TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

صورتجلسه بانک مرکزی کانادا: تثبیت نرخ بهره در کانادا؛ سیاست محتاطانه در سایه عدم‌قطعیت جهانی

بانک مرکزی کانادا در نشست دسامبر ۲۰۲۵ مطابق انتظار بازار، نرخ بهره سیاستی را در سطح ۲.۲۵ درصد بدون تغییر حفظ کرد؛ سطحی که پس از آغاز چرخه کاهش نرخ‌ها از تابستان ۲۰۲۴ و عقب‌نشینی تدریجی از اوج ۵ درصدی به آن رسیده است. مقام‌های پولی با اشاره به اینکه تورم در محدوده هدف ۲ درصد قرار دارد و اقتصاد همچنان با پیامدهای اختلالات تجاری جهانی ناشی از سیاست‌های حمایتی آمریکا مواجه است، تصمیم گرفتند در این مقطع رویکردی محتاطانه اتخاذ کنند و از هرگونه تغییر جدید در نرخ بهره خودداری کنند. در ارزیابی شرایط جهانی، بانک مرکزی تصویر ناهمگونی را ترسیم می‌کند. اقتصاد آمریکا در سایه مصرف قدرتمند و موج سرمایه‌گذاری در حوزه هوش مصنوعی تاب‌آوری خود را حفظ کرده، در حالی که منطقه یورو فراتر از انتظارات عمل کرده است. با این حال، چین همچنان نقطه ضعف اصلی تقاضای جهانی است و ضعف آن به شکل مستقیم و غیرمستقیم بر تجارت کانادا و زنجیره تأمین فشار وارد می‌کند. در داخل کشور، رشد ۲.۶ درصدی تولید ناخالص داخلی در سه‌ماهه سوم چشمگیر بود، اما بانک مرکزی به‌روشنی توضیح می‌دهد که این جهش بیشتر انعکاس‌دهنده نوسانات تجاری است و نه نشانه‌ای از بهبود پایدار در فعالیت داخلی؛ چرا که تقاضای داخلی در واقع راکد باقی مانده است و انتظار می‌رود رشد اقتصادی در سه‌ماهه چهارم بار دیگر تضعیف شود. بازار کار نیز طی سه ماه اخیر نشانه‌هایی از بهبود را نشان داده و نرخ بیکاری به ۶.۵ درصد کاهش یافته، اما بخش‌های وابسته به تجارت خارجی همچنان با فشار روبه‌رو هستند و برنامه‌های استخدامی شرکت‌ها بهبود محسوسی را نشان نمی‌دهد. وضعیت تورم نیز تصویر مشابهی از ثبات همراه با نوسان ارائه می‌دهد. شاخص قیمت مصرف‌کننده در سطح ۲.۲ درصد قرار دارد و شاخص‌های هسته بین ۲.۵ تا ۳ درصد در نوسان‌اند. ارزیابی مقام‌های پولی نشان می‌دهد تورم زیرسطحی نزدیک ۲.۵ درصد است و در کوتاه‌مدت به‌دلیل اثرات حذف تخفیف مالیاتی GST/HST، داده‌ها می‌توانند پرنویز و نامنظم باشند. با این حال، بانک مرکزی بر این باور است که سطح کنونی نرخ بهره برای مهار تورم و تثبیت آن نزدیک هدف مناسب است و در عین حال به اقتصاد اجازه می‌دهد با شوک‌های تجاری اخیر سازگار شود. آخرین مرحله کاهش نرخ بهره به اکتبر ۲۰۲۵ بازمی‌گردد؛ زمانی که بانک مرکزی نرخ را یک‌چهارم واحد پایین آورد و با اشاره به ضعف پایدار اقتصاد، اثرات منفی جنگ تجاری آمریکا، افزایش بیکاری و افت سرمایه‌گذاری تجاری، پیام روشنی درخصوص لزوم تسهیل محتاطانه سیاست پولی ارائه کرد. از آن زمان، اگرچه بازار کار اندکی بهبود یافته، اما تورم در محدوده ۲ تا ۳ درصد نوسان دارد و شرایط کلی اقتصاد همچنان شکننده تلقی می‌شود. در بازار ارز، واکنش دلار کانادا محدود باقی ماند. جفت‌ارز USDCAD پیش از اعلام تصمیم در حوالی 1.3848 معامله می‌شد و از آنجا که سیاست تثبیت نرخ بهره دقیقاً مطابق انتظار بازار بود، تغییر قابل‌توجهی در رفتار معامله‌گران مشاهده نشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد بر سر نرخ بهره خنثی؛ میراث پیچیده پاول برای رئیس آینده فدرال‌رزرو

در آستانه سومین کاهش متوالی نرخ بهره، فدرال رزرو با فضای کم‌سابقه‌ای از اختلاف‌نظر روبه‌رو است؛ وضعیتی که نه‌تنها تصمیم این هفته را دشوار کرده، بلکه به‌خوبی نشان می‌دهد رئیس بعدی فدرال رزرو با چه میدان سیاست‌گذاری پیچیده‌ای مواجه خواهد شد. هر سه نوبت کاهش نرخ در سال جاری با رأی مخالف همراه بوده و انتظار می‌رود این‌بار نیز چند عضو کمیته سیاست‌گذاری با تصمیم اکثریت همراه نشوند. چالش اصلی در اختلاف‌نظرها به مفهوم «نرخ خنثی» بازمی‌گردد؛ سطحی از نرخ بهره که نه موجب فشار بر اقتصاد می‌شود و نه آن را بیش‌ازحد تحریک می‌کند. اگرچه مقامات درباره ضرورت حرکت به‌سوی این سطح توافق دارند، اما برآورد هر یک از آن‌ها از این نقطه متفاوت است و همین شکاف، زمینه‌ساز افزایش مخالفت‌ها شده است. در هفته‌های اخیر نیز اختلاف دیدگاه‌ها در اظهارنظرهای علنی شدت گرفته؛ برخی به‌دلیل ضعف بازار کار خواستار کاهش‌های بیشتر شده‌اند و برخی با توجه به پایداری نسبی تورم، نسبت به شتاب در کاهش نرخ هشدار می‌دهند. پاول، که سال‌ها به‌عنوان چهره‌ای اجماع‌ساز در فدرال رزرو شناخته می‌شد، این‌بار نیز تلاش کرده با همراه‌کردن نزدیک‌ترین همکارانش، اکثریت کمیته را به سمت کاهش نرخ هدایت کند. اما نشانه‌ها حاکی از آن است که دوران اجماع بالا در فدرال رزرو رو به پایان است؛ تعداد مخالفت‌ها در چهار نشست اخیر به اندازه مجموع ۴۷ نشست پیشین رسیده است. با نزدیک شدن به زمان معرفی رئیس جدید توسط دولت ترامپ، احتمال افزایش این اختلافات بیشتر نیز خواهد شد. ترامپ بارها خواستار نرخ‌های بسیار پایین‌تر شده و گزینه اصلی او، کِوین هَسِت، معتقد است جهش بهره‌وری ناشی از هوش مصنوعی ظرفیت کاهش قابل‌توجه نرخ‌ها را فراهم می‌کند. اما بسیاری از اعضای کمیته هنوز نسبت به این استدلال قانع نشده‌اند و در پیش‌بینی‌های خود کاهش‌های محدودی را برای سال‌های ۲۰۲۶ و ۲۰۲۷ در نظر گرفته‌اند. در کوتاه‌مدت، استناد موافقان کاهش نرخ به ضعف بازار کار است: افزایش نرخ بیکاری به ۴.۴ درصد و داده‌های اخیر ADP که از بزرگ‌ترین افت اشتغال در سه سال گذشته حکایت دارد. اما مخالفان به تورم ۲.۸ درصدی — بالاتر از هدف ۲ درصد — و احتمال رشد اقتصادی ناشی از سیاست‌های مالی دولت اشاره می‌کنند. با توجه به اینکه داده‌های رسمی اشتغال و تورم پس از نشست منتشر می‌شوند، عدم‌قطعیت برای تصمیم‌سازان بیشتر شده است. در صورتی که کاهش نرخ این هفته اعمال شود، احتمالاً لحن بیانیه و کنفرانس خبری پاول «انقباضی» خواهد بود تا نگرانی منتقدان کاهش نرخ را تعدیل کند. در چنین فضایی، مدیریت اختلاف‌نظرها بیش از هر زمان دیگری اهمیت یافته است. همان‌طور که بسیاری از تحلیل‌گران معتقدند، اگر فردی قادر به حفظ انسجام داخلی کمیته باشد، همچنان پاول است؛ اما جانشین او با فدرال رزروی مواجه خواهد شد که شکاف‌های درونی‌اش هر روز آشکارتر می‌شود. ✔️  بیشتر بخوانید: آشنایی با نرخ بهره خنثی: کلید تعادل در سیاست‌های پولی

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخش سیاست‌های پولی جهانی قدرت دلار را تضعیف می‌کند

حرکت به‌سوی پایان سال، شاهد آن هستیم که بازارهای فارکس در حال نگاه به سال ۲۰۲۶ هستند و نخستین افزایش نرخ‌های بهره را در مجموعه گسترده‌تری از کشورها قیمت‌گذاری می‌کنند. فراتر از ژاپن، اکنون بازار افزایش نرخ‌ها در استرالیا و کانادا را نیز لحاظ کرده و شاید حتی پس از اظهارات امروز ایزابل اشنابل از بانک مرکزی اروپا، برای منطقه یورو نیز چنین انتظاری شکل گیرد. این موضوع می‌تواند بر دلار فشار وارد کند. دلار آمریکا: نگاهی به داستان گسترده‌تر نرخ‌ها با ورود به پایان سال، یکی از موضوعات قابل توجه این است که بازار کف چرخه‌های نرخ بهره را در تعداد بیشتری از کشورهای گروه ۱۰ (G10) قیمت‌گذاری می‌کند. جدا از داستان مستقل و متمایل به سیاست‌های انقباضی بانک مرکزی ژاپن، بازار اکنون یک افزایش کامل ۲۵ نقطه پایه‌ای برای سال آینده در کشورهایی مانند استرالیا، نیوزیلند و کانادا لحاظ کرده است. علاوه بر این، ایزابل اشنابل از بانک مرکزی اروپا (که توضیحاتش در ادامه آمده) گفته است که با شکل‌گیری چنین انتظاری برای منطقه یورو مشکلی ندارد. اگر فرض کنیم که فدرال رزرو در حالت متمایل به سیاست‌های انبساطی باقی بماند – که چهارشنبه درباره آن اطلاعات بیشتری به دست می‌آوریم – چرخش در چرخه‌های نرخ بهره در اقتصادهای دیگر می‌تواند عاملی دیگر برای ایجاد ضعف خفیف دلار در سال ۲۰۲۶ باشد. در همین راستا، این هفته سخنرانی‌هایی از بانک‌های مرکزی استرالیا و کانادا در نشست‌های سیاست‌گذاری‌شان در روزهای سه‌شنبه و چهارشنبه خواهیم شنید. در اخبار دیگر امروز، چین یک غافلگیری صعودی دیگر در عملکرد صادراتی خود ارائه کرده است؛ از این موضوع شاید دو نتیجه گرفته شود: نخست اینکه تقاضای جهانی با وجود نوسانات تعرفه‌ای امسال همچنان وضعیت خوبی دارد. دوم اینکه تقاضای داخلی چین همچنان ضعیف است و اگر چین دقت نکند، بلوک‌های تجاری مانند منطقه یورو ممکن است در صورت نبود تقاضای متقابل کافی از سوی چین، موانع تجاری حمایتی بیشتری وضع کنند. (توضیح: «حمایتی» یعنی سیاست‌هایی که از صنایع داخلی در برابر واردات حمایت می‌کنند.) در مورد تقویم داده‌ای آمریکا در این هفته، فردا داده‌های فرصت‌های شغلی JOLTS منتشر می‌شود و نشست کمیته بازار باز فدرال (FOMC) نیز چهارشنبه عصر برگزار خواهد شد. نشست فدرال رزرو می‌تواند یک ریسک رویدادی مثبت برای دلار باشد؛ زیرا به نظر می‌رسد فدرال رزرو به سختی می‌تواند ۹۰ نقطه پایه کاهش نرخ بهره را که تا اوایل ۲۰۲۷ در بازار آتی نرخ وجوه فدرال قیمت‌گذاری شده، تأیید کند. با این حال، احتمال معرفی رسمی کوین هَسِت به‌عنوان رئیس بعدی فدرال رزرو در ماه‌های پیشِ‌رو و همچنین عوامل فصلی که معمولاً دلار را تا پایان سال تضعیف می‌کنند، می‌تواند مانع افزایش قابل توجه دلار شود. برای امروز، شاخص دلار احتمالاً همچنان در بازه محدود ۹۸٫۸۰ تا ۹۹٫۲۰ معامله خواهد شد. یورو : اشنابل دیدگاهی خوش‌بینانه مطرح می‌کند بی‌سروصدا، اما یک مقام کلیدی بانک مرکزی اروپا اشاره کرده است که ریسک‌های رشد در منطقه یورو ممکن است به سمت صعودی متمایل باشند. ایزابل اشنابل در مصاحبه‌ای که امروز صبح منتشر شد، عنوان کرد که شگفتی‌های صعودی می‌توانند از سه مسیر ظهور کنند: مصرف خانوار، سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت برای زیرساخت و دفاع. این اظهارات احتمالاً باید در چارچوب پیشینه متمایل به سیاست‌های انقباضی (هاوکیش) وی دیده شود و شاید پاسخی باشد به آن دسته از اعضای بانک مرکزی اروپا که هنوز حامی یک کاهش نرخ بهره دیگر هستند. با این حال، اشنابل پیشنهاد کرده است که بانک مرکزی اروپا می‌تواند در دور بعدی پیش‌بینی‌های خود در ۱۸ دسامبر، برآوردهای رشد را به‌روزرسانی و افزایش دهد و گفته که با قیمت‌گذاری بازار مبنی بر اینکه حرکت بعدی بانک افزایش نرخ خواهد بود، احساس راحتی می‌کند. این اظهارات امروز به یورو کمک کرده و به احتمال زیاد هزینه پوشش ریسک (hedging costs) سرمایه‌گذاران منطقه یورو در برابر دلار آمریکا را بیش از پیش کاهش خواهد داد. (توضیح: «هزینه پوشش ریسک» یعنی هزینه انجام قراردادهایی که ریسک نوسان نرخ ارز را برای سرمایه‌گذاران کاهش می‌دهد.) در کوتاه‌مدت، بازه ۱٫۱۶۳۰ تا ۱٫۱۶۸۰ مطرح است و ریسک محدودی وجود دارد که یورو تا محدوده ۱٫۱۷۰۰/۱٫۱۷۳۰ افزایش یابد؛ البته این امر در صورت نبود ریسک ناشی از رویداد فدرال رزرو در روز چهارشنبه است. منبع: ING  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ویلاروا: سیاست پولی در نقطه خوبی قرار دارد، اما جای آسودگی نیست

فرانسوا ویلاروا، از اعضای ارشد بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تصویری محتاطانه از مسیر پیش‌روی سیاست پولی ارائه کرد. به گفته ویلاروا، «وضعیت کنونی ECB از منظر سیاست‌گذاری نقطه‌ای مناسب است، اما این به معنای شرایط راحت یا تثبیت‌شده نیست.» او تأکید کرد که بانک مرکزی باید آماده واکنش در هر جهت باشد و مسیر نرخ‌های بهره به هیچ‌وجه از پیش تعیین‌شده نیست. بازارها در حال حاضر تنها احتمال ۲۵ درصدی برای یک کاهش نرخ بهره در سال آینده قیمت‌گذاری کرده‌اند؛ اما مسیر آینده کاملاً وابسته به داده‌های کلیدی، به‌ویژه تورم خواهد بود. ویلاروا همچنین هشدار داد که انحراف پایدار از هدف ۲ درصدی تورم، چه به سمت بالا و چه پایین، برای ECB به یک اندازه نامطلوب است. او در مجموعه‌ای از نکات تکمیلی، بر اهمیت حفظ «اختیار کامل» در نشست‌های آتی تأکید کرد؛ یعنی آمادگی برای هرگونه تغییر سیاست بسته به داده‌های جدید. در واقع، از دید او ریسک‌های نزولی و صعودی تورم به یک اندازه جدی هستند؛ موضوعی که می‌تواند معادلات بازار را پیچیده‌تر کند. این اظهارات در حالی مطرح می‌شود که بخش‌هایی از اقتصاد اروپا—مانند اسپانیا—عملکردی فراتر از انتظار داشته و همین امر موجب انتظارات تازه‌ای درباره تاب‌آوری اقتصاد منطقه شده است. با این حال، ECB تمایلی ندارد سیگنالی ارسال کند که از کنترل تورم فاصله می‌گیرد؛ حتی اگر اقتصاد برخی کشورها وضعیت بهتری را تجربه کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس در سایه؟ نگاهی تحلیلی به احتمال ریاست کوین هَسِت بر فدرال رزرو

در آستانه یکی از مهم‌ترین انتصاب‌های اقتصادی جهان، نام کِوین هَسِت (Kevin Hassett) به‌عنوان گزینه اصلی جانشینی جروم پاول در ریاست فدرال رزرو بیش از پیش مورد توجه محافل مالی و اقتصادی قرار گرفته است. بانک مرکزی ایالات متحده نه تنها مسئولیت سیاست‌های پولی بزرگ‌ترین اقتصاد دنیا را بر عهده دارد، بلکه تصمیمات آن به‌طور مستقیم بر نرخ بهره، تورم، بازارهای مالی جهانی و نرخ ارز تأثیرگذار است. از این رو، ترکیب ویژگی‌های شخصیتی، دیدگاه‌های اقتصادی و سابقه حرفه‌ای رئیس آینده فدرال رزرو، می‌تواند چشم‌انداز کلان اقتصاد جهانی را برای سال‌های پیش‌رو رقم بزند. کِوین هست، اقتصاددان باسابقه و چهره‌ای آشنا در حلقه‌های سیاست‌گذاری جمهوری‌خواهان، با پیشینه‌ای ترکیبی از فعالیت‌های دانشگاهی، پژوهشی و سیاسی در دولت، اکنون در موقعیتی قرار دارد که هر اظهارنظرش می‌تواند پیام‌آور تغییرات در سیاست پولی آمریکا باشد. شناخت دقیق او، از سوابق و مواضع گرفته تا سبک فکری و ارتباطات سیاسی، برای تحلیل‌گران و فعالان اقتصادی ضرورتی انکارناپذیر یافته است؛ چرا که انتصاب احتمالی وی، نه‌فقط یک جابه‌جایی اداری، بلکه نشانه‌ای از تغییر فاز سیاست پولی آمریکا و بازتعریف نقش فدرال رزرو در معادلات اقتصادی خواهد بود. از دانشگاه تا اتاق بیضی؛ مسیری پرفرازونشیب در اقتصاد و سیاست کِوین هَسِت، متولد ۱۹۶۲ در ایالت ماساچوست، یکی از چهره‌های تأثیرگذار در تقاطع علم اقتصاد و سیاست عمومی آمریکاست؛ اقتصاددانی که مسیر حرفه‌ای‌اش از نهادهای دانشگاهی آغاز شد و تا اتاق‌های تصمیم‌گیری کاخ سفید امتداد یافت. وی تحصیلات کارشناسی خود را در رشته اقتصاد در کالج سوارت‌مور به پایان رساند و سپس با کسب دکترای اقتصاد از دانشگاه پنسیلوانیا، وارد حوزه‌های تخصصی‌تر تحلیل اقتصادی شد. در نخستین مراحل فعالیت خود، هَسِت در جایگاه اقتصاددان ارشد در هیئت‌مدیره فدرال رزرو خدمت کرد؛ تجربه‌ای که به‌طور مستقیم او را با سازوکار سیاست پولی آشنا ساخت. پس از آن، وارد حوزه آکادمیک شد و در دانشکده‌های بازرگانی دانشگاه کلمبیا و حقوق دانشگاه نیویورک تدریس کرد. افزون بر آن، مدیریت پژوهش‌های سیاست داخلی در اندیشکده محافظه‌کار «امریکن اینترپرایز» (AEI) را نیز در کارنامه دارد؛ جایگاهی که زمینه‌ای برای ایفای نقش پررنگ‌تر در سیاست‌گذاری اقتصادی فراهم آورد. هَسِت، افزون بر پیشینه دانشگاهی و پژوهشی، حضوری پررنگ در میدان سیاست داشته است. او از جمله مشاوران اقتصادی باسابقه حزب جمهوری‌خواه به‌شمار می‌رود و در چندین کارزار انتخاباتی ریاست‌جمهوری، از جمله کارزارهای جان مک‌کین، جرج دبلیو بوش و میت رامنی، به‌عنوان طراح راهبردهای اقتصادی ایفای نقش کرده است. نقطه اوج فعالیت‌های سیاسی او اما در دولت دونالد ترامپ رقم خورد؛ جایی که از سال ۲۰۱۷ تا ۲۰۱۹ ریاست شورای مشاوران اقتصادی کاخ سفید را بر عهده داشت و یکی از معماران اصلی سیاست‌های اقتصادی شاخصی چون کاهش مالیات شرکت‌ها به شمار می‌رفت. در سال ۲۰۲۰، در بحبوحه بحران اقتصادی ناشی از شیوع کرونا، بار دیگر به کاخ سفید بازگشت تا در مقام مشاور ارشد اقتصادی، ترامپ را در مدیریت شوک‌های اقتصادی یاری کند. با آغاز دوره دوم زمامداری ترامپ در سال ۲۰۲۵، کِوین هَسِت به عنوان مدیر شورای اقتصاد ملی منصوب شد؛ جایگاهی استراتژیک که او را به هماهنگ‌کننده اصلی سیاست‌های اقتصادی داخلی و بین‌المللی دولت تبدیل کرد. این مسیر چندوجهی از دانشگاه تا قلب تصمیم‌سازی سیاسی، چهره‌ای از هَسِت ترسیم می‌کند که نه تنها در تئوری‌های اقتصادی تبحر دارد، بلکه توانسته آن‌ها را در عمل و عرصه واقعی قدرت نیز به کار گیرد. معماری خوش‌بینی در اقتصاد بازارمحور در منظومه فکری کِوین هَسِت، بازار آزاد نه‌تنها موتور محرک رشد اقتصادی بلکه زیربنای ثبات و پیشرفت بلندمدت تلقی می‌شود. او در چارچوب سنت فکری محافظه‌کاران کلاسیک، به نقش حداقلی دولت در اقتصاد باور دارد و محور اصلی سیاست‌گذاری اقتصادی را تسهیل فعالیت‌های تولیدی و سرمایه‌گذاری از مسیر کاهش مالیات‌ها و حذف مقررات زائد می‌داند. این دیدگاه، طی سه دهه اخیر در آثار و اظهارات هَسِت بارها بازتاب یافته است؛ اما شاید شاخص‌ترین نمود آن، کتاب «داو ۳۶۰۰۰» باشد که وی در سال ۱۹۹۹ به‌همراه جیمز گلاسمن منتشر کرد. این کتاب با پیش‌بینی جهش تاریخی شاخص صنعتی داوجونز به سطح ۳۶ هزار واحد، تصویری از آینده‌ای درخشان برای بازارهای مالی ترسیم کرد. اگرچه این پیش‌بینی در آن زمان با تردید گسترده کارشناسان مواجه شد و تحقق آن بیش از دو دهه به طول انجامید، اما از منظر تحلیلی، بازتابی از روحیه ساختاری خوش‌بینی و اعتماد هَسِت به پویایی‌های بنیادین بازار بود؛ نگاهی که نه صرفاً یک پیش‌بینی عددی، بلکه دفاعی فلسفی از ارزش‌گذاری‌های بالاتر مبتنی بر بهره‌وری و نوآوری سرمایه‌داری تلقی می‌شود. در حوزه سیاست پولی، هَسِت رویکردی داویش دارد و به‌صراحت در مواضع عمومی خود از لزوم تسهیل سریع‌تر شرایط مالی حمایت کرده است. او را می‌توان نماینده جریان فکری دانست که معتقد است در دوران رکود یا ضعف تقاضای کل، کاهش نرخ بهره و سیاست پولی مداخله‌گر، نه تنها مجاز، بلکه ضروری است. در گفت‌وگوی اخیر خود در نوامبر ۲۰۲۵، تصریح کرد که اگر به جای جروم پاول بود، بلافاصله اقدام به کاهش نرخ بهره می‌کرد؛ چراکه شواهد کلان‌اقتصادی از جمله افت نرخ رشد واقعی و تعدیل فشارهای تورمی، فضای کافی برای چنین اقدامی فراهم کرده‌اند. این دیدگاه، در امتداد همان سیاست‌هایی است که وی در دوران نخست دولت ترامپ از آن حمایت می‌کرد: ترکیب انبساط مالی (از طریق کاهش مالیات‌ها) با انبساط پولی برای تحریک سرمایه‌گذاری و افزایش نرخ رشد بالقوه. همین رویکرد باعث شده بازارهای مالی به نامزدی احتمالی او واکنشی مثبت نشان دهند و گمانه‌زنی‌ها درباره کاهشی شدن سریع‌تر منحنی نرخ بهره را تقویت کنند. از منظر سبک مدیریتی و ارتباطات سیاسی، کِوین هَسِت نه‌تنها به‌عنوان یک اقتصاددان، بلکه به‌عنوان یک چهره رسانه‌ای و وفادار به تیم سیاسی رئیس‌جمهور شناخته می‌شود. رابطه نزدیک او با دونالد ترامپ و حضور مکرر در برنامه‌های تلویزیونی اقتصادی، موجب شده دیدگاه‌هایش نه در قالب تئوری، بلکه به‌عنوان پیام‌های عملی و آینده‌نگرانه تفسیر شوند. در یکی از آخرین اظهارنظرهای عمومی، هَسِت در پاسخ به سوالی درباره واکنش بازار به احتمال انتخاب رئیس جدید فدرال رزرو، با صراحت و لبخند گفت: «اگر آن فرد من باشم، با کمال میل آماده‌ام». این جمله، فراتر از یک واکنش رسانه‌ای، حاوی نشانه‌هایی مهم از آمادگی ذهنی او برای هدایت مهم‌ترین نهاد پولی جهان و همچنین تمایل آشکار به هم‌سویی با اولویت‌های سیاسی دولت مستقر است. ✔️  بیشتر بخوانید: جروم پاول کیست؟ آشنایی با رئیس بانک مرکزی آمریکا رئیس در سایه؛ اثرگذاری زودهنگام بر سیاست پولی در دوره گذار در صورتی که کاخ سفید به‌زودی کِوین هَسِت را به‌عنوان گزینه قطعی ریاست فدرال رزرو معرفی کند، ساختار سیاست پولی ایالات متحده وارد مرحله‌ای کم‌سابقه از «گذار دوگانه» خواهد شد؛ وضعیتی که در آن، رئیس رسمی همچنان جروم پاول باقی می‌ماند، اما انتظارات بازارها، رسانه‌ها و حتی سیاست‌گذاران، به‌سمت فردی متمایل می‌شود که قرار است ماه‌ها بعد سکان‌دار سیاست پولی کشور شود. در چنین شرایطی، هَسِت – حتی پیش از ادای سوگند رسمی – عملاً در جایگاه «رئیس در سایه» ایفای نقش خواهد کرد. تجربه بازارهای مالی در هفته‌های اخیر نیز مؤید این پدیده است: صرف گمانه‌زنی درباره انتخاب هَسِت، به افت محسوس نرخ‌های بهره بازار کوتاه‌مدت و استقبال چشمگیر از عرضه اوراق خزانه‌داری انجامید؛ چراکه فعالان مالی، حضور قریب‌الوقوع او را معادل کاهش سریع‌تر هزینه تأمین مالی تفسیر کردند. در این فضای دوسویه، هَسِت ناچار به حفظ نوعی توازن رفتاری خواهد بود. از یکسو، او حامل سیگنالی روشن از تغییر در ساختار سیاست پولی است؛ تغییری که به‌احتمال زیاد در جهت تسهیل، کاهش نرخ‌ها و حمایت از رشد بازار خواهد بود. از سوی دیگر، برای پرهیز از بی‌ثباتی زودرس در نهاد فدرال رزرو، باید احترام لازم به رئیس وقت – جروم پاول – و فرآیند جاری تصمیم‌گیری حفظ شود. این تعارض در عمل به معنای آن است که هَسِت احتمالاً در سخنانش به شکلی حساب‌شده عمل خواهد کرد: بیان عمومی دیدگاه‌ها، اما با زبان متوازن و غیرتهاجمی  و پرهیز از مداخله زودهنگام در مناقشات درون‌سازمانی. با این وجود، وزن اقتصادی مواضع او در این دوران انتقالی به‌قدری زیاد خواهد بود که نمی‌توان از آن چشم‌پوشی کرد. احتمالاً بازارها در ارزیابی تصمیمات آتی کمیته بازار آزاد فدرال (FOMC)، به‌طور فزاینده‌ای متغیر «هَسِت» را در معادلات ذهنی خود وارد می‌کنند و حتی ممکن است پیش‌بینی مسیر نرخ‌ها را با مفروضات مبتنی بر حضور او بازتنظیم کنند. در این میان، معرفی زودهنگام یک رئیس آینده، مزایای استراتژیکی نیز برای تیم اقتصادی دولت به همراه دارد. هَسِت از زمان اعلام رسمی می‌تواند به‌صورت غیررسمی و تدریجی در تصمیمات راهبردی وارد شود؛ چه از طریق تعاملات پشت‌صحنه با اعضای هیئت‌مدیره فدرال رزرو، چه از طریق تشکیل تیم کارشناسی خود برای طراحی چارچوب سیاست پولی آینده. در صورتی که در دوره گذار، کرسی‌هایی در هیئت‌مدیره خالی باشد، احتمالاً کاخ سفید این فرصت را به هَسِت خواهد داد تا با نظر او، گزینه‌هایی هم‌سو برای این سمت‌ها معرفی کند؛ اقدامی که می‌تواند ترکیب فکری هیئت را به‌نفع رویکرد مورد نظر او بازچینش کند. چنین سناریویی نه‌فقط از منظر تأثیرگذاری بر سیاست‌گذاری مهم است، بلکه به رئیس بعدی این امکان را می‌دهد که در بدو ورود، با تیمی هم‌راستا، سریع‌تر و مؤثرتر عمل کند. در مجموع، شکل‌گیری یک دوره انتقال چندماهه، در حالی که نام رئیس بعدی مشخص شده و نفوذ گفتاری و رفتاری او در حال افزایش است، پدیده‌ای نادر در تاریخ فدرال رزرو محسوب می‌شود. این وضعیت می‌تواند از منظر ثبات بازارها و قابلیت پیش‌بینی روندهای آینده مزیت‌هایی ایجاد کند، اما در عین حال خطراتی نیز دارد؛ از جمله احتمال دوگانگی سیگنال‌های سیاستی و کاهش اقتدار رئیس فعلی در ماه‌های پایانی مسئولیت. برای ناظران حرفه‌ای، دوره گذار از پاول به هَسِت، نه فقط یک جابه‌جایی اداری، بلکه مرحله‌ای کلیدی در بازتعریف رفتار نهادی بانک مرکزی آمریکا تلقی خواهد شد. پیامدهای ریاست احتمالی هَسِت: چرخش سیاست پولی و آزمون استقلال بانک مرکزی احتمال تصدی کِوین هَسِت بر ریاست فدرال رزرو، پرسش‌های بنیادینی را درباره جهت‌گیری آتی سیاست پولی ایالات متحده و توازن نهادی بانک مرکزی مطرح کرده است. اگر این اقتصاددان خوش‌بین و داویش سکان هدایت سیاست پولی را به دست گیرد، به‌نظر می‌رسد اولین تغییر محسوس، شتاب گرفتن روند کاهش نرخ بهره باشد؛ تحولی که هَسِت صراحتاً در مصاحبه‌های اخیر خود از آن حمایت کرده و حتی گلایه کرده است که کاهش‌ها باید زودتر و پرشتاب‌تر آغاز می‌شدند. این چرخش احتمالی – از سیاست‌های احتیاطی جروم پاول به سوی رویکردی تهاجمی‌تر در تسهیل پولی – پیامدهایی فوری در بازارهای مالی به‌همراه خواهد داشت: افزایش تقاضای اعتباری، رشد سریع‌تر قیمت دارایی‌ها و صعود شاخص‌های بورس. در واقع، حتی قبل از انتصاب رسمی، بازارها نسبت به چشم‌انداز ریاست هَسِت واکنش نشان داده‌اند؛ به‌گونه‌ای که احتمال کاهش نرخ بهره در آینده نزدیک از دید فعالان بازار افزایش یافته و بازدهی اوراق خزانه‌داری در سطوح پایین‌تری تثبیت شده است. اما آثار این چرخش سیاستی در افق میان‌مدت و بلندمدت، به‌مراتب پیچیده‌تر و موضوع مناقشه خواهد بود. نخست آنکه کاهش مداوم نرخ بهره، در صورتی که با رشد متوازن بهره‌وری و مهار تورم همراه نباشد، می‌تواند ارزش دلار آمریکا را تضعیف کند. در جهانی که رقابت ارزی میان اقتصادهای بزرگ شدت یافته، افت مزیت نسبی نرخ بهره در آمریکا ممکن است منجر به کاهش جذابیت دارایی‌های دلاری شود و فشار نزولی بر نرخ ارز ایالات متحده وارد کند. گزارش‌های اخیر از فضای بازار فارکس نیز نشان می‌دهد که بخشی از سرمایه‌گذاران به‌شکل ضمنی نسبت به آثار بلندمدت این رویکرد ابراز نگرانی کرده‌اند. از سوی دیگر، تداوم نرخ‌های بهره پایین در محیطی که نشانه‌های تورمی هنوز به‌طور کامل مهار نشده‌اند، می‌تواند زمینه‌ساز بروز حباب‌های مالی جدید در بازار مسکن، سهام یا دیگر دارایی‌های پرریسک شود؛ الگویی که تجربه دهه ۲۰۰۰ و بحران مالی ۲۰۰۸ به‌خوبی از تبعات آن پرده برداشته است. در مواجهه با این نقدها، احتمالاً هَسِت تلاش خواهد کرد با تکیه بر اعتبار دانشگاهی و جایگاه فکری خود در حلقه‌های سیاست‌گذاری محافظه‌کار، تعادلی میان تحریک رشد و پایداری کلان برقرار کند. با این حال، چالش اصلی در این میان نه فقط در انتخاب ابزارهای پولی، بلکه در حفظ استقلال فدرال رزرو از فشارهای سیاسی نهفته است – موضوعی که در فصل بعدی، به‌تفصیل به آن خواهیم پرداخت. استقلال فدرال رزرو در بزنگاه اعتماد عمومی در میان تمام پیامدهای احتمالی انتصاب کِوین هَسِت به ریاست فدرال رزرو، شاید هیچ‌کدام به‌اندازه مسئله استقلال نهادی این بانک مرکزی، نگران‌کننده و در عین حال بنیادین نباشد. فدرال رزرو به‌عنوان نهاد پولی ایالات متحده، بر پایه استقلال عملیاتی و تصمیم‌گیری فنی شکل گرفته تا بتواند فارغ از فشارهای سیاسی روزمره، تصمیماتی مبتنی بر ملاحظات بلندمدت اقتصادی اتخاذ کند. این استقلال تاریخی، تضمینی برای اعتبار دلار، ثبات تورمی و قابلیت پیش‌بینی رفتار سیاست‌گذار بوده است. اما اکنون که فردی نزدیک به رئیس‌جمهور و وفادار به خط‌مشی سیاسی دولت مستقر در آستانه تصدی این نهاد قرار دارد، بیم آن می‌رود که فدرال رزرو از مسیر تکنوکراتیک خود منحرف شود و در معرض مداخلات سیاسی مستقیم یا غیرمستقیم قرار گیرد. نگرانی‌ها صرفاً نظری نیستند. تحلیل‌گران بازارهای مالی و مدیران سرمایه‌گذاری در وال‌استریت هشدار داده‌اند که هَسِت، به‌ویژه در مقایسه با نامزدهایی مانند کریستوفر والر، شخصیتی کمتر مستقل تلقی می‌شود. این برداشت، اگرچه ممکن است بازتابی از وابستگی سیاسی او به کاخ سفید باشد، اما پیامدهای آن می‌تواند واقعی و چندلایه باشد: از تضعیف اعتماد بازارها به پایداری سیاست پولی گرفته تا افزایش نوسانات منحنی بازده اوراق قرضه و کاهش اعتبار بین‌المللی دلار. چنین پیامدی، به‌ویژه در زمانی که اقتصاد جهانی با بی‌ثباتی‌های ساختاری مواجه است، برای ایالات متحده هزینه‌بر خواهد بود. افزون بر این، سوابق دولت ترامپ در تلاش برای فشار بر سیاست‌گذاران پولی – از حملات کلامی به جروم پاول گرفته تا اقدام غیرمعمول برای کنار گذاشتن یک عضو هیئت‌مدیره – سابقه‌ای ایجاد کرده که بر دامنه این نگرانی‌ها می‌افزاید. در مقابل این دیدگاه بدبینانه، اما روایت‌های متعادل‌تری نیز وجود دارد. کِوین هَسِت در چندین گفت‌وگوی عمومی، به‌ویژه در مصاحبه‌ای در سپتامبر با شبکه CBS، تأکید کرده که سیاست پولی باید مستقل از نفوذهای سیاسی – حتی از جانب رئیس‌جمهور – باقی بماند. او با یادآوری تجربه تاریخی فدرال رزرو و اثرات بی‌اعتمادی در دوره‌های مداخله‌گرایانه، حفظ استقلال بانک مرکزی را ضرورتی برای ثبات اقتصاد آمریکا دانسته است. اگر این مواضع را نشانه‌ای از باور شخصی و پایبندی او به چارچوب‌های نهادی تلقی کنیم، می‌توان امید داشت که حتی در شرایط فشار سیاسی، هَسِت مسیر حرفه‌ای خود را از سیاست روز جدا نگاه دارد. افزون بر این، ساختار تصمیم‌گیری در فدرال رزرو به‌گونه‌ای طراحی شده که از تمرکز قدرت جلوگیری می‌کند. کمیته بازار آزاد فدرال (FOMC) متشکل از ۱۲ عضو دارای حق رأی است که ریاست تنها یکی از آن‌ها را در اختیار دارد. تصمیم‌گیری در این کمیته بر پایه اجماع نسبی صورت می‌گیرد و هیچ فردی – حتی رئیس – نمی‌تواند به‌تنهایی مسیر سیاست پولی را تعیین کند. همین سازوکار جمع‌گرایانه، به‌ویژه در دوران‌های حساس، سپری در برابر جهت‌گیری‌های افراطی یا سیاست‌زده فراهم می‌آورد. در نهایت، باید میان «نزدیکی سیاسی» و «وابستگی نهادی» تفاوت قائل شد. هَسِت، هرچند به رئیس‌جمهور نزدیک و از چهره‌های قابل اعتماد تیم اقتصادی ترامپ است، اما در عین حال، یک اقتصاددان دانشگاه‌دیده و دارای سابقه پژوهشی در اندیشکده‌های معتبر نیز هست. اعتبار علمی و تعلق فکری او به جریان اصلی اقتصاد آمریکا، ممکن است مانعی در برابر اعمال فشارهای سیاسی آشکار یا پنهان باشد. برخی از ناظران بازار حتی پا را فراتر نهاده و گفته‌اند که ترس از «تسخیر فدرال رزرو توسط ترامپ» بیش از حد بزرگ‌نمایی شده است و در عمل، هَسِت احتمالاً رفتاری متوازن‌تر از آنچه تصور می‌شود از خود نشان خواهد داد. ✔️  بیشتر بخوانید: کریستین لاگارد کیست؟ زندگی و نقش او در بانک مرکزی اروپا سخن پایانی چهره‌ای که این روزها در مرکز ثقل گمانه‌زنی‌های اقتصادی جهان قرار گرفته، نه صرفاً یک گزینه سیاسی یا تکنوکرات دانشگاهی، بلکه نماد نوعی تغییر رویکرد در سیاست پولی ایالات متحده است؛ تغییری که اگر محقق شود، پیامدهای آن به‌مراتب فراتر از وال‌استریت و واشنگتن خواهد رفت. کِوین هَسِت با ترکیبی از خوش‌بینی ساختاری به بازار، باور به سیاست‌های تسهیلی و نزدیکی به دولت مستقر، گزینه‌ای است که می‌تواند فضای پولی آمریکا را در سال‌های پیش‌رو بازتعریف کند. اما همین ویژگی‌هاست که او را در موقعیتی دوگانه قرار داده: از یک سو مورد اقبال فعالان بازار و از سوی دیگر در معرض پرسش‌های سخت‌گیرانه درباره استقلال نهادی، پایداری اقتصادی و مرز میان سیاست و علم اقتصاد. تجربه تاریخی نشان داده که سیاست پولی در ایالات متحده، هرگاه بیش از حد به ملاحظات سیاسی یا خوش‌بینی‌های غیرمحتاطانه آغشته شده، با پیامدهای بلندمدتی چون تورم ساختاری، حباب‌های مالی و کاهش اعتبار جهانی دلار مواجه بوده است. اکنون که سایه انتخابی تازه بر ساختمان فدرال رزرو افتاده، پرسش اصلی آن نیست که آیا بازارها خوشحال خواهند شد یا نه؛ بلکه این است که آیا در دل این خوشحالی، بنیان‌های پایداری نیز حفظ خواهند شد یا نه. پاسخ این پرسش، بسته به رویکرد واقعی هاست در صورت نشستن بر صندلی ریاست، آزمونی خواهد بود هم برای او و هم برای ظرفیت نهاد فدرال رزرو در حفظ استقلال، اعتبار و عقلانیت در یکی از پیچیده‌ترین مقاطع اقتصاد جهانی.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

واکاوی شاخص کاهش مشاغل ماهنامه چلنجر؛ ادامه افت استخدام‌ها در برابر موج تعدیل نیرو

کارفرمایان آمریکایی در ماه نوامبر مجموعاً ۷۱٬۳۲۱ مورد تعدیل نیرو را اعلام کردند؛ رقمی که در نگاه اول خوشایند به‌نظر می‌رسد، زیرا نسبت به ماه قبل ۵۳ درصد کاهش داشته است. اما وقتی این آمار را در بستر بزرگ‌تری قرار دهیم، تصویر متفاوتی شکل می‌گیرد: تعداد اخراجی‌ها در مقایسه با نوامبر سال گذشته ۲۴ درصد بیشتر بوده و این ماه را به بالاترین نوامبر از سال ۲۰۲۲ تبدیل کرده است. همین مقایسه‌ها نشان می‌دهد که افت ماهانه لزوماً به معنای بهبود پایدار نیست. نگاهی به عملکرد بازار کار در سال ۲۰۲۵ تصویر روشن‌تری ارائه می‌دهد. حجم تعدیل نیرو از ابتدای سال تا پایان نوامبر به حدود ۱.۱۷۱ میلیون نفر رسیده؛ یعنی ۵۴ درصد بیشتر از دوره مشابه در سال ۲۰۲۴. این روند نشان می‌دهد که فشار بر بازار کار گسترده‌تر از آن است که تنها با آمار ماهانه درک شود. در سوی دیگر، روند استخدام‌ها نیز شدت کاهش را تأیید می‌کند. تعداد نیروهای برنامه‌ریزی‌شده برای جذب طی سال تا پایان نوامبر تنها ۴۹۷٬۱۵۱ نفر بوده که نه‌تنها ۳۵ درصد کمتر از سال گذشته است، بلکه کمترین رقم ثبت‌شده از سال ۲۰۱۰ محسوب می‌شود. این کاهش کم‌سابقه نشان می‌دهد بنگاه‌ها در حال بازنگری جدی در برنامه‌های توسعه و ظرفیت‌سازی نیروی کار خود هستند. مجموع این داده‌ها یک پیام روشن دارد: بازار کار آمریکا در حال ورود به دوره‌ای از ضعف ساختاری است. کاهش استخدام‌ها در کنار افزایش تعدیل نیروها، سیگنال‌های مشخصی از نرم‌تر شدن شرایط بازار کار و تعدیل انتظارات رشد اقتصادی در ماه‌های پیش‌رو ارسال می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک خلق چین نرخ مرجع USDCNY را ۷.۰۷۳۳ تعیین کرد

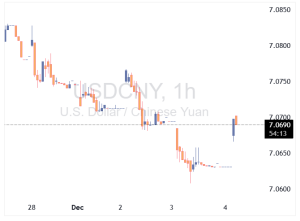
بانک خلق چین  نرخ مرجع USDCNY را برای امروز در سطح ۷.۰۷۳۳ تعیین کرد، در حالی که برآوردها ۷.۰۵۵۴ بود. این اقدام نشانه‌ای از تلاش بانک برای کند کردن روند تقویت یوان است. یوان اخیراً با نزدیک شدن به سطح ۷ در برابر دلار، تحت تأثیر بهبود روابط آمریکا و چین، تقویت شده بود؛ اما بانک خلق چین با تعیین نرخ بالاتر از انتظار، سرعت این روند را کاهش داد. بانک خلق چین مسئول تعیین نرخ میانه روزانه یوان است که در چارچوب نظام نرخ ارز شناور مدیریت‌شده، اجازه نوسان در محدوده ±۲٪ حول این نرخ را دارد. نرخ بسته شدن قبلی ۷.۰۶۴۰ بود که قوی‌ترین سطح یوان از ۱۴ اکتبر ۲۰۲۴ محسوب می‌شود. همچنین، بانک خلق چین معادل ۱۸۰.۸ میلیارد یوان نقدینگی از طریق قراردادهای بازخرید معکوس هفت‌روزه با نرخ ثابت ۱.۴۰٪ تزریق کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: گزینه نهایی برای ریاست فدرال‌رزرو انتخاب شده است

در حالی که بازارها با حساسیت چشم به مسیر آینده سیاست پولی آمریکا دوخته‌اند، دونالد ترامپ اعلام کرد که تصمیم خود را درباره رئیس بعدی فدرال‌رزرو اتخاذ کرده است؛ فردی که به گفته او قرار است مسیر کاهش نرخ بهره را با قدرت بیشتری دنبال کند. ترامپ در مسیر بازگشت به واشنگتن و در گفت‌وگو با خبرنگاران داخل هواپیمای نیروی هوایی یک، گفت: «می‌دانم چه کسی را انتخاب می‌کنم. به‌زودی اعلامش می‌کنیم.» او نامی از گزینه مورد نظر نبرد، اما هیچ تردیدی باقی نگذاشت که انتظار دارد رئیس جدید «کاهش نرخ‌ها» را در اولویت قرار دهد. هَسِت؛ محتمل‌ترین گزینه برای جانشینی پاول به گفته منابع آگاه، کوین هَسِت – رئیس شورای اقتصاد ملی کاخ سفید و مشاور ارشد اقتصادی ترامپ – جدی‌ترین گزینه برای جانشینی جروم پاول است. ترامپ در ماه‌های اخیر بارها پاول را به دلیل «کندی در کاهش نرخ‌ها» مورد انتقاد قرار داده و به‌صراحت گفته است به دنبال فردی است که با محوریت کاهش نرخ بهره، سیاست پولی را سریع‌تر هدایت کند. هست، که صبح یکشنبه در برنامه CBS Face the Nation حاضر شد، گزارش‌ها درباره پیشتاز بودن خود را «شایعه» خواند، اما به استقبال مثبت بازار از نزدیک شدن زمان اعلام نامزد اشاره کرد؛ پاسخی غیرمستقیم به نگرانی‌ها درباره نزدیکی بیش از حد او به کاخ سفید. او گفت: «بازار واکنش خیلی خوبی نشان داد. نرخ‌ها پایین آمد و مردم می‌توانند انتظار داشته باشند رئیس‌جمهور فردی را انتخاب کند که دسترسی به وام‌های ارزان‌تر را آسان‌تر کند.» واکنش بازارها و چالش استقلال فدرال‌رزرو خبر نزدیک بودن اعلام گزینه ریاست فدرال‌رزرو، بازدهی اوراق ۱۰ ساله خزانه‌داری را به‌طور موقت به زیر ۴ درصد کشاند. این واکنش نشان می‌دهد بازارها انتظار دارند گزینه پیشنهادی ترامپ رویکردی داویش‌تر نسبت به پاول داشته باشد. اگرچه هست اعلام کرده در صورت درخواست، این سمت را می‌پذیرد، اما تحلیلگران هشدار می‌دهند ممکن است توانایی او در ایجاد اجماع در کمیته سیاست‌گذاری فدرال‌رزرو محدود باشد. نزدیکی او به ترامپ نیز می‌تواند حساسیت‌ها درباره استقلال بانک مرکزی را افزایش دهد؛ موضوعی که در سال‌های اخیر بارها به تفاوت دیدگاه میان کاخ سفید و فدرال‌رزرو تبدیل شده است. گزینه‌های دیگر روی میز ترامپ با وجود پیشتازی هست، فهرست نامزدهای نهایی تنها به او محدود نمی‌شود. موارد زیر همچنان در لیست بررسی قرار دارند: کریستوفر والر، عضو هیئت‌مدیره فدرال‌رزرو میشل بومن، عضو هیئت‌مدیره فدرال‌رزرو کوین وارش، عضو سابق فدرال‌رزرو ریک ریدر، مدیر ارشد سرمایه‌گذاری در بلک‌راک ترامپ بارها از اسکات بسنت، وزیر خزانه‌داری، به‌عنوان گزینه مورد علاقه خود نام برده است؛ هرچند بسنت این موضوع را به‌طور مکرر رد کرده است. او هفته گذشته از احتمال اعلام نامزد نهایی پیش از تعطیلات کریسمس خبر داده بود. زمان‌بندی انتقال قدرت در فدرال‌رزرو دوره ریاست جروم پاول در ماه می ۲۰۲۶ پایان می‌یابد. گزینه‌ای که ترامپ معرفی کند، باید از سنا رأی اعتماد بگیرد و چنانچه از خارج فدرال‌رزرو منصوب شود، احتمالاً دوره ۱۴ ساله عضویت در هیئت‌مدیره را نیز آغاز خواهد کرد. در شرایطی که انتظارات برای کاهش نرخ بهره در سال آینده رو به افزایش است، تعیین رئیس جدید می‌تواند نقشی تعیین‌کننده در مسیر سیاست پولی آمریکا طی سال‌های آینده ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: نسبت به وضعیت فرانسه خوش‌بینم؛ نرخ‌ بهره در سطح مناسبی قرار دارد

کریستین لاگارد، رئیس بانک مرکزی اروپا، در تازه‌ترین اظهارات خود تأکید کرد که سطح کنونی نرخ‌های بهره برای شرایط فعلی اقتصاد منطقه یورو «مناسب» است. این سخنان در حالی مطرح می‌شود که بازارها در هفته‌های اخیر با حساسیت زیادی مسیر آینده سیاست پولی ECB را دنبال می‌کنند و هر نشانه جدید می‌تواند بر انتظارات نرخ‌گذاری اثر بگذارد. لاگارد همچنین خاطرنشان کرده که نسبت به وضعیت اقتصادی فرانسه خوش‌بین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات برای کاهش ارزش دلار افزایش می‌یابد

نوسانات به دلیل حجم پایین معاملات در ایالات متحده امروز باید محدود باقی بماند. عامل اصلی در هفته آینده احتمال افزایش انتظارات برای دستیابی به توافق در مذاکرات صلح روسیه-اوکراین است که باید بر دلار فشار وارد کرده و به طور نامتقارن به نفع ارزهای با بتای بالا در اروپا باشد. دلار: ماندن در دامنه‌های محدود جفت ارزهای دلار در دامنه‌های محدود انجام شده است چرا که تعطیلات شکرگزاری باعث کاهش جریان‌های معاملاتی شده است. انتظار نمی‌رود که نوسانات امروز به طور معناداری افزایش یابد، اگرچه دلار همچنان در معرض کاهش به سمت نرخ‌های مبادله کوتاه‌مدت است. مدل ارزش منصفانه کوتاه‌مدت ما (تیم تحلیل ING) همچنان نشان‌دهنده ارزیابی بالای دلار در برابر بیشتر ارزهای گروه ده (G10) است و ریسک‌ها همچنان به سمت بازگشت به میانگین متحرک ۵۰ روزه در DXY (شاخص دلار آمریکا) متمایل است. اخبار ژئوپولیتیک همچنان تحت نظارت دقیق قرار دارد، هرچند تأثیر آن بر فارکس تاکنون محدود بوده است. رئیس‌جمهور پوتین دیروز اعلام کرد که پیش‌نویس مطرح‌شده در ژنو می‌تواند مبنای توافق آینده با اوکراین قرار گیرد و استیون ویتکاف، فرستاده ویژه آمریکا، هفته آینده به مسکو سفر خواهد کرد. ممکن است شاهد افزایش انتظارات برای پیشرفت در مذاکرات قبل از سفر ویتکاف باشیم. در حالی که در بازارها احتیاط زیادی در مورد چشم‌انداز توافق صلح وجود دارد، هرگونه پیشرفت ملموس در این زمینه باید فشار بر دلار را افزایش دهد و ارزهای با بتای بالا در اروپا را حمایت کند. یورو: ارقام تورم نباید تغییرات بزرگی ایجاد کنند امروز فرانسه، اسپانیا، ایتالیا و آلمان پیش‌بینی‌های اولیه خود از شاخص قیمت مصرف‌کننده برای نوامبر را منتشر می‌کنند. ما تردید داریم که تصویر تورم به طور چشمگیری در کوتاه‌مدت تغییر کند و پیش‌بینی ما درباره بانک مرکزی اروپا بدون تغییر باقی می‌ماند و با انتظارات بازار هم‌خوان است: هیچ تغییری تا سال ۲۰۲۶ در نظر گرفته نشده است. با این حال، صورتجلسه اخیر بانک مرکزی اروپا نشان داد که هرگونه تغییر احتمالی، اگر قرار باشد رخ دهد، بیشتر به سمت سیاست‌های انبساطی خواهد بود. شواهدی از ادامه پایین‌تر بودن تورم از پیش‌بینی‌ها می‌تواند واکنشی از سوی سیاستگذاران انبساطی (داویش) ایجاد کند و امکان بازگشت به سیاست کاهش نرخ‌ها را مطرح کند. پیش‌بینی ما همچنان برای EURUSD تا پایان سال مثبت است اما تا زمانی که برخی داده‌های اقتصادی ایالات متحده منتشر نشود یا فدرال رزرو کاهش نرخ بهره در دسامبر اعمال نکند، بیشتر پیشرفت‌های مثبت در رابطه با توافق صلح اوکراین می‌توانند به طور پایدار یورو را تقویت کنند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورتجلسه ECB: ابهام تورمی پابرجاست؛ نرخ‌ها فعلاً بدون تغییر می‌مانند

صورتجلسه نشست اخیر شورای حکمرانی بانک مرکزی اروپا (ECB) نشان می‌دهد ارزیابی اعضا از چشم‌انداز تورم عمدتاً بدون تغییر بوده و ابهام قابل‌توجهی همچنان بر مسیر پیش‌رو سایه انداخته است. در گزارش تأکید شده است که سطح فعلی نرخ‌های سیاستی به‌اندازه کافی قوی و بازدارنده ارزیابی می‌شود و می‌تواند اقتصاد منطقه یورو را در برابر شوک‌های احتمالی محافظت کند. به گفته اعضا، ابهام موجود در داده‌ها دلیلی مهم برای صبر بیشتر و پرهیز از شتاب‌زدگی در هرگونه تغییر نرخ بهره است. برخی اعضا معتقدند چرخه کاهش نرخ‌ها پایان یافته و بانک مرکزی باید در برابر فشارها برای کاهش‌های بیشتر مقاومت کند. با این حال، گروه دیگری بر لزوم نگاه کاملاً باز و بدون پیش‌داوری تأکید کرده‌اند و معتقدند داده‌های آینده می‌تواند مسیر تصمیمات را تغییر دهد. در صورتجلسه آمده است که اطلاعات مربوط به بازه‌های زمانی دورتر از دقت کمتری برخوردار است و اثرگذاری سیاست پولی نیز در آن افق‌ها کاهش می‌یابد. اکثر اعضای شورا ریسک‌های پیرامون تورم را دوطرفه توصیف کردند؛ یعنی خطر بازگشت فشارهای تورمی همچنان وجود دارد، در حالی‌که ضعف تقاضا نیز می‌تواند تورم را سریع‌تر از انتظار پایین بیاورد. صورتجلسه ECB چیز تازه‌ای به تصویر اضافه نمی‌کند؛ پیام اصلی همان رویکرد انعطاف‌پذیری و حفظ اختیار عمل است. داده‌های فعلی هیچ ضرورتی برای کاهش بیشتر نرخ بهره ایجاد نمی‌کنند و همین باعث می‌شود بانک مرکزی در موضع انتظار باقی بماند. نکته مربوط به «پایان چرخه کاهش نرخ» قابل‌توجه است، اما وضعیت همچنان سیال است و بعید است ECB به چنین برداشتی به‌عنوان یک موضع قطعی و ثابت پایبند باشد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خبرنگار فاکس نیوز وجود گزینه پیشتاز برای تصدی ریاست فدرال رزرو را تکذیب کرد

خبرنگار کاخ سفید گزارش داد در حالی که پیش‌تر گفته می‌شد کوین هست (Hassett)، مشاور اقتصادی کاخ سفید، گزینه اصلی برای ریاست فدرال رزرو است، ادوارد لارنس از فاکس نیوز اعلام کرد که هنوز هیچ گزینه پیشتازی وجود ندارد. یک مقام رسمی کاخ سفید نیز تأیید کرد که فهرست نهایی نامزدها هنوز ارسال نشده است؛ چرا که وزیر خزانه‌داری هنوز مصاحبه‌ها برای انتخاب رئیس احتمالی بعدی را به پایان نرسانده و لیست نهاییِ توصیه‌شده تنها پس از تکمیل این گفتگوها به رئیس‌جمهور ارائه خواهد شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کوین هَسِت گزینه پیشتاز برای ریاست فدرال رزرو

به گزارش بلومبرگ، کوین هَسِت اکنون به‌عنوان مهم‌ترین نامزد برای تصدی سمت ریاست فدرال رزرو مطرح شده است. پیش‌تر امروز، وزیر خزانه‌داری بِسِنت اعلام کرده بود که دور دوم مصاحبه‌ها برای انتخاب رئیس جدید فدرال رزرو قرار است امروز انجام شود. با توجه به حساسیت سیاست پولی آمریکا در مقطع کنونی، انتخاب رئیس بعدی فدرال رزرو برای بازارهای مالی و مسیر نرخ بهره اهمیتی تعیین‌کننده خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناگل: نرخ ۱.۱۶ دلاری یورو جای نگرانی ندارد

در تازه‌ترین اظهارنظرهای سیاست‌گذارانه، یواخیم ناگل، عضو ارشد بانک مرکزی اروپا، تأکید کرد سطح فعلی یورو در ۱.۱۶ دلار هیچ‌گونه نگرانی برای بانک مرکزی ایجاد نمی‌کند؛ موضوعی که می‌تواند به کاهش گمانه‌زنی‌ها درباره مداخله ارزی یا تغییر جهت سیاستی کمک کند. ناگل در سخنرانی امروز خود گفت تورم مواد غذایی همچنان سرسختانه بالا باقی مانده و بانک مرکزی به‌طور ویژه افزایش شدید قیمت‌ها در بخش خدمات را نیز زیر نظر دارد؛ بخشی که معمولاً چسبنده‌تر است و کاهش آن زمان بیشتری می‌برد. او همچنین افزود پیش‌بینی‌های دسامبر ECB تصویر روشن‌تری از مناسب بودن یا نبودن موضع فعلی سیاست پولی ارائه خواهد کرد. این اشاره می‌تواند برای بازارها به معنای حساسیت بالای بانک مرکزی نسبت به داده‌های جدید و احتمال ارزیابی مجدد مسیر نرخ بهره باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا نگرانی‌ها از شکل‌گیری یک حباب تریلیون‌دلاری در حوزه هوش مصنوعی رو به افزایش است؟

در حالی‌که موج سرمایه‌گذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک می‌شود، نگرانی‌ها درباره شکل‌گیری یک حباب بزرگ فناوری در حال افزایش است. شرکت‌های فناوری برای ساخت دیتاسنترها، خرید تراشه‌های پیشرفته و توسعه مدل‌های هوش مصنوعی، صدها میلیارد دلار هزینه می‌کنند؛ رقمی که ممکن است در سال‌های آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینه‌ها از طریق سرمایه‌گذاری‌های پرریسک، بدهی‌های سنگین و حتی ساختارهای مالی «دایره‌ای» (به این معنی که غول‌های فناوری با سرمایه‌گذاری در شرکت‌های یکدیگر چرخه‌ای از حمایت داخلی ایجاد می‌کنند) تأمین می‌شود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غول‌های AI مانند OpenAI، Anthropic و xAI به‌طور فزاینده‌ای از تأمین مالی مبتنی بر بدهی و سرمایه‌گذاری‌هایی استفاده می‌کنند که در نهایت دوباره به خرید تراشه‌های انویدیا منجر می‌شود؛ موضوعی که برخی آن را نشانه‌ای از وابستگی خطرناک اکوسیستم AI به یک تأمین‌کننده واحد می‌دانند. در همین حال، شرکت‌های بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینه‌های این جهش سرمایه‌ای ثبت کرده‌اند. در حالی که هزینه‌ها سرسام‌آور است، مدل درآمدی این صنعت هنوز به‌طور کامل شکل نگرفته. براساس برآورد Bain، شرکت‌های AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینه‌های پردازشی مورد نیاز را پوشش دهند؛ درحالی‌که پیش‌بینی‌ها نشان می‌دهد درآمد واقعی می‌تواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کرده‌اند. پژوهش MIT نشان می‌دهد که ۹۵٪ از شرکت‌ها بازدهی ملموسی از پروژه‌های AI دریافت نکرده‌اند. تحقیقات دیگری نیز هشدار می‌دهد که بخشی از خروجی‌های AI به‌جای افزایش بهره‌وری، به تولید «کار بی‌فایده» منجر شده و ممکن است هزینه‌های پنهان زیادی برای سازمان‌ها ایجاد کند. بازار نیز نسبت به این شرایط بی‌تفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزان‌قیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایه‌گذاران نسبت به ارزش‌گذاری‌های نجومی حساس‌تر از گذشته‌اند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ می‌گویند که خطر حباب واقعی است، اما فرصت‌های بلندمدت چنان عظیم‌اند که «سرمایه‌گذاری کم» ریسک بزرگ‌تری محسوب می‌شود. آن‌ها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفت‌های بعدی می‌تواند ارزش‌افزایی سنگینی ایجاد کند. به‌طور کلی، سرمایه‌گذاری‌های عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمین‌کنندگان محدود و رقابت رو‌به‌افزایش چین، همگی عواملی هستند که نگرانی‌ها درباره شکل‌گیری یک حباب هوش مصنوعی را جدی‌تر کرده‌اند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان می‌دهد این فناوری همچنان یکی از بزرگ‌ترین فرصت‌های اقتصادی عصر جدید است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ماسو از مقامات بانک مرکزی ژاپن: بانک ژاپن به تصمیم افزایش نرخ بسیار نزدیک است

به گزارش نیکی، ماسو از مقامات ارشد بانک مرکزی ژاپن (BoJ) اعلام کرد که این نهاد «به تصمیم‌گیری درباره افزایش نرخ بهره بسیار نزدیک» شده است. او تأکید کرد که منفی ماندن عمیق نرخ‌های واقعی برای اقتصاد مطلوب نیست و سیاست‌گذار باید نسبت نرخ بهره فعلی را با «نرخ خنثی» در نظر بگیرد. ماسو با اشاره به تجربه سایر اقتصادها گفت: در اغلب کشورها نرخ‌های بهره بالاتر از نرخ خنثی قرار دارند—نمونه بارز آن ایالات متحده—اما ژاپن هنوز در سطحی پایین‌تر از نرخ خنثی سیاست‌گذاری می‌کند. اختلاف گسترده نرخ بهره با سایر اقتصادهای بزرگ، عامل مهمی در تضعیف ین طی ماه‌های اخیر بوده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

مولر: تورم به هدف ۲ درصد نزدیک شده؛ اما ریسک‌ها همچنان بی‌سابقه‌اند

مولر، عضو شورای حکمرانی بانک مرکزی اروپا (ECB)، در تازه‌ترین اظهارات خود تأکید کرد که نرخ تورم در منطقه یورو اکنون در سطحی قرار دارد که می‌توان آن را «به‌اندازه کافی نزدیک به هدف ۲ درصدی» برای آینده قابل پیش‌بینی دانست. او این پیام را گامی مثبت در مسیر ثبات قیمت‌ها توصیف کرد، اما هم‌زمان هشدار داد که بانک مرکزی نباید از هوشیاری فاصله بگیرد. مولر با اشاره به پیشرفت تورمی افزود که ECB باید مراقب باشد تا شوک‌های جدید، مسیر فعلی را به‌هم نریزد. در همین زمینه، کوخر، دیگر مقام بانک مرکزی اروپا، نیز ارزیابی مشابهی ارائه داد و گفت: ریسک‌های ژئوپلیتیک و اقتصادی در سطوحی قرار دارند که «مدت‌هاست مشابه آن را ندیده‌ایم». با وجود این نگرانی‌ها، «اکنون در وضعیت نسبتاً مطلوبی قرار داریم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان: کاهش دوباره نرخ در دسامبر دشوار است

لوگان، رئیس فدرال رزرو دالاس، در سخنرانی امروز خود یکی از هاوکیش‌ترین مواضع روز را ارائه داد. او بر ضرورت حفظ نرخ‌ها در سطح فعلی برای ارزیابی میزان محدودیت سیاستی تأکید کرد و گفت شرایط مالی آسان‌ترِ اخیر، نیازمند واکنش محتاطانه فدرال رزرو است. لوگان همچنین تصریح کرد که کاهش نرخ در ماه اکتبر موجه نبود و دوباره انجام آن در دسامبر نیز برای او «بسیار دشوار» خواهد بود. نکات کلیدی سخنان لوگان رشد ترازنامه فدرال رزرو به‌زودی از سر گرفته شود. نرخ‌ها باید برای مدتی ثابت بمانند تا فدرال رزرو بتواند میزان واقعی محدودیت سیاستی را ارزیابی کند. شرایط مالی اخیر باعث تقویت بیش‌ازحد اقتصاد شده و فدرال رزرو باید این بادهای موافق  را خنثی کند. ثابت نگه داشتن نرخ‌ها بهترین ابزار برای سنجش میزان محدودیت است. کاهش نرخ در ماه اکتبر از نظر او توجیه نداشت. تورم همچنان بالاست و بازار کار در وضعیت «تقریباً متعادل» قرار دارد. لوگان گفت که کاهش دوباره نرخ در دسامبر برای او دشوار خواهد بود. ارزش‌گذاری بالای دارایی‌ها و اسپردهای اعتباری بسیار فشرده موجب می‌شود سیاست نرخ بهره نقش مهمی در مهار ریسک‌های مالی ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون: بازار امروز تکرار حباب دات‌کام نیست؛ رشد سهام AI ریشه در سودآوری واقعی دارد

فیلیپ جفرسون، نایب‌رئیس فدرال رزرو، در سخنرانی تازه خود تصویری متعادل از وضعیت سیستم مالی و موج سرمایه‌گذاری در حوزه هوش مصنوعی ارائه داد. او ضمن تأکید بر سلامت و انعطاف‌پذیری نظام مالی آمریکا، تفاوت‌های ساختاری میان شرایط فعلی و دوران حباب دات‌کام را تشریح کرد و هشدار داد که هنوز برای قضاوت درباره پیامدهای بلندمدت AI بر اقتصاد بسیار زود است. نکات کلیدی سخنان جفرسون سیستم مالی آمریکا همچنان قوی و تاب‌آور است. او گفت هیچ نشانه‌ای از آسیب‌پذیری سیستماتیک در شرایط فعلی مشاهده نمی‌شود. بازار فعلی با دوره دات‌کام تفاوت‌های بنیادین دارد. از دید جفرسون، الگوی کنونی شباهت اندکی به حباب اواخر دهه ۱۹۹۰ دارد. استفاده کمتر از اهرم (لوریج) باعث می‌شود تغییرات رفتاری سرمایه‌گذاران اثر کمتری بر اقتصاد بگذارد— بااین‌حال، جفرسون تأکید کرد انتشار بدهی شرکت‌های فعال در حوزه AI را از نزدیک رصد می‌کند. رشد سهام مرتبط با هوش مصنوعی، برخلاف دوره دات‌کام، مبتنی بر سودآوری واقعی شرکت‌هاست. برای قضاوت درباره تأثیر AI بر بازار کار، تورم و سیاست پولی هنوز بسیار زود است. او گفت تنها گذر زمان نشان خواهد داد که فناوری‌های جدید چگونه به اقتصاد شکل می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: پیام داده‌های دیروز به‌وضوح انبساطی است؛ فدرال رزرو باید به پیش‌بینی‌ها تکیه کند، نه صرفاً داده‌ها

میران، یکی از مقامات فدرال رزرو، در سخنان امروز خود رویکردی متفاوت نسبت به فرآیند سیاست‌گذاری ارائه داد؛ رویکردی که تأکید می‌کند در دوره کمبود یا تأخیر داده‌های رسمی، پیش‌بینی‌ها می‌توانند نقش کلیدی‌تری نسبت به داده‌های لحظه‌ای داشته باشند. او همچنین لحن داده‌های اخیر را «به‌وضوح داویش» توصیف کرد و گفت در شرایط کنونی از یک کاهش ۲۵ واحد پایه‌ای حمایت می‌کند. نکات کلیدی سخنان میران پیام داده‌های دیروز کاملاً انبساطی بود. میران گفت اثر داده‌های تازه در جهت کاهش نرخ‌هاست و تردیدی درباره برداشت بازار وجود ندارد. کمبود داده به معنای نداشتن چشم‌انداز نیست. او تأکید کرد حتی در دوره‌هایی که داده‌های رسمی ناقص‌اند، فدرال رزرو همچنان می‌تواند چشم‌انداز معتبر داشته باشد. به‌جای «داده‌محور» بودن، باید «پیش‌بینی‌محور» بود. میران خواستار اتکا به مدل‌های پیش‌بینی و مسیرهای محتمل آینده شد، نه تنها عددهای ماهانه و کوتاه‌مدت. در صورت نیاز به رأی تعیین‌کننده، از کاهش ۲۵ واحد پایه‌ای حمایت می‌کند. او گفت اگر رأی او «رأی حاشیه‌ای» باشد، قطعاً به نفع کاهش نرخ رأی خواهد داد. بازار کار به اندازه مطلوب قوی نیست. او گفت داده‌های اشتغال نشانه‌هایی از ضعف دارد و با سطح مورد انتظار فاصله دارد. داده مهم تورمی ماه نوامبر احتمالاً پس از نشست بعدی FOMC منتشر می‌شود. این تأخیر می‌تواند باعث شود تصمیم‌گیری فدرال رزرو بر پایه عدم قطعیت بیشتری انجام شود. مهم‌ترین شاخصی که شرایط مالی را شکل می‌دهد، بازار مسکن است. میران تأکید کرد مسکن نقش اصلی را در انتقال سیاست پولی و ارزیابی سلامت مالی خانوارها دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالینز: اقتصاد همچنان مقاوم است؛ بازار کار نرم‌تر شده اما بیکاری در سطح پایینی قرار دارد

لیزا کالینز، رئیس فدرال رزرو بوستون، در تازه‌ترین اظهارات خود ارزیابی نسبتاً متعادلی از شرایط اقتصاد آمریکا ارائه داد؛ ارزیابی‌ای که از یک‌سو نرم‌شدن بازار کار را تأیید می‌کند و از سوی دیگر، انعطاف‌پذیری فعالیت اقتصادی را برجسته می‌سازد. او همچنین بر احتیاط در مسیر سیاست‌گذاری آینده تأکید کرد و گفت که داده‌های محدود فعلی هنوز تصویر قطعی از جهت‌گیری اقتصاد ارائه نمی‌دهند. نکات کلیدی سخنان کالینز گزارش اشتغال ماه سپتامبر دیدگاه او را تغییر نداد. او گفت افزایش نرخ بیکاری در این گزارش «غیرمنتظره نبود». فعالیت اقتصادی با وجود داده‌های محدود، همچنان مقاوم و پایدار است. بازار کار به‌وضوح نرم‌تر شده، اما سطح بیکاری همچنان پایین‌تر از استانداردهای تاریخی قرار دارد. تورم همچنان بالا است، موضوعی که از نگاه او نیازمند رویکرد محتاطانه در سیاست‌گذاری است. انتظار دارد رشد اقتصادی اواخر امسال کمی کندتر شود. سیاست‌های پولی «ملایم تا متوسط» انقباضی را مناسب می‌داند، نه سیاست‌های شدیدتر. در حال حاضر تمایلی ندارد درباره تصمیم نشست بعدی فدرال رزرو گمانه‌زنی کند. کاهش نرخ‌هایی که تاکنون انجام شده، به کاهش برخی ریسک‌های اقتصادی کمک کرده‌اند.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ویلیامز: تصمیم‌گیری درست بدون داده‌های دقیق ممکن نیست

جان ویلیامز، رئیس فدرال رزرو نیویورک، در ادامه مجموعه سخنرانی‌های امروز خود بر اهمیت کیفیت داده‌ها، نقش نظرسنجی‌ها در غیاب آمار رسمی و چگونگی کارکرد هدف‌گذاری تورم در مواجهه با شوک‌های عرضه تأکید کرد. نکات کلیدی سخنرانی ویلیامز داشتن منابع داده‌ای دقیق و قابل‌اعتماد برای سیاست‌گذاری ضروری است. او گفت کیفیت داده‌ها، شالوده تصمیم درست در دوره‌های پرتلاطم اقتصادی است. نظرسنجی‌ها زمانی ارزشمندترند که درباره شرایط فردی سؤال کنند، نه مسائل کلان. به‌گفته او، سؤالات عمومی‌تر معمولاً پاسخ‌های کمتر دقیق تولید می‌کنند. در نبود داده‌های رسمی BLS، شواهد مبتنی بر نظرسنجی اهمیت دوچندان پیدا می‌کنند. ویلیامز به‌ویژه بر دوره‌هایی اشاره کرد که تأخیر یا خلل در انتشار داده‌ها می‌تواند خلأ اطلاعاتی ایجاد کند. هدف‌گذاری تورم ابزار مناسبی برای مدیریت شوک‌های عرضه است. او تأکید کرد این چارچوب سیاستی کمک می‌کند تورم پس از شوک‌های موقت به مسیر پایدار بازگردد. نباید بیش از حد بر تحولات پنج سال اخیر تکیه کرد. ویلیامز یادآور شد که تحلیل اقتصاد باید بر مبنای روندهای بلندمدت باشد و دوره‌های غیرعادی را معیار اصلی قرار ندهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جهش انتظارات کاهش نرخ بهره؛ بازارها به پیام انبساطی ویلیامز واکنش نشان دادند

اظهارات جدید جان ویلیامز، رئیس فدرال رزرو نیویورک، بار دیگر نبض بازارهای ریسکی را تغییر داد. او اعلام کرد که با وجود محدودیت ملایم سیاست پولی، امکان کاهش نرخ بهره در آینده نزدیک همچنان روی میز قرار دارد؛ پیامی که از نگاه فعالان بازار به‌روشنی لحن داویش فدرال رزرو را تقویت می‌کند. در پی این سخنان، شاخص‌های سهام آمریکا با تقاضای قابل‌توجهی روبه‌رو شدند و بیت‌کوین نیز هم‌راستا با سایر دارایی‌های ریسکی جهش کرد. هم‌زمان، انتظارات برای کاهش نرخ بهره در نشست دسامبر به سرعت بازتسعیر شد و احتمال این سناریو در بازارهای پولی به حدود ۶۰ درصد رسید؛ رقمی که نشان می‌دهد معامله‌گران پس از هفته‌ها تردید، اکنون دوباره به رویکرد نرم‌تر فدرال رزرو امیدوار شده‌اند. این تغییر در انتظارات سیاستی نشان می‌دهد که حتی کوچک‌ترین پیام‌های متمایل به تسهیل، در شرایطی که بازارها تحت فشار نوسانات و نگرانی‌های اقتصاد کلان قرار دارند، می‌تواند به سرعت جریان ریسک‌پذیری را تقویت کند. اهمیت این سخنان زمانی بیشتر می‌شود که جایگاه ویلیامز را در ساختار تصمیم‌گیری فدرال رزرو در نظر بگیریم. او رئیس فدرال رزرو نیویورک است، رأی دائم دارد و یکی از سه عضو اصلی گروه موسوم به «تروئیکا» به شمار می‌رود؛ گروهی که شامل رئیس فدرال رزرو، نائب‌رئیس و رئیس فدرال رزرو نیویورک است. در بازارهای مالی، پیام‌های این سه نفر همیشه وزن بیشتری دارد و عملاً نقش هدایت‌کننده در انتظارات سیاستی ایفا می‌کنند. به‌طور معمول، زمانی که بازار برداشت نادرستی از مسیر سیاست پولی پیدا کند، یکی از اعضای تروئیکا مأمور می‌شود با یک سخنرانی برنامه‌ریزی‌شده یا غافلگیرکننده، مسیر انتظارات را اصلاح کند. از همین رو، لحن داویش در سخنان ویلیامز نه‌تنها یک اظهار نظر معمولی، بلکه سیگنالی معنادار برای بازارها تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ویلیامز: مسیر تورم سخت‌تر شده، اما هدف ۲٪ تا سال ۲۰۲۷ دست‌یافتنی است

جان ویلیامز، رئیس فدرال رزرو نیویورک، در تازه‌ترین اظهارات خود تصویری ترکیبی از چالش‌های تورمی و تعدیل شرایط اقتصادی ارائه داد؛ تصویری که هم پیام احتیاط در خود دارد و هم نشانه‌هایی از بازگشت تدریجی اقتصاد به مسیر تعادل. نکات کلیدی سخنرانی ویلیامز تورم در ماه‌های اخیر متوقف شده، اما همچنان انتظار می‌رود که تا سال ۲۰۲۷ به هدف ۲٪ برسد. تعرفه‌های تجاری عامل افزایش قیمت‌ها بوده‌اند و بین «نیم تا سه‌چهارم درصد» به تورم اضافه کرده‌اند؛ اما ویلیامز تأکید کرد که این اثر پایدار نخواهد بود و پس از تعدیل اولیه، تورم دوباره در مسیر نزولی قرار می‌گیرد. رشد اقتصادی کاهش یافته و بازار کار در حال سرد شدن تدریجی است. به گفته او، بازار کار اکنون مشابه سال‌های پیش از همه‌گیری است؛ یعنی نه داغ و نه تحت فشار بیش‌ازحد. ریسک‌های نزولی اشتغال افزایش یافته و فدرال رزرو در مسیر مهار تورم باید مراقب آسیب‌ندیدن اشتغال باشد. ویلیامز تأکید کرد: «هدف تورمی باید محقق شود، اما بدون اینکه به اشتغال ضربه غیرضروری وارد شود.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر