فدرال رزرو رویکردی سراسری برای بهکارگیری فناوری هوش مصنوعی اتخاذ کرده است.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
فدرال رزرو رویکردی سراسری برای بهکارگیری فناوری هوش مصنوعی اتخاذ کرده است.

اتحادیه اروپا انتظار دارد ایالات متحده بهزودی دامنه تعرفه ۵۰٪ خود بر محصولات حاوی فولاد و آلومینیوم را کاهش دهد، تعرفهای که یکی از نقاط اختلاف کلیدی در تجارت ترانسآتلانتیک محسوب میشود. در حال حاضر، فهرست محصولات مشتقه مشمول این تعرفه بالا بیش از ۴۰۰ مورد است که اجرای آن را پیچیده کرده و توافق تجاری آمریکا و اتحادیه اروپا در سال گذشته را تحت تأثیر قرار داده است. تغییرات برنامهریزیشده شامل تعرفههای فلزات خام نخواهد بود. این تعدیل در شرایطی رخ میدهد که پس از حکم دیوان عالی آمریکا و اعمال تعرفه ۱۰٪ جهانی جدید، ابهامات زیادی ایجاد شده است و مقامات اتحادیه اروپا در حال مذاکرات فعال برای حفظ توافق تجاری و مدیریت گذارهای سیاستی هستند.
صادرات نفت ونزوئلا به هند افزایش مییابد
در ژانویه، تقریباً ۴۰,۰۰۰ قرارداد فروش خانه در سطح کشور لغو شد
به نقل از منابع آگاه، دولت ترامپ در گام نخست قصد دارد برای فلزات ژرمانیوم، گالیوم، آنتیموان و تنگستن، قیمتهای مرجع تعیین و تدوین کند دولت ترامپ قصد دارد برای تعیین قیمتهای مرجعِ مواد معدنی حیاتی در یک بلوک تجاری جهانی، از یک مدل هوش مصنوعی توسعهیافته توسط پنتاگون استفاده کند. کاخ سفید درباره مکزیک: از همه شهروندان آمریکایی حاضر در مکزیک میخواهیم دستورالعملهای وزارت امور خارجه را رعایت کنند. کاخ سفید درباره مکزیک: کارتلها بهخوبی میدانند که نباید به هیچ شهروند آمریکایی آسیبی برسانند؛ در غیر این صورت، در دوران ترامپ با پیامدهای بسیار سنگینی روبهرو خواهند شد.
نمیتوانیم به بهبود بهرهوری در آینده برای کاهش تورم اتکا کنیم یا از آن بهعنوان مبنایی برای کاهش نرخهای بهره استفاده کنیم روند پیشرفت در مهار تورم متوقف شده و مشخص نیست که سیاستهای فدرال رزرو حتی در حال حاضر ماهیتی محدود کننده داشته باشند لازم است پیشرفت بیشتری در مهار تورم حاصل شود و در صورتی که تورم بالاتر از هدف باقی بماند، نگرانی وجود دارد. تورم بخش خدمات پایه بهجز مسکن بهطور سرسختانهای بالا باقی مانده و لازم است هوشیار باشیم. مصرفکنندگان، نه سرمایهگذاری در هوش مصنوعی، عامل اصلی رشد اقتصادی بودهاند. استخدام پایین و اخراج محدود ناشی از عدم اطمینان است که به نظر میرسد با حکم دیوان عالی درباره تعرفهها ادامه یابد. رشد اقتصادی و بازار کار بهنظر نمیرسند که بهویژه شکننده باشند. هر بحثی درباره بازگشت به نظام ذخایر کمیاب نیازمند بررسی مزایا و معایب آن خواهد بود
جیمی دیمون، مدیرعامل جیپی مورگان، اعلام کرد بخشهایی از صنعت مالی در حال تکرار اشتباهاتی هستند که پیش از بحران مالی ۲۰۰۸ مشاهده شده بود؛ به گفته او، برخی رقبا برای افزایش سودآوری به اعطای وامهای پرریسک روی آوردهاند. مدیرعامل جیپی مورگان چیس هشدار داد که اگرچه چرخه اعتباری همچنان قدرتمند به نظر میرسد، اما در نهایت نشانههای ضعف و شکاف نمایان خواهد شد—هرچند زمان دقیق آن قابل پیشبینی نیست. او همچنین به هوش مصنوعی بهعنوان عاملی بالقوه برای ایجاد اختلال اشاره کرد که میتواند بر بخشهایی مانند صنعت نرمافزار تأثیر بگذارد. با وجود رویکرد محتاطانه در حوزه وامدهی، جیپی مورگان همچنان بهطور تهاجمی در معاملات رقابت میکند و تلاش دارد خود را بهعنوان یکی از برندگان بلندمدت در عرصه هوش مصنوعی تثبیت کند؛ آن هم در شرایطی که نوسانات بازار رو به افزایش است.
در یک نگاه حجم ذخایر استراتژیک: لبنان با در اختیار داشتن حدود ۲۸۶ تن طلا، از منظر ذخایر فلزات گرانبها در جایگاه ممتازی در سطح منطقه قرار دارد. آخرین پشتوانه پولی: طلا تنها دارایی با نقدشوندگی بالا در ترازنامه بانک مرکزی لبنان محسوب میشود که همچنان اعتبار خود را حفظ کرده است. بازسازی ترازنامه بانکها: هدف عملیاتی این طرح، تامین منابع ارزی لازم برای تسویه بخشی از مطالبات سنواتی سپردهگذاران در بانکهای خصوصی است. چالشهای حقوقی و حاکمیتی: طبق قانون مصوب سال ۱۹۸۶، هرگونه فروش یا جابهجایی ذخایر طلا مستلزم کسب مجوز از پارلمان و تغییر در قوانین جاری کشور است. دولت لبنان در مواجهه با بحران نقدینگی بیسابقه، گزینه واگذاری یا بهرهگیری از ذخایر طلای خود را به عنوان راهکاری برای پیشگیری از فروپاشی کامل سیستم مالی بررسی میکند. بر اساس گزارش اخیر فایننشال تایمز، این اقدام با هدف تزریق نقدینگی به بانکهای تجاری و احیای توانایی آنها در پاسخگویی به سپردهگذاران صورت میگیرد. این گزارش بر پایه دادههای منتشرشده توسط منبع مذکور و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تنظیم شده است. ضرورتهای اقتصادی فروش ذخایر طلا لبنان در حال حاضر در وضعیتی قرار دارد که تحلیلگران آن را «فاز استیصال ارزی» مینامند. در این مرحله، تمامی منابع نقدی در دسترس به اتمام رسیده و دولت برای جلوگیری از سقوط کامل ارزش پول ملی، ناگزیر به استفاده از داراییهای ثابت خود است. طبق تحلیل فایننشال تایمز، استفاده از طلا میتواند به عنوان یک ابزار «تثبیتکننده» عمل کرده و از نوسانات مخرب در بازارهای موازی جلوگیری کند. احیای اعتماد در سیستم بانکی بخش بزرگی از سرمایههای مردم از سال ۲۰۱۹ در بانکهای لبنان مسدود شده است. طرح پیشنهادی شامل وثیقهگذاری یا فروش مرحلهای طلا برای بازگرداندن اعتماد به شبکه بانکی است. با این حال، تحلیلگران هشدار میدهند که این اقدام در حکم «مصرف آخرین ذخایر استراتژیک» است و در صورت عدم اجرای اصلاحات ساختاری، تنها به تعویق انداختن بحران منجر خواهد شد. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ تثبیت قیمت یا جهش به قلههای بالاتر؟ پیامدها بر اعتبار حاکمیتی در بازارهای مالی بینالمللی، فروش طلا توسط یک بانک مرکزی در فاز بحران، به عنوان سیگنال «فشار شدید نقدینگی» تلقی میشود. اگرچه این حرکت ممکن است در کوتاهمدت باعث بهبود تراز ارزی شود، اما در بلندمدت میتواند «رتبه اعتباری» کشور را بیش از پیش تحت تأثیر قرار داده و هزینه استقراض بینالمللی را برای دولتهای آتی افزایش دهد. جمعبندی استراتژیک بر اساس بازخوانی یوتوتایمز از گزارش فایننشال تایمز، اقتصاد لبنان هماکنون در «فاز تصمیمگیری حیاتی» قرار دارد. روند فعلی: بازار در وضعیت انتظار محتاطانه برای مشاهده واکنش پارلمان به تغییر قوانین ممنوعیت فروش طلا قرار دارد. نکته کلیدی: موفقیت این طرح منوط به این است که منابع حاصله صرفِ «تجدید ساختار بانکی» شود و نه صرفاً هزینههای جاری دولت؛ در غیر این صورت، لبنان با از دست دادن پشتوانه طلا، با ریسک تورم غیرقابل کنترل در آینده مواجه خواهد شد.
اونس جهانی طلا پس از یک اصلاح مقطعی، مجدداً وارد فاز صعودی شده و توانسته گارد افزایشی خود را بازیابی کند. بازگشت تقاضا در سطوح پایینتر، ساختار قیمتی را مجدداً به نفع خریداران تغییر داده است. همانطور که در نمودار مشاهده میشود، طلا در پایان هفته گذشته موفق شد از مقاومت کلیدی ۵۱۰۰ دلار عبور کرده و بالای این سطح بسته شود؛ موضوعی که از منظر تکنیکال اهمیت بالایی دارد. از منظر فاندامنتال نیز تشدید ریسکهای ژئوپلیتیک میان ایران و آمریکا، کاهش نرخ رشد اقتصادی در ایالات متحده و چالشهای مربوط به اجرای سیاستهای تعرفهای ترامپ، موجب افزایش سطح عدمقطعیت در بازارهای جهانی شده است. این شرایط معمولاً به نفع داراییهای امن از جمله طلا عمل میکند و میتواند زمینهساز ادامه رشد قیمت پس از تثبیت قدرتمند بالای ۵۱۰۰ دلار باشد. در تایمفریم ۴ ساعته نیز هر دو اندیکاتور MACD و RSI آرایش صعودی به خود گرفتهاند و مومنتوم بازار در حال حاضر در اختیار خریداران است. البته RSI میتواند وارد محدوده اشباع خرید شود، اما در روندهای صعودی قدرتمند، ورود به این ناحیه الزاماً به معنای ریزش نیست و معمولاً با اصلاحهای جزئی، روند اصلی ادامه پیدا میکند. در مجموع، تا زمانی که قیمت بالای محدوده ۵۰۰۰ دلار تثبیت شده باقی بماند، برتری با خریداران است و سناریوی صعودی از احتمال بیشتری برخوردار خواهد بود. همچنین برای بررسی بیشتر می توانید ویدئو هفتگی تحلیل تکنیکال طلا را مشاهده کنید.
در یک نگاه طلا پس از افت ابتدایی هفته تا محدوده ۴۸۵۰ دلار، با بازگشت تقاضای پناهگاه امن و تنشهای ژئوپلیتیک مجدداً بالای ۵۰۰۰ دلار تثبیت شد و به مقاومت ۵۱۰۰ نزدیک شد. نظرسنجی کیتکو نشان میدهد اکثریت تحلیلگران والاستریت همچنان صعودی هستند، اما شکست قطعی سطح ۵۱۰۰–۵۱۴۰ برای ادامه روند افزایشی حیاتی تلقی میشود. ریسکهای ژئوپلیتیک، سیاستهای تجاری آمریکا و دادههای تورمی هفته آینده میتوانند محرک بعدی بازار باشند، در حالی که حمایت ۴۸۵۰ دلار همچنان خط دفاع مهم خریدها طلا محسوب میشود. قیمت طلا در روزهای ابتدایی هفته با ضعف قابل توجهی همراه بود؛ غیبت معاملهگران چینی به دلیل تعطیلات سال نوی قمری بهوضوح در عمق و جریان معاملات احساس میشد. با این حال، پس از آنکه بازار موفق شد بار دیگر حمایت کلیدی ۵٬۰۰۰ دلار را بازپس گیرد، تشدید تنشهای ژئوپلیتیک در اواخر هفته موج تازهای از تقاضای پناهگاه امن را فعال کرد و بهای هر اونس را مجدداً تا محدوده ۵٬۱۰۰ دلار بالا برد. طلای نقدی هفته را در سطح ۵٬۰۲۲ دلار آغاز کرد، اما در ساعات ابتدایی نشانهای از قاطعیت در رفتار خریداران دیده نمیشد. در معاملات شبانه، قیمت برای حفظ سطح روانی ۵٬۰۰۰ دلار تقلا کرد و سرانجام اندکی پس از ساعت ۸ صبح دوشنبه تحت فشار فروش قرار گرفت. با آغاز معاملات آمریکای شمالی، قیمت تا نزدیکی ۵٬۰۰۰ دلار بازگشت، اما توان عبور از این سد را نداشت. سپس با شروع سشن آسیا در شامگاه دوشنبه، فشار فروش شدت گرفت و طلا ابتدا به ۴٬۹۳۶ دلار و در ادامه بامداد سهشنبه تا ۴٬۸۷۹ دلار سقوط کرد. سشن اروپا تا حدی به بازار جان تازهای بخشید و قیمت با ثبت سقفهای بالاتر پیاپی تا حوالی ۴٬۹۴۳ دلار پیش رفت، اما با ورود معاملهگران آمریکای شمالی، بار دیگر موج فروش غالب شد. قیمت ابتدا در ۴٬۸۷۰ دلار واکنش نشان داد و حوالی ظهر به وقت شرق آمریکا کف هفتگی نزدیک به ۴٬۸۵۰ دلار را ثبت کرد. پس از یک بازآزمایی در محدوده ۴٬۸۵۹ دلار، حمایت در اوایل سشن آسیا حفظ شد و طلا نخستین رشد پایدار خود در هفته را تجربه کرد؛ حرکتی که بامداد چهارشنبه قیمت را تا ۴٬۹۳۹ دلار بالا برد. چهارشنبه به روزی متمایز برای فلز زرد تبدیل شد. قیمت از ۴٬۹۱۰ دلار در ساعات ابتدایی صبح، با شتابی قابل توجه تا ساعت ۱۰ صبح به وقت شرق آمریکا بار دیگر از مرز ۵٬۰۰۰ دلار عبور کرد. با این حال، مومنتوم صعودی در ادامه فروکش کرد و تا شامگاه، قیمت به حوالی ۴٬۹۶۰ دلار عقب نشست. در روز پنجشنبه، بازار تنها الگوی تثبیت منظم هفته را شکل داد و قیمت در دامنهای حدود ۴۰ دلاری در دو سوی سطح ۵٬۰۰۰ دلار در نوسان بود؛ رفتاری که نشاندهنده توازن نسبی میان خریداران و فروشندگان بود. اما پایان هفته با قدرت بیشتری رقم خورد. طلای نقدی از سطح دقیق ۵٬۰۰۰ دلار در نیمهشب، تا بامداد جمعه به ۵٬۰۴۰ دلار رسید. پانزده دقیقه پس از آغاز معاملات آمریکای شمالی، قیمت به ۵٬۰۵۵ دلار صعود کرد و اگرچه خبر رأی دادگاه عالی ایالات متحده درباره تعرفههای ترامپ افتی کوتاهمدت تا ۵٬۰۲۲ دلار ایجاد کرد، اما این عقبنشینی دوام چندانی نداشت و قیمت پیش از ساعت ۱ بعدازظهر به ۵٬۰۷۳ دلار جهش کرد. افزایش تنشها در خاورمیانه نیز در آستانه تعطیلات آخر هفته موجب شد معاملهگران برای پوشش ریسک به سمت داراییهای امن حرکت کنند. در نتیجه، طلا با جریان خریدی مستمر تا نزدیکی مقاومت کوتاهمدت ۵٬۱۰۰ دلار پیش رفت و در زمان نگارش این گزارش، در همین محدوده معامله میشد؛ سطحی که اکنون بهعنوان آزمونی مهم برای ادامه مسیر صعودی مطرح است. نتایج تازهترین نظرسنجی هفتگی طلا که توسط کیتکو منتشر شد، بار دیگر از غلبه دیدگاه صعودی در میان تحلیلگران والاستریت حکایت دارد؛ در حالی که سرمایهگذاران خرد برای سومین هفته متوالی اکثریتی صعودی (هرچند با شدت متوسط) را حفظ کردهاند. کالین چیزینسکی، استراتژیست ارشد بازار در SIA Wealth Management، رویکردی محتاطانه اتخاذ کرده و اعلام کرده است که در هفته پیشرو موضعی خنثی نسبت به طلا دارد. از منظر تکنیکال، به باور او بازار پس از یک جهش قدرتمند اکنون در حال تثبیت در حوالی سطح ۵٬۰۰۰ دلار است؛ مرحلهای که میتواند پیشدرآمد حرکت بعدی باشد. در مقابل، جیمز استنلی از Forex.com دیدگاهی صریحاً صعودی دارد. او به شکلگیری الگوی «مثلث صعودی» در نمودارهای کوتاهمدت اشاره میکند؛ ساختاری که در تحلیل تکنیکال بهعنوان الگویی با احتمال شکست رو به بالا شناخته میشود. از نگاه استنلی، سطح ۵٬۱۰۰ دلار نقطه کلیدی بازار نقدی است؛ محدودهای که پیشتر نقش حمایت داشته و اکنون به مقاومت تبدیل شده است. عبور قاطع از این «خط مرزی» میتواند مسیر خریداران را برای ثبت اوجهای جدید هموار کند. ✔️ بیشتر بخوانید: ثبات شکننده اعتماد مصرفکننده؛ فشار قیمتها ادامه دارد، رأی دیوان عالی میتواند ورق را برگرداند ریچ چکان، رئیس و مدیر عملیاتی Asset Strategies International، نیز بر ادامه روند صعودی تأکید دارد. به اعتقاد او، هیچ تغییر بنیادینی در ساختار بازار طلا رخ نداده که بتواند افت اخیر را توجیه کند؛ بنابراین این عقبنشینی را باید صرفاً یک اصلاح کوتاهمدت و طبیعی در دل یک روند بزرگتر صعودی تلقی کرد. از دید چکان، چنین اصلاحهایی نهتنها نگرانکننده نیستند، بلکه برای سلامت روند ضروریاند و مسیر را برای ازسرگیری حرکت به سطوح بالاتر هموار میکنند. دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، با نگاهی صریح و تا حدی هشدارآمیز، همچنان سناریوی صعودی را برای طلا محتمل میداند. او با اشارهای تاریخی یادآور میشود که در گذشته، برخی رهبران سیاسی پس از پایان رویدادهای بزرگ بینالمللی (مانند بازیهای المپیک زمستانی) اقدام به تحرکات نظامی کردهاند. از نگاه او، با توجه به درگیریهای پیشین روسیه و احتیاط چین در قبال تایوان، توجه بازارها بیش از هر چیز به تصمیمات احتمالی رئیسجمهور ایالات متحده معطوف است؛ پرسش اصلی نه «آیا» بلکه «کجا»ست. نیوسام همچنین به رأی اخیر دادگاه عالی امریکا علیه سیاست تعرفهای رئیسجمهور اشاره میکند و معتقد است این موضوع میتواند فضای سیاسی را متشنجتر کند. به باور او، واکنش بازار فلزات گرانبها در روز جمعه (با جهش همزمان طلا و نقره) نشان میدهد معاملهگران در حال قیمتگذاری ریسک ژئوپلیتیک هستند. در عین حال، کاهش قیمت نفت خام از نگاه او نشانهای است مبنی بر اینکه بازار فعلاً سناریوی درگیری مستقیم با ایران را در اولویت نمیبیند. جمعبندی نیوسام از تحولات پیشرو روشن است: چند روز آینده میتواند برای بازارها پرحادثه و سرنوشتساز باشد. در همین حال، آدریان دی، رئیس Adrian Day Asset Management، نیز دیدگاهی صعودی دارد، اما با لحنی سنجیدهتر. او معتقد است کف قیمتی ناشی از فروش اواخر ژانویه احتمالاً شکل گرفته و طلا اکنون در حال بازیابی تدریجی (هرچند ناپایدار) است. از نگاه او، بسیاری از معاملهگران تمایلی به فروش پیش از تعطیلات آخر هفته و در شرایط احتمال اقدام نظامی ایالات متحده ندارند. با این حال، اگر تنشها تشدید نشود، احتمال اصلاح محدود در ابتدای هفته وجود دارد. دی در نهایت تأکید میکند که روند بازیابی کوتاهمدت بهوضوح در جریان است، حتی اگر مسیر آن با نوسانات مقطعی همراه باشد. جان وِیِر، مدیر بخش پوشش ریسک تجاری در Walsh Trading، در گفتوگو با کیتکو تأکید کرد که واکنش قیمتی طلا پس از رأی دادگاه عالی امریکا درباره تعرفهها نشان داد موتورهای صعودی این بازار همچنان فعالاند؛ حتی اگر به نظر میرسید یکی از محرکهای آن موقتاً تضعیف شده باشد. به گفته ویِر، بلافاصله پس از انتشار خبر، طلا با افتی سریع مواجه شد؛ واکنشی که بازتابی از شوک اولیه بازار بود. اما این فشار فروش دوام چندانی نداشت و احساس غالب بازار بهسرعت بازگشت. از نگاه او، چنین رفتاری نشان میدهد ساختار بنیادی تقاضا برای طلا هنوز پابرجاست. ویِر معتقد است در کوتاهمدت فضای «صبر و ارزیابی» بر بازارها حاکم خواهد بود. طی همان روز، واکنشها در هر دو جهت مشاهده شد؛ حرکاتی که بیشتر ماهیتی آنی داشتند. با این حال، پیامدهای واقعی این رأی ممکن است با تأخیر نمایان شود. بسیاری از شرکتها ماهها و حتی سالها برای مواجهه با تعرفههای مستمر برنامهریزی کرده بودند و اکنون ناچارند این برنامهها را بازنگری کنند؛ موضوعی که میتواند موج تازهای از عدم قطعیت را به بازار تزریق کند. او همچنین تأکید میکند که طلا همانند بسیاری از بازارها، در وهله نخست «به تیتر خبر معامله شد»؛ اما پس از یک دوره هضم کوتاه؛ چه ده دقیقه، چه یک ساعت، بازار به این جمعبندی رسید که دلایل صعودی همچنان پابرجاست. به بیان دیگر، پس از عبور از شوک اولیه، معاملهگران به همان روایت غالب بازگشتند: ادامه مسیر افزایشی قیمت. جان وِیِر از Walsh Trading معتقد است طلا همچنان بر موج مومنتوم صعودی خود سوار است و بسیاری از بازیگران بازار تا زمانی که سیگنال معناداری برای تغییر جهت دریافت نکنند، همین رویکرد را حفظ خواهند کرد. به گفته او، طی شش ماه گذشته نوعی منطق ساده اما قدرتمند بر رفتار معاملهگران حاکم بوده است: «چرا طلا میخری؟ چون بالا میرود. چرا معامله میکنی؟ چون روند صعودی است.» از نگاه ویِر، بازار در حال تجربه یکی از کمسابقهترین دورههای رشد خود بوده و حتی شوکهای خبری مقطعی نیز نتوانستهاند این جریان را بهطور پایدار مختل کنند. تیترهای خبری ممکن است برای ساعاتی مسیر را منحرف کنند، اما جهت غالب همچنان صعودی باقی مانده است. او تأکید میکند حتی اگر رأی تعرفهای اخیر بخشی از عدم قطعیت کوتاهمدت را که به نفع طلا عمل میکرد کاهش داده باشد، مجموعهای از ریسکها و ابهامات دیگر (از ژئوپلیتیک گرفته تا سیاست پولی و فضای کلان اقتصادی) همچنان در پسزمینه فعالاند و میتوانند از قیمت حمایت کنند. ویر در جمعبندی معتقد استکه از ابتدای سال جاری و حتی از سال گذشته، بازار طلا نشان داده که تمایل دارد تا زمانی که دلیلی قاطع برای خروج ایجاد نشود، به حرکت صعودی ادامه دهد. به باور او، این روند تا حدی به یک پیشگویی خودمحققشونده تبدیل شده است؛ هرچه تعداد بیشتری از معاملهگران در پوزیشن خرید قرار میگیرند و بازار در جهت آنها حرکت میکند، انگیزه برای افزودن به پوزیشنها نیز افزایش مییابد. در چنین فضایی، روند نهتنها توسط عوامل بنیادی، بلکه توسط روانشناسی جمعی بازار نیز تقویت میشود. در تازهترین نظرسنجی هفتگی طلا که توسط کیتکو برگزار شد، این هفته ۱۳ تحلیلگر شرکت کردند؛ نظرسنجیای که نشان میدهد با وجود عملکرد قدرتمند طلا، اردوگاه صعودی والاستریت بار دیگر ابتکار عمل را در دست گرفته است، هرچند میزان اطمینان نسبت به هفتههای قبل اندکی تعدیل شده است. از میان کارشناسان، ۹ نفر معادل ۶۹ درصد پیشبینی کردند که قیمت طلا در هفته پیشرو بهطور قاطع از سطح ۵٬۱۰۰ دلار عبور کند. تنها یک تحلیلگر (۸ درصد) سناریوی کاهش قیمت را مطرح کرده است. سه نفر دیگر، معادل ۲۳ درصد از کل شرکتکنندگان، ریسکهای کوتاهمدت را متوازن ارزیابی کرده و احتمال ادامه نوسان خنثی را مطرح کردهاند. در سوی دیگر، نظرسنجی آنلاین کیتکو با مشارکت ۲۹۸ رأی تصویری نسبتاً باثبات از احساسات سرمایهگذاران خرد ارائه میدهد. برای سومین هفته متوالی، اکثریت سرمایهگذاران خرد موسوم به میناستریت دیدگاهی صعودی را حفظ کردهاند. بر اساس این دادهها، ۱۸۹ معاملهگر خرد (۶۳ درصد) انتظار دارند طلا در هفته آینده به سطوح بالاتری صعود کند. در مقابل، ۵۳ نفر (۱۸ درصد) کاهش قیمت را پیشبینی کردهاند و ۵۶ سرمایهگذار دیگر، معادل ۱۹ درصد، معتقدند بازار در مسیر نوسان جانبی حرکت خواهد کرد. در مجموع، همراستایی نسبی میان تحلیلگران حرفهای و سرمایهگذاران خرد در این مقطع قابل توجه است؛ هر دو گروه همچنان کفه ترازو را به نفع سناریوی صعودی سنگینتر میبینند، با این تفاوت که والاستریت تمرکز خود را بر شکست سطح کلیدی ۵٬۱۰۰ دلار معطوف کرده، در حالی که میناستریت بیشتر بر تداوم روند کلی افزایشی تأکید دارد. هفته پیشرو از منظر دادههای کلان اقتصادی نسبتاً خلوت ارزیابی میشود، اما چند شاخص مهم میتوانند جهت انتظارات بازار را تحت تأثیر قرار دهند. در کنار انتشار دادههای مربوط به اعتماد مصرفکننده و تورم تولیدکننده، فعالان بازار با دقت سخنرانی سالانه رئیسجمهور ایالات متحده، دونالد ترامپ، در کنگره را دنبال خواهند کرد؛ رویدادی که معمولاً حاوی نشانههایی از اولویتهای سیاستی و مسیر احتمالی تصمیمات اقتصادی در ماههای آینده است. “ «بازگشایی بازارهای چین پس از تعطیلات یکهفتهای سال نوی قمری نیز میتواند عاملی تعیینکننده برای طلا باشد.» محمد زمانی با بازگشت بزرگترین بازار مصرف این فلز گرانبها، انتظار میرود نقدشوندگی افزایش یافته و به بازار شتاب تازهای تزریق شود؛ بهویژه در شرایطی که طلا در نزدیکی سطوح مقاومتی مهم معامله میشود. در تقویم اقتصادی، صبح سهشنبه شاخص «اعتماد مصرفکننده» ایالات متحده برای ماه فوریه منتشر خواهد شد؛ معیاری که تصویر روشنی از تمایل خانوارها به مصرف و سرمایهگذاری ارائه میدهد. در ساعات پایانی همان روز، سخنرانی رئیسجمهور میتواند به مهمترین محرک سیاسی هفته تبدیل شود. در روز پنجشنبه، تنها داده مرتبط با بازار کار، آمار هفتگی «مدعیان اولیه بیکاری» خواهد بود؛ شاخصی که بهعنوان نماگر کوتاهمدت سلامت بازار اشتغال رصد میشود. در نهایت، هفته معاملاتی با انتشار «شاخص قیمت تولیدکننده» (PPI) در صبح جمعه به پایان میرسد؛ دادهای که میتواند سرنخهایی درباره فشارهای تورمی در زنجیره تولید و در نتیجه چشمانداز سیاست پولی ارائه دهد. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا مارک چندلر، مدیرعامل Bannockburn Global Forex، معتقد است طلا در حال شکلدادن به یک کف قیمتی است، اما برای تأیید این سناریو باید بتواند با قدرت از محدوده ۵٬۱۲۰ تا ۵٬۱۴۰ دلار عبور کند. به گفته او، تهدید احتمالی حمله آمریکا به ایران میتواند در کوتاهمدت نقش سپر حمایتی را برای قیمت ایفا کند و مانع افت عمیقتر شود. با این حال، شکست سطح ۴٬۸۵۰ دلار میتواند ضربهای جدی به اردوگاه خریداران وارد کند و ساختار صعودی را زیر سؤال ببرد. در مقابل، الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، در گفتوگو با کیتکو چشماندازی نزولی برای هفته آینده ترسیم کرد. به گفته او، طلا طی دو هفته گذشته عمدتاً حول محور ۵٬۰۰۰ دلار نوسان کرده است. افت ناامیدکننده ابتدای هفته تا ۴٬۸۵۰ دلار با بازگشتی تدریجی به بالای ۵٬۰۰۰ دلار همراه شد، اما این بازیابی هنوز برای تغییر تصویر کلی کافی نیست. کوپتسیکویچ تأکید میکند که طلا در برابر صورتجلسه نسبتاً انقباضی کمیته بازار آزاد فدرال، تقویت دلار و افزایش بازدهی اوراق خزانهداری آمریکا که رقیب مستقیم طلا محسوب میشوند، مقاومت قابل توجهی از خود نشان داده است. از سوی دیگر، عوامل ژئوپلیتیک همچنان تقاضای پوشش ریسک را تقویت میکنند و برخی سرمایهگذاران طلا را بهعنوان سپری در برابر نوسانات بازار میبینند. علاوه بر این، نگرانیهایی درباره تغییر ریاست فدرال رزرو در ماه مه و احتمال حرکت سریعتر به سمت سیاستهای انبساطی نیز در پسزمینه وجود دارد. با وجود این فضای ظاهراً حمایتی، کوپتسیکویچ یادآور میشود که از ابتدای فوریه، طلا در حال ثبت کفهای بالاتر بوده است؛ نشانهای از آنکه خریداران با شتاب بیشتری وارد بازار میشوند. اما همزمان، هرچه قیمت به محدوده ۵٬۱۰۰ دلار نزدیک میشود، فشار فروش افزایش مییابد. از نگاه او، تنها در صورت تثبیت قدرتمند بالای این سطح میتوان با اطمینان بیشتری درباره ادامه مسیر صعودی سخن گفت. او در جمعبندی هشدار میدهد که از دیدگاه FxPro، رالی سهساله طلا به پایان رسیده و وضعیت فعلی شباهتهایی با سال ۲۰۱۱ دارد؛ دورهای که پس از یک افت بیش از ۲۰ درصدی، چندین تلاش برای بازگشت به روند صعودی صورت گرفت، اما ثبت رکوردهای جدید سالها زمان برد. به باور کوپتسیکویچ، در شرایط فعلی مقاومت مهم بعدی در حوالی ۵٬۳۰۰ دلار قرار دارد، اما حتی عبور از ۵٬۱۰۰ دلار نیز تاکنون به مانعی جدی برای بازار تبدیل شده است. تحلیلگران CPM Group روز جمعه با صدور توصیه «خرید» برای طلا، هدف اولیه ۵٬۴۰۰ دلار را برای بازه زمانی ۲۳ فوریه تا ۶ مارس تعیین کردند و سطح ۴٬۸۵۰ دلار را بهعنوان حد ضرر معرفی نمودند؛ محدودهای که از منظر تکنیکال بهعنوان خط دفاعی مهم خریداران تلقی میشود. به باور این مؤسسه، نوسانات قیمت طلا در شرایط اقتصادی و سیاسی بهشدت متلاطم کنونی ادامه خواهد داشت. هرچند بازار همچنان در معرض افتهای ناگهانی قرار دارد، اما برآورد کلی CPM حاکی از آن است که تمایل قیمت در کوتاهمدت و حتی در افق چندماهه، بیشتر به سمت سطوح بالاتر است. در این چارچوب، هدف اولیه معامله ۵٬۲۲۵ دلار عنوان شده، اما تحلیلگران این گروه احتمال جهش سریع تا ۵٬۴۰۰ دلار یا حتی بالاتر را نیز منتفی نمیدانند. از نگاه آنها، طلا میتواند در صورت فعالشدن محرکهای سیاسی یا اقتصادی، با سرعت به محدوده ۵٬۵۰۰ دلار نیز دست یابد. مجموعهای از ریسکهای ژئوپلیتیک، ابهامات سیاستگذاری و همچنین تنگنای عرضه در بازار فیزیکی؛ در کنار ادامه ورود سرمایه به صندوقهای قابل معامله مبتنی بر طلا (ETF)، بهعنوان عوامل پشتیبان این سناریو مطرح شدهاند. افزون بر این، الگوهای تکنیکال نیز بهزعم آنها از ظرفیت چنین حرکتی حکایت دارند. با این حال، CPM هشدار میدهد که در سناریوی نزولی نیز طلا از آسیبپذیری مصون نیست. در کوتاهمدت سطح ۴٬۸۰۰ دلار میتواند در معرض آزمون قرار گیرد و در صورت تشدید تحولات سیاسی یا اقتصادی در سهماهه دوم و سوم سال، حتی سطوح پایینتر نیز دور از ذهن نخواهد بود. به بیان دیگر، در حالی که کفه ترازو فعلاً به سود سناریوی صعودی سنگینی میکند، دامنه نوسان بالقوه در هر دو جهت همچنان گسترده باقی مانده است. جیم وایکاف، تحلیلگر ارشد کیتکو، معتقد است موج تازه تقاضای پناهگاه امن در حال هدایت قیمت فلزات گرانبهاست؛ بهویژه در شرایطی که ایالات متحده در آستانه تنش نظامی با ایران قرار گرفته و ریسکهای ژئوپلیتیک بار دیگر در کانون توجه بازارها قرار گرفتهاند. وایکاف در تحلیل تکنیکال خود بر قراردادهای فیوچرز طلا برای تحویل آوریل تمرکز کرده و تأکید دارد هدف بعدی خریداران، تثبیت قیمت بالای مقاومت مستحکم ۵٬۱۴۴.۵۰ دلار (اوج ماه فوریه) است. عبور قطعی از این سطح میتواند راه را برای ثبت رکوردهای تازه هموار کند. در مقابل، فروشندگان در کوتاهمدت تلاش خواهند کرد قیمتها را به زیر حمایت کلیدی ۴٬۶۷۰ دلار هدایت کنند؛ سطحی که بهعنوان سنگر مهم خریداران در نمودار شناخته میشود. از منظر سطوح کلیدی، نخستین مقاومت در محدوده ۵٬۰۷۴.۴۰ دلار (اوج هفته جاری) دیده میشود و پس از آن مرز روانی ۵٬۱۰۰ دلار قرار دارد. در سمت مقابل، حمایت اولیه در ۵٬۰۰۰ دلار و سپس در ۴٬۹۰۰ دلار تعریف میشود؛ سطوحی که میتوانند بهعنوان شاخصی از میزان پایداری روند صعودی عمل کنند. در زمان نگارش این مقاله در UtoTimes، هر اونس طلای نقدی در سطح ۵٬۰۹۸.۶۸ دلار معامله میشد که نشاندهنده رشد ۴.۳۰ درصدی در مقیاس هفتگی و افزایش ۲.۰۶ درصدی در همان روز معاملاتی است؛ آماری که بازتابدهنده چرخش محسوس سرمایهها به سمت داراییهای امن در بحبوحه تشدید ریسکهای سیاسی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه بازارها در آستانه هفتهای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفهها، تحولات ژئوپلیتیک و سیگنالهای جدید فدرال رزرو میتواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیینکننده برای سهام فناوری است و میتواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاستهای پولی و دادههای تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالیکه پوند و یورو نیز با ریسکهای سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید میشوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آنکه در میانه هفته بازارها کاهشهای بیشتر نرخ بهره از سوی فدرال رزرو را در قیمتها لحاظ کردهاند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان میدهد و در اغلب جفتارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمیگردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، همزمان با اعلام رأی دیوان عالی آمریکا درباره تعرفهها، انتظار میرود این روند تا پایان هفته تداوم یابد؛ بهویژه اگر دادههای مهم اقتصادی آمریکا که در پایان هفته منتشر میشود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی میتواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایهگذاران در تلاشاند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که میتواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آنکه این افت صرفاً یک مکث موقتی است، در شرایطی که شرکتها خود را با موج تحولآفرین هوش مصنوعی تطبیق میدهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر میکند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهمتر از آن، چشمانداز آتی شرکت با لحنی محتاطانهتر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم دادهها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که بهنظر میرسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسکپذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار دادههای قدرتمند اخیر از اقتصاد آمریکا بازمیگردد. در عین حال، فشارها و انتقادات مداوم رئیسجمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواستههای کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشستهای فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایهگذاران بهجای تصمیمات فوری سیاستگذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینههای بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کردهاند. با وجود خوشبینی وزیر خزانهداری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر بهتدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن بهنظر میرسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانیها چندان هم بیپایه تلقی نمیشود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحنهای داویش واکنش مثبتتری نشان میدهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر دادههای اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرفکننده «کنفرانس بورد» در روز سهشنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهمترین دادههایی هستند که میتوانند تصویری روشنتر از روندهای اقتصادی ارائه دهند. نکته قابلتوجه دیگر، برگزاری حراج اوراق خزانهداری آمریکا با سررسیدهای دو، پنج و هفتساله در هفته پیشرو است. سرمایهگذاران بهطور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ بهویژه آنکه تحرکات اخیر در بازدهی اوراق خزانهداری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیشبینیناپذیر؛ تهدیدی برای ریسکپذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفهها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سهشنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفهها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آنها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میاندورهای نوامبر، توانایی او برای پیشبرد برنامههای سیاسی و اقتصادی با پیچیدگیهای جدی روبهرو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفهها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفهای دریافتشده شود؛ موضوعی که میتواند شکاف مالی تازهای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی میتواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاسهای دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه همزمان، گزارشهای متعددی از احتمال اقدام نظامی قریبالوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانههایی مثبت از روند مذاکرات نیز مشاهده میشود. در صورت تشدید تنشها، طلا و نفت میتوانند بار دیگر از افزایش تقاضای داراییهای امن و ریسکهای عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافیجویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار میتواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دورهای که هم دلار آمریکا و هم طلا رشد قابلتوجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپسگیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که میتواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان میدهد که بازارها در هفته پیشرو نهتنها با دادههای اقتصادی، بلکه با مجموعهای از ریسکهای سیاسی و ژئوپلیتیکی روبهرو هستند که میتواند مسیر نوسانات را بهطور معناداری تغییر دهد. ین و دلار استرالیا زیر ذرهبین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه بهنظر میرسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخستوزیر ژاپن، در حال آمادهسازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایهگذاران بهتدریج درباره نحوه اجرای وعدههای پیش از انتخابات و تأثیر آنها بر بار بدهی دولت ابراز تردید میکنند. رهبر حزب «ایشین»؛ شریک کوچکتر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایدهای بهمراتب پیچیدهتر از آن چیزی است که در ظاهر بهنظر میرسد. در همین حال، گمانهزنیها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر دادههای اقتصادی، انتشار شاخص قیمت مصرفکننده توکیو در روز جمعه؛ در صورتی که کمتر از پیشبینیها باشد، میتواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابلتوجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار میتواند بر جهتگیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانههایی از تغییر موضع سیاستی مشاهده شود، همزمان با نگرانیها درباره برنامههای انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین میتواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرتنمایی اخیر دلار آمریکا. پس از انتشار مجموعهای قدرتمند از دادههای بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرفکننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، میتواند نقش تعیینکنندهای در شکلگیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا بهطور غیرمستقیم در نشست پیشرو، مسیر افزایش نرخ را برای بازارها روشنتر سازد. در چنین سناریویی، جفتارز دلار استرالیا/دلار آمریکا میتواند از سقف ثبتشده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازهای شود. در مجموع، در کنار ریسکهای کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا میتواند به یکی از محرکهای اصلی نوسانات ارزی در هفته پیشرو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خردهفروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. دادههای ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنشهای سیاسی کوتاهمدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعهای از چالشها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشنگیری معاملهگران بازمیگردد. با اینهمه، افت احتمالی جفتارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ میتواند آغازگر یک اصلاح قابلتوجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشنگیری» در جفتارز یورو/دلار نیز به عاملی تعیینکننده تبدیل شده است. حجم بالای پوزیشنهای فروش علیه دلار، بهطرز کمسابقهای افزایش یافته و همین امر میتواند توضیح دهد که چرا یورو در بهرهبرداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دورهای نسبتاً آرام سپری شده و دادههای اقتصادی نتوانستهاند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را بهطور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرفکننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاههای انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما میتواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کنارهگیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینهای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابلتوجه آنکه خروج زودهنگام لاگارد میتواند به وضعیتی کمسابقه منجر شود؛ شرایطی که در آن، همزمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدمقطعیت سیاستی روبهرو شوند. چنین همزمانی میتواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه شاخص اعتماد مصرفکننده در فوریه تقریباً بدون تغییر باقی ماند و پایینتر از برآوردها منتشر شد. ۴۶ درصد پاسخدهندگان افزایش قیمتها را عامل تضعیف وضعیت مالی خود دانستند. لغو تعرفههای دولت ترامپ توسط دیوان عالی میتواند در صورت کاهش فشار قیمتی، به بهبود احساسات خانوارها منجر شود. جدیدترین برآورد شاخص اعتماد مصرفکننده در ماه فوریه نشان میدهد نگاه آمریکاییها به وضعیت اقتصاد نسبت به ژانویه تغییر محسوسی نداشته است؛ تصویری که همچنان از فشار قیمتها بر بودجه خانوارها حکایت دارد. شاخص اعتماد مصرفکننده دانشگاه میشیگان به عدد ۵۶.۶ رسید؛ رقمی که تنها ۰.۴ درصد نسبت به ماه قبل افزایش نشان میدهد، اما پایینتر از سطح ۶۴.۷ ثبتشده در سال گذشته و همچنین کمتر از پیشبینی ۵۷.۲ واحدی اقتصاددانان بود. جوان هسو، مدیر نظرسنجیهای مصرفکنندگان در دانشگاه میشیگان، اعلام کرد در مجموع، مصرفکنندگان تفاوت معناداری در شرایط اقتصادی نسبت به ماه گذشته احساس نمیکنند. این گزارش همزمان با رأی مهم دیوان عالی ایالات متحده منتشر شد؛ رأیی که بخش گستردهای از تعرفههای اعمالشده توسط دولت دونالد ترامپ را غیرقانونی اعلام کرد. “ «هرچند این نظرسنجی پیش از اعلام رأی انجام شده، اما این تصمیم میتواند در صورت کاهش فشارهای تورمی ناشی از تعرفهها یا حتی بازپرداخت برخی هزینهها به مصرفکنندگان و شرکتها، زمینه بهبود احساسات اقتصادی را فراهم کند.» محمد زمانی به گفته هسو، حدود ۴۶ درصد از پاسخدهندگان بهطور خودجوش به افزایش قیمتها بهعنوان عاملی اشاره کردند که وضعیت مالی شخصی آنها را تضعیف کرده است؛ سهمی که هفت ماه متوالی بالای ۴۰ درصد باقی مانده است. سطح اعتماد مصرفکننده اکنون حدود ۱۳ درصد پایینتر از سال گذشته و ۲۱ درصد کمتر از ژانویه ۲۰۲۵ است. تورم همچنان کانون نگرانیهاست. انتظارات تورمی یکساله به ۳.۴ درصد کاهش یافت؛ پایینترین سطح از ژانویه ۲۰۲۵، در حالی که اوایل ماه جاری این رقم ۴ درصد بود. با این حال، این سطح همچنان بالاتر از دامنه ۲.۳ تا ۳ درصدی پیش از همهگیری است. در افق بلندمدت نیز انتظارات تورمی در ۳.۳ درصد تثبیت شد؛ رقمی که نسبت به سطوح زیر ۲.۸ درصد در سالهای ۲۰۱۹ و ۲۰۲۰ همچنان بالا ارزیابی میشود. این موضوع نشان میدهد بخشی از خانوارها معتقدند فشارهای قیمتی بهطور پایدارتر در اقتصاد ریشه دوانده است. ✔️ بیشتر بخوانید: صعود بازارهای نوظهور پس از لغو تعرفههای آمریکا؛ ارزها و سهام جان تازه گرفتند بر اساس جمعبندی تیم UtoTimes، اگرچه رأی دیوان عالی میتواند در ماههای آینده از شدت برخی فشارهای قیمتی بکاهد، اما در حال حاضر هزینههای بالای زندگی همچنان مهمترین عامل نگرانی خانوارهای آمریکایی است. هرگونه بهبود پایدار در اعتماد مصرفکننده، احتمالاً مستلزم کاهش ملموس قیمتها یا تقویت قدرت خرید خواهد بود؛ عاملی که نهتنها بر رفتار مصرفی بلکه بر چشمانداز رشد اقتصادی آمریکا نیز اثرگذار است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه پس از رأی دیوان عالی آمریکا علیه تعرفههای دولت ترامپ، دلار و اوراق خزانه با فشار فروش روبهرو شدند. تحلیلگران میگویند این رأی تا حد زیادی پیشبینی شده بود، اما نگرانی درباره کسری بودجه و بازپرداخت تعرفهها پابرجاست. ابهام درباره ابزارهای جایگزین تجاری دولت، میتواند دورهای از نوسان و عدمقطعیت ایجاد کند. پس از آنکه دیوان عالی ایالات متحده تعرفههای گسترده دولت دونالد ترامپ را خارج از حدود اختیارات قانونی اعلام کرد، بازارهای مالی آمریکا واکنشی محتاطانه اما قابلتوجه نشان دادند. شاخص دلار بلومبرگ اندکی کاهش یافت و بازدهی اوراق خزانه در سررسیدهای مختلف افزایش پیدا کرد. ایان لینگن، رئیس استراتژی نرخ بهره آمریکا در بانک مونترآل، اظهار داشت که این تصمیم تا حد زیادی در قیمتها لحاظ شده بود و به همین دلیل واکنش بازار اوراق محدود باقی ماند. با این حال، برخی فعالان بازار بر این باورند که پیامدهای مالی این رأی میتواند در هفتههای آینده پررنگتر شود. جیمز اَتی، مدیر پرتفوی در مؤسسه مارلبرو، گفت بازار هنوز در حال ارزیابی جزئیات است و مهمترین پرسش به موضوع بازپرداخت احتمالی تعرفههای اخذشده مربوط میشود؛ فرآیندی که از نظر اجرایی پیچیده خواهد بود. “ «از منظر بودجهای، حذف درآمدهای تعرفهای میتواند فشار بر کسری بودجه را افزایش دهد.» محمد زمانی جین فولی، رئیس استراتژی ارزی رابوبانک، هشدار داد که این موضوع ممکن است بازار اوراق خزانه را نگران کند و با توجه به وضعیت مالی نسبتاً شکننده آمریکا، بر دلار نیز اثر بگذارد. در مقابل، آروپ چاترجی از بانک ولز فارگو معتقد است اثر این رأی بر ریسکپذیری بازار احتمالاً موقتی خواهد بود. او تأکید کرد دولت همچنان از مسیرهای قانونی دیگر برای پیگیری سیاستهای تجاری برخوردار است، هرچند برخی از این مسیرها آزموده نشدهاند یا زمانبر خواهند بود. به گفته او، بعید است روند بازپرداخت تعرفهها در کوتاهمدت محرک قابلتوجهی برای رشد اقتصادی یا مصرف ایجاد کند. نیل دوتا، رئیس تحقیقات اقتصادی مؤسسه رنسانس ماکرو، نیز معتقد است پرونده تعرفهها هنوز بسته نشده و دولت میتواند از سایر ظرفیتهای قانونی استفاده کند. از نگاه او، مسئله در حال حاضر بیش از آنکه اقتصادی باشد، بُعد سیاسی دارد؛ چراکه هرگونه عقبنشینی کامل از سیاست تعرفهای میتواند پیامدهای داخلی برای دولت به همراه داشته باشد. مارک چندلر، استراتژیست ارشد بازار در بنکبِرن گلوبال، واکنش اولیه بازار (افت دلار و افزایش بازدهی) را واکنشی کوتاهمدت توصیف کرد و افزود که درآمدهای تعرفهای از منظر اعتباری برای دولت عامل مثبتی محسوب میشد و حذف آن میتواند در این چارچوب اثر منفی داشته باشد. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا بر اساس جمعبندی تیم UtoTimes، اگرچه رأی دیوان عالی برای بسیاری از سرمایهگذاران غافلگیرکننده نبود، اما ابهام درباره مسیر جایگزین سیاستهای تجاری و پیامدهای بودجهای آن میتواند نوسانات بازار را در کوتاهمدت افزایش دهد. در عین حال، بسیاری از تحلیلگران انتظار دارند تمرکز بازار بهزودی دوباره به دادههای اقتصادی، وضعیت بازار کار و جهتگیری سیاست پولی بازگردد؛ عواملی که در نهایت نقش تعیینکنندهتری در مسیر دلار و اوراق خزانه خواهند داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه دیوان عالی ایالات متحده با رأی ۶ در برابر ۳، تعرفههای گسترده جهانی دولت ترامپ را باطل کرد. قضات اعلام کردند استفاده از قانون اختیارات اضطراری فدرال برای اعمال این تعرفهها فراتر از حدود اختیارات ریاستجمهوری بوده است. امکان بازپرداخت دهها میلیارد دلار به واردکنندگان مطرح است، هرچند جزئیات آن به دادگاههای پایینتر واگذار شد. در یکی از مهمترین آرای اقتصادی سالهای اخیر، دادگاه دیوان عالی تعرفههای جهانی اعمالشده از سوی دونالد ترامپ را باطل اعلام کرد؛ تصمیمی که عملاً یکی از شاخصترین سیاستهای تجاری دولت او را زیر سؤال برد. این حکم با رأی ۶ در برابر ۳ صادر شد. اکثریت قضات اعلام کردند رئیسجمهور در استناد به قانون اختیارات اضطراری اقتصادی بینالمللی (IEEPA) برای اعمال تعرفههای «متقابل» گسترده و همچنین مالیاتهای هدفمند بر واردات که دولت آنها را مرتبط با مقابله با قاچاق فنتانیل عنوان کرده بود؛ از حدود اختیارات قانونی خود فراتر رفته است. دادگاه عالی در عین حال درباره میزان و نحوه بازپرداخت احتمالی وجوه دریافتی از واردکنندگان اظهار نظر قطعی نکرد و رسیدگی به این موضوع را به دادگاههای پایینتر سپرد. “ «در صورت اجرای کامل بازپرداختها، مجموع مبالغ میتواند به حدود ۱۷۰ میلیارد دلار برسد؛ رقمی معادل بیش از نیمی از درآمدی که از محل این تعرفهها حاصل شده است.» محمد زمانی در میان مخالفان رأی اکثریت، قاضی برت کاوانا هشدار داد فرآیند بازپرداخت میتواند پیچیده و پرچالش باشد. دو قاضی دیگر نیز به رأی مخالف پیوستند. کاخ سفید اعلام کرده در واکنش به این تصمیم، بهسرعت از ابزارهای قانونی جایگزین برای اعمال سیاستهای تجاری مورد نظر استفاده خواهد کرد. با این حال، بسیاری از این ابزارها یا دامنه محدودتری دارند یا از نظر اجرایی پیچیدهتر از اختیارات گستردهای هستند که دولت پیشتر بر اساس قانون اضطراری به کار گرفته بود. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا تحلیلگران یوتوتایمز معتقدند که این رأی نهتنها پیامدهای اقتصادی مستقیم دارد از جمله احتمال کاهش فشار بر واردکنندگان و زنجیرههای تأمین بلکه از منظر توازن قوا نیز حائز اهمیت است؛ زیرا حدود اختیارات اجرایی در حوزه تجارت خارجی را روشنتر میکند. اکنون بازارها و فعالان اقتصادی در انتظارند ببینند دولت چگونه مسیر سیاست تجاری خود را در چارچوب حقوقی جدید بازتنظیم خواهد کرد. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاس
فعالان اقتصادی در جنوبشرق آمریکا نشانهای از یک افت ناگهانی در بازار کار مشاهده نمیکنند و برنامهای برای کاهش نیروی انسانی ندارند. هنوز مشخص نیست ابزارهای جدید، بهویژه فناوریهای نوین، در نهایت مکمل نیروی کار خواهند بود یا جایگزین آن. کارفرمایان بهدلیل امکان صرفهجویی در نیروی انسانی از طریق ابزارهای هوش مصنوعی، با احتیاط بیشتری اقدام به استخدام میکنند.
گزارش تولید ناخالص داخلی امروز «تا حدی ناامیدکننده» است.
مرتس، صدراعظم آلمان، روز جمعه هشدار داد که ایالات متحده «بهطور فزایندهای علاقه خود را به ایفای نقش بهعنوان ضامن نظم بینالمللی از دست میدهد.» مرتس در سخنرانی خود در کنگره حزب اتحادیه دموکرات مسیحی (CDU) در اشتوتگارت تأکید کرد که آلمان همچنان متحد آمریکا باقی میماند، اما باید مسیر مستقل خود را نیز ترسیم کند. او گفت: «ما میخواهیم امن، قدرتمند و آزاد باشیم.» وی با اشاره به تهدیدهای روبهافزایش پیشِ روی اروپا—از حملات سایبری گرفته تا کارزارهای اطلاعات نادرست—هشدار داد: «صلحطلبی سادهلوحانه امروز، جنگهای فردا را تقویت میکند.»
تعطیلی دولت از سوی دموکراتها دستکم دو واحد درصد از تولید ناخالص داخلی ایالات متحده کاست. به همین دلیل است که اکنون آن را به شکل محدود و تدریجی تکرار میکنند. هیچ تعطیلیای نباید رخ دهد! نرخهای بهره باید فوراً کاهش یابد. پاول بدترین است!
در یک نگاه هدف قیمت طلا تا پایان ۲۰۲۶: پیشبینی گلدمن ساکس ۵٬۴۰۰ دلار در هر اونس تقاضای بانکهای مرکزی در سال ۲۰۲۶ مشابه سال ۲۰۲۵ خواهد بود. سرمایهگذاران خصوصی در واکنش به کاهش نرخ بهره وارد بازار میشوند. ریسک صعودی از مسیر آپشنها و تنوعسازی خصوصی تقویت میشود. گلدمن ساکس پیشبینی کرده که قیمت طلا تا پایان سال ۲۰۲۶ به ۵٬۴۰۰ دلار در هر اونس برسد. این مسیر صعودی آهسته، بر پایه تقاضای بانکهای مرکزی و سرمایهگذاران خصوصی در واکنش به کاهش نرخ بهره فدرال رزرو شکل میگیرد. تقاضای رسمی؛ ستون اصلی رشد قیمت بر اساس گزارش منتشرشده توسط گلدمن ساکس و بازخوانیشده توسط یوتوتایمز، تقاضای بانکهای مرکزی برای خرید طلا در سال ۲۰۲۶ با همان سرعت سال ۲۰۲۵ ادامه خواهد داشت. این پیشبینی در سناریوی پایهای مطرح شده که فرض میکند سرمایهگذاران خصوصی تغییری در رفتار تنوعسازی خود ندهند. در این سناریو، تقاضای رسمی نقش اصلی را در حمایت از قیمت ایفا میکند و انتظار میرود همین عامل باعث رشد تدریجی قیمت طلا شود. ✔️ بیشتر بخوانید: تورم، جنگ و دلار ضعیف؛ مثلث طلایی جهش قیمت طلا سرمایهگذاران خصوصی؛ تقویتکننده مسیر صعودی گلدمن معتقد است که سرمایهگذاران خصوصی نیز در واکنش به کاهش نرخ بهره فدرال رزرو، بهتدریج بر میزان سرمایهگذاری در طلا خواهند افزود. این روند میتواند بهصورت «انباشت تدریجی» عمل کند — یعنی خریداران بیشتری وارد بازار شوند و رشد قیمت پایدار باشد. در صورت افزایش تنوعسازی خصوصی، بهویژه از طریق ساختارهای آپشن، احتمال جهشهای سریع و «رالیهای مقعر» نیز وجود دارد. نوسان بالا؛ مسیر صعودی با چالشهای لحظهای اگرچه مسیر میانمدت طلا صعودی توصیف شده، گلدمن هشدار میدهد که نوسانات قیمتی میتواند بالا باقی بماند. بهویژه در زمانهایی که سیاست فدرال رزرو تغییر میکند یا شوکهای ریسکی در بازار رخ میدهد. این نوسانات میتوانند فرصتهایی برای خرید در اصلاحات ایجاد کنند، اما همچنین نیازمند مدیریت ریسک دقیقتری هستند. جمعبندی استراتژیک بازار طلا در فاز «انباشت تدریجی با نوسان بالا» قرار دارد. تقاضای رسمی مسیر صعودی را حفظ میکند، اما رفتار سرمایهگذاران خصوصی و سیاستهای پولی میتوانند سرعت و شدت حرکت را تغییر دهند. برای معاملهگران، تمرکز بر نقاط اصلاحی و ساختارهای آپشنی میتواند کلیدی باشد.
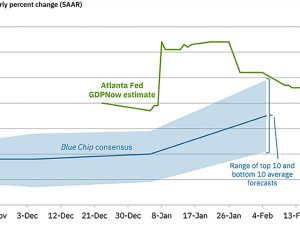
در یک نگاه برآورد نهایی مدل GDPNow برای رشد سهماهه چهارم ۲۰۲۵ به ۳.۰ درصد کاهش یافت. تعدیل شدید پس از دادههای ضعیف تراز تجاری و بازنگری موجودی انبارها رخ داد. با وجود رشد سالانه مناسب، کسری بودجه بالا همچنان یکی از نقاط آسیبپذیر اقتصاد آمریکا باقی مانده است. مدل پیشبینی رشد اقتصادی متعلق به فدرال رزرو آتلانتا بار دیگر کاهش یافت و تنها کمتر از ۲۴ ساعت مانده به انتشار آمار رسمی دولت، برآورد رشد تولید ناخالص داخلی آمریکا در سهماهه چهارم ۲۰۲۵ را از ۳.۶ درصد به ۳.۰ درصد تنزل داد. این افت، نقطه پایانی بر هفتهها گمانهزنی درباره رشد بالای ۵ درصدی در اواخر سال بود؛ برآوردهایی که عمدتاً بر پایه دادههای موقتی و اثرات مقطعی در تراز تجاری شکل گرفته بودند. طبق بررسیهای تیم یوتوتایمز، در ماه اکتبر مازاد تجاری قوی که تا حدی ناشی از جهش صادرات دارویی در واکنش به تعرفهها بود، تصویر پررنگتری از رشد ارائه داد، اما با عادیشدن جریان تجارت در نوامبر و دسامبر، این اثر فروکش کرد. دادههای تازه منتشرشده از سوی اداره سرشماری و اداره تحلیل اقتصادی آمریکا نشان داد هرچند برآورد رشد هزینهکرد مصرفکننده اندکی از ۲.۴ به ۲.۵ درصد افزایش یافته، اما این بهبود نتوانسته افت سهم صادرات خالص که از ۰.۶۲ واحد درصد به تنها ۰.۰۲ واحد درصد کاهش یافت و تعدیل نزولی سرمایهگذاری خصوصی را جبران کند. همچنین بازنگری منفی در موجودی انبارها فشار بیشتری بر برآورد نهایی وارد کرده است. در صورت ثبت عدد ۳.۰ درصدی، رشد واقعی اقتصاد آمریکا در مقیاس سالانه (بر مبنای مقایسه سهماهه چهارم به سهماهه چهارم) حدود ۲.۶ درصد خواهد بود. “ «برای بزرگترین اقتصاد جهان، این رقم همچنان مطلوب ارزیابی میشود؛ هرچند باید توجه داشت این رشد در شرایطی محقق شده که کسری بودجه دولت حدود ۶ درصد تولید ناخالص داخلی برآورد میشود.» محمد زمانی به بیان دیگر، بخشی از این رشد بهواسطه سیاستهای مالی انبساطی و هزینههای دولتی تقویت شده است. برخی تحلیلگران معتقدند در صورت الزام به ترازکردن بودجه، چند واحد درصد از رشد اقتصادی کاسته میشد؛ نکتهای که پایداری بلندمدت رشد را به پرسش میکشد. نگاهی به عملکرد فصلی اقتصاد در سال ۲۰۲۵ نشان میدهد مسیر رشد نوسانی بوده است: سهماهه نخست: منفی ۰.۶ درصد سهماهه دوم: مثبت ۳.۸ درصد سهماهه سوم: مثبت ۴.۴ درصد عدد ۳.۰ درصد برای سهماهه پایانی، تصویر سالی نسبتاً قدرتمند اما نامتوازن را تکمیل میکند؛ رشدی که از یکسو با مصرف مقاوم و سرمایهگذاری فناوری حمایت شده و از سوی دیگر با فشارهای تجاری و چالشهای ساختاری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا اکنون نگاه بازارها به آمار رسمی دولت و سپس به پیامدهای آن برای سیاست پولی معطوف خواهد شد. در صورتی که عدد نهایی نیز در همین محدوده تثبیت شود، سناریوی «رشد مناسب اما در حال تعدیل» تقویت میشود؛ سناریویی که میتواند دست سیاستگذاران پولی را برای رویکردی محتاطانه در قبال نرخ بهره بازتر بگذارد. لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
فدرال رزرو اعلام کرد که به تحقق هر دو مأموریت خود نزدیک شده و نرخهای بهره نیز در سطحی نسبتاً نزدیک به نرخ خنثی قرار دارند. گزارشهای دریافتی از بنگاهها درباره وضعیت نیروی انسانی، در ارزیابی میزان قدرت بازار کار مستلزم قدری احتیاط است. اظهارات هست درباره پژوهشهای کارکنان فدرال رزرو «صرفاً گامی دیگر» در جهت تلاش برای تضعیف استقلال این نهاد عنوان شده است. فدرال رزرو متعهد است بر پایه دادهها و تحلیلهای دقیق، بهترین تصمیمها را اتخاذ کند و از هرگونه حاشیه یا عوامل انحرافی اجتناب ورزد. اکثر کسبوکارها با دیدی خوشبینانه نسبت به هوش مصنوعی، از بهکارگیری آن سود میبرند رمزارزها کاملاً بیفایده هستند هوش مصنوعی میتواند در ۵ تا ۱۰ سال آینده محرکی برای افزایش بهرهوری باشد فدرال رزرو در استفاده داخلی از هوش مصنوعی محتاط است و محدودیتهای سختی برای دسترسی به دادههای محرمانه وضع کرده است.
وزیر انرژی ایالات متحده هشدار داد که اگر آژانس بینالمللی انرژی (IEA) تغییرات لازم را اعمال نکند، آمریکا ممکن است بهطور کامل از این نهاد خارج شود. او همچنین گفت: «مقامهای اروپایی که همچنان به سیاستهای سختگیرانه خالصِ صفر (Net-Zero) چسبیدهاند، ممکن است از سمتهای خود کنار گذاشته شوند.»
بر اساس دادههای رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفتههای اخیر با نوسانات ناشی از تنشهای ژئوپلیتیکی و تقاضای سرمایهگذاران مواجه بودهاند. سوئیس یکی از بزرگترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن میتواند نشانهای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.
در یک نگاه کوین هَسِت، مشاور اقتصادی کاخ سفید، خواستار «تنبیه» اقتصاددانان فدرال رزرو نیویورک بهدلیل انتشار پژوهشی درباره اثر تعرفهها شد. پژوهش مذکور نشان میدهد حدود ۹۰٪ بار تعرفهها توسط شرکتها و مصرفکنندگان داخلی آمریکا پرداخت میشود. در گزارشی جدید، فدرال رزرو نیویورک اعلام کرده روند تورم زیربنایی در دسامبر به ۲.۸۳٪ افزایش یافته است. تنش میان کاخ سفید و فدرال رزرو نیویورک وارد مرحله تازهای شده است؛ آن هم در شرایطی که دادههای جدید از افزایش فشارهای تورمی حکایت دارد. کوین هَسِت، مشاور اقتصادی دولت، امروز بهطور علنی از اقتصاددانان فدرال رزرو نیویورک که در پژوهشی اعلام کرده بودند شرکتهای آمریکایی بخش عمده تعرفهها را پرداخت میکنند، انتقاد کرد و حتی خواستار «انضباط» یا تنبیه نویسندگان این گزارش شد. این پژوهش که ۱۲ فوریه منتشر شده، نتیجه گرفته بود حدود ۹۰ درصد بار تعرفهها در داخل آمریکا جذب میشود؛ نتیجهای که با یافتههای چند مطالعه مستقل دیگر نیز همراستاست. هَسِت این تحقیق را «بدترین مقاله در تاریخ سیستم فدرال رزرو» توصیف کرد؛ عبارتی که از نگاه بسیاری از تحلیلگران، عبور از خط قرمز استقلال پژوهشی بانک مرکزی تلقی میشود. “ «انتقاد از سیاست پولی مسبوق به سابقه است، اما حمله مستقیم به پژوهشگران یک نهاد فدرال، پیامدهای نهادی گستردهتری دارد.» محمد زمانی در همین حال، گزارش تازهای از فدرال رزرو نیویورک منتشر شده که احتمالاً برای منتقدان خوشایند نخواهد بود. این گزارش با استفاده از نسخه توسعهیافته مدل «روند هسته چندمتغیره» (MCT)، کوشیده اثر اختلالات ناشی از تعطیلی دولت بر دادههای تورمی را پالایش کند. بهدلیل تعطیلیهای اخیر، دادههای شاخص هزینههای مصرف شخصی (PCE) و حتی برخی اجزای شاخص قیمت مصرفکننده (شاخص CPI) ناقص یا با تأخیر منتشر شده بودند. طبق بررسیهای یوتوتایمز؛ مدل MCT با تفکیک تورم به مؤلفههای «پایدار» و «گذرا» تلاش میکند روند زیربنایی تورم را شناسایی کند. برخلاف معیارهای سنتی تورم هسته که صرفاً اقلام غذا و انرژی را حذف میکنند، این مدل تمامی عوامل موقتی را کنار میگذارد و تصویر دقیقتری از روند اصلی ارائه میدهد؛ حتی در شرایطی که بخشی از دادهها در دسترس نباشد. نتیجه این تحلیل نشان میدهد روند تورم زیربنایی در دسامبر به ۲.۸۳ درصد افزایش یافته، در حالی که این رقم در سپتامبر ۲.۵۵ درصد بود. به بیان دیگر، بهرغم برخی دادههای ظاهراً کاهشی در نوامبر، وقتی آمار ماههای بعد تجمیع میشود، تصویر کلی حکایت از شتابگیری تدریجی تورم دارد. این گزارش همچنین به سیاستگذاران هشدار میدهد که به دادههای ظاهراً «ضدتورمی» ماه نوامبر بیش از حد اتکا نکنند؛ زیرا بخشی از آن کاهش ناشی از عوامل موقتی بوده که در دسامبر معکوس شده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا در فضای فعلی که بحث درباره کاهش نرخ بهره و فشارهای سیاسی بر سیاست پولی شدت گرفته، این یافتهها اهمیت مضاعف دارد. اگر روند تورم پایدار واقعاً در حال تقویت باشد، کار برای سیاستگذاران پولی دشوارتر خواهد شد؛ بهویژه در شرایطی که کاخ سفید همزمان از بانک مرکزی انتظار انعطاف بیشتر دارد. بر اساس جمعبندی تیم UtoTimes، تقابل لفظی امروز نهتنها درباره یک مقاله پژوهشی، بلکه درباره مرز میان سیاست و اقتصاد است. در حالی که دولت بهدنبال کنترل روایت درباره اثر تعرفههاست، دادههای مستقل همچنان تصویر پیچیدهتری از فشارهای قیمتی ارائه میدهند؛ تصویری که تصمیمگیری در مورد مسیر نرخ بهره را حساستر از همیشه کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
در یک نگاه برآورد رشد سهماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیشتر تحت تأثیر دادههای مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما بهتدریج تعدیل شده است. دادههای تجاری و موجودی انبارها در روزهای آینده میتواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سهماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ میدهد که تنها چند هفته پیش، همین شاخص بهدلیل برخی دادههای مقطعی و اثرات موقتی تعطیلیها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گستردهای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow بهتدریج به محدودهای واقعبینانهتر همگرا شده است. البته همانگونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماههای بعد چندین بار بازنگری میشود. “ «کاهش امروز عمدتاً پس از انتشار دادههای تولید صنعتی، آغاز ساختوساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعهای از آمار که تصویر نسبتاً باثبات اما نهچندان پرشتاب از فعالیت اقتصادی ارائه میدهد.» محمد زمانی اکنون تمرکز بازار به دادههای آتی؛ بهویژه تراز تجاری و موجودی انبارهای عمدهفروشی، معطوف شده است. این مؤلفهها میتوانند اثر قابلتوجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بیسابقه میان رشد تولید و بازار کار آمریکا بر اساس جمعبندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشاندهنده رشدی قوی برای یک اقتصاد توسعهیافته است، اما روند کاهشی تدریجی این برآورد از اوجهای قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاستگذاران پولی اهمیت ویژهای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.