TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ماسو، عضو بانک مرکزی ژاپن: افزایش سریع نرخ‌ها اقتصاد ژاپن را تهدید می‌کند

در یک نگاه عضو بانک مرکی ژاپن: بانک مرکزی ژاپن در مقابله با تورم عقب نمانده است. بانک ژاپن هیچ برنامه‌ای برای افزایش سریع یا با سرعت مشخص نرخ بهره ندارد. افزایش نرخ‌ها نباید به روند بهبود اقتصادی آسیب بزند. افزایش قیمت مواد غذایی فعلاً نیازمند اقدام فوری سیاستی نیست. کازویوکی ماسو، عضو هیئت‌مدیره بانک مرکزی ژاپن، در سخنرانی امروز خود در تاریخ ۶ فوریه ۲۰۲۶ اعلام کرد که بانک مرکزی ژاپن (BoJ) در مواجهه با تورم «عقب‌نمانده» است و فعلاً برنامه‌ای برای افزایش سریع نرخ بهره ندارد. او تأکید کرد که بانک مرکزی نباید با شتاب نرخ‌ها را بالا ببرد، چرا که این کار می‌تواند روند بهبود اقتصادی ژاپن را مختل کند. ماسو گفت: «نباید با پیش‌فرض‌های از پیش تعیین‌شده درباره زمان یا سرعت افزایش نرخ‌ها تصمیم‌گیری کنیم. اگر داده‌ها ما را قانع کنند، بدون تردید اقدام خواهیم کرد.» او همچنین اشاره کرد که افزایش قیمت مواد غذایی در حال حاضر به سطحی نرسیده که نیازمند واکنش فوری سیاستی باشد. این اظهارات در حالی مطرح می‌شود که بانک مرکزی ژاپن تحت فشار دولت برای حفظ نرخ‌های فعلی قرار دارد و بازارها منتظر نتایج مذاکرات دستمزد بهاری در ماه مارس هستند—رویدادی که می‌تواند مسیر سیاست پولی را تغییر دهد. به گزارش منابع یوتو تایمز، تحلیلگران می‌گویند این پیام نشان می‌دهد بانک مرکزی ژاپن همچنان رویکرد محتاطانه‌ای دارد و تلاش می‌کند میان کنترل تورم و حفظ رشد اقتصادی تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط هزینه خانوار در ژاپن؛ تورم دوباره ضربه زد

در یک نگاه هزینه‌های خانوار ژاپن در دسامبر ۲.۹٪ سقوط کرد؛ بسیار ضعیف‌تر از پیش‌بینی‌ها. تورم همچنان قدرت خرید خانوارها را می‌بلعد و مصرف را در پایان ۲۰۲۵ تضعیف کرده است. ذخایر ارزی ژاپن به ۱.۳۹۵ تریلیون دلار رسیده و توان مداخله برای حمایت از ین را تقویت کرده است. داده‌های تازه منتشرشده از ژاپن در تاریخ ۶ فوریه ۲۰۲۶ (ساعت ۳ بامداد به وقت ایران) نشان می‌دهد هزینه‌های خانوار ژاپن در دسامبر ۲۰۲۵ کاهش شدیدی داشته و ۲.۹٪ نسبت به ماه قبل افت کرده است؛ رقمی که بسیار ضعیف‌تر از انتظار بازار بود. این کاهش نشان می‌دهد تورم همچنان قدرت خرید خانوارها را تضعیف کرده و مصرف‌کنندگان در برابر افزایش قیمت‌ها محتاط‌تر شده‌اند. با وجود این ضعف، به گزارش منابع یوتوتایمز، تحلیلگران معتقدند داده‌های مصرفی تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی ژاپن نخواهد داشت. تورم همچنان محور اصلی تصمیم‌گیری یانک مرکزی ژاپن (BOJ) است و بازارها انتظار دارند اولین افزایش نرخ بهره در سال ۲۰۲۶ ممکن است در ماه آوریل انجام شود. “ با وجود افت مصرف، بازارها همچنان انتظار افزایش نرخ بهره BOJ در آوریل را دارند. یوتوتایمز در کنار این داده‌ها، ذخایر ارزی ژاپن نیز به ۱.۳۹۵ تریلیون دلار رسیده که نشان‌دهنده توان بالای دولت برای حمایت از ین در صورت نیاز است. این تحولات در آستانه انتخابات ۸ فوریه رخ می‌دهد؛ انتخاباتی که نظرسنجی‌ها از پیروزی قاطع احزاب حاکم خبر می‌دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

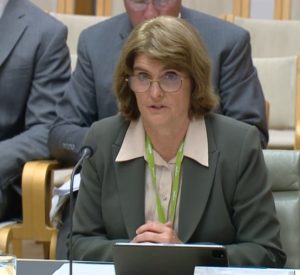
در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم: کاهش زیاد نرخ بهره می‌تواند تورم را شعله‌ور کند

تیف مکلم، رئیس بانک مرکزی کانادا (BoC)، در اظهاراتی نسبت به وضعیت اقتصادی این کشور و روابط با ایالات متحده هشدار داد. وی با بیان اینکه بانک مرکزی به وضوح نگران ریسک‌های موجود در چشم‌انداز اقتصادی است، تاکید کرد: «اگر ضعف اقتصادی صرفاً دوره‌ای بود، می‌توانستیم سیاست‌های پولی انبساطی‌تری اعمال کنیم. اما واقعیت این است که بخشی از این ضعف ساختاری است و اگر نرخ بهره را بیش از حد کاهش دهیم، در آینده باعث افزایش تورم خواهد شد.» مکلم همچنین به چالش‌های تجاری اشاره کرد و گفت: «بادهای مخالف ساختاری موقتی نیستند؛ رابطه تجاری ما با ایالات متحده به طور بنیادین دچار شکستگی شده است.» رئیس بانک مرکزی کانادا درباره چین نیز اظهار داشت که این کشور در متنوع‌سازی شرکای تجاری خود و دوری از آمریکا موفق عمل کرده، اما مازاد تجاری عظیم آن همچنان ناپایدار است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: جهش بهره‌وری ناشی از هوش مصنوعی به این معناست که اقتصاد کانادا می‌تواند بدون افزودن فشار تورمی، رشد بیشتری داشته باشد

ما هنوز واقعاً شاهد باز شدن بازارهای جدید برای شرکت‌های کانادایی نبوده‌ایم؛ این قطعاً چیزی است که ما به دنبال آن هستیم. مکلم از نامزدی کوین وارش به عنوان رئیس فدرال رزرو استقبال می‌کند. او می‌گوید یک فدرال رزروِ کمتر قابل پیش‌بینی بر نرخ‌های ما تأثیر خواهد گذاشت. در آن صورت، انتظار می‌رود که شاهد تأثیری بر نرخ بهره اوراق خزانه ۵ ساله آمریکا باشید. اگر سیاست فدرال رزرو آمریکا کمتر قابل پیش‌بینی شود، این مسئله بر همه ما تأثیر خواهد گذاشت. مکلم، رئیس بانک مرکزی کانادا در پاسخ به سوالی درباره پیش‌بینی‌های اقتصادی بانک: ما نمی‌توانیم هر تهدیدی از سوی پرزیدنت ترامپ را دنبال کنیم. در این صورت، دور خودمان می‌چرخیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: بازسازی اقتصاد کانادا و افزایش بهره‌وری، سال‌ها به طول خواهد انجامید

گذار به اقتصاد جدید می‌تواند دردناک‌تر از آن چیزی باشد که ما تمایل داریم. کانادا باید برای اجتناب از بدترین سناریو، به تغییرات ساختاری تن دهد. تفکیک تغییرات ساختاری از نوسانات ادواری (چرخه‌ای) دشوار است. باید مراقب باشیم که دچار تشخیص اشتباه ضعف اقتصادی نشویم. بانک مرکزی کانادا با توجه به رشد اندک نیروی کار، انتظار ندارد که نرخ بیکاری روند صعودی داشته باشد. کاهش نرخ‌ها در مواجهه با اقتصاد ضعیف، در صورتی که این ضعف ناشی از کاهش ظرفیت تولید باشد (نه افت ادواری تقاضا)، می‌تواند به تورم دامن بزند. ما باید شاهد بهبود تدریجی بازار کار در دوره منتهی به ۲۰۲۷ باشیم. ظهور هوش مصنوعی این پتانسیل را دارد که اقتصاد را در مسیر بالاتری قرار دهد و سطح زندگی را افزایش دهد؛ اما تاکنون شواهد اندکی وجود دارد که نشان دهد هوش مصنوعی در حال بهبود بهره‌وری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری استرالیا – دسامبر

تراز تجاری استرالیا - Trade Balance (دسامبر)  واقعی ................ 3.37B  پیش‌بینی .......... 3.424B  قبلی ....................2.6B (این داده از 2.94B تجدید شده است.) صادرات استرالیا - دسامبر - Exports  واقعی ................ %1 قبلی ..................... %4- (این داده از 2.9- درصد تجدید شده است) واردات استرالیا - دسامبر - Imports  واقعی ................ %0.8- قبلی ..................... %0.2- (این داده از 0.2 درصد تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سناریوی تندرو بانک نومورا: نرخ بهره ژاپن تا ۱.۷۵٪ افزایش می‌یابد

در یک نگاه نومورا احتمال می‌دهد بانک مرکزی ژاپن تا ۲۰۲۷ سه مرحله افزایش نرخ بهره اجرا کند. نرخ بهره ژاپن به ۱.۵٪ می‌رسد؛ بالاترین سطح از سال ۱۹۹۵. سناریوی هاوکیش‌تر نرخ را تا ۱.۷۵٪ بالا می‌برد. تورم پایدار و رشد دستمزدها عوامل کلیدی در تعیین مسیر هستند. در حالی که بانک مرکزی ژاپن به‌تدریج از سیاست‌های فوق‌انبساطی فاصله می‌گیرد، مؤسسه نومورا در تاریخ ۴ فوریه ۲۰۲۶، پیش‌بینی کرده که نرخ بهره تا سال ۲۰۲۷ به ۱.۵٪ خواهد رسید. این چشم‌انداز نه‌تنها بر بازار اوراق و نرخ ین تأثیر می‌گذارد، بلکه می‌تواند مسیر سیاست پولی آسیا را بازتعریف کند. مؤسسه نومورا در تازه‌ترین تحلیل خود اعلام کرده که بانک مرکزی ژاپن احتمالاً روند افزایش نرخ بهره را تا سال ۲۰۲۷ ادامه خواهد داد. در سناریوی پایه، سه مرحله افزایش نرخ تا میانه ۲۰۲۷ پیش‌بینی شده که نرخ سیاستی را از سطح فعلی ۰.۷۵٪ به ۱.۵٪ می‌رساند—بالاترین سطح از سال ۱۹۹۵. این مسیر شامل افزایش نرخ در ژوئن ۲۰۲۶، دسامبر ۲۰۲۶ و ژوئن ۲۰۲۷ است و بر پایه فرضی بنا شده که تورم همچنان بالاتر از سطح خنثی باقی بماند و بازار کار ژاپن با کمبود نیروی انسانی، رشد تدریجی دستمزدها را حفظ کند. نومورا تأکید دارد که بانک مرکزی ژاپن (BoJ) با احتیاط عمل خواهد کرد تا از بی‌ثباتی در بازار اوراق و نوسانات شدید ین جلوگیری شود. در کنار این سناریو، نومورا یک مسیر هاوکیش‌تر را نیز مطرح کرده که در آن چهار مرحله افزایش نرخ تا پایان ۲۰۲۷ اجرا می‌شود و نرخ سیاستی به ۱.۷۵٪ می‌رسد—سطحی که آخرین بار در سال ۱۹۹۳ دیده شده است. این سناریو مستلزم تورم پایدارتر، رشد قوی‌تر دستمزدها و توانمندی اقتصاد ژاپن در تحمل نرخ‌های بالاتر بدون افت رشد خواهد بود. در مجموع، تحلیل نومورا نشان می‌دهد که ریسک‌های سیاستی BoJ به سمت نرخ‌های نهایی بالاتر متمایل شده‌اند و بازارها باید احتمال تثبیت نرخ بهره در سطوح بالاتر از پیش‌بینی‌های قبلی را در قیمت‌گذاری لحاظ کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش نرخ بهره در استرالیا مطابق انتظارات بازار

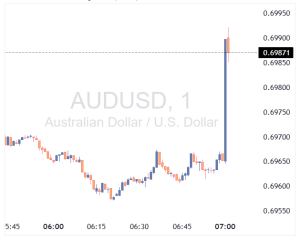
بانک مرکزی استرالیا در تاریخ ۳ فوریه ۲۰۲۶ مطابق انتظار بازار، نرخ بهره را یک پله افزایش داد و آن را از ۳.۶ درصد به ۳.۸۵ درصد رساند. این تصمیم که در راستای سیاست‌های انقباضی برای مهار تورم اتخاذ شد، باعث تقویت جفت‌ارز AUDUSD در معاملات اولیه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم حیاتی بانک مرکزی استرالیا؛ بازار چه انتظاری دارد؟

در یک نگاه بازار با احتمال ۷۵ درصد، افزایش ۲۵ واحدی نرخ بهره استرالیا را قیمت‌گذاری کرده است. بانک‌های بزرگ استرالیا انتظار افزایش نرخ را دارند، اما گلدمن ساکس و دویچه بانک مخالف هستند. داده‌های قوی اشتغال و تورم، بانک مرکزی را به سمت سیاست‌های انقباضی هل داده است. انتظار می‌رود دلار استرالیا (AUD) پس از اعلام خبر، نوسانی حدود ۵۰ پیپ را تجربه کند نوسان دلار استرالیا در آستانه تصمیم بزرگ معامله‌گران دلار استرالیا (AUD) در وضعیتی پرتنش به سر می‌برند و منتظر تصمیمی هستند که می‌تواند بانک مرکزی استرالیا (RBA) را به اولین بانک مرکزی بزرگ جهان تبدیل کند که در چرخه فعلی، نرخ بهره را افزایش می‌دهد. چرا بازار انتظار تغییر سیاست دارد؟ در یوتوتایمز با بررسی اجماع بازار، مشاهده می‌کنیم که پیش‌بینی‌ها برای افزایش ۲۵ واحدی نرخ بهره (رسیدن به ۳.۸۵٪) قوت گرفته است. اگرچه این موضوع قطعی نیست، اما اقتصاددانان در هفته‌های اخیر به دلیل داده‌های تورمی و اشتغال که فراتر از انتظار بودند، دیدگاه خود را تغییر داده‌اند. تحلیلگران یوتوتایمز معتقدند که نقطه عطف ماجرا، گزارش اشتغال اخیر بود که نشان داد نرخ بیکاری از ۴.۴٪ به ۴.۱٪ کاهش یافته است. این داده‌های قوی در کنار تورم بالا، بانک مرکزی را که پیش‌تر نرخ‌ها را کاهش داده بود، در موقعیت دشواری برای بازگشت به سیاست‌های انقباضی قرار داده است. ✔️  بیشتر بخوانید: پیش‌بینی بانک مورگان استنلی: طلا در مسیر ۵۷۰۰ دلار؛ موج صعودی بانک‌ها شدت گرفت نبرد بانک‌ها: گلدمن ساکس در برابر بانک‌های استرالیایی نکته جالب توجه در این نشست، اختلاف نظر شدید بین موسسات مالی است. از میان ۳۱ اقتصاددان در نظرسنجی رویترز، ۲۴ نفر انتظار افزایش نرخ را دارند. با این حال، موسسات بزرگی مانند «دویچه بانک»، «گلدمن ساکس» و «مورگان استنلی» همچنان معتقدند نرخ بهره ثابت می‌ماند. اما در طرف مقابل، تمام بانک‌های بزرگ داخلی استرالیا بر این باورند که افزایش نرخ قطعی است. “ «اجماع اقتصاددانان بر این است که این فقط یک بار افزایش نرخ خواهد بود، اما بانک‌های مرکزی به ندرت اینگونه عمل می‌کنند. برخی موسسات مانند NAB حتی رسیدن نرخ بهره به ۴.۱۰٪ تا پایان سال را پیش‌بینی می‌کنند.» مرتضی عظیمی واکنش احتمالی دلار استرالیا چیست؟ بر اساس تحلیل‌های یوتوتایمز، صرف‌نظر از نتیجه جلسه، باید منتظر نوسانات قابل توجهی باشیم. پیش‌بینی می‌شود دلار استرالیا واکنشی در حدود ۵۰ پیپ در هر جهت داشته باشد. با توجه به بهبود رشد جهانی و رونق قیمت فلزات، پس‌زمینه کلی برای دلار استرالیا همچنان مثبت ارزیابی می‌شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازگشت دلار پس از سقوط طلا؛ بازار فارکس در انتظار داده‌های آمریکا

در یک نگاه بازگشت قدرت دلار پس از سقوط طلا و نقره و نقش داده‌های اقتصادی آمریکا در جهت‌دهی بازار معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو، اعتماد به دلار را تقویت کرده است. بانک مرکزی استرالیا احتمالاً فردا نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد. پس از سقوط سنگین طلا و نقره در آخر هفته، دلار آمریکا بخشی از قدرت ازدست‌رفته خود را بازیافته و اکنون ــ در ۲ فوریه ۲۰۲۶ ــ بازار فارکس وارد هفته‌ای شده که داده‌های اقتصادی نقش تعیین‌کننده‌ای در مسیر آن خواهند داشت. از گزارش‌های مهم اشتغال آمریکا تا نشست‌های حساس بانک مرکزی اروپا و استرالیا، معامله‌گران در انتظار سیگنال‌هایی هستند که می‌تواند جهت حرکت دلار، یورو و دلار استرالیا را در کوتاه‌مدت مشخص کند دلار آمریکا: بازگشت آرام پس از یک هفته پرتنش دلار آمریکا پس از یک هفته پرنوسان که با سقوط شدید طلا و نقره همراه بود، اکنون نشانه‌هایی از بازگشت را نشان می‌دهد. بخش مهمی از فشار فروش روی دلار ناشی از «معامله تضعیف ارزش دلار» بود؛ معامله‌ای که پس از معرفی کوین وارش به‌عنوان نامزد ریاست فدرال رزرو توسط رئیس‌جمهور ترامپ، به‌سرعت در حال بازگشت است. اصلاح شدید در بازار فلزات گران‌بها نیز به تقویت دلار کمک کرده است. تحلیلگران تأکید می‌کنند که افت هفته گذشته دلار بیش از حد از واقعیت‌های اقتصاد کلان فاصله گرفته بود و اکنون بازار در حال بازگشت به تعادل است. تقویم اقتصادی آمریکا: هفته‌ای سنگین و تعیین‌کننده بازار فارکس این هفته به‌شدت تحت تأثیر داده‌های اقتصادی آمریکا خواهد بود. مهم‌ترین رویدادها: ISM تولیدی گزارش فرصت‌های شغلی JOLT گزارش اشتغال ADP گزارش مهم اشتغال و بیکاری روز جمعه پیش‌بینی‌ها نشان می‌دهد: ۸۰ هزار شغل جدید نرخ بیکاری ثابت در ۴.۴٪ “ «اگر این داده‌ها مطابق انتظار منتشر شوند، می‌توانند زمینه را برای تقویت بیشتر دلار فراهم کنند.» یوتوتایمز یورو: نگرانی‌ها درباره قدرت یورو شاید بیش از حد باشد در اروپا، نگاه‌ها به نشست پنج‌شنبه بانک مرکزی اروپا (ECB) دوخته شده است. اما برخلاف هفته‌های گذشته، انتظار نمی‌رود ECB واکنش خاصی به نرخ ارز نشان دهد. دلایل: EURUSD دیگر در سطح حساس ۱.۲۰ قرار ندارد. کریستین لاگارد معمولاً از بحث درباره نرخ ارز اجتناب می‌کند. بازار نیز انتظار واکنش تند ندارد. تورم هسته منطقه یورو نیز احتمالاً کمی کاهش یافته و به ۲.۲٪ می‌رسد. این رقم در شرایط فعلی تأثیر چندانی بر یورو نخواهد داشت. در مجموع، مسیر یورو تقریباً کاملاً تابع سنتیمنت نسبت به دلار است. اگر اعتماد به دلار ادامه یابد، EURUSD احتمالاً به سمت ۱.۱۷۷۰ حرکت می‌کند. دلار استرالیا: تصمیم حساس RBA در راه است دلار استرالیا یکی از بزرگ‌ترین قربانیان سقوط طلا و نقره بوده است. در ژانویه، AUDUSD بیش از حد خوش‌بینانه قیمت‌گذاری شده بود و اکنون بازار در حال اصلاح آن است. ✔️  بیشتر بخوانید: جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت بازارها انتظار دارند: ۱۹ نقطه پایه افزایش نرخ بهره تصمیم نهایی: احتمال زیاد افزایش ۲۵ نقطه پایه  اما نکته مهم اینجاست: بانک مرکزی استرالیا (RBA) احتمالاً اعلام نمی‌کند که این آغاز یک چرخه جدید افزایش نرخ بهره است. بازارها حداقل یک افزایش دیگر تا پایان سال را قیمت‌گذاری کرده‌اند. اگر RBA سیگنال «یک‌بار و تمام» بدهد، حمایت از AUD محدود خواهد شد. در کوتاه‌مدت، انتظار می‌رود AUDUSD کمی پایین‌تر معامله شود و سپس با کاهش نوسانات دلار آمریکا، دوباره به مسیر پایدار بالای ۰.۷۰ بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش آگهی‌های استخدامی در استرالیا؛ احتمال افزایش نرخ بهره بالا رفت

در یک نگاه آگهی‌های استخدامی در ژانویه ۴.۴٪ افزایش یافتند. رشد استخدام در بخش‌های مصرف‌محور مانند خرده‌فروشی و خدمات تقاضای نیروی کار همچنان بالا، با وجود نرخ بهره بالا احتمال ۷۵٪ افزایش نرخ بهره در نشست ۳ فوریه بانک مرکزی بازار کار استرالیا در آغاز سال ۲۰۲۶ با جهشی چشمگیر در آگهی‌های استخدامی مواجه شد؛ رشدی که پس از شش ماه افت متوالی، حالا احتمال افزایش نرخ بهره توسط بانک مرکزی را بالا برده است. این داده‌ها نشان می‌دهند که تقاضای نیروی کار همچنان قوی است و فشار تورمی ممکن است ادامه‌دار باشد. “ «بازار کار همچنان ستون اصلی اقتصاد استرالیاست» یوتوتایمز  جزئیات رشد آگهی‌های استخدامی طبق داده‌های ANZ و Indeed، آگهی‌های استخدامی در ژانویه ۲۰۲۶: ۴.۴٪ رشد ماهانه داشته‌اند. پس از افت ۰.۸٪ در دسامبر، روند نزولی را شکسته‌اند. قوی‌ترین رشد ماهانه از سال ۲۰۲۲ تاکنون ثبت شده است.  بازار کار همچنان مقاوم است با وجود نرخ‌های بهره بالا و فشار بر درآمد خانوارها، تقاضای استخدام در بخش‌های مصرف‌محور افزایش یافته است. این نشان می‌دهد که تقاضای داخلی هنوز افت نکرده و بازار کار همچنان قوی است.  پیامدهای سیاست پولی برای RBA بازارها اکنون با احتمال ۷۵٪ افزایش نرخ بهره در نشست فردا قیمت‌گذاری کرده‌اند. دلیل اصلی: تقاضای پایدار نیروی کار رشد دستمزدها تورم چسبنده بانک مرکزی ممکن است برای کنترل تورم، موضعی متمایل به افزایش نرخ بهره اتخاذ کند.  نشست فردا: ۳ فوریه زمان بیانیه RBA: ساعت ۰۳:۳۰ GMT (معادل ۰۷:۰۰ به وقت تهران) کنفرانس خبری رئیس بانک مرکزی، خانم بولاک، یک ساعت بعد برگزار می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ژاپن عقب‌نشینی کرد؛ ین همچنان در خطر

در یک نگاه دولت ژاپن در حال تعدیل اظهارات تاکایچی درباره نرخ ارز است. بازارها اظهارات قبلی را نشانه پذیرش ضعف ین تعبیر کرده بودند. BoJ در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرده است. وزارت دارایی همچنان گزینه مداخله ارزی را باز نگه داشته است. انتخابات زودهنگام ۸ فوریه فضای سیاسی را پرتنش کرده است. دولت ژاپن در آستانه انتخابات زودهنگام، تلاش کرده تا اظهارات جنجالی نخست‌وزیر تاکایچی درباره نرخ ارز را تعدیل کند. این اظهارات که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شده بود، با موضع رسمی وزارت دارایی درباره احتمال مداخله ارزی در تضاد قرار داشت. حالا با افزایش حساسیت بازارها به تورم و نوسانات ارزی، هرگونه پیام متناقض می‌تواند به نوسانات شدید در نرخ USDJPY منجر شود. اظهارات تاکایچی و واکنش دولت تاکایچی در کمپین انتخاباتی خود اظهاراتی مطرح کرد که از سوی بازارها به‌عنوان پذیرش ضعف ین تعبیر شد. دولت بلافاصله تلاش کرد این برداشت را اصلاح کند و گفت هدف نخست‌وزیر تأکید بر مقاوم‌سازی اقتصاد داخلی بوده است. “ «ین اکنون یک مسئله سیاسی است، نه فقط  سیاست پولی» یوتوتایمز تضاد گفتاری با موضع وزارت دارایی وزارت دارایی ژاپن بارها هشدار داده که در برابر نوسانات شدید نرخ ارز مداخله خواهد کرد. اظهارات تاکایچی با این موضع در تضاد بود و باعث شد بازارها نسبت به انسجام سیاست‌گذاری تردید کنند. تورم، BoJ و حساسیت بازارها ضعف ین باعث افزایش هزینه واردات و فشار تورمی شده است. بانک مرکزی ژاپن در نشست ژانویه موضعی متمایل به افزایش نرخ بهره اتخاذ کرد و هشدار داد که نباید از تورم عقب بماند. بازارها نسبت به هرگونه لغزش در سیاست‌گذاری واکنش سریع نشان می‌دهند. انتخابات و نوسانات ارزی با نزدیک شدن به انتخابات زودهنگام ۸ فوریه، فضای سیاسی پرتنش شده و هرگونه پیام متناقض می‌تواند نوسانات نرخ USDJPY و بازار اوراق قرضه را تشدید کند. جمع‌بندی یوتوتایمز «ین اکنون یک مسئله سیاسی است، نه فقط پولی. با نزدیک شدن به انتخابات، هر جمله‌ای می‌تواند بازار را تکان دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن در ژانویه چه گفت؟ صورت‌جلسه جدید منتشر شد

در یک نگاه اقتصاد ژاپن به‌طور ملایم در حال بهبود است تأکید بر تنظیم محتاطانه و واکنش‌پذیر سیاست‌ پولی نوسانات بازار اوراق قرضه بلندمدت نیازمند توجه ویژه است شرایط مالی با وجود افزایش نرخ بهره همچنان انبساطی است تورم به‌صورت پایدار و تدریجی در حال افزایش است بانک مرکزی ژاپن در گزارش نشست سیاست‌گذاری منتشرشده در ۲ فوریه ۲۰۲۶، بر ادامه مسیر محتاطانه افزایش نرخ بهره تأکید کرد. با وجود بهبود نسبی اقتصاد و تورم پایدار، بانک مرکزی ژاپن (BoJ) همچنان سیاست‌های خود را به صورت تدریجی و واکنش‌پذیر تنظیم می‌کند. این رویکرد ممکن است نوسانات ین و بازار اوراق قرضه ژاپن را افزایش دهد و بازارها را به دقت زمان‌بندی تصمیمات بعدی این بانک متمرکز کند. بهبود اقتصادی: ملایم اما نابرابر بانک مرکزی ژاپن اعلام کرد که اقتصاد کشور به‌طور کلی در حال بازیابی است، اما برخی بخش‌ها هنوز با ضعف مواجه‌اند. این بهبود تحت تأثیر تقاضای جهانی و اقدامات حمایتی دولت رخ داده، اما وابستگی به سیاست‌های خارجی همچنان بالاست. تورم پایدار؛ تعامل دستمزد و قیمت‌ها تورم در ژاپن به‌صورت تدریجی در حال افزایش است. عامل اصلی این روند: افزایش دستمزدها انتقال هزینه‌های وارداتی ناشی از کاهش ارزش ین تعامل بین قیمت‌ها و درآمد خانوارها BoJ تأکید دارد که باید تعادل بین تورم، دستمزد و سیاست‌های حمایتی دولت حفظ شود. سیاست پولی: محتاطانه، تدریجی، واکنش‌پذیر با وجود افزایش نرخ بهره در دسامبر، شرایط مالی هنوز انبساطی است. برخی اعضا معتقدند در صورت تحقق پیش‌بینی‌ها، افزایش‌های بیشتر نرخ بهره مناسب خواهد بود. تأکید بر: زمان‌بندی دقیق اجتناب از تعهد به مسیر ثابت واکنش به داده‌های واقعی بازار بازار اوراق قرضه و نوسانات ین نوسانات در بازار اوراق قرضه بلندمدت و نرخ ارز ین از جمله نگرانی‌های BoJ است. در صورت بروز شرایط خاص، واکنش‌های منعطف و سریع ضروری خواهد بود. هماهنگی سیاست پولی و مالی نمایندگان دولت در نشست تأکید کردند که برای دستیابی به ثبات قیمت و رشد پایدار، هماهنگی بین سیاست پولی و مالی ضروری است. این همکاری تحت چارچوب قانونی بانک مرکزی ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا داده‌های قوی آمریکا می‌توانند سایه ترامپ را از بازارها کم‌رنگ کنند؟

در یک نگاه نوسانات شدید بازارها همچنان ادامه دارد، اما تمرکز سرمایه‌گذاران به‌تدریج از لفاظی‌های ترامپ به داده‌های کلیدی اقتصاد آمریکا معطوف می‌شود. انتخاب کوین وارش به‌عنوان رئیس آینده فدرال رزرو، فشار ساختاری بر دلار را تشدید کرده و اعتبار سیاست پولی آمریکا را به چالش کشیده است. نشست‌های RBA، بانک مرکزی انگلیس و ECB، در کنار گزارش اشتغال آمریکا، می‌توانند محرک‌های اصلی بازارها در هفته آینده باشند. چشم‌انداز دلار همچنان تیره و مبهم است هفته پایانی ژانویه را می‌توان بدون اغراق، هفته‌ای پرتلاطم برای بازارهای مالی توصیف کرد؛ دوره‌ای که با نوسانات قابل توجه و انبوهی از ریسک‌ها و ابهامات همراه بود. دلار آمریکا بار دیگر در کانون توجه قرار گرفت، آن هم نه به دلیل قدرت، بلکه به‌واسطه تداوم ضعف ساختاری. هم‌زمان، بازار کالاها با محوریت طلا و نقره وارد سطوحی کم‌سابقه شده و شاخص‌های اصلی سهام آمریکا نیز با احتیاط در تلاش بوده‌اند تا سقف‌های تاریخی جدیدی را به ثبت برسانند. ریشه اصلی این تحولات را باید در فضای عدم‌قطعیت ناشی از اقدامات و لحن دونالد ترامپ، رئیس‌جمهور آمریکا، جست‌وجو کرد. از ابتدای سال، او دستور انتقال رئیس‌جمهور ونزوئلا به ایالات متحده را صادر کرده، نزدیک‌ترین متحدان اروپایی خود در ناتو را بر سر مسئله گرینلند به اعمال تعرفه‌های بیشتر تهدید کرده و هم‌زمان آمادگی خود را برای تشدید تعرفه‌های تنبیهی بر واردات از کانادا و کره‌جنوبی اعلام کرده است. با این حال، بیشترین ضربه به دلار نه از این جبهه‌ها، بلکه از استراتژی ترامپ در قبال فدرال رزرو وارد شده است. آغاز تحقیقات قضایی در میانه ماه علیه جروم پاول، رئیس فدرال رزرو، پرونده دیوان عالی درباره برکناری لیزا کوک، و گمانه‌زنی‌های فزاینده پیرامون رئیس آینده فدرال رزرو، همگی سایه‌ای سنگین بر آینده یکی از معتبرترین نهادهای اقتصادی ایالات متحده انداخته‌اند. در این میان، معرفی کوین وارش به عنوان جانشین جروم پاول، هر چند نسبت به سایر رقبا کمی هاوکیش‌تر به‌نظر می‌رسد اما می‌تواند در میان‌مدت به تضعیف جایگاه استقلال فدرال رزرو منجر شود که نه‌تنها پیامدهای عمیقی برای سیاست پولی آمریکا خواهد داشت، بلکه ممکن است چشم‌انداز دلار را در میان‌مدت و حتی بلندمدت با چالشی جدی‌تر از آنچه تاکنون دیده‌ایم، مواجه سازد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ اقتصاد آمریکا بر پایه‌ای مستحکم قرار دارد با وجود حاشیه‌سازی‌ها و اقدامات جنجالی دونالد ترامپ، اقتصاد ایالات متحده همچنان مسیر باثباتی را طی می‌کند و فدرال رزرو (مطابق انتظار گسترده بازار) نرخ‌های بهره را بدون تغییر حفظ کرده است. جروم پاول، رئیس فدرال رزرو، در نشست خبری پس از جلسه کمیته بازار باز تأکید کرد که «چشم‌انداز فعالیت‌های اقتصادی به‌وضوح نسبت به نشست قبلی بهبود یافته» و همچنین «ریسک‌های صعودی تورم و ریسک‌های نزولی اشتغال کاهش پیدا کرده‌اند». با این حال، همان‌طور که پاول نیز اشاره کرد، نشانه‌های اولیه‌ای از خستگی مصرف‌کننده در حال نمایان شدن است؛ موضوعی که باعث شده انتظارات بازار برای اجرای دو نوبت کاهش نرخ بهره در سال ۲۰۲۶ همچنان پابرجا بماند. در همین حال، عملکرد شرکت‌های آمریکایی نیز رضایت‌بخش ارزیابی می‌شود. فصل جاری گزارش‌های درآمدی تا اینجا نتایج قابل قبولی به همراه داشته و همین مسئله به شکل‌گیری یک رشد ملایم در دارایی‌های پرریسک کمک کرده است؛ رشدی که به‌ویژه در روزهایی که بازده اوراق خزانه‌داری آمریکا عقب‌نشینی می‌کند، بیشتر به چشم می‌آید. نکته جالب توجه آن است که شاخص S&P 500 در دوران ریاست‌جمهوری ترامپ، هرگز ماه ژانویه را با بازده منفی به پایان نرسانده است. خبرهای امیدوارکننده‌تر از بازار کار آمریکا؟ در حالی که سرمایه‌گذاران همچنان تحولات ژئوپلیتیک و اظهارنظرهای ترامپ را با حساسیت دنبال می‌کنند، تمرکز بازار در هفته پیش‌رو به داده‌های مرسوم ابتدای ماه آمریکا و سخنرانی مقامات فدرال رزرو معطوف خواهد شد. در تقویم اقتصادی، انتشار شاخص‌ مدیران خرید ISM بخش تولید و خدمات، گزارش اشتغال بخش خصوصی ADP در روز چهارشنبه و در نهایت، گزارش بسیار مهم اشتغال غیرکشاورزی (NFP) برای ماه ژانویه در روز جمعه قرار دارد. بررسی آماری اشتغال توسط کارشناسان یوتوتایمز حاکی از افزایش حدود ۷۰ هزار نفری اشتغال در گزارش NFP است؛ رقمی که در صورت تحقق، تداوم روند مثبت اخیر بازار کار را تأیید کرده و استدلال‌های جناح داویش فدرال رزرو درباره «ضعیف بودن بازار کار» را تضعیف خواهد کرد. در مجموع، انتشار مجموعه‌ای قدرتمند از داده‌های اقتصادی آمریکا که بر تثبیت بازار کار و کاهش تدریجی فشارهای تورمی صحه بگذارد، می‌تواند تا حدی به دلار آمریکا فرصت تنفس بدهد. با این حال، پایداری چنین حرکتی بیش از هر چیز به لحن مقامات فدرال رزرو وابسته خواهد بود. علی‌رغم فضای نسبتاً مثبت نشست اخیر فدرال رزرو و رأی میران به کاهش ۲۵ واحد پایه‌ای نرخ بهره، اتخاذ لحن تهاجمی (هاوکیش) از سوی مقامات پولی در مقطع فعلی همچنان سناریوی پایه بازار محسوب نمی‌شود. استرالیای انقباضی، اروپای خنثی و بریتانیای نگران؟ دلار آمریکا طی هفته‌های اخیر در برابر اغلب ارزهای اصلی عملکرد ضعیفی از خود نشان داده است؛ به‌ویژه در برابر ارزهای حوزه اقیانوسیه، یعنی دلار استرالیا و دلار نیوزیلند. نکته قابل توجه آن است که بانک‌های مرکزی استرالیا (RBA)، انگلستان (BoE) و منطقه یورو (ECB) همگی قرار است هفته آینده نشست‌های تعیین نرخ بهره خود را برگزار کنند؛ نشست‌هایی که می‌توانند جهت‌گیری بازار ارز را تحت تأثیر قرار دهند. پس از یک دوره کوتاه سیاست‌های انبساطی، اکنون انتظار می‌رود بانک مرکزی استرالیا در پی داده‌های قدرتمند ماه ژانویه، مسیر خود را تغییر دهد. شاخص‌های مدیران خرید S&P Global جهش قابل توجهی را ثبت کرده‌اند، نرخ بیکاری به‌طور غیرمنتظره‌ای به ۴.۱ درصد کاهش یافته و از همه مهم‌تر، تورم سه‌ماهه چهارم به ۳.۶ درصد افزایش پیدا کرده است؛ مجموعه‌ای از نشانه‌ها که فشار برای بازگشت به سیاست‌های انقباضی را تشدید کرده‌اند. بانک مرکزی استرالیا در نشست دسامبر خود نیز به ریسک‌های صعودی تورم و تنگنای بازار کار اشاره کرده بود. میشل بولاک، رئیس این بانک، در آن زمان تصریح کرده بود که «در صورتی که روند تورم کُند نشود، این موضوع در نشست فوریه مورد بررسی قرار خواهد گرفت». اکنون، مطابق با این موضع‌گیری، بحث درباره افزایش ۲۵ واحد پایه‌ای نرخ بهره در دستور کار نشست روز سه‌شنبه قرار دارد و بازارها با احتمال ۷۲ درصدی چنین اقدامی را قیمت‌گذاری کرده‌اند. در همین راستا، جفت‌ارز دلار استرالیا/دلار آمریکا به بالاترین سطح خود از فوریه ۲۰۲۳ رسیده و به‌طور کامل از ضعف دلار آمریکا و همچنین بهبود نسبی چشم‌انداز اقتصاد چین بهره برده است. اعلام افزایش نرخ بهره به احتمال زیاد می‌تواند یک جهش کوتاه‌مدت دیگر را برای این جفت‌ارز رقم بزند؛ با این حال، در صورتی که لحن بیانیه همراه این تصمیم به اندازه کافی انقباضی نباشد، این رشد ممکن است دوام چندانی نداشته باشد و به‌سرعت وارد فاز اصلاحی شود. آیا اعضای داویش همچنان دست بالا را در بانک مرکزی انگلستان دارند؟ در شرایطی که تحولات سایر اقتصادهای بزرگ تا حدی توجه بازار را از بریتانیا منحرف کرده است، پوند انگلیس از ضعف دلار آمریکا بهره برده و عملکرد مثبتی از خود به نمایش گذاشته است. جفت‌ارز پوند/دلار در ماه ژانویه حدود ۲.۳ درصد رشد کرده که بهترین شروع سال آن از سال ۲۰۱۹ تاکنون محسوب می‌شود؛ آن هم پس از ثبت یک جهش چشمگیر ۷.۷ درصدی در سال ۲۰۲۵. بخش قابل توجهی از داده‌های اقتصادی منتشرشده در ماه ژانویه فراتر از انتظارات ظاهر شده‌اند؛ به‌ویژه آمار قدرتمند خرده‌فروشی ماه دسامبر و شاخص‌های مدیران خرید ژانویه. در نتیجه، بازارها در حال حاضر تنها حدود ۵ درصد احتمال برای کاهش نرخ بهره در نشست روز پنج‌شنبه بانک مرکزی انگلستان قیمت‌گذاری کرده‌اند. نکته کلیدی آن است که افزایش جزئی تورم مصرف‌کننده و تداوم رشد نسبتاً بالای دستمزدها، فضای مانور جناح انبساطی کمیته سیاست پولی (MPC) را به‌شدت محدود کرده است. کاهش نرخ بهره در نشست هفته آینده می‌تواند غافلگیری بزرگی برای بازار باشد و به تضعیف محسوس پوند در برابر یورو و دلار منجر شود. به همین ترتیب، اگر رأی‌گیری کمیته با نتیجه شکننده ۵ در برابر ۴ به نفع حفظ نرخ‌ها؛ آن هم با رأی اندرو بیلی در کنار اعضای انقباضی، پایان یابد، این سناریو نیز ممکن است موقعیت فعلی پوند را متزلزل کند. در مقابل، اگر بانک مرکزی انگلستان به‌طور صریح بر تداوم فشارهای تورمی تأکید کند، این موضوع می‌تواند به تقویت پوند منجر شود؛ به‌ویژه در صورتی که پیش‌بینی‌های فصلی تورم، کاهش کندتر و نامنظم‌تری را در افق پیش‌بینی نشان دهند. بر این اساس، پوند می‌تواند از نبود چرخش آشکار به سمت سیاست‌های انبساطی و همچنین رأی‌گیری قوی‌تر به نفع تثبیت نرخ بهره منتفع شود. “ «با این حال، تمایل ذاتی بانک مرکزی انگلستان به احتیاط و رویکرد انبساطی را نباید دست‌کم گرفت؛ چرا که اندرو بیلی بار دیگر تلاش کرده با رأی دادن به حفظ نرخ‌ها و هم‌زمان باز گذاشتن مسیر کاهش در آینده، رضایت هر دو جناح کبوترها و شاهین‌ها را تا حد امکان حفظ کند.» محمد زمانی آیا تقویت یورو می‌تواند زنگ هشدار را برای بانک مرکزی اروپا به صدا درآورد؟ نشست پیش‌روی بانک مرکزی اروپا (ECB) احتمالاً کم‌هیجان‌ترین رویداد در میان نشست‌های مهم بانک‌های مرکزی خواهد بود؛ چرا که نه انتظار کاهش نرخ بهره می‌رود و نه نشانه‌ای از تغییر محسوس در لحن سیاست‌گذاران دیده می‌شود. به نظر می‌رسد کریستین لاگارد و سایر اعضای شورای حکام، همچنان از پویایی‌های فعلی رشد اقتصادی و تورم رضایت نسبی داشته باشند. با این حال، در پشت درهای بسته و در بخش پرسش و پاسخ کنفرانس خبری، تمرکز اصلی احتمالاً بر موضوع تعرفه‌ها و قدرت گرفتن یورو خواهد بود. تهدید اعمال تعرفه‌های جدید که ممکن است دولت‌های منطقه یورو را به اقدامات تلافی‌جویانه سوق دهد؛ در کنار تقویت قابل توجه یورو، می‌تواند به چالشی جدی برای سیاست‌گذاران اروپایی تبدیل شود. بسیاری از کشورهای عضو منطقه یورو، به دلیل رقابت‌پذیری محدود در برابر چین و سایر قطب‌های بزرگ صنعتی جهان، از یک یوروی قدرتمند منتفع نمی‌شوند. در چنین شرایطی، تداوم این روند می‌تواند بانک مرکزی اروپا را وادار کند در موضع فعلی خود بازنگری کرده و بار دیگر گزینه کاهش نرخ بهره را به‌عنوان ابزاری برای تضعیف نسبی ارز و حمایت از صادرات، در دستور کار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد منطقه یورو از منظر شتاب رشد، تصویر خیره‌کننده‌ای ارائه نمی‌دهد، اما ثبات نسبی آن تاکنون برای حفظ اعتماد بازار کافی بوده است. با این حال، نکته قابل تأمل آن است که آیا جفت‌ارز یورو/دلار می‌تواند بدون برخورداری از محرک‌های قوی داخلی، به‌طور پایدار بالاتر از سطح کلیدی ۱.۱۹۰۸ باقی بماند یا خیر؛ سطحی که می‌تواند به‌عنوان معیاری مهم برای سنجش قدرت واقعی روند صعودی یورو در ماه‌های آینده تلقی شود. بازگشت دلار/ین پس از افت اخیر؛ تمرکز بازار بر انتخابات زودهنگام ژاپن حرکت اخیر دلار/ین پس از افت قابل توجه هفته گذشته، بار دیگر توجه معامله‌گران را به این جفت‌ارز معطوف کرده است. «بررسی نرخ» انجام‌شده از سوی فدرال رزرو نیویورک که به موجی از فروش منجر شد، به نظر می‌رسد مومنتوم کوتاه‌مدت این جفت‌ارز را تغییر داده باشد. اکنون سرمایه‌گذاران در حال ارزیابی این موضوع هستند که آیا این افت نیز مانند آوریل ۲۰۲۴، صرفاً یک اصلاح موقتی خواهد بود یا خیر؛ دوره‌ای که در آن دلار/ین از سطح ۱۶۰.۲۰ تا ۱۵۱.۸۵ سقوط کرد، اما تنها طی چند جلسه معاملاتی دوباره صعودی شد و نهایتاً به محدوده ۱۶۱ بازگشت. سناریوی جایگزین، شباهت این حرکت به دوره ژوئیه تا سپتامبر ۲۰۲۴ است؛ زمانی که مداخله مستقیم مقامات ژاپنی در بازار ارز، باعث افت حدود ۱۴ درصدی دلار/ین شد و فشار سنگینی را بر معامله‌گران فروشنده ین وارد کرد. تکرار چنین الگویی می‌تواند پیامدهای قابل توجهی برای بازار ارز در کوتاه‌مدت داشته باشد. در شرایطی که ریسک مداخله ارزی همچنان بالا ارزیابی می‌شود، تمرکز بازار اکنون به انتخابات زودهنگام ۸ فوریه معطوف شده است. پس از آنکه تاکائیچی، نخست‌وزیر ژاپن، اعلام کرد در صورت عدم کسب اکثریت حزب لیبرال دموکرات (LDP) در مجلس نمایندگان، از سمت خود کناره‌گیری خواهد کرد، حساسیت این انتخابات به‌طور چشمگیری افزایش یافته است. بر اساس نظرسنجی‌های فعلی، حفظ اکثریت برای حزب حاکم محتمل به نظر می‌رسد. با این حال، اگر «قمار انتخاباتی» تاکائیچی با شکست مواجه شود، ین ممکن است با فشار شدیدی روبه‌رو شود؛ سناریویی که می‌تواند بار دیگر بانک مرکزی ژاپن را ناگزیر به ورود فعال‌تر به بازار دلار/ین کند و فصل تازه‌ای از نوسانات شدید را رقم بزند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ اصلاح قیمتی طلا و نقره پس از جهش‌های کم‌سابقه پس از روند صعودی بی‌وقفه‌ای که از ابتدای سال ۲۰۲۵ آغاز شد و تا حد زیادی تحت تأثیر ضعف مداوم دلار آمریکا قرار داشت، سرمایه‌گذاران بازار طلا و نقره اکنون شاهد وقوع یک اصلاح قیمتی دیرهنگام اما قابل انتظار هستند. نشانه‌های این اصلاح تا حدی از پیش در افزایش چشمگیر نوسان ضمنی فلزات گران‌بها قابل مشاهده بود؛ عاملی که از داغ شدن بیش از حد بازار حکایت داشت. با توجه به اینکه رشد اخیر قیمت‌ها حالتی تقریباً سهمی‌وار و شتاب‌زده به خود گرفته بود، افت فعلی را می‌توان واکنشی طبیعی و حتی سالم در مسیر کلی بازار ارزیابی کرد. چنین اصلاح‌هایی معمولاً به تخلیه هیجان‌های کوتاه‌مدت کمک کرده و زمینه را برای شکل‌گیری روندهای پایدارتر در آینده فراهم می‌کنند. با این حال، سناریوی صعودی برای طلا و نقره همچنان دست‌نخورده باقی مانده است. ریسک‌های ژئوپلیتیک، به‌ویژه در صورت تداوم رویکرد تقابلی و جنگ‌طلبانه ترامپ در قبال ایران، می‌تواند بار دیگر این فلزات امن را به کانون توجه سرمایه‌گذاران بازگرداند. در چنین فضایی، طلا و نقره همچنان نقش خود را به‌عنوان پناهگاه‌های سنتی سرمایه حفظ کرده و در میان‌مدت، از حمایت بنیادین قدرتمندی برخوردار خواهند بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار در آستانه بازگشت؟ بررسی چشم‌انداز دلار پس از انتخاب وارش

در یک نگاه معرفی کوین وارش به عنوان رئیس جدید فدرال رزرو می‌تواند نقطه عطفی در تقویت دلار آمریکا باشد و نگرانی‌ها درباره گزینه‌های داویش‌تر را کاهش دهد. برای سقوط قاطع EURUSD زیر سطح ۱.۱۹۰۰، احتمالاً به محرک‌های تازه‌تری مثل داده‌های قوی اقتصادی یا اظهارات مقامات آمریکایی نیاز است. دلار آمریکا در برابر ارزهای گروه ده (G10) بهبود یافته اما برای احیای پایدار به محرک مثبت بیشتری نیاز دارد. رشد اقتصادی کانادا برای نوامبر قابل قبول است اما دلار آمریکا همچنان عامل اصلی حرکت جفت ارز USDCAD است. در دنیای پرنوسان بازارهای مالی، امروز انتظار می‌رود دونالد ترامپ، کوین وارش را به عنوان رئیس جدید فدرال رزرو معرفی کند. این خبر می‌تواند نقطه عطفی برای تقویت دلار آمریکا باشد و بخشی از نگرانی‌ها درباره انتخاب گزینه‌ای داویش‌تر را برطرف کند. با این حال، برای اینکه EURUSD به طور قاطع زیر سطح ۱.۱۹۰۰ سقوط کند، ممکن است به محرک‌های تازه‌تری در روزهای آینده نیاز باشد. امروز در منطقه یورو داده‌های اقتصادی زیادی منتشر می‌شود، اما تأثیر آن‌ها بر بازار فارکس احتمالاً محدود خواهد بود. دلار آمریکا: آیا محرک‌های بیشتری برای احیای USD لازم است؟ دلار آمریکا مدتی است که در انتظار یک جرقه برای بازگشت به مسیر صعودی بوده و خبر احتمالی معرفی کوین وارش به عنوان نامزد ریاست فدرال رزرو، دقیقاً همان چیزی است که بازار به آن نیاز دارد. وارش، که پیشتر عضو فدرال رزرو بوده، دیدگاه‌های هاوکیش (انقباضی) نسبت به کاهش ترازنامه داشته و گزینه‌ای بازارپسند به شمار می‌رود. با توجه به تأکید ترامپ بر کاهش نرخ بهره، احتمالاً وارش در مصاحبه‌ها موضع ملایم‌تری اتخاذ کرده، اما این انتخاب می‌تواند نگرانی‌ها درباره استقلال فدرال رزرو را کاهش دهد. وارش و ریک ریدر هر دو گزینه‌های پیشرو بودند و هر دو بازارپسند، بنابراین تأثیر نگرانی‌های استقلال فدرال بر فروش اخیر دلار محدود بوده است. با این وجود، دلار در برابر ارزهای گروه ده (G10) حدود ۰.۲ تا ۰.۸ درصد بهبود یافته. این می‌تواند حداقل ریسک یک سقوط عمده دیگر در دلار را برای کوتاه‌مدت کاهش دهد. اما علاقه به خرید EURUSD در سطوح پایین مانند ۱.۱۹۰۰ همچنان قوی است، حتی با وجود نشانه‌هایی که نشان می‌دهد افت دلار بیش از حد نسبت به نرخ‌ها و داستان کلان اقتصادی بوده است. برای شکستن روند نزولی و آغاز یک احیای پایدار، دلار ممکن است به محرک مثبت دیگری نیاز داشته باشد – مانند اظهارات مقامات آمریکایی درباره نارضایتی از افت سریع دلار، یا داده‌های قوی اقتصادی. شاخص PPI امروز ممکن است تأثیر کمی داشته باشد، اما نظرسنجی‌های ISM هفته آینده، پیش از گزارش اشتغال (ADP و حقوق و دستمزد رسمی)، فرصت بهتری فراهم می‌کند. داده‌های دیروز هم چندان حمایتی برای دلار نبودند. مدعیان بیکاری پایین بود، اما این خبر تازه‌ای نیست؛ مشکل بازار کار آمریکا کمبود استخدام است، نه اخراج زیاد. آنچه واقعاً تعجب‌آور بود، افزایش کسری تجاری آمریکا از ۲۹.۲ میلیارد دلار در اکتبر به ۵۶.۸ میلیارد دلار در نوامبر بود. این احتمالاً به دلیل تأخیر کشتی‌ها در بنادر به خاطر ابهامات تعرفه‌های روز آزادی و سپس آزادسازی آن‌ها در نوامبر است که واردات را ۵ درصد افزایش داد. این تغییرات باعث شد تخمین GDPNow فدرال رزرو آتلانتا برای سه‌ماهه چهارم از ۵.۴ درصد به ۴.۲ درصد کاهش یابد. یورو: داده‌های فراوان، اما تأثیر کم بر بازار همان‌طور که اشاره شد، EURUSD همچنان خریداران را در سطوح ۱.۱۸۸۰ تا ۱.۱۹۰۰ جذب می‌کند، حتی با بهبود اقبال نسبت به دلار. هرگونه شکست نزولی کاملاً به دلار بستگی دارد و داده‌های امروز منطقه یورو احتمالاً نقش ثانویه‌ای ایفا خواهند کرد. این داده‌ها شامل شاخص CPI آلمان و اسپانیا برای ژانویه، و همچنین ارقام اولیه GDP برای سه‌ماهه چهارم است. پیش‌بینی‌ها نشان‌دهنده کندی رشد از ۰.۳ درصد به ۰.۲ درصد فصلی (که با پیش‌بینی ING همخوانی دارد) و ۱.۳ درصد سالانه است – رقمی که بازارها احتمالاً کاملاً قیمت‌گذاری کرده‌اند. برای آلمان، رشد ۰.۲ درصد فصلی و تورم کمی بالاتر از ۱.۸ درصد به ۱.۹ درصد انتظار می‌رود. تیم اقتصادی ما پیش‌نمایش جلسه بانک مرکزی اروپا (ECB) هفته آینده را منتشر کرده است. یورو موضوع برجسته‌ای خواهد بود، اما با توجه به اکراه قبلی کریستین لاگارد، رئیس ECB، برای بحث درباره ارز، نباید انتظار دیدگاه‌های قوی درباره یورو داشت. این ممکن است مسئله‌ای بلندمدت‌تر باشد، جایی که قدرت پایدار یورو می‌تواند منجر به بازنگری‌های نزولی در تورم شود. دلار کانادا: رشد مناسب، اما دلار آمریکا همچنان راننده اصلی است ارقام رشد کانادا برای نوامبر انتظار می‌رود ۰.۷ درصد سالانه باشد. این عدد قابل قبول است، اما یک شاخص گذشته‌نگر و نه چندان حیاتی برای بانک کانادا در حال حاضر. نتیجه جلسه این هفته بانک کانادا را اینجا بررسی کردیم. هیچ تغییر واقعی در موضع خنثی مشاهده نشد، اما گزینه‌ها باز هستند و اگر تغییری در نرخ‌ها در ماه‌های آینده رخ دهد، احتمال کاهش بیشتر از افزایش است. محرک‌های برای قیمت‌گذاری مجدد داویش احتمالاً از بازار کار (با تمرکز بر نرخ بیکاری) و بدتر شدن روابط آمریکا-کانادا پیش از مذاکرات مجدد USMCA می‌آید. نظرسنجی سه‌ماهه چشم‌انداز کسب‌وکار بانک کانادا همچنان عدم قطعیت تجاری را عامل اصلی کاهش تمایل به استخدام در سه‌ماهه چهارم ۲۰۲۵ می‌داند، حتی اگر سایر شاخص‌های اقتصادی بهبود یابند. اگر این احیای دلار پایدار باشد، USDCAD حداقل به سطوح ۱.۳۶ تا ۱.۳۷ بازمی‌گردد. اما در جفت ارزها، کانادا بهتر از اکثر ارزهای G10 عمل می‌کند به دلیل همبستگی نزدیک با دلار. دیدگاه ما برای USDCAD صعودی در کوتاه‌مدت است، نه تنها به دلیل احتمال بازده بیشتر دلار، بلکه به خاطر مذاکرات پرریسک USMCA و ریسک‌های بیکاری که ضعف خاصی برای کانادا ایجاد می‌کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بالا، فشار جدید روی بانک مرکزی استرالیا برای افزایش نرخ بهره

در یک نگاه اکثریت اقتصاددانان انتظار افزایش ۲۵ صدم درصدی نرخ بهره استرالیا در فوریه را دارند. نرخ تورم پایه استرالیا به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است. بانک‌های بزرگ استرالیا افزایش نرخ را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی انتظار تثبیت نرخ دارند. پیش‌بینی می‌شود تورم استرالیا در ادامه سال به محدوده هدف بازگردد و احتمال افزایش‌های بیشتر محدود باشد. در تاریخ ۳۰ ژانویه ۲۰۲۶، اکثر اقتصاددانان پیش‌بینی می‌کنند که بانک مرکزی استرالیا (RBA) در جلسه سیاست‌گذاری خود در ۳ فوریه نرخ بهره را ۰.۲۵ درصد افزایش داده و به ۳.۸۵ درصد برساند. این تصمیم پس از انتشار گزارش تورم سه‌ماهه چهارم سال گذشته اتخاذ شده که بالاتر از حد انتظار بود، به ویژه در شاخص تورم پایه که نشان‌دهنده فشارهای قیمتی واقعی در اقتصاد است. تا پیش از این، بیشتر پیش‌بینی‌ها بر تثبیت نرخ بهره در ۳.۶۰ درصد تمرکز داشت، اما داده‌های جدید تورمی باعث تغییر نگاه به سمت افزایش نرخ شد. تورم پایه سالانه به ۳.۴ درصد رسید که بالاتر از هدف ۲ تا ۳ درصد بانک مرکزی است و این موضوع نگرانی‌هایی درباره گرمای بیش از حد اقتصاد ایجاد کرده است. با اینکه افزایش نرخ در فوریه تقریبا قطعی به نظر می‌رسد، اما این حرکت به معنای شروع یک چرخه سختگیرانه (هاوکیش) و طولانی نیست. بانک مرکزی استرالیا پس از این افزایش احتمالاً سیاست «صبر و مشاهده» را در پیش می‌گیرد و در صورت نیاز، آماده واکنش سریع است. بانک‌های بزرگ استرالیا مثل ANZ، Commonwealth Bank، NAB و Westpac همگی افزایش نرخ در فوریه را پیش‌بینی می‌کنند، اما برخی بانک‌های بین‌المللی مثل گلدمن ساکس و دویچه بانک انتظار دارند نرخ‌ها ثابت بمانند. در مورد سقف نرخ بهره، اقتصاددانان نظرات متفاوتی دارند؛ برخی معتقدند نرخ می‌تواند تا ۴.۱۰ درصد افزایش یابد، برخی دیگر سقف را همان ۳.۸۵ درصد می‌دانند و عده‌ای هم انتظار دارند تا پایان سال ۲۰۲۶ نرخ به ۳.۶۰ درصد بازگردد. پیش‌بینی می‌شود تورم در ادامه سال به محدوده هدف بانک مرکزی بازگردد و همین موضوع احتمال افزایش‌های بیشتر را کاهش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش تورم توکیو در ژانویه ۲۰۲۶؛ بانک ژاپن با آرامش به سیاست پولی ادامه می‌دهد

داده‌های تازه تورم مصرف‌کننده توکیو در ژانویه ۲۰۲۶ نشان می‌دهد که تورم در شاخص‌های اصلی و زیرین کاهش یافته و این موضوع فشار کوتاه‌مدت برای افزایش نرخ بهره توسط بانک ژاپن (BoJ) را کاهش داده است. با وجود بازار کار قوی و نرخ بیکاری ثابت، این داده‌ها مسیر محتاطانه و وابسته به آمار را برای سیاست پولی بانک ژاپن تقویت می‌کند. شاخص تورم کلی توکیو در ژانویه به ۱.۵ درصد سالانه کاهش یافت، در حالی که تورم هسته‌ای به ۲ درصد رسید و تورم بدون غذا و انرژی نیز کاهش نشان داد. این روند نشان می‌دهد که فشارهای تورمی ناشی از تقاضا در حال کاهش است و بانک ژاپن می‌تواند با آرامش بیشتری افزایش نرخ بهره را ادامه دهد، بدون نیاز به عجله. بازار کار همچنان قوی است؛ نرخ بیکاری ۲.۶ درصد باقی مانده و نسبت شغل به متقاضی کمی بهبود یافته است که نشان‌دهنده تقاضای پایدار برای نیروی کار است. برای بازارها، این داده‌ها به معنای کاهش احتمال افزایش سریع نرخ بهره و حمایت نسبی از اوراق قرضه دولتی ژاپن است، اما ین همچنان تحت فشار قرار دارد و ممکن است در ماه‌های آینده نوساناتی را تجربه کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استراتژی معاملاتی وست‌پک؛ چرا دلار آمریکا سقوط می‌کند؟

در یک نگاه بانک وست‌پک معتقد است دوران سلطه دلار آمریکا رو به پایان است و ارزهای اقیانوسیه (AUD و NZD) آماده صعود هستند. معامله‌گران این بانک روی افزایش نرخ بهره استرالیا در هفته آینده حساب باز کرده‌اند. برای دلار نیوزیلند، استراتژی «خرید در اصلاح» با هدف‌گذاری سطوح بالاتر پیشنهاد شده است. نقشه راه وست‌پک برای بازار ارز میز معاملات بانک وست‌پک (Westpac) سه موقعیت معاملاتی مرتبط را تقویت کرده است که همگی بر یک موضوع واحد تاکید دارند: ترک برداشتن سلطه دلار آمریکا و آمادگی ارزهای استرالیا و نیوزیلند برای بهره‌برداری از این وضعیت. چرا وست‌پک روی صعود دلار استرالیا شرط بسته است؟ با بررسی استراتژی اول این بانک، مشاهده می‌کنیم که آنها یک سبد خرید برای دلار استرالیا (AUD) باز کرده‌اند. دلیل اصلی این خوش‌بینی، تغییر انتظارات بازار نسبت به جلسه هفته آینده بانک مرکزی استرالیا (RBA) است. بازار اکنون احتمال افزایش ۱۸ واحدی نرخ بهره را قیمت‌گذاری کرده است. تحلیلگران معتقدند که حتی اگر رئیس بانک مرکزی استرالیا لحن ملایمی داشته باشد، ریسک نزولی برای دلار استرالیا محدود است. وست‌پک سه دلیل برای این موضوع می‌آورد: ۱. بهبود موقعیت رقابتی استرالیا به دلیل تغییرات یوآن چین. ۲. ثبات در بازار کالاها (Commodities). ۳. قدرت‌نمایی بازارهای سهام جهانی (به جز آمریکا). آیا ریزش دلار آمریکا ادامه دارد؟ معامله دوم وست‌پک، فروش دلار آمریکا است. اگرچه پس از اظهارات پاول و وزیر خزانه‌داری آمریکا، دلار کمی تقویت شد، اما وست‌پک این نوسانات را صرفاً «نویز» بازار می‌داند. بر اساس تحلیل‌های یوتوتایمز، مشکلات ساختاری دلار همچنان پابرجاست. ارزیابی‌های مجدد پس از اجلاس داووس و تردیدها درباره تخصیص سرمایه به آمریکا، اعتبار بلندمدت دلار را زیر سوال برده است. “ «مشکلات ساختاری عمیقی که گریبان‌گیر دلار آمریکا شده است، همچنان پابرجاست؛ از جمله بحث ارزش‌گذاری بالا و تردیدهای ژئوپلیتیک که اعتبار بلندمدت دلار را تهدید می‌کند.» مرتضی عظیمی کیوی (دلار نیوزیلند)؛ بازگشت پرقدرت؟ سومین استراتژی، مربوط به دلار نیوزیلند (NZD) است. وست‌پک که قبلاً کف قیمتی ژانویه را به درستی پیش‌بینی کرده بود، اکنون پیشنهاد می‌کند که در هر اصلاح قیمتی به سمت ۰.۵۸۸۰، اقدام به خرید با هدف ۰.۶۱۰۰ شود. منطق این معامله ساده است: ترکیب دیدگاه نزولی نسبت به دلار آمریکا با بهبود اقتصاد نیوزیلند. مدل‌های اقتصادی نشان‌دهنده جوانه‌های بهبود در اقتصاد این کشور هستند، هرچند تایید نهایی این روند نیازمند داده‌های ماه می خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر