اپل قابلیت پیامرسانی RCS رمزگذاریشده را برای کاربران iOS 16.5 فعال کرد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
اپل قابلیت پیامرسانی RCS رمزگذاریشده را برای کاربران iOS 16.5 فعال کرد.

مدیران ارشد اپل، متا، سیسکو، گلدمن ساکس و بلکراک قرار است همراه با ترامپ به چین سفر کنند.
بانک HSBC در تازهترین گزارش خود، هدف سالانه شاخص S&P 500 را برای پایان سال ۲۰۲۶ از ۷٬۵۰۰ واحد به ۷٬۶۵۰ واحد افزایش داد. این بازبینی صعودی نشاندهنده اعتماد بیشتر تحلیلگران HSBC به روند رشد بازار سهام آمریکا است؛ بهویژه در شرایطی که دادههای اقتصادی اخیر و سودآوری شرکتهای بزرگ فناوری، چشمانداز مثبتی را برای نیمه دوم سال ترسیم کردهاند.
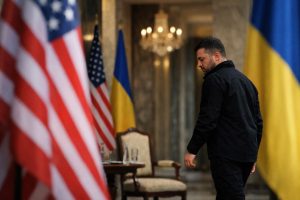
روزنامه نیویورکتایمز در گزارشی تحلیلی نوشت که ولودیمیر زلنسکی، رئیسجمهور اوکراین، پس از ماهها تنش و نارضایتی از سیاستهای دولت ترامپ، اکنون رویکردی صریحتر و کممحاباتر در قبال آمریکا اتخاذ کرده و بهتدریج در حال فاصله گرفتن از بزرگترین متحد سابق خود است. به نوشته این گزارش، این تغییر رفتار نتیجه روندی طولانی است که از پس از آغاز به کار دولت ترامپ آغاز شد؛ زمانی که آمریکا دیگر نقش حمایتی گذشته را در جنگ اوکراین–روسیه ایفا نمیکرد. اما اکنون، با تعلیق مذاکرات صلح و درگیر شدن آمریکا در جنگ با ایران در کنار اسرائیل، این فاصلهگذاری آشکارتر شده است. انتقادهای بیسابقه زلنسکی از آمریکا زلنسکی در هفتههای اخیر انتقادهایی مطرح کرده که سال گذشته غیرقابل تصور بود: میگوید مذاکرهکنندگان آمریکایی از زمان آغاز جنگ ایران «دیگر وقتی برای اوکراین ندارند». تعلیق برخی تحریمهای نفتی روسیه توسط آمریکا را اقدامی میداند که به کرملین «احساس مصونیت» میدهد. معتقد است دولت ترامپ همچنان برای صلح، فشار بیشتری بر اوکراین وارد میکند تا بر روسیه. این تغییر لحن نشان میدهد که کییف اکنون خود را برای جنگی طولانیتر با روسیه و دورانی با اتکای کمتر به کمکهای آمریکا آماده میکند. مذاکرات صلح؛ «عملاً مرده» هری ندلکو، مدیر ارشد در شرکت مشاوره سیاسی Rasmussen Global، در گفتوگو با نیویورکتایمز گفته است: «مذاکرات صلح مردهاند. دیگر گفتوگویی وجود ندارد. نه روسیه انگیزهای برای مذاکره دارد و نه آمریکا اکنون نقش میانجی قابل اعتماد و منطقی را ایفا میکند.» ابعاد ژئوپلیتیک و اقتصادی این تحول میتواند پیامدهای مهمی برای: امنیت اروپا و مسیر جنگ بازار انرژی و قیمت نفت روابط آمریکا با متحدان اروپایی جریان کمکهای نظامی و مالی غرب به اوکراین داشته باشد، زیرا هرگونه شکاف در روابط واشنگتن–کییف میتواند معادلات جنگ و بازارهای جهانی را تحت تأثیر قرار دهد.
با رد متقابل پیشنهادهای صلح میان ایران و دولت ترامپ، فضای ریسکگریزی در بازارهای جهانی دوباره اوج گرفته و دلار آمریکا تقویت شده است. این تنشها که همزمان با نگرانیها درباره تنگه هرمز شدت گرفته، باعث نوسان گسترده در ارزها، طلا و نفت شده است. مهمترین واکنشهای بازار: یورو تحت فشار دلار تا محدوده 1.1765 عقب نشست. طلا با افزایش نگرانیهای تورمی به زیر 4,700 دلار سقوط کرد. پوند بخشی از افت را جبران کرد و به 1.3600 رسید، اما رشد بیشتر محدود شد. دلار استرالیا حوالی 0.7240 در محدوده منفی باقی ماند. نفت WTI پس از افت ۳ درصدی روز جمعه، دوباره بالای 95.50 دلار معامله شد.
گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معاملهگران بزرگ در بازارهای جهانی ارائه میدهد؛ گزارشی که نشان میدهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایههای بزرگ از دلار فاصله گرفته و همزمان تمایل به داراییهایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه دادههای COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قویترین ورودیهای سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفتههای محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معاملهگران بزرگ طبق دادههای جدید، معاملهگران غیرتجاری (Non-Commercial) که معمولا شامل صندوقهای پوشش ریسک و سرمایهگذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش دادهاند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان میدهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا میکند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاطتر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایهگذاران ترجیح دادهاند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان میدهد سرمایهگذاران هنوز به طور کامل از موقعیتهای خرید خارج نشدهاند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته دادههای COT نشان میدهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ میدهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثباتتری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکلگیری است؛ یعنی بازار بهتدریج سرمایه بیشتری روی این ارز متمرکز میکند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیتهای فروش نشان میدهد بخشی از معاملهگران از شرطبندی علیه ین خارج شدهاند. این رفتار معمولا در دورههای افزایش احتیاط بازار مشاهده میشود. فلزات گرانبها؛ طلا همچنان مقصد سرمایههای محتاط طلا؛ حفظ قدرت در موقعیتهای خرید طبق دادهها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان میدهد سرمایهگذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح میدهند. معنای این داده زمانی که موقعیت خرید طلا افزایش مییابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار میتواند به دلیل: نااطمینانیهای کلان اقتصادی نگرانیهای تورمی ریسکهای ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان میدهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت میکند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوشبینی دادهها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیتها نشان میدهد بخشی از معاملهگران سود خود را ذخیره کردهاند. این رفتار معمولا در فاز انتظار محتاطانه دیده میشود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به دادههای جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان میدهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معاملهگران بزرگ هنوز محتاطاند Net Position: -103,885 موقعیت منفی نشان میدهد بخشی از سرمایهگذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظهکار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دورهای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان میدهد علاقه به سهام فناوری نسبت به هفتههای قبل افزایش یافته است. کریپتو؛ بیتکوین و اتریوم در فاز احتیاط بیتکوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیتهای خرید در هر دو دارایی نشان میدهد بازار کریپتو فعلا در مرحلهای قرار دارد که میتوان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایهگذاران بخشی از ریسک را کاهش دادهاند. جمعبندی مهمترین سیگنالها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخصهای سهامی سنتی و کریپتو
در یک نگاه تیتر خبرهای خاورمیانه همچنان محرک اصلی بازارها هستند؛ در حالی که امیدها به دستیابی به توافق میان آمریکا و ایران رو به افزایش است. دادههای تورم و خردهفروشی آمریکا در تلاش برای جلب توجه بازارها خواهند بود؛ همزمان با آغاز رسمی دوره ریاست کوین وارش بر فدرال رزرو. تولید ناخالص داخلی سهماهه نخست بریتانیا و خلاصه نشست بانک مرکزی ژاپن نیز در کانون توجه سرمایهگذاران قرار دارند. جهش قیمت نفت در اواخر آوریل، برخلاف آغاز درگیری ایران، با واکنش شدید ریسکگریزی در بازارها همراه نشد؛ چراکه موج تازه رونق سهام مرتبط با هوش مصنوعی، نگرانیها درباره تشدید بحران انرژی را تا حد زیادی تحتالشعاع قرار داد. با این حال، افزایش انتظارات تورمی قابل توجه بوده است و حتی با فروکش کردن بخشی از بدترین سناریوها، شاخصهای کلیدی مانند نرخ سربهسر اوراق 10 ساله آمریکا همچنان بالاتر از سطوح پیش از جنگ قرار دارند. به نظر میرسد سرمایهگذاران از این موضوع دلگرم شدهاند که انتظارات تورمی در سطح جهانی هنوز فاصله قابل توجهی با اوجهای ثبتشده پس از حمله روسیه به اوکراین دارند. اما این خطر وجود دارد که بازارها ریسک واقعی تبدیل شدن بحران فعلی انرژی به شدیدترین بحران تاریخ را دستکم گرفته باشند. نکته مهم آن است که رشد اخیر بازارها بیش از آنکه بر پایه یک توافق واقعی میان آمریکا و ایران باشد، بر موجی از امید و خوشبینی استوار شده است. اگرچه درست است که لحن دونالد ترامپ بیشتر نشاندهنده تمایل او به خروج از درگیری است تا تشدید آن، اما ساختار رهبری در تهران (به تعبیر خود ترامپ) «شکافخوردهتر» شده است. افزون بر این، ایرانیها بهعنوان مذاکرهکنندگانی سرسخت شناخته میشوند؛ بنابراین حتی اگر دو طرف بتوانند بر سر چارچوبی برای یک توافق بلندمدت (شامل محدودیتهایی بر غنیسازی هستهای) به تفاهم برسند، خطر بازگشت تنشها همچنان بسیار بالا خواهد بود؛ بهویژه در شرایطی که رقابت بر سر کنترل تنگه هرمز ادامه دارد و اسرائیل نیز بارها آتشبس خود با حزبالله را نقض کرده است. حتی در بهترین سناریو، یعنی بازگشایی سریع تنگه هرمز، احتمال آن وجود دارد که کمبود انرژی پیش از بهبود، در کوتاهمدت تشدید شود؛ چراکه بازگشت جریان عادی نفت و گاز خاورمیانه احتمالاً ماهها زمان خواهد برد. با این حال، به نظر میرسد مذاکرات ایران در هفته آینده تا حدی به حاشیه رانده شود؛ زیرا دونالد ترامپ برای دیدار با شی جینپینگ راهی چین خواهد شد؛ نشستی که انتظار میرود محور اصلی آن مسائل تجاری باشد. آیا گزارش تورم آمریکا واقعاً برای بازارها اهمیت خواهد داشت؟ سرمایهگذاران همزمان با عقبنشینی قیمت نفت، بخشی از انتظارات خود برای افزایش نرخ بهره توسط بانکهای مرکزی بزرگ را کاهش دادهاند و در مورد فدرال رزرو، انتظارات بار دیگر از سناریوی افزایش نرخ بهره به سمت کاهش نرخها تغییر جهت داده است. اما شرایط سیال و غیرقابل پیشبینی خاورمیانه باعث شده واکنش بازار به دادههای پیشروی آمریکا؛ بهویژه گزارش تورم مصرفکننده (شاخص CPI) در روز سهشنبه، بیش از هر چیز به روند مذاکرات صلح یا احتمال صدور دستور حملات جدید علیه ایران از سوی ترامپ وابسته باشد. تشدید دوباره تنشها میتواند حساسیت سرمایهگذاران به دادههای تورمی بالاتر از انتظار را افزایش دهد، در حالی که پیشرفت در مذاکرات، این حساسیت را کاهش خواهد داد؛ چراکه در آن صورت، هرگونه جهش تورمی بیشتر موقتی تلقی میشود. تورم سرفصل آمریکا در ماه مارس به 3.3 درصد سالانه رسید و احتمالاً در آوریل نیز شتاب بیشتری گرفته است. برآورد «Nowcast» فدرال رزرو کلیولند نشان میدهد این نرخ ممکن است به 3.6 درصد سالانه افزایش یافته باشد، در حالی که تورم هستهای (Core CPI) احتمالاً بدون تغییر در سطح 2.6 درصد باقی مانده است. دادههای تورم تولیدکننده (PPI) برای همان ماه نیز یک روز بعد، در چهارشنبه، منتشر خواهد شد. گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی میکند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسکپذیری در بازارها تحت فشار قرار خواهد گرفت؛ چراکه انتظارات کاهش نرخ بهره فدرال رزرو آسیب میبیند و برنامه فشرده حراج اوراق خزانهداری آمریکا در هفته آینده نیز میتواند هرگونه جهش در بازدهی اوراق را تشدید کند. بازارها در انتظار تأیید نهایی کوین وارش در هفته آینده، مسیر سیاست پولی فدرال رزرو علاوه بر دادههای اقتصادی، تحت تأثیر اظهارات احتمالی کوین وارش (نامزد ریاست فدرال رزرو) نیز قرار خواهد گرفت؛ فردی که به نظر میرسد سرانجام روز دوشنبه و تنها چند روز پیش از پایان رسمی دوره جروم پاول در 15 مه، از سوی سنای آمریکا تأیید شود. “ «سرمایهگذاران تا حد زیادی از معرفی وارش استقبال کردهاند، زیرا انتظار میرود او بر ضرورت کاهش بیشتر نرخهای بهره تأکید کند. با این حال، هرگونه اشاره صریح به نوع اصلاحاتی که در ذهن دارد، میتواند بازارها را نگران و محتاط کند.» محمد زمانی در همین حال، دادههای خردهفروشی ماه آوریل که روز پنجشنبه منتشر میشود نیز اهمیت ویژهای خواهد داشت؛ بهخصوص در شرایطی که نگرانیهایی درباره توان تابآوری مصرفکنندگان آمریکایی در برابر افزایش قیمت بنزین شکل گرفته است. سایر دادههای مهم هفته شامل آمار فروش خانههای موجود در روز دوشنبه، و شاخص تولیدی امپایر استیت همراه با دادههای تولید صنعتی در روز جمعه خواهند بود. تابآوری دلار در برابر مداخله ارزی ژاپن محک میخورد افت دلار آمریکا در پی خوشبینیها نسبت به پایان درگیری ایران، نسبتاً محدود بوده است و اگر مداخله ارزی دولت ژاپن در حمایت از ین نبود، این کاهش حتی کمتر هم میشد. با این حال، هرچند انتظارات افزایش نرخ بهره فدرال رزرو کاهش یافته، اما ازسرگیری روند صعودی دلار در سال 2026 نیز فعلاً محتمل به نظر نمیرسد؛ چراکه گمان میرود مقامات ژاپنی پس از مداخله 30 آوریل همچنان بهطور فعال در بازار ارز حضور داشته باشند. در کوتاهمدت، بهترین سناریوی ین میتواند تلاش برای حرکت به سمت محدوده 152 در برابر دلار باشد؛ سطحی که دو بار در اوایل امسال بهعنوان مقاومت عمل کرده بود. چنین حرکتی میتواند از انتشار خلاصه دیدگاههای نشست آوریل بانک مرکزی ژاپن در روز سهشنبه حمایت بگیرد. در آن نشست، سه عضو با تصمیم نهایی مخالفت کردند و صداهای انقباضی در بانک مرکزی ژاپن بلندتر شد. اگر این گزارش نشان دهد سایر اعضای هیئتمدیره نیز بهزودی به حامیان افزایش قریبالوقوع نرخ بهره خواهند پیوست، ین میتواند علاوه بر حمایت ناشی از خریدهای بانک مرکزی، از سمت تقاضای بازار نیز تقویت شود. معاملهگران صعودی پوند با احتیاط حرکت میکنند برای پوند، که بازگشت آن در برابر دلار تحت تأثیر ریسکهای رکود تورمی محدود شده است؛ حتی در شرایطی که بانک مرکزی انگلستان زمینه را برای افزایش نرخ بهره در تابستان فراهم میکند، تحولات ژئوپلیتیکی همچنان از نزدیک دنبال میشود تا زمانبندی و ابعاد هرگونه سیاست انقباضی مشخصتر شود. برآورد اولیه رشد تولید ناخالص داخلی (GDP) بریتانیا در سهماهه نخست که هفته آینده منتشر میشود، احتمالاً در سایه اخبار مربوط به ایران قرار خواهد گرفت، اما با این حال اهمیت زیادی خواهد داشت؛ بهویژه داده ماهانه مارس، که میتواند نشان دهد آغاز جنگ ایران چه اثری بر اقتصاد بریتانیا گذاشته است. این دادهها روز پنجشنبه منتشر خواهند شد و همزمان، جزئیات رشد بخشهای مختلف اقتصادی برای کل سهماهه و ماه مارس نیز ارائه میشود. درخشش دلار نیوزیلند در حالی که یورو عقب مانده است داستان برای یورو نیز تا حد زیادی مشابه پوند است؛ با این تفاوت که روند بازیابی یورو حتی کندتر بوده و این ارز همچنان پایینتر از اوج اواسط آوریل معامله میشود. حذف انتظارات مربوط به تقریباً یک افزایش کامل 25 واحد پایهای نرخ بهره از سناریوی پایان سال بانک مرکزی اروپا (ECB)، پس از کاهش تنشهای خاورمیانه، احتمالاً عامل اصلی عملکرد ضعیفتر یورو بوده است. در تقویم اقتصادی اروپا، دادههای اشتغال فصلی و دومین برآورد رشد تولید ناخالص داخلی سهماهه نخست که هر دو روز چهارشنبه منتشر میشوند، در کنار شاخص احساسات اقتصادی ZEW آلمان در روز سهشنبه، مهمترین رویدادها به شمار میروند؛ هرچند بعید است تأثیر قابل توجهی بر یورو داشته باشند. طبق بررسیهای یوتوتایمز، در سایر نقاط جهان نیز، انتظار میرود چین روز دوشنبه افزایش قابل توجهی را هم در شاخص تورم مصرفکننده (CPI) و هم در شاخص قیمت تولیدکننده (PPI) گزارش کند؛ چراکه اثر افزایش قیمت انرژی در ماه آوریل نمایان شده است. در روز چهارشنبه نیز دادههای رشد دستمزدهای فصلی در استرالیا با دقت دنبال خواهد شد تا سرنخهایی درباره احتمال چهارمین افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) ارائه کند. همزمان در نیوزیلند، نظرسنجی انتظارات تورمی فصلی بانک مرکزی نیوزیلند (RBNZ) میتواند در صورتی که افزایش انتظارات تورمی را نشان دهد، به ادامه رالی قدرتمند یکماهه دلار نیوزیلند در برابر دلار آمریکا کمک کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ آیا اصلاح عمیقتری در راه است؟ لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.
🔹 ترامپ: این توافق آتشبس پس از درخواست مستقیم از رئیسجمهور ولادیمیر پوتین و رئیسجمهور ولودیمیر زلنسکی حاصل شد. 🔹 مذاکرات برای پایان دادن به درگیری بزرگ در جریان است و روزانه پیشرفتهایی حاصل میشود. 🔹 توافق آتشبس شامل تعلیق کامل عملیاتهای نظامی و تبادل هر طرف ۱۰۰۰ اسیر میشود.
شرکت TSMC، بزرگترین تولیدکننده تراشه جهان، اعلام کرد که فروش ماه آوریل آن به ۴۱۰.۷۳ میلیارد دلار تایوان (NT) رسیده است؛ رقمی که ۱۷.۵ درصد بیشتر از مدت مشابه سال گذشته است. بر اساس گزارش شرکت، فروش تجمعی از ابتدای سال تا پایان آوریل به ۱.۵۴ تریلیون دلار تایوان رسیده که نسبت به سال گذشته ۲۹.۹ درصد رشد نشان میدهد.
شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینهها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیشبینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابلتوجهی دارد. با وجود این فشارها، تقاضا برای مدلهای هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک میکند. این گزارش همزمان با نمایش مدلهای جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.
رئیسجمهور اوکراین، ولودیمیر زلنسکی، اعلام کرد که نیروهای روسیه شب گذشته چندین منطقه از خاک اوکراین را هدف حملات موشکی و پهپادی قرار دادهاند. به گفته او، این حملات نشان میدهد که هیچ نشانهای از آتشبس در خطوط مقدم وجود ندارد و درگیریها در شرق و جنوب کشور همچنان ادامه دارد.
شاخصهای نزدک و S&P 500 امروز در ادامه روند صعودی بازارهای سهام، در بالاترین سطوح تاریخی خود به کار پایان دادند. همزمان با استقبال سرمایهگذاران از فضای ریسکپذیری، شاخص راسل ۲۰۰۰ نیز رکورد جدیدی در قیمت بسته شدن ثبت کرد و شاخص داوجونز پیش از عقبنشینی در ساعات پایانی بازار، موفق به شکستن مرز ۵۰,۰۰۰ واحد شد. این رالی صعودی تا حد زیادی تحت تأثیر امیدها به کاهش تنشها در مناقشه ایران شکل گرفت. گزارشهای منتشر شده حاکی از آن است که پیشنهاد یک یادداشت تفاهم یکصفحهای میتواند در آینده به عنوان چارچوبی برای یک توافق هستهای گستردهتر عمل کند. علاوه بر این، امیدواریها نسبت به بازگشایی کاملتر تنگه هرمز به روی ترافیک کشتیرانی و در نتیجه، کاهش نگرانیها درباره اختلال در عرضه جهانی انرژی، به خوشبینیهای بازار افزوده است. این تغییر در تمایلات بازار، افت شدیدی را در قیمت نفت رقم زد. قراردادهای آتی نفت خام تحویل ژوئن با کاهش ۷.۱۸ دلاری (معادل ۷.۰۲- درصد) در محدوده ۹۵.۰۹ دلار تسویه شد؛ چرا که معاملهگران کاهش ریسکهای ژئوپلیتیک و احتمال بهبود جریان عرضه را در قیمتگذاریهای خود لحاظ کردند. در بررسی روند کوتاهمدت بازار، شاخصهای نزدک و راسل ۲۰۰۰ در ۴ روز از ۵ روز معاملاتی گذشته مثبت بودهاند و شاخص S&P 500 در ۳ روز از ۴ روز گذشته روندی صعودی داشته است. طی ۵ روز اخیر، شاخص راسل ۲۰۰۰ رشد ۵.۳۸ درصدی و شاخص نزدک رشد ۴.۷۶ درصدی را به ثبت رساندهاند. همچنین بازدهی شاخصها از زمان ثبت کف قیمتی در ۳۰ مارس بسیار قابلتوجه بوده است؛ از آن زمان تاکنون، شاخص نزدک ۲۴.۸۸ درصد، شاخص S&P 500 حدود ۱۶.۵۹ درصد و شاخص شرکتهای با ارزش بازار کوچک (راسل ۲۰۰۰) به میزان ۲۰.۰۳ درصد رشد داشتهاند.
شاخص نزدک با ثبت رکوردهای جدید در جلسه معاملاتی امروز، رهبری روند صعودی بازار سهام را بر عهده گرفته است. همزمان با این جهش، گستره وسیعتری از بازار نیز در این حرکت مثبت مشارکت کردهاند؛ به طوری که شاخصهای S&P 500 و داوجونز نیز هر کدام با رشد بیش از ۱ درصدی، خوشبینی در بازارهای مالی را تداوم بخشیدهاند. بر اساس دادههای معاملاتی، شاخص نزدک با جهشی بیش از ۴۰۰ واحدی (معادل ۱.۵۸ درصد) به سطح ۲۵,۷۲۶ رسید، در حالی که پیشتر بالاترین سقف روزانه خود را در عدد ۲۵,۷۴۱.۱۴ لمس کرده بود. در همین حال، شاخص صنعتی داوجونز با افزایش تقریبی ۵۰۲ واحدی (۱.۰۲ درصد) در محدوده ۴۹,۸۰۰ قرار گرفته و شاخص S&P 500 نیز رشد ۸۰.۱۷ واحدی (۱.۱۰ درصد) را به ثبت رسانده است. این گشتاور قدرتمند، روند صعودی بازار را کاملاً تثبیت کرده است. شاخصهای نزدک و S&P 500 در مسیر ثبت رکوردهای جدیدی در قیمت بسته شدن قرار دارند؛ آن هم در شرایطی که روز گذشته نیز کار خود را در سطوح بیسابقهای به پایان رسانده بودند. با این وجود، شاخص داوجونز اندکی از این روند عقبتر است و رکورد تاریخی ۵۰,۴۱۲.۶۵ واحدی آن، همچنان به عنوان هدف صعودی بزرگ بعدی در نظر گرفته میشود. در میان شرکتها، نمادهای تکنولوژی با ارزش بازار بالا و سهام رشدی بار دیگر پیشگام این صعود هستند. سهام شرکتهای AMD و «سوپر میکرو کامپیوتر» (Super Micro Computer) با رشدی در حدود ۱۶ درصد، برجستهترین عملکرد را در این جلسه معاملاتی داشتهاند. همچنین، سهام شرکت کورنینگ (Corning) پس از اعلام قرارداد همکاری با انویدیا (Nvidia) در اوایل امروز، با ۱۳.۶۹ درصد افزایش روبرو شد و سهام دیزنی (Disney) نیز پس از انتشار گزارش درآمدهایی فراتر از انتظارات تحلیلگران، ۶.۳۳ درصد رشد کرد.
مقامهای دولت دونالد ترامپ در حال بررسی طرحی برای توسعه گسترده «حسابهای ترامپ» هستند؛ برنامهای سرمایهگذاری که با هدف ایجاد پسانداز و سرمایهگذاری برای میلیونها کودک آمریکایی راهاندازی شده است. براساس گزارش نیویورک تایمز، مقامات کاخ سفید و وزارت خزانهداری آمریکا گفتوگوهای داخلی درباره گسترش دامنه داراییهای قابل نگهداری در این حسابها را آغاز کردهاند. این حسابها که بهطور رسمی با عنوان Section 530A accounts شناخته میشوند، قرار است از ۴ جولای امکان دریافت سرمایه را داشته باشند. در حال حاضر، این حسابها تنها مجاز به دریافت سرمایه نقدی و سرمایهگذاری در صندوقهای شاخص متنوع هستند؛ اما پیشنهاد جدید شامل اجازه به افراد فوقثروتمند برای اهدای سهام شرکتهای خود به این حسابهاست. این طرح از سوی برد گرستنر، بنیانگذار Altimeter Capital و از حامیان اصلی برنامه 530A، پیگیری میشود. او که پیشتر در سخنرانی وضعیت کشور ترامپ نیز مورد تقدیر قرار گرفته بود، درباره این تغییر احتمالی با مقامهای دولت رایزنی کرده است. حامیان طرح معتقدند اضافه شدن سهام شرکتها میتواند منابع مالی این حسابها را به شکل قابلتوجهی افزایش داده و برنامه را به ابزار بزرگتری برای سرمایهگذاری نسل آینده آمریکاییها تبدیل کند. با این حال، منتقدان هشدار میدهند چنین تغییری ممکن است ساختار ساده فعلی را پیچیدهتر کرده و ریسک تمرکز سرمایه در سهام شرکتهای خاص را بالا ببرد. «حسابهای ترامپ» پیشتر نیز از طریق کمکهای خیریه میلیاردها دلار جذب کردهاند و اکنون به یکی از پروژههای مالی بحثبرانگیز دولت ترامپ تبدیل شدهاند.
به گزارش اداره ملی ایمنی ترافیک بزرگراههای آمریکا (NHTSA)، شرکت تسلا اعلام کرده که ۲۱۸٬۸۶۸ خودرو را در ایالات متحده فراخوان میکند. طبق اعلام این نهاد، برخی از خودروهای تسلا با مشکل تأخیر در نمایش تصویر دوربین عقب مواجه هستند؛ نقصی که میتواند دید راننده نسبت به پشت خودرو را کاهش داده و خطر تصادف را افزایش دهد. اداره NHTSA اعلام کرده این مشکل نرمافزاری بوده و تسلا موظف است با بهروزرسانی سیستم، نقص را برطرف کند. فراخوانهای مرتبط با سیستمهای کمکی و دوربینها در سالهای اخیر بهدلیل پیچیدگی نرمافزارهای خودروهای برقی و خودران افزایش یافته است.
در معاملات چهارشنبه (۶ مه ۲۰۲۶) آسیا-پاسیفیک، بازارها تحت تأثیر نشانههای کاهش تنش میان آمریکا و ایران، با موجی از ریسکپذیری روبهرو شدند. مقامهای دولت آمریکا با لحنی ملایمتر درباره ایران سخن گفتند و رئیسجمهور آمریکا اعلام کرد عملیات Project Freedom – برنامه هدایت کشتیهای گرفتار در تنگه هرمز – بهطور موقت متوقف شده است تا فضای لازم برای پیشرفت مذاکرات احتمالی با تهران فراهم شود. تحولات ژئوپلیتیک مقامهای ارشد آمریکا از جمله وزیر دفاع، وزیر خارجه و رئیس ستاد مشترک، همگی بر حفظ آتشبس و کاهش تنش تأکید کردند. منابع منطقهای میگویند بیاعتمادی عمیق ایران به آمریکا مانع اصلی توافق بوده و توقف عملیات دریایی، بهعنوان اقدامی اعتمادساز تلقی شده است. این تغییر لحن در حالی رخ میدهد که گزارشهایی از حملات موشکی و پهپادی ایران به امارات منتشر شده است. واکنش بازارها نفت کاهش یافت؛ زیرا ریسک ژئوپلیتیک از قیمتها حذف شد. طلا تا محدوده ۴۶۵۰ دلار بالا رفت؛ ضعف دلار و افت نفت از آن حمایت کرد. بازارهای سهام آسیا جهش کردند: شاخص KOSPI کره جنوبی از سطح ۷۰۰۰ عبور کرد و مکانیسم توقف معاملات خرید فعال شد. شانگهای پس از تعطیلات و هانگسنگ همسو با جریان ریسکپذیری رشد کردند. فیوچرزهای آمریکا نیز صعودی بودند؛ بهویژه پس از عملکرد قوی AMD در گزارش درآمد. ین ژاپن به دلیل تعطیلی بازار داخلی بیتغییر ماند. بازار فارکس دلار آمریکا تضعیف شد. دلار استرالیا به بالاترین سطح چهار ساله رسید. دلار نیوزیلند به قویترین سطح دو ماهه صعود کرد. دادههای اقتصادی شاخص خدمات RatingDog چین در آوریل بهتر از پیشبینیها بود و به ۵۲.۶ رسید. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از انتظار تعیین کرد. نرخ بیکاری نیوزیلند در سهماهه اول به ۵.۳٪ کاهش یافت و بهتر از پیشبینیها بود. استرالیا اعلام کرد ذخیره سوخت ۱۰ میلیارد دلاری ایجاد میکند. بانکهای استرالیایی و نیوزیلندی درباره مسیر نرخ بهره هشدارهایی ارائه کردند. جمعبندی توقف موقت Project Freedom و تغییر لحن مقامهای آمریکایی نسبت به ایران، فضای مثبتی در بازارهای آسیا ایجاد کرد. نفت افت کرد، طلا و داراییهای ریسکی رشد کردند و ارزهای کالامحور تقویت شدند. دادههای اقتصادی چین و نیوزیلند نیز به بهبود احساسات بازار کمک کرد.
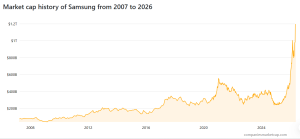
سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگترین شرکتهای جهان قرار میدهد و آن را درست پس از تسلا قرار میدهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگترین شرکت دنیا محسوب میشود. جهش اخیر سامسونگ نشاندهنده افزایش توجه سرمایهگذاران به بخش نیمههادیها و تقاضای روبهرشد برای تراشههای پیشرفته است.
پس از افت روز گذشته، معاملات آتی سهام آمریکا امروز با ثبات نسبی آغاز شدهاند. در حالی که تنشهای میان آمریکا و ایران همچنان بر فضای بازار سایه انداخته، سهام فناوری پیشتاز بازگشت آرام بازار هستند. سرمایهگذاران در انتظار نشانههای جدید از تحولات ژئوپلیتیک و واکنش بازار اوراق قرضهاند. این گزارش بر پایه دادههای منتشرشده توسط اینوستینگلایو و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه معاملات آتی S&P 500 حدود ۰.۳٪ و Nasdaq حدود ۰.۶٪ رشد کردند. بازده اوراق ۱۰ ساله آمریکا به ۴.۴۲٪ و اوراق ۳۰ ساله به بالای ۵٪ رسیده است. عبور روزانه کمتر از ۱۰ کشتی از تنگه هرمز نشاندهنده رکود در مسیرهای حملونقل است. حمله ایران به امارات، تنشهای منطقهای را افزایش داده اما بازارها فعلاً خوشبین ماندهاند. سهام فناوری در نقش رهبر بازگشت بازار سهام فناوری امروز پیشتاز رشد بازار هستند. این گروه معمولاً در برابر افزایش بازده اوراق قرضه آسیبپذیرتر است، اما در شرایط فعلی، سرمایهگذاران آن را بهعنوان پناهگاه نسبی در برابر نوسانات ژئوپلیتیک میبینند. رشد محدود شاخصهای آتی نشان میدهد بازار در فاز تثبیت محتاطانه قرار دارد. تأثیر تنشهای خلیج فارس بر بازار تحولات میان آمریکا و ایران همچنان عامل اصلی جهتدهی به احساسات بازار است. با وجود تأکید آمریکا بر حضور در تنگه هرمز و ادعای ایران درباره کنترل کامل منطقه، دادههای حملونقل نشان میدهد عبور کشتیها به کمتر از ده مورد در روز رسیده است. این کاهش، نشانهای از رکود در تجارت انرژی جهانی است. در همین حال، حمله ایران به امارات متحده عربی نیز بر نگرانیها افزوده، اما بازارها فعلاً با فرض بهبود شرایط، واکنش شدیدی نشان ندادهاند. بازار اوراق و ریسکهای پیشرو افزایش بازده اوراق خزانهداری آمریکا میتواند در ادامه فشار بیشتری بر سهام وارد کند. بازده ۱۰ ساله به ۴.۴۲٪ رسیده و اوراق ۳۰ ساله نیز بالای ۵٪ معامله میشود. این روند معمولاً نشانهای از انتظار تورمی بالاتر و سیاست پولی سختگیرانهتر است. اگر این روند ادامه یابد، ممکن است سرمایهگذاران دوباره به سمت داراییهای امنتر حرکت کنند. جمعبندی بازار سهام آمریکا در حال حاضر در فاز انتظار محتاطانه قرار دارد. تنشهای ژئوپلیتیک و رشد بازده اوراق میتوانند ریسکهای جدیدی ایجاد کنند، خوشبینی نسبی نسبت به ثبات اقتصادی و عملکرد بخش فناوری، مانع از افت شدید شده است. تا زمانی که نشانهای از توافق یا کاهش تنش در خلیج فارس دیده نشود، بازارها احتمالاً در همین محدوده نوسان خواهند داشت.
افزایش تنشها در خلیج فارس و رشد قیمت نفت، بانکهای مرکزی را در وضعیت آمادهباش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شدهاند که پشتوانه سیاستهای پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود میبرد. این گزارش بر پایه دادههای منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسیزبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمتگذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنجشنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفتهاند، در حالی که ین ژاپن و کرون سوئد در پایینترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخهای بهره بالای ۴٪ هستند و از سیاستهای هاوکیش حمایت میشوند. در مقابل، ارزهای ضعیفتر با بانکهای مرکزی محتاط و هزینههای بالای واردات انرژی روبهرو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمتهای بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدیتر میدانند. تمرکز این هفته بر دادههای اشتغال است: فرصتهای شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابلتوجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات دادههای اشتغال بالا است. انتظار میرود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمتها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی میشود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز میتواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفتارز USDJPY دوباره در حال صعود است. برآوردها نشان میدهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخهای بالای بهره در آمریکا و قیمتهای بالای انرژی مانع از تقویت پایدار ین میشوند. انتظار میرود USDJPY در هفتههای آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابلتوجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال میدهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کفهای قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمعبندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانهای از صلح پایدار در خلیج فارس دیده نشود، قیمتهای بالای نفت میتوانند نرخهای کوتاهمدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاستهای پولی انقباضی همچنان مورد توجه سرمایهگذاران خواهند بود.
در ادامه نشست امروز (۵ مه ۲۰۲۶) بانک مرکزی استرالیا (RBA)، میشل بولاک رئیس این بانک، مجموعهای از توضیحات مهم درباره وضعیت اقتصاد، تورم و مسیر سیاست پولی ارائه کرد. محور اصلی سخنان او تأکید بر ریسکهای تورمی ناشی از جنگ و ضرورت حفظ موضع انقباضی برای جلوگیری از تثبیت فشارهای قیمتی بود. نکات کلیدی سخنان بولاک افزایش نرخ بهره برای مهار تورم ضروری بود بولاک تأکید کرد که افزایش اخیر نرخ بهره به کنترل فشارهای تورمی کمک میکند و بخشی از واکنش لازم سیاست پولی به شرایط جدید است. احتمال افزایشهای بیشتر در صورت تشدید اثرات دور دوم او هشدار داد: «اگر اثرات دور دوم تورمی بر انتظارات مردم و کسبوکارها تأثیر بگذارد، ممکن است نیاز به افزایشهای بیشتر نرخ بهره باشد.» سیاستگذاران فضای کافی برای مدیریت ریسکها دارند به گفته او، هیئت سیاستگذاری اکنون در موقعیتی قرار دارد که میتواند ریسکهای دوگانه تورم و رشد اقتصادی را بهتر مدیریت کند. نرخ بهره در محدوده انقباضی قرار دارد بولاک گفت: «نرخ بهره نقدی اکنون کمی در محدوده انقباضی قرار دارد و این موضوع به بانک اجازه میدهد تحولات مربوط به درگیریها و ریسکهای ژئوپلیتیک را با دقت بیشتری زیر نظر بگیرد.» پیامدهای جنگ: فشار بر درآمد و ثروت خانوارها بولاک در بخش دیگری از سخنان خود به اثرات جنگ اشاره کرد: جهش هزینهها باعث کاهش درآمد واقعی خانوارها شده است. ثروت خانوارها نیز تحت فشار قرار گرفته است. جنگ باعث شده همه «احساس فقیرتر بودن» داشته باشند. او افزود: «کاملاً ممکن بود اگر جنگ رخ نمیداد، نیازی به افزایش دوباره نرخ بهره نداشتیم؛ اما واقعیت این است که جنگ اتفاق افتاده.» موضع سیاستی: نه صبر، بلکه هوشیاری فعال بولاک تأکید کرد که عبارت «صبر کنیم و ببینیم» توصیف درستی برای موضع فعلی RBA نیست. او گفت: «احساس میکنیم اکنون در موقعیتی هستیم که فضای کافی برای هوشیاری نسبت به هر دو سمت ریسکهای مربوط به چشمانداز تورم داریم.» چشمانداز رشد: ضعیف اما مثبت در سناریوی پایه بانک مرکزی استرالیا: رشد اقتصادی کمرمق خواهد بود اما اقتصاد همچنان رشد مثبت را حفظ میکند رفتار کسبوکارها و نگرانی از تثبیت تورم بولاک گفت انتقال بخشی از هزینهها به مصرفکننده توسط کسبوکارها منطقی است، اما هشدار داد: «ما میخواهیم از این موضوع جلوگیری کنیم که فشارهای تورمی در اقتصاد نهادینه و تثبیت شود.» تحلیل: دلار استرالیا کمی کاهش یافته است، زیرا بولاک احتمال برداشتن گام بعدی (افزایش نرخ بهره) را در کوتاهمدت کماهمیت جلوه میدهد. او همچنان تصویری نسبتاً خوشبینانه از اقتصاد ارائه میکند و تأکید دارد که نرخهای بهره اکنون در محدودهای انقباضی قرار گرفتهاند؛ محدودهای که به بانک مرکزی اجازه میدهد با فشارهای تورمی ناشی از جنگ مقابله کند. اگرچه او بهطور صریح میگوید عبارت صبر کنیم و ببینیم توصیف درستی برای موضع فعلی نیست، اما عملاً همینطور به نظر میرسد. دلیل انکار او بیشتر جنبه ظاهری دارد، زیرا استفاده از این عبارت در شرایطی که خانوارها با افزایش قیمتها و فشار مالی روبهرو هستند، خوشایند به نظر نمیرسد. جفتارز AUDUSD اکنون ۰.۳٪ افت کرده و به 0.7140 رسیده است. همچنین بازارها زمانبندی افزایش ۲۵ نقطه پایهای بعدی را از سپتامبر به نوامبر عقب انداختهاند. تا پایان سال نیز حدود ۳۰ نقطه پایه افزایش نرخ بهره قیمتگذاری شده که کمی کمتر از انتظارات پیش از تصمیم امروز RBA است.
بانک مرکزی استرالیا در نشست ماه مه ۲۰۲۶ مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه افزایش داد و آن را از ۴.۱۰٪ به ۴.۳۵٪ رساند؛ سطحی که عملاً تمام کاهشهای سال ۲۰۲۵ را خنثی میکند. در واکنش اولیه، جفتارز AUDUSD تقویت شد و نوسانگیری در بازار فارکس افزایش یافت. پیش از نشست، معاملهگران حدود ۸۵٪ احتمال افزایش نرخ را قیمتگذاری کرده بودند و در مجموع ۶۱ واحد پایه افزایش تا پایان سال در بازار لحاظ شده بود. مهمترین نکات بیانیه بانک مرکزی استرالیا | ۵ مه ۲۰۲۶ ۱) تورم تحت فشار جنگ خاورمیانه درگیریهای خاورمیانه باعث افزایش شدید قیمت سوخت و کالاهای اساسی شده و این فشار مستقیماً وارد تورم استرالیا شده است. نشانهها حاکی از آن است که بسیاری از شرکتها در حال افزایش قیمت کالا و خدمات هستند. ۲) افزایش عدمقطعیت اقتصادی چشمانداز فعالیت اقتصادی و تورم با عدمقطعیت قابلتوجهی مواجه شده است. سناریوهای محتملی وجود دارد که در آن تورم بالاتر و رشد اقتصادی پایینتر از پیشبینیهای پایه قرار میگیرد. ۳) خطر شکلگیری اثرات دور دوم تورمی RBA هشدار میدهد که درگیری خاورمیانه میتواند اثرات دور دوم (Second-round effects) بر قیمتها ایجاد کند؛ یعنی موج جدیدی از افزایش قیمتها در بخشهای مختلف اقتصاد. ۴) تورم بالاتر از هدف باقی میماند بانک مرکزی اعلام کرد تورم احتمالاً برای مدتی بالاتر از هدف ۲–۳٪ خواهد ماند و ریسکها همچنان به سمت افزایش تورم متمایل هستند. ۵) سیاست پولی در موقعیت واکنش سریع پس از سه نوبت افزایش نرخ بهره، RBA میگوید سیاست پولی اکنون در موقعیت مناسبی برای واکنش به تحولات جدید قرار دارد. بانک تأکید کرد که برای تحقق ثبات قیمتی و اشتغال کامل، هر اقدامی را که لازم باشد انجام خواهد داد. ۶) نتیجه رأیگیری رأیگیری درباره افزایش نرخ بهره با نتیجه ۸ رأی موافق و ۱ رأی مخالف به پایان رسید. تحلیل: بیانیه RBA بهطور واضح انقباضی (هاوکیش) است بیانیه بانک مرکزی استرالیا نشان میدهد که: تورم همچنان نگرانکننده است شوک انرژی ناشی از بحران هرمز پایدارتر از انتظار خواهد بود RBA آماده است در صورت لزوم باز هم نرخ بهره را افزایش دهد بازار اکنون منتظر سخنرانی میشل بولاک، رئیس بانک مرکزی استرالیا است که ساعت ۹ صبح به وقت ایران برگزار میشود و میتواند مسیر کوتاهمدت AUD را تعیین کند.
بر اساس گزارش نیویورک تایمز، دولت ترامپ که پیش از این رویکردی عدم مداخلهجویانه در قبال هوش مصنوعی داشت، اکنون در حال بررسی اعمال نظارت و ارزیابی مدلهای هوش مصنوعی پیش از قرار گرفتن آنها در دسترس عموم است. به گفته مقامات آمریکایی و افراد مطلع از این بررسیها، دونالد ترامپ که پیشتر مروج رویکردی آزادانه در قبال هوش مصنوعی بود و به شرکتهای سیلیکونولی برای توسعه و عرضه این فناوری آزادی عمل کامل داده بود، اکنون در حال ارزیابی طرحی برای معرفی نظارتهای دولتی بر مدلهای جدید هوش مصنوعی است. این مقامات که به دلیل حساسیت موضوع نخواستند نامشان فاش شود، اعلام کردند که دولت در حال بحث بر روی یک فرمان اجرایی جهت ایجاد یک «کارگروه هوش مصنوعی» است. این کارگروه قرار است مدیران ارشد فناوری و مقامات دولتی را گرد هم آورد تا رویههای نظارتی احتمالی را ارزیابی کنند. در میان برنامههای بالقوه این کارگروه، ایجاد یک فرآیند رسمی بازبینی دولتی برای مدلهای جدید هوش مصنوعی نیز در نظر گرفته شده است.
رئیس سازمان بورس و اوراق بهادار در تاریخ ۱۴ اردیبهشت ۱۴۰۵ اعلام کرد اجرای بسته حمایت از بازار سرمایه نیازمند هماهنگی گسترده میان بخشهای مختلف اقتصادی است و بازگشایی بازار تنها زمانی انجام میشود که الزامات فنی، اطلاعاتی و محیطی فراهم شود. نکات کلیدی سخنان رئیس سازمان بورس سه سناریوی پیشروی بازار به گفته صیدی، بازار سرمایه با سه سناریو مواجه است: ازسرگیری جنگ و تشدید تنشها توافق و حرکت به سمت صلح تداوم وضعیت فعلی که بهگفته او «چالشبرانگیزترین سناریو» است. اهمیت افشای اطلاعات برای بازگشایی صیدی تأکید کرد افشای اطلاعات شرکتها شرط اصلی بازگشایی بازار است. بخش قابلتوجهی از ناشران هنوز افشای حداقلی را انجام ندادهاند و برخی شرکتها نیز بهدلیل ابهامات اقتصادی، قادر به ارائه پیشبینی نیستند. او گفت گزارش برخی گروهها نشان میدهد رشد فروش در سال جدید قابلتوجه خواهد بود. هماهنگی نهادهای مالی و نقش صندوقها رئیس سازمان بورس از نقش مثبت صندوقهای درآمد ثابت و کالایی در دوره جنگ تقدیر کرد و گفت این عملکرد اعتماد سرمایهگذاران را افزایش داده است. او همچنین از طرح ایجاد صندوقهای حمایت از صنایع فولاد و پتروشیمی خبر داد که هدف آن کمک به بنگاههای آسیبدیده و بازگرداندن آنها به مدار تولید است. استمهال اعتبارات کارگزاریها صیدی اعلام کرد استمهال اعتبار مشتریان کارگزاریها با همکاری بانک مرکزی در حال پیگیری است تا فشار بر سهامداران کاهش یابد. بازار چه زمانی باز میشود؟ به گفته او: جلسات متعددی برای بازگشایی بازار برگزار شده است. اما ابهامات اطلاعاتی، ملاحظات ملی و محیطی همچنان مانع بازگشایی هستند. در آخرین نظرسنجی، اکثریت فعالان با بازگشایی در شرایط فعلی مخالف بودهاند. با این حال، سازمان بورس تأکید دارد که بازار باید در اولین زمان ممکن باز شود. پاسخ به درخواست بازگشایی بدون افشا صیدی گفت بازگشایی بدون افشای اطلاعات ممکن نیست، زیرا: همه فعالان تکنیکال نیستند. تحلیل تکنیکال بر پایه دادههای بنیادی شکل میگیرد. افشا یکی از پایههای اصلی تصمیمگیری سرمایهگذاران است.
بازارهای آسیا در جلسهای کمعمق بهدلیل تعطیلی ژاپن و چین، تحتتأثیر تحولات سریع خاورمیانه قرار گرفتند. مهمترین رویداد، اعلام «پروژه آزادی» از سوی رئیسجمهور آمریکا برای هدایت کشتیهای بیطرف از تنگه هرمز بود؛ اقدامی که واکنش فوری ایران و نوسان در بازارهای جهانی را بهدنبال داشت. مهمترین تحولات ۱) طرح ترامپ برای هرمز ترامپ اعلام کرد آمریکا از دوشنبه هدایت کشتیهای بیطرف را برای خروج امن از تنگه هرمز آغاز میکند. او این اقدام را «انساندوستانه» توصیف کرد و هشدار داد هرگونه مداخله «بهشدت پاسخ داده میشود». ۲) تناقض در روایت آمریکا مقامهای آمریکایی به والاستریت ژورنال گفتند این طرح اسکورت رسمی ناوهای آمریکا نیست و بیشتر یک چارچوب هماهنگی است. اما سنتکام اعلام کرد از ۴ مه ناوشکنها، بیش از ۱۰۰ هواگرد، پهپادهای چندحوزهای و ۱۵ هزار نیرو در حمایت از عملیات مستقر میشوند. ۳) واکنش ایران رئیس کمیسیون امنیت ملی مجلس ایران این طرح را نقض آتشبس خواند و آن را رد کرد. وزارت خارجه ایران تأیید کرد که طرح ۱۴ مادهای تهران شامل موضوعات هستهای نیست و فقط پایان «اقدامات آمریکا و اسرائیل» را هدف دارد. ۴) حمله به نفتکش یک نفتکش در ۷۸ مایلی فجیره توسط پروژهایلهای ناشناس هدف قرار گرفت؛ این حمله درست پیش از اعلام طرح ترامپ رخ داد. بازارهای مالی ارزها بهدلیل تعطیلی ژاپن و چین، نقدینگی پایین بود. جفت ارز USDJPY سقوط کرد. دلار استرالیا در آستانه تصمیم بانک مرکزی استرالیا (RBA) در محدودهای محدود معامله شد. بانکهای مرکزی کاشکاری، عضو فدرال رزرو هشدار داد جنگ ایران ریسک تورمی را بالا برده و ممکن است نیاز به افزایش نرخ بهره ایجاد کند. یک مقام از بانک مرکزی نیوزیلند(RBNZ) تأکید کرد شوک هرمز بهتنهایی دلیل کافی برای افزایش فوری نرخها نیست. بانک مرکزی کره جنوبی آماده چرخش به سیاست انقباضی است. کالاها و انرژی بانک ANZ پیشبینی کرد قیمت برنت در ۲۰۲۶ بالای ۹۰ دلار بماند و احتمال عبور از ۱۰۰ دلار در ۲۰۲۷ وجود دارد. نفت با اعلام طرح ترامپ کاهش یافت و سهام جهانی افزایش پیدا کرد. دیگر رویدادها بیتکوین برای نخستین بار از ژانویه از ۸۰ هزار دلار عبور کرد. استرالیا و ژاپن توافقهایی در حوزه امنیت اقتصادی، مواد معدنی حیاتی و دفاع امضا کردند. تصمیم RBA تصمیم نرخ بهره بانک مرکزی استرالیا سهشنبه ساعت ۲:۳۰ بعدازظهر سیدنی اعلام میشود. بازار بیش از ۷۵٪ احتمال افزایش نرخ را قیمتگذاری کرده است.
در یک نگاه پس از موضع انقباضی فدرال رزرو، توجه بازارها به گزارش اشتغال غیرکشاورزی آمریکا معطوف شده است. بانک مرکزی استرالیا خود را برای سومین افزایش متوالی نرخ بهره آماده میکند. گزارش اشتغال کانادا همزمان با دادههای NFP آمریکا منتشر خواهد شد. تورم سوئیس و دادههای اشتغال نیوزیلند نیز در دستور کار بازارها قرار دارند. دلار آمریکا این هفته در برابر رقبای اصلی خود وارد مسیر بازیابی شد؛ آن هم با وجود اینکه آتشبس در خاورمیانه همچنان برقرار مانده است. هفته با موج تازهای از خوشبینی آغاز شد، پس از آنکه خبر رسید ایران پیشنهادی برای پایان دادن به درگیریهای خاورمیانه به آمریکا ارائه کرده است. با این حال، این خوشبینی دوام چندانی نداشت؛ چراکه به گفته یک مقام آمریکایی، دونالد ترامپ از این پیشنهاد رضایت نداشت و همچنان آماده بود محاصره را تمدید کند. این موضوع موجب رشد دلار آمریکا و بازدهی اوراق خزانهداری شد، زیرا نگرانیها درباره بسته ماندن طولانیتر تنگه هرمز شدت گرفت. ترس از اینکه این وضعیت بتواند در ادامه به تورمی چسبندهتر منجر شود، معاملهگران را وادار کرد انتظارات خود از کاهش نرخ بهره را عقب بکشند؛ بهویژه آنکه تصمیم روز چهارشنبه فدرال رزرو، امیدهای کمرنگ برای کاهش نرخ بهره تا پایان سال را نیز عملاً کنار زد. فدرال رزرو تصمیم گرفت از فشار دادن دکمه کاهش نرخ بهره خودداری کند و دلیل آن را تداوم تورمِ بیش از حد بالا دانست. این تصمیم با اختلافنظر قابل توجهی همراه بود؛ یک عضو در همین نشست به کاهش نرخ بهره رأی داد، اما سه عضو دیگر خواستار حذف یا به تأخیر انداختن هرگونه سیگنال درباره کاهش نرخ بهره در آینده شدند. همین مسئله باعث شد سرمایهگذاران شرطبندیهای خود روی کاهش نرخ بهره را کنار بگذارند و حتی احتمال بیش از 50 درصدی برای افزایش نرخ بهره تا آوریل 2027 را در قیمتها لحاظ کنند. گزارش اشتغال غیرکشاورزی، انتظارات نرخ بهره فدرال رزرو را بازآرایی میکند با توجه به اینکه نشست بعدی فدرال رزرو برای ماه ژوئن برنامهریزی شده و به احتمال زیاد نخستین نشست تحت ریاست کوین وارش خواهد بود، سرمایهگذاران ممکن است تمرکز خود را به دادههای اشتغال غیرکشاورزی آمریکا در روز جمعه معطوف کنند تا ارزیابی دقیقتری از مسیر بعدی سیاست پولی فدرال رزرو به دست آورند. پیش از آن نیز گزارش ADP از اشتغال بخش خصوصی در روز چهارشنبه منتشر خواهد شد. طبق بررسی یوتوتایمز؛ اشتغال غیرکشاورزی (گزارش NFP) در ماه مارس بازگشتی قدرتمند داشت و پس از کاهش 92 هزار نفری در فوریه، 178 هزار شغل جدید ایجاد شد. همزمان، نرخ بیکاری از 4.4 درصد به 4.3 درصد کاهش یافت و رشد میانگین دستمزد ساعتی از 3.8 درصد به 3.5 درصد سالانه کند شد. اگر یک ماه دیگر از رشد قوی اشتغال، همراه با شتاب گرفتن رشد دستمزدها ثبت شود، میتواند نگرانیهای تورمی را تشدید کند و این دیدگاه را تقویت کند که فدرال رزرو نیازی به کاهش بیشتر نرخ بهره در سال جاری ندارد. میانگین متحرک چهار هفتهای تغییرات هفتگی اشتغال ADP در ماه آوریل نسبت به ماههای قبل بهطور محسوسی افزایش یافته است؛ موضوعی که این برداشت را تأیید میکند که دستکم بخش خصوصی از رشد قدرتمند اشتغال برخوردار بوده است. “ «این مسئله ریسک گزارش ماهانه ADP و در ادامه، گزارش اشتغال غیرکشاورزی روز جمعه را به سمت نتایج قویتر از انتظار متمایل میکند.» محمد زمانی بانک مرکزی استرالیا در آستانه افزایش مجدد نرخ بهره؛ آیا موضع انقباضی حفظ میشود؟ پس از موج نشستهای بانکهای مرکزی در هفته گذشته، روز سهشنبه نوبت به بانک مرکزی استرالیا (RBA) میرسد. این بانک در نشست قبلی خود در 17 مارس، دومین افزایش متوالی 25 واحد پایهای نرخ بهره را اعمال کرد و دلیل آن را تداوم تورم بالا و رشد اقتصادی فراتر از انتظار عنوان کرد. با این حال، این تصمیم با اختلاف اندکی اتخاذ شد؛ بهطوری که 5 عضو به افزایش نرخ بهره رأی دادند و 4 عضو از حفظ نرخها حمایت کردند. همین موضوع، تصمیم هفته آینده را حتی جذابتر میکند؛ هرچند بازارها حدود 75 درصد احتمال میدهند که بانک مرکزی برای سومین بار متوالی نرخ بهره را افزایش دهد. دلیل اصلی این انتظار، شتاب بیشتر تورم است؛ بهگونهای که تمامی شاخصها بیش از پیش از سقف محدوده هدف 2 تا 3 درصدی بانک مرکزی فاصله گرفتهاند. در ماه مارس، تورم سرفصل به 4.6 درصد سالانه از 3.7 درصد در فوریه جهش کرد، در حالی که شاخص تورم تعدیلشده (trimmed mean) در سطح 3.3 درصد بدون تغییر باقی ماند. این در شرایطی است که بازار کار همچنان روندی مثبت دارد و با ایجاد 18 هزار شغل جدید در مارس، نرخ بیکاری در سطح 4.3 درصد تثبیت شده است. با این حال، افزایش نرخ بهره بهتنهایی بعید است تأثیر قابل توجهی بر دلار استرالیا داشته باشد. معاملهگران احتمالاً به دنبال نشانههایی قویتر خواهند بود؛ از جمله پیوستن تعداد بیشتری از اعضا به جبهه انقباضی و ارسال سیگنالهایی صریح مبنی بر اینکه بانک مرکزی همچنان آماده است در صورت تداوم فشارهای تورمی (بهویژه ناشی از قیمت نفت) نرخهای بهره را بیش از این افزایش دهد. تمرکز بر دادههای اشتغال کانادا و نیوزیلند؛ تورم سوئیس نیز زیر ذرهبین در کانادا، گزارش اشتغال این کشور همزمان با دادههای بازار کار آمریکا منتشر خواهد شد. بانک مرکزی کانادا (BoC) نیز در نشست سیاستگذاری روز چهارشنبه تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. با وجود آنکه مقامات این بانک اذعان کردند تورم همچنان بالاتر از هدف قرار دارد، اما آن را عمدتاً ناشی از فشارهای موقتی قیمت نفت دانستند. از این رو، حتی اگر دادههای اشتغال کانادا فراتر از انتظار ظاهر شود، لحن نسبتاً داویش بانک مرکزی کانادا در مقایسه با فدرال رزرو بعید است به دلار کانادا اجازه دهد عملکرد بهتری نسبت به دلار آمریکا داشته باشد. در سوی دیگر، دادههای تورم سوئیس روز سهشنبه منتشر خواهد شد. افزایش بیشتر تورم (در صورت وقوع) که ناشی از بحران انرژی مرتبط با خاورمیانه است، میتواند فشار بر بانک مرکزی سوئیس (SNB) برای بازگشت به نرخهای بهره منفی را کاهش دهد و همچنین احتمال مداخله در بازار ارز را به تعویق بیندازد. با این حال، با وجود رشد اخیر دلار، فرانک سوئیس همچنان در سطوح بسیار قوی قرار دارد و اگر روند صعودی آن از سر گرفته شود، نگرانیها درباره بازگشت تورم منفی (deflation) میتواند دوباره مطرح شود؛ موضوعی که ممکن است SNB را در وضعیت آمادهباش برای مداخله در بازار ارز نگه دارد. در همین حال، گزارش اشتغال نیوزیلند نیز در دستور کار روز سهشنبه قرار دارد، البته در ساعات ابتدایی نشست آسیایی. با وجود آنکه بانک مرکزی نیوزیلند (RBNZ) در نشست آوریل خود رویکرد «صبر و مشاهده» را در پیش گرفت، تداوم قیمتهای بالای نفت باعث شده سرمایهگذاران حدود 35 درصد احتمال برای افزایش 25 واحد پایهای نرخ بهره در نشست ماه مه در نظر بگیرند. در چنین شرایطی، انتشار یک گزارش اشتغال قوی میتواند این احتمال را افزایش داده و در نتیجه از دلار نیوزیلند حمایت کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذرهبین تحلیلگران؛ آینده طلا در انحصار تصمیمات بانکهای مرکزی و نوسانات قیمت نفت لطفا نظر و سوالات خود را درباره این مقالهی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.