TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

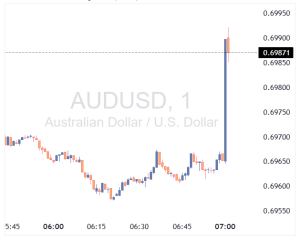
پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جزئیات فروش اوراق خزانه؛ تقاضا برای اوراق ۳ ساله

وزارت خزانه‌داری ایالات متحده نتایج حراج جدید اوراق قرضه ۳ ساله خود را منتشر کرد. جزئیات کامل این فروش به شرح زیر است: نرخ بازدهی نهایی: این نرخ ۳.۵۱۸ درصد ثبت شد که نسبت به حراج قبلی (۳.۶۰۹ درصد) کاهش داشته است. نرخ بازار قبل از حراج: نرخ مورد انتظار بازار ۳.۵۱۹ درصد بود. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۲ را نشان داد که نسبت به دوره قبل (۲.۶۵) اندکی کاهش یافته است. خریداران مستقیم: سهم این گروه ۳۱.۹ درصد بود (افزایش نسبت به ۲۹.۵ درصد قبلی). خریداران غیرمستقیم : سهم این گروه نیز ۵۷.۱ درصد گزارش شد (افزایش نسبت به ۵۶.۵ درصد قبلی).

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نگاهی به سررسیدهای مهم فارکس در ۱۰ فوریه ۲۰۲۶

در یک نگاه سررسید مهم EURUSD در سطح 1.1910 ممکن است مانع از رشد بیشتر قیمت شود. جفت ارز AUDUSD نیز در سطح 0.7100 با لایه‌ای از سفارشات فروش مواجه است. بازار در آستانه ۷۲ ساعت حساس از داده‌های اقتصادی آمریکا قرار دارد. داده‌های فروش خرده‌فروشی آمریکا امروز محرک اصلی نوسانات خواهد بود. به گزارش یوتوتایمز، بازار فارکس امروز (۲۱ بهمن ۱۴۰۴) تنها با چند سررسید مهم آپشن روبه‌روست، اما همین موارد می‌توانند در کوتاه‌مدت بر رفتار جفت‌ارزهای اصلی اثر بگذارند. مهم‌ترین سررسید مربوط به EURUSD در سطح 1.1910 است؛ سطحی که از نظر تکنیکال اهمیت ویژه‌ای ندارد، اما می‌تواند در معاملات صبح اروپا مانع از ادامه حرکت صعودی شود. این در حالی است که جفت‌ارز پس از تضعیف دلار، دوباره بالای 1.1900 قرار گرفته است. “ با این حال، معامله‌گران بیش از هر چیز چشم‌انتظار داده‌های مهم اقتصادی آمریکا هستند؛ از جمله فروش خرده‌فروشی که امروز منتشر می‌شود. این داده‌ها طی ۷۲ ساعت آینده می‌توانند نقش اصلی را در تعیین جهت بازار ایفا کنند و اثر سررسیدهای امروز را تحت‌الشعاع قرار دهند. یوتوتایمز در سوی دیگر، AUDUSD نیز با سررسید 0.7100 مواجه است؛ سطحی که طی دو هفته گذشته چندین بار جلوی رشد قیمت را گرفته و اکنون نیز با وجود نبود اهمیت تکنیکال، به دلیل تجمع سفارشات فروش، مانع از ادامه مومنتوم صعودی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دوباره اعتماد مصرف‌کننده؛ آیا بانک مرکزی استرالیا در مارس مکث می‌کند؟

در یک نگاه اعتماد مصرف‌کننده استرالیا برای سومین ماه پیاپی کاهش یافت و به ۹۰.۵ رسید. فشار هزینه‌های زندگی و نرخ‌های بهره بالا وضعیت مالی خانوارها را تضعیف کرده است. ضعف اعتماد مصرف کننده از توقف RBA در ماه مارس حمایت می‌کند. وست‌پک همچنان افزایش نرخ بهره در ماه مه را محتمل می‌داند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، اعتماد مصرف‌کننده استرالیا در فوریه دوباره کاهش یافت و به پایین‌ترین سطح چندماهه رسید؛ موضوعی که فشار فزاینده بر خانوارها و اثر ترکیبی نرخ‌های بهره بالا و هزینه‌های زندگی را برجسته می‌کند. شاخص وست‌پک–ملبورن ۲.۶ درصد افت کرد و به ۹۰.۵ رسید؛ سومین کاهش متوالی و نشانه‌ای از بدتر شدن چشم‌انداز مالی خانوارها. تحلیلگران می‌گویند این ضعف گسترده در احساسات مصرف‌کننده احتمال توقف بانک مرکزی استرالیا (RBA) در نشست مارس را تقویت می‌کند؛ زیرا سیاست‌گذاران منتظر داده‌های تورمی فصلی هستند. با این حال، انتظارات برای افزایش نرخ وام مسکن همچنان در میان خانوارها بالا است و همین موضوع می‌تواند رفتار خرید را محدود کند. در حالی که RBA تأکید دارد داده‌های CPI ماهانه برای تصمیم‌گیری کافی نیست، اقتصاددانان وست‌پک معتقدند تورم در گزارش فصلی بعدی همچنان بالا خواهد بود و بنابراین احتمال افزایش ۲۵ نقطه پایه نرخ بهره در ماه مه را مطرح می‌کنند. بازارها نیز همین سناریو را در قیمت‌ها لحاظ کرده‌اند و ضعف تقاضا را در برابر تمرکز بانک مرکزی بر مهار تورم متعادل می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن در مسیر اصلاحات سریع؛ آیا مالیات مواد غذایی کاهش می‌یابد؟

در یک نگاه دولت ژاپن قصد دارد بودجه و اصلاحات مالیاتی را با سرعت تصویب کند. کاهش مالیات مواد غذایی محبوب اما از نظر مالی پیچیده است. استفاده از مازاد ذخایر ارزی یکی از گزینه‌های تأمین مالی است، اما هنوز قطعی نشده. بازار ین و اوراق به‌شدت نسبت به اخبار مالی حساس باقی مانده‌اند. دولت جدید ژاپن با سرعتی بالا در حال پیشبرد برنامه مالی خود است و وزیر دارایی این کشور اعلام کرده که بودجه سال آینده و اصلاحات مالیاتی باید در سریع‌ترین زمان ممکن تصویب شود. این اقدام بخشی از تلاش دولت برای عمل به وعده‌های انتخاباتی و کاهش فشار هزینه‌های زندگی بر خانوارهاست. به گزارش یوتوتایمز، یکی از مهم‌ترین محورهای بحث، کاهش مالیات مصرفی بخش مواد غذایی است؛ طرحی که از نظر سیاسی محبوب اما از نظر مالی چالش‌برانگیز است. مقامات می‌گویند برای اجرای این طرح، گفت‌وگوهای دقیق‌تری لازم است و هنوز درباره نحوه تأمین مالی آن تصمیم‌گیری نشده است. در همین حال، دولت تلاش کرده نگرانی‌ها درباره تأخیر احتمالی در تصویب بودجه را کاهش دهد و تأکید کرده که هرگونه وقفه با دقت مدیریت خواهد شد تا به اعتماد مصرف‌کننده آسیب نرسد. گزینه‌های تأمین مالی اکنون در مرکز توجه قرار دارند. وزیر دارایی تأیید کرده که ژاپن در گذشته از مازاد ذخایر ارزی استفاده کرده و این گزینه همچنان روی میز است، اما هنوز تصمیم نهایی درباره استفاده کامل از این ذخایر گرفته نشده است. تحلیلگران می‌گویند استفاده از ذخایر ارزی می‌تواند در کوتاه‌مدت به دولت فضای مالی بدهد، اما ممکن است بر سیاست ارزی و رفتار بازار ین اثر بگذارد. در مجموع، انتظار می‌رود سیاست مالی نقش مهم‌تری در حمایت از رشد اقتصادی ژاپن در سال آینده ایفا کند. با این حال، کارشناسان هشدار می‌دهند که دولت باید میان محرک مالی، انضباط بودجه‌ای و ثبات بازار تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

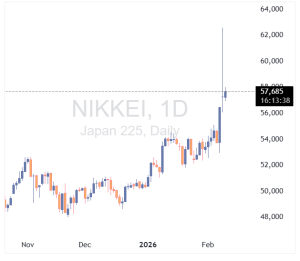
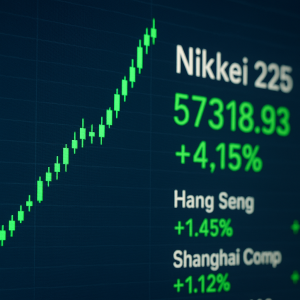
انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا استارمر استعفا می‌دهد؟ بحران اپستین به لندن رسید

در یک نگاه شایعاتی درباره استعفای استارمر در روز دوشنبه منتشر شده، اما هنوز تأیید نشده‌اند افشاگری‌های تازه درباره رابطه مندلسون–اپستین فشار سیاسی را افزایش داده‌اند بازارها منتظر جلسه دوشنبه حزب کارگر هستند تا مسیر بحران مشخص شود در حالی که بازارهای بریتانیا هفته را با نگرانی آغاز کرده‌اند، شایعاتی درباره استعفای نخست‌وزیر استارمر در روز دوشنبه ۹ فوریه ۲۰۲۶، فضای سیاسی را ملتهب کرده است. ماجرا از افشاگری‌های تازه درباره ارتباط پیتر مندلسون با جفری اپستین آغاز شد، اما حالا به نقطه‌ای رسیده که نه‌تنها اعتبار دولت، بلکه ثبات پوند و اوراق قرضه بریتانیا را نیز تحت تأثیر قرار داده است. از افشاگری تا بحران سیاسی استارمر در سپتامبر گذشته، پس از انتشار گزارش‌هایی درباره ارتباط مندلسون با اپستین، او را از سمت سفیر بریتانیا در آمریکا کنار گذاشت. اما اسناد جدید منتشرشده از سوی منابع آمریکایی، ابعاد تازه‌ای از این رابطه را آشکار کرده و موجی از خشم در حزب کارگر به‌راه انداخته است. استارمر مدعی است که در زمان انتصاب، از عمق این رابطه بی‌اطلاع بوده و در روند بررسی سوابق، اطلاعات ناقص دریافت کرده است. با این حال، بسیاری از نمایندگان حزب کارگر این توضیح را ناکافی می‌دانند و برخی حتی به‌صورت علنی خواستار کناره‌گیری او شده‌اند.  تحقیقات پلیس و استعفای مشاور ارشد پلیس بریتانیا تأیید کرده که تحقیقات رسمی درباره «سوءاستفاده احتمالی از موقعیت عمومی» آغاز شده و گزارش‌هایی از بازرسی املاک مرتبط با مندلسون منتشر شده است. در همین حال، مورگان مک‌سوینی، رئیس دفتر نخست‌وزیر، روز یک‌شنبه استعفا داد و مسئولیت کامل انتصاب مندلسون را پذیرفت. این استعفا، اگرچه با هدف کنترل بحران انجام شد، اما نشان‌دهنده جدیت و عمق بحران درون دولت است.  واکنش بازارها؛ پوند و اوراق زیر فشار تحلیلگران معتقدند که بازارها بیش از آنکه به شایعات توجه کنند، به مسیر احتمالی بحران نگاه می‌کنند. اگر استارمر بتواند در جلسه دوشنبه حزب کارگر، حمایت داخلی را حفظ کند، بازارها ممکن است این بحران را «مدیریت‌شده» تلقی کنند. اما اگر نشانه‌ای از فروپاشی رهبری یا استعفای ناگهانی دیده شود، احتمالاً پوند با افت سریع مواجه خواهد شد و ریسک‌پذیری در بازار اوراق قرضه افزایش می‌یابد. سناریوهای پیش‌رو برای بازار پوند (GBP): در معرض نوسانات خبری؛ در صورت تشدید بحران، احتمال افت وجود دارد اوراق قرضه (Gilts): ریسک سیاسی می‌تواند حاشیه سود را افزایش دهد سهام بریتانیا: شرکت‌های داخلی آسیب‌پذیرترند؛ شرکت‌های بین‌المللی کمتر تحت تأثیر قرار می‌گیرند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری استرالیا – دسامبر

تراز تجاری استرالیا - Trade Balance (دسامبر)  واقعی ................ 3.37B  پیش‌بینی .......... 3.424B  قبلی ....................2.6B (این داده از 2.94B تجدید شده است.) صادرات استرالیا - دسامبر - Exports  واقعی ................ %1 قبلی ..................... %4- (این داده از 2.9- درصد تجدید شده است) واردات استرالیا - دسامبر - Imports  واقعی ................ %0.8- قبلی ..................... %0.2- (این داده از 0.2 درصد تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا: افزایش‌های آتی حراج اوراق با توجه به روندهای تقاضای ساختاری و هزینه‌ها/ریسک‌های احتمالی برای الگوهای انتشار در نظر گرفته خواهد شد.

وزارت خزانه‌داری آمریکا همچنان در حال ارزیابی «افزایش‌های احتمالی آینده» در حجم حراج اوراق با کوپن ثابت و اوراق با نرخ شناور است. وزارت خزانه‌داری آمریکا اعلام کرد که حجم حراج اوراق TIPS را در سطوح فعلی حفظ خواهد کرد. هدف این است که حجم عرضه اوراق خزانه معیار (Benchmark Bills) تا اواسط مارس در سطوح فعلی یا نزدیک به آن حفظ شود. آمریکا قصد دارد در تاریخ ۱۱ فوریه اوراق ۱۰ ساله به ارزش ۴۲ میلیارد دلار عرضه کند که تسویه آن برای ۱۷ فوریه برنامه‌ریزی شده است. وزارت خزانه‌داری آمریکا اعلام کرد که در تاریخ ۱۲ فوریه، اوراق ۳۰ ساله به ارزش ۲۵ میلیارد دلار عرضه خواهد شد و تسویه آن در ۱۷ فوریه انجام می‌شود. وزارت خزانه‌داری آمریکا: در صورتی که حراج اوراق ۱۰ ساله خزانه در ۱۱ فوریه ۲۰۲۶ بازدهی بالایی بین ۴٫۵٪ تا ۴٫۶۲۴٪ داشته باشد، این اوراق ۱۰ ساله به‌عنوان انتشار اضافی اوراق ۳۰ ساله فوریه ۲۰۳۶ در نظر گرفته خواهند شد. پیش‌بینی می‌شود موجودی حساب عمومی خزانه‌داری ایالات متحده (TGA) تا اواخر آوریل حدود ۱٫۰۲۵ تریلیون دلار به اوج برسد. کاهش حجم حراج اوراق خزانه توسط وزارت خزانه‌داری آمریکا احتمالاً منجر به کاهش خالص عرضه اوراق به میزان ۲۵۰ تا ۳۰۰ میلیارد دلار تا اوایل ماه می خواهد شد. وزارت خزانه‌داری آمریکا قصد دارد ۴۲ میلیارد دلار اوراق ۱۰ ساله عرضه کند. آمریکا قرار است در ۱۰ فوریه اوراق ۳ ساله به ارزش ۵۸ میلیارد دلار بفروشد و تسویه آن در ۱۷ فوریه انجام شود. وزارت خزانه‌داری آمریکا: حداقل برای چند فصل آینده، تغییراتی در برنامه عرضه اوراق پیش‌بینی نمی‌کنیم.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شیب منحنی بازدهی اوراق خزانه آمریکا به بالاترین سطح چهار سال اخیر رسید

فاصله میان بازدهی اوراق ۲ساله و ۱۰ساله خزانه‌داری آمریکا به حدود ۶۹ نقطه پایه افزایش یافته که نزدیک به بالاترین سطح چهار سال گذشته است؛ چرا که سرمایه‌گذاران در انتظار اعلام برنامه‌های حراج اوراق خزانه هستند. بازدهی‌های بلندمدت به دلیل نگرانی‌ها درباره رشد بدهی دولت و تغییرات احتمالی سیاستی در حال افزایش است، در حالی که بازدهی‌های کوتاه‌مدت به‌واسطه انتظارات از کاهش نرخ بهره توسط فدرال رزرو نسبتاً ثابت مانده‌اند. تندتر شدن شیب منحنی بازدهی نشانه فشارهای فزاینده مالی بر دولت است که می‌تواند هزینه‌های استقراض را بالاتر ببرد. بازارها منتظر اعلامیه تأمین مالی مجدد خزانه‌داری در روز چهارشنبه هستند تا سرنخ‌هایی درباره مسیر آینده انتشار بدهی به دست آورند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سیگنال مهم از جنسن هوانگ؛ اوپن‌اِی‌آی آماده جذب سرمایه جدید

جنسن هوانگ، مدیرعامل انویدیا، در تاریخ ۴ فوریه ۲۰۲۶، اعلام کرده که اوپن‌اِی‌آی احتمال دارد پیش از عرضه اولیه سهام خود، یک دور جذب سرمایه جدید برگزار کند. او تأکید کرده که اگر چنین مرحله‌ای انجام شود، انویدیا نیز در آن مشارکت خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نزدک روی لبه تیغ؛ آیا سقوط بزرگ در راه است؟

در یک نگاه سهام فناوری باعث افت شاخص‌ها شدند، حتی زمانی که نیمی از بازار رشد داشت. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI افزایش یافته است. نزدک دوباره سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده است. رابطه پیچیده OpenAI و انویدیا به نگرانی‌ها دامن زده است. بازار سهام آمریکا پس از افت شدید سهام فناوری در تاریخ ۳ فوریه ۲۰۲۶، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. نزدک دوباره به سطح میانگین ۱۰۰ روزه رسیده و سرمایه‌گذاران نگرانند که آیا روند صعودی ادامه خواهد یافت یا موج فروش تازه‌ای آغاز می‌شود. بازار سهام آمریکا پس از افت قابل‌توجه سهام فناوری، در آستانه یک آزمون تکنیکال مهم قرار گرفته است. شاخص S&P 500 روز گذشته ۰.۸٪ افت کرد، نزدک ۱.۴٪ سقوط داشت و داوجونز با کاهش محدود ۰.۳٪ بسته شد. نکته قابل‌توجه این بود که با وجود رشد بیش از نیمی از سهام S&P، وزن بالای شرکت‌های فناوری باعث افت کلی شاخص شد. “ بازار به مرحله‌ای رسیده که دیگر صرف وعده‌های هوش مصنوعی کافی نیست و سرمایه‌گذاران منتظر نتایج واقعی هستند. نگرانی‌ها درباره ارزش‌گذاری بیش‌ازحد شرکت‌های AI، به‌ویژه با توجه به پیچیدگی روابط میان OpenAI و انویدیا، فشار روانی مضاعفی ایجاد کرده است. خبر عدم تعهد کامل انویدیا به قرارداد ۱۰۰ میلیارد دلاری با OpenAI نیز به این تردیدها دامن زده است. یوتوتایمز از منظر تکنیکال، نزدک دوباره به سطح میانگین متحرک ۱۰۰ روزه رسیده—سطحی که از پایان سال گذشته نقش حمایت کلیدی داشته است. اگر این سطح شکسته شود، احتمال فعال شدن توقف‌های معاملاتی و آغاز موج فروش برای تثبیت سود وجود دارد؛ به‌ویژه اگر این اتفاق با ترکیدن حباب AI همراه شود. برای یادآوری، آخرین بار که نزدک این سطح را شکست، در فوریه ۲۰۲۵ بود که منجر به افت بیش از ۲۲٪ شد. آن سقوط شدید عمدتاً ناشی از نگرانی‌های سیاسی و تعرفه‌های تجاری بود، اما این‌بار عامل اصلی، انتظارات بالا از فناوری و هوش مصنوعی است. در مجموع، بازار در نقطه‌ای حساس قرار دارد؛ جایی که عملکرد واقعی شرکت‌های فناوری می‌تواند مسیر آینده شاخص‌ها را تعیین کند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نرخ استقراض ۳۰ساله آلمان به بالاترین سطح از سال ۲۰۱۱ رسید

در یک نگاه بازدهی اوراق ۳۰ساله آلمان به ۳.۵۵ درصد صعود کرد؛ بالاترین سطح در بیش از یک دهه گذشته. افزایش هزینه استقراض، فضای کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا را محدود می‌کند. با وجود فشارهای مالی رو به افزایش، آلمان همچنان از حاشیه امن بدهی و کسری پایین برخوردار است. بازدهی اوراق قرضه ۳۰ساله آلمان، موسوم به بوند، به ۳.۵۵ درصد افزایش یافت و به بالاترین سطح خود از سال ۲۰۱۱ رسید؛ حرکتی که هرچند هنوز نشانه‌ای از بحران استقراض نیست، اما به‌عنوان زنگ هشداری برای مسیر سیاست پولی در منطقه یورو تلقی می‌شود. برای مقایسه، بازدهی اوراق ۳۰ساله آمریکا نزدیک به ۵ درصد قرار دارد. افزایش هزینه‌های استقراض در آلمان، عملاً با چشم‌انداز کاهش بیشتر نرخ بهره از سوی ECB در تضاد است. پس از مجموعه‌ای از کاهش نرخ‌ها در سال گذشته، اکنون به نظر می‌رسد فضای مانور سیاست‌گذاران پولی اروپا محدودتر شده باشد. در عین حال، این سطوح بازدهی که به‌مراتب بالاتر از رژیم نرخ‌های بسیار پایین سال‌های ۲۰۱۵ تا ۲۰۲۳ است، تا حدی از ارزش یورو حمایت می‌کند. نگاهی به روندهای گذشته بازار اوراق آلمان همچنان شگفت‌انگیز است. در مقاطعی، دولت آلمان توانست اوراق ۳۰ساله با نرخ‌های منفی منتشر کند؛ پدیده‌ای که حتی با نگاه به گذشته نیز دشوار می‌توان برای آن توجیه اقتصادی یافت. سرمایه‌گذارانی که در آن دوره اقدام به خرید این اوراق کردند، اکنون با زیان‌های تحقق‌نیافته قابل‌توجهی مواجه‌اند. از منظر مالیه عمومی، آلمان همچنان یکی از منضبط‌ترین اقتصادهای جهان به شمار می‌رود، هرچند نشانه‌هایی وجود دارد که این وضعیت ممکن است پایدار نماند. پس از انتخابات سال گذشته، انضباط بودجه‌ای تا حدی تضعیف شده و هزینه‌های نظامی نیز با شتاب در حال افزایش است. “ «هم‌زمان، صنعت خودروسازی آلمان با فشار فزاینده رقابت از سوی چین روبه‌روست؛ عاملی که می‌تواند در سال‌های آینده کسری بودجه را افزایش دهد.» محمد زمانی با این حال، آلمان به لطف سطح پایین بدهی و کسری بودجه، که حاصل سال‌ها سیاست ریاضتی و محبوبیت احتیاط مالی در فضای سیاسی این کشور است، همچنان توان تحمل این فشارها را دارد؛ دست‌کم در کوتاه‌مدت. در بازار ارز، یورو از ابتدای سال میلادی عملکرد مثبتی داشته، اما در مقیاس هفتگی تحت فشار قدرت‌گیری گسترده دلار آمریکا عقب‌نشینی کرده است. هفته گذشته، یورو به‌طور موقت از سطح ۱.۲۰ عبور کرد، اما اکنون به حوالی ۱.۱۷۸ بازگشته و در معاملات امروز تقریباً بدون تغییر نوسان می‌کند. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ محرک‌های بعدی یورو به‌طور عمده به مسیر رشد اقتصادی گره خورده‌اند. وزارت اقتصاد آلمان اخیراً برآورد رشد تولید ناخالص داخلی این کشور در سال ۲۰۲۶ را از ۱.۳ درصد به ۱.۰ درصد کاهش داده است. هرچند ریسک‌ها در هر دو جهت وجود دارد، اما در کوتاه‌مدت توجه بازارها به تحولات جنگ روسیه و اوکراین معطوف شده است. طبق برآوردهای تحلیلگران UtoTimes، با وجود تردیدهای فراوان نسبت به گزارش‌هایی که از نزدیک بودن پایان جنگ حکایت دارند، دستیابی به چنین نتیجه‌ای می‌تواند به‌طور واضح به نفع یورو باشد؛ عاملی که در صورت تحقق، بخشی از فشارهای کنونی بر اقتصاد و بازارهای مالی اروپا را کاهش خواهد داد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی گلدمن ساکس: افزایش دوباره نرخ بهره در استرالیا

پیش‌بینی تازه گلدمن ساکس در تاریخ ۳ فوریه ۲۰۲۶، نشان می‌دهد که بانک مرکزی استرالیا احتمالاً در ماه مه یک افزایش دیگر در نرخ بهره اعمال خواهد کرد. این تحلیل در حالی منتشر شده که تورم همچنان بالاتر از هدف قرار دارد و بازارها منتظرند ببینند بانک مرکزی استرالیا (RBA) چه مسیری را انتخاب می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت آماری آمریکا؛ تهدید یا فرصت برای دلار؟

در یک نگاه داده‌های قدرتمند ISM تولید، از بازیابی دلار حمایت کردند. تأخیر در گزارش اشتغال آمریکا لزوماً به ضرر دلار نیست. جفت ارز EURUSD به حمایت‌های تکنیکال مهم نزدیک شده است. بازار در تفسیر سیاست انقباضی RBA دچار اغراق شده است. بازار فارکس جهانی در حالی وارد فاز تثبیت شده که دلار آمریکا بخش عمده‌ای از افت‌های اخیر خود را جبران کرده است. داده‌های قدرتمند بخش تولید آمریکا بار دیگر از دلار حمایت کرده‌اند، اما تعطیلی جزئی دولت فدرال باعث تعویق انتشار گزارش اشتغال شده و فعلاً مسیر حرکت بازار را به تعویق انداخته است. در همین حال، واکنش بازار به تصمیم بانک مرکزی استرالیا بیش از حد انقباضی به نظر می‌رسد؛ موضوعی که می‌تواند زمینه‌ساز اصلاح در دلار استرالیا باشد. دلار آمریکا | تأخیر در داده‌ها، اما نه در روند بازیابی دلار آمریکا روز گذشته به پشتوانه داده‌های اقتصادی قوی، به روند بازیابی خود ادامه داد. شاخص ISM بخش تولید با جهشی معنادار به ۵۲.۶ واحد رسید و برای نخستین بار در یک سال گذشته وارد محدوده انبساط شد؛ سطحی که نه‌تنها بالاتر از انتظارات بازار بود، بلکه قوی‌ترین عدد از اوت ۲۰۲۲ تاکنون محسوب می‌شود. جزئیات این گزارش نیز تصویر مثبتی از اقتصاد آمریکا ارائه می‌دهد: افزایش تولید، رشد سفارشات جدید و بازگشت سفارشات معوق به محدوده رشد همگی نشان‌دهنده بهبود شتاب فعالیت‌های صنعتی در ماه‌های آینده هستند. این داده‌ها بار دیگر نشان دادند که اقتصاد آمریکا همچنان از انعطاف‌پذیری بالایی برخوردار است. با این حال، تعطیلی جزئی دولت آمریکا باعث شده انتشار گزارش اشتغال غیرکشاورزی (Payrolls) و داده‌های JOLTS به تعویق بیفتد. انتظار می‌رود مجلس نمایندگان آمریکا به‌زودی درباره تمدید بودجه رأی‌گیری کند و در صورت تصویب، داده‌های معوق احتمالاً هفته آینده منتشر خواهند شد. در این میان، گزارش ADP و شاخص ISM بخش خدمات طبق برنامه منتشر می‌شوند و می‌توانند بخشی از خلأ اطلاعاتی بازار را پر کنند. ارزیابی کلی بازار از داده‌های اشتغال همچنان مثبت است. تجربه تعطیلی‌های قبلی دولت نشان می‌دهد در شرایطی که بازار برای تضعیف بیشتر دلار به یک محرک منفی نیاز دارد، سکوت آماری لزوماً به ضرر دلار نیست؛ به‌ویژه آنکه اختلاف نرخ‌های بهره همچنان به‌وضوح به نفع دلار عمل می‌کند. شاخص دلار (DXY) اکنون بیشتر افت‌های اخیر خود را جبران کرده و معیارهای ارزش‌گذاری کوتاه‌مدت همچنان از ظرفیت رشد بیشتر دلار حکایت دارند. با این حال، کاهش شتاب حرکت صعودی نشان می‌دهد که بازار در کوتاه‌مدت بیشتر در فاز تثبیت قرار دارد تا آغاز یک روند پرقدرت جدید. یورو | حمایت‌های تکنیکال در کانون توجه بازار گسترش مجدد گپ نرخ سوآپ دوساله به نفع دلار، برآورد ارزش منصفانه کوتاه‌مدت EURUSD را به محدوده ۱.۱۷۴ رسانده است؛ سطحی که بسیار به میانگین متحرک ۵۰روزه نزدیک است. در صورت تداوم فشار فروش، میانگین‌های متحرک ۱۰۰ و ۲۰۰روزه در سطوح ۱.۱۶۷۸ و ۱.۱۶۱۵ می‌توانند به‌عنوان حمایت‌های کلیدی بعدی عمل کنند. انتشار داده تورم فرانسه در کانون توجه امروز بازار قرار دارد، اما انتظار نمی‌رود اثر قابل‌توجهی بر بازار فارکس داشته باشد. هرچه اصلاح EURUSD عمیق‌تر شود، احتمال اظهارنظر مقامات بانک مرکزی اروپا درباره نرخ ارز در نشست سیاست‌گذاری پیش‌رو نیز کاهش خواهد یافت. در بعد سیاسی، پارلمان فرانسه سرانجام بودجه ۲۰۲۶ را پس از یک رأی اعتماد دیگر تصویب کرد. هرچند این بودجه فاصله زیادی با سیاست انقباض مالی سخت‌گیرانه دارد، اما ثبات سیاسی فعلی برای بازارها یک عامل اطمینان‌بخش محسوب می‌شود. کاهش فاصله بازده اوراق ۱۰ساله فرانسه و آلمان به زیر ۶۰ نقطه پایه – کمترین سطح از ژوئن ۲۰۲۴ – نیز نشانه‌ای از آرامش نسبی بازار بدهی است، هرچند تأثیر آن بر بازار ارز همچنان محدود باقی مانده است. دلار استرالیا | برداشت بیش از حد انقباضی از تصمیم بانک مرکزی استرلیا (RBA) دلار استرالیا پس از افزایش ۲۵ نقطه پایه‌ای نرخ بهره توسط بانک مرکزی این کشور به ۳.۸۵ درصد، نزدیک به ۱ درصد تقویت شد. اگرچه این تصمیم تا حد زیادی در قیمت‌ها لحاظ شده بود، اما بازار از لحن بیانیه بانک مرکزی سیگنال‌هایی انقباضی‌تر برای آینده برداشت کرد و اکنون افزایش بیشتر نرخ بهره را در ماه‌های آینده قیمت‌گذاری می‌کند. با این حال، این برداشت بیش از حد خوش‌بینانه به نظر می‌رسد. بانک مرکزی استرالیا در بیانیه خود تأکید کرده که بخش عمده افزایش مجدد تورم ناشی از فشارهای بخشی و احتمالاً موقتی است؛ موضوعی که هرچند با عدم قطعیت همراه است، اما فوریتی برای ادامه سریع چرخه انقباض ایجاد نمی‌کند. افزایش پیش‌بینی تورم ژوئن به ۳.۷ درصد نیز در کنار رقم ۳.۲ درصدی پایان سال، با سناریوی افزایش‌های متوالی نرخ بهره هم‌خوانی ندارد. ✔️  بیشتر بخوانید: آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟ میشل بولاک، رئیس بانک مرکزی استرالیا، با تأکید بر باز بودن همه گزینه‌ها، اشاره کرد که نرخ بهره ممکن است به سطح خنثی نزدیک شده باشد؛ اظهارنظری که به‌نظر می‌رسد با هدف تعدیل واکنش اولیه بازار مطرح شده است. در مجموع، انتظارات انقباضی فعلی بدون پشتوانه داده‌ای قوی بیش از حد تهاجمی به نظر می‌رسند. با توجه به تمایل به دلار قوی‌تر در سطح جهانی، احتمال اصلاح تدریجی رشد اخیر AUDUSD بیش از ثبت سقف‌های جدید ارزیابی می‌شود. جمع‌بندی | نگاه تحلیلگران یوتوتایمز و سناریوهای پیش‌رو تحلیلگران یوتوتایمز معتقدند که بازار ارز جهانی در معاملات امروز، ۳ فوریه ۲۰۲۶ در مرحله تثبیت و بازتنظیم انتظارات قرار دارد، اما مسیر کوتاه‌مدت دلار به چند ریسک کلیدی وابسته است. در سناریوی پایه، داده‌های قوی اقتصاد آمریکا و اختلاف نرخ‌های بهره همچنان از دلار حمایت می‌کنند و تأخیر در انتشار گزارش اشتغال، مانع جدی برای این روند نخواهد بود.با این حال، ریسک اصلی در انتشار ناگهانی داده‌های ضعیف اشتغال یا تغییر لحن فدرال رزرو پس از پایان تعطیلی دولت نهفته است؛ عاملی که می‌تواند بخشی از رشد اخیر دلار را اصلاح کند. در اروپا، شکست حمایت‌های تکنیکال می‌تواند فشار بر یورو را تشدید کند، اما حفظ این سطوح احتمال بازگشت محدود را زنده نگه می‌دارد. در مورد دلار استرالیا نیز، در صورت عدم تأیید انتظارات انقباضی با داده‌های تورمی جدید، سناریوی غالب بازار اصلاح تدریجی و نه ادامه رالی صعودی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رئیس بانک مرکزی استرالیا، بولاک: ضربان تورم همچنان بیش از حد قوی است

رئیس بانک مرکزی استرالیا، بولاک: نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود. “ «اکنون بازگشت تورم به هدف زمان بیشتری خواهد برد و این دیگر یک نتیجه قابل قبول نیست. ما نمی‌توانیم اجازه دهیم تورم دوباره از کنترل خارج شود.» بولاک، رئيس بانک مرکزی استرالیا بولاک افزود که افزایش تورم ناشی از یک عامل واحد نیست و به ترکیبی از عوامل در بخش‌ها و مؤلفه‌های مختلف بستگی دارد. از همان ابتدا، شاهد تغییر روایت بولاک به سمت این هستیم که به طور کلی می‌گوید «تورم یک مشکل است.» این در واقع هرگونه فکر درباره ریسک‌های دوطرفه یا بازگشت به دوره تسهیل را کنار می‌گذارد. تصویری که او ترسیم می‌کند نشان می‌دهد که بانک مرکزی باید بیشتر از هر چیز دیگری با فشارهای قیمتی بالاتر مقابله کند. اظهارات او در جلسه پرسش و پاسخ:  ما احساس کردیم که امروز لازم است یک تغییر ایجاد کنیم.  به طور مداوم داده‌ها را رصد کرده و پیش‌بینی‌ها را بر اساس تحولات داده‌ها به‌روزرسانی خواهیم کرد.  پیش‌بینی/پیش‌نگری فعلی بر اساس این دیدگاه است که برخی از عوامل افزایش‌دهنده تورم موقتی هستند. هیچ پیش‌بینی نمی‌کنیم و هیچ راهنمایی آینده‌ای ارائه نمی‌دهیم؛ بلکه باید بر داده‌ها تمرکز کنیم. هیچ بحثی درباره افزایش 50 نقطه پایه نرخ بهره وجود ندارد. ما هنوز به دنبال کاهش تورم هستیم بدون اینکه خیلی زیان ایجاد کنیم. اقتصاد در واقع در وضعیت بسیار خوبی قرار دارد. بازار کار واقعاً قوی است و تقاضای داخلی در حال بهبود است. اما ما با محدودیت‌های تأمین روبرو هستیم و ممکن است این محدودیت‌ها بیشتر از آنچه پیش‌تر فکر می‌کردیم باشد. ما هنوز از همان رویکرد/استراتژی استفاده می‌کنیم، اما همیشه پیدا کردن تعادل دشوار است. ما از سطح کنونی تورم ناراضی هستیم. اگر تورم به همین سطح ادامه یابد، این قابل قبول نیست؛ به همین دلیل امروز نرخ بهره افزایش یافت. عدم قطعیت‌هایی در مورد تداوم فشارهای تورمی وجود دارد. اگر تورم همچنان پایدار باقی بماند، ممکن است مجبور شویم نرخ نقدی را بیشتر افزایش دهیم. به عقیده‌ی تحلیلگر یوتوتایمز، دیدگاه فعلی آن‌ها این است که اگر عواملی که موجب افزایش تورم می‌شوند موقتی باشند، می‌توانند رویکردی کندتر در افزایش نرخ نقدی تا سال 2027 اتخاذ کنند. معنای غیرمستقیم این موضوع این است که اگر عوامل بنیادی قوی‌تر از آنچه پیش‌بینی شده‌اند به نظر برسند، آن‌ها مجبور خواهند بود سریع‌تر اقدام کنند. بنابراین، فقط باید به این نکته توجه داشته باشید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا استرالیا در آستانه موج جدید افزایش نرخ بهره است؟

در یک نگاه  بانک مرکزی استرالیا (RBA) نرخ بهره را با اجماع کامل ۲۵ نقطه پایه افزایش داد و به ۳.۸۵٪ رساند. پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا پایان ۲۰۲۶ ممکن است به ۴.۲٪ برسد. تورم در نیمه دوم ۲۰۲۵ دوباره شتاب گرفته و فشارهای ظرفیت افزایش یافته است. راهنمای سیاستی همچنان وابسته به داده‌هاست، اما لحن گزارش SMP به‌وضوح انقباضی‌تر شده است. بانک مرکزی استرالیا در تصمیمی کاملاً هماهنگ، نرخ بهره را ۲۵ نقطه پایه افزایش داد و آن را به ۳.۸۵ درصد رساند. این اقدام همراه با پیش‌بینی‌های تورمی بالاتر و سیگنال‌های روشن از احتمال افزایش‌های بیشتر در سال ۲۰۲۶، بازارها را در حالت آماده‌باش قرار داده و دلار استرالیا را تقویت کرده است. بانک مرکزی استرالیا در نشست ۳ فوریه ۲۰۲۶ یک افزایش ۲۵ نقطه پایه‌ای را با اجماع کامل تصویب کرد و نرخ بهره را دوباره به ۳.۸۵ درصد رساند. این تصمیم پس از آن اتخاذ شد که داده‌های نیمه دوم ۲۰۲۵ نشان داد تورم زیربنایی دوباره شتاب گرفته و اقتصاد با فشارهای ظرفیت بیشتری روبه‌روست. “ «بازارها این بسته سیاستی (پولی) را به‌عنوان یک پیام کاملاً انقباضی دریافت کردند و دلار استرالیا در واکنش اولیه تقویت شد.» یوتوتایمز RBA در بیانیه خود تأکید کرد که مسیر آینده نرخ بهره کاملاً وابسته به داده‌ها خواهد بود و هنوز مشخص نیست سیاست فعلی تا چه حد محدودکننده است. با این حال، گزارش سیاست پولی (SMP) لحن بسیار انقباضی‌تری داشت و پیش‌بینی‌ها نشان می‌دهد نرخ بهره تا ژوئن به ۳.۹ درصد و تا پایان سال به ۴.۲ درصد می‌رسد. بانک همچنین پیش‌بینی‌های تورمی را در کل دوره چشم‌انداز افزایش داد و اعلام کرد تورم زیربنایی تنها به‌تدریج کاهش می‌یابد و تا میانه ۲۰۲۸ به محدوده هدف نزدیک می‌شود. در مقابل، رشد اقتصادی در کوتاه‌مدت تقویت شده اما در سال‌های بعد به‌دلیل شرایط مالی سخت‌تر کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش نرخ بهره در استرالیا مطابق انتظارات بازار

بانک مرکزی استرالیا در تاریخ ۳ فوریه ۲۰۲۶ مطابق انتظار بازار، نرخ بهره را یک پله افزایش داد و آن را از ۳.۶ درصد به ۳.۸۵ درصد رساند. این تصمیم که در راستای سیاست‌های انقباضی برای مهار تورم اتخاذ شد، باعث تقویت جفت‌ارز AUDUSD در معاملات اولیه شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داری آمریکا در سه ماهه اول، ۵۷۴ میلیارد دلار استقراض خواهد کرد و موجودی نقدی پایان دوره را ۸۵۰ میلیارد دلار پیش‌بینی می‌کند – برآوردهای QRA خزانه‌داری آمریکا

خزانه‌داری انتظار دارد در سه ماهه دوم، ۱۰۹ میلیارد دلار استقراض کند و موجودی نقدی پایان دوره را ۹۰۰ میلیارد دلار برآورد می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر