سخنگوی کاخ سفید، کلی: ترامپ در هر زمان تمام گزینهها را در اختیار دارد.
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
سخنگوی کاخ سفید، کلی: ترامپ در هر زمان تمام گزینهها را در اختیار دارد.

ترامپ در شبکه اجتماعی Truth Social اعلام کرد: توسط امیر قطر، تمیم بن حمد آل ثانی، ولیعهد عربستان سعودی، محمد بن سلمان آل سعود، و رئیسجمهور امارات متحده عربی، محمد بن زاید آل نهیان، درخواست شده که حمله نظامی برنامهریزیشده ما به جمهوری اسلامی ایران که برای فردا تعیین شده بود را به تعویق بیندازیم، زیرا مذاکرات جدی در جریان است و به نظر این رهبران بزرگ و متحدان، توافقی حاصل خواهد شد که برای ایالات متحده آمریکا و تمامی کشورهای خاورمیانه و فراتر از آن قابل قبول خواهد بود. این توافق شامل نکته مهمی است: هیچگونه سلاح هستهای برای ایران مجاز نخواهد بود! با احترام به این رهبران، من به وزیر دفاع، پیت هگست، رئیس کمیته مشترک ستادها، ژنرال دنیل کین، و نیروهای مسلح آمریکا دستور دادم که حمله برنامهریزیشده به ایران فردا انجام نشود، اما همچنین به آنها تاکید کردم که در هر لحظه برای حمله گسترده و تمامعیار به ایران آماده باشند اگر توافق قابل قبولی حاصل نشود. با تشکر از توجه شما! رئیسجمهور دونالد ج. ترامپ
پزشکیان، رئیسجمهور ایران، اعلام کرد که این کشور تحت هیچ شرایطی از حقوق مشروع مردم ایران و همچنین حقوق مسلم کشور عقبنشینی نخواهد کرد.
بر اساس گزارش کانال ۱۲ تلویزیون اسرائیل، مقامات واشنگتن به تلآویو اطلاع دادهاند که هواپیماهای سوخترسان ایالات متحده تا پایان سال جاری در فرودگاه بنگوریون مستقر خواهند ماند.
به گزارش خبرگزاری خراسان و بنا بر گفته منبعی نزدیک به تیم مذاکرهکننده جمهوری اسلامی ایران، پیشنهاد جدید تهران شامل بندی است که بر بازگشایی تنگه هرمز بر اساس یک «مدل ایرانی» تأکید میکند؛ مدلی که جزئیات آن هنوز منتشر نشده است.
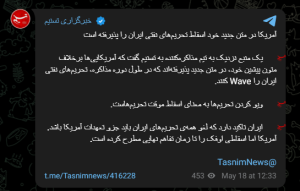
خبرگزاری تسنیم وابسته به سپاه در تلگرام نوشت: آمریکا در متن جدید خود پذیرفته است که تحریمهای نفتی ایران را لغو کند خبرگزاری تسنیم وابسته به سپاه در تلگرام نوشت: آمریکا در متن جدید خود پذیرفته است که تحریمهای نفتی ایران را لغو کند. آمریکا پیشنهاد داده است که تحریمهای OFAC تا رسیدن به تفاهم نهایی تعلیق شود. در زیر واکنش برخی از شاخصهای بازار را به خبر منتشر شده توسط خبرگزاری تسنیم که از لغو موقت برخی تحریمهای نفتی جمهوری اسلامی به صورت موقت خبر میداد را مشاهده میکنید:
به گزارش رویترز به نقل از یک منبع پاکستانی، دولت پاکستان نسخه اصلاحشدهای از پیشنهاد جمهوری اسلامی ایران برای پایان جنگ را شب گذشته به ایالات متحده منتقل کرده است.
مسئول سیاست خارجی اتحادیه اروپا اعلام کرد که روند مذاکرات میان جمهوری اسلامی و آمریکا پیچیده و دشوار است، اما در نهایت واشنگتن باید با تهران بر سر چارچوب توافقی همراه شود. او تأکید کرد که پس از مرحله نخست توافق، دو طرف میتوانند درباره موضوعات سختتر و حساستر وارد گفتوگو شوند. به گفته این مقام اروپایی، توافق بر سر مرحله اول میتواند زمینه را برای بازگشایی تنگه هرمز و توقف حملات در منطقه فراهم کند. وی افزود که جمهوری اسلامی ایران و آمریکا باید ابتدا بر سر این مرحله مقدماتی به تفاهم برسند تا مسیر مذاکرات گستردهتر هموار شود.
سخنگوی وزارت امور خارجه اعلام کرد روند مذاکرات میان ایران و آمریکا از مسیر میانجیگری پاکستان همچنان در جریان است و تماسها در سطح فنی و سیاسی ادامه دارد. او همچنین تأیید کرد که ایران و ایالات متحده نظرات و ملاحظات خود درباره «پیشنهاد اخیر ایران» را به یکدیگر منتقل کردهاند. سخنگوی وزارت امور خارجه ایران همچنین اعلام کرد که تیمهای فنی ایران و عمان هفته گذشته در مسقط دیدار کردهاند تا درباره ایجاد یک سازوکار مشترک برای تضمین عبور امن در تنگه هرمز گفتوگو کنند.
وزیر خزانهداری ایالات متحده، بِسِنت، اعلام کرد در نشست آتی گروه هفت (G7) از اعضا خواهد خواست تا رژیم تحریمها علیه ایران را بهطور هماهنگ دنبال کنند تا منابع مالی از دسترسی به ماشین جنگی ایران دور نگه داشته شود. او تأکید کرد که همکاری بینالمللی در زمینه کنترل جریانهای مالی مرتبط با جنگ ایران، برای حفظ ثبات بازارهای جهانی ضروری است. بِسِنت همچنین گفت گفتوگوهای اخیر در پکن موفقیتآمیز بوده است و دو طرف درباره موضوعات اقتصادی و تجاری به پیشرفت قابلتوجهی دست یافتهاند.
در تعطیلات آخر هفته تا صبح امروز ۱۸ مه ۲۰۲۶، مجموعهای از اخبار حوزه فناوری، رمزارز و بازارهای جهانی منتشر شده است که به شرح زیر میباشد: هند وارد عصر تولید تراشه شد: شرکتهای Tata Electronics و ASML برای ساخت نخستین کارخانه تولید نیمهرسانا در ایالت گجرات هند همکاری میکنند؛ گامی راهبردی برای استقلال فناوری هند از زنجیره تأمین آسیایی. شرکت Bitmine پیشتاز اتریوم: این شرکت اکنون پنج برابر بیشتر از دومین دارنده بزرگ ETH در جهان اتریوم دارد. ژاپن آماده ورود به صندوقهای سرمایهگذاری رمزارزی: بزرگترین کارگزاریهای ژاپن در حال آمادهسازی عرضه صندوقهای سرمایهگذاری کریپتو هستند. نهنگهای کاردانو کنترل بازار را در دست دارند: حدود ۶۷٪ از کل عرضه ADA اکنون در اختیار نهنگهاست؛ بالاترین سطح از سال ۲۰۲۰. صندوق ثروت ابوظبی (Mubadala) سهم خود در ETF بیتکوین را به ۶۶۰ میلیون دلار افزایش داد. یادآوری تاریخی: در ۱۷ مه ۲۰۱۰، برنامهنویس لاسزلو هانیش برای نخستین بار ۱۰٬۰۰۰ بیتکوین را در ازای دو پیتزا پرداخت کرد — روزی که بعدها به عنوان Bitcoin Pizza Day شناخته شد. تایلند: پلیس یک مزرعه غیرقانونی استخراج بیتکوین را کشف کرد که بیش از ۸۱٬۰۰۰ دلار برق غیرقانونی مصرف کرده بود. بازار جهانی نفت: ذخایر نفت جهان در آستانه رسیدن به پایینترین سطح تاریخی قرار دارد. سهام فضایی در اوج: شاخص S&P Kensho Global Space از ابتدای سال تاکنون ۳۶٪ رشد داشته است. آمریکا: سنا ممکن است بودجه ۱ میلیارد دلاری برای ارتقای امنیت کاخ سفید را مسدود کند. بازار کریپتو در وضعیت ترس: سنتیمنت سرمایهگذاران به محدوده «ترس» بازگشته است. واقعیت جالب: تعداد کل بیتکوینها هرگز دقیقاً به ۲۱ میلیون واحد نخواهد رسید، زیرا پاداشها بر اساس ساتوشیهای کامل پرداخت میشوند و کسریها قابل صدور نیستند. xAI و Grok: شرکت xAI مدل Grok را مستقیماً به پلتفرم Hermes Agent متصل کرد و به بیش از ۱۳۰ هزار کاربر فعال دسترسی فوری داد. بازار کریپتو در شوک: در یک ساعت بیش از ۵۲۶ میلیون دلار لیکویید شد؛ بیتکوین تا ۷۷٬۰۰۰ دلار سقوط کرد. سناتور آمریکایی سینتیا لامیس: خواستار تصویب نهایی قانون شفافیت کریپتو (Clarity Act) شد. رمزارز Aave: اعلام کرد نسبت وامدهی WETH در نسخه V3 به سطح پیش از حادثه بازگشته است. توافقات تجاری آمریکا و چین: کاخ سفید جزئیات توافقات تاریخی ترامپ با چین را منتشر کرد؛ شامل خرید ۲۰۰ هواپیمای بوئینگ، واردات سالانه ۱۷ میلیارد دلار محصولات کشاورزی آمریکا و بازگشت دسترسی به بازار گوشت گاو و مرغ. مشاور کریپتوی کاخ سفید: گفت تصویب قانون شفافیت کریپتو، ۹۰٪ نیازهای صنعت رمزارز را برطرف میکند. بازده اوراق ۳۰ ساله آمریکا: به ۵٫۱۶٪ رسید — بالاترین سطح از اکتبر ۲۰۲۳ — در پی نگرانی از تورم و فروش گسترده اوراق بدهی جهانی.
قیمت نفت در معاملات دوشنبه ۱۶ مه ۲۰۲۶ افزایش یافت، زیرا گفتوگوهای آتشبس میان آمریکا و ایران متوقف شده و یک پهپاد به تأسیسات هستهای امارات حمله کرده است. همزمان، گزارشها حاکی از آن است که دونالد ترامپ روز سهشنبه جلسهای در «اتاق وضعیت» کاخ سفید برای بررسی گزینههای نظامی علیه تهران برگزار خواهد کرد. ترامپ هشدار داده که «زمان برای ایران در حال پایان است»؛ اظهاراتی که بازارها آن را نشانهای از احتمال ازسرگیری درگیری نظامی تلقی کردند. بازار اوراق قرضه آمریکا نیز تحت فشار تورمی ناشی از افزایش قیمت انرژی قرار گرفت. بازده اوراق ۱۰ ساله خزانهداری آمریکا به ۴٫۶۳۱ درصد رسید که بالاترین سطح از فوریه ۲۰۲۵ است، و بازده ۳۰ ساله به ۵٫۱۵۹ درصد افزایش یافت. این جهش منعکسکننده نگرانی از افزایش نرخ بهرههای بیشتر در شرایطی است که بدهیهای دولتی و بیثباتی سیاسی در جهان رو به افزایش است. در ژاپن، بازده اوراق ۱۰ ساله دولتی به بالاترین سطح از سال ۱۹۹۶ رسید، پس از آنکه دولت تأیید کرد قصد دارد اوراق جدیدی برای تأمین بودجه تکمیلی منتشر کند تا اثرات اقتصادی جنگ خاورمیانه را کاهش دهد. نخستوزیر سانائه تاکایچی از وزیر دارایی خواسته گزینههای تأمین مالی گستردهتری را بررسی کند. در کره جنوبی، شاخص KOSPI برای دومین روز پیاپی با افت شدید مواجه شد و مکانیسم توقف خودکار معاملات (Sidecar) فعال شد. شاخص تا ۴٫۶۸٪ سقوط کرد (البته در حال حاضر بخش زیادی از افت را جبران کرده است) و سپس بخشی از زیانها را جبران کرد. همزمان، اتحادیه کارگری سامسونگ وارد مذاکرات میانجیگری دولتی برای جلوگیری از اعتصاب شد. در چین، دادههای اقتصادی ماه آوریل ناامیدکننده بود: فروش خردهفروشی تنها ۰٫۲٪ رشد کرد (در برابر انتظار ۲٪)، تولید صنعتی ۴٫۱٪ (در برابر انتظار ۵٫۹٪)، و سرمایهگذاری ثابت در چهار ماه نخست سال ۱٫۶٪ کاهش یافت. شاخص قیمت مسکن نیز برای سیوپنجمین ماه متوالی افت کرد. مقامات چینی ضعف تقاضا را پذیرفتند اما هیچ محرک جدیدی فراتر از سیاستهای موجود اعلام نکردند. در بازار فارکس، دلار آمریکا از شوک انرژی مصون ماند و موقعیت خود را در برابر ارزهای دیگر حفظ کرد، در حالیکه بیتکوین به پایینترین سطح دو هفته اخیر سقوط کرد. بهطور کلی، ترکیب افزایش قیمت نفت، رشد بازده اوراق و تشدید تنشهای ژئوپلیتیک باعث شد بازارهای سهام آسیا روز دوشنبه با افت گسترده مواجه شوند.
بانک جیپی مورگان اعلام کرد که با وجود کاهش میانگین پیشبینی قیمت طلا برای سال ۲۰۲۶، همچنان انتظار دارد قیمت طلا تا پایان سال به حدود ۶۰۰۰ دلار در هر اونس برسد؛ زیرا تقاضا در نیمه دوم سال شتاب خواهد گرفت. این بانک میانگین پیشبینی خود برای سال ۲۰۲۶ را از ۵۷۰۸ دلار به ۵۲۴۳ دلار کاهش داده است؛ تعدیلی که بازتابدهنده عملکرد ضعیفتر طلا در ماههای ابتدایی سال است. با این حال، هدف پایان سال بدون تغییر باقی مانده و نشان میدهد که جیپی مورگان نیمه نخست سال را صرفاً یک دوره «کمرمق» میداند، نه نشانهای از پایان روند صعودی چندساله طلا. به گفته این بانک، افزایش دوباره تقاضا در نیمه دوم سال عامل اصلی این خوشبینی است؛ تقاضایی که هنوز بهطور کامل در بازار دیده نمیشود. خریدهای بانکهای مرکزی، جریانهای پناهگاه امن ناشی از تنشهای ژئوپلیتیک و شوک انرژی ناشی از جنگ ایران از مهمترین محرکهای این چشمانداز صعودی عنوان شدهاند. در عین حال، طلا همچنان نسبت به بازده واقعی اوراق خزانهداری آمریکا و قدرت دلار حساس است؛ عواملی که در کوتاهمدت میتوانند مانع رشد قیمت شوند. پیشبینی جدید جیپی مورگان این واقعیت را میپذیرد، اما بر خلاف کاهش میانگین سالانه، همچنان بر سناریوی صعودی پایان سال تأکید دارد.
به گزارش بلومبرگ، قیمت طلا در معاملات دوشنبه ۱۸ مه ۲۰۲۶ به روند نزولی خود ادامه داد، زیرا عدم پیشرفت در بازگشایی تنگه هرمز همچنان نگرانیها درباره تورم را افزایش داده و موجب افت شدید بازار اوراق قرضه شده است. بهای هر اونس طلا تا ۱٫۳ درصد کاهش یافت و به حدود ۴٬۴۸۰ دلار رسید؛ پس از آنکه هفته گذشته نیز نزدیک به ۴ درصد افت کرده بود. در حالیکه آمریکا و ایران هنوز بر سر توافقی برای پایان جنگ چند هفتهای و بازگشایی مسیر حیاتی انرژی در هرمز به تفاهم نرسیدهاند، قیمت نفت در روز دوشنبه افزایش یافت. همزمان، دونالد ترامپ با تکرار تهدیدها علیه ایران، احتمال افزایش نرخ بهره را بالا برد؛ اقدامی که معمولاً فشار بیشتری بر داراییهای بدون بازده مانند طلا وارد میکند.
گزارش Commitments of Traders (COT) یکی از مهمترین دادههای هفتگی بازارهای مالی است که توسط کمیسیون معاملات آتی کالای آمریکا منتشر میشود و موقعیت معاملهگران بزرگ، صندوقهای پوشش ریسک، بازیگران تجاری و سرمایهگذاران خرد را در بازارهای مختلف نشان میدهد. این گزارش مشخص میکند پول هوشمند در بازارهایی مثل دلار، طلا، نفت، شاخصهای سهامی، بیتکوین و کالاها بیشتر در سمت خرید قرار دارد یا فروش. به همین دلیل، بسیاری از معاملهگران از COT برای درک بهتر جریان سرمایه و سنجش تمایل کلی بازار استفاده میکنند. این گزارش بر پایه دادههای منتشرشده توسط کمیسیون معاملات آتی کالای آمریکا در هفته منتهی به ۱۲ مه تهیه شده و برای مخاطبان توسط یوتوتایمز تهیه شده است. در یک نگاه موقعیت خالص خرید دلار آمریکا به 3,187 افزایش یافت؛ نشانهای از بازگشت نسبی تقاضا طلا با Net Long برابر 171,622 همچنان یکی از قویترین داراییهای مورد توجه سرمایهگذاران است. S&P500 به Net Short سنگین 143,835- رسید و فشار احتیاط در بازار سهام ادامه دارد. بیتکوین و اتریوم همچنان در محدوده ضعیف قرار دارند و کاهش تمایل سرمایهگذاران ادامه یافته است. بازارفارکس؛ بازگشت نسبی دلار و ادامه قدرت ارزهای منتخب ۱. شاخص دلار آمریکا (DXY) دادهها: Net Position: 3,187 تغییر هفتگی: +2,494 پس از افت هفته قبل، موقعیت خالص خرید دلار دوباره افزایش یافته است. برداشت این رشد نشان میدهد بخشی از معاملهگران بزرگ دوباره به دلار بازگشتهاند. به زبان ساده: بازار هنوز دلار را کاملاً کنار نگذاشته و در حال آزمون مجدد قدرت این ارز است. انتظارات در صورت تداوم دادههای اقتصادی قوی آمریکا، دلار میتواند حمایت شود. ۲. یورو (EUR) دادهها: Net Long: 40,200 تغییر: +7,998 یورو همچنان یکی از ارزهای مورد توجه بازار باقی مانده است. برداشت: افزایش موقعیت خرید نشان میدهد سرمایهگذاران هنوز دیدگاه مثبتی نسبت به یورو دارند. انتظارات: حفظ تقاضا برای یورو در صورت کاهش فشار دلار امکان نوسان محدود در کوتاهمدت ۳. دلار استرالیا (AUD) دادهها: Net Long: 84,990 تغییر: +6,316 دلار استرالیا همچنان یکی از قویترین ارزهای این گزارش است. برداشت: افزایش خریدها نشانه ورود سرمایه بیشتر به ارزهای وابسته به کالاهاست. انباشت زمانی رخ میدهد که خریداران بیشتری وارد شوند و رشد قیمت پایدارتر شود. انتظارات: ادامه توجه بازار به AUD در صورت ثبات قیمت کالاها و فضای ریسکپذیر ۴. پوند انگلیس (GBP) دادهها: Net Position: -43,059 تغییر: +20,849 اگرچه پوند همچنان در موقعیت فروش خالص قرار دارد، اما بهبود قابل توجهی ثبت کرده است. برداشت: بخشی از معاملهگران از موقعیتهای فروش خارج شدهاند. انتظارات: کاهش فشار نزولی بر پوند اما هنوز نشانه قطعی تغییر روند دیده نمیشود و البته باید ریسکهای سیاسی حزب حاکم انگلستان را مورد توجه قرار دهید. ۵. ین ژاپن (JPY) دادهها: Net Position: -75,102 تغییر: -13,364 فشار فروش روی ین افزایش یافته است. انتظارات: ادامه ضعف نسبی ین در صورت حفظ اختلاف نرخ بهره جهانی فلزات؛ طلا همچنان رهبر بازار ۱. طلا دادهها: Net Long: 171,622 تغییر: +8,319 طلا همچنان یکی از قویترین موقعیتهای خرید را حفظ کرده است. برداشت: سرمایهگذاران بزرگ هنوز طلا را به عنوان پوشش ریسک ترجیح میدهند. انتظارات: ادامه حمایت از طلا در فضای نااطمینانی اقتصاد جهانی حفظ جذابیت در صورت تداوم نگرانیهای تورمی البته شما باید انتظارات فدرال رزرو انقباضی را هم با دقت دنبال کنید. ۲. نقره دادهها: Net Long: 26,111 تغییر: +2,219 نقره نیز بهبود موقعیت خرید را ثبت کرده است. انتظارات: حرکت همسو با طلا اما با نوسان بیشتر ۳. مس (Copper) دادهها: Net Long: 76,309 تغییر: +13,460 افزایش قابل توجه خریدها در مس دیده میشود. برداشت: بازار همچنان نسبت به تقاضای صنعتی خوشبین است. انتظارات: حمایت از فلزات صنعتی در صورت بهبود دادههای رشد جهانی ممکن است ادامه داشته باشد. انرژی و کالاها ۱. نفت WTI دادهها: Net Long: 169,877 تغییر: -8,909 نفت همچنان در موقعیت خرید باقی مانده اما بخشی از خوشبینی کاهش یافته است. برداشت: بازار وارد فاز انتظار برای حرکت بعدی شده است. انتظارات: نوسان بالا با وابستگی به دادههای عرضه و ریسک ژئوپلیتیک ۲. گاز طبیعی دادهها: Net Short: -176,306 تغییر: -9,660 فشار فروش همچنان بالا باقی مانده است. انتظارات: ادامه ضعف تا ورود تقاضای جدید ۳.سویا (Soybeans) دادهها: Net Long: 224,002 سویا همچنان موقعیت خرید بالایی دارد. برداشت:بازار محصولات کشاورزی هنوز مورد توجه سرمایهگذاران است. شاخصهای سهام؛ احتیاط در بازار آمریکا 1. شاخص SPX دادهها: Net Short: -143,835 تغییر: -39,950 افزایش موقعیت فروش نشان میدهد معاملهگران بزرگ همچنان محتاطاند. برداشت: بازار سهام در فاز آزمون اعتماد قرار دارد. یعنی: سرمایهگذاران هنوز نسبت به تداوم رشد بازار اطمینان کامل ندارند. انتظارات: نوسان بالا و حساسیت به دادههای تورمی و نرخ بهره 2. شاخص نزدک دادهها: Net Position: -15,985 تغییر: -17,206 نزدک دوباره وارد محدوده منفی شده است. انتظارات: فشار بیشتر بر سهام فناوری در صورت رشد بازده اوراق 3. شاخص VIX (شاخص ترس) دادهها: Net Position: -48,961 بازار همچنان روی نوسانات بالا حساب باز کرده است. کریپتو؛ ضعف ادامه دارد 1. بیتکوین دادهها: Net Long: 1,259 تغییر: -182 2. اتریوم دادهها: Net Long: 436 تغییر: -793 برداشت: بازار کریپتو هنوز در وضعیت احتیاطی قرار دارد. چرخش پیش از گسترش یعنی بازار هنوز جهت نهایی بعدی را انتخاب نکرده و سرمایهگذاران در حال کاهش ریسک هستند. انتظارات: ادامه رفتار محتاطانه تا ورود محرکهای جدید جمعبندی بازگشت نسبی دلار تداوم قدرت طلا (البته باید انتظارات تورمی، فدرال رزرو هاوکیش و تحولات جنگ ایران را رصد کنید) خوشبینی به AUD و برخی کالاها احتیاط جدی در بازار سهام آمریکا و کریپتو
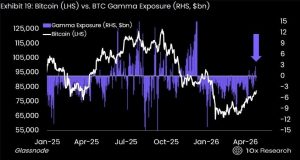
پس از مدتی وقفه، دوباره با یک تحلیل جامع از بازار آپشن بیتکوین علیرضا از تیم یوتوتایمز همراه شما هستم. این گزارش میتواند برای سرمایهگذاران و معاملهگران بازار کریپتو بسیار کاربردی باشد. گاما (Gamma Exposure) چیست و چرا اهمیت دارد؟ در بازار آپشن مفهومی به نام Gamma Exposure (GEX) وجود دارد که نشان میدهد به ازای هر یک دلار تغییر در قیمت دارایی پایه (اینجا بیتکوین)، معاملهگران آپشن برای حفظ پوشش ریسک خود چقدر باید بخرند یا بفروشند. GEX مثبت → اگر قیمت بالا برود، معاملهگران باید بیشتر بخرند؛ اگر پایین بیاید، باید بیشتر بفروشند. این وضعیت باعث تقویت روندها میشود؛ چه صعودی و چه نزولی. GEX منفی → اگر قیمت بالا برود، معاملهگران باید بفروشند؛ اگر پایین بیاید، باید بخرند. این وضعیت معمولاً نوسان را مهار میکند و قیمت را در یک محدوده نگه میدارد. وضعیت ۳–۴ ماه اخیر: سلطه گامای منفی در ماههای گذشته، بازار آپشن بیتکوین تحت تأثیر رژیم گامای منفی قرار داشت. به همین دلیل معاملهگران آپشن مجبور بودند برخلاف جهت بازار اسپات پوزیشنگیری کنند؛ موضوعی که باعث شد روند قدرتمندی در بازار شکل نگیرد و بیتکوین طی دو ماه اخیر عمدتاً بین ۷۸ تا ۸۲ هزار دلار نوسان کند. در حال حاضر حجم بزرگی از آپشنهای Put در محدودههای ۸۰، ۸۲، ۹۰ هزار دلار و همچنین زیر ۷۰ هزار دلار باز است. این حجم سنگین پوتها باعث ایجاد مازاد گامای منفی شده است. بخش عمده این قراردادها در ۲۹ می و ۲۶ ژوئن سررسید میشوند و تا زمان سررسید، فشار آنها بر بازار باقی میماند. تغییر مهم: ورود GEX به ناحیه مثبت برای اولین بار در سال ۲۰۲۶، شاخص GEX از محدوده منفی وارد محدوده مثبت شده است. اهمیت این تغییر در دو نکته است: ذهنیت بازار در حال تغییر به سمت خوشبینی است. رژیم گامای مثبت میتواند نوسانات بازار اسپات را تشدید کند. یعنی هر محرکی که بتواند جهت بازار را مشخص کند—چه مثبت و چه منفی—میتواند روندی قویتر و سریعتر ایجاد کند. محرکهای اخیر بازار طرح Clarity Act → محرک مثبت گزارشهای تورمی CPI و PPI → با توجه به محتوای آنها، محرک منفی اینکه بازار به کدام محرک واکنش بیشتری نشان دهد هنوز مشخص نیست، اما آنچه قطعیتر است افزایش شدت حرکت قیمت پس از شکلگیری روند به دلیل مثبت شدن GEX است. نکته جالب اینجاست که با وجود پوزیشنگیری محتاطانه معاملهگران آپشن و تمایل دادهها به بازار رنج یا نزولی، هیچ نشانهای از پوشش ریسک سنگین برای یک سقوط بزرگ دیده نمیشود. جمعبندی و توصیه معاملاتی با توجه به شرایط فعلی، تا پایان ژوئن نمیتوان انتظار رشد قابلتوجهی داشت؛ مگر اینکه چند محرک بسیار قوی مثبت وارد بازار شود و فشار ناشی از پوتهای سنگین با سررسید آنها کاهش یابد. از سوی دیگر، بازگشت پایدار GEX به محدوده مثبت میتواند در صورت نزول، شدت ریزش را افزایش دهد. بنابراین اگر از اهرم استفاده میکنید، بهتر است اهرمهای پایین را انتخاب کنید و برای خرید، از اُردرهای لیمیت در نواحی حمایتی مهم استفاده کنید.
دلار به دلیل نبود هرگونه پیشرفت در مذاکرات خلیج فارس، در موقعیت قویتری قرار گرفته است؛ اما سفر جاری ترامپ به چین میتواند به انتشار تیترهای سازنده منجر شود که از فضای ریسکپذیری حمایت کرده و مانع رشد بیشتر دلار شوند. در بریتانیا نیز ریسک سیاسی همچنان ظرفیت افزایش دارد، چراکه ممکن است امروز روند چالش رهبری علیه استارمر آغاز شود. این مقاله را موسسه ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه پس از انتشار دادههای داغتر از انتظار شاخص قیمت تولیدکننده (PPI) تقویت شد، اما تیترهای مثبت احتمالی از سفر ترامپ به چین میتواند رشد بیشتر آن را محدود کند. یورو با وجود تثبیت قیمت نفت بالای 100 دلار همچنان در محدوده 1.1700 حمایت میشود و مدل ING ارزش منصفانه کوتاهمدت آن را حوالی 1.180 برآورد میکند. کرون نروژ (NOK) از توقف مذاکرات آمریکا و ایران، فضای مثبت ریسک و جذابیت کریترید سود برده و فشار نزولی بر جفتارز EURNOK حفظ شده است. پوند بریتانیا فعلاً واکنش محدودی به افزایش ریسک سیاسی و احتمال چالش رهبری علیه کیر استارمر نشان داده، اما ریسک نزولی آن همچنان بالا ارزیابی میشود. دلار آمریکا: PPI داغ، نگرانیهایی ایجاد کرده است گزارش شاخص قیمت تولیدکننده آمریکا (PPI) که روز گذشته منتشر شد، تا حدی شوکهکننده بود؛ بهطوری که شاخص اصلی به 1.4% ماهانه رسید (در برابر اجماع 0.5%) و شاخص بدون احتساب غذا و انرژی نیز 1.0% ماهانه ثبت شد (در برابر اجماع 0.3%). تنها نکته امیدوارکننده این است که بخش عمده این شتاب ناشی از افزایش قیمت بلیت هواپیما (3% ماهانه) بوده، در حالی که تورم در اجزایی که وارد محاسبه شاخص Core PCE مورد ترجیح فدرال رزرو میشوند، همچنان نسبتاً محدود باقی مانده است. با این حال، این داده برای فدرال رزرو زنگ هشدار محسوب میشود و قیمتگذاری بازار برای ماه دسامبر اکنون بیش از 10 نقطه پایه افزایش نرخ را منعکس میکند. بازار اوراق قرضه نیز هنوز نشانهای از استرس جدی بروز نداده است. نرخهای breakeven دهساله (معیاری از انتظارات تورمی) اکنون در 2.5% و نرخ دوساله نزدیک 3% قرار دارد. از نگاه تیم نرخ بهره ما، این سطوح همچنان نسبتاً ملایم هستند. عبور بازدهی اوراق 10 ساله از سطح 4.50% میتواند بازار را از نظر سطوح بازدهی به تابستان پرتنش تعرفهای 2025 بازگرداند، اما بازار اوراق اکنون بسیار منظمتر عمل میکند و در این شرایط، بازدهی بالاتر باید از دلار حمایت کند؛ نه اینکه مانند سال 2025 به آن آسیب بزند، زمانی که نگرانیهای مالی در حال افزایش بود. نبود پیشرفت در مذاکرات خلیج فارس از ادامه تقویت دلار حمایت میکند، اما تمرکز اصلی امروز و فردا بر سفر ترامپ به چین خواهد بود. از نظر تاریخی، نشستهای حضوری رئیسجمهور آمریکا معمولاً با موجی از تیترهای آشتیجویانه همراه بودهاند که میتوانند داراییهای ریسکی را تقویت کنند. بهویژه، هرگونه نشانه از اینکه چین ممکن است نقش فعالتری در تحت فشار قرار دادن ایران برای دستیابی به توافق صلح ایفا کند، بهخوبی از سوی بازارها استقبال خواهد شد. در نهایت، برای بازگشت دلار به کفهای هفته گذشته، پیشرفت ملموس لازم است؛ اما انتشار تیترهای مثبت خبری از پکن احتمالاً برای محدود کردن رشد بیشتر دلار در کوتاهمدت کافی خواهد بود. یورو: ارزش منصفانه کوتاهمدت در 1.180 یورو همچنان در سطح 1.1700 خریدار جذب میکند. هرچند این موضوع ممکن است با توجه به تثبیت قیمت نفت بالای 100 دلار کمی غیرمنطقی به نظر برسد، اما مدل ما نشان میدهد ارزش منصفانه کوتاهمدت یورو در حال حاضر 1.180 است. عامل اصلی همچنان مقاومت بازارهای سهام جهانی است که اثر منفی قیمت بالاتر نفت و فشردهتر شدن اختلاف نرخهای سوآپ کوتاهمدت را خنثی میکند. این شرایط دو پیام دارد: شکست پایدار زیر 1.170 صرفاً با افزایش قیمت نفت محقق نمیشود و نیازمند تضعیف فضای ریسک جهانی است. اگر موج خوشبینی ناشی از هوش مصنوعی در بازار سهام ناگهان متوقف شود (گزارش درآمد انویدیا هفته آینده یک ریسک رویدادی مهم است)، ریسک نزولی EURUSD میتواند قابل توجه باشد. در همین حال، جفت EURNOK روز گذشته حمایت کلیدی 10.80 را شکست. کرون نروژ همچنان در شرایط ایدهآلی قرار دارد: مذاکرات متوقفشده آمریکا-ایران، فضای مثبت ریسک و جذابیت معاملات کریترید. احتمال شکسته شدن سطح 10.70 نیز بهزودی وجود دارد. با این حال، برخلاف EURUSD، مهمترین متغیر در مدل EURNOK ما در واقع قیمت نفت است؛ بنابراین هرگونه بازگشت انتظارات کاهش تنش میتواند اصلاحهای نسبتاً شدیدی در این جفتارز ایجاد کند، مشابه آنچه هفته گذشته مشاهده شد. پوند: تیترهای سیاسی همچنان در کانون توجه آخرین اخبار سیاسی بریتانیا حاکی از آن است که وس استریتینگ، وزیر بهداشت، ظاهراً در حال آمادهسازی برای آغاز چالش رهبری علیه نخستوزیر استارمر است؛ کسی که متعهد شده در سمت خود باقی بماند. با این حال، هم پوند و هم اوراق قرضه دولتی بریتانیا واکنش نسبتاً آرامی به این تحولات نشان دادهاند. دلیل این موضوع آن است که احتمال کنار رفتن استارمر تا حدی پیشتر در قیمتها لحاظ شده بود و استریتینگ نیز به میانهروترین جناح حزب کارگر تعلق دارد. ضمن اینکه چالشهای رهبری میتوانند ماهها طول بکشند و قیمتگذاری رویدادهای غیرقریبالوقوع در شرایطی که احتمال افزایش نرخ بهره و نوسان قیمت انرژی وجود دارد، چندان ساده نیست. نمونههای قبلی نیز نشان میدهد بازارها بیشتر نگران تلاش اندی برنهام، شهردار منچستر، برای جایگزینی نخستوزیر هستند؛ بهویژه به دلیل اظهارات قبلی او درباره احتمال کنار گذاشتن قواعد مالی. پریمیوم ریسک پوند که از طریق بیشارزشگذاری کوتاهمدتEURGBP اندازهگیری میشود، همچنان در حدود 0.3% محدود باقی مانده است. این موضوع نشان میدهد بازارها فعلاً نگرانی زیادی ندارند، اما در صورت آسیب دیدن بازار اوراق از تیترهای سیاسی جدید، ریسک نزولی پوند همچنان بالاست. صبح امروز، رشد تولید ناخالص داخلی سهماهه اول مطابق انتظارات به 0.6% فصلی رسید. رقم ماهانه مارس نیز قویتر از اجماع و برابر با 0.3% ماهانه ثبت شد. با این حال، ما همچنان نسبت به این ارقام تردید داریم، زیرا از سال 2022 تاکنون رشد GDP سهماهه اول بهطور مداوم بسیار قویتر از سایر فصول سال بوده که احتمال وجود مشکلات در تعدیل فصلی دادهها را نشان میدهد.
نشست ترامپ–شی در پکن با کاهش انتظارات مواجه شده و اکنون بهعنوان یک دیدار محدود و کماثر توصیف میشود که بیشتر بر حفظ ثبات متمرکز است تا دستیابی به توافقهای بزرگ. موضوعات اصلی این گفتوگوها شامل تجارت، ایران و بحران فنتانیل است، اما به گفته تحلیلگران، آمریکا اهرم فشار محدودی دارد و چین نیز دستورکار یا امتیاز مشخصی ارائه نکرده است. بهجای یک «توافق بزرگ»، انتظار میرود این مذاکرات فقط به اقدامات محدودی مانند تمدید آتشبسهای تجاری موجود و حفظ همکاریهای محدود در برخی بخشها منجر شود. کارشناسان میگویند تغییر شرایط ژئوپلیتیک موقعیت چین را تقویت کرده و احتمال دستیابی به پیشرفتهای معنادار را کاهش داده است.
بر اساس این گزارش، این شرکت امنیت رمزارز هنوز درخواست محرمانه S-1 را به کمیسیون بورس و اوراق بهادار آمریکا (SEC) ارائه نکرده و ممکن است بهجای عرضه عمومی، بهسراغ جذب سرمایه خصوصی برود. در گزارشهای قبلی، ارزش احتمالی این عرضه حدود ۴ میلیارد دلار برآورد شده بود و بانکهای بزرگی مانند گلدمن ساکس، جفریز و بارکلیز بهعنوان مشاور در این فرآیند حضور داشتند. لجر بیشتر بهخاطر تولید کیفپولهای سختافزاری شناخته میشود که رمزارزها را بهصورت آفلاین و امن ذخیره میکنند.
کریس رایت، وزیر انرژی آمریکا، به قانونگذاران گفت ایران از نظر تولید اورانیوم با غنای تسلیحاتی «بسیار نزدیک» شده است. او افزود ایران ممکن است تنها «چند هفته» با رسیدن به سطح غنیسازی مورد نیاز برای مواد تسلیحاتی فاصله داشته باشد، هرچند تأکید کرد که تبدیل این مواد به سلاح هنوز به مراحل دیگری نیاز دارد. رایت همچنین گفت غنیسازی ۶۰ درصدی اورانیوم توسط ایران، این کشور را به سطح ۹۰ درصدی مورد نیاز برای مواد قابل استفاده در سلاح هستهای بسیار نزدیکتر کرده و این وضعیت را «بسیار نگرانکننده» توصیف کرد
بانک UBS هشدار داد که ذخایر جهانی نفت در حال سقوط به پایینترین سطوح ۱۰ سال اخیر است؛ موضوعی که خطر نوسانات شدید قیمت و اختلال در عرضه را افزایش میدهد. برآورد این بانک نشان میدهد ذخایر جهانی نفت از ۸.۲ میلیارد بشکه در فوریه به حدود ۷.۸ میلیارد بشکه در آوریل کاهش یافته و ممکن است تا پایان ماه مه به حدود ۷.۶ میلیارد بشکه برسد؛ سطحی نزدیک به پایینترین رکوردهای تاریخی. موسسه UBS اعلام کرد عواملی که بهطور موقت فشار بازار را کاهش داده بودند — از جمله افت تقاضا، آزادسازی ذخایر استراتژیک و معافیتهای تحریمی برای نفت ایران و روسیه — بهسرعت در حال از بین رفتن هستند و در نتیجه، حاشیه امن عرضه جهانی «تقریباً تخلیه شده» است. این بانک هشدار داد اگر تنگه هرمز بسته بماند، احتمال هجوم خریداران و نوسانات شدید در بازار نفت وجود خواهد داشت. این موسسه همچنین اشاره کرد که ادامه این فشارها ممکن است به نفع ایران تمام شود؛ زیرا فشردهتر شدن بازار نفت، فشار اقتصادی بر دولت ترامپ را برای رسیدن به توافق و بازگشایی این مسیر حیاتی کشتیرانی افزایش میدهد.
به گفته موسسه «سیتی»، انتظار نمیرود نشست رئیسجمهور ترامپ با شی جینپینگ، رهبر چین، بتواند گره تنشهای میان آمریکا و ایران را باز کند. این بانک پیشبینی کرده اختلال در حملونقل دریایی در تنگه هرمز طی ۴ تا ۸ هفته آینده بهصورت مقطعی ادامه داشته باشد و هشدار داده است که ایران ممکن است برای افزایش اهرم فشار و درآمد خود، تنشها را گسترش دهد. سیتی همچنین دیدگاه صعودی خود نسبت به قیمت نفت را حفظ کرده و اعلام کرده فشارهای عرضه همچنان یکی از عوامل کلیدی در مذاکرات خواهد بود.
سازمان کشورهای صادرکننده نفت (اوپک) در تازهترین گزارش ماهانه خود، پیشبینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را کاهش داده است و اکنون انتظار دارد رشد تقاضا به ۱.۱۷ میلیون بشکه در روز برسد؛ در حالی که در گزارش قبلی این رقم ۱.۳۸ میلیون بشکه در روز اعلام شده بود. نکات کلیدی گزارش پیشبینی تقاضای جهانی نفت در سهماهه دوم ۲۰۲۶: ۱۰۴.۵۷ میلیون بشکه در روز (در مقایسه با ۱۰۵.۰۷ میلیون بشکه در پیشبینی قبلی) افزایش پیشبینی رشد تقاضا برای سال ۲۰۲۷: ۱.۵۴ میلیون بشکه در روز (در مقابل ۱.۳۴ میلیون بشکه در گزارش قبلی) میانگین تولید نفت خام اوپکپلاس در آوریل ۲۰۲۶: ۳۳.۱۹ میلیون بشکه در روز، که نسبت به ماه مارس ۱.۷۴ میلیون بشکه کاهش داشته است. این کاهش عمدتاً به دلیل جنگ ایران و کاهش تولید از سوی اعضای خاورمیانه رخ داده است.
هفته گذشته برای ششمین هفته متوالی شاهد خالص ورود سرمایه به بازار کریپتو به میزان ۸۶۰ میلیون دلار بودیم. هرچند طی دو هفته اخیر، شتاب و ارزش دلاری جریانهای ورودی نسبت به میانگین ماه گذشته کاهش یافته، اما جریان سرمایه همچنان خالص مثبت باقی مانده و این موضوع بهخودیخود سیگنالی مثبت تلقی میشود. دلیل اهمیت این داده آن است که در سال ۲۰۲۶، روند قیمتی بیتکوین بهشدت به میزان تقاضای سرمایهگذاران نهادی وابسته بوده است؛ بهطوریکه هر زمان این گروه در فاز فروش قرار داشتهاند، بازار وارد روند نزولی شده و هر زمان در حال خرید و جذب عرضه بودهاند، روند بازار صعودی شده است. با بررسی جزئیات دادهها مشخص میشود که حدود ۹۰٪ از جریان ورودی مثبت هفته گذشته از طریق ETFهای آمریکایی وارد بازار شده است. در مقابل، سایر نهادها بهجز شرکت استراتژی (Strategy) خرید مستقل و قابلتوجهی نداشتهاند. عمده دلیل این سنتیمنت مثبت را میتوان در کاهش تنشهای ژئوپلیتیک و همچنین، بهطور ویژه در هفته گذشته، ارائه نسخه نهایی قانون Clarity Act دانست. در میان داراییهای دیجیتال، هفته گذشته از معدود هفتههایی بود که تقریبا تمام بازار جریان ورودی سرمایه را تجربه کرد. بیتکوین و اتریوم به ترتیب با ۷۰۶ میلیون دلار و ۷۸ میلیون دلار بیشترین جذب سرمایه را ثبت کردند. همچنین در میان آلتکوینها، سولانا، ریپل و چینلینک به ترتیب با ۴۸ میلیون دلار، ۴۰ میلیون دلار و ۱.۵ میلیون دلار سردمدار جذب سرمایه نهادی بودند. سایر آلتکوینها نیز در مجموع ۵ میلیون دلار ورود سرمایه ثبت کردند. از سوی دیگر، ابزار BTC Short با ثبت خروج ۱۴.۵ میلیون دلار در هفته گذشته، بزرگترین خروج سرمایه خود در سال ۲۰۲۶ را تجربه کرد. در نگاه اول، این موضوع میتواند نشانهای مثبت تلقی شود؛ زیرا بیانگر بهبود سنتیمنت بازار و کاهش فعالیتهای هجینگ است. با این حال، در تفسیر این داده باید دقت بیشتری داشت؛ زیرا دلایل دیگری نیز میتواند در این خروج سرمایه نقش داشته باشد. به عنوان مثال، افزایش فعالیت در بازار آپشن IBIT بهعنوان رقیب BTC Short میتواند یکی از عوامل این خروج باشد. همچنین، با خروج سرمایه برخی نهادها، دیگر نیازی به نگهداری ابزار پوشش ریسک از طریق BTC Short باقی نمیماند. بنابراین، بخشی از این خروج سرمایه لزوما ناشی از سنتیمنت مثبت نیست و میتواند دلایل ساختاری و معاملاتی نیز داشته باشد. در بررسی سطح فعالیت ETFها، دادهها نشان میدهد که طی هفته گذشته، صندوقهای ETF بیتکوین در مجموع ۸۰۸۰ بیتکوین و صندوقهای ETF اتریوم ۳۰,۳۰۰ اتریوم بهصورت خالص خریداری کردهاند. این سطح تقاضا نسبت به هفته قبل بهبود یافته، اما همچنان پایینتر از میانگین ماه آوریل است. با این حال، طی دو روز ابتدایی هفته جاری، بهویژه روز گذشته و همزمان با انتشار دادههای CPI آمریکا، جریان سرمایه مجددا منفی شد. بهطوریکه صندوقهای ETF بیتکوین در روزهای دوشنبه و سهشنبه مجموعا ۲۵۰۰ بیتکوین و صندوقهای ETF اتریوم نیز ۶۳,۰۰۰ اتریوم به فروش رساندند. اثر این موضوع را نیز در نوسانات نزولی قیمت مشاهده میکنیم. در مجموع، همانطور که در گزارشهای هفتههای گذشته اشاره شد، بازار برای دستیابی به سطوح قیمتی بالاتر همچنان به تقاضای پایدار ETFها وابسته است. هرچند میزان عرضه از سوی هولدرهای کوتاهمدت نسبت به هفتههای قبل کاهش یافته، اما از سمت تقاضا نیز رشد محسوسی دیده نمیشود. در نتیجه، افت تقاضای ETFها و در سناریوی بدتر، تبدیل آنها به فروشنده خالص میتواند شرایط را برای ادامه رشد قیمت دشوارتر کند.
گزارش ماهانه آژانس بینالمللی انرژی (IEA) نشان میدهد که جنگ در ایران باعث کاهش بیسابقه ذخایر نفتی جهان شده است. طبق این گزارش: عرضه جهانی نفت در سال ۲۰۲۶ به میزان ۳.۹ میلیون بشکه در روز کاهش خواهد یافت، در حالی که پیشبینی قبلی کاهش ۱.۵ میلیون بشکه در روز بود، البته فرض بر این است که جریان نفت از تنگه هرمز به تدریج از ژوئن از سر گرفته شود. عرضه کل نفت جهان در سال ۲۰۲۶، ۱.۷۸ میلیون بشکه در روز کمتر از تقاضا خواهد بود، در حالی که در گزارش قبلی عرضه ۰.۴۱ میلیون بشکه در روز بیشتر از تقاضا پیشبینی شده بود. تقاضای جهانی نفت در سال ۲۰۲۶ به دلیل جنگ ایران، ۴۲۰ هزار بشکه در روز کاهش خواهد یافت که این رقم نسبت به پیشبینی قبلی کاهش ۸۰ هزار بشکه در روز، افزایش چشمگیری دارد. از زمان بسته شدن تنگه هرمز در فوریه، مجموع کاهش عرضه نفت جهان به ۱۲.۸ میلیون بشکه در روز رسیده است. میزان پالایش نفت خام در جهان در سال ۲۰۲۶ به دلیل حملات، کاهش دسترسی به نفت خام و محدودیتهای صادراتی، ۱.۶ میلیون بشکه در روز کاهش خواهد یافت. جنگ در خاورمیانه باعث تخلیه بیسابقه ذخایر نفتی جهان شده است؛ در ماههای مارس و آوریل، ۲۴۶ میلیون بشکه از ذخایر نفتی جهان برداشت شده است.