TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

گزارش وال‌مارت و جان‌دیر در هفته پیش‌رو؛ نبض اقتصاد واقعی در دست کیست؟

در یک نگاه گزارش وال‌مارت نشان خواهد داد که آیا رشد مخارج ناشی از اعتماد مصرف‌کننده است یا تورم کالاهای ضروری. عملکرد DoorDash محکی برای «اقتصاد راحتی» است؛ اگر تقاضا با وجود افزایش هزینه‌ها حفظ شود، تورم خدمات چسبنده خواهد ماند. جان‌دیر (John Deere) سیگنال‌های مهمی درباره پایان رکود صنعتی و تاثیر تعرفه‌ها بر صادرات ارائه خواهد داد. گزارش پالو آلتو نتورکس مشخص می‌کند که آیا بودجه‌های IT شرکت‌ها به نفع هوش مصنوعی قربانی امنیت سایبری شده است یا خیر. خداحافظی با بانک‌ها، سلام به اقتصاد واقعی فصل گزارش‌های غول‌های فناوری و بانکی تمام شد؛ حالا نوبت به «اقتصاد واقعی» رسیده است. تقویم هفته آینده صحنه نبرد میان مصرف‌کننده‌ای است که همچنان پول خرج می‌کند و بخش صنعتی که ضربه خورده است. تحلیلگران نقشه راهی را برای هفته پیش‌رو ترسیم کرده‌اند که در آن هر گزارش درآمدی، پیامی فراتر از سود و زیان یک شرکت خاص دارد. ۱. وال‌مارت (WMT) - پنج‌شنبه اگر رشد فروش در بخش کالاهای عمومی (الکترونیک، پوشاک) مثبت باشد، یعنی مصرف‌کننده اعتماد به نفس دارد. اما اگر رشد فقط مربوط به خواربار باشد، یعنی مردم فقط برای زنده ماندن تلاش می‌کنند. همچنین اگر وال‌مارت از «کاهش قیمت‌ها» برای خالی کردن انبارها صحبت کند، این یک سیگنال ضد تورمی برای فدرال رزرو خواهد بود. ۲. دِردش (DoorDash) - چهارشنبه همه می‌گویند مردم تحت فشارند، اما هنوز ۳۰ دلار برای یک بریتوی ولرم دم در خانه پول می‌دهند! اگر فرکانس سفارش‌ها با وجود گرانی حفظ شود، تایید می‌کند که «اقتصاد راحتی» نسبت به قیمت بی‌کشش است و تورم خدمات به این زودی‌ها نمی‌میرد. ۳. جان‌دیر (John Deere) - پنج‌شنبه مدیریت قبلاً اشاره کرده بود که سال ۲۰۲۶ کف چرخه صنعتی است و بازار هم با رشد قیمت سهام این را پذیرفت. اگر آن‌ها قدرت بیشتری را پیش‌بینی کنند، یعنی رکود صنعتی تمام شده است. اما اگر به خاطر «عدم قطعیت تعرفه‌ها» چشم‌انداز را کاهش دهند، روایت رشد جهانی ضربه می‌خورد. “ امنیت سایبری معمولاً آخرین چیزی است که شرکت‌ها بودجه‌اش را می‌زنند. اگر پالو آلتو نتورکس (Palo Alto) نشانه‌هایی از ضعف در فروش نشان دهد، یعنی مدیران IT دارند بودجه‌های حیاتی را قربانی آزمایش‌های هوش مصنوعی می‌کنند. مرتضی عظیمی ۴. آنالوگ دیوایسز (ADI) - چهارشنبه برخلاف انویدیا، این شرکت چیپ‌های «اقتصاد قدیم» (خودرو، کارخانه، 5G) را می‌فروشد. ما باید بشنویم که «اصلاح موجودی انبار» تمام شده است. اگر مشتریان شروع به پر کردن انبارها کرده باشند، سیگنالی صعودی برای بخش تولید است. ۵. وی‌فر (Wayfair) - پنج‌شنبه سهام سازندگان مسکن رکورد زده‌اند. وی‌فر نماینده مستقیم بازار مسکن دست دوم است. اگر تعداد مشتریان فعال این شرکت (که مدتهاست نزولی بوده) تثبیت شود، یعنی «یخ‌زدگی مسکن» در حال آب شدن است و مردم نرخ وام ۶ درصدی را به عنوان نرمال جدید پذیرفته‌اند. برنامه کامل: دوشنبه بازارهای آمریکا و کانادا به دلیل تعطیلات بسته هستند. سه‌شنبه قبل از بازگشایی: Energy Transfer, Medtronic, SunCoke Energy پس از بسته شدن: Hecla Mining, Palo Alto Networks, Cadence Design Systems, Devon Energy, EQT, SSR Mining, Toll Brothers, Kenvue, MKS Instruments, FirstEnergy چهارشنبه قبل از بازگشایی: Analog Devices, SolarEdge, Garmin, Moody’s, Liberty Global, ProPetro, Constellium, Verisk, Fiverr, ICL پس از بسته شدن: Kinross Gold, Carvana, Coeur Mining, Pan American Silver, DoorDash, Figma, Royal Gold, Equinox Gold, eBay, Remitly پنجشنبه قبل از بازگشایی: Walmart, First Majestic Silver, Quanta Services, John Deere, Lemonade, Klarna, Visteon, Wayfair, Endava, NICE پس از بسته شدن: Opendoor, Transocean, Newmont, Akamai, CompoSecure, Live Nation, Sprouts Farmers Market, Texas Roadhouse, CentraGold, AXT جمعه قبل از بازگشایی: AngloGold Ashanti, Telix Pharmaceuticals, Portland General Electric, PPL, Oil States International, FET, Lamar Advertising, Hudbay Minerals, Western Union, Cogent Communications    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت؛ نرم‌افزاری‌ها نفس کشیدند

در یک نگاه بازار سهام آمریکا در روز جمعه شاهد بازگشتی قدرتمند بود؛ راسل ۲۰۰۰ با رشد ۱.۸ درصدی پیشتاز شد. سهام‌های نرم‌افزاری که در هفته‌های اخیر له شده بودند، امروز با رهبری Salesforce و ServiceNow بهبود یافتند. با وجود رالی تکنولوژی، سهام‌های «اقتصاد قدیم» و معدنی همچنان رهبری اصلی بازار را در دست دارند. تحلیلگران هشدار می‌دهند که با توجه به سقوط ۱۲ درصدی مایکروسافت در فصل درآمدها، هیچ سهمی کاملاً امن نیست. جمعه سبز؛ بازارها جان گرفتند در آخرین روز معاملاتی هفته، وال‌استریت نفسی تازه کرد. شاخص‌های اصلی با چرخشی مثبت روبرو شدند؛ شاخص راسل ۲۰۰۰ (شرکت‌های کوچک) با ۱.۸ درصد رشد پیشتاز بود و S&P 500 و نزدک هر کدام ۰.۶ درصد رشد کردند. اما نگاه همه به صندوق ETF نرم‌افزاری (IGV) بود که پس از عملکردی فاجعه‌بار در سال جاری، امروز ۲.۳ درصد جهش کرد. البته نباید فراموش کرد که ۲۰ درصد وزن این صندوق متعلق به مایکروسافت است که خود هم اخیراً ضربه خورده است. کدام نرم‌افزاری‌ها برگشتند؟ تحلیلگران یوتوتایمز با بررسی تابلوی معاملات، بازگشت خریداران به سهام‌های آسیب‌دیده را تایید می‌کنند. شرکت‌هایی مثل Salesforce (۳.۴+٪)، ServiceNow (۴+٪) و Moody's (۳.۴+٪) روز خوبی را سپری کردند. حتی شرکت‌های حمل‌ونقل که دیروز به خاطر ترس از هوش مصنوعی سقوط کرده بودند، امروز کمی بهبود یافتند. “ این فصل گزارش‌های درآمدی یک فاجعه بود. حتی شرکت‌هایی که فراتر از انتظار ظاهر شدند، سهامشان سقوط کرد. ریزش ۱۲ درصدی مایکروسافت سیگنال قدرتمندی بود که هیچ‌چیز امن نیست. مرتضی عظیمی نگاه تکنیکال و هفته پیش‌رو در تصویر بزرگتر، سهام‌های «اقتصاد قدیم» و معدنی (مثل NEM با ۶.۹٪ رشد) همچنان پیشتازان اصلی هستند. از نظر تکنیکال، بازار در یک محدوده رنج (۶۸۰۰-۷۰۰۰) گیر کرده است. با اینکه حمایت‌های هفته گذشته حفظ شد، اما ریسک نزولی همچنان بالاست چون سایه «هوش مصنوعی» از سر بازار کم نمی‌شود. تقویم هفته آینده از نظر داده‌های اقتصادی خلوت‌تر است که می‌تواند به کاهش نوسانات کمک کند، اما بازگشت دیوان عالی و احتمال صدور رای درباره تعرفه‌ها، یک ریسک سیاسی بالقوه است. بر اساس جمع‌بندی تیم یوتوتایمز، اگرچه رالی امروز تسکین‌دهنده بود، اما معامله‌گران باید محتاط باشند. تا زمانی که شکست معتبری در نمودار رخ ندهد، بهتر است به جای پیش‌بینی جهت، منتظر تایید بازار بمانیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سقوط فلزات گران‌بها؛ چرا سهام شرکت‌های معدنی می‌تواند برنده بعدی باشد؟

در یک نگاه با وجود نوسانات اخیر، عوامل بنیادی بلندمدت همچنان از طلا و نقره حمایت می‌کنند. تنش‌های ژئوپلیتیکی، بدهی بالای دولت‌ها، کسری‌های مالی و افزایش تحمل تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف کرده و به نفع طلا عمل می‌کند. سهام شرکت‌های معدنی نسبت به رشد قیمت طلا عقب مانده و حدود ۲۰٪ کمتر از ارزش مورد انتظار معامله می‌شوند؛ بنابراین می‌توانند فرصت سرمایه‌گذاری بهتری باشند. برآورد می‌شود قیمت طلا باید به زیر حدود ۳۵۰۰ دلار در هر اونس برسد تا شرایط اقتصادی این بخش شبیه دوره‌های نزولی گذشته شود. قیمت طلا و نقره هنوز نتوانسته‌اند به ثبات برسند و در حفظ سطوح حمایتی اولیه ناکام مانده‌اند؛ با این وجود، یکی از مدیران صندوق معتقد است که در بازار فلزات گران‌بها، به‌خصوص در بخش معدنی، همچنان فرصت‌های ارزشمندی دیده می‌شود. استیو لند، مدیر ارشد پرتفوی صندوق طلا و فلزات گران‌بهای فرانکلین تمپلتون (Franklin Templeton)، در تازه‌ترین یادداشت خود که در Kitco منتشر شده و توسط یوتوتایمز، بازنویسی شده است، درباره فلزات گران‌بها اعلام کرد که با وجود نوسانات اخیر بازار، طلا و نقره همچنان از پشتوانه‌های بنیادی قوی در بلندمدت برخوردارند. به گفته وی: «طلا به‌طور تاریخی در دوره‌های تنش‌های مالی و ژئوپلیتیکی عملکرد مطلوبی داشته است و تنش‌های تجاری اخیر، درگیری‌های جهانی و عدم‌قطعیت‌های مالی در اقتصادهای بزرگ این روند را تقویت کرده‌اند. از نظر ساختاری، بدهی بالای دولت‌ها، کسری‌های مالی پایدار و تحمل بیشتر نسبت به تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف می‌کند. با وجود افت‌های ثبت‌شده، همچنان با توجه به محدودیت عرضه و رشد تقاضا، از منظر بنیادی از قیمت‌های بالای طلا حمایت می‌شود.» هرچند ممکن است طلا و نقره وارد یک دوره تثبیت یا نوسان محدود شوند و رشد چشمگیری نداشته باشند، اما سرمایه‌گذاران بهتر است به بخش شرکت‌های معدنی توجه کنند؛ چون سهام این شرکت‌ها نسبت به خود قیمت طلا و نقره عملکرد ضعیف‌تری داشته و بنابراین ممکن است اکنون ارزان‌تر و دارای فرصت رشد بیشتری باشد. او توضیح داد که بر اساس مدل‌های او، ارزش‌گذاری‌ها طی چند سال گذشته حدود ۲۰ درصد از قیمت طلا عقب مانده‌اند. طبق داده‌های بررسی شده توسط یوتوتایمز: «بانک‌های مرکزی و صندوق‌های قابل معامله در بورس با پشتوانه شمش طلا، رشد قیمت طلا را تقویت کرده‌اند و این امر باعث شده قیمت شمش با سرعتی به‌مراتب بیشتر از جریان سرمایه به سهام شرکت‌های معدنی افزایش یابد. این فاصله و اختلاف میان عملکرد قیمت طلا و سهام شرکت‌های معدنی بیشتر ناشی از ذهنیت و برداشت سرمایه‌گذاران است، نه واقعیت‌های بنیادی اقتصاد این صنعت. ✔️  بیشتر بخوانید: طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟ سرمایه‌گذاران هنوز تجربه‌های منفی گذشته را به یاد دارند؛ مثل دوره‌هایی که هزینه‌ها بالا می‌رفت، سرمایه‌ها بد تخصیص داده می‌شد و با افزایش تعداد سهام، ارزش سهام موجود کاهش می‌یافت. اما وضعیت صنعت تغییر کرده است:  شرکت‌های معدنی اکنون ترازنامه‌های قوی‌تری دارند،  انضباط مالی و سرمایه‌گذاری بهتری رعایت می‌کنند،  و بازده بیشتری به سهام‌داران می‌دهند. به همین دلیل، در قیمت‌های بالای فعلی طلا، شرکت‌های معدنی نوعی اهرم عملیاتی واقعی دارند؛ یعنی سود و جریان نقد آزاد آن‌ها سریع‌تر از خودِ قیمت طلا رشد می‌کند. اگرچه سهام شرکت‌های معدنی نیز همسو با بازار طلا نوسانات قابل‌توجهی را تجربه کرده‌اند، لند اظهار داشت که این شرکت‌ها در قیمت‌های کنونی همچنان جریان نقد آزاد چشمگیری تولید خواهند کرد. او گفت: «برآورد ما این است که قیمت طلا باید به زیر حدود ۳۵۰۰ دلار به ازای هر اونس کاهش یابد تا اقتصاد این بخش شباهتی به دوره‌های نزولی پیشین پیدا کند.» بر اساس جمع‌بندی تیم یوتوتایمز، با وجود نوسانات اخیر و ناتوانی طلا و نقره در تثبیت قیمت، پشتوانه‌های بنیادی بلندمدت همچنان از این فلزات حمایت می‌کنند؛ عواملی مانند تنش‌های ژئوپلیتیکی، بدهی‌های فزاینده دولت‌ها و تضعیف اعتماد به ارزهای بدون پشتوانه. در همین حال، فرصت اصلی سرمایه‌گذاری بیش از آنکه در خودِ فلزات گران‌بها باشد، در سهام شرکت‌های معدنی نهفته است؛ بخشی که به‌دلیل عقب‌ماندگی از رشد قیمت طلا، بهبود ساختار مالی شرکت‌ها و توانایی ایجاد سود و جریان نقد بالاتر، می‌تواند در صورت تداوم قیمت‌های فعلی طلا بازدهی قابل‌توجهی برای سرمایه‌گذاران فراهم کند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد

در یک نگاه معاملات آتی آمریکا امروز با افت همراه شده‌اند؛ نزدک -۰.۵٪، S&P 500 -۰.۴٪ نگرانی‌ها درباره آینده تجارت هوش مصنوعی باعث افزایش نوسانات شده‌اند شاخص S&P 500 به میانگین متحرک ۱۰۰ روزه نزدیک می‌شود؛ سطحی کلیدی برای تحلیل‌گران تکنیکال سهام نرم‌افزاری بار دیگر تحت فشار قرار گرفتند؛ نزدک از سطح حمایتی عبور کرده است در حالی که هفته معاملاتی رو به پایان است، بازارهای آمریکا با افت معاملات آتی و فشار بر سهام فناوری وارد فاز احتیاط شده‌اند. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive را بررسی می‌کند تا نقاط حساس تکنیکال و روانی بازار را تحلیل کند.  معاملات آتی در مسیر نزولی؛ فشار بر سهام فناوری ادامه دارد در معاملات صبح جمعه، شاخص‌های آتی آمریکا با افت همراه شده‌اند: S&P 500: -۰.۴٪ Nasdaq: -۰.۵٪ Dow Jones: -۰.۳٪ این افت پس از فروش سنگین در وال‌استریت رخ داده که عمدتاً ناشی از نگرانی‌ها درباره تجارت هوش مصنوعی و اختلالات احتمالی در فناوری‌های مرتبط بوده است. از نگاه یوتوتایمز، این موج فروش باعث شکل‌گیری یک «گرداب نوسانی» شده که ممکن است تا مدتی ادامه داشته باشد. نزدک سطح حمایتی را شکست؛ S&P در آستانه آزمون تکنیکال شاخص نزدک هفته گذشته از میانگین متحرک ۱۰۰ روزه عبور کرد و افت دیروز این روند را تثبیت کرد. در همین حال، S&P 500 نیز به این سطح نزدیک شده—سطحی که در گذشته مانع افت‌های شدید شده بود. اگر این سطح شکسته شود و فروشندگان محرک‌های کافی داشته باشند، احتمال اصلاح شدیدتر در بازار وجود دارد.  آیا بازار واقعاً در خطر است؟ با وجود فشارهای اخیر، شاخص S&P 500 هنوز کمتر از ۲.۵٪ با رکورد تاریخی خود فاصله دارد. از نگاه یوتوتایمز، این فاصله نشان می‌دهد که بازار هنوز وارد فاز بحران نشده، اما احساسات معامله‌گران شکننده است و همین شکنندگی می‌تواند نوسانات را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از تکنولوژی؛ سقوط سنگین وال‌استریت در سایه ترس از هوش مصنوعی

در یک نگاه ترس از «اختلال هوش مصنوعی» باعث خروج سرمایه از بخش تکنولوژی و سقوط شاخص‌های اصلی بورس آمریکا شد. سیسکو سیستمز (CSCO) با وجود فروش خوب، به دلیل چشم‌انداز سود ضعیف ۱۱ درصد سقوط کرد و سایر غول‌های فناوری را با خود پایین کشید. علاوه بر نرم‌افزار، صنایع حمل‌ونقل، لجستیک و املاک نیز به دلیل نگرانی از تأثیر AI ضربه خوردند. بازار با نگرانی منتظر گزارش تورم (CPI) فردا است تا تکلیف نرخ بهره مشخص شود؛ گزارش اشتغال قوی ژانویه امید به کاهش نرخ را کم‌رنگ کرده است. خونریزی در وال‌استریت؛ تکنولوژی قربانی شد بازارهای سهام ایالات متحده روز پنج‌شنبه را با رنگ قرمز به پایان رساندند. ترس از اینکه هوش مصنوعی (AI) چگونه صنایع مختلف را زیر و رو می‌کند، سرمایه‌گذاران را وادار به فرار از سهام فناوری کرد. بررسی‌های تیم تحلیل یوتوتایمز نشان می‌دهد که شاخص داوجونز با ریزشی ۵۰۰ واحدی (۰.۸٪) نوار پیروزی سه روزه خود را پاره کرد. وضعیت برای نزدک وخیم‌تر بود و این شاخص تکنولوژی‌محور ۱.۶ درصد سقوط کرد؛ در حالی که S&P 500 نیز ۱.۱ درصد عقب‌نشینی کرد. چرا سیسکو ۱۱ درصد ریخت؟ کانون این ریزش، گزارش مالی شرکت سیسکو (Cisco) بود. اگرچه فروش این شرکت به لطف توسعه زیرساخت‌های هوش مصنوعی رشد داشت، اما چشم‌انداز سودآوری تیره‌وتار آن باعث سقوط ۱۱ درصدی سهامش شد. این بدبینی به سرعت به سایر غول‌های تکنولوژی سرایت کرد؛ متا، آمازون و اپل با زیان‌های سنگین روبرو شدند و حتی انویدیا نیز بیش از ۱ درصد افت کرد. گسترش دامنه ترس: از نرم‌افزار تا کامیون‌داران نکته نگران‌کننده‌ای که تحلیلگران یوتوتایمز رصد کرده‌اند، گسترش دامنه «ترس از هوش مصنوعی» است. این وحشت دیگر محدود به شرکت‌های نرم‌افزاری نیست؛ اکنون صنایع حمل‌ونقل، لجستیک و املاک نیز زیر فشار فروش قرار گرفته‌اند، زیرا سرمایه‌گذاران نگرانند که AI مدل کسب‌وکار آن‌ها را نیز مختل کند. “ ترکیبی از بازار کار مقاوم و تورم چسبنده، احتمال کاهش نرخ بهره در کوتاه‌مدت را کاهش داده است؛ عاملی که پیش‌تر موتور محرک صعود بازار بود. مرتضی عظیمی همه نگاه‌ها به تورم فردا علاوه بر تکنولوژی، بازار درگیر یک نگرانی کلان دیگر نیز هست: تورم. پس از گزارش اشتغال قدرتمند ژانویه (که اقتصاد دو برابر انتظار شغل ایجاد کرد) و آمار مدعیان بیکاری امروز، امیدها برای کاهش زودهمکام نرخ بهره کم‌رنگ شده است. اکنون همه منتظر گزارش تورم مصرف‌کننده (CPI) روز جمعه هستند تا ببینند آیا فشارهای قیمتی کاهش یافته است یا خیر. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال چرخش (Rotation) است. سرمایه‌گذاران در حال ارزیابی مجدد ریسک‌های هوش مصنوعی هستند و همزمان نیم‌نگاهی نگران به سیاست‌های فدرال رزرو دارند. روز جمعه با انتشار داده‌های تورم، روزی سرنوشت‌ساز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گوگل زیر ذره‌بین اتحادیه اروپا؛ اتهام دستکاری قیمت تبلیغات

اتحادیه اروپا تحقیقات ضد انحصار تازه‌ای را علیه شرکت گوگل آغاز کرده است که بر روی قیمت‌گذاری تبلیغات جستجو متمرکز است. کمیسیون اروپا مظنون است که گوگل احتمالاً قیمت‌های تسویه را در حراج‌های تبلیغاتی خود به صورت مصنوعی افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جریمه ۳ میلیارد یورویی در انتظار بزوس؟ فرار مالیاتی بزرگ زیر سایه فروشندگان چینی

در یک نگاه شبیخون به مقر آمازون: بازرسی پلیس مالی ایتالیا از دفتر مرکزی آمازون در میلان به اتهام کلاهبرداری مالیاتی گسترده. حلقه محاصره مدیران: تفتیش منازل ۷ مدیر ارشد آمازون و بازرسی همزمان از دفتر شرکت حسابرسی KPMG در میلان. فرار مالیاتی ۱.۲ میلیارد یورویی: ظن مقامات به استفاده از «شرکت‌های صوری» و عدم پرداخت مالیات بر ارزش افزوده (VAT) توسط فروشندگان غیراروپایی. الگوریتم جنجالی: اتهام استفاده از الگوریتم‌های خاص برای پنهان کردن هویت فروشندگان چینی و دور زدن قوانین گمرکی. آیا غول دنیای خرده‌فروشی در تله مالیاتی ایتالیا گرفتار شده است؟ در حالی که میلان به کانون مبارزه با فساد مالی تبدیل شده، بازرسی از دفتر مرکزی آمازون و شعبه شرکت معتبر KPMG، لرزه بر تن سرمایه‌گذاران انداخته است. یوتوتایمز در این گزارش بررسی می‌کند که چگونه یک «الگوریتم پنهان» و فروشندگان چینی، پای مدیران آمازون را به پرونده کلاهبرداری ۱.۲ میلیارد یورویی باز کرده‌اند. ورود پلیس مالی به برج آمازون؛ چیزی فراتر از یک بازرسی ساده بر اساس گزارش‌های واصله از منابع رویترز که توسط یوتوتایمز واکاوی شده است، پلیس مالی ایتالیا (Guardia di Finanza) در اقدامی بی‌سابقه نه تنها دفتر مرکزی آمازون در میلان، بلکه دفتر شرکت حسابرسی بزرگ KPMG را نیز مورد بازرسی قرار داده است. از نگاه یوتوتایمز، ورود پلیس به دفتر یک شرکت حسابرسی معتبر نشان‌دهنده آن است که دادستان‌ها به دنبال سرنخ‌هایی از «ساختاربندی عمدی» برای دور زدن قوانین مالیاتی هستند؛ موضوعی که فراتر از یک اشتباه محاسباتی ساده است. مدل «اسب تروا»؛ فروشگاه یا پناهگاه مالیاتی؟ بررسی تحلیلی یوتوتایمز از جزئیات این پرونده نشان می‌دهد که دادستان‌های میلان معتقدند آمازون به عنوان یک «اسب تروا» عمل کرده است. آن‌ها مدعی‌اند الگوریتم‌های آمازون به گونه‌ای طراحی شده‌اند که به فروشندگان غیراروپایی (عمدتاً چینی) اجازه می‌دهند کالاها را بدون افشای هویت واقعی و پرداخت مالیات بر ارزش افزوده (VAT) در بازار ایتالیا عرضه کنند. طبق قوانین ایتالیا، پلتفرم‌های واسطه در صورت عدم پرداخت مالیات توسط فروشندگان، مسئولیت مشترک دارند؛ قانونی که حالا می‌تواند هزینه‌ای ۱.۲ تا ۳ میلیارد یورویی برای آمازون به همراه داشته باشد. تفتیش منازل مدیران؛ پیام صریح دستگاه قضا نکته‌ای که در واکاوی یوتوتایمز بسیار حائز اهمیت است، بازرسی از منازل ۷ مدیر ارشد آمازون است. این اقدام نشان می‌دهد که مقامات قضایی تنها به دنبال جریمه شرکت نیستند، بلکه به دنبال اثبات «مسئولیت کیفری فردی» مدیران در طراحی این سیستم مالی هستند. آمازون در واکنش‌های قبلی همواره بر پایبندی به قوانین تاکید کرده است، اما تسویه ۵۱۰ میلیون یورویی این شرکت در دسامبر ۲۰۲۵ برای بستن پرونده‌های قبلی، نشان می‌دهد که فشارها به نقطه بحرانی رسیده است. در مجموع، پیام این بازرسی‌ها به دنیای تکنولوژی روشن است: دوران طلایی فرار از مالیات در سایه پیچیدگی‌های دیجیتال رو به پایان است. حالا آمازون نه تنها باید نگران جریمه‌های سنگین باشد، بلکه باید مدل کسب‌وکار خود در سراسر اروپا را برای جلوگیری از سرایت این پرونده به سایر کشورها، جراحی کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد تایتان‌ها در ۲۰۲۶؛ آیا سافت‌بانک صندلی مایکروسافت را در OpenAI تصاحب می‌کند؟

در یک نگاه بازگشت به سود با طعم ChatGPT: سود ۱.۶ میلیارد دلاری سافت‌بانک مدیون جهش ارزش OpenAI است. قمار روی انویدیا: سافت‌بانک برای خرید سهام بیشتر در OpenAI، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا را فروخت! رقیب جدید مایکروسافت: در صورت نهایی شدن معامله ۳۰ میلیارد دلاری، سهم سافت‌بانک به ۲۷٪ خواهد رسید. استراتژی All-in: سافت‌بانک حالا دیگر یک شرکت سرمایه‌گذاری معمولی نیست، بلکه به آینه تمام‌نمای OpenAI در بورس تبدیل شده است. ماسایوشی سون، مرد شماره یک سافت‌بانک، در حال اجرای خطرناک‌ترین قمار دوران حرفه‌ای خود است. در حالی که این غول ژاپنی رسماً هرگونه توافق جدید با OpenAI را انکار می‌کند، اما فروش ناگهانی سهام انویدیا و تی‌موبایل نشان می‌دهد که آن‌ها تمام پل‌های پشت سر خود را برای یک جهش ۳۰ میلیارد دلاری دیگر خراب کرده‌اند. یوتوتایمز در این گزارش فاش می‌کند که چرا سافت‌بانک چاره‌ای جز غرق شدن در دنیای هوش مصنوعی ندارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: وقتی صحبت از «ماسایوشی سون» به میان می‌آید، کلمه احتیاط معنای خود را از دست می‌دهد. سافت‌بانک امروز در حالی گزارش سوددهی ۲۴۸ میلیارد ینی (۱.۶ میلیارد دلاری) خود را منتشر کرد که تمامی نگاه‌ها نه به ترازنامه مالی، بلکه به رابطه مرموز این شرکت با OpenAI دوخته شده بود. به گزارش اختصاصی یوتوتایمز، سافت‌بانک رسماً اعلام کرده که هنوز تصمیمی برای دور جدید سرمایه‌گذاری نگرفته، اما حرکات پشت‌پرده این شرکت داستانی کاملاً متفاوت را روایت می‌کنند. خروج از انویدیا برای ورود به قلب هوش مصنوعی سافت‌بانک برای اینکه بتواند روی صندلی قدرت در OpenAI بنشیند، دست به اقدامات بی‌سابقه‌ای زده است. طبق رصد یوتوتایمز، این شرکت نه تنها ۱۲.۷ میلیارد دلار از سهام تی‌موبایل را نقد کرده، بلکه در اقدامی عجیب، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا (غول تراشه‌سازی جهان) را فروخته است. این یعنی ماسایوشی سون ترجیح داده به جای فروشنده ابزار (انویدیا)، روی خودِ تکنولوژی (OpenAI) شرط‌بندی کند. نبرد برای تصاحب ۲۷ درصد از آینده در حال حاضر سافت‌بانک مالک ۱۱ درصد از OpenAI است، اما شایعات از یک چک ۳۰ میلیارد دلاری جدید حکایت دارند. اگر این معامله جوش بخورد، سهم سون به ۲۷ درصد خواهد رسید؛ عددی که او را مستقیماً روبروی مایکروسافت (مایکروسافت ۱۳ میلیارد دلار در OpenAI سرمایه‌گزاری کرده است.) قرار می‌دهد. تحلیلگران معتقدند سافت‌بانک دیگر یک صندوق سرمایه‌گذاری نیست، بلکه به «پراکسی» یا نماد معاملاتی OpenAI در بازار بورس تبدیل شده است. به گزارش یوتوتایمز، علیرغم زیان در بخش‌های دیگر مثل کوپانگ و دیدی، سودآوری سافت‌بانک کاملاً به موفقیت مدل‌های جدید OpenAI گره خورده است. حالا سوال اینجاست: آیا این استراتژی «همه یا هیچ»، ماسایوشی سون را به ثروتمندترین فرد جهان تبدیل می‌کند یا با یک لغزش در دنیای هوش مصنوعی، امپراتوری او را به باد خواهد داد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کره جنوبی ۳۱ – وال‌استریت ۱؛ شکست سنگین نیویورک در جذب سرمایه‌های هوشمند!

در یک نگاه رکوردشکنی تاریخی: شاخص آسیا-پاسیفیک با ۱۳٪ رشد، بهترین شروع سال در قرن ۲۱ را تجربه می‌کند. کره جنوبی بر قله: بازار سهام سئول با بازدهی خیره‌کننده ۳۱ درصدی، رتبه اول جهان را به خود اختصاص داد. کوچ از دلار: سرمایه‌گذاران بین‌المللی در حال خروج از بازارهای آمریکا و انتقال نقدینگی به بورس‌های آسیایی هستند. رالی هوش مصنوعی: سرمایه‌گذاری میلیاردی شرکت‌های شرق بر روی تکنولوژی AI، محرک اصلی جهش سهام تکنولوژی در آسیا شده است. در حالی که وال‌استریت در رکود نسبی به سر می‌برد، بازارهای آسیایی با رشدی بی‌سابقه در ۲۵ سال اخیر، جهان را شگفت‌زده کرده‌اند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه غول‌های شرق با تکیه بر «هوش مصنوعی» و «ارزش‌گذاری‌های جذاب»، در حال بلعیدن سرمایه‌های دلاری هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: نقشه بازارهای مالی جهان در حال تغییر است و این بار قطب‌نما به سمت شرق متمایل شده است. شاخص معتبر MSCI آسیا-پاسیفیک با ثبت پنجمین روز صعودی متوالی، رشدی ۱۳ درصدی را از ابتدای سال ۲۰۲۶ به ثبت رسانده است؛ رکوردی که از ابتدای قرن حاضر تا کنون بی‌سابقه بوده است. طبق تحلیل اختصاصی یوتوتایمز، در حالی که شاخص S&P 500 آمریکا با تنها ۱.۴٪ رشد در رتبه‌های پایین جدول جهانی دست‌وپا می‌زند، بورس‌های آسیایی به بهشت جدید معامله‌گران تبدیل شده‌اند. کره جنوبی؛ ستاره بی‌رقیب جهان در میان این طوفان صعودی، کره جنوبی با بازدهی ۳۱ درصدی، به تنهایی بار رشد بازارهای جهانی را به دوش می‌کشد. یوتوتایمز بر این باور است که قیمت‌های ارزان سهام آسیایی در مقایسه با وال‌استریت و چشم‌انداز رشد اقتصادی خیره‌کننده در این منطقه، باعث شده تا سرمایه‌گذاران بزرگ بین‌المللی به تدریج دارایی‌های دلاری خود را نقد کرده و به سمت بازارهای نوظهور شرق حرکت کنند. هوش مصنوعی و شوک سیاسی در ژاپن اما محرک اصلی این پرواز، انقلاب هوش مصنوعی است. شرکت‌های آسیایی با تزریق میلیاردها دلار به زیرساخت‌های هوش مصنوعی (AI)، نه تنها صنایع را متحول کرده‌اند، بلکه اعتماد بازار را نیز به دست آورده‌اند. از سوی دیگر، در ژاپن پیروزی قاطع نخست‌وزیر تاکایچی باعث شد تا نگرانی‌های بودجه‌ای فروکش کرده و شاهد جهش اوراق قرضه و تقویت ین در برابر دلار باشیم. به گزارش یوتوتایمز، در حالی که طلا، نقره و دلار در حال عقب‌نشینی هستند، بازارهای آسیایی آماده‌اند تا این موج صعودی را به معاملات اروپا و آمریکا نیز صادر کنند. سوال بزرگ این است: آیا وال‌استریت می‌تواند در برابر این هجوم شرقی، جایگاه خود را پس بگیرد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار استرالیا؛ آیا نقشه جدید «میشل بولاک» برای مهار تورم جواب می‌دهد؟

در یک نگاه اهرم دوجانبه: بانک مرکزی استرالیا روی دلار قوی و نرخ بهره بالا برای «سرد کردن» اقتصاد حساب باز کرده است. ابهام استراتژیک: بولاک با عبارت «شاید نرخ‌ها بالا برود، شاید نه»، بازارها را در حالت آماده‌باش نگه داشت. تله بهره‌وری: بدون جهش در بهره‌وری، رشد اقتصادی استرالیا به سقف شیشه‌ای ۲ درصد برخورد خواهد کرد. سیگنال مثبت بازار کار: برخلاف نگرانی‌ها، وضعیت اشتغال همچنان نقطه قوت اقتصاد استرالیا باقی مانده است. بانک مرکزی استرالیا میان دو راهی «صبر» و «حمله» ایستاده است. در حالی که میچل بولاک، رئيس یانک مرکزی استرالیا از اثرگذاری دلار قوی بر مهار تورم سخن می‌گوید، اما همزمان سایه افزایش دوباره نرخ بهره را بر سر بازارها حفظ کرده است. یوتوتایمز در این گزارش بررسی می‌کند که چرا استرالیا برای فرار از تله تورم، به چیزی فراتر از نرخ بهره نیاز دارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: میشل بولاک، رئیس بانک مرکزی استرالیا (RBA)، در جدیدترین اظهارات خود پیام صریحی به بازارها مخابره کرد: «ما بیکار نخواهیم نشست.» به گزارش اختصاصی یوتوتایمز، بولوک معتقد است که ترکیب فعلی نرخ‌های بهره بالا و تقویت ارزش دلار استرالیا (AUD)، دو اهرم قدرتمندی هستند که در حال حاضر وظیفه مهار تقاضا و خنک کردن اقتصاد را بر عهده دارند. این سیاست که به نوعی «اجازه دادن به ابزارها برای انجام کار» توصیف می‌شود، هدفش بازگرداندن تعادل به بازاری است که همچنان با فشارهای تورمی دست و پنجه نرم می‌کند. بازی با کلمات یا ابهام هوشمندانه؟ نکته‌ای که توجه تحلیلگران یوتوتایمز را جلب کرده، احتیاط بولاک در تعیین مسیر قطعی نرخ بهره است. او با استفاده از عبارت «ممکن است نیاز باشد یا نباشد»، عملاً از پیش‌متعهد شدن به هرگونه حرکت بعدی خودداری کرد. این ابهام هوشمندانه باعث می‌شود که معامله‌گران فارکس و بازارهای بدهی، با کوچکترین تغییر در آمارهای تورم، واکنش‌های شدیدی نشان دهند. بولاک تاکید کرد که اولویت اصلی، جلوگیری از تثبیت تورم در اقتصاد است و اگر داده‌ها هشدار دهند، RBA در افزایش دوباره نرخ‌ها تردید نخواهد کرد. “ در حالی که بولاک وضعیت فعلی را «خوب» توصیف می‌کند و بازار کار را مایه امیدواری می‌داند، اما پیامی که به بازار مخابره شد کاملاً شفاف است: بانک مرکزی استرالیا صبور است، اما به هیچ وجه اجازه نخواهد داد تورم در خانه ماندگار شود. یوتوتایمز سقف شیشه‌ای رشد اقتصادی استرالیا بخش دیگری از تحلیل یوتوتایمز به هشدار میان‌مدت بولاک اختصاص دارد. او معتقد است بدون رشد جدی در بهره‌وری، اقتصاد استرالیا نمی‌تواند به طور پایدار رشدی بیش از ۲ درصد را تجربه کند. این یعنی اگر بهره‌وری بهبود نیابد، حتی رشد‌های کوچک هم می‌توانند باعث «داغ شدن» بیش از حد اقتصاد و شعله‌ور شدن دوباره تورم شوند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا سقوط سهام شرکت‌های نرم‌افزاری متوقف نمی‌شود؟

در یک نگاه موج فروش گسترده در سهام شرکت‌های نرم‌افزاری با نگرانی از نقش هوش مصنوعی در تضعیف مدل‌های اشتراکی و کاهش نیاز به مجوزهای متعدد، وارد فاز جدیدی شده است. بازار در حال بازبینی «مزیت‌های رقابتی» و ارزش‌گذاری‌های بالا در این صنعت است، چراکه غول‌های فناوری می‌توانند با تکیه بر زیرساخت‌های خود، رقبای سنتی را به‌سرعت به چالش بکشند. سرمایه‌گذاران نه به عملکرد فعلی، بلکه به ریسک‌های ساختاری سال‌های آینده می‌نگرند؛ مسیری که می‌تواند به بازقیمت‌گذاری عمیق‌تر سهام نرم‌افزاری منجر شود. روند فروش گسترده در سهام شرکت‌های نرم‌افزاری به مرحله‌ای رسیده که دیگر صرفاً یک اصلاح مقطعی یا واکنش هیجانی به چند گزارش مالی نیست؛ این موج، عملاً به یک حرکت خودتقویت‌شونده در بازار تبدیل شده است. این روزها، حضور در جایگاه یک شرکت نرم‌افزاری بورسی بیش از هر زمان دیگری دشوار به نظر می‌رسد. در معاملات اخیر، بار دیگر فشار فروش به‌طور گسترده به این گروه بازگشته است. سهام پالانتیر، اپ‌لاوین، اینتویت، ادوبی، اتودسک، ورک‌دی، زوم و یونیتی همگی افت‌های قابل‌توجهی را تجربه کرده‌اند و در برخی موارد، مانند یونیتی، ریزش‌ها کاملاً شوک‌آور بوده است. “ «این افت‌ها نه به‌صورت پراکنده، بلکه هم‌زمان و هماهنگ رخ داده‌اند؛ نشانه‌ای از آنکه بازار در حال بازبینی یک روایت کلان است، نه واکنش به اخبار شرکتی منفرد.» محمد زمانی نقطه اشتعال این موج جدید، معرفی مجموعه‌ای از پلاگین‌ها توسط «کلود» بود؛ رویدادی که نگاه بازار را به‌طور جدی به سمت بازتعریف «مزیت رقابتی» و «قدرت قیمت‌گذاری» شرکت‌های نرم‌افزاری سوق داد. دغدغه اصلی سرمایه‌گذاران این است که حتی اگر این شرکت‌ها از نظر عملیاتی دوام بیاورند، مشتریان آن‌ها در آینده به تعداد کمتری مجوز یا اشتراک نیاز خواهند داشت. خودکارسازی فرایندها توسط عامل‌های هوش مصنوعی می‌تواند به این معنا باشد که همان خروجی با تعداد بسیار کمتری لایسنس یا سابسکریپشن تولید شود. مدل مسلط فعلی صنعت نرم‌افزار بر پایه اشتراک‌های سازمانی بنا شده است. اما حالا این پرسش مطرح است که اگر یک عامل هوشمند بتواند تنها با یک اشتراک، داده‌ها و خروجی‌ها را در سراسر یک سازمان توزیع کند، چه نیازی به خرید ده‌ها یا صدها مجوز باقی می‌ماند؟ از نظر تئوریک، شرکت‌های نرم‌افزاری می‌توانند با تغییر مدل قیمت‌گذاری؛ مثلاً بر مبنای حجم داده یا میزان استفاده واقعی، خود را تطبیق دهند، اما چنین گذاری نه ساده است و نه بدون اصطکاک. این تغییر می‌تواند پرهزینه، زمان‌بر و همراه با از دست رفتن بخشی از درآمدهای تثبیت‌شده باشد. در این فضای مبهم، مسئله اصلی آن است که هیچ‌کس به‌درستی نمی‌داند کدام «خندق‌های دفاعی» واقعاً امن هستند. نمونه بارز آن، سیلزفورس است؛ شرکتی که نزدیک به ۱۵ سال یکی از محبوب‌ترین نمادهای بازار بود، اما اکنون از منظر تکنیکال نشانه‌های کلاسیک ضعف ساختاری را نشان می‌دهد و وارد فاز نزولی شده است. زمانی تصور می‌شد محصولات این شرکت آن‌قدر پیچیده و عمیقاً در فرایندهای سازمانی ادغام شده‌اند که رقابت با آن‌ها تقریباً ناممکن است. آنچه تغییر کرده، نه خود محصول، بلکه توان بالقوه رقباست. بازار اکنون به این جمع‌بندی رسیده که یک شرکت بزرگ با پایگاه مشتریان گسترده (برای مثال مایکروسافت) می‌تواند نسبتاً سریع یک محصول رقیب را عرضه کند. کاری که پیش‌تر به تیم‌های عظیم توسعه و سال‌ها زمان نیاز داشت، اکنون با استفاده از عامل‌های هوش مصنوعی و زیرساخت‌های آماده، می‌تواند با منابع بسیار محدودتری انجام شود. برای درک این ریسک، کافی است به تجربه زوم (Zoom) نگاه کنیم؛ پلتفرمی که به‌ظاهر جایگاه مستحکمی داشت، اما مایکروسافت با عرضه تیمز (Teams) توانست بخش قابل‌توجهی از بازار آن را به‌سادگی تصاحب کند. نمونه‌های مشابه کم نیستند. "داکیوساین" نیز یکی دیگر از اهداف آسان این موج است؛ سهامی که تنها در یک ماه گذشته بیش از یک‌سوم ارزش خود را از دست داده و فشار فروش همچنان ادامه دارد. اما آنچه این شرکت‌ها را بیش از هر چیز در برابر یک اصلاح خشن آسیب‌پذیر می‌کند، ارزش‌گذاری آن‌هاست. روایت غالب سال‌های گذشته این بود که «نرم‌افزار همه‌چیز را می‌بلعد» و بر همین اساس، بازار حاضر بود مضرب‌های بسیار بالایی برای سودآوری آینده این شرکت‌ها بپردازد. برای مثال، سِیلزفورس (Salesforce) در سال ۲۰۲۴ با نسبت قیمت به سود آتی حدود ۳۰ واحد معامله می‌شد. حتی پس از این افت‌ها نیز، این نسبت همچنان در محدوده ۱۵ تا ۱۷ واحد قرار دارد؛ سطحی که به‌سختی می‌توان آن را «ارزش‌محور» دانست. ✔️  بیشتر بخوانید: دو غول انرژی با سود نقدی پایدار؛ چرا اکسون‌موبیل و انرژی ترنسفر در فوریه زیر ذره‌بین سرمایه‌گذاران قرار گرفتند؟ در نتیجه، آنچه اکنون در جریان است، یک بازقیمت‌گذاری گسترده کل مدل‌های کسب‌وکار نرم‌افزاری است. بازار نمی‌داند دقیقاً کدام شرکت‌ها بیشترین آسیب را خواهند دید، بنابراین همه را با یک معیار جدید می‌سنجد. کف این بازقیمت‌گذاری کجاست؟ ۱۵ برابر سود؟ یا شاید ۱۰ برابر؟ اگر سناریوی دوم محقق شود، سهام سِیلزفورس می‌تواند از سطوح فعلی نیز حدود ۳۵ درصد دیگر افت کند و به حوالی ۱۱۵ دلار برسد. در این میان، ادوبی از همین حالا به محدوده‌ای نزدیک به ۱۱ برابر سود آتی رسیده است. در کوتاه‌مدت، فضای بازار بیشتر شبیه «مسابقه خروج» است. حتی گزارش‌های مالی نسبتاً مطلوب نیز نتوانسته‌اند جلوی موج فروش را بگیرند. مسئله این نیست که امروز چه اتفاقی می‌افتد؛ نگرانی اصلی سرمایه‌گذاران به سال ۲۰۲۷ و پس از آن بازمی‌گردد؛ جایی که ساختار درآمدی بسیاری از این شرکت‌ها ممکن است به‌طور اساسی زیر سؤال برود. بر اساس جمع‌بندی تیم UtoTimes، غول‌های زیرساختی فناوری مانند گوگل و مایکروسافت، سالانه حدود ۲۰۰ میلیارد دلار هزینه سرمایه‌ای انجام می‌دهند و دیر یا زود باید توجیه اقتصادی این سرمایه‌گذاری‌ها را نشان دهند. بازار باور ندارد که این بازگشت سرمایه صرفاً از مسیر فروش اشتراک‌های هوش مصنوعی مانند «Gemini» حاصل شود. برداشت غالب این است که اولین و مستقیم‌ترین مسیر، از دل برهم‌زدن بازار شرکت‌های نرم‌افزاری و تصاحب سهم آن‌ها خواهد گذشت و همین انتظار، موتور اصلی این ریزش فراگیر است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

انفجار اشتغال در ژانویه؛ چرا بازارها نگران شدند؟

در یک نگاه اقتصاد آمریکا در ماه ژانویه با ایجاد ۱۳۰ هزار شغل، بسیار فراتر از انتظارات ظاهر شد و نرخ بیکاری به ۴.۳٪ کاهش یافت. با وجود آمار قوی ماهانه، بازنگری نزولی شدید در داده‌های ۲۰۲۵ نشان داد که سال گذشته ضعیف‌ترین اشتغال غیررکودی از ۲۰۰۳ بوده است. قدرت بازار کار باعث شده تا احتمال «تثبیت نرخ بهره» توسط فدرال رزرو افزایش یابد و ۴۰٪ معامله‌گران انتظار توقف تا ماه ژوئن را داشته باشند. شاخص داوجونز افت کرد اما نزدک و S&P 500 رشد اندکی داشتند؛ بازار منتظر گزارش‌های سیسکو و مک‌دونالد است. دو روی سکه در بازار کار آمریکا در زمان نگارش این گزارش، بازارهای سهام ایالات متحده با نوسان مواجه شدند. سرمایه‌گذاران در حال هضم گزارشی هستند که به «سوپر بولِ گزارش‌های اشتغال» معروف شده است؛ گزارشی که در ماه ژانویه تمام انتظارات را در هم شکست اما همزمان تصویر سال ۲۰۲۵ را به شدت تیره کرد. شاخص داوجونز به محدوده منفی رفت، در حالی که S&P 500 و نزدک با رشد اندک ۰.۱ و ۰.۲ درصدی توانستند خود را سبز نگه دارند. ژانویه داغ، سال ۲۰۲۵ سرد تحلیلگران یوتوتایمز تضاد عجیب در داده‌های اداره آمار کار (BLS) را بررسی می‌کنند: ۱. داده‌های ماهانه: اقتصاد آمریکا در ژانویه ۱۳۰,۰۰۰ شغل ایجاد کرد و نرخ بیکاری از ۴.۴٪ به ۴.۳٪ کاهش یافت. این نشان‌دهنده تاب‌آوری شگفت‌انگیز بازار کار است. ۲. بازنگری سالانه: اما این خبر خوب با یک اصلاحیه سنگین خنثی شد. رشد اشتغال کل سال ۲۰۲۵ از ۵۸۴ هزار نفر به تنها ۱۸۱ هزار نفر کاهش یافت؛ ضعیف‌ترین رشد سالانه (خارج از رکود) از سال ۲۰۰۳ تاکنون. “ سورپرایز روز چهارشنبه معادلات نرخ بهره را تغییر داد. بازارهایی که با داده‌های ضعیف خرده‌فروشی روی کاهش نرخ شرط بسته بودند، حالا عقب‌نشینی کرده‌اند. یوتوتایمز چرخش انتظارات فدرال رزرو اکنون بازار با احتمال بیشتری (بیش از ۴۰ درصد) پیش‌بینی می‌کند که فدرال رزرو تا ماه ژوئن نرخ بهره را ثابت نگه دارد. با این حال، اکثر معامله‌گران هنوز انتظار دو مرحله کاهش نرخ تا پایان سال را دارند. گزارش‌های شرکتی در کانون توجه در بخش شرکتی، فصل درآمدها ادامه دارد. مک‌دونالد بعد از بسته شدن بازار گزارش می‌دهد و کرفت هاینز اعلام کرد برنامه‌های اسپین‌آف خود را متوقف کرده است. همچنین نگاه‌ها به گزارش سیسکو (Cisco) دوخته شده که با چیپ جدید شبکه هوش مصنوعی خود، در حال رقابت با انویدیا برای جذب بودجه غول‌های فناوری است. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال تلاش برای تعادل بین «قدرت فعلی» و «ضعف گذشته» است. داده‌های ژانویه استدلال‌های لازم برای «توقف کاهش نرخ بهره» را تقویت کرد، اما ضعف ساختاری سال ۲۰۲۵ همچنان یک هشدار جدی باقی مانده است.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دردسر جدید برای اپل؛ عرضه نسخه جدید سیری به تاخیر افتاد

شرکت اپل (Apple) بار دیگر در تلاش طولانی‌مدت خود برای راه‌اندازی نسخه جدید دستیار صوتی سیری (Siri) با موانعی روبرو شده است. بر اساس گزارش‌های جدید، اپل اکنون در حال کار است تا ویژگی‌های جدید سیری را در به‌روزرسانی‌های iOS 26.5 یا iOS 27 بگنجاند. با این حال، مشکلات فنی مداوم تهدیدی جدی برای این برنامه زمانی محسوب می‌شود و ممکن است انتشار نهایی را تا اواخر سال ۲۰۲۶ به تعویق بیندازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پس از انتشار گزارش درآمدزایی، سهام اپلاید متریال چقدر تکان می‌خورد؟

در یک نگاه شرکت اپلاید متریال (Applied Materials) قرار است گزارش درآمدزایی سه‌ماهه خود را بعدازظهر پنجشنبه منتشر کند و معامله‌گران انتظار دارند که سهام این شرکت پس از انتشار گزارش به سطوح بالاتر برسد. با وجود مشکلات تجاری، انتظار می‌رود فروش و سود سالانه نسبت به سال گذشته کاهش یابد، اما تحلیلگران می‌گویند که بهبود قابل‌توجهی نسبت به زمان آخرین گزارش شرکت در نوامبر پیش‌بینی می‌شود. شرکت اپلاید متریال (Applied Materials) قرار است گزارش مالی خود را پس از بسته شدن بازار در روز پنجشنبه (23 بهمن) منتشر کند و معامله‌گران انتظار دارند که پس از انتشار نتایج، سهام این تولیدکننده تجهیزات نیمه‌هادی به سطوح بالاتری برسد. قیمت‌گذاری آپشن‌ها نشان می‌دهد که معامله‌گران انتظار دارند سهام اپلاید متریال (AMAT) تقریباً ۶٪ در هر جهت حرکت کند. این میزان حرکت از قیمت پایانی سه‌شنبه به مبلغ ۳۲۹ دلار، سهام را به حدود ۳۵۰ دلار خواهد رساند که بالاتر از رکورد ژانویه است. در سمت نزولی، سهام می‌تواند به حدود ۳۰۸ دلار کاهش یابد. شرکت اپلاید متریال، که یکی از تولیدکنندگان پیشرو تجهیزات ساخت نیمه‌هادی‌ها است، از ابتدای سال جاری تقریباً ۳۰٪ و در ۱۲ ماه گذشته بیش از ۸۰٪ رشد سهام داشته است، که ناشی از تقاضای قوی برای تراشه‌ها و تجهیزات هوش مصنوعی بوده است. چرا این موضوع برای سرمایه‌گذاران اهمیت دارد؟ شرکت اپلاید متریال یکی از بزرگ‌ترین تولیدکنندگان تجهیزات ساخت نیمه‌هادی است و سهام آن در پی رونق هوش مصنوعی افزایش چشمگیری داشته است. با این حال، موانع تجاری در سه‌ماهه‌های اخیر موجب کاهش فروش شده‌اند. با وجود اینکه انتظار می‌رود اپلاید متریال گزارش کاهش فروش و سود سالانه را منتشر کند، زیرا شرکت با موانعی مانند محدودیت‌های صادرات به چین و بی‌ثباتی ژئوپلیتیکی مواجه بوده است، تحلیلگران یوتوتایمز پیش از انتشار گزارش عقیده دارند که تقاضا احتمالاً نسبت به زمان آخرین گزارش شرکت در نوامبر «به‌طور قابل‌توجهی» بهبود یافته است. ✔️  بیشتر بخوانید: http://دامنه‌نوسان نزدک تنگ‌تر شد؛ معامله‌گران منتظر یک شوک بزرگ تحلیلگران یوتوتایمز که اخیراً هدف قیمتی سهام اپلاید متریال را از ۲۸۵ دلار به ۴۰۵ دلار افزایش داده‌اند، گفته‌اند که انتظار دارند این شرکت از برآوردهای اجماعی فراتر رود و نتایج آن از طریق فروش‌های جبرانی («catch-up») به چین تقویت شود. طبق برآوردهای گردآوری شده توسط یوتوتایمز، انتظار می‌رود اپلاید متریال سود هر سهم تعدیل‌شده (Adjusted EPS) معادل ۲.۲۱ دلار گزارش کند که نسبت به ۲.۳۸ دلار در مدت مشابه سال گذشته کاهش داشته باشد، و درآمد شرکت با ۳.۸٪ کاهش به ۶.۸۹ میلیارد دلار برسد. بر اساس جمع‌بندی تیم یوتوتایمز، تحلیلگران به‌طور کلی نسبت به سهام این شرکت خوش‌بین هستند؛ از ۱۳ تحلیلگری که رتبه‌بندی آن‌ها توسط یوتوتایمز دنبال می‌شود، ۱۱ نفر آن را «خرید» توصیه کرده‌اند و تنها دو نفر «نگهداری». هدف قیمتی میانگین آن‌ها کمی بالاتر از ۳۶۶ دلار است که نشان‌دهنده احتمال رشد حدود ۱۱٪ نسبت به قیمت پایانی سه‌شنبه می‌باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پرواز ۱.۶ درصدی بورس استرالیا؛ در بازارهای آسیایی امروز چه گذشت؟

در یک نگاه پیشتازی سیدنی: شاخص ASX 200 استرالیا با رشد خیره‌کننده ۱.۶ درصدی، بهترین عملکرد منطقه را ثبت کرد. ثبات در چین: بورس شانگهای و هنگ‌کنگ علیرغم آمارهای ضعیف اقتصادی، با چراغ سبز بسته شدند. استراحت سامورایی‌ها: بازار سهام ژاپن (نیکی ۲۲۵) امروز به دلیل تعطیلات رسمی هیچ معاملاتی نداشت. اشتهای ریسک: فضای کلی بازارهای آسیایی نشان‌دهنده تمایل معامله‌گران به خرید سهام در سطوح فعلی است. در حالی که تابلوی معاملات در توکیو خاموش است، سایر بورس‌های بزرگ آسیا-اقیانوسیه روزی سبز را پشت سر گذاشتند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه بورس استرالیا با یک پرش بلند، گوی سبقت را از رقبای منطقه‌ای ربود و چرا داده‌های تورمی چین نتوانست مانع صعود ملایم شاخص‌ها در شانگهای و هنگ‌کنگ شود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز تابلوی معاملات بورس‌های منطقه آسیا-اقیانوسیه، علیرغم غیبت بزرگ بورس توکیو، حال و هوایی صعودی داشت. در حالی که بورس ژاپن به دلیل تعطیلات رسمی بسته بود، سایر شاخص‌های منطقه‌ای با تکیه بر جو مثبت ریسک‌پذیری، مسیر رو به رشدی را طی کردند. درخشش خیره‌کننده در سیدنی به گزارش اختصاصی یوتوتایمز، ستاره بی‌چون و چرای معاملات امروز، بورس استرالیا بود. شاخص S&P/ASX 200 با جهش ۱.۶۴ درصدی، قدرتمندترین حرکت را در میان بورس‌های منطقه به ثبت رساند. به نظر می‌رسد خوش‌بینی به وضعیت اقتصادی و تقاضای داخلی، انگیزه لازم را به خریداران سهام در این بازار تزریق کرده است. مقاومت بورس‌های چین در برابر آمارهای ضعیف در شرق دور، بورس‌های چین و هنگ‌کنگ نیز روز مثبتی را سپری کردند. علیرغم اینکه داده‌های تورم ژانویه چین کمتر از پیش‌بینی‌ها منتشر شد، اما شاخص هانگ‌سنگ هنگ‌کنگ ۰.۴۳ درصد و شاخص ترکیبی شانگهای نیز ۰.۲۲ درصد رشد کردند. این موضوع نشان می‌دهد که معامله‌گران سهام، ثبات مدیریت‌شده توسط دولت را به داده‌های مقطعی اقتصادی ترجیح داده‌اند. جمع‌بندی نهایی به‌طور کلی، طبق رصد یوتوتایمز، بازار سهام در کل منطقه آسیا شاهد یک «ریسک‌پذیری معقول» بود. با بسته بودن بازار نیکی ۲۲۵، تمرکز سرمایه‌گذاران بر بازارهای پیرامونی معطوف شد که در نهایت منجر به سبزپوشی اکثر شاخص‌های اصلی گردید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردشکنی داوجونز در روز منفی نزدک؛ بازار منتظر گزارش اشتغال

  در یک نگاه شاخص داوجونز رکورد جدیدی ثبت کرد، در حالی که S&P 500 و نزدک تحت فشار فروش قرار گرفتند. خرده‌فروشی آمریکا در ماه دسامبر «تقریباً بدون تغییر» ماند که نشان‌دهنده کاهش شدید مخارج در پایان فصل تعطیلات است. داده‌های ضعیف باعث شده تا ۷۵٪ معامله‌گران انتظار کاهش نرخ بهره تا ماه ژوئن را داشته باشند. طلا اندکی عقب نشست و بیت‌کوین به دلیل «بحران اعتماد» و نوسانات شدید همچنان زیر ۶۹ هزار دلار است. وال‌استریت در سایه داده‌های ناامیدکننده امروز، بازارهای سهام ایالات متحده با سیگنال‌های ترکیبی بسته شدند. شاخص داوجونز توانست به روند صعودی خود ادامه دهد و با رشد ۰.۲ درصدی، رکورد جدیدی ثبت کند. اما در سمت دیگر، شاخص‌های S&P 500 و نزدک با افت ۰.۱ و ۰.۲ درصدی مواجه شدند، چرا که غول‌های فناوری مثل انویدیا و آلفابت روز پرنوسانی را سپری کردند. خرده‌فروشی: ترمز اقتصاد کشیده شد؟ تحلیلگران یوتوتایمز علت اصلی این نوسانات را در داده‌های اقتصادی امروز می‌بینند. گزارش خرده‌فروشی ماه دسامبر نشان داد که مخارج مصرف‌کنندگان نسبت به ماه قبل «تقریباً بدون تغییر» مانده است. این رکود در حالی رخ داد که در ماه نوامبر شاهد رشد ۰.۶ درصدی بودیم. صاف شدن نمودار فروش در پایان فصل تعطیلات و ثبت ارقامی بسیار پایین‌تر از پیش‌بینی اقتصاددانان، زنگ خطری برای سلامت اقتصاد مصرف‌محور آمریکاست. شرط‌بندی روی فدرال رزرو این داده‌های ضعیف، بلافاصله روی انتظارات نرخ بهره تأثیر گذاشت. اگرچه اکثر معامله‌گران هنوز انتظار دارند فدرال رزرو در ماه آینده و آوریل نرخ‌ها را ثابت نگه دارد، اما این اکثریت در حال کوچک شدن است. نکته مهم اینجاست که اکنون بیش از ۷۵ درصد معامله‌گران انتظار دارند که نرخ بهره تا ماه ژوئن کاهش یابد. “ بیت‌کوین همچنان زیر ۶۹ هزار دلار درگیر نوسانات سنگین است؛ وضعیتی که یکی از تحلیلگران آن را ناشی از «بحران اعتماد» در بازار کریپتو می‌داند. تحریریه یوتوتایمز انتظار برای طوفان بعدی: اشتغال و تورم داده‌های مصرف‌کننده امروز، زمینه‌ساز گزارش بسیار مهم اشتغال ژانویه در روز چهارشنبه است؛ گزارشی که پس از نشانه‌های نرم شدن بازار کار در هفته گذشته، اهمیت دوچندانی یافته است. پس از آن، روز جمعه نوبت به گزارش تورم مصرف‌کننده (CPI) می‌رسد تا تصویر کامل‌تری از فشارهای تورمی ارائه دهد. وضعیت شرکت‌ها و دارایی‌ها درآمدها: سرمایه‌گذاران گزارش‌های کوکاکولا و CVS را بررسی کردند و اکنون منتظر گزارش شرکت فورد (Ford) پس از بسته شدن بازار هستند. طلا: پس از صعود به بالای ۵۰۰۰ دلار در ابتدای هفته، طلا اندکی عقب‌نشینی کرد اما استراتژیست‌ها همچنان به روند آن خوش‌بین هستند. بیت‌کوین: فضای ریسک‌گریز بازار باعث شد بیت‌کوین دوباره به زیر ۶۹,۰۰۰ دلار سقوط کند، هرچند صبح سه‌شنبه اندکی بهبود یافت. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال گذار از «خوش‌بینی اقتصادی» به «واقع‌بینی داده‌محور» است. ضعف در خرده‌فروشی اگر با ضعف در گزارش اشتغال فردا همراه شود، می‌تواند فشار بر فدرال رزرو برای کاهش نرخ بهره را به حداکثر برساند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان: نگرانی‌ها درباره هوش مصنوعی در بخش نرم‌افزار اغراق‌شده است

به گفته جی‌پی مورگان، ریزش سهام شرکت‌های نرم‌افزاری بیش از حد بوده و ناشی از ترس‌های غیرواقعی از اختلال کوتاه‌مدت هوش مصنوعی است. استراتژیست‌های بانک توصیه می‌کنند سرمایه‌گذاران به سمت شرکت‌های باکیفیت و مقاوم در برابر تأثیرات AI بازگردند. آن‌ها به بنیادهای قوی، هزینه‌های بالای تغییر سرویس و روند مثبت سودآوری اشاره کرده و شرکت‌هایی مانند مایکروسافت و کراوداسترایک (CrowdStrike) را به عنوان برندگان نام برده‌اند. با پیش‌بینی رشد سود نزدیک به ۱۷٪ در سال ۲۰۲۶، این تیم فرصت یک بهبود بازار را محتمل می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک آمریکا نسبت به رفتار «حباب‌گونه» قیمت‌ها در بخش مواد اولیه و کامودیتی‌ها هشدار داد

بانک آمریکا (BofA) سهام بخش مواد اولیه در ایالات متحده را نیز به فهرست دارایی‌هایی افزوده که نشانه‌های «رفتار حباب‌گونه» بروز می‌دهند؛ فهرستی که پیش‌تر شامل طلا، نقره و شاخص کاسپی (Kospi) کره جنوبی بود. با این حال، بازار سهام آمریکا به‌طور کلی—و به‌ویژه شرکت‌های بزرگ فناوری (مگاکپ‌ها)—نسبتاً باثبات ارزیابی می‌شود. این بانک با استفاده از شاخص جدید خود به نام «شاخص ریسک حباب» (BRI) می‌گوید که علاقه مشتریان به این دارایی‌ها بالاست و از این پس به‌صورت هفتگی گزارش‌هایی درباره بازارهای بیش‌ازحد داغ منتشر خواهد کرد. بانک آمریکا هشدار می‌دهد که نواوری‌های مبتنی بر هوش مصنوعی می‌تواند نوسان را افزایش دهد و بازارهای مستعد حباب را تقویت کند. به‌طور جداگانه، بانک آمریکا به پراکندگی غیرمعمول بازده‌ها در سهام اروپایی اشاره می‌کند—به‌ویژه در بخش فناوری و منابع پایه—حتی با وجود اینکه بازده شاخص‌های کلی بازار نسبتاً ملایم بوده است.

خواندن کامل خبر
تحلیل طلا کم اثر
تحلیل طلا کم اثر

استقبال بی‌سابقه از اوراق ۱۰۰ ساله آلفابت؛ پشت پرده چیست؟

به گزارش یوتوتایمز و به نقل از والتر بلومبرگ، اوراق قرضه ۱۰۰ ساله شرکت آلفابت با استقبال چشمگیر سرمایه‌گذاران مواجه شده و بیشترین میزان تقاضا را در میان تمام بخش‌های عرضه‌شده به خود اختصاص داده است. این سطح از توجه نشان می‌دهد که بازار همچنان به چشم‌انداز بلندمدت غول‌های فناوری اعتماد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دامنه‌نوسان نزدک تنگ‌تر شد؛ معامله‌گران منتظر یک شوک بزرگ

در یک نگاه نزدک در آستانه انتشار داده‌های مهم آمریکا در یک محدوده گیر کرده است. ریسک اصلی بازار، بازتسعیر (بازنگری یا تنظیم مجدد انتظارات سرمایه‌گذاران نسبت به مسیر آینده) انقباضی در صورت انتشار داده‌های قوی است. تحلیل تکنیکال نشان می‌دهد شاخص بین مقاومت 26,390 و حمایت 24,200 محصور شده است. به گزارش یوتوتایمز، در تاریخ ۱۰ فوریه ۲۰۲۶، شاخص نزدک پس از افت هفته گذشته همچنان در حال بازیابی است، اما معامله‌گران می‌گویند بازار در آستانه انتشار داده‌های مهم اقتصادی آمریکا وارد یک فاز «انتظار و احتیاط» شده است. این هفته با انتشار گزارش اشتغال غیرکشاورزی (NFP)، شاخص قیمت مصرف‌کننده (CPI) و داده‌های اشتغال، می‌تواند یکی از تعیین‌کننده‌ترین هفته‌ها برای بازار سهام باشد. کارشناسان معتقدند اگر داده‌ها قوی‌تر از انتظار منتشر شوند، احتمال بازتسعیر انقباضی سیاست پولی وجود دارد؛ موضوعی که می‌تواند فشار جدیدی بر شاخص‌های سهام وارد کند. در مقابل، ترکیب اشتغال ملایم و تورم پایین‌تر از انتظار می‌تواند مسیر صعودی نزدک را تقویت کند. از منظر تکنیکال، نزدک اکنون بین مقاومت 26,390 و حمایت 24,200 در یک محدوده مشخص نوسان می‌کند. معامله‌گران کوتاه‌مدت نیز در تایم‌فریم‌های ۴ ساعته و ۱ ساعته به خطوط روند صعودی و نزولی چشم دوخته‌اند تا اولین نشانه‌های شکست یا برگشت را تشخیص دهند. با توجه به حجم داده‌های پیش‌رو، بازار در روزهای آینده احتمالاً نوسانات بیشتری تجربه خواهد کرد و مسیر نهایی شاخص به واکنش سرمایه‌گذاران نسبت به داده‌های کلیدی بستگی دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نگاهی به سررسیدهای مهم فارکس در ۱۰ فوریه ۲۰۲۶

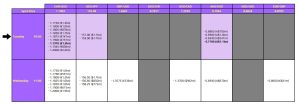
در یک نگاه سررسید مهم EURUSD در سطح 1.1910 ممکن است مانع از رشد بیشتر قیمت شود. جفت ارز AUDUSD نیز در سطح 0.7100 با لایه‌ای از سفارشات فروش مواجه است. بازار در آستانه ۷۲ ساعت حساس از داده‌های اقتصادی آمریکا قرار دارد. داده‌های فروش خرده‌فروشی آمریکا امروز محرک اصلی نوسانات خواهد بود. به گزارش یوتوتایمز، بازار فارکس امروز (۲۱ بهمن ۱۴۰۴) تنها با چند سررسید مهم آپشن روبه‌روست، اما همین موارد می‌توانند در کوتاه‌مدت بر رفتار جفت‌ارزهای اصلی اثر بگذارند. مهم‌ترین سررسید مربوط به EURUSD در سطح 1.1910 است؛ سطحی که از نظر تکنیکال اهمیت ویژه‌ای ندارد، اما می‌تواند در معاملات صبح اروپا مانع از ادامه حرکت صعودی شود. این در حالی است که جفت‌ارز پس از تضعیف دلار، دوباره بالای 1.1900 قرار گرفته است. “ با این حال، معامله‌گران بیش از هر چیز چشم‌انتظار داده‌های مهم اقتصادی آمریکا هستند؛ از جمله فروش خرده‌فروشی که امروز منتشر می‌شود. این داده‌ها طی ۷۲ ساعت آینده می‌توانند نقش اصلی را در تعیین جهت بازار ایفا کنند و اثر سررسیدهای امروز را تحت‌الشعاع قرار دهند. یوتوتایمز در سوی دیگر، AUDUSD نیز با سررسید 0.7100 مواجه است؛ سطحی که طی دو هفته گذشته چندین بار جلوی رشد قیمت را گرفته و اکنون نیز با وجود نبود اهمیت تکنیکال، به دلیل تجمع سفارشات فروش، مانع از ادامه مومنتوم صعودی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر