TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده-هفته منتهی به 27 دسامبر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 27 دسامبر) - Unemployment Claims واقعی ............... 199 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 214 هزار نفر (به 215 هزار نفر بازبینی شد.) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 20 دسامبر) - Continuing Jobless Claims واقعی ................ 1866 هزار نفر 👎 قبلی ................... 1923 هزار نفر (به 1913 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان

تورم، یکی از پیچیده‌ترین و در عین حال تاثیرگذارترین عوامل اقتصادی است که نه تنها بر تصمیم‌گیری‌های کلان اقتصادی، بلکه بر زندگی روزمره افراد نیز تأثیرات عمیقی دارد. این پدیده، به ظاهر ساده، می‌تواند نمایانگر نشانه‌های قدرت یا ضعف یک اقتصاد باشد و شرایطی را رقم بزند که به مرور زمان درک دقیق آن برای تحلیلگران اقتصادی و سرمایه‌گذاران ضروری می‌شود. در این راستا، شاخص قیمت مصرف‌کننده (CPI) به عنوان یکی از اصلی‌ترین ابزارهای اندازه‌گیری تورم، نقش برجسته‌ای در تحلیل رفتار بازار و پیش‌بینی سیاست‌های پولی ایفا می‌کند. در دنیای امروز که تغییرات اقتصادی به سرعت رخ می‌دهد و تبعات آن می‌تواند به سرعت بر بازارها اثر بگذارد، درک صحیح از تورم و ابزارهای اندازه‌گیری آن نه تنها برای تحلیلگران اقتصادی بلکه برای سرمایه‌گذاران و حتی مصرف‌کنندگان نیز ضروری است. اگرچه تورم به‌طور کلی به افزایش قیمت‌ها اشاره دارد، اما پیچیدگی‌های آن و نحوه تأثیرگذاری آن بر دیگر متغیرهای اقتصادی به‌ویژه در محیط‌های متلاطم مالی، موضوعاتی است که نمی‌توان از آن‌ها غافل شد. در ادامه این مقاله، به بررسی دقیق‌تر این مفاهیم پرداخته و تاثیرات آن‌ها بر تصمیم‌گیری‌های اقتصادی و بازارهای مالی را تحلیل خواهیم کرد. تورم چیست؟ تورم به‌ زبان ساده به روند افزایش مداوم و فراگیر سطح عمومی قیمت‌ها در یک اقتصاد اطلاق می‌شود؛ به این معنا که با گذشت زمان، برای خرید همان سبد کالا و خدمات، به مقدار بیشتری پول نیاز است و در نتیجه قدرت خرید پول کاهش می‌یابد. نکته کلیدی در تعریف تورم، «فراگیر بودن» و «تداوم» آن است؛ افزایش مقطعی قیمت یک کالا (مثلاً بنزین یا مسکن) به‌تنهایی تورم محسوب نمی‌شود، بلکه زمانی از تورم سخن گفته می‌شود که رشد قیمت‌ها در طیف گسترده‌ای از کالاها و خدمات و در یک بازه زمانی نسبتاً پایدار رخ دهد. از این منظر، تورم بیشتر از آنکه صرفاً یک پدیده قیمتی باشد، بازتابی از عدم تعادل میان عرضه و تقاضا، سیاست‌های پولی و مالی، ساختار بازارها و انتظارات اقتصادی است. از منظر اقتصادی، تورم آثار چندلایه و بعضاً متضادی دارد. در سطوح پایین و کنترل‌شده، می‌تواند نشانه‌ای از پویایی اقتصاد و افزایش تقاضا باشد و به کاهش ریسک رکود و تعمیق بدهی‌ها کمک کند. اما تورم بالا یا بی‌ثبات، به‌سرعت به عاملی مخرب تبدیل می‌شود: قدرت خرید خانوارها را تضعیف می‌کند، برنامه‌ریزی بلندمدت بنگاه‌ها را دشوار می‌سازد، نااطمینانی را افزایش می‌دهد و می‌تواند به توزیع ناعادلانه‌تر درآمد منجر شود. در چنین شرایطی، سرمایه‌گذاری مولد کاهش می‌یابد، رفتارهای سفته‌بازانه تقویت می‌شود و سیاست‌گذاران ناچار می‌شوند با ابزارهایی مانند افزایش نرخ بهره یا محدود کردن نقدینگی، رشد اقتصادی را قربانی مهار تورم کنند. به همین دلیل است که تورم در قلب تحلیل‌های اقتصادی و تصمیم‌سازی‌های کلان قرار دارد و درک دقیق آن برای فهم رفتار اقتصاد و بازارهای مالی ضروری است. اَبَرتورم و تبعات آن اَبَرتورم به وضعیتی اطلاق می‌شود که در آن نرخ تورم از کنترل سیاست‌گذاران خارج شده و افزایش قیمت‌ها با سرعتی بسیار بالا، مداوم و شتاب‌گیرنده رخ می‌دهد؛ به‌گونه‌ای که پول ملی در بازه‌ای کوتاه بخش عمده‌ای از ارزش خود را از دست می‌دهد. در ادبیات اقتصادی، معمولاً تورم‌های ماهانه بالاتر از ۵۰ درصد به‌عنوان آستانه‌های کلاسیک اَبَرتورم در نظر گرفته می‌شوند، اما آنچه این پدیده را متمایز می‌کند صرفاً بزرگی عدد تورم نیست، بلکه فروپاشی اعتماد عمومی به پول و نظام پولی است. در چنین شرایطی، پول دیگر نقش خود را به‌عنوان ابزار ذخیره ارزش، واحد حساب و حتی وسیله مبادله به‌درستی ایفا نمی‌کند. پیامدهای اَبَرتورم عمیق، فراگیر و ویرانگر است. قدرت خرید خانوارها به‌سرعت سقوط می‌کند، پس‌اندازهای سال‌ها تلاش عملاً نابود می‌شوند و قراردادهای اقتصادی کارکرد خود را از دست می‌دهند. بنگاه‌ها قادر به قیمت‌گذاری عقلایی نیستند، دستمزدها همواره از رشد قیمت‌ها عقب می‌ماند و فعالیت‌های مولد جای خود را به رفتارهای سفته‌بازانه و دادوستدهای کوتاه‌مدت می‌دهد. در این فضا، اقتصاد به سمت استفاده از ارزهای خارجی یا کالا به‌عنوان وسیله مبادله حرکت می‌کند، پدیده‌ای که به آن «دلاریزه شدن» گفته می‌شود، و اقتدار پول ملی و سیاست پولی به‌شدت تضعیف می‌گردد. تجربه تاریخی نمونه‌های روشنی از اَبَرتورم را ثبت کرده است. آلمان در سال‌های پس از جنگ جهانی اول، به‌ویژه در سال ۱۹۲۳، یکی از مشهورترین مثال‌هاست؛ جایی که هزینه‌های سنگین جنگ و تأمین مالی آن از طریق چاپ پول، مارک آلمان را به ارزی تقریباً بی‌ارزش تبدیل کرد. زیمبابوه در دهه ۲۰۰۰ نیز نمونه‌ای مدرن‌تر است که تورم‌های چند میلیون درصدی را تجربه کرد و در نهایت به کنار گذاشتن پول ملی انجامید. ونزوئلا در دهه اخیر و مجارستان پس از جنگ جهانی دوم نیز از دیگر نمونه‌های شناخته‌شده اَبَرتورم هستند. وجه مشترک همه این موارد، ترکیبی از کسری بودجه مزمن، تأمین مالی دولت از طریق خلق پول، فروپاشی تولید و از بین رفتن اعتماد عمومی بوده است. به همین دلیل، اَبَرتورم همواره یکی از بزرگ‌ترین کابوس‌های بانک‌های مرکزی محسوب می‌شود. حتی در دوره‌هایی که سیاست‌های پولی بسیار انبساطی اجرا شده‌اند، سیاست‌گذاران تلاش کرده‌اند از ورود اقتصاد به این محدوده خطرناک جلوگیری کنند. تجربه تاریخی نشان می‌دهد مهار اَبَرتورم بسیار پرهزینه، زمان‌بر و اجتماعی‌–سیاسی است و معمولاً نیازمند اصلاحات عمیق پولی، مالی و نهادی می‌باشد. از این منظر، اَبَرتورم نه صرفاً یک پدیده قیمتی، بلکه نشانه‌ای از فروپاشی نظم پولی و اعتماد اقتصادی است  و به همین دلیل جایگاهی ویژه در تحلیل ریسک‌های کلان دارد. دفع تورم و رکود: کاهش یا افزایش نرخ بهره تورم یکی از مهم‌ترین عواملی است که بانک‌های مرکزی در اتخاذ سیاست‌های پولی خود به آن توجه ویژه‌ای دارند. این شاخص اقتصادی نه تنها بر قدرت خرید افراد و بنگاه‌ها تأثیر می‌گذارد، بلکه به‌طور مستقیم بر سیاست‌های مالی و پولی کشورها اثر می‌گذارد. در این راستا، یکی از ابزارهای اصلی که بانک‌های مرکزی برای کنترل تورم از آن استفاده می‌کنند، نرخ بهره است. نرخ بهره، به‌عنوان هزینه استفاده از پول قرضی، نقش کلیدی در کنترل تورم و رکود اقتصادی ایفا می‌کند. زمانی که تورم از حد مطلوب بالاتر می‌رود، بانک‌های مرکزی معمولاً نرخ بهره را افزایش می‌دهند تا با محدود کردن جریان نقدینگی در بازار، تقاضای کل کاهش یابد و از افزایش بیشتر قیمت‌ها جلوگیری کنند. افزایش نرخ بهره به معنی گرانی و محدودیت دسترسی به وام و اعتبار است که در نتیجه تقاضای مصرف‌کنندگان و سرمایه‌گذاران را کاهش می‌دهد، به این ترتیب از شتاب گرفتن تورم جلوگیری می‌شود. با این حال، افزایش نرخ بهره می‌تواند رکود اقتصادی را نیز تشدید کند. در زمانی که اقتصاد در حال رکود است، تقاضای کل کاهش می‌یابد و نرخ بیکاری افزایش می‌یابد. در چنین شرایطی، افزایش نرخ بهره می‌تواند به کاهش بیشتر فعالیت‌های اقتصادی، افت تولید و رشد منفی اقتصادی منجر شود. بنابراین، بانک‌های مرکزی باید در تصمیم‌گیری‌های خود بین کنترل تورم و جلوگیری از رکود تعادل برقرار کنند. در مقابل، وقتی نرخ تورم پایین است یا اقتصاد با رکود مواجه است، بانک‌های مرکزی ممکن است نرخ بهره را کاهش دهند تا از این طریق به تحریک تقاضای کل و رشد اقتصادی کمک کنند. کاهش نرخ بهره باعث ارزان‌تر شدن وام‌ها می‌شود و مصرف‌کنندگان و بنگاه‌ها تشویق می‌شوند تا بیشتر خرج کنند و سرمایه‌گذاری کنند. این سیاست به افزایش فعالیت‌های اقتصادی و در نهایت رشد تولید کمک می‌کند. به‌طور خلاصه، بانک‌های مرکزی با استفاده از نرخ بهره در تلاش هستند تا تورم را در سطح مطلوبی حفظ کنند و از رکود اقتصادی جلوگیری کنند. تصمیمات آن‌ها در این زمینه نه تنها بر وضعیت اقتصادی کشور تأثیر می‌گذارد، بلکه به‌طور مستقیم بر بازارهای مالی، به‌ویژه بازار ارز و سرمایه‌گذاری‌ها تأثیر می‌گذارد. بنابراین، تحلیلگران اقتصادی و سرمایه‌گذاران باید همواره به تغییرات نرخ بهره و سیاست‌های بانک‌های مرکزی توجه داشته باشند، چرا که این تصمیمات می‌تواند پیش‌بینی‌های بازار را تحت تأثیر قرار دهد.  شاخص قیمت مصرف‌کننده (CPI) چیست؟ شاخص قیمت مصرف‌کننده (CPI) یکی از مهم‌ترین و پرکاربردترین شاخص‌های اقتصادی است که برای اندازه‌گیری تورم و ارزیابی تغییرات قیمت کالاها و خدمات در طول زمان استفاده می‌شود. این شاخص، با اندازه‌گیری تغییرات قیمت یک سبد مشخص از کالاها و خدمات مصرفی، نمایی از تورم یا کاهش تورم را در یک اقتصاد به‌دست می‌دهد و به‌عنوان ابزار اصلی برای ارزیابی وضعیت قیمت‌ها در بازارهای مصرفی عمل می‌کند. CPI معمولاً شامل کالاهایی است که بخش زیادی از هزینه‌های روزانه مصرف‌کنندگان را تشکیل می‌دهند؛ از جمله مواد غذایی، پوشاک، مسکن، حمل‌ونقل، بهداشت و درمان، آموزش و تفریح. بنابراین، تغییرات در این شاخص می‌تواند نشان‌دهنده تغییرات در قدرت خرید مردم و نحوه زندگی آنان باشد. نحوه محاسبه CPI محاسبه CPI از طریق وزن‌دهی قیمت‌ها بر اساس اهمیت نسبی کالاها و خدمات در سبد مصرفی خانوارها صورت می‌گیرد. به‌طور ساده، قیمت‌های کالاها و خدمات مختلف جمع‌آوری شده و تغییرات آن‌ها در طول زمان محاسبه می‌شود. سپس، این تغییرات در قالب یک شاخص قیمت به‌صورت ماهانه یا سالانه اعلام می‌شود. برای مثال، اگر قیمت یک کالا مانند نفت یا گندم افزایش یابد، این تغییر در قیمت در محاسبه CPI در نظر گرفته می‌شود. اما در عین حال، کالاهایی که سهم بیشتری در هزینه خانوار دارند، تأثیر بیشتری بر CPI خواهند گذاشت. به‌طور کلی، محاسبه CPI با استفاده از فرمول زیر انجام می‌شود: 100  x  (هزینه سبد مصرفی در سال پایه ÷ هزینه سبد مصرفی در سال جاری)  =  CPI این فرمول به‌طور دقیق‌تر نشان‌دهنده این است که قیمت‌ها چقدر نسبت به سال پایه تغییر کرده‌اند. نقش CPI در ارزیابی تورم شاخص CPI نقش بسیار مهمی در ارزیابی وضعیت تورم ایفا می‌کند. از آنجایی که تورم به افزایش عمومی قیمت‌ها اشاره دارد، تغییرات شاخص CPI می‌تواند نشان‌دهنده میزان تورم در اقتصاد باشد. اگر CPI افزایش یابد، این بدان معناست که هزینه کالاها و خدمات بیشتر شده و در نتیجه تورم در حال افزایش است. برعکس، اگر CPI کاهش یابد، این نشان‌دهنده کاهش تورم یا حتی وقوع دفع تورم است. CPI برای بانک‌های مرکزی و سیاست‌گذاران اقتصادی ابزار حیاتی است. این شاخص می‌تواند مبنای تصمیمات سیاست‌گذاری مانند نرخ بهره باشد. برای مثال، اگر CPI به‌طور مداوم افزایش یابد، بانک مرکزی ممکن است نرخ بهره را افزایش دهد تا از شتاب گرفتن تورم جلوگیری کند. از طرف دیگر، اگر CPI کاهش یابد و اقتصاد در رکود قرار گیرد، بانک‌های مرکزی می‌توانند برای تحریک تقاضا و افزایش فعالیت‌های اقتصادی نرخ بهره را کاهش دهند. به‌طور خلاصه، CPI نه تنها در ارزیابی وضعیت تورم و کمک به سیاست‌گذاران برای اتخاذ تصمیمات اقتصادی نقش اساسی دارد، بلکه برای تحلیلگران بازار، سرمایه‌گذاران و مصرف‌کنندگان نیز ابزاری مفید برای پیش‌بینی روندهای آینده قیمت‌ها و تصمیمات مالی است. انواع شاخص CPI اگرچه در گزارش‌های اقتصادی معمولاً از «CPI» به‌صورت کلی نام برده می‌شود، اما در عمل این شاخص دارای انواع مختلفی است که هرکدام تصویری متفاوت از فشارهای تورمی ارائه می‌دهند. شناخته‌شده‌ترین آن‌ها CPI کل (Headline CPI) است که تغییرات قیمت کل سبد کالاها و خدمات مصرفی، از جمله مواد غذایی و انرژی، را اندازه‌گیری می‌کند. این شاخص بیشترین بازتاب را در رسانه‌ها دارد و بیش از سایر انواع CPI بر انتظارات عمومی و واکنش اولیه بازارها اثر می‌گذارد، اما به دلیل نوسانات شدید قیمت انرژی و مواد غذایی، گاهی تصویر ناپایداری از روند واقعی تورم ارائه می‌دهد. در مقابل، CPI هسته (Core CPI) با حذف قیمت مواد غذایی و انرژی که ذاتاً پرنوسان هستند، تلاش می‌کند روندهای پایدارتر تورم را نشان دهد. این شاخص برای بانک‌های مرکزی اهمیت ویژه‌ای دارد، زیرا مبنای مناسب‌تری برای ارزیابی فشارهای تورمی بلندمدت و تصمیم‌گیری درباره نرخ بهره محسوب می‌شود. علاوه بر این دو، در برخی کشورها شاخص‌های تکمیلی‌تری مانند CPI خدمات، CPI مسکن یا CPI تعدیل‌شده با تغییر الگوی مصرف نیز منتشر می‌شود تا تصویر دقیق‌تری از رفتار قیمت‌ها در بخش‌های مختلف اقتصاد ارائه گردد. درک تفاوت میان این شاخص‌ها به تحلیلگران کمک می‌کند واکنش بازارها به داده‌های تورمی را عمیق‌تر و واقع‌بینانه‌تر تفسیر کنند. چگونگی استفاده از داده‌های CPI در معاملات داده‌های شاخص قیمت مصرف‌کننده (CPI) از مهم‌ترین محرک‌های نوسان در بازار ارز هستند، زیرا مستقیماً بر انتظارات بازار نسبت به مسیر نرخ بهره اثر می‌گذارند. اگر عدد CPI بالاتر از پیش‌بینی‌ها منتشر شود، احتمال افزایش نرخ بهره در آینده تقویت شده و ارز آن کشور معمولاً تقویت می‌شود؛ در مقابل، CPI پایین‌تر از انتظار اغلب به تضعیف ارز منجر می‌شود. برای مثال، در آوریل ۲۰۱۹ نرخ تورم آمریکا ۲.۰ درصد اعلام شد که کمی بالاتر از پیش‌بینی بازار بود و همین موضوع باعث تقویت دلار و آغاز یک روند نزولی در جفت‌ارز AUDUSD شد؛ حرکتی که در تصویر زیر نیز قابل مشاهده است. این نمونه نشان می‌دهد واکنش بازار بیش از آنکه به خود عدد وابسته باشد، به فاصله آن از انتظارات بستگی دارد. با این حال، CPI به‌تنهایی یک استراتژی معاملاتی کامل نیست و باید در کنار سایر متغیرهای کلان مانند سیاست بانک‌های مرکزی، وضعیت رشد اقتصادی و ریسک‌های ژئوپلیتیک تحلیل شود. در عمل، معامله‌گران حرفه‌ای از CPI به‌عنوان یک کاتالیزور نوسان کوتاه‌مدت و یک عامل جهت‌دهنده به انتظارات میان‌مدت استفاده می‌کنند، نه به‌عنوان سیگنال مستقل خرید یا فروش. سخن پایانی تورم و شاخص قیمت مصرف‌کننده (CPI) از جمله مفاهیمی هستند که درک آن‌ها فراتر از دانش نظری، به ابزار عملی تحلیل اقتصاد و بازارهای مالی تبدیل شده است. این شاخص‌ها نه‌تنها وضعیت فعلی قیمت‌ها و قدرت خرید را منعکس می‌کنند، بلکه انتظارات نسبت به مسیر سیاست‌های پولی، به‌ویژه نرخ بهره، را شکل می‌دهند. از همین رو، CPI به یکی از داده‌های کلیدی تبدیل شده که هم سیاست‌گذاران و هم فعالان بازار با دقت آن را رصد می‌کنند. برای معامله‌گران و سرمایه‌گذاران، CPI زمانی بیشترین ارزش را دارد که در کنار سایر داده‌های کلان اقتصادی و در چارچوب یک تحلیل فاندامنتال منسجم به‌کار گرفته شود. واکنش بازارها به تورم، اغلب ترکیبی از عدد منتشرشده، انتظارات قبلی و چشم‌انداز سیاست‌های بانک‌های مرکزی است. در نتیجه، درک صحیح از تورم و CPI می‌تواند به تصمیم‌گیری‌های آگاهانه‌تر، مدیریت بهتر ریسک و تحلیل واقع‌بینانه‌تری از تحولات بازارهای مالی منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

هفته‌ای آرام با سه رویداد مهم: رزمایش چین، دیدار ترامپ و نتانیاهو و افت‌وخیز نقره

هفته پیش‌رو با مجموعه‌ای از رویدادهای مهم سیاسی، اقتصادی و رمزارزی همراه است. در روز دوشنبه، انتظار می‌رود «مایکل سیلور» بنیان‌گذار MicroStrategy، از خرید جدید بیت‌کوین خبر دهد. هم‌زمان، ترامپ قرار است با نتانیاهو در فلوریدا دیدار کند تا درباره مرحله دوم طرح صلح غزه گفت‌وگو کنند. در روز سه‌شنبه، صورت‌جلسه نشست اخیر کمیته بازار آزاد فدرال (FOMC) منتشر می‌شود که می‌تواند بر انتظارات نرخ بهره تأثیر بگذارد. چهارشنبه شب، اعتبار یارانه‌های ACA در آمریکا به پایان می‌رسد و پنج‌شنبه به‌دلیل تعطیلات سال نو، بازارها بسته خواهند بود. در سطح ژئوپلیتیک، چین در واکنش به بزرگ‌ترین قرارداد تسلیحاتی آمریکا با تایوان، رزمایش‌های نظامی گسترده‌ای را در اطراف این جزیره آغاز کرده که شبیه‌سازی محاصره بنادر اصلی را شامل می‌شود. هم‌زمان، احتمال اعلام سیاست جدید از سوی پکن وجود دارد. در بازار رمزارزها، صرافی Lighter احتمالاً ایردراپ جدیدی را منتشر خواهد کرد. در بازار فلزات، قیمت نقره پس از رسیدن به اوج تاریخی ۸۴ دلار، با افت شدید مواجه شده است. مایکل سیلور نیز با تغییر استراتژی، خرید بیت‌کوین را متوقف کرده و ذخایر دلاری شرکت را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

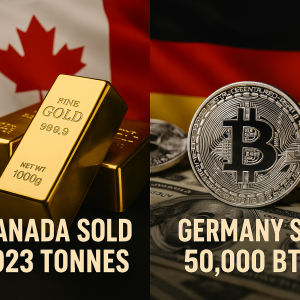
دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟

بازارهای مالی همچون زنجیرهایی به هم پیوسته هستند که هر تکانه‌ای در یکی از حلقه‌ها می‌تواند تأثیرات قابل‌توجهی در سایر بخش‌ها بگذارد. یکی از این عوامل تأثیرگذار، نرخ بهره است؛ که به ظاهر تنها عددی در تقویم اقتصادی است، اما می‌تواند چرخه‌های اقتصادی و روندهای بازارهای جهانی را تغییر دهد. این عامل از آن‌جا که به شدت به سیاست‌های بانک‌های مرکزی وابسته است، به طور مستقیم بر تصمیمات سرمایه‌گذاران و پیش‌بینی‌های آنها در خصوص ارزها تأثیر می‌گذارد. برای بسیاری از کسانی که در بازار فارکس فعالیت دارند، درک نحوه تأثیرگذاری نرخ بهره بر ارزش ارزها از جمله عواملی است که می‌تواند استراتژی‌های معاملاتی را به سمت‌ جدیدی هدایت کند. این که چگونه تغییرات نرخ بهره می‌تواند معادلات عرضه و تقاضای یک ارز را جابه‌جا کند، امری است که هر معامله‌گری باید آن را در نظر داشته باشد. اما چرا این موضوع این‌قدر حیاتی است و چه عواملی آن را به کانون توجه بازار تبدیل کرده‌اند؟ در این مقاله، به بررسی این نکات خواهیم پرداخت و روابط پیچیده بین نرخ بهره، تورم و بازار فارکس را روشن خواهیم ساخت. نرخ بهره چیست؟ نرخ بهره در واقع هزینه‌ای است که برای قرض گرفتن پول پرداخت می‌شود و به عنوان یکی از ابزارهای کلیدی سیاست‌های پولی در اقتصاد جهانی شناخته می‌شود. این نرخ معمولاً توسط بانک‌های مرکزی هر کشور تعیین می‌شود و می‌تواند تأثیر زیادی بر نحوه عملکرد بازارهای مالی و رفتار اقتصادی کشورها داشته باشد. در ساده‌ترین شکل، نرخ بهره درصدی است که بانک‌ها و مؤسسات مالی برای وام دادن پول از افراد یا شرکت‌ها دریافت می‌کنند و در مقابل، به کسانی که پول خود را به بانک‌ها می‌سپارند، به عنوان سود پرداخت می‌شود. نرخ بهره، به‌طور غیرمستقیم، به عنوان «قیمت پول» شناخته می‌شود. در واقع، هنگامی که یک کشور تصمیم می‌گیرد نرخ بهره خود را افزایش دهد، هزینه قرض گرفتن پول گران‌تر می‌شود و برعکس، کاهش نرخ بهره به معنای ارزان‌تر شدن هزینه قرضی است. این تغییرات در نرخ بهره، نه تنها بر رفتار مصرف‌کنندگان و سرمایه‌گذاران داخلی تأثیر می‌گذارد، بلکه تأثیرات جهانی نیز به همراه دارد و می‌تواند ارزش پول ملی کشور را تغییر دهد. از آنجا که بانک‌های مرکزی از نرخ بهره به‌عنوان ابزاری برای کنترل تورم و رشد اقتصادی استفاده می‌کنند، تغییرات در این نرخ‌ها به‌طور مستقیم بر عرضه و تقاضای ارز در بازارهای جهانی تأثیر می‌گذارد. چرخه نرخ بهره و سازوکار اثرگذاری آن بر ارزها نرخ بهره، همچون یک محرک اساسی در بازارهای مالی، نه تنها بر اقتصاد داخلی یک کشور بلکه بر جریان‌های مالی جهانی تأثیرگذار است. تغییرات در نرخ بهره به‌طور مستقیم بر عرضه و تقاضای پول در بازارهای جهانی اثر می‌گذارند و از این رو می‌توانند ارزش ارزها را تحت‌تأثیر قرار دهند. زمانی که یک بانک مرکزی نرخ بهره خود را افزایش می‌دهد، به‌طور معمول این تغییرات موجب کاهش عرضه پول می‌شود. به عبارت ساده‌تر، افزایش نرخ بهره هزینه قرض گرفتن پول را گران‌تر کرده و در نتیجه مصرف‌کنندگان و کسب‌وکارها وام کمتری خواهند گرفت، که در نهایت موجب کاهش گردش پول در اقتصاد می‌شود. این فرآیند به‌طور مستقیم جذابیت سرمایه‌گذاری در آن ارز را تغییر می‌دهد. زمانی که نرخ بهره یک کشور بالا می‌رود، بازده سرمایه‌گذاری در آن کشور (مثلاً از طریق سپرده‌گذاری یا خرید اوراق قرضه دولتی) نسبت به کشورهای با نرخ بهره پایین‌تر افزایش می‌یابد. این جذابیت بیشتر برای سرمایه‌گذاران می‌تواند تقاضا برای ارز آن کشور را بالا ببرد. افزایش تقاضا برای ارز در پی افزایش نرخ بهره، خود منجر به تقویت ارزش آن ارز در برابر سایر ارزها می‌شود. از سوی دیگر، کاهش نرخ بهره می‌تواند نتیجه‌ای معکوس داشته باشد. با ارزان‌تر شدن هزینه قرض گرفتن پول، سرمایه‌گذاران تمایل بیشتری به قرض گرفتن و سرمایه‌گذاری خواهند داشت، که ممکن است موجب افزایش عرضه پول در اقتصاد شود. این افزایش عرضه پول، در نهایت می‌تواند موجب کاهش ارزش ارز شود، زیرا تقاضای جهانی برای آن ارز کمتر می‌شود. در این راستا، بانک‌های مرکزی نقش تعیین‌کننده‌ای در تنظیم جریان سرمایه‌ها دارند. به‌عنوان مثال، افزایش نرخ بهره توسط بانک مرکزی آمریکا می‌تواند موجب تقویت دلار در برابر سایر ارزها شود، چرا که سرمایه‌گذاران تمایل دارند به دنبال سود بالاتر از طریق خرید اوراق قرضه و سپرده‌های دلاری باشند. همینطور، تصمیمات مشابه در سایر کشورها می‌توانند تأثیرات معکوس بر ارزهای آن کشورها داشته باشند. نقش تورم در تصمیمات نرخ بهره تورم، به‌عنوان افزایش مداوم قیمت‌ها در یک اقتصاد، یکی از اصلی‌ترین عوامل تعیین‌کننده در سیاست‌های پولی بانک‌های مرکزی است. زمانی که تورم از حد مورد نظر بانک‌های مرکزی فراتر می‌رود، این نهادها اقدام به افزایش نرخ بهره می‌کنند تا از سرعت رشد قیمت‌ها جلوگیری کرده و قدرت خرید مردم را حفظ کنند. در این شرایط، بانک‌های مرکزی با افزایش نرخ بهره، هزینه قرض گرفتن پول را گران‌تر کرده و از این طریق تقاضا برای وام‌ها را کاهش می‌دهند. این کاهش تقاضا باعث کاهش سرعت گردش پول در اقتصاد شده و در نتیجه از فشار تورمی کاسته می‌شود. از سوی دیگر، هنگامی که تورم در سطح پایینی قرار دارد و تهدیدی برای اقتصاد به شمار نمی‌آید، بانک‌های مرکزی می‌توانند اقدام به کاهش نرخ بهره کنند تا به تحریک رشد اقتصادی و سرمایه‌گذاری بپردازند. کاهش نرخ بهره در این شرایط به‌طور مستقیم باعث ارزان‌تر شدن هزینه‌های قرضی می‌شود که در نتیجه منجر به افزایش تقاضا برای وام و تقویت بخش‌های مختلف اقتصادی می‌شود. این استراتژی معمولاً در دوره‌های رکود اقتصادی یا کاهش شدید تقاضای کل به کار گرفته می‌شود. تصویر زیر نشان می‌دهد که چگونه تورم در ایالات متحده (خط قرمز) پیش از افزایش نرخ بهره (خط آبی) از سوی فدرال رزرو به‌طور محسوس بالا می‌رود. این رابطه معکوس و نحوه واکنش بانک‌های مرکزی به تغییرات تورم نشان‌دهنده تأثیرات گسترده‌ای است که تورم می‌تواند بر تصمیمات نرخ بهره و در نهایت بر ارزش ارزها داشته باشد. انتظارات بازار و واکنش ارزها به تصمیمات بانک مرکزی در بازارهای مالی، یکی از مهم‌ترین عواملی که می‌تواند بر قیمت ارزها تأثیر بگذارد، نه تنها تصمیمات نرخ بهره خود بانک‌های مرکزی، بلکه انتظارات بازار از این تصمیمات است. به عبارت دیگر، بازار معمولاً پیش از آنکه بانک مرکزی تصمیم خود را اعلام کند، در مورد آن پیش‌بینی‌هایی دارد و این انتظارات می‌تواند تغییرات بزرگی در قیمت‌ها ایجاد کند. برای مثال، اگر بازار انتظار افزایش نرخ بهره از سوی بانک مرکزی یک کشور را داشته باشد، حتی پیش از اعلام رسمی این تصمیم، ارز آن کشور ممکن است تقویت شود. دلیل این امر آن است که سرمایه‌گذاران به دنبال کسب بازده بالاتر از نرخ‌های بهره بالاتر هستند و بنابراین پیش از هر اقدام رسمی، خود را برای خرید ارز آن کشور آماده می‌کنند. این حرکت می‌تواند قیمت ارز را افزایش دهد. جدول زیر نمونه‌هایی از این سناریوها را نشان می‌دهد، جایی که واکنش ارزها به تصمیمات نرخ بهره بسته به انتظارات بازار متفاوت است: انتظارات بازار تصمیم نرخ بهره تأثیر بر ارز کاهش نرخ بهره ثابت نگه‌داشتن نرخ تقویت دلار آمریکا افزایش نرخ بهره ثابت نگه‌داشتن نرخ تضعیف دلار آمریکا ثابت نگه‌داشتن نرخ افزایش نرخ بهره تقویت دلار آمریکا ثابت نگه‌داشتن نرخ کاهش نرخ بهره تضعیف دلار آمریکا همانطور که در جدول مشاهده می‌شود، حتی زمانی که بانک مرکزی تصمیم به تغییر نرخ بهره نگیرد، انتظارات بازار می‌تواند موجب تقویت یا تضعیف ارزها شود. این پدیده به ویژه در زمان‌هایی که پیش‌بینی‌های غلط یا دچار عدم قطعیت باشد، می‌تواند تأثیرات زیادی بر بازارهای ارز داشته باشد. در نتیجه، تحلیل انتظارات بازار و بررسی نظرسنجی‌ها، بیانیه‌ها و حتی شایعات می‌تواند در ایجاد استراتژی‌های معاملاتی مؤثر باشد. تفاوت نرخ بهره کشورها و اثر آن بر جفت‌ارزها در بازار فارکس، آنچه جهت حرکت یک جفت‌ارز را تعیین می‌کند صرفاً سطح نرخ بهره یک کشور نیست، بلکه تفاوت مسیر سیاست پولی میان دو کشور است؛ مفهومی که در ادبیات مالی با عنوان اختلاف نرخ بهره (rate differential) شناخته می‌شود. این اختلاف نشان می‌دهد سرمایه در کدام اقتصاد بازدهی نسبی بهتری خواهد داشت و به همین دلیل به کدام ارز تمایل بیشتری پیدا می‌کند. جداول نرخ‌های ضمنی زیر این منطق را به‌خوبی نشان می‌دهند. در جدول اول، بازار انتظار دارد نرخ بهره در اتحادیه اروپا (ECB) با سرعت و شدت بیشتری کاهش یابد (کاهش تجمعی بیش از ۱۴۰ واحد پایه تا پایان ۲۰۲۵)، در حالی که در جدول دوم، مسیر کاهش نرخ‌ها در امریکا ملایم‌تر است (حدود ۷۵ تا ۸۰ واحد پایه در همان بازه). این تفاوت بدان معناست که بازدهی مورد انتظار دارایی‌های مالی در اقتصاد دوم نسبت به اقتصاد اول بالاتر باقی می‌ماند و همین اختلاف، سرمایه را به سمت ارز با بازده بالاتر هدایت می‌کند. نرخ‌های ضمنی بازار – سناریوی کاهش سریع‌تر نرخ بهره تاریخ جلسه نرخ ضمنی (%) تغییر مورد انتظار (واحد پایه) 12-Dec-2024 2.8729 28.8- 30-Jan-2025 2.6145 54.6- 06-Mar-2025 2.2465 91.4- 17-Apr-2025 2.0530 110.7- 05-Jun-2025 1.9044 125.6- 24-Jul-2025 1.8257 133.5- 11-Sep-2025 1.7762 138.4- 30-Oct-2025 1.7826 137.8- 18-Dec-2025 1.7089 145.2- نرخ‌های ضمنی بازار – سناریوی کاهش ملایم‌تر نرخ بهره تاریخ جلسه نرخ ضمنی (%) تغییر مورد انتظار (واحد پایه) 18-Dec-2024 4.408 21.7- 29-Jan-2025 4.328 29.7- 19-Mar-2025 4.197 42.7- 07-May-2025 4.136 48.9- 18-Jun-2025 4.032 59.3- 30-Jul-2025 3.977 64.7- 17-Sep-2025 3.920 70.5- 29-Oct-2025 3.882 74.2- 10-Dec-2025 3.849 77.6- در چنین شرایطی، حتی بدون وقوع یک تغییر واقعی در نرخ‌های امروز، صرفاً تغییر در انتظارات بازار نسبت به آینده نرخ‌ها می‌تواند باعث حرکت جفت‌ارز شود. اگر بازار به این نتیجه برسد که نرخ‌ها در آمریکا دیرتر و کمتر از اروپا کاهش می‌یابد، دلار در برابر یورو تقویت می‌شود و جفت‌ارز EURUSD تحت فشار نزولی قرار می‌گیرد و برعکس. بنابراین، معامله‌گران فارکس بیش از آنکه به تصمیم یک جلسه خاص بانک مرکزی توجه کنند، به مسیر نسبی سیاست پولی نگاه می‌کنند: این‌که کدام بانک مرکزی زودتر، سریع‌تر یا عمیق‌تر نرخ‌ها را کاهش می‌دهد یا افزایش می‌دهد. پاسخ به همین سؤال است که در نهایت تعیین می‌کند کدام ارز تقویت شود و کدام ارز تضعیف. از تحلیل فاندامنتال تا اجرای معامله؛ چرا تأیید تکنیکال نیز ضروری است؟ هرچند تفاوت نرخ بهره و انتظارات بازار می‌تواند جهت کلی حرکت یک جفت‌ارز را مشخص کند، اما به‌تنهایی برای ورود به معامله کافی نیست. تجربه بازار نشان می‌دهد که حتی زمانی که منطق فاندامنتال کاملاً به نفع یک سناریو است، قیمت ممکن است در کوتاه‌مدت مسیر متفاوتی طی کند، اصلاح شود یا در محدوده‌ای نوسان کند. به همین دلیل، ترکیب تحلیل فاندامنتال با ابزارهای تحلیل تکنیکال برای افزایش احتمال موفقیت و کنترل ریسک ضروری است. استفاده از ابزارهای تکنیکال به معامله‌گر کمک می‌کند زمان مناسب ورود را پیدا کند، حد ضرر منطقی تعیین کند و از ورود احساسی به بازار اجتناب کند. الگوهای قیمتی، ساختار بازار، رفتار کندل‌ها، سطوح حمایت و مقاومت و حتی اندیکاتورهایی مانند RSI یا میانگین‌های متحرک می‌توانند به‌عنوان فیلتر دوم عمل کنند تا تنها زمانی وارد معامله شویم که هم روایت بنیادی و هم ساختار قیمتی در یک جهت همسو شده باشند. نمودار زیر نمونه‌ای از همین همگرایی را نشان می‌دهد؛ جایی که تغییر در انتظارات نرخ بهره پس از انتخابات آمریکا و بازقیمت‌گذاری مسیر سیاست پولی فدرال رزرو، با تغییر ساختار تکنیکال در نمودار EURUSD همزمان شده است. در این مثال، ضعف یورو در برابر دلار نه‌تنها از منظر بنیادی قابل توضیح است، بلکه از دید تکنیکال نیز با شکست سطوح کلیدی و تغییر رفتار قیمت تأیید شده است؛ موضوعی که اعتبار سناریوی نزولی را افزایش می‌دهد. سخن پایانی نرخ بهره تنها یک متغیر اقتصادی نیست، بلکه یکی از مهم‌ترین کانال‌هایی است که از طریق آن سیاست پولی به بازارهای مالی و به‌ویژه بازار ارز منتقل می‌شود. آنچه در نهایت جهت حرکت جفت‌ارزها را تعیین می‌کند، نه صرفاً سطح فعلی نرخ‌ها، بلکه مسیر مورد انتظار آن‌ها و تفاوت این مسیر میان اقتصادهای مختلف است؛ مسیری که در انتظارات بازار، قیمت‌گذاری دارایی‌ها و جریان سرمایه منعکس می‌شود. برای معامله‌گران فارکس، درک این دینامیک به معنای داشتن یک نقشه راه است: شناخت روایت فاندامنتال بازار برای تشخیص جهت، و استفاده از ابزارهای تکنیکال برای زمان‌بندی و مدیریت ریسک. ترکیب این دو، به جای تکیه بر یکی از آن‌ها، چارچوبی منسجم‌تر برای تصمیم‌گیری فراهم می‌کند و کمک می‌کند معاملات نه بر پایه حدس و واکنش‌های هیجانی، بلکه بر اساس منطق اقتصادی و رفتار واقعی قیمت انجام شوند. در نهایت، نرخ بهره شاید به‌ظاهر عددی ساده باشد، اما در عمل یکی از قدرتمندترین نیروهایی است که مسیر سرمایه، ارزش ارزها و فرصت‌های معاملاتی را شکل می‌دهد و بی‌توجهی به آن، به معنای نادیده گرفتن یکی از مهم‌ترین زبان‌هایی است که بازار با آن سخن می‌گوید. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶

سال ۲۰۲۵ برای اقتصاد بریتانیا سالی پرتلاطم و فرسایشی بود؛ سالی که در آن این اقتصاد، همچنان زیر سایه پیامدهای پسابرگزیت و شوک‌های به‌جامانده از بحران‌های پیشین، با تورم بالا و رشدی کم‌رمق دست‌وپنجه نرم کرد. هرچند نرخ تورم در مقایسه با اوج‌های تاریخی خود به‌تدریج کاهش یافت، اما از منظر افکار عمومی، اقتصاد بریتانیا همچنان در وضعیتی شبیه به «خستگی مزمن» و نوعی رکود پایدار گرفتار ماند؛ وضعیتی که بهبود آن در زندگی روزمره خانوارها به‌سختی قابل لمس بود. در این گزارش، مهم‌ترین تحولات سیاست‌های مالی و پولی بریتانیا، شرایط بازار کار و هزینه‌های زندگی و عملکرد بازارهای مالی این کشور در سال ۲۰۲۵ مرور می‌شود. همچنین، با نگاهی رو به جلو، چشم‌انداز اقتصاد بریتانیا در سال ۲۰۲۶ بررسی خواهد شد تا مشخص شود این متغیرها چگونه می‌توانند مسیر پوند، اوراق قرضه و بازار سهام بریتانیا را در سال پیشِ‌رو شکل دهند. سیاست مالی ۲۰۲۵: ریاضت نوین در سایه کسری بودجه در سال ۲۰۲۵، دولت جدید حزب کارگر به رهبری کی‌یر استارمر کار خود را در شرایطی آغاز کرد که با کسری بودجه بالا و بدهی عمومی فزاینده روبه‌رو بود؛ وضعیتی که سیاست مالی را به محور اصلی سیاست داخلی بدل ساخت. ریچل ریوز، وزیر دارایی، در بودجه پاییز ۲۰۲۵ اعلام کرد افزایش مالیات‌ها برای تأمین مالی خدمات عمومی و مهار بدهی اجتناب‌ناپذیر است؛ تصمیمی که بار مالیاتی را به بالاترین سطح چند دهه اخیر رساند و اگرچه نشانه‌ای از بازگشت انضباط مالی تلقی شد، فشار محسوسی بر طبقه متوسط وارد کرد. دولت وعده داد منابع حاصل صرف آموزش، سلامت و زیرساخت‌ها شود، اما منتقدان این رویکرد را تداوم ریاضت اقتصادی با ظاهری تازه دانستند و نسبت به فرسایش اعتماد عمومی هشدار دادند. در کنار افزایش مالیات، حمایت‌های محدودی مانند کاهش مالیات انرژی و افزایش حداقل دستمزد نیز اجرا شد، اما این اقدامات نتوانستند اثر معناداری بر فشار هزینه‌های زندگی بگذارند. از نگاه بسیاری از تحلیل‌گران، بودجه ۲۰۲۵ بیش از آنکه نقطه عطف اصلاحات ساختاری باشد، تلاشی برای «خرید زمان» و عبور از بحران بدون افزایش شدید بدهی بود. در مجموع، دولت کوشید میان مهار تورم و جلوگیری از سقوط رشد اقتصادی تعادلی شکننده برقرار کند. نتیجه این رویکرد، قرار گرفتن اقتصاد در وضعیتی شبیه رکودِ نرم بود؛ اقتصادی که از شوک‌های حاد عبور کرده، اما همچنان با ضعف تقاضا و گره‌های ساختاری مواجه است. در چنین فضایی، نه نشانه روشنی از بازگشت رونق دیده شد و نه فشار معیشتی به‌طور محسوسی کاهش یافت، به‌گونه‌ای که هر شوک جدید؛ از نوسانات انرژی تا تنش‌های ژئوپلیتیک، می‌توانست این توازن شکننده را برهم بزند. سیاست پولی و تورم: چرخش محتاطانه بانک مرکزی و مهار تدریجی فشارهای قیمتی تورم مصرف‌کننده که در سال‌های قبل به سطوح دورقمی رسیده بود، در طول سال ۲۰۲۵ مسیر نزولی در پیش گرفت، هرچند بریتانیا همچنان بالاترین نرخ تورم را در میان اقتصادهای گروه هفت ثبت کرد. متوسط تورم در سال ۲۰۲۵ حدود ۳٫۴ درصد برآورد شد و انتظار می‌رود در ۲۰۲۶ به حوالی ۲٫۵ درصد کاهش یابد؛ سطوحی که هنوز بالاتر از هدف ۲ درصدی بانک انگلستان است، اما کاهش تورم از اوج نزدیک به ۱۰ درصد در ۲۰۲۲ به محدوده ۳ درصد در اواخر ۲۰۲۵، از منظر سیاست‌گذاری پولی دستاوردی معنادار محسوب می‌شود. در این شرایط، بانک انگلستان پس از دوره‌ای از انقباض شدید در سال‌های ۲۰۲۲ و ۲۰۲۳، در ۲۰۲۵ به‌تدریج مسیر خود را تغییر داد و فرآیند کاهش نرخ بهره را آغاز کرد. طی چهار مرحله، نرخ بهره سیاستی از ۵ درصد به ۳٫۷۵ درصد کاهش یافت، هرچند این چرخش با احتیاط فراوان همراه بود و اختلاف نظر در کمیته سیاست پولی نشان می‌داد نگرانی‌ها درباره پایداری تورم همچنان پابرجاست. افت تورم نوامبر به ۳٫۲ درصد (پایین‌ترین سطح هشت‌ماهه) که تا حدی حاصل کاهش قیمت مواد غذایی و تخفیف‌های فصلی بود، زمینه را برای این چرخش محتاطانه فراهم کرد و احتمال تداوم کاهش نرخ‌ها در سال ۲۰۲۶ را تقویت نمود. در کنار این تحولات، سرد شدن بازار کار نیز به مهار تورم کمک کرد؛ نرخ بیکاری افزایش یافت، رشد دستمزدها کند شد و مصرف خانوارها ضعیف‌تر گردید. با این حال، سیاست‌های مالی دولت؛ به‌ویژه افزایش مالیات‌ها بر کارفرمایان، مانعی در برابر کاهش سریع‌تر تورم بود و به پایداری نسبی فشارهای قیمتی دامن زد. در مجموع، انتظار می‌رود در سال ۲۰۲۶ ترکیب سیاست پولی انبساطی ملایم و سیاست مالی انقباضی، تورم را به‌تدریج به هدف ۲ درصدی نزدیک کند؛ روندی که کاهش بازده اوراق قرضه در اواخر ۲۰۲۵ نیز به‌عنوان نشانه‌ای از خوش‌بینی محتاطانه بازارها نسبت به آن تعبیر می‌شود. بازار کار و هزینه‌های زندگی: فشار ممتد بر معیشت خانوارها سال ۲۰۲۵ برای معیشت خانوارهای بریتانیایی سالی دشوار بود. هرچند تورم از میانه سال کاهش یافت، اما سطح عمومی قیمت‌ها در سطوحی بالا تثبیت شد و قدرت خرید واقعی خانوارها به‌طور محسوسی افت کرد. حمایت‌های اجتماعی دولت؛ مانند افزایش کمک‌هزینه کودکان و یارانه اقشار کم‌درآمد، نتوانست احساس گسترده گرانی را تعدیل کند، زیرا بسیاری از قیمت‌ها هرگز به سطوح پیشین بازنگشتند و دستمزد واقعی بخش بزرگی از جامعه عملاً کوچک‌تر شد. این شکاف میان آمارهای رسمی و تجربه زیسته مردم در شاخص‌های اجتماعی به‌وضوح دیده شد. هزینه مسکن و قبوض انرژی برای بسیاری از خانوارها کمرشکن بود، مراجعه به بانک‌های غذا افزایش یافت و اصطلاح «فقر پنهان» به بخشی از ادبیات عمومی بدل شد. ترکیب رشد ضعیف دستمزد واقعی، نرخ بهره بالای وام‌ها و افزایش مالیات‌ها، طبقه متوسط را بیش از پیش در برابر شوک‌های اقتصادی آسیب‌پذیر کرد؛ به‌طوری که حتی خانوارهای دارای دو منبع درآمد نیز برای پوشش هزینه‌های پایه به اعتبار مصرفی متوسل شدند و بدهی خانوارها افزایش یافت. بازار مسکن نیز بازتابی از همین فشارها بود. اگرچه رشد قیمت مسکن در ۲۰۲۵ تقریباً متوقف شد، اما نرخ‌های بالای وام و تداوم رشد اجاره‌بها موجب شد بحران «استطاعت مالی» مسکن پابرجا بماند، به‌ویژه در لندن و جنوب انگلیس. وعده ساخت سالانه ۳۰۰ هزار واحد مسکونی و حمایت‌های حقوقی از مستأجران، به‌دلیل موانع ساختاری عرضه، اثر محدودی داشت. در مجموع، کاهش تورم به بهبود ملموس استانداردهای زندگی ترجمه نشد و همین فاصله میان روایت آماری و تجربه اجتماعی، به یکی از چالش‌های اصلی دولت و منبع بالقوه نارضایتی و بی‌اعتمادی اجتماعی تبدیل شد. بازارهای مالی: ارز، اوراق قرضه و سهام پوند بریتانیا در سال ۲۰۲۵ دوره‌ای پرنوسان را تجربه کرد. در نیمه نخست سال، تورم بالا و چشم‌انداز نرخ‌های بهره محدودکننده به استرلینگ فشار وارد کرد، اما در نیمه دوم، هم‌زمان با کاهش تورم و ارسال سیگنال‌های تسهیل پولی از سوی بانک انگلستان، روند ارز معکوس شد. انتشار بودجه پاییزه دولت با پیام انضباط مالی، نقطه عطف این تغییر بود و به بازسازی نسبی اعتماد بازارها انجامید؛ سرمایه‌گذاران به خرید اوراق قرضه روی آوردند، بازدهی‌ها کاهش یافت و پوند تقویت شد. در مجموع، استرلینگ سال را در سطحی بالاتر از ابتدای سال به پایان برد و در برابر دلار حدود ۸ درصد تقویت شد. در بازار اوراق قرضه، بازده‌ها که در ابتدای سال به نزدیکی ۵ درصد رسیده بودند، با کاهش تورم و بهبود اعتبار مالی دولت مسیر نزولی گرفتند و حجم انتشار بدهی جدید نیز کاهش یافت. هم‌زمان، بورس لندن نیز علیرغم رشد ضعیف اقتصاد واقعی عملکردی فراتر از انتظار ثبت کرد؛ تضعیف مقطعی پوند به نفع شرکت‌های صادرکننده تمام شد و خوش‌بینی جهانی نسبت به کاهش نرخ‌های بهره از سهام حمایت کرد. شاخص FTSE 100 در پایان سال به نزدیکی رکوردهای تاریخی رسید و شرکت‌های بزرگ، به‌ویژه در حوزه‌های انرژی، معدن و خدمات مالی، از فضای تورمیِ رو به کاهش و ثبات نسبی سیاسی بهره‌مند شدند. چشم‌انداز اقتصاد بریتانیا در ۲۰۲۶؛ بهبود آهسته در سایه عدم‌قطعیت‌ها با ورود به سال ۲۰۲۶، فشارهای تورمی در حال فروکش کردن است و انتظار می‌رود تورم به‌تدریج به هدف ۲ درصدی بانک انگلستان نزدیک شود؛ اغلب پیش‌بینی‌ها تورم متوسط سال را در محدوده ۲٫۵ درصد برآورد می‌کنند. این روند به بانک مرکزی اجازه می‌دهد کاهش نرخ بهره را ادامه دهد، اما سیاست‌گذاران تأکید کرده‌اند این مسیر بسیار تدریجی و محتاطانه خواهد بود تا از بازگشت تورم جلوگیری شود. در نتیجه، نرخ بهره سیاستی احتمالاً تنها اندکی کاهش می‌یابد و در سطوحی نسبتاً بالا باقی می‌ماند، که خود به معنای تداوم شرایط مالی محدودکننده، هرچند ملایم‌تر، خواهد بود. در سوی رشد اقتصادی، چشم‌انداز همچنان کم‌جان است. پس از رشدی نزدیک به ۱٫۴ درصد در ۲۰۲۵، انتظار می‌رود تولید ناخالص داخلی در ۲۰۲۶ حدود ۱٫۲ درصد افزایش یابد؛ رشدی پایین‌تر از ظرفیت بالقوه که حاصل تداوم فشار بر خانوارها، ضعف سرمایه‌گذاری بخش خصوصی و بهره‌وری پایین است. سیاست مالی انقباضی دولت نیز اجازه نمی‌دهد مخارج عمومی به محرک تازه‌ای بدل شود و صادرات هم زیر سایه عدم‌قطعیت‌های تجارت جهانی و پیامدهای پسابرگزیت محدود خواهد ماند. نتیجه آن است که اقتصاد احتمالاً از رکود تمام‌عیار اجتناب می‌کند، اما وارد فاز رونق پرشتاب نیز نخواهد شد. در بازار کار، سرد شدن اقتصاد به افزایش تدریجی بیکاری و کند شدن رشد دستمزدها می‌انجامد؛ هرچند افت تورم می‌تواند به تثبیت یا اندکی بهبود دستمزد واقعی کمک کند. برای خانوارها، ترمیم قدرت خرید زمان‌بر خواهد بود و استانداردهای زندگی در کوتاه‌مدت همچنان تحت فشار می‌ماند. در بازارهای مالی نیز انتظار می‌رود پوند نسبتاً باثبات باشد، بازده اوراق در سطوح پایین‌تر یا ثابت بماند و بورس پس از رشد قوی ۲۰۲۵ با احتیاط بیشتری پیش برود؛ فضایی که به سود شرکت‌های متمرکز بر بازار داخلی است، اما صادرکنندگان را در معرض ریسک‌های بیرونی و نوسانات ارزی قرار می‌دهد. ✔️  بیشتر بخوانید: سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟ سخن پایانی سال ۲۰۲۵ برای اقتصاد بریتانیا سال گذار از بی‌ثباتی به ثبات نسبی بود. دولت با اتخاذ سیاست‌های انضباط مالی و افزایش مالیات‌ها تلاش کرد کسری بودجه را مهار و اعتماد بازارها را بازسازی کند و بانک انگلستان نیز با مشاهده نشانه‌های فروکش تورم، مسیر سیاست پولی را به‌تدریج از انقباض شدید به سمت تسهیل محتاطانه تغییر داد. حاصل این ترکیب سیاستی، جلوگیری از رکود عمیق و کاهش تدریجی التهاب تورمی بود، هرچند این دستاورد به بهای رشد اقتصادی ضعیف و فشار مداوم بر معیشت خانوارها حاصل شد. بازارهای مالی به این چرخش واکنش مثبتی نشان دادند؛ پوند تقویت شد و اوراق قرضه دولتی بار دیگر به دارایی‌ای جذاب‌تر برای سرمایه‌گذاران بدل شد، اما برای بخش بزرگی از جامعه، سال ۲۰۲۵ همچنان به‌عنوان سالی سخت از منظر هزینه‌های زندگی در حافظه جمعی باقی ماند. چشم‌انداز سال ۲۰۲۶ نیز حکایت از تداوم همین روندهای کلی دارد: تورمی رو به کاهش، رشدی محدود اما مثبت و سیاست‌های پولی و مالی که تا مدتی دیگر همچنان محتاطانه باقی خواهند ماند. در چنین فضایی، احتمال بروز شوک‌های بزرگ در بازارهای مالی پایین است، مگر آنکه عوامل بیرونی توازن شکننده فعلی را برهم بزنند. با این حال، چالش اصلی سیاست‌گذاران فراتر از مهار تورم، احیای ملموس اقتصاد برای شهروندان است؛ رشدی که در دستمزد واقعی، قدرت خرید و کیفیت خدمات عمومی احساس شود. تنها در این صورت است که اعتماد فرسوده‌شده بازسازی خواهد شد و اقتصاد بریتانیا می‌تواند از وضعیت «رکود خاکستری» به مسیری پایدارتر از رونق حرکت کند. برای تریدرها و سرمایه‌گذاران نیز رصد دقیق سیاست‌های بانک انگلستان، تحولات بودجه‌ای دولت و داده‌های کلان اقتصادی در سال ۲۰۲۶ همچنان کلید درک مسیر آینده پوند، اوراق قرضه و بازار سهام بریتانیا خواهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سراب تورم در سال آینده؛ چرا کاهش تورم لزوماً به معنای ارزان‌شدن نیست؟

حدود هشت ماه از آنچه «روز رهایی» نام گرفت گذشته است؛ روزی که موج تازه‌ای از تعرفه‌های تجاری آمریکا بر واردات اعمال شد و بسیاری انتظار داشتند که بلافاصله شاهد جهش معنادار تورم باشند. اما برخلاف آن نگرانی‌ها، تصویر تورم در ماه‌های بعدی آن‌قدرها هم تیره و نگران‌کننده از آب درنیامد. بله، قیمت‌ها بالاتر رفتند؛ اما نه به اندازه‌ای که روایت غالب بازار را به‌طور جدی تغییر دهند. اکنون که بازارها به سال ۲۰۲۶ چشم دوخته‌اند، پرسش اصلی این است که داستان تورم چگونه تغییر خواهد کرد؟ آیا واقعاً وارد فاز جدیدی از مهار تورم می‌شویم یا صرفاً با یک «سراب آماری» مواجه خواهیم شد که کاهش ظاهری تورم را نشان می‌دهد، بدون آنکه هزینه‌های زندگی واقعاً کاهش یافته باشند؟ نکته کلیدی اینجاست: تعرفه‌ها اثر فوری ندارند. افزایش هزینه واردات ماه‌ها طول می‌کشد تا از زنجیره تأمین عبور کند، به تولیدکننده برسد، سپس به خرده‌فروش منتقل شود و نهایتاً در سبد مصرف‌کننده منعکس گردد. به همین دلیل، حتی امروز هم احتمالاً هنوز تمام اثرات تورمی تعرفه‌ها را در داده‌های رسمی نمی‌بینیم. در حال حاضر، تنها بخشی که نشانه‌هایی از این فشار را نشان می‌دهد، تورم کالاهای هسته‌ای است؛ جایی که قیمت برخی کالاهای فیزیکی به‌آرامی بالا رفته است. اما در مجموع، تورم کلی بسیار آرام‌تر از آن چیزی بوده که بسیاری در ابتدای سال از آن واهمه داشتند. با این حال، این آرامش می‌تواند گمراه‌کننده باشد. آنچه در سال آینده شکل خواهد گرفت، بیش از آنکه «کاهش واقعی تورم» باشد، حاصل اثر پایه در محاسبات سالانه است. به بیان ساده، وقتی قیمت‌ها یک‌بار جهش می‌کنند و در سطح بالاتری تثبیت می‌شوند، نرخ تورم سالانه در سال بعد به‌طور مکانیکی کاهش می‌یابد؛ حتی اگر قیمت‌ها همچنان بالا باقی بمانند. مثال ساده این است: اگر قیمت یک کالا به‌واسطه تعرفه از ۲۰ دلار به ۲۵ دلار برسد، تورم آن کالا ۲۵ درصد خواهد بود. اما اگر سال بعد همان کالا همچنان ۲۵ دلار باقی بماند، نرخ تورم آن صفر گزارش می‌شود؛ بدون آنکه مصرف‌کننده واقعاً احساس ارزانی کند. این همان جایی است که «سراب تورم» شکل می‌گیرد: داده‌ها از کاهش تورم حکایت می‌کنند، اما سطح قیمت‌ها بالا مانده است. این پدیده به‌ویژه در نیمه دوم سال ۲۰۲۶ اهمیت پیدا می‌کند؛ جایی که اثرات افزایشی تعرفه‌ها به‌طور کامل وارد محاسبات سال قبل شده و نرخ‌های سالانه ناگهان نرم‌تر به نظر می‌رسند. نتیجه می‌تواند کاهش محسوس CPI و PCE در آمارهای رسمی باشد؛ کاهشی که بیشتر ریاضی است تا اقتصادی و این دقیقاً همان نقطه‌ای است که سیاست پولی وارد بازی می‌شود. فدرال رزرو در حال حرکت به‌سمت نرخی است که بسیاری آن را «نرخ بهره خنثی» می‌دانند؛ چیزی در حدود ۳ درصد. اگر کاهش نرخ بهره در نیمه اول سال با مقاومت مواجه شود، کاهش ظاهری تورم در نیمه دوم می‌تواند بهانه‌ای کاملاً مناسب برای تسهیل سیاست پولی باشد؛ به‌ویژه در فضایی که فشار سیاسی برای حمایت از رشد اقتصادی افزایش می‌یابد. پرسش کلیدی این است: آیا فدرال رزرو فراتر از اعداد نگاه خواهد کرد و واقعیت سطح قیمت‌ها را در نظر خواهد گرفت؟ یا اینکه کاهش ظاهری تورم را به‌عنوان مجوزی برای کاهش نرخ بهره می‌پذیرد؛ حتی اگر فشار هزینه‌ها بر مصرف‌کننده همچنان بالا باقی مانده باشد؟ در هر دو حالت، یک واقعیت پابرجاست: کاهش تورم به معنای کاهش قیمت‌ها نیست. این واقعیتی است که اقتصاد جهانی در دهه‌های اخیر با آن زندگی کرده است. قیمت‌ها بالا می‌روند، در سطح جدید تثبیت می‌شوند و تورم فقط سرعت این حرکت را اندازه می‌گیرد؛ نه جهت آن را. بنابراین، در سال آینده، مهم‌ترین کار برای فعالان بازار این است که فریب اعداد سالانه را نخورند. تمرکز باید بر داده‌های ماهانه باشد؛ جایی که می‌توان دید آیا فشار هزینه واقعاً کاهش یافته یا فقط در یک سطح بالا قفل شده است. سرانجام، آنچه در سال ۲۰۲۶ خواهیم دید، احتمالاً نه پایان تورم خواهد بود و نه بازگشت به قیمت‌های گذشته؛ بلکه صرفاً ورود به یک تعادل جدید با سطح قیمتی بالاتر است. سرابی که آرامش می‌آورد، اما واقعیت معیشت را تغییر نمی‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افت مدعیان بیمه بیکاری آمریکا؛ نشانه‌ای از تاب‌آوری بازار کار در دل نوسانات فصلی

آخرین گزارش هفتگی وزارت کار ایالات متحده نشان می‌دهد که تعداد مدعیان اولیه بیمه بیکاری با کاهش غیرمنتظره‌ای مواجه شده و به ۲۱۴ هزار نفر رسیده است؛ رقمی که به‌طور معناداری پایین‌تر از پیش‌بینی ۲۲۴ هزار نفری اقتصاددانان قرار دارد. این افت در شرایطی رخ داده که داده‌های بازار کار در هفته‌های پایانی سال معمولاً تحت تأثیر نوسانات فصلی ناشی از تعطیلات قرار می‌گیرند و تفسیر آن‌ها نیازمند دقت بیشتری است. کاهش تعداد مدعیان اولیه، به‌طور کلی به‌عنوان نشانه‌ای از محدود بودن موج اخراج‌ها و پایداری تقاضا برای نیروی کار تعبیر می‌شود. میانگین متحرک چهار هفته‌ای  که معیار دقیق‌تری برای سنجش روند واقعی بازار کار است نیز با اندکی کاهش به حدود ۲۱۶.۷ هزار نفر رسیده است. این موضوع نشان می‌دهد که حتی پس از هموارسازی نوسانات هفتگی، فشار صعودی قابل توجهی بر اخراج‌ها مشاهده نمی‌شود و بازار کار همچنان از ثبات نسبی برخوردار است. در مقابل، مدعیان ادامه‌دار بیمه بیکاری به حدود ۱.۹۲ میلیون نفر افزایش یافته‌اند؛ موضوعی که می‌تواند نشانه‌ای از طولانی‌تر شدن مدت بیکاری برای بخشی از نیروی کار باشد. این واگرایی ملایم بین کاهش ورودی‌های جدید به بیکاری و افزایش تعداد افرادی که همچنان از مزایا استفاده می‌کنند، تصویری از بازاری ارائه می‌دهد که در آن اخراج‌ها محدود است، اما جذب مجدد برخی از بیکاران با سرعت کمتری انجام می‌شود. در سطح ایالتی نیز تصویر ناهمگن است: برخی ایالت‌ها مانند نیویورک، ایلینوی و پنسیلوانیا کاهش قابل توجهی در مدعیان ثبت کرده‌اند، در حالی که در ایالت‌هایی مانند رودآیلند و ویرجینیای غربی افزایش‌هایی مشاهده شده است. این اختلافات منطقه‌ای تأیید می‌کند که تعدیل‌ها بیشتر ماهیتی بخشی و محلی دارند تا اینکه بیانگر یک چرخش کلان در چرخه بازار کار باشند. در همین حال، داده‌های مکمل از گزارش‌های بخش خصوصی نیز تصویر متناقض اما قابل جمعی ارائه می‌کنند. شاخص هفتگی ADP از افت شدید رشد اشتغال در ماه قبل حکایت داشت، اما داده‌های جدیدتر از بهبود نسبی در ماه دسامبر خبر می‌دهند. این موضوع با روایت فعلی همخوان است: اقتصاد آمریکا نه در حال ورود به رکود است و نه در وضعیت رونق شتابان قرار دارد، بلکه وارد فاز «سرد شدن کنترل‌شده» شده است. در مجموع، کاهش مدعیان اولیه بیمه بیکاری به زیر سطح انتظارات بازار، پیام روشنی برای سیاست‌گذاران و سرمایه‌گذاران دارد: بازار کار آمریکا همچنان مقاوم است، حتی اگر نشانه‌هایی از کند شدن تدریجی در زیر پوست داده‌ها قابل مشاهده باشد. برای فدرال رزرو، این ترکیب به معنای کاهش فشار برای تسهیل سریع سیاست پولی است؛ و برای بازارها، نشانه‌ای از آنکه اقتصاد آمریکا هنوز از یک فرود سخت فاصله دارد؛ هرچند مسیر پیش‌رو همچنان به داده‌های ماه‌های آینده وابسته خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – دسامبر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (دسامبر) واقعی  ................. 89.1 پیش‌بینی  ............ 91 قبلی  .................... 88.7

خواندن کامل خبر
داده های اقتصادی کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در مسیر شش‌رقمی | پیش‌بینی بانک‌ها برای ۲۰۲۶

چشم‌انداز بیت‌کوین برای سال ۲۰۲۶ در حال تغییر اساسی است. تحلیل‌های جدید از سوی بانک‌های بزرگ جهانی نشان می‌دهد که این بار رشد احتمالی بیت‌کوین نه بر پایه هیجانات خرده‌فروشی، بلکه بر پایه پذیرش نهادی، ETFهای نقدی و توکنیزاسیون شکل گرفته است. پیش‌بینی‌ها اکنون به‌طور مشخص در محدوده شش‌رقمی قرار گرفته‌اند. پیش‌بینی Citi: بیت‌کوین تا ۱۴۳ هزار دلار طبق گزارش‌های منتشرشده از Citi Research، بیت‌کوین می‌تواند در سال ۲۰۲۶ به ۱۴۳٬۰۰۰ دلار برسد. این پیش‌بینی بر سه محور اصلی استوار است: ورود سرمایه پایدار از ETFها شفافیت بیشتر مقرراتی در بازارهای کلیدی کاهش تدریجی ریسک‌های ساختاری بازار Citi می‌گوید راه‌اندازی ETFهای نقدی بیت‌کوین، موانع ورود برای سرمایه‌گذاران سنتی را از بین برده و جریان سرمایه‌ای ایجاد کرده که ماهیت ساختاری دارد، نه دوره‌ای. ETFها چگونه بازی را تغییر داده‌اند؟ ETFهای نقدی (اسپات) بیت‌کوین به صندوق‌های بازنشستگی، مدیران دارایی و مشاوران مالی اجازه می‌دهند در چارچوب‌های آشنا و قانونی در بیت‌کوین سرمایه‌گذاری کنند. این یعنی: بیت‌کوین از یک دارایی پرنوسان و حاشیه‌ای به یک ابزار تنوع‌بخش معتبر در سبدهای نهادی تبدیل شده است این تغییر، یکی از مهم‌ترین دلایل رشد پایدار بیت‌کوین در سال‌های آینده محسوب می‌شود. نقش توکنیزاسیون: از JPMorgan تا بازارهای سنتی در کنار ETFها، روند توکنیزاسیون دارایی‌ها نیز در حال تقویت چشم‌انداز بیت‌کوین است. JPMorgan اخیراً یک صندوق بازار پول توکنیزه‌شده راه‌اندازی کرده—نشانه‌ای از اینکه زیرساخت‌های بلاک‌چین در حال ورود به بازارهای سرمایه سنتی هستند. اگرچه این محصول مستقیماً به بیت‌کوین مرتبط نیست، اما نشان می‌دهد: بانک‌های بزرگ به زیرساخت‌های بلاک‌چین اعتماد بیشتری پیدا کرده‌اند توکنیزاسیون در حال تبدیل شدن به یک استاندارد نهادی است این روند می‌تواند مشارکت سرمایه‌گذاران بزرگ در دارایی‌های دیجیتال را افزایش دهد سناریوهای صعودی: تا ۱۷۰ هزار دلار برخی گزارش‌ها که به تحلیل‌های جی‌پی مورگان اشاره دارند، سناریوهای صعودی‌تری را مطرح می‌کنند: بیت‌کوین می‌تواند تا سال ۲۰۲۶ به ۱۷۰٬۰۰۰ دلار برسد. این سناریو بر پایه: رشد توکنیزاسیون راهکارهای نگهداری قانونی (custody) زیرساخت‌های معاملاتی پیشرفته و ورود سرمایه‌گذاران نهادی جدید شکل گرفته است. ۲۰۲۶: نقطه عطف بیت‌کوین؟ مجموعه این عوامل نشان می‌دهد که سال ۲۰۲۶ می‌تواند یک نقطه عطف تاریخی برای بیت‌کوین باشد—نقطه‌ای که در آن: بیت‌کوین از چرخه‌های سفته‌بازانه فاصله می‌گیرد. و به بخشی از سیستم مالی جهانی تبدیل می‌شود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان – Consumer Sentiment (دسامبر)

برآورد نهایی شاخص احساسات مصرف‌کننده دانشگاه میشیگان - Consumer Sentiment (دسامبر) واقعی ..................... 52.9 پیش‌بینی ................ 53.4 قبلی ........................ 53.3 برآورد نهایی انتظارات تورمی یک‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 4.2 درصد پیش‌بینی ................ 4.1 درصد قبلی ........................ 4.1 درصد برآورد نهایی انتظارات تورمی پنج‌ساله دانشگاه میشیگان - Inflation Expectations (دسامبر) واقعی ..................... 3.2 درصد پیش‌بینی ................ 3.2 درصد قبلی ........................ 3.2 درصد  

خواندن کامل خبر
داده های اقتصادی کم اثر

تورم آمریکا کمتر از انتظار؛ سیگنال داویش یا خطای آماری؟

داده‌های تورم مصرف‌کننده آمریکا برای ماه نوامبر در نگاه نخست غافلگیرکننده و به‌وضوح نرم‌تر از انتظارات بازار منتشر شد. بر اساس گزارش اداره آمار کار آمریکا (BLS)، تورم سالانه سرفصل به ۲.۷ درصد کاهش یافت؛ در حالی‌که اجماع تحلیلگران عدد ۳.۱ درصد را پیش‌بینی می‌کرد. تورم هسته نیز با افتی مشابه، به ۲.۶ درصد رسید که پایین‌ترین سطح آن از مارس ۲۰۲۱ محسوب می‌شود. این ارقام بلافاصله امیدها به تداوم روند نزولی تورم و فضای بازتر برای تسهیل سیاست پولی فدرال رزرو را تقویت کرد. در جزئیات گزارش، چند نکته کلیدی جلب توجه می‌کند. تورم کالاهای هسته به ۱.۴ درصد سالانه محدود شده و شاخص اجاره معادل مالکیت (OER) که یکی از چسبنده‌ترین مؤلفه‌های تورم خدماتی است از ۳.۸ درصد به ۳.۴ درصد کاهش یافته است. این ترکیب، در حالت عادی می‌توانست نشانه‌ای قوی از فروکش‌کردن فشارهای قیمتی ساختاری در اقتصاد آمریکا تلقی شود. اما این گزارش یک «اما»ی بزرگ دارد. نوامبر نخستین داده تورمی است که دوره تعطیلی دولت آمریکا را در بر می‌گیرد؛ تعطیلی‌ای که عملاً انتشار CPI ماه اکتبر را لغو کرد و فرآیند جمع‌آوری داده‌ها را مختل ساخت. BLS اعلام کرده که امکان گردآوری مجدد داده‌های اکتبر وجود نداشته و برای محاسبه شاخص از برخی منابع غیرپیمایشی استفاده شده است. مهم‌تر از آن، در محاسبات ضمنی، تورم اکتبر عملاً صفر فرض شده؛ فرضی که می‌تواند تورم نوامبر را به‌صورت مصنوعی پایین نشان دهد. این نکته‌ای بود که پیش‌تر توسط UBS برجسته شده بود. برآورد این بانک نشان می‌دهد این فرض می‌تواند حدود ۲۷ واحد پایه سوگیری نزولی در داده‌های تورمی ایجاد کرده باشد. اگر این اثر تعدیل شود، نرخ تورم سالانه عملاً به حوالی ۳.۰ درصد بازمی‌گردد؛ سطحی که با روند ماه‌های اخیر و انتظارات بازار هم‌خوانی بیشتری دارد. از همین رو، بسیاری از اقتصاددانان نسبت به تفسیر این گزارش به‌عنوان آغاز یک موج نزولی پایدار در تورم، محتاط باقی مانده‌اند. واکنش بازارها نیز این دوگانگی را منعکس کرد. اگرچه معاملات فیوچرز سهام آمریکا بلافاصله پس از انتشار داده‌ها جهش کردند به‌ویژه با این برداشت که «فدرال رزرو در حال حاضر بیش از تورم، نگران بازار کار است» اما واکنش دلار در بازار ارز پایدار نبود. برای مثال، دلار/ین در ابتدا افت کرد اما خیلی زود بخش عمده این حرکت را پس گرفت؛ نشانه‌ای از تردید معامله‌گران نسبت به پیام واقعی داده‌ها. در مجموع، گزارش CPI نوامبر بیش از آنکه یک سیگنال شفاف سیاستی باشد، آینه‌ای از شرایط آماری نامنظم اقتصاد آمریکا است. از یک سو، اعداد منتشرشده فضای بیشتری برای ادامه کاهش نرخ بهره فدرال رزرو ترسیم می‌کنند؛ از سوی دیگر، کیفیت داده‌ها مانع از آن است که بازار یا سیاست‌گذاران بر مبنای آن، مسیر سیاست پولی را به‌طور معنادار بازقیمت‌گذاری کنند. به همین دلیل، داده‌های تورمی ماه‌های آینده با مقایسه‌های کامل‌تر و بدون اختلال آماری، نقش تعیین‌کننده‌تری در قضاوت نهایی درباره مسیر تورم و تصمیمات فدرال رزرو خواهند داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات ماهانه شاخص قیمت مصرف‌کننده هسته ایالات متحده – نوامبر

تغییرات ماهانه شاخص قیمت مصرف‌کننده هسته ایالات متحده - Core Consumer Price Index (نوامبر) واقعی ................... به دلیل تعطیلی دولت منتشر نمی‌شود پیش‌بینی .............. 0.3 درصد قبلی ...................... 0.2 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده خالص ایالات متحده - Core Consumer Price Index (نوامبر) واقعی .................. 2.6 درصد پیش‌بینی ............. 3 درصد قبلی ................... 3 درصد تغییرات ماهانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (نوامبر) واقعی ................... به ‎دلیل تعطیلی دولت منتشر نمی‌شود پیش‌بینی .............. 0.4 درصد قبلی ..................... 0.3 درصد تغییرات سالانه شاخص قیمت مصرف‌کننده ایالات متحده - Consumer Price Index (نوامبر) واقعی ................... 2.7 درصد پیش‌بینی .............. 3.1 درصد قبلی ...................... 3 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – دسامبر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (دسامبر) واقعی ................... 51.8 پیش‌بینی .............. 52 قبلی ...................... 52.2 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (دسامبر) واقعی ................... 52.9 پیش‌بینی .............. 54.1 قبلی ...................... 54.1 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (دسامبر) واقعی ................... 53 قبلی ...................... 54.2

خواندن کامل خبر
داده های اقتصادی کم اثر

برآورد GDPNow آتلانتا برای سه‌ماهه سوم به ۳.۶٪ افزایش یافت

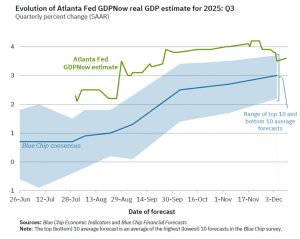
بانک فدرال رزرو آتلانتا در تازه‌ترین به‌روزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سه‌ماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیش‌بینی ۳.۵ درصدی قبلی است و بار دیگر نشان می‌دهد اقتصاد آمریکا برخلاف انتظارها، نشانه‌ای از کندی جدی بروز نمی‌دهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. داده‌های جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان می‌دهد که اگرچه سرمایه‌گذاری بخش خصوصی و هزینه‌های دولت کمی کاهش یافته‌اند، اما جهش قابل‌توجه در خالص صادرات توانسته اثر منفی این بخش‌ها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان می‌دهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایه‌گذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخش‌های داخلی اندکی عقب‌نشینی کرده‌اند، تراز تجاری آمریکا بار دیگر نقش «ضربه‌گیر» را برای اقتصاد ایفا کرده است. به‌روزرسانی GDPNow کاملاً همسو با برآورد تازه فدرال‌رزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را به‌طور قابل‌توجهی افزایش داده‌اند: رقم جدید ۲.۳ درصد است، در حالی‌که در سپتامبر تنها ۱.۸ درصد پیش‌بینی می‌شد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سه‌ماهه کم‌سابقه است و نشان می‌دهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمی‌داند. این چرخش ذهنی سیاست‌گذاران به معنای آن است که فدرال‌رزرو اکنون معتقد است اقتصاد آمریکا می‌تواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهره‌وری نیروی کار می‌تواند دلیل اصلی تاب‌آوری رشد اقتصادی باشد. افزایش بهره‌وری به معنای آن است که تولید در هر ساعت کار بالا می‌رود و در نتیجه اقتصاد می‌تواند سریع‌تر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت می‌کند؛ وضعیتی که در آن آمریکا از رکود اجتناب می‌کند و مسیر رشد پایدار را ادامه می‌دهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی می‌تواند مسیر انتظارات بازار را مشخص‌تر کند: به‌روزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سه‌ماهه چهارم ۲۰۲۵: سه‌شنبه ۲۳ دسامبر این داده‌ها تعیین می‌کنند که آیا شتاب کنونی رشد می‌تواند به سال ۲۰۲۶ منتقل شود یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری آمریکا – Trade Balance-سپتامبر

تراز تجاری آمریکا - Trade Balance (سپتامبر) واقعی ................. 52.8- میلیارد دلار پیش‌بینی ............ 63.3 - میلیارد دلار قبلی .................... 59.6 - میلیارد دلار

خواندن کامل خبر
داده های اقتصادی کم اثر

 تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر) - Unemployment Claims واقعی ................ 236 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 191 هزار نفر (به 192 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری از 1939 هزار نفر به 1838 هزار نفر رسید. (هفته منتهی به 29 نوامبر)

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (اکتبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (اکتبر) واقعی .................... 7.67 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.658 میلیون تعداد ترک شغل: 2.941 میلیون (قبلی 3.128 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (سپتامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (سپتامبر) واقعی .................... 7.658 میلیون پیش‌بینی ............... 7.2 میلیون قبلی ...................... 7.67 میلیون تعداد ترک شغل: 3.128 میلیون (قبلی 3.091 میلیون)  

خواندن کامل خبر
داده های اقتصادی کم اثر

نشست فدرال رزرو و تاثیرات آن بر بیت کوین

بیت‌کوین در حال دنبال‌کردن یک سیگنال پنهان ۴۰۰ میلیارد دلاری از نقدینگی فدرال رزرو است. سرمایه‌گذاران بیت‌کوین خود را برای تغییرات احتمالی نقدینگی آماده می‌کنند. قیمت بیت‌کوین در آستانۀ آخرین تصمیم سیاستی فدرال رزرو در سال بدون نوسان جدی حرکت می‌کند، اما در زیر این سطح آرام، فشار قابل‌توجهی در ساختار بازار دیده می‌شود. داده‌های آنچین نشان می‌دهد سرمایه‌گذاران روزانه نزدیک به ۵۰۰ میلیون دلار زیان محقق‌شده ثبت می‌کنند، اهرم در بازارهای آتی به‌طور چشمگیری کاهش یافته، و حدود ۶.۵ میلیون بیت‌کوین اکنون در وضعیت زیان تحقق‌نیافته قرار دارد. به‌رغم ظاهر آرام بازار، واقعیت این است که بازار در حال عبور از یک دوره تنش فشرده است. این شرایط بیشتر شبیه مراحل پایانی چرخه‌های انقباض بازار است تا یک دوره تثبیت آرام و بی‌خطر. بااین‌حال اینکه یک بازتنظیم ساختاری زیر سطحی به‌ظاهر ایستا رخ دهد، برای بازار بیت‌کوین پدیده‌ای غیرمعمول نیست؛ آنچه مهم است، زمان‌بندی آن است. فشار داخلی بازار درست در نقطه‌ای تقاطع پیدا کرده که سیاست پولی آمریکا نیز در آستانه یک تغییر جهت بیرونی است. فدرال رزرو فاز تهاجمی کاهش ترازنامه که بزرگ‌ترین کاهش در بیش از یک دهه بوده را عملاً پشت سر گذاشته و از نشست ماه دسامبر انتظار می‌رود مسیر روشن‌تری برای آغاز فاز بازسازی ذخایر ارائه دهد. به همین دلیل، ترکیب تنش آنچینی و یک چرخش قریب‌الوقوع در نقدینگی، بستر اصلی رویدادهای کلان این هفته را شکل می‌دهد. چرخش نقدینگی طبق گزارش فایننشال‌تایمز، سیاست کاهش نقدینگی از سوی فدرال رزرو رسماً در اول دسامبر پایان یافته و این دوره که طی آن فدرال رزرو حدود ۲.۴ تریلیون دلار از ترازنامه خود کم کرد، خاتمه یافته است. در نتیجه ذخایر بانکی به سطحی نزدیک شده‌اند که معمولاً با فشار در تأمین نقدینگی همراه است و نرخ تأمین مالی یک‌شبه با وثیقه (SOFR) بارها به سقف محدوده تعیین‌شده توسط سیاست‌ها رسیده است این تحولات نشان می‌دهد سیستم دیگر سرشار از نقدینگی نیست و به‌تدریج وارد محدوده‌ای می‌شود که در آن کمبود ذخایر به یک نگرانی واقعی تبدیل می‌شود. در چنین شرایطی، مهم‌ترین پیام نشست FOMC نه آن کاهش ۲۵ واحد پایه‌ای نرخ بهره ( که بازار عملاً از قبل آن را پذیرفته ) بلکه مسیر تازه‌ای است که فدرال رزرو برای ترازنامه خود تعیین می‌کند. انتظار می‌رود فدرال رزرو یا به صورت مستقیم یا از طریق یادداشت‌های اجرایی خود، چگونگی گذار به برنامه خریدهای مدیریت ذخایر (RMP) را مشخص کند. این برنامه می‌تواند از اوایل ژانویه ۲۰۲۶ آغاز شود و شامل خرید ماهانه حدود ۳۵ میلیارد دلار اوراق خزانه کوتاه‌مدت باشد، به‌طوری‌که خروجی اوراق رهنی (MBS) به سمت دارایی‌های با سررسید کوتاه‌تر هدایت شود. جزئیات فنی مهم‌اند. هرچند فدرال رزرو RMP را به‌عنوان سیاست محرک ارائه نخواهد کرد، اما سرمایه‌گذاری مجدد در اوراق کوتاه‌مدت به‌طور پیوسته ذخایر را افزایش می‌دهد و متوسط سررسید دارایی‌های SOMA را کاهش می‌دهد. این عملیات به‌مرور ذخایر را بالا می‌برد و معادل افزایش سالانه بیش از ۴۰۰ میلیارد دلار در ترازنامه است. چنین تغییری نخستین جریان انبساطی پیوسته از زمان شروع QT خواهد بود. بیت‌کوین نسبت به چرخه‌های نقدینگی بسیار حساس‌تر از تغییرات نرخ بهره واکنش نشان داده است. در همین حال شاخص‌های گسترده‌تر پولی نیز نشان می‌دهند چرخه نقدینگی احتمالاً از قبل در حال تغییر جهت است. نکته مهم حجم عرضه پولی M2 است که اکنون با عبور از سقف ابتدای سال ۲۰۲۲ به رکورد ۲۲.۳ تریلیون دلار رسیده و روند انقباض طولانی‌مدت خود را پشت سر گذاشته است. اگر فدرال رزرو تأیید کند که فرآیند بازسازی ذخایر بانکی آغاز شده است، حساسیت بیت‌کوین نسبت به تغییرات ترازنامه احتمالاً دوباره خیلی سریع به محور اصلی بازار تبدیل می‌شود. تله اقتصاد کلان منطق این چرخش سیاستی در داده‌های بازار کار نهفته است. اشتغال غیرکشاورزی طی پنج مورد از هفت ماه گذشته کاهش یافته و افت محسوس در تعداد فرصت‌های شغلی، نرخ استخدام و میزان ترک داوطلبانه شغل، روایت مقاوم بودن بازار کار را به‌سمت شکنندگی سوق داده است. با افت تدریجی این شاخص‌ها، دفاع از سناریوی فرود نرم دشوارتر می‌شود و فدرال رزرو با مجموعه محدودتری از گزینه‌های سیاستی روبه‌روست. تورم کاهش یافته اما هنوز بالاتر از هدف است، و هزینه‌ی ادامه‌دادن سیاست انقباض طولانی‌مدت به‌سرعت در حال افزایش است. خطر اصلی این است که ضعف بازار کار پیش از کامل شدن روند کاهش تورم تشدید شود. به همین دلیل، کنفرانس خبری این هفته احتمالاً اهمیت بیشتری نسبت به خود تصمیم نرخ بهره خواهد داشت. بازارها به این نگاه می‌کنند که پاول چگونه میان حفظ ثبات بازار کار و صیانت از مسیر تورم تعادلی برقرار می‌کند. ارزیابی او از کفایت ذخایر بانکی، استراتژی ترازنامه، و زمان‌بندی اجرای RMP مسیر انتظارات برای سال ۲۰۲۶ را شکل خواهد داد. برای بیت‌کوین، نتیجه بیشتر مشروط است تا دوحالتی. اگر پاول به ضعف بازار کار اشاره کند و درباره بازسازی ذخایر شفاف‌سازی دهد، بازار این سیگنال را دریافت می‌کند که قیمت فعلی در یک محدوده خنثی، با جهت سیاست پولی همخوان نیست. در این حالت، عبور از محدوده ۹۲٬۰۰۰ تا ۹۳٬۵۰۰ دلار نشان می‌دهد معامله‌گران در حال قیمت‌گذاری سناریوی گسترش نقدینگی هستند. اما اگر پاول محتاطانه صحبت کند یا درباره RMP شفافیت ارائه ندهد، بیت‌کوین احتمالاً در همان محدوده فشرده باقی می‌ماند یا به ناحیه حمایتی پایین‌تر در بازه ۸۲٬۰۰۰ تا ۷۵٬۰۰۰ دلار بازمی‌گردد؛ جایی که کف‌های ETFها، محدوده‌های حساس ترازنامه شرکت‌ها و نقاط تقاضای ساختاری تاریخی قرار دارند. بیت‌کوین زیر فشار دینامیک‌های درونی بازار بیت‌کوین نشان می‌دهند که این دارایی دیجیتال شاخص، زیر سطح قیمت در حال بازتنظیم است. هولدرهای کوتاه‌مدت همچنان در ضعف بازار اقدام به فروش می‌کنند و اقتصاد استخراج نیز تضعیف شده، زیرا هزینه تولید نزدیک به ۷۴,۰۰۰ دلار رسیده است. هم‌زمان سختی استخراج بیشترین کاهش خود را از جولای ۲۰۲۵ ثبت کرده است، که نشان می‌دهد ماینرها یا فعالیت خود را کاهش داده‌اند یا متوقف کرده‌اند. با این حال، این نشانه‌های فشار همزمان با شواهد اولیه‌ای از محدود شدن عرضه دیده می‌شوند. کیف‌پول‌های بزرگ حدود ۴۵,۰۰۰ بیت‌کوین در هفته گذشته انباشت کرده‌اند، موجودی صرافی‌ها همچنان کاهش می‌یابد و جریان‌های استیبل‌کوین نشان می‌دهند که سرمایه آماده است دوباره وارد بازار شود اگر شرایط بهبود یابد. علاوه بر این معیارهای عرضه Bitwise نشان می‌دهد که انباشت در بین گروه‌های مختلف کیف‌پول ادامه دارد، حتی زمانی که سنتیمنت معامله گران ترس شدید را ثبت کرده‌اند. کوین‌ها از صرافی‌ها و کیف‌پول‌های نقدشونده به سوی نگهداری بلندمدت منتقل می‌شوند و در نتیجه، بخشی از عرضه که می‌تواند فروش اضافی را جذب کند، کاهش می‌یابد. این الگو که ترکیبی از توزیع اجباری، فشار ماینرها و انباشت انتخابی است، معمولاً پایه‌ای برای شکل‌گیری کف‌های پایدار بازار است. Bitwise اضافه کرده است: "ورود سرمایه به بیت‌کوین همچنان کاهش می‌یابد و رشد سرمایه واقعی ۳۰ روزه تنها به +۰.۷۵٪ در ماه رسیده است. این نشان می‌دهد که سیوسود و ضررمعامله‌گران اکنون تقریباً متوازن است و ضررها تنها کمی بیشتر از سودها هستند. این تعادل تقریبی نشان می‌دهد بازار وارد یک وضعیت استراحت شده و هیچ طرفی تسلط قابل توجهی ندارد." تحلیل تکنیکال از منظر ساختار بازار، بیت‌کوین همچنان بین دو محدوده بحرانی قرار دارد. اگر قیمت بیت‌کوین بالای ۹۳,۵۰۰ دلار تثبیت شود، احتمال دارد تا حدود ۱۰۰,۰۰۰ دلار و سپس نزدیک به ۱۰۳,۱۰۰ دلار (میانگین خرید هولدرهای کوتاه‌مدت) رشد کند و حتی میانگین‌های بلندمدت نیز می‌توانند هدف بعدی باشند. از طرف دیگر اگر قیمت نتواند از مقاومت عبور کند و فدرال رزرو پیام محتاطانه‌ای بدهد، بازار ممکن است دوباره به محدوده ۷۵,۰۰۰ تا ۸۲,۰۰۰ دلار بازگردد، محدوده‌ای که بارها به‌عنوان سطح حمایتی و تقاضای ساختاری عمل کرده است. طلا و بیت‌کوین پیش از جلسه فدرال به‌طور معکوس معامله شده‌اند، که این امر بیشتر ناشی از چرخش سرمایه در واکنش به تغییر انتظارات نقدینگی است و نه صرفاً به دلیل تغییر در سنتیمنت ریسک. بنابراین اگر اظهارات پاول تأکید کند که بازسازی ذخایر فاز بعدی چرخه سیاست پولی است، جریان‌ها احتمالاً سریعاً به سمت دارایی‌هایی بازخواهد گشت که در برابر شرایط انبساط نقدینگی واکنش مثبت نشان می‌دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعویق دوباره در انتشار داده‌های تورمی آمریکا؛ گزارش‌های PPI و قیمت‌های تجاری به سال ۲۰۲۶ موکول شد

اداره آمار کار آمریکا (BLS) اعلام کرد که مجموعه‌ای از داده‌های کلیدی تورمی برای ماه اکتبر منتشر نخواهد شد؛ تصمیمی که بار دیگر فضای تحلیلی بازارهای مالی را با ابهام روبه‌رو می‌کند. بر اساس اطلاعیه جدید، گزارش شاخص قیمت تولیدکننده (PPI) برای ماه اکتبر به‌طور کامل لغو شده و انتشار داده‌های ماه نوامبر نیز تا ۱۴ ژانویه ۲۰۲۶ به تعویق می‌افتد. همچنین BLS تأیید کرده است که گزارش قیمت واردات و صادرات برای ماه اکتبر نیز منتشر نخواهد شد و داده‌های نوامبر این بخش‌ها در ۱۵ ژانویه ۲۰۲۶ ارائه می‌شود. این در حالی است که در ماه‌های گذشته نیز بخشی از آمارهای حیاتی دچار اختلال شده بود. چندی پیش BLS اعلام کرده بود که گزارش CPI ماه اکتبر لغو شده و تنها داده قابل‌انتشار در کوتاه‌مدت، CPI ماه نوامبر در تاریخ ۱۸ دسامبر ۲۰۲۵ خواهد بود. این تأخیرهای پیاپی، آن هم در شرایطی که بازارها در انتظار نشانه‌های روشن‌تری از روند تورم و سیاست‌های آینده فدرال‌رزرو هستند، باعث افزایش سطح عدم قطعیت در تحلیل‌ها و پیش‌بینی‌های اقتصاد کلان شده است؛ زیرا داده‌های تورمی، از جمله CPI و PPI، نقش تعیین‌کننده‌ای در مسیر نرخ‌های بهره و چشم‌انداز رشد اقتصادی دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی نوامبر فدرال‌رزرو نیویورک: انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت ماند

بر اساس نتایج نظرسنجی فدرال‌رزرو نیویورک برای ماه نوامبر، انتظارات تورمی یک‌ساله در سطح ۳.۲٪ ثابت مانده است. همچنین، انتظارات تورمی سه‌ساله و پنج‌ساله نیز بدون تغییر در ۳٪ باقی مانده‌اند. مهم‌ترین نتایج دیگر این نظرسنجی شامل موارد زیر است: انتظارات تورمی یک‌ساله بدون تغییر در ۳.۲٪ باقی ماند. انتظارات تورمی سه‌ساله و پنج‌ساله هر دو در ۳٪ ثابت ماندند. انتظارات افزایش هزینه‌های درمانی برای یک سال آینده به بالاترین سطح از ژانویه ۲۰۱۴ رسید. انتظارات رشد قیمت مسکن ثابت در ۳٪ باقی ماند. انتظارات بازار کار در نوامبر بهبود یافته است. خانوارها بیشتر نگران وضعیت مالی فعلی و آینده خود هستند. این آمار نشان‌دهنده ثبات نسبی در انتظارات تورمی و نگرانی‌های فزاینده خانوارها درباره وضعیت اقتصادی در آینده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استراتژی ۱۰۶۲۴ بیت‌کوین دیگر خرید

شرکت Strategy Inc. در تاریخ ۸ دسامبر ۲۰۲۵ اعلام کرد که بین اول تا هفتم دسامبر، ۱۰۶۲۴ بیت‌کوین به ارزش ۹۶۲.۷ میلیون دلار با میانگین قیمت ۹۰٬۶۱۵ دلار خریداری کرده است. منابع مالی این خریدها از طریق عرضه سهام در بازار (ATM Offering) تأمین شده است. در همین دوره، شرکت ۴۴۲٬۵۳۶ سهم STRD را فروخته و ۳۴.۹ میلیون دلار درآمد خالص کسب کرده است، و همچنین ۵٬۱۲۷٬۶۸۴ سهم MSTR را به فروش رسانده و ۹۲۸.۱ میلیون دلار درآمد خالص به دست آورده است. تا تاریخ ۷ دسامبر ۲۰۲۵، این شرکت در مجموع ۶۶۰٬۶۲۴ بیت‌کوین در اختیار دارد که با هزینه‌ای معادل ۴۹.۳۵ میلیارد دلار خریداری شده‌اند؛ میانگین قیمت تمام‌شده هر بیت‌کوین، شامل کارمزدها، ۷۴٬۶۹۶ دلار است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر