TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دلار همچنان گران است

پوند پس از اعلام بودجه بریتانیا در روز گذشته تقویت شده است، زیرا فضای مالی بهتر از پیش‌بینی‌ها به نظر می‌رسد و این موضوع فشار زیادی بر رشد اقتصادی وارد نخواهد کرد. با این حال، همچنان احتمال کاهش نرخ بهره توسط بانک انگلستان در دسامبر وجود دارد. پیش‌بینی می‌شود که نقدینگی در پایان این هفته کاهش یابد و ممکن است دلار پس از اصلاحات این هفته، تثبیت شود. دلار آمریکا: ثبات پس از اصلاحات همانطور که دیروز گفته شد، اصلاح دلار در این هفته بیشتر ناشی از تعدیل انتظارات نسبت به نرخ‌های پایین‌تر است، که به دنبال تغییرات در سیاست‌های فدرال رزرو اتفاق افتاده است، نه به دلیل جابجایی سرمایه‌ها به سمت دارایی‌های امن به دلیل مسائل ژئوپولیتیکی. به عنوان نمونه، عملکرد بهتر ین نسبت به ارزهایی مانند کرون سوئدی نشان می‌دهد که دلیل اصلی این تغییرات در بازار، نه تنش‌های جهانی، بلکه تغییرات اقتصادی داخلی است. بازارهای ایالات متحده به دلیل تعطیلات شکرگزاری بسته خواهند بود و در نتیجه شرایط نقدینگی کاهش می‌یابد. این می‌تواند فرصتی برای مقامات ژاپنی باشد تا در جفت ارز USDJPY مداخله کنند. با این حال، احتمالاً ژاپنی‌ها ترجیح می‌دهند پس از انتشار داده‌های منفی برای دلار اقدام کنند، چرا که توقف در حرکت این جفت ارز ممکن است کمی از فوریت دخالت آن‌ها بکاهد. دلار هنوز در مقابل ارزهای گروه G10 (ده کشور اصلی صنعتی) گران است اما با توجه به اصلاحات اخیر و فضای محدود برای تغییرات بیشتر در نرخ‌های بهره فدرال رزرو، ما در حال حاضر دیدگاه بی‌طرفانه‌ای نسبت به دلار برای تعطیلات شکرگزاری داریم. یورو: پتانسیل صعودی باقی می‌ماند یورو هنوز پتانسیل رشد دارد، به‌ویژه اگر توافق صلحی در اوکراین حاصل شود. آخرین اخبار حاکی از این است که هرچند مذاکرات پیشرفت‌هایی داشته‌اند اما احتمالاً تا هفته آینده ادامه خواهند داشت. در حال حاضر، طرفداران صعودی یورو (EURUSD) باید از بازگشت به سطح ۱.۱۶ راضی باشند. ما معتقدیم که ممکن است این جفت ارز به ۱.۱۷ برسد، چرا که ارزان بودن آن در کوتاه‌مدت کاهش یافته است. هدف ما برای پایان سال ۱.۱۸ است، که تحت تاثیر عوامل فصلی و برخی داده‌های ضعیف از ایالات متحده در دسامبر قرار خواهد گرفت. امروز، بانک مرکزی اروپا صورت‌جلسه تصمیمات خود در جلسه ۳۰ اکتبر را منتشر می‌کند. ما پیش‌بینی نمی‌کنیم که این صورت‌جلسه تأثیر زیادی بر بازارها داشته باشد، زیرا دیدگاه خنثی شورای حکام این بانک قبلاً در سخنرانی‌های پس از جلسه تأیید شده است. پوند: واکنش مثبت به بودجه بریتانیا پوند در پی اعلام بودجه دیروز تقویت شد. نکات مثبت شامل افزایش فضای مالی (که فشار کمتری بر اعتبار مالی دولت وارد می‌کند) و همچنین این بود که دولت بریتانیا مجبور نبود مالیات‌ها را به اندازه‌ای که پیش‌بینی می‌شد، افزایش دهد. بازنگری دفتر مسئولیت بودجه نشان داد که کسری مالی تنها ۶ میلیارد پوند است. نگرانی‌ها در مورد اعتبار طرح‌های مالیاتی که به تعویق افتاده‌اند، احتمالاً به زمانی دیگر موکول خواهد شد. ما همچنین فکر نمی‌کنیم که برنامه‌های هزینه‌ای دولت تا انتخابات ۲۰۲۹ قابل اعتماد باشند. به همین دلیل، انتظار نداریم که پوند بیشتر از این تقویت شود. برداشت ما این است که این بودجه تأثیر عمده‌ای بر سیاست‌های بانک انگلستان نخواهد داشت، اما احتمالاً کاهش قیمت‌های انرژی می‌تواند اعتماد بانک انگلستان را برای کاهش نرخ بهره بیشتر تقویت کند. با توجه به اینکه پوند از نظر ارز تجاری گران است، ما معتقدیم که در صورت کاهش نرخ بهره توسط بانک انگلستان در هفت ماه آینده، جفت ارز EURGBP ممکن است به محدوده ۰.۸۷۰۰/۰.۸۷۵۰ برسد و پیش از کاهش نرخ بهره در دسامبر، به ۰.۸۸۵۰ برسد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یونی‌سوآپ زیر ذره‌بین

چرا برچسب غیرقابل‌سرمایه‌گذاری از UNI برداشته می‌شود یونی‌سوآپ که در سال ۲۰۱۸ راه‌اندازی شد، یکی از نوآوری‌های تحول‌آفرین حوزه کریپتو است که امکان شکل‌گیری خودکار بازارهای دوطرفه برای معامله دارایی‌های مالی را فراهم می‌کند. این پروتکل از ابتدای فعالیت تاکنون بیش از ۳.۳ تریلیون دلار حجم معاملات و ۴.۷ میلیارد دلار کارمزد معاملاتی تولید کرده است. با این حال، ما همیشه یونی‌سوآپ را یک پروژه غیرقابل سرمایه‌گذاری ارزیابی کرده‌ایم. چرا؟ به‌دلیل وجود دو ساختار سرمایه‌ای مجزا: یکی برای سهام‌داران شرکت، و دیگری برای هولدرها. این ساختار در دنیای کریپتو بی‌سابقه نیست، اما نکته‌ی خاص درباره‌ی یونی‌سوآپ این است که درآمدهای پروتکل به‌طور مکرر به‌سمت سهام‌داران هدایت می‌شد نه دارندگان توکن. و این یک تعارض منافع بسیار جدی است. اما خبر خوب این‌که به‌نظر می‌رسد به لطف پیشنهاد تازه‌ای که از سوی بنیان‌گذار یونی‌سوآپ هیدن آدامز، برای به‌روزرسانی مدل مدیریتی پروتکل ارائه شده است، این وضعیت در آستانه یک تغییر بزرگ است. در این گزارش به‌صورت خاص بررسی می‌کنیم که این تغییرات برای هولدرهای یونی‌سوآپ چه معنایی دارد و همچنین یک به‌روزرسانی کامل از وضعیت فاندامنتال‌ این رمزارز ارائه می‌دهیم. ساختار سازمانی یونی‌سوآپ سهام‌داران حقوقی در برابر هولدران توکن (DAO) در بازارهای مالی سنتی، داشتن چندین کلاس سهام امری رایج است. برای نمونه، سهام‌داران ممتاز در زمان انحلال شرکت معمولاً نسبت به سهام‌داران عادی اولویت بیشتری در دریافت دارایی‌ها دارند. با این حال سرمایه‌گذاران معمولاً انتظار دارند زمانی‌ که شرکت عملکرد خوبی دارد (افزایش درآمد و سود)، ارزش ایجادشده به‌صورت متناسب میان تمامی کلاس‌های سهام توزیع شود. از همین روست که مالکیت در یونی‌سوآپ یا هر پروژه و شرکت کریپتویی باید در نهایت به یک ابزار سرمایه‌گذاری واحد بازگردد؛ در اینجا یعنی توکن UNI. به چه دلیل؟ اگر Uniswap Labs (تیم اصلی + سرمایه‌گذاران) درآمد حاصل از خطوط مختلف کسب‌وکار را به نفع خود جمع‌آوری می‌کرد و همزمان هولدران  UNI  که هیچ حق قانونی رسمی ندارند را نادیده می‌گرفت، اعتماد بازار به شیوه مدیریت و حکمرانی DAO یونی‌سوآپ از بین می‌رفت. و دقیقاً همین اتفاق در حال رخ دادن بود. به همین دلیل است که از نگاه ما، UNI پیش‌تر غیرقابل‌سرمایه‌گذاری بود. اکنون بیایید خطوط درآمدی یونی‌سوآپ را بررسی کنیم و ببینیم چگونه ممکن است تحت ساختار پیشنهادی جدید تغییر کنند. شاخه‌های کسب‌وکار و نحوه ایجاد ارزش در یونی‌سوآپ در این بخش، به بررسی مکان‌های فعلی تحقق درآمد در ساختار سازمانی یونی‌سواپ و همچنین مکان‌هایی که در صورت تصویب پیشنهاد مدیریتی (که در حال حاضر با ۱۰۰٪ حمایت مواجه است) درآمدها در آن‌ها تحقق خواهند یافت، می‌پردازیم. مدل درآمدی یونی‌سواپ تا پیش از این عمدتاً از طریق یونی‌سواپ لبز متمرکز بود، به‌ویژه برای تعاملات از طریق وب‌سایت رسمی و کیف پول موبایل. در سال ۲۰۲۳، یونی‌سواپ لبز کارمزد استفاده‌ای را اعمال کرد که ابتدا ۰.۱۵٪ بود و بعداً به ۰.۲۵٪ افزایش یافت و از این طریق ۱۳۲ میلیون دلار درآمد کسب شد. نکته مهم این است که هولدرهایUNI هیچ نقش اصلی در تصمیم‌گیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند، که نشان‌دهنده عدم همسو بودن منافع کاربران پروتکل، سرمایه‌گذاران و شرکت‌کنندگان در تصمیم‌گیری شبکه بود. پیشنهاد مدیریت فعلی تلاش دارد تا این جریان‌های درآمدی را به سمت هولدرهای یونی‌سوآپ هدایت کند و انگیزه‌ها را در سراسر شبکه همسو سازد. در سال ۲۰۲۳، یونی‌سواپ لبز به‌صورت یک‌جانبه کارمزدی ۰.۱۵٪ (که بعداً به ۰.۲۵٪ افزایش یافت) برای کاربرانی که از طریق وب‌سایت رسمی Uniswap یا کیف پول موبایل با یونی‌سواپ تعامل داشتند، اعمال کرد. از آن زمان ۱۳۲ میلیون دلار به یونی‌سواپ لبز تعلق گرفته است. با این حال هولدرهای UNI هیچ نقشی در تصمیم‌گیری درباره این کارمزد نداشتند و هیچ ادعایی نسبت به این درآمدها نداشتند. واضح است که این وضعیت باید تغییر کند. نکته کلیدی برای هولدرهای یونی‌سوآپ در ساختار پیشنهادی جدید، یونی‌سواپ کارمزدهای مربوط به رابط کاربری، کیف پول و API خود را حذف خواهد کرد. لبز همچنین به‌صورت قراردادی متعهد خواهد شد که تنها به پروژه‌هایی بپردازد که با منافع DUNI و به تبع آن با منافع هولدرهای UNI همسو هستند (DUNI یک نهاد قانونی جدید برای بنیاد است که تحت مدل یک انجمن غیرانتفاعی غیرمتمرکز ثبت‌شده در وایومینگ ایجاد شده است). این تغییر ضمن همسو کردن لبز با DUNI هولدرهای، باعث حذف ۱۳۲ میلیون دلار کارمزدی می‌شود که از اوایل سال ۲۰۲۳ تولید شده بود. اگر هر یک از این درآمدها برای توسعه پروتکل استفاده می‌شد، باید از منابع دیگری در آینده تأمین گردد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نشانه‌های از تغییر رهبری فدرال رزرو می‌تواند فشار بیشتری بر دلار وارد کند

با توجه به اعلامیه بودجه انگلستان، بازارها به تحلیل تاثیرات مالی و تورمی این اعلامیه خواهند پرداخت. پوند در صورتی که سناریو به سمت عدم تورم و سیاست‌های مالی سخت پیش رود، با ریسک‌های کاهشی متوسط روبرو خواهد بود. در صورتی که در مورد پایداری مالی شک و تردید ایجاد شود، ریسک‌ها شدیدتر خواهند بود. در همین حال، دلار در مقایسه با روز گذشته پتانسیل بیشتری برای کاهش ارزش دارد. دلار: تمرکز بر ژئوپلیتیک دلار از دوشنبه تاکنون کاهش یافته که با پیش‌بینی ما (تیم تحلیل ING) همخوانی دارد. اگرچه برخی نشانه‌ها، نشان می‌دهد که خوشبینی به توافق صلح در اوکراین باعث حمایت از ارزهای اروپایی شده است، اما ارزیابی کوتاه‌مدت ارزش دلار به دلیل اصلاحات اخیر معقول است. با این حال، دلار همچنان در مقایسه با محرک‌های کوتاه‌مدت بازار گران است و با توجه به افزایش پیش‌بینی‌ها برای کاهش نرخ بهره در دسامبر، ریسک‌های نزولی برای دلار تا روز شکرگزاری ادامه دارد. برخی اخبار مبنی بر اینکه اوکراین شرایط توافق صلح را پذیرفته، دیروز گمراه‌کننده بود. لحن عمومی مذاکرات مثبت است اما هنوز مسائل پیچیده‌ای وجود دارد که اوکراین و روسیه در حال مذاکره در مورد آن هستند. آنچه که واضح است این است که آمریکا تا به حال قوی‌ترین تلاش خود را برای میانجی‌گری در یک آتش‌بس انجام داده و اوکراین نیز به طور نسبی آماده مصالحه شده است. آمریکا نماینده صلح خود، استیو ویتکاف، را برای مذاکره با رئیس‌جمهور پوتین به روسیه می‌فرستد. هرگونه نشانه‌ای از پیشرفت در این مذاکرات می‌تواند تاثیر زیادی بر قیمت انرژی و دلار داشته باشد، و به نفع ارزهای اروپایی با بتای بالا (که به طور کلی بیشتر تحت تاثیر نوسانات بازار هستند) تمام شود. در داخل آمریکا، یک تحول جالب در فدرال رزرو وجود دارد: گفته می‌شود که «کوین هسِت» به عنوان گزینه اصلی برای جایگزینی جروم پاول به عنوان رئیس فدرال رزرو مطرح است و ممکن است این اعلامیه قبل از کریسمس صورت گیرد. هسِت یکی از کاندیداهای نسبتاً داویش (انبساطی) است و انتخاب او می‌تواند باعث شود که بازارها پیش‌بینی نرخ بهره نهایی (که در حال حاضر اندکی زیر ۳٪ است) را کاهش دهند و دلار را تحت فشار قرار دهد. در مورد داده‌ها، آمارهای روز گذشته در زمینه شاخص قیمت تولیدکننده که نسبت به پیش‌بینی‌ها کمتر بود (۰.۱٪ ماهانه) و فروش خرده‌فروشی که رشد ۰.۲٪ را نشان می‌داد، روند کاهش تورم را تایید می‌کند. اما گزارش امروز کتاب بژ فدرال رزرو می‌تواند مهم‌تر باشد. این گزارش دیدگاه‌های تجربی و اطلاعات غیررسمی در مورد وضعیت اقتصادی را ارائه می‌دهد و عملاً جایگزین گزارش تولید ناخالص داخلی سه‌ماهه سوم خواهد شد. هر گونه اشاره به نگرانی‌های بیشتر در مورد بازار کار می‌تواند به کاهش نرخ بهره کوتاه‌مدت کمک کند و فشار بیشتری به دلار وارد آورد. در نهایت، پیش‌بینی ما از گزارش «گزارش ارزی خزانه‌داری» که به دلیل تعطیلات دولتی به تأخیر افتاده، منتشر خواهد شد. طبق تخمین‌های ما، هیچ کشوری شرایط سه‌گانه برای قرار گرفتن در فهرست کشورهای دستکاری‌کننده ارز را نداشته و بنابراین، هیچ‌گونه اعلامیه‌ای مبنی بر «دستکاری‌کننده ارز» در این گزارش نخواهیم داشت. با این حال، تایوان باید به «لیست نظارتی» افزوده شود. یورو: انتظار برای پیشرفت در مذاکرات صلح با ارزش منصفانه کوتاه‌مدت کمی بالاتر از ۱.۱۷۰، جفت ارز EURUSD همچنان در محدوده undervalued (کم‌ارزش) قرار دارد، با وجود بازیابی مطلوبی که تجربه کرده است. این نشان می‌دهد که ریسک‌های افزایشی همچنان وجود دارد اما باید توجه داشت که میانگین انحراف از ارزش منصفانه در سه ماه گذشته حدود -۱٪ بوده که نشان‌دهنده تمایل واضح این جفت ارز برای معامله در محدوده ارزان‌تر است. امروز انتظار می‌رود که یورو تحت تاثیر رویدادهای خارجی، به ویژه اخبار ژئوپلیتیکی، و به طور کمتر تحت تاثیر بودجه انگلستان قرار گیرد (به بخش پوند مراجعه کنید). اگرچه افزایش EURUSD دیروز نباید به‌طور مستقیم به امید توافق صلح در اوکراین نسبت داده شود (بلکه بیشتر به دلیل تفاوت نرخ‌ها)، خوشبینی به یک آتش‌بس احتمالاً به بازیابی یورو کمک کرده است. هرگونه پیشرفت در این مذاکرات می‌تواند به حمایت از این جفت ارز کمک کند و احتمالاً EURUSD را به ۱.۱۷۰ برساند. پوند: پیش‌بینی ما برای پوند کاهشی است امروز برای انگلستان و پوند یک روز مهم است. وزیر خزانه‌داری، ریچل ریوز، قرار است در ساعت ۱۲:۳۰ به وقت گرینویچ (۴ بعدازظهر به وقت ایران) اعلامیه بودجه خود را ارائه دهد. نظرهای اخیر اقتصاددان ارشد ما، جیمز اسمیت، پیش از این اعلامیه به شرح زیر است: گزارش‌های اخیر نشان می‌دهد که کسری مالی انگلستان – که آن را حدود ۳۰ میلیارد پوند در سال بعد از طرح‌های کمک‌های مالی می‌دانیم – از طریق ترکیبی از تمدید یخ‌زدگی آستانه‌های مالیاتی و مجموعه‌ای از افزایش‌های مالیات‌های جزئی پر خواهد شد. پیش‌نویس بودجه به‌طور کلی به خوبی پیش‌بینی شده، اما آنچه از اخبار مشخص نیست این است که چقدر از بار مالیات‌ها و هزینه‌ها تا سال ۲۰۲۶ به تأخیر خواهد افتاد. هرچه وزیر خزانه‌داری تصمیم بگیرد که تصمیمات سخت‌گیرانه مالیاتی و هزینه‌ای را تا سال‌های آینده به تعویق بیندازد، بانک انگلستان فضای کمتری برای کاهش نرخ‌ها در کوتاه‌مدت خواهد داشت و احتمالاً سرمایه‌گذاران به پایداری بدهی‌های انگلستان بدبین‌تر خواهند شد. به طور کلی، ما پیش‌بینی می‌کنیم که یک بودجه که شامل افزایش مالیات‌های ۱۰ تا ۱۵ میلیارد پوندی باشد، که طبق ارزیابی‌های OBR می‌تواند باعث کاهش تورم در سال آینده شود، منجر به اصلاح داویش (تسهیلی) نرخ‌های بانک انگلستان و کاهش مجدد بازده گیلت‌ها (اوراق قرضه انگلستان) شود. به یاد داشته باشید که در هر صورت، کسری و عرضه گیلت‌ها در سال ۲۰۲۶ کاهش خواهد یافت به دلیل یخ‌زدگی آستانه‌های مالیاتی. اما سیاست همچنان یک ریسک عمده باقی خواهد ماند. هرگونه نشانه‌ای مبنی بر افزایش فشارهای سیاسی بر وزیر خزانه‌داری می‌تواند منجر به فروش مجدد گیلت‌ها و پوند شود؛ اگر سرمایه‌گذاران احتمال جانشینی وزیری با تمایل بیشتر به وام‌گیری را پیش‌بینی کنند. دلار نیوزیلند: کاهش نرخ ملایم به نفع ارز بانک مرکزی نیوزلند مطابق انتظارات ما با کاهش نرخ بهره ۲۵ نقطه پایه، این کاهش را همراه با پیش‌بینی‌هایی جدید برای نرخ‌ها اعلام کرد که نشان می‌دهد هیچ کاهش نرخ دیگری در پیش‌بینی‌های آنها وجود ندارد و یک عضو نیز برای نگه داشتن نرخ‌ها رای داده است. راهنمایی‌های پیش‌بینی‌شده نشان می‌دهد که نرخ‌ها تا سال ۲۰۲۶ ثابت خواهند ماند، اما همانطور که انتظار می‌رفت، کمیته شرایط تسهیلی خود را حفظ کرده است (اگر در سه تا شش ماه آینده نرخ بهره تغییر کند، احتمال کاهش آن بیشتر از افزایش آن است). منحنی پیش‌بینی نرخ بهره در نیوزلند دیگر کاهش‌های بیشتری را در خود جای نمی‌دهد و تنها ۵ نقطه پایه در مارس پیش‌بینی می‌شود. این نگرش که بانک مرکزی نیوزلند دیگر فضای زیادی برای کاهش نرخ ندارد، احتمالاً به حمایت از بازگشت NZDUSD کمک خواهد کرد، که با پیش‌بینی نزولی ما برای دلار هماهنگ است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار استرالیا پس از انتشار داده‌های تورمی بسیار بالاتر از انتظار جهش کرد

این ارقام نشان می‌دهد که بانک مرکزی استرالیا به هیچ‌وجه به کاهش نرخ بهره فکر نخواهد کرد؛ بلکه احتمال افزایش نرخ بهره مطرح است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نوامبر بانک مرکزی استرالیا منتشر شد

بانک مرکزی استرالیا در صورت‌جلسه نشست ۳ و ۴ نوامبر اعلام کرد که ممکن است نرخ بهره را برای مدت طولانی‌تری ثابت نگه دارد، اگر داده‌های اقتصادی ورودی قوی‌تر از انتظار باشند. با این حال، در صورت ضعف رشد اقتصادی یا بازار کار، کاهش نرخ بهره همچنان محتمل خواهد بود. هیئت مدیره نرخ بهره فعلی ۳.۶٪ را «کمی محدودکننده» ارزیابی کرده اما با توجه به افزایش تقاضای مصرف‌کننده و رشد اعتبارات مسکن، ممکن است این ارزیابی دیگر معتبر نباشد. با وجود سه کاهش نرخ بهره در سال جاری، بانک مرکزی استرالیا در ماه نوامبر به دلیل تورم بالا، پایداری تقاضا و رونق بازار مسکن تصمیم به تثبیت نرخ‌ها گرفت. اعضا اعلام کردند که می‌توانند با صبر بیشتری منتظر داده‌های جدید درباره ظرفیت خالی، بازار کار و میزان محدودیت سیاست پولی باشند. در صورت‌جلسه همچنین اشاره شده که فشارهای تورمی پایه کمی بیشتر از ارزیابی‌های قبلی است و انتظار می‌رود تورم تا اواسط ۲۰۲۶ بالاتر از محدوده هدف ۲–۳٪ باقی بماند. پس از رشد اشتغال در ماه اکتبر و کاهش نرخ بیکاری به ۴.۳٪، بازارها انتظار کاهش بیشتر نرخ بهره را کاهش داده‌اند. با این حال، هیئت مدیره اذعان دارد که در صورت ضعف رشد یا افت محسوس بازار کار، کاهش نرخ بهره همچنان ممکن است. بانک همچنین اعلام کرد که ارزش دلار استرالیا نزدیک به سطح منصفانه برآورد شده باقی مانده و ریسک‌های نزولی جهانی کاهش یافته‌اند، هرچند انتظار می‌رود رشد جهانی در نیمه دوم ۲۰۲۵ کند شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمار دروغ نمی‌گوید، آیا یونی سواپ آماده پامپ قیمتی شده‌است؟

بازار ارزهای دیجیتال بار دیگر شاهد افزایش توجه معامله‌گران به یکی از مهمترین پروژه‌های بازار کریپتو به نام یونی‌سواپ است؛ توکنی که هم‌زمان با رشد فعالیت شبکه، طرح‌های جدید اقتصادی و تغییرات رفتاری نهنگ‌ها در نقطه‌ای تعیین‌کننده قرار گرفته است. افزایش حجم تراکنش‌ها، بازگشت نقدینگی و احتمال فعال‌سازی مکانیزم Fee Switch باعث شده نگاه تحلیلگران دوباره به سمت یونی سواپ جلب شود. در همین حال، حرکت‌های تکنیکالی در تایم‌فریم‌های مختلف نشان می‌دهد قیمت وارد یکی از مهم‌ترین فازهای تصمیم‌گیری شده و شکست یا تثبیت در سطوح کلیدی می‌تواند جهت روند میان‌مدت و بلندمدت را مشخص کند. در این مقاله تحلیلی نگاهی جامع به سطوح مهم، استراتژی‌های معاملاتی و سناریوهای پیش‌رو ارائه می‌دهیم. تحولات جدید یونی‌سواپ؛ افزایش توجه سرمایه‌گذاران و جهش فعالیت پروتکل در روزهای اخیر شبکه یونی ‌سواپ دوباره در مرکز توجه بازار قرار گرفته و داده‌های منتشرشده نشان می‌دهد که این پروتکل با موج تازه‌ای از فعالیت کاربران و سرمایه‌گذاران روبه‌رو شده است. گزارش‌های جامعه کوین‌مارکت‌کپ تأکید می‌کنند که حجم تراکنش‌ها و استفاده از یونی ‌سواپ رشد قابل توجهی داشته و همین موضوع باعث افزایش خوش‌بینی نسبت به آینده توکن UNI شده است. هم‌زمان، بحث‌های گسترده‌ای پیرامون طرح فعال‌سازی «Fee Switch» شکل گرفته؛ سازوکاری که در صورت تأیید نهایی، بخشی از کارمزدهای دریافتی پروتکل را به توکن UNI تبدیل کرده و احتمالاً منجر به کاهش عرضه در گردش خواهد شد. این تحول برای هولدرهای یونی ‌سواپ اهمیت استراتژیک دارد زیرا می‌تواند مدل اقتصادی پروژه را وارد مرحله‌ای تازه کرده و ارزش بلندمدت توکن را تقویت کند. در کنار این تحولات، عملکرد قیمتی یونی ‌سواپ نیز توجه بازار را به خود جلب کرده است. نمودار نشان می‌دهد که توکن UNI طی هفته گذشته جهشی قابل‌توجه را تجربه کرده و همین رشد باعث شده نگاه سرمایه‌گذاران دوباره به سمت این ارز دیجیتال بازگردد. با این حال برخی تحلیل‌های جدید هشدار می‌دهند که رفتار نهنگ‌ها و جریان نقدینگی همچنان عامل تعیین‌کننده‌ مسیر کوتاه‌مدت است و هرگونه کاهش حجم خریدهای بزرگ می‌تواند فشار فروش را افزایش دهد. مجموع این عوامل باعث شده یونی ‌سواپ در نقطه‌ای مهم قرار بگیرد؛ جایی که تصمیمات حاکمیتی، فعالیت کاربران و جریان سرمایه می‌توانند آینده قیمتی آن را رقم بزنند. ✔️ بیشتر بخوانید: یونی‌سواپ (Uniswap) چیست؟ | بررسی توکن UNI تحلیل تکنیکال نمودار قیمتی یونی سواپ پیش از ورود به تحلیل جفت ارز یونی‌سواپ به تتر و بررسی ارزش دلاری آن، ابتدا نگاهی به رفتار قیمتی یونی‌سواپ در برابر بیت‌کوین داریم تا دید جامع‌تری از قدرت نسبی این توکن به دست آید. نمودار یونی‌سواپ به بیت‌کوین – تایم‌فریم روزانه از ابتدای سال 2025، نمودار یونی‌سواپ به بیت‌کوین عمدتاً در روند نزولی قرار داشته و تنها در چند مقطع کوتاه رشد ملایمی را تجربه کرده است. با این حال طی هفته اخیر شاهد یک پامپ قابل‌توجه در این جفت ارز بودیم که این حرکت می‌تواند نشانه اولیه بازگشت قدرت خریداران در برابر بیت‌کوین باشد. قیمت اکنون موفق شده میانگین متحرک 200 روزه را بشکند و بالاتر از آن تثبیت شود؛ موضوعی که معمولاً به‌عنوان یک سیگنال تغییر روند محسوب می‌شود. با این حال محدوده مهمی که برای ادامه حرکت صعودی باید شکسته شود سطح 0.0001000 است؛ سطحی که تاکنون سه بار باعث افزایش قدرت خریداران شده و آخرین بار نیز همین چند روز پیش شاهد واکنش مثبت به آن بودیم. در صورت شکست این ناحیه می‌توان انتظار داشت قیمت حداقل تا سطح 0.0001500 رشد کند. پس از این بررسی حالا به سراغ نمودار یونی‌سواپ به تتر و تحلیل دلاری این توکن می‌رویم. تحلیل یونی‌سواپ – تایم‌فریم ماهانه نمودار ماهانه نشان می‌دهد که یونی‌سواپ پس از پایان روند نزولی شدید سال 2022 وارد یک ساختار تریدینگ‌رنج شده و طی این مدت بین سقف 13 دلار و کف 4 دلار نوسان کرده است. مهم‌ترین شرط برای شروع یک روند قدرتمند، خروج قیمت از این محدوده است؛ چه صعودی و چه نزولی. در سوی حمایتی، محدوده 2 دلار نیز اهمیت زیادی دارد، زیرا در ریزش اخیر بازار قیمت دقیقاً تا این سطح اصلاح کرد اما با تشکیل شدوی بلند دوباره به داخل رنج برگشت. اکنون قیمت در ناحیه میانی رنج و حوالی 8 دلار معامله می‌شود. در سمت مقابل، وجود اخبار مثبت و انتظارات بنیادی پیرامون پروژه باعث شده سناریوی صعودی همچنان فعال باشد. در صورت شکست سطح 13 دلار، اولین تارگت مهم محدوده 19 دلار خواهد بود و در ادامه سقف‌های سال 2021 یعنی محدوده 30 تا 45 دلار می‌توانند اهداف بلندمدت این توکن باشند. تحلیل یونی‌سواپ – تایم‌فریم هفتگی در تایم‌فریم هفتگی دوباره با همان تریدینگ‌رنجی مواجه می‌شویم که پیش‌تر در تایم‌های بالاتر مشاهده شد، اما این‌بار جزئیات دقیق‌تری از رفتار قیمت به چشم می‌خورد. اگرچه قیمت همچنان زیر یک خط روند نزولی بلندمدت قرار دارد، اما تشکیل کف بالاتر نسبت به کف قبلی یک نشانه مهم محسوب می‌شود و احتمال شکست این خط روند را افزایش می‌دهد. در کنار این ساختار، محدوده 6 دلار یکی از اصلی‌ترین نواحی حمایتی یونی‌سواپ در این رنج است؛ ناحیه‌ای که در گذشته چندین بار مانع ریزش بیشتر شده و هر بار که قیمت با حجم معاملات کم به این سطح نزدیک شده، ورود ناگهانی حجم‌های سنگین باعث جهش قیمت شده است. در تایم‌فریم هفتگی، در صورت شکست حمایت 6 دلار، سطح 2 دلار به‌عنوان مهم‌ترین ناحیه حمایتی بعدی شناخته می‌شود. اما در سناریوی صعودی، نخستین مقاومت جدی در محدوده 10 تا 12 دلار قرار دارد و تارگت بعدی در سقف تریدینگ‌رنج، یعنی حوالی 18 دلار است. دستیابی به این تارگت تنها زمانی محتمل خواهد بود که خط روند نزولی شکسته شود و قیمت بتواند بالاتر از محدوده 11 دلار، سقف و کف‌های جدید صعودی ایجاد کند. تحلیل یونی‌سواپ – تایم‌فریم روزانه تایم‌فریم روزانه اطلاعات دقیق‌تری در اختیار ما قرار می‌دهد و به ترکیب آن با داده‌های تایم‌های بالاتر می‌توان نقاط ورود و خروج معتبرتری استخراج کرد. اگر ساختار ریزش‌های اخیر را بررسی کنیم، نخستین حرکت نزولی از محدوده 12 دلار تا 9 دلار رخ داده است. جالب اینجاست که در ادامه یک ریزش هم‌اندازه دقیقاً در محدوده 5.5 دلار شکل گرفته که می‌توان آن را «گام دوم» در نظر گرفت؛ الگویی که نشان می‌دهد رفتار قیمت در این ساختار تکرارشونده است. در هر دو ریزش، شکست خط روند و سپس پولبک قیمت به سطح کلیدی، آغازگر ادامه حرکت بوده و اکنون نیز شرایط مشابهی دیده می‌شود. این بار شکست نزولی در سطح 6.900 دلار اتفاق افتاده و قیمت پس از پولبک مجدد به خط روند شکسته‌شده، نشانه‌هایی از تکرار الگوی گذشته را نشان می‌دهد. اگر گام حرکتی دوم را از کف 5 دلار تا محدوده 1.300 دلار اندازه‌گیری کنیم، تارگت احتمالی این موج بین محدوده 13 تا 15 دلار قرار می‌گیرد؛ سطحی که می‌تواند پایان این سیکل اصلاحی و آغاز ساختار جدیدی در روند قیمت باشد. بررسی سطوح مهم یونی‌سواپ (UNI) حمایت‌های اصلی: سطح ۶ دلار به‌عنوان مهم‌ترین حمایت میان‌مدت شناخته می‌شود؛ ناحیه‌ای که در گذشته چندین بار مانع ریزش‌های سنگین شده است. در صورت شکست این سطح، حمایت تاریخی ۲ دلار آخرین مانع سقوط عمیق‌تر خواهد بود. مقاومت‌های اصلی: در تایم‌فریم هفتگی و ماهانه، مقاومت ۱۰ تا ۱۲ دلار نخستین چالش روند صعودی است و سطح ۱۳ دلار سقف مهم تریدینگ‌رنج محسوب می‌شود. عبور از این محدوده می‌تواند مسیر را برای اهداف بزرگ‌تر در محدوده ۱۸ و سپس ۱۹ دلار باز کند. بهترین نقاط ورود و خروج (طبق تحلیل‌های ارائه‌شده) نقاط ورود مناسب ورود کم‌ریسک: هر بار که قیمت به محدوده ۶ دلار نزدیک شود و نشانه‌های بازگشت مثل کندل‌های قوی یا حجم خرید مشاهده شود. ورود تأییدی: پس از شکست معتبر محدوده ۱۰ تا ۱۱ دلار و تثبیت بالای این ناحیه. ورود زودهنگام: در تایم‌فریم روزانه پس از پولبک به خط روند شکسته‌شده و بازگشت از محدوده ۷ تا ۷.۵ دلار. نقاط خروج مناسب خروج کوتاه‌مدت: محدوده ۹.۵ تا ۱۰ دلار به دلیل تراکم مقاومت‌ها. خروج میان‌مدت: ناحیه ۱۳ دلار که سقف رنج بلندمدت است. خروج بلندمدت: اهداف ۱۸ تا ۱۹ دلار و سپس ۳۰ تا ۴۵ دلار (در صورت شکست مقاومت‌های تاریخی). بهترین مدل سرمایه‌گذاری برای هولدرهای کوتاه‌مدت و بلندمدت سرمایه‌گذاری کوتاه‌مدت برای معامله‌گران کوتاه‌مدت، بهترین رویکرد استفاده از حرکات تایم روزانه و هفتگی است. شکست خط روندها، پولبک‌های تکرارشونده و الگوهای حرکتی هم‌اندازه، ابزارهای اصلی تصمیم‌گیری هستند. محدوده ۷ دلار بهترین ناحیه برای معاملات نوسانی است و اهداف ۹ تا ۱۰ دلار مناسب‌ترین سطح خروج کوتاه‌مدت محسوب می‌شود. سرمایه‌گذاری بلندمدت برای هولدرهای بلندمدت، استراتژی منطقی خرید پله‌ای میان سطوح ۶ دلار، ۵ دلار و در صورت ریزش شدید، ۲ دلار است. ساختار ماهانه نشان می‌دهد یونی سواپ در یک تریدینگ‌رنج بلندمدت قرار دارد و هر شکست بالای ۱۳ دلار می‌تواند مسیر حرکت به سمت اهداف تاریخی ۳۰ تا ۴۵ دلار را باز کند. پروژه از نظر بنیادی در مرحله‌ای قرار دارد که کوچک‌ترین تغییرات مدل اقتصادی می‌تواند ارزش ذاتی توکن را افزایش دهد. آموزش کامل خرید و نگهداری یونی‌سواپ (UNI) یونی‌سواپ یکی از مهم‌ترین توکن‌های حوزه دیفای است و بسیاری از کاربران قصد دارند آن را برای سرمایه‌گذاری کوتاه‌مدت یا بلندمدت به‌صورت امن خریداری و نگهداری کنند. در ادامه روش‌های خرید توکن UNI از طریق صرافی‌های ایرانی، صرافی‌های خارجی و همچنین روش غیرمتمرکز از مسیر سواپ یا کیف پول توضیح داده می‌شود تا هر کاربر بتواند با توجه به نیاز خود و تحلیلی که رد این مقاله انجام شده، بهترین گزینه را انتخاب کند. خرید یونی‌سواپ از صرافی‌های ایرانی با تومان برای خرید این توکن با تومان، ابتدا لازم است در یک پلتفرم ایرانی معتبر ثبت‌نام و احراز هویت انجام دهید. پس از فعال‌شدن حساب، می‌توانید کیف‌پول ریالی خود را شارژ کرده و وارد بخش خرید و فروش ارز دیجیتال شوید. در این قسمت، کافی است توکن UNI را انتخاب کرده و مقدار دلخواه را وارد کنید تا سفارش خرید ثبت شود. این روش برای افرادی مناسب است که می‌خواهند پرداخت را با کارت بانکی و بدون نیاز به ارزهای خارجی انجام دهند. پس از خرید، توکن را می‌توان در کیف‌پول داخلی پلتفرم نگهداری کرد یا آن را به کیف‌پول شخصی منتقل نمود. انتقال به کیف‌پول شخصی امنیت بیشتری دارد زیرا کنترل کلید خصوصی در اختیار خود کاربر خواهد بود. در لینک زیر بهترین انتخاب یک کاربر ایرانی برای کار در صرافی‌های مختلف را قرار داده‌ایم تا با بررسی کامل هر صرافی، بهترین آنها را انتخاب و شروع به معامله کنید. ✔️ بیشتر بخوانید: بهترین صرافی‌های ارز دیجیتال برای ایرانیان در سال ۲۰۲۵ خرید یونی‌سواپ از صرافی‌های خارجی با تتر یا جفت‌ارزهای دیگر اگر قصد دارید از پلتفرم‌های بین‌المللی استفاده کنید، ابتدا باید یک ارز دیجیتال پایه مانند تتر یا هر جفت‌ارز دیگری تهیه کرده و آن را به کیف‌پول خود در پلتفرم خارجی انتقال دهید. پس از شارژ حساب، به بازار مربوط به UNI مراجعه کرده و با انتخاب جفت‌ارز مورد نظر، سفارش خرید ثبت کنید. این روش معمولاً برای کاربرانی مناسب است که قصد انجام معاملات حرفه‌ای‌تر دارند و می‌خواهند از ابزارهای تحلیلی پیشرفته استفاده کنند. پس از خرید، امکان نگهداری توکن داخل حساب یا انتقال آن به کیف‌پول شخصی وجود دارد. خرید یونی‌سواپ از طریق صرافی‌های غیرمتمرکز یا بخش سواپ کیف‌پول روش سوم که کاملاً غیرمتمرکز است، خرید UNI از طریق سواپ داخل کیف‌پول یا پلتفرم‌های دیفای است. در این روش، کافی است کیف‌پول خود را با شبکه مناسب (مانند اتریوم) شارژ کرده و یک دارایی قابل تبدیل، مانند اتریوم ETH یا یو‌اس‌دی‌کوین USDC، در کیف‌پول داشته باشید. سپس از بخش Swap، دارایی خود را به UNI تبدیل می‌کنید. این روش بدون نیاز به ثبت‌نام، احراز هویت یا واسطه انجام می‌شود و کنترل کامل دارایی در اختیار کاربر می‌ماند. البته کارمزد شبکه در این حالت بیشتر است اما امنیت و استقلال بیشتری به همراه دارد. سخن پایانی یونی‌سواپ دقیقاً در منطقه‌ای معاملاتی قرار گرفته که هم از نظر تکنیکال و هم از نظر تغییرات بنیادی اهمیت استراتژیک دارد. رفتار قیمت در سطوح ۶ دلار و ۱۰ دلار تعیین‌کننده مسیر کوتاه‌مدت است و محدوده ۱۳ دلار قفل اصلی آغاز یک روند پرقدرت محسوب می‌شود. با توجه به بازگشت فعالیت شبکه، افزایش توجه سرمایه‌گذاران و ساختار تکنیکالی که احتمال تکمیل یک موج بزرگ صعودی را نشان می‌دهد، UNI می‌تواند طی ماه‌های آینده یکی از ارزهای جذاب بازار باشد؛ مشروط بر اینکه سطوح کلیدی با حجم معتبر شکسته شوند. سلب مسئولیت: این مقاله تحلیلی و خبری هست و پیش از خرید یا فروش رمزارزها، با بررسی و آگاهی کامل اقدام کنید. ما هرگز پیشنهاد خرید و فروش هیچ ارزی را به کاربران نمی‌دهیم و یوتوتایمز مسئولیتی در قبال سود یا زیان معاملات کاربران ندارد. سؤالات متداول آیا سطح ۶ دلار بهترین ناحیه برای خرید یونی‌سواپ است؟ بله، این محدوده یکی از قوی‌ترین حمایت‌های تاریخی UNI است و تاکنون چندین بار باعث بازگشت قیمت شده است. اما ورود در این ناحیه باید همراه با نشانه‌های بازگشتی باشد. اگر حمایت ۶ دلار شکسته شود، ناحیه ۲ دلار مهم‌ترین فرصت خرید بلندمدت محسوب می‌شود. آیا امکان رسیدن قیمت یونی‌سواپ به ۳۰ تا ۴۵ دلار وجود دارد؟ در صورتی که مقاومت ۱۳ دلار در تایم‌فریم ماهانه شکسته شود و جریان نقدینگی جدید وارد پروژه شود، رسیدن به این محدوده‌ها کاملاً محتمل است. اما تحقق این اهداف نیازمند تغییرات بنیادی مثل فعال‌سازی Fee Switch و رشد کاربرد پروتکل است.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

مان، عضو بانک مرکزی انگلیس: فرایند عادی‌سازی دستمزدها در حال انجام است

شرکت‌ها همچنان تورم را در قیمت‌گذاری‌های خود لحاظ می‌کنند. پویایی‌های پایه‌ای تورم، ریسک صعودی را نشان می‌دهند. شرکت‌ها نسبت به ریسک‌های صعودی تورم توجه بیشتری دارند. شرایط کنونی نشان‌دهنده گرایش صعودی شاخص قیمت مصرف‌کننده (CPI) است. ما در محیطی با نوسانات و شوک‌های شدیدتر قرار داریم شوک‌ها به تورم گرایش صعودی می‌دهند. بانک‌های مرکزی مجبور خواهند شد در برابر گرایش صعودی تورم اقدام کنند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش اشتغال آمریکا جهت حرکت دلار را مشخص می‌کند

در هفته‌ای که بالاخره باید انتشار داده‌های اقتصادی آمریکا از سر گرفته شود، نکته مهم این است که نتیجه تصمیم بعدی فدرال رزرو در ماه دسامبر اکنون با احتمال ۵۰٪ برای یک کاهش نرخ، بهتر در قیمت‌ها لحاظ شده است. این یعنی احتمالاً دلار نیازی ندارد که بر اساس انتشار صورت‌جلسه کمیته بازار آزاد در روز چهارشنبه، بیش از حد رشد کند و می‌تواند جهت‌گیری خود را از گزارش اشتغال روز پنج‌شنبه بگیرد. دلار آمریکا: دلار اکنون بهتر قیمت‌گذاری شده است همان‌طور که فرانچسکو پزوله (تحلیلگر ING) روز جمعه توضیح داد، افت شدید دلار در هفته گذشته واقعاً کمی بیش از حد و با سرعت زیاد رخ داده بود و بازگشت روز جمعه قابل‌درک بود. یکی از عوامل تقویت آن، تغییر انتظارات بازار درباره جلسه ۱۰ دسامبر فدرال رزرو بود؛ جایی که احتمال یک کاهش ۲۵ نقطه پایه نرخ بهره اکنون حدود ۵۰٪ قیمت‌گذاری شده است. احتمالاً فدرال رزرو با چنین قیمت‌گذاری‌ای بسیار راحت‌تر است، با توجه به نبود داده‌های قابل اتکا در حال حاضر. این موضوع همچنین به این معناست که دلار ممکن است مجبور نباشد در واکنش به ریسک رویدادی روز چهارشنبه شب (انتشار صورت‌جلسه نشست ۲۸-۲۹ اکتبر) بیش از حد رشد کند. یادمان باشد که در آن نشست، جروم پاول صراحتاً تأکید کرد که کاهش نرخ بهره در دسامبر اصلاً قطعی نیست و میان اعضای فدرال رزرو «اختلاف‌نظرهای جدی» وجود دارد.(توضیح: یعنی بازار مطمئن نیست که فدرال رزرو در دسامبر دوباره نرخ بهره را کم کند، زیرا اعضا درباره آن اختلاف دارند.) واقعاً به نظر می‌رسد داده‌ها و رویدادهای روز چهارشنبه و پنج‌شنبه این هفته هستند که جهت بعدی دلار را مشخص خواهند کرد. چهارشنبه شب همچنین شرکت انویدیا گزارش درآمد سه‌ماهه خود را منتشر می‌کند و سپس پنج‌شنبه، بالاخره گزارش اشتغال ماه سپتامبر – شامل نرخ بیکاری – منتشر می‌شود. اجماع فعلی انتظار یک رشد ۵۰ هزارواحدی در اشتغال (NFP) و نرخ بیکاری بدون تغییر در ۴.۳٪ را دارد. این نتیجه احتمالاً خنثی یا کمی حامی دلار است، زیرا برای آنکه فدرال رزرو در دسامبر نرخ را کاهش دهد، نیاز به داده‌های واقعاً ضعیف‌تری از اقتصاد آمریکا وجود دارد. این هفته همچنین سخنرانان متعددی از فدرال رزرو حضور دارند. مهم‌ترین آن‌ها احتمالاً سخنرانی فیلیپ جفرسون امروز ساعت ۳:۳۰ بعدازظهر به وقت اروپا است. تکرار پیام اخیر فدرال رزرو مبنی بر اینکه نباید در کاهش‌های بیشتر نرخ بهره عجله کرد و اینکه هنوز مشخص نیست نرخ بهره خنثی (نرخی که نه موجب رشد بیش از حد اقتصاد می‌شود و نه مانع آن) دقیقاً کجاست، احتمالاً اندکی به نفع دلار خواهد بود. شاخص DXY احتمالاً می‌تواند بازگشت اخیر خود را حفظ کند و شاید تا محدوده ۹۹.۵۰/۹۹.۶۵ نیز پیشروی کند؛ جایی که احتمالاً رشد آن متوقف خواهد شد. یورو: تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا در روز دوشنبه آرام بازار، تمرکز بر پیش‌بینی‌های پاییزه کمیسیون اروپا خواهد بود. در فصل بهار، کمیسیون اروپا پیش‌بینی رشد تولید ناخالص داخلی منطقه یورو برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به ترتیب به ۰.۹٪ و ۱.۴٪ کاهش داده بود و نرخ تورم را نیز ۲.۵٪ و ۱.۷٪ برآورد کرده بود. اکنون خیلی زود است که انتظار ارتقاهای بزرگ در این پیش‌بینی‌ها داشته باشیم، هرچند رشد تولید ناخالص داخلی منطقه یورو تا اینجای سال کمی بهتر از انتظارات بوده است. مهم‌ترین داده‌های بعدی برای یورو، شاخص‌های مقدماتی PMI برای ماه نوامبر در روز جمعه خواهند بود. این شاخص‌ها تاکنون عملکرد خوبی داشته‌اند و نشان می‌دهند کسب‌وکارها ممکن است در حال سازگار شدن با شرایط نامطمئن جهانی باشند. در آلمان نیز تحولات جذابی در جریان است؛ جایی که هر اقدام احتمالی برای تثبیت قیمت انرژی در سطح پایین برای صنایع آلمانی، بدون شک توسط بخش تولیدی کشور به‌شدت استقبال خواهد شد. باید دید آیا این پیشنهادهای امیدوارکننده جلو خواهند رفت یا خیر. دلار قوی‌تر، نرخ EURUSD را دوباره به محدوده ۱.۱۶۰۰ بازگردانده است. انتظار می‌رود اگر این جفت‌ارز به محدوده ۱.۱۵۶۰/۸۰ اصلاح شود، تقاضا وارد بازار شود. همچنین امروز تعداد زیادی از مقامات بانک مرکزی اروپا سخنرانی دارند. احتمالاً تمرکز بازار بیشتر بر فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا خواهد بود که ساعت ۳:۴۵ بعدازظهر در ایرلند سخنرانی می‌کند. در واقع، بازار اخیراً احتمال نیاز بانک مرکزی اروپا به یک کاهش نهایی نرخ بهره در چرخه انبساط پولی را کمتر کرده است. پوند بریتانیا: نوسانات شدید پیگیری پیام‌های دولت بریتانیا درباره بودجه ماه نوامبر اخیراً بسیار دشوار بوده است. اینکه آیا افزایش مالیات بر درآمدهای اصلی لازم است یا خیر، همچنان نامشخص است. پس از نوسانات هفته گذشته، اختلاف بازدهی اوراق ۱۰ ساله بریتانیا و آلمان هفته را در سطح ۱۸۶ نقطه پایه به پایان رساند – حدود ۱۴ نقطه پایه بیشتر از کمترین سطح هفته قبل – و این احتمالاً بازتاب این دیدگاه است که دولت کارگر مسیر مصلحت‌گرایی سیاسی را بر احتیاط مالی ترجیح می‌دهد و از افزایش عمده مالیات‌ها خودداری خواهد کرد. هرچند EURGBP کاهش یافته و نرخ‌های کوتاه‌مدت پوند افزایش یافته‌اند، به دلیل این تصور که شاید نرخ مالیات بر درآمد افزایش پیدا نکند، ما تردید داریم که EURGBP نیاز داشته باشد خیلی زیر ۰.۸۸ معامله شود – اگر اصلاً چنین شود. و یک گزارش تورم (CPI) ضعیف‌تر برای ماه اکتبر که فردا منتشر می‌شود، می‌تواند دوباره فشار بیشتری بر پوند وارد کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مک‌کیبین، عضو بانک مرکزی استرالیا، وزن برابر تورم و اشتغال را رد کرد

رنه فرای-مک‌کیبین، عضو هیئت‌مدیره بانک مرکزی استرالیا، ادعاها مبنی بر اینکه بررسی ساختاری اخیر بانک خواستار وزن‌دهی برابر به تورم و اشتغال بوده را رد کرد. او در مقاله‌ای در نشریه Australian Financial Review نوشت که چنین تفسیری برداشتی نادرست از هدف بررسی بوده و به توصیه‌ای حمله می‌کند که هرگز مطرح نشده است. فرای-مک‌کیبین که در مارس به هیئت‌مدیره بانک مرکزی استرالیا پیوست و پیش‌تر بررسی ساختاری ۲۰۲۲–۲۰۲۳ بانک را هدایت کرده بود، تأکید کرد که گزارش صرفاً خواستار «توجه برابر» به ثبات قیمت و اشتغال کامل بوده، نه وزن‌دهی برابر. او این تفاوت را حیاتی دانست و گفت که سیاست‌گذاران باید هر دو هدف را ارزیابی کنند اما الزامی نیست که در هر شرایطی به‌طور مکانیکی بین آن‌ها تعادل برقرار کنند. فرای-مک‌کیبین افزود که اولویت‌دهی به هر هدف در دوره‌های مختلف تغییر می‌کند؛ گاهی تورم در اولویت قرار می‌گیرد و گاهی اشتغال. او تأکید کرد که تضاد میان این دو هدف اجتناب‌ناپذیر است و باید به رسمیت شناخته شود. این اظهارات در شرایطی مطرح شده که بانک مرکزی استرالیا در حال مدیریت ترکیب سیاستی حساسی است: تورم پس از سه نوبت کاهش نرخ بهره در سال جاری دوباره در حال افزایش است نرخ بیکاری از کف تاریخی خود کمی بالاتر رفته است بانک مرکزی همچنان بازار کار را «فشرده» توصیف می‌کند، اما داده‌های اشتغال را با دقت زیر نظر دارد نرخ بهره نقدی در سطح ۳.۶٪ حفظ شده است در حال حاضر، احتمال کاهش نرخ بهره در آینده نزدیک بسیار اندک است و بیشتر اقتصاددانان انتظار دارند دور جدید کاهش نرخ از حوالی مه ۲۰۲۶ آغاز شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک MUFG از تقویت AUDNZD خبر داد

بانک MUFG اعلام کرده است که تفاوت سیاستی میان بانک مرکزی استرالیا و بانک مرکزی نیوزیلند همچنان به نفع دلار استرالیا در برابر دلار نیوزیلند (AUDNZD) است. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶۰٪ حفظ کرد و آن را «کمی محدودکننده» و نزدیک به نرخ خنثی توصیف کرد. MUFG اشاره می‌کند که افزایش شاخص قیمت مصرف‌کننده در فصل سوم و داده‌های داخلی قوی‌تر باعث شده بازارها انتظار کاهش نرخ بهره در استرالیا را کنار بگذارند؛ تنها حدود ۹ نقطه پایه کاهش برای سال آینده قیمت‌گذاری شده است. در سوی دیگر، بانک مرکزی نیوزیلند ماه گذشته نرخ بهره را ۵۰ نقطه پایه کاهش داد و اعلام کرد که همچنان آماده کاهش بیشتر است تا تورم را به سطح هدف ۲٪ بازگرداند. ضعف در بازار کار این کشور نیز این روند را تقویت کرده است؛ نرخ بیکاری در فصل سوم به ۵.۳٪ رسید که بالاترین سطح چرخه‌ای جدید محسوب می‌شود. بازارها اکنون احتمال کاهش مجدد نرخ بهره را در همین ماه در نظر گرفته‌اند و حتی احتمال اندکی برای دو کاهش متوالی ۵۰ نقطه پایه نیز مطرح شده است. MUFG تأکید می‌کند که این شکاف سیاستی در حال افزایش، همچنان به نفع رشد نرخ AUDNZD است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تمدید سه‌ساله حضور «گرین» در کمیته سیاست‌گذاری پولی انگلستان

بانک انگلستان اعلام کرد میری گرین برای دومین و آخرین دوره، مجدداً به‌عنوان عضو خارجی کمیته سیاست‌گذاری پولی (MPC) منصوب شده است. این تمدید سه‌ساله در حالی انجام می‌شود که ترکیب آرا در این کمیته اهمیتی حیاتی یافته؛ چراکه ماه گذشته تصمیم ۵ به ۴ برای ثابت نگه‌داشتن نرخ بهره به‌سختی تصویب شد و گرین یکی از پنج رأی‌دهنده موافق بود. گرین در توضیح موضع خود تأکید کرده است که هنوز باور ندارد سیاست پولی فعلی به‌طور معنادار انقباضی باشد: «عدم‌قطعیت بزرگی درباره نرخ خنثی وجود دارد و هرچه به آن نزدیک‌تر می‌شویم، ریسک کاهش بیش از حد یا بیش از اندازه سریع نرخ بهره افزایش می‌یابد. در چنین شرایطی تشخیص اینکه منشأ تورم سیاست پولی است یا عوامل بنیادی، دشوارتر می‌شود.» با توجه به مقررات بانک انگلستان، اعضای خارجی حداکثر می‌توانند دو دوره خدمت کنند؛ بنابراین این دوره، آخرین حضور گرین در MPC خواهد بود و در شرایط حساس کنونی، وزن رأی او بیش از پیش زیر ذره‌بین بازار قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار تحت تأثیر پیش‌بینی‌های منفی از اقتصاد آمریکا قرار گرفت

داده‌های کلیدی اقتصاد آمریکا بلافاصله پس از بازگشایی دولت منتشر نخواهد شد، اما ژاپن ممکن است برای مداخله در بازار، منتظر رویدادی بماند که به تضعیف دلار منجر شود. در همین حال، رشد اقتصادی بریتانیا کمتر از انتظار بود و فشار بیشتری بر پوند وارد کرد؛ ارزی که از قبل نیز تحت تأثیر ریسک‌های سیاسی قرار داشت. داده‌های قوی بازار کار استرالیا نیز از دیدگاه صعودی ما (تیم تحلیل ING) نسبت به دلار استرالیا حمایت می‌کند. دلار آمریکا: نگاه‌ها همچنان به جفت‌ارز USDJPY دوخته شده است پایان تعطیلی دولت آمریکا در مجموع تأثیر چندانی بر بازار فارکس نداشته است. کاخ سفید اعلام کرده که داده‌های اشتغال ماه اکتبر و شاخص قیمت مصرف‌کننده احتمالاً منتشر نخواهند شد، به همین دلیل انتظار می‌رود که نوسانات بازار به‌تدریج و با تأخیر افزایش یابد. در حال حاضر، میانگین نوسان ضمنی یک‌ماهه در میان ارزهای گروه ده (G10) با بزرگ‌ترین فاصله مثبت ۱.۱ واحدی نسبت به نوسان تحقق‌یافته‌ی یک‌ماهه از ماه آوریل تاکنون معامله می‌شود. این وضعیت عمدتاً ناشی از سطح بسیار پایین نوسانات واقعی است اما هم‌زمان نشانه‌ای است از اینکه بازارها در حال قیمت‌گذاری برای تغییرات احتمالی ناشی از داده‌های اقتصادی آمریکا در هفته‌های آینده هستند. در عین حال، میزان «پوزیشن‌های باز» (open interest) در آپشن‌های خرید اوراق خزانه‌داری آمریکا (bullish Treasury options) در چند روز گذشته به شکل قابل توجهی افزایش یافته است. این امر نشان می‌دهد که انتظار غالب بازار، انتشار داده‌های ضعیف از اقتصاد آمریکا و در نتیجه بازنگری انبساطی‌تر در مسیر سیاست‌های فدرال رزرو است. این دیدگاه با برآورد ما نیز هم‌راستا است. با توجه به اینکه بازار تنها ۱۵ نقطه پایه (۰.۱۵٪) کاهش نرخ بهره را برای دسامبر در قیمت‌ها لحاظ کرده است، فضای زیادی برای تأثیرگذاری نرخ‌های کوتاه‌مدت بر دلار وجود دارد. مقامات ژاپنی احتمالاً امیدوارند این پیش‌بینی درست باشد، زیرا جفت‌ارز USDJPY در محیطی با نوسان پایین و تمایل بازار به دارایی‌های پرریسک همچنان در حال افزایش است. دیروز این جفت‌ارز برای مدتی سطح ۱۵۵.۰ را نیز شکست، در حالی‌که وزارت دارایی ژاپن همچنان سیگنال‌های هشداردهنده ارسال می‌کند. اکنون به‌طور قطع وارد محدوده‌ی «احتمال مداخله ارزی» شده‌ایم؛ با این حال، حتی اگر مداخله در دستور کار باشد، برخی تحلیل‌گران معتقدند وزارت دارایی ممکن است تا زمان از سرگیری انتشار داده‌های اقتصادی آمریکا صبر کند. به یاد داشته باشید که در ژوئیه سال گذشته، وزارت دارایی ژاپن در واکنشی غیرمنتظره، پس از انتشار داده‌های تورمی ضعیف‌تر از انتظار در آمریکا، مداخله کرد؛ یعنی برخلاف سنت گذشته، در زمان کاهش دلار مداخله نمود، نه هنگام رشد آن. اگر برداشت ما درست باشد و وزارت دارایی فعلاً به مداخله‌ی لفظی بسنده کند، ممکن است بازارها در هفته‌های آینده همچنان محدوده‌ی بالایی تحمل نرخ USDJPY را در سطح ۱۵۶ تا ۱۵۷ آزمایش کنند. دلار استرالیا: داده‌های قوی اشتغال از دلار استرالیا حمایت می‌کند در سایر بازارهای گروه ده (G10)، داده‌های اشتغال ماه اکتبر استرالیا شب گذشته قوی‌تر از انتظار منتشر شد. نرخ بیکاری از ۴.۵٪ در ماه سپتامبر به ۴.۳٪ کاهش یافت که نشان می‌دهد افزایش قبلی یک نوسان موقتی بوده است. اشتغال در این ماه به میزان ۴۲ هزار شغل جدید افزایش یافته که سریع‌ترین رشد از ماه آوریل تاکنون است و تماماً ناشی از رشد اشتغال تمام‌وقت بوده است. در نتیجه، دلار استرالیا  در حال صعود است، چرا که چشم‌انداز کاهش بیشتر نرخ بهره توسط بانک مرکزی استرالیا به تعویق افتاده است. ما تنها انتظار یک مرحله کاهش دیگر در سال ۲۰۲۶ را داریم. دلار استرالیا همچنان محبوب‌ترین ارز ما در میان گروه ده تا ابتدای سال آینده محسوب می‌شود و هدف قیمتی ما برای آن سطح ۰.۶۸ تا اواسط سال ۲۰۲۶ است. یورو: اجماع بازار همچنان صعودی است در وبینار (ING) چشم‌انداز بازار فارکس که دیروز برگزار کردیم (قابل مشاهده مجدد است)، نظرسنجی‌ای انجام دادیم که از شرکت‌کنندگان پرسید: «پیش‌بینی شما از نرخ EURUSD در پایان سال ۲۰۲۶ چیست؟» نتیجه این بود: ۴۰٪ از ۱۰۵ شرکت‌کننده محدوده‌ی ۱.۲۰ تا ۱.۲۵ را انتخاب کردند (هم‌راستا با پیش‌بینی ما در سطح ۱.۲۲)، ۳۶٪ محدوده‌ی ۱.۱۵ تا ۱.۲۰ را انتخاب کردند، ۱۸٪ انتظار کاهش نرخ به محدوده‌ی ۱.۱۰ تا ۱.۱۵ داشتند. تنها ۲٪ افزایش بیشتر از ۱.۲۵ و ۴٪ کاهش پایین‌تر از ۱.۱۰ را پیش‌بینی کردند. این ارقام به‌طور کلی با اجماع بازار همخوانی دارد، زیرا پیش‌بینی غالب برای پایان سال ۲۰۲۶ نرخ EURUSD را در ۱.۲۱ می‌بیند. همچنین این نتایج تأیید می‌کند که انتظار عمومی برای سال آینده، نوسانات محدود در این جفت‌ارز است؛ موضوعی که یکی از محورهای کلیدی پیش‌بینی ما برای سال ۲۰۲۶ نیز محسوب می‌شود. در مورد شرایط فعلی، نرخ EURUSD در تلاش برای عبور از سطح ۱.۱۶۰ است. ما همچنان دیدگاهی صعودی نسبت به این جفت‌ارز تا پایان سال داریم، اما اذعان می‌کنیم که احتمال حرکت قاطع‌تر در کوتاه‌مدت هنوز پایین است. بر اساس مدل ارزش منصفانه کوتاه‌مدت ما، میزان «کم‌ارزش‌گذاری» یورو نسبت به دلار اکنون تنها ۰.۵٪ است و از نظر بازدهی (معاملات حملی) دلار همچنان ارزی گران برای فروش محسوب می‌شود. از دید ما، برای تحقق هدف کوتاه‌مدت ۱.۱۷۰ در EURUSD، انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا ضروری است. در حال حاضر، انتظار داریم این جفت‌ارز در محدوده‌ای نسبتاً ثابت نوسان کند. پوند بریتانیا: رشد ضعیف در میان هیاهوی سیاسی رشد اقتصادی بریتانیا در سه‌ماهه‌ی سوم سال کمتر از انتظار بود: ۰.۱٪ به‌صورت فصلی و ۱.۳٪ به‌صورت سالانه. این نتیجه کار وزیر دارایی، «ریچل ریوِز»، را در آستانه‌ی ارائه‌ی بودجه‌ی جدید سخت‌تر می‌کند. او باید با اتخاذ سیاست‌های مالی محتاطانه اعتماد بازارها را جلب کند، در حالی‌که باید از رکود بیش‌ازحد رشد اقتصادی یا تشدید تورم نیز جلوگیری نماید. همه‌ی این موارد در زمانی رخ می‌دهد که فضای سیاسی بریتانیا دوباره متلاطم شده است. بازارها در ابتدا گزارش‌های مربوط به احتمال چالش رهبری علیه نخست‌وزیر «استارمر» را جدی نگرفتند، اما با افزایش شایعات دیروز، شاهد افزایش نرخ EURGBP بودیم. برآورد ما نشان می‌دهد «پریمیوم ریسک» کوتاه‌مدت یا همان بیش‌ارزش‌گذاری موقت در این جفت‌ارز اکنون حدود ۱.۲٪ است. هرچند وقوع یک بازآرایی گسترده در کابینه یا تغییر نخست‌وزیر پیش از بودجه بعید به نظر می‌رسد، اما با توجه به اینکه هنوز کاهش نرخ بهره در ماه دسامبر از سوی بانک انگلستان به‌طور کامل در قیمت‌ها لحاظ نشده، نگرانی زیادی نسبت به تقویت EURGBP نداریم. پس از ارائه‌ی بودجه، ممکن است نرخ EURGBP در حدود ۰.۸۸ تثبیت شود، اما ریسک‌های نزولی برای پوند در کوتاه‌مدت همچنان پابرجاست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار برای حرکت بعدی خود منتظر نشانه‌های تازه می‌ماند

معامله‌ی «کری ترید» دیروز تحت یک آزمون فشار قرار گرفت، زمانی که یکی از ارزهای محبوب در این راهبرد، یعنی «فورینت مجارستان» (HUF)، با چشم‌انداز کسری بودجه‌ی بالاتر روبه‌رو شد. پس از افت ۰.۷ درصدی، فورینت دوباره با تقاضا مواجه شده است. با توجه به اینکه انتظار می‌رود نوسانات بازار پایین باقی بماند، بعید است که در کوتاه‌مدت شاهد لغو گسترده‌ی راهبردهای کری ترید باشیم. دلار آمریکا: تمرکز بر سخنرانی ویلیامز از فدرال رزرو امروز در گزارش «چشم‌انداز ارزی ۲۰۲۶» که این هفته منتشر کردیم، پیش‌بینی ما این است که محیط با نوسان پایین تا سال ۲۰۲۶ ادامه یابد و استراتژی‌های کری ترید همچنان محبوب باقی بمانند. پرسش اصلی این است که آیا سرمایه‌گذاران در این حوزه بیش از حد ریسک کرده‌اند یا خیر. پاسخ نسبی به این پرسش دیروز نمایان شد، زمانی که یکی از ارزهای هدف محبوب (فورینت مجارستان) با اخبار نامطلوبی درباره‌ی بودجه روبه‌رو شد. به‌طور مختصر، نرخ EURHUF به‌دنبال این خبر ۰.۷ درصد رشد کرد، اما اکنون نیمی از آن را اصلاح کرده است. ما استدلال می‌کنیم که شاید بازار از پیش مقداری سیاست مالی انبساطی‌تر (افزایش هزینه‌های دولتی) را در قیمت لحاظ کرده بود؛ با این حال، پایداری فورینت نشان می‌دهد که بازار همچنان تا حد زیادی به معاملات کری ترید پایبند است، حتی در شرایطی که بازارهای اصلی وضعیتی ترکیبی دارند. همچنین باید اشاره کرد که ارزهای آمریکای لاتین عملکرد بسیار خوبی دارند، چرا که از نرخ‌های بهره‌ی بالا (بازده جذاب کری) و روند مثبت قیمت فلزات پشتیبانی می‌شوند. در خصوص بازارهای اصلی، واژه‌ی «ترکیبی» بهترین توصیف است. دلار دیروز برای مدتی تحت فشار قرار گرفت، پس از آنکه گزارش مؤسسه‌ی خصوصی «ADP» نشان داد در طول ماه اکتبر به‌طور میانگین هر هفته ۱۱ هزار شغل از بین رفته است. این گزارش از روش‌شناسی متفاوتی نسبت به نسخه‌ی پیشین خود استفاده کرد که در همان ماه از ایجاد ۴۲ هزار شغل خبر داده بود. با این حال، دلار برای مدت طولانی در وضعیت عرضه باقی نماند و شب گذشته دوباره اندکی تقویت شد. در این میان، جفت‌ارز USDJPY در خط مقدم حرکت قرار داشت؛ خریدهای انجام‌شده در زمان «ثابت توکیو» (Tokyo fix – لحظه‌ی تسویه‌ حساب‌های ارزی در بازار ژاپن) دلیل اصلی این حرکت دانسته شد. یکی از عواملی که تصور می‌شود از سطح فعلی USDJPY حمایت می‌کند، جریان سرمایه‌گذاری مستقیم به ایالات متحده است. این جریان‌های احتمالی باعث شده‌اند که نرخ USDJPY به سطح روانی ۱۵۵ برسد؛ جایی که هشدارهای لفظی مقامات ژاپنی افزایش یافته است. با این حال، احتمالاً تعداد کمی حاضر خواهند بود در سطح ۱۵۵ اقدام به فروش دلار در برابر ین کنند، چرا که بیم آن می‌رود این جفت‌ارز به‌راحتی تا سطح ۱۶۰ نیز صعود کند، به‌ویژه در شرایط بازارهای کم‌عمق پایان سال. همچنین انتظار نمی‌رود مداخله‌ی واقعی (فروش فیزیکی دلار توسط بانک مرکزی ژاپن) پیش از رسیدن به سطح ۱۶۰ انجام گیرد. برای امروز، تمرکز بازار بر رأی مجلس نمایندگان آمریکا به لایحه‌ی مصالحه‌ی سنا برای بازگشایی دولت است که احتمالاً تا ۳۰ ژانویه اعتبار دارد. اگر این طرح تصویب شود، دولت آمریکا احتمالاً از روز جمعه بازگشایی خواهد شد و گزارش اشتغال ماه سپتامبر (NFP) که می‌تواند اثر منفی بر دلار داشته باشد، احتمالاً اوایل هفته‌ی آینده منتشر خواهد شد. پیش از آن، امروز ساعت ۱۵:۲۰ به وقت اروپای مرکزی (CET)، «جان ویلیامز» رئیس فدرال رزرو نیویورک سخنرانی مهمی خواهد داشت. او معمولاً دیدگاه نسبتاً متمایل به سیاست‌های انبساطی (داویش) دارد، اما بعید است اظهاراتش تأثیر محسوسی بر قیمت‌گذاری فعلی بازار بگذارد؛ بازاری که هم‌اکنون ۶۶ درصد احتمال برای کاهش ۰.۲۵ درصدی نرخ بهره فدرال رزرو در دسامبر در نظر گرفته است. در مجموع، هرچند تمایل داریم بگوییم دلار هفته‌ی گذشته به اوج خود رسیده اما در حال حاضر محرک‌های کافی برای تضعیف قابل‌توجه آن وجود ندارد. به همین دلیل انتظار داریم شاخص دلار در محدوده‌ی ۹۹.۲۵ تا ۹۹.۷۵ نوسان کند. یورو: بهره‌برداری از ضعف نسبی دلار جفت‌ارز EURUSD در این هفته توانسته سودهای خود را حفظ کند – هرچند این موضوع بیشتر ناشی از تضعیف نسبی دلار است. گزارش دیروز شاخص انتظارات اقتصادی مؤسسه‌ی «ZEW» آلمان برای ماه نوامبر چندان دلگرم‌کننده نبود. با این حال، شاخص تجمیعی ZEW برای کل منطقه‌ی یورو اندکی افزایش یافت، که این پرسش را مطرح می‌کند که آیا آلمان در حال تبدیل‌شدن به یک استثنا در میان اقتصادهای منطقه است یا خیر. امروز داده‌ی مهمی از منطقه‌ی یورو منتشر نخواهد شد و تمرکز بر سخنرانی مقامات بانک مرکزی اروپا است. در این میان، «ایزابل اشنابل» ساعت ۱۲:۳۰ به وقت اروپای مرکزی سخنرانی‌ای با عنوان «اروپای بازتصور شده: مسیر توانمندسازی» خواهد داشت. به نظر می‌رسد این سخنرانی ماهیتی جهانی و راهبردی برای آینده‌ی یورو داشته باشد و احتمالاً دعوتی به سیاست‌مداران اروپایی برای کاهش تفرقه و انجام اصلاحات در سیاست‌های منطقه‌ای باشد. خوشحالیم که نرخ EURUSD اکنون بیشتر به ۱.۱۶ نزدیک است تا ۱.۱۵ اما برای حرکت پایدار بالای سطح ۱.۱۶ احتمالاً نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا خواهیم داشت. پوند بریتانیا: ریسک‌های نزولی جفت‌ارز EURGBP پس از انتشار داده‌های غیرمنتظره‌ی ضعیف از بازار کار بریتانیا در ماه سپتامبر، بار دیگر به بالای سطح ۰.۸۸ بازگشته است. هرچند تردیدهای گسترده‌ای درباره‌ی دقت داده‌های «نظرسنجی نیروی کار» وجود دارد – این نظرسنجی در سال ۲۰۲۳ به‌طور موقت برای بازبینی روش جمع‌آوری داده‌ها متوقف شده بود – اما با این حال، پوند نتوانسته افت خود را جبران کند. عامل منفی دیگر برای امروز، خبر احتمال چالش رهبری علیه نخست‌وزیر «استارمر» پس از ارائه‌ی بودجه در اواخر ماه جاری است. هرچند محبوبیت استارمر پایین است، اما برکناری احتمالی او می‌تواند درباره‌ی آینده‌ی وزیر دارایی، «ریچل ریوِز»، ابهام ایجاد کرده و مقداری «ریسک پریمیوم سیاسی» به بازار دارایی‌های بریتانیا بیفزاید. پوند هم‌اکنون با فشار ناشی از ترکیب سیاست مالی انقباضی‌تر (افزایش محدودیت‌های بودجه‌ای) و سیاست پولی انبساطی‌تر (انتظار کاهش نرخ بهره) روبه‌رو است که آن را در وضعیت ضعیفی نگه داشته است. با این حال، افزایش سر و صدای سیاسی می‌تواند جفت‌ارز EURGBP را به بالاترین سطوح سال، یعنی محدوده‌ی ۰.۸۸۷۰ تا ۰.۸۹۰۰ برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هاوزر، معاون بانک مرکزی استرالیا: سیاست پولی استرالیا احتمالاً همچنان محدودکننده است

اندرو هاوزر، معاون بانک مرکزی استرالیا، اعلام کرد که سیاست پولی این کشور احتمالاً همچنان محدودکننده است اما در حال بازبینی قرار دارد. او گفت که هیئت مدیره بانک در حال بررسی میزان واقعی سخت‌گیری سیاستی است و این موضوع به‌صورت فعال در حال بحث است. هاوزر در مصاحبه‌ای اختصاصی اظهار داشت اگر مشخص شود که سیاست فعلی دیگر حتی «اندکی محدودکننده» هم نیست، این موضوع پیامدهای مهمی برای سیاست‌های آینده خواهد داشت و ممکن است ضرورت حفظ نرخ‌های بهره بالا برای مدت طولانی‌تر را تقویت کند. او افزایش اخیر در شاخص سنتیمنت مصرف‌کننده وست‌پک را ناپایدار و غیرقابل اتکا دانست و گفت سیاست‌گذاران منتظر خواهند ماند تا ببینند آیا این بهبود ادامه‌دار است یا خیر. وی داده‌های اخیر مصرف را ترکیبی از رشد و افت توصیف کرد و افزود که سناریوی اصلی بانک مرکزی همچنان بهبود تدریجی و ملایم در هزینه‌کرد مصرف‌کنندگان است. در مورد بازار کار، هاوزر تأکید کرد که هیچ سطحی از بیکاری وجود ندارد که بانک مرکزی را راضی کند و هدف اصلی همچنان بازگرداندن تورم به سطح هدف بدون افزایش شدید بیکاری است. او همچنین به ساختار جدید حکمرانی بانک مرکزی اشاره کرد و گفت که رأی‌گیری‌های بدون نام برای تشویق به بحث آزاد طراحی شده‌اند و مشارکت عمومی اعضای هیئت مدیره آغاز شده و در آینده افزایش خواهد یافت. در پاسخ به سؤالی درباره بازارهای مالی، هاوزر گفت مشخص نیست که آیا جهان در حباب هوش مصنوعی قرار دارد یا نه اما سناریوی اصلی بانک مرکزی استرالیا وقوع سقوط قریب‌الوقوع بازار نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان پیش‌بینی می‌کند که بانک مرکزی بریتانیا در دسامبر، مارس و ژوئن هر بار ۲۵ نقطه پایه نرخ بهره را کاهش دهد

در حالی که پیش‌تر کاهش دو مرحله‌ای در فوریه و آوریل ۲۰۲۶ پیش‌بینی شده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گرین، عضو بانک انگلیس: سیاست پولی فعلی در بریتانیا به اندازه کافی محدودکننده نیست

گرین، عضو کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان، اعلام کرد: «قانع نشده‌ام که سیاست پولی فعلی در بریتانیا به‌طور معناداری محدودکننده باشد.» او افزود: «نگران پایداری تورم در بریتانیا هستم و این یعنی سیاست پولی باید بیش از پیش انقباضی باشد.» در ادامه، گرین اظهار داشت: «داده‌های امروز مربوط به دستمزدها کمی پایین‌تر از حد انتظار بود که خبر خوبی است.» او افزود: «این داده‌ها در بالاترین سطح از محدوده قابل توضیح ما قرار دارند.» همچنین گرین اشاره کرد که ممکن است ذخیره‌سازی احتیاطی در میان خانوارها در حال شکل‌گیری باشد، چرا که انتظارات تورمی خانوارها نیز در بالاترین سطح قابل توضیح قرار دارد. «داده‌های اخیر مربوط به دستمزدها نشان می‌دهد که روند کاهش تورم در مسیر درستی قرار دارد، اما برخی نظرسنجی‌های آینده‌نگر چنین چیزی را تأیید نمی‌کنند.» او افزود: «با توجه به رشد ضعیف اقتصادی، سطح دستمزدها هنوز بسیار بالا است.» همچنین تأکید کرد: «اصلاحات در بازار کار تا حد زیادی انجام شده است و بخش عمده‌ای از تعدیل‌ها پشت سر گذاشته شده‌اند.»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ریسک‌های پنهان بازار کار بر دلار آمریکا فشار می‌آورند

دولت ایالات متحده احتمالاً در روزهای آینده به وضعیت عادی بازخواهد گشت، زیرا رأی‌گیری در مجلس نمایندگان اکنون آخرین مانع باقی‌مانده است. تأثیر این اتفاق بر بازار فارکس عمدتاً در ارزهای با ریسک بالاتر (high-beta currencies، یعنی ارزهایی که نسبت به تغییرات بازار سهام حساس‌ترند، مثل دلار استرالیا و نیوزیلند) قابل مشاهده است و هیچ جهت‌گیری روشنی برای دلار آمریکا ایجاد نکرده است. در همین حال، داده‌های ضعیف بازار کار بریتانیا احتمال تعدیل انتظارات از بانک مرکزی انگلستان به سمت سیاست‌های نرم‌تر (داویش) را پیش از اعلام بودجه تقویت می‌کند. دلار آمریکا: تأثیر مشخصی از بازگشایی دیده نمی‌شود سنای آمریکا دیروز لایحه‌ای را برای پایان دادن به تعطیلی دولت تصویب کرد. مجلس نمایندگان در چند روز آینده رأی‌گیری خواهد کرد و اگرچه هنوز اکثریت آرا کاملاً تضمین‌شده نیست اما انتظار می‌رود که این لایحه تصویب شود. معامله‌گران در واکنش به بازگشایی دولت، به سمت معاملات کلاسیک «ریسک‌پذیری» در بازار فارکس حرکت کرده‌اند. ارزهایی که بیشترین حساسیت را به بازار سهام دارند – مانند دلار استرالیا  و دلار نیوزیلند – در حال تقویت هستند و در مقابل، ین ژاپن تحت فشار قرار گرفته است. در مجموع، تأثیر این تحولات بر دلار تا کنون خنثی بوده و این رفتار مشابه واکنش بازار در آغاز تعطیلی دولت در ماه اکتبر است. ما (تیم تحلیل ING) معتقدیم در روزهای آینده جهت‌گیری روشنی در بازار شکل نخواهد گرفت: از یک‌سو، چشم‌انداز بازگشایی دولت باعث می‌شود بازارها اثر منفی تعطیلی بر رشد اقتصادی را حذف کنند؛ اما از سوی دیگر، از سرگیری انتشار داده‌های اقتصادی آمریکا می‌تواند ریسک‌هایی برای دلار ایجاد کند (زیرا ممکن است داده‌های واقعی اقتصاد ضعیف‌تر از انتظار باشند). به نظر ما، عامل دوم اهمیت بیشتری دارد؛ زیرا معتقدیم بازارها ریسک‌های احتمالی برای بازار کار، نرخ‌های بهره کوتاه‌مدت آمریکا و در نتیجه دلار را تا پایان سال دست‌کم گرفته‌اند. با این حال، حتی اگر دولت در چند روز آینده بازگشایی شود، مدتی طول خواهد کشید تا انتشار داده‌های جدید آغاز شود. ارزهای با ریسک بالا ممکن است هنوز اندکی رشد کوتاه‌مدت داشته باشند، اما در مجموع انتظار نمی‌رود این اتفاق باعث افزایش نوسان قابل توجهی در میان ارزهای گروه ده (G10) شود و احتمالاً دلار در یک بازه محدود با کمی تمایل نزولی باقی خواهد ماند. یورو: هنوز اندکی ارزان است جفت‌ارز EURUSD در حال حاضر حدود ۱٪ پایین‌تر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود (بر اساس مدل تحلیلی ING). این نشان می‌دهد که تقویت اخیر دلار – حتی پس از اصلاح جزئی هفته گذشته – فراتر از سطحی بوده که بتوان آن را با عوامل بنیادین بازار مانند اختلاف نرخ بهره و اختلاف عملکرد سهام توجیه کرد. با این حال، یورو هنوز از نیروی صعودی کافی برخوردار نیست و – همان‌طور که پیش‌تر اشاره شد – پایان احتمالی تعطیلی دولت آمریکا الزاماً به معنای فشار منفی بر دلار نیست. در تقویم امروز منطقه یورو، انتشار نظرسنجی‌های ZEW در آلمان قرار دارد. این نظرسنجی‌ها تاکنون پیام مثبتی مشابه شاخص Ifo (شاخص اعتماد تجاری آلمان) مخابره نکرده‌اند و پیش‌بینی‌ها حاکی از بهبود جزئی شاخص انتظارات به سطح ۴۱ و شاخص وضعیت فعلی به عدد منفی ۷۸ است. ما همچنان سطح ۱.۱۵۰ را کف حمایتی و محدوده ۱.۱۶۰ را سطحی برای ثبات نسبی قیمت بر اساس شاخص‌های ارزش‌گذاری کوتاه‌مدت خود می‌دانیم، اما احتمال اینکه نوسانات ضعیف جفت‌ارز EURUSD در این هفته افزایش چشمگیری پیدا کند، همچنان پایین است. پوند بریتانیا: سیگنال‌های نرم از بازار کار داده‌های اشتغال بریتانیا که صبح امروز منتشر شد، ضعیف‌تر از انتظار بود. نرخ بیکاری در سه‌ماهه منتهی به سپتامبر به ۵.۰٪ افزایش یافت (در حالی که انتظار ۴.۹٪ بود) و اشتغال در ماه اکتبر به میزان ۳۲ هزار نفر کاهش یافت، پس از کاهش مشابه ۳۲ هزار نفر در سپتامبر (عدد اولیه سپتامبر ۱۰ هزار نفر کاهش اعلام شده بود). دستمزدهای هفتگی در تمام بخش‌ها کاهش یافت و شاخص سه‌ماهه سال‌به‌سال (3M/YoY) نیز کمتر از پیش‌بینی‌ها و در سطح ۴.۸٪ ثبت شد. این ارقام به‌طور مطلق «فوق‌العاده ضعیف» نیستند اما تا حدی از تعدیل انتظارات بازار در مورد نرخ بهره بانک انگلستان به سمت سیاست‌های نرم‌تر (داویش) حمایت می‌کنند. به یاد داشته باشید که بخشی از چرخش «انقباضی» بانک انگلستان در تابستان بر پایه کم‌اهمیت جلوه دادن ریسک‌های بازار کار و تمرکز دوباره بر تورم بود. اکنون هم داده‌های تورمی و هم داده‌های اشتغال در حال کاهش‌اند و ما معتقدیم افزایش مالیات‌ها در بودجه پاییز آخرین دلیل لازم را برای کاهش نرخ بهره در ماه دسامبر فراهم خواهد کرد. در بازار فارکس، جفت‌ارز EURGBP همچنان با ریسک رشد (افزایش یورو در برابر پوند) مواجه است؛ زیرا بازارها هنوز کاهش نرخ بهره در دسامبر را به طور کامل در قیمت‌ها لحاظ نکرده‌اند (در حال حاضر تنها ۱۸ نقطه پایه در نظر گرفته شده است). با این حال، این جفت‌ارز در حال حاضر در محدوده بالاتر از ارزش منصفانه خود معامله می‌شود؛ زیرا پوند پیش از بودجه مقداری «پریمیوم ریسک» در خود دارد (پریمیوم ریسک یعنی تخفیف قیمتی ناشی از نگرانی بازار). هدف ما برای پایان سال همچنان سطح ۰.۸۸ برای EURGBP باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هاوزر، معاون بانک مرکزی استرالیا: سیاست پولی باید محدودکننده باقی بماند تا تورم کنترل شود

اندرو هاوزر، معاون بانک مرکزی استرالیا، اعلام کرد که کاهش تورم در این کشور نیازمند حفظ سیاست‌های پولی محدودکننده است. او هشدار داد که اقتصاد استرالیا در دوره بهبود، فشرده‌تر از حالت معمول عمل کرده و این موضوع فضای کمی برای کاهش نرخ بهره در کوتاه‌مدت باقی گذاشته است. هاوزر در کنفرانس UBS در سیدنی گفت که تقاضا کمی بالاتر از تولید بالقوه قرار دارد و این وضعیت، سخت‌ترین دوره بهبود اقتصادی از دهه ۱۹۸۰ تاکنون محسوب می‌شود. او تأکید کرد که برای رسیدن به هدف تورمی، سیاست پولی باید محدودکننده باقی بماند تا شکاف تولیدی به‌تدریج کاهش یابد. بانک مرکزی پیش‌بینی کرده که تورم تا اواسط سال ۲۰۲۶ بالاتر از محدوده هدف ۲ تا ۳ درصد باقی خواهد ماند. هاوزر افزود که نبود ظرفیت خالی در بازار کار و عرضه، اگرچه نشانه‌ای مثبت برای اشتغال و فعالیت شرکت‌هاست، اما چالش‌هایی برای سیاست‌گذاری ایجاد می‌کند. بانک مرکزی استرالیا هفته گذشته نرخ بهره را در سطح ۳.۶٪ ثابت نگه داشت، پس از سه مرحله کاهش در اوایل سال ۲۰۲۵. سیاست‌گذاران اکنون با توجه به تورم قوی‌تر، تقاضای بالای خانوارها و رشد بازار مسکن، محتاط‌تر عمل می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مورگان استنلی پیش‌بینی کاهش نرخ بانک انگلستان را جلو انداخت

مورگان استنلی پیش‌بینی خود درباره زمان کاهش نرخ بهره بانک مرکزی انگلستان را به ماه دسامبر جلو انداخت. این شرکت پیش‌تر انتظار داشت که نخستین کاهش نرخ در فوریه سال آینده انجام شود اما اکنون با توجه به رشد ضعیف اقتصادی، افزایش نرخ بیکاری و کاهش ریسک‌های مالیاتی، احتمال کاهش نرخ در سه‌ماهه چهارم سال را بالا می‌داند. در یادداشت پیش از نشست اخیر، مورگان استنلی اشاره کرده بود که تقسیم آرا در کمیته سیاست‌گذاری پولی و فضای بحث‌برانگیز می‌تواند زمینه‌ساز کاهش زودتر نرخ بهره باشد. با این حال، این تغییر زمانی را «جزئی» توصیف کرده و تأکید دارد که نرخ نهایی بهره همچنان در سطح ۲.۷۵٪ باقی خواهد ماند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه نومورا جدول زمانی کاهش نرخ بهره انگلستان را تغییر داد

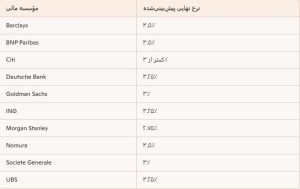
موسسه نومورا اعلام کرده که اکنون انتظار دارد آخرین کاهش نرخ بهره بانک مرکزی انگلستان در چرخه فعلی در آوریل سال آینده انجام شود. این موسسه یکی از معدود مؤسساتی بود که برای نشست اخیر بانک انگلیس پیش‌بینی کاهش نرخ را مطرح کرده بود اما این کاهش محقق نشد. نومورا پیش‌تر گفته بود که اگر کاهش نرخ در نوامبر انجام شود، کاهش بعدی در فوریه خواهد بود. اما اکنون جدول زمانی را به دسامبر و سپس آوریل تغییر داده است. با این حال، پیش‌بینی نرخ نهایی بهره از سوی نومورا همچنان ۳.۵٪ باقی مانده است. در حال حاضر، پیش‌بینی تحلیل‌گران درباره نرخ نهایی بانک انگلستان بسیار متفاوت است و مسیر نهایی هنوز مشخص نیست، هرچند انتظار می‌رود کاهش‌های بیشتری در راه باشد. پیش‌بینی نرخ نهایی بهره توسط مؤسسات مالی: Barclays: 3.50% BNP Paribas: 3.50% Citi: <3.00% Deutsche: 3.25% Goldman Sachs: 3.00% ING: 3.25% Morgan Stanley: 2.75% Nomura: 3.50% Societe Generale: 3.00% UBS: 3.25%

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک جی‌پی مورگان، تصمیم بانک انگلستان را درست دانست

موسسه جی‌پی مورگان اعلام کرد که تصمیم بانک مرکزی انگلستان برای ثابت نگه داشتن نرخ بهره در سطح ۴٪ تصمیم درستی بوده است. این تصمیم با رأی نزدیک ۵ به ۴ در تاریخ ۶ نوامبر اتخاذ شد. زارا نوکس از جی‌پی مورگان گفت: «با توجه به اینکه تورم همچنان بالا و سرسخت است، کاهش نرخ بهره در این شرایط می‌تواند خطرناک باشد». او افزود که اگرچه بازار کار در حال سرد شدن است اما شاخص‌هایی مانند فروش خرده‌فروشی و اعتماد مصرف‌کننده نشان‌دهنده مقاومت اقتصاد بریتانیا هستند. نوکس هشدار داد که افزایش انتظارات تورمی در میان خانوارها می‌تواند فشارهای قیمتی را دوباره تشدید کند. او همچنین پیش‌بینی کرد که در صورت اعمال افزایش مالیات در بودجه پاییزی، توازن ریسک‌ها در سال ۲۰۲۶ تغییر خواهد کرد. با این حال، تا زمانی که تورم به‌طور معناداری به هدف ۲ درصدی نزدیک نشود، بانک مرکزی باید در کاهش نرخ‌ها بسیار محتاط عمل کند. در همین حال، گلدمن ساکس که پیش‌تر انتظار کاهش نرخ بهره را داشت، اکنون این پیش‌بینی را به نشست بعدی موکول کرده است. اندرو بیلی، رئیس بانک مرکزی انگلستان، نیز اعلام کرد که در نشست بعدی فرصت بررسی بودجه فراهم خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بیانیه بانک مرکزی انگلستان برای جلسه نوامبر منتشر شد

بانک مرکزی انگلستان در نشست سیاست پولی ماه نوامبر ۲۰۲۵، نرخ بهره را بدون تغییر در سطح ۴.۰۰٪ حفظ کرد. رأی‌گیری درباره نرخ بهره با نتیجه ۵ رأی موافق حفظ نرخ در برابر ۴ رأی موافق کاهش ۲۵ نقطه پایه‌ای انجام شد، در حالی که انتظار می‌رفت نتیجه ۶-۳ باشد. اعضای Breeden، Ramsden، Dhingra و Taylor از کاهش نرخ حمایت کردند. در نشست قبلی، رأی‌گیری ۷-۲ به نفع حفظ نرخ بود. بانک مرکزی اعلام کرد که: تورم CPI به اوج خود رسیده است. فرآیند کاهش تورم پایه ادامه دارد و سیاست پولی همچنان محدودکننده است. ریسک پایداری بالای تورم کاهش یافته و در مقابل، ریسک تورم میان‌مدت ناشی از ضعف تقاضا بیشتر شده است. در مجموع، ریسک‌ها اکنون متعادل‌تر شده‌اند، اما برای هر دو سناریو شواهد بیشتری نیاز است. با کاهش نرخ بهره، شدت محدودکنندگی سیاست پولی کاهش یافته است. ادامه کاهش نرخ بهره به روند تورم بستگی خواهد داشت. اگر کاهش تورم ادامه یابد، نرخ بهره احتمالاً به‌صورت تدریجی کاهش خواهد یافت. اکثر اعضای کمیته سیاست پولی بانک انگلستان مقداری وزن به سناریویی داده‌اند که در آن فشارهای تورمی داخلی سریع‌تر از آنچه در پیش‌بینی مرکزی فرض شده بود، کاهش یافته‌اند. اعضایی مانند Greene، Lombardelli، Mann و Pill وزن بیشتری به خطرات پایداری تورم داده‌اند و معتقدند که این موضوع نیازمند تداوم محدودیت‌های سیاست پولی است. این اعضا نگران بودند که کاهش تورم متوقف شود، زیرا احتمال افزایش انتظارات تورمی یا تغییرات ساختاری که منجر به پایداری تورم شود را جدی گرفته‌اند. Bailey ارزیابی کرده که ریسک‌های تورم میان‌مدت کاهش یافته و متعادل‌تر شده‌اند، اما تأکید کرده که باید منتظر شواهد بیشتر ماند. در مقابل، Breeden، Ramsden، Dhingra و Taylor با تصمیم حفظ نرخ مخالفت کرده و خواستار کاهش ۲۵ نقطه پایه‌ای نرخ بهره در این نشست شدند. این اعضا وزن بیشتری به ریسک‌های نزولی داده‌اند، زیرا معتقدند این ریسک‌ها ادامه روندهای فعلی را نشان می‌دهند و به‌ویژه نگران‌اند که سطح بالای پس‌انداز خانوارها موجب کاهش مصرف شود. Dhingra و Taylor همچنین استدلال کردند که سیاست پولی در حال حاضر به‌طور قابل‌توجهی بیش‌ازحد محدودکننده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نرخ بهره بانک مرکزی انگلستان در ۴ درصد حفظ شد

بانک مرکزی انگلیس نرخ بهره را مطابق با انتظارات تغییر نداد و آن را در سطح ۴.۰۰ درصد حفظ کرد. نرخ بهره قبلی: ۴.۰۰٪ انتظارات بازار: بدون تغییر (۰.۰۰٪) رأی‌گیری اعضای کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (بر اساس داده‌های سایت TradingEconomics) تعداد رأی موافق با افزایش نرخ بهره: رأی (انتظارات: 0 رأی) تعداد رأی موافق با تثبیت نرخ بهره: 5 رأی (انتظارات: 6 رأی) تعداد رأی موافق با کاهش نرخ بهره: 4 رأی (انتظارات: 3 رأی)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با وجود داده‌های مثبت کاهش یافت

با اینکه گزارش‌های اقتصادی مثل اشتغال ADP و شاخص خدمات ISM خوب بودند، ارزش دلار پایین آمد. چون بازار سهام دوباره کمی آرام شده، این احتمال وجود دارد که دلار بیشتر هم افت کند — چون رشد اخیر دلار بیشتر از چیزی بوده که تفاوت نرخ بهره بین کشورها بتواند توجیهش کند. امروز انتظار داریم بانک مرکزی انگلستان در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش (نرخ بهره) پیش از ارائه بودجه (بودجه ۲۶ نوامبر ارائه خواهد شد). در حالت تعلیق بماند با وجود گمانه‌زنی‌های فزاینده درباره کاهش پیش از بودجه. بانک نروژ نیز احتمالاً سکوت را حفظ خواهد کرد و خطر کمی برای تغییر در رهنمودها وجود دارد. دلار: ریسک‌های تصحیح بیشتر آمار اشتغال ADP به اندازه کافی خوب بود (۴۲ هزار در برابر اجماع ۳۰ هزار) تا بازارها را درباره کاهش نرخ فدرال رزرو در دسامبر در حالت حدس و گمان نگه دارد. شاخص ISM بخش خدمات نیز قوی‌تر از انتظار بود. واکنش دلار به‌طرز جالبی نسبتاً آرام بود و پس از آن در بازارهای شبانه تصحیحی رخ داد. ما این را به‌عنوان نشانه‌ای می‌خوانیم که بازارها پیشاپیش بسیاری از اخبار مثبت را در دلار قیمت‌گذاری کرده بودند و بخشی از رالی اخیر دلار ناشی از جریان‌های سرمایه‌ی امن در میان ناپایداری‌های بازار سهام بوده است. دلار به‌وضوح مجدداً برخی جذابیت‌های بازار سرمایه امن را بازیافته است، یعنی اصلاحات بیشتر سهام هنوز هم می‌تواند به نفع دلار در برابر ارزهای مرتبط با فعالیت اقتصادی باشد. با این حال ین همچنان ابزار دفاعی ترجیحی در بازار فارکس است. مقام‌های ژاپنی به‌صورت مداوم با مداخله لفظی آب‌ها را آزمایش کرده‌اند، اما بدون پیگیری، چنین تلاش‌هایی به مرور زمان اثرشان را از دست می‌دهند. اگر موجی از «ریسک-آف» (کاهش تمایل به ریسک) رخ ندهد تا ین را نجات دهد، انتظار می‌رود گمانه‌زنی‌های صعودی بیشتر روی USJPY برای آزمودن باند تحمل بانک ژاپن شکل بگیرد (با سطح ۱۵۵.۰ به‌عنوان هدف آشکار). در حالی که نشانه‌هایی از کاهش شتاب رالی دلار دیده می‌شود، به همان اندازه درست است که بازارها داستان قانع‌کننده‌ای برای بازسازی موقعیت‌های فروش دلار در دست ندارند. کمبود داده و ارتباط محتاطانه فدرال رزرو به این معنی است که محرک‌های زیادی در افق دیده نمی‌شوند. انتظار داریم امروز معامله در محدوده‌ای مشخص ادامه یابد، اما ریسک‌های باقیمانده‌ای برای تصحیح دلار بر پایه ارزش‌گذاری کوتاه‌مدت بیش‌ازحد وجود دارد. همچنین امروز داده‌های «چلنجر» درباره اخراج‌های نیروی کار منتشر می‌شود که می‌تواند در صورت منفی شدن، دلار را غافلگیر کرده و به تصحیح شتاب ببخشد. در نهایت، بازبینی دیوان عالی کشور در مورد تعرفه‌های دولت ترامپ توجه زیادی را جلب کرده است. ما درباره این موضوع بحث کرده‌ایم و دیدگاه پایه ما این است که تعرفه‌ها فارغ از حکم دیوان باقی خواهند ماند. یورو: همچنان ارزان جفت EURUSD در محدوده‌ای قرار دارد که نشان‌دهنده کم‌ارزش‌بودن یورو است، زیرا رالی دلار فراتر از آنچه محرک‌های کوتاه‌مدت مانند اختلاف نرخ‌ها و سهام بتوانند توجیه کنند، گسترش یافته است. با قیمت نقطه‌ای فعلی (۱.۱۵۱)، ما کم‌ارزش‌بودن را حدود ۱.۳٪ برآورد می‌کنیم. این بدان معناست که یک مرحله‌ی نزولی دیگر یا مستلزم انباشت قابل‌توجهی از پریمیوم روی یورو خواهد بود (که معمولاً نشانه بازگشت‌های سریع‌تر است) یا نیازمند بازقیمت‌گذاری رفتاری سرسخت‌تر از سوی فدرال رزرو خواهد بود. ما کاتالیزوری برای گزینه دوم نمی‌بینیم و به‌جای آن انتظار ثبات بخشی در جفت را در روزهای آتی داریم و ریسک‌های صعودی تا سطح ۱.۱۶۰ را محتمل می‌دانیم. در جای دیگری از اروپا، امروز بانک مرکزی نروژ سیاست خود را اعلام می‌کند. به‌ندرت انتظار می‌رود شاهد کاهش دیگری باشیم، زیرا آخرین پیش‌بینی‌های سیاستی آن حکایت از توقف تا نیمه ۲۰۲۶ دارد و ورودی‌های کلان اقتصادی تغییر مادی نداشته‌اند. شاخص CPI پایه کمی آرام شده و به ۳.۰٪ رسیده اما شاخص کلی در سپتامبر به ۳.۶٪ شتاب گرفته است. در همین حال، انتظارات نرخ‌های آمریکایی بالاتر بازبینی شده و کرون نروژ اخیراً تحت فشار قرار گرفته است، که هر دو سیگنال‌هایی در جهت سیاست ضدانبساطی‌اند. انتظار نداریم تغییری در ارتباطات سیاستی رخ دهد و تأثیر خنثی بر NOK داشته باشیم، هرچند اگر بازارهای سهام تثبیت شوند، کرون باید بخشی از زمین از دست‌رفته را بازیابی کند. در سوئد هم، شاخص CPIF برای اکتبر کمی داغ‌تر از انتظار و برابر با ۳.۱٪ اعلام شد و هسته نیز اندکی بالاتر از اجماع و در سطح ۲.۸٪ بود. این امر به‌طور کلی پیام بی‌تغییری بانک مرکزی سوئد (Riksbank) را تأیید می‌کند: آستانه برای یک کاهش دیگر بالا است. واکنش EURSEK کوچک بوده چون بازارها شانس کمی برای کاهش‌های بیشتر پیش‌بینی کرده بودند. به هر حال، داده‌ها تا حدودی دید نزولی ما نسبت به EURSEK را تقویت می‌کنند. اکنون هدف کوتاه‌مدت ما بازگشت به ۱۰.۹۰ است. پوند: بانک انگلستان نگه می‌دارد، کاهش دسامبر در بازی است بازارها احتمال ۲۵٪ برای کاهش نرخ بانک مرکزی انگلستان امروز را قیمت‌گذاری کرده‌اند. همان‌طور که در پیش‌بینی خود بحث کردیم، نظر ما برای تصمیم امروز سکوت (نگه‌داشتن نرخ) است، زیرا یک عدد مثبت تورم به‌تنهایی نباید کافی باشد تا اکثریت کمیته سیاست پولی را پشت یک کاهش قرار دهد. اما تقسیم آرا می‌تواند ۶-۳ یا شاید از نظر متمایل‌تر به انبساط ۵-۴ باشد، که نشان خواهد داد آستانه برای یک کاهش در دسامبر بالا نیست. ما بر این باوریم که امروز برخی ریسک‌های صعودی برای پوند وجود دارد چون بازارها ممکن است سیگنال روشنی برای حرکت دسامبر دریافت نکنند (۱۶ نقطه پایه برای آن قیمت‌گذاری شده) و همچنین با توجه به اینکه EURGBP هنوز حدود ۱٪ بالاتر از ارزش کوتاه‌مدت منصفانه‌اش معامله می‌شود. از آنجا که بازده اوراق بلندمدت دولتی بریتانیا (گیلت‌ها) عملکرد خوبی داشته‌اند، ما این پریمیوم ریسک را به‌عنوان انتظاری از گمانه‌زنی در بازار فارکس برای چشم‌انداز اقتصادی ضعیف‌تر بریتانیا می‌خوانیم (نه وضعیت مالی بدتر)، که هنوز باید در نرخ‌های کوتاه‌مدت منعکس شود. به هر حال، فضای صعودی پوند در هفته‌های آتی محدود باقی می‌ماند چون چشم‌اندازهای افزایش مالیات و داده‌های CPI ممکن است در نهایت گمانه‌زنی‌های داویش را تثبیت کنند. هدف ما برای پایان سال همچنان ۰.۸۸۰ برای EURGBP است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر