TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تاکایچی، نخست وزیر ژاپن: بازدهی اوراق و نتایج حراج‌ها را بازار تعیین می‌کند

سانائه تاکایچی اعلام کرد که درباره اینکه «بازار اوراق قرضه چگونه باید باشد» اظهار نظر مشخصی ندارد و تأکید کرد که بازدهی اوراق و نتایج حراج‌ها توسط خود بازار تعیین می‌شود. او همچنین گفت دولت همچنان بازار فارکس را با احساس فوریت بالا زیر نظر دارد، اما تشخیص اینکه هر عامل مشخص چه تأثیری بر نرخ ارز می‌گذارد «کار ساده‌ای نیست».  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تویوتا قفل‌های قدیمی را شکست؛ جراحی بزرگ برای تسخیر بازارهای سرمایه

در یک نگاه رقم نجومی واگذاری: برنامه فروش حدود ۳ تریلیون ین (معادل ۱۹ میلیارد دلار) از سهام تویوتا توسط بانک‌ها و بیمه‌ها. پایان سنت قدیمی: تویوتا با این کار به «فاز تقسیم دارایی» در روابط سنتی با شرکای تجاری‌اش وارد می‌شود تا شفافیت مالی بیشتری ایجاد کند. احتمال بازخرید سهام: تویوتا ممکن است برای جلوگیری از افت قیمت، خودش بخشی از این سهام را دوباره بخشد (Buyback). سیگنال اصلاحات مدیریتی: این حرکت به عنوان یک نقطه عطف در بهبود ساختار حاکمیت شرکتی در ژاپن شناخته می‌شود. غول خودروسازی جهان یعنی تویوتا، در حال تدارک یک جراحی بزرگ مالی است که می‌تواند کل بازار سرمایه ژاپن را تکان دهد. تویوتا قصد دارد با واگذاری ۱۹ میلیارد دلار از سهام خود، به سنت دیرینه «مالکیت متقابل» پایان دهد؛ حرکتی که نه‌تنها بهره‌وری پول این شرکت را بالا می‌برد، بلکه پیام روشنی به سرمایه‌گذاران جهانی درباره تغییر سبک مدیریتی‌اش صادر می‌کند. ۱. تویوتا و شکستن قفل‌های قدیمی بازار سال‌هاست که در ژاپن، شرکت‌ها و بانک‌ها بخشی از سهام یکدیگر را نگه می‌دارند تا وفاداری‌شان را ثابت کنند؛ روشی که به آن «سهامداری متقابل» می‌گویند. اما حالا تویوتا تصمیم گرفته این قفل را بشکند. طبق گزارش رویترز و بازخوانی یوتوتایمز، این شرکت می‌خواهد اجازه دهد بانک‌ها و شرکت‌های بیمه، سهام تویوتا را که در اختیار دارند، دربازار آزاد به فروش برسانند. این کار باعث می‌شود سهام شناور تویوتا در بازار بیشتر شده و مدیریت شرکت در برابر سهامداران پاسخگوتر باشد. ۲. ۱۹ میلیارد دلار نقدینگی در مسیر بازار این جابه‌جایی عظیم که ممکن است از همین سال ۲۰۲۶ آغاز شود، می‌تواند نقدینگی شرکت را در مسیرهای بهتری قرار دهد. سرمایه‌گذاران خارجی مدت‌هاست که از تویوتا می‌خواستند از این روش‌های قدیمی دست بکشد و بازدهی سرمایه خود را بالا ببرد. تویوتا هم برای اینکه عرضه ناگهانی این حجم از سهام باعث سقوط قیمت نشود، در حال بررسی روش «بازخرید سهام» است؛ یعنی خودش خریدار بخشی از این سهام می‌شود تا تعادل بازار حفظ شود. ۳. چالش با سرمایه‌گذاران فعال این تصمیم درست زمانی گرفته شده که تویوتا با فشارهایی از سوی سرمایه‌گذاران معروفی مثل «الیوت» روبروست. این سرمایه‌گذاران معتقدند ارزش واقعی برخی زیرمجموعه‌های تویوتا بسیار بیشتر از چیزی است که اعلام می‌شود. واگذاری ۱۹ میلیارد دلاری سهام، در واقع پاسخی به این فشارهاست تا تویوتا ثابت کند به دنبال نوسازی ساختار خود و جلب اعتماد دوباره بازارهای بین‌المللی است. جمع‌بندی: عبور از سنت به شفافیت به زبان ساده، تویوتا در حال گذار از یک مدل سنتی و بسته به یک مدل اقتصادی باز و شفاف است. در حال حاضر بازار در دوره تثبیت اصلاحات قرار دارد؛ یعنی سرمایه‌گذاران با دقت تماشا می‌کنند که این غول خودروسازی چگونه می‌خواهد این حجم عظیم از سهام را بدون ایجاد تنش در قیمت، واگذار کند. برای شما به عنوان همراه بازار، این یک پیام مثبت است: تویوتا در حال آزاد کردن انرژی مالی خود است. اگر این طرح با موفقیت اجرا شود، می‌تواند اعتماد به کل بورس ژاپن را به شکل چشم‌گیری افزایش دهد. فعلاً بازار در وضعیت انتظار برای جزئیات اجرایی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین در آستانه جهش؟ پیام جدید اوئدا به بازارها

در یک نگاه پنجره افزایش نرخ باز ماند: اوئدا اعلام کرد نشست‌های مارس و آوریل همچنان گزینه‌های واقعی برای افزایش نرخ بهره هستند. رشد دستمزدها کلید جلو افتادن هدف تورم: مذاکرات دستمزدی بهار می‌تواند زمان رسیدن به هدف ۲٪ تورم را زودتر از پیش‌بینی‌ها محقق کند. اوئدا: از روند تورمی عقب نیستیم؛ اوئدا می‌گوید فشارهای قیمتی هنوز کاملاً به ۲٪ نرسیده و بانک مرکزی نیازی به انتظار برای گزارش تانکان ندارد. ابهام سیاسی و ضعف ین: فشارهای سیاسی و انتصاب‌های متمایل به سیاست‌های حمایتی، زمان‌بندی افزایش نرخ را پیچیده کرده‌اند؛ با این حال اقتصاددانان همچنان ۱٪ نرخ بهره تا ژوئن را محتمل می‌دانند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در گفت‌وگویی با روزنامه یومیوری اعلام کرد که احتمال افزایش دوباره نرخ بهره در آینده نزدیک همچنان وجود دارد و هر دو نشست سیاست‌گذاری در مارس و آوریل می‌توانند زمان بالقوه این اقدام باشند. اوئدا بار دیگر موضع اصلی بانک مرکزی را تکرار کرد: اگر اقتصاد و تورم مطابق پیش‌بینی‌ها پیش بروند، افزایش نرخ بهره ادامه خواهد یافت. طبق پیش‌بینی‌های منتشرشده در ژانویه، بانک مرکزی انتظار دارد تورم پایه در نیمه دوم سال مالی ۲۰۲۶ تا سال مالی ۲۰۲۷ به هدف ۲ درصد برسد. با این حال، او گفت اگر مذاکرات دستمزدی بهار امسال افزایش حقوق بیشتری نسبت به انتظار رقم بزند و شرکت‌ها هزینه‌های بالاتر نیروی کار را سریع‌تر به قیمت‌ها منتقل کنند، زمان رسیدن به هدف تورمی جلو خواهد افتاد. اوئدا گفت: «ما در ماه مارس و آوریل نشست سیاست‌گذاری داریم و می‌خواهیم با بررسی داده‌های موجود تا آن زمان تصمیم‌گیری کنیم.» این سخنان در پاسخ به گمانه‌زنی‌های بازار درباره احتمال افزایش نرخ در اوایل آوریل مطرح شد. او همچنین تأکید کرد که بانک مرکزی لزومی نمی‌بیند منتظر انتشار نظرسنجی تانکان در اول آوریل بماند، زیرا این نهاد از طریق نظرسنجی‌های متعدد و کانال‌های مختلف اطلاعات کافی جمع‌آوری می‌کند. اوئدا انتقادها مبنی بر اینکه بانک مرکزی از روند تورمی عقب مانده را رد کرد و گفت فشارهای قیمتی هنوز به‌طور کامل به سطح ۲ درصد نرسیده‌اند. او درباره اثر افزایش نرخ در دسامبر گفت سیاست‌گذاران در حال بررسی این هستند که نرخ‌های بالاتر چه تأثیری بر وام‌دهی بانک‌ها، سرمایه‌گذاری شرکت‌ها و مصرف خانوارها گذاشته است. این اظهارات در شرایطی مطرح می‌شود که فضای سیاسی حساس شده است. نخست‌وزیر سانائه تاکایچی نسبت به ادامه سیاست‌های انقباضی ابراز تردید کرده و انتصاب‌های اخیر دولت که بیشتر متمایل به سیاست‌های حمایتی هستند، فشار نزولی بر ین وارد کرده‌اند. نشست بعدی بانک مرکزی ژاپن در ۱۸–۱۹ مارس و سپس ۲۷–۲۸ آوریل برگزار می‌شود؛ جایی که پیش‌بینی‌های جدید نیز منتشر خواهد شد. طبق نظرسنجی رویترز، اکثر اقتصاددانان انتظار دارند نرخ بهره تا پایان ژوئن به ۱ درصد برسد، که نشان می‌دهد روند عادی‌سازی سیاست پولی همچنان ادامه‌دار تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکاتا، عضو بانک مرکزی ژاپن از افزایش تدریجی نرخ بهره حمایت کرد

تاکاتا از بانک مرکزی ژاپن می‌گوید این کشور به هدف تورمی ۲ درصد «نزدیک» شده و از ادامه افزایش تدریجی نرخ بهره حمایت می‌کند. او تأکید کرد که بیان صریح‌ترِ «تقریباً محقق شده» درباره هدف ۲ درصدی، لحنی متمایل به سیاست‌های انقباضی دارد و می‌تواند از ادامه روند افزایش نرخ بهره و کاهش خرید اوراق دولتی ژاپن (JGB) حمایت کند؛ موضوعی که احتمالاً به تقویت ین و افزایش بازدهی اوراق منجر می‌شود، اگر بازارها نرخ نهایی بالاتری را قیمت‌گذاری کنند. خلاصه اصلی دیدگاه تاکاتا تاکاتا می‌گوید ژاپن به هدف ثبات قیمتی ۲ درصد «تقریباً» رسیده و دوره طولانی «هنجار تورمی منفی» یا همان رکود قیمتی شکسته شده است. او سال ۲۰۲۶ را دوره‌ای می‌داند که اقتصاد جهانی وارد «مرحله تغییر» می‌شود؛ مرحله‌ای که در آن رشد جهانی تقویت می‌شود، زیرا سیاست‌های پولی و مالی در بسیاری از کشورها انبساطی‌تر شده و موج سرمایه‌گذاری در حوزه هوش مصنوعی نیز به این روند شتاب می‌دهد. ارزیابی تاکاتا از تأثیر تعرفه‌ها به گفته او، نگرانی‌ها درباره بازگشت ژاپن به رکود قیمتی پس از اعمال تعرفه‌های متقابل آمریکا در آوریل ۲۰۲۵ کاهش یافته است. او چهار کانال اثرگذاری تعرفه‌ها را بررسی کرده است: ضعف سرمایه‌گذاری شرکت‌ها به دلیل عدم قطعیت کاهش صادرات در نتیجه کندی اقتصاد جهانی فشار بر سود شرکت‌ها که می‌تواند روند افزایش دستمزد را تضعیف کند تقویت ین که شرایط مالی را سخت‌تر می‌کند تاکاتا نتیجه می‌گیرد که تاکنون شواهدی از آسیب جدی در این چهار بخش دیده نشده و ریسک بازگشت به تورم منفی کاهش یافته است. سیاست پولی: نرخ‌های واقعی هنوز «به‌شدت منفی» بانک مرکزی ژاپن در دسامبر ۲۰۲۵ نرخ بهره را به حدود ۰.۷۵٪ افزایش داد. با این حال، تاکاتا می‌گوید نرخ‌های واقعی همچنان «به‌طور قابل‌توجهی منفی» هستند و شرایط مالی در مجموع انبساطی باقی مانده است. او همچنین فاش کرد که در نشست ژانویه ۲۰۲۶ پیشنهاد داده نرخ بهره به ۱.۰٪ افزایش یابد؛ زیرا به باور او «هنجار دستمزد–قیمت» تغییر کرده و اکنون پویایی تورم اهمیت بیشتری نسبت به دوره رکود قیمتی دارد. ابهام درباره نرخ خنثی تاکاتا در توضیح عدم قطعیت نرخ خنثی (نرخی که نه انبساطی است و نه انقباضی) از استعاره‌های «رنگین‌کمان» و «کوه» استفاده کرد و هشدار داد که اگر چرخه افزایش نرخ‌ها در جهان دوباره آغاز شود، ژاپن نباید از آن عقب بماند. خروج از سیاست خرید اوراق او بر اهمیت عادی‌سازی بازار اوراق دولتی ژاپن تأکید کرد و مسیر کاهش تدریجی خرید اوراق توسط بانک مرکزی را توضیح داد. تاکاتا گفت باید نسبت به تغییر الگوی تقاضای سرمایه‌گذاران، به‌ویژه در سررسیدهای بسیار بلند، و افزایش عرضه اوراق در بازار هوشیار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی پس از تماس با ترامپ: نشست بعدی ماه مارس برگزار می‌شود

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، پس از تماس تلفنی با دونالد ترامپ، جزئیات جدیدی از روند دیپلماتیک را اعلام کرد. زلنسکی گفت که اوکراین انتظار دارد نشست سه‌جانبه بعدی میان اوکراین، روسیه و ایالات متحده در ماه مارس برگزار شود. وی ابراز امیدواری کرد که این نشست بتواند فرصتی را برای ارتقای سطح گفتگوها به سطح سران کشورها فراهم کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش در بازار تکنولوژی و عقب‌نشینی شاخص دلار؛ گزارش تحلیلی از وضعیت بازارهای آسیا

در یک نگاه رشد ۱.۵ درصدی شاخص آسیا: بازارهای کره جنوبی و تایوان به عنوان قطب‌های اصلی صنعت نیمه‌هادی، به قله‌های تاریخی جدیدی دست یافتند. کاهش ارزش دلار: شاخص دلار با افت ۰.۲ درصدی مواجه شد که منجر به صعود ارزهای آسیایی به بالاترین سطح ۱۶ ماهه گردید. فاز انتظار برای انویدیا: بازارها در وضعیت «انتظار برای حرکت بعدی» قرار دارند تا گزارش سودآوری شرکت انویدیا، جهت‌گیری آتی بخش فناوری را مشخص کند. تعدیل بازدهی اوراق قرضه: بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا در سطح ۴.۰۴٪ تثبیت شد، در حالی که قیمت طلا و نقره روند صعودی در پیش گرفتند. پس از یک دوره نوسان ناشی از ابهام در آینده هوش مصنوعی، بازارهای جهانی با فروکش کردن نگرانی‌ها شاهد بازگشت ثبات به بخش تکنولوژی هستند. در حالی که شاخص‌های بورس آسیا تحت تأثیر مثبت وال‌استریت به رکوردهای جدیدی دست یافته‌اند، شاخص دلار آمریکا مسیر نزولی را در پیش گرفته است. این جابه‌جایی نقدینگی، نشان‌دهنده تغییر آرایش سرمایه‌گذاران پیش از انتشار گزارش‌های مالی کلیدی است. یوتوتایمز ابعاد با بازخوانی گرازش منتشر شده توسط financialjuice بررسی می‌کند. ۱. بازیابی جایگاه سهام فناوری در بازارهای بین‌المللی با فروکش کردن تلاطم‌های هفته‌های اخیر پیرامون پیامدهای هوش مصنوعی، تقاضا برای سهام شرکت‌های نرم‌افزاری و تراشه‌ساز مجدداً افزایش یافته است. این وضعیت که می‌توان آن را «فاز بازیابی اطمینان» نامید، موجب شد تا سرمایه‌گذاران پیش از انتشار گزارش مالی انویدیا، بار دیگر به سمت رهبران بازار تکنولوژی متمایل شوند. این خوش‌بینی عملیاتی، شاخص MSCI آسیا را به سطوح بی‌سابقه‌ای هدایت کرده است. ۲. واکنش بازار فارکس به سخنرانی سالانه ترامپ در پی سخنرانی «وضعیت کشور» توسط دونالد ترامپ، شاخص دلار با کاهش ارزش روبرو شد. این عقب‌نشینی، فرصتی برای تقویت ارزهای منطقه‌ای از جمله یوآن چین فراهم کرد. همزمان، بیت‌کوین که بخشی از رشد اولیه خود را تعدیل کرده بود، در محدوده ۶۵,۰۰۰ دلار تثبیت شد. این تحرکات نشان‌دهنده «تقسیم دوباره دارایی‌ها» در میان سرمایه‌گذاران است که در تلاش‌اند توازن میان ارزهای سنتی و دارایی‌های دیجیتال را حفظ کنند. ۳. انتصابات راهبردی در بانک مرکزی ژاپن دولت ژاپن دو شخصیت دانشگاهی با دیدگاه‌های «رفلیشن‌لیست» (طرفدار سیاست‌های انبساطی برای تحریک رشد اقتصادی) را برای عضویت در هیئت‌مدیره بانک مرکزی (BoJ) معرفی کرد. این اقدام، گمانه‌زنی‌ها مبنی بر تمایل دولت به حفظ نرخ بهره در سطوح پایین را تقویت کرده است. بازار این پیام را به معنای تداوم حمایت‌های پولی تلقی می‌کند که منجر به نوسان در نرخ برابری «ین» شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار رئيس سابق بانک مرکزی ژاپن: ژاپن به سیاست انقباضی‌تر نیاز دارد

هاروکو کورودا، رئیس پیشین بانک مرکزی ژاپن، اعلام کرد که این کشور به سیاست پولی و مالی انقباضی‌تر نیاز دارد و تأکید کرد که اقتصاد ژاپن «در وضعیت بسیار خوبی» قرار دارد. او گفت بانک ژاپن می‌تواند در سال‌های ۲۰۲۶ تا ۲۰۲۷ هر سال دو بار نرخ بهره را افزایش دهد و سطح نرخ‌ها را به حدود ۱.۵ تا ۱.۷۵ درصد برساند. کورودا هشدار داد که هزینه‌کردهای دولت و کاهش مالیات‌ها در دولت تاکایچی می‌تواند تورم را تشدید کرده و بازدهی اوراق را افزایش دهد. او همچنین نرخ ۱۶۷ ین در برابر هر دلار را «تا حدی بیش از اندازه ضعیف» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقف تاریخی بورس ژاپن فروریخت؛ نیکی ۲۲۵ در قله

در یک نگاه فتح قله تاریخی: شاخص «نیکی ۲۲۵» با رشد ۱.۴ درصدی به سطح ۵۸,۷۴۰ واحد رسید و بالاتر از رکورد قبلی خود قرار گرفت. بازیابی سهام تکنولوژی: کاهش نگرانی‌های جهانی پیرامون اختلالات هوش مصنوعی منجر به هجوم دوباره سرمایه‌گذاران به سمت شرکت‌های نیمه‌رسانا و نرم‌افزاری شد. حمایت ارزی از صادرکنندگان: افت ارزش ین در برابر دلار آمریکا به عنوان یک محرک کلیدی، سودآوری شرکت‌های بزرگ صادرات‌محور ژاپن را ارتقا داده است. سیگنال‌های پولی دولت: گزارش‌های مربوط به تردید نخست‌وزیر ژاپن در خصوص افزایش نرخ بهره، انتظارات برای تداوم سیاست‌های انبساطی را تقویت کرد. شاخص «نیکی» ژاپن در معاملات روز جاری با عبور از سقف‌های پیشین، رکورد تاریخی جدیدی را ثبت کرد. این صعود که تحت تأثیر بهبود جو روانی در بخش هوش مصنوعی و تضعیف ارزش پول ملی ژاپن (ین) شکل گرفته، نشان‌دهنده بازگشت اشتها برای ریسک در بازارهای آسیایی است. در حالی که کانون توجه جهانی به سخنرانی سالانه رئیس‌جمهور آمریکا معطوف شده، بورس توکیو با پیشتازی غول‌های تراشه‌سازی، مسیر صعودی متفاوتی را در پیش گرفته است. این مقاله را investinglive.com منتشر کرده و یوتوتایمز آن را برای مخاطبان تنظیم کرده است. ۱. گذار از فاز تردید در حوزه هوش مصنوعی پس از یک دوره نوسان ناشی از ابهام در مدل‌های کسب‌وکار مبتنی بر هوش مصنوعی، بازارهای آسیایی شاهد «چرخش سرمایه به سمت دارایی‌های پیشرو» بودند. بهبود وضعیت سهام تکنولوژی در وال‌استریت مستقیماً بر بازار توکیو اثر گذاشت و باعث شد سرمایه‌گذاران دوباره به سمت بخش‌های سخت‌افزاری و تراشه‌سازی حرکت کنند. به عنوان نمونه، معرفی خدمات جدید مرتبط با پلتفرم هوش مصنوعی Anthropic توسط مؤسسه تحقیقاتی «نامورا»، منجر به جهش ۹ درصدی سهام این شرکت در ساعات اولیه معاملات شد. ۲. سیاست‌های کلان و اهرم «ین» ارزان تضعیف ارزش ین در برابر دلار طی جلسات معاملاتی اخیر، قدرت رقابتی صادرکنندگان ژاپنی را در بازارهای جهانی افزایش داده است. علاوه بر این، گزارش‌های واصله از دیدار نخست‌وزیر «سانائه تاکایچی» با رئیس بانک مرکزی ژاپن نشان می‌دهد که دولت نسبت به تشدید سیاست‌های انقباضی (افزایش نرخ بهره) ابراز ملاحظه کرده است. بازار این رویکرد را به عنوان «فاز تثبیت نرخ بهره» تفسیر کرده است؛ مرحله‌ای که در آن تلاش می‌شود با حفظ نرخ‌های پایین، از رشد بازار سهام حمایت شود. ۳. تضاد عملکردی با تحولات واشینگتن در حالی که بورس ژاپن مسیر صعودی خود را تثبیت می‌کرد، دونالد ترامپ سخنرانی «وضعیت کشور» را در کنگره آغاز نمود. ارزیابی‌های اولیه از متن سخنرانی نشان می‌دهد که مطالب مطرح شده فاقد محرک‌های لازم برای ایجاد نوسان مثبت در بازارهای مالی بوده است. این عدم جذابیت در سخنرانی واشینگتن، باعث شد تا نقدینگی بین‌المللی با اطمینان بیشتری به سمت بازارهای در حال رشد شرق دور، به‌ویژه ژاپن، هدایت شود. جمع‌بندی استراتژیک بر اساس بازخوانی یوتوتایمز از مقاله؛ روند فعلی: بازار موفق شده است از فشار روانی ناشی از گزارش‌های منفی هوش مصنوعی عبور کند و با تکیه بر کاهش ارزش ین، سقف‌های قیمتی جدیدی را شناسایی نماید. نکته کلیدی: اگرچه جو بازار به شدت مثبت ارزیابی می‌شود، اما معامله‌گران باید به دقت تحرکات بانک مرکزی ژاپن و واکنش‌های احتمالی به نرخ تورم را به عنوان عوامل بازدارنده در نظر بگیرند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا تاکایچی در حال مهندسی سیاست پولی ژاپن است؟

دولت ژاپن در حالی نامزدهای جدیدی را برای هیئت سیاست‌گذاری بانک مرکزی این کشور معرفی کرده که مسیر افزایش نرخ بهره به‌تدریج شفاف‌تر می‌شود. هنوز موضع دقیق سیاستی این نامزدها روشن نیست، اما بازارها به‌دقت رصد می‌کنند که آیا ترکیب جدید هیئت، از ادامه روند افزایش تدریجی نرخ‌ها حمایت می‌کند یا نشانه‌ای از احتیاط بیشتر خواهد بود. در صورت برداشت بازار از تغییر توازن به نفع یا علیه افزایش بیشتر نرخ‌ها، نوسان ین می‌تواند تشدید شود. خلاصه: دولت ژاپن «تویچیرو آسادا» و «آیانو ساتو» را به‌عنوان اعضای جدید هیئت سیاست‌گذاری بانک ژاپن معرفی کرده است. این انتصابات نیازمند تأیید پارلمان هستند. این تغییرات در بحبوحه دوره‌ای از انقباض تدریجی سیاست پولی BOJ انجام می‌شود. توازن دیدگاه‌ها در هیئت، برای مسیر آینده نرخ بهره کلیدی است. بازار نسبت به هرگونه چرخش آشکار به سمت رویکرد «تورم‌زایی» محتاط است. سال آینده نیز چند کرسی دیگر خالی خواهد شد. بر اساس اسناد رسمی، آسادا، استاد بازنشسته دانشگاه چوئو، و ساتو، استاد حقوق در دانشگاه آویاما گاکوئین، برای پر کردن دو کرسی خالی در هیئت ۹ نفره سیاست‌گذاری بانک ژاپن معرفی شده‌اند. انتظار می‌رود این نامزدی‌ها به‌زودی برای تأیید به پارلمان ارسال شوند. این تغییرات در مقطعی حساس برای سیاست پولی رخ می‌دهد. بانک ژاپن از چارچوب محرک پولی طولانی‌مدت خود خارج شده و نرخ بهره را به ۰.۷۵٪ افزایش داده و به سمت چرخه انقباض تدریجی حرکت کرده است؛ در حالی که تورم بالاتر از هدف ۲٪ باقی مانده است. ترکیب هیئت در سال‌های اخیر بیشتر به سمت حمایت از افزایش تدریجی نرخ‌ها متمایل شده، اما بازنشستگی‌های پیش‌رو به نخست‌وزیر «سانائه تاکایچی» امکان می‌دهد جهت‌گیری آینده آن را شکل دهد. یکی از کرسی‌ها در ماه مارس و با خروج «آساهی نوگوچی» خالی می‌شود؛ فردی که اغلب به‌عنوان آخرین صدای برجسته طرفدار سیاست‌های تورم‌زای تهاجمی در هیئت شناخته می‌شد. کرسی دیگر در ژوئن و با بازنشستگی «جونکو ناکاگاوا» خالی خواهد شد. تحلیلگران انتظار داشتند یک چهره دانشگاهی جایگزین نوگوچی شود و یک زن جایگزین ناکاگاوا؛ و این نامزدی‌ها کم‌وبیش با این الگو هم‌خوانی دارند. فعالان بازار به‌دقت به‌دنبال نشانه‌هایی از میزان تحمل دولت در برابر افزایش بیشتر نرخ بهره هستند. برخی گمانه‌زنی‌ها حاکی از آن بود که معرفی چهره‌های متمایل به سیاست‌های تورم‌زا می‌تواند روند انقباض را کند کند، اما برخی دیگر معتقدند دولت بعید است با انتصاب حامیان سرسخت سیاست‌های تسهیل طولانی‌مدت، بازار فارکس را نگران کند. با حساسیت ین نسبت به انتظارات سیاستی، دولت احتمالاً به‌دنبال «تعادل» است نه تقابل. این انتصابات همچنین نخستین نشانه از نحوه برخورد تاکایچی با دو کرسی دیگری است که سال آینده خالی خواهند شد؛ زمانی که برخی از اعضای متمایل به سیاست‌های انقباضی (هاوکیش) بازنشسته می‌شوند. در افق دورتر، او می‌تواند در انتخاب جانشین «کازوئو اوئدا» رئیس بانک ژاپن و معاونانش، پس از پایان دوره آن‌ها در سال ۲۰۲۸ نیز نقش‌آفرینی کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لیزا کوک: گذار به هوش مصنوعی می‌تواند عمیق‌ترین بازآرایی بازار کار در چند نسل اخیر باشد

لیزا کوک، عضو هیئت‌رئیسه فدرال رزرو، اعلام کرد گذار اقتصاد به سمت هوش مصنوعی (AI) این ظرفیت را دارد که به یکی از عمیق‌ترین تحولات ساختاری بازار کار در چند دهه اخیر تبدیل شود؛ با این حال، هنوز برای قضاوت قطعی درباره پیامدهای کلان آن زود است. کوک که در نشست «انجمن ملی اقتصاددانان کسب‌وکار» (NABE) سخن می‌گفت، با اتخاذ لحنی محتاطانه اما خوش‌بینانه نسبت به چشم‌انداز بلندمدت هوش مصنوعی، در عین حال نسبت به ریسک‌های کوتاه‌مدت آن برای بازار کار و چالش‌های پیش‌روی سیاست‌گذاران پولی هشدار داد. نشانه‌های اولیه در بازار کار به گفته کوک، آثار اولیه پذیرش هوش مصنوعی در برخی بخش‌ها از هم‌اکنون قابل مشاهده است. تقاضا برای برنامه‌نویسان کاهش یافته و نرخ بیکاری در میان فارغ‌التحصیلان جدید دانشگاهی اندکی افزایش یافته است؛ موضوعی که تا حدی به استفاده شرکت‌ها از ابزارهای هوش مصنوعی برای انجام وظایف سطح ورودی بازمی‌گردد. با این حال، در مقیاس کلان هنوز نشانه‌ای از اختلال گسترده مشاهده نمی‌شود. نرخ بیکاری در سطح ۴.۳ درصد باقی مانده و تعدیل نیروها محدود است. از این رو، آثار تجمیعی هوش مصنوعی بر بازار کار آمریکا هنوز به‌طور کامل در داده‌های کلان منعکس نشده است. چالش‌های سیاست پولی در عصر هوش مصنوعی کوک در بخش مهمی از سخنان خود به پیامدهای احتمالی هوش مصنوعی برای سیاست پولی پرداخت و دو نکته کلیدی را برجسته کرد. نخست آنکه اگر هوش مصنوعی به جهش قابل توجه بهره‌وری منجر شود، افزایش نرخ بیکاری لزوماً به معنای ایجاد «مازاد ظرفیت» در معنای سنتی آن نخواهد بود. در چنین سناریویی، فدرال رزرو با معمایی پیچیده مواجه می‌شود؛ زیرا ابزارهای متعارف سیاست پولی که بر مدیریت تقاضا متمرکز هستند، ممکن است در مواجهه با بیکاری ناشی از جابه‌جایی شغلی ناشی از فناوری، کارایی محدودی داشته باشند و حتی خطر تشدید فشارهای تورمی را در پی داشته باشند. کوک تأکید کرد که در چنین شرایطی، سیاست‌های آموزشی و بازار کار می‌توانند نقش مؤثرتری نسبت به سیاست پولی در تسهیل گذار ایفا کنند. نرخ بهره خنثی و موج سرمایه‌گذاری در هوش مصنوعی نکته دوم مورد اشاره کوک به تأثیر سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی بر نرخ بهره خنثی مربوط می‌شود. به گفته وی، افزایش چشمگیر سرمایه‌گذاری شرکت‌ها در مراکز داده و تراشه‌ها، حتی در شرایط نرخ‌های بهره بالا، می‌تواند نشانه‌ای از آن باشد که نرخ بهره خنثی کنونی در سطحی بالاتر از دوران پیش از همه‌گیری قرار دارد. با این حال، این پویایی می‌تواند در آینده تغییر کند؛ به‌ویژه اگر دستاوردهای بهره‌وری به‌طور کامل محقق شوند یا گذار به هوش مصنوعی به افزایش نابرابری درآمدی بینجامد. «تخریب خلاق» در مقیاس نسلی کوک وضعیت کنونی را بالقوه «مهم‌ترین بازسازمان‌دهی بازار کار در چند نسل اخیر» توصیف کرد و به چارچوب «تخریب خلاق» ژوزف شومپیتر اشاره داشت؛ مفهومی که بر جایگزینی فعالیت‌های قدیمی با ساختارهای نوآورانه تأکید می‌کند. وی هشدار داد که در فرآیند گذار، احتمال دارد جابه‌جایی نیروی کار پیش از خلق فرصت‌های شغلی جدید رخ دهد. چنین شکافی می‌تواند به‌طور موقت نرخ بیکاری را افزایش داده و مشارکت نیروی کار را تحت فشار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، سخنان کوک حاکی از آن است که اگرچه هوش مصنوعی می‌تواند موتور محرک بهره‌وری و رشد بلندمدت باشد، اما مسیر انتقالی آن با عدم‌قطعیت‌های قابل توجهی برای بازار کار و چارچوب سیاست‌گذاری پولی همراه خواهد بود؛ چالشی که ممکن است تعریف سنتی از تعادل در اقتصاد کلان را بازنویسی کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پوتین اوکراین را به تلاش برای خراب‌کردن روند صلح متهم کرد.

گفت‌وگوها درباره تهدید احتمالی اوکراین علیه خطوط لوله انرژی مختلف روسیه مطرح شده است تعداد حملات تروریستی علیه روسیه افزایش یافته است. پوتین سرویس‌های اطلاعاتی اوکراین و نهادهای اطلاعاتی غربی را مسئول اکثر حملات دانست. اوکراین و متحدانش آن‌قدر مصمم به شکست روسیه هستند که خود را تا لبه خطر پیش می‌برند؛ کاری که بعداً پشیمان خواهند شد. تقویت دفاع از تأسیسات انرژی و دیگر اهداف استراتژیک حیاتی است. پوتین خواستار حفاظت بیشتر از اطلاعات محرمانه مرتبط با بخش‌های نظامی و دفاعی شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

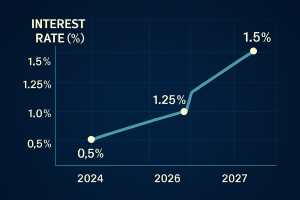
پیش‌بینی جدید MUFG: افزایش نرخ بهره ژاپن جلو افتاد

بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) به‌جای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیش‌بینی می‌کند؛ رقمی که پیش‌تر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیش‌بینی می‌کند که افزایش‌های بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بریتانیا ۲۹۷ مورد جدید را به فهرست تحریم‌های روسیه افزود

بریتانیا اعلام کرد که «بزرگ‌ترین بسته تحریمی» خود علیه روسیه را اعمال کرده و ۲۹۷ مورد جدید را به فهرست تحریم‌ها افزوده است. طبق اعلام رسمی، این بسته تحریمی با هدف هدف قرار دادن درآمدهای انرژی روسیه و همچنین تأمین‌کنندگان تجهیزات نظامی طراحی شده است. در این چارچوب، لندن اعلام کرد که ۱۷۵ شرکت فعال در شبکه نفتی موسوم به 2rivers نیز تحت تحریم قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار کوتاه تاکایچی و اوئدا، بازار فارکس را تکان داد

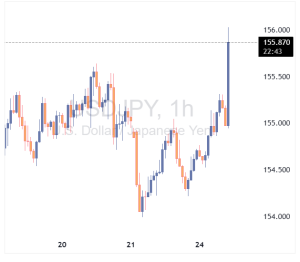
به گزارش روزنامه «ماینیچی»، نخست‌وزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانی‌هایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، به‌رغم کوتاهی، فرصتی برای انتقال دیدگاه‌های نخست‌وزیر درباره تأثیرات احتمالی سیاست‌های پولی فراهم کرده است. در حالی که این موضع‌گیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفته‌اند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاست‌گذاری و هماهنگی با دولت، تصمیم‌گیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیل‌گران هشدار می‌دهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.

خواندن کامل خبر
محرک‌های بازر کم اثر

روسیه علیه بنیان‌گذار تلگرام اعلام جرم کرد

به گزارش روزنامه دولتی روسیه «روسیسکایا گازتا»، مقامات قضایی روسیه پرونده‌ای کیفری علیه پاول دوروف، بنیان‌گذار تلگرام، تشکیل داده‌اند. این پرونده با اتهام «تسهیل فعالیت‌های تروریستی» در چارچوب قوانین کیفری روسیه آغاز شده است. بر اساس این گزارش، تلگرام متهم است که زیرساخت‌های لازم برای انتشار و سازماندهی محتوای مرتبط با گروه‌های افراطی را فراهم کرده و در حذف کانال‌های مرتبط با فعالیت‌های تروریستی ناکام بوده است. هنوز واکنشی رسمی از سوی دوروف یا تیم تلگرام منتشر نشده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقدام تند چین علیه ژاپن؛ ۲۰ شرکت در فهرست سیاه صادرات

چین ۲۰ شرکت ژاپنی را به فهرست کنترل صادرات خود اضافه کرده و محدودیت‌های تازه‌ای بر اقلام «دوکاربردی» اعمال کرده است؛ اقدامی که تنش‌های تجاری پکن–توکیو را تشدید می‌کند و می‌تواند هزینه‌های انطباق، تأخیر در تحویل و ریسک‌های زنجیره تأمین در آسیا را افزایش دهد. وزارت بازرگانی چین اعلام کرد صادرات هرگونه کالای دوکاربردی به این شرکت‌ها بدون دریافت مجوز ممنوع است و طرف‌های خارجی نیز حق انتقال اقلام دوکاربردی با منشأ چین به این شرکت‌ها را ندارند. پکن دلیل این اقدام را «عدم امکان تأیید کاربران نهایی» عنوان کرده و آن را در راستای جلوگیری از «نظامی‌سازی دوباره ژاپن» توصیف کرده است. در فهرست جدید، نام شرکت‌هایی مانند Subaru، Mitsubishi Materials، Sumitomo Heavy Industries و چند شرکت فعال در حوزه هوافضا دیده می‌شود؛ بخش‌هایی که در آن قطعات دوکاربردی می‌توانند در محصولات تجاری نیز به‌کار روند. این تصمیم در شرایطی اتخاذ شده که روابط چین و ژاپن از اواخر ۲۰۲۵ به‌دلیل اظهارات نخست‌وزیر ژاپن درباره تایوان دچار تنش شده بود. تحلیلگران می‌گویند این اقدام بخشی از الگوی پکن برای استفاده از ابزارهای تجاری جهت ارسال پیام سیاسی است، بدون آنکه تجارت کلان دو کشور را مختل کند. از منظر بازارها، مهم‌ترین پیامدها شامل افزایش هزینه‌های انطباق، نیاز به مجوزهای موردی، احتمال تأخیر در زنجیره تأمین و افزایش ریسک برای صنایع ژاپنی در حوزه‌های مواد، تولید پیشرفته و قطعات هوافضا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کالاس، مسئول سیاست خارجه اتحادیه اروپا: امروز هیچ پیشرفتی در تحریم‌های روسیه حاصل نمی‌شود

به گزارش منابع اروپایی، «کایا کالاس» از مقامات ارشد اتحادیه اروپا اعلام کرد که در نشست امروز هیچ پیشرفتی در تصویب بسته تحریمی جدید علیه روسیه حاصل نخواهد شد. این اظهارات در حالی مطرح شده که مذاکرات درباره دور جدید تحریم‌ها به دلیل اختلاف‌نظر میان کشورهای عضو، به تعویق افتاده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پارادوکس نفتی گلدمن‌ساکس؛ چرا با وجود مازاد عرضه، پیش‌بینی قیمت نفت بالا رفت؟

در یک نگاه افزایش ۶ دلاری پیش‌بینی گلدمن ساکس: برنت برای Q4 2026 به ۶۰ دلار و WTI به ۵۶ دلار ارتقا یافت. مازاد عرضه همچنان پابرجاست: گلدمن‌ساکس هنوز سال ۲۰۲۶ را سالی با مازاد عرضه پیش‌بینی می‌کند. ذخایر کمتر از انتظار OECD: دلیل اصلی ارتقای پیش‌بینی، کاهش سطح ذخایر کشورهای توسعه‌یافته است. ریسک کاهشی مهم: احتمال رفع تحریم‌های ایران و روسیه می‌تواند ۵ تا ۸ دلار از قیمت‌ها کم کند. پیش‌بینی جدید گلدمن‌ساکس درباره قیمت نفت، توجه بازار انرژی را دوباره به چشم‌انداز ۲۰۲۶ و ۲۰۲۷ جلب کرده است. این بانک با وجود انتظار برای مازاد عرضه در سال آینده، قیمت‌های پایان ۲۰۲6 را بالا برده؛ تغییری که بیشتر ناشی از کاهش ذخایر OECD (سازمان همکاری و توسعه اقتصادی) است تا تغییر در عرضه و تقاضای جهانی. این گزارش بر پایه داده‌های منتشرشده توسط گلدمن‌‌ساکس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱) چرا گلدمن‌ساکس پیش‌بینی نفت را بالا برد؟ این بانک اعلام کرده که ذخایر نفتی OECD کمتر از حد انتظار بوده و همین موضوع «حاشیه امنیت» بازار را کاهش داده است. وقتی ذخایر پایین باشد: بازار در برابر شوک‌های عرضه آسیب‌پذیرتر می‌شود. قیمت‌ها حتی در شرایط مازاد عرضه نیز کمی تقویت می‌شوند. با این حال، گلدمن تأکید می‌کند که فرض اصلی همچنان وجود مازاد عرضه در ۲۰۲۶ است. ۲) چشم‌انداز قیمت‌ها در ۲۰۲۷ گلدمن‌ساکس انتظار دارد: میانگین قیمت برنت در ۲۰۲۷ حدود ۶۵ دلار باشد. WTI نیز در همین سال به ۶۱ دلار برسد. تا پایان دسامبر ۲۰۲۷، قیمت‌ها به ۷۰ دلار (برنت) و ۶۶ دلار (WTI) نزدیک شوند. این روند بر پایه دو عامل شکل گرفته: رشد پایدار تقاضای جهانی کند شدن رشد عرضه، به‌ویژه در آمریکا ۳) ریسک‌های کاهشی: تحریم‌ها همه‌چیز را تغییر می‌دهند گلدمن هشدار داده که اگر تحریم‌های ایران یا روسیه کاهش یابد: عرضه جهانی افزایش پیدا می‌کند. ذخایر سریع‌تر بالا می‌رود. قیمت‌ها ممکن است ۵ دلار برای برنت و ۸ دلار برای WTI کمتر از پیش‌بینی فعلی شوند. این سناریو یکی از مهم‌ترین ریسک‌های نزولی بازار در سال ۲۰۲۶ است. ۴) بازار در چه وضعیتی است؟ بازار نفت اکنون در فاز انتظار محتاطانه قرار دارد؛ یعنی: معامله‌گران منتظر داده‌های جدید ذخایر و سیاست‌های تحریمی هستند قیمت‌ها در محدوده‌ای ثابت اما حساس نوسان می‌کنند هر خبر ژئوپلیتیک می‌تواند جهت کوتاه‌مدت بازار را تغییر دهد جمع‌بندی استراتژیک پیش‌بینی جدید گلدمن‌ساکس نشان می‌دهد بازار نفت در سال ۲۰۲۶ با وجود مازاد عرضه، به دلیل کاهش ذخایر OECD کمی فشرده‌تر شده است. اما ریسک‌های تحریمی همچنان تعیین‌کننده‌اند. بازار فعلاً در مرحله تثبیت و انتظار قرار دارد و مسیر قیمت‌ها بیش از هر چیز به سیاست‌های ژئوپلیتیک و سرعت رشد عرضه بستگی خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ساکورای، عضو سابق بانک مرکزی ژاپن: تضعیف ین می‌تواند تصمیم BOJ را جلو بیندازد

«ماکوتو ساکورای»، عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن (BOJ)، در گفت‌وگو با رویترز اعلام کرد که اگر روند کاهش ارزش ین ادامه یابد، احتمال دارد بانک مرکزی ژاپن در نشست ماه مارس اقدام به افزایش نرخ بهره کند؛ هرچند از نظر زمان‌بندی، ماه آوریل منطقی‌تر به نظر می‌رسد. ساکورای پیش‌بینی کرده که نرخ بهره سیاستی ژاپن طی سال‌های ۲۰۲۶ و ۲۰۲۷ به سطح خنثی حدود ۱.۷۵٪ برسد، اما هشدار داده که افزایش سریع نرخ‌ها می‌تواند فشار سنگینی بر بانک‌های منطقه‌ای و کسب‌وکارهای کوچک وارد کند. در حال حاضر، بازارها حدود ۷۰٪ احتمال افزایش نرخ بهره تا ماه آوریل را قیمت‌گذاری کرده‌اند. نشست بعدی بانک مرکزی ژاپن در تاریخ ۱۸ تا ۱۹ مارس برگزار خواهد شد. ساکورای همچنین اشاره کرده که فشارهای ارزی و احتمال دیدار نخست‌وزیر ژاپن با رئیس‌جمهور آمریکا در ماه مارس می‌تواند تصمیم‌گیری بانک مرکزی را تسریع کند. او تأکید کرده که افزایش نرخ بهره، ابزار مؤثرتری نسبت به مداخله مستقیم ارزی برای مقابله با کاهش ارزش ین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بوستیک: بازار کار در آستانه سقوط نیست، اما احتیاط در استخدام افزایش یافته است

فعالان اقتصادی در جنوب‌شرق آمریکا نشانه‌ای از یک افت ناگهانی در بازار کار مشاهده نمی‌کنند و برنامه‌ای برای کاهش نیروی انسانی ندارند. هنوز مشخص نیست ابزارهای جدید، به‌ویژه فناوری‌های نوین، در نهایت مکمل نیروی کار خواهند بود یا جایگزین آن. کارفرمایان به‌دلیل امکان صرفه‌جویی در نیروی انسانی از طریق ابزارهای هوش مصنوعی، با احتیاط بیشتری اقدام به استخدام می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیپلمات‌های اروپایی درباره بسته بیستم تحریم‌ها علیه روسیه به توافق نرسیدند

بر اساس گزارش منابع دیپلماتیک اتحادیه اروپا و بازخوانی‌شده توسط یوتوتایمز، نمایندگان کشورهای عضو اتحادیه اروپا در نشست اخیر خود موفق نشدند بر سر بیستمین بسته تحریمی علیه روسیه به توافق نهایی دست یابند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی: آماده مصالحه با آمریکا هستیم، اما نه به قیمت استقلال

ولودیمیر زلنسکی، رئیس‌جمهور اوکراین، اعلام کرد که کشورش آماده است درباره برخی مصالحه‌ها با ایالات متحده گفت‌وگو کند، اما تأکید کرد که هیچ توافقی نباید استقلال اوکراین را تضعیف کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست وزیر ژاپن: ژاپن آماده جهش رشد اقتصادی و بازنگری امنیتی است

نخست‌وزیر ژاپن، خانم تاکایچی، اعلام کرد که دولت قصد دارد با کنار گذاشتن سیاست‌های ریاضتی، مسیر رشد اقتصادی بلندمدت را از طریق بودجه‌های چندساله، سرمایه‌گذاری هدفمند و اصلاحات ساختاری دنبال کند. او تأکید کرد که سیاست مالی ژاپن «بی‌محابا» نخواهد بود و نسبت بدهی به تولید ناخالص داخلی کاهش خواهد یافت. تاکایچی گفت نقشه راه سرمایه‌گذاری ماه آینده منتشر خواهد شد و هدف آن پایان دادن به کمبود سرمایه‌گذاری داخلی در ژاپن است. او همچنین از ایجاد یک صندوق بلندمدت برای حمایت از پروژه‌های کلیدی خبر داد. در حوزه امنیت اقتصادی، نخست‌وزیر ژاپن اعلام کرد که کشورش نسخه‌ای داخلی از سازوکار CFIUS آمریکا برای بررسی سرمایه‌گذاری‌های خارجی راه‌اندازی خواهد کرد. این سازوکار با هدف محافظت از زیرساخت‌های حساس و جلوگیری از نفوذ خارجی طراحی شده است. او همچنین از تسریع در راه‌اندازی مجدد نیروگاه‌های هسته‌ای و توسعه نسل جدید راکتورها خبر داد. توسعه منابع عناصر کمیاب در نزدیکی جزیره مینامتوری نیز در دستور کار قرار دارد. در بخش امنیت منطقه‌ای، تاکایچی هشدار داد که محیط امنیتی ژاپن «شدیدترین وضعیت از زمان جنگ جهانی دوم» را تجربه می‌کند. او به اقدامات فزاینده چین، توسعه موشکی و هسته‌ای کره شمالی، و ادامه تجاوز روسیه به اوکراین اشاره کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر