TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ همه نگاه‌ها به گزارش اشتغال و شاخص مدیران خرید آمریکا

در یک نگاه تمرکز اصلی بازارها بر گزارش NFP و شاخص‌های ISM خواهد بود؛ داده‌های قوی می‌تواند انتظارات کاهش نرخ بهره فدرال رزرو را بیش از پیش تعدیل کرده و از دلار حمایت کند. در اروپا، انتشار تورم اولیه و صورتجلسه ECB می‌تواند بر یورو اثرگذار باشد؛ کاهش بیشتر CPI احتمال تقویت سناریوی کاهش نرخ بهره را افزایش می‌دهد. در آسیا و اقیانوسیه، داده‌های اشتغال ژاپن، تولید ناخالص داخلی استرالیا و تورم سوئیس مسیر ین، دلار استرالیا و فرانک را در سایه واگرایی سیاست‌های پولی تعیین خواهند کرد. با وجود آن‌که سرمایه‌گذاران در هفته جاری بخشی از انتظارات خود برای کاهش نرخ بهره از سوی فدرال رزرو را تعدیل کردند، دلار آمریکا در برابر اغلب ارزهای اصلی در موضعی ضعیف باقی ماند و تنها در برابر ین ژاپن عملکرد قابل‌توجهی ثبت کرد. در اوایل فوریه، بازارها حدود ۶۵ واحد پایه کاهش نرخ بهره را برای سال جاری قیمت‌گذاری کرده بودند؛ معادل دو کاهش ۰.۲۵ درصدی به‌همراه احتمال بیش از ۵۰ درصد برای سومین کاهش. اما پس از انتشار گزارش بسیار قدرتمند اشتغال ژانویه، برخی مقامات فدرال رزرو تمایل چندانی به تسهیل بیشتر سیاست پولی در کوتاه‌مدت نشان ندادند. حتی صورت‌جلسه آخرین نشست کمیته بازار آزاد فدرال (FOMC) که پیش از انتشار داده‌های اشتغال برگزار شده بود، نشان داد اعضای کمیته بر سر مسیر سیاست پولی اختلاف‌نظر دارند؛ برخی آماده افزایش نرخ بهره در صورت تداوم تورم بالا هستند و برخی دیگر در صورت کاهش بیشتر تورم، به سمت کاهش نرخ تمایل دارند. در حال حاضر، بازارها حدود ۵۵ واحد پایه کاهش نرخ بهره را قیمت‌گذاری می‌کنند. با این حال، شاید یکی از دلایل تداوم فشار بر دلار این باشد که حتی با چنین انتظاراتی، فدرال رزرو آمریکا همچنان در مقایسه با برخی بانک‌های مرکزی بزرگ دیگر، رویکردی انبساطی‌تر دارد. این موضوع شکاف سیاستی میان آمریکا و کشورهایی مانند استرالیا که بانک مرکزی استرالیا همچنان لحن نسبتاً انقباضی دارد را در سطحی قابل‌توجه حفظ کرده است. از سوی دیگر، دلار ممکن است تحت‌تأثیر تحولات سیاسی اخیر نیز با فشار فروش مواجه شده باشد. پس از آن‌که دیوان عالی ایالات متحده برخی از تعرفه‌های اعمال‌شده توسط دونالد ترامپ را غیرقانونی اعلام کرد، رئیس‌جمهور آمریکا با استناد به قانونی متفاوت که مشمول رأی دادگاه نمی‌شود، تعرفه‌ای ۱۵ درصدی بر کالاهای وارداتی جهانی اعلام کرد. این کشمکش حقوقی و سیاسی، در کنار عدم‌قطعیت پیرامون مسیر سیاست پولی، باعث شده دلار وارد فازی شکننده شود؛ شرایطی که می‌تواند با انتشار داده‌های کلیدی هفته آینده، به‌سرعت دستخوش تغییر شود. گزارش اشتغال و شاخص‌های مدیران خرید در کانون توجه با در نظر گرفتن تمامی این تحولات، در هفته پیش‌رو نگاه معامله‌گران دلار پیش از هر چیز به گزارش اشتغال ماه فوریه آمریکا دوخته خواهد شد. با این حال، پیش از انتشار گزارش اشتغال بخش غیرکشاورزی (گزارش NFP) در روز جمعه، شاخص‌های مدیران خرید بخش تولیدی و خدماتی مؤسسه مدیریت عرضه آمریکا (ISM) که به‌ترتیب در روزهای دوشنبه و چهارشنبه منتشر می‌شوند، می‌توانند توجه ویژه‌ای را به خود جلب کنند. بر اساس برآورد مدل «GDPNow» فدرال رزرو آتلانتا، رشد اقتصادی آمریکا پس از ثبت رقم ۱.۴ درصد در سه‌ماهه چهارم، ممکن است در سه‌ماهه نخست به ۳.۱ درصد بازگردد. اگر داده‌های ISM این تصویر از بهبود رشد را تأیید کنند، احتمال تقویت دلار افزایش می‌یابد؛ چراکه سرمایه‌گذاران بیش از پیش متقاعد خواهند شد که فدرال رزرو نیازی به شتاب‌زدگی در کاهش بیشتر هزینه‌های استقراض ندارد. “ «از آنجا که فدرال رزرو بر اساس مأموریت دوگانه خود (دستیابی به اشتغال کامل و تثبیت تورم در سطح ۲ درصد) تصمیم‌گیری می‌کند، احتمالاً سرمایه‌گذاران توجه ویژه‌ای به زیرشاخص‌های اشتغال و قیمت‌ها در گزارش‌های ISM خواهند داشت.» محمد زمانی افزون بر این، گزارش اشتغال بخش خصوصی مؤسسه «ADP» در روز چهارشنبه نیز می‌تواند به‌عنوان پیش‌نمایی مهمی پیش از انتشار گزارش رسمی اشتغال در روز جمعه مورد توجه قرار گیرد. هرچند اداره آمار کار آمریکا (BLS) در ماه ژانویه از رشد قدرتمند اشتغال خبر داد، اما گزارش «ADP» از رشد کندتر اشتغال بخش خصوصی حکایت داشت و هم‌زمان آمار فرصت‌های شغلی (JOLTS) در ماه دسامبر به پایین‌ترین سطح خود از سپتامبر ۲۰۲۰ رسید. این واگرایی نشان می‌دهد که برای کاهش بیشتر انتظارات بازار نسبت به کاهش نرخ بهره، به بهبود پایدارتر در داده‌های بازار کار نیاز است. با این حال، اگر دلار بخواهد وارد یک روند بازیابی معنادار و پایدار شود، ممکن است لازم باشد انتظارات کاهش نرخ بهره به کمتر از ۵۰ واحد پایه برسد. به بیان دیگر، معامله‌گران باید احتمال دومین کاهش ۰.۲۵ درصدی نرخ بهره در سال ۲۰۲۶ را نیز زیر سؤال ببرند تا زمینه برای تقویت قابل‌توجه‌تر دلار فراهم شود. آیا داده‌های تورمی منطقه یورو گمانه‌زنی‌ها درباره کاهش نرخ بهره را افزایش می‌دهد؟ یورو در هفته گذشته توانست بخش قابل‌توجهی از دستاوردهای خود را حفظ کند؛ موضوعی که در جفت‌ارز یورو/دلار تا حد زیادی ناشی از واگرایی انتظارات سیاست پولی میان بانک مرکزی اروپا و فدرال رزرو آمریکا بود. هرچند مقامات بانک مرکزی اروپا در نشست قبلی خود نسبت به تقویت اخیر یورو ابراز نگرانی کردند، اما در ادامه تأکید داشتند که در حال حاضر نیازی به تغییر فوری در سیاست پولی نمی‌بینند. همین موضع‌گیری باعث شد بازارها تنها حدود ۲۵ درصد احتمال برای کاهش نرخ بهره تا ماه دسامبر قیمت‌گذاری کنند. با این حال، نرخ مؤثر اسمی یورو (NEER) در برابر ارزهای ۴۱ شریک تجاری اصلی منطقه یورو همچنان نزدیک به سطوح بی‌سابقه تاریخی در نوسان است. در چنین شرایطی، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده (شاخص CPI) منطقه یورو برای ماه فوریه در روز سه‌شنبه می‌تواند به نقطه کانونی بازار تبدیل شود. در ماه ژانویه، نرخ تورم سالانه از ۱.۹ درصد به ۱.۷ درصد کاهش یافت و تورم هسته که اقلام پرنوسان مانند مواد غذایی، انرژی، الکل و دخانیات را حذف می‌کند، از ۲.۳ درصد به ۲.۲ درصد تنزل کرد. اگر روند کاهش تورم ادامه یابد، ممکن است این نگرانی تقویت شود که یورو قدرتمند در نهایت به رشد اقتصادی منطقه آسیب بزند؛ سناریویی که می‌تواند معامله‌گران را به افزایش احتمال یک کاهش نرخ بهره احتیاطی از سوی بانک مرکزی اروپا در آینده‌ای نه‌چندان دور سوق دهد. چنین تحولی می‌تواند فشار مضاعفی بر یورو وارد کند؛ به‌ویژه اگر صورت‌جلسه آخرین نشست بانک مرکزی اروپا که قرار است روز پنج‌شنبه منتشر شود، نشان دهد برخی اعضا درباره گزینه کاهش بیشتر نرخ‌های بهره در واکنش به قدرت مداوم یورو بحث کرده‌اند. همچنین در روز پنج‌شنبه، آمار خرده‌فروشی منطقه یورو برای ماه ژانویه منتشر خواهد شد؛ داده‌ای که می‌تواند تصویر روشن‌تری از وضعیت تقاضای داخلی ارائه دهد و در کنار گزارش تورم، مسیر انتظارات سیاست پولی را تحت تأثیر قرار دهد. داده‌های اشتغال ژاپن در بحبوحه ابهام درباره افزایش نرخ بهره ین ژاپن در هفته گذشته بار دیگر تحت فشار قرار گرفت؛ چراکه تمرکز بازارها به برنامه‌های انبساط مالی تهاجمی دولت به رهبری تاکایچی بازگشت. گزارش‌ها حاکی از آن بود که او در دیدار ۱۷ فوریه با کازوئو اوئدا، رئیس بانک مرکزی ژاپن، نسبت به افزایش‌های بیشتر نرخ بهره ابراز نگرانی کرده است. وی حتی در ادامه، دو سیاست‌گذار با گرایش انبساطی‌تر را به عضویت در هیأت سیاست‌گذاری بانک مرکزی منصوب کرد؛ اقدامی که به ابهامات موجود دامن زد. با این حال، هاجیمه تاکاتا، از اعضای هاوکیش بانک مرکزی، تأکید کرد که با توجه به «داغ» بودن تورم، افزایش‌های بیشتر نرخ بهره ضروری است. پس از این اظهارات، احتمال افزایش ۰.۲۵ درصدی نرخ بهره در نشست آوریل به حدود ۵۵ درصد رسید و بازارها تقریباً افزایش مشابهی را برای ماه ژوئن به‌طور کامل در قیمت‌ها لحاظ کرده‌اند. در مجموع، انتظارات بازار نشان می‌دهد بانک مرکزی ژاپن احتمالاً تا روشن شدن نتایج مذاکرات دستمزدی بهاره صبر خواهد کرد و سپس درباره فشردن دوباره دکمه افزایش نرخ بهره تصمیم خواهد گرفت. در این چارچوب، گزارش اشتغال ژاپن برای ماه ژانویه که روز سه‌شنبه منتشر می‌شود، می‌تواند اهمیت ویژه‌ای پیدا کند. نشانه‌های بهبود بیشتر در بازار کار ممکن است این برداشت را تقویت کند که بانک مرکزی ژاپن در ماه‌های آینده به افزایش مجدد نرخ بهره می‌اندیشد؛ موضوعی که می‌تواند تا حدی از ین حمایت کند. در مقابل، انتشار داده‌های ضعیف می‌تواند فشار بر ین را تشدید کند. با این حال، افت‌های بیشتر این ارز ممکن است بار دیگر هشدارهای مداخله‌ای از سوی وزیر دارایی، کاتایاما، را به‌دنبال داشته باشد. بر این اساس، تصویر کلی جفت‌ارز دلار/ین همچنان می‌تواند به یک فاز نوسانی و بدون روند مشخص اشاره داشته باشد؛ بازاری که در آن، نوسانات مقطعی و رفت‌وبرگشت‌های سریع، ویژگی غالب معاملات خواهد بود. ✔️ بیشتر بخوانید: جهش فراتر از انتظار قیمت تولیدکننده در آمریکا؛ فشار تورمی از کانال خدمات بازگشت تولید ناخالص داخلی استرالیا و تورم سوئیس نیز در دستور کار دلار استرالیا همچنان از واگرایی انتظارات سیاست پولی میان بانک مرکزی استرالیا و فدرال رزرو آمریکا بهره‌مند است. داده‌های تورمی نسبتاً چسبنده استرالیا در هفته جاری باعث شد احتمال افزایش متوالی نرخ بهره در نشست ۱۷ مارس در سطح پایین اما قابل‌توجه ۲۰ درصد باقی بماند. در این چارچوب، اگر آمار تولید ناخالص داخلی سه‌ماهه چهارم استرالیا در روز چهارشنبه و همچنین شاخص‌های مدیران خرید چین برای ماه فوریه با ارقام قوی منتشر شوند، این ارز وابسته به کالا می‌تواند روند صعودی خود را تمدید کند؛ چراکه سرمایه‌گذاران نسبت به ادامه افزایش نرخ بهره از سوی بانک مرکزی استرالیا متقاعدتر خواهند شد. افزون بر این، داده‌های تراز تجاری استرالیا نیز روز پنج‌شنبه منتشر می‌شود و می‌تواند تصویر کامل‌تری از وضعیت بخش خارجی این اقتصاد ارائه دهد. در سوی دیگر، داده‌های تورم سوئیس نیز در شرایطی منتشر می‌شود که نگرانی‌ها درباره نحوه مهار قدرت بی‌وقفه فرانک سوئیس توسط بانک ملی سوئیس افزایش یافته است؛ موضوعی که در صورت تداوم، می‌تواند اقتصاد این کشور را در معرض خطر ورود به محدوده تورم منفی قرار دهد. ابزارهای در اختیار بانک مرکزی شامل بازگشت به نرخ‌های بهره منفی و مداخله در بازار ارز است. با این حال، مارتین اشلگل، رئیس بانک ملی سوئیس، اخیراً تأکید کرده که آستانه تصمیم برای بازگشت به سیاست نرخ بهره منفی بسیار بالا است. از این رو، مداخله ارزی محتمل‌تر به‌نظر می‌رسد، هرچند این گزینه نیز بدون ریسک نیست. تحلیلگران معتقدند که اگر گزارش شاخص قیمت مصرف‌کننده نشان دهد که قیمت‌ها در ژانویه متوقف شده یا حتی کاهش یافته‌اند، نگرانی‌ها درباره احتمال مداخله بانک ملی سوئیس افزایش خواهد یافت و این موضوع می‌تواند به تضعیف فرانک سوئیس منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش نقره در آستانه ثبت دهمین ماه صعودی؛ فلزات گرانبها در مدار تقاضای تورمی و ریسک ژئوپلیتیک

در یک نگاه قیمت نقره با رشدی بیش از ۵ درصدی از محدوده اخیر خود خارج شد و به بالاترین سطوح از پایان ژانویه رسید. این حرکت می‌تواند دهمین ماه متوالی بازدهی مثبت نقره را رقم بزند؛ ترکیبی از تقاضای صنعتی و نگرانی از تضعیف دلار. همزمان با رشد نفت و ابهام درباره ایران، طلا نیز به رکورد تاریخی هفتگی نزدیک شده است. نقره در معاملات امروز جهشی کم‌سابقه را تجربه کرد و با رشد نزدیک به ۶ درصد، نشانه‌هایی از خروج قدرتمند از دامنه نوسانی هفته‌های اخیر بروز داد. این فلز گرانبها اکنون در بهترین سطوح قیمتی از زمان سقوط سنگین ۳۰ ژانویه قرار دارد؛ روزی که همزمان با آخرین جلسه معاملاتی ماه، موجی از فروش بازار را درنوردید. جالب آنکه صعود امروز نیز در واپسین روز معاملاتی فوریه رقم می‌خورد؛ تقارنی که توجه معامله‌گران تکنیکال را جلب کرده است. از منظر نموداری، عبور قیمت از سقف‌های ابتدای فوریه، چشم‌انداز کوتاه‌مدت را به‌مراتب امیدوارکننده‌تر کرده است. شکست این مقاومت، ساختار تکنیکال نقره را به نفع خریداران تغییر داده و احتمال تثبیت روند صعودی را افزایش داده است. در صورت حفظ سطوح فعلی، نقره دهمین ماه متوالی بازدهی مثبت را ثبت خواهد کرد؛ روندی که آن را در میان دارایی‌های برتر سال جاری قرار می‌دهد. این صعود ممتد، از یک‌سو بازتاب نگرانی‌ها درباره تضعیف ارزش دلار و سیاست‌های پولی انبساطی است و از سوی دیگر، از تقاضای فزاینده صنعتی؛ به‌ویژه در حوزه برق‌رسانی و زیرساخت‌های انرژی، حمایت می‌گیرد. “ «نکته قابل توجه آن است که این جهش در شرایطی رخ می‌دهد که ماه گذشته بازار با نوسانات شدید و نشانه‌هایی از «رکوردهای هیجانی» مواجه بود.» محمد زمانی با این حال، نقره در اوایل فوریه به ثبات رسید و اکنون بار دیگر در مسیر صعودی گام برمی‌دارد؛ الگویی که می‌تواند بیانگر تقاضای پایدار برای فلزات گرانبها باشد. در بازار طلا نیز ورق برگشته است. قیمت‌ها که در ساعات ابتدایی روز تحت فشار بودند، با چرخشی صعودی مواجه شده و حدود ۵۰ دلار افزایش یافته‌اند. در صورت تثبیت این سطوح، طلا بالاترین قیمت بسته‌شدن هفتگی تاریخ خود را ثبت خواهد کرد؛ سیگنالی مهم برای سرمایه‌گذاران نهادی. در پس‌زمینه این تحولات، داده‌های اخیر شاخص قیمت تولیدکننده آمریکا تردیدهایی تازه درباره توانایی فدرال رزرو برای کاهش نرخ بهره ایجاد کرده است. همزمان، نفت خام با رشد ۳ درصدی مواجه شده؛ افزایشی که می‌تواند فشارهای تورمی را در داده‌های ماه مارس و فراتر از آن تقویت کند. مسیر آتی نفت، تا حد زیادی به تحولات مربوط به ایران گره خورده است. در صورتی که ایالات متحده به شکل معناداری درگیر تنش‌های ایران شود؛ به‌ویژه اگر افق زمانی آن طولانی به نظر برسد، می‌توان انتظار داشت تقاضا برای طلا و سایر فلزات گرانبها با شدت بیشتری افزایش یابد. هرچند برخی مقامات آمریکایی احتمال ورود به یک جنگ فرسایشی در خاورمیانه را رد کرده‌اند و گزینه‌ها را محدود به حملات هدفمند یا مسیرهای دیپلماتیک دانسته‌اند، اما تجربه بازارها نشان می‌دهد که در فضای ژئوپلیتیک، قطعیت مفهومی نسبی است. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ اعلام سفر دوم و سوم مارس وزیر خارجه آمریکا به تل‌آویو می‌تواند نشانه‌ای از نبود اقدام فوری باشد، اما معامله‌گران همچنان تحولات منطقه را با دقت دنبال می‌کنند. در چنین فضایی، نقره و طلا نه‌تنها از منظر تکنیکال بلکه به‌عنوان پوشش ریسک تورم و نااطمینانی ژئوپلیتیک، بار دیگر در کانون توجه بازارهای جهانی قرار گرفته‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از حباب هوش مصنوعی در آمریکا؛ کدام بازارها از این وحشت سود بردند؟

در یک نگاه رکوردشکنی ۲۸ ساله آسیا: شاخص MSCI آسیا-اقیانوسیه با رشد ۷.۱٪، بهترین عملکرد ماه فوریه خود را از سال ۱۹۹۸ تاکنون تجربه کرد. پیشتازی مطلق کره جنوبی: شاخص کوسپی (Kospi) با جهش ۲۰ درصدی در یک ماه، بازدهی سالانه خود را به عدد خیره‌کننده ۴۹٪ رساند. تداوم رشد در اروپا: بازارهای اروپایی هشتمین ماه متوالی صعودی خود را پشت سر گذاشتند که بهترین توالی رشد در ۱۳ سال اخیر است. ثبات در بازار کالا: قیمت نفت در پی اعلام رسمی بازگشت ایران و آمریکا به میز مذاکرات در هفته آینده، به ثبات نسبی رسید. خلاصه صوتی مقاله زیر را می‌توانید در فایل صوتی زیر گوش کنید در حالی که شاخص‌های وال‌استریت تحت تأثیر نگرانی‌های ناشی از «حباب هوش مصنوعی» با عقب‌نشینی مواجه شده‌اند، بازارهای آسیا و اروپا در ماه فوریه ۲۰۲۶ عملکردهای تاریخی و خیره‌کننده‌ای را به ثبت رساندند. جابه‌جایی جریان سرمایه به سمت بازارهای مقاوم‌تر، باعث شده تا مناطقی نظیر کره جنوبی و اروپا به پناهگاه جدید سرمایه‌گذاران تبدیل شوند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. خروج از وال‌استریت؛ جست‌وجوی امنیت در بازارهای موازی در ماه جاری، پدیده‌ای تحت عنوان «تجارتِ ترس از هوش مصنوعی» باعث شد سرمایه‌گذاران نسبت به اشباع بازار آمریکا مشکوک شوند. در نتیجه، بخشی از نقدینگی به سمت بازارهایی هدایت شد که کمتر در معرض ریسک‌های تکنولوژیک هستند. این جابه‌جایی، بورس‌های اروپایی را در یک «فاز رشد پایدار» قرار داده است؛ به طوری که این بازارها اکنون طولانی‌ترین دوره صعودی خود را از سال ۲۰۱۳ تاکنون تجربه می‌کنند. ۲. کره جنوبی؛ قطب جدید جذب سرمایه جهانی کره جنوبی که به عنوان دماسنج سرمایه‌گذاری در سخت‌افزارهای استراتژیک شناخته می‌شود، برترین عملکرد را در سطح جهان داشته است. رشد ۴۹ درصدی این بازار از ابتدای سال ۲۰۲۶ نشان می‌دهد که سرمایه‌گذاران اکنون این کشور را به عنوان «رهبر بازار» در زنجیره تأمین جهانی می‌شناسند. این موفقیت در حالی به دست آمده که شاخص‌های آتی در آمریکا همچنان سیگنال‌های منفی صادر می‌کنند. ✔️ بیشتر بخوانید: پاداش ۲۵ درصدی برای اخراج نیمی از کارمندان؛ جک دورسی بازار را شوکه کرد! ۳. رکوردشکنی طلا و سیگنال‌های سیاسی در بازار نفت در بازار کالا، طلا هشتمین ماه متوالی رشد خود را با ۶٪ افزایش در فوریه به پایان رساند که یادآور رکوردهای سال ۱۹۷۳ است. همزمان، بازار نفت با وجود تنش‌های نظامی در منطقه، تحت تأثیر «دیپلماسی» قرار گرفت. اعلام از سرگیری مذاکرات هسته‌ای ایران و امریکا در هفته آینده باعث شد قیمت‌ها وارد مرحله «تثبیت پس از نوسان» شوند، هرچند حضور گسترده نظامی در منطقه همچنان مانع از افت جدی قیمت‌ها شده است. جمع‌بندی استراتژیک به زبان ساده، بازارهای جهانی در حال حاضر در «مرحله بازچینی موقعیت‌ها» هستند. تمرکز از سهام تکنولوژی آمریکا به سمت بازارهای نوظهور آسیا و کالاهای امن نظیر طلا تغییر یافته است. در حال حاضر سرمایه‌گذاران منتظرند ببینند آیا مذاکرات هفته آینده و داده‌های اقتصادی جدید می‌تواند آرامش را به وال‌استریت بازگرداند یا خیر. برای شما که بازار را رصد می‌کنید، نکته کلیدی این است: فعلاً مرکز ثقل سوددهی به شرق آسیا منتقل شده و طلا همچنان به عنوان قوی‌ترین سپر دفاعی در برابر ابهامات عمل می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن در دوراهی سیاست مالی و پولی؛ ین قربانی اختلافات؟

وزیر دارایی ژاپن، ساتسوکی کاتایاما، روز جمعه اعلام کرد که دولت با «احساس اضطرار شدید» در حال رصد افت ارزش ین است و ارتباط نزدیکی با ایالات متحده در این زمینه دارد. این هشدار در شرایطی مطرح شده که نخست‌وزیر سانائه تاکایچی با رویکردی انبساطی در سیاست مالی، فشار بیشتری بر ارز ملی وارد کرده است. تاکایچی که به‌تازگی با رأی قاطع در انتخابات پیروز شده، برنامه‌هایی برای سرمایه‌گذاری چندساله و کاهش مالیات‌ها ارائه کرده که از نگاه بازارها، در کوتاه‌مدت به تضعیف ین منجر می‌شود. همچنین، معرفی دو عضو متمایل به سیاست‌های انبساطی برای هیئت سیاست‌گذاری بانک مرکزی ژاپن، نگرانی‌ها درباره استقلال این نهاد را افزایش داده است. در مقابل، هاجیمه تاکاتا، عضو سیاست‌گذار بانک مرکزی و از چهره‌های متمایل به سیاست‌های انقباضی، بار دیگر بر لزوم افزایش تدریجی نرخ بهره در مواجهه با ریسک «افزایش بیش از انتظار تورم» تأکید کرده است. داده‌های تورمی ماه فوریه در توکیو نیز تصویری دوگانه ارائه می‌دهند: تورم هسته به ۱.۸٪ کاهش یافته، اما شاخص «هسته-هسته» که انرژی و غذا را حذف می‌کند، به ۲.۵٪ افزایش یافته است؛ موضوعی که با روایت بانک مرکزی مبنی بر «کندی موقت تورم» هم‌خوانی دارد. در مجموع، بازار با تضاد میان پیام‌های سیاسی، مالی و پولی مواجه است: از یک سو هشدارهای ارزی و از سوی دیگر تمایل به تسهیل مالی. این ترکیب باعث شده تا ین در برابر نوسانات بازدهی اوراق خزانه‌داری آمریکا و انتظارات مربوط به تصمیمات آتی بانک مرکزی ژاپن، حساس باقی بماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آزمون دشوار برای بانک مرکزی ژاپن؛ معمای کاهش تورم در توکیو

در یک نگاه کاهش تورم شاخص: تورم هسته توکیو در ماه فوریه به ۱.۸٪ رسید که پایین‌تر از پیش‌بینی‌ها و هدف ۲ درصدی بانک مرکزی است. ثبات در تورم زیرپوستی: شاخص هسته-هسته (بدون انرژی و غذا) برخلاف روند نزولی سایر بخش‌ها، به ۲.۵٪ افزایش یافت. نوسان در تولید صنعتی: تولید کارخانه‌ها پس از سه ماه افت، ۲.۲٪ رشد کرد، اما همچنان فاصله زیادی با پیش‌بینی ۵.۳ درصدی بازار داشت. تداوم سیاست پولی: بانک مرکزی ژاپن علی‌رغم افت موقت تورم، همچنان تمایل خود را برای عادی‌سازی تدریجی نرخ بهره حفظ کرده است. پادکست این مقاله را می‌توانید در زیر گوش کنید گزارش‌های تازه از پایتخت ژاپن نشان می‌دهد که نرخ تورم برای نخستین بار در ۱۶ ماه گذشته به زیر سطح هدف‌گذاری‌شده سقوط کرده است؛ تحولی که می‌تواند مسیر سیاست‌های پولی بانک مرکزی این کشور را به چالش بکشد. با این حال، پایداری قیمت‌ها در بخش‌های زیرساختی، مانع از تغییر ناگهانی رویکرد انقباضی (افزایش نرخ بهره) شده و بازارها را در وضعیت تحلیل داده‌های متناقض قرار داده است. این گزارش بر پایه مقاله منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. ۱. تحلیل افت تورم؛ عامل دولتی یا رکود تقاضا؟ کاهش تورم هسته به زیر سطح کلیدی ۲ درصد، عمدتاً ناشی از سیاست‌های حمایتی دولت در بخش انرژی و حذف مالیات‌های اضافی بر سوخت توصیف شده است. طبق تحلیل‌های ارائه شده، این یک «کاهش موقتی» است و بازار در حال حاضر در وضعیت «انتظار برای حرکت بعدی» به سر می‌برد. به نظر می‌رسد بانک مرکزی ژاپن این افت را نتیجه اثرات آماری سال گذشته می‌داند و انتظار دارد با رشد دستمزدها، تورم دوباره شتاب بگیرد. ۲. چالش سیاست‌گذاران در میان داده‌های ناهمگون نتایج فعلی، آزمون دشواری برای مقامات پولی ژاپن ایجاد کرده است. از یک سو، کاهش تورم به نفع منتقدان افزایش نرخ بهره، از جمله برخی جناح‌های دولتی، تمام شده است. از سوی دیگر، نرخ بهره ۰.۷۵ درصدی که بالاترین سطح در سه دهه اخیر محسوب می‌شود، نشان‌دهنده ورود بانک مرکزی به «فاز آزمون اعتماد» است. این نهاد بر این باور است که اگر پیش‌بینی‌های اقتصادی محقق شوند، روند افزایش تدریجی نرخ‌ها متوقف نخواهد شد. ۳. شکنندگی در بخش مولد اقتصاد اگرچه تولیدات صنعتی ژاپن تحت تاثیر بخش خودرو رشد مثبتی را ثبت کرده، اما تولیدکنندگان نسبت به ماه‌های آینده خوش‌بین نیستند و انتظار افت دوباره خروجی را دارند. این وضعیت نشان می‌دهد که بخش صنعت در مرحله «تثبیت شکننده» قرار دارد و هرگونه ضعف بیش از حد در این حوزه، می‌تواند ترمز سیاست‌های پولی بانک مرکزی را بکشد. جمع‌بندی: ژاپن در دوراهی «ارزانی» یا «تغییر» به زبان ساده، افت تورم توکیو بیشتر شبیه یک «توقف کوتاه» است تا پایان مسیر. درست است که قیمت‌ها در ظاهر آرام شده‌اند، اما چون هزینه‌های اصلی زندگی هنوز بالاست، بانک مرکزی ژاپن فعلاً قصد ندارد از تصمیمش برای گران کردنِ پول (بالا بردن نرخ بهره) کوتاه بیاید. در حال حاضر بازار در «مرحله تثبیت محتاطانه» قرار دارد. یعنی همه منتظرند ببینند آیا کارخانه‌ها دوباره رونق می‌گیرند یا تورمِ پایین، برنامه‌های بانک مرکزی را به‌هم می‌ریزد. فعلاً حواستان به نوسانات «ین» باشد چون این بازی هنوز تمام نشده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده توکیو ژاپن – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.8  پیش‌بینی ........... %1.7  قبلی ................ %2 شاخص قیمت مصرف کننده توکیو ژاپن - سالانه (فوریه) - Tokyo Core  واقعی ................ %1.6 قبلی ..................... %1.5

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از طلا تا نفت و فلزات؛ ذخیره‌سازی دولت‌ها بازار را به هم ریخت

در یک نگاه دولت‌ها فراتر از طلا، کامودیتی‌های اساسی را انبار می‌کنند و این باعث نوسانات شدید قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی، بازارها را منطقه‌ای و حساس‌تر کرده‌اند.. طلا متفاوت است: عرضه پایدار و تاریخی آن، باعث می‌شود تقاضای ناشی از ریسک برای مدتی طولانی‌تر قیمت‌ها را بالا نگه دارد. به گفته بانک سرمایه‌گذاری گلدمن ساکس، دولت‌ها به غیر از طلا، در حال انباشت کامودیتی‌های اساسی هستند که این روند نوسانات قیمتی را تشدید می‌کند. رشد تاریخی طلا صرفاً به فلزات گران‌بها محدود نمی‌شود. به باور تحلیلگران گلدمن ساکس، این روند بخشی از تغییری گسترده‌تر در نحوه نگاه دولت‌ها و سرمایه‌گذاران به بازار کامودیتی‌ها است. در سال‌های اخیر، خریدهای بانک‌های مرکزی با هدف پوشش ریسک‌های ژئوپلیتیکی و مالی، به جهش قیمت طلا کمک کرده است. در حال حاضر به عقیده تحلیلگران گلدمن ساکس، راهبردهای مشابه «بیمه‌ای» در سایر بازارهای کامودیتی نیز در حال شکل‌گیری است. این گزارش بر پایه داده‌های منتشرشده توسط AOL و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. قبلاً بازار خیلی از کامودیتی‌ها (مثل نفت، مس، گندم و…) بیشتر بر اساس یک تعادل جهانی واحد کار می‌کرد؛ یعنی عرضه و تقاضا در سطح دنیا تعیین‌کننده قیمت بود و کامودیتی‌ها نسبتاً آزادانه بین کشورها جابه‌جا می‌شد. اما حالا با سیاست‌هایی مثل: انباشت ذخایر استراتژیک محدودیت‌های صادراتی تعرفه‌ها حمایت از تولید داخلی بازارها منطقه‌ای‌ رفتار می‌کنند. روندی که خطر افزایش نوسانات را بالا می‌برد. این تغییر ریشه در شوک‌های اخیر عرضه دارد. پس از اختلالات زنجیره تأمین در سال ۲۰۲۰ و شوک‌های غذایی و انرژی در سال ۲۰۲۲، سیاست‌گذاران تمرکز خود را بر تضمین دسترسی به مواد حیاتی معطوف کردند. ✔️ بیشتر بخوانید: پیش‌بینی انفجاری UBS: طلا در راه ۶۲۰۰ دلار؛ آیا ذخایر جهانی رو به اتمام است؟ این اقدامات شامل اعمال تعرفه‌ها، کنترل صادرات، حمایت از تولید داخلی و افزایش ذخایر راهبردی دولتی بوده است. مجموع این سیاست‌ها، ساختار بازارهای کامودیتی را به‌گونه‌ای دگرگون می‌کند که قیمت‌ها نسبت به شوک‌ها حساس‌تر شوند. گلدمن ساکس به بازار مس به‌عنوان نمونه‌ اولیه اشاره کرد. با وجود پیش‌بینی مازاد عرضه جهانی در سال ۲۰۲۵، قیمت‌ها افزایش یافت؛ چرا که افزایش ذخیره‌سازی در ایالات متحده عملاً بخشی از عرضه را از چرخه بازارهای بین‌المللی خارج کرد و دسترسی سایر بازارها را محدود ساخت. این امر موجب شد بازارهای خارج از آمریکا — جایی که قیمت‌های معیار جهانی عمدتاً تعیین می‌شود — با محدودیت بیشتری در عرضه مواجه شوند. این پویایی صرفاً به دولت‌ها محدود نمی‌شود. به گفته تحلیل‌گران: «بازخوردهای اخیر مشتریان نشان می‌دهد تقاضای بیمه‌محور برای برخی کالاها — نه‌تنها طلا بلکه فلزات صنعتی مانند مس — فراتر از بخش عمومی گسترش یافته است؛ زیرا سرمایه‌گذاران بخش خصوصی در محیط سیاستی نامطمئن جهانی به دارایی‌های فیزیکی برای تنوع‌بخشی روی آورده‌اند.» این جریان‌های سرمایه‌گذاری از قیمت فلزات حمایت کرده و نوسانات را تشدید می‌کند. طلا متفاوت است در اغلب بازارهای کامودیتی، با افزایش قیمت‌ها عرضه می‌تواند تعدیل شود؛ تولیدکنندگان معمولاً تولید را افزایش می‌دهند و به این ترتیب جهش‌های قیمتی ناشی از تقاضای «بیمه‌ای» تا حدی مهار می‌شود. اما سیاست‌هایی که با هدف تقویت امنیت عرضه اجرا می‌شوند، می‌توانند به مازاد تولید نیز منجر شوند. چنین وضعیتی ممکن است قیمت‌ها را کاهش دهد، تولیدکنندگان کوچک‌تر را از بازار خارج کند و عرضه را متمرکزتر سازد؛ امری که ریسک اختلالات آتی و نوسانات شدیدتر را افزایش می‌دهد. با این حال، طلا از نظر ساختاری متفاوت است. به نوشته تحلیلگران گلدمن ساکس، تقریباً تمام طلای استخراج‌شده در طول تاریخ همچنان در سطح زمین موجود است و عرضه سالانه آن نسبتاً باثبات بوده و به تغییرات قیمت با کندی واکنش نشان می‌دهد. از این رو، تقاضای ناشی از نگرانی‌های ریسک می‌تواند برای مدت طولانی‌تری به رشد قیمت طلا دامن بزند. طلا در ۲۹ ژانویه به رکوردی بالاتر از ۵۵۰۰ دلار در هر اونس رسید، اما یک روز بعد بیش از ۱۰ درصد افت کرد و به زیر ۵۰۰۰ دلار در هر اونس بازگشت. طبق جمع‌بندی یوتوتایمز، دولت‌ها و بانک‌های مرکزی نه تنها طلا، بلکه کالاهای اساسی را ذخیره می‌کنند و این باعث افزایش نوسانات قیمت‌ها شده است. سیاست‌هایی مثل ذخیره‌سازی استراتژیک، محدودیت صادرات و حمایت از تولید داخلی بازارها را حساس‌تر کرده‌اند، و سرمایه‌گذاران خصوصی نیز با هدف بیمه‌محور به دارایی‌های فیزیکی و فلزات صنعتی روی آورده‌اند. طلا به دلیل عرضه پایدار تاریخی، نسبت به سایر کالاها رفتار متفاوتی دارد و رشد قیمت آن طولانی‌تر می‌تواند ادامه یابد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

روسیه تحریم دائمی نفت خود از سوی اتحادیه اروپا را «دیوانگی» خواند

وزارت امور خارجه روسیه، طرح اتحادیه اروپا برای ممنوعیت دائمی واردات نفت روسیه را محکوم کرد. سخنگوی این وزارتخانه، این پیشنهاد را «دیوانگی» توصیف کرده و گفت تنها یک «دیوانه» از آن حمایت می‌کند. انتظار می‌رود کمیسیون اروپا این طرح را ۱۵ آوریل، درست پس از انتخابات پارلمانی مجارستان، ارائه کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار بدون شوک ژئوپلیتیک، نیروی کافی برای جهش گسترده ندارد

در یک نگاه ین در محاصره: بهبود فضای ریسک‌پذیری (اشتهای خرید) و احتمال داده‌های ضعیف تورم در توکیو، ین را به ضعیف‌ترین ارز گروه G10 تبدیل کرده است. اثر انویدیا بر دلار: سود غافلگیرکننده انویدیا باعث شده سرمایه‌گذاران از ارزهای دفاعی (مثل دلار و ین) فاصله بگیرند و به سمت بازارهای پرریسک‌تر بروند. سیگنال نرخ بهره ژاپن: علی‌رغم فشارهای سیاسی، احتمال افزایش نرخ بهره ژاپن در ماه ژوئن همچنان نزدیک به ۱۰۰٪ قیمت‌گذاری شده است. داده مدعیان اولیه بیکاری آمریکا برای امروز در سطح ۲۱۶ هزار نفر پیش‌بینی شده؛ داده‌ای کم‌اثر برای بازار. خلاصه این مقاله رو برات صوتی کردیم؛ همین‌جا گوش کن.   ما (تیم تحلیل ING) کاملاً به بازقیمت‌گذاری انبساطی (داویش) در انتظارات مربوط به بانک مرکزی ژاپن پس از انتصاب‌های اخیر اعتماد نداریم، اما فضای مثبت ریسک‌پذیری (پس از انتشار سود قوی انویدیا) و داده‌های ضعیف تورم توکیو در شب گذشته می‌تواند برای مدتی دیگر ین را تحت فشار نگه دارد. دلار نیز با وجود برتری قابل‌توجه در نرخ بهره، همچنان با برخی ریسک‌های نزولی مواجه است. این گزارش بر پایه مقاله منتشرشده توسط بانک ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): فضای مثبت می‌تواند همچنان به ضرر ارزهای دفاعی باشد گزارش سود قوی شرکت انویدیا حمایت بیشتری از بازار ایجاد کرد و روز گذشته را که برای بازار سهام روز خوبی بود، با قدرت به پایان رساند. ارزهای با بتای بالا پیش از انتشار گزارش سود (انویدیا) در معاملات پس از ساعت رسمی بازار رشد کرده بودند و این گزارش در کوتاه‌مدت تأثیر معناداری بر بازار فارکس نداشت. بهبود فضای ریسک‌پذیری طی ۲۴ ساعت گذشته به دلار فشار وارد کرده است و در میان ارزهای گروه ده (G10)، تنها ین عملکرد ضعیف‌تری از دلار داشته است (در بخش ین توضیح داده می‌شود). تعدیل قیمت نفت نیز نقش دارد؛ زیرا بازارها دلیلی برای قیمت‌گذاری تشدید تنش‌های ژئوپلیتیک نمی‌بینند. احتمال حمله آمریکا به ایران تا پایان ماه مارس در پلتفرم Polymarket — که اخیراً دقیق‌ترین محرک قیمت نفت بوده — طی چند روز گذشته در حدود ۶۰٪ ثابت مانده است. در شرایط فعلی، هرگونه تشدید تنش در این حوزه محتمل‌ترین محرک برای یک رشد گسترده دلار خواهد بود؛ به‌ویژه با توجه به اطمینان‌بخشی ناشی از نتایج انویدیا و نبود انتشار داده‌های مهم اقتصادی. مهم‌ترین داده امروز آمریکا آمار مدعیان بیکاری است. پیش‌بینی می‌شود مدعیان اولیه اندکی افزایش یافته و به ۲۱۶ هزار نفر برسد، در حالی که درخواست‌های ادامه‌دار کمی کاهش یابد — داده‌هایی که بعید است بازار را به شکل جدی حرکت دهند. در مجموع، ممکن است امروز شاهد نوعی ثبات در دلار باشیم، هرچند برخی ریسک‌های نزولی باقی مانده‌اند؛ زیرا اخبار مثبت ناشی از سود انویدیا می‌تواند بازارها را برای مدتی بیشتر از ارزهای دفاعی دور نگه دارد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! یورو (EUR): سخنرانی لاگارد امروز رئیس بانک مرکزی اروپا، کریستین لاگارد، امروز در کمیته اقتصادی پارلمان اتحادیه اروپا (ECON) سخنرانی خواهد کرد. او اخیراً بر ایده «تصمیم‌گیری چابک» در سیاست پولی تأکید کرده است، اما شواهد کافی وجود ندارد که بازارها چیزی جز تثبیت نرخ بهره برای باقی سال ۲۰۲۶ را قیمت‌گذاری کنند. داده‌های تورم در روزهای آینده نیز احتمالاً تغییر معناداری در انتظارات نرخ بهره ایجاد نخواهند کرد. در حال حاضر، اختلاف نرخ بهره کوتاه‌مدت میان یورو و دلار همچنان از EURUSD حمایت نمی‌کند، اما ما هنوز بازگشت کافی اعتماد به دلار را مشاهده نکرده‌ایم که بتوان انتظار یک حرکت نزولی بزرگ دیگر را داشت. سطح 1.1750 همچنان سطح حمایتی مناسبی محسوب می‌شود، مگر اینکه تنش بزرگی در موضوع ایران رخ دهد. ین ژاپن (JPY): در آب‌های متلاطم ین طی چند روز گذشته تحت فشار قرار گرفته است؛ پس از گزارش‌هایی درباره نگرانی نخست‌وزیر تاکایچی نسبت به ادامه افزایش نرخ بهره و همچنین انتصاب دو عضو جدید بانک مرکزی ژاپن (آیانو ساتو و توایچیرو آسادا) که رویکردی انبساطی دارند. با این حال، به نظر ما این تحولات دلیلی برای تجدیدنظر در مسیر عادی‌سازی تدریجی سیاست پولی بانک مرکزی ژاپن نیست. یکی از دو عضو خروجی (نوگوچی) انبساطی‌ترین صدا در بانک مرکزی بود و عضو دیگر (ناکاگاوا) نیز رویکردی خنثی تا انبساطی داشت. در نهایت، توازن میان اعضای متمایل به سیاست سخت‌گیرانه و انبساطی احتمالاً تغییر چشمگیری نخواهد کرد و ما معتقدیم داده‌های اقتصادی همچنان عامل اصلی تصمیم‌گیری خواهند بود. فشار دولت بر بانک مرکزی می‌تواند یک عامل غیرقابل پیش‌بینی باشد، اما اگر بازارها کاهش استقلال بانک مرکزی ژاپن را قیمت‌گذاری کنند، ریسک‌های آشکار برای ین ایجاد خواهد شد که برای دولت تاکایچی مطلوب نخواهد بود. برآورد ما از سیاست بانک مرکزی ژاپن تغییری نکرده است: افزایش نرخ بهره در ماه ژوئن تا سطح ۱٪. قیمت‌گذاری بازار طی چند روز گذشته نوسان داشته، اما برخی اظهارنظرهای نسبتاً سخت‌گیرانه (هاوکیش) شب گذشته از سوی یکی از اعضای بانک مرکزی باعث شده احتمال افزایش نرخ در ژوئن دوباره به نزدیک ۱۰۰٪ برسد. با این حال، در کوتاه‌مدت چشم‌انداز ین همچنان مبهم است. بهبود فضای ریسک‌پذیری باعث افزایش موقعیت‌های فروش ین شده و ما انتظار داریم کاهش سریع‌تر از انتظار تورم هسته‌ توکیو در گزارش فردا (تا سطح ۱.۶٪) بازار را به سمت گمانه‌زنی‌های انبساطی سوق دهد. سطح 157.7 — سقف ثبت‌شده در ۹ فوریه — ممکن است در روزهای آینده آزمایش شود و عبور از آن می‌تواند ریسک مداخله ارزی را دوباره مطرح کند. با این حال، احتمال زیادی وجود دارد که مقامات ژاپنی تا رسیدن نرخ به 160 اقدام عملی انجام ندهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انویدیا انتظارات را برآورده کرد، اما بازار عقب‌نشینی کرد

در یک نگاه بی‌تفاوتی به سود انویدیا: با وجود فراتر رفتن سود از پیش‌بینی‌ها، سهام انویدیا تنها ۰.۲٪ رشد کرد و معاملات آتی نزدک ۰.۳٪ افت داشت. درخشش طلا در سایه تنش‌ها: قیمت طلا با نگاهی به تنش‌های خاورمیانه و اثر تعرفه‌های آمریکا، به سمت مرز ۵۲۰۰ دلار حرکت کرد. تقویت ین ژاپن: با تکرار حمایت‌ها برای افزایش نرخ بهره در ژاپن، ارزش ین در برابر دلار تقویت شد و به ۱۵۵.۹۱ رسید. فرمان جدید تعرفه‌ای ترامپ: انتظار می‌رود ترامپ به زودی دستور افزایش تعرفه‌های جهانی به ۱۵٪ را امضا کند که باعث احتیاط در بازارهای بین‌المللی شده است. اگر فکر می‌کردید گزارش درخشان انویدیا قرار است بازار را به پرواز درآورد، امروز با یک واقعیت متفاوت روبرو شدیم. با وجود اینکه اعداد و ارقام انویدیا عالی بود، اما سرمایه‌گذاران با احتیاط عجیبی رفتار کردند و موج صعودی هوش مصنوعی خیلی زود فروکش کرد. به نظر می‌رسد بازار نگران «داغ شدن بیش از حد» این حوزه است و ترجیح داده کمی عقب‌نشینی کند. این گزارش بر پایه داده‌های منتشرشده توسط فایننشال جویس درباره وضعیت بازارهای جهانی ارائه شده و بازخوانی یوتوتایمز برای مخاطبان  تهیه کرده است. ۱. چرا انویدیا نتوانست بازار را تکان دهد؟ داده‌های بازخوانی شده توسط یوتوتایمز نشان می‌دهد که پس از بسته شدن بازارها در روز چهارشنبه، گزارش انویدیا منتشر شد؛ گزارشی که اگرچه مثبت بود اما نشانه‌هایی از اضطراب درباره «اشباع شدن بازار هوش مصنوعی» را در خود داشت. سرمایه‌گذاران به جای خرید هیجانی، وارد «فاز فروش گسترده یا تقسیم دارایی» شدند تا سودهای قبلی خود را حفظ کنند. این یعنی بازار دیگر فقط با «خبر خوب» اقناع نمی‌شود و به دنبال پایداری طولانی‌مدت است. ۲. تعرفه‌های ۱۵ درصدی و آرامش قبل از طوفان بخش دیگری از احتیاط بازار به اخبار کاخ سفید برمی‌گردد. جیمیسون گریر، نماینده تجاری آمریکا، اعلام کرده که دونالد ترامپ احتمالاً طی روزهای آینده دستور افزایش نرخ تعرفه‌های جهانی به ۱۵ درصد را امضا خواهد کرد. این موضوع باعث شده تا بازارهای اروپایی و آسیایی در وضعیتی قرار بگیرند که تریدرها به آن «انتظار برای حرکت بعدی» می‌گویند؛ چرا که هزینه‌های تجارت جهانی ممکن است به زودی افزایش یابد. ۳. طلا و ارزها؛ حرکت به سمت پناهگاه‌های امن در حالی که سهام تکنولوژی در حال درجا زدن هستند، طلا به عنوان یک دارایی امن دوباره مورد توجه قرار گرفته است. کاهش ارزش دلار برای دومین روز متوالی و افت بازدهی اوراق قرضه آمریکا نشان می‌دهد که سرمایه‌گذاران در حال خروج از دارایی‌های پرریسک و ورود به بازارهای امن‌تر هستند. در آسیا نیز، سخنان مقامات بانک مرکزی ژاپن درباره احتمال افزایش مجدد نرخ بهره، باعث شد ین ژاپن قدرتمندترین عملکرد را در میان ارزهای بزرگ جهان داشته باشد. جمع‌بندی: عبور از هیجان به سمت واقع‌بینی سرمایه‌گذاران اکنون با دقت بیشتری به ارزش واقعی شرکت‌ها نگاه می‌کنند و نگران اثرات تورمی تعرفه‌های جدید ترامپ هستند. در حال حاضر، بازار در وضعیت «انتظار محتاطانه» قرار دارد. پیشنهاد می‌شود در این شرایط، بیش از آنکه به سودهای لحظه‌ای شرکت‌های بزرگ دل ببندید، به نوسانات طلا و ارزهای امن توجه داشته باشید؛ چرا که فعلاً احتیاط، حرف اول را در طبقه تریدرهای حرفه‌ای می‌زند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاکایچی، نخست وزیر ژاپن: بازدهی اوراق و نتایج حراج‌ها را بازار تعیین می‌کند

سانائه تاکایچی اعلام کرد که درباره اینکه «بازار اوراق قرضه چگونه باید باشد» اظهار نظر مشخصی ندارد و تأکید کرد که بازدهی اوراق و نتایج حراج‌ها توسط خود بازار تعیین می‌شود. او همچنین گفت دولت همچنان بازار فارکس را با احساس فوریت بالا زیر نظر دارد، اما تشخیص اینکه هر عامل مشخص چه تأثیری بر نرخ ارز می‌گذارد «کار ساده‌ای نیست».  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تویوتا قفل‌های قدیمی را شکست؛ جراحی بزرگ برای تسخیر بازارهای سرمایه

در یک نگاه رقم نجومی واگذاری: برنامه فروش حدود ۳ تریلیون ین (معادل ۱۹ میلیارد دلار) از سهام تویوتا توسط بانک‌ها و بیمه‌ها. پایان سنت قدیمی: تویوتا با این کار به «فاز تقسیم دارایی» در روابط سنتی با شرکای تجاری‌اش وارد می‌شود تا شفافیت مالی بیشتری ایجاد کند. احتمال بازخرید سهام: تویوتا ممکن است برای جلوگیری از افت قیمت، خودش بخشی از این سهام را دوباره بخشد (Buyback). سیگنال اصلاحات مدیریتی: این حرکت به عنوان یک نقطه عطف در بهبود ساختار حاکمیت شرکتی در ژاپن شناخته می‌شود. غول خودروسازی جهان یعنی تویوتا، در حال تدارک یک جراحی بزرگ مالی است که می‌تواند کل بازار سرمایه ژاپن را تکان دهد. تویوتا قصد دارد با واگذاری ۱۹ میلیارد دلار از سهام خود، به سنت دیرینه «مالکیت متقابل» پایان دهد؛ حرکتی که نه‌تنها بهره‌وری پول این شرکت را بالا می‌برد، بلکه پیام روشنی به سرمایه‌گذاران جهانی درباره تغییر سبک مدیریتی‌اش صادر می‌کند. ۱. تویوتا و شکستن قفل‌های قدیمی بازار سال‌هاست که در ژاپن، شرکت‌ها و بانک‌ها بخشی از سهام یکدیگر را نگه می‌دارند تا وفاداری‌شان را ثابت کنند؛ روشی که به آن «سهامداری متقابل» می‌گویند. اما حالا تویوتا تصمیم گرفته این قفل را بشکند. طبق گزارش رویترز و بازخوانی یوتوتایمز، این شرکت می‌خواهد اجازه دهد بانک‌ها و شرکت‌های بیمه، سهام تویوتا را که در اختیار دارند، دربازار آزاد به فروش برسانند. این کار باعث می‌شود سهام شناور تویوتا در بازار بیشتر شده و مدیریت شرکت در برابر سهامداران پاسخگوتر باشد. ۲. ۱۹ میلیارد دلار نقدینگی در مسیر بازار این جابه‌جایی عظیم که ممکن است از همین سال ۲۰۲۶ آغاز شود، می‌تواند نقدینگی شرکت را در مسیرهای بهتری قرار دهد. سرمایه‌گذاران خارجی مدت‌هاست که از تویوتا می‌خواستند از این روش‌های قدیمی دست بکشد و بازدهی سرمایه خود را بالا ببرد. تویوتا هم برای اینکه عرضه ناگهانی این حجم از سهام باعث سقوط قیمت نشود، در حال بررسی روش «بازخرید سهام» است؛ یعنی خودش خریدار بخشی از این سهام می‌شود تا تعادل بازار حفظ شود. ۳. چالش با سرمایه‌گذاران فعال این تصمیم درست زمانی گرفته شده که تویوتا با فشارهایی از سوی سرمایه‌گذاران معروفی مثل «الیوت» روبروست. این سرمایه‌گذاران معتقدند ارزش واقعی برخی زیرمجموعه‌های تویوتا بسیار بیشتر از چیزی است که اعلام می‌شود. واگذاری ۱۹ میلیارد دلاری سهام، در واقع پاسخی به این فشارهاست تا تویوتا ثابت کند به دنبال نوسازی ساختار خود و جلب اعتماد دوباره بازارهای بین‌المللی است. جمع‌بندی: عبور از سنت به شفافیت به زبان ساده، تویوتا در حال گذار از یک مدل سنتی و بسته به یک مدل اقتصادی باز و شفاف است. در حال حاضر بازار در دوره تثبیت اصلاحات قرار دارد؛ یعنی سرمایه‌گذاران با دقت تماشا می‌کنند که این غول خودروسازی چگونه می‌خواهد این حجم عظیم از سهام را بدون ایجاد تنش در قیمت، واگذار کند. برای شما به عنوان همراه بازار، این یک پیام مثبت است: تویوتا در حال آزاد کردن انرژی مالی خود است. اگر این طرح با موفقیت اجرا شود، می‌تواند اعتماد به کل بورس ژاپن را به شکل چشم‌گیری افزایش دهد. فعلاً بازار در وضعیت انتظار برای جزئیات اجرایی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین در آستانه جهش؟ پیام جدید اوئدا به بازارها

در یک نگاه پنجره افزایش نرخ باز ماند: اوئدا اعلام کرد نشست‌های مارس و آوریل همچنان گزینه‌های واقعی برای افزایش نرخ بهره هستند. رشد دستمزدها کلید جلو افتادن هدف تورم: مذاکرات دستمزدی بهار می‌تواند زمان رسیدن به هدف ۲٪ تورم را زودتر از پیش‌بینی‌ها محقق کند. اوئدا: از روند تورمی عقب نیستیم؛ اوئدا می‌گوید فشارهای قیمتی هنوز کاملاً به ۲٪ نرسیده و بانک مرکزی نیازی به انتظار برای گزارش تانکان ندارد. ابهام سیاسی و ضعف ین: فشارهای سیاسی و انتصاب‌های متمایل به سیاست‌های حمایتی، زمان‌بندی افزایش نرخ را پیچیده کرده‌اند؛ با این حال اقتصاددانان همچنان ۱٪ نرخ بهره تا ژوئن را محتمل می‌دانند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، در گفت‌وگویی با روزنامه یومیوری اعلام کرد که احتمال افزایش دوباره نرخ بهره در آینده نزدیک همچنان وجود دارد و هر دو نشست سیاست‌گذاری در مارس و آوریل می‌توانند زمان بالقوه این اقدام باشند. اوئدا بار دیگر موضع اصلی بانک مرکزی را تکرار کرد: اگر اقتصاد و تورم مطابق پیش‌بینی‌ها پیش بروند، افزایش نرخ بهره ادامه خواهد یافت. طبق پیش‌بینی‌های منتشرشده در ژانویه، بانک مرکزی انتظار دارد تورم پایه در نیمه دوم سال مالی ۲۰۲۶ تا سال مالی ۲۰۲۷ به هدف ۲ درصد برسد. با این حال، او گفت اگر مذاکرات دستمزدی بهار امسال افزایش حقوق بیشتری نسبت به انتظار رقم بزند و شرکت‌ها هزینه‌های بالاتر نیروی کار را سریع‌تر به قیمت‌ها منتقل کنند، زمان رسیدن به هدف تورمی جلو خواهد افتاد. اوئدا گفت: «ما در ماه مارس و آوریل نشست سیاست‌گذاری داریم و می‌خواهیم با بررسی داده‌های موجود تا آن زمان تصمیم‌گیری کنیم.» این سخنان در پاسخ به گمانه‌زنی‌های بازار درباره احتمال افزایش نرخ در اوایل آوریل مطرح شد. او همچنین تأکید کرد که بانک مرکزی لزومی نمی‌بیند منتظر انتشار نظرسنجی تانکان در اول آوریل بماند، زیرا این نهاد از طریق نظرسنجی‌های متعدد و کانال‌های مختلف اطلاعات کافی جمع‌آوری می‌کند. اوئدا انتقادها مبنی بر اینکه بانک مرکزی از روند تورمی عقب مانده را رد کرد و گفت فشارهای قیمتی هنوز به‌طور کامل به سطح ۲ درصد نرسیده‌اند. او درباره اثر افزایش نرخ در دسامبر گفت سیاست‌گذاران در حال بررسی این هستند که نرخ‌های بالاتر چه تأثیری بر وام‌دهی بانک‌ها، سرمایه‌گذاری شرکت‌ها و مصرف خانوارها گذاشته است. این اظهارات در شرایطی مطرح می‌شود که فضای سیاسی حساس شده است. نخست‌وزیر سانائه تاکایچی نسبت به ادامه سیاست‌های انقباضی ابراز تردید کرده و انتصاب‌های اخیر دولت که بیشتر متمایل به سیاست‌های حمایتی هستند، فشار نزولی بر ین وارد کرده‌اند. نشست بعدی بانک مرکزی ژاپن در ۱۸–۱۹ مارس و سپس ۲۷–۲۸ آوریل برگزار می‌شود؛ جایی که پیش‌بینی‌های جدید نیز منتشر خواهد شد. طبق نظرسنجی رویترز، اکثر اقتصاددانان انتظار دارند نرخ بهره تا پایان ژوئن به ۱ درصد برسد، که نشان می‌دهد روند عادی‌سازی سیاست پولی همچنان ادامه‌دار تلقی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکاتا، عضو بانک مرکزی ژاپن از افزایش تدریجی نرخ بهره حمایت کرد

تاکاتا از بانک مرکزی ژاپن می‌گوید این کشور به هدف تورمی ۲ درصد «نزدیک» شده و از ادامه افزایش تدریجی نرخ بهره حمایت می‌کند. او تأکید کرد که بیان صریح‌ترِ «تقریباً محقق شده» درباره هدف ۲ درصدی، لحنی متمایل به سیاست‌های انقباضی دارد و می‌تواند از ادامه روند افزایش نرخ بهره و کاهش خرید اوراق دولتی ژاپن (JGB) حمایت کند؛ موضوعی که احتمالاً به تقویت ین و افزایش بازدهی اوراق منجر می‌شود، اگر بازارها نرخ نهایی بالاتری را قیمت‌گذاری کنند. خلاصه اصلی دیدگاه تاکاتا تاکاتا می‌گوید ژاپن به هدف ثبات قیمتی ۲ درصد «تقریباً» رسیده و دوره طولانی «هنجار تورمی منفی» یا همان رکود قیمتی شکسته شده است. او سال ۲۰۲۶ را دوره‌ای می‌داند که اقتصاد جهانی وارد «مرحله تغییر» می‌شود؛ مرحله‌ای که در آن رشد جهانی تقویت می‌شود، زیرا سیاست‌های پولی و مالی در بسیاری از کشورها انبساطی‌تر شده و موج سرمایه‌گذاری در حوزه هوش مصنوعی نیز به این روند شتاب می‌دهد. ارزیابی تاکاتا از تأثیر تعرفه‌ها به گفته او، نگرانی‌ها درباره بازگشت ژاپن به رکود قیمتی پس از اعمال تعرفه‌های متقابل آمریکا در آوریل ۲۰۲۵ کاهش یافته است. او چهار کانال اثرگذاری تعرفه‌ها را بررسی کرده است: ضعف سرمایه‌گذاری شرکت‌ها به دلیل عدم قطعیت کاهش صادرات در نتیجه کندی اقتصاد جهانی فشار بر سود شرکت‌ها که می‌تواند روند افزایش دستمزد را تضعیف کند تقویت ین که شرایط مالی را سخت‌تر می‌کند تاکاتا نتیجه می‌گیرد که تاکنون شواهدی از آسیب جدی در این چهار بخش دیده نشده و ریسک بازگشت به تورم منفی کاهش یافته است. سیاست پولی: نرخ‌های واقعی هنوز «به‌شدت منفی» بانک مرکزی ژاپن در دسامبر ۲۰۲۵ نرخ بهره را به حدود ۰.۷۵٪ افزایش داد. با این حال، تاکاتا می‌گوید نرخ‌های واقعی همچنان «به‌طور قابل‌توجهی منفی» هستند و شرایط مالی در مجموع انبساطی باقی مانده است. او همچنین فاش کرد که در نشست ژانویه ۲۰۲۶ پیشنهاد داده نرخ بهره به ۱.۰٪ افزایش یابد؛ زیرا به باور او «هنجار دستمزد–قیمت» تغییر کرده و اکنون پویایی تورم اهمیت بیشتری نسبت به دوره رکود قیمتی دارد. ابهام درباره نرخ خنثی تاکاتا در توضیح عدم قطعیت نرخ خنثی (نرخی که نه انبساطی است و نه انقباضی) از استعاره‌های «رنگین‌کمان» و «کوه» استفاده کرد و هشدار داد که اگر چرخه افزایش نرخ‌ها در جهان دوباره آغاز شود، ژاپن نباید از آن عقب بماند. خروج از سیاست خرید اوراق او بر اهمیت عادی‌سازی بازار اوراق دولتی ژاپن تأکید کرد و مسیر کاهش تدریجی خرید اوراق توسط بانک مرکزی را توضیح داد. تاکاتا گفت باید نسبت به تغییر الگوی تقاضای سرمایه‌گذاران، به‌ویژه در سررسیدهای بسیار بلند، و افزایش عرضه اوراق در بازار هوشیار بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقدام CME پس از اختلال فنی؛ لغو سفارش‌های روزانه و GTD 

بورس کالای شیکاگو (CME) اعلام کرد که تمام سفارش‌های روزانه و همچنین سفارش‌های GTD (سفارش‌هایی که تا تاریخ مشخصی معتبر هستند) که تاریخ آنها امروز بوده است، لغو خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آرامش در بازار تکنولوژی و عقب‌نشینی شاخص دلار؛ گزارش تحلیلی از وضعیت بازارهای آسیا

در یک نگاه رشد ۱.۵ درصدی شاخص آسیا: بازارهای کره جنوبی و تایوان به عنوان قطب‌های اصلی صنعت نیمه‌هادی، به قله‌های تاریخی جدیدی دست یافتند. کاهش ارزش دلار: شاخص دلار با افت ۰.۲ درصدی مواجه شد که منجر به صعود ارزهای آسیایی به بالاترین سطح ۱۶ ماهه گردید. فاز انتظار برای انویدیا: بازارها در وضعیت «انتظار برای حرکت بعدی» قرار دارند تا گزارش سودآوری شرکت انویدیا، جهت‌گیری آتی بخش فناوری را مشخص کند. تعدیل بازدهی اوراق قرضه: بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا در سطح ۴.۰۴٪ تثبیت شد، در حالی که قیمت طلا و نقره روند صعودی در پیش گرفتند. پس از یک دوره نوسان ناشی از ابهام در آینده هوش مصنوعی، بازارهای جهانی با فروکش کردن نگرانی‌ها شاهد بازگشت ثبات به بخش تکنولوژی هستند. در حالی که شاخص‌های بورس آسیا تحت تأثیر مثبت وال‌استریت به رکوردهای جدیدی دست یافته‌اند، شاخص دلار آمریکا مسیر نزولی را در پیش گرفته است. این جابه‌جایی نقدینگی، نشان‌دهنده تغییر آرایش سرمایه‌گذاران پیش از انتشار گزارش‌های مالی کلیدی است. یوتوتایمز ابعاد با بازخوانی گرازش منتشر شده توسط financialjuice بررسی می‌کند. ۱. بازیابی جایگاه سهام فناوری در بازارهای بین‌المللی با فروکش کردن تلاطم‌های هفته‌های اخیر پیرامون پیامدهای هوش مصنوعی، تقاضا برای سهام شرکت‌های نرم‌افزاری و تراشه‌ساز مجدداً افزایش یافته است. این وضعیت که می‌توان آن را «فاز بازیابی اطمینان» نامید، موجب شد تا سرمایه‌گذاران پیش از انتشار گزارش مالی انویدیا، بار دیگر به سمت رهبران بازار تکنولوژی متمایل شوند. این خوش‌بینی عملیاتی، شاخص MSCI آسیا را به سطوح بی‌سابقه‌ای هدایت کرده است. ۲. واکنش بازار فارکس به سخنرانی سالانه ترامپ در پی سخنرانی «وضعیت کشور» توسط دونالد ترامپ، شاخص دلار با کاهش ارزش روبرو شد. این عقب‌نشینی، فرصتی برای تقویت ارزهای منطقه‌ای از جمله یوآن چین فراهم کرد. همزمان، بیت‌کوین که بخشی از رشد اولیه خود را تعدیل کرده بود، در محدوده ۶۵,۰۰۰ دلار تثبیت شد. این تحرکات نشان‌دهنده «تقسیم دوباره دارایی‌ها» در میان سرمایه‌گذاران است که در تلاش‌اند توازن میان ارزهای سنتی و دارایی‌های دیجیتال را حفظ کنند. ۳. انتصابات راهبردی در بانک مرکزی ژاپن دولت ژاپن دو شخصیت دانشگاهی با دیدگاه‌های «رفلیشن‌لیست» (طرفدار سیاست‌های انبساطی برای تحریک رشد اقتصادی) را برای عضویت در هیئت‌مدیره بانک مرکزی (BoJ) معرفی کرد. این اقدام، گمانه‌زنی‌ها مبنی بر تمایل دولت به حفظ نرخ بهره در سطوح پایین را تقویت کرده است. بازار این پیام را به معنای تداوم حمایت‌های پولی تلقی می‌کند که منجر به نوسان در نرخ برابری «ین» شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار رئيس سابق بانک مرکزی ژاپن: ژاپن به سیاست انقباضی‌تر نیاز دارد

هاروکو کورودا، رئیس پیشین بانک مرکزی ژاپن، اعلام کرد که این کشور به سیاست پولی و مالی انقباضی‌تر نیاز دارد و تأکید کرد که اقتصاد ژاپن «در وضعیت بسیار خوبی» قرار دارد. او گفت بانک ژاپن می‌تواند در سال‌های ۲۰۲۶ تا ۲۰۲۷ هر سال دو بار نرخ بهره را افزایش دهد و سطح نرخ‌ها را به حدود ۱.۵ تا ۱.۷۵ درصد برساند. کورودا هشدار داد که هزینه‌کردهای دولت و کاهش مالیات‌ها در دولت تاکایچی می‌تواند تورم را تشدید کرده و بازدهی اوراق را افزایش دهد. او همچنین نرخ ۱۶۷ ین در برابر هر دلار را «تا حدی بیش از اندازه ضعیف» توصیف کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

سقف تاریخی بورس ژاپن فروریخت؛ نیکی ۲۲۵ در قله

در یک نگاه فتح قله تاریخی: شاخص «نیکی ۲۲۵» با رشد ۱.۴ درصدی به سطح ۵۸,۷۴۰ واحد رسید و بالاتر از رکورد قبلی خود قرار گرفت. بازیابی سهام تکنولوژی: کاهش نگرانی‌های جهانی پیرامون اختلالات هوش مصنوعی منجر به هجوم دوباره سرمایه‌گذاران به سمت شرکت‌های نیمه‌رسانا و نرم‌افزاری شد. حمایت ارزی از صادرکنندگان: افت ارزش ین در برابر دلار آمریکا به عنوان یک محرک کلیدی، سودآوری شرکت‌های بزرگ صادرات‌محور ژاپن را ارتقا داده است. سیگنال‌های پولی دولت: گزارش‌های مربوط به تردید نخست‌وزیر ژاپن در خصوص افزایش نرخ بهره، انتظارات برای تداوم سیاست‌های انبساطی را تقویت کرد. شاخص «نیکی» ژاپن در معاملات روز جاری با عبور از سقف‌های پیشین، رکورد تاریخی جدیدی را ثبت کرد. این صعود که تحت تأثیر بهبود جو روانی در بخش هوش مصنوعی و تضعیف ارزش پول ملی ژاپن (ین) شکل گرفته، نشان‌دهنده بازگشت اشتها برای ریسک در بازارهای آسیایی است. در حالی که کانون توجه جهانی به سخنرانی سالانه رئیس‌جمهور آمریکا معطوف شده، بورس توکیو با پیشتازی غول‌های تراشه‌سازی، مسیر صعودی متفاوتی را در پیش گرفته است. این مقاله را investinglive.com منتشر کرده و یوتوتایمز آن را برای مخاطبان تنظیم کرده است. ۱. گذار از فاز تردید در حوزه هوش مصنوعی پس از یک دوره نوسان ناشی از ابهام در مدل‌های کسب‌وکار مبتنی بر هوش مصنوعی، بازارهای آسیایی شاهد «چرخش سرمایه به سمت دارایی‌های پیشرو» بودند. بهبود وضعیت سهام تکنولوژی در وال‌استریت مستقیماً بر بازار توکیو اثر گذاشت و باعث شد سرمایه‌گذاران دوباره به سمت بخش‌های سخت‌افزاری و تراشه‌سازی حرکت کنند. به عنوان نمونه، معرفی خدمات جدید مرتبط با پلتفرم هوش مصنوعی Anthropic توسط مؤسسه تحقیقاتی «نامورا»، منجر به جهش ۹ درصدی سهام این شرکت در ساعات اولیه معاملات شد. ۲. سیاست‌های کلان و اهرم «ین» ارزان تضعیف ارزش ین در برابر دلار طی جلسات معاملاتی اخیر، قدرت رقابتی صادرکنندگان ژاپنی را در بازارهای جهانی افزایش داده است. علاوه بر این، گزارش‌های واصله از دیدار نخست‌وزیر «سانائه تاکایچی» با رئیس بانک مرکزی ژاپن نشان می‌دهد که دولت نسبت به تشدید سیاست‌های انقباضی (افزایش نرخ بهره) ابراز ملاحظه کرده است. بازار این رویکرد را به عنوان «فاز تثبیت نرخ بهره» تفسیر کرده است؛ مرحله‌ای که در آن تلاش می‌شود با حفظ نرخ‌های پایین، از رشد بازار سهام حمایت شود. ۳. تضاد عملکردی با تحولات واشینگتن در حالی که بورس ژاپن مسیر صعودی خود را تثبیت می‌کرد، دونالد ترامپ سخنرانی «وضعیت کشور» را در کنگره آغاز نمود. ارزیابی‌های اولیه از متن سخنرانی نشان می‌دهد که مطالب مطرح شده فاقد محرک‌های لازم برای ایجاد نوسان مثبت در بازارهای مالی بوده است. این عدم جذابیت در سخنرانی واشینگتن، باعث شد تا نقدینگی بین‌المللی با اطمینان بیشتری به سمت بازارهای در حال رشد شرق دور، به‌ویژه ژاپن، هدایت شود. جمع‌بندی استراتژیک بر اساس بازخوانی یوتوتایمز از مقاله؛ روند فعلی: بازار موفق شده است از فشار روانی ناشی از گزارش‌های منفی هوش مصنوعی عبور کند و با تکیه بر کاهش ارزش ین، سقف‌های قیمتی جدیدی را شناسایی نماید. نکته کلیدی: اگرچه جو بازار به شدت مثبت ارزیابی می‌شود، اما معامله‌گران باید به دقت تحرکات بانک مرکزی ژاپن و واکنش‌های احتمالی به نرخ تورم را به عنوان عوامل بازدارنده در نظر بگیرند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا تاکایچی در حال مهندسی سیاست پولی ژاپن است؟

دولت ژاپن در حالی نامزدهای جدیدی را برای هیئت سیاست‌گذاری بانک مرکزی این کشور معرفی کرده که مسیر افزایش نرخ بهره به‌تدریج شفاف‌تر می‌شود. هنوز موضع دقیق سیاستی این نامزدها روشن نیست، اما بازارها به‌دقت رصد می‌کنند که آیا ترکیب جدید هیئت، از ادامه روند افزایش تدریجی نرخ‌ها حمایت می‌کند یا نشانه‌ای از احتیاط بیشتر خواهد بود. در صورت برداشت بازار از تغییر توازن به نفع یا علیه افزایش بیشتر نرخ‌ها، نوسان ین می‌تواند تشدید شود. خلاصه: دولت ژاپن «تویچیرو آسادا» و «آیانو ساتو» را به‌عنوان اعضای جدید هیئت سیاست‌گذاری بانک ژاپن معرفی کرده است. این انتصابات نیازمند تأیید پارلمان هستند. این تغییرات در بحبوحه دوره‌ای از انقباض تدریجی سیاست پولی BOJ انجام می‌شود. توازن دیدگاه‌ها در هیئت، برای مسیر آینده نرخ بهره کلیدی است. بازار نسبت به هرگونه چرخش آشکار به سمت رویکرد «تورم‌زایی» محتاط است. سال آینده نیز چند کرسی دیگر خالی خواهد شد. بر اساس اسناد رسمی، آسادا، استاد بازنشسته دانشگاه چوئو، و ساتو، استاد حقوق در دانشگاه آویاما گاکوئین، برای پر کردن دو کرسی خالی در هیئت ۹ نفره سیاست‌گذاری بانک ژاپن معرفی شده‌اند. انتظار می‌رود این نامزدی‌ها به‌زودی برای تأیید به پارلمان ارسال شوند. این تغییرات در مقطعی حساس برای سیاست پولی رخ می‌دهد. بانک ژاپن از چارچوب محرک پولی طولانی‌مدت خود خارج شده و نرخ بهره را به ۰.۷۵٪ افزایش داده و به سمت چرخه انقباض تدریجی حرکت کرده است؛ در حالی که تورم بالاتر از هدف ۲٪ باقی مانده است. ترکیب هیئت در سال‌های اخیر بیشتر به سمت حمایت از افزایش تدریجی نرخ‌ها متمایل شده، اما بازنشستگی‌های پیش‌رو به نخست‌وزیر «سانائه تاکایچی» امکان می‌دهد جهت‌گیری آینده آن را شکل دهد. یکی از کرسی‌ها در ماه مارس و با خروج «آساهی نوگوچی» خالی می‌شود؛ فردی که اغلب به‌عنوان آخرین صدای برجسته طرفدار سیاست‌های تورم‌زای تهاجمی در هیئت شناخته می‌شد. کرسی دیگر در ژوئن و با بازنشستگی «جونکو ناکاگاوا» خالی خواهد شد. تحلیلگران انتظار داشتند یک چهره دانشگاهی جایگزین نوگوچی شود و یک زن جایگزین ناکاگاوا؛ و این نامزدی‌ها کم‌وبیش با این الگو هم‌خوانی دارند. فعالان بازار به‌دقت به‌دنبال نشانه‌هایی از میزان تحمل دولت در برابر افزایش بیشتر نرخ بهره هستند. برخی گمانه‌زنی‌ها حاکی از آن بود که معرفی چهره‌های متمایل به سیاست‌های تورم‌زا می‌تواند روند انقباض را کند کند، اما برخی دیگر معتقدند دولت بعید است با انتصاب حامیان سرسخت سیاست‌های تسهیل طولانی‌مدت، بازار فارکس را نگران کند. با حساسیت ین نسبت به انتظارات سیاستی، دولت احتمالاً به‌دنبال «تعادل» است نه تقابل. این انتصابات همچنین نخستین نشانه از نحوه برخورد تاکایچی با دو کرسی دیگری است که سال آینده خالی خواهند شد؛ زمانی که برخی از اعضای متمایل به سیاست‌های انقباضی (هاوکیش) بازنشسته می‌شوند. در افق دورتر، او می‌تواند در انتخاب جانشین «کازوئو اوئدا» رئیس بانک ژاپن و معاونانش، پس از پایان دوره آن‌ها در سال ۲۰۲۸ نیز نقش‌آفرینی کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تب هوش مصنوعی به بازار مس رسید؛ فرصت طلایی برای خرید سهام معادن؟

در یک نگاه رشد چشمگیر سهام معادن مس و ارزیابی جدید «اسکوشیا بانک» از ارزش‌گذاری منطقی این شرکت‌ها. اختلاف معنادار قیمت‌های فعلی طلا، نقره و مس با پیش‌بینی‌های کاهشی بانک برای بلندمدت. تاثیر مستقیم توسعه زیرساخت‌های هوش مصنوعی و دیتاسنترها بر نوسانات شدید سهام معادن. تازه‌ترین بررسی‌های تیم فلزات در «اسکوشیا بانک» پرده از یک واقعیت جذاب در بازارهای مالی برداشته است: مس و هر چیزی که به آن مربوط می‌شود، دوباره در مسیر صعودی و رالی قیمتی قرار گرفته‌اند. اگر به دنبال فرصت‌های جدید سرمایه‌گذاری هستید، وقت آن است که به سهام شرکت‌های استخراج فلزات اساسی نگاهی بیندازید؛ جایی که قیمت‌ها بالاخره منطقی به نظر می‌رسند، اما دیگر ارزان نیستند. معمای قیمت‌گذاری؛ خوش‌بینی محتاطانه در بازار مس در حال حاضر، سهام شرکت‌های استخراج مس بر اساس یک «قیمت ضمنی» ۶.۴۸ دلاری به ازای هر پوند مس معامله می‌شوند. (قیمت ضمنی، رقمی است که سرمایه‌گذاران روی تابلو بورس پیش‌بینی می‌کنند کالا در آینده به آن خواهد رسید). این رقم یک رکورد تاریخی محسوب می‌شود، اما تنها ۱۲ درصد بالاتر از «قیمت اسپات» یا همان قیمت نقدی بازار (۵.۷۸ دلار) است. این حباب ۱۲ درصدی در ابتدای سال تنها ۳ درصد بود، اما همچنان از میانگین ۱۹ درصدیِ سه سال گذشته پایین‌تر است. این اعداد و ارقام به ما می‌گویند که بازار سهام نسبت به آینده مس خوش‌بین است، اما هنوز دچار هیجان کاذب و رفتارهای دیوانه‌وار نشده است. کدام سهام معدنی ارزش خرید دارند؟ تیم بررسی یوتوتایمز با واکاوی داده‌های اسکوشیا بانک به این نتیجه رسیده است که از نظر ارزش‌گذاری، سهام شرکت‌های «فرست کوانتوم» (FM) و «ایوانهو ماینز» (IVN) نسبت به رقبای خود به شدت ارزنده و جذاب هستند. در مقابل، سهام شرکت‌های «آنتوفاگاستا» (ANTO) و «سادرن کوپر» (SCCO) بیش از حد گران به نظر می‌رسند و بانک به آن‌ها رتبه «عملکرد ضعیف‌تر از بازار» داده است. نکته جالب، تضاد بین ارزش‌گذاری‌های فعلی بازار و پیش‌بینی‌های خود اسکوشیا بانک است. در قیمت‌های فعلی نقدی، تولیدکنندگان بزرگ مس با ضریب ۸.۴ برابر در شاخص EV/EBITDA (شاخصی که ارزش کل شرکت را نسبت به سودآوری عملیاتی آن می‌سنجد) و ضریب ۱.۲۲ برابر در شاخص P/NAV (نسبت قیمت سهم به ارزش خالص دارایی‌های شرکت) معامله می‌شوند که هر دو منطقی هستند. اما اگر پیش‌بینی‌های بدبینانه‌تر بانک برای آینده را در فرمول قرار دهیم، این اعداد به ترتیب به ۹.۹ و ۱.۹۹ برابر جهش می‌کنند؛ موضوعی که نشان می‌دهد سرمایه‌گذاران روی گران ماندن مس حساب ویژه‌ای باز کرده‌اند. “ ورود پول هوشمند از سمت دیتاسنترها و غول‌های هوش مصنوعی (AI) به بازار کامودیتی‌ها (کالاهای پایه)، قواعد بازی را به کلی تغییر داده است. وقتی سهام معادن به طور میانگین روزانه ۵ درصد نوسان می‌کنند، این دیگر فقط یک بازار سنتی نیست؛ بلکه بازتابی از عطش سیری‌ناپذیر تکنولوژی برای فلزات رسانا است. برای سرمایه‌گذاری که چشم‌انداز روشنی از آینده فناوری دارد، این نوسانات شدید نه یک تهدید، بلکه معدنِ فرصت‌های سودآوری است. مرتضی عظیمی شکاف عظیم میان واقعیت امروز و پیش‌بینی فردا فاصله بین قیمت‌های نقدیِ امروز و پیش‌بینی‌های بانک برای آینده، به‌ویژه در طلا و نقره به شدت معنادار و بزرگ است. به عنوان مثال، طلا در بازار نقدی ۵,۰۹۹ دلار قیمت دارد، اما بانک پیش‌بینی می‌کند این رقم در سال ۲۰۲۶ به ۴,۶۰۰ دلار و در بلندمدت به ۳,۴۰۰ دلار سقوط کند! این یعنی بانک شرط‌بندی بزرگی روی پایان روند صعودی فعلی کرده است. در نقره وضعیت حتی دراماتیک‌تر است: قیمت نقدی ۸۴.۴۰ دلار در برابر پیش‌بینی بلندمدت ۴۰ دلاری. در مورد مس، شیب ملایم‌تر است (نقدی ۵.۷۸ دلار در برابر بلندمدت ۴.۵۰ دلار)، اما بانک همچنان انتظار یک فرسایش قیمتی را در آینده دارد. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ تثبیت قیمت یا جهش به قله‌های بالاتر؟ تغییر اهداف قیمتی سهام و نگاهی به صندوق‌های مس در بخش اهداف قیمتی سهام (تارگت‌ها)، اسکوشیا بانک تغییراتی ایجاد کرده است: هدف سهم FM از ۴۵ به ۴۶ دلار کانادا، سهم LUN از ۳۵ به ۳۶ دلار و سهم TECK.B از ۷۵ به ۸۰ دلار کانادا افزایش یافته، اما سهم IVN با کمی کاهش از ۲۱ به ۲۰ دلار رسیده است. دلیل اصلی رشد هدف قیمتی سهم TECK، گمانه‌زنی‌ها درباره ارزش تصاحب آن توسط شرکت بزرگ «آنگلو امریکن» است که همچنان موتور محرک این سهم محسوب می‌شود. در نهایت، بد نیست نگاهی به صندوق سرمایه‌گذاری مس با نماد COPX بیندازیم که امروز توانسته ۲.۶ درصد رشد کند. بر اساس جمع‌بندی تیم یوتوتایمز، بازار مس و فلزات اساسی در یک نقطه عطف تاریخی قرار دارد. از یک سو نیاز مبرم زیرساخت‌های هوش مصنوعی به این فلزات، قیمت‌ها را داغ و نوسانی نگه داشته است و از سوی دیگر، موسسات مالی بزرگی چون اسکوشیا بانک معتقدند این هیجان در بلندمدت فروکش خواهد کرد. برای شما به عنوان سرمایه‌گذار، راز موفقیت در این بازار، انتخاب دقیق سهامِ ارزنده‌ای است که حتی در صورت افت قیمت جهانی کالاها، همچنان حاشیه سود امنی برای شما بسازند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.    

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی جدید MUFG: افزایش نرخ بهره ژاپن جلو افتاد

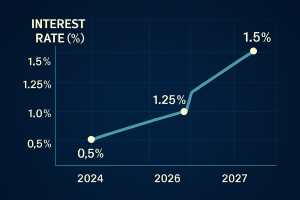
بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) به‌جای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیش‌بینی می‌کند؛ رقمی که پیش‌تر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیش‌بینی می‌کند که افزایش‌های بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار کوتاه تاکایچی و اوئدا، بازار فارکس را تکان داد

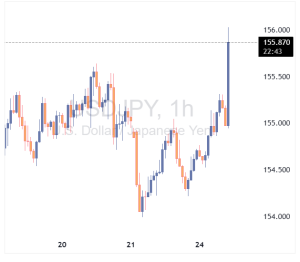
به گزارش روزنامه «ماینیچی»، نخست‌وزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانی‌هایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، به‌رغم کوتاهی، فرصتی برای انتقال دیدگاه‌های نخست‌وزیر درباره تأثیرات احتمالی سیاست‌های پولی فراهم کرده است. در حالی که این موضع‌گیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفته‌اند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاست‌گذاری و هماهنگی با دولت، تصمیم‌گیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیل‌گران هشدار می‌دهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.

خواندن کامل خبر
محرک‌های بازر کم اثر