TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

حراج ۶۹ میلیارد دلار اوراق خزانه‌داری؛ نمره B برای تقاضای بازار

وزارت خزانه‌داری ایالات متحده نتایج حراج ۶۹ میلیارد دلاری اوراق قرضه خود را منتشر کرد که با نرخ بازدهی نهایی ۳.۴۵۵ درصد به پایان رسید. جزئیات و تحلیل این حراج به شرح زیر است: نرخ نهایی: نرخ ۳.۴۵۵ درصد ثبت شد که نسبت به نرخ بازار قبل از حراج (WI) که ۳.۴۵۴ درصد بود، اختلاف بسیار ناچیز ۰.۱ واحد پایه داشت. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۳ برابر را نشان داد که دقیقاً برابر با میانگین ۶ ماهه است. ترکیب خریداران: سهم خریداران داخلی با ۳۴.۳ درصد، اندکی بالاتر از میانگین ۶ ماهه (۳۲.۰ درصد) بود؛ در حالی که سهم خریداران بین‌المللی با ۵۵.۹ درصد، کمی پایین‌تر از میانگین (۵۷.۴ درصد) قرار گرفت. معامله‌گران اصلی (Dealers) نیز ۹.۸۱ درصد از اوراق را برداشتند که کمتر از میانگین معمول است. در مجموع، این حراج نمره «B» (متوسط) را دریافت کرده است. خزانه‌داری آمریکا برنامه دارد فردا اوراق ۵ ساله و روز پنج‌شنبه اوراق ۷ ساله را حراج کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

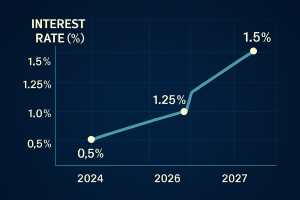
پیش‌بینی جدید MUFG: افزایش نرخ بهره ژاپن جلو افتاد

بانک MUFG اعلام کرده است که اکنون انتظار دارد بانک مرکزی ژاپن (BOJ) به‌جای ماه ژوئیه، در آوریل اقدام به افزایش نرخ بهره کند. این مؤسسه همچنین نرخ نهایی (ترمینال) را ۱.۵٪ پیش‌بینی می‌کند؛ رقمی که پیش‌تر ۱.۲۵٪ برآورد شده بود. بانک MUFG همچنین پیش‌بینی می‌کند که افزایش‌های بعدی نرخ بهره به این ترتیب انجام شود: افزایش به ۱.۲۵٪ در اکتبر ۲۰۲۶ افزایش به ۱.۵٪ در آوریل ۲۰۲۷

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

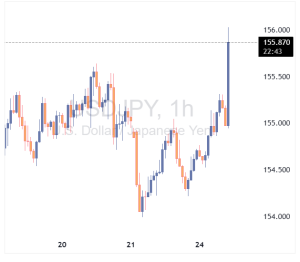
دیدار کوتاه تاکایچی و اوئدا، بازار فارکس را تکان داد

به گزارش روزنامه «ماینیچی»، نخست‌وزیر ژاپن، سانائه تاکایچی، در دیدار هفته گذشته خود با رئیس بانک مرکزی ژاپن (BOJ)، کازوئو اوئدا، نگرانی‌هایی را درباره ادامه روند افزایش نرخ بهره مطرح کرده است. این دیدار که کمتر از ۲۰ دقیقه طول کشیده، به‌رغم کوتاهی، فرصتی برای انتقال دیدگاه‌های نخست‌وزیر درباره تأثیرات احتمالی سیاست‌های پولی فراهم کرده است. در حالی که این موضع‌گیری در زمان دیدار علنی نشده بود، منابع متعدد به «ماینیچی» گفته‌اند که تاکایچی تمایل چندانی به ادامه افزایش نرخ بهره ندارد. این موضوع بانک مرکزی را در موقعیتی دشوار قرار داده است؛ جایی که باید میان استقلال سیاست‌گذاری و هماهنگی با دولت، تصمیم‌گیری کند. در واکنش به این گزارش، نرخ برابری دلار به ین (USDJPY) با جهشی سریع به محدوده ۱۵۵.۸۰ تا ۱۵۵.۹۰ رسید و خریداران در تلاشند تا سطح مقاومتی ۱۵۶.۰۰ را بشکنند. عبور از میانگین متحرک ۱۰۰ روزه (۱۵۴.۹۸) نیز به تقویت روند صعودی کمک کرده است. با این حال، تحلیل‌گران هشدار می‌دهند که عبور پایدار از سطح ۱۵۵.۰۰ ممکن است با واکنش وزارت دارایی ژاپن و افزایش احتمال مداخله ارزی همراه شود.

خواندن کامل خبر
محرک‌های بازر کم اثر

واشنگتن بدون درخواست ژاپن نرخ ین را بررسی کرد

به گزارش خبرگزاری نیکی ژاپن، اسکات بسنت، وزیر خزانه‌داری ایالات متحده، در ماه ژانویه هدایت بررسی نرخ ارز ین را برعهده داشته تا در بحبوحهٔ نوسانات ناشی از انتخابات ژاپن، ثبات بازارها حفظ شود. این اقدام به‌صورت مستقل و بدون درخواست رسمی از سوی ژاپن انجام شده است. بررسی نرخ در تاریخ ۲۳ ژانویه توسط بانک فدرال رزرو نیویورک و به دستور وزارت خزانه‌داری انجام شد؛ زمانی که نرخ ین در برابر دلار به حدود سطح ۱۵۸ رسیده بود. پس از این اقدام، نرخ ین تا حدود سطح ۱۵۵ تقویت شد. مقامات آمریکایی اعلام کردند که وزارت دارایی ژاپن در آن زمان هیچ‌گونه درخواست رسمی برای بررسی نرخ یا مداخله هماهنگ ارائه نکرده بود، اما واشنگتن در صورت دریافت چنین درخواستی آماده همکاری بوده است. این اقدام در شرایطی انجام شد که بازده اوراق قرضه بلندمدت ژاپن افزایش یافته بود؛ به‌طوری‌که بازده اوراق ۴۰ ساله برای نخستین بار به ۴ درصد رسید. فشار فروش به بازار اوراق خزانه‌داری آمریکا نیز سرایت کرد و بازده اوراق ۱۰ ساله تا ۴.۳ درصد بالا رفت، سپس پس از بررسی نرخ به حدود ۴ درصد کاهش یافت. مقامات آمریکایی گفتند بسنت نگران برداشت اشتباه بازار از سیگنال‌های اوراق ژاپن بوده و معتقد بود افزایش بازده جهانی می‌تواند ثبات مالی را تهدید کند. این اقدام در چارچوب سیاست کلی ایالات متحده برای استفاده از قدرت اقتصادی جهت حمایت از ثبات متحدان انجام شده است. پس از پیروزی قاطع سانائه تاکایچی در انتخابات، مقامات آمریکایی معتقدند که بی‌ثباتی سیاسی کاهش یافته و به وزیر دارایی ساتسوکی کاتایاما و رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعتماد دارند. اگرچه در حال حاضر برنامه‌ای برای اقدامات جدید اعلام نشده، اما هماهنگی نزدیک با ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اقدام تند چین علیه ژاپن؛ ۲۰ شرکت در فهرست سیاه صادرات

چین ۲۰ شرکت ژاپنی را به فهرست کنترل صادرات خود اضافه کرده و محدودیت‌های تازه‌ای بر اقلام «دوکاربردی» اعمال کرده است؛ اقدامی که تنش‌های تجاری پکن–توکیو را تشدید می‌کند و می‌تواند هزینه‌های انطباق، تأخیر در تحویل و ریسک‌های زنجیره تأمین در آسیا را افزایش دهد. وزارت بازرگانی چین اعلام کرد صادرات هرگونه کالای دوکاربردی به این شرکت‌ها بدون دریافت مجوز ممنوع است و طرف‌های خارجی نیز حق انتقال اقلام دوکاربردی با منشأ چین به این شرکت‌ها را ندارند. پکن دلیل این اقدام را «عدم امکان تأیید کاربران نهایی» عنوان کرده و آن را در راستای جلوگیری از «نظامی‌سازی دوباره ژاپن» توصیف کرده است. در فهرست جدید، نام شرکت‌هایی مانند Subaru، Mitsubishi Materials، Sumitomo Heavy Industries و چند شرکت فعال در حوزه هوافضا دیده می‌شود؛ بخش‌هایی که در آن قطعات دوکاربردی می‌توانند در محصولات تجاری نیز به‌کار روند. این تصمیم در شرایطی اتخاذ شده که روابط چین و ژاپن از اواخر ۲۰۲۵ به‌دلیل اظهارات نخست‌وزیر ژاپن درباره تایوان دچار تنش شده بود. تحلیلگران می‌گویند این اقدام بخشی از الگوی پکن برای استفاده از ابزارهای تجاری جهت ارسال پیام سیاسی است، بدون آنکه تجارت کلان دو کشور را مختل کند. از منظر بازارها، مهم‌ترین پیامدها شامل افزایش هزینه‌های انطباق، نیاز به مجوزهای موردی، احتمال تأخیر در زنجیره تأمین و افزایش ریسک برای صنایع ژاپنی در حوزه‌های مواد، تولید پیشرفته و قطعات هوافضا است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ساکورای، عضو سابق بانک مرکزی ژاپن: تضعیف ین می‌تواند تصمیم BOJ را جلو بیندازد

«ماکوتو ساکورای»، عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن (BOJ)، در گفت‌وگو با رویترز اعلام کرد که اگر روند کاهش ارزش ین ادامه یابد، احتمال دارد بانک مرکزی ژاپن در نشست ماه مارس اقدام به افزایش نرخ بهره کند؛ هرچند از نظر زمان‌بندی، ماه آوریل منطقی‌تر به نظر می‌رسد. ساکورای پیش‌بینی کرده که نرخ بهره سیاستی ژاپن طی سال‌های ۲۰۲۶ و ۲۰۲۷ به سطح خنثی حدود ۱.۷۵٪ برسد، اما هشدار داده که افزایش سریع نرخ‌ها می‌تواند فشار سنگینی بر بانک‌های منطقه‌ای و کسب‌وکارهای کوچک وارد کند. در حال حاضر، بازارها حدود ۷۰٪ احتمال افزایش نرخ بهره تا ماه آوریل را قیمت‌گذاری کرده‌اند. نشست بعدی بانک مرکزی ژاپن در تاریخ ۱۸ تا ۱۹ مارس برگزار خواهد شد. ساکورای همچنین اشاره کرده که فشارهای ارزی و احتمال دیدار نخست‌وزیر ژاپن با رئیس‌جمهور آمریکا در ماه مارس می‌تواند تصمیم‌گیری بانک مرکزی را تسریع کند. او تأکید کرده که افزایش نرخ بهره، ابزار مؤثرتری نسبت به مداخله مستقیم ارزی برای مقابله با کاهش ارزش ین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاکایچی، نخست وزیر ژاپن: ژاپن آماده جهش رشد اقتصادی و بازنگری امنیتی است

نخست‌وزیر ژاپن، خانم تاکایچی، اعلام کرد که دولت قصد دارد با کنار گذاشتن سیاست‌های ریاضتی، مسیر رشد اقتصادی بلندمدت را از طریق بودجه‌های چندساله، سرمایه‌گذاری هدفمند و اصلاحات ساختاری دنبال کند. او تأکید کرد که سیاست مالی ژاپن «بی‌محابا» نخواهد بود و نسبت بدهی به تولید ناخالص داخلی کاهش خواهد یافت. تاکایچی گفت نقشه راه سرمایه‌گذاری ماه آینده منتشر خواهد شد و هدف آن پایان دادن به کمبود سرمایه‌گذاری داخلی در ژاپن است. او همچنین از ایجاد یک صندوق بلندمدت برای حمایت از پروژه‌های کلیدی خبر داد. در حوزه امنیت اقتصادی، نخست‌وزیر ژاپن اعلام کرد که کشورش نسخه‌ای داخلی از سازوکار CFIUS آمریکا برای بررسی سرمایه‌گذاری‌های خارجی راه‌اندازی خواهد کرد. این سازوکار با هدف محافظت از زیرساخت‌های حساس و جلوگیری از نفوذ خارجی طراحی شده است. او همچنین از تسریع در راه‌اندازی مجدد نیروگاه‌های هسته‌ای و توسعه نسل جدید راکتورها خبر داد. توسعه منابع عناصر کمیاب در نزدیکی جزیره مینامتوری نیز در دستور کار قرار دارد. در بخش امنیت منطقه‌ای، تاکایچی هشدار داد که محیط امنیتی ژاپن «شدیدترین وضعیت از زمان جنگ جهانی دوم» را تجربه می‌کند. او به اقدامات فزاینده چین، توسعه موشکی و هسته‌ای کره شمالی، و ادامه تجاوز روسیه به اوکراین اشاره کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم ژاپن در ژانویه به ۱.۵٪ کاهش یافت؛ فشار کوتاه‌مدت بر بانک مرکزی کمتر شد

بر اساس داده‌های رسمی و بازخوانی‌شده توسط یوتوتایمز، نرخ تورم سالانه ژاپن در ماه ژانویه به ۱.۵٪ رسید که پایین‌تر از پیش‌بینی ۱.۶٪ و رقم قبلی ۲.۱٪ است. این عدد پایین‌ترین سطح تورم از مارس ۲۰۲۲ محسوب می‌شود و به روند ۴۵ ماهه تورم بالای هدف ۲٪ بانک مرکزی ژاپن پایان داد. جزئیات کلیدی: تورم کل سالانه: ۱.۵٪ تورم هسته (بدون مواد غذایی تازه): ۲.۰٪ تورم هسته-هسته (بدون غذا و انرژی): ۲.۶٪ تورم ماهانه: منفی ۰.۱٪ با وجود کاهش تورم، بانک مرکزی ژاپن (BoJ) در گزارش چشم‌انداز اخیر خود، پیش‌بینی تورم سال مالی ۲۰۲۶ را افزایش داده است. تورم هسته اکنون ۱.۹٪ و تورم هسته-هسته ۲.۲٪ پیش‌بینی شده است. در همین حال، نخست‌وزیر سانائه تاکایچی با پیروزی قاطع در انتخابات، وعده داده است که مالیات ۸٪ بر مواد غذایی را به مدت دو سال تعلیق کند — اقدامی که می‌تواند تورم را در کوتاه‌مدت بیشتر کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید ژاپن – فوریه 2026

شاخص مدیران خرید بخش تولیدی ژاپن - فوریه - Flash Manufacturing PMI  واقعی ................. 52.8  پیش‌بینی ............. 51.3  قبلی .................... 51.5 شاخص مدیران خرید بخش خدماتی ژاپن - فوریه - Flash Services PMI  واقعی ................. 53.8 قبلی .................... 53.7 شاخص مدیران خرید بخش ترکیبی ژاپن - فوریه - Composite PMI  واقعی ................. 53.8 قبلی .................... 53.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده ژاپن – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده هسته ژاپن - سالانه (ژانویه) - National Core CPI  واقعی  .................  %2  پیش‌بینی  ............  %2  قبلی  ................     %2.4 شاخص قیمت مصرف کننده ژاپن - سالانه (ژانویه) - Inflation Rate YoY  واقعی  .................  %1.5 قبلی  ................     %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حقوق‌های بالاتر یا وام‌های گران‌تر؟ دوراهی سخت بانک مرکزی ژاپن در بهار ۲۰۲۶

در یک نگاه رئیس بانکداران ژاپن: احتمال افزایش نرخ بهره در مارس یا آوریل وجود دارد بازارها برای نشست ۱۹ مارس، ۸۹٪ احتمال عدم تغییر نرخ را پیش‌بینی می‌کنند برای نشست ۲۸ آوریل، احتمال افزایش ۰.۲۵٪ نرخ بهره به ۶۴٪ رسیده است انتظار برای افزایش دستمزدها تا ۵٪ یا بیشتر، محرک اصلی تصمیم‌گیری بانک مرکزی رئیس انجمن بانکداران ژاپن اعلام کرده که احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه مارس یا آوریل «معقول» است. این اظهارات در حالی مطرح می‌شود که بازارها هنوز منتظر نتایج مذاکرات دستمزدهای بهاری هستند و تنش میان دولت و بانک مرکزی بر فضای مالی کشور سایه انداخته است. اظهارات رئیس انجمن بانکداران ژاپن؛ سیگنال تغییر سیاست؟ جونئیچی هانزاوا، رئیس انجمن بانکداران ژاپن، گفته است که «احتمال معقولی» برای افزایش نرخ بهره توسط بانک مرکزی ژاپن در ماه‌های مارس یا آوریل وجود دارد. این اظهارات در حالی مطرح شده که بازارها فعلاً انتظار تغییر نرخ در نشست ماه آینده را ندارند. نشست‌های کلیدی؛ مارس و آوریل زیر ذره‌بین بازار نشست بعدی سیاست‌گذاری بانک مرکزی ژاپن در تاریخ ۱۹ مارس برگزار می‌شود. در حال حاضر، معامله‌گران حدود ۸۹٪ احتمال عدم تغییر نرخ بهره را برای این نشست پیش‌بینی کرده‌اند. اما برای نشست ۲۸ آوریل، شرایط متفاوت است. بازارها اکنون ۶۴٪ احتمال افزایش ۲۵ نقطه پایه نرخ بهره را در نظر گرفته‌اند که نرخ سیاستی را به ۱٪ خواهد رساند. تنش میان دولت و بانک مرکزی؛ فشار برای عدم افزایش نرخ با وجود فشارهای دولت تاکایچی برای افزایش هزینه‌های مالی، بانک مرکزی ژاپن تاکنون از مداخله در بازار ارز و تغییر سریع سیاست پولی خودداری کرده است. تمرکز اصلی سیاست‌گذاران همچنان بر کنترل تورم باقی مانده است. دولت امیدوار است که بانک مرکزی در مسیر افزایش نرخ بهره شتاب نکند تا فضای مالی برای اجرای سیاست‌های انبساطی حفظ شود. این اختلاف دیدگاه، باعث ایجاد تنش در بازار اوراق قرضه و ارز ژاپن شده است. نقش مذاکرات دستمزد؛ محرک اصلی تصمیم‌گیری مذاکرات دستمزدهای بهاری در ژاپن، عامل کلیدی برای تصمیم‌گیری بانک مرکزی در ماه‌های آینده خواهد بود. انتظار می‌رود که این مذاکرات منجر به افزایش حقوق ۵٪ یا بیشتر شود — هرچند احتمالاً کمتر از سطح سال گذشته. در صورت تحقق این افزایش، احتمال تغییر نرخ بهره در نیمه اول سال ۲۰۲۶ تقویت خواهد شد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز: اظهارات رئیس بانکداران ژاپن (JBA)، احتمال تغییر سیاست پولی را تقویت کرده، اما همه‌چیز به نتایج مذاکرات دستمزد بستگی دارد. در صورت افزایش حقوق‌ها، بانک مرکزی ممکن است نرخ بهره را تا ۱٪ افزایش دهد — اما فعلاً، بازارها در حالت «رصد و انتظار» باقی مانده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سفارشات ماشین‌آلات ژاپن ۱۹.۱٪ جهش کرد؛ آیا اقتصاد ژاپن وارد فاز شتاب شده است؟

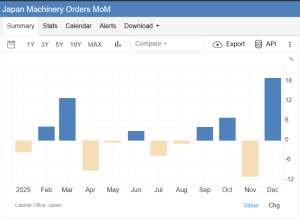
گزارش‌های جدید نشان می‌دهد سفارشات اصلی ماشین‌آلات ژاپن در ماه دسامبر ۱۹.۱٪ رشد ماهانه داشته؛ رقمی که تقریباً چهار برابر پیش‌بینی اقتصاددانان (۴.۵٪) است. رشد سالانه نیز به ۱۶.۸٪ رسیده که بسیار بالاتر از انتظار ۳.۹٪ بوده است. این جهش، پس از افت شدید ماه نوامبر، نشانه‌ای از بازگشت قدرتمند سرمایه‌گذاری شرکت‌هاست. این داده‌ها که از شاخص‌های کلیدی سرمایه‌گذاری (Capex) محسوب می‌شود، از چشم‌انداز مثبت بانک مرکزی ژاپن برای ادامه رشد اقتصادی حمایت می‌کند. با وجود نگرانی‌های مالی و احتیاط شرکت‌ها نسبت به سیاست‌های دولت تاکایچی، این گزارش نشان می‌دهد تقاضای شرکتی همچنان قوی است. بازار سهام ژاپن نیز هم‌زمان از انتظارات مربوط به سیاست‌های مالی انبساطی و احتمال افزایش انتشار اوراق دولتی حمایت شده است. با این حال، نظرسنجی اخیر رویترز نشان می‌دهد دو سوم شرکت‌های ژاپنی همچنان نسبت به انضباط مالی دولت نگران‌اند. یوتوتایمز: داده‌های دسامبر نشان می‌دهد موتور سرمایه‌گذاری در ژاپن همچنان فعال است، حتی اگر فضای مالی و ژئوپلیتیکی با احتیاط دنبال شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار شرکت‌های بزرگ ژاپنی به دولت؛ بازی با مالیات‌ها، انضباط مالی توکیو را تهدید می‌کند

در یک نگاه ۶۶٪ شرکت‌های ژاپنی نگران انضباط مالی دولت تاکایچی هستند. تعلیق مالیات مواد غذایی باعث جهش بازده اوراق بلندمدت شد. صندوق بین‌المللی پول خواهان احتیاط مالی برای حفظ ثبات بازار اوراق است. نگرانی‌ها درباره چین کاهش یافته؛ فقط ۱۸٪ شرکت‌ها انتظار آسیب تجاری دارند. نتایج یک نظرسنجی جدید نشان می‌دهد دو سوم شرکت‌های ژاپنی نسبت به انضباط مالی دولت تاکایچی نگران هستند. این نگرانی‌ها در حالی ادامه دارد که تنش‌های دیپلماتیک با چین کمی کاهش یافته و بازارها همچنان نسبت به سیاست‌های مالی و ارزی حساس‌اند. نگرانی از سیاست مالی؛ تعلیق مالیات و افزایش هزینه‌ها بر اساس گزارش منتشرشده توسط رویترز و بازخوانی یوتوتایمز، دو سوم شرکت‌های ژاپنی نسبت به سیاست‌های مالی دولت تاکایچی ابراز نگرانی کرده‌اند. این نگرانی‌ها پس از پیشنهاد تعلیق دو ساله مالیات ۸٪ بر مواد غذایی و افزایش هزینه‌های سرمایه‌گذاری شدت گرفت — اقدامی که پیش از انتخابات زودهنگام اعلام شد و بازار اوراق را به شدت نوسانی کرد. اگرچه تاکایچی بعداً وعده داد که این اقدامات بدون صدور بدهی جدید انجام خواهد شد، اما تردید شرکت‌ها همچنان پابرجاست. ۱۱٪ از شرکت‌ها «بسیار نگران» و ۵۵٪ «تا حدی نگران» هستند. فقط ۳۰٪ نگرانی محدودی دارند. ریسک‌های اصلی: ین ضعیف و هزینه‌های تأمین مالی در میان شرکت‌های نگران، ۶۴٪ از تضعیف ین و افزایش هزینه واردات مواد اولیه ابراز نگرانی کرده‌اند و ۵۵٪ نیز افزایش نرخ بهره را تهدیدی برای هزینه‌های تأمین مالی دانسته‌اند. برخی شرکت‌ها گفته‌اند در صورت تحقق این ریسک‌ها، برنامه‌های سرمایه‌گذاری، تأمین مالی یا رشد دستمزد را بازنگری خواهند کرد. ژاپن بالاترین سطح بدهی عمومی در میان اقتصادهای توسعه‌یافته را دارد و هرگونه تصور از شل شدن مالی می‌تواند حساسیت بازار را افزایش دهد. صندوق بین‌المللی پول نیز هشدار داده که تعلیق مالیات باید محدود و موقت باشد و احتیاط مالی برای حفظ ثبات بازار اوراق ضروری است. ✔️ بیشتر بخوانید: رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟ کاهش نگرانی‌ها درباره چین؛ بازتنظیم زنجیره تأمین در بخش روابط خارجی، نگرانی شرکت‌ها درباره تنش با چین کاهش یافته است. فقط ۱۸٪ از شرکت‌ها انتظار آسیب تجاری دارند — در حالی که این رقم در ژانویه ۳۵٪ بود. ۷۳٪ گفته‌اند تأثیر کمی از تنش‌ها انتظار دارند. برخی شرکت‌ها همچنان چین را بازار کلیدی می‌دانند، اما دیگران در حال تنوع‌بخشی به زنجیره تأمین هستند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد شرکت‌های ژاپنی در حال عبور از فاز «تنش خارجی» به فاز «ریسک داخلی» هستند. در حالی که نگرانی‌ها درباره چین کاهش یافته، سیاست‌های مالی داخلی به نقطه تمرکز جدید بازار تبدیل شده‌اند. بازار اکنون در فاز «آزمون اعتماد» نسبت به دولت تاکایچی قرار دارد؛ جایی که هر تصمیم مالی می‌تواند مسیر ین، اوراق و سرمایه‌گذاری را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟

در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر می‌شود. در گزارش نوامبر، دارایی خارجی‌ها در خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایین‌ترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوق‌های بازنشستگی، سرمایه‌گذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورت‌جلسه نشست FOMC هستند، گزارش TIC خزانه‌داری آمریکا نیز امروز منتشر می‌شود؛ گزارشی که تصویر دقیق‌تری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه می‌دهد. با وجود بحث‌های گسترده درباره «دلاری‌زدایی»، داده‌های قبلی نشان دادند که تقاضا برای خزانه‌داری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانه‌داری؛ فراتر از روایت دلاری‌زدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنش‌های ژئوپلیتیک و بحث‌های مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانه‌داری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجی‌ها در خزانه‌داری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم دارایی‌ها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایین‌ترین سطح از سال ۲۰۰۸. نقش واسطه‌ها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط دارایی‌هایی را نشان می‌دهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطه‌هایی مانند بلژیک و لوکزامبورگ انجام می‌دهند. به همین دلیل، دارایی‌های این کشورها در گزارش‌ها به‌طور غیرمستقیم بالا دیده می‌شود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانک‌های مرکزی به سرمایه‌گذاران خصوصی در گزارش نوامبر، خرید توسط سرمایه‌گذاران خصوصی (صندوق‌های بازنشستگی، صندوق‌های سرمایه‌گذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانک‌های مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان می‌دهد که تأمین مالی آمریکا اکنون بیشتر به سرمایه‌گذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. به‌عبارت ساده‌تر، تقاضا برای خزانه‌داری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بی‌رقیب است؟ با وجود حفظ تقاضا برای خزانه‌داری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی مانده‌اند. سهم طلا در ذخایر بانک‌های مرکزی جهان در پایان سال گذشته از سهم خزانه‌داری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانه‌داری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایه‌گذاران خصوصی و رشد سهم طلا نشان می‌دهد که تعادل جدیدی در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نخست‌وزیر ژاپن: اصلاح قانون خانواده سلطنتی بررسی خواهد شد

«سانائه تاکایچی»، نخست‌وزیر ژاپن، اعلام کرد دولت او بررسی اصلاح قانون مربوط به خانواده سلطنتی را در دستور کار قرار خواهد داد. این قانون سال‌هاست با چالش‌های ساختاری روبه‌روست؛ مهم‌ترین آن اینکه جانشینی امپراتور فقط به مردان از نسل پدری محدود است. این محدودیت باعث شده تعداد وارثان بالقوه به‌شدت کاهش یابد و نگرانی‌هایی درباره آینده نهاد سلطنتی ایجاد شود. طبق قانون فعلی، زنان خاندان سلطنتی پس از ازدواج با افراد غیرسلطنتی از خانواده خارج می‌شوند و حق جانشینی را از دست می‌دهند؛ موضوعی که بحران کمبود اعضای واجد شرایط را تشدید کرده است. این مسئله سال‌هاست در ژاپن محل بحث سیاسی و اجتماعی است. تاکایچی همچنین تأکید کرد که تصویب سریع بودجه و لایحه اصلاحات مالیاتی از اولویت‌های دولت است. او افزود که بررسی اصلاح قانون اساسی ژاپن نیز در دستور کار قرار خواهد گرفت؛ موضوعی که نیازمند اجماع سیاسی گسترده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول: ژاپن نباید مالیات مصرف را کاهش دهد

صندوق بین‌المللی پول (IMF) اعلام کرد ژاپن باید از کاهش مالیات بر مصرف خودداری کند تا فضای مالی لازم برای مدیریت بدهی و هزینه‌های آینده را حفظ کند. IMF همچنین توصیه کرد بانک مرکزی ژاپن (BoJ) در صورت افزایش نوسانات بازار که به نقدشوندگی اوراق آسیب می‌زند، آماده اجرای خرید هدفمند اوراق قرضه باشد. این نهاد بین‌المللی پیشنهاد داد بانک مرکزی ژاپن افزایش نرخ بهره را به‌صورت تدریجی ادامه دهد تا نرخ‌ها تا سال ۲۰۲۷ به سطح «خنثی» برسند؛ سطحی که نه محرک اقتصاد است و نه بازدارنده. IMF همچنین از تعهد ژاپن به حفظ رژیم ارزی شناور و انعطاف‌پذیر استقبال کرد و آن را برای ثبات اقتصادی کشور ضروری دانست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری ژاپن – ژانویه ۲۰۲۶

تراز تجاری ژاپن - ژانویه - Trade Balance  واقعی ................ 0.46T  پیش‌بینی ............. 0.18T-  قبلی ..................... 0.06T - (این داده از 0.21T- تجدید شده است.) صادرات ژاپن - سالانه (ژانویه) - Exports YoY  واقعی ................ %16.8  پیش‌بینی ............. %12  قبلی ..................... %5.1 واردات ژاپن - سالانه (ژانویه) - Imports YoY  واقعی ................ %2.5-  پیش‌بینی ............. %3  قبلی ..................... %5.2 (این داده از 5.3 درصد تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ خبر داد: سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن آغاز شد

دونالد ترامپ در پیامی در شبکه اجتماعی «تروث سوشال» اعلام کرد که ژاپن در حال پیشبرد اولین مرحله از برنامه سرمایه‌گذاری ۵۵۰ میلیارد دلاری خود در ایالات متحده است. رئیس‌جمهور آمریکا با ابراز خرسندی، از آغاز سه پروژه عظیم در مناطق استراتژیک نفت و گاز خبر داد. طبق گفته ترامپ، این پروژه‌ها در ایالت‌های تگزاس، اوهایو و جورجیا اجرا خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گریر، نماینده تجاری آمریکا، درباره فولاد: ممکن است بخواهیم تعرفه‌ها را تنظیم کنیم تا اجرای آن آسان‌تر شود.

تعرفه‌های فولاد و آلومینیوم همچنان برقرار خواهند ماند. درباره تعرفه‌های فلزات: نمی‌خواهیم هزینه‌های اجرای قوانین بیش از حد سنگین شود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر