TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آنتروپیک تا ۲۰۲۹ بیش از ۸۰ میلیارد دلار به آمازون، گوگل و مایکروسافت می‌پردازد

بر اساس گزارش وب‌سایت The Information، شرکت هوش مصنوعی Anthropic انتظار دارد تا سال ۲۰۲۹ بیش از ۸۰ میلیارد دلار به سه غول فناوری — آمازون، گوگل و مایکروسافت — برای استفاده از سرورهای ابری آن‌ها پرداخت کند. این هزینه‌ها مربوط به اجرای مدل هوش مصنوعی این شرکت، Claude، روی زیرساخت‌های ابری این شرکت‌هاست؛ زیرساختی که برای پردازش مدل‌های بزرگ هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متا و انویدیا همکاری چندساله در حوزه زیرساخت AI را آغاز کردند

انویدیا و متا یک همکاری چندساله در حوزه زیرساخت‌های هوش مصنوعی اعلام کردند؛ همکاری‌ای که شامل گسترش استفاده متا از پردازنده‌های انویدیا و بهبود کارایی انرژی در پردازش‌های هوش مصنوعی است. بر اساس این گزارش، دو شرکت قرار است روی پردازنده‌های جدید Nvidia Vera همکاری کنند؛ تراشه‌هایی که احتمال دارد از سال ۲۰۲۷ در مقیاس بزرگ توسط متا به‌کار گرفته شوند. متا همچنین فناوری Confidential Computing انویدیا را برای پردازش‌های امن هوش مصنوعی و پردازش خصوصی واتس‌اپ به‌کار می‌گیرد. در کنار این موارد، متا قصد دارد بارهای کاری هوش مصنوعی خود را با استفاده از شبکه Nvidia Spectrum‑X Ethernet در مقیاس بزرگ توسعه دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک

در یک نگاه تیم تحقیقاتی اسکوشیا بانک با بررسی ۶ چرخه بزرگ طلا در ۵۰ سال اخیر، نتیجه گرفت که رالی فعلی هنوز به پایان نرسیده است. میانگین تاریخی چرخه‌های صعودی ۴۸ ماه طول کشیده، در حالی که چرخه فعلی در ماه ۳۹ قرار دارد و از نظر زمانی و قیمتی جا برای رشد دارد. خرید سنگین بانک‌های مرکزی، توکنیزه شدن طلا و وزن کم سرمایه‌گذاران نهادی در این دارایی، محرک‌های جدید بازار هستند. مهم‌ترین ریسک‌های نزولی شامل تقویت دلار، نتایج انتخابات میان‌دوره‌ای آمریکا و کاهش تنش‌های ژئوپلیتیک است. طلا اکنون در محدوده ۵,۰۰۰ دلار معامله می‌شود که نشان‌دهنده رشدی ۲۰۹ درصدی نسبت به کف اکتبر ۲۰۲۲ است. چنین صعود خیره‌کننده‌ای طبیعتاً این سوال را ایجاد می‌کند: آیا زمان برداشت سود فرا رسیده است؟ پاسخ تیم تحقیقات جهانی اسکوشیا بانک (Scotiabank) صریح است: «هنوز نه.» بررسی‌های تیم تحلیل یوتوتایمز از گزارش اسکوشیا نشان می‌دهد که این بانک با نقشه‌برداری از تمام چرخه‌های بزرگ طلا از سال ۱۹۷۰، الگوی ثابتی را کشف کرده است. هر چرخه با شوک‌های اقتصادی و ژئوپلیتیک آغاز شده و زمانی به پایان رسیده که اقتصاد بهبود یافته و دلار تقویت شده است. تاریخ چه می‌گوید؟ مقایسه چرخه فعلی با تاریخ بسیار آموزنده است. میانگین چرخه‌های قبلی حدود ۴۸ ماه طول کشیده و سودی معادل ۳۳۶ درصد داشته‌اند. چرخه فعلی در ماه ۳۹ خود قرار دارد و ۲۰۹ درصد رشد کرده است؛ بنابراین اگر تاریخ راهنما باشد، طلا هم از نظر زمان و هم از نظر مقدار، هنوز جا برای صعود دارد. “ سه تفاوت ساختاری این بار به نفع خریداران است: بانک‌های مرکزی که به جای فروشنده بودن، خریدار شده‌اند؛ کانال‌های تقاضای جدید مثل استیبل‌کوین‌ها؛ و سرمایه‌گذاران نهادی که هنوز به اندازه کافی طلا نخریده‌اند. مرتضی عظیمی چه چیزی می‌تواند ترمز طلا را بکشد؟ مدل رگرسیونی اسکوشیا «ارزش منصفانه» طلا را ۳,۴۰۰ دلار تخمین می‌زند. قیمت فعلی ۵,۰۰۰ دلاری نشان‌دهنده یک «پریمیوم ریسک» ۱,۶۰۰ دلاری است که بسیار بالاتر از میانگین تاریخی است. چهار ریسک اصلی که باید مراقب آن‌ها بود عبارتند از: ۱. بازگشت دلار: هر چرخه طلا با دلار قوی تمام شده است. ۲. انتخابات میان‌دوره‌ای آمریکا: پیروزی دموکرات‌ها در ۲۰۲۶ می‌تواند به عنوان بازگشت به نرمال تعبیر شود. ۳. شوک عرضه: اگر بانک‌های مرکزی خرید را متوقف کنند یا ETFها لیکوئید شوند. ۴. تنش‌زدایی ژئوپلیتیک: اگر صلح برقرار شود، حباب ۱,۶۰۰ دلاری ریسک به سرعت خالی می‌شود.   ✔️ بیشتر بخوانید: سرمایه‌گذاران اوج قیمت طلا را ۶۲۰۰ دلار پیش‌بینی می‌کنند   سهام شرکت‌های معدنی (Gold Equities) تاریخ نشان داده که سهام‌های معدنی در مسیر صعود، ۱ تا ۲ ماه زودتر از خود طلا حرکت می‌کنند و اهرمی حدود ۱.۵ برابری دارند. در چرخه فعلی، شاخص طلای TSX حدود ۳۴۶ درصد رشد کرده (در مقابل ۲۰۹ درصد طلا) که این الگو را تایید می‌کند. اسکوشیا بانک شرکت‌هایی مثل AEM، AGI و NEM را به عنوان گزینه‌های برتر معرفی کرده است. بر اساس جمع‌بندی تیم یوتوتایمز، ستاپ اقتصاد کلان (کسری بودجه، عدم قطعیت ژئوپلیتیک و ضعف دلار) فعلاً تغییری نکرده است. توصیه اسکوشیا این است: اگر در سبد خود طلا ندارید یا کم دارید، در اصلاح قیمت‌ها خریدار باشید.   لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

عینک هوشمند، آویز و ایرپاد دوربین‌دار؛ گجت‌های جدید اپل

گزارش‌ها حاکی از آن است که شرکت اپل در حال توسعه سه دستگاه جدید است که حول محور دستیار دیجیتال سیری (Siri) طراحی شده‌اند. بر اساس این اخبار، اپل کار بر روی عینک‌های هوشمند مبتنی بر هوش مصنوعی، یک آویز پوشیدنی (Pendant) و ایرپادهای مجهز به دوربین را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد روایت‌ها در سنجش ریسک بازار سهام؛ آیا بازار آماده نوسان تازه است؟

در یک نگاه شاخص جامع احساسات بازار در گزارش گلدمن ساکس تصویری نسبتاً متعادل و حتی متمایل به خوش‌بینی ارائه می‌دهد. در مقابل، نظرسنجی مدیران صندوق بانک آو آمریکا نشانه‌هایی از اشباع خوش‌بینی و ریسک‌پذیری بالا را نشان می‌دهد. واگرایی این دو سیگنال می‌تواند هشداری درباره نوسانات احتمالی پیش‌رو در بازار سهام باشد. در دوره‌ای که روایت‌های متناقض درباره اقتصاد و فناوری (به‌ویژه هوش مصنوعی) بر بازار سایه انداخته، سنجش «احساسات» سرمایه‌گذاران به یکی از دشوارترین کارها تبدیل شده است. فضای رسانه‌ای مملو از الگوریتم‌ها، تقویت‌کننده‌های دیدگاه و تحلیل‌های جهت‌دار شده و همین امر ارزیابی دقیق سطح خوش‌بینی یا بدبینی بازار را پیچیده‌تر کرده است. با این حال، داده‌های رسمی منتشرشده در هفته جاری نیز بر این سردرگمی افزوده‌اند. دو شاخص معتبر از دو نهاد بزرگ مالی تصویری کاملاً متفاوت از وضعیت روانی بازار ارائه می‌کنند. گزارش شاخص تجمیعی احساسات سرمایه‌گذاران از سوی گلدمن ساکس نشان می‌دهد که بازار در محدوده‌ای نسبتاً متعادل قرار دارد و حتی می‌توان آن را اندکی متمایل به خوش‌بینی دانست. این شاخص ترکیبی از معیارهای مختلف؛ از جریان سرمایه تا موقعیت‌گیری مشتقات را در قالب یک عدد واحد ارائه می‌دهد و در حال حاضر نشانه‌ای از هیجان افراطی نشان نمی‌دهد. در نقطه مقابل، تازه‌ترین نظرسنجی مدیران صندوق سرمایه‌گذاری از سوی بانک امریکا تصویر متفاوتی ترسیم می‌کند. شاخص ترکیبی این بانک که بر اساس سطح نگهداری نقدینگی، تخصیص به سهام و انتظارات رشد جهانی محاسبه می‌شود؛ در محدوده‌ای قرار گرفته که به‌طور تاریخی با سطوح بالای خوش‌بینی و حتی اشباع ریسک‌پذیری هم‌زمان بوده است. طبق بررسی‌های تیم یوتوتایمز؛ برخی جزئیات این نظرسنجی قابل‌توجه است: انتظارات رشد به بالاترین سطح از میانه سال ۲۰۲۱ رسیده، وزن دارایی‌های کالایی در پرتفوی‌ها به بیشترین میزان از سال ۲۰۲۲ افزایش یافته، مدیران صندوق بیشترین اضافه‌وزن به سهام را از اواخر ۲۰۲۴ ثبت کرده‌اند و در مقابل، کمترین تخصیص به اوراق قرضه از سپتامبر ۲۰۲۲ مشاهده می‌شود. این سطح از موقعیت‌گیری تهاجمی در حالی ثبت شده که سال جاری با نوسانات قابل‌توجه در بخش فناوری آغاز شده است. به‌عبارت دیگر، حتی اصلاح‌های اخیر نیز نتوانسته‌اند خوش‌بینی ساختاری سرمایه‌گذاران نهادی را به‌طور جدی کاهش دهند. “ «از منظر تاریخی، نظرسنجی مدیران صندوق بانک آو آمریکا یکی از معتبرترین شاخص‌های رفتاری بازار محسوب می‌شود و در مقاطع متعددی پیش‌درآمد تغییر فاز بازار بوده است.» محمد زمانی وقتی این شاخص به محدوده‌های افراطی نزدیک می‌شود، معمولاً بازار در معرض نوسانات یا اصلاح‌های کوتاه‌مدت قرار می‌گیرد. در مقابل، شاخص گلدمن ساکس که دامنه گسترده‌تری از داده‌ها را در نظر می‌گیرد، هنوز از ورود بازار به فاز «حبابی» حکایت نمی‌کند. این اختلاف می‌تواند ناشی از تفاوت روش‌شناسی باشد: یکی بر نظرسنجی مستقیم مدیران تکیه دارد و دیگری بر داده‌های رفتاری بازار. سؤال کلیدی این است: پیام واقعی کدام است؟ اگر معیار بانک آمریکا را ملاک قرار دهیم، بازار ممکن است در آستانه یک دوره نوسانی دشوار باشد؛ چراکه سطح بالای خوش‌بینی معمولاً فضای کمتری برای شگفتی مثبت باقی می‌گذارد. اما اگر شاخص گلدمن را معتبرتر بدانیم، هنوز نشانه‌ای از اشباع کامل هیجان مشاهده نمی‌شود و روند صعودی می‌تواند ادامه یابد. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در چنین شرایطی، شاید مهم‌ترین نکته نه انتخاب یکی از این دو روایت، بلکه درک همین واگرایی باشد. وقتی داده‌های رفتاری پیام‌های متناقض ارسال می‌کنند، معمولاً بازار در نقطه‌ای حساس قرار دارد؛ نقطه‌ای که کوچک‌ترین شوک اقتصادی یا ژئوپلیتیکی می‌تواند تعادل را برهم بزند. به بیان دیگر، حتی اگر روند کلی بازار صعودی باقی بماند، مسیر رسیدن به آن می‌تواند «ناهموار» باشد. برای سرمایه‌گذاران حرفه‌ای، این محیط بیش از آنکه زمان تعقیب هیجان باشد، زمان مدیریت ریسک و پایش دقیق تغییرات در احساسات بازار است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تردید در روایت هوش مصنوعی؛ فشار فروش بر غول‌های فناوری و بازار در دو راهی امید و بدبینی

در یک نگاه موج تازه فروش در سهام فناوری، شاخص نزدک را پس از طولانی‌ترین افت هفتگی از سال ۲۰۲۲، بار دیگر پایین کشید. سرمایه‌گذاران میان دو نگرانی متضاد گرفتارند: تهدید فراگیر هوش مصنوعی برای مدل‌های کسب‌وکار یا بازدهی کمتر از انتظار سرمایه‌گذاری‌های عظیم در این حوزه. با وجود رشد قوی سود شرکت‌ها، چرخش سرمایه از فناوری می‌تواند نوسانات کوتاه‌مدت بازار را تشدید کند. بازار سهام آمریکا بار دیگر زیر فشار فروش در بخش فناوری قرار گرفت؛ جایی که تردیدهای مداوم درباره چشم‌انداز هوش مصنوعی، روند صعودی اخیر را متوقف کرد. پس از بازگشت معامله‌گران از تعطیلات، شاخص نزدک کامپوزیت حدود یک درصد افت کرد؛ آن هم در شرایطی که هفته گذشته طولانی‌ترین روند نزولی خود از سال ۲۰۲۲ را ثبت کرده بود. فشار اصلی از سوی سهام نیمه‌هادی‌ها و شرکت‌های نرم‌افزاری وارد شد. شاخص شرکت‌های تولیدکننده تراشه، از جمله انویدیا و برادکام، بیش از دو درصد کاهش یافت و صندوق‌های قابل معامله در بورس متمرکز بر نرم‌افزار نیز افت محسوسی را تجربه کردند. هم‌زمان، شاخص اس‌اندپی ۵۰۰ با عبور از میانگین متحرک ۱۰۰روزه خود، سیگنال فنی منفی تازه‌ای صادر کرد که بر شدت فروش افزود. در بازار دارایی‌های دیگر نیز نوسانات قابل توجه بود؛ بیت‌کوین حدود سه درصد سقوط کرد و طلا نیز با کاهش قیمت مواجه شد؛ نشانه‌ای از آنکه سرمایه‌گذاران در حال بازتنظیم پوزیشن‌های خود در میان فضای پرابهام هستند. ریشه این آشفتگی به دو نگرانی متضاد بازمی‌گردد. نخست، ترس از آنکه هوش مصنوعی به‌قدری ساختار اقتصاد را متحول کند که شرکت‌های سنتی حتی در صنایع غیرمرتبط، در معرض جایگزینی قرار گیرند. این نگرانی موجب شده سرمایه‌گذاران به‌سرعت از هر سهمی که اندک ریسکی از «اخلال فناورانه» دارد، فاصله بگیرند. نگرانی دوم، درست در نقطه مقابل قرار دارد: آیا صدها میلیارد دلار سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی واقعاً در کوتاه‌مدت به سودآوری متناسب منجر خواهد شد؟ تردید نسبت به بازدهی این سرمایه‌گذاری‌های سنگین، باعث شده برخی سرمایه‌گذاران به این نتیجه برسند که انتظارات بیش از حد بالا بوده است. تحلیل مکالمات مدیریتی شرکت‌ها نشان می‌دهد اشاره به «اخلال ناشی از هوش مصنوعی» تقریباً دو برابر فصل قبل شده است. هرچند برآوردهای سود شرکت‌ها هنوز به‌طور محسوس کاهش نیافته، اما بازار پیش‌دستانه عمل می‌کند و منتظر افت واقعی سودآوری نمی‌ماند. تحلیلگران یوتوتایمز معتقدند، چرخش سرمایه از فناوری و تداوم تردیدها می‌تواند داده‌های اقتصادی اخیر؛ از جمله اشتغال و تورم را تحت‌الشعاع قرار دهد. مگر آنکه آمارهای جدید غافلگیری معناداری ایجاد کند، روایت غالب بازار همچنان حول محور بازتعریف ارزش‌گذاری سهام فناوری خواهد چرخید. “ «در عین حال، باید توجه داشت که شاخص‌های اصلی هنوز نزدیک به سقف‌های تاریخی خود قرار دارند.» محمد زمانی همین موضوع باعث شده برخی سرمایه‌گذاران احساس کنند بازار در رکود است، در حالی که تصویر کلی هنوز صعودی است. این واگرایی میان احساسات و سطوح شاخص‌ها می‌تواند به نوسانات تند و مقطعی منجر شود. با این حال، همه تحلیلگران بدبین نیستند. برخی معتقدند اصلاح‌های اخیر می‌تواند فرصت‌هایی در صنایعی ایجاد کند که هوش مصنوعی برای آن‌ها نه تهدید، بلکه یک محرک رشد است. در چنین شرایطی، بازار بیش از هر زمان دیگری گزینشی شده و تمایز میان برندگان و بازندگان فناوری اهمیت یافته است. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، بازار سهام آمریکا در مقطعی حساس قرار گرفته است؛ جایی که باید میان امید به تحول دیجیتال و واقع‌گرایی نسبت به ارزش‌گذاری‌ها تعادل برقرار کند. تا زمانی که این تعادل شکل نگیرد، مسیر پیش‌رو احتمالاً با نوسانات مقطعی و چرخش‌های سریع سرمایه همراه خواهد بود؛ حتی اگر روند بلندمدت همچنان صعودی باقی بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرمایه‌گذاران اوج قیمت طلا را ۶۲۰۰ دلار پیش‌بینی می‌کنند

بر اساس نظرسنجی جهانی مدیران صندوق در ماه فوریه از سوی بانک آمریکا، سرمایه‌گذاران به‌طور میانگین وزنی انتظار دارند قیمت طلا در نهایت به سطح ۶۲۰۰ دلار به ازای هر اونس برسد. در این نظرسنجی، ۲۰ درصد از سرمایه‌گذاران بر این باورند که طلا پیش‌تر به اوج قیمتی خود دست یافته است؛ در مقابل، ۱۹ درصد معتقدند روند صعودی همچنان ادامه دارد و بهای هر اونس طلا می‌تواند از مرز ۷۰۰۰ دلار نیز عبور کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نظرسنجی بانک آمریکا: سرمایه‌گذاران جهانی همچنان بیش‌ازحد خوش‌بین هستند

نظرسنجی ماه فوریه بانک آمریکا نشان می‌دهد که سرمایه‌گذاران جهانی همچنان «بیش‌ازحد خوش‌بین» هستند، اما دستیابی به رشد قیمت دارایی‌ها در سه‌ماهه اول سال دشوارتر شده است. بر اساس این گزارش: وزن سرمایه‌گذاری در کالاها به بالاترین سطح از مه ۲۰۲۲ رسیده است. وزن سرمایه‌گذاری در سهام به بالاترین سطح از دسامبر ۲۰۲۴ رسیده است. سهم نقدینگی در پرتفوی‌ها به ۳.۴٪ افزایش یافته است. سرمایه‌گذاران اکنون بیشترین خوش‌بینی نسبت به سودآوری شرکت‌ها را از آگوست ۲۰۲۱ دارند، اما هم‌زمان تعداد کسانی که معتقدند شرکت‌ها «بیش‌ازحد سرمایه‌گذاری می‌کنند» به رکورد جدیدی رسیده است. https://youtu.be/D_tSKA_7r1c در این نظرسنجی: «حباب هوش مصنوعی» به‌عنوان بزرگ‌ترین ریسک بازار معرفی شده است. «خرید بلندمدت طلا» شلوغ‌ترین معامله بازار شناخته شده است. و «اعتبار خصوصی» به‌عنوان محتمل‌ترین منبع بحران اعتباری معرفی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تحلیل تکنیکال طلا: فلز زرد بر سر دوراهی؟

اونس جهانی طلا پس از ریزش سنگین اخیر، مجدداً وارد فاز ریکاوری شده و به‌تدریج توانسته بار دیگر به بالای محدوده ۵۰۰۰ دلار بازگردد. این بازگشت نشان‌دهنده تقویت تقاضا در سطوح پایین‌تر و کاهش فشار فروش نسبت به کف‌های قبلی است. همان‌طور که در نمودار مشاهده می‌شود، قیمت اکنون به مقاومت کلیدی ۵۱۰۰ دلار نزدیک شده است. در صورت شکست و تثبیت بالای این سطح، می‌توان انتظار ادامه روند صعودی را داشت. اهداف بعدی در این سناریو به ترتیب محدوده‌های ۵۴۰۰ دلار و سپس ۵۶۰۰ دلار خواهند بود. از منظر اندیکاتورها نیز نشانه‌هایی از تقویت مومنتوم صعودی دیده می‌شود. اندیکاتور MACD در آستانه کراس صعودی قرار دارد و احتمالاً با عبور قیمت از ۵۱۰۰ دلار، سیگنال تأییدی برای ادامه رشد صادر خواهد شد. همچنین اندیکاتور RSI نیز در صورت تثبیت بالای سطح ۵۰ و تأیید کراس صعودی، می‌تواند مومنتوم مثبت بازار را تقویت کند. در سناریوی مقابل، اگر طلا موفق به شکست مقاومت ۵۱۰۰ دلار نشود، احتمال نوسان و اصلاح قیمت تا محدوده حمایتی ۴۸۰۰ دلار وجود خواهد داشت. این سطح حمایت بسیار مهمی محسوب می‌شود و از دست رفتن آن می‌تواند آغاز یک فاز اصلاحی عمیق‌تر باشد. در صورت شکست ۴۸۰۰ دلار، اهداف نزولی بعدی به ترتیب ۴۶۰۰ دلار و ۴۴۰۰ دلار خواهند بود. همچنین برای بررسی بیشتر می توانید ویدئو هفتگی تحلیل تکنیکال طلا را مشاهده کنید.  

خواندن کامل خبر
تحلیل تکنیکال کم اثر

خیز اپل برای شکست یوتیوب و اسپاتیفای؛ پادکست‌های ویدیویی متحول می‌شوند

در یک نگاه اپل اعلام کرد که از بهار امسال، تجربه یکپارچه پادکست‌های ویدیویی را به اپلیکیشن Apple Podcasts می‌آورد. کاربران می‌توانند به صورت یکپارچه بین «گوش دادن» و «تماشا کردن» جابجا شوند و از قابلیت تصویر-در-تصویر استفاده کنند. این به‌روزرسانی شامل پشتیبانی از استریم HLS و درج تبلیغات ویدیویی پویا برای درآمدزایی سازندگان است. اعلام جنگ اپل به غول‌های استریمینگ اپل (Apple) روز دوشنبه از یک تغییر استراتژیک بزرگ پرده برداشت: اضافه کردن تجربه یکپارچه پادکست ویدیویی به پلتفرم محبوب خود در بهار پیش‌رو. این حرکت جسورانه، اپل پادکست را مستقیماً در برابر رقبای قدرتمندی همچون اسپاتیفای، یوتیوب و حتی نتفلیکس قرار می‌دهد که همگی اخیراً تمرکز زیادی بر محتوای ویدیویی داشته‌اند. تحلیلگران معتقدند که این اقدام پاسخی به تغییر ذائقه مخاطبان است؛ چرا که طبق آمار ادیسون ریسرچ، حدود ۳۷ درصد از افراد بالای ۱۲ سال ماهانه پادکست‌های ویدیویی تماشا می‌کنند. ویژگی‌های جدید چیست؟ در نسخه جدید، کاربران می‌توانند بدون وقفه بین حالت صوتی و تصویری یک برنامه سوییچ کنند. همچنین قابلیت‌های محبوبی مثل «تصویر در تصویر» (PiP) و دانلود ویدیوها برای تماشای آفلاین نیز اضافه شده است. ادی کیو، معاون ارشد خدمات اپل، گفت: «با آوردن تجربه ویدیویی پیشرو به اپل پادکست، ما کنترل کامل محتوا و کسب‌وکار را به سازندگان می‌دهیم و گوش دادن یا تماشای پادکست را برای مخاطبان آسان‌تر می‌کنیم.» https://youtu.be/D_tSKA_7r1c فناوری پشت پرده: HLS و تبلیغات پویا اگرچه اپل از سال ۲۰۰۵ از ویدیو پشتیبانی می‌کرد، اما این فایل‌ها جدا از نسخه صوتی بودند. آپدیت جدید از پروتکل استریمینگ HLS پشتیبانی می‌کند که امکان پخش تطبیقی و کنترل‌های بیشتر را فراهم می‌سازد. مهم‌تر از همه، این فرمت جدید امکان «درج تبلیغات ویدیویی پویا» را فراهم می‌کند. اپل اعلام کرده که هزینه‌ای از سازندگان یا میزبان‌ها برای توزیع محتوا نمی‌گیرد، اما از شبکه‌های تبلیغاتی شرکت‌کننده، کارمزدی بر اساس میزان بازدید دریافت خواهد کرد. شرکای اولیه این طرح شامل Acast، ART19 (متعلق به آمازون)، Omny Studio و SiriusXM هستند. “ یوتیوب سال گذشته اعلام کرد بیش از ۱ میلیارد کاربر ماهانه پادکست دارد و اسپاتیفای نیز ۱۰۰ میلیون دلار به پادکسترها پرداخت کرده است. حتی نتفلیکس هم با برنامه «پیت دیویدسون» وارد این میدان شده است. مرتضی عظیمی سرمایه‌گذاری روی هوش مصنوعی در پایان گزارش اشاره شده است که بخش خدمات اپل (Services) در سه ماهه اخیر ۳۰ میلیارد دلار درآمد داشته است. همچنین اپل در ماه ژانویه استارتاپ هوش مصنوعی اسرائیلی Q.ai را خریداری کرده که بر ابزارهای هوش مصنوعی صوتی تمرکز دارد؛ خریدی که می‌تواند آینده پادکست‌ها را هوشمندتر کند. بر اساس جمع‌بندی تیم یوتوتایمز، اپل که زمانی پیشگام پادکست بود، اکنون تلاش می‌کند تا با ارائه ابزارهای مدرن ویدیویی و مدل‌های درآمدی جدید، جایگاه خود را در بازاری که به سرعت توسط ویدیو تسخیر شده، بازپس گیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا همچنان جذاب است: بررسی ادعاهای منفی و واقعیت بازار

در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بی‌ثباتی ژئوپلیتیکی و نگرانی‌ها درباره تورم و سیاست‌های مالی غیرمسئولانه است. بانک‌های مرکزی: خرید طلا توسط بانک‌های مرکزی مهم‌ترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر می‌رسد و بانک‌های مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعه‌یافته را تشکیل می‌دهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه می‌دهند. سرمایه‌گذاران خرد: سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت اثرگذارند، اما سهم آن‌ها تنها حدود ۸٪ از ذخایر بانک‌های مرکزی است و توان کنترل قیمت طولانی‌مدت را ندارد. طلا طی پنج سال گذشته رشد خیره‌کننده‌ای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهم‌ترین محرک آن ورود به دوره‌ای جدید از بی‌ثباتی و گسست ژئوپلیتیکی باشد که سرمایه‌گذاران را به خرید این فلز گران‌بها ترغیب کرده است. اکنون نگرانی‌ها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاست‌های مالی غیرمسئولانه‌ای را نیز اضافه کنید که هنوز به‌طور کامل در قیمت دارایی‌های دولتی منعکس نشده‌اند. جای تعجب نیست که طلا در دوره‌های تنش به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. در شوک‌های عمده ژئوپلیتیکی، طلا به‌طور متوسط ۱.۸ درصد و به‌صورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسک‌ها: توقف خرید بانک‌های مرکزی و رویگردانی سرمایه‌گذاران خرد طبق داده‌های بررسی‌ شده توسط یوتوتایمز، مهم‌ترین محرک قیمت طلا، بانک‌های مرکزی بوده‌اند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانک‌های مرکزی دو برابر شده است. پس از آنکه ایالات متحده دارایی‌های روسیه را مسدود کرد، بانک‌های مرکزی برای متنوع‌سازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (به‌جز صندوق بین‌المللی پول) عبارت‌اند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانک‌های مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیش‌تر رخ داده است. بین سال‌های ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعه‌ای از مزایده‌های عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوع‌سازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمت‌های امروز است. فروش‌ها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافق‌نامه واشنگتن درباره طلا» را امضا کردند تا فروش‌های بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانک‌های مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکان‌پذیر است؛ همان‌طور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دست‌کم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا به‌طور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالی‌که این سهم در اقتصادهای توسعه‌یافته به حدود ۴۷ درصد می‌رسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفته‌اند، چین جایگاهی برجسته و تعیین‌کننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب می‌شود، به‌طور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل می‌دهد (بر اساس داده‌های شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زده‌اند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهم‌تر از چیزی است که فکر می‌کنید! در میان بانک‌های مرکزی G10 هیچ نشانه‌ای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانک‌های مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچ‌یک کاهش را پیش‌بینی نکرده‌اند. نقش سرمایه‌گذاران خرد را نیز نمی‌توان کم‌اهمیت تلقی کرد. آن‌ها هم به‌طور گسترده به بازار طلا وارد شده‌اند و عمدتاً با هدف پوشش ریسک‌های ژئوپلیتیکی و مقابله با عدم‌قطعیت‌های اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گران‌بها کرده‌اند. اگرچه این روند به تقویت قیمت‌ها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکش‌کردن ریسک‌ها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایه‌گذاران می‌توانند به همان سرعتی که وارد بازار شده‌اند، از آن خارج شوند و فشار نزولی بر قیمت‌ها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایه‌گذاران این رویداد را نشانه‌ای از نقش‌آفرینی سرمایه‌گذاران کوتاه‌مدت در نوسانات قیمت می‌دانند. با این حال، در یک نگاه کلان می‌توان گفت سطح فعالیت سرمایه‌گذاران خرد هرچند بالاست، اما در قیاس با دوره‌های مشابه در گذشته، پدیده‌ای غیرمعمول یا بی‌سابقه محسوب نمی‌شود. موجودی صندوق‌های قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایه‌گذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد می‌شود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانک‌های مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبت‌شده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها ندارد. علاوه بر نقش پوشش ریسک در برابر شوک‌های کوتاه‌مدت ژئوپلیتیکی، طلا یک ابزار متنوع‌ساز بلندمدت نیز محسوب می‌شود. این دارایی می‌تواند در برابر تورم محافظت ایجاد کند، در دوره‌های افت بازار عملکرد بهتری داشته باشد و به‌دلیل همبستگی نسبتاً پایین با سایر دارایی‌ها، نوسان کلی پرتفوی را کاهش دهد.   ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایه‌گذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایه‌گذاری در اوراق بهادار سنتی داشته باشد، به‌ویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها می‌تواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخص‌های کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماری‌های دامی، تحریم‌ها، تعرفه‌ها و تحولات اقتصادی، سیاسی و مقرراتی بین‌المللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم می‌کند، اما هم‌زمان امکان زیان‌های بزرگ‌تر را نیز به همراه دارد. بر اساس جمع‌بندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بی‌ثباتی ژئوپلیتیکی، تورم و نگرانی‌های مالی، به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. مهم‌ترین محرک قیمت، تقاضای ساختاری بانک‌های مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت قابل توجه است، اما توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها در بلندمدت ندارند. علاوه بر کارکرد کوتاه‌مدت به‌عنوان پوشش ریسک، طلا به‌عنوان دارایی متنوع‌ساز بلندمدت می‌تواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دوره‌های افت بازار عملکرد مقاوم نشان دهد. با وجود ریسک‌های مرتبط با نوسانات بازار، شرایط اقلیمی، تحریم‌ها و استفاده از ابزارهای اهرمی، چشم‌انداز طلا برای سرمایه‌گذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اتریوم دوباره به ۲۰۰۰ دلار رسید؛ آلت‌کوین‌ها ضعیف باقی ماندند

در یک نگاه انتقال ۵۴۰ میلیون دلار اتریوم به بایننس باعث ایجاد شرایط فروش سنگین شد. اتریوم ۰.۴۳٪ رشد کرد و به محدوده ۲۰۰۰ دلار برگشت. آلت‌کوین‌ها همچنان تحت فشار: DOGE منفی ۱۰٪، ZRO منفی ۳۴٪ در پنج روز. طلا در ۵۰۰۰ دلار معامله می‌شود و عملکرد بهتری نسبت به کریپتو دارد. بازار کریپتو هفته را با فشار فروش سنگین آغاز کرد، اما اتریوم توانست برخلاف جریان بازار، دوباره به محدوده ۲۰۰۰ دلار نزدیک شود. داده‌های آنچین نشان می‌دهد که یک انتقال ۵۴۰ میلیون دلاری به بایننس باعث ایجاد شرایط «فروش بیش از حد» شد که زمینه بازگشت آرام قیمت‌ها را فراهم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط CoinDesk و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. https://www.youtube.com/watch?v=6I4u2_z6iIg اتریوم پس از موج فروش ۵۴۰ میلیون دلاری تثبیت شد بازار کریپتو روز دوشنبه همچنان تحت فشار بود، اما اتریوم توانست برخلاف جریان بازار ۰.۴۳٪ رشد کند و دوباره به سطح ۲۰۰۰ دلار نزدیک شود. طبق داده‌های آنچین، یک کیف پول منتسب به معامله‌گر Garrett Jin بیش از ۵۴۰ میلیون دلار اتریوم را طی آخر هفته به بایننس منتقل کرده است. این انتقال باعث افزایش شدید حجم فروش و ایجاد شرایط «فروش بیش از حد» شد؛ وضعیتی که معمولاً زمینه بازگشت کوتاه‌مدت قیمت را فراهم می‌کند. ✔️  بیشتر بخوانید: تحلیل جامع بیتکوین: بیتکوین، ارزنده برای خریدار شجاع و صبور فشار بر آلت‌کوین‌ها ادامه دارد در حالی که اتریوم کمی بازیابی شد، بسیاری از آلت‌کوین‌ها همچنان در مسیر نزولی قرار دارند: HYPE، ZEC و XMR بیش از ۳٪ افت DOGE در ۲۴ ساعت گذشته ۱۰٪ کاهش ZRO طی پنج روز گذشته ۳۴٪ سقوط کرده است شاخص CoinDesk 80 که آلت‌کوین‌ها را دنبال می‌کند، ۰.۱۷٪ افت داشته، در حالی که شاخص CoinDesk 5 با وزن بیشتر بیت‌کوین ۰.۳۸٪ رشد کرده است؛ نشانه‌ای از ضعف گسترده آلت‌کوین‌ها. طلا در ۵۰۰۰ دلار؛ عملکرد بهتر از کریپتو طلا امروز در سطح ۵۰۰۰ دلار معامله می‌شود؛ رقمی پایین‌تر از اوج ۵۶۰۰ دلاری ژانویه، اما همچنان بهتر از نقره و کریپتو عمل کرده است: نقره: ۳۶٪ افت کریپتو: ۲۱٪ افت در همین بازه بازارهای آمریکا نیز به دلیل تعطیلات رسمی بسته هستند. بازار مشتقات: خروج سرمایه و کاهش ریسک‌پذیری طبق داده‌های CoinDesk: ارزش کل قراردادهای باز (OI) به ۹۸ میلیارد دلار کاهش یافته است OI بیت‌کوین: ۱٪ افت OI اتریوم: ۲.۷٪ افت XRP، DOGE، SUI و ADA: ۶٪ یا بیشتر کاهش در مقابل، قراردادهای مرتبط با XAUT (توکن طلا) شاهد ۸٪ رشد بوده‌اند؛ نشانه‌ای از حرکت سرمایه به سمت دارایی‌های سنتی. نکات مهم دیگر: نوسان ضمنی ۳۰ روزه BTC و ETH از جهش ۱۰۰٪ به محدوده ۵۰٪ برگشته است. فاصله نوسان ضمنی اتریوم و بیت‌کوین در حال افزایش است. نرخ‌های تأمین مالی (Funding) برای بسیاری از آلت‌کوین‌ها منفی است؛ یعنی تمایل معامله‌گران به پوزیشن‌های فروش بیشتر است. یک معامله‌گر در Deribit حدود ۳ میلیون دلار برای خرید آپشن صعودی بیت‌کوین با قیمت هدف ۷۵ هزار دلار پرداخت کرده است. رفتار توکن‌ها: از DOGE تا ZRO DOGE بیش از ۱۰٪ افت کرده اما از نیمه‌شب تثبیت شده است. XRP پس از افت ۸٪، حدود ۱٪ رشد کرده است. ZRO پس از همکاری با Citadel Securities و DTCC برای ساخت بلاک‌چین جدید، همچنان در مسیر نزولی است. بازار آلت‌کوین‌ها در مجموع در فاز فروش کم‌عمق و کم‌نقدینگی قرار دارد؛ وضعیتی که معمولاً در دوره‌های انتظار و نبود محرک قوی دیده می‌شود. جمع‌بندی استراتژیک: بازار در فاز «تثبیت پس از شوک» بر اساس داده‌های CoinDesk، بازار کریپتو اکنون در مرحله‌ای قرار دارد که می‌توان آن را «تثبیت پس از شوک فروش» نامید: اتریوم از فشار فروش سنگین عبور کرده است. آلت‌کوین‌ها همچنان ضعیف هستند. نوسان‌ها کاهش یافته است. سرمایه در حال حرکت به سمت دارایی‌های امن‌تر مانند طلاست. بازار فعلاً در انتظار محرک جدید است؛ چه از سمت داده‌های اقتصاد کلان، چه از سمت جریان‌های سرمایه یا اخبار مرتبط با ETFها.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران

در یک نگاه رشد اوراق قرضه پس از داده‌های تورمی ملایم آمریکا طلا زیر ۵۰۰۰ دلار عقب نشست؛ سودگیری معامله‌گران بازارهای چین و آمریکا تعطیل و نقدشوندگی پایین‌تر از معمول احتمال کاهش نرخ بهره فدرال رزرو در ژوئن یا جولای دوباره تقویت شد بازارهای جهانی هفته را با آرامش بیشتری آغاز کردند؛ داده‌های تورمی ملایم آمریکا امید به کاهش نرخ بهره را تقویت کرده و همین موضوع باعث رشد اوراق قرضه و ثبات سهام شده است. در همین حال، طلا که هفته گذشته اوج گرفته بود، دوباره زیر مرز ۵۰۰۰ دلار عقب نشست. تعطیلی بازارهای چین و آمریکا نیز به کاهش حجم معاملات در آغاز هفته دامن زده است. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. بازار اوراق؛ امید به کاهش نرخ بهره پس از انتشار داده‌های تورمی آمریکا که نشان داد شاخص قیمت مصرف‌کننده در ژانویه تنها ۰.۲٪ رشد کرده — کمترین افزایش از جولای — اوراق خزانه‌داری آمریکا رشد کردند و بازدهی اوراق ۲ و ۱۰ ساله حدود ۵ نقطه پایه کاهش یافت. معامله‌گران اکنون کاهش نرخ بهره در جولای را به‌طور کامل قیمت‌گذاری کرده‌اند و احتمال کاهش در ژوئن نیز افزایش یافته است. اوراق استرالیا و نیوزیلند نیز در واکنش به این چشم‌انداز رشد کردند.  سهام آسیا؛ نزدیک رکورد تاریخی شاخص MSCI آسیا-پاسیفیک که امسال حدود ۱۱٪ رشد کرده، امروز در محدوده رکورد تاریخی خود نوسان داشت. فیوچرز اروپا نیز اندکی صعودی بودند. این هفته به دلیل تعطیلات سال نو قمری، بازارهای چین بسته‌اند و نقدشوندگی در آسیا پایین‌تر از حد معمول است. بازار آمریکا نیز امروز به مناسبت روز رؤسای جمهور تعطیل است. فشارهای ناشی از نگرانی‌های هوش مصنوعی کمی کاهش یافت پس از دو هفته افت متوالی S&P500 که ناشی از نگرانی درباره تأثیر مخرب هوش مصنوعی بر کسب‌وکارها بود، داده‌های تورمی ملایم کمی از فشار بازار کم کرد. نیل بیرل از Premier Miton گفته: «این داده‌ها سیاست پولی فدرال رزرو را تغییر نمی‌دهد، اما مسیر کاهش نرخ بهره را هموارتر می‌کند.» دلار، طلا و رمزارزها طلا پس از رشد روز جمعه، امروز ۰.۹٪ افت کرد و به زیر ۵۰۰۰ دلار بازگشت. نقره نیز حدود ۱٪ کاهش یافت. دلار تقریباً بدون تغییر بود. بیت‌کوین حوالی ۶۸٬۳۰۰ دلار معامله شد. در چین، تقاضای شدید برای طلا باعث شده مقامات شنژن نسبت به فعالیت‌های غیرقانونی معاملات طلا هشدار دهند. ارزهای آسیایی؛ ین ضعیف، یوان قوی ین ژاپن ۰.۳٪ تضعیف شد؛ رشد اقتصادی کمتر از انتظار، احتمال افزایش نرخ بهره را کاهش داده است. یوان آفشور (خارج چین) به بالاترین سطح سه سال اخیر رسید؛ پکن همچنان به دنبال تقویت نقش جهانی ارز خود است. تحولات شرکتی علی‌بابا پس از قرار گرفتن اشتباهی در فهرست شرکت‌های مرتبط با ارتش چین، ۰.۵٪ افت کرد؛ وزارت دفاع آمریکا چند دقیقه بعد این تصمیم را پس گرفت. Warner Bros Discovery احتمالاً دوباره وارد مذاکرات فروش با Paramount Skydance می‌شود. Volkswagen قصد دارد تا سال ۲۰۲۸ هزینه‌ها را ۲۰٪ کاهش دهد. گروهی به رهبری Macquarie قصد خرید Qube Holdings را با ارزش ۸.۳ میلیارد دلار دارد. جمع‌بندی استراتژیک: بازار در فاز «تثبیت با انتظار محتاطانه» بازارهای جهانی پس از داده‌های تورمی ملایم آمریکا وارد فاز تثبیت شده‌اند. معامله‌گران اکنون در حال انتظار محتاطانه برای داده‌های مهم این هفته هستند: گزارش اشتغال ADP صورت‌جلسه فدرال رزرو داده‌های PMI تحولات مربوط به مذاکرات آمریکا–ایران و بازگشایی بازارهای چین پس از تعطیلات در مجموع، بازار در وضعیتی قرار دارد که نه صعودی پرقدرت است و نه نزولی؛ بلکه در حال سنجش مسیر آینده نرخ بهره و ریسک‌های ژئوپلیتیک است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

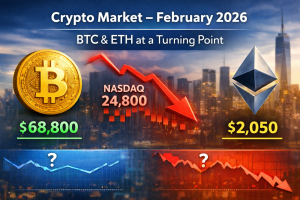
بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

بازار طلا زیر ذره‌بین تحلیلگران؛ آیا حمایت ۵٬۰۰۰ دلاری حفظ خواهد شد؟

در یک نگاه طلا پس از یک افت ناگهانی و بدون محرک مشخص، بار دیگر توانست سطح ۵۰۰۰ دلار را پس بگیرد، اما این شوک نشان داد رژیم نوسانی جدید بازار فلزات گرانبها همچنان شکننده و غیرقابل‌پیش‌بینی است. نظرسنجی کیتکو حاکی از آن است که تحلیلگران وال‌استریت محتاط و مردد شده‌اند، در حالی که سرمایه‌گذاران خُرد همچنان دیدگاهی صعودی نسبت به چشم‌انداز کوتاه‌مدت طلا دارند. با توجه به تعطیلات پیش‌رو و کاهش نقدشوندگی، هر حرکت کوچک می‌تواند به نوسانات بزرگ‌تری منجر شود و بازار را در معرض شوک‌های قیمتی ناگهانی قرار دهد. قیمت طلا در ابتدای هفته در فضایی نسبتاً آرام و در قالب یک الگوی تثبیت منظم حرکت می‌کرد؛ الگویی که نشان از تعادل نسبی میان عرضه و تقاضا داشت. اما اواخر صبح پنج‌شنبه، یک موج فروش ناگهانی بار دیگر به معامله‌گران یادآوری کرد که نوسان در بازار فلزات گران‌بها می‌تواند به همان اندازه که آرام است، ناگهانی و شدید نیز باشد. هر اونس طلا معاملات هفتگی را در سطح ۴٬۹۸۰ دلار آغاز کرد و تا شامگاه یکشنبه با جهشی سریع به محدوده ۵٬۰۴۱ دلار رسید. پس از آن، فلز زرد یک بازگشت کوتاه به حوالی ۵٬۰۰۰ دلار را تجربه کرد و وارد فاز نوسان خنثی و نسبتاً محدود شد؛ فازی که به‌تدریج دامنه تغییرات قیمت را فشرده‌تر و شاخص‌های نوسان را آرام‌تر کرد. در ساعات ابتدایی چهارشنبه، طلا با ثبت اوج هفتگی نزدیک به ۵٬۱۲۰ دلار، بار دیگر چهره آشنای سال‌های گذشته خود را به نمایش گذاشت. قیمت در تمام این مدت کمتر از چند دلار به زیر حمایت روانی ۵٬۰۰۰ دلار نفوذ کرد و در سقف‌ها نیز به شکلی منظم به محدوده ۵٬۱۰۰ دلار برخورد داشت. این رفتار قیمتی برای بسیاری از فعالان بازار یادآور دوره‌هایی بود که طلا نقش پناهگاه امن سرمایه را با ثبات بیشتری ایفا می‌کرد. از بعدازظهر چهارشنبه تا صبح پنج‌شنبه، دامنه نوسانات حتی محدودتر شد و قیمت در بازه‌ای حدود ۲۵ دلاری بین ساعات ۷:۳۰ عصر تا ۱۰:۳۰ صبح در رفت‌وآمد بود؛ شرایطی که نشانه‌ای از آرامش نسبی بازار و انتظار برای محرکی تازه تلقی می‌شد. در ظاهر، طلا بار دیگر همان دارایی امنی بود که سرمایه‌گذاران در زمان ابهام به آن پناه می‌برند. اما واقعیت بازار فلزات گران‌بها در سال ۲۰۲۶ متفاوت از گذشته است. در ساعت ۱۱:۰۵ صبح به وقت شرق آمریکا، بازار ناگهان با شوکی غیرمنتظره مواجه شد. قیمت طلا طی تنها ۲۰ دقیقه از ۵٬۰۶۸ دلار به کف هفتگی ۴٬۸۸۹ دلار سقوط کرد؛ افتی سریع و عمیق که بسیاری از معامله‌گران را غافلگیر کرد. شگفت‌آورتر آنکه هیچ محرک آشکار و مشخصی برای این ریزش وجود نداشت. نه خبری از تنش ژئوپلیتیک بود، نه تصمیم قضایی یا پیام سیاسی غیرمنتظره‌ای منتشر شد. حتی تحلیلگران وال‌استریت نیز در توضیح علت این سقوط ناگهانی با ابهام مواجه بودند؛ رخدادی که همزمان در سایر بازارهای مالی نیز بازتاب داشت. با این حال، همان‌گونه که بارها در گذشته مشاهده شده، طلا به سرعت واکنش نشان داد و مسیر بازیابی را در پیش گرفت. قیمت تا ساعت ۱۲:۳۰ به ۴٬۹۷۰ دلار رسید و تنها ۱۵ دقیقه پیش از آغاز معاملات بازار سهام در روز جمعه، بار دیگر سطح ۵٬۰۰۰ دلار را پس گرفت. پس از یک بازآزمایی سریع دیگر از ناحیه حمایتی (تقریباً ۲۴ ساعت پس از موج فروش پنج‌شنبه) رفتار قیمتی طلا به همان الگوی آرام چهارشنبه بازگشت. در پایان هفته، این فلز گران‌بها حدود ۴۰ دلار بالاتر از حمایت ۵٬۰۰۰ دلاری بسته شد و در دامنه‌ای فشرده ۲۵ دلاری به نوسان ادامه داد؛ پایانی که اگرچه از بازگشت تعادل حکایت داشت، اما یادآور شکنندگی فضای معاملاتی در سال جاری نیز بود. نتایج تازه‌ترین نظرسنجی هفتگی کیتکو نشان می‌دهد که اکثریت تحلیلگران وال‌استریت نسبت به چشم‌انداز کوتاه‌مدت طلا رویکردی محتاطانه و مردد اتخاذ کرده‌اند؛ در مقابل، سرمایه‌گذاران خرد یا همان فعالان «مین‌استریت» علی‌رغم نوسانات پرتنش هفته گذشته، همچنان دیدگاه صعودی خود را حفظ کرده‌اند. جیمز استنلی، استراتژیست ارشد بازار در Forex.com، با صراحت بر تداوم روند صعودی تأکید دارد. به اعتقاد او، «موج فروش اواخر هفته شدید بود، اما خریداران با قدرت وارد بازار شدند. همچنان افت‌ها و اصلاحات قیمتی را فرصتی برای ورود می‌دانم و در شرایط فعلی، تلاش برای معامله خلاف روند غالب طلا را منطقی نمی‌بینم.» این اظهارات بازتاب‌دهنده دیدگاهی است که اصلاحات مقطعی را نه نشانه ضعف ساختاری، بلکه فرصتی تاکتیکی تلقی می‌کند. در همین حال، دارین نیوسام، تحلیلگر ارشد بازار در Barchart.com، ضمن تأیید چشم‌انداز صعودی برای طلا و نقره، نسبت به تداوم نوسانات در کوتاه‌مدت هشدار می‌دهد. به گفته او، «اگرچه انتظار دارم طلا و نقره در هفته پیش‌رو همچنان پرنوسان باشند، اما روند بلندمدت کماکان صعودی است.» نیوسام همچنین به تحولات ژئوپلیتیک اشاره می‌کند و معتقد است در شرایطی که کشورهای حاضر در کنفرانس امنیتی مونیخ در حال بررسی سناریوهایی برای پیشبرد سیاست‌های خود بدون اتکا به ایالات متحده هستند، طلا و نقره می‌توانند همچنان نقش پشتوانه‌ای و پوشش ریسک را ایفا کنند؛ به‌ویژه اگر برخی کشورها، به‌ویژه چین، اقدام به کاهش دارایی‌های خود در اوراق خزانه‌داری آمریکا کنند. از این منظر، جذابیت فلزات گران‌بها نه‌تنها از کانال تکنیکال، بلکه از مسیر تحولات ژئوپلیتیک و جریان سرمایه جهانی نیز تقویت می‌شود. آدریان دی، رئیس شرکت Adrian Day Asset Management، همچنان دیدگاهی صعودی نسبت به طلا دارد. به گفته او، روندی آهسته اما پیوسته از بازیابی قیمت در جریان است و تا زمانی که دینامیک‌های بنیادین بازار طلا دست‌نخورده باقی بماند، این فلز گران‌بها از حمایت ساختاری برخوردار خواهد بود. مارک لایبوویت، ناشر خبرنامه VR Metals/Resource Letter، نیز چشم‌اندازی مشخص برای هفته‌های پیش‌رو ترسیم می‌کند. او محدوده ۳٬۵۰۰ تا ۴٬۶۰۰ دلار را به‌عنوان دامنه مورد انتظار طلا در کوتاه‌مدت (تا ماه‌های مارس و آوریل) مطرح کرده و تأکید دارد در صورت رسیدن قیمت به کرانه پایینی این بازه، فرصت خرید قابل‌توجهی شکل خواهد گرفت. لایبوویت همچنین هدف قیمتی ۵۰ تا ۵۵ دلار را برای نقره در همین بازه زمانی مطرح می‌کند. در سوی دیگر، کوین گرِیدی، رئیس Phoenix Futures and Options، تمرکز خود را بر تعداد قراردادهای باز (Open Interest) در بورس کالای شیکاگو معطوف کرده است. به گفته او، حوالی ۲۳ ژانویه یکی از رِکوردهای اخیر تعداد قراردادهای باز، ثبت شد، اما از آن زمان تاکنون حدود ۱۵۰ هزار قرارداد از بازار خارج شده است؛ رقمی که نشان‌دهنده کاهش قابل‌توجه حضور سرمایه در بازار فیوچرز طلاست. گرِیدی توضیح می‌دهد که بخش عمده‌ای از این سرمایه سفته‌بازانه اکنون به سمت ابزارهای کوچک‌تر و در دسترس‌تر برای سرمایه‌گذاران خرد هدایت شده است. به‌ویژه قراردادهای «مینی» طلا و قراردادهای کوچک‌تر نقره که حجم آن‌ها کمتر از ۱۰۰ اونس است، با رکوردشکنی در حجم معاملات مواجه شده‌اند. به اعتقاد او، افزایش درصد وجه تضمین در قراردادهای فیوچرز اصلی باعث خروج بخشی از معامله‌گران خرد شد، اما همین گروه اکنون از طریق قراردادهای مینی مجدداً به بازار بازگشته‌اند. از نگاه گرِیدی، پیامد این جابه‌جایی آن است که وزن معاملات بیش از گذشته در اختیار سفته‌بازان، معامله‌گران خرد و استراتژی‌های مومنتومی قرار گرفته، در حالی که سرمایه‌های بزرگ‌تر و هوشمندتر فعلاً در حاشیه بازار ایستاده‌اند. او معتقد است همین تغییر ترکیب بازیگران بازار، یکی از عوامل اصلی تشدید نوسانات اخیر در قیمت طلا بوده است. در خصوص موج فروش ناگهانی روز پنج‌شنبه، کوین گرِیدی اذعان دارد که او نیز مانند بسیاری از فعالان بازار، توضیح روشنی برای این اتفاق در اختیار ندارد. به گفته او، فضای بازار در آن لحظات مملو از تماس‌ها و پیام‌هایی بود که همه یک سؤال مشترک داشتند: «چه اتفاقی افتاد؟» با این حال، پاسخ قانع‌کننده‌ای در دست نبود و منشأ دقیق این سقوط همچنان در هاله‌ای از ابهام قرار دارد. گرِیدی البته یک سناریوی احتمالی را مطرح می‌کند، هرچند تأکید دارد که این تنها یک فرضیه است. به باور او، ممکن است برخی از معامله‌گران به دلیل فشار «مارجین کال» مجبور به بستن پوزیشن‌های خود شده باشند؛ به‌ویژه در شرایطی که بسیاری از بازیگران در حال پوشش ریسک بودند و هم‌زمان پوزیشن‌های فروش در بازار داشتند. در چنین فضایی، یک جرقه می‌تواند زنجیره‌ای از تسویه‌های اجباری ایجاد کند و افت قیمت را تشدید کند. او در ارزیابی مسیر کوتاه‌مدت طلا نیز به چند عامل کلیدی اشاره می‌کند. نخست، تغییرات در رأس سیاست‌گذاری پولی ایالات متحده. با مشخص شدن حضور کوین وارش به‌عنوان رئیس جدید فدرال رزرو، به اعتقاد گرِیدی بازار با دقت به لحن و مواضع او در قبال نرخ بهره و سیاست‌های پولی چشم دوخته است. هرگونه تغییر در ادبیات سیاستی می‌تواند انتظارات تورمی و مسیر بازدهی اوراق را تحت تأثیر قرار دهد و به‌تبع آن بر قیمت طلا اثرگذار باشد. همچنین پرونده حقوقی مرتبط با لیزا کوک، عضو هیئت‌مدیره فدرال رزرو، از دیگر موضوعاتی است که به گفته او توجه بازار را جلب کرده است. این پرونده از منظر استقلال بانک مرکزی اهمیت دارد و فعالان بازار آن را به‌عنوان نشانه‌ای از میزان خودمختاری نهاد سیاست‌گذار پولی رصد می‌کنند. با وجود همه این متغیرها، گرِیدی در نهایت بر این باور است که طلا در سال جاری در سطوح بالاتری معامله خواهد شد. با این حال، او کاهش قابل توجه قراردادهای باز را متغیری تعیین‌کننده می‌داند که باید به دقت دنبال شود. از نگاه او، جهت‌گیری آتی قراردادها (چه در مسیر صعودی و چه نزولی) می‌تواند سرنخ‌های مهمی از بازگشت یا عدم بازگشت سرمایه‌های بزرگ به بازار ارائه دهد و تصویر روشن‌تری از رفتار بازیگران عمده ترسیم کند. “ «بازار طلا در سال ۲۰۲۶ بیش از آنکه به داده‌ها واکنش نشان دهد، به جریان نقدینگی و جابه‌جایی قدرت میان بازیگران بزرگ و سرمایه‌گذاران خرد پاسخ می‌دهد؛ و همین تغییر زمین بازی، نوسان را به متغیر اصلی این معادله تبدیل کرده است.» محمد زمانی در نظرسنجی هفتگی طلا، این هفته ۱۲ تحلیلگر شرکت کردند؛ نظرسنجی‌ای که نشان می‌دهد پس از تکرار شوک‌های قیمتی، فضای وال‌استریت با تردید بیشتری نسبت به مسیر کوتاه‌مدت طلا همراه شده است. از میان کارشناسان، ۴ نفر معادل ۳۳ درصد پیش‌بینی کردند قیمت طلا در هفته پیش‌رو بار دیگر به‌طور پایدار بالاتر از سطح ۵٬۰۰۰ دلار حرکت کند. در مقابل، ۳ تحلیلگر (۲۵ درصد) انتظار کاهش قیمت را مطرح کردند. ۵ نفر باقی‌مانده، معادل ۴۲ درصد از کل شرکت‌کنندگان، ریسک‌های صعود و نزول را تقریباً متعادل ارزیابی کرده یا سناریوی ادامه فاز تثبیت و نوسان خنثی را محتمل دانستند. در سوی دیگر، نتایج نظرسنجی آنلاین کیتکو با مشارکت ۲۵۷ رأی، تصویری متفاوت از احساسات بازار ارائه می‌دهد. سرمایه‌گذاران خرد همچنان موضعی صعودی دارند و برخلاف احتیاط تحلیلگران حرفه‌ای، خوش‌بینی خود را حفظ کرده‌اند. بر اساس این داده‌ها، ۱۶۳ معامله‌گر خرد، معادل ۶۳ درصد، انتظار دارند قیمت طلا در هفته آینده افزایش یابد. در مقابل، ۵۲ نفر (۲۰ درصد) کاهش قیمت را پیش‌بینی کرده‌اند و ۴۲ رأی‌دهنده دیگر، معادل ۱۷ درصد، معتقدند بازار در مسیر نوسان جانبی حرکت خواهد کرد. هفته معاملاتی پیش‌رو برای فعالان بازار کوتاه‌تر از معمول خواهد بود. بازارهای مالی ایالات متحده روز دوشنبه به مناسبت «روز رؤسای جمهور» تعطیل هستند و بورس‌های کانادا نیز به دلیل «روز خانواده» بسته خواهند بود. هم‌زمان، تعطیلات سال نوی چینی باعث می‌شود بزرگ‌ترین بازار مصرف طلای جهان در وضعیت کم‌تحرک قرار گیرد؛ شرایطی که معمولاً به کاهش حجم معاملات منجر شده و احتمال اثرگذاری نامتناسب نوسانات کوچک بر قیمت را در فضای کم‌عمق معاملاتی افزایش می‌دهد. طبق تقویم اقتصادی یوتوتایمز؛ در روز سه‌شنبه، شاخص «نظرسنجی تولیدی امپایر استیت» منتشر خواهد شد؛ داده‌ای که می‌تواند تصویری به‌روز از وضعیت بخش تولید در ایالت نیویورک ارائه دهد. در ادامه و در ساعات پایانی روز، تصمیم سیاست پولی بانک مرکزی نیوزیلند توجه بازارهای ارز و کالا را به خود جلب خواهد کرد؛ تصمیمی که می‌تواند بر انتظارات نرخ بهره در اقتصادهای توسعه‌یافته نیز اثر غیرمستقیم داشته باشد. چهارشنبه صبح با انتشار آمار «سفارشات کالاهای بادوام» و همچنین داده‌های مربوط به «آغاز ساخت‌وساز مسکن» و «مجوزهای ساختمانی» آغاز می‌شود؛ شاخص‌هایی که نبض تقاضای سرمایه‌گذاری و وضعیت بخش مسکن آمریکا را نشان می‌دهند. در ادامه روز، صورتجلسه نشست ماه ژانویه فدرال رزرو منتشر خواهد شد؛ متنی که می‌تواند سرنخ‌های تازه‌ای درباره جهت‌گیری سیاست پولی و نگاه اعضا به تورم و رشد اقتصادی ارائه کند. در روز پنج‌شنبه، آمار هفتگی «مدعیان اولیه بیکاری»، داده‌های «فروش معوق مسکن» و همچنین شاخص تولیدی فدرال رزرو فیلادلفیا در کانون توجه قرار می‌گیرد. این مجموعه داده‌ها می‌توانند ارزیابی دقیق‌تری از وضعیت بازار کار و فعالیت صنعتی آمریکا در اختیار سرمایه‌گذاران قرار دهند. هفته معاملاتی با انتشار مجموعه‌ای از داده‌های مهم در روز جمعه به پایان می‌رسد؛ از جمله برآورد اولیه تولید ناخالص داخلی سه‌ماهه چهارم آمریکا به همراه شاخص هزینه‌های مصرف شخصی (PCE)، شاخص مدیران خرید بخش تولید (برآورد اولیه S&P)، نسخه بازبینی‌شده شاخص اعتماد مصرف‌کننده دانشگاه میشیگان و آمار فروش خانه‌های نوساز ماه ژانویه. این داده‌ها در مجموع می‌توانند مسیر انتظارات تورمی، چشم‌انداز رشد اقتصادی و در نهایت جهت حرکت بازدهی اوراق و قیمت طلا را در کوتاه‌مدت تحت تأثیر قرار دهند. مارک چندلر، مدیرعامل Bannockburn Global Forex، معتقد است طلا در آستانه ثبت کلوز هفتگی در سطوح بالاتر قرار دارد، اما همچنان در چارچوب یک فاز تثبیت گسترده معامله می‌شود. به گفته او، فلز زرد در میانه هفته در برابر سطح ۵٬۱۲۰ دلار متوقف شد و در حوالی ۴٬۸۸۰ دلار یک کف کوتاه‌مدت شکل داد. چندلر بر این باور است که در نهایت این دوره تجمیع به سمت بالا شکسته خواهد شد، هرچند این احتمال نیز وجود دارد که فاز نوسان خنثی برای مدتی طولانی‌تر ادامه یابد. او در عین حال هشدار می‌دهد که اگرچه داده‌های کلان اثرگذار برای چند هفته آینده تا حدی تخلیه شده‌اند، اما یک ریسک بالقوه می‌تواند از حوزه سیاست و حقوق وارد شود. به گفته چندلر، ممکن است در پایان هفته آینده رأی دیوان عالی درباره استفاده رئیس‌جمهور از اختیارات اضطراری برای اعمال تعرفه‌ها صادر شود؛ موضوعی که می‌تواند به منبع تازه‌ای از نوسان در بازارهای مالی تبدیل شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در همین حال، آدام باتن، رئیس استراتژی ارزی در Forexlive.com، سقوط ناگهانی روز پنج‌شنبه را نمونه‌ای از روزهایی توصیف می‌کند که حتی تحلیلگران باتجربه را نیز غافلگیر می‌کند. به گفته او، حرفه تحلیلگری اقتضا می‌کند همواره پاسخی برای رخدادها وجود داشته باشد، اما در این مورد توضیح روشنی در دست نبود. به‌سرعت شایعاتی از جمله احتمال درز داده‌های تورمی منتشر شد، اما با انتشار آمار شاخص قیمت مصرف‌کننده که حتی اندکی پایین‌تر از انتظار بود، این فرضیه نیز منتفی شد. باتن همچنین به زمان‌بندی این حرکت اشاره می‌کند و آن را غیرعادی می‌داند؛ چرا که حوالی ساعت ۱۱:۱۵ صبح (به وقت شرق امریکا) معمولاً زمانی نیست که جریان‌های بزرگ سرمایه بتوانند چنین اثری بر بازار بگذارند. او احتمال «خطای معاملاتی» را نیز مطرح می‌کند، اما تأکید دارد که فروش یک‌باره حجمی در حد یک میلیارد دلار در بازار منطقی به نظر نمی‌رسد، زیرا معمولاً چنین سفارش‌هایی به‌صورت تدریجی اجرا می‌شوند. از نگاه او، سرعت و شدت افت بیشتر به یک موج نقدشوندگی اجباری شباهت داشت. باتن در نهایت این سناریو را محتمل می‌داند که یک صندوق بزرگ برای پوشش مارجین کال ناچار به فروش یکی از دارایی‌های برنده خود (در اینجا طلا) شده باشد. به اعتقاد او، ابعاد این حرکت نشان می‌دهد که بازیگری بزرگ درگیر ماجرا بوده و حتی با توجه به زمان وقوع، احتمال می‌دهد منشأ آن یک نهاد مالی اروپایی بوده باشد. باتن، معتقد است ورود بازار به یک رژیم جدید از نوسانات بالا، معامله‌گران فلزات گران‌بها را با کمبود نقاط اتکا و فقدان اطمینان نسبت به جهت حرکت قیمت مواجه کرده است. به گفته او، این وضعیت همان «شمشیر دو لبه»‌ای است که بسیاری از سرمایه‌گذاران در دوران صعودهای هیجانی آرزویش را دارند، اما زمانی که بازار وارد چرخه‌ای فرسایشی از نوسانات شدید می‌شود، همان هیجان به عاملی بازدارنده تبدیل می‌گردد. باتن تأکید می‌کند در چنین فضایی ارزش‌گذاری دارایی‌ها دشوار می‌شود و مدیریت پوزیشن‌ها پیچیده‌تر از گذشته خواهد بود. از نگاه او، تداوم نوسانات سنگین می‌تواند به‌تدریج سرمایه‌گذاران را از بازار دور کند و سطح اطمینان آن‌ها را تضعیف سازد. زمانی که باور سرمایه‌گذار بارها و بارها توسط بازار به چالش کشیده شود، در نهایت این اعتماد فرسوده خواهد شد. در چشم‌انداز کوتاه‌مدت، باتن معتقد است ریسک‌های شناخته‌شده فعلاً بیشتر به سمت نزول متمایل‌اند. او به تعطیلات سال نوی چینی و تغییر الگوهای فصلی اشاره می‌کند که معمولاً پس از این مقطع، تمایل بازار به کاهش تقویت می‌شود. به باور او، تا زمانی که محرک تازه‌ای (چه از سوی کوین وارش در رأس فدرال رزرو و چه از محل رأی دادگاه دیوان عالی  درباره تعرفه‌ها، وارد بازار نشود، انرژی لازم برای جهش معنادار قیمت فراهم نخواهد شد. او همچنین تحولات مرتبط با ایران و مذاکرات احتمالی در ماه‌های آینده را یکی از سه متغیر کلیدی می‌داند؛ در کنار موضوع تعرفه‌ها و سیاست پولی. با این حال، باتن بر این باور است که نقش فدرال رزرو در مقطع فعلی تا حدی به حاشیه رفته است. جمع‌بندی او نسبتاً محتاطانه است: در ماه‌های پیش‌رو احتمالاً محرک قدرتمندی در دسترس نخواهد بود. به گفته باتن، اگر طلا بتواند سطح ۵٬۰۰۰ دلار را حفظ کند و دامنه نوسانات روزانه به حدود ۵۰ دلار کاهش یابد، به‌تدریج شرایط برای بازگشت سرمایه‌گذاران مهیاتر خواهد شد. اما تا رسیدن به چنین ثباتی، زمان لازم است؛ از همین رو او موضع خود را در حال حاضر «خنثی» ارزیابی می‌کند. الکس کوپتسیکویچ، تحلیلگر ارشد بازار در FxPro، چشم‌اندازی نزولی برای طلا در هفته آینده و حتی افق قابل پیش‌بینی ترسیم کرد. به گفته او، طلا در بخش عمده‌ای از هفته در بازه ۴٬۹۰۰ تا ۵٬۱۰۰ دلار نوسان داشت و در نهایت نیز در نزدیکی میانه این محدوده بسته شد. هرچند قیمت در بیشتر روزهای هفته روندی تدریجی و صعودی را دنبال می‌کرد، اما سقوط نزدیک به ۴ درصدی در کمتر از یک ساعت در شامگاه پنج‌شنبه بار دیگر نشان داد که فروشندگان تهاجمی همچنان دست بالا را در اختیار دارند. کوپتسیکویچ یادآور شد که از ماه فوریه تاکنون، طلا در یک مسیر صعودی قرار داشته که از منظر تکنیکال نشانه‌ای امیدوارکننده تلقی می‌شود. با این حال، رفتار سایر فلزات گران‌بها تصویر متفاوتی ارائه می‌دهد. به گفته او، نقره برای سومین هفته متوالی در حال ثبت سقف‌های محلی پایین‌تر است و پلاتین نیز با هر موج فروش، در سطوح پایین‌تری قرار می‌گیرد. از نگاه این تحلیلگر، چنین واگرایی در مجموعه فلزات گران‌بها می‌تواند نشانه‌ای از تغییر فاز بازار به سمت یک ساختار نزولی گسترده‌تر باشد. او تأکید می‌کند که طلا همچنان نسبت به سایر هم‌گروه‌های خود مقاوم‌تر و باثبات‌تر است، اما احتمال تداوم فشار فروش را بالاتر می‌داند؛ به‌ویژه در شرایطی که بخشی از سفته‌بازان برای تثبیت سود یا خروج از پوزیشن‌های خرید به سمت فروش حرکت کنند. کوپتسیکویچ انتظار دارد قیمت به محدوده ۴٬۶۰۰ تا ۴٬۷۰۰ دلار بازگردد؛ ناحیه‌ای که هم با سقف‌ها و کف‌های اخیر هم‌پوشانی دارد و هم میانگین متحرک ۵۰روزه در آن متمرکز شده است. به باور او، اگر حمایت در این محدوده حفظ نشود، خروج خریداران می‌تواند با سرعت بیشتری تشدید شده و افت قیمت را شتاب دهد. مایکل مور، بنیان‌گذار Moor Analytics، معتقد است در صورت عدم بازگشت قیمت به بالای ساختار تکنیکالی که پیش‌تر به آن اشاره کرده، سناریوی محتمل برای هفته آینده ادامه حرکت نزولی خواهد بود. به گفته او، تنها در صورتی که بازار بتواند بار دیگر بالای آن ناحیه کلیدی تثبیت شود، می‌توان احتمال تغییر جهت را در نظر گرفت. مور تحلیل خود را در سه مقیاس زمانی مجزا ارائه می‌کند. در چارچوب زمانی بلندمدت، او یادآور می‌شود که شکست مقاومت تاریخی در ۱۶ آگوست ۲۰۱۸ در محدوده ۱٬۱۸۳ دلار، سیگنال ازسرگیری قدرت روند صعودی را صادر کرد؛ حرکتی که در نهایت به ثبت اوج‌های چند هزار دلاری انجامید. با این حال، وی تأکید می‌کند که تمام اهداف و برآوردهای ناشی از آن شکست‌ها در وضعیت «تعلیق» قرار دارند و بازار فعلاً وارد فاز انتظار شده است. در بازه زمانی میان‌مدت، مور به مجموعه‌ای از شکست‌های پیاپی در سطوح کلیدی اشاره می‌کند که هرکدام بر اساس مدل محاسباتی او، «قدرت» یا مومنتوم مشخصی به روند افزوده‌اند. از شکست‌های محدوده ۳۱۴۸، ۳۲۲۱، ۳۲۲۳ و ۳۲۳۹ گرفته تا عبور از سطوح ۳۳۴۱، ۳۳۸۵ و ۳۴۱۸، همگی به‌زعم او انرژی صعودی تازه‌ای به بازار تزریق کرده‌اند. در ادامه نیز عبور از نواحی ۳۵۶۴، ۳۶۶۵، ۳۷۱۴، ۳۷۷۲ و ۳۸۸۲، به‌صورت مرحله‌ای قدرت روند را تقویت کرده است. با این حال، مور تصریح می‌کند که تمامی این سیگنال‌ها نیز فعلاً در وضعیت «در حالت انتظار» قرار دارند و بازار نیازمند تأیید جدیدی برای فعال‌سازی دوباره آن‌هاست. اما در تایم‌فریم‌های کوتاه‌تر، تصویر متفاوت‌تری دیده می‌شود. به گفته مور، بازار در محدوده ۵۶۱۹ به وضعیت «فرسودگی» برخورد کرد، سقفی در ۵۶۲۶ ساخت و سپس با چرخش نزولی مواجه شد که به افت بیش از دو هزار دلاری انجامید. شکست سطح ۵۲۱۳ نیز بر اساس مدل او، پتانسیل ریزشی قابل توجهی ایجاد کرد که حتی بیش از برآورد اولیه تحقق یافت. او همچنین به شکل‌گیری یک بازگشت نزولی جزئی در پایان ژانویه اشاره می‌کند که از همان نقطه، قیمت چند صد دلار عقب‌نشینی کرده است. این سیگنال‌های کوتاه‌مدت از دید او دیگر در وضعیت «تعلیق» نیستند و فعال محسوب می‌شوند. در عین حال، مور خاطرنشان می‌کند که بازگشت قیمت به بالای برخی سطوح پایین‌تر، مجدداً نشانه‌هایی از قدرت را وارد معادله کرده است. عبور از محدوده‌هایی مانند ۴۵۲۰، ۴۷۹۷ و ۴۸۵۷ هرکدام بر اساس سرعت حرکت (تیک بر ساعت) و ساختار شکست، ظرفیت صعودی مشخصی ایجاد کرده‌اند که فعلاً در وضعیت انتظار باقی مانده‌اند. با این حال، شکست نزولی زیر ۵۰۸۰ بار دیگر فشار فروش تازه‌ای وارد کرده است. مور در جمع‌بندی می‌گوید که تنها یک عبور «قابل توجه» از سطحی کلیدی در معاملات روزانه می‌تواند هشداری جدی برای بازگشت قدرت خریداران باشد. تا آن زمان، از منظر ساختار کوتاه‌مدت، کفه ترازو همچنان به سمت سناریوی نزولی سنگینی می‌کند. جیم وایکاف، تحلیلگر ارشد کیتکو، با مرور تمام فرضیه‌های مطرح‌شده درباره سقوط ناگهانی پنج‌شنبه؛ از شایعات مرتبط با داده‌های تورمی گرفته تا نگرانی‌های ناشی از تحولات حوزه هوش مصنوعی و دغدغه‌های مربوط به سودآوری شرکت‌ها، تأکید کرد که هیچ‌یک از این توضیحات از منظر او چندان قانع‌کننده به نظر نمی‌رسد. به باور وی، بازار بیش از آنکه تحت تأثیر یک عامل مشخص بنیادین قرار گرفته باشد، درگیر یک حرکت تکنیکالی و جریان نقدینگی غیرمنتظره شده است. وایکاف در ارزیابی تکنیکال خود بر قراردادهای فیوچرز طلا برای تحویل آوریل تمرکز دارد. از دید او، هدف بعدی خریداران در مسیر صعودی، تثبیت قیمت بالای مقاومت مهم ۵٬۲۵۰ دلار است؛ سطحی که عبور پایدار از آن می‌تواند چشم‌انداز صعودی تازه‌ای ایجاد کند. در مقابل، فروشندگان در کوتاه‌مدت تلاش خواهند کرد قیمت‌ها را به زیر حمایت کلیدی ۴٬۶۷۰ دلار (کف ثبت‌شده هفته گذشته) هدایت کنند. او سطوح ۵٬۰۱۶ دلار (اوج معاملات شبانه) و سپس ۵٬۱۰۰ دلار را به‌عنوان نخستین مقاومت‌های پیش‌روی بازار معرفی می‌کند. در سمت مقابل، حمایت اولیه در محدوده ۴٬۹۰۰ دلار (کف پنج‌شنبه) قرار دارد و پس از آن سطح ۴٬۸۰۰ دلار به‌عنوان حمایت بعدی اهمیت خواهد داشت. این سطوح به‌زعم وایکاف، نقشه راه کوتاه‌مدت معامله‌گران برای سنجش قدرت نسبی خریداران و فروشندگان را ترسیم می‌کند. در زمان نگارش این مقاله در UtoTimes، هر اونس طلای نقدی در سطح ۵٬۰۴۲ دلار معامله می‌شد که بیانگر رشد ۱.۰۶ درصدی در مقیاس هفتگی و افزایش ۲.۴۵ درصدی در همان روز معاملاتی بود؛ نشانه‌ای از آنکه بازار پس از شوک ناگهانی، بخشی از افت را جبران کرده و همچنان در محدوده‌ای حساس در حال نوسان است. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

گزارش وال‌مارت و جان‌دیر در هفته پیش‌رو؛ نبض اقتصاد واقعی در دست کیست؟

در یک نگاه گزارش وال‌مارت نشان خواهد داد که آیا رشد مخارج ناشی از اعتماد مصرف‌کننده است یا تورم کالاهای ضروری. عملکرد DoorDash محکی برای «اقتصاد راحتی» است؛ اگر تقاضا با وجود افزایش هزینه‌ها حفظ شود، تورم خدمات چسبنده خواهد ماند. جان‌دیر (John Deere) سیگنال‌های مهمی درباره پایان رکود صنعتی و تاثیر تعرفه‌ها بر صادرات ارائه خواهد داد. گزارش پالو آلتو نتورکس مشخص می‌کند که آیا بودجه‌های IT شرکت‌ها به نفع هوش مصنوعی قربانی امنیت سایبری شده است یا خیر. خداحافظی با بانک‌ها، سلام به اقتصاد واقعی فصل گزارش‌های غول‌های فناوری و بانکی تمام شد؛ حالا نوبت به «اقتصاد واقعی» رسیده است. تقویم هفته آینده صحنه نبرد میان مصرف‌کننده‌ای است که همچنان پول خرج می‌کند و بخش صنعتی که ضربه خورده است. تحلیلگران نقشه راهی را برای هفته پیش‌رو ترسیم کرده‌اند که در آن هر گزارش درآمدی، پیامی فراتر از سود و زیان یک شرکت خاص دارد. ۱. وال‌مارت (WMT) - پنج‌شنبه اگر رشد فروش در بخش کالاهای عمومی (الکترونیک، پوشاک) مثبت باشد، یعنی مصرف‌کننده اعتماد به نفس دارد. اما اگر رشد فقط مربوط به خواربار باشد، یعنی مردم فقط برای زنده ماندن تلاش می‌کنند. همچنین اگر وال‌مارت از «کاهش قیمت‌ها» برای خالی کردن انبارها صحبت کند، این یک سیگنال ضد تورمی برای فدرال رزرو خواهد بود. ۲. دِردش (DoorDash) - چهارشنبه همه می‌گویند مردم تحت فشارند، اما هنوز ۳۰ دلار برای یک بریتوی ولرم دم در خانه پول می‌دهند! اگر فرکانس سفارش‌ها با وجود گرانی حفظ شود، تایید می‌کند که «اقتصاد راحتی» نسبت به قیمت بی‌کشش است و تورم خدمات به این زودی‌ها نمی‌میرد. ۳. جان‌دیر (John Deere) - پنج‌شنبه مدیریت قبلاً اشاره کرده بود که سال ۲۰۲۶ کف چرخه صنعتی است و بازار هم با رشد قیمت سهام این را پذیرفت. اگر آن‌ها قدرت بیشتری را پیش‌بینی کنند، یعنی رکود صنعتی تمام شده است. اما اگر به خاطر «عدم قطعیت تعرفه‌ها» چشم‌انداز را کاهش دهند، روایت رشد جهانی ضربه می‌خورد. “ امنیت سایبری معمولاً آخرین چیزی است که شرکت‌ها بودجه‌اش را می‌زنند. اگر پالو آلتو نتورکس (Palo Alto) نشانه‌هایی از ضعف در فروش نشان دهد، یعنی مدیران IT دارند بودجه‌های حیاتی را قربانی آزمایش‌های هوش مصنوعی می‌کنند. مرتضی عظیمی ۴. آنالوگ دیوایسز (ADI) - چهارشنبه برخلاف انویدیا، این شرکت چیپ‌های «اقتصاد قدیم» (خودرو، کارخانه، 5G) را می‌فروشد. ما باید بشنویم که «اصلاح موجودی انبار» تمام شده است. اگر مشتریان شروع به پر کردن انبارها کرده باشند، سیگنالی صعودی برای بخش تولید است. ۵. وی‌فر (Wayfair) - پنج‌شنبه سهام سازندگان مسکن رکورد زده‌اند. وی‌فر نماینده مستقیم بازار مسکن دست دوم است. اگر تعداد مشتریان فعال این شرکت (که مدتهاست نزولی بوده) تثبیت شود، یعنی «یخ‌زدگی مسکن» در حال آب شدن است و مردم نرخ وام ۶ درصدی را به عنوان نرمال جدید پذیرفته‌اند. برنامه کامل: دوشنبه بازارهای آمریکا و کانادا به دلیل تعطیلات بسته هستند. سه‌شنبه قبل از بازگشایی: Energy Transfer, Medtronic, SunCoke Energy پس از بسته شدن: Hecla Mining, Palo Alto Networks, Cadence Design Systems, Devon Energy, EQT, SSR Mining, Toll Brothers, Kenvue, MKS Instruments, FirstEnergy چهارشنبه قبل از بازگشایی: Analog Devices, SolarEdge, Garmin, Moody’s, Liberty Global, ProPetro, Constellium, Verisk, Fiverr, ICL پس از بسته شدن: Kinross Gold, Carvana, Coeur Mining, Pan American Silver, DoorDash, Figma, Royal Gold, Equinox Gold, eBay, Remitly پنجشنبه قبل از بازگشایی: Walmart, First Majestic Silver, Quanta Services, John Deere, Lemonade, Klarna, Visteon, Wayfair, Endava, NICE پس از بسته شدن: Opendoor, Transocean, Newmont, Akamai, CompoSecure, Live Nation, Sprouts Farmers Market, Texas Roadhouse, CentraGold, AXT جمعه قبل از بازگشایی: AngloGold Ashanti, Telix Pharmaceuticals, Portland General Electric, PPL, Oil States International, FET, Lamar Advertising, Hudbay Minerals, Western Union, Cogent Communications    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت؛ نرم‌افزاری‌ها نفس کشیدند

در یک نگاه بازار سهام آمریکا در روز جمعه شاهد بازگشتی قدرتمند بود؛ راسل ۲۰۰۰ با رشد ۱.۸ درصدی پیشتاز شد. سهام‌های نرم‌افزاری که در هفته‌های اخیر له شده بودند، امروز با رهبری Salesforce و ServiceNow بهبود یافتند. با وجود رالی تکنولوژی، سهام‌های «اقتصاد قدیم» و معدنی همچنان رهبری اصلی بازار را در دست دارند. تحلیلگران هشدار می‌دهند که با توجه به سقوط ۱۲ درصدی مایکروسافت در فصل درآمدها، هیچ سهمی کاملاً امن نیست. جمعه سبز؛ بازارها جان گرفتند در آخرین روز معاملاتی هفته، وال‌استریت نفسی تازه کرد. شاخص‌های اصلی با چرخشی مثبت روبرو شدند؛ شاخص راسل ۲۰۰۰ (شرکت‌های کوچک) با ۱.۸ درصد رشد پیشتاز بود و S&P 500 و نزدک هر کدام ۰.۶ درصد رشد کردند. اما نگاه همه به صندوق ETF نرم‌افزاری (IGV) بود که پس از عملکردی فاجعه‌بار در سال جاری، امروز ۲.۳ درصد جهش کرد. البته نباید فراموش کرد که ۲۰ درصد وزن این صندوق متعلق به مایکروسافت است که خود هم اخیراً ضربه خورده است. کدام نرم‌افزاری‌ها برگشتند؟ تحلیلگران یوتوتایمز با بررسی تابلوی معاملات، بازگشت خریداران به سهام‌های آسیب‌دیده را تایید می‌کنند. شرکت‌هایی مثل Salesforce (۳.۴+٪)، ServiceNow (۴+٪) و Moody's (۳.۴+٪) روز خوبی را سپری کردند. حتی شرکت‌های حمل‌ونقل که دیروز به خاطر ترس از هوش مصنوعی سقوط کرده بودند، امروز کمی بهبود یافتند. “ این فصل گزارش‌های درآمدی یک فاجعه بود. حتی شرکت‌هایی که فراتر از انتظار ظاهر شدند، سهامشان سقوط کرد. ریزش ۱۲ درصدی مایکروسافت سیگنال قدرتمندی بود که هیچ‌چیز امن نیست. مرتضی عظیمی نگاه تکنیکال و هفته پیش‌رو در تصویر بزرگتر، سهام‌های «اقتصاد قدیم» و معدنی (مثل NEM با ۶.۹٪ رشد) همچنان پیشتازان اصلی هستند. از نظر تکنیکال، بازار در یک محدوده رنج (۶۸۰۰-۷۰۰۰) گیر کرده است. با اینکه حمایت‌های هفته گذشته حفظ شد، اما ریسک نزولی همچنان بالاست چون سایه «هوش مصنوعی» از سر بازار کم نمی‌شود. تقویم هفته آینده از نظر داده‌های اقتصادی خلوت‌تر است که می‌تواند به کاهش نوسانات کمک کند، اما بازگشت دیوان عالی و احتمال صدور رای درباره تعرفه‌ها، یک ریسک سیاسی بالقوه است. بر اساس جمع‌بندی تیم یوتوتایمز، اگرچه رالی امروز تسکین‌دهنده بود، اما معامله‌گران باید محتاط باشند. تا زمانی که شکست معتبری در نمودار رخ ندهد، بهتر است به جای پیش‌بینی جهت، منتظر تایید بازار بمانیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط فلزات گران‌بها؛ چرا سهام شرکت‌های معدنی می‌تواند برنده بعدی باشد؟

در یک نگاه با وجود نوسانات اخیر، عوامل بنیادی بلندمدت همچنان از طلا و نقره حمایت می‌کنند. تنش‌های ژئوپلیتیکی، بدهی بالای دولت‌ها، کسری‌های مالی و افزایش تحمل تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف کرده و به نفع طلا عمل می‌کند. سهام شرکت‌های معدنی نسبت به رشد قیمت طلا عقب مانده و حدود ۲۰٪ کمتر از ارزش مورد انتظار معامله می‌شوند؛ بنابراین می‌توانند فرصت سرمایه‌گذاری بهتری باشند. برآورد می‌شود قیمت طلا باید به زیر حدود ۳۵۰۰ دلار در هر اونس برسد تا شرایط اقتصادی این بخش شبیه دوره‌های نزولی گذشته شود. قیمت طلا و نقره هنوز نتوانسته‌اند به ثبات برسند و در حفظ سطوح حمایتی اولیه ناکام مانده‌اند؛ با این وجود، یکی از مدیران صندوق معتقد است که در بازار فلزات گران‌بها، به‌خصوص در بخش معدنی، همچنان فرصت‌های ارزشمندی دیده می‌شود. استیو لند، مدیر ارشد پرتفوی صندوق طلا و فلزات گران‌بهای فرانکلین تمپلتون (Franklin Templeton)، در تازه‌ترین یادداشت خود که در Kitco منتشر شده و توسط یوتوتایمز، بازنویسی شده است، درباره فلزات گران‌بها اعلام کرد که با وجود نوسانات اخیر بازار، طلا و نقره همچنان از پشتوانه‌های بنیادی قوی در بلندمدت برخوردارند. به گفته وی: «طلا به‌طور تاریخی در دوره‌های تنش‌های مالی و ژئوپلیتیکی عملکرد مطلوبی داشته است و تنش‌های تجاری اخیر، درگیری‌های جهانی و عدم‌قطعیت‌های مالی در اقتصادهای بزرگ این روند را تقویت کرده‌اند. از نظر ساختاری، بدهی بالای دولت‌ها، کسری‌های مالی پایدار و تحمل بیشتر نسبت به تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف می‌کند. با وجود افت‌های ثبت‌شده، همچنان با توجه به محدودیت عرضه و رشد تقاضا، از منظر بنیادی از قیمت‌های بالای طلا حمایت می‌شود.» هرچند ممکن است طلا و نقره وارد یک دوره تثبیت یا نوسان محدود شوند و رشد چشمگیری نداشته باشند، اما سرمایه‌گذاران بهتر است به بخش شرکت‌های معدنی توجه کنند؛ چون سهام این شرکت‌ها نسبت به خود قیمت طلا و نقره عملکرد ضعیف‌تری داشته و بنابراین ممکن است اکنون ارزان‌تر و دارای فرصت رشد بیشتری باشد. او توضیح داد که بر اساس مدل‌های او، ارزش‌گذاری‌ها طی چند سال گذشته حدود ۲۰ درصد از قیمت طلا عقب مانده‌اند. طبق داده‌های بررسی شده توسط یوتوتایمز: «بانک‌های مرکزی و صندوق‌های قابل معامله در بورس با پشتوانه شمش طلا، رشد قیمت طلا را تقویت کرده‌اند و این امر باعث شده قیمت شمش با سرعتی به‌مراتب بیشتر از جریان سرمایه به سهام شرکت‌های معدنی افزایش یابد. این فاصله و اختلاف میان عملکرد قیمت طلا و سهام شرکت‌های معدنی بیشتر ناشی از ذهنیت و برداشت سرمایه‌گذاران است، نه واقعیت‌های بنیادی اقتصاد این صنعت. ✔️  بیشتر بخوانید: طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟ سرمایه‌گذاران هنوز تجربه‌های منفی گذشته را به یاد دارند؛ مثل دوره‌هایی که هزینه‌ها بالا می‌رفت، سرمایه‌ها بد تخصیص داده می‌شد و با افزایش تعداد سهام، ارزش سهام موجود کاهش می‌یافت. اما وضعیت صنعت تغییر کرده است:  شرکت‌های معدنی اکنون ترازنامه‌های قوی‌تری دارند،  انضباط مالی و سرمایه‌گذاری بهتری رعایت می‌کنند،  و بازده بیشتری به سهام‌داران می‌دهند. به همین دلیل، در قیمت‌های بالای فعلی طلا، شرکت‌های معدنی نوعی اهرم عملیاتی واقعی دارند؛ یعنی سود و جریان نقد آزاد آن‌ها سریع‌تر از خودِ قیمت طلا رشد می‌کند. اگرچه سهام شرکت‌های معدنی نیز همسو با بازار طلا نوسانات قابل‌توجهی را تجربه کرده‌اند، لند اظهار داشت که این شرکت‌ها در قیمت‌های کنونی همچنان جریان نقد آزاد چشمگیری تولید خواهند کرد. او گفت: «برآورد ما این است که قیمت طلا باید به زیر حدود ۳۵۰۰ دلار به ازای هر اونس کاهش یابد تا اقتصاد این بخش شباهتی به دوره‌های نزولی پیشین پیدا کند.» بر اساس جمع‌بندی تیم یوتوتایمز، با وجود نوسانات اخیر و ناتوانی طلا و نقره در تثبیت قیمت، پشتوانه‌های بنیادی بلندمدت همچنان از این فلزات حمایت می‌کنند؛ عواملی مانند تنش‌های ژئوپلیتیکی، بدهی‌های فزاینده دولت‌ها و تضعیف اعتماد به ارزهای بدون پشتوانه. در همین حال، فرصت اصلی سرمایه‌گذاری بیش از آنکه در خودِ فلزات گران‌بها باشد، در سهام شرکت‌های معدنی نهفته است؛ بخشی که به‌دلیل عقب‌ماندگی از رشد قیمت طلا، بهبود ساختار مالی شرکت‌ها و توانایی ایجاد سود و جریان نقد بالاتر، می‌تواند در صورت تداوم قیمت‌های فعلی طلا بازدهی قابل‌توجهی برای سرمایه‌گذاران فراهم کند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس

در یک نگاه تغییر ماهیت بازار: تبدیل شدن طلا از یک پناهگاه امن به یک دارایی سفته‌بازانه و حبابی در بازارهای چین. اهرم‌های خطرناک: افزایش بی‌سابقه معاملات آتی و استفاده از اهرم‌های مالی (Leverage) که خطر نوسانات ناگهانی را تشدید کرده است. سقوط تقاضای مصرفی: کاهش معنادار خرید جواهرات در چین همزمان با رکوردشکنی قیمت‌ها؛ تضادی که نشان‌دهنده غیربنیادی بودن رشد قیمت است. هشدار کپیتال اکونومیکس: احتمال تخلیه ناگهانی حباب و ورود بازار طلا به یک دوره نوسان شدید و مخرب. بازار طلای چین در حالی رکوردهای قیمتی را تجربه می‌کند که نشانه‌های بنیادین، تصویر متفاوتی ارائه می‌دهند. مؤسسه تحقیقاتی بریتانیایی Capital Economics در تازه‌ترین تحلیل خود هشدار داده است رشد اخیر قیمت طلا در چین بیش از آنکه ناشی از تقاضای واقعی باشد، نتیجه افزایش معاملات اهرمی و ورود سرمایه‌های سفته‌بازانه است؛ وضعیتی که می‌تواند به یک اصلاح سنگین و ناگهانی منجر شود. چرا رشد قیمت طلا در چین نگران‌کننده شده است؟ در شرایطی که اقتصاد چین با رکود بخش مسکن و محدودیت‌های بازار سهام مواجه است، بخشی از نقدینگی سرگردان به بازارهای آتی طلا هدایت شده است. این جابه‌جایی سرمایه باعث شده حجم معاملات کاغذی بسیار سریع‌تر از تقاضای فیزیکی رشد کند. “ «افزایش قیمت طلا در چین بیش از آنکه بازتاب تقاضای مصرفی باشد، نتیجه گسترش موقعیت‌های سفته‌بازانه در بازار آتی است.» طبق تحلیل Capital Economics: این تغییر رفتار سرمایه‌گذاران، ماهیت بازار را از «پناهگاه امن» به «دارایی پرریسک کوتاه‌مدت» تبدیل کرده است تضاد مهم: افت خرید جواهرات در اوج قیمت‌ها یکی از سیگنال‌های هشداردهنده، کاهش تقاضای فیزیکی است. به‌طور سنتی، رشد پایدار قیمت طلا با افزایش تقاضای مصرفی یا خرید بانک‌های مرکزی همراه است. اما اکنون: خرید جواهرات کاهش یافته رشد قیمت بیشتر در بازارهای مشتقه دیده می‌شود سرمایه‌گذاران خرد با اهرم بالا وارد بازار شده‌اند این واگرایی میان «بازار واقعی» و «بازار کاغذی» معمولاً در مراحل پایانی یک چرخه هیجانی مشاهده می‌شود. اهرم‌های مالی؛ موتور رشد یا بمب ساعتی؟ افزایش استفاده از Leverage مهم‌ترین ریسک فعلی بازار است. در معاملات آتی، حتی نوسان‌های محدود می‌تواند موجی از کال‌مارجین ایجاد کند. اگر قیمت‌ها وارد فاز اصلاح شوند: فعال شدن فروش اجباری تشدید فشار نزولی شکل‌گیری چرخه سقوط سریع چنین ساختاری بازار را نسبت به شوک‌های بیرونی – از جمله تغییرات نرخ بهره آمریکا یا تقویت دلار – بسیار آسیب‌پذیر می‌کند. ارتباط با سیاست‌های جهانی؛ نقش دلار و فدرال رزرو بازار طلای چین جدا از تحولات جهانی نیست. اگر سیاست‌های انقباضی فدرال رزرو ادامه یابد یا دلار تقویت شود، فشار مضاعفی بر معاملات اهرمی وارد خواهد شد. در چنین شرایطی، بازارهایی که بر پایه سفته‌بازی رشد کرده‌اند، بیشترین آسیب را خواهند دید. آیا اصلاح سنگین در راه است؟ تحلیل داده‌ها نشان می‌دهد فاصله میان تقاضای واقعی و حجم معاملات کاغذی افزایش یافته است. تا زمانی که این عدم‌توازن اصلاح نشود، هر موج صعودی می‌تواند شکننده باشد. سناریوی محتمل از نگاه تحلیلگران: تداوم نوسان شدید اصلاح مقطعی اما عمیق خروج سرمایه‌گذاران خرد از معاملات اهرمی جمع‌بندی بازار طلای چین اکنون در نقطه‌ای حساس قرار دارد؛ جایی که رشد سریع قیمت‌ها با کاهش تقاضای فیزیکی همراه شده و معاملات اهرمی نقش اصلی را بازی می‌کنند. هشدار Capital Economics نشان می‌دهد در صورت تغییر شرایط نقدینگی یا سیاست‌های پولی جهانی، این بازار می‌تواند وارد فاز اصلاحی پرنوسان شود. برای سرمایه‌گذاران خرد، مهم‌ترین نکته در شرایط فعلی مدیریت ریسک و پرهیز از استفاده افراطی از اهرم‌های مالی است. این مطلب بر اساس داده‌ها و تحلیل منتشرشده توسط Capital Economics تهیه و توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژنو میزبان دور تازه گفت‌وگوهای روسیه، اوکراین و آمریکا

گزارش‌ها حاکی است که دور بعدی گفت‌وگوهای سه‌جانبه روسیه–اوکراین–ایالات متحده روزهای ۱۷ و ۱۸ فوریه در شهر ژنو برگزار خواهد شد. طبق اعلام IFX، ولادیمیر مدینسکی ریاست هیأت روسیه را در این مذاکرات بر عهده خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار وزرای خارجه چین و اوکراین در مونیخ؛ سیگنال تازه دیپلماسی؟

در یک نگاه  وزیر خارجه اوکراین از همتای چینی برای سفر به کی‌یف دعوت کرد. چین نیز دعوتی رسمی برای سفر وزیر خارجه اوکراین به پکن ارسال کرد. پکن می‌تواند «نقشی مهم» در نزدیک‌سازی به صلحی «عادلانه» ایفا کند. این دیدار در حاشیه کنفرانس امنیتی مونیخ انجام شد؛ بستری برای دیپلماسی چندجانبه. در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری مهم داشتند؛ دیداری که می‌تواند مسیر دیپلماسی در بحران اوکراین را تحت تأثیر قرار دهد.  دیپلماسی در مونیخ؛ چین و اوکراین به گفت‌وگو بازگشتند در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری دوجانبه داشتند—دیداری که در فضای پرتنش ژئوپلیتیکی منطقه، می‌تواند نشانه‌ای از تلاش برای بازسازی کانال‌های دیپلماتیک باشد. دعوت متقابل؛ نشانه‌ای از باز شدن درهای گفت‌وگو وزیر خارجه اوکراین از همتای چینی خود برای سفر به کی‌یف دعوت کرده و در مقابل، دعوتی رسمی برای سفر به پکن دریافت کرده است. نقش چین در مسیر صلح؛ فرصت یا چالش؟ در این دیدار، طرف اوکراینی تأکید کرده که چین می‌تواند «نقشی مهم» در نزدیک‌سازی به صلحی «عادلانه» ایفا کند. از نگاه یوتوتایمز، این عبارت نشان‌دهنده تمایل کی‌یف به بهره‌گیری از نفوذ پکن در تعامل با روسیه است، اما در عین حال، چالش‌هایی نیز در مسیر تعریف «صلح عادلانه» وجود دارد—به‌ویژه با توجه به مواضع چین در مجامع بین‌المللی. جمع‌بندی استراتژیک یوتوتایمز دیدار وزرای خارجه چین و اوکراین در مونیخ، نشانه‌ای از ورود به فاز سنجش دیپلماتیک و بازتعریف نقش‌ها در بحران اوکراین است. از نگاه یوتوتایمز، اگر این گفت‌وگوها به سطح عملیاتی برسند، چین می‌تواند به‌عنوان یک بازیگر کلیدی در مسیر صلح ایفای نقش کند—اما مسیر پیش‌رو همچنان پیچیده و وابسته به تعریف مشترک از «عدالت» در پایان جنگ خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار به معامله‌گران طلا؛ یک داده می‌تواند همه‌چیز را تغییر دهد

در یک نگاه طلا پس از یک ریزش ناگهانی، دوباره در معرض ریسک فروش قرار گرفته است. بازار ۵۸ نقطه پایه کاهش نرخ بهره را برای امسال قیمت‌گذاری کرده؛ داده قوی می‌تواند این تصویر را تغییر دهد. سناریوی صعودی طلا تنها با انتشار یک گزارش تورمی «نرم» تقویت می‌شود. سطوح قیمتی ۵۱۰۰، ۴۸۷۸ و ۴۶۵۶ به‌عنوان نقاط حساس رفتار معامله‌گران دیده می‌شوند. بازار طلا در آستانه انتشار گزارش تورم آمریکا در وضعیتی حساس قرار گرفته است؛ جایی که یک داده «داغ» می‌تواند موج جدیدی از فروش را فعال کند. اهمیت این لحظه از آن‌جاست که معامله‌گران در حال بازتنظیم انتظارات خود از مسیر سیاست پولی فدرال رزرو هستند و طلا دقیقاً در مرکز این بازی قرار دارد. این گزارش بر اساس داده‌های منتشرشده از سایت investinglive  توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است. ریزش ناگهانی طلا؛ حرکت بدون محرک یا سیگنال پنهان؟ روز گذشته طلا بدون هیچ محرک مشخصی با یک ریزش سریع مواجه شد؛ رفتاری که هم‌زمان در چندین دارایی دیگر نیز دیده شد. واکاوی استراتژیک یوتوتایمز نشان می‌دهد که این نوع هم‌زمانی معمولاً به جابه‌جایی نقدینگی یا اجرای الگوریتم‌های پرسرعت مرتبط است، نه یک عامل بنیادی مشخص. CPI آمریکا؛ داده‌ای که می‌تواند همه‌چیز را تغییر دهد بازار در حال حاضر ۵۸ نقطه پایه کاهش نرخ بهره را برای سال جاری در قیمت‌ها لحاظ کرده است. اگر گزارش تورم امروز داغ‌تر از انتظار منتشر شود، بازار مجبور به بازتنظیم انقباضی خواهد شد—سناریویی که معمولاً به فروش طلا منجر می‌شود و حتی می‌تواند قیمت را به کف‌های جدید بکشاند. در مقابل، داده‌های نرم (ضعیف‌تر از انتظارات) احتمالاً تغییری در سیاست کوتاه‌مدت فدرال رزرو ایجاد نمی‌کنند، اما شرط‌بندی‌های کاهشی را حفظ کرده و از طلا حمایت می‌کنند.  موقعیت طلا در نمودار روزانه؛ بین سقف تاریخی و خط روند طلا اکنون در نقطه‌ای قرار دارد که نه به سقف تاریخی نزدیک است و نه به خط روند حمایتی. دیدگاه تحلیلی نشان می‌دهد که خریداران ترجیح می‌دهند در نزدیکی خط روند وارد شوند تا نسبت ریسک به بازده بهتری داشته باشند، در حالی که فروشندگان منتظر شکست نزولی برای هدف‌گیری محدوده ۴۰۰۰ هستند.  مقاومت ۵۱۰۰؛ گره اصلی معامله‌گران کوتاه‌مدت در تایم‌فریم ۴ ساعته، محدوده ۵۱۰۰ به‌عنوان یک مقاومت قدرتمند عمل کرده است. شکست خط روند صعودی نیز نشانه‌ای از احتمال ادامه فشار نزولی است. فروشندگان در صورت پولبک به خط روند شکسته‌شده، دوباره فعال خواهند شد؛ در حالی که خریداران تنها در صورت عبور از مقاومت می‌توانند به ثبت سقف‌های جدید امیدوار باشند.  سطح ۴۸۷۸؛ مرز افزایش مومنتوم نزولی در تایم‌فریم یک‌ساعته، شکست سطح ۴۸۷۸ می‌تواند موج جدیدی از فروش را فعال کند. واکاوی نشان می‌دهد که معامله‌گران الگوریتمی معمولاً در چنین شکست‌هایی حجم فروش را افزایش می‌دهند. جمع‌بندی استراتژیک بازار طلا اکنون در فاز انتظار و حساسیت بالا قرار دارد؛ جایی که یک داده تورمی می‌تواند جهت کوتاه‌مدت را تعیین کند. از نگاه یوتوتایمز، مسیر طلا در ساعات آینده کاملاً به شدت یا نرمی گزارش CPI وابسته است و معامله‌گران باید برای نوسانات شدید آماده باشند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد

در یک نگاه معاملات آتی آمریکا امروز با افت همراه شده‌اند؛ نزدک -۰.۵٪، S&P 500 -۰.۴٪ نگرانی‌ها درباره آینده تجارت هوش مصنوعی باعث افزایش نوسانات شده‌اند شاخص S&P 500 به میانگین متحرک ۱۰۰ روزه نزدیک می‌شود؛ سطحی کلیدی برای تحلیل‌گران تکنیکال سهام نرم‌افزاری بار دیگر تحت فشار قرار گرفتند؛ نزدک از سطح حمایتی عبور کرده است در حالی که هفته معاملاتی رو به پایان است، بازارهای آمریکا با افت معاملات آتی و فشار بر سهام فناوری وارد فاز احتیاط شده‌اند. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive را بررسی می‌کند تا نقاط حساس تکنیکال و روانی بازار را تحلیل کند.  معاملات آتی در مسیر نزولی؛ فشار بر سهام فناوری ادامه دارد در معاملات صبح جمعه، شاخص‌های آتی آمریکا با افت همراه شده‌اند: S&P 500: -۰.۴٪ Nasdaq: -۰.۵٪ Dow Jones: -۰.۳٪ این افت پس از فروش سنگین در وال‌استریت رخ داده که عمدتاً ناشی از نگرانی‌ها درباره تجارت هوش مصنوعی و اختلالات احتمالی در فناوری‌های مرتبط بوده است. از نگاه یوتوتایمز، این موج فروش باعث شکل‌گیری یک «گرداب نوسانی» شده که ممکن است تا مدتی ادامه داشته باشد. نزدک سطح حمایتی را شکست؛ S&P در آستانه آزمون تکنیکال شاخص نزدک هفته گذشته از میانگین متحرک ۱۰۰ روزه عبور کرد و افت دیروز این روند را تثبیت کرد. در همین حال، S&P 500 نیز به این سطح نزدیک شده—سطحی که در گذشته مانع افت‌های شدید شده بود. اگر این سطح شکسته شود و فروشندگان محرک‌های کافی داشته باشند، احتمال اصلاح شدیدتر در بازار وجود دارد.  آیا بازار واقعاً در خطر است؟ با وجود فشارهای اخیر، شاخص S&P 500 هنوز کمتر از ۲.۵٪ با رکورد تاریخی خود فاصله دارد. از نگاه یوتوتایمز، این فاصله نشان می‌دهد که بازار هنوز وارد فاز بحران نشده، اما احساسات معامله‌گران شکننده است و همین شکنندگی می‌تواند نوسانات را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از تکنولوژی؛ سقوط سنگین وال‌استریت در سایه ترس از هوش مصنوعی

در یک نگاه ترس از «اختلال هوش مصنوعی» باعث خروج سرمایه از بخش تکنولوژی و سقوط شاخص‌های اصلی بورس آمریکا شد. سیسکو سیستمز (CSCO) با وجود فروش خوب، به دلیل چشم‌انداز سود ضعیف ۱۱ درصد سقوط کرد و سایر غول‌های فناوری را با خود پایین کشید. علاوه بر نرم‌افزار، صنایع حمل‌ونقل، لجستیک و املاک نیز به دلیل نگرانی از تأثیر AI ضربه خوردند. بازار با نگرانی منتظر گزارش تورم (CPI) فردا است تا تکلیف نرخ بهره مشخص شود؛ گزارش اشتغال قوی ژانویه امید به کاهش نرخ را کم‌رنگ کرده است. خونریزی در وال‌استریت؛ تکنولوژی قربانی شد بازارهای سهام ایالات متحده روز پنج‌شنبه را با رنگ قرمز به پایان رساندند. ترس از اینکه هوش مصنوعی (AI) چگونه صنایع مختلف را زیر و رو می‌کند، سرمایه‌گذاران را وادار به فرار از سهام فناوری کرد. بررسی‌های تیم تحلیل یوتوتایمز نشان می‌دهد که شاخص داوجونز با ریزشی ۵۰۰ واحدی (۰.۸٪) نوار پیروزی سه روزه خود را پاره کرد. وضعیت برای نزدک وخیم‌تر بود و این شاخص تکنولوژی‌محور ۱.۶ درصد سقوط کرد؛ در حالی که S&P 500 نیز ۱.۱ درصد عقب‌نشینی کرد. چرا سیسکو ۱۱ درصد ریخت؟ کانون این ریزش، گزارش مالی شرکت سیسکو (Cisco) بود. اگرچه فروش این شرکت به لطف توسعه زیرساخت‌های هوش مصنوعی رشد داشت، اما چشم‌انداز سودآوری تیره‌وتار آن باعث سقوط ۱۱ درصدی سهامش شد. این بدبینی به سرعت به سایر غول‌های تکنولوژی سرایت کرد؛ متا، آمازون و اپل با زیان‌های سنگین روبرو شدند و حتی انویدیا نیز بیش از ۱ درصد افت کرد. گسترش دامنه ترس: از نرم‌افزار تا کامیون‌داران نکته نگران‌کننده‌ای که تحلیلگران یوتوتایمز رصد کرده‌اند، گسترش دامنه «ترس از هوش مصنوعی» است. این وحشت دیگر محدود به شرکت‌های نرم‌افزاری نیست؛ اکنون صنایع حمل‌ونقل، لجستیک و املاک نیز زیر فشار فروش قرار گرفته‌اند، زیرا سرمایه‌گذاران نگرانند که AI مدل کسب‌وکار آن‌ها را نیز مختل کند. “ ترکیبی از بازار کار مقاوم و تورم چسبنده، احتمال کاهش نرخ بهره در کوتاه‌مدت را کاهش داده است؛ عاملی که پیش‌تر موتور محرک صعود بازار بود. مرتضی عظیمی همه نگاه‌ها به تورم فردا علاوه بر تکنولوژی، بازار درگیر یک نگرانی کلان دیگر نیز هست: تورم. پس از گزارش اشتغال قدرتمند ژانویه (که اقتصاد دو برابر انتظار شغل ایجاد کرد) و آمار مدعیان بیکاری امروز، امیدها برای کاهش زودهمکام نرخ بهره کم‌رنگ شده است. اکنون همه منتظر گزارش تورم مصرف‌کننده (CPI) روز جمعه هستند تا ببینند آیا فشارهای قیمتی کاهش یافته است یا خیر. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال چرخش (Rotation) است. سرمایه‌گذاران در حال ارزیابی مجدد ریسک‌های هوش مصنوعی هستند و همزمان نیم‌نگاهی نگران به سیاست‌های فدرال رزرو دارند. روز جمعه با انتشار داده‌های تورم، روزی سرنوشت‌ساز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر