TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خرده‌فروشی بریتانیا در ژانویه جهش کرد؛ بزرگ‌ترین رشد ماهانه از مه ۲۰۲۴

بر اساس داده‌های رسمی منتشرشده توسط اداره آمار ملی بریتانیا (ONS) و بازخوانی‌شده توسط یوتوتایمز، خرده‌فروشی در ژانویه ۲۰۲۶ با رشد ماهانه ۱.۸٪ ثبت شد — در حالی که پیش‌بینی‌ها تنها ۰.۲٪ رشد را انتظار داشتند. این جهش، بزرگ‌ترین افزایش ماهانه از ماه مه ۲۰۲۴ تاکنون محسوب می‌شود. در مقیاس سالانه، خرده‌فروشی با رشد ۴.۵٪ گزارش شد که بسیار بالاتر از پیش‌بینی ۲.۸٪ بود. فروش بدون احتساب خودرو و سوخت نیز با رشد ماهانه ۲٪ و سالانه ۵.۵٪ فراتر از انتظارات ظاهر شد. با وجود این جهش، نرخ رشد سه‌ماهه تنها ۰.۱٪ بوده و در بخش‌های بدون خودرو و سوخت، حتی کاهش ۰.۱٪ ثبت شده است — نشانه‌ای از نوسان‌پذیری و عدم پایداری کامل در روند مصرف.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

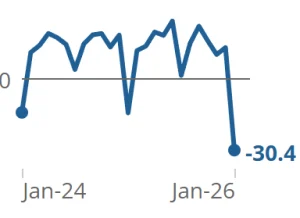
مازاد بودجه بریتانیا در ژانویه به ۳۰.۴ میلیارد پوند رسید؛ فراتر از پیش‌بینی‌ها

طبق داده‌های رسمی منتشرشده و بازخوانی‌شده توسط یوتوتایمز، بریتانیا در ماه ژانویه به مازاد بودجه‌ای معادل ۳۰.۴ میلیارد پوند دست یافته است — رقمی که به‌طور قابل‌توجهی بالاتر از محدوده پیش‌بینی‌شده ۱۹ تا ۲۶ میلیارد پوند بوده است. این جهش بودجه‌ای می‌تواند فضای مانور بیشتری برای سیاست‌گذاری مالی دولت فراهم کند و نشانه‌ای از بهبود درآمدهای مالیاتی یا کنترل هزینه‌ها باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خرده فروشی انگلیس – ژانویه ۲۰۲۶

خرده فروشی انگلیس - ژانویه - Retail Sales  واقعی  ..................    %1.8  پیش‌بینی  ..............  %0.2  قبلی  ....................    %0.4 خرده فروشی انگلیس - سالانه (ژانویه) - Retail Sales  واقعی  ..................    %4.5  پیش‌بینی  ..............  %2.8  قبلی  ....................    %2.5 خرده فروشی هسته انگلیس - ژانویه -  CORE Retail Sales  واقعی  ..................    %2  پیش‌بینی  ..............  %0.2  قبلی  ....................   %0.3 خرده فروشی هسته انگلیس - سالانه (ژانویه) -  CORE Retail Sales  واقعی  ..................    %5.5  پیش‌بینی  ..............  %3.6  قبلی  ....................    %3.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلستان: به نقطه تعادل میان تورم و اشتغال نزدیک می‌شویم

خانم کاترین مان، عضو کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (BoE)، در اظهاراتی تازه گفته است: «در حال نزدیک شدن به نقطه‌ای هستیم که سیاست پولی میان هدف تورمی و اشتغال کامل متعادل می‌شود.» او همچنین درباره داده‌های تورم ماه ژانویه گفت: «این ارقام از منظر شاخص‌های اصلی و هسته‌، مثبت و امیدوارکننده هستند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خروج مخفیانه نقدینگی از وال‌استریت به سمت اروپا؛ آیا وقت خداحافظی با معاملات دلاری است؟

در یک نگاه شاخص Stoxx 600 اروپا امروز به رکورد تاریخی جدید رسید. FTSE 100 بریتانیا پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. DAX آلمان تنها ۱٪ با سقف تاریخی فاصله دارد. سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری هستند. در حالی که بازارهای آمریکا با حفظ سطح‌های حمایتی کلیدی، نشانه‌هایی از بازگشت نشان دادند، شاخص‌های اروپایی نیز امروز با رشد قابل‌توجهی معامله شدند. فضای ریسک‌پذیری در اروپا تقویت شده و برخی شاخص‌ها در آستانه ثبت رکوردهای جدید قرار گرفته‌اند. رشد شاخص‌ها در اروپا؛ بازگشت ریسک‌پذیری بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، شاخص‌های اروپایی امروز با رشد قابل‌توجهی همراه شدند: DAX آلمان: +۰.۸٪ CAC 40 فرانسه: +۰.۵٪ FTSE 100 بریتانیا: +۱.۰٪ IBEX اسپانیا: +۱.۴٪ FTSE MIB ایتالیا: +۱.۲٪ شاخص Stoxx 600 اروپا نیز امروز به رکورد تاریخی جدیدی رسید. این رشد در حالی رخ داده که شاخص S&P 500 آمریکا نیز دیروز با حفظ سطح حمایتی کلیدی، نشانه‌هایی از بازگشت نشان داد. ✔️ بیشتر بخوانید: معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟ فاصله تا رکوردهای جدید؛ شاخص‌ها در آستانه جهش برخی شاخص‌های اروپایی اکنون تنها چند دهم درصد با سقف‌های تاریخی فاصله دارند: DAX: حدود ۱٪ فاصله CAC 40: حدود ۰.۴٪ فاصله IBEX: تنها ۰.۳٪ فاصله FTSE MIB: کمتر از ۲٪ فاصله در بریتانیا، شاخص FTSE 100 امروز پس از انتشار داده‌های تورمی، رکورد جدیدی ثبت کرد. اروپا؛ جایگزین معاملات دلاری؟ از سه‌ماهه چهارم سال گذشته، سرمایه‌گذاران به‌دنبال جایگزین‌هایی برای معاملات دلاری و سهام تکنولوژی آمریکا بوده‌اند. اروپا با تنوع بیشتر، ارزش‌گذاری‌های جذاب‌تر و ریسک ژئوپلیتیک کمتر، به‌عنوان یکی از گزینه‌های اصلی مطرح شده است. اگرچه نبود شرکت‌های بزرگ تکنولوژی در اروپا یک ضعف محسوب می‌شود، اما همین موضوع باعث شده که بازار اروپا کمتر تحت تأثیر نوسانات حوزه هوش مصنوعی قرار گیرد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد: شاخص‌های اروپایی در آستانه رکوردهای جدید هستند و سرمایه‌گذاران به‌دنبال تنوع‌بخشی و خروج از تمرکز دلاری هستند. تا زمانی که فضای ریسک‌پذیری حفظ شود، اروپا می‌تواند به‌عنوان مقصد جایگزین برای نقدینگی جهانی عمل کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قمار ۶۴۵ میلیارد دلاری روی هوش مصنوعی؛ آیا بورس جهانی در سال ۲۰۲۶ با یک حباب جدید روبروست؟

در یک نگاه سرمایه‌گذاری ۶۴۵ میلیارد دلاری: پیش‌بینی مجموع مخارج غول‌های فناوری در زیرساخت‌های AI برای سال ۲۰۲۶. رشد ۶۵ درصدی درآمد انویدیا: انتظار بازار برای گزارش مالی هفته آینده (۲۵ فوریه) که می‌تواند قیمت سهم را به بالای ۲۰۰ دلار برساند. تضاد در سودآوری: افت ارزش سهام آمازون و آلفابت پس از اعلام هزینه‌های سنگین، در مقابل رشد خیره‌کننده متا و انویدیا. فاز بلوغ AI: حرکت از مرحله «ایمان به تکنولوژی» به مرحله «ارزیابی کارایی عملیاتی» در سال ۲۰۲۶. در حالی که غول‌های فناوری مثل آمازون و متا با بودجه‌های صدها میلیارد دلاری در حال رقابت برای ساخت زیرساخت‌های عظیم هستند، سرمایه‌گذاران با وسواس بیشتری به دنبال این هستند که ببینند این هزینه‌های نجومی چه زمانی به سود خالص تبدیل می‌شود. نبرد بودجه‌های نجومی؛ قمار بزرگ آمازون و مایکروسافت در سال ۲۰۲۶، چهار شرکت بزرگ فناوری (آمازون، گوگل، متا و مایکروسافت) مجموعاً ۶۴۵ میلیارد دلار برای توسعه هوش مصنوعی بودجه کنار گذاشته‌اند که نسبت به سال گذشته ۶۰٪ افزایش یافته است. اما بازار همیشه با لبخند به این اعداد نگاه نمی‌کند. به محض اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری آمازون، ارزش سهام این شرکت شاهد افت بود. این رفتار نشان‌دهنده یک «فاز بازنگری ارزش‌گذاری» است؛ یعنی سرمایه‌گذاران نگران هستند که این هزینه‌ها بیش از حد سریع افزایش یابد و حاشیه سود شرکت‌ها را در کوتاه‌مدت کاهش دهد. انویدیا؛ سمبل هوش مصنوعی در برابر آزمون جدید انویدیا همچنان به عنوان رهبر بورس وال‌استریت شناخته می‌شود. در حالی که بسیاری از شرکت‌های نرم‌افزاری به دلیل ظهور ابزارهای خودکار با فشار فروش مواجه شده‌اند، انویدیا به دلیل نیاز بی‌پایان بازار به تراشه‌های پیشرفته، مسیر صعودی خود را حفظ کرده است. بازار اکنون در «فاز انتظار محتاطانه» برای گزارش مالی ۲۵ فوریه است. تحلیلگران معتقدند اگر انویدیا بتواند پیش‌بینی سود ۱۱۰ میلیارد دلاری را محقق کند، بار دیگر ثابت خواهد کرد که بازار AI هنوز دچار «حباب» نشده است. از هیجان تا بهره‌وری؛ تغییر جهت در سال ۲۰۲۶ در سال‌های ۲۰۲۴ و ۲۰۲۵، صرفاً نام بردن از هوش مصنوعی باعث رشد سهام می‌شد، اما در سال ۲۰۲۶، بازار به دنبال «کاربردهای واقعی» است. شرکت‌هایی که توانسته‌اند AI را در زنجیره تأمین و خدمات مشتریان (مثل الگوریتم‌های جدید آمازون با نرخ خرید ۴۲٪) پیاده‌سازی کنند، در حال جدا کردن مسیر خود از شرکت‌هایی هستند که فقط هزینه می‌کنند. این پدیده باعث «توزیع نامتوازن دارایی‌ها» شده است؛ یعنی برخی سهام رشد می‌کنند در حالی که بقیه بازار ممکن است درجا بزند. ✔️ بیشتر بخوانید: سه سهم با کاتالیزورهای قدرتمند؛ آیا این نمادها در ۲۰۲۶ بازار را شکست می‌دهند؟ جمع‌بندی استراتژیک این گزارش بر پایه گزارش‌های تحلیلی موسسات مالی بزرگ (مانند Goldman Sachs، Morgan Stanley و تحلیل‌های Bloomberg) و بازخوانی یوتوتایمز تنظیم شده است. در حال حاضر بازار هوش مصنوعی در فاز «بلوغ و آزمون سودآوری» قرار دارد. روند فعلی: سرمایه‌گذاران از شرکت‌ها می‌خواهند نشان دهند که دلارهای خرج شده چگونه به درآمد تبدیل می‌شوند. نکته کلیدی: هفته آینده (۲۵ فوریه) با انتشار گزارش انویدیا، مشخص خواهد شد که آیا این روند صعودی ادامه می‌یابد یا بازار نیاز به یک اصلاح قیمتی عمیق‌تر دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تله هوش مصنوعی برای خرس‌های بازار؛ بازیابی انویدیا و اپل ورق وال‌استریت را برگرداند

در یک نگاه شاخص S&P 500 در معاملات شبانه تا ۱٪ افت کرد اما در پایان روز با رشد ۰.۱٪ بسته شد. فاصله شاخص با سقف تاریخی جدید کمتر از ۳٪ است. سطح حمایتی مهم: میانگین متحرک ۱۰۰ روزه در محدوده ۶۸۱۴ واحد. سهام اپل و انویدیا نقش کلیدی در حفظ تعادل تکنولوژی داشتند. شاخص S&P 500 در هفته‌های اخیر با وجود فشارهای ناشی از افت سهام حوزه هوش مصنوعی و نرم‌افزار، همچنان مقاومت نشان داده و از سطح‌های کلیدی پایین‌تر عبور نکرده است. این رفتار نشان‌دهنده حضور فعال خریداران در اصلاح‌های قیمتی است. رفتار شاخص در برابر فشار فروش بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، شاخص S&P 500 در روز گذشته ابتدا تا ۱٪ افت کرد اما در پایان معاملات با رشد جزئی ۰.۱٪ بسته شد. این رفتار نشان‌دهنده مقاومت بازار در برابر فشارهای اخیر است؛ به‌ویژه در شرایطی که نگرانی‌ها درباره سهام حوزه هوش مصنوعی و نرم‌افزار افزایش یافته‌اند. نقش خریداران در اصلاح‌های قیمتی در دو هفته گذشته، شاخص بارها سطح میانگین متحرک ۱۰۰ روزه را آزمایش کرده اما هر بار خریداران موفق به حفظ آن شده‌اند. این سطح که اکنون در محدوده ۶۸۱۴ واحد قرار دارد، از ماه مه سال گذشته تاکنون حفظ شده و به‌عنوان کف کلیدی بازار شناخته می‌شود. در معاملات اخیر، سهام اپل با رشد ملایم و انویدیا با بازیابی جزئی، نقش مهمی در حفظ تعادل بخش تکنولوژی ایفا کردند. بخش مالی نیز عملکردی نسبتاً باثبات داشت. چشم‌انداز کوتاه‌مدت بازار با وجود نوسانات اخیر، شاخص S&P 500 تنها کمتر از ۳٪ با سقف تاریخی جدید فاصله دارد. این موضوع نشان می‌دهد که بازار هنوز در فاز «آزمون اعتماد» قرار دارد و با چند روز معاملاتی مثبت می‌تواند رکورد جدیدی ثبت کند. با این حال، تحلیلگران هشدار می‌دهند که شکست سطح میانگین ۱۰۰ روزه می‌تواند منجر به تغییر روند و آغاز فشار فروش گسترده‌تر شود؛ به‌ویژه در شرایطی که بازار در حال بازنگری ارزش‌گذاری سهام تکنولوژی و چشم‌انداز هوش مصنوعی است. جمع‌بندی استراتژیک تا زمانی که سطح حمایتی ۶۸۱۴ حفظ شود، بازار می‌تواند به‌سمت سقف‌های جدید حرکت کند. اما معامله‌گران باید با دقت رفتار قیمت در برابر این سطح را زیر نظر داشته باشند؛ زیرا شکست آن می‌تواند سیگنال تغییر روند باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص قیمت مصرف کننده انگلیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده انگلیس - سالانه (ژانویه) - Consumer Price Index  واقعی ................. %3  پیش‌بینی ........... %3  قبلی ................ %3.4 شاخص قیمت مصرف کننده هسته انگلیس - سالانه (ژانویه) - Core Consumer Price Index  واقعی .................. %3.1 پیش‌بینی ............ %3.1 قبلی ................ %3.2 شاخص قیمت مصرف کننده انگلیس - ماهانه (ژانویه) - Consumer Price Index  واقعی .................. %0.5-  پیش‌بینی ........... %0.5-  قبلی ................. %0.4 شاخص قیمت مصرف کننده هسته انگلیس - ماهانه (ژانویه) - Core Consumer Price Index  واقعی .................. %0.6-  پیش‌بینی ........... %0.7-  قبلی ................ %0.3 شاخص قیمت خرده‌فروشی انگلیس - سالانه (ژانویه) -Retail Price Index (RPI)  واقعی .................. %3.8  پیش‌بینی ........... %3.9  قبلی ................. %4.2 تصویر تورمی بریتانیا در ژانویه ۲۰۲۶: کاهش محدود، اما نه کافی برای آسودگی بانک مرکزی انگلستان بر اساس داده‌های رسمی اداره آمار ملی بریتانیا (ONS)، نرخ تورم سالانه در ژانویه ۲۰۲۶ کاهش یافته، اما این افت هنوز به سطحی نرسیده که بانک مرکزی انگلستان (BOE) را نسبت به پایداری قیمت‌ها مطمئن کند. کاهش تورم عمدتاً ناشی از «اثر پایه» و افت قیمت انرژی بوده است. به‌طور خاص، قیمت سوخت خودرو در ۱۲ ماه منتهی به ژانویه ۲۰۲۶ حدود ۲.۲٪ کاهش یافته، در حالی‌که در دوره مشابه تا دسامبر ۲۰۲۵ رشد ۰.۹٪ را ثبت کرده بود. اثر فصلی بلیت هواپیما: دومین عامل مهم در کاهش تورم، افت قیمت بلیت هواپیما بوده که طبق الگوهای فصلی معمول، در ژانویه کاهش یافته است. ONS توضیح می‌دهد که در سال‌های گذشته این الگو کمتر دیده شده بود، اما در سال جاری، به‌دلیل عدم هم‌زمانی پروازهای بازگشت با شب کریسمس و سال نو، الگوی افزایش قیمت در دسامبر و افت در ژانویه به‌شکل واضح‌تری رخ داده است. تورم هسته‌ و خدمات: در بخش تورم هسته‌ (که شامل انرژی و غذا نمی‌شود)، تمرکز همچنان بر تورم خدمات است. با وجود افت جزئی، تورم سالانه هسته‌ای هنوز بالای ۳٪ باقی مانده و فاصله قابل‌توجهی با هدف ۲٪ بانک مرکزی دارد. تورم خدمات نیز در ژانویه ۲۰۲۶ به ۴.۴٪ رسید که تنها اندکی از رقم ۴.۵٪ در دسامبر کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متا و انویدیا همکاری چندساله در حوزه زیرساخت AI را آغاز کردند

انویدیا و متا یک همکاری چندساله در حوزه زیرساخت‌های هوش مصنوعی اعلام کردند؛ همکاری‌ای که شامل گسترش استفاده متا از پردازنده‌های انویدیا و بهبود کارایی انرژی در پردازش‌های هوش مصنوعی است. بر اساس این گزارش، دو شرکت قرار است روی پردازنده‌های جدید Nvidia Vera همکاری کنند؛ تراشه‌هایی که احتمال دارد از سال ۲۰۲۷ در مقیاس بزرگ توسط متا به‌کار گرفته شوند. متا همچنین فناوری Confidential Computing انویدیا را برای پردازش‌های امن هوش مصنوعی و پردازش خصوصی واتس‌اپ به‌کار می‌گیرد. در کنار این موارد، متا قصد دارد بارهای کاری هوش مصنوعی خود را با استفاده از شبکه Nvidia Spectrum‑X Ethernet در مقیاس بزرگ توسعه دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک نفتی به نفع واشینگتن؛ چگونه تنش‌های خاورمیانه به عصای دست دلار تبدیل می‌شود؟

در یک نگاه احتمال ۴۰ درصدی تنش نظامی بین ایران و امریکا تا پایان مارس طبق بازارهای شرط‌بندی انتظار رشد شاخص انتظارات ZEW آلمان به بالای ۶۰ واحد؛ بالاترین سطح از ۲۰۲۱ پیش‌بینی ثبات نرخ بهره بانک مرکزی نیوزیلند با احتمال سیگنال‌های انقباضی سناریوی پایه بازار: آزمایش سطح 1.1800 در EURUSD در کوتاه‌مدت دلار حمایت می‌شود، اما قدرت ندارد. نفت بالا رفته، اما مسیر ارز آمریکا هنوز مبهم است. حالا نگاه بازار از واشینگتن به برلین و ولینگتون چرخیده است. این گزارش بر پایه داده‌های منتشرشده توسط بانک بین‌المللی ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار؛ نفت عامل حمایت موقت شروع آرام هفته به دلیل تعطیلی آمریکا باعث شد دلار بدون نوسان شدید حرکت کند. با این حال، افزایش قیمت نفت مهم‌ترین عامل حمایت از دلار بود. دلیل رشد نفت، گزارش‌هایی درباره برگزاری رزمایش ایران در اطراف تنگه هرمز عنوان شده است؛ اقدامی که به‌عنوان نمایش قدرت پیش از مذاکرات احتمالی با آمریکا تفسیر شده است. طبق داده‌های بازارهای شرط‌بندی، احتمال اقدام نظامی آمریکا علیه ایران تا پایان مارس حدود ۴۰ درصد برآورد می‌شود. افزایش تنش‌های ژئوپلیتیک معمولاً باعث رشد قیمت نفت می‌شود و این موضوع از طریق «کانال نفت» به تقویت دلار کمک می‌کند؛ زیرا دلار ارز اصلی معاملات نفتی جهان است. در حوزه داده‌های اقتصادی، گزارش هفتگی اشتغال بخش خصوصی آمریکا (ADP) پس از انتشار ضعیف قبلی مورد توجه خواهد بود. همچنین شاخص تولیدی امپایر استیت منتشر می‌شود که انتظار می‌رود به محدوده پایین ۶ واحد کاهش یابد. با این حال، طبق منبع گزارش، ممکن است این هفته مسیر مشخصی برای دلار شکل نگیرد و بازار در وضعیت «انتظار برای حرکت بعدی» باقی بماند؛ وضعیتی که در آن سرمایه‌گذاران در حال ارزیابی داده‌ها هستند و از تصمیم‌های بزرگ خودداری می‌کنند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرخش توجه از آمریکا به اقتصادهای دیگر G10 در نبود یک روند قوی برای دلار، توجه بازار به تحولات داخلی سایر اقتصادهای بزرگ معطوف شده است. نیوزیلند؛ احتمال پیام‌های انقباضی انتظار می‌رود بانک مرکزی نیوزیلند نرخ بهره را بدون تغییر حفظ کند، اما ممکن است نشانه‌هایی از موضع سخت‌گیرانه‌تر (انقباضی) ارسال کند. سیاست انقباضی به معنای تمایل بانک مرکزی به حفظ نرخ‌های بهره بالا برای مهار تورم است. چنین سیگنالی می‌تواند از دلار نیوزیلند حمایت کند. بریتانیا و استرالیا؛ ریسک نزولی در مقابل، پوند و دلار استرالیا ممکن است به دلیل داده‌های ضعیف‌تر با فشار مواجه شوند. در شرایطی که بازار جهانی در حال سنجش ریسک‌هاست، ارزهایی که به رشد اقتصادی جهانی حساس‌تر هستند معمولاً آسیب‌پذیرتر می‌شوند. یورو؛ تقویت جایگاه جهانی و امید به ZEW بانک مرکزی اروپا در حال گسترش خطوط تأمین مالی یورویی (EUREP) است؛ اقدامی که به گفته منبع گزارش، گامی دیگر در جهت تبدیل یورو به یک ارز واقعاً جهانی محسوب می‌شود. این سیاست دسترسی بانک‌های مرکزی خارج از اروپا به نقدینگی یورویی را تسهیل می‌کند و می‌تواند نقش یورو را در تجارت و ذخایر ارزی تقویت کند. از منظر داده‌های اقتصادی، شاخص اعتماد سرمایه‌گذاران آلمان (ZEW) امروز منتشر می‌شود. پیش‌بینی می‌شود شاخص انتظارات برای نخستین‌بار از اواسط ۲۰۲۱ به بالای ۶۰ برسد. چنین بهبودی می‌تواند سیگنال مثبتی برای اقتصاد آلمان و در نتیجه برای یورو باشد. با این حال، طبق سناریوی پایه گزارش، همچنان احتمال افت جفت‌ارز EURUSD به سمت 1.1800 در کوتاه‌مدت بیشتر از صعود پایدار آن ارزیابی شده است؛ زیرا دلار از منظر عوامل بنیادی کوتاه‌مدت هنوز ظرفیت بازیابی دارد. ✔️ بیشتر بخوانید: معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟ جمع‌بندی؛ بازار در فاز «انتظار محتاطانه» بازار فارکس جهانی در حال حاضر در مرحله‌ای از تثبیت و انتظار محتاطانه قرار دارد. دلار از نفت و ریسک‌های ژئوپلیتیک حمایت می‌گیرد، اما مسیر قطعی ندارد. یورو از بهبود شاخص‌های اعتماد و اقدامات ساختاری ECB بهره می‌برد. نیوزیلند ممکن است سیگنال انقباضی بدهد، در حالی که برخی ارزهای دیگر با ریسک نزولی روبه‌رو هستند. در مجموع، بازار در حال سنجش داده‌های اقتصادی و تحولات سیاسی است و هنوز وارد «فاز حرکت قاطع» نشده است. برای سرمایه‌گذاران، تمرکز بر داده‌های کلان و نشانه‌های تغییر سیاست پولی همچنان حیاتی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک «میکرون» به بازار تکنولوژی؛ جزئیات ابرپروژه‌ای که با بودجه ۲۰۰ میلیارد دلاری کلید خورد

در یک نگاه بودجه ۲۰۰ میلیارد دلاری: برنامه‌ریزی برای ساخت ابرکارخانه‌های پیشرفته در آیداهو، نیویورک و ژاپن. جهش حاشیه سود: افزایش حاشیه سود ناخالص به ۵۶٪ که نشان‌دهنده قدرت چانه‌زنی بالای این شرکت در بازار است. بحران عرضه: پیش‌بینی تداوم کمبود تراشه‌های حافظه پیشرفته (HBM) تا اواسط سال ۲۰۲۷ میلادی. تغییر ماهیت بازار: تبدیل شدن حافظه از یک کالای معمولی به یک «دارایی استراتژیک» در دیتاسنترهای هوش مصنوعی. دنیای هوش مصنوعی با یک مانع بزرگ روبرو شده است: «کمبود حافظه». شرکت میکرون (Micron) با درک این بحران، آستین‌ها را بالا زده و پروژه‌ای ۲۰۰ میلیارد دلاری را کلید زده که ابعاد آن فراتر از تصور است. این سرمایه‌گذاری عظیم نه تنها برای شکستن بن‌بست تولید، بلکه برای تثبیت جایگاه آمریکا در نقشه جدید قدرت تکنولوژی جهان طراحی شده است. این گزارش بر پایه داده‌های منتشرشده توسط وال استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. سرمایه‌گذاری بی‌سابقه؛ وقتی زمین برای تکنولوژی می‌لرزد در ایالت آیداهو، مهندسان برای مسطح کردن زمین و ساخت کارخانه‌های جدید، از میلیون‌ها پوند دینامیت استفاده می‌کنند. شرکت میکرون قصد دارد با صرف ۵۰ میلیارد دلار، ظرفیت تولید خود را در این منطقه دو برابر کند. این کارخانه‌ها قرار است تراشه‌های HBM تولید کنند؛ قطعاتی که برای پردازش‌های سنگین هوش مصنوعی حکم حیاتی دارند. به زبان ساده، بدون این حافظه‌ها، پیشرفته‌ترین پردازنده‌های دنیا هم نمی‌توانند کار خود را انجام دهند. ✔️ بیشتر بخوانید: عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟ چرا قیمت تراشه‌های حافظه ۵۰۰٪ گران شد؟ جالب است بدانید که برای سال‌ها، تراشه‌های حافظه حاشیه سود کمی داشتند. اما حالا به دلیل هجوم غول‌های فناوری برای ساخت دیتاسنتر، تقاضا از عرضه پیشی گرفته است. بررسی‌ها نشان می‌دهد که قیمت برخی تراشه‌های خاص (مانند DDR5) از پاییز گذشته تا امروز نزدیک به ۵ برابر شده است. بازار در حال حاضر در فاز «تراکم تقاضا» است؛ یعنی خریداران صف کشیده‌اند و حاضرند برای رزرو کردن تولیدات سال‌های آینده، مبالغ کلانی بپردازند. مسابقه تسلیحاتی در دنیای نیمه‌رساناها میکرون تنها بازیگر این میدان نیست. رقبای بزرگی مثل سامسونگ و اس‌کی هاینیکس (SK Hynix) نیز در حال ساخت کارخانه‌های چند ده میلیارد دلاری هستند. اما میکرون با اتکا به بودجه ۲۰۰ میلیارد دلاری خود در آمریکا، در حال ساخت بزرگ‌ترین «اتاق‌های تمیز» (Clean Rooms) جهان است. این فضاها که به اندازه چندین زمین فوتبال وسعت دارند، قلب تپنده تولید تراشه‌هایی هستند که آینده هوش مصنوعی را رقم می‌زنند. جمع‌بندی: فاز «انباشت استراتژیک و توسعه تهاجمی» طبق گزارش وال‌استریت ژورنال، صنعت نیمه‌رسانا اکنون در مرحله‌ای است که به آن «فاز انباشت استراتژیک» می‌گوییم؛ یعنی شرکت‌ها به جای فروش روزمره، در حال بستن قراردادهای بلندمدت برای تضمین آینده هستند. نکته کلیدی: اگرچه سودآوری میکرون به شدت بالا رفته، اما ریسک‌های رقابتی (مانند تامین نیازهای انویدیا) همچنان وجود دارد. دورنمای بازار: انتظار می‌رود تا سال ۲۰۲۸، با بهره‌برداری کامل از کارخانه‌های جدید، توازن به بازار برگردد، اما تا آن زمان قیمت‌ها در سطوح بالا باقی خواهند ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات مدعیان بیکاری انگلیس – ژانویه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - ژانویه - Claimant Count Change  واقعی .................. 28.6هزار نفر پیش‌بینی ............ 22.8 هزار نفر  قبلی ..................... 2.7 هزار نفر (این داده از 17.9 هزار نفر تجدید شده است) نرخ بیکاری انگلیس - دسامبر - Unemployment Rate  واقعی .................. %5.2  پیش‌بینی ............. %5.2  قبلی .................... %5.1 شاخص متوسط درآمد به همراه مزایا - دسامبر - Average Earnings Index  واقعی .................. %4.2  پیش‌بینی ............... %4.6  قبلی .................... %4.6 (این داده از 4.7 درصد تجدید شده است.) گزارش بازار کار بریتانیا همچنان با مشکلات کیفی داده‌ها مواجه است و به نظر می‌رسد این وضعیت ادامه‌دار باشد. اداره آمار بریتانیا در حال بررسی احتمال تأخیر در اجرای نسخه جدید نظرسنجی اشتغال است. بر اساس داده‌های منتشرشده، آمار اشتغال در بریتانیا ضعیف‌تر از انتظار بوده‌اند، اما تحلیلگران معتقدند این گزارش تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی انگلیس نخواهد داشت؛ چرا که بانک پیش‌تر ضعف بازار کار را پیش‌بینی کرده و احتمال کاهش بیشتر نرخ بهره را در نظر گرفته است. با این حال، گزارش امروز می‌تواند انتظارات برای کاهش نرخ بهره در نشست بعدی را تقویت کند. معامله‌گران پیش‌تر احتمال کاهش نرخ را ۷۰٪ قیمت‌گذاری کرده بودند و انتظار می‌رود این احتمال پس از باز شدن بازارها به ۸۰٪ یا حتی ۹۰٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: پیش‌بینی می‌شود بانک مرکزی انگلستان نرخ بهره بانکی را تا پایان سپتامبر به ۳.۲۵٪ کاهش دهد و حداقل تا پایان ۲۰۲۶ در همان سطح باقی بماند

بر اساس نظرسنجی: ۴۱ نفر از ۶۳ اقتصاددان، معادل ۶۵٪، این پیش‌بینی را دارند که نسبت به ۵۵٪ در ژانویه افزایش یافته است: بانک مرکزی انگلستان در مارس نرخ بهره بانکی را ۲۵ نقطه پایه کاهش می‌دهد و به ۳.۵۰٪ خواهد رساند ۲۲ نفر از ۳۰ اقتصاددان پیش‌بینی می‌کنند شاخص قیمت مصرف‌کننده بریتانیا در سه‌ماهه دوم بالاتر از پیش‌بینی گزارش سیاست‌های پولی فوریه باشد و موضعی تهاجمی‌تر نسبت به بانک مرکزی انگلستان در مورد تورم دارند. اقتصاددانان درباره تعداد کاهش‌های نرخ بهره بانک مرکزی انگلستان در سال جاری اختلاف نظر دارند: ۱۸ نفر یک تا دو کاهش و ۱۶ نفر دو تا سه کاهش را پیش‌بینی می‌کنند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

هوو پیل: تورم هسته دوباره در مسیر نزولی قرار گرفته است

هوو پیل، اقتصاددان ارشد بانک مرکزی انگلیس، اعلام کرد که روند تورم کاهنده همچنان ادامه دارد، اما هنوز کامل نشده است. او تأکید کرد که لازم است سیاست پولی در وضعیت انقباضی باقی بماند تا فشارهای تورمی به‌طور کامل مهار شوند. پیل همچنین گفت که تورم هسته پس از یک دوره توقف، دوباره در حال کاهش است و با اطمینان پیش‌بینی کرد که تورم کل تا اواخر بهار به سطح هدف خواهد رسید.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آیا زمان کاهش نرخ بهره در بریتانیا فرا رسیده؟ پاسخ سارا بریدن

سارا بریدن، معاون ثبات مالی بانک مرکزی انگلستان و عضو کمیته سیاست‌گذاری پولی (MPC)، در گفت‌وگویی با BusinessLive اعلام کرد که با توجه به کاهش تورم، زمان آن رسیده که بانک مرکزی «پای خود را از ترمز پولی بردارد» و نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد تایتان‌ها در ۲۰۲۶؛ آیا سافت‌بانک صندلی مایکروسافت را در OpenAI تصاحب می‌کند؟

در یک نگاه بازگشت به سود با طعم ChatGPT: سود ۱.۶ میلیارد دلاری سافت‌بانک مدیون جهش ارزش OpenAI است. قمار روی انویدیا: سافت‌بانک برای خرید سهام بیشتر در OpenAI، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا را فروخت! رقیب جدید مایکروسافت: در صورت نهایی شدن معامله ۳۰ میلیارد دلاری، سهم سافت‌بانک به ۲۷٪ خواهد رسید. استراتژی All-in: سافت‌بانک حالا دیگر یک شرکت سرمایه‌گذاری معمولی نیست، بلکه به آینه تمام‌نمای OpenAI در بورس تبدیل شده است. ماسایوشی سون، مرد شماره یک سافت‌بانک، در حال اجرای خطرناک‌ترین قمار دوران حرفه‌ای خود است. در حالی که این غول ژاپنی رسماً هرگونه توافق جدید با OpenAI را انکار می‌کند، اما فروش ناگهانی سهام انویدیا و تی‌موبایل نشان می‌دهد که آن‌ها تمام پل‌های پشت سر خود را برای یک جهش ۳۰ میلیارد دلاری دیگر خراب کرده‌اند. یوتوتایمز در این گزارش فاش می‌کند که چرا سافت‌بانک چاره‌ای جز غرق شدن در دنیای هوش مصنوعی ندارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: وقتی صحبت از «ماسایوشی سون» به میان می‌آید، کلمه احتیاط معنای خود را از دست می‌دهد. سافت‌بانک امروز در حالی گزارش سوددهی ۲۴۸ میلیارد ینی (۱.۶ میلیارد دلاری) خود را منتشر کرد که تمامی نگاه‌ها نه به ترازنامه مالی، بلکه به رابطه مرموز این شرکت با OpenAI دوخته شده بود. به گزارش اختصاصی یوتوتایمز، سافت‌بانک رسماً اعلام کرده که هنوز تصمیمی برای دور جدید سرمایه‌گذاری نگرفته، اما حرکات پشت‌پرده این شرکت داستانی کاملاً متفاوت را روایت می‌کنند. خروج از انویدیا برای ورود به قلب هوش مصنوعی سافت‌بانک برای اینکه بتواند روی صندلی قدرت در OpenAI بنشیند، دست به اقدامات بی‌سابقه‌ای زده است. طبق رصد یوتوتایمز، این شرکت نه تنها ۱۲.۷ میلیارد دلار از سهام تی‌موبایل را نقد کرده، بلکه در اقدامی عجیب، تمام سهم ۵.۸ میلیارد دلاری خود در انویدیا (غول تراشه‌سازی جهان) را فروخته است. این یعنی ماسایوشی سون ترجیح داده به جای فروشنده ابزار (انویدیا)، روی خودِ تکنولوژی (OpenAI) شرط‌بندی کند. نبرد برای تصاحب ۲۷ درصد از آینده در حال حاضر سافت‌بانک مالک ۱۱ درصد از OpenAI است، اما شایعات از یک چک ۳۰ میلیارد دلاری جدید حکایت دارند. اگر این معامله جوش بخورد، سهم سون به ۲۷ درصد خواهد رسید؛ عددی که او را مستقیماً روبروی مایکروسافت (مایکروسافت ۱۳ میلیارد دلار در OpenAI سرمایه‌گزاری کرده است.) قرار می‌دهد. تحلیلگران معتقدند سافت‌بانک دیگر یک صندوق سرمایه‌گذاری نیست، بلکه به «پراکسی» یا نماد معاملاتی OpenAI در بازار بورس تبدیل شده است. به گزارش یوتوتایمز، علیرغم زیان در بخش‌های دیگر مثل کوپانگ و دیدی، سودآوری سافت‌بانک کاملاً به موفقیت مدل‌های جدید OpenAI گره خورده است. حالا سوال اینجاست: آیا این استراتژی «همه یا هیچ»، ماسایوشی سون را به ثروتمندترین فرد جهان تبدیل می‌کند یا با یک لغزش در دنیای هوش مصنوعی، امپراتوری او را به باد خواهد داد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار؛ چرا اخبار خوب هم نتوانست پادشاه ارزها را نجات دهد؟

در یک نگاه مقاومت دلار در برابر اخبار خوب: با وجود کاهش بیکاری به ۴.۳٪، دلار نتوانست جایگاه خود را در قله حفظ کند. فروشندگان استراتژیک: بازار در حال «شکار رالی‌ها» است؛ هر افزایشی در قیمت دلار بلافاصله با موج فروش سنگین مواجه می‌شود. سیگنال صلح اوکراین: مذاکرات هفته آینده بر سر «توافق سرزمینی» می‌تواند محرک جدیدی برای تقویت یورو باشد. پوند در منگنه: اقتصاد ضعیف بریتانیا، بانک مرکزی این کشور را به سمت دو مرحله کاهش نرخ بهره تا تابستان سوق می‌دهد. طلسم دلار شکسته شد؟ در حالی که آمارهای خیره‌کننده اشتغال آمریکا باید بازار را منفجر می‌کرد، اسکناس سبز (دلار) در کمال تعجب عقب‌نشینی کرد. یوتوتایمز در این تحلیل ویژه فاش می‌کند که چرا معامله‌گران بزرگ علی‌رغم اخبار خوب، تبر به ریشه دلار می‌زنند و منتظر جرقه‌ای از سوی اوکراین هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: بازار فارکس این روزها با پدیده‌ای عجیب روبروست که تحلیلگران آن را «بدبینی استراتژیک به دلار» می‌نامند. روز گذشته، گزارش بازار کار آمریکا منتشر شد که در آن نرخ بیکاری به ۴.۳٪ کاهش یافته و آمار اشتغال دو برابر انتظارات بود. اما در حالی که دلار باید به پرواز درمی‌آمد، رالی صعودی آن ناتمام ماند. به گزارش اختصاصی یوتوتایمز، این رفتار بازار نشان می‌دهد که سرمایه‌گذاران بزرگ دیگر به آمارهای مقطعی اعتماد ندارند و به دنبال بهانه‌ای برای فروش دلار در قیمت‌های بالا هستند. “ «بازارها در حال حاضر با یک «پارادوکس رفتاری» روبرو هستند؛ جایی که قدرت‌نمایی آمارهای اقتصادی آمریکا (مثل بازار کار داغ) دیگر به تنهایی برای صعود دلار کافی نیست و معامله‌گران به جای هیجان خرید، با نگاهی احتیاطی و بدبینانه به دنبال فرصتی برای فروش دلار و خروج به سمت ارزهای جایگزین یا دارایی‌های امن‌تر هستند.» یوتوتایمز یورو در انتظار معجزه دیپلماسی در جبهه اروپا، اگرچه اقتصاد منطقه یورو حرف زیادی برای گفتن ندارد، اما یورو به لطف ضعف دلار توانسته سرپا بماند. اما محرک واقعی ممکن است از جبهه جنگ بیرون بیاید. اظهارات ولودیمیر زلنسکی درباره مذاکرات هفته آینده برای «توافق سرزمینی»، موجی از امیدواری را در بازار ایجاد کرده است. یوتوتایمز پیش‌بینی می‌کند که در صورت موفقیت این گفتگوها، قیمت گاز کاهش یافته و یورو جان تازه‌ای بگیرد؛ هرچند فعلاً محدوده ۱.۱۸۵۰ سنگر اصلی این ارز است. پوند؛ زخمی از اقتصاد داخلی اوضاع برای پوند استرلینگ حتی پیچیده‌تر است. اقتصاد بریتانیا سال ۲۰۲۵ را با ضعف در بخش ساخت‌وساز و سرمایه‌گذاری به پایان برد. تحلیلگران بر این باورند که بانک مرکزی انگلستان چاره‌ای جز کاهش نرخ بهره در ماه مارس ندارد. طبق رصد یوتوتایمز، این موضوع پوند را در برابر یورو و دلار تضعیف کرده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس قرار داده است. در نهایت، همه نگاه‌ها به گزارش تورم (CPI) فردا دوخته شده است. اگر تورم آمریکا هم نتواند شوک مثبتی به دلار وارد کند، باید خود را برای یک دوران طولانی از ضعف اسکناس سبز آماده کنیم.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تولید ناخالص داخلی – سه ماهه چهارم انگلیس 2025

  تولید ناخالص داخلی - سه ماهه چهارم انگلیس - Gross Domestic Product  واقعی .................. %0.1  پیش‌بینی ............. %0.2  قبلی .................. %0.1 تولید ناخالص داخلی - سه ماهه چهارم انگلیس (سالانه) - Gross Domestic Product  واقعی .................. %1 پیش‌بینی ............. %1.2  قبلی .................. %1.3 شاخص تولیدات صنعتی انگلیس - دسامبر (سالانه) - Industrial Production واقعی .................. %0.5 پیش‌بینی ............ %1.5 قبلی ................... %2.3 شاخص تولیدات کارخانجات - دسامبر (سالانه) - Manufacturing Production واقعی .................. %0.5 پیش‌بینی ............ %1.8 قبلی .................... %2.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روز دیپلماتیک ترامپ؛ دیدار با نتانیاهو و فرستاده بریتانیا

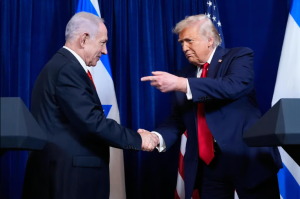
دونالد ترامپ، رئیس‌جمهور ایالات متحده، روز چهارشنبه، ۱۱ فوریه ۲۰۲۶ (امروز) دو دیدار مهم دیپلماتیک خواهد داشت. طبق گزارش بلومبرگ، او ساعت ۱۱ صبح به وقت شرق آمریکا (۱۹:۳۰ به وقت ایران) با نخست‌وزیر اسرائیل، بنیامین نتانیاهو، دیدار خواهد کرد. همچنین قرار است ساعت ۵:۳۰ بعدازظهر (۲ بامداد پنج‌شنبه به وقت ایران) با فرستاده ویژه بریتانیا ملاقات کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر