TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

بازخوانی نقشه ارزی جی‌پی مورگان؛ چرا نقدینگی هوشمند به سمت اقیانوسیه کوچ می‌کند؟

در یک نگاه پیش‌بینی AUD برای Q2: سطح 0.73 (قبلی: 0.68) پیش‌بینی NZD: سطح 0.63 (قبلی: 0.59) پیش‌بینی USDJPY برای Q4: سطح 164 فدرال رزرو فعلاً افزایش نرخ بهره را کنار گذاشته؛ حمایت بازدهی از دلار کاهش یافته است. بانک جی‌پی مورگان در تازه‌ترین گزارش خود پیش‌بینی‌های ارزی را به‌روزرسانی کرده و انتظار دارد دلار آمریکا تحت فشار بیشتری قرار گیرد؛ در حالی که دلار استرالیا و نیوزیلند در مسیر تقویت قرار گرفته‌اند. هم‌زمان، چشم‌انداز ین ژاپن همچنان نزولی است و احتمال رسیدن USDJPY به ۱۶۴ تا پایان سال مطرح شده است. این تغییرات، بازتابی از جریان‌های پوشش ریسک ارزی و کاهش حمایت‌های کلان از دلار است. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرا دلار تحت فشار است؟ نقش پوشش ریسک ارزی بر اساس گزارش بلومبرگ و بازخوانی یوتوتایمز، استراتژیست‌های جی‌پی مورگان می‌گویند موج جدیدی از پوشش ریسک ارزی توسط سرمایه‌گذاران خارجی در حال شکل‌گیری است. بسیاری از سرمایه‌گذاران جهانی که بخش قابل‌توجهی از دارایی‌هایشان در سهام آمریکا قرار دارد، اکنون در معرض ریسک ارزهایی هستند که در برابر دلار تقویت شده‌اند. وقتی ارزهای غیرآمریکایی به سقف‌های چندساله نزدیک می‌شوند، انگیزه برای پوشش ریسک افزایش می‌یابد — فرآیندی که معمولاً شامل فروش دلار در بازارهای آتی است و می‌تواند فشار نزولی بیشتری بر دلار وارد کند. پس‌زمینه کلان: چرا دلار دیگر حمایت نمی‌شود؟ جی‌پی مورگان می‌گوید چشم‌انداز کلان نیز به نفع دلار نیست: افزایش نرخ بهره توسط فدرال رزرو فعلاً منتفی است → کاهش حمایت بازدهی برای دلار جریان سرمایه از سهام آمریکا خارج می‌شود → کاهش تقاضا برای دلار دلار سریع‌تر از انتظار تضعیف شده → برخی اهداف نزولی زودتر محقق شده‌اند این عوامل باعث شده‌اند بازار وارد «فاز انتظار برای حرکت بعدی» شود؛ جایی که معامله‌گران به‌دنبال نشانه‌های جدید از مسیر سیاست پولی و جریان‌های سرمایه هستند. پیش‌بینی‌های جدید: رشد AUD و NZD، ضعف بیشتر ین دلار استرالیا (AUD) جی‌پی مورگان پیش‌بینی خود را برای سه‌ماهه دوم ۲۰۲۶ از 0.68 به 0.73 افزایش داده است. دلیل اصلی: احتمال ادامه سیاست‌های انقباضی توسط بانک مرکزی استرالیا. دلار نیوزیلند (NZD) پیش‌بینی NZD نیز از 0.59 به 0.63 افزایش یافته است. این ارز معمولاً همراه با AUD حرکت می‌کند و از جریان‌های کالایی و سیاست پولی حمایت می‌گیرد. یورو (EUR) بانک همچنان سناریوی صعودی را حفظ کرده و سطح 1.20 را هدف قرار داده است. ین ژاپن (JPY) جی‌پی مورگان همچنان نسبت به ین بدبین است و انتظار دارد USDJPY تا پایان سال به 164 برسد. ترکیب سیاست داخلی ژاپن و شرایط جهانی، فضای حمایتی برای ین ایجاد نمی‌کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله جی‌پی مورگان نشان می‌دهد بازار فارکس در فاز چرخش تدریجی قرار دارد. دلار تحت فشار پوشش ریسک و کاهش حمایت‌های کلان است، در حالی که ارزهای کالامحور مانند AUD و NZD در مسیر تقویت قرار گرفته‌اند. ین ژاپن همچنان در مسیر تضعیف است و بازارها باید نسبت به سناریوهای مداخله احتمالی یا تغییر سیاست محتاط بمانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟

در یک نگاه جمله «تورم تا ۲۰۲۸ به ۲٪ می‌رسد» از صورت‌جلسه ژانویه حذف شده است. تورم در پیش‌بینی جدید «کمی بالاتر» از نسخه دسامبر ارزیابی شده است. اثرات تعرفه‌ها تا اواسط سال کاهش می‌یابد و تورم به مسیر کاهشی قبلی بازمی‌گردد. حذف تاریخ مشخص، نشانه‌ای از احتیاط بیشتر فدرال رزرو در اعلام زمان‌بندی دقیق در صورت‌جلسه ژانویه کمیته بازار آزاد فدرال رزرو (FOMC)، یک جمله مهم از نسخه دسامبر حذف شده: زمان‌بندی بازگشت تورم به ۲٪ تا سال ۲۰۲۸. این حذف ظاهراً جزئی، اما از نظر بازارها نشانه‌ای از افزایش عدم قطعیت و تمایل فدرال رزرو به پرهیز از تعهد زمانی صریح است. تغییر روایت تورم؛ حذف یک جمله، افزایش یک سیگنال بر اساس گزارش منتشرشده توسط investinglive و بازخوانی یوتوتایمز، صورت‌جلسه ژانویه FOMC برخلاف نسخه دسامبر، دیگر شامل جمله «تورم تا سال ۲۰۲۸ به ۲٪ می‌رسد» نیست. این جمله در نسخه قبلی به‌عنوان نقطه پایانی مسیر کاهش تورم مطرح شده بود. در نسخه جدید، روایت تورم به‌صورت «کمی بالاتر از پیش‌بینی قبلی» توصیف شده و همچنان تأکید بر نقش تعرفه‌ها در فشار کوتاه‌مدت وجود دارد. اما به‌جای تاریخ مشخص، فقط گفته شده تورم به «روند کاهشی قبلی» بازمی‌گردد. چرا حذف تاریخ مهم است؟ صورت‌جلسه‌های FOMC با دقت بالا تدوین می‌شوند و بخش پیش‌بینی تورم معمولاً یکی از پایدارترین قسمت‌هاست. حذف یک تاریخ مشخص می‌تواند به‌عنوان نشانه‌ای از کاهش اعتماد به زمان‌بندی دقیق یا تمایل به انعطاف بیشتر در مواجهه با عدم قطعیت تعبیر شود. در شرایطی که فدرال رزرو از «ریسک‌های تورمی» به‌عنوان تهدید اصلی یاد می‌کند، حذف تاریخ می‌تواند به بازارها این پیام را بدهد که مسیر کاهش تورم ممکن است «کندتر و ناپایدارتر» از قبل باشد. پیامدهای بازار؛ حساسیت بیشتر به داده‌های تورمی این تغییر ظاهراً جزئی، می‌تواند باعث شود بازارها نسبت به هرگونه شتاب مجدد در تورم، عبور تعرفه‌ها به قیمت‌ها، یا تغییر انتظارات تورمی حساس‌تر شوند. روایت «آخرین مایل» در مسیر کاهش تورم همچنان زنده است، اما بدون تاریخ مشخص، فضای عدم قطعیت بیشتر شده است. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که فدرال رزرو در حال حرکت به سمت «تأکید بر جهت‌گیری» به‌جای «تعهد زمانی» است. حذف تاریخ ۲۰۲۸ از صورت‌جلسه ژانویه، نشانه‌ای از احتیاط بیشتر در مواجهه با تورم چسبنده و نوسانات پیش‌روست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای جانشینی در فدرال رزرو؛ پاول تا چه زمانی رئیس قدرتمندترین بانک مرکزی جهان می‌ماند؟

در یک نگاه صورت‌جلسه FOMC تأیید می‌کند پاول «تا زمان انتخاب جانشین» رئیس باقی می‌ماند. تأخیر در تأیید کوین وارش می‌تواند دوره ریاست پاول را فراتر از ماه مه تمدید کند. سناتور تام تیلیس تهدید کرده روند تأیید نامزدهای فدرال رزرو را تا پایان تحقیقات DOJ متوقف می‌کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند تحقیقات جاری اعتماد عمومی را تضعیف می‌کند. صورت‌جلسه جدید FOMC یک نکته کلیدی را روشن کرد: جروم پاول در سال ۲۰۲۶ همچنان رئیس کمیته بازار آزاد باقی می‌ماند، مگر اینکه جانشین او رسماً تأیید و منصوب شود. این موضوع در شرایطی مطرح می‌شود که روند انتخاب رئیس جدید فدرال رزرو وارد مرحله‌ای پیچیده و سیاسی شده و احتمال ایجاد یک دوره انتقالی طولانی‌تر را افزایش داده است. پاول همچنان رئیس FOMC می‌ماند؛ حتی پس از پایان دوره رسمی بر اساس گزارش منتشرشده و بازخوانی‌شده توسط یوتوتایمز، صورت‌جلسه FOMC تأیید می‌کند که جروم پاول برای سال ۲۰۲۶ به‌عنوان رئیس انتخاب شده و تا زمانی که جانشین او رسماً تأیید و منصوب نشود، در این سمت باقی خواهد ماند. این ساختار بخشی از چارچوب حکمرانی استاندارد فدرال رزرو است تا از ایجاد خلأ مدیریتی جلوگیری شود. چرا این موضوع اکنون اهمیت دارد؟ زیرا روند انتخاب رئیس جدید فدرال رزرو در شرایطی قرار گرفته که احتمال تأخیر در تأیید کوین وارش — گزینه پیشنهادی رئیس‌جمهور — افزایش یافته است. در صورت تأخیر، پاول همچنان ریاست جلسات FOMC را بر عهده خواهد داشت، حتی پس از پایان دوره رسمی او در ماه مه. https://youtu.be/D_tSKA_7r1c گره سیاسی در سنا؛ نقش سناتور تیلیس سناتور جمهوری‌خواه تام تیلیس اعلام کرده تا زمانی که تحقیقات وزارت دادگستری درباره پاول پایان نیابد، از پیشبرد نامزدهای فدرال رزرو حمایت نخواهد کرد. با توجه به ترکیب حساس کمیته بانکی سنا، مخالفت یک جمهوری‌خواه می‌تواند روند تأیید وارش را متوقف کند. دموکرات‌ها نیز خواهان تعویق روند هستند و می‌گویند ادامه تحقیقات، مشروعیت فرآیند را زیر سؤال می‌برد. پیامدهای احتمالی برای بازار این وضعیت یک «فاز انتظار» ایجاد می‌کند؛ دوره‌ای که بازارها باید با عدم قطعیت درباره زمان انتقال قدرت در فدرال رزرو کنار بیایند. در چنین شرایطی، پاول عملاً رئیس باقی می‌ماند و بازارها باید با این سناریوی انتقال طولانی‌تر سازگار شوند. جمع‌بندی بازخوانی یوتوتایمز از مقاله نشان می‌دهد فدرال رزرو وارد دوره‌ای از انتقالی پیچیده و سیاسی شده است. تا زمانی که جانشین پاول تأیید نشود، او به‌طور خودکار ریاست FOMC را ادامه می‌دهد. بازار هم اکنون در مرحله‌ای از «انتظار محتاطانه» قرار دارد؛ جایی که ابهام درباره زمان انتقال، مهم‌تر از خود فرآیند انتقال شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیلک، عضو بانک مرکزی نیوزیلند: چرخه کاهش نرخ بهره پایان یافته است

سیلک، یکی از مقامات بانک مرکزی نیوزیلند اعلام کرد که در سناریوی اصلی، چرخه کاهش نرخ بهره به پایان رسیده و سیاست پولی برای مدتی در وضعیت «انبساطی» باقی خواهد ماند. او تأکید کرد که ریسک‌ها در هر دو سمت وجود دارد: ریسک نزولی از سمت ضعف مصرف و ریسک صعودی از سمت تورم چسبنده. به گفته او، مسیر فعلی نرخ بهره (OCR) باید در همین سطح حفظ شود تا شکاف تولید به‌تدریج بسته شود. وی افزود حتی اگر افزایش کوچکی در نرخ بهره انجام شود، نرخ‌ها همچنان در «کف محدوده خنثی» قرار خواهند داشت. او همچنین اعلام کرد که نیوزیلند از سال آینده انتشار CPI ماهانه را آغاز خواهد کرد؛ داده‌ای که می‌تواند نوسان بیشتری داشته باشد اما تصویر دقیق‌تری از روند تورم ارائه می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه فدرال رزرو: شرکت‌کنندگان پیش‌بینی کردند که تورم به سمت هدف ۲ درصدی کاهش می‌یابد، هرچند سرعت و زمان‌بندی آن همچنان نامشخص است

اکثر شرکت‌کنندگان هشدار دادند که پیشرفت به سوی هدف ۲ درصدی ممکن است کندتر و ناهموارتر از انتظارات عمومی باشد و ارزیابی کردند که ریسک باقی‌ماندن مداوم تورم در سطحی بالاتر از هدف، قابل‌توجه است. شرکت‌کنندگان به‌طور کلی ارزیابی کردند که با سیاست پولی مناسب، بازار کار احتمالاً به ثبات می‌رسد و سپس در سال جاری بهبود خواهد یافت. شرکت‌کنندگان مشاهده کردند که فعالیت اقتصادی با سرعتی قوی در حال گسترش است؛ و عموماً پیش‌بینی کردند که سرعت رشد در سال ۲۰۲۶ همچنان قوی باقی خواهد ماند. چشم‌انداز کارشناسان فدرال رزرو برای فعالیت اقتصادی قوی‌تر از ماه دسامبر بود؛ به طوری که پیش‌بینی می‌شود تورم کمی بالاتر باشد و انتظار می‌رود که نرخ بیکاری از شروع سال ۲۰۲۶ به طور تدریجی کاهش یابد. اکثریت قریب به اتفاق شرکت‌کنندگان ارزیابی کردند که شرایط بازار کار نشانه‌هایی از ثبات را بروز داده و ریسک‌های نزولی (downside risks) کاهش یافته است. چندین شرکت‌کننده اظهار داشتند که در صورت کاهش تورم مطابق با انتظارات آن‌ها، احتمالاً کاهش بیشتر نرخ بهره مناسب خواهد بود. چندین شرکت‌کننده اشاره کردند که از توصیف دوسویه (two-sided) در خصوص تصمیمات آتی نرخ بهره حمایت می‌کردند؛ که این امر منعکس‌کننده احتمال مناسب بودن افزایش نرخ بهره در صورت باقی ماندن تورم در سطوح بالاتر از هدف است. کارشناسان چشم‌انداز رشد قوی‌تری را پیش‌بینی می‌کنند و ریسک‌های تورمی همچنان قابل‌توجه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

برمن، رئیس بانک مرکزی نیوزیلند (RBNZ): عوامل بنیادی با تورم آهسته‌تر سازگار هستند

اگر چشم‌انداز تورم تغییر کند، کمیته موضع سیاستی را تعدیل خواهد کرد تا از بازگشت تورم به هدف اطمینان حاصل کند. به‌هیچ‌وجه با تورم ۳.۱ درصدی احساس راحتی نمی‌کنم. داده‌های قیمتی ژانویه نشان‌دهنده کاهش سرعت تورم بود. رشد دستمزدها ملایم است و ما دارای ظرفیت مازاد هستیم. عدم قطعیت‌هایی درباره نحوه تعدیل رفتار قیمت‌گذاری شرکت‌ها هم‌زمان با بهبود اقتصاد وجود دارد. کمیته سیاست پولی (MPC) تغییرات مربوط به شفافیت را بیشتر بررسی خواهد کرد. بیکاری بالا یک نگرانی است. مشاهده شروع افزایش مصرف، ثبات بازار کار و کاهش تورم، موجب حمایت می‌شود. مصرف خانوار شروع به افزایش کرده است، اما رشد آن در مقایسه با الگوهای تاریخی نسبتاً ضعیف است. اگر شاهد تعدیل رفتارهای قیمت‌گذاری باشیم و ببینیم که بهبود اقتصادی بسیار قوی‌تر است و می‌تواند نرخ‌های بهره بالاتر را تحمل کند، وارد عمل می‌شویم و زودتر سیاست‌های انقباضی را اعمال خواهیم کرد. بهبود اقتصادی در حال گسترش به بخش‌های بیشتری است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست فدرال رزرو: تقریباً همه مقامات خواهان ثبات نرخ بهره بودند

صورت‌جلسه نشست ۲۷-۲۸ ژانویه فدرال رزرو منتشر شد که نشان می‌دهد سیاست‌گذاران همچنان رویکردی محتاطانه نسبت به تغییر نرخ بهره دارند. تقریباً تمام مقامات فدرال رزرو موافق ثابت نگه داشتن نرخ بهره بودند و تنها «چند نفر» از کاهش نرخ حمایت کردند. کارشناسان فد در این نشست پیش‌بینی خود از رشد اقتصادی را نسبت به دسامبر افزایش دادند، اما همزمان پیش‌بینی تورم را نیز اندکی بالا بردند که ناشی از انتظار قیمت‌های وارداتی بالاتر است. نکته مهم در این صورت‌جلسه، اشاره صریح به احتمال «افزایش نرخ بهره» به عنوان یک مسیر سیاستی ممکن در صورت لزوم بود. اکثر شرکت‌کنندگان هشدار دادند که مسیر بازگشت تورم به ۲ درصد ممکن است «کندتر و ناهموارتر» از انتظار باشد و کاهش نرخ در شرایط فعلی می‌تواند این سیگنال را بدهد که فد نسبت به مأموریت کنترل تورم سست شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بومن، عضو فدرال رزرو: آخرین گزارش اشتغال کمی غیرعادی بود؛ اکثر شاخص‌های دیگر بازار کار را تا این حد قوی نشان نمی‌دهند

من همچنان نگران بازار کار هستم. همچنان انتظار دارم قوانین جدید سرمایه بانکی بازل را تا پایان سه‌ماهه اول پیشنهاد دهم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار کاخ سفید بر فدرال رزرو نیویورک؛ همزمان با هشدار درباره شتاب‌گیری تورم

در یک نگاه کوین هَسِت، مشاور اقتصادی کاخ سفید، خواستار «تنبیه» اقتصاددانان فدرال رزرو نیویورک به‌دلیل انتشار پژوهشی درباره اثر تعرفه‌ها شد. پژوهش مذکور نشان می‌دهد حدود ۹۰٪ بار تعرفه‌ها توسط شرکت‌ها و مصرف‌کنندگان داخلی آمریکا پرداخت می‌شود. در گزارشی جدید، فدرال رزرو نیویورک اعلام کرده روند تورم زیربنایی در دسامبر به ۲.۸۳٪ افزایش یافته است. تنش میان کاخ سفید و فدرال رزرو نیویورک وارد مرحله تازه‌ای شده است؛ آن هم در شرایطی که داده‌های جدید از افزایش فشارهای تورمی حکایت دارد. کوین هَسِت، مشاور اقتصادی دولت، امروز به‌طور علنی از اقتصاددانان فدرال رزرو نیویورک که در پژوهشی اعلام کرده بودند شرکت‌های آمریکایی بخش عمده تعرفه‌ها را پرداخت می‌کنند، انتقاد کرد و حتی خواستار «انضباط» یا تنبیه نویسندگان این گزارش شد. این پژوهش که ۱۲ فوریه منتشر شده، نتیجه گرفته بود حدود ۹۰ درصد بار تعرفه‌ها در داخل آمریکا جذب می‌شود؛ نتیجه‌ای که با یافته‌های چند مطالعه مستقل دیگر نیز هم‌راستاست. هَسِت این تحقیق را «بدترین مقاله در تاریخ سیستم فدرال رزرو» توصیف کرد؛ عبارتی که از نگاه بسیاری از تحلیلگران، عبور از خط قرمز استقلال پژوهشی بانک مرکزی تلقی می‌شود. “ «انتقاد از سیاست پولی مسبوق به سابقه است، اما حمله مستقیم به پژوهشگران یک نهاد فدرال، پیامدهای نهادی گسترده‌تری دارد.» محمد زمانی در همین حال، گزارش تازه‌ای از فدرال رزرو نیویورک منتشر شده که احتمالاً برای منتقدان خوشایند نخواهد بود. این گزارش با استفاده از نسخه توسعه‌یافته مدل «روند هسته چندمتغیره» (MCT)، کوشیده اثر اختلالات ناشی از تعطیلی دولت بر داده‌های تورمی را پالایش کند. به‌دلیل تعطیلی‌های اخیر، داده‌های شاخص هزینه‌های مصرف شخصی (PCE) و حتی برخی اجزای شاخص قیمت مصرف‌کننده (شاخص CPI) ناقص یا با تأخیر منتشر شده بودند. طبق بررسی‌های یوتوتایمز؛ مدل MCT با تفکیک تورم به مؤلفه‌های «پایدار» و «گذرا» تلاش می‌کند روند زیربنایی تورم را شناسایی کند. برخلاف معیارهای سنتی تورم هسته که صرفاً اقلام غذا و انرژی را حذف می‌کنند، این مدل تمامی عوامل موقتی را کنار می‌گذارد و تصویر دقیق‌تری از روند اصلی ارائه می‌دهد؛ حتی در شرایطی که بخشی از داده‌ها در دسترس نباشد. نتیجه این تحلیل نشان می‌دهد روند تورم زیربنایی در دسامبر به ۲.۸۳ درصد افزایش یافته، در حالی که این رقم در سپتامبر ۲.۵۵ درصد بود. به بیان دیگر، به‌رغم برخی داده‌های ظاهراً کاهشی در نوامبر، وقتی آمار ماه‌های بعد تجمیع می‌شود، تصویر کلی حکایت از شتاب‌گیری تدریجی تورم دارد. این گزارش همچنین به سیاست‌گذاران هشدار می‌دهد که به داده‌های ظاهراً «ضدتورمی» ماه نوامبر بیش از حد اتکا نکنند؛ زیرا بخشی از آن کاهش ناشی از عوامل موقتی بوده که در دسامبر معکوس شده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا در فضای فعلی که بحث درباره کاهش نرخ بهره و فشارهای سیاسی بر سیاست پولی شدت گرفته، این یافته‌ها اهمیت مضاعف دارد. اگر روند تورم پایدار واقعاً در حال تقویت باشد، کار برای سیاست‌گذاران پولی دشوارتر خواهد شد؛ به‌ویژه در شرایطی که کاخ سفید هم‌زمان از بانک مرکزی انتظار انعطاف بیشتر دارد. بر اساس جمع‌بندی تیم UtoTimes، تقابل لفظی امروز نه‌تنها درباره یک مقاله پژوهشی، بلکه درباره مرز میان سیاست و اقتصاد است. در حالی که دولت به‌دنبال کنترل روایت درباره اثر تعرفه‌هاست، داده‌های مستقل همچنان تصویر پیچیده‌تری از فشارهای قیمتی ارائه می‌دهند؛ تصویری که تصمیم‌گیری در مورد مسیر نرخ بهره را حساس‌تر از همیشه کرده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم، جنگ و دلار ضعیف؛ مثلث طلایی جهش قیمت‌ طلا

در یک نگاه مؤسسه ANZ پیش‌بینی می‌کند قیمت هر اونس طلا در سه‌ماهه دوم سال می‌تواند به ۵۸۰۰ دلار برسد. محرک‌های اصلی این چشم‌انداز شامل خرید گسترده بانک‌های مرکزی، سیاست‌های پولی انبساطی، تورم پایدار، کسری بودجه بالا، تنش‌های ژئوپلیتیکی و ضعف دلار است. کاهش نرخ‌های بهره واقعی و نگرانی از تضعیف ارزهای فیات می‌تواند ورود سرمایه‌های نهادی به بازار طلا را افزایش دهد. با وجود ریسک‌هایی مانند رشد اقتصادی قوی‌تر، افزایش نرخ‌های بهره واقعی یا تقویت دلار، حمایت بنیادی تقاضای نهادی همچنان پابرجاست. رشد تاریخی طلا ممکن است هنوز به پایان نرسیده باشد. موسسه ANZ، در تازه‌ترین و جسورانه‌ترین چشم‌انداز خود که توسط یوتوتایمز بازخوانی‌شده، تخمین ‌می‌زند که بهای هر اونس طلا می‌تواند در سه‌ماهه دوم سال به ۵۸۰۰ دلار برسد؛ این پیش‌بینی باور فزاینده‌ای را در میان نهادهای بزرگ مالی تقویت می‌کند که نشان می‌دهد طلا وارد یک بازار صعودی ساختاری جدید شده است. این برآورد بر مجموعه‌ای از عوامل تأکید دارد: افزایش عدم‌قطعیت‌های جهانی، تداوم فشارهای تورمی، خرید گسترده بانک‌های مرکزی و بی‌ثباتی‌های ژئوپلیتیکی—عواملی که همگی دست‌به‌دست هم داده‌اند تا قیمت طلا را به سوی سطوحی بی‌سابقه سوق دهند. پیش‌بینی ANZ صرفاً یک تخمین معمولی نیست؛ بلکه بازتاب‌دهنده بازنگری گسترده‌تری در جایگاه طلا در اقتصادی جهانی است که با شتاب در حال تغییر است. تحلیلگران این بانک به چند عامل تقویت‌کننده اشاره می‌کنند:  تداوم انباشت طلا توسط بانک‌های مرکزی  انتظار برای سیاست‌های پولی انبساطی‌تر  افزایش کسری‌های بودجه در اقتصادهای بزرگ  تشدید تنش‌های ژئوپلیتیکی  تضعیف دلار آمریکا مجموع این عوامل نشان می‌دهد که روند صعودی طلا صرفاً یک جهش مقطعی نیست، بلکه می‌تواند بخشی از یک تغییر ساختاری عمیق‌تر در بازارهای جهانی باشد. طلا در طول تاریخ، در دوره‌های فشار مالی و نوسانات ارزی عملکرد درخشانی داشته است. اما به گفته تحلیلگران، آنچه این چرخه را متفاوت می‌کند، مقیاس و هماهنگی خریدهای جهانی است—به‌ویژه از سوی بانک‌های مرکزی بازارهای نوظهور که در پی کاهش وابستگی به ذخایر مبتنی بر دلار و تنوع‌بخشی به دارایی‌های ارزی خود هستند. بانک‌های مرکزی: نیروی خاموش پشت جهش قیمت در دو سال گذشته، بانک‌های مرکزی در سطوحی بی‌سابقه اقدام به خرید طلا کرده‌اند. کشورهایی که در تلاش برای حفاظت از خود در برابر ریسک‌های ارزی و تحریم‌های ژئوپلیتیکی هستند، روزبه‌روز بیشتر به خرید طلای فیزیکی روی می‌آورند. برخلاف جریان‌های سفته‌بازانه در صندوق‌های قابل معامله در بورس (ETF)، خریدهای بانک‌های مرکزی ماهیتی راهبردی و بلندمدت دارند. این تقاضای پایدار، کف قدرتمندی برای قیمت‌ها ایجاد کرده است. علاوه بر این، کشورهایی که نسبت به ثبات نظام مالی جهانی نگرانی دارند، با تقویت جایگاه طلا به‌عنوان یک دارایی ذخیره‌ای بی‌طرف، بر اهمیت استراتژیک آن در نظام مالی بین‌المللی تأکید می‌کنند. چرخش سیاست‌های پولی؛ سوخت تازه برای شتاب صعودی انتظار برای کاهش نرخ‌های بهره، یکی دیگر از محرک‌های اصلی در چشم‌انداز خوش‌بینانه ANZ است. زمانی که نرخ‌های بهره واقعی کاهش می‌یابد، هزینه فرصت نگهداری دارایی‌های بدون بازدهی مانند طلا کمتر می‌شود. در چنین دوره‌های انبساطی، سرمایه‌گذاران معمولاً بخشی از سرمایه خود را به سمت طلا منتقل می‌کنند.   ✔️ بیشتر بخوانید: طلا، قدرت و سیاست: چه کسی می‌خرد، چه کسی می‌فروشد؟ اگر بانک‌های مرکزی بزرگ—از جمله فدرال رزرو آمریکا—در واکنش به کندی رشد اقتصادی به سمت سیاست‌های انبساطی‌تر حرکت کنند، طلا می‌تواند با موج تازه‌ای از ورود سرمایه‌های نهادی مواجه شود. حتی تنها انتظار برای کاهش نرخ بهره می‌تواند شتاب قیمت‌ها را افزایش دهد، زیرا بازارها معمولاً پیش از اعلام رسمی سیاست‌ها واکنش نشان می‌دهند. نگرانی‌ها درباره تداوم تورم و فشارهای مالی همچنان پابرجاست با وجود نشانه‌هایی از کاهش برخی شاخص‌های تورمی، فشارهای قیمتی ساختاری همچنان در بسیاری از اقتصادها پابرجا مانده‌اند. افزایش هزینه‌های انرژی، آسیب‌پذیری زنجیره‌های تأمین و رشد دستمزدها، همچنان چالشی جدی برای سیاست‌گذاران ایجاد کرده است. هم‌زمان، سطح بدهی دولت‌ها در اقتصادهای توسعه‌یافته رو به افزایش است. گسترش کسری‌های بودجه، پرسش‌هایی جدی درباره ثبات بلندمدت ارزها و قدرت خرید آن‌ها مطرح می‌کند. طلا به‌طور سنتی به‌عنوان پوشش ریسکی در برابر تورم و کاهش ارزش پول‌های رایج شناخته می‌شود. در محیط‌هایی که اعتماد به ارزهای فیات تضعیف می‌شود، تقاضا برای دارایی‌های سخت و ملموس تقویت خواهد شد. ریسک‌های ژئوپلیتیکی بر جذابیت طلا می‌افزایند تداوم درگیری‌های ژئوپلیتیکی و رقابت‌های راهبردی، جایگاه طلا به‌عنوان دارایی امن را بیش از پیش تقویت کرده است. از تنش‌های نظامی منطقه‌ای گرفته تا تکه‌تکه شدن تجارت جهانی، سطح نااطمینانی همچنان بالا باقی مانده است. بازارها ذاتاً از عدم‌قطعیت گریزان‌اند و طلا به‌طور تاریخی در مواقعی که درک ریسک افزایش می‌یابد، سود می‌برد. سرمایه‌گذاران اکنون بیش از گذشته به طلا نه صرفاً به‌عنوان یک ابزار پوشش ریسک، بلکه به‌عنوان تثبیت‌کننده پرتفوی در عصر نوسانات مداوم نگاه می‌کنند. پیش‌بینی ۵۸۰۰ دلاری نشان می‌دهد که ANZ صرفاً به یک جهش موقتی نگاه نمی‌کند، بلکه تداوم یک مسیر صعودی گسترده‌تر را محتمل می‌داند. برخلاف رالی‌های پیشین که عمدتاً با سفته‌بازی سرمایه‌گذاران خرد تغذیه می‌شد، این چرخه به‌نظر می‌رسد بر پایه اعتقاد نهادی شکل گرفته است. صندوق‌های ثروت ملی، صندوق‌های بازنشستگی و بانک‌های مرکزی به شکلی وارد بازار شده‌اند که تقاضایی پایدار و ماندگار ایجاد می‌کند. برخی تحلیلگران معتقدند قیمت طلا در حال تطبیق با یک رژیم جدید اقتصاد کلان است—رژیمی که با ویژگی‌های زیر تعریف می‌شود:  ژئوپلیتیک چندقطبی  روندهای واگرایی و کاهش جهانی‌سازی  تداوم انبساط مالی  تنوع‌بخشی ارزی اگر این نیروها همچنان پابرجا بمانند، ممکن است چارچوب ارزش‌گذاری طلا به‌صورت دائمی در حال تغییر باشد. با اینکه چشم‌انداز صعودی است، اما ریسک‌هایی نیز باقی مانده‌اند. بهبود اقتصادی قوی‌تر از حد انتظار، افزایش نرخ‌های بهره واقعی یا تقویت سریع دلار آمریکا می‌تواند به‌طور موقت مانع رشد قیمت طلا شود. به‌طور مشابه، اگر تورم سریع‌تر از پیش‌بینی کاهش یابد، تقاضای دارایی امن ممکن است کاهش پیدا کند. با این حال، حتی در این سناریوها، خریدهای بانک‌های مرکزی می‌تواند حمایت بنیادی از بازار ایجاد کند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی رویکرد روانی بازار نیز دستخوش تحول شده است. پس از سال‌ها معامله در رنج‌های بزرگ، طلا موفق شده سطوح فنی مهم را پشت سر بگذارد و سرمایه‌گذاران دنبال‌کننده روند را جذب کند. میزان مشارکت سرمایه‌گذاران خرد در حال افزایش است، اما ستون اصلی این رالی همچنان نهادی باقی مانده است. صندوق‌های قابل معامله در بورس (ETF) شاهد ورود سرمایه‌های تازه هستند و معاملات در بازارهای آتی نشان‌دهنده اعتماد رو به رشد سرمایه‌گذاران به افزایش قیمت‌هاست. هدف ۵۸۰۰ دلاری که پیش‌تر غیرممکن به‌نظر می‌رسید، اکنون بخشی از گفت‌وگوهای اصلی مالی در بازار محسوب می‌شود. اگر قیمت طلا به 5800 دلار در هر اونس برسد، یکی از بزرگ‌ترین افزایش‌های قیمتی در تاریخ مالی مدرن رقم خواهد خورد. چنین جهشی می‌تواند:  سودآوری شرکت‌های معدنی را افزایش دهد  بازارهای کالا را دگرگون کند  بر ارزش ارزها تأثیر بگذارد  استراتژی‌های ذخیره‌ای بانک‌های مرکزی را تغییر دهد علاوه بر این، احتمالاً توجه و تقاضا برای سایر فلزات گران‌بها مانند نقره و پلاتین نیز شتاب خواهد گرفت. فصل جدیدی برای طلا؟ داستان طلا همواره با اعتماد گره خورده است—اعتماد به دولت‌ها، اعتماد به ارزها و اعتماد به نظام‌های مالی. پیش‌بینی ANZ نشان می‌دهد که ساختار اعتماد در حال تغییر است. چه این تغییر ناشی از نگرانی‌های تورمی، بی‌ثباتی ژئوپلیتیکی یا تحولات ساختاری اقتصادی باشد، به‌نظر می‌رسد سرمایه‌گذاران پرتفوی‌های خود را متناسب با این شرایط بازتنظیم می‌کنند. اگرچه بازارها همچنان غیرقابل پیش‌بینی باقی مانده‌اند، یک چیز روشن است: طلا دیگر یک کلاس دارایی حاشیه‌ای نیست. این فلز گران‌بها بار دیگر به‌عنوان ستون اصلی در مالیه جهانی ظاهر شده است. اگر پیش‌بینی ANZ صحیح از آب درآید، سه‌ماهه دوم سال می‌تواند لحظه‌ای تعیین‌کننده در تاریخ مدرن طلا باشد—لحظه‌ای که نقش بی‌زمان طلا به‌عنوان مطمئن‌ترین ذخیره ارزش در دوران عدم قطعیت را دوباره تأیید می‌کند. و برای سرمایه‌گذارانی که با دقت نظاره‌گر هستند، مسیر رسیدن به ۵۸۰۰ دلار ممکن است هم‌اکنون به‌طور جدی آغاز شده باشد. بر اساس جمع‌بندی تیم یوتوتایمز، چشم‌انداز صعودی طلا دیگر صرفاً مبتنی بر نوسانات کوتاه‌مدت بازار نیست، بلکه از مجموعه‌ای از تحولات عمیق اقتصاد کلان و ژئوپلیتیکی ریشه می‌گیرد. پیش‌بینی جسورانه ANZ درباره احتمال رسیدن قیمت هر اونس طلا به ۵۸۰۰ دلار، بازتاب افزایش تقاضای راهبردی بانک‌های مرکزی، تداوم فشارهای تورمی، انتظار برای سیاست‌های پولی انبساطی‌تر و رشد نااطمینانی‌های جهانی است. در چنین شرایطی، طلا بیش از گذشته به‌عنوان دارایی امن و ستون ثبات در پرتفوی سرمایه‌گذاران مطرح می‌شود. هرچند ریسک‌هایی مانند تقویت دلار یا افزایش نرخ‌های بهره واقعی می‌توانند روند رشد را موقتاً کند کنند، اما حمایت بنیادی تقاضای نهادی نشان می‌دهد که طلا ممکن است وارد مرحله‌ای تازه از یک بازار صعودی ساختاری و بلندمدت شده باشد.   لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هست، مشاور ارشد کاخ سفید: مطالعه فدرال رزرو نیویورک درباره تعرفه‌ها، ضعیف‌ترین تحلیل در تاریخ فدرال رزرو است

نویسندگان مطالعه فدرال رزرو نیویورک درباره تعرفه‌ها باید مورد بازخواست قرار گیرند. ما معتقدیم که فدرال رزرو فضای زیادی برای کاهش نرخ‌ها دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تثبیت نرخ بهره در ۲.۲۵ درصد؛ چرا بانک مرکزی نیوزیلند نقشه راه خود را صعودی کرد؟

در یک نگاه تثبیت نرخ بهره (OCR): ابقای نرخ در سطح ۲.۲۵٪ که مطابق با پیش‌بینی اکثر تحلیل‌گران بود. تعدیل چشم‌انداز آینده: افزایش برآورد نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ نسبت به گزارش قبلی. هدف‌گذاری تورمی: پیش‌بینی بازگشت نرخ تورم به محدوده ۱ تا ۳ درصد در فصل جاری. احتمال تغییر در پایان سال: آمادگی مشروط برای آغاز چرخه افزایش نرخ‌ها در اواخر سال ۲۰۲۶. بانک مرکزی نیوزیلند در نخستین تصمیم‌گیری سال ۲۰۲۶، نرخ بهره رسمی را در سطح ۲.۲۵٪ تثبیت کرد، اما با تغییر در پیش‌بینی‌های بلندمدت، سیگنالی متفاوت به بازار مخابره کرد. این نهاد با اصلاح صعودی مسیر آینده نرخ‌ها، نشان داد که علیرغم حفظ سیاست‌های حمایتی در مقطع فعلی، خود را برای عبور تدریجی از دوران پول ارزان و مقابله با تورم در ماه‌های پیش‌رو آماده می‌کند. ابقای نرخ بهره؛ اولویت‌دهی به بازیابی اقتصادی بانک مرکزی نیوزیلند در این نشست تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. دلیل اصلی این رویکرد، حمایت از اقتصادی است که هنوز در مراحل اولیه بازیابی قرار دارد. با وجود اینکه تورم در اواخر سال ۲۰۲۵ اندکی بالاتر از محدوده هدف بود، مقامات پولی معتقدند هزینه‌هایی مانند انرژی و خدمات شهری همچنان محرک تورم هستند و برای مهار آن‌ها نیاز به یک سیاست «صبر و انتظار» وجود دارد. تغییر در نقشه راه؛ پیام صعودی برای بازارهای مالی نکته‌ای که بیشترین واکنش را در بازار فارکس و اوراق قرضه به همراه داشت، بازبینی صعودی در مسیر آینده نرخ بهره بود. بر اساس داده‌های جدید، پیش‌بینی می‌شود نرخ بهره در ژوئن ۲۰۲۶ به ۲.۲۶٪ و در مارس ۲۰۲۷ به ۲.۵۲٪ برسد. این ارقام نسبت به پیش‌بینی‌های قبلی در نوامبر گذشته بالاتر هستند و نشان می‌دهند که بانک مرکزی به سمت یک «سیاست انقباضی تدریجی» حرکت می‌کند؛ وضعیتی که در آن هزینه استقراض برای کنترل تورم به آرامی افزایش می‌یابد. دیدگاه‌های رئيس بانک مرکزی؛ عادی‌سازی مشروط آنا برمن، رئيس بانک مرکزی نیوزیلند، در نشست خبری پس از تصمیم‌گیری اعلام کرد که احتمال افزایش نرخ بهره تا پایان سال جاری میلادی وجود دارد، اما این اقدام قطعی نیست. او تأکید کرد که بانک مرکزی زمانی دست به ماشه افزایش نرخ خواهد برد که از قدرت گرفتن اقتصاد و ثبات فشارهای تورمی اطمینان حاصل کند. این وضعیت نشان‌دهنده فاز «انتظار برای حرکت بعدی» است، جایی که سیاست‌گذاران به جای پیش‌داوری، بر اساس داده‌های کلان تصمیم خواهند گرفت. وضعیت بازار مسکن و اشتغال در بخش دیگری از گزارش، به ثبات نسبی در بازار کار اشاره شده است، هرچند نرخ بیکاری همچنان در سطوح بالایی قرار دارد. همچنین بانک مرکزی تصریح کرد که انتظار جهش ناگهانی در قیمت مسکن را ندارد. این رویکرد نشان می‌دهد که مقامات پولی قصد دارند با سرعتی بسیار ملایم به سمت عادی‌سازی نرخ‌ها حرکت کنند تا از وارد شدن شوک ناگهانی به معیشت خانوارها جلوگیری شود. جمع‌بندی استراتژیک این گزارش بر پایه داده‌های منتشرشده در investinglive و بازخوانی یوتوتایمز برای فارسی‌زبانان تنظیم شده است. در حال حاضر بازار پولی نیوزیلند در مرحله «تثبیت با سوگیری صعودی» قرار دارد. روند فعلی: بازار در حال هضم این واقعیت است که اولین مرحله افزایش نرخ بهره، زودتر از آنچه در نوامبر پیش‌بینی شده بود، رخ خواهد داد. فاز بازار: اقتصاد در مرحله «آزمون اعتماد» قرار دارد و نگاه سرمایه‌گذاران از این پس به داده‌های تورمی ماهانه دوخته خواهد شد تا زمان دقیق تغییر سیاست‌ها را پیش‌بینی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی، عضو فدرال رزرو: در حال حاضر، [سیاست پولی] به‌صورت ملایم یا اندکی انقباضی است

ما تقریباً ۷۵ نقطه پایه فاصله داریم تا به نرخ خنثی برسیم. ما باید تورم را پایین بیاوریم. هوش مصنوعی یکی از مکانیزم‌هایی است که در مهار تورم به ما کمک می‌کند، اما سیاست (پولی) نیز انقباضی است. به‌جز بخش‌های بهداشت و آموزش، در اقتصاد آمریکا عمدتاً شاهد از دست رفتن مشاغل بوده‌ایم. نبود استخدام و نبود اخراج، اقتصاد را اندکی آسیب‌پذیر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی، عضو فدرال رزرو: مشخص نیست رشد بهره‌وری تا چه زمانی تداوم خواهد داشت

تورم بالاتر از هدف است و مردم احساس فشار (مالی) می‌کنند. سرمایه‌گذاری در هوش مصنوعی می‌تواند تقاضا را تقویت کرده و فشارهای تورمی را افزایش دهد، اما بهره‌وری، اثر کاهنده بر تورم دارد. هنوز زود است که تمام رشد بهره‌وری را به هوش مصنوعی نسبت دهیم، اما قطعاً اتفاقاتی در حوزه بهره‌وری در حال وقوع است. ممکن است رشد بهره‌وری صرفاً ناشی از مدیریت بهتر هزینه‌ها در یک اقتصاد رو به کندی باشد. اضطراب نیروی کار بالاست. با این حال، اضطراب نیروی کار همان تصاحب تمام مشاغل توسط هوش مصنوعی نیست. فدرال رزرو در حال حاضر در امور سیاست پولی از هوش مصنوعی استفاده نمی‌کند. هوش مصنوعی فعلاً ابزار مناسبی برای جایگزینی پیش‌بینی‌کنندگان ما نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

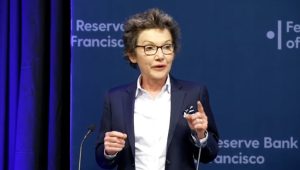
سکوت دالی درباره نرخ بهره؛ تاکید بر تاثیر هوش مصنوعی

مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، در سخنرانی آماده شده خود هیچ اشاره‌ای به چشم‌انداز اقتصادی یا تصمیم‌گیری‌های کوتاه‌مدت درباره نرخ بهره نکرد. دالی به جای پرداختن به سیاست پولی جاری، بر موضوع هوش مصنوعی (AI) تمرکز کرد و گفت: «فدرال رزرو باید تأثیر هوش مصنوعی را به صورت عمیق بررسی کند تا بتواند در آینده تصمیمات درستی درباره نرخ بهره اتخاذ نماید.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار از فدرال رزرو: این ریسک وجود دارد که هوش مصنوعی به مرور زمان بیکاری ساختاری را افزایش دهد

بخشی از چشم‌انداز قوی بهره‌وری، مدیون رونق هوش مصنوعی است. نرخ آر-استار (R-Star) اندکی بالا آمده، اما تغییر چشمگیری نکرده است. سناریوی پایه این است که هوش مصنوعی تأثیرات مثبتی بر اقتصاد دارد. برای فدرال رزرو تشخیص اینکه آیا اختلالات هوش مصنوعی ساختاری هستند یا چرخه‌ای، دشوار خواهد بود. منطقی است انتظار داشته باشیم که با فروکش کردن تأثیر تعرفه‌ها، تورم کاهش یابد. فدرال رزرو این امکان را دارد که در خصوص سیاست پولی زمان بگذارد صبر کند. سرمایه‌گذاری در هوش مصنوعی نسبت به هدف نرخ بهره فدرال رزرو، کاملاً بی‌تفاوت است. بازار کاری با نرخ پایین استخدام و اخراج، پویایی چندانی ندارد و در برابر شوک‌ها آسیب‌پذیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار، عضو فدرال رزرو: برای فدرال رزرو عاقلانه است که پیش از تغییر مجدد سیاست‌ها، زمان بگذارد و داده‌ها را بررسی کند

من خواهان مشاهده شواهد بیشتری مبنی بر کاهش تورم به سمت هدف ۲ درصد هستم. من همچنان ریسک قابل‌توجهی می‌بینم که تورم بالای ۲ درصد باقی بماند. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد. چشم‌انداز موجود نشان می‌دهد فدرال رزرو نرخ‌های بهره را برای مدتی ثابت نگه خواهد داشت. تاکنون شواهد اندکی وجود دارد که هوش مصنوعی (AI) در حال افزایش نرخ بیکاری است. باید برای ایجاد اختلال در بازارهای کار توسط هوش مصنوعی آماده باشیم. بعید است رونق هوش مصنوعی منجر به کاهش نرخ‌های بهره فدرال رزرو شود. در بلندمدت، هوش مصنوعی باید بهره‌وری و استانداردهای زندگی را تقویت کند. داده‌های اخیر نشان‌دهنده تثبیت بازار کار است. بازار کار در تعادل، اما در برابر شوک‌ها آسیب‌پذیر است. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی از فدرال رزرو: تورم بخش خدمات مهار نشده است

تورم کل اخیر تا حدی به‌خاطر اثر پایه کاهش یافته است در صورتی که تورم کاهش یابد، چندین کاهش نرخ بهره دیگر در پیش خواهد بود من نرخ بهره ۳٪ را به‌عنوان یک هدف تقریبی برای نرخ خنثی می‌بینم می‌خواهم شواهدی ببینم که نشان دهد تورم در مسیر بازگشت به ۲٪ است تورم بخش خدمات مهار نشده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک نفتی به نفع واشینگتن؛ چگونه تنش‌های خاورمیانه به عصای دست دلار تبدیل می‌شود؟

در یک نگاه احتمال ۴۰ درصدی تنش نظامی بین ایران و امریکا تا پایان مارس طبق بازارهای شرط‌بندی انتظار رشد شاخص انتظارات ZEW آلمان به بالای ۶۰ واحد؛ بالاترین سطح از ۲۰۲۱ پیش‌بینی ثبات نرخ بهره بانک مرکزی نیوزیلند با احتمال سیگنال‌های انقباضی سناریوی پایه بازار: آزمایش سطح 1.1800 در EURUSD در کوتاه‌مدت دلار حمایت می‌شود، اما قدرت ندارد. نفت بالا رفته، اما مسیر ارز آمریکا هنوز مبهم است. حالا نگاه بازار از واشینگتن به برلین و ولینگتون چرخیده است. این گزارش بر پایه داده‌های منتشرشده توسط بانک بین‌المللی ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار؛ نفت عامل حمایت موقت شروع آرام هفته به دلیل تعطیلی آمریکا باعث شد دلار بدون نوسان شدید حرکت کند. با این حال، افزایش قیمت نفت مهم‌ترین عامل حمایت از دلار بود. دلیل رشد نفت، گزارش‌هایی درباره برگزاری رزمایش ایران در اطراف تنگه هرمز عنوان شده است؛ اقدامی که به‌عنوان نمایش قدرت پیش از مذاکرات احتمالی با آمریکا تفسیر شده است. طبق داده‌های بازارهای شرط‌بندی، احتمال اقدام نظامی آمریکا علیه ایران تا پایان مارس حدود ۴۰ درصد برآورد می‌شود. افزایش تنش‌های ژئوپلیتیک معمولاً باعث رشد قیمت نفت می‌شود و این موضوع از طریق «کانال نفت» به تقویت دلار کمک می‌کند؛ زیرا دلار ارز اصلی معاملات نفتی جهان است. در حوزه داده‌های اقتصادی، گزارش هفتگی اشتغال بخش خصوصی آمریکا (ADP) پس از انتشار ضعیف قبلی مورد توجه خواهد بود. همچنین شاخص تولیدی امپایر استیت منتشر می‌شود که انتظار می‌رود به محدوده پایین ۶ واحد کاهش یابد. با این حال، طبق منبع گزارش، ممکن است این هفته مسیر مشخصی برای دلار شکل نگیرد و بازار در وضعیت «انتظار برای حرکت بعدی» باقی بماند؛ وضعیتی که در آن سرمایه‌گذاران در حال ارزیابی داده‌ها هستند و از تصمیم‌های بزرگ خودداری می‌کنند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرخش توجه از آمریکا به اقتصادهای دیگر G10 در نبود یک روند قوی برای دلار، توجه بازار به تحولات داخلی سایر اقتصادهای بزرگ معطوف شده است. نیوزیلند؛ احتمال پیام‌های انقباضی انتظار می‌رود بانک مرکزی نیوزیلند نرخ بهره را بدون تغییر حفظ کند، اما ممکن است نشانه‌هایی از موضع سخت‌گیرانه‌تر (انقباضی) ارسال کند. سیاست انقباضی به معنای تمایل بانک مرکزی به حفظ نرخ‌های بهره بالا برای مهار تورم است. چنین سیگنالی می‌تواند از دلار نیوزیلند حمایت کند. بریتانیا و استرالیا؛ ریسک نزولی در مقابل، پوند و دلار استرالیا ممکن است به دلیل داده‌های ضعیف‌تر با فشار مواجه شوند. در شرایطی که بازار جهانی در حال سنجش ریسک‌هاست، ارزهایی که به رشد اقتصادی جهانی حساس‌تر هستند معمولاً آسیب‌پذیرتر می‌شوند. یورو؛ تقویت جایگاه جهانی و امید به ZEW بانک مرکزی اروپا در حال گسترش خطوط تأمین مالی یورویی (EUREP) است؛ اقدامی که به گفته منبع گزارش، گامی دیگر در جهت تبدیل یورو به یک ارز واقعاً جهانی محسوب می‌شود. این سیاست دسترسی بانک‌های مرکزی خارج از اروپا به نقدینگی یورویی را تسهیل می‌کند و می‌تواند نقش یورو را در تجارت و ذخایر ارزی تقویت کند. از منظر داده‌های اقتصادی، شاخص اعتماد سرمایه‌گذاران آلمان (ZEW) امروز منتشر می‌شود. پیش‌بینی می‌شود شاخص انتظارات برای نخستین‌بار از اواسط ۲۰۲۱ به بالای ۶۰ برسد. چنین بهبودی می‌تواند سیگنال مثبتی برای اقتصاد آلمان و در نتیجه برای یورو باشد. با این حال، طبق سناریوی پایه گزارش، همچنان احتمال افت جفت‌ارز EURUSD به سمت 1.1800 در کوتاه‌مدت بیشتر از صعود پایدار آن ارزیابی شده است؛ زیرا دلار از منظر عوامل بنیادی کوتاه‌مدت هنوز ظرفیت بازیابی دارد. ✔️ بیشتر بخوانید: معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟ جمع‌بندی؛ بازار در فاز «انتظار محتاطانه» بازار فارکس جهانی در حال حاضر در مرحله‌ای از تثبیت و انتظار محتاطانه قرار دارد. دلار از نفت و ریسک‌های ژئوپلیتیک حمایت می‌گیرد، اما مسیر قطعی ندارد. یورو از بهبود شاخص‌های اعتماد و اقدامات ساختاری ECB بهره می‌برد. نیوزیلند ممکن است سیگنال انقباضی بدهد، در حالی که برخی ارزهای دیگر با ریسک نزولی روبه‌رو هستند. در مجموع، بازار در حال سنجش داده‌های اقتصادی و تحولات سیاسی است و هنوز وارد «فاز حرکت قاطع» نشده است. برای سرمایه‌گذاران، تمرکز بر داده‌های کلان و نشانه‌های تغییر سیاست پولی همچنان حیاتی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟

در یک نگاه تورم پایه در ژانویه به ۲.۵٪ رسید؛ پایین‌ترین سطح از ۲۰۲۱ نرخ بیکاری به ۴.۳٪ کاهش یافت؛ رشد اشتغال محدود اما پایدار شاخص ترجیحی تورم فدرال رزرو هنوز نزدیک ۳٪ است بازارها احتمال کاهش نرخ بهره را به زمان‌های دیرتر و کمتر منتقل کرده‌اند اقتصاد آمریکا به ترکیب نادری از کاهش تورم، ثبات اشتغال و رشد ملایم رسیده؛ وضعیتی که امیدها برای «فرود نرم» را تقویت کرده است. اما فدرال رزرو هنوز آماده اعلام پایان مسیر نیست و هشدار می‌دهد که تورم چسبنده و ریسک‌های بازار کار می‌توانند این روند را متوقف کنند. “ «فرود نرم یا همان Soft Landing در دنیای اقتصاد، دقیقاً مثل مهارت یک خلبان باسابقه است که هواپیمای غول‌پیکر اقتصاد را از ارتفاع بالای تورم، بدون اینکه چرخ‌هایش بشکند یا مسافرانش (مردم و کسب‌وکارها) شوک رکود و بیکاری را حس کنند، به سلامت روی باندِ رشد پایدار می‌نشاند.» کامران گودرزی این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. https://youtu.be/D_tSKA_7r1c  داده‌های کلان؛ ترکیب امیدوارکننده اما نه قطعی اقتصاد آمریکا اکنون ترکیبی از: کاهش تورم ثبات نسبی در بازار کار و رشد ملایم تولید ناخالص داخلی را تجربه می‌کند؛ وضعیتی که از زمان پیش از پاندمی بی‌سابقه بوده است. تورم پایه در ژانویه به ۲.۵٪ رسید و نرخ بیکاری به ۴.۳٪ کاهش یافت. با این حال، شاخص ترجیحی فدرال رزرو برای تورم هنوز نزدیک ۳٪ است؛ موضوعی که باعث شده سیاست‌گذاران نسبت به اعلام موفقیت نهایی محتاط باشند. تورم چسبنده؛ مانع اصلی در مسیر کاهش نرخ بهره برخی تحلیلگران معتقدند تورم در سال ۲۰۲۶ ممکن است چسبنده باقی بماند؛ به‌ویژه به دلیل: عبور هزینه‌های تعرفه‌ای از زنجیره تأمین پایداری تقاضای مصرف‌کننده در بخش خدمات و کندی در کاهش قیمت کالاهای حساس به واردات در حالی که تورم مسکن در حال کاهش است، تورم خدمات غیرمسکنی همچنان بالا باقی مانده است.  بازار کار؛ ثبات سطحی، شکنندگی زیرساختی داده‌های بازنگری‌شده نشان می‌دهند که رشد اشتغال در سال گذشته: محدود بوده در بخش‌های خاصی متمرکز بوده و بیشتر ناشی از کاهش استخدام جدید، نه اخراج گسترده اگر رشد اقتصادی یا سودآوری شرکت‌ها دچار اختلال شود، این تعادل شکننده می‌تواند به سرعت تغییر کند.  بازارها در حال بازتنظیم انتظارات هستند با وجود کاهش تورم، بازارها اکنون: احتمال کاهش نرخ بهره را به زمان‌های دیرتر منتقل کرده‌اند و انتظار دارند که فدرال رزرو در صورت پایداری تورم، محتاط‌تر عمل کند تغییرات در رهبری فدرال رزرو نیز می‌تواند بر مسیر سیاست‌گذاری تأثیر بگذارد. جمع‌بندی استراتژیک: فاز «نزدیکی به فرود نرم، بدون اعلام پایان» بر اساس گزارش وال‌استریت ژورنال، اقتصاد آمریکا اکنون در فاز «نزدیکی به فرود نرم، بدون اعلام پایان» قرار دارد: داده‌ها امیدوارکننده‌اند اما تورم چسبنده و شکنندگی بازار کار مانع تصمیم‌گیری قطعی شده‌اند بازارها در حال تنظیم مجدد انتظارات هستند و فدرال رزرو همچنان محتاط باقی مانده است معامله‌گران باید منتظر داده‌های تورمی و اشتغال ماه‌های آینده باشند تا مسیر بعدی روشن‌تر شود. سؤال پایانی آیا اقتصاد آمریکا می‌تواند بدون افت شدید، تورم را به هدف ۲٪ برساند — یا فدرال رزرو ناچار به مداخله مجدد خواهد شد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا طلا همچنان جذاب است: بررسی ادعاهای منفی و واقعیت بازار

در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بی‌ثباتی ژئوپلیتیکی و نگرانی‌ها درباره تورم و سیاست‌های مالی غیرمسئولانه است. بانک‌های مرکزی: خرید طلا توسط بانک‌های مرکزی مهم‌ترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر می‌رسد و بانک‌های مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعه‌یافته را تشکیل می‌دهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه می‌دهند. سرمایه‌گذاران خرد: سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت اثرگذارند، اما سهم آن‌ها تنها حدود ۸٪ از ذخایر بانک‌های مرکزی است و توان کنترل قیمت طولانی‌مدت را ندارد. طلا طی پنج سال گذشته رشد خیره‌کننده‌ای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهم‌ترین محرک آن ورود به دوره‌ای جدید از بی‌ثباتی و گسست ژئوپلیتیکی باشد که سرمایه‌گذاران را به خرید این فلز گران‌بها ترغیب کرده است. اکنون نگرانی‌ها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاست‌های مالی غیرمسئولانه‌ای را نیز اضافه کنید که هنوز به‌طور کامل در قیمت دارایی‌های دولتی منعکس نشده‌اند. جای تعجب نیست که طلا در دوره‌های تنش به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. در شوک‌های عمده ژئوپلیتیکی، طلا به‌طور متوسط ۱.۸ درصد و به‌صورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسک‌ها: توقف خرید بانک‌های مرکزی و رویگردانی سرمایه‌گذاران خرد طبق داده‌های بررسی‌ شده توسط یوتوتایمز، مهم‌ترین محرک قیمت طلا، بانک‌های مرکزی بوده‌اند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانک‌های مرکزی دو برابر شده است. پس از آنکه ایالات متحده دارایی‌های روسیه را مسدود کرد، بانک‌های مرکزی برای متنوع‌سازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (به‌جز صندوق بین‌المللی پول) عبارت‌اند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانک‌های مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیش‌تر رخ داده است. بین سال‌های ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعه‌ای از مزایده‌های عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوع‌سازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمت‌های امروز است. فروش‌ها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافق‌نامه واشنگتن درباره طلا» را امضا کردند تا فروش‌های بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانک‌های مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکان‌پذیر است؛ همان‌طور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دست‌کم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا به‌طور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالی‌که این سهم در اقتصادهای توسعه‌یافته به حدود ۴۷ درصد می‌رسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفته‌اند، چین جایگاهی برجسته و تعیین‌کننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب می‌شود، به‌طور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل می‌دهد (بر اساس داده‌های شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زده‌اند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهم‌تر از چیزی است که فکر می‌کنید! در میان بانک‌های مرکزی G10 هیچ نشانه‌ای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانک‌های مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچ‌یک کاهش را پیش‌بینی نکرده‌اند. نقش سرمایه‌گذاران خرد را نیز نمی‌توان کم‌اهمیت تلقی کرد. آن‌ها هم به‌طور گسترده به بازار طلا وارد شده‌اند و عمدتاً با هدف پوشش ریسک‌های ژئوپلیتیکی و مقابله با عدم‌قطعیت‌های اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گران‌بها کرده‌اند. اگرچه این روند به تقویت قیمت‌ها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکش‌کردن ریسک‌ها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایه‌گذاران می‌توانند به همان سرعتی که وارد بازار شده‌اند، از آن خارج شوند و فشار نزولی بر قیمت‌ها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایه‌گذاران این رویداد را نشانه‌ای از نقش‌آفرینی سرمایه‌گذاران کوتاه‌مدت در نوسانات قیمت می‌دانند. با این حال، در یک نگاه کلان می‌توان گفت سطح فعالیت سرمایه‌گذاران خرد هرچند بالاست، اما در قیاس با دوره‌های مشابه در گذشته، پدیده‌ای غیرمعمول یا بی‌سابقه محسوب نمی‌شود. موجودی صندوق‌های قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایه‌گذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد می‌شود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانک‌های مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبت‌شده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها ندارد. علاوه بر نقش پوشش ریسک در برابر شوک‌های کوتاه‌مدت ژئوپلیتیکی، طلا یک ابزار متنوع‌ساز بلندمدت نیز محسوب می‌شود. این دارایی می‌تواند در برابر تورم محافظت ایجاد کند، در دوره‌های افت بازار عملکرد بهتری داشته باشد و به‌دلیل همبستگی نسبتاً پایین با سایر دارایی‌ها، نوسان کلی پرتفوی را کاهش دهد.   ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایه‌گذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایه‌گذاری در اوراق بهادار سنتی داشته باشد، به‌ویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها می‌تواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخص‌های کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماری‌های دامی، تحریم‌ها، تعرفه‌ها و تحولات اقتصادی، سیاسی و مقرراتی بین‌المللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم می‌کند، اما هم‌زمان امکان زیان‌های بزرگ‌تر را نیز به همراه دارد. بر اساس جمع‌بندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بی‌ثباتی ژئوپلیتیکی، تورم و نگرانی‌های مالی، به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. مهم‌ترین محرک قیمت، تقاضای ساختاری بانک‌های مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت قابل توجه است، اما توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها در بلندمدت ندارند. علاوه بر کارکرد کوتاه‌مدت به‌عنوان پوشش ریسک، طلا به‌عنوان دارایی متنوع‌ساز بلندمدت می‌تواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دوره‌های افت بازار عملکرد مقاوم نشان دهد. با وجود ریسک‌های مرتبط با نوسانات بازار، شرایط اقلیمی، تحریم‌ها و استفاده از ابزارهای اهرمی، چشم‌انداز طلا برای سرمایه‌گذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر