TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

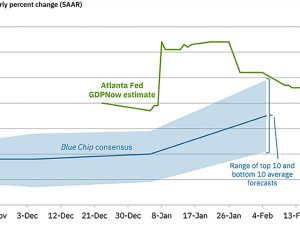
کاهش جزئی برآورد رشد اقتصادی آمریکا؛ مدل GDPNow به ۳.۶٪ رسید

در یک نگاه برآورد رشد سه‌ماهه چهارم آمریکا در مدل GDPNow به ۳.۶ درصد کاهش یافت. این شاخص پیش‌تر تحت تأثیر داده‌های مقطعی حتی بالای ۵ درصد قرار گرفته بود، اما به‌تدریج تعدیل شده است. داده‌های تجاری و موجودی انبارها در روزهای آینده می‌تواند نوسان معناداری در این برآورد ایجاد کند. مدل GDPNow متعلق به فدرال رزرو آتلانتا بار دیگر اندکی تعدیل شد و برآورد رشد تولید ناخالص داخلی آمریکا در سه‌ماهه چهارم را از ۳.۷ درصد به ۳.۶ درصد کاهش داد. این کاهش ۰.۱ واحد درصدی در حالی رخ می‌دهد که تنها چند هفته پیش، همین شاخص به‌دلیل برخی داده‌های مقطعی و اثرات موقتی تعطیلی‌ها، حتی بالای ۵ درصد قرار گرفته بود و بازتاب سیاسی گسترده‌ای پیدا کرد. با نزدیک شدن به انتشار نخستین برآورد رسمی دولت که قرار است روز جمعه اعلام شود، مدل GDPNow به‌تدریج به محدوده‌ای واقع‌بینانه‌تر همگرا شده است. البته همان‌گونه که تجربه نشان داده، حتی آمار اولیه رسمی نیز در ماه‌های بعد چندین بار بازنگری می‌شود. “ «کاهش امروز عمدتاً پس از انتشار داده‌های تولید صنعتی، آغاز ساخت‌وساز مسکن و سفارشات کالاهای بادوام رخ داد؛ مجموعه‌ای از آمار که تصویر نسبتاً باثبات اما نه‌چندان پرشتاب از فعالیت اقتصادی ارائه می‌دهد.» محمد زمانی اکنون تمرکز بازار به داده‌های آتی؛ به‌ویژه تراز تجاری و موجودی انبارهای عمده‌فروشی، معطوف شده است. این مؤلفه‌ها می‌توانند اثر قابل‌توجهی بر محاسبات GDP داشته باشند و حتی نوسانات چنددهم درصدی در برآورد نهایی ایجاد کنند. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا بر اساس جمع‌بندی تیم UtoTimes، عدد ۳.۶ درصد همچنان نشان‌دهنده رشدی قوی برای یک اقتصاد توسعه‌یافته است، اما روند کاهشی تدریجی این برآورد از اوج‌های قبلی، بیانگر تعدیل انتظارات نسبت به شتاب رشد در پایان سال ۲۰۲۵ است؛ روندی که برای بازارهای نرخ بهره و سیاست‌گذاران پولی اهمیت ویژه‌ای خواهد داشت. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

«رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا

در یک نگاه اقتصاد آمریکا در ۲۰۲۵ رشد قابل‌قبولی ثبت کرده، اما اشتغال تقریباً متوقف مانده است؛ پدیده‌ای که به «رونق بدون اشتغال» تعبیر می‌شود. برخلاف اوایل دهه ۲۰۰۰، این بار شکاف میان GDP و اشتغال بدون وقوع رکود شکل گرفته است. رشد بهره‌وری و موج هوش مصنوعی سود شرکت‌ها را تقویت کرده، اما بازار کار (به‌ویژه مشاغل یقه‌سفید) تحت فشار قرار دارد. اقتصاد آمریکا در حال خلق ثروت است، اما نه لزوماً شغل. برآوردها نشان می‌دهد تولید ناخالص داخلی در سال ۲۰۲۵ حدود ۲.۷ درصد رشد کرده؛ رقمی که برای یک اقتصاد توسعه‌یافته، عملکردی قابل‌قبول به شمار می‌رود. با این حال، رشد اشتغال در همین بازه زمانی ناچیز بوده و این واگرایی توجه اقتصاددانان را به پدیده‌ای جلب کرده که یادآور «بهبود بدون اشتغال» پس از ترکیدن حباب فناوری در اوایل دهه ۲۰۰۰ است. تفاوت کلیدی با آن دوره در این است که آن زمان اقتصاد از رکود خارج می‌شد، اما اکنون این شکاف در میانه یک دوره انبساطی رخ داده است؛ موضوعی که به گفته تحلیلگران، در دوران پساجنگ جهانی دوم سابقه نداشته است. دایان سوانک، اقتصاددان ارشد KPMG، وضعیت فعلی را به «چهارپایه‌ای با یک پایه» تشبیه می‌کند؛ رشدی که بر بهره‌وری و سرمایه‌گذاری تکیه دارد، اما پشتوانه اشتغال گسترده ندارد. در سطح سیاسی، دونالد ترامپ احتمالاً از آمار رشد اقتصادی در سخنرانی سالانه خود دفاع خواهد کرد. مصرف‌کنندگان، بازار سهام و سرمایه‌گذاری شرکت‌ها (به‌ویژه در حوزه هوش مصنوعی) در سال ۲۰۲۵ از اقتصاد حمایت کرده‌اند. داده‌های تازه نیز نشان می‌دهد سرمایه‌گذاری بنگاه‌ها سال را قدرتمند به پایان رسانده و تولید صنعتی در ژانویه بیشترین افزایش تقریباً یک‌ساله را ثبت کرده است. اما پشت این تصویر مثبت، بازار کار نشانه‌های فرسایش را بروز می‌دهد. رشد بهره‌وری که برخی آن را به موج هوش مصنوعی نسبت می‌دهند، در حال افزایش است، اما به افزایش اشتغال منجر نشده است. “ «این وضعیت یادآور سخنرانی معروف بن برنانکی در سال ۲۰۰۳ درباره «بهبود بدون اشتغال» است؛ دوره‌ای که کاهش مشاغل تولیدی و اداری، هم‌زمان با رشد فناوری، ساختار بازار کار را تغییر داد..» محمد زمانی اکنون نیز بیشترین فشار بر مشاغل یقه‌سفید وارد شده است. نرخ بیکاری در میان افراد دارای تحصیلات دانشگاهی افزایش یافته، در حالی که در برخی مشاغل یقه‌آبی حتی کاهش مشاهده شده است. این تغییر ترکیب بیکاری نشان می‌دهد بازتخصیص نیروی کار در جریان است؛ فرآیندی که با گسترش استفاده از ابزارهای هوش مصنوعی در محیط‌های اداری هم‌زمان شده است. با این حال، میزان واقعی جایگزینی نیروی انسانی توسط AI همچنان محل بحث است. جروم پاول اخیراً تأکید کرده موج کنونی بهره‌وری از پنج یا شش سال پیش آغاز شده و لزوماً به استقرار گسترده مدل‌های زبانی بزرگ محدود نمی‌شود. برخی دیگر از سیاست‌گذاران فدرال رزرو معتقدند اصلاح ساختارها و تغییر مدل‌های کسب‌وکار پس از همه‌گیری، اکنون ثمر داده است. از سوی دیگر، بازار سهام و سودآوری شرکت‌ها در اوج قرار دارند. شاخص‌های سهامی نزدیک به رکوردهای تاریخی‌اند و حاشیه سود شرکت‌ها در سطوحی قرار دارد که از پایان جنگ جهانی دوم بی‌سابقه بوده است. سرمایه‌گذاران از افزایش بهره‌وری و کاهش هزینه‌ها بهره می‌برند، اما این دستاوردها هنوز به افزایش پایدار دستمزدها منجر نشده است. طبق بررسی‌های یوتوتایمز؛ داده‌های اخیر اشتغال نشان می‌دهد هرچند در ژانویه افزایش استخدام مشاهده شده، بخش عمده آن در حوزه‌های سلامت و خدمات اجتماعی متمرکز بوده است. مشاغل اداری و مدیریتی همچنان با ضعف تقاضا مواجه‌اند. رشد دستمزدها نیز در حال کند شدن است؛ نشانه‌ای از کاهش قدرت چانه‌زنی کارگران. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ اقتصاددانانی مانند مایکل پیرس از Oxford Economics هشدار می‌دهند که ترکیب «بهره‌وری بالا، استخدام بیش از حد در گذشته و نااطمینانی سیاستی» اقتصاد را در برابر شوک‌ها آسیب‌پذیر می‌کند؛ زیرا بازار کار مهم‌ترین سپر در برابر رکود است. اگر این سپر تضعیف شود، حتی رشد مناسب GDP نیز نمی‌تواند از اقتصاد در برابر افت ناگهانی محافظت کند. بر اساس جمع‌بندی تیم UtoTimes، اقتصاد آمریکا در حال تجربه پدیده‌ای کم‌سابقه است: رشد قوی بدون پشتوانه اشتغال گسترده. اگر افزایش بهره‌وری به افزایش دستمزدها و فرصت‌های شغلی منجر نشود، این «رونق بدون اشتغال» می‌تواند به تدریج به چالشی ساختاری برای پایداری رشد تبدیل شود؛ چالشی که هم برای سیاست‌گذاران پولی و هم برای دولت، آزمونی جدی در سال‌های پیش‌رو خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم، جنگ و دلار ضعیف؛ مثلث طلایی جهش قیمت‌ طلا

در یک نگاه مؤسسه ANZ پیش‌بینی می‌کند قیمت هر اونس طلا در سه‌ماهه دوم سال می‌تواند به ۵۸۰۰ دلار برسد. محرک‌های اصلی این چشم‌انداز شامل خرید گسترده بانک‌های مرکزی، سیاست‌های پولی انبساطی، تورم پایدار، کسری بودجه بالا، تنش‌های ژئوپلیتیکی و ضعف دلار است. کاهش نرخ‌های بهره واقعی و نگرانی از تضعیف ارزهای فیات می‌تواند ورود سرمایه‌های نهادی به بازار طلا را افزایش دهد. با وجود ریسک‌هایی مانند رشد اقتصادی قوی‌تر، افزایش نرخ‌های بهره واقعی یا تقویت دلار، حمایت بنیادی تقاضای نهادی همچنان پابرجاست. رشد تاریخی طلا ممکن است هنوز به پایان نرسیده باشد. موسسه ANZ، در تازه‌ترین و جسورانه‌ترین چشم‌انداز خود که توسط یوتوتایمز بازخوانی‌شده، تخمین ‌می‌زند که بهای هر اونس طلا می‌تواند در سه‌ماهه دوم سال به ۵۸۰۰ دلار برسد؛ این پیش‌بینی باور فزاینده‌ای را در میان نهادهای بزرگ مالی تقویت می‌کند که نشان می‌دهد طلا وارد یک بازار صعودی ساختاری جدید شده است. این برآورد بر مجموعه‌ای از عوامل تأکید دارد: افزایش عدم‌قطعیت‌های جهانی، تداوم فشارهای تورمی، خرید گسترده بانک‌های مرکزی و بی‌ثباتی‌های ژئوپلیتیکی—عواملی که همگی دست‌به‌دست هم داده‌اند تا قیمت طلا را به سوی سطوحی بی‌سابقه سوق دهند. پیش‌بینی ANZ صرفاً یک تخمین معمولی نیست؛ بلکه بازتاب‌دهنده بازنگری گسترده‌تری در جایگاه طلا در اقتصادی جهانی است که با شتاب در حال تغییر است. تحلیلگران این بانک به چند عامل تقویت‌کننده اشاره می‌کنند:  تداوم انباشت طلا توسط بانک‌های مرکزی  انتظار برای سیاست‌های پولی انبساطی‌تر  افزایش کسری‌های بودجه در اقتصادهای بزرگ  تشدید تنش‌های ژئوپلیتیکی  تضعیف دلار آمریکا مجموع این عوامل نشان می‌دهد که روند صعودی طلا صرفاً یک جهش مقطعی نیست، بلکه می‌تواند بخشی از یک تغییر ساختاری عمیق‌تر در بازارهای جهانی باشد. طلا در طول تاریخ، در دوره‌های فشار مالی و نوسانات ارزی عملکرد درخشانی داشته است. اما به گفته تحلیلگران، آنچه این چرخه را متفاوت می‌کند، مقیاس و هماهنگی خریدهای جهانی است—به‌ویژه از سوی بانک‌های مرکزی بازارهای نوظهور که در پی کاهش وابستگی به ذخایر مبتنی بر دلار و تنوع‌بخشی به دارایی‌های ارزی خود هستند. بانک‌های مرکزی: نیروی خاموش پشت جهش قیمت در دو سال گذشته، بانک‌های مرکزی در سطوحی بی‌سابقه اقدام به خرید طلا کرده‌اند. کشورهایی که در تلاش برای حفاظت از خود در برابر ریسک‌های ارزی و تحریم‌های ژئوپلیتیکی هستند، روزبه‌روز بیشتر به خرید طلای فیزیکی روی می‌آورند. برخلاف جریان‌های سفته‌بازانه در صندوق‌های قابل معامله در بورس (ETF)، خریدهای بانک‌های مرکزی ماهیتی راهبردی و بلندمدت دارند. این تقاضای پایدار، کف قدرتمندی برای قیمت‌ها ایجاد کرده است. علاوه بر این، کشورهایی که نسبت به ثبات نظام مالی جهانی نگرانی دارند، با تقویت جایگاه طلا به‌عنوان یک دارایی ذخیره‌ای بی‌طرف، بر اهمیت استراتژیک آن در نظام مالی بین‌المللی تأکید می‌کنند. چرخش سیاست‌های پولی؛ سوخت تازه برای شتاب صعودی انتظار برای کاهش نرخ‌های بهره، یکی دیگر از محرک‌های اصلی در چشم‌انداز خوش‌بینانه ANZ است. زمانی که نرخ‌های بهره واقعی کاهش می‌یابد، هزینه فرصت نگهداری دارایی‌های بدون بازدهی مانند طلا کمتر می‌شود. در چنین دوره‌های انبساطی، سرمایه‌گذاران معمولاً بخشی از سرمایه خود را به سمت طلا منتقل می‌کنند.   ✔️ بیشتر بخوانید: طلا، قدرت و سیاست: چه کسی می‌خرد، چه کسی می‌فروشد؟ اگر بانک‌های مرکزی بزرگ—از جمله فدرال رزرو آمریکا—در واکنش به کندی رشد اقتصادی به سمت سیاست‌های انبساطی‌تر حرکت کنند، طلا می‌تواند با موج تازه‌ای از ورود سرمایه‌های نهادی مواجه شود. حتی تنها انتظار برای کاهش نرخ بهره می‌تواند شتاب قیمت‌ها را افزایش دهد، زیرا بازارها معمولاً پیش از اعلام رسمی سیاست‌ها واکنش نشان می‌دهند. نگرانی‌ها درباره تداوم تورم و فشارهای مالی همچنان پابرجاست با وجود نشانه‌هایی از کاهش برخی شاخص‌های تورمی، فشارهای قیمتی ساختاری همچنان در بسیاری از اقتصادها پابرجا مانده‌اند. افزایش هزینه‌های انرژی، آسیب‌پذیری زنجیره‌های تأمین و رشد دستمزدها، همچنان چالشی جدی برای سیاست‌گذاران ایجاد کرده است. هم‌زمان، سطح بدهی دولت‌ها در اقتصادهای توسعه‌یافته رو به افزایش است. گسترش کسری‌های بودجه، پرسش‌هایی جدی درباره ثبات بلندمدت ارزها و قدرت خرید آن‌ها مطرح می‌کند. طلا به‌طور سنتی به‌عنوان پوشش ریسکی در برابر تورم و کاهش ارزش پول‌های رایج شناخته می‌شود. در محیط‌هایی که اعتماد به ارزهای فیات تضعیف می‌شود، تقاضا برای دارایی‌های سخت و ملموس تقویت خواهد شد. ریسک‌های ژئوپلیتیکی بر جذابیت طلا می‌افزایند تداوم درگیری‌های ژئوپلیتیکی و رقابت‌های راهبردی، جایگاه طلا به‌عنوان دارایی امن را بیش از پیش تقویت کرده است. از تنش‌های نظامی منطقه‌ای گرفته تا تکه‌تکه شدن تجارت جهانی، سطح نااطمینانی همچنان بالا باقی مانده است. بازارها ذاتاً از عدم‌قطعیت گریزان‌اند و طلا به‌طور تاریخی در مواقعی که درک ریسک افزایش می‌یابد، سود می‌برد. سرمایه‌گذاران اکنون بیش از گذشته به طلا نه صرفاً به‌عنوان یک ابزار پوشش ریسک، بلکه به‌عنوان تثبیت‌کننده پرتفوی در عصر نوسانات مداوم نگاه می‌کنند. پیش‌بینی ۵۸۰۰ دلاری نشان می‌دهد که ANZ صرفاً به یک جهش موقتی نگاه نمی‌کند، بلکه تداوم یک مسیر صعودی گسترده‌تر را محتمل می‌داند. برخلاف رالی‌های پیشین که عمدتاً با سفته‌بازی سرمایه‌گذاران خرد تغذیه می‌شد، این چرخه به‌نظر می‌رسد بر پایه اعتقاد نهادی شکل گرفته است. صندوق‌های ثروت ملی، صندوق‌های بازنشستگی و بانک‌های مرکزی به شکلی وارد بازار شده‌اند که تقاضایی پایدار و ماندگار ایجاد می‌کند. برخی تحلیلگران معتقدند قیمت طلا در حال تطبیق با یک رژیم جدید اقتصاد کلان است—رژیمی که با ویژگی‌های زیر تعریف می‌شود:  ژئوپلیتیک چندقطبی  روندهای واگرایی و کاهش جهانی‌سازی  تداوم انبساط مالی  تنوع‌بخشی ارزی اگر این نیروها همچنان پابرجا بمانند، ممکن است چارچوب ارزش‌گذاری طلا به‌صورت دائمی در حال تغییر باشد. با اینکه چشم‌انداز صعودی است، اما ریسک‌هایی نیز باقی مانده‌اند. بهبود اقتصادی قوی‌تر از حد انتظار، افزایش نرخ‌های بهره واقعی یا تقویت سریع دلار آمریکا می‌تواند به‌طور موقت مانع رشد قیمت طلا شود. به‌طور مشابه، اگر تورم سریع‌تر از پیش‌بینی کاهش یابد، تقاضای دارایی امن ممکن است کاهش پیدا کند. با این حال، حتی در این سناریوها، خریدهای بانک‌های مرکزی می‌تواند حمایت بنیادی از بازار ایجاد کند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی رویکرد روانی بازار نیز دستخوش تحول شده است. پس از سال‌ها معامله در رنج‌های بزرگ، طلا موفق شده سطوح فنی مهم را پشت سر بگذارد و سرمایه‌گذاران دنبال‌کننده روند را جذب کند. میزان مشارکت سرمایه‌گذاران خرد در حال افزایش است، اما ستون اصلی این رالی همچنان نهادی باقی مانده است. صندوق‌های قابل معامله در بورس (ETF) شاهد ورود سرمایه‌های تازه هستند و معاملات در بازارهای آتی نشان‌دهنده اعتماد رو به رشد سرمایه‌گذاران به افزایش قیمت‌هاست. هدف ۵۸۰۰ دلاری که پیش‌تر غیرممکن به‌نظر می‌رسید، اکنون بخشی از گفت‌وگوهای اصلی مالی در بازار محسوب می‌شود. اگر قیمت طلا به 5800 دلار در هر اونس برسد، یکی از بزرگ‌ترین افزایش‌های قیمتی در تاریخ مالی مدرن رقم خواهد خورد. چنین جهشی می‌تواند:  سودآوری شرکت‌های معدنی را افزایش دهد  بازارهای کالا را دگرگون کند  بر ارزش ارزها تأثیر بگذارد  استراتژی‌های ذخیره‌ای بانک‌های مرکزی را تغییر دهد علاوه بر این، احتمالاً توجه و تقاضا برای سایر فلزات گران‌بها مانند نقره و پلاتین نیز شتاب خواهد گرفت. فصل جدیدی برای طلا؟ داستان طلا همواره با اعتماد گره خورده است—اعتماد به دولت‌ها، اعتماد به ارزها و اعتماد به نظام‌های مالی. پیش‌بینی ANZ نشان می‌دهد که ساختار اعتماد در حال تغییر است. چه این تغییر ناشی از نگرانی‌های تورمی، بی‌ثباتی ژئوپلیتیکی یا تحولات ساختاری اقتصادی باشد، به‌نظر می‌رسد سرمایه‌گذاران پرتفوی‌های خود را متناسب با این شرایط بازتنظیم می‌کنند. اگرچه بازارها همچنان غیرقابل پیش‌بینی باقی مانده‌اند، یک چیز روشن است: طلا دیگر یک کلاس دارایی حاشیه‌ای نیست. این فلز گران‌بها بار دیگر به‌عنوان ستون اصلی در مالیه جهانی ظاهر شده است. اگر پیش‌بینی ANZ صحیح از آب درآید، سه‌ماهه دوم سال می‌تواند لحظه‌ای تعیین‌کننده در تاریخ مدرن طلا باشد—لحظه‌ای که نقش بی‌زمان طلا به‌عنوان مطمئن‌ترین ذخیره ارزش در دوران عدم قطعیت را دوباره تأیید می‌کند. و برای سرمایه‌گذارانی که با دقت نظاره‌گر هستند، مسیر رسیدن به ۵۸۰۰ دلار ممکن است هم‌اکنون به‌طور جدی آغاز شده باشد. بر اساس جمع‌بندی تیم یوتوتایمز، چشم‌انداز صعودی طلا دیگر صرفاً مبتنی بر نوسانات کوتاه‌مدت بازار نیست، بلکه از مجموعه‌ای از تحولات عمیق اقتصاد کلان و ژئوپلیتیکی ریشه می‌گیرد. پیش‌بینی جسورانه ANZ درباره احتمال رسیدن قیمت هر اونس طلا به ۵۸۰۰ دلار، بازتاب افزایش تقاضای راهبردی بانک‌های مرکزی، تداوم فشارهای تورمی، انتظار برای سیاست‌های پولی انبساطی‌تر و رشد نااطمینانی‌های جهانی است. در چنین شرایطی، طلا بیش از گذشته به‌عنوان دارایی امن و ستون ثبات در پرتفوی سرمایه‌گذاران مطرح می‌شود. هرچند ریسک‌هایی مانند تقویت دلار یا افزایش نرخ‌های بهره واقعی می‌توانند روند رشد را موقتاً کند کنند، اما حمایت بنیادی تقاضای نهادی نشان می‌دهد که طلا ممکن است وارد مرحله‌ای تازه از یک بازار صعودی ساختاری و بلندمدت شده باشد.   لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هست، مشاور ارشد کاخ سفید: مطالعه فدرال رزرو نیویورک درباره تعرفه‌ها، ضعیف‌ترین تحلیل در تاریخ فدرال رزرو است

نویسندگان مطالعه فدرال رزرو نیویورک درباره تعرفه‌ها باید مورد بازخواست قرار گیرند. ما معتقدیم که فدرال رزرو فضای زیادی برای کاهش نرخ‌ها دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای پس‌اندازهای دست‌نخورده در چین؛ چرا مردم در سال ۲۰۲۶ همچنان از خرید می‌ترسند؟

در یک نگاه رشد اقتصادی چین در ۲۰۲۵ به ۵٪ رسید؛ عمدتاً به‌واسطه صادرات سرمایه‌گذاری در بخش مسکن ۱۷٪ کاهش یافت؛ تقاضای داخلی همچنان ضعیف است صادرات به آسیا، اروپا و آمریکای لاتین رشد کرد و فشارهای تجاری آمریکا را جبران نمود وست‌پک: چین باید در ۲۰۲۶ به‌سمت سیاست‌گذاری فعالانه‌تر حرکت کند چین در سال ۲۰۲۵ به هدف رشد ۵ درصدی خود رسید، اما تحلیل جدید نشان می‌دهد که حفظ این روند در سال ۲۰۲۶ نیازمند تغییر سیاست‌گذاری است. بانک وست‌پک هشدار می‌دهد که بدون حمایت از تقاضای داخلی و بخش مسکن، رشد اقتصادی چین ممکن است وارد فاز کندی ساختاری شود. رشد صادراتی در برابر ضعف داخلی بر اساس گزارش منتشرشده توسط بانک وست‌پک و بازخوانی یوتوتایمز، اقتصاد چین در سال ۲۰۲۵ با اتکا به صادرات توانست به هدف رشد ۵ درصدی برسد. صادرات به آسیا، اروپا و آمریکای لاتین افزایش یافت و کاهش تجارت با آمریکا را جبران کرد. سرمایه‌گذاری صنعتی نیز در بخش‌هایی مانند خودروهای برقی، الکترونیک و زیرساخت‌های انرژی ادامه یافت. اما در داخل کشور، تصویر متفاوت بود. سرمایه‌گذاری کلی در دارایی‌های ثابت ۳.۸٪ کاهش یافت و بخش مسکن با افت ۱۷ درصدی مواجه شد. تقاضای مصرف‌کننده نیز همچنان محتاطانه باقی مانده است. ✔️ بیشتر بخوانید: آیا رالی طلا تمام شده است؟ پاسخ تاریخی اسکوشیا بانک هشدار درباره پایداری رشد تحلیل وست‌پک هشدار می‌دهد که اتکای بیش‌ازحد به صادرات و سرمایه‌گذاری صنعتی نمی‌تواند رشد اقتصادی را در بلندمدت حفظ کند. سهم صادرات و صنایع وابسته به آن اکنون از سطح پیش از همه‌گیری نیز فراتر رفته و ظرفیت رشد بیشتر محدود شده است. برای حفظ رشد در سال ۲۰۲۶، چین باید به‌سمت تقویت مصرف خانوار و تثبیت بخش مسکن حرکت کند. تأخیر در این اقدام می‌تواند منجر به تثبیت روند رشد ضعیف شود. نقش دولت مرکزی و ظرفیت تحریک تقاضا گزارش تأکید می‌کند که سرمایه‌گذاری توسط دولت‌های محلی به‌تنهایی کافی نیست. بدون احیای مصرف خصوصی و سرمایه‌گذاری مرتبط، درآمدهای مالیاتی و فروش زمین محدود باقی خواهد ماند. با این حال، خانوارهای چینی همچنان دارای پس‌انداز نقدی بالا هستند و رشد درآمد واقعی نیز پایدار بوده است. در صورت اجرای یک بسته محرک معتبر از سوی دولت مرکزی، تقاضای نهفته می‌تواند به‌سرعت فعال شود و فعالیت اقتصادی را در سراسر کشور گسترش دهد. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله وست‌پک نشان می‌دهد: رشد صادراتی در سال گذشته موفق بود، اما برای حفظ پویایی در ۲۰۲۶، سیاست‌گذاران باید به‌سرعت به‌سمت حمایت از تقاضای داخلی و تثبیت بازار مسکن حرکت کنند. بازارهای کالا و سهام منطقه‌ای نیز به‌دقت منتظر سیگنال‌های جدید از پکن هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تثبیت نرخ بهره در ۲.۲۵ درصد؛ چرا بانک مرکزی نیوزیلند نقشه راه خود را صعودی کرد؟

در یک نگاه تثبیت نرخ بهره (OCR): ابقای نرخ در سطح ۲.۲۵٪ که مطابق با پیش‌بینی اکثر تحلیل‌گران بود. تعدیل چشم‌انداز آینده: افزایش برآورد نرخ بهره برای سال‌های ۲۰۲۶ و ۲۰۲۷ نسبت به گزارش قبلی. هدف‌گذاری تورمی: پیش‌بینی بازگشت نرخ تورم به محدوده ۱ تا ۳ درصد در فصل جاری. احتمال تغییر در پایان سال: آمادگی مشروط برای آغاز چرخه افزایش نرخ‌ها در اواخر سال ۲۰۲۶. بانک مرکزی نیوزیلند در نخستین تصمیم‌گیری سال ۲۰۲۶، نرخ بهره رسمی را در سطح ۲.۲۵٪ تثبیت کرد، اما با تغییر در پیش‌بینی‌های بلندمدت، سیگنالی متفاوت به بازار مخابره کرد. این نهاد با اصلاح صعودی مسیر آینده نرخ‌ها، نشان داد که علیرغم حفظ سیاست‌های حمایتی در مقطع فعلی، خود را برای عبور تدریجی از دوران پول ارزان و مقابله با تورم در ماه‌های پیش‌رو آماده می‌کند. ابقای نرخ بهره؛ اولویت‌دهی به بازیابی اقتصادی بانک مرکزی نیوزیلند در این نشست تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. دلیل اصلی این رویکرد، حمایت از اقتصادی است که هنوز در مراحل اولیه بازیابی قرار دارد. با وجود اینکه تورم در اواخر سال ۲۰۲۵ اندکی بالاتر از محدوده هدف بود، مقامات پولی معتقدند هزینه‌هایی مانند انرژی و خدمات شهری همچنان محرک تورم هستند و برای مهار آن‌ها نیاز به یک سیاست «صبر و انتظار» وجود دارد. تغییر در نقشه راه؛ پیام صعودی برای بازارهای مالی نکته‌ای که بیشترین واکنش را در بازار فارکس و اوراق قرضه به همراه داشت، بازبینی صعودی در مسیر آینده نرخ بهره بود. بر اساس داده‌های جدید، پیش‌بینی می‌شود نرخ بهره در ژوئن ۲۰۲۶ به ۲.۲۶٪ و در مارس ۲۰۲۷ به ۲.۵۲٪ برسد. این ارقام نسبت به پیش‌بینی‌های قبلی در نوامبر گذشته بالاتر هستند و نشان می‌دهند که بانک مرکزی به سمت یک «سیاست انقباضی تدریجی» حرکت می‌کند؛ وضعیتی که در آن هزینه استقراض برای کنترل تورم به آرامی افزایش می‌یابد. دیدگاه‌های رئيس بانک مرکزی؛ عادی‌سازی مشروط آنا برمن، رئيس بانک مرکزی نیوزیلند، در نشست خبری پس از تصمیم‌گیری اعلام کرد که احتمال افزایش نرخ بهره تا پایان سال جاری میلادی وجود دارد، اما این اقدام قطعی نیست. او تأکید کرد که بانک مرکزی زمانی دست به ماشه افزایش نرخ خواهد برد که از قدرت گرفتن اقتصاد و ثبات فشارهای تورمی اطمینان حاصل کند. این وضعیت نشان‌دهنده فاز «انتظار برای حرکت بعدی» است، جایی که سیاست‌گذاران به جای پیش‌داوری، بر اساس داده‌های کلان تصمیم خواهند گرفت. وضعیت بازار مسکن و اشتغال در بخش دیگری از گزارش، به ثبات نسبی در بازار کار اشاره شده است، هرچند نرخ بیکاری همچنان در سطوح بالایی قرار دارد. همچنین بانک مرکزی تصریح کرد که انتظار جهش ناگهانی در قیمت مسکن را ندارد. این رویکرد نشان می‌دهد که مقامات پولی قصد دارند با سرعتی بسیار ملایم به سمت عادی‌سازی نرخ‌ها حرکت کنند تا از وارد شدن شوک ناگهانی به معیشت خانوارها جلوگیری شود. جمع‌بندی استراتژیک این گزارش بر پایه داده‌های منتشرشده در investinglive و بازخوانی یوتوتایمز برای فارسی‌زبانان تنظیم شده است. در حال حاضر بازار پولی نیوزیلند در مرحله «تثبیت با سوگیری صعودی» قرار دارد. روند فعلی: بازار در حال هضم این واقعیت است که اولین مرحله افزایش نرخ بهره، زودتر از آنچه در نوامبر پیش‌بینی شده بود، رخ خواهد داد. فاز بازار: اقتصاد در مرحله «آزمون اعتماد» قرار دارد و نگاه سرمایه‌گذاران از این پس به داده‌های تورمی ماهانه دوخته خواهد شد تا زمان دقیق تغییر سیاست‌ها را پیش‌بینی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی، عضو فدرال رزرو: در حال حاضر، [سیاست پولی] به‌صورت ملایم یا اندکی انقباضی است

ما تقریباً ۷۵ نقطه پایه فاصله داریم تا به نرخ خنثی برسیم. ما باید تورم را پایین بیاوریم. هوش مصنوعی یکی از مکانیزم‌هایی است که در مهار تورم به ما کمک می‌کند، اما سیاست (پولی) نیز انقباضی است. به‌جز بخش‌های بهداشت و آموزش، در اقتصاد آمریکا عمدتاً شاهد از دست رفتن مشاغل بوده‌ایم. نبود استخدام و نبود اخراج، اقتصاد را اندکی آسیب‌پذیر می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی، عضو فدرال رزرو: مشخص نیست رشد بهره‌وری تا چه زمانی تداوم خواهد داشت

تورم بالاتر از هدف است و مردم احساس فشار (مالی) می‌کنند. سرمایه‌گذاری در هوش مصنوعی می‌تواند تقاضا را تقویت کرده و فشارهای تورمی را افزایش دهد، اما بهره‌وری، اثر کاهنده بر تورم دارد. هنوز زود است که تمام رشد بهره‌وری را به هوش مصنوعی نسبت دهیم، اما قطعاً اتفاقاتی در حوزه بهره‌وری در حال وقوع است. ممکن است رشد بهره‌وری صرفاً ناشی از مدیریت بهتر هزینه‌ها در یک اقتصاد رو به کندی باشد. اضطراب نیروی کار بالاست. با این حال، اضطراب نیروی کار همان تصاحب تمام مشاغل توسط هوش مصنوعی نیست. فدرال رزرو در حال حاضر در امور سیاست پولی از هوش مصنوعی استفاده نمی‌کند. هوش مصنوعی فعلاً ابزار مناسبی برای جایگزینی پیش‌بینی‌کنندگان ما نیست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سکوت دالی درباره نرخ بهره؛ تاکید بر تاثیر هوش مصنوعی

مری دالی، رئیس فدرال رزرو سان‌فرانسیسکو، در سخنرانی آماده شده خود هیچ اشاره‌ای به چشم‌انداز اقتصادی یا تصمیم‌گیری‌های کوتاه‌مدت درباره نرخ بهره نکرد. دالی به جای پرداختن به سیاست پولی جاری، بر موضوع هوش مصنوعی (AI) تمرکز کرد و گفت: «فدرال رزرو باید تأثیر هوش مصنوعی را به صورت عمیق بررسی کند تا بتواند در آینده تصمیمات درستی درباره نرخ بهره اتخاذ نماید.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار از فدرال رزرو: این ریسک وجود دارد که هوش مصنوعی به مرور زمان بیکاری ساختاری را افزایش دهد

بخشی از چشم‌انداز قوی بهره‌وری، مدیون رونق هوش مصنوعی است. نرخ آر-استار (R-Star) اندکی بالا آمده، اما تغییر چشمگیری نکرده است. سناریوی پایه این است که هوش مصنوعی تأثیرات مثبتی بر اقتصاد دارد. برای فدرال رزرو تشخیص اینکه آیا اختلالات هوش مصنوعی ساختاری هستند یا چرخه‌ای، دشوار خواهد بود. منطقی است انتظار داشته باشیم که با فروکش کردن تأثیر تعرفه‌ها، تورم کاهش یابد. فدرال رزرو این امکان را دارد که در خصوص سیاست پولی زمان بگذارد صبر کند. سرمایه‌گذاری در هوش مصنوعی نسبت به هدف نرخ بهره فدرال رزرو، کاملاً بی‌تفاوت است. بازار کاری با نرخ پایین استخدام و اخراج، پویایی چندانی ندارد و در برابر شوک‌ها آسیب‌پذیر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بار، عضو فدرال رزرو: برای فدرال رزرو عاقلانه است که پیش از تغییر مجدد سیاست‌ها، زمان بگذارد و داده‌ها را بررسی کند

من خواهان مشاهده شواهد بیشتری مبنی بر کاهش تورم به سمت هدف ۲ درصد هستم. من همچنان ریسک قابل‌توجهی می‌بینم که تورم بالای ۲ درصد باقی بماند. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد. چشم‌انداز موجود نشان می‌دهد فدرال رزرو نرخ‌های بهره را برای مدتی ثابت نگه خواهد داشت. تاکنون شواهد اندکی وجود دارد که هوش مصنوعی (AI) در حال افزایش نرخ بیکاری است. باید برای ایجاد اختلال در بازارهای کار توسط هوش مصنوعی آماده باشیم. بعید است رونق هوش مصنوعی منجر به کاهش نرخ‌های بهره فدرال رزرو شود. در بلندمدت، هوش مصنوعی باید بهره‌وری و استانداردهای زندگی را تقویت کند. داده‌های اخیر نشان‌دهنده تثبیت بازار کار است. بازار کار در تعادل، اما در برابر شوک‌ها آسیب‌پذیر است. منطقی است که فکر کنیم فشارهای قیمتی بیشتر فروکش خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی از فدرال رزرو: تورم بخش خدمات مهار نشده است

تورم کل اخیر تا حدی به‌خاطر اثر پایه کاهش یافته است در صورتی که تورم کاهش یابد، چندین کاهش نرخ بهره دیگر در پیش خواهد بود من نرخ بهره ۳٪ را به‌عنوان یک هدف تقریبی برای نرخ خنثی می‌بینم می‌خواهم شواهدی ببینم که نشان دهد تورم در مسیر بازگشت به ۲٪ است تورم بخش خدمات مهار نشده است

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتاق بازرگانی آلمان پیش‌بینی رشد را به ۱٪ افزایش داد

اتاق بازرگانی آلمان پیش‌بینی رشد اقتصاد این کشور را از ۰.۷٪ به ۱.۰٪ افزایش داد. با وجود این تعدیل مثبت، شاخص فضای کسب‌وکار همچنان زیر میانگین بلندمدت قرار دارد؛ هرچند نسبت به دوره قبل اندکی بهبود نشان می‌دهد. این گزارش نشان می‌دهد که اگرچه چشم‌انداز اقتصادی آلمان در حال بهتر شدن است، اما کسب‌وکارها هنوز با چالش‌های ساختاری و ضعف تقاضا دست‌وپنجه نرم می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییرات مدعیان بیکاری انگلیس – ژانویه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - ژانویه - Claimant Count Change  واقعی .................. 28.6هزار نفر پیش‌بینی ............ 22.8 هزار نفر  قبلی ..................... 2.7 هزار نفر (این داده از 17.9 هزار نفر تجدید شده است) نرخ بیکاری انگلیس - دسامبر - Unemployment Rate  واقعی .................. %5.2  پیش‌بینی ............. %5.2  قبلی .................... %5.1 شاخص متوسط درآمد به همراه مزایا - دسامبر - Average Earnings Index  واقعی .................. %4.2  پیش‌بینی ............... %4.6  قبلی .................... %4.6 (این داده از 4.7 درصد تجدید شده است.) گزارش بازار کار بریتانیا همچنان با مشکلات کیفی داده‌ها مواجه است و به نظر می‌رسد این وضعیت ادامه‌دار باشد. اداره آمار بریتانیا در حال بررسی احتمال تأخیر در اجرای نسخه جدید نظرسنجی اشتغال است. بر اساس داده‌های منتشرشده، آمار اشتغال در بریتانیا ضعیف‌تر از انتظار بوده‌اند، اما تحلیلگران معتقدند این گزارش تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی انگلیس نخواهد داشت؛ چرا که بانک پیش‌تر ضعف بازار کار را پیش‌بینی کرده و احتمال کاهش بیشتر نرخ بهره را در نظر گرفته است. با این حال، گزارش امروز می‌تواند انتظارات برای کاهش نرخ بهره در نشست بعدی را تقویت کند. معامله‌گران پیش‌تر احتمال کاهش نرخ را ۷۰٪ قیمت‌گذاری کرده بودند و انتظار می‌رود این احتمال پس از باز شدن بازارها به ۸۰٪ یا حتی ۹۰٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟

در یک نگاه تورم پایه در ژانویه به ۲.۵٪ رسید؛ پایین‌ترین سطح از ۲۰۲۱ نرخ بیکاری به ۴.۳٪ کاهش یافت؛ رشد اشتغال محدود اما پایدار شاخص ترجیحی تورم فدرال رزرو هنوز نزدیک ۳٪ است بازارها احتمال کاهش نرخ بهره را به زمان‌های دیرتر و کمتر منتقل کرده‌اند اقتصاد آمریکا به ترکیب نادری از کاهش تورم، ثبات اشتغال و رشد ملایم رسیده؛ وضعیتی که امیدها برای «فرود نرم» را تقویت کرده است. اما فدرال رزرو هنوز آماده اعلام پایان مسیر نیست و هشدار می‌دهد که تورم چسبنده و ریسک‌های بازار کار می‌توانند این روند را متوقف کنند. “ «فرود نرم یا همان Soft Landing در دنیای اقتصاد، دقیقاً مثل مهارت یک خلبان باسابقه است که هواپیمای غول‌پیکر اقتصاد را از ارتفاع بالای تورم، بدون اینکه چرخ‌هایش بشکند یا مسافرانش (مردم و کسب‌وکارها) شوک رکود و بیکاری را حس کنند، به سلامت روی باندِ رشد پایدار می‌نشاند.» کامران گودرزی این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. https://youtu.be/D_tSKA_7r1c  داده‌های کلان؛ ترکیب امیدوارکننده اما نه قطعی اقتصاد آمریکا اکنون ترکیبی از: کاهش تورم ثبات نسبی در بازار کار و رشد ملایم تولید ناخالص داخلی را تجربه می‌کند؛ وضعیتی که از زمان پیش از پاندمی بی‌سابقه بوده است. تورم پایه در ژانویه به ۲.۵٪ رسید و نرخ بیکاری به ۴.۳٪ کاهش یافت. با این حال، شاخص ترجیحی فدرال رزرو برای تورم هنوز نزدیک ۳٪ است؛ موضوعی که باعث شده سیاست‌گذاران نسبت به اعلام موفقیت نهایی محتاط باشند. تورم چسبنده؛ مانع اصلی در مسیر کاهش نرخ بهره برخی تحلیلگران معتقدند تورم در سال ۲۰۲۶ ممکن است چسبنده باقی بماند؛ به‌ویژه به دلیل: عبور هزینه‌های تعرفه‌ای از زنجیره تأمین پایداری تقاضای مصرف‌کننده در بخش خدمات و کندی در کاهش قیمت کالاهای حساس به واردات در حالی که تورم مسکن در حال کاهش است، تورم خدمات غیرمسکنی همچنان بالا باقی مانده است.  بازار کار؛ ثبات سطحی، شکنندگی زیرساختی داده‌های بازنگری‌شده نشان می‌دهند که رشد اشتغال در سال گذشته: محدود بوده در بخش‌های خاصی متمرکز بوده و بیشتر ناشی از کاهش استخدام جدید، نه اخراج گسترده اگر رشد اقتصادی یا سودآوری شرکت‌ها دچار اختلال شود، این تعادل شکننده می‌تواند به سرعت تغییر کند.  بازارها در حال بازتنظیم انتظارات هستند با وجود کاهش تورم، بازارها اکنون: احتمال کاهش نرخ بهره را به زمان‌های دیرتر منتقل کرده‌اند و انتظار دارند که فدرال رزرو در صورت پایداری تورم، محتاط‌تر عمل کند تغییرات در رهبری فدرال رزرو نیز می‌تواند بر مسیر سیاست‌گذاری تأثیر بگذارد. جمع‌بندی استراتژیک: فاز «نزدیکی به فرود نرم، بدون اعلام پایان» بر اساس گزارش وال‌استریت ژورنال، اقتصاد آمریکا اکنون در فاز «نزدیکی به فرود نرم، بدون اعلام پایان» قرار دارد: داده‌ها امیدوارکننده‌اند اما تورم چسبنده و شکنندگی بازار کار مانع تصمیم‌گیری قطعی شده‌اند بازارها در حال تنظیم مجدد انتظارات هستند و فدرال رزرو همچنان محتاط باقی مانده است معامله‌گران باید منتظر داده‌های تورمی و اشتغال ماه‌های آینده باشند تا مسیر بعدی روشن‌تر شود. سؤال پایانی آیا اقتصاد آمریکا می‌تواند بدون افت شدید، تورم را به هدف ۲٪ برساند — یا فدرال رزرو ناچار به مداخله مجدد خواهد شد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تله خرس‌ها در بازار دلار؟ چرا فروشندگان دلار باید نگران یک شوک ناگهانی باشند؟

در یک نگاه موقعیت سرمایه‌گذاران در دلار آمریکا به منفی‌ترین سطح از ژانویه ۲۰۱۲ رسیده است. موقعیت‌های فروش (Short) از رکوردهای قبلی نیز فراتر رفته‌اند. ضعف بازار کار آمریکا، مهم‌ترین ریسک نزولی برای دلار است. احتمال بازگشت ناگهانی قیمت‌ها در صورت انتشار داده‌های قوی وجود دارد. بر اساس نظرسنجی جدید بانک آمریکا، موقعیت سرمایه‌گذاران در بازار دلار آمریکا به پایین‌ترین سطح تاریخی رسیده است. این وضعیت نشان‌دهنده اجماع گسترده درباره چشم‌انداز ضعیف اقتصاد آمریکا و احتمال کاهش نرخ بهره توسط فدرال رزرو است؛ اما همین تراکم در موقعیت‌های فروش می‌تواند زمینه‌ساز نوسانات شدید و بازگشت‌های ناگهانی باشد. این گزارش بر پایه داده‌های منتشرشده توسط Bank of America و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. دلار در پایین‌ترین موقعیت سرمایه‌گذاری تاریخ طبق نظرسنجی ماه فوریه بانک آمریکا، سرمایه‌گذاران اکنون بیشترین موقعیت منفی را نسبت به دلار آمریکا دارند. میزان قرارگیری در موقعیت فروش (Short) از رکوردهای قبلی، از جمله کف ثبت‌شده در آوریل گذشته، نیز فراتر رفته است. این داده‌ها نشان می‌دهند که بازار به‌طور گسترده انتظار دارد: رشد اقتصادی آمریکا ضعیف‌تر شود. تورم کاهش یابد. و فدرال رزرو در ماه‌های آینده سیاست‌های انبساطی‌تری اتخاذ کند. نقش بازار کار در مسیر دلار با وجود ثبات نسبی در داده‌های اشتغال، سرمایه‌گذاران معتقدند که ضعف بیشتر در بازار کار می‌تواند فشار بیشتری بر دلار وارد کند. افزایش نرخ بیکاری یا کاهش در روند استخدام می‌تواند: انتظارات کاهش نرخ بهره را تقویت کند. تفاوت نرخ بهره با سایر ارزها را افزایش دهد. و در نهایت باعث افت بیشتر دلار شود. ریسک بازگشت ناگهانی؛ بازار در فاز «تراکم فروش» وقتی موقعیت‌های فروش بیش‌ازحد شلوغ می‌شوند، بازار وارد فاز «تراکم فروش» می‌شود؛ یعنی: اگر داده‌های اقتصادی برخلاف انتظار منتشر شوند. (مثلاً تورم بالا یا اشتغال قوی)، معامله‌گران مجبور به بستن موقعیت‌های فروش می‌شوند. و این می‌تواند باعث بازگشت سریع و نوسان شدید در قیمت دلار شود. فدرال رزرو و سیاست پولی؛ نگاه به آینده با کاهش نگرانی‌ها درباره استقلال فدرال رزرو پس از معرفی «کوین وارش» به‌عنوان رئیس جدید، بازار همچنان منتظر سیگنال‌های جدید از بانک مرکزی است. تا آن زمان، مسیر دلار به‌شدت وابسته به: داده‌های تورم گزارش‌های اشتغال و موضع‌گیری‌های رسمی فدرال رزرو خواهد بود. ✔️ بیشتر بخوانید: نظم نوین ترامپ و چرخش آرام سوئد به سوی یورو جمع‌بندی استراتژیک: فاز «انتظار با ریسک نوسان بالا» بر اساس داده‌های بانک آمریکا، بازار دلار اکنون در فاز «انتظار با ریسک نوسان بالا» قرار دارد: موقعیت‌های فروش سنگین شده‌اند. داده‌های ضعیف می‌توانند افت را ادامه دهند. اما داده‌های قوی می‌توانند باعث بازگشت سریع شوند. معامله‌گران باید مراقب انتشار داده‌های کلان آمریکا باشند؛ زیرا هر سیگنال می‌تواند جهت بازار را تغییر دهد. سؤال پایانی آیا بازار دلار آمریکا در مسیر افت تدریجی باقی خواهد ماند — یا داده‌های اقتصادی آینده می‌توانند موجی از بازگشت‌های ناگهانی ایجاد کنند؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا نخست‌وزیر جدید ژاپن برخلاف پیش‌بینی‌ها، مانع افزایش نرخ بهره نمی‌شود؟

در یک نگاه نرخ بهره ژاپن ممکن است در آوریل به ۱٪ یا بالاتر برسد نشست مارس به دلیل نبود داده‌های قطعی درباره دستمزدها، بعید تلقی می‌شود داده‌های کلیدی: توافق‌های دستمزدی، نظرسنجی تانکان، چشم‌انداز اقتصادی نخست‌وزیر تاکایچی مانع افزایش نرخ نخواهد شد؛ حساسیت بازار به ین بالاست بانک مرکزی ژاپن احتمالاً در نشست ماه آوریل نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ اقدامی که می‌تواند بازدهی اوراق دولتی ژاپن را تثبیت کرده و از ین حمایت کند. این تصمیم در ادامه روند خروج تدریجی از سیاست‌های فوق‌انبساطی سال‌های گذشته خواهد بود. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. آوریل؛ زمان محتمل برای افزایش نرخ بهره به گفته «سِیجی آداچی» عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، نشست ماه آوریل محتمل‌ترین زمان برای افزایش نرخ بهره است. او معتقد است که نشست مارس هنوز داده‌های کافی درباره روند دستمزدها و تورم در اختیار ندارد و تصمیم‌گیری در آن زمان ریسک بالایی دارد. نشست آوریل شامل: نتایج مذاکرات سالانه دستمزدها نظرسنجی تانکان از کسب‌وکارها و خانوارها و گزارش به‌روزشده چشم‌انداز اقتصادی بانک مرکزی خواهد بود؛ مجموعه‌ای از داده‌ها که می‌تواند تصمیم‌گیری را دقیق‌تر کند. نقش دستمزدها در استراتژی نرمال‌سازی رشد پایدار دستمزدها یکی از ارکان اصلی استراتژی بانک مرکزی ژاپن برای خروج از سیاست‌های انبساطی است. اگر دستمزدها به‌اندازه کافی افزایش یابند، می‌توان انتظار داشت تورم در محدوده هدف ۲٪ باقی بماند بدون آنکه ریسک رکود یا تورم منفی بازگردد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نخست‌وزیر تاکایچی؛ مانعی برای افزایش نرخ نیست به گفته آداچی، نخست‌وزیر «سانائه تاکایچی» که به‌تازگی پیروز انتخابات شده، بعید است مانع افزایش نرخ بهره شود. او تأکید کرده که فشار سیاسی برای تأخیر در افزایش نرخ می‌تواند بازارها را بی‌ثبات کرده و باعث تضعیف ین شود؛ موضوعی که سیاست‌گذاران تمایلی به آن ندارند. در نخستین دیدار تاکایچی با رئیس بانک مرکزی «کازوئو اوئدا»، هیچ درخواست سیاستی (پولی) خاصی مطرح نشده است. مسیر تدریجی به سمت ۱.۲۵٪ آداچی گفته بانک مرکزی ژاپن اکنون رویکردی فعال‌تر در پیش گرفته و کمتر به کف محدوده نرخ خنثی توجه دارد. او معتقد است نرخ بهره می‌تواند به سمت ۱.۲۵٪ حرکت کند؛ سطحی که نماد خروج کامل از سیاست‌های بحران‌زده دهه‌های گذشته خواهد بود. با این حال، فراتر رفتن از این سطح به دلیل رشد بالقوه محدود اقتصاد ژاپن، نامشخص تلقی می‌شود. جمع‌بندی استراتژیک: فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» بر اساس گزارش‌ها، بانک مرکزی ژاپن اکنون در فاز «نرمال‌سازی تدریجی با تمرکز بر داده‌ها» قرار دارد: نرخ بهره در دسامبر به ۰.۷۵٪ رسید. افزایش بعدی احتمالاً در آوریل خواهد بود. مسیر به سمت ۱.۲۵٪ ادامه دارد. اما تصمیم‌گیری کاملاً وابسته به داده‌های دستمزدی و تورمی است. بازارها در حال رصد دقیق توافق‌های دستمزدی و نظرسنجی‌های اقتصادی هستند تا مسیر بعدی سیاست پولی ژاپن را پیش‌بینی کنند. سؤال پایانی آیا داده‌های دستمزدی و تورمی ماه مارس می‌توانند مسیر افزایش نرخ بهره در ژاپن را تسریع کنند — یا بانک مرکزی همچنان به نرمال‌سازی تدریجی پایبند خواهد ماند؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه بانک مرکزی استرالیا چه سیگنالی به بازارها می‌دهد؟

در یک نگاه نرخ بهره در فوریه ۲۵ نقطه پایه افزایش یافت و به ۳.۸۵٪ رسید. بانک مرکزی استرالیا: «ریسک‌های تورمی و اشتغال به‌طور محسوس تغییر کرده‌اند». بازارها همچنان احتمال افزایش نرخ در ماه‌های آینده را قیمت‌گذاری می‌کنند. تمرکز بر داده‌های تورم آینده؛ دلار استرالیا و اوراق کوتاه‌مدت حساس باقی می‌مانند. بانک مرکزی استرالیا در صورت‌جلسه نشست فوریه خود اعلام کرده که تصمیم به افزایش نرخ بهره پس از مشاهده داده‌های تورمی قوی‌تر از انتظار و کاهش محسوس محدودیت‌های مالی اتخاذ شده است. این گزارش نشان می‌دهد که مسیر سیاست پولی همچنان وابسته به داده‌هاست و هیچ مسیر از پیش‌تعیین‌شده‌ای وجود ندارد. این گزارش بر پایه داده‌های منتشرشده توسط بانک مرکزی استرالیا و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. چرا نرخ بهره در فوریه افزایش یافت؟ طبق صورت‌جلسه بانک مرکزی استرالیا، تصمیم به افزایش نرخ بهره پس از آن گرفته شد که اعضای هیئت‌مدیره به این نتیجه رسیدند که: تورم همچنان گسترده و پایدار است. شرایط مالی به‌طور قابل‌توجهی تسهیل شده‌اند. بازار کار فشرده باقی مانده و دستمزدها بالا هستند. تقاضا در اقتصاد بیش از عرضه است و این روند ادامه خواهد داشت. اعضای هیئت‌مدیره معتقد بودند که بدون اقدام سیاستی، تورم برای مدت طولانی بالاتر از هدف ۲–۳٪ باقی خواهد ماند. تصمیم‌گیری: افزایش یا تثبیت؟ در نشست فوریه، گزینه تثبیت نرخ بهره در سطح ۳.۶٪ نیز بررسی شد، اما در نهایت افزایش ۲۵ نقطه پایه به ۳.۸۵٪ به‌عنوان گزینه قوی‌تر انتخاب شد. تصمیم به‌صورت اجماعی گرفته شد و هدف آن مقابله با تقاضای بیش‌ازحد و جلوگیری از تثبیت تورم بالا بود. مسیر آینده نرخ بهره: وابسته به داده‌ها بانک مرکزی تأکید کرده که هیچ مسیر از پیش‌تعیین‌شده‌ای برای نرخ بهره وجود ندارد و تصمیمات آینده کاملاً وابسته به داده‌های اقتصادی خواهند بود. ریسک‌ها در هر دو سمت وجود دارند و اعضا اذعان کرده‌اند که نمی‌توان با اطمینان بالا مسیر آینده را پیش‌بینی کرد. شرایط مالی: دیگر محدودکننده نیستند؟ در صورت‌جلسه آمده که: بانک‌ها به‌راحتی وام می‌دهند. رشد اعتباری قوی است. قیمت مسکن و وام‌های رهنی افزایش یافته‌اند. دلار استرالیا تقویت شده، اما تأثیر آن محدود بوده. این عوامل باعث شده‌اند که سیاست پولی دیگر به‌اندازه گذشته محدودکننده (انقباضی) تلقی نشود. زمینه جهانی: مقاوم‌تر از انتظار بانک مرکزی استرالیا همچنین اشاره کرده که چشم‌انداز جهانی بهتر از پیش‌بینی‌هاست؛ به‌ویژه به دلیل سرمایه‌گذاری‌های مرتبط با هوش مصنوعی که به رشد اقتصادی کمک کرده‌اند. جمع‌بندی استراتژیک: فاز «تثبیت با حساسیت بالا به داده‌ها» بازار استرالیا اکنون در فاز «تثبیت با حساسیت بالا به داده‌ها» قرار دارد: نرخ بهره افزایش یافته است. اما مسیر آینده نامشخص است. داده‌های تورمی آینده نقش کلیدی دارند. دلار استرالیا و اوراق کوتاه‌مدت به‌شدت واکنش‌پذیر خواهند بود. معامله‌گران باید منتظر داده‌های شاخص CPI و اشتغال باشند تا مسیر بعدی سیاست پولی روشن‌تر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا طلا همچنان جذاب است: بررسی ادعاهای منفی و واقعیت بازار

در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بی‌ثباتی ژئوپلیتیکی و نگرانی‌ها درباره تورم و سیاست‌های مالی غیرمسئولانه است. بانک‌های مرکزی: خرید طلا توسط بانک‌های مرکزی مهم‌ترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر می‌رسد و بانک‌های مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعه‌یافته را تشکیل می‌دهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه می‌دهند. سرمایه‌گذاران خرد: سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت اثرگذارند، اما سهم آن‌ها تنها حدود ۸٪ از ذخایر بانک‌های مرکزی است و توان کنترل قیمت طولانی‌مدت را ندارد. طلا طی پنج سال گذشته رشد خیره‌کننده‌ای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهم‌ترین محرک آن ورود به دوره‌ای جدید از بی‌ثباتی و گسست ژئوپلیتیکی باشد که سرمایه‌گذاران را به خرید این فلز گران‌بها ترغیب کرده است. اکنون نگرانی‌ها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاست‌های مالی غیرمسئولانه‌ای را نیز اضافه کنید که هنوز به‌طور کامل در قیمت دارایی‌های دولتی منعکس نشده‌اند. جای تعجب نیست که طلا در دوره‌های تنش به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. در شوک‌های عمده ژئوپلیتیکی، طلا به‌طور متوسط ۱.۸ درصد و به‌صورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسک‌ها: توقف خرید بانک‌های مرکزی و رویگردانی سرمایه‌گذاران خرد طبق داده‌های بررسی‌ شده توسط یوتوتایمز، مهم‌ترین محرک قیمت طلا، بانک‌های مرکزی بوده‌اند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانک‌های مرکزی دو برابر شده است. پس از آنکه ایالات متحده دارایی‌های روسیه را مسدود کرد، بانک‌های مرکزی برای متنوع‌سازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (به‌جز صندوق بین‌المللی پول) عبارت‌اند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانک‌های مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیش‌تر رخ داده است. بین سال‌های ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعه‌ای از مزایده‌های عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوع‌سازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمت‌های امروز است. فروش‌ها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافق‌نامه واشنگتن درباره طلا» را امضا کردند تا فروش‌های بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانک‌های مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکان‌پذیر است؛ همان‌طور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دست‌کم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا به‌طور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالی‌که این سهم در اقتصادهای توسعه‌یافته به حدود ۴۷ درصد می‌رسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفته‌اند، چین جایگاهی برجسته و تعیین‌کننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب می‌شود، به‌طور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل می‌دهد (بر اساس داده‌های شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زده‌اند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهم‌تر از چیزی است که فکر می‌کنید! در میان بانک‌های مرکزی G10 هیچ نشانه‌ای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانک‌های مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچ‌یک کاهش را پیش‌بینی نکرده‌اند. نقش سرمایه‌گذاران خرد را نیز نمی‌توان کم‌اهمیت تلقی کرد. آن‌ها هم به‌طور گسترده به بازار طلا وارد شده‌اند و عمدتاً با هدف پوشش ریسک‌های ژئوپلیتیکی و مقابله با عدم‌قطعیت‌های اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گران‌بها کرده‌اند. اگرچه این روند به تقویت قیمت‌ها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکش‌کردن ریسک‌ها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایه‌گذاران می‌توانند به همان سرعتی که وارد بازار شده‌اند، از آن خارج شوند و فشار نزولی بر قیمت‌ها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایه‌گذاران این رویداد را نشانه‌ای از نقش‌آفرینی سرمایه‌گذاران کوتاه‌مدت در نوسانات قیمت می‌دانند. با این حال، در یک نگاه کلان می‌توان گفت سطح فعالیت سرمایه‌گذاران خرد هرچند بالاست، اما در قیاس با دوره‌های مشابه در گذشته، پدیده‌ای غیرمعمول یا بی‌سابقه محسوب نمی‌شود. موجودی صندوق‌های قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایه‌گذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد می‌شود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانک‌های مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبت‌شده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها ندارد. علاوه بر نقش پوشش ریسک در برابر شوک‌های کوتاه‌مدت ژئوپلیتیکی، طلا یک ابزار متنوع‌ساز بلندمدت نیز محسوب می‌شود. این دارایی می‌تواند در برابر تورم محافظت ایجاد کند، در دوره‌های افت بازار عملکرد بهتری داشته باشد و به‌دلیل همبستگی نسبتاً پایین با سایر دارایی‌ها، نوسان کلی پرتفوی را کاهش دهد.   ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایه‌گذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایه‌گذاری در اوراق بهادار سنتی داشته باشد، به‌ویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها می‌تواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخص‌های کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماری‌های دامی، تحریم‌ها، تعرفه‌ها و تحولات اقتصادی، سیاسی و مقرراتی بین‌المللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم می‌کند، اما هم‌زمان امکان زیان‌های بزرگ‌تر را نیز به همراه دارد. بر اساس جمع‌بندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بی‌ثباتی ژئوپلیتیکی، تورم و نگرانی‌های مالی، به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. مهم‌ترین محرک قیمت، تقاضای ساختاری بانک‌های مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت قابل توجه است، اما توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها در بلندمدت ندارند. علاوه بر کارکرد کوتاه‌مدت به‌عنوان پوشش ریسک، طلا به‌عنوان دارایی متنوع‌ساز بلندمدت می‌تواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دوره‌های افت بازار عملکرد مقاوم نشان دهد. با وجود ریسک‌های مرتبط با نوسانات بازار، شرایط اقلیمی، تحریم‌ها و استفاده از ابزارهای اهرمی، چشم‌انداز طلا برای سرمایه‌گذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار بخریم یا منتظر بمانیم؟ پیش‌بینی جدید کردیت اگریکول از وضعیت بازار در هفته جاری

در یک نگاه تمرکز بازار بر «بازتنظیم دلار» و بررسی تقاضای خارجی برای دارایی‌های آمریکایی انتشار گزارش سرمایه‌گذاری خارجی (TIC) برای دسامبر در تاریخ ۱۸ فوریه جلسه دیوان عالی آمریکا درباره تعرفه‌های دولت ترامپ در تاریخ ۲۰ فوریه انتظار برای داده‌های تورم PCE، شاخص‌های PMI و صورت‌جلسه فدرال رزرو در هفته‌ای که پیش‌رو داریم، دلار آمریکا بار دیگر در مرکز توجه معامله‌گران قرار گرفته است. گزارش‌های کلیدی اقتصادی، داده‌های سرمایه‌گذاری خارجی و اظهارات فدرال رزرو می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند؛ به‌ویژه در شرایطی که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت‌ها لحاظ شده‌اند. این گزارش بر اساس داده‌های منتشرشده توسط کردیت اگریکول تهیه شده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. بازتنظیم دلار؛ موضوع محوری هفته کردیت اگریکول در یادداشتی اعلام کرده که موضوع «بازتنظیم دلار» در هفته پیش‌رو همچنان مهم خواهد بود. معامله‌گران به‌دنبال نشانه‌هایی هستند که نشان دهد آیا تقاضای خارجی برای اوراق خزانه‌داری و سهام آمریکا در حال کاهش است یا خیر. در این میان، داده‌های TIC برای ماه دسامبر که در ۱۸ فوریه منتشر می‌شود، نقش کلیدی دارد. این گزارش میزان سرمایه‌گذاری خارجی در دارایی‌های آمریکایی را نشان می‌دهد و می‌تواند بر روند دلار تأثیر بگذارد. داده‌های کلیدی و اظهارات فدرال رزرو معامله‌گران همچنین منتظر انتشار داده‌های تورم PCE هسته‌ برای دسامبر، شاخص‌های PMI برای فوریه، و صورت‌جلسه نشست ژانویه فدرال رزرو هستند. این داده‌ها می‌توانند مسیر سیاست پولی را روشن‌تر کنند. در کنار این موارد، اظهارات اعضای فدرال رزرو نیز مورد توجه بازار قرار دارد؛ به‌ویژه اگر نشانه‌ای از تغییر موضع یا تمایل به کاهش نرخ بهره دیده شود. سرمایه‌گذاری خارجی؛ رکورد و ابهام در ماه نوامبر ۲۰۲۵، میزان دارایی‌های خارجی در اوراق خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. با این حال، سهم چین در این دارایی‌ها به پایین‌ترین سطح از سال ۲۰۰۸ کاهش یافته است. نکته مهم این است که داده‌های TIC فقط دارایی‌های نگهداری‌شده در مؤسسات آمریکایی را نشان می‌دهد. چین ممکن است از طریق کشورهایی مانند بلژیک و لوکزامبورگ همچنان در حال خرید اوراق خزانه‌داری باشد. ریسک‌های بیرونی؛ دیوان عالی و تعرفه‌ها یکی دیگر از ریسک‌های مهم این هفته، جلسه دیوان عالی آمریکا در تاریخ ۲۰ فوریه برای بررسی تعرفه‌های دولت ترامپ است. این موضوع می‌تواند در پایان هفته بر بازارها تأثیر بگذارد؛ به‌ویژه اگر رأی صادرشده مسیر سیاست تجاری را تغییر دهد. جمع‌بندی: دلار در فاز «تثبیت مشروط» کردیت اگریکول معتقد است که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت دلار لحاظ شده‌اند. بنابراین، در صورت نبود داده‌های ناامیدکننده یا اظهارات بسیار انبساطی، دلار می‌تواند در کوتاه‌مدت تثبیت شود. با این حال، برای بازگشت پایدار دلار، بازار نیازمند شواهدی از ادامه خرید دارایی‌های آمریکایی توسط سرمایه‌گذاران خارجی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جیب‌های پر پول آمریکایی‌ها مانع کاهش تورم؟ آنچه باید از گزارش جدید Westpac بدانید

در یک نگاه رشد اقتصادی آمریکا همچنان بالاتر از روند میان‌مدت در حال حرکت است. نرخ بیکاری در محدوده ۴.۲٪ تا ۴.۴٪ تثبیت شده و رشد دستمزدها ادامه دارد. تراز مالی خانوارها قوی است؛ ثروت در بالاترین سطح تاریخی قرار دارد. تورم در خدمات اصلی همچنان بالا بوده و کاهش نرخ بهره را پیچیده کرده است. بانک Westpac در یادداشتی جدید اعلام کرد که تاب‌آوری اقتصاد آمریکا ممکن است زمان اجرای آخرین کاهش نرخ بهره توسط فدرال رزرو را تا ژوئن ۲۰۲۶ به تعویق بیندازد. این ارزیابی در تضاد با انتظارات بازار برای کاهش‌های سریع‌تر است و نشان می‌دهد که رشد و تورم همچنان می‌توانند مسیر سیاست پولی را پیچیده کنند. این گزارش بر اساس پیش‌بینی بانک Westpac در بلومبرگ منتشرشده و توسط یوتوتایمز با زبانی روان برای مخاطبان فارسی‌زبان بازخوانی شده است.  رشد اقتصادی آمریکا؛ فراتر از انتظار Westpac می‌گوید فعالیت اقتصادی آمریکا در آغاز سال ۲۰۲۶ همچنان بالاتر از روند میان‌مدت در حال حرکت است. حتی در دوره طولانی‌ترین تعطیلی دولت فدرال، شاخص GDPNow آتلانتا نشان داد که رشد تولید ناخالص داخلی از سطح معمول فراتر بوده است. بانک انتظار دارد که رشد در ادامه سال به سمت میانگین تاریخی بازگردد، اما نشانه‌ای از افت شدید یا رکود مشاهده نمی‌شود.  بازار کار؛ تثبیت بدون افت بر اساس ارزیابی Westpac، بازار کار آمریکا در حال تثبیت است: رشد اشتغال غیرکشاورزی از اکتبر تاکنون به‌طور میانگین ۷۳٬۰۰۰ شغل در ماه بوده است. نرخ بیکاری در محدوده ۴.۲٪ تا ۴.۴٪ باقی مانده است. شاخص‌های مکمل مانند هزینه‌های اشتغال و رشد دستمزدها همچنان قوی هستند. این داده‌ها نشان می‌دهد که بازار کار نه‌تنها افت نکرده، بلکه در حال حفظ پایداری نسبی است.  خانوارها؛ ثروتمند و مقاوم Westpac تراز مالی خانوارهای آمریکایی را «قوی» توصیف می‌کند: ثروت خانوارها به دلیل رشد بازار سهام و املاک در بالاترین سطح تاریخی قرار دارد. بسیاری از خانوارها در دوران پاندمی با نرخ‌های پایین وام‌گیری تثبیت شدند. کاهش تدریجی نرخ‌های متغیر نیز به نفع وام‌گیرندگان جدید بوده است. این عوامل باعث شده‌اند که مصرف‌کنندگان همچنان در موقعیت مناسبی برای حفظ تقاضای مسکن، بازسازی و خریدهای اختیاری باشند.  تورم و سیاست پولی؛ مسیر پیچیده فدرال رزرو با وجود رشد اقتصادی، تورم در بخش خدمات اصلی همچنان بالا باقی مانده است. این موضوع بازگشت تورم به هدف ۲٪ را برای فدرال رزرو دشوار می‌کند. Westpac در نتیجه، پیش‌بینی خود برای آخرین کاهش نرخ بهره را به ژوئن ۲۰۲۶ موکول کرده است. با این حال، هشدار داده که اگر رشد و تورم فراتر از انتظار باقی بمانند، ممکن است فدرال رزرو اصلاً نرخ بهره را کاهش ندهد.  جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌های جدید نشان می‌دهد که اقتصاد آمریکا در فاز «تاب‌آوری با ریسک تورمی» قرار دارد. رشد ادامه دارد، بازار کار پایدار است، و خانوارها همچنان قوی هستند. اما تورم بالا و عدم قطعیت در اعتماد مصرف‌کننده، مسیر سیاست پولی را پیچیده کرده‌اند. برای بازارها، این یعنی فاز «انتظار محتاطانه» تا روشن شدن تصمیم نهایی فدرال رزرو.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تورم بالا، رشد پایین؛ اقتصاد ژاپن در چه وضعی است؟

در یک نگاه رشد اقتصادی ژاپن در Q4 فقط ۰.۲٪ سالانه بود؛ بسیار کمتر از انتظار بازار. مصرف خصوصی تنها ۰.۱٪ رشد کرد؛ فشار قیمت مواد غذایی همچنان سنگین است. سرمایه‌گذاری شرکت‌ها فقط ۰.۲٪ افزایش یافت؛ کمتر از پیش‌بینی ۰.۸٪. صادرات ۰.۳٪ کاهش یافت و سهمی در رشد نداشت؛ تقاضای خارجی خنثی بود. اقتصاد ژاپن در سه‌ماهه چهارم ۲۰۲۵ تنها یک رشد بسیار محدود ثبت کرده؛ رشدی که بسیار کمتر از پیش‌بینی‌هاست و نشان می‌دهد موتور اقتصاد این کشور هنوز با ضعف تقاضا و فشار قیمت‌ها دست‌وپنجه نرم می‌کند. این داده‌ها مسیر سیاست‌گذاری بانک مرکزی ژاپن را محتاطانه نگه می‌دارد و تصویر روشنی از یک اقتصاد «در حال تثبیت اما بدون شتاب» ارائه می‌دهد. ژاپن در Q4 رشد می‌کند، اما بسیار کمتر از انتظار داده‌های اولیه نشان می‌دهد اقتصاد ژاپن در سه‌ماهه پایانی ۲۰۲۵ تنها ۰.۱٪ رشد فصلی داشته است؛ رقمی که پس از افت ۰.۷٪ در فصل قبل، بیشتر شبیه یک «بازگشت حداقلی» است تا یک احیای واقعی. در مقیاس سالانه نیز رشد ۰.۲٪ ثبت شده؛ در حالی که بازار انتظار ۱.۶٪ داشت. این شکاف بزرگ میان انتظار و واقعیت، تصویر یک اقتصاد در حال تثبیت اما فاقد شتاب را تقویت می‌کند. مصرف خصوصی: رشد بسیار محدود زیر فشار قیمت‌ها مصرف خانوار که بیش از نیمی از اقتصاد ژاپن را تشکیل می‌دهد، تنها ۰.۱٪ رشد کرد. این رقم مطابق پیش‌بینی‌هاست، اما نسبت به فصل قبل (۰.۴٪) کاهش محسوسی دارد. افزایش مداوم قیمت مواد غذایی همچنان قدرت خرید خانوارها را محدود کرده و اجازه نمی‌دهد تقاضای داخلی نقش محرک اصلی را ایفا کند. سرمایه‌گذاری شرکت‌ها: کمتر از انتظار سرمایه‌گذاری بنگاه‌ها در Q4 تنها ۰.۲٪ افزایش یافت؛ در حالی که پیش‌بینی‌ها ۰.۸٪ بود. این داده نشان می‌دهد شرکت‌ها هنوز نسبت به آینده اقتصادی محتاط هستند و تمایل به گسترش فعالیت‌ها محدود مانده است. تجارت خارجی: بدون نقش حمایتی صادرات ژاپن در این دوره ۰.۳٪ کاهش یافت. هرچند این افت کمتر از فصل قبل است، اما همچنان نشان می‌دهد تقاضای خارجی نتوانسته نقشی در رشد ایفا کند. در نتیجه، سهم تجارت خارجی در رشد صفر بوده است. تورم: همچنان پایدار شاخص GDP Deflator که فشارهای قیمتی را نشان می‌دهد، در این دوره ۳.۴٪ رشد سالانه داشته است. این رقم تأیید می‌کند که تورم در ژاپن هنوز پایدار است، حتی اگر رشد اقتصادی ضعیف باشد. جمع‌بندی یوتوتایمز از داد‌ه‌ها: اقتصاد ژاپن در فاز «تثبیت محتاطانه» داده‌های جدید نشان می‌دهد ژاپن پس از یک دوره افت، وارد فاز تثبیت محتاطانه شده است. رشد اقتصادی بازگشته، اما بسیار ضعیف‌تر از پیش‌بینی‌هاست. برای بانک مرکزی ژاپن، این وضعیت به معنای ادامه مسیر عادی‌سازی تدریجی و بدون شتاب است؛ زیرا ضعف مصرف و سرمایه‌گذاری اجازه سیاست‌های پولی تهاجمی را نمی‌دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر