TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

ترامپ از مذاکرات تجاری با سوئیس گفت

ترامپ: «برای من افتخار بزرگی بود که همین حالا با مقامات بلندپایه سوئیس دیدار کردم. در این دیدار، موضوعات متعددی مورد بحث قرار گرفت، از جمله و مهم‌تر از همه، تجارت و عدم‌تعادل تجاری. این جلسه با توافق بر این نکته پایان یافت که نماینده تجاری ما، جیمیسون گریر، گفت‌وگوهای دقیق‌تری با رهبران سوئیس انجام خواهد داد. مایلم از همه حاضران بابت عملکرد عالی‌شان تشکر کنم. از توجه شما به این موضوع سپاسگزارم!»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس: تورم در فصل‌های آینده افزایش می‌یابد

اشلگل، عضو ارشد بانک ملی سوئیس، اعلام کرد: تعرفه‌های آمریکا باعث کاهش رشد اقتصادی جهانی شده‌اند. انتظار می‌رود تورم در فصل‌های آینده اندکی افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

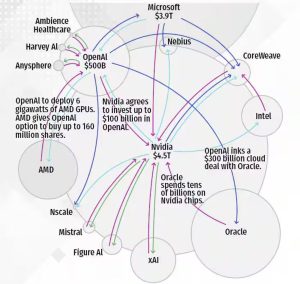
نقشه سرمایه‌گذاری‌های عظیم در اکوسیستم هوش مصنوعی

این تصویر نمایی از شبکه پیچیده سرمایه‌گذاری‌ها و همکاری‌های بزرگ‌ترین شرکت‌های فناوری در حوزه هوش مصنوعی و نیمه‌هادی‌ها را نشان می‌دهد. در مرکز این نمودار، OpenAI با ارزش‌گذاری ۵۰۰ میلیارد دلاری قرار دارد که با شرکت‌هایی مانند مایکروسافت، انویدیا، اوراکل، AMD و چندین استارت‌آپ هوش مصنوعی در ارتباط مالی و فنی گسترده‌ای است. مایکروسافت با ارزش بازار ۳.۹ تریلیون دلار در OpenAI سرمایه‌گذاری کرده است. انویدیا با ارزش ۴.۵ تریلیون دلار، تا سقف ۱۰۰ میلیارد دلار در OpenAI سرمایه‌گذاری می‌کند. اوراکل قرارداد ابری ۳۰۰ میلیارد دلاری با OpenAI دارد. شرکت AMD شش گیگاوات GPU در اختیار OpenAI قرار داده و امکان خرید ۱۶۰ میلیون سهم را به آن داده است. استارت‌آپ‌هایی مانند CoreWeave، Harvey AI، Mistral، Figure AI، xAI نیز در این شبکه حضور دارند. با گذشت تنها چند هفته، این نمودار دیگر به‌روز نیست — سرعت تحولات در دنیای هوش مصنوعی سرسام‌آور است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تشودین، عضو بانک مرکزی سوئيس از سطح فعلی نرخ بهره دفاع کرد

تشودین، عضو بانک ملی سوئیس، اعلام کرد که نرخ‌های بهره فعلی در سطحی هستند که باید باشند و نیازی به تغییر در شرایط کنونی احساس نمی‌شود. ما تنها در صورت ضرورت از نرخ‌های بهره منفی استفاده خواهیم کرد. او تأکید کرد که نرخ‌های بهره فعلی در سطح مناسبی قرار دارند و افزود: «ما نرخ‌ها را پایین نگه داشته‌ایم تا تورم در محدوده هدف ثبات قیمتی (۰ تا ۲ درصد) باقی بماند». تشودین همچنین گفت: اینکه فرانک سوئیس ارزش‌گذاری منصفانه دارد یا بیش از حد ارزش‌گذاری شده، برای سیاست پولی ما تعیین‌کننده نیست؛ آنچه اهمیت دارد، نحوه تغییر نرخ ارز و تأثیر آن بر تورم است. او افزود: ما در شرایطی نیستیم که بخواهیم تورم پایین‌تری داشته باشیم. این اظهارات در واکنش به گمانه‌زنی‌ها درباره بازگشت به نرخ‌های بهره منفی پس از گزارش ضعیف شاخص قیمت مصرف‌کننده سوئیس در روز گذشته مطرح شده است. پیش‌تر نیز مقامات بانک مرکزی سوئيس بارها تأکید کرده‌اند که بازگشت به سیاست نرخ بهره منفی (NIRP) تنها در شرایط بسیار خاص ممکن است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتریوم پس از حمله سایبری سقوط کرد

اتریوم پس از حمله سایبری ۱۰۰ میلیون دلاری به پلتفرم DeFi بالانسر، به زیر سطح ۳۶۰۰ دلار سقوط کرد. این افت شدید که تا ۹٪ در روز دوشنبه رسید، باعث شد قیمت اتریوم حدود ۲۵٪ پایین‌تر از اوج خود در ۲۲ اوت (۴۸۸۵ دلار) قرار گیرد. این حمله جدید به بالانسر، یکی از پروتکل‌های مالی غیرمتمرکز مبتنی بر اتریوم، در کنار فشارهای کلان اقتصادی و عدم قطعیت‌های سیاستی، باعث تشدید فروش در بازار ارزهای دیجیتال شده است. تحلیل‌گران می‌گویند این رخداد، نگرانی‌ها درباره امنیت و نقدینگی را دوباره زنده کرده است، به‌ویژه در شرایطی که سیاست‌های فدرال رزرو محتاطانه‌تر شده و تمایل سرمایه‌گذاران به ریسک کاهش یافته است. همچنین سهام شرکت‌های مرتبط با رمزارزها مانند صرافی‌ها و شرکت‌های استخراج نیز کاهش یافته‌اند که نشان‌دهنده احتیاط گسترده در بازار دارایی‌های دیجیتال است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛ آیا آرامش بازارها به پایان خود نزدیک می‌شود؟

موجی از رویدادهای ریسک‌پسند در هفته‌ای پرتحرک هفته گذشته همان‌گونه که پیش‌بینی می‌شد، سرشار از تحولات اثرگذار بر احساس ریسک بازارها بود. پس از روزها انتظار و گمانه‌زنی، فدرال رزرو آمریکا با اجرای یک کاهش ۲۵ واحد پایه‌ای نرخ بهره، چرخه تسهیل پولی خود را ادامه داد. هم‌زمان، دیدار دونالد ترامپ و شی جین‌پینگ با امضای یک توافق تجاری مقدماتی به پایان رسید؛ توافقی که به‌منزله آتش‌بس موقت میان دو قدرت اقتصادی جهان تلقی شد و موجب آرامش نسبی در فضای ژئو‌اقتصادی گردید. در همین حال، فصل گزارش‌های مالی نیز با عملکرد فراتر از انتظار غول‌های فناوری، بر قدرت سودآوری و سلطه ساختاری بخش تکنولوژی در بازار سهام آمریکا مهر تأیید زد. این مجموعه عوامل موجب شد تا شاخص‌های اصلی وال‌استریت سومین هفته متوالی را با رشد به پایان برسانند و بار دیگر از همتایان اروپایی خود پیشی گیرند. در میان تمامی دارایی‌ها، شاخص نزدک 100 درخشان‌ترین عملکرد هفتگی را به ثبت رساند و حتی از رمزارزها، طلا و جفت‌ارزهای اصلی نیز فراتر رفت؛ نشانه‌ای گویا از بازگشت قوی اشتیاق ریسک‌پذیری در بازارهای جهانی. با این حال، پرسش کلیدی این است که آیا این روند صعودی در فضای ریسک پایدار خواهد ماند یا به‌زودی جای خود را به واقع‌گرایی تازه‌ای در مواجهه با داده‌های تورمی و تصمیم‌های پولی آینده خواهد داد؟ ریسک‌پذیری پس از لحن محتاطانه فدرال رزرو تضعیف شد در نگاه نخست، هفته گذشته می‌توانست پیروزی قاطعی برای ریسک‌پذیری بازارها تلقی شود؛ اما جزئیات ماجرا تصویر متفاوتی ترسیم می‌کند. هرچند فدرال رزرو مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه دیگر کاهش داد، اما بیانیه و موضع کلی جروم پاول به‌مراتب کمتر از حد انتظار داویش بود. سخنان او که تأکید داشت «کاهش مجدد نرخ بهره در ماه دسامبر، امری قطعی نیست؛ حتی بسیار غیر محتمل است»، به‌سرعت انتظارات برای ادامه چرخه کاهش نرخ‌ها را تعدیل کرد و بخشی از هیجان ریسک‌پذیری بازارها را فرو نشاند. با این حال، پاول هوشمندانه در را برای کاهش بعدی کاملاً نبست. او با استعاره‌ای قابل‌توجه گفت: «وقتی در مه رانندگی می‌کنید، سرعت را کم می‌کنید.» اشاره‌ای غیرمستقیم به ابهام موجود در داده‌های اقتصادی به‌دلیل تعطیلی دولت آمریکا و نیاز به بازگشت انتشار آمار رسمی پیش از تصمیم‌گیری درباره کاهش بعدی نرخ بهره. این موضع دوپهلو، که هم احتیاط فدرال رزرو را بازتاب می‌دهد و هم احتمال ادامه تسهیل را زنده نگه می‌دارد، نشان می‌دهد بانک مرکزی بیش از هر زمان دیگری در تلاش است تا میان کنترل تورم و حمایت از رشد اقتصادی تعادل برقرار کند؛ تعادلی که بازارها هنوز به‌درستی آن را در قیمت‌گذاری خود لحاظ نکرده‌اند. سخنان مقامات فدرال رزرو در هفته آینده نقشی تعیین‌کننده خواهد داشت نشست اخیر فدرال رزرو نشان داد که سیاست‌گذاران عملاً وارد مرحله‌ای تازه از سیاست پولی شده‌اند. اگرچه در ارزیابی ضعف بازار کار اجماع نسبی میان طیف‌های داویش و هاوکیش وجود داشت، اما اکنون شکافی آشکار در مورد گام بعدی سیاستی به چشم می‌خورد. پیش از برگزاری نشست، بازار تقریباً اطمینان داشت که در ماه دسامبر یک کاهش نرخ بهره دیگر در راه است. با این حال، لحن محتاطانه و گاه دوپهلو‌ی جروم پاول این قطعیت را از میان برد و فضای ابهام را بر بازارها حاکم کرد. به همین دلیل، اظهارنظرهای مقامات فدرال رزرو در هفته پیش‌رو؛ از اعضای هیئت‌مدیره تا رؤسای فدرال رزروهای منطقه‌ای اهمیتی حیاتی خواهند داشت. هر سخن و مصاحبه می‌تواند به‌منزله نشانه‌ای از موازنه قدرت میان «داویش‌ها فدرال‌ رزرو» و «هاوکیش‌های آن» تفسیر شود و مسیر ذهنی سیاست‌گذاران را تا نشست سرنوشت‌ساز ماه دسامبر روشن‌تر سازد. بررسی پرونده تعرفه‌ای در دیوان عالی آمریکا؛ شعله‌های تنش هنوز خاموش نشده‌اند به‌طور کلی، هفته‌ای که گذشت برای جبهه تعرفه‌ها هفته‌ای نسبتاً آرام و مثبت بود. فراتر از نشست کلیدی ترامپ و شی جین‌پینگ، سفر رئیس‌جمهور آمریکا به شرق آسیا نیز با استقبال گرم مقامات منطقه و نشانه‌هایی از بهبود روابط تجاری همراه شد. با این حال، این فضای خوش‌بینی ممکن است به‌زودی رنگ ببازد. روز ۵ نوامبر، دیوان عالی ایالات متحده جلسات استماع پرونده‌ای را آغاز می‌کند که به اختیارات رئیس‌جمهور برای وضع تعرفه‌ها تحت قانون اختیارات اقتصادی اضطراری مصوب ۱۹۷۷ مربوط می‌شود. این پرونده می‌تواند پیامدهای حقوقی و اقتصادی گسترده‌ای برای سیاست تجاری آمریکا در ماه‌های آینده به همراه داشته باشد. هرچند صدور رأی نهایی احتمالاً چند ماه به طول خواهد انجامید، اما انتظار می‌رود فشار قابل‌توجهی برای تسریع روند رسیدگی وجود داشته باشد. در جلسه چهارشنبه، قضات فرصت خواهند داشت پرسش‌هایی را از وکلای دو طرف مطرح کنند؛ گفت‌وگوهایی که می‌تواند نخستین نشانه از رویکرد فکری دیوان پیش از اعلام حکم نهایی باشد. اگر در رسانه‌ها بازتابی از برخورد نرم و همراهانه قضات با وکلای ترامپ منتشر شود، چنین برداشتی می‌تواند موقتاً اشتیاق ریسک‌پذیری بازارها را افزایش دهد و باعث رشد دارایی‌های پرریسک شود؛ هرچند تداوم این اثر به نتایج نهایی و جهت‌گیری سیاسی پرونده وابسته خواهد بود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟ هفته‌ای که می‌توانست هفته داده‌ها باشد... در تقویم معمول اقتصادی، هفته پیش‌رو باید با انتشار گزارش اشتغال غیرکشاورزی آمریکا (گزارش NFP) همراه می‌بود؛ اما با تداوم تعطیلی دولت فدرال که اکنون وارد دومین ماه خود شده است، برنامه زمانی انتشار داده‌ها عملاً از مسیر عادی خارج شده است. حتی در صورت دستیابی به توافقی سیاسی برای پایان تعطیلی در روزهای آینده، انتظار می‌رود اداره آمار نیروی کار (BLS) ناچار شود تا تقویم انتشار داده‌ها را تا پایان سال بازتنظیم کند؛ تصمیمی که احتمال انتشار گزارش NFP در جمعه پیش‌رو را تقریباً از میان برده است. با این حال، بازارها کاملاً بدون داده نخواهند ماند. هفته آینده سرشار از آمار بخش خصوصی است و برخی از آن‌ها که معمولاً در سایه توجه قرار دارند، این بار در کانون تمرکز خواهند بود. از جمله گزارش فرصت‌های شغلی JOLTS و آمار تعدیل نیرو از شرکت Challenger که در شرایط کنونی می‌توانند تصویر روش‌تری از وضعیت بازار کار ارائه دهند. در کنار آن‌ها، دو گزارش مهم شاخص‌ مدیران خرید (ISM) برای بخش‌های تولید و خدمات و گزارش اشتغال بخش خصوصی (گزارش ADP) نیز از اهمیت بالایی برخوردار خواهند بود. اگر داده‌های منتشره نشانه‌هایی از کاهش سرعت استخدام و ضعف فعالیت اقتصادی را آشکار کنند، بازارها بار دیگر احتمال کاهش نرخ بهره در نشست دسامبر فدرال رزرو را افزایش خواهند داد و این امر می‌تواند فشار تازه‌ای بر بازده اوراق خزانه و دلار وارد کند. در مقابل، هرگونه غافلگیری مثبت از سوی داده‌های ISM یا ADP، می‌تواند به‌طور موقت انتظارات انبساطی را تعدیل کرده و به بازگشت جزئی جریان سرمایه به دارایی‌های پرریسک منجر شود. آیا دلار می‌تواند برتری خود را حفظ کند؟ پس از شروعی محتاطانه در ابتدای هفته، لحن نسبتاً هاوکیش و فراتر از انتظار جروم پاول در نشست اخیر فدرال رزرو، جهت حرکت بازار فارکس را به‌کلی تغییر داد و موج تازه‌ای از حمایت از دلار به راه انداخت. جفت‌ارز یورو/دلار اکنون در محدوده ۱.۱۵۷۲ نوسان دارد؛ سطحی که طی ماه‌های گذشته چندین بار به‌عنوان کف ساختاری بازار عمل کرده است. در صورت انتشار داده‌های مطلوب اقتصادی از ایالات متحده و پیشرفت در مذاکرات پایان تعطیلی دولت فدرال، این سطح می‌تواند پایه‌ای محکم برای ادامه قدرت دلار در هفته آینده باشد. ماه اکتبر در مجموع یکی از بهترین ماه‌های سال برای دلار آمریکا بود. شاخص دلار (DXY) طی این ماه حدود ۱.۸ درصد افزایش یافت؛ رشدی که عمدتاً ناشی از افت ۱.۳ درصدی یورو در برابر دلار و جهش ۴.۱ درصدی جفت‌ارز دلار/ین بود. در مقابل، ین ژاپن و پوند بریتانیا از ضعیف‌ترین ارزهای گروه G10 باقی ماندند. به‌ویژه دلار/ین که با عملکردی درخشان، نه‌تنها تمامی ارزهای اصلی، بلکه حتی بازار سهام آمریکا و رمزارزها را نیز از نظر بازدهی پشت سر گذاشت. این ترکیب از داده‌های اقتصادی پایدار، سیاست پولی محتاطانه فدرال رزرو و فضای سیاسی نسبتاً باثبات‌تر در واشنگتن می‌تواند همچنان از دلار حمایت کند. با این حال، تداوم این روند صعودی به دو عامل کلیدی بستگی دارد: نخست، جهت داده‌های اشتغال و تورم در هفته‌های پیش‌رو و دوم، لحن سخنرانی‌های اعضای فدرال رزرو که می‌تواند انتظارات بازار را نسبت به مسیر کاهش نرخ بهره در دسامبر شکل دهد. هر نشانه‌ای از نرم‌تر شدن لحن مقامات می‌تواند به تعدیل سریع این موج صعودی منجر شود. آیا روند صعودی یورو دوام خواهد داشت؟ نشست اخیر بانک مرکزی اروپا (ECB) برخلاف انتظارات اولیه، جذاب‌تر از آن بود که تصور می‌شد. کریستین لاگارد در کنفرانس خبری خود ضمن تأکید بر اعتماد به تداوم رشد اقتصادی منطقه یورو، از به‌کارگیری لحن انقباضی خودداری کرد؛ رویکردی که پیام روشنی از ثبات کوتاه‌مدت سیاست پولی ارسال کرد. با این حال، واکنش بازارها چندان قاطع نبود. در حال حاضر، معامله‌گران تنها حدود ۱۰ واحد پایه کاهش نرخ بهره تا اواسط سال ۲۰۲۶ را در قیمت‌ها لحاظ کرده‌اند. در عین حال، کم‌رمقی تقویم داده‌های اقتصادی اروپا در هفته آینده و از سوی دیگر، انبوه سخنرانی‌های مقامات بانک مرکزی اروپا می‌تواند مسیر یورو را با چالش مواجه کند؛ به‌ویژه اگر چهره‌های داویش تلاش کنند بر فضای تصمیم‌گیری برای کاهش نرخ در ماه دسامبر تأثیر بگذارند و به نوعی در برابر لحن اطمینان‌بخش لاگارد صف‌آرایی کنند. در چنین فضایی، یورو ممکن است در کوتاه‌مدت بخشی از رشد اخیر خود را واگذار کند؛ به‌ویژه اگر داده‌های اقتصادی نتوانند برآوردهای رشد بانک مرکزی را تأیید کنند یا پیام‌های مقامات ارشد در هفته آینده نشانه‌هایی از نرم‌تر شدن موضع سیاستی ECB در خود داشته باشد. در این صورت، احتمال عقب‌نشینی جفت‌ارز یورو/دلار از سطوح کنونی افزایش خواهد یافت. دلار استرالیا؛ بهترین موقعیت برای بهره‌برداری از ضعف احتمالی دلار آمریکا برخلاف مسیر سیاستی فدرال رزرو، انتظار می‌رود بانک مرکزی استرالیا (RBA) در نشست روز سه‌شنبه، برای سومین جلسه متوالی نرخ بهره را بدون تغییر نگه دارد. بازارها در حال حاضر به‌طور کامل اولین کاهش ۲۵ واحد پایه‌ای نرخ بهره را برای میانه سال ۲۰۲۶ در قیمت‌ها لحاظ کرده‌اند. گزارش تورم سه‌ماهه سوم که بسیار قوی‌تر از پیش‌بینی‌ها بود، تمامی انتظارات کاهش نرخ بهره ناشی از ضعف بازار کار را از بین برد و هرگونه بحث جدی در خصوص کاهش نرخ‌ها را حداقل تا ماه دسامبر به تعویق انداخت. در حال حاضر، معامله‌گران حدود ۹۲ درصد احتمال می‌دهند که در نشست هفته آینده هیچ تغییری در نرخ بهره اعمال نشود. با این حال، اگر لحن بیانیه RBA اندکی هاوکیش باشد و روابط تجاری میان آمریکا و چین نیز همچنان بهبود یابد، دلار استرالیا می‌تواند از این ترکیب عوامل به‌خوبی بهره‌مند شود. در این چارچوب، داده‌های اقتصادی چین در هفته آینده نقشی کلیدی خواهند داشت. به‌ویژه، آمار تراز تجاری روز جمعه چین می‌تواند سرنخ‌هایی از دلایل اصلی عقب‌نشینی سریع پکن در برابر خواسته‌های واشنگتن در نشست اخیر ترامپ و شی در سئول آشکار کند. هرگونه نشانه از پایداری صادرات چین یا افزایش مازاد تجاری می‌تواند احساس ریسک جهانی را تقویت کرده و موقعیت دلار استرالیا را در برابر دلار آمریکا بیش از پیش تحکیم بخشد. صعود یورو/پوند به بالاترین سطح دو‌ونیم‌ساله؛ آیا بانک انگلستان غافلگیر خواهد کرد؟ پوند بریتانیا در هفته‌ای پرتنش با فشار گسترده فروش مواجه شد و در برابر یورو و دلار آمریکا تضعیف قابل‌توجهی را تجربه کرد؛ افتی که در مقیاس ماهانه نیز به‌مراتب چشمگیرتر است. عامل اصلی این فشار، نگرانی‌های فزاینده نسبت به بودجه ماه نوامبر دولت بریتانیا است؛ بودجه‌ای که انتظار می‌رود شامل افزایش محسوس مالیات‌ها و تعدیل هزینه‌های عمومی باشد؛ تصمیماتی که می‌تواند رشد شکننده اقتصاد را بیش از پیش آسیب‌پذیر کند. اکنون توجه بازارها به نشست کمیته سیاست‌گذاری پولی (MPC) در روز پنج‌شنبه معطوف است؛ نشستی که با انتشار بیانیه فصلی سیاست پولی و کنفرانس خبری اندرو بیلی همراه خواهد بود و می‌تواند جهت‌گیری جدیدی برای پوند رقم بزند. داده‌های اقتصادی اخیر نیز به این فضای احتیاط دامن زده‌اند. گزارش تورم ضعیف‌تر از انتظار در ماه سپتامبر و افزایش تدریجی نرخ بیکاری، انتظارات بازار برای کاهش زودهنگام نرخ بهره را زنده نگه داشته است. در حال حاضر، بازارها احتمال حدود ۳۱ درصدی را برای کاهش نرخ در نشست آتی در نظر گرفته‌اند؛ در حالی که برخی مؤسسات مالی بزرگ، از جمله یکی از بانک‌های سرمایه‌گذاری پیشرو لندن، به‌تازگی وقوع چنین تصمیمی را در سناریوی پایه خود گنجانده‌اند. برای اعضای داویش کمیته، از جمله سوانا دینگرا و کاترین تیلور، این نشست می‌تواند فرصتی حیاتی برای تغییر موازنه آرا باشد. تنها کافی است سه عضو دیگر به آنان بپیوندند تا رأی به کاهش نرخ بهره تصویب شود. احتمال تکرار آرای غیرمنتظره مشابه نشست اوت نیز وجود دارد؛ به‌ویژه اگر اندرو بیلی این بار موضعی نرم‌تر اتخاذ کند. در چنین سناریویی، پوند ممکن است با واکنش منفی شدید بازار مواجه شود و جفت‌ارز یورو/پوند از سقف‌های فعلی فراتر رود و وارد محدوده‌ای شود که آخرین‌بار در سال ۲۰۲۲ مشاهده شده بود. مداخلات کلامی روزانه؛ خط دفاع نخست در برابر سقوط ین فضای خوش‌بینانه‌ای که پس از دیدار اخیر دونالد ترامپ و سانائه تاکایچی شکل گرفته بود، به‌سرعت فروکش کرد. ترکیب یک بیانیه انقباضی‌تر از انتظار فدرال رزرو با تداوم رویکرد محتاط و متوازن بانک مرکزی ژاپن (BoJ) موجب شد جفت‌ارز دلار/ین به بالاترین سطح خود در هشت ماه اخیر صعود کند. با وجود انتشار گزارش تورم قوی‌تر از پیش‌بینی در شاخص CPI توکیو، فضای کلی بازار همچنان تحت تأثیر سیاست پولی و لحن مقامات باقی مانده است. تقویم اقتصادی ژاپن در هفته آینده شامل انتشار داده‌های میانگین دستمزدها و مخارج خانوارها خواهد بود، اما انتظار نمی‌رود این داده‌ها بتوانند به‌تنهایی روند اخیر در بازار ارز را معکوس کنند. در عوض، بازار بیش از هر چیز به اظهارات و هشدارهای مقامات مالی ژاپن چشم دوخته است؛ چراکه به‌نظر می‌رسد مداخلات کلامی روزانه به ابزار اصلی سیاست‌گذاران برای کنترل فشار فروش ین تبدیل شده است. سطح ۱۵۴.۵۰ تا ۱۵۴.۸۰ اکنون به‌عنوان ناحیه‌ای بحرانی در نمودار دلار/ین شناخته می‌شود. عبور قاطع از این محدوده می‌تواند مقامات وزارت دارایی را به افزایش لحن هشدارآمیز خود وادارد، هرچند هنوز بعید است که به مداخله مستقیم در بازار فارکس اشاره‌ای صریح کنند. در حال حاضر، به نظر می‌رسد دولت ژاپن با تکیه بر مداخله کلامی روزانه و هماهنگی غیرمستقیم با بانک مرکزی تلاش دارد روند تضعیف ین را کنترل کند، اما در صورت تثبیت نرخ بر سطوح بالاتر از ۱۵۵، احتمال افزایش تنش‌های لفظی و حتی آماده‌سازی برای مداخله واقعی در بازار قوت خواهد گرفت. در بازار طلا، نبرد بر سر مرز ۴۰۰۰ دلار ادامه دارد طلا پس از ثبت سقف تاریخی خود، حدود ۹ درصد از ارزشش را از دست داده و اکنون نبرد برای حفظ سطح کلیدی ۴۰۰۰ دلار همچنان در جریان است. از منظر فاندامنتال، تغییر محسوسی در چشم‌انداز بازار دیده نمی‌شود: بار بدهی ایالات متحده همچنان رو به افزایش است و تقاضای بانک‌های مرکزی برای فلز زرد نیز در سطوح بالا باقی مانده است. این ترکیب عوامل نشان می‌دهد که طلا همچنان در موقعیت مناسبی برای دریافت حمایت از سوی جریان‌های ریسک‌گریز قرار دارد؛ به‌ویژه در صورتی که تنش‌های تجاری جهانی دوباره شعله‌ور شوند. با وجود اصلاح اخیر، چشم‌انداز میان‌مدت فلز زرد از نظر فاندامنتال همچنان مثبت ارزیابی می‌شود، مگر آنکه دلار آمریکا جهشی غیرمنتظره را تجربه کند یا بازده واقعی اوراق خزانه‌داری به‌طور معناداری افزایش یابد. ✔️ بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

به‌روزرسانی Fusaka و تغییرات لایه دوم اتریوم

این آپدیت می‌تواند هزینه تراکنش‌ها را تا ۶۰ درصد کاهش دهد و در عین حال، مسیر معماری ماژولار اتریوم را تثبیت کند؛ مدلی که در آن لایه اول، بستر تسویه و لایه دوم، محل تعامل کاربران است. آیا فوساکا کاربران را در لایه‌ دوم نگه می‌دارد؟ به‌روزرسانی بزرگ بعدی اتریوم با نام Fusaka، ترکیبی از دو واژه‌ی Fulu به‌معنای اجماع و Osaka به‌معنای اجرا، قرار است نحوه‌ی مدیریت داده‌ها و کارمزدها را در شبکه تغییر دهد، بی‌آنکه تجربه‌ی کاربر را دگرگون کند. اما در عمق ماجرا، فوساکا پیام روشنی دارد. اتریوم بیش از هر زمان دیگر به سمت معماری ماژولار حرکت می‌کند؛ جایی که لایه‌ یک (L1) نقش ستون فقرات شبکه و محل نهایی تسویه تراکنش‌ها را دارد، و لایه‌ دو (L2) تبدیل به فضای اصلی فعالیت کاربران می‌شود. سریع‌تر، ارزان‌تر و مقیاس‌پذیرتر. پرسش اصلی این است که آیا فوساکا کاربران را دوباره به لایه‌ یک بازمی‌گرداند؟ پاسخ روشن است: خیر. در واقع این آپدیت باعث می‌شود کاربران کمتر از قبل دلیلی برای ترک لایه‌ دو داشته باشند. فوساکا، ارتقایی برای روان‌تر شدن حرکت اتریوم پایه‌ی فنی به‌روزرسانی Fusaka بر سه محور کلیدی استوار است: دسترس‌پذیری داده‌ها، نمونه‌برداری (sampling) و مدیریت داده‌های blob که رویکرد اتریوم برای کاهش هزینه و افزایش بهره‌وری در ارسال داده‌های لایه‌ دوم (L2) است. در قلب این تغییرات، پیشنهاد اصلی یعنی EIP-7594 با نام PeerDAS قرار دارد. این طرح به نودها اجازه می‌دهد به‌جای دانلود کامل داده‌های رول‌آپ، تنها بخش‌هایی از آن را موسوم به blob نمونه‌برداری کنند. در نتیجه ظرفیت بیشتر برای ذخیره‌ی blob ها و کاهش چشمگیر هزینه‌ی پهنای باند برای اعتبارسنج‌ها ایجاد میشود؛ عاملی حیاتی برای افزایش توان پردازش تراکنش‌ها در لایه‌ دوم. بعد نوبت به EIP-7892 می‌رسد که «فورک‌های فقط با پارامتر بلا‌ب» یا BPO‌ها را معرفی می‌کند. سازوکاری که اجازه می‌دهد تعداد بلا‌ب‌ها در هر بلاک (مثلاً از ۱۰ به ۱۴ یا از ۱۵ به ۲۱) به‌تدریج افزایش یابد، بدون آنکه نیازی به بازنویسی کل پروتکل باشد. به زبان ساده توسعه‌دهندگان می‌توانند ظرفیت داده‌ی اتریوم را تدریجاً تنظیم کنند، بدون آنکه منتظر یک ارتقای کامل بمانند. در همین راستا، EIP-7918 یک کف قیمت برای کارمزد blobها تعیین می‌کند تا در دوره‌های کم‌تقاضا، قیمت فضای داده به صفر نزدیک نشود. اما بخش‌های دیگر فوساکا روی تجربه‌ی کاربر و امنیت شبکه تمرکز دارند: EIP-7951 پشتیبانی از منحنی رمزنگاری secp256r1 را اضافه می‌کند  همان الگویی که در WebAuthn به کار می‌رود تا ورود با Passkey در کیف‌پول‌های اتریوم ممکن شود. EIP-7917 قابلیت پیش‌بینی تولیدکننده‌ی بعدی بلاک را معرفی می‌کند که باعث می‌شود سیستم‌های pre-confirmation بتوانند تراکنش‌ها را سریع‌تر تأیید کنند. EIP-7825 سقفی برای گس تراکنش تعیین می‌کند تا از حملات Denial of Service جلوگیری شود. و EIP-7935 اهداف گس بلاک را بازتنظیم می‌کند تا پایداری اعتبارسنج‌ها حفظ شود. تمامی این به‌روزرسانی‌ها اکنون روی شبکه‌های آزمایشی Holesky و Sepolia فعال شده‌اند، و انتظار می‌رود اوایل دسامبر در شبکه‌ی اصلی (mainnet) نیز اجرا شوند. چرا فوساکا برای کارمزدها و اقتصاد رول‌آپ‌ها اهمیت دارد فوساکا وعده‌ی کاهش هزینه‌ی گس در لایه‌ی اول برای کاربر را نمی‌دهد، بلکه هدفش پایین آوردن کارمزدها در لایه‌دوم است. این آپدیت با فراهم کردن امکان ارسال داده‌های بیشتر با هزینه‌ی کمتر، بهبود چشم‌گیری در اقتصاد شبکه‌هایی مثل Arbitrum، Optimism، Base و zkSync ایجاد می‌کند. مدل‌سازی‌های آنچین نشان می‌دهد که هزینه‌ی استفاده از رول‌آپ‌ها می‌تواند بین ۱۵ تا ۴۰ درصد کاهش پیدا کند؛ و در شرایطی که عرضه‌ی بلاب‌ها (Blob) از تقاضای داده پیشی بگیرد، این کاهش حتی ممکن است تا ۶۰ درصد هم برسد. در سوی دیگر، هزینه‌ی گس در شبکه‌ی اصلی اتریوم (Mainnet) احتمالاً تغییر چندانی نخواهد داشت، گرچه با تنظیمات بعدی در هدف گس بلاک‌ها، ممکن است تا ۱۰ تا ۲۰ درصد دیگر کاهش یابد. به‌روزرسانی‌های مربوط به ورود با کلید امنیتی (Passkey) و زمان‌بندی قابل پیش‌بینی بلاک‌ها (Proposer Look-Ahead) تجربه‌ی استفاده از اتریوم را ملموس‌تر تغییر می‌دهند. پشتیبانی از WebAuthn به کیف‌پول‌ها اجازه می‌دهد تا بدون نیاز به عبارت بازیابی یا رمز عبور از ورود بیومتریک یا بر پایه‌ی دستگاه استفاده کنند. همچنین با فعال شدن سیستم پیش‌تأیید تراکنش‌ها بر پایه‌ی زمان‌بندی قابل پیش‌بینی بلاک‌ها، کاربران می‌توانند انتظار تأییدهای تقریباً فوری برای تراکنش‌های روزمره به‌ویژه در لایه‌ دوم داشته باشند. نتیجه‌ی نهایی این است که استفاده از اتریوم روان‌تر و سریع‌تر می‌شود، بدون آن‌که کاربران را دوباره به لایه‌اول برگرداند.مسیرهای شبکه سریع‌تر شده‌اند، اما همچنان در مسیر لایه‌دوم حرکت می‌کنند. لایه‌اول برای تسویه، لایه‌دوم برای تجربه معماری اتریوم دیگر بحثی بین طراحی «تک‌پارچه» و «ماژولار» نیست؛ این شبکه به‌صورت آگاهانه ماژولار طراحی شده است. هدف لایه‌اول، ایفای نقش پایگاه اصلی برای تسویه‌ و ذخیره‌ی داده با امنیت بالا است، در حالی که فعالیت‌های روزمره‌ی کاربران به لایه‌دوم منتقل می‌شود. فوساکا این تقسیم وظیفه را تقویت می‌کند. با افزایش ظرفیت بلاب‌ها، لایه‌‌های دوم‌ می‌توانند تراکنش‌های بیشتری برای بازی‌ها، شبکه‌های اجتماعی، و پرداخت‌های خرد پردازش کنند، مواردی که انجامشان در شبکه‌ی اصلی صرفه‌ی اقتصادی ندارد. بهبود فرآیندهای ورود و تأیید تراکنش‌ها باعث می‌شود تجربه‌ی کار در لایه‌دوم طبیعی‌تر و سریع‌تر حس شود و فاصله‌ی تجربه‌ی کاربری (UX) میان لایه‌اول و لایه‌دوم تقریباً از میان برود. کاربران همچنان ممکن است در برخی سناریوهای خاص سراغ لایه‌اول بروند، مثلاً برای تسویه‌های کلان، انتقال‌های سازمانی، یا معاملات حساس به ترتیب بلاکمثل مدیریت MEV یا تسویه‌ی DeFi اما این موارد تنها بخش کوچکی از کل فعالیت‌های روی زنجیره را تشکیل می‌دهند. برای سایر کاربردها، لایه‌دوم همچنان محل همیشگی کاربران اتریوم باقی خواهد ماند. روایت بزرگ‌تر، اتریوم به‌عنوان یک اینترنت لایه‌ای از یک دیدگاه کلی‌تر، Fusaka بیش از اینکه صرفاً بهینه‌سازی گس باشد، نشانه‌ای از بلوغ و تکامل اتریوم است. این ارتقا چارچوب مقیاس‌پذیری برای تنظیم ظرفیت داده‌ها (BPO) بدون نیاز به فورک‌های مخرب فراهم می‌کند و لایه‌ای از تجربه کاربری ارائه می‌دهد که Web3 را شبیه Web2 می‌کند. فلسفه اصلی آن روشن است، شبکه نمی‌خواهد ترافیک را به L1 متمرکز کند، بلکه یک سیستم آزادراهی می‌سازد که رول‌آپ‌ها ترافیک محلی را مدیریت می‌کنند و L1 حکم دادگاه نهایی را دارد. بعد مالی ماجرا نیز اهمیت دارد. ارزان‌تر شدن ثبت داده می‌تواند موجی از اپلیکیشن‌های کم‌ارزش مثل شبکه‌های اجتماعی، سیستم‌های پرداخت و بازی‌ها را دوباره به رول‌آپ‌ها بازگرداند. این فعالیت‌ها همچنان با ETH و هزینه‌های blob همراه است و با کف هزینه‌های تعیین‌شده در EIP-7918، این هزینه‌ها به کاهش عرضه ETH کمک می‌کنند. اگر فعالیت سریع‌تر از کاهش هزینه‌ها رشد کند، میزان کاهش عرضه ETH می‌تواند حتی بالاتر رود. در سمت اعتبارسنج‌ها، PeerDAS بار پهنای باند را کاهش می‌دهد، اما ممکن است باعث شود سوپرنودهایی ایجاد شوند که تمام داده‌های بلاک‌ها را نگه می‌دارند. این یک نوع مصالحه بین تمرکززدایی و مقیاس‌پذیری است که جامعه هنوز درباره آن بحث خواهد کرد. چگونه می‌توان دسترسی به داده‌ها را بدون محدود کردن مشارکت، گسترش داد. تعادل فعلی اتریوم بین ظرفیت پردازش، راحتی استفاده برای کاربران و اعتماد شبکه، مسیر کلی توسعه زیرساخت‌های کریپتو را نشان می‌دهد. در این مسیر، لایه‌ی اول (L1) به‌عنوان پایه‌ای امن تقویت می‌شود و لایه‌ی دوم (L2) محیطی برای آزمایش و افزایش مقیاس‌پذیری فراهم می‌کند. جمع‌بندی Fusaka تلاشی برای بازگرداندن توجه به شبکه اصلی اتریوم نیست؛ برعکس، حرکت آگاهانه‌ای برای تقویت زیرساخت‌های یک آینده‌ی محور بر رول‌آپ است. این آپدیت ظرفیت داده‌ها را افزایش می‌دهد، هزینه‌ها را پایدار نگه می‌دارد و تجربه کار با کیف‌پول‌ها را مدرن می‌کند، اما همه این تغییرات در خدمت لایه‌های بالاتر هستند. L1 اتریوم امن‌تر و هوشمندتر می‌شود، در حالی که کاربران همچنان روی L2 فعالیت می‌کنند که اکنون ارزان‌تر و سریع‌تر از همیشه است. با فعال شدن BPO1 و BPO2 در اوایل سال آینده، شاخص‌های کلیدی که باید زیر نظر داشت شامل میزان استفاده از بلاک‌ها نسبت به ظرفیت، کاهش هزینه‌ها در لایه دوم و میزان پذیرش پس‌کلیدها در کیف‌پول‌ها خواهد بود. این عوامل تعیین می‌کنند که تجربه استفاده از اتریوم در ۲۰۲۶ چقدر راحت و بی‌دردسر خواهد بود، نه با بازگرداندن کاربران به شبکه اصلی، بلکه با نامرئی کردن تقریباً کامل مسیرهای خروج.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

عضو بانک ملی سوئیس سیاست پولی کنونی را مناسب و انبساطی خواند

توشودن، از اعضای بانک ملی سوئیس (SNB)، اعلام کرد که این بانک در حال حاضر سیاست پولی مناسبی را در پیش گرفته که ماهیت آن انبساطی است. به گفته او، انتظار می‌رود تورم در محدوده هدف‌گذاری شده برای ثبات قیمت‌ها باقی بماند و حتی اگر برای مدتی کوتاه به زیر صفر درصد نیز برسد، جای نگرانی نخواهد بود. وی تأکید کرد که سطح ارزش فرانک سوئیس به خودی خود اهمیتی ندارد، بلکه تنها تأثیر آن بر تورم برای بانک مرکزی مهم است. توشودن افزود که ابزار اصلی بانک، نرخ بهره است که به درستی عمل می‌کند و مداخله در بازار تنها در مواقع ضروری و به عنوان یک ابزار کمکی در کنار نرخ بهره مورد استفاده قرار خواهد گرفت. او همچنین تصریح کرد که در صورت لزوم، بانک مرکزی نرخ‌های بهره منفی را نیز اعمال خواهد کرد، چرا که می‌داند این ابزار مؤثر است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انویدیا ضمن پیش‌بینی کسب‌وکار ۵۰۰ میلیارد دلاری، از همکاری خود با پالانتیر خبر داد

به گفته مدیرعامل انویدیا، این شرکت کسب و کاری به ارزش ۵۰۰ میلیارد دلار را در شش فصل آینده پیش‌بینی می‌کند. قرار است ۲۰ میلیون پردازنده گرافیکی (GPU) بلک‌ول روبن عرضه شود که این آمار شامل چین نمی‌شود. انویدیا همچنین همکاری با شرکت پالانتیر (Palantir) را برای ساخت یک پشته فناوری یکپارچه جهت توسعه هوش مصنوعی عملیاتی اعلام کرد. این دو شرکت در تلاشند تا معماری بلک‌ول انویدیا را به پلتفرم AIP پالانتیر نیز بیاورند. همچنین، انویدیا از همکاری با اوبر (Uber) برای گسترش مقیاس شبکه حمل و نقل با آمادگی سطح ۴ خبر داد. انویدیا به اوبر کمک خواهد کرد تا ناوگان خودران جهانی خود را با شروع از سال ۲۰۲۷ به تدریج به ۱۰۰ هزار وسیله نقلیه برساند. همچنین شرکت‌های استلانتیس (Stellantis)، لوسید (Lucid) و مرسدس-بنز (Mercedes-Benz) نیز بر روی خودروهای خودران با آمادگی سطح ۴ که با پلتفرم Drive AGX Hyperion 10 انویدیا برای حمل و نقل مسافر سازگار است، همکاری می‌کنند. علاوه بر این، انویدیا و اوراکل (Oracle) قصد دارند بزرگترین ابررایانه هوش مصنوعی وزارت انرژی آمریکا را برای اکتشافات علمی بسازند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریزش ۵۰ میلیارد دلاری در بازار

  بررسی عمیق تأثیر سیستماتیک ETFهای مبتنی بر استیکینگ و شرکت‌های خزانه‌داری در حال حاضر حدود ۶.۷ میلیون واحد اتریوم (ETH) در صندوق‌های ETF نگهداری می‌شود؛ رقمی که معادل ۵.۶ درصد از کل عرضه‌ی اتریوم است و از اول جولای تاکنون ۶۴ درصد رشد داشته است. در مجموع، ارزش دارایی‌های اتریومی این صندوق‌ها اکنون به حدود ۲۶ میلیارد دلار می‌رسد. در همین حین حدود ۵.۶ میلیون اتریوم دیگر معادل ۴.۷ درصد از عرضه‌ی کل نیز در اختیار شرکت‌های سهامی عام تازه‌واردی است که از اتریوم به عنوان دارایی ذخیره‌ای (Reserve Asset) در ترازنامه‌ی خود استفاده می‌کنند. این رشد چشمگیر یک واقعیت بزرگ‌تر را نشان می‌دهد. دنیای مالی سنتی در حال ادغام با دنیای مالی آنچین است. از پروژه‌ی کریپتوی دولت آمریکا (Project Crypto) گرفته تا طرح قانون ساختار بازار رمزارزها (Crypto Market Structure Bill)، چارچوب‌های قانونی و نهادی تازه‌ای برای دارایی‌های دیجیتال در حال شکل‌گیری است؛ چارچوب‌هایی که فصل بعدی بازارهای سرمایه را تعریف خواهند کرد. در این گزارش که با همکاری شرکت Blockdaemon تهیه شده، به بررسی نقطه‌ی تلاقی میان اقتصاد استیکینگ اتریوم و محصولات ETF قانون‌گذاری‌شده می‌پردازیم. ما در این تحلیل نشان می‌دهیم که چگونه ETFهای مجهز به قابلیت استیکینگ می‌توانند ساختار بازار را در حوزه‌های زیر دگرگون کنند: پاداش‌های اعتبارسنجی (Validator) و استیکینگ عملکرد و عملیات اعتبارسنج‌ها مدیریت نقدینگی معاملات مبتنی بر اختلاف قیمت (ETH Basis Trade) درک اتریوم به عنوان دارایی ذخیره‌ای (Store of Value) امنیت اقتصادی شبکه‌ی اتریوم توکن‌های استیکینگ نقدشونده (LSTs) حاکمیت پروتکل میزان تمرکززدایی در شبکه‌ی اتریوم مروری بر بازار استیکینگ اتریوم در حال حاضر بیش از ۳۶ میلیون واحد اتریوم (ETH) در قراردادهای استیکینگ قفل شده است؛ رقمی که معادل ۲۹.۸ درصد از عرضه‌ی در گردش اتریوم محسوب می‌شود. کل میزان اتریوم‌های استیک‌شده در یک سال گذشته ۴ درصد افزایش یافته و نسبت به دو سال پیش ۳۳ درصد رشد نشان می‌دهد. در حال حاضر ۱۰ نهاد برتر استیکینگ اتریوم مجموعاً بیش از ۲۲.۴ میلیون واحد ETH در اختیار دارند؛ یعنی حدود ۶۰ درصد از کل اتریوم‌های استیک‌شده. در این میان، Lido همچنان رهبر بازار است و ۲۳.۴ درصد از کل عرضه‌ی استیک‌شده‌ی اتریوم را در کنترل دارد. سهم نهادها از استیکینگ اتریوم در نمودار زیر، سهم بازار هر نهاد استیکینگ در گذر زمان قابل مشاهده است. روندهای شاخص بازار استیکینگ اتریوم ۱.بایننس بزرگ‌ترین صرافی متمرکز از نظر حجم معاملات، با افزایش ۱۰۸ درصدی اتریوم‌های استیک‌شده‌ی خود طی یک سال گذشته، به جایگاه دوم بازار رسید. بزرگ‌ترین صرافی‌های متمرکز اکنون ۲۱.۹ درصد از کل اتریوم‌های استیک‌شده را در اختیار دارند. ۲.خدمات‌دهندگان نهادی تخصصی استیکینگ، مانند Blockdaemon، طی یک سال گذشته بیش از ۱.۲۸ میلیون واحد ETH به استیکینگ خود اضافه کردند. رشد Blockdaemon معادل ۱۲۶ درصد بوده و پس از آن Figment با ۷۵ درصد و Kiln با ۴.۳ درصد قرار دارند. در مجموع، خدمات‌دهندگان نهادی ۷.۸ درصد از کل اتریوم‌های استیک‌شده را مدیریت می‌کنند. ۳. دو پلتفرم بزرگ استیکینگ نقدشونده، Lido و RocketPool، طی یک سال گذشته بیش از ۱.۴ میلیون ETH کاهش داشته‌اند که معادل ۳.۸ درصد از کل اتریوم‌های استیک‌شده است. همزمان EtherFi که خدمات استیکینگ نقدشونده و ری‌استیکینگ ارائه می‌دهد، ۴۰۹ هزار ETH به استیکینگ خود اضافه کرد. در حال حاظر ۳۱ درصد از بازار استیکینگ اتریوم تحت کنترل راهکارهای نقدشونده قرار دارد. ۴. کوین‌بیس طی سال گذشته ۳۹ درصد از اتریوم‌های استیک‌شده‌ی خود را از دست داده است. به گفته‌ی کوین‌بیس، عمدتاً به دلیل به‌روزرسانی روش‌های حسابداری داخلی آن‌ها بوده است. عملکرد نهادها در استیکینگ اتریوم هر نهاد نشان‌داده‌شده در نمودار بالا، زیرساخت اعتبارسنجی (Validator) را در مقیاس بزرگ اداره می‌کند. سهم هر نهاد از بازار استیکینگ اتریوم، مستقیماً با تعداد اعتبارسنج‌هایی که مدیریت می‌کند رابطه دارد. تا پیش از این هر اعتبارسنج در اتریوم با حداکثر موجودی مؤثر ۳۲ ETH محدود بود. برای مثال اگر یک نهاد ۱ میلیون ETH را کنترل کند، این میزان معادل ۳۱۲۵۰ اعتبارسنج خواهد بود. بنابراین نهادهای پیشرو در استیکینگ اتریوم مجبورند ده‌ها هزار اعتبارسنج را در سراسر ساختار توزیع‌شده اتریوم راه‌اندازی و مدیریت کنند. با این حال با اجرای EIP-7251 در ارتقای Pectra، این محدودیت به ۲۰۴۸ ETH افزایش یافته است و اجازه می‌دهد مبالغ بیشتری تحت یک کلید اعتبارسنج واحد مدیریت شود. راه‌اندازی اعتبارسنج‌ها در این مقیاس نیازمند خودکارسازی عملیات، افزونگی سیستم‌ها و اغلب استفاده از زیرساخت ابری یا سرورهای اختصاصی (Bare-metal) است. نهادها از ابزارهایی مانند نظارت دائم، بیمه در برابر کاهش پاداش (Slashing Insurance)  وسیستم‌های مدیریت کلید خصوصی استفاده می‌کنند تا امنیت دارایی‌های مشتریان حفظ شود.   نقش صادرکنندگان،امانت‌داران و اعتبارسنج‌ها در استیکینگ اتریوم صادرکنندگان (Issuers) چه کسانی هستند؟ پروتکل‌ها یا نهادهایی که مشتقات استیکینگ را صادر می‌کنند. مثل Lido stETH، RocketPool rETH یا Coinbase cbETH. وظایف: دریافت سپرده‌های ETH کاربران صدور توکن استیکینگ نقدشونده (Liquid Staking Token یا LST) که نمایانگر دارایی استیک‌شده و پاداش‌های حاصل از آن است مدیریت حسابداری و اقتصاد توکن‌ها (نرخ تبدیل، محاسبه پاداش و مکانیسم بازخرید) چرا اهمیت دارند؟ این نهادها و پروتکل‌ها  درگاه اصلی استیکینگ نقدشونده هستند و پلی بین استیکرها و اعتبارسنج‌ها ایجاد می‌کنند. امانت‌داران (Custodians) چه کسانی هستند؟ مؤسساتی که دارایی کاربران را امن نگه می‌دارند.مانند Coinbase Custody، Anchorage و BitGo. وظایف: نگهداری امن دارایی‌های استیک‌شده به نمایندگی از مشتریان (خرده‌فروشان، صندوق‌ها، مؤسسات، دفاتر خانوادگی) اجرای کنترل‌های قانونی، حاکمیتی و عملیاتی ارائه گزارش‌های مالیاتی، بیمه و یکپارچگی با سیستم‌های سازمانی چرا اهمیت دارند؟ امانت‌داران باعث می‌شوند استیکینگ برای مؤسسات قانونی که نمی‌توانند یا نمی‌خواهند کلید خصوصی خود را مدیریت کنند یا اعتبارسنج اجرا کنند قابل دسترسی باشد. آنها سیستم مالی سنتی را به پاداش‌های مبتنی بر بلاک‌چین متصل می‌کنند. اعتبارسنج‌ها (Validators) چه کسانی هستند؟ اپراتورهای حرفه‌ای زیرساخت مانند Blockdaemon، Figment و Kiln. همچنین می‌توانند استیکرهای مستقل باشند. وظایف: راه‌اندازی نود‌های اعتبارسنجی (Validator Nodes) که بلوک‌ها را در شبکه اتریوم پیشنهاد و تأیید می‌کنند. کسب پاداش بلوک، کارمزدها و MEV به نمایندگی از استیکرها. ارائه زیرساخت پیشرفته برای مؤسسات، بهینه‌سازی پاداش‌ها و تضمین رعایت قوانین بین‌المللی (مثل OFAC) چرا اهمیت دارند؟ اعتبارسنج‌ها «هسته‌ی اصلی عملیات» استیکینگ هستند. ماشین‌هایی که شبکه اتریوم را امن نگه می‌دارند و پاداش‌هایی تولید می‌کنند که صادرکنندگان و امانت‌داران آن را به کاربران خود توزیع می‌کنند.   پاداش‌های استیکینگ،بررسی تاثیر ETF های قانون‌گذاری‌شده ETFها در حال حاضر ETFهای اتریوم بیش از ۶.۷ میلیون واحد ETH در اختیار دارند که نسبت به اول جولای ۲۰۲۵، ۶۴ درصد رشد کرده و ۵.۶ درصد از کل عرضه اتریوم را تشکیل می‌دهد. از نظر ارزش دلاری، این صندوق‌ها اکنون نزدیک به ۲۶ میلیارد دلار دارایی تحت مدیریت دارند. با این حال بلک‌راک، فیدلیتی، بیت‌وایز، 21Shares و گری‌اسکیل همگی درخواست‌های خود را برای این کار ثبت کرده‌اند. در واقع کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای پاسخ به بلک‌راک تا ۳۰ اکتبر و برای فیدلیتی تا ۱۳ نوامبرمهلت تعیین کرده است. بنابراین انتظار می‌رود که بیشتر اتریوم‌های موجود در ETFها طی سال آینده به محصولات جدید مجهز به استیکینگ منتقل شوند. فشردگی پاداش استیکینگ: قانون بازده نزولی اگرچه افزایش تقاضای ETH از سوی ETFها و شرکت‌های خزانه‌داری احتمالاً تأثیر مثبتی بر قیمت خواهد داشت، اما اثر آن بر پاداش استیکینگ قطعاً منفی است. پروتکل اتریوم به‌صورت صریح طراحی شده است تا بازده سالانه پاداش شبکه (Consensus Reward Rate) با افزایش میزان ETH استیک‌شده کاهش یابد. این کار باعث می‌شود شبکه برای حفظ امنیت، پاداش بیش از حد به اعتبارسنج‌ها پرداخت نکند. پاداش پایه استیکینگ از یک منحنی معکوس جذر (Inverse Square Root) نسبت به کل ETH استیک‌شده پیروی می‌کند. بنابراین فشردگی پاداش (Rewards Compression) یک حقیقت ریاضی است. در نمودار زیر می‌توان مشاهده کرد که نرخ بازده سالانه پاداش شبکه با رنگ صورتی، با افزایش ETH استیک‌شده (رنگ آبی) کاهش می‌یابد. اگر فرض کنیم که ۵ میلیون از ۶.۷ میلیون ETH فعلی در ETFها طی سال آینده به محصولات مجهز به استیکینگ منتقل شود، می‌توان تأثیر آن بازده سالانه پاداش شبکه را در نمودار زیر مشاهده کرد. اگر ۵ میلیون ETH دیگر به استیکینگ اضافه شود (معادل ۱۹.۲ میلیارد دلار)، انتظار می‌رود بازده پاداش شبکه حدود ۱۳ واحد پایه (Basis Points) کاهش یابد. با افزودن ۱۰ میلیون ETH (۳۸.۴ میلیارد دلار)، این کاهش به ۲۸ واحد پایه می‌رسد. پاداش‌های اجرایی  همین پدیده‌ی فشردگی پاداش در بازده پاداش‌های اجرایی اتریوم نیز دیده می‌شود. این پاداش‌ها بر اساس فعالیت کاربران روی شبکه (کارمزدهای اولویت بندی شده و MEV) و همچنین میزان ETH استیک‌شده محاسبه می‌شوند. در نمودار زیر می‌توان نوسانات پاداش‌ها بر اساس فعالیت شبکه و کاهش پاداش‌ها با افزایش ETH استیک‌شده را مشاهده کرد (با فرض ثابت بودن سایر عوامل). برای شفافیت بیشتر باید گفت که برخلاف پاداش‌های شبکه، هیچ وابستگی پروتکلی بین ETH استیک‌شده و پاداش‌های اجرایی وجود ندارد اما افزایش ETH استیک‌شده باعث می‌شود بازده پاداش اجرایی به صورت نسبی برای هر اعتبارسنج کاهش یابد، در حالی که سایر شرایط ثابت باقی می‌ماند. تا به امروزشبکه اتریوم به‌طور میانگین ۳۷۶ ETH در روز به اعتبارسنج‌ها از طریق کارمزدهای اولویت کاربران و MEV پرداخت کرده است، که این میزان معادل بازده سالانه ۰.۳۸ درصدی پاداش‌های اجرایی می‌شود. در نمودار زیر می‌توان تأثیر این روند بر پاداش‌های اجرایی را مشاهده کرد (با فرض ثابت بودن سایر متغیرهای اقتصادی شبکه). البته اگر تعداد کاربران شبکه اتریوم افزایش پیدا کند، می‌توان انتظار داشت که کارمزدهای تراکنش با اولویت بالا و درآمد حاصل از MEV نیز بیشتر شود. موضوعی که می‌تواند تا حدی کاهش پاداش‌های اجرایی ناشی از افزایش اتریوم‌های استیک‌شده را جبران کند. شرکت‌های خزانه‌داری اتریوم در کنار رشد صندوق‌های ETF اتریوم در سال ۲۰۲۵ یک روند جدید و قدرتمند پدیدار شده است. ظهور شرکت‌های خزانه‌داری اتریوم. در ادامه‌ی مسیر پیشگامانی که پیش‌تر در حوزه‌ی خزانه‌داری بیت‌کوین قدم گذاشته بودند، اکنون موجی از شرکت‌های سهامی عام در حال خرید و نگهداری اتریوم به عنوان دارایی ذخیره‌ای اصلی خود هستند. برخلاف بیت‌کوین که معمولاً صرفاً به عنوان یک دارایی ذخیره‌ی غیرفعال (Store of Value) در نظر گرفته می‌شود، ویژگی‌های منحصربه‌فرد اتریوم باعث شده تا به یک دارایی خزانه‌داری مولد تبدیل شود. شرکت‌ها به اتریوم نه‌فقط به‌خاطر پتانسیل رشد قیمتی آن، بلکه به‌دلیل توانایی تولید بازده از طریق استیکینگ علاقه‌مند شده‌اند. این امکان به آن‌ها اجازه می‌دهد تا از دارایی‌های ترازنامه‌ی خود جریان نقدی ایجاد کنند و همزمان نسبت ETH به هر سهم را برای سهام‌داران افزایش دهند. در حال حاضر شرکت‌های خزانه‌داری اتریوم ۴.۷ درصد از کل عرضه‌ی ETH را در اختیار دارند. بازیگران اصلی در حوزه‌ی شرکت‌های خزانه‌داری اتریوم ۱.BitMine Immersion Technologies با نماد BMNR: شرکت BitMine با ریاست تام لی (Tom Lee) ،  در گذشته یکی از استخراج‌کنندگان بیت‌کوین بود و مفهوم فناوری خنک‌سازی در مایع (Immersion Cooling) را برای مزارع ماینینگ مطرح کرد. این شرکت تاکنون ۳.۲۴ میلیون ETH (معادل ۲.۶۷ درصد از عرضه در گردش) خریداری کرده و برنامه دارد سهم خود را به ۵ درصد از عرضه در گردش برساند، یعنی بیش از ۶ میلیون ETH. ۲.SharpLink Gaming با نماد SBET: یکی از نخستین شرکت‌های فهرست‌شده در بورس نزدک (Nasdaq) که اتریوم را به عنوان دارایی ذخیره‌ای اصلی خود پذیرفته است. این شرکت تاکنون بیش از ۸۵۹ هزار ETH انباشت کرده است. ۳.The Ether Machineبا نماد ETHM: یکی از تازه‌واردان به بازار خزانه‌داری اتریوم است و در همین مدت کوتاه موفق شده ۴۹۶ هزار اتریوم به دارایی‌های خود اضافه کند. ۴.Bit Digital با نمادBTBT: یک شرکت فعال در حوزه‌ی دیتاسنتر (Data Center) است که به‌تازگی اتریوم را به فهرست دارایی‌های ذخیره‌ای خود افزوده. این شرکت در حال حاضر ۱۵۰۲۰۰ اتریوم در اختیار دارد و از این نظر، چهارمین شرکت بزرگ خزانه‌داری اتریوم محسوب می‌شود. اولین اثرات ETFهای استیکینگ قانون‌گذاری‌شده بر شبکه اتریوم جریانی از سرمایه که از طریق محصولات ETF دارای قابلیت استیکینگ وارد شبکه اتریوم می‌شود، به همان شکلی که کاربران خرد امروزی با پروتکل تعامل دارند عمل نخواهد کرد. علاوه بر این صادرکنندگان ETF در چارچوبی بسیار سخت‌گیرانه از نظر مقررات و عملیات فعالیت می‌کنند؛ چارچوبی که آن‌ها را ملزم به رویکردی واسطه‌محور در اجرای فرآیند استیکینگ می‌سازد. امانت‌داری و عملیات اعتبارسنجی  شرکت‌هایی مانند بلک‌راک (BlackRock) و فیدلیتی (Fidelity)، خودشان اعتبارسنج (Validator Node) اجرا نخواهند کرد. اتریوم‌هایی که از طریق ETF خریداری می‌شوند، توسط یک نهاد امانت‌دار واجد صلاحیت (Qualified Custodian) مانند Coinbase Custody، BitGo یا Anchorage Digital نگهداری خواهند شد. این نهاد امانت‌دار سپس دارایی‌ها را به اپراتورهای اعتبارسنج سازمانی (Institutional Validator Operators) مانند Blockdaemon واگذار می‌کند تا آن‌ها زیرساخت فنی و فرآیندهای اعتبارسنجی را مدیریت کنند. پاداش‌ها ETFهای قانون‌گذاری‌شده طوری طراحی شده‌اند که قیمت آن‌ها عملکرد دارایی پایه (در اینجا ETH) را دنبال کند. در نتیجه پاداش‌های استیکینگ تولیدشده از دارایی‌های ETF به جای پرداخت نقدی به سهام‌داران، دوباره در داخل صندوق سرمایه‌گذاری می‌شود. این فرآیند که با عنوان افزایش ارزش خالص دارایی یا NAV Accretion شناخته می‌شود، باعث رشد تدریجی ارزش خالص دارایی‌های صندوق (NAV) می‌شود و انتظار می‌رود این افزایش در طول زمان، در قیمت سهام صندوق نشان داده شود. مدیریت نقدینگی و کاهش بازده پاداش یکی از وظایف اصلی هر ETF این است که بتواند نقدشوندگی روزانه لازم برای پاسخ به درخواست‌های بازخرید سرمایه‌گذاران را فراهم کند. اما در شبکه اتریوم، فرآیند خروج از استیکینگ فوری نیست و مستلزم ورود به صف خروج است. فرآیندی که ممکن است چند روز تا چند هفته طول بکشد. به همین دلیل صادرکنندگان ETF نمی‌توانند تمام دارایی‌های خود را استیک کنند. آن‌ها باید بخشی از سرمایه را به‌صورت نقد و غیر استیک‌شده نگه دارند تا در صورت نیاز، پاسخ‌گوی درخواست‌های بازخرید باشند. در نتیجه  تا زمانی که بهبودهای فنی یا نوآوری‌های جدیدی در پروتکل ایجاد نشود، این وضعیت منجر به نوعی کاهش بازده پاداش (Rewards Drag) خواهد شد، به این معنا که بازده کل صندوق‌های ETF کمتر از بازده استیکینگ مستقیم خواهد بود. دومین تاثیرات  ETFهای استیکینگ بر شبکه اتریوم زمان انتظار پیش‌بینی‌شده در صف اعتبارسنج‌ها به‌منظور جلوگیری از نوسانات شدید، اتریوم به‌طور هدفمند روند ورود و خروج اعتبارسنج‌ها را در شبکه کند کرده است. این سازوکار محدودسازی، حد چرخش (Churn Limit) نام دارد. هدف اصلی آن جلوگیری از تغییرات سریع و گسترده در مجموعه‌ی اعتبارسنج‌هاست. تغییری که می‌تواند فرآیند نهایی‌سازی شبکه را به خطر بیندازد. در حال حاضر صف ورود و خروج می‌تواند حدود ۸ اعتبارسنج در هر epoch را پردازش کند. از آن‌جا که در هر روز ۲۲۵ epoch وجود دارد، در مجموع حدود ۱۸۰۰ اعتبارسنج جدید در روز می‌توانند به شبکه‌ی اتریوم افزوده شوند. بنابراین پروتکل اتریوم به‌طور ذاتی برای حجم تقاضایی که از سوی محصولات استیکینگ قانون‌گذاری‌شده ممکن است وارد شود، طراحی نشده است. در نمودار زیر می‌توان اثرات این تقاضا را بر زمان انتظار در صف ورود و خروج اعتبارسنج‌ها در سناریوهای مختلف مشاهده کرد. در شرایطی که زمان انتظار برای ورود به صف اعتبارسنج‌ها ممکن است چندین ماه طول بکشد، ابزارهایی که امکان دریافت پاداش را به‌صورت فوری فراهم می‌کنند، ذاتاً ارزش بیشتری پیدا می‌کنند، مانند توکن‌های استیکینگ نقدشونده (برای نمونه، stETH در پلتفرم لیدو). در چنین وضعیتی احتمال دارد توکن‌های استیکینگ نقدشونده (مثل stETH یا cbETH) با قیمتی بالاتر از ETFهای استیکینگ تحت نظارت معامله شوند؛ زیرا هر توکن از این نوع، درواقع نماینده‌ی مالکیت بر دارایی‌ای است که از قبل در حال تولید پاداش است. به این ترتیب خریدار می‌تواند عملاً صف ورود یا خروج از اعتبارسنجی را دور بزند. با این حال در دوره‌های نوسان شدید بازار و به‌ویژه در زمان‌هایی که بازار دیفای (DeFi) دچار فشار نقدینگی می‌شود، احتمال از دست رفتن نسبت برابری قیمت (depeg) برای این توکن‌ها وجود دارد. به همین دلیل پیش‌بینی می‌شود که این دارایی‌ها گزینه‌ی مناسبی برای مدیریت میلیاردها دلار ETH استیک‌شده در قالب ETFها نباشند. اتریوم به‌عنوان دارایی ذخیره‌ ETFهای مجهز به قابلیت استیکینگ می‌توانند جایگاه اتریوم را به‌عنوان یک دارایی ذخیره‌ با ثبات و مولد تقویت کنند؛ چون این EFTها، پاداش‌های استیکینگ را به‌صورت نهادی و شفاف به یک منبع قابل پیش‌بینی از درآمد آنچین تبدیل می‌کنند. با ساده‌تر و شفاف‌تر شدن فرآیند استیکینگ از طریق ETFها، سرمایه‌گذاران ممکن است اتریوم را نه صرفاً به چشم یک دارایی سفته‌بازانه، بلکه به‌عنوان دارایی‌ای مولد بازده ببینند. این دیدگاه در تضاد با بیت‌کوین است که معمولاً به‌عنوان طلای دیجیتال بدون بازده شناخته می‌شود. در طول زمان این باعث می‌شود مقایسه و رقابت بین دو دارایی واضح‌تر شود. بیت‌کوین به‌عنوان یک دارایی کمیاب و صرفاً ذخیره‌ی ارزش، و اتریوم به‌عنوان دارایی‌ای که هم کمیاب است و هم قادر به ایجاد درآمد. معامله‌ی مبنا یا کری ترید اتریوم در بازار امروز معامله‌گران حرفه‌ای و صندوق‌های پوشش ریسک معمولاً از معامله‌ی مبنا (Basis Trade) استفاده می‌کنند؛ به این صورت که اتریوم اسپات می‌خرند و هم‌زمان اتریوم آتی (Futures) را می‌فروشند تا اختلاف قیمت بین دو بازار را به‌عنوان سود کسب کنند. این اختلاف (Premium) درواقع بازتابی از تقاضا برای اهرم معاملاتی در بازارهایی مانند CME است و تقریباً تمام بازدهی این استراتژی از همین شکاف قیمتی تأمین می‌شود، چون بخش نقدی معامله در حالت عادی غیرفعال است. اما با ورود ETFهای استیکینگ‌شده‌ی تحت نظارت، معادله تغییر می‌کند. در این ساختار جدید، چون ETFها پاداش‌های استیکینگ را مجدداً سرمایه‌گذاری می‌کنند، بخش اسپات معاملات  نه‌تنها از اختلاف قیمت آتی در برابراسپات سود می‌برد، بلکه از پاداش‌های استیکینگ هم درآمد کسب می‌کند. در نتیجه بازده این نوع معاملات افزایش می‌یابد و جذابیت «معامله‌ی مبنا» بیشتر می‌شود. اتفاقی که احتمالاً باعث رشد تقاضا برای خرید ETF اسپات اتریوم خواهد شد. با افزایش مشارکت در این معاملات، اختلاف قیمتی بین بازار آتی و اسپات، به‌تدریج کاهش پیدا می‌کند و به سطح بازده استیکینگ نزدیک می‌شود. به‌بیان دیگرETFهای استیکینگ اتریوم ممکن است به‌مرور نرخ بازده بدون ریسک جدیدی برای بازار اتریوم تعریف کنند و ساختار قیمت‌گذاری در بازارهای آتی را به‌طور بنیادین تغییر دهند. سومین تاثیر ETF های استیکینگ قانون‌گذاری‌شده تأثیر بر امنیت اقتصادی ETFهای مجهز به استیکینگ می‌توانند امنیت اقتصادی شبکه اتریوم را تقویت کنند زیرا حجم بالایی از سرمایه‌های نهادی را به استیکینگ هدایت می‌کنند. باتوجه به اینکه امنیت شبکه اتریوم وابسته به میزان ETH استیک‌شده است، افزایش حجم استیک از طریق ETFهای قانونی باعث می‌شود هزینه حمله به شبکه بالا برود و شبکه مقاوم‌تر شود. با این حال، تمرکز استیکینگ از طریق ETFها معایبی هم دارد. هرچند افزایش ETH استیک‌شده امنیت خام شبکه را بالا می‌برد، اما اگر این دارایی‌ها توسط تعداد کمی صندوق بزرگ و امانت‌دار کنترل شوند، ریسک متمرکزشدگی (Centralization Risk) ایجاد می‌شود. این ریسک‌ها در حال حاضر پایین هستند (نیازمند کنترل ۳۳٪ از ETH استیک‌شده)، اما باید تحت نظر باقی بمانند. تأثیر بر حاکمیت شبکه ETFهای استیکینگ می‌توانند قدرت تصمیم‌گیری در شبکه اتریوم را متمرکز کنند، زیرا بخش قابل توجهی از اعتبارسنج‌ها از طریق تعداد کمی صندوق بزرگ و امانت‌دار کنترل می‌شوند. به این دلیل که  ارائه‌دهندگان ETF خودشان اعتبارسنج اجرا نمی‌کنند و به شرکای استیکینگ متکی هستند، نهادهایی که انتخاب می‌شوند می‌توانند بخش عمده‌ای از کل دارایی استیک‌شده را در اختیار داشته باشند. این تمرکز ممکن است نفوذ تعداد کمی از امانت‌داران را در تصمیم‌گیری پروتکلی، به‌روزرسانی شبکه و حتی فورک‌های جنجالی افزایش دهد. در عین حال از آنجا که این ETFها قانون‌گذاری‌شده هستند، اسپانسرهای ETF و امانت‌داران تحت نظارت رعایت قوانین خواهند بود تا از رفتارهایی که به‌عنوان دستکاری در حاکمیت تعبیر شود، اجتناب کنند. در نهایت این موضوع می‌تواند یک موازنه ایجاد کند.  از یک سو حاکمیت اتریوم در چشم نهادهای سنتی مشروعیت بیشتری پیدا می‌کند، اما از سوی دیگر، فشار برای کنترل اعتبارسنج‌ها و مشارکت در عملکرد ایمن شبکه افزایش می‌یابد. دینامیک بازار ETFهای استیکینگ قانون‌گذاری‌شده، ناگزیر بازار استیکینگ را بازسازی می‌کنند. یک بخش جدید از استیک کنندگان نهادی شکل خواهد گرفت که بر امنیت، انطباق با قوانین و اطمینان‌پذیری تمرکز دارند، نه صرفاً دنبال کردن سودهای کوچک حاشیه‌ای. این وضعیت باعث می‌شود اپراتورهای اعتبارسنجی که می‌توانند زیرساخت SOC 2-certified، گزارش‌دهی جامع و عملکرد عملیاتی کامل ارائه دهند، ارزشمندتر شوند. این‌ها الزامات پایه‌ای برای جذب سرمایه نهادی هستند. فشردگی پاداش‌ها کاهش بازده پایه استیکینگ می‌تواند پیامدهای قابل توجهی برای اکوسیستم دیفای اتریوم داشته باشد. با کاهش نرخ بدون ریسک  برای نگهداری ETH، سرمایه احتمالاً به دنبال بازده بالاترو با ریسک بیشتر می‌رود و نوآوری‌های جدید را تحریک می‌کند. توکن‌های استیکینگ نقدشونده (LSTs) می‌توانند نقش اصلی خود به‌عنوان ابزار پایه دیفای را تثبیت کنند و به عنوان ابزار کلیدی برای استفاده مولدتر از سرمایه استیک‌شده عمل کنند. این موضوع می‌تواند رشد پروتکل‌های مبتنی بر LST و ETH دوباره استیک‌شده را ادامه دهد، از جمله: بازارهای وام‌دهی استخرهای نقدینگی محصولات ساختاریافته این روند که می‌توان آن را «مالی‌سازی سرمایه استیک‌شده» نامید، هرچند نوآورانه است، اما می‌تواند ریسک‌های جدیدی ایجاد کند که نیازمند پیاده‌سازی و مدیریت دقیق هستند. نتیجه‌گیری آینده اتریوم دیگر شبیه گذشته‌اش نخواهد بود. با پیشرفت پروژه‌ی «Project Crypto» از سوی SEC و تصویب قانون ساختار بازار کریپتو در کنگره، دوران تصور اتریوم به‌عنوان دارایی بی قانون  در دنیای مالی در حال پایان است. در همین حال استیکینگ اتریوم دیگر یک فعالیت حاشیه‌ای و محدود به پلتفرم‌های بومی کریپتو نیست، بلکه در حال تبدیل شدن به بازاری قانونی و نهادی است. با تسریع این گذار، ETFهای استیکینگ قانون‌گذاری‌شده و تقاضای شرکت‌های خزانه‌داری اتریوم نه تنها نمودار پاداش‌ها را تغییر خواهند داد، بلکه تعامل بین سیستم مالی سنتی و اکوسیستم کریپتو با خود اتریوم را بازتعریف می‌کنند. چالش نهادهای مالی در استفاده از این فرصت‌ها در چارچوبی از انطباق قانونی و عملکرد عملیاتی بی‌نقص است. برای اتریوم، چالش این است که این تقاضای جدید را جذب کند بدون اینکه ماهیت غیرمتمرکزآن و مقاومت شبکه که ستون‌های ارزش اتریوم هستند، به خطر بیفتد.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

رمزارزها ممکن است پس از کاهش موقت مجدداً بهبود یابند

جوئل کروگر از گروه LMAX می‌گوید بیت‌کوین و اتریوم پس از یک دوره تثبیت سالم از سطوح رکورد قیمتی، ممکن است تا پایان سال میلادی دوباره رشد کنند. این رشد می‌تواند توسط عواملی مانند افزایش پذیرش، مشارکت مؤسسات مالی، وضوح و شفافیت قوانین و مقررات، و احتمال کاهش نرخ بهره توسط فدرال رزرو حمایت شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بانک UBS پیش‌بینی کرد بانک مرکزی سوئیس مداخله کند

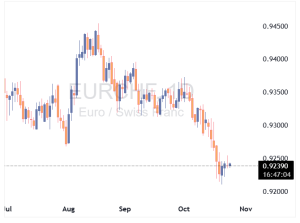
بانک UBS پیش‌بینی کرده است که نرخ برابری یورو به فرانک سوئیس (EURCHF) تا سطح ۰.۹۴ افزایش خواهد یافت. این چشم‌انداز صعودی بر اساس احتمال بالای مداخله بانک ملی سوئیس برای تضعیف فرانک شکل گرفته است. تحلیل UBS نشان می‌دهد که قدرت اخیر فرانک ناشی از عوامل بنیادی اقتصادی نیست، بلکه به‌دلیل جایگاه امن فرانک در فضای پرتنش سیاسی و تجاری جهانی است. این وضعیت اکنون به تهدیدی مستقیم برای مأموریت بانک سوئيس تبدیل شده است. به گفته UBS، فرانک بیش‌ازحد قوی دو مشکل اقتصادی ایجاد می‌کند: ۱. فشار کاهشی بر تورم از طریق ارزان‌تر شدن واردات ۲. آسیب جدی به رقابت‌پذیری بخش صادرات سوئیس از آنجا که این قدرت ارزی «موقتی و ناشی از تقاضای پناهگاهی» تلقی می‌شود، UBS معتقد است که بانک سوئیس احتمالاً وارد عمل خواهد شد و با فروش فرانک و خرید یورو، کف حمایتی نرم برای نرخ EURCHF ایجاد می‌کند. UBS همچنین معتقد است که ریسک‌های بازار به‌طور ساختاری به نفع رشد EURCHF متمایل هستند. دو عامل کلیدی این دیدگاه: کاهش تدریجی تقاضای پناهگاهی با رفع تنش‌های جهانی اختلاف نرخ بهره به نفع یورو؛ فرانک بازدهی ندارد، در حالی که یورو سودآورتر است بر اساس این عوامل، UBS سطح هدف ۰.۹۴ را برای EUR/CHF بین سه‌ماهه چهارم ۲۰۲۵ تا سه‌ماهه سوم ۲۰۲۶ تعیین کرده است. این تحلیل می‌تواند کف روانی برای نرخ EURCHF ایجاد کند و سرمایه‌گذاران بلندمدت را به خرید یورو در سطوح فعلی ترغیب کند، با این فرض که قدرت فرانک موقتی است و بازگشت به سطح ۰.۹۴ محتمل خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صورت‌جلسه سپتامبر بانک مرکزی سوئيس منتشر شد

بانک ملی سوئیس  صورت‌جلسه نشست سیاست‌گذاری پولی ماه سپتامبر خود را منتشر کرد. در این گزارش آمده است که تورم در سوئیس انتظار نمی‌رود به‌طور پایدار منفی شود. در سه‌ماهه سوم سال ۲۰۲۵، بازارهای مالی با نوسانات پایین همراه بودند. نشانه‌هایی از کاهش حرارت بازار کار آمریکا باعث افزایش انتظارات بازار نسبت به تداوم سیاست‌های انبساطی در ایالات متحده شده است. هیئت مدیره بانک سوئيس نتیجه‌گیری کرده که سیاست پولی فعلی در سناریوهای مختلف مناسب است و باید ادامه یابد. بانک سوئيس هشدار داده که افزایش تعرفه‌های آمریکا می‌تواند تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش دهد که ممکن است منجر به تقویت فرانک سوئیس شود. با این حال، تأثیر مستقیم این تعرفه‌ها تنها بخش‌هایی از اقتصاد را هدف قرار داده است. فرانک سوئیس در برابر یورو نسبتاً باثبات باقی مانده است. در پیش‌بینی تورم، نوسانات شدید نرخ ارز به‌عنوان ریسک اصلی در نظر گرفته شده‌اند. عدم‌قطعیت درباره مسیر آتی تورم همچنان بالاست. چشم‌انداز اقتصادی سوئیس نیز با ریسک‌های بالایی مواجه است، به‌ویژه به‌دلیل سیاست‌های تجاری آمریکا و تقاضای جهانی. با توجه به پیش‌بینی تورم و شرایط اقتصادی، تغییری در سیاست پولی فعلاً توجیه‌پذیر نیست. در عین حال، نشانه‌ای از سرایت منفی تأثیرات تعرفه‌ها از صنایع صادرات‌محور به سایر بخش‌های اقتصاد دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئيس بانک مرکزی سوئيس ریسک‌های اقتصادی را برجسته کرد

اشلگل، رئيس بانک ملی سوئیس، اعلام کرد: اعمال تعرفه‌های برنامه‌ریزی‌شده آمریکا بر برخی محصولات دارویی می‌تواند ریسک‌های نزولی بیشتری برای اقتصاد ایجاد کند. عدم‌قطعیت‌های اقتصادی همچنان در سطح بالایی باقی مانده‌اند. بانک ملی سوئیس به رصد شرایط ادامه خواهد داد و در صورت لزوم سیاست پولی را تنظیم خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک سوئیس شفافیت سیاست پولی را افزایش می‌دهد

بانک ملی سوئیس قصد دارد با انتشار خلاصه‌ای از نشست نرخ بهره سپتامبر، شفافیت بیشتری در سیاست پولی خود ایجاد کند. این اقدام می‌تواند به یک نقطه مرجع جدید برای معامله‌گران فرانک سوئیس تبدیل شود، اما هنوز مشخص نیست که آیا این اطلاعات برای بازارها ارزشمند خواهد بود یا خیر. سرمایه‌گذاران اکنون منتظرند ببینند آیا این سطح جدید از شفافیت به درک بهتر چشم‌انداز نرخ بهره کمک می‌کند یا صرفاً یک حرکت نمادین است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانسه صرافی‌های رمزارز را بررسی می‌کند

فرانسه دامنه بررسی‌های ضد پول‌شویی خود را در حوزه صرافی‌های رمزارز گسترش داده است. نهادهای نظارتی در تلاش‌اند تا مشخص کنند کدام‌یک از بیش از ۱۰۰ شرکت ثبت‌شده در حوزه خدمات رمزارزی در این کشور، واجد شرایط دریافت مجوز سراسری اتحادیه اروپا در ماه‌های آینده خواهند بود. نهاد ناظر احتیاطی و حل‌وفصل مالی فرانسه، موسوم به ACPR، از اواخر سال گذشته کنترل‌هایی را بر ده‌ها صرافی رمزارز آغاز کرده است. به گفته منابع آگاه، این فرآیند محرمانه بوده و افراد مطلع نخواستند نامشان فاش شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

دلار با ریسک چین ضعیف‌تر شد

بازارهای فارکس در حالی که توجهات به کنترل صادرات عناصر خاکی کمیاب چین جلب شده، نسبتاً آرام هستند. تصمیم به اعمال چنین کنترل‌هایی آشکارا در ایالات متحده و در سراسر کشورهای گروه ۷ (G7) حساسیت‌زا بوده است. موفقیت یا شکست در مذاکره برای لغو این کنترل‌ها، یکی از داغ‌ترین موضوعات برای بازارهای مالی طی چهار هفته آینده خواهد بود. دلار آمریکا: دلار ضعیف‌تر، اما روند کوتاه‌مدت نامشخص دلار کمی ضعیف‌تر شده است زیرا نرخ‌های کوتاه‌مدت ایالات متحده در پایین‌ترین سطح سال قرار دارند. انتشار کتاب بژ فدرال رزرو شب گذشته نشان می‌دهد که فدرال رزرو شواهد کافی برای کاهش نرخ بهره در پایان ماه خواهد داشت – حتی اگر انتشار رسمی داده‌ها به دلیل تعطیلی دولت همچنان متوقف بماند. در این زمینه، بازارهای شرط‌بندی انتظار دارند دولت تا نوامبر تعطیل بماند. داغ‌ترین موضوع برای بازارهای مالی در حال حاضر، روابط آمریکا و چین پیش از چند تاریخ کلیدی است. قرار است روسای جمهور ترامپ و شی در حاشیه نشست APEC در کره در فاصله ۲۹ تا ۳۱ اکتبر دیدار کنند. این پیش از مهلت ۱۰ نوامبر برای آتش‌بس ۹۰ روزه تعرفه‌ها است؛ در صورتی که تمدیدی صورت نگیرد، تعرفه‌های آمریکا بر چین به ۱۴۵٪ باز خواهند گشت. سؤال برای بازارهای مالی این است که آیا کنترل‌های پیشنهادی چین بر عناصر خاکی کمیاب صرفاً بخشی از یک تاکتیک چانه‌زنی برای کسب امتیازات بیشتر از آمریکا است، یا واقعاً یک تهدید جدی است که می‌تواند زنجیره‌های تأمین جهانی را به شدت مختل کند، با توجه به نقش عناصر خاکی کمیاب در محصولاتی مانند نیمه‌رساناها، وسایل نقلیه الکتریکی، صنایع دفاعی و تولیدات پیشرفته. حرکت چین آشکارا باعث نگرانی کشورهای G7 شده است که در حال صدور یک بیانیه مشترک و نادر در اعتراض به این اقدام هستند. اسکات بسنت، وزیر خزانه‌داری آمریکا، تمایل دارد این کنترل‌ها را حرکتی از سوی یک وزارت بازرگانی بیش از حد مشتاق چین جلوه دهد و برای تمدید بعدی تعرفه‌ها، تمدیدی طولانی‌تر از ۹۰ روز را وعده داده است. اما هرگونه شکست در مذاکره برای لغو این کنترل‌ها می‌تواند منجر به هفته‌های پرنوسانی برای بازارهای دارایی جهانی شود. در جای دیگر، برخی اخبار مثبت از فرانسه به حمایت از یورو و تضعیف شاخص دلار کمک کرده است. با این حال، اگر سانائه تاکایچی، رئیس LDP، بتواند با حزب سیاسی ایشین به توافق برسد، شاخص دلار می‌تواند فردا حمایت بیشتری دریافت کند. این امر ائتلاف اقلیت را بازسازی کرده و احتمال تأیید تاکایچی به عنوان نخست وزیر بعدی ژاپن در ۲۱ اکتبر را افزایش می‌دهد. سیاست‌های او برای ین-منفی (تضعیف ین) تلقی می‌شوند. داده‌های آمریکا امروز با تأخیر منتشر می‌شوند، اما امروز حدود ساعت ۱۵:۰۰ به وقت اروپای مرکزی، سخنرانی‌هایی از دو عضو متمایل به کاهش نرخ (داویش) فدرال رزرو، کریستوفر والر و استفان میران خواهیم داشت. سخنرانی‌های آن‌ها می‌تواند اندکی بر دلار فشار وارد کند. شاخص دلار ممکن است امروز خیلی از سطح ۹۸.۵۰ فاصله نگیرد. یورو: شمشیر دو لبه سیاست فرانسه جفت ارز EURUSD در حالی که نرخ‌های آمریکا ضعیف‌تر شده‌اند و احتمال می‌رود سباستین لوکورنو، نخست وزیر فرانسه، امروز از دو رأی عدم اعتماد در پارلمان فرانسه جان سالم به در ببرد – پس از آنکه سوسیالیست‌ها با تأخیر در اصلاحات بازنشستگی قانع شدند – از حمایت بیشتری برخوردار است. یورو و اوراق قرضه دولتی فرانسه این را برای کوتاه‌مدت خبر خوبی می‌دانند، اگرچه در بلندمدت لغو اصلاحات بازنشستگی، کار تثبیت مالی را دشوارتر می‌کند. سرمایه‌گذاران اوراق قرضه تاکنون معتقدند که کنار گذاشتن اصلاحات بازنشستگی، خیرِ کمتر از دو شر (گزینه جایگزین انتخابات زودهنگام بود) است و اسپرد اوراق قرضه فرانسه (OAT) در مقابل آلمان (Bund) را به زیر ۸۰ نقطه پایه بازگردانده‌اند. احتمالاً معامله‌گران ارز نیز از سرمایه‌گذاران اوراق قرضه الگوبرداری خواهند کرد و اگر حرکت این هفته برای بدهی فرانسه خوب باشد، برای یورو نیز خوب است. دشوار است که EURUSD در کوتاه‌مدت بتواند از محدوده 1.1685 / 1.1730 عبور کند. با این حال، هرچه EURUSD بیشتر بتواند در اینجا تثبیت شود، به دوره فصلی صعودی‌تر نوامبر و به ویژه دسامبر نزدیک‌تر می‌شود. ما (تیم تحلیل ING) پیش‌بینی 1.20 را برای پایان سال حفظ می‌کنیم. فرانک سوئیس: زیر 0.93 برای EURCHF نادر است جفت ارز EURCHF زیر 0.93 معامله می‌شود که کاملاً نادر است. برخی ممکن است استدلال کنند که با توجه به اخبار کمی بهتر از سیاست فرانسه، باید قیمت بالاتری داشته باشد. با این حال، احتمالاً این داستان کلان اقتصادی منطقه یورو است که در حال تأثیرگذاری است. داده‌های سخت اقتصادی منطقه یورو در ماه‌های اخیر ضعیف بوده‌اند. این امر منجر به بازنگری در قیمت نرخ‌های سواپ کوتاه‌مدت یورو شده و آن‌ها را حدود ۱۰ نقطه پایه از سقف‌های اواخر سپتامبر پایین آورده است. نرخ‌های سوئیس با در نظر گرفتن «محدودیت صفر» (Zero bound constraint) قیمت‌گذاری شده‌اند. حتی اگر بانک ملی سوئیس آن را رد نکند، به وضوح نمی‌خواهد نرخ‌ها را دوباره منفی کند. این امر دیدگاه «دست بسته» بودن بانک مرکزی سوئيس را تقویت کرده و EURCHF را تحت فشار نزولی قرار می‌دهد. ما انتظار داریم EURCHF تا زمانی که ارزیابی مثبتی از چشم‌انداز رشد منطقه یورو ایجاد شود، در حدود محدوده 0.92 / 0.93 باقی بماند که ممکن است تا سال آینده اتفاق نیفتد. دلار استرالیا: افزایش بیکاری تضمین‌کننده کاهش نرخ RBA نیست استرالیا در ماه سپتامبر شتاب در نرخ بیکاری را گزارش کرد که از 4.3$ (تجدیدنظر شده) به 4.5٪ رسید، بالاتر از اجماع 4.3٪. آمار اشتغال ماه اوت نیز به کاهش ۱۲ هزار نفری تجدیدنظر شد و همراه با افزایش ۱۵ هزار نفری سپتامبر، به طور کلی نشان‌دهنده یک استخدام تقریباً بدون تغییر در دو ماه گذشته است. بنابراین، حتی اگر افزایش بیکاری عمدتاً ناشی از نرخ مشارکت بالاتر باشد و لزوماً نشان‌دهنده وخامت قابل توجهی در شرایط بازار کار نباشد، اما تعادل را کمی به سمت کاهش نرخ (داویش) برای انتظارات بانک مرکزی استرالیا (RBA) متمایل می‌کند. آیا این به معنای آن است که RBA در نشست ۴ نوامبر نرخ را کاهش خواهد داد (18 نقطه پایه قیمت‌گذاری شده است)؟ همه چیز به آمار تورم سه‌ماهه سوم در ۲۹ اکتبر بستگی دارد. با توجه به اینکه دو ماه تورم بالاتر از حد انتظار را شاهد بودیم، فکر می‌کنیم احتمال زیادی وجود دارد که رقم فصلی برای یک RBA محتاط، همچنان خیلی داغ باقی بماند تا در نوامبر نرخ‌ها را کاهش دهد، حتی اگر اکنون آستانه کمی پایین‌تر آمده باشد. ما یک تحلیل سناریویی برای AUDUSD بر اساس تحولات تجاری آمریکا و چین منتشر کرده‌ایم. فرض پایه این است که RBA در دسامبر نرخ را کاهش خواهد داد، بنابراین هرگونه حرکت زودتر می‌تواند نمایه‌های AUDUSD را کمی پایین‌تر بیاورد. به هر حال، اخبار تجاری همچنان بزرگترین محرک خواهند بود و ما در صورت کاهش تنش‌ها، 0.68 را به عنوان یک هدف بسیار دست‌یافتنی برای AUD پیش‌بینی می‌کنیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پل تودور جونز: پیش‌بینی می‌کند که نرخ بهره فدرال ظرف یک سال آینده به ۲.۵ یا ۲.۷۵ درصد برسد.

جونز پیش‌بینی می‌کند که پس از اواخر اکتبر، بازار ممکن است روند صعودی پیدا کند و عوامل محرک آن شامل گزارش‌های درآمدزایی شرکت‌های بزرگ در بخش تکنولوژی، تحولات آمریکا–چین و نشست فدرال رزرو هستند. او در حال حاضر محتاط است اما ممکن است اگر شاخص نزدک تا نوامبر تقویت شود، وارد موقعیت خرید شود. جونز طلا و نقره را نسبت به رمزارزها ترجیح می‌دهد و هشدار می‌دهد که حدود ۱۸ ماه آینده تورم مجدداً افزایش خواهد یافت، زیرا فشارهای مالی موجب سیاست پولی تسهیلی فدرال رزرو خواهند شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظر‌سنجی بانک آمریکا: تعداد سرمایه‌گذارانی که هیچ دارایی رمزارزی ندارند، در حال افزایش است

نظر‌سنجی اکتبر بانک آمریکا نشان می‌دهد ۷۶٪ سرمایه‌گذاران هیچ سرمایه‌گذاری در رمزارزها ندارند، در حالی که این رقم در سپتامبر ۶۷٪ بود. حتی بین سرمایه‌گذارانی که مقداری رمزارز دارند، بیشتر آنها تنها سهم کمی از سبد خود را به رمزارزها اختصاص داده‌اند: ۳٪ از سرمایه‌گذاران فقط ۲٪ از سبدشان را در رمزارزها دارند ۱٪ از سرمایه‌گذاران ۴٪ از سبدشان را در رمزارزها دارند ۳٪ از سرمایه‌گذاران ۸٪ یا بیشتر از سبدشان را به رمزارزها اختصاص داده‌اند

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تعرفه‌های ترامپ دلار را در موقعیت شکننده قرار می‌دهند

دلار در جریان معاملات عصر جمعه بازار فارکس، آسیب‌پذیری خود را آشکار کرد. همچنان این نگرانی وجود دارد که افزایش تعرفه‌های آمریکا در سال جاری، سرانجام در داده‌های اقتصادی آشکار شود و بار دیگر تصور «استثناگرایی اقتصادی آمریکا» را به چالش بکشد. در غیاب مداوم داده‌های جدید از اقتصاد ایالات متحده، این هفته تحت سلطه سخنرانی مقامات بانک‌های مرکزی در نشست‌های صندوق بین‌المللی پول (IMF) و همچنین تحولات سیاسی بین‌المللی خواهد بود. دلار آمریکا: رصد مذاکرات آمریکا و چین تهدید دونالد ترامپ، رئیس‌جمهور آمریکا، مبنی بر افزایش تعرفه‌ها علیه چین در روز جمعه گذشته، باعث واکنش شدید در بازارهای فارکس و اوراق قرضه شد. نرخ برابری دلار آمریکا در برابر یوان چین (USDCNH) به شدت افزایش یافت، اما شاخص دلار (DXY) بیش از آن کاهش پیدا کرد؛ زیرا سرمایه‌گذاران بر این باور بودند که اثر منفی این تصمیم بر اقتصاد آمریکا بیشتر از چین خواهد بود. داده‌های صادراتی منتشرشده از چین در شب گذشته تأیید می‌کند که این کشور توانسته است پایه صادراتی خود را تا حد قابل توجهی از وابستگی به آمریکا دور کند. همچنین، کاهش ۵ تا ۸ نقطه پایه‌ای در بازده اوراق خزانه کوتاه‌مدت آمریکا در روز جمعه نشان داد که این مسئله بیشتر یک تهدید کلان برای اقتصاد آمریکاست تا یک موج فروش دارایی‌های آمریکایی. از آن زمان تاکنون، معاملات آتی سهام آمریکا حدود نیمی از افت روز جمعه را جبران کرده‌اند؛ زیرا لحن مقامات واشنگتن اندکی آشتی‌جویانه‌تر شده است. تهدید تعرفه‌های ۱۰۰ درصدی اضافی بر واردات چین برای ۱ نوامبر تعیین شده، یعنی اندکی پس از دیدار احتمالی ترامپ و شی جین‌پینگ در حاشیه نشست APEC در کره جنوبی. به بیان دیگر، هنوز زمان زیادی برای مانور و چانه‌زنی دو طرف تا پیش از ۱ نوامبر باقی است. در همین حال، هیچ نشانه‌ای از پایان تعطیلی دولت آمریکا دیده نمی‌شود و نبود داده‌های اقتصادی آمریکا همچنان ادامه دارد. بازارهای شرط‌بندی نیز تغییری در ارزیابی خود نداده‌اند و با احتمال ۶۷ درصدی پیش‌بینی می‌کنند که تعطیلی دولت تا ماه نوامبر ادامه یابد. در نتیجه، تمرکز اصلی بازارها این هفته بر سخنرانی مقامات بانک‌های مرکزی خواهد بود. تعداد زیادی از مقامات ارشد بانک‌های مرکزی در نشست پاییزی IMF در واشنگتن سخنرانی خواهند داشت. از جمله مهم‌ترین آن‌ها، جروم پاول، رئیس فدرال رزرو، در روز سه‌شنبه و کریستین لاگارد، رئیس بانک مرکزی اروپا، در روز پنج‌شنبه هستند. انتظار می‌رود تمرکز قابل‌توجهی بر بازار سهام آمریکا وجود داشته باشد. در همین چارچوب، صندوق بین‌المللی پول فردا گزارش «ثبات مالی جهانی» خود را منتشر می‌کند که به احتمال زیاد نگرانی‌هایی درباره سطح ارزش‌گذاری فعلی بازار سهام مطرح خواهد کرد. برای مقایسه، نسبت قیمت به سود تعدیل‌شده بر اساس چرخه (CAPE) برای شاخص S&P 500 اکنون حدود ۳۹ است، در حالی‌که در اوج حباب دات‌کام رقم ۴۵ بود و میانگین بلندمدت بین ۱۰ تا ۲۵ قرار دارد. همچنین این هفته، کتاب بژ فدرال رزرو (Beige Book) چهارشنبه شب منتشر می‌شود؛ گزارشی که از نزدیک برای یافتن نشانه‌هایی از کندی بیشتر در بازار کار بررسی خواهد شد. با توجه به تعطیلات رسمی در ژاپن و آمریکا امروز، انتظار می‌رود معاملات بازار فارکس آرام باشد؛ زیرا اوراق خزانه آمریکا معامله نمی‌شوند. انتظار می‌رود شاخص دلار در واکنش به تیترهای خبری مربوط به روابط آمریکا و چین نوسان کند اما سطح ۹۹٫۵۰ سقف کوتاه‌مدتی به نظر می‌رسد و احتمال دارد در روزهای سه‌شنبه یا چهارشنبه و هم‌زمان با سخنرانی پاول و انتشار کتاب بژ، تا محدوده ۹۸٫۰۰ کاهش یابد. یورو: تعریف جنون تکرار یک کار بارها و بارها و انتظار نتایج متفاوت داشتن، معمولاً به عنوان تعریف آلبرت اینشتین از جنون شناخته می‌شود. برخی ممکن است این تعریف را به سیاست فرانسه در حال حاضر نسبت دهند؛ جایی که امانوئل مکرون بار دیگر سباستین لکورنو را به عنوان نخست‌وزیر منصوب کرده و از او خواسته است بودجه‌ای اصلاح‌شده را به پارلمان ارائه دهد. با این حال، انتظار می‌رود این بودجه رد شود و در نتیجه، رأی عدم اعتماد به دولت در روزهای آینده مطرح گردد؛ رخدادی که فرانسه را بار دیگر بدون دولت باقی خواهد گذاشت. این وضعیت خبر خوبی برای یورو نیست، هرچند احتمالاً اثر آن بیشتر در نرخ‌هایی مانند EURCHF دیده می‌شود تا EURUSD . جالب است که EURUSD علی‌رغم بازگشت نیمی از افت بازار سهام آمریکا در روز جمعه، همچنان بخشی از سود خود را حفظ کرده است. احتمالاً بازگشایی بازار اوراق خزانه آمریکا در روز سه‌شنبه تهدید بزرگ‌تری برای ادامه روند صعودی EURUSD باشد؛ زیرا بازده اوراق ممکن است دوباره افزایش یابد. ما ترجیح می‌دهیم EURUSD در هفته‌های آینده در محدوده ۱٫۱۷۰۰ معامله شود اما محتمل‌ترین زمان برای تحقق این هدف احتمالاً به ارتباطات و اظهارات فدرال رزرو در همین هفته بستگی دارد. ین ژاپن: پیگیری تحولات سیاسی ژاپن دقیقاً یک هفته پیش، نرخ USDJPY به‌دنبال پیروزی سانائه تاکائچی در انتخابات رهبری حزب حاکم LDP و احتمال نخست‌وزیری او، جهش کرد. اما اکنون حزب متحد ائتلافی کومیتو از این ائتلاف جدا شده و تمرکز بر این است که کدام جناح می‌تواند اکثریت آرا را برای تعیین نخست‌وزیر جدید در زمان بازگشایی پارلمان – که احتمالاً دوشنبه آینده است – به‌دست آورد. احزاب مخالف تلاش می‌کنند بر سر یک نامزد مشترک به توافق برسند، هرچند پیروزی اپوزیسیون در این مقطع بیشتر به عنوان ریسک دنباله‌دار (Tail Risk) در نظر گرفته می‌شود. در هر صورت، به نظر می‌رسد USDJPY تا زمانی که موقعیت تاکائچی تثبیت نشود، قادر به بازگشت به سقف‌های قبلی نخواهد بود – و این روند ممکن است یک یا دو هفته دیگر طول بکشد. در این میان، نرخ USDJPY باید با اخبار مربوط به روابط آمریکا و چین و همچنین به‌روزرسانی‌های احتمالی از سوی فدرال رزرو نیز دست‌وپنجه نرم کند. یک احتمال دور از ذهن اما محتمل وجود دارد که نرخ USDJPY تا پایان ماه دوباره به محدوده ۱۴۷ تا ۱۴۸ بازگردد اما برای تحقق این سناریو، چند عامل مهم باید هم‌زمان با یکدیگر منطبق شوند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلومبرگ: پیش‌بینی نرخ منفی در سوئیس افت کرد

بر اساس نظرسنجی بلومبرگ، اکثر اقتصاددانان پیش‌بینی کاهش نرخ بهره توسط بانک ملی سوئیس (SNB) به محدوده منفی را کنار گذاشته‌اند. تنها دو مؤسسه — بارکلیز و بلومبرگ اکونومیکس — انتظار دارند که SNB در نشست سیاست‌گذاری ۱۱ دسامبر نرخ بهره را به میزان ۰.۲۵ درصد کاهش داده و به سطح منفی ۰.۲۵ درصد برساند. مؤسسه Capital Economics نیز چنین اقدامی را برای ماه ژوئن آینده پیش‌بینی کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیت‌ماین ۱۰۴ میلیون دلار اتریوم به خزانه‌ی خود افزود

افزایش موجودی اتریوم شرکت BitMine؛ انتقال ۱۰۳ میلیون دلاری از کیف‌پول BitGo شرکت BitMine Immersion Technologies (با نماد BMNR) روز پنج‌شنبه حدود ۲۳۸۲۳ واحد اتریوم، به ارزش تقریبی ۱۰۳.۷ میلیون دلار، به خزانه‌ی سازمانی اتریوم خود افزود. به گزارش Lookonchain و بر اساس داده‌های پلتفرم Arkham، این مقدار اتریوم از یک کیف‌پول متعلق به BitGo به حساب بیت‌ماین منتقل شده است. اگرچه این کیف‌پول در داده‌های Arkham هنوز شناسایی نشده اما پلتفرم Lookonchain آن را متعلق به شرکت BitMine اعلام کرده است. شرکت   BitMine  در حال حاضر به‌طور رسمی،  ۲.۸۳ میلیون واحد اتریوم در اختیار دارد که ارزش تقریبی آن حدود ۱۲.۴ میلیارد دلار است. این شرکت خزانه‌داری که تحت هدایت تام لی (Tom Lee) فعالیت می‌کند، بزرگ‌ترین خزانه‌ی اتریوم و دومین خزانه‌ی بزرگ کریپتو پس از Strategy مایکل سیلور به شمار می‌رود. بیت‌ماین پیش‌تر در چندین نوبت اعلام کرده هدفش تملک ۵٪ از کل عرضه اتریوم است و متعهد به حمایت از نقش روزافزون اتریوم در خدمات مالی و بازارهای سرمایه می‌باشد. سهام BMNR روز پنج‌شنبه با کاهش ۱.۵٪ معامله شد و بازار را با قیمت ۵۹.۱۰ دلار بست. همچنین اتریوم طی ۲۴ ساعت گذشته حدود ۱.۴٪ افت داشته و با قیمت ۴۳۸۴ دلار معامله می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک Citi افت قیمت Oracle را فرصت خرید دانست

بانک Citi توصیه کرده است که افت اخیر قیمت سهام Oracle را فرصتی برای خرید تلقی کنید. این بانک پیش‌بینی می‌کند که ارزش سهام Oracle از سطح فعلی حدود ۴۰٪ رشد خواهد کرد. این تحلیل توسط شبکه CNBC منتشر شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تاخیر در برداشت ۱۱ میلیارد دلاری اتریوم؛ هشدار درباره آسیب‌پذیری‌های سیستمی

شبکه استیکینگ اتریوم زیر فشار فزاینده؛ صف برداشت‌ها به رکورد تازه‌ای رسید شبکه استیکینگ (سپرده‌گذاری) اتریوم با افزایش بی‌سابقه‌ی درخواست برداشت‌ها روبه‌رو شده و این موضوع تعادل میان نقدشوندگی و امنیت شبکه را به چالش کشیده است. طبق داده‌های تازه، نزدیک ۲.۴۴ میلیون واحد ETH به ارزش بیش از ۱۰.۵ میلیارد دلار تا تاریخ ۸ اکتبر در صف برداشت قرار دارند که  سومین رقم بالای ماه گذشته است. این رقم پس از سقف ۲.۶ میلیون اتریوم در ۱۱ سپتامبر و ۲.۴۸ میلیون اتریوم  در ۵ اکتبر قرار می‌گیرد. بر اساس داده‌های پلتفرم Dune Analytics که توسط تحلیل‌گر آنچین توسط هیلدابی گردآوری شده، بیشتر این برداشت‌ها مربوط به پلتفرم‌های بزرگ استیکینگ نقدشونده (Liquid Staking) مثل Lido، EtherFi، Coinbase و Kiln است. این سرویس‌ها به کاربران اجازه می‌دهند اتریوم خود را استیک کنند و هم‌زمان با توکن‌های مشتقه‌ای مانند stETH، نقدشوندگی دارایی‌شان را حفظ کنند. در حال حاضر میانگین زمان انتظار برای برداشت در شبکه‌ی استیکینگ اتریوم به ۴۲ روز و ۹ ساعت رسیده است؛ وضعیتی که از ماه جولای  همچنان ادامه دارد و نشانه‌ی نوعی عدم‌تعادل میان نقدشوندگی و امنیت شبکه است. ویتالیک بوترین یکی از بنیان‌گذاران اتریوم، از این طراحی دفاع کرده و گفته این تأخیرها عامدانه و برای حفظ ثبات شبکه در نظر گرفته شده‌اند. او استیکینگ را نوعی خدمت منظم و پایبندانه به شبکه توصیف کرده و گفته است تأخیر در خروج اعتبارسنج‌ها به حفظ ثبات شبکه کمک می‌کند؛ چون جلوی سفته‌بازی‌های کوتاه‌مدت را می‌گیرد و باعث می‌شود اعتبارسنج‌ها تعهد بیشتری به امنیت بلندمدت زنجیره داشته باشند. اما طولانی شدن صف برداشت، بحث‌هایی را در جامعه‌ی اتریوم برانگیخته است. برخی تحلیل‌گران هشدار می‌دهند این وضعیت می‌تواند به نقطه‌ضعف ساختاری در اکوسیستم اتریوم تبدیل شود. تأثیر این وضعیت بر اتریوم و اکوسیستم آن چیست؟ تحلیل‌گر ناشناس «Robdog» وضعیت فعلی را یک بمب زمانی توصیف کرده و گفته است افزایش زمان خروج، ریسک زمانی (duration risk) را برای شرکت‌کنندگان در بازار استیکینگ نقدشونده بالا می‌برد. به گفته‌ی او: "مشکل اینجاست که این تأخیرها می‌توانند باعث یک چرخه‌ی بازگشت منفی شوند که اثرات سیستمی بزرگی بر دیفای، بازار وام‌دهی و استفاده از توکن‌های LST به‌عنوان وثیقه دارد." شکاف قیمتی بین ETH و توکن‌های استیکینگ Robdog توضیح داده است که طول صف خروج مستقیماً بر نقدشوندگی و ثبات قیمت توکن‌هایی مانند stETH تأثیر می‌گذارد. این توکن‌ها معمولاً کمی پایین‌تر از قیمت اتریوم معامله می‌شوند تا ریسک تأخیر در بازخرید و خطرات پروتکلی را منعکس کنند. اما هرچه صف خروج طولانی‌تر شود، این فاصله قیمتی (discount) نیز بیشتر می‌شود. به‌عنوان مثال، وقتی stETH با نسبت ۰.۹۹ به ۱ معامله می‌شود، معامله‌گران می‌توانند با خرید آن و انتظار ۴۵ روزه برای بازخرید، حدود ۸٪ سود سالانه کسب کنند. اما اگر مدت انتظار دو برابر شود و به ۹۰ روز برسد، سود مؤثر به حدود ۴٪ کاهش می‌یابد و در نتیجه انگیزه‌ی خرید کمتر و شکاف قیمتی بیشتر می‌شود. خطر سرایت به بازار دیفای از آنجا که توکن‌هایی مانند stETH در پروتکل‌های وام‌دهی دیفای مثل Aave به‌عنوان وثیقه استفاده می‌شوند، هر انحراف قابل‌توجه از قیمت اتریوم می‌تواند به کل اکوسیستم سرایت کند. به‌عنوان نمونه، stETH پلتفرم Lido به‌تنهایی حدود ۱۳ میلیارد دلار ارزش قفل‌شده (TVL) دارد که بخش زیادی از آن در پوزیشن‌های اهرمی تکرارشونده  قرار گرفته است. Robdog هشدار داده که شوک نقدینگی ناگهانی مثلاً در اثر رویدادهایی مشابه سقوط Terra/Luna یا ورشکستگی FTX می‌تواند باعث خروج سریع سرمایه، افزایش نرخ بهره و بی‌ثباتی در بازارهای دیفای شود. او می‌گوید: "اگر شرایط بازار ناگهان تغییر کند و بسیاری از دارندگان ETH بخواهند از معاملات خود خارج شوند، تنها بخش محدودی از ETH واقعاً قابل برداشت است، چون بیشتر آن در وام‌ها قفل شده‌اند. این وضعیت می‌تواند باعث هجوم گسترده برای برداشت دارایی‌ها شود؛ چیزی شبیه به ورشکستگی بانکی در دنیای مالی سنتی." نیاز به بازنگری در مدیریت ریسک این تحلیل‌گر تأکید می‌کند که صندوق‌ها و پلتفرم‌های وام‌دهی باید چارچوب‌های مدیریت ریسک قوی‌تری برای پوشش ریسک ناشی از طولانی شدن دوره‌ی خروج ایجاد کنند. او می‌گوید: "وقتی زمان خروج یک دارایی از یک روز به ۴۵ روز برسد، آن دارایی دیگر همان دارایی قبلی نیست." Robdog پیشنهاد داده توسعه‌دهندگان هنگام قیمت‌گذاری وثیقه‌ها، نرخ تنزیل (discount rate) را بر اساس طول دوره‌ی خروج در نظر بگیرند. او در پایان نوشته است: "از آنجا که توکن‌های LSTها بخش جدایی‌ناپذیر زیرساخت دیفای هستند، باید به فکر افزایش ظرفیت خروج باشیم. حتی اگر توان خروج دو برابر شود، باز هم مقدار کافی از اتریوم برای حفظ امنیت شبکه وجود خواهد داشت."  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر