TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

ریسک ایران و تعرفه 15 درصدی؛ بازار فارکس به کدام سو می‌رود؟

در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان می‌کند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفه‌ها. احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانی‌ها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و داده‌های اقتصادی ضعیف‌تر، فضای احتیاط را در بازار فارکس تقویت کرده‌اند. سرمایه‌گذاران در حال سنجش این هستند که آیا دلار می‌تواند جایگاه خود را حفظ کند یا وارد مرحله‌ای از عقب‌نشینی (کاهش) می‌شود. این گزارش بر پایه داده‌های منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهم‌تر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبه‌رو شود. این تغییر می‌تواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایین‌تر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست می‌دهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ به‌ویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایه‌گذاران تأثیر پایدار تعرفه‌ها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتمل‌ترین واکنش‌ها می‌تواند تضعیف اوراق خزانه آمریکا به دلیل نگرانی‌های مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت می‌گیرد. اگر سرمایه‌گذاران به این نتیجه برسند که یکی از ستون‌های اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که می‌توان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایه‌گذاران به شکل هم‌زمان از چند بازار خارج می‌شوند. تمرکز بر داده‌ها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سه‌ماهه چهارم، بازار این هفته به داده‌های اعتماد مصرف‌کننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایه‌ای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، می‌تواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضی‌تر ممکن است به دلار حمایت کوتاه‌مدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیش‌بینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشت‌های بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شده‌اند. امروز انتشار شاخص فضای کسب‌وکار آلمان (Ifo) می‌تواند نشانه‌ای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همان‌طور که اشاره شد، احتمال ضعیفی وجود دارد که دارایی‌های آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که می‌تواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیش‌بینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر می‌رسد. پوند؛ نگاه به بانک انگلستان و انتخابات میان‌دوره‌ای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانه‌داری فردا است. هرگونه نشانه‌ای مبنی بر تمایل آن‌ها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، می‌تواند احتمال کاهش ۲۵ نقطه پایه‌ای را که اکنون حدود ۲۰ نقطه پایه قیمت‌گذاری شده، تقویت کند. دومین ریسک، انتخابات میان‌دوره‌ای روز پنج‌شنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر می‌تواند دوباره گمانه‌زنی‌ها درباره رهبری این حزب را شعله‌ور کرده و فشار تازه‌ای بر پوند وارد کند. پیش‌بینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمع‌بندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و داده‌های اقتصادی ضعیف‌تر، فضای شکننده‌ای ایجاد کرده‌اند. دلار فعلاً در محدوده‌ای مشخص نوسان می‌کند، اما جهت بعدی آن به ترکیبی از داده‌های تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شوک ژانویه به بازار کار بریتانیا؛ سقوط آگهی‌های شغلی به زیر مرز ۱۰ هزار مورد

در یک نگاه افت ۱۹.۱٪ در فرصت‌های شغلی فارغ‌التحصیلان: برای اولین‌بار از سال ۲۰۱۶، تعداد آگهی‌های شغلی برای فارغ‌التحصیلان به زیر ۱۰ هزار رسید. کاهش ۳.۰۵٪ در کل آگهی‌های شغلی: مجموع آگهی‌ها به ۶۹۴,۹۴۰ مورد در ژانویه رسید؛ پایین‌ترین سطح در پنج سال اخیر. افزایش حقوق متوسط به 43,289 پوند: رشد ۵.۹۸٪ نسبت به سال گذشته، بالاتر از نرخ غیرتورمی بانک مرکزی. نرخ بیکاری به ۵.۲٪ رسید: افزایش از ۴.۷٪ در شش ماه گذشته، با فشار بیشتر بر جوانان. در ژانویه ۲۰۲۶، بازار کار بریتانیا با افتی بی‌سابقه مواجه شد؛ تعداد فرصت‌های شغلی فارغ‌التحصیلان برای نخستین‌بار به زیر ۱۰ هزار مورد رسید. این اتفاق در بحبوحه نگرانی‌های فزاینده درباره رکود استخدام و کاهش بهره‌وری رخ داد. وضعیت بازار کار بریتانیا طبق گزارش بلومبرگ و بازخوانی‌شده توسط یوتوتایمز از داده‌های Adzuna، بازار کار بریتانیا در ژانویه وارد فاز رکود استخدام شد. کاهش آگهی‌های شغلی و افت شدید در فرصت‌های فارغ‌التحصیلان نشان‌دهنده چالش‌های ساختاری در جذب نیروی جوان است. رقابت شدید و رشد حقوق با وجود کاهش فرصت‌ها، حقوق متوسط رشد قابل‌توجهی داشته است. این نشان می‌دهد که شرکت‌ها همچنان برای مهارت‌های خاص حاضر به پرداخت بیشتر هستند، اما رقابت برای موقعیت‌های محدود بسیار شدید شده است. نقش هوش مصنوعی در حذف مشاغل ابتدایی Adzuna گزارش داده که مشاغل ابتدایی نیز ۴.۴۶٪ کاهش یافته‌اند. این افت به‌طور مستقیم با جایگزینی نیروی انسانی توسط هوش مصنوعی مرتبط دانسته شده است؛ روندی که استارتاپ‌های بریتانیایی نیز به آن روی آورده‌اند.  بحران بهره‌وری و چالش‌های ساختاری مطالعه‌ای از گروه مشاوره بوستون نشان می‌دهد که صنایع بزرگ بریتانیا مانند مالی، تولید، ارتباطات و خرده‌فروشی در دو دهه اخیر از مرز بهره‌وری عقب مانده‌اند. افزایش شرکت‌های کوچک با بهره‌وری پایین نیز به این روند دامن زده است. این کاهش بهره‌وری باعث شده نرخ رشد تولید ناخالص داخلی بریتانیا از پایان دهه ۹۰ تاکنون تقریباً نصف شود. اقتصاددانان امیدوارند که سرمایه‌گذاری در فناوری و هوش مصنوعی بتواند این روند را معکوس کند. جمع‌بندی کاهش فرصت‌های شغلی، به‌ویژه برای جوانان، در کنار بحران بهره‌وری، نشان‌دهنده نیاز فوری به اصلاحات ساختاری و سرمایه‌گذاری هدفمند در فناوری است. اگر این روند ادامه یابد، ریسک تثبیت رکود شغلی و کاهش استانداردهای زندگی جدی خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

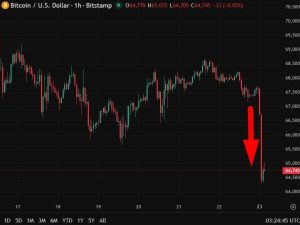
سقوط ناگهانی بیت‌کوین؛ چه چیزی پشت پرده این ریزش بود؟

در یک نگاه ۵٪ افت سریع: بیت‌کوین در یک بازه کوتاه حدود ۵ درصد سقوط کرد و به زیر ۶۵ هزار دلار رسید. شکستن حمایت کلیدی: از دست رفتن سطح ۶۵ هزار دلار باعث فعال شدن حدضررها و تشدید فروش شد. افزایش ورود نهنگ‌ها به صرافی‌ها: انتقال حجم بالای بیت‌کوین به صرافی‌ها، عرضه را بالا برد. بدون شوک سیستمی: هیچ رویداد بزرگ نظارتی یا بحران صرافی در این افت نقش نداشت. سقوط دوباره بیت‌کوین به زیر ۶۵ هزار دلار، موجی از نگرانی در بازار ایجاد کرده؛ اما برخلاف تصور اولیه، این افت ارتباطی با تنش‌های تعرفه‌ای ندارد. آنچه رخ داد بیشتر شبیه یک «فشار فروش تکنیکی» بود که با ورود نهنگ‌ها به صرافی‌ها و شکستن یک سطح حمایتی مهم تشدید شد. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. چرا بیت‌کوین سقوط کرد؟ ۱) فشار فروش تکنیکالی پس از شکستن حمایت منطقه ۶۵ هزار دلاری طی چند روز گذشته نقش یک «کف روانی» را داشت. وقتی این سطح شکسته شد: حدضرر معامله‌گران فعال شد. فروش‌های لحظه‌ای شدت گرفت. نقدینگی سریعاً کاهش یافت. این همان چیزی است که در بازار به آن «فشار فروش زنجیره‌ای» گفته می‌شود؛ یعنی فروش‌ها خودشان فروش‌های بیشتری ایجاد می‌کنند. ۲) ورود نهنگ‌ها به صرافی‌ها داده‌های درون‌زنجیره‌ای نشان می‌دهد: حجم ورودی بیت‌کوین به صرافی‌ها افزایش یافته این رفتار معمولاً به معنای «آمادگی برای فروش» است در هفته‌های قبل، الگوی غالب «انباشت» بود؛ یعنی سرمایه‌گذاران بزرگ دارایی را از صرافی‌ها خارج می‌کردند. تغییر این الگو، نشانه‌ای از چرخش کوتاه‌مدت احساسات بازار است. ۳) ابهام‌های کلان و ریسک‌گریزی بازار جهانی در روزهای اخیر با چند عامل فشار مواجه بوده: نگرانی درباره سیاست‌های تعرفه‌ای آمریکا افزایش نوسان در بازار سهام حساسیت قیمت نفت به اخبار ژئوپلیتیک در چنین شرایطی، دارایی‌های پرریسک مثل بیت‌کوین معمولاً زودتر تحت فشار قرار می‌گیرند. ۴) عدم وجود شوک نظارتی یا بحران سیستمی بر اساس گزارش منبع: هیچ صرافی دچار مشکل نشده هیچ مقررات جدیدی اعلام نشده هیچ رویداد امنیتی یا هک گسترده رخ نداده بنابراین افت اخیر بیشتر رفتاری و تکنیکی بوده تا یک بحران ساختاری. جمع‌بندی استراتژیک بازار اکنون در فاز آزمون اعتماد قرار دارد. معامله‌گران منتظرند ببینند: آیا بیت‌کوین می‌تواند سطح ۶۵ هزار دلار را پس بگیرد یا وارد محدوده‌های حمایتی پایین‌تر می‌شود تا زمانی که ابهام‌های کلان پابرجاست، بازار ممکن است رفتار محتاطانه داشته باشد. اما نبود شوک سیستمی نشان می‌دهد این حرکت بیشتر یک «تخلیه موقعیت‌ها» بوده تا تغییر روند بلندمدت.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

هشدار درباره ۷ میلیون بیت‌کوین قدیمی؛ تهدید کوانتومی جدی شد؟

در یک نگاه هدف اصلی کوانتوم امضاهای دیجیتال است، نه استخراج (ماینینگ). نگرانی فعلی مربوط به بخش اثبات مالکیت تراکنش‌هاست. حدود ۶.۹ میلیون بیت‌کوین (نزدیک به ۳۰٪ عرضه) در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها افشا شده است. سقوط سد دفاعی: پیشرفت تکنولوژی باعث شده تا توان لازم برای شکستن قفل بیت‌کوین، از ۲۰ میلیون واحد پردازش به تنها ۱۰۰ هزار واحد کاهش یابد؛ یعنی خطر بسیار نزدیک‌تر از تصورات قبلی است. درباره کوین‌های قدیمی، از جمله دارایی‌های منسوب به ساتوشی، بحث‌هایی درباره احتمال «فریز کردن» مطرح شده که چالشی فنی و سیاسی محسوب می‌شود. در کنفرانس توسعه‌دهندگان اتریوم، ETH Denver، بخشی از بحث‌ها از ساخت‌وساز در بازار نزولی فاصله گرفت و به موضوعی حساس رسید: آیا پیشرفت سریع کامپیوترهای کوانتومی می‌تواند امنیت بیت‌کوین را تهدید کند؟ بر اساس گزارش منتشرشده توسط Decrypt و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان، موضوع دیگر صرفاً یک فرضیه علمی‌–تخیلی نیست؛ بلکه به امنیت میلیون‌ها بیت‌کوین مربوط می‌شود که همین حالا در آدرس‌های بالقوه آسیب‌پذیر قرار دارند. کامپیوترهای کوانتومی دقیقاً چه بخشی از بیت‌کوین را هدف می‌گیرند؟ در پنل برگزارشده در ETH Denver، توسعه‌دهندگان توضیح دادند که نگرانی اصلی مربوط به الگوریتم هش بیت‌کوین (SHA-256) نیست. طبق اظهارات هانتر بیست، شکستن این بخش حتی برای رایانه‌های کوانتومی بسیار پیشرفته نیز بسیار دشوار ارزیابی می‌شود. تمرکز اصلی روی امضاهای دیجیتال مبتنی بر رمزنگاری منحنی بیضوی است؛ همان سازوکاری که مالکیت بیت‌کوین را اثبات می‌کند. تفاوت دو نوع تهدید کوانتومی به زبان ساده در این بحث، دو الگوریتم مشهور مطرح شد: ۱. الگوریتم گروور سرعت جست‌وجوی brute-force را افزایش می‌دهد و امنیت مؤثر هش‌ها را کاهش می‌دهد، اما در حال حاضر تهدید عملی برای SHA-256 محسوب نمی‌شود. ۲. الگوریتم شور رمزنگاری کلید عمومی را هدف قرار می‌دهد. در صورت دستیابی به توان کوانتومی کافی، این الگوریتم می‌تواند از روی «کلید عمومی» به «کلید خصوصی» برسد. به بیان ساده، اگر چنین توان سخت‌افزاری فراهم شود، دانستن کلید عمومی می‌تواند برای تصاحب دارایی کافی باشد. چرا گفته می‌شود ۳۰٪ بیت‌کوین‌ها در معرض ریسک‌اند؟ الکس پرودن از شرکت Project Eleven اعلام کرده است که بیش از ۶.۹ میلیون بیت‌کوین در آدرس‌هایی قرار دارند که کلید عمومی آن‌ها آشکار است؛ از جمله حدود ۱.۷ میلیون بیت‌کوین استخراج‌شده در سال‌های ابتدایی شبکه. در سال‌های نخست، ساختار برخی آدرس‌ها باعث می‌شد کلید عمومی سریع‌تر افشا شود. اگر فناوری کوانتومی به سطح عملیاتی برسد، این دسته از کوین‌ها در معرض آنچه توسعه‌دهندگان «ریسک مواجهه بلندمدت» می‌نامند قرار خواهند گرفت. پیشرفت‌های سخت‌افزاری چه پیامی دارد؟ به گفته شرکت‌کنندگان در پنل، پیشرفت‌های اخیر شرکت‌هایی مانند گوگل و IBM در حوزه رایانه‌های کوانتومی باعث شده بحث مقیاس‌پذیری این فناوری جدی‌تر شود. نکته مهم، تغییر برآوردهاست: سال ۲۰۲۱: حدود ۲۰ میلیون کیوبیت برای شکستن امضاهای بیت‌کوین برآورد جدید پژوهشگران Iceberg Quantum: حدود ۱۰۰ هزار کیوبیت این کاهش چشمگیر، برنامه‌ریزی برای «امنیت پساکوانتومی» را به اولویت برخی بازیگران صنعت تبدیل کرده است. واکنش بازیگران بزرگ بازار صرافی Coinbase یک هیئت مشورتی برای بررسی ریسک‌های کوانتومی تشکیل داده است. مدیرعامل این شرکت، برایان آرمسترانگ، این مسئله را «قابل حل» توصیف کرده است. هم‌زمان، بنیاد اتریوم نیز تیمی برای بررسی امنیت پساکوانتومی تشکیل داده است. این اقدامات نشان می‌دهد صنعت در حال ورود به مرحله‌ای از آمادگی پیشگیرانه است؛ وضعیتی که می‌توان آن را «بازار در حال انتظار برای حرکت بعدی» توصیف کرد. چالش سیاسی: کوین‌های قدیمی چه می‌شوند؟ ایزابل فاکسن-دوک، از هم‌نویسندگان BIP 360، تأکید کرده که مسئله تنها فنی نیست. برخی کوین‌های قدیمی—از جمله دارایی‌های منسوب به ساتوشی ناکاموتو—ممکن است هرگز به آدرس‌های امن‌تر منتقل نشوند. پیشنهادهایی مانند مسدودسازی کامل این آدرس‌ها مطرح شده است، اما رسیدن به اجماع درباره چنین تصمیمی بسیار دشوار و حساس خواهد بود. در صورت نبود توافق و وقوع حمله موفق، ورود ناگهانی میلیون‌ها بیت‌کوین به بازار می‌تواند شوکی جدی ایجاد کند. “ «اگر بخواهم خیلی ساده برای شما توضیح دهم باید بگویم، دو نوع حمله وجود دارد. نوع اول (گروور) مثل این است که کسی با سرعت زیاد سعی کند رمز گاوصندوق را حدس بزند که فعلاً بیت‌کوین در برابر آن مقاوم است. اما نوع دوم (شور) خطرناک است؛ این حمله مثل این است که فردی با دیدن قفل، مستقیماً نقشه کلید آن را بکشد! توسعه‌دهندگان در دنور می‌گویند این دومی، پاشنه آشیل بیت‌کوین در افق ۵ ساله است.» کامران گودرزی جمع‌بندی استراتژیک بر اساس داده‌های منتشرشده توسط Decrypt و بازخوانی یوتوتایمز، صنعت کریپتو در مرحله‌ای قرار دارد که می‌توان آن را «فاز هشدار زودهنگام» نامید. تهدید فوری نیست، اما روند پیشرفت سخت‌افزاری شتاب گرفته است. بخش قابل توجهی از عرضه بیت‌کوین در آدرس‌های قدیمی قرار دارد. آمادگی فنی و رسیدن به اجماع اجتماعی، دو عامل کلیدی عبور از این چالش خواهند بود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در تقاطع سیاست پولی و ریسک‌های ژئوپلیتیک

در یک نگاه بازارها در آستانه هفته‌ای پرریسک قرار دارند؛ رأی دیوان عالی درباره تعرفه‌ها، تحولات ژئوپلیتیک و سیگنال‌های جدید فدرال رزرو می‌تواند نوسانات شدیدی در دلار، طلا، نفت و سهام ایجاد کند. گزارش درآمدی انویدیا در روز چهارشنبه آزمونی تعیین‌کننده برای سهام فناوری است و می‌تواند مشخص کند ضعف اخیر این بخش یک اصلاح موقت است یا آغاز چرخش ساختاری سرمایه. واگرایی سیاست‌های پولی و داده‌های تورمی، ین و دلار استرالیا را در کانون توجه قرار داده، در حالی‌که پوند و یورو نیز با ریسک‌های سیاسی و انتظارات نرخ بهره با نوسانات بیشتری مواجه خواهند شد. بازارهای مالی در حالی وارد هفته جدید می‌شوند که ریسک رویدادهای کلیدی، فضای معاملات را تحت تأثیر قرار داده و زمینه را برای افزایش نوسانات فراهم کرده است. با وجود آن‌که در میانه هفته بازارها کاهش‌های بیشتر نرخ بهره از سوی فدرال رزرو را در قیمت‌ها لحاظ کرده‌اند، دلار آمریکا همچنان عملکردی قدرتمند از خود نشان می‌دهد و در اغلب جفت‌ارزها با رشد همراه بوده است؛ روندی که بخشی از آن به جریان اخبار ژئوپلیتیک بازمی‌گردد. در صورت عدم وقوع یک غافلگیری بزرگ در روز جمعه، هم‌زمان با اعلام رأی دیوان عالی آمریکا درباره تعرفه‌ها، انتظار می‌رود این روند تا پایان هفته تداوم یابد؛ به‌ویژه اگر داده‌های مهم اقتصادی آمریکا که در پایان هفته منتشر می‌شود، بار دیگر بر استحکام اقتصاد این کشور و کاهش فشارهای تورمی صحه بگذارد. چنین سناریویی می‌تواند از تداوم برتری دلار در بازار ارز حمایت کند. در همین حال، سرمایه‌گذاران در تلاش‌اند تا ضعف مستمر سهام فناوری آمریکا را تفسیر کنند. آیا بازار در حال تجربه یک چرخش ساختاری به سمت سهام تدافعی و ارزشی است؛ حرکتی که می‌تواند بازتابی از انتظار برای تعدیل تدریجی رشد اقتصادی آمریکا باشد؟ یا آن‌که این افت صرفاً یک مکث موقتی است، در شرایطی که شرکت‌ها خود را با موج تحول‌آفرین هوش مصنوعی تطبیق می‌دهند؟ پاسخ به این پرسش تا حدی در روز چهارشنبه مشخص خواهد شد؛ زمانی که شرکت انویدیا پس از بسته شدن بازارهای آمریکا گزارش درآمدی خود را منتشر می‌کند. در صورتی که نتایج منتشرشده کمتر از انتظارات باشد و مهم‌تر از آن، چشم‌انداز آتی شرکت با لحنی محتاطانه‌تر ارائه شود، احتمال تشدید فشار فروش در بخش فناوری و تعمیق ضعف کنونی افزایش خواهد یافت. فدرال رزرو در کانون توجه؛ تقویم داده‌ها سبک اما حساس فدرال رزرو همچنان در مرکز توجه بازارها قرار دارد، اما در شرایطی که به‌نظر می‌رسد در وضعیت تعلیق قرار گرفته، توان حمایت از ریسک‌پذیری را از دست داده است. احتمال کاهش نرخ بهره در دوره ریاست جروم پاول کاهش یافته؛ موضوعی که عمدتاً به انتشار داده‌های قدرتمند اخیر از اقتصاد آمریکا بازمی‌گردد. در عین حال، فشارها و انتقادات مداوم رئیس‌جمهور آمریکا نیز عملاً فضای مانور پاول برای پاسخ مثبت به خواسته‌های کاخ سفید درباره کاهش نرخ بهره را محدود کرده است. تحلیلگران یوتوتایمز معتقدند که در چنین شرایطی، این احتمال مطرح است که نشست‌های فدرال رزرو تا ماه ژوئن بخشی از اثرگذاری خود بر بازارها را از دست بدهند و تمرکز سرمایه‌گذاران به‌جای تصمیمات فوری سیاست‌گذاری، به فرآیند بررسی صلاحیت کوین وارش معطوف شود. در حال حاضر، این روند در کمیته بانکداری سنای آمریکا متوقف شده است؛ جایی که برخی سناتورها نسبت به تحقیقات مرتبط با هزینه‌های بازسازی ساختمان مرکزی فدرال رزرو ابراز نارضایتی کرده‌اند. با وجود خوش‌بینی وزیر خزانه‌داری، اسکات بسنت، هنوز تاریخی برای برگزاری جلسه استماع وارش تعیین نشده است. این تأخیر به‌تدریج احتمال باقی ماندن پاول در سمت خود پس از ۱۵ مه را افزایش داده و انتظارات پررنگ بازار برای کاهش سریع نرخ بهره را با چالش مواجه کرده است. هرچند این سناریو در نگاه نخست دور از ذهن به‌نظر می‌رسد، اما با توجه به اینکه پاول سه ماه پیش از آغاز رسمی ریاست خود در فوریه ۲۰۱۸ در کمیته بانکداری سنا شهادت داده بود، این نگرانی‌ها چندان هم بی‌پایه تلقی نمی‌شود. در همین حال، اظهارنظرهای مقامات فدرال رزرو همچنان با شدت ادامه دارد. بازارها معمولاً به لحن‌های داویش واکنش مثبت‌تری نشان می‌دهند و همین امر تا حدی از شتاب صعودی دلار کاسته است. از منظر داده‌های اقتصادی، تقویم هفته آینده نسبتاً خلوت است. شاخص اعتماد مصرف‌کننده «کنفرانس بورد» در روز سه‌شنبه و گزارش شاخص قیمت تولیدکننده (PPI) در روز جمعه، مهم‌ترین داده‌هایی هستند که می‌توانند تصویری روشن‌تر از روندهای اقتصادی ارائه دهند. نکته قابل‌توجه دیگر، برگزاری حراج اوراق خزانه‌داری آمریکا با سررسیدهای دو، پنج و هفت‌ساله در هفته پیش‌رو است. سرمایه‌گذاران به‌طور ویژه سطح تقاضای خارجی را زیر نظر دارند؛ به‌ویژه آن‌که تحرکات اخیر در بازدهی اوراق خزانه‌داری آمریکا حاکی از تداوم علاقه به این ابزارهای بدهی بوده است. عوامل پیش‌بینی‌ناپذیر؛ تهدیدی برای ریسک‌پذیری در صورتی که قضات دیوان عالی ایالات متحده آمریکا در روز جمعه رأی خود درباره تعرفه‌ها را منتشر نکنند، دو تاریخ احتمالی دیگر برای اعلام این تصمیم در هفته آینده وجود دارد؛ سه‌شنبه و چهارشنبه، برابر با ۲۴ و ۲۵ فوریه. تمرکز بازارها صرفاً بر سرنوشت تعرفه‌ها نیست؛ چرا که در صورت لزوم، امکان بازگرداندن آن‌ها از مسیرهای قانونی دیگر وجود دارد. مسئله کلیدی این است که آیا دونالد ترامپ مجاز خواهد بود در چنین موضوعاتی بدون همراهی کنگره اقدام کند یا خیر. این موضوع از آن جهت اهمیت دارد که در صورت از دست رفتن اکثریت در یکی از دو مجلس کنگره در انتخابات میان‌دوره‌ای نوامبر، توانایی او برای پیشبرد برنامه‌های سیاسی و اقتصادی با پیچیدگی‌های جدی روبه‌رو خواهد شد. افزون بر این، اگر رأی دیوان عالی به لغو تعرفه‌ها منجر شود، دولت ترامپ ممکن است ناچار به بازگرداندن بخشی از درآمدهای تعرفه‌ای دریافت‌شده شود؛ موضوعی که می‌تواند شکاف مالی تازه‌ای در کسری بودجه فدرال که همین حالا نیز در سطح بالایی قرار دارد ـ ایجاد کند. از این رو، اعلام رأی می‌تواند به رویدادی با قدرت اثرگذاری گسترده بر تمامی کلاس‌های دارایی تبدیل شود. ریسک ژئوپلیتیک؛ ایران، نفت و طلا در کانون توجه هم‌زمان، گزارش‌های متعددی از احتمال اقدام نظامی قریب‌الوقوع آمریکا علیه ایران منتشر شده است؛ این در حالی است که در فضای خبری، نشانه‌هایی مثبت از روند مذاکرات نیز مشاهده می‌شود. در صورت تشدید تنش‌ها، طلا و نفت می‌توانند بار دیگر از افزایش تقاضای دارایی‌های امن و ریسک‌های عرضه انرژی منتفع شوند؛ اما آنچه اهمیت دارد، ابعاد واکنش متقابل خواهد بود. اگر ایران دست به اقدام تلافی‌جویانه بزند و پای اسرائیل نیز به بحران کشیده شود، واکنش بازار می‌تواند مشابه تحولات ژوئن ۲۰۲۵ باشد؛ دوره‌ای که هم دلار آمریکا و هم طلا رشد قابل‌توجهی را تجربه کردند، اما این نفت بود که نقش اصلی را ایفا کرد و با جهشی پرشتاب تا سطح ۸۰ دلار صعود کرد. در این میان، طلا در بازپس‌گیری سطح ۵۰۰۰ دلار با دشواری مواجه بوده است؛ عاملی که می‌تواند تا حدی ناشی از تعطیلات چین و همچنین تداوم قدرت دلار آمریکا باشد. ترکیب این متغیرها نشان می‌دهد که بازارها در هفته پیش‌رو نه‌تنها با داده‌های اقتصادی، بلکه با مجموعه‌ای از ریسک‌های سیاسی و ژئوپلیتیکی روبه‌رو هستند که می‌تواند مسیر نوسانات را به‌طور معناداری تغییر دهد. ین و دلار استرالیا زیر ذره‌بین بازار در میان ارزهای اصلی، برخی واحدهای پولی در هفته آینده بیش از سایرین در کانون توجه قرار خواهند گرفت. در این میان، ین ژاپن همچنان توجه فعالان بازار را به خود جلب کرده است؛ چراکه به‌نظر می‌رسد رشد پس از انتخابات، پس از لمس محدوده ۱۵۲ در برابر دلار آمریکا، در حال معکوس شدن است. تاکایچی، نخست‌وزیر ژاپن، در حال آماده‌سازی برای آغاز دومین دوره زمامداری خود است. با این حال، سرمایه‌گذاران به‌تدریج درباره نحوه اجرای وعده‌های پیش از انتخابات و تأثیر آن‌ها بر بار بدهی دولت ابراز تردید می‌کنند. رهبر حزب «ایشین»؛  شریک کوچک‌تر ائتلاف حاکم، پیشنهاد استفاده از ذخایر عظیم ارزی ژاپن برای تأمین نیازهای مالی بدون مراجعه به بازار اوراق قرضه را مطرح کرده است؛ اما اجرای چنین ایده‌ای به‌مراتب پیچیده‌تر از آن چیزی است که در ظاهر به‌نظر می‌رسد. در همین حال، گمانه‌زنی‌ها درباره زمان افزایش بعدی نرخ بهره از سوی بانک مرکزی ژاپن شدت گرفته است. با توجه به تضعیف اخیر داده‌های اقتصادی، انتشار شاخص قیمت مصرف‌کننده توکیو در روز جمعه؛ در صورتی که کمتر از پیش‌بینی‌ها باشد، می‌تواند احتمال اقدام در نشست ماه آوریل را بیش از پیش کاهش دهد. نکته قابل‌توجه، دیدار اخیر میان تاکایچی و کازوئو اوئدا، رئیس بانک مرکزی ژاپن، است؛ بازاریان با دقت زیر نظر دارند که آیا این دیدار می‌تواند بر جهت‌گیری سیاستی بانک مرکزی در ادامه مسیر اثرگذار باشد یا خیر. “ «در صورتی که نشانه‌هایی از تغییر موضع سیاستی مشاهده شود، هم‌زمان با نگرانی‌ها درباره برنامه‌های انبساط مالی تهاجمی دولت، مسیر برای رشد بیشتر دلار در برابر ین می‌تواند هموار شود.» محمد زمانی دلار استرالیا؛ مقاومت در برابر دلار قدرتمند در سوی دیگر، دلار استرالیا نیز همچنان در تیتر بازارها قرار دارد؛ عمدتاً به دلیل رویکرد نسبتاً انقباضی بانک مرکزی استرالیا و مقاومت این ارز در برابر قدرت‌نمایی اخیر دلار آمریکا. پس از انتشار مجموعه‌ای قدرتمند از داده‌های بازار کار، اکنون تمرکز به آمار تورم ماهانه هفته آینده معطوف شده است. گزارش شاخص قیمت مصرف‌کننده (شاخص CPI) که آخرین داده تورمی پیش از نشست ۱۷ مارس خواهد بود، می‌تواند نقش تعیین‌کننده‌ای در شکل‌گیری انتظارات برای افزایش نرخ بهره در ماه مه ایفا کند. حتی این احتمال وجود دارد که بانک مرکزی استرالیا به‌طور غیرمستقیم در نشست پیش‌رو، مسیر افزایش نرخ را برای بازارها روشن‌تر سازد. در چنین سناریویی، جفت‌ارز دلار استرالیا/دلار آمریکا می‌تواند از سقف ثبت‌شده در اوایل فوریه ۲۰۲۲ در محدوده ۰.۷۱۵۷ عبور کند و وارد فاز صعودی تازه‌ای شود. در مجموع، در کنار ریسک‌های کلان جهانی، تحولات سیاست پولی در ژاپن و استرالیا می‌تواند به یکی از محرک‌های اصلی نوسانات ارزی در هفته پیش‌رو تبدیل شود. پوند و یورو در معرض نوسانات بیشتر با وجود انتشار آمار قدرتمند خرده‌فروشی، پوند انگلیس هفته دشواری را پشت سر گذاشت. داده‌های ضعیف اخیر، در کنار نشست داویش بانک مرکزی انگلستان و تنش‌های سیاسی کوتاه‌مدت هفته گذشته، احتمال کاهش نرخ بهره در ماه مارس را به حدود ۷۸ درصد رسانده است. با این حال، با وجود مجموعه‌ای از چالش‌ها، پوند سقوط آزاد را تجربه نکرده است؛ موضوعی که تا حدی به پوزیشن‌گیری معامله‌گران بازمی‌گردد. با این‌همه، افت احتمالی جفت‌ارز پوند/دلار به زیر محدوده ۱.۳۴۰۰ می‌تواند آغازگر یک اصلاح قابل‌توجه در این ارز باشد. در سوی دیگر، مسئله «پوزیشن‌گیری» در جفت‌ارز یورو/دلار نیز به عاملی تعیین‌کننده تبدیل شده است. حجم بالای پوزیشن‌های فروش علیه دلار، به‌طرز کم‌سابقه‌ای افزایش یافته و همین امر می‌تواند توضیح دهد که چرا یورو در بهره‌برداری از انتظارات پررنگ بازار برای کاهش نرخ بهره فدرال رزرو با دشواری مواجه بوده است. ✔️ بیشتر بخوانید: «رونق بدون اشتغال»؛ شکاف بی‌سابقه میان رشد تولید و بازار کار آمریکا یورو و ابهام در رهبری بانک مرکزی اروپا در حوزه یورو، دوره‌ای نسبتاً آرام سپری شده و داده‌های اقتصادی نتوانسته‌اند انتظارات فعلی درباره مسیر نرخ بهره بانک مرکزی اروپا را به‌طور معناداری به چالش بکشند؛ موضوعی که باعث شده جناح داویش در این نهاد فعلاً در حاشیه بماند. نقطه کانونی هفته آینده، انتشار برآورد اولیه شاخص قیمت مصرف‌کننده آلمان در روز جمعه خواهد بود. چنانچه این گزارش بسیار ضعیف منتشر شود، ممکن است بار دیگر دیدگاه‌های انبساطی در بانک مرکزی اروپا تقویت شود؛ هرچند چنین سناریویی احتمالاً تأثیر محدودی بر مسیر کلی سیاست پولی خواهد داشت، اما می‌تواند از جذابیت یورو بکاهد. با این حال، مسئله اصلی که در حال حاضر در محافل مالی مطرح است، شایعات مربوط به کناره‌گیری احتمالی کریستین لاگارد پیش از پایان دوره ریاست او در نوامبر ۲۰۲۷ است. این پرسش مطرح شده که آیا سرانجام یک نامزد آلمانی سکان هدایت بانک مرکزی اروپا را در دست خواهد گرفت، یا گزینه‌ای با رویکرد کمتر هاوکیش انتخاب خواهد شد تا گذار به دوره جدید با آرامش بیشتری انجام شود و از جهش ناخواسته یورو جلوگیری شود؟ نکته قابل‌توجه آن‌که خروج زودهنگام لاگارد می‌تواند به وضعیتی کم‌سابقه منجر شود؛ شرایطی که در آن، هم‌زمان با تغییر یا انتخاب رئیس جدید برای فدرال رزرو آمریکا و بانک مرکزی اروپا، بازارها با سطحی نادر از عدم‌قطعیت سیاستی روبه‌رو شوند. چنین هم‌زمانی می‌تواند به یکی از عوامل کلیدی افزایش نوسانات در بازارهای جهانی تبدیل شود. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

معمای بی‌حالی بیت‌کوین؛ چرا UniCredit معتقد است لغو قوانین آمریکا کافی نبود؟

طبق تحلیل «توماس استروبل» استراتژیست بانک UniCredit، افت اخیر قیمت بیت‌کوین نشان‌دهنده ضعف احساسات بازار و فشارهای کلان اقتصادی است؛ حتی با وجود اینکه کاهش نگرانی‌ها درباره مقررات آمریکا، ریسک سیاست‌گذاری را کمتر کرده است. این بانک در ارزیابی خود موضع خنثی دارد و اعلام کرده که ارزش منصفانه بیت‌کوین به شدت به شرایط روانی و انتظارات سرمایه‌گذاران وابسته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تنش ایران–آمریکا نفت را بالا برد؛ یورو چقدر آسیب می‌بیند؟

در یک نگاه احتمال حمله آمریکا به ایران تا پایان مارس به ۶۰٪ رسیده است. نفت برنت در محدوده ۷۱–۷۲ دلار معامله می‌شود؛ در صورت تشدید بحران می‌تواند به ۷۵–۷۶ دلار برسد. هر ۵ دلار رشد نفت طبق مدل ING، حدود ۱٪ افت EURUSD ایجاد می‌کند. در سناریوی تشدید جدی، سطح ۱.۱۶۰ برای EURUSD مطرح شده است. بازار فارکس بار دیگر به تیترهای سیاسی خیره شده است. افزایش احتمال درگیری مستقیم آمریکا و ایران، قیمت نفت را بالا برده و دلار را تقویت کرده است. بازخوانی یوتوتایمز از مقاله ING نشان می‌دهد در صورت تشدید تنش‌ها، EURUSD می‌تواند تا سطح ۱.۱۶ سقوط کند — سطحی که جهت کوتاه‌مدت بازار را تغییر می‌دهد. دلار دوباره پناهگاه امن شد؟ استقرار گسترده نیروهای نظامی آمریکا در خاورمیانه، ریسک درگیری را افزایش داده و بازارها را وارد فاز «انتظار محتاطانه» کرده است — مرحله‌ای که معامله‌گران بیشتر به ریسک سیاسی واکنش نشان می‌دهند تا داده‌های اقتصادی. مقاله ING توضیح می‌دهد که در دوره‌های اخیر، جذابیت دلار به‌عنوان دارایی امن کاهش یافته بود؛ اما زمانی که تنش‌های ژئوپلیتیکی باعث جهش قیمت نفت می‌شوند، دلار دوباره تقویت می‌شود. دلیل این موضوع ساده است: یورو و ین ژاپن وابستگی بالایی به واردات انرژی دارند و با افزایش قیمت نفت، آسیب‌پذیرتر می‌شوند. بنابراین در شوک‌های نفتی، دلار گزینه جذاب‌تری برای سرمایه‌گذاران می‌شود. ✔️ بیشتر بخوانید: تله‌ نوسان در مسیر صعود؛ آیا پیش‌بینی ۵۴۰۰ دلاری گلدمن ساکس معامله‌گران عجول را پیاده می‌کند؟ نفت و احتمال درگیری؛ رابطه‌ای که بازار دنبال می‌کند گزارش اشاره می‌کند که قیمت نفت از اوایل فوریه هم‌راستا با احتمال حمله آمریکا به ایران حرکت کرده است. اکنون این احتمال به ۶۰٪ رسیده است. اگر این احتمال به سطوح بالاتری برسد، نفت می‌تواند تا محدوده ۷۵ تا ۷۶ دلار صعود کند. با این حال، یک متغیر کلیدی هنوز به‌طور کامل در قیمت‌ها منعکس نشده: احتمال بسته‌شدن تنگه هرمز. بازار فعلاً این سناریو را با احتمال‌های پایین‌تری در نظر گرفته، اما در صورت تغییر این برآورد، واکنش‌ها می‌تواند شدیدتر باشد. داده‌های مهم آمریکا؛ اما در اولویت دوم امروز قرار است دو داده مهم منتشر شود: تورم هسته PCE با پیش‌بینی رشد ۰.۳٪ ماهانه تولید ناخالص داخلی سه‌ماهه چهارم با برآورد حدود ۲.۷٪ سالانه با این حال، گزارش تأکید می‌کند اگر تنش‌ها ادامه پیدا کند و نفت رشد کند، اثر این داده‌ها ممکن است محدود شود. در چنین شرایطی، بازار بیشتر به تحولات سیاسی واکنش نشان می‌دهد تا آمار اقتصادی. چرا EURUSD در معرض افت است؟ مدل ارزی ING نشان می‌دهد هر ۵ دلار رشد نفت می‌تواند حدود ۱٪ از ارزش EURUSD بکاهد. همچنین این جفت‌ارز همچنان حدود ۱٪ بالاتر از ارزش کوتاه‌مدت برآوردی خود معامله می‌شود؛ موضوعی که نشان می‌دهد بازار هنوز تمام ریسک ژئوپلیتیکی را در قیمت لحاظ نکرده است. در صورت تشدید جدی تنش‌ها، سطح ۱.۱۶۰ به‌عنوان سناریوی قابل تحقق مطرح شده است. “ «معامله‌گران اکنون بیش از هر چیز به تیترهای دیپلماتیک و تحولات خاورمیانه چشم دوخته‌اند.» کامران گودرزی وضعیت پوند و دلار کانادا پوند انگلیس بازار انتظار کاهش نرخ بهره در نشست مارس بانک انگلستان را دارد. این موضوع همراه با ریسک‌های داخلی می‌تواند فشار بیشتری بر پوند وارد کند. دلار کانادا به دلیل وابستگی به نفت و همبستگی با دلار آمریکا، در شرایط فعلی موقعیت نسبتاً بهتری دارد و طبق مدل گزارش، در میان ارزهای گروه ده (G10) بیش‌ارزش‌گذاری نشده است. جمع‌بندی استراتژیک این گزارش که بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است، نشان می‌دهد بازار فارکس وارد مرحله‌ای شده که ریسک سیاسی نقش اصلی را بازی می‌کند. در حال حاضر بازار در «فاز آزمون اعتماد» قرار دارد: اگر تنش‌ها کاهش یابد، تمرکز به داده‌های اقتصادی بازمی‌گردد. اما اگر درگیری تشدید شود و نفت جهش کند، دلار همچنان ظرفیت رشد دارد و EURUSD می‌تواند تا ۱.۱۶ عقب‌نشینی کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رشد فعالیت‌های اقتصادی در بریتانیا ادامه دارد؛ اما کاهش اشتغال پابرجاست

طبق داده‌های اولیه منتشرشده توسط S&P Global و بازخوانی‌شده توسط یوتوتایمز، شاخص خدمات بریتانیا در فوریه به ۵۳.۹ رسید — بالاتر از پیش‌بینی ۵۳.۵. شاخص تولید نیز با ثبت ۵۲.۰ فراتر از انتظار ظاهر شد. شاخص ترکیبی اقتصاد به ۵۳.۹ رسید که نشان‌دهنده ادامه روند بهبود در بخش خصوصی است. کریس ویلیامسون، اقتصاددان ارشد S&P Global، اعلام کرد: «داده‌های اولیه PMI در فوریه نشانه‌های امیدوارکننده‌ای از آغاز سال برای اقتصاد بریتانیا ارائه می‌دهند. اگر این روند تا مارس ادامه یابد، رشد تولید ناخالص داخلی در سه‌ماهه اول می‌تواند بیش از ۰.۳٪ باشد.» او افزود که بخش خدمات همچنان محرک اصلی رشد است، اما تولید نیز با جهش چشمگیر در سفارش‌های صادراتی، به روند بهبود پیوسته است — رشدی که از زمان همه‌گیری بی‌سابقه بوده است. با وجود افزایش تقاضا، شرکت‌ها همچنان بر بهره‌وری و کاهش هزینه‌ها تمرکز دارند؛ موضوعی که باعث شده برای دومین ماه متوالی کاهش اشتغال ثبت شود — روندی که از بودجه پاییز ۲۰۲۴ آغاز شده بود. افزایش هزینه‌های نیروی انسانی باعث شده تورم در بخش خدمات بالا باقی بماند، اما رقابت شدید در تولید مانع از افزایش بیشتر قیمت‌ها شده است. S&P Global می‌گوید بانک مرکزی بریتانیا احتمالاً از رشد اقتصادی استقبال خواهد کرد، اما ضعف بازار کار و فشارهای قیمتی محدود می‌تواند درخواست‌ها برای کاهش نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید انگلیس – فوریه ۲۰۲۶

شاخص مدیران خرید بخش تولیدی انگلیس - فوریه - Flash Manufacturing PMI  واقعی ................. 52  پیش‌بینی ............. 51.5  قبلی .................... 51.8 (این داده از 51.6 تجدید شده است) شاخص مدیران خرید بخش خدماتی انگلیس - فوریه - Flash Services PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.5  قبلی ....................54 (این داده از 54.3 تجدید شده است) شاخص مدیران خرید بخش ترکیبی انگلیس - فوریه - Composite PMI  واقعی ................. 53.9  پیش‌بینی ............ 53.3  قبلی .................... 53.7

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خرده‌فروشی بریتانیا در ژانویه جهش کرد؛ بزرگ‌ترین رشد ماهانه از مه ۲۰۲۴

بر اساس داده‌های رسمی منتشرشده توسط اداره آمار ملی بریتانیا (ONS) و بازخوانی‌شده توسط یوتوتایمز، خرده‌فروشی در ژانویه ۲۰۲۶ با رشد ماهانه ۱.۸٪ ثبت شد — در حالی که پیش‌بینی‌ها تنها ۰.۲٪ رشد را انتظار داشتند. این جهش، بزرگ‌ترین افزایش ماهانه از ماه مه ۲۰۲۴ تاکنون محسوب می‌شود. در مقیاس سالانه، خرده‌فروشی با رشد ۴.۵٪ گزارش شد که بسیار بالاتر از پیش‌بینی ۲.۸٪ بود. فروش بدون احتساب خودرو و سوخت نیز با رشد ماهانه ۲٪ و سالانه ۵.۵٪ فراتر از انتظارات ظاهر شد. با وجود این جهش، نرخ رشد سه‌ماهه تنها ۰.۱٪ بوده و در بخش‌های بدون خودرو و سوخت، حتی کاهش ۰.۱٪ ثبت شده است — نشانه‌ای از نوسان‌پذیری و عدم پایداری کامل در روند مصرف.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

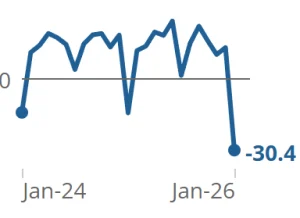
مازاد بودجه بریتانیا در ژانویه به ۳۰.۴ میلیارد پوند رسید؛ فراتر از پیش‌بینی‌ها

طبق داده‌های رسمی منتشرشده و بازخوانی‌شده توسط یوتوتایمز، بریتانیا در ماه ژانویه به مازاد بودجه‌ای معادل ۳۰.۴ میلیارد پوند دست یافته است — رقمی که به‌طور قابل‌توجهی بالاتر از محدوده پیش‌بینی‌شده ۱۹ تا ۲۶ میلیارد پوند بوده است. این جهش بودجه‌ای می‌تواند فضای مانور بیشتری برای سیاست‌گذاری مالی دولت فراهم کند و نشانه‌ای از بهبود درآمدهای مالیاتی یا کنترل هزینه‌ها باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خرده فروشی انگلیس – ژانویه ۲۰۲۶

خرده فروشی انگلیس - ژانویه - Retail Sales  واقعی  ..................    %1.8  پیش‌بینی  ..............  %0.2  قبلی  ....................    %0.4 خرده فروشی انگلیس - سالانه (ژانویه) - Retail Sales  واقعی  ..................    %4.5  پیش‌بینی  ..............  %2.8  قبلی  ....................    %2.5 خرده فروشی هسته انگلیس - ژانویه -  CORE Retail Sales  واقعی  ..................    %2  پیش‌بینی  ..............  %0.2  قبلی  ....................   %0.3 خرده فروشی هسته انگلیس - سالانه (ژانویه) -  CORE Retail Sales  واقعی  ..................    %5.5  پیش‌بینی  ..............  %3.6  قبلی  ....................    %3.1

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مان، عضو بانک مرکزی انگلستان: به نقطه تعادل میان تورم و اشتغال نزدیک می‌شویم

خانم کاترین مان، عضو کمیته سیاست‌گذاری پولی بانک مرکزی انگلستان (BoE)، در اظهاراتی تازه گفته است: «در حال نزدیک شدن به نقطه‌ای هستیم که سیاست پولی میان هدف تورمی و اشتغال کامل متعادل می‌شود.» او همچنین درباره داده‌های تورم ماه ژانویه گفت: «این ارقام از منظر شاخص‌های اصلی و هسته‌، مثبت و امیدوارکننده هستند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش از افشای صورت‌جلسه فدرال رزرو؛ آرامش بازار فارکس واقعی است یا تله؟

در یک نگاه سرمایه‌گذاری تعهدشده ژاپن در آمریکا: ۵۵۰ میلیارد دلار (اولین پروژه ۳۳ میلیارد دلار در اوهایو) انتظارات کاهش نرخ بهره فدرال رزرو در سال جاری: حدود ۵۹ نقطه پایه عقب‌نشینی نیوزیلند، فرصت تازه برای دلار؟ بازار فارکس این روزها آرام به نظر می‌رسد، اما پشت این سکوت، دو خبر مهم جریان دارد: رویکرد ملایم‌تر بانک مرکزی نیوزیلند و آغاز سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در آمریکا. هم‌زمان، داده‌های اقتصادی آمریکا نیز می‌تواند به تقویت تدریجی دلار کمک کند. آیا این مجموعه عوامل، فاز جدیدی از حمایت بنیادی برای دلار ایجاد می‌کند؟ این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ داده‌ها در مسیر حمایت ملایم دلار آمریکا در روزهای اخیر اندکی تقویت شده و دوباره با داده‌های نسبتاً مثبت فعالیت اقتصادی آمریکا همسو شده است. امروز انتشار آمار سفارشات کالاهای بادوام و تولید صنعتی می‌تواند این روند را ادامه دهد. این داده‌ها معمولاً نشان می‌دهند که بخش تولید و سرمایه‌گذاری شرکت‌ها در چه وضعیتی قرار دارد؛ اگر ارقام قوی باشند، سیگنالی از تداوم رشد اقتصادی محسوب می‌شوند و می‌توانند از دلار حمایت کنند. پس از بسته شدن بازارهای اروپا، صورتجلسه نشست ژانویه کمیته بازار آزاد فدرال رزرو منتشر می‌شود. انتظار می‌رود این صورتجلسه نشان دهد که سیاست‌گذاران بر توقف فعلی در تغییر نرخ بهره اجماع دارند. این موضوع می‌تواند انتظارات فعلی بازار برای کاهش حدود ۵۹ نقطه پایه‌ای نرخ بهره در سال جاری را تا حدی تعدیل کند. در عین حال، بحث احتمال ورود کوین وارش به ریاست فدرال رزرو در ماه مه نیز مطرح است. زمان برگزاری جلسات تأیید صلاحیت او می‌تواند برای بازار به عنوان یک ریسک کوتاه‌مدت تلقی شود، زیرا هر تغییر در مدیریت بانک مرکزی آمریکا ممکن است مسیر سیاست پولی را تحت تأثیر قرار دهد. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی نیوزیلند و ژاپن؛ دو خبر با اثر مثبت بر دلار در بازارهای آسیا، دو رویداد به شکل ملایم به نفع دلار تفسیر شده است. نخست، نشست بانک مرکزی نیوزیلند که برخلاف انتظار برخی معامله‌گران، رویکردی محتاطانه و ملایم‌تر داشت. رئیس جدید این بانک اعلام کرده که عجله‌ای برای افزایش نرخ بهره در ادامه سال ندارد. بازار پیش‌تر احتمال چرخش به سمت سیاست سخت‌گیرانه‌تر (افزایش نرخ بهره برای مهار تورم) را مطرح کرده بود. کاهش ارزش دلار نیوزیلند در برابر دلار آمریکا نشان داد که خوش‌بینی به رشد اقتصاد جهانی لزوماً به معنای افزایش نرخ بهره در همه کشورها نیست. دومین خبر مهم، اعلام جزئیات نخستین مرحله از تعهد ۵۵۰ میلیارد دلاری ژاپن برای سرمایه‌گذاری در آمریکا است. اولین پروژه شامل ۳۳ میلیارد دلار سرمایه‌گذاری در تأسیسات تولید گاز طبیعی در ایالت اوهایو است که توسط یکی از زیرمجموعه‌های سافت‌بانک مدیریت می‌شود. سال گذشته سرمایه‌گذاری مستقیم خارجی ژاپن در خارج از کشور به حدود ۲۰ تریلیون ین در سال رسید؛ سطحی مشابه پیش از همه‌گیری کرونا. اکنون پرسش اصلی برای بازار فارکس این است که این سرمایه‌گذاری‌ها چگونه تأمین مالی می‌شوند: آیا به معنای جریان تقویت‌کننده دلار خواهند بود، یا از ذخایر ارزی ژاپن برای تضمین وام‌های دلاری استفاده می‌شود تا فشار بر ین کاهش یابد؟ گزارش‌ها نشان می‌دهد گزینه دوم برای توکیو مطلوب‌تر است. در مجموع، در حال حاضر عامل منفی قابل توجهی برای دلار دیده نمی‌شود، به‌ویژه با توجه به انتظار انتشار تولید ناخالص داخلی قوی سه‌ماهه چهارم آمریکا در پایان هفته. یورو؛ گمانه‌زنی درباره آینده ریاست بانک مرکزی اروپا در اروپا، گزارش روزنامه فایننشال تایمز از احتمال کناره‌گیری زودهنگام کریستین لاگارد از ریاست بانک مرکزی اروپا پیش از پایان رسمی دوره‌اش در اکتبر ۲۰۲۷ خبر داده است. گفته می‌شود هدف این است که رئیس بعدی پیش از انتخابات ریاست‌جمهوری فرانسه تعیین شود. نام دو گزینه اصلی مطرح شده است: پابلو هرناندز از اسپانیا و یواخیم ناگل از آلمان. با این حال، هنوز زود است که این خبر تأثیر قابل توجهی بر یورو بگذارد. با توجه به تعطیلات آسیا و تقویم داده‌ای نسبتاً سبک، انتظار می‌رود جفت‌ارز EURUSD در محدوده ۱.۱۸۰۰ تا ۱.۱۸۵۰ نوسان کند؛ یعنی بازار در حال انتظار برای حرکت بعدی است و فعلاً در یک بازه محدود رفت‌وبرگشت دارد. پوند؛ تورم ژانویه کمی آرامش داد پس از انتشار داده‌های ضعیف بازار کار بریتانیا، آمار تورم ژانویه کمی از فشار بر پوند کاست. تورم مواد غذایی کاهش محسوسی داشته که خبر مثبتی برای کسانی است که نگران تداوم فشارهای قیمتی بودند. اما تورم بخش خدمات همچنان بالا باقی مانده و شاخص خدمات اصلی اندکی افزایش یافته است. این ترکیب به معنای آن است که چشم‌انداز کوتاه‌مدت بانک مرکزی انگلستان تغییر بزرگی نکرده، اما همچنان باید منتظر داده‌های ماه آوریل بود؛ جایی که اگر تورم کل و خدمات طبق انتظار کاهش یابد، بانک مرکزی می‌تواند با اطمینان بیشتری درباره مسیر سیاست پولی تصمیم بگیرد. جمع‌بندی استراتژیک بازار فارکس در حال حاضر در مرحله «انتظار محتاطانه» قرار دارد. دلار از داده‌های نسبتاً قوی آمریکا و رویدادهای خارجی که به شکل ملایم به نفع آن تفسیر می‌شوند، حمایت می‌گیرد. در مقابل، یورو و پوند با عوامل داخلی خاص خود درگیرند اما هنوز محرک قدرتمندی برای تغییر روند دیده نمی‌شود. در چنین فضایی، نوسان در بازه‌های محدود و تمرکز بر داده‌های کلان اقتصادی ـ به‌ویژه رشد اقتصادی آمریکا و مسیر نرخ‌های بهره ـ مهم‌ترین عامل تعیین‌کننده جهت حرکت بازار خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص قیمت مصرف کننده انگلیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده انگلیس - سالانه (ژانویه) - Consumer Price Index  واقعی ................. %3  پیش‌بینی ........... %3  قبلی ................ %3.4 شاخص قیمت مصرف کننده هسته انگلیس - سالانه (ژانویه) - Core Consumer Price Index  واقعی .................. %3.1 پیش‌بینی ............ %3.1 قبلی ................ %3.2 شاخص قیمت مصرف کننده انگلیس - ماهانه (ژانویه) - Consumer Price Index  واقعی .................. %0.5-  پیش‌بینی ........... %0.5-  قبلی ................. %0.4 شاخص قیمت مصرف کننده هسته انگلیس - ماهانه (ژانویه) - Core Consumer Price Index  واقعی .................. %0.6-  پیش‌بینی ........... %0.7-  قبلی ................ %0.3 شاخص قیمت خرده‌فروشی انگلیس - سالانه (ژانویه) -Retail Price Index (RPI)  واقعی .................. %3.8  پیش‌بینی ........... %3.9  قبلی ................. %4.2 تصویر تورمی بریتانیا در ژانویه ۲۰۲۶: کاهش محدود، اما نه کافی برای آسودگی بانک مرکزی انگلستان بر اساس داده‌های رسمی اداره آمار ملی بریتانیا (ONS)، نرخ تورم سالانه در ژانویه ۲۰۲۶ کاهش یافته، اما این افت هنوز به سطحی نرسیده که بانک مرکزی انگلستان (BOE) را نسبت به پایداری قیمت‌ها مطمئن کند. کاهش تورم عمدتاً ناشی از «اثر پایه» و افت قیمت انرژی بوده است. به‌طور خاص، قیمت سوخت خودرو در ۱۲ ماه منتهی به ژانویه ۲۰۲۶ حدود ۲.۲٪ کاهش یافته، در حالی‌که در دوره مشابه تا دسامبر ۲۰۲۵ رشد ۰.۹٪ را ثبت کرده بود. اثر فصلی بلیت هواپیما: دومین عامل مهم در کاهش تورم، افت قیمت بلیت هواپیما بوده که طبق الگوهای فصلی معمول، در ژانویه کاهش یافته است. ONS توضیح می‌دهد که در سال‌های گذشته این الگو کمتر دیده شده بود، اما در سال جاری، به‌دلیل عدم هم‌زمانی پروازهای بازگشت با شب کریسمس و سال نو، الگوی افزایش قیمت در دسامبر و افت در ژانویه به‌شکل واضح‌تری رخ داده است. تورم هسته‌ و خدمات: در بخش تورم هسته‌ (که شامل انرژی و غذا نمی‌شود)، تمرکز همچنان بر تورم خدمات است. با وجود افت جزئی، تورم سالانه هسته‌ای هنوز بالای ۳٪ باقی مانده و فاصله قابل‌توجهی با هدف ۲٪ بانک مرکزی دارد. تورم خدمات نیز در ژانویه ۲۰۲۶ به ۴.۴٪ رسید که تنها اندکی از رقم ۴.۵٪ در دسامبر کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تقویم تعطیلات فارکس ۲۰۲۶؛ چه زمانی نقدینگی بازار افت می‌کند؟

در یک نگاه بازار فارکس با وجود ماهیت ۲۴ ساعته خود، در تعطیلات مهم جهانی مانند کریسمس، سال نو و برخی تعطیلات ملی آمریکا، اروپا و آسیا با تعطیلی یا کاهش شدید نقدینگی مواجه می‌شود. افت حجم معاملات در این روزها می‌تواند منجر به افزایش اسپرد، نوسانات غیرمنتظره و حرکات قیمتی نامتوازن شود که ریسک معاملات را به‌طور محسوسی افزایش می‌دهد. آگاهی از تقویم تعطیلات فارکس ۲۰۲۶ و تطبیق استراتژی معاملاتی با این شرایط، یکی از مهم‌ترین ابزارهای مدیریت ریسک برای هر معامله‌گر حرفه‌ای است. بازار فارکس به‌دلیل فعالیت ۲۴ ساعته و گردش نقدینگی در چهار مرکز اصلی مالی جهان، معمولاً «همیشه باز» به نظر می‌رسد؛ اما واقعیت این است که موتور اصلی این بازار، بانک‌ها، مؤسسات مالی بزرگ و زیرساخت‌های تسویه و تأمین نقدینگی هستند. هر زمان که این بازیگران در اثر تعطیلات رسمی، ملی یا مذهبی فعالیت خود را کاهش دهند، عمق بازار افت می‌کند؛ در چنین شرایطی اسپردها می‌توانند بازتر شوند، اجرای سفارش‌ها حساس‌تر می‌شود و حرکات قیمت (حتی با حجم کم) اثر بزرگ‌تری پیدا می‌کند. از همین رو، آشنایی با تقویم تعطیلات ۲۰۲۶ فقط یک اطلاعات عمومی نیست؛ بلکه بخشی از مدیریت ریسک و برنامه‌ریزی حرفه‌ای برای معامله‌گران محسوب می‌شود. در این مقاله از یوتوتایمز، تعطیلات اثرگذار سال ۲۰۲۶ را دقیقاً به تفکیک ماه و در قالب جدول‌های کاربردی مرور می‌کنیم و توضیح می‌دهیم هر تعطیلی معمولاً روی کدام سشن‌ها و کدام ارزها اثر می‌گذارد تا بتوانید زمان‌بندی معاملات، حجم پوزیشن و استاپ‌ها را با شرایط واقعی بازار هماهنگ کنید. تعطیلات سال نو و کریسمس در فارکس ۲۰۲۶ این تعطیلات از معدود بازه‌هایی هستند که بخش بزرگی از شبکه مالی جهان هم‌زمان کند می‌شود؛ بنابراین حتی اگر بازار باز باشد، کیفیت اجرای سفارش‌ها و عمق نقدینگی معمولاً افت می‌کند. تقویم تعطیلات کریسمس و سال نو (۲۰۲۵–۲۰۲۶) تاریخ میلادی تاریخ شمسی نوع تعطیلات توضیحات چهارشنبه، 24 دسامبر 2025 3 دی 1404 شبِ کریسمس بسیاری از بازارهای اروپا و آمریکا زودتر بسته می‌شوند؛ نقدینگی افت می‌کند و نوسانات می‌تواند تندتر شود. پنج‌شنبه، 25 دسامبر 2025 4 دی 1404 روزِ کریسمس تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، آلمان، ایتالیا و سوئیس؛ بازار بسیار کم‌عمق می‌شود. جمعه، 26 دسامبر 2025 5 دی 1404 باکسینگ‌دی / روزِ پس از کریسمس در بریتانیا، کانادا، استرالیا و نیوزیلند تعطیل رسمی است؛ بخشی از بازارها بسته یا نیمه‌فعال‌اند. چهارشنبه، 31 دسامبر 2025 10 دی 1404 شبِ سال نو میلادی بسیاری از بازارها زودتر بسته می‌شوند؛ فعالیت معاملاتی کاهش می‌یابد. پنج‌شنبه، 1 ژانویه 2026 11 دی 1404 روزِ سال نو میلادی تعطیلی فراگیر در اکثر مراکز مالی بزرگ؛ معمولاً بهترین تصمیم، پرهیز از معاملات جدید است. جمعه، 2 ژانویه 2026 12 دی 1404 بازگشایی بازارها بازارها به روال عادی برمی‌گردند، اما نیوزیلند تعطیل رسمی دارد و نقدینگی NZD پایین می‌ماند. تقویم جامع تعطیلات بازار فارکس در سال ۲۰۲۶ در این بخش، مهم‌ترین تعطیلات سال ۲۰۲۶ که می‌توانند بر نقدینگی، رفتار قیمت و کیفیت اجرای معاملات در بازار فارکس اثر بگذارند، به‌صورت ماه‌به‌ماه و در قالب جدول‌های دقیق بررسی شده‌اند تا معامله‌گران دید روشنی نسبت به زمان‌های کم‌عمق بازار داشته باشند. ژانویه ۲۰۲۶ ژانویه معمولاً با افت نقدینگی ناشی از سال نو شروع می‌شود و سپس تعطیلی‌های آمریکا، ژاپن و استرالیا می‌تواند در سشن‌های نیویورک و آسیا، کیفیت بازار را کاهش دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۱ ژانویه ۲۰۲۶، پنج‌شنبه ۱۱ دی ۱۴۰۴ روزِ سال نو میلادی تعطیلی گسترده در آمریکا، بریتانیا، کانادا، استرالیا، نیوزیلند، ژاپن، فرانسه، آلمان و روسیه؛ ریسک بالا. ۲ ژانویه ۲۰۲۶، جمعه ۱۲ دی ۱۴۰۴ دومِ ژانویه / ادامه تعطیلات سال نو ژاپن، نیوزیلند و روسیه تعطیل هستند؛ سشن آسیا کم‌عمق‌تر می‌شود. ۱۲ ژانویه ۲۰۲۶، دوشنبه ۲۲ دی ۱۴۰۴ روز بلوغ (ژاپن) تعطیلی ژاپن؛ نقدینگی JPY افت می‌کند و حرکات تندتری ممکن است رخ دهد. ۱۹ ژانویه ۲۰۲۶، دوشنبه ۲۹ دی ۱۴۰۴ روز مارتین لوتر کینگ (آمریکا) تعطیلی آمریکا؛ سشن نیویورک کم‌عمق و اجرای سفارش حساس‌تر می‌شود. ۲۶ ژانویه ۲۰۲۶، دوشنبه ۶ بهمن ۱۴۰۴ روز ملی استرالیا تعطیلی استرالیا؛ نقدینگی AUD در ساعات ابتدایی هفته و سشن آسیا کمتر است. فوریه ۲۰۲۶ در فوریه، محور اصلی ریسک به سمت آسیا می‌رود: سال نوی چینی جریان نقدینگی منطقه را ضعیف می‌کند و هم‌زمان تعطیلی آمریکا می‌تواند سشن نیویورک را کم‌عمق‌تر کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۶ فوریه ۲۰۲۶، جمعه ۱۷ بهمن ۱۴۰۴ روز وایتانگی (نیوزیلند) تعطیلی نیوزیلند؛ نقدینگی NZD در سشن آسیا کاهش می‌یابد. ۱۵ فوریه تا ۲۳ فوریه ۲۰۲۶ ۲۶ بهمن تا ۴ اسفند ۱۴۰۴ سال نو قمری چین (تعطیلات سال نو چینی) تعطیلی چین؛ بازارهای آسیایی کم‌عمق‌تر و معاملات مرتبط با CNY کم‌حجم می‌شود. ۱۶ فوریه ۲۰۲۶، دوشنبه ۲۷ بهمن ۱۴۰۴ روز رؤسای جمهور آمریکا تعطیلی آمریکا؛ نقدینگی USD در سشن نیویورک کاهش می‌یابد. ۲۳ فوریه ۲۰۲۶، دوشنبه ۴ اسفند ۱۴۰۴ زادروز امپراتور (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. مارس ۲۰۲۶ مارس از نظر تعطیلات سبک‌تر است، اما تعطیلی ژاپن می‌تواند در آغاز سشن آسیا باعث افت نقدینگی ین شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات ۲۰ مارس ۲۰۲۶، جمعه ۲۹ اسفند ۱۴۰۴ روز اعتدال بهاری (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY در سشن آسیا. آوریل ۲۰۲۶ آوریل ماه «تعطیلات عید پاک» است؛ معمولاً این بازه، یکی از کم‌عمق‌ترین دوره‌های بازار در فصل بهار محسوب می‌شود و روی یورو و پوند اثر پررنگ‌تری دارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 2 آوریل 2026، پنج‌شنبه 13 فروردین 1405 پنج‌شنبه مقدس تعطیلی در برخی کشورهای اروپایی (از جمله اسپانیا)؛ نقدینگی یورو می‌تواند کاهش یابد. 3 آوریل 2026، جمعه 14 فروردین 1405 جمعه نیک (جمعه مقدس) تعطیلی گسترده در اروپا، بریتانیا، کانادا، استرالیا و نیوزیلند؛ بازار کم‌عمق و پرریسک می‌شود. 6 آوریل 2026، دوشنبه 17 فروردین 1405 دوشنبه عید پاک بسیاری از بازارهای اروپایی و بریتانیا تعطیل هستند؛ کاهش شدید نقدینگی محتمل است. 20 آوریل 2026، دوشنبه 31 فروردین 1405 جشن بهار زوریخ (زِکسلویتن) تعطیلی رسمی در سوئیس؛ معاملات مرتبط با CHF کم‌حجم می‌شود. 25 آوریل 2026، شنبه 5 اردیبهشت 1405 روز آنزاک تعطیلی ملی استرالیا و نیوزیلند؛ نقدینگی AUD و NZD کاهش می‌یابد. 27 آوریل 2026، دوشنبه 7 اردیبهشت 1405 تعطیلی جبرانی آنزاک (نیوزیلند) تعطیلی رسمی نیوزیلند؛ اثر مستقیم بر NZD. 29 آوریل 2026، چهارشنبه 9 اردیبهشت 1405 روز شووا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. مه ۲۰۲۶ در مه، اروپا و ژاپن چندین تعطیلی پشت سر هم دارند؛ ترکیب این روزها می‌تواند نوسان‌پذیری یورو، پوند و ین را در ساعات مربوطه بالا ببرد، به‌خصوص اگر داده مهمی هم منتشر شود. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 مه 2026، جمعه 11 اردیبهشت 1405 روز جهانی کارگر تعطیلی گسترده در اروپا و چین؛ کاهش محسوس نقدینگی EUR و CNY. 4 مه 2026، دوشنبه 14 اردیبهشت 1405 تعطیلی بانکی اوایل مه (بریتانیا) تعطیلی لندن؛ افت نقدینگی GBP. 4 تا 5 مه 2026 14 تا 15 اردیبهشت 1405 تعطیلات روز کارگر (چین) تعطیلی چندروزه چین؛ بازار آسیا کم‌عمق می‌شود. 5 مه 2026، سه‌شنبه 15 اردیبهشت 1405 روز کودک (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 6 مه 2026، چهارشنبه 16 اردیبهشت 1405 تعطیلی جبرانی روز قانون اساسی (ژاپن) ادامه تعطیلات هفته طلایی؛ بازار ژاپن بسته است. 14 مه 2026، پنج‌شنبه 24 اردیبهشت 1405 عروج مسیح تعطیلی در چند کشور اروپایی؛ کاهش نقدینگی EUR. 25 مه 2026، دوشنبه 4 خرداد 1405 دوشنبه پنطیکاست / دوشنبه عید پنجاهه تعطیلی مهم در اروپا و بریتانیا؛ بازار اروپا کم‌عمق می‌شود. 25 مه 2026، دوشنبه 4 خرداد 1405 روز یادبود (آمریکا) تعطیلی آمریکا؛ سشن نیویورک عملاً کم‌عمق و USD کم‌نقد می‌شود. ژوئن ۲۰۲۶ ژوئن ترکیبی از تعطیلات اروپا، چین و آمریکا را دارد؛ مهم‌ترین نقطه ریسک، ۱۹ ژوئن است که هم‌زمان آمریکا و چین تعطیل‌اند و می‌تواند بازار را به‌شدت کم‌عمق کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئن 2026، دوشنبه 11 خرداد 1405 زادروز پادشاه (نیوزیلند) تعطیلی نیوزیلند؛ افت نقدینگی NZD در سشن آسیا. 2 ژوئن 2026، سه‌شنبه 12 خرداد 1405 روز جمهوری (ایتالیا) تعطیلی ایتالیا؛ اثر محدود اما قابل توجه بر EUR. 4 ژوئن 2026، پنج‌شنبه 14 خرداد 1405 عید جسم مسیح تعطیلی در آلمان، سوئیس و بخش‌هایی از اسپانیا؛ کاهش نقدینگی EUR و CHF. 8 ژوئن 2026، دوشنبه 18 خرداد 1405 زادروز پادشاه (استرالیا) تعطیلی در چند ایالت؛ معاملات مرتبط با AUD کم‌حجم می‌شود. 19 ژوئن 2026، جمعه 29 خرداد 1405 جشنواره قایق اژدها (چین) تعطیلی چین؛ افت نقدینگی در آسیا و CNY. 19 ژوئن 2026، جمعه 29 خرداد 1405 روز آزادی (اعلامیه آزادی بردگان) (Juneteenth) (آمریکا) تعطیلی آمریکا؛ سشن نیویورک تعطیل و نقدینگی USD کاهش می‌یابد. 24 ژوئن 2026، چهارشنبه 3 تیر 1405 روز ملی کِبِک (کانادا) تعطیلی مهم در کبک؛ اثر متوسط بر CAD. 29 ژوئن 2026، دوشنبه 8 تیر 1405 عید پطرس و پولس (رسولان) تعطیلی در ایتالیا و برخی مناطق سوئیس؛ کاهش جزئی نقدینگی EUR و CHF. ژوئیه ۲۰۲۶ ژوئیه با تعطیلی‌های آمریکای شمالی آغاز می‌شود؛ روز ۳ ژوئیه به‌طور خاص می‌تواند سشن نیویورک را کم‌عمق کند و روی USD اثر بگذارد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 ژوئیه 2026، چهارشنبه 10 تیر 1405 روز ملی کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 3 ژوئیه 2026، جمعه 12 تیر 1405 تعطیلی جبرانی روز استقلال آمریکا به‌دلیل قرار گرفتن ۴ ژوئیه در شنبه؛ سشن نیویورک کم‌عمق می‌شود. 4 ژوئیه 2026، شنبه 13 تیر 1405 روز استقلال آمریکا آخر هفته است، اما اثر روانی آن فعالیت بازار را در روزهای اطراف کم می‌کند. 10 ژوئیه 2026، جمعه 19 تیر 1405 ماتاریکی (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD در سشن آسیا. 14 ژوئیه 2026، سه‌شنبه 23 تیر 1405 روز ملی فرانسه تعطیلی فرانسه؛ اثر مستقیم بر EUR در ساعات اروپایی. 20 ژوئیه 2026، دوشنبه 29 تیر 1405 روز دریا (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. آگوست ۲۰۲۶ آگوست به‌طور سنتی ماه کم‌نقدینگی است و تعطیلی‌های اروپاییِ میانه ماه می‌تواند این وضعیت را تشدید کند؛ به‌ویژه روی EUR و CHF. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 اوت 2026، شنبه 10 مرداد 1405 روز ملی سوئیس تعطیلی سوئیس؛ اثر محدود اما مهم بر CHF در فضای کم‌نقدینگی تابستان. 3 اوت 2026، دوشنبه 12 مرداد 1405 تعطیلی مدنی (کانادا) تعطیلی در بخش بزرگی از کانادا؛ کاهش نقدینگی CAD. 11 اوت 2026، سه‌شنبه 20 مرداد 1405 روز کوهستان (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 15 اوت 2026، شنبه 24 مرداد 1405 عروج مریم مقدس / فرراگوستو تعطیلی گسترده در چند کشور اروپایی؛ بازار اروپا بسیار کم‌عمق می‌شود. 31 اوت 2026، دوشنبه 9 شهریور 1405 تعطیلی بانکی تابستان (بریتانیا) تعطیلی لندن؛ یکی از کم‌نقدینگی‌ترین روزهای سال در فارکس. سپتامبر ۲۰۲۶ سپتامبر با تعطیلی هم‌زمان آمریکا و کانادا شروع می‌شود که معمولاً یکی از روزهای بسیار کم‌عمق سال است. همچنین تعطیلات پیاپی ژاپن در اواخر ماه، سشن آسیا را حساس می‌کند. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 7 سپتامبر 2026، دوشنبه 16 شهریور 1405 روز کارگر (آمریکا و کانادا) تعطیلی هم‌زمان آمریکا و کانادا؛ افت شدید نقدینگی USD و CAD. 11 سپتامبر 2026، جمعه 20 شهریور 1405 روز ملی کاتالونیا تعطیلی منطقه‌ای در اسپانیا؛ اثر محدود بر EUR. 21 سپتامبر 2026، دوشنبه 30 شهریور 1405 احترام به سالمندان (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY در آسیا. 22 سپتامبر 2026، سه‌شنبه 31 شهریور 1405 تعطیلی میان‌هفته «هفته نقره‌ای» (ژاپن) تعطیلی ژاپن؛ ادامه افت نقدینگی ین. 23 سپتامبر 2026، چهارشنبه 1 مهر 1405 روز اعتدال پاییزی (ژاپن) تعطیلی ژاپن؛ یکی از تعطیلات مهم آسیایی این ماه. 25 سپتامبر 2026، جمعه 3 مهر 1405 جشن نیمه پاییز (چین) تعطیلی چین؛ کاهش نقدینگی در بازارهای آسیایی و CNY. 30 سپتامبر 2026، چهارشنبه 8 مهر 1405 روز ملی حقیقت و آشتی (کانادا) تعطیلی کانادا؛ اثر متوسط بر CAD. اکتبر ۲۰۲۶ اکتبر تحت‌تأثیر «هفته طلایی چین» است که چند روز پشت سر هم نقدینگی آسیا را کم می‌کند. هم‌زمان چند تعطیلی در آلمان، کانادا، ژاپن و نیوزیلند نیز پراکندگی ریسک را افزایش می‌دهد. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 تا 7 اکتبر 2026 9 تا 15 مهر 1405 هفته طلایی / تعطیلات روز ملی چین تعطیلی یک‌هفته‌ای چین؛ افت شدید نقدینگی در آسیا و معاملات مرتبط با CNY. 3 اکتبر 2026، شنبه 11 مهر 1405 روز وحدت آلمان تعطیلی آلمان؛ اثر محدود اما قابل توجه بر EUR در سشن اروپا. 12 اکتبر 2026، دوشنبه 20 مهر 1405 شکرگزاری کانادا تعطیلی کانادا؛ کاهش نقدینگی CAD. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز ورزش و سلامت (ژاپن) تعطیلی ژاپن؛ افت نقدینگی JPY. 12 اکتبر 2026، دوشنبه 20 مهر 1405 روز کلمبوس / روز بومیان آمریکا بازار اوراق قرضه آمریکا تعطیل است؛ نقدینگی USD کاهش می‌یابد (سهام ممکن است باز باشد). 26 اکتبر 2026، دوشنبه 4 آبان 1405 روز کارگر (نیوزیلند) تعطیلی نیوزیلند؛ کاهش نقدینگی NZD. 31 اکتبر 2026، شنبه 9 آبان 1405 روز اصلاح دینی تعطیلی در بخش‌هایی از آلمان؛ اثر محدود اما قابل توجه در بازار کم‌حجم. نوامبر ۲۰۲۶ نوامبر با دو نقطه حساس شناخته می‌شود: تعطیلی‌های اروپا در ابتدای ماه و سپس «شکرگزاری آمریکا» که جزو کم‌نقدینگی‌ترین روزهای سال در سشن نیویورک است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 1 نوامبر 2026، یکشنبه 10 آبان 1405 روز همه قدیسان تعطیلی رسمی در چند کشور اروپایی؛ اثر روانی و افت فعالیت در ابتدای هفته اروپایی. 3 نوامبر 2026، سه‌شنبه 12 آبان 1405 روز فرهنگ (ژاپن) تعطیلی ژاپن؛ کاهش نقدینگی JPY. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز کهنه‌سربازان (آمریکا) تعطیلی فدرال؛ بازار اوراق قرضه تعطیل و نقدینگی USD کمتر می‌شود. 11 نوامبر 2026، چهارشنبه 20 آبان 1405 روز آتش‌بس (فرانسه) تعطیلی فرانسه؛ اثر متوسط بر EUR در سشن اروپا. 18 نوامبر 2026، چهارشنبه 27 آبان 1405 روز توبه (آلمان) تعطیلی منطقه‌ای اما اثرگذار؛ کاهش نسبی نقدینگی EUR. 23 نوامبر 2026، دوشنبه 2 آذر 1405 روز شکرگزاری کار (ژاپن) تعطیلی ژاپن؛ افت نقدینگی ین در ابتدای هفته آسیایی. 26 نوامبر 2026، پنج‌شنبه 5 آذر 1405 شکرگزاری آمریکا یکی از کم‌نقدینگی‌ترین روزهای سال؛ نوسانات غیرقابل اتکا محتمل است. 27 نوامبر 2026، جمعه 6 آذر 1405 جمعه پس از شکرگزاری (بلک فرایدی) معاملات نیمه‌تعطیل؛ نقدینگی USD پایین می‌ماند. دسامبر ۲۰۲۶ دسامبر ماه افت طبیعی نقدینگی است و در هفته آخر سال، این وضعیت تشدید می‌شود. تمرکز ریسک در این ماه بیشتر روی EUR/GBP/USD و همچنین NZD در تعطیلی‌های جبرانی است. تاریخ میلادی تاریخ شمسی نوع تعطیلات (معادل دقیق‌تر) توضیحات 8 دسامبر 2026، سه‌شنبه 17 آذر 1405 عید «پاکدامنی مریم» (ایمانکولیت کانسپشن) تعطیلی رسمی در اسپانیا، ایتالیا و سوئیس؛ کاهش نسبی نقدینگی EUR و CHF. 24 دسامبر 2026، پنج‌شنبه 3 دی 1405 شبِ کریسمس بازارها زودتر بسته می‌شوند؛ حجم معاملات به‌شدت کاهش می‌یابد. 25 دسامبر 2026، جمعه 4 دی 1405 روزِ کریسمس تعطیلی فراگیر جهانی؛ یکی از کم‌نقدینگی‌ترین روزهای سال. 26 دسامبر 2026، شنبه 5 دی 1405 باکسینگ‌دی / روز سنت استفان تعطیلی گسترده در اروپا، کانادا، استرالیا و نیوزیلند؛ اثر آن در روزهای اطراف محسوس است. 28 دسامبر 2026، دوشنبه 7 دی 1405 تعطیلی جبرانی باکسینگ‌دی تعطیلی لندن و برخی بازارهای اقیانوسیه؛ افت نقدینگی GBP و NZD. 31 دسامبر 2026، پنج‌شنبه 10 دی 1405 شبِ سال نو میلادی بازارها نیمه‌تعطیل یا زودبسته‌اند؛ فعالیت معاملاتی به حداقل می‌رسد. مدیریت هوشمند معاملات در تعطیلات فارکس در روزهای تعطیل بازارهای مالی، چالش اصلی معامله‌گران «تشخیص جهت بازار» نیست؛ بلکه کنترل ریسک در بازاری کم‌عمق و نامتوازن است. در چنین دوره‌هایی، ساختار بازار به‌طور محسوسی تغییر می‌کند: عمق دفتر سفارش‌ها کاهش می‌یابد، نوسانات کوتاه‌مدت اما کم‌اعتبار افزایش پیدا می‌کند و ریسک اسلیپیج (لغزش قیمتی) بیش از روزهای عادی معامله‌گران را تهدید می‌کند. “ «نادیده گرفتن این واقعیت‌ها می‌تواند حتی استراتژی‌های سودده را نیز به زیان تبدیل کند.» محمد زمانی راهبردهای عملی و حرفه‌ای برای معامله در تعطیلات ۱. تقویم تعطیلات را به بخشی از پلن معاملاتی تبدیل کنید تعطیلات مهم باید از قبل در برنامه معاملاتی شما مشخص شده باشند. برای این روزها بهتر است سناریوهای مشخصی مانند «عدم ورود به معامله»، «کاهش حجم» یا «صرفاً مدیریت پوزیشن‌های باز» تعریف شود. معامله‌گری حرفه‌ای، بیش از آنکه به فرصت فکر کند، به شرایط بازار توجه دارد. ۲. حجم پوزیشن را متناسب با عمق بازار کاهش دهید بازار کم‌نقد، بازاری شکننده است. در چنین شرایطی، حتی سفارش‌های متوسط می‌توانند حرکت‌های غیرمنتظره ایجاد کنند. کاهش حجم پوزیشن، ساده‌ترین و مؤثرترین ابزار برای محدود کردن ریسک در این فضاست. ۳. حد ضرر را با نوسان روز تنظیم کنید، نه با عادت حد ضرری که در روزهای عادی منطقی به نظر می‌رسد، لزوماً برای روزهای تعطیل مناسب نیست. در بازارهای کم‌عمق، نوسانات ناگهانی می‌توانند حد ضررهای تنگ را بدون تغییر واقعی در ساختار بازار فعال کنند. تنظیم پویا و واقع‌بینانه حد ضرر در این روزها ضروری است. ۴. تمرکز اصلی را بر بازگشت نقدینگی پس از تعطیلات بگذارید اغلب، بهترین فرصت‌های معاملاتی نه در خود تعطیلات، بلکه در روزهای پس از آن شکل می‌گیرند. بازگشت تدریجی نقدینگی، رفتار قیمت را منطقی‌تر می‌کند و سیگنال‌ها اعتبار بیشتری پیدا می‌کنند. صبر در این مقطع، می‌تواند مزیت رقابتی مهمی برای معامله‌گر ایجاد کند. سخن پایانی بر اساس جمع‌بندی تیم UtoTimes، تعطیلات بازارهای مالی در سال ۲۰۲۶، اگرچه با کاهش نقدینگی و افزایش نوسانات کوتاه‌مدت همراه هستند، اما بیش از آنکه تهدید باشند، آزمونی برای بلوغ رفتاری معامله‌گران محسوب می‌شوند. شناخت دقیق این روزها و درک تأثیر آن‌ها بر ساختار بازار فارکس، به شما کمک می‌کند از تصمیم‌های هیجانی فاصله بگیرید و با مدیریت هوشمند ریسک، سرمایه خود را حفظ کنید. معامله‌گران حرفه‌ای می‌دانند که همیشه فرصت معامله وجود دارد، اما سرمایه‌ای که به‌درستی مدیریت نشود، فرصتی برای بازگشت نخواهد داشت؛ گاهی بهترین تصمیم در بازار، معامله نکردن و آماده شدن برای روزهایی است که نقدینگی و شفافیت دوباره به بازار بازمی‌گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

خروج پایدار و پیوسته سرمایه از بازار کریپتو و کاهش نقدینگی

در یک نگاه بازار در فاز تصمیم‌گیری: پس از رسیدن به کف ۶۰ هزار دلار، روند نزولی متوقف شده و اصلاح موقت صعودی محتمل است. «مقاومت‌های اصلی: اولین مقاومت ۷۲–۷۴ هزار دلار است و پس از عبور از آن، اهداف کوتاه‌مدت و میان‌مدت روند صعودی احتمالی می‌توانند ۸۰–۸۲ و ۹۰–۹۱ هزار دلار باشند.» نوسانات دو طرفه: کاهش حجم معاملات و نقدینگی همراه با استفاده بالا از اهرم در بازار فیوچرز، احتمال حرکت شارپ در هر دو جهت را افزایش می‌دهد. روند بلندمدت نزولی: همچنان فاز تسلیم در بازار دیده نشده و کف‌های جدید در بلندمدت قابل دسترس هستند؛ ترس از جاماندن بی‌مورد است. ضمن عرض تسلیت به ملت داغدار ایران و گرامیداشت چهلمین روز کشته شدن جاویدنامان وطن، در مقاله پیش‌رو به بررسی وضعیت بیتکوین پرداخته و از چندین دیدگاه و زاویه مختلف بیتکوین را برای همراهان تحلیل می‌کنیم. مقدمه پس از افت بیش از ۵۰ درصدی بیتکوین در ماه‌های اخیر و شروع فاز نزولی بازار که بارها بویژه در آخرین مقاله خود به آن اشاره کردیم، پس از رسیدن بیتکوین به حوالی ۶۰ هزار دلار شاهد توقف روند نزولی و بازاری رنج هستیم. چنین به نظر می‌رسد که علی‌رغم عدم وجود تقاضا از سویی و عدم مشاهده فاز تسلیم در بازار از سوی دیگر بازار در مرحله تصمیم‌گیری قرار دارد. نه محرکی قوی برای رشد و بازگشت تقاضا وجود دارد و نه میلی برای فروش در قیمت‌های پایین و نه ترسی به جهت پیش‌بینی ریزش بیشتر قیمت در کوتاه‌مدت. در چنین شرایطی اولین نشانه‌های ممکن برای اصلاح موقت رو به بالا دیده می‌شود اما این نشانه‌ها برای شروع حرکت صعودی کافی نبوده است، هرچند شروط لازم برای صعود قیمت هستند. در ادامه به بررسی جزییات این نشانه‌ها و سایر موارد پر اهمیت خواهیم پرداخت. تحلیل تکنیکال پس از کف اخیر قیمت در حوالی کمی کمتر از ۶۰ هزار دلار و بازگشت قیمت تا حوالی ۷۲ هزار دلار با توجه به نوع ساختار بازار و جنس حرکت قیمت، با اطمینان می‌توان گفت از آنجایی که حجم معاملات بازار اسپات روند اخیر قیمت را تایید نمی‌کند، این روند ضعیف صعودی مسیر اصلاح روند نزولی پیشین است که فعلا معتقد هستیم که روند اصلی بازار است. همانطور که در نمودار بالا مشاهده می‌کنید در حال حاضر دو سطح مهم درافق کوتاه‌مدت بازار را به خود مشغول کرده است. لول قرمز رنگ (خط افقی قرمز) در محدوده ۶۷۳۴۰ دلار که باید قیمت به زیر آن می‌ رفت که این اتفاق افتاد و کف مینور ۶۷۲۹۰ را ثبت کرد. سطح بعدی مقاومت ناحیه ۷۲ الی ۷۴ هزار دلار است که قیمت را تا کنون دو بار به پایین هل داده و برای رسیدن به سطوح بالاتر باید از این مقاومت عبور کنیم. چنانچه ازین مقاومت عبور کنیم در میان‌مدت با دو سطح مقاومتی مهم رو به رو هستیم. مقاومت اول در نایحه ۸۰ الی ۸۲ هزار دلار که از دو جهت بسیار پر اهمیت است. یک اینکه گپ بازار CME در آن ناحیه قرار دارد و دیگر اینکه پشت ناحیه فشردگی قیمت که با خط‌‌ چین مشکی نمایش داده شده نقدینگی جذابی برای بازارساز وجود دارد و رسیدن قیمت به آن ناحیه را محتمل می‌کند. پس از آن نیز ناحیه مهم تکنیکالی بین ۹۰۵۰۰ ال ۹۱۰۰۰ دلار قرار دارد. بجز این موارد در مقاله هفته گذشته هم به اعداد مهم آنچین اشاره کردیم که با این ساختار تکنیکال و مقاومت‌های یاد شده همپوشانی جالب توجهی دارند. بطور کلی همانطور که در تحلیل‌های تصویری یک ماه اخیر بارها از روند غالب نزولی و اتمام چرخه صعودی بازار صحبت کردیم، همچنان بر این عقیده هستم که روند اصلی و غالب بازار نزولی است اما چنانچه ریسکی سیستماتیک کلیت بازار را تحت تاثیر قرار ندهد ـ مثل ریسک جنگ آمریکا و اسرايیل با جمهوری اسلامی – بیتکوین می‌تواند با حفظ کف ۶۰ هزار دلار بطور موقت تا مقاومت‌های یاد شده در حوالی ۸۲ و ۹۰ هزار دلار رشد کند. در حقیقت روند کوتاه‌مدت تا میان‌مدت بازار را صعودی و روند بلند‌مدت را همچنان نزولی می‌بینم. ساختار بازار فیوچرز با توجه به تغییر روند طی دو هفته گذشته از روند نزولی به روند رنج، سنتیمنت و رفتار سرمایه‌گذاران در بازار فیوچرز از اهمیت زیادی برخوردار است. طی دو هفته گذشته و با رشد ضعیف قیمت و باز پس‌گیری سطح ۷۰ هزار دلار مشاهده می‌کنیم که در بازار فیوچرز، OI به نرمی در حال کاهش است. در همین حال حجم معاملات فیوچرز نیز کاهشی است. چنین ساختاری به ما نشان می‌دهد که در حالت کلی شاهد بسته شدن پوزیشن‌ها در بازار فیوچرز هستیم. اما این کدام معاملات و در کدام جهت هستند که بسته می‌شوند؟ برای پاسخ به این سوال باید به سراغ فاندینگ‌ریت برویم. طی همین دوهفته که اوپن اینترست به نرمی در حال کاهش بود شاهد رشد فاندینگ ریت هستیم. این بدان معناست که عمده پوزیشن‌هایی که بسته می‌شوند پوزیشن‌های شورت یا فروش هستند و البته در کنار این اندکی نیز شاهد باز شدن پوزیشن لانگ یا خرید هستیم. اما میزان باز شدن پوزیشن‌های جدید کمتر از بسته شدن پوزیشن‌های قبلی است. آنجه بنظر می‌رسد بیشتر سیو سود فروشندگان قدیمی است تا خوشبینی خریداران جدید برای رشد قیمت. در همین حال نوع پوزیشن‌گیری فعالان بازار آپشن بویژه تریدر‌های گاما لانگ و گاما شورت نشان می‌دهد که بواسطه وجود این پوزیشن‌ها بازار بگونه‌ای ساختار یافته که در هنگامه صعود قیمت فشار فروش در بازار مشتقات اجازه رشد بیشتر را نمی‌دهد اما در زمان افت قیمت ساختار معامله‌گران گاما شورت به ریزش بیشتر بازار دامن می‌زند. این ساختار طی حدود یک ماه گذشته بطو پیوسته حفظ شده هرچند که در دو هفته اخیر اندکی از شدت آن کاسته شده است. همچنین از منظر حجم معاملات تجمیعی طی روند نزولی اخیر در قیمت‌های مختلف مشاهده می کنیم که در محدوده قیمتی ۸۸ الی ۹۱ هزار شاهد بیشترین حجم معاملات فیوچرز هستیم که عموما چنین نواحی قیمتی پتانسیل این را دارد که مانند آهن‌ربای قیمت عمل کرده و قیمت را به سمت خود بکشند. این ناحیه نیز با مقاومت دوم ما در حوالی ۹۰۵۰۰ الی ۹۱۰۰۰ دلار همپوشانی دارد. خروج پول از بازار و کاهش نقدینگی کاهش حجم معاملات اسپات در کنار کاهش ارزش بازار استیبل‌کوین‌ها و خروج پول گسترده و ادامه از بازار کریپتو که در نمودار زیر می‌بینید همگی نشان از وضعیت رکودی و کاهش نقدینگی همه جانبه در بازار کریپتو دارد. در چنین شرایطی و با توجه به ریسک‌های ژئوپلتیک و عدم وجود تقاضا در بازار اسپات اتمام اصلاح یا یک روند صعودی ادامه دار بسیار دور از انتظار است و برای تحلیل بهتر بازار باید به سراغ داده‌های بازار مشتقات برویم. با بررسی داده‌های بازار فیوچرز باز هم به همین نتیجه می‌رسیم که بازار کریپتو در وضعیت رکودی و خطرناکی قرار دارد. پیش‌تر از کاهش حجم معاملات بازار فیوچرز و کاهش OI گفتیم، در ادامه نیز سایر شواهد مبنی بر کاهش نقدینگی در بازار مشتقات را هم بررسی می‌کنیم. نمودار زیر عمق بازار ۱٪ بیتکوین در صرافی بایننس است. همانگونه که آشکار است طی ۴۵ روز گذشته بطو مدام شاهد کاهش عمق بازار بیتکوین هستیم که نمود بسیار مهمی از کاهش نقدینگی در بازار است. در کنار این کاهش نقدینگی شاهد این هستیم که شاخص Taker But/Taker Sell نیز نزدیک عدد ۱ در نوسان است که نشان از برابری سفارشات مارکت در دو جهت خریدار و فروشنده است اما روند صعودی دو هفته اخیر این شاخص نشان از هیجان در سمت خریدار است. نکته‌ای که نشان از ریسکی نهفته در بازار دارد. بجز این در یک هفته الی ده روز اخیر عمق بازار در سمت فروش اندکی افزایش داشته که بیانگر این حقیقت است که فروشندگان تمایل دارند در قیمت‌های بالاتری دارایی خود را نقد کنند. نمودار پایین نشان‌دهنده میزان فعالیت بازار مشتقات در کنار میزان استفاده از اهرم در بازار‌های مشتق شده از کریپتو است. خطری که بازار را تهدید می‌کند از همین‌جا نشات می‌گیرد. مشاهده می‌کنیم که با کاهش حجم معاملات و کاهش اوپن اینترست در کنار کاهش عمق بازار همزمان شاهد استفاده بیشتر از لوریج هستیم(خط آبی رنگ نمودار بالا). چنین ترکیبی نشان می‌دهد که عمده فعالان کنونی در بازار مشتقات سرمایه‌گذاران خرد هستند که با اهرم‌های بالا در هر دو جهت لانگ و شورت در بازار فعالیت می‌کنند. این ساختار خطرناک می تواند در آینده نزدیک سبب افزایش شدت نوسانات بازار در هر دو جهت باشد. در حقیقت انتظار شخصی بنده این است که چنانچه قیمت در کوتاه‌مدت در جهت صعودی حرکت کند با مومنتوم بالایی حرکت خواهد کرد و اگر در جهت نزولی نیز حرکت کند چنین جنسی از حرکت را نشان دهد اما با توجه به نقدینگی روی چارت شدت نوسان رو به بالا از شدت نوسان رو به پایین بیشتر خواهد بود. نمودار بالا میزان نقدینگی حاصل از لیکویید شدن معامله گرانی است که از لوریج‌های بالا استفاده کرده‌اند. مشاهده می‌کنید که در سمت خریداران اعداد حوالی ۶۵ هزار دلار و در سمت فروشندگان قیمت‌‌های حوالی ۸۰ و ۸۹ هزار دلار بیشترین میزان لیکویید شدن را دارند. این نواحی نقدینگی جذابیت زیادی برای بازارساز دارند چرا که سرمایه‌گذاران خرد و پرریسک طعمه‌های خوبی برای شکار و استاپ‌هات شدن هستند. پس در کنار همه موارد گفته شده انتظار نوسانات شدید دو طرفه به سمت نواحی یاد شده محتمل بنظر می‌رسد. جمع بندی و نتیجه گیری بطور کلی نشانه‌هایی از وجود یک حرکت موقت صعودی در بازار دیده می‌شود که اگر ریسک ساختاری کلیت بازار را تحت تاثیر قرار ندهد و خبر بدی مخابره نشود این پتانسیل به فعل تبدیل خواهد شد و روند کوتاه‌مدت تا میان مدت می‌تواند صعودی شود. اولین مقاومت سر راه قیمت ناحیه ۷۲ الی ۷۴ هزار دلار است که شکست آن بسیار محتمل است و پس از عبور قیمت ازین ناحیه می‌توان تارگت‌های ۸۰ الی ۸۲ هزار دلار و سپس ۹۰ الی ۹۱ هزار دلار را برای بیتکوین متصور شد از سمت دیگر با توجه به ساختار بازار فیوچرز، یعنی کاهش حجم معاملات، کاهش عمق بازار، کاهش نقدینگی و افزایش استفاده از اهرم توسط معامله‌گران انتظار می‌رود حرکات شارپ و نوسانات دو طرفه برای جذب نقدینگی وجود داشته باشد. در چنین شرایطی کنترل احساسات در کنار عدم قرار داد استاپ پوزیشن‌ها در نواحی نزدیک به قیمت و همیچین عدم استفاده از لوریج‌های بالا ضروری هستند. در نهایت نیز همانطور که پیش‌تر اشاره شد از آنجایی که هنوز فاز تسلیم را در بازار مشاهده نکرده ایم(در این ویدیو به تفضیل در این مورد صحبت شده) و همچنان شاهد خروج پول از بازار و عدم وجود تقاضا در بازار اسپات هستیم بنظر نمی‌رسد روند نزولی قیمت تمام شده باشد و کف‌های جدید در بلند‌مدت قابل دسترس هستند. پس ترس از جاماندن ترسی غیر معقول و بیجا است. ارادتمند سروش اورانوس

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

شوک نفتی به نفع واشینگتن؛ چگونه تنش‌های خاورمیانه به عصای دست دلار تبدیل می‌شود؟

در یک نگاه احتمال ۴۰ درصدی تنش نظامی بین ایران و امریکا تا پایان مارس طبق بازارهای شرط‌بندی انتظار رشد شاخص انتظارات ZEW آلمان به بالای ۶۰ واحد؛ بالاترین سطح از ۲۰۲۱ پیش‌بینی ثبات نرخ بهره بانک مرکزی نیوزیلند با احتمال سیگنال‌های انقباضی سناریوی پایه بازار: آزمایش سطح 1.1800 در EURUSD در کوتاه‌مدت دلار حمایت می‌شود، اما قدرت ندارد. نفت بالا رفته، اما مسیر ارز آمریکا هنوز مبهم است. حالا نگاه بازار از واشینگتن به برلین و ولینگتون چرخیده است. این گزارش بر پایه داده‌های منتشرشده توسط بانک بین‌المللی ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار؛ نفت عامل حمایت موقت شروع آرام هفته به دلیل تعطیلی آمریکا باعث شد دلار بدون نوسان شدید حرکت کند. با این حال، افزایش قیمت نفت مهم‌ترین عامل حمایت از دلار بود. دلیل رشد نفت، گزارش‌هایی درباره برگزاری رزمایش ایران در اطراف تنگه هرمز عنوان شده است؛ اقدامی که به‌عنوان نمایش قدرت پیش از مذاکرات احتمالی با آمریکا تفسیر شده است. طبق داده‌های بازارهای شرط‌بندی، احتمال اقدام نظامی آمریکا علیه ایران تا پایان مارس حدود ۴۰ درصد برآورد می‌شود. افزایش تنش‌های ژئوپلیتیک معمولاً باعث رشد قیمت نفت می‌شود و این موضوع از طریق «کانال نفت» به تقویت دلار کمک می‌کند؛ زیرا دلار ارز اصلی معاملات نفتی جهان است. در حوزه داده‌های اقتصادی، گزارش هفتگی اشتغال بخش خصوصی آمریکا (ADP) پس از انتشار ضعیف قبلی مورد توجه خواهد بود. همچنین شاخص تولیدی امپایر استیت منتشر می‌شود که انتظار می‌رود به محدوده پایین ۶ واحد کاهش یابد. با این حال، طبق منبع گزارش، ممکن است این هفته مسیر مشخصی برای دلار شکل نگیرد و بازار در وضعیت «انتظار برای حرکت بعدی» باقی بماند؛ وضعیتی که در آن سرمایه‌گذاران در حال ارزیابی داده‌ها هستند و از تصمیم‌های بزرگ خودداری می‌کنند. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی چرخش توجه از آمریکا به اقتصادهای دیگر G10 در نبود یک روند قوی برای دلار، توجه بازار به تحولات داخلی سایر اقتصادهای بزرگ معطوف شده است. نیوزیلند؛ احتمال پیام‌های انقباضی انتظار می‌رود بانک مرکزی نیوزیلند نرخ بهره را بدون تغییر حفظ کند، اما ممکن است نشانه‌هایی از موضع سخت‌گیرانه‌تر (انقباضی) ارسال کند. سیاست انقباضی به معنای تمایل بانک مرکزی به حفظ نرخ‌های بهره بالا برای مهار تورم است. چنین سیگنالی می‌تواند از دلار نیوزیلند حمایت کند. بریتانیا و استرالیا؛ ریسک نزولی در مقابل، پوند و دلار استرالیا ممکن است به دلیل داده‌های ضعیف‌تر با فشار مواجه شوند. در شرایطی که بازار جهانی در حال سنجش ریسک‌هاست، ارزهایی که به رشد اقتصادی جهانی حساس‌تر هستند معمولاً آسیب‌پذیرتر می‌شوند. یورو؛ تقویت جایگاه جهانی و امید به ZEW بانک مرکزی اروپا در حال گسترش خطوط تأمین مالی یورویی (EUREP) است؛ اقدامی که به گفته منبع گزارش، گامی دیگر در جهت تبدیل یورو به یک ارز واقعاً جهانی محسوب می‌شود. این سیاست دسترسی بانک‌های مرکزی خارج از اروپا به نقدینگی یورویی را تسهیل می‌کند و می‌تواند نقش یورو را در تجارت و ذخایر ارزی تقویت کند. از منظر داده‌های اقتصادی، شاخص اعتماد سرمایه‌گذاران آلمان (ZEW) امروز منتشر می‌شود. پیش‌بینی می‌شود شاخص انتظارات برای نخستین‌بار از اواسط ۲۰۲۱ به بالای ۶۰ برسد. چنین بهبودی می‌تواند سیگنال مثبتی برای اقتصاد آلمان و در نتیجه برای یورو باشد. با این حال، طبق سناریوی پایه گزارش، همچنان احتمال افت جفت‌ارز EURUSD به سمت 1.1800 در کوتاه‌مدت بیشتر از صعود پایدار آن ارزیابی شده است؛ زیرا دلار از منظر عوامل بنیادی کوتاه‌مدت هنوز ظرفیت بازیابی دارد. ✔️ بیشتر بخوانید: معمای «فرود نرم» در واشنگتن؛ چرا فدرال رزرو هنوز از پیروزی بر تورم می‌ترسد؟ جمع‌بندی؛ بازار در فاز «انتظار محتاطانه» بازار فارکس جهانی در حال حاضر در مرحله‌ای از تثبیت و انتظار محتاطانه قرار دارد. دلار از نفت و ریسک‌های ژئوپلیتیک حمایت می‌گیرد، اما مسیر قطعی ندارد. یورو از بهبود شاخص‌های اعتماد و اقدامات ساختاری ECB بهره می‌برد. نیوزیلند ممکن است سیگنال انقباضی بدهد، در حالی که برخی ارزهای دیگر با ریسک نزولی روبه‌رو هستند. در مجموع، بازار در حال سنجش داده‌های اقتصادی و تحولات سیاسی است و هنوز وارد «فاز حرکت قاطع» نشده است. برای سرمایه‌گذاران، تمرکز بر داده‌های کلان و نشانه‌های تغییر سیاست پولی همچنان حیاتی خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات مدعیان بیکاری انگلیس – ژانویه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - ژانویه - Claimant Count Change  واقعی .................. 28.6هزار نفر پیش‌بینی ............ 22.8 هزار نفر  قبلی ..................... 2.7 هزار نفر (این داده از 17.9 هزار نفر تجدید شده است) نرخ بیکاری انگلیس - دسامبر - Unemployment Rate  واقعی .................. %5.2  پیش‌بینی ............. %5.2  قبلی .................... %5.1 شاخص متوسط درآمد به همراه مزایا - دسامبر - Average Earnings Index  واقعی .................. %4.2  پیش‌بینی ............... %4.6  قبلی .................... %4.6 (این داده از 4.7 درصد تجدید شده است.) گزارش بازار کار بریتانیا همچنان با مشکلات کیفی داده‌ها مواجه است و به نظر می‌رسد این وضعیت ادامه‌دار باشد. اداره آمار بریتانیا در حال بررسی احتمال تأخیر در اجرای نسخه جدید نظرسنجی اشتغال است. بر اساس داده‌های منتشرشده، آمار اشتغال در بریتانیا ضعیف‌تر از انتظار بوده‌اند، اما تحلیلگران معتقدند این گزارش تأثیر چندانی بر مسیر سیاست پولی بانک مرکزی انگلیس نخواهد داشت؛ چرا که بانک پیش‌تر ضعف بازار کار را پیش‌بینی کرده و احتمال کاهش بیشتر نرخ بهره را در نظر گرفته است. با این حال، گزارش امروز می‌تواند انتظارات برای کاهش نرخ بهره در نشست بعدی را تقویت کند. معامله‌گران پیش‌تر احتمال کاهش نرخ را ۷۰٪ قیمت‌گذاری کرده بودند و انتظار می‌رود این احتمال پس از باز شدن بازارها به ۸۰٪ یا حتی ۹۰٪ برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز: پیش‌بینی می‌شود بانک مرکزی انگلستان نرخ بهره بانکی را تا پایان سپتامبر به ۳.۲۵٪ کاهش دهد و حداقل تا پایان ۲۰۲۶ در همان سطح باقی بماند

بر اساس نظرسنجی: ۴۱ نفر از ۶۳ اقتصاددان، معادل ۶۵٪، این پیش‌بینی را دارند که نسبت به ۵۵٪ در ژانویه افزایش یافته است: بانک مرکزی انگلستان در مارس نرخ بهره بانکی را ۲۵ نقطه پایه کاهش می‌دهد و به ۳.۵۰٪ خواهد رساند ۲۲ نفر از ۳۰ اقتصاددان پیش‌بینی می‌کنند شاخص قیمت مصرف‌کننده بریتانیا در سه‌ماهه دوم بالاتر از پیش‌بینی گزارش سیاست‌های پولی فوریه باشد و موضعی تهاجمی‌تر نسبت به بانک مرکزی انگلستان در مورد تورم دارند. اقتصاددانان درباره تعداد کاهش‌های نرخ بهره بانک مرکزی انگلستان در سال جاری اختلاف نظر دارند: ۱۸ نفر یک تا دو کاهش و ۱۶ نفر دو تا سه کاهش را پیش‌بینی می‌کنند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا در بن‌بست؛ چرا آمارهای خوب اقتصادی دیگر کسی را گول نمی‌زند؟

در یک نگاه انتظار رشد ۰.۳٪ ماهانه شاخص تورم هسته PCE آمریکا؛ معیار مورد علاقه فدرال رزرو تمرکز بازار بر انتشار GDP سه‌ماهه چهارم و صورتجلسه نشست فدرال رزرو احتمال شکست سطح 1.180 در EURUSD بیشتر از صعود به 1.20 در کوتاه‌مدت افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان در ماه مارس با وجود بهبود برخی شاخص‌های اقتصادی آمریکا، دلار هنوز نتوانسته اعتماد از دست‌رفته بازار را بازیابد. سرمایه‌گذاران میان داده‌های کلان، نوسانات بازار سهام و تحولات سیاسی اروپا و بریتانیا در حال ارزیابی جهت بعدی بازار هستند. این گزارش بر پایه تحلیل‌های موسسه ING تهیه و توسط [یوتوتایمز] بازخوانی شده است. دلار؛ داده‌های قوی اما اعتماد شکننده در هفته‌های اخیر، برخی شاخص‌های اقتصادی آمریکا بهبود یافته‌اند، اما این روند برای بازگرداندن دلار به سطوح اوایل ژانویه کافی نبوده است. واکنش بازار پس از انتشار گزارش اشتغال نشان داد حتی داده‌های قوی نیز تنها باعث رشد کوتاه‌مدت و محدود دلار می‌شود. در این هفته، تمرکز بازار بر چند شاخص کلیدی است: گزارش ADP اشتغال بخش خصوصی تورم هسته PCE (معیار اصلی تورم برای فدرال رزرو) رشد اقتصادی سه‌ماهه چهارم (GDP) انتشار صورتجلسه نشست فدرال رزرو (FOMC) پیش‌بینی می‌شود تورم هسته PCE رشد ۰.۳ درصدی ماهانه را ثبت کند؛ رقمی که می‌تواند فضای محتاطانه اخیر بازار درباره کاهش نرخ بهره را تعدیل کند. اگر رشد اقتصادی نیز قوی باشد، انتظارات برای سیاست پولی انقباضی‌تر (یعنی نرخ بهره بالاتر برای مدت طولانی‌تر) تقویت می‌شود. اما نکته مهم این است که نوسانات بازار سهام، به‌ویژه در بخش فناوری، ممکن است اثر داده‌های اقتصادی را تحت‌الشعاع قرار دهد. انتشار گزارش درآمدی شرکت‌های بزرگ فناوری می‌تواند شوک‌های نوسانی ایجاد کند و بر بازار فارکس اثر بگذارد. در چنین فضای شکننده‌ای، ارزهای پرریسک‌تر مانند دلار استرالیا (که معمولاً با رشد بازار سهام همسو هستند) بیشتر در معرض فشار قرار دارند. در حال حاضر، اگرچه دلار بخشی از نقش «دارایی امن» خود را از دست داده، اما همچنان با بورس آمریکا همبستگی منفی دارد؛ یعنی در صورت افت سهام، تمایل به تقویت دارد. ▶ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی شاخص دلار یورو؛ گام‌های جدید بانک مرکزی اروپا برای گسترش نقش یورو بانک مرکزی اروپا اعلام کرده از سه‌ماهه سوم سال، خطوط تأمین مالی یورویی (repo lines) را به اکثر بانک‌های مرکزی جهان گسترش می‌دهد؛ اقدامی مشابه سازوکار حمایتی فدرال رزرو برای دلار. هدف این سیاست، تسهیل دسترسی جهانی به یورو و افزایش استفاده بین‌المللی از آن است. با این حال، رئیس بانک مرکزی اروپا تأکید کرده جهانی‌تر شدن یورو لزوماً به معنای تقویت فوری نرخ ارز نیست. با وجود این، در شرایطی که اعتماد به دلار تا حدی آسیب دیده، افزایش استفاده جهانی از یورو می‌تواند در میان‌مدت به تقویت آن در برابر دلار منجر شود؛ به‌ویژه اگر سرمایه‌ها از آمریکا به اروپا منتقل شوند. در کوتاه‌مدت، بازار منتظر انتشار شاخص‌های احساسات اقتصادی (ZEW) و شاخص مدیران خرید (PMI) منطقه یورو است. اگر این داده‌ها بهبود نشان دهند، می‌توانند از یورو حمایت کنند، هرچند اثر آن احتمالاً محدود خواهد بود. با وجود تمایل بازار به خرید در اصلاح‌های قیمتی (یعنی ورود خریداران هنگام افت قیمت‌ها)، برآوردها نشان می‌دهد در هفته جاری احتمال افت نرخ EURUSD به زیر 1.180 بیشتر از صعود به 1.20 است. ✔️ بیشتر بخوانید: چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران پوند؛ هفته‌ای سرنوشت‌ساز برای سیاست پولی بریتانیا بریتانیا این هفته مجموعه‌ای از داده‌های مهم منتشر می‌کند: گزارش اشتغال ژانویه رشد دستمزدها تورم مصرف‌کننده (CPI) انتظار می‌رود بازار کار نشانه‌های بیشتری از کاهش داغی (کاهش سرعت رشد استخدام و دستمزد) نشان دهد. اگر این روند تا مارس ادامه پیدا کند، احتمال کاهش نرخ بهره توسط بانک مرکزی انگلستان افزایش می‌یابد. تورم نیز احتمالاً به دلیل افت قیمت بلیت هواپیما و کاهش فشار مواد غذایی اندکی کاهش می‌یابد، هرچند تورم بخش خدمات احتمالاً تغییر چشمگیری نخواهد داشت. از نظر سیاسی، اگرچه تنش‌ها نسبت به گذشته کاهش یافته، اما همچنان احتمال تضعیف موقعیت نخست‌وزیر وجود دارد. هرگونه افزایش ریسک سیاسی می‌تواند فشار نزولی بر پوند ایجاد کند. ترکیب چشم‌انداز سیاست پولی انبساطی‌تر (کاهش نرخ بهره) و ریسک سیاسی، می‌تواند به تقویت جفت‌ارز EURGBP تا محدوده 0.88 منجر شود. جمع‌بندی؛ بازار در فاز «آزمون اعتماد» بازار فارکس جهانی در حال حاضر در مرحله‌ای از انتظار محتاطانه و آزمون اعتماد قرار دارد. دلار برای بازگشت به روند صعودی پایدار، نیازمند داده‌های قوی‌تر و ثبات بیشتر در بازار سهام است. یورو از تحولات ساختاری مثبت بهره می‌برد، اما در کوتاه‌مدت با محدودیت‌های قیمتی روبه‌روست. پوند زیر فشار ترکیبی داده‌های ضعیف‌تر و ریسک‌های سیاسی قرار دارد. در مجموع، بازار در حال سنجش تعادل میان داده‌های کلان، سیاست‌های پولی و فضای ریسک‌پذیری جهانی است؛ مرحله‌ای که می‌توان آن را «فاز تثبیت و ارزیابی جهت بعدی» توصیف کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پلتفرم X قابلیت معامله مستقیم سهام و رمزارز را فعال می‌کند

پلتفرم X به رهبری ایلان ماسک در حال معرفی قابلیت جدید Smart Cashtags است که امکان معامله مستقیم رمزارز و سهام را بدون خروج از تایم‌لاین فراهم می‌کند. مدیر محصول X، نیکیتا بیر، تأکید کرده این ویژگی تجربه کاربران را با اسپم یا حملات گروهی مختل نخواهد کرد. این تغییر تایم‌لاین را به یک تالار معاملاتی زنده تبدیل کرده و رقابت فین‌تک در شبکه‌های اجتماعی را وارد مرحله جدیدی می‌کند.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر