TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

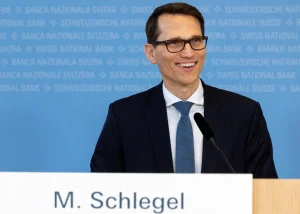
رئیس بانک ملی سوئیس، اشلگل: بر این باوریم که تورم در ماه‌های آینده افزایش خواهد یافت

ممکن است چند ماهی با تورم منفی داشته باشیم، اما این یک سیگنال هشداردهنده نیست، چرا که ما تورم را در افق میان‌مدت بررسی می‌کنیم. تورم ماهانه منفی در سال ۲۰۲۶ محتمل است. بانک ملی سوئیس آماده است تا در صورت لزوم در بازارهای ارز مداخله کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک ملی سوئیس، اشلگل: فشار تورمی سوئیس تقریباً بدون تغییر باقی مانده است

مسیر میان‌مدت تورم برای ما اهمیت دارد. رشد اقتصادی سوئیس در سال ۲۰۲۵ کُند بود، اما تفاوت‌های چشمگیری میان بخش‌های مختلف وجود داشت. بانک ملی سوئیس رشد اقتصادی این کشور را در سال ۲۰۲۶ حدود ۱٪ پیش‌بینی می‌کند. انتظار دارم تورم در فصل‌های آینده شتاب بگیرد. یک چهارم از شرکت‌های سوئیسی مورد پرسش، تحت تأثیر منفی تعرفه‌های آمریکا قرار گرفته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لیزا کوک: گذار به هوش مصنوعی می‌تواند عمیق‌ترین بازآرایی بازار کار در چند نسل اخیر باشد

لیزا کوک، عضو هیئت‌رئیسه فدرال رزرو، اعلام کرد گذار اقتصاد به سمت هوش مصنوعی (AI) این ظرفیت را دارد که به یکی از عمیق‌ترین تحولات ساختاری بازار کار در چند دهه اخیر تبدیل شود؛ با این حال، هنوز برای قضاوت قطعی درباره پیامدهای کلان آن زود است. کوک که در نشست «انجمن ملی اقتصاددانان کسب‌وکار» (NABE) سخن می‌گفت، با اتخاذ لحنی محتاطانه اما خوش‌بینانه نسبت به چشم‌انداز بلندمدت هوش مصنوعی، در عین حال نسبت به ریسک‌های کوتاه‌مدت آن برای بازار کار و چالش‌های پیش‌روی سیاست‌گذاران پولی هشدار داد. نشانه‌های اولیه در بازار کار به گفته کوک، آثار اولیه پذیرش هوش مصنوعی در برخی بخش‌ها از هم‌اکنون قابل مشاهده است. تقاضا برای برنامه‌نویسان کاهش یافته و نرخ بیکاری در میان فارغ‌التحصیلان جدید دانشگاهی اندکی افزایش یافته است؛ موضوعی که تا حدی به استفاده شرکت‌ها از ابزارهای هوش مصنوعی برای انجام وظایف سطح ورودی بازمی‌گردد. با این حال، در مقیاس کلان هنوز نشانه‌ای از اختلال گسترده مشاهده نمی‌شود. نرخ بیکاری در سطح ۴.۳ درصد باقی مانده و تعدیل نیروها محدود است. از این رو، آثار تجمیعی هوش مصنوعی بر بازار کار آمریکا هنوز به‌طور کامل در داده‌های کلان منعکس نشده است. چالش‌های سیاست پولی در عصر هوش مصنوعی کوک در بخش مهمی از سخنان خود به پیامدهای احتمالی هوش مصنوعی برای سیاست پولی پرداخت و دو نکته کلیدی را برجسته کرد. نخست آنکه اگر هوش مصنوعی به جهش قابل توجه بهره‌وری منجر شود، افزایش نرخ بیکاری لزوماً به معنای ایجاد «مازاد ظرفیت» در معنای سنتی آن نخواهد بود. در چنین سناریویی، فدرال رزرو با معمایی پیچیده مواجه می‌شود؛ زیرا ابزارهای متعارف سیاست پولی که بر مدیریت تقاضا متمرکز هستند، ممکن است در مواجهه با بیکاری ناشی از جابه‌جایی شغلی ناشی از فناوری، کارایی محدودی داشته باشند و حتی خطر تشدید فشارهای تورمی را در پی داشته باشند. کوک تأکید کرد که در چنین شرایطی، سیاست‌های آموزشی و بازار کار می‌توانند نقش مؤثرتری نسبت به سیاست پولی در تسهیل گذار ایفا کنند. نرخ بهره خنثی و موج سرمایه‌گذاری در هوش مصنوعی نکته دوم مورد اشاره کوک به تأثیر سرمایه‌گذاری‌های سنگین در حوزه هوش مصنوعی بر نرخ بهره خنثی مربوط می‌شود. به گفته وی، افزایش چشمگیر سرمایه‌گذاری شرکت‌ها در مراکز داده و تراشه‌ها، حتی در شرایط نرخ‌های بهره بالا، می‌تواند نشانه‌ای از آن باشد که نرخ بهره خنثی کنونی در سطحی بالاتر از دوران پیش از همه‌گیری قرار دارد. با این حال، این پویایی می‌تواند در آینده تغییر کند؛ به‌ویژه اگر دستاوردهای بهره‌وری به‌طور کامل محقق شوند یا گذار به هوش مصنوعی به افزایش نابرابری درآمدی بینجامد. «تخریب خلاق» در مقیاس نسلی کوک وضعیت کنونی را بالقوه «مهم‌ترین بازسازمان‌دهی بازار کار در چند نسل اخیر» توصیف کرد و به چارچوب «تخریب خلاق» ژوزف شومپیتر اشاره داشت؛ مفهومی که بر جایگزینی فعالیت‌های قدیمی با ساختارهای نوآورانه تأکید می‌کند. وی هشدار داد که در فرآیند گذار، احتمال دارد جابه‌جایی نیروی کار پیش از خلق فرصت‌های شغلی جدید رخ دهد. چنین شکافی می‌تواند به‌طور موقت نرخ بیکاری را افزایش داده و مشارکت نیروی کار را تحت فشار قرار دهد. بر اساس جمع‌بندی تیم UtoTimes، سخنان کوک حاکی از آن است که اگرچه هوش مصنوعی می‌تواند موتور محرک بهره‌وری و رشد بلندمدت باشد، اما مسیر انتقالی آن با عدم‌قطعیت‌های قابل توجهی برای بازار کار و چارچوب سیاست‌گذاری پولی همراه خواهد بود؛ چالشی که ممکن است تعریف سنتی از تعادل در اقتصاد کلان را بازنویسی کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گولزبی، عضو بانک مرکزی آمریکا: تورم ۳ درصدی کافی نیست و با آنچه وعده داده بودیم، همخوانی ندارد

نمی‌توانیم به بهبود بهره‌وری در آینده برای کاهش تورم اتکا کنیم یا از آن به‌عنوان مبنایی برای کاهش نرخ‌های بهره استفاده کنیم روند پیشرفت در مهار تورم متوقف شده و مشخص نیست که سیاست‌های فدرال رزرو حتی در حال حاضر ماهیتی محدود کننده داشته باشند لازم است پیشرفت بیشتری در مهار تورم حاصل شود و در صورتی که تورم بالاتر از هدف باقی بماند، نگرانی وجود دارد. تورم بخش خدمات پایه به‌جز مسکن به‌طور سرسختانه‌ای بالا باقی مانده و لازم است هوشیار باشیم. مصرف‌کنندگان، نه سرمایه‌گذاری در هوش مصنوعی، عامل اصلی رشد اقتصادی بوده‌اند. استخدام پایین و اخراج محدود ناشی از عدم اطمینان است که به نظر می‌رسد با حکم دیوان عالی درباره تعرفه‌ها ادامه یابد. رشد اقتصادی و بازار کار به‌نظر نمی‌رسند که به‌ویژه شکننده باشند. هر بحثی درباره بازگشت به نظام ذخایر کمیاب نیازمند بررسی مزایا و معایب آن خواهد بود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک، عضو فدرال رزرو: گذار به هوش مصنوعی چالش‌برانگیز خواهد بود

رافائل بوستیک، رئیس فدرال رزرو آتلانتا، هشدار داد که ایالات متحده ممکن است به سمت نرخ بیکاری ساختاری بالاتر حرکت کند — وضعیتی که بانک مرکزی قادر به جبران آن نخواهد بود. او همچنین گفت که گذار به سمت هوش مصنوعی می‌تواند برای فدرال رزرو چالش‌برانگیز باشد و درک کامل پیامدهای آن زمان‌بر خواهد بود. بوستیک ابراز امیدواری کرد که سازوکارهای محافظ استقلال فدرال رزرو همچنان حفظ شوند. وی تأکید کرد که تمرکز بانک مرکزی بر نتایج اقتصادی در میان گروه‌های مختلف ادامه دارد و این داده‌ها برای درک میزان ظرفیت خالی بازار کار اهمیت دارند. او افزود که حتی با افزایش بهره‌وری، فدرال رزرو باید تمرکز خود را بر کنترل تورم حفظ کند؛ چرا که واکنش‌های کوتاه‌مدت می‌توانند در بلندمدت مشکلات بزرگ‌تری ایجاد کنند. او همچنین گفت که کوین وارش — نامزد پیشنهادی برای ریاست فدرال رزرو — نیاز خواهد داشت که روابط کاری مؤثری با کارکنان و همکاران خود در بانک مرکزی ایجاد کند. بوستیک افزود که هنوز مشخص نیست وارش در برابر هرگونه فشار احتمالی از سوی رئیس‌جمهور ترامپ چگونه واکنش نشان خواهد داد. بوستیک تأکید کرد که فدرال رزرو همچنان بر نتایج اقتصادی در میان گروه‌های مختلف تمرکز دارد و این داده‌ها برای درک میزان «ظرفیت خالی» در بازار کار اهمیت دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سایه سنگین «ترس از هوش مصنوعی» بر بازارها؛ آیا دلار در برابر ارزهای آسیایی تسلیم می‌شود؟

در یک نگاه درجا زدن دلار: شاخص دلار (DXY) در عبور از مرز ۹۸.۰۰ ناکام مانده و در یک محدوده بسته زندانی شده است. پیش‌تازی آسیا: برخلاف لرزش وال‌استریت، صادرکنندگان کره جنوبی و تایوان به دلیل تقاضای شدید برای تراشه‌ها، عملکرد درخشانی دارند. سرنوشت پوند در دست «بیلی»: بازار با احتمال ۸۰٪ منتظر کاهش نرخ بهره در بریتانیا است که می‌تواند ارزش پوند را تحت تاثیر قرار دهد. چشم‌انتظار انویدیا: تمام نگاه‌ها به گزارش درآمدی انویدیا در عصر فرداست تا جهت بعدی بازار تکنولوژی مشخص شود. به نظر می‌رسد بازارها پس از ضعف روز دوشنبه در سهام که به سهام بانکی نیز سرایت کرد، تا حدی آرام شده‌اند. این نوسانات در بازار سهام، آن هم در سطوح اوج چندساله، احتمالاً بازتابی از این است که بازار هم گران شده و هم بیشتر سرمایه‌گذاران از قبل موقعیت خرید گرفته‌اند؛ بنابراین فضای رشد بدون نوسان سخت‌تر شده است. به نظر می‌رسد هنوز زود است که انتظار داشته باشیم دلار از این موضوعات حمایت گسترده‌ای دریافت کند و ارزهای آسیایی ممکن است حامیان جدیدی پیدا کنند. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی شده توسط یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم شده است. دلار آمریکا (USD): تحت تأثیر روایت «بازندگان هوش مصنوعی» این موضوع چند هفته‌ای است که در بازار مطرح است، اما نگرانی‌ها درباره «بازندگان هوش مصنوعی» همچنان باعث فشار و ضعف در شاخص‌های سهام و تیتر اصلی رسانه‌هاست. دیروز نوبت گزارشی از Citrini Research بود که اعلام کرد هوش مصنوعی باعث بیکاری گسترده خواهد شد و همچنان بر بخش خدمات حرفه‌ای، از جمله صنعت بانکداری، فشار وارد خواهد کرد. با این حال، تاکنون هیچ‌یک از این عوامل ضربه نهایی را به بازار سهام وارد نکرده است؛ به‌طوری‌که شاخص S&P 500 از ابتدای سال در بازه محدود 6775 تا 7000 واحد نوسان کرده است. با این حال، انتشار گزارش درآمدی شرکت انویدیا در عصر فردا می‌تواند داستان مهم بعدی بازار باشد. با این وجود، بازارهای سهام جهانی نشانه‌هایی از قدرت را نیز نشان می‌دهند. در آسیا، شاخص‌های اصلی که وزن زیادی از سهام نیمه‌رسانا را در کره جنوبی و تایوان دارند، همچنان با قدرت به پیش می‌روند؛ زیرا سرمایه‌گذاران همزمان بر «برندگان هوش مصنوعی» نیز تمرکز دارند. در موضوع برندگان، آسیا به‌عنوان یکی از ذی‌نفعان اصلی حکم تعرفه‌ای IEEPA شناخته می‌شود و صادرکنندگان آسیایی از پیش عملکرد خوبی داشته‌اند. داده‌های منتشرشده دیروز نشان داد آمار اولیه صادرات اوایل فوریه کره جنوبی بسیار قوی بوده است. همچنین در کنار سایر اقدامات برای جذب سرمایه و بازگرداندن درآمدهای ارزی به داخل کشور، پیش‌بینی می‌شود نرخ برابری USDKRW بتواند تا پایان ماه مارس به سطح 1425 بازگردد. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! در مورد روند کلی دلار، وضعیت همچنان بسیار ترکیبی (بدون جهت غالب) است. ورودی‌های مهم امروز شامل آمار هفتگی اشتغال ADP، شاخص اعتماد مصرف‌کننده، سخنرانی‌های اعضای فدرال رزرو و سخنرانی وضعیت کشور رئیس‌جمهور ترامپ امشب خواهد بود. کریستوفر والر از اعضای فدرال رزرو در سخنرانی دیروز خود به این ریسک اشاره کرد که داده قوی اشتغال ژانویه (NFP) ممکن است در بازبینی‌ها کاهش یابد؛ زیرا با سایر داده‌های بازار کار همخوانی نداشته است. در چنین شرایطی، انتشار آمار ضعیف ADP امروز می‌تواند اثر منفی ملایمی بر دلار داشته باشد. در مورد اعتماد مصرف‌کننده، گپ میان نظرسنجی‌های بسیار بدبینانه و هزینه‌کرد واقعی و قدرتمند مصرف‌کنندگان همچنان قابل توجه است. بنابراین حتی افزایش ملایم شاخص اعتماد مصرف‌کننده در فوریه نیز احتمالاً تأثیر چشمگیری بر دلار نخواهد داشت. همچنین چندین سخنران از فدرال رزرو در برنامه هستند که افرادی مانند گولزبی و بوستیک در طیف نسبتاً انقباضی قرار می‌گیرند. شاخص دلار (DXY) تاکنون دو بار در سطح 98.00 متوقف شده و ترجیح داده می‌شود این شاخص در محدوده 97.50 تا 98.00 در نوسان باشد. یورو (EUR): بسیار باثبات ضعف بازار سهام دیروز باعث عقب‌نشینی ملایم EURUSD شد، با وجود انتشار داده‌های مناسب شاخص Ifo آلمان. امروز رویداد مهمی از اروپا وجود ندارد که بتواند محرک اصلی EURUSD باشد و در صورت عدم وقوع افت قابل توجه جدید در بازارهای جهانی (آتی شاخص دکس آلمان در ابتدای معاملات اندکی بالاتر پیش‌بینی شده)، انتظار می‌رود EURUSD از حمایت 1.1750/60 دفاع کند. پوند (GBP): تمرکز بر سخنرانان بانک انگلستان نکته برجسته امروز برای پوند، جلسه استماع پارلمانی چهار عضو تعیین‌کننده نرخ بهره بانک انگلستان و پیامدهای آن برای احتمال کاهش نرخ بهره در ماه مارس خواهد بود. می‌دانیم آلن تیلور موضعی متمایل به کاهش نرخ بهره دارد و هم‌اکنون نیز به کاهش رأی می‌دهد. همچنین هیو پیل به‌عنوان چهره‌ای کاملاً انقباضی شناخته می‌شود و به نظر می‌رسد همچنان با سیاست‌های انبساطی بانک انگلستان در سال جاری مخالفت کند. مگان گرین نیز موضعی نسبتاً انقباضی داشته و بعید است به‌زودی تغییر جهت دهد. با این حال، مهم‌ترین و احتمالاً تعیین‌کننده‌ترین فرد برای تغییر رأی ماه مارس به نفع کاهش نرخ بهره، اندرو بیلی، رئیس بانک انگلستان است. اگر او اعلام کند شواهد کافی برای توجیه کاهش نرخ بهره در مارس مشاهده کرده است، این موضوع می‌تواند قیمت‌گذاری فعلی بازار پول (که اکنون کاهش 25 نقطه پایه‌ای را با احتمال 80 درصد لحاظ کرده) را تقویت کند و حتی بازار را به سمت گمانه‌زنی درباره بیش از 50 نقطه پایه کاهش نرخ بهره بانک انگلستان در سال جاری سوق دهد. جفت‌ارز EURGBP در بازه فشرده 0.8720 تا 0.8745 در نوسان است و تمایل حرکتی به سمت 0.8800 ارزیابی می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روسیه علیه بنیان‌گذار تلگرام اعلام جرم کرد

به گزارش روزنامه دولتی روسیه «روسیسکایا گازتا»، مقامات قضایی روسیه پرونده‌ای کیفری علیه پاول دوروف، بنیان‌گذار تلگرام، تشکیل داده‌اند. این پرونده با اتهام «تسهیل فعالیت‌های تروریستی» در چارچوب قوانین کیفری روسیه آغاز شده است. بر اساس این گزارش، تلگرام متهم است که زیرساخت‌های لازم برای انتشار و سازماندهی محتوای مرتبط با گروه‌های افراطی را فراهم کرده و در حذف کانال‌های مرتبط با فعالیت‌های تروریستی ناکام بوده است. هنوز واکنشی رسمی از سوی دوروف یا تیم تلگرام منتشر نشده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

پیش‌بینی جدید UBS از «صخره ثبات»؛ چرا فرانک سوئیس قصد ارزان شدن ندارد؟

در یک نگاه تعدیل پیش‌بینی EURCHF: رابوبانک برآورد سه ماهه خود برای جفت‌ارز یورو به فرانک را از ۰.۹۲ به ۰.۹۱ کاهش داد که نشان‌دهنده انتظار برای تقویت بیشتر فرانک است. پناهگاه امن کلاسیک: فرانک سوئیس به دلیل تراز تجاری مثبت، انضباط مالی شدید و نهادهای قانونی معتبر، دقیقاً مطابق با استانداردهای یک «دارایی امن» عمل می‌کند. محدودیت در مداخله پولی: تحلیل‌گران معتقدند مداخلات ارزی یا کاهش نرخ بهره توسط بانک مرکزی سوئیس (SNB) احتمالاً تنها تأثیری موقت بر قدرت فرانک خواهد داشت. جذب سرمایه در بحران: UBS تأکید می‌کند که در دوران بدهی‌های سنگین دولتی در جهان، ثبات ساختاری سوئیس باعث تداوم ورود سرمایه‌های هوشمند به این کشور می‌شود. در شرایطی که نوسانات ژئوپلیتیک و نااطمینانی‌های مالی بر بازارهای بین‌المللی سایه افکنده است، فرانک سوئیس بار دیگر جایگاه خود را به عنوان یکی از مقاوم‌ترین ارزهای جهان تثبیت کرده است. تحلیل‌های اخیر بانک‌های UBS و رابوبانک حاکی از آن است که ویژگی‌های بنیادی اقتصاد سوئیس، این ارز را به سنگری نهایی در برابر ریسک‌های جهانی تبدیل کرده است. این گزارش توسط یوتوتایمز بازخوانی شده تا چرایی تداوم این روند صعودی را بررسی کند. ۱. تحلیل رابوبانک؛ چرا نرخ ۰.۹۱ در دسترس است؟ طبق گزارش رابوبانک، فرانک سوئیس تمام ویژگی‌های یک «پناهگاه امن دارایی» را دارد. به دلیل ثبات نهادهای قانونی و وضعیت مالی مستحکم سوئیس، در زمان بروز اختلال در بازارهای مالی، تقاضا برای این ارز به شدت افزایش می‌یابد. بر همین اساس، رابوبانک پیش‌بینی خود برای جفت‌ارز EURCHF را به ۰.۹۱ تغییر داده است؛ عددی که نشان می‌دهد یورو در برابر قدرت فرانک، سنگر خود را واگذار خواهد کرد. ۲. چالش‌های بانک مرکزی سوئیس (SNB) در کنترل نرخ ارز یک پرسش کلیدی برای معامله‌گران این است که آیا بانک مرکزی سوئیس برای جلوگیری از تقویت بیش از حد فرانک مداخله خواهد کرد؟ یوتوتایمز بر اساس داده‌های منبع گزارش می‌دهد که اگرچه قدرت فرانک فشاری مضاعف بر بخش صادرات سوئیس وارد می‌کند، اما تا زمانی که حرکت قیمت‌ها «نامنظم» نشود، احتمال مداخله تهاجمی پایین است. تحلیل‌گران بر این باورند که جذابیت ساختاری فرانک در دوران ناامنی، بر سیاست‌های تسهیلی (مانند نرخ بهره منفی) غلبه کرده و اثربخشی این ابزارها را محدود می‌کند. https://youtu.be/MhwpHKVd2Es ۳. دیدگاه UBS؛ فرانک به عنوان صخره ثبات جهانی بانک UBS با لحنی خوش‌بینانه، فرانک را در میان دریای بدهی‌های جهانی، یک «صخره ثبات» توصیف می‌کند. ثبات اقتصاد کلان سوئیس همچنان به جذب جریان‌های سرمایه ادامه می‌دهد که این امر منجر به تقویت تقاضای فیزیکی و سرمایه‌گذاری برای دارایی‌های مبتنی بر فرانک (CHF) شده است. تنها در صورتی که منطقه یورو با یک ریکاوری اقتصادی چشمگیر روبرو شود، ممکن است از جذابیت فرانک کاسته شود؛ سناریویی که در حال حاضر اولویت اصلی بازار محسوب نمی‌شود. جمع‌بندی براساس بازخوانی یوتوتایمز از نظرات دو بانک سرمایه‌گزاری بزرگ (UBS و رابوبانک): روند فعلی: بازار فرانک را نه بر اساس گمانه‌زنی، بلکه بر پایه واقعیت‌های اقتصادی به عنوان مقاوم‌ترین ارز در برابر ریسک‌های ۲۰۲۶ برگزیده است. نکته کلیدی: تا زمانی که ریسک‌های ژئوپلیتیک و مالی پابرجا باشند، جایگاه دفاعی فرانک سوئیس محفوظ خواهد بود. سرمایه‌گذاران باید توجه داشته باشند که قدرت این ارز بیش از آنکه ناشی از مداخلات باشد، ناشی از تقاضای ساختاری جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ریسک ایران و تعرفه 15 درصدی؛ بازار فارکس به کدام سو می‌رود؟

در یک نگاه شاخص دلار در محدوده 97.00 تا 98.00 نوسان می‌کند. اعمال تعرفه 15٪ وارداتی (بند 122) به جای ساختار قبلی تعرفه‌ها. احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار در صورت تشدید نگرانی‌ها. احتمال رشد EURUSD تا محدوده 1.1850–1.1880 هفته جدید برای دلار با تردید آغاز شد. نااطمینانی در سیاست تجاری آمریکا، احتمال تنش نظامی با ایران و داده‌های اقتصادی ضعیف‌تر، فضای احتیاط را در بازار فارکس تقویت کرده‌اند. سرمایه‌گذاران در حال سنجش این هستند که آیا دلار می‌تواند جایگاه خود را حفظ کند یا وارد مرحله‌ای از عقب‌نشینی (کاهش) می‌شود. این گزارش بر پایه داده‌های منتشرشده توسط موسسه ING و بازخوانی یوتوتایمز برای تهیه شده است. دلار؛ نااطمینانی به ضرر ارز آمریکا دلار هفته را با ضعف نسبی آغاز کرده است. عدم درگیری نظامی بین آمریکا و ایران در آخر هفته یکی از عوامل فشار فروش بود، اما عامل مهم‌تر، نااطمینانی درباره سیاست تجاری و پیامدهای آن برای اقتصاد آمریکاست. طبق گزارش، جهان اکنون باید با تعرفه 15 درصدی (بند 122) روبه‌رو شود. این تغییر می‌تواند برای برخی کشورها مانند چین و برزیل به معنای تعرفه پایین‌تر باشد، اما کشورهایی مانند بریتانیا و استرالیا مزیت توافق 10 درصدی قبلی را از دست می‌دهند. در نتیجه، بسیاری از کشورها در حال بازنگری روابط تجاری با آمریکا هستند؛ به‌ویژه اتحادیه اروپا که اهمیت بالایی دارد. اگرچه بازار سهام آمریکا در ابتدا واکنش مثبتی نشان داد، اما معاملات آتی سهام حدود 0.6 تا 0.7 درصد کاهش یافتند، زیرا سرمایه‌گذاران تأثیر پایدار تعرفه‌ها را دوباره ارزیابی کردند. ▶️ مشاهده کنید: ریسک مربوط به درگیری بین ایران و آمریکا، کماکان مهمتر از هرچیز دیگر است! تحلیل بنیادی هفتگی! اوراق خزانه؛ سیگنال مهم برای بازار فارکس در گزارش ING برای واکنش بازار روز جمعه، اشاره شد که یکی از محتمل‌ترین واکنش‌ها می‌تواند تضعیف اوراق خزانه آمریکا به دلیل نگرانی‌های مالی باشد. بازار فارکس معمولاً از بازار اوراق خزانه جهت می‌گیرد. اگر سرمایه‌گذاران به این نتیجه برسند که یکی از ستون‌های اصلی سیاست اقتصادی واشنگتن در حال تضعیف است، احتمال فروش هم‌زمان اوراق خزانه، سهام و دلار وجود دارد؛ حالتی که می‌توان آن را «فاز فروش گسترده» نامید، یعنی زمانی که سرمایه‌گذاران به شکل هم‌زمان از چند بازار خارج می‌شوند. تمرکز بر داده‌ها و سخنرانی فدرال رزرو پس از انتشار تولید ناخالص داخلی ضعیف سه‌ماهه چهارم، بازار این هفته به داده‌های اعتماد مصرف‌کننده و شاخص قیمت تولیدکننده (PPI) توجه دارد. همچنین سخنرانی کریستوفر والر عضو فدرال رزرو اهمیت دارد. او در ژانویه به کاهش 25 نقطه پایه‌ای نرخ بهره رأی داده بود. اگر موضع او همچنان متمایل به کاهش نرخ بهره (داویش) باشد، می‌تواند فشار بیشتری بر دلار وارد کند. اما هرگونه تغییر لحن به سمت سیاست انقباضی‌تر ممکن است به دلار حمایت کوتاه‌مدت بدهد. در همین حال، ریسک حمله نظامی به ایران همچنان عاملی بازدارنده برای فروش شدید دلار است. پیش‌بینی ING: شاخص دلار ممکن است در محدوده 97 تا 98 باقی بماند. یورو؛ رشد تدافعی با وجود ناپایداری بازارهای ریسکی، EURUSD اندکی افزایش یافته است. یکی از برداشت‌های بازار این است که توافق تجاری اتحادیه اروپا با آمریکا احتمالاً بدتر از وضعیت فعلی نخواهد شد و صادرکنندگان اروپایی تا حدی با شرایط سازگار شده‌اند. امروز انتشار شاخص فضای کسب‌وکار آلمان (Ifo) می‌تواند نشانه‌ای از بهبود تدریجی اعتماد در منطقه یورو باشد. با این حال، برای جهش قوی یورو نیاز به افزایش قابل توجه این شاخص تا محدوده 91.5 (بالاترین سطح سال گذشته) است. با این حال، همان‌طور که اشاره شد، احتمال ضعیفی وجود دارد که دارایی‌های آمریکایی و دلار روزی ضعیف را تجربه کنند؛ اتفاقی که می‌تواند به دومین ارز نقدشونده جهان پس از دلار یعنی یورو کمک کند. پیش‌بینی ING: احتمال دارد EURUSD به محدوده ۱.۱۸۵۰ تا ۱.۱۸۸۰ برسد، اما عبور از ۱.۱۹۰۰ با توجه به ریسک ایران زودهنگام به نظر می‌رسد. پوند؛ نگاه به بانک انگلستان و انتخابات میان‌دوره‌ای نرخ جفت ارز EURGBP پیش از دو ریسک مهم این هفته همچنان مورد حمایت است. نخستین رویداد، حضور اندرو بیلی، رئیس بانک انگلستان، و مگان گرین (عضو بانک مرکزی انگلستان) در کمیته خزانه‌داری فردا است. هرگونه نشانه‌ای مبنی بر تمایل آن‌ها به پیوستن به اردوگاه حامیان کاهش نرخ بهره (داویش) در نشست ۱۹ مارس، می‌تواند احتمال کاهش ۲۵ نقطه پایه‌ای را که اکنون حدود ۲۰ نقطه پایه قیمت‌گذاری شده، تقویت کند. دومین ریسک، انتخابات میان‌دوره‌ای روز پنج‌شنبه در حوزه گورتون و دنتون است. شکست سنگین حزب حاکم کارگر می‌تواند دوباره گمانه‌زنی‌ها درباره رهبری این حزب را شعله‌ور کرده و فشار تازه‌ای بر پوند وارد کند. پیش‌بینی ING: احتمال دارد EURGBP هفته را در محدوده نزدیک به ۰.۸۸ به پایان برساند. جمع‌بندی بازار فارکس این هفته در «مرحله انتظار محتاطانه» قرار دارد. نااطمینانی تجاری، ریسک ژئوپلیتیک و داده‌های اقتصادی ضعیف‌تر، فضای شکننده‌ای ایجاد کرده‌اند. دلار فعلاً در محدوده‌ای مشخص نوسان می‌کند، اما جهت بعدی آن به ترکیبی از داده‌های تورمی، تحولات سیاسی و واکنش بازار اوراق خزانه وابسته است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

قانون برای کارمندان، پاداش برای رئیس؛ پشت‌پرده حقوق ۷۲۶ هزار یورویی لاگارد

در یک نگاه افشای درآمد ۷۲۶ هزار یورویی: مجموع دریافتی واقعی رئیس ECB با احتساب مزایای جانبی، حدود ۵۰ درصد بیش از حقوق پایه ۴۶۶ هزار یورویی اعلام شده است. پاداش از نهاد خارجی: لاگارد بابت عضویت در هیئت مدیره بانک تسویه حساب‌های بین‌المللی (BIS)، سالانه رقمی بین ۱۲۵ تا ۱۴۰ هزار یورو دریافت می‌کند. استاندارد اخلاقی دوگانه: اتحادیه‌های کارگری معتقدند پذیرش این مبالغ با منشور اخلاقی کارکنان که آن‌ها را از دریافت وجه از نهادهای خارجی منع می‌کند، در تضاد است. شکاف با فدرال رزرو: حقوق دریافتی لاگارد در حال حاضر بیش از ۴ برابر حقوق رئیس بانک مرکزی آمریکا (جروم پاول) برآورد می‌شود. گزارش اخیر فایننشال تایمز از ساختار درآمدی رئیس بانک مرکزی اروپا (ECB)، موجی از انتقادات را نسبت به استانداردهای دوگانه در نهادهای مالی این قاره برانگیخته است. اسناد فاش شده نشان می‌دهد که کریستین لاگارد سالانه مبالغی بالغ بر ۱۴۰ هزار یورو از نهادهای خارجی دریافت می‌کند؛ در حالی که طبق ضوابط اخلاقی بانک، دریافت هرگونه پاداش یا وجه مشابه برای کارکنان این سازمان ممنوع است. این گزارش توسط یوتوتایمز بازخوانی و برای مخاطبان فارسی‌زبان تنظیم شده است. کالبدشکافی ساختار درآمدی رئیس بانک مرکزی اروپا بر پایه تحقیق اختصاصی فایننشال تایمز، درآمدهای لاگارد فراتر از ارقام رسمی است که سالانه توسط بانک مرکزی اروپا (ECB) منتشر می‌شود. این مبالغ شامل سه بخش عمده است: ۱. مزایای رفاهی و مسکن: علاوه بر حقوق پایه، سالانه مبلغی حدود ۱۳۵ هزار یورو تحت عنوان کمک‌هزینه مسکن و مزایای رفاهی به وی پرداخت می‌شود که در ردیف‌های مستقیم فیش حقوقی ذکر نمی‌شوند. ۲. دریافتی از بانک تسویه حساب‌های بین‌المللی (BIS): لاگارد به عنوان یکی از اعضای هیئت مدیره BIS، پاداشی معادل ۱۴۰ هزار یورو دریافت می‌کند. نکته قابل تأمل اینجاست که همتای آمریکایی او، جروم پاول، به دلیل قوانین سخت‌گیرانه ایالات متحده در زمینه تضاد منافع، هیچ‌گونه وجهی بابت این مسئولیت دریافت نمی‌کند. ۳. تضاد با ضوابط داخلی کارکنان: این افشاگری باعث خشم کارکنان بانک مرکزی اروپا شده است. طبق قوانین انضباطی، پرسنل ECB به منظور حفظ استقلال نهادی، حق دریافت هیچ‌گونه پاداش یا هدیه مالی از موسسات دیگر را ندارند. بانک در پاسخ به این انتقادات مدعی شده است که این پرداخت‌ها ریشه در توافقات حقوقی قدیمی دارد و تخلف محسوب نمی‌شود. ✔️ بیشتر بخوانید: پارادوکس نفتی گلدمن‌ساکس؛ چرا با وجود مازاد عرضه، پیش‌بینی قیمت نفت بالا رفت؟ فرمول محاسبه درآمد سالانه لاگارد “ «در روزهای اخیر شاهد افزایش فشارها بر لاگارد برای کناره‌گیری، پیش از موعد قانونیِ پایان ریاست او هستیم. شایعاتی وجود دارد که مکرون قصد دارد پیش از پایان دوره ریاست‌جمهوری خود، فرد جدیدی را جایگزین لاگارد کند.» کامران گودرزی جمع‌بندی استراتژیک روند فعلی: فشار نمایندگان پارلمان اروپا بر بانک مرکزی برای اصلاح قوانین حقوقی مقامات ارشد و همسان‌سازی آن با استانداردهای اخلاقی کارکنان شدت یافته است. نکته کلیدی: افشای این ارقام در زمان اعمال سیاست‌های انقباضی و کنترل حقوق و دستمزد در اروپا، می‌تواند منجر به کاهش مقبولیت عمومی سیاست‌های بانک مرکزی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لوگان، عضو فدرال رزرو: عدم قطعیت در اقتصاد ادامه دارد

یکی از بزرگ‌ترین عدم قطعیت‌ها از بخش فناوری است. از تصمیم ژانویه فدرال رزرو برای حفظ نرخ بهره در شرایط ثبات بازار کار حمایت کردم. با احتیاط خوش‌بین است که اقتصاد در مسیر بازگشت تورم به هدف قرار دارد. کاملاً متقاعد نشده‌ام که در مسیر رسیدن به تورم ۲ درصد هستیم. پس از تصمیم دادگاه، عدم قطعیت بیشتری درباره تعرفه‌ها وجود دارد. ریسک‌های تورمی صعودی همچنان پابرجاست. سیاست پولی به‌خوبی برای مقابله با ریسک‌های مرتبط با اهداف آماده است. نگران فراتر رفتن تقاضای اقتصادی از عرضه است. در بازار کار، به نظر نمی‌رسد هوش مصنوعی جایگزین کارگران شده باشد. تعریف ذخایر کافی دشوار است. تقاضا برای ذخایر در طول زمان تغییر خواهد کرد. نوآوری‌های فناوری پرداخت و مقررات می‌توانند تقاضا برای نقدینگی را تغییر دهند. کاملاً محتمل است که سیستم به سمت کاهش تقاضا برای ذخایر تغییر کند. دیدگاه قوی‌ای درباره جهت مقررات نقدینگی ندارم. پس از تصمیم تعرفه‌ای، عوامل متعددی دخیل هستند و مشخص نیست چه پیش خواهد آمد. من به آثار بازپرداخت‌ تعرفه‌ها توجه خواهم داشت. در حال حاضر، نقطه سر‌به‌سر بازار کار حدود ۳۰ هزار [شغل] در ماه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: بازار کار در آستانه سقوط نیست، اما احتیاط در استخدام افزایش یافته است

فعالان اقتصادی در جنوب‌شرق آمریکا نشانه‌ای از یک افت ناگهانی در بازار کار مشاهده نمی‌کنند و برنامه‌ای برای کاهش نیروی انسانی ندارند. هنوز مشخص نیست ابزارهای جدید، به‌ویژه فناوری‌های نوین، در نهایت مکمل نیروی کار خواهند بود یا جایگزین آن. کارفرمایان به‌دلیل امکان صرفه‌جویی در نیروی انسانی از طریق ابزارهای هوش مصنوعی، با احتیاط بیشتری اقدام به استخدام می‌کنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

پایان شایعات استعفای زودهنگام لاگارد؟

کریستین لاگارد، رئیس بانک مرکزی اروپا، در گفت‌وگو با وال‌استریت ژورنال اعلام کرد که انتظار دارد دوره ریاست خود را تا اکتبر ۲۰۲۷ به پایان برساند؛ اظهاراتی که گمانه‌زنی‌ها درباره احتمال کناره‌گیری زودهنگام او را کاهش می‌دهد. این موضع‌گیری در شرایطی مطرح می‌شود که بحث‌های سیاسی درباره جانشینی او در پس‌زمینه شدت گرفته است، به‌ویژه با نزدیک شدن انتخابات حساس فرانسه در سال ۲۰۲۷. برخی تحلیلگران معتقد بودند که خروج زودهنگام لاگارد می‌تواند به امانوئل مکرون فرصت دهد تا بر انتخاب رئیس بعدی ECB تأثیر بگذارد. لاگارد در این مصاحبه گفت که تثبیت دستاوردهای سال‌های اخیر نیازمند تکمیل دوره کامل ریاست اوست. او تأکید کرد که مأموریتش حفظ ثبات قیمت‌ها و ثبات مالی، و همچنین محافظت از یورو و آینده آن است. با وجود این، لاگارد از اظهار نظر مستقیم درباره گزارش فایننشال تایمز مبنی بر احتمال استعفای زودهنگام خودداری کرد. بانک مرکزی اروپا نیز اعلام کرد که او هنوز تصمیمی درباره پایان دوره‌اش نگرفته است. حساسیت‌های سیاسی زمانی بیشتر می‌شود که دو کرسی مهم در هیئت اجرایی ECB — شامل فیلیپ لین و ایزابل اشنابل — سال آینده خالی خواهد شد. این موضوع می‌تواند فرآیند جانشینی را پیچیده‌تر کند. لاگارد پیش‌تر نیز شایعات مربوط به خروج زودهنگام یا احتمال رفتن به سمت‌های بین‌المللی مانند مجمع جهانی اقتصاد را رد کرده بود. او گفته بود WEF «یکی از گزینه‌های احتمالی» پس از پایان دوره‌اش خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی، عضو فدرال رزرو: سیاست پولی در جایگاه خوبی قرار دارد

بر اساس گفت‌وگوی مری دالی با رابرت کاپلان و بازخوانی‌شده توسط یوتوتایمز، رئیس فدرال رزرو سان‌فرانسیسکو اعلام کرد که پس از کاهش مجموعاً ۷۵ نقطه پایه نرخ بهره در سال گذشته، سیاست پولی اکنون «در جایگاه خوبی» قرار دارد. او گفت هر دو بخش از مأموریت دوگانه فدرال رزرو — ثبات قیمت‌ها و اشتغال کامل — در وضعیت مناسبی هستند و بانک مرکزی اکنون فرصت دارد داده‌های جدید و نیروهای ساختاری مانند هوش مصنوعی و بهره‌وری را با دقت بیشتری ارزیابی کند. نکات کلیدی سخنان دالی: بازار کار «آرام‌تر» شده و در وضعیت متعادل‌تری قرار دارد. تورم خارج از بخش کالا همچنان در مسیر کاهش است. با کمرنگ شدن اثر تعرفه‌ها، انتظار می‌رود تورم بیشتر کاهش یابد. «آخرین مرحله» رساندن تورم به هدف دشوار است و شوک‌هایی مانند تعرفه‌ها روند را پیچیده کرده‌اند. سرمایه‌گذاری در هوش مصنوعی ناشی از تقاضای واقعی است، نه هیجان سفته‌بازانه دالی معتقد نیست سرمایه‌گذاری‌های AI فشار تورمی جدید ایجاد کنند. اثرات بهره‌وری ناشی از AI در سال جاری و آینده محور اصلی تصمیم‌گیری FOMC خواهد بود. دالی در سال ۲۰۲۷ عضو دارای حق رأی در کمیته بازار آزاد خواهد بود. او تأکید کرد که فدرال رزرو باید از «زیاده‌روی» در واکنش‌ها پرهیز کند و نه از اقتصاد عقب بماند و نه بیش از حد جلوتر برود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: بازار کار آمریکا بهتر از پیش‌بینی‌ها مقاومت کرده است

وال‌استریت ژورنال به نقل از میران، از مقامات فدرال رزرو، گزارش داد که تورم در بخش کالاها سرسخت‌تر و مقاوم‌تر از آنچه تصور می‌شد، ظاهر شده است. وی همچنین خاطرنشان کرد که وضعیت اشتغال در اقتصاد آمریکا بهتر از پیش‌بینی‌های قبلی حفظ شده و مقاومت خوبی از خود نشان داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاشکاری، از مقامات فدرال رزرو: بازار کار همچنان نسبتاً مقاوم باقی مانده است؛ هرچند اندکی تضعیف شده، اما هنوز «در سطح قابل قبول تا نسبتاً خوب» قرار دارد.

فدرال رزرو اعلام کرد که به تحقق هر دو مأموریت خود نزدیک شده و نرخ‌های بهره نیز در سطحی نسبتاً نزدیک به نرخ خنثی قرار دارند. گزارش‌های دریافتی از بنگاه‌ها درباره وضعیت نیروی انسانی، در ارزیابی میزان قدرت بازار کار مستلزم قدری احتیاط است. اظهارات هست درباره پژوهش‌های کارکنان فدرال رزرو «صرفاً گامی دیگر» در جهت تلاش برای تضعیف استقلال این نهاد عنوان شده است. فدرال رزرو متعهد است بر پایه داده‌ها و تحلیل‌های دقیق، بهترین تصمیم‌ها را اتخاذ کند و از هرگونه حاشیه یا عوامل انحرافی اجتناب ورزد. اکثر کسب‌وکارها با دیدی خوش‌بینانه نسبت به هوش مصنوعی، از به‌کارگیری آن سود می‌برند رمزارزها کاملاً بی‌فایده هستند هوش مصنوعی می‌تواند در ۵ تا ۱۰ سال آینده محرکی برای افزایش بهره‌وری باشد فدرال رزرو در استفاده داخلی از هوش مصنوعی محتاط است و محدودیت‌های سختی برای دسترسی به داده‌های محرمانه وضع کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دمارکو، عضو بانک مرکزی اروپا: تورم پایین ژانویه ممکن است موقتی باشد

  بر اساس گزارش منتشرشده توسط Econostream و بازخوانی‌شده توسط یوتوتایمز، آقای دمارکو، عضو بانک مرکزی اروپا (ECB)، در واکنش به داده‌های تورم ماه ژانویه اعلام کرد: «باید ببینیم آیا تورم پایین ژانویه یک اتفاق موقتی بوده یا روندی پایدار دارد.» او همچنین تأکید کرد: «اگر تورم به‌طور مداوم زیر سطح هدف ۲ درصد باقی بماند، ممکن است نیاز به کاهش نرخ بهره داشته باشیم.»

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

لاگارد، رئیس بانک مرکزی اروپا: اگر بخواهم استعفا دهم، ابتدا به همکارانم اطلاع می‌دهم

بر اساس گزارش رویترز و بازخوانی‌شده توسط یوتوتایمز، کریستین لاگارد، رئیس بانک مرکزی اروپا، در پی شایعات مربوط به استعفای زودهنگام، در پیامی خصوصی به همکارانش اعلام کرده که همچنان بر انجام وظایف خود تمرکز دارد. او گفته است: «اگر قصد کناره‌گیری داشته باشم، ابتدا شما را مطلع خواهم کرد.» همکاران لاگارد این پیام را به‌عنوان نشانه‌ای از عدم استعفای قریب‌الوقوع تلقی کرده‌اند، اما تأکید کرده‌اند که «درِ این تصمیم هنوز کاملاً بسته نشده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟

در یک نگاه تورم در سوئیس به‌شدت کاهش یافته و ریسک بازگشت به دوران رکود تورمی وجود دارد فرانک سوئیس در حال تقویت است؛ جفت‌ارز EURCHF به محدوده ۰.۹۱ نزدیک شده بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌های غیرمتعارف مانند نرخ بهره منفی بازگردد تنش‌های آمریکا–ایران باعث افزایش تقاضا برای فرانک به‌عنوان دارایی امن شده است در حالی که تنش‌های ژئوپلیتیکی میان آمریکا و ایران شدت گرفته، بانک مرکزی سوئیس (SNB) در موقعیتی دشوار قرار گرفته است. فشارهای ناشی از تقویت فرانک، کاهش تورم و ریسک بازگشت به سیاست‌های غیرمتعارف پولی، همگی در زمانی نامناسب بر سیاست‌گذاران مالی سوئیس سایه انداخته‌اند. سوئیس در آستانه بازگشت به سیاست‌های غیرمتعارف؟ بر اساس گزارش منتشرشده در investinglive و بازخوانی‌شده توسط یوتوتایمز، تورم در سوئیس در نیمه دوم سال گذشته به‌شدت کاهش یافته و اکنون نگرانی‌ها درباره بازگشت به دوران رکود تورمی افزایش یافته است. اگرچه هنوز وارد محدوده منفی نشده‌ایم، اما فشارها در حال افزایش‌اند. بانک مرکزی سوئیس نمی‌خواهد دوباره به سیاست‌هایی مانند نرخ بهره منفی یا خرید دارایی‌های گسترده بازگردد — تجربه‌ای که در دوران کرونا با خروج اضطراری همراه بود، اما اکنون ممکن است دوباره مطرح شود. تقویت فرانک؛ چالش مضاعف برای SNB تقویت فرانک سوئیس، فشارهای تورمی را بیشتر کاهش داده و بانک مرکزی را در موقعیتی دشوار قرار داده است. جفت‌ارز EURCHF که پیش‌تر در سطح ۰.۹۲ حمایت شده بود، اکنون به محدوده ۰.۹۱ نزدیک شده و فرانک همچنان در حال تقویت است. در شرایطی که ین ژاپن با مشکلات داخلی مواجه است و دلار آمریکا تحت فشار روایت «کاهش وابستگی جهانی»، فرانک سوئیس به‌عنوان تنها گزینه امن برای معامله‌گران ارزی مطرح شده است. تنش‌های ژئوپلیتیکی؛ زمان‌بندی نامناسب برای SNB افزایش تنش‌ها میان آمریکا و ایران، در زمانی نامناسب برای بانک مرکزی سوئیس رخ داده است. این تنش‌ها باعث شده‌اند که تقاضا برای فرانک به‌عنوان دارایی امن افزایش یابد — موضوعی که فشار بیشتری بر تورم وارد می‌کند و SNB را به سمت سیاست‌های انقباضی سوق می‌دهد. در صورت ادامه این روند، بانک مرکزی ممکن است مجبور شود دوباره نرخ بهره منفی را در نظر بگیرد تا از تقویت بیشتر فرانک جلوگیری کند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز از مقاله نشان می‌دهد: فشارهای تورمی، تقویت فرانک، و تنش‌های ژئوپلیتیکی، همگی بانک مرکزی را در موقعیتی پیچیده قرار داده‌اند. در صورت ادامه روند فعلی، احتمال بازگشت به سیاست‌های غیرمتعارف پولی افزایش می‌یابد — اما فعلاً، SNB در حال مقاومت است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلای جهانی در آستانه انفجار قیمتی؟ پیامدهای گزارش آکسیوس برای معامله‌گران

در یک نگاه افزایش تقاضای حفاظتی: گزارش «آکسیوس» درباره احتمال درگیری نظامی، منجر به ورود خریداران جدید به بازار طلا (فاز انباشت) شده است. هراس از رکود تورمی: در صورت وقوع تنش، اختلال در تنگه هرمز و جهش قیمت نفت می‌تواند منجر به «رکود تورمی» و شکستن رکوردهای قیمتی طلا شود. متغیر دادگاه عالی: رای احتمالی دادگاه عالی آمریکا درباره تعرفه‌های ترامپ، پتانسیل ایجاد فشار فروش گسترده در بازار طلا را دارد. سطوح کلیدی: محدوده ۵۱۰۰ دلار به عنوان سد مقاومتی فروشندگان و سطح ۴۹۶۰ دلار به عنوان آخرین سنگر حمایتی خریداران ارزیابی می‌شود. تشدید تنش‌های دیپلماتیک میان ایالات متحده و ایران و گزارش‌های واصله مبنی بر احتمال تغییر رویکرد واشینگتن نسبت به ابزارهای دیپلماسی، بار دیگر طلا را به پناهگاه اصلی سرمایه‌گذاران تبدیل کرده است. در حالی که بازارها خود را برای ریسک‌های پایان هفته آماده می‌کنند، تقابل متغیرهای ژئوپلیتیک و تصمیمات قضایی در آمریکا، مسیر جدیدی را برای فلز زرد ترسیم کرده است. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز تنظیم شده است. محرک‌های بنیادین؛ از دیپلماسی تا بن‌بست نظامی بازار طلا دیروز پس از انتشار گزارش‌هایی مبنی بر کاهش صبر واشینگتن در قبال پرونده هسته‌ای ایران، شاهد بهبود تقاضا بود. استقرار تجهیزات نظامی و لحن تند مقامات آمریکایی، احتمال «تنش‌زدایی» را در کوتاه‌مدت کاهش داده است. تحلیلگران معتقدند هرگونه عملیات احتمالی، یک کارزار طولانی‌مدت خواهد بود که بازارهای جهانی را برای مدتی طولانی در وضعیت اضطراری قرار می‌دهد. ریسک‌های اقتصادی؛ سایه نفت بر بازار طلا تحلیل داده‌ها نشان می‌دهد که وقوع درگیری نظامی مستقیماً امنیت انرژی را هدف قرار می‌دهد. انسداد یا اختلال در مسیرهای مواصلاتی نفت، منجر به پدیده «رکود تورمی» خواهد شد؛ وضعیتی که در آن رشد اقتصادی متوقف شده اما تورم به شدت افزایش می‌یابد. در چنین اتمسفری، طلا به طور سنتی بهترین عملکرد را دارد و معامله‌گران برای حفظ ارزش دارایی خود، به خرید گسترده (فاز انباشت) روی می‌آورند. https://youtu.be/D_tSKA_7r1c کاتالیزورهای آتی؛ داده‌های اقتصادی و تصمیمات قضایی با وجود سیگنال‌های صعودی ناشی از جنگ، طلا با دو تهدید جدی روبروست. فردا داده‌های نرخ تورم (PCE) و رشد اقتصادی آمریکا منتشر خواهد شد که می‌تواند مسیر نرخ بهره فدرال رزرو را روشن کند. علاوه بر این، تصمیم دادگاه عالی درباره تعرفه‌ها بسیار حیاتی است؛ چرا که رد این تعرفه‌ها می‌تواند امیدها به رشد اقتصادی را احیا کرده و منجر به خروج سرمایه از بازار طلا (فاز توزیع یا فروش گسترده) شود. جمع‌بندی استراتژیک بازار طلا هم‌اکنون در فاز «انتظار برای حرکت بعدی» قرار دارد. روند فعلی: قیمت میان سقف تاریخی و خط روند اصلی در حال نوسان است. نکته کلیدی یوتوتایمز: در حالی که ریسک‌های سیاسی از قیمت حمایت می‌کنند، هرگونه نشانه از تنش‌زدایی یا اخبار مثبت اقتصادی می‌تواند سریعاً تمرکز معامله‌گران را به مسیر نرخ بهره برگرداند و فشار فروش را تقویت کند. حفظ سطح حمایتی ۴۹۶۰ دلار برای تداوم روند فعلی ضروری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فدرال رزرو USDJPY را بررسی کرد؛ پیام پنهان به بازار؟

در یک نگاه تأیید رسمی بررسی نرخ USDJPY در محدوده حدود 157 در 23 ژانویه همچنان قیمت‌گذاری بازار برای دو مرحله کاهش نرخ بهره فدرال رزرو در سال جاری احتمال حرکت شاخص دلار به محدوده 98.00 سرمایه‌گذاران احتمال فروش USDJPY در بازه 156 تا 158 را در نظر دارند. صورت‌جلسه نشست ژانویه بانک مرکزی آمریکا فقط درباره نرخ بهره نبود؛ یک نکته کم‌سابقه در آن توجه بازار فارکس را جلب کرد: تأیید بررسی نرخ USDJPY به نمایندگی از خزانه‌داری آمریکا. هم‌زمان، دلار پس از یک رشد قابل توجه حالا با تردیدهایی درباره ادامه مسیر صعودی روبه‌رو است. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. دلار؛ رشد اخیر تا چه حد پایدار است؟ انتشار صورت‌جلسه نشست ژانویه فدرال رزرو ابتدا از دلار حمایت کرد. برخی اعضا ترجیح داده‌اند در بیانیه‌های آینده، به امکان افزایش نرخ بهره نیز اشاره شود؛ در صورتی که تورم بالاتر از هدف باقی بماند. با این حال، جمع‌بندی کلی صورت‌جلسه چنین بود: ریسک نزولی برای بازار کار کاهش یافته است. فعالیت اقتصادی نسبتاً قوی ارزیابی شده است. در صورت کاهش تدریجی تورم، امکان کاهش نرخ بهره در ادامه سال وجود دارد بازار همچنان انتظار دو مرحله کاهش نرخ بهره را در سال جاری در قیمت‌ها لحاظ کرده است. طبق این گزارش، اگر داده‌های تورمی واقعاً کاهش را نشان دهند، این سناریو می‌تواند عملی شود. در کوتاه‌مدت، شاخص دلار ممکن است به محدوده 98.00 نزدیک شود، اما فضای کلی بازار همچنان تمایل به «فروش در رالی‌ها» را نشان می‌دهد؛ یعنی هر رشد دلار می‌تواند با عرضه جدید مواجه شود. ✔️ بیشتر بخوانید: پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟ ماجرای بررسی نرخ USDJPY؛ پیام سیاسی یا ارزی؟ نکته کم‌سابقه صورت‌جلسه، افشای رسمی این موضوع بود که فدرال رزرو نیویورک به نمایندگی از خزانه‌داری آمریکا نرخ USDJPY را بررسی کرده است. این اتفاق احتمالاً در 23 ژانویه، زمانی که نرخ حوالی 157 معامله می‌شد، رخ داده است. چنین اقدامی در بازار فارکس بسیار نادر است و به تعبیر گزارش، نشانه‌ای از رویکرد فعال‌تر کاخ سفید در قبال بازار فارکس محسوب می‌شود. هدف احتمالی، جلوگیری از تثبیت نرخ بالای 160 برای USDJPY بوده است؛ سطحی که هم برای واشنگتن و هم برای توکیو حساس تلقی می‌شود. هم‌زمان، جهت سیاست پولی نیز در حال همگرایی است: فدرال رزرو در مسیر کاهش نرخ بهره و بانک مرکزی ژاپن در مسیر افزایش تدریجی نرخ‌ها. همین موضوع می‌تواند انگیزه فروش USDJPY در محدوده 156 تا 158 را تقویت کند. داده‌های تجاری و نگاه به رشد اقتصادی تمرکز امروز بازار بر آمار مدعیان اولیه بیکاری و تراز تجاری دسامبر است. دونالد ترامپ اعلام کرده که کسری تجاری آمریکا سال گذشته 78 درصد کاهش یافته و حتی احتمال مازاد تجاری در سال جاری وجود دارد. اگر کسری تجاری کمتر از انتظار منتشر شود، می‌تواند انتظارات برای رشد قوی تولید ناخالص داخلی سه‌ماهه چهارم را تقویت کرده و در کوتاه‌مدت از دلار حمایت کند. یورو؛ عملکرد بهتر اروپا بازارهای سهام اروپا از ابتدای سال عملکرد بهتری نسبت به آمریکا داشته‌اند. شاخص Euro Stoxx 50 تقریباً دو برابر بهتر از S&P 500 عمل کرده است (بر حسب دلار). با این حال، داده‌های جریان سرمایه نشان می‌دهد تقاضای خارجی برای سهام آمریکا همچنان قوی است؛ 65 میلیارد دلار از سوی بخش خصوصی و 31 میلیارد دلار از سوی نهادهای رسمی در ماه دسامبر. در صورت ادامه تضعیف دلار، احتمال دارد بازار فارکس نقش پررنگ‌تری نسبت به بازار نرخ بهره ایفا کند و انتظارات برای کاهش نرخ توسط بانک مرکزی اروپا تقویت شود. تحلیلگران ING معتقد هستند صورت‌جلسه اخیر توجیهی برای افت شدید EURUSD به زیر 1.18 فراهم نمی‌کند و پیش‌بینی می‌شود این جفت‌ارز تا پایان مارس به محدوده 1.19 نزدیک شود. ▶️ مشاهده کنید: ریزش سنگین بازدهی اوراق قرضه آمریکا را باید جدی گرفت؛ تحلیل بنیادی هفتگی فرانک سوئیس؛ بیش از حد قوی فرانک سوئیس همچنان بسیار قدرتمند باقی مانده است. مشخص نیست این ورود سرمایه ناشی از نگرانی‌های ژئوپلیتیک یا کاهش ارزش دلار باشد، اما فشار بر جفت‌ارز EURCHF ادامه دارد. ابزارهای بانک مرکزی سوئيس برای مقابله با تقویت ارز محدود است و در حالی که این بانک تمایلی به بازگشت نرخ بهره منفی ندارد، بازار احتمال یک کاهش 25 نقطه پایه پایه‌ای در سال آینده را در قیمت‌ها لحاظ کرده است (در حال حاضر حدود 12 نقطه پایه قیمت‌گذاری شده است). جمع‌بندی استراتژیک بازار فارکس در «فاز آزمون اعتماد» قرار دارد. رشد اخیر دلار با انتشار صورت‌جلسه فدرال رزرو تقویت شد، اما نشانه‌هایی وجود دارد که این رالی ممکن است پایدار نباشد. تمرکز بازار اکنون از اشتغال به سمت تورم تغییر کرده و مسیر داده‌های قیمتی تعیین‌کننده ادامه سیاست پولی خواهد بود. در همین حال، تحرکات کم‌سابقه در بازار USDJPY و اختلاف جهت سیاست پولی آمریکا و ژاپن، می‌تواند نوسانات تازه‌ای ایجاد کند. معامله‌گران باید علاوه بر داده‌های اقتصادی، تحولات سیاسی و ارزی را نیز زیر نظر داشته باشند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صادرات طلای سوئیس در ژانویه به ۱۲۸ تن رسید؛ کاهش ۸ درصدی ماهانه

بر اساس داده‌های رسمی، صادرات طلای سوئیس در ماه ژانویه ۲۰۲۶ با کاهش ۸ درصدی نسبت به ماه قبل، به ۱۲۸ تن رسید. این افت در حالی رخ داده که بازارهای جهانی طلا در هفته‌های اخیر با نوسانات ناشی از تنش‌های ژئوپلیتیکی و تقاضای سرمایه‌گذاران مواجه بوده‌اند. سوئیس یکی از بزرگ‌ترین مراکز پالایش و صادرات طلا در جهان است و تغییرات در حجم صادرات آن می‌تواند نشانه‌ای از تغییرات تقاضا در بازارهای آسیایی و خاورمیانه باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر