TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

شاخص نزدک با وجود پیشتازی در معاملات روزانه، اولین افت ماهانه خود را از ماه مارس ثبت کرد

شاخص‌های اصلی سهام ایالات متحده با ثبت افزایش قیمت، روند صعودی خود را برای پنجمین روز متوالی حفظ کردند و در این میان، شاخص نزدک با رشد ۰.۶۵ درصدی پیشتاز بازار بود. با وجود دستاوردهای روزانه، شاخص نزدک برای اولین بار از ماه مارس، ماه را با عملکرد منفی (۱.۵۱- درصد) به پایان رساند؛ این در حالی است که شاخص S&P موفق به ثبت رشدی جزئی معادل ۰.۱۳ درصد در مقیاس ماهانه شد و میانگین صنعتی داوجونز نیز در ماه جاری ۰.۳۲ درصد افزایش یافت. در جریان معاملات روزانه، میانگین صنعتی داوجونز با جهش ۲۸۹.۳۰ واحدی (۰.۶۱ درصد) به سطح ۴۷,۷۱۶.۴۲ رسید. شاخص S&P با افزایش ۳۶.۴۸ واحد (۰.۵۴ درصد) در عدد ۶,۸۴۹.۰۹ بسته شد و شاخص نزدک نیز با رشد ۱۵۱ واحدی (۰.۶۵ درصد) به سطح ۲۳,۳۶۵.۶۹ دست یافت. در بررسی عملکرد ماهانه شرکت‌ها، ناهمخوانی آشکاری میان برندگان و بازندگان دیده می‌شود. انویدیا (Nvidia) با افت ۱۲.۶ درصدی، بدترین عملکرد ماهانه خود را از زمان مارس تجربه کرد و غول‌های فناوری دیگری همچون مایکروسافت، آمازون، AMD و تسلا نیز با کاهش قیمت مواجه شدند. در مقابل، آلفابت (Alphabet) با جهشی ۱۳.۸۷ درصدی از برندگان بزرگ بود. همچنین در انتهای جدول عملکرد ماهانه، نام‌هایی چون ریتیان (Raytheon) و سوپر میکرو کامپیوتر با ریزش‌های سنگین بیش از ۳۵ درصد به چشم می‌خورند، در حالی که بایوژن (Biogen) و مرک (Merck & Co) رشدهای فراتر از ۲۰ درصد را به ثبت رساندند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان وال‌استریت زیر سایه رقابت هوش مصنوعی و داده‌های اقتصادی دیرهنگام

امروز بازار سهام آمریکا چهره‌ای متزلزل از خود نشان داد. شاخص S&P500 میان رشد و افت جزئی در نوسان بود و نزدک بخش زیادی از ریزش ۱.۳ درصدی ابتدای جلسه را جبران کرد. دلیل اصلی این نوسانات، انتشار داده‌های اقتصادی و تشدید رقابت میان انویدیا و آلفابت در بازار تراشه‌های هوش مصنوعی بود؛ آن هم یک روز پس از جهش خوش‌بینانه بازارها به احتمال کاهش نرخ بهره فدرال رزرو در دسامبر. سهام آلفابت با خبر مذاکره متا برای خرید میلیاردها دلار تراشه هوش مصنوعی گوگل رشد کرد و این شرکت را به ارزش ۴ تریلیون دلار نزدیک‌تر ساخت. در مقابل، سهام انویدیا، AMD و اوراکل تحت فشار قرار گرفتند. بااین‌حال برخی مدیران سرمایه، ورود گوگل به بازار تراشه‌های AI را نشانه ظرفیت عظیم این صنعت می‌دانند. در بخش داده‌ها، گزارش‌ها نشان داد خرده‌فروشی آمریکا در سپتامبر رشد ملایمی داشته، در حالی که تورم عمده‌فروشی به‌دلیل افزایش هزینه انرژی و غذا بالا رفته است. شاخص اعتماد مصرف‌کننده نیز به‌دلیل نگرانی‌های بازار کار بیشترین افت هفت‌ماهه را ثبت کرد. بازدهی اوراق ۱۰ساله کاهش یافت، دلار افت کرد و بیت‌کوین به زیر ۸۸ هزار دلار رسید. مجموعه این داده‌ها باعث شد بازارها احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست دسامبر را حدود ۸۰ درصد برآورد کنند. در بازار کالا، گزارش‌هایی از توافق اولیه اوکراین با چارچوب یک طرح صلح اصلاح‌شده، قیمت نفت را به‌طور محسوسی پایین آورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار آمریکا بیش از حد قوی است و در معرض اصلاح قرار دارد

کاهش نرخ بهره توسط فدرال رزرو در دسامبر به عنوان سناریو اصلی بازارها بازگشته است، اما دلار همچنان نسبتاً قوی باقی مانده است. شاخص‌های ارزیابی کوتاه‌مدت ما (تیم تحلیل ING) نشان می‌دهند که ریسک‌های قابل توجهی برای اصلاح دلار وجود دارد، مگر اینکه داده‌ها موجب بازنگری افزایشی در نرخ‌ها شوند. مسائل ژئوپولیتیکی همچنان در کانون توجه خواهند بود، هم برای ارزهای اروپایی (مذاکرات صلح اوکراین) و هم برای ین ژاپن (تنش‌های ژاپن-چین بر سر تایوان). دلار آمریکا: نسبت به نرخ‌ها، دلار خیلی قوی است اخبار ژئوپولیتیکی امروز باید در کانون توجه باشد. ایالات متحده در روز پنج‌شنبه موضع خود را در خصوص مهلت تعیین‌شده برای پذیرش توافق صلح اوکراین توسط روسیه نرم‌تر کرده است و یک توافق جدید 19 ماده‌ای در روزهای آینده مورد بحث قرار خواهد گرفت. صدراعظم آلمان، مرتس، احتمال پیشرفت در این هفته را کم‌رنگ کرده است، در حالی که کرملین لحن محتاطانه‌ای از امیدواری نشان داده است. واکنش بازار فارکس به چشم‌انداز صلح اوکراین تاکنون اندک بوده است، به طوری که نه تنها هیچ جهش قابل توجهی در ارزهای با بتای بالا در اروپا (مثل یورو و پوند) مشاهده نشده، بلکه فشار جدی‌ای بر فرانک سوئیس، که پناهگاه امن ترجیحی برای ریسک‌های اروپایی است، وارد نشده است. در بین ارزهای گروه ده (G10)، ین ژاپن همچنان در کانون توجه است و بازار به طور speculative (حدس‌زنی) در حال آزمایش تحمل مقامات ژاپنی است. گزارش‌ها نشان می‌دهد که تماس اخیر ترامپ و شی جین‌پینگ شامل بحث‌هایی درباره تایوان بوده است که بر ارزش ین تاثیر منفی گذاشته است. شکاف دیپلماتیک بین ژاپن و چین در خصوص تایوان ادامه دارد و بازارها در حال افزودن پریمیوم ریسک به ین هستند، با توجه به احتمال پیامدهای اقتصادی اقدامات تلافی‌جویانه پکن. نقدینگی کم در آستانه تعطیلات شکرگزاری ممکن است شرایط مناسبی برای بانک ژاپن فراهم آورد تا در جفت ارز USDJPY دخالت کند، به ویژه پس از اصلاح بازار در این جفت ارز. داده‌های ایالات متحده ممکن است محرک این اصلاح باشند، اما به نظر نمی‌رسد که این اتفاق امروز بیفتد. فروش خرده‌فروشی باید نسبتاً قوی باشد و ما انتظار داریم که اطمینان مصرف‌کننده به طور متوسط به 93.5 کاهش یابد که نزدیک به پیش‌بینی اجماعی است. همچنین، پیش‌بینی ما برای شاخص قیمت تولیدکننده سپتامبر، مطابق با انتظارات است و رشد آن 0.3 درصد ماهانه خواهد بود. ما انتظار نداریم که این داده‌ها تاثیر زیادی بر انتظارات نرخ بهره داشته باشند، که در حال حاضر تحت تاثیر برخی اظهارات آرامش‌بخش مقامات فدرال رزرو قرار دارد. علاوه بر کریس والر، مری دالی نیز از کاهش نرخ بهره در دسامبر حمایت کرده است. هرچند او رای‌دهنده در این سال نیست، اما موضع او همچنان فشار داویش (کاهش نرخ بهره) بر کمیته سیاست پولی فدرال رزرو وارد می‌کند. بازارها دوباره 19 نقطه پایه کاهش نرخ برای دسامبر را پیش‌بینی می‌کنند اما دلار همچنان مقاوم باقی مانده است. برخی از جریان‌های متعادل‌سازی سالانه قبل از تعطیلات شکرگزاری ممکن است در این زمینه دخیل باشند، اما مگر اینکه بازارها به بازنگری‌ها و نگاه‌های انقباضی (هاوکیش) به سیاست پولی برسند، دلار در این سطوح نسبت به اختلاف نرخ کوتاه‌مدت بیش از حد قوی به نظر می‌رسد و ما ریسک‌های قابل توجهی برای کاهش ارزش آن پیش‌بینی می‌کنیم. یورو: تاکنون هیچ واکنشی به اخبار اوکراین یورو هنوز هیچ بهره‌ای از مذاکرات صلح اوکراین نبرده است و در حال حاضر با 2% ارزیابی پایین‌تر از ارزش واقعی خود نسبت به دلار (طبق مدل ما) معامله می‌شود. این موضوع خاص یورو نیست، چرا که ارزیابی بیش از حد دلار در اکثر ارزهای G10 مشابه است یا حتی بالاتر است. در زمینه داده‌ها، دیروز به بررسی شاخص Ifo آلمان پرداختیم. نتایج چندان مثبت نبودند؛ زیرا احساسات تجاری در آلمان در نوامبر کاهش یافته است. انتظارات ضعیف‌تر شده‌اند، هرچند شرایط جاری کمی بهبود یافته است، که نشان‌دهنده کاهش خوش‌بینی بعد از امید به محرک‌های مالی اولیه است. عدم استفاده بهینه از بودجه 2025 نشان می‌دهد که تحریک‌های اقتصادی ممکن است تنها از سال آینده آغاز شود که امیدواری‌هایی برای سال 2026 به همراه دارد. EURCHF ممکن است راه بهتری برای بازی کردن با احتمال موفقیت مذاکرات صلح اوکراین باشد، اما ارزیابی پایین یورو نسبت به دلار نباید نادیده گرفته شود و بازگشت آن به بالای 1.160 در کوتاه‌مدت همچنان سناریوی اصلی ماست. پوند: نگرانی‌ها پیش از بودجه نوسانات پیش‌بینی‌شده در جفت ارز EURGBP برای یک هفته آینده 3 نقطه بیشتر از نوسانات واقعی است، که بالاترین اختلاف نسبی از زمان اعلام بودجه مینی 2022 است. این نشان می‌دهد که با وجود برخی بهبودها در گیلت‌های (اوراق قرضه) بلندمدت، بازار فارکس همچنان نگران پیش‌بینی‌های بودجه بریتانیا است که قرار است فردا اعلام شود. این جفت ارز ممکن است امروز در سطح 0.880 ثابت بماند، مگر اینکه پیش‌بینی‌هایی در خصوص بودجه منتشر شود که باعث حرکت بازار شود (این ریسک غیرقابل انکار است). دلار نیوزیلند: آخرین کاهش نرخ توسط بانک مرکزی نیوزیلند همانطور که در پیش‌بینی بانک مرکزی نیوزیلند اشاره کردیم، انتظار داریم که امشب (در ساعت 4:30 صبح چهارشنبه به وقت ایران) بانک مرکزی نیوزیلند نرخ بهره را 25 نقطه پایه کاهش دهد که نرخ‌ها به 2.25% خواهد رسید. این را ما به عنوان نرخ پایانی در نظر می‌گیریم؛ زیرا کاهش تورم ممکن است کندتر از آنچه پیش‌بینی می‌شد، اتفاق بیفتد و رشد اقتصادی ممکن است مقاوم‌تر از آنچه انتظار می‌رفت، باشد. در بیانیه‌ی مربوطه، ممکن است بانک مرکزی درهای بیشتری برای کاهش نرخ‌ها در آینده نبندد، اما به نظر ما پیش‌بینی‌های جدید نرخ‌ها نشان می‌دهد که دیگر کاهش نرخ‌ها در دستور کار نیست. این پیام به اندازه کافی از نظر انقباضی (هاوکیش) بودن می‌تواند باعث کاهش انتظارات باقی‌مانده برای کاهش بیشتر نرخ‌ها در سال 2026 (که 42 نقطه پایه برای مه 2026 قیمت‌گذاری شده است) شود و موجب تقویت دلار نیوزیلند شود. ما همچنان برای  جفت ارز NZDUSD خوش‌بین هستیم و انتظار داریم تا پایان سال، این جفت ارز به بالای 0.570 بازگردد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مورگان استنلی: فرصت خرید در اصلاح فعلی برای سودهای سال ۲۰۲۶

مایکل ویلسون می‌گوید فشار فعلی بازار سهام یک اصلاح تاکتیکی به‌دلیل نگرانی‌ها درباره نقدینگی فدرال‌رزرو است، نه نشانه‌ای از تضعیف بنیادهای اقتصادی. به‌گفته او، «آسیب زیرسطحی» بازار نشان می‌دهد که این دوره اصلاح رو به پایان است. ویلسون همچنان بسیار خوش‌بین است؛ انتظار دارد فدرال‌رزرو نرخ‌ها را کاهش دهد و رشد ۱۷ درصدی سود شرکت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کند. توصیه: از این ضعف بازار برای خرید استفاده کنید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشارهای سیاسی و اقتصادی دلار را تضعیف می‌کند

بله، ما قبلاً در این موقعیت بوده‌ایم، اما حالا نشانه‌هایی از پیشرفت در مذاکرات صلح در اوکراین در بازارهای ارزی مشاهده می‌شود. ارزهای منطقه CEE (کشورهای اروپای مرکزی و شرقی) در حال حفظ دستاوردهای هفته گذشته خود هستند و EURCHF اکنون به تدریج بالاتر از سطح 0.93 قرار گرفته است. کاهش قیمت انرژی باید برای یورو حمایت‌کننده باشد. پیشرفت بیشتر در مذاکرات صلح و احتمالاً گزارشی نرم‌تر از کتاب بژ فدرال رزرو در روز چهارشنبه می‌تواند باعث شود EURUSD به سطح 1.1500 دست یابد. دلار: احتمال کاهش بیشتر ارزش دلار در این هفته در هفته‌ای که به دلیل تعطیلات روز شکرگزاری در ایالات متحده، بازارها کمی خلوت‌تر خواهند بود، توجه بسیاری به مذاکرات صلح در اوکراین معطوف خواهد شد. ما قبلاً چندین بار در این موقعیت بوده‌ایم، اما به نظر می‌رسد فشار تحریم‌ها روسیه را بیشتر از همیشه به سمت یک توافق صلح سوق داده است. گزارش‌های اخیر حاکی از آن است که ایالات متحده در حال عقب‌نشینی از حمایت از خواسته‌های حداکثری روسیه است و احتمالاً رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، در روزهای آینده به واشنگتن خواهد رفت تا مستقیماً با رئیس‌جمهور ایالات متحده، دونالد ترامپ، گفت‌وگو کند. جزئیات مذاکرات جاری در ژنو هنوز کمی مبهم است، اما فضای کلی به شکلی محتاطانه خوش‌بینانه است. ارزهای منطقه CEE در اواخر هفته گذشته بر اساس این طرح صلح میان ایالات متحده و روسیه تقویت شده‌اند و امروز نیز شاهد افزایش EURCHF به بالای 0.93 هستیم. به یاد بیاورید که EURCHF پس از حمله روسیه به اوکراین در سال 2022 سقوط کرده بود. همچنین، قیمت‌های گاز طبیعی و نفت به نزدیک‌ترین حد خود در سال جاری رسیده‌اند – معکوس بحران تأمین انرژی در سال 2022. این‌ها خبر خوبی برای چشم‌انداز رشد جهانی هستند، اگر مذاکرات صلح پیشرفت بیشتری داشته باشند، و در صورت تجدید نظر در پیش‌بینی‌های رشد اروپا و تضعیف مزیت استقلال انرژی ایالات متحده، می‌تواند به نفع دلار تمام شود. بعید به نظر می‌رسد که این هفته، داده‌های اقتصادی ایالات متحده بتوانند تاثیر زیادی روی دلار بگذارند، ولی گزارش کتاب بژ فدرال رزرو در روز چهارشنبه احتمالاً مورد توجه قرار خواهد گرفت. از لحاظ داده‌های اقتصادی، پیش‌بینی می‌شود که آمار فروش خرده‌فروشی ماه سپتامبر قوی باشد، اما بازار احتمالاً بیشتر به دنبال تحلیل کتاب بژ خواهد بود. در این گزارش، هرگونه شواهد روایی از ۱۲ منطقه گزارش‌دهی فدرال رزرو مبنی بر اینکه روند کند شدن اشتغال گسترش یافته است، ممکن است موجب بازگشت گمانه‌زنی‌ها درباره کاهش نرخ بهره فدرال رزرو در دسامبر شود. در روز جمعه، اظهارات جان ویلیامز، رئیس فدرال رزرو نیویورک، مبنی بر اینکه او به کاهش دیگری در دسامبر رای می‌دهد، باعث نوسانات در بازار شد. در واقع، بازار احتمال کاهش نرخ بهره در دسامبر را تا 75٪ قیمت‌گذاری کرده است و این سوال مطرح است که چرا دلار در این صبح کمی ضعیف‌تر نشده است. به‌طور کلی، ترکیب پیشرفت‌های مذاکرات صلح اوکراین و کتاب بژ، ریسک‌های نزولی برای دلار در این هفته ایجاد می‌کند. به این ترتیب، احتمالاً مقاومت DXY در محدوده 100.25/35 همچنان پابرجا خواهد ماند. یورو: کاهش قیمت انرژی مفید است تیترهای خبری امروز نشان می‌دهند که قیمت گاز طبیعی اروپا برای نخستین بار از ماه مه 2024 به زیر 30 یورو به ازای هر مگاوات ساعت رسیده است. این خبر قطعاً برای صنعت تولیدی اروپا بسیار خوشایند است. این در حالی است که بخش تولید همچنان بر شاخص‌های کلی کسب‌وکار منطقه تاثیر منفی می‌گذارد و آلمان در حال بررسی کمک‌های مالی انرژی است. کاهش قیمت‌های انرژی باعث افزایش شاخص شرایط تجاری یورو به بالاترین سطح خود در سال جاری شده است – که این تحولی کاملاً مثبت برای یورو به شمار می‌آید. ما کمی تعجب کرده‌ایم که EURUSD هنوز در نزدیکی سطح 1.1500 باقی مانده است، اما شاید سرمایه‌گذاران ترجیح می‌دهند دیدگاه‌های مثبت خود را در مورد یورو از طریق EURCHF بیشتر از EURUSD بیان کنند. با این حال، به نظر می‌رسد که رویدادهای این هفته می‌تواند سطح حمایت EURUSD را در 1.1500 تقویت کند. در تقویم امروز، شاخص Ifo آلمان منتشر خواهد شد. داده‌های PMI ماه نوامبر برای آلمان که در روز جمعه منتشر شد، کمی ناامیدکننده بود، بنابراین باید دید چه تأثیری بر بخش انتظارات شاخص Ifo که پیش‌بینی می‌شود به 91.6 برسد، خواهد گذاشت. اگر پیشرفت‌های بیشتری در مذاکرات صلح اوکراین به دست آید، EURCHF به راحتی می‌تواند به 0.9400/9450 در بازارهای کم حجم پایان سال برسد. پوند: حفظ ثبات در آستانه بودجه در روز جمعه، ما برآورد کردیم که ریسک پریمیوم – یا جایی که EURGBP و اوراق قرضه 10 ساله بریتانیا باید نسبت به متغیرهای مالی معمولی معامله شوند – حدود 0.5٪ و 10 نقطه پایه است. پیش‌بینی ما برای روز چهارشنبه، زمانی که بودجه انگلستان منتشر می‌شود، این است که احتمالاً پتانسیل صعود پوند محدود خواهد بود در صورتی که بودجه‌ای معتبر و دقیق ارائه شود و اینکه احتمالاً مقداری کاهش برای پوند وجود خواهد داشت چرا که چرخه کاهش نرخ بانک انگلستان در سال 2026 هنوز به درستی قیمت‌گذاری نشده است. ما انتظار داریم که EURGBP دوباره در محدوده 0.8760/70 پیش از بودجه حمایت پیدا کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اشلگل، رئيس بانک سوئيس: تورم سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت

رئیس بانک ملی سوئیس، مارتین اشلگل، اعلام کرد که تورم بسیار پایین سوئیس در ماه‌های آینده اندکی افزایش خواهد یافت، هرچند همچنان در محدوده تعریف‌شده ثبات قیمتی بانک (۰٪ تا ۲٪) باقی می‌ماند. وی اشاره کرد که تورم فعلی در کف محدوده هدف قرار دارد اما انتظار می‌رود در فصل‌های آینده کمی بالا برود. بر اساس پیش‌بینی‌های بانک سوئيس، تورم میانگین در سال ۲۰۲۵ حدود ۰.۲٪، در ۲۰۲۶ حدود ۰.۵٪ و در ۲۰۲۷ حدود ۰.۷٪ خواهد بود. اشلگل تأکید کرد که بازگشت به نرخ‌های منفی، که بین سال‌های ۲۰۱۵ تا ۲۰۲۲ استفاده می‌شد، نیازمند شرایط بسیار خاص است. او افزود که سیاست فعلی نرخ صفر همچنان انبساطی بوده و از تورم و فعالیت اقتصادی حمایت می‌کند. وی همچنین درباره توافق تجاری مقدماتی با ایالات متحده سخن گفت که تعرفه‌های صادراتی سوئیس را به‌طور قابل توجهی کاهش خواهد داد. با این حال هشدار داد که تعرفه‌ها تنها بخشی از فضای کلی عدم قطعیت هستند؛ عاملی که او آن را «سمی برای اقتصاد» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاخ سفید با افشای عمدی خبر احتمال فروش تراشه‌های انویدیا به چین تلاش می‌کند مانع از ریزش بازار سهام شود

ترامپ، رئیس‌جمهور ایالات متحده، ظاهراً هر روز عملکرد خود را بر اساس ارزش شاخص میانگین صنعتی داوجونز می‌سنجد و شخصی است که حتی برای مدتی کوتاه، تحمل دیدن نزول بازارهای سهام را ندارد. او کاملاً خود را متقاعد کرده است که پیشرفت آمریکا معادل همان عددی است که روی شاخص دیده می‌شود. درست پس از «روز آزادسازی» و اظهارات اسکات بسنت، وزیر خزانه‌داری، مبنی بر اینکه «اکنون نوبت اقتصاد واقعی (Main Street) است»، تنها حدود سه روز گذشت تا روند کند و تدریجی عقب‌نشینی از تعرفه‌ها آغاز شود. نکته قابل‌توجه این است که نخستین نشانه‌های این تغییر موضع ناگهانی، ابتدا در توییت‌های ترامپ نمایان شد و احتمالاً زمینه را برای پیش‌دستی معامله‌گران فراهم کرد. این الگو که به «ستاره قطبی» معامله‌گری در عصر ترامپ تبدیل شده، موضوع جدیدی نیست. اکنون کاخ سفید این احتمال را مطرح کرده که در فکر صدور مجوز فروش تراشه‌های انویدیا به چین است. با توجه به تایید منابع رویترز در مورد این گزارش، به نظر می‌رسد این یک نشت اطلاعاتی عمدی و استراتژیک برای تغییر جهت بازار و جلوگیری از ریزش آن است؛ هرچند تکرار بیش‌ازحد این تاکتیک می‌تواند اثربخشی آن را از بین ببرد. با نزدیک شدن به انتخابات میان‌دوره‌ای، حساسیت ترامپ نسبت به افت بازار اهمیت بیشتری می‌یابد. اگرچه هیچ‌کس توان کنترل کامل بازار را ندارد، اما ترامپ با در اختیار داشتن معافیت‌های تعرفه‌ای و تلاش برای تغییر ترکیب اعضای فدرال رزرو، ترکیب قدرتمندی از مهمات را برای حمایت از بازار در اختیار دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش وال‌استریت پیش از بازگشایی بازار؛ موج تازه‌ای از اظهارات داویش فدرال رزرو مسیر سهام را تغییر داد

بازار سهام آمریکا در معاملات پیش‌گشایش امروز تحت‌تأثیر مجموعه‌ای از اظهارات نرم‌تر از سوی مقامات فدرال رزرو، به‌طور قابل‌توجهی صعودی شده است. در حالی که روز گذشته شاخص نزدک پس از جهش اولیه ناشی از عملکرد قدرتمند انویدیا بیش از ۲ درصد ریزش کرد، امروز لحن داویش برخی از اعضای کلیدی فدرال رزرو ورق را برگردانده است. جان ویلیامز، رئیس فدرال رزرو نیویورک، اعلام کرد سیاست پولی هنوز «نسبتاً محدودکننده» است و همین موضوع می‌تواند زمینه کاهش نرخ را فراهم کند. این پیام بلافاصله در بازار بازتسعیر شد و فضای ریسک‌پذیری را بهبود بخشید. لیزا کالینز نیز تأکید کرد که سیاست‌گذاری باید آینده‌نگر باشد. او با اشاره به افزایش ریسک‌های بازار کار، گفت همین نگرانی‌ها دلیل موجهی برای کاهش نرخ‌ها تا این مرحله بوده است؛ هرچند همچنان تورم را نگرانی اصلی خود می‌داند. در نهایت، میران؛ داویش‌ترین مقام حاضر در جمع امروز، سخنان صریح‌تری داشت و گفت وضعیت فعلی بازار کار باید همه را متقاعد کند که «کاهش نرخ در دسامبر» ضروری است. واکنش وال‌استریت در معاملات پیش‌گشایش: S&P 500 حدود ۳۶.۷۴ واحد رشد کرده است نزدک بیش از ۱۲۴ واحد صعود کرده داوجونز نیز حدود ۲۶۰ واحد افزایش را ثبت کرده است این بازگشت پس از آن رخ می‌دهد که روز گذشته بازار با وجود شروع قدرتمند ناشی از گزارش خیره‌کننده انویدیا، تحت فشار فروش قرار گرفت و نزدک بیش از ۲ درصد افت کرد. به‌نظر می‌رسد مجموعه‌ای از پیام‌های داویش امروز، به‌ویژه از سوی ویلیامز و میران، در حال شکل‌دادن به انتظارات تازه برای کاهش نرخ بهره در نشست دسامبر است؛ سناریویی که در روزهای اخیر قدرت بیشتری گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رئیس بانک مرکزی سوئیس: بازگشت به نرخ‌های منفی بسیار بعید، اما اگر لازم باشد آماده‌ایم

توماس اشلگل، رئیس بانک ملی سوئیس (SNB)، در تازه‌ترین اظهارات خود تأکید کرد که آستانه بازگشت به نرخ‌های بهره منفی بسیار بالا است و تنها در شرایط ویژه و اضطراری چنین اقدامی محتمل خواهد بود. با این حال او افزود که در صورت ضرورت، SNB آمادگی دارد دوباره نرخ‌ها را منفی کند؛ امری که نشان می‌دهد بانک مرکزی همچنان به انعطاف‌پذیری ابزارهای سیاست پولی خود متعهد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقدینگی سوئیس فراتر از برآوردها افزایش یافت

داده‌های اقتصادی سوئیس نشان داد که عرضه پول M3 در ماه اکتبر ۲۰۲۵ نسبت به سال گذشته ۴.۸٪ افزایش یافته است. این رقم بالاتر از پیش‌بینی ۳.۹٪ بود و نشان‌دهنده رشد نقدینگی در اقتصاد سوئیس است. افزایش عرضه پول می‌تواند بر سیاست‌های پولی بانک ملی سوئیس و انتظارات تورمی اثرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت بخشی از رشد خود را از دست داد؛ عقب‌نشینی S&P 500 و کاهش هیجان انویدیا

روند صعودی سهام آمریکا در معاملات اخیر بخشی از قدرت خود را از دست داده و بخش قابل‌توجهی از رشد ابتدای جلسه بازپس گرفته شده است. شاخص S&P 500 که در اوج به سطح ۶۷۷۰ واحد رسیده بود، اکنون با عقب‌نشینی حدود ۱۰۰ واحد در محدوده ۶۶۶۷ واحد معامله می‌شود؛ تحولی که نشان می‌دهد اشتیاق اولیه بازار در حال فروکش کردن است. در این میان، انویدیا که پس از انتشار گزارش مالی چشمگیر خود جهشی قابل‌توجه را تجربه کرده بود، رشد خود را به‌طور محسوسی از دست داده و اکنون تنها ۱ درصد بالاتر معامله می‌شود. کاهش شتاب این سهم؛ که موتور اصلی هیجان در بازارهای سهام بوده، می‌تواند سیگنالی مهم برای ادامه مسیر شاخص‌های تکنولوژی باشد. سرمایه‌گذاران اکنون با دقت بیشتری عملکرد انویدیا را رصد می‌کنند، چراکه هر تغییر جهت در این نماد می‌تواند به‌سرعت بر احساسات بازار، به‌ویژه در بخش فناوری، اثر بگذارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 والمارت

سود هر سهم (EPS) واقعی ................. 0.62 دلار پیش‌بینی ............ 0.6 دلار درآمدزایی فصلی (REVENUE) واقعی ................ 179.5 میلیارد دلار پیش‌بینی ........... 177.45 میلیارد دلار جزئیات وزن والمارت در شاخص‌های اصلی شاخص داوجونز داوجونز یک شاخص قیمت‌محور است، یعنی وزن هر شرکت بر اساس قیمت سهام آن تعیین می‌شود، نه ارزش بازار. با توجه به قیمت فعلی سهام والمارت (WMT) که حدود ۱۰۳ دلار است، وزن آن در داوجونز حدود ۲.۶٪ است. شرکت‌هایی با قیمت سهام بالاتر مانند Goldman Sachs یا Microsoft وزن بیشتری دارند، حتی اگر ارزش بازار کمتری نسبت به والمارت داشته باشند. شاخص S&P 500 این شاخص ارزش‌محور (Market Cap Weighted) است، یعنی وزن هر شرکت بر اساس ارزش بازار آن تعیین می‌شود. ارزش بازار والمارت در سال ۲۰۲۵ حدود ۸۱۶ میلیارد دلار است. با توجه به ارزش بازار کل S&P 500، وزن والمارت در این شاخص حدود ۰.۶٪ تا ۰.۷٪ تخمین زده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپنی‌ها ریسک لیر ترکیه را پذیرفتند

سرمایه‌گذاران خرد ژاپنی دوباره به معامله‌ای بازگشته‌اند که در گذشته بارها برایشان زیان‌بار بوده است: خرید لیر ترکیه. این ارز که در سال جاری بیش از ۱۶٪ در برابر ین سقوط کرده، اکنون به یکی از محبوب‌ترین گزینه‌ها برای معامله‌گران ریسک‌پذیر روزانه ژاپنی تبدیل شده است. طبق داده‌های بورس مالی توکیو، تا تاریخ ۱۲ نوامبر، تقریباً ۹۰۰ هزار قرارداد مارجین مرتبط با جفت ارز TRYJPY در اختیار معامله‌گران ژاپنی بوده که نزدیک به بالاترین سطح تاریخی محسوب می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود بازار سهام در آستانه گزارش انویدیا؛ لحظه‌ای سرنوشت‌ساز برای وال‌استریت

بورس آمریکا پس از چهار روز افت متوالی، بالاخره بار دیگر رنگ سبز را دید؛ آن هم درست چند ساعت مانده به انتشار گزارش مالی انویدیا، شرکتی که وزن سنگین آن در شاخص‌ها می‌تواند مسیر کل بازار را تغییر دهد. سهام انویدیا امروز حدود 3.5 درصد رشد کرد و همین حرکت کافی بود تا شاخص S&P 500 از طولانی‌ترین روند نزولی خود از ماه اوت فاصله بگیرد. در آستانه انتشار اعداد و چشم‌انداز این غول ۴.۵ تریلیون دلاری و آخرین عضو گروه «هفت شگفت‌انگیز» که گزارش فصل را ارائه می‌کند، انتظارات و حساسیت بازار در اوج قرار دارد. واکنش وال‌استریت به عملکرد انویدیا می‌تواند شاخص‌ها را به‌طور گروهی بالا بکشد یا به همان سرعت پایین بیاورد؛ چرا که بخش بزرگی از رشد ماه‌های اخیر بازار حول محور هوش مصنوعی و صرفاً چند سهم بزرگ شکل گرفته است. با افزایش تردیدها درخصوص شدت هزینه‌کرد شرکت‌ها در حوزه AI، نحوه تفسیر گزارش انویدیا اهمیت مهمی یافته است. بسیاری از سرمایه‌گذاران اکنون نگران‌اند که رشد درآمد شرکت‌ها متناسب با میلیاردها دلاری که صرف زیرساخت و دیتاسنتر شده، نباشد. همچنین بحث «چرخه بسته تأمین مالی» و سرمایه‌گذاری‌های سنگین میان چند شرکت بزرگ فناوری نیز باعث شده است بخشی از بازار نسبت به پایداری روند صعودی بدبین شود. این نگرانی‌ها هفته گذشته بازار را تکان داد و S&P 500 را وارد طولانی‌ترین ریزش خود طی سه ماه گذشته کرد. دیـوید ترینر، تحلیلگر New Constructs، در این باره می‌گوید: «پول زیادی در تعقیب تعداد اندکی سهم است. بسیاری از سهام مرتبط با هوش مصنوعی با فرض یک سناریوی کاملاً بی‌نقص و حتی فراتر از آن قیمت‌گذاری شده‌اند. افت ماه نوامبر را می‌توان یک توقف برای تنفس دانست؛ فرصتی برای بازگشت ذهنیت بازار به یک واقع‌بینی نسبی.» اگر انویدیا عملکردی قوی و چشم‌اندازی اطمینان‌بخش ارائه کند، این فشار روانی ممکن است کاهش یابد و بازار برای مدتی از فاز وسواس نسبت به ارزش‌گذاری دور شود. معامله‌گران علاوه بر گزارش انویدیا، خود را برای انتشار ۱۶ میلیارد دلار اوراق ۲۰ ساله خزانه‌داری آمریکا و همچنین انتشار صورتجلسه نشست اخیر فدرال رزرو آماده می‌کنند؛ دو رویدادی که می‌توانند جهت نرخ‌های بهره و جریان نقدینگی را تحت‌تأثیر قرار دهند. در مجموع، بازار در نقطه‌ای حساس قرار دارد: یک گزارش مالی از سوی انویدیا می‌تواند یا به ترمز فروش‌ها پایان دهد، یا موج جدیدی از نوسان و فشار را به شاخص‌ها تحمیل کند. چند ساعت آینده مشخص خواهد کرد آیا نگاه بازار به هزینه‌های عظیم AI اصلاح می‌شود یا همچنان نگرانی‌ها دست بالا را خواهند داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

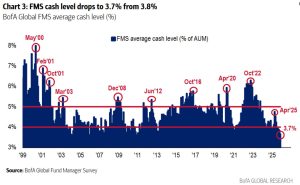
بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سوئیس اوراق ۴.۵ میلیاردی منتشر می‌کند

بانک ملی سوئیس، اعلام کرد که اداره مالی فدرال قصد دارد در سال ۲۰۲۶ اوراق قرضه‌ای با ارزش اسمی ۴.۵ میلیارد فرانک سوئیس منتشر کند. با در نظر گرفتن اوراقی که در سال ۲۰۲۶ سررسید می‌شوند، حجم کل اوراق قرضه کنفدراسیون در گردش، به‌طور خالص ۱ میلیارد فرانک افزایش خواهد یافت. همچنین، حجم بدهی‌های ثبت‌شده در بازار پول قرار است در محدوده‌ای بین ۶ تا ۱۴ میلیارد فرانک سوئیس حفظ شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

طی توافق تجاری جدید؛ آمریکا تعرفه واردات از سوئیس را از ۳۹٪ به ۱۵٪ کاهش می‌دهد

ایالات متحده و سوئیس در چارچوب یک توافق تجاری جدید به کاهش قابل‌توجه تعرفه‌های وارداتی دست یافته‌اند. بر اساس این توافق، تعرفه اعمال‌شده بر بسیاری از کالاهای سوئیسی در بازار آمریکا از ۳۹ درصد به ۱۵ درصد کاهش خواهد یافت؛ اقدامی که می‌تواند فشار سنگین ماه‌های اخیر بر صادرکنندگان سوئیسی را تا حد زیادی برطرف کند. نماینده تجاری آمریکا، جیمیسون گریر، اعلام کرده است که این توافق شامل انتقال بخشی از فعالیت‌های تولیدی سوئیس به خاک آمریکا؛ از جمله در حوزه داروسازی، تجهیزات ریلی و پالایش طلا خواهد بود؛ اقدامی که واشنگتن آن را گامی مهم برای تقویت تولید داخلی می‌داند. در سوئیس، صنایع صادرات‌محور این توافق را به‌عنوان ایجاد شرایط رقابتی برابر با اتحادیه اروپا استقبال کرده‌اند؛ چرا که شرکت‌های اروپایی پیش از این با تعرفه ۱۵ درصدی وارد بازار آمریکا می‌شدند. کاهش تعرفه‌ها برای صنایعی مانند ماشین‌آلات، ابزار دقیق، ساعت‌سازی و صنایع غذایی اهمیت ویژه‌ای دارد. داده‌های اخیر نشان می‌دهد صادرات سوئیس به آمریکا در سه‌ماهه منتهی به سپتامبر ۱۴ درصد کاهش یافته و صادرات ماشین‌ابزار ۴۳ درصد سقوط کرده است. توافق جدید می‌تواند این روند را تعدیل کند و چشم‌انداز رشد اقتصادی سال ۲۰۲۶ را بهبود بخشد. دو طرف اعلام کرده‌اند که جزئیات کامل توافق و جدول زمانی اجرای آن به‌زودی منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت قدرتمند وال‌استریت: S&P 500 ضررها را جبران کرد، نزدک وارد محدوده مثبت شد

بازار سهام آمریکا امروز نمونه‌ای کلاسیک از بازگشت سریع و چشمگیر را رقم زد. تنها طی یک ساعت، تمام افت سنگین ابتدای معاملات پاک شد و شاخص‌ها با قدرت به سمت تعادل بازگشتند. اکنون S&P 500 در سطح صفر روزانه قرار دارد و نزدک نیز وارد محدوده مثبت شده است. به‌نظر می‌رسد حفظ کف‌ هفته گذشته در S&P 500 جرقه این چرخش را زده است؛ سطح حمایتی که بسیاری از معامله‌گران آن را نقطه کلیدی برای جهت‌گیری بازار می‌دانستند. با وجود این ریکاوری چشمگیر، یک نکته در پس‌زمینه اهمیت دارد: احتمال کاهش نرخ بهره توسط فدرال رزرو در نشست دسامبر کاهش یافته و اکنون تنها حدود ۴۶ درصد برآورد می‌شود. این تغییر در قیمت‌گذاری سیاست پولی می‌تواند به‌زودی دوباره نوساناتی در بازار ایجاد کند، اما فعلاً واکنش بازار سهام نشان می‌دهد که معامله‌گران همچنان تمایل دارند از سطوح حمایتی دفاع کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

سایه ریسک‌گریزی بر وال‌استریت؛ نزدک در مسیر دومین هفته منفی از ماه مارس

بازارهای جهانی امروز بار دیگر در فضایی محتاطانه و ریسک‌گریز قرار گرفته‌اند. قراردادهای فیوچرز S&P 500 اکنون حدود ۱ درصد کاهش را ثبت می‌کنند و این در حالی است که سهام تکنولوژی بار دیگر بار اصلی فشار فروش را به دوش می‌کشد. فیوچرز نزدک بیش از ۱.۴ درصد پایین آمده‌اند و سهام انویدیا که نماد موج سرمایه‌گذاری در حوزه هوش مصنوعی است، در معاملات پیش‌گشایش بیش از ۳ درصد افت کرده است. با این حال، بر خلاف روز گذشته، رفتار کلی بازار کمتر هیجانی است. طلا که طی چند روز اخیر زیر فشار فروش ناشی از تعدیل ریسک بوده، امروز نیز روند نزولی خود را ادامه داده و نزدیک ۱.۲ درصد کاهش یافته تا در محدوده ۴۱۱۳ دلار معامله شود. در بازار اوراق قرضه نیز تقاضای خاصی دیده نمی‌شود؛ بازدهی اوراق ۱۰ساله آمریکا در سطح ۴.۱۳ درصد ثابت مانده و فعلاً نقش پناهگاه امن را ایفا نمی‌کند. در بازار فارکس، دلار بدون جهت‌گیری مشخص و با نوسانات پراکنده معامله می‌شود. جفت‌ارزهای اصلی عمدتاً در محدوده‌ای آرام حرکت می‌کنند، اما EURCHF امروز توجهات را به خود جلب کرده و در آستانه شکست سطح ۰.۹۲۰۰ قرار دارد، سطحی که از منظر تکنیکال می‌تواند پیامدهای مهمی برای جریان سرمایه به سوی دارایی‌های امن‌تر داشته باشد. پوند نیز تحت تأثیر تداوم نگرانی‌های مالی و بی‌ثباتی سیاسی در بریتانیا، ۰.۴ درصد کاهش یافته و در محدوده ۱.۳۱۳۰ معامله می‌شود. در مجموع، نشانه‌ها حاکی از آن است که بازار سهام ممکن است در حال ورود به مرحله‌ای از بازتعدیل ریسک باشد؛ مرحله‌ای که هرچند ممکن است کوتاه‌مدت باشد، اما می‌تواند مسیر کوتاه‌مدت قیمت‌گذاری‌ها را تغییر دهد. نزدک اکنون در مسیر ثبت دو هفته پیاپی کاهش قرار دارد؛ اتفاقی که از ماه مارس تاکنون سابقه نداشته و خود گویای فشارهای ساختاری بر بخش فناوری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آمریکا و سوئیس به توافق تجاری نزدیک شدند

یک مقام ارشد آمریکایی اعلام کرد که مذاکرات تجاری میان ایالات متحده و سوئیس روز پنج‌شنبه پیشرفت قابل توجهی داشته و «بسیار مثبت» ارزیابی شده است. این مقام افزود که واشنگتن به توافقی محدود برای کاهش تعرفه‌ها نزدیک شده و پیشنهاد فعلی شامل کاهش تعرفه‌ها بر واردات از سوئیس است، مشروط به تأیید رئیس‌جمهور ترامپ. به گفته این مقام، توافق احتمالی نه‌تنها شامل کاهش تعرفه‌ها، بلکه کاهش برخی موانع غیرتعرفه‌ای در تجارت دوجانبه نیز خواهد بود. اگرچه جدول زمانی مشخصی برای نهایی شدن توافق ارائه نشده، اما لحن مثبت اظهارات نشان می‌دهد که دو طرف پس از ماه‌ها گفت‌وگوی پراکنده، وارد مرحله‌ای تعیین‌کننده شده‌اند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تعیین علت اصلی فروش سنگین امروز در بازار سهام دشوار است

بازارهای سهام آمریکا امروز شاهد فروش سنگین و افت شدید شاخص‌ها بودند؛ به‌طوری‌که شاخص S&P 500 حدود ۱.۶٪، نزدک کامپوزیت ۲.۳٪ و راسل ۲۰۰۰ نزدیک به ۲.۵٪ سقوط کردند. نکته قابل توجه این است که هیچ محرک مشخصی برای این افت گسترده وجود ندارد و این موضوع تحلیلگران را با یک معما روبرو کرده است. با این حال، چندین عامل احتمالی به‌عنوان مقصران این ریزش مطرح شده‌اند: ۱. افت شدید سهام شرکت‌های تراشه‌ساز: سهام شرکت‌های مرتبط با هوش مصنوعی (AI) مانند انویدیا (Nvidia) که بیش از ۴٪ سقوط کرد، از بزرگ‌ترین بازندگان امروز بودند. نگرانی‌ها در مورد آینده بازار هوش مصنوعی و پیشرفت‌های سریع و غافلگیرکننده چین در این حوزه، از دلایل اصلی این فشار فروش به شمار می‌رود. ۲. تغییر انتظارات از سیاست فدرال رزرو: احتمال کاهش نرخ بهره توسط فدرال رزرو در ماه دسامبر از ۶۶٪ به ۵۰٪ کاهش یافته است. این تغییر، انگیزه فروش دارایی‌های پرریسک را افزایش داده، هرچند دلیل تغییر ناگهانی این انتظارات کاملاً روشن نیست. ۳. نگرانی‌های مربوط به سال ۲۰۲۶: برخی سرمایه‌گذاران با نگاه به آینده، نگران ابهامات سیاسی مانند تصمیم دیوان عالی درباره تعرفه‌ها و همچنین احتمال یک اصلاح قیمتی بزرگ در سهام‌های گران‌قیمت حوزه فناوری هستند. این امر باعث شده تا برخی برای کاهش ریسک، موقعیت‌های تدافعی‌تری اتخاذ کنند. با این حال، ثبات نسبی در بازارهای دیگر مانند بازار ارز و افزایش قیمت نفت، این ریزش را پیچیده‌تر می‌کند و تحلیلگران را در مورد اینکه آیا این افت یک فرصت خرید است یا خیر، با تردید مواجه کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

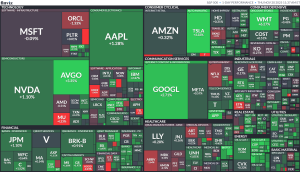
بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سنگین سهام دیزنی پس از گزارش مالی؛ فشار بخش‌های سنتی رکورد تازه‌ای رقم زد

سهام دیزنی امروز با افتی کم‌سابقه مواجه شد و حدود ۸.۸ درصد در ابتدای معاملات سقوط کرد؛ واکنشی که قیمت را به پایین‌ترین سطح از ماه مه رساند و نشان داد بازار بیش از هر چیز نگران آینده بخش‌های سنتی این غول رسانه‌ای است. دیزنی در سه‌ماهه چهارم مالی ۲۰۲۵، EPS تعدیل‌شده ۱.۱۱ دلاری ثبت کرد؛ رقمی که فراتر از پیش‌بینی ۱.۰۵ دلاری تحلیلگران بود. اما درآمد ۲۲.۵ میلیارد دلاری—تقریباً بدون رشد سالانه—با برآورد ۲۲.۷۵ میلیارد دلاری وال‌استریت فاصله داشت و همین ناکامی در بخش بالای صورت‌حساب، فشار اصلی را بر سهم وارد کرد. عملکرد بخش استریمینگ و خدمات مستقیم‌به‌مصرف‌کننده (DTC) همچنان نقطه اتکای دیزنی باقی مانده است: سود عملیاتی با جهش ۳۹ درصدی به ۳۵۲ میلیون دلار رسید. ۱۲.۵ میلیون مشترک جدید به مجموع مشترکان "دیزنی پلاس" و Hulu افزوده شد و تعداد کاربران به حدود ۱۹۶ میلیون نفر رسید. این رشد نشان می‌دهد مسیر تغییر استراتژیک دیزنی؛ حرکت از تلویزیون سنتی به اکوسیستم استریمینگ، به‌رغم چالش‌ها رو به جلو است. بخش «تجربه‌ها» شامل پارک‌ها، هتل‌ها و کروزها، همچنان عملکردی چشمگیر دارد: سود عملیاتی این بخش ۱۳ درصد افزایش یافت و به ۱.۸۸ میلیارد دلار رسید؛ بخشی از این رشد ناشی از افزایش سفرهای دریایی و نتایج قوی دیزنی‌لند پاریس بود. این روند از منظر کلان، نشانه‌ای مثبت برای قدرت هزینه‌کرد مصرف‌کنندگان است. اما نقطه شکست گزارش در جایی بود که بازار نگران آن است: رسانه‌های سنتی. سود عملیاتی بخش سرگرمی بیش از یک‌سوم کاهش یافت و به ۶۹۱ میلیون دلار رسید. بخش تلویزیون سنتی ۲۱ درصد افت سود را تجربه کرد و ESPN نیز عملکردی ضعیف داشت. ضعف ساختاری تلویزیون کابلی و روند نزولی شبکه‌های خطی باعث شد کل درآمد شرکت کمتر از انتظار باشد؛ و همین موضوع دلیل اصلی سقوط امروز سهام است. دیزنی برای حمایت از ارزش سهام، سود تقسیمی را ۵۰ درصد افزایش داد به ۱.۵۰ دلار و اعلام کرد که برنامه بازخرید سهام را ادامه می‌دهد. بازار اکنون بیش از هر چیز روی این پرسش متمرکز است: آیا دیزنی می‌تواند گذار از مدل سنتی تلویزیون به اقتصاد استریمینگ را با موفقیت کامل کند؟ باب آیگر، مدیرعامل شرکت، در اظهاراتی امیدوارکننده گفت: «در سال مالی ۲۰۲۶ در موقعیتی هستیم که رشد کسب‌وکار استریمینگ را ادامه دهیم.» با این حال، واکنش بازار نشان داد که سرمایه‌گذاران بیش از گذشته منتظر روشن شدن چشم‌انداز بخش‌های تلویزیونی و سرعت پیشرفت تحول دیجیتال دیزنی هستند؛ موضوعی که احتمالاً مسیر قیمت سهام در ماه‌های آینده را تعیین خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر