TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معمای حضور سایه‌وار ترامپ در ژنو؛ آیا توافق بزرگ برای نفت ۶۰ دلاری نزدیک است؟

در یک نگاه نفت برنت در محدوده ۶۷ تا ۶۸ دلار؛ WTI حوالی ۶۳ دلار رزمایش ایران در تنگه هرمز، ریسک ژئوپلیتیک را افزایش داده است. ترامپ: در مذاکرات ژنو به‌صورت غیرمستقیم مشارکت خواهد داشت. اوپک‌پلاس احتمالاً از آوریل عرضه را افزایش می‌دهد. قیمت نفت در آستانه مذاکرات هسته‌ای ایران و آمریکا، در محدوده‌ای ثابت مانده است. رزمایش دریایی ایران در تنگه هرمز، ریسک عرضه را بالا برده، اما امید به پیشرفت دیپلماتیک و تصمیمات آتی اوپک‌پلاس، مانع جهش قیمت‌ها شده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط وال‌استریت ژورنال و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. رزمایش ایران در تنگه هرمز؛ ریسک عرضه بالا می‌رود ایران در آستانه مذاکرات هسته‌ای با آمریکا، رزمایش دریایی در تنگه هرمز برگزار کرده است؛ منطقه‌ای که بخش بزرگی از صادرات نفت جهان از آن عبور می‌کند. این اقدام باعث شده: ریسک ژئوپلیتیک افزایش یابد. حق بیمه ریسک در قیمت نفت لحاظ شود. بازارها با احتیاط بیشتری معامله کنند. تنگه هرمز مسیر اصلی صادرات نفت کشورهای خلیج فارس از جمله عربستان، امارات، کویت، عراق و خود ایران است. ترامپ: مشارکت غیرمستقیم در مذاکرات ژنو رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرده که در مذاکرات ژنو با ایران به‌صورت غیرمستقیم مشارکت خواهد داشت. او گفته امیدوار است ایران خواهان توافق باشد، اما هم‌زمان مواضع سخت‌گیرانه‌ای را نیز مطرح کرده که فضای دیپلماتیک را پیچیده‌تر کرده است. قیمت‌ها در محدوده؛ نقدینگی محدود در آسیا در زمان انتشار گزارش: نفت برنت در محدوده ۶۷ دلار قرار دارد. نفت WTI حوالی ۶۳ دلار معامله می‌شود. تعطیلات روز رئیس‌جمهور در آمریکا و سال نو قمری در آسیا باعث شده نقدینگی بازار محدود باشد و نوسانات کمتر دیده شود. اوپک‌پلاس؛ آماده افزایش عرضه در صورت تداوم اختلالات برخی تحلیلگران معتقدند اگر اختلالات عرضه (مانند کاهش صادرات روسیه) ادامه یابد و قیمت‌ها در محدوده ۶۵–۷۰ دلار باقی بمانند، اوپک‌پلاس ممکن است از آوریل عرضه را افزایش دهد. این تصمیم می‌تواند با هدف: پاسخ به تقاضای تابستانی کنترل قیمت‌ها و جلوگیری از کمبود عرضه اتخاذ شود. چشم‌انداز بلندمدت؛ توافق‌های دیپلماتیک می‌توانند قیمت‌ها را کاهش دهند برخی بانک‌ها پیش‌بینی کرده‌اند که: توافق ایران–آمریکا و پیشرفت در مذاکرات روسیه–اوکراین می‌توانند در نیمه اول سال ۲۰۲۶ باعث افزایش عرضه و کاهش قیمت نفت شوند؛ به‌طوری که قیمت برنت به محدوده ۶۰ دلار بازگردد. جمع‌بندی استراتژیک: فاز «تثبیت با ریسک ژئوپلیتیک» بازار نفت اکنون در فاز «تثبیت با ریسک ژئوپلیتیک» قرار دارد: قیمت‌ها در محدوده مشخصی مانده‌اند. رزمایش ایران و مذاکرات ژنو عامل ریسک هستند. اوپک‌پلاس آماده واکنش به اختلالات عرضه است. اما چشم‌انداز بلندمدت به سمت کاهش قیمت‌ها متمایل است. معامله‌گران باید تحولات دیپلماتیک و تصمیمات اوپک‌پلاس را با دقت دنبال کنند. سؤال پایانی آیا مذاکرات ژنو می‌توانند ریسک ژئوپلیتیک را کاهش دهند — یا بازار نفت دوباره با موجی از افزایش قیمت مواجه خواهد شد؟

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

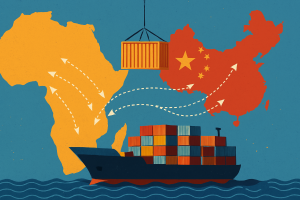
چرا چین تعرفه واردات از کل آفریقا را صفر کرد؟ نقشه جدید پکن برای دور زدن آمریکا

در یک نگاه تعرفه واردات از ۵۳ کشور آفریقایی از اول ماه مه حذف می‌شود. این سیاست شامل همه کشورهایی است که با چین روابط دیپلماتیک دارند. هدف تقویت صادرات آفریقا و گسترش دسترسی به بازار چین. هم‌زمان با افزایش تعرفه‌ها توسط دولت آمریکا در دوره ترامپ. چین اعلام کرده از اول ماه مه ۲۰۲۶، تعرفه واردات از ۵۳ کشور آفریقایی را به صفر می‌رساند؛ اقدامی که می‌تواند صادرات آفریقا را تقویت کرده و پیوندهای تجاری کالا با پکن را عمیق‌تر کند. این تصمیم در تضاد کامل با رویکرد محافظه‌کارانه آمریکا در تجارت جهانی است و نشانه‌ای از تغییر آرایش ژئوپلیتیک در زنجیره‌های تأمین محسوب می‌شود. این گزارش بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. سیاست جدید چین؛ تعرفه صفر برای آفریقا رئیس‌جمهور چین، شی جین‌پینگ، در پیامی به اجلاس اتحادیه آفریقا در آدیس‌آبابا اعلام کرد که از اول ماه مه، تمام کشورهایی که با چین روابط دیپلماتیک دارند مشمول سیاست تعرفه صفر خواهند شد. این اقدام، دامنه معافیت‌های قبلی را که عمدتاً شامل کشورهای کمتر توسعه‌یافته بود، به‌طور چشمگیری گسترش می‌دهد. هدف: تقویت صادرات و نفوذ اقتصادی چین در جنوب جهانی رسانه‌های دولتی چین اعلام کرده‌اند که این سیاست با: توافق‌های اقتصادی جدید تسهیل فرآیندهای صادراتی و ایجاد «کانال سبز» برای ورود سریع کالاهای آفریقایی همراه خواهد بود. چین پیش‌تر نیز بزرگ‌ترین شریک تجاری آفریقا بوده و این اقدام می‌تواند جریان کالاهای کشاورزی، معدنی و صنعتی به بازار چین را افزایش دهد. تضاد با سیاست‌های تجاری آمریکا در حالی که چین به سمت آزادسازی تجاری حرکت می‌کند، دولت ترامپ در آمریکا سیاست‌های افزایش تعرفه و محدودیت واردات را دنبال کرده است. این اقدامات باعث نگرانی‌هایی درباره: افزایش فشار تورمی رشد هزینه‌های زنجیره تأمین و کاهش دسترسی بازارهای نوظهور به اقتصاد آمریکا شده‌اند. پیامدهای ژئوپلیتیک و زنجیره تأمین سیاست جدید چین می‌تواند: هم‌گرایی دیپلماتیک با کشورهای آفریقایی را تقویت کند. زنجیره تأمین کالاهای کلیدی را به نفع چین بازآرایی کند. و در بلندمدت، آرایش تجاری جهانی را تغییر دهد. اگرچه اثر اقتصادی واقعی به ترکیب کالاها و نرخ استفاده از معافیت‌ها بستگی دارد، اما پیام نمادین این اقدام روشن است: در زمانی که برخی قدرت‌های غربی به سمت محافظه‌کاری تجاری می‌روند، چین در حال گسترش نفوذ خود از مسیر تجارت آزاد است. جمع‌بندی استراتژیک: فاز «گسترش نفوذ از مسیر تجارت» بر اساس گزارش‌ها، چین اکنون در فاز «گسترش نفوذ از مسیر تجارت» قرار دارد: تعرفه‌ها را حذف کرده است. دسترسی بازار را گسترش داده است. و هم‌زمان با سیاست‌های محدودکننده آمریکا، پیام متفاوتی به جهان مخابره کرده است. این اقدام می‌تواند در بلندمدت، نقش چین در اقتصاد جهانی و جنوب جهانی را تقویت کند. سؤال پایانی آیا سیاست تعرفه صفر چین می‌تواند جایگاه پکن را به‌عنوان شریک اول آفریقا تثبیت کند — یا رقابت تجاری با آمریکا وارد مرحله تازه‌ای خواهد شد؟

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرا طلا همچنان جذاب است: بررسی ادعاهای منفی و واقعیت بازار

در یک نگاه رشد طلا: طی پنج سال گذشته، قیمت طلا بیش از ۱۷۰٪ افزایش یافته است؛ محرک اصلی، بی‌ثباتی ژئوپلیتیکی و نگرانی‌ها درباره تورم و سیاست‌های مالی غیرمسئولانه است. بانک‌های مرکزی: خرید طلا توسط بانک‌های مرکزی مهم‌ترین عامل رشد بوده است. فروش گسترده طلا بعید به نظر می‌رسد و بانک‌های مرکزی G10 و فدرال رزرو همچنان خریدار هستند. بازارهای نوظهور و چین: طلا حدود ۱۹٪ از ذخایر بازارهای نوظهور و ۴۷٪ از ذخایر بازارهای توسعه‌یافته را تشکیل می‌دهد. چین و چند کشور دیگر به افزایش ذخایر طلای خود ادامه می‌دهند. سرمایه‌گذاران خرد: سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت اثرگذارند، اما سهم آن‌ها تنها حدود ۸٪ از ذخایر بانک‌های مرکزی است و توان کنترل قیمت طولانی‌مدت را ندارد. طلا طی پنج سال گذشته رشد خیره‌کننده‌ای را تجربه کرده و بیش از ۱۷۰ درصد افزایش یافته است. فهرست بلندبالایی از دلایل برای این جهش وجود دارد، اما شاید مهم‌ترین محرک آن ورود به دوره‌ای جدید از بی‌ثباتی و گسست ژئوپلیتیکی باشد که سرمایه‌گذاران را به خرید این فلز گران‌بها ترغیب کرده است. اکنون نگرانی‌ها درباره تضعیف ارزش ارزها، رشد اقتصادی، تورم و سیاست‌های مالی غیرمسئولانه‌ای را نیز اضافه کنید که هنوز به‌طور کامل در قیمت دارایی‌های دولتی منعکس نشده‌اند. جای تعجب نیست که طلا در دوره‌های تنش به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. در شوک‌های عمده ژئوپلیتیکی، طلا به‌طور متوسط ۱.۸ درصد و به‌صورت میانگین ۳ درصد بازدهی داشته و از سایر طبقات دارایی عملکرد بهتری نشان داده است. ریسک‌ها: توقف خرید بانک‌های مرکزی و رویگردانی سرمایه‌گذاران خرد طبق داده‌های بررسی‌ شده توسط یوتوتایمز، مهم‌ترین محرک قیمت طلا، بانک‌های مرکزی بوده‌اند. از زمان آغاز جنگ روسیه و اوکراین در سال ۲۰۲۲، خرید خالص طلا توسط بانک‌های مرکزی دو برابر شده است. پس از آنکه ایالات متحده دارایی‌های روسیه را مسدود کرد، بانک‌های مرکزی برای متنوع‌سازی ذخایر خود و کاهش وابستگی به دلار آمریکا، تقاضا برای طلا را افزایش دادند. پنج دارنده بزرگ طلا (به‌جز صندوق بین‌المللی پول) عبارت‌اند از ایالات متحده، آلمان، ایتالیا، فرانسه و روسیه. اما اگر این تقاضای ساختاری از سوی بانک‌های مرکزی جهان کاهش یابد چه خواهد شد؟ یا بدتر از آن، اگر تصمیم به فروش گسترده طلا بگیرند؟ چنین اتفاقی پیش‌تر رخ داده است. بین سال‌های ۱۹۹۹ تا ۲۰۰۲، بریتانیا مجموعه‌ای از مزایده‌های عمومی برگزار کرد و بیش از ۵۰ درصد از ذخایر طلای خود را فروخت تا ذخایرش را به ارزهای خارجی متنوع‌سازی کند. در همان دوره، سوئیس نیز رأی داد که فرانک سوئیس را از پشتوانه طلا جدا کند. در سه ماه پس از اعلام بریتانیا، قیمت طلا ۱۳ درصد کاهش یافت—حرکتی که معادل افتی حدود ۶۵۰ دلار در قیمت‌های امروز است. فروش‌ها تنها پس از آن متوقف شد که چندین بانک مرکزی «توافق‌نامه واشنگتن درباره طلا» را امضا کردند تا فروش‌های بزرگ و اثرگذار بر قیمت را هماهنگ و محدود کنند. این توافق در سال ۲۰۱۹ منقضی شد، زیرا بانک‌های مرکزی عمدتاً به خریداران طلا تبدیل شده بودند، نه فروشندگان. از نظر تئوری، این بدان معناست که فروش همچنان امکان‌پذیر است؛ همان‌طور که توقف رشد تقاضا نیز محتمل است. با این حال، بعید است چنین سناریویی—دست‌کم در آینده نزدیک—رخ دهد. دلایل آن روشن است. تا سال ۲۰۲۵، طلا به‌طور متوسط حدود ۱۹ درصد از ترکیب ذخایر ارزی کشورهای بازارهای نوظهور را به خود اختصاص داده است؛ در حالی‌که این سهم در اقتصادهای توسعه‌یافته به حدود ۴۷ درصد می‌رسد. در میان کشورهای نوظهوری که روند افزایش ذخایر طلای خود را در پیش گرفته‌اند، چین جایگاهی برجسته و تعیین‌کننده دارد. چین که هم یک اقتصاد نوظهور و هم رقیب ایالات متحده محسوب می‌شود، به‌طور فعال در حال تبدیل بخشی از ذخایر خود به طلاست. با اینکه چین هفتمین دارنده بزرگ ذخایر طلا در جهان است، این فلز تنها ۸.۶ درصد از کل ذخایر آن را تشکیل می‌دهد (بر اساس داده‌های شورای جهانی طلا). در صورت تداوم این روند، چین ظرفیت قابل توجهی برای افزایش خرید طلا دارد. لهستان، هند و برزیل نیز از جمله کشورهایی هستند که به تقاضای ساختاری طلا دامن زده‌اند. ▶ مشاهده کنید: چرا افت بازدهی اوراق آمریکا مهم‌تر از چیزی است که فکر می‌کنید! در میان بانک‌های مرکزی G10 هیچ نشانه‌ای مبنی بر بررسی فروش طلا وجود ندارد. حتی برای فدرال رزرو ایالات متحده، چنین اقدامی مستلزم تغییرات گسترده قانونی و عدول از بیش از یک قرن سابقه خواهد بود. افزون بر این، طبق نظرسنجی مشترک YouGov و شورای جهانی طلا در سال ۲۰۲۵، ۹۵ درصد بانک‌های مرکزی انتظار دارند ذخایر طلای جهانی افزایش یابد، ۵ درصد انتظار ثبات دارند و هیچ‌یک کاهش را پیش‌بینی نکرده‌اند. نقش سرمایه‌گذاران خرد را نیز نمی‌توان کم‌اهمیت تلقی کرد. آن‌ها هم به‌طور گسترده به بازار طلا وارد شده‌اند و عمدتاً با هدف پوشش ریسک‌های ژئوپلیتیکی و مقابله با عدم‌قطعیت‌های اقتصاد کلان، اقدام به تخصیص بخشی از پرتفوی خود به این فلز گران‌بها کرده‌اند. اگرچه این روند به تقویت قیمت‌ها انجامیده است، اما وجه دیگری نیز دارد: در صورت فروکش‌کردن ریسک‌ها یا ظهور ابزارهای کارآمدتر برای پوشش ریسک، همین سرمایه‌گذاران می‌توانند به همان سرعتی که وارد بازار شده‌اند، از آن خارج شوند و فشار نزولی بر قیمت‌ها وارد کنند. نوسانات پایان ماه ژانویه نمونه روشنی از این موضوع بود: قیمت طلا طی یک هفته ۲۰ درصد افزایش یافت و سپس طی دو روز به همان میزان سقوط کرد. برخی سرمایه‌گذاران این رویداد را نشانه‌ای از نقش‌آفرینی سرمایه‌گذاران کوتاه‌مدت در نوسانات قیمت می‌دانند. با این حال، در یک نگاه کلان می‌توان گفت سطح فعالیت سرمایه‌گذاران خرد هرچند بالاست، اما در قیاس با دوره‌های مشابه در گذشته، پدیده‌ای غیرمعمول یا بی‌سابقه محسوب نمی‌شود. موجودی صندوق‌های قابل معامله در بورس (ETF) مبتنی بر طلا—که شاخص مناسبی برای سنجش علاقه سرمایه‌گذاران خرد است—حدود ۱۰۰ میلیون اونس برآورد می‌شود؛ رقمی معادل تنها حدود ۸ درصد از ذخایر طلای بانک‌های مرکزی جهان. این میزان همچنان کمتر از رکورد حدود ۱۱۰ میلیون اونس ثبت‌شده در سال ۲۰۲۰ است. هرچند ممکن است افزایش یابد، اما در بلندمدت توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها ندارد. علاوه بر نقش پوشش ریسک در برابر شوک‌های کوتاه‌مدت ژئوپلیتیکی، طلا یک ابزار متنوع‌ساز بلندمدت نیز محسوب می‌شود. این دارایی می‌تواند در برابر تورم محافظت ایجاد کند، در دوره‌های افت بازار عملکرد بهتری داشته باشد و به‌دلیل همبستگی نسبتاً پایین با سایر دارایی‌ها، نوسان کلی پرتفوی را کاهش دهد.   ✔️ بیشتر بخوانید: حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس سرمایه‌گذاری در کالاها ممکن است نوسان بیشتری نسبت به سرمایه‌گذاری در اوراق بهادار سنتی داشته باشد، به‌ویژه اگر ابزارهای مورد استفاده دارای اهرم مالی باشند. ارزش ابزارهای مشتقه مرتبط با کالاها می‌تواند تحت تأثیر تغییرات کلی بازار، نوسانات شاخص‌های کالایی، تغییرات نرخ بهره یا عواملی خاص یک صنعت یا کالا—مانند خشکسالی، سیل، شرایط جوی، بیماری‌های دامی، تحریم‌ها، تعرفه‌ها و تحولات اقتصادی، سیاسی و مقرراتی بین‌المللی—قرار گیرد. استفاده از مشتقات اهرمی مرتبط با کالاها فرصت بازدهی بالاتر را فراهم می‌کند، اما هم‌زمان امکان زیان‌های بزرگ‌تر را نیز به همراه دارد. بر اساس جمع‌بندی تیم یوتوتایمز، طلا طی پنج سال گذشته رشد قابل توجهی داشته و به دلیل بی‌ثباتی ژئوپلیتیکی، تورم و نگرانی‌های مالی، به یکی از دارایی‌های محبوب سرمایه‌گذاران تبدیل شده است. مهم‌ترین محرک قیمت، تقاضای ساختاری بانک‌های مرکزی و بازارهای نوظهور، به ویژه چین، بوده است. نقش سرمایه‌گذاران خرد در نوسانات کوتاه‌مدت قابل توجه است، اما توان تعیین‌کننده‌ای برای جهت‌دهی به قیمت‌ها در بلندمدت ندارند. علاوه بر کارکرد کوتاه‌مدت به‌عنوان پوشش ریسک، طلا به‌عنوان دارایی متنوع‌ساز بلندمدت می‌تواند از تورم محافظت کند، نوسان پرتفوی را کاهش دهد و در دوره‌های افت بازار عملکرد مقاوم نشان دهد. با وجود ریسک‌های مرتبط با نوسانات بازار، شرایط اقلیمی، تحریم‌ها و استفاده از ابزارهای اهرمی، چشم‌انداز طلا برای سرمایه‌گذاری بلندمدت همچنان مثبت و جذاب است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

رژه ربات‌های انسان‌نما در پربیننده‌ترین برنامه چین؛ سیگنالی از شتاب صنعتی پکن در رقابت جهانی

در یک نگاه جشنواره بهاری تلویزیون دولتی چین به ویترین پیشرفت ربات‌های انسان‌نما تبدیل شده است. نمایش‌های زنده، از مهارت‌های رزمی تا تعاملات طنزآمیز، جهشی ملموس نسبت به سال گذشته نشان می‌دهد. تمرکز سیاست‌گذاران چینی بر رباتیک؛ هم‌تراز با خودروهای برقی و نیمه‌هادی‌ها، پیام روشنی به بازار جهانی می‌دهد. در حالی‌که بازارهای آمریکا به‌دلیل تعطیلات بسته بودند، نگاه‌ها در چین به پربیننده‌ترین برنامه سالانه کشور دوخته شد: جشنواره بهاری شبکه تلویزیونی دولتی. رویدادی که طی سال‌های اخیر، از یک مراسم فرهنگی به سکویی برای نمایش توان صنعتی چین در حوزه ربات‌های انسان‌نما بدل شده است. آنچه امسال به نمایش درآمد، صرفاً جلوه‌ای نمایشی نبود. ربات‌ها در اجرای حرکات رزمی؛ از کار با شمشیر و نانچیکو گرفته تا پرش‌های پیچیده روی سکوهای فنری، سطحی از هماهنگی و تعادل را نشان دادند که به‌زعم بسیاری، با عملکرد انسان‌های حرفه‌ای برابری می‌کند. در یکی از صحنه‌ها، رباتی به‌ظاهر زمین می‌خورد، اما با چرخشی سریع و جهشی دقیق، دوباره می‌ایستد؛ حرکتی که بخشی از طراحی نمایش بود و بی‌نقص اجرا شد. این پیشرفت نسبت به اجرای سال گذشته که آن نیز در شبکه‌های اجتماعی وایرال شده بود، قابل‌توجه است. “ «حتی اگر درباره زنده‌بودن کامل اجرا تردیدهایی وجود داشته باشد، کیفیت مهندسی و کنترل حرکتی نمایش داده‌شده، تردید چندانی باقی نمی‌گذارد که چین در این حوزه با سرعتی بالا در حال حرکت است..» محمد زمانی طبق بررسی‌های یوتوتایمز؛ شرکت‌هایی که ربات‌های امسال را به صحنه آوردند، از جمله Unitree، Galbot، Noetix و MagicLab، اکنون در مرکز توجه بازار داخلی قرار گرفته‌اند. گزارش‌ها حاکی از آن است که یونیتری برای عرضه اولیه سهام در سال جاری آماده می‌شود؛ عرضه‌ای که می‌تواند یکی از بزرگ‌ترین IPOهای داخلی چین باشد. پیام سیاسی نیز روشن است. بر اساس گزارش رویترز، شی جین‌پینگ طی سال جاری با پنج بنیان‌گذار استارتاپ‌های رباتیک دیدار کرده است؛ رقمی هم‌سطح یا حتی بالاتر از دیدارهای او با فعالان حوزه خودروهای برقی و نیمه‌هادی‌ها. این سطح از توجه، نشان می‌دهد رباتیک در راهبرد صنعتی پکن جایگاهی هم‌تراز با فناوری‌های راهبردی دیگر یافته است. نمایش‌های امسال عمدتاً صحنه‌های «مبارزه نمایشی» بودند؛ اما فناوری‌ای که چنین هماهنگی حرکتی، تعادل پویا و تعامل محیطی را ممکن می‌کند، بالقوه فراتر از سرگرمی است. از کاربردهای صنعتی و لجستیکی گرفته تا حوزه‌های امنیتی و نظامی، دامنه استفاده از ربات‌های انسان‌نما می‌تواند بسیار گسترده باشد؛ به‌ویژه اگر چین بتواند آن‌ها را در مقیاس تولید انبوه عرضه کند. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در مقابل، شرکت‌های آمریکایی نیز در این میدان حضور دارند، اما مقایسه سرعت پیشرفت‌ها محل بحث است. برای نمونه، پروژه «اپتیموس» در تسلا هنوز در مرحله نمایش‌های محدود قرار دارد و فاصله‌ای با تولید گسترده دارد. این در حالی است که شرکت‌های چینی نه‌تنها نمونه‌های کارآمدتری را نمایش می‌دهند، بلکه از ظرفیت تولید صنعتی بالایی نیز برخوردارند. بر اساس جمع‌بندی تیم UtoTimes، جشنواره بهاری امسال تنها یک نمایش تلویزیونی نبود؛ بلکه بیانیه‌ای صنعتی بود. چین نشان داد که رقابت در «مسابقه ربات‌ها» را جدی گرفته و آن را به یکی از اولویت‌های راهبردی خود بدل کرده است. برای سرمایه‌گذاران جهانی، این تحول یادآور آن است که رقابت فناوری دیگر صرفاً در نیمه‌هادی‌ها یا هوش مصنوعی خلاصه نمی‌شود؛ رباتیک انسان‌نما اکنون به میدان تازه‌ای از رقابت ژئو‌اقتصادی تبدیل شده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا بازارها امروز سوت و کور هستند؟ تاثیر تعطیلات همزمان آمریکا و چین بر جیب سرمایه‌گذاران

در یک نگاه رشد اوراق قرضه پس از داده‌های تورمی ملایم آمریکا طلا زیر ۵۰۰۰ دلار عقب نشست؛ سودگیری معامله‌گران بازارهای چین و آمریکا تعطیل و نقدشوندگی پایین‌تر از معمول احتمال کاهش نرخ بهره فدرال رزرو در ژوئن یا جولای دوباره تقویت شد بازارهای جهانی هفته را با آرامش بیشتری آغاز کردند؛ داده‌های تورمی ملایم آمریکا امید به کاهش نرخ بهره را تقویت کرده و همین موضوع باعث رشد اوراق قرضه و ثبات سهام شده است. در همین حال، طلا که هفته گذشته اوج گرفته بود، دوباره زیر مرز ۵۰۰۰ دلار عقب نشست. تعطیلی بازارهای چین و آمریکا نیز به کاهش حجم معاملات در آغاز هفته دامن زده است. این گزارش بر پایه داده‌های منتشرشده توسط بلومبرگ و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. بازار اوراق؛ امید به کاهش نرخ بهره پس از انتشار داده‌های تورمی آمریکا که نشان داد شاخص قیمت مصرف‌کننده در ژانویه تنها ۰.۲٪ رشد کرده — کمترین افزایش از جولای — اوراق خزانه‌داری آمریکا رشد کردند و بازدهی اوراق ۲ و ۱۰ ساله حدود ۵ نقطه پایه کاهش یافت. معامله‌گران اکنون کاهش نرخ بهره در جولای را به‌طور کامل قیمت‌گذاری کرده‌اند و احتمال کاهش در ژوئن نیز افزایش یافته است. اوراق استرالیا و نیوزیلند نیز در واکنش به این چشم‌انداز رشد کردند.  سهام آسیا؛ نزدیک رکورد تاریخی شاخص MSCI آسیا-پاسیفیک که امسال حدود ۱۱٪ رشد کرده، امروز در محدوده رکورد تاریخی خود نوسان داشت. فیوچرز اروپا نیز اندکی صعودی بودند. این هفته به دلیل تعطیلات سال نو قمری، بازارهای چین بسته‌اند و نقدشوندگی در آسیا پایین‌تر از حد معمول است. بازار آمریکا نیز امروز به مناسبت روز رؤسای جمهور تعطیل است. فشارهای ناشی از نگرانی‌های هوش مصنوعی کمی کاهش یافت پس از دو هفته افت متوالی S&P500 که ناشی از نگرانی درباره تأثیر مخرب هوش مصنوعی بر کسب‌وکارها بود، داده‌های تورمی ملایم کمی از فشار بازار کم کرد. نیل بیرل از Premier Miton گفته: «این داده‌ها سیاست پولی فدرال رزرو را تغییر نمی‌دهد، اما مسیر کاهش نرخ بهره را هموارتر می‌کند.» دلار، طلا و رمزارزها طلا پس از رشد روز جمعه، امروز ۰.۹٪ افت کرد و به زیر ۵۰۰۰ دلار بازگشت. نقره نیز حدود ۱٪ کاهش یافت. دلار تقریباً بدون تغییر بود. بیت‌کوین حوالی ۶۸٬۳۰۰ دلار معامله شد. در چین، تقاضای شدید برای طلا باعث شده مقامات شنژن نسبت به فعالیت‌های غیرقانونی معاملات طلا هشدار دهند. ارزهای آسیایی؛ ین ضعیف، یوان قوی ین ژاپن ۰.۳٪ تضعیف شد؛ رشد اقتصادی کمتر از انتظار، احتمال افزایش نرخ بهره را کاهش داده است. یوان آفشور (خارج چین) به بالاترین سطح سه سال اخیر رسید؛ پکن همچنان به دنبال تقویت نقش جهانی ارز خود است. تحولات شرکتی علی‌بابا پس از قرار گرفتن اشتباهی در فهرست شرکت‌های مرتبط با ارتش چین، ۰.۵٪ افت کرد؛ وزارت دفاع آمریکا چند دقیقه بعد این تصمیم را پس گرفت. Warner Bros Discovery احتمالاً دوباره وارد مذاکرات فروش با Paramount Skydance می‌شود. Volkswagen قصد دارد تا سال ۲۰۲۸ هزینه‌ها را ۲۰٪ کاهش دهد. گروهی به رهبری Macquarie قصد خرید Qube Holdings را با ارزش ۸.۳ میلیارد دلار دارد. جمع‌بندی استراتژیک: بازار در فاز «تثبیت با انتظار محتاطانه» بازارهای جهانی پس از داده‌های تورمی ملایم آمریکا وارد فاز تثبیت شده‌اند. معامله‌گران اکنون در حال انتظار محتاطانه برای داده‌های مهم این هفته هستند: گزارش اشتغال ADP صورت‌جلسه فدرال رزرو داده‌های PMI تحولات مربوط به مذاکرات آمریکا–ایران و بازگشایی بازارهای چین پس از تعطیلات در مجموع، بازار در وضعیتی قرار دارد که نه صعودی پرقدرت است و نه نزولی؛ بلکه در حال سنجش مسیر آینده نرخ بهره و ریسک‌های ژئوپلیتیک است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دلار بخریم یا منتظر بمانیم؟ پیش‌بینی جدید کردیت اگریکول از وضعیت بازار در هفته جاری

در یک نگاه تمرکز بازار بر «بازتنظیم دلار» و بررسی تقاضای خارجی برای دارایی‌های آمریکایی انتشار گزارش سرمایه‌گذاری خارجی (TIC) برای دسامبر در تاریخ ۱۸ فوریه جلسه دیوان عالی آمریکا درباره تعرفه‌های دولت ترامپ در تاریخ ۲۰ فوریه انتظار برای داده‌های تورم PCE، شاخص‌های PMI و صورت‌جلسه فدرال رزرو در هفته‌ای که پیش‌رو داریم، دلار آمریکا بار دیگر در مرکز توجه معامله‌گران قرار گرفته است. گزارش‌های کلیدی اقتصادی، داده‌های سرمایه‌گذاری خارجی و اظهارات فدرال رزرو می‌توانند مسیر کوتاه‌مدت دلار را مشخص کنند؛ به‌ویژه در شرایطی که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت‌ها لحاظ شده‌اند. این گزارش بر اساس داده‌های منتشرشده توسط کردیت اگریکول تهیه شده و توسط یوتوتایمز برای مخاطبان بازخوانی شده است. بازتنظیم دلار؛ موضوع محوری هفته کردیت اگریکول در یادداشتی اعلام کرده که موضوع «بازتنظیم دلار» در هفته پیش‌رو همچنان مهم خواهد بود. معامله‌گران به‌دنبال نشانه‌هایی هستند که نشان دهد آیا تقاضای خارجی برای اوراق خزانه‌داری و سهام آمریکا در حال کاهش است یا خیر. در این میان، داده‌های TIC برای ماه دسامبر که در ۱۸ فوریه منتشر می‌شود، نقش کلیدی دارد. این گزارش میزان سرمایه‌گذاری خارجی در دارایی‌های آمریکایی را نشان می‌دهد و می‌تواند بر روند دلار تأثیر بگذارد. داده‌های کلیدی و اظهارات فدرال رزرو معامله‌گران همچنین منتظر انتشار داده‌های تورم PCE هسته‌ برای دسامبر، شاخص‌های PMI برای فوریه، و صورت‌جلسه نشست ژانویه فدرال رزرو هستند. این داده‌ها می‌توانند مسیر سیاست پولی را روشن‌تر کنند. در کنار این موارد، اظهارات اعضای فدرال رزرو نیز مورد توجه بازار قرار دارد؛ به‌ویژه اگر نشانه‌ای از تغییر موضع یا تمایل به کاهش نرخ بهره دیده شود. سرمایه‌گذاری خارجی؛ رکورد و ابهام در ماه نوامبر ۲۰۲۵، میزان دارایی‌های خارجی در اوراق خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. با این حال، سهم چین در این دارایی‌ها به پایین‌ترین سطح از سال ۲۰۰۸ کاهش یافته است. نکته مهم این است که داده‌های TIC فقط دارایی‌های نگهداری‌شده در مؤسسات آمریکایی را نشان می‌دهد. چین ممکن است از طریق کشورهایی مانند بلژیک و لوکزامبورگ همچنان در حال خرید اوراق خزانه‌داری باشد. ریسک‌های بیرونی؛ دیوان عالی و تعرفه‌ها یکی دیگر از ریسک‌های مهم این هفته، جلسه دیوان عالی آمریکا در تاریخ ۲۰ فوریه برای بررسی تعرفه‌های دولت ترامپ است. این موضوع می‌تواند در پایان هفته بر بازارها تأثیر بگذارد؛ به‌ویژه اگر رأی صادرشده مسیر سیاست تجاری را تغییر دهد. جمع‌بندی: دلار در فاز «تثبیت مشروط» کردیت اگریکول معتقد است که بسیاری از عوامل منفی مرتبط با فدرال رزرو پیش‌تر در قیمت دلار لحاظ شده‌اند. بنابراین، در صورت نبود داده‌های ناامیدکننده یا اظهارات بسیار انبساطی، دلار می‌تواند در کوتاه‌مدت تثبیت شود. با این حال، برای بازگشت پایدار دلار، بازار نیازمند شواهدی از ادامه خرید دارایی‌های آمریکایی توسط سرمایه‌گذاران خارجی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نقشه جدید چین برای جیب سهامداران چیست؟ از «رشد هیجانی» تا «سرمایه‌گذاری آهسته»

در یک نگاه «تیم ملی» چین در حال فروش سهام برای مهار رشد سریع بخش هوش مصنوعی است. حدود ۱۱۰ میلیارد دلار خروج سرمایه از ETFهای داخلی ثبت شده است. این گروه حدود ۶٪ از ارزش بازار سهام A چین را در اختیار دارد. هدف سیاست‌گذار: جلوگیری از حباب و تقویت فرهنگ سرمایه‌گذاری بلندمدت. در حالی که بازارهای چین به مناسبت سال نو قمری تعطیل هستند، دولت این کشور با استفاده از سرمایه‌گذاران دولتی موسوم به «تیم ملی»، اقدام به فروش سهام کرده تا از رشد بیش از حد سهام مرتبط با هوش مصنوعی جلوگیری کند. این مداخله نشان‌دهنده ترجیح پکن برای رشد تدریجی و کنترل‌شده بازار سرمایه است. این گزارش بر اساس داده‌های منتشرشده توسط وال‌استریت ژورنال تهیه شده و توسط یوتوتایمز برای مخاطبان فارسی‌زبان بازخوانی شده است. تغییر نقش «تیم ملی»؛ از خریدار به فروشنده گزارش‌ها نشان می‌دهد که گروه موسوم به «تیم ملی» چین — شامل صندوق‌های دولتی و نهادهای مالی وابسته به دولت — از نقش سنتی خود به‌عنوان خریدار در زمان بحران فاصله گرفته و اکنون در حال فروش سهام است. این گروه در گذشته برای تثبیت بازار در دوره‌هایی مانند بحران ۲۰۱۵ یا نوسانات ناشی از تعرفه‌ها وارد عمل می‌شد، اما اکنون هدف آن مهار سفته‌بازی در سهام هوش مصنوعی است.  فشار فروش در ETFها؛ نشانه‌ای از مداخله طبق داده‌های گلدمن ساکس، در نیمه دوم ژانویه حدود ۱۱۰ میلیارد دلار خروج سرمایه از ETFهای داخلی چین ثبت شده که با فعالیت‌های فروش «تیم ملی» همخوانی دارد. این فشار فروش به‌صورت «تنظیم‌شده» انجام شده تا از افت شدید بازار جلوگیری شود، اما در عین حال رشد بیش از حد را نیز محدود کند.  ظرفیت نفوذ بالا؛ مالکیت ۶٪ از بازار سهام A برآوردها نشان می‌دهد که «تیم ملی» حدود ۶٪ از ارزش بازار سهام A چین را در اختیار دارد. این سطح از مالکیت به دولت اجازه می‌دهد تا نقدشوندگی و سنتیمنت بازار را به‌طور مؤثری تحت تأثیر قرار دهد. این گروه شامل نهادهایی مانند صندوق‌های ثروت ملی، شرکت‌های تأمین مالی مارجین و مدیران دارایی دولتی است.  هدف سیاست‌گذار؛ رشد تدریجی و فرهنگ سرمایه‌گذاری مقامات چینی به‌دنبال ایجاد فرهنگ سرمایه‌گذاری بلندمدت هستند و در عین حال می‌خواهند از شکل‌گیری حباب‌های سفته‌بازانه جلوگیری کنند. با توجه به اینکه بخش عمده‌ای از دارایی‌های خانوارهای چینی در املاک متمرکز است، دولت به‌دنبال گسترش بازار سرمایه برای تنوع‌بخشی به مسیرهای پس‌انداز و تأمین مالی شرکت‌هاست. در همین حال، سهم بالای سرمایه‌گذاران خرد در معاملات روزانه باعث شده که سیاست‌گذاران نسبت به رفتارهای هیجانی حساس باشند. جمع‌بندی: بازار چین در فاز «رشد کنترل‌شده» مداخله اخیر نشان می‌دهد که پکن به‌دنبال ایجاد یک «روند صعودی آهسته» یا همان slow bull است؛ رشدی که پایدار، منطقی و بدون نوسانات شدید باشد. برای فعالان بازار، این یعنی ورود به فاز «رشد کنترل‌شده» با تمرکز بر سرمایه‌گذاری بلندمدت و اجتناب از موج‌های هیجانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعطیلات آسیایی، بازار فلزات را متوقف کرد؟

در یک نگاه مس در لندن حوالی ۱۲٬۸۶۳ دلار تثبیت شد؛ بدون تغییر محسوس نسبت به روز قبل. آلومینیوم در ۳٬۰۸۰ دلار ایستاد؛ پس از افت ۲.۷٪ در روز جمعه. قلع ۲.۹٪ رشد کرد و به ۴۸٬۰۶۰ دلار رسید؛ پس از افت ۶٪ در جلسه قبلی. سنگ‌آهن ۰.۳٪ افت کرد و به ۹۶.۵۰ دلار رسید؛ تحت فشار افزایش ذخایر بنادر چین. بازار فلزات صنعتی هفته را با آرامش آغاز کرد؛ همزمان با تعطیلات سال نو قمری در آسیا و تعطیلی بازار آمریکا، معامله‌گران در حالت انتظار باقی ماندند. قیمت‌ها عمدتاً بدون تغییر بودند و شاخص‌های کلیدی پس از رشد ماه گذشته، اکنون در حال تثبیت‌اند. این وضعیت نشان می‌دهد بازار در فاز «تثبیت بدون محرک» قرار دارد و منتظر سیگنال‌های جدید از سیاست‌های تجاری و پولی است. این گزارش بر اساس داده‌های منتشرشده توسط بلومبرگ تهیه شده و توسط یوتوتایمز برای مخاطبان فارسی‌زبان بازخوانی شده است. فلزات صنعتی در حالت انتظار؛ تعطیلات و نبود محرک در آغاز هفته، بسیاری از معامله‌گران آسیایی به دلیل تعطیلات سال نو قمری فعال نبودند و بازار آمریکا نیز تعطیل بود. در چنین فضایی، قیمت فلزات صنعتی عمدتاً بدون تغییر باقی ماندند: مس سه‌ماهه در بورس لندن در سطح ۱۲٬۸۶۳ دلار معامله شد. آلومینیوم پس از افت روز جمعه، در ۳٬۰۸۰ دلار تثبیت شد. قلع با رشد ۲.۹٪ به ۴۸٬۰۶۰ دلار رسید؛ جبران بخشی از افت شدید هفته قبل. این رفتار نشان می‌دهد بازار در فاز «تثبیت بدون محرک» قرار دارد؛ جایی که معامله‌گران منتظر سیگنال‌های جدید هستند. شاخص LMEX؛ پس از رکورد، در حال عقب‌نشینی شاخص LMEX که عملکرد ۶ فلز اصلی در لندن را دنبال می‌کند، ماه گذشته به دلیل خریدهای گسترده چین و ضعف دلار آمریکا به رکورد‌های جدید رسید. اما اکنون، این شاخص کمی عقب‌نشینی کرده و بازار در انتظار محرک‌های جدید است؛ از جمله: تصمیمات احتمالی درباره تعرفه‌های وارداتی آمریکا چشم‌انداز سیاست پولی فدرال رزرو سنگ‌آهن؛ افت ادامه‌دار در برابر رشد عرضه در بازار سنگ‌آهن، قیمت‌ها با افت ۰.۳٪ به ۹۶.۵۰ دلار رسیدند. این افت ششمین هفته متوالی کاهش را رقم زده است. علت اصلی این روند: افزایش ذخایر بنادر چین رشد تولید توسط شرکت‌های بزرگ معدنی این داده‌ها نشان می‌دهد که بازار فولاد همچنان تحت فشار عرضه قرار دارد. توقف در معدن جدید گینه؛ شوک عرضه احتمالی شرکت Rio Tinto اعلام کرده که فعالیت در معدن جدید SimFer در گینه به دنبال مرگ یکی از کارکنان پیمانکار متوقف شده است. تحقیقات در جریان است و مدیرعامل شرکت، Simon Trott، قرار است این هفته به گینه سفر کند. این توقف می‌تواند بر عرضه سنگ‌آهن در آینده تأثیر بگذارد، هرچند فعلاً اثر فوری در بازار دیده نمی‌شود. جمع‌بندی: بازار فلزات در فاز «تثبیت بدون جهت» در مجموع، بازار فلزات صنعتی در آغاز هفته در حالت تثبیت بدون جهت قرار دارد. تعطیلات آسیایی، نبود معامله‌گران آمریکایی، و فقدان محرک‌های جدید باعث شده قیمت‌ها در محدوده‌های فعلی باقی بمانند. تا زمانی که سیگنال‌های تازه از سمت تعرفه‌ها یا سیاست پولی منتشر نشود، بازار احتمالاً در همین فاز باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حباب طلای چین در آستانه انفجار؟ هشدار تازه کپیتال اکونومیکس

در یک نگاه تغییر ماهیت بازار: تبدیل شدن طلا از یک پناهگاه امن به یک دارایی سفته‌بازانه و حبابی در بازارهای چین. اهرم‌های خطرناک: افزایش بی‌سابقه معاملات آتی و استفاده از اهرم‌های مالی (Leverage) که خطر نوسانات ناگهانی را تشدید کرده است. سقوط تقاضای مصرفی: کاهش معنادار خرید جواهرات در چین همزمان با رکوردشکنی قیمت‌ها؛ تضادی که نشان‌دهنده غیربنیادی بودن رشد قیمت است. هشدار کپیتال اکونومیکس: احتمال تخلیه ناگهانی حباب و ورود بازار طلا به یک دوره نوسان شدید و مخرب. بازار طلای چین در حالی رکوردهای قیمتی را تجربه می‌کند که نشانه‌های بنیادین، تصویر متفاوتی ارائه می‌دهند. مؤسسه تحقیقاتی بریتانیایی Capital Economics در تازه‌ترین تحلیل خود هشدار داده است رشد اخیر قیمت طلا در چین بیش از آنکه ناشی از تقاضای واقعی باشد، نتیجه افزایش معاملات اهرمی و ورود سرمایه‌های سفته‌بازانه است؛ وضعیتی که می‌تواند به یک اصلاح سنگین و ناگهانی منجر شود. چرا رشد قیمت طلا در چین نگران‌کننده شده است؟ در شرایطی که اقتصاد چین با رکود بخش مسکن و محدودیت‌های بازار سهام مواجه است، بخشی از نقدینگی سرگردان به بازارهای آتی طلا هدایت شده است. این جابه‌جایی سرمایه باعث شده حجم معاملات کاغذی بسیار سریع‌تر از تقاضای فیزیکی رشد کند. “ «افزایش قیمت طلا در چین بیش از آنکه بازتاب تقاضای مصرفی باشد، نتیجه گسترش موقعیت‌های سفته‌بازانه در بازار آتی است.» طبق تحلیل Capital Economics: این تغییر رفتار سرمایه‌گذاران، ماهیت بازار را از «پناهگاه امن» به «دارایی پرریسک کوتاه‌مدت» تبدیل کرده است تضاد مهم: افت خرید جواهرات در اوج قیمت‌ها یکی از سیگنال‌های هشداردهنده، کاهش تقاضای فیزیکی است. به‌طور سنتی، رشد پایدار قیمت طلا با افزایش تقاضای مصرفی یا خرید بانک‌های مرکزی همراه است. اما اکنون: خرید جواهرات کاهش یافته رشد قیمت بیشتر در بازارهای مشتقه دیده می‌شود سرمایه‌گذاران خرد با اهرم بالا وارد بازار شده‌اند این واگرایی میان «بازار واقعی» و «بازار کاغذی» معمولاً در مراحل پایانی یک چرخه هیجانی مشاهده می‌شود. اهرم‌های مالی؛ موتور رشد یا بمب ساعتی؟ افزایش استفاده از Leverage مهم‌ترین ریسک فعلی بازار است. در معاملات آتی، حتی نوسان‌های محدود می‌تواند موجی از کال‌مارجین ایجاد کند. اگر قیمت‌ها وارد فاز اصلاح شوند: فعال شدن فروش اجباری تشدید فشار نزولی شکل‌گیری چرخه سقوط سریع چنین ساختاری بازار را نسبت به شوک‌های بیرونی – از جمله تغییرات نرخ بهره آمریکا یا تقویت دلار – بسیار آسیب‌پذیر می‌کند. ارتباط با سیاست‌های جهانی؛ نقش دلار و فدرال رزرو بازار طلای چین جدا از تحولات جهانی نیست. اگر سیاست‌های انقباضی فدرال رزرو ادامه یابد یا دلار تقویت شود، فشار مضاعفی بر معاملات اهرمی وارد خواهد شد. در چنین شرایطی، بازارهایی که بر پایه سفته‌بازی رشد کرده‌اند، بیشترین آسیب را خواهند دید. آیا اصلاح سنگین در راه است؟ تحلیل داده‌ها نشان می‌دهد فاصله میان تقاضای واقعی و حجم معاملات کاغذی افزایش یافته است. تا زمانی که این عدم‌توازن اصلاح نشود، هر موج صعودی می‌تواند شکننده باشد. سناریوی محتمل از نگاه تحلیلگران: تداوم نوسان شدید اصلاح مقطعی اما عمیق خروج سرمایه‌گذاران خرد از معاملات اهرمی جمع‌بندی بازار طلای چین اکنون در نقطه‌ای حساس قرار دارد؛ جایی که رشد سریع قیمت‌ها با کاهش تقاضای فیزیکی همراه شده و معاملات اهرمی نقش اصلی را بازی می‌کنند. هشدار Capital Economics نشان می‌دهد در صورت تغییر شرایط نقدینگی یا سیاست‌های پولی جهانی، این بازار می‌تواند وارد فاز اصلاحی پرنوسان شود. برای سرمایه‌گذاران خرد، مهم‌ترین نکته در شرایط فعلی مدیریت ریسک و پرهیز از استفاده افراطی از اهرم‌های مالی است. این مطلب بر اساس داده‌ها و تحلیل منتشرشده توسط Capital Economics تهیه و توسط تحریریه یوتوتایمز برای مخاطبان فارسی‌زبان تنظیم و منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بِسِنت: هدف ما جدایی از چین نیست، کاهش ریسک است

بِسِنت، وزیر خزانه‌داری امریکا، در تازه‌ترین اظهارات خود درباره تعرفه‌های فلزات اعلام کرد که امروز صبح با دفتر نمایندگی تجاری آمریکا (USTR) گفت‌وگو کرده و هنوز مشخص نیست تصمیم نهایی چه خواهد بود. او تأکید کرد که اگر اقدامی انجام شود، احتمالاً تنها شفاف‌سازی درباره اقلام جانبی و موارد فرعی خواهد بود و تصمیم نهایی بر عهده رئیس‌جمهور ترامپ است. او درباره کسری بودجه آمریکا نیز گفت: «من بازار را به گزارش CBO ترجیح می‌دهم»، و اشاره کرد که ارزیابی‌های بازار برای او معتبرتر است. در بخش دیگری از سخنانش درباره تجارت با چین تأکید کرد: «ما نمی‌خواهیم از چین جدا شویم؛ هدف ما کاهش ریسک است، نه قطع ارتباط.» بِسِنت همچنین درباره چشم‌انداز رشد اقتصادی آمریکا گفت که احتمال دارد رشد اقتصادی در سه‌ماهه چهارم به ۳ درصد یا حتی بالاتر برسد. او در مورد فدرال رزرو نیز پیش‌بینی کرد که نرخ تورم آمریکا تا اواسط امسال به هدف ۲ درصدی فدرال رزرو نزدیک خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک‌پلاس در آستانه تصمیم مهم؛ افزایش تولید نفت از آوریل؟

به گزارش منابع خبری رویترز، اوپک‌پلاس در حال متمایل شدن به ازسرگیری افزایش تولید نفت از ماه آوریل است. با این حال، هنوز هیچ تصمیم رسمی اتخاذ نشده و گفت‌وگوها تا پیش از نشست رسمی در تاریخ ۱ مارس ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیدار وزرای خارجه چین و اوکراین در مونیخ؛ سیگنال تازه دیپلماسی؟

در یک نگاه  وزیر خارجه اوکراین از همتای چینی برای سفر به کی‌یف دعوت کرد. چین نیز دعوتی رسمی برای سفر وزیر خارجه اوکراین به پکن ارسال کرد. پکن می‌تواند «نقشی مهم» در نزدیک‌سازی به صلحی «عادلانه» ایفا کند. این دیدار در حاشیه کنفرانس امنیتی مونیخ انجام شد؛ بستری برای دیپلماسی چندجانبه. در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری مهم داشتند؛ دیداری که می‌تواند مسیر دیپلماسی در بحران اوکراین را تحت تأثیر قرار دهد.  دیپلماسی در مونیخ؛ چین و اوکراین به گفت‌وگو بازگشتند در حاشیه کنفرانس امنیتی مونیخ، وزرای خارجه چین و اوکراین دیداری دوجانبه داشتند—دیداری که در فضای پرتنش ژئوپلیتیکی منطقه، می‌تواند نشانه‌ای از تلاش برای بازسازی کانال‌های دیپلماتیک باشد. دعوت متقابل؛ نشانه‌ای از باز شدن درهای گفت‌وگو وزیر خارجه اوکراین از همتای چینی خود برای سفر به کی‌یف دعوت کرده و در مقابل، دعوتی رسمی برای سفر به پکن دریافت کرده است. نقش چین در مسیر صلح؛ فرصت یا چالش؟ در این دیدار، طرف اوکراینی تأکید کرده که چین می‌تواند «نقشی مهم» در نزدیک‌سازی به صلحی «عادلانه» ایفا کند. از نگاه یوتوتایمز، این عبارت نشان‌دهنده تمایل کی‌یف به بهره‌گیری از نفوذ پکن در تعامل با روسیه است، اما در عین حال، چالش‌هایی نیز در مسیر تعریف «صلح عادلانه» وجود دارد—به‌ویژه با توجه به مواضع چین در مجامع بین‌المللی. جمع‌بندی استراتژیک یوتوتایمز دیدار وزرای خارجه چین و اوکراین در مونیخ، نشانه‌ای از ورود به فاز سنجش دیپلماتیک و بازتعریف نقش‌ها در بحران اوکراین است. از نگاه یوتوتایمز، اگر این گفت‌وگوها به سطح عملیاتی برسند، چین می‌تواند به‌عنوان یک بازیگر کلیدی در مسیر صلح ایفای نقش کند—اما مسیر پیش‌رو همچنان پیچیده و وابسته به تعریف مشترک از «عدالت» در پایان جنگ خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وام‌دهی چین کمتر از انتظار؛ آیا نقدینگی کافی است؟

در یک نگاه عرضه پول M2 در ژانویه با رشد ۹٪ سالانه منتشر شد؛ بالاتر از پیش‌بینی ۸.۴٪ بازارهای چین تا ۲۴ فوریه تعطیل هستند؛ نقدینگی پیش‌دستانه برای تقاضای فصلی تزریق شد رقم هدف سالانه برای وام‌های جدید: ۱۶.۲۷ تریلیون یوان (مطابق با سال ۲۰۲۵ در آستانه تعطیلات سال نو چین، داده‌های اعتباری ژانویه منتشر شد؛ رقمی که اگرچه کمتر از پیش‌بینی‌هاست، اما همچنان نشان‌دهنده تزریق سنگین نقدینگی توسط بانک مرکزی چین است. این گزارش بر اساس داده‌های منتشرشده از منبع investinglive تهیه و توسط یوتوتایمز واکاوی شده است. تزریق نقدینگی پیش از تعطیلات؛ سیاست‌گذاری فصلی بانک مرکزی چین بانک خلق چین (PBOC) طبق سنت هر سال، در آستانه تعطیلات سال نو، حجم قابل‌توجهی نقدینگی به سیستم بانکی تزریق کرده است. رقم وام‌های جدید یوان در ژانویه به ۴.۷۱ تریلیون رسید—اگرچه کمتر از انتظار بازار (۵.۰۰ تریلیون) و پایین‌تر از رقم سال گذشته (۵.۱۳ تریلیون)، اما همچنان نشان‌دهنده یک تزریق سنگین برای پوشش تقاضای فصلی است. رشد عرضه پول؛ سیگنال انبساطی در پس‌زمینه رکود عرضه پول M2 در ژانویه با رشد ۹٪ سالانه منتشر شد—بالاتر از پیش‌بینی ۸.۴٪. واکاوی استراتژیک یوتوتایمز حاکی از آن است که این رشد می‌تواند نشانه‌ای از تمایل پکن به حفظ سیاست‌های انبساطی در نیمه اول سال باشد، به‌ویژه در شرایطی که بازار مسکن و مصرف داخلی همچنان با ضعف مواجه‌اند. رقم هدف سالانه؛ شاخصی برای ارزیابی سلامت اعتباری رقم هدف برای وام‌های جدید در سال ۲۰۲۶ حدود ۱۶.۲۷ تریلیون یوان در نظر گرفته شده—مطابق با رقم سال گذشته که خود دومین کاهش سالانه پس از اوج‌گیری در ۲۰۲۳ بود. از نگاه یوتوتایمز، این رقم می‌تواند شاخصی کلیدی برای ارزیابی اشتها و ظرفیت اعتباری اقتصاد چین در سال پیش‌رو باشد. تعطیلات طولانی؛ بازارها در حالت تعلیق بازارهای مالی چین پس از امروز تا ۲۴ فوریه تعطیل خواهند بود. این وقفه طولانی باعث شده بانک مرکزی از قبل نقدینگی را افزایش دهد تا تقاضای فصلی پوشش داده شود. در این فاز، معامله‌گران منطقه‌ای در حالت «انتظار» قرار دارند و داده‌های بعدی پس از تعطیلات می‌تواند مسیر سیاست پولی را روشن‌تر کند. جمع‌بندی اقتصاد چین اکنون در فاز تزریق پیشگیرانه و آزمون اعتماد اعتباری قرار دارد. داده‌های ژانویه نشان می‌دهد که پکن همچنان به سیاست‌های حمایتی متکی است، اما کاهش نسبی در وام‌دهی نسبت به سال گذشته می‌تواند نشانه‌ای از احتیاط بیشتر در مسیر سال ۲۰۲۶ باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده سوئیس – ژانویه ۲۰۲۶

شاخص قیمت مصرف کننده سوئیس - ژانویه - Consumer Price Index  واقعی .................. %0.1- پیش‌بینی ........... %0.0  قبلی ................. %0.0 شاخص قیمت مصرف کننده سوئیس - سالانه (ژانویه) - Consumer Price Index  واقعی .................. %0.1  پیش‌بینی ........... %0.1  قبلی ................. %0.1 برآورد ماهانه نشان می‌دهد که دوباره با یک عدد منفی (۰.۱- درصد) روبه‌رو هستیم؛ رقمی که این بار کمی ضعیف‌تر از پیش‌بینی‌هاست. این موضوع می‌تواند برای چشم‌انداز سال آینده کمی نگران‌کننده باشد. این حالا پنجمین برآورد ماهانه منفی پیاپی است؛ پس از آنکه در ماه اوت سال گذشته تورم در سطح صفر ثبت شده بود. با این حال، تمرکز اصلی همچنان بر تورم هسته باقی می‌ماند. برآورد ماهانه تورم هسته حداقل یک عدد مثبت ۰.۱٪ را نشان می‌دهد. همین موضوع تا حدی برای بانک مرکزی سوئیس (SNB) آرامش ایجاد می‌کند، زیرا نشان می‌دهد فشارهای تورمی منفی هنوز کاملاً غالب نشده‌اند. تورم هسته سالانه نیز در سطح ۰.۵٪ مثبت ثابت مانده و فعلاً مقداری فضای تنفسی برای بانک مرکزی فراهم می‌کند. به یاد داشته باشیم که در شرایط فعلی، بانک مرکزی سوئيس (SNB) تا جایی که بتواند می‌خواهد از بازگشت به نرخ‌های بهره منفی جلوگیری کند. بنابراین هرگونه کاهش بیشتر در فشارهای تورمی—حداقل در مقطع کنونی—برای این بانک بسیار خوشایند خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار ارز آسیا در حالت انتظار؛ تورم آمریکا در راه است

در یک نگاه  اظهارات متناقض مقامات ژاپنی باعث نوسان ین شد؛ USDJPY بین ۱۵۲.۸۵ تا ۱۵۳.۳۰ در نوسان بود. قیمت مسکن چین در ۶۲ شهر کاهش یافت؛ افت سالانه ۳.۱٪ در ژانویه ثبت شد.  ناو «فورد» به خلیج فارس اعزام شد؛ نفت واکنش محدودی نشان داد. معامله‌گران منتظر گزارش تورم آمریکا هستند؛ بازارها فعلاً در محدوده آرام حرکت می‌کنند. در روزی پرتنش برای بازارهای آسیا، نوسانات ین ژاپن، سقوط قیمت مسکن چین، و آماده‌باش معامله‌گران برای گزارش تورم آمریکا، فضای معاملات را تحت تأثیر قرار داد. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive و منابع رسمی را بررسی می‌کند تا مهم‌ترین محرک‌های ارزی و ژئوپلیتیکی منطقه را تحلیل کند. نوسان ین؛ از سیگنال کاهشی تا بازگشت صعودی در معاملات آسیایی روز جمعه، ین ژاپن تحت تأثیر اظهارات متناقض مقامات پولی نوسان قابل‌توجهی داشت. مشاور نخست‌وزیر ژاپن اعلام کرد که احتمال افزایش نرخ بهره در نشست مارس پایین است، که باعث رشد USDJPY تا محدوده ۱۵۳.۳۰ شد. اما ساعاتی بعد، اظهارات نسبتاً تندتر عضو هیئت‌مدیره بانک مرکزی ژاپن، «تامورا»، باعث تقویت مجدد ین شد و نرخ به حدود ۱۵۲.۸۵ بازگشت. سقوط قیمت مسکن چین ادامه دارد طبق بررسی تحلیلی یوتوتایمز از داده‌های رسمی، قیمت خانه در چین در ماه ژانویه ۰.۴٪ نسبت به ماه قبل و ۳.۱٪ نسبت به سال قبل کاهش یافت—بزرگ‌ترین افت سالانه در ۷ ماه گذشته. از میان ۷۰ شهر بررسی‌شده، ۶۲ شهر کاهش قیمت را ثبت کردند، که نشان‌دهنده ضعف ساختاری بازار مسکن چین است؛ حتی پس از حذف محدودیت‌های بدهی موسوم به «سه خط قرمز». آرامش پیش از تورم؛ بازارها در انتظار گزارش آمریکا معامله‌گران آسیایی امروز بیشتر در حالت انتظار بودند. جفت‌ارزهای اصلی در برابر دلار آمریکا در محدوده‌های آرام نوسان داشتند، چرا که همه نگاه‌ها به گزارش تورم ژانویه آمریکا در ساعت ۸:۳۰ صبح به وقت شرق آمریکا دوخته شده است. از نگاه یوتوتایمز، این گزارش می‌تواند مسیر نرخ بهره فدرال رزرو را مشخص کند و نوسانات ارزی را افزایش دهد. خلیج فارس در کانون ژئوپلیتیک؛ ناو «فورد» وارد می‌شود ناو هواپیمابر «USS Gerald R. Ford» از کارائیب به خاورمیانه منتقل شده و به ناو «آبراهام لینکلن» در خلیج فارس می‌پیوندد. این اقدام در راستای افزایش فشار بر ایران انجام شده، اما بازار نفت واکنش محدودی نشان داد؛ چرا که انتظار حضور دومین ناو از قبل در قیمت‌ها لحاظ شده بود. تنش دریایی؛ توقیف کشتی چینی توسط ژاپن ژاپن یک کشتی ماهیگیری چینی را در منطقه انحصاری اقتصادی خود توقیف کرده و ناخدای آن را بازداشت کرده است. این اقدام می‌تواند تنش‌های سیاسی بین توکیو و پکن را افزایش دهد، به‌ویژه در شرایطی که روابط تجاری و امنیتی دو کشور در وضعیت شکننده قرار دارد. سایر تحولات منطقه‌ای بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از پیش‌بینی‌ها تعیین کرد (۶.۹۳۹۸ در برابر ۶.۹۰۴۵). شاخص تولید نیوزیلند به ۵۵.۲ کاهش یافت اما همچنان رشد را نشان می‌دهد. انتظارات تورمی نیوزیلند پیش از نشست هفته آینده بانک مرکزی این کشور، سیگنال‌های متناقضی ارسال کرده‌اند. شاخص‌های سهام آسیا امروز عقب‌نشینی کردند: نیکی ژاپن: -۰.۶۸٪ هنگ‌کنگ: -۱.۷۹٪ شانگهای: -۰.۷۰٪ استرالیا: -۱.۳۷٪

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک UBS: بانک مرکزی سوئیس مقابل فرانک قوی نمی‌ایستد

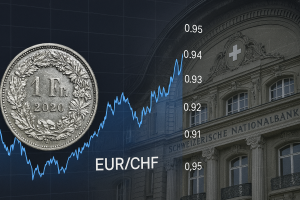
در یک نگاه موسسه UBS می‌گوید SNB احتمالاً در برابر تقویت فرانک مقاومت نخواهد کرد. تورم سوئيس پایین است اما نشانه‌ای از ریسک رکود تورمی یا تورم منفی دیده نمی‌شود؛ بنابراین فضای کاهش نرخ محدود است. رشد مالی و بودجه‌ای آلمان می‌تواند یورو را تقویت کند و فشار بر فرانک را کاهش دهد. پیش‌بینی UBS: نرخ EURCHF طی ۱۲ ماه آینده به 0.95 می‌رسد. در حالی که فرانک سوئیس دوباره تقویت شده، تحلیل تازه UBS نشان می‌دهد بانک مرکزی سوئیس قصد ندارد به‌طور جدی مقابل این روند بایستد. یوتوتایمز در این گزارش، یادداشت منتشرشده از سوی UBS را بررسی می‌کند و توضیح می‌دهد چرا مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته است تا مداخله ارزی. SNB در برابر فرانک قوی نمی‌ایستد؛ چرا؟ طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط UBS، بانک مرکزی سوئیس (SNB) احتمالاً واکنش شدیدی به تقویت اخیر فرانک نشان نخواهد داد. از نگاه UBS، ارزش فعلی فرانک اگرچه بالا است، اما هنوز در محدوده‌ای نیست که نیازمند مداخله جدی یا دفاع سیاستی باشد.  تورم پایین، اما نه آن‌قدر پایین که SNB را نگران کند UBS تأکید می‌کند که چشم‌انداز تورم سوئیس «کم‌فشار» است اما غیرتورمی یا رکودی نیست. این نکته مهم است، زیرا SNB معمولاً زمانی به کاهش نرخ بهره یا مداخله ارزی روی می‌آورد که ریسک تورم منفی جدی باشد. از نگاه یوتوتایمز، این وضعیت به SNB اجازه می‌دهد تقویت فرانک را تا حدی تحمل کند. مداخله ارزی؟ بله، اما نه به‌صورت دفاعی UBS می‌گوید SNB ممکن است گهگاه در بازار فارکس مداخله کند، اما این مداخلات پراکنده خواهد بود، نه یک دفاع تمام‌عیار در برابر تقویت فرانک. به بیان دیگر، SNB اجازه می‌دهد بازار مسیر طبیعی خود را طی کند مگر اینکه نوسانات شدید شود. نقش آلمان؛ چرا یورو ممکن است تقویت شود؟ UBS در تحلیل خود به یک عامل کلیدی اشاره می‌کند: افزایش هزینه‌های مالی و بودجه‌ای آلمان. از آنجا که آلمان بزرگ‌ترین شریک تجاری سوئیس است، رشد اقتصادی آن می‌تواند یورو را تقویت کند و به‌طور طبیعی فشار بر فرانک را کاهش دهد. از نگاه یوتوتایمز، این موضوع باعث می‌شود مسیر EURCHF در سال آینده بیشتر به عوامل کلان اروپا وابسته باشد تا سیاست‌های SNB. پیش‌بینی ۱۲ ماهه: EURCHF در مسیر 0.95 UBS انتظار دارد نرخ EURCHF طی ۱۲ ماه آینده به 0.95 برسد؛ یعنی فرانک کمی تضعیف شود اما نه به‌طور چشمگیر. این پیش‌بینی نشان می‌دهد که بازار باید بیشتر به رشد اقتصادی منطقه یورو نگاه کند تا ریسک مداخله SNB.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چرخش پنهان در سیاست پولی چین؛ چرا نرخ شبانه مهم شد؟

در یک نگاه تمرکز PBOC از ریپو ۷روزه به نرخ شبانه منتقل شده است. نرخ شبانه در اکثر روزهای ۲۰۲۵ تقریباً هم‌سطح نرخ سیاستی معامله شده است. این تغییر می‌تواند کنترل نقدینگی کوتاه‌مدت را تقویت کند و بر بازده اوراق و یوان اثر بگذارد. چارچوب جدید، سیاست پولی چین را به استاندارد بانک‌های مرکزی بزرگ جهان نزدیک‌تر می‌کند. در حالی که بازارهای چین به دنبال سرنخ‌های تازه از مسیر سیاست پولی هستند، تمرکز غیرمنتظره بانک مرکزی این کشور بر نرخ شبانه، موجی از گمانه‌زنی‌ها درباره تغییر چارچوب سیاست‌گذاری ایجاد کرده است. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی بلومبرگ و گزارش ماهانه بانک خلق چین (PBOC) را بررسی می‌کند تا ببیند آیا پکن در آستانه یک چرخش ساختاری قرار دارد یا نه.  تغییر اولویت‌ها؛ چرا نرخ شبانه مهم شده است؟ در گزارش ماهانه جدید بانک مرکزی چین—که یوتوتایمز آن را بر اساس داده‌های منتشرشده از بلومبرگ بررسی کرده—بانک خلق چین (PBOC) به‌طور غیرمنتظره‌ای نرخ ریپو شبانه را در اولویت قرار داده است. این تغییر ترتیب، برای تحلیلگران یک پیام روشن دارد: پکن ممکن است در حال بازطراحی چارچوب سیاست پولی خود باشد.  فاصله‌گیری از ریپو ۷روزه؛ پایان یک سنت قدیمی؟ سال‌هاست که نرخ ریپو ۷روزه به‌عنوان شاخص اصلی سیاست پولی چین شناخته می‌شود. اما برجسته‌کردن نرخ شبانه—که دقیق‌ترین تصویر از وضعیت نقدینگی بین‌بانکی را ارائه می‌دهد—می‌تواند نشانه‌ای از انتقال لنگر سیاست پولی به کوتاه‌ترین بخش منحنی نرخ‌ها باشد. از نگاه یوتوتایمز، این تغییر می‌تواند به معنای تلاش PBOC برای کنترل دقیق‌تر نوسانات کوتاه‌مدت باشد.  همگرایی نرخ‌ها؛ نشانه‌ای از تغییر عملی نرخ شبانه در بیش از نیمی از روزهای معاملاتی ۲۰۲۵ تنها ۱۰ نقطه پایه با نرخ سیاستی فاصله داشته است. این همگرایی نشان می‌دهد که حتی بدون اعلام رسمی، PBOC عملاً نرخ شبانه را به‌عنوان لنگر سیاستی خود در نظر گرفته است.  پیامدهای بازار؛ از اوراق دولتی تا نقدینگی یوان اگر این تغییر تثبیت شود، می‌تواند بر بازده اوراق دولتی چین، هزینه تأمین مالی بین‌بانکی و انتظارات نقدینگی یوان اثر بگذارد. چارچوب جدید همچنین سیاست پولی چین را به استاندارد بانک‌های مرکزی بزرگ جهان—که معمولاً نرخ شبانه را هدف‌گذاری می‌کنند—نزدیک‌تر می‌کند.  آیا پکن در آستانه یک چرخش ساختاری است؟ PBOC هنوز رسماً اعلام نکرده که هدف سیاستی‌اش تغییر کرده، اما از نگاه یوتوتایمز، پیام اصلی این است که بانک مرکزی در حال آماده‌سازی برای یک چارچوب منعطف‌تر و مبتنی بر نرخ شبانه است؛ تغییری که می‌تواند نحوه مدیریت نقدینگی در دومین اقتصاد بزرگ جهان را دگرگون کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رایت، وزیر انرژی آمریکا: نفوذ روسیه، چین و ایران در ونزوئلا رو به افول خواهد رفت

آمریکا تضمینی برای امنیت زمینی در ونزوئلا نخواهد داد. ونزوئلا تولید خود را در سال نخست به میزان ۳۰ تا ۴۰ درصد افزایش خواهد داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: باید با ایران توافق شود

شی جین‌پینگ در ادامه سال جاری به آمریکا خواهد آمد. روابط ما با چین در حال حاضر بسیار خوب است. اگر توافق نکنند، برای ایران بسیار آسیب‌زا خواهد بود. توافق با ایران در نهایت به من بستگی دارد. حدس می‌زنم که توافق می‌تواند ظرف ماه آینده حاصل شود. تا هر زمان که بخواهم با ایران گفتگو خواهم کرد. فاز ۲ (مرحله دوم) برای ایران بسیار سخت خواهد بود. گزارش اشتغال از جهاتی فوق‌العاده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واکنش بروکسل به تعرفه‌های لبنی چین؛ تنش نمادین یا معامله پشت‌پرده؟

در یک نگاه چین تعرفه ۱۱.۷ درصدی بر لبنیات اتحادیه اروپا را نهایی کرد؛ کمتر از نرخ‌های پیشنهادی قبلی. کمیسیون اروپا احتمال طرح شکایت در سازمان تجارت جهانی را مطرح کرد، اما نشانه‌هایی از مصالحه دوطرفه دیده می‌شود. در پسِ جدال لفظی، هر دو طرف به تداوم همکاری تجاری در برابر فشار تعرفه‌های آمریکا نیاز دارند. کمیسیون اروپا در واکنش به تصمیم چین برای اعمال تعرفه ۱۱.۷ درصدی بر واردات لبنیات از اتحادیه اروپا اعلام کرد که «همه گزینه‌های مناسب» از جمله طرح دعوی در سازمان تجارت جهانی را بررسی خواهد کرد. بروکسل معتقد است شواهد کافی برای آغاز تحقیقات ضدیارانه‌ای از سوی پکن وجود نداشته است. با این حال، در پسِ تیترهای تند، نشانه‌هایی از مصالحه دیده می‌شود. نرخ‌های اولیه‌ای که پکن در ماه دسامبر مطرح کرده بود، بین ۲۱.۹ تا ۴۲.۷ درصد قرار داشت. کاهش این دامنه به ۱۱.۷ درصد نشان می‌دهد مذاکراتی با انجمن‌های صنعت لبنی اروپا انجام شده و نوعی سازش حاصل شده است. زمینه این اقدام، تعرفه‌های اتحادیه اروپا بر خودروهای برقی ساخت چین است؛ اقدامی که تنش تجاری میان دو اقتصاد بزرگ را تشدید کرد. اما حتی در این پرونده نیز تحولات اخیر از انعطاف‌پذیری حکایت دارد. برای نمونه، معافیت اعطاشده به یک مدل خودروی ساخت چین متعلق به Volkswagen در ازای تعیین حداقل قیمت فروش و سهمیه وارداتی، نشان می‌دهد کانال‌های مذاکره همچنان فعال‌اند. “ «در عمل، به نظر می‌رسد هر دو طرف در حال مدیریت اختلافات به‌گونه‌ای هستند که ظاهر اختلاف حفظ شود، اما مسیر همکاری کاملاً مسدود نشود.» محمد زمانی موضع سخت‌گیرانه لفظی می‌تواند برای اقناع افکار عمومی و برخی قانون‌گذاران داخلی ضروری باشد، اما واقعیت اقتصادی پیچیده‌تر از یک تقابل ساده است. در تصویر بزرگ‌تر، اتحادیه اروپا و چین در دوره‌ای قرار دارند که هر دو با فشار تعرفه‌های آمریکا مواجه‌اند. وابستگی متقابل تجاری میان بروکسل و پکن (از فناوری تا خودرو و کالاهای مصرفی) باعث می‌شود تشدید تنش‌ها هزینه‌بر باشد. در چنین شرایطی، اقدامات متقابل بیشتر به «سیگنال سیاسی» شباهت دارد تا آغاز یک جنگ تجاری تمام‌عیار. ✔️  بیشتر بخوانید: آیا تورم ژانویه تصویر شفاف‌تری از مسیر قیمت‌ها ارائه می‌دهد؟ بر اساس جمع‌بندی تیم UtoTimes، واکنش کمیسیون اروپا را می‌توان بیش از آنکه نشانه‌ای از تشدید فوری اختلافات بدانیم، بخشی از بازی دیپلماتیک جاری تلقی کرد؛ بازی‌ای که در آن هر دو طرف تلاش می‌کنند هم منافع داخلی را حفظ کنند و هم از عبور تنش‌ها به نقطه بی‌بازگشت جلوگیری کنند. لطفا نظر و سوالات خود را درباره این مقاله‌ی یوتوتایمز ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعطیلات ۹ روزه در چین؛ اژدها می‌خوابد، بازارهای جهانی بیدار می‌مانند!

در یک نگاه خواب زمستانی اژدها: بازارهای سهام شنژن و شانگهای از ۲۷ بهمن (۱۶ فوریه) به مدت یک هفته کاملاً تعطیل خواهند بود. تله نقدینگی: کاهش شدید حجم معاملات در آسیا منجر به بیشتر شدن اسپردها و حساسیت شدید قیمت‌ها به اخبار کوچک می‌شود. دماسنج مصرف: رکوردشکنی سفرهای نوروزی چین، سیگنال مهمی برای غول‌های بخش گردشگری و خرده‌فروشی صادر می‌کند. بازگشایی طوفانی: معامله‌گران باید خود را برای روز ۵ اسفند (۲۴ فوریه) و حرکت‌های جبرانیِ احتمالی در بازار سهام چین آماده کنند. بزرگترین کوچ سالانه جهان آغاز شد؛ اما این بار نه فقط مردم، که نقدینگی بازارها نیز به تعطیلات می‌روند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه تعطیلات ۹ روزه «سال اسب» در چین، می‌تواند باعث ایجاد گپ‌های قیمتی انفجاری در بازارهای جهانی و فرصت‌های طلایی در معاملات آفشور (انجام کارهای مالی یا تجاری خارج از مرزهای کشور اصلی و تحت قوانینی متفاوت) شود. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: با نزدیک شدن به ۱۷ فوریه و آغاز سال نو قمری که امسال با نماد «اسب» شناخته می‌شود، اژدهای زرد آماده یک خواب زمستانی کوتاه می‌شود. طبق تقویم رسمی بازارهای مالی که توسط یوتوتایمز رصد شده است، بورس‌های شانگهای و شنژن از دوشنبه ۱۶ فوریه تا ۲۳ فوریه (۲۷ بهمن تا ۴ اسفند) تعطیل خواهند بود. این وقفه طولانی، نقدینگی را در کل منطقه آسیا-پاسیفیک به شدت کاهش داده و حساسیت جفت‌ارزهای مرتبط با چین را به اوج می‌رساند. کشف قیمت در بازارهای سایه در حالی که درب‌های بورس در سرزمین اصلی (چین) بسته است، تمام نگاه‌ها به هنگ‌کنگ و سنگاپور دوخته شده است. یوتوتایمز خاطرنشان می‌کند که در این دوره، یوان آفشور (CNH) و سهام شرکت‌های چینی در لیست هنگ‌کنگ (H-shares)، نقش «دماسنج» را ایفا می‌کنند. معامله‌گران حرفه‌ای در این مدت اخبار را به دقت انبار می‌کنند، چرا که به محض بازگشایی بازارها در ۲۴ فوریه، احتمال وقوع گپ‌های قیمتی بزرگ و حرکت‌های جبرانی شدید بسیار بالاست. سفرهای رکوردشکن؛ سوخت جدید اقتصاد؟ امسال مقامات چینی از یک جهش بی‌سابقه در سفرهای داخلی خبر می‌دهند. این فستیوال بهاری ۹ روزه، آزمونی بزرگ برای سنجش قدرت خرید مصرف‌کننده چینی است. به گزارش یوتوتایمز، داده‌های مربوط به رزرو هتل، بلیت‌های سینما و رستوران‌ها به دقت توسط تحلیلگران رصد می‌شود؛ چرا که هرگونه نشانه از رونق مصرف، می‌تواند پس از تعطیلات، موج صعودی جدیدی در سهام بخش‌های لوکس و گردشگری ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آتش‌بس تجاری یک‌ساله؛ هدیه بهاری پکن به ترامپ پیش از انتخابات

در یک نگاه دیدار در پکن: ترامپ و شی جین‌پینگ در اولین هفته آوریل برای یک سفر سه روزه با هم دیدار خواهند کرد. تمدید یک‌ساله آتش‌بس: هدف اصلی، عقب‌نشینی از تعرفه‌های سنگین و لغو محدودیت‌های صادراتی تا سال ۲۰۲۷ است. دیپلماسی سویا: چین با خرید انبوه سویا از آمریکا، چراغ سبز خود را برای به ثمر رسیدن مذاکرات نشان داده است. برگ برنده ترامپ: این توافق به عنوان یک پیروزی اقتصادی بزرگ برای ترامپ در آستانه انتخابات میان‌دوره‌ای نوامبر عمل می‌کند. جهان نفس خود را در سینه حبس کرده است؛ آیا معامله بزرگ قرن در پکن رقم می‌خورد؟ در حالی که تنش‌های تجاری میان دو قطب اقتصاد جهان به اوج رسیده بود، گزارش‌های تازه از یک نشست سرنوشت‌ساز در آوریل ۲۰۲۶ خبر می‌دهند که می‌تواند سایه سنگین جنگ تجاری را دست‌کم برای یک سال از سر بازارهای مالی دور کند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: طبق گزارش‌های اختصاصی که به تازگی توسط ساوت چاینا مورنینگ پست (SCMP) منتشر شده، مقدمات یکی از مهم‌ترین سفرهای دیپلماتیک سال در حال چیدن است. دونالد ترامپ و شی جین‌پینگ قصد دارند در اوایل آوریل در پکن با یکدیگر دیدار کنند تا آتش‌بس تجاری موسوم به «توافق بوسان» را تا یک سال دیگر تمدید کنند. به گزارش یوتوتایمز، این حرکت نه تنها از شدت درگیری‌های تعرفه‌ای می‌کاهد، بلکه می‌تواند جان دوباره‌ای به ارزهای آسیایی و بازارهای صادراتی ببخشد. سیاست در سایه سویا چین که در سال ۲۰۲۵ بخش عمده‌ای از محصولات کشاورزی آمریکا را بایکوت کرده بود، حالا در یک چرخش آشکار، خرید سویای آمریکایی را از سر گرفته است. یوتوتایمز بر این باور است که این اقدام پکن، یک «ابزار اعتماد‌ساز» هوشمندانه است تا مسیر مذاکرات آوریل هموار شود. برای ترامپ، که انتخابات مهم میان‌دوره‌ای نوامبر را در پیش دارد، نشان دادن یک پیروزی اقتصادی ملموس و نقد کردنِ تعهدات خرید چین، از اهمیت حیاتی برخوردار است. پایان تعرفه‌های تلافی‌جویانه؟ مذاکرات پکن تنها بر سر خرید کالا نیست؛ بلکه بحث‌های جدی درباره لغو برخی کنترل‌های صادراتی و تعرفه‌های سه رقمی که در ماه‌های گذشته بازارها را به مرز انفجار رسانده بود، در جریان است. اگر این تمدید یک‌ساله نهایی شود، معامله‌گران فارکس و بازارهای سهام نفس راحتی خواهند کشید، چرا که ریسک نوسانات غیرقابل پیش‌بینی تا مدتی مهار خواهد شد. یوتوتایمز یادآوری می‌کند که این توافق، هرچند غیررسمی، می‌تواند به عنوان یک ضربه‌گیر قدرتمند در برابر تلاطم‌های اقتصادی عمل کند، به شرطی که بازی‌های سیاسی در واشینگتن و پکن بار دیگر میز مذاکره را واژگون نکنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوپک: تولید نفت خام اوپک پلاس در ژانویه به‌طور متوسط ۴۲.۴۵ میلیون بشکه در روز بوده است که نسبت به دسامبر ۴۳۹ هزار بشکه در روز کاهش داشته و این افت عمدتاً به کاهش تولید قزاقستان مربوط می‌شود.

اوپک پیش‌بینی می‌کند که تقاضای جهانی برای نفت خام اوپک پلاس در سه‌ماهه اول سال ۲۰۲۶ به‌طور متوسط ۴۲.۶ میلیون بشکه در روز و در سه‌ماهه دوم ۴۲.۲ میلیون بشکه در روز خواهد بود، که هر دو بدون تغییر نسبت به پیش‌بینی قبلی باقی مانده‌اند. اوپک انتظار دارد که تقاضای قوی در حمل‌ونقل هوایی و تحرک سالم جاده‌ای، تقاضای نفت را حمایت کند؛ این سازمان همچنین اعلام کرده است که کاهش ارزش دلار آمریکا موجب افزایش حمایت از تقاضا شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین آماده مقابله با اروپا؛ شراب در خط مقدم تنش‌ها

گزارش‌ها حاکی از آن است که چین ممکن است اعمال تعرفه ضددامپینگ بر واردات شراب فرانسوی را در دستور کار قرار دهد. در صورت تصویب تعرفه از سوی فرانسه یا اتحادیه اروپا، پکن می‌تواند اقدامات تلافی‌جویانه‌ای علیه آن‌ها اتخاذ کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر