TSLA 407.46 USD ▲ 4.04%
AAPL 347.10 USD ▲ 0.93%
GOOGL 320.58 USD ▲ 1.19%
AMZN 253.10 USD ▲ 1.61%
NVDA 217.94 USD ▲ 0.90%
BTCUSD 80,740.88 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رکوردزنی فلزات گران‌بها در سال 2025؛ نقره، طلا و پلاتین پیشتاز در بازارهای جهانی

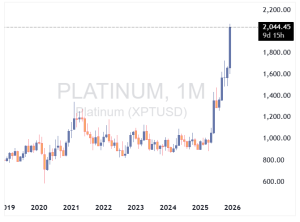
سال 2025 به وضوح سال فلزات بود. فلزات گران‌بها و مس در این سال عملکردی فوق‌العاده داشتند و توانستند از بازار سهام و رمزارزها پیشی بگیرند. بسیاری تصور می‌کردند که بازگشت دونالد ترامپ به کاخ سفید عمدتاً باعث رشد رمزارزها می‌شود و بیت‌کوین و بازارهای گسترده‌تر به سطوح جدیدی خواهند رسید. با این حال، واقعیت کمی متفاوت بود. از ابتدای سال 2025، قیمت بیت‌کوین بیش از 7% کاهش یافت، هرچند که در اکتبر همان سال رکورد جدیدی ثبت کرد. در همین حال، سهام نیز با وجود نگرانی‌ها در مورد جنگ‌های تجاری و تورم، عملکرد نسبتا خوبی داشتند. شاخص S&P 500 به ویژه با 17.2% رشد، نزدک با 21.5% رشد، داو جونز با 14.1% رشد و راسل 2000 با 14.7% رشد، نتایج خوبی از خود به نمایش گذاشتند. حتی عرضه‌های عمومی اولیه (IPOs) در طول سال رضایت‌بخش بودند و هم برای شرکت‌ها و هم برای سرمایه‌گذاران سودآور بودند. اما ستارگان واقعی سال 2025، فلزات بودند، به ویژه فلزات گران‌بها. طلا تقریباً 69% رشد کرد، نقره 136% افزایش یافت، پلاتین نیز 136% افزایش پیدا کرد و پالادیوم حدود 99% رشد کرد. این ارقام واقعاً شگفت‌انگیز هستند، به ویژه وقتی که در نظر می‌گیریم که ما در یک محیط «ریسک‌گریز» واضح نیستیم و رکود جهانی یا در ایالات متحده نیز به نظر نمی‌رسد که به زودی رخ دهد. در خصوص عوامل محرک این افزایش، کمبود ساختاری عرضه در فلزات گران‌بها نقش اساسی داشت. تقاضای سرمایه‌گذاران به دلیل انتظار از سیاست‌های تسهیلی‌تر فدرال رزرو افزایش یافت، در حالی که تقاضای بانک‌های مرکزی عمدتاً تحت تأثیر ریسک‌های ژئوپلیتیکی و بی‌اعتمادی رو به رشد به دلار آمریکا قرار داشت. ریسک اصلاح شدید قیمت‌ها پس از چنین افزایشی قابل رد کردن نیست، اما خریدهای بانک‌های مرکزی معمولاً بلندمدت است و به ندرت به سرعت معکوس می‌شود. سرمایه‌گذاران ممکن است همچنان در برابر حباب احتمالی هوش مصنوعی هج کنند، اما حتی اگر این اتفاق نیفتد، کاهش نرخ‌های بهره فدرال رزرو می‌تواند دلار را تضعیف کرده و از طلا حمایت کند. رالی نقره همچنین از یک فشار ناشی از "پوشش پوزیشن‌های فروش" یا اصطلاحا (شورت اسکوئیز) تقویت شد. با کمبود نقره فیزیکی، تاجران که بر اساس کاهش قیمت‌ها شرط‌بندی کرده بودند، مجبور شدند فلز را خریداری کنند تا موقعیت‌های خود را ببندند، که باعث افزایش قیمت‌ها شد. در همین حال، موجودی‌های در دسترس در لندن به شدت کاهش یافت، در حالی که موجودی‌های بورس‌های شانگهای به کمترین سطح در ده سال گذشته رسید. برای فلزات گروه پلاتین، افزایش قیمت‌ها ناشی از اختلالات در عرضه، شرایط بازار محدودتر و تقاضای صنعتی قوی بود. این عوامل، همراه با حرکت مثبت بازار، باعث تقویت روند صعودی شد: پس از رالی قبلی در بازار طلا، سرمایه‌گذاران به خرید نقره، پلاتین و پالادیوم روی آوردند که این امر به افزایش همزمان قیمت‌های این فلزات منجر شد. علاوه بر فلزات گران‌بها، مس نیز اخیراً توجه زیادی را جلب کرده است. قیمت‌ها برای اولین بار از مرز 12,000 دلار در هر تن عبور کرد، در پی نگرانی‌ها در مورد کاهش عرضه جهانی، تعطیلی معادن غیرمنتظره و افزایش هیجان پیرامون نقش حیاتی مس در زیرساخت‌های مرتبط با هوش مصنوعی. آیا آینده روشن است؟ در سناریوی پایه، پیش‌بینی می‌شود که عرضه نقره همچنان کاهش یابد، در حالی که طلا احتمالاً از خریدهای بانک‌های مرکزی در سال 2026 بهره‌مند خواهد شد. چشم‌انداز مس نیز نسبتاً مختلط است، زیرا رشد اقتصادی کندتر، نوسانات بازار و عدم‌قطعیت سیاسی می‌تواند بر تقاضا برای فلزات صنعتی تأثیر بگذارد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

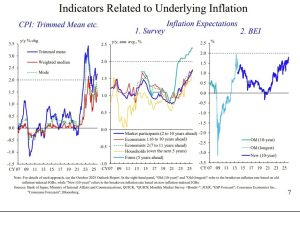
رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ جدید در سیلیکون‌ولی: نبرد برای برق، نه تراشه

در سه سال گذشته، هر بار صحبت از «رالی هوش مصنوعی» می‌شد، ذهن همه به سمت تراشه‌ها، GPUها، مدل‌های زبانی و شرکت‌هایی مثل انویدیا، AMD و مایکروسافت می‌رفت. اما حالا، در آستانه ۲۰۲۶، یک واقعیت تازه در حال شکل‌گیری است؛ واقعیتی که می‌تواند کل مسیر سرمایه‌گذاری در AI را تغییر دهد. اگر رالی ۲۰۲۳ تا ۲۰۲۵ بر پایه «قدرت پردازش» بود، رالی ۲۰۲۶ ممکن است بر پایه قدرت برق باشد. گلوگاه واقعی AI نه تراشه است، نه کدنویسی — برق است در نگاه اول، تصور می‌شود که توسعه هوش مصنوعی فقط به تراشه‌های سریع‌تر و مدل‌های پیچیده‌تر وابسته است. اما مدیرعامل مایکروسافت، ساتیا نادلا، جمله‌ای گفت که نگاه بازار را تکان داد: «مشکل ما کمبود تراشه نیست؛ مشکل برق است. تراشه داریم، اما جایی برای روشن کردنشان نداریم.» این جمله ساده، یک حقیقت بزرگ را آشکار می‌کند: AI به مرحله‌ای رسیده که محدودیت اصلی آن، زیرساخت انرژی است. دیتاسنترها (Data Centers) به برق عظیم نیاز دارند GPUها مصرف انرژی بسیار بالایی دارند شبکه‌های برق فعلی برای این حجم از تقاضا طراحی نشده‌اند زمان انتظار برای اتصال به شبکه در برخی مناطق به ۵ تا ۷ سال رسیده است این یعنی شرکت‌های فناوری نمی‌توانند فقط با خرید تراشه‌های بیشتر، رشد کنند. آن‌ها باید برق بیشتری تولید کنند. شرکت‌های فناوری در حال تبدیل شدن به شرکت‌های برق هستند وقتی شرکت‌هایی مثل مایکروسافت، آمازون و گوگل می‌بینند که شبکه برق پاسخگوی نیازشان نیست، دو راه بیشتر ندارند: صبر کنند (که غیرممکن است) خودشان برق تولید کنند و دقیقاً همین اتفاق در حال رخ دادن است. شرکت‌های فناوری در حال ساخت: نیروگاه‌های کوچک خصوصی مزارع خورشیدی اختصاصی سیستم‌های ذخیره انرژی ترانسفورماتورهای اختصاصی شبکه‌های انتقال داخلی این یعنی AI دیگر فقط یک صنعت نرم‌افزاری نیست؛ یک صنعت انرژی‌بر است. بازار جدید AI: ترانسفورماتورها، کابل‌ها، شبکه برق و تجهیزات صنعتی وقتی برق تبدیل به گلوگاه می‌شود، برندگان جدید بازار هم تغییر می‌کنند. شرکت‌هایی که تا دیروز در حاشیه بودند، حالا در مرکز توجه قرار گرفته‌اند: ۱. Vertiv ستاره جدید زیرساخت دیتاسنتر سهام از ۵۳ دلار به ۱۶۶ دلار رسیده (۲۰۰٪ رشد) متخصص در سیستم‌های خنک‌کننده، برق اضطراری و مدیریت انرژی ۲. Schneider Electric پادشاه تجهیزات برق صنعتی تولیدکننده کلیدهای برق (Circuit Breakers) تأمین‌کننده اصلی دیتاسنترهای مدرن ۳. Eaton رقیب جدی اشنایدر مزیت بزرگ در تولید تجهیزات حفاظتی برق رشد تقاضا از سمت دیتاسنترها ۴. Siemens غول زیرساخت اروپا فعال در شبکه‌های برق، اتوماسیون صنعتی و سیستم‌های انتقال انرژی این شرکت‌ها شاید «هیجان‌انگیز» مثل انویدیا نباشند، اما بدون آن‌ها، هیچ GPU و هیچ مدل هوش مصنوعی نمی‌تواند روشن شود. مس؛ فلزی که می‌تواند قهرمان پنهان رالی ۲۰۲۶ باشد در کنار برق، یک ماده خام دیگر هم در مرکز توجه قرار گرفته: مس (Copper). چرا؟ دیتاسنترها به کیلومترها کابل مسی نیاز دارند ترانسفورماتورها بدون مس ساخته نمی‌شوند خودروهای برقی هم مصرف‌کننده بزرگ مس هستند شبکه برق جهانی برای ارتقا به مس بیشتری نیاز دارد اگر روایت «بحران برق» در بازار جا بیفتد، مس می‌تواند یکی از بزرگ‌ترین رالی‌های کالایی دهه را تجربه کند. چرا این تغییر روایت مهم است؟ بازارها همیشه دنبال «داستان» هستند. داستان ۲۰۲۳ تا ۲۰۲۵ این بود: «هرچه GPU بیشتر، رشد بیشتر.» اما داستان ۲۰۲۶ ممکن است این باشد: «هرچه برق بیشتر، AI بیشتر.» این تغییر روایت می‌تواند: مسیر سرمایه‌گذاری را عوض کند شرکت‌های جدیدی را وارد رالی کند ارزش‌گذاری شرکت‌های فعلی را تغییر دهد بازار کالاها را تحت تأثیر قرار دهد حتی سیاست‌گذاری انرژی کشورها را تغییر دهد چرا این موضوع برای سرمایه‌گذاران مهم است؟ زیرا: اگر برق گلوگاه باشد، رشد شرکت‌های تراشه‌ساز محدود می‌شود شرکت‌های زیرساختی وارد فاز رشد انفجاری می‌شوند بازار انرژی و مواد اولیه دوباره جذاب می‌شود سرمایه‌گذاری در AI از «نرم‌افزار» به «سخت‌افزار و انرژی» منتقل می‌شود این یعنی: رالی بعدی AI ممکن است از جایی شروع شود که هیچ‌کس انتظارش را ندارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردهای تاریخی در بازار فلزات | طلا، نقره، مس و پلاتین جهش کردند

بازار فلزات در ادامه روند تضعیف ارزش پول جهانی، شاهد ثبت رکوردهای جدیدی بود: قیمت طلا به ۴٬۴۲۰ دلار رسید—بالاترین سطح تاریخی نقره با رشد ۳ درصدی به ۶۹٫۴ دلار رسید مس نیز به رکورد ۱۱٬۹۹۰ دلار رسید پلاتین به بالاترین سطح خود در ۱۷ سال اخیر رسید پالادیوم نیز به رکورد ۳ ساله دست یافت این جهش‌ها در شرایطی رخ داده‌اند که نگرانی‌ها درباره تورم، سیاست‌های پولی و کاهش ارزش ارزهای فیات در حال افزایش است. سرمایه‌گذاران به‌دنبال دارایی‌های امن و ملموس رفته‌اند و فلزات صنعتی نیز از تقاضای ساختاری در صنایع سبز و فناوری‌های نوین بهره‌مند شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: افزایش حقوق در ژاپن ادامه دارد؛ سیگنال مثبت برای نرخ بهره و تورم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که شرکت‌ها در سال آینده نیز به روند افزایش تدریجی دستمزدها ادامه خواهند داد. به گفته او، احتمال اختلال در رفتار فعالانه شرکت‌ها برای تعیین حقوق بسیار پایین است. او همچنین اشاره کرد که اگرچه هنوز ابهاماتی درباره اقتصاد آمریکا و سیاست‌های تجاری وجود دارد، اما این ابهامات نسبت به گذشته کاهش یافته‌اند و تأثیر آن‌ها بر تصمیمات پولی ژاپن محدودتر شده است. در بخش دیگری از سخنانش، اوئدا گفت که برآورد نرخ خنثی (neutral rate) همچنان دامنه وسیعی دارد و بانک مرکزی در ارزیابی‌های خود نه‌تنها نرخ‌های کوتاه‌مدت در برابر نرخ طبیعی، بلکه نرخ‌های واقعی و روندهای اعتباری را نیز بررسی خواهد کرد. وی تأکید کرد که با وجود افزایش نرخ بهره، اقتصاد ژاپن همچنان تحت حمایت قرار دارد، هرچند اثر سیاست‌های انبساطی به دلیل افزایش نرخ بهره کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

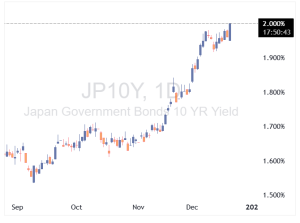
بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم تاریخی بانک ژاپن؛ نرخ بهره در اوج ۳۰ ساله و هشدار درباره تورم

بانک مرکزی ژاپن نرخ بهره سیاستی کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ اقدامی مورد انتظار که نشان‌دهنده ادامه روند عادی‌سازی تدریجی سیاست پولی است. این تصمیم با رأی یکپارچه اعضای هیئت سیاست‌گذاری تصویب شد، اما در مورد نحوه توصیف چشم‌انداز تورم، اختلاف‌نظرهایی وجود داشت. با وجود افزایش نرخ، بانک تأکید کرد که شرایط پولی همچنان انبساطی باقی مانده و نرخ بهره واقعی به‌طور قابل‌توجهی منفی است. در بیانیه بانک آمده است که در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، امکان افزایش بیشتر نرخ وجود دارد. برخی اعضای هیئت سیاست‌گذاری معتقدند تورم پایه به هدف پایداری قیمت‌ها نزدیک شده، اما این دیدگاه در بیانیه نهایی لحاظ نشد. این اختلاف‌نظرها نشان‌دهنده آغاز بحثی جدی درباره میزان پایداری تورم در ژاپن است. در بازار ارز، واکنش اولیه محدود بود چون افزایش نرخ از قبل در قیمت‌ها لحاظ شده بود، اما با این حال، ین تضعیف شد و نرخ USDJPY از سطح ۱۵۸ عبور کرد. تمرکز بازار اکنون بر راهنمایی‌های آینده بانک، روند دستمزدها و ارزیابی پایداری تورم تا سال ۲۰۲۶ است. در مجموع، پیام بانک مرکزی روشن بود: روند عادی‌سازی ادامه دارد، اما با احتیاط، وابسته به داده‌ها و بدون مسیر از پیش تعیین‌شده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن نرخ بهره را به ۰.۷۵٪ افزایش داد

بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ بالاترین سطح در سه دهه اخیر. این تصمیم که از مدت‌ها پیش توسط بازارها پیش‌بینی شده بود، نشان‌دهنده ادامه خروج تدریجی از سیاست‌های فوق‌العاده انبساطی است. بانک اعلام کرد تورم همچنان بالاتر از هدف ۲٪ باقی مانده و نرخ بهره واقعی منفی است. رئیس بانک مرکزی، اوئدا، قرار است در نشست خبری درباره مسیر آینده سیاست پولی توضیح دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تورم هسته ژاپن ثابت ماند؛ آیا نرخ بهره افزایش می‌یابد؟

داده‌های رسمی تورم ژاپن نشان می‌دهد فشارهای قیمتی همچنان پایدار و گسترده هستند؛ موضوعی که انتظار بازار برای ادامه مسیر عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن را تقویت می‌کند. بر اساس آمار منتشرشده، تورم هسته ژاپن در نوامبر نسبت به سال قبل ۳ درصد رشد کرده؛ رقمی که دقیقاً مطابق پیش‌بینی بازار بوده و برای چندمین ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی ژاپن قرار دارد. این شاخص که قیمت مواد غذایی تازه را حذف می‌کند اما انرژی را در بر می‌گیرد، یکی از مهم‌ترین معیارهای سنجش روند تورم پایدار در اقتصاد ژاپن است. تورم همچنان قوی است تورم سرفصل (کلی) نیز با رشد ۲.۹ درصدی تقریباً بدون تغییر مانده و نشان می‌دهد فشارهای قیمتی در بخش‌های مختلف اقتصاد— حتی با وجود نوسانات انرژی—پایدار است. شاخص «هسته-هسته» که هم غذا و هم انرژی را حذف می‌کند نیز ۳ درصد رشد داشته و نشان می‌دهد تورم دیگر فقط ناشی از هزینه‌های وارداتی نیست، بلکه عوامل داخلی مانند قیمت خدمات، دستمزدها و رفتار قیمت‌گذاری شرکت‌ها نیز نقش پررنگ‌تری پیدا کرده‌اند. چرا این داده‌ها مهم‌اند؟ این ارقام تأیید می‌کنند که ژاپن از فضای تورم بسیار پایین و حتی رکودی دو دهه گذشته فاصله گرفته است. تحلیلگران معتقدند این روند، مسیر بانک مرکزی ژاپن برای افزایش نرخ بهره را تقویت می‌کند؛ افزایشی که می‌تواند نرخ سیاستی را به بالاترین سطح در حدود سه دهه اخیر برساند. با این حال، مقام‌های بانک مرکزی همچنان محتاط هستند؛ زیرا افزایش بازده اوراق دولتی ژاپن و حساسیت شرایط مالی می‌تواند سرعت سیاست‌گذاری را محدود کند. واکنش بازار از آنجا که داده‌ها مطابق انتظار منتشر شده‌اند، بازارها واکنش شدیدی نشان نداده‌اند و تمرکز معامله‌گران بیشتر بر راهنمای سیاستی بانک مرکزی ژاپن و ارزیابی کازوئو اوئدا از پایداری تورم است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

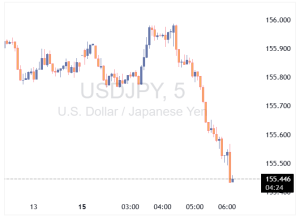
بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واكاتابه، معاون پیشین بانک مرکزی ژاپن، درباره افزایش زودهنگام نرخ‌ بهره هشدار داد

معاون پیشین بانک مرکزی ژاپن، واکاتابه، می‌گوید سیاست مالی می‌تواند نرخ خنثی را افزایش دهد و مسیر را برای افزایش نرخ‌های بهره بانک مرکزی ژاپن هموار کند. او توضیح داد که اگر تقاضا برای منابع مالی افزایش یابد، نرخ خنثی نیز بالا می‌رود. واكاتابه افزود اگر نرخ خنثی از طریق سیاست مالی و استراتژی رشد افزایش یابد، افزایش نرخ بهره توسط بانک مرکزی ژاپن اقدامی طبیعی خواهد بود. او هشدار داد که افزایش زودهنگام نرخ‌ها یا خروج بیش از حد از سیاست پولی حمایتی می‌تواند پر ریسک باشد. واكاتابه گفت «سانائنومیکس» عناصر آبه‌نومیکس را حفظ می‌کند اما تمرکز بیشتری بر تقویت سمت عرضه اقتصاد دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

شرکت Waymo جذب سرمایه بزرگ را آغاز کرد

شرکت Waymo، زیرمجموعه خودران آلفابت (گوگل)، در مراحل اولیه گفت‌وگو برای جذب بیش از ۱۵ میلیارد دلار سرمایه جدید با ارزشی نزدیک به ۱۰۰ میلیارد دلار است؛ موضوعی که نشان‌دهنده اعتماد دوباره سرمایه‌گذاران به پتانسیل بلندمدت فناوری روباتاکسی است. طبق گفته منابع آگاه، انتظار می‌رود این دور تأمین مالی توسط خود آلفابت هدایت شود و سرمایه‌گذاران خارجی نیز در آن مشارکت کنند. این مذاکرات نشان‌دهنده جایگاه رو‌به‌رشد Waymo به‌عنوان یکی از پیشرفته‌ترین پلتفرم‌های خودران جهان است؛ پلتفرمی که هم‌اکنون خدمات حمل‌ونقل کاملاً بدون راننده را در چندین شهر آمریکا ارائه می‌دهد. اگرچه گفت‌وگوها هنوز اولیه است، اما اندازه این جذب سرمایه می‌تواند Waymo را در میان بزرگ‌ترین تأمین مالی‌های خصوصی صنعت خودران قرار دهد. تعهد آلفابت به رهبری این دور سرمایه‌گذاری نشان می‌دهد این شرکت همچنان استراتژی بلندمدت خود در حوزه خودران را حفظ کرده، حتی در شرایطی که باید هزینه‌های سنگین هوش مصنوعی، زیرساخت ابری و جست‌وجوی اصلی را مدیریت کند. برای سرمایه‌گذاران خارجی، این معامله فرصتی نادر برای ورود به یک کسب‌وکار خودران در مقیاس بزرگ است؛ آن هم در زمانی که علاقه به دارایی‌های مرتبط با هوش مصنوعی همچنان بالاست. ارزش‌گذاری نزدیک به ۱۰۰ میلیارد دلار نشان‌دهنده پیشرفت Waymo در تجاری‌سازی، تعاملات رگولاتوری و پذیرش عمومی است. برخلاف بسیاری از پروژه‌های خودران که از مرحله آزمایشی فراتر نرفتند، Waymo بر بازارهای شهری کنترل‌شده، گسترش تدریجی جغرافیایی و نرخ بهره‌برداری بالا تمرکز کرده است. سرمایه جدید احتمالاً برای گسترش ناوگان، ورود به شهرهای جدید، ارتقای هوش مصنوعی و حسگرها و تقویت عملیات در برابر رقابت فزاینده استفاده خواهد شد. رقبایی مانند تسلا، Cruise و شرکت‌های چینی نیز مسیرهای متفاوتی را دنبال می‌کنند و رقابت برای پیشتازی شدت گرفته است. برای آلفابت، این معامله جایگاه Waymo را به‌عنوان یک دارایی رشد بلندمدت مستقل تقویت می‌کند و می‌تواند زمینه‌ساز گزینه‌های استراتژیک آینده مانند مشارکت‌ها، واگذاری بخشی از سهام یا ورود به بازار سرمایه باشد. اگرچه سودآوری هنوز دور است، اما اندازه این جذب سرمایه نشان می‌دهد خودران‌سازی به مرحله بلوغ تجاری نزدیک‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات قوی ژاپن مسیر افزایش نرخ بهره را هموار کرد

افزایش صادرات و رشد سفارشات کالاهای سرمایه‌ای، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن را در کوتاه‌مدت تقویت کرده و در عین حال حمایت محدودی از ین ایجاد کرده است، هرچند مسیر افزایش‌های بعدی همچنان نامشخص است. داده‌های امروز تجارت و سرمایه‌گذاری ژاپن نشان می‌دهد که بانک مرکزی این کشور احتمالاً این هفته افزایش ۲۵ نقطه پایه‌ای نرخ بهره را اجرا خواهد کرد؛ زیرا نشانه‌های بهبود اقتصادی پس از انقباض فصل گذشته در حال تقویت است. صادرات ژاپن برای سومین ماه متوالی در نوامبر افزایش یافت و با رشد ۶.۱ درصدی سالانه فراتر از انتظارات بازار ظاهر شد. این رشد ناشی از تقاضای قوی از آمریکا و اروپا و همچنین بهبود تقاضای جهانی نیمه‌هادی‌ها پس از نهایی شدن توافق تجاری آمریکا بود. صادرات به آمریکا ۸.۸٪ و به اتحادیه اروپا نزدیک به ۲۰٪ افزایش یافت. در بخش‌ها، صادرات ماشین‌آلات و تجهیزات الکتریکی رشد گسترده‌ای داشت و صادرات نیمه‌هادی‌ها ۱۳٪ افزایش یافت. صادرات خودرو در مجموع کاهش داشت، اما به آمریکا اندکی افزایش یافت و به اروپا همچنان قوی باقی ماند. تقاضای منطقه‌ای ترکیبی بود؛ صادرات به برخی اقتصادهای آسیایی رشد قابل‌توجهی داشت، اما صادرات به چین اندکی کاهش یافت. رشد کندتر واردات نسبت به صادرات باعث شد تراز تجاری ژاپن در نوامبر به مازاد بازگردد. این تراز بر اساس تعدیل فصلی برای دومین ماه متوالی مثبت شده و به رشد سه‌ماهه چهارم کمک می‌کند. سفارشات اصلی ماشین‌آلات نیز با رشد ۷٪ ماهانه در اکتبر، پس از افزایش قوی سپتامبر، روند بهبود را تقویت کرد. تقاضای خارجی همچنان از تقاضای داخلی پیشی می‌گیرد و نشان می‌دهد که شتاب صادرات در ماه‌های آینده نیز می‌تواند ادامه یابد. مجموع این داده‌ها احتمال افزایش نرخ بهره بانک مرکزی ژاپن را تقویت می‌کند، حتی اگر سیاست‌گذاران در راهنمایی آینده محتاط باقی بمانند. همان‌طور که پیش‌تر اشاره شد، بهبود رشد اقتصادی، ضعف ین و ملاحظات تورمی اکنون هم‌زمان در حال فشار آوردن برای افزایش نرخ بهره هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک گلدمن ساکس، پیش‌بینی قیمت مس در ۲۰۲۶ را افزایش داد

گلدمن ساکس پیش‌بینی قیمت مس در سال ۲۰۲۶ را افزایش داده است، زیرا احتمال اعمال تعرفه‌های جدید از سوی آمریکا کاهش یافته است. این بانک سرمایه‌گذاری میانگین قیمت پیش‌بینی‌شده برای سال ۲۰۲۶ را از ۱۰,۶۵۰ دلار به ۱۱,۴۰۰ دلار به‌ازای هر تن افزایش داد. گلدمن می‌گوید سیاست‌گذاران آمریکایی نسبت به اثرات تورمی تعرفه‌ها حساس‌تر شده‌اند و همین موضوع احتمال اجرای زودهنگام تعرفه‌ها را کاهش می‌دهد، حتی با وجود اینکه قیمت مس همچنان در سطوح بالا معامله می‌شود. اگرچه آمریکا در بسته تعرفه‌ای ۵۰ درصدی ماه اوت، مس تصفیه‌شده را مستثنی کرد، اما این موضوع همچنان تحت بررسی فعال قرار دارد و ریسک سیاستی را بالا نگه می‌دارد. گلدمن احتمال می‌دهد که دولت ترامپ در نیمه نخست ۲۰۲۶ تعرفه ۱۵ درصدی بر واردات مس اعلام کند؛ اجرای آن در سال ۲۰۲۷ و احتمال افزایش آن به ۳۰ درصد در سال ۲۰۲۸. این بانک می‌گوید انتظار برای تعرفه‌های آینده باعث می‌شود قیمت مس در آمریکا بالاتر از قیمت بورس فلزات لندن (LME) باقی بماند و این موضوع به انباشت ذخایر و کمبود عرضه در بازارهای خارج از آمریکا منجر می‌شود—عاملی که اکنون یکی از محرک‌های اصلی قیمت جهانی است. گلدمن همچنین اشاره می‌کند که عوامل ساختاری مانند انباشت ذخایر و ابهام در سیاست‌های تجاری همچنان از قیمت‌ها حمایت می‌کنند. با وجود افزایش پیش‌بینی ۲۰۲۶، گلدمن پیش‌بینی قیمت سال ۲۰۲۷ را بدون تغییر و برابر ۱۰,۷۵۰ دلار نگه داشته است، زیرا انتظار دارد پس از اجرای تعرفه‌ها و بازتعادل بازار جهانی، قیمت‌ها کاهش یابد. این بانک همچنین پیش‌بینی مازاد جهانی مس در سال ۲۰۲۶ را از ۱۶۰ هزار تن به ۳۰۰ هزار تن افزایش داده است که نشان‌دهنده رشد قوی‌تر عرضه در سال‌های آینده است. در مجموع، این بازبینی صعودی از قیمت مس در کوتاه‌مدت از بازار و شرکت‌های معدنی حمایت می‌کند. با اینکه قیمت مس هفته گذشته به رکورد جدیدی رسید، پیش‌بینی ثابت سال ۲۰۲۷ نشان می‌دهد که ریسک نزولی پس از اعمال تعرفه‌ها و افزایش مازاد عرضه همچنان وجود دارد. با این حال، در کوتاه‌مدت کمبود عرضه عامل اصلی حمایت از قیمت‌هاست.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک مرکزی ژاپن: سود شرکت‌ها محدود می‌ماند اما دستمزدها بالا می‌رود

بانک مرکزی ژاپن، اعلام کرده است که شرکت‌ها انتظار بهبود محدود در سودآوری در سال مالی ۲۰۲۶ دارند، اما با این حال برنامه دارند افزایش دستمزدها را حفظ کنند. طبق اطلاعاتی که بانک مرکزی از طریق ارتباط با مدیران کسب‌وکار جمع‌آوری کرده است: تعداد کمی از شرکت‌ها انتظار بهبود قابل‌توجه سود را دارند. افزایش تعرفه‌های آمریکا چشم‌انداز سود شرکت‌ها را تحت فشار قرار داده است. بیشتر شرکت‌ها معتقدند لازم است در سال مالی ۲۰۲۶ دستمزدها را به اندازه یا مشابه سال ۲۰۲۵ افزایش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تانکان، احتمال افزایش نرخ بهره ژاپن را بالا برد

گزارش‌های جدید نشان می‌دهد که نتایج قوی نظرسنجی تانکان و اظهارات مثبت بانک مرکزی ژاپن، احتمال افزایش نرخ بهره در نشست دسامبر را به‌طور قابل‌توجهی بالا برده است. اعتماد تولیدکنندگان بزرگ در سطح +15 ثابت مانده و شرکت‌های کوچک‌تر نیز عملکردی بهتر از انتظار داشته‌اند. انتظارات تورمی در سطح ۲.۴٪ تثبیت شده و کمبود نیروی کار ادامه دارد—عواملی که نشان می‌دهد فشارهای قیمتی بنیادی همچنان پایدارند. بازار فارکس ابتدا با تضعیف ین واکنش نشان داد، اما پس از تحلیل دقیق‌تر داده‌ها و اظهارات بانک مرکزی ژاپن، ین تقویت شد و USDJPY کاهش یافت. اکنون بازارها نسبت به هر نشانه‌ای از افزایش نرخ بهره در نشست ۱۸ و ۱۹ دسامبر بسیار حساس شده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: بانک مرکزی ژاپن تعهد خود به افزایش نرخ بهره را حفظ می‌کند

منابع خبری به رویترز گفته‌اند که بانک مرکزی ژاپن احتمالاً هفته آینده تعهد خود برای ادامه افزایش نرخ بهره را حفظ خواهد کرد، هرچند سرعت این افزایش‌ها به واکنش اقتصاد در برابر هر مرحله بستگی خواهد داشت. همچنین، بانک مرکزی ژاپن برآورد جدیدی از نرخ خنثی منتشر نخواهد کرد و از آن به‌عنوان ابزار اصلی ارتباطی برای زمان‌بندی افزایش نرخ بهره استفاده نخواهد نمود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آلفابت به دلیل اولویت دادن به سرویس‌های خود، سال آینده با جریمه اتحادیه اروپا روبرو می‌شود

شرکت آلفابت (Alphabet) به دلیل اولویت دادن به خدمات خود، در سال آینده با جریمه اتحادیه اروپا مواجه خواهد شد؛ منابع آگاه به رویترز اعلام کردند که اقدامات این شرکت برای انطباق با قوانین، کافی نبوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی رویترز: افزایش نرخ بهره ژاپن در دسامبر محتمل است

نظرسنجی رویترز نشان می‌دهد که افزایش نرخ بهره بانک مرکزی ژاپن در ماه دسامبر محتمل است و اقتصاددانان انتظار دارند نرخ‌ها تا سپتامبر ۲۰۲۶ به سطح ۱.۰٪ برسد. ۹۰٪ از اقتصاددانان پیش‌بینی می‌کنند بانک مرکزی ژاپن نرخ بهره را در دسامبر به ۰.۷۵٪ افزایش دهد (در مقایسه با ۵۳٪ در نظرسنجی نوامبر). ۶۹٪ انتظار دارند نرخ سیاستی تا سپتامبر ۲۰۲۶ به حداقل ۱.۰٪ برسد. ۷۷٪ با برنامه دولت برای تأمین بودجه تکمیلی عمدتاً از طریق بدهی جدید مخالف هستند. رشد دستمزدها در مذاکرات شونتو سال آینده ۵.۰٪ پیش‌بینی می‌شود که اندکی کمتر از رشد ۵.۲۵٪ امسال است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: اقتصاد ژاپن در سه‌ماهه چهارم به رشد مثبت بازخواهد گشت

اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد این کشور در سه‌ماهه چهارم و پس از آن به رشد مثبت بازخواهد گشت. او افزود که با توجه به اینکه انتظار می‌رود نرخ تورم پایه به سطح ۲ درصد نزدیک شود، بانک مرکزی به‌تدریج میزان سیاست‌های تسهیلی را کاهش داده است. اوئدا همچنین گفت که خودروسازان ژاپنی با کاهش قیمت‌های صادراتی بدون انتقال آن به مصرف‌کنندگان داخلی، توانسته‌اند حجم صادرات خودرو را تثبیت کنند و از ایجاد اثرات منفی بزرگ بر اشتغال و تولید جلوگیری نمایند. شتاب کافی در روند داخلی قیمت‌ها و دستمزدها وجود دارد تا از تأثیرگذاری شدید شوک‌های منفی بر نرخ تورم جلوگیری شود. در حال حاضر ریسک بالایی برای تورم مشاهده نمی‌شود، به‌ویژه در زمینه شتاب گرفتن تورم پایه پس از اجرای محرک‌های مالی. اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که تغییرات نرخ ارز و تأثیر آن بر چشم‌انداز تورم، پرسشی بسیار مهم برای بانک مرکزی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر