TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

سهام اروپا زیر فشار تعرفه‌های گرینلند؛ ریسک‌گریزی بازارها تشدید شد

با تشدید تهدیدهای تعرفه‌ای دونالد ترامپ علیه اتحادیه اروپا بر سر موضوع گرینلند، فضای ریسک در بازارهای جهانی به‌طور محسوسی تیره شده و سهام اروپا معاملات هفته را با افت قابل‌توجه آغاز کرده‌اند. ترامپ اعلام کرده است از اول فوریه تعرفه‌ای ۱۰ درصدی بر واردات کالاهای اروپایی اعمال خواهد کرد؛ نرخی که در صورت عدم دستیابی به توافق برای «خرید کامل گرینلند» از سوی واشنگتن، از اول ژوئن به ۲۵ درصد افزایش می‌یابد. این موضع‌گیری تهاجمی نه‌تنها تنش‌های ژئوپلیتیک را تشدید کرده، بلکه ریسک یک جنگ تجاری تازه میان دو سوی آتلانتیک را به‌شدت بالا برده است. در واکنش، اتحادیه اروپا آماده می‌شود بسته تعرفه‌های تلافی‌جویانه‌ای به ارزش ۹۳ میلیارد یورو علیه کالاهای آمریکایی را فعال کند؛ اقدامی که سال گذشته پس از یک توافق موقت تجاری تعلیق شده بود. این تحولات نشان می‌دهد رویارویی تعرفه‌ای میان بروکسل و واشنگتن بار دیگر با قدرت به صحنه بازگشته است. برآوردهای گلدمن ساکس حاکی از آن است که این تعرفه‌ها می‌تواند به صادرات معادل ۱ تا ۱.۵ درصد از تولید ناخالص داخلی منطقه یورو آسیب وارد کند. دامنه برآورد سایر تحلیلگران حتی گسترده‌تر است و اثر اقتصادی را بین ۰.۴ تا ۱.۸ درصد GDP پیش‌بینی می‌کنند؛ رقمی که به‌تنهایی برای تغییر چشم‌انداز رشد اروپا کافی است و به همین دلیل بر احساسات بازار سایه انداخته است. واکنش بازارها نیز بی‌درنگ بوده است. فیوچرز شاخص‌های اصلی اروپا همگی با کاهش قابل‌توجهی معامله می‌شوند: یورو استاکس ۶۰۰ حدود ۱.۶ درصد افت کرده، شاخص دکس آلمان ۱.۴ درصد پایین آمده، CAC 40 فرانسه با سقوط ۲ درصدی مواجه شده و FTSE بریتانیا نیز نیم درصد کاهش نشان می‌دهد. این تصویر به‌خوبی بیانگر نگرانی گسترده سرمایه‌گذاران از پیامدهای اقتصادی جنگ تعرفه‌ای است. جو منفی به آن سوی آتلانتیک نیز سرایت کرده است. هرچند بازارهای نقدی آمریکا به دلیل تعطیلات رسمی بسته هستند، اما معاملات فیوچرز وال‌استریت نیز زیر فشار قرار گرفته‌اند؛ قراردادهای فیوچرز S&P 500 حدود ۰.۹ درصد، نزدک ۱.۲ درصد و داوجونز ۰.۸ درصد کاهش یافته‌اند. تعطیلی بازار آمریکا در روز جاری تنها به‌طور موقت از ثبت رسمی این زیان‌ها جلوگیری کرده است. تجربه نشان می‌دهد تنش‌های صرفاً ژئوپلیتیک اغلب به‌سرعت از سوی بازارها نادیده گرفته می‌شوند، اما زمانی که این تنش‌ها به یک رویارویی اقتصادی واقعی تبدیل می‌شوند، پیامدها ماندگارتر و دشوارتر خواهند بود. اکنون پرسش اصلی این است که ترامپ تا چه اندازه در اجرای تهدیدهای تعرفه‌ای خود جدی است و اتحادیه اروپا تا کجا حاضر خواهد بود در یک نبرد تلافی‌جویانه مستقیم با واشنگتن پیش برود. پاسخ به این دو سؤال، جهت حرکت بازارها در هفته‌های آینده را تعیین خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های ژئوپولیتیک ممکن است بیت‌کوین را تقویت کنند

بر اساس گفته‌های مت منا، استراتژیست شرکت 21Shares، بهبود اخیر بیت‌کوین نشان می‌دهد که افزایش تنش‌های ژئوپولیتیک سرمایه‌گذاران را به سمت رمزارزها سوق می‌دهد. او افزود که بیت‌کوین به‌طور فزاینده‌ای به‌عنوان یک دارایی ذخیره «خنثی» در کنار دارایی‌های امن سنتی مانند طلا و نقره دیده می‌شود. پس از افت بیش از ۶٪ در سال گذشته، تاریخچه بیت‌کوین نشان می‌دهد که کاهش‌های سالانه متوالی را به ندرت تجربه کرده است، موضوعی که احتمال رشد آن در سال جاری را تقویت می‌کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

افزایش قیمت بیت‌کوین در پی اقدامات آمریکا در ونزوئلا

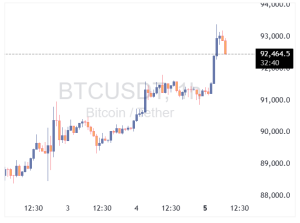
بیت‌کوین و سایر رمزارزها در روز دوشنبه افزایش یافتند، زیرا معامله‌گران به برکناری رئیس‌جمهور ونزوئلا، مادورو، توسط آمریکا واکنش نشان دادند. هینا ساتار جوشی از TP ICAP گفت که حدس و گمان‌ها درباره امکان مصادره بیش از ۶۰۰,۰۰۰ بیت‌کوین ونزوئلا می‌تواند عرضه را کاهش داده و قیمت‌ها را بالا ببرد. بیت‌کوین ۱.۶٪ افزایش یافت و به ۹۲,۷۳۰ دلار رسید که نزدیک به بالاترین سطح چهار هفته اخیر است، در حالی که اتریوم ۰.۵٪ صعود کرد و به ۳,۱۵۸ دلار رسید. بازار همچنین از رشد شاخص‌های جهانی بورس و گسترش خدمات مشاوره کریپتو توسط PwC در پی شفاف‌تر شدن مقررات استیبل‌کوین‌های آمریکا بهره برد. تحلیلگران هشدار می‌دهند که رالی رمزارزها ممکن است هنوز کامل نشده باشد و بیت‌کوین همچنان به‌طور قابل توجهی پایین‌تر از رکورد اکتبر ۱۲۶,۲۲۳ دلار قرار دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اردوغان، رئيس جمهور ترکیه: بازگشت ترکیه به برنامه F-35 برای امنیت ناتو ضروری است

رئیس‌جمهور ترکیه، رجب طیب اردوغان، در اظهاراتی تازه تأکید کرد که بازگشت ترکیه به برنامه جنگنده‌های F-35 نه‌تنها برای منافع ملی آنکارا بلکه برای امنیت کلی ناتو حیاتی است. ترکیه در سال‌های گذشته به‌دلیل خرید سامانه دفاعی اس-۴۰۰ از روسیه از برنامه F-35 کنار گذاشته شد، اما اکنون با افزایش تنش‌های منطقه‌ای و نیاز به تقویت توان دفاعی، مقامات ترک خواستار بازگشت به این پروژه هستند. اردوغان با اشاره به نقش ترکیه در ساختار دفاعی ناتو، گفت که مشارکت آنکارا در برنامه‌های پیشرفته نظامی می‌تواند به تقویت امنیت جمعی در برابر تهدیدات نوظهور کمک کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

توصیه جدید بانک آمریکا: تا ۴٪ از سبد سرمایه‌گذاری را به بیت‌کوین اختصاص دهید

بانک آمریکا در یک تغییر رویکرد مهم، رسماً به مشتریان خود پیشنهاد کرده است که تا ۴ درصد از سبد سرمایه‌گذاری‌شان را به بیت‌کوین و سایر رمزارزها اختصاص دهند. این توصیه نشان می‌دهد که یکی از بزرگ‌ترین مؤسسات مالی جهان، رمزارزها را به‌عنوان بخشی از یک استراتژی سرمایه‌گذاری متعادل و بلندمدت به رسمیت شناخته است. کارشناسان می‌گویند این اقدام می‌تواند اعتماد سرمایه‌گذاران سنتی به بازار کریپتو را افزایش دهد و مسیر ورود سرمایه‌های نهادی را هموارتر کند — به‌ویژه در شرایطی که قوانین و چارچوب‌های نظارتی در آمریکا شفاف‌تر شده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

داده‌های جدید: هیچ نشانه‌ای از فروش وحشت‌زده بیت‌کوین نیست

با وجود افزایش تنش‌های ژئوپلیتیک، به‌ویژه در ونزوئلا، داده‌های درون‌زنجیره‌ای (آنچین) نشان می‌دهند که بازار بیت‌کوین واکنش شدیدی نشان نداده است. بررسی‌ها حاکی از آن است که ورود گسترده بیت‌کوین به صرافی‌ها — که معمولاً نشانه‌ای از فروش یا خروج سرمایه است — مشاهده نشده و فروش وحشت‌زده نیز در بازار غایب است. این وضعیت نشان می‌دهد که فعالان بازار رمزارزها با وجود حساسیت قیمتی، همچنان رویکردی محتاطانه اما بدون ترس دارند. در شرایطی که بازارهای سنتی تحت تأثیر اخبار سیاسی دچار نوسان شده‌اند، بیت‌کوین فعلاً توانسته آرامش نسبی خود را حفظ کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

ورود PwC به کریپتو؛ بیت‌کوین جهش کرد

بیت‌کوین امروز با افزایش تقاضا و بهبود سنتیمنت نهادی رشد کرد؛ رشدی که پس از اعلام تغییر استراتژیک PwC (بزرگ‌ترین شبکه خدمات حرفه‌ای جهان) به سمت خدمات رمزارزی و شفاف‌تر شدن قوانین آمریکا شدت گرفت. PwC اعلام کرده قصد دارد فعالیت‌های حسابرسی و مشاوره‌ای خود در حوزه دارایی‌های دیجیتال را گسترش دهد؛ اقدامی که نشان می‌دهد فضای نظارتی جدید، ریسک‌های قبلی را برای شرکت‌ها و بانک‌ها کاهش داده است. قانون GENIUS که سال گذشته تصویب شد، نخستین چارچوب فدرال برای استیبل‌کوین‌ها را ایجاد کرد و راه را برای انتشار توکن‌های دیجیتال توسط بانک‌ها باز کرد. این قانون، همراه با رویکرد حمایتی دولت آمریکا نسبت به دارایی‌های دیجیتال، باعث شده مؤسسات بزرگ دوباره به کریپتو نگاه کنند. تحلیلگران می‌گویند ورود PwC — یکی از چهار شرکت بزرگ خدمات حرفه‌ای — نشانه‌ای مهم از نهادینه شدن کریپتو است و می‌تواند بیت‌کوین را در مسیر پذیرش گسترده‌تر قرار دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ایران می‌خواهد موشک و پهپاد را با رمزارز بفروشد

طبق گزارش فایننشال تایمز، ایران اعلام کرده آماده است سامانه‌های تسلیحاتی پیشرفته، موشک‌های بالستیک، پهپادهای رزمی و حتی ناوهای جنگی را به دولت‌های خارجی در ازای دریافت رمزارز بفروشد. این اقدام می‌تواند مسیر تازه‌ای برای دور زدن محدودیت‌های بانکی و تحریم‌های مالی ایجاد کند؛ زیرا تراکنش‌های رمزارزی خارج از سیستم‌های سنتی بانکی انجام می‌شوند. گزارش‌ها نشان می‌دهد این پیشنهاد بخشی از تلاش ایران برای گسترش صادرات دفاعی و یافتن کانال‌های پرداخت جایگزین در شرایط محدودیت‌های بین‌المللی است. کارشناسان می‌گویند استفاده از رمزارز در معاملات نظامی می‌تواند پیامدهای ژئوپلیتیکی مهمی داشته باشد و واکنش قدرت‌های غربی را برانگیزد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

از رونق تا احتیاط؛ تصویری از آخرین روز معاملاتی وال‌استریت در سال ۲۰۲۵

آخرین روز معاملاتی سال ۲۰۲۵ با عقب‌نشینی هم‌زمان سهام، اوراق قرضه و فلزات گران‌بها به پایان خود نزدیک می‌شود؛ پایانی نسبتاً کم‌رمق برای سالی که در مجموع، یکی از درخشان‌ترین دوره‌ها برای اغلب کلاس‌های دارایی طی سال‌های اخیر به‌شمار می‌رفت. با وجود این افت‌های مقطعی، بازار سهام آمریکا موفق شد سومین سال پیاپی رشد دو رقمی را ثبت کند و تصویری از تاب‌آوری کم‌سابقه اقتصاد و بازارهای مالی ارائه دهد. شاخص S&P 500 در ادامه افت‌های پس از تعطیلات کریسمس، بخشی از رشد سالانه خود را پس داد و بازده آن در سال ۲۰۲۵ به حدود ۱۷ درصد کاهش یافت. هم‌زمان، نزدک ۱۰۰ نیز حدود ۰٫۴ درصد افت کرد. در بازار فلزات، نوسان‌های شدید ادامه داشت و نقره برای چهارمین روز متوالی شاهد حرکت‌های قیمتی بزرگ (بیش از ۵ درصد) بود که به سقوط قابل‌توجه این فلز انجامید. در نگاه کلی، سرمایه‌گذاران سالی بسیار سودآور را پشت سر گذاشتند؛ سالی که موتور اصلی آن خوش‌بینی گسترده به ظرفیت‌های اقتصادی هوش مصنوعی و چند مرحله کاهش نرخ بهره از سوی فدرال رزرو بود. با این حال، مسیر بازارها کاملاً هموار نبود. نوسان‌های شدید ناشی از سیاست‌های تجاری آمریکا، تنش‌های ژئوپلیتیک، نگرانی‌ها درباره ارزش‌گذاری‌های بالا و عدم قطعیت در مسیر سیاست پولی بانک‌های مرکزی، بارها فضای معاملات را متلاطم کرد. فراتر از بازار سهام، اوراق خزانه‌داری آمریکا در آستانه ثبت بهترین عملکرد سالانه خود از سال ۲۰۲۰ قرار گرفتند. طلا و نقره نیز با وجود اصلاح‌های اخیر، همچنان بهترین سال خود از ۱۹۷۹ تاکنون را تجربه کردند. در این میان، بازار رمزارزها استثنا بود؛ بیت‌کوین پس از ثبت رکوردی تازه در ماه اکتبر، بخش عمده رشد خود را از دست داد و در آستانه نخستین زیان سالانه طی سه سال گذشته قرار گرفت. آدام ترنکوئیست، استراتژیست ارشد تکنیکال در LPL Financial، توصیف «تاب‌آور» برای اقتصاد آمریکا در سال ۲۰۲۵ را حتی محافظه‌کارانه می‌داند. به گفته او، اقتصاد آمریکا توانست تورم بالاتر، کندشدن بازار کار، کاهش نرخ بهره کمتر از انتظارات اولیه و افزایش محسوس نرخ مؤثر تعرفه‌ها را پشت سر بگذارد، بی‌آنکه وارد رکود شود. نتیجه این ترکیب، تداوم رشد اقتصادی در شرایطی نسبتاً دشوار بود. با این حال، شتاب بازارها در روزهای پایانی دسامبر کاهش یافت. بسیاری از معامله‌گران و مدیران سرمایه، پس از یک سال بسیار موفق، ترجیح دادند تصمیم‌های بزرگ را به بعد از تعطیلات موکول کنند. از نگاه برخی تحلیل‌گران، این رفتار بیش از آنکه نشانه تغییر روند باشد، حاصل ذخیره سود و بازتنظیم پوزیشن‌ها نسبت به شاخص‌های مرجع است. روبرتو شولتز، رئیس استراتژی در بانک سینگولار، معتقد است سناریوی پایه همچنان ادامه بازار صعودی است، اما با نوسان‌های بیشتر و بازدهی‌های محدودتر. به گفته او، بازده‌های تک‌رقمی میانه می‌تواند تصویر محتمل‌تری از سال پیش‌رو باشد؛ نه تکرار جهش‌های پرقدرت سال‌های اخیر. در بازار فلزات گران‌بها، طلا و نقره پس از یک صعود تقریباً بی‌وقفه، در ماه دسامبر وارد فاز اصلاحی شدند. بخشی از این نوسان‌ها به برداشت سود سرمایه‌گذاران بازمی‌گردد؛ رفتاری که پس از یک سال استثنایی، چندان دور از انتظار نیست. از نگاه برخی استراتژیست‌های بلومبرگ، سال ۲۰۲۵ زمانی بود که مفهوم «تنوع‌بخشی» بار دیگر ارزش خود را نشان داد؛ سهام بازدهی مناسبی داشت، اما فلزات گران‌بها به‌دلیل بازقیمت‌گذاری ریسک‌های سیاستی و کاهش اعتماد، در صدر جدول عملکرد قرار گرفتند. ✔️  بیشتر بخوانید: اعتراف دیرهنگام فدرال رزرو؛ وقتی سیاست پولی به تشدید نابرابری انجامید انتشار داده‌های مدعیان بیمه بیکاری آمریکا نیز واکنش قابل‌توجهی در بازارها ایجاد نکرد. تعداد درخواست‌ها در هفته منتهی به ۲۷ دسامبر با کاهش ۱۶ هزار واحدی به ۱۹۹ هزار رسید؛ رقمی که بسیار کمتر از پیش‌بینی اقتصاددانان بود و بر تداوم استحکام بازار کار دلالت دارد. با این حال، بازده اوراق خزانه اندکی افزایش یافت و نرخ اوراق ۱۰ساله در محدوده ۴٫۱۴ درصد قرار گرفت. در بازار ارز، دلار آمریکا پس از سه روز رشد، نوسان محدودی را تجربه کرد. با وجود این، دلار در مسیر ثبت بدترین عملکرد سالانه خود طی هشت سال گذشته قرار دارد؛ موضوعی که به‌ویژه در صورت اتخاذ سیاست‌های انبساطی‌تر از سوی رئیس آینده فدرال رزرو، می‌تواند ادامه‌دار باشد. بیت‌کوین در محدوده ۸۷٬۸۰۰ دلار معامله شد و پس از سقوط ماه اکتبر، در بازه‌ای نسبتاً محدود بین ۸۵ تا ۹۵ هزار دلار نوسان می‌کند. خوش‌بینی اولیه نسبت به سیاست‌های حامی رمزارزها در دولت دوم ترامپ، جای خود را به نگرانی‌های ناشی از سیاست‌های تجاری و تعرفه‌ای آمریکا داد. در نهایت، نفت نیز یکی از ضعیف‌ترین سال‌های خود از زمان آغاز همه‌گیری کرونا در ۲۰۲۰ را تجربه کرد. رشد مداوم عرضه جهانی، فشار اصلی بر قیمت‌ها بود. نفت برنت در حوالی ۶۱ دلار تثبیت شد و نگاه معامله‌گران به نشست پیش‌روی اوپک‌پلاس، گزارش‌های منفی صنعت نفت آمریکا و سیاست‌های واشنگتن در قبال روسیه، ایران و ونزوئلا دوخته شده است. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 در مجموع، سال ۲۰۲۵ با وجود پایانی آرام، یکی از سال‌های ماندگار در تاریخ بازارهای مالی بود؛ سالی که هم قدرت رشد اقتصاد را به نمایش گذاشت و هم اهمیت مدیریت ریسک و تنوع‌بخشی را بار دیگر به سرمایه‌گذاران یادآوری کرد، آن هم در آستانه ورود به ۲۰۲۶؛ سالی که به‌نظر می‌رسد با نوسان‌های بیشتر و بازده‌های محتاطانه‌تر همراه باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار سهام فناوری بر وال‌استریت و سقوط فلزات گران‌بها در آخرین هفته معاملاتی 2025

بازارهای مالی جهان هفته پایانی سال ۲۰۲۵ را با لحنی محتاطانه آغاز کردند؛ جایی که افت سهام غول‌های فناوری، شاخص‌های بورسی آمریکا را تحت فشار قرار داد و هم‌زمان، نوسانات شدید در بازار فلزات گران‌بها نگاه‌ها را به سمت ریسک‌های نهفته در معاملات سفته‌بازانه معطوف کرد. در وال‌استریت، موج فروش در سهام شرکت‌های بزرگ فناوری باعث شد شاخص S&P 500 حدود ۰.۴ درصد افت کند. سهام تسلا و انویدیا در صف نمادهایی قرار گرفتند که بیشترین فشار فروش را تجربه کردند و شاخص نزدک ۱۰۰ نیز حدود ۰.۵ درصد عقب نشست. این در حالی بود که معامله‌گران، هم‌زمان با کاهش حجم نقدینگی در روزهای پایانی سال، ترجیح دادند بخشی از پوزیشن‌های پرریسک خود را سبک کنند. در اروپا، شاخص Stoxx 600 تقریباً بدون تغییر بسته شد. گفت‌وگوها درباره احتمال دستیابی به توافق صلح در اوکراین نتوانست محرک تازه‌ای برای بازارهای سهام قاره سبز ایجاد کند و نبود هرگونه پیشرفت ملموس، فضای انتظار را بر معاملات حاکم نگه داشت. به گفته کریس لارکین، استراتژیست بازار در ETrade وابسته به مورگان استنلی، با توجه به خلوت بودن تقویم داده‌های اقتصادی در این هفته، «محرک‌های درون‌زا» می‌توانند نقش اصلی را در جهت‌دهی بازار ایفا کنند. او معتقد است اگر قرار باشد بازار سهام آمریکا سال ۲۰۲۵ را با عملکردی قدرتمند به پایان برساند، بار اصلی این حرکت همچنان بر دوش سهام فناوری خواهد بود. با وجود نوسانات اخیر، S&P 500 از ابتدای سال تاکنون حدود ۱۷ درصد رشد کرده است؛ عملکردی که برخلاف نگرانی‌ها درباره فروش گسترده ناشی از سیاست‌های تعرفه‌ای، محقق شده، هرچند این شاخص در مقایسه با برخی همتایان جهانی خود عملکردی خیره‌کننده نداشته است. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ تحلیلگران بلومبرگ نیز اشاره می‌کنند که در حالی که انتظار می‌رفت دلار و بازار سهام آمریکا ستاره‌های اصلی سال ۲۰۲۵ باشند، آشفتگی‌های سیاسی و عقب‌نشینی‌های مقطعی در سیاست‌های تعرفه‌ای، بخشی از اعتماد سرمایه‌گذاران را تضعیف کرد. نتیجه آنکه، وال‌استریت سال خوبی را پشت سر گذاشت، اما نتوانست به‌طور قاطع از رقبای جهانی خود؛حتی در بخش فناوری، پیشی بگیرد. با این حال، نگاه غالب در میان تحلیلگران همچنان خوش‌بینانه است. پس از سه سال متوالی رشد بازار سهام، اجماع رو به تقویت این است که رالی بازارها در سال ۲۰۲۶ نیز ادامه یابد. با وجود ریسک‌هایی همچون احتمال ترکیدن حباب هوش مصنوعی یا شوک‌های غیرمنتظره سیاستی، بسیاری از استراتژیست‌های فروش، رشد متوسط حدود ۹ درصدی برای شاخص S&P 500 در سال آینده پیش‌بینی می‌کنند. به اعتقاد برخی مدیران سرمایه‌گذاری، روایت «پایان استثناگرایی آمریکا» بیش از آنکه واقعیت داشته باشد، یک تیتر رسانه‌ای بوده است؛ چرا که رشد اقتصادی آمریکا در ماه‌های اخیر حتی فاصله بیشتری با سایر اقتصادهای بزرگ جهان گرفته است. در بازار کالاها، اما فضا به‌مراتب پرتنش‌تر بود. نقره پس از آنکه در جریان یک موج صعودی پرشتاب تا بالای ۸۰ دلار در هر اونس پیش رفت، با سقوطی بیش از ۱۰ درصدی به حوالی ۷۱ دلار بازگشت. طلا نیز بیش از ۴ درصد افت کرد. این ریزش‌ها عمدتاً نتیجه تخلیه پوزیشن‌های سفته‌بازانه و فروکش کردن نگرانی‌های کوتاه‌مدت درباره کمبود عرضه ارزیابی می‌شود. در ماه‌های اخیر، فلزات گران‌بها به یکی از کانون‌های داغ بازارهای مالی تبدیل شده بودند؛ ترکیبی از خریدهای سنگین بانک‌های مرکزی، ورود سرمایه به صندوق‌های قابل معامله (ETF) و کاهش هزینه‌های استقراض، از این دارایی‌های بدون بازده حمایت می‌کرد. در کنار آن، تنش‌های ژئوپلیتیک؛ از جمله اصطکاک‌های سیاسی میان آمریکا و ونزوئلا، جذابیت طلا و نقره را به‌عنوان پناهگاه امن افزایش داده بود. شتاب اولیه صعود فلزات در ابتدای هفته، حتی با اظهارنظر ایلان ماسک نیز تقویت شد؛ جایی که او در واکنش به محدودیت‌های صادراتی چین، بر نقش حیاتی نقره در بسیاری از فرآیندهای صنعتی تأکید کرد. با این حال، بازار به‌سرعت نشان داد که در شرایط نقدینگی محدود، هیجان می‌تواند همان‌قدر که قیمت‌ها را بالا می‌برد، زمینه‌ساز اصلاح‌های تند نیز باشد. در سایر بازارها، بیت‌کوین برای مدتی کوتاه از مرز ۹۰ هزار دلار عبور کرد اما بخش عمده این رشد را از دست داد. شاخص دلار تقریباً بدون تغییر باقی ماند و بازار اوراق خزانه‌داری آمریکا نیز نوسان محسوسی نداشت؛ به‌طوری که بازدهی اوراق ۱۰ساله در محدوده ۴.۱۲ درصد تثبیت شد. در بازار انرژی، قیمت نفت افزایش یافت؛ چرا که مذاکرات تحت رهبری آمریکا به نتیجه مشخصی نرسید و چین بار دیگر بر حمایت از رشد اقتصادی در سال آینده تأکید کرد. با این حال، نفت برنت همچنان در مسیر ثبت پنجمین افت ماهانه متوالی در دسامبر قرار دارد؛ طولانی‌ترین روند نزولی آن در بیش از دو سال گذشته. در مجموع، بازارهای جهانی در آخرین روزهای ۲۰۲۵ بیش از آنکه به‌دنبال جهت‌گیری‌های تازه باشند، در حال بازتنظیم پوزیشن‌ها، کاهش ریسک و آماده‌سازی برای ورود به سالی هستند که اگرچه با امید به تداوم رشد آغاز می‌شود، اما همچنان سایه عدم‌قطعیت‌های کلان اقتصادی و ژئوپلیتیک بر آن سنگینی می‌کند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هفته‌ای آرام با سه رویداد مهم: رزمایش چین، دیدار ترامپ و نتانیاهو و افت‌وخیز نقره

هفته پیش‌رو با مجموعه‌ای از رویدادهای مهم سیاسی، اقتصادی و رمزارزی همراه است. در روز دوشنبه، انتظار می‌رود «مایکل سیلور» بنیان‌گذار MicroStrategy، از خرید جدید بیت‌کوین خبر دهد. هم‌زمان، ترامپ قرار است با نتانیاهو در فلوریدا دیدار کند تا درباره مرحله دوم طرح صلح غزه گفت‌وگو کنند. در روز سه‌شنبه، صورت‌جلسه نشست اخیر کمیته بازار آزاد فدرال (FOMC) منتشر می‌شود که می‌تواند بر انتظارات نرخ بهره تأثیر بگذارد. چهارشنبه شب، اعتبار یارانه‌های ACA در آمریکا به پایان می‌رسد و پنج‌شنبه به‌دلیل تعطیلات سال نو، بازارها بسته خواهند بود. در سطح ژئوپلیتیک، چین در واکنش به بزرگ‌ترین قرارداد تسلیحاتی آمریکا با تایوان، رزمایش‌های نظامی گسترده‌ای را در اطراف این جزیره آغاز کرده که شبیه‌سازی محاصره بنادر اصلی را شامل می‌شود. هم‌زمان، احتمال اعلام سیاست جدید از سوی پکن وجود دارد. در بازار رمزارزها، صرافی Lighter احتمالاً ایردراپ جدیدی را منتشر خواهد کرد. در بازار فلزات، قیمت نقره پس از رسیدن به اوج تاریخی ۸۴ دلار، با افت شدید مواجه شده است. مایکل سیلور نیز با تغییر استراتژی، خرید بیت‌کوین را متوقف کرده و ذخایر دلاری شرکت را افزایش داده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فروش زودهنگام طلا و بیت‌کوین؛ دو اشتباه تاریخی کانادا و آلمان

دو تصمیم مالی که سال‌ها از آن‌ها گذشته، امروز به‌عنوان نمونه‌هایی از پرهزینه‌ترین اشتباهات اقتصادی مطرح می‌شوند. کانادا در سال ۱۹۶۵ بیش از ۱٬۰۲۳ تن طلا را تنها با قیمت ۱.۱۵ میلیارد دلار فروخت؛ دارایی‌ای که ارزش آن امروز به حدود ۱۴۹ میلیارد دلار رسیده است. در نمونه‌ای مشابه، دولت آلمان در سال ۲۰۲۴ حدود ۵۰ هزار بیت‌کوین را به ارزش ۲.۲ میلیارد دلار فروخت؛ در حالی که ارزش همین مقدار بیت‌کوین اکنون بیش از ۴.۴ میلیارد دلار است. این دو تصمیم نشان می‌دهد که فروش دارایی‌های استراتژیک در زمان نامناسب می‌تواند به یکی از پرهزینه‌ترین اشتباهات اقتصادی کشورها تبدیل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در آستانه کریسمس رکورد زد؛ بازارها به «فرود نرم» اقتصاد امیدوارتر می‌شوند

بازار سهام آمریکا در آستانه تعطیلات کریسمس، در فضایی آرام و کم‌حجم، موفق شد به رکوردهای تاریخی تازه‌ای دست پیدا کند؛ حرکتی که بیش از هر چیز از ترکیب داده‌های نسبتاً امیدوارکننده بازار کار و انتظار برای تسهیل بیشتر سیاست پولی در سال آینده تغذیه می‌شود. در سشن کوتاه‌ پیش از تعطیلات، شاخص S&P 500 با ثبت پنجمین روز متوالی رشد، از سطح ۶٬۹۳۰ واحد عبور کرد و به بالاترین سطح تاریخ خود رسید. هم‌زمان، بازده اوراق ۱۰ساله خزانه‌داری آمریکا با افت سه واحد پایه به ۴.۱۳ درصد رسید، شاخص نوسان بازار (VIX) به پایین‌ترین سطح خود در سال جاری سقوط کرد و دلار تقریباً بدون تغییر باقی ماند. طلا پس از رسیدن به رکورد بالای ۴٬۵۰۰ دلار در هر اونس، وارد فاز نوسانی شد. این فضای آرام در تضاد کامل با آشفتگی شدید ابتدای سال است؛ زمانی که شوک تعرفه‌ها و تنش‌های تجاری شاخص‌ها را تا آستانه بازار خرسی پایین کشاند. از آن زمان، بازار سهام یک رالی قدرتمند را تجربه کرده و تقریباً هر اصلاح قیمتی با موجی از خرید مواجه شده است؛ نشانه‌ای از حاکم بودن ذهنیت «ترس از جاماندن» یا همان FOMO در میان سرمایه‌گذاران. اگرچه در مقطعی تردیدهایی نسبت به شدت هیجان پیرامون هوش مصنوعی ایجاد شد و رشد بازار برای مدتی مکث کرد، اما امید به کاهش نرخ بهره در سال ۲۰۲۶ بار دیگر موتور خوش‌بینی را روشن کرده است. بسیاری از معامله‌گران همچنان انتظار دارند فدرال رزرو در سال آینده دست‌کم دو نوبت نرخ بهره را هر بار به میزان ۲۵ واحد پایه کاهش دهد؛ حتی بیش از آنچه خود سیاست‌گذاران به‌طور رسمی پیش‌بینی کرده‌اند. داده‌های بازار کار نیز به این روایت کمک کرده‌اند. کاهش مدعیان بیمه بیکاری در هفته گذشته نشان می‌دهد که اخراج‌ها همچنان محدود باقی مانده‌اند و بازار کار، با وجود نشانه‌هایی از سرد شدن، هنوز در وضعیت فروپاشی قرار ندارد. همین تصویر از «ضعف کنترل‌شده» در بازار کار، سناریوی فرود نرم اقتصاد را تقویت کرده است؛ سناریویی که برای دارایی‌های ریسکی عموماً حمایتی تلقی می‌شود. در این میان، برخی مؤسسات سرمایه‌گذاری بزرگ توصیه می‌کنند که سرمایه‌گذاران همچنان در بازار سهام باقی بمانند، اما با نگاهی انتخابی‌تر. از نگاه آنان، فرصت‌ها فقط محدود به غول‌های تکنولوژی نیست و بخش‌هایی مانند سلامت، خدمات عمومی، مالی و حتی برخی صنایع دفاعی می‌توانند در فاز بعدی بازار نقش پررنگ‌تری ایفا کنند. یکی از موضوعات مهم این روزها، بحث «تغییر رهبری بازار» است. اگرچه هفت غول بزرگ فناوری؛ موسوم به 7 شگفت‌انگیز، همچنان وزن بالایی در شاخص‌ها دارند، اما آمارها نشان می‌دهد که بخش قابل‌توجهی از آن‌ها در سال جاری حتی کمتر از S&P 500 رشد کرده‌اند. این یعنی روایت رایج مبنی بر اینکه کل بازار صرفاً بر دوش چند شرکت بزرگ حرکت می‌کند، بیش از حد ساده‌سازی شده است. در واقع، نشانه‌هایی از بهبود عرض بازار دیده می‌شود؛ یعنی تعداد بیشتری از سهام در رالی اخیر مشارکت دارند. این موضوع از دید بسیاری از تحلیل‌گران یک نشانه سالم است، زیرا نشان می‌دهد رشد بازار محدود به چند نماد خاص نیست و پایه‌های گسترده‌تری پیدا کرده است. با این حال، همه‌چیز هم بدون ابهام نیست. ارزش‌گذاری‌ها، به‌ویژه در بخش تکنولوژی، همچنان بالا تلقی می‌شوند و هزینه‌های عظیم سرمایه‌گذاری در حوزه هوش مصنوعی پرسش‌هایی درباره بازدهی بلندمدت آن‌ها ایجاد کرده است. از سوی دیگر، فدرال رزرو نیز بر سر مسیر سیاست پولی اجماع کامل ندارد؛ برخی نگران سرد شدن بازار کار هستند و برخی دیگر همچنان مهار تورم را اولویت اصلی می‌دانند. ابهام سیاسی نیز به این فضا اضافه شده است. با نزدیک شدن به معرفی رئیس جدید فدرال رزرو در میانه سال آینده و فشارهای بالقوه دولت برای سیاست‌های پولی آسان‌تر، بازارها در حال قیمت‌گذاری روی ترکیبی از کاهش نرخ بهره، رشد پایدار سود شرکت‌ها و عدم بروز شوک‌های بزرگ هستند. جمع‌بندی این است که بازارها وارد سال جدید با نوعی خوش‌بینی محتاطانه شده‌اند: نه سرمستی افراطی، نه بدبینی شدید. رالی کریسمس شاید محرک کوتاه‌مدتی باشد، اما مسیر اصلی بازار در سال آینده بیش از هر چیز به تعامل میان تورم، بازار کار و واکنش فدرال رزرو بستگی خواهد داشت؛ تعاملی که همچنان پر از عدم قطعیت است، حتی اگر فعلاً بازارها ترجیح می‌دهند روی سناریوی مثبت‌تر شرط‌بندی کنند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پتانسیل صعودی چین برای انویدیا و AMD

گمانه‌زنی‌های تازه درباره احتمال صدور مجوز از سوی آمریکا برای فروش پردازنده‌های گرافیکی (GPU) به چین، توجه‌ها را به پتانسیل رشد درآمدی انویدیا و AMD جلب کرده است. به برآورد مؤسسه «ریموند جیمز»، AMD می‌تواند بین ۵۰۰ تا ۸۰۰ میلیون دلار به درآمد خود اضافه کند که معادل ۰٫۱۰ تا ۰٫۲۰ دلار افزایش در سود هر سهم (EPS) غیر GAAP است؛ افزایشی که عمدتاً از محل شتاب‌دهنده‌های سازگار با مقررات چین حاصل می‌شود. فرصت انویدیا بزرگ‌تر ارزیابی می‌شود؛ به‌طوری‌که پتانسیل ۷ تا ۱۲٫۵ میلیارد دلار درآمد اضافی و ۰٫۱۵ تا ۰٫۳۰ دلار افزایش EPS در سال ۲۰۲۶ برای این شرکت متصور است. با این حال، همچنان ابهاماتی درباره زمان صدور مجوزها، میزان تقاضای چین و هزینه‌های صادراتی آمریکا وجود دارد، اما حتی فروش در حجم‌های محدود نیز می‌تواند اثر معناداری داشته باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا صعود بازار سهام ۲۰۲۵ می‌تواند در ۲۰۲۶ ادامه یابد؟

بانک UBS پیش‌بینی می‌کند که صعود بازار سهام آمریکا در سال ۲۰۲۵ می‌تواند تا سال ۲۰۲۶ ادامه یابد، که این روند توسط سودآوری قوی شرکت‌ها، سیاست پولی تسهیلی‌تر و وضوح سیاست‌ها حمایت می‌شود. سود شرکت‌ها، به ویژه در بخش فناوری، همچنان قوی است و ارزش‌گذاری‌ها را در سطح معتدل نگه می‌دارد. این بانک پیش‌بینی می‌کند که سودهای شاخص S&P 500 حدود ۱۰٪ رشد کند و شاخص ممکن است به حدود ۷۷۰۰ برسد. کاهش‌های بیشتر نرخ بهره توسط فدرال رزرو و انتخاب رئیس جدید فدرال رزرو می‌تواند از رشد بیشتر بازار حمایت کند. همچنین، شفافیت آتی در زمینه تعرفه‌ها می‌تواند عدم قطعیت‌ها را کاهش دهد. UBS رتبه «جذاب» برای سهام آمریکا را حفظ کرده و به سرمایه‌گذاران توصیه می‌کند برای ادامه رشد بازار، موقعیت خود را حفظ کنند

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در مسیر شش‌رقمی | پیش‌بینی بانک‌ها برای ۲۰۲۶

چشم‌انداز بیت‌کوین برای سال ۲۰۲۶ در حال تغییر اساسی است. تحلیل‌های جدید از سوی بانک‌های بزرگ جهانی نشان می‌دهد که این بار رشد احتمالی بیت‌کوین نه بر پایه هیجانات خرده‌فروشی، بلکه بر پایه پذیرش نهادی، ETFهای نقدی و توکنیزاسیون شکل گرفته است. پیش‌بینی‌ها اکنون به‌طور مشخص در محدوده شش‌رقمی قرار گرفته‌اند. پیش‌بینی Citi: بیت‌کوین تا ۱۴۳ هزار دلار طبق گزارش‌های منتشرشده از Citi Research، بیت‌کوین می‌تواند در سال ۲۰۲۶ به ۱۴۳٬۰۰۰ دلار برسد. این پیش‌بینی بر سه محور اصلی استوار است: ورود سرمایه پایدار از ETFها شفافیت بیشتر مقرراتی در بازارهای کلیدی کاهش تدریجی ریسک‌های ساختاری بازار Citi می‌گوید راه‌اندازی ETFهای نقدی بیت‌کوین، موانع ورود برای سرمایه‌گذاران سنتی را از بین برده و جریان سرمایه‌ای ایجاد کرده که ماهیت ساختاری دارد، نه دوره‌ای. ETFها چگونه بازی را تغییر داده‌اند؟ ETFهای نقدی (اسپات) بیت‌کوین به صندوق‌های بازنشستگی، مدیران دارایی و مشاوران مالی اجازه می‌دهند در چارچوب‌های آشنا و قانونی در بیت‌کوین سرمایه‌گذاری کنند. این یعنی: بیت‌کوین از یک دارایی پرنوسان و حاشیه‌ای به یک ابزار تنوع‌بخش معتبر در سبدهای نهادی تبدیل شده است این تغییر، یکی از مهم‌ترین دلایل رشد پایدار بیت‌کوین در سال‌های آینده محسوب می‌شود. نقش توکنیزاسیون: از JPMorgan تا بازارهای سنتی در کنار ETFها، روند توکنیزاسیون دارایی‌ها نیز در حال تقویت چشم‌انداز بیت‌کوین است. JPMorgan اخیراً یک صندوق بازار پول توکنیزه‌شده راه‌اندازی کرده—نشانه‌ای از اینکه زیرساخت‌های بلاک‌چین در حال ورود به بازارهای سرمایه سنتی هستند. اگرچه این محصول مستقیماً به بیت‌کوین مرتبط نیست، اما نشان می‌دهد: بانک‌های بزرگ به زیرساخت‌های بلاک‌چین اعتماد بیشتری پیدا کرده‌اند توکنیزاسیون در حال تبدیل شدن به یک استاندارد نهادی است این روند می‌تواند مشارکت سرمایه‌گذاران بزرگ در دارایی‌های دیجیتال را افزایش دهد سناریوهای صعودی: تا ۱۷۰ هزار دلار برخی گزارش‌ها که به تحلیل‌های جی‌پی مورگان اشاره دارند، سناریوهای صعودی‌تری را مطرح می‌کنند: بیت‌کوین می‌تواند تا سال ۲۰۲۶ به ۱۷۰٬۰۰۰ دلار برسد. این سناریو بر پایه: رشد توکنیزاسیون راهکارهای نگهداری قانونی (custody) زیرساخت‌های معاملاتی پیشرفته و ورود سرمایه‌گذاران نهادی جدید شکل گرفته است. ۲۰۲۶: نقطه عطف بیت‌کوین؟ مجموعه این عوامل نشان می‌دهد که سال ۲۰۲۶ می‌تواند یک نقطه عطف تاریخی برای بیت‌کوین باشد—نقطه‌ای که در آن: بیت‌کوین از چرخه‌های سفته‌بازانه فاصله می‌گیرد. و به بخشی از سیستم مالی جهانی تبدیل می‌شود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

بزرگ‌ترین روز سررسید آپشن‌های بازار سهام در تاریخ؛ امروز باید مراقب چه چیزهایی بود؟

امروز بازارهای مالی با رویدادی روبه‌رو هستند که حتی در تقویم شلوغ بازار مشتقات نیز کم‌سابقه محسوب می‌شود؛ بزرگ‌ترین روز سررسید آپشن‌های سهام در تاریخ. امروز روز موسوم به چهارگانه جادویی (Quadruple Witching) است. بر اساس برآورد گلدمن ساکس، حدود ۷.۱ تریلیون دلار ارزش اسمی آپشن‌ها امروز منقضی می‌شود؛ رقمی که به‌تنهایی معادل بیش از ۱۰ درصد ارزش کل بازار "راسل 3000" است. این عدد نه‌تنها از نظر حجم، بلکه از نظر پیامدهای بالقوه برای رفتار بازار، نقدشوندگی و چرخش سرمایه اهمیت بالایی دارد؛ حتی اگر در ظاهر، نوسانات قیمتی محدود به نظر برسند. چهارگانه جادویی چیست و چرا اهمیت دارد؟ چهارگانه جادویی به روزهایی گفته می‌شود که چهار نوع قرارداد مشتقه به‌صورت هم‌زمان سررسید می‌شوند: آپشن‌های شاخص‌ها آپشن‌های سهام تکی فیوچرز شاخص‌ها آپشن‌های فیوچرز شاخص‌ها این هم‌زمانی، معمولاً هر سه ماه یک‌بار رخ می‌دهد، اما همه چهارگانه‌ها یکسان نیستند. سررسیدهای ماه دسامبر تقریباً همیشه بزرگ‌ترین سررسید سال هستند، چرا که هم صندوق‌های سرمایه‌گذاری و هم معامله‌گران خرد، تمایل دارند پیش از بسته شدن دفاتر مالی سالانه، پوزیشن‌های خود را تسویه کرده و سود و زیان نهایی را قفل کنند. علاوه بر این، بسیاری از هج‌های بزرگ سالانه نیز دقیقاً در سررسید دسامبر تعریف می‌شوند. اما حتی با این استانداردها هم، سررسید امروز تمام رکوردهای پیشین را شکسته است. ابعاد عددی ماجرا؛ ۷.۱ تریلیون دلار یعنی چه؟ برای درک بهتر بزرگی این عدد: حدود ۵ تریلیون دلار از این آپشن‌ها به شاخص S&P 500 مربوط می‌شود. نزدیک به ۸۸۰ میلیارد دلار نیز به آپشن‌های سهام تکی اختصاص دارد. این تمرکز بالا روی شاخص‌های اصلی و به‌ویژه S&P 500، باعث می‌شود اثرات این سررسید بیش از هر چیز در سطوح کلیدی شاخص‌ها نمایان شود. برخلاف تصور عمومی؛ چرا چنین سررسیدی لزوماً نوسان‌ساز نیست؟ در نگاه اول، ممکن است تصور شود چنین حجم عظیمی از آپشن‌های در حال انقضا باید به انفجار نوسان منجر شود. اما تجربه بازار اغلب خلاف این را نشان داده است. دلیل اصلی، دلتا-هجینگ است. بازارسازها و صندوق‌هایی که آپشن‌ها را فروخته‌اند، برای مدیریت ریسک خود، به‌طور مداوم در بازار نقدی یا فیوچرز پوزیشن‌های پوششی می‌گیرند. همین رفتار باعث می‌شود: حرکات شدید قیمت مهار شود بازار به‌جای نوسان انفجاری، وارد فاز «محدود و مهارشده» شود در زمان نگارش این گزارش، فیوچرز S&P 500 تنها حدود ۶ واحد (۰.۱ درصد) رشد نشان می‌دهد؛ حرکتی بسیار آرام نسبت به بزرگی رویداد. نبرد روی اعداد رُند؛ چرا سطح ۶۸۰۰ مهم است؟ آپشن‌ها معمولاً حول اعداد رُند و روانی متمرکز می‌شوند؛ سطوحی که بیشترین قراردادهای باز (Open Interest) روی آن‌ها شکل گرفته است. با توجه به اینکه فیوچرز S&P 500 در حوالی ۶۷۸۵ معامله می‌شود، سطح ۶۸۰۰ به‌عنوان میدان اصلی نبرد امروز مطرح است. اگر بازار به این محدوده برسد، احتمال دارد پدیده‌ای موسوم به «قفل‌شدن قیمت» (Pinning) رخ دهد؛ یعنی قیمت تمایل داشته باشد تا پایان روز معاملاتی در نزدیکی همان سطح قفل شود. این اتفاق زمانی می‌افتد که نیروهای دلتا-هجینگ از هر دو سمت، حرکت قیمت را خنثی می‌کنند. نشانه‌های مهم زیر پوست بازار؛ چشم به مگاکپ‌ها بدوزید در شرایطی که شاخص کل ممکن است آرام و بی‌نوسان به نظر برسد، سیگنال‌های مهم معمولاً در سهام بزرگ و لیدر بازار ظاهر می‌شوند. به‌ویژه گروه هفت شگفت‌انگیز (انویدیا، اپل، مایکروسافت، آمازون، متا، آلفابت و تسلا) نقش کلیدی دارند. یکی از روایت‌های پرطرفدار بازار این است که در سال آینده، سهام مگاکپ‌ها ممکن است با فشار فروش مواجه شوند؛ چرا که: داستان رشد نامحدود هوش مصنوعی به چالش کشیده می‌شود تمرکز بازار از «روایت» به «سودآوری واقعی» تغییر می‌کند در چنین فضایی، روزی با این حجم عظیم نقدشوندگی، فرصت ایده‌آلی برای خروج تدریجی صندوق‌های بزرگ فراهم می‌کند؛ آن هم بدون اینکه شاخص کل الزاماً دچار ریزش شود. اگر امروز شاهد فروش سنگین در نمادهایی مانند انویدیا باشیم، در حالی که شاخص‌ها تقریباً ثابت مانده‌اند، این می‌تواند یک نشانه هشداردهنده باشد؛ سیگنالی که می‌گوید چرخش سرمایه در حال آغاز است، حتی اگر هنوز در سطح شاخص‌ها دیده نشود. جمع‌بندی؛ آرامش ظاهری، پیام‌های عمیق بزرگ‌ترین روز سررسید آپشن‌های تاریخ، لزوماً به معنای نوسان شدید نیست. بلکه برعکس، ممکن است بازار را به‌شدت «کنترل‌شده» و آرام نشان دهد. اما درست در همین آرامش ظاهری، مهم‌ترین پیام‌ها منتقل می‌شوند: رفتار قیمت در سطوح کلیدی مانند ۶۸۰۰ واگرایی احتمالی میان شاخص‌ها و سهام مگاکپ استفاده صندوق‌های بزرگ از نقدشوندگی برای تنظیم پوزیشن‌های سال آینده امروز بیش از آنکه روز تریدهای هیجانی باشد، روز خواندن دقیق رفتار بازار است؛ روزی که شاید جهت حرکت ماه‌های آینده، بی‌سروصدا در دل همین سررسید تاریخی شکل بگیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افت دوباره وال‌استریت؛ فشار فروش پایان سال و تسویه پوزیشن‌ها در کانون توجه

بازار سهام آمریکا بار دیگر تحت فشار قرار گرفت؛ حرکتی که بیش از آنکه ریشه در عوامل کلان یا تغییر بنیادین داشته باشد، به شناسایی سود و تسویه پوزیشن‌ها در آستانه پایان سال شباهت دارد. پس از یک سال قدرتمند برای بازارها، طبیعی است که بخشی از سرمایه‌گذاران ترجیح دهند سودهای ثبت‌شده را قفل کنند و تراز پرتفوی خود را پیش از ورود به سال جدید تنظیم نمایند. در معاملات امروز، برخی از سهام پیشتاز سال جاری به‌ویژه در حوزه تولید برق و فناوری، با افت قابل‌توجهی مواجه شدند. اوراکل همچنان در مسیر نزولی حرکت می‌کند و هم‌زمان، انویدیا، گوگل و برادکام در میان ضعیف‌ترین نمادهای شاخص S&P 500 قرار گرفتند. در مقابل، رشد اخیر تسلا تا سقف‌های تاریخی بیشتر به پوشش فروش‌های استقراضی نسبت داده می‌شود تا تغییر در چشم‌انداز بنیادی. شاخص S&P 500 حدود ۰.۵ درصد و نزدک نزدیک به ۰.۸ درصد افت کرد؛ نشانه‌ای روشن از آنکه فشار فروش عمدتاً از سمت سهام فناوری و رشدمحور می‌آید. در همین حال، برخی از نمادهایی که در طول سال عملکرد ضعیف‌تری داشتند مانند مودرنا، سرویس‌ناو و چیپوتله، در جمع بهترین‌های روز دیده شدند؛ الگویی که بار دیگر فرضیه پوشش شورت‌ها را تقویت می‌کند. در مجموع، تلاش برای استخراج یک روایت کلان یا تم معاملاتی بزرگ از این حرکات، احتمالاً گمراه‌کننده است. هرچند نگرانی‌های پراکنده‌ای درباره آینده روایت هوش مصنوعی وجود دارد و ممکن است به افزایش فشار فروش در فناوری در ابتدای سال آینده بینجامد، اما آنچه امروز در بازار دیده می‌شود بیشتر حاصل جریان‌های معاملاتی و مدیریت پوزیشن‌هاست، نه تغییر در بنیان‌های اقتصادی یا سودآوری شرکت‌ها.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

پیش‌بینی کاهش فروش گوشی‌های هوشمند در سال ۲۰۲۶ به دلیل افزایش هزینه‌ تراشه‌ها

طبق گزارش Counterpoint، انتظار می‌رود عرضه جهانی گوشی‌های هوشمند در سال ۲۰۲۶ حدود ۲.۱ درصد کاهش یابد، زیرا افزایش هزینه‌های تراشه بر تقاضای مصرف‌کننده فشار می‌آورد. کمبود تراشه‌های حافظه قدیمی، ناشی از انتقال به قطعات متمرکز بر هوش مصنوعی، باعث افزایش ۲۰ تا ۳۰ درصدی هزینه مواد اولیه شده و بیشترین تأثیر را بر دستگاه‌های زیر ۲۰۰ دلار دارد. برندهای چینی مانند آنر (Honor) و اوپو (Oppo) به دلیل حاشیه سود کم، بیشتر آسیب‌پذیر هستند، در حالی که اپل و سامسونگ در موقعیت بهتری قرار دارند. افزایش تقاضا برای سرورهای هوش مصنوعی، عرضه حافظه را بیش از پیش تحت فشار قرار داده است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت فورد استراتژی خودروهای برقی خود را بازطراحی کرد

شرکت فورد با بازنگری گسترده در استراتژی خودروهای برقی، تمرکز خود را از تولید انبوه EVهای بزرگ به سمت هیبریدها و مدل‌های EREV تغییر می‌دهد و یک هزینه ۱۹.۵ میلیارد دلاری را در صورت‌های مالی ثبت می‌کند. این تغییر جهت در حالی انجام می‌شود که بازار خودروهای برقی با رشد کندتر از انتظار و هزینه‌های بالای تولید مواجه است. نسل جدید F-150 Lightning به معماری EREV منتقل می‌شود و تولید نسل فعلی متوقف شده است. فورد همچنان پیش‌بینی می‌کند سود عملیاتی تعدیل‌شده سال ۲۰۲۵ حدود ۷ میلیارد دلار باشد و جریان نقدی آزاد تعدیل‌شده در محدوده ۲ تا ۳ میلیارد دلار قرار گیرد. فورد اعلام کرده که دیگر برنامه‌ای برای تولید برخی EVهای بزرگ و ون‌های تجاری برقی در اروپا و آمریکای شمالی ندارد. این شرکت انتظار دارد تا سال ۲۰۳۰، نیمی از تولید جهانی آن شامل هیبریدها، EREVها و EVها باشد—رشد قابل‌توجهی نسبت به ۱۷٪ در سال ۲۰۲۵. در بخش تولید، پیکاپ‌های جدید در BlueOval City مونتاژ خواهند شد و یک ون بنزینی و هیبریدی جدید در اوهایو تولید می‌شود. فورد همچنین قصد دارد هزاران نیروی جدید در آمریکا استخدام کند. این شرکت وارد حوزه سیستم‌های ذخیره‌سازی انرژی باتری (BESS) می‌شود و از سال ۲۰۲۷ عرضه این محصولات را با ظرفیت ۲۰ گیگاوات‌ساعت آغاز خواهد کرد. فورد طی دو سال آینده ۲ میلیارد دلار برای توسعه این بخش سرمایه‌گذاری می‌کند. بخش Model E نیز انتظار می‌رود از سال ۲۰۲۶ بهبود عملکرد را آغاز کرده و تا سال ۲۰۲۹ به سودآوری برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظار برای گزارش اشتغال آمریکا؛ کاهش بازده اوراق و فشار بر سهام فناوری

هفته حساس معاملاتی با نوسان بازار سهام و رشد اوراق قرضه آغاز شد؛ جایی که سرمایه‌گذاران در انتظار داده‌های کلیدی اقتصاد آمریکا هستند تا مسیر آتی نرخ بهره فدرال رزرو را روشن‌تر کند. در آستانه انتشار گزارش اشتغال، شاخص S&P 500 در محدوده‌ای نوسانی حرکت کرد و فشار فروش در بخش فناوری دوباره شدت گرفت؛ به‌طوری که سهام برادکام در مسیر بدترین افت سه‌روزه از سال ۲۰۲۰ قرار گرفت و اوراکل نیز افتی حدود ۱۷ درصدی را تکمیل کرد. هم‌زمان، ریزش بازار رمزارزها فضای دارایی‌های پرریسک را تحت فشار نگه داشت. بازده اوراق خزانه‌داری آمریکا کاهش یافت، زیرا بازارها انتظار دارند فدرال رزرو سال آینده دو بار نرخ بهره را کاهش دهد تا از بازار کار حمایت کند؛ حتی با وجود آن‌که تورم همچنان نشانه‌هایی از چسبندگی دارد. دلار نیز تضعیف شد. گزارش اشتغال نوامبر—که شامل برآورد معوقه اشتغال اکتبر به‌دلیل تعطیلی دولت است—ممکن است تصویری از بازار کار کندتر را نشان دهد. در این فضا، مقامات فدرال رزرو پیام‌های نسبتاً محتاطانه‌ای مخابره کرده‌اند. استیون میران سیاست فعلی را بیش از حد انقباضی دانست و جان ویلیامز گفت سیاست پولی پس از کاهش اخیر، برای سال آینده در موقعیت مناسبی قرار دارد؛ با ریسک‌های بیشتر برای اشتغال و کاهش نسبی ریسک‌های تورمی. تحلیل‌گران می‌گویند تا زمانی که داده‌های اشتغال نشانه فروپاشی شدید نداشته باشد، «خبر بد می‌تواند خبر خوب» تلقی شود؛ چرا که به فدرال رزروی متمایل‌تر به کاهش نرخ‌ها می‌انجامد. در بازارها، S&P 500 حوالی ۶٬۸۲۰ واحد باقی ماند؛ بیشتر مگاکپ‌ها افت کردند، در حالی که تسلا و انویدیا رشد داشتند. بازده اوراق ۱۰ساله به ۴.۱۷ درصد کاهش یافت و دلار به پایین‌ترین سطوح از اوایل اکتبر نزدیک شد. برخی استراتژیست‌ها همچنان به چشم‌انداز صعودی میان‌مدت خوش‌بین‌اند و با فرض فدرال رزروی حمایتی، اهداف ۷٬۳۰۰ تا ۷٬۷۰۰ واحدی را برای S&P 500 تا پایان ۲۰۲۶ مطرح می‌کنند؛ هرچند هشدار می‌دهند این هفته به‌دلیل انباشت داده‌های معوق، نوسان می‌تواند افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نیمه دوم دسامبر؛ وقتی «بابانوئل» معمولاً به بازار سهام سر می‌زند

بازار سهام آمریکا هفته را با لحنی مثبت آغاز کرده است؛ شاخص S&P 500 اندکی پس از بازگشایی معاملات حدود ۰.۳ درصد رشد کرده و همین حرکت اولیه، نگاه‌ها را بار دیگر به یکی از الگوهای قدیمی اما پرطرفدار بازار جلب کرده است: اثر فصلی پایان سال یا همان سانتا رالی. بررسی‌های تاریخی نشان می‌دهد نیمه دوم ماه دسامبر، اغلب با عملکردی مطلوب برای سهام همراه بوده است. به گفته رایان دتریک از مؤسسه کارسون، داده‌های ۷۵ سال گذشته حاکی از آن است که میانگین بازده شاخص‌ها در این بازه زمانی حدود ۱.۴ درصد بوده؛ آماری که بار دیگر اصطلاح معروف «رالی بابانوئل» را در ذهن فعالان بازار زنده می‌کند. این الگوی فصلی معمولاً به ترکیبی از عوامل نسبت داده می‌شود: کاهش حجم معاملات، خوش‌بینی سرمایه‌گذاران در آستانه پایان سال، تعدیل پوزیشن‌ها پیش از تعطیلات و البته جریان‌های نقدی مرتبط با مدیریت پرتفوی. هرچند این عوامل تضمینی برای تداوم رشد نیستند، اما تاریخ نشان داده‌اند که نیمه دوم دسامبر اغلب فضایی مساعدتر نسبت به سایر مقاطع سال برای بازار سهام فراهم کرده است. در مجموع، شروع مثبت معاملات و هم‌زمانی آن با یکی از خوش‌سابقه‌ترین مقاطع تقویمی بازار، می‌تواند برای سرمایه‌گذاران پیام روشنی داشته باشد: اگرچه ریسک‌ها همچنان پابرجاست، اما آمارهای فصلی می‌گویند بابانوئل معمولاً در نیمه دوم دسامبر سری هم به وال‌استریت می‌زند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرخش سرمایه در بازار سهام آمریکا؛ چرخش سرمایه در بازار سهام آمریکا؛ خروج سرمایه از فناوری و ورود به صنایع سنتی

چرخش سرمایه در بازار سهام آمریکا امروز شتاب گرفته و تصویر دوگانه‌ای از بازار ساخته است. در حالی که شاخص داوجونز با حمایت سهام صنعتی و چرخه‌ای در مسیر صعودی حرکت می‌کند، نزدک تحت فشار سهام بزرگ فناوری عقب‌نشینی کرده است؛ نشانه‌ای روشن از ادامه انتقال سرمایه از فناوری‌های پُرریسک به صنایع ارزشی و چرخه‌ای. کاتالیزور اصلی ضعف بخش فناوری، برادکام (AVGO) بوده است. این شرکت با وجود انتشار گزارش مالی بهتر از انتظار—سود هر سهم ۱.۹۵ دلار در برابر پیش‌بینی ۱.۸۶ دلار و درآمد ۱۸.۰۲ میلیارد دلار بالاتر از برآوردها؛ به‌دلیل نگرانی از فشرده‌تر شدن حاشیه سود با موج فروش مواجه شد. در بازاری که سهام برادکام از ابتدای سال حدود ۵۸ درصد رشد کرده، حتی کوچک‌ترین نشانه ضعف کافی است تا سناریوی «فروش با خبر» فعال شود؛ به‌طوری‌که سهم امروز نزدیک به ۱۰ درصد افت کرده و به نمادی از ضعف گسترده‌تر فناوری بدل شده است. در مجموع، عملکرد واگرا میان داوجونز و نزدک بیانگر تداوم چرخش ساختاری بازار است؛ جایی که سرمایه‌گذاران سودهای فناوری را شناسایی کرده و به‌سمت صنایع چرخه‌ای حرکت می‌کنند. در اخبار دیگر، Dell اعلام کرد از ۱۷ دسامبر قیمت محصولات تجاری را به‌دلیل افزایش تقاضا برای تراشه‌های حافظه بالا می‌برد؛ با این حال، سهام دل نیز امروز حدود ۲.۳۵ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر