TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نقشه نوسانات فارکس در سال ۲۰۲۶؛ کدام ارزها فرصت‌ساز و کدام پرریسک‌اند؟

سال ۲۰۲۵ برای بازارهای ارز، با وجود موجی از شوک‌های سیاسی و اقتصادی، پایان آرام‌تری نسبت به انتظارات بدبینانه داشت. تورم جهانی که پس از همه‌گیری به اوج رسیده بود در مسیر نزولی قرار گرفت و اقتصادهای بزرگ (هرچند با رشد شکننده) توانستند از رکود عمیق فاصله بگیرند. با این حال، فضای کلان اقتصاد جهانی همچنان با ریسک همراه است؛ از احتمال تشدید جنگ‌های تجاری و سیاست‌های تعرفه‌ای گرفته تا تداوم تنش‌های ژئوپلیتیک که می‌توانند در مقاطع مختلف، جریان سرمایه و اشتهای ریسک را به‌طور ناگهانی تغییر دهند. در آستانه ۲۰۲۶، تمرکز بازارها بیش از هر چیز بر مسیر سیاست پولی بانک‌های مرکزی بزرگ است. پس از دوره افزایش سریع نرخ‌ها در سال‌های ۲۰۲۲ و ۲۰۲۳، سیاست پولی در سال ۲۰۲۵، وارد فاز تعدیل شد و انتظار می‌رود این روند در سال جدید هم ادامه یابد. بر مبنای برآوردهای رایج، فدرال رزرو بیشترین فضای کاهش را دارد و نرخ بهره آمریکا در طول ۲۰۲۶ می‌تواند به حوالی ۳٪ نزدیک شود؛ در حالی که بانک مرکزی اروپا احتمالاً نرخ‌ها را حوالی ۲٪ نگه می‌دارد و بانک انگلستان نیز در مسیری قرار می‌گیرد که می‌تواند به محدوده تعادلی نزدیک ۳٫۲۵٪ برسد. نتیجه این آرایش جدید، کاهش تدریجی مزیت نرخ بهره دلار در برابر رقباست؛ عاملی که می‌تواند به تضعیف نسبی دلار و افزایش جذابیت برخی ارزهای دیگر بینجامد. در چنین محیطی، پرسش اصلی فعالان فارکس آن است که کدام ارزها در سال ۲۰۲۶ ظرفیت تبدیل شدن به فرصت را دارند و کدام‌یک با ریسک‌های ساختاری و چرخه‌ای بیشتری روبه‌رو خواهند بود. یورو (EUR)؛ چشم‌انداز اقتصاد اروپا و مسیر نوسان یورو اقتصاد منطقه یورو در اواخر ۲۰۲۵ نشانه‌هایی از خروج تدریجی از رکود خفیف ابتدای سال نشان داد. نرخ تورم که در سال‌های قبل به سطوح بالایی رسیده بود، به حوالی هدف ۲ درصدی بانک مرکزی اروپا بازگشت و حتی اندکی پایین‌تر تثبیت شد؛ امری که به ECB اجازه داد پس از یک دوره انقباض شدید، نرخ‌های سیاستی را در سطوح فعلی (نرخ سپرده نزدیک ۲٪) ثابت نگه دارد. در همین حال، بازار کار همچنان مقاوم باقی مانده است: نرخ بیکاری در کف‌های چنددهه‌ای و مشارکت نیروی کار بالا مانده که از مصرف خانوار حمایت کرده است. ترکیب تورم مهار‌شده، رشد اقتصادی ضعیف اما مثبت و ثبات بازار کار، به یورو اجازه داد سال ۲۰۲۵ را با ثبات نسبی و در محدوده‌های بالاتر نسبت به کف‌های قبلی به پایان برساند. انتظار می‌رود رشد اقتصادی منطقه یورو در ابتدای ۲۰۲۶ اندکی کند شود، اما در نیمه دوم سال با کمک محرک‌های مالی؛ به‌ویژه افزایش هزینه‌های عمومی در حوزه دفاع و زیرساخت در کشورهایی مانند آلمان، دوباره شتاب بگیرد. با این حال، اقتصاد اروپا همچنان با محدودیت‌های ساختاری نظیر رقابت فزاینده صنایع چین، جمعیت پیر و وابستگی به واردات انرژی روبه‌روست که مانع جهش پایدار رشد می‌شود. پیش‌بینی‌ها حاکی از آن است که تورم در ۲۰۲۶ کمی زیر ۲٪ باقی بماند؛ وضعیتی که به احتمال زیاد ECB را به حفظ نرخ‌های بهره در سطوح فعلی وادار خواهد کرد. سیاست رسمی بانک مرکزی اروپا همچنان «داده‌محور» است و تنها در صورت انحراف معنادار تورم یا داغ‌شدن بیش از حد اقتصاد، احتمال تغییر جهت سیاست پولی مطرح خواهد شد. بسیاری از استراتژیست‌های بازار نسبت به تقویت ملایم یورو در برابر دلار آمریکا در ۲۰۲۶ خوش‌بین هستند.  دلیل اصلی، تغییر سمت‌وسوی سیاست پولی دو سوی آتلانتیک است: فدرال رزرو آمریکا مشغول کاهش نرخ‌هاست در حالی که ECB در ۲٪ متوقف شده و شاید حتی در حالت انقباضی باقی بماند. کاهش شکاف نرخ بهره به نفع یورو، جذابیت سرمایه‌گذاری در دارایی‌های یورویی را بالا می‌برد و فشار نزولی بر دلار ایجاد می‌کند. رُبوبانک پیش‌بینی می‌کند نرخ برابری یورو/دلار طی ۱۲ ماه آینده از سطوح کنونی اندکی بالاتر رفته و به حدود ۱٫۱۸ برسد. حتی سناریوهای خوش‌بینانه‌تری هم مطرح شده است؛ مثلاً مدیران سرمایه‌گذاری RBC در صورت تضعیف گسترده دلار آمریکا، امکان صعود یورو تا ۱٫۲۴ دلار را نیز مطرح کرده‌اند. البته تحقق جهش قابل ملاحظه‌ی یورو نیازمند محرک‌هایی فراتر از عوامل درونی اروپا است و عمدتاً وابسته به افت ارزش دلار خواهد بود. در برابر ارزهای دیگر، انتظار می‌رود یورو عملکرد نسبتاً باثبات یا قوی داشته باشد. برای مثال در برابر پوند بریتانیا، روند تقویت تدریجی یورو که از ۲۰۲۵ مشاهده شد ممکن است ادامه یابد؛ کارشناسان اشاره می‌کنند که پوند در ۲۰۲۵ نسبت به یورو تضعیف شده و احتمالاً این روند تداوم خواهد داشت. به طور کلی یورو در ۲۰۲۶ از دسته ارزهایی به شمار می‌رود که می‌تواند فرصت‌ساز باشد، هرچند دامنه نوسانات آن ممکن است محدود و به عوامل برون‌زا (مانند وضعیت دلار و قیمت انرژی) وابسته باشد. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ پوند بریتانیا (GBP)؛ زیر فشار عدم‌قطعیت‌ها پوند استرلینگ سال ۲۰۲۵ را زیر فشار هم‌زمان عوامل اقتصادی و سیاسی به پایان برد. تورم که ابتدای سال در سطوح بالایی قرار داشت، به‌تدریج کاهش یافت اما همچنان در مقایسه با سایر اقتصادهای گروه هفت بالا باقی ماند. بانک انگلستان پس از رساندن نرخ بهره به حوالی ۵ درصد، در نیمه دوم سال افزایش بیشتر را متوقف کرد و با کند شدن رشد اقتصادی و نشانه‌هایی از کاهش تورم، به تدریج اقدام به کاهش نرخ بهره تا سطح 3.75 درصد نمود. در همین حال، تغییر دولت پس از بیش از یک دهه و روی کار آمدن کابینه جدید حزب کارگر، اگرچه نوعی ثبات سیاسی نسبی ایجاد کرد، اما به‌دلیل وضعیت شکننده مالی دولت و وعده‌های انضباط بودجه‌ای، چشم‌انداز رشد کوتاه‌مدت اقتصاد را محدود نگه داشت. حاصل این ترکیب، رشد بسیار ضعیف در ۲۰۲۵ و پوندی بود که در محدوده‌های میانی در برابر دلار درجا زد و نتوانست نقش فعالی در میان ارزهای پیشتاز ایفا کند. انتظار می‌رود اقتصاد بریتانیا در ۲۰۲۶ اندکی بهبود یابد، اما همچنان با نرخی پایین‌تر از بسیاری از اقتصادهای توسعه‌یافته رشد کند. سیاست مالی دولت به‌طور کلی انقباضی باقی خواهد ماند و هدف اصلی آن حفظ اعتماد بازار اوراق است، نه تحریک رشد. در مقابل، سیاست پولی به‌تدریج انبساطی می‌شود: بانک انگلستان احتمالاً طی ماه‌های نخست سال نرخ بهره را مرحله‌به‌مرحله کاهش می‌دهد تا به محدوده تعادلی نزدیک ۳٫۲۵ درصد برسد. این ترکیبِ سیاست مالی سخت‌گیرانه و سیاست پولی نرم‌تر، به اقتصاد اجازه تنفس می‌دهد اما موتور رشد را پرقدرت نمی‌کند. از منظر سیاسی نیز، هرچند ریسک ژئوپلیتیک خارجی محدود است، اما تحولات داخلی؛ از جمله آزمون‌های انتخاباتی محلی و فشارهای درون‌حزبی، می‌تواند گهگاه فضای عدم‌قطعیت را به بازار بازگرداند. اکثر تحلیل‌گران توافق دارند که پوند در سال ۲۰۲۶ با ریسک‌ها و موانعی مواجه است و احتمالاً از ارزهای پیشتاز نخواهد بود. پوند بریتانیا در سال گذشته میلادی عمدتاً «تحت فشار» بوده است و این وضعیت بنا به دلایلی پابرجاست. رُبوبانک تصریح می‌کند پوند به خاطر بی‌ثباتی‌های سیاسی داخلی و کاهش نرخ بهره بانک انگلستان جای مانور زیادی برای تقویت ندارد. در مقابل دلار آمریکا، اگرچه انتظار می‌رود تضعیف دلار به نفع همه ارزهای دیگر از جمله پوند تمام شود، ولی احتمال اینکه استرلینگ افزایش چشمگیری نسبت به سطوح فعلی داشته باشد پایین‌تر از ارزهای همتایی مانند یورو یا دلار استرالیاست. با این‌حال برخی پیش‌بینی‌ها نسبتاً خوش‌بینانه‌اند؛ برای مثال بانک‌هایی چون NatWest نرخ برابری پوند/دلار را تا اواخر ۲۰۲۶ در محدوده ۱٫۳۵–۱٫۴۰ برآورد کرده‌اند؛ اما این سناریوها مبتنی بر تضعیف شدید دلار و رفع اکثر موانع داخلی بریتانیاست که تحقق کامل آن محل تردید است. سناریوی محتمل‌تر آن است که پوند در برابر دلار افزایش ملایمی داشته باشد، ولی از حیث عملکرد نسبی، از دیگر ارزهای G10 عقب بماند. در برابر یورو نیز همان‌طور که اشاره شد پوند توان رقابت بالایی نشان نداده و ممکن است ادامه تضعیف تدریجی استرلینگ نسبت به یورو را شاهد باشیم. به بیان دیگر، در سبد ارزهای اصلی سال ۲۰۲۶، پوند جزو گزینه‌های پرریسک‌تر تلقی می‌شود و تا زمانی که افق سیاست‌گذاری اقتصادی و سیاسی بریتانیا شفاف‌تر نشود، معامله‌گران با احتیاط بیشتری به سراغ استرلینگ خواهند رفت. ✔️  بیشتر بخوانید: اقتصاد بریتانیا در سالی که گذشت؛ از چالش‌های ۲۰۲۵ تا چشم‌انداز ۲۰۲۶ دلار آمریکا (USD)؛ پایان مزیت انحصاری؟ شاخص دلار آمریکا پس از دو سال رشد متوالی، در ۲۰۲۵ وارد فاز اصلاح شد. جهش اولیه دلار در ابتدای سال که با بازگشت دونالد ترامپ به قدرت و امید بازار به سیاست‌های رشد‌محور همراه بود، به‌تدریج جای خود را به نگرانی از جنگ‌های تجاری، نااطمینانی سیاستی و کاهش نرخ‌های بهره داد. فدرال رزرو با کند شدن اقتصاد و فروکش کردن تورم، مسیر کاهش نرخ را در پیش گرفت و بخشی از مزیت نرخ بهره دلار نسبت به رقبا از میان رفت. در نتیجه، دلار با وجود نقش پناهگاهی خود در مقاطع پرتنش، سال را با تضعیف نسبی به پایان برد و بسیاری از ارزهای رقیب بخشی از عقب‌ماندگی سال‌های قبل را جبران کردند. فضای پایه برای دلار در ۲۰۲۶ همچنان محتاطانه است. انتظار می‌رود فدرال رزرو کاهش نرخ بهره را ادامه دهد تا سیاست پولی به محدوده‌ای نزدیک به نرخ خنثی برسد، در حالی که بسیاری از بانک‌های مرکزی دیگر یا در حال توقف کاهش‌ها هستند یا با احتیاط بیشتری حرکت می‌کنند. این واگرایی، مزیت تاریخی دلار را تضعیف می‌کند. در بعد واقعی اقتصاد نیز، آمریکا با ترکیبی از رشد کندتر، کسری بودجه بزرگ و ابهام‌های سیاستی مواجه است؛ رشدی که بیش از آنکه بر سرمایه‌گذاری مولد تکیه داشته باشد، به محرک‌های مالی کوتاه‌مدت متکی است. افزون بر این، نزدیکی پایان دوره ریاست جروم پاول در فدرال رزرو و فشارهای سیاسی بر سیاست پولی، سایه‌ای از تردید بر استقلال بانک مرکزی و اعتماد سرمایه‌گذاران انداخته است. اجماع بازار بر ادامه تضعیف ملایم دلار است، هرچند احتمال نوسانات مقطعی مخالف جهت نیز منتفی نیست. مدیران سرمایه‌گذاری RBC خاطرنشان کرده‌اند که روند نزولی دو ساله دلار در اواخر ۲۰۲۵ موقتاً متوقف شد، اما دلایل کافی برای از سرگیری تضعیف دلار در ۲۰۲۶ وجود دارد. یکی از مهم‌ترین این دلایل، کمتر شدن شکاف بازدهی دلار نسبت به رقباست؛ تفاوت نرخ بهره دوساله آمریکا و آلمان که در اوج خود حدود ۲٫۵٪ بود، اکنون رو به کاهش است و حمایت سنتی ناشی از نرخ بالاتر دلار در حال رنگ باختن است. کارشناسان ING پیش‌بینی می‌کنند شاخص دلار (DXY) تا اواخر ۲۰۲۶ به محدوده میانی ۹۰ واحد (احتمالاً حوالی ۹۵) نزول کند. رُبوبانک نیز عقیده دارد روند نزولی دلار به لطف عوامل چرخه‌ای آمریکا (کاهش نرخ بهره و افت مزیت رشد) ادامه خواهد یافت و فشارهای سیاسی واشنگتن بر فدرال رزرو و فضای مبهم اقتصاد آمریکا وزن بیشتری بر دوش دلار می‌گذارد. البته باید در نظر داشت که سناریوی مخالف در صورت اصرار تورم بر سطوح بالا هم امکان‌پذیر است. اگر تورم آمریکا برخلاف انتظار همچنان بالا بماند، فدرال رزرو ناچار می‌شود سیاست انقباضی را طولانی‌تر کند یا سرعت کاهش نرخ را کم نماید؛ در این حالت دلار ممکن است حمایت پیدا کند و از افت بیشتر مصون بماند.   همچنین دلار کماکان ارز اول جهان در مواقع بحران است؛ چنانچه در ۲۰۲۶ یک شوک ژئوپلیتیک بزرگ یا ریسک مالی جدیدی رخ دهد، تقاضا برای دلار به عنوان دارایی امن می‌تواند موقتاً آن را تقویت کند؛ همان‌طور که در برهه‌هایی از ۲۰۲۵ مشاهده شد. اما سناریوی پایه نزد اغلب تحلیل‌گران این است که ۲۰۲۶ سالی خواهد بود که دلار آمریکا در آن افت تدریجی ارزش را تجربه کند و در مقایسه با ارزهای رقیب کم‌فروغ‌تر ظاهر شود. از این رو دلار در قیاس با برخی ارزهای دیگر که چشم‌انداز روشنی دارند، کمتر جنبه فرصت‌ساز و بیشتر به منزله ارز پرریسک برای نگهداری تلقی می‌شود. ین ژاپن (JPY)؛ روی مرز عادی‌سازی پولی و آزمون اعتماد بازار سال ۲۰۲۵ برای ژاپن با ترکیبی از رشد مثبت اما شکننده، تورم بالاتر از هدف و تغییرات مهم سیاستی همراه بود. در نیمه نخست سال، اقتصاد تا حدی به لطف بهبود تراز تجاری و رشد سرمایه‌گذاری بنگاه‌ها جان گرفت، اما از نیمه دوم نشانه‌های کند شدن تقاضای داخلی پررنگ‌تر شد و فشار هزینه‌های زندگی؛خصوصاً از کانال افزایش قیمت خوراکی‌ها، اجازه نداد مصرف خانوار به موتور پایدار رشد تبدیل شود. نقطه عطف سال در سیاست پولی رقم خورد: بانک مرکزی ژاپن در نشست ۱۸–۱۹ دسامبر نرخ سیاستی را ۰٫۲۵ واحد درصد افزایش داد و به ۰٫۷۵٪ رساند؛ حرکتی که به‌عنوان گام جدی در مسیر خروج از عصر نرخ‌های نزدیک صفر تعبیر شد. با این حال، ین در بیشتر سال همچنان ضعیف ماند و حوالی ۱۵۶–۱۵۷ در برابر دلار نوسان کرد؛ زیرا اختلاف نرخ بهره با آمریکا هنوز علیه ین بود و هم‌زمان، بخشی از بازار به ریسک‌های مالی ژاپن در محیط نرخ‌های بالاتر حساس‌تر شد. سال ۲۰۲۶ برای ژاپن «سال توازن‌سازی» است؛ توازن میان ادامه حمایت مالی دولت و عادی‌سازی تدریجی سیاست پولی، آن هم در محیطی که ریسک‌های خارجی کم نیست. سیاست‌های تعرفه‌ای آمریکا و کندی اقتصاد چین می‌تواند در نیمه نخست سال به صادرات فشار وارد کند و در کنار آن، برخی تنش‌های منطقه‌ای بر بخش خدمات و گردشگری سایه بیندازد. در مقابل، انتظار می‌رود بانک مرکزی ژاپن مسیر عادی‌سازی را (با ریتمی محتاطانه و داده‌محور) ادامه دهد و بسته به دوام تورم پایه و روند دستمزدها، یک یا دو مرحله افزایش دیگر را در دستور کار داشته باشد. در جبهه مالی نیز چالش اصلی پابرجاست: بدهی بسیار بالاست و با بالا رفتن بازده اوراق، هزینه خدمات بدهی افزایش می‌یابد؛ بنابراین بازار در ۲۰۲۶ بیش از گذشته به نشانه‌های انضباط مالی و کیفیت برنامه‌های بودجه‌ای واکنش نشان خواهد داد. مسیر ین در ۲۰۲۶ عمدتاً به دو متغیر گره خورده است: جهت‌گیری نرخ‌های بهره در آمریکا و سرعت عادی‌سازی بانک مرکزی ژاپن و در لایه دوم، اعتماد بازار به پایداری مالی ژاپن. در سناریوی پایه، اگر فدرال رزرو به کاهش نرخ‌ها ادامه دهد و BOJ نیز افزایش‌های تدریجی را پی بگیرد، شکاف نرخ بهره کوچک‌تر می‌شود و این می‌تواند زمینه‌ساز تقویت آرام ین باشد؛ به‌خصوص در دوره‌هایی که بازار جهانی به سمت ریسک‌گریزی می‌رود و تقاضا برای دارایی‌های امن بالا می‌گیرد. اما سناریوی رقیب هم قابل چشم‌پوشی نیست: اگر عادی‌سازی پولی ژاپن کندتر از انتظار پیش برود یا نگرانی‌ها درباره کسری بودجه و عرضه اوراق تشدید شود، ین ممکن است دوباره تحت فشار قرار گیرد و حتی به سمت سطوح ضعیف‌تر حرکت کند. بنابراین ین در ۲۰۲۶ بیش از آنکه یک روند یکنواخت بسازد، ارزی «رویدادمحور» خواهد بود؛ ارزی که در روزهای تصمیمات BOJ، داده‌های تورم و دستمزد و همچنین شوک‌های ژئوپلیتیک، مستعد جهش‌های تند و ناگهانی است دلار کانادا (CAD)؛ ارز کالایی در مسیر ترمیم دلار کانادا سال ۲۰۲۵ را در سطوح ضعیف‌تری نسبت به دلار آمریکا به پایان رساند و نرخ USDCAD تا محدوده ۱٫۴۰ بالا رفت؛ سطحی که از منظر تاریخی به معنای کم‌ارزش‌گذاری قابل توجه لونی است. عامل اصلی این تضعیف، شکاف منفی نرخ بهره میان کانادا و آمریکا بود: بانک کانادا زودتر و سریع‌تر از همتایان خود وارد چرخه کاهش نرخ شد و لونی عملاً به ارز تأمین مالی معاملات کری‌ترید تبدیل شد. با این حال، در نیمه دوم سال نشانه‌های بهبود اقتصادی ظاهر شد؛ رشد و اشتغال بهتر از انتظار، فروکش تورم و اثرگذاری محرک پولی باعث شد فشار نزولی بر ارز کانادا کاهش یابد و بازار نشانه‌هایی از تثبیت و کف‌سازی را نشان دهد. تصویر بنیادی کانادا برای ۲۰۲۶ نسبتاً سازنده است. از یک سو، اقتصاد جهانی در سناریوی پایه وارد رکود نمی‌شود و تقاضای آمریکا؛ مهم‌ترین شریک تجاری کانادا، برای کالاها و انرژی حفظ خواهد شد. از سوی دیگر، بانک کانادا پس از کاهش‌های سنگین سال‌های قبل احتمالاً به فاز تثبیت سیاست پولی وارد می‌شود و شکاف نرخ بهره منفی با آمریکا نیز با کاهش نرخ‌های فدرال رزرو کوچک‌تر خواهد شد. افزون بر این، ارز کانادا از منظر برابری قدرت خرید همچنان ارزان ارزیابی می‌شود که به مرور می‌تواند سرمایه‌گذاران را به بازگشت به لونی ترغیب کند. تعدیل فضای تجاری در آمریکای شمالی و سرمایه‌گذاری‌های جدید در حوزه انرژی، مواد معدنی و خودروهای برقی نیز به این چشم‌انداز حمایتی اضافه می‌شود. بیشتر تحلیل‌گران انتظار دارند لونی در سال ۲۰۲۶ تقویت شود و بخشی از ارزش از دست‌رفته خود را بازیابد. پیش‌بینی RBC این است که دلار کانادا در اواخر ۲۰۲۶ در نرخ برابری حدود ۱٫۳۲ در برابر دلار آمریکا معامله شود. این عدد به معنی افزایش چنددرصدی ارزش لونی نسبت به نرخ‌های اواخر ۲۰۲۵ است. دلایل این خوش‌بینی همان‌طور که گفته شد، تعدیل عوامل فشار درونی و بیرونی بر ارز کاناداست: از یک سو بانک کانادا دیگر کاهش نرخ بیشتری در برنامه ندارد و اقتصاد داخلی در وضعیت مناسبی قرار دارد، از سوی دیگر دلار آمریکا تضعیف می‌شود و قیمت کالاهای اساسی (هرچند رشد انفجاری ندارد) در سطوح بدی برای صادرکنندگان کانادایی نیست. تحلیل‌گران معتقدند شاید در ابتدای ۲۰۲۶ دلار کانادا هنوز اندکی عقب‌تر از سایر ارزهای مهم حرکت کند؛ مثلاً اگر دلار آمریکا تضعیف شود ابتدا ارزهای اروپا و استرالیا سریع‌تر بهره ببرند، اما در ادامه سال لونی به اکثر همتایان توسعه‌یافته خود خواهد رسید و حتی جلو خواهد زد. به بیان دیگر، دلار کانادا را می‌توان یک ارز «فرصت‌ساز» در ۲۰۲۶ دانست که ظرفیت رشد دارد. ریسک‌های اصلی پیش‌روی آن می‌تواند افت ناگهانی قیمت نفت و مواد خام یا بحران اقتصادی در آمریکا باشد که تقاضا برای صادرات کانادا را کاهش دهد. همچنین اگر خلاف انتظار، بانک کانادا دوباره به سمت افزایش نرخ بهره برود (مثلاً به دلیل جهش تورم)، ممکن است رشد اقتصادی کند شود و اثر منفی بر ارز بگذارد؛ هرچند چنین سناریویی دور از ذهن است. در مجموع، لونی در وضعیت فعلی نسبت ریسک/بازده متعادلی برای سرمایه‌گذاران دارد و بسیاری از موسسات بین‌المللی ورود تدریجی به پوزیشن خرید روی دلار کانادا را مدنظر قرار داده‌اند تا از موج احتمالی صعود آن در اواخر ۲۰۲۶ بهره‌مند شوند. دلار استرالیا (AUD)؛ برنده چرخه ریسک و بازده دلار استرالیا در سال ۲۰۲۵ یکی از بهترین عملکردها را در میان ارزهای کشورهای توسعه‌یافته ثبت کرد و توانست روند نزولی چندساله خود را معکوس کند. رشد قیمت کالاهای پایه، به‌ویژه فلزات صنعتی و طلا، از درآمدهای صادراتی استرالیا حمایت کرد و پشتوانه‌ای برای تقویت ارز این کشور شد. در کنار آن، بانک مرکزی استرالیا برخلاف انتظارات بازار، کاهش تهاجمی نرخ بهره را در پیش نگرفت و با حفظ نرخ‌ها در سطوح نسبتاً بالا، جذابیت بازدهی AUD را نگه داشت. هم‌زمان، بهبود اشتهای ریسک جهانی پس از عبور از شوک‌های ابتدای سال، جریان سرمایه را به سمت ارزهای پروسیکلیکال سوق داد و دلار استرالیا را به یکی از برندگان این چرخش تبدیل کرد. چشم‌انداز بنیادی دلار استرالیا در ۲۰۲۶ همچنان مثبت ارزیابی می‌شود. تداوم رشد ملایم اقتصاد جهانی، پروژه‌های زیرساختی و گذار انرژی در اقتصادهای بزرگ، تقاضا برای فلزاتی مانند مس، لیتیوم و عناصر نادر خاکی را بالا نگه می‌دارد؛ حوزه‌هایی که استرالیا در آنها مزیت نسبی دارد. از منظر سیاست پولی نیز، انتظار می‌رود فدرال رزرو کاهش نرخ را ادامه دهد، در حالی که بانک مرکزی استرالیا با احتیاط بیشتری حرکت کند؛ واگرایی‌ای که به نفع دلار استرالیاست. علاوه بر این، افزایش پوشش ریسک ارزی توسط سرمایه‌گذاران نهادی داخلی می‌تواند یک جریان تقاضای ساختاری جدید برای AUD ایجاد کند. این ترکیب، زمینه را برای ادامه بهبود تدریجی دلار استرالیا فراهم می‌کند. چشم‌انداز ۲۰۲۶ برای AUD نسبتا مثبت ارزیابی می‌شود. تحلیل‌گران IG انتظار دارند در این سال دلار استرالیا به روند بهبود خود ادامه دهد و تا حوالی ۰٫۶۹۴۰ دلار آمریکا تا اواسط ۲۰۲۶ پیشروی کند. حتی برخی پیش‌بینی‌ها اهداف بالاتری را برای پایان سال ذکر می‌کنند (مثلاً رسیدن به محدوده ۰٫۷۰–۰٫۷۱ که بالاترین سطح چندسال اخیر خواهد بود). تحقق این سناریو مستلزم آن است که محیط ریسک‌پذیری جهانی مطلوب بماند؛ یعنی خبری از رکود عمیق یا بحران مالی نباشد و همین‌طور قیمت کالاهای صادراتی استرالیا افت شدیدی نکند. در چنین شرایطی دلار استرالیا به دلیل ماهیت پروسیکلیکال (هم‌سو با چرخه رشد) و بازدهی بالاتر، برای سرمایه‌گذاران جذاب خواهد بود. حتی تفاوت نرخ بهره فزاینده می‌تواند انگیزه سفته‌بازی به نفع AUD ایجاد کند. باید توجه داشت که AUD جزو ارزهای حساس به اخبار چین هم هست؛ هر تحول مهمی در اقتصاد چین (به عنوان خریدار عمده مواد خام استرالیا) می‌تواند نوساناتی در دلار استرالیا رقم بزند. در سال ۲۰۲۶ پیش‌بینی می‌شود رشد چین نسبت به گذشته کندتر شود و دولت پکن با چالش‌هایی در تحریک اقتصاد مواجه باشد، اما بعید است کاهش رشد چین آن‌قدر شدید باشد که تقاضای کامودیتی را سقوط دهد. بنابراین اثر منفی چین بر AUD احتمالا محدود خواهد بود. جمع‌بندی آنکه دلار استرالیا یکی از ارزهای مستعد درخشش در ۲۰۲۶ محسوب می‌شود و اگر سناریوی پایه (رشد جهانی معتدل + کاهش دلار آمریکا) محقق شود، AUD می‌تواند برای معامله‌گران فرصت سودآوری مناسبی ایجاد کند. ✔️  بیشتر بخوانید: نقد و بررسی تحولات اقتصادی استرالیا در سال 2025 و چشم‌انداز سال 2026 دلار نیوزیلند (NZD)؛ بازگشت کیوی به مدار رشد دلار نیوزیلند در سال ۲۰۲۵ در مجموع رفتاری خنثی داشت و با وجود نوسانات مقطعی، سال را نزدیک به نقطه آغازین به پایان رساند. علت این عملکرد متعادل، برآیند دو نیروی متضاد بود: از یک سو کاهش سریع و عمیق نرخ بهره توسط بانک مرکزی نیوزیلند که شکاف منفی معناداری با نرخ‌های آمریکا ایجاد کرد و فشار فروش ساختاری بر NZD وارد آورد؛ و از سوی دیگر بازگشت غیرمنتظره رشد اقتصادی در نیمه دوم سال که از طریق رونق صادرات کشاورزی، بهبود مصرف داخلی و جان‌گرفتن بخش مسکن، تصویر بنیادی اقتصاد را بهبود داد. این دو نیرو عملاً یکدیگر را خنثی کردند و دلار نیوزیلند را در محدوده‌ای نسبتاً باثبات نگه داشتند. در سال ۲۰۲۶، ورق به نفع کیوی در حال برگشتن است. انتظار می‌رود شکاف نرخ بهره منفی میان نیوزیلند و آمریکا از میان برود، چرا که فدرال رزرو در مسیر کاهش نرخ قرار دارد و در مقابل، بانک مرکزی نیوزیلند احتمالاً نرخ‌ها را تثبیت کرده یا حتی در صورت داغ‌شدن اقتصاد اندکی افزایش خواهد داد. هم‌زمان، پیش‌بینی‌ها از رشد اقتصادی بالاتر از متوسط جهانی برای نیوزیلند حکایت دارند؛ رشدی که می‌تواند توجه سرمایه‌گذاران بین‌المللی را دوباره به این اقتصاد کوچک اما پویا جلب کند. بازگشت کامل گردشگری، ثبات تورم و بهبود تقاضای منطقه‌ای، پشتوانه این روایت مثبت هستند. با توجه به موارد گفته‌شده، بسیاری از تحلیل‌گران انتظار دارند دلار نیوزیلند در ۲۰۲۶ عملکردی قوی‌تر از سال قبل داشته باشد. به بیان دیگر، کیوی پتانسیل آن را دارد که از یک ارز کم‌نوسان و کم‌بازده ۲۰۲۵ تبدیل به یک ارز فرصت‌ساز در ۲۰۲۶ شود. یک دلیل عمده، همان تغییر پارادایم نرخ بهره است که سرمایه‌گذاران را تشویق می‌کند دیگر NZD را صرفاً برای کسب سود بهره‌ای منفی شورت نکنند. دلیل دیگر، چرخش نگاه به اقتصاد نیوزیلند است؛ اکنون که رشد اقتصادی این کشور از وضعیت «کم‌رمق‌تر از دیگران» به «پرقدرت‌تر از متوسط جهانی» تغییر کرده، ارزش دلار نیوزیلند ممکن است مورد بازنگری بازار قرار گیرد. برخی تحلیل‌گران مستقل حتی پا را فراتر گذاشته و رشد قابل توجه NZD را پیش‌بینی کرده‌اند. البته اجماع کلی محافظه‌کارانه‌تر است و احتمالاً NZD به شکل تدریجی اوج‌های جدیدی را فتح خواهد کرد. یک سطح روانی مهم عبور پایدار از نرخ ۰٫۶۰ دلار آمریکاست که در صورت تضعیف دلار، دستیابی به آن دور از ذهن نیست. اگر این مقاومت شکسته شود، موج تقاضای جدیدی می‌تواند NZDUSD را به سوی میانه‌های دهه ۰٫۶۰ (مثلاً ۰٫۶۵) سوق دهد. عوامل ریسکی که باید زیر نظر باشند شامل قیمت لبنیات و محصولات کشاورزی؛ اقلام صادراتی کلیدی نیوزیلند و نیز سلامت اقتصاد چین (بازار مهم صادراتی) است. ولی فعلاً پیش‌بینی‌ها برای این موارد نگران‌کننده نیست و لذا کیوی می‌تواند با اتکا به فاندامنتال قوی‌تر و پشتوانه نرخ بهره بهتر در ۲۰۲۶ یکی از گزینه‌های مطلوب برای فعالان فارکس باشد. فرانک سوئیس (CHF)؛ پناهگاه امن در جهان پرریسک فرانک سوئیس در سال ۲۰۲۵ بار دیگر جایگاه خود را به‌عنوان یکی از قوی‌ترین و باثبات‌ترین ارزهای جهان تثبیت کرد؛ حتی در شرایطی که بانک ملی سوئیس نرخ بهره را به صفر بازگرداند. افت شدید تورم در سوئیس و نزدیکی آن به صفر، فضای لازم را برای این چرخش سیاستی فراهم کرد، اما برخلاف انتظار نظری، این اقدام به تضعیف فرانک منجر نشد. تقاضای مداوم برای دارایی‌های امن در سایه تنش‌های ژئوپلیتیک، کاهش مداخلات ارزی بانک مرکزی و پشتوانه حساب جاری قوی سوئیس، همگی باعث شدند فرانک در سطوح بالای خود باقی بماند و حتی در برابر دلار و یورو اندکی تقویت شود. انتظار می‌رود فرانک در سال ۲۰۲۶ نیز عمدتاً تابع متغیرهای بیرونی باقی بماند، نه تحولات داخلی. بانک ملی سوئیس قصد دارد نرخ بهره را در صفر نگه دارد و تنها در صورت تغییر معنادار چشم‌انداز تورم دست به اقدام جدید بزند. در همین حال، شکاف نرخ بهره میان فرانک و ارزهایی مانند یورو و دلار به نفع آنها باقی می‌ماند؛ وضعیتی که از نگاه سیاست‌گذار سوئیسی نه تهدید، بلکه ابزاری برای مهار تقویت بیش از حد فرانک است. در این چارچوب، تنها کاهش معنادار تنش‌های ژئوپلیتیک یا یک چرخش بزرگ در احساسات ریسک جهانی می‌تواند تقاضای احتیاطی برای فرانک را کاهش دهد و اندکی از قدرت آن بکاهد. برای معامله‌گران فارکس، فرانک سوئیس همواره یک ارز خاص بوده است. در سال ۲۰۲۶ نیز انتظار می‌رود CHF همچنان پایدارترین و کم‌ریسک‌ترین ارز اصلی باشد. پیش‌بینی‌ها نشان می‌دهد فرانک احتمالاً در سطوح ارزشمند فعلی خود باقی بماند و شاید حتی اندکی بیشتر تقویت شود. کارشناسان خاطرنشان می‌کنند مجموعه شرایط فعلی – از نرخ بهره ۰٪ و چشم‌انداز تورم نزدیک صفر گرفته تا کاهش مداخلات ارزی SNB؛ همه به استحکام فرانک انجامیده و بسیاری از مدل‌ها ادامه روند تدریجی تقویت فرانک را نیز نشان می‌دهند. به عبارت دیگر، سرمایه‌گذاران برای امنیت فرانک حاضر به فدا کردن بازدهی هستند و این وضعیت احتمالاً در ۲۰۲۶ نیز برقرار خواهد بود. بنابراین فرانک سوئیس به سختی می‌تواند لقب «فرصت‌ساز» بگیرد (چون جهش چشمگیری برای آن متصور نیست)، اما قطعاً کم‌ریسک‌ترین ارز است؛ یعنی برای پوشش ریسک پرتفو یا حفظ ارزش دارایی در طوفان‌های بازار بهترین گزینه باقی می‌ماند. تنها در صورت آرام شدن چشمگیر اوضاع سیاسی جهان (مثلاً پایان جنگ‌ها و تنش‌ها) ممکن است اندکی از جذابیت فرانک کاسته شود که در آن صورت هم افت ارزش آن محدود خواهد بود. در مجموع، CHF در ۲۰۲۶ نقشی تدافعی در سبد ارزها بازی می‌کند و حضور آن نوعی بیمه در برابر اتفاقات غیرمنتظره خواهد بود. ✔️  بیشتر بخوانید: چرا یورو در سال ۲۰۲۵ ستاره بازار فارکس شد؟ سخن پایانی نقشه بازار ارز در سال ۲۰۲۶ نشان می‌دهد که بازار فارکس بیش از هر زمان دیگری به دو قطب «ارزهای فرصت‌ساز» و «ارزهای تدافعی یا پرریسک» تفکیک شده است. در یک سو، ارزهایی مانند یورو، دلار کانادا، دلار استرالیا و دلار نیوزیلند قرار دارند که از ترکیب تضعیف تدریجی دلار آمریکا، بهبود نسبی رشد داخلی و در برخی موارد تغییر مطلوب چرخه نرخ بهره منتفع می‌شوند. در این میان، دلار نیوزیلند به دلیل چرخش همزمان فاندامنتال رشد و سیاست پولی، بیش از سایرین پتانسیل غافلگیری مثبت دارد. در سوی دیگر، پوند بریتانیا و دلار آمریکا با محدودیت‌های بیشتری روبه‌رو هستند؛ پوند تحت فشار تورم مزمن، نااطمینانی سیاسی و رشد ضعیف، و دلار آمریکا در حال از دست دادن بخشی از مزیت تاریخی خود در نرخ بهره و رشد اقتصادی است. فرانک سوئیس همچنان نقش سنتی خود را به‌عنوان پناهگاه امن حفظ می‌کند: نه ارزی برای بازده بالا، بلکه سپری برای حفاظت سرمایه در دوره‌های تلاطم. ین ژاپن نیز در موقعیتی بینابینی قرار دارد؛ اگر عادی‌سازی سیاست پولی ادامه یابد و شکاف نرخ بهره با آمریکا کاهش پیدا کند، می‌تواند به تدریج تقویت شود، اما همچنان به شدت به تصمیمات بانک مرکزی و اعتماد بازار به پایداری مالی ژاپن وابسته است. در عین حال باید به خاطر داشت که بازار ارز ذاتاً تحت سلطه عدم قطعیت است. حتی اگر ۲۰۲۶ با فضای آرام‌تر پولی آغاز شود، ریسک‌های ژئوپلیتیک، جنگ‌های تجاری، شوک‌های سیاسی یا چرخش‌های ناگهانی سیاست‌گذاری می‌توانند به‌سرعت مسیر بازار را تغییر دهند. از این رو، این نقشه بیش از آنکه «پیش‌بینی قطعی» باشد، چارچوبی برای تفکر و جهت‌گیری است. برای معامله‌گران و سرمایه‌گذاران، ارزش این نقشه در کمک به اولویت‌بندی فرصت‌ها و مدیریت ریسک است؛ نه در جایگزینی قضاوت لحظه‌ای و پایش مستمر داده‌ها. در نهایت، ۲۰۲۶ سالی است که در آن تمایز میان ارزهای برخوردار از پشتوانه فاندامنتال و ارزهای گرفتار محدودیت‌های ساختاری پررنگ‌تر می‌شود؛ و موفقیت در چنین بازاری بیش از هر چیز وابسته به انضباط، انعطاف و خواندن درست تغییر رژیم‌های اقتصادی است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تاکایچی، نخست وزیر ژاپن: زمان تصمیم‌های سخت فرا رسیده است

نخست‌وزیر ژاپن، سانائه تاکائچی، اعلام کرد که تورم این کشور به هدف بانک مرکزی نزدیک شده و سال ۲۰۲۶ می‌تواند یک نقطه عطف مهم برای اقتصاد ژاپن باشد. او گفت سرمایه‌گذاری در مدیریت بحران یکی از پایه‌های اصلی رشد اقتصادی است و دولت قصد دارد با وجود فشارهای مالی، سرمایه‌گذاری‌های جسورانه‌تری انجام دهد. تاکائچی تأکید کرد هدف دولت ایجاد یک چرخه پایدار میان سرمایه‌گذاری و رشد است و ژاپن باید با شجاعت به سراغ چالش‌های بزرگ پیش‌رو برود. این اظهارات در شرایطی مطرح می‌شود که اقتصاد ژاپن در حال خروج تدریجی از دوره طولانی رکود تورمی و ضعف تقاضای داخلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در آغاز سال ۲۰۲۶ کمی تقویت شد؛ اما فشارهای بنیادی پابرجاست

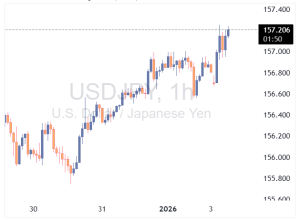
با آغاز رسمی سال جدید، دلار آمریکا در ابتدای هفته معاملاتی اول ۲۰۲۶ کمی تقویت شده است. در حالی که انتظار می‌رود روند کلی دلار در سال جدید همچنان نزولی باشد — تحت تأثیر همان عواملی که در سال ۲۰۲۵ نیز فعال بودند — اما فعلاً تنش‌های ژئوپلیتیک، به‌ویژه بحران ونزوئلا، در مرکز توجه قرار گرفته‌اند و همین موضوع به حمایت موقت از دلار منجر شده است. در معاملات اولیه، جریان‌ها به نفع دلار بوده‌اند؛ جفت ارز EURUSD به زیر ۱.۱۷۰۰ عقب‌نشینی کرده و USDJPY نیز به بالای ۱۵۷.۰۰ رسیده است. در مورد ین ژاپن، وضعیت همچنان پیچیده است؛ نخست‌وزیر به دنبال سیاست مالی انبساطی است، در حالی که بانک مرکزی ژاپن تلاش می‌کند نرخ بهره را افزایش دهد. در مورد یورو، روند نزولی ادامه دارد و سطح ۱.۱۸۰۰ که در اواخر دسامبر رد شد، همچنان مقاومت مهمی محسوب می‌شود. میانگین متحرک ۱۰۰ روزه در سطح ۱.۱۶۶۳ به‌عنوان حمایت کلیدی این هفته مطرح است. در تصویر کلان، دلار در نیمه اول سال با فشارهای مداوم مواجه خواهد بود؛ از جمله جریان‌های کاهش وابستگی به دلار، نگرانی‌های مالی، ناهماهنگی سیاستی، کاهش نرخ بهره توسط فدرال رزرو و ریسک‌های سیاسی پیش از انتخابات میان‌دوره‌ای. بنابراین، هرگونه حمایت موقت ناشی از تنش‌های ژئوپلیتیک، در بهترین حالت، کوتاه‌مدت خواهد بود و نمی‌توان آن را مبنایی برای تقویت پایدار دلار دانست. البته سایر ارزهای بزرگ نیز با چالش‌های خود مواجه‌اند: یورو با رکود تورمی در آلمان و تنش‌های سیاسی در فرانسه، پوند با بحران هزینه‌های زندگی و نگرانی‌های مالی، و ین با بدهی‌های سنگین و اختلاف نظر میان دولت و بانک مرکزی. در مجموع، سال ۲۰۲۶ بیشتر شبیه رقابت «تمیزترین پیراهن در میان لباس‌های چرک» خواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرخه جدید رشد در ژاپن؛ دستمزدها و قیمت‌ها بالا می‌روند

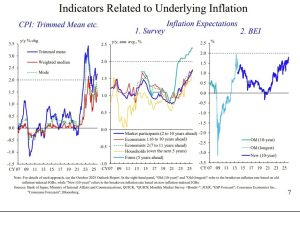
اوئدا، رئیس بانک مرکزی ژاپن، سیگنال‌های تازه‌ای درباره افزایش بیشتر نرخ بهره ارسال کرد؛ زیرا چرخه دستمزد–قیمت در اقتصاد ژاپن در حال تقویت است. اظهارات او انتظارات برای ادامه روند عادی‌سازی سیاست پولی را افزایش می‌دهد، بازده اوراق دولتی ژاپن (JGB) را تقویت می‌کند و در میان‌مدت از ین حمایت ساختاری ایجاد می‌کند. خلاصه: اوئدا آمادگی بانک مرکزی ژاپن برای ادامه افزایش نرخ بهره را اعلام کرد. ادامه سیاست انقباضی به رشد و تورم مطابق پیش‌بینی‌ها بستگی دارد. چرخه دستمزد–قیمت پایدارتر از گذشته دیده می‌شود. تنظیم سیاست پولی به‌عنوان حمایت از رشد بلندمدت توصیف شد. این سیگنال‌ها خروج ژاپن از دوران سیاست‌های ضدتورمی را تقویت می‌کند. کازوئو اوئدا، رئیس بانک مرکزی ژاپن، انتظارات برای ادامه عادی‌سازی سیاست پولی را تقویت کرد و گفت بانک مرکزی آماده است در صورت حرکت اقتصاد و تورم مطابق پیش‌بینی‌ها، نرخ‌های بهره را بیشتر افزایش دهد. این اظهارات نشان‌دهنده افزایش اعتماد سیاست‌گذاران به خروج ژاپن از دوران طولانی رکود تورمی و حرکت به سمت یک مدل رشد پایدارتر است. اوئدا گفت بانک مرکزی انتظار دارد با بهبود چشم‌انداز رشد و قیمت‌ها، سطح حمایت پولی را به‌تدریج تنظیم کند. او تأکید کرد کاهش تدریجی سیاست‌های حمایتی به تثبیت رشد پایدار کمک می‌کند و برخلاف نگرانی‌ها، شتاب اقتصادی را تضعیف نخواهد کرد. نکته کلیدی این بود که اوئدا انتظار دارد اقتصاد ژاپن چرخه‌ای «سالم» را حفظ کند که در آن دستمزدها و قیمت‌ها به‌طور ملایم و هماهنگ افزایش یابند. این چرخه دستمزد–قیمت سال‌ها حلقه مفقوده سیاست پولی ژاپن بود و اعتماد اوئدا نشان می‌دهد سیاست‌گذاران معتقدند افزایش دستمزدها دیگر موقتی نیست و ماهیت ساختاری پیدا کرده است. فشار بازار کار، محدودیت‌های جمعیتی و تغییر رفتار شرکت‌ها اکنون به‌عنوان عوامل تقویت‌کننده رشد دستمزدها دیده می‌شوند. این اظهارات با سخنان پیشین وزیر دارایی، تارو کاتایاما، همسو است که ژاپن را در «مرحله‌ای حساس» از گذار به اقتصاد مبتنی بر رشد توصیف کرده بود. در حالی که کاتایاما بر تغییرات ساختاری تمرکز داشت، اوئدا روشن‌ترین سیگنال را درباره ادامه مسیر انقباضی در صورت مساعد بودن شرایط ارائه کرد. بازارها مدت‌ها منتظر تأیید این بودند که اقدام دسامبر بانک مرکزی آغاز یک چرخه عادی‌سازی پایدار است، نه یک حرکت مقطعی. لحن اوئدا به‌وضوح از سناریوی اول حمایت می‌کند. او با پیوند دادن افزایش‌های بعدی نرخ بهره به تحقق پیش‌بینی‌های رشد و تورم، بر رویکرد داده‌محور اما متمایل به انقباض تأکید کرد. در مجموع، این اظهارات انتظارات را تقویت می‌کند که دوران سیاست‌های فوق‌انبساطی ژاپن رو به پایان است. هرچند اوئدا همچنان بر احتیاط و تدریج تأکید دارد، اما اعتماد او به چرخه دستمزد–قیمت نشان می‌دهد آستانه لازم برای انقباض بیشتر نسبت به سال‌های گذشته پایین‌تر است. برای بازارها پیام روشن است: تا زمانی که اقتصاد مطابق انتظار عمل کند، نرخ‌های بهره احتمالاً به‌صورت تدریجی افزایش خواهند یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایلان ماسک: پرداخت به تولیدکنندگان محتوا در X ممکن است از یوتیوب هم بیشتر شود

ایلان ماسک، مدیرعامل X، در پاسخ به انتقادات کاربران درباره پرداخت‌های پایین و نامنظم، اعلام کرد که این پلتفرم قصد دارد پرداخت به تولیدکنندگان محتوا را به‌طور قابل‌توجهی افزایش دهد. او تأکید کرد که سیستم فعلی پرداخت‌ها در X نیاز به اصلاح دارد و یوتیوب در این زمینه عملکرد بهتری داشته است. ماسک همچنین گفت که هدف نهایی، ایجاد انگیزه مالی واقعی برای تولیدکنندگان محتوا است؛ به‌طوری‌که درآمد آن‌ها از X بتواند با یوتیوب رقابت کند یا حتی از آن فراتر رود. این اظهارات در حالی مطرح می‌شود که بسیاری از کاربران X از پرداخت‌های کم، تأخیر در واریز و نبود شفافیت در سیستم درآمدزایی شکایت کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا: چرخه دستمزد–تورم در ژاپن جان می‌گیرد؛ بانک مرکزی برای ادامه افزایش نرخ بهره آماده است

رئیس بانک مرکزی ژاپن اعلام کرده است که اقتصاد این کشور سرانجام در حال ورود به همان چرخه‌ای است که سیاست‌گذاران پولی بیش از یک دهه در پی ایجاد آن بوده‌اند: چرخه‌ای که در آن رشد دستمزدها و افزایش قیمت‌ها یکدیگر را تقویت می‌کنند. به گفته کازوئو اوئدا، شواهد نشان می‌دهد تورم زیربنایی به‌تدریج در حال نزدیک شدن به هدف ۲ درصدی بانک مرکزی است و همین روند، زمینه را برای ادامه عادی‌سازی سیاست پولی فراهم می‌کند. اوئدا این سخنان را در جمع رهبران اقتصادی ژاپن و در نشست فدراسیون کسب‌وکار ژاپن (کِیدانرِن) در توکیو مطرح کرد؛ نشستی که عنوان آن نیز به‌روشنی پیام اصلی سیاست‌گذار پولی را منعکس می‌کرد: «حرکت به‌سوی ثبات قیمتی همراه با افزایش دستمزدها». پیامی که نشان می‌دهد بانک مرکزی ژاپن اکنون بیش از هر زمان دیگری به پایداری تورم نزدیک به هدف و تغییر رفتار بنگاه‌ها در حوزه قیمت‌گذاری و دستمزد باور دارد. به گفته اوئدا، بازار کار ژاپن در وضعیت فشرده‌ای قرار دارد و در صورت نبود یک شوک بزرگ اقتصادی، این وضعیت احتمالاً تداوم خواهد داشت. کاهش جمعیت در سن کار، که یک روند ساختاری و تقریباً برگشت‌ناپذیر در اقتصاد ژاپن است، کمبود نیروی کار را مزمن کرده و فشار صعودی مداومی بر دستمزدها وارد می‌کند. این تحول، از نگاه رئیس بانک مرکزی، یکی از مهم‌ترین نیروهایی است که تورم زیربنایی را به‌صورت تدریجی به سمت سطح هدف سوق می‌دهد. در همین حال، بنگاه‌ها نیز در حال تغییر رفتار هستند. به گفته اوئدا، شرکت‌ها اکنون نه‌تنها در بخش غذا بلکه در طیف گسترده‌تری از کالاها و خدمات، هزینه‌های بالاتر نیروی کار و مواد اولیه را به قیمت نهایی منتقل می‌کنند. این تغییر، از دید بانک مرکزی، نشانه‌ای کلیدی از شکل‌گیری یک چرخه سالم است؛ چرخه‌ای که در آن افزایش دستمزدها به افزایش قیمت‌ها منجر می‌شود و افزایش قیمت‌ها نیز امکان پرداخت دستمزدهای بالاتر را فراهم می‌کند؛ الگویی که سال‌ها در اقتصاد ژاپن غایب بود. اوئدا تأکید کرد که رفتار بنگاه‌ها در تعیین دستمزد و قیمت نسبت به گذشته به‌طور محسوسی تغییر کرده و همین موضوع نشان می‌دهد دستیابی پایدار به تورم ۲ درصدی همراه با رشد دستمزدها اکنون «در دسترس» قرار گرفته است، نه یک هدف دور از واقعیت. در حوزه سیاست پولی، پیام او روشن بود: تا زمانی که نرخ‌های واقعی بهره همچنان در سطوح بسیار پایین یا منفی باقی مانده‌اند، بانک مرکزی آمادگی دارد در صورت تحقق سناریوی پایه رشد اقتصادی و تورم، به افزایش تدریجی نرخ بهره ادامه دهد. با این حال، او تأکید کرد که مسیر سیاست پولی از پیش تعیین‌شده نیست و هرگونه تعدیل در درجه انبساط پولی، منوط به داده‌های واقعی اقتصاد و تورم خواهد بود، نه یک تقویم ثابت. از منظر اوئدا، این تنظیم تدریجی سیاست پولی نه‌تنها به تثبیت تورم در سطح هدف کمک می‌کند، بلکه امکان حمایت از رشد اقتصادی پایدار در بلندمدت را نیز فراهم می‌سازد. مجموعه این مواضع نشان می‌دهد که بانک مرکزی ژاپن به‌طور فزاینده‌ای به دوام خروج اقتصاد از دوره طولانی سیاست‌های فوق‌انبساطی اطمینان پیدا کرده و خود را برای یک فرآیند عادی‌سازی آرام اما مداوم آماده می‌کند؛ فرآیندی که می‌تواند پیامدهای مهمی برای بازار اوراق قرضه ژاپن، نرخ ارز ین و جریان سرمایه در آسیا و جهان داشته باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترامپ قصد دارد ۷۷۵ هکتار از پناهگاه حیات‌وحش را به اسپیس‌ایکس واگذار کند | نگرانی فعالان محیط‌زیست

دولت ترامپ در حال بررسی واگذاری حدود ۷۷۵ هکتار از اراضی پناهگاه ملی «دره ریو گرانده» در تگزاس به شرکت اسپیس‌ایکس است. در ازای این زمین‌ها، اسپیس‌ایکس قرار است بخشی از املاک خود را که در نزدیکی منطقه قرار دارد، به دولت واگذار کند. هدف از این تبادل، گسترش پایگاه پرتاب و تولید موشک اسپیس‌ایکس در منطقه «بوکا چیکا» است. اما این توافق پیشنهادی با واکنش منفی فعالان محیط‌ زیست و باستان‌شناسان مواجه شده—آن‌ها نگران آسیب به زیستگاه گونه‌های در معرض خطر و تخریب آثار تاریخی هستند. پناهگاه ملی «دره ریو گرانده» یکی از مهم‌ترین مناطق حفاظت‌شده در جنوب تگزاس است و میزبان گونه‌هایی مانند اوسلات و جاگواروندی است. تحقیقات پیشین نشان داده‌اند که فعالیت‌های اسپیس‌ایکس در منطقه باعث آسیب به زیستگاه‌های پرندگان مهاجر شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن به‌دنبال کاهش انتشار اوراق در بودجه ۲۰۲۶ | تاکایچی، نخست وزیر ژاپن: بدهی ملی هنوز بسیار بالاست

نخست‌وزیر ژاپن، سانائه تاکایچی، اعلام کرد که سطح بدهی ملی این کشور همچنان «بسیار بالا» است و دولت در حال بررسی کاهش انتشار اوراق قرضه جدید در بودجه سال مالی ۲۰۲۶ است. این اظهارات نشان می‌دهد که دولت ژاپن قصد دارد مسیر انضباط مالی را جدی‌تر دنبال کند—به‌ویژه در شرایطی که هزینه‌های عمومی و فشارهای ساختاری بر بودجه همچنان بالاست. تاکایچی همچنین به تصمیم اخیر بانک مرکزی ژاپن اشاره کرد و گفت افزایش نرخ بهره با هدف دستیابی پایدار و قابل اتکا به تورم ۲٪ انجام شده است. این پیام می‌تواند نشانه‌ای از هماهنگی بیشتر میان سیاست مالی و سیاست پولی باشد؛ موضوعی که برای بازار اوراق و نرخ ارز اهمیت زیادی دارد. در حالی که ژاپن یکی از بالاترین نسبت‌های بدهی به تولید ناخالص داخلی در جهان را دارد، هرگونه کاهش در انتشار اوراق می‌تواند بر بازدهی اوراق دولتی، ارزش ین و انتظارات سیاستی تأثیر بگذارد. بازارها اکنون منتظرند ببینند آیا دولت واقعاً در بودجه ۲۰۲۶ مسیر کاهش بدهی را آغاز خواهد کرد یا خیر.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشنهاد انقلابی بیل اکمن به ایلان ماسک | طرحی که می‌تواند عرضه عمومی اسپیس‌ایکس را متحول کند

بیل اکمن، مدیر Pershing Square، طرحی کم‌سابقه به ایلان ماسک ارائه کرده که می‌تواند اسپیس‌ایکس را بدون وال‌استریت، بدون کارمزدهای سنگین و بدون فرآیند سنتی IPO وارد بازار کند. این پیشنهاد بر پایه ساختار جدیدی به نام SPARC بنا شده؛ مدلی که می‌تواند قواعد عرضه عمومی شرکت‌های بزرگ فناوری را تغییر دهد. SPARC چیست و چرا مهم است؟ برخلاف SPACهای سنتی، SPARC قبل از معامله سرمایه جمع نمی‌کند. به‌جای آن، «حق‌های ویژه خرید» یا SPAR میان سهام‌داران توزیع می‌شود. این حق‌ها به سرمایه‌گذاران اجازه می‌دهد در آینده و با قیمت ثابت در معامله شرکت کنند—بدون اجبار و بدون ریسک زمان‌بندی. سهام‌داران تسلا در اولویت در طرح اکمن، SPARها میان سهام‌داران تسلا توزیع می‌شود. این یعنی: آن‌ها اولین گروهی هستند که می‌توانند سهام اسپیس‌ایکس را بخرند یا SPAR را در بازار بفروشند و نقد کنند بدون اینکه مؤسسات بزرگ بر آن‌ها اولویت داشته باشند اکمن این مدل را «دموکراتیک‌ترین روش عرضه عمومی» می‌نامد. حذف کامل هزینه‌های IPO در این ساختار: هیچ کارمزدی به بانک‌های وال‌استریت پرداخت نمی‌شود هیچ سهام مؤسس یا امتیاز اسپانسری وجود ندارد هیچ وارانتی یا ساختارهای رقیق‌کننده دیده نمی‌شود اسپیس‌ایکس با ساختار سهام عادی و کمترین هزینه ممکن وارد بازار می‌شود. تعهد ۴ میلیارد دلاری Pershing Square Pershing Square متعهد شده ۴ میلیارد دلار در همان ارزش‌گذاری سرمایه‌گذاری کند. این سرمایه‌گذاری نقش «ستون اصلی» را در معامله دارد و اعتماد بازار را تقویت می‌کند. مسیر آینده: احتمال عرضه عمومی xAI اکمن پیشنهاد داده سرمایه‌گذارانی که SPARهای اسپیس‌ایکس را اعمال کنند، در یک SPARC دوم نیز حق دریافت کنند—ابزاری که می‌تواند برای عرضه عمومی xAI استفاده شود. این یعنی اکوسیستم ماسک می‌تواند یک مسیر عرضه عمومی چندمرحله‌ای و منسجم داشته باشد. انعطاف‌پذیری در ارزش‌گذاری با تغییر قیمت اعمال SPARها، اسپیس‌ایکس می‌تواند: بین ۴۰ تا ۱۵۰ میلیارد دلار سرمایه جذب کند و کنترل کامل بر میزان انتشار سهام جدید داشته باشد این انعطاف‌پذیری، ریسک نوسانات بازار را به حداقل می‌رساند. زمان‌بندی احتمالی اکمن می‌گوید توافق نهایی می‌تواند ظرف ۴۵ روز بسته شود و اعلام رسمی آن در اواسط فوریه انجام گیرد—در صورت تأیید نهادهای نظارتی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قیمت دارو در آمریکا کاهش می‌یابد

منابع خبری اعلام کرده‌اند که چند شرکت بزرگ داروسازی در آستانه توافق با دولت آمریکا برای کاهش قیمت داروهای تجویزی هستند؛ اقدامی که می‌تواند هزینه‌های درمانی میلیون‌ها آمریکایی را کاهش دهد. این توافق‌ها در چارچوب سیاست «ملت برخوردار» دولت ترامپ انجام می‌شود و شامل شرکت‌هایی مانند AbbVie، Merck، Novartis و Roche است. بر اساس تحلیل AARP، برخی داروها تا بیش از ۵۰٪ کاهش قیمت خواهند داشت و بیماران تحت پوشش Medicare می‌توانند از ابتدای ۲۰۲۶ از این تخفیف‌ها بهره‌مند شوند. این تحول می‌تواند بر بازار سهام دارویی، زنجیره تأمین دارو و سیاست‌های تجاری بین‌المللی تأثیرگذار باشد؛ به‌ویژه در روابط آمریکا با سوئیس و هند که تولیدکنندگان بزرگ دارو هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار مقاوم ماند؛ ین تحت فشار و پوند در مسیر حمایت

نشست‌های این هفته بانک‌های مرکزی واکنش انفجاری در بازار ارز نداشتند، اما باعث حمایت نسبی از پوند و فشار بر ین شدند. بانک مرکزی ژاپن اعلام کرد که برای تصمیم بعدی باید اثرات افزایش نرخ بهره بررسی شود؛ فرآیندی که ممکن است ۶ تا ۱۲ ماه طول بکشد. همین موضوع باعث شد USDJPY در سطح بالا باقی بماند و شاخص دلار (DXY) تقویت شود. دلار آمریکا؛ مقاومت در برابر داده‌های تورم با وجود انتشار داده‌های تورم ضعیف‌تر از انتظار در آمریکا، دلار همچنان مقاوم باقی مانده است. بازارها احتمالاً به داده‌ها با شک و تردید نگاه می‌کنند و واکنش بزرگی در نرخ بهره و ارز نداشتند. بازدهی اوراق دو ساله بدون تغییر باقی ماند. با این حال، بازار همچنان انتظار دو کاهش نرخ بهره ۲۵ نقطه پایه‌ای در آوریل و سپتامبر ۲۰۲۶ را دارد. داده‌های امروز آمریکا شامل شروع ساخت‌وساز، فروش خانه و شاخص اعتماد مصرف‌کننده است، اما بعید است تأثیر بزرگی بر بازار داشته باشد. کاهش خزانه‌داری‌های BRICS؛ سیگنال ژئوپلیتیکی؟ داده‌های TIC خزانه‌داری آمریکا نشان می‌دهد که خرید خالص اوراق بلندمدت در ماه اکتبر تنها ۱۷.۵ میلیارد دلار بوده؛ کمترین میزان از ماه آوریل. در همین دوره، چین ۱۱.۸ میلیارد دلار، هند ۱۲ میلیارد دلار و برزیل ۵ میلیارد دلار از دارایی‌های خزانه‌داری خود را کاهش دادند. کاهش دارایی‌های هند احتمالاً به دلیل مداخله ارزی برای حمایت از روپیه بوده، هرچند عوامل ژئوپلیتیکی نیز در این روند نقش دارند. در بخش رسمی، دارایی‌های اوراق خزانه‌داری ۲۲ میلیارد دلار کاهش یافت، اما این افت با افزایش ۱۴ میلیارد دلاری در اوراق کوتاه‌مدت (T-bill) تا حدی جبران شد. با وجود این، بخش خصوصی همچنان علاقه زیادی به خرید اوراق خزانه‌داری دارد. بنابراین، پیش‌بینی ضعف دلار در سال ۲۰۲۶ بیشتر به افزایش نسبت‌های پوشش ریسک (هج) سرمایه‌گذاران خارجی مربوط می‌شود و نه به فروش مستقیم این اوراق. یورو؛ تأمین مالی اوکراین بدون چالش حقوقی رهبران اتحادیه اروپا موفق شدند بودجه ۹۰ میلیارد یورویی برای اوکراین تأمین کنند؛ بدون استفاده از دارایی‌های بلوکه‌شده روسیه. این تصمیم می‌تواند دارایی‌های امن اتحادیه را تقویت کند و از یورو حمایت کند، هرچند EURUSD همچنان در محدوده پایین نوسان دارد. نشست بانک مرکزی اروپا نیز تأثیر بزرگی بر بازار نداشت و پیش‌بینی‌های جدید نشان می‌دهد نرخ‌ها می‌توانند هم بالاتر و هم پایین‌تر قیمت‌گذاری شوند. داده‌های اعتماد مصرف‌کننده منطقه یورو در دسامبر می‌تواند مسیر بعدی را مشخص کند. پوند؛ حمایت از سوی بانک مرکزی پوند انگلیس از بیانیه بانک مرکزی حمایت گرفت؛ برخلاف انتظار، لحن آن چندان انبساطی نبود. سیاست‌گذاران به رشد پایدار انتظارات دستمزد اشاره کردند و نسبت به تورم ساختاری هشدار دادند. پیش‌بینی می‌شود این انتظارات در سال جدید کاهش یابد. ما همچنان انتظار دو کاهش نرخ بهره در فوریه و آوریل داریم، در حالی که بازار تنها یک کاهش را قیمت‌گذاری کرده است. این موضوع می‌تواند از EURGBP در محدوده 0.87 حمایت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: افزایش حقوق در ژاپن ادامه دارد؛ سیگنال مثبت برای نرخ بهره و تورم

کازوئو اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که شرکت‌ها در سال آینده نیز به روند افزایش تدریجی دستمزدها ادامه خواهند داد. به گفته او، احتمال اختلال در رفتار فعالانه شرکت‌ها برای تعیین حقوق بسیار پایین است. او همچنین اشاره کرد که اگرچه هنوز ابهاماتی درباره اقتصاد آمریکا و سیاست‌های تجاری وجود دارد، اما این ابهامات نسبت به گذشته کاهش یافته‌اند و تأثیر آن‌ها بر تصمیمات پولی ژاپن محدودتر شده است. در بخش دیگری از سخنانش، اوئدا گفت که برآورد نرخ خنثی (neutral rate) همچنان دامنه وسیعی دارد و بانک مرکزی در ارزیابی‌های خود نه‌تنها نرخ‌های کوتاه‌مدت در برابر نرخ طبیعی، بلکه نرخ‌های واقعی و روندهای اعتباری را نیز بررسی خواهد کرد. وی تأکید کرد که با وجود افزایش نرخ بهره، اقتصاد ژاپن همچنان تحت حمایت قرار دارد، هرچند اثر سیاست‌های انبساطی به دلیل افزایش نرخ بهره کاهش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوراق دولتی ژاپن در اوج ۱۸ ساله؛ فرصت برای خریداران یا هشدار تورمی؟

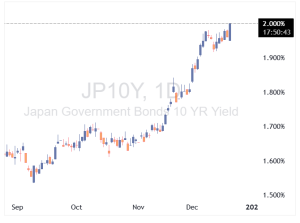
بازده اوراق دولتی بلندمدت ژاپن به ۲٪ رسید؛ بالاترین سطح در ۱۸ سال اخیر است. افزایش بازده اوراق بلندمدت ژاپن نشان‌دهنده تغییر بنیادین در انتظارات تورمی و سیاست‌های پولی است که می‌تواند بر جریان سرمایه‌گذاری جهانی و ارزش ین تأثیرگذار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تصمیم تاریخی بانک ژاپن؛ نرخ بهره در اوج ۳۰ ساله و هشدار درباره تورم

بانک مرکزی ژاپن نرخ بهره سیاستی کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ اقدامی مورد انتظار که نشان‌دهنده ادامه روند عادی‌سازی تدریجی سیاست پولی است. این تصمیم با رأی یکپارچه اعضای هیئت سیاست‌گذاری تصویب شد، اما در مورد نحوه توصیف چشم‌انداز تورم، اختلاف‌نظرهایی وجود داشت. با وجود افزایش نرخ، بانک تأکید کرد که شرایط پولی همچنان انبساطی باقی مانده و نرخ بهره واقعی به‌طور قابل‌توجهی منفی است. در بیانیه بانک آمده است که در صورت حرکت اقتصاد و قیمت‌ها مطابق با پیش‌بینی‌ها، امکان افزایش بیشتر نرخ وجود دارد. برخی اعضای هیئت سیاست‌گذاری معتقدند تورم پایه به هدف پایداری قیمت‌ها نزدیک شده، اما این دیدگاه در بیانیه نهایی لحاظ نشد. این اختلاف‌نظرها نشان‌دهنده آغاز بحثی جدی درباره میزان پایداری تورم در ژاپن است. در بازار ارز، واکنش اولیه محدود بود چون افزایش نرخ از قبل در قیمت‌ها لحاظ شده بود، اما با این حال، ین تضعیف شد و نرخ USDJPY از سطح ۱۵۸ عبور کرد. تمرکز بازار اکنون بر راهنمایی‌های آینده بانک، روند دستمزدها و ارزیابی پایداری تورم تا سال ۲۰۲۶ است. در مجموع، پیام بانک مرکزی روشن بود: روند عادی‌سازی ادامه دارد، اما با احتیاط، وابسته به داده‌ها و بدون مسیر از پیش تعیین‌شده.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی ژاپن نرخ بهره را به ۰.۷۵٪ افزایش داد

بانک مرکزی ژاپن نرخ بهره کوتاه‌مدت را ۲۵ نقطه پایه افزایش داد و به ۰.۷۵٪ رساند؛ بالاترین سطح در سه دهه اخیر. این تصمیم که از مدت‌ها پیش توسط بازارها پیش‌بینی شده بود، نشان‌دهنده ادامه خروج تدریجی از سیاست‌های فوق‌العاده انبساطی است. بانک اعلام کرد تورم همچنان بالاتر از هدف ۲٪ باقی مانده و نرخ بهره واقعی منفی است. رئیس بانک مرکزی، اوئدا، قرار است در نشست خبری درباره مسیر آینده سیاست پولی توضیح دهد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تورم هسته ژاپن ثابت ماند؛ آیا نرخ بهره افزایش می‌یابد؟

داده‌های رسمی تورم ژاپن نشان می‌دهد فشارهای قیمتی همچنان پایدار و گسترده هستند؛ موضوعی که انتظار بازار برای ادامه مسیر عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن را تقویت می‌کند. بر اساس آمار منتشرشده، تورم هسته ژاپن در نوامبر نسبت به سال قبل ۳ درصد رشد کرده؛ رقمی که دقیقاً مطابق پیش‌بینی بازار بوده و برای چندمین ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی ژاپن قرار دارد. این شاخص که قیمت مواد غذایی تازه را حذف می‌کند اما انرژی را در بر می‌گیرد، یکی از مهم‌ترین معیارهای سنجش روند تورم پایدار در اقتصاد ژاپن است. تورم همچنان قوی است تورم سرفصل (کلی) نیز با رشد ۲.۹ درصدی تقریباً بدون تغییر مانده و نشان می‌دهد فشارهای قیمتی در بخش‌های مختلف اقتصاد— حتی با وجود نوسانات انرژی—پایدار است. شاخص «هسته-هسته» که هم غذا و هم انرژی را حذف می‌کند نیز ۳ درصد رشد داشته و نشان می‌دهد تورم دیگر فقط ناشی از هزینه‌های وارداتی نیست، بلکه عوامل داخلی مانند قیمت خدمات، دستمزدها و رفتار قیمت‌گذاری شرکت‌ها نیز نقش پررنگ‌تری پیدا کرده‌اند. چرا این داده‌ها مهم‌اند؟ این ارقام تأیید می‌کنند که ژاپن از فضای تورم بسیار پایین و حتی رکودی دو دهه گذشته فاصله گرفته است. تحلیلگران معتقدند این روند، مسیر بانک مرکزی ژاپن برای افزایش نرخ بهره را تقویت می‌کند؛ افزایشی که می‌تواند نرخ سیاستی را به بالاترین سطح در حدود سه دهه اخیر برساند. با این حال، مقام‌های بانک مرکزی همچنان محتاط هستند؛ زیرا افزایش بازده اوراق دولتی ژاپن و حساسیت شرایط مالی می‌تواند سرعت سیاست‌گذاری را محدود کند. واکنش بازار از آنجا که داده‌ها مطابق انتظار منتشر شده‌اند، بازارها واکنش شدیدی نشان نداده‌اند و تمرکز معامله‌گران بیشتر بر راهنمای سیاستی بانک مرکزی ژاپن و ارزیابی کازوئو اوئدا از پایداری تورم است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرخش ملایم در وال‌استریت؛ فناوری زیر فشار، مصرفی‌ها در کانون توجه

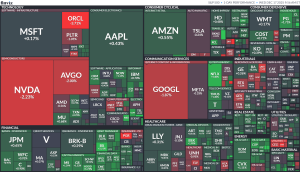
بازار سهام امروز تصویر یکدستی نداشت و عملکرد بخش‌ها متفاوت بود؛ جایی که فشار در فناوری با حمایت نسبی از مصرفی‌ها و مالی‌ها هم‌زمان شد. در بخش فناوری، نوسانات برجسته بود. اوراکل حدود ۲.۸٪ افت کرد و انویدیا بیش از ۱.۵٪ عقب نشست، در حالی که مایکروسافت تغییر محسوسی نداشت. این رفتار، تردید سرمایه‌گذاران نسبت به ارزش‌گذاری و چرخه سودآوری فناوری را منعکس می‌کند. در مقابل، بخش مصرفی چرخه‌ای عملکرد بهتری داشت. آمازون نزدیک به ۰.۹٪ رشد کرد و تسلا نیز افزایش ملایمی را ثبت کرد؛ نشانه‌ای از تاب‌آوری تقاضای مصرف‌کننده. مالی‌ها نیز نسبتا مثبت بودند؛ جی‌پی مورگان حدود ۰.۹٪ رشد کرد، در حالی که برکشایر تقریباً بدون تغییر باقی ماند. در سلامت، تحرکات محدود بود و بازار همچنان محتاطانه عمل کرد. بطورکلی، فضای بازار ترکیبی از احتیاط و فرصت‌طلبی است. ضعف نسبی فناوری در برابر قدرت مصرفی‌ها و مالی‌ها، از یک چرخش درون‌بخشی محدود حکایت دارد، نه تغییر جهت بزرگ. در چنین شرایطی، تنوع‌بخشی و رصد دقیق نوسانات فناوری، همچنان استراتژی غالب سرمایه‌گذاران باقی می‌ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واكاتابه، معاون پیشین بانک مرکزی ژاپن، درباره افزایش زودهنگام نرخ‌ بهره هشدار داد

معاون پیشین بانک مرکزی ژاپن، واکاتابه، می‌گوید سیاست مالی می‌تواند نرخ خنثی را افزایش دهد و مسیر را برای افزایش نرخ‌های بهره بانک مرکزی ژاپن هموار کند. او توضیح داد که اگر تقاضا برای منابع مالی افزایش یابد، نرخ خنثی نیز بالا می‌رود. واكاتابه افزود اگر نرخ خنثی از طریق سیاست مالی و استراتژی رشد افزایش یابد، افزایش نرخ بهره توسط بانک مرکزی ژاپن اقدامی طبیعی خواهد بود. او هشدار داد که افزایش زودهنگام نرخ‌ها یا خروج بیش از حد از سیاست پولی حمایتی می‌تواند پر ریسک باشد. واكاتابه گفت «سانائنومیکس» عناصر آبه‌نومیکس را حفظ می‌کند اما تمرکز بیشتری بر تقویت سمت عرضه اقتصاد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت Waymo جذب سرمایه بزرگ را آغاز کرد

شرکت Waymo، زیرمجموعه خودران آلفابت (گوگل)، در مراحل اولیه گفت‌وگو برای جذب بیش از ۱۵ میلیارد دلار سرمایه جدید با ارزشی نزدیک به ۱۰۰ میلیارد دلار است؛ موضوعی که نشان‌دهنده اعتماد دوباره سرمایه‌گذاران به پتانسیل بلندمدت فناوری روباتاکسی است. طبق گفته منابع آگاه، انتظار می‌رود این دور تأمین مالی توسط خود آلفابت هدایت شود و سرمایه‌گذاران خارجی نیز در آن مشارکت کنند. این مذاکرات نشان‌دهنده جایگاه رو‌به‌رشد Waymo به‌عنوان یکی از پیشرفته‌ترین پلتفرم‌های خودران جهان است؛ پلتفرمی که هم‌اکنون خدمات حمل‌ونقل کاملاً بدون راننده را در چندین شهر آمریکا ارائه می‌دهد. اگرچه گفت‌وگوها هنوز اولیه است، اما اندازه این جذب سرمایه می‌تواند Waymo را در میان بزرگ‌ترین تأمین مالی‌های خصوصی صنعت خودران قرار دهد. تعهد آلفابت به رهبری این دور سرمایه‌گذاری نشان می‌دهد این شرکت همچنان استراتژی بلندمدت خود در حوزه خودران را حفظ کرده، حتی در شرایطی که باید هزینه‌های سنگین هوش مصنوعی، زیرساخت ابری و جست‌وجوی اصلی را مدیریت کند. برای سرمایه‌گذاران خارجی، این معامله فرصتی نادر برای ورود به یک کسب‌وکار خودران در مقیاس بزرگ است؛ آن هم در زمانی که علاقه به دارایی‌های مرتبط با هوش مصنوعی همچنان بالاست. ارزش‌گذاری نزدیک به ۱۰۰ میلیارد دلار نشان‌دهنده پیشرفت Waymo در تجاری‌سازی، تعاملات رگولاتوری و پذیرش عمومی است. برخلاف بسیاری از پروژه‌های خودران که از مرحله آزمایشی فراتر نرفتند، Waymo بر بازارهای شهری کنترل‌شده، گسترش تدریجی جغرافیایی و نرخ بهره‌برداری بالا تمرکز کرده است. سرمایه جدید احتمالاً برای گسترش ناوگان، ورود به شهرهای جدید، ارتقای هوش مصنوعی و حسگرها و تقویت عملیات در برابر رقابت فزاینده استفاده خواهد شد. رقبایی مانند تسلا، Cruise و شرکت‌های چینی نیز مسیرهای متفاوتی را دنبال می‌کنند و رقابت برای پیشتازی شدت گرفته است. برای آلفابت، این معامله جایگاه Waymo را به‌عنوان یک دارایی رشد بلندمدت مستقل تقویت می‌کند و می‌تواند زمینه‌ساز گزینه‌های استراتژیک آینده مانند مشارکت‌ها، واگذاری بخشی از سهام یا ورود به بازار سرمایه باشد. اگرچه سودآوری هنوز دور است، اما اندازه این جذب سرمایه نشان می‌دهد خودران‌سازی به مرحله بلوغ تجاری نزدیک‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قاضی کالیفرنیا تعلیق فروش تسلا را پیشنهاد کرد

یک قاضی در کالیفرنیا حکم داده است که بازاریابی تسلا درباره قابلیت‌های Autopilot گمراه‌کننده بوده و پیشنهاد کرده مجوز فروش یا تولید خودروهای این شرکت در ایالت تا ۳۰ روز تعلیق شود. با این حال، رگولاتورها به تسلا فرصت داده‌اند تا زبان بازاریابی خود را اصلاح کند. این حکم از شکایت اداره وسایل نقلیه موتوری کالیفرنیا (DMV) در سال ۲۰۲۲ ناشی می‌شود که ادعا کرده بود تسلا میزان خودران بودن سیستم‌های Autopilot و FSD را بیش از حد واقعی نشان داده است. قاضی این ادعاها را تأیید کرده، اما اجرای حکم فوری نخواهد بود. مدیر DMV، استیو گوردون، اعلام کرد تسلا ۹۰ روز فرصت دارد تا هرگونه زبان گمراه‌کننده را از مواد تبلیغاتی خود حذف یا اصلاح کند. نکته مهم این است که DMV هیچ اقدامی علیه مجوز تولید تسلا انجام نخواهد داد؛ بنابراین فعالیت کارخانه‌های این شرکت در کالیفرنیا مختل نمی‌شود. این موضوع نشان می‌دهد تمرکز رگولاتورها بیشتر بر حمایت از مصرف‌کننده است تا محدود کردن ظرفیت تولید. این حکم به فهرست رو‌به‌رشد چالش‌های نظارتی تسلا اضافه می‌شود؛ چالش‌هایی که هم‌زمان با تلاش شرکت برای پیشتازی در حوزه رانندگی خودکار شدت گرفته‌اند. مقامات در حوزه‌های مختلف نسبت به نحوه توصیف و بازاریابی سیستم‌های کمک‌راننده تسلا نگرانی‌هایی مطرح کرده‌اند. با وجود این چالش حقوقی، سهام تسلا روز سه‌شنبه در بالاترین رکورد تاریخی بسته شد؛ زیرا سرمایه‌گذاران همچنان به برنامه‌های روباتاکسی و چشم‌انداز درآمدی ناشی از خودران‌سازی خوش‌بین هستند. این واکنش بازار نشان می‌دهد ریسک‌های نظارتی کوتاه‌مدت لزوماً با اعتماد بلندمدت سرمایه‌گذاران همسو نیست. در ادامه، نتیجه نهایی به این بستگی دارد که آیا تسلا می‌تواند زبان بازاریابی خود را مطابق خواسته رگولاتورها اصلاح کند بدون اینکه روایت استراتژیک خود درباره خودران‌سازی را تضعیف کند. این پرونده نشان می‌دهد نظارت‌های قانونی درست در زمانی شدت گرفته که تسلا سرعت ورود به عصر حمل‌ونقل خودران را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات قوی ژاپن مسیر افزایش نرخ بهره را هموار کرد

افزایش صادرات و رشد سفارشات کالاهای سرمایه‌ای، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن را در کوتاه‌مدت تقویت کرده و در عین حال حمایت محدودی از ین ایجاد کرده است، هرچند مسیر افزایش‌های بعدی همچنان نامشخص است. داده‌های امروز تجارت و سرمایه‌گذاری ژاپن نشان می‌دهد که بانک مرکزی این کشور احتمالاً این هفته افزایش ۲۵ نقطه پایه‌ای نرخ بهره را اجرا خواهد کرد؛ زیرا نشانه‌های بهبود اقتصادی پس از انقباض فصل گذشته در حال تقویت است. صادرات ژاپن برای سومین ماه متوالی در نوامبر افزایش یافت و با رشد ۶.۱ درصدی سالانه فراتر از انتظارات بازار ظاهر شد. این رشد ناشی از تقاضای قوی از آمریکا و اروپا و همچنین بهبود تقاضای جهانی نیمه‌هادی‌ها پس از نهایی شدن توافق تجاری آمریکا بود. صادرات به آمریکا ۸.۸٪ و به اتحادیه اروپا نزدیک به ۲۰٪ افزایش یافت. در بخش‌ها، صادرات ماشین‌آلات و تجهیزات الکتریکی رشد گسترده‌ای داشت و صادرات نیمه‌هادی‌ها ۱۳٪ افزایش یافت. صادرات خودرو در مجموع کاهش داشت، اما به آمریکا اندکی افزایش یافت و به اروپا همچنان قوی باقی ماند. تقاضای منطقه‌ای ترکیبی بود؛ صادرات به برخی اقتصادهای آسیایی رشد قابل‌توجهی داشت، اما صادرات به چین اندکی کاهش یافت. رشد کندتر واردات نسبت به صادرات باعث شد تراز تجاری ژاپن در نوامبر به مازاد بازگردد. این تراز بر اساس تعدیل فصلی برای دومین ماه متوالی مثبت شده و به رشد سه‌ماهه چهارم کمک می‌کند. سفارشات اصلی ماشین‌آلات نیز با رشد ۷٪ ماهانه در اکتبر، پس از افزایش قوی سپتامبر، روند بهبود را تقویت کرد. تقاضای خارجی همچنان از تقاضای داخلی پیشی می‌گیرد و نشان می‌دهد که شتاب صادرات در ماه‌های آینده نیز می‌تواند ادامه یابد. مجموع این داده‌ها احتمال افزایش نرخ بهره بانک مرکزی ژاپن را تقویت می‌کند، حتی اگر سیاست‌گذاران در راهنمایی آینده محتاط باقی بمانند. همان‌طور که پیش‌تر اشاره شد، بهبود رشد اقتصادی، ضعف ین و ملاحظات تورمی اکنون هم‌زمان در حال فشار آوردن برای افزایش نرخ بهره هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فشار بر فناوری در وال‌استریت؛ افت گوگل، مقاومت اوراکل و اوج‌گیری سهام خطوط هوایی

بازار سهام آمریکا در معاملات امروز تصویری دوگانه از خود ارائه داد؛ جایی که غول‌های فناوری تحت فشار باقی ماندند، در حالی که برخی صنایع دیگر، به‌ویژه حمل‌ونقل هوایی، عملکردی مثبت از خود نشان دادند. نقشه حرارتی بازار نیز گویای چرخش تدریجی سرمایه از سهام رشد‌محور به سمت بخش‌هایی با روایت بنیادی متفاوت است. نمای کلی بخش‌ها در بخش فناوری، فشار فروش همچنان محسوس است. سهام گوگل با افت حدود ۰.۹۶ درصدی مواجه شد؛ حرکتی که بازتابی از تداوم نگرانی‌ها در میان شرکت‌های فعال در حوزه اینترنت و محتوای دیجیتال است. در مقابل، اوراکل برخلاف جریان غالب بازار، توانست ۰.۲۸ درصد رشد کند و به‌عنوان یکی از معدود نقاط روشن در زیرشاخه نرم‌افزارهای زیرساختی ظاهر شود. بخش نیمه‌هادی‌ها نیز روز کم‌رمقی را پشت سر گذاشت. انویدیا و AMD هر دو با افتی ملایم؛ به‌ترتیب ۰.۱۵ و ۰.۱۶ درصد، مواجه شدند؛ نشانه‌ای از احتیاط سرمایه‌گذاران نسبت به سهام چیپ‌ساز، آن هم در شرایطی که روایت‌های مرتبط با هوش مصنوعی و سرمایه‌گذاری‌های سنگین این صنعت بیش از گذشته زیر ذره‌بین قرار گرفته‌اند. در بخش مصرف‌کننده چرخشی، تصویر ناهمگون‌تری دیده می‌شود. آمازون با رشد ۰.۲۶ درصدی در زیرگروه خرده‌فروشی آنلاین اندکی بهبود یافت، اما در سوی دیگر، تسلا با افت ۰.۶۷ درصدی در بخش خودروسازی، بار دیگر شکاف عملکردی درون این گروه را برجسته کرد. فضای کلی بازار احساس غالب بازار امروز را می‌توان احتیاط در سهام فناوری با رشد بالا توصیف کرد؛ احتیاطی که احتمالاً ریشه در نگرانی‌های کلان اقتصادی، چشم‌انداز نرخ‌های بهره یا تحولات خاص شرکت‌ها دارد. در مقابل، بخشی از سرمایه‌ها به سمت سهام کم‌ریسک‌تر یا کمتر قیمت‌گذاری‌شده حرکت کرده‌اند؛ الگویی که از تداوم جست‌وجوی بازده باثبات در خارج از فضای پرنوسان فناوری حکایت دارد. در بخش خدمات ارتباطی نیز فشار فروش ادامه داشت. سهام متا حدود ۰.۲۵ درصد کاهش یافت؛ حرکتی که می‌تواند نشانه‌ای از چرخش تدریجی سرمایه‌گذاران به دور از سهام رشد‌محور و تمرکز بر روایت‌های دفاعی‌تر باشد. نگاه راهبردی به بازار در چنین فضایی، بازار بیش از هر زمان دیگری نیازمند رویکردی محتاطانه و متوازن به نظر می‌رسد: تنوع‌بخشی پرتفوی: افزایش وزن بخش‌هایی با ثبات بالاتر مانند بیمه؛ نمونه آن برکشایر هاتاوی (BRK-B) با رشد ۰.۲۷ درصدی  و صنایع متنوع می‌تواند به کاهش نوسانات کمک کند. بازگشت جذابیت سفر هوایی: بهبود تقاضای سفر و رشد رزروها، سهام خطوط هوایی مانند دلتا (DAL) را به یکی از گزینه‌های قابل توجه برای افق میان‌مدت تا بلندمدت تبدیل کرده است. رصد فرصت‌های انرژی: افت سهام شرکت‌هایی مانند شورون (CVX) با کاهش ۰.۸۸ درصدی می‌تواند برای سرمایه‌گذاران ارزشی جذاب باشد، هرچند نوسانات قیمت نفت و ریسک‌های ژئوپلیتیک همچنان باید با دقت زیر نظر گرفته شوند. در مجموع، بازار امروز پیامی روشن دارد: دوران یک‌سویه‌بودن روایت فناوری دست‌کم به‌طور موقت به پایان رسیده است. سرمایه‌گذاران در حال بازتنظیم انتظارات، افزایش تنوع دارایی‌ها و جست‌وجوی فرصت‌هایی هستند که خارج از کانون سهام پرنوسان فناوری شکل می‌گیرند. در چنین شرایطی، انعطاف‌پذیری، مدیریت ریسک و نگاه چندبخشی بیش از همیشه اهمیت پیدا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر