شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (مه) - Tokyo Core CPI
- واقعی .................. %1.3
- پیشبینی ........... %1.5
- قبلی ................ %1.5
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (مه) - Tokyo Core CPI


به گزارش رویترز به نقل از منابع مطلع، یک فرمانده ارشد ارتش اوکراین اعلام کرده است که طی شش تا نه ماه آینده انتظار دارد جنگ وارد مرحلهای تعیینکننده شود.
این فرمانده گفته است که نیروهای روسیه در اوکراین فرسوده شدهاند و دیگر توان انجام پیشرویهای بزرگ را ندارند؛ موضوعی که بهگفته او میتواند مسیر جنگ را تغییر دهد.
بانک مرکزی اروپا (ECB) اعلام کرد که یک سقوط ناگهانی در بازارهای مالی میتواند ریسکهای پنهان بدهی دولتها را آشکار کرده و نگرانیها درباره پایداری مالیه عمومی را افزایش دهد.
در گزارش جدید ECB آمده است که:
لوریتا لوگان، رئیس فدرال رزرو دالاس و یکی از چهرههای کلیدی در سیاستگذاری بازارهای پولی آمریکا، در سخنرانی خود در توکیو هشدار داد که اگر تنگه هرمز بسته بماند، جهان ممکن است ناچار شود مصرف نفت و گاز طبیعی را بهطور قابلتوجهی کاهش دهد.
او گفت پیامدهای اقتصادی این وضعیت بستگی دارد به اینکه مصرفکنندگان نهایی تا چه حد قادر باشند به منابع انرژی جایگزین روی بیاورند یا بهرهوری مصرف انرژی را افزایش دهند؛ در غیر این صورت، کاهش فعالیت اقتصادی اجتنابناپذیر خواهد بود.
لوگان در این سخنرانی هیچ اظهارنظری درباره مسیر آینده سیاست پولی فدرال رزرو نکرد، اما بر لزوم شفافیت بیشتر در عملیات بازار باز و حرکت بهسمت تسویه متمرکز (Central Clearing) تأکید کرد. او همچنین خواستار توسعه ابزارهای نقدینگی پیشرفتهتر شد.

والاستریت ژورنال گزارش داد: شرکت داروسازی الیلیلی (Eli Lilly) با سه شرکت فعال در حوزه توسعه واکسن به توافق رسیده تا آنها را در قالب معاملاتی با ارزش مجموعاً نزدیک به ۴ میلیارد دلار خریداری کند.
این اقدام بخشی از استراتژی الیلیلی برای گسترش سبد محصولات بیولوژیک و تقویت حضور در بازار واکسنها ارزیابی میشود.
فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا (ECB): «بانک مرکزی اروپا انتظار دارد اثرات غیرمستقیم فراتر از قیمت انرژی نیز ظاهر شود.»
او همچنین تأکید کرد: «سطح عدمقطعیت در اقتصاد افزایش یافته است.»

به نظر میرسد بازار همچنان متمایل به قیمتگذاری سناریوی کاهش تنش در خاورمیانه است؛ هرچند آمریکا گهگاه حملات محدود و هدفمند انجام میدهد. بازارهای جهانی سهام نیز به روند صعودی خود ادامه میدهند، اما دلار همچنان نسبتاً خوب حمایت میشود. احتمالاً دلیل این موضوع، تقویت این دیدگاه است که فدرال رزرو برای عبور از شوک تورمی فعلی، موقتاً موضعی هاوکیشتر اتخاذ خواهد کرد.
خلاصه این مقاله را میتوانید در فایل صوتی زیر بشنوید
این مقاله در وبسایت مؤسسه ING منتشر شده و توسط تیم یوتوتایمز برای مخاطبان بازخوانی و ارائه شده است.
با وجود رشد قدرتمند بازارهای نقدی و آتی سهام در روز دوشنبه تحت تأثیر معاملات مبتنی بر کاهش تنش، انتظار میرفت دلار در برابر اکثر ارزها تضعیف شود؛ اما این ارز عملکرد نسبتاً باثباتی داشته است. به نظر ما، این موضوع ناشی از این دیدگاه است که فدرال رزرو در آستانه اتخاذ موضعی کمتر انبساطی قرار دارد؛ آن هم در شرایطی که دادههای ضعیفتر فعالیت اقتصادی، درباره میزان تهاجمی بودن سیاستهای انقباضی سایر بانکهای مرکزی ــ بهویژه در اروپا ــ در سال جاری تردید ایجاد کرده است.
تغییر موضع جدید فدرال رزرو بهخوبی در سخنرانی روز جمعه کریستوفر والر با عنوان «ریسکهای سیاستگذاری تغییر کردهاند» منعکس شد. بازارها پس از اظهارات او، برای مدت کوتاهی یک افزایش کامل ۲۵ نقطه پایهای نرخ بهره فدرال رزرو را قیمتگذاری کردند. والر هشدار داد هرچه قیمت نفت برای مدت طولانیتری در این سطوح بالا باقی بماند، خطر خارج شدن انتظارات تورمی از کنترل بیشتر شده و احتمال نیاز فدرال رزرو به افزایش نرخ بهره افزایش مییابد. این موضوع برای مدتی موجب تختتر شدن نزولی منحنی بازده آمریکا شد؛ اتفاقی که بهوضوح به نفع دلار بود.
در ادامه هفته، پرسش اصلی این است که اگر اخبار مشخصی از کاهش تنش در خاورمیانه منتشر شود، آیا دلار نیاز دارد افت قابلتوجهی را تجربه کند؟ به نظر ما پاسخ «نه چندان زیاد» است؛ زیرا اکنون بازارهای مالی بیشتر بر پیامدهای اقتصادی بحران بر رشد اقتصادی و تورم تمرکز کردهاند.
در آمریکا، تمرکز این هفته بر این خواهد بود که آیا آمار هفتگی اشتغال ADP میتواند همچنان قدرتمند باقی بماند یا نه؛ هفته گذشته این شاخص با ثبت ۴۲ هزار شغل جدید به بالاترین سطح چرخه رسید. همچنین بازارها به نرخ تورم ماه آوریل توجه خواهند داشت. روز پنجشنبه دادههای شاخص قیمت PCE منتشر میشود؛ شاخصی که والر برآورد کرده تورم سرفصل آن از ۳.۵ درصد به ۳.۸ درصد سالانه و تورم هسته از ۳.۲ درصد به ۳.۳ درصد افزایش یافته باشد. هرگونه غافلگیری صعودی در این دادهها میتواند احتمال افزایش نرخ بهره فدرال رزرو در سال جاری را تقویت کرده و از دلار حمایت کند. افزون بر این، این هفته مجموعهای از سخنرانیهای مقامات فدرال رزرو نیز در برنامه قرار دارد.
اگر دلار در این هفته باثبات بماند یا اندکی تقویت شود، ممکن است فضا برای برجسته شدن داستانهای محلی در بازار ارز فراهم شود. در این میان، ما معتقدیم نشست فردای بانک مرکزی نیوزیلند میتواند اندکی هاوکیشتر از انتظارات باشد و از دلار نیوزیلند حمایت کند.
برای شاخص دلار (DXY) انتظار داریم حمایت در محدوده 99.00 تا 99.50 حفظ شود و دادههای تورم PCE در روز پنجشنبه مهمترین ریسک برای خروج شاخص از این محدوده باشد.
بازارها که پیشتر بیش از ۸۰ نقطه پایه افزایش نرخ بهره از سوی بانک مرکزی اروپا (ECB) در سال جاری را قیمتگذاری کرده بودند، اکنون تنها ۵۵ نقطه پایه را لحاظ میکنند. بخش بزرگی از این تعدیل به نظر میرسد ناشی از دنبال کردن کورکورانه قیمت نفت توسط نرخهای بهره کوتاهمدت باشد. با این حال، مجموعه دادههای ضعیف PMI اروپا در هفته گذشته بهوضوح نسبت به انقباض فعالیت اقتصادی اروپا در سهماهه دوم هشدار میدهد.
بیتردید ECB از کاهش انتظارات بازار نسبت به افزایش نرخ بهره نفسی به راحتی کشیده است و ما معتقدیم این بانک تنها یک بار در سال جاری، در ماه ژوئن، نرخ بهره را افزایش خواهد داد.
ما مدتی است که میگوییم ارزش منصفانه EURUSD در حال حاضر حوالی محدوده 1.16 تا 1.17 است و استدلال قویای برای سقوط این جفتارز تا 1.1500 وجود ندارد. با این حال، اگر اعضای بیشتری از FOMC درباره افزایش نرخ بهره گمانهزنی کنند و دادههای اقتصادی اروپا همچنان ناامیدکننده باقی بمانند، این میتواند مسیر احتمالی بازار باشد.
از منظر دادهها، این هفته نخستین تصویر از بخشی از دادههای تورم ماه مه منطقه یورو در سطح کشورهای عضو و همچنین قرائت نهایی تولید ناخالص داخلی سهماهه نخست منتشر خواهد شد. در نگاه اول، تقویم اقتصادی این هفته محرک آشکاری برای نوسانات بزرگ بازار ندارد و به نظر میرسد فضای عرضه در نوسان ضمنی EURUSD ادامه یابد.
همچنین انتظار میرود توجه بازار به معاملات نزولی در جفتارزهایی مانند EURAUD ادامه داشته باشد؛ جایی که بازدهی بالاتر دلار استرالیا و احتمال انتشار دوباره دادههای داغ تورمی استرالیا در فردا (دادههای آوریل) میتواند انتظارات برای افزایشهای بیشتر نرخ بهره توسط بانک مرکزی استرالیا (RBA) در سال جاری را تقویت کند.
مارکو روبیو، وزیر خارجه آمریکا، اعلام کرد که گفتوگوهای چهارجانبه (Quad) «بسیار سازنده» بوده و این چارچوب همکاری اکنون دارای دستاوردهای واقعی و قابلاجرا است.
روبیو تأکید کرد که نشست اخیر میان آمریکا، ژاپن، هند و استرالیا نهتنها پیشرفت عملی داشته، بلکه مسیر روشنی برای همکاریهای امنیتی، اقتصادی و فناوری در منطقه هند–آرام ترسیم کرده است.

بانک مرکزی ژاپن اعلام کرد نرخ تورم هسته (Core CPI) بدون عوامل موقتی در ماه آوریل به ۲.۸٪ رسیده که بالاتر از ۲.۵٪ در ماه مارس است.
همچنین تورم هسته–هسته (Core-Core CPI) که قیمت مواد غذایی و انرژی و سایر عوامل ویژه را حذف میکند، در آوریل ۲.۲٪ ثبت شد؛ رقمی که نسبت به ۲.۶٪ ماه مارس کاهش یافته اما همچنان بالاتر از هدف ۲ درصدی بانک مرکزی است.
ایزابِل اشنابل، عضو هیئت اجرایی بانک مرکزی اروپا (ECB)، اعلام کرد که افزایش نرخ بهره در نشست ژوئن ضروری خواهد بود و دیگر نمیتوان از کنار جهش تورمی عبور کرد.
او گفت نشانههای فزایندهای وجود دارد که شوک تورمی به سایر بخشهای سبد مصرفی سرایت کرده است و دادههای جدید نشان میدهد ریسک صعودی تورم و ریسک نزولی رشد اقتصادی در حال تقویت است.
اشنابل تأکید کرد حتی اگر جنگ ایران همین امروز پایان یابد، بهدلیل آسیب واردشده به زیرساختهای انرژی، سیاست پولی همچنان نیازمند واکنش خواهد بود. او افزود اثر منفی این شوک بر رشد اقتصادی شدیدتر خواهد بود.
در مورد افزایش بازده اوراق قرضه، اشنابل گفت هیچ نشانه نگرانکنندهای مشاهده نمیکند و بازارها در حال قیمتگذاری مجدد ریسکهای تورمی هستند.

بازارهای آسیا در ۲۶ مه ۲۰۲۶ در فضایی معامله شدند که در آن درگیری نظامی و مذاکرات دیپلماتیک همزمان پیش میرفتند؛ وضعیتی که بهجای تشدید تنش، از نگاه معاملهگران نشانهای از نزدیکی به توافق نهایی بود.
بازارها این همزمانی «شلیک و مذاکره» را نشانهای از نزدیکی توافق تفسیر کردند، نه گسترش جنگ.
در پایان جلسه آسیایی، بازارها به این جمعبندی رسیدند که:
اینکه این خوشبینی تا سهشنبه دوام بیاورد، به خروجی مذاکرات دوحه بستگی دارد.
بازار اوراق خزانهداری آمریکا پس از تعطیلات با رشد قیمتها در سراسر منحنی بازده آغاز شد؛ زیرا امیدواری نسبت به توافق احتمالی میان آمریکا و ایران باعث کاهش قیمت نفت و کاهش نگرانیهای تورمی شد.
بر اساس دادههای بلومبرگ، بازده اوراق دوساله خزانهداری آمریکا با افت ۶ واحد پایه به ۴.۰۶٪ رسید، در حالی که بازده اوراق دهساله با کاهش ۵ واحد پایه به ۴.۵۱٪ و اوراق سیساله با افت ۳ واحد پایه به ۵.۰۳٪ رسید. معاملات نقدی روز دوشنبه به دلیل تعطیلات بسته بود، اما بازارها در روز سهشنبه با حرکت اصلاحی و خرید جبرانی باز شدند.
تحلیلگران میگویند کاهش قیمت نفت در پی خوشبینی به مذاکرات ایران و آمریکا، فشار تورمی را کاهش داده و زمینه را برای افزایش تقاضا برای اوراق خزانهداری فراهم کرده است؛ نشانهای از بازگشت سرمایهگذاران به داراییهای امن در فضای ژئوپلیتیک پرنوسان.

ژاپن با وجود ثبت رکورد جدید در داراییهای خارجی، جایگاه خود را در فهرست بزرگترین کشورهای بستانکار جهان از دست داد و به رتبه سوم سقوط کرد؛ چین با رشد سریع داراییهای خارجی از ژاپن پیشی گرفت و پس از آلمان در جایگاه دوم قرار گرفت.
بر اساس دادههای وزارت دارایی ژاپن و صندوق بینالمللی پول، دارایی خالص خارجی ژاپن در سال ۲۰۲۵ با رشد ۴.۴ درصدی به رکورد ۵۶۱.۷۵ تریلیون ین (حدود ۳.۵۳ تریلیون دلار) رسید؛ هشتمین افزایش سالانه متوالی که عمدتاً ناشی از سرمایهگذاریهای برونمرزی شرکتهای ژاپنی، خریدهای بینالمللی و رشد ارزش اوراق خارجی بوده است.
با این حال، رشد داراییها نتوانست مانع از افت رتبه ژاپن شود. افزایش شدید تعهدات خارجی بهدلیل عملکرد قوی بازار سهام داخلی، باعث شد ارزش سهام ژاپنی در اختیار سرمایهگذاران خارجی بیش از ۶۲.۲ تریلیون ین افزایش یابد و تراز خالص کشور را محدود کند.
در مقابل، آلمان با ۶۷۵.۵ تریلیون ین و چین با ۶۳۶.۳ تریلیون ین در صدر جدول قرار دارند؛ هر دو کشور از مازاد تجاری پایدار بهرهمندند که بهطور مستمر داراییهای خارجیشان را تقویت میکند.
این تغییر جایگاه برای ژاپن جنبه نمادین دارد. کشوری که بیش از ۳۴ سال صدرنشین جدول جهانی بستانکاران بود، اکنون پس از از دست دادن جایگاه اول به آلمان، جایگاه دوم را نیز به چین واگذار کرده است — نشانهای از تغییر توازن قدرت مالی جهانی.
ادامه این روند به عواملی چون سرمایهگذاری خارجی شرکتهای ژاپنی، عملکرد ین، و میزان ورود سرمایهگذاران خارجی به بازار سهام ژاپن بستگی دارد. در حال حاضر، رکورد داراییها و افت رتبه، دو روی یک واقعیت واحد را نشان میدهند: افزایش داراییها همراه با رشد سریعتر بدهیها.
از منظر بازار فارکس، کاهش جایگاه ژاپن بهعنوان بستانکار جهانی میتواند بر درک سرمایهگذاران از نقش ین بهعنوان دارایی امن تأثیر بگذارد و در عین حال مزیت ساختاری آلمان و چین در تجارت خارجی را برجستهتر کند.

ریوزو هیمینو، معاون بانک مرکزی ژاپن (BOJ)، در جلسه پارلمان تأکید کرد که مسیر سیاستی بانک همچنان افزایش نرخ بهره است؛ اما تحولات خاورمیانه میتواند زمانبندی این روند را تغییر دهد. پیام او روشن بود: جهتگیری صعودی پابرجاست، اما زمان اجرا وابسته به ریسکهای ژئوپلیتیک است.
مجموع اظهارات امروز نشان میدهد:
برای بازارها، پیام هیمینو مهمترین سیگنال بود: مسیر نرخها صعودی است، اما سرعت آن به خاورمیانه گره خورده است.
وزیر خارجه آمریکا، مارکو روبیو، اعلام کرد که مذاکرات با ایران چند روز زمان خواهد برد. او که در هند با خبرنگاران صحبت میکرد، گفت دونالد ترامپ تأکید کرده است که «یا یک توافق خوب حاصل میشود، یا هیچ توافقی نخواهد بود».

با تعطیلی بازارهای لندن و آمریکا به مناسبت روز یادبود، تمرکز اصلی سرمایهگذاران به تحولات پیرامون تنشها در خاورمیانه و تلاشهای دیپلماتیک معطوف شد. گزارشها حاکی از حضور مذاکرهکننده ارشد و وزیر امور خارجه ایران در دوحه برای دستیابی به توافقی جهت پایان دادن به مناقشات است. هرچند طرفین تاکید کردهاند که هنوز کار زیادی باقی مانده و توافق نهایی حاصل نشده است، اما امیدها برای امضای یک یادداشت توافق اولیه (MOA) به عنوان چارچوب مذاکرات بعدی افزایش یافته است.
بر اساس جزئیات منتشر شده، محورهای اصلی این رایزنیها شامل پیشنهاد آتشبس ۶۰ روزه، بازگشایی تنگه هرمز ظرف ۳۰ روز آینده و پاکسازی مینها، کاهش احتمالی محدودیتهای آمریکا بر بنادر ایران و معافیتهای تحریمی محدود، و همچنین اجازه موقت به ایران برای ازسرگیری برخی صادرات نفتی است. با این حال، موضوع ذخایر اورانیوم غنیشده ایران همچنان بزرگترین نقطه اختلاف است؛ به طوری که برخی گزارشها از درخواست ایران برای انتقال اورانیوم با غنیسازی بالا به چین حکایت دارند. از سوی دیگر، احتمال تشدید درگیریها میان اسرائیل و حزبالله در لبنان و تصمیم تلآویو برای حمله گسترده به مواضع حزبالله، به عنوان یکی از بزرگترین ریسکها، شکنندگی این فضای دیپلماتیک را نشان میدهد.
بازارهای مالی به این پالسهای دیپلماتیک واکنش مثبتی نشان دادند و بخشی از «پریمیوم ریسک جنگ» از بازارها حذف شد. در همین راستا، قیمت نفت خام با ریزش شدید ۶.۵۲ درصدی به ۹۰.۳۰ دلار رسید. افت قیمت نفت، فشارهای صعودی بر دلار را کاهش داد و ارزش دلار آمریکا در برابر تمام ارزهای اصلی تضعیف شد. در بازار مشتقات نیز شاخص فیوچرز اساندپی ۵۰۰ افزایش ۰.۹۸ درصدی را ثبت کرد. همزمان با کاهش ارزش دلار، فلزات گرانبها رشد کردند؛ به طوری که قیمت طلا با ۱.۳۷ درصد افزایش به ۴,۵۷۰.۸۲ دلار و نقره با بیش از ۳ درصد رشد به ۷۸.۰۵ دلار رسید. در بازار رمزارزها نیز بیتکوین با صعود به کانال ۷۷,۵۲۳ دلار روند مثبتی را دنبال کرد.

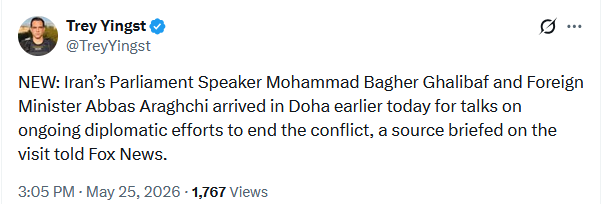
منبعی مطلع به شبکه فاکسنیوز گفته است که محمدباقر قالیباف، رئیس مجلس ایران، و عباس عراقچی، وزیر امور خارجه، امروز وارد دوحه شدهاند تا درباره تلاشهای دیپلماتیک جاری برای پایان دادن به درگیریها گفتوگو کنند.
بحثها در دوحه عمدتاً بر روی تنگه هرمز و اورانیوم غنیشده با خلوص بالا متمرکز است — منبعی که در جریان این بازدید قرار دارد به منابع خبری گفت

یک گزارش اختصاصی از Semafor نشان میدهد که ایالات متحده و عربستان سعودی در حال پیشبرد یک سرمایهگذاری مشترک دفاعی برای ساخت پهپادهای تهاجمی مشابه شاهد ایران در نزدیکی ریاض هستند؛ پهپادهایی که طی ماههای اخیر در جنگ خلیج فارس نقش پررنگی داشتهاند.
این پروژه توسط شرکت تازهتأسیس SR2Vector اجرا میشود؛ همکاری میان شرکت آمریکایی Vector Defense مستقر در یوتا و استارتآپ سعودی SR2 Defense Systems. این مجموعه قرار است پهپاد تهاجمی یکطرفه SKYWASP را تولید کند؛ پهپادی با برد ۱۵۰۰ کیلومتر که میتواند از سواحل شمالشرقی عربستان تا تهران را پوشش دهد.
«لوسین زایگلر»، همبنیانگذار و مدیر استراتژی SR2، گفته است این برنامه میتواند «موازنه بازدارندگی را به نفع عربستان تغییر دهد». او جزئیاتی درباره ظرفیت تولید یا حجم سرمایهگذاری ارائه نکرد، اما گفت تولید در «سطح عملیاتی مورد نیاز عربستان» خواهد بود.
این کارخانه قرار است پهپادها را هم برای بازار داخلی عربستان و هم برای کشورهای همپیمان تولید کند. تأمین مالی پروژه نیز از طریق صندوق دفاعی MASNA Ventures انجام خواهد شد.
در پی جنگ ایران و حملات گسترده موشکی و پهپادی، کشورهای خلیج فارس بهدنبال افزایش هزینههای دفاعی و بومیسازی تجهیزات نظامی هستند. عربستان که یکی از بزرگترین بودجههای دفاعی جهان را دارد، هدفگذاری کرده تا ۵۰٪ از هزینههای دفاعی خود را تا سال ۲۰۳۰ داخلیسازی کند.
پهپادهای شاهد ایران به دلیل هزینه تولید بسیار پایین (حدود ۳۵ هزار دلار) و اثرگذاری بالا به یکی از مهمترین ابزارهای تهاجمی تهران تبدیل شدهاند؛ در حالی که کشورهای خلیج فارس برای مقابله با آنها مجبور به استفاده از سامانههای رهگیری بسیار گرانقیمت بودهاند. همین عدم تقارن، دولتهای منطقه را به سمت جایگزینهای ارزانتر و تولید داخلی سوق داده است.
صندوق MASNA Ventures تلاش میکند از افزایش همکاری دفاعی آمریکا و عربستان بهرهبرداری کند؛ همکاریای که پس از دیدار محمد بن سلمان با رئیسجمهور ترامپ و اعطای عنوان «متحد اصلی غیرناتو» به عربستان تقویت شد.

یکی از بنیانگذاران شرکت آنتروپیک، کریس اولاه، هشدار داد که هوش مصنوعی میتواند نیروی کار انسانی را در مقیاسی بسیار گسترده جایگزین کند و تأکید کرد که حمایت از افراد شغلازدستداده یک «وظیفه اخلاقی» است.
او افزود که اگر سازوکارهای جهانی برای اشتراک منافع حاصل از پیشرفتهای هوش مصنوعی ایجاد نشود، این دستاوردها ممکن است تنها در اختیار کشورهای ثروتمند باقی بماند و شکاف اقتصادی میان شمال و جنوب جهان را عمیقتر کند.
اولاه گفت نبود سازوکار مشخص برای انتقال منافع فناوری به کشورهای فقیر یک «مسئله حلنشده» است و هشدار داد که تمرکز قدرت و سرمایه در دست چند کشور میتواند توازن اقتصادی جهانی را بهطور جدی تغییر دهد.

یک مقام منطقهای که به دلیل حساسیت موضوع نخواست نامش فاش شود، به نیویورکتایمز گفته است که عربستان سعودی از ایالات متحده و ایران میخواهد در هر توافق احتمالی، «عباراتی شفاف و صریح» درباره امنیت و آزادی ناوبری در تنگه هرمز بگنجانند. به گفته این مقام، ریاض مخالف هرگونه محدودیت جدید بر عبور و مرور دریایی در این آبراه راهبردی است و تأکید دارد که متن توافق باید بدون ابهام، آزادی کشتیرانی را تضمین کند.
رئیسجمهور چین، شی جینپینگ، در دیدار با نخستوزیر پاکستان از نقش سازنده اسلامآباد در میانجیگری برای برقراری صلح در خاورمیانه قدردانی کرد. به گزارش منابع خبری، شی جینپینگ این موضع را در جریان گفتوگوهای دوجانبه با تأکید بر اهمیت همکاریهای منطقهای و نقش دیپلماسی پاکستان در کاهش تنشهای خاورمیانه مطرح کرده است.

نخستوزیر ژاپن، سانائه تاکایچی، امروز مجموعهای از مواضع مهم درباره سیاست مالی، انرژی و امنیت عرضه این کشور اعلام کرد. او گفت دولت با کاهش نسبت بدهی به تولید ناخالص داخلی تلاش میکند اعتماد بازارها را تقویت کند.
تاکایچی اعلام کرد که ژاپن مانند سالهای گذشته، برنامههای صرفهجویی انرژی در تابستان و زمستان را اجرا خواهد کرد و وزیر آکازاوا فردا جزئیات این طرحها را ارائه میدهد. او همچنین تأکید کرد که دولت قصد دارد سهم انرژی هستهای و تجدیدپذیر را از ۳۰٪ فعلی به ۷۰٪ افزایش دهد.
در حوزه مالی، نخستوزیر گفت دولت برای تأمین بودجه اضافی، اوراق کسری جدید منتشر خواهد کرد اما این اقدام تأثیری بر بازار اوراق نخواهد داشت زیرا بدهی تازه با افزایش درآمدهای مالیاتی و منابع دیگر جبران میشود. او افزود که تقویم انتشار اوراق تغییر نخواهد کرد.
دولت ژاپن در حال تدوین بودجهای بیش از ۳ تریلیون ین است و قرار است روز سهشنبه یارانه برق و گاز را تصویب کند؛ طرحی که حدود ۵۰۰ میلیارد ین هزینه دارد و از جولای تا سپتامبر برای کاهش فشار هزینههای انرژی بر خانوارها اجرا میشود.
تاکایچی همچنین گفت دولت تمام تلاش خود را برای جلوگیری از اختلالات بازار مشابه دوران شوک نفتی به کار خواهد گرفت و تأمین نفت ژاپن تا بهار آینده تضمین شده است.
سخنگوی وزارت خارجه ایران اعلام کرد که «تفاهمنامه احتمالی» میان تهران و واشنگتن هیچ جزئیات مشخصی درباره نحوه مدیریت تنگه هرمز ندارد. او همچنین تأکید کرد که اگرچه دو طرف به یک «چارچوب» رسیدهاند، هیچکس نمیتواند از قریبالوقوع بودن توافق میان ایران و آمریکا سخن بگوید.
در فضای دیپلماتیک پرتنش هفتههای اخیر، این اظهارات نشان میدهد که روند مذاکرات هنوز در مرحلهای حساس و ناپایدار قرار دارد؛ مرحلهای که بازار انرژی و فعالان اقتصادی با دقت آن را دنبال میکنند، زیرا هر تحول در وضعیت تنگه هرمز میتواند مستقیماً بر قیمت نفت و ریسک ژئوپلیتیک اثر بگذارد.
شاخص Stoxx 600 اروپا امروز با ادامه روند صعودی بازارهای سهام، به بالاترین سطح خود از ۲ مارس رسید. این سرمایهگذاران به کاهش نگرانیهای ژئوپلیتیک و چشمانداز سیاستهای پولی بانک مرکزی اروپا واکنش مثبت نشان دادهاند.
وزارت خارجه ارمنستان اعلام کرد که مارکو روبیو، وزیر خارجه ایالات متحده آمریکا، در تاریخ ۲۶ مه به ایروان سفر خواهد کرد.