TSLA 380.68 USD ▲ 0.51%
AAPL 333.63 USD ▲ 0.22%
GOOGL 347.68 USD ▲ 0.35%
AMZN 256.29 USD ▲ 1.95%
NVDA 239.24 USD ▲ 0.14%
BTCUSD 85,517.15 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

توسعه‌دهندگان سولانا در حال بررسی حذف محدودیت حجم بلاک پس از ارتقای Alpenglow هستند

طرح جدید قصد دارد سقف ۶۰ میلیون واحد محاسباتی در بلاک‌های سولانا را حذف کند و اجازه دهد حجم بلاک متناسب با توان سخت‌افزاری اعتبارسنج‌ها (validators) افزایش یابد. خلاصه خبر اگر این طرح تصویب شود، بلاک‌های سولانا به جای محدود بودن، می‌توانند به‌صورت پویا بزرگ‌تر شوند. اعتبارسنج‌هایی که سخت‌افزار ضعیف‌تری دارند می‌توانند بلاک‌های بزرگ‌تر از توان خود را نادیده بگیرند و در پردازش آن‌ها شرکت نکنند. طرفداران این تغییر معتقدند توان پردازشی شبکه افزایش می‌یابد، در حالی که منتقدان هشدار می‌دهند خطراتی مرتبط با تمرکززدایی کمتر وجود دارد. توسعه‌دهندگان سولانا در حال بررسی پیشنهادی جدید برای حذف محدودیت حجم بلاک هستند؛ این تغییر پس از اجرای ارتقای برنامه‌ریزی‌شده‌ی Alpenglow اعمال خواهد شد و هدف آن افزایش ظرفیت پردازش تراکنش‌ها با مقیاس‌بندی متناسب با سخت‌افزار اعتبارسنج‌ها است. این پیشنهاد که با شماره SIMD-0370 ثبت شده، سقف فعلی ۶۰ میلیون واحد محاسباتی در هر بلاک را حذف می‌کند و به جای آن اجازه می‌دهد حجم بلاک به‌طور پویا تنظیم شود. به این معنا که بلاک‌ها می‌توانند به‌اندازه‌ای بزرگ شوند که سریع‌ترین اعتبارسنج‌ها بتوانند تراکنش‌ها را پردازش کنند، و اعتبارسنج‌های ضعیف‌تر هم می‌توانند از رأی دادن به بلاک‌هایی که از ظرفیت‌شان فراتر است، صرف‌نظر کنند. اعتبارسنج‌ها در سولانا، اپراتورهای مستقل هستند که نودها را اجرا می‌کنند تا تراکنش‌ها، پردازش و شبکه امن شود. آن‌ها از طریق استیکینگ و کارمزد تراکنش‌ها پاداش دریافت می‌کنند. حذف محدودیت حجم بلاک در سولانا می‌تواند توان پردازش شبکه را افزایش دهد، چون اعتبارسنج‌های قدرتمندتر می‌توانند تراکنش‌های بیشتری را در هر بلاک جای دهند. با این حال، این تغییر ممکن است پاداش‌ها را به سمت اپراتورهایی با سخت‌افزار بزرگ‌تر سوق دهد و در واقع یک موازنه بین افزایش ظرفیت پردازش و حفظ گستردگی مجموعه اعتبارسنج‌ها ایجاد کند. در متن پیشنهادی که توسط تیم توسعه Firedancer در Jump Crypto ارائه شده، آمده است: "ساختار انگیزشی فعلی برای مشتریان اعتبارسنج و توسعه‌دهندگان برنامه‌ها ناکارآمد است. ظرفیت شبکه نه بر اساس توان سخت‌افزار، بلکه به دلیل سقف اختیاری واحدهای محاسباتی بلاک تعیین می‌شود." Jump Crypto شاخه دارایی‌های دیجیتال گروه Jump Trading در شیکاگو است. اوایل همین ماه، این شرکت همراه با Galaxy Digital و Multicoin Capital بودجه‌ای برای قرارداد PIPE به ارزش ۱.۶۵ میلیارد دلار شرکت Forward Industries فراهم کرد. هدف این سرمایه‌گذاری، راه‌اندازی یک استراتژی خزانه‌داری عمومی سولانا بود، تا Forward بتواند توکن‌های سولانا را به‌صورت مقیاس‌پذیر نگه‌داری و مدیریت کند. با این حال این تغییر بحث‌های زیادی در میان توسعه‌دهندگان و اعضای جامعه سولانا در GitHub برانگیخته است. برخی هشدار می‌دهند که حذف سقف حجم بلاک ممکن است شرایط را به نفع اپراتورهای متمول تغییر دهد؛ کسانی که می‌توانند سخت‌افزار پیشرفته به‌کار گیرند و ممکن است اعتبارسنج‌های کوچک‌تر را کنار بزنند، در حالی که خطر تمرکززدایی کمتر را هم افزایش می‌دهد. دیگران نگران هستند که بلاک‌های بیش از حد بزرگ می‌توانند باعث تاخیر در انتشار تراکنش‌ها یا کاهش امنیت شوند، به خصوص اگر تعداد زیادی از اعتبارسنج‌ها از رأی دادن به بلاک‌ها خودداری کنند. در ارتقای Alpenglow سولانا، قابلیت skip-vote به اعتبارسنج‌های کوچک‌تر اجازه می‌دهد از شرکت در پردازش بلاک‌هایی که توانایی دنبال کردن آن‌ها را ندارند، خودداری کنند. این مکانیزم کمک می‌کند تا اجماع شبکه حتی تحت بار سنگین حفظ شود. انتظار می‌رود Alpenglow اوایل امسال اجرا شود و کاهش زمان نهایی شدن بلاک‌ها از حدود ۱۲.۸ ثانیه به تقریبا ۱۵۰ میلی‌ثانیه را به همراه داشته باشد، ضمن اینکه قابلیت‌های جدیدی مانند skip-vote نیز اضافه می‌کند. پیشنهاد تیم Firedancer بر اساس این پایه ساخته شده و هدف آن وابسته کردن ظرفیت شبکه سولانا به عملکرد اعتبارسنج‌ها است، نه به سقف‌های تعیین‌شده توسط پروتکل.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

توسعه‌دهندگان اتریوم انتشار نهایی تست‌نت Fusaka را تکمیل کردند

توسعه‌دهندگان اتریوم انتشار تست‌نت Fusaka را قطعی کردند تا راه برای فعال‌سازی روی شبکه اصلی (mainnet) هموار شود و همزمان تمرکز خود را به هاردفورک بعدی یعنی Glamsterdam معطوف کنند. در نشست هفتگی توسعه‌دهندگان اصلی اتریوم که روز پنج‌شنبه برگزار شد، مشارکت‌کنندگان زمان‌بندی تست‌نت‌ها را تأیید کردند، افزایش سقف گس طولانی‌مدت مورد انتظار را تصویب کردند و برنامه‌های اولیه برای Glamsterdam را پیش بردند. این شامل پیشنهادی برای رسمی کردن نقش «نمایندگان  EIP» نیز می‌شود. برنامه Fusaka و افزایش سقف گس به ۶۰ میلیون تست‌نت Fusaka قرار است در شبکه Holesky در ۱ اکتبر فعال شود، پس از آن Sepolia دو هفته بعد و Khudai دو هفته بعد فعال خواهند شد. هر تست‌نت یک هفته پس از Fusaka قابلیت بهینه‌سازی پارامترهای blob (BPOs) را خواهد داشت. زمان‌بندی کامل در META EIP-7607 منتشر شده است. تاریخ دقیق فعال‌سازی شبکه اصلی هنوز مشخص نیست. با اشاره به blobها، داده‌های آنچین نشان می‌دهند که میزان استفاده از blobها برای اولین بار از زمان معرفی آن‌ها به حدود هدف شبکه رسیده است، که این امر به دلیل افزایش تدریجی طی یک ماه گذشته است. میانگین تعداد blobها در هر بلاک تا پنج‌شنبه به نزدیک ۶ رسید. blob بسته‌ای از داده‌های بزرگ در بلاکچین اتریوم است که برای ذخیره و پردازش اطلاعات خارج از حالت معمول تراکنش‌ها استفاده می‌شود و به افزایش مقیاس‌پذیری شبکه کمک می‌کند. هیلدابی مسئول داده‌های Dragonfly، اعلام کرد که دو سوم فضای blob توسط پروژه‌های Base و World اشغال شده است و به‌تنهایی پروژه Base حدود ۴۲٪ از مصرف فعلی را به خود اختصاص داده است. توضیح و اطمینان ویتالیک بوترین درباره Fusaka در پاسخ به نگرانی‌های روزافزون درباره بار ذخیره‌سازی اعتبارسنج‌ها و ناکارآمدی‌های MEV، ویتالیک بوترین به جامعه اطمینان دادو گفت: "Fusaka این مشکلات را برطرف خواهد کرد. اما اولویت اصلی، ایمنی است. قابلیت اصلی، PeerDAS، در تلاش است کاری تقریباً بی‌سابقه انجام دهد: داشتن یک بلاکچین زنده که هیچ نودی مجبور نباشد تمام داده‌ها را دانلود کند." انتشار نسخه‌های کلاینت‌ها(نرم‌افزاری که روی این نودها اجرا می‌شود)به‌زودی انجام خواهد شد. تیم بیکو هماهنگ‌کننده پروژه در تماس هفتگی گفت: "تبریک به همه. رسیدن به انتشار Fusaka یک مسیر طولانی و سخت بوده است." این ارتقا همچنین شامل افزایش پیش‌فرض سقف گس به ۶۰ میلیون است، که قبلاً روی تست‌نت‌ها اعمال شده و تحت EIP-7935 نهایی شده است. اعتبارسنج‌های شبکه اصلی اتریوم آماده پذیرش سقف ۶۰ میلیون گس به گفته تیم بیکو انتظار می‌رود اعتبارسنج‌های شبکه اصلی اتریوم پیش از فعال‌سازی Fusaka سقف ۶۰ میلیون گس را بپذیرند. در چشم انداز آینده توسعه‌دهندگان تأیید کردند که جداسازی پیشنهاددهنده و سازنده در لایه اجرا (ePBS) و فهرست‌های دسترسی بلاک (BALs) همچنان در مسیر گنجانده شدن در ارتقای Glamsterdam قرار دارند. اولین devnet به‌طور موقت برای اکتبر برنامه‌ریزی شده است و اجرای آن به پیشرفت کارهای پیاده‌سازی وابسته است. با وجود ۲۳ EIP پیشنهادی برای Glamsterdam، هماهنگی پروژه پیچیده‌تر شده است. برای بهبود مسئولیت‌پذیری، مشارکت‌کنندگان ایده‌ای برای حکمرانی مطرح کردند. مارک گارو پشتیبان پروتکل در بنیاد اتریوم گفت: "هدف این است که برای هر EIP پیشنهادی در یک فورک مشخص، نقطه تماس واضحی تعیین شود." بیکو نیز افزود: "کسی که درخواست Proposed for Inclusion Pull Request را باز می‌کند، باید به‌عنوان نماینده در نظر گرفته شود. این نقش با فرآیندهای هماهنگی موجود پیوند داده شده است." با آماده شدن اتریوم برای مرحله بعدی ارتقای پروتکل، توسعه‌دهندگان در تلاشند تعادل میان نظم در انتشار و نوآوری را حفظ کنند تا هم به بهبودهای فنی برسند و هم فرآیندی روان‌تر پیش از هاردفورک ۲۰۲۶ فراهم شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تتر و Circle پول چاپ می‌کنند اما رقابت در راه است

پلتفرم‌هایی مانند M^0 و Agora به این مسئله می‌پردازند و امکان ساخت زیرساخت استیبل‌کوین را فراهم می‌کنند تا بازده به برنامه‌ها یا مستقیماً به کاربران نهایی منتقل شود. خلاصه متن صادرکنندگان استیبل‌کوین مانند تتر و Circle از نرخ‌های بالای بهره سود می‌برند، زیرا بازده اوراق قرضه دولتی آمریکا که پشتوانه توکن‌های آن‌هاست را خودشان نگه می‌دارند؛ در حالی که دارندگان استیبل‌کوین هیچ سودی دریافت نمی‌کنند. پلتفرم‌های جدیدی مانند M^0 و Agora برای حل این مشکل ظهور کرده‌اند. این پلتفرم‌ها اجازه می‌دهند زیرساخت استیبل‌کوین به‌گونه‌ای ساخته شود که بازده به برنامه‌ها یا مستقیماً به کاربران نهایی منتقل شود. بازار استیبل‌کوین در حال حرکت به سمت موارد استفاده واقعی است، از جمله پرداخت‌های برون‌مرزی و خدمات تبادل ارز (FX). نوآوری‌هایی مانند صندوق‌های بازار پول توکنایز‌شده نیز به‌عنوان وثیقه در صرافی‌ها مورد استفاده قرار می‌گیرند. غول‌های استیبل‌کوین چگونه سود می‌برند دان ریسر هم‌بنیان‌گذار Wormhole، در رویداد DAC 2025 بازار Mercado Bitcoin گفت که غول‌های استیبل‌کوین مانند تتر و Circle از شرایط نرخ‌های بهره بالا سود می‌برند، در حالی که دارندگان استیبل‌کوین هیچ بازدهی دریافت نمی‌کنند. او که به‌عنوان سخنران میز گرد سخن می‌گفت، توضیح داد که این شرکت‌ها با نگه داشتن بازده اوراق قرضه دولتی آمریکا که پشتوانه توکن‌هایشان است، سود کلان به دست می‌آورند و عملاً پول چاپ می‌کنند. به‌عنوان مثال، تتر در سه‌ماهه دوم سال حدود ۴.۹ میلیارد دلار سود خالص گزارش کرده است. این موضوع باعث شده ارزش شرکت در دور جدید سرمایه‌گذاری به ۵۰۰ میلیارد دلار برسد. بازده استیبل‌کوین‌ها و واکنش بازار با توجه به بالا ماندن نرخ‌های بهره، ریسر پیشنهاد کرد که دیر یا زود کاربران انتظار خواهند داشت سهمی از بازده اوراق پشتوانه را دریافت کنند یا سرمایه خود را به جای دیگری منتقل کنند. او اشاره کرد که پلتفرم‌هایی مانند M^0 و Agora در حال پاسخ به این نیاز هستند. این پروژه‌ها اجازه می‌دهند زیرساخت استیبل‌کوین به‌گونه‌ای ساخته شود که بازده به برنامه‌ها یا مستقیماً به کاربران نهایی منتقل شود، به جای اینکه صادرکننده کل سود را حفظ کند. ریسر در جلسه گفت: "اگر من USDC نگه دارم، ضرر می‌کنم، ضرری که Circle از آن سود می‌برد." او به هزینه فرصت نگهداری توکن بدون بازده اشاره داشت، توکنی که پشتوانه آن اوراق قرضه آمریکا است و درآمد تولید می‌کند. تتر و Circle به احتمال زیاد بازده حاصل از استیبل‌کوین‌های خود را مستقیماً با کاربران تقسیم نمی‌کنند، چرا که این کار ممکن است مخالفت رگولاتورها را برانگیزد. جایگزینی که به‌تدریج در حال رشد است، صندوق‌های بازار پول هستند که به سرمایه‌گذاران اجازه می‌دهند در بازده پشتوانه استیبل‌کوین‌ها مشارکت کنند. لازم به ذکر است که Circle اوایل سال جاری Hashnote را به قیمت ۱.۳ میلیارد دلار خریداری کرد؛ این شرکت صادرکننده صندوق بازار پول توکنایز‌شده USYC است. با این خرید Circle قصد دارد قابلیت تبدیل نقدینگی و وثیقه‌های بهره‌دهنده روی بلاکچین‌ها را فراهم کند. با این حال این صندوق‌های بازار پول هنوز بخش کوچکی از بازار استیبل‌کوین را تشکیل می‌دهند. بر اساس داده‌های RWA.xyz، ارزش بازار آن‌ها حدود ۷.۳ میلیارد دلار است، در حالی که بازار جهانی استیبل‌کوین‌ها بیش از ۲۹۰ میلیارد دلار برآورد می‌شود. یک سخنگوی تتر به CoinDesk گفت: "نقش USDT واضح است: این یک دلار دیجیتال است، نه یک محصول سرمایه‌گذاری." او افزود: "صدها میلیون نفر به USDT وابسته‌اند، به‌ویژه در بازارهای نوظهور، جایی که به‌عنوان یک نجات‌دهنده در برابر تورم، ناپایداری بانکی و محدودیت‌های سرمایه عمل می‌کند." او در ادامه توضیح داد: "چند درصد سود ممکن است برای آمریکایی‌ها یا اروپایی‌ها تفاوت زیادی ایجاد نکند، اما برای کاربران USDT در کشورهای در حال توسعه، این صرفه‌جویی واقعی است. جایی که تورم می‌تواند ۵۰ تا ۹۰ درصد سالانه باشد و ارزش ارز محلی در برابر دلار تا ۷۰ درصد کاهش یابد." سخنگوی تتر همچنین گفت: "اگر این سود به کاربران منتقل شود، ماهیت استیبل‌کوین، میزان ریسک آن و نحوه برخورد رگولاتورها با آن به‌طور اساسی تغییر می‌کند. رقبایی که روی استیبل‌کوین‌های بهره‌دهنده کار می‌کنند، مخاطب کاملاً متفاوتی دارند و ریسک‌های اضافی را پذیرفته‌اند." استیفن ریچاردسون از Fireblocks در میزگردی گفت که بازار استیبل‌کوین به سمت موارد استفاده واقعی در حال حرکت است، از جمله پرداخت‌های برون‌مرزی و خدمات تبادل ارز (FX). او اشاره کرد که حرکت فوری پول توکنایزشده می‌تواند به حل مشکلات فعلی کمک کند، مانند کندی شبکه پرداخت شرکتی یا هزینه بالای حواله‌ها. ریچاردسون افزود که نوآوری مالی در این بخش در حال ظهور است، و مثال آن صندوق‌های بازار پول توکنایز‌شده است که به‌عنوان وثیقه در صرافی‌ها مورد استفاده قرار می‌گیرند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سوئیفت Linea را برای انتقال چندماهه سامانه پیام‌رسانی بین‌بانکی انتخاب کرده است

به گزارش رسانه‌ی The Big Whale در تاریخ ۲۶ سپتامبر، سوئیفت شبکه‌ی Linea که توسط شرکت Consensys توسعه یافته را برای اجرای یک طرح آزمایشی برگزیده است. هدف این طرح، انتقال تدریجی از سیستم سنتی پیام‌رسانی بین‌بانکی به بستر بلاکچین است. منبعی آگاه گفته سوئیفت پس از چند ماه مذاکره، این راهکار لایه‌دوم اتریوم را انتخاب کرده تا امکان جایگزینی پیام‌رسانی آنچین به جای زیرساخت متمرکز فعلی را بررسی کند. در این آزمایش بیش از دوازده بانک شرکت خواهند داشت؛ از جمله BNP Paribas و BNY Mellon. این طرح همزمان دو موضوع را بررسی می‌کند: ۱.انتقال در شیوه پیام‌رسانی ۲.چگونگی ادغام استیبل‌کوین‌ها در تراکنش‌ها یکی از مدیران بانک‌های مشارکت‌کننده گفت: "اجرای این پروژه چند ماه زمان می‌برد تا به مرحله عملیاتی برسد، اما می‌تواند تحولی بزرگ برای صنعت پرداخت‌های بین‌بانکی بین‌المللی رقم بزند." پس از انتشار خبر، قیمت توکن بومی Linea ظرف یک ساعت ۱۰.۶ درصد رشد کرد و از ۰.۰۲۵۴۴ دلار به ۰.۰۲۸۱۴ دلار رسید. در زمان تنظیم این خبر، قیمت آن ۰.۰۲۸۰۶ دلار بود. این انتخاب، ورود رسمی سوئیفت به حوزه بلاکچین را نشان می‌دهد؛ مسیری که پس از اعلام برنامه «دارایی‌های دیجیتال» در سپتامبر ۲۰۲۴ شتاب گرفت. در این طرح، آزمایش تراکنش‌های تحویل در برابر پرداخت (DvP) و پرداخت در برابر پرداخت (PvP) روی چند دفترکل (multi-ledger) نیز پیش‌بینی شده است؛ آزمایشی که بازار دارایی‌های توکنیزه را هدف گرفته است. بازاری که پیش‌بینی می‌شود تا سال ۲۰۳۴ به ۳۰ تریلیون دلار برسد. چرا سوئیفت Linea را انتخاب کرد؟ منبعی آگاه گفته دلیل انتخاب Linea، قابلیت محرمانگی تراکنش‌های آن است که با استفاده از اثبات‌های رمزنگاری پیشرفته (zero-knowledge proofs) فراهم می‌شود. شبکه بانکی جهانی (Swift) به دنبال راهکاری بلاکچینی بود که هم حفاظت از داده‌ها و انطباق با الزامات نظارتی را تضمین کند و هم نسبت به روش‌های سنتی پردازش پرداخت، سرعت، شفافیت و قابلیت برنامه‌ریزی بیشتری ارائه دهد. Linea که توسط Consensys توسعه یافته، تمرکز ویژه‌ای بر تراکنش‌های محرمانه با بهره‌گیری از فناوری اثبات بدون افشا (zero-knowledge) دارد. این ویژگی به بانک‌ها کمک می‌کند از مزایای بلاکچین بهره‌مند شوند، بدون آنکه تضادی با چارچوب‌های نظارتی موجود ایجاد شود. اتصال Linea به شبکه‌ی اتریوم نیز زیرساختی تثبیت‌شده در اختیار آن می‌گذارد، در حالی‌که فناوری لایه‌دوم (Layer-2) هزینه تراکنش‌ها را به میزان قابل‌توجهی کاهش می‌دهد. در حال حاضر، سوئیفت از طریق سامانه پیام‌رسانی خود بیش از ۱۱ هزار مؤسسه مالی را در سراسر جهان متصل می‌کند و سالانه میلیاردها دستور پرداخت را پردازش می‌کند. آزمایش‌های متنوع سوئیفت در بلاکچین زیرساخت فعلی سوئیفت بر پایه‌ی چندین رله و سیستم‌های متمرکز کار می‌کند؛ موضوعی که باعث ایجاد وابستگی‌های عملیاتی می‌شود. فناوری بلاکچین می‌تواند این پیچیدگی‌ها را کاهش دهد و فرایندها را ساده‌تر کند. سوئیفت از زمان اعلام استراتژی دارایی‌های دیجیتال خود، چندین آزمایش بلاکچینی انجام داده است. در اکتبر ۲۰۲۴، این نهاد طرح‌های آزمایشی زنده در حوزه دارایی‌های دیجیتال را در آمریکای شمالی، اروپا و آسیا راه‌اندازی کرد. یک ماه بعد نیز، با همکاری UBS Asset Management و Chainlink، آزمایش تسویه صندوق‌های توکنیزه را به پایان رساند. طرح آزمایشی Linea ادامه‌ای بر تلاش‌های گسترده‌تر سوئیفت برای ادغام بلاکچین است. این اقدامات شامل مشارکت در پروژه‌ی Agora متعلق به بانک تسویه‌های بین‌المللی (BIS) و همکاری با طرح‌های مرتبط با ارزهای دیجیتال بانک‌های مرکزی (CBDC) می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دوروف، مدیرعامل تلگرام، فرانسه را به سانسور متهم کرد

پاول دوروف، بنیان‌گذار تلگرام، در بیانیه‌ای اعلام کرد که سرویس اطلاعاتی فرانسه تلاش کرده تا پیش از انتخابات ریاست‌جمهوری ۲۰۲۴ مولداوی، برخی کانال‌های مخالف را از تلگرام حذف کند. او مدعی شد که در زمان بازداشتش در پاریس، واسطه‌ای از طرف فرانسه با او تماس گرفته و خواستار حذف کانال‌هایی شده که به‌زعم دولت‌ها مواضع سیاسی نامطلوبی داشته‌اند. دوروف گفت که پس از حذف کانال‌هایی که قوانین تلگرام را نقض کرده بودند، واسطه‌ای به او اطلاع داده که در صورت همکاری، قاضی پرونده بازداشت او در ماه اوت با دید مثبت برخورد خواهد کرد. این ادعاها همزمان با پیشتازی حزب طرفدار اروپا در انتخابات پارلمانی مولداوی مطرح شده‌اند؛ حزبی که مورد حمایت رئیس‌جمهور مایا ساندو است. در این انتخابات، ادعاهایی درباره دخالت گسترده روسیه نیز مطرح شده و ساندو هشدار داده که روسیه به‌شدت در روند دموکراتیک کشور دخالت کرده است. در مقابل، ایگور دودون، رهبر مخالفان طرفدار روسیه، خواستار اعتراضات خیابانی و لغو نتایج انتخابات شده است. دوروف همچنین مدعی شد که فهرست دوم کانال‌ها نیز از سوی مقامات ارائه شده بود که هیچ‌کدام قوانین تلگرام را نقض نکرده بودند و تنها وجه مشترکشان، انتقاد سیاسی از دولت‌های فرانسه و مولداوی بود. او گفت: «ما این درخواست را رد کردیم. تلگرام متعهد به آزادی بیان است و محتوای سیاسی را حذف نمی‌کند.» دوروف افزود که مقامات از وضعیت حقوقی او برای تأثیرگذاری بر تحولات سیاسی در اروپای شرقی سوءاستفاده کرده‌اند؛ الگویی که به گفته او در رومانی نیز مشاهده شده است. الکس چاندرا، شریک حقوقی در IGNOS، تأکید کرد که پلتفرم‌ها باید میان تخلفات واقعی و محتوای سیاسی اما منطبق با قوانین تفاوت قائل شوند. او گفت: «حاکمیت مبتنی بر قانون غیرقابل مذاکره است. دولت‌ها ممکن است از آسیب‌پذیری قضایی مدیران برای گرفتن امتیاز استفاده کنند.» دوروف همچنین گفت که این فشارها مشابه آن چیزی است که در حوزه رمزارزها نیز دیده می‌شود. محکومیت توسعه‌دهنده Tornado Cash و اعتراف بنیان‌گذاران Samourai Wallet به جرم، نشان‌دهنده الگوی فشار بر پلتفرم‌های حامی حریم خصوصی است. چاندرا افزود: «دولت‌ها از تاکتیک‌های مشابه برای کنترل پلتفرم‌های ارتباطی و شبکه‌های رمزارزی استفاده می‌کنند.» موهیت آگادی، بنیان‌گذار Fact Protocol، گفت: «این وضعیت بازتابی از تنش میان منافع دولتی و آزادی‌های دیجیتال است. راه‌حل، شفافیت بیشتر، استانداردهای روشن و نظارت مستقل است.» وزارت امور خارجه فرانسه در واکنش به ادعاهای دوروف، پستی را بازنشر کرد که در آن آمده بود: «دوروف دوست دارد در زمان انتخابات، اتهام‌زنی کند.» دوروف همچنان تحت نظارت قضایی در فرانسه قرار دارد و باید هر ۱۴ روز به مقامات گزارش دهد. هنوز تاریخ رسیدگی به درخواست تجدیدنظر او مشخص نشده است. توکن Toncoin، که به تلگرام وابسته است، پس از بازداشت دوروف سقوط کرد و اکنون با قیمت ۲.۷۱ دلار معامله می‌شود؛ ۶۷٪ پایین‌تر از سقف تاریخی ۸.۲۵ دلار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی در مسکو دو کشته برجای گذاشت

به گفته فرماندار منطقه، در پی حمله پهپادی در منطقه مسکو، دو نفر جان خود را از دست دادند. جزئیات بیشتری درباره منشأ حمله یا هویت قربانیان منتشر نشد، اما این حادثه در ادامه موج حملات پهپادی به زیرساخت‌های روسیه رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فردی متهم به جاسوسی برای اسرائیل در ایران اعدام شد

بر اساس گزارش رسانه‌های وابسته به دستگاه قضایی، ایران فردی را که به جاسوسی برای اسرائیل متهم شده بود، اعدام کرده است. جزئیات بیشتری درباره هویت فرد یا روند قضایی منتشر نشده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

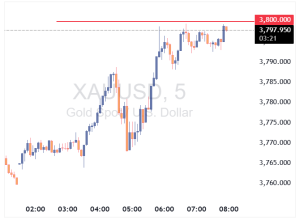
طلا به سطح ۳۸۰۰ دلار رسید

ترکیب سیاست‌های انبساطی پولی ایالات متحده، ضعف دلار، ترس از رکود تورمی، خرید بانک‌های مرکزی و عوامل دیگر طلا را به مرکز توجه سرمایه‌گذاران جهانی تبدیل کرده و زمینه‌ساز جهش تاریخی قیمت آن شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

نفت کردستان پس از ۲.۵ سال به ترکیه رسید

عراق پس از توقفی دو و نیم ساله، صادرات نفت منطقه نیمه‌خودگردان کردستان به ترکیه را از سر گرفت. این صادرات از روز شنبه از طریق خط لوله کرکوک–جیهان آغاز شده و طبق توافق موقت میان بغداد، دولت اقلیم کردستان (KRG) و تولیدکنندگان خارجی، روزانه بین ۱۸۰ تا ۱۹۰ هزار بشکه نفت به بندر جیهان ترکیه منتقل می‌شود. این اقدام پس از فشارهای ایالات متحده برای بازگشت نفت کردستان به بازارهای جهانی صورت گرفته و انتظار می‌رود حجم صادرات به ۲۳۰ هزار بشکه در روز افزایش یابد. نماینده عراق در اوپک، محمد النجار، اعلام کرد که با بازگشت نفت کردستان و پروژه‌های جدید در بصره، عراق می‌تواند صادرات خود را افزایش دهد، در حالی که همچنان در چارچوب سهمیه ۴.۲ میلیون بشکه‌ای اوپک باقی بماند. مقامات پیش‌بینی کرده‌اند که صادرات کل عراق در روزهای آینده به ۳.۶ میلیون بشکه در روز نزدیک شود. این خط لوله از مارس ۲۰۲۳ به دلیل حکم داوری که ترکیه را به پرداخت ۱.۵ میلیارد دلار بابت صادرات غیرمجاز نفت کردستان محکوم کرده بود، متوقف شده بود. طبق طرح موقت جدید، KRG متعهد شده حداقل ۲۳۰ هزار بشکه در روز را به شرکت بازاریابی دولتی عراق (SOMO) تحویل دهد و ۵۰ هزار بشکه را برای مصرف داخلی حفظ کند. درآمد حاصل از فروش به‌صورت تفکیکی مدیریت خواهد شد: ۱۶ دلار به ازای هر بشکه در حساب امانی برای تولیدکنندگان ذخیره می‌شود و باقی‌مانده به SOMO منتقل خواهد شد. با این حال، بدهی‌های معوقه همچنان مانعی جدی هستند؛ شرکت‌ها حدود ۱ میلیارد دلار طلب دارند که شامل ۳۰۰ میلیون دلار بدهی به شرکت نروژی DNO نیز می‌شود. قرار است KRG و تولیدکنندگان ظرف ۳۰ روز آینده برای تعیین سازوکار بازپرداخت دیدار کنند. در همین حال، گزارش‌ها حاکی از آن است که اوپک قصد دارد در تاریخ ۵ اکتبر حداقل ۱۳۷ هزار بشکه در روز به تولید خود اضافه کند. بازگشت نفت کردستان به بازار جهانی، با افزودن ۱۸۰ تا ۱۹۰ هزار بشکه در روز، بخشی از کمبود عرضه را جبران خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اسرائیل موشک یمن را رهگیری کرد

ارتش اسرائیل اعلام کرد که یک موشک شلیک‌شده از یمن را رهگیری کرده است. سامانه‌های دفاعی اسرائیل در واکنش به این حمله فعال شدند. به گفته ارتش، موشک از خاک یمن به سمت اسرائیل پرتاب شده بود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

آکسیوس: اسرائیل و عربستان طرح ترامپ را می‌پذیرند

عربستان سعودی و اسرائیل به توافقی نزدیک شده‌اند که بر اساس طرح دونالد ترامپ برای پایان دادن به جنگ غزه تنظیم شده است. این خبر را یکی از خبرنگاران آکسیوس در شبکه اجتماعی X منتشر کرده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

از رالی تا اصلاح

بیت‌کوین پس از رالی ناشی از تصمیم نشستFOMC نشانه‌هایی از خستگی بازار را بروز می‌دهد. هولدرهای بلندمدت تاکنون حدود ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند، در حالی‌که ورود سرمایه به ETFها کاهش یافته است. با فشار بر بازار اسپات و فیوچرز، هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح ۱۱۱ هزار دلار به‌عنوان سطح کلیدی عمل می‌کند؛ حفظ آن برای جلوگیری از اصلاح عمیق‌تر ضروری است. خلاصه تحلیل بیت‌کوین پس از رالی مربوط به جلسه‌ی FOMC وارد یک فاز اصلاحی شده و نشانه‌هایی از الگوی کلاسیک «شایعه را بخر، خبر را بفروش» را نشان می‌دهد. ساختار کلی بازار حکایت از کاهش مومنتوم دارد. اگرچه اصلاح آنچین فعلاً ملایم و در حدود ۸٪ است، اما ورود سرمایه معادل ۶۷۸ میلیارد دلار به ارزش تحقق‌یافته (Realized Cap) و شناسایی سود ۳.۴ میلیون بیت‌کوین توسط هولدرهای بلندمدت، ابعاد بی‌سابقه‌ای از چرخش سرمایه و توزیع عرضه را نشان می‌دهد. ورودی سرمایه به ETFها که پیش‌تر جذب‌کننده اصلی عرضه بودند، همزمان با شتاب گرفتن توزیع از سمت هولدرهای بلندمدت به شدت کاهش یافت و نوعی تعادل شکننده در جریان سرمایه ایجاد کرد. در بازار اسپات، حجم معاملات در زمان ریزش افزایش یافت؛ در بازار فیوچرز نیز شاهد کاهش سنگین معاملات اهرمی بودیم و تجمع سفارش‌های که لیکوئید شدن نشان داد که بازار در برابر نوسانات نقدینگی‌محور در هر دو سمت صعودی و نزولی آسیب‌پذیر است. بازار آپشن‌ها نیز به‌شدت بازقیمت‌گذاری شد؛ چولگی جهش کرد و تقاضا برای پوت‌ها بالا رفت که بیانگر پوزیشن‌گیری ریسک‌گریز است. ترکیب این شرایط با اوج‌گیری گاما نشان می‌دهد که بازار به‌تدریج شتاب روند صعودی خود را از دست می‌دهد. از رالی تا اصلاح پس از رالی مرتبط با نشست FOMC که حوالی ۱۱۷ هزار دلار به اوج رسید، بیت‌کوین وارد یک فاز اصلاحی شده که نمونه‌ای روشن ازاستراتژی «شایعه را بخر، خبر را بفروش» است. در این نسخه، از نوسانات کوتاه‌مدت فاصله گرفته و ساختار کلی بازار را بررسی می‌کنیم؛ با استفاده از شاخص‌های آنچین بلندمدت، تقاضای ETFها و پوزیشن گیری در بازار مشتقات ارزیابی می‌کنیم که آیا این اصلاح نشانه‌ی تجمیع سالم است یا آغاز مرحله‌ای از یک اصلاح عمیق‌تر. تحلیل آنچین نوسان در بستر چرخه‌ها در ادامه‌، اصلاح فعلی از سقف تاریخی ۱۲۴ هزار دلار تا ۱۱۳.۷ هزار دلار تنها حدود ۸٪ است؛ که نسبت به اصلاح ۲۸٪ همین چرخه یا ریزش‌های ۶۰٪ در چرخه‌های قبلی اصلاحی ملایم محسوب می‌شود. این روند با الگوی بلندمدت کاهش تدریجی نوسانات ،چه در مقیاس چرخه‌های کلان و چه درون چرخه‌ها هم‌راستا است. شرایط فعلی شباهت زیادی به رشد پایدار سال‌های ۲۰۱۵ تا ۲۰۱۷ دارد؛ با این تفاوت که تاکنون خبری از رالی انفجاری در مراحل پایانی نیست. مدت‌زمان چرخه با نگاهی بلندمدت‌تر و مقایسه چهار چرخه‌ی اخیر، مشخص می‌شود که هرچند مسیر فعلی همچنان شباهت زیادی به دو چرخه‌ی قبلی دارد، با این حال بازدهی‌های سقف قسمتی در گذر زمان کاهش یافته‌اند. اگر فرض کنیم سقف ۱۲۴ هزاردلارسقف بازار بوده، این چرخه تاکنون حدود ۱۰۳۰ روز طول کشیده است؛ رقمی که بسیار نزدیک به طول چرخه‌های قبلی در حدود ۱۰۶۰ روز است. سنجش ورود سرمایه فراتر از حرکت قیمت، جریان سرمایه چشم‌انداز دقیق‌تری ارائه می‌دهد. شاخص Realized Cap که مجموع سرمایه‌ای را اندازه‌گیری می‌کند که برای جذب عرضه‌های قدیمی‌تر در قیمت‌های بالاتر وارد بازار شده، از نوامبر ۲۰۲۲ تاکنون در سه موج افزایش یافته است. این موضوع کل سرمایه را به ۱٫۰۶ تریلیون دلار رسانده و نشان‌دهنده مقیاس ورود سرمایه‌ای است که پایه و اساس این چرخه را شکل داده است. رشدسرمایه‌ی تحقق یافته ۲۰۱۱ تا ۲۰۱۵: ۴.۲ میلیارد دلار ۲۰۱۵ تا ۲۰۱۸: ۸۵ میلیارد دلار ۲۰۱۸ تا ۲۰۲۲: ۳۸۳ میلیارد دلار ۲۰۲۲ تا امروز: ۶۷۸ میلیارد دلار این چرخه تاکنون ۶۷۸ میلیارد دلار ورود خالص سرمایه را جذب کرده که تقریباً ۱.۸ برابر چرخه‌ی قبلی است و نشان‌دهنده ابعاد بی‌سابقه چرخش سرمایه در این دوره است. اوج شناسایی سود تفاوت دیگر در ساختار ورود سرمایه است. برخلاف چرخه‌های قبلی که تنها شامل یک موج طولانی بودند، این چرخه شاهد سه جهش چندماهه مجزا بوده است. شاخص نسبت سودوزیان تحقق‌یافته (Realized Profit/Loss Ratio) نشان می‌دهد که هر بار بیش از ۹۰٪ بیت‌کوین‌هایی که جابه‌جا شده‌اند، با سود فروخته شده‌اند. این نقاط معمولاً اوج چرخه‌ای سودگیری محسوب می‌شوند. با توجه به اینکه بازار به‌تازگی از سومین سقف سودگیری عبور کرده، احتمالاً اکنون در مرحله‌ای از اصلاح یا کاهش فشار خرید قرار داریم. دامیننس شناسایی سود هولدرهای بلندمدت ابعاد این موضوع وقتی روی هولدرهای بلندمدت (LTH) تمرکز کنیم، واضح‌تر می‌شود. این شاخص سود تجمعی هولدرهای بلندمدت را از سقف تاریخی جدید (ATH) تا سقف چرخه دنبال می‌کند. تاریخچه نشان می‌دهد که توزیع سنگین این سودها معمولاً نقاط اوج بازار را مشخص می‌کند. در این چرخه، هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که از چرخه‌های قبلی فراتر رفته و هم بلوغ این گروه سرمایه‌گذاران و هم مقیاس چرخش سرمایه در این دوره را نشان می‌دهد. تحلیل آفچین تقاضای ETF در مقابل هولدرهای بلندمدت این چرخه همچنین تحت تأثیر کش‌مکش بین هولدرهای بلندمدت که موجودی خود را می‌فروشند و تقاضای نهادی از طریق صندوق‌های ETF اسپات آمریکا و صندوق‌های تراست دارایی دیجیتال (DATs) شکل گرفته است. با توجه به اینکه ETFها به یک نیروی ساختاری جدید تبدیل شده‌اند، قیمت اکنون این نیروی کششی دوطرفه را منعکس می‌کند: شناسایی سود هولدرهای بلندمدت سقف صعود را محدود می‌کند، در حالی که ورودی سرمایه از طریق ETFها عرضه را جذب کرده و ادامه روند صعودی چرخه را پشتیبانی می‌کند. تعادل شکننده تا کنون ورودی سرمایه از ETFها توانسته فروش هولدرهای بلندمدت را متعادل کند، اما فضای خطای کمی وجود دارد. حوالی جلسه FOMC، توزیع هولدرهای بلندمدت به ۱۲۲ هزار بیت‌کوین در ماه رسید، در حالی که خالص جریان ورودی ETFها (میانگین متحرک ۷ روزه) از ۲.۶ هزار بیت‌کوین در روز تقریباً به صفر کاهش یافت. ترکیب افزایش فشار فروش و کاهش تقاضای نهادی، زمینه‌ای شکننده ایجاد کرده و شرایط لازم برای ضعف بازار را فراهم کرده است. فشار در بازار اسپات این شکنندگی در بازار اسپات به‌وضوح دیده شد. در جریان ریزش پس از نشست  FOMC، حجم معاملات به‌طور قابل توجهی افزایش یافت، زیرا لیکوییدیشن‌های اجباری و نقدینگی محدود حرکت نزولی را تشدید کردند. جریان‌های فروش پرشتاب اودرربوک‌ها را تحت فشار قرار داد و افت قیمت را سرعت بخشید. با اینکه این ریزش دردناک بود، جذب این فشارها پایه‌ای موقتی ایجاد کرد، درست بالاتر از هزینه تمام‌شده هولدرهای کوتاه‌مدت در سطح حدود ۱۱۱.۸ هزار دلار. کاهش اهرم در بازار آتی همزمان اوپن اینترست بازار آتی زمانی که بیت‌کوین زیر ۱۱۳ هزار دلار سقوط کرد، با افت شدید از ۴۴.۸ میلیارد دلار به ۴۲.۷ میلیارد دلار همراه شد. این رویداد کاهش اهرم باعث شد لانگ‌های اهرمی خارج شوند و فشار نزولی را تشدید کند. با اینکه این وضعیت در کوتاه‌مدت ناپایدارکننده بود، این بازتنظیم به حذف اهرم اضافی و بازگرداندن تعادل به بازار مشتقات کمک کرد. محدوده‌های تراکم لیکوئید شدن پوزیشن‌ها نقشه‌های فشار لیکوئیدیشن در بازار آتی، نقاط حساس تجمع پوزیشن‌های اهرمی را نشان می‌دهند. وقتی قیمت بین ۱۱۴ تا ۱۱۲ هزار دلار سقوط کرد، تعداد زیادی لانگ اهرمی به‌طور همزمان لیکوئید شدند و باعث لیکوییدیشن‌های سنگین و تسریع افت قیمت شدند. هنوز نقاط ریسک بالای ۱۱۷ هزار دلار وجود دارد، که باعث می‌شود هر دو سمت بازار در برابر نوسانات ناشی از نقدینگی آسیب‌پذیر باشند. بدون تقاضای قوی، شکنندگی در این سطوح احتمال حرکت‌های شارپ نزولی بعدی را افزایش می‌دهد. واکنش نوسانات با تمرکز بر بازار آپشن‌ها، نوسان ضمنی (Implied Volatility) تصویر روشنی از نحوه رفتار تریدرها در یک هفته پرنوسان ارائه می‌دهد. دو محرک اصلی بر این بازار اثر گذاشتند: ۱.اولین کاهش نرخ بهره سال و ۲.بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱. نوسان ضمنی تا زمان جلسه FOMC افزایش یافت، زیرا تقاضای پوشش ریسک بالا رفته بود، اما پس از تأیید کاهش نرخ، به سرعت کاهش یافت که نشان می‌دهد بخش عمده این حرکت از قبل در قیمت لحاظ شده بود. با این حال، لیکوییدیشن شدید شب یکشنبه در بازار آتی، تقاضا برای پوشش ریسک را دوباره فعال کرد؛ نوسان ضمنی یک‌هفته‌ای پیشتاز بازیابی شد و قدرت آن در سایر سررسیدها نیز ادامه یافت. بازقیمت‌گذاری چولگی پس از جلسه FOMC، چولگی بیت‌کوین برای مدتی به تعادل نزدیک شد، به‌طوری که پوت‌ها در سمت نزولی تقریباً هیچ پریمیومی نسبت به کال‌ها نداشتند. اما این آرامش به‌سرعت از بین رفت. روز جمعه، اسکیو یک‌هفته‌ای از حدود ۱.۵٪ به ۱۷٪ جهش کرد؛ بازقیمت‌گذاری شدید که سررسیدهای طولانی‌تر را نیز تحت تأثیر قرار داد. اگرچه چولگی معمولاً بیشتر واکنشی است تا پیش‌بینانه، در این مورد نشان‌دهنده تقاضای شدید برای پوت‌ها بود  یا برای محافظت در برابر ریزش شدید، یا برای کسب سود از نوسانات. تنها دو روز بعد، بازار این سیگنال را عملی کرد و بزرگ‌ترین رویداد لیکوئیدیشن از سال ۲۰۲۱ رخ داد. جریان‌های پوت و کال پس از ریزش قیمت بیت‌کوین، نسبت حجم پوت به کال کاهش یافته است، زیرا بخشی از معامله‌گران سود خود را از پوت‌های در سود شناسایی کردند و برخی دیگر به کال‌های ارزان‌تر منتقل شدند. چولگی این تصویر را تقویت می‌کند که آپشن‌های کوتاه‌مدت و میان‌مدت همچنان به‌شدت به سمت پوت‌ها متمایل هستند و باعث شده محافظت در سمت نزولی نسبت به صعودی گران‌تر شود. برای معامله‌گرانی که دیدگاه مثبت تا پایان سال دارند، این عدم تعادل فرصت‌های سرمایه‌گذاری ایجاد می‌کند، یا با جمع‌آوری کال‌ها با هزینه نسبتا پایین، یا با تأمین مالی آن‌ها از طریق فروش پوشش نزولی با قیمت بالاتر. بار گاما (Gamma Overhang) اوپن اینترست کل آپشن‌ها نزدیک به سقف‌های تاریخی قرار دارد و قرار است در انقضای صبح جمعه به‌طور چشمگیری کاهش یابد، سپس تا دسامبر مجدداً افزایش پیدا کند. در حال حاضر، بازار در منطقه اوج گاما (peak gamma) قرار دارد، جایی که حتی نوسانات کوچک قیمت باعث پوشش ریسک شدید معامله‌گران می‌شود. ساختار پوزیشن‌ها به این شکل است که در سمت نزولی گاما شورت (short gamma) و در سمت صعودی گاما لانگ (long gamma) هستند، وضعیتی که ریزش‌ها را تشدید و صعودها را محدود می‌کند. این دینامیک باعث می‌شود ریسک نوسانات کوتاه‌مدت به سمت نزولی سنگین‌تر باشد و شکنندگی بازار تا زمان انقضای قرارداد و بازتنظیم پوزیشن‌ها ادامه یابد. نتیجه‌گیری ریزش قیمت بیت‌کوین پس از جلسه FOMC، الگوی «روی شایعه بخر، روی خبر بفروش» را به‌وضوح نشان می‌دهد، اما زمینه کلی بازار حاکی از خستگی رو به رشد است. در بازار آنچین، افت فعلی ۸ درصدی در مقایسه با چرخه‌های گذشته ملایم است، اما پس از سه موج عمده ورود سرمایه رخ داده که سرمایه‌ی تحقق یافته را ۶۷۸ میلیارد دلار افزایش داده است؛ یعنی تقریباً دو برابر چرخه قبلی. هولدرهای بلندمدت تاکنون ۳.۴ میلیون بیت‌کوین سود شناسایی کرده‌اند که نشان‌دهنده توزیع گسترده و بلوغ این روند صعودی است. ورودی سرمایه از طریق ETFها که پیش‌تر عرضه را جذب می‌کردند، کاهش یافته و تعادلی شکننده ایجاد کرده است. حجم معاملات اسپات در جریان فروش اجباری افزایش یافت، فیوچرز شاهد کاهش اهرم شدید بود و بازار آپشن‌ها با افزایش چولگی، ریسک نزولی را قیمت‌گذاری کرد.در مجموع، این سیگنال‌ها نشان می‌دهند که بازار در حال تمام شدن سوخت خود است و نوسانات ناشی از نقدینگی بر بازار غالب شده‌اند. مگر اینکه تقاضای نهادی و هولدرها دوباره همسو شود، ریسک افت عمیق‌تر همچنان بالا است و ساختار کلان بازار بیش از پیش شبیه خستگی و فرسودگی شده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

لاوروف، وزیر خارجه روسیه: تحریم‌های ایران غیرقانونی‌اند

در نشست سازمان ملل، سرگئی لاوروف، وزیر امور خارجه روسیه، اعلام کرد که تلاش‌های غرب برای بازگرداندن تحریم‌ها علیه ایران غیرقانونی است. لاوروفف: روسیه به برنامه‌ریزی برای حمله به کشورهای ناتو و اتحادیه اروپا متهم شده اما پوتین هرگونه تحریک را رد کرده است. هرگونه تجاوز از سوی ناتو یا اتحادیه اروپا علیه روسیه با پاسخ قاطع مواجه خواهد شد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

پزشکیان، رئيس جمهور: آمریکا مانع پیشرفت دیپلماسی شد

رئیس‌جمهور، مسعود پزشکیان، اعلام کرد که کشورش با طرف‌های اروپایی به توافق مقدماتی درباره مکانیسم بازگشت تحریم‌ها (اسنپ‌بک) رسیده است. با این حال، ایالات متحده با این توافق مخالفت کرده و به گفته پزشکیان، هدف واشنگتن از این مخالفت، تضعیف موقعیت ایران در عرصه بین‌المللی است. ما باید تمام ظرفیت‌های خود را متحد کنیم تا برای هر مانعی که به‌دلیل تحریم‌ها ایجاد شده، راه‌حل پیدا کنیم.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ: مذاکرات فشرده درباره غزه چهار روز است که ادامه دارد

ترامپ: خوشحالم اعلام کنم که گفت‌وگوهای بسیار الهام‌بخش و سازنده‌ای با کشورهای خاورمیانه درباره غزه در جریان است. این مذاکرات فشرده چهار روز است که ادامه دارد و تا زمانی که به توافقی موفق و نهایی برسیم، ادامه خواهد یافت. همه کشورهای منطقه در این روند مشارکت دارند، حماس کاملاً از این گفت‌وگوها آگاه است و اسرائیل نیز در تمام سطوح، از جمله نخست‌وزیر بنیامین نتانیاهو، مطلع شده است. هرگز پیش از این چنین میزان از حسن نیت و اشتیاق برای دستیابی به توافق را ندیده بودم، آن هم پس از دهه‌ها. همه با انگیزه در تلاش‌اند تا این دوره تاریکی و مرگ را پشت سر بگذارند. افتخار می‌کنم که بخشی از این مذاکرات هستم. باید گروگان‌ها را بازگردانیم و به صلحی پایدار و بلندمدت دست یابیم! — رئیس‌جمهور دونالد ترامپ

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جمهوری اسلامی سفرای خود در آلمان، فرانسه و بریتانیا را برای مشورت فراخواند

در پی تلاش سه کشور اروپایی—آلمان، فرانسه و بریتانیا—برای فعال‌سازی مکانیزم ماشه و بازگرداندن تحریم‌های سازمان ملل علیه ایران، تهران سفرای خود در این کشورها را برای مشورت فراخواند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نماینده بریتانیا از اعمال مجدد تحریم‌های سازمان ملل علیه ایران در آخر هفته خبر داد

به گفته نماینده بریتانیا در سازمان ملل، تحریم‌های سازمان ملل علیه ایران این آخر هفته دوباره اعمال خواهند شد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

شورای امنیت سازمان ملل پیشنهاد تمدید معافیت‌های تحریمی ایران را رد کرد

شورای امنیت سازمان ملل پیشنهاد مربوط به تمدید معافیت‌های تحریمی ایران را رد کرد. پس از این رأی‌گیری در سازمان ملل، قرار است تحریم‌های ایران به صورت خودکار بازگردند (snap back).

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ترامپ احتمال لغو محدودیت‌ها برای حملات دوربرد اوکراین به خاک روسیه را مطرح کرد

بر اساس گزارش‌ها، رئیس‌جمهور ترامپ به رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، گفته است که با لغو محدودیت‌ها برای استفاده اوکراین از تسلیحات دوربرد ساخت آمریکا جهت حمله به اهدافی در داخل خاک روسیه مخالفتی ندارد. با این حال، او در این دیدار که روز سه‌شنبه در حاشیه نشست سازمان ملل انجام شد، هیچ تعهدی برای تغییر ممنوعیت آمریکا در این خصوص نداد. در این گفتگو، زلنسکی خواستار موشک‌های دوربرد بیشتر و کسب مجوز برای استفاده از این تسلیحات جهت حمله به اهدافی در قلمرو مستقل روسیه شد. به طور مشخص، او درخواست موشک‌های توماهاوک با برد ۲۴۰۰ کیلومتر را مطرح کرد. این موشک‌ها سیستم‌هایی با دقت بسیار بالا هستند که می‌توان از آن‌ها برای هدف قرار دادن زیرساخت‌های انرژی استفاده کرد؛ استراتژی‌ای که به نظر می‌رسد راهبرد غرب برای شکست اقتصادی روسیه است. این تحولات در حالی رخ می‌دهد که قیمت نفت خام WTI در طول هفته افزایش یافته است. بخشی از این افزایش قیمت به دلیل گزارش‌هایی است که نشان می‌دهد روسیه در پی حملات پهپادی اوکراین، بخشی از ظرفیت صادرات نفت خود را از دست داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین ورود ناوگان سایه نفتی را ممنوع کرد

اپراتورهای پایانه‌های نفتی در یکی از بنادر بزرگ واردات نفت خام در استان شاندونگ چین قصد دارند از اول نوامبر اقداماتی را برای ممنوعیت ورود کشتی‌های متعلق به «ناوگان سایه» و محدودسازی تردد نفتکش‌های قدیمی اجرا کنند. بر اساس اطلاعیه‌ای رسمی که رویترز و یک سامانه ردیابی نفتکش‌ها مشاهده کرده‌اند، این اقدامات شامل ممنوعیت کشتی‌هایی با شماره‌های جعلی سازمان بین‌المللی دریانوردی (IMO) و کشتی‌هایی با عمر بیش از ۳۱ سال خواهد بود—که به گفته معامله‌گران، هدف آن مقابله با ناوگان سایه‌ای است که نفت تحت تحریم‌های غرب را حمل می‌کند. چهار اپراتور پایانه در بندر هوانگ‌دائو این اطلاعیه را یک ماه پس از آن صادر کردند که ایالات متحده، پایانه‌ای در بندر نزدیک دانگ‌جیاکُو را به دریافت نفت ایران از طریق کشتی‌های تحریمی متهم کرد. هر دو بندر در منطقه وسیع بندر چینگ‌دائو قرار دارند که بزرگ‌ترین نقطه ورود نفت ایران به چین محسوب می‌شود. چین به‌عنوان بزرگ‌ترین مشتری نفت ایران، بارها از معاملات نفتی خود با ایران دفاع کرده و با تحریم‌های یک‌جانبه غرب مخالفت کرده است. شرکت Qingdao Shihua در این‌باره اظهار نظری نکرده و تماس‌ها با سه شرکت دیگر نیز بی‌پاسخ مانده‌اند. به گفته اِما لی، تحلیل‌گر شرکت Vortexa Analytics، قوانین جدید ارزیابی ریسک نفتکش‌ها اقدامی پیشگیرانه در برابر نگرانی‌های زیست‌محیطی و فشار فزاینده تحریم‌های آمریکا هستند، هرچند در اطلاعیه به تحریم‌ها اشاره‌ای نشده است. او افزود که تأثیر این اقدامات محدود خواهد بود، زیرا بندر هوانگ‌دائو نقش کوچکی در پذیرش نفتکش‌های پرریسک نسبت به سایر بنادر شاندونگ دارد. بر اساس سند بررسی‌شده توسط رویترز، کشتی‌هایی با گواهی‌نامه‌های نامعتبر یا منقضی‌شده از نهادهای بین‌المللی و کشتی‌هایی با سابقه آلودگی یا حادثه در سه سال گذشته نیز ممنوع خواهند شد. اپراتورها همچنین سیستم امتیازدهی جدیدی برای ارزیابی ریسک کشتی‌ها معرفی کرده‌اند: هرچه کشتی قدیمی‌تر باشد، امتیاز آن کمتر خواهد بود. کشتی‌هایی با امتیاز زیر ۵۵ (از ۱۰۰) پرریسک تلقی شده و اجازه پهلوگیری نخواهند داشت. این سیستم همچنین جامعه طبقه‌بندی کشتی و پوشش مسئولیت آلودگی آن را نیز در نظر می‌گیرد. چهار شرکت پایانه‌ای شامل: Qingdao Haiye Oil Terminal Co Qingdao Shihua Crude Oil Terminal Co Qingdao Gangxin Oil Products Co

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

ایران و روسیه توافق هسته‌ای ۲۵ میلیارد دلاری امضا کردند

ایران و روسیه توافق‌نامه‌ای به ارزش ۲۵ میلیارد دلار برای احداث نیروگاه هسته‌ای امضا کردند. این خبر توسط خبرگزاری دولتی جمهوری اسلامی (ایرنا) منتشر شده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

طلا، دلار، مسکن در ۷ دولت پس از انقلاب اسلامی چقدر رشد کردند

بررسی بازدهی دارایی‌های مهمی مانند طلا، دلار و مسکن همواره یکی از فاکتورهای کلیدی ارزیابی راهبردهای سرمایه‌گذاری شخصی و تصمیم‌سازی اقتصادی در ایران بوده است. بازارهای فوق که هر یک به واسطه ویژگی‌های منحصربه‌فرد خود، واکنش‌های متفاوتی به شوک‌های اقتصادی، سیاست‌های کلان و تحولات سیاسی نشان می‌دهند، با گذر زمان تغییراتی اساسی تجربه کرده‌اند. دوره‌های مختلف ریاست‌جمهوری پس از انقلاب اسلامی ۱۳۵۷ با مجموعه‌ای متفاوت از شرایط اقتصادی، نوسانات نرخ ارز، جنگ، سیاست‌های تثبیت یا آزادسازی نرخ، تنش‌های بین‌المللی، تورم و رشد نقدینگی روبه‌رو بوده‌اند که منجر به عملکرد متفاوت این سه بازار شده است. هدف این گزارش، ارائه‌ی تحلیلی جامع از بازدهی سالانه و تجمعی طلا، دلار و مسکن بر اساس داده‌های ابتدای و انتهای هر دوره ریاست‌جمهوری (از ۱۳۵۸ تا ۱۴۰۳)، تبیین روند سالانه هر دارایی در صورت دسترسی به داده‌‌ها و تحلیل مختصر عوامل اقتصادی مؤثر بر بازدهی هر دارایی در هر برهه‌ است. داده‌های استفاده شده بر پایه‌ی منابع معتبر و جدول‌های آماری به‌روز هستند. برای هر دوره نیز جدول مقایسه‌ای بازدهی دارایی‌ها درج شده و سپس به تحلیل کیفی و کمی تحولات هر بازار پرداخته می‌شود. چارچوب محاسبه بازدهی و منابع داده پیش از ورود به بررسی ریزداده‌ها و تحلیل هر دوره، ضروری است بیان شود که بازدهی هر دارایی بر مبنای فرمول ساده زیر سنجیده می‌شود: بازدهی تجمعی (%) = [(قیمت انتهای دوره - قیمت ابتدای دوره) / قیمت ابتدای دوره] × ۱۰۰ برای بازده سالانه متوسط، رابطه زیر به کار می‌رود: بازده متوسط سالانه (%) = [(قیمت انتهای دوره / قیمت ابتدای دوره)^(۱/تعداد سال) - ۱] × ۱۰۰ همچنین داده‌های مورد استفاده از وب‌سایت‌های معتبر اقتصادی، آرشیو نرخ‌های رسمی و گزارش‌های تحلیلی به دست آمده است: برای قیمت طلا و سکه عمدتاً از آرشیو نرخ سکه، طلا و طلای ۱۸ عیار استفاده شده است؛ برای دلار، نرخ آزاد بازار، شاخص دلار و جداول منابع معتبر مبنا قرار دارد؛ در بازار مسکن، به‌دلیل پراکندگی آمارها، عمدتاً میانگین قیمت هر متر مربع آپارتمان مسکونی در شهر تهران به‌عنوان شاخص فعال بازار در نظر گرفته شده است. دوره ریاست‌جمهوری ابوالحسن بنی‌صدر (فروردین ۱۳۵۸ تا خرداد ۱۳۶۰) داده‌های قیمتی ابتدای ۱۳۵۸ (فروردین): طلا (هر گرم ۱۸ عیار): حدود ۴۳۰ ریال دلار (بازار آزاد): تقریباً ۷۵ ریال مسکن (میانگین هر متر آپارتمان در تهران): حدود ۱۰٬۰۰۰ ریال پایان دوره (خرداد ۱۳۶۰): طلا: تقریباً ۱٬۳۰۰ ریال دلار: حدود ۱۰۰ ریال مسکن: در حدود ۱۶٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین بازده سالانه (%) طلا ۴۳۰ ۱۳۰۰ ۲۰۲٪ ۷۹٪ دلار ۷۵ ۱۰۰ ۳۳٪ ۱۴٪ مسکن ۱۰٬۰۰۰ ۱۶٬۵۰۰ ۶۵٪ ۲۵٪ در نخستین دولت پس از انقلاب، بازارهای سرمایه‌ای ایران به‌شدت تحت تاثیر ناپایداری سیاسی، وقوع انقلاب، آغاز جنگ تحمیلی (در نیمه دوم ۱۳۵۹) و تغییرات بنیادی در ساختارهای اقتصادی قرار گرفتند. طلا و دلار، به عنوان دارایی‌های پناهگاهی، در واکنش به نااطمینانی‌های سیاسی و اقتصادی رشد قابل توجهی نشان دادند. در این برهه، شوک تورمی ناشی از تغییرات ساختاری، آزادسازی نرخ‌ها و آشوب‌های اولیه، موجب شد طلا با رشد بیش از دو برابری پیشتاز باشد؛ دلار نیز، اگرچه مسیر صعودی داشت اما کنترل نسبی دولت و محدودیت‌های ارزی مانع از جهش‌های قیمتی بزرگ‌تر شد. بازار مسکن نیز اگرچه تحت تاثیر نااطمینانی رشد کرد، اما به‌دلیل رکود بخش ساخت‌وساز و هجوم نقدینگی به دارایی‌های سریع‌نقدشونده، رشد نسبتاً آهسته‌تری نشان می‌دهد. دوره ریاست‌جمهوری محمدعلی رجایی (خرداد ۱۳۶۰ تا شهریور ۱۳۶۰) داده‌های قیمتی توجه: دولت رجایی بسیار کوتاه بود (حدود سه ماه منهای دوران کفالت)، بنابراین نوسانات عمده متعلق به همان روند عمومی دوره بنی‌صدر و سال نخست پس از انقلاب است. شروع (خرداد ۱۳۶۰): طلا: ۱۳۰۰ ریال دلار: ۱۰۰ ریال مسکن: ۱۶٬۵۰۰ ریال پایان (شهریور ۱۳۶۰): طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) بازده سه‌ماهه حدودی (%) طلا ۱۳۰۰ ۱۴۵۰ ۱۱٪ ~۴٪ دلار ۱۰۰ ۱۰۵ ۵٪ ~۲٪ مسکن ۱۶٬۵۰۰ ۱۷٬۵۰۰ ۶٪ ~۲٫۵٪ با توجه به کوتاهی این دوره، داده‌ها بیشتر نمایانگر تداوم روند پیشین هستند. بازارها هنوز در فضای بحران جنگ و تلاطم سیاسی قرار داشتند. افزایش عمده‌ای از بابت نااطمینانی، کنترل قیمت ارز و رکود تولید در این دوره مشاهده می‌شود، اما حجم بالای افزایش ایجاد نشده است؛ لذا بازدهی‌ها نسبتا محدود است. دوره ریاست‌جمهوری آیت‌الله علی خامنه‌ای (شهریور ۱۳۶۰ تا تیر ۱۳۶۸) داده‌های قیمتی شهریور ۱۳۶۰: طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال تیر ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۴۵۰ ۴۹۰۰ ۲۳۸٪ ۱۶٫۵٪ دلار ۱۰۵ ۱۴۵ ۳۸٪ ۴٫۵٪ مسکن ۱۷٬۵۰۰ ۳۸٬۰۰۰ ۱۱۷٪ ۱۰٫۲٪ در این هشت سال، کشور با جنگ تحمیلی دست به گریبان بود. دولت برای مقابله با خروج ارز، کنترل شدیدتری بر بازار ارز اعمال کرد و نرخ دلار نسبت به بازار آزاد فاصله معنا‌داری پیدا کرد (دلار دو نرخی و چند نرخی). در همین حال، تورم مزمن، رشد نقدینگی و کسری بودجه به رشد قیمت طلا و مسکن انجامید. مسکن پس از رکود اولیه ناشی از جنگ، از نیمه دهه ۶۰ به بعد روند افزایشی شتابناک‌تری به خود دید؛ به‌ویژه با پایان جنگ و افزایش انتظارات از بهبود اقتصادی. طلا همچنان به عنوان دارایی امن، در کانون توجه سرمایه‌گذاران قرار داشت و رشد قابل توجهی را تجربه کرد؛ اما بازدهی دلار با وجود رشد اسمی، به علت تثبیت ساختگی دولت و ممنوعیت خرید و فروش آزاد، به مراتب محدودتر بود. دوره ریاست‌جمهوری اکبر هاشمی رفسنجانی (مرداد ۱۳۶۸ تا مرداد ۱۳۷۶) داده‌های قیمتی مرداد ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۴۹۰۰ ۱۷٬۰۰۰ ۲۴۷٪ ۱۶٫۷٪ دلار ۱۴۵ ۴۶۰ ۲۱۷٪ ۱۵٫⁶٪ مسکن ۳۸٬۰۰۰ ۱۶۰٬۰۰۰ ۳۲۱٪ ۱۹٫⁴٪ دولت سازندگی رفسنجانی با هدف بازسازی کشور، از سیاست‌های تعدیل ساختاری، آزادسازی قیمت‌ها، تلاش برای تک‌نرخی‌سازی ارز و اصلاحات اقتصادی بهره برد. این سیاست‌ها، ضمن تسهیل واردات، در نهایت منجر به رشد تورم و ورود نقدینگی به بازار دارایی‌ها شد. دلار پس از تعدیل یک جهش جدی را تجربه کرد و رشد قابل ملاحظه‌ای یافت. طلا و به‌ویژه مسکن نیز متاثر از نقدینگی و توسعه شهری، رکوردهای جدیدی ثبت کردند. بازده تجمعی مسکن طی این دوره از سایر دارایی‌ها بیش‌تر بود و سرمایه‌گذاری در این بخش بیشترین سود را در میان سه بازار مورد بررسی عاید سرمایه‌گذاران کرد. دوره ریاست‌جمهوری سید محمد خاتمی (مرداد ۱۳۷۶ تا مرداد ۱۳۸۴) داده‌های قیمتی مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۷٬۰۰۰ ۲۹٬۰۰۰ ۷۰٪ ۶٫۸٪ دلار ۴۶۰ ۹۰۰ ۹۶٪ ۸٫۵٪ مسکن ۱۶۰٬۰۰۰ ۵۷۰٬۰۰۰ ۲۵۶٪ ۱۵٫³٪ در دولت اصلاحات، مهم‌ترین ویژگی‌ها، ثبات نسبی اقتصادی، کنترل تورم، رشد منطقی نقدینگی و تلاش برای تک‌نرخی‌سازی ارز بود. نرخ دلار برای چند سال تثبیت شده و کمتر نوسان عمده‌ای تجربه کرد. سیاست‌های مالی و پولی نسبتاً محافظه‌کارانه‌تر بودند. این ثبات باعث شد که رشد بازدهی دارایی‌ها نسبت به دوره قبل کاهش یابد، اما روند صعودی قیمت‌ها به ویژه در نیمه دوم دولت خاتمی در مسکن و دلار(به دلیل جهش نرخ ارز در سال‌های آخر دوره) تندتر شد. بازار مسکن در سال‌های ۱۳۸۲ تا ۱۳۸۴ با یک موج بزرگ با ماهیت نقدینگی روبه‌رو شد. بازدهی طلا نیز روندی تدریجی اما مثبت داشت. دوره ریاست‌جمهوری محمود احمدی‌نژاد (مرداد ۱۳۸۴ تا مرداد ۱۳۹۲) داده‌های قیمتی مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰،۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۲۹٬۰۰۰ ۱،۱۳۰،۰۰۰ ۳۸۹۶٪ ۴۹٫۴٪ دلار ۹۰۰ ۳۰٬۰۰۰ ۳،۲۲۲٪ ۴۵٫۶٪ مسکن ۵۷۰٬۰۰۰ ۳،۷۰۰،۰۰۰ ۵۴۹٪ ۲۴٫۷٪ دولت احمدی‌نژاد از نظر اقتصادی یکی از پرنوسان‌ترین و پرریسک‌ترین دوره‌ها را تجربه کرد؛ شوک‌های ارزی، تحریم‌های گسترده بین‌المللی، افزایش بی‌سابقه نقدینگی و اجرای طرح‌هایی نظیر هدفمندی یارانه‌ها، سیاست‌های انبساطی پولی و ارزی (نرخ ارز دستوری تا سال ۱۳۹۰ و سپس جهش آزادسازی)، تاثیر چشمگیری بر قیمت‌ها گذاشت. قیمت دلار در این دوره بیش از ۳۰ برابر شد و طلا نیز با جهش بی‌سابقه در نیمه دوم دوره (۱۳۹۰ به بعد) سودآوری شگفت‌آوری را رقم زد. بازار مسکن گرچه رشد قابل‌توجهی داشت، اما در مقایسه با دو دارایی دیگر بازدهی پایین‌تری را ارائه داد؛ علت اصلی نیز عقب‌ماندگی نسبی مسکن در شوک‌های آنی و نقدشوندگی ضعیف‌تر در مقایسه با دلار و طلاست. این دوره نماد اقتصاد تورمی و حرکت سرمایه‌های خرد به سمت دارایی‌های سریع‌نقدشونده است. دوره ریاست‌جمهوری حسن روحانی (مرداد ۱۳۹۲ تا مرداد ۱۴۰۰) داده‌های قیمتی مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰٬۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال مرداد ۱۴۰۰: طلا: ۱۰،۷۸۰،۰۰۰ ریال دلار: ۲۵۰٬۰۰۰ ریال مسکن: ۳۰،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱،۱۳۰،۰۰۰ ۱۰،۷۸۰،۰۰۰ ۸۵۴٪ ۳۲٫۵٪ دلار ۳۰٬۰۰۰ ۲۵۰٬۰۰۰ ۷۳۳٪ ۳۱٫۲٪ مسکن ۳،۷۰۰،۰۰۰ ۳۰،۷۰۰،۰۰۰ ۷۲۹٪ ۳۱٫۱٪ دولت روحانی را می‌توان دوره تکرار الگوی تورمی، اما با نوسان کمتر نسبت به دولت پیشین دانست. از ابتدای دولت با برجام و کاهش انتظارات تورمی، بازارها برای یکی دو سال با ثبات نسبی مواجه بودند، اما پس از خروج آمریکا از برجام و بازگشت تحریم‌ها (سال ۱۳۹۷ به بعد)، مجدداً شوک‌های ارزی و موج تورمی فراگیری، قیمت‌ها را در هر سه بازار چندین برابر کرد. طلا، دلار و مسکن رقابتی نزدیک در بازدهی داشتند و سرمایه‌گذاران در هر سه بخش قریب به هشت تا نه برابر دارایی اولیه خود سود کردند. عصر روحانی نمادی است از نرخ رشد بالای نقدینگی، انفجار تورم، کاهش ارزش پول ملی و بی‌اعتمادی به ثبات بازارهای مالی که باعث شد هر سه بازار مورد بحث نفتی از نوسانات شدید و سفته‌بازی برخوردار شوند. دوره ریاست‌جمهوری سید ابراهیم رئیسی (مرداد ۱۴۰۰ تا مرداد ۱۴۰۳) داده‌های قیمتی بر اساس روند بازار، داده‌های صحیح قیمت‌ها در ابتدای دوره (مرداد ۱۴۰۰) و انتهای دوره (مرداد ۱۴۰۲) به شرح زیر است: دارایی قیمت ابتدای دوره (مرداد ۱۴۰۰) قیمت انتهای دوره (مرداد ۱۴۰۲) بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۲,۳۳۰,۰۰۰ ریال ۲۴,۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ دلار ۲۵۲,۰۰۰ ریال ۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ مسکن ۳۱,۵۰۰,۰۰۰ ریال ۶۰,۰۰۰,۰۰۰ ریال ۹۰٪ ۳۸٪   تحلیل دوره ریاست‌جمهوری آقای رئیسی نشان‌دهنده تداوم تورم و رکود اقتصادی است. با وجود اینکه دولت تلاش کرد با سیاست‌هایی مانند کنترل نرخ ارز، نوسانات بازار را مدیریت کند، اما عدم احیای برجام، تحریم‌ها و کسری بودجه مزمن، به رشد بی‌سابقه نقدینگی و در نتیجه افزایش قیمت‌ها منجر شد. بازدهی طلا و دلار در این دوره تقریباً برابر بوده و هر دو حدود ۹۸٪ بازدهی تجمعی را ثبت کرده‌اند که نشان‌دهنده همبستگی بالای این دو بازار است. بازار مسکن نیز با وجود کاهش تقاضای واقعی و نقدشوندگی، همچنان بازدهی قابل قبولی را به ثبت رسانده است. بازدهی تجمعی این بازار در حدود ۹۰٪ بود که اندکی کمتر از طلا و دلار است. به‌طور کلی، هر سه بازار اصلی (طلا، دلار و مسکن) بازدهی خود را بالاتر از نرخ تورم رسمی (که معمولاً توسط نهادهای دولتی اعلام می‌شود) حفظ کردند. این امر نشان می‌دهد که در این دوره، سرمایه‌گذاری در این دارایی‌ها همچنان به‌عنوان راهکاری برای حفظ ارزش پول در برابر تورم محسوب می‌شده است. جدول مقایسه‌ای کلی بازدهی دارایی‌ها در دوره‌های مختلف ریاست‌جمهوری ایران (۱۳۵۸–۱۴۰۳) دوره ریاست‌جمهوری سال‌های دوره بازده تجمعی طلا (%) بازده تجمعی دلار (%) بازده تجمعی مسکن (%) میانگین سالانه طلا (%) سالانه دلار (%) سالانه مسکن (%) بنی‌صدر ۵۸–۶۰ ۲۰۲ ۳۳ ۶۵ ۷۹ ۱۴ ۲۵ رجایی ۶۰ ۱۱ ۵ ۶ ~۴ ~۲ ~۲.۵ خامنه‌ای ۶۰–۶۸ ۲۳۸ ۳۸ ۱۱۷ ۱۶.۵ ۴.۵ ۱۰.۲ هاشمی رفسنجانی ۶۸–۷۶ ۲۴۷ ۲۱۷ ۳۲۱ ۱۶.۷ ۱۵.۶ ۱۹.۴ محمد خاتمی ۷۶–۸۴ ۷۰ ۹۶ ۲۵۶ ۶.۸ ۸.۵ ۱۵.۳ احمدی‌نژاد ۸۴–۹۲ ۳۸۹۶ ۳۲۲۲ ۵۴۹ ۴۹.۴ ۴۵.۶ ۲۴.۷ حسن روحانی ۹۲–۱۴۰۰ ۸۵۴ ۷۳۳ ۷۲۹ ۳۲.۵ ۳۱.۲ ۳۱.۱ ابراهیم رئیسی ۱۴۰۰–۱۴۰۲ ۹۸ ۹۸ ۹۰ ۴۱ ۴۱ ۳۸ روند و تحلیل سالانه هر دارایی در دوره‌های بعد از انقلاب طلا: رفتار پناهگاهی، پیوند با نرخ ارز و تحولات جهانی در تمام ادوار، طلا به عنوان دارایی پناهگاهی‌، همبستگی مستقیمی با تورم، افت ارزش ریال و بحران‌های سیاسی داشته است. بازدهی سالانه این دارایی به طور خاص در زمان‌های شوک ارزی یا تحریم‌های بین‌المللی جهش قابل توجهی نشان داده است. به ویژه در نیمه دوم دهه ۸۰ و اوایل دهه ۹۰، رشد سالانه طلا حتی از دلار نیز جلو افتاد که علت آن، علاوه بر نرخ ارز، صعود قیمتی طلای جهانی بود. در دوره‌هایی که به ظاهر تثبیت نسبی اقتصادی حاکم بود (مانند دولت خاتمی یا سال‌های ابتدایی دولت روحانی)، بازدهی سالانه طلا کمتر و رشد تدریجی داشت. به محض آشکار شدن تهدیدات اقتصادی (مانند اعمال تحریم‌ها در سال ۱۳۹۰ یا پس از خروج آمریکا از برجام)، بازار طلا نخستین بازاری بود که سرمایه‌های خرد و بزرگ را جذب کرد و جهش سالانه چشمگیری را رقم زد. دلار: شاخص اثرپذیری از سیاست‌های ارزی و شوک‌های خارجی دلار وابسته‌ترین متغیر به سیاست‌های دولت و پدیده‌های ژئوپلتیک است. تا میانه دهه ۷۰، نرخ ارز در اغلب سنوات توسط دولت عملاً کنترل و سرکوب می‌شد؛ این موضوع منجر به تفاوت چشمیگر نرخ رسمی و آزاد شد و بازار ارز از یکپارچگی و شفافیت بازماند. از اواخر دولت هاشمی و به‌ویژه پس از آزادسازی بخشی از نرخ ارز، دلار نیز روند صعودی پرشتابی را آغاز کرد. با توجه به عمق پایین بازار ارز در ایران و دخالت‌های پی‌درپی دولت، در سال‌هایی که دولت به‌اطمینانی یا بحران رو به رو می‌شد، جهش‌های اساسی در قیمت دلار رخ می‌داد (مانند سال‌های ۱۳۹۰ و ۱۳۹۷). روند سالانه نرخ دلار، در مقایسه با طلا و مسکن بیشتر به نوسانات خردسالی وابسته است و در صورت بحران‌های کوتاه مدت (مانند شوک تحریم یا خروج سرمایه)، بازدهی‌ بی‌سابقه‌ای را در بازه‌های زمانی کوتاه رقم می‌زند. با این حال سیاست‌های محدودکننده دولت، از جمله فروش ارزپاشی یا کنترل صرافی‌ها، مانع تداوم رشدهای شارپ شده است. مسکن: دارایی فیزیکی با چرخه رکود و رونق بازار مسکن را می‌توان دارایی بادوام تلقی کرد که به طور نسبی از سیکل‌های رونق و رکود پیروی می‌کند. ماهیت این بازار به گونه‌ای است که به نقدشوندگی پایین، زمان بلوغ طولانی و وابستگی به درآمد خانوارهای شهری بستگی دارد؛ لذا دوره‌های رشد و بازدهی مسکن معمولاً با تاخیر نسبت به بازار ارز و طلا اتفاق می‌افتد. برای مثال، در اوایل دهه ۹۰ (پس از موج تورمی دلار و طلا)، رالی قیمتی در بازار مسکن با چند ماه یا حتی یک سال تاخیر بروز یافت. از سوی دیگر، بزرگ‌ترین جهش‌های قیمت مسکن اغلب با تزریق نقدینگی سنگین به اقتصاد (مانند سال‌های ۱۳۸۶ یا پس از آزادسازی درآمدهای نفتی) همزمان بود. بازدهی سالانه بازار مسکن خصوصاً در دهه‌های ۷۰ و ۸۰ بالاتر از میانگین بلندمدت این بازار ثبت شده است، اما در دوره‌های تورمی فراگیر (دهه ۹۰ و ۱۴۰۰)، بازدهی آن با بازار ارز و طلا همگام شده یا حتی پایین‌تر بوده است، که بخشی از این موضوع متاثر از کاهش قدرت خرید، رشد نامتناسب درآمدها و کاهش تقاضای موثر ناشی از افت توان طبقه متوسط جامعه شهری است. جمع‌بندی و نتیجه‌گیری تحلیلی بازده تاریخی دارایی‌ها در ایران پس از انقلاب هرگز تحت تأثیر یک عامل نبوده است، بلکه ترکیب چندین متغیر حیاتی نظیر تورم عمومی، سیاست ارزی، سیاست‌های پولی، تحولات سیاسی داخلی و بین‌المللی و حتی روند اقتصاد جهانی نقش کلیدی داشته است. اما می‌توان گفت در مجموع: در دوره‌های بحران تورمی و تحریم، طلا و دلار بازدهی بالاتری نسبت به مسکن داشته‌اند؛ در دوره‌های ثبات و وفور درآمد نفتی یا سیاست‌های حمایتی بخش ساخت‌وساز، رشد بازار مسکن از باقی دارایی‌ها سبقت گرفته است؛ الگوی بازدهی در تمام ادوار مبتنی بر دوگانه تهدید و امنیت سرمایه بوده است؛ یعنی هرقدر بی‌ثباتی سیاسی و اقتصادی افزایش یافته، سرمایه‌ها سریع‌تر به سمت دارایی‌های قابل حمل (دلار و طلا) حرکت کرده‌اند؛ ثبات سیاست‌های ارزی و کاهش تورم، بازده بازارها را همگرا و نزدیک به هم (حداکثر دو تا سه برابر طی یک دوره هشت‌ساله) کرده است؛ در مقابل، با بالا رفتن نرخ تورم و رشد نقدینگی، نرخ رشد دارایی‌های مالی (دلار و طلا) به صورت تصاعدی نسبت به مسکن افزایش یافته است. طی بیش از چهار دهه، سرمایه‌گذارانی که طلا یا دلار را در دوره‌های بحرانی و نقطه شروع دوره حفظ کرده‌اند، تا امروز سود بالاتری نسبت به سپرده‌گذاران بخش مسکن یا سایر بازارهای سنتی کسب کرده‌اند، البته باید به هزینه‌های جانبی، ریسک‌های امنیتی و محدودیت‌های قانونی سرمایه‌گذاری در این حوزه‌ها نیز توجه داشت. آینده بازارهای فوق کاملاً به چگونگی برون‌رفت دولت از بحران کسری بودجه، اصلاح ساختاری اقتصاد و روابط خارجی گره خورده است. سخن پایانی تحلیل بازدهی مقایسه‌ای طلا، دلار و مسکن پس از انقلاب نشان می‌دهد که هیچ دارایی‌ای به طور مطلق برنده نیست، بلکه چرخه‌های اقتصاد کلان، سیاست ارزی و تحریم، محرک اصلی جابه‌جایی جایگاه این بازارها هستند. توصیه نهایی به سرمایه‌گذاران، توجه به تنوع بخشی سبد دارایی‌ها و پایش مستمر شاخص‌های سیاست پولی و ارزی است؛ چرا که ایران همچنان جزء اقتصادهای بسیار پرریسک و دارای بازارهای کم‌عمق به شمار می‌رود و هرگونه نوسان سیاستی و خارجی، می‌تواند جهت بازار را به سرعت تغییر دهد. بازدهی گذشته، تضمینی برای آینده نیست اما مطمئناً تصویر واضحی از ریسک‌ها و فرصت‌های بالقوه پیش رو را به دست می‌دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

اردوغان، رئيس جمهور ترکیه: دیدار با ترامپ رضایت‌بخش بود

رجب طیب اردوغان، رئیس‌جمهور ترکیه، اعلام کرد که در دیدار با دونالد ترامپ، رئیس‌جمهور آمریکا، در مورد گام‌هایی برای تسهیل تجارت دوجانبه گفت‌وگو کرده‌اند، از جمله بازنگری در تعرفه‌ها با هدف دستیابی به حجم تجارت ۱۰۰ میلیارد دلاری. او افزود که گفت‌وگوهای گسترده‌ای با ترامپ انجام شده و دو طرف درباره تقویت همکاری‌های دفاعی با رویکردی سازنده تبادل نظر کرده‌اند. اردوغان همچنین گفت: «واشنگتن را با رضایت ترک کردیم» و این دیدار پیشرفت‌های معناداری در حوزه‌های مختلف به همراه داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین قصد دارد ظرفیت پالایشگاهی جدید را محدود کند

چین اعلام کرده است که قصد دارد ظرفیت پالایشگاهی جدید را محدود کند تا از ریسک مازاد ظرفیت در صنعت پتروشیمی جلوگیری کند. این اقدام بخشی از سیاست‌های صنعتی برای مدیریت عرضه، جلوگیری از اتلاف منابع و حفظ تعادل بازار داخلی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر