TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز تازه CBO: رشد پایین‌تر اقتصاد آمریکا در ۲۰۲۵ همراه با تورم و بیکاری بالاتر

دفتر بودجه کنگره آمریکا (CBO) در تازه‌ترین پیش‌بینی‌های خود از چشم‌انداز اقتصاد ایالات متحده، تصویر متفاوتی نسبت به برآوردهای ژانویه ۲۰۲۵ ارائه داد. طبق این گزارش، رشد اقتصادی در سال آینده کاهش خواهد یافت، در حالی که تورم و نرخ بیکاری بالاتر از پیش‌بینی‌های قبلی برآورد می‌شوند. رشد اقتصادی (GDP واقعی) ۲۰۲۵: ۱.۴٪ (۰.۵ واحد کمتر از پیش‌بینی ژانویه ۱.۹٪) ← اثر منفی تعرفه‌ها و کاهش مهاجرت بیش از محرک‌های مالی. ۲۰۲۶: ۲.۲٪ (۰.۴ واحد بالاتر از ۱.۸٪ قبلی) ← تقویت به‌واسطه قانون مصالحه شامل کاهش مالیات و افزایش مخارج فدرال. ۲۰۲۷–۲۰۲۸: ۱.۸٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های قبلی؛ با تعادل میان کاهش تقاضا و رشد تولید داخلی. تا پایان ۲۰۲۸: سطح تولید ناخالص داخلی حدود ۰.۱٪ بالاتر از پیش‌بینی ژانویه خواهد بود. تورم (PCE) ۲۰۲۵: ۳.۱٪ ← بالاتر از ژانویه؛ به‌دلیل فشار تورمی ناشی از تعرفه‌ها. ۲۰۲۶: ۲.۴٪ ← کاهش تدریجی با فروکش کردن اثرات تعرفه اما تقاضا همچنان قوی. ۲۰۲۷–۲۰۲۸: ۲.۰٪ ← همسو با هدف فدرال رزرو و پایدار. نرخ بیکاری ۲۰۲۵: ۴.۵٪ ← بالاتر از ۴.۳٪ پیش‌بینی ژانویه؛ به‌دلیل تقاضای ضعیف‌تر. ۲۰۲۶: ۴.۲٪ ← کاهش نسبت به برآورد قبلی؛ به‌واسطه محرک‌های مالی. ۲۰۲۷–۲۰۲۸: حدود ۴.۴٪ ← تقریباً بدون تغییر نسبت به پیش‌بینی‌های ژانویه. نرخ‌های بهره پایان ۲۰۲۵: ۴.۵٪ (بالا رفتن از ۴.۳٪ ژانویه). ۲۰۲۶: حدود ۳.۵٪–۳.۶٪ ← کاهش با افت رشد. ۲۰۲۷–۲۰۲۸: تثبیت در حدود ۳.۳٪. بازده اوراق ۱۰ ساله: از ۴.۳٪ در پایان ۲۰۲۵ به ۳.۹٪ در پایان ۲۰۲۸ کاهش می‌یابد. بطورکلی؛ CBO برای ۲۰۲۵ تصویری از رشد ضعیف‌تر (۱.۴٪)، تورم بالاتر (۳.۱٪) و بیکاری بیشتر (۴.۵٪) ترسیم می‌کند. اما در ۲۰۲۶ با اجرای محرک‌های مالی، رشد اقتصادی موقتاً تقویت خواهد شد. از سال ۲۰۲۷ به بعد، شرایط به سمت تورم هدف ۲٪ و نرخ بیکاری حدود ۴.۴٪ حرکت می‌کند و نرخ‌های بهره نیز به‌تدریج کاهش می‌یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ: فدرال رزرو همیشه در تصمیمات نرخ بهره دیر عمل می‌کند

دونالد ترامپ، رئیس‌جمهور آمریکا، در گفت‌وگو با شبکه فاکس نیوز بار دیگر از سیاست‌های پولی فدرال رزرو انتقاد کرد و اظهار داشت که این نهاد «همیشه دیر در موضوع نرخ بهره اقدام می‌کند». ترامپ با اشاره به وضعیت بازارهای مالی گفت: «ما بهترین بازار سهام تاریخ را داریم. تورم کاهش یافته و بورس در حال صعود است. بنابراین باید نرخ‌های بهره پایین‌تر باشد.» این اظهارات در شرایطی مطرح می‌شود که انتظار می‌رود فدرال رزرو در نشست روز چهارشنبه کاهش نرخ بهره را اجرایی کند. هرچند تحقق این کاهش می‌تواند در کوتاه‌مدت به پایین آمدن هزینه‌های استقراض منجر شود، اما تحلیلگران تأکید دارند که کاهش نرخ‌های کوتاه‌مدت لزوماً به معنای افت نرخ‌های بلندمدت نخواهد بود. انتقادهای ترامپ از سیاست‌های فدرال رزرو موضوع تازه‌ای نیست و بارها  تکرار شده است. با این حال، هم‌زمانی این اظهارات با انتظار کاهش نرخ بهره در نشست پیش‌رو، بار دیگر نگاه‌ها را به رابطه پرتنش میان سیاست پولی و فضای سیاسی در آمریکا جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مورگان استنلی مسیر کاهش نرخ بهره فدرال رزرو را بازبینی کرد

مورگان استنلی پیش‌بینی کرده است که فدرال رزرو در هر سه نشست باقی‌مانده سال جاری، نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد؛ این در حالی است که پیش‌تر تنها کاهش در ماه‌های سپتامبر و دسامبر پیش‌بینی شده بود. همچنین این بانک سرمایه‌گذاری انتظار دارد که در سال ۲۰۲۶ نیز فدرال رزرو در نشست‌های ژانویه، آوریل و ژوئیه، هر بار نرخ بهره را ۲۵ نقطه پایه کاهش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مدل‌های قیمتی همچنان دلار را گران نشان داد

اثر ترکیبی سیاست پولی هاوکیش  بانک مرکزی اروپا و داده‌های آمریکا (تورم هسته مطابق اجماع و جهش در مدعیان اولیه بیکاری) باعث شد که اختلاف نرخ‌های کوتاه‌مدت یورو-دلار به کمترین سطح در یک سال اخیر برسد. نرخ نقدی تنها بخشی از این حرکت را دنبال کرده و ما (تیم تحلیل ING) ریسک‌های صعودی بیشتری را برای جفت‌ارز EURUSD در کوتاه‌مدت پیش‌بینی می‌کند. همچنین، پیش‌نمایش‌هایی برای نشست‌های هفته آینده فدرال رزرو و بانک مرکزی نروژ منتشر کرده‌ایم. دلار آمریکا: سه کاهش نرخ تأیید شد گزارش شاخص قیمت مصرف‌کننده آمریکا در روز گذشته اندکی بالاتر از انتظار بود؛ تورم سرفصل ۰.۴ درصد ماهانه رشد کرد، در حالی‌ که نرخ هسته (Core CPI) مطابق انتظار ۰.۳ درصد افزایش یافت. نکته کلیدی این است که تأثیر تعرفه‌ها محدود بوده است. افزایش قیمت‌ها عمدتاً ناشی از کرایه خطوط هوایی، خودروهای دست دوم، اجاره مسکن، مواد غذایی و انرژی بود، در حالی‌ که بخش‌های سرگرمی و مراقبت‌های پزشکی کاهش داشتند. جالب آنکه، کالاهای هسته‌ای (به‌جز خودرو) تنها ۰.۱ درصد رشد کردند که نشان می‌دهد شرکت‌ها در حال حاضر هزینه‌های تعرفه‌ای را در حاشیه سود خود جذب کرده‌اند؛ موضوعی که با داده‌های خدمات تجاری در شاخص قیمت تولید‌کننده PPI نیز همخوانی دارد. البته مشخص نیست که این فشار بر سودآوری در آینده پایدار باشد، اما فعلاً بازارها این داده‌ها را به‌عنوان تأیید شرط‌بندی‌های انبساطی (داویش) فدرال رزرو تلقی کرده‌اند. اعتبار بیشتری نیز از سمت بازار کار به این دیدگاه داده شد. آمار مدعیان اولیه بیکاری به‌طور غیرمنتظره از ۲۳۶ هزار به ۲۶۳ هزار نفر در هفته منتهی به ۶ سپتامبر جهش کرد؛ بالاترین رقم از اکتبر ۲۰۲۱. این امر می‌تواند نشانه‌ای از افزایش اخراج‌ها در شرایطی باشد که استخدام هم‌اکنون نیز ضعیف است. در پیش‌نمایش نشست چهارشنبه آینده کمیته فدرال بازار آزاد (FOMC)، ما (ING) با اجماع بازار هم‌نظر هستیم و انتظار یک کاهش ۲۵ نقطه پایه نرخ بهره را داریم؛ که به‌دنبال آن در ماه‌های اکتبر و دسامبر نیز کاهش‌های مشابهی رخ دهد. بازتسعیر انبساطی مبتنی بر داده‌ها اکنون سه کاهش نرخ را به‌طور قطعی به سناریوی اصلی بازار تبدیل کرده است (۷۲ نقطه پایه تا پایان دسامبر قیمت‌گذاری شده است). کاهش دیروز دلار روی کاغذ چشمگیر به نظر می‌رسید، اما مدل ما (تیم تحلیل ING) نشان می‌دهد که دلار در مقایسه با نوسانات اخیر نرخ‌های کوتاه‌مدت در برابر اغلب ارزهای گروه ۱۰ همچنان گران است. ما انتظار داریم با شروع کاهش نرخ‌ها از سوی فدرال رزرو، دلار تضعیف شود؛ حتی اگر این کاهش‌ها پیشاپیش در بازار قیمت‌گذاری شده باشد؛ زیرا هزینه‌های تأمین مالی ارزان‌تر می‌تواند فروش دلار برای پوشش ریسک را بیشتر تشویق کند. امروز، داده نظرسنجی‌های دانشگاه میشیگان منتشر خواهد شد و نگاه‌ها به انتظارات تورمی دوخته شده است که در حال حاضر برای یک‌سال آینده ۴.۸ درصد و برای دوره ۵ تا ۱۰ ساله ۳.۵ درصد است. توازن ریسک‌ها برای دلار همچنان متمایل به سمت نزولی است. یورو: لاگارد بر «جایگاه خوب» تأکید کرد نشست دیروز بانک مرکزی اروپا پرخبرتر از آن بود که انتظار داشتیم. پس از واکنش اولیه انبساطی (داویش) بازار به بیانیه (احتمالاً به دلیل بازبینی اندک نزولی پیش‌بینی تورم ۲۰۲۷)، یورو به‌دنبال سخنان هاوکیش کریستین لاگارد جهش کرد. اکنون ریسک‌های رشد «متعادل‌تر» ارزیابی می‌شوند و به‌طور جدی اعلام شد که روند کاهش تورم در منطقه یورو پایان یافته است. هم‌زمان، لاگارد از بیان هرگونه اظهارنظر جنجالی درباره اوراق قرضه فرانسه پرهیز کرد که ما آن را یک ریسک انبساطی (داویش) بزرگ می‌دانستیم. به‌طور کلی، پیام ضمنی به بازار این بود که هیچ دلیلی برای ادامه قیمت‌گذاری کاهش‌های بیشتر نرخ بهره وجود ندارد. در واقع، احتمال (Implied Probability) کاهش بیشتر نرخ‌ها پس از نشست خبری لاگارد به زیر ۵۰ درصد افت کرد و این موضوع حمایت محکمی برای صعود یورو از منظر نرخ‌ها ایجاد کرد. اگرچه نمی‌توان احتمال بازگشت فضای انبساطی را به‌طور کامل رد کرد – به‌ویژه در شرایطی که تعرفه‌ها، یورو قوی، یا ریسک‌های ژئوپلیتیکی و بدهی حاکمیتی ممکن است سیاست‌های آینده را تحت تأثیر قرار دهند – اما دیدگاه اصلی ما (تیم تحلیل ING) همچنان با انتظارات بازار هم‌سو است: بانک مرکزی اروپا کاهش نرخ‌ها را به پایان رسانده است. اثر ترکیبی موضع هاوکیش بانک مرکزی اروپا و جهش آمار مدعیان بیکاری آمریکا موجب شد که اختلاف نرخ بهره دوساله یورو-دلار به منفی ۱۱۰ نقطه پایه برسد؛ سطحی نزدیک به سپتامبر ۲۰۲۴، زمانی که فدرال رزرو ۵۰ نقطه نرخ بهره را کاهش داده بود. اگرچه این اختلاف همچنان حدود ۳۵ نقطه پایه بیشتر از زمانی است که EURUSD در این سطوح چهار سال پیش معامله می‌شد، اما پریمیوم ریسک ضمنی دلار در افق میان‌مدت به‌طور قابل‌توجهی کاهش یافته و این امر افزایش بیشتر EURUSD را عملی‌تر کرده است. شکست سطح ۱.۱۸۰ در کوتاه‌مدت اکنون محتمل به نظر می‌رسد. پوند: در انتظار داده‌های کلیدی با وجود تقویت یورو تحت تأثیر سیاست‌های بانک مرکزی اروپا، پوند توانسته جایگاه خود را حفظ کند. و در شرایط واگرایی سیاست‌های پولی، نرخ EURGBP را نمی‌توان ارزان دانست. امروز صبح برخی داده‌های اقتصادی بریتانیا برای ماه ژوئیه منتشر شد. تولید ناخالص داخلی ماهانه مطابق پیش‌بینی بود (۰ درصد ماهانه، ۰.۲ درصد سه‌ماهه در مقابل سه‌ماهه)، اما تولیدات صنعتی و تولیدات بخش ساخت به‌طور غیرمنتظره‌ای کاهش یافت. هیچ‌کدام از این داده‌ها تأثیر قابل‌توجهی بر سیاست‌های بانک مرکزی انگلیس ندارند. هفته آینده با انتشار داده‌های اشتغال و تورم شلوغ خواهد بود؛ دیدگاه ما (تیم تحلیل ING) درباره بانک مرکزی انگلیس (کاهش نرخ در نوامبر) انبساطی‌تر از بازار است و ما ریسک‌های صعودی برای EURGBP پیش‌بینی می‌کنیم. اما تا زمان انتشار این داده‌ها، احتمالاً EURGBP ترجیح می‌دهد در محدوده پایین ۰.۸۶ تا ۰.۸۷ باقی بماند تا اینکه به سمت بالاتر حرکت کند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شرکت SK Hynix گفت توسعه HBM4 را کامل کرده است

شرکت کره‌ای SK Hynix، یکی از تأمین‌کنندگان کلیدی انویدیا، اعلام کرده است که توسعه حافظه نسل جدید HBM4 را به‌عنوان اولین شرکت در جهان به پایان رسانده و در حال آماده‌سازی برای تولید انبوه این محصول است. حافظه HBM4 به‌عنوان نسل ششم حافظه‌های پهن‌باند، نقش حیاتی در پردازش‌های سنگین هوش مصنوعی ایفا می‌کند و قرار است در پلتفرم جدید Rubin GPU از انویدیا مورد استفاده قرار گیرد. این حافظه با طراحی ۱۲ لایه، پهنای باند دو برابر و استفاده از فرآیندهای پیشرفته در تولید منطق داخلی، عملکرد و بهره‌وری انرژی را به‌طور چشمگیری ارتقاء می‌دهد. شرکت SK Hynix قصد دارد تولید انبوه را از سه‌ماهه چهارم ۲۰۲۵ آغاز کند و بخشی از سفارشات اولیه انویدیا را برای عرضه در نیمه اول ۲۰۲۶ تأمین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص‌های اصلی وال‌استریت به بالاترین سطح تاریخی خود رسیدند

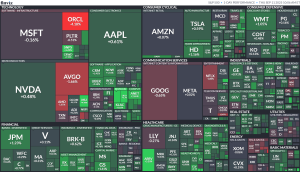
شاخص‌های اصلی بورس آمریکا امروز همگی در سطوح رکورد تاریخی بسته شدند که در این میان شاخص داو جونز با رشد ۱.۳۶ درصدی پیشتاز بود. شاخص S&P 500 با افزایش ۰.۵ درصدی و شاخص نزدک با رشد ۰.۷۲ درصدی دیگر رکوردشکنان امروز بودند. در میان ۱۱ بخش شاخص S&P 500، تنها بخش انرژی با افت ۰.۰۴ درصدی منفی بود. بخش مواد اولیه با رشد ۲.۱۴ درصدی در صدر قرار گرفت و پس از آن بخش‌های بهداشت و درمان با ۱.۷۳ درصد و کالاهای مصرفی اختیاری با ۱.۷۰ درصد رشد در رتبه‌های بعدی قرار گرفتند. عملکرد بخش‌های مختلف: مواد اولیه: ۲.۱۴٪+ بهداشت و درمان: ۱.۷۳٪+ کالاهای مصرفی اختیاری: ۱.۷۰٪+ املاک و مستغلات: ۱.۶۸٪+ مالی: ۱.۶۷٪+ صنعتی: ۰.۹۶٪+ کالاهای مصرفی اساسی: ۰.۹۴٪+ خدمات عمومی: ۰.۴۹٪+ فناوری اطلاعات: ۰.۱۸٪+ خدمات ارتباطی: ۰.۱۸٪+ انرژی: ۰.۰۴٪- برترین سهام‌های امروز: پارامونت اسکای‌دنس (PSKY) پس از انتشار گزارش‌هایی مبنی بر آماده‌سازی پیشنهاد نقدی برای خرید وارنر براس دیسکاوری با حمایت لری الیسون جهش کرد. سینوپسیس (SNPS) با تقاضای قوی برای ابزارهای نرم‌افزاری مرتبط با هوش مصنوعی و چشم‌انداز خوش‌بینانه رشد چشمگیری داشت. استلانتیس (STLA) با نشانه‌هایی از تثبیت تقاضا برای خودروهای برقی و کاهش فشارهای زنجیره تأمین صعود کرد. علی‌بابا (BABA) با احساسات مثبت پیرامون بازگشایی چین و بادهای مساعد نظارتی برای شرکت‌های بزرگ فناوری رشد کرد. تسلا (TSLA) با گمانه‌زنی‌ها درباره اعلام محصولات جدید و بهبود قدرت قیمت‌گذاری در بازارهای کلیدی افزایش یافت. مایکرون (MU) در کنار بازگشت کلی بخش تراشه، با گزارش‌هایی از کاهش موجودی و تقاضای قوی‌تر سرورهای هوش مصنوعی رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ از دادگاه تجدیدنظر می‌خواهد حکم حمایت از عضو فدرال رزرو را فوراً متوقف کند

رئیس‌جمهور دونالد ترامپ از یک دادگاه تجدیدنظر فدرال خواسته است که فوراً حکم دادگاه پایین‌تر مبنی بر جلوگیری از اخراج لیزا کوک، عضو هیئت مدیره فدرال رزرو، را متوقف کند. این درخواست جدیدترین نشانه از تلاش دولت برای ارجاع سریع این پرونده به دیوان عالی آمریکا است. وزارت دادگستری روز پنج‌شنبه از یک هیئت سه‌قاضی در واشنگتن خواست تا دستور توقف موقت صادر کند که احتمالاً به اخراج کوک توسط ترامپ امکان اجرایی شدن می‌دهد، حتی پیش از رسیدگی رسمی به درخواست تجدیدنظر رئیس‌جمهور. دولت خواستار صدور حکم تا روز دوشنبه شده است، یعنی یک روز قبل از آغاز جلسه هیئت مدیره فدرال رزرو برای رأی‌گیری درباره کاهش نرخ بهره. کوک تا زمانی که حکم فعلی به قوت خود باقی است، می‌تواند در این جلسه شرکت کند. اگر دادگاه تجدیدنظر درخواست وزارت دادگستری برای مداخله فوری را رد کند، احتمالاً رئیس‌جمهور به سرعت از دیوان عالی خواهد خواست که به این پرونده رسیدگی کند. ترامپ به دنبال لغو تصمیم قاضی جیا کاب از دادگاه منطقه‌ای آمریکا است که حکم داد رئیس‌جمهور احتمالاً بر اساس قانون فدرال رزرو دلیل موجهی برای اخراج کوک به اتهام تقلب در وام مسکن پیش از تأیید او در سنا در سال ۲۰۲۲ نداشته است. کاب همچنین حکم داد که ترامپ احتمالاً حق قانونی اساسی کوک برای رسیدگی منصفانه را با تلاش برای اخراج او از طریق یک پست در شبکه‌های اجتماعی که فرصت معناداری برای چالش با اتهامات به او نمی‌داد، نقض کرده است. وزارت دادگستری در مدارک ارائه شده اعلام کرد: «حتی با ساختار و تاریخ منحصربه‌فرد فدرال رزرو، اعضای هیئت مدیره آن مشمول اخراج به دلیل موجه هستند و اقدامات رئیس‌جمهور برای برکناری کوک بر اساس سوءرفتار او باید یکپارچگی فدرال رزرو را تقویت کند، نه تضعیف.» ترامپ ماه گذشته اعلام کرد که کوک را اخراج می‌کند، پس از آنکه بیل پولت، رئیس آژانس فدرال تأمین مالی مسکن، او را متهم کرد که به صورت متقلبانه خانه‌هایی در میشیگان و جورجیا را به عنوان «محل سکونت اصلی» در زمان دریافت وام مسکن در سال ۲۰۲۱ معرفی کرده تا شرایط مساعدتری برای وام‌ها به دست آورد. کوک ادعا کرده است که اقدام ترامپ برای برکناری او بخشی از یک الگوی سیاسی است و اجازه دادن به او برای اخراجش می‌تواند اعتماد عمومی به فدرال رزرو را تضعیف کند و به اقتصاد آمریکا آسیب پایدار وارد سازد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایلان ماسک با رشد سهام تسلا عنوان ثروتمندترین فرد جهان را بازپس گرفت

سهام تسلا امروز با رشد ۵.۵ درصدی به بالاترین سطح خود از ماه فوریه رسید و این افزایش باعث شد ایلان ماسک که دیروز برای مدت کوتاهی عنوان ثروتمندترین فرد جهان را از دست داده بود، دوباره این جایگاه را بازپس گیرد. سهام TSLA در موجی از شور و شوق بازار به دلیل امیدها به کاهش نرخ بهره در حال صعود است و از سقف ۲۸ می به قیمت ۳۶۷ دلار عبور کرده است. با وجود شک و تردیدها درباره سودآوری شرکت با پایان یافتن اعتبارات مالیاتی و آسیب‌های شدید به اعتبار و شهرت شرکت، ماسک همچنان به عنوان یک فروشنده استثنایی در تلاش است تا شرکت را به سمت رباتیک سوق دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج موفق اوراق ۳۰ ساله خزانه‌داری آمریکا با بازده ۴.۶۵۱٪

بازار اوراق قرضه آمریکا امروز شاهد حراج اوراق ۳۰ ساله خزانه‌داری به ارزش ۲۲ میلیارد دلار بود که با بازده نهایی ۴.۶۵۱ درصد به فروش رسید. نتیجه این حراج نشان داد که نرخ بازده با سطح بازار پیش از حراج (WI) یکسان بوده و هیچ «تیل» یا انحرافی نسبت به میانگین شش‌ماهه مشاهده نشد. نسبت تقاضا به عرضه (Bid-to-Cover) نیز در سطح ۲.۳۸ برابر قرار گرفت که دقیقاً مطابق با میانگین نیم‌سال گذشته است. از منظر ترکیب خریداران، مشارکت سرمایه‌گذاران مستقیم به ۲۸ درصد رسید، بالاتر از میانگین شش‌ماهه ۲۴.۹ درصد. همچنین سهم سرمایه‌گذاران غیرمستقیم به ۶۲ درصد افزایش یافت که اندکی فراتر از میانگین ۶۰.۹ درصد بود. در مقابل، سهم کارگزاران و دلالان تنها ۱۰ درصد بود که نسبت به میانگین ۱۴.۹ درصدی کاهش محسوسی نشان می‌دهد. به طور کلی، این توزیع نشان می‌دهد تقاضا میان گروه‌های مختلف سرمایه‌گذار متوازن‌تر از معمول بوده و فشار کمتری بر دوش کارگزاران قرار گرفته است. هرچند از منظر کلی کیفیت حراج در سطح «+C» ارزیابی شده، اما ترکیب خریداران نشانه‌ای مثبت از تقاضای پایدار برای اوراق بلندمدت خزانه‌داری به شمار می‌رود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رشد وال‌استریت در سایه امید به کاهش نرخ بهره و نگرانی از بازار کار

بازار سهام آمریکا روز جدید معاملاتی را با روندی مثبت آغاز کرده است. شاخص‌های اصلی وال‌استریت همچنان در محدوده مثبت قرار دارند و داوجونز بیش از یک درصد رشد را تجربه کرد. داده‌های اقتصادی امروز تصویری دوگانه از اقتصاد آمریکا ترسیم می‌کند. از یک‌سو، مدعیان جدید بیمه بیکاری به ۲۶۳ هزار نفر رسید که بالاتر از برآورد ۲۳۵ هزار نفری بازار بود و نشانه‌ای از تضعیف بازار کار محسوب می‌شود. از سوی دیگر، گزارش تورم اوت بالاتر از انتظار منتشر شد؛ هرچند افزایش آن بیشتر ناشی از رشد هزینه‌های مسکن بود تا فشار تعرفه‌ها. اجاره‌بها با رشد ۰.۳۴ درصدی سریع‌ترین افزایش از دسامبر ۲۰۲۴ را ثبت کرد و هزینه‌های سرپناه نیز با رشد ۰.۳۹ درصدی، بیشترین جهش از ژانویه ۲۰۲۵ را تجربه کرد. با این حال، شاخص‌های لحظه‌ای بازار مسکن نشان می‌دهند که قیمت‌ها در حال تعدیل هستند و احتمالاً اثر آن در ماه‌های آینده در داده‌های رسمی منعکس خواهد شد. همزمان بازدهی اوراق خزانه‌داری ده‌ساله آمریکا برای نخستین بار از ماه آوریل به زیر سطح چهار درصد سقوط کرد؛ نشانه‌ای از آنکه بازار بیش از تورم، به تضعیف اشتغال و احتمال کاهش نرخ بهره از سوی فدرال رزرو واکنش نشان می‌دهد. این انتظارات، همراه با خوش‌بینی به محرک‌های ناشی از هوش مصنوعی، فضای مثبتی برای سهام ایجاد کرده است. در میان نمادها، سهام میکرون پس از افزایش قیمت هدف از سوی سیتی بیش از ۱۰ درصد صعود کرد. سهام شرکت‌هایی مانند سینوپسس، لم ریسرچ، استلانتیس، ریویان و علی‌بابا نیز رشد قابل توجهی را تجربه کردند. در مقابل، اوراکل با افت نزدیک به ۳ درصدی مواجه شد و سهام برادکام و AMD هم بیش از یک درصد کاهش یافتند. برخی نمادهای بزرگ‌تر همچون آلفابت و نتفلیکس نیز افت‌های محدود داشتند. در مجموع، وال‌استریت همچنان به سناریوی کاهش نرخ بهره و فروکش‌کردن تدریجی تورم امیدوار است. با این حال، ضعف آشکار بازار کار می‌تواند در صورت تداوم، رالی اخیر سهام و رکوردهای متوالی شاخص‌ها را با چالش جدی روبه‌رو کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بریتانیا اوراق قرضه ۲۰۳۲ را با تقاضای بالا فروخت

دولت بریتانیا در آخرین مزایده اوراق قرضه دولتی، ۱ میلیارد پوند اوراق با نرخ بهره اسمی اوراق ۴.۲۵٪ و سررسید در سال ۲۰۳۲ را به فروش رساند. نسبت پوشش تقاضا (Bid-to-Cover) در این مزایده به ۳.۷۲ برابر رسید که نسبت به مزایده قبلی با نسبت ۳.۱۰ برابر افزایش یافته است. میانگین بازدهی اوراق ۴.۲۰۶٪ بود که نسبت به بازدهی قبلی ۴.۵۱۷٪ کاهش نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده تورم امروز به آزمونی مهم برای دلار تبدیل می‌شود

پس از انتشار ضعیف شاخص تولیدکننده (PPI) در روز گذشته، احتمال اینکه شاخص قیمت مصرف‌کننده (CPI) هسته‌ امروز آمریکا بالاتر از پیش‌بینی اجماع ۰.۳٪ ماهانه باشد، کاهش یافته است. ما انتظار داریم پس از انتشار امروز، اطمینان بیشتری نسبت به سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال شکل بگیرد و دلار آمریکا ضعیف‌تر شود. در منطقه یورو، نشست بانک مرکزی اروپا (ECB) احتمالاً تأثیر چندانی بر بازار فارکس نخواهد داشت و تنها ریسک‌های نزولی جزئی برای یورو وجود دارد. ژئوپلیتیک همچنان در حاشیه مانده است. دلار آمریکا: انتظار برای رشد ۰.۳٪ ماهانه در CPI هسته‌ نوسانات بازار فارکس از ابتدای ماه کمی افزایش یافته است، اما همچنان بسیار پایین‌تر از سطوح بهار و حتی اوایل ماه اوت قرار دارد. افزایش ریسک‌های ژئوپلیتیکی در خاورمیانه (حمله اسرائیل به قطر) و اروپا (سرنگونی پهپادهای روسی در لهستان) نتوانسته واکنش بزرگی در بازار فارکس ایجاد کند. به نظر می‌رسد بازارها این رویدادها را به‌عنوان تهدیدی جدی برای تشدید تنش‌ها تلقی نمی‌کنند. در این مرحله، داده‌های اقتصادی آمریکا همچنان اصلی‌ترین محرک احتمالی یک شوک بزرگ‌تر در نوسانات فارکس هستند. امروز داده‌های شاخص قیمت مصرف‌کننده آمریکا (CPI ماه اوت) منتشر می‌شود و ما مانند اجماع بازار انتظار داریم عدد هسته‌ ۰.۳٪ ماهانه باشد. دیروز شاخص قیمت تولیدکننده آمریکا (PPI) به‌طور محسوسی ضعیف بود و هم شاخص کل و هم هسته‌ ۰.۱-٪ ماهانه افت کردند. همچنین ارقام ماه ژوئیه با بازنگری ۰.۲ واحد درصد کاهش یافت و اکنون رشد ۰.۷٪ ماهانه نشان می‌دهد، در حالی که پیش‌تر ۰.۹٪ گزارش شده بود. عامل اصلی این تغییر، کاهش شدید ۱.۷-٪ ماهانه در «خدمات تجاری» بود – معیاری که به‌عنوان نماینده حاشیه سود شرکت‌ها در نظر گرفته می‌شود. این امر نشان می‌دهد که شرکت‌ها در حال حاضر افزایش هزینه‌های ناشی از تعرفه‌ها را جذب کرده‌اند و آن را به مصرف‌کنندگان منتقل نکرده‌اند. این رفتار می‌تواند بازتابی از احتیاط نسبت به چشم‌انداز تقاضای نهایی یا یک استراتژی آگاهانه برای اجتناب از افزایش قیمت و ریسک واکنش منفی عمومی یا سیاسی باشد. در هر صورت، این موضوع اعتماد بیشتری ایجاد می‌کند که چاپ آتی CPI از ۰.۳٪ ماهانه فراتر نرود و همین امر می‌تواند شرط‌بندی‌ها روی سه کاهش ۲۵ واحد پایه نرخ بهره فدرال رزرو تا پایان سال را تقویت کند. مگر اینکه امروز شاهد کاهش چشمگیرتر از انتظار در تورم باشیم، گمانه‌زنی درباره کاهش ۵۰ واحد پایه در هفته آینده مهار خواهد شد. ما معتقدیم ریسک‌ها امروز به سمت تضعیف دلار متمایل‌اند، زیرا داده‌های نسبتاً ملایم CPI می‌تواند مجوز ورود دوباره به موقعیت‌های فروش دلار را صادر کند که احتمالاً برخی سرمایه‌گذاران پیش از انتشار داده‌ها آن‌ها را کنار گذاشته بودند. بانک مرکزی اروپا (ECB): ریسک محدود از نشست امروز همان‌طور که گفته شد، بازارها نگرانی زیادی از رویدادهای لهستان نشان نداده‌اند. زلوتی (ارز کشور لهستان)  امروز صبح کمی تحت فشار قرار گرفت، اما تنها ۰.۶٪ در برابر دلار و ۰.۴٪ در برابر یورو از دست داده است. یکی دیگر از معیارهای ژئوپلیتیکی اروپا – یعنی جفت‌ارز EURCHF – حتی پس از اظهارات انبساطی بانک ملی سوئیس روز گذشته، روند صعودی داشته است. رویکرد بازار به وضعیت اوکراین-روسیه همچنان محتاطانه اما نسبتاً خوش‌بینانه باقی مانده است؛ زیرا سودهای ارزهای پرریسک اروپایی در ماه اوت هنوز پس گرفته نشده، با وجود اینکه پیشرفت محسوسی در مسیر آتش‌بس حاصل نشده است. منافع یورو از این روند چندان قابل‌توجه نبوده و ریسک‌های نزولی ناشی از تعدیل خوش‌بینی هم نباید فشار زیادی بر یورو وارد کند. رویداد مهم امروز در منطقه یورو نشست بانک مرکزی اروپاست. همان‌طور که در پیش‌نمایش اشاره شد، ممکن است بازارها مخالفت «داویش‌ها» با روایت «شرایط خوب» که توسط کریستین لاگارد و «هاوکیش‌ها» مطرح می‌شود را دست‌کم گرفته باشند. با این حال، ارتباطات اخیر و CPI هسته‌ بالاتر از اجماع این احتمال را افزایش داده است که بانک مرکزی اروپا به پایان چرخه کاهش نرخ بهره خود رسیده باشد. با توجه به آشفتگی سیاسی در فرانسه که همچنان در صدر اخبار است، بازارها احتمالاً هنوز تمایلی به حذف کامل ۱۵ واحد پایه کاهش نرخ بهره باقیمانده برای سال ۲۰۲۶ ندارند. در مجموع، ما انتظار یک نشست آرام با تأثیر محدود بر بازار فارکس را داریم. اگر قرار باشد اتفاقی بیفتد، ممکن است کمی تضعیف یورو رخ دهد، زیرا هرگونه اشاره به اوراق قرضه فرانسه می‌تواند به‌عنوان نشانه‌ای انبساطی تعبیر شود. فعلاً ما انتظار بازگشت و تثبیت EURUSD در محدوده ۱.۱۷۰ تا ۱.۱۷۵ پیش از تعطیلات آخر هفته را داریم. پوند: تقویت ادامه‌دار پوند در برابر یورو به تقویت خود ادامه داده است، زیرا روایت مربوط به مشکلات شدید بازپرداخت بدهی در بریتانیا کمی از شدت افتاده است. در مورد اوراق بدنام ۳۰ ساله، گیلدهای بریتانیا از ابتدای ماه عملکرد بهتری نسبت به بقیه اروپا داشته‌اند و اکنون بازدهی آن‌ها ۲۵ واحد پایه پایین‌تر از اوج ۵.۷۴٪ در ۳ سپتامبر قرار گرفته است. حساسیت بالاتر پوند نسبت به یورو و دلار در برابر فروش اوراق بلندمدت همچنان به معنای وجود ریسک‌های نزولی است، به‌ویژه در آستانه یک دوره پرآشوب پیش از بودجه ۲۶ نوامبر. با این حال، نرخ‌های بالای کوتاه‌مدت تحت هدایت یک بانک مرکزی انگلیس متمایل به سیاست انقباضی، همچنان پوند را در دوره‌های ثبات اوراق، به یک ارز گران برای فروش در برابر یورو تبدیل کرده است. بریتانیا فردا صبح داده‌های تولید ناخالص داخلی ماه ژوئیه را منتشر می‌کند، هرچند این داده در حال حاضر عامل تعیین‌کننده اصلی برای دیدگاه‌های کمیته سیاست‌گذاری پولی (MPC) نیست. هفته آینده، داده‌های مهم اشتغال و تورم ماه اوت منتشر خواهند شد. تا آن زمان، انتظار می‌رود EURGBP همچنان در مسیر نزولی آرام باقی بماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص‌های S&P و نزدک با ثبت رکوردهای جدید صعود کردند، در حالی که داوجونز تحت فشار افت سهام غول‌های بورسی کاهش یافت

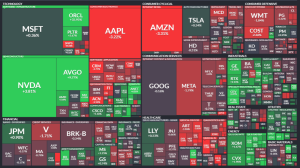
در بازار سهام آمریکا، شاخص‌های S&P 500 و نزدک در پایان معاملات روز چهارشنبه با رشد و ثبت سطوح بی‌سابقه بسته شدند، اما شاخص داوجونز به دلیل افت قابل توجه سهام شرکت‌های بزرگ، کاهش یافت. سهام شرکت‌هایی مانند Salesforce (منفی ۳٫۷۷٪)، آمازون (منفی ۳٫۳۱٪)، اپل (منفی ۳٫۲۳٪)، مک‌دونالدز (منفی ۲٫۱۰٪)، وال‌مارت (منفی ۱٫۸۴٪) و ویزا (منفی ۱٫۶۷٪) بیشترین فشار را بر داوجونز وارد کردند، به‌طوری که ۲۱ نماد از ۳۰ نماد این شاخص در محدوده منفی بسته شدند. در مقابل، اوراکل با جهش ۳۵٫۹۵٪ به ۳۲۸٫۳۳ دلار، علی‌رغم عملکرد کمتر از انتظار در سود هر سهم (۱٫۴۷ دلار در برابر پیش‌بینی ۱٫۴۸ دلار) و درآمد (۱۴٫۹۳ میلیارد دلار در برابر برآورد ۱۵٫۰۴ میلیارد دلار)، به دلیل پیش‌بینی‌های قوی آتی، بیشترین رشد را تجربه کرد. همچنین انویدیا (۳٫۸۱٪+)، برادکام (۹٫۷۷٪+) و ای‌ام‌دی (۲٫۳۹٪+) از دیگر نمادهای برتر روز بودند. در پایان معاملات، داوجونز با افت ۲۲۰٫۴۲ واحد (۰٫۴۸٪-) به ۴۵٬۴۹۰٫۹۲ رسید، S&P 500 با رشد ۱۹٫۴۳ واحد (۰٫۳۰٪+) در ۶٬۵۳۲٫۰۴ بسته شد و نزدک با افزایش ۶٫۵۷ واحد (۰٫۰۳٪+) به ۲۱٬۸۸۶٫۰۶ واحد رسید.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک دویچه: کاهش نرخ بهره فدرال رزرو لزوماً به معنای کاهش نرخ‌های بلندمدت نیست

بانک دویچه در گزارشی درباره واکنش‌های بازار به کاهش نرخ بهره اعلام کرد که رابطه بین نرخ‌های بهره یک‌شبه که توسط فدرال رزرو تعیین می‌شود و هزینه‌های استقراض بلندمدت پیچیده‌تر از آن چیزی است که به نظر می‌رسد. بر اساس نمودار ارائه شده توسط این بانک، همبستگی قوی بین این دو متغیر وجود ندارد. در حالی که یک سال از آغاز چرخه کاهش نرخ بهره فدرال رزرو می‌گذرد، بازدهی اوراق قرضه تقریباً در همان سطح قبلی باقی مانده است. تحلیل ۱۳ چرخه کاهش نرخ مجزا از سال ۱۹۶۶ نشان می‌دهد که بازدهی اوراق ۱۰ ساله در نقطه یک‌ساله، در ۶ مورد پایین‌تر و در ۷ مورد بالاتر از ابتدای چرخه بوده است. با احتساب وضعیت فعلی، این آمار به ۸ مورد از ۱۴ افزایش می‌یابد. نکته قابل توجه اینکه پایین‌ترین نقطه بازدهی اوراق خزانه ۱۰ ساله آمریکا از می ۲۰۲۳، دقیقاً یک روز قبل از آغاز چرخه کاهش نرخ فعلی در یک سال پیش رخ داده است. بانک دویچه به شباهت‌های دوره کنونی با خطای سیاستی دهه ۱۹۶۰ اشاره کرد. آن دوره نیز با نرخ بیکاری پایین، کسری بودجه بالای دولت و تسهیل نابهنگام سیاست پولی همراه بود. استراتژیست‌های نرخ بهره بانک دویچه اخیراً توصیه کرده‌اند که سرمایه‌گذاران نسبت به فروش اوراق قرضه ۱۰ ساله اقدام کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حراج اوراق ۱۰ ساله خزانه‌داری آمریکا با استقبال قابل توجه سرمایه‌گذاران روبه‌رو شد

حراج اوراق ۱۰ ساله خزانه‌داری آمریکا امروز با استقبال چشمگیر سرمایه‌گذاران برگزار شد و بازدهی نهایی در سطح ۴.۰۳۳ درصد قرار گرفت؛ کمی پایین‌تر از نرخ پیشنهادی در بازار پیش از عرضه (۴.۰۴۶ درصد). این رویداد فشار نزولی بیشتری بر بازدهی‌ها وارد کرد و همزمان موجب اندکی ضعف در جفت‌ارز دلارین شد. در این عرضه ۳۹ میلیارد دلاری، شاخص Bid-to-Cover به ۲.۶۵ رسید که نسبت به رقم ۲.۳۵ در حراج قبلی بهبود قابل توجهی را نشان می‌دهد. سهم سرمایه‌گذاران مستقیم به ۱۲.۷ درصد کاهش یافت (در مقایسه با ۱۹.۶ درصد در حراج گذشته)، اما تقاضای سرمایه‌گذاران غیرمستقیم جهشی چشمگیر داشت و به ۸۳.۱ درصد رسید، در حالی‌که در عرضه قبلی تنها ۶۴.۲ درصد بود. این ارقام نشان می‌دهد که اوراق خزانه‌داری آمریکا همچنان جذابیت بالایی برای سرمایه‌گذاران خارجی دارد. نتیجه امروز، علاوه بر کاهش بازدهی در بخش میانی منحنی، انتظارات را از سیاست انبساطی فدرال رزرو تقویت کرده و بار دیگر نگاه‌ها را متوجه نشست آتی بانک مرکزی آمریکا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دولت ترامپ به رأی دادگاه درباره ماندن لیسا کوک در فدرال رزرو اعتراض کرد

دولت ایالات متحده به رهبری دونالد ترامپ به رأی اخیر دادگاه که مانع برکناری لیسا کوک از سمت عضو هیأت‌مدیره فدرال رزرو شد، اعتراض کرده است. پیش‌تر یک قاضی فدرال ضمن صدور حکم موقت، اقدام ترامپ برای برکناری کوک را متوقف و اعلام کرده بود این تصمیم به احتمال زیاد غیرقانونی تلقی خواهد شد. این پرونده به اتهامات مربوط به «کلاهبرداری در حوزه وام‌های مسکن» ارتباط دارد، هرچند کوک همچنان در سمت خود باقی مانده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اکثر اعضای کمیته بانکی سنا به پیشبرد نامزدی فدرال رزرو، استیفن میران، رأی مثبت دادند و روند رأی‌گیری همچنان ادامه دارد.

کمیته بانکی سنا (Senate Banking Committee) درباره استیفن میران، که نامزد پست در فدرال رزرو است، رأی‌گیری کرده و او با اکثریت ۱۳ رأی موافق در برابر ۱۱ رأی مخالف توانست از این کمیته عبور کند استیفن میران برای عضویت در هیئت مدیره فدرال رزرو (Federal Reserve Board of Governors) نامزد شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در Truth Social: هیچ تورمی وجود ندارد! «پاول» باید نرخ بهره را فوراً و به‌طور قابل توجه کاهش دهند.

پاول یک فاجعه کامل است و هیچ تصوری ندارد. پاول باید فوراً و به‌طور چشمگیر نرخ بهره را کاهش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نظرسنجی رویترز کاهش بازده اوراق آمریکا را پیش‌بینی کرد

طبق نظرسنجی رویترز، بازده اوراق خزانه‌داری ۱۰ ساله آمریکا طی سه ماه آینده به ۴.۲۰٪ کاهش خواهد یافت و در شش ماه آینده در همین سطح باقی خواهد ماند (در مقایسه با ۴.۳۰٪ در نظرسنجی ماه اوت). همچنین بازده اوراق خزانه‌داری ۲ ساله آمریکا در سه ماه آینده به ۳.۶۳٪ و در شش ماه آینده به ۳.۵۵٪ کاهش خواهد یافت (در مقایسه با ۳.۷۵٪ و ۳.۶۰٪ در نظرسنجی ماه اوت).

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کاخ سفید: ترامپ، لیزا کوک را به‌طور قانونی برکنار کرد

کاخ سفید:ترامپ لیزا کوک را به‌طور قانونی برکنار کرده است؛ دادگاه فدرال حکم نهایی را صادر نکرده و روند حقوقی ادامه دارد. در پی تلاش ترامپ برای برکناری لیزا کوک از هیئت‌مدیره فدرال رزرو، کاخ سفید اعلام کرد که این اقدام بر اساس دلایل قانونی انجام شده است. با این حال، دادگاه فدرال واشنگتن با صدور حکم اولیه، مانع از اجرای این تصمیم شده و تأکید کرده که اتهامات مربوط به قبل از آغاز خدمت رسمی نمی‌تواند مبنای قانونی برای برکناری باشد. کوک نیز با طرح شکایت، این اقدام را سیاسی و غیرقانونی دانسته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار ریسک‌پذیری بر دلار ادامه یافت

دارایی‌های ریسکی همچنان به رشد خود ادامه می‌دهند، حتی با وجود ظهور ریسک‌های ژئوپولیتیکی جدید. در نهایت، این موضوع خبر بدی برای دلار است، اما تمرکز امروز بر داده‌های شاخص قیمت تولیدکننده (PPI) آمریکا برای ماه اوت و سخنرانی‌هایی در اروپا خواهد بود. این موارد شامل سخنرانی سالانه رئیس کمیسیون اروپا اورسولا فون در لاین در پارلمان اروپا و سخنرانی رئیس بانک ملی سوئیس است. انتظار می‌رود بازار فارکس بیشتر در حالت تثبیت باقی بماند. دلار آمریکا: در وضعیت انتظار دلار پیش از انتشار شاخص قیمت مصرف کننده ماه اوت آمریکا در روز چهارشنبه، در وضعیت سکون قرار دارد. تحولات ژئوپولیتیکی در حال حاضر تأثیر محدودی بر بازار فارکس دارند، با سه نمونه قابل توجه: حمله اسرائیل به رهبران حماس در دوحه که باعث افزایش موقتی قیمت انرژی شد. اما مگر اینکه کشورهای خلیج فارس واکنش نشان دهند – که بسیار بعید است – تأثیر پایداری بر بازار انرژی نخواهد داشت. خبر صبح امروز مبنی بر سرنگونی پهپادهای روسی در حریم هوایی لهستان. با وجود این،  (EURCHF) همچنان تحت فشار است، اما به کف‌های جدیدی نرسیده است. درخواست رئیس‌جمهور آمریکا، دونالد ترامپ، از اتحادیه اروپا برای اعمال تعرفه ۱۰۰ درصدی بر چین و هند به دلیل خرید نفت روسیه. این اقدام بعید است رخ دهد، در حالی که اتحادیه اروپا در حال آماده‌سازی نوزدهمین بسته تحریم‌ها علیه ناوگان سایه‌ای روسیه و بانک‌هایش است. در خارج از مسائل ژئوپولیتیکی، دارایی‌های ریسکی در وضعیت بسیار خوبی هستند. بهبود سهام آمریکا از نتایج درخشان شرکت اوراکل حمایت شد؛ جایی که کسب‌وکار دیتاسنتر این شرکت عملکرد فوق‌العاده‌ای داشته و هیجان سرمایه‌گذاری در هوش مصنوعی را پشتیبانی کرده است. همچنین، چشم‌انداز کاهش نرخ بهره توسط فدرال رزرو به میزان ۱۲۵ تا ۱۵۰ نقطه پایه در ۹ ماه آینده می‌تواند از اهرم‌سازی (leverage) و تقاضا پشتیبانی کند و مدیران دارایی را مجبور کند که برای کسب کارمزد سرمایه‌گذاری کامل انجام دهند. این یک محیط مثبت برای دارایی‌های ریسکی اما منفی برای دلار است. امروز تمرکز بر شاخص PPI ماه اوت آمریکاست. انتظار می‌رود رشد ۰.۳ درصدی ماهانه برای ارقام اصلی و هسته‌ ثبت شود. ما بعید می‌دانیم هرگونه غافلگیری افزایشی بتواند رشد پایداری برای دلار ایجاد کند، چرا که بازار اکنون متقاعد شده فدرال رزرو هفته آینده نرخ‌ها را کاهش خواهد داد. بازنگری بزرگ نزولی در داده‌های اشتغال آمریکا که روز گذشته منتشر شد، این دیدگاه را تثبیت کرده است. انتظار می‌رود شاخص شاخص دلار نزدیک به سطح ۹۸.۰۰ حمایت شود، اگرچه اندکی تمایل داریم که تا پایان هفته کمی بالاتر برود. یورو: روایت دلار بر سیاست فرانسه غلبه دارد ابهام در سیاست فرانسه باعث شد فاصله بازده اوراق دولتی ۱۰ ساله فرانسه و آلمان (OAT:Bund) بالاتر از ۸۰ نقطه پایه تثبیت شود. هزینه استقراض ۱۰ ساله فرانسه اکنون با ایتالیا برابر است. ما احتمال یک فروش بیشتر در اوراق فرانسه را رد نمی‌کنیم، چرا که کشور به دنبال تشکیل دولت جدید است، اما این را بحران منطقه یورو نمی‌بینیم. به همین دلیل، ما فکر می‌کنیم محیط ریسک‌پذیر جهانی و دلار ضعیف همچنان موضوع غالب برای EURUSD باقی بماند. تقویم داده‌های منطقه یورو تا پیش از نشست بانک مرکزی اروپا در روز چهارشنبه آرام است. البته، سخنرانی سالانه رئیس کمیسیون اروپا، اورسولا فون در لاین، را داریم. بی‌شک تمرکز او بر موضوع قدرت نظامی خواهد بود، اما نمی‌دانیم آیا به برخی موضوعاتی که هفته گذشته در گزارش جهانی یورو به آن پرداختیم اشاره‌ای خواهد داشت یا نه. انتظار می‌رود EURUSD به معامله در اطراف محدوده ۱.۱۷۰۰ ادامه دهد – هرچند احتمال افت موقت به محدوده ۱.۱۶۳۰ تا ۱.۱۶۵۰ در اواخر این هفته را هم رد نمی‌کنیم. در جای دیگری از اروپا، رئیس بانک ملی سوئیس، مارتین اشلگل، امروز در ساعت ۱۳:۴۵ به وقت اروپا در یک کنفرانس بانکی سخنرانی خواهد داشت. احتمالاً او همان لحنی را اتخاذ می‌کند که در مصاحبه مجله روز دوشنبه داشت – که ما آن را به نفع فرانک سوئیس ارزیابی کردیم. پوند: عملکرد آرام و بهتر از انتظار پس از نوسانات شدید هفته گذشته در بازار اوراق قرضه و پیش‌بینی‌هایی مبنی بر اینکه بریتانیا نیاز به کمک مالی صندوق بین‌المللی پول (IMF) خواهد داشت، شرایط آرام‌تر شده است. حراج اوراق گیلت به‌خوبی پیش می‌رود و نشان می‌دهد بریتانیا در صورت مناسب بودن نرخ بهره، مشکلی برای تأمین مالی بدهی‌های خود ندارد. امروز نیز ۴ میلیارد پوند اوراق گیلت شش‌ساله عرضه می‌شود. جفت ارز EURGBP همچنان در محدوده ۰.۸۶ تا ۰.۸۷ کنترل‌شده باقی مانده است. جایگاه بازده بالای پوند باعث شده فروش آن هزینه‌بر باشد و مگر اینکه خبر منفی جدی به‌طور فوری منتشر شود، پوند می‌تواند در این سطوح مقاومت کند. نشست هفته آینده بانک انگلستان از نظر تئوری باید از پوند حمایت کند، مگر اینکه داده‌های آتی اشتغال و CPI به‌طور غیرمنتظره‌ای بسیار ضعیف باشند. ما همچنان بر پیش‌بینی‌های خود خوش‌بین هستیم؛ یعنی پایان سال نرخ EURGBP نزدیک به ۰.۸۷ و GBPUSD نزدیک به ۱.۳۸ خواهد بود، چرا که روند نزولی دلار بر بازار غالب خواهد بود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک NAB، مسیر کاهش نرخ بهره فدرال رزرو را پیش‌بینی کرد

بانک ملی استرالیا (NAB) پیش‌بینی کرده است که فدرال رزرو آمریکا نخستین کاهش نرخ بهره خود را در ماه سپتامبر آغاز خواهد کرد و تا پایان سال ۲۰۲۶ مجموعاً ۱۲۵ نقطه پایه از نرخ بهره کاسته خواهد شد. در یادداشت تحلیلی این بانک آمده است که چشم‌انداز کلی آن تغییری نکرده و شامل ۵۰ نقطه کاهش در سال ۲۰۲۵ و ۷۵ نقطه پایه دیگر در سال ۲۰۲۶ است. این کاهش‌ها نرخ هدف فدرال رزرو را به ۳.۰۰ تا ۳.۲۵ درصد خواهد رساند که تقریباً با برآورد سیاست‌گذاران از نرخ خنثی مطابقت دارد. بانک NAB تأکید کرده که فدرال رزرو با فشارهای متضادی مواجه است: از یک سو تورم بالا و از سوی دیگر احتمال افزایش بیکاری این بانک انتظار دارد که فدرال رزرو چرخه کاهش نرخ بهره را به‌صورت تدریجی آغاز کند تا از بروز تورم ثانویه ناشی از تعرفه‌ها جلوگیری کرده و در عین حال با موانع سیاسی در سال انتخاباتی مقابله کند. NAB همچنین هشدار داده که عدم قطعیت درباره مسیر نرخ بهره بیشتر از حد معمول است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دادگاه آمریکا: لیزا کوک فعلاً در سمت خود باقی می‌ماند

دادگاه فدرال ایالات متحده حکم داد که «لیزا کوک» فعلاً می‌تواند در سمت خود به‌عنوان عضو هیئت‌مدیره فدرال رزرو باقی بماند، زیرا پرونده حقوقی او علیه تلاش ترامپ برای برکناری‌اش در حال رسیدگی است. دادگاه اعلام کرد که شرط «وجود دلیل موجه» برای برکناری، تنها شامل رفتار فرد در دوران تصدی سمت می‌شود و حقوق قانونی کوک برای دریافت روند دادرسی عادلانه نقض شده است. بر اساس این حکم، کوک در نشست ماه سپتامبر کمیته بازار آزاد فدرال که درباره تعیین نرخ بهره برگزار می‌شود، حق رأی خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استقبال قوی سرمایه‌گذاران خارجی از حراج اوراق سه‌ساله وزارت خزانه‌داری آمریکا

وزارت خزانه‌داری ایالات متحده امروز موفق شد ۵۸ میلیارد دلار اوراق سه‌ساله را با بازدهی نهایی ۳.۴۸۵ درصد به فروش برساند. این نرخ نسبت به سطح پیش از حراج (۳.۴۹۲ درصد) اندکی پایین‌تر بود و نشان از تقاضای مطلوب داشت. بر اساس جزئیات، شاخص «tail» در این حراج منفی ۰.۷ واحد پایه بود؛ در حالی که میانگین شش‌ماهه معمولاً مثبت ۰.۷ واحد پایه ثبت شده است. همچنین، نسبت «bid-to-cover» به ۲.۷۳ برابر رسید که بالاتر از میانگین ۲.۵۵ در شش ماه گذشته است و بیانگر رقابت قوی خریداران بود. از منظر ترکیب تقاضا، سهم کارگزاران اصلی تنها ۸.۳۷ درصد بود که کمتر از میانگین ۱۵.۹ درصدی نیم‌سال اخیر محسوب می‌شود. خرید مستقیم نیز با ۱۷.۴ درصد کمی کمتر از میانگین ۲۱.۹ درصدی بود. در مقابل، سرمایه‌گذاران غیرمستقیم؛ که عمدتاً خارجی تلقی می‌شوند، با سهم ۷۴.۲۴ درصدی بسیار فراتر از میانگین ۶۲.۱ درصدی عمل کردند. به طور کلی، این حراج با درجه A ارزیابی شد. تنها نکته منفی، کاهش نسبی تقاضای داخلی بود؛ اما تقاضای بین‌المللی قوی موجب شد وزارت خزانه‌داری به هدف اصلی خود یعنی فروش کامل اوراق دست یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت کار آمریکا: رشد اشتغال بیش از حد گزارش شده است

وزارت کار اعلام کرد که در سال منتهی به مارس ۲۰۲۵، ۹۱۱ هزار شغل کمتر نسبت به گزارش قبلی ایجاد شده است و میانگین ماهانه اشتغال از ۱۴۷ هزار به حدود ۷۱ هزار کاهش یافته است. این آمار یک بازنگری اولیه بر اساس سوابق مالیاتی ایالتی است و ارقام نهایی در فوریه منتشر می‌شوند. اقتصاددانان انتظار دارند این اصلاح ممکن است کمتر شدید باشد، اما این گزارش نگرانی‌هایی را ایجاد کرده که بازار کار حتی قبل از کندی اخیر، ضعیف‌تر از آنچه تصور می‌شد بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر