TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

از گزارش تورم شاخص قیمت مصرف‌کننده (CPI) در روز جمعه چه انتظاری می‌رود

به گفته پیش‌بینی‌کنندگان، شاخص قیمت مصرف‌کننده احتمالاً در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته است. این رقم بالاترین سطح تورم در نزدیک به یک سال و نیم اخیر خواهد بود و نشان می‌دهد که چگونه تعرفه‌ها، تورمی را که پیش از اعمال مالیات‌های وارداتی دو رقمی توسط رئیس‌جمهور دونالد ترامپ در حال کاهش بود، افزایش داده‌اند. پیش‌بینی‌کنندگان می‌گویند تورم احتمالاً در ماه سپتامبر با افزایش قیمت‌ها در اثر تعرفه‌ها، به بالاترین حد خود در ۱۷ ماه گذشته رسیده است. بر اساس نظرسنجی از اقتصاددانان توسط «داو جونز نیوزوایر» و «وال استریت ژورنال»، گزارش شاخص قیمت مصرف‌کننده که قرار است روز جمعه منتشر شود، احتمالاً نشان خواهد داد که قیمت‌ها در ماه سپتامبر نسبت به سال گذشته ۳.۱ درصد افزایش یافته‌اند. اگر این گزارش با انتظارات همخوانی داشته باشد، نسبت به رقم ۲.۹ درصدی ماه اوت افزایش یافته و بالاترین نرخ تورم ۱۲ ماهه از ماه مه ۲۰۲۴ خواهد بود. تورم بالاتر، تأثیر مالیات‌های وارداتی رئیس‌جمهور دونالد ترامپ را که در ماه‌های اخیر به‌طور پیوسته قیمت‌ها را افزایش داده‌اند، برجسته می‌کند. شاخص تورم سالانه این شاخص، از ماه آوریل، یعنی زمانی که ترامپ تعرفه‌های دو رقمی بر محصولات تقریباً تمام کشورهای جهان اعلام کرد، هر ماه افزایش یافته است. پیش از آن، تورم عمدتاً از اوج خود پس از همه‌گیری در سال ۲۰۲۲ در حال کاهش بود. بر اساس بسیاری از معیارها، این شاخص تقریباً به هدف ۲ درصدی سالانه فدرال رزرو بازگشته بود. با این حال، این افزایش مورد انتظار احتمالاً آن‌قدر شدید نخواهد بود که مقامات فدرال رزرو را از کاهش نرخ بهره در اواخر ماه اکتبر، آن‌طور که به‌طور گسترده انتظار می‌رود، منصرف کند. فدرال رزرو در ماه سپتامبر نرخ وجوه فدرال (fed funds rate) خود را به میزان یک‌چهارم درصد کاهش داد تا از بازار کار آسیب‌دیده حمایت کند، زیرا نگرانی این نهاد برای جلوگیری از بیکاری بیشتر از مبارزه با تورم شده است. علی‌رغم قیمت‌های بالاتر، افزایش کمتر اجاره‌بها ممکن است مانع از افزایش بیش از حد نرخ تورم کلی شود. انتظار می‌رود تورم هسته (Core inflation) که قیمت‌های پرنوسان مواد غذایی و انرژی را شامل نمی‌شود، در ماه سپتامبر با ۳.۱ درصد افزایش، نسبت به ماه اوت بدون تغییر باقی مانده باشد. سارا هاوس و نیکول سِروی، اقتصاددانان «ولز فارگو»، در تفسیری نوشتند: «ما انتظار داریم تورم کالا به دلیل تداوم اثرگذاری تعرفه‌ها بالا بماند، در حالی که کاهش هزینه‌های اولیه مسکن باید به تعدیل تورم خدمات کمک کند.» گزارش CPI ماه سپتامبر می‌تواند از اهمیت ویژه‌ای برخوردار باشد، زیرا یکی از معدود داده‌های اقتصادی رسمی خواهد بود که توسط سازمان‌های آماری دولت در طول تعطیلی آغاز شده از اول اکتبر، تولید می‌شود. اداره آمار کار (Bureau of Labor Statistics) برخی از کارمندان به مرخصی فرستاده شده خود را برای انتشار این گزارش که در ابتدا قرار بود در ۱۵ اکتبر منتشر شود، بازگرداند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

استراتژی معاملاتی «شکارچی صبور»؛ هنر انتظار در بازار

در دنیای پرسرعت معاملات، جایی که بیشتر معامله‌گران در جست‌وجوی سیگنال‌های فوری و ورودهای مکرر هستند، گروه کوچکی از معامله‌گران حرفه‌ای راهی متفاوت را برگزیده‌اند. آن‌ها شکارچیان صبور بازارند؛ افرادی که منتظر لحظاتی نادر می‌مانند؛ همان زمان‌هایی که بازار دیگران را فریب می‌دهد اما فرصت واقعی در دل نوسانات پنهان است. استراتژی «شکارچی صبور» (The Patient Hunter) بر پایه همین اصل شکل گرفته است؛ صبر برای ورود در نواحی‌ای که اغلب معامله‌گران از آن چشم‌پوشی می‌کنند. این روش در میان میزهای حرفه‌ای معاملاتی، صندوق‌های پوشش ریسک (Hedge Funds) و سیستم‌های الگوریتمی رایج است، اما در میان معامله‌گران خرد کمتر شناخته شده است. فلسفه استراتژی شکارچی صبور در اغلب استراتژی‌ها، معامله‌گر به دنبال ورود در نقاط محتمل است؛ جایی که احتمال پر شدن سفارش بالا باشد. اما شکارچی صبور خلاف جهت حرکت می‌کند؛ او به دنبال ورودی‌های کم‌احتمال اما پرپتانسیل است. ایده اصلی این است که بازار پیش از شروع حرکت بزرگ بعدی، معمولاً بازگشتی موقتی به سمت نواحی پر از سفارش (Liquidity Pools) دارد. این نواحی شامل استاپ‌ها، تارگت‌ها و اردرهای پندینگ دیگر معامله‌گران است. الگوریتم‌ها و بازارسازان اغلب قیمت را به این سطوح هدایت می‌کنند تا نقدینگی لازم برای ادامه روند اصلی را فراهم کنند. در چنین لحظاتی، شکارچی صبور منتظر است تا بازار خود، فرصت را به او تقدیم کند. مطالعه موردی: تسلا پس از گزارش درآمد به‌عنوان نمونه، پس از واکنش ضعیف سهام تسلا (TSLA) به گزارش درآمد اخیر، شکارچی صبور سناریوی خاصی را دنبال می‌کند. هدف، شکار آخرین جهش صعودی نقدینگی (Bull Trap) پیش از بازگشت روند نزولی است. پلن معاملاتی پیشنهادی نقاط فروش: Sell 1x @ 428.35 Sell 1x @ 430.38 Sell 2x @ 432.22 Sell 2x @ 434.53 استاپ‌لاس: 438.22 تارگت‌ها (۲۵٪ در هر سطح): 419.28، 414.34، 412.59، 403.15 میانگین ورود: 432.04 | نسبت ریسک به ریوارد: 1:3.2 در این حالت، ورود تنها زمانی انجام می‌شود که بازار به ناحیه‌ای برسد که اکثر معامله‌گران انتظار آن را ندارند. اگر معامله فعال شود، احتمال بازگشت کوتاه‌مدت بسیار بالا خواهد بود، زیرا ورود در نقطه‌ای انجام می‌شود که نقدینگی زیادی در آن متمرکز است. ستون اصلی استراتژی: دفاع فعال ویژگی کلیدی این رویکرد، نه تنها ورود دقیق، بلکه مدیریت دفاعی پس از ورود است. به محض اینکه قیمت به اولین تارگت رسید، حد ضرر به نقطه ورود منتقل می‌شود تا ریسک معامله به صفر برسد. چرا این گام مهم است؟ زیرا ورود معمولاً در محدوده‌ای انجام می‌شود که بازار بیش از حد کشیده شده است. بنابراین احتمال اصلاح قیمتی زیاد است. اگر بازار برخلاف انتظار ادامه دهد، معامله‌گر دیگر زیانی نخواهد داشت. این مدیریت پویا باعث می‌شود شکارچی صبور نه‌تنها شکارچی فرصت، بلکه مدافع سرمایه خود نیز باشد. روان‌شناسی شکارچی صبور استراتژی شکارچی صبور فقط مجموعه‌ای از قواعد تکنیکال نیست؛ بلکه نوعی ذهنیت معاملاتی است. معامله‌گر باید به‌جای تمرکز بر تعداد معاملات، روی کیفیت ورود و صبر برای فرصت‌های نادر تمرکز کند. در واقع، شکارچی صبور باور دارد که بهترین موقعیت‌ها در جاهایی پنهان‌اند که بیشتر فعالان بازار دیگر امیدی به آن ندارند. سخن پایانی استراتژی «شکارچی صبور» برای معامله‌گرانی طراحی شده که به‌جای هیجان معاملات سریع، به دقت، صبر و کنترل ذهن باور دارند. این رویکرد یادآور یک اصل ساده اما بنیادین است: در بازار، صبر نه نشانه ضعف، بلکه نشانه قدرت است. شکارچی صبور می‌داند که بازار همیشه باز می‌گردد؛ و وقتی بازگردد، او در کمین نشسته است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

افزایش ۵۰ دلاری طلا پس از دفاع موفق از سطح روانی ۴۰۰۰ دلار

طلا پس از دو روز افت سنگین، امروز با رشد ۱.۲٪ به حدود ۴۱۴۷ دلار رسیده است. در معاملات امروز، سقف روزانه تا ۴۱۴۹ دلار ثبت شد و کف قیمتی در محدوده ۴۰۶۶ دلار قرار داشت. روز گذشته قیمت تا مرز ۴۰۰۰ دلار افت کرد، اما این سطح به‌عنوان حمایت روانی کلیدی عمل کرد و موجب بازگشت خریداران به بازار شد. از منظر تکنیکال، سطح ۳۹۵۵ دلار (نقطه بازگشتی ۳۸.۲٪ از موج صعودی جولای) همچنان به‌عنوان حمایت حیاتی روند صعودی در نظر گرفته می‌شود. در صورتی که قیمت به زیر این سطح نفوذ کند، فروشندگان ممکن است کنترل بازار را در دست بگیرند. تا زمانی که طلا بالاتر از این محدوده کلیدی باقی بماند، روند میان‌مدت همچنان صعودی تلقی می‌شود و فشار خرید در بازار حفظ خواهد شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا بیت‌کوین از جریان نقدینگی جهانی عقب مانده است؟

    بیت‌کوین و نقدینگی جهان بر اساس گزارش GLI، بررسی داده‌های تاریخی نشان می‌دهد تغییرات نقدینگی جهانی معمولاً زودتر از نوسانات بازار دارایی‌های پرریسک اتفاق می‌افتد، با فاصله‌ای حدود سه ماه. به بیان ساده‌تر، وقتی نقدینگی در جهان افزایش پیدا می‌کند، معمولاً بازارهای پرریسک رشد می‌کنند؛ و وقتی نقدینگی کاهش می‌یابد، قیمت‌ها هم افت می‌کنند. به گفته‌ی رائول پال، بنیان‌گذار شرکت Global Macro Investor، نقدینگی جهانی عامل اصلی نوسانات قیمتی بیت‌کوین است و نزدیک به ۹۰ درصد از تغییرات قیمت آن را رقم می‌زند. رشد نقدینگی در بازه‌ی سه‌ماهه در حال حاضر حدود ۱۰.۲ درصد است. رشد سالانه‌ی نقدینگی هم در حدود ۶ درصد گزارش شده است. در نگاه اول، شاید این اعداد نشان دهند که بیت‌کوین باید همچنان روند صعودی خود را حفظ کند. از نظر داده‌ها و روایت کلی بازار، این نتیجه‌گیری منطقی به نظر می‌رسد. اما نکته اینجاست که در دو چرخه‌ی قبلی بازار، نقدینگی جهانی حتی پس از رسیدن بیت‌کوین به سقف قیمتی خود همچنان در حال گسترش بود. آیا واقعاً بیت‌کوین از نقدینگی جهانی عقب می‌ماند؟ این دیدگاه، برخلاف روایتی است که مدام تکرار شده: این‌که «بیت‌کوین با تأخیر نسبت به تغییرات نقدینگی جهانی واکنش نشان می‌دهد.» بیایید کمی مکث کنیم و بپرسیم: چرا باید بیت‌کوین از شرایط نقدینگی عقب بیفتد؟ در نهایت، بازارها همیشه به آینده نگاه می‌کنند. بیت‌کوین هم به‌صورت ۲۴ ساعته و در تمام روزهای سال در بازارهای جهانی معامله می‌شود. پس چرا باید از متغیری که همه می‌دانند با قیمت آن ارتباط مستقیم دارد، عقب‌تر حرکت کند؟ برعکس، ما معتقدیم بیت‌کوین در واقع جلوتر از نقدینگی جهانی حرکت می‌کند، به‌ویژه در سقف‌های قیمتی چرخه‌های بازار. اما چرا؟ به‌نظر می‌رسد بازار، پیش‌دستی می‌کند و کاهش نقدینگی را زودتر از بقیه حس می‌کند. به‌عبارتی، بازار زودتر از بقیه نشانه‌های تغییر در نقدینگی را تشخیص می‌دهد. در مقابل، در کف‌های قیمتی بازار یعنی در دوره‌های نزولی، این نقدینگی جهانی است که جلوتر حرکت می‌کند. چرا؟ چون معمولاً در دوره‌های رکود، بازار منتظر چراغ سبز از سوی نهادهای پولی و مالی مثل بانک مرکزی و دولت‌ها می‌ماند تا دوباره اعتماد پیدا کند. البته باید اشاره کنیم که این فرضیه هنوز به‌صورت آماری اثبات نشده  چون داده‌های خام در دسترس نیست. اما با نگاه به نمودارها می‌توان نشانه‌های روشنی از این الگو را دید. حالا اگر فرض کنیم که نقدینگی جهانی یک بار دیگر پس از سقف قیمتی بیت‌کوین به رشد خود ادامه دهد، پرسش کلیدی این است: عامل بعدی کاهش نقدینگی چه خواهد بود؟ در چرخه‌ی قبلی، این عامل تورم و افزایش سریع نرخ بهره از سوی فدرال رزرو بود. بازار در واقع از چندین ماه قبل  یعنی در نوامبر ۲۰۲۱  این روند را پیش‌بینی کرده بود. در آن دوره، انقباض نقدینگی نتیجه‌ی مستقیم سیاست پولی بود. اما در چرخه‌ی فعلی چه عاملی می‌تواند نقش مشابهی داشته باشد؟ به‌نظر می‌رسد این بار فشار انقباض نقدینگی نه از سوی فدرال رزرو که انتظار می‌رود در اکتبر و دسامبر نرخ‌ها را کاهش دهد، بلکه از سمت سیاست‌های مالی دولت بیاید. اثر احتمالی سیاست‌های مالی: تعرفه‌ها و کاهش هزینه‌های طرح BBB ۱.درآمد پیش‌بینی‌شده از محل تعرفه‌ها حدود ۳۸۰ میلیارد دلار در سال برآورد می‌شود (بر اساس نرخ تعرفه‌ی میانگین ۱۳ درصد). در تصویرزیر تأثیر این سیاست‌ها را بر نقدینگی جهانی را میبینیم. این روند نقدینگی را از بخش خصوصی (اقتصاد) خارج و به خزانه‌ی دولت منتقل می‌کند. ما معتقدیم این سیاست می‌تواند تورم‌زدایی (Disinflationary) باشد، حتی اگر به سمت کاهش قیمت‌ها (Deflationary) حرکت کند. ۲.دفتر بودجه کنگره آمریکا (CBO) پیش‌بینی می‌کند که طی ده سال آینده، حدود ۱.۲ تا ۱.۳ تریلیون دلار از هزینه‌های دولتی کاهش یابد (اصلاح Medicaid، کاهش کمک‌های SNAP و غیره). این یعنی به‌طور میانگین ۱۲۵ میلیارد دلار در سال صرفه‌جویی خواهد شد. با اضافه کردن درآمد حاصل از تعرفه‌ها، مجموع سیاست‌های مالی انقباضی به حدود ۵۰۵ میلیارد دلار در سال می‌رسد که معادل ۱.۷ درصد از تولید ناخالص داخلی (GDP) است. اقدامات دیگر همچنین در سال ۲۰۲۶، شرکت‌ها از کاهش مالیات بهره‌مند می‌شوند: دیگر نیازی به پرداخت مالیات بر انعام نیست. دولت سالانه ۳۵ میلیارد دلار برای پروژه‌های زیرساخت، دفاع، بیمارستان‌های مناطق روستایی و ناسا هزینه خواهد کرد. این اقدامات می‌تواند تا حدودی اثر انقباض مالی ناشی از تعرفه‌ها و کاهش هزینه‌ها را جبران کند. اما آیا کافی خواهد بود؟ اگر بیت‌کوین واقعاً در سقف‌های قیمتی پیشتاز نقدینگی باشد، ما معتقدیم این روند در حال پیش‌بینی همان چیزی است که اتفاق می‌افتد: سخت‌تر شدن سیاست مالی، که تأثیر منفی بر نقدینگی دارد. اغلب در مصاحبه‌ها خواهید شنید که بسنت اشاره می‌کند: «می‌خواهیم اقتصاد را از طریق بخش خصوصی تحریک کنیم.» ما معتقدیم این اتفاق خواهد افتاد، اما مسیر رسیدن به آن می‌تواند پیچیده و پرچالش باشد. به همین دلیل است که دولت ترامپ بر کاهش شدید نرخ‌ها اصرار دارد تا پلی به سمت اقتصاد جدید ایجاد کند. نقدینگی بخش بانکی علاوه بر تغییرات سیاست مالی که در حال شکل‌گیری است، فشار نقدینگی در بخش بانکی نیز قابل مشاهده است. در نمودار زیر می‌توان عدم تعادل فزاینده بین نقدینگی و وثایق موجود در بانک‌های معامله‌گر (Dealer Banks) در ساعات تأمین مالی شبانه را مشاهده کرد. این نشان‌دهنده‌ی کمبود نقدینگی در بازارهای پولی است، جایی که بانک‌ها هم با کمبود نقدینگی و هم با کمبود وثیقه مواجه‌اند. این روند با موارد زیر همخوانی دارد: سیاست انقباضی مالی (Fiscal Contraction) ادامه‌ی سیاست کاهش ترازنامه بانک مرکزی ( Quantitative Tightening) بازسازی TGA (Treasury General Account) نزدیک شدن ذخایر بانکی به سطوح بحرانی هم‌زمان با پیشروی این روند، ذخایر بانکی به سطح «کمبود» تعیین‌شده توسط فدرال رزرو نزدیک می‌شوند. به‌طور خلاصه، به نظر می‌رسد مشکلاتی در راه است و بازار اوراق قرضه هم با این دیدگاه هم‌نظر است. جمع‌بندی واضح است که در دو سقف قبلی چرخه‌های بازار، بیت‌کوین پیشتاز نقدینگی جهانی بوده است. در چرخه‌ی ۲۰۲۱، بیت‌کوین تورم و افزایش نرخ بهره را پیش‌بینی می‌کرد. در آن زمان، دولت بایدن در حال انتقال اقتصاد به سمت «غلبه‌ی سیاست مالی» (Fiscal Dominance) بود  که همین عامل، نقدینگی بیت‌کوین را در آن چرخه شکل داد. امروز چطور؟ به نظر ما، اکنون دوران غلبه‌ی سیاست مالی به پایان رسیده و مسیر تغییر کرده است. از نظر ما این انتقال تأثیر منفی بر دارایی‌های پرریسک خواهد داشت.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار برای ادامه رشد به داده داغ نیاز دارد

تحریم‌های جدید آمریکا علیه تولیدکنندگان نفت روسیه باعث جهش قیمت نفت خام شد. با این حال، این افزایش تنها زیان‌های (کاهش قیمت) ماه اکتبر را جبران کرده و هنوز مشخص نیست که آیا جریان صادرات نفت روسیه به‌اندازه‌ای تحت تأثیر قرار خواهد گرفت که بتواند افزایش ساختاری قیمت‌ها را توجیه کند—و در نتیجه، دلار آمریکا را تقویت کند. تاکنون تأثیر این خبر بر بازار فارکس محدود بوده که بخشی از آن به احتیاط معامله‌گران پیش از انتشار شاخص قیمت مصرف‌کننده آمریکا مربوط می‌شود. دلار آمریکا: در وضعیت انتظار بر اساس رفتار قیمتی دیروز، ما همچنان بر این دیدگاه تأکید داریم که روند بازگشت دلار به پایان خود نزدیک شده و احتمالاً برای ادامه مسیر صعودی نیازمند بازتفسیر سیاست‌های انقباضی است. همان‌طور که در طول هفته اشاره شد، انتظار نمی‌رود گزارش CPI فردا چنین فرصتی را فراهم کند، زیرا پیش‌بینی‌ها حاکی از رشد ۰.۳٪ ماهانه در شاخص هسته هستند. با این حال، با توجه به اینکه بازار کاهش ۵۰ نقطه پایه نرخ بهره تا پایان سال را به‌طور کامل قیمت‌گذاری کرده، هرگونه داده داغ می‌تواند حمایت خوبی برای دلار ایجاد کند. نوسانات بازار فارکس به‌طور کلی همچنان پایین باقی مانده و کمتر از میانگین ۱۲ ماه گذشته است. این شرایط، محیط مناسبی برای معاملات حملی (carry trades) فراهم کرده و جذابیت ین به‌عنوان ارز تأمین مالی می‌تواند روند بهبود نرخ اسپات را به تأخیر بیندازد، حتی با وجود آرام‌تر شدن فضای داخلی ژاپن. اخبار ژئوپلیتیکی دونالد ترامپ گزارش‌ها مبنی بر اینکه آمریکا اجازه استفاده اوکراین از موشک‌های دوربرد را صادر کرده، تکذیب کرده است. این در حالی است که آمریکا تحریم‌های جدیدی علیه روسیه اعلام کرده که شامل شرکت‌های نفتی Rosneft و Lukoil نیز می‌شود—شرکت‌هایی که مجموعاً بیش از ۵ میلیون بشکه در روز تولید دارند. قیمت نفت در واکنش به این خبر حدود ۴٪ افزایش یافته، اما این حرکت صرفاً زیان‌های (کاهش قیمت) ماه اکتبر را جبران کرده و برای حمایت ملموس از دلار، احتمالاً باید قیمت نفت برنت به سطح ۷۰ دلار برسد. سؤال کلیدی در این مرحله این است که آیا این تحریم‌ها واقعاً جریان صادرات نفت روسیه—به‌ویژه به هند—را کاهش می‌دهند یا نه. در ماه ژانویه، بازار نفت به اخبار مشابه واکنش بیش‌ازحد نشان داد اما تأثیر نهایی بر جریان صادرات روسیه محدود بود. بنابراین هنوز برای نتیجه‌گیری درباره تأثیر ساختاری این تحریم‌ها بر قیمت نفت زود است. یورو: در آستانه نشست بی‌اثر بانک مرکزی اروپا نرخ EURUSD در حوالی سطح ۱.۱۶۰ در نوسان است؛ سطحی که به‌نظر ما (تیم تحلیل ING) می‌تواند امروز و احتمالاً چند روز آینده به‌عنوان نقطه تعادل باقی بماند، به‌ویژه اگر گزارش CPI آمریکا نتواند روایت دلار را تغییر دهد. تقویم اقتصادی منطقه یورو امروز فقط شامل داده‌های اعتماد مصرف‌کننده است که تأثیرگذاری بازار ندارد. گزارش‌های PMI فردا نیز احتمالاً تأثیر محدودی بر بازار فارکس خواهند داشت. نشست هفته آینده بانک مرکزی اروپا نیز از نظر ما یک رویداد بی‌اثر خواهد بود—همان‌طور که پیش‌تر اشاره شد. در سایر نقاط اروپا، ارزهای اسکاندیناوی این هفته عملکرد خوبی داشته‌اند که عمدتاً به‌دلیل حساسیت بالای آن‌ها به بهبود سنتیمنت ریسک در بازار است. به‌طور خاص، سوئد و نروژ ترکیبی از چشم‌انداز رشد مناسب و بدهی پایین را ارائه می‌دهند که در دوره‌های آرامش بازار، موجب چرخش سرمایه به سمت ارزهای کم‌ارزش‌شده آن‌ها می‌شود. ما همچنان دیدگاه مثبتی نسبت به کرون سوئد (SEK) و کرون نروژ (NOK) داریم، حتی اگر تصویر کوتاه‌مدت کمی متغیرتر از چشم‌انداز میان‌مدت باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار ین را با آغاز دولت تاکایچی فروخت

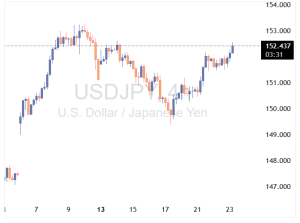
جفت ارز USDJPY امروز به بالاترین سطح در هشت روز گذشته رسید؛ زیرا روند فروش ین با آغاز به‌کار نخست‌وزیر جدید ژاپن، سانائه تاکایچی، از سر گرفته شده است. افت ارزش ین از زمان انتخاب او توسط حزب LDP در ۶ اکتبر آغاز شد اما پس از دشواری‌های اولیه در تشکیل دولت و فضای عمومی ریسک‌گریز، این روند موقتاً متوقف شد. اکنون با تثبیت فضای ریسک و تشکیل دولت توسط تاکایچی، تمرکز بازار بر اولویت‌های اقتصادی اوست؛ از جمله افزایش هزینه‌های مالی و جلوگیری از افزایش نرخ بهره توسط بانک مرکزی ژاپن. در حال حاضر، بازار در حال حرکت به سمت آزمایش سقف قیمتی ماه اکتبر است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

حرکت صعودی طلا متوقف شد

نبرد کشمکش در معاملات امروز طلا ادامه دارد. خریداران در کف همچنان در نزدیکی سطح ۴۰۰۰ دلار مقاومت می‌کنند، اما حرکت صعودی فعلاً متوقف شده است. قیمت طلا پس از فروش سبک در بازار آسیا، به محدوده ۴۰۸۹ دلار بازگشته و کمترین سطح امروز ۴۰۶۶ دلار بوده است. این افت به اندازه فروش و برداشت سود روز گذشته شدید نیست، اما همچنان نشان‌دهنده رفتار محتاطانه بازار است. نمودار ساعتی نشان می‌دهد که قیمت زیر میانگین‌های متحرک کلیدی باقی مانده و سوگیری کوتاه‌مدت به سمت نزولی تغییر کرده است. خریداران در کف همچنان در نزدیکی ۴۰۰۰ دلار ایستادگی می‌کنند، در حالی که فروشندگان برای تثبیت فشار نزولی نیاز به اقدام قوی‌تری دارند. سطح کلیدی برای شکست فشار فروش، میانگین متحرک ۲۰۰ ساعته است که اکنون در حدود ۴۱۸۴ دلار قرار دارد. در مجموع، بازار طلا در وضعیت کشمکش بین خریداران و فروشندگان قرار دارد، با نوسانات بالا بین سطح حمایتی ۴۰۰۰ دلار و مقاومت کوتاه‌مدت بالاتر.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

قیمت نفت با تحریم‌های روسیه افزایش یافت

ترامپ گفت امیدوار است تحریم‌ها باعث شوند پوتین «منطقی» شود. او اظهار داشت که گفت‌وگوهایش با پوتین همیشه خوب هستند اما هیچ‌گاه به نتیجه نمی‌رسند. ترامپ افزود که احساس خوبی نسبت به دیدار با پوتین نداشت، بنابراین آن را لغو کرد. در همین حال، قیمت نفت خام WTI امروز ۳.۷٪ افزایش یافت و به ۵۹.۳۸ دلار رسید که بهترین عملکرد روزانه از ماه جولای تاکنون بوده است. این جهش قیمتی احتمالاً به دلیل افشای زودهنگام تحریم‌ها رخ داده است. ترامپ همچنین اعلام کرد که تمام پرداخت‌ها به کلمبیا را متوقف خواهد کرد و ایالات متحده ممکن است اقدامات بسیار جدی علیه این کشور انجام دهد. این موضوع قابل توجه است زیرا کلمبیا حدود ۷۵۰ هزار بشکه نفت در روز تولید می‌کند. به نظر می‌رسد این فشارها با هدف تغییر رژیم از دولت پترو اعمال می‌شود. انتخابات ریاست‌جمهوری در ماه مه/ژوئن برگزار خواهد شد، اما در حال حاضر ممنوعیت انتشار نظرسنجی‌ها برقرار است. او همچنین گفت که احتمال دارد با شی جین‌پینگ درباره نفت روسیه گفت‌وگو کند و احتمال توافق‌هایی در زمینه سویا و حتی انرژی هسته‌ای وجود دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جلسه بعدی فد: زمان برگزاری در اکتبر و آنچه انتظار می‌رود

جلسه بعدی کمیته سیاست‌گذاری فدرال رزرو برای روزهای ۲۸ و ۲۹ اکتبر برنامه‌ریزی شده است. انتظار گسترده‌ای وجود دارد که فد نرخ وجوه فدرال را یک چهارم درصد کاهش دهد و به محدوده ۳.۷۵٪ تا ۴٪ برساند. مقامات فد در حال کاهش نرخ‌ها هستند؛ زیرا نگران نشانه‌های ضعف در بازار کار بوده و می‌خواهند هزینه‌های استقراض را برای تشویق استخدام کاهش دهند. کمیته سیاست‌گذاری فدرال رزرو جلسه بعدی خود را در ۲۸ و ۲۹ اکتبر برگزار می‌کند و انتظار گسترده‌ای وجود دارد که سیاست‌گذاران نرخ بهره کلیدی بانک مرکزی را کاهش دهند تا هزینه‌های استقراض را پایین آورده و از فروپاشی بازار کار متزلزل جلوگیری کنند. آنچه از جلسه اکتبر انتظار می‌رود سرمایه‌گذاران انتظار دارند کمیته بازار آزاد فدرال (FOMC) نرخ وجوه فدرال را یک چهارم درصد کاهش دهد و به محدوده ۳.۷۵٪ تا ۴٪ برساند، بر اساس ابزار FedWatch گروه CME که تغییرات نرخ را بر اساس داده‌های معاملات آتی وجوه فدرال پیش‌بینی می‌کند. این پایین‌ترین سطح برای نرخ وجوه فدرال از دسامبر ۲۰۲۲ خواهد بود. فد نرخ کلیدی را در سپتامبر برای اولین بار از دسامبر ۲۰۲۴ کاهش داد. روز سه‌شنبه، بازارهای مالی احتمال ۹۷ درصدی برای کاهش یک چهارم درصدی را بر اساس ابزار FedWatch قیمت‌گذاری کردند. اقتصاددانان دویچه بانک به رهبری امی یانگ، کاهش اکتبر را در تفسیری در روز سه‌شنبه "قطعی" خواندند. مقامات فد گفته‌اند که نرخ‌های بهره را برای تقویت اقتصاد و جلوگیری از افزایش ناگهانی بیکاری کاهش می‌دهند. رشد شغلی تقریباً در تابستان متوقف شد؛ زیرا تعرفه‌ها قیمت‌ها را بالا برده و بودجه مصرف‌کنندگان را تحت فشار قرار دادند. آنچه فد رصد می‌کند فد توسط کنگره مأمور شده است با مأموریت دوگانه حفظ تورم پایین و اشتغال بالا با استفاده از نرخ وجوه فدرال، که نرخ بهره‌ای است که بانک‌ها برای قرض گرفتن پول از یکدیگر می‌پردازند. نرخ وجوه فدرال بر هزینه‌های استقراض وام‌های کوتاه‌مدت مانند کارت‌های اعتباری و وام‌های خودرو تأثیر می‌گذارد و به طور غیرمستقیم بر وام‌های بلندمدت‌تر مانند وام‌های مسکن ۳۰ ساله تأثیر می‌گذارد. وقتی تورم بالاست، فد نرخ را افزایش می‌دهد تا از استقراض جلوگیری کرده و اقتصاد را خنک کند، اجازه دهد عرضه و تقاضا مجدداً متعادل شوند. وقتی بازار کار ضعیف می‌شود، فد نرخ‌های بهره را کاهش می‌دهد تا کسب‌وکار را تشویق کرده و به استخدام رونق دهد. در حال حاضر، اقتصاد با وضعیت نادری مواجه است که تورم و بازار کار همزمان بدتر می‌شوند و این معمایی برای فد ایجاد می‌کند که اول کدام مشکل را حل کند. مقامات در مورد رویکردی که باید اتخاذ کنند نظر متفاوتی دارند. برخی از کاهش‌های بیشتر نرخ در ماه‌های آینده حمایت کرده‌اند، در حالی که دیگران تورم را تهدید بزرگ‌تری می‌دانند و می‌خواهند نرخ‌ها را برای مدت طولانی‌تری بالا نگه دارند. وضعیت اشتغال چگونه است؟ گزارش‌های اخیر نشان می‌دهند که بازار کار در حال کند شدن است. کشور در واقع در ژوئن مشاغل را از دست داد، اولین ماه زیان در بیش از چهار سال، و تنها ۲۲٬۰۰۰ شغل در آگوست اضافه کرد. در همین حال، افراد بیشتری برای بیمه بیکاری درخواست می‌دهند و افراد بیشتری برای مدت طولانی‌تری بیکار می‌مانند. گزارش رسمی ماهانه بعدی حقوق و دستمزد از اداره آمار کار، که سپتامبر را پوشش می‌دهد، می‌تواند روشنایی بیشتری بر این موضوع بیندازد. این گزارش قرار بود ۳ اکتبر منتشر شود اما به دلیل تعطیلی دولت به تأخیر افتاده است. وضعیت تورم چگونه است؟ معیار ترجیحی فد برای تورم، مخارج مصرف شخصی "هسته" (به استثنای غذا و انرژی)، در آگوست طی ۱۲ ماه ۲.۹٪ افزایش یافت، بر اساس اداره تحلیل اقتصادی. این رقم فد را در مسیر کاهش نرخ قرار می‌دهد. قرار است فد یک گزارش مهم دیگر تورم، در مورد شاخص قیمت مصرف‌کننده سپتامبر، را در ۲۴ اکتبر، درست قبل از جلسه ببیند. تورم در ماه‌های اخیر شتاب گرفته و از هدف فد برای نرخ سالانه ۲٪ دورتر شده است. اکثر مقامات فد، به استثنای قابل توجه استفان میران منصوب شده توسط ترامپ، گفته‌اند که تعرفه‌های ترامپ قیمت‌های مصرف‌کننده را بالا می‌برند و مسئول بیشتر افزایش تورم هستند. چه اتفاقات دیگری در حال رخ دادن است؟ دولت از ۱ اکتبر به دلیل بن‌بست بر سر سیاست بهداشت و درمان تعطیل شده است و این همه انواع داده‌های اقتصادی فدرال را به تأخیر انداخته است. آژانس‌های آماری ممکن است گزارش‌ها را پس از بازگشایی دولت منتشر کنند، اما با ادامه بن‌بست، فد کورکورانه پرواز می‌کند. آیا دیوان عالی به ترامپ کمک می‌کند تا فد را تصاحب کند؟ سؤال مهمی که امسال بر فد سایه انداخته این است که آیا لیزا کوک، عضو هیئت مدیره فدرال رزرو، در کمیته رأی‌دهی ۱۲ نفره باقی خواهد ماند. رئیس‌جمهور دونالد ترامپ تلاش کرده است کوک را با استناد به اتهامات اثبات نشده کلاهبرداری رهنی برکنار کند و نامزد خود را به جای او منصوب کند در حالی که فد را تحت فشار قرار می‌دهد تا نرخ‌های بهره را به طور چشمگیری کاهش دهد. کوک برای توقف اخراج خود شکایت کرد و پرونده تا دیوان عالی رفته است که دستور داده او حداقل تا زمانی که دادگاه در ژانویه استدلال‌های شفاهی را بشنود، مجاز به ماندن در شغل خود باشد. کوک توسط رئیس‌جمهور سابق جو بایدن برای یک دوره ۱۴ ساله به عنوان رهبر فد منصوب شده بود. برکناری کوک می‌تواند نقطه عطف مهمی در تلاش‌های ترامپ برای بازسازی فد باشد که یک آژانس مستقل خارج از کنترل مستقیم کاخ سفید است. آنچه مقامات فد می‌گویند در سخنرانی‌های اخیر، سیاست‌گذاران فد خطرات مأموریت دوگانه خود را برجسته کرده‌اند و چندین نفر از رویکردی محتاطانه برای کاهش نرخ در ماه‌های آینده حمایت کرده‌اند. مقامات فد در حال حاضر در دوره "سکوت" هستند که در آن از بحث در مورد سیاست پولی اجتناب می‌کنند، اما افکار خود را قبل از شروع این تعلیق در این هفته اعلام کرده‌اند. آلبرتو موسالم، رئیس فد سنت لوئیس در رویدادی در هفته گذشته گفت: "من می‌توانم از مسیری با کاهش اضافی در نرخ سیاست حمایت کنم اگر خطرات بیشتری برای بازار کار ظاهر شود، مشروط بر اینکه خطر تداوم تورم بالاتر از هدف مهار شود و مشروط بر اینکه انتظارات تورمی لنگر انداخته باقی بماند." "مهم است که ما از رویکرد متعادل پیروی کنیم؛ اینکه با احتیاط قدم برداریم." کریستوفر والر، عضو هیئت مدیره فدرال رزرو، گفت که اگر رشد اقتصادی همچنان پیش برود، کاهش نرخ‌های بهره را با سرعت کمتری از آنچه که در آخرین پیش‌بینی‌های اقتصادی خود در جلسه سپتامبر فد پیش‌بینی کرده بود، در نظر خواهد گرفت. والر در رویدادی در هفته گذشته، بر اساس سخنان آماده شده گفت: "آنچه می‌خواهم از آن اجتناب کنم، احیای مجدد فشارهای تورمی با حرکت بیش از حد سریع و هدر دادن پیشرفت قابل توجهی است که در مهار تورم داشته‌ایم." استفان میران، جدیدترین منصوب ترامپ در هیئت مدیره فدرال رزرو، تنها مدافع فد برای کاهش‌های شدید نرخ باقی ماند. در مصاحبه‌ای در تلویزیون بلومبرگ ماه گذشته، میران گفت سیاست‌های اقتصادی ترامپ به کاهش تورم کمک خواهد کرد، به ویژه سرکوب مهاجرت او که میران گفت تقاضا برای مسکن را کاهش داده و متعاقباً تورم اجاره را کاهش خواهد داد. چگونه فدرال رزرو کار می‌کند کمیته بازار آزاد فدرال (FOMC) نهادی است که نرخ وجوه فدرال را برای سیستم فدرال رزرو، بانک مرکزی ایالات متحده، تعیین می‌کند. این کمیته هشت جلسه منظم برنامه‌ریزی شده در سال برگزار می‌کند که برای عموم باز نیست. استفاده فد از نرخ‌های بهره برای تأثیرگذاری بر اقتصاد سیاست پولی نامیده می‌شود. FOMC از ۱۲ عضو رأی‌دهنده تشکیل شده است: هفت عضو هیئت مدیره، رئیس بانک فدرال رزرو نیویورک و چهار رئیس بانک منطقه‌ای دیگر که دوره‌های یک ساله چرخشی خدمت می‌کنند. در هر جلسه FOMC، اعضای کمیته در مورد شرایط اقتصادی و مالی بحث کرده و تصمیم می‌گیرند که آیا و چقدر نرخ وجوه فدرال را تغییر دهند. FOMC بیانیه عمومی در مورد تصمیم خود در ساعت ۲ بعد از ظهر چهارشنبه هنگام پایان جلسه صادر می‌کند. رئیس فد، که در حال حاضر جروم پاول است، معمولاً پس از آن کنفرانس مطبوعاتی برای توضیح تصمیم برگزار می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جهش GBPUSD پس از اعلام قریب‌الوقوع بسته اضطراری برای رونق ساخت‌وساز لندن

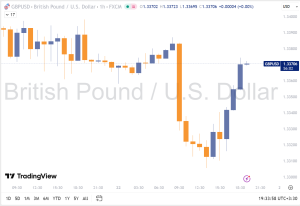
به گزارش منابع آگاه، دولت بریتانیا ممکن است تا روز پنج‌شنبه برنامه‌ای اضطراری برای تقویت ساخت‌وساز مسکن در لندن اعلام کند؛ خبری که در اواخر معاملات امروز باعث جهش ناگهانی پوند در برابر دلار آمریکا شد و جفت‌ارز GBPUSD را به محدوده میانگین متحرک ۲۰۰ ساعته بازگرداند. پیش‌تر در جریان معاملات روز چهارشنبه، پوند تحت‌فشار داده‌های ضعیف تورمی سقوط کرده بود. شاخص قیمت مصرف‌کننده (CPI) در ماه گذشته بدون تغییر نسبت به ماه قبل باقی ماند، در حالی که انتظار رشد ۰٫۲ درصدی وجود داشت. شاخص‌های هسته نیز عملکردی کمتر از پیش‌بینی‌ها داشتند و این امر موجب شد GBPUSD از محدوده حمایتی مهم بین ۱٫۳۳۲۳ تا ۱٫۳۳۴۱ عبور کرده و تا کف روزانه ۱٫۳۳۰۶ افت کند. با انتشار خبر احتمال مداخله دولت برای تسریع پروژه‌های عمرانی در لندن، بازار شاهد بازگشت قدرتمند پوند بود؛ قیمت دوباره به بالای ۱٫۳۳۴۱ صعود کرد و تا اوج ۱٫۳۳۷۳؛ هم‌راستا با میانگین متحرک ۲۰۰ ساعته، پیش رفت. در زمان تنظیم این گزارش، نرخ جفت‌ارز حوالی ۱٫۳۳۶۷ نوسان دارد و تقریباً بدون تغییر نسبت به ابتدای روز باقی مانده است. از منظر تکنیکال، عبور قاطع از سطح ۱٫۳۳۷۳ می‌تواند کنترل بازار را به دست خریداران بازگرداند و مسیر صعودی کوتاه‌مدت را تا میانگین متحرک ۱۰۰ ساعته در ۱٫۳۴۰۲۵ هموار کند. در مقابل، عقب‌نشینی دوباره به زیر ۱٫۳۳۴۱ می‌تواند نشانه ضعف در این بازگشت باشد و جفت‌ارز را مجدداً در معرض فشار فروش تا ناحیه ۱٫۳۳۰۶ قرار دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال کاهش کوتاه‌مدت بیت‌کوین به زیر ۱۰۰ هزار دلار

جف کندریک از استاندارد چارترد (Standard Chartered) انتظار دارد که بیت‌کوین به دلیل نگرانی‌های مربوط به جنگ تجاری موقتاً به زیر ۱۰۰,۰۰۰ دلار کاهش یابد، هرچند این افت ممکن است کوتاه‌مدت باشد. او اشاره می‌کند که حرکات قیمت طلا می‌تواند نشانه‌ای برای بازگشت بیت‌کوین باشد، زیرا ضعف اخیر طلا منجر به خرید موقت بیت‌کوین شد. با توجه به اینکه بیت‌کوین از سال ۲۰۲۳ بالای میانگین متحرک ۵۰ هفته‌ای خود باقی مانده است، این کاهش می‌تواند فرصت خریدی مناسب فراهم کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

انتظار می‌رود داده‌های تورم آمریکا تأثیر زیادی بر دلار نداشته باشند

آنتجه پرِفکه از کامرزبانک اعلام کرد که گزارش تورم آمریکا در روز جمعه احتمالاً تغییر قابل‌توجهی در ارزش دلار ایجاد نخواهد کرد. اگرچه این گزارش ممکن است اثر تعرفه‌ها را نشان دهد، فدرال رزرو آنها را موقتی می‌داند و با توجه به تضعیف بازار کار، هنوز انتظار می‌رود در ۲۹ اکتبر نرخ بهره را کاهش دهد. شاخص دلار آمریکا با افزایش ۰.۱ درصدی به ۹۹.۰۱۷ رسید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چرا فشار فروش طلا می‌تواند نشانه‌ای از بحران نقدینگی باشد؟

یک مشاور سابق فدرال رزرو روز سه‌شنبه هشدار جدی صادر کرد و گفت که یک «بحران نقدینگی» سیستماتیک هم‌اکنون در حال وقوع است. او تأکید کرد که این وضعیت باعث خواهد شد بانک مرکزی مبارزه با تورم را متوقف کند، نه به دلیل پیروزی، بلکه به این دلیل که خود سیستم مالی در حال فروپاشی است. این هشدار در شرایطی مطرح می‌شود که بازارها دچار تناقض آشکار هستند. روز سه‌شنبه، شاخص صنعتی داو جونز بیش از ۲۰۰ واحد افزایش یافت که ناشی از گزارش درآمدزایی قوی شرکت‌هایی مانند جنرال موتورز و کوکاکولا بود و شاخص S&P 500 را تا نزدیکی بالاترین رکورد تاریخ خود پیش برد. این خوش‌بینی در تضاد آشکار با فشارهای موجود در بازارهای اوراق و کامودیتی قرار دارد. دنِیل دی‌مارتینو بوت، که از سال ۲۰۰۶ تا ۲۰۱۵ به‌عنوان مشاور ریچارد فیشر، رئیس سابق فدرال رزرو دالاس فعالیت می‌کرد، می‌گوید این تفاوت و تناقض در بازارها پایدار نیست. بوت که اکنون مدیرعامل شرکت مشاوره اقتصاد کلان QI Research است، نقدی مستمر بر سیاست‌های فدرال رزرو داشته و معتقد است اقدامات بانک مرکزی آسیب‌پذیری‌های عمیق و ریشه‌داری در سیستم مالی ایجاد کرده‌اند. بوت در مصاحبه‌ای با Kitco News گفت: «به‌طور واضح به نظر می‌رسد که سیستم با کمبود نقدینگی کافی مواجه شده است و بانک مرکزی مجبور خواهد شد از میدان عمل کنار برود.» ادعای او به سیاست جاری فدرال رزرو در زمینه «سخت گیری کمی» (Quantitative Tightening یا QT) اشاره دارد، برنامه‌ای که با اجازه دادن به سررسید ماهانه تا ۹۵ میلیارد دلار اوراق خزانه و اوراق مبتنی بر رهن برای خارج شدن از ترازنامه بانک مرکزی، نقدینگی را از سیستم مالی حذف می‌کند. تکرار مارس ۲۰۲۰ اظهارات بوت هم‌زمان با یکی از شدیدترین کاهش‌های یک‌روزه طلا در پنج سال اخیر مطرح شد؛ طلا بیش از ۵ درصد کاهش یافت و به حوالی ۴,۱۲۵ دلار به ازای هر اونس رسید، پس از آنکه روز قبل به رکورد بالای ۴,۳۸۰ دلار رسیده بود. او تأکید کرد که این کاهش، رد بنیادی فلز گرانبها نیست، بلکه نشانه‌ای از فروش اجباری ناشی از «هجوم به نقدینگی» در کل بازار است؛ پدیده‌ای که آخرین بار در اختلالات شدید بازار در آغاز همه‌گیری ویروس کرونا مشاهده شد. او اظهار داشت: «فکر می‌کنم همین چیزی است که هم‌اکنون شاهد آن هستیم. به نظرم داریم تکرار آنچه در مارس ۲۰۲۰ دیدیم را تجربه می‌کنیم.» در چنین شرایطی، سرمایه‌گذارانی که با کال مارجین (margin calls) مواجه می‌شوند یا نیاز به نقد کردن سریع پول دارند، اغلب مجبور می‌شوند سودآورترین و نقدشونده‌ترین دارایی‌های خود را بفروشند. (کال مارجین (margin calls) به وضعیتی گفته می‌شود که کارگزار یا بروکر از معامله‌گر می‌خواهد مبلغ بیشتری پول یا وثیقه وارد حساب کند تا حداقل الزامات نگهداری (margin requirement) را حفظ کند.) معمولاً وقتی افراد با کال مارجین مواجه می‌شوند یا نقدینگی محدود می‌شود، تمایل دارند دارایی‌هایی را که سودآور بوده‌اند بفروشند.» او هشدار داد که نوسانات ناشی از این روند، نشانه سالمی برای دارایی نیست و افزود: «هیچ‌وقت نمی‌خواهید طلا مثل یک سهام میم (meme stock) رفتار کند.» نقاط ضعف پنهان در بازار اعتباری هسته اصلی هشدار بوت بر بازارهای اعتباری خصوصی متمرکز است، بخشی که به‌سرعت رشد کرده و بیش از ۱.۷ تریلیون دلار حجم دارد و با نظارت کمتری نسبت به بانک‌های سنتی فعالیت می‌کند. او معتقد است که استانداردهای سست ارزیابی اعتباری در دوران نرخ‌های بهره نزدیک به صفر، خطر قابل توجهی از سرایت بحران به سایر بخش‌ها ایجاد کرده است. تحلیل او نگرانی‌های اخیر رهبران مالی جهان را تأیید می‌کند. صبح سه‌شنبه، اندرو بیلی، رئیس بانک انگلستان، در مجلس شهادت داد و ارتباط مستقیمی بین بحران‌های اخیر در بازار اعتباری خصوصی آمریکا و بحران زیرمجموعه‌های وام مسکن ۲۰۰۷ برقرار کرد. گزارش‌های ثبات مالی هر دو نهاد فدرال رزرو و صندوق بین‌المللی پول (IMF)، رشد سریع این بازار غیرشفاف را به‌عنوان یک ریسک سیستمیک بالقوه برجسته کرده‌اند. اگر ما این فروپاشی‌ها را در بازار اعتباری خصوصی می‌بینیم… این بیشتر نشان‌دهنده این است که بانک‌ها لزوماً بررسی‌های لازم و استانداردهای اعتباری کافی را هنگام جریان آزاد پول رعایت نکرده‌اند.» او با این حرف، هشدار اخیر جیمی دیمون، مدیرعامل جی پی مورگان ، درباره پیدا کردن «سوسک‌ها» در سیستم مالی را تأیید می‌کند؛ اصطلاحی که به وجود نقاط ضعف و آسیب‌پذیری‌های پنهان در سیستم مالی اشاره دارد که در شرایط بحران می‌توانند مشکلات گسترده‌ای ایجاد کنند. او اظهار داشت: «اگر استانداردهای وام‌دهی سست‌تر از حد لازم بوده باشند، همان‌طور که جیمی دیمون اشاره می‌کند، ما با سوسک‌های بیشتری مواجه خواهیم شد.» به گفته او، این ریسک تمام طیف وام‌های مصرفی را در بر می‌گیرد. بر اساس آخرین داده‌های بانک فدرال رزرو نیویورک، بدهی خانوارهای آمریکایی به رکورد ۱۸.۴ تریلیون دلار رسیده است و تاخیر در پرداخت کارت‌های اعتباری و وام‌های خودرو به طور مداوم بالاتر از سطح پیش از همه‌گیری قرار دارد. آخرین نشانه هشدار با وجود اینکه بازار به نظر خوشبین می‌آید، بوت به داده‌های زیرسطحی اشاره کرد که نشان می‌دهند مصرف‌کنندگان تحت فشار هستند. گزارش‌های اخیر Vanguard و Empower نشان می‌دهند که برداشت‌های اضطراری از حساب‌های 401(k) به بالاترین سطح دو سال گذشته رسیده است که بخشی از آن ناشی از ازسرگیری اخیر پرداخت وام‌های دانشجویی است. (حساب 401(k) نوعی طرح بازنشستگی خصوصی در ایالات متحده است که توسط کارفرما برای کارکنان ارائه می‌شود.) او تأکید دارد که اقتصاد واقعی ضعیف‌تر از ارقامی است که تیترها نشان می‌دهند، مانند برآورد ۴ درصدی تولید ناخالص داخلی سه‌ماهه سوم توسط فدرال رزرو آتلانتا (GDPNow). وقتی از او پرسیده شد که چه نشانه قطعی می‌تواند تأیید کند که بحران پنهان اعتباری وارد دید عموم شده است، بوت بازار اوراق قرضه تضمین‌شده با وام (CLO) را مشخص کرد. (بازار اوراق قرضه تضمین‌شده با وام (Collateralized Loan Obligation یا CLO) یکی از بخش‌های مهم و پیچیده نظام مالی است که به تبدیل وام‌های شرکتی پرریسک به اوراق قابل معامله می‌پردازد.) اگر شاهد گسترش اختلاف نرخ در اوراق قرضه تضمین‌شده با وام (CLO spreads) باشم… این به ما نشان می‌دهد که هر آنچه در بازار خصوصی در حال رخ دادن است، به بازار عمومی سرایت کرده است.» او افزود: «این موضوع توجه بازار را جلب خواهد کرد.» اوراق قرضه تضمین‌شده با وام (CLO) ابزارهای مالی پیچیده‌ای هستند که وام‌های اهرمی اعطا شده به شرکت‌ها را بسته‌بندی و به فروش می‌رسانند. تا اکتبر ۲۰۲۵، اختلاف نرخ‌ها (spreads) در رده‌های بالاتر و با بالاترین رتبه اعتباری CLOها نسبتاً محدود باقی مانده است، اما رده‌های پایین‌تر و پرریسک‌تر شروع به نشان دادن نشانه‌های فشار و استرس مالی کرده‌اند. گسترش قابل توجه اختلاف نرخ‌ها در تمام رده‌ها نشان می‌دهد که سرمایه‌گذاران برای نگهداری بدهی‌های شرکتی، پریمیوم بسیار بالاتری طلب می‌کنند، امری که بیانگر افزایش ترس از نکول و از دست رفتن اعتماد گسترده‌تر در بازار است.  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت مشتریان بانک آمریکا به فروش سهام پس از خرید در افت قیمت‌ها

به‌گفته واحد اوراق بهادار بانک آمریکا، مشتریان این بانک هفته گذشته دوباره فروش سهام آمریکا را از سر گرفتند؛ روندی که عمدتاً توسط خروج سرمایه از سوی مؤسسات و صندوق‌های پوشش ریسک (هج‌فاندها) هدایت شد. با وجود رشد ۱.۷ درصدی شاخص S&P 500، خروج ۲.۱ میلیارد دلاری سرمایه از سهام شرکت‌های خاص از ورود ۱.۲ میلیارد دلاری سرمایه به صندوق‌های قابل معامله (ETF) پیشی گرفت. مؤسسات که هفته قبل از خریداران اصلی بودند، این بار بزرگ‌ترین فروشندگان شدند، در حالی‌که صندوق‌های پوشش ریسک برای ششمین هفته متوالی به فروش ادامه دادند. سرمایه‌گذاران خرد همچنان به خرید ادامه دادند و تمرکز خود را بر سهام شرکت‌های با ارزش بازار متوسط گذاشتند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کنست اسرائیل لایحه مقدماتی الحاق کرانه باختری را تصویب کرد

به گزارش باراک راوید، کنست (پارلمان اسرائیل) اسرائیل در مرحله مقدماتی، لایحه‌ای را برای الحاق رسمی کرانه باختری تصویب کرده است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رویترز: بانک مرکزی اروپا نرخ سپرده را حفظ می‌کند

بر اساس نظرسنجی رویترز، بانک مرکزی اروپا در نشست ۳۰ اکتبر نرخ سپرده را در سطح ۲.۰۰٪ حفظ خواهد کرد؛ تمامی ۸۸ اقتصاددان شرکت‌کننده در نظرسنجی این پیش‌بینی را مطرح کرده‌اند. همچنین ۴۵ نفر از ۷۹ اقتصاددان معتقدند که این نرخ تا پایان سال ۲۰۲۶ بدون تغییر باقی خواهد ماند؛ در حالی که در نظرسنجی سپتامبر تنها ۲۷ نفر از ۵۸ اقتصاددان چنین نظری داشتند. پیش‌بینی رشد اقتصادی منطقه یورو نیز بدون تغییر باقی مانده و انتظار می‌رود اقتصاد این منطقه در سال‌های ۲۰۲۵، ۲۰۲۶ و ۲۰۲۷ به ترتیب ۱.۲٪، ۱.۱٪ و ۱.۴٪ رشد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار با کاهش نگرانی‌های اعتباری تقویت شد

دلار همچنان مورد تقاضا باقی مانده است؛ زیرا نگرانی‌ها درباره بازار اعتباری آمریکا همچنان در حال کاهش است و افت شدید فلزات گرانبها نیز ممکن است حمایت بیشتری برای آن فراهم کرده باشد. با این حال، ادامه رشد دلار از اینجا به بعد احتمالاً دشوارتر خواهد بود. در همین حال، گزارش شاخص قیمت مصرف‌کننده (CPI) بریتانیا که کمتر از حد انتظار منتشر شد، ریسک‌های نزولی را برای پوند افزایش داده است، چراکه اکنون احتمال کاهش نرخ بهره از سوی بانک مرکزی انگلستان تا پایان سال بیشتر شده است. دلار آمریکا: حفظ قدرت فعلی به این آسانی نیست دلار در این هفته به روند تقویت خود ادامه داده است، چراکه نگرانی‌ها در مورد بازار اعتباری آمریکا به‌نظر می‌رسد به‌طور کامل از بازار فارکس خارج شده باشد. اصلاح بسیار بزرگ قیمت طلا در روز گذشته احتمالاً مقداری از این حمایت را به دلار افزوده است. در گزارش سنتیمنت روز گذشته اشاره کردیم که دلار می‌توانست تا سطوح فعلی به لطف ثبات سنتیمنت در اقتصاد آمریکا تقویت شود، اما ادامه این روند صعودی از اینجا به بعد دشوارتر خواهد بود؛ مگر اینکه بازارها دلیلی برای حذف یکی از سه کاهش نرخ بهره فدرال رزرو که برای ماه مارس پیش‌بینی شده، پیدا کنند. محتمل‌ترین عامل برای چنین بازتسعیر انقباضی در سیاست پولی این هفته، انتشار رقم بالاتر از انتظار شاخص قیمت مصرف کننده در روز جمعه خواهد بود – که البته ما (تیم تحلیل ING) انتظار چنین نتیجه‌ای را نداریم. یکی از عواملی که می‌تواند دوباره شکنندگی دلار را تقویت کند، تنش‌های میان آمریکا و چین است؛ به‌ویژه پس از آنکه ترامپ روز گذشته گفت ممکن است دیدار او با رئیس‌جمهور چین، «شی جین‌پینگ»، که قرار بود هفته آینده برگزار شود، انجام نگیرد. فعلاً این موضوع بیشتر به عنوان نوعی «بازی با آتش سیاسی» (brinkmanship) تلقی می‌شود، اما لحن چین در این مذاکرات تندتر شده و بازارها احتمالاً جانب احتیاط را رعایت نمی‌کنند. لغو دیدار الزاماً به معنای افزایش تعرفه‌ها نیست اما می‌تواند سنتیمنت ریسک را تضعیف کرده و بر دلار فشار وارد کند. یورو: سیگنال‌های متناقض درباره اوکراین جفت‌ارز EURUSD در حال آزمایش سطح حمایتی ۱.۱۶۰ است، اما همان‌طور که در بالا اشاره شد، ما اطمینان زیادی به ادامه رشد دلار از این سطوح نداریم، مگر اینکه داده‌های اقتصادی جدیدی منتشر شود. در همین حال، دیدار ترامپ و پوتین در بوداپست فعلاً لغو شده است، بر اساس گزارش‌ها در حالی که کشورهای اروپایی در حال همکاری با اوکراین برای تدوین یک طرح صلح ۱۲ ماده‌ای هستند. این تحولات، نگاه فوق‌العاده محتاط بازارها نسبت به احتمال آتش‌بس در اوکراین را تأیید می‌کند. ما همچنان بر این باوریم که واکنش معنادار بازار تنها زمانی رخ خواهد داد که پیشرفت واقعی و ملموسی حاصل شود – نه صرفاً گمانه‌زنی. امروز کریستین لاگارد، رئیس بانک مرکزی اروپا، در یک مراسم سخنرانی خواهد کرد اما احتمالاً به سیاست پولی اشاره‌ای نخواهد داشت. به هر حال، بعید است سخنان او از چارچوب بی‌طرفانه و محتاطانه کنونی فاصله بگیرد. پوند: انتشار تورم داویش گزارش تورم بریتانیا برای ماه سپتامبر که امروز صبح منتشر شد، سیگنالی انبساطی برای بانک انگلستان ارسال کرده و بر پوند فشار وارد کرده است. تورم کلی بدون تغییر در سطح ۳.۸٪ باقی مانده (درحالی‌که انتظار ۴.۰٪ بود) و تورم هسته از ۴.۶٪ به ۳.۵٪ کاهش یافته است. شاخص CPI خدمات نیز در سطح ۳.۷۵٪ تثبیت شد، در حالی‌که پیش‌بینی‌ها ۳.۸٪ بود و این رقم ۰.۳ واحد درصد پایین‌تر از آخرین برآورد بانک انگلستان است. اقتصاددان ما (تیم تحلیل ING) در حوزه بریتانیا اشاره می‌کند که بزرگ‌ترین غافلگیری انبساطی از جانب قیمت مواد غذایی بوده است – بخشی که اخیراً نگرانی اصلی بانک انگلستان محسوب می‌شد – چراکه در این ماه کاهش یافته و اکنون ۰.۵ واحد درصد کمتر از پیش‌بینی‌های ماه آگوست بانک مرکزی است. برآورد ما این است که سطح ۳.۸٪ سقف تورم کلی محسوب می‌شود و انتظار داریم این رقم در سه ماه باقیمانده سال در محدوده ۳.۵٪ باقی بماند و از ژانویه شروع به کاهش کند. با این حال، این داده‌ها به‌اندازه‌ای نیستند که کاهش نرخ بهره در نشست ماه نوامبر را دوباره محتمل کنند، اما قطعاً احتمال کاهش نرخ در دسامبر را افزایش می‌دهند. در این زمینه، «بودجه پاییزی» نقش کلیدی خواهد داشت؛ چراکه تعهد سخت‌گیرانه‌تر به انضباط مالی می‌تواند جرقه‌ای برای یک «کاهش کریسمسی» باشد. بازارها در حال حاضر ۱۰ نقطه پایه کاهش نرخ بهره برای دسامبر را در قیمت‌ها لحاظ کرده‌اند، که فضای زیادی برای بازتسعیر انبساطی و تضعیف پوند در هفته‌های آینده باقی می‌گذارد – حتی اگر پیش‌بینی رسمی ما هنوز به‌طور جزئی کاهش نرخ در فوریه را محتمل‌تر بداند. پیش‌بینی ما همچنان بر افزایش جفت‌ارز EURGBP تا پایان سال است، با هدف ۰.۸۸. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی رویترز: انتخاب تاکایچی افزایش نرخ بهره را متوقف نمی‌کند

نظرسنجی رویترز: بیشتر اقتصاددانان پیش‌بینی می‌کنند با وجود انتخاب تاکایچی، نرخ بهره بانک مرکزی ژاپن در سه ماهه چهارم به ۰.۷۵٪ افزایش یابد. ۶۰٪ انتظار دارند که بانک مرکزی ژاپن نرخ بهره را در سه‌ماهه چهارم به ۰.۷۵٪ برساند. ۹۶٪ پیش‌بینی می‌کنند که نرخ بهره تا پایان سه‌ماهه اول ۲۰۲۶ در سطح ۰.۷۵٪ یا بالاتر باشد. ۶۷٪ می‌گویند انتخاب نخست وزیر تاکایچی، افزایش نرخ بهره بانک مرکزی ژاپن را به تأخیر نخواهد انداخت. ۶۵٪ نگران تأثیر سیاست‌های او بر سلامت مالی دولت هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نهاد ناظر مالی ژاپن، لغو ممنوعیت ورود بانک‌ها به حوزه رمزارزها را بررسی می‌کند

به گزارش نیکی، آژانس خدمات مالی ژاپن در حال بررسی این موضوع است که به اعضای گروه‌های بانکی اجازه دهد تا خدمات معاملات دارایی‌های رمزارزی را راه‌اندازی کنند. این نهاد ناظر مالی همچنین در حال حرکت به سمت لغو ممنوعیت خرید و نگهداری رمزارزها توسط بانک‌ها برای اهداف سرمایه‌گذاری است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مورگان استنلی پیش‌بینی می‌کند که دلار در مسیر کاهش قرار گیرد

مورگان استنلی انتظار دارد دلار کاهش یابد، زیرا اعتماد به ادامه کاهش نرخ بهره در آمریکا افزایش یافته و رشد اقتصادی این کشور با سایر اقتصادها همسوتر می‌شود. کاهش تقاضای دارایی‌های امن و اقدامات پوشش ریسک سرمایه‌گذاران نیز می‌تواند فشار بیشتری ایجاد کند. این بانک پیش‌بینی کرده است که شاخص دلار (DXY) تا اواسط سال ۲۰۲۶ به ۹۱.۰۰ برسد، در حالی که این شاخص هم‌اکنون با ۰.۳٪ افزایش روی ۹۸.۸۹۳ قرار دارد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بلک‌راک نهنگ‌های بیت‌کوین را به وال‌استریت می‌کشاند

پس از تغییر مقررات در ماه ژوئیه که انتقال درون‌نوع بیت‌کوین بدون مالیات را مجاز کرد، دارندگان بزرگ بیت‌کوین در حال انتقال سرمایه‌های خود به صندوق‌های ETF وال‌استریت هستند. تاکنون بلک‌راک بیش از ۳ میلیارد دلار از این سرمایه‌ها را تبدیل کرده و شرکت‌های Bitwise و Galaxy نیز با افزایش تقاضا روبه‌رو شده‌اند. (انتقال درون‌نوع بیت‌کوین» یعنی سرمایه‌گذار می‌تواند بیت‌کوین واقعی خود را مستقیماً و بدون فروش به صندوق ETF منتقل کند؛ بنابراین نیازی نیست ابتدا آن را بفروشد و مالیات بپردازد و سپس دوباره بخرد) این اقدام به سرمایه‌گذاران اجازه می‌دهد بیت‌کوین خود را از طریق حساب‌های کارگزاری سنتی نگهداری کنند — اقدامی که امکان استفاده از بیت‌کوین برای وام‌گیری، وثیقه و برنامه‌ریزی ارث را فراهم می‌کند. بسیاری از سرمایه‌گذاران به‌دلیل امنیت، سهولت و مشروعیت نظام مالی جذب این روند شده‌اند؛ هرچند این تغییر، در واقع نهنگ‌های بزرگ بیت‌کوین را دوباره به دنیای مالی سنتی بازمی‌گرداند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

مؤسسات دارنده‌ی بیت‌کوین به دنبال کسب سود و ورود به دنیای دیفای

پروژه‌هایی مثل Rootstock و Babylon باعث افزایش علاقه‌ی مؤسسات به استفاده از بیت‌کوین برای کسب بازده (Yield) و استیکینگ مجدد (Restaking) شده‌اند. خلاصه مدیران دارایی و واحدهای خزانه‌داری شرکت‌ها در حال بررسی فرصت‌های کسب بازده (Yield) از بیت‌کوین هستند. آن‌ها با استفاده از پلتفرم‌هایی مانند Rootstock و Babylon تلاش می‌کنند از مرحله‌ی نگهداری منفعل بیت‌کوین به‌عنوان «طلای دیجیتال» فراتر بروند. زیرساخت‌های جدید امکان استیکینگ، استیکینگ مجدد (Restaking) و همچنین ایجاد استیبل‌کوین‌های وثیقه‌گذاری‌شده با بیت‌کوین را فراهم کرده‌اند. این ابزارها به مؤسسات اجازه می‌دهند بدون خارج شدن از شبکه‌ی بیت‌کوین، از دارایی خود سود به‌دست آورند. با وجود اثبات کارایی فناوری، بازدهی فعلی هنوز پایین است. معمولاً کمتر از دو درصد. بنابراین استقبال گسترده‌ی مؤسسات به میزان ریسک‌پذیری آن‌ها و اعتمادشان به مدل‌های نوپای دیفای بیت‌کوین بستگی دارد. تغییر رویکرد مؤسسات نسبت به بیت‌کوین علاقه‌ی مؤسسات به بیت‌کوین دیگر محدود به نگهداری منفعلانه‌ی دارایی نیست. با گسترش زیرساخت‌هایی که امکان کسب بازده (Yield) و فعالیت‌های مشابه دیفای (DeFi) را فراهم می‌کنند، نگاه مؤسسات در حال تغییر است. پلتفرم‌های تازه‌ای مثل Rootstock و Babylon در حال ایجاد پل‌هایی میان شبکه‌ی بیت‌کوین و پروتکل‌های سودده هستند. این روند باعث شده برخی مدیران دارایی و بخش‌های خزانه‌داری شرکت‌ها، بیت‌کوین را نه فقط به‌عنوان طلای دیجیتال، بلکه به‌عنوان دارایی‌ای با قابلیت درآمدزایی فعال ببینند. ریچارد گرین، مدیر تیم Rootstock Institutional می‌گوید: "چه بیت‌کوین در ترازنامه‌ی شرکت باشد و چه در سبد سرمایه‌گذاری، خیلی‌ها آن را مثل گنجی می‌بینند که فقط گوشه‌ای خاک می‌خورد. تیمی تازه از سوی پروژه‌ی زنجیره‌جانبی بیت‌کوین (Bitcoin Sidechain) ایجاد شده تا روی بازار نهادی تمرکز کند. او ادامه داد: سرمایه‌گذاران می‌خواهند بیت‌کوین دارایی فعالی باشد، نه فقط ذخیره‌ای بی‌حرکت. این دارایی باید برایشان بازده ایجاد کند." این طرز فکر، تغییری مهم در مقایسه با روایت اولیه‌ی بیت‌کوین در میان مؤسسات است؛ زمانی که بیشتر به عنوان ابزاری برای حفظ ارزش شناخته می‌شد. گرین در ادامه گفت که سرمایه‌گذاران حرفه‌ای اکنون انتظار دارند بیشترین بهره را از دارایی‌هایشان ببرند. همان ذهنیتی که پیش‌تر باعث رواج سرمایه‌گذاری در شبکه‌هایی مثل اتریوم و سولانا شده بود، جایی که مدل‌های بازده (Yield) نقش کلیدی دارند. این تغییر رویکرد، با ظهور راهکارهای بومی بیت‌کوین ممکن شده که اجازه می‌دهند سرمایه‌گذاران در همان شبکه‌ی بیت‌کوین، سود به‌دست آورند. پلتفرم Rootstock  که قراردادهای هوشمند مبتنی بر توان محاسباتی شبکه‌ی بیت‌کوین را فعال می‌کند ، شاهد رشد تقاضا برای محصولات وثیقه‌گذاری‌شده و صندوق‌های توکنایزشده است که بازده خود را بر اساس بیت‌کوین پرداخت می‌کنند. گرین می‌گوید: "نقش ما این است که مؤسسات را در این مسیر راهنمایی کنیم. در حال حاضر تقاضا برای استیبل‌کوین‌های مبتنی بر بیت‌کوین و ساختارهای اعتباری جدیدی وجود دارد که به ماینرها، شرکت‌های حواله و خزانه‌داری‌ها اجازه می‌دهد بدون خروج از شبکه‌ی بیت‌کوین، نقدینگی خود را آزاد کنند." برای بسیاری از شرکت‌ها، این موضوع فقط فلسفی نیست، بلکه کاربردی و مالی هم هست. گرین توضیح می‌دهد: "وقتی به‌عنوان واحد خزانه‌داری بیت‌کوین نگهداری می‌کنید، بین ۱۰ تا ۵۰ نقطه‌ی پایه (۰.۱ تا ۰.۵ درصد) هزینه‌ی نگهداری می‌پردازید. طبیعی است که بخواهید این هزینه را جبران کنید. حالا گزینه‌های امن و قابل‌اعتمادی در دسترس هستند، طوری که دیگر نیازی نیست وارد استراتژی‌های پیچیده و پرریسک و پیچیده‌ی دیفای بروید." فرصت‌های کسب بازده بر پایه‌ی بیت‌کوین که گاهی ۱ تا ۲ درصد سود سالانه ارائه می‌دهند، حالا از سوی سرمایه‌گذاران محافظه‌کار به‌عنوان گزینه‌ای قابل‌قبول دیده می‌شوند؛ راهی برای جبران هزینه‌ی نگهداری دارایی‌ها، بدون ورود به ریسک‌های مرتبط با دارایی‌های توکنایز‌شده یا بریج‌شده (Wrapped Assets). Wrapped Assets نوع خاصی از توکنایز کردن است که با استفاده از پل (Bridge) بین دو شبکه متفاوت انجام می‌شود. مثلاً بیت‌کوین روی شبکه اتریوم منتقل می‌شود و به شکل WBTC قابل استفاده در دیفای است. استیکینگ مجدد بیت‌کوین و چالش بازدهی با وجود تمام پیشرفت‌ها، بازدهی بیت‌کوین هنوز در مقایسه با اقتصاد استیکینگ اتریوم بسیار پایین‌تر است. اندرو گیب، مدیرعامل شرکت Twinstake (ارائه‌دهنده‌ی زیرساخت‌های استیکینگ) گفت: "ما ۱۹ پلتفرم و پروتکل مختلف را بررسی کردیم که تبلیغ استیکینگ یا بازدهی بیت‌کوینی داشتند. فناوری لازم وجود دارد، اما تقاضای نهادی زمان می‌برد تا شکل بگیرد." شرکت Twinstake زیرساخت پروژه‌ی Babylon را مدیریت می‌کند؛ پروژه‌ای که امکان استیکینگ مجدد بیت‌کوین برای شبکه‌های اثبات سهام (Proof of Stake) را فراهم می‌سازد. به گفته‌ی گیب، هرچند این فناوری از نظر فنی کارآمد است اما بازده اندک آن فروشش را سخت می‌کند. او همچنین گفت: "اگر بیت‌کوین نگه می‌دارید، واقعاً برای یک درصد سود بیشتر این کار را می‌کنید؟ این همان مانع روانی است." برخی سرویس‌ها سعی دارند این مانع را با مدل‌هایی بدون وام‌دهی مستقیم برطرف کنند؛ مثلاً از مکانیزم‌هایی استفاده می‌کنند که در آن بیت‌کوین برای مدتی قفل زمانی (Time-lock) می‌شود تا بازده ایجاد کند، بدون آنکه در جای دیگری مجدداً وام داده شود یا به خطر بیفتد. گیب توضیح داد: "شما همچنان مالک بیت‌کوین خود هستید، فقط برای مدتی قفل شده است. بعضی پروژه‌ها با همین منطق تبلیغ می‌کنند، اما در نهایت بازده باید آن‌قدر قابل‌توجه باشد که ارزش این قفل شدن را داشته باشد." حتی اگر پذیرش این مدل‌ها به‌تدریج پیش برود، نشانه‌ها حاکی از آن است که دارندگان نهادی بیت‌کوین دیگر به رشد قیمتی منفعل قانع نیستند. با گسترش محصولات بومی و امن برای کسب بازده از بیت‌کوین، بزرگ‌ترین دارایی دیجیتال جهان در مسیر تبدیل شدن به یک دارایی مولد قرار گرفته، بی‌آنکه اصل بنیادین خود، یعنی مالکیت مستقیم و بدون واسطه (Self-custody) را قربانی کند. گرین در پایان گفت: "موضوع این است که در دنیایی فعالیت کنیم که بازده بیت‌کوین، واقعی و قابل‌دریافت باشد  و این بازده، در نهایت دوباره به شکل بیت‌کوین (BTC) به سرمایه‌گذار برگردد."

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

با کاهش نگرانی‌های اعتباری، دلار آمریکا دوباره قدرت گرفت

نگرانی‌ها درباره بازار اعتباری آمریکا از زمان تعطیلات آخر هفته بیش‌تر کاهش یافته است و همین باعث شده تا بازقیمت‌گذاریِ محدودیت‌های پولی در منحنی فدرال (Fed curve) به سمت توجه بیشتر به سیاست‌های انقباضی حرکت کند و از این جهت تقویت دلار را توجیه ‌کند. ممکن است EURUSD طی چند روز آینده تا سطح ۱.۱۶۰ کاهش یابد اما برای ادامه سقوطِ فراتر از آن احتمالا نیاز به انتشار شاخص قیمت مصرف کننده ایالات متحدهی با عددی بالا خواهد بود. از جانب دیگر، نخست‌وزیر جدید ژاپن، سانائه تاکایچی، امروز صبح از سوی پارلمان تأیید شد. دلار آمریکا: نگرانی‌های اعتباری همچنان در حال فروکش کردن است نوسان‌پذیری بازار فارکس در آغاز این هفته کاهش یافته است و بازار سهام آمریکا نیز با تداوم بهبود، بازگشتی را ثبت کرده که ناشی از فروکش‌کردن نگرانی‌ها درباره بازار اعتباری است. گزارش سود و زیان بانک زایونز (Zions Bank) به جز خسارات مرتبط با کلاهبرداری، عملکردی قوی نشان داد، هرچند به هر نشانهٔ دیگری از فشار اعتباری در سیستم توجه زیادی می‌شود. دلار آثار نگرانی‌های بانکیِ هفتهٔ گذشته را کنار گذاشته و در حال حاضر تنها ۰.۷٪ پایین‌تر از قلهٔ ۱۰ اکتبر خود است. با توجه به پیوند محکم بین انتظاراتِ تسهیل فدرال رزرو و احساسات بازار اعتباری در این مرحله، این بازگشت تا حد زیادی توسط بازقیمت‌گذاریِ انقباضی‌تر در منحنی OIS دلار آمریکا حمایت می‌شود؛ به‌طوری‌که نرخ دو‌ساله دیروز ۷ نقطه پایه افزایش یافت. در مورد تنش‌های تجاری آمریکا و چین، تا پیش از دیدار برنامه‌ریزی‌شده‌ی پایان ماه میان ترامپ و شی، اتفاق قابل‌توجهی در جریان نیست. دیروز، آمریکا توافقی با استرالیا امضا کرد تا به ذخایر مواد نادر خاکی آن کشور دسترسی پیدا کند که ممکن است در مذاکرات با پکن مقداری اهرم قوی‌تر به آمریکا بدهد. اما همهٔ این‌ها در حال حاضر نقش ثانویه‌ای برای بازار فارکس دارند و رویکرد عمدتا «صبر و رصد» همراه با خوش‌بینی محتاطانه است که ترامپ بتواند از چین توافقی به‌دست آورد. در سایر بازارها، ین ژاپن این هفته به‌عنوان ارز ضعیف‌تر ظاهر شده است. این موضوع بیشتر به خروج از موقعیت‌های امن مرتبط با ین مربوط می‌شود، زیرا نگرانی‌ها درباره بازار آمریکا کاهش یافته‌اند، و تنها به‌طور جزئی به تحولات سیاسی در ژاپن ارتباط دارد. صبح امروز، سانائه تاکایچی با اختلاف چهار رأی بیشتر از حد نصاب لازم، توسط پارلمان به‌عنوان نخست‌وزیر تأیید شد. این نشان می‌دهد که فعلاً او از حمایت کافی قانون‌گذاران خارج از ائتلاف LDP-ایشین برخوردار است—ائتلافی که دو رأی کمتر از اکثریت پارلمانی دارد. ماهیت دولت اقلیت به این معناست که تاکایچی برای اجرای سیاست‌های مالی تهاجمی با دشواری مواجه خواهد بود. قیمت‌گذاری بازار برای بانک مرکزی ژاپن که افزایش نرخ بهره ۱۵ نقطه پایه تا پایان سال را نشان می‌دهد، بیانگر عدم قطعیت بالا درباره پیامدهای هزینه‌ای و بدهی دولت جدید است. به‌نظر ما، هنوز احتمال افزایش نرخ بهره در ۳۰ اکتبر وجود دارد (۴ نقطه پایه در بازار قیمت‌گذاری شده)، که بخشی از آن به ضعف ین مربوط می‌شود. اگر این اتفاق نیفتد، دسامبر به‌نظر محتمل‌ترین زمان خواهد بود. مگر اینکه بانک مرکزی ژاپن در اکتبر اقدام کند یا دلار آمریکا تحت فشارهای خاص جدیدی قرار گیرد، نرخ USDJPY احتمالاً بالای سطح ۱۵۰.۰ باقی خواهد ماند، زیرا نگرانی‌های مربوط به بدهی و تأمین مالی با نرخ بهره پایین همچنان بر ین فشار وارد می‌کنند. یورو: نگاه‌ها به ۱.۱۶۰ برگشته است جفت ارز EURUSD عملاً کاملاً تحت‌تأثیر احساسات مربوط به اعتبار/سهام آمریکا قرار دارد: در اینجا، تثبیت بیش‌تر می‌تواند EURUSD را تا سطح ۱.۱۶۰ برساند. سطوح پایین‌تر از آن سخت‌تر توجیه می‌شوند مگر اینکه شاخص قیمت مصرف‌کنندهٔ آمریکا روز جمعه داغ‌تر از انتظار بیاید. در همین حال، اسپرد بازده ۱۰سالهٔ OAT-Bund دوباره به حدود ۸۰ نقطه پایه رسید و دیروز صبح سپس به ۷۸ نقطه پایه بازگشت. این نشان‌دهندهٔ تعجب بازارها از کاهش رتبه‌بندیِ خارج از برنامهٔ S&P در روز جمعه است اما همچنین گویای آن است که ثبات سیاسی تاکنون توانسته تا حدی تلخی مسائل بودجه‌ای را برای سرمایه‌گذاران شیرین کند. از منظر بانک مرکزی اروپا، دیروز از دو عضو «هاوکیش» صحبت شنیدیم: اشنابل از اتریش و ناگل از آلمان. دربارهٔ نرخ‌ها چیز جدیدی گفته نشد — همان‌طور که انتظار می‌رفت — اما اشنابل بر اهمیت تقویت نقش بین‌المللی یورو تأکید کرد. کارزارِ جاری «یورو جهانی» از سوی بانک مرکزی اروپا اما تا حد زیادی بستگی به هرگونه پیشرفت در یکپارچگی بازارهای سرمایه‌ای ناشی از مسائل سیاسی دارد و به‌نظر نمی‌رسد در کوتاه‌مدت منجر به تقویت چشمگیر نرخ نقدی شود مگر اینکه بحران اعتماد به دلار رخ دهد. اتفاقا همهٔ اعضای شورای حکام شاید کاملاً با یوروی قوی‌تر راحت نباشند، هرچند اظهار نظر مستقیم دربارهٔ فارکس اخیراً نادر بوده است. یک موضوع نهایی برای یورو در شرایط کمبود داده: گمانه‌زنی دربارهٔ آتش‌بس اوکراین-روسیه، پس از گزارش‌هایی در تعطیلات آخر هفته مبنی بر اینکه ترامپ فشار بیشتری برای پذیرفتن شرایط ارضی روسیه از سوی اوکراین قبل از یک نشست سه‌جانبهٔ احتمالی (ترامپ، پوتین، زلنسکی) در بوداپست در هفته‌های آتی وارد می‌کند. حتی در سناریویی که شرایط صلح برای اوکراین نامطلوب باشد، یورو (و حتی بیشتر، ارزهای اروپایی با بتای بالاتر) می‌توانند در صورت توافق آتش‌بس تقویت قابل‌توجهی دریافت کنند. فعلاً بازارهای فارکس تا حد زیادی داستان اوکراین را کنار گذاشته‌اند و احتمالاً نیاز به پیشرفت ملموس در مذاکرات صلح خواهند داشت تا فعالانه به آن بپردازند. بانک مرکزی کانادا: آمار تورم نباید تصویر کلی را تغییر دهد کانادا امروز آمار تورم ماه سپتامبر را منتشر می‌کند. انتظار می‌رود شاخص کل قیمت مصرف‌کننده (CPI) دوباره به بالای ۲.۰٪ برسد، اما تا زمانی که شاخص‌های هسته تورم (مانند Trim و Median) در حدود ۳.۰٪ باقی بمانند، این موضوع برای بانک مرکزی کانادا اهمیت چندانی نخواهد داشت. در هر صورت، تمرکز اصلی بانک مرکزی کانادا (BoC) بر رشد اقتصادی و ریسک‌های اشتغال ناشی از تعرفه‌ها بوده است، نه تورم. با وجود داده‌های اشتغال قوی‌تر از انتظار در اوایل اکتبر، بازارها برای نشست هفته آینده BoC، کاهش نرخ بهره به میزان ۱۹ نقطه پایه را قیمت‌گذاری کرده‌اند. نظرسنجی چشم‌انداز کسب‌وکار بانک مرکزی برای سه‌ماهه سوم (که دیروز منتشر شد) شواهد بیشتری از فشارهای مداوم ناشی از تعرفه‌های آمریکا ارائه داد—از جمله عدم قطعیت بالا، سرمایه‌گذاری‌های کند و کاهش تمایل به استخدام. بانک مرکزی در زمان کاهش نرخ بهره در سپتامبر، بسیاری از نگرانی‌های کسب‌وکارها را که در این نظرسنجی آمده بود، منعکس کرد. برای اینکه در نشست ۲۹ اکتبر نرخ‌ها را ثابت نگه دارد، باید دلایل قانع‌کننده‌ای از تاب‌آوری اقتصادی یا نگرانی‌های تورمی ارائه دهد. دلار کانادا (CAD) همچنان ضعیف‌ترین ارز در میان ارزهای G10 از نظر ما باقی مانده است. احتمال بالای کاهش نرخ در اکتبر و نبود فضای کافی برای پایان دادن به چرخه انبساط پولی، می‌تواند بازدهی CAD را تضعیف کرده و به دلیل نااطمینانی‌های اقتصادی و تعرفه‌ای، پریمیوم ریسک را حفظ کند. ما همچنان انتظار داریم ضعف دلار آمریکا باعث شود نرخ USDCAD تا زیر سطح ۱.۴۰ و به سطوح سپتامبر بازگردد، اما در مقایسه با سایر ارزها، چشم‌انداز رشد برای CAD محدود است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چالش‌هایی که نخستین نخست‌وزیر زن ژاپن با آن روبه‌روست

سانائه تاکایچی پس از سه تلاش، سرانجام به آرزوی خود رسید و به‌عنوان نخستین نخست‌وزیر زن ژاپن انتخاب شد. اما اکنون که در رأس قدرت قرار گرفته، چالش‌های واقعی آغاز می‌شوند. فارغ از پیچیدگی‌های درون‌حزبی، چالش‌های فوری او شامل تدوین بودجه تکمیلی برای مقابله با افزایش قیمت‌ها و کاهش ۱۰ درصدی تعداد کرسی‌های مجلس سفلی است—اقدامی که بخشی از توافق ائتلافی با حزب نپون ایشین محسوب می‌شود. در سطح کلان، تاکایچی باید با آینده توافق تجاری ژاپن و آمریکا، اقتصاد کند و پیر ژاپن و همچنین فشارهای فزاینده برای افزایش نرخ بهره از سوی بانک مرکزی ژاپن مقابله کند. او که به‌عنوان «یک طرفدار سیاست مالی انبساطی» شناخته می‌شود، خواهان کاهش مالیات و افزایش هزینه‌های دولتی برای تحریک اقتصاد است—اما سطح بالای بدهی عمومی ژاپن نگرانی‌هایی را برای سرمایه‌گذاران ایجاد کرده است. موفقیت امروز تاکایچی لحظه‌ای تاریخی برای سیاست ژاپن است، اما اگر نتواند رضایت شریک جدید ائتلافی حزب LDP را جلب کند یا راه‌حلی برای مشکلات درون‌حزبی بیابد، ممکن است دوران نخست‌وزیری‌اش کوتاه باشد. چهار نخست‌وزیر در پنج سال گذشته نشان می‌دهد که مسیر پیش‌روی او آسان نخواهد بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک استاندارد چارترد پیش‌بینی رشد چین را افزایش داد

بانک استاندارد چارترد پیش‌بینی خود از رشد تولید ناخالص داخلی چین در سال ۲۰۲۵ را از ۴.۸ درصد به ۴.۹ درصد افزایش داد. این بانک اعلام کرد داده‌های منتشرشده در روز گذشته حاوی سیگنال‌های متناقضی بوده‌اند: صادرات همچنان مقاوم است اما سرمایه‌گذاری با افت شدید مواجه شده و ضعف اقتصادی فراتر از بخش املاک گسترش یافته است. مصرف نیز تضعیف شده و تقاضای داخلی، به‌ویژه در حوزه سرمایه‌گذاری، همچنان ضعیف است. استاندارد چارترد انتظار دارد اقدامات حمایتی مالی بیشتری از سوی دولت چین اتخاذ شود. همچنین هشدار داده که ظرفیت مازاد و عدم‌قطعیت‌های جهانی ممکن است برنامه‌های سرمایه‌گذاری را در کوتاه‌مدت به تأخیر بیندازد. این بانک پیش‌بینی کرده که آتش‌بس تعرفه‌ای میان چین و آمریکا تمدید خواهد شد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر