یکی از مدیران انویدیا: این شرکت مجوزهای H20 را برای چندین مشتری کلیدی در چین دریافت کرده است
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
یکی از مدیران انویدیا: این شرکت مجوزهای H20 را برای چندین مشتری کلیدی در چین دریافت کرده است

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارشهایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانکها و شرکتهای انرژی روسیه رقم خورد. همزمان، تصمیم اوپکپلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمتها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز بهعنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپکپلاس و رشد واردات چین اوپکپلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکهای تولید در ماه اکتبر موافقت کرد؛ رقمی بهمراتب کمتر از رشد ۵۵۰ هزار بشکهای در ماههای آگوست و سپتامبر. این رویکرد محتاطانه میتواند مازاد عرضه پیشبینیشده بازار را کاهش دهد. از سوی دیگر، دادههای تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاهها و افزایش خرید محمولهها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانکهای مرکزی با توجه به قیمتهای بیسابقه طلا از سرعت خریدهای خود کاستهاند، اما تنشهای ژئوپلیتیکی همچنان تقاضا را تقویت میکند. در همین دوره، واردات مس تصفیهنشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشاندهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفتهبازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محمولههای ورودی از آمریکای جنوبی بود که در راستای تنوعبخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفتهبازان همچنان فشار فروش در گندم را افزایش دادهاند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده میشود. پوزیشنهای سفتهبازان در بازار کامودیتی آخرین دادههای کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان میدهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزودهاند و پوزیشنهای خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفتهبازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این داراییها بوده است.
دولت ایالات متحده در حال بررسی صدور مجوزهای سالانه برای شرکتهای کرهای سامسونگ و SK Hynix است تا بتوانند تجهیزات تولید تراشه را به کارخانههای خود در چین ارسال کنند. این تصمیم پس از لغو وضعیت «کاربر معتبر نهایی» (VEU) برای این شرکتها اتخاذ شده و هدف آن جلوگیری از اختلال در زنجیره جهانی تأمین نیمهرساناها است. با توجه به سهم بالای این کارخانهها در تولید حافظههای NAND و DRAM، ادامه فعالیت آنها برای ثبات بازار جهانی حیاتی تلقی میشود. با این حال، شرکتها اکنون باید برای هر محموله تجهیزات، مجوز جداگانه دریافت کنند که میتواند روند تأمین را کند و پرهزینه کند.
وزیر خزانهداری آمریکا، اسکات بسنت، در مصاحبهای با NBC گفت که روسیه ممکن است تحت فشار تحریمهای شدید اقتصادی، حاضر به مذاکره شود. او همچنین تأیید کرد که رئیسجمهور ترامپ روز جمعه با اورسولا فون در لاین، رئیس کمیسیون اروپا، درباره راههای افزایش فشار بر روسیه گفتوگو کرده است. در خصوص پرونده تعرفهها، بسنت گفت اگر دیوان عالی علیه دولت رأی دهد، خزانهداری باید بخشی از درآمدهای تعرفهای را بازپرداخت کند، اما او نسبت به پیروزی در دادگاه ابراز اطمینان کرد. بسنت همچنین به بازبینی آمار اشتغال سال ۲۰۲۴ اشاره کرد و گفت ممکن است کاهش ۸۰۰ هزار شغل در آمارها ثبت شود. او افزود که دادههای اخیر اشتغال نشان میدهند انتقاد ترامپ از کندی واکنش فدرال رزرو به شرایط اقتصادی، موجه بوده است. در پایان، بسنت تأکید کرد که دولت سیاستهای اقتصادی خود را بر اساس یک عدد یا گزارش تغییر نخواهد داد.
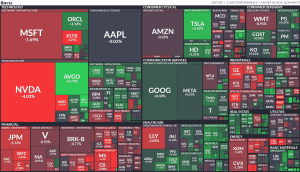
بازارهای سهام آمریکا روز جمعه را با نوسانات شدید و در نهایت با کاهش به پایان رساندند تا یک هفته پر فراز و نشیب را در محدوده منفی به اتمام برسانند. گزارش ضعیفتر از انتظار اشتغال، ابتدا امید به کاهش بیشتر نرخ بهره توسط فدرال رزرو را افزایش داد، اما در ادامه نگرانی از رکود اقتصادی بر بازار سایه افکند و شاخصها را به محدوده منفی کشاند. در ابتدای روز معاملاتی، بازارها حتی رکوردهای تاریخی جدیدی را به ثبت رساندند، اما این روند پایدار نبود. پس از انتشار گزارش ضعیف اشتغال، سرمایهگذاران در ابتدا این خبر را مثبت تلقی کردند، اما این خوشبینی به سرعت جای خود را به ترس داد و منجر به یک نوسان نزولی قابل توجه شد. با این حال، همانند روندی که در تمام طول هفته مشاهده شد، ورود تقاضا و خریداران در ساعات پایانی معاملات، بخشی از افتها را جبران کرد و مانع از افت سنگینتر شاخصها شد. عملکرد شاخصهای کلیدی در پایان معاملات، عملکرد شاخصها متفاوت بود. شاخص راسل ۲۰۰۰ که به نرخ بهره حساس است، با حمایت بخش مالی روز مثبتی را سپری کرد، در حالی که نزدک تقریباً بدون تغییر باقی ماند. نتایج روزانه: اساندپی500: %۰.۳۶- میانگین صنعتی داو جونز (DJIA): %۰.۵- راسل ۲۰۰۰: %۰.۴۵+ ترکیبی نزدک: بدون تغییر نتایج هفتگی: اساندپی50: %۰.۳+ ترکیبی نزدک: %۱.۴+ میانگین صنعتی داو جونز (DJIA): %۰.۳- راسل ۲۰۰۰: %۱.۰+
اتحادیه اروپا باید جریمه شرکتهای فناوری آمریکایی را فوراً متوقف کند.
مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازاتهای ناعادلانهای که از این شرکتهای آمریکایی مالیاتپرداز دریافت میشود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیسجمهور آمریکا این اختیار را میدهد که علیه سیاستها یا اقدامات تجاری ناعادلانه و تبعیضآمیز سایر کشورها که به منافع تجاری آمریکا آسیب میزنند، اقدامات تلافیجویانه انجام دهد.
بر اساس بررسی کلر فان، اقتصاددان RBC، از گزارش مشاغل کانادا، جنگ تجاری در ماه اوت به بازار کار این کشور ضربه زده است. این گزارش نشان میدهد که پس از کاهش ۴۱ هزار شغل در ماه ژوئیه، در ماه اوت نیز ۶۶ هزار شغل دیگر از دست رفته است که تصویری رو به وخامت را نشان میدهد. خانم فان اشاره میکند که این ضعف، بازتابدهنده وضعیت رو به افول در ایالات متحده است. نرخ بیکاری ۷.۱ درصدی، بالاترین میزان در یک دهه اخیر (به استثنای دوره همهگیری کرونا) است. با این حال، او به برخی نشانههای مثبت نیز اشاره میکند: «بیشتر مشاغل از دست رفته پارهوقت بودند، ساعات کار واقعی ۰.۱ درصد افزایش یافت و ضعف نسبتاً در بخشهای در معرض تجارت مانند تولید، حملونقل و انبارداری متمرکز بود که مجموعاً ۴۲ هزار شغل را در ماه اوت از دست دادند.» در پی این گزارش، ارزش «لونی» (دلار کانادا) کاهش یافت و به ضعیفترین ارز در میان ده ارز اصلی جهان (G10) تبدیل شد. کلر فان مینویسد: «گزارش منفی امروز بازار کار، این احتمال را افزایش میدهد که بانک مرکزی کانادا (BoC) تصمیم به کاهش بیشتر نرخ بهره بگیرد.» در حال حاضر، بازارها احتمال ۹۲ درصدی برای کاهش نرخ بهره قائل هستند. به گفته فان، اگر گزارش تورم (CPI) که قبل از تصمیمگیری ۱۶ سپتامبر منتشر میشود مطلوب باشد، این احتمال تقویت خواهد شد. او میافزاید با اینکه انتظار میرود شرایط در بخشهای مرتبط با تجارت بدتر شود، اما این ضعف به سایر بخشهای اقتصادی سرایت نخواهد کرد. دو دلیل اصلی برای این خوشبینی، تعرفههای نسبتاً پایین آمریکا بر کالاهای کانادایی به لطف معاهده CUSMA و روند سالم هزینههای مصرفکنندگان داخلی است که به ثبات کلی اقتصاد کمک خواهد کرد.
روند بازارهای سهام آمریکا در روز جمعه نشان داد که معاملهگران در حال بازنگری جدی در ارزیابی خود از چشمانداز اقتصاد هستند. اگرچه کاهش نرخهای بهره توسط فدرال رزرو جذاب به نظر میرسد، اما ضعف فزاینده دادههای اقتصادی باعث شده است که این خوشبینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمتگذاری کردهاند؛ سناریویی که نرخ بهره را به زیر ۳ درصد میرساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخهای ممکن را پیشخور کرده و اگر دادههای اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانهای از سوی سیاست پولی باقی نمیماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفههاست که میتواند در کنار رکود به سناریوی کابوسوار رکود تورمی منجر شود. همین نگرانیها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. همزمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران میتواند نشانهای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.
به گزارش بلومبرگ، دولت ژاپن اعلام کرده است که حداقل دستمزد ساعتی در این کشور با افزایش بیسابقه ۶.۳٪ به ۱٬۱۲۱ ین (معادل ۷.۵۶ دلار) خواهد رسید. این افزایش، بخشی از تلاشها برای تقویت چرخه دستمزد–قیمت در اقتصاد ژاپن است و از سیاستهای بانک مرکزی ژاپن برای افزایش نرخ بهره حمایت میکند. وزارت کار ژاپن اعلام کرده که استانهای مختلف کشور بهطور متوسط دستمزد پایه را ۶۶ ین در هر ساعت افزایش خواهند داد. این افزایش، بزرگترین رشد ثبتشده از زمان آغاز ثبت آمار در سال ۱۹۷۸ محسوب میشود و قرار است از ماه اکتبر بهتدریج اجرایی شود. حدود سه میلیون کارگر تحت پوشش این افزایش قرار خواهند گرفت.
گزارشهای غیررسمی اشتغال (ADP، JOLTS و چلنجر) همگی به وخامت اوضاع در بازار کار اشاره داشتهاند؛ روندی که با افزایش نگرانیهای فدرال رزرو نیز همسو است. تمرکز امروز بر گزارش اشتغال ماه اوت بیشتر بر سه بخش خواهد بود: رقم اصلی اشتغال (گزارش NFP)، اصلاحات دو ماه گذشته و نرخ بیکاری. ما عمدتاً ریسکهای نزولی برای دلار پیشبینی میکنیم (که همین حالا هم گران به نظر میرسد) زیرا احتمال افزایش شرطبندی روی سه بار کاهش نرخ بهره از سوی فدرال رزرو بیشتر میشود. دلار آمریکا: فضای نزولی امروز ما (تیم تحلیل ING) عمدتاً ریسکهای نزولی برای دلار امروز پیشبینی میکنیم؛ زیرا ایالات متحده آمار اشتغال اوت را منتشر میکند. نخستین دلیل آن است که طبق مدلهای ارزشگذاری کوتاهمدت، دلار در برابر ارزهای گروه ۱۰ (G10) در سطوح فعلی نرخهای سوآپ دلاری، بیش از حد ارزشگذاری شده است. دوم اینکه اگر رقم اشتغال بهشدت کمتر از انتظار باشد، احتمالاً بازارها سه نوبت کاهش نرخ بهره فدرال رزرو تا پایان سال را بازقیمتگذاری خواهند کرد (در حال حاضر حدود ۶۰ نقطه پایه در قیمتها لحاظ شده است). اما در مقابل، اگر رقم اشتغال بسیار بالاتر از انتظار منتشر شود، واکنش بازارها با احتیاط بسیار بیشتری همراه خواهد بود؛ زیرا ممکن است اعتبار دادهها تحت رهبری جدید اداره آمار کار (BLS) زیر سؤال برود. فراتر از رقم اصلی اشتغال (که اجماع بر ۷۵ هزار نفر است)، اصلاحات دو ماه گذشته و همچنین تمرکز بیشتر بر نرخ بیکاری (اجماع ۴.۳ درصد) توجهات بیشتری را جلب خواهد کرد. هر عددی بالاتر از پیشبینی برای نرخ بیکاری میتواند اثر منفی مضاعفی بر دلار داشته باشد. دلیل این موضوع آن است که کاهش اشتغال میتواند ناشی از کمبود نیروی کار باشد و نه اخراج گسترده، در حالی که افزایش نرخ بیکاری دقیقاً اخراجها را منعکس میکند. حتی جروم پاول، رئیس فدرال رزرو، نیز پیش از اجلاس جکسون هول تأکید داشت که تمرکز باید بر نرخ بیکاری باشد و نه فقط آمار اشتغال. دیروز گزارش اشتغال ADP، که پس از اصلاحات ماه ژوئيه به شاخصی معتبرتر از آمار رسمی اشتغال تبدیل شده است، نشان داد که استخدام در اوت به نصف کاهش یافته و به ۵۴ هزار نفر رسیده که پایینتر از اجماع بود. پیشتر هم گزارش چلنجر ضعیفترین روند استخدام در ماه اوت (از ۲۰۰۹) و بالاترین رقم اخراجها در تاریخ – بهجز دوران همهگیری ۲۰۲۰ – را ثبت کرده بود. تمام این دادهها نشان از وخامت بیشتر بازار کار دارد و از آنجا که دلار طی هفته گذشته در برابر نرخهای بهره انعطافپذیرتر عمل کرده، ما معتقدیم احتمال زیادی برای بازآزمایی کف ۱ سپتامبر در شاخص دلار یعنی ۹۷.۵۵ وجود دارد. یورو: رأیگیری دوشنبه فرانسه نباید یورو را تکان دهد آخرین نظرسنجی بلومبرگ از پیشبینیکنندگان بانک مرکزی اروپا نشان میدهد که انتظارات بهطور قابلتوجهی متمایل به سیاستهای انقباضیتر شده است. اجماع بازار حول این موضوع شکل گرفته که چرخه کاهش نرخ بهره بالای ۲ درصد متوقف میشود و سهم کسانی که با پیشبینی ما مبنی بر رسیدن نرخ نهایی به ۱.۷۵ درصد موافق بودند، کمتر شده است. نکته جالب اینکه، انتظارات برای افزایش نرخ بهره در نیمه دوم سال آینده بیشتر شده است. بازارها همچنان کاهش نرخ بهره را قیمتگذاری نکردهاند و تنها ۸ نقطه پایه در قرارداد دسامبر باقی مانده است. تاکنون دادههای اقتصادی این دیدگاه را تأیید کردهاند، اما اقتصاددانان ما معتقدند بحث بر سر یک کاهش دیگر ممکن است داغتر از حد انتظار شود. این یعنی نشستهای آتی بانک مرکزی اروپا و حتی اظهارنظرهای بعد از نشست میتوانند ریسک نزولی برای یورو داشته باشند. با این حال، در مورد جفتارز EURUSD همهچیز تقریباً به دادههای آمریکا و فدرال رزرو برمیگردد و ما انتظار داریم این جفتارز به بالای ۱.۱۷۰ بازگردد. سیاستهای فرانسه – در کنار تحولات احتمالی اوکراین – از دیگر عوامل تأثیرگذار بر یورو در روزهای آینده هستند. انتظار میرود پارلمان فرانسه روز دوشنبه به فرانسوا بایرو، نخستوزیر رأی عدم اعتماد دهد. در سناریوی محتمل بعد از آن، رئیسجمهور امانوئل مکرون یک نخستوزیر جدید از جناح میانه یا راست میانه انتخاب خواهد کرد تا بسته اصلاحات مالی انقباضی ملایمتری ارائه کند. در این فرآیند، عدمقطعیت سیاسی بالا خواهد ماند، اما ما (تیم تحلیل ING) مطمئن نیستیم این شرایط به اندازهای باشد که باعث نوسانات مهارنشدنی اوراق قرضه دولتی فرانسه (OAT) شود و در نتیجه فشار سنگینی بر یورو بیاورد؛ چراکه نتیجه رأی عدم اعتماد تا حد زیادی قبلاً در بازار قیمتگذاری شده است. دلار کانادا: دادههای اشتغال در کانون توجه امروز کانادا همزمان با ایالات متحده آمار اشتغال اوت را منتشر میکند. انتظار میرود اشتغال پس از کاهش ۴۰ هزار نفری در ژوئيه، تنها ۵ هزار نفر افزایش یابد. با توجه به نوسان بالای آمار اشتغال، تمرکز اصلی بر نرخ بیکاری خواهد بود؛ نرخی که در حال حاضر با ۶.۹ درصد بسیار بالاتر از سطوح ۲۰۱۸–۲۰۱۹ قرار دارد و پیشبینی میشود امروز به ۷.۰ درصد برسد، با ریسک صعودی حتی بالاتر از این سطح. در حالیکه بازارها انتظار برای کاهش بعدی نرخ بهره را به ماه اکتبر جلو آوردهاند، ما معتقدیم احتمال کاهش در ماه سپتامبر (حدود ۱۵ نقطه پایه) کمتر از واقعیت قیمتگذاری شده است و ممکن است پس از انتشار دادههای امروز، شاهد بازتعیین انتظارات انبساطیتر باشیم. تورم در ماه ژوئيه بیشتر از انتظار کاهش یافت و به ۱.۷ درصد رسید و شاخصهای هسته نیز در سطح قابلقبول ۳.۰ درصد باقی ماندهاند. ما (تیم تحلیل ING) همچنان انتظار داریم دلار کانادا در میان ارزهای گروه ۱۰ عملکرد ضعیفی داشته باشد، هرچند ضعف دلار آمریکا باید مانع از عبور USDCAD از محدوده ۱.۳۸ شود. منبع: ING
مدیران شرکت Broadcom اعلام کردند که حجم سفارشهای معوق این شرکت به رکورد ۱۱۰ میلیارد دلار رسیده است، که نشاندهنده رشد چشمگیر تقاضا در حوزه هوش مصنوعی است. پیشبینیها حاکی از آن است که در سال مالی ۲۰۲۶، درآمد Broadcom از بخش هوش مصنوعی بهطور قابل توجهی افزایش خواهد یافت. یکی از مشتریان بزرگ این شرکت، سفارش بیش از ۱۰ میلیارد دلار تجهیزات پردازشی مبتنی بر XPU ثبت کرده است که انتظار میرود تحویل آن در سهماهه سوم سال مالی ۲۰۲۶ انجام شود. در مقابل، تقاضا برای نیمهرساناهای غیرمرتبط با هوش مصنوعی همچنان ضعیف باقی مانده، اما Broadcom پیشبینی میکند که درآمد این بخش بهصورت متوالی با رشد دو رقمی پایین افزایش یابد. همچنین تأیید شد که مدیرعامل شرکت، هوک تان، حداقل تا سال ۲۰۳۰ در سمت خود باقی خواهد ماند، که ثبات مدیریتی بلندمدتی را برای شرکت تضمین میکند.
بر اساس گزارشها، شرکت اوراکل در حال توسعه مراکز دادهای در ایالتهای تگزاس و ویسکانسین برای پشتیبانی از فعالیتهای OpenAI است. در همین راستا، گروهی از بانکها به رهبری JPMorgan و Mitsubishi UFJ Financial Group، بسته تأمین مالی ۳۸ میلیارد دلاری برای این پروژهها آماده کردهاند. این مراکز داده بخشی از قرارداد عظیم میان OpenAI و Oracle هستند که شامل پرداخت سالانه ۳۰ میلیارد دلار از سوی OpenAI به Oracle برای خدمات زیرساختی ابری میشود. مرکز داده تگزاس در شهرستان شَکِلفورد تأیید شده، اما مذاکرات درباره پردیس ویسکانسین هنوز نهایی نشده است.
رئیسجمهور آمریکا، دونالد ترامپ، اعلام کرد که دولت او بهزودی تعرفههایی بر واردات نیمهرساناها (چیپها) از شرکتهایی که تولید خود را به ایالات متحده منتقل نکردهاند، اعمال خواهد کرد. او در سخنرانی پیش از ضیافت شام با مدیران ارشد فناوری گفت که این تعرفهها «قابلتوجه، نه خیلی بالا، اما نسبتاً سنگین» خواهند بود و شرکتهایی که در حال ساخت یا برنامهریزی برای تأسیس کارخانه در آمریکا هستند، از این تعرفهها معاف خواهند شد. این اقدام بخشی از استراتژی ترامپ برای استفاده از تعرفهها بهعنوان ابزار فشار برای جذب سرمایهگذاری داخلی است. ترامپ در این نشست از تیم کوک، مدیرعامل اپل، بهعنوان شرکتی که «وضعیت خوبی دارد» یاد کرد، زیرا اپل متعهد شده است طی چهار سال آینده ۶۰۰ میلیارد دلار در آمریکا سرمایهگذاری کند. ترامپ پیشتر از تعرفههایی تا سقف ۱۰۰٪ بر واردات نیمهرساناها خبر داده بود اما تأکید کرد که این تعرفهها شامل شرکتهایی که در آمریکا تولید میکنند یا تعهد به تولید دادهاند، نخواهد شد. شرکتهای بزرگ آسیایی مانند TSMC تایوان، سامسونگ و SK Hynix کره جنوبی قبلاً سرمایهگذاریهایی در آمریکا اعلام کردهاند. این سیاست باعث نوسان در بازارهای جهانی شده و با چالشهای حقوقی مواجه شده است. یک دادگاه بدوی اخیراً بخش زیادی از رژیم تعرفهای قبلی ترامپ را لغو کرده، اما دولت او از دیوان عالی خواسته است تا برای حفظ اختیارات گستردهاش تحت قانون اضطراری سال ۱۹۷۷ مداخله کند.
رئیسجمهور آمریکا، دونالد ترامپ، با امضای یک فرمان اجرایی تعرفه واردات خودروهای ژاپنی را به ۱۵٪ رساند. این اقدام در رسانهها بهعنوان «کاهش تعرفه» معرفی شده، اما در واقع پس از افزایش اولیه به ۲۷.۵٪ انجام شده و نسبت به وضعیت بدون تعرفه ماههای گذشته، افزایش محسوب میشود. در همین حال، ژاپن یادداشت تفاهمی درباره بسته سرمایهگذاری ۵۵۰ میلیارد دلاری امضا کرده، اما هیچ تغییر جدیدی نسبت به توافق قبلی در ماه ژوئیه ایجاد نشده است. فرمان اجرایی جدید اشارهای به اعطای امتیازات تجاری برای داروها و تراشهها نکرده و ژاپن همچنان برای دریافت این امتیازات تلاش میکند.
گولزبی، رئیس بانک فدرال رزرو شیکاگو، در رویداد «نوآوران صنعتی» در شیکاگو اعلام کرد که به دلیل ابهامات موجود در اقتصاد، باید کمی صبر کرد و دید. او هشدار داد که بازار کار ممکن است در حال تضعیف باشد و تورم احتمالاً دوباره در حال افزایش است. گولزبی تأکید کرد که نرخها شاخص دقیقتری برای ارزیابی بازار کار هستند تا صرفاً آمار رشد اشتغال. او همچنین گفت تأثیر تعرفهها بر قیمتها بسته به بخش اقتصادی متفاوت است. در مورد نشست ماه سپتامبر فدرال رزرو، گولزبی اظهار داشت: «این نشست زنده است و هنوز تصمیم نگرفتهام.» در حالی که بازارها تقریباً مطمئن هستند که فدرال رزرو در نشست ۱۶–۱۷ سپتامبر نرخ بهره را کاهش خواهد داد، اظهارات محتاطانه گولزبی نشان میدهد که هنوز اجماع کامل در میان سیاستگذاران وجود ندارد.
بازار سهام آمریکا روز پنجشنبه ابتدا با افت آغاز شد، اما در نیمه دوم معاملات با افزایش تقاضا و موج خرید در دقایق پایانی – برای سومین روز متوالی – شاخص S&P 500 را تا نزدیکی بالاترین سطح تاریخ خود پیش برد. این شاخص در پایان معاملات با رشد ۰٫۸ درصدی در سطح ۶۵۰۲ واحد بسته شد؛ رقمی که تنها اندکی کمتر از رکورد ۶۲۰۷ واحد ثبتشده در ۲۵ اوت است و بالاترین سطح بستهشدن روزانه تاکنون محسوب میشود. عملکرد سایر شاخصهای مهم نیز مثبت بود: نزدک: +۱٫۰٪ راسل ۲۰۰۰: +۱٫۳٪ میانگین صنعتی داوجونز: +۰٫۸٪ شاخص ترکیبی تورنتو (TSX): +۰٫۵٪
گزارش دولتی که روز جمعه منتشر میشود ممکن است نشان دهد ماه اوت یکی دیگر از ماههای ضعیف برای رشد اشتغال بوده است. اقتصاددانان انتظار دارند کارفرمایان آمریکایی تنها ۷۵ هزار شغل در این مدت ایجاد کرده باشند. هر چیزی کمتر از یک جهش غافلگیرکننده در رشد اشتغال میتواند انتظارات مبنی بر کاهش نرخ بهره توسط فدرال رزرو در سپتامبر را تقویت کند تا بازار کار را تقویت و از افزایش ناگهانی بیکاری جلوگیری کند. گزارشهای بازار کار شرکتهای خصوصی ممکن است این ماه توجه بیشتری را به خود جلب کنند، پس از آنکه گزارش ماه گذشته سوالاتی درباره کیفیت و قابلیت اعتماد دادههای دولتی برانگیخت. بازار کار به رکود اخیر خود در وضعیت معلق استخدام کم و اخراج کم ادامه داده است، اگر پیشبینیها درست باشند. اقتصاددانان پیشبینی میکنند که گزارش روز جمعه از اداره آمار کار نشان دهد اقتصاد به روند اخیر خود در رشد نسبتاً کم اشتغال ادامه میدهد. احتمالاً کارفرمایان ۷۵ هزار شغل در اوت ایجاد کردهاند که افزایش جزئی نسبت به ۷۳ هزار شغل کمرمق ایجاد شده در جولای است، طبق نظرسنجی اقتصاددانان توسط داو جونز نیوزوایرز و وال استریت ژورنال. آنها همچنین انتظار دارند نرخ بیکاری به ۴.۳ درصد برسد که کمی بالاتر از سطح ۴.۲ درصد ماه قبل است. گزارش مشاغل جمعه در زمان حساسی برای اقتصاد و چشمانداز نرخ بهره ارائه میشود. نسخه جولای با نشان دادن کاهش شدید رشد اشتغال و بازنگریهای شدید نزولی در برآوردهای رشد اشتغال مه و ژوئن، موجهای ضربهای اقتصادی و سیاسی ایجاد کرد. گزارش اوت میتواند روشنایی تازهای بر میزان تأثیر منفی تعرفههای دونالد ترامپ بر بازار استخدام و کل اقتصاد بیاندازد. این گزارش همچنین میتواند برای فدرال رزرو حیاتی باشد، که از این دادهها برای تصمیمگیری درباره کاهش نرخ بهره در جلسه بعدی کمیته سیاست پولی بانک مرکزی در سپتامبر استفاده خواهد کرد. مقامات فدرال رزرو اعلام کردهاند که در نظر دارند نرخ بهره را کاهش دهند؛ زیرا نگران هستند که تعرفهها باعث کندی در استخدام شده و ممکن است منجر به افزایش شدید نرخ بیکاری شود. نرخ پایینتر وجوه فدرال میتواند هزینههای استقراض را کاهش و بازار کار را تقویت کند. اگرچه رشد اشتغال نسبت به سالهای قبل نسبتاً کند بوده، نرخ بیکاری پایین باقی مانده است، در حالی که برخی اقتصاددانان میگویند نیروی کار به دلیل سرکوب مهاجرت توسط ترامپ، کندتر رشد میکند. رشد کند میتواند کاهش نرخ فدرال رزرو را تضمین کند بازارهای مالی در حال حاضر به طور گسترده انتظار دارند فدرال رزرو نرخ وجوه فدرال را از محدوده فعلی ۴.۲۵ تا ۴.۵ درصد کاهش دهد. اما این انتظار ممکن است تغییر کند اگر بازار کار احیا شود و تورم بدتر شود. با این حال، این ممکن است سطح بالایی برای عبور باشد. اضافه شدن ۲۲۵ هزار شغل در اوت احتمالاً رشد اشتغال کافی برای کاهش نگرانیهای فدرال رزرو درباره بازار کار و سوق دادن سیاستگذاران به نگه داشتن نرخ بهره در سطح بالا خواهد بود، مایکل تی گاپن، اقتصاددان ارشد مورگان استنلی، در تفسیری نوشت. این سریعترین رشد اشتغال از دسامبر ۲۰۲۴ خواهد بود. مقامات فدرال رزرو میان هدف دوگانه خود که کنگره به آنها داده است، یعنی نگه داشتن تورم در سطح پایین و اشتغال در سطح بالا، گیر افتادهاند. جروم پاول، رئیس فدرال رزرو، در سخنرانی مهم سیاسی این ماه پیشنهاد کرد که بازار کار بیشتر از ابتدای سال جاری مورد نگرانی قرار گرفته است. چقدر میتوانیم به دادهها اعتماد کنیم؟ اقتصاددانانی که دادههای اوت را تحلیل میکنند ممکن است در پی گزارش ماه گذشته، بیش از حد معمول آنها را بررسی کنند. ترامپ پس از اینکه سازمان گزارش بد و غیرمنتظره مشاغل جولای را منتشر کرد، مدیر اداره آمار کار را اخراج کرد. رئیسجمهور گفت دادهها "دستکاری شده" تا او را بد نشان دهد، اما کارشناسان گفتهاند این بسیار بعید است. با این حال، اقتصاددانان نگرانیهایی درباره کیفیت و قابلیت اعتماد دادههای دولتی در آینده ابراز کردهاند. با توجه به نگرانیهای تازه درباره دادههای اداره آمار کار، ممکن است گزارشهای خصوصی بازار کار که روز پنجشنبه، یک روز قبل از گزارش رسمی منتشر میشوند، توجه بیشتری را به خود جلب کنند. گزارش ماهانه طولانیمدت استخدام خصوصی توسط ارائهدهنده حقوق و دستمزد ADP، و همچنین گزارش ماهانه اخراج توسط شرکت مشاوره چلنجر، گری و کریسمس میتواند توجه بیشتری را به خود جلب کند. شرکت تحلیلی Revelio Labs گفت که معیار جدید خود از رشد حقوق و دستمزد به نام آمار عمومی کار Revelio را راهاندازی میکند که قرار است روز پنجشنبه منتشر شود. شرکت در بیانیه مطبوعاتی گفت: " این آمار هدف دارد شکاف اطلاعاتی رو به رشد را پر کند و به دیدگاه کاملتر و دقیقتری از نیروی کار آمریکا کمک کند."