TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

اروپایی‌ها به‌طور محرمانه به روسیه اعلام کرده‌اند که آماده‌اند جت‌های جنگنده این کشور را هدف قرار دهند.

مقامات اروپایی، نفوذ روسیه به استونی را عمدی می‌دانند. به گفته مقامات، در یک نشست پرتنش در مسکو، نمایندگان بریتانیا، فرانسه و آلمان نگرانی‌های خود را درباره نفوذ سه فروند جنگنده میگ-۳۱ به حریم هوایی استونی در هفته گذشته مطرح کردند. پس از این گفتگو، آنها به این نتیجه رسیدند که این نقض، یک تاکتیک عمدی بوده و توسط فرماندهان روسیه دستور داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داران دارایی دیجیتال از رشد پرسرعت تا چالش‌های واقعی

در آگوست ۲۰۲۰ یک شرکت نرم‌افزاری هوش تجاری (BI) که از ستاره‌های دوران دات‌کام محسوب می‌شد، مدل کسب‌وکار خود را تغییر داد و تمرکز اصلی‌اش را روی خرید بیت‌کوین به‌عنوان دارایی ذخیره‌ی خزانه قرار داد. این تصمیم باعث شد شهرت شرکت به شکل چشمگیری افزایش پیدا کند و اصطلاح شرکت خزانه‌داری دارایی دیجیتال (DATCO) وارد ادبیات مالی شود. شرکت استراتژی که قبلاً با نام MicroStrategy شناخته می‌شد از آن زمان تاکنون به نامی شناخته‌شده در دنیای مالی و کریپتو تبدیل شده است. مدیریت خزانه‌داری سنتی شرکت‌ها همیشه محدود به پول نقد، اوراق قرضه و دیگر دارایی‌های مبتنی بر فیات بود. اما با افزایش محبوبیت دارایی‌های دیجیتال، خزانه‌داری شرکت‌ها حالا به این فکر می‌کنند که آیا می‌توان این دارایی‌ها را بخشی از پرتفوی خود یا حتی هسته اصلی آن  قرار داد؟ این تغییر باعث ظهور نسل جدیدی از شرکت‌های بورسی به نام شرکت‌های خزانه‌داری دارایی دیجیتال شده است که توجه زیادی را در دنیای فین‌تک به خود جلب کرده‌اند. اوایل همین ماه، کریس پرکینز رئیس Coinfund در مقاله‌ای در مجله فوربز، تابستان ۲۰۲۵ را به عنوان «تابستان DAT» به یادماندنی توصیف کرد. اما با وجود تمام این هیجان، یک پرسش اساسی همچنان باقی است: آیا علاقه به این شرکت‌ها بر پایه یک استراتژی محکم و بلندمدت است یا صرفاً شرط‌بندی روی افزایش قیمت دارایی‌ها؟ چرخش شرکت استراتژی به شرکت خزانه‌داری دارایی دیجیتال شرکت مایکرو استراتژی (MicroStrategy) در سال ۱۹۸۹ توسط مایکل سیلور تأسیس شد و از پیشگامان حوزه‌ی هوش تجاری (Business Intelligence) بود؛ این شرکت نرم‌افزاری ارائه می‌کرد که با تحلیل داده به کسب‌وکارها در تصمیم‌گیری کمک می‌کرد. مایکرو استراتژی در سال ۱۹۹۸ وارد بورس شد و همین باعث شد سیلور در اوایل دهه ۲۰۰۰ ثروتمندترین فرد منطقه واشنگتن دی‌سی شود. سرنوشت شرکت مایکرو استراتژی در مارس ۲۰۰۰ به‌طور ناگهانی تغییر کرد؛ زمانی که مجبور شد به دلیل خطاهای حسابداری، صورت‌های مالی دو سال گذشته خود را دوباره منتشر کند. سهام شرکت تنها در یک روز ۶۲٪ سقوط کرد، ماجرا به تحقیق کمیسیون بورس و اوراق بهادار آمریکا (SEC) کشیده شد و بخش بزرگی از ثروت شخصی سیلور در عرض چند روز از بین رفت. بعد از ترکیدن حباب دات‌کام، مایکرو استراتژی نزدیک به دو دهه به‌عنوان یک شرکت نرم‌افزاری سازمانی معتبر، اما نه چندان برجسته، به فعالیت ادامه داد. این شرکت همچنان نرم‌افزار می‌فروخت اما رقابت شدیدتری را با غول‌هایی مانند مایکروسافت و اوراکل تجربه می‌کرد. سیلورهمچنان مدیرعامل باقی ماند اما شرکت دیگر در مقایسه با دوران اوج اش، در حاشیه قرار داشت. در آگوست ۲۰۲۰ سیلور شرکت را به‌طور ناگهانی وارد مسیر جدیدی کرد و مایکرو استراتژی را به یک شرکت خزانه‌داری دارایی دیجیتال (DATCO) تبدیل نمود. او با خرید بیش از ۲۱ هزار بیت‌کوین به ارزش ۲۵۰ میلیون دلار این حرکت را آغاز کرد. تا تاریخ ۱۵ سپتامبر ۲۰۲۵، دارایی بیت‌کوین شرکت به حدود ۶۴۰ هزار واحد رسید که ارزش آن ۴۷.۲ میلیارد دلار برآورد می‌شود. در همین بازه، ارزش بازار مایکرو استراتژی بیش از ۲۷۰۰٪ رشد کرد (معادل ۹۲٪ به‌صورت سالانه) و نگاه بسیاری از فعالان مالی و فناوری مالی را به خود جلب نمود. شرکت‌های خزانه‌داری دارایی دیجیتال اکنون در مجموع بیش از ۱۰۰ میلیارد دلار دارایی دیجیتال در اختیار دارند؛ که در صدر آن‌ها نام شرکت‌های بورسی مانند استراتژی (MSTR)، متاپلنت (3350.T) و شارپلینک گیمینگ (SBET) دیده می‌شود. جست‌وجو برای سرمایه دائمی برای کسانی که با این شرکت‌ها (DATCO) آشنا نیستند، می‌توان آن‌ها را با سازوکارهایی مثل ابزارهای سرمایه دائمی (PCV) مقایسه کرد؛ ساختارهایی که پیش‌تر در زیرساخت‌های انرژی یا سرمایه‌گذاری در املاک و مستغلات تحت قالب‌هایی مانند MLP یا REIT استفاده می‌شدند. شرکت‌های خزانه‌داری دارایی دیجیتال دقیقا مانند شرکت های گفته شده، به سرمایه‌گذاران رویکردی متفاوت و در بسیاری جهات، جذاب‌تر برای سرمایه‌گذاری در دارایی‌های بلندمدت و نقدشوندگی پایین مانند زمین و ساختمان ارائه می‌دهند. شرکت‌های عملیاتی دلایل متعددی برای گرایش به سرمایه دائمی دارند. در صنایعی که برای رسیدن به بلوغ و ایجاد ارزش، زمان قابل توجهی نیاز است، سرمایه دائمی به‌عنوان سرمایه‌ای «صبور» شناخته می‌شود. برخلاف صندوق‌های سنتی سرمایه‌گذاری خصوصی یا سرمایه جسورانه که دارای عمر محدود (معمولاً ۷ تا ۱۰ سال) هستند، ساختارهای سرمایه دائمی یا همان PCVها به‌گونه‌ای طراحی شده‌اند که ماندگار یا «همیشه‌سبز» evergreen باشند. این ویژگی به ناشران و شرکت‌ها امکان می‌دهد فعالیت‌های خود را با رشد بلندمدت سرمایه‌گذاری‌های زیربنایی‌شان همسو کنند. مزایای پایه ای ساختارهای سرمایه گذاری دائمی ساختارهای سرمایه گذاری دائمی پاسخی هستند به نیاز به ساختاری سرمایه‌گذاری که با ذات ایجاد ارزش بلندمدت، به‌ویژه در بازارهای خصوصی، هماهنگ‌تر باشد. این ساختارها به سرمایه‌گذاران اجازه می‌دهند به دارایی‌هایی با پتانسیل بالا دسترسی پیدا کنند، اما با رویکردی پایدار، صبور و انعطاف‌پذیرتر. این ساختارها می‌توانند سرمایه‌گذاران را به دارایی‌های خصوصی و غیر نقدشونده‌ای مانند سرمایه‌گذاری خصوصی، اعتبار خصوصی و املاک و مستغلات متصل کنند، دارایی‌هایی که قبلاً عمدتاً محدود به سرمایه‌گذاران نهادی بودند. اگرچه دسترسی به بازار دارایی‌های دیجیتال برای طیف وسیعی از سرمایه‌گذاران آسان‌تر شده، اما هنوز هم عبور از بین انبوهی از گزینه‌ها و روش‌های دسترسی می‌تواند چالش‌برانگیز باشد. سرمایه گذاری دائمی همچنین انعطاف بیشتری در نحوه خرید و فروش سرمایه توسط سرمایه‌گذاران ارائه می‌دهد مثلاً دوره های  نقدشوندگی سه‌ماهه یا سالانه که مزیتی کلیدی نسبت به صندوق‌های خصوصی سنتی دارد جایی که سرمایه‌گذاران معمولاً تا پایان مدت صندوق نمی‌توانند سرمایه خود را برداشت کنند. برای مدیران صندوق و مدیران اجرایی شرکت‌ها، داشتن یک منبع پایدار و دائمی سرمایه، آنها را از چرخه مداوم جذب سرمایه آزاد می‌کند و اجازه می‌دهد تمرکز خود را روی مدیریت کسب‌وکار و سرمایه‌گذاری‌ها و ایجاد بازده بگذارند. این موضوع می‌تواند سرمایه را در برابر نوسانات کوتاه‌مدت بازار مقاوم‌تر کند. مدیران می‌توانند تصمیمات خود را بر اساس استراتژی بلندمدت اتخاذ کنند، نه واکنش فوری به فشارهای بازار. DATCO چه ویژگی منحصربه‌فردی دارد؟ شرکت خزانه‌داری دارایی دیجیتال (DATCO) در اصل یک شرکت سهامی عام است که به‌طور شفاف و استراتژیک، مقدار قابل توجهی دارایی دیجیتال را به‌عنوان بخش اصلی فعالیت تجاری خود در ترازنامه نگه می‌دارد. برخلاف شرکت‌های سنتی که ممکن است مقدار کمی رمزارز را به‌عنوان سرمایه‌گذاری جانبی یا برای اهداف عملیاتی نگه دارند، مدل کسب‌وکار اصلی یک شرکت خزانه‌داری دارایی دیجیتال بر جمع‌آوری و مدیریت این دارایی‌ها متمرکز است. مایکرواستراتژی (MicroStrategy) پیشگام این حوزه، در آگوست ۲۰۲۰ ذخایر نقدی خود را به بیت‌کوین تبدیل کرد و راه را برای دیگران باز کرد. ویژگی منحصر به فرد یک شرکت خزانه‌داری دارایی دیجیتال در ماهیت دوگانه آن است. این شرکت همزمان یک شرکت سهامی عام و یک ساختار سرمایه گذاری دائمی دربازار سرمایه است که امکان دسترسی مستقیم به یک دارایی دیجیتال خاص را فراهم می‌کند. برای سرمایه‌گذاران، این گزینه جایگزینی جذاب نسبت به مالکیت مستقیم دارایی یا سرمایه‌گذاری از طریق صندوق قابل معامله در بورس (ETF) است سرمایه‌گذاری در یک شرکت خزانه‌داری دارایی دیجیتال به‌عنوان روشی برای دسترسی تقویت‌شده به دارایی اصلی دیده می‌شود؛ یعنی سرمایه‌گذار می‌تواند با استفاده از ساختار سهام ، از تغییرات قیمت دارایی بهره بیشتری ببرد . این مدل بر اساس یک چرخه بازخورد انعکاسی ساخته شده است که در شرایط مساعد می‌تواند رشد سریع ایجاد کند. وقتی قیمت دارایی دیجیتال مثلاً بیت‌کوین افزایش می‌یابد، ارزش سهام شرکت‌های خزانه‌داری دارایی دیجیتال اغلب با حق‌تقدم قابل توجهی نسبت به ارزش دارایی خالص (NAV) معامله می‌شود. این حق‌تقدم به شرکت امکان می‌دهد با انتشار سهام بالاتر از NAV سرمایه جدید جذب کند، فرآیندی که اغلب از طریق برنامه‌های at the market  تسهیل می‌شود. سپس درآمد حاصل از این انتشار سهام برای خرید بیشتر دارایی دیجیتال استفاده می‌شود و باعث افزایش دارایی هر سهم برای سرمایه‌گذاران موجود می‌گردد. این چرخه بازخورد مثبت می‌تواند موتور قدرتمندی برای رشد باشد، اما در عین حال حساس و وابسته به روحیه بازار و روند صعودی پایدار قیمت دارایی است. زمینه تاریخی شرکت‌های خزانه‌داری دارایی دیجیتال  و سایر ساختارهای سرمایه گذاری دائمی اگرچه شرکت‌های خزانه‌داری دارایی دیجیتال ممکن است پدیده‌ای جدید و بی‌سابقه به نظر برسند، اما شباهت زیادی با ساختارهای سرمایه گذاری دائمی دارند که در گذشته برای دسترسی لوریج‌شده به یک کلاس دارایی خاص ایجاد شده‌اند. ساختارهای سرمایه گذاری دائمی مانند صندوق‌های سرمایه‌گذاری املاک و مستغلات (REITs) و شرکت‌های مشارکت محدود (MLPs) بر اساس اصول مشابهی عمل می‌کنند و هدفشان استفاده از شرایط مناسب بازار و کاهش هزینه سرمایه است. صندوق های سرمایه‌گذاری املاک و مستغلات، مالک بهره‌برداری یا تأمین‌کننده مالی املاک تولیدکننده درآمد هستند. وقتی ارزش سهام صندوق های سرمایه‌گذاری املاک و مستغلات بالاتر از ارزش دارایی خالص (NAV) آن‌ها معامله شود، معمولاً سهام جدید منتشر می‌کنند تا سرمایه جذب کنند. این سرمایه برای خرید املاک بیشتر استفاده می‌شود و یک چرخه بازخورد مثبت ایجاد می‌کند. با این حال این مدل نسبت به تغییرات نرخ بهره، رکود اقتصادی و تغییرات روحیه بازار املاک بسیار حساس است. وقتی حق‌تقدم یا پرمیوم از بین برود، توانایی این صندوق‌ها برای جذب سرمایه‌ی ارزان کاهش می‌یابد و ممکن است در مدیریت بدهی یا گسترش سبد دارایی با مشکلات جدی مواجه شود. به همین ترتیب، شرکت‌های مشارکت محدود در بخش انرژی، نمونه تاریخی مشابهی هستند. این شرکت‌ها معمولاً مالک و بهره‌بردار زیرساخت‌های انرژی مانند خطوط لوله نفت و گاز هستند. ارزش آن‌ها مستقیماً به سلامت بخش انرژی و قیمت کالاهای پایه مرتبط است. این شرکت‌ها نیز معمولاً برای تأمین مالی به بازارهای سرمایه متکی بوده و عملکردشان به شدت به دارایی پایه وابسته است. مانند شرکت‌های خزانه‌داری دارایی دیجیتال ، آن‌ها روشی برای سرمایه‌گذاران فراهم می‌کنند تا از طریق یک نهاد عمومی سرمایه‌گذاری و با مزیت‌های مالیاتی، به یک کلاس دارایی خاص دسترسی پیدا کنند. ریسک‌های اصلی مانند آسیب‌پذیری در تأمین مالی، وابستگی به پرمیوم و حساسیت به نوسانات بازار،در همه این ساختارها مشترک است. این زمینه تاریخی برای درک مدل شرکت‌های خزانه‌داری دارایی دیجیتال حیاتی است. چالش‌ها و آسیب‌پذیری‌هایی که آن‌ها با آن روبه‌رو هستند، مختص دارایی‌های دیجیتال نیست؛ بلکه ریسک‌های ذاتی هر مدل کسب‌وکاری است که به‌عنوان سایر ساختار سرمایه گذاری دائمی لوریج‌شده برای یک کلاس دارایی خاص عمل می‌کند. در این میان شرکت‌هایی موفق خواهند بود که فقط روی چرخه بازخورد انعکاسی سوار نشوند، بلکه بتوانند با ساختن کسب‌وکاری مقاوم و ارزش‌آفرین، از بازگشت اجتناب‌ناپذیر آن عبور کنند. چشم‌انداز رشد، ترکیبی از فرصت و ریسک مسیر رشد خزانه‌های دارایی دیجیتال در آینده نزدیک موضوعی است که بحث‌های زیادی را به همراه دارد. خوش‌بین‌ها به چند عامل اشاره می‌کنند که می‌توانند رشد ادامه‌دار این بخش را تقویت کنند. ابتدا شفافیت مقررات به آرامی اما به طور پیوسته در حال شکل‌گیری است. اعتماد نهادهای مالی در حال افزایش است، زیرا دولت‌ها در سراسر جهان از جمله ایالات متحده، چارچوب‌های ساختاریافته‌تری برای دارایی‌های دیجیتال ایجاد می‌کنند. همزمان نهادهای نظارتی بیش از پیش از موضع احتیاط فراتر رفته و فعالانه در حال بررسی نحوه ادغام دارایی‌های دیجیتال در سیستم مالی موجود هستند، تا محیطی قابل پیش‌بینی‌تر برای فعالیت شرکت‌ها و مشارکت سرمایه‌گذاران فراهم شود. ثانیاً تغییر گسترده نهادهای مالی به سمت دارایی‌های دیجیتال غیرقابل انکار است. یک نظرسنجی سال ۲۰۲۵ از سرمایه‌گذاران نهادی توسط شرکت EY نشان داد که اکثریت قابل توجهی قصد دارندبا هدف اصلی تنوع‌بخشی به پرتفوی سرمایه‌گذاری، سهم خود از دارایی‌های دیجیتال را افزایش دهند . این علاقه تنها به بیت‌کوین محدود نمی‌شود و شامل دارایی‌های دیگری مانند اتریوم، دارایی‌های واقعی توکنایز‌شده (RWAs) مانند اوراق خزانه توکنایز‌شده و البته استیبل‌کوین‌ها نیز می‌شود. پیش‌بینی می‌شود که توکنایزکردن دارایی‌های سنتی در سال‌های آینده به صنعتی چند تریلیون دلاری تبدیل شود و افق تازه‌ای برای شرکت‌های خزانه‌داری دارایی دیجیتال ایجاد کند. همه‌گیر شدن استیبل‌کوین‌ها نیز با این علاقه مرتبط است و با موفقیت عرضه اولیه عمومی (IPO) شرکت Circle در ژوئن برجسته شده است. به عنوان مثال، استیبل‌کوین‌ها با ارزش بازار بیش از ۳۰۷ میلیارد دلار،  هم‌اکنون سه برابر بزرگ‌تر از شرکت‌های خزانه‌داری دارایی دیجیتال هاست. در نهایت قابلیت‌های منحصر به فرد دارایی‌های دیجیتال مانند زمان تسویه سریع‌تر، هزینه‌های تأمین مالی کمتر و شفافیت بیشتر، آن‌ها را برای خزانه‌داران شرکت‌ها جذاب می‌کند، زیرا به آن‌ها امکان بهینه‌سازی مدیریت نقدینگی و استخراج ارزش فراتر از ابزارهای سنتی را می‌دهد. شرکت‌های فین‌تک به سرعت در حال توسعه راه‌حل‌هایی برای تسهیل این عملکردها هستند و این موضوع باعث می‌شود که شرکت‌های خزانه‌داری دارایی دیجیتال بتوانند به شکل مؤثرتری فعالیت کنند. ریسک‌ها در کنار پاداش‌ها مانند سایر ساختارهای سرمایه گذاری دائمی ، مدل شرکت‌های خزانه‌داری دارایی دیجیتال نیز ریسک‌های قابل توجهی دارد. ایده اصلی این مدل شرکت‌ها چرخه بازخورد انعکاسی ناشی از پرمیوم معاملاتی است که بزرگ‌ترین آسیب‌پذیری آن نیز هست. این مدل زمانی که بازار در روند صعودی پایدار قرار دارد بسیار موفق عمل می‌کند، اما وقتی روحیه بازار تغییر کند، می‌تواند به سرعت از هم بپاشد. فروپاشی پرمیوم می‌تواند یک چرخه بازخورد منفی ایجاد کند و این باعث می‌شود شرکت برای جذب سرمایه جدید یا مجبور به انتشار سهام بیشتر شود و ارزش هر سهم کاهش پیدا کند، یا اینکه مجبور به گرفتن وام با بهره‌ی بالا گردد. موضوع اصلی در اینجا هزینه‌های تأمین مالی است. بسیاری از مدل شرکت‌های خزانه‌داری دارایی دیجیتال ، به دلیل فقدان درآمد عملیاتی قابل توجه، به شدت به بازارهای سرمایه برای تأمین مالی وابسته‌اند. انتشار سهام با پرمیوم، ابزار قدرتمندی است اما تنها ابزار نیست. شرکت‌ها همچنین از یادداشت‌های قابل تبدیل و دیگر ابزارهای بدهی استفاده کرده‌اند. وابستگی به این منابع سرمایه، به‌ویژه بدهی، می‌تواند ساختار شکننده‌ای ایجاد کند. وقتی بازار دچار رکود می‌شود، توانایی شرکت برای پرداخت یا بازپرداخت این بدهی‌ها به یک نگرانی بزرگ تبدیل می‌شود. ثبات مالی این شرکت‌ها ممکن است زیر سؤال برود، به‌ویژه آن‌هایی که ارزش بازارشان به شدت به قیمت دارایی پایه وابسته است. علاوه بر این، تمرکز محدود بر افزایش قیمت دارایی می‌تواند چشم سرمایه‌گذاران و مدیریت را نسبت به هزینه‌های پنهان نگهداری این دارایی‌ها ببندد. فراتر از تأمین مالی اولیه، هزینه‌های جاری برای نگهداری، امنیت، رعایت مقررات و مدیریت ریسک نیز وجود دارد. مانند هر بازار مالی دیگری، بازار دارایی‌های دیجیتال، نوساناتی دارد که نیازمند چارچوب‌های پیشرفته مدیریت ریسک، حاکمیت قوی و عملکرد عملیاتی ممتاز برای محافظت در برابر کلاهبرداری و تهدیدات سایبری است. شرکتی که تنها روی پتانسیل افزایش قیمت تمرکز می‌کند و در ساختارهای پایه ای سرمایه‌گذاری نمی‌کند، در حال بازی با ریسک بسیار بالا است. یک بازار بالغ، بازیگران را متمایز می‌کند با نگاه به آینده به نظر می‌رسد خزانه‌های دارایی دیجیتال بازار را به دو بخش تقسیم کنند. بازماندگان و رهبران بلندمدت کسانی خواهند بود که فراتر از استراتژی ساده‌ی «خرید و نگهداری» حرکت کنند. این شرکت‌ها قادر خواهند بود بازده پایداری از دارایی‌های خود ایجاد کنند. این ممکن است شامل توسعه مجموعه‌ای مکمل از محصولات یا خدمات، یا سرمایه‌گذاری در یکپارچه‌سازی فرآیندهای شرکت باشد. همچنین می‌تواند شامل مشارکت در پروتکل‌های مالی غیرمتمرکز (DeFi) مانند استیکینگ یا وام‌دهی برای ایجاد جریان‌های درآمدی اضافی باشد. به‌ویژه استیکینگ که راهی برای افزایش دارایی‌های پایه بدون افزایش متناظر در تعداد سهام ارائه می‌دهد و باعث تقویت افزایش دارایی به ازای هر سهم می‌شود. موفق‌ترین شرکت‌های خزانه‌داری دارایی دیجیتال احتمالاً آن‌هایی خواهند بود که بتوانند مدل کسب‌وکار روشن و دفاع‌پذیری را فراتر از یک بازی مبتنی بر نوسانات بازار ارائه دهند. با در اختیار گرفتن بخش‌های مختلف زنجیره ارزش دارایی دیجیتال مانند نگهداری، معامله و مدیریت دارایی، یک شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند کنترل عملیاتی و کارایی بیشتری کسب کند و تجربه‌ای یکپارچه و روان برای کاربران فراهم آورد. علاوه بر این، یکپارچه‌سازی فرآیندها به کاهش وابستگی به طرف‌های ثالث کمک می‌کند، ریسک را کاهش داده و با حذف هزینه‌های واسطه‌ای، صرفه‌جویی در هزینه ایجاد می‌کند. با مالکیت و بهره‌برداری از بخش‌های بیشتری از زنجیره ارزش، شرکت‌ خزانه‌داری دارایی دیجیتال می‌تواند بینش ارزشمندی از رفتار کاربران و روندهای بازار به دست آورد و امکان نوآوری سریع‌تر و توسعه محصولات جدید و پرتقاضا را فراهم کند. با اینکه جذابیت خزانه‌های دارایی دیجیتال قابل درک است و توسط وعده بازده تقویت‌شده و عصر جدیدی از امور مالی شرکتی پشتیبانی می‌شود، سرمایه‌گذاران و تحلیل‌گران باید از ظاهر درخشان افزایش قیمت دارایی‌ها فراتر بروند. قدرت واقعی یک شرکت‌ خزانه‌داری دارایی دیجیتال با اندازه دارایی‌های دیجیتال در اوج بازار صعودی سنجیده نمی‌شود، بلکه با توانایی آن در عبور از بازارهای نوسانی، مدیریت هوشمندانه هزینه‌های تأمین مالی و ساخت مدل‌های کسب‌وکار پایدار ارزیابی می‌شود که بتوانند در برابر رکودهای اجتناب‌ناپذیر بازار دارایی دیجیتال مقاومت کنند. شرکت‌هایی که این تعادل را به خوبی مدیریت کنند، نه تنها زنده می‌مانند، بلکه جایگاه خود را به عنوان پیشگامان واقعی نسل بعدی امور مالی تثبیت خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مارتین،معاون بانک مرکزی سوئیس، تعرفه‌ها رشد جهانی را کند کرده‌اند

معاون بانک مرکزی سوئیس، مارتین، اعلام کرد که تحولات اقتصادی جهانی تحت تأثیر تعرفه‌های آمریکا و تداوم سطح بالای عدم قطعیت قرار گرفته‌اند. چشم‌انداز اقتصاد جهانی در نیمه اول سال ۲۰۲۵، به‌ویژه در ایالات متحده، با کاهش سرعت مواجه بوده است. ادامه این عدم قطعیت تأثیر منفی بر فعالیت‌های سرمایه‌گذاری شرکت‌ها گذاشته است. شتاب رشد در منطقه یورو کاهش یافته، در حالی که چین رشد باثباتی را تجربه کرده است. انتظار می‌رود در فصل‌های آینده نیز رشد اقتصاد جهانی همچنان ضعیف باقی بماند. تعرفه‌های آمریکا احتمالاً تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبود اخبار منفی خرس‌های دلار را ناامید کرد

دلار آمریکا اندکی تقویت شده، زیرا سرمایه‌گذاران در حال بازنگری در احتمال وقوع سریع رکود اقتصادی در ایالات متحده و تأثیر آن بر نرخ‌های بهره هستند. یکی از رویدادهای مهم اولیه در اروپا، نشست بانک مرکزی سوئیس است. تقریباً هیچ‌کس انتظار ندارد که نرخ سیاستی به محدوده منفی کاهش یابد اما با وجود قدرت فرانک سوئیس، ممکن است بانک مرکزی سوئيس نرخ‌های مربوط به ذخایر مازاد را تنظیم کند. دلار: خرس‌ها گرسنه می‌شوند ما (تیم تحلیل ING) واقعاً این روایت را نمی‌پذیریم که ژئوپلیتیک باعث تقویت دلار در این هفته شده است. اگر سرمایه‌گذاران واقعاً نگران درگیری نظامی در مرز شرقی ناتو بودند، ارزهای اروپای مرکزی و شرقی (CEE) باید بسیار ضعیف‌تر می‌شدند، همان‌طور که بازار سهام آلمان هم باید افت می‌کرد. در عوض، به نظر می‌رسد تقویت دلار در این هفته بیشتر ناشی از نبود اخبار نزولی کافی بوده است تا اینکه بتواند توجیهی برای اتخاذ یک موقعیت بسیار پرهزینه (فروش دلار) ارائه دهد. برای نمونه، نرخ‌های بهره یک‌هفته‌ای در ارزهای گروه ده (G10) نشان می‌دهد دلار همچنان بالاترین بازده را با ۴.۱۴٪ سالانه می‌پردازد. علاوه بر این، اخبار اقتصادی آمریکا هم آن‌قدرها بد نبوده است. دیروز نرخ فروش خانه‌های نوساز در آمریکا دوباره جهش کرد و به سطوح اوایل ۲۰۲۲ بازگشت. همچنین قیمت‌گذاری بازار برای نرخ نهایی وجوه فدرال در پایان سال اکنون ۵ نقطه پایه بالاتر از کف آن در اواسط سپتامبر است. امروز تمرکز اصلی احتمالاً بر داده‌های هفتگی مدعیان اولیه بیمه بیکاری و داده‌های فروش خانه‌های موجود در ماه اوت خواهد بود. در مورد اول، انتظار می‌رود عددی پایین (به نفع دلار) در حدود ۲۳۰ هزار اعلام شود، چرا که این داده همچنان از سطح ۲۶۴ هزار دو هفته قبل (که به ادعاهای تقلبی در تگزاس نسبت داده شد) در حال اصلاح نزولی است. در مورد داده‌های فروش خانه‌های موجود، جهش دیروز در فروش خانه‌های نوساز می‌تواند ناشی از مشوق‌های فروشندگان باشد – چیزی که در بازار خانه‌های موجود وجود ندارد. برآورد اجماع، فروش نرم‌تر (ضعیف‌تر) خانه‌های موجود را با نرخ سالانه ۳.۹۵ میلیون نشان می‌دهد. هر غافلگیری افزایشی در این آمار هم می‌تواند دلار را تقویت کند. امروز همچنین هشت سخنران فدرال رزرو خواهیم داشت – شروع با استفن میران در ساعت ۱۴:۱۵ به وقت اروپا. احتمالاً او همچنان بر جروم پاول و کمیته بازار آزاد فدرال (FOMC) فشار خواهد آورد تا نرخ بهره سیاستی را سریع‌تر کاهش دهند. دیدگاه‌های او به‌خوبی شناخته‌شده است، با این حال به تنهایی احتمالاً کافی نخواهد بود تا حرکت بزرگی به سمت کاهش ارزش دلار ایجاد کند. شاخص دلار در حال حاضر نزدیک سطح ۹۸ گیر کرده است. برای اینکه دوباره خرس‌های (فروشندگان) دلار تغذیه شوند، نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا است – و مشخص نیست چنین چیزی امروز در دسترس باشد. یورو: خوش‌بینی کمی رنگ می‌بازد دیروز صبح EURUSD با افت همراه شد که به نظر می‌رسید ناشی از انتشار شاخص Ifo آلمان باشد. اینجا تردیدهایی به وجود آمده است مبنی بر اینکه اجرای سریع محرک‌های مالی تا چه اندازه امکان‌پذیر است و آیا اساساً چیزی بیش از حسابداری خلاقانه نیست. تیم کلان ما بهبود فعالیت اقتصادی در منطقه یورو را برای سال ۲۰۲۶ پیش‌بینی می‌کند، اما آشکارا نیاز به صبر وجود دارد. و اگر EURUSD قرار باشد در اواخر امسال مطابق پیش‌بینی ما بالاتر برود، این امر عمدتاً باید ناشی از افزایش بیشتر بیکاری در آمریکا و کاهش نرخ‌های بهره فدرال رزرو باشد. در غیاب داده‌های اقتصادی یا سخنرانی از مقامات بانک مرکزی اروپا امروز، جفت‌ارز EURUSD توسط تحولات آمریکا هدایت خواهد شد. حرکت زیر سطح ۱.۱۷۲۵ می‌تواند تصویر کوتاه‌مدت را تضعیف کند و اصلاح را به سمت محدوده ۱.۱۶۶۰ گسترش دهد. فرانک سوئیس: بانک ملی سوئیس ممکن است به ذخایر مازاد نگاه کند بانک ملی سوئیس امروز نشست سیاست‌گذاری دارد؛ در شرایطی که این کشور با تعرفه ۳۹٪ بر صادرات به آمریکا مواجه است، تورم مصرف‌کننده تنها ۰.۲٪ سالانه است و شاخص ترجیحی بانک برای ارزش تعدیل‌شده تورمی فرانک به سطوح اوج اوایل ۲۰۲۴ نزدیک شده است؛ سطحی که باعث تغییر لحن انبساطی این بانک شد. با این حال، تنها یک نفر از ۲۵ اقتصاددان مورد نظرسنجی بلومبرگ انتظار دارد که بانک ملی سوئیس نرخ سیاستی را از ۰.۰۰٪ به محدوده منفی کاهش دهد. در حالی که بانک سوئيس بارها تأکید کرده که همه گزینه‌ها روی میز است – از جمله کاهش دوباره نرخ‌ها به محدوده منفی یا مداخله جدی‌تر ارزی برای فروش فرانک – ما بر این باوریم که دست این بانک نسبتاً بسته است. امروز باید به دو چیز توجه کرد:۱. هرگونه تغییر در لحن بیانیه که نگرانی بیشتر از قدرت فرانک را نشان دهد، مثل استفاده از عباراتی نظیر «بسیار ارزشمند» یا اینکه بانک سوئيس آماده است «به شکل قوی‌تر» مداخله کند.۲. هرگونه تغییر در نرخ باری که بانک ملی بر ذخایر مازاد اعمال می‌کند. در حال حاضر، بانک سوئيس سیستمی را اجرا می‌کند که بر اساس آن، کارمزد منفی ۲۵ نقطه پایه (یعنی ۲۵bp پایین‌تر از نرخ سیاستی ۰.۰۰٪) بر ذخایر مازاد اعمال می‌شود. ذخایر مازاد به‌عنوان هر چیزی تعریف می‌شود که بانک‌ها بیش از ۱۸ برابر ذخایر حداقلی خود نگه دارند. اگر بانک سوئيس بخواهد اقدامی علیه قدرت فرانک انجام دهد، می‌تواند یا ضریب ۱۸ برابری را کاهش دهد – و در نتیجه بخش بیشتری از ذخایر بانکی را در معرض آن جریمه ۲۵bp قرار دهد – یا اینکه جریمه ۲۵bp را به ۵۰bp افزایش دهد. هرکدام از این اقدامات بر ذخایر مازاد می‌تواند به «تسهیل پنهان» تعبیر شود و به‌طور موقت فرانک را تحت فشار قرار دهد. با این حال، به‌جز یک کاهش غیرمنتظره در نرخ سیاستی، ما بعید می‌دانیم هرگونه جهش در جفت‌ارز EURCHF پایدار بماند. ما انتظار داریم EURCHF در ماه‌های آینده نزدیک سطح ۰.۹۲/۰.۹۳ معامله شود. اما سال آینده، حرکت صعودی قوی‌تر در رشد اقتصادی منطقه یورو و بازده اوراق قرضه یورو باید EURCHF را به سطوح بالاتری برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک HSBC از رایانش کوانتومی در معاملات استفاده کرد

بانک HSBC، بزرگ‌ترین بانک اروپا، اعلام کرد که آزمایش استفاده از رایانه‌های کوانتومی برای کمک به معاملات اوراق قرضه نتایج امیدوارکننده‌ای به همراه داشته است. این پروژه آزمایشی با همکاری شرکت IBM انجام شده و توانسته دقت پیش‌بینی پر شدن سفارش اوراق قرضه با قیمت اعلام‌شده را تا ۳۴٪ افزایش دهد که نسبت به رایانه‌های معمولی مزیت رقابتی محسوب می‌شود. رایانش کوانتومی با بهره‌گیری از اصول فیزیک کوانتوم، توانایی حل مسائل پیچیده را با سرعتی بسیار بالاتر از رایانه‌های سنتی دارد. اگرچه هنوز در مراحل اولیه توسعه است، اما پیش‌بینی می‌شود بازار فناوری کوانتومی تا یک دهه آینده به ارزشی بالغ بر ۱۰۰ میلیارد دلار برسد، در حالی که درآمد سال گذشته آن تنها ۴ میلیارد دلار بوده است. HSBC در این آزمایش، رایانش کوانتومی و کلاسیک را ترکیب کرده تا قیمت‌گذاری معاملات در بازار اوراق قرضه شرکتی اروپا را بهینه کند. الگوریتم‌های رایانه‌ای برای قیمت‌گذاری سریع و خودکار درخواست‌های مشتریان در فرآیند رقابتی، با در نظر گرفتن شرایط لحظه‌ای بازار و برآورد ریسک استفاده شده‌اند. فیلیپ اینتالورا، رئیس بخش فناوری‌های کوانتومی HSBC گفت: «اکنون یک نمونه ملموس داریم که نشان می‌دهد رایانه‌های کوانتومی امروزی چگونه می‌توانند یک مسئله واقعی تجاری را در مقیاس وسیع حل کنند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ ۲۵ سپتامبر منقضی می‌شوند

انقضای آپشن‌های فارکس برای امروز، ۲۵ سپتامبر ساعت ۱۰ صبح به وقت نیویورک (۱۸:۳۰ به وقت ایران)، عمدتاً مربوط به جفت‌ارز EURUSD است که در محدوده 1.1700 تا 1.1800 قرار دارند. حجم بزرگ‌تری از این آپشن‌ها در نزدیکی سطوح 1.1745–1.1750 و 1.1800 متمرکز شده‌اند. در این هفته، فضای معاملاتی دلار و ارزهای اصلی دچار نوسان بوده و معامله‌گران به‌طور کلی فاقد جهت‌گیری مشخص هستند. انتظار می‌رود داده‌های اقتصادی آمریکا در ادامه روز توجه بازار را جلب کند، اما تا پیش از آن، انقضای این آپشن‌ها احتمالاً باعث می‌شود حرکت قیمت EURUSD در محدوده فعلی باقی بماند. به‌ویژه که این جفت‌ارز اکنون دوباره در نزدیکی پیوت (pivot) هفتگی خود قرار گرفته و این موضوع نشان‌دهنده نبود جهت‌گیری کوتاه‌مدت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دویچه بانک: بانک ژاپن افزایش نرخ بهره را در اکتبر آغاز می‌کند

دویچه بانک پیش‌بینی کرده که رشد اقتصادی ژاپن در سال ۲۰۲۵ به ۱.۲ درصد خواهد رسید و تأکید کرده که ضعف ین به صادرکنندگان ژاپنی کمک کرده تا در برابر تعرفه‌ها مقاومت کنند. به‌ویژه خودروسازان توانسته‌اند با بازتعیین قیمت صادرات، اثرات منفی تعرفه‌ها را خنثی کرده و از اختلالات زنجیره تأمین جلوگیری کنند. با وجود تورم «هسته-هسته» بالای ۳ درصد، دویچه بانک انتظار دارد بانک مرکزی ژاپن در ماه اکتبر افزایش نرخ بهره را از سر بگیرد، هرچند نتیجه این اقدام ممکن است تحت تأثیر انتخابات ریاست حزب لیبرال دموکرات در ۴ اکتبر قرار گیرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اپل نسبت به قانون DMA ابراز نگرانی کرد

شرکت اپل نسبت به قانون «بازارهای دیجیتال اتحادیه اروپا» (DMA) ابراز نگرانی کرده و اعلام کرده که این قانون باعث تغییرات نگران‌کننده‌ای در نحوه طراحی و ارائه محصولات اپل در اروپا شده است. اپل تأکید کرده که طبق این قانون، برخی قابلیت‌ها باید پیش از رسیدن به کاربران، روی محصولات و اپلیکیشن‌های غیر اپلی نیز کار کنند. این شرکت از نهادهای قانون‌گذار خواسته تا تأثیر این قانون بر شهروندان اروپایی که از دستگاه‌های اپل استفاده می‌کنند را مورد بررسی قرار دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت‌جلسه نشست ژوئیه ۲۰۲۵ بانک مرکزی ژاپن منتشر شد

صورت‌جلسه نشست ماه ژوئیه بانک مرکزی ژاپن نشان می‌دهد که در صورت حرکت اقتصاد و تورم مطابق با پیش‌بینی‌ها، روند افزایش نرخ بهره ادامه خواهد یافت. برخی اعضا معتقدند که توافق تجاری آمریکا و ژاپن از سطح عدم‌قطعیت‌ها کاسته اما تأثیر تعرفه‌ها همچنان نیازمند بررسی دقیق است. یک عضو تأکید کرده که سناریوی پایه مبنی بر رکود موقت رشد و تورم پایه، تغییری نکرده است. عضوی دیگر خواستار بررسی دقیق اثرات افزایش نرخ بهره در ماه ژانویه شده است. چند عضو گفته‌اند که نرخ بهره باید به سطح خنثی نزدیک شود؛ زیرا گپ تولید در حال بسته شدن و تورم در حال تقویت است. برخی اعضا هشدار داده‌اند که نباید بیش از حد محتاط بود و فرصت افزایش نرخ را از دست داد. یک عضو گفته که در صورت مقاومت اقتصاد آمریکا و محدود بودن اثرات خارجی، بانک مرکزی ژاپن می‌تواند از وضعیت فعلی «صبر و انتظار» خارج شود. عضوی دیگر پیشنهاد داده که در صورت پایداری تورم بالای ۲٪، حمایت‌های پولی باید به‌موقع کاهش یابد. برخی اعضا به لزوم بررسی ترکیب دارایی‌های بانک مرکزی، نه فقط حجم آن‌ها اشاره کرده‌اند. یک عضو گفته که شرکت‌ها اکنون با اعتماد بیشتری هزینه‌ها را از طریق افزایش قیمت منتقل می‌کنند، اما افزایش دستمزدها هنوز به‌طور کامل در قیمت خدمات منعکس نشده است. انتظارات تورمی هنوز در سطح ۲٪ تثبیت نشده‌اند، اما به‌تدریج به آن نزدیک می‌شوند. در مورد سیاست‌های تعرفه‌ای آمریکا، چند عضو گفته‌اند که تأثیر مستقیم آن بر اقتصاد ژاپن احتمالاً محدود است. یک عضو گفته که افزایش پیش‌بینی‌شده در تورم سال ۲۰۲۵ بیشتر ناشی از رشد غیرمنتظره قیمت مواد غذایی بوده و نشانه‌ای از شتاب تورم پایه نیست. برآورد فعلی تورم پایه بین ۱.۵٪ تا ۲.۵٪ اعلام شده است. چند عضو نیز احتمال رکود در اقتصاد آمریکا را کم ارزیابی کرده‌اند و گفته‌اند که باید بررسی شود آیا سیاست مالی می‌تواند تورم را افزایش دهد یا نه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی از آمریکا به‌خاطر حمایت‌هایش قدردانی کرد

روز سه‌شنبه دیدار خوبی با ترامپ داشتم ما به مقرراتی نیاز داریم تا نحوه استفاده از هوش مصنوعی در کنترل تسلیحات را سامان دهد. اروپا نباید اجازه دهد مولداوی را از دست بدهد. اوکراین آماده است راهبردهای موفق دفاعی خود را با سایر کشورها به اشتراک بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه‌های فرانسه دوم اکتبر را روز اعتراض اعلام کردند

اتحادیه‌های کارگری فرانسه، از جمله CFDT، پس از دیدار با نخست‌وزیر سباستین لوکورنو، اعلام کردند که روز دوم اکتبر را به‌عنوان روز جدید اعتراضات سراسری برنامه‌ریزی کرده‌اند. این اقدام در ادامه موج اعتراضات صنفی و اجتماعی در فرانسه صورت می‌گیرد که طی ماه‌های اخیر در واکنش به سیاست‌های اقتصادی و اصلاحات دولتی شدت گرفته‌اند. اتحادیه‌ها خواهان توجه بیشتر دولت به مطالبات کارگران و بازنگری در برخی سیاست‌های اجتماعی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف دیدگاه‌ها در فدرال رزرو مسیر دلار را مبهم کرد

تغییر لحن ترامپ درباره قلمرو اوکراین و پیشنهاد او برای سرنگون کردن هواپیماهای روسی که حریم هوایی ناتو را نقض می‌کنند، تأثیری بر ارزهای اروپایی نداشته است، هرچند این موضوع ریسک‌های نزولی را افزایش می‌دهد. رویدادهای کلان اقتصادی امروز بعید است نوسانات را هدایت کنند. دلار آمریکا: بدون شگفتی از سوی پاول جروم پاول، رئیس فدرال رزرو، دیروز بار دیگر دیدگاه محتاطانه خود را تکرار کرد و نشان داد که بین ریسک‌های نزولی بازار کار و ریسک‌های صعودی تورم نوعی توازن وجود دارد. با این حال، لحن او نسبت به اجماع FOMC ــ آن‌طور که در «دات پلات» میانه نشان داده شده ــ متمایل به هاوکیش‌تر باقی ماند. دیروز همچنین میشل بومن از فدرال رزرو سخنرانی کرد که مطابق انتظار داویش‌تر بود. او تلاش کرد احساس فوریت بیشتری برای اقدام در حمایت از بازار کار القا کند که احتمالاً بازتاب دیدگاه عمومی‌تر اعضای داویش فدرال است. دلار دیروز به‌طور کلی باثبات ماند و تنها در برابر یورو اندکی عقب نشست، چرا که شاخص‌های PMI آمریکا و منطقه یورو واگرا شدند. شاخص ترکیبی آمریکا بیش از حد انتظار افت کرد و با یک واحد کاهش به 53.6 رسید. این هنوز عدد قابل قبولی است و احتمالاً نشان می‌دهد نگرانی‌ها بیشتر به بازار کار محدود است تا به احساسات کلی کسب‌وکار. ما همچنان سوگیری نسبتاً نزولی برای دلار در این هفته حفظ می‌کنیم، هرچند یک روز آرام از نظر داده‌ها و سخنرانی مقامات (تنها مری دالی امروز سخنرانی خواهد کرد) می‌تواند باعث کاهش بیشتر نوسانات ارزی شود و دلار را در اکثر جفت‌ارزهای گروه ۱۰ نزدیک به سطوح فعلی نگه دارد. یورو: بی‌تفاوت نسبت به اخبار اوکراین، فعلاً یورو در حدود 1.180 در نوسان است، مطابق با پیش‌بینی ما برای این هفته و همچنان نسبت به تیترهای ژئوپلیتیکی واکنش نشان نمی‌دهد. ترامپ دیروز گفت که باور دارد اوکراین می‌تواند تمام قلمرو خود را از روسیه پس بگیرد. هرچند این تغییر لحن مهمی است اما بازارها تاکنون به دلیل نبود پیشرفت در مذاکرات صلح، اظهارات ترامپ را با احتیاط دنبال کرده‌اند. در صورت تأثیر، ریسک‌های نزولی برای یورو و حتی بیشتر از آن برای ارزهای اروپایی با بتای بالاتر وجود دارد، چرا که ترامپ به متحدان اروپایی توصیه کرد هواپیماهای روسی نقض‌کننده حریم ناتو را سرنگون کنند. از منظر کلان اقتصادی، تمرکز امروز بر شاخص IFO آلمان خواهد بود، پس از انتشار PMIهای قوی روز گذشته. ما همچنان در کوتاه‌مدت نسبت به EURUSD دیدگاه نسبتاً صعودی داریم، هرچند بعید می‌دانیم رسیدن به سطح 1.200 به آسانی اتفاق بیفتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وزارت دارایی ژاپن حجم حراج اوراق را کاهش می‌دهد

وزارت دارایی ژاپن پیشنهاد داده است که میزان انتشار اوراق قرضه دولتی بلندمدت (JGBs) در حراج‌های تقویت نقدینگی از ۳۵۰ میلیارد ین به ۲۵۰ میلیارد ین کاهش یابد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آداچی، عضو سابق بانک مرکزی ژاپن، افزایش نرخ در اکتبر را محتمل می‌داند

آداچی، عضو پیشین هیئت‌مدیره بانک مرکزی ژاپن، اعلام کرد که افزایش نرخ بهره در ماه اکتبر را نمی‌توان منتفی دانست. او گفت اگر رشد تولید ناخالص داخلی در فصل دوم قوی باشد و منجر به بازبینی صعودی در پیش‌بینی‌های اقتصادی و تورمی بانک مرکزی شود، احتمال افزایش نرخ بهره وجود دارد. با این حال، اگر تمرکز بانک مرکزی بر ریسک‌ها باقی بماند، احتمالاً افزایش نرخ بهره تا مارس ۲۰۲۶ به تعویق خواهد افتاد. آداچی معتقد است که افزایش نرخ بهره تا سطح ۰.۷۵٪ آسیب جدی به رشد اقتصادی ژاپن وارد نخواهد کرد. آداچی که دوره عضویتش در مارس به پایان رسیده، دیگر در تصمیم‌گیری‌ها نقشی ندارد، اما به‌عنوان یک سیاست‌گذار سابق، می‌تواند برآوردهای تحلیلی معتبری از مسیر احتمالی بانک مرکزی ارائه دهد. یادآوری می‌شود که در نشست قبلی بانک مرکزی ژاپن، دو عضو هیئت‌مدیره به افزایش نرخ بهره رأی دادند که باعث رشد ارزش ین و افت شاخص نیکی شد. با این حال، رئیس بانک مرکزی، آقای اوئدا، تلاش کرد این رأی‌های مخالف را کم‌اهمیت جلوه دهد و واکنش‌های بازار به‌سرعت فروکش کرد. در مجموع، بازار مدت‌هاست که احتمال بالای افزایش نرخ بهره در سال جاری را قیمت‌گذاری کرده است، بنابراین تفاوتی ندارد که این اقدام در اکتبر یا دسامبر انجام شود. آنچه برای بازار اهمیت دارد، مسیر بعد از این افزایش نرخ یا احتمال توقف کامل افزایش‌هاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نامزد نخست وزیری ژاپن به استقلال بانک مرکزی ژاپن حمله کرد

سانائه تاکایچی، نامزد پیشتاز رقابت رهبری برای نخست‌وزیری ژاپن، اعلام کرد که دولت باید مسئول تعیین جهت‌گیری سیاست‌های مالی و پولی کشور باشد. او تأکید کرد که بانک مرکزی ژاپن ابزارهای اجرایی سیاست پولی را در اختیار دارد، اما جهت‌گیری کلی باید توسط دولت مشخص شود. تاکایچی هشدار داد که افزایش نرخ بهره می‌تواند بر سرمایه‌گذاری شرکت‌ها و نرخ وام مسکن تأثیر منفی بگذارد. او همچنین گفت که تورم فعلی ژاپن عمدتاً ناشی از افزایش هزینه‌های واردات و فشارهای هزینه‌ای است و خواستار آن شد که تورم به سمت افزایش ملایم قیمت‌ها بر پایه رشد دستمزدها هدایت شود. تاکایچی که از او به‌عنوان «شاگرد سیاسی آبه» یاد می‌شود، سال گذشته در دور نهایی رقابت رهبری از ایشیبا شکست خورد. او اکنون پیشتاز رقابت امسال است که قرار است در تاریخ ۴ اکتبر برگزار شود. با این حال، احتمال دارد با رقابت جدی از سوی شینجیرو کویزومی، فرزند نخست‌وزیر محبوب سابق، جون‌ایچیرو کویزومی، مواجه شود. در صورت پیروزی تاکایچی، او نخستین نخست‌وزیر زن ژاپن خواهد بود و در صورت پیروزی کویزومی، او جوان‌ترین نخست‌وزیر تاریخ مدرن ژاپن خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

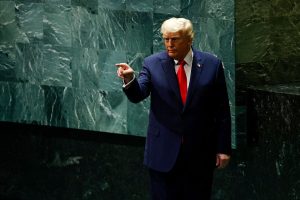
ترامپ سازمان ملل را ناکارآمد و بی‌اثر در حل بحران‌ها دانست

دونالد ترامپ، رئیس‌جمهور ایالات متحده، در سخنرانی خود در مجمع عمومی سازمان ملل، با لحنی تند به نهادهای بین‌المللی، رهبران جهان، مهاجرت، انرژی سبز، جنگ اوکراین و عملکرد اروپا حمله کرد و از سیاست‌های دولت خود دفاع نمود. او گفت: «یک سال پیش کشور ما در بحران بود، اما امروز، تنها هشت ماه پس از آغاز دولت من، آمریکا داغ‌ترین کشور جهان است.» ترامپ مدعی شد که به چندین جنگ پایان داده و شایسته دریافت جایزه نوبل صلح است. او سازمان ملل را نهادی ناکارآمد خواند که فقط «نامه‌های شدیداللحن» می‌نویسد و هیچ اقدامی نمی‌کند. ترامپ گفت: «سازمان ملل باید جلوی جنگ‌ها را بگیرد، نه اینکه فقط حرف بزند.» در ادامه، ترامپ اروپا را به دلیل خرید انرژی از روسیه در حالی که با آن در جنگ است، «شرم‌آور» توصیف کرد و هشدار داد که اگر روسیه برای صلح آماده نباشد، آمریکا تعرفه‌های سنگینی اعمال خواهد کرد. او همچنین چین و هند را «حامیان اصلی جنگ اوکراین» دانست به‌دلیل خرید نفت روسیه. در موضوع مهاجرت، ترامپ گفت: «بحران مهاجرت کنترل‌نشده کشورهایتان را نابود کرده. کشورهایتان دارند به جهنم می‌روند.» او همچنین تغییرات اقلیمی را «بزرگ‌ترین فریب تاریخ» نامید و هشدار داد که «اگر از این فریب سبز فاصله نگیرید، کشورتان شکست خواهد خورد.» در مورد جنگ غزه، ترامپ خواستار آزادی فوری گروگان‌ها توسط حماس شد و با به رسمیت شناختن یک‌جانبه کشور فلسطین مخالفت کرد. او گفت: «پاداش دادن به تروریست‌های حماس برای جنایاتشان اشتباه است.» در پایان، ترامپ از حملات نظامی اخیر آمریکا علیه شبکه‌های قاچاق مواد مخدر در ونزوئلا دفاع کرد و هشدار داد: «به هر قاچاقچی تروریست مواد مخدر می‌گوییم: نابودتان خواهیم کرد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیپولونه، عضو بانک اروپا: مسیر نرخ بهره به داده‌ها وابسته است

پی‌یرپائولو سیپولونه، عضو هیئت اجرایی بانک مرکزی اروپا، اعلام کرد که بانک مرکزی اروپا آماده واکنش در هر جهت مورد نیاز برای حفظ ثبات اقتصادی است. او گفت که بانک در موقعیت مناسبی برای مدیریت تحولات پیش‌رو قرار دارد و ریسک‌های تورمی را «بسیار متوازن» ارزیابی کرد. سیپولونه همچنین اشاره کرد که تا نشست دسامبر داده‌های بیشتری منتشر خواهد شد و تصمیم‌گیری درباره نرخ بهره و سیاست پولی به این اطلاعات وابسته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

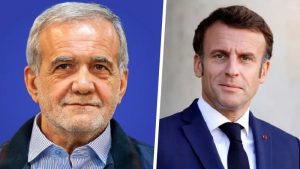
مکرون، رئيس جمهور فرانسه با پزشکیان روز چهارشنبه گفت‌وگو می‌کند

امانوئل مکرون، رئیس‌جمهور فرانسه، اعلام کرد که روز چهارشنبه (امروز) با رئیس‌جمهور ایران، دکتر مسعود پزشکیان، گفت‌وگو خواهد کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

گروه ۷، تجاوز هوایی روسیه را محکوم کرد

وزرای امور خارجه کشورهای گروه ۷ در نشست اخیر خود درباره افزایش فشارهای اقتصادی بر روسیه گفت‌وگو کردند و از ادامه مذاکرات برای استفاده از دارایی‌های دولتی روسیه در حمایت از اوکراین استقبال کردند. آن‌ها همچنین نگرانی خود را نسبت به نقض‌های اخیر حریم هوایی توسط روسیه در کشورهای استونی، لهستان و رومانی ابراز داشتند. در بخش دیگری از بیانیه، وزرا بر ضرورت فوری کاهش رنج شدید غیرنظامیان در غزه تأکید کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ اعلام کرد زمان اقدام اوکراین برای پیروزی در جنگ فرا رسیده است

دونالد ترامپ در پستی در شبکه اجتماعی تروث (Truth Social)، ضمن حمایت از اوکراین در جنگ علیه روسیه، اعلام کرد که اوکراین با حمایت اتحادیه اروپا در موقعیتی قرار دارد که بجنگد و کل خاک خود را پس بگیرد و پیروز شود. او با بیان اینکه پوتین و روسیه در مشکلات اقتصادی بزرگی قرار دارند، اظهار داشت که اکنون «زمان اقدام اوکراین است». ترامپ همچنین افزود که به تأمین سلاح برای ناتو ادامه خواهد داد تا این سازمان هر کاری که می‌خواهد با آن‌ها انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

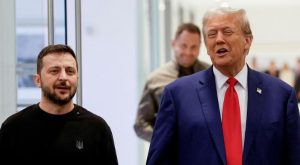
 ترامپ پیشنهاد کرد ناتو هواپیماهای روسی را سرنگون کند

دونالد ترامپ در دیدار با زلنسکی، گفت که کشورهای عضو ناتو باید در صورت ورود هواپیماهای روسی به حریم هوایی ناتو، آن‌ها را سرنگون کنند. با این حال، او در پاسخ به این سوال که آیا از چنین اقدامی توسط ناتو حمایت خواهد کرد یا خیر، گفت: «بستگی دارد». ترامپ همچنین افزود: «من دقیقاً نمی‌دانم در دانمارک چه اتفاقی افتاده است.» او همچنین گفت که فکر می‌کنم اوربان، نخست‌وزیر مجارستان، خرید نفت روسیه را متوقف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ناتو: روسیه باید از نقض حریم هوایی دست بکشد

ناتو در واکنش به نقض حریم هوایی کشورهای عضو توسط روسیه اعلام کرد: «این اقدامات باید متوقف شوند.» ناتو همچنین تأکید کرد: «روسیه مسئول کامل اقدامات اخیر است—اقداماتی که تنش‌زا هستند، احتمال محاسبه اشتباه را افزایش می‌دهند و جان انسان‌ها را به خطر می‌اندازند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف دیدگاه مقامات فدرال رزرو، دلار را تضعیف کرد

دلار آمریکا در ابتدای هفته بخشی از رشدهای پس از نشست فدرال رزرو را از دست داد و در این میان، دلار کانادا بار دیگر به‌عنوان یکی از ضعیف‌ترین ارزها مطرح شد. بدتر شدن وضعیت بازار کار، تداوم نااطمینانی‌های تجاری و احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی کانادا، به‌نظر ما باید همچنان بر فشار نزولی دلار کانادا در برابر سایر ارزهای گروه ۱۰ بیفزاید. امروز روز انتشار شاخص‌های PMI است و سخنرانی مقامات بانک‌های مرکزی (از جمله پاول) همچنان در کانون توجه قرار دارد. دلار آمریکا: پاول امروز سخنرانی می‌کند دلار در آغاز هفته مطابق انتظارات ما تضعیف شد و تا حدی با محرک‌های کوتاه‌مدت بنیادی دوباره همسو شد. این اتفاق در حالی رخ داد که سه عضو فدرال رزرو (آلبرتو موسالم، رافائل بوستیک و بث همک) در مورد کاهش نرخ بهره لحنی محتاطانه داشتند. این سه نفر در جناح نسبتاً هاوکیش (موافق سیاست‌های انقباضی‌تر) قرار دارند و بنابراین موضعشان چندان غافلگیرکننده نیست اما اظهاراتشان نشان می‌دهد جبهه هاوکیش همچنان علی‌رغم فشارهای فزاینده داویش (موافق سیاست‌های انبساطی) نسبتاً محکم باقی مانده است. همزمان، استیون میرن دیروز استدلالی بسیار داویش مطرح کرد. او به‌وضوح یک استثنا محسوب می‌شود (همان‌طور که توزیع دات پلات نیز نشان می‌دهد) و ما تردید داریم که سخنان او عامل اصلی تضعیف دلار بوده باشد. امروز جروم پاول، رئیس فدرال رزرو، سخنرانی خواهد داشت. بعید است او موضعی متفاوت از کنفرانس مطبوعاتی هفته گذشته بگیرد. ما فکر می‌کنیم بازارها در این مقطع بیشتر به سخنان سایر اعضای کمیته بازار آزاد علاقه‌مند باشند. بنابراین شنیدن نظرات آستن گولس‌بی و میشل بومن، که هر دو در جناح دُویش قرار دارند، اهمیت دارد. از منظر داده‌ای، امروز شاخص‌های PMI در چند اقتصاد توسعه‌یافته منتشر می‌شوند. در آمریکا این شاخص‌ها اهمیت کمتری نسبت به نظرسنجی‌های ISM دارند، اما قابلیت مقایسه بهتری با اروپا و بریتانیا فراهم می‌کنند. به نظر ما ریسک‌ها همچنان برای دلار در این هفته متمایل به سمت نزولی هستند اما ممکن است امروز نوعی تثبیت در بازار دیده شود. یورو: PMIها احتمالاً مناسب باقی می‌مانند با عبور نرخ برابری EURUSD از سطح ۱.۱۸۰، میزان کم‌ارزش بودن کوتاه‌مدت این جفت‌ارز به کمتر از ۱ درصد رسیده است (ارزش منصفانه صبح امروز در سطح ۱.۱۸۸ برآورد شد). در حالی که انتظار داریم دلار در روزهای آینده عمدتاً تحت فشار باقی بماند، یورو احتمالاً برای رسیدن به سطح ۱.۱۹۰ زمان نیاز دارد، چراکه فاقد روایت داخلی قدرتمندی است. البته مگر اینکه امروز شاخص‌های PMI در منطقه یورو به‌طور معناداری بهتر از آمریکا ظاهر شوند. انتظار می‌رود نظرسنجی بخش تولید آلمان به تدریج بهبود یابد و برای نخستین بار از سال ۲۰۲۲ به سطح ۵۰.۰ برسد و بدین ترتیب شاخص ترکیبی را به حوالی ۵۱.۰ نزدیک کند. شاخص‌های کلان منطقه یورو پس از عملکرد خوب در ماه اوت احتمالاً تثبیت خواهند شد و سه بخش تولید، خدمات و ترکیبی همگی بالای ۵۰.۰ باقی خواهند ماند. از منظر بانک مرکزی اروپا، امروز اظهارات گئورگ مولر و مارتین کوخر (هر دو هاوکیش) و پیه‌رو چیپولونه (داویش) منتشر خواهد شد. این عوامل احتمالاً شور و هیجان زیادی برای یورو ایجاد نخواهند کرد، اما احتمالاً کافی هستند تا یورو همچنان در موقعیتی مناسب برای بهره‌مندی از چرخش سرمایه‌ها به دور از دلار باقی بماند. انتظار داریم EURUSD امروز حول سطح ۱.۱۸۰ تثبیت شود و در ادامه هفته افزایش‌های ملایمی را تجربه کند. دلار کانادا: نشانی از بهبود دیده نمی‌شود کاهش قیمت نفت دیروز باعث شد بازارها ارزهای اروپایی را نسبت به ارزهای کالامحور ترجیح دهند، اما دلار کانادا بار دیگر به‌عنوان ضعیف‌ترین ارز گروه ۱۰ مطرح شد. به نظر ما این موضوع همچنان بازتاب‌دهنده عدم جذابیت لونی است، حتی در مقایسه با ارزهایی که حساسیت مشابهی به عوامل خارجی دارند (مانند سایر ارزهای بلوک دلار و کرون نروژ). دلیل اصلی نیز افزایش ریسک‌های نزولی داخلی در کاناداست. همان‌طور که در وبینار هفتگی فارکس اشاره کردیم، بانک مرکزی کانادا به احتمال زیاد تا پایان سال بار دیگر نرخ بهره را کاهش خواهد داد و ریسک‌ها متمایل به یک کاهش اضافی دیگر هستند (کاهش نرخ‌ها تا سطح ۲ درصد). وخامت بازار کار به‌طور مستقیم با نااطمینانی در روابط تجاری با آمریکا مرتبط است؛ روابطی که به‌اعتراف خود بانک مرکزی کانادا، به دلیل بازنگری احتمالی توافق USMCA بهبود نخواهد یافت. وابستگی دلار کانادا به بدتر شدن شرایط اقتصاد کلان آمریکا، همراه با فصلی نامطلوب در مقایسه با همتایانی مانند دلار استرالیا، چشم‌انداز ادامه ضعف نسبی این ارز را تا پایان سال تقویت می‌کند. انتظار داریم نرخ برابری USDCAD در سه‌ماهه چهارم همچنان به سمت سطح ۱.۳۷۰ حرکت کند، هرچند استدلال نزولی قوی برای این جفت‌ارز در حال حاضر چندان متقاعدکننده نیست. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دویچه بانک اعلام کرد بانک‌های مرکزی تا سال ۲۰۳۰ ممکن است بیت‌کوین بخرند و نگه دارند

دویچه بانک که مدیریت دارایی‌ای به ارزش ۱.۰۵ تریلیون دلار دارد، می‌گوید بانک‌های مرکزی آلمان ممکن است تا سال ۲۰۳۰ بیت‌کوین بخرند و در ترازنامه‌های خود نگه دارند.تازه‌ترین گزارش این بانک نشان می‌دهد علاقه به دارایی‌های دیجیتال مثل بیت‌کوین در حال افزایش است، در حالی که طلا هم در سال ۲۰۲۵ رشد قابل توجهی داشته و با ارزهای فیات رقابت می‌کند. تحلیلگران دویچه بانک معتقدند بیت‌کوین می‌تواند در پنج سال آینده به‌عنوان یک دارایی ذخیره، مکمل طلا شود. از جمله نشانه‌های کلیدی که تحلیلگران به آن اشاره می‌کنند: ۱.کاهش نوسان ۳۰ روزه که در آگوست ۲۰۲۵ به پایین‌ترین سطح چند سال اخیر رسید. ۲.افزایش عمق بازار، و توجه بیشتر نهادهای قانون‌گذار در حوزه‌های قضایی بزرگ. ۳. ماریون لابور تحلیلگر بخش تحقیقات دویچه بانک گفته است که می‌تواند تصور کند بیت‌کوین در چند سال آینده به «طلای دیجیتال» تبدیل شود؛ مفهومی که مایکل سیلور مدیرعامل استراتژی، در سال‌های اخیر همواره بر آن تأکید داشته است. این فرضیه دویچه بانک می‌تواند به واقعیت تبدیل شود، به شرط آن‌که شفافیت قوانین در آمریکا، اروپا و آسیا بیشتر شود. آمریکا همین حالا برای تبدیل شدن به مرکز نوآوری کریپتو در جهان قدم‌های جدی برداشته و کشورهای آسیایی و اروپایی نیز آرام‌آرام به این مسیر می‌پیوندند. همین امروز آمریکا و بریتانیا برای تشکیل یک کارگروه مشترک در زمینه مقررات کریپتو توافق کردند. در اروپا و آسیا و حتی چین هم قوانین این حوزه شفاف‌تر شده و مراکز مالی در حال بازنگری مجوزها و الزامات نظارتی برای صنعت کریپتو هستند. در مجموع مسیر به سمت شفافیت بیشتر است، اما زمان‌بندی در این میان اهمیت زیادی دارد. دویچه بانک همچنین چند عامل کلیدی را مطرح می‌کند که می‌توانند به پذیرش بیت‌کوین توسط بانک‌های مرکزی سرعت دهند: تنوع‌بخشی به ذخایر فراتر از دلار، یورو و طلا، برای مدیریت ریسک متعادل‌تر. ژئوپلیتیک: تکه‌تکه شدن بازارها و اعمال تحریم‌ها، کشورها را به سمت دارایی‌های «بی‌طرف» سوق می‌دهد که در زمان بحران مفید هستند. زیرساخت: پیشرفت در حوزه نگهداری نهادی (custody) و استانداردهای حسابداری شفاف‌تر، استفاده از بیت‌کوین را آسان‌تر کرده و اصطکاک عملیاتی را کاهش می‌دهد. دویچه بانک تأکید می‌کند بانک‌های مرکزی باید بیت‌کوین را نگهداری و در آن سرمایه‌گذاری کنند، چرا که این کار به تنوع ذخایر، کاهش وابستگی به شوک‌های دلاری، و پوشش در برابر تورم و ریسک‌های ژئوپلیتیکی کمک می‌کند. البته تحقق این موضوع نیازمند وجود شرایط اساسی مثل قوانین شفاف، نقدشوندگی بالا، راهکارهای امن نگهداری، و نوسان کنترل‌شده است. در غیر این صورت نقش بیت‌کوین در ذخایر بانک‌های مرکزی همچنان محدود خواهد ماند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر