TSLA 386.47 USD ▲ 3.41%
AAPL 343.99 USD ▲ 1.32%
GOOGL 334.76 USD ▼ 1.62%
AMZN 262.37 USD ▼ 0.10%
NVDA 221.97 USD ▲ 2.54%
BTCUSD 84,316.76 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

دموکرات‌های مجلس آمریکا سندی جنجالی علیه ترامپ منتشر کردند

دموکرات‌های کمیته نظارت مجلس نمایندگان ایالات متحده تصویری از یک یادداشت تبریک تولد منتشر کردند که به گفته آنان توسط دونالد ترامپ برای جفری اپستین ارسال شده است. این افشاگری تازه، بار دیگر توجه‌ها را به گذشته‌ی ارتباطات احتمالی رئیس‌جمهور با این سرمایه‌گذار رسوای متوفی جلب کرده است. یادداشت مورد بحث بخشی از مجموعه اسنادی است که کمیته نظارت دریافت کرده؛ اسنادی شامل کتاب تولدی که برای پنجاه‌سالگی اپستین گردآوری شده، وصیت‌نامه‌ی او، دفترچه‌های تماس بین سال‌های ۱۹۹۰ تا ۲۰۱۹ و اطلاعات مربوط به حساب‌های بانکی شناخته‌شده‌اش. دموکرات‌ها با انتشار تصویر یادداشت ادعایی، مدعی شدند ترامپ در آن به یک «راز شگفت‌انگیز مشترک» اشاره کرده است. ترامپ قاطعانه نگارش چنین پیامی را انکار کرده و آن را «ساختگی» دانسته است. تیلور بودوویچ، معاون دفتر کارکنان کاخ سفید، این تصویر را جعلی خوانده و اعلام کرده است ترامپ علیه خبرنگاران وال‌استریت ژورنال، ناشر داوجونز و شرکت مادر آن نیوز کورپ به اتهام افترا اقامه دعوی کرده است. کارولین لویت، سخنگوی کاخ سفید، نیز این اقدام دموکرات‌ها را «بخشی از یک حقه‌ تازه پیرامون اپستین» توصیف کرده است. در سوی مقابل، سخنگوی داوجونز در واکنش به شکایت ترامپ تأکید کرده که به «دقت و صحت» گزارش‌های این رسانه اطمینان دارد و در برابر هرگونه دعوی حقوقی به‌طور جدی دفاع خواهد کرد. کتاب تولد اپستین توسط دستیار سابقش، گیلین مکسول، گردآوری شده بود؛ فردی که اکنون به دلیل نقش مستقیم در سوءاستفاده‌های جنسی اپستین دوران محکومیت ۲۰ ساله خود را می‌گذراند. اپستین در سال ۲۰۱۹ در زندان و در حالی‌که منتظر محاکمه بود، بنا به اعلام رسمی مقامات آمریکا خودکشی کرد. یک مقام کمیته نظارت گفته است اسناد تازه در دست بررسی است و طی هفته‌های آینده به‌صورت عمومی منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ایالات متحده و پاکستان توافقنامه ۵۰۰ میلیون دلاری مواد معدنی حیاتی را امضا کردند

ایالات متحده و پاکستان یک توافقنامه مواد معدنی حیاتی امضا کردند که منجر به صادرات فوری آنتیموان، مس، طلا، تنگستن و عناصر خاکی کمیاب به آمریکا می‌شود و زمینه را برای ایجاد یک پالایشگاه با حمایت آمریکا در پاکستان فراهم می‌کند. این توافق که میان شرکت «یو‌اس استراتژیک متالز» (US Strategic Metals) و «سازمان کارهای مرزی» (FWO) پاکستان منعقد شده، شامل یک سرمایه‌گذاری اولیه ۵۰۰ میلیون دلاری در این بخش است. این توافق برای شرکت‌های آمریکایی یک منبع جدید و غیرچینی برای عناصر خاکی کمیاب و مواد معدنی استراتژیک فراهم می‌کند و به متنوع‌سازی زنجیره‌های تأمین که برای بخش‌های دفاعی و انرژی پاک حیاتی هستند، کمک می‌کند. برای تولیدکنندگان آمریکایی، این امر می‌تواند فشارهای هزینه و امنیتی مربوط به ورودی‌هایی مانند مس، آنتیموان و عناصر خاکی کمیاب را کاهش دهد، هرچند موفقیت آن تا حد زیادی به سرعت تحقق پروژه پالایشگاه بستگی دارد. مواد معدنی حیاتی تحت پوشش این توافقنامه برای بخش‌های دفاعی، هوافضا، فناوری، تولید پیشرفته و تولید انرژی کلیدی هستند. در بلندمدت، شرکت «یو‌اس استراتژیک متالز» قصد دارد یک پالایشگاه تخصصی چندفلزی در پاکستان بسازد تا محصولات معدنی میانی و نهایی را برای تقاضای بازار آمریکا تولید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دولت در فرانسه؛ بایرو پس از شکست در رأی اعتماد آماده استعفا می‌شود

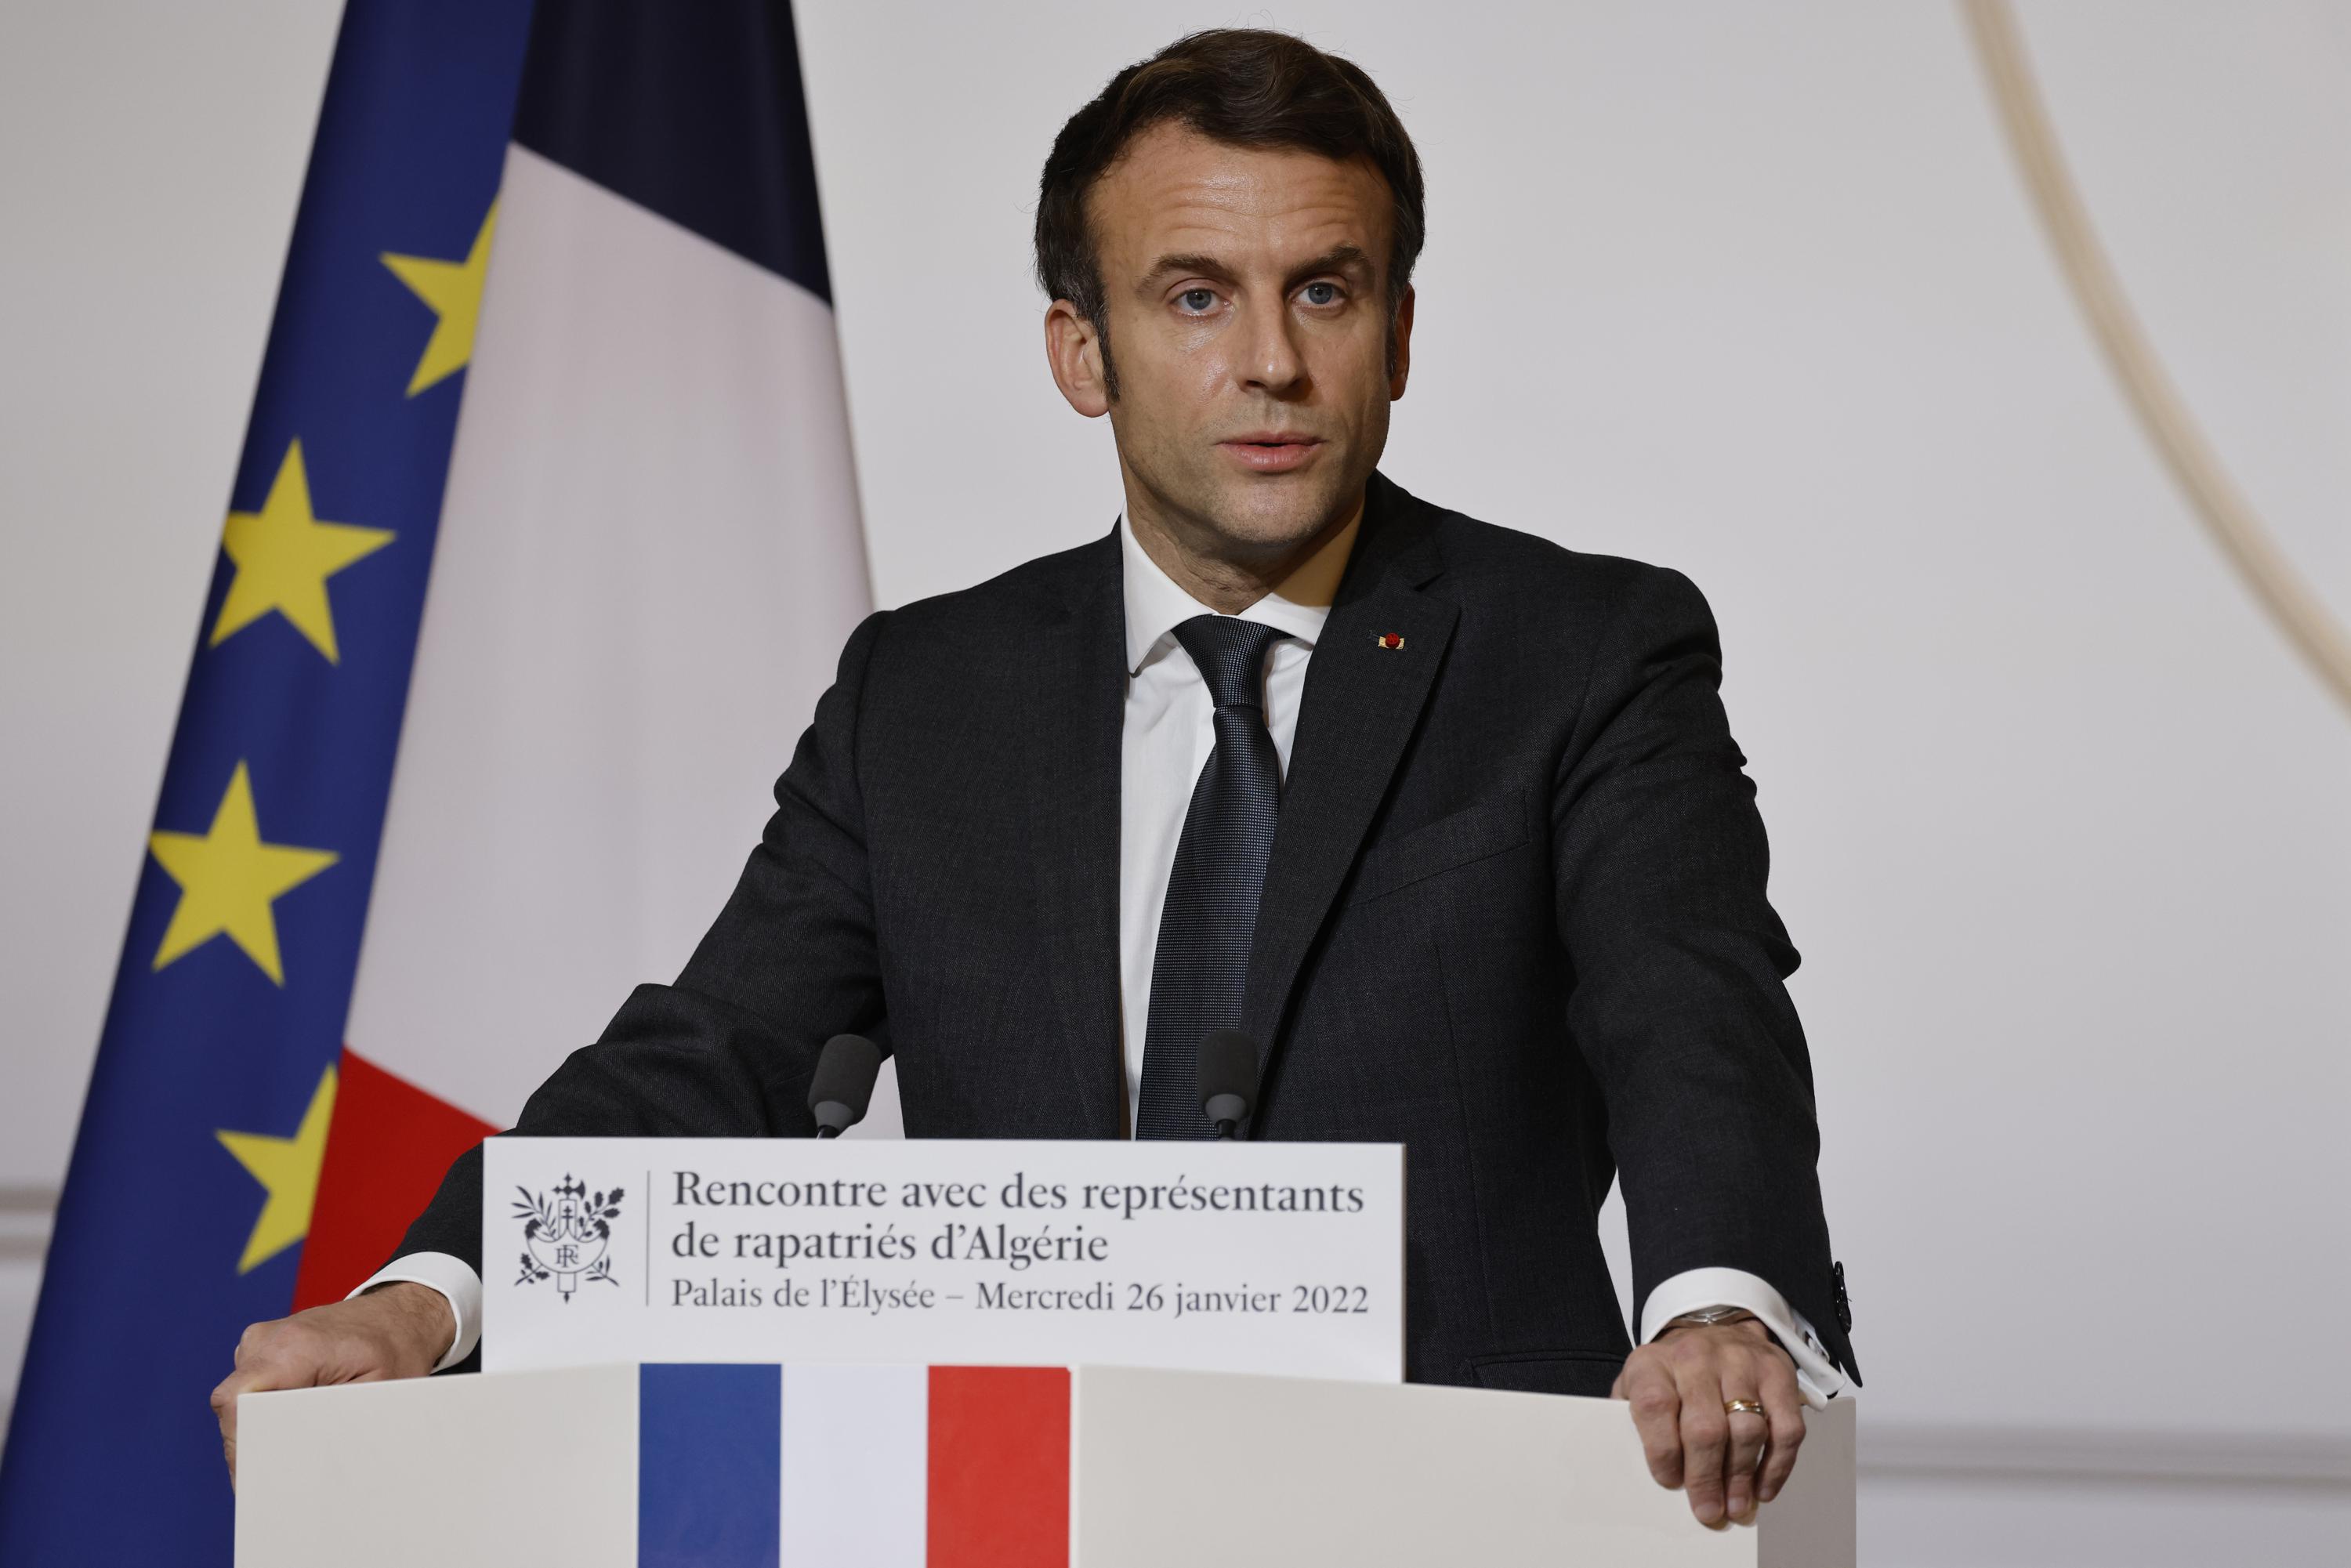
فرانسوا بایرو، نخست‌وزیر فرانسه، شامگاه دوشنبه در مجلس ملی شکست سنگینی در رأی اعتماد متحمل شد و به این ترتیب سومین تغییر دولت در کمتر از یک سال رقم خورد. تنها ۱۹۴ نماینده از او حمایت کردند، در حالی‌که ۳۶۴ نفر به کنار گذاشتن او رأی دادند. این شکست در حالی رخ داد که بایرو تلاش داشت با به چالش کشیدن مخالفان، حمایت لازم برای اصلاحات بحث‌برانگیز بودجه‌ای خود را به دست آورد. اکنون رئیس‌جمهور امانوئل مکرون باید تصمیم بگیرد که نخست‌وزیری تازه منصوب کند یا مجلس را منحل کرده و انتخابات زودهنگام برگزار نماید؛ هر دو گزینه کشور را وارد دوره‌ای تازه از بی‌ثباتی سیاسی و اقتصادی خواهد کرد. بحران سیاسی کنونی یادآور شکست انتخابات زودهنگامی است که مکرون سال گذشته برای تثبیت قدرت میانه‌روها برگزار کرد، اما عملاً به قدرت‌گیری بیشتر جناح راست افراطی انجامید. بایرو در دفاع از برنامه خود هشدار داد که فرانسه «در دریایی از بدهی در حال غرق شدن» است. او پیشنهاد کرده بود با اعمال ۴۴ میلیارد یورو کاهش هزینه و افزایش مالیات، کسری بودجه سال ۲۰۲۶ از ۵.۴ درصد تولید ناخالص داخلی به ۴.۶ درصد کاهش یابد. بخشی از این برنامه شامل کاهش دو تعطیلی رسمی بود؛ اقدامی که به شدت با مخالفت افکار عمومی و احزاب مواجه شد. بازارها در واکنش اولیه نسبتاً آرام بودند. شاخص CAC 40 با ۰.۸ درصد رشد بسته شد و بازده اوراق ده‌ساله دولت فرانسه نیز با افت چهار واحد پایه به ۳.۴۱ درصد رسید. فاصله بازدهی اوراق فرانسه با اوراق آلمان کمی کاهش یافت و به ۷۷ واحد پایه رسید. با این حال، سرمایه‌گذاران نگرانند بحران سیاسی تازه توان دولت را برای کنترل هزینه‌های رو به افزایش و بدهی‌های سنگین محدود کند. رهبران جناح‌های مخالف از جمله مارین لوپن، رهبر حزب راست‌گرای مجمع ملی، خواستار انتخابات جدید شده‌اند. او هشدار داد که حزبش حاضر به همراهی با سیاست‌های مالی و مهاجرتی دولت نخواهد بود. مکرون فعلاً درباره گزینه‌های خود سکوت کرده، اما منابع نزدیک به کاخ الیزه می‌گویند او ترجیح می‌دهد پیش از انتخابات، با جلب حمایت احزاب میانه و سوسیالیست، نخست‌وزیری تازه معرفی کند تا دولت بتواند با اعتصاب‌های پیش‌رو علیه بودجه ۲۰۲۶ مواجه شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار کالاها در کانون توجه: جهش نفت، خرید طلای چین و افزایش واردات مس

بهای نفت در معاملات امروز با نزدیک به ۲ درصد رشد همراه شد (هرچند بخشی از رشد امروز در سشن امریکا تعدیل شد)؛ افزایشی که در پی انتشار گزارش‌هایی درباره بررسی بسته تحریمی جدید اتحادیه اروپا علیه بانک‌ها و شرکت‌های انرژی روسیه رقم خورد. هم‌زمان، تصمیم اوپک‌پلاس برای افزایش محدود تولید در ماه اکتبر نیز به حمایت از قیمت‌ها کمک کرد. در کنار آن، بانک مرکزی چین برای دهمین ماه پیاپی بر ذخایر طلای خود افزود تا بار دیگر جایگاه این فلز به‌عنوان پناهگاه امن در شرایط ژئوپلیتیکی پرتنش مورد تأکید قرار گیرد. انرژی؛ تولید محدودتر اوپک‌پلاس و رشد واردات چین اوپک‌پلاس در نشست اخیر خود تنها با افزایش ۱۳۷ هزار بشکه‌ای تولید در ماه اکتبر موافقت کرد؛ رقمی به‌مراتب کمتر از رشد ۵۵۰ هزار بشکه‌ای در ماه‌های آگوست و سپتامبر. این رویکرد محتاطانه می‌تواند مازاد عرضه پیش‌بینی‌شده بازار را کاهش دهد. از سوی دیگر، داده‌های تجاری چین نشان داد واردات نفت خام این کشور در ماه اوت ۴.۹ درصد نسبت به ماه قبل و ۰.۸ درصد نسبت به سال قبل افزایش یافته و به ۴۹.۵ میلیون تن رسیده است. پایان دوره تعمیرات پالایشگاه‌ها و افزایش خرید محموله‌ها توسط پالایشگران دولتی و خصوصی عامل اصلی این رشد بوده است. فلزات؛ خرید طلای چین و تحرک در بازار مس بانک مرکزی چین در ماه اوت ۶۰ هزار اونس طلا به ذخایر خود افزود و کل موجودی را به بیش از ۲۳۰۰ تن رساند. از نوامبر ۲۰۲۴ تاکنون، چین در مجموع ۳۸ تن طلا خریداری کرده است. این در حالی است که بسیاری از بانک‌های مرکزی با توجه به قیمت‌های بی‌سابقه طلا از سرعت خریدهای خود کاسته‌اند، اما تنش‌های ژئوپلیتیکی همچنان تقاضا را تقویت می‌کند. در همین دوره، واردات مس تصفیه‌نشده چین با ۱.۲ درصد رشد سالانه به ۴۲۵ هزار تن رسید، هرچند مجموع واردات از ابتدای سال هنوز ۲.۲ درصد کمتر از سال گذشته است. در مقابل، واردات کنسانتره مس با رشد ۷.۴ درصدی سالانه به ۲.۸ میلیون تن افزایش یافت و نشان‌دهنده تقاضای قوی پالایشگران داخلی است. کشاورزی؛ افزایش واردات سویا و تغییر مواضع سفته‌بازان آمارهای گمرکی چین نشان داد واردات سویا در ماه اوت با ۱.۱ درصد رشد سالانه و ۵.۲ درصد افزایش ماهانه به ۱۲.۳ میلیون تن رسیده است. این رشد عمدتاً ناشی از افزایش محموله‌های ورودی از آمریکای جنوبی بود که در راستای تنوع‌بخشی به منابع تأمین و کاهش وابستگی به محصولات کشاورزی ایالات متحده انجام شد. در بازارهای فیوچرز آمریکا، سفته‌بازان همچنان فشار فروش در گندم را افزایش داده‌اند، در حالی که در ذرت و سویا تغییر جهت به سمت کاهش مواضع نزولی دیده می‌شود. پوزیشن‌های سفته‌بازان در بازار کامودیتی آخرین داده‌های کمیسیون معاملات فیوچرز کالای آمریکا (CFTC) نشان می‌دهد مدیران سرمایه برای دومین هفته متوالی بر خالص خریدهای خود در بازار نفت برنت افزوده‌اند و پوزیشن‌های خرید در WTI نیز پس از چهار هفته کاهش دوباره افزایش یافته است. در فلزات گرانبها نیز، خالص خریدهای سفته‌بازان در طلا و نقره روندی صعودی داشته که عمدتاً ناشی از انتظار برای کاهش نرخ بهره فدرال رزرو و جذابیت بیشتر این دارایی‌ها بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتظارات تورمی یک‌ساله مصرف‌کنندگان آمریکا به ۳.۲ درصد رسید

انتظارات تورمی مصرف‌کنندگان آمریکا در گزارش ماه اوت بانک فدرال رزرو نیویورک تغییر محسوسی نداشت، اما نشانه‌های نگرانی از وضعیت بازار کار در حال پررنگ‌تر شدن است. بر اساس این نظرسنجی، انتظار تورم یک‌ساله از ۳.۱ درصد به ۳.۲ درصد افزایش یافت، در حالی که انتظارات سه‌ساله همچنان روی ۳ درصد و پنج‌ساله روی ۲.۹ درصد ثابت ماند. همچنین، پیش‌بینی افزایش قیمت مسکن بدون تغییر در سطح ۲.۹ درصد باقی ماند. آنچه بیش از همه توجه‌ها را جلب کرد، تشدید بدبینی مصرف‌کنندگان به بازار کار بود. شرکت‌کنندگان در این نظرسنجی احتمال بالاتری برای رشد بیکاری در سال آینده قائل شدند، نگرانی بیشتری از دست دادن شغل خود ابراز کردند و بدبین‌ترین ارزیابی از یافتن شغل جدید را از زمان آغاز این سری داده‌ها در ژوئن ۲۰۱۳ ثبت کردند. در کنار این موارد، برداشت عمومی از شرایط فعلی مالی خانوارها نیز رو به وخامت گذاشته است. چنین ترکیبی می‌تواند در آینده نزدیک بر مصرف و پویایی اقتصاد، به‌ویژه در حوزه تغییر شغل و جابه‌جایی نیروی کار، اثر منفی بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

والو، از حزب سوسیالیست فرانسه: وضعیت مالی کشور نتیجه سیاست‌های رئیس‌جمهور مکرون است

ما قادر به حمایت از رأی اعتماد به نخست‌وزیر بایرو نیستیم اگر رئیس‌جمهور مکرون از ما بخواهد، آماده‌ی اداره کشور هستیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بايرو، نخست‌وزیر فرانسه: آینده فرانسه به کنترل هزینه‌ها و بدهی‌ها بستگی دارد.

اگر به بدهی‌ها رسیدگی نکنیم، دیگر قادر به استقراض نخواهیم بود قانون‌گذاران فرانسوی می‌توانند دولت را برکنار کنند، اما نمی‌توانند از واقعیت فرار کنند

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جی‌پی مورگان: احتمالاً فدرال رزرو ۲۵ نقطه پایه نرخ بهره را کاهش می‌دهد، نه ۵۰ نقطه پایه

فابیو باسی از جی‌پی مورگان پیش‌بینی می‌کند که فدرال رزرو در سپتامبر نرخ بهره را ۲۵ نقطه پایه کاهش دهد؛ دلیلش هم ضعف در آمار اشتغال اما تورم همچنان بالاست. او می‌گوید کاهش ۵۰ نقطه پایه‌ای بعید است. ریسک رکود حدود ۴۰ درصد برآورد می‌شود، هرچند بازارها تنها تعدیل محدودی در ریسک‌های رشد می‌بینند. باسی با اشاره به فشارهای سیاسی پس از برکناری فرماندار کوک، تأکید کرد که استقلال فدرال رزرو همچنان حفظ شده است. اگر ضعف اقتصادی موقتی باشد، او مسیر کاهش نرخ‌ها را محدود، عقب‌نشینی اندک دارایی‌های پرریسک و تقویت دلار پیش‌بینی می‌کند.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دیپلمات‌های اتحادیه اروپا انتظار دارند تا جمعه پیش‌نویس نوزدهمین بسته تحریمی علیه روسیه ارائه شود

بسته‌ای که احتمالاً شامل قرار گرفتن بانک‌هایی از دو کشور آسیای مرکزی و همچنین بانک‌های منطقه‌ای روسیه در فهرست تحریم‌ها خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شی، رئیس‌جمهور چین، در نشست مجازی بریکس شرکت کرد

شی جین‌پینگ در نشست مجازی بریکس: باید از چندجانبه‌گرایی حمایت کنیم. باید به شفافیت و همکاری برد-برد پایبند باشیم. برخی کشورها با جنگ تجاری، ضربه سنگینی به اقتصاد جهان وارد می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: نرخ‌های منفی فعلاً منتفی هستند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که بازگشت به نرخ‌های بهره منفی با موانع جدی مواجه است و در شرایط فعلی، چنین اقدامی بعید به نظر می‌رسد. او با اشاره به آثار منفی نرخ‌های منفی بر پس‌اندازکنندگان و صندوق‌های بازنشستگی، تأکید کرد که سیاست‌گذاران باید با احتیاط عمل کنند. همچنین، ابهامات ناشی از تعرفه‌های تجاری آمریکا موجب کاهش سرمایه‌گذاری شرکت‌ها و تضعیف رشد اقتصادی شده‌اند. بازارهای مالی نیز با توجه به این مواضع، هیچ کاهش نرخ بهره‌ای را برای باقی‌مانده سال ۲۰۲۵ پیش‌بینی نکرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط ین پس از استعفای ناگهانی نخست‌وزیر ژاپن

ین ژاپن در آغاز معاملات این هفته با فشار سنگینی روبه‌رو شد و در برابر ارزهای اصلی تضعیف گردید. استعفای غیرمنتظره شین‌گرو ایشیبا، نخست‌وزیر ژاپن، که طی تعطیلات آخر هفته اعلام شد، موجی از بی‌اعتمادی را به فضای سیاسی و اقتصادی این کشور وارد کرده و بازار فارکس را به سرعت تحت تأثیر قرار داده است. در نخستین ساعات معاملات روز دوشنبه در آسیا، نرخ برابری دلار/ین (USDJPY) با گپی صعودی به حوالی ۱۴۸٫۲۲ رسید؛ سطحی بالاتر از قیمت پایانی جمعه در محدوده ۱۴۷٫۳۵. همچنین سایر کراس‌های ین نیز افزایش یافتند؛ به‌گونه‌ای که یورو/ین (EURJPY) تا حوالی ۱۷۳٫۴۵ تقویت شد. ایشیبا که در اکتبر ۲۰۲۴ به قدرت رسیده بود، طی ماه‌های اخیر با فشار فزاینده‌ای از درون حزب خود مواجه شد تا مسئولیت شکست تاریخی در انتخابات امسال را بپذیرد. دولت ائتلافی تحت رهبری او اکثریت خود را در هر دو مجلس نمایندگان و مشاوران از دست داد؛ اتفاقی که نهایتاً به کناره‌گیری وی منجر شد. بازارها اکنون با حالتی پرتنش، واکنش سریع خود را به این تحول سیاسی نشان داده‌اند. کارشناسان معتقدند گپ ایجادشده در نمودار USDJPY همچنان جای پر شدن دارد، اما در کوتاه‌مدت ضعف ین می‌تواند ادامه یابد تا زمانی که فضای سیاسی ژاپن به ثبات نسبی برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش COT هفته منتهی به ۵ سپتامبر منتشر شد

گزارش COT ابزاری کلیدی برای شناخت جهت‌گیری معامله‌گران بزرگ در بازارهای جهانی است. داده‌های منتشر شده در تاریخ ۵ سپتامبر ۲۰۲۵ نشان می‌دهد که تغییرات مهمی در ارزها، فلزات گران‌بها، کالاهای انرژی و شاخص‌های سهام رخ داده است. همچنین داده‌های جداگانه مربوط به طلا در بازه یک‌ساله بررسی شده و روند رفتاری معامله‌گران به‌وضوح قابل مشاهده است. ۱. بخش ارزهای اصلی (Major Currencies) در گزارش هفتگی ۵ سپتامبر: یورو همچنان بیشترین پوزیشن‌های خرید در میان ارزهای اصلی را حفظ کرده و سفته‌بازان بر ادامه روند مثبت این ارز تأکید دارند. ین ژاپن تحت فشار فروش قرار گرفته و موقعیت‌های فروش افزایش یافته است. پوند بریتانیا و فرانک سوئیس نیز با خروج نسبی سفته‌بازان مواجه شده‌اند و تمایل به فروش در این ارزها بیشتر شده است. دلار کانادا و دلار نیوزیلند همچنان در موقعیت خنثی تا منفی قرار دارند، که نشان می‌دهد بازار به آینده این ارزها خوش‌بین نیست. ۲. ارزهای نوظهور (Exotic Currencies) پزو مکزیک در هفته اخیر با رشد موقعیت‌های خرید همراه بود و همچنان به‌عنوان قوی‌ترین ارز نوظهور مطرح است. رئال برزیل با کاهش خریدها کمی تضعیف شد اما هنوز تقاضای سفته‌بازان در سطح قابل قبولی باقی مانده است. راند آفریقای جنوبی موقعیت‌های مثبتی کسب کرده و بهبود نسبی نسبت به هفته‌های قبل داشته است. ۳. رمزارزها (Cryptocurrencies) بیت‌کوین (BTC) با افزایش فروش از سوی سفته‌بازان مواجه شد و خالص موقعیت‌ها وارد فاز منفی گردید. اتریوم (ETH) عملکرد بهتری داشت و در مقایسه با بیت‌کوین توانست موقعیت مثبت خود را حفظ کند، هرچند تغییرات بزرگی ثبت نشده است. ۴. فلزات گران‌بها (Metals) طلا (Gold) بزرگ‌ترین رشد در موقعیت‌های خرید را به خود اختصاص داد. بیش از ۳۱۵ هزار قرارداد خرید توسط سفته‌بازان ثبت شده و این نشانه‌ای از بازگشت توجه سرمایه‌گذاران به طلاست. نقره (Silver) و پلاتین (Platinum) نیز با رشد موقعیت‌های خرید مواجه شدند. پالادیوم (Palladium) همچنان در فشار فروش قرار دارد و سرمایه‌گذاران نسبت به آن بدبین هستند. مس (Copper) با کاهش خالص موقعیت‌ها نشانه‌ای از نگرانی در سمت تقاضای صنعتی دارد. ۵. کالاهای انرژی و کشاورزی (Commodities) نفت خام (WTI Crude Oil) در این هفته با افت پوزیشن‌های خرید مواجه شد و بازار نسبت به رشد قیمت آن محتاط‌تر شده است. گاز طبیعی (Natural Gas) همچنان روند نزولی دارد و بیشترین فشار فروش در این بخش دیده می‌شود. در بخش کشاورزی، ذرت (Corn) و قهوه (Coffee) شاهد رشد تقاضا بودند، در حالی که شکر در موقعیت فروش قرار گرفت. ۶. شاخص‌های سهام آمریکا (Indices) S&P500 و NASDAQ100 همچنان در فشار فروش سفته‌بازان قرار دارند. داوجونز نیز موقعیت منفی ثبت کرد و نشانه‌ای از بدبینی سفته‌بازان نسبت به آینده بورس آمریکا است. تنها بخش مثبت، کاهش نسبی فروش در VIX Futures بود، هرچند همچنان در موقعیت بالای فروش باقی مانده است. ۷. تحلیل ویژه – روند طلا در یک‌سال گذشته داده‌های جدول، تغییرات هفتگی موقعیت‌های طلا در یک‌سال اخیر (از سپتامبر ۲۰۲۴ تا سپتامبر ۲۰۲۵) را نشان می‌دهد: بیشترین موقعیت‌های خرید در سپتامبر ۲۰۲۴ با بیش از ۳۸۷ هزار قرارداد ثبت شد. پس از آن تا بهار ۲۰۲۵ روندی کاهشی داشت و در بازه مارس تا ژوئن ۲۰۲۵ به کمترین سطح یعنی حدود ۲۳۰ هزار قرارداد رسید. از تابستان ۲۰۲۵ روند صعودی دوباره آغاز شد و در حال حاضر (سپتامبر ۲۰۲۵) موقعیت‌ها بار دیگر به بالای ۳۱۵ هزار قرارداد رسیده‌اند. سهم معاملات خرید در کل بازار طلا اکنون حدود ۶۴٪ است که نشان‌دهنده تمایل قوی به صعودی بودن طلا در ماه‌های آتی است. جمع‌بندی گزارش COT هفته منتهی به ۵ سپتامبر ۲۰۲۵ تصویری چندوجهی از بازارها ارائه می‌دهد: یورو و طلا در مرکز توجه معامله‌گران بزرگ قرار گرفته‌اند. ارزهای کالایی و ین ژاپن تحت فشار فروش باقی مانده‌اند. شاخص‌های سهام آمریکا در موضع ضعف قرار دارند و تمایل به ریسک کمتر شده است. داده‌های یک‌ساله طلا نشان می‌دهد که این فلز بار دیگر به عنوان پناهگاه امن سرمایه‌ها مطرح شده و احتمالاً روند صعودی آن ادامه خواهد داشت.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

به نقل از CNBC: با مطرح شدن پرسش‌های جدیدی بر اساس اسناد ملکی، ابهام در استعفای عضو سابق فدرال رزرو، کوگلر، پیچیده‌تر می‌شود

به نقل از CNBC: با مطرح شدن پرسش‌های جدیدی بر اساس اسناد ملکی، ابهام در استعفای عضو سابق فدرال رزرو، کوگلر، پیچیده‌تر می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ مدیریت سرمایه‌گذاری عظیم ژاپن در آمریکا را بر عهده می‌گیرد

به گزارش روزنامه فایننشال تایمز، دونالد ترامپ قصد دارد پس از دستیابی به یک توافق دوجانبه با توکیو، شخصاً بر سرمایه‌گذاری ۵۵۰ میلیارد دلاری ژاپن در ایالات متحده نظارت و آن را هدایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در مورد جریمه گوگل توسط اتحادیه اروپا: اجازه اقدامات تبعیض‌آمیز را نخواهم داد

مجبور خواهم شد روند اجرایی بخش ۳۰۱ را برای لغو مجازات‌های ناعادلانه‌ای که از این شرکت‌های آمریکایی مالیات‌پرداز دریافت می‌شود، آغاز کنم. ✍️بخش ۳۰۱ (Section 301) یکی از ابزارهای کلیدی در قانون تجارت سال ۱۹۷۴ آمریکا است. این بخش به رئیس‌جمهور آمریکا این اختیار را می‌دهد که علیه سیاست‌ها یا اقدامات تجاری ناعادلانه و تبعیض‌آمیز سایر کشورها که به منافع تجاری آمریکا آسیب می‌زنند، اقدامات تلافی‌جویانه انجام دهد.    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تجاری بازار کار کانادا را در ماه اوت تضعیف کرد

بر اساس بررسی کلر فان، اقتصاددان RBC، از گزارش مشاغل کانادا، جنگ تجاری در ماه اوت به بازار کار این کشور ضربه زده است. این گزارش نشان می‌دهد که پس از کاهش ۴۱ هزار شغل در ماه ژوئیه، در ماه اوت نیز ۶۶ هزار شغل دیگر از دست رفته است که تصویری رو به وخامت را نشان می‌دهد. خانم فان اشاره می‌کند که این ضعف، بازتاب‌دهنده وضعیت رو به افول در ایالات متحده است. نرخ بیکاری ۷.۱ درصدی، بالاترین میزان در یک دهه اخیر (به استثنای دوره همه‌گیری کرونا) است. با این حال، او به برخی نشانه‌های مثبت نیز اشاره می‌کند: «بیشتر مشاغل از دست رفته پاره‌وقت بودند، ساعات کار واقعی ۰.۱ درصد افزایش یافت و ضعف نسبتاً در بخش‌های در معرض تجارت مانند تولید، حمل‌ونقل و انبارداری متمرکز بود که مجموعاً ۴۲ هزار شغل را در ماه اوت از دست دادند.» در پی این گزارش، ارزش «لونی» (دلار کانادا) کاهش یافت و به ضعیف‌ترین ارز در میان ده ارز اصلی جهان (G10) تبدیل شد. کلر فان می‌نویسد: «گزارش منفی امروز بازار کار، این احتمال را افزایش می‌دهد که بانک مرکزی کانادا (BoC) تصمیم به کاهش بیشتر نرخ بهره بگیرد.» در حال حاضر، بازارها احتمال ۹۲ درصدی برای کاهش نرخ بهره قائل هستند. به گفته فان، اگر گزارش تورم (CPI) که قبل از تصمیم‌گیری ۱۶ سپتامبر منتشر می‌شود مطلوب باشد، این احتمال تقویت خواهد شد. او می‌افزاید با اینکه انتظار می‌رود شرایط در بخش‌های مرتبط با تجارت بدتر شود، اما این ضعف به سایر بخش‌های اقتصادی سرایت نخواهد کرد. دو دلیل اصلی برای این خوش‌بینی، تعرفه‌های نسبتاً پایین آمریکا بر کالاهای کانادایی به لطف معاهده CUSMA و روند سالم هزینه‌های مصرف‌کنندگان داخلی است که به ثبات کلی اقتصاد کمک خواهد کرد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گولزبی از فدرال رزرو: رشد اشتغال قطعاً پایین‌تر از نرخ سر به سر است

ممکن است استخدام به دلیل مهاجرت، به‌طور مصنوعی پایین‌تر باشد. من هنوز در مورد تصمیم نرخ بهره در ماه سپتامبر، مردد هستم. اگر شاهد شروع تعدیل نیرو باشیم، نگران خواهیم شد. ما باید به بخش تورمِ مأموریت فدرال رزرو نیز توجه کنیم. می‌خواهیم اطمینان حاصل کنیم که افزایش تورم بخش خدمات، یک مورد موقتی و گذرا است. اگر تورم نمی‌خواهیم، استقلال فدرال رزرو حیاتی است. من هنوز فکر می‌کنم که ما به احتمال زیاد در وضعیت اشتغال کامل قرار داریم. مواجهه با شوک‌ها، ایالات متحده را به سمت رکود تورمی سوق می‌دهد. ما پذیرای انتقاد هستیم، اما با سلب استقلال کاملاً مخالفیم. هر فردی که به عضویت کمیته بازار آزاد فدرال (FOMC) درآید، این مسئولیت را جدی خواهد گرفت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ تورم آمریکا و نشست ECB در کانون توجه بازارها

داده‌های تورمی آمریکا پیش از نشست سپتامبر فدرال رزرو انتظار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست سپتامبر فدرال رزرو تقریباً قطعی است، اما پرسش اصلی این است که سرعت کاهش‌های بعدی تا چه اندازه خواهد بود. برخی تحلیلگران حتی احتمال یک کاهش غافلگیرکننده ۵۰ واحد پایه‌ای در تاریخ ۱۷ سپتامبر را مطرح کرده‌اند. جروم پاول، رئیس فدرال رزرو، در سخنرانی خود در جکسون هول تأکید کرد که ریسک‌های ناشی از تضعیف بازار کار ممکن است اکنون بر ریسک‌های تورمی غلبه کرده باشد؛ موضوعی که می‌تواند تغییر در رویکرد سیاستی بانک مرکزی را توجیه کند. با این حال، هنوز مشخص نیست که بازار کار تا چه اندازه در حال کند شدن است و تأثیر واقعی تعرفه‌های بالاتر بر قیمت‌ها چه خواهد بود. بنابراین، داده‌های ماه‌های آینده در حوزه اشتغال و تورم برای تعیین سرعت و شدت برداشتن محدودیت‌های پولی نقش کلیدی ایفا خواهند کرد. در نشست سپتامبر، آمار شاخص قیمت تولیدکننده در روز چهارشنبه و شاخص قیمت مصرف‌کننده در روز پنجشنبه، هرچند احتمالاً در تصمیم همان جلسه اثر مستقیمی نداشته باشند، اما برای شکل‌گیری انتظارات آتی و نمودار نقطه‌ای فدرال رزرو بسیار مهم خواهند بود. شاخص قیمت تولیدکننده (شاخص PPI) به دلیل آنکه قیمت کالاها در مبدا کارخانه‌ها را منعکس می‌کند، اغلب سیگنال‌های پیش‌نگرانه‌تری نسبت به شاخص قیمت مصرف‌کننده (شاخص CPI) دارد. همان‌طور که در داده‌های ماه جولای مشاهده شد، هرگونه جهش غیرمنتظره در آمار ماه آگوست می‌تواند خوش‌بینی سرمایه‌گذاران نسبت به سرعت کاهش نرخ‌ها را تعدیل کند. در حال حاضر، تأثیر تعرفه‌ها بر قیمت کالاها محدود به نظر می‌رسد و نگرانی اصلی برای فدرال رزرو افزایش مجدد تورم در بخش خدمات است. بر اساس مدل Nowcast فدرال رزرو کلیولند، شاخص تورم سرفصل در آگوست ۰.۱ درصد رشد کرده و به سطح ۲.۸ درصد سالانه رسیده است، در حالی که تورم هسته بدون تغییر در سطح ۳.۱ درصد سالانه باقی مانده است. در کنار این داده‌ها، شاخص اعتماد مصرف‌کننده دانشگاه میشیگان نیز در روز جمعه مورد توجه بازار قرار خواهد گرفت. انتظارات تورمی مصرف‌کنندگان که در ماه‌های گذشته به‌طور محسوسی کاهش یافته بود، در نظرسنجی ماه آگوست بار دیگر صعودی شد و اگر این روند در سپتامبر ادامه یابد، پیام مثبتی برای فدرال رزرو نخواهد بود. چنانچه شواهد موجود از تورم با روند کاهش نرخ‌ها همسو نباشد، احتمال بازگشت به شیب‌دار شدن منحنی بازدهی آمریکا وجود دارد؛ حالتی که در آن بازدهی اوراق کوتاه‌مدت با اتکا به انتظار کاهش نرخ‌ها افت می‌کند، اما بازدهی اوراق بلندمدت به دلیل نگرانی‌های تورمی افزایش می‌یابد. علاوه بر این، نگرانی‌ها درباره کسری‌های بودجه سنگین؛ نه تنها در ایالات متحده بلکه در کشورهایی چون ژاپن، فرانسه و بریتانیا، فشار مضاعفی بر اوراق بلندمدت وارد کرده است. بازده اوراق ۳۰ساله آمریکا در هفته گذشته برای مدتی به بالاترین سطح یک‌ونیم ماهه رسید و این در حالی است که وزارت خزانه‌داری آمریکا در هفته آینده قصد دارد اوراق سه‌ساله، ده‌ساله و ۳۰ساله جدیدی را عرضه کند؛ امری که می‌تواند به افزایش نوسانات در بازار اوراق منجر شود. توقف موقت سیاست پولی در بانک مرکزی اروپا انتظار می‌رود بانک مرکزی اروپا در نشست این هفته، نرخ سپرده را در سطح ۲.۰ درصد حفظ کند. قرار گرفتن تورم در نزدیکی هدف ۲ درصدی از بهار تاکنون به سیاست‌گذاران این امکان را داده است که فعلاً با رویکرد «صبر و انتظار» شرایط را مدیریت کنند؛ به‌ویژه اکنون که پس از توافق تجاری میان اتحادیه اروپا و ایالات متحده، سایه تهدید ناشی از جنگ تجاری برطرف شده است. با وجود این، اجماع کاملی بر سر آینده نرخ بهره وجود ندارد. برخی مقامات از جمله ایزابل شنابل و بوسجان دولنس هشدار داده‌اند که احتمال دارد گام بعدی افزایش نرخ‌ها باشد، در حالی‌که چهره‌هایی نظیر اولی رن بر این باورند که روند تورم می‌تواند کمتر از پیش‌بینی‌ها ظاهر شود. کریستین لاگارد، رئیس بانک مرکزی اروپا، به احتمال زیاد در نشست خبری پس از جلسه تلاش خواهد کرد لحنی محتاطانه و خنثی در پیش گیرد و از بیان مسیر مشخص برای سیاست پولی در آینده خودداری کند. با این حال، حتی کوچک‌ترین اشاره به ادامه توقف سیاستی تا پایان سال، از سوی بازارها به‌عنوان نشانه‌ای متمایل به سیاست انقباضی تفسیر خواهد شد؛ زیرا این پیام را منتقل می‌کند که کاهش بعدی نرخ‌ها احتمالاً تا نیمه سال آینده به تعویق خواهد افتاد. همزمان، جهش اخیر بازدهی اوراق قرضه در منطقه یورو نیز موضوعی است که پرسش‌های متعددی را متوجه لاگارد خواهد کرد. نگرانی‌ها درباره سطح بدهی‌های دولتی مدت‌هاست وجود دارد، اما در هفته‌های اخیر با افزایش ریسک‌های سیاسی در فرانسه و ژاپن و همچنین مقاومت دولت بریتانیا در برابر اصلاحات مالی جدی، این دغدغه‌ها پررنگ‌تر شده است. ✔️  بیشتر بخوانید: جنگ تجاری و پیامدهای آن: تحلیل نبرد اقتصادی آمریکا و چین آیا فرانسه در آستانه بحرانی سیاسی تازه قرار دارد؟ در حال حاضر خطر سرایت تنش‌های سیاسی فرانسه به دیگر کشورهای منطقه یورو چندان جدی به نظر نمی‌رسد و تأثیر مستقیم آن بر ارزش یورو نیز محدود بوده است. اما این وضعیت ممکن است دوام چندانی نداشته باشد، به‌ویژه اگر دولت در رأی اعتماد روز دوشنبه شکست بخورد. در این روز، پارلمان درباره بودجه پیشنهادی نخست‌وزیر فرانسوا بایرو برای سال ۲۰۲۶ تصمیم‌گیری خواهد کرد؛ بودجه‌ای که شامل کاهش هزینه‌ها به ارزش حدود ۴۴ میلیارد دلار است. اگر این بودجه رد شود، احتمال برگزاری انتخابات زودهنگام بالا می‌رود؛ انتخاباتی که ممکن است دولتی بر سر کار آورد که در مواجهه با کسری بودجه سخت‌گیری کمتری نشان دهد. کسری بودجه فرانسه در سال ۲۰۲۴ معادل ۵.۸ درصد تولید ناخالص داخلی بود و همین موضوع نگرانی‌ها را تشدید کرده است. طی سال گذشته، فاصله بازده اوراق ۱۰ساله فرانسه با اوراق Bund آلمان از اسپانیا و یونان فراتر رفته و به سطوح نزدیک به ایتالیا رسیده است. تشدید بحران سیاسی می‌تواند این شکاف را بیش از پیش گسترش دهد و فشار فروش تازه‌ای بر یورو وارد کند. آسیب‌پذیری پوند در برابر بحران بدهی‌های بریتانیا دولت بریتانیا تاریخ ۲۶ نوامبر را برای ارائه بودجه پاییزی تعیین کرده است؛ تاریخی که دیرتر از موعد معمول اعلام شده و نشان می‌دهد ریچل ریوز، وزیر دارایی، به زمان بیشتری برای یافتن منابع درآمدی جدید و شناسایی زمینه‌های کاهش هزینه نیاز دارد. با این حال، نگاه بازار چندان خوش‌بینانه نیست. حتی اگر او بتواند شکاف مالی که احتمالاً تا ۵۰ میلیارد پوند برآورد می‌شود را پر کند، این کار به احتمال زیاد از طریق افزایش مالیات صورت خواهد گرفت، نه کاهش هزینه‌ها؛ مسیری که رشد اقتصادی را با فشار بیشتری مواجه می‌کند. پوند از اواخر آگوست نوسانات شدیدی را تجربه کرده است. سقوط چشمگیر آن در هفته گذشته زمانی رقم خورد که بازده اوراق ۱۰ و ۳۰ ساله دولت بریتانیا جهش کرد و بازده اوراق ۳۰ ساله به بالاترین سطح از سال ۱۹۹۸ رسید. در حال حاضر، تردید سرمایه‌گذاران نسبت به توانایی دولت در بازپرداخت بدهی‌ها خطری جدی‌تر برای پوند محسوب می‌شود تا برای دیگر ارزهای آسیب‌پذیر مانند یورو و ین؛ چراکه بریتانیا با مشکل ساختاری «کسری دوقلو» مواجه است: هم کسری بودجه و هم کسری حساب جاری. با این وجود، اگر نگرانی‌ها در بازار اوراق ادامه‌دار نباشد، پوند و اوراق قرضه دولتی می‌توانند در کوتاه‌مدت اندکی نفس بکشند. انتشار آمار تولید ناخالص داخلی ماه ژوئیه در روز جمعه، در صورتی که فراتر از انتظار ظاهر شود، می‌تواند به عنوان محرکی برای بازگشت اعتماد و کاهش فشار بر بازار ارز و اوراق عمل کند. تمایل اوپک‌پلاس به حفظ فشار بر قیمت نفت نوسانات اخیر از بازار فیوچرز نفت نیز عبور نکرده است، هرچند عوامل محرک آن با سایر دارایی‌ها متفاوت بوده‌اند. از یک سو، کمرنگ شدن امیدها به مذاکرات مستقیم میان اوکراین و روسیه برای پایان جنگ و همچنین احتمال تحریم‌های تازه آمریکا علیه صادرات نفت روسیه، به رشد قیمت‌ها کمک کرده است. اما در سوی دیگر، اوپک‌پلاس با سیگنال‌های جدید خود بار دیگر به خریداران یادآوری کرده که مسیر صعود چندان هموار نیست. گزارش‌های منتشرشده از منابع نزدیک به این سازمان نشان می‌دهد که اوپک‌ هنوز افزایش تولید را متوقف نکرده و در نشست روز یکشنبه، اعضا احتمالاً سناریوی افزایش بیشتر سهمیه‌ها را بررسی خواهند کرد. این در حالی است که تاکنون تنها در سال جاری حدود ۲.۵ میلیون بشکه در روز عرضه جدید وارد بازار شده و تصور می‌شد افزایش ۵۴۷ هزار بشکه‌ای سپتامبر پایان این روند باشد. اگر تصمیم بر آن باشد که در اکتبر نیز بر تولید افزوده شود، پیام روشنی برای بازار خواهد داشت: هدف صرفاً برقراری تعادل نیست، بلکه بیرون راندن رقبا از کشورهای غیرعضو نیز بخشی از استراتژی است. در چنین فضایی، هرگونه اعلام افزایش سهمیه یا حتی ارسال سیگنال جدی در این باره می‌تواند فشار نزولی تازه‌ای بر قیمت نفت وارد کرده و روند صعودی اخیر را با چالش مواجه سازد. آغاز پرتحرک هفته هفته معاملاتی جدید با انتشار آمار تجارت خارجی چین در روز دوشنبه کلید می‌خورد؛ داده‌هایی که همواره مورد توجه بازارهاست. تا اینجا، بر اساس گزارش‌های رسمی، نشانه‌ای از آسیب جدی جنگ تجاری با آمریکا بر صادرات چین دیده نشده است. با این حال، در شرایط فعلی شاید سرمایه‌گذاران چندان به افت ملایم رشد صادرات در ماه آگوست واکنش نشان ندهند، مگر آنکه ارقام بسیار ضعیف‌تر از انتظار ظاهر شود که می‌تواند فضای منفی ایجاد کند. روز چهارشنبه نیز داده‌های تورمی چین شامل شاخص قیمت مصرف‌کننده و تولیدکننده منتشر خواهد شد؛ آماری که می‌تواند مسیر تورم در دومین اقتصاد بزرگ جهان را شفاف‌تر کند و برای بازارها اهمیت بالایی خواهد داشت. در ژاپن، انتشار برآورد نهایی رشد اقتصادی سه‌ماهه دوم در روز دوشنبه و گزارش مربوط به شاخص قیمت کالاهای شرکتی در روز پنجشنبه، دیگر نقاط تمرکز سرمایه‌گذاران در هفته پیش‌رو به شمار می‌رود. ✔️  بیشتر بخوانید: نفت خام چیست و چه تاثیری بر بازار جهانی دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

یورو در برابر دلار آمریکا به بالاترین سطح از اواخر ژوئیه رسید – گام بعدی چیست؟

یورو امروز با تقویت محسوس در برابر دلار آمریکا به بالاترین سطح خود از ۲۷ ژوئیه صعود کرد. این رشد عمدتاً تحت‌تأثیر تضعیف دلار پس از انتشار یک گزارش اشتغال ضعیف دیگر از آمریکا رقم خورد. نرخ برابری یورو/دلار با جهش ۹۶ پیپ به ۱.۱۷۴۵ رسید و حتی در مقطعی تا سطح ۱.۱۷۵۹ پیش رفت؛ سطحی که نشانه‌ای از یک بریک‌اوت بالقوه از فاز تثبیت اخیر محسوب می‌شود، به‌ویژه اگر بتواند بالاتر از سقف‌های ماه اوت بسته شود. چالش‌های تکنیکال پیش‌رو در صورت حفظ مومنتوم صعودی، مقاومت‌های کلیدی در محدوده ۱.۱۷۸۹ (سقف جولای) و ۱.۱۸۳۰ (سقف ژوئن) قرار دارند. از سوی دیگر، افت اخیر یورو به محدوده ۱.۱۴ از منظر تکنیکال شبیه به یک الگوی سر و شانه معکوس عمل کرده که هدف صعودی آن می‌تواند دستیابی به ۱.۲۰ باشد. اختلاف بنیادین در سیاست‌های پولی در جبهه فاندامنتال، بانک مرکزی اروپا (ECB) قرار است این ماه نشست خود را برگزار کند و انتظار می‌رود نرخ‌ها را بدون تغییر نگه دارد. داده‌های اقتصادی اخیر در اروپا برخلاف پیش‌بینی‌ها فراتر از انتظارات ظاهر شده‌اند، در حالی که داده‌های آمریکا به‌طور متوالی ضعیف‌تر از پیش‌بینی‌ها بوده است. همین تضاد می‌تواند تمرکز بازار را به سمت اختلاف مسیر سیاست‌های پولی دو سوی آتلانتیک جلب کند. نکته قابل توجه آن است که در ایتالیا، نرخ بیکاری به پایین‌ترین سطح نسل اخیر رسیده و نشانه‌هایی از بهبود واقعی در یکی از اقتصادهای آسیب‌پذیر حوزه یورو مشاهده می‌شود. همین امر به خوش‌بینی برخی فعالان بازار دامن زده که شاید اروپا واقعاً از کف چرخه اقتصادی عبور کرده باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازار سهام زیر فشار رکود؛ چرا نگاه‌ها به اقتصاد تغییر کرده است؟

روند بازارهای سهام آمریکا در روز جمعه نشان داد که معامله‌گران در حال بازنگری جدی در ارزیابی خود از چشم‌انداز اقتصاد هستند. اگرچه کاهش نرخ‌های بهره توسط فدرال رزرو جذاب به نظر می‌رسد، اما ضعف فزاینده داده‌های اقتصادی باعث شده است که این خوش‌بینی با تردید همراه شود. بازارها در حال حاضر ۱۳۵ واحد پایه کاهش نرخ تا یک سال آینده و در مجموع ۱۵۵ واحد پایه تا سال ۲۰۲۶ را قیمت‌گذاری کرده‌اند؛ سناریویی که نرخ بهره را به زیر ۳ درصد می‌رساند و به معنای رسیدن به سقف انتظارات از «پوت فدرال رزرو» است؛ به این معنی که بازار تقریباً تمام کاهش نرخ‌های ممکن را پیش‌خور کرده و اگر داده‌های اقتصادی بیشتر بدتر شوند، دیگر انتظار حمایت فوری و بزرگ از فدرال رزرو وجود نخواهد داشت. بنابراین، دیگر پشتوانه‌ای از سوی سیاست پولی باقی نمی‌ماند و تنها یک اقتصاد در حال تضعیف خواهد بود. ریسک اصلی همچنان تورم ناشی از تعرفه‌هاست که می‌تواند در کنار رکود به سناریوی کابوس‌وار رکود تورمی منجر شود. همین نگرانی‌ها موجب شد که شاخص S&P 500 سود ۲۵ واحدی ابتدای روز را از دست بدهد و با زیان مشابهی مواجه شود. هم‌زمان، سهام انویدیا (NVDA) نیز با افت ۳.۸٪ مواجه شد؛ حرکتی که به باور برخی تحلیلگران می‌تواند نشانه‌ای هشداردهنده برای کل جریان معاملاتی مرتبط با هوش مصنوعی باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر