TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,617.87 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

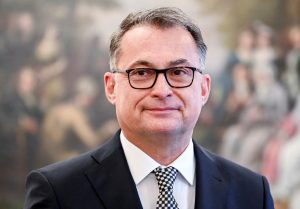
ناگل، رئیس بانک آلمان از استقلال فدرال رزرو دفاع کرد

یوآخیم ناگل، رئیس بانک مرکزی آلمان (بوندس‌بانک)، از رهبران اروپایی خواست تا در برابر حملات سیاسی اخیر به فدرال رزرو آمریکا، از استقلال این نهاد دفاع کنند. او تأکید کرد که فشار دونالد ترامپ بر بانک مرکزی آمریکا «غیرقابل قبول» است. ناگل هشدار داد که تضعیف استقلال فدرال رزرو، به معنای تضعیف دموکراسی و ارزش‌های مشترک فراآتلانتیکی است. وی از رهبران اروپا خواست تا کمتر دیپلماتیک و صریح‌تر در این موضوع موضع‌گیری کنند. او همچنین یادآوری کرد که ایالات متحده پس از جنگ جهانی دوم نقش مهمی در پایه‌گذاری بانک‌های مرکزی مستقل ایفا کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار تحت فشار؛ داده‌های آمریکا مسیر کاهش نرخ بهره را تغییر نداد

اعلام داده‌های اقتصادی روز سه‌شنبه در ایالات متحده بار دیگر نشان داد که فضای کلی اقتصاد همچنان پرابهام است. شاخص اعتماد مصرف‌کننده در ماه سپتامبر به ۹۴.۲ رسید؛ کمتر از برآورد ۹۶.۰. در مقابل، آمار فرصت‌های شغلی (JOLTS) برای ماه اوت عدد ۷.۲۲۷ میلیون را ثبت کرد که کمی بالاتر از پیش‌بینی ۷.۱۸۵ میلیون بود. با وجود این‌که داده‌های فرصت‌های شغلی اندکی قوی‌تر از انتظار بود، بازارها آن را تهدیدی برای ادامه روند کاهش نرخ بهره نمی‌دانند. این واکنش مشابه برخورد هفته گذشته به داده‌های تورم PCE است؛ جایی که تورم اندکی بالاتر آمد، اما سرمایه‌گذاران آن را «به اندازه کافی قابل قبول» ارزیابی کردند. بازار فارکس و طلا در پی انتشار داده‌ها، دلار آمریکا تضعیف شد و USDJPY با افتی معادل ۸۵ پیپ تا سطح ۱۴۷.۷۱ پایین آمد و عملاً چرخه صعود هفته گذشته را بازگرداند. در همین حال، یورو در حال تقویت است و طلا که پیش‌تر افت کرده بود، به سرعت بازگشته و اکنون ۱۰ دلار رشد روزانه را تجربه کرده است. قیمت طلا در سطح ۳۸۴۵ دلار قرار دارد؛ تنها حدود ۳۰ دلار کمتر از سقف تاریخی. جمع‌بندی: داده‌ها نشان می‌دهند که با وجود نشانه‌های پراکنده از پایداری بازار کار، فضای غالب همچنان حاکی از احتمال دو نوبت کاهش نرخ بهره دیگر در سال جاری است؛ مسیری که بازارها در معاملات اخیر با قاطعیت دنبال می‌کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لاگارد، رئیس بانک مرکزی اروپا: در موقعیت مناسبی برای پاسخ‌گویی به ریسک‌های ناشی از تورم قرار داریم

ریسک‌های مربوط به تورم، چه در جهت افزایش و چه در جهت کاهش، تا حد زیادی مهار شده به نظر می‌رسند ما در موقعیت مناسبی قرار داریم تا در صورت تغییر ریسک‌های تورمی یا بروز شوک‌های جدیدی که هدف ما را تهدید کند، واکنش نشان دهیم ما در محیطی بسیار دشوارتر از قبل حرکت می‌کنیم و باید این موضوع را نیز در سیاست‌گذاری خود مدنظر قرار دهیم تا کنون تعرفه‌ها اثر چندانی بر تورم نداشته‌اند اثر منفی تعرفه‌ها عمدتاً بر رشد اقتصادی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

چین واردات سنگ‌آهن BHP را ممنوع کرد

چین تمام محموله‌های سنگ‌آهن شرکت BHP را ممنوع کرد، در حالی که اختلافات بر سر قیمت‌گذاری میان دو طرف شدت گرفته است. پاورقی: شرکت BHP یکی از بزرگ‌ترین شرکت‌های معدنی و منابع طبیعی جهان است که دفتر مرکزی آن در استرالیا قرار دارد. نام کامل آن BHP Group Limited است و سابقاً با نام BHP Billiton شناخته می‌شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی از خرید دو بسته تسلیحاتی خبر داد

رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، اعلام کرد که اوکراین و ایالات متحده در حال هماهنگی برای خرید دو بسته تسلیحاتی دیگر در قالب برنامه PURL هستند. وی همچنین افزود که آلمان و کانادا به این برنامه پیوسته‌اند و هرکدام ۵۰۰ میلیون دلار اختصاص داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

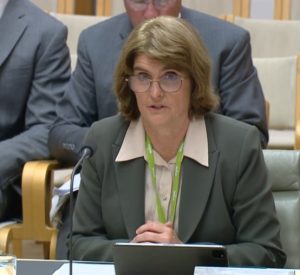
بولاک، رئيس بانک مرکزی استرالیا: بازار کار قوی است

رئیس بانک مرکزی استرالیا، خانم بولاک: اقتصاد کشور در وضعیت خوبی قرار دارد. او همچنین گفت که هیئت مدیره بانک، ریسک‌های اقتصادی را به‌طور کلی متوازن ارزیابی می‌کند. بازار کار همچنان قوی است، هرچند کمی دچار تنگنا باقی مانده است. اجزای شاخص قیمت مصرف‌کننده ماهانه کمی بالاتر از حد انتظار بوده‌اند اما تأکید کرد که تورم از کنترل خارج نشده و همچنان تحت مدیریت است. راهنمایی سیاستی آینده ارائه نخواهد شد و افزود که داده‌های بیشتری در ماه نوامبر در دسترس خواهد بود. او گفت: «اگر اقتصاد در حال بهبود باشد، این خبر بسیار خوبی است». بولاک تأکید کرد که تصمیم‌گیری درباره نرخ بهره به‌صورت جلسه‌به‌جلسه و بر اساس داده‌ها انجام خواهد شد. وی همچنین اظهار داشت که افزایش فعالیت‌های اقتصادی نشانه مثبتی است اما در عین حال خاطرنشان کرد که سیاست پولی فعلی کمی انقباضی است و حالت توسعه‌ای ندارد. تأثیر کاهش‌های قبلی نرخ بهره هنوز به‌طور کامل ظاهر نشده است و در آینده قابل مشاهده خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آژانس اعتبارسنجی S&P، رتبه اعتباری استرالیا را حفظ کرد

آژانس اعتبارسنجی S&P Global Ratings رتبه اعتباری استرالیا را در سطح «aaa/a-1+» حفظ کرده و چشم‌انداز آن را باثبات اعلام کرده است. این نهاد همچنین پیش‌بینی کرده که کسری بودجه دولت استرالیا در سطح فعلی باقی خواهد ماند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیانیه بانک مرکزی استرالیا برای جلسه ۳۰ سپتامبر ۲۰۲۵ منتشر شد

کاهش تورم پایه کند شده است. داده‌های اخیر—با وجود نوسانات و ناقص بودن—نشان می‌دهند که تورم در فصل سپتامبر ممکن است بالاتر از پیش‌بینی‌های گزارش سیاست پولی ماه اوت باشد. فعالیت‌های اقتصادی داخلی در حال بهبود هستند اما چشم‌انداز همچنان نامطمئن است. مصرف خصوصی در حال افزایش است؛ زیرا درآمد واقعی خانوارها رشد کرده و شرایط مالی تسهیلی شده‌اند. شاخص‌های مختلف نشان می‌دهند که شرایط بازار کار در ماه‌های اخیر نسبتاً باثبات بوده‌اند، هرچند بازار کار همچنان کمی دچار تنگناست. نااطمینانی در اقتصاد جهانی همچنان بالا باقی مانده است. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا کم است اما تحولات سیاست تجاری همچنان اثرات منفی خواهند داشت. احتمال وقوع سناریوهای افراطی در زمینه تعرفه‌های آمریکا پایین است اما تحولات سیاست تجاری همچنان انتظار می‌رود اثرات منفی داشته باشند. در شرایطی که نشانه‌هایی از بهبود تقاضای خصوصی، تورم پایدار در برخی بخش‌ها و ثبات نسبی بازار کار دیده می‌شود، حفظ نرخ بهره در سطح فعلی تصمیمی مناسب بوده است. همچنین، احتیاط در ارزیابی چشم‌انداز اقتصادی با توجه به داده‌های جدید ضروری است. بانک مرکزی اعلام کرده که با دقت داده‌ها و ارزیابی‌های جدید را دنبال خواهد کرد تا تصمیمات آتی را هدایت کند. اثر کامل کاهش‌های قبلی نرخ بهره نیازمند زمان است. در نهایت، ثبات قیمت‌ها و اشتغال کامل همچنان اولویت اصلی سیاست‌گذاری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا تعرفه واردات چوب را افزایش داد

کاخ سفید اعلام کرد که واردات چوب، امنیت ملی و ثبات اقتصادی ایالات متحده را به خطر می‌اندازد. دولت آمریکا اعلام کرد که از ۱۴ اکتبر، تعرفه‌هایی بر محصولات چوبی اعمال خواهد شد، از جمله: اعمال تعرفه ۲۵ درصدی بر برخی محصولات چوبی دارای روکش پارچه‌ای. اعمال تعرفه ۱۰ درصدی بر چوب نرم و الوار. اعمال تعرفه ۲۵ درصدی بر واردات کابینت‌های آشپزخانه و روشویی‌ها. واردات چوب از اتحادیه اروپا و ژاپن مشمول تعرفه‌ای حداکثر ۱۵ درصدی خواهد بود. رئیس‌جمهور ترامپ با امضای یک اعلامیه رسمی، تنظیمات جدیدی برای واردات چوب، الوار و محصولات مشتق‌شده از آن به آمریکا اعمال کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

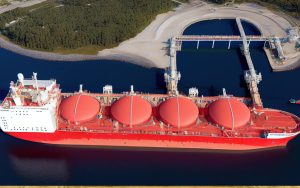
مدیر عامل شِل، LNG آمریکا را جایگزین گاز روسیه دانست

مدیرعامل شرکت شِل، آقای ساوان، اعلام کرد: گاز طبیعی مایع (LNG) آمریکا گزینه اصلی برای جایگزینی گاز روسیه در اروپا است. بزرگ‌ترین سهم در بخش انرژی طی دهه آینده متعلق به LNG خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صورت جلسه سپتامبر ۲۰۲۵ بانک مرکزی ژاپن منتشر شد

خلاصه نظرات نشست سپتامبر بانک مرکزی ژاپن تأثیر قابل‌توجهی بر نرخ ین نداشت، با وجود آن‌که دو عضو خواستار افزایش فوری نرخ بهره شدند. در این نشست: برخی اعضا خواستار ادامه افزایش نرخ بهره در صورت تحقق پیش‌بینی‌های اقتصادی شدند. برخی دیگر تأکید کردند که اقتصاد ژاپن به‌طور موقت تحت تأثیر تعرفه‌های آمریکا کند خواهد شد. برخی اعضا خواستار حفظ نرخ بهره پایین برای حمایت از اقتصاد بودند. برخی پیشنهاد دادند که پس از گذشت بیش از شش ماه، زمان ازسرگیری افزایش نرخ بهره فرا رسیده است. برخی هشدار دادند که افزایش نرخ در حال حاضر ممکن است بازارها را غافلگیر کند. برخی خواستار صبر تا انتشار داده‌های سخت‌تر برای عادی‌سازی سیاست پولی شدند. برخی بر اهمیت بررسی تأثیر سیاست‌های تجاری، سیاست پولی آمریکا، نرخ ارز و قیمت‌های داخلی تأکید کردند. برخی گفتند تأخیر در اقدام ممکن است فشارهای تورمی را افزایش دهد. برخی معتقد بودند که اقتصاد و قیمت‌ها مطابق پیش‌بینی‌ها حرکت می‌کنند و باید نرخ‌ها به‌صورت منظم تنظیم شوند. برخی اشاره کردند که داده‌های جدیدی از جمله تأثیر تعرفه‌ها، سود شرکت‌ها و نظرسنجی تانکان در راه است. شرایط را برای ازسرگیری افزایش نرخ بهره مناسب دانستند. افزایش نرخ‌ها را برای نزدیک شدن به نرخ خنثی توصیه کردند. اقتصاد ژاپن را در وضعیت باثبات با رشد مصرف ارزیابی کردند. هشدار دادند که تورم ناشی از تعرفه‌ها ممکن است به‌تدریج ظاهر شود و بر اقتصاد آمریکا و ژاپن اثر بگذارد. بر لزوم بررسی نظرسنجی‌های شرکتی برای ارزیابی رفتار فعالانه شرکت‌ها تأکید کردند. گفتند تورم پایه به‌تدریج در حال افزایش به سمت هدف ۲٪ است، اما هنوز به آن نرسیده. افزایش طولانی‌مدت قیمت مواد غذایی را عاملی برای رشد تورم پایه و کاهش مصرف دانستند. برخی معتقد بودند که هدف تورمی BoJ تقریباً محقق شده و خطرات افزایشی وجود دارد. بر تأثیر سیاست مالی بر تورم و احتمال افزایش آن تأکید کردند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک HSBC: کشورهای یورو بدهی کوتاه‌مدت را ترجیح دادند

طبق گزارش HSBC، افزایش شیب منحنی‌های بازدهی باعث شده کشورهای منطقه یورو به سمت انتشار بدهی‌های کوتاه‌مدت حرکت کنند، به‌جز آلمان که برخلاف جریان عمل کرده و میانگین سررسید بدهی‌های خود را افزایش داده است. با وجود کاهش نرخ بهره توسط بانک مرکزی اروپا، هزینه تأمین مالی بلندمدت به دلیل عرضه بالا، سیاست انقباضی پولی (QT) و تغییرات ساختاری افزایش یافته است. در نتیجه، میانگین وزنی سررسید بدهی‌ها (WAM) در اسپانیا و ایتالیا کاهش یافته، در حالی که فرانسه همچنان WAM بالایی دارد و آلمان برخلاف روند، آن را افزایش داده است. از سال ۲۰۲۱ تاکنون، هزینه تأمین مالی برای آلمان تقریباً به اندازه فرانسه افزایش یافته، در حالی که اسپانیا و ایتالیا به لطف کاهش فاصله بازدهی‌ها عملکرد بهتری داشته‌اند. اگرچه این روند می‌تواند در میان‌مدت ریسک پایداری بدهی‌ها را افزایش دهد اما وام‌های اتحادیه اروپا به کاهش این فشار کمک کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن بهبود مصرف خانوار را تأیید کرد

دولت ژاپن اعلام کرد که اقتصاد این کشور به‌طور ملایم در حال بهبود است، هرچند صنعت خودروسازی تحت تأثیر سیاست‌های تجاری آمریکا قرار گرفته است. برای نخستین‌بار از اوت ۲۰۲۴، ارزیابی دولت از مصرف خانوارها ارتقا یافته و نشانه‌هایی از افزایش آن مشاهده شده است. همچنین برای اولین‌بار از مارس ۲۰۲۴، دیدگاه رسمی درباره سرمایه‌گذاری شرکتی نیز بهبود یافته و اعلام شده که این بخش نیز به‌طور ملایم در حال رشد است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار در انتظار داده‌های بازار کار عقب نشست

دلار هفته جدید را با ضعف نسبی آغاز کرده، پس از آنکه هفته گذشته رشد قابل توجهی داشت. با انتشار داده‌های فعالیت اقتصادی بهتر از انتظار در آمریکا، اکنون پرسش اصلی این است که آیا داده‌های اشتغال به‌اندازه‌ای ضعیف خواهند بود که کاهش بیشتر نرخ بهره توسط فدرال رزرو را توجیه کنند. به همین دلیل، داده‌هایی مانند گزارش فرصت‌های شغلی (JOLTS)، مدعیان هفتگی بیمه بیکاری و گزارش اشتغال جمعه اهمیت ویژه‌ای پیدا کرده‌اند. تحلیل‌گران فعلاً به دلار کمی ضعیف‌تر تمایل دارند. دلار آمریکا: همه‌چیز به داده‌های اشتغال بستگی دارد در هفته گذشته، فروشندگان دلار با انتشار مجموعه‌ای از داده‌ها که تصمیم فدرال رزرو برای کاهش نرخ بهره را زیر سؤال برد، دچار ضرر شدند. شاید مهم‌ترین داده، بازبینی صعودی تولید ناخالص داخلی سه‌ماهه دوم بود که نشان داد مصرف در آمریکا بسیار قوی‌تر از برآوردهای قبلی بوده است. این داده، همراه با آمار پایین مدعیان بیمه بیکاری، باعث شد برخی موقعیت‌های فروش دیرهنگام (یعنی این موقعیت‌ها در مراحل پایانی روند نزولی گرفته شده‌اند، نه در ابتدای آن) دلار بسته شوند. همچنین رشد مداوم بازار سهام آمریکا و جریان سرمایه‌گذاری غیرفعال جهانی به سمت شاخص‌های آمریکایی، به تقویت دلار کمک کرده‌اند. این هفته تمرکز کامل بر داده‌های اشتغال آمریکاست. اکنون که فدرال رزرو به‌طور رسمی ریسک ضعف بازار کار را مهم‌تر از ریسک تورم می‌داند، داده‌های اشتغال باید ضعیف باشند تا انتظارات برای کاهش نرخ بهره و تضعیف دلار حفظ شوند. این داده‌ها به‌ترتیب در روز سه‌شنبه (فرصت‌های شغلی JOLTS)، پنج‌شنبه (مدعیان هفتگی بیمه بیکاری) و جمعه (گزارش اشتغال ماه سپتامبر) منتشر می‌شوند. در مورد گزارش اشتغال، تمرکز بیشتر بر نرخ بیکاری خواهد بود؛ زیرا جروم پاول، رئیس فدرال رزرو، گفته است که افزایش ماهانه ۰ تا ۵۰ هزار شغل برای حفظ نرخ بیکاری کافی است. تیم تحلیل‌گر ما (تیم تحلیل ING) معتقد است که احتمال اندکی برای داده‌های قوی‌تر از انتظار وجود دارد که می‌تواند به نفع دلار باشد. یکی دیگر از ریسک‌های مهم این هفته، احتمال تعطیلی دولت آمریکا در شامگاه سه‌شنبه است. اگر این اتفاق بیفتد، احتمالاً اثر منفی خفیفی بر دلار خواهد داشت، هرچند بعید است که این تعطیلی طولانی‌مدت باشد. شاخص دلار احتمالاً امروز در محدوده ۹۸ نوسان خواهد داشت و اولین حرکت جدی خود را پس از انتشار داده‌های JOLTS در روز سه‌شنبه انجام خواهد داد. یورو: اسپانیا پیشتاز رشد در حالی که آلمان همچنان در حال بازنگری مسیر رشد اقتصادی خود است و فرانسه با بحران بودجه مواجه است، اسپانیا عملکرد بسیار خوبی دارد. آژانس رتبه‌بندی فیچ جمعه‌شب رتبه بدهی دولتی اسپانیا را از A- به A ارتقا داد. این ارتقا به‌دلیل چشم‌انداز رشد بهتر اقتصادی اسپانیا صورت گرفت. این خبر یادآور شکاف شمال–جنوب در منطقه یورو است و توضیح می‌دهد چرا اوراق قرضه دولتی در منطقه یورو با وجود اخبار منفی از فرانسه همچنان مقاوم مانده‌اند. در ادامه اخبار اسپانیا، این کشور امروز یکی از اولین کشورهایی است که داده‌های تورم ماه سپتامبر را منتشر می‌کند؛ بلژیک نیز همین‌طور. انتظار می‌رود تورم کلی و تورم پایه در هر دو کشور افزایش یابد. این داده‌ها مقدمه‌ای برای انتشار آمار تورم فرانسه و آلمان در روز سه‌شنبه و سپس انتشار تورم منطقه یورو در روز چهارشنبه خواهند بود. ما و اجماع بازار انتظار داریم که تورم منطقه یورو از ۲.۰٪ به ۲.۲٪ در سال افزایش یابد؛ برخی حتی عدد ۲.۳٪ را پیش‌بینی کرده‌اند. عدد بالاتر می‌تواند انتظارات برای آخرین کاهش نرخ بهره توسط بانک مرکزی اروپا را کاهش دهد و به تقویت یورو کمک کند. این هفته سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا داریم. امروز، یواخیم ناگل از آلمان ساعت ۱۱ صبح به وقت اروپای مرکزی و فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، ساعت ۲ بعدازظهر سخنرانی خواهند داشت. جفت‌ارز EURUSD به‌نظر می‌رسد کف کوتاه‌مدتی خود را در محدوده ۱.۱۶۵۰ ثبت کرده باشد اما برای عبور از سطح ۱.۱۷۹۰/۱۸۰۰ در این هفته، نیازمند داده‌های اشتغال ضعیف از آمریکا خواهد بود. پوند: تمرکز بر کنفرانس حزب کارگر بریتانیا پوند انگلیس از اواسط سپتامبر عملکرد ضعیفی داشته و تمرکز زیادی بر این موضوع وجود دارد که آیا بریتانیا در آستانه ورشکستگی قرار دارد یا نیازمند کمک مالی از صندوق بین‌المللی پول خواهد شد—که هیچ‌کدام محتمل نیستند. در مرکز این نگرانی‌ها، رشد ضعیف اقتصادی و وضعیت نامناسب مالی عمومی قرار دارد که فضای مانور دولت حزب کارگر را محدود کرده است. به این نگرانی‌ها، مصاحبه هفته گذشته اندی برنهام، رقیب اصلی نخست‌وزیر استارمر، نیز اضافه شد که گفته بود دولت باید بازار اوراق قرضه را نادیده بگیرد. با این شرایط، کنفرانس حزب کارگر که امروز در لیورپول آغاز می‌شود، مورد توجه ویژه قرار دارد. اگر نشانه‌هایی از عقب‌نشینی دولت در برابر جناح چپ حزب دیده شود—مثلاً لغو سقف دو فرزند در پرداخت مزایا—بازار اوراق قرضه و پوند واکنش منفی نشان خواهند داد. اگر پوند بتواند بدون آسیب از این کنفرانس عبور کند، احتمالاً سخنرانی‌های سیاست‌گذاران انقباضی بانک انگلستان در ادامه هفته—از جمله رئیس بانک، اندرو بیلی—می‌تواند به حمایت از پوند کمک کند. تا این لحظه، سطح حمایتی ۱.۳۳۰۰ برای جفت‌ارز GBPUSD حفظ شده است. داده‌های اشتغال آمریکا نیز تعیین خواهد کرد که آیا این جفت‌ارز هفته را بالای ۱.۳۵ به پایان می‌رساند یا نه. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روسیه درباره جنگ با سلاح‌های کشتار جمعی هشدار داد

دیمیتری مدودف، معاون رئیس شورای امنیت روسیه، هشدار داد که در صورت آغاز چنین درگیری‌ای، خطر واقعی تبدیل آن به جنگی با استفاده از سلاح‌های کشتار جمعی وجود دارد. او همچنین تأکید کرد که احتمال وقوع یک حادثه مرگبار همچنان پابرجاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی در مسکو دو کشته برجای گذاشت

به گفته فرماندار منطقه، در پی حمله پهپادی در منطقه مسکو، دو نفر جان خود را از دست دادند. جزئیات بیشتری درباره منشأ حمله یا هویت قربانیان منتشر نشد، اما این حادثه در ادامه موج حملات پهپادی به زیرساخت‌های روسیه رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 29 سپتامبر منقضی می‌شوند

در معاملات امروز بازار فارکس، تنها یک انقضای مهم در بازار اختیار معامله قابل توجه است: انقضای EURUSD در سطح ۱.۱۷۵۰ که در ساعت ۱۰ صبح به وقت نیویورک (۱۸:۳۰ به وقت ایران) انجام می‌شود. این سطح بین میانگین‌های متحرک ۱۰۰ ساعته (۱.۱۷۳۷) و ۲۰۰ ساعته (۱.۱۷۶۵) قرار دارد، که می‌تواند مانعی برای رشد بیشتر قیمت در جلسه معاملاتی امروز باشد. با توجه به شرایط فعلی بازار، اهمیت سطوح تکنیکال بیش از انقضای آپشن‌ها ارزیابی می‌شود. جفت‌ارز EURUSD در آغاز هفته در حال تضعیف است، در ادامه بازگشت روز جمعه که تلاش داشت افت هفته گذشته را جبران کند. جریان‌های پایان ماه نیز در دو روز آینده بر بازار تأثیر خواهند گذاشت. تحلیل‌هایی از BofA و CACIB نیز به این موضوع پرداخته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوگوچی، عضو بانک مرکزی ژاپن، نیاز به تغییر نرخ بهره را مطرح کرد

آساهی نوگوچی، عضو هیئت‌مدیره بانک مرکزی ژاپن، اعلام کرد که احتمال تعدیل نرخ بهره در حال افزایش است؛ زیرا اقتصاد ژاپن به‌تدریج به هدف تورمی ۲٪ نزدیک می‌شود. بر اساس داده‌های اخیر، ژاپن به‌طور پیوسته در مسیر رسیدن به تورم ۲٪ حرکت می‌کند. نوگوچی تأکید کرد که نیاز به تعدیل نرخ بهره اکنون بیش از هر زمان دیگری احساس می‌شود. وی افزود که اگرچه اقتصاد و قیمت‌ها همچنان با ریسک‌های نزولی مواجه‌اند اما ریسک‌های صعودی نیز در تصمیم‌گیری‌های سیاستی اهمیت فزاینده‌ای یافته‌اند. نوگوچی: تعرفه‌ها ریسک‌های بزرگی برای اقتصاد ژاپن ایجاد می‌کنند. وی تأکید کرد که ژاپن نیازمند چشم‌انداز جدیدی در سیاست‌گذاری اقتصادی خواهد بود. نوگوچی افزود که اقتصاد کشور با ریسک‌های قابل‌توجهی ناشی از تعرفه‌ها مواجه است و در تصمیم‌گیری‌های آینده باید روند قیمت‌ها تا حد امکان به‌دقت بررسی شود. نوگوچی: ژاپن در حال گذار از وضعیت تورم صفر به وضعیت تورم ۲ درصدی است. ممکن است زمان بیشتری برای مثبت شدن دستمزدهای واقعی نیاز باشد. اقتصاد ژاپن در حال پیشرفت در عبور از وضعیت تورم صفر است. سیاست‌گذاری باید به‌صورت انعطاف‌پذیر انجام شود. تنظیم سیاست‌های انبساطی در زمان مناسب بسیار حیاتی است. لازم است هم ریسک‌های نزولی و هم ریسک‌های صعودی به‌دقت رصد شوند. در آینده‌ای نه‌چندان دور، چشم‌انداز جدیدی در سیاست‌گذاری مورد نیاز خواهد بود. ژاپن برای مدیریت ریسک‌های صعودی به رویکردی تازه نیاز خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف نظر در بانک مرکزی ژاپن احتمال افزایش نرخ بهره را بالا برد

تحلیل خبرگزاری رویترز نشان می‌دهد که اختلاف نظر در هیئت بانک مرکزی ژاپن احتمال افزایش نرخ بهره در ماه اکتبر را بالا برده است. دو عضو مخالف هیئت در نشست سپتامبر از افزایش ۲۵ نقطه پایه حمایت کردند که بازارها را غافلگیر کرد. در حال حاضر، «اوئدا» محتاط‌ترین عضو در میان ۹ عضو هیئت محسوب می‌شود. نگرانی‌ها درباره فشارهای قیمتی پایدار در حال افزایش است. بازارها حدود ۵۰٪ احتمال افزایش نرخ بهره در اکتبر را قیمت‌گذاری کرده‌اند، در حالی که تحلیل‌گران بین ماه‌های اکتبر تا ژانویه اختلاف نظر دارند. دو گزارش کلیدی—نظرسنجی تانکان (۱ اکتبر) و گزارش شعب بانک مرکزی (۶ اکتبر)—نقش مهمی در زمان‌بندی تصمیم دارند. نزدیکی نرخ ین به سطح ۱۵۰ در برابر دلار ممکن است فشار ارزی برای افزایش نرخ بهره را تشدید کند. با این حال، اوئدا ممکن است بدون داده‌های قوی، تصمیم را به تعویق بیندازد؛ به گفته او: «گاهی فقط منطق کافی نیست.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

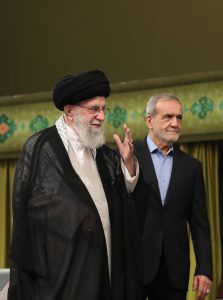
پزشکیان، رئيس جمهور: آمریکا مانع پیشرفت دیپلماسی شد

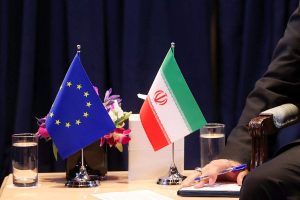
رئیس‌جمهور، مسعود پزشکیان، اعلام کرد که کشورش با طرف‌های اروپایی به توافق مقدماتی درباره مکانیسم بازگشت تحریم‌ها (اسنپ‌بک) رسیده است. با این حال، ایالات متحده با این توافق مخالفت کرده و به گفته پزشکیان، هدف واشنگتن از این مخالفت، تضعیف موقعیت ایران در عرصه بین‌المللی است. ما باید تمام ظرفیت‌های خود را متحد کنیم تا برای هر مانعی که به‌دلیل تحریم‌ها ایجاد شده، راه‌حل پیدا کنیم.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جمهوری اسلامی سفرای خود در آلمان، فرانسه و بریتانیا را برای مشورت فراخواند

در پی تلاش سه کشور اروپایی—آلمان، فرانسه و بریتانیا—برای فعال‌سازی مکانیزم ماشه و بازگرداندن تحریم‌های سازمان ملل علیه ایران، تهران سفرای خود در این کشورها را برای مشورت فراخواند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ترامپ احتمال لغو محدودیت‌ها برای حملات دوربرد اوکراین به خاک روسیه را مطرح کرد

بر اساس گزارش‌ها، رئیس‌جمهور ترامپ به رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، گفته است که با لغو محدودیت‌ها برای استفاده اوکراین از تسلیحات دوربرد ساخت آمریکا جهت حمله به اهدافی در داخل خاک روسیه مخالفتی ندارد. با این حال، او در این دیدار که روز سه‌شنبه در حاشیه نشست سازمان ملل انجام شد، هیچ تعهدی برای تغییر ممنوعیت آمریکا در این خصوص نداد. در این گفتگو، زلنسکی خواستار موشک‌های دوربرد بیشتر و کسب مجوز برای استفاده از این تسلیحات جهت حمله به اهدافی در قلمرو مستقل روسیه شد. به طور مشخص، او درخواست موشک‌های توماهاوک با برد ۲۴۰۰ کیلومتر را مطرح کرد. این موشک‌ها سیستم‌هایی با دقت بسیار بالا هستند که می‌توان از آن‌ها برای هدف قرار دادن زیرساخت‌های انرژی استفاده کرد؛ استراتژی‌ای که به نظر می‌رسد راهبرد غرب برای شکست اقتصادی روسیه است. این تحولات در حالی رخ می‌دهد که قیمت نفت خام WTI در طول هفته افزایش یافته است. بخشی از این افزایش قیمت به دلیل گزارش‌هایی است که نشان می‌دهد روسیه در پی حملات پهپادی اوکراین، بخشی از ظرفیت صادرات نفت خود را از دست داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر