TSLA 368.06 USD ▲ 3.76%
AAPL 342.94 USD ▼ 0.15%
GOOGL 344.18 USD ▲ 1.05%
AMZN 262.45 USD ▲ 4.98%
NVDA 217.09 USD ▲ 1.38%
BTCUSD 81,876.37 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

فقدان اطمینان

بیت‌کوین هنوز زیر قیمت تمام‌شده هولدرها معامله می‌شود که نشان‌دهنده کاهش تقاضا و ادامه فروش هولدرهای بلندمدت است. با اینکه نوسان بازار کمی کاهش یافته و پوزیشن‌های بازار آپشن نسبتا متعادل به نظر می‌رسند، آینده بازار اکنون به تصمیمات فدرال رزرو وابسته است. هر گونه خبر تهاجمی یا سیاست سخت‌گیرانه می‌تواند دوباره نوسانات را بالا ببرد. خلاصه بازگشت کوتاه‌مدت بیت‌کوین از محدوده ی قیمتی ۱۰۷ تا ۱۱۸ هزار دلار مشابه رالی‌های کوتاه‌مدت پس از سقف تاریخی قبلی است، اما فشار فروش مداوم هولدرهای بلندمدت مانع ادامه حرکت صعودی شده است. بازار همچنان بالای قیمت تمام‌شده هولدرهای کوتاه‌مدت (۱۱۳ هزار دلار) درحال درجا زدن است؛ این سطح یک خط مهم بین روند صعودی و نزولی است. عدم بازپس‌گیری این سطح، ریسک اصلاح عمیق‌تر تا قیمت تحقق‌یافته هولدرهای میان‌مدت در سطح (۸۸ هزار دلار) را افزایش می‌دهد. هولدرهای کوتاه‌مدت در زیان خارج می‌شوند، در حالی که هولدرهای بلندمدت همچنان فروشنده اصلی بازار (۱۰۴ هزار بیت‌کوین در ماه) هستند؛ این نشان‌دهنده کاهش اطمینان و ادامه جذب عرضه در سطوح فعلی بازار است. نوسان ضمنی (Implied Volatility) پس از سقوط بازار در اکتبر به شدت کاهش یافته، چولگی (Skew) کاهش یافته و جریان‌های آپشن نشان‌دهنده کنترل رشد قیمت و پوشش ریسک محدود برای افت است. آرامش فعلی نوسانات به تصمیم بعدی فدرال رزرو وابسته است. نتیجه سیاست سهل‌گیرانه (Dovish) ثبات را حفظ می‌کند، اما هر خبر سخت‌گیرانه (Hawkish) می‌تواند دوباره نوسانات و تقاضای پوشش ریسک نزولی را افزایش دهد. دیدگاه آنچین الگوی آشنا در بازگشت‌ها در طول آخر هفته، بیت‌کوین پس از یک افت کوچک یک بازگشت کوتاه‌مدت به محدوده‌ی۱۰۷ تا ۱۱۸ هزار دلار  داشت. طبق نقشه توزیع قیمت تمام‌شده (Cost Basis Distribution Heatmap)، قیمت از حدود ۱۱۶ هزار دلار برگشت و سپس تا حدود ۱۱۳ هزار دلار اصلاح شد. این الگو کاملاً شبیه رالی‌های کوتاه‌مدت پس از سقف تاریخی در سه‌ماهه دوم و سوم ۲۰۲۴ و سه‌ماهه اول ۲۰۲۵ است؛ جایی که رالی‌های موقت شکل می‌گرفت و تقاضا سریعاً توسط عرضه در سطوح بالاتر پاسخ داده می‌شد. در این دوره فروش مجدد هولدرهای بلندمدت باعث افزایش مقاومت در این محدوده عرضه شد و نشان می‌دهد که سیو سود در سطوح بالا همچنان مانع ادامه حرکت صعودی است. تلاش برای حفظ خط حمایت پس از بازگشت آخر هفته، بیت‌کوین موقتاً قیمت تمام‌شده هولدرهای کوتاه‌مدت (۱۱۳.۱ هزار دلار) را پس گرفت؛ سطحی که معمولاً به عنوان خط مرزی بین حرکت صعودی و نزولی در نظر گرفته می‌شود. حفظ این سطح معمولاً نشان می‌دهد که تقاضا به اندازه کافی قوی است تا فشار فروش مداوم را جذب کند. اما عدم توانایی در ماندن بالای این سطح، به‌ویژه پس از شش ماه معامله پیوسته در سطوح بالاتر، نشان می‌دهد که تقاضا کاهش یافته است. در دو هفته گذشته، بیت‌کوین با بستن کندل هفتگی بالای این سطح کلیدی مشکل داشته است که ریسک ضعف بیشتر در آینده را افزایش می‌دهد. در صورتی که این وضعیت ادامه یابد، حمایت مهم بعدی در حدود قیمت تحقق‌یافته هولدرهای میان‌مدت (۸۸ هزار دلار) قرار دارد؛ این معیار نشان‌دهنده قیمت تمام‌شده موجودی در گردش فعال است و در چرخه‌های گذشته معمولاً نشانه آغاز فاز اصلاح عمیق‌تر بوده است. فشار هولدرهای کوتاه‌مدت با نگاه به سنتیمنت سرمایه‌گذاران، ضعف بیشتر بازار احتمالاً از سوی هولدرهای کوتاه‌مدت هدایت می‌شود؛ یعنی بزرگ‌ترین خریداران که اکنون با زیان از بازار خارج می‌شوند. شاخص سود/زیان تحقق‌نیافته خالص هولدرهای کوتاه‌مدت (STH-NUPL) برای سنجش این فشار مفید است و نشان می‌دهد چه سهمی از بازار در زیان یا سود تحقق‌نیافته قرار دارد. تاریخچه بازار نشان می‌دهد که مقادیر منفی عمیق این شاخص معمولاً همزمان با فازهای تسلیم گسترده بوده که پیش از شکل‌گیری کف بازار رخ می‌دهند. کاهش اخیر تا ۱۰۷ هزار دلار باعث شد STH-NUPL به منفی ۰.۰۵ برسد؛ این مقدار زیان نسبتاً ملایم است و در مقایسه با محدوده منفی ۰.۱ تا منفی ۰.۲ در اصلاحات نیمه‌صعودی، یا کمتر از منفی۰.۲ در کف‌های عمیق بازار نزولی، کوچک‌تر است. تا زمانی که بیت‌کوین در محدوده‌ی ۱۰۷ تا ۱۱۷ هزار دلار معامله شود، بازار در تعادل حساسی قرار دارد؛ هنوز به مرحله تسلیم کامل نرسیده اما با گذر زمان، اعتماد به روند صعودی همچنان کاهش می‌یابد و فشار بر خریداران افزایش می‌یابد. توزیع هولدرهای بلندمدت با توجه به مشاهدات قبلی، فروش مداوم هولدرهای بلندمدت (LTHs) همچنان بر ساختار بازار فشار وارد می‌کند. تغییر خالص پوزیشن هولدرهای بلندمدت به منفی۱۰۴ هزار بیت‌کوین در ماه کاهش یافته است که نشان‌دهنده بزرگ‌ترین موج توزیع از اواسط جولای تاکنون است. این فشار فروش مداوم با نشانه‌های خستگی بازار همسو است، چرا که سرمایه‌گذاران با تجربه به سیوسود ادامه می‌دهند در حالی که تقاضا در بازار ضعیف است. تاریخچه بازار نشان می‌دهد که صعود‌های بزرگ بازار معمولاً پس از آن رخ داده است که هولدرهای بلندمدت از وضعیت فروش خالص به یک دوره خرید پایدار منتقل شده‌اند. بنابراین بازگشت جریان ورودی خالص مثبت در این گروه همچنان یک پیش‌نیاز کلیدی برای بازسازی مقاومت بازار و آماده‌سازی بستر برای فاز صعودی بعدی است. تا زمانی که این تغییر رخ ندهد، فروش هولدرهای بلندمدت احتمالاً همچنان قیمت را تحت فشار نگه خواهد داشت. شدت فروش هولدرهای بلندمدت برای سنجش شدت فروش هولدرهای بلندمدت، می‌توان به حجم انتقال از هولدرهای بلندمدت به صرافی‌ها (میانگین متحرک۳۰ روزه) نگاه کرد؛ این شاخص نشان‌دهنده ارزش کوین‌هایی است که سرمایه‌گذاران با تجربه برای فروش احتمالی به صرافی منتقل می‌کنند. این شاخص به حدود ۲۹۳ میلیون دلار در روز افزایش یافته و بیش از دو برابر سطح پایه ۱۰۰ تا ۱۲۵ میلیون دلار است که از نوامبر ۲۰۲۴ رایج بود. افزایش حجم انتقال به صرافی‌ها نشان می‌دهد که هولدرهای بلندمدت به صورت مستمر سیو سود می‌کنند و فشار فروش پایداری را به بازار تحمیل می‌کنند. الگوی فعلی شباهت زیادی به آگوست۲۰۲۴ دارد؛ دوره‌ای که هولدرهای بلندمدت به شدت اقدام به انتقال کوین‌های خود به صرافی ها جهت فروش کردند در حالی که شتاب حرکت قیمت کاهش یافته بود. تا زمانی که این جریان انتقال کاهش نیابد، جذب عرضه توسط تقاضای اسپات دشوار خواهد بود و بازار در هفته‌های آینده همچنان در معرض افت بیشتر قرار خواهد داشت. دیدگاه آف‌چین آرامش بازار آپشن با ورود به بازار آپشن، داده‌های اخیر نشان می‌دهد که فشار نوسان پس از سقوط ۱۰ اکتبر همچنان در حال کاهش است. نوسان واقعی ۳۰ روزه بیت‌کوین به ۴۲.۶٪ کاهش یافته، کمی پایین‌تر از ۴۴٪ هفته گذشته که نشان‌دهنده حرکت آرام‌تر قیمت است. در همین حال، نوسان ضمنی (Implied Volatility) که انتظارات معامله‌گران را نشان می‌دهد، با شدت بیشتری کاهش یافته، چرا که شرکت‌کنندگان پوشش ریسک نزولی خود را کاهش داده و تقاضای محافظت در برابر افت را کمتر کرده‌اند. در سررسیدهای کوتاه‌مدت بیشترین تغییر مشاهده شده است.  نوسان ضمنی یک هفته‌ای در نقطه at-the-money بیش از ۱۰ واحد کاهش یافته و به حدود ۴۰٪ رسیده، در حالی که سررسیدهای ۱ تا ۶ ماه تنها ۱تا۲ واحد کاهش داشته و همچنان نزدیک محدوده میانی ۴۰٪ باقی مانده‌اند. این کاهش ساختار سررسیدها نشان می‌دهد که معامله‌گران انتظار شوک‌های کوتاه‌مدت کمتری دارند. منحنی نوسان همچنین نشان می‌دهد که انتظار می‌رود نوسانات در ماه‌های آینده به آرامی تا حدود ۴۵٪ افزایش یابد ،نه اینکه شاهد جهش‌های ناگهانی قیمت باشیم. تنظیم مجدد چولگی به سطوح پایین‌تر کاهش نوسان ضمنی باعث تغییر قابل توجهی در چولگی ۲۵ دلتا (25-delta skew) شده است؛ این شاخص نسبت پریمیوم پوت آپشن به  کال آپشن  را نشان می‌دهد. چولگی مثبت به این معنی است که پوت آپشن با پرمیوم بیشتری معامله می‌شود. پس از سقوط اکتبر، چولگی یک هفته‌ای به بالای ۲۰٪ رسید که نشان‌دهنده تقاضای شدید برای محافظت در برابر کاهش قیمت بود. از آن زمان، این شاخص به سمت حالت خنثی بازگشته و کمی افزایش یافته اما شدت آن بسیار کمتر از قبل است. در سررسیدهای بلندمدت مانند ۱ ماه و ۳ ماه نیز چولگی به شدت کاهش یافته و پرمیوم پوت آپشن تنها اندکی بالاتر از کال‌آپشن است. این تغییر نشان می‌دهد که معامله‌گران بخش عمده‌ای از پوشش ریسک نزولی خود را حذف کرده‌اند. اکنون پوزیشن‌ها به جای وضعیت ترس از کف‌های جدید، بیشتر در محدوده‌ی کمی صعودی و متعادل قرار دارند و با ثبات نسبی قیمت بیت‌کوین در روزهای اخیر همسو هستند. پوزیشن گیری انتخابی برای رشد قیمت با نرمال شدن چولگی (Skew)، تمرکز به نحوه تخصیص پرمیوم‌ها توسط معامله‌گران معطوف می‌شود. فعالیت کال آپشن اکنون به‌طور قابل توجهی بسته به قیمت اعمال (Strike) متفاوت است. در قیمت اعمال ۱۱۵ هزار دلار، پرمیوم خالص خرید کال آپشن مثبت باقی مانده و نشان می‌دهد که معامله‌گران همزمان با بازگشت قیمت در دو هفته گذشته، برای افزایش کوتاه‌مدت قیمت و نزدیک به قیمت فعلی، پرمیوم پرداخت کرده‌اند. از سمت دیگر در قیمت اعمال ۱۲۰ هزار دلار، فروش کال‌ها از خرید بیشتر بوده و همین باعث شده تراز پرمیوم‌ها منفی شود. این ساختار نشان‌دهنده نگرش رالی ملایم، نه جهش کامل است. معامله‌گران حاضرند برای سودهای نزدیک به قیمت اسپات، پرمیوم بپردازند، اما این پوزیشن‌ها را با فروش  کال‌های با قیمت اعمال بالاتر تأمین مالی می‌کنند. ساختار حاصل از استراتژی Call Spread نشان می‌دهد که دیدگاه بازار با احتیاط صعودی است؛معامله گران تمایل دارند از افزایش قیمت بهره ببرند، اما اعتماد کامل به رسیدن دوباره به سقف تاریخی ندارند. کنترل اصلاح‌ها در بازار برای کامل کردن دیدگاه کلی می‌توان به سمت پوت آپشن  نگاه کرد. از ۲۴ اکتبر معامله‌گران، پوت آپشن را با قیمت اعمال ۱۱۰ هزار دلاری  خریداری کرده‌اند که نشان‌دهنده تقاضا برای محافظت کوتاه‌مدت در برابر کاهش قیمت است. در همین حال، پوت آپشن ۱۰۵ هزار دلاری با شدت بیشتری فروخته شده که نشان می‌دهد معامله‌گران با فروش پوشش ریسک در سطوح پایین‌تر، پرمیوم جمع‌آوری می‌کنند. این تضاد نشان می‌دهد که بازار انتظار اصلاح‌های ملایم دارد و نه موج بزرگ دیگری از لیکوئیدیشن. معامله‌گران به نظر می‌رسد که ثبات قیمت در محدوده فعلی را محتمل می‌دانند (پوشش ریسک در ۱۱۰ هزار دلار)، اما شکست کامل زیر ۱۰۵ هزار دلار را کم‌احتمال می‌بینند. در کل این پوزیشن‌گیری از این دیدگاه پشتیبانی می‌کند که بدترین مرحله کاهش اهرم (Deleveraging) درماه اکتبر پشت سر گذاشته شده و بازار اکنون بیشتر روی معامله در رنج  و کسب سود از نوسانات تمرکز دارد تا پوشش ریسک دفاعی در برابر یک سقوط ناگهانی دیگر. نتیجه گیری چشم‌انداز آنچین همچنان نشان‌دهنده بازاری در فاز اصلاح و بازتنظیم است. عدم توانایی بیت‌کوین در حفظ قیمت بالای محدوده‌ی قیمت تمام‌شده هولدرهای کوتاه‌مدت، کاهش شتاب رالی و فشار فروش مداوم از سوی سرمایه‌گذاران کوتاه‌مدت و بلندمدت را برجسته می‌کند. فروش مستمر هولدرهای بلندمدت و حجم بالای انتقال به صرافی‌ها، نشان‌دهنده خستگی تقاضا است و حاکی از این است که بازار ممکن است برای بازسازی اعتماد به یک دوره تثبیت طولانی‌تر نیاز داشته باشد. تا زمانی که هولدرهای بلندمدت به سمت جمع‌آوری مجدد (Accumulation) بازنگردند، احتمال رشد پایدار قیمت محدود خواهد بود. با نگاه به بازار آپشن، نوسان ضمنی در سررسیدهای کوتاه‌مدت به شدت کاهش یافته، چولگی (Skew) به حالت عادی بازگشته و جریان‌های معملات آپشن اکنون نشان‌دهنده شرکت محتاطانه در رشد قیمت و پوشش ریسک محدود نزولی هستند. ساختار بازار آپشن کریپتو نشان می‌دهد که این بازار از حالت بحران به فاز بازسازی در حال گذار است و ثبات نسبی بهبود یافته است. با این حال، کاتالیزور مهم بعدی، جلسه فدرال رزرو است. کاهش نرخ بهره عمدتاً در قیمت لحاظ شده، بنابراین یک نتیجه داویش (سهل‌گیرانه) احتمالاً نوسان را پایین نگه داشته و چولگی را متعادل حفظ می‌کند. اما اگر فدرال رزرو کاهش کمتر از حد انتظار ارائه دهد یا لحن هاوکیش (سختگیرانه) داشته باشد، نوسان ضمنی کوتاه‌مدت ممکن است دوباره افزایش یابد و چولگی ۲۵ دلتا گسترش یابد، زیرا معامله‌گران برای خرید پوشش ریسک بازمی‌گردند. به بیان دیگر، آرامش فعلی بازار مشروط است؛ در حال حاضر پایدار است، اما هرگونه انحراف فدرال رزرو از انتظارات می‌تواند آن را شکننده کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال استریت ژورنال: حزب‌الله در حال بازسازی تسلیحات و نیروهای خود است

بر اساس گزارش وال استریت ژورنال، گزارش‌های اطلاعاتی اسرائیلی و عربی نشان می‌دهند که گروه شبه‌نظامی حزب‌الله لبنان، در حال بازسازی تسلیحات و نیروهای آسیب‌دیده خود است. این اقدامات برخلاف مفاد توافق آتش‌بس بوده و احتمال بروز درگیری مجدد با اسرائیل را افزایش داده است. بر اساس این گزارش‌ها، حزب‌الله در حال تأمین مجدد موشک‌ها، موشک‌های ضدتانک و توپخانه است. بخشی از این تسلیحات از طریق بندرها و مسیرهای قاچاق ضعیف‌شده اما فعال از سوریه وارد می‌شود. همچنین گفته شده که حزب‌الله برخی از تسلیحات جدید را خود تولید می‌کند. در همین حال، حملات هوایی اسرائیل به مناطق جنوبی لبنان از جمله محمودیه ادامه دارد و تنش‌ها در مرزهای شمالی اسرائیل رو به افزایش است.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بانک‌ها دیدگاه خود را درباره ۱۰ جفت ارز اعلام کردند

جدول شامل تحلیل جهت حرکت دلار آمریکا در برابر ارزهای مختلف است، همراه با شدت، توضیحات و دیدگاه بانک‌ها. جفت ارز GBPUSD  وضعیت دلار: فروش شدت: متوسط توضیح: بازگشت بازار سهام بریتانیا باعث حمایت از پوند شده و در پایان ماه فشار فروش جزئی دلار مشاهده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خنثی جفت ارز USDJPY  وضعیت: ترکیبی شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق قرضه ژاپن؛ ین ممکن است با جریان بازیابی تاکتیکی تقویت شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید ین از سمت بازار درآمد ثابت (buying JPY from fixed income side) جفت ارز USDCHF  وضعیت دلار: فروش شدت: متوسط توضیح: فرانک سوئیس حمایت اندکی دارد؛ بهترین جریان خرید دارایی‌ها در ماه اکتبر مشاهده شده است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش فرانک از سمت توازن سهام/اوراق (selling CHF from equity/bond rebalancing) جفت ارز AUDUSD  وضعیت دلار: فروش شدت: متوسط توضیح: شرایط کالایی (تقویت بازار کامودیتی‌ها) از دلار استرالیا حمایت می‌کند؛ قوی‌ترین سیگنال فروش دلار آمریکا در برابر AUD دیده می‌شود. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: قوی‌ترین سیگنال فروش BNY: خنثی جفت ارز NZDUSD وضعیت دلار: فروش شدت: متوسط توضیح: دلار نیوزیلند به‌واسطه عملکرد قوی بازار درآمد ثابت حمایت می‌شود؛ مدل‌ها تمایل به فروش دلار آمریکا دارند. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: خرید خفیف NZD از سمت درآمد ثابت (mild buying NZD from fixed income) جفت ارز USDCAD  وضعیت: خنثی/ضعیف شدت: ضعیف توضیح: عملکرد ضعیف بازار سهام و اوراق کانادا، عبور محدود قیمت‌ها؛ CAD با فشار فروش اندک مواجه است. دیدگاه بانک‌ها: Barclays: منفی (-) CACIB: مثبت (+) BNY: فروش CAD از سمت شکاف سهام و اوراق (selling CAD from equity and bond gap) جفت ارز USDSEK  وضعیت دلار: خرید شدت: متوسط توضیح: مدل SEB نیاز قابل‌توجهی به خرید کرون سوئد را نشان می‌دهد؛ مدیران محلی نیز باید SEK اضافه کنند. دیدگاه بانک‌ها: SEB: قوی‌ترین سیگنال خرید SEK (strong SEK buy, sell USD/SEK) Barclays: خنثی CACIB: ترکیبی جفت ارز USDNOK  وضعیت: ترکیبی شدت: متوسط توضیح: سیگنال‌های متضاد؛ عملکرد فصلی (seasonality) عامل اصلی است و عدم قطعیت در محرک‌های سهام/اوراق وجود دارد. دیدگاه بانک‌ها: Barclays: خنثی CACIB: ترکیبی جفت ارز ZARUSD وضعیت دلار: خرید شدت: ضعیف توضیح: جریان ورودی به بازار سهام و اوراق آفریقای جنوبی قوی است و این روند ادامه دارد. دیدگاه بانک‌ها: BNY: سیگنال خرید مداوم ZAR (consistent ZAR selling signals)  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

نظرسنجی رویترز: بانک استرالیا نرخ بهره را در ۳.۶۰٪ حفظ می‌کند

بانک مرکزی استرالیا قرار است در نشست ۴ نوامبر نرخ بهره را در سطح ۳.۶۰٪ حفظ کند، زیرا داده‌های تورمی فراتر از انتظار باعث شده‌اند اقتصاددانان پیش‌بینی کاهش نرخ را تا اواسط سال ۲۰۲۶ به تعویق بیندازند. طبق نظرسنجی رویترز از ۳۴ اقتصاددان، همه انتظار دارند که نرخ بهره در نشست آینده ثابت بماند. تورم هسته در سه‌ماهه سوم سال ۲۰۲۵ برابر با ۱.۰٪ بوده که بسیار بالاتر از پیش‌بینی بانک مرکزی (۰.۶٪) است. تورم سالانه نیز به ۳.۲٪ رسیده که بالاتر از محدوده هدف ۲٪ تا ۳٪ بانک مرکزی است. دلار استرالیا پس از انتشار این داده‌ها تقویت شد و احتمال کاهش نرخ در نوامبر از بین رفت. رئیس بانک مرکزی، میشل بولاک، اعلام کرد حتی افزایش ۰.۹٪ نیز «انحراف قابل توجهی» محسوب می‌شود که باید در تصمیم‌گیری‌های سیاستی لحاظ شود. با وجود افزایش نرخ بیکاری به ۴.۵٪، اقتصاددانان معتقدند بانک مرکزی کنترل تورم را بر ضعف بازار کار ترجیح خواهد داد. پیش‌بینی‌ها نشان می‌دهند که اولین و احتمالاً آخرین کاهش نرخ بهره در این چرخه در سه‌ماهه دوم سال ۲۰۲۶ رخ خواهد داد، در حالی که پیش‌تر انتظار می‌رفت این کاهش در اواخر ۲۰۲۵ انجام شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک گلدمن ساکس: بازارها احتمال کاهش نرخ بهره اروپا را کم‌برآورد کردند

گلدمن ساکس هشدار داد که بازارها احتمال کاهش نرخ بهره توسط بانک مرکزی اروپا را دست‌کم گرفته‌اند، به‌ویژه با توجه به داده‌های اقتصادی متناقض و کاهش تورم در برخی اقتصادهای منطقه یورو. این بانک سرمایه‌گذاری معتقد است که با توجه به رشد ضعیف و تورم ملایم، تمایل سیاست‌گذاران به سمت کاهش بیشتر نرخ‌ها در سال ۲۰۲۶ باقی خواهد ماند. بانک مرکزی اروپا در نشست ماه اکتبر نرخ بازپرداخت را در سطح ۲.۱۵٪ و نرخ سپرده را در ۲.۰۰٪ بدون تغییر حفظ کرد. رئیس بانک، کریستین لاگارد، اعلام کرد که تورم تغییر نکرده و اقتصاد می‌تواند از مصرف داخلی بهره‌مند شود، هرچند بازار کار نشانه‌هایی از کاهش نشان داده است. گلدمن ساکس همچنین اشاره کرد که اجرای بسته محرک مالی آلمان ممکن است کندتر از انتظار باشد که می‌تواند تأثیر مثبتی بر بهبود کوتاه‌مدت اقتصاد نداشته باشد. به گفته این مؤسسه، پیش‌بینی‌های اقتصادی بانک مرکزی اروپا در ماه دسامبر نقش کلیدی در تعیین مسیر بعدی سیاست پولی خواهد داشت. اگر پیش‌بینی تورم کمتر از انتظار باشد، احتمال کاهش نرخ بهره در نیمه اول سال ۲۰۲۶ افزایش می‌یابد، حتی اگر سیاست‌گذاران فعلاً بر صبر تأکید کنند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه TD، افزایش نرخ بهره ژاپن در دسامبر را محتمل دانست

شرکت TD Securities اعلام کرد که با وجود اظهارات محتاطانه رئیس بانک مرکزی ژاپن، «کازوئو اوئدا»، احتمال افزایش نرخ بهره در نشست ماه دسامبر همچنان وجود دارد. تصمیم بانک ژاپن برای حفظ نرخ بهره در سطح ۰.۵٪ کاملاً مطابق با انتظارات بود و دو عضو هیئت‌مدیره بار دیگر خواستار افزایش نرخ شدند. TD گزارش داد که ارزیابی اقتصادی بانک مرکزی نسبت به ماه ژوئیه تغییر چندانی نداشته، اگرچه پیش‌بینی تولید ناخالص داخلی سال ۲۰۲۵ و تورم هسته‌ سال ۲۰۲۶ اندکی بهبود یافته است. پس از کنفرانس خبری اوئدا، ین ژاپن تضعیف شد، زیرا او نشانه‌ای از فوریت در اعمال سیاست‌های انقباضی بیشتر نشان نداد. با این حال، اشاره او به امکان اقدام بانک مرکزی در حین نهایی شدن بودجه دولت، نشان می‌دهد که افزایش نرخ در دسامبر همچنان محتمل است. TD افزود که تا نشست بعدی در تاریخ ۱۸ و ۱۹ دسامبر، داده‌های جدیدی درباره روند دستمزدها از مدیران شعب بانک ژاپن منتشر خواهد شد که می‌تواند مسیر تصمیم‌گیری بعدی را مشخص کند. این شرکت همچنان افزایش نرخ در دسامبر را سناریوی پایه خود می‌داند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه PIMCO: پاول انتظارات کاهش نرخ را کنترل کرد

شرکت سرمایه‌گذاری PIMCO اعلام کرد که کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو آمریکا به محدوده ۳.۷۵٪ تا ۴.۰۰٪ قابل پیش‌بینی بود اما تلاش جروم پاول برای کنترل انتظارات بازار درباره کاهش بیشتر در ماه دسامبر، نکته کلیدی نشست اکتبر بود. پاول تأکید کرد که کاهش‌های بعدی «قطعی نیستند» که باعث شد احتمال کاهش نرخ در دسامبر از بیش از ۹۰٪ به حدود ۷۰٪ کاهش یابد. بیانیه سیاستی فدرال رزرو تغییر چندانی نداشت و نشان‌دهنده رویکرد محتاطانه در شرایط کمبود داده‌های اقتصادی ناشی از تعطیلی دولت آمریکا بود. پاول به شاخص‌های جایگزین مانند آمار بیکاری ایالتی و فرصت‌های شغلی خصوصی تکیه کرد که همچنان پایدار مانده‌اند و نشان می‌دهند بازار کار مقاوم‌تر از حد انتظار است. همزمان، فدرال رزرو اعلام کرد که برنامه انقباض کمی (QT) را از اول دسامبر متوقف می‌کند، زیرا ذخایر بانکی در حال کاهش هستند. بانک مرکزی از این پس درآمدهای اوراق خزانه و اوراق بهادار با پشتوانه وام مسکن را مجدداً سرمایه‌گذاری خواهد کرد تا اندازه ترازنامه را ثابت نگه دارد و میانگین سررسید آن را با تمرکز بر اوراق کوتاه‌مدت کاهش دهد. PIMCO افزود که داده‌های تورم ماه سپتامبر از کاهش اخیر نرخ بهره حمایت کرده‌اند، زیرا CPI هسته‌ پس از تعدیل اثرات تعرفه‌ها حدود ۲.۷٪ بوده که نزدیک به محدوده مطلوب فدرال رزرو است. با این حال، لحن محتاطانه پاول نشان‌دهنده عدم قطعیت در تصمیمات بعدی است، به‌ویژه با توجه به شرایط مبهم بازار کار و شوک‌های احتمالی تعرفه‌ای یا مالی. PIMCO پیش‌بینی می‌کند که یک کاهش دیگر در ماه دسامبر انجام شود اما با اطمینان کمتر نسبت به قبل. در سال ۲۰۲۶، روند کاهش نرخ‌ها احتمالاً کندتر خواهد بود و در صورت تثبیت رشد و کاهش تورم، ممکن است دوباره متوقف شود. تأثیر تعرفه‌ها و محرک‌های مالی آینده می‌تواند دیدگاه فدرال رزرو درباره نرخ خنثی را پیچیده‌تر کند و رویکرد جلسه‌به‌جلسه را تقویت نماید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

افزایش تورم توکیو به ۲.۸٪، گمانه‌زنی‌ها درباره افزایش نرخ بهره بانک مرکزی ژاپن را تقویت کرد

تورم قوی‌تر در شاخص قیمت مصرف‌کننده  توکیو، انتظارات بازار را درباره احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در اوایل سال ۲۰۲۶ تقویت کرده است، هرچند تورم محدود در بخش خدمات نشان می‌دهد که روند انقباض پولی احتمالاً تدریجی خواهد بود. معامله‌گران ین نسبت به شاخص‌های آینده دستمزد و تورم حساس باقی خواهند ماند. تورم هسته‌ای در توکیو در ماه اکتبر افزایش یافت و همچنان بالاتر از هدف ۲٪ بانک مرکزی ژاپن باقی ماند، که فشار بر سیاست‌گذاران برای افزایش نرخ بهره در ماه‌های آینده را افزایش داده است. داده‌های منتشرشده در روز جمعه نشان داد که شاخص قیمت مصرف‌کننده هسته‌ای (بدون در نظر گرفتن مواد غذایی تازه) نسبت به سال گذشته ۲.۸٪ رشد کرده است، که بالاتر از پیش‌بینی ۲.۶٪ و سریع‌تر از رشد ۲.۵٪ در ماه سپتامبر است. شاخص هسته‌ای-هسته‌ای (بدون غذا و انرژی) نیز به ۲.۸٪ رسید، که نشان‌دهنده فشارهای قیمتی پایدار است، به‌رغم کاهش یارانه‌های دولتی. افزایش قیمت‌ها عمدتاً ناشی از رشد شدید هزینه‌های مواد غذایی بوده است — از جمله جهش ۳۸٪ در قیمت برنج — در حالی که تورم بخش خدمات با ۱.۶٪ همچنان پایین باقی مانده، که نشان می‌دهد شرکت‌ها هنوز در انتقال هزینه‌های نیروی کار به مصرف‌کننده کند عمل می‌کنند. این گزارش یک روز پس از آن منتشر شد که بانک مرکزی ژاپن نرخ بهره را در رأی‌گیری ۷ به ۲ بدون تغییر در سطح ۰.۵٪ حفظ کرد. مخالفان هشدار دادند که خطرات تورمی در حال افزایش هستند. تحلیل‌گران معتقدند داده‌های اخیر از این دیدگاه حمایت می‌کنند که اگر تقاضای داخلی تقویت شود، بانک مرکزی ممکن است اوایل سال آینده نرخ بهره را افزایش دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز نفت؛ بازار در میانه سیگنال‌های متناقض فاندامنتال

نفت خام در روزهای اخیر پس از افت متوالی، نشانه‌هایی از ثبات موقت نشان داده است. بااین‌حال، بازار در وضعیتی قرار دارد که نیروهای صعودی و نزولی تقریباً به یک اندازه در حال رقابت‌اند؛ از بهبود روابط تجاری آمریکا و چین گرفته تا افزایش تدریجی تولید اوپک و تحریم‌های جدید علیه نفت روسیه. دیدار اخیر دونالد ترامپ و شی جین‌پینگ نشانه‌هایی از بهبود روابط تجاری دو کشور به همراه داشت. طبق گزارش‌ها، آمریکا در حال کاهش بخشی از تعرفه‌های وارداتی از چین است و پکن نیز در مقابل، محدودیت صادرات عناصر نادر را کاهش داده و خرید گسترده سویا از آمریکا را از سر می‌گیرد. هرچند هنوز از توافق نهایی خبری نیست، اما همین فضای مثبت می‌تواند به افزایش فعالیت اقتصادی و در نتیجه افزایش تقاضا برای نفت منجر شود. بازار نفت آمریکا؛ نشانه‌های صعودی از ذخایر و حفاری‌ها داده‌های Baker Hughes از افزایش تعداد دکل‌های فعال نفتی در آمریکا حکایت دارد؛ سیگنالی که معمولاً با رشد تقاضا برای انرژی همراه است. گزارش‌های API و EIA نیز هر دو از کاهش ذخایر نفت خام آمریکا خبر داده‌اند: API: کاهش ۴ میلیون بشکه EIA: کاهش ۶.۸۵۸ میلیون بشکه ادامه این روند می‌تواند یکی از محرک‌های صعودی برای قیمت نفت در هفته‌های آتی باشد. اوپک و تحریم‌های روسیه؛ عوامل متضاد در سمت عرضه منابع خبری رویترز گزارش داده‌اند که اوپک احتمالاً در ماه دسامبر ۱۳۷ هزار بشکه در روز دیگر به تولید خود اضافه می‌کند؛ تصمیمی که به‌طور طبیعی فشار نزولی بر قیمت‌ها وارد می‌کند. در سوی دیگر، تحریم‌های آمریکا علیه نفت روسیه همچنان پابرجاست؛ اما استثنای شاخه آلمانی روس‌نفت نشانه‌ای از شکاف در این رژیم تحریمی است. هم‌زمان، پالایشگاه‌های هند واردات نفت روسیه را متوقف کرده‌اند تا مجوز رسمی دولت را دریافت کنند. با این حال، به گفته رئیس آژانس بین‌المللی انرژی (IEA) تأثیر واقعی تحریم‌ها محدود خواهد بود، زیرا ظرفیت مازاد جهانی می‌تواند کمبودها را جبران کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

یورو در مسیر ثبات؛ لاگارد سیگنالی از کاهش نرخ‌ها نداد

نشست امروز بانک مرکزی اروپا (ECB) بدون هیچ شگفتی سپری شد؛ دقیقاً همان‌طور که کریستین لاگارد و تیم او انتظار داشتند. سیاست پولی همچنان در «جایگاه مناسبی» قرار دارد و بانک مرکزی هیچ نشانه‌ای از تمایل به کاهش بیشتر نرخ بهره در آینده نزدیک بروز نداد. ریسک‌های نزولی رشد اقتصادی در منطقه یورو تا حدی کاهش یافته‌اند؛ به‌ویژه پس از امضای توافق تجاری میان آمریکا و اتحادیه اروپا و فروکش کردن نگرانی‌ها پیرامون جنگ تجاری آمریکا و چین. نرخ تورم در منطقه یورو در محدوده هدف ۲ درصدی ECB تثبیت شده و با وجود فشار نزولی از سوی یورو قوی‌تر و کاهش سرعت رشد دستمزدها، انتظار می‌رود در همین سطوح باقی بماند. در کنفرانس خبری امروز، هیچ نشانه‌ای از تغییر مسیر سیاست پولی یا احتمال کاهش نرخ‌ها در آینده دیده نشد. با این حال، در صورت ناکامی بسته‌های محرک مالی آلمان در تحریک رشد اقتصادی، یا اثرگذاری شدیدتر تعرفه‌ها بر فعالیت تولیدی، احتمال بازنگری در سیاست‌ها در سال آینده منتفی نیست. با این وجود، آستانه تصمیم‌گیری برای کاهش نرخ‌ها اکنون بسیار بالا است؛ موضوعی که می‌تواند از یورو در سراسر سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سایه سنگین پاول بر بازار اوراق؛ بازدهی ۱۰ ساله خزانه‌داری امریکا دوباره اوج گرفت

بازدهی اوراق خزانه‌داری ایالات متحده روز گذشته پس از سخنان جروم پاول، رئیس فدرال رزرو، جهشی محسوس داشت و به بالاترین سطح هفتگی خود رسید. تنها یک جمله از پاول کافی بود تا فضای بازارها تغییر کند: «کاهش نرخ در دسامبر قطعی نیست – در واقع، احتمال آن بسیار اندک است.» همین جمله کوتاه باعث بازتسعیر انتظارات بازار شد و سرمایه‌گذاران به‌سرعت مسیر نرخ‌های بهره را بازنگری کردند. احتمال کاهش نرخ در نشست دسامبر که تا پیش از سخنان پاول نزدیک به صددرصد برآورد می‌شد، اکنون به حدود ۷۰ درصد رسیده است. با این حال، برخی تحلیلگران بر این باورند که این احتمال همچنان بیش از حد خوش‌بینانه است و با توجه به لحن پاول و احتمال تعویق داده‌های اقتصادی ناشی از تعطیلی دولت، باید به سطوحی نزدیک به ۵۰ درصد کاهش یابد. در نمودار روزانه، بازدهی اوراق ۱۰ ساله خزانه آمریکا بخش عمده افتی را که دو هفته پیش در پی تشدید تنش‌های تجاری از سوی ترامپ تجربه کرده بود، جبران کرده است. آن رویداد موجب تعدیل انتظارات تورمی و تقویت سناریوی انبساطی شد؛ حال اما، پس از مواضع جدید فدرال رزرو، بازار در حال بازگشت به محدوده‌های پیشین است. از منظر تکنیکال، ادامه حرکت صعودی بازدهی تا محدوده ۴.۲۰ درصد کاملاً محتمل به نظر می‌رسد. تثبیت بازدهی بالاتر از این سطح می‌تواند نشانگر تغییر پایدارتر در انتظارات سیاستی فدرال رزرو باشد. در صورت تداوم تعطیلی بخشی از دولت آمریکا، بازار در هفته آینده تنها به مجموعه‌ای محدود از داده‌های اقتصادی دسترسی خواهد داشت؛ شامل شاخص‌های ISM PMI و گزارش هفتگی اشتغال ADP. در چنین شرایطی، توجه معامله‌گران بیش از پیش به سخنان مقامات فدرال رزرو معطوف خواهد شد تا نشانه‌ای از جهت‌گیری آتی سیاست پولی به دست آید.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

اتنا و ساختار پشتوانه‌ی USDe

نکات کلیدی USDe از پلتفرم Ethena با رشد چشمگیر خود، به سومین استیبل‌کوین بزرگ بازار تبدیل شده است. این دارایی از نوع دلار شبیه سازی شده با پشتوانه‌ی رمزارزها است که نه با پشتوانه‌ی نقدی یا ذخایر فیات، بلکه با دارایی‌های رمزارزی و پوزیشن‌های آتی  دلتا-خنثی پشتیبانی می‌شود. نسخه استیک‌شده‌ی USDe با نماد sUSDe سود خود را از سه منبع به‌دست می‌آورد. نرخ‌های تأمین مالی قراردادهای دائمی، پاداش‌های استیکینگ اتریوم، و بازده حاصل از استیبل‌کوین‌های نقدشونده. میزان این سود وابسته به دینامیک تأمین مالی صرافی‌ها و سودهای‌ آنچین است. USDe عمدتاً به‌عنوان ابزار پس‌انداز و تولید بازده مورد استفاده قرار می‌گیرد. یکپارچه‌سازی آن با پروتکل‌های دیفای مانند Aave و Pendle باعث افزایش بهره‌وری سرمایه و قابلیت ترکیب‌پذیری آن شده، هرچند پایداری آن به میزان اهرم آنچین گره خورده است. رخدادهایی مانند هک شدن صرافی Bybit و سقوط ناگهانی بازار در ماه اکتبر، طراحی و مدیریت ریسک Ethena را در شرایط واقعی آزمایش کردند. این رویدادها نشان دادند که چگونه عوامل مرتبط با تأمین مالی، قیمت‌گذاری، نقدشوندگی و پویایی صرافی‌ها بر ثبات دلارهای مصنوعی مانند USDe تأثیر می‌گذارند. ظهور دلار شبیه سازی شده  Ethena USDe محصول پروتکل Ethena در سال ۲۰۲۴ به‌سرعت مطرح شد و در مدت کوتاهی به سومین استیبل‌کوین بزرگ از نظر ارزش بازار تبدیل گردید. ارزش بازار آن اکنون از ۱۰.۵ میلیارد دلار فراتر رفته و به‌عنوان رقیبی معتبر و متفاوت برای سلطه‌ی دیرینه‌ی USDT و USDC شناخته می‌شود. جذابیت اصلی USDe در طراحی منحصربه‌فرد آن نهفته است. یک دلار شبیه سازی شده‌ی دارای بازده که نه بر پایه‌ی پول نقد یا اوراق خزانه، بلکه با دارایی‌های رمزارزی و استراتژی‌های پوشش ریسک دلتا-خنثی در بازار قراردادهای دائمی پشتیبانی می‌شود. با این وجود همین ویژگی‌ها باعث شده که اتنا و دلار شبیه‌سازی‌شده‌ی آن، به محور بحث‌ها درباره‌ی ریسک‌های سیستماتیک در دنیای رمزارز تبدیل شوند؛ بحث‌هایی که اغلب با اشاره به فروپاشی معروف استیبل‌کوین UST ترا (Terra) مقایسه می‌شوند. البته ساختار USDe از نظر فنی با مدل الگوریتمی و خودارجاعی UST تفاوت اساسی دارد. با این حال رویدادهایی مانند هک شدن صرافی Bybit در اوایل سال ۲۰۲۵ و سقوط ناگهانی بازار در ۱۰ اکتبر نشان دادند که حتی دلارهای شبیه‌سازی‌شده‌ای مانند USDe نیز در دوره‌های تنش بازار می‌توانند در برابر نوسانات شدید آسیب‌پذیر باشند. رشد سریع این پروژه در کنار دوره‌های اخیر نوسان شدید بازار، فرصتی فراهم کرده تا بررسی کنیم سیستم دلار شبیه‌سازی‌شده‌ی اتنا در عمل چگونه کار می‌کند. در این گزارش به بررسی موارد زیر می‌پردازیم: نحوه‌ی عملکرد USDe و نسخه‌ی دارای بازده آن (sUSDe) سازوکار پشتوانه و شیوه‌ی تولید بازده در سیستم اتنا الگوی استفاده از USDe و sUSDe در صرافی‌ها و پروتکل‌های DeFi آنچه نوسانات اخیر درباره‌ی ریسک‌های استیبل‌کوین‌های شبیه‌سازی‌شده آشکار می‌کند پشتوانه، ثبات و منابع بازده برخلاف استیبل‌کوین‌های دارای پشتوانه‌ی فیات مانند USDT یا USDC که توسط وجه نقد و اوراق خزانه‌ی کوتاه‌مدت آمریکا پشتیبانی می‌شوند، USDe به‌جای ذخایر سنتی، بر پایه‌ی دارایی‌های رمزارزی و استراتژی‌های پوشش ریسک در بازار آتی پشتیبانی می‌شود. اتنا این سازوکار را در قالب یک توکن پیاده‌سازی کرده است . رویکردی که به‌عنوان معامله‌ی اسپات و آتی (cash and carry trade) یا استراتژی دلتا خنثی (delta-neutral strategy) شناخته می‌شود تا پیوند قیمتی خود را با دلار حفظ کند. در عمل برای ایجاد هر یک دلار USDe، پروتکل دو پوزیشن متضاد اتخاذ می‌کند: پوزیشن خرید (Long) در بازار اسپات دارایی‌های رمزارزی عمدتاً BTC، ETH یا stETH که نزد امانت داران (custodians) خارج از صرافی‌ها نگهداری می‌شود. پوزیشن فروش (Short) به همان اندازه در بازار آتی دائمی perpetual futures صرافی‌هایی مانند Bybit، okxو Binance  ترکیب این دو پوزیشن باعث می‌شود ریسک قیمتی اتنا خنثی شود. یعنی در برابر نوسان بازار بی‌طرف بماند و در عین حال از نرخ‌های تأمین مالی (funding rates) در قراردادهای آتی دائمی بازده کسب کند. برای یادآوری، قراردادهای آتی دائمی نوعی مشتقه‌ی مالی هستند که امکان پوشش ریسک یا سفته‌بازی بر روی دارایی‌های رمزارزی را فراهم می‌کنند. مشابه قراردادهای آتی سنتی اما بدون تاریخ انقضا. برای حفظ همبستگی قیمت میان بازار آتی و بازار اسپات، صرافی‌ها پرداخت‌هایی دوره‌ای تحت عنوان نرخ تأمین مالی بین معامله‌گران پوزیشن‌های خرید و فروش اعمال می‌کنند. زمانی که نرخ تأمین مالی مثبت باشد،پوزیشن‌های فروش سود دریافت می‌کنند؛ در نتیجه اتنا می‌تواند این بازده را به دارندگان sUSDe منتقل کند. همان‌طور که در نمودار بالا مشاهده می‌شود، میانگین نرخ‌های تأمین مالی بازارهای آتی بیت‌کوین و اتریوم در دوره‌های صعودی مثبت بوده است؛ به‌طور میانگین حدود ۱۱ درصد در سال ۲۰۲۴ و حدود ۵ درصد در سال ۲۰۲۵. تداوم این نرخ‌های بالا نشان‌دهنده‌ی محیطی است که در آن بازار حاضر است برای نگه داشتن پوزیشن خرید، هزینه بپردازد.  فرصتی که اتنا با بهره‌گیری از استراتژی دلتا خنثی از آن سود می‌گیرد. اما در دوره‌های تنش بازار، مانند سقوط لونا و صندوق 3AC، ورشکستگی صرافی FTX در نوامبر ۲۰۲۲ یا سقوط ناگهانی بازار در اکتبر ۲۰۲۵، این روند معکوس شده و نرخ‌های تأمین مالی منفی می‌شوند، وضعیتی که پایداری و توان تولید بازده پروتکل اتنا را به چالش می‌کشد. بازده از کجا می‌آید؟ هرچند نرخ‌های تأمین مالی قراردادهای آتی پرپچوال منبع اصلی درآمد اتنا هستند، اما پروتکل برای متنوع‌سازی جریان سود خود، از سه منبع بازده استفاده می‌کند: نرخ‌های تأمین مالی قراردادهای آتی (Perpetual Funding Rates): بازده حاصل از اختلاف بین پوزیشن خرید اسپات و پوزیشن فروش آتی. بازده استیکینگ (Staking Yield): سود حاصل از استیک‌کردن اتریوم در لایه‌های اجماع و اجرای شبکه‌ی بهره‌ی نقدی استیبل‌کوین‌های (USDtb، USDC، USDT): نرخ سود ثابت روی USDC از طریق Coinbase یا بازده ناشی از سرمایه‌گذاری کوتاه‌مدت در اوراق خزانه‌ی ایالات متحده از طریق صندوق BUIDL متعلق به سود حاصل از این منابع، به دارندگان USDe استیک‌شده (sUSDe) منتقل می‌شود. توکن sUSDe به‌صورت خودکار و از طریق استاندارد ERC-4626 Vault سود را در خود جمع می‌کند و ارزش آن نسبت به USDe به‌تدریج افزایش می‌یابد. در نتیجه رشد عرضه‌ی دلار شبیه سازی شده‌ی اتنا و درآمدهای آن، حاصل تعامل پویا بین این سه منبع بازده است . عاملی که در بازارهای صعودی جذابیت USDe را افزایش می‌دهد. صندوق ذخیره اتنا برای مدیریت ریسک در شرایط نامطلوب بازار، اتنا یک صندوق ذخیره نگه می‌دارد که به‌عنوان صندوق پشتیبان در برابر نرخ‌های تأمین مالی منفی یا زیان‌های غیرمنتظره عمل می‌کند. زمانی که نرخ‌های تأمین مالی بالا هستند، پروتکل بیشتر بر استراتژی‌های دلتا خنثی تمرکز می‌کند. در دوره‌هایی که نرخ‌ها پایین‌ترند، به سمت نگهداری استیبل‌کوین‌ها تغییر مسیر می‌دهد تا پشتیبانی دارایی‌ها حفظ شود و حداقل نرخ اوراق خزانه (Treasury Bill Rate) را فراهم کند. دارایی‌های صندوق ذخیره در یک قرارداد هوشمند اختصاصی نگهداری می‌شوند و شامل استیبل‌کوین‌های نقدی هستند. در حال حاضر حدود ۴۱.۸ میلیون دلار در USDtb  که استیبل‌کوین متعلق به اتنا است و توسط اوراق خزانه توکنایزشده BlackRock BUIDL پشتیبانی می‌شود،  در این صندوق وجود دارد. الگوی استفاده از USDe و sUSDe اتنا پس از بررسی سازوکارهای پشت صحنه‌ی اتنا، شناخت نحوه و مکان استفاده از دارایی‌های USDe و sUSDe به درک ویژگی‌های استفاده و پروفایل ریسک منحصر‌به‌فرد آن کمک می‌کند. برخلاف استیبل‌کوین‌هایی مثل USDT یا USDC که عمدتاً برای معاملات، پرداخت‌ها یا تسویه‌حساب‌های کوتاه‌مدت استفاده می‌شوند، USDe بیشتر نقش یک ابزار پس‌انداز و کسب بازده را ایفا می‌کند تا یک وسیله‌ی پرداخت. بر اساس تصویر موجود از موجودی حساب‌های بزرگ‌ترین دارندگان تا اکتبر ۲۰۲۵، حدود نیمی از عرضه USDe (۵.۱ میلیارد دلار) به استیکینگ اختصاص یافته تا به شکل sUSDe که سودده است، درآید. تقریباً ۱۳ درصد (۱.۳ میلیارد دلار) در پل OFT شبکه LayerZero قرار دارد تا نقدینگی آنچین فراهم شود و دو کیف‌پول بایننس در مجموع حدود ۱۴ درصد از عرضه را در اختیار دارند. پس از آن که بایننس USDe را به‌عنوان وثیقه مارجین برای معاملات آتی و Binance Earn در سپتامبر ادغام کرد، بیش از ۴ میلیارد دلار USDe به سرعت وارد بایننس شد. اما این جریان ورودی به‌سرعت با خروج ۲.۹ میلیارد دلار مواجه شد که ناشی از اختلال کوتاه‌مدت قیمت USDe در بایننس بود که برای مدتی به ۰.۶۷ دلار سقوط کرد. از سوی دیگر بیشتر عرضه sUSDe در پروتکل‌های دیفای قرار دارد. بیش از یک‌سوم کل sUSDe در گردش، در پروتکل‌های دیفای Aave و Pendle نگهداری می‌شود؛ Aave برای وام‌دهی و دریافت وام و Pendle برای تبدیل بازده‌های استیک یا وام به توکن‌هایی که می‌توان روی زنجیره معامله یا دوباره سرمایه‌گذاری کرد زیرا کاربران این توکن را برای وام‌های وثیقه‌ای و استراتژی‌های بازده آنچین به کار می‌برند. این فرآیند یک چرخه‌ی تقویت بازده ایجاد می‌کند. USDe استیک می‌شود تا sUSDe ساخته شود، سپس در Pendle توکنایزشده و دوباره به‌عنوان وثیقه در Aave استفاده می‌شود، که هم کارایی و ترکیب‌پذیری سرمایه را افزایش می‌دهد و هم ارتباط عمیق‌تری با اهرم و نقدینگی آنچین ایجاد می‌کند. ریسک‌ها و بازخوردپذیری در دلارهای رمزنگاری‌شده تنش‌های بازار در ۲۰۲۵ نگاهی واقعی به عملکرد سیستم دلارهای رمزنگاری‌شده Ethena تحت نوسانات ارائه می‌دهند. این موضوع را می‌توان از طریق هک شدن Bybit در فوریه و سقوط ناگهانی بازاردر ۱۰ اکتبر مشاهده کرد که هر دو در حالی رخ دادند که بازارهای سنتی در تعطیلات آخر هفته تعطیل بودند. با وجود این اختلال نرخ‌های تامین مالی در صرافی‌های اصلی مثبت باقی مانده‌اند و به پوزیشن‌های کوتاه‌مدت آتی Ethena اجازه دادند تا همچنان بازده تولید کرده و پروتکل را در کنار صندوق ذخیره‌ای خود محافظت کنند. این رخداد ریسک‌های مرتبط با صرافی‌ها و نگهداری دارایی‌ها را برجسته کرد. دارایی‌های وثیقه Ethena که خارج از صرافی‌ها نگهداری می‌شدند، ایمن باقی ماندند و از خطر ورشکستگی احتمالی Bybit محافظت شدند اما هم‌زمان اهمیت تنوع‌بخشی به صرافی‌ها و کاهش نقاط ضعف واحد در زیرساخت‌های معاملاتی و نگهداری دارایی‌ها را آشکار کرد. سقوط ناگهانی بازار در ۱۰ اکتبر باعث کاهش شدید اما کوتاه‌مدت ارزش USDe شد. در بایننس قیمت USDe تا حدود ۰.۶۵ دلار سقوط کرد؛ این اتفاق در شرایطی رخ داد که نقدینگی به‌شدت کاهش یافته بود و تسویه‌های اجباری و مکانیزم‌های کاهش خودکار اهرم (ADL) عمق افت قیمت را افزایش دادند. نرخ‌های تامین مالی در صرافی‌ها به‌شدت منفی شد، اما این اختلال محدود به یک صرافی باقی ماند و ناشی از کمبود عمق سفارش‌ها و اختلاف قیمت بین صرافی‌های متمرکز و بازارهای دیفای بود. این رخداد حساسیت پایدار بودن ارزش USDe به نقدینگی در هر صرافی و دشواری حفظ قیمت ثابت در بازارهای به هم پیوسته را نشان داد. در حالی که Ethena همچنان مقاوم و عملیاتی باقی مانده است، این وقایع دینامیک‌ها و ریسک‌های مرتبط با دلارهای سنتتیک مانند USDe را نمایان کردند. نرخ‌های تأمین مالی منفی می‌توانند درآمد پروتکل را کاهش دهند و فشار بر صندوق ذخیره وارد کنند، در حالی که اختلالات صرافی اهمیت پراکندگی ریسک میان صرافی‌ها و حفظ شرایط مناسب نقدینگی را نشان می‌دهد. نگهداری دارایی‌های Ethena خارج از صرافی، وثیقه را امن نگه می‌دارد، اما هنوز برای قیمت‌گذاری و آربیتراژ به عملکرد بازارها وابسته است. هرچه دارایی‌ها بیشتر در اکوسیستم دیفای یکپارچه شوند، ثبات آنها بیشتر تحت تأثیر چرخه‌های اهرمی و نقدینگی گسترده قرار می‌گیرد و رشد و مقاومتشان به سلامت هر دو بازار متمرکز(centralized) و بلاک‌چینی وابسته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف داخلی در فدرال رزرو، فروش دلار را سخت‌تر کرد

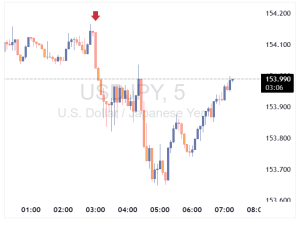
اخبار منتشر شده از کنفرانس مطبوعاتی پاول مبنی بر وجود دیدگاه‌های به شدت متفاوت در فدرال رزرو درباره مسیر آتی سیاست‌های پولی، منجر به بازنگری ۱۰ نقطه پایه در چرخه تسهیل پولی فدرال رزرو شده و از ارزش دلار حمایت کرده است. ارزهایی با بازدهی پایین مانند ین ژاپن و فرانک سوئیس بیشترین آسیب‌پذیری را در برابر نرخ‌های دلار قوی‌تر دارند، در حالی که ارزهای کالایی  از بهبود روابط تجاری آمریکا و چین استقبال می‌کنند. دلار آمریکا: تضاد در فدرال رزرو، فروش دلار را دشوارتر می‌کند دلار پس از بیانیه کمیته بازار آزاد فدرال و کنفرانس مطبوعاتی شب گذشته، به طور کلی، هرچند اندک، تقویت شد. بیانیه عمدتاً مطابق انتظار بود اما کنفرانس مطبوعاتی به نوعی به «اعتراض به کاهش نرخ» از سوی فدرال رزرو تبدیل شد. در این نشست، جروم پاول، رئیس فدرال رزرو، به نظر می‌رسید که بر اساس متنی جدید صحبت می‌کند و تاکید کرد که کاهش نرخ بهره در دسامبر «یک امر مسلم نیست». این موضوع باعث شد قیمت‌گذاری کاهش ۲۵ نقطه پایه در دسامبر، از حدود ۱۰۰ درصد قبلی، به ۷۰ درصد کاهش یابد. فدرال رزرو اکنون استدلال خواهد کرد که احتمال ۷۰ درصدی نیز همچنان بسیار بالا است. درک این موضوع که نرخ سیاستی در مسیر قطعی به سمت محدوده ۳.۰۰/۳.۲۵ درصد نیست، باعث شد سرمایه‌گذاران به اوراق کوتاه‌مدت منحنی نرخ آمریکا روی آورند و حدود ۱۰ نقطه پایه از چرخه تسهیل پولی مورد انتظار کم شود. این فلت شدن نزولی منحنی (Bearish Flattening) بیشترین تأثیر را بر ارزهای با بازدهی پایین فرانک سوئیس و ین گذاشت، در حالی که ارزهای کالایی به پشتوانه بهبود روابط تجاری بین ایالات متحده و چین کمی مصون ماندند. به نظر می‌رسد تأخیر یک ساله در اعمال کنترل‌های صادراتی چین بر مواد خاکی کمیاب یک پیروزی بزرگ برای زنجیره‌های تأمین جهانی باشد. نکته جالب توجه این است که سهام ایالات متحده نسبتاً خوب معامله شده است که نشان می‌دهد داستان سود شرکت‌های هوش مصنوعی، به جای تسهیل پولی فدرال رزرو، محرک اصلی دستاوردهای محدود اما قابل توجه امسال در شاخص S&P 500 است. شب گذشته، شرکت‌های متا (Meta)، آلفابت (Alphabet) و مایکروسافت (MSFT) نتایج ترکیبی (میکس) را منتشر کردند – اگرچه به نظر می‌رسید درآمد کلی (Top-line Revenue) موفقیت‌آمیز بوده است. با بازگشت به فدرال رزرو، اکنون به نظر می‌رسد که کاهش نرخ دسامبر در هاله‌ای از ابهام قرار دارد. بانک مرکزی در مورد تورم آرام‌تر به نظر می‌رسد اما در عین حال، داده‌های مطالبات بیکاری از سطح ایالتی به فدرال رزرو می‌گوید که وضعیت اشتغال بدتر نمی‌شود. و با توجه به عملکرد خوب مصرف و سرمایه‌گذاری تجاری، اکنون به نظر می‌رسد که بحث داخلی سالمی در مورد اینکه آیا نرخ سیاستی خنثی به ۴.۰۰ درصد نزدیک‌تر است تا ۳.۰۰ درصد، وجود دارد. پاول این وضعیت را به عنوان دیدگاه‌های به شدت متفاوت در مورد مسیر آتی نرخ سیاستی توصیف کرد. ارتباطات شب گذشته فدرال رزرو، اکنون فروش دلار را سخت‌تر می‌کند. ما واقعاً به داده‌های ضعیف‌تری از اشتغال ایالات متحده نیاز داریم تا دیدگاه‌ها برای ۷۵ نقطه پایه تسهیل پولی دیگر از سوی بانک مرکزی تا تابستان آینده تقویت شود. در غیر این صورت، ۲۵ نقطه پایه می‌تواند به راحتی از آن چرخه حذف قیمت‌گذاری شود. فراتر از داده‌های هفتگی مطالبات بیکاری امروز، تعطیلی مداوم دولت به این معنی است که تقویم داده‌های ایالات متحده آرام است. انتظار می‌رود دلار همچنان خریدار داشته باشد، به ویژه در برابر ین، جایی که بانک ژاپن به نظر می‌رسد برای سخت‌گیری سیاست‌های خود عجله‌ای ندارد – ظاهراً قبل از افزایش دوباره نرخ، به داده‌های بیشتری در مورد مذاکرات دستمزد و تورم مواد غذایی نیاز دارد. ریسک در اینجا سطح ۱۵۵ برای جفت ارز USDJPY است. به نظر می‌رسد که شاخص دلار می‌تواند برای مدتی در نیمه بالایی محدوده معاملاتی ۹۸ تا ۱۰۰ باقی بماند. یورو: تمرکز بر انتشار داده‌های تولید ناخالص داخلی سه‌ماهه سوم وضعیت برای جفت ارز EURUSD می‌توانست بدتر باشد. اجماع نظر و دیدگاه بانک ING برای صعود EURUSD به سمت ۱.۲۰ تا پایان سال، تا حد زیادی به یک فدرال رزرو متمایل به تسهیل (داویش) بستگی دارد. اینطور نیست که ما به طور خاص نسبت به یورو خوش‌بین باشیم. بنابراین، نشست فدرال رزرو شب گذشته، دستیابی به پیش‌بینی ۱.۲۰ برای پایان سال را کمی دشوارتر می‌کند. با این حال، EURUSD در طول شب، حمایتی زیر سطح ۱.۱۶۰۰ پیدا کرد، که نشان می‌دهد سرمایه‌گذاران از نظر موقعیت‌گیری دلاری بسیار متوازن‌تر از ماه آوریل هستند – موضوعی که فرانچسکو پسوله (تحلیلگر ING) این هفته در مورد آن صحبت کرده است. مسیر بعدی EURUSD کجاست؟ امروز، داده‌های تولید ناخالص داخلی سه‌ماهه سوم منطقه یورو را خواهیم دید. به یاد داشته باشید که داده‌های نظرسنجی دلگرم‌کننده بوده‌اند، اما داده‌های سخت (Hard Data) در تابستان تاکنون ضعیف بوده‌اند. خبرهای خوشایند صبح امروز با اعلام تولید ناخالص داخلی سه‌ماهه سوم فرانسه که ۰.۵ درصد نسبت به سه‌ماهه قبل (در مقایسه با ۰.۲ درصد مورد انتظار) بود، مشاهده شد. اما مگر اینکه غافلگیری بزرگ و مثبتی در تولید ناخالص داخلی منطقه یورو – که ۰.۱ درصد فصلی مورد انتظار است – داشته باشیم، دشوار است که EURUSD افزایش زیادی پیدا کند. ما همچنین امروز جلسه مهم بانک مرکزی اروپا را داریم. با این حال، تردید داریم که کریستین لاگارد، رئیس این بانک، احساس کند لازم است در قیمت‌گذاری بازار که به طور بسیار جزئی از یک کاهش دیگر در ۹ ماه آینده حمایت می‌کند، تغییر ایجاد کند. سطح ۱.۱۶۴۰/۵۰ به نظر می‌رسد سقف محدوده کوتاه‌مدت باشد و EURUSD با توجه به ارتباطات شب گذشته فدرال رزرو، اکنون در برابر ۱.۱۵۵۰ آسیب‌پذیرتر است. ریسک‌های نزولی همچنین می‌توانند از هرگونه انتشار داده‌های اولیه شاخص قیمت مصرف‌کننده ماه اکتبر از آلمان، اسپانیا و بلژیک در امروز پدیدار شوند. پوند بریتانیا: به دنبال سقوط پوند نباشید روز گذشته سوالات زیادی از روزنامه‌نگاران در مورد فروش گسترده پوند بریتانیا و همچنین کاهش بازده اوراق قرضه دولتی (Gilt Yields) داشتیم. این امر به نظر نمی‌رسید که با موضوع «فروش بریتانیا» قبل از بودجه ماه نوامبر مطابقت داشته باشد. ما حرکت پوند را بیشتر از منظر بانک مرکزی انگلستان می‌بینیم. در این زمینه، سرمایه‌گذاران انتظار دارند راشل ریوز، وزیر خزانه‌داری بریتانیا، قوانین مالی خود را حفظ کرده و احتمالاً برای بازسازی فضای بودجه (Budget Headroom)، سیاست‌های سخت‌گیرانه‌تری را اعمال کند. این بدان معناست که بانک مرکزی انگلستان مجبور خواهد بود با کاهش زودهنگام‌تر نرخ بهره، بار این فشار را به دوش بکشد. ما این ماه شاهد حرکت مناسبی در نرخ‌های سوآپ پوند بریتانیا بوده‌ایم، زیرا سرمایه‌گذاران نرخ نهایی بانک مرکزی انگلستان (BoE Terminal Rate) را برای تابستان آینده تا ۳.۲۵ درصد کاهش داده‌اند. با این حال، ممکن است این بازنگری در چرخه سیاست‌های بانک مرکزی انگلستان در حال حاضر به اندازه کافی پیش رفته باشد – به این معنی که تعقیب پوند از طریق سطوح حمایتی بزرگ در GBPUSD در محدوده ۱.۳۱۴۰/۵۰ یا بالاتر از محدوده ۰.۸۸۵۰/۷۰ در EURGBP کمی خطرناک است. بانک مرکزی انگلستانی که برخی از لفاظی‌های هاوکیش (Hawkish Rhetoric) خود را حفظ کند، می‌تواند در نشست آتی کمیته سیاست پولی هفته آینده، باعث بازگشت بخشی از ضررهای پوند شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس کاهش نرخ بهره بانک انگلستان در نوامبر را پیش‌بینی کرد

بانک سرمایه‌گذاری گلدمن ساکس پیش‌بینی خود را درباره سیاست پولی بانک انگلستان تغییر داده و اکنون انتظار دارد که در ماه نوامبر، نرخ بهره ۲۵ نقطه پایه (۰.۲۵٪) کاهش یابد. این در حالی است که پیش‌تر هیچ کاهش نرخ برای این ماه پیش‌بینی نشده بود. دلیل این تغییر دیدگاه، ضعف قابل‌توجه در داده‌های اقتصادی بریتانیا است؛ از جمله کاهش رشد دستمزدها، سرد شدن بازار کار و رشد تولید ناخالص داخلی پایین‌تر از برآوردهای بانک مرکزی. همچنین، بودجه آتی بریتانیا که قرار است در ۲۶ نوامبر ارائه شود، به گفته گلدمن ساکس، اثر انقباضی قابل‌توجهی خواهد داشت. این شامل افزایش مالیات‌ها و محدودیت‌های هزینه‌ای است که تقاضا را کاهش داده و به بانک انگلستان فضای بیشتری برای کاهش نرخ بهره می‌دهد. در مجموع، این عوامل باعث شده‌اند که گلدمن ساکس انتظار داشته باشد بانک انگلستان مسیر کاهش نرخ بهره را با شدت بیشتری دنبال کند و نرخ نهایی را تا حدود ۳ درصد تا اواسط سال ۲۰۲۶ پایین بیاورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گلدمن ساکس: رشد سهام فناوری نشانه‌هایی از حباب دارد اما همچنان بر پایه‌های بنیادی استوار است

پیتر اوپنهایمر، استراتژیست ارشد سهام جهانی در گلدمن ساکس، اعلام کرد که بازارهای سهام جهانی—به‌ویژه بخش فناوری—نشانه‌هایی از شباهت با حباب‌های مالی گذشته دارند اما تفاوت‌های ساختاری مهمی وجود دارد که نشان می‌دهد ارزش‌گذاری‌ها هنوز بر پایه‌های بنیادی استوار هستند و نه بر اساس سفته‌بازی. او در یادداشتی جدید نوشت که رشد شدید ارزش سهام شرکت‌های فناوری و هوش مصنوعی عمدتاً ناشی از سودآوری قوی شرکت‌های تثبیت‌شده بوده، نه استارتاپ‌های بدهکار. به گفته او: بازدهی بازار بر پایه‌های بنیادی است، نه سفته‌بازی یا اهرم‌های مالی غیرقابل‌دوام تمرکز بازار بالاست، اما مشابه چرخه‌های سلطه‌گر گذشته در بخش‌های مالی و انرژی است که دهه‌ها دوام داشته‌اند هزینه‌های سرمایه‌گذاری از منابع داخلی تأمین می‌شود، نه از طریق بدهی، که ریسک‌های سیستمی را محدود می‌کند او همچنین هشدار داد که اگر سودآوری شرکت‌ها ناامیدکننده باشد، ممکن است سرمایه‌گذاران نسبت به پایداری نرخ بازده فعلی دچار تردید شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

کاهش نرخ بهره در کانادا؛ بحران ساختاری بهره‌وری همچنان پابرجاست

بانک مرکزی کانادا نرخ بهره خود را به ۲.۲۵٪ کاهش داد. رئیس بانک، تیف مکلم، در توضیح این تصمیم به عدم قطعیت‌های تجاری، تعرفه‌های آمریکا و فشارهای تورمی اشاره کرد که اقتصاد کانادا را تضعیف کرده‌اند. در گزارشی از بلومبرگ، وارن لاولی، مدیرعامل در بانک ملی کانادا، گفت: «فکر می‌کنم ما نرخ بهره را کاهش می‌دهیم چون اقتصاد تحت فشار شدید قرار دارد.» او تأکید کرد که دولت باید تمرکز خود را بر رشد بهره‌وری بگذارد و افزود: «ما واقعاً مثل همستر در چرخه‌ای هستیم که خروجی بیشتری از هر ساعت کار تولید نمی‌کنیم.» این اظهارات نشان‌دهنده بحران ساختاری بهره‌وری در کانادا طی یک دهه گذشته است؛ بحرانی که با وجود سیاست‌های پولی انبساطی، همچنان مانع رشد پایدار اقتصادی شده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

موسسه نومورا پیش‌بینی کاهش نرخ بهره فدرال رزرو در دسامبر را پس گرفت

موسسه مالی نومورا (Nomura) پس از اظهارات اخیر جروم پاول، رئیس فدرال رزرو، پیش‌بینی خود را درباره کاهش ۲۵ نقطه پایه نرخ بهره در ماه دسامبر تغییر داد. نومورا اکنون انتظار دارد فدرال رزرو نرخ‌ها را تا پایان سال ثابت نگه دارد. این تغییر دیدگاه در پی آن صورت گرفت که پاول، کاهش نرخ بهره در دسامبر را «قطعی ندانست». تحلیلگران این موضع محتاطانه پاول را به دلیل ناتوانی او در تعهد پیش از موعد و همچنین تأثیر تعطیلی دولت آمریکا بر انتشار داده‌های اقتصادی کلیدی می‌دانند. همزمان، احتمال کاهش نرخ بهره در بازار آتی وجوه فدرال رزرو از ۹۱ درصد به ۷۲ درصد افت کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وقتی فدرال رزرو روی خلبان خودکار است؛ تحلیل برنت دانلی از سیاست پولی و تمرکز خطرناک بازار سهام

نشست امشب فدرال رزرو در حالی برگزار می‌شود که برخلاف معمول، بازارها هیجان چندانی ندارند. برنت دانلی در یادداشت تازه خود با لحنی انتقادی می‌نویسد: «سخت است برای تصمیم امشب هیجان‌زده باشیم، چون فدرال رزرو عملاً روی حالت خلبان خودکار قرار دارد.» به گفته او، حتی اگر سیاست‌گذاران واقعاً به داده‌ها متکی بودند، در حال حاضر داده‌ای وجود ندارد که بتوان به آن تکیه کرد. آمارهای تورم کنار گذاشته شده، اطلاعات بازار کار ناقص است و بخش عمده‌ای از داده‌های کلان به‌دلیل تعطیلی‌های دولتی و وقفه‌های آماری منتشر نمی‌شود. بنابراین فدرال رزرو صرفاً در حال اجرای تصمیماتی از پیش مشخص است: کاهش نرخ بهره، پایان دادن به سیاست کاهش ترازنامه (QT) و حفظ مسیری که پیش‌تر طراحی شده بود؛ بدون هیچ عنصر غافلگیرکننده‌ای. دانلی در ادامه با نگاهی تندتر می‌نویسد: «فدرال رزرو در حالی نرخ‌ها را پایین می‌آورد که شرایط مالی یکی از سهل‌ترین دوره‌ها در تاریخ مدرن است. بازار سهام و اعتبار نیز دقیقاً همان‌طور رفتار می‌کنند که از یک سیاست فوق‌انبساطی انتظار می‌رود؛ با رشد افسارگسیخته قیمت‌ها و بی‌اعتنایی به ریسک.» تمرکز بی‌سابقه در سهام بزرگ؛ زنگ خطر جدی در وال‌استریت در وال‌استریت، شاخص S&P 500 همچنان رو به صعود است، اما عمق این رشد به‌شدت کاهش یافته است. شرکت Bespoke گزارش داده که در معاملات روز گذشته، شاخص S&P با افزایش ۰٫۲۳ درصدی بسته شد، در حالی که ۳۹۸ سهم نزولی و تنها ۱۰۴ سهم صعودی بودند؛ ضعیف‌ترین پهنای رشد برای یک روز مثبت از سال ۱۹۹۰ تاکنون. به گفته دانلی، این اتفاق دیگر عجیب نیست، بلکه نشانه‌ای از ساختار جدید بازار است. او می‌گوید: «هرچه تمرکز بازار بر چند غول فناوری مثل انویدیا بیشتر می‌شود، این الگو تکرار خواهد شد. اگر تنها یک شرکت در یک روز ۳۵۰ میلیارد دلار به ارزش بازارش اضافه کند، بقیه سهم‌ها می‌توانند هر کاری بخواهند بکنند!» این پدیده نشان می‌دهد رشد بازار اکنون بر شانه‌های چند سهم محدود استوار است. در واقع، بازار از نظر سطح شاخص صعودی است، اما از درون دچار ضعف ساختاری شده؛ چیزی که تحلیل‌گران از آن با اصطلاح «نفس‌تنگی بازار» یاد می‌کنند. دانلی تأکید می‌کند که ضعف در گستره بازار یا حتی تمرکز شدید سرمایه در چند نماد، به‌تنهایی نشانه سقوط قریب‌الوقوع نیست. این شاخص‌ها بیشتر تصویری از وضعیت فعلی بازار ارائه می‌دهند تا جهت آینده آن. او این وضعیت را با منحنی بازده معکوس مقایسه می‌کند؛ شاخصی که معمولاً در بلندمدت هشدار رکود می‌دهد، اما در کوتاه‌مدت برای معامله‌گران شبیه یک دام خواهد بود. به عبارت دیگر، وقتی سرمایه فقط روی چند سهم متمرکز می‌شود و بیشتر سهم‌ها عملکرد ضعیفی دارند، این موضوع نگران‌کننده است اما به‌تنهایی نمی‌تواند نشانه مطمئنی برای پیش‌بینی بازار باشد. چنین نشانه‌هایی فقط وقتی معنا پیدا می‌کنند که بعداً، در مرور گذشته بازار به آن‌ها نگاه کنیم، نه در لحظه‌ی حال.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

توقف روند کاهش نرخ بهره، لونی را به قوی‌ترین سطح یک‌ماهه رساند

دلار کانادا امروز به قوی‌ترین سطح خود در یک ماه گذشته صعود کرد؛ واکنشی به تصمیم بانک مرکزی این کشور برای توقف موقت چرخه کاهش نرخ بهره. بانک مرکزی کانادا در نشست امروز خود، نرخ بهره را ۲۵ واحد پایه کاهش داد و به ۲٫۲۵ درصد رساند، اما هم‌زمان اعلام کرد که این آخرین کاهش در افق فعلی سیاستی است. تیف مکلم، رئیس بانک مرکزی، تأکید کرد تنها در صورتی کاهش دیگری انجام خواهد شد که چشم‌انداز اقتصادی به‌طور معناداری تغییر کند. در عین حال، بانک نسبت به فضای نامطمئن تجارت جهانی و مسیر کند رشد اقتصاد هشدار داد. این موضع محتاطانه، به‌سرعت در بازار ارز منعکس شد. جفت‌ارز USDCAD پس از اعلام تصمیم، بیش از ۵۵ پیپ کاهش یافت و به محدوده ۱٫۳۸۹۰ رسید؛ پایین‌ترین سطح از ۲۸ سپتامبر. پیش از اعلام تصمیم، احتمال کاهش نرخ دیگر تا میانه سال ۲۰۲۶ حدود ۷۵ درصد برآورد می‌شد، اما اکنون به حدود ۵۰ درصد کاهش یافته است. در کنار سیاست پولی کانادا، فضای ژئوپلیتیک نیز بر احساسات بازار اثر گذاشت. دونالد ترامپ در مسیر سفر آسیایی خود، در پاسخ به پرسشی درباره افزایش ۱۰ درصدی تعرفه بر واردات از کانادا، گفت: «نمی‌دانم چه زمانی اجرایی می‌شود و واقعاً نمی‌خواهم فعلاً درباره آن صحبت کنم.» تحلیل‌گران این اظهارنظر را نشانه‌ای از غیرواقعی بودن تهدید تعرفه‌ها ارزیابی کردند؛ تهدیدی که از ابتدا هم بازار آن را جدی نگرفته بود. در همین حال، دیدار فردای ترامپ با رئیس‌جمهور چین شی جین‌پینگ نیز توجه معامله‌گران را جلب کرده است. پیش‌بینی‌ها حاکی از آن است که دو کشور به توافقی تجاری دست یابند که از آنچه چند هفته پیش انتظار می‌رفت، ملایم‌تر و سازنده‌تر باشد. چنین توافقی می‌تواند چشم‌انداز رشد جهانی در سال ۲۰۲۶ را بهبود دهد و در نتیجه، برای صادرات کالایی کانادا؛ به‌ویژه در حوزه انرژی و فلزات پایه، نوعی حمایت ایجاد کند. به‌این‌ترتیب، دلار کانادا امروز از هر دو سو حمایت شد: از یک‌سو عقب‌نشینی بانک مرکزی از سیاست‌های انبساطی بیشتر و از سوی دیگر، آرام‌تر شدن فضای تجاری جهانی.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا موج تازه‌ای از اخراج‌ها در راه اقتصاد آمریکا است؟

شاخص S&P 500 تقریباً هر هفته رکورد تازه‌ای ثبت می‌کند و به ظاهر نشانه‌ای از شکوفایی اقتصادی آمریکا دیده می‌شود؛ همان تصویری که رئیس‌جمهور از «دوران طلایی» کشور ترسیم می‌کند. اما ورای این ظاهر درخشان، نشانه‌هایی از فشارهای فزاینده در زیر پوست اقتصاد دیده می‌شود؛ از بدهی رو به افزایش دولت گرفته تا کسری بودجه سنگین و افت اعتماد مصرف‌کنندگان. بر اساس برآوردهای صندوق بین‌المللی پول (IMF)، نسبت بدهی دولت آمریکا به درآمد سالانه تا سال ۲۰۳۰ از ۱۲۵ درصد به حدود ۱۴۳ درصد خواهد رسید؛ رقمی که حتی از ایتالیا با ۱۳۷ درصد بالاتر می‌رود و تنها اندکی از یونانِ ۱۳۰ درصدی فراتر است. IMF همچنین پیش‌بینی می‌کند کسری بودجه آمریکا در هر سال تا پایان دهه جاری بالای ۷ درصد تولید ناخالص داخلی باقی بماند؛ بالاترین سطح در میان اقتصادهای پیشرفته. این در حالی است که کشورهایی مانند ایتالیا در تلاش‌اند کسری خود را امسال به حدود ۲٫۹ درصد کاهش دهند؛ وعده‌ای که دولت ترامپ نیز زمانی داده بود اما هنوز محقق نشده است. شاخص احساسات مصرف‌کننده دانشگاه میشیگان در ماه اکتبر از ۵۵٫۱ به ۵۳٫۶ کاهش یافته و کمتر از رقم اولیه ۵۵٫۰ ثبت‌شده است. شاخص اعتماد مصرف‌کننده کنفرانس بورد نیز در همین ماه افت مشابهی را نشان می‌دهد. این داده‌ها بیانگر آن‌اند که خانوارهای آمریکایی نسبت به آینده اقتصادی خود محتاط‌تر شده‌اند؛ پدیده‌ای که معمولاً مقدمه‌ای بر کندی رشد مصرف و در نهایت کاهش درآمد شرکت‌هاست. اگر این روند کاهش اعتماد با موج جدیدی از اخراج‌ها همراه شود، می‌تواند به نقطه ضعف تازه‌ای برای اقتصاد تبدیل شود. نشانه‌های اولیه این موج از هم‌اکنون دیده می‌شود. خبرگزاری رویترز گزارش داده است که آمازون قصد دارد تا ۳۰ هزار شغل اداری را برای کاهش هزینه‌ها و اصلاح استخدام‌های بیش از اندازه دوران همه‌گیری حذف کند. شرکت‌های بزرگی مانند UPS و نستله نیز هم‌اکنون در حال تعدیل نیرو هستند. سؤال اصلی این نیست که این روند ناشی از پیشرفت هوش مصنوعی است یا از نگرانی‌های اقتصادی؛ آنچه اهمیت دارد تأثیر آن بر سودآوری شرکت‌هاست. افزایش بیکاری می‌تواند هزینه‌های مصرف‌کننده را کاهش دهد و بخش‌هایی چون کالاهای غیرضروری و خدمات را به شدت تحت فشار قرار دهد. با وجود این نگرانی‌ها، تصویر سودآوری شرکت‌های آمریکایی هنوز نسبتاً امیدوارکننده است. داده‌های FactSet نشان می‌دهد بخش کالاهای مصرفی اختیاری در فصل اخیر، بیشترین میزان «شگفتی مثبت» در درآمد را نسبت به پیش‌بینی‌ها ثبت کرده است. برای نمونه، سود هر سهم نایکی ۰٫۴۹ دلار اعلام شد در حالی که برآوردها تنها ۰٫۲۷ دلار بود و فورد نیز با ۰٫۴۵ دلار در برابر پیش‌بینی ۰٫۳۵ دلار، عملکردی فراتر از انتظار داشت. هرچند شاخص‌های کلان نشانه‌هایی از فشار اقتصادی نشان می‌دهند، اما هنوز ضربه سنگینی به سود شرکت‌ها وارد نشده است. فعلاً سرمایه‌گذاران بر موج خوش‌بینی و هیجان ناشی از پیشرفت‌های هوش مصنوعی سوارند. همکاری‌های تازه بین انویدیا و شرکت‌هایی مانند Palantir، CrowdStrike، Uber، Stellantis، Lucid، مرسدس‌بنز، اوراکل، Eli Lilly، مایکروسافت، Super Micro، Johnson & Johnson، Hewlett-Packard و نوکیا؛ در کنار مشارکت‌های جدید OpenAI، همچنان سوخت حرکت بازار را تأمین کرده‌اند. اما پرسش اصلی پابرجاست: این موتور رشد تا کِی می‌تواند روشن بماند؟ اقتصاد آمریکا در حالی در اوج بازار سهام حرکت می‌کند که زیرساخت‌های مالی آن تحت فشار بدهی و کسری مزمن قرار دارد. ترکیبی که می‌تواند هر لحظه به موجی از تعدیل نیرو و کاهش سود شرکت‌ها منتهی شود و شاید آغازی برای مرحله‌ای محتاط‌تر در چرخه اقتصادی ایالات متحده باشد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنش جدید درون جامعه بیت‌کوین احتمال وقوع یک فورک بزرگ دیگر تا ۲۰۲۶

بیت‌کوین به‌عنوان بزرگ‌ترین و قدیمی‌ترین بلاک‌چین جهان، امروز با پرسشی بنیادین روبه‌روست. چه میزان داده باید در دفترکل آن ثبت شود؟ پیشنهاد جدیدی با عنوان BIP-444 (Bitcoin Improvement Proposal 444) به‌دنبال بازگرداندن تغییرات مرتبط با دستور OP_RETURN است؛ قابلیتی که پیش‌تر امکان الصاق متن، تصویر و امضای دیجیتال به تراکنش‌ها را فراهم می‌کرد. حامیان این طرح معتقدند چنین اقدامی برای محافظت از شبکه در برابر ریسک‌های حقوقی ضروری است. اما منتقدان می‌گویند این تصمیم نوعی دخالت نادرست است که می‌تواند روح باز و آزاد بیت‌کوین را تضعیف کرده و حتی جامعه آن را دچار دوگانگی کند. BIP-444 چیست  بیت‌کوین تاکنون شاهد نبردهای ایدئولوژیک متعددی بوده است؛ از جنگ‌های مقیاس‌پذیری گرفته تا بحث‌های زیست‌محیطی. با این حال تنها معدودی از این مناقشات به اندازه‌ی BIP-444 دارای پیامدهای بنیادین بوده‌اند. در مرکز این پیشنهاد، لوک دش‌جر (Luke Dashjr) یکی از توسعه‌دهندگان با سابقه‌ی بیت‌کوین قرار دارد که از BIP-444 حمایت می‌کند. این طرح قصد دارد به‌روزرسانی جنجالی OP_RETURN را بازگرداند؛ قابلیتی که بخشی از زبان اسکریپت بیت‌کوین است و به کاربران امکان می‌دهد مقادیر کوچکی از متادیتا را به تراکنش‌ها الصاق کنند. اوایل این ماه نسخه‌ی Bitcoin Core 30.0 ظرفیت OP_RETURN را از ۸۰ بایت به ۱۰۰,۰۰۰ بایت افزایش داد و عملاً بیت‌کوین را به یک دفترکل داده‌ای با کاربرد محدود تبدیل کرد. حامیان این تغییرات معتقد بودند که این به‌روزرسانی امکان ثبت زمان (Timestamping)، تأیید اسناد و احراز هویت غیرمتمرکز را بدون به خطر انداختن یکپارچگی بیت‌کوین به عنوان یک دارایی دیجیتال فراهم می‌کند. با این حال دش‌جر و دیگر منتقدان خطرات قابل توجهی را مشاهده کردند. آن‌ها استدلال کردند که این به‌روزرسانی می‌تواند به هر کسی اجازه دهد فایل‌های دلخواه، از جمله محتوای غیرقانونی و حساس (CSAM) را مستقیماً روی بلاک‌چین آپلود کند. علاوه بر این کاربران عادی ممکن است تنها با اجرای نرم‌افزار اعتبارسنج بیت‌کوین، در معرض ریسک‌های قانونی قرار بگیرند زیرا هر نود کامل باید تمام تراکنش‌های معتبر را ذخیره کند. در متن پیشنهاد آمده است: "این طرح به یک کاربر مخرب این امکان را می‌دهد تا یک تراکنش منفرد با محتوای غیرقانونی یا به‌طور عمومی منزجرکننده استخراج کند و به‌طور قابل‌باور ادعا کند که بیت‌کوین خودش سیستمی برای توزیع آن محتواست، نه سیستمی که صرفاً مورد سوءاستفاده قرار گرفته است." با توجه به این خطرات BIP-444 پیشنهاد می‌کند که یک سافت فورک (Soft Fork) یک‌ساله موقت اعمال شود که: ظرفیت OP_RETURN به ۸۳ بایت کاهش یابد، محدودیت OP_PUSHDATA روی ۲۵۶ بایت گذاشته شود، و حداکثر اندازه‌ی ScriptPubKeys به ۳۴ بایت محدود شود. اعمال این قوانین جدید از طریق سافت فورک، به جامعه اجازه می‌دهد تا از ذخیره‌سازی دائمی داده‌ها در دفترکل مشترک بیت‌کوین جلوگیری کرده و راه‌های سوءاستفاده احتمالی را ببندد. منتقدان همچنین استدلال کردند که این پچ موقت زمان کافی به توسعه‌دهندگان می‌دهد تا قوانین کمتر محدودکننده و امن‌تر را تنظیم کنند، در حالی که بی‌طرفی قانونی بیت‌کوین حفظ می‌شود. تقسیم ایدئولوژیک برخلاف هارد فورک که بلافاصله زنجیره را دو شاخه می‌کند، سافت فورک تنها قوانین را تغییر می‌دهد تا نودهای قدیمی همچنان بلاک‌های جدید را معتبر بشناسند. همین ظرافت فنی باعث شده BIP-444 بسیار حساس و قابل‌بحث باشد، چرا که به مکانیزم توافق جمعی دست می‌زند بدون اینکه شکاف کامل ایجاد کند. با این حال زبان به‌کار رفته در متن پیشنهاد باعث هشدارهای جدی در جامعه کریپتو شده است. در سند آمده که رد فورک ممکن است پیامدهای اخلاقی و قانونی داشته باشد و مخالفان می‌توانند به یک آلت‌کوین مانند Bcash تقسیم شوند. منتقدان این زبان را فشارآور و حتی اقتدارگرایانه توصیف کردند، در شبکه‌ای که به توافق داوطلبانه افتخار می‌کند. رمزنگار کانادایی پیتر تاد، با انتشار یک تراکنش آزمایشی که کل متن BIP-444 را در خود جای داده بود، ولی همچنان محدودیت‌های آن را رعایت کرده بود، به منطق پیشنهاد طعنه زد. در همین حین برخی دیگر انتقادات خود را صریح‌تر بیان کردند. الکس تورن (Alex Thorn)، رئیس بخش تحقیقات Galaxy Digital، این سافت فورک را حمله‌ای به بیت‌کوین و بسیار احمقانه خواند. در همان زمان BitMEX Research نیز هشدار داد که BIP-444 ممکن است انگیزه سوءاستفاده‌ای ایجاد کند که قصد جلوگیری از آن را دارد. این شرکت نوشت: "پیشنهاد BIP-444 فوق‌العاده بد است. یک کاربر مخرب که قصد انجام حمله دوبار خرج کردن (Double Spend) دارد، می‌تواند CSAM را روی زنجیره قرار دهد تا بازسازماندهی بلاک‌ها رخ دهد و حمله‌اش موفق شود." با این حال، دش‌جر این انتقادات را رد می‌کند و تأکید دارد که هیچ اعتراض فنی به این پیشنهاد ارائه نشده است. او همچنین تنش‌ها درباره هارد فورک را کاهش داد و پیشنهاد را به عنوان سافت فورک فعال‌شده توسط کاربران (User-Activated Soft Fork – UASF) معرفی کرد؛ به این معنا که پذیرش آن توسط کاربران هدایت می‌شود، نه ماینرها. او افزود: "تنها راهی که زنجیره تقسیم شود این است که ماینرها به‌طور فعال از محتوای CSAM دفاع کنند در این صورت CSAMchain ایجاد می‌شود." این موضوع چه تأثیری بر بیت‌کوین دارد؟ خطر عملی به وجود آمده از ارتقای OP_RETURN و پیشنهاد BIP-444 هنوز مشخص نیست، چرا که به‌روزرسانی نسخه ۳۰ از زمان عرضه، توجه و پذیرش کمتری داشته است. اطلاعات Bitnodes نشان می‌دهد که تنها ۶.۵٪ از نودها از زمان عرضه به نسخه ۳۰ ارتقا یافته‌اند، که نشان می‌دهد اکثر اپراتورها در فاصله‌ای امن نظاره‌گر تحولات هستند. تنش‌های فنی تاکنون تأثیر قابل توجهی بر قیمت بیت‌کوین در این ماه نداشته‌اند. اوایل اکتبر قیمت بیت‌کوین به بالاترین سقف تاریخ خود یعنی  ۱۲۶,۰۰۰ دلار رسید. از آن زمان ارزش آن تا حدود ۱۰۴,۰۰۰ دلار کاهش یافت و سپس دوباره به حدود ۱۱۶,۰۰۰ دلار رسید. این کاهش عمدتاً ناشی از فشارهای اقتصاد کلان و تنش‌های تجاری تازه میان آمریکا و چین بوده است. با این حال این چالش بنیادین قابل چشم‌پوشی نیست. مشروعیت بیت‌کوین بر بی‌طرفی آن استوار است، به طوری که هر کسی بتواند بدون نیاز به اجازه و برای هر هدف قانونی از آن استفاده کند. اما هرچه داده‌های بلاک‌چین بیشتر قابلیت بیان پیدا می‌کنند، این بی‌طرفی کمرنگ‌تر می‌شود. اگر یک تراکنش منفرد بتواند اپراتورهای نود را در معرض پیگرد قانونی قرار دهد،قابلیت غیرمتمرکز بودن بیت‌کوین ممکن است یک‌شبه از بین برود. علاوه بر این طرح BIP-444 می‌تواند اولین تغییر مهم در مکانیزم توافق جمعی بیت‌کوین از زمان Taproot در ۲۰۲۱ باشد. بنابراین چه این پیشنهاد تصویب شود و چه نشود، این جنجال نشان‌دهنده یک معضل در حال بلوغ برای مدیریت بیت‌کوین است. این موضوع مبارزه برای تعادل بین تغییرناپذیری و پاسخ‌گویی را در عصری که بلاک‌چین‌ها به‌طور فزاینده‌ای به عنوان بستر ثبت همیشگی داده‌ها استفاده می‌شوند، برجسته می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تعطیلی طولانی‌مدت دولت آمریکا هم‌زمان با جلسه فدرال رزرو، چشم‌انداز رشد اقتصادی را تهدید می‌کند.

تعطیلی طولانی‌مدت دولت آمریکا رشد اقتصادی را تهدید می‌کند، در حالی که فدرال رزرو این هفته برای تصمیم‌گیری درباره نرخ بهره جلسه برگزار می‌کند. از اوایل اکتبر، صدها هزار نفر از کارکنان دولت به‌خاطر تعطیلی دولت مرخصی بدون حقوق گرفته‌اند. این موضوع باعث کاهش فعالیت اقتصادی می‌شود و اقتصاددانان هشدار می‌دهند که اگر این وضعیت ادامه پیدا کند، می‌تواند به اقتصاد آمریکا آسیب بلندمدت بزند. برای مثال، جی‌پی‌مورگان برآورد کرده است که هر هفته تعطیلی، رشد اقتصادی آمریکا را حدود ۰.۱٪ کاهش می‌دهد. مسئولان فدرال رزرو می‌گویند تعطیلی کوتاه‌مدت GDP سه‌ماهه چهارم را تحت تأثیر قرار می‌دهد اما در سه‌ماهه اول جبران می‌شود، در حالی که تعطیلی طولانی‌تر می‌تواند کاهش رشد را عمیق‌تر کرده و بهبود اقتصادی را به تأخیر بیندازد. تحلیل‌گران همچنین هشدار می‌دهند که نبود داده‌های رسمی ریسک تصمیم‌گیری نادرست سیاستی را افزایش می‌دهد و بانک مرکزی را مجبور به اتکا بیشتر بر شاخص‌های خصوصی می‌کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فدرال رزرو با وجود نبود داده‌های کامل به دلیل تعطیلی دولت، آماده کاهش نرخ بهره است.

فدرال رزرو احتمالاً نرخ بهره را ۲۵ نقطه پایه کاهش داده و آن را در بازه ۴.۰۰–۴.۲۵٪ قرار خواهد داد، حتی با وجود اینکه به دلیل تعطیلی دولت و توقف انتشار گزارش‌های اقتصادی کلیدی، عملاً «بدون دید کافی» تصمیم‌گیری می‌کند. از آنجا که از اوت تاکنون داده‌های رسمی اشتغال در دسترس نیست، سیاست‌گذاران بر شاخص‌های جایگزین تکیه کرده‌اند که نشان‌دهنده سرد شدن بازار کار هستند. تحلیل‌گران انتظار دارند که جروم پاول، رئیس فدرال رزرو، راهنمایی قوی درباره اقدامات آینده ارائه ندهد، چرا که دید کافی نسبت به وضعیت اقتصادی وجود ندارد. اقتصاددانان بانک آمریکا معتقدند فدرال رزرو نباید «در حالی که بدون دید کافی حرکت می‌کند، مسیر خود را تغییر دهد»، در حالی که بسیاری انتظار دارند بانک مرکزی ممکن است کاهش ترازنامه خود را نیز ادامه دهد. رئیس‌جمهور ترامپ، که از منتقدان همیشگی فدرال رزرو است، بار دیگر پاول را به «تأخیر زیاد در کاهش نرخ‌ها» متهم کرده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بارکلیز چشم‌انداز رشد بازار سهام تا پایان سال را پیش‌بینی می‌کند.

بانک بارکلیز پیش‌بینی می‌کند که بازار سهام تا پایان سال با رشد همراه شود. این بانک با اشاره به عواملی مانند موقعیت‌های معاملاتی منظم‌تر، الگوی فصلی مثبت، تداوم سودآوری شرکت‌ها، ازسرگیری برنامه‌های بازخرید سهام و احتمال پایان زودهنگام سیاست سخت گیری کمی (QT)، انتظار یک رالی صعودی دارد. به گفته تحلیلگر امانوئل کو، پس از افت ماه اکتبر، بسیاری از سرمایه‌گذاران که قبلاً سهام زیادی در پرتفوی خود داشتند (یا برعکس، خیلی محتاط شده بودند)، حالا موقعیت‌هایشان را تنظیم کرده‌اند و دوباره در سطحی متعادل قرار گرفته‌اند — نه بیش‌ازحد خرید دارند، نه بیش‌ازحد فروش. بارکلیز پیش‌بینی می‌کند جریان ورود سرمایه به بازار سهام آمریکا ادامه یابد، در حالی که احساسات سرمایه‌گذاران در اروپا و بریتانیا نیز در حال بهبود است. این بانک همچنین انتظار دارد در ماه‌های پایانی سال، سرمایه‌گذاران به سمت سهام چرخه‌ای متمایل شوند و شرایط کلی را «مناسب برای ادامه رشد» توصیف کرده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

فدرال رزرو بیانیه خود را اصلاح می‌کند

پیش‌بینی‌ها نشان می‌دهند که فدرال رزرو در نشست امروز نرخ بهره را ۲۵ نقطه پایه کاهش خواهد داد و آن را به محدوده ۳.۷۵ تا ۴.۰۰ درصد خواهد رساند. همچنین انتظار می‌رود پایان سیاست انقباضی «کاهش ترازنامه» یا QT اعلام شود. با توجه به نبود داده‌های کلیدی اقتصادی به‌دلیل تعطیلی دولت، تمرکز اصلی بازارها بر کنفرانس خبری جروم پاول خواهد بود. در بیانیه رسمی، احتمال دارد دو پاراگراف اول اصلاح شوند تا به رشد فعالیت‌های اقتصادی اشاره شود. بخش مربوط به اشتغال و تورم احتمالاً بدون تغییر باقی می‌ماند، هرچند عبارت «افزایش تورم» ممکن است حذف شود. همچنین ممکن است به نبود داده‌های دولتی و تأثیر آن بر عدم قطعیت اشاره شود. در پاراگراف سوم، محدوده هدف نرخ بهره به‌روزرسانی خواهد شد و بخش مربوط به QT احتمالاً تغییرات مهمی خواهد داشت؛ فدرال رزرو ممکن است پایان QT را در همین نشست یا نشست بعدی اعلام کند. در پاراگراف آخر، انتظار می‌رود «میران» مخالفت کند و خواهان کاهش ۵۰ نقطه پایه‌ای شود. همچنین ممکن است «اشمید» به‌عنوان یکی از اعضای هاوکیش، رأی به عدم کاهش بدهد که چندان دور از انتظار نیست. در کنفرانس خبری، سناریوی پایه این است که پاول موضعی محتاطانه اتخاذ کند و درباره مسیر آینده سیاست‌گذاری اطلاعات زیادی ندهد. تنها چیزی که می‌تواند بازارها را غافلگیر کند، ابراز تردید پاول درباره کاهش نرخ در ماه دسامبر است. بازارها به‌طور کامل کاهش دسامبر را قیمت‌گذاری کرده‌اند، بنابراین هرگونه تردید می‌تواند به‌عنوان یک «شوک هاوکیش» تلقی شود. در صورت چنین شوکی، بازار سهام آمریکا احتمالاً افت خواهد کرد و رشد اخیر را از دست می‌دهد. بازدهی اوراق خزانه‌داری افزایش می‌یابد، به‌ویژه در سررسیدهای کوتاه‌مدت. دلار آمریکا تقویت می‌شود و فلزات گران‌بها مانند طلا و نقره به کف‌های جدید سقوط خواهند کرد. در غیر این صورت، اگر پاول تردیدی نشان ندهد، بازارها به روند مثبت خود ادامه خواهند داد که ناشی از توافق تجاری اخیر میان آمریکا و چین است. بر اساس قیمت‌گذاری بازار: احتمال کاهش نرخ در اکتبر: ۱۰۰٪ احتمال کاهش نرخ در دسامبر: ۱۰۰٪ مجموع کاهش تا پایان ۲۰۲۶: ۱۱۷ واحد پایه (در مقابل ۷۵ واحد پایه پیش‌بینی فدرال رزرو)

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر