TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,639.48 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

رشد بیت‌کوین در Uptober

بیت‌کوین با عبور از محدوده‌ی عرضه ۱۱۴ تا ۱۱۷ هزار دلار، به سقف تاریخی جدید نزدیک ۱۲۶ هزار دلار رسید؛ روندی که با ورود قوی سرمایه به ETFها و تجمیع مجدد توسط سرمایه‌گذاران میان مدت حمایت شد. با اینکه سیگنال‌های آنچین و بازاراسپات همچنان مثبت هستند، افزایش اهرم و پوزیشن‌های کال، نشان می‌دهد بازار در کوتاه‌مدت ممکن است ناپایدار شود. خلاصه کسب سود آنچین به شدت افزایش یافته و اکنون ۹۷٪ عرضه در سود قرار دارد. با اینکه سطوح بالای سوددهی معمولاً پیش از تثبیت بازار رخ می‌دهند، سودهای تحقق‌یافته همچنان محدود باقی مانده‌اند، که نشان می‌دهد روند فعلی بیشتر یک چرخش منظم سرمایه است تا فشار فروش گسترده. محدوده‌ی ۱۱۷ هزار دلار اکنون به حمایت تبدیل شده و یک نقطه‌ی عطف ساختاری را شکل می‌دهد. هولدرهای کوچک و متوسط با خریدهای خود، اثر فروش سرمایه‌گذاران بزرگ را متعادل می‌کنند. بیت‌کوین با عبور از سقف‌های قبلی، به حدود ۱۲۶ هزار دلار رسیده است، که ناشی از افزایش دوباره تقاضای اسپات است و ورود بی‌سابقه سرمایه به ETFها بیش از ۲.۲ میلیارد دلار بوده است. مشارکت موسسات، قیمت و فعالیت بازار را بالا برده و حجم معاملات اسپات با شروع سه‌ماهه‌ی چهارم به بالاترین سطح چندماهه اخیر رسیده است. بازار مشتقات در جریان این روند صعودی رشد شدیدی داشت؛ قراردادهای آتی و نرخ‌های تأمین مالی افزایش یافتند زیرا معامله‌گران تازه وارد با پوزیشن‌های لانگ وارد بازار شدند. اصلاح اخیر فشار ناشی از معاملات اهرمی را نشان می‌دهد و باعث می‌شود پوزیشن‌ها بازتنظیم شود و تعادل بازار بازگردد. در بازار آپشن نوسانات ضمنی افزایش یافته، چولگی به حالت خنثی درآمده و جریان‌های کال‌محور غالب هستند. مومنتوم همچنان قوی است اما پوزیشن‌های صعودی به تدریج پرتراکم‌تر می‌شوند. بیت‌کوین از محدوده‌ی توزیع فشرده‌ای که توسط خریداران بزرگ در محدوده‌ی ۱۱۴ تا ۱۱۷ هزار دلار، عبور کرده و سقف تاریخی جدیدی در ۱۲۶ هزار دلار ثبت کرده است. این رشد، قدرت دوباره بازار را نشان می‌دهد اما همزمان سوالاتی درباره پایداری قیمت در سطوح فعلی مطرح می‌کند. در این متن ما الگوهای تجمیع و توزیع آنچین و همچنین دینامیک‌های بازار اسپات و آپشن را تحلیل می‌کنیم تا ریسک کوتاه‌مدت، مقاومت بازار و احتمال ادامه روند یا شکنندگی کوتاه‌مدت بررسی شود. چشم‌انداز آنچین احیای روند تجمیع پس از ثبت سقف‌های جدید، برای ارزیابی قدرت تقاضای بنیادی به امتیاز تجمیع روند (Trend Accumulation Score) نگاه می‌کنیم. این شاخص، تعادل بین خرید و فروش در بین گروه‌های کیف پول مختلف را اندازه‌گیری می‌کند. مطالعات اخیر نشان می‌دهد که خریدارها به‌وضوح بازگشته‌اند و این روند عمدتاً توسط نهادهای کوچک تا متوسط (۱۰ تا ۱۰۰۰ بیت‌کوین) هدایت می‌شود که طی هفته‌های گذشته به‌صورت مداوم خرید کرده‌اند. در همین حال، فروش نهنگ‌ها نسبت به اوایل سال کاهش یافته است. هم‌راستایی هولدرهای میان مدت ، نشان‌دهنده یک فاز تجمیع  طبیعی است که عمق ساختاری و مقاومت بیشتری به روند صعودی فعلی اضافه می‌کند. تبدیل مقاومت به حمایت با ادامه روند تجمیع، رشد بیت‌کوین به سقف تاریخی جدید باعث شده تقریباً تمام عرضه‌ی در گردش دوباره در سود قرار بگیرد. نقشه توزیع قیمت تمام‌شده (Cost Basis Distribution Heatmap) نشان می‌دهد که حمایت ساختاری بین محدودی ۱۲۰ تا ۱۲۱ هزار دلار وجود دارد، در حالی که محدوده‌ی قوی‌تر حمایتی در حدود ۱۱۷ هزار دلار قرار دارد، جایی که تقریباً ۱۹۰ هزار بیت‌کوین آخرین بار خریداری شده است. با اینکه فازهای کشف قیمت همیشه با ریسک کاهش قدرت حرکت همراه هستند، احتمال بازگشت قیمت به این محدوده می‌تواند باعث ورود تقاضای تازه شود، چرا که خریداران اخیر از نقاط ورود سودده خود حمایت می‌کنند. این محدوده یک نقطه کلیدی برای تثبیت بازار و احیای مومنتوم به‌شمار می‌رود. برداشت سود ملایم با ورود بیت‌کوین به فاز کشف قیمت، سنجش میزان تحقق سودها کمک می‌کند تا ارزیابی کنیم آیا روند صعودی پایدار باقی می‌ماند یا نه. نسبت ریسک فروش (Sell-Side Risk Ratio) که ارزش سودها و زیان‌های تحقق‌یافته را نسبت به کل ارزش تحقق‌یافته اندازه‌گیری می‌کند، به‌عنوان شاخصی از تمایل سرمایه‌گذاران به خرج کردن کوین‌های خود عمل می‌کند. اخیراً این نسبت از حد پایین خود بازگشته و نشان‌دهنده افزایش کسب سود پس از یک دوره کم‌حرکت است. اگرچه همچنان به سطوح تاریخی مرتبط با سقف‌های چرخه نزدیک نشده است، این رشد نشان می‌دهد که سرمایه‌گذاران به‌صورت مدیریت‌شده و متعادل اقدام به برداشت سود می‌کنند. به طور کلی فروش‌ها کنترل‌شده باقی مانده و با یک فاز صعودی سالم همخوانی دارد، اما همچنان نیاز به رصد مداوم بازار در جریان پیشروی قیمت‌ها وجود دارد. تحلیل بازار اسپات و آتی ورود سرمایه به ETFها بیت‌کوین را به سقف‌های جدید رساند با تغییر تمرکز از دینامیک‌های آنچین به تقاضای بازار، رشد بیت‌کوین به سقف تاریخی جدید در محدوده‌ی ۱۲۶ هزار دلار با بازگشت قوی جریان سرمایه به ETFهای نقدی ایالات متحده حمایت شده است. پس از بازخریدهای سپتامبر، بیش از ۲.۲ میلیارد دلار تنها در یک هفته دوباره به ETFها وارد شد و این یکی از قوی‌ترین موج‌های خرید از آپریل تاکنون به‌شمار می‌رود. این مشارکت تازه‌ی نهادهای بزرگ، عرضه اسپات موجود را جذب کرده و نقدینگی کلی بازار را تقویت کرده است. از نظر فصلی، سه‌ماهه چهارم معمولاً قوی‌ترین فصل بیت‌کوین است و اغلب با افزایش تمایل به ریسک و بازتنظیم پرتفوی‌ها همراه است. با توجه به اینکه بازارهای بزرگ‌تر به سمت دارایی‌های پرریسک‌تر مانند کریپتو و سهام کوچک حرکت می‌کنند، ادامه ورود سرمایه به ETFها در اکتبر و نوامبر می‌تواند یک نیروی محرکه پایدار ایجاد کرده، اعتماد سرمایه‌گذاران را تقویت و قیمت‌ها را تا پایان سال حمایت کند. بازگشت معاملات اسپات با بازگشت جریان سرمایه به ETFها و احیای تقاضا، فعالیت معاملاتی در بازار اسپات نیز هم‌زمان افزایش یافته است. حجم معاملات اسپات روزانه به بالاترین سطح خود از آپریل تاکنون رسیده و مشارکت دوباره بازار و عمق نقدینگی را تأیید می‌کند. این افزایش حجم نشان‌دهنده اعتماد روزافزون به رشد بیت‌کوین به سقف‌های جدید است. برای اعتبارسنجی قدرت روند صعودی، ادامه‌ی حجم معاملات ضروری است، زیرا در گذشته کاهش حجم پس از رشدهای بزرگ معمولاً پیش‌نشانه‌ی خستگی کوتاه‌مدت و فازهای اصلاحی بوده است. افزایش اهرم معاملاتی پس از رشد فعالیت در بازار اسپات، بازار آتی نیز پر رونق شده است. مقدار اوپن اینترست (Open Interest) به‌طور قابل توجهی افزایش یافته و با عبور بیت‌کوین از ۱۲۰ هزار دلار، سقف‌های جدیدی ثبت کرده است. این رشد نشان‌دهنده ورود موجی از پوزیشن‌های لانگ اهرمی به بازار است که معمولاً باعث نوسانات کوتاه‌مدت می‌شود. دوره‌هایی که رشد سریع اوپن اینترست رخ می‌دهد،  بازار معمولاً با بستن پوزیشن‌ها ، فشار اضافی را کاهش می‌دهد و پوزیشن‌ها بازتنظیم می‌شوند تا روند بعدی بتواند به شکل پایدار شکل بگیرد. افزایش نرخ‌های تأمین مالی با گسترش قراردادهای آتی باز، نرخ‌های تأمین مالی هم‌زمان با رشد بیت‌کوین به سقف‌های جدید افزایش یافته‌اند. نرخ تأمین مالی سالانه اکنون از ۸٪ فراتر رفته و نشان‌دهنده تقاضای بالای پوزیشن‌های لانگ اهرمی و رشد فعالیت سفته‌بازی است. اگرچه هنوز به سطوح خطرناک نرسیده‌ایم، افزایش سریع این نرخ‌ها معمولاً نشان می‌دهد که بازار در کوتاه‌مدت ممکن است کمی آرام شود، زیرا فشار ناشی از اهرم‌ها کاهش پیدا می‌کند.درگذشته چنین دوره‌هایی معمولاً با اصلاح کوتاه یا برداشت سود همراه هستند تا بازار بتواند یک ساختار متعادل‌تر ایجاد کند. چشم‌انداز بازار آپشن پیشنهادات اکتبر منحنی را بالا برد با نگاه به بازار آپشن، نوسانات ضمنی (Implied Volatility) افزایش یافته‌اند زیرا معامله‌گران پوزیشن‌های خود را برای سه‌ماهه چهارم بازتنظیم می‌کنند. کل ساختار زمانی نوسانات ضمنی (Implied Volatility Term Structure) طی دو هفته گذشته به سمت بالا حرکت کرده که نشان‌دهنده افزایش خوش‌بینی و تقاضای تازه برای قراردادهای آپشن است. سررسید ۳۱ اکتبرکه تاریخ مهمی در چارچوب روایت صعودی ماه اکتبر یا همان Uptober محسوب می‌شود، میزان نوسان ضمنی‌اش از ۳۴ به ۳۶ واحد افزایش یافته است. یعنی معامله‌گران انتظار نوسان بیشتری در این بازه زمانی دارند و برای پوشش ریسک یا کسب سود از حرکت‌های احتمالی قیمت، به خرید قراردادهای آپشن روی آورده‌اند. این حرکت به سمت بالا نه تنها نشانه‌ای از دیدگاه صعودی کوتاه‌مدت است، بلکه اعتماد سرمایه‌گذاران را تا سال ۲۰۲۶ نشان می‌دهد و حاکی از آن است که قراردادهای آپشن بلندمدت دوباره مورد توجه قرار گرفته‌اند. فشار نوسان در کوتاه‌مدت هم‌زمان با افزایش کلی در ساختار زمانی نوسانات، نوسان ضمنی در محدوده‌ی قیمت فعلی در تمامی سررسیدها حدود یک واحد رشد کرده است. تنها استثنا، قراردادهای یک‌هفته‌ای هستند که از ۳۱٫۷۵٪ به ۳۶٫۰۱٪ جهش کرده‌اند ، حرکتی قابل‌توجه که نشان‌دهنده افزایش شدید نوسانات کوتاه‌مدت است. این جهش تند بیانگر آن است که معامله‌گران در حال افزودن اکسپوژر گاما (gamma exposure) بوده‌اند، در حالی‌که فروشندگان نوسان  ناچار شده‌اند پوزیشن‌‌های خود را پوشش دهند و به قیمت‌های اعمال بالاتر و سررسیدهای طولانی‌تر منتقل کنند. تغییر محسوس در سنتیمنت بازار دو هفته گذشته شاهد تغییر قابل توجهی در احساسات بازار آپشن بوده است که در تنظیم سریع چولگی مشهود است. آنچه که در ابتدا به‌صورت یک ساختار کاملاً نزولی شکل گرفته بود، قبل از آنکه تقاضای جدید برای پوشش ریسک کمی تعادل را به سمت پوت‌ها بازگرداند ، تا روز دوشنبه تقریباً خنثی شد. چولگی ۲۵دلتا کوتاه‌مدت از حدود ۱۸ واحد نوسان به سمت پوت‌ها به تنها ۳ واحد تا روز جمعه کاهش یافت؛ یعنی یک تغییر ۲۱ واحدی در کمتر از یک هفته رخ داده است. همان‌طور که قبلاً اشاره شد، چنین چولگی‌های شدید معمولاً پیش‌نشانه‌ی بازگشت روند هستند و این بار هم استثنا نبود. معامله‌گران با خرید کال نسبت به پوت واکنش نشان دادند و به دنبال دسترسی به رشد قیمت بودند در حالی‌که روند صعودی بیت‌کوین شتاب می‌گرفت، که نشان‌دهنده چرخش واضح از پوشش ریسک به پوزیشن‌گیری فرصت‌طلبانه بود. جریان‌ قیمت‌ها زمینه را برای نوسان آماده می‌کنند داده‌های اخیر جریان معاملات آپشن نشان می‌دهد که یک رقابت فعال در نزدیکی قیمت‌های فعلی در جریان است. فعالیت کال غالب است، اما هم خریداران و هم فروشندگان در مقیاس بالا وارد بازار می‌شوند که نشان‌دهنده ترکیبی از استراتژی‌ها است. برخی از فعالان با استفاده از کال اسپردها (call spreads)  برای کسب سود از روند صعودی و مدیریت هزینه‌ها هستند، در حالی که برخی دیگربا استفاده از استراژی کاورد کال‌(covered calls)  از نوسان سود میبرند. معامله‌گران گاما لانگ عمدتاً در اطراف این قیمت‌ها باقی مانده‌اند، به‌ویژه تا سررسید پایان ماه و خود را برای نوسانات بالاتر آماده کرده‌اند. این ساختار نشان‌دهنده فشار دوطرفه بالقوه است. سیو سود معامله گران گامالانگ ممکن است در رالی های کوتا ه مدت اختلال ایجاد کند در حالی که بر عکس، معامله گران گاما شورت مجبور میشوند برای پوشش ریسک، موقعیت‌های خود را دنبال کنند. نتیجه، ایجاد شرایطی است که بازار را برای نوسانات شدید آماده می‌کند . به‌طور کلی چشم‌انداز بازار آپشن نشان‌دهنده یک بازار متعادل‌تر اما فعال‌تر است. با توجه به اینکه چولگی اکنون نزدیک به خنثی است و نوسان ضمنی افزایش یافته، گرفتن پوزیشن صعودی دیگر به اندازه هفته گذشته ارزان نیست. بسیاری از معامله‌گران پیش‌تر موقعیت صعودی خود را تثبیت کرده‌اند، که باعث افزایش پرمیوم کال‌ها و فشرده شدن نسبت ریسک به بازده برای معاملات جدید لانگ شده است. با اینکه مومنتوم قوی و احساسات مثبت همچنان پابرجاست، پوزیشن‌ها به تدریج فشرده‌تر شده‌اند، یعنی بسیاری از معامله‌گران در یک جهت مشابه قرار گرفته‌اند و این نشان می‌دهد که نوسانات کوتاه‌مدت ممکن است همچنان بالا باقی بمانند تا بازار این خوش‌بینی تازه را هضم کند. نتیجه‌گیری رشد بیت‌کوین بالاتر از محدوده عرضه ۱۱۴ تا ۱۱۷ هزار دلار و ثبت سقف تاریخی جدید نزدیک ۱۲۶ هزار دلار، قدرت دوباره بازار را نشان می‌دهد که با جمع‌آوری توسط هولدرهای میان مدت و کاهش فروش نهنگ‌ها پشتیبانی می‌شود. داده‌های آنچین، حمایت کلیدی بین ۱۱۷ تا ۱۲۰ هزار دلار را نشان می‌دهد، جایی که تقریباً ۱۹۰ هزار بیت‌کوین آخرین بار معامله شده و احتمالاً اگر مومنتوم کاهش یابد، برای خرید در اصلاح قیمت جذاب خواهد بود. در بازار اسپات و آتی، ورود بیش از ۲.۲ میلیارد دلار سرمایه به ETFها و افزایش حجم معاملات، تقاضای قوی نهادی را تأیید می‌کند، اگرچه افزایش اهرم و نرخ‌های تأمین مالی بالای ۸٪ باعث ایجاد شکنندگی کوتاه‌مدت می‌شود. همزمان در بازار آپشن، نوسان ضمنی بالاتر، چولگی خنثی و پوزیشن‌های کال غالب است که نشان‌دهنده احساسات مثبت اما بازاری فشرده تر است. همه این سیگنال‌ها در کنار هم، یک روند صعودی قدرتمند اما رو به بلوغ را نشان می‌دهند؛ روندی که همچنان پشتیبانی می‌شود اما به برداشت سود و بازتنظیم پوزیشن‌های اهرمی حساس‌تر شده است در حالی که بیت‌کوین به مرحله کشف قیمت وارد می‌شود.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: نگرانی‌ها از تداوم تعطیلی دولت آمریکا و کمبود داده‌های اقتصادی در مرکز توجه بازارها

بازگشت ریسک‌های سیاسی به کانون توجه بازار پس از دوره‌ای که سخنان و تصمیمات فدرال رزرو محور اصلی نوسانات بازارها بود، اکنون ریسک‌های سیاسی بار دیگر نبض احساسات سرمایه‌گذاران را در دست گرفته‌اند. احتمال تعطیلی دولت آمریکا، تنش‌های سیاسی در فرانسه و تحولات تازه در ژاپن، به شکل هم‌زمان فضای احتیاطی و رفتارهای ریسک‌گریز را در بازارهای جهانی تقویت کرده‌اند. این تحولات واکنشی نامعمول در کلاس‌های دارایی ایجاد کرده‌اند: دلار آمریکا در نقش دارایی امن تقویت شده، شاخص‌های وال‌استریت برخلاف منطق معمولِ ریسک‌گریزی رشد کرده‌اند و طلا نیز با موجی تازه از تقاضا به مسیر صعودی بازگشته است. فلز زرد در هفته گذشته بار دیگر در مرکز توجه قرار گرفت و با ادامه‌ی روند صعودی خود، تیتر بسیاری از رسانه‌های مالی را به خود اختصاص داد. با این حال، انتشار خبر توافق آتش‌بس در غزه در اواخر هفته باعث فروکش‌کردن بخشی از تب خرید شد و قیمت طلا اندکی از اوج‌های اخیر عقب نشست. آیا تعطیلی دولت آمریکا وارد هفته سوم خواهد شد؟ با وجود آنکه بسیاری از سرمایه‌گذاران تعطیلی دولت فدرال را رویدادی گذرا و کم‌اهمیت تلقی کرده‌اند، واقعیت این است که از آغاز اکتبر تاکنون، هیچ پیشرفت ملموسی در مذاکرات میان دو حزب حاصل نشده است. دموکرات‌ها و جمهوری‌خواهان همچنان بر مواضع خود پافشاری می‌کنند، هرچند از هر دو سو صداهایی برای مصالحه سریع پیش از آسیب‌دیدن اقتصاد شنیده می‌شود. تاکنون چندین رأی‌گیری در سنا بدون نتیجه مانده است، و همین امر گمانه‌زنی‌ها درباره لزوم ورود مستقیم دونالد ترامپ به روند میانجی‌گری را تقویت کرده است؛البته در صورتی که او تمایل واقعی برای یافتن راه‌حل مشترک داشته باشد. انتظار می‌رود گفت‌وگوهای پشت‌پرده در روزهای آینده شدت بگیرد، اما نتیجه آن همچنان در هاله‌ای از ابهام قرار دارد. در بازارها، واکنش اولیه به تعلیق انتشار داده‌های اشتغال ماه اکتبر نسبتاً ملایم بود؛ اما هفته آینده قرار است شاخص‌های کلیدی از جمله شاخص CPI،شاخص PPI و داده‌های خرده‌فروشی منتشر شوند. اگر تعطیلی ادامه یابد و این آمارها نیز منتشر نشوند، احتمالاً انتظارات بازار برای کاهش ۲۵ واحد پایه‌ای نرخ بهره از سوی فدرال رزرو دچار تردید خواهد شد. گزارش‌هایی نیز از تلاش اداره آمار کار آمریکا (BLS) برای تکمیل گزارش تورم حکایت دارد، اما زمان دقیق انتشار آن نامشخص است و ممکن است درست پیش از نشست ۲۹ اکتبر فدرال رزرو منتشر شود. حتی در صورت پایان یافتن تعطیلی در روزهای آینده، تحقق تقویم رسمی انتشار داده‌ها برای نهادهای آماری تقریباً غیرممکن به نظر می‌رسد. احتمال دارد دولت با اعلام تقویم اصلاح‌شده‌ای تا پایان سال، نظم آماری را بازیابد؛ برنامه‌ای که می‌تواند منجر به انتشار دو گزارش اشتغال غیرکشاورزی در یک ماه شود؛ رویدادی نادر اما محتمل. در این میان، فدرال رزرو نیز در آستانه ورود به دوره سکوت رسانه‌ای خود از ۱۸ اکتبر قرار دارد. از زمان نشست سپتامبر تاکنون، لحن مقامات فدرال نه‌چندان داویش و نه‌چندان هاوکیش بوده است. اعضای میانه‌رو تلاش دارند فضای ابهام را حفظ کنند تا تصمیم ماه اکتبر کمتر قابل پیش‌بینی باشد. با وجود این، بازارها تقریباً اطمینان دارند که یک مرحله دیگر از کاهش نرخ بهره در راه است. دلار آمریکا در هفته گذشته عملکرد درخشانی داشت و به‌ویژه در برابر یورو و ین تقویت شد. تداوم تعطیلی دولت احتمالاً مانعی برای رشد آن نخواهد بود، به‌شرط آنکه لحن مقامات فدرال متعادل بماند و روند صعودی سهام آمریکا ادامه پیدا کند. در سطح سیاسی، بخشی از خونسردی قانون‌گذاران آمریکایی نسبت به تعطیلی، ناشی از همین عملکرد مطلوب بازار سهام است. اما اگر وال‌استریت با چند روز افت سنگین روبه‌رو شود، احتمالاً این فشار بازارها همان نیرویی خواهد بود که مذاکرات بودجه را از بن‌بست خارج می‌کند و زمینه بازگشایی دولت را فراهم می‌سازد. بی‌ثباتی سیاسی در ژاپن ادامه دارد تنها یک هفته از پیروزی «سانائه تاکایچی» در رقابت بر سر رهبری حزب حاکم لیبرال‌دموکرات (LDP) می‌گذرد، اما افق سیاسی او از هم‌اکنون تیره و مبهم به نظر می‌رسد. فروپاشی ائتلاف دیرینه میان حزب LDP و شریک سنتی آن، کومیتو، توازن قدرت در ژاپن را برهم زده و دولت جدید را در موقعیتی شکننده قرار داده است. اگر تا پایان هفته کومیتو از تصمیم خود بازنگردد، تاکایچی تنها دو راه در پیش دارد: یا باید با تکیه بر احزاب راست‌گرای کوچک‌تر؛ به‌ویژه حزب دموکرات مردم (DPP)، تلاش کند اکثریت پارلمان را حفظ کند، یا با پذیرش شکست سیاسی، کناره‌گیری کرده و راه را برای انتخاب رهبری تازه و احیای روابط با کومیتو هموار سازد. در این میان، حزب DPP عملاً به «تعیین‌کننده موازنه قدرت» در صحنه سیاسی ژاپن تبدیل شده است. احزاب مخالف پیشنهاد داده‌اند رهبر این حزب، «یویچی تاماکی»، در رأی‌گیری آتی پارلمان به عنوان رقیب تاکایچی معرفی شود، اما تاماکی با این طرح موافقت نکرده است. او همچنین احتمال تشکیل ائتلاف مشترک با حزب LDP را نیز رد کرده، چراکه چنین ائتلافی اکثریت لازم در پارلمان را به دست نخواهد آورد. با وجود واکنش نسبتاً مثبت ین به خبر فروپاشی ائتلاف، چشم‌انداز کلی اقتصاد ژاپن مبهم‌تر از گذشته شده است. وزارت دارایی و بانک مرکزی ژاپن (BoJ) به‌طور مشترک نوسانات نرخ ارز را به‌دقت رصد می‌کنند تا از تضعیف بیش از حد ین جلوگیری شود، اما تا زمان روشن‌شدن تکلیف رهبری دولت، فضای عدم‌قطعیت سیاسی بر سیاست‌گذاری پولی سایه خواهد انداخت. در چنین شرایطی، احتمال افزایش نرخ بهره از سوی بانک مرکزی در نشست ماه اکتبر عملاً منتفی است، اما نشست دسامبر همچنان به‌عنوان گزینه‌ای باز برای تغییر مسیر سیاست پولی مطرح می‌ماند. در مجموع، استمرار بحران سیاسی، مسیر بازگشت اعتماد سرمایه‌گذاران به بازار ژاپن را دشوارتر کرده و احتمالاً در کوتاه‌مدت از تقویت ین و بازده اوراق قرضه ژاپن جلوگیری خواهد کرد. تحولات سیاسی در فرانسه از جذابیت یورو کاست تحولات اخیر در صحنه سیاسی فرانسه، آرامش نسبی حاکم بر منطقه یورو را بر هم زده است. «امانوئل مکرون» رئیس‌جمهور فرانسه در حالی به‌دنبال انتخاب نخست‌وزیری جدید است که دو قطب سیاسی؛ جبهه مردمی چپ‌گرا و حزب راست‌گرای افراطی «تجمع ملی» به رهبری مارین لوپن، همچنان قدرت اصلی را در مجمع ملی در دست دارند. این ترکیب سیاسی شکننده، مسیر آینده دولت را پیچیده کرده و موجب شده مهلت بررسی و تصویب بودجه سال ۲۰۲۶ تا اواسط دسامبر به تعویق بیفتد. در همین حال، بازده اوراق قرضه دولتی فرانسه رو به افزایش گذاشته و یورو در برابر دلار عملکرد ضعیف‌تری از خود نشان داده است؛ نشانه‌ای از نگرانی سرمایه‌گذاران نسبت به بن‌بست سیاسی در دومین اقتصاد بزرگ منطقه یورو. در چنین فضایی، بازارها به‌روشنی خواستار راه‌حلی معتبر برای خروج از این بن‌بست هستند. با توجه به ساختار فعلی پارلمان، برگزاری انتخابات زودهنگام مجلس بعید به نظر می‌رسد؛ چراکه بر اساس برآوردها، همین دو جریان سیاسی اصلی بار دیگر اکثریت کرسی‌ها را در اختیار خواهند گرفت. از همین رو، احتمال دارد مکرون برای شکستن این بن‌بست سیاسی در نهایت گزینه‌ای غیرمنتظره را در نظر بگیرد: اعلام انتخابات زودهنگام ریاست‌جمهوری. با این حال، چنین سناریویی در کوتاه‌مدت دور از ذهن است و احتمالاً تا سال ۲۰۲۶ مطرح نخواهد شد. آیا چین در آستانه بسته‌های حمایتی تازه و سیاست پولی انبساطی‌تر است؟ با پایان تعطیلات «هفته طلایی»، فعالیت‌های اقتصادی در چین دوباره از سر گرفته شده و توجه بازارها به داده‌های مهم هفته آینده معطوف شده است. در تقویم اقتصادی چین، انتشار آمار تراز تجاری و به‌ویژه گزارش‌های CPI و PPI ماه سپتامبر در صدر رویدادها قرار دارد. پکن همچنان درگیر فشارهای تورمی منفی و نشانه‌های رکود قیمتی است، در حالی که بسته‌های حمایتی متعدد تاکنون نتوانسته‌اند رشد مصرف داخلی را به‌طور چشمگیری تقویت کنند. در این شرایط، نگاه‌ها به اجلاس مهم «چهارمین پلنوم کمیته مرکزی بیستم حزب کمونیست چین» دوخته شده است که قرار است از ۲۰ تا ۲۳ اکتبر برگزار شود. بسیاری از تحلیلگران بر این باورند که این نشست می‌تواند زمینه‌ساز تصمیمات تازه‌ای در حوزه سیاست‌های مالی و پولی باشد؛ از جمله افزایش هزینه‌های زیرساختی و تسهیل بیشتر سیاست‌های اعتباری توسط بانک مرکزی چین (PBoC). جالب آن‌که بانک جهانی در هفته گذشته پیش‌بینی رشد اقتصادی چین برای سال‌های ۲۰۲۵ و ۲۰۲۶ را به‌روزرسانی و روندی صعودی برای آن اعلام کرد؛ موضوعی که با استناد به مصرف داخلی قوی‌تر، صادرات مقاوم و حمایت‌های سیاستی بیشتر توجیه شده است. همچنین قرار است در نشست سالانه صندوق بین‌المللی پول و بانک جهانی در هفته آینده، گزارش چشم‌انداز اقتصادی جهان (WEO) منتشر شود که احتمال دارد شامل بازنگری مثبت مشابهی برای اقتصاد چین باشد؛ تا حدی به این دلیل که تأثیر تعرفه‌های تجاری آمریکا کمتر از برآوردهای اولیه ارزیابی شده است. در کنار این تحولات، کانال ارتباطی میان پکن و واشنگتن نیز بار دیگر فعال خواهد شد. هرچند دیدارهای متعدد دو کشور تاکنون به توافق جامع منجر نشده، اما از سرگیری گفتگوها می‌تواند بر لحن بازارها تأثیر بگذارد و سرخط خبرهای تجاری هفته آینده را به خود اختصاص دهد. داده‌های اشتغال بریتانیا در کانون توجه؛ پوند به محرکی تازه نیاز دارد در حالی‌که بازارها اطمینان یافته‌اند نشست اوایل نوامبر بانک مرکزی انگلستان (BoE) تغییری در نرخ بهره به همراه نخواهد داشت، نگاه‌ها به داده‌های کلیدی بازار کار بریتانیا دوخته شده است. پس از عملکرد نسبتاً مطلوب اقتصاد در سه‌ماهه دوم سال، نشانه‌ها حاکی از کاهش شتاب رشد در فصل سوم ۲۰۲۵ است؛ موضوعی که در گزارش‌های تولید صنعتی، تولید ناخالص داخلی ماهانه و نظرسنجی‌های PMI مؤسسه S&P Global نیز منعکس شده است. در این میان، انتشار آمار جدید تغییر در تعداد مدعیان بیمه بیکاری در روز سه‌شنبه می‌تواند سرنخ مهمی درباره وضعیت بازار کار ارائه دهد. اگر رقم این شاخص منفی باشد، ممکن است افزایش مثبت ماه آگوست صرفاً یک استثنا در روند کلی بهبود اشتغال تلقی شود. از سوی دیگر، دولت کارگر بریتانیا در حال آماده‌سازی برای ارائه بودجه جدید در اواخر نوامبر است؛ بودجه‌ای که به نظر می‌رسد افزایش مالیات‌ها در آن اجتناب‌ناپذیر باشد. چنین تصمیمی می‌تواند فشار مضاعفی بر سیاست‌گذاران بانک مرکزی وارد کند تا در جهت نرم‌تر کردن لحن خود حرکت کنند، امری که در نهایت به ضرر پوند تمام خواهد شد. با این حال، ارز بریتانیا در روزهای اخیر بخشی از زمین ازدست‌رفته در برابر یورو را بازیافته است، چراکه ریسک‌های سیاسی در منطقه یورو؛ به‌ویژه در فرانسه،باعث تضعیف یورو شده‌اند. با این وجود، در غیاب داده‌های قوی اقتصادی یا سیگنال‌های انقباضی تازه از سوی بانک مرکزی، پوند همچنان برای تثبیت جایگاه خود نیازمند عاملی حمایتی است. نوسان در عملکرد ارزهای کالایی؛ از افت دلار نیوزیلند تا ثبات دلار استرالیا و کانادا در بازار ارزهای کالایی، روندها همچنان ناهم‌جهت باقی مانده‌اند. دلار نیوزیلند (کیوی) پس از تصمیم غیرمنتظره بانک مرکزی این کشور برای کاهش ۵۰ واحد پایه‌ای نرخ بهره، در برابر دلار آمریکا تضعیف شد و به پایین‌ترین سطح چندماهه خود رسید؛ تصمیمی که نشان داد بانک مرکزی نیوزیلند بیش از پیش نگران چشم‌انداز رشد اقتصادی است. در مقابل، دلار کانادا (لونی) و دلار استرالیا (آزی) عملکردی باثبات‌تر داشته‌اند. در کانادا، نشست میان مقامات واشنگتن و اتاوا درباره تعرفه‌ها و توافق‌نامه تجارت آزاد آمریکای شمالی (USMCA) اندکی بر فضای اعتماد بازار افزود و به توقف موقت رشد دلار آمریکا کمک کرد. هرچند هنوز نشانه‌ای از تغییر بنیادین در سیاست‌های تجاری دیده نمی‌شود، اما همین فضای آرام‌تر توانست فشار نزولی بر لونی را کاهش دهد. در استرالیا، جفت‌ارز AUDUSD پس از عقب‌نشینی از سقف یک‌ساله خود، در محدوده‌ای باثبات‌تر معامله می‌شود. بانک مرکزی استرالیا (RBA) پس از نشست نسبتاً هاوکیش در اواخر سپتامبر، فعلاً ترجیح داده در حاشیه بماند. داده‌های تورمی اخیر نیز این رویکرد محتاطانه را تأیید کرده‌اند و نشان می‌دهند کاهش شتاب تورم تا حدی متوقف شده است. در نتیجه، تمرکز بازارها اکنون به داده‌های اشتغال هفته آینده معطوف است. مقامات RBA تأکید کرده‌اند که «بازار کار هنوز اندکی فشرده است». انتشار آمار اشتغال روز پنج‌شنبه می‌تواند این دیدگاه را تقویت کرده و احتمال کاهش دوباره نرخ بهره را کاهش دهد؛ سناریویی که در صورت تضعیف دلار آمریکا پس از بازگشایی احتمالی دولت فدرال و انتشار داده‌های ضعیف‌تر از اقتصاد آمریکا، می‌تواند به سود دلار استرالیا تمام شود. ✔️  بیشتر بخوانید: تعرفه چیست و چگونه بر اقتصاد و سبد خرید شما اثر می‌گذارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک Citi افت قیمت Oracle را فرصت خرید دانست

بانک Citi توصیه کرده است که افت اخیر قیمت سهام Oracle را فرصتی برای خرید تلقی کنید. این بانک پیش‌بینی می‌کند که ارزش سهام Oracle از سطح فعلی حدود ۴۰٪ رشد خواهد کرد. این تحلیل توسط شبکه CNBC منتشر شده است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شورای جهانی طلا: بازار طلا پس از عبور از ۴۰۰۰ دلار وارد ناحیه اشباع خرید شده است

شورای جهانی طلا (WGC) هشدار داده که بازار طلا پس از ثبت تقاضای بی‌سابقه برای صندوق‌های ETF و عبور قیمت از مرز ۴۰۰۰ دلار، وارد ناحیه اشباع خرید شده است. در گزارش ماهانه WGC آمده که در سه‌ماهه سوم سال، ورود سرمایه به ETFهای طلا رکورد زده و تنها در ماه سپتامبر ۱۴۵.۶ تن طلا به ارزش بیش از ۱۷.۳ میلیارد دلار جذب شده است. در کل فصل، میزان دارایی‌های ETFهای طلا ۲۲۱.۷ تن افزایش یافته که ارزشی نزدیک به ۲۶ میلیارد دلار دارد. ارزش دارایی‌های تحت مدیریت به بالاترین سطح تاریخی رسیده، در حالی که موجودی فیزیکی تنها ۲٪ کمتر از رکورد نوامبر ۲۰۲۰ است. سرمایه‌گذاران آمریکای شمالی بیشترین سهم را در این رشد داشته‌اند، با ورود ۸۸.۴ تن طلا به ETFهای منطقه، معادل ۱۰.۵ میلیارد دلار. ضعف دلار، کاهش بازدهی اوراق و تعطیلی دولت آمریکا از عوامل محرک تقاضا بوده‌اند. در اروپا، صندوق‌های طلا پنجمین ماه متوالی ورود سرمایه را ثبت کردند و سپتامبر سومین ماه قوی در تاریخ فعالیت ETFهای طلا در منطقه بود. نگه‌داشتن نرخ بهره توسط ECB و BoE در کنار افزایش تورم، باعث کاهش نرخ‌های واقعی و افزایش عدم قطعیت سیاستی شده است. در بریتانیا، نگرانی از رکود تورمی نیز عامل جذب سرمایه به طلا بوده است. در آسیا، ETFهای طلا ۱۷.۵ تن افزایش موجودی داشتند که ارزشی معادل ۲.۱ میلیارد دلار دارد. هند با جذب ۹۰۲ میلیون دلار، پیشتاز منطقه بود؛ عواملی چون ضعف بازار سهام داخلی، ریسک‌های ژئوپلیتیکی و شرایط مطلوب ارز محلی در این رشد نقش داشتند. در گزارش جداگانه‌ای، WGC هشدار داده که تقاضای سرمایه‌گذاری قوی، بازار را به ناحیه اشباع خرید رسانده، اما با وجود افزایش ریسک‌های نزولی، پایه‌های بنیادی همچنان از قیمت‌ها تا پایان سال حمایت می‌کنند. دلار آمریکا نیز به‌شدت در وضعیت فروش افراطی قرار دارد، اما نوسانات بازار سهام در ماه اکتبر می‌تواند به حفظ جایگاه طلا کمک کند. WGC معتقد است که تنها یک بحران نقدینگی شدید می‌تواند هم طلا و هم بازار سهام را دچار افت کند—که فعلاً نشانه‌ای از آن دیده نمی‌شود. منبع: kitco.com

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

دلار در برابر ریسک‌گریزی جهانی قدرت می‌گیرد

بازارها به‌وضوح در حال بازنگری در معاملات پرطرفدار «فروش دلار آمریکا» هستند، اما ادامه رشد دلار ممکن است دشوارتر شود، مگر آنکه بازارها شروع به حذف انتظارات کاهش نرخ بهره فدرال رزرو کنند. با توجه به اینکه گزارش شاخص قیمت مصرف‌کننده (CPI) آمریکا قرار است هفته آینده منتشر شود، ما احتمال بالایی می‌بینیم که کاهش نرخ بهره در ماه اکتبر تأیید شود. امروز تمرکز بازار باید بر اخبار جدید از فرانسه و آمار اشتغال کانادا باشد. دلار: لذت بردن دوباره از نقش پناهگاه امن به‌طور فزاینده‌ای مشخص شده که جهش دلاری این هفته — که در آغاز با رویدادهایی در ژاپن و فرانسه تحریک شد — تبدیل به تجدیدنظر گسترده‌تری در معامله رایج شورت‌ (فروش) دلار چند ماه اخیر شده است. عامل مهم دیگر بازتثبیت کامل ارزش دلار به‌عنوان پناهگاه امن است. این موضوع قطعاً با این واقعیت تقویت می‌شود که دیگر رقبای پناهگاه امن یعنی یورو، ین و فرانک سوئیس، خود با مشکلات داخلی مواجه‌اند؛ رشد چشمگیر طلا نشان می‌دهد که دلار هنوز به‌عنوان تنها انتخاب برتر پناهگاه امن تلقی نمی‌شود. اما، همان‌طور که در یادداشت‌های اخیر بحث شد، تعطیلی دولت آمریکا ممکن است به دلار کمک کند چون از اضافه شدن داده‌های منفی بیشتر جلوگیری می‌کند. با این حال، حرکت دلار برای ما هنوز بیش‌ازحد به‌نظر می‌رسد و هر رشد بیشتر ممکن است حفظ کردنش دشوار باشد. عملکرد خوب ین نسبت به اکثر ارزهای گروه ده (G10) به‌جز دلار نشان می‌دهد که چرخش از معامله‌های حملی که با دلار تامین مالی می‌شدند به معامله‌های تامین‌شده با ین هنوز در مقیاس بزرگی رخ نداده است. و حرکات دیروز اساساً حرکت‌های معمول «ریسک‌آف (ریسک‌گریزی)» بودند. در مورد تعطیلی دولت آمریکا، هنوز هیچ نشانه‌ای از پیشرفت در بن‌بست میان دو حزب دیده نمی‌شود اما گزارش شده که اداره آمار کار در حال فراخواندن کارکنان برای آماده‌سازی گزارش CPI سپتامبر است که روز چهارشنبه منتشر می‌شود. انتظارات حول چاپ ماهانه هسته CPI برابر با ۰.۳٪ تثبیت شده است، که باید راه را برای کاهش نرخ در جلسه ۲۹ اکتبر هموار کند. به نظر می‌رسد دلار امروز بتواند بخشی از سودهای خود را تثبیت کند اما همچنان در معرض اصلاح قیمتی است و هرگونه جهش دیگر ممکن است فاصله دلار را از سطوحی که اختلاف نرخ‌های بهره کوتاه‌مدت توجیه می‌کند، بیش از حد افزایش دهد. ((توضیح: در واقع تحلیل‌گر می‌گوید رشد اخیر دلار تا حدی طبیعی بوده اما اگر بیش از این بالا برود، این افزایش دیگر با منطق اقتصادی هماهنگ نیست.تفاوت نرخ بهره بین کشورها (مثلاً بین فدرال رزرو آمریکا و بانک مرکزی اروپا یا ژاپن) معمولاً تعیین‌کننده جهت حرکت ارزهاست.وقتی دلار خیلی بیشتر از آنچه نرخ‌های بهره توجیه می‌کنند رشد کند، بازار احتمالاً در آینده دچار اصلاح (یعنی کاهش قیمت دلار) می‌شود تا این فاصله غیرمنطقی برطرف شود.)) در سایر نقاط آمریکای شمالی، امروز مراقب داده‌های اشتغال کانادا باشید. انتظار می‌رود نرخ بیکاری همچنان اندکی افزایش یابد — تا ۷.۲٪ — و این باید پشتیبانی از یک کاهش نرخ دیگر تا پایان سال را تقویت کند. در حالی که کاهش ۲۵ نقطه پایه برای نشست دسامبر کاملاً قیمت‌گذاری شده است، اکتبر در حال حاضر به‌صورت مساوی ۵۰-۵۰ برخورد می‌شود (۱۱ نقطه پایه قیمت‌گذاری شده). هر انتشار ضعیف داده امروز می‌تواند گمانه‌زنی درباره کاهش در اکتبر را تغذیه کند و روی دلار کانادا فشار وارد آورد. لونی (دلار کانادا) در این هفته به‌خاطر همبستگی تنگاتنگ‌تر با دلار عملکرد خوبی داشته اما در وضعیتی آسیب‌پذیر باقی می‌ماند مگر اینکه تلاش‌های اخیر برای آشتی میان کانادا و آمریکا ظرف روزهای گذشته به چیزی ملموس‌تر تبدیل شود. یورو: امروز نخست‌وزیر جدید فرانسه اعلام خواهد شد تسکین کوتاه‌مدت و اندک یورو پس از خبر سیاسی چهارشنبه در فرانسه قابل‌فهم است. با وجود اینکه اسپرد OAT-Bund ده‌ساله به پایین محدوده ۸۰ نقطه پایه بازگشته، بازار فارکس که به جلو نگاه می‌کند فضای اندکی برای خوش‌بینی می‌بیند. از آنجا که قرار است امروز نخست‌وزیر جدید اعلام شود، احساس کلی این است که پشتوانه سیاسی ضعیف باقی مانده است. وعده جلب رضایت بازار از سوی نخست‌وزیر مستعفی، لکورنو، درباره انجام تعهدات بودجه‌ای به‌تنهایی کافی نیست تا ریسک فرانسه را از قیمت‌گذاری خارج کند. با این حال، ما همچنان دچار مشکل هستیم که پیامدهای قابل‌توجهی فراتر از کوتاه‌مدت برای یورو ببینیم، که به هر صورت می‌تواند از اعلام نخست‌وزیر جدید امروز به‌طور ملایمی بهره‌مند شود. اگر داده‌های اشتغال آمریکا – هر زمان که منتشر شوند – نشانه‌هایی از ضعف داشته باشند و آمار CPI هفته آینده نیز از احتمال کاهش نرخ بهره فدرال رزرو در اکتبر حمایت کند، در آن صورت ریسک سیاسی فرانسه باید به سطحی برسد که موجب سرایت به بازار اوراق سایر کشورهای اروپایی شود تا بتواند فشار نزولی بر جفت‌ارز EURUSD حفظ کند.در حال حاضر چنین شرایطی مشاهده نمی‌شود. با وجود پیچیدگی وضعیت بودجه فرانسه، تجربه نشان داده است که حساسیت بازارها باعث می‌شود احزاب در زمینه مالی رفتاری محتاطانه‌تر در پیش بگیرند – همان‌طور که پس از بحران بودجه در بریتانیا (دوران «تراس») و پیش از آن در ایتالیا مشاهده شد. اگر نرخ EURUSD دوباره کاهش یابد، انتظار داریم در محدوده ۱٫۱۵۰ تقاضای خرید مناسبی شکل گیرد؛ سطحی که حدوداً ۲ درصد پایین‌تر از مدل‌های کوتاه‌مدت است، مگر اینکه اختلاف بازده‌های کوتاه‌مدت دوباره به نفع دلار گسترش یابد. در مقابل، بازگشت تدریجی و نه لزوماً یک‌طرفه یورو به محدوده ۱٫۱۷۰ همچنان سناریوی ترجیحی ما باقی می‌ماند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ژاپن در صورت افت ین مداخله می‌کند

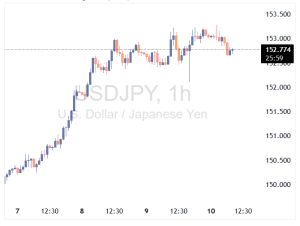
آتسوشی تاکئوچی، مقام پیشین بانک مرکزی ژاپن، هشدار داد که اگر ین به‌طور شدید به سمت ۱۶۰ واحد در برابر دلار سقوط کند، دولت ژاپن ممکن است مداخله کند. او گفت که مقامات ژاپنی ممکن است کاهش تدریجی ارزش ین را تحمل کنند اما در صورت افت شدید، مداخله ارزی اجتناب‌ناپذیر خواهد بود. تاکئوچی در گفت‌وگو با رویترز اظهار داشت: «تا اینجا افت ین قابل مدیریت بوده، اما اگر بازارها درباره سقوط به ۱۶۰ یا حتی ۱۷۰ صحبت کنند، زنگ خطر به صدا درمی‌آید.» او افزود: «اگر ین تا آن سطح سقوط کند، مقامات باید وارد عمل شوند. حتی اگر مداخله روند کلی را تغییر ندهد، می‌تواند جلوی حرکات افراطی را بگیرد.» این اظهارات در حالی مطرح شد که ین در حال تجربه شدیدترین افت هفتگی خود طی یک سال است و روز جمعه در حدود ۱۵۳ واحد معامله می‌شد. این افت پس از پیروزی سانائه تاکایچی در رقابت رهبری حزب حاکم رخ داد. موضع مالی انبساطی و تأکید او بر محرک‌های اقتصادی، انتظارات برای افزایش نرخ بهره توسط بانک مرکزی ژاپن را کاهش داده است. تاکئوچی همچنین گفت: در صورت کاهش فاصله نرخ بهره میان آمریکا و ژاپن، ممکن است ارزش ین تثبیت شود؛ زیرا فدرال رزرو احتمالاً نرخ‌ها را کاهش می‌دهد و بانک مرکزی ژاپن در نهایت سیاست پولی را سخت‌تر خواهد کرد. با این حال، او هشدار داد که اگر تاکایچی نسبت به ضعف بیشتر ین بی‌تفاوت باشد، روند نزولی می‌تواند تشدید شود—با وجود اینکه او در اظهارات عمومی گفته بود «ین هم مزایا دارد و هم معایب». وزیر دارایی ژاپن، شونیچی کاتو، نیز روز جمعه تأکید کرد که توکیو در حال رصد «حرکات افراطی و بی‌نظم» در بازار فارکس است. فعالان بازار سطح ۱۶۰ واحد در برابر دلار را آستانه‌ای می‌دانند که می‌تواند منجر به مداخله مستقیم شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

طلا پس از رشد، اصلاح قیمت را تجربه کرد

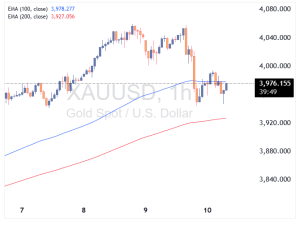
قیمت طلا پس از عبور از سطح روانی ۴۰۰۰ دلار، با افت ۰.۶٪ به ۳۹۵۲ دلار رسیده است، که عمدتاً ناشی از برداشت سود معامله‌گران است. این افت به‌عنوان یک اصلاح طبیعی پس از رشد‌های متوالی تلقی می‌شود و تحلیلگران معتقدند که طلا همچنان در مسیر ثبت هشتمین هفته متوالی رشد قرار دارد—قوی‌ترین روند صعودی از ژانویه تا فوریه. در نمودار کوتاه‌مدت، قیمت زیر میانگین متحرک ۱۰۰ ساعته قرار گرفته اما هنوز میانگین ۲۰۰ ساعته شکسته نشده است. بنابراین، سوگیری کوتاه‌مدت فعلاً خنثی باقی مانده و فشار فروشندگان برای شکستن سطح ۳۹۲۷ دلار می‌تواند مسیر اصلاح عمیق‌تری را باز کند. در غیر این صورت، خریداران در کف قیمت همچنان فعال باقی خواهند ماند و به دنبال فرصت‌های جدید خواهند بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چین زنجیره تأمین جهانی را تحت فشار گذاشت

چین با اعمال مقررات جدید و گسترده در زمینه صادرات، کنترل خود را بر زنجیره‌های تأمین جهانی افزایش داده است؛ این مقررات شامل عناصر نادر خاکی، تجهیزات صنعتی و حتی ابزار حفاری می‌شود. تحلیلگران هشدار داده‌اند که این اقدام می‌تواند صنعت هوش مصنوعی و تولید تراشه در آمریکا را مختل کرده و تنش‌های تجاری را پیش از نشست APEC تشدید کند. وزارت بازرگانی چین قوانین صادرات عناصر نادر را سخت‌تر کرده و اتحادیه اروپا نیز نگرانی خود را نسبت به این محدودیت‌ها ابراز کرده است. تحلیلگران معتقدند این اقدام چین نوعی اعمال قدرت بر زنجیره‌های تأمین حیاتی جهانی است که به «نیروهای تولیدی نوین» وابسته‌اند. بیل بیشاپ این اقدام را پیامی از سوی پکن می‌داند مبنی بر اینکه دیگر محدودیت‌های آمریکا را تحمل نخواهد کرد و عملاً در حال «بلوف‌زدایی از واشنگتن» است. او هشدار داد که اگر دولت ترامپ واکنش نشان دهد، چرخه تشدید تنش‌ها سرعت خواهد گرفت. دین دبلیو. بال، تحلیلگر سیاست‌گذاری، این اقدام را «بسیار مهم» توصیف کرد و گفت که چین اکنون کنترل عملی بر زنجیره جهانی تولید نیمه‌هادی‌ها دارد. او هشدار داد که اگر این محدودیت‌ها به‌طور کامل اجرا شوند، می‌توانند رشد هوش مصنوعی در آمریکا را متوقف کرده و بحران اقتصادی کوتاه‌مدتی ایجاد کنند. بال معتقد است این اقدام ابزاری برای فشار قبل از دیدار ترامپ و شی در نشست APEC است، نه تلاشی برای کاهش محدودیت‌های آمریکا بر صادرات تراشه‌های Nvidia. او توصیه کرد که آمریکا باید: کنترل صادرات تجهیزات تولید نیمه‌هادی را سخت‌تر کند. مواد مصرفی‌ای را شناسایی کند که چین قادر به تولید آن‌ها نیست. واکنش‌های هدفمند و محدود اعمال کند. استخراج و پالایش عناصر نادر در کشورهای متحد را تسریع کند تا وابستگی به چین کاهش یابد. هر دو تحلیلگر معتقدند که این اقدامات نقطه عطفی در تقابل فناوری و تجارت هستند و می‌توانند زنجیره‌های تأمین جهانی را بازآرایی کرده و وابستگی به منابع معدنی چین را کاهش دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تحلیل روزانه بازار از نگاه باربارا راکفلر؛ سیاستمداران همیشه تورم را بر ریاضت اقتصادی ترجیح می‌دهند

در هفته‌ای که اختلاف بازده میان اوراق خزانه‌داری آمریکا و باند آلمان کاهش یافته و نشانه‌هایی از پیشرفت در مذاکرات صلح میان حماس و اسرائیل دیده می‌شود، معامله‌گران در حال ارزیابی این پرسش‌اند که آیا دلار در آستانه‌ی یک اصلاح نزولی ساختاری قرار دارد یا خیر. در همین حال، تعطیلی دولت فدرال باعث توقف انتشار داده‌های کلیدی مانند آمار بیکاری شده و تصویری مبهم از وضعیت اقتصاد ایالات متحده ایجاد کرده است. با نبود داده‌های تازه، نگاه‌ها بار دیگر به یک واقعیت بنیادین معطوف شده است: در مواجهه با بحران بدهی و رشد کند اقتصادی، سیاستمداران تقریباً همیشه تورم را بر ریاضت اقتصادی ترجیح می‌دهند. تورم، گزینه‌ی سیاسی آسان‌تر راکفلر در تحلیلی صریح اما واقع‌گرایانه می‌نویسد: برخلاف برداشت عمومی، رشد اخیر قیمت طلا لزوماً حاصل نگرانی از تورم نیست، بلکه نتیجه‌ی افزایش نااطمینانی سیاسی، کاهش بازده واقعی در ایالات متحده، و تمایل بانک‌های مرکزی برای تنوع‌بخشی ذخایر ارزی در سایه‌ی فضای بی‌ثبات ناشی از سیاست‌های ترامپ است. او می‌افزاید: «اگر سرمایه‌گذاران واقعاً انتظار بی‌ارزش شدن دلار را داشتند، باید این نگرانی در نرخ‌های بلندمدت اوراق خزانه بازتاب می‌یافت؛ در حالی‌که نرخ تورم انتظاری پنج‌ساله عملاً بدون تغییر و نزدیک به هدف ۲ درصدی فدرال رزرو باقی مانده است.» در واقع، بازار اوراق هنوز نشانه‌ای از ترس تورمی مزمن بروز نمی‌دهد. بازده اوراق ۳۰ساله آمریکا در محدوده ۴.۵ تا ۵ درصد نوسان دارد؛ کمتر از ابتدای سال جاری و پایین‌تر از سطحی که پیش از جهش اخیر طلا مشاهده می‌شد. بی‌انضباطی مالی: تهدیدی در سایه راکفلر یادآور می‌شود که باید میان شرایط فعلی و خطر بلندمدت بی‌انضباطی مالی دولت‌ها تمایز قائل شد. او می‌نویسد: «در بلندمدت، رویارویی میان بازار اوراق و سیاست‌گذاران مالی اجتناب‌ناپذیر است؛ چراکه سیاستمداران در نهایت، تورم را بر ریاضت ترجیح می‌دهند. این انتخاب شاید غیرمسئولانه باشد، اما از منظر سیاسی ساده‌تر است.» به گفته او، اگر اقتصاد آمریکا به رشد پرشتاب خود ادامه دهد و ضعف اخیر در اشتغال موقتی باشد، فدرال رزرو ناگزیر خواهد شد از کاهش نرخ‌ها صرف‌نظر کند و حتی دوباره به سمت افزایش نرخ بهره حرکت کند؛ سناریویی که می‌تواند برای سهام، اوراق و طلا زیان‌بار باشد. در مقابل، اگر بانک مرکزی تصمیم بگیرد اجازه دهد اقتصاد با سرعتی بیش از حد مطلوب رشد کند، مسیر برای سناریوی تورمی و تضعیف دلار هموار خواهد شد. نشانه‌های تضعیف اعتماد به دلار به نوشته‌ی راکفلر، ذخایر دلاری نگهداری‌شده توسط بانک‌های مرکزی خارجی نزد فدرال رزرو نیویورک به ۲.۷۸ تریلیون دلار رسیده که پایین‌ترین سطح از سال ۲۰۱۲ بشمار می‌آید. این رقم طی دو ماه گذشته ۱۳۰ میلیارد دلار کاهش یافته است. هرچند داده‌های رسمی TICS و COFER هنوز ثبات نسبی را نشان می‌دهند، اما این افت جدید ممکن است نخستین نشانه از کاهش تدریجی اعتماد جهانی به دارایی‌های دلاری باشد. بازار سهام؛ حبابی که هر لحظه می‌تواند بترکد راکفلر هشدار می‌دهد که «زنگ خطر حباب سهام آمریکا از مدت‌ها پیش به صدا درآمده است.» به گفته او، هشدارهای اخیر جیمی دایمن، مدیرعامل JPMorgan، و کریستالینا جورجیوا، رئیس صندوق بین‌المللی پول، نشان می‌دهد که یک اصلاح سنگین در بازار می‌تواند پیامدهایی فاجعه‌بار برای اقتصاد جهانی داشته باشد. در تحلیلی مقایسه‌ای، او به داده‌هایی اشاره می‌کند که نشان می‌دهد ارزش بازار برخی غول‌های فناوری از اقتصادهای ملی بزرگ‌تر شده است: «ارزش بازار تسلا از اندونزی فراتر رفته، متا از استرالیا و اسپانیا، آمازون از کانادا و برزیل، اپل از بریتانیا و مایکروسافت از هند. مجموع پنج شرکت برتر آمریکایی اکنون از کل بازار سهام اروپا (بر پایه شاخص EuroStoxx 50) بزرگ‌تر است. این وضعیت، تصویری کلاسیک از یک حباب مالی تمام‌عیار است.» راکفلر نتیجه می‌گیرد: «هیچ چرخه‌ای تا ابد ادامه نمی‌یابد. تنها پرسش این است که جرقه‌ی ترکیدن این حباب از کجا زده می‌شود.» ژاپن؛ آزمونی برای سیاست پولی و اعتماد بازار در بخش دیگری از یادداشت، راکفلر به تحولات ژاپن می‌پردازد و اظهارات اخیر سانائه تاکایچی، نخست‌وزیر جدید این کشور، را نشانه‌ای از تغییر احتمالی در رابطه میان دولت و بانک مرکزی می‌داند. او نقل می‌کند: «تاکایچی گفته است: دولت باید مسئول سیاست‌های مالی و پولی باشد و بانک مرکزی تنها ابزارهای اجرایی را تعیین کند.» این موضع‌گیری، به باور راکفلر، بزرگ‌ترین چالش سیاسی پیش‌روی کازوئو اوئدا، رئیس بانک مرکزی ژاپن است؛ اقتصاددانی که مأموریت دارد به دوران سیاست پولی فوق‌انبساطی آبه–کوردآ پایان دهد. در صورتی که دولت جدید به سمت افزایش هزینه‌های عمومی، حفظ نرخ‌های پایین و تحریک رشد از مسیر تورم حرکت کند، خطر ایجاد حباب دارایی و تضعیف مجدد ین افزایش خواهد یافت. برخی تحلیلگران معتقدند در چنین شرایطی، نرخ USDJPY می‌تواند به محدوده ۱۶۰ تا ۱۷۰ برسد؛ هرچند احتمال مداخله ارزی دولت ژاپن نیز بالا خواهد رفت. جمع‌بندی: انتخابی ساده اما پرهزینه راکفلر در پایان تأکید می‌کند که مسئله اصلی نه در تورم فعلی، بلکه در ماهیت تصمیم‌گیری سیاست‌گذاران نهفته است: «در جهانی که دولت‌ها با کوهی از بدهی مواجه‌اند، تورم به‌عنوان راهی نرم‌تر و سیاسی‌تر برای کاهش بار بدهی در نظر گرفته می‌شود. ریاضت، انضباط و اصلاح ساختاری شاید منطقی‌تر باشند، اما در سیاست واقعی، تورم همیشه گزینه‌ی آسان‌تر است.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا تداوم تقویت دلار، فدرال رزرو را نگران خواهد کرد؟

دلار آمریکا امروز در بالاترین سطح روزانه خود قرار گرفت و به‌نظر می‌رسد دلیل اصلی این رشد را باید در نشانه‌های تازه از قدرت مصرف‌کنندگان آمریکایی جست‌وجو کرد. به گفته اد باستین، مدیرعامل شرکت دلتا ایرلاینز، مصرف‌کنندگان پس از یک دوره کاهش هزینه‌ها در حوالی «روز رهایی»، دوباره به بازار بازگشته‌اند. او توضیح داد که با بهبود فضای تجاری و افزایش قراردادها، مخارج خانوار در سه‌ماهه چهارم نیز روندی صعودی دارد و شرکت دلتا بر همین اساس چشم‌انداز قدرتمندی برای سال ۲۰۲۶ ترسیم کرده است. این اظهارات بار دیگر پرسشی کلیدی را برای بازارها زنده کرده است: آیا فدرال رزرو با تمرکز بیش از حد بر داده‌های ضعیف‌تر بین ماه‌های آوریل تا ژوئیه، قدرت واقعی اقتصاد و مصرف‌کننده آمریکایی را دست‌کم گرفته است؟ اگر چنین باشد، بانک مرکزی ممکن است در حالی به سمت کاهش نرخ بهره حرکت کند که اقتصاد در حال شتاب گرفتن است؛ سناریویی که می‌تواند به چرخشی سریع در سیاست پولی و بازتسعیر کامل انتظارات بازار منجر شود. در حال حاضر، بازارها حدود ۱۰۰ واحد پایه کاهش نرخ تا سال آینده را در قیمت‌ها لحاظ کرده‌اند؛ اما نشانه‌های جدید از تداوم رشد اقتصادی می‌تواند این فرضیه را زیر سؤال ببرد. در مجموع، اگرچه جهش اخیر دلار محدود است، اما در صورتی‌که داده‌های آتی قدرت مصرف‌کننده را تأیید کنند، این حرکت می‌تواند تنها آغاز موج تازه‌ای از تقویت دلار آمریکا باشد؛ موجی که شاید فدرال رزرو را بیش از آن‌چه تصور می‌کند نگران کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تنش‌های شرق اروپا همچنان از تقاضای طلا حمایت می‌کنند

قیمت طلا روز پنج‌شنبه در نزدیکی سطح ۴۰۰۰ دلار ثابت ماند و پس از یک روند صعودی رکوردشکن، در محدوده‌ای محدود معامله شد. برخی سرمایه‌گذاران اقدام به ذخیره سود کردند و خوش‌بینی نسبت به آتش‌بس احتمالی در غزه باعث کاهش تقاضای پناهگاه امن شد. رئیس‌جمهور آمریکا، دونالد ترامپ، اعلام کرد که اسرائیل و حماس با مرحله اول طرح صلح تحت میانجی‌گری آمریکا موافقت کرده‌اند که شامل آتش‌بس و تبادل گروگان‌ها و زندانیان است. این توافق که توسط طرفین و قطر تأیید شده، امیدها برای پایان درگیری دو ساله را افزایش داده است. با این حال، روند صعودی بلندمدت طلا همچنان پابرجاست. تعطیلی دولت آمریکا انتشار داده‌های کلیدی را به تأخیر انداخته و نگرانی‌ها درباره ثبات مالی را افزایش داده است. صورت‌جلسه نشست سپتامبر فدرال رزرو نشان داد که سیاست‌گذاران ریسک‌های بازار کار را به اندازه‌ای جدی می‌دانند که کاهش بیشتر نرخ بهره را توجیه کند، حتی با وجود تورم پایدار. بازارها اکنون به‌طور کامل دو کاهش ۲۵ نقطه پایه نرخ بهره را تا پایان سال قیمت‌گذاری کرده‌اند که جذابیت دارایی‌های بدون بازده مانند طلا را تقویت می‌کند. در همین حال، تنش‌ها در اروپای شرقی ادامه دارد و همچنان از تقاضای پناهگاه امن حمایت می‌کند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تاخیر در برداشت ۱۱ میلیارد دلاری اتریوم؛ هشدار درباره آسیب‌پذیری‌های سیستمی

شبکه استیکینگ اتریوم زیر فشار فزاینده؛ صف برداشت‌ها به رکورد تازه‌ای رسید شبکه استیکینگ (سپرده‌گذاری) اتریوم با افزایش بی‌سابقه‌ی درخواست برداشت‌ها روبه‌رو شده و این موضوع تعادل میان نقدشوندگی و امنیت شبکه را به چالش کشیده است. طبق داده‌های تازه، نزدیک ۲.۴۴ میلیون واحد ETH به ارزش بیش از ۱۰.۵ میلیارد دلار تا تاریخ ۸ اکتبر در صف برداشت قرار دارند که  سومین رقم بالای ماه گذشته است. این رقم پس از سقف ۲.۶ میلیون اتریوم در ۱۱ سپتامبر و ۲.۴۸ میلیون اتریوم  در ۵ اکتبر قرار می‌گیرد. بر اساس داده‌های پلتفرم Dune Analytics که توسط تحلیل‌گر آنچین توسط هیلدابی گردآوری شده، بیشتر این برداشت‌ها مربوط به پلتفرم‌های بزرگ استیکینگ نقدشونده (Liquid Staking) مثل Lido، EtherFi، Coinbase و Kiln است. این سرویس‌ها به کاربران اجازه می‌دهند اتریوم خود را استیک کنند و هم‌زمان با توکن‌های مشتقه‌ای مانند stETH، نقدشوندگی دارایی‌شان را حفظ کنند. در حال حاضر میانگین زمان انتظار برای برداشت در شبکه‌ی استیکینگ اتریوم به ۴۲ روز و ۹ ساعت رسیده است؛ وضعیتی که از ماه جولای  همچنان ادامه دارد و نشانه‌ی نوعی عدم‌تعادل میان نقدشوندگی و امنیت شبکه است. ویتالیک بوترین یکی از بنیان‌گذاران اتریوم، از این طراحی دفاع کرده و گفته این تأخیرها عامدانه و برای حفظ ثبات شبکه در نظر گرفته شده‌اند. او استیکینگ را نوعی خدمت منظم و پایبندانه به شبکه توصیف کرده و گفته است تأخیر در خروج اعتبارسنج‌ها به حفظ ثبات شبکه کمک می‌کند؛ چون جلوی سفته‌بازی‌های کوتاه‌مدت را می‌گیرد و باعث می‌شود اعتبارسنج‌ها تعهد بیشتری به امنیت بلندمدت زنجیره داشته باشند. اما طولانی شدن صف برداشت، بحث‌هایی را در جامعه‌ی اتریوم برانگیخته است. برخی تحلیل‌گران هشدار می‌دهند این وضعیت می‌تواند به نقطه‌ضعف ساختاری در اکوسیستم اتریوم تبدیل شود. تأثیر این وضعیت بر اتریوم و اکوسیستم آن چیست؟ تحلیل‌گر ناشناس «Robdog» وضعیت فعلی را یک بمب زمانی توصیف کرده و گفته است افزایش زمان خروج، ریسک زمانی (duration risk) را برای شرکت‌کنندگان در بازار استیکینگ نقدشونده بالا می‌برد. به گفته‌ی او: "مشکل اینجاست که این تأخیرها می‌توانند باعث یک چرخه‌ی بازگشت منفی شوند که اثرات سیستمی بزرگی بر دیفای، بازار وام‌دهی و استفاده از توکن‌های LST به‌عنوان وثیقه دارد." شکاف قیمتی بین ETH و توکن‌های استیکینگ Robdog توضیح داده است که طول صف خروج مستقیماً بر نقدشوندگی و ثبات قیمت توکن‌هایی مانند stETH تأثیر می‌گذارد. این توکن‌ها معمولاً کمی پایین‌تر از قیمت اتریوم معامله می‌شوند تا ریسک تأخیر در بازخرید و خطرات پروتکلی را منعکس کنند. اما هرچه صف خروج طولانی‌تر شود، این فاصله قیمتی (discount) نیز بیشتر می‌شود. به‌عنوان مثال، وقتی stETH با نسبت ۰.۹۹ به ۱ معامله می‌شود، معامله‌گران می‌توانند با خرید آن و انتظار ۴۵ روزه برای بازخرید، حدود ۸٪ سود سالانه کسب کنند. اما اگر مدت انتظار دو برابر شود و به ۹۰ روز برسد، سود مؤثر به حدود ۴٪ کاهش می‌یابد و در نتیجه انگیزه‌ی خرید کمتر و شکاف قیمتی بیشتر می‌شود. خطر سرایت به بازار دیفای از آنجا که توکن‌هایی مانند stETH در پروتکل‌های وام‌دهی دیفای مثل Aave به‌عنوان وثیقه استفاده می‌شوند، هر انحراف قابل‌توجه از قیمت اتریوم می‌تواند به کل اکوسیستم سرایت کند. به‌عنوان نمونه، stETH پلتفرم Lido به‌تنهایی حدود ۱۳ میلیارد دلار ارزش قفل‌شده (TVL) دارد که بخش زیادی از آن در پوزیشن‌های اهرمی تکرارشونده  قرار گرفته است. Robdog هشدار داده که شوک نقدینگی ناگهانی مثلاً در اثر رویدادهایی مشابه سقوط Terra/Luna یا ورشکستگی FTX می‌تواند باعث خروج سریع سرمایه، افزایش نرخ بهره و بی‌ثباتی در بازارهای دیفای شود. او می‌گوید: "اگر شرایط بازار ناگهان تغییر کند و بسیاری از دارندگان ETH بخواهند از معاملات خود خارج شوند، تنها بخش محدودی از ETH واقعاً قابل برداشت است، چون بیشتر آن در وام‌ها قفل شده‌اند. این وضعیت می‌تواند باعث هجوم گسترده برای برداشت دارایی‌ها شود؛ چیزی شبیه به ورشکستگی بانکی در دنیای مالی سنتی." نیاز به بازنگری در مدیریت ریسک این تحلیل‌گر تأکید می‌کند که صندوق‌ها و پلتفرم‌های وام‌دهی باید چارچوب‌های مدیریت ریسک قوی‌تری برای پوشش ریسک ناشی از طولانی شدن دوره‌ی خروج ایجاد کنند. او می‌گوید: "وقتی زمان خروج یک دارایی از یک روز به ۴۵ روز برسد، آن دارایی دیگر همان دارایی قبلی نیست." Robdog پیشنهاد داده توسعه‌دهندگان هنگام قیمت‌گذاری وثیقه‌ها، نرخ تنزیل (discount rate) را بر اساس طول دوره‌ی خروج در نظر بگیرند. او در پایان نوشته است: "از آنجا که توکن‌های LSTها بخش جدایی‌ناپذیر زیرساخت دیفای هستند، باید به فکر افزایش ظرفیت خروج باشیم. حتی اگر توان خروج دو برابر شود، باز هم مقدار کافی از اتریوم برای حفظ امنیت شبکه وجود خواهد داشت."  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در نبود داده‌های جدید مسیر خود را جست‌وجو می‌کند

در غیاب داده‌های اقتصادی آمریکا، تمرکز بازارهای فارکس بر تحولات سیاسی فرانسه و ژاپن، به‌همراه کاهش غافلگیرکننده نرخ بهره در نیوزیلند و لهستان بوده است. همچنین پیامدهای ورشکستگی شرکت First Brands در آمریکا نیز مورد توجه قرار گرفته‌اند. با این حال، فضای ریسک همچنان حمایت‌شده باقی مانده و ممکن است معامله‌گران به‌تدریج از معاملات تأمین مالی‌شده با دلار به سمت معاملات تأمین‌شده با ین حرکت کنند.  دلار آمریکا: صورت‌جلسه FOMC مطابق انتظار بود پس از چند روز رشد قدرتمند، روند صعودی دلار متوقف شده است. جالب اینکه تلاش رسانه‌ها برای برجسته‌سازی جنبه‌های انقباضی صورت‌جلسه کمیته بازار آزاد نتوانست شب گذشته تأثیر قابل‌توجهی بر دلار یا بازدهی اوراق کوتاه‌مدت آمریکا بگذارد. با مرور این صورت‌جلسه‌ها، چنین برداشت می‌شود که فدرال رزرو نسبت به چشم‌انداز رشد اقتصادی آمریکا خوش‌بین باقی مانده، اما نمی‌خواهد با افزایش بیکاری ریسک غیرضروری کند. البته باید منتظر بمانیم تا پس از پایان تعطیلی دولت آمریکا، داده‌های اشتغال طی ۴ تا ۶ هفته گذشته منتشر شوند تا تصویر دقیق‌تری به‌دست آید. در حاشیه خوش‌بینی ناشی از توافق صلح در خاورمیانه، بازارهای جهانی سهام همچنان حمایت‌شده باقی مانده‌اند. چین پس از تعطیلات یک‌هفته‌ای بازگشایی شده و گزارش فروش مثبت امروز از شرکت تولیدکننده تراشه تایوانی TSMC باعث شده روند صعودی مبتنی بر هوش مصنوعی فعلاً ادامه یابد. یکی از معدود نگرانی‌های موجود، ورشکستگی شرکت قطعات خودروی آمریکایی First Brands در ماه سپتامبر است و اینکه این اتفاق چه پیامی درباره استانداردهای وام‌دهی و ریسک‌های مالی در آمریکا دارد. قیمت سهام شرکت Jefferies Financial Group از اواسط سپتامبر تاکنون ۲۲٪ کاهش یافته، زیرا رسانه‌ها به بررسی میزان درگیری این شرکت با First Brands پرداخته‌اند. در حال حاضر، این موضوع به‌عنوان یک اتفاق محلی تلقی می‌شود و شاخص‌های اسپرد اعتباری با بازده بالا مانند Itraxx Cross-Over همچنان نزدیک به پایین‌ترین سطح سال باقی مانده‌اند. با این حال، این موضوع ارزش پیگیری دارد. امروز ورودی مهمی برای داستان دلار نمی‌بینیم، اما ثبات نسبی در یورو ممکن است بخشی از قدرت اخیر شاخص شاخص دلار را کاهش دهد. محدوده ۹۸.۵۰ تا ۹۹.۰۰ برایشاخص دلار محتمل به نظر می‌رسد.  یورو: اخبار کمتر منفی از فرانسه شب گذشته خبری از نخست‌وزیر سابق فرانسه، سباستین لکورنو، منتشر شد مبنی بر اینکه رئیس‌جمهور مکرون ممکن است تا عصر جمعه نخست‌وزیر جدیدی را معرفی کند. این خبر برای بازاری که انتظار داشت فصل بعدی بحران سیاسی فرانسه تنها از مسیر انتخابات جدید و تفرقه‌برانگیز پیش برود، غافلگیرکننده بود. سایت شرط‌بندی Polymarket اکنون احتمال برگزاری انتخابات تا پایان اکتبر را ۳۷٪ اعلام کرده، در حالی که این رقم دیروز ۷۰٪ بود. این خبر باعث شده EURUSD در نزدیکی سطح ۱.۱۶۰۰ حمایت شود و جفت‌ارز محبوب پوششی EURCHF نیز از سطح ۰.۹۳۰۰ بازگردد. پس از جهش اسپرد اوراق فرانسه و آلمان (OAT:Bund) به محدوده بالا-۸۰ در روز دوشنبه، اکنون این اسپرد به محدوده پایین-۸۰ بازگشته است. این خبر ممکن است تا عصر جمعه به یورو فرصت تنفس بدهد. امروز صورت‌جلسه نشست سیاست‌گذاری ماه گذشته بانک مرکزی اروپا منتشر خواهد شد. انتظار می‌رود پیام اصلی این باشد که نرخ بهره در «سطح مناسبی» قرار دارد، اما بانک مرکزی اروپا در صورت بروز ریسک‌ها آماده اقدام خواهد بود. این ریسک‌ها بیشتر شامل کاهش فعالیت اقتصادی، افت تورم و احتمال کاهش نرخ بهره هستند – هرچند قیمت‌گذاری بازار برای این سناریو همچنان بسیار محدود است. ما ترجیح می‌دهیم کف محدوده معاملاتی دوماهه در سطح ۱.۱۵۸۰/۱.۱۶۰۰ برای EURUSD حفظ شود. در غیر این صورت، احتمال افت سریع به محدوده ۱.۱۵۰۰ وجود دارد.  ین ژاپن: انتظار برای گسترش معاملات تأمین‌شده با ین جفت‌ارز USDJPY پس از عبور از مقاومت قدرتمند ۱۵۲٫۰۰ همچنان روند صعودی دارد. ما طرفدار دلار نیستیم اما باید اذعان کنیم که تغییر در منبع تأمین مالی کری‌ترید از دلار به ین می‌تواند نرخ USDJPY را تا سطح ۱۵۵ بالا ببرد. تضعیف ین در حال حاضر ناشی از این دیدگاه است که افزایش نرخ بهره توسط بانک مرکزی ژاپن از نظر سیاسی دشوار خواهد بود. ما در حال رصد وضعیت رئیس جدید حزب حاکم LDP، یعنی سانائه تاکایچی هستیم و بررسی می‌کنیم که روند تشکیل ائتلاف حاکم و پیامدهای احتمالی آن برای سیاست پولی چگونه پیش می‌رود. برای آن‌که نرخ USDJPY دوباره کاهش یابد، باید یکی از سه اتفاق زیر رخ دهد: ۱. ضعف گسترده دلار بر اثر داده‌های ضعیف بازار کار آمریکا، ۲. افزایش غیرمنتظره نرخ بهره توسط بانک ژاپن در اواخر اکتبر، ۳. یا اصلاح شدید در بازارهای سهام جهانی. گزینه نخست محتمل‌تر است، اما تضمینی وجود ندارد. تا آن زمان، با توجه به نوسان پایین بازار، معاملات کری‌ترید همچنان محبوب خواهند ماند — این بار با ین ژاپن به‌عنوان ارز اصلی تأمین مالی. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک گلدمن ساکس: رشد سهام فناوری هنوز حباب نیست

بانک سرمایه‌گذاری گلدمن ساکس اعلام کرد که با وجود ویژگی‌هایی شبیه به حباب—مانند ارزش‌گذاری‌های بالا و تمرکز بازار—رالی فعلی در سهام فناوری و بازارهای جهانی همچنان بر پایه عوامل بنیادی استوار است. این بانک هشدار داده که ارزش‌گذاری‌ها کشیده شده‌اند اما هنوز در سطح‌های بسیار گران قرار ندارند و توصیه کرده که سرمایه‌گذاران در شرایط رقابت فزاینده در حوزه هوش مصنوعی، تنوع پرتفوی خود را حفظ کنند. تحلیل‌گران گلدمن در یادداشتی نوشتند که تاریخ نشان می‌دهد حباب‌ها معمولاً حول فناوری‌های تحول‌آفرین شکل می‌گیرند و با ارزش‌گذاری‌های انفجاری، اهرم مالی بالا و هیجان گسترده سرمایه‌گذاران همراه هستند. برخی ویژگی‌های بازار امروز با آن الگوها شباهت دارد—از جمله افزایش ارزش‌گذاری‌ها، تمرکز بازار و شدت سرمایه‌گذاری—اما تفاوت‌های کلیدی نیز وجود دارد. رشد سهام فناوری تاکنون بر پایه افزایش واقعی درآمدها بوده و شرکت‌های بزرگ دارای ترازنامه‌های بسیار قوی هستند. همچنین رونق هوش مصنوعی بیشتر در میان بازیگران تثبیت‌شده متمرکز است و نه در میان تازه‌واردهای سفته‌باز—که از نشانه‌های حباب‌های گذشته بود. گلدمن ساکس با بررسی نسبت‌های قیمت به درآمد، PEG و قیمت به ارزش دفتری نسبت به دوره‌های تاریخی حباب، اعلام کرده که ارزش‌گذاری‌ها کشیده شده‌اند اما هنوز در سطح هشدار نیستند. با این حال، تمرکز بازار و رقابت شدید در حوزه هوش مصنوعی نیازمند احتیاط است و سرمایه‌گذاران باید تنوع پرتفوی خود را حفظ کنند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آیا رالی طلا هنوز در مراحل ابتدایی خود است؟

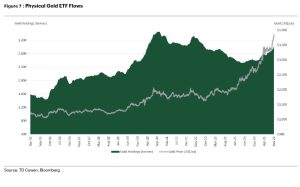
طلا امروز با جهشی چشمگیر به اوج تاریخی 4056 دلار رسید و اکنون در محدوده 4054 دلار معامله می‌شود؛ رشدی 72 دلاری در یک روز که با عبور قدرتمند از مرز روانی ۴۰۰۰ دلار همراه بود. نکته جالب این صعود آن است که برخلاف بسیاری از رالی‌های گذشته، سرمایه‌گذاران خرد هنوز وارد بازار نشده‌اند. طبق داده‌های منتشرشده از سوی TD Cowen، موجودی صندوق‌های ETF مبتنی بر طلا هنوز در سطوح بالایی قرار ندارد. پس از هجوم سرمایه‌گذاران در دوران پساکرونا، خروج سرمایه در سال ۲۰۲۴ موجب کاهش قابل‌توجه دارایی‌های این صندوق‌ها شد و تنها اخیراً روند بازگشت سرمایه آغاز شده است. به‌بیان دیگر، رالی اخیر طلا هنوز با ورود گسترده سرمایه‌گذاران خرد تقویت نشده؛ پدیده‌ای که معمولاً در مراحل پایانی روندهای صعودی رخ می‌دهد. این موضوع نشان می‌دهد ممکن است افزایش قیمت طلا هنوز در مراحل ابتدایی خود باشد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران عرضه در بازار مس؛ فرصت تازه برای صعود قیمت‌ها

بازار جهانی مس بار دیگر با شوک عرضه مواجه شده و همین مسئله، فرصت تازه‌ای برای رشد قیمت این فلز حیاتی ایجاد کرده است. پس از رانش زمین در معدن گراسبرگ متعلق به شرکت Freeport McMoran که دومین معدن بزرگ مس جهان محسوب می‌شود، فعالیت استخراج در این مجموعه متوقف شده و بازار را وارد وضعیت کمبود عرضه کرده است. بر اساس برآورد گلدمن ساکس، بازگشت کامل تولید این معدن تا سال ۲۰۲۷ زمان خواهد برد. در همین حال، تولید در معدن Cobre Panama — دهمین معدن بزرگ جهان — نیز به‌دلیل ناآرامی‌های اجتماعی و دستور دولت پاناما متوقف مانده است. اما تازه‌ترین ضربه از سوی شرکت Teck Resources وارد شد. این شرکت کانادایی امروز پیش‌بینی تولید معدن جدید خود (QB2) را تا سال ۲۰۲۸ کاهش داد و اعلام کرد با هزینه‌های سنگین و مشکلات فنی مواجه است. مقایسه پیش‌بینی‌های جدید با انتظارات بازار نشان می‌دهد افت قابل‌توجهی در حجم تولید پیش‌روست: ۲۰۲۵: ‌۱۸۰ هزار تن (در برابر انتظار ۲۰۸ هزار تن) ۲۰۲۶: ‌۲۱۷.۵ هزار تن (در برابر ۲۵۷ هزار تن) ۲۰۲۷: ‌۲۵۷.۵ هزار تن (در برابر ۲۷۴ هزار تن) ۲۰۲۸: ‌۲۳۷.۵ هزار تن (در برابر ۲۷۲ هزار تن) علاوه بر این، هزینه نقدی استخراج نیز به محدوده ۲.۶۵ تا ۳ دلار به‌ازای هر پوند افزایش یافته است. شرکت هشدار داده در صورت تداوم مشکلات فنی، ریسک کاهش بیشتر تولید در سال‌های ۲۰۲۶ و ۲۰۲۷ نیز وجود دارد. تحلیل‌گران معتقدند این اخبار نشان می‌دهد توسعه معادن مس جدید فرآیندی زمان‌بر و پرهزینه است؛ پروژه QB2 از سال ۲۰۱۸ (پس از دهه‌ها برنامه‌ریزی) آغاز شد و همچنان با چالش‌های عملیاتی روبه‌روست. در حالی‌که روند جهانی برق‌رسانی، توسعه شبکه‌ها و گذار به انرژی‌های پاک تقاضا برای مس را به‌شدت افزایش می‌دهد، کمبود عرضه می‌تواند قیمت‌ها را در ماه‌های آینده در مسیر صعودی نگه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بحران بدهی آمریکا؛ سوختی تازه برای صعود طلا

در روزهایی که بی‌اعتمادی به نظام مالی آمریکا در حال افزایش است، موج تازه‌ای از خرید طلا در بازار جهانی شکل گرفته. پرسش کلیدی این روزها ساده اما عمیق است: چه چیزی امن‌تر است؛ دلار آمریکا یا طلا؟ «آدام باتن»، تحلیل‌گر ارشد بازارهای کالایی، در یادداشت تازه خود می‌نویسد: «مدت‌هاست از چشم‌انداز صعودی طلا دفاع می‌کنم، اما امروز وقتی دیدم جیم کرامر با هیجان در CNBC از طلا صحبت می‌کرد، کمی نگران شدم.» جیم کرامر سال‌هاست توصیه می‌کند حدود ۱۰ درصد از پرتفوی سرمایه‌گذاری به طلا اختصاص یابد، و حالا همین بخش کوچک، بر اساس تقریباً هر بازه زمانی، بازدهی بهتری از شاخص S&P 500 داشته است. اما این‌بار پشت رشد طلا فقط ترس یا سفته‌بازی نیست. با کسری‌های بودجه عظیم، آشفتگی سیاسی در واشنگتن و افزایش تنش‌های ژئوپلیتیک، پاسخ به سؤال «طلا یا دلار؟» برای بسیاری از سرمایه‌گذاران دیگر دشوار نیست. هفته گذشته «کن گریفین» بر همین نکته تأکید داشت و روز گذشته نیز «ری دالیو» در انجمن اقتصادی گرینویچ همین دیدگاه را تکرار کرد. دالیو در سخنرانی خود گفت: «اگر از منظر ترکیب استراتژیک دارایی‌ها نگاه کنیم، نسبت بهینه برای طلا احتمالاً چیزی حدود ۱۵ درصد از پرتفوی است.» به نظر می‌رسد بازار جهانی در حال بازگشت به یک واقعیت قدیمی است؛ در دوره‌هایی که اعتماد به دلار سست می‌شود، درخشش طلا دوباره به اوج می‌رسد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرا آلت‌کوین‌ها عقب می‌مانند در حالی که بیت‌کوین و اتریوم صعود می‌کنند

خلاصه: دامنه فعالیت بازار محدود شده است زیرا سرمایه‌ها بیشتر به دارایی‌های با نقدینگی بالا و اطمینان بیشتر مثل بیت‌کوین و اتریوم متمرکز شده است. کارشناسان به جریان سرمایه‌های نهادی وارد شده به ETFها و کاهش صبر سرمایه‌گذاران نسبت به آلت‌کوین‌هایی که صرفاً بر اساس روایت و هیجان بازار حرکت می‌کنند، اشاره می‌کنندو آن را دلیل این وضعیت می‌دانند. هر جهش آینده در بازار آلت‌کوین‌ها احتمالاً بسیار محدود است و به توکن‌هایی که کاربرد واقعی دارند اختصاص خواهد داشت. بیت‌کوین و اتریوم همچنان توجه سرمایه‌گذاران را جلب می‌کنند در حالی که بازار گسترده آلت‌کوین‌ها از نظر رشد عقب مانده است و این تفاوت نتیجه بالغ‌تر شدن بازارها قلمداد می‌شود. در حالی که دارایی‌های اصلی مثل اتریوم، XRP و سولانا از ابتدای سال تا کنون رشد دو رقمی داشته‌اند، عملکرد باقی آلت‌کوین‌های پرطرفدار چندان امیدوارکننده نبوده است. به جز BNB که امسال چندین رکورد جدید ثبت کرده است، توکن‌های دیگر مانند چین‌لینک، کاردانو، سویی و دوج‌کوین بین رشد یک‌رقمی تا زیان دو رقمی قرار دارند. درصد کوین‌هایی که بالاتر از میانگین متحرک ۲۰۰ روزه خود معامله می‌شوند (معیاری که اغلب دیدگاهی صعودی یا نزولی درباره یک دارایی ارائه می‌دهد) به حدود ۵۵٪ کاهش یافته است که کاهش قابل‌توجهی نسبت به بالاترین رکورد امسال یعنی ۷۸٪ در ۱۳ سپتامبر به شمار می‌آید. جفری دینگ تحلیلگر ارشد گروه HashKey گفت: "سرمایه به طور طبیعی دارایی‌هایی با نقدینگی بالا، روایت شفاف و اطمینان قوی را ترجیح می‌دهد." او توضیح داد که در شرایط فعلی اقتصاد کلان، تقسیم ساختاری بازار اجتناب‌ناپذیر است و سرمایه عمدتاً به سمت دارایی‌های برتر مانند بیت‌کوین و اتریوم جریان پیدا می‌کند، که این جریان عمدتاً توسط ETFهای نهادی و خزانه‌داری‌های شرکتی هدایت می‌شود. دینگ افزود که بسیاری از آلت‌کوین‌ها عقب مانده‌اند، زیرا نتوانسته‌اند با روایت‌های جدید بازار همسو شوند؛ او به مثال‌هایی مانند روایت‌های هوش مصنوعی (AI)، دارایی‌های واقعی (RWA) و صرافی‌های غیرمتمرکز اشاره کرد که نتوانسته‌اند جایگاه خود را پیدا کنند. او در ادامه گفت: "بازار دیگر به توکن‌هایی با ارزش بالا و عرضه کم که کاربرد مشخصی ندارند، توجه چندانی نشان نمی‌دهد." پیتر چونگ رئیس بخش تحقیق در Presto Research گفت: "شرکت‌کنندگان بازار طی سال‌ها یاد گرفته‌اند چگونه پروژه‌ها را بر اساس شایستگی‌هایشان ارزیابی کنند و برندگان را از بازندگان تشخیص دهند و این نشان‌دهنده بلوغ صنعت است." او این تغییر را به ترکیب جدید شرکت‌کنندگان بازار نسبت می‌دهد. چونگ توضیح داد: "با افزایش مشارکت نهادهای مالی، دوران سرمایه‌گذاران خرد که صرفاً بر اساس احساسات در بخش‌های خاص وارد یا خارج می‌شدند تقریباً به پایان رسیده است.البته سرمایه‌گذاران خرد هنوز فعالیت خود را دارند، اما تأثیر کلی آن‌ها بر بازار بسیار کمتر است و جریان سرمایه نهادی، که بسیار بزرگ‌تر و منظم‌تر است، بر آن غلبه دارد. " چونگ افزود که اگرچه هنوز شاهد رشدهای موقت هدایت‌شده توسط سرمایه‌گذاران خرد در حوزه‌های خاص مانند ZCash هستیم اما این موارد اکنون بیشتر «نقاط  موقتی قدرت» محسوب می‌شوند و دیگر به‌عنوان روندهای کلی بازار دیده نمی‌شوند. Zcash یک ارز دیجیتال با تمرکز بر حریم خصوصی است که در دو هفته گذشته ۱۴۰٪ رشد کرده و به قیمت ۱۳۴ دلار رسیده است (با این حال هنوز ۹۵.۹٪ پایین‌تر از بالاترین قیمت تاریخ خود یعنی ۳۱۹۱ دلار قرار دارد.) این رشد پس از آن رخ داد که چندین سرمایه‌گذار برجسته در حوزه کریپتو و مالی سنتی از آن حمایت کردند. در آینده دینگ انتظار تغییر دارد، اما نه بازگشت به یک رونق گسترده در بازار آلت‌کوین‌ها. او می‌گوید: "سکون فعلی به این معنا نیست که آلت‌کوین‌ها در این چرخه غایب خواهند بود بلکه ممکن است وقتی بیت‌کوین و اتریوم وارد فاز تثبیت شوند، دوباره فعال شوند." با این حال دینگ تأکید می‌کند که هر گونه رشد «بسیار انتخابی» خواهد بود و تنها به نفع توکن‌هایی است که «بر اساس کاربرد واقعی و خلق ارزش در دنیای واقعی» هستند، نه صرفاً داستان‌سرایی بدون پشتوانه.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار از بحران فرانسه و ژاپن سود برد

دلار آمریکا به روند صعودی خود ادامه می‌دهد، در حالی که تحولات سیاسی در فرانسه و ژاپن بر دو مؤلفه اصلی شاخص دلار یعنی یورو و ین فشار وارد کرده‌اند. ضرب‌الاجل امروز برای تشکیل دولت جدید در فرانسه خطراتی را برای یورو به همراه دارد، اما به نظر می‌رسد رشد اخیر دلار بیش از حد بوده و صورت‌جلسه امروز فدرال رزرو با گرایش‌های انبساطی می‌تواند اصلاحی در این روند ایجاد کند. در سوی دیگر، بانک مرکزی نیوزیلند با کاهش ۵۰ نقطه پایه نرخ بهره، بازار را غافلگیر کرد. دلار امریکا: روایت داخلی آمریکا رشد شدید دلار را توجیه نمی‌کند عملکرد قوی دلار از ابتدای هفته عمدتاً ناشی از تحولات منفی سیاسی در فرانسه و ژاپن بوده است. این دو ارز ۷۱٪ وزن شاخص دلار را تشکیل می‌دهند که اکنون در بالاترین سطح خود از اوایل ماه اوت قرار دارد. تعطیلی دولت آمریکا که همچنان بدون نشانه‌ای از حل باقی مانده، به‌تنهایی عامل مثبتی برای دلار نیست اما در مقایسه با بحران‌های سیاسی فرانسه و ژاپن، «شر کمتر» محسوب می‌شود. این وضعیت همچنین با متوقف کردن گمانه‌زنی‌ها درباره ضعف بازار کار، به نفع دلار عمل کرده است. برنده بزرگ فعلاً طلاست که به سطح تاریخی ۴۰۰۰ دلار در هر اونس رسیده و استراتژیست‌های کالایی ما (تیم تحلیل ING) فضای بیشتری برای رشد آن می‌بینند. صورت‌جلسه امروز فدرال رزرو از نشست سپتامبر می‌تواند قدرت روند صعودی دلار را به چالش بکشد. برداشت عمومی پس از کاهش نرخ بهره توسط فدرال رزرو این بود که بیانیه و نمودار نقطه‌ای (دات پلات) گرایش انبساطی دارند، اما کنفرانس مطبوعاتی جروم پاول لایه‌ای از احتیاط را اضافه کرد و برخلاف انتظارها، مسیر مشخصی برای کاهش‌های متوالی ترسیم نکرد. صورت‌جلسه امروز نشان خواهد داد که اجماع درون کمیته بازار آزاد درباره نرخ‌ها، اشتغال و تورم چگونه است. یکی از منابع بالقوه فشار نزولی بر دلار، هرگونه حمایت از کاهش ۵۰ نقطه پایه است. تنها استیون میران به آن رأی داده بود و پاول گفته بود «هیچ حمایت گسترده‌ای» برای چنین اقدامی وجود ندارد — اما آیا اعضای دیگری نیز به‌طور علنی درباره آن صحبت کرده‌اند؟ با بررسی قیمت‌گذاری ضمنی نرخ بهره در بازار OIS، برداشت ما این است که بازار هنوز در پیش‌بینی کاهش‌ها بیش از حد محتاط است. اکنون ۴۵ نقطه پایه کاهش برای دسامبر قیمت‌گذاری شده، اما فراتر از آن، قیمت‌گذاری محافظه‌کارانه است — تنها ۶۷ نقطه پایه تا پایان سه‌ماهه اول ۲۰۲۶. در همین محدوده است که احتمال بازتسعیر انبساطی و ضعف دلار وجود دارد. علاوه بر صورت‌جلسه فدرال رزرو، تمرکز زیادی بر اخبار مربوط به تعطیلی دولت آمریکا باقی خواهد ماند. با توجه به اینکه دلار از این موضوع آسیب چندانی ندیده، معتقدیم هرگونه نشانه‌ای از گفت‌وگوهای سازنده میان احزاب تنها حمایت محدود و کوتاه‌مدتی برای دلار ایجاد خواهد کرد. یورو: تمرکز امروز بر فرانسه است نخست‌وزیر مستعفی فرانسه از سوی رئیس‌جمهور مکرون مأمور شده تا آخرین تلاش خود را برای متحد کردن پارلمان به‌شدت دوقطبی‌شده و تشکیل دولتی که بتواند مسائل فوری بودجه‌ای را حل کند، انجام دهد. ضرب‌الاجل این تلاش‌ها برای امشب تعیین شده است. در صورت شکست مذاکرات، انتخابات زودهنگام پارلمانی به سناریوی پایه تبدیل خواهد شد و همچنین احتمال استعفای مکرون افزایش می‌یابد — هرچند این احتمال بسیار کمتر است. بازارهای شرط‌بندی احتمال برگزاری انتخابات تا پایان هفته آینده را ۶۰ تا ۶۵ درصد و احتمال پایان ریاست‌جمهوری مکرون تا پایان سال را تنها ۱۵ درصد برآورد کرده‌اند. اگر انتخابات زودهنگام اعلام شود، ممکن است شاهد افت ۰.۲ تا ۰.۵ درصدی EURUSD باشیم، زیرا این امر به معنای تأخیر در تصمیمات بودجه‌ای و فشار بیشتر بر اوراق قرضه دولتی فرانسه (OATs) خواهد بود. حتی اگر امروز دولت جدیدی تشکیل شود، به‌دلیل شکنندگی توافقات سیاسی، احتمالاً تأثیر مثبتی قابل‌توجهی بر یورو نخواهد داشت. اما با توجه به دیدگاه ما مبنی بر اینکه صورت‌جلسه امروز فدرال رزرو می‌تواند فشار نزولی بر دلار وارد کند و رشد اخیر دلار بیش از حد بوده، معتقدیم بازگشت EURUSD به سطح ۱.۱۷۰ محتمل‌تر از افت به ۱.۱۵۰ در روزهای آینده است. دلار نیوزیلند: RBNZ پس از کاهش ۵۰ نقطه پایه احتمالاً دوباره نرخ را کاهش می‌دهد بانک مرکزی نیوزیلند امروز با کاهش ۵۰ نقطه پایه نرخ بهره بازار را غافلگیر کرد. راهنمایی‌های بعدی نیز گرایش انبساطی داشتند و نشان دادند که بانک مرکزی آماده کاهش‌های بیشتر است — که منجر به افت ۱٪ در NZDUSD شد. ما از این تصمیم شگفت‌زده شدیم؛ زیرا تصور می‌کردیم نبود داده‌های تورمی سه‌ماهه سوم باعث احتیاط بیشتر در کاهش نرخ‌ها شود. اما به نظر می‌رسد بانک مرکزی نیوزیلند (RBNZ) تمرکز خود را به‌طور کامل بر حمایت از فعالیت اقتصادی گذاشته و افت بزرگ‌تر از انتظار تولید ناخالص داخلی در سه‌ماهه دوم برای اعمال این کاهش بزرگ کافی بوده است. اکنون انتظار داریم در ماه نوامبر نرخ بهره ۲۵ نقطه پایه دیگر کاهش یابد و به ۲.۲۵٪ برسد و احتمال خوبی برای کاهش بعدی به ۲.۰٪ در اوایل ۲۰۲۶ وجود دارد. معتقدیم NZDUSD با توجه به دیدگاه نزولی ما نسبت به دلار آمریکا در این فصل، هنوز فضای بازیابی دارد، اما در برابر ارزهای دیگر — به‌ویژه AUD — ممکن است همچنان عقب‌مانده ظاهر شود. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

BNB با رکوردشکنی جدید، جای XRP را در رتبه سوم بازار گرفت

توکن بومی شبکه‌ی BNB Chain متعلق به بایننس، پس از جهشی چشمگیر و ثبت بالاترین قیمت تاریخ خود، جایگاهش را به‌عنوان سومین رمزارز بزرگ جهان از نظر ارزش بازار تثبیت کرد. قیمت BNB در تاریخ ۷ اکتبر به رکورد ۱۳۳۵ دلار رسید و سپس با اصلاح جزئی، در زمان نگارش این گزارش حدود ۱۳۰۶ دلار معامله می‌شد. طی ۲۴ ساعت گذشته ارزش BNB بیش از ۶٪ رشد کرده و به یکی از پربازده‌ترین رمزارزهای بازار تبدیل شده است. در بازه‌ی هفتگی نیز رشد آن به حدود ۳۰٪ رسیده و در مجموع، طی ماه گذشته نزدیک به ۵۰٪ افزایش قیمت را تجربه کرده است. این رشد خیره‌کننده باعث شد ارزش بازار BNB با ۱۸۲.۶ میلیارد دلار از XRP با ۱۷۸ میلیارد دلار پیشی بگیرد و در جایگاه سوم بازار جهانی رمزارزها قرار گیرد. در حال حاضر BNB  پس از بیت‌کوین و اتریوم در رتبه‌بندی جهانی رمزارزها قرار دارد و ارزش بازار آن حدود ۳۲٪ از مارکت‌کپ اتریوم (۵۶۸ میلیارد دلار) را تشکیل می‌دهد. رشد کاربردهای BNB افزایش اخیر قیمت BNB تنها حاصل هیجان بازار نیست، بلکه نشان‌دهنده‌ی گسترش کاربرد و فعالیت شبکه‌ی BNB Chain نیز هست. صرافی‌های غیرمتمرکزی مانند Aster در روزهای اخیر شاهد رشد چشمگیری در حجم معاملات بوده‌اند. موضوعی که تقاضا برای توکن BNB را به‌عنوان توکن اصلی کارمزدها و حاکمیت شبکه افزایش داده است. مجموع ارزش قفل‌شده (TVL) در شبکه‌ی BNB Chain طی ۲۴ ساعت گذشته بیش از ۷٪ رشد کرده و به حدود ۴.۵ میلیارد دلار رسیده است. در همین بازه کارمزدهای شبکه به ۴.۵۱ میلیون دلار و درآمد پروتکل‌ها به ۲.۲۳ میلیون دلار افزایش یافته است. علاوه بر این تعداد آدرس‌های فعال در شبکه‌ی BNB Chain نیز به‌طور قابل‌توجهی افزایش یافته است؛ به‌طوری‌که در ماه سپتامبر بیش از ۷۳ میلیون آدرس فعال ثبت شده و تنها در همین ماه اکتبر تاکنون بیش از ۱۵ میلیون آدرس جدید به این رقم افزوده شده است. شرکت سرمایه‌گذاری ریسک‌پذیر YZi Labs اعلام کرده که بنیادهای BNB برای پذیرش گسترده طراحی شده‌اند و چند عامل کلیدی را پشت رشد قیمت اخیر این توکن پس از ثبت اوج تاریخی آن عنوان کرده است. به گفته‌ی این شرکت این عوامل شامل موارد زیر است: رشد فعالیت‌های آنچین، کاربرد گسترده‌ی استیکینگ، توکنومیکس ضدتورمی از طریق دو مکانیزم سوزاندن توکن (dual burn)، و کارمزدهای پایین تراکنش‌ها پس از اجرای به‌روزرسانی Maxwell Hard Fork. YZi Labs افزود که نهادهای مالی و سرمایه‌گذاران سازمانی نیز شروع به استفاده از BNB برای مدیریت خزانه و نقدینگی خود کرده‌اند که نشانه‌ای از عمق بیشتر پذیرش و استفاده از این دارایی دیجیتال است. موج جدید میم‌کوین‌ها افزایش چشمگیر قیمت BNB همزمان با موج تازه‌ای از معاملات سفته‌بازانه در شبکه‌ی BNB Chain بوده است. پلتفرم تحلیلی Bubblemaps از افزایش شدید فعالیت در حوزه‌ی میم‌کوین‌ها خبر داده و این دوره را یکی از سودآورترین فصل‌های میم‌کوینی در چرخه‌های اخیر توصیف کرده است. بر اساس داده‌های این شرکت، بیش از ۱۰۰ هزار معامله‌گر آنچین در عرضه‌ی توکن‌های جدید شرکت کرده‌اند که حدود ۷۰٪ از آن‌ها سود ثبت کرده‌اند. برخی از پروژه‌هایی که در این موج جدید عملکرد درخشانی داشته‌اند شامل میم‌کوین ۴ دلاری ($4 Memecoin)، Binance Life و PALU هستند؛ پروژه‌هایی که در آن‌ها ده‌ها معامله‌گر اولیه موفق شدند بین ۱۰۰ هزار تا ۱ میلیون دلار سود کسب کنند. این هجوم سرمایه‌گذاران خرد و جریان گسترده‌ی سرمایه به شبکه‌ی BNB Chainشرایطی ایده‌آل برای تداوم شتاب صعودی BNB ایجاد کرده است.عاملی که جایگاه این توکن را به‌عنوان یک دارایی کاربردی و شاخصی از فعالیت گسترده‌تر در اکوسیستم بایننس بیش از پیش تقویت می‌کند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داده‌های بانک آمریکا از کاهش رشد اشتغال و افزایش بیکاری خبر می‌دهند

بر اساس داده‌های داخلی بانک آمریکا، بازار کار ایالات متحده در ماه سپتامبر به روند سرد شدن خود ادامه داده است. رشد اشتغال کندتر شده و تعداد مدعیان بیمه بیکاری افزایش یافته است. در شرایطی که داده‌های رسمی دولتی منتشر نشده‌اند، توجه بازار به گزارش‌های خصوصی مانند داده‌های بانک آمریکا معطوف شده است. ردیاب حقوق و دستمزد اختصاصی بانک — بر اساس تعداد حساب‌های مشتریان دریافت‌کننده حقوق — نشان می‌دهد که رشد اشتغال در میانگین سه‌ماهه کاهش یافته و حتی ضعیف‌تر از داده‌های ADP بوده است. همچنین، تحلیل پرداخت‌های بیمه بیکاری به حساب‌های مشتریان نشان می‌دهد که در ماه اکتبر، این پرداخت‌ها نسبت به سال گذشته حدود ۱۰٪ افزایش یافته‌اند؛ دو برابر رشد ۵٪ ثبت‌شده در داده‌های رسمی اداره آمار کار آمریکا (BLS) برای ماه اوت. در بخش دستمزدها، تصویر پیچیده‌تر است: رشد حقوق پس از کسر مالیات در سپتامبر برای خانوارهای پردرآمد ۴٪، برای خانوارهای متوسط ۲.۴٪ و برای خانوارهای کم‌درآمد تنها ۱.۴٪ بوده است. اگرچه این ارقام نشان‌دهنده شتاب نسبی هستند، اما شکاف درآمدی همچنان پابرجاست و خانوارهای کم‌درآمد عقب مانده‌اند. بانک آمریکا نتیجه‌گیری می‌کند که داده‌های داخلی آن با روند سرد شدن تدریجی بازار کار هم‌خوانی دارد: کاهش در ایجاد شغل و افزایش درخواست‌های بیکاری، در حالی که رشد دستمزدها در میان پردرآمدها همچنان پایدار است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

وال‌استریت ژورنال: نگرانی مالی آمریکا بازار را دو قطبی کرد

طبق گزارش وال‌استریت ژورنال، موجی از سرمایه‌گذاری به سمت دارایی‌های غیر دلاری مانند طلا، بیت‌کوین و سایر گزینه‌ها در حال حرکت است؛ روندی که معامله‌گران آن را «معامله کاهش ارزش دلار» یا Debasement Trade نامیده‌اند. این روند نه به‌دلیل بحران مالی، بلکه ناشی از نگرانی‌ها درباره کسری بودجه آمریکا، بدهی‌های فزاینده و بی‌ثباتی در سیاست‌گذاری است. طلا به رکورد تاریخی رسیده و برای اولین بار قیمت آن از ۴۰۰۰ دلار در هر اونس عبور کرده است. این جهش پس از آن رخ داد که جروم پاول، رئیس فدرال رزرو، در ماه اوت اعلام کرد که کاهش نرخ بهره در راه است، با وجود تورم بالا و بازار کار قوی. رالی امسال که تاکنون ۵۲٪ رشد داشته، در فضایی غیر بحرانی و همزمان با خوش‌بینی نسبت به رشد سهام‌های مرتبط با هوش مصنوعی و وعده‌های ترامپ برای کاهش مالیات‌ها شکل گرفته است. این خرید همزمان طلا و دارایی‌های پرریسک نشان‌دهنده دو قطبی شدن بازار است: گروهی به رونق بلندمدت امیدوارند و گروهی دیگر در حال پوشش ریسک‌های تورمی و مالی هستند. جو دیویس، اقتصاددان ارشد شرکت ونگارد، این وضعیت را «طناب‌کشی» میان سرمایه‌گذاران توصیف کرده است؛ بین کسانی که به رشد سهام‌های هوش مصنوعی چشم دوخته‌اند و کسانی که نگران پیامدهای ساختاری کسری بودجه آمریکا هستند. به گفته تحلیلگران، هجوم به دارایی‌های غیر دلاری نشانه‌ای از بی‌اعتمادی فزاینده به بنیان‌های سیستم ارزی جهانی است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک MUFG ریسک سیاسی فرانسه را تحلیل کرد

بی‌ثباتی سیاسی در فرانسه ممکن است روند صعودی یورو، به‌ویژه در برابر دلار آمریکا، را کند کند؛ زیرا سرمایه‌گذاران در حال ارزیابی ریسک‌های مالی و ثبات سیاسی هستند. طبق یادداشت تحلیلی لی هاردمن از بانک MUFG، اگر فرانسه تا پایان سال انتخابات پارلمانی برگزار کند—در پی استعفای نخست‌وزیر سباستین لوکورنو—فشار فروش بر یورو ممکن است دوباره افزایش یابد. هاردمن معتقد است که انتخابات زودهنگام، بی‌ثباتی سیاسی را طولانی‌تر کرده و ریسک‌های نزولی برای ارز مشترک اروپا را افزایش می‌دهد. اگرچه MUFG همچنان انتظار دارد یورو در بلندمدت تقویت شود، اما این تحولات می‌توانند دستیابی به هدف ۱.۲۰ دلاری تا پایان سال را به تأخیر بیندازند. او نوشت: «ما مطمئن نیستیم که انتخابات پارلمانی به‌تنهایی باعث بازگشت پایدار روند صعودی یورو شود، اما احتمال رسیدن به هدف سالانه را کاهش می‌دهد.» بانک MUFG تنها نهاد نگران نیست. تأثیرات احتمالی بازار شامل موارد زیر است: ارز: بی‌ثباتی سیاسی در فرانسه می‌تواند رشد یورو را کند کند، به‌ویژه در برابر دلار آمریکا بازار اوراق: نوسانات سیاسی در منطقه یورو ممکن است فاصله بازده اوراق قرضه دولتی را افزایش داده و تقاضا برای اوراق امن را تقویت کند. سهام: در صورت برگزاری انتخابات، بازار سهام اروپا ممکن است با نوسانات بیشتری مواجه شود و اعتماد سرمایه‌گذاران تضعیف گردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گروه کارلایل: اقتصاد آمریکا در سپتامبر تنها ۱۷ هزار شغل ایجاد کرده است

در حالی‌که به‌دلیل تعطیلی دولت آمریکا، گزارش رسمی اشتغال (NFP) در روز جمعه منتشر نشد، شرکت سرمایه‌گذاری Carlyle Group با انتشار برآورد اختصاصی خود اعلام کرد که اقتصاد ایالات متحده در ماه سپتامبر تنها ۱۷ هزار شغل جدید ایجاد کرده است؛ رقمی بسیار پایین‌تر از پیش‌بینی اجماعی بازار که حدود ۵۴ هزار شغل برآورد می‌شد. کارلایل که یکی از بزرگ‌ترین شرکت‌های سرمایه‌گذاری جهان است و حدود ۷۰۰ هزار نفر را در مجموعه شرکت‌های تابعه خود در سراسر جهان به کار گرفته، تصمیم گرفته تا در غیاب داده‌های رسمی، برآورد داخلی خود را منتشر کند. با این حال، کارشناسان یادآور می‌شوند که پیش‌بینی دقیق آمار اشتغال آمریکا تقریباً غیرممکن است و حتی مؤسساتی مانند ADP نیز با وجود استفاده از داده‌های اختصاصی، گاهی اختلاف زیادی با آمار رسمی دارند. هشدار نسبت به فشارهای تورمی در کنار داده‌های اشتغال، بخش قابل توجه گزارش کارلایل به تورم اختصاص دارد. «جیسون توماس»، رئیس تحقیقات و مدیریت سرمایه‌گذاری جهانی کارلایل، در گفت‌وگو با بلومبرگ اظهار داشت: «تورم بسیار گسترده‌تر از آن چیزی است که با نگاه به کالاهای بادوام که عمدتاً تحت تأثیر تعرفه‌ها قرار دارند به نظر می‌رسد.» جزئیات کلیدی گزارش کارلایل بر اساس داده‌های منتشرشده از سوی این شرکت: اشتغال: کارفرمایان در سپتامبر تنها ۱۷ هزار شغل جدید ایجاد کرده‌اند. رشد اقتصادی (GDP / فروش نهایی واقعی): نرخ رشد پایه در حدود ۲.۷٪ گزارش شده است. ساخت‌وساز خصوصی مسکونی: هزینه‌های واقعی ساخت‌وساز نسبت به سال گذشته ۲.۵٪ کاهش یافته است. سرمایه‌گذاری شرکتی: مخارج سرمایه‌گذاری بنگاه‌ها در بازه سه‌ماهه اخیر با تعدیل فصلی و نرخ سالانه ۴.۸٪ رشد داشته که عمدتاً از سرمایه‌گذاری در فناوری و هوش مصنوعی ناشی شده است. تورم مصرف‌کننده (CPI): انرژی: کاهش ۳.۸٪ خدمات (به‌جز بخش مسکن): افزایش ۳.۳٪ کالاهای بادوام: افزایش ۲.۳٪

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ارز دیجیتال بایننس کوین از مرز ۱۳۰۰ دلار عبور کرد

ارز دیجیتال بایننس کوین (BNB)، رمزارز بومی صرافی بایننس موفق شد به بالاترین سطح تاریخی خود برسد و اکنون با قیمت 1309 دلار معامله می‌شود.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر