TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

لاگارد، رئیس بانک مرکزی اروپا: در موقعیت مناسبی برای پاسخ‌گویی به ریسک‌های ناشی از تورم قرار داریم

ریسک‌های مربوط به تورم، چه در جهت افزایش و چه در جهت کاهش، تا حد زیادی مهار شده به نظر می‌رسند ما در موقعیت مناسبی قرار داریم تا در صورت تغییر ریسک‌های تورمی یا بروز شوک‌های جدیدی که هدف ما را تهدید کند، واکنش نشان دهیم ما در محیطی بسیار دشوارتر از قبل حرکت می‌کنیم و باید این موضوع را نیز در سیاست‌گذاری خود مدنظر قرار دهیم تا کنون تعرفه‌ها اثر چندانی بر تورم نداشته‌اند اثر منفی تعرفه‌ها عمدتاً بر رشد اقتصادی بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا از ریسک تعطیلی دولت آسیب دید

ین ژاپن ممکن است در آستانه تعطیلی دولت آمریکا به‌عنوان یک دارایی امن عملکرد بهتری داشته باشد. امروز تمرکز بازار بر داده‌های اقتصادی است، به‌ویژه گزارش JOLTS برای ماه اوت که پس از آمار ضعیف ماه ژوئیه با دقت دنبال می‌شود. همچنین احتمال تأخیر در انتشار آمار اشتغال نیز وجود دارد. در همین حال، موضع انقباضی بانک مرکزی استرالیا دیدگاه صعودی نسبت به دلار استرالیا را تقویت کرده است. دلار آمریکا: جفت ارز USDJPY جذاب است دلار آمریکا تحت فشار ناشی از افزایش احتمال تعطیلی دولت و کاهش قیمت نفت قرار گرفته و ین ژاپن در این میان بهترین عملکرد را داشته است. رئیس‌جمهور ترامپ اعلام کرده که تعطیلی دولت از فردا محتمل است، چرا که مذاکرات کنگره پیشرفت چندانی نداشته است. در دوره تعطیلی دولت، کاهش نرخ USDJPY می‌تواند همچنان معامله محبوبی باقی بماند. در تعطیلی سال‌های ۲۰۱۸–۲۰۱۹، این جفت ارز ۱.۵٪ افت کرد و اکنون طبق مدل ما، ۱٪ بالاتر از ارزش منصفانه کوتاه‌مدت خود معامله می‌شود. در حوزه نفت، تیم کالای ما (تیم تحلیل ING) همچنان بر ریسک‌های نزولی قیمت انرژی تا پایان سال تأکید دارد که این موضوع به نفع ین و یورو و به ضرر دلار و دلار کانادا خواهد بود. تمرکز امروز همچنین به داده‌های اقتصادی آمریکا بازمی‌گردد. هفته آمار اشتغال با گزارش JOLTS آغاز می‌شود. یادآوری می‌شود که گزارش ماه ژوئیه ضعیف بود: فرصت‌های شغلی کاهش یافت و اخراج‌ها افزایش پیدا کرد. همچنین داده‌های اعتماد مصرف‌کننده کنفرانس بورد برای سپتامبر امروز منتشر می‌شود؛ اجماع بازار انتظار کاهش از ۹۷.۴ به ۹۶.۰ را دارد. سخنرانی‌های امروز شامل بوستیک، جفرسون، کالینز و گولزبی خواهد بود. داده‌های امروز می‌توانند تأثیر قابل‌توجهی بر دلار داشته باشند، چرا که اکنون موقعیت بازار متعادل‌تر شده و دیدگاه کلان کمتر بدبینانه است. در حال حاضر، شکاف ۸ نقطه پایه بین قیمت‌گذاری بازار (۴۲ نقطه پایه) برای پایان سال و پیش‌بینی دات‌پلات میانگین فدرال رزرو وجود دارد. از نظر ما، این شکاف باعث می‌شود احتمال بازتسعیر انقباضی کمتر شود و فضای بیشتری برای بازگشت به مواضع انبساطی فراهم گردد؛ یعنی ریسک نزولی برای دلار وجود دارد. با این حال، نباید فراموش کرد که شتاب داده‌های اقتصادی آمریکا بهبود یافته و تیم اقتصاد ما احتمال غافل‌گیری صعودی در آمار اشتغال را پیش‌بینی می‌کند —آماری که قرار است جمعه منتشر شود اما ممکن است به دلیل تعطیلی دولت به تعویق بیفتد.    یورو قیمت نفت دیروز پس از گزارش‌هایی مبنی بر احتمال افزایش عرضه از سوی اوپک‌پلاس کاهش یافت. با این حال، ناتوانی نفت برنت در عبور از سطح ۷۰ دلار نشان می‌دهد که بازار همچنان تمایلی به قیمت‌گذاری کامل ریسک‌های ژئوپلیتیکی ندارد. اکنون مشخص شده که واکنش بازار فارکس به تحولات ژئوپلیتیکی نیازمند محرک‌های بسیار قوی‌تری است و مسیر کوتاه‌مدت EURUSD عمدتاً تابع داده‌های کلان آمریکا خواهد بود. تنها محرک سمت منطقه یورو در این هفته، داده‌های تورم (CPI) خواهد بود. فرانسه و آلمان امروز آمار مقدماتی سپتامبر را منتشر می‌کنند. انتظار می‌رود تورم کلی در این ماه افزایش یابد، که می‌تواند فشار بر بانک مرکزی اروپا برای تغییر موضع محتاطانه فعلی را کاهش دهد و در حاشیه به نفع یورو باشد. تعطیلی احتمالی دولت آمریکا می‌تواند ریسک صعودی برای EURUSD ایجاد کند و این جفت ارز ممکن است در روزهای آینده سطح ۱.۱۸۰ را آزمایش کند. با این حال، ما همچنان معتقدیم که ین ژاپن گزینه جذاب‌تری برای معامله در شرایط تعطیلی دولت است. امروز همچنین رویداد بانک مرکزی در هلسینکی برگزار می‌شود که شامل سخنرانی‌هایی از اعضای بانک مرکزی اروپا—از جمله رئیس بانک، کریستین لاگارد—و همچنین رئیس بانک مرکزی سوئد و برخی سیاست‌گذاران بانک انگلستان خواهد بود. دلار استرالیا بانک مرکزی استرالیا نرخ بهره را بدون تغییر نگه داشت و در بیانیه و نشست خبری، لحنی نسبتاً انقباضی اتخاذ کرد. رئیس بانک، میشل بولاک، نگرانی‌های خود را درباره چسبندگی قیمت‌ها تکرار کرد، هرچند به نوسانات ماهانه CPI نیز اذعان داشت. بازار کار قوی نیز در ارزیابی انقباضی‌تر نقش داشته، با وجود عدم قطعیت‌های اقتصادی قابل توجه. اکنون بازار تنها ۱۰ نقطه پایه کاهش نرخ برای نشست نوامبر و ۱۳ نقطه پایه تا دسامبر قیمت‌گذاری کرده است. پیش‌بینی ما همچنان این است که بانک مرکزی استرالیا در سه‌ماهه چهارم دوباره نرخ را کاهش دهد، اما اکنون ریسک‌ها متوازن‌تر شده‌اند. انتظار می‌رود نرخ‌های کوتاه‌مدت بالاتر بروند و حساسیت دلار استرالیا نسبت به داده‌های تورم و اشتغال افزایش یابد. دلار استرالیا یکی از ارزهای محبوب ما (تیم تحلیل ING) در آستانه این نشست بود و معتقدیم هنوز فضای رشد بیشتری دارد، به‌ویژه در برابر ارزهایی که داستان سیاست پولی داخلی ضعیف‌تری دارند (مانند دلار کانادا). در جفت ارز AUDUSD، همچنان هدف ما سطح ۰.۶۸ در سه‌ماهه چهارم است. منبع: ING

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

زلنسکی از خرید دو بسته تسلیحاتی خبر داد

رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، اعلام کرد که اوکراین و ایالات متحده در حال هماهنگی برای خرید دو بسته تسلیحاتی دیگر در قالب برنامه PURL هستند. وی همچنین افزود که آلمان و کانادا به این برنامه پیوسته‌اند و هرکدام ۵۰۰ میلیون دلار اختصاص داده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آمریکا تعرفه واردات چوب را افزایش داد

کاخ سفید اعلام کرد که واردات چوب، امنیت ملی و ثبات اقتصادی ایالات متحده را به خطر می‌اندازد. دولت آمریکا اعلام کرد که از ۱۴ اکتبر، تعرفه‌هایی بر محصولات چوبی اعمال خواهد شد، از جمله: اعمال تعرفه ۲۵ درصدی بر برخی محصولات چوبی دارای روکش پارچه‌ای. اعمال تعرفه ۱۰ درصدی بر چوب نرم و الوار. اعمال تعرفه ۲۵ درصدی بر واردات کابینت‌های آشپزخانه و روشویی‌ها. واردات چوب از اتحادیه اروپا و ژاپن مشمول تعرفه‌ای حداکثر ۱۵ درصدی خواهد بود. رئیس‌جمهور ترامپ با امضای یک اعلامیه رسمی، تنظیمات جدیدی برای واردات چوب، الوار و محصولات مشتق‌شده از آن به آمریکا اعمال کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

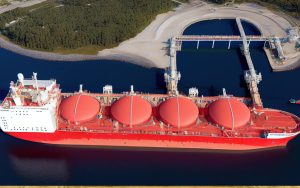
مدیر عامل شِل، LNG آمریکا را جایگزین گاز روسیه دانست

مدیرعامل شرکت شِل، آقای ساوان، اعلام کرد: گاز طبیعی مایع (LNG) آمریکا گزینه اصلی برای جایگزینی گاز روسیه در اروپا است. بزرگ‌ترین سهم در بخش انرژی طی دهه آینده متعلق به LNG خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک HSBC: کشورهای یورو بدهی کوتاه‌مدت را ترجیح دادند

طبق گزارش HSBC، افزایش شیب منحنی‌های بازدهی باعث شده کشورهای منطقه یورو به سمت انتشار بدهی‌های کوتاه‌مدت حرکت کنند، به‌جز آلمان که برخلاف جریان عمل کرده و میانگین سررسید بدهی‌های خود را افزایش داده است. با وجود کاهش نرخ بهره توسط بانک مرکزی اروپا، هزینه تأمین مالی بلندمدت به دلیل عرضه بالا، سیاست انقباضی پولی (QT) و تغییرات ساختاری افزایش یافته است. در نتیجه، میانگین وزنی سررسید بدهی‌ها (WAM) در اسپانیا و ایتالیا کاهش یافته، در حالی که فرانسه همچنان WAM بالایی دارد و آلمان برخلاف روند، آن را افزایش داده است. از سال ۲۰۲۱ تاکنون، هزینه تأمین مالی برای آلمان تقریباً به اندازه فرانسه افزایش یافته، در حالی که اسپانیا و ایتالیا به لطف کاهش فاصله بازدهی‌ها عملکرد بهتری داشته‌اند. اگرچه این روند می‌تواند در میان‌مدت ریسک پایداری بدهی‌ها را افزایش دهد اما وام‌های اتحادیه اروپا به کاهش این فشار کمک کرده‌اند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار در انتظار داده‌های بازار کار عقب نشست

دلار هفته جدید را با ضعف نسبی آغاز کرده، پس از آنکه هفته گذشته رشد قابل توجهی داشت. با انتشار داده‌های فعالیت اقتصادی بهتر از انتظار در آمریکا، اکنون پرسش اصلی این است که آیا داده‌های اشتغال به‌اندازه‌ای ضعیف خواهند بود که کاهش بیشتر نرخ بهره توسط فدرال رزرو را توجیه کنند. به همین دلیل، داده‌هایی مانند گزارش فرصت‌های شغلی (JOLTS)، مدعیان هفتگی بیمه بیکاری و گزارش اشتغال جمعه اهمیت ویژه‌ای پیدا کرده‌اند. تحلیل‌گران فعلاً به دلار کمی ضعیف‌تر تمایل دارند. دلار آمریکا: همه‌چیز به داده‌های اشتغال بستگی دارد در هفته گذشته، فروشندگان دلار با انتشار مجموعه‌ای از داده‌ها که تصمیم فدرال رزرو برای کاهش نرخ بهره را زیر سؤال برد، دچار ضرر شدند. شاید مهم‌ترین داده، بازبینی صعودی تولید ناخالص داخلی سه‌ماهه دوم بود که نشان داد مصرف در آمریکا بسیار قوی‌تر از برآوردهای قبلی بوده است. این داده، همراه با آمار پایین مدعیان بیمه بیکاری، باعث شد برخی موقعیت‌های فروش دیرهنگام (یعنی این موقعیت‌ها در مراحل پایانی روند نزولی گرفته شده‌اند، نه در ابتدای آن) دلار بسته شوند. همچنین رشد مداوم بازار سهام آمریکا و جریان سرمایه‌گذاری غیرفعال جهانی به سمت شاخص‌های آمریکایی، به تقویت دلار کمک کرده‌اند. این هفته تمرکز کامل بر داده‌های اشتغال آمریکاست. اکنون که فدرال رزرو به‌طور رسمی ریسک ضعف بازار کار را مهم‌تر از ریسک تورم می‌داند، داده‌های اشتغال باید ضعیف باشند تا انتظارات برای کاهش نرخ بهره و تضعیف دلار حفظ شوند. این داده‌ها به‌ترتیب در روز سه‌شنبه (فرصت‌های شغلی JOLTS)، پنج‌شنبه (مدعیان هفتگی بیمه بیکاری) و جمعه (گزارش اشتغال ماه سپتامبر) منتشر می‌شوند. در مورد گزارش اشتغال، تمرکز بیشتر بر نرخ بیکاری خواهد بود؛ زیرا جروم پاول، رئیس فدرال رزرو، گفته است که افزایش ماهانه ۰ تا ۵۰ هزار شغل برای حفظ نرخ بیکاری کافی است. تیم تحلیل‌گر ما (تیم تحلیل ING) معتقد است که احتمال اندکی برای داده‌های قوی‌تر از انتظار وجود دارد که می‌تواند به نفع دلار باشد. یکی دیگر از ریسک‌های مهم این هفته، احتمال تعطیلی دولت آمریکا در شامگاه سه‌شنبه است. اگر این اتفاق بیفتد، احتمالاً اثر منفی خفیفی بر دلار خواهد داشت، هرچند بعید است که این تعطیلی طولانی‌مدت باشد. شاخص دلار احتمالاً امروز در محدوده ۹۸ نوسان خواهد داشت و اولین حرکت جدی خود را پس از انتشار داده‌های JOLTS در روز سه‌شنبه انجام خواهد داد. یورو: اسپانیا پیشتاز رشد در حالی که آلمان همچنان در حال بازنگری مسیر رشد اقتصادی خود است و فرانسه با بحران بودجه مواجه است، اسپانیا عملکرد بسیار خوبی دارد. آژانس رتبه‌بندی فیچ جمعه‌شب رتبه بدهی دولتی اسپانیا را از A- به A ارتقا داد. این ارتقا به‌دلیل چشم‌انداز رشد بهتر اقتصادی اسپانیا صورت گرفت. این خبر یادآور شکاف شمال–جنوب در منطقه یورو است و توضیح می‌دهد چرا اوراق قرضه دولتی در منطقه یورو با وجود اخبار منفی از فرانسه همچنان مقاوم مانده‌اند. در ادامه اخبار اسپانیا، این کشور امروز یکی از اولین کشورهایی است که داده‌های تورم ماه سپتامبر را منتشر می‌کند؛ بلژیک نیز همین‌طور. انتظار می‌رود تورم کلی و تورم پایه در هر دو کشور افزایش یابد. این داده‌ها مقدمه‌ای برای انتشار آمار تورم فرانسه و آلمان در روز سه‌شنبه و سپس انتشار تورم منطقه یورو در روز چهارشنبه خواهند بود. ما و اجماع بازار انتظار داریم که تورم منطقه یورو از ۲.۰٪ به ۲.۲٪ در سال افزایش یابد؛ برخی حتی عدد ۲.۳٪ را پیش‌بینی کرده‌اند. عدد بالاتر می‌تواند انتظارات برای آخرین کاهش نرخ بهره توسط بانک مرکزی اروپا را کاهش دهد و به تقویت یورو کمک کند. این هفته سخنرانی‌های زیادی از مقامات بانک مرکزی اروپا داریم. امروز، یواخیم ناگل از آلمان ساعت ۱۱ صبح به وقت اروپای مرکزی و فیلیپ لین، اقتصاددان ارشد بانک مرکزی اروپا، ساعت ۲ بعدازظهر سخنرانی خواهند داشت. جفت‌ارز EURUSD به‌نظر می‌رسد کف کوتاه‌مدتی خود را در محدوده ۱.۱۶۵۰ ثبت کرده باشد اما برای عبور از سطح ۱.۱۷۹۰/۱۸۰۰ در این هفته، نیازمند داده‌های اشتغال ضعیف از آمریکا خواهد بود. پوند: تمرکز بر کنفرانس حزب کارگر بریتانیا پوند انگلیس از اواسط سپتامبر عملکرد ضعیفی داشته و تمرکز زیادی بر این موضوع وجود دارد که آیا بریتانیا در آستانه ورشکستگی قرار دارد یا نیازمند کمک مالی از صندوق بین‌المللی پول خواهد شد—که هیچ‌کدام محتمل نیستند. در مرکز این نگرانی‌ها، رشد ضعیف اقتصادی و وضعیت نامناسب مالی عمومی قرار دارد که فضای مانور دولت حزب کارگر را محدود کرده است. به این نگرانی‌ها، مصاحبه هفته گذشته اندی برنهام، رقیب اصلی نخست‌وزیر استارمر، نیز اضافه شد که گفته بود دولت باید بازار اوراق قرضه را نادیده بگیرد. با این شرایط، کنفرانس حزب کارگر که امروز در لیورپول آغاز می‌شود، مورد توجه ویژه قرار دارد. اگر نشانه‌هایی از عقب‌نشینی دولت در برابر جناح چپ حزب دیده شود—مثلاً لغو سقف دو فرزند در پرداخت مزایا—بازار اوراق قرضه و پوند واکنش منفی نشان خواهند داد. اگر پوند بتواند بدون آسیب از این کنفرانس عبور کند، احتمالاً سخنرانی‌های سیاست‌گذاران انقباضی بانک انگلستان در ادامه هفته—از جمله رئیس بانک، اندرو بیلی—می‌تواند به حمایت از پوند کمک کند. تا این لحظه، سطح حمایتی ۱.۳۳۰۰ برای جفت‌ارز GBPUSD حفظ شده است. داده‌های اشتغال آمریکا نیز تعیین خواهد کرد که آیا این جفت‌ارز هفته را بالای ۱.۳۵ به پایان می‌رساند یا نه. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

روسیه درباره جنگ با سلاح‌های کشتار جمعی هشدار داد

دیمیتری مدودف، معاون رئیس شورای امنیت روسیه، هشدار داد که در صورت آغاز چنین درگیری‌ای، خطر واقعی تبدیل آن به جنگی با استفاده از سلاح‌های کشتار جمعی وجود دارد. او همچنین تأکید کرد که احتمال وقوع یک حادثه مرگبار همچنان پابرجاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حمله پهپادی در مسکو دو کشته برجای گذاشت

به گفته فرماندار منطقه، در پی حمله پهپادی در منطقه مسکو، دو نفر جان خود را از دست دادند. جزئیات بیشتری درباره منشأ حمله یا هویت قربانیان منتشر نشد، اما این حادثه در ادامه موج حملات پهپادی به زیرساخت‌های روسیه رخ داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ 29 سپتامبر منقضی می‌شوند

در معاملات امروز بازار فارکس، تنها یک انقضای مهم در بازار اختیار معامله قابل توجه است: انقضای EURUSD در سطح ۱.۱۷۵۰ که در ساعت ۱۰ صبح به وقت نیویورک (۱۸:۳۰ به وقت ایران) انجام می‌شود. این سطح بین میانگین‌های متحرک ۱۰۰ ساعته (۱.۱۷۳۷) و ۲۰۰ ساعته (۱.۱۷۶۵) قرار دارد، که می‌تواند مانعی برای رشد بیشتر قیمت در جلسه معاملاتی امروز باشد. با توجه به شرایط فعلی بازار، اهمیت سطوح تکنیکال بیش از انقضای آپشن‌ها ارزیابی می‌شود. جفت‌ارز EURUSD در آغاز هفته در حال تضعیف است، در ادامه بازگشت روز جمعه که تلاش داشت افت هفته گذشته را جبران کند. جریان‌های پایان ماه نیز در دو روز آینده بر بازار تأثیر خواهند گذاشت. تحلیل‌هایی از BofA و CACIB نیز به این موضوع پرداخته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پزشکیان، رئيس جمهور: آمریکا مانع پیشرفت دیپلماسی شد

رئیس‌جمهور، مسعود پزشکیان، اعلام کرد که کشورش با طرف‌های اروپایی به توافق مقدماتی درباره مکانیسم بازگشت تحریم‌ها (اسنپ‌بک) رسیده است. با این حال، ایالات متحده با این توافق مخالفت کرده و به گفته پزشکیان، هدف واشنگتن از این مخالفت، تضعیف موقعیت ایران در عرصه بین‌المللی است. ما باید تمام ظرفیت‌های خود را متحد کنیم تا برای هر مانعی که به‌دلیل تحریم‌ها ایجاد شده، راه‌حل پیدا کنیم.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

جمهوری اسلامی سفرای خود در آلمان، فرانسه و بریتانیا را برای مشورت فراخواند

در پی تلاش سه کشور اروپایی—آلمان، فرانسه و بریتانیا—برای فعال‌سازی مکانیزم ماشه و بازگرداندن تحریم‌های سازمان ملل علیه ایران، تهران سفرای خود در این کشورها را برای مشورت فراخواند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

داده‌های COT مربوط به هفته منتهی به ۲۶ سپتامبر منتشر شد

داده‌های گزارش COT (Commitments of Traders) تصویری روشن از رفتار سفته‌بازان بزرگ در بازارهای مالی ارائه می‌دهد. این آمار نشان می‌دهد که معامله‌گران نهادی و صندوق‌های سرمایه‌گذاری در چه دارایی‌هایی موقعیت خرید یا فروش سنگین گرفته‌اند و تغییرات هفتگی آن‌ها چه روندی را آشکار می‌سازد. تحلیل این داده‌ها به فعالان بازار کمک می‌کند جهت احتمالی سرمایه‌ها، سطح ریسک‌پذیری و نقاط احتمالی تغییر روند را بهتر تشخیص دهند و تصمیم‌گیری آگاهانه‌تری در معاملات خود داشته باشند. نکات کلیدی ۳۰-روز Fed Funds: جهش بسیار بزرگ در موقعیت‌های فروش؛ خالص موقعیت = -386,831، تغییر خالص = -267,318 — بزرگترین جابه‌جایی هفته. اوراق ۲-ساله (2Y T-Note): خالص موقعیت بسیار منفی اما با پوشش شورت‌ها؛ خالص = -1,300,198، تغییر خالص = +103,272 (پوشش شورت قابل توجه). شاخص‌ها (S&P500): خالص هنوز منفی -172,549 اما شورت‌ها کاهش یافته‌اند؛ تغییر خالص = +52,525 (کاهش فشار نزولی کوتاه‌مدت). ین ژاپن (JPY): خالص خرید قوی +79,500 و تغییر خالص مثبت +18,089 — سفته‌بازان بزرگ در این هفته تمایل به خرید ین نشان داده‌اند. اتر میکرو (ETH Micro): حجم بسیار بالای فعالیت دوطرفه؛ Long +82,892 و Short +83,253 — افزایش هم‌زمان هر دو طرف و رشد نقدشوندگی/هجینگ. خالص اندکی منفی -6,298. محصولات کشاورزی و شکر: برخی کالاها (مثل Wheat, Corn, Sugar) شاهد افزایش موقعیت‌های فروش خالص یا کاهش موقعیت‌های خرید بوده‌اند. بخش‌بندی تفصیلی و تحلیل عددی قالب هر خط: نام دارایی — Long (تغییر)، Short (تغییر) — خالص (Long−Short) — تغییر خالص (تغییرLong−تغییرShort) سپس تفسیر کوتاه با توجه به جهت و اندازه تغییرها. 1) ارزها USD (دلار آمریکا) — Long = 14,032 (+1,541)، Short = 24,376 (−1,009) خالص = −10,344 (خالص فروش)، تغییر خالص = +2,550. تفسیر: سفته‌بازان فروش خالص دلار را در مقیاس کم پوشش داده‌اند (کاهش شورت‌ها + افزایش خریدها) — حرکت به سمت کاهش فشار نزولی خالص دلار. EUR (یورو) — Long = 252,472 (−789)، Short = 138,127 (+2,625) خالص = +114,345 (خالص خرید)، تغییر خالص = −3,414. تفسیر: یورو هنوز خالص خرید بالایی دارد، اما در این هفته اندکی به سمت پوشش خرید (یا افزایش فروش) حرکت کرده است. GBP (پوند) — Long = 84,500 (+3,704)، Short = 86,464 (−912) خالص = −1,964 (تقریباً متعادل)، تغییر خالص = +4,616. تفسیر: پوند از حالت کمی شورت خالص به سمت تعادل/سبک لانگ متمایل شده — پوشش شورت‌ها مشهود است. CAD (دلار کانادا) — Long = 18,035 (−2,940)، Short = 132,841 (+4,689) خالص = −114,806 (خالص فروش قوی)، تغییر خالص = −7,629. تفسیر: افزایش شورت‌ها و کاهش لانگ‌ها؛ سفته‌بازان بزرگ روی ضعف بیشتر CAD شرط بسته‌اند. JPY (ین ژاپن) — Long = 176,400 (+14,727)، Short = 96,900 (−3,362) خالص = +79,500 (خالص خرید قوی)، تغییر خالص = +18,089. تفسیر: یکی از برجسته‌ترین حرکات؛ تمایل قوی به خرید ین که معمولاً نشان‌دهنده تقاضا برای دارایی امن یا موقعیت‌گیری در برابر ریسک است. CHF (فرانک سوئیس) — Long = 8,227 (+1,992)، Short = 31,245 (−1,030) خالص = −23,018، تغییر خالص = +3,022. تفسیر: پوشش شورت‌ها و افزایش لانگ اندک؛ فرانک نیز به‌عنوان دارایی امن شاهد تقاضای محدود بوده است. AUD — Long = 41,994 (+1,718)، Short = 101,584 (+10,148) خالص = −59,590، تغییر خالص = −8,430. تفسیر: افزایش قابل‌توجه شورت‌ها؛ سفته‌بازان نسبت به AUD نزولی‌تر شده‌اند. NZD — Long = 12,295 (+3,044)، Short = 33,415 (+6,160) خالص = −21,120، تغییر خالص = −3,116. تفسیر: افزایش هر دو طرف اما شورت‌ها بیشتر افزایش یافته‌اند؛ فشار نزولی خالص وجود دارد. Mexican Peso (MXN) — Long = 107,346 (−5,049)، Short = 23,913 (−10,489) خالص = +83,433، تغییر خالص = +5,440. تفسیر: هم لانگ و هم شورت کاهش یافته‌اند اما شورت‌ها بیشتر کاهش یافته‌اند؛ خالص لانگ تقویت شده است. Brazilian Real (BRL) — Long = 76,723 (+3,891)، Short = 11,224 (+614) خالص = +65,499، تغییر خالص = +3,277. تفسیر: تقویت خالص لانگ روی رئال بر مبنای افزایش خریدها. 2) کریپتو Bitcoin Micro — Long = 19,682 (+344)، Short = 25,024 (+981) خالص = −5,342، تغییر خالص = −637. تفسیر: افزایش هم‌زمان هر دو طرف اما شورت‌ها بیشتر افزایش داشته‌اند؛ اندکی جهت‌گیری به سمت شورت خالص. Ether Micro — Long = 221,390 (+82,892)، Short = 227,688 (+83,253) خالص = −6,298، تغییر خالص = −361. تفسیر: حجم عظیمی از موقعیت‌گیری در هر دو سمت باز شده است — نشان‌دهنده افزایش قابل‌توجه فعالیت سفته‌بازان (نقدشوندگی و هجینگ). خالص تقریباً متعادل اما کمی شورت است. 3) شاخص‌ها S&P 500 E-Mini — Long = 228,168 (+7,586)، Short = 400,717 (−44,939) خالص = −172,549، تغییر خالص = +52,525. تفسیر: اگرچه خالص هنوز منفی و نشان‌دهنده موقعیت شورت کلی است، اما شورت‌ها به‌طور قابل‌توجهی کاهش یافته‌اند (پوشش شورت یا کاهش بدبینی کوتاه‌مدت). Nasdaq 100 E-Mini — Long = 89,971 (−214)، Short = 66,566 (−5,813) خالص = +23,405، تغییر خالص = +5,599. تفسیر: خالص لانگ و کاهش هر دو طرف اما کاهش شورت‌ها بیشتر. Dow Industrial 30 E-Mini — Long = 13,217 (+6,036)، Short = 13,194 (−3,330) خالص = +23، تغییر خالص = +9,366. تفسیر: تقریباً متعادل؛ ولی تغییر خالص مثبت قابل‌توجه است (حرکت به سمت لانگ). Russell 2000 E-Mini — Long = 35,909 (−14,570)، Short = 87,894 (−48,419) خالص = −51,985، تغییر خالص = +33,849. تفسیر: کاهش بزرگ در شورت‌ها که خالص فروش را کاهش داده؛ رفتار پوشش شورت در شاخص‌های کوچک‌تر بازار. 4) اوراق قرضه 30-Year T-Bond — Long = 164,155 (+12,576)، Short = 242,946 (−2,771) خالص = −78,791، تغییر خالص = +15,347. تفسیر: موقعیت‌گیری شورت در اوراق بلندمدت مشاهده می‌شود اما پوشش شورت نیز رخ داده است. 10-Year T-Note — Long = 768,895 (+40,128)، Short = 1,613,011 (+64,945) خالص = −844,116، تغییر خالص = −24,817. تفسیر: خالص بزرگاً شورت — نشان‌دهنده شرط‌بندی سفته‌بازان بر افزایش بازده/کاهش قیمت اوراق ۱۰ ساله. Ultra 10-Year T-Note — Long = 333,662 (−11,648)، Short = 592,449 (−19,683) خالص = −258,787، تغییر خالص = +8,035. تفسیر: کاهش هر دو طرف اما کاهش شورت‌ها بیشتر؛ اندکی کاهش فشار فروش خالص. 5-Year T-Note — Long = 459,398 (−59,979)، Short = 2,912,842 (−43,309) خالص = −2,453,444، تغییر خالص = −16,670. تفسیر: خالص بسیار بزرگ شورت در سررسید ۵ ساله؛ کاهش لانگ چشمگیر است. 2-Year T-Note — Long = 624,302 (+55,159)، Short = 1,924,500 (−48,113) خالص = −1,300,198، تغییر خالص = +103,272. تفسیر: هرچند خالص بسیار منفی (شورت بزرگ)، تغییر خالص مثبت نشان‌دهنده پوشش شورت‌ها/افزایش لانگ در ۲-ساله است — یکی از بزرگ‌ترین جابه‌جایی‌ها. 30-Day Fed Funds — Long = 376,627 (+17,304)، Short = 763,458 (+284,622) خالص = −386,831، تغییر خالص = −267,318. تفسیر: جهش بزرگ در شورت‌ها؛ سفته‌بازان به‌طور فشرده روی تغییرات شدید در نرخ‌های کوتاه‌مدت شرط بسته‌اند (بزرگ‌ترین حرکت هفته). 5) انرژی Crude Oil (نفت خام) — Long = 264,809 (−13,467)، Short = 161,851 (−17,716) خالص = +102,958، تغییر خالص = +4,249. تفسیر: خالص لانگ قوی و تغییر خالص مثبت اندک — اگرچه حجم‌ها کاهش یافته اما شورت‌ها بیشتر کاهش یافته‌اند. ULSD NY Harbor — Long = 57,413 (+662)، Short = 40,868 (+3,100) خالص = +16,545، تغییر خالص = −2,438. تفسیر: افزایش شورت‌ها بیشتر از لانگ‌ها. Gasoline RBOB — Long = 88,040 (+1,780)، Short = 46,033 (+3,432) خالص = +42,007، تغییر خالص = −1,652. تفسیر: لانگ برتری دارد اما شورت‌ها افزایش یافته‌اند. Natural Gas — Long = 280,113 (−3,328)، Short = 408,197 (+13,812) خالص = −128,084، تغییر خالص = −17,140. تفسیر: فشار شورت قابل توجه در گاز طبیعی؛ کاهش لانگ و افزایش شورت. 6) فلزات Gold (طلا) — Long = 332,808 (+6,030)، Short = 66,059 (+5,691) خالص = +266,749، تغییر خالص = +339. تفسیر: موقعیت خالص خرید قوی در طلا؛ تغییر هفته‌ای اندک اما پایدار. Silver (نقره) — Long = 72,318 (+695)، Short = 20,042 (−43) خالص = +52,276، تغییر خالص = +738. تفسیر: افزایش خالص لانگ در نقره، اگرچه حجم‌ها نسبت به طلا کوچک‌تر است. High Grade Copper — Long = 72,751 (+3,381)، Short = 42,521 (+3,499) خالص = +30,230، تغییر خالص = −118. تفسیر: هر دو طرف افزایش یافته‌اند؛ تقریبا متعادل از نظر تغییر خالص. Platinum — Long = 56,669 (+2,608)، Short = 34,627 (−4,231) خالص = +22,042، تغییر خالص = +6,839. تفسیر: حرکت قوی به سمت لانگ در پلاتین. Palladium — Long = 8,517 (+493)، Short = 12,357 (+321) خالص = −3,840، تغییر خالص = +172. 7) غلات Wheat SRW — Long = 134,434 (+6,991)، Short = 216,116 (+16,514) خالص = −81,682، تغییر خالص = −9,523. تفسیر: افزایش شورت‌ها نسبت به لانگ‌ها؛ فشار نزولی خالص. Corn (ذرت) — Long = 335,577 (−11,173)، Short = 386,763 (+3,844) خالص = −51,186، تغییر خالص = −15,017. تفسیر: کاهش قابل‌توجه لانگ و افزایش شورت‌ها؛ جهت‌گیری نزولی. Soybeans (سویا) — Long = 165,944 (−1,407)، Short = 160,196 (+14,032) خالص = +5,748، تغییر خالص = −15,439. تفسیر: خالص نزدیک به صفر اما شورت‌ها رشد کرده‌اند؛ فشار قیمت‌سازی نزولی/متغیر. Soybean Meal — Long = 128,602 (+10,408)، Short = 177,517 (+14,715) خالص = −48,915، تغییر خالص = −4,307. تفسیر: شورت‌ها قوی‌تر افزایش یافته‌اند. Soybean Oil — Long = 131,605 (−2,222)، Short = 101,434 (+15,108) خالص = +30,171، تغییر خالص = −17,330. تفسیر: خالص لانگ، اما تغییر خالص منفی (افزایش شورت‌ها) — تردید در جهت‌گیری. Rough Rice — Long = 2,655 (+3)، Short = 7,616 (+156) خالص = −4,961، تغییر خالص = −153. KCBT Wheat — Long = 86,620 (+3,161)، Short = 117,482 (+4,603) خالص = −30,862، تغییر خالص = −1,442. 8) کالاهای نرم Cotton #2 — Long = 69,367 (−751)، Short = 114,787 (+2,020) خالص = −45,420، تغییر خالص = −2,771. Coffee — Long = 61,385 (−1,678)، Short = 24,677 (+1,790) خالص = +36,708، تغییر خالص = −3,468. Sugar #11 — Long = 173,035 (−2,211)، Short = 298,663 (+17,073) خالص = −125,628، تغییر خالص = −19,284. تفسیر: یکی از بزرگ‌ترین تغییرات منفی در بخش کالاهای نرم — افزایش شورت‌های شکر برجسته است. Cocoa — Long = 26,003 (+1,228)، Short = 18,187 (+1,749) خالص = +7,816، تغییر خالص = −521. Live Cattle — Long = 180,278 (−48)، Short = 74,685 (−3,915) خالص = +105,593، تغییر خالص = +3,867. 9) لبنیات Feeder Cattle — Long = 37,913 (−872)، Short = 20,643 (+857) خالص = +17,270، تغییر خالص = −1,729. Lean Hogs — Long = 188,096 (+3,927)، Short = 91,079 (+2,008) خالص = +97,017، تغییر خالص = +1,919. Milk Class III — Long = 3,521 (+166)، Short = 10,073 (+248) خالص = −6,552، تغییر خالص = −82. Nonfat Dry Milk — Long = 39 (−11)، Short = 1,165 (−60) خالص = −1,126، تغییر خالص = +49. Butter (Cash-Settled) — Long = 422 (−4)، Short = 1,516 (+310) خالص = −1,094، تغییر خالص = −314. Cheese (Cash-Settled) — Long = 1,077 (−221)، Short = 7,559 (+518) خالص = −6,482، تغییر خالص = −739. جمع‌بندی و پیامدها (نتیجه‌گیری) پوزیشن‌گیری نرخ‌های کوتاه‌مدت (30-Day Fed Funds)، بزرگ‌ترین خبر عددی این هفته است: افزایش چشمگیر شورت‌ها نشان می‌دهد سفته‌بازان بزرگ انتظار نوسان/تغییر مهم در نرخ‌های کوتاه‌مدت دارند. بازار اوراق به‌صورت ناهمگن پوزیشن‌گیری کرده است: در حالی که اوراق ۱۰ و ۵ ساله همچنان خالص فروش قوی دارند (شرط‌بندی بر بازده بالاتر)، در اوراق ۲-ساله پوشش شورت‌ها دیده می‌شود — نشان‌دهنده بازچینش ساختار زمانی ریسک. شاخص‌های سهام وضعیت پیچیده‌ای دارند: S&P500 هنوز خالص شورت است اما شورت‌ها کاهش یافته‌اند — می‌تواند نشان‌دهنده پوشش شورت یا انتظار کاهش ریسک‌گریز کوتاه‌مدت باشد. بازار ارزها: ین ژاپن یکی از قوی‌ترین اهداف خرید سفته‌بازان بوده و دلار کانادا و AUD تحت فشار شورت قرار دارند. کریپتو: اتر نشان‌دهنده افزایش بسیار گسترده موقعیت‌ها در هر دو سمت است؛ این معمولاً با نوسانات بالاتر و فعالیت هجینگ همراه است. کالاها: نفت خالص لانگ است اما گاز طبیعی و شکر فشار شورت دارند؛ غلات هم به‌طور کلی نشانه‌هایی از افزایش شورت‌ها مخصوصاً در ذرت و گندم دارند. توصیه تحلیلگرانه (غیر از توصیه سرمایه‌گذاری) تغییرات بزرگ در «تغییر خالص» (مثلاً 30-Day Fed Funds، 2-Year) معمولاً زنگ هشداری برای نوسانات قیمتی در بازه کوتاه‌مدت هستند. همزمان شدن افزایش لانگ و شورت (همانند ETH Micro) معمولاً نشان‌دهنده ورود فعالان با استراتژی‌های هج یا فراهم شدن نقدشوندگی بیشتر است — این وضعیت می‌تواند هم به افزایش نوسان و هم به فرصت‌های اسپرد منجر شود. اعداد بالا نشان‌دهنده تمایلات سفته‌بازان هستند، نه قطعیت قیمت آینده؛ معامله‌گران باید آن‌ها را همراه با داده‌های بنیادی و مدیریت ریسک بررسی کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ احتمال لغو محدودیت‌ها برای حملات دوربرد اوکراین به خاک روسیه را مطرح کرد

بر اساس گزارش‌ها، رئیس‌جمهور ترامپ به رئیس‌جمهور اوکراین، ولودیمیر زلنسکی، گفته است که با لغو محدودیت‌ها برای استفاده اوکراین از تسلیحات دوربرد ساخت آمریکا جهت حمله به اهدافی در داخل خاک روسیه مخالفتی ندارد. با این حال، او در این دیدار که روز سه‌شنبه در حاشیه نشست سازمان ملل انجام شد، هیچ تعهدی برای تغییر ممنوعیت آمریکا در این خصوص نداد. در این گفتگو، زلنسکی خواستار موشک‌های دوربرد بیشتر و کسب مجوز برای استفاده از این تسلیحات جهت حمله به اهدافی در قلمرو مستقل روسیه شد. به طور مشخص، او درخواست موشک‌های توماهاوک با برد ۲۴۰۰ کیلومتر را مطرح کرد. این موشک‌ها سیستم‌هایی با دقت بسیار بالا هستند که می‌توان از آن‌ها برای هدف قرار دادن زیرساخت‌های انرژی استفاده کرد؛ استراتژی‌ای که به نظر می‌رسد راهبرد غرب برای شکست اقتصادی روسیه است. این تحولات در حالی رخ می‌دهد که قیمت نفت خام WTI در طول هفته افزایش یافته است. بخشی از این افزایش قیمت به دلیل گزارش‌هایی است که نشان می‌دهد روسیه در پی حملات پهپادی اوکراین، بخشی از ظرفیت صادرات نفت خود را از دست داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: داده‌های PMI و گزارش NFP معادلات نرخ بهره فدرال رزرو را تکان می‌دهند

اظهارات پاول به دلار کمک کرد تا رشد خود پس از نشست فدرال رزرو را ادامه دهد دلار آمریکا این هفته نسبتاً قوی باقی ماند، چرا که سرمایه‌گذاران به تحلیل مواضع کمتر داویش فدرال رزرو ادامه دادند. اگرچه دات پلات جدید نشان داد که سیاست‌گذاران با بازار در مورد دو کاهش نرخ بهره دیگر در سال جاری هم‌نظر هستند، نقطه میانه (Median dot) برای سال ۲۰۲۶ تنها به یک کاهش یک‌چهارم درصدی دیگر اشاره داشت، در حالی که بازار همچنان معتقد است که ممکن است سال آینده سه کاهش دیگر لازم شود. با این حال، پس از آنکه رئیس فدرال رزرو، پاول، روز سه‌شنبه لحن محتاطانه‌ای اتخاذ کرد و گفت که فدرال رزرو باید در تصمیمات آتی به ادامه تعادل میان ریسک‌های رقابتی تورم بالا و تضعیف بازار کار ادامه دهد، سرمایه‌گذاران تصمیم گرفتند تا حدی شرط‌بندی‌های خود را کاهش دهند. در واقع، ریسک‌های ناشی از تورم بالا همچنان پابرجاست. به‌هرحال، سازمان همکاری و توسعه اقتصادی (OECD) این هفته خاطرنشان کرد که تأثیر کامل افزایش تعرفه‌ها هنوز در حال آشکار شدن است. همچنین چیزی که دیدگاه پاول را توجیه می‌کند این است که با وجود تضعیف بازار کار، پیش‌بینی‌های خود فدرال رزرو برای افق پیش‌بینی همچنان حاکی از خوش‌بینی است و فعالیت اقتصادی پایدار باقی مانده است؛ مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۳٪ برای سه‌ماهه سوم را پیش‌بینی کرده است. شاخص‌های PMI و گزارش اشتغال NFP چالشی برای شرط‌بندی‌های داویش سرمایه‌گذاران با توجه به این موارد، هفته آینده معامله‌گران دلار ممکن است تمرکز خود را بر شاخص‌های مدیران خرید (PMI) بخش‌های تولیدی و غیرتولیدی ISM برای ماه سپتامبر معطوف کنند که به‌ترتیب روزهای چهارشنبه و جمعه منتشر می‌شوند، اما نقطه اوج توجه احتمالاً گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) برای ماه سپتامبر خواهد بود که روز جمعه منتشر می‌شود. شاخص‌های اولیه PMI جهانی S&P نشان‌دهنده کمی ضعف در فعالیت‌های کسب‌وکار بودند که اگر توسط ارقام ISM تأیید شود، می‌تواند به دیدگاه بازار مبنی بر نیاز به بیش از یک کاهش نرخ بهره در سال آینده اعتبار بخشد. با این حال، بیشتر تغییرات در مسیر ضمنی نرخ‌ها احتمالاً ناشی از گزارش اشتغال بخش غیرکشاورزی ایالات متحده (NFP) خواهد بود. دو گزارش اخیر بسیار پایین‌تر از انتظارات بازار منتشر شده‌اند و همچنین بازبینی‌های قابل‌توجهی به سمت کاهش برای ماه‌های قبلی انجام شده است. به‌طور کلی، روند رشد اشتغال نشان‌دهنده کند شدن قابل‌توجه است و سرمایه‌گذاران مشتاق خواهند بود بدانند آیا این روند در سپتامبر نیز ادامه داشته است یا خیر. انتشار یک گزارش ضعیف دیگر می‌تواند معامله‌گران را دوباره به فروش دلار ترغیب کند، زیرا دیدگاه داویش آن‌ها درباره نرخ بهره را تأیید خواهد کرد، اما بازار سهام به احتمال زیاد از چشم‌انداز کاهش هزینه‌های وام خوشحال نخواهد شد و ممکن است به دلیل نگرانی‌ها درباره چشم‌انداز کلی اقتصاد عقب‌نشینی کند. واکنش‌های عکس ممکن است در صورتی رخ دهد که داده‌ها بالاتر از انتظار منتشر شوند. پیش از انتشار داده‌های اشتغال، فعالان بازار ممکن است مایل باشند از اظهارات چند مقام فدرال رزرو نیز مطلع شوند، از جمله جفرسون، معاون رئیس فدرال رزرو، ویلیامز، رئیس فدرال رزرو نیویورک، بوستیک، رئیس فدرال رزرو آتلانتا، گولزبی، رئیس فدرال رزرو شیکاگو و لوگان، رئیس فدرال رزرو دالاس. تغییرات اشتغال بخش خصوصی و غیرکشاورزی ADP که روز چهارشنبه منتشر می‌شود، می‌تواند نمایی اولیه از عملکرد بازار کار در ماه سپتامبر ارائه دهد. رویکرد داویش بانک مرکزی استرالیا می‌تواند فشار بر دلار استرالیا وارد کند اگرچه چین از روز چهارشنبه به مناسبت روز ملی تعطیل خواهد بود، معامله‌گران دلار استرالیا هفته آسانی نخواهند داشت، چرا که بانک مرکزی استرالیا روز سه‌شنبه درباره سیاست‌های پولی تصمیم‌گیری می‌کند و شاخص‌های رسمی PMI چین نیز چند ساعت قبل منتشر خواهند شد. آخرین تصمیم بانک مرکزی استرالیا به تاریخ ۱۲ اوت بازمی‌گردد، زمانی که سیاست‌گذاران نرخ بهره را ۲۵ نطقه پایه کاهش دادند و از کاهش قابل‌توجه تورم به‌عنوان دلیل آن یاد کردند. پیش‌بینی‌های به‌روز شده اقتصادی آن‌ها نشان داد که تورم هسته همچنان در مسیر کاهش باقی خواهد ماند و نرخ بهره در مسیر کاهش تدریجی خواهد بود. با این حال، از آن زمان نرخ بیکاری در ژوئیه به ۴.۲٪ کاهش یافت و در اوت نیز در همین سطح باقی ماند، و مهم‌تر اینکه شاخص قیمت مصرف کننده ماهانه (CPI) نسبت به سال گذشته در ژوئیه از ۱.۹٪ به ۲.۸٪ جهش کرد و در اوت حتی به ۳.۰٪ رسید. این موضوع فعالان بازار را تشویق کرد تا انتظار کاهش یک‌چهارم درصدی بعدی را به تعویق بیندازند و این کاهش را به‌طور کامل برای فوریه ۲۰۲۶ قیمت‌گذاری کردند. برای این جلسه تنها ۷٪ احتمال کاهش نرخ وجود دارد و ۹۳٪ باقی‌مانده به عدم تغییر اشاره دارند. روز دوشنبه، بولاک، رئیس بانک مرکزی استرالیا، گفت که از زمان جلسه اوت، داده‌ها مطابق یا کمی قوی‌تر از انتظارات آن‌ها بوده است، اگرچه چشم‌انداز اقتصادی همچنان با عدم‌قطعیت همراه است. او افزود: «ما باید نسبت به ریسک تغییر شرایط هوشیار باشیم و در صورت لزوم آماده واکنش باشیم.» بنابراین، اگر بیانیه بانک مرکزی این پیام را تأیید کند، سرمایه‌گذاران ممکن است وسوسه شوند تا زمان انتظار برای کاهش بعدی نرخ بهره را جلو بیندازند، شاید به دسامبر یا حتی نوامبر. در حال حاضر، احتمال کاهش نرخ بهره در جلسه نوامبر ۴۰٪ است. این موضوع می‌تواند فشار بر دلار استرالیا وارد کند، به‌ویژه اگر شاخص‌های PMI چین نشان دهند که بخش تولیدی دومین اقتصاد بزرگ جهان و اصلی‌ترین شریک تجاری استرالیا برای ششمین ماه متوالی کوچک شده است. آیا CPI باعث گمانه‌زنی درباره «کاهش احتمالی» نرخ بهره بانک مرکزی اروپا خواهد شد؟ معامله‌گران یورو باید داده‌های اولیه CPI برای ماه سپتامبر از ایتالیا، فرانسه و آلمان را روز سه‌شنبه و داده‌های کل منطقه یورو را روز چهارشنبه بررسی کنند. بانک مرکزی اروپا در آخرین جلسه خود نرخ بهره را بدون تغییر نگه داشت و دیدگاه مثبتی نسبت به رشد و تورم حفظ کرد، در حالی که لاگارد، رئیس بانک مرکزی اروپا، خاطرنشان کرد که بانک در «موقعیت خوبی» قرار دارد و تورم نیز در سطح مورد نظر آنهاست. این تصمیم باعث شد سرمایه‌گذاران انتظار کاهش نرخ بهره را کاهش دهند و تنها ۳۵٪ احتمال کاهش ۲۵ نقطه پایه‌ای دیگر تا ژوئن ۲۰۲۶ را در نظر بگیرند. به عبارت دیگر، بیشتر سرمایه‌گذاران معتقدند که بانک مرکزی اروپا چرخه کاهش نرخ بهره خود را تکمیل کرده است. با این حال، دی گویندس، نایب‌رئیس بانک مرکزی اروپا، اخیراً گفته است که آن‌ها به‌طور دقیق نرخ برابری مؤثر اسمی یورو را زیر نظر دارند و تنها به سطوح آن در برابر دلار آمریکا توجه نمی‌کنند. این نرخ ارز مؤثر در حال حاضر در سطحی بی‌سابقه قرار دارد و طی ده سال گذشته ۲۷٪ افزایش یافته است. این بدان معناست که تقویت یورو نه تنها باعث می‌شود تورم کمتر از هدف بانک مرکزی اروپا شود، بلکه می‌تواند به تجارت و اقتصاد منطقه یورو نیز آسیب برساند. با در نظر گرفتن همه این موارد، کاهش بیشتر در داده‌های تورم هفته آینده می‌تواند احتمال «کاهش احتمالی» نرخ بهره توسط بانک مرکزی اروپا برای حمایت از اقتصاد را افزایش دهد، امری که ممکن است فشار بر یورو وارد کند. آیا خلاصه نظرات، سیاست هاوکیش بانک ژاپن را تایید خواهد کرد؟ بانک مرکزی ژاپن در آخرین جلسه خود، هاوکیش‌تر از حد انتظار ظاهر شد؛ دو عضو به افزایش نرخ بهره رأی دادند و اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اگر پیش‌بینی‌های اقتصادی محقق شوند، به افزایش نرخ بهره ادامه خواهند داد. براساس سوپ شاخص یک‌شبه ژاپن (OIS)، احتمال قوی ۵۵٪ برای افزایش ۲۵ نقطه پایه‌ای نرخ بهره در تصمیم آتی بانک وجود دارد و احتمال وقوع آن تا پایان سال به حدود ۸۰٪ می‌رسد. افزایش نرخ بهره برای ژانویه تقریباً به‌طور کامل در قیمت‌ها لحاظ شده است. خلاصه نظرات روز دوشنبه ممکن است وضوح بیشتری درباره نحوه برنامه‌ریزی مقامات برای حرکت به جلو ارائه دهد. با این حال، افرادی که منتظر پیام کاملاً روشن هستند ممکن است ناامید شوند. حزب لیبرال دموکرات (LDP) روز ۴ اکتبر برای انتخاب جانشین نخست‌وزیر ایشیبا انتخابات برگزار خواهد کرد، انتخابی که می‌تواند پس از آن تأثیر قابل‌توجهی بر سیاست پولی داشته باشد. بنابراین، حتی اگر سیاست‌گذاران در ماه‌های آینده تمایل به افزایش نرخ بهره داشته باشند، این افزایش قطعی نخواهد بود. ین نتوانست از موضع هاوکیش بانک مرکزی ژاپن بهره‌برداری کند، و حتی اگر در صورت انتشار خلاصه نظرات با رویکرد هاوکیش اندکی تقویت شود، بعید است بتواند تمام زیان‌های اخیر خود را جبران کند. برخی معامله‌گران ممکن است نسبت به این موضوع شک داشته باشند که بانک مرکزی در صورت مشاهده جانشین ایشیبا به عنوان حامی سیاست پولی تسهیلی، با سرعت کمتری پیش خواهد رفت. ✔️  بیشتر بخوانید: شاخص مدیران خرید چیست و چرا در فارکس اهمیت دارد؟

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

لکورنو نخست‌وزیر فرانسه: کار روی بودجه سال ۲۰۲۶ را کاملاً از ابتدا آغاز می‌کنیم.

بودجه ریاضتی برای سال ۲۰۲۶ به هیچ‌وجه مطرح نیست. اولویت، کاهش هزینه‌ها در لایحه بودجه است. هدف‌گذاری کسری بودجه حدود ۴.۷٪ از تولید ناخالص داخلی در سال ۲۰۲۶ است. هدف کسری بودجه سال ۲۰۲۶ با هدف ۳٪ برای سال ۲۰۲۹ سازگار است. در طرح بودجه، برخی مالیات‌ها افزایش و برخی کاهش خواهند یافت. اگر نتوانیم تا پایان سال بودجه فرانسه را تصویب کنیم، کسری بودجه می‌تواند به ۶٪ برسد. «مالیات زوکمن» برای شرایط فرانسه راه‌حل مناسبی نیست. تعلیق اصلاحات بازنشستگی به حل مسائل اصلی کمک نمی‌کند. مالیات زوکمن به طرحی اشاره دارد که توسط اقتصاددان فرانسوی، گابریل زوکمن (Gabriel Zucman) پیشنهاد شده و هدف آن مقابله با فرار مالیاتی و وضع مالیات بر ثروت‌های بسیار کلان است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیتی: انتظار داریم رشد اقتصادی جهانی در نیمه دوم سال ۲۰۲۵ به زیر ۲٪ کاهش یابد.

پیش‌بینی می‌کنیم رشد جهانی در سال ۲۰۲۶ به ۲.۵٪ بازگردد. سیتی پیش‌بینی می‌کند که تعرفه‌ها به‌طور فزاینده‌ای تاثیرگذار خواهند شد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

آندریوس کوبیلیوس، وزیر دفاع اتحادیه اروپا: ما با چالش‌های واقعی مواجه‌ایم، روسیه در حال آزمایش ما است.

صنایع دفاعی برای ایجاد دیوار پهپادی بسیج خواهد شد. رهبران اتحادیه اروپا در مورد تأمین مالی دیوار پهپادی تصمیم خواهند گرفت. کوبیلیوس پیشنهاد می‌کند ابزارهای مالی موجود مانند وام‌های امن برای گزینه‌های بهتر بررسی شوند. او بر اقدام سریع برای خرید مشترک تأکید می‌کند. برخی کارشناسان معتقدند که دیوار پهپادی می‌تواند ظرف تنها یک سال ساخته شود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

کرملین تهدید اروپا را غیرمسئولانه خواند

کرملین اعلام کرد که بخش باقی‌مانده از خط لوله گاز نورد استریم بین روسیه و آلمان می‌تواند به‌سرعت وارد مدار بهره‌برداری شود. در پاسخ به گزارشی رسانه‌ای مبنی بر اینکه دیپلمات‌های اروپایی به مسکو گفته‌اند در صورت نقض حریم هوایی اروپا توسط هواپیماهای روسی، آن‌ها ساقط خواهند شد، کرملین این اظهارات را غیرمسئولانه توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی اروپا، انتظارات تورمی یک‌ساله را افزایش داد

بر اساس نظرسنجی بانک مرکزی اروپا: انتظارات تورمی یک‌ساله در ماه اوت به ۲.۸٪ افزایش یافته است، در حالی که در ماه ژوئیه ۲.۶٪ بود. انتظارات تورمی سه‌ساله بدون تغییر باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۱٪ به ۲.۲٪ افزایش یافته است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

دلار آمریکا ممکن است بخشی از دستاوردهای این هفته را پس دهد

یک انتشار ضعیف 0.2% ماهانه برای شاخص PCE هسته‌ امروز می‌تواند کافی باشد تا دلار بخشی از دستاوردهای این هفته خود را پس دهد که در محاسبات ما (تیم تحلیل ING) کمی بیش از حد به نظر می‌رسند. جفت ارز EURUSD باید بتواند دوباره بالای 1.170 قرار بگیرد (حتی ممکن است از امروز این اتفاق بیافتد)، هرچند که بازارها باید در برابر ریسک‌های ژئوپولیتیکی همچنان خوشبین باشند. دلار آمریکا: داده‌های PCE می‌توانند باعث توقف بازنگری‌های سیاست پولی متناسب با هاوکیش شوند دیروز در مورد این که بازگشت دلار ناشی از مسائل ژئوپولیتیکی نیست و به نظر می‌رسید که خریداران دلار بار بالاتری را برای توجیه فروش دلار پرهزینه تعیین کرده‌اند، بحث کردیم. داده‌های قوی اقتصادی ایالات متحده که دیروز منتشر شد، این تمایل را تقریباً تایید کردند و نرخ‌های مبادله‌ای کوتاه‌مدت دلار و خود دلار را بالا بردند. در اینجا خلاصه‌ای از داده‌های مهم اقتصادی است که تاثیر زیادی بر بازار گذاشتند: سومین انتشار از رشد تولید ناخالص داخلی  سه‌ماهه دوم، رشد را از 3.3% به 3.8% اصلاح کرد و مصرف شخصی به طور قابل توجهی سالم‌تر از قبل به نظر رسید و به 2.5% رسید (بازنگری قبلی 1.6%). اما آنچه احتمالاً مهم‌تر از همه بود، دومین کاهش متوالی مدعیان اولیه بیمه بیکاری بود که از 232 هزار به 218 هزار رسید و این رقم به‌طور قابل توجهی پایین‌تر از میانگین سالانه 227 هزار بود. تصویر بازار کار کاملاً با دو هفته پیش متفاوت است، زمانی که درخواست‌ها به 264 هزار رسید، رقمی که اکنون به نظر می‌رسد یک رویداد نادر و موقتی بوده باشد. در نهایت، سفارشات کالاهای بادوام به‌طور غیرمنتظره‌ای 2.9% ماهانه در ماه اوت افزایش یافت و آمار فروش خانه نیز بهتر از انتظار بود. دلار آمریکا چنین داده‌های خوبی را مدت‌ها بود مشاهده نکرده بود و احتمالاً فشارهای موقعیتی نیز به حرکت دلار کمک کرده‌اند. اما ما فکر می‌کنیم که برای ادامه روند صعودی دلار به داده‌های خوب بیشتری نیاز است و ریسک‌های قابل توجهی برای اصلاح دلار در امروز وجود دارد، به ویژه پس از یک روند صعودی که طبق مدل ما کمی بیش از حد به نظر می‌رسد. محرک این اصلاح می‌تواند داده‌های درآمد/هزینه شخصی یا شاخص PCE هسته‌ برای ماه اوت باشد که پیش‌بینی می‌شود 0.2% ماهانه باشد، که مطابق با انتظارات است. این ممکن است باعث شود که قیمت‌گذاری مربوط به کاهش نرخ بهره فدرال رزرو در دسامبر به محدوده 40-45 نقطه‌ پایه (اکنون 39 نقطه‌ پایه) برگردد. ما انتظار داریم شاخص  شاخص دلار به زیر 98.0 کاهش یابد و تا هفته آینده به سمت آمار اشتغال (payrolls) حرکت کند. یورو: فضا برای بازیابی، به جز در صورت خطرات ژئوپولیتیکی ما ارزش عادلانه کوتاه‌مدت برای جفت ارز EURUSD را 1.180 تخمین می‌زنیم، پس از تغییرات در اختلاف نرخ‌های بهره این هفته. گپ نرخ مبادله دو ساله از 11 سپتامبر به این سو، به‌طور تقریبی 15 نقطه‌ پایه به نفع دلار افزایش یافته است، اما همچنان در سطح 120 نقطه‌ پایه حدود 40 نقطه‌ پایه کمتر از دو ماه پیش باقی مانده است. همانطور که پیش‌تر اشاره شد، پیش‌بینی ما این است که دلار بخشی از بازده خود را پس بدهد و انتظار داریم که جفت ارز EURUSD بتواند حتی از امروز بالای 1.170 بازگردد. یک ریسک، به‌جز ادامه قوی‌تر شدن داده‌های ایالات متحده، این است که بازارها تنش‌های ژئوپولیتیکی فزاینده در اروپا را جدی‌تر بگیرند. ناتو دیروز اعلام کرد که آماده است هر هواپیمای روسی که وارد حریم هوایی آن شود را سرنگون کند. در زمینه داده‌ها، امروز انتظارات تورم در منطقه یورو برای ماه اوت منتشر می‌شود و پیش‌بینی می‌شود که بانک مرکزی اروپا ارقامی را منتشر کند که نشان‌دهنده کاهش جزئی در تورم باشد. ین ژاپن: کندی تورم به نفع ین نبوده است ین یکی از بزرگ‌ترین بازندگان این هفته بوده است؛ زیرا به‌طور خاص نسبت به هر گونه بازنگری هاوکیش در منحنی نرخ‌های بهره دلار حساس است. داده‌های تورم کمتر از حد انتظار در توکیو نیز کمکی به وضعیت ین نکرده‌اند. شاخص کلی تورم از 2.6% به 2.5% کاهش یافت، در حالی که پیش‌بینی‌ها 2.8% بودند و شاخص هسته (بدون احتساب مواد غذایی و انرژی تازه) به‌طور غیرمنتظره‌ای به 2.5% رسید که کمترین رقم از ماه مارس به شمار می‌رود. بازارها پیش‌بینی می‌کنند که بانک مرکزی ژاپن در جلسه اکتبر حدود 14 نقطه‌ پایه نرخ بهره را افزایش دهد و داده‌های امروز ممکن است از ایجاد شرط‌بندی‌های هاوکیش جلوگیری کند. اما ما معتقدیم که در پی اصلاح بخش بزرگی از قدرت دلار این هفته، ین باید یکی از اصلی‌ترین دریافت‌کنندگان بازگشت انتظارات به کاهش دو مرحله‌ای نرخ‌های بهره فدرال رزرو تا پایان سال باشد. پیش‌بینی ما این است که هرگونه افزایش بالای 150.0 در جفت ارز USDJPY احتمالاً کوتاه‌مدت خواهد بود و فضای زیادی برای کاهش بیشتر این جفت ارز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کمیسیون اروپا بر فولاد چین تعرفه‌های ۲۵ تا ۵۰ درصدی وضع می‌کند

به گزارش روزنامه اقتصادی آلمانی هندلزبلات، کمیسیون اروپا قصد دارد در هفته‌های آینده تعرفه‌هایی بین ۲۵ تا ۵۰ درصد بر فولاد و محصولات مرتبط چینی اعمال کند. این روزنامه خبر خود را به نقل از مقامات ارشد در بروکسل منتشر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اروپایی‌ها به‌طور محرمانه به روسیه اعلام کرده‌اند که آماده‌اند جت‌های جنگنده این کشور را هدف قرار دهند.

مقامات اروپایی، نفوذ روسیه به استونی را عمدی می‌دانند. به گفته مقامات، در یک نشست پرتنش در مسکو، نمایندگان بریتانیا، فرانسه و آلمان نگرانی‌های خود را درباره نفوذ سه فروند جنگنده میگ-۳۱ به حریم هوایی استونی در هفته گذشته مطرح کردند. پس از این گفتگو، آنها به این نتیجه رسیدند که این نقض، یک تاکتیک عمدی بوده و توسط فرماندهان روسیه دستور داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر