TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آندریوس کوبیلیوس، وزیر دفاع اتحادیه اروپا: ما با چالش‌های واقعی مواجه‌ایم، روسیه در حال آزمایش ما است.

صنایع دفاعی برای ایجاد دیوار پهپادی بسیج خواهد شد. رهبران اتحادیه اروپا در مورد تأمین مالی دیوار پهپادی تصمیم خواهند گرفت. کوبیلیوس پیشنهاد می‌کند ابزارهای مالی موجود مانند وام‌های امن برای گزینه‌های بهتر بررسی شوند. او بر اقدام سریع برای خرید مشترک تأکید می‌کند. برخی کارشناسان معتقدند که دیوار پهپادی می‌تواند ظرف تنها یک سال ساخته شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بارکین، عضو فدرال رزرو: تورم قابل پیش‌بینی نیست

ریچارد بارکین، رئیس فدرال رزرو ریچموند: در حال حاضر اعتماد چندانی به هیچ پیش‌بینی تورمی وجود ندارد. مصرف‌کنندگان از افزایش قیمت‌ها خسته شده‌اند. شرکت‌ها می‌خواهند هزینه‌ها را منتقل کنند اما مصرف‌کنندگان به خریدهای ارزان‌تر روی آورده‌اند و با دقت بیشتری خرید می‌کنند. تورم در مسیر نادرست حرکت می‌کند—اما نرخ بیکاری نیز همین‌طور ریسک‌های نزولی برای اشتغال و تورم نسبتاً محدود هستند. انتظار داریم نرخ بیکاری فقط افزایش محدودی داشته باشد. فدرال رزرو باید با کسب اطلاعات بیشتر، موضع خود را تنظیم کند. آنچه مفیدتر است، واکنش اقتصاد در زمان واقعی است. مطمئن نیستم که فدرال رزرو نرخ هدف سیاستی خود را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین تهدید اروپا را غیرمسئولانه خواند

کرملین اعلام کرد که بخش باقی‌مانده از خط لوله گاز نورد استریم بین روسیه و آلمان می‌تواند به‌سرعت وارد مدار بهره‌برداری شود. در پاسخ به گزارشی رسانه‌ای مبنی بر اینکه دیپلمات‌های اروپایی به مسکو گفته‌اند در صورت نقض حریم هوایی اروپا توسط هواپیماهای روسی، آن‌ها ساقط خواهند شد، کرملین این اظهارات را غیرمسئولانه توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا، دلار، مسکن در ۷ دولت پس از انقلاب اسلامی چقدر رشد کردند

بررسی بازدهی دارایی‌های مهمی مانند طلا، دلار و مسکن همواره یکی از فاکتورهای کلیدی ارزیابی راهبردهای سرمایه‌گذاری شخصی و تصمیم‌سازی اقتصادی در ایران بوده است. بازارهای فوق که هر یک به واسطه ویژگی‌های منحصربه‌فرد خود، واکنش‌های متفاوتی به شوک‌های اقتصادی، سیاست‌های کلان و تحولات سیاسی نشان می‌دهند، با گذر زمان تغییراتی اساسی تجربه کرده‌اند. دوره‌های مختلف ریاست‌جمهوری پس از انقلاب اسلامی ۱۳۵۷ با مجموعه‌ای متفاوت از شرایط اقتصادی، نوسانات نرخ ارز، جنگ، سیاست‌های تثبیت یا آزادسازی نرخ، تنش‌های بین‌المللی، تورم و رشد نقدینگی روبه‌رو بوده‌اند که منجر به عملکرد متفاوت این سه بازار شده است. هدف این گزارش، ارائه‌ی تحلیلی جامع از بازدهی سالانه و تجمعی طلا، دلار و مسکن بر اساس داده‌های ابتدای و انتهای هر دوره ریاست‌جمهوری (از ۱۳۵۸ تا ۱۴۰۳)، تبیین روند سالانه هر دارایی در صورت دسترسی به داده‌‌ها و تحلیل مختصر عوامل اقتصادی مؤثر بر بازدهی هر دارایی در هر برهه‌ است. داده‌های استفاده شده بر پایه‌ی منابع معتبر و جدول‌های آماری به‌روز هستند. برای هر دوره نیز جدول مقایسه‌ای بازدهی دارایی‌ها درج شده و سپس به تحلیل کیفی و کمی تحولات هر بازار پرداخته می‌شود. چارچوب محاسبه بازدهی و منابع داده پیش از ورود به بررسی ریزداده‌ها و تحلیل هر دوره، ضروری است بیان شود که بازدهی هر دارایی بر مبنای فرمول ساده زیر سنجیده می‌شود: بازدهی تجمعی (%) = [(قیمت انتهای دوره - قیمت ابتدای دوره) / قیمت ابتدای دوره] × ۱۰۰ برای بازده سالانه متوسط، رابطه زیر به کار می‌رود: بازده متوسط سالانه (%) = [(قیمت انتهای دوره / قیمت ابتدای دوره)^(۱/تعداد سال) - ۱] × ۱۰۰ همچنین داده‌های مورد استفاده از وب‌سایت‌های معتبر اقتصادی، آرشیو نرخ‌های رسمی و گزارش‌های تحلیلی به دست آمده است: برای قیمت طلا و سکه عمدتاً از آرشیو نرخ سکه، طلا و طلای ۱۸ عیار استفاده شده است؛ برای دلار، نرخ آزاد بازار، شاخص دلار و جداول منابع معتبر مبنا قرار دارد؛ در بازار مسکن، به‌دلیل پراکندگی آمارها، عمدتاً میانگین قیمت هر متر مربع آپارتمان مسکونی در شهر تهران به‌عنوان شاخص فعال بازار در نظر گرفته شده است. دوره ریاست‌جمهوری ابوالحسن بنی‌صدر (فروردین ۱۳۵۸ تا خرداد ۱۳۶۰) داده‌های قیمتی ابتدای ۱۳۵۸ (فروردین): طلا (هر گرم ۱۸ عیار): حدود ۴۳۰ ریال دلار (بازار آزاد): تقریباً ۷۵ ریال مسکن (میانگین هر متر آپارتمان در تهران): حدود ۱۰٬۰۰۰ ریال پایان دوره (خرداد ۱۳۶۰): طلا: تقریباً ۱٬۳۰۰ ریال دلار: حدود ۱۰۰ ریال مسکن: در حدود ۱۶٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین بازده سالانه (%) طلا ۴۳۰ ۱۳۰۰ ۲۰۲٪ ۷۹٪ دلار ۷۵ ۱۰۰ ۳۳٪ ۱۴٪ مسکن ۱۰٬۰۰۰ ۱۶٬۵۰۰ ۶۵٪ ۲۵٪ در نخستین دولت پس از انقلاب، بازارهای سرمایه‌ای ایران به‌شدت تحت تاثیر ناپایداری سیاسی، وقوع انقلاب، آغاز جنگ تحمیلی (در نیمه دوم ۱۳۵۹) و تغییرات بنیادی در ساختارهای اقتصادی قرار گرفتند. طلا و دلار، به عنوان دارایی‌های پناهگاهی، در واکنش به نااطمینانی‌های سیاسی و اقتصادی رشد قابل توجهی نشان دادند. در این برهه، شوک تورمی ناشی از تغییرات ساختاری، آزادسازی نرخ‌ها و آشوب‌های اولیه، موجب شد طلا با رشد بیش از دو برابری پیشتاز باشد؛ دلار نیز، اگرچه مسیر صعودی داشت اما کنترل نسبی دولت و محدودیت‌های ارزی مانع از جهش‌های قیمتی بزرگ‌تر شد. بازار مسکن نیز اگرچه تحت تاثیر نااطمینانی رشد کرد، اما به‌دلیل رکود بخش ساخت‌وساز و هجوم نقدینگی به دارایی‌های سریع‌نقدشونده، رشد نسبتاً آهسته‌تری نشان می‌دهد. دوره ریاست‌جمهوری محمدعلی رجایی (خرداد ۱۳۶۰ تا شهریور ۱۳۶۰) داده‌های قیمتی توجه: دولت رجایی بسیار کوتاه بود (حدود سه ماه منهای دوران کفالت)، بنابراین نوسانات عمده متعلق به همان روند عمومی دوره بنی‌صدر و سال نخست پس از انقلاب است. شروع (خرداد ۱۳۶۰): طلا: ۱۳۰۰ ریال دلار: ۱۰۰ ریال مسکن: ۱۶٬۵۰۰ ریال پایان (شهریور ۱۳۶۰): طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) بازده سه‌ماهه حدودی (%) طلا ۱۳۰۰ ۱۴۵۰ ۱۱٪ ~۴٪ دلار ۱۰۰ ۱۰۵ ۵٪ ~۲٪ مسکن ۱۶٬۵۰۰ ۱۷٬۵۰۰ ۶٪ ~۲٫۵٪ با توجه به کوتاهی این دوره، داده‌ها بیشتر نمایانگر تداوم روند پیشین هستند. بازارها هنوز در فضای بحران جنگ و تلاطم سیاسی قرار داشتند. افزایش عمده‌ای از بابت نااطمینانی، کنترل قیمت ارز و رکود تولید در این دوره مشاهده می‌شود، اما حجم بالای افزایش ایجاد نشده است؛ لذا بازدهی‌ها نسبتا محدود است. دوره ریاست‌جمهوری آیت‌الله علی خامنه‌ای (شهریور ۱۳۶۰ تا تیر ۱۳۶۸) داده‌های قیمتی شهریور ۱۳۶۰: طلا: ۱۴۵۰ ریال دلار: ۱۰۵ ریال مسکن: ۱۷٬۵۰۰ ریال تیر ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۴۵۰ ۴۹۰۰ ۲۳۸٪ ۱۶٫۵٪ دلار ۱۰۵ ۱۴۵ ۳۸٪ ۴٫۵٪ مسکن ۱۷٬۵۰۰ ۳۸٬۰۰۰ ۱۱۷٪ ۱۰٫۲٪ در این هشت سال، کشور با جنگ تحمیلی دست به گریبان بود. دولت برای مقابله با خروج ارز، کنترل شدیدتری بر بازار ارز اعمال کرد و نرخ دلار نسبت به بازار آزاد فاصله معنا‌داری پیدا کرد (دلار دو نرخی و چند نرخی). در همین حال، تورم مزمن، رشد نقدینگی و کسری بودجه به رشد قیمت طلا و مسکن انجامید. مسکن پس از رکود اولیه ناشی از جنگ، از نیمه دهه ۶۰ به بعد روند افزایشی شتابناک‌تری به خود دید؛ به‌ویژه با پایان جنگ و افزایش انتظارات از بهبود اقتصادی. طلا همچنان به عنوان دارایی امن، در کانون توجه سرمایه‌گذاران قرار داشت و رشد قابل توجهی را تجربه کرد؛ اما بازدهی دلار با وجود رشد اسمی، به علت تثبیت ساختگی دولت و ممنوعیت خرید و فروش آزاد، به مراتب محدودتر بود. دوره ریاست‌جمهوری اکبر هاشمی رفسنجانی (مرداد ۱۳۶۸ تا مرداد ۱۳۷۶) داده‌های قیمتی مرداد ۱۳۶۸: طلا: ۴۹۰۰ ریال دلار: ۱۴۵ ریال مسکن: ۳۸٬۰۰۰ ریال مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۴۹۰۰ ۱۷٬۰۰۰ ۲۴۷٪ ۱۶٫۷٪ دلار ۱۴۵ ۴۶۰ ۲۱۷٪ ۱۵٫⁶٪ مسکن ۳۸٬۰۰۰ ۱۶۰٬۰۰۰ ۳۲۱٪ ۱۹٫⁴٪ دولت سازندگی رفسنجانی با هدف بازسازی کشور، از سیاست‌های تعدیل ساختاری، آزادسازی قیمت‌ها، تلاش برای تک‌نرخی‌سازی ارز و اصلاحات اقتصادی بهره برد. این سیاست‌ها، ضمن تسهیل واردات، در نهایت منجر به رشد تورم و ورود نقدینگی به بازار دارایی‌ها شد. دلار پس از تعدیل یک جهش جدی را تجربه کرد و رشد قابل ملاحظه‌ای یافت. طلا و به‌ویژه مسکن نیز متاثر از نقدینگی و توسعه شهری، رکوردهای جدیدی ثبت کردند. بازده تجمعی مسکن طی این دوره از سایر دارایی‌ها بیش‌تر بود و سرمایه‌گذاری در این بخش بیشترین سود را در میان سه بازار مورد بررسی عاید سرمایه‌گذاران کرد. دوره ریاست‌جمهوری سید محمد خاتمی (مرداد ۱۳۷۶ تا مرداد ۱۳۸۴) داده‌های قیمتی مرداد ۱۳۷۶: طلا: ۱۷٬۰۰۰ ریال دلار: ۴۶۰ ریال مسکن: ۱۶۰٬۰۰۰ ریال مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۷٬۰۰۰ ۲۹٬۰۰۰ ۷۰٪ ۶٫۸٪ دلار ۴۶۰ ۹۰۰ ۹۶٪ ۸٫۵٪ مسکن ۱۶۰٬۰۰۰ ۵۷۰٬۰۰۰ ۲۵۶٪ ۱۵٫³٪ در دولت اصلاحات، مهم‌ترین ویژگی‌ها، ثبات نسبی اقتصادی، کنترل تورم، رشد منطقی نقدینگی و تلاش برای تک‌نرخی‌سازی ارز بود. نرخ دلار برای چند سال تثبیت شده و کمتر نوسان عمده‌ای تجربه کرد. سیاست‌های مالی و پولی نسبتاً محافظه‌کارانه‌تر بودند. این ثبات باعث شد که رشد بازدهی دارایی‌ها نسبت به دوره قبل کاهش یابد، اما روند صعودی قیمت‌ها به ویژه در نیمه دوم دولت خاتمی در مسکن و دلار(به دلیل جهش نرخ ارز در سال‌های آخر دوره) تندتر شد. بازار مسکن در سال‌های ۱۳۸۲ تا ۱۳۸۴ با یک موج بزرگ با ماهیت نقدینگی روبه‌رو شد. بازدهی طلا نیز روندی تدریجی اما مثبت داشت. دوره ریاست‌جمهوری محمود احمدی‌نژاد (مرداد ۱۳۸۴ تا مرداد ۱۳۹۲) داده‌های قیمتی مرداد ۱۳۸۴: طلا: ۲۹٬۰۰۰ ریال دلار: ۹۰۰ ریال مسکن: ۵۷۰٬۰۰۰ ریال مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰،۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۲۹٬۰۰۰ ۱،۱۳۰،۰۰۰ ۳۸۹۶٪ ۴۹٫۴٪ دلار ۹۰۰ ۳۰٬۰۰۰ ۳،۲۲۲٪ ۴۵٫۶٪ مسکن ۵۷۰٬۰۰۰ ۳،۷۰۰،۰۰۰ ۵۴۹٪ ۲۴٫۷٪ دولت احمدی‌نژاد از نظر اقتصادی یکی از پرنوسان‌ترین و پرریسک‌ترین دوره‌ها را تجربه کرد؛ شوک‌های ارزی، تحریم‌های گسترده بین‌المللی، افزایش بی‌سابقه نقدینگی و اجرای طرح‌هایی نظیر هدفمندی یارانه‌ها، سیاست‌های انبساطی پولی و ارزی (نرخ ارز دستوری تا سال ۱۳۹۰ و سپس جهش آزادسازی)، تاثیر چشمگیری بر قیمت‌ها گذاشت. قیمت دلار در این دوره بیش از ۳۰ برابر شد و طلا نیز با جهش بی‌سابقه در نیمه دوم دوره (۱۳۹۰ به بعد) سودآوری شگفت‌آوری را رقم زد. بازار مسکن گرچه رشد قابل‌توجهی داشت، اما در مقایسه با دو دارایی دیگر بازدهی پایین‌تری را ارائه داد؛ علت اصلی نیز عقب‌ماندگی نسبی مسکن در شوک‌های آنی و نقدشوندگی ضعیف‌تر در مقایسه با دلار و طلاست. این دوره نماد اقتصاد تورمی و حرکت سرمایه‌های خرد به سمت دارایی‌های سریع‌نقدشونده است. دوره ریاست‌جمهوری حسن روحانی (مرداد ۱۳۹۲ تا مرداد ۱۴۰۰) داده‌های قیمتی مرداد ۱۳۹۲: طلا: ۱،۱۳۰،۰۰۰ ریال دلار: ۳۰٬۰۰۰ ریال مسکن: ۳،۷۰۰،۰۰۰ ریال مرداد ۱۴۰۰: طلا: ۱۰،۷۸۰،۰۰۰ ریال دلار: ۲۵۰٬۰۰۰ ریال مسکن: ۳۰،۷۰۰،۰۰۰ ریال دارایی قیمت ابتدای دوره قیمت انتهای دوره بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱،۱۳۰،۰۰۰ ۱۰،۷۸۰،۰۰۰ ۸۵۴٪ ۳۲٫۵٪ دلار ۳۰٬۰۰۰ ۲۵۰٬۰۰۰ ۷۳۳٪ ۳۱٫۲٪ مسکن ۳،۷۰۰،۰۰۰ ۳۰،۷۰۰،۰۰۰ ۷۲۹٪ ۳۱٫۱٪ دولت روحانی را می‌توان دوره تکرار الگوی تورمی، اما با نوسان کمتر نسبت به دولت پیشین دانست. از ابتدای دولت با برجام و کاهش انتظارات تورمی، بازارها برای یکی دو سال با ثبات نسبی مواجه بودند، اما پس از خروج آمریکا از برجام و بازگشت تحریم‌ها (سال ۱۳۹۷ به بعد)، مجدداً شوک‌های ارزی و موج تورمی فراگیری، قیمت‌ها را در هر سه بازار چندین برابر کرد. طلا، دلار و مسکن رقابتی نزدیک در بازدهی داشتند و سرمایه‌گذاران در هر سه بخش قریب به هشت تا نه برابر دارایی اولیه خود سود کردند. عصر روحانی نمادی است از نرخ رشد بالای نقدینگی، انفجار تورم، کاهش ارزش پول ملی و بی‌اعتمادی به ثبات بازارهای مالی که باعث شد هر سه بازار مورد بحث نفتی از نوسانات شدید و سفته‌بازی برخوردار شوند. دوره ریاست‌جمهوری سید ابراهیم رئیسی (مرداد ۱۴۰۰ تا مرداد ۱۴۰۳) داده‌های قیمتی بر اساس روند بازار، داده‌های صحیح قیمت‌ها در ابتدای دوره (مرداد ۱۴۰۰) و انتهای دوره (مرداد ۱۴۰۲) به شرح زیر است: دارایی قیمت ابتدای دوره (مرداد ۱۴۰۰) قیمت انتهای دوره (مرداد ۱۴۰۲) بازدهی تجمعی (%) میانگین سالانه (%) طلا ۱۲,۳۳۰,۰۰۰ ریال ۲۴,۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ دلار ۲۵۲,۰۰۰ ریال ۵۰۰,۰۰۰ ریال ۹۸٪ ۴۱٪ مسکن ۳۱,۵۰۰,۰۰۰ ریال ۶۰,۰۰۰,۰۰۰ ریال ۹۰٪ ۳۸٪   تحلیل دوره ریاست‌جمهوری آقای رئیسی نشان‌دهنده تداوم تورم و رکود اقتصادی است. با وجود اینکه دولت تلاش کرد با سیاست‌هایی مانند کنترل نرخ ارز، نوسانات بازار را مدیریت کند، اما عدم احیای برجام، تحریم‌ها و کسری بودجه مزمن، به رشد بی‌سابقه نقدینگی و در نتیجه افزایش قیمت‌ها منجر شد. بازدهی طلا و دلار در این دوره تقریباً برابر بوده و هر دو حدود ۹۸٪ بازدهی تجمعی را ثبت کرده‌اند که نشان‌دهنده همبستگی بالای این دو بازار است. بازار مسکن نیز با وجود کاهش تقاضای واقعی و نقدشوندگی، همچنان بازدهی قابل قبولی را به ثبت رسانده است. بازدهی تجمعی این بازار در حدود ۹۰٪ بود که اندکی کمتر از طلا و دلار است. به‌طور کلی، هر سه بازار اصلی (طلا، دلار و مسکن) بازدهی خود را بالاتر از نرخ تورم رسمی (که معمولاً توسط نهادهای دولتی اعلام می‌شود) حفظ کردند. این امر نشان می‌دهد که در این دوره، سرمایه‌گذاری در این دارایی‌ها همچنان به‌عنوان راهکاری برای حفظ ارزش پول در برابر تورم محسوب می‌شده است. جدول مقایسه‌ای کلی بازدهی دارایی‌ها در دوره‌های مختلف ریاست‌جمهوری ایران (۱۳۵۸–۱۴۰۳) دوره ریاست‌جمهوری سال‌های دوره بازده تجمعی طلا (%) بازده تجمعی دلار (%) بازده تجمعی مسکن (%) میانگین سالانه طلا (%) سالانه دلار (%) سالانه مسکن (%) بنی‌صدر ۵۸–۶۰ ۲۰۲ ۳۳ ۶۵ ۷۹ ۱۴ ۲۵ رجایی ۶۰ ۱۱ ۵ ۶ ~۴ ~۲ ~۲.۵ خامنه‌ای ۶۰–۶۸ ۲۳۸ ۳۸ ۱۱۷ ۱۶.۵ ۴.۵ ۱۰.۲ هاشمی رفسنجانی ۶۸–۷۶ ۲۴۷ ۲۱۷ ۳۲۱ ۱۶.۷ ۱۵.۶ ۱۹.۴ محمد خاتمی ۷۶–۸۴ ۷۰ ۹۶ ۲۵۶ ۶.۸ ۸.۵ ۱۵.۳ احمدی‌نژاد ۸۴–۹۲ ۳۸۹۶ ۳۲۲۲ ۵۴۹ ۴۹.۴ ۴۵.۶ ۲۴.۷ حسن روحانی ۹۲–۱۴۰۰ ۸۵۴ ۷۳۳ ۷۲۹ ۳۲.۵ ۳۱.۲ ۳۱.۱ ابراهیم رئیسی ۱۴۰۰–۱۴۰۲ ۹۸ ۹۸ ۹۰ ۴۱ ۴۱ ۳۸ روند و تحلیل سالانه هر دارایی در دوره‌های بعد از انقلاب طلا: رفتار پناهگاهی، پیوند با نرخ ارز و تحولات جهانی در تمام ادوار، طلا به عنوان دارایی پناهگاهی‌، همبستگی مستقیمی با تورم، افت ارزش ریال و بحران‌های سیاسی داشته است. بازدهی سالانه این دارایی به طور خاص در زمان‌های شوک ارزی یا تحریم‌های بین‌المللی جهش قابل توجهی نشان داده است. به ویژه در نیمه دوم دهه ۸۰ و اوایل دهه ۹۰، رشد سالانه طلا حتی از دلار نیز جلو افتاد که علت آن، علاوه بر نرخ ارز، صعود قیمتی طلای جهانی بود. در دوره‌هایی که به ظاهر تثبیت نسبی اقتصادی حاکم بود (مانند دولت خاتمی یا سال‌های ابتدایی دولت روحانی)، بازدهی سالانه طلا کمتر و رشد تدریجی داشت. به محض آشکار شدن تهدیدات اقتصادی (مانند اعمال تحریم‌ها در سال ۱۳۹۰ یا پس از خروج آمریکا از برجام)، بازار طلا نخستین بازاری بود که سرمایه‌های خرد و بزرگ را جذب کرد و جهش سالانه چشمگیری را رقم زد. دلار: شاخص اثرپذیری از سیاست‌های ارزی و شوک‌های خارجی دلار وابسته‌ترین متغیر به سیاست‌های دولت و پدیده‌های ژئوپلتیک است. تا میانه دهه ۷۰، نرخ ارز در اغلب سنوات توسط دولت عملاً کنترل و سرکوب می‌شد؛ این موضوع منجر به تفاوت چشمیگر نرخ رسمی و آزاد شد و بازار ارز از یکپارچگی و شفافیت بازماند. از اواخر دولت هاشمی و به‌ویژه پس از آزادسازی بخشی از نرخ ارز، دلار نیز روند صعودی پرشتابی را آغاز کرد. با توجه به عمق پایین بازار ارز در ایران و دخالت‌های پی‌درپی دولت، در سال‌هایی که دولت به‌اطمینانی یا بحران رو به رو می‌شد، جهش‌های اساسی در قیمت دلار رخ می‌داد (مانند سال‌های ۱۳۹۰ و ۱۳۹۷). روند سالانه نرخ دلار، در مقایسه با طلا و مسکن بیشتر به نوسانات خردسالی وابسته است و در صورت بحران‌های کوتاه مدت (مانند شوک تحریم یا خروج سرمایه)، بازدهی‌ بی‌سابقه‌ای را در بازه‌های زمانی کوتاه رقم می‌زند. با این حال سیاست‌های محدودکننده دولت، از جمله فروش ارزپاشی یا کنترل صرافی‌ها، مانع تداوم رشدهای شارپ شده است. مسکن: دارایی فیزیکی با چرخه رکود و رونق بازار مسکن را می‌توان دارایی بادوام تلقی کرد که به طور نسبی از سیکل‌های رونق و رکود پیروی می‌کند. ماهیت این بازار به گونه‌ای است که به نقدشوندگی پایین، زمان بلوغ طولانی و وابستگی به درآمد خانوارهای شهری بستگی دارد؛ لذا دوره‌های رشد و بازدهی مسکن معمولاً با تاخیر نسبت به بازار ارز و طلا اتفاق می‌افتد. برای مثال، در اوایل دهه ۹۰ (پس از موج تورمی دلار و طلا)، رالی قیمتی در بازار مسکن با چند ماه یا حتی یک سال تاخیر بروز یافت. از سوی دیگر، بزرگ‌ترین جهش‌های قیمت مسکن اغلب با تزریق نقدینگی سنگین به اقتصاد (مانند سال‌های ۱۳۸۶ یا پس از آزادسازی درآمدهای نفتی) همزمان بود. بازدهی سالانه بازار مسکن خصوصاً در دهه‌های ۷۰ و ۸۰ بالاتر از میانگین بلندمدت این بازار ثبت شده است، اما در دوره‌های تورمی فراگیر (دهه ۹۰ و ۱۴۰۰)، بازدهی آن با بازار ارز و طلا همگام شده یا حتی پایین‌تر بوده است، که بخشی از این موضوع متاثر از کاهش قدرت خرید، رشد نامتناسب درآمدها و کاهش تقاضای موثر ناشی از افت توان طبقه متوسط جامعه شهری است. جمع‌بندی و نتیجه‌گیری تحلیلی بازده تاریخی دارایی‌ها در ایران پس از انقلاب هرگز تحت تأثیر یک عامل نبوده است، بلکه ترکیب چندین متغیر حیاتی نظیر تورم عمومی، سیاست ارزی، سیاست‌های پولی، تحولات سیاسی داخلی و بین‌المللی و حتی روند اقتصاد جهانی نقش کلیدی داشته است. اما می‌توان گفت در مجموع: در دوره‌های بحران تورمی و تحریم، طلا و دلار بازدهی بالاتری نسبت به مسکن داشته‌اند؛ در دوره‌های ثبات و وفور درآمد نفتی یا سیاست‌های حمایتی بخش ساخت‌وساز، رشد بازار مسکن از باقی دارایی‌ها سبقت گرفته است؛ الگوی بازدهی در تمام ادوار مبتنی بر دوگانه تهدید و امنیت سرمایه بوده است؛ یعنی هرقدر بی‌ثباتی سیاسی و اقتصادی افزایش یافته، سرمایه‌ها سریع‌تر به سمت دارایی‌های قابل حمل (دلار و طلا) حرکت کرده‌اند؛ ثبات سیاست‌های ارزی و کاهش تورم، بازده بازارها را همگرا و نزدیک به هم (حداکثر دو تا سه برابر طی یک دوره هشت‌ساله) کرده است؛ در مقابل، با بالا رفتن نرخ تورم و رشد نقدینگی، نرخ رشد دارایی‌های مالی (دلار و طلا) به صورت تصاعدی نسبت به مسکن افزایش یافته است. طی بیش از چهار دهه، سرمایه‌گذارانی که طلا یا دلار را در دوره‌های بحرانی و نقطه شروع دوره حفظ کرده‌اند، تا امروز سود بالاتری نسبت به سپرده‌گذاران بخش مسکن یا سایر بازارهای سنتی کسب کرده‌اند، البته باید به هزینه‌های جانبی، ریسک‌های امنیتی و محدودیت‌های قانونی سرمایه‌گذاری در این حوزه‌ها نیز توجه داشت. آینده بازارهای فوق کاملاً به چگونگی برون‌رفت دولت از بحران کسری بودجه، اصلاح ساختاری اقتصاد و روابط خارجی گره خورده است. سخن پایانی تحلیل بازدهی مقایسه‌ای طلا، دلار و مسکن پس از انقلاب نشان می‌دهد که هیچ دارایی‌ای به طور مطلق برنده نیست، بلکه چرخه‌های اقتصاد کلان، سیاست ارزی و تحریم، محرک اصلی جابه‌جایی جایگاه این بازارها هستند. توصیه نهایی به سرمایه‌گذاران، توجه به تنوع بخشی سبد دارایی‌ها و پایش مستمر شاخص‌های سیاست پولی و ارزی است؛ چرا که ایران همچنان جزء اقتصادهای بسیار پرریسک و دارای بازارهای کم‌عمق به شمار می‌رود و هرگونه نوسان سیاستی و خارجی، می‌تواند جهت بازار را به سرعت تغییر دهد. بازدهی گذشته، تضمینی برای آینده نیست اما مطمئناً تصویر واضحی از ریسک‌ها و فرصت‌های بالقوه پیش رو را به دست می‌دهد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

بانک مرکزی اروپا، انتظارات تورمی یک‌ساله را افزایش داد

بر اساس نظرسنجی بانک مرکزی اروپا: انتظارات تورمی یک‌ساله در ماه اوت به ۲.۸٪ افزایش یافته است، در حالی که در ماه ژوئیه ۲.۶٪ بود. انتظارات تورمی سه‌ساله بدون تغییر باقی مانده است. انتظارات تورمی پنج‌ساله از ۲.۱٪ به ۲.۲٪ افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار آمریکا ممکن است بخشی از دستاوردهای این هفته را پس دهد

یک انتشار ضعیف 0.2% ماهانه برای شاخص PCE هسته‌ امروز می‌تواند کافی باشد تا دلار بخشی از دستاوردهای این هفته خود را پس دهد که در محاسبات ما (تیم تحلیل ING) کمی بیش از حد به نظر می‌رسند. جفت ارز EURUSD باید بتواند دوباره بالای 1.170 قرار بگیرد (حتی ممکن است از امروز این اتفاق بیافتد)، هرچند که بازارها باید در برابر ریسک‌های ژئوپولیتیکی همچنان خوشبین باشند. دلار آمریکا: داده‌های PCE می‌توانند باعث توقف بازنگری‌های سیاست پولی متناسب با هاوکیش شوند دیروز در مورد این که بازگشت دلار ناشی از مسائل ژئوپولیتیکی نیست و به نظر می‌رسید که خریداران دلار بار بالاتری را برای توجیه فروش دلار پرهزینه تعیین کرده‌اند، بحث کردیم. داده‌های قوی اقتصادی ایالات متحده که دیروز منتشر شد، این تمایل را تقریباً تایید کردند و نرخ‌های مبادله‌ای کوتاه‌مدت دلار و خود دلار را بالا بردند. در اینجا خلاصه‌ای از داده‌های مهم اقتصادی است که تاثیر زیادی بر بازار گذاشتند: سومین انتشار از رشد تولید ناخالص داخلی  سه‌ماهه دوم، رشد را از 3.3% به 3.8% اصلاح کرد و مصرف شخصی به طور قابل توجهی سالم‌تر از قبل به نظر رسید و به 2.5% رسید (بازنگری قبلی 1.6%). اما آنچه احتمالاً مهم‌تر از همه بود، دومین کاهش متوالی مدعیان اولیه بیمه بیکاری بود که از 232 هزار به 218 هزار رسید و این رقم به‌طور قابل توجهی پایین‌تر از میانگین سالانه 227 هزار بود. تصویر بازار کار کاملاً با دو هفته پیش متفاوت است، زمانی که درخواست‌ها به 264 هزار رسید، رقمی که اکنون به نظر می‌رسد یک رویداد نادر و موقتی بوده باشد. در نهایت، سفارشات کالاهای بادوام به‌طور غیرمنتظره‌ای 2.9% ماهانه در ماه اوت افزایش یافت و آمار فروش خانه نیز بهتر از انتظار بود. دلار آمریکا چنین داده‌های خوبی را مدت‌ها بود مشاهده نکرده بود و احتمالاً فشارهای موقعیتی نیز به حرکت دلار کمک کرده‌اند. اما ما فکر می‌کنیم که برای ادامه روند صعودی دلار به داده‌های خوب بیشتری نیاز است و ریسک‌های قابل توجهی برای اصلاح دلار در امروز وجود دارد، به ویژه پس از یک روند صعودی که طبق مدل ما کمی بیش از حد به نظر می‌رسد. محرک این اصلاح می‌تواند داده‌های درآمد/هزینه شخصی یا شاخص PCE هسته‌ برای ماه اوت باشد که پیش‌بینی می‌شود 0.2% ماهانه باشد، که مطابق با انتظارات است. این ممکن است باعث شود که قیمت‌گذاری مربوط به کاهش نرخ بهره فدرال رزرو در دسامبر به محدوده 40-45 نقطه‌ پایه (اکنون 39 نقطه‌ پایه) برگردد. ما انتظار داریم شاخص  شاخص دلار به زیر 98.0 کاهش یابد و تا هفته آینده به سمت آمار اشتغال (payrolls) حرکت کند. یورو: فضا برای بازیابی، به جز در صورت خطرات ژئوپولیتیکی ما ارزش عادلانه کوتاه‌مدت برای جفت ارز EURUSD را 1.180 تخمین می‌زنیم، پس از تغییرات در اختلاف نرخ‌های بهره این هفته. گپ نرخ مبادله دو ساله از 11 سپتامبر به این سو، به‌طور تقریبی 15 نقطه‌ پایه به نفع دلار افزایش یافته است، اما همچنان در سطح 120 نقطه‌ پایه حدود 40 نقطه‌ پایه کمتر از دو ماه پیش باقی مانده است. همانطور که پیش‌تر اشاره شد، پیش‌بینی ما این است که دلار بخشی از بازده خود را پس بدهد و انتظار داریم که جفت ارز EURUSD بتواند حتی از امروز بالای 1.170 بازگردد. یک ریسک، به‌جز ادامه قوی‌تر شدن داده‌های ایالات متحده، این است که بازارها تنش‌های ژئوپولیتیکی فزاینده در اروپا را جدی‌تر بگیرند. ناتو دیروز اعلام کرد که آماده است هر هواپیمای روسی که وارد حریم هوایی آن شود را سرنگون کند. در زمینه داده‌ها، امروز انتظارات تورم در منطقه یورو برای ماه اوت منتشر می‌شود و پیش‌بینی می‌شود که بانک مرکزی اروپا ارقامی را منتشر کند که نشان‌دهنده کاهش جزئی در تورم باشد. ین ژاپن: کندی تورم به نفع ین نبوده است ین یکی از بزرگ‌ترین بازندگان این هفته بوده است؛ زیرا به‌طور خاص نسبت به هر گونه بازنگری هاوکیش در منحنی نرخ‌های بهره دلار حساس است. داده‌های تورم کمتر از حد انتظار در توکیو نیز کمکی به وضعیت ین نکرده‌اند. شاخص کلی تورم از 2.6% به 2.5% کاهش یافت، در حالی که پیش‌بینی‌ها 2.8% بودند و شاخص هسته (بدون احتساب مواد غذایی و انرژی تازه) به‌طور غیرمنتظره‌ای به 2.5% رسید که کمترین رقم از ماه مارس به شمار می‌رود. بازارها پیش‌بینی می‌کنند که بانک مرکزی ژاپن در جلسه اکتبر حدود 14 نقطه‌ پایه نرخ بهره را افزایش دهد و داده‌های امروز ممکن است از ایجاد شرط‌بندی‌های هاوکیش جلوگیری کند. اما ما معتقدیم که در پی اصلاح بخش بزرگی از قدرت دلار این هفته، ین باید یکی از اصلی‌ترین دریافت‌کنندگان بازگشت انتظارات به کاهش دو مرحله‌ای نرخ‌های بهره فدرال رزرو تا پایان سال باشد. پیش‌بینی ما این است که هرگونه افزایش بالای 150.0 در جفت ارز USDJPY احتمالاً کوتاه‌مدت خواهد بود و فضای زیادی برای کاهش بیشتر این جفت ارز وجود دارد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

دولت ژاپن آمار رشد حقوق را اصلاح کرد

دولت ژاپن آمار دستمزدهای واقعی در ماه ژوئیه را اصلاح کرد و به‌جای رشد ۰.۵ درصدی، کاهش ۰.۲ درصدی را گزارش داد. دستمزد اسمی نیز کمتر از برآورد اولیه رشد کرده و به ۳.۴ درصد رسیده است. با این اصلاح، دستمزد واقعی برای هفت ماه متوالی در حال کاهش است که می‌تواند برنامه بانک مرکزی ژاپن برای افزایش نرخ بهره را با چالش مواجه کند. بانک مرکزی ژاپن پیش‌تر رشد دستمزدها را یکی از دلایل اصلی برای تغییر سیاست پولی عنوان کرده بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کمیسیون اروپا بر فولاد چین تعرفه‌های ۲۵ تا ۵۰ درصدی وضع می‌کند

به گزارش روزنامه اقتصادی آلمانی هندلزبلات، کمیسیون اروپا قصد دارد در هفته‌های آینده تعرفه‌هایی بین ۲۵ تا ۵۰ درصد بر فولاد و محصولات مرتبط چینی اعمال کند. این روزنامه خبر خود را به نقل از مقامات ارشد در بروکسل منتشر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اروپایی‌ها به‌طور محرمانه به روسیه اعلام کرده‌اند که آماده‌اند جت‌های جنگنده این کشور را هدف قرار دهند.

مقامات اروپایی، نفوذ روسیه به استونی را عمدی می‌دانند. به گفته مقامات، در یک نشست پرتنش در مسکو، نمایندگان بریتانیا، فرانسه و آلمان نگرانی‌های خود را درباره نفوذ سه فروند جنگنده میگ-۳۱ به حریم هوایی استونی در هفته گذشته مطرح کردند. پس از این گفتگو، آنها به این نتیجه رسیدند که این نقض، یک تاکتیک عمدی بوده و توسط فرماندهان روسیه دستور داده شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هست، مشاور اقتصادی کاخ سفید: تعرفه‌ها تورم پایدار ایجاد نمی‌کنند

کوین هَسِت، مشاور ارشد شورای اقتصادی ملی آمریکا (NEC)، در گفت‌وگو با شبکه فاکس اعلام کرد که تورم به‌طور چشمگیری کاهش یافته و رشد اقتصادی در سطح بالایی قرار دارد. او همچنین تأکید کرد که تعرفه‌ها تنها باعث یک‌بار تعدیل قیمتی می‌شوند و تأثیر بلندمدت بر تورم ندارند. رونق سمت عرضه می‌تواند منجر به رشد اقتصادی بدون ایجاد تورم شود. او تأکید کرد که افزایش ظرفیت تولید، بهره‌وری و سرمایه‌گذاری در زیرساخت‌ها می‌تواند رشد پایدار ایجاد کند، بدون آنکه فشار قیمتی بر اقتصاد وارد شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مارتین،معاون بانک مرکزی سوئیس، تعرفه‌ها رشد جهانی را کند کرده‌اند

معاون بانک مرکزی سوئیس، مارتین، اعلام کرد که تحولات اقتصادی جهانی تحت تأثیر تعرفه‌های آمریکا و تداوم سطح بالای عدم قطعیت قرار گرفته‌اند. چشم‌انداز اقتصاد جهانی در نیمه اول سال ۲۰۲۵، به‌ویژه در ایالات متحده، با کاهش سرعت مواجه بوده است. ادامه این عدم قطعیت تأثیر منفی بر فعالیت‌های سرمایه‌گذاری شرکت‌ها گذاشته است. شتاب رشد در منطقه یورو کاهش یافته، در حالی که چین رشد باثباتی را تجربه کرده است. انتظار می‌رود در فصل‌های آینده نیز رشد اقتصاد جهانی همچنان ضعیف باقی بماند. تعرفه‌های آمریکا احتمالاً تجارت جهانی را محدود کرده و قدرت خرید خانوارهای آمریکایی را کاهش خواهند داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبود اخبار منفی خرس‌های دلار را ناامید کرد

دلار آمریکا اندکی تقویت شده، زیرا سرمایه‌گذاران در حال بازنگری در احتمال وقوع سریع رکود اقتصادی در ایالات متحده و تأثیر آن بر نرخ‌های بهره هستند. یکی از رویدادهای مهم اولیه در اروپا، نشست بانک مرکزی سوئیس است. تقریباً هیچ‌کس انتظار ندارد که نرخ سیاستی به محدوده منفی کاهش یابد اما با وجود قدرت فرانک سوئیس، ممکن است بانک مرکزی سوئيس نرخ‌های مربوط به ذخایر مازاد را تنظیم کند. دلار: خرس‌ها گرسنه می‌شوند ما (تیم تحلیل ING) واقعاً این روایت را نمی‌پذیریم که ژئوپلیتیک باعث تقویت دلار در این هفته شده است. اگر سرمایه‌گذاران واقعاً نگران درگیری نظامی در مرز شرقی ناتو بودند، ارزهای اروپای مرکزی و شرقی (CEE) باید بسیار ضعیف‌تر می‌شدند، همان‌طور که بازار سهام آلمان هم باید افت می‌کرد. در عوض، به نظر می‌رسد تقویت دلار در این هفته بیشتر ناشی از نبود اخبار نزولی کافی بوده است تا اینکه بتواند توجیهی برای اتخاذ یک موقعیت بسیار پرهزینه (فروش دلار) ارائه دهد. برای نمونه، نرخ‌های بهره یک‌هفته‌ای در ارزهای گروه ده (G10) نشان می‌دهد دلار همچنان بالاترین بازده را با ۴.۱۴٪ سالانه می‌پردازد. علاوه بر این، اخبار اقتصادی آمریکا هم آن‌قدرها بد نبوده است. دیروز نرخ فروش خانه‌های نوساز در آمریکا دوباره جهش کرد و به سطوح اوایل ۲۰۲۲ بازگشت. همچنین قیمت‌گذاری بازار برای نرخ نهایی وجوه فدرال در پایان سال اکنون ۵ نقطه پایه بالاتر از کف آن در اواسط سپتامبر است. امروز تمرکز اصلی احتمالاً بر داده‌های هفتگی مدعیان اولیه بیمه بیکاری و داده‌های فروش خانه‌های موجود در ماه اوت خواهد بود. در مورد اول، انتظار می‌رود عددی پایین (به نفع دلار) در حدود ۲۳۰ هزار اعلام شود، چرا که این داده همچنان از سطح ۲۶۴ هزار دو هفته قبل (که به ادعاهای تقلبی در تگزاس نسبت داده شد) در حال اصلاح نزولی است. در مورد داده‌های فروش خانه‌های موجود، جهش دیروز در فروش خانه‌های نوساز می‌تواند ناشی از مشوق‌های فروشندگان باشد – چیزی که در بازار خانه‌های موجود وجود ندارد. برآورد اجماع، فروش نرم‌تر (ضعیف‌تر) خانه‌های موجود را با نرخ سالانه ۳.۹۵ میلیون نشان می‌دهد. هر غافلگیری افزایشی در این آمار هم می‌تواند دلار را تقویت کند. امروز همچنین هشت سخنران فدرال رزرو خواهیم داشت – شروع با استفن میران در ساعت ۱۴:۱۵ به وقت اروپا. احتمالاً او همچنان بر جروم پاول و کمیته بازار آزاد فدرال (FOMC) فشار خواهد آورد تا نرخ بهره سیاستی را سریع‌تر کاهش دهند. دیدگاه‌های او به‌خوبی شناخته‌شده است، با این حال به تنهایی احتمالاً کافی نخواهد بود تا حرکت بزرگی به سمت کاهش ارزش دلار ایجاد کند. شاخص دلار در حال حاضر نزدیک سطح ۹۸ گیر کرده است. برای اینکه دوباره خرس‌های (فروشندگان) دلار تغذیه شوند، نیاز به داده‌های ضعیف‌تر از اقتصاد آمریکا است – و مشخص نیست چنین چیزی امروز در دسترس باشد. یورو: خوش‌بینی کمی رنگ می‌بازد دیروز صبح EURUSD با افت همراه شد که به نظر می‌رسید ناشی از انتشار شاخص Ifo آلمان باشد. اینجا تردیدهایی به وجود آمده است مبنی بر اینکه اجرای سریع محرک‌های مالی تا چه اندازه امکان‌پذیر است و آیا اساساً چیزی بیش از حسابداری خلاقانه نیست. تیم کلان ما بهبود فعالیت اقتصادی در منطقه یورو را برای سال ۲۰۲۶ پیش‌بینی می‌کند، اما آشکارا نیاز به صبر وجود دارد. و اگر EURUSD قرار باشد در اواخر امسال مطابق پیش‌بینی ما بالاتر برود، این امر عمدتاً باید ناشی از افزایش بیشتر بیکاری در آمریکا و کاهش نرخ‌های بهره فدرال رزرو باشد. در غیاب داده‌های اقتصادی یا سخنرانی از مقامات بانک مرکزی اروپا امروز، جفت‌ارز EURUSD توسط تحولات آمریکا هدایت خواهد شد. حرکت زیر سطح ۱.۱۷۲۵ می‌تواند تصویر کوتاه‌مدت را تضعیف کند و اصلاح را به سمت محدوده ۱.۱۶۶۰ گسترش دهد. فرانک سوئیس: بانک ملی سوئیس ممکن است به ذخایر مازاد نگاه کند بانک ملی سوئیس امروز نشست سیاست‌گذاری دارد؛ در شرایطی که این کشور با تعرفه ۳۹٪ بر صادرات به آمریکا مواجه است، تورم مصرف‌کننده تنها ۰.۲٪ سالانه است و شاخص ترجیحی بانک برای ارزش تعدیل‌شده تورمی فرانک به سطوح اوج اوایل ۲۰۲۴ نزدیک شده است؛ سطحی که باعث تغییر لحن انبساطی این بانک شد. با این حال، تنها یک نفر از ۲۵ اقتصاددان مورد نظرسنجی بلومبرگ انتظار دارد که بانک ملی سوئیس نرخ سیاستی را از ۰.۰۰٪ به محدوده منفی کاهش دهد. در حالی که بانک سوئيس بارها تأکید کرده که همه گزینه‌ها روی میز است – از جمله کاهش دوباره نرخ‌ها به محدوده منفی یا مداخله جدی‌تر ارزی برای فروش فرانک – ما بر این باوریم که دست این بانک نسبتاً بسته است. امروز باید به دو چیز توجه کرد:۱. هرگونه تغییر در لحن بیانیه که نگرانی بیشتر از قدرت فرانک را نشان دهد، مثل استفاده از عباراتی نظیر «بسیار ارزشمند» یا اینکه بانک سوئيس آماده است «به شکل قوی‌تر» مداخله کند.۲. هرگونه تغییر در نرخ باری که بانک ملی بر ذخایر مازاد اعمال می‌کند. در حال حاضر، بانک سوئيس سیستمی را اجرا می‌کند که بر اساس آن، کارمزد منفی ۲۵ نقطه پایه (یعنی ۲۵bp پایین‌تر از نرخ سیاستی ۰.۰۰٪) بر ذخایر مازاد اعمال می‌شود. ذخایر مازاد به‌عنوان هر چیزی تعریف می‌شود که بانک‌ها بیش از ۱۸ برابر ذخایر حداقلی خود نگه دارند. اگر بانک سوئيس بخواهد اقدامی علیه قدرت فرانک انجام دهد، می‌تواند یا ضریب ۱۸ برابری را کاهش دهد – و در نتیجه بخش بیشتری از ذخایر بانکی را در معرض آن جریمه ۲۵bp قرار دهد – یا اینکه جریمه ۲۵bp را به ۵۰bp افزایش دهد. هرکدام از این اقدامات بر ذخایر مازاد می‌تواند به «تسهیل پنهان» تعبیر شود و به‌طور موقت فرانک را تحت فشار قرار دهد. با این حال، به‌جز یک کاهش غیرمنتظره در نرخ سیاستی، ما بعید می‌دانیم هرگونه جهش در جفت‌ارز EURCHF پایدار بماند. ما انتظار داریم EURCHF در ماه‌های آینده نزدیک سطح ۰.۹۲/۰.۹۳ معامله شود. اما سال آینده، حرکت صعودی قوی‌تر در رشد اقتصادی منطقه یورو و بازده اوراق قرضه یورو باید EURCHF را به سطوح بالاتری برساند. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک HSBC از رایانش کوانتومی در معاملات استفاده کرد

بانک HSBC، بزرگ‌ترین بانک اروپا، اعلام کرد که آزمایش استفاده از رایانه‌های کوانتومی برای کمک به معاملات اوراق قرضه نتایج امیدوارکننده‌ای به همراه داشته است. این پروژه آزمایشی با همکاری شرکت IBM انجام شده و توانسته دقت پیش‌بینی پر شدن سفارش اوراق قرضه با قیمت اعلام‌شده را تا ۳۴٪ افزایش دهد که نسبت به رایانه‌های معمولی مزیت رقابتی محسوب می‌شود. رایانش کوانتومی با بهره‌گیری از اصول فیزیک کوانتوم، توانایی حل مسائل پیچیده را با سرعتی بسیار بالاتر از رایانه‌های سنتی دارد. اگرچه هنوز در مراحل اولیه توسعه است، اما پیش‌بینی می‌شود بازار فناوری کوانتومی تا یک دهه آینده به ارزشی بالغ بر ۱۰۰ میلیارد دلار برسد، در حالی که درآمد سال گذشته آن تنها ۴ میلیارد دلار بوده است. HSBC در این آزمایش، رایانش کوانتومی و کلاسیک را ترکیب کرده تا قیمت‌گذاری معاملات در بازار اوراق قرضه شرکتی اروپا را بهینه کند. الگوریتم‌های رایانه‌ای برای قیمت‌گذاری سریع و خودکار درخواست‌های مشتریان در فرآیند رقابتی، با در نظر گرفتن شرایط لحظه‌ای بازار و برآورد ریسک استفاده شده‌اند. فیلیپ اینتالورا، رئیس بخش فناوری‌های کوانتومی HSBC گفت: «اکنون یک نمونه ملموس داریم که نشان می‌دهد رایانه‌های کوانتومی امروزی چگونه می‌توانند یک مسئله واقعی تجاری را در مقیاس وسیع حل کنند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قرارداد‌های آپشنی که در تاریخ ۲۵ سپتامبر منقضی می‌شوند

انقضای آپشن‌های فارکس برای امروز، ۲۵ سپتامبر ساعت ۱۰ صبح به وقت نیویورک (۱۸:۳۰ به وقت ایران)، عمدتاً مربوط به جفت‌ارز EURUSD است که در محدوده 1.1700 تا 1.1800 قرار دارند. حجم بزرگ‌تری از این آپشن‌ها در نزدیکی سطوح 1.1745–1.1750 و 1.1800 متمرکز شده‌اند. در این هفته، فضای معاملاتی دلار و ارزهای اصلی دچار نوسان بوده و معامله‌گران به‌طور کلی فاقد جهت‌گیری مشخص هستند. انتظار می‌رود داده‌های اقتصادی آمریکا در ادامه روز توجه بازار را جلب کند، اما تا پیش از آن، انقضای این آپشن‌ها احتمالاً باعث می‌شود حرکت قیمت EURUSD در محدوده فعلی باقی بماند. به‌ویژه که این جفت‌ارز اکنون دوباره در نزدیکی پیوت (pivot) هفتگی خود قرار گرفته و این موضوع نشان‌دهنده نبود جهت‌گیری کوتاه‌مدت است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اپل نسبت به قانون DMA ابراز نگرانی کرد

شرکت اپل نسبت به قانون «بازارهای دیجیتال اتحادیه اروپا» (DMA) ابراز نگرانی کرده و اعلام کرده که این قانون باعث تغییرات نگران‌کننده‌ای در نحوه طراحی و ارائه محصولات اپل در اروپا شده است. اپل تأکید کرده که طبق این قانون، برخی قابلیت‌ها باید پیش از رسیدن به کاربران، روی محصولات و اپلیکیشن‌های غیر اپلی نیز کار کنند. این شرکت از نهادهای قانون‌گذار خواسته تا تأثیر این قانون بر شهروندان اروپایی که از دستگاه‌های اپل استفاده می‌کنند را مورد بررسی قرار دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

زلنسکی از آمریکا به‌خاطر حمایت‌هایش قدردانی کرد

روز سه‌شنبه دیدار خوبی با ترامپ داشتم ما به مقرراتی نیاز داریم تا نحوه استفاده از هوش مصنوعی در کنترل تسلیحات را سامان دهد. اروپا نباید اجازه دهد مولداوی را از دست بدهد. اوکراین آماده است راهبردهای موفق دفاعی خود را با سایر کشورها به اشتراک بگذارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اتحادیه‌های فرانسه دوم اکتبر را روز اعتراض اعلام کردند

اتحادیه‌های کارگری فرانسه، از جمله CFDT، پس از دیدار با نخست‌وزیر سباستین لوکورنو، اعلام کردند که روز دوم اکتبر را به‌عنوان روز جدید اعتراضات سراسری برنامه‌ریزی کرده‌اند. این اقدام در ادامه موج اعتراضات صنفی و اجتماعی در فرانسه صورت می‌گیرد که طی ماه‌های اخیر در واکنش به سیاست‌های اقتصادی و اصلاحات دولتی شدت گرفته‌اند. اتحادیه‌ها خواهان توجه بیشتر دولت به مطالبات کارگران و بازنگری در برخی سیاست‌های اجتماعی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اختلاف دیدگاه‌ها در فدرال رزرو مسیر دلار را مبهم کرد

تغییر لحن ترامپ درباره قلمرو اوکراین و پیشنهاد او برای سرنگون کردن هواپیماهای روسی که حریم هوایی ناتو را نقض می‌کنند، تأثیری بر ارزهای اروپایی نداشته است، هرچند این موضوع ریسک‌های نزولی را افزایش می‌دهد. رویدادهای کلان اقتصادی امروز بعید است نوسانات را هدایت کنند. دلار آمریکا: بدون شگفتی از سوی پاول جروم پاول، رئیس فدرال رزرو، دیروز بار دیگر دیدگاه محتاطانه خود را تکرار کرد و نشان داد که بین ریسک‌های نزولی بازار کار و ریسک‌های صعودی تورم نوعی توازن وجود دارد. با این حال، لحن او نسبت به اجماع FOMC ــ آن‌طور که در «دات پلات» میانه نشان داده شده ــ متمایل به هاوکیش‌تر باقی ماند. دیروز همچنین میشل بومن از فدرال رزرو سخنرانی کرد که مطابق انتظار داویش‌تر بود. او تلاش کرد احساس فوریت بیشتری برای اقدام در حمایت از بازار کار القا کند که احتمالاً بازتاب دیدگاه عمومی‌تر اعضای داویش فدرال است. دلار دیروز به‌طور کلی باثبات ماند و تنها در برابر یورو اندکی عقب نشست، چرا که شاخص‌های PMI آمریکا و منطقه یورو واگرا شدند. شاخص ترکیبی آمریکا بیش از حد انتظار افت کرد و با یک واحد کاهش به 53.6 رسید. این هنوز عدد قابل قبولی است و احتمالاً نشان می‌دهد نگرانی‌ها بیشتر به بازار کار محدود است تا به احساسات کلی کسب‌وکار. ما همچنان سوگیری نسبتاً نزولی برای دلار در این هفته حفظ می‌کنیم، هرچند یک روز آرام از نظر داده‌ها و سخنرانی مقامات (تنها مری دالی امروز سخنرانی خواهد کرد) می‌تواند باعث کاهش بیشتر نوسانات ارزی شود و دلار را در اکثر جفت‌ارزهای گروه ۱۰ نزدیک به سطوح فعلی نگه دارد. یورو: بی‌تفاوت نسبت به اخبار اوکراین، فعلاً یورو در حدود 1.180 در نوسان است، مطابق با پیش‌بینی ما برای این هفته و همچنان نسبت به تیترهای ژئوپلیتیکی واکنش نشان نمی‌دهد. ترامپ دیروز گفت که باور دارد اوکراین می‌تواند تمام قلمرو خود را از روسیه پس بگیرد. هرچند این تغییر لحن مهمی است اما بازارها تاکنون به دلیل نبود پیشرفت در مذاکرات صلح، اظهارات ترامپ را با احتیاط دنبال کرده‌اند. در صورت تأثیر، ریسک‌های نزولی برای یورو و حتی بیشتر از آن برای ارزهای اروپایی با بتای بالاتر وجود دارد، چرا که ترامپ به متحدان اروپایی توصیه کرد هواپیماهای روسی نقض‌کننده حریم ناتو را سرنگون کنند. از منظر کلان اقتصادی، تمرکز امروز بر شاخص IFO آلمان خواهد بود، پس از انتشار PMIهای قوی روز گذشته. ما همچنان در کوتاه‌مدت نسبت به EURUSD دیدگاه نسبتاً صعودی داریم، هرچند بعید می‌دانیم رسیدن به سطح 1.200 به آسانی اتفاق بیفتد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ترامپ سازمان ملل را ناکارآمد و بی‌اثر در حل بحران‌ها دانست

دونالد ترامپ، رئیس‌جمهور ایالات متحده، در سخنرانی خود در مجمع عمومی سازمان ملل، با لحنی تند به نهادهای بین‌المللی، رهبران جهان، مهاجرت، انرژی سبز، جنگ اوکراین و عملکرد اروپا حمله کرد و از سیاست‌های دولت خود دفاع نمود. او گفت: «یک سال پیش کشور ما در بحران بود، اما امروز، تنها هشت ماه پس از آغاز دولت من، آمریکا داغ‌ترین کشور جهان است.» ترامپ مدعی شد که به چندین جنگ پایان داده و شایسته دریافت جایزه نوبل صلح است. او سازمان ملل را نهادی ناکارآمد خواند که فقط «نامه‌های شدیداللحن» می‌نویسد و هیچ اقدامی نمی‌کند. ترامپ گفت: «سازمان ملل باید جلوی جنگ‌ها را بگیرد، نه اینکه فقط حرف بزند.» در ادامه، ترامپ اروپا را به دلیل خرید انرژی از روسیه در حالی که با آن در جنگ است، «شرم‌آور» توصیف کرد و هشدار داد که اگر روسیه برای صلح آماده نباشد، آمریکا تعرفه‌های سنگینی اعمال خواهد کرد. او همچنین چین و هند را «حامیان اصلی جنگ اوکراین» دانست به‌دلیل خرید نفت روسیه. در موضوع مهاجرت، ترامپ گفت: «بحران مهاجرت کنترل‌نشده کشورهایتان را نابود کرده. کشورهایتان دارند به جهنم می‌روند.» او همچنین تغییرات اقلیمی را «بزرگ‌ترین فریب تاریخ» نامید و هشدار داد که «اگر از این فریب سبز فاصله نگیرید، کشورتان شکست خواهد خورد.» در مورد جنگ غزه، ترامپ خواستار آزادی فوری گروگان‌ها توسط حماس شد و با به رسمیت شناختن یک‌جانبه کشور فلسطین مخالفت کرد. او گفت: «پاداش دادن به تروریست‌های حماس برای جنایاتشان اشتباه است.» در پایان، ترامپ از حملات نظامی اخیر آمریکا علیه شبکه‌های قاچاق مواد مخدر در ونزوئلا دفاع کرد و هشدار داد: «به هر قاچاقچی تروریست مواد مخدر می‌گوییم: نابودتان خواهیم کرد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سیپولونه، عضو بانک اروپا: مسیر نرخ بهره به داده‌ها وابسته است

پی‌یرپائولو سیپولونه، عضو هیئت اجرایی بانک مرکزی اروپا، اعلام کرد که بانک مرکزی اروپا آماده واکنش در هر جهت مورد نیاز برای حفظ ثبات اقتصادی است. او گفت که بانک در موقعیت مناسبی برای مدیریت تحولات پیش‌رو قرار دارد و ریسک‌های تورمی را «بسیار متوازن» ارزیابی کرد. سیپولونه همچنین اشاره کرد که تا نشست دسامبر داده‌های بیشتری منتشر خواهد شد و تصمیم‌گیری درباره نرخ بهره و سیاست پولی به این اطلاعات وابسته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

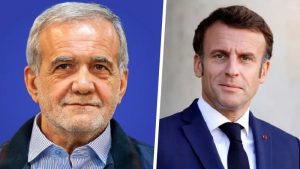
مکرون، رئيس جمهور فرانسه با پزشکیان روز چهارشنبه گفت‌وگو می‌کند

امانوئل مکرون، رئیس‌جمهور فرانسه، اعلام کرد که روز چهارشنبه (امروز) با رئیس‌جمهور ایران، دکتر مسعود پزشکیان، گفت‌وگو خواهد کرد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

گروه ۷، تجاوز هوایی روسیه را محکوم کرد

وزرای امور خارجه کشورهای گروه ۷ در نشست اخیر خود درباره افزایش فشارهای اقتصادی بر روسیه گفت‌وگو کردند و از ادامه مذاکرات برای استفاده از دارایی‌های دولتی روسیه در حمایت از اوکراین استقبال کردند. آن‌ها همچنین نگرانی خود را نسبت به نقض‌های اخیر حریم هوایی توسط روسیه در کشورهای استونی، لهستان و رومانی ابراز داشتند. در بخش دیگری از بیانیه، وزرا بر ضرورت فوری کاهش رنج شدید غیرنظامیان در غزه تأکید کردند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ اعلام کرد زمان اقدام اوکراین برای پیروزی در جنگ فرا رسیده است

دونالد ترامپ در پستی در شبکه اجتماعی تروث (Truth Social)، ضمن حمایت از اوکراین در جنگ علیه روسیه، اعلام کرد که اوکراین با حمایت اتحادیه اروپا در موقعیتی قرار دارد که بجنگد و کل خاک خود را پس بگیرد و پیروز شود. او با بیان اینکه پوتین و روسیه در مشکلات اقتصادی بزرگی قرار دارند، اظهار داشت که اکنون «زمان اقدام اوکراین است». ترامپ همچنین افزود که به تأمین سلاح برای ناتو ادامه خواهد داد تا این سازمان هر کاری که می‌خواهد با آن‌ها انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

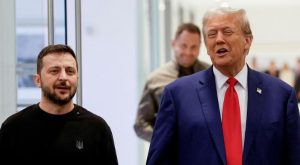
 ترامپ پیشنهاد کرد ناتو هواپیماهای روسی را سرنگون کند

دونالد ترامپ در دیدار با زلنسکی، گفت که کشورهای عضو ناتو باید در صورت ورود هواپیماهای روسی به حریم هوایی ناتو، آن‌ها را سرنگون کنند. با این حال، او در پاسخ به این سوال که آیا از چنین اقدامی توسط ناتو حمایت خواهد کرد یا خیر، گفت: «بستگی دارد». ترامپ همچنین افزود: «من دقیقاً نمی‌دانم در دانمارک چه اتفاقی افتاده است.» او همچنین گفت که فکر می‌کنم اوربان، نخست‌وزیر مجارستان، خرید نفت روسیه را متوقف خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر