TSLA 375.23 USD ▼ 0.74%
AAPL 341.27 USD ▲ 0.09%
GOOGL 353.78 USD ▲ 0.30%
AMZN 258.58 USD ▼ 0.37%
NVDA 228.52 USD ▲ 0.97%
BTCUSD 83,157.38 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

احتمال امضای فرمان اجرایی امنیت هوش مصنوعی توسط ترامپ؛ شکاف در دولت بر سر نقش نهادهای اطلاعاتی

بر اساس گزارش واشنگتن‌پست، دونالد ترامپ ممکن است امروز فرمان اجرایی جدیدی را در زمینه امنیت هوش مصنوعی امضا کند. این در حالی است که در آستانه سفر وی به اجلاس چین، اختلافات شدیدی در دولت آمریکا بر سر افزایش اختیارات نهادهای اطلاعاتی برای ارزیابی مدل‌های هوش مصنوعی شکل گرفته است. به گزارش واشنگتن‌پست، انتظار می‌رود دونالد ترامپ در اولین فرصت و احتمالاً روز دوشنبه، یک فرمان اجرایی با محوریت امنیت هوش مصنوعی را امضا کند. این تصمیم در شرایطی اتخاذ می‌شود که وی در حال آماده‌سازی برای سفر به یک اجلاس در کشور چین است. با این حال، منابع آگاه که نخواستند نامشان فاش شود، اعلام کرده‌اند که دولت درگیر اختلافات و شکاف‌های عمیقی بر سر نحوه مدیریت هوش مصنوعی است. محور اصلی این کشمکش‌ها، طرحی است که هنوز به صورت عمومی منتشر نشده اما بر اساس آن، نهادهای اطلاعاتی و جاسوسی ایالات متحده به دنبال کسب قدرت و ایفای نقش بزرگ‌تر در ارزیابی مدل‌های هوش مصنوعی هستند. بر اساس اظهارات افراد مطلع، وضعیت فعلی سیاست‌گذاری دولت در قبال مدل‌های پیشرفته هوش مصنوعی با چالش‌های زیر روبه‌رو است: پاسخ نهایی دولت به مدل‌های جدید و پیشرفته هوش مصنوعی همچنان در وضعیت بی‌ثبات و تغییرات مداوم قرار دارد. موضوع ارزیابی امنیتی این فناوری‌ها، به محور بحث‌های گسترده و طولانی‌مدت در داخل ساختار دولت تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بری: با افزایش نگرانی‌ها از شکل‌گیری حباب، سرمایه‌گذاری در سهام فناوری را کاهش دهید

مایکل بری هشدار داده است که بازارهای مالی نشانه‌هایی از شکل‌گیری حباب را بروز می‌دهند؛ وضعیتی که به گفته او تحت تأثیر تب هوش مصنوعی و معاملات هیجانی مبتنی بر شتاب قیمتی ایجاد شده است. او به سرمایه‌گذاران توصیه می‌کند از میزان سرمایه‌گذاری خود در سهام فناوری بکاهند و «فریب طمع را نخورند.» بری همچنین توصیه می‌کند سرمایه‌گذاران سهم بیشتری از دارایی خود را به وجه نقد اختصاص دهند و از ورود به موقعیت‌های پرریسکی مانند فروش استقراضی خودداری کنند؛ زیرا به باور او این نوع معاملات برای اغلب افراد هم پرهزینه است و هم ریسک بالایی دارد. بری که به‌دلیل پیش‌بینی بحران مالی ۲۰۰۸ شهرت دارد، معتقد است شرایط کنونی شباهت زیادی به حباب دات‌کام در سال‌های ۱۹۹۹ تا ۲۰۰۰ دارد و ارزش‌گذاری سهام فناوری را بیش از اندازه بالا می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

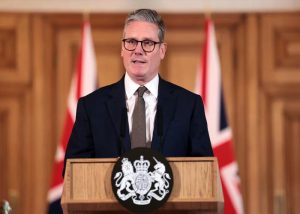
استارمر: در نشست بعدی اتحادیه اروپا، روابط لندن و اروپا را بازسازی می‌کنم

نخست‌وزیر بریتانیا، استارمر، در سخنرانی امروز (۱۱ مه ۲۰۲۶) خود اعلام کرد که دولت برنامه‌ای را برای تضمین فرصت شغلی یا آموزشی برای تمام جوانان جویای کار اجرا خواهد کرد. او تأکید کرد که این طرح بخشی از برنامه گسترده‌تر دولت برای بازسازی اقتصاد، تقویت رشد و ایجاد فرصت‌های برابر در بازار کار است. سایر محورهای سخنرانی استارمر بازسازی روابط بریتانیا با اروپا در نشست بعدی اتحادیه اروپا ملی‌سازی کامل شرکت بریتیش استیل (British Steel) اذعان به اینکه بهبودهای اقتصادی فعلی برای مردم بریتانیا کافی نیست و برای رشد بلندمدت باید اقدامات بزرگ‌تری انجام شود تأکید بر اینکه پایه‌های اقتصاد بریتانیا همچنان مستحکم است. اعلام نیاز به پاسخی گسترده‌تر در حوزه رشد، دفاع و انرژی نسبت به پیش‌بینی‌های سال ۲۰۲۴ وعده به منتقدان که «اشتباه می‌کنند» و دولت مسیر اصلاح را ادامه خواهد داد. تأکید بر اینکه کناره‌گیری از مسئولیت، کشور را به آشوب می‌کشاند. هشدار داد اگر مسیر اصلاحات درست پیش نرود، بریتانیا وارد دوره‌ای تاریک خواهد شد. پذیرش مسئولیت شکست‌های انتخاباتی اخیر و اذعان به اینکه نتایج انتخابات سخت و چالش‌برانگیز بوده‌اند. تحلیل اقتصادی کارشناسان معتقدند سخنان استارمر نشان‌دهنده تغییر تمرکز دولت از سیاست‌های ریاضتی به حمایت فعال از اشتغال و صنعت داخلی است. ملی‌سازی بریتیش استیل و طرح تضمین شغل برای جوانان می‌تواند هزینه‌های مالی دولت را افزایش دهد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا معامله‌گران این هفته فقط به تورم آمریکا نگاه می‌کنند؟

در حالی که امید سرمایه‌گذاران برای دستیابی به توافق آتش‌بس میان آمریکا و ایران پیش از سفر دونالد ترامپ به چین کمرنگ شده، بازارهای جهانی هفته را با رشد قیمت نفت و تقویت دلار آغاز کرده‌اند. همزمان، انتشار داده تورم آمریکا برای ماه آوریل می‌تواند مسیر بعدی دلار، نرخ بهره و بازارهای ریسکی را مشخص کند. این مقاله را موسسه  ING منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه نفت در آسیا ۴٪ جهش کرد؛ تشدید تنش‌های خاورمیانه نگرانی درباره عرضه جهانی انرژی را افزایش داده است. تورم سالانه آمریکا (CPI) برای آوریل احتمالا از ۳.۳٪ به ۳.۷٪ می‌رسد. تورم هسته (Core CPI) نیز از ۲.۶٪ به ۲.۷٪ افزایش پیش‌بینی شده است. بازارها دوباره احتمال می‌دهند فدرال رزرو تا پایان سال حتی به سمت افزایش نرخ بهره حرکت کند. تنش خاورمیانه دوباره قیمت نفت و دلار را بالا برد بازارها هفته را با فضای محتاطانه آغاز کرده‌اند. امیدها برای توافق میان آمریکا و ایران پیش از سفر ترامپ به چین کاهش یافته و همین موضوع باعث شده معامله‌گران دوباره سناریوی ادامه تنش و اختلال در عرضه انرژی را قیمت‌گذاری کنند. افزایش ۴ درصدی قیمت نفت در بازار آسیا نشان می‌دهد معامله‌گران نسبت به محدود شدن عرضه جهانی انرژی نگران هستند. وقتی نفت گران می‌شود، هزینه حمل‌ونقل، تولید و مصرف در اقتصادهای بزرگ بالا می‌رود و فشار تورمی تشدید می‌شود. در چنین شرایطی، سرمایه‌گذاران معمولا به سمت دارایی‌های امن‌تر مانند دلار حرکت می‌کنند؛ به همین دلیل شاخص دلار در ابتدای هفته تقویت شده است. داده تورم آمریکا؛ مهم‌ترین آزمون این هفته برای بازارها تمرکز اصلی بازارها اکنون روی انتشار شاخص قیمت مصرف‌کننده آمریکا (CPI) در ماه آوریل است. بر اساس انتظارات: تورم سالانه از ۳.۳٪ به ۳.۷٪ افزایش می‌یابد. تورم هسته از ۲.۶٪ به ۲.۷٪ می‌رسد. اگر این ارقام بالاتر از پیش‌بینی‌ها منتشر شوند، پیام روشنی برای بازار خواهند داشت: فشارهای تورمی هنوز فروکش نکرده‌اند. از آنجا که بازار کار آمریکا همچنان مقاوم باقی مانده و نرخ بیکاری پایین است، فدرال رزرو فضای کافی برای حفظ سیاست پولی سخت‌گیرانه دارد. به زبان ساده، وقتی اقتصاد هنوز نشانه ضعف جدی نشان نمی‌دهد و تورم بالا می‌ماند، بانک مرکزی تمایل کمتری به کاهش نرخ بهره خواهد داشت. همین موضوع باعث شده بازارها دوباره احتمال افزایش نرخ بهره در ماه‌های پایانی سال را بررسی کنند. چرا فدرال رزرو محتاط‌تر شده است؟ قرار است این هفته دو عضو شناخته‌شده با موضع انقباضی در فدرال رزرو یعنی نیل کاشکاری و بث هامک سخنرانی کنند. بازار انتظار دارد لحن مقامات فدرال رزرو همچنان محتاطانه باقی بماند. در چنین فضایی، بازار در نوعی مرحله انتظار برای حرکت بعدی قرار دارد؛ یعنی سرمایه‌گذاران هنوز جهت قطعی بعدی را انتخاب نکرده‌اند و داده‌های تورمی می‌توانند محرک اصلی باشند. همچنین این هفته داده‌های مهم دیگری نیز منتشر می‌شود: شاخص قیمت تولیدکننده (PPI) این شاخص روز چهارشنبه منتشر می‌شود و نشان می‌دهد فشار قیمتی در سطح تولیدکنندگان چگونه تغییر کرده است. خرده‌فروشی آمریکا داده فروش خرده‌فروشی روز پنجشنبه منتشر خواهد شد. انتظار می‌رود مصرف‌کننده آمریکایی همچنان مقاوم ظاهر شود؛ عاملی که می‌تواند از رشد اقتصادی حمایت کند. یورو زیر فشار؛ بانک مرکزی اروپا در مسیر انقباضی جفت ارز EURUSD در وضعیت پایداری قرار دارد و این موضوع عمدتاً ناشی از فضای ریسک‌پذیرتر بازارها و تضعیف اخیر دلار است. رشد چشمگیر سهام مرتبط با هوش مصنوعی در کره‌جنوبی و تایوان و همچنین افت نرخ USDCNY به زیر 6.80 از عوامل اصلی این روند بوده‌اند؛ عواملی که به ارزهای بازارهای نوظهور نیز حمایت قابل‌توجهی داده‌اند. با این حال، چشم‌انداز یورو چندان امیدوارکننده نیست. داده‌های فعالیت اقتصادی در اروپا ضعیف بوده و تنها انتظار برای افزایش نرخ بهره توسط بانک مرکزی اروپا در تابستان مانع سقوط EURUSD به محدوده 1.15 شده است. نقش قیمت نفت و سیاست‌های ECB با توجه به قیمت‌های بالای نفت، انتظار می‌رود بانک مرکزی اروپا همچنان موضع سخت‌گیرانه (هاوکیش) خود را حفظ کند. سخنرانی‌های کریستین لاگارد و فیلیپ لین در روز چهارشنبه می‌تواند این دیدگاه را تقویت کند که ECB در ۱۱ ژوئن نرخ بهره را ۲۵ نقطه پایه افزایش خواهد داد؛ موضوعی که اکنون با احتمال ۸۲ درصد در بازار قیمت‌گذاری شده است. چشم‌انداز کوتاه‌مدت EURUSD مگر اینکه این هفته پیشرفتی در توافق صلح حاصل شود، بعید است EURUSD بتواند بالاتر از 1.18 تثبیت شود. در مقابل، احتمال بیشتری وجود دارد که این جفت‌ارز به زیر 1.1700 سقوط کند؛ به‌ویژه اگر قیمت‌های آمریکا بالاتر برود و انتظارات برای سیاست‌های تهاجمی‌تر فدرال رزرو افزایش یابد. پوند تحت فشار تحولات سیاسی بریتانیا ارزش پوند امروز کمی تضعیف شده زیرا بازارها در حال هضم پیامدهای انتخابات محلی بریتانیا در اواخر هفته گذشته هستند. اگرچه میزان شکست حزب کارگر کمتر از حد انتظار بود، اما این نتایج نتوانسته گمانه‌زنی‌ها درباره احتمال رقابت رهبری در حزب کارگر و چرخش دولت به سمت چپ را کاهش دهد. گفته می‌شود اندی برنهام، شهردار منچستر، همچنان در کمین است و بازارها به هر خبری مانند استعفای او از شهرداری یا استعفای یک نماینده برای بازگشت او به پارلمان واکنش نشان خواهند داد. تمرکز اصلی امروز، سخنرانی سیاست‌گذاری استارمر است؛ جایی که او باید توضیح دهد چگونه قصد دارد محبوبیت رو به کاهش حزب کارگر را ترمیم کند و این حزب را به سمت انتخابات بعدی ببرد. متغیر مهم این است که او تا چه حد قصد دارد بازگشت به اروپا را در آغوش بگیرد؛ چه از طریق پیوستن دوباره به اتحادیه گمرکی و چه گزینه بحث‌برانگیزتر یعنی بازگشت به بازار واحد اروپا. با توجه به دشواری استارمر در جلب نظر منتقدان، تحلیلگران معتقدند احتمالاً جفت ارز EURGBP دوباره به اوج دیشب یعنی 0.8675 بازگردد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گرین، عضو بانک انگلستان: هنوز زمان تصمیم‌گیری برای افزایش نرخ بهره نرسیده است

مگان گِرین، عضو کمیته سیاست‌گذاری پولی بانک انگلستان (BoE)، اعلام کرد که در شرایط فعلی بهتر است پیش از تصمیم‌گیری درباره افزایش نرخ بهره، منتظر روشن‌تر شدن پیامدهای جنگ آمریکا و ایران بمانیم. او تأکید کرد که ریسک‌های تورمی کاملاً به سمت افزایش متمایل هستند، اما هم‌زمان رکود نسبی اقتصاد بریتانیا و بازار کار نسبتاً سست می‌تواند مانع از شکل‌گیری اثرات ثانویه ناشی از شوک انرژی شود. چرا گِرین محتاط شده است؟ گرین که پیش‌تر یکی از هاوکیش‌ترین اعضای بانک انگلستان در برابر تورم بود، اخیراً موضعی میانه‌روتر اتخاذ کرده است. او هشدار داد که: افزایش نرخ بهره در شرایطی که جنگ باعث افت شدید تقاضای جهانی شود، می‌تواند اشتباه سیاستی باشد. با وجود کاهش تورم از اوج تاریخی، رسیدن از سطح فعلی به هدف ۲ درصدی برای تورم هسته، سخت‌ترین مرحله است. تورم خدمات و رشد بالای دستمزدها نشان می‌دهد فشارهای قیمتی داخلی هنوز مهار نشده‌اند. چشم‌انداز سیاست پولی بریتانیا نشست بعدی سیاست‌گذاری بانک انگلستان در ژوئن برگزار می‌شود و داده‌های اقتصادی جدید بریتانیا می‌تواند مسیر انتظارات را تغییر دهد. در حال حاضر: بازارها ۴۲٪ احتمال افزایش نرخ بهره در ژوئن را قیمت‌گذاری کرده‌اند. تا پایان سال، مجموعاً ۵۸ نقطه پایه افزایش نرخ بهره در قیمت‌ها دیده می‌شود. تحولات جنگ آمریکا–ایران نیز نقش مهمی در شکل‌دهی انتظارات خواهد داشت. جمع‌بندی گرین می‌گوید اکنون زمان صبر و ارزیابی دقیق‌تر است. بانک انگلستان میان دو نگرانی گرفتار شده: تورم داخلی سرسخت و ریسک رکود جهانی ناشی از جنگ. بازارها نیز در انتظار داده‌های جدید و نشانه‌های بیشتر از مسیر آینده سیاست پولی هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استارمر در آستانه سخنرانی نجات‌بخش؛ حزب کارگر در بحران رهبری

 استارمر، نخست‌وزیر بریتانیا و رهبر حزب کارگر، در آستانه یکی از حساس‌ترین لحظات سیاسی دوران خود قرار دارد. او قرار است روز دوشنبه در لندن سخنرانی سرنوشت‌سازی ایراد کند تا شاید بتواند جایگاه خود را در برابر موجی از نارضایتی‌های درون‌حزبی حفظ کند. اولتیماتوم از سوی آنجلا رینر آنجلا رینر، معاون سابق نخست‌وزیر، با صدور یک اولتیماتوم تند از استارمر خواسته است که دولتش را به‌طور جدی به سمت چپ سوق دهد و هشدار داده: «آنچه انجام می‌دهیم کارساز نیست و باید تغییر کند. این شاید آخرین فرصت ما باشد.» رینر که احتمالاً در حال آماده‌سازی برای چالش رهبری است، از استارمر خواسته تا سیاست‌های اقتصادی و اجتماعی حزب را به سمت حمایت از طبقات کارگر و مداخله بیشتر دولت در بازارها تغییر دهد. او همچنین از تصمیمات اخیر دولت مانند کاهش کمک هزینه سوخت زمستانی و رسوایی مندل‌سون به‌عنوان نشانه‌های «فرهنگ رفاقت‌گرایی و فاصله از مردم» یاد کرده است. رقبای احتمالی در صف رهبری در حالی که استارمر برای حفظ موقعیت خود تلاش می‌کند، چند چهره برجسته حزب کارگر از جمله وس استریتینگ (وزیر بهداشت)، اد میلیبند (وزیر انرژی) و ال کارنز (وزیر دفاع) به‌عنوان گزینه‌های احتمالی جانشینی مطرح شده‌اند. همچنین کاترین وست، وزیر سابق، گفته می‌شود در آستانه جمع‌آوری حمایت لازم از نمایندگان برای آغاز رقابت رهبری است. سخنرانی نجات‌بخش؛ بازگشت به اروپا استارمر در سخنرانی خود قصد دارد بازسازی روابط بریتانیا با اروپا را محور اصلی قرار دهد و وعده دهد که کشور را «در قلب اروپا» قرار خواهد داد تا از نظر اقتصاد، تجارت و دفاع تقویت شود. او تأکید خواهد کرد که «تغییرات تدریجی کافی نیست» و بریتانیا نیازمند پاسخی بزرگ‌تر از پیش‌بینی‌های سال ۲۰۲۴ است. واکنش‌ها و هشدارها دیوید بلانکت، وزیر کشور سابق، در گفت‌وگو با تایمز رادیو هشدار داده: «یا استارمر باید تحولی بزرگ در ارتباط با مردم ایجاد کند، یا باید راهی آبرومندانه برای واگذاری قدرت پیدا کند.» در همین حال، شارون گراهام، دبیرکل اتحادیه Unite، هشدار داده که حزب کارگر «در خطر انقراض سیاسی» قرار دارد. زمینه بحران نتایج فاجعه‌بار انتخابات محلی هفته گذشته، که در آن حزب کارگر بیش از ۱۵۰۰ کرسی شورا را از دست داد و در اسکاتلند و ولز شکست سنگینی خورد، فشارها بر استارمر را به اوج رسانده است. بیش از ۴۰ نماینده حزب کارگر به‌صورت علنی خواستار استعفای او شده‌اند و بسیاری دیگر در محافل خصوصی معتقدند که او نمی‌تواند حزب را به پیروزی در انتخابات بعدی هدایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های ایران–آمریکا بازارها را ملتهب کرد

با رد متقابل پیشنهادهای صلح میان ایران و دولت ترامپ، فضای ریسک‌گریزی در بازارهای جهانی دوباره اوج گرفته و دلار آمریکا تقویت شده است. این تنش‌ها که هم‌زمان با نگرانی‌ها درباره تنگه هرمز شدت گرفته، باعث نوسان گسترده در ارزها، طلا و نفت شده است. مهم‌ترین واکنش‌های بازار: یورو تحت فشار دلار تا محدوده 1.1765 عقب نشست. طلا با افزایش نگرانی‌های تورمی به زیر 4,700 دلار سقوط کرد. پوند بخشی از افت را جبران کرد و به 1.3600 رسید، اما رشد بیشتر محدود شد. دلار استرالیا حوالی 0.7240 در محدوده منفی باقی ماند. نفت WTI پس از افت ۳ درصدی روز جمعه، دوباره بالای 95.50 دلار معامله شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      
خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار داده‌های تورمی آمریکا در سایه امید به صلح با ایران

در یک نگاه تیتر خبرهای خاورمیانه همچنان محرک اصلی بازارها هستند؛ در حالی که امیدها به دستیابی به توافق میان آمریکا و ایران رو به افزایش است. داده‌های تورم و خرده‌فروشی آمریکا در تلاش برای جلب توجه بازارها خواهند بود؛ هم‌زمان با آغاز رسمی دوره ریاست کوین وارش بر فدرال رزرو. تولید ناخالص داخلی سه‌ماهه نخست بریتانیا و خلاصه نشست بانک مرکزی ژاپن نیز در کانون توجه سرمایه‌گذاران قرار دارند. جهش قیمت نفت در اواخر آوریل، برخلاف آغاز درگیری ایران، با واکنش شدید ریسک‌گریزی در بازارها همراه نشد؛ چراکه موج تازه رونق سهام مرتبط با هوش مصنوعی، نگرانی‌ها درباره تشدید بحران انرژی را تا حد زیادی تحت‌الشعاع قرار داد. با این حال، افزایش انتظارات تورمی قابل توجه بوده است و حتی با فروکش کردن بخشی از بدترین سناریوها، شاخص‌های کلیدی مانند نرخ سر‌به‌سر اوراق 10 ساله آمریکا همچنان بالاتر از سطوح پیش از جنگ قرار دارند. به نظر می‌رسد سرمایه‌گذاران از این موضوع دلگرم شده‌اند که انتظارات تورمی در سطح جهانی هنوز فاصله قابل توجهی با اوج‌های ثبت‌شده پس از حمله روسیه به اوکراین دارند. اما این خطر وجود دارد که بازارها ریسک واقعی تبدیل شدن بحران فعلی انرژی به شدیدترین بحران تاریخ را دست‌کم گرفته باشند. نکته مهم آن است که رشد اخیر بازارها بیش از آنکه بر پایه یک توافق واقعی میان آمریکا و ایران باشد، بر موجی از امید و خوش‌بینی استوار شده است. اگرچه درست است که لحن دونالد ترامپ بیشتر نشان‌دهنده تمایل او به خروج از درگیری است تا تشدید آن، اما ساختار رهبری در تهران (به تعبیر خود ترامپ) «شکاف‌خورده‌تر» شده است. افزون بر این، ایرانی‌ها به‌عنوان مذاکره‌کنندگانی سرسخت شناخته می‌شوند؛ بنابراین حتی اگر دو طرف بتوانند بر سر چارچوبی برای یک توافق بلندمدت (شامل محدودیت‌هایی بر غنی‌سازی هسته‌ای) به تفاهم برسند، خطر بازگشت تنش‌ها همچنان بسیار بالا خواهد بود؛ به‌ویژه در شرایطی که رقابت بر سر کنترل تنگه هرمز ادامه دارد و اسرائیل نیز بارها آتش‌بس خود با حزب‌الله را نقض کرده است. حتی در بهترین سناریو، یعنی بازگشایی سریع تنگه هرمز، احتمال آن وجود دارد که کمبود انرژی پیش از بهبود، در کوتاه‌مدت تشدید شود؛ چراکه بازگشت جریان عادی نفت و گاز خاورمیانه احتمالاً ماه‌ها زمان خواهد برد. با این حال، به نظر می‌رسد مذاکرات ایران در هفته آینده تا حدی به حاشیه رانده شود؛ زیرا دونالد ترامپ برای دیدار با شی جین‌پینگ راهی چین خواهد شد؛ نشستی که انتظار می‌رود محور اصلی آن مسائل تجاری باشد. آیا گزارش تورم آمریکا واقعاً برای بازارها اهمیت خواهد داشت؟ سرمایه‌گذاران هم‌زمان با عقب‌نشینی قیمت نفت، بخشی از انتظارات خود برای افزایش نرخ بهره توسط بانک‌های مرکزی بزرگ را کاهش داده‌اند و در مورد فدرال رزرو، انتظارات بار دیگر از سناریوی افزایش نرخ بهره به سمت کاهش نرخ‌ها تغییر جهت داده است. اما شرایط سیال و غیرقابل پیش‌بینی خاورمیانه باعث شده واکنش بازار به داده‌های پیش‌روی آمریکا؛ به‌ویژه گزارش تورم مصرف‌کننده (شاخص CPI) در روز سه‌شنبه، بیش از هر چیز به روند مذاکرات صلح یا احتمال صدور دستور حملات جدید علیه ایران از سوی ترامپ وابسته باشد. تشدید دوباره تنش‌ها می‌تواند حساسیت سرمایه‌گذاران به داده‌های تورمی بالاتر از انتظار را افزایش دهد، در حالی که پیشرفت در مذاکرات، این حساسیت را کاهش خواهد داد؛ چراکه در آن صورت، هرگونه جهش تورمی بیشتر موقتی تلقی می‌شود. تورم سرفصل آمریکا در ماه مارس به 3.3 درصد سالانه رسید و احتمالاً در آوریل نیز شتاب بیشتری گرفته است. برآورد «Nowcast» فدرال رزرو کلیولند نشان می‌دهد این نرخ ممکن است به 3.6 درصد سالانه افزایش یافته باشد، در حالی که تورم هسته‌ای (Core CPI) احتمالاً بدون تغییر در سطح 2.6 درصد باقی مانده است. داده‌های تورم تولیدکننده (PPI) برای همان ماه نیز یک روز بعد، در چهارشنبه، منتشر خواهد شد. گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی می‌کند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسک‌پذیری در بازارها تحت فشار قرار خواهد گرفت؛ چراکه انتظارات کاهش نرخ بهره فدرال رزرو آسیب می‌بیند و برنامه فشرده حراج اوراق خزانه‌داری آمریکا در هفته آینده نیز می‌تواند هرگونه جهش در بازدهی اوراق را تشدید کند. بازارها در انتظار تأیید نهایی کوین وارش در هفته آینده، مسیر سیاست پولی فدرال رزرو علاوه بر داده‌های اقتصادی، تحت تأثیر اظهارات احتمالی کوین وارش (نامزد ریاست فدرال رزرو) نیز قرار خواهد گرفت؛ فردی که به نظر می‌رسد سرانجام روز دوشنبه و تنها چند روز پیش از پایان رسمی دوره جروم پاول در 15 مه، از سوی سنای آمریکا تأیید شود. “ «سرمایه‌گذاران تا حد زیادی از معرفی وارش استقبال کرده‌اند، زیرا انتظار می‌رود او بر ضرورت کاهش بیشتر نرخ‌های بهره تأکید کند. با این حال، هرگونه اشاره صریح به نوع اصلاحاتی که در ذهن دارد، می‌تواند بازارها را نگران و محتاط کند.» محمد زمانی در همین حال، داده‌های خرده‌فروشی ماه آوریل که روز پنج‌شنبه منتشر می‌شود نیز اهمیت ویژه‌ای خواهد داشت؛ به‌خصوص در شرایطی که نگرانی‌هایی درباره توان تاب‌آوری مصرف‌کنندگان آمریکایی در برابر افزایش قیمت بنزین شکل گرفته است. سایر داده‌های مهم هفته شامل آمار فروش خانه‌های موجود در روز دوشنبه، و شاخص تولیدی امپایر استیت همراه با داده‌های تولید صنعتی در روز جمعه خواهند بود. تاب‌آوری دلار در برابر مداخله ارزی ژاپن محک می‌خورد افت دلار آمریکا در پی خوش‌بینی‌ها نسبت به پایان درگیری ایران، نسبتاً محدود بوده است و اگر مداخله ارزی دولت ژاپن در حمایت از ین نبود، این کاهش حتی کمتر هم می‌شد. با این حال، هرچند انتظارات افزایش نرخ بهره فدرال رزرو کاهش یافته، اما ازسرگیری روند صعودی دلار در سال 2026 نیز فعلاً محتمل به نظر نمی‌رسد؛ چراکه گمان می‌رود مقامات ژاپنی پس از مداخله 30 آوریل همچنان به‌طور فعال در بازار ارز حضور داشته باشند. در کوتاه‌مدت، بهترین سناریوی ین می‌تواند تلاش برای حرکت به سمت محدوده 152 در برابر دلار باشد؛ سطحی که دو بار در اوایل امسال به‌عنوان مقاومت عمل کرده بود. چنین حرکتی می‌تواند از انتشار خلاصه دیدگاه‌های نشست آوریل بانک مرکزی ژاپن در روز سه‌شنبه حمایت بگیرد. در آن نشست، سه عضو با تصمیم نهایی مخالفت کردند و صداهای انقباضی در بانک مرکزی ژاپن بلندتر شد. اگر این گزارش نشان دهد سایر اعضای هیئت‌مدیره نیز به‌زودی به حامیان افزایش قریب‌الوقوع نرخ بهره خواهند پیوست، ین می‌تواند علاوه بر حمایت ناشی از خریدهای بانک مرکزی، از سمت تقاضای بازار نیز تقویت شود. معامله‌گران صعودی پوند با احتیاط حرکت می‌کنند برای پوند، که بازگشت آن در برابر دلار تحت تأثیر ریسک‌های رکود تورمی محدود شده است؛ حتی در شرایطی که بانک مرکزی انگلستان زمینه را برای افزایش نرخ بهره در تابستان فراهم می‌کند، تحولات ژئوپلیتیکی همچنان از نزدیک دنبال می‌شود تا زمان‌بندی و ابعاد هرگونه سیاست انقباضی مشخص‌تر شود. برآورد اولیه رشد تولید ناخالص داخلی (GDP) بریتانیا در سه‌ماهه نخست که هفته آینده منتشر می‌شود، احتمالاً در سایه اخبار مربوط به ایران قرار خواهد گرفت، اما با این حال اهمیت زیادی خواهد داشت؛ به‌ویژه داده ماهانه مارس، که می‌تواند نشان دهد آغاز جنگ ایران چه اثری بر اقتصاد بریتانیا گذاشته است. این داده‌ها روز پنج‌شنبه منتشر خواهند شد و هم‌زمان، جزئیات رشد بخش‌های مختلف اقتصادی برای کل سه‌ماهه و ماه مارس نیز ارائه می‌شود. درخشش دلار نیوزیلند در حالی که یورو عقب مانده است داستان برای یورو نیز تا حد زیادی مشابه پوند است؛ با این تفاوت که روند بازیابی یورو حتی کندتر بوده و این ارز همچنان پایین‌تر از اوج اواسط آوریل معامله می‌شود. حذف انتظارات مربوط به تقریباً یک افزایش کامل 25 واحد پایه‌ای نرخ بهره از سناریوی پایان سال بانک مرکزی اروپا (ECB)، پس از کاهش تنش‌های خاورمیانه، احتمالاً عامل اصلی عملکرد ضعیف‌تر یورو بوده است. در تقویم اقتصادی اروپا، داده‌های اشتغال فصلی و دومین برآورد رشد تولید ناخالص داخلی سه‌ماهه نخست که هر دو روز چهارشنبه منتشر می‌شوند، در کنار شاخص احساسات اقتصادی ZEW آلمان در روز سه‌شنبه، مهم‌ترین رویدادها به شمار می‌روند؛ هرچند بعید است تأثیر قابل توجهی بر یورو داشته باشند. طبق بررسی‌های یوتوتایمز، در سایر نقاط جهان نیز، انتظار می‌رود چین روز دوشنبه افزایش قابل توجهی را هم در شاخص تورم مصرف‌کننده (CPI) و هم در شاخص قیمت تولیدکننده (PPI) گزارش کند؛ چراکه اثر افزایش قیمت انرژی در ماه آوریل نمایان شده است. در روز چهارشنبه نیز داده‌های رشد دستمزدهای فصلی در استرالیا با دقت دنبال خواهد شد تا سرنخ‌هایی درباره احتمال چهارمین افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) ارائه کند. هم‌زمان در نیوزیلند، نظرسنجی انتظارات تورمی فصلی بانک مرکزی نیوزیلند (RBNZ) می‌تواند در صورتی که افزایش انتظارات تورمی را نشان دهد، به ادامه رالی قدرتمند یک‌ماهه دلار نیوزیلند در برابر دلار آمریکا کمک کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش فارکس امروز: هرمز دوباره بازار فارکس را به هم ریخت

پس از وقوع درگیری‌های نظامی محدود در تنگه هرمز و ازسرگیری برنامه اسکورت نظامی آمریکا؛ خوش‌بینی بازارها بار دیگر در حال کمرنگ شدن است همچنان امیدی وجود دارد که پیش از نشست ۱۴ تا ۱۵ مه آمریکا و چین توافقی حاصل شود، اما در این مرحله، ریسک برای جفت‌ارزهای دلاری کاملاً دوگانه و صفر و یکی (باینری) شده است. انتظار می‌رود داده‌های اشتغال آمریکا قوی باشد، اما احتمالاً نمی‌تواند اخبار خلیج فارس را تحت‌الشعاع قرار دهد. این مقاله توسط موسسه ING منتشر شده و توسط یوتوتایمز برای مخاطبان تهیه شده است در یک نگاه تنش‌های هرمز — درگیری‌های محدود و بازگشت اسکورت نظامی آمریکا خوش‌بینی بازارها را از بین برده و ریسک‌ها را دوباره بالا برده است. قدرت‌گیری دوباره دلار — با کمرنگ‌شدن احتمال توافق آمریکا–ایران، دلار تقویت شده و سناریوی بازار کاملاً دوگانه شده است. داده‌های اشتغال کم‌اثر — آمار NFP احتمالاً قوی است اما در فضای ژئوپلیتیکی فعلی نمی‌تواند مسیر دلار را تعیین کند. فشار سیاسی بر اروپا و بریتانیا — یورو زیر سایه تهدید تعرفه‌ای و پوند تحت تأثیر نتایج انتخاباتی و تنش‌های داخلی حزب کارگر تضعیف شده است. دلار آمریکا (USD) | بازگشت دلار با افزایش ریسک تشدید تنش دلار پس از فروکش کردن خوش‌بینی نسبت به توافق قریب‌الوقوع آمریکا و ایران، دوباره تقویت شده است. آمریکا حملاتی را در منطقه تنگه هرمز انجام داد و ایران نیز پس از ادعای نقض آتش‌بس از سوی آمریکا، به سمت چند ناوشکن آمریکایی موشک شلیک کرد. آمریکا تأکید کرده که به دنبال تشدید تنش نیست، اما این خبر برای بازاری که تقریباً به‌طور کامل روی حل‌وفصل بحران حساب باز کرده بود، نگران‌کننده است. وال‌استریت ژورنال نیز گزارش داد آمریکا آماده است از همین هفته برنامه اسکورت نظامی در هرمز (Project Freedom) را دوباره آغاز کند؛ آن هم پس از آنکه عربستان سعودی و کویت محدودیت‌های دسترسی به حریم هوایی را لغو کردند. به نظر می‌رسد همین موضوع باعث شده بود ترامپ اوایل این هفته این پروژه را متوقف کند؛ اقدامی که بازارها آن را به‌عنوان عاملی برای افزایش فشار بر آمریکا جهت دستیابی به توافق تفسیر کرده بودند. اگر مشخص شود خوش‌بینی اخیر نسبت به توافق آمریکا و ایران اشتباه بوده، نه‌تنها دلار فضای زیادی برای بازیابی و رشد دارد، بلکه احتمال زیادی وجود دارد که سرمایه‌گذاران محتاط‌تر شوند و بدون پیشرفت ملموس در مذاکرات، دیگر به این شدت وارد معاملات کاهش تنش نشوند. تنها امید معامله‌گران ریسک‌پذیر این است که چین در آستانه نشست ترامپ-شی جین‌پینگ در ۱۴ تا ۱۵ مه، فشار بیشتری بر آمریکا وارد کند تا نوعی توافق در خلیج فارس حاصل شود. از اینجا به بعد چشم‌انداز دلار کاملاً دو سناریویی به نظر می‌رسد؛ با این تفاوت که واکنش بازار سهام همچنان احتمالاً اثر بیشتری از نوسانات نفت بر شاخص دلار (DXY) خواهد داشت. داده‌های اشتغال آمریکا؛ مهم اما نه تعیین‌کننده امروز آمریکا آمار اشتغال ماه آوریل را منتشر می‌کند. پیش‌بینی اقتصاددانان ING برای حقوق و دستمزد غیرکشاورزی (NFP) حدود ۵۰ هزار شغل است که اندکی پایین‌تر از اجماع بازار در سطح ۶۵ هزار قرار دارد. انتظار می‌رود نرخ بیکاری بدون تغییر و در سطح ۴.۳ درصد باقی بماند. با توجه به شرایط ضعیف ژئوپلیتیکی و جهش قیمت بنزین، این ارقام همچنان داده‌های نسبتاً قدرتمندی محسوب می‌شوند. با این حال، رشد اشتغال عمدتاً محدود به بخش‌های سلامت و خدمات اجتماعی و همچنین تفریح و مهمان‌داری بوده، در حالی که سایر بخش‌های اقتصاد شاهد کاهش اشتغال هستند. به همین دلیل، بعید است بازارها صرفاً بر اساس این داده‌ها موضعی هاوکیش‌تر نسبت به فدرال رزرو اتخاذ کنند. هفته گذشته نیز کریس والر، عضو فدرال رزرو، بازار کار را ضعیف توصیف کرد و گفت رشد نیروی کار احتمالاً «نزدیک به صفر» است. در نهایت، در مقطع فعلی اخبار خلیج فارس برای قیمت‌گذاری فدرال رزرو و مسیر دلار مهم‌تر از داده‌های اشتغال هستند. یورو (EUR) | بازگشت تهدید تعرفه‌ای یورو روز گذشته در برابر سایر ارزها عملکرد نسبتاً خوبی داشت، هرچند مقداری در برابر دلار عقب نشست. احتمالاً دلیل این موضوع آن است که اثر اخبار بیشتر در افت بازارهای سهام دیده شد تا جهش قابل‌توجه قیمت نفت؛ مسئله‌ای که باعث شد ارزهای کم‌نقدشونده و وابسته به کالاها عملکرد ضعیف‌تری داشته باشند. تنها کرون نروژ (NOK) توانست اندکی بهتر از دلار عمل کند که آن هم کاملاً ناشی از افزایش نرخ بهره بانک مرکزی نروژ بود. به نظر نمی‌رسد یورو از اولتیماتوم ۴ جولای ترامپ به اتحادیه اروپا برای تصویب توافق تجاری آسیب دیده باشد؛ ترامپ تهدید کرده در غیر این صورت تعرفه‌ها را افزایش خواهد داد. این واکنش قابل درک است، زیرا در شرایط نوسانات ژئوپلیتیکی فعلی، بازارها عملاً نمی‌توانند ریسکی مربوط به دو ماه آینده را قیمت‌گذاری کنند. با این حال، از نگاه ING این موضوع یادآوری می‌کند که اگر بحران فعلی حل شود، احتمالاً جنگ تجاری دوباره به دستور کار ترامپ بازمی‌گردد؛ به‌ویژه در قبال USMCA و اتحادیه اروپا. ING همچنان معتقد است توافق صلح و بازگشایی هرمز می‌تواند EURUSD را به بالای 1.1800 برساند. اما ریسک‌ها در این مرحله کاملاً دوگانه هستند؛ حتی بدون تشدید مجدد نظامی، شکست دوباره مذاکرات می‌تواند EURUSD را به زیر 1.1700 بازگرداند. پوند انگلستان (GBP)| پوند آسیب‌پذیر در برابر تبعات انتخابات محلی حزب حاکم کارگر بریتانیا با شروع اعلام نتایج انتخابات شوراها، متحمل شکست‌های سنگین شده است. بسیاری از مناطق هنوز نتایج خود را اعلام نکرده‌اند؛ از جمله انتخابات مهم پارلمانی اسکاتلند و ولز. برخی چهره‌های حزب کارگر از همین صبح خواستار کناره‌گیری استارمر، نخست‌وزیر بریتانیا، شده‌اند. سرمایه‌گذاران با دقت تحولات کابینه را زیر نظر خواهند داشت تا نشانه‌هایی از فشار سیاسی یا حتی استعفاها را رصد کنند؛ چراکه بازارها در حال ارزیابی احتمال افزایش استقراض دولت در ادامه سال تحت سناریوهای مختلف رهبری هستند. پوند روز گذشته حتی پیش از انتشار نتایج اولیه نیز تضعیف شده بود که عمدتاً ناشی از افت ریسک‌پذیری بود. با این حال، احتمالاً بخشی از موقعیت‌گیری نزولی مرتبط با سیاست نیز در این حرکت نقش داشته است. جفت ارز EURGBP صبح امروز تغییر چندانی نداشته، اما با توجه به اینکه پیش از انتخابات هیچ پریمیوم ریسک سیاسی خاصی در بازار قیمت‌گذاری نشده بود، ریسک صعودی این جفت‌ارز همچنان پابرجاست.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تایمز: نگرانی از شکاف داخلی؛ استارمر باید سناریوی خروج را بررسی کند

روزنامه The Times گزارش داده است که شماری از اعضای ارشد حزب کارگر از استارمر، نخست‌وزیر بریتانیا، خواسته‌اند برای جلوگیری از یک بحران داخلی گسترده، گزینه‌ٔ استعفای احتمالی را بررسی و برای آن برنامه‌ریزی کند. این نگرانی‌ها پس از نتایج ضعیف انتخابات اخیر و افزایش تنش‌های درون‌حزبی مطرح شده است. در همین حال، استارمر در واکنش به نتایج اولیه انتخابات، این نتایج را «بسیار سخت» توصیف کرده و تأکید کرده که دولت با شرایط چالش‌برانگیزی روبه‌روست. به گزارش GB News، او در پاسخ به پرسشی درباره آینده سیاسی خود، نشانه‌هایی از ادامه مسیر و عدم کناره‌گیری بروز داده و گفته است که قصد دارد «به کار خود ادامه دهد». تحلیلگران می‌گویند اختلاف‌نظرها درباره آینده رهبری حزب کارگر در حال افزایش است و روزهای پیش‌رو برای استارمر و حزب او تعیین‌کننده خواهد بود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

فروش TSMC در آوریل ۱۷.۵٪ رشد کرد؛ تقاضای تراشه‌های AI ادامه دارد

شرکت TSMC، بزرگ‌ترین تولیدکننده تراشه جهان، اعلام کرد که فروش ماه آوریل آن به ۴۱۰.۷۳ میلیارد دلار تایوان (NT) رسیده است؛ رقمی که ۱۷.۵ درصد بیشتر از مدت مشابه سال گذشته است. بر اساس گزارش شرکت، فروش تجمعی از ابتدای سال تا پایان آوریل به ۱.۵۴ تریلیون دلار تایوان رسیده که نسبت به سال گذشته ۲۹.۹ درصد رشد نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

انتخابات محلی انگلستان؛ تغییر موازنه قدرت در نتایج اولیه

نتایج اولیه منتشرشده از انتخابات شوراهای محلی انگلستان نشان می‌دهد که حزب Reform UK با یک جهش کم‌سابقه، تاکنون ۲۳۵ کرسی به دست آورده و بیشترین رشد را در میان احزاب ثبت کرده است. در مقابل، حزب کارگر با از دست دادن ۱۷۱ کرسی یکی از بزرگ‌ترین افت‌های خود در انتخابات محلی سال‌های اخیر را تجربه می‌کند. حزب محافظه‌کار نیز با ۷۸ کرسی کمتر نسبت به دوره قبل، همچنان در مسیر نزولی قرار دارد. لیبرال‌دموکرات‌ها و حزب سبز عملکردی مثبت داشته‌اند و به‌ترتیب ۴ و ۲۵ کرسی به دست آورده‌اند. مستقل‌ها نیز ۱۰ کرسی از دست داده‌اند. این نتایج تنها مربوط به ۲۸ شورای محلی از مجموع ۱۳۶ شورا است و هنوز نمی‌توان تصویری قطعی از نتیجه نهایی ارائه داد، اما روند اولیه نشان می‌دهد که فضای سیاسی محلی در انگلستان در حال تغییر جدی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فشار تقاضای هوش مصنوعی بر شبکه برق آمریکا؛ لزوم بازطراحی ساختار برای جلوگیری از کمبود انرژی و افزایش هزینه‌ها

افزایش چشمگیر تقاضای برق از سوی دیتاسنترها و توسعه هوش مصنوعی، شبکه برق ایالات متحده را تحت فشار بی‌سابقه‌ای قرار داده است. دیوید میلز، مدیرعامل PJM Interconnection که مدیریت شبکه برق ۶۷ میلیون نفر در ۱۳ ایالت آمریکا را بر عهده دارد، هشدار داد که این ساختار دیگر پاسخگوی نیازهای فعلی نیست و نیازمند بازطراحی اساسی است. میلز در نامه‌ای به ذی‌نفعان تأکید کرد که سیستم کنونی با طراحی فعلی خود، نمی‌تواند همزمان تأمین انرژی کافی را تضمین کرده و خانوارها را در برابر افزایش هزینه‌ها محافظت کند. وی با بیان اینکه «وضعیت کنونی قابل تحمل نیست»، به نقص‌های ساختاری عمیق‌تری در این شبکه از جمله افزایش قیمت‌ها، محدودیت حاشیه ذخیره برق و سیگنال‌های ضعیف سرمایه‌گذاری اشاره کرد. این شبکه ارتباطی در حال حاضر با فشارهای متعددی روبه‌رو است؛ از جمله احتمال وقوع کمبود برق در اوایل سال آینده میلادی و ابهامات مرتبط با شرکت‌های بزرگ تأمین‌کننده خدمات شهری مانند امریکن الکتریک پاور. در همین حال، صورت‌حساب‌های برق در سراسر این منطقه با رشد شدیدی همراه بوده است؛ به طوری که طی پنج سال گذشته، هزینه‌های برق در ایالت مریلند ۵۱ درصد و در ایالت ایلینوی ۴۱ درصد افزایش یافته است. مدیرعامل PJM در پایان هشدار داد که این منطقه برای اقدام عملی تنها «چند سال و نه چند دهه» فرصت دارد. وی بر ضرورت تدوین قوانین معتبر و باثبات در بازار تأکید کرد تا از این طریق، اعتماد در میان شرکت‌های خدماتی، سرمایه‌گذاران و مصرف‌کنندگان مجدداً احیا شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خوش‌بینی به توافق ایران و آمریکا، بازارهای جهانی را سبزپوش کرد

سرمایه‌گذاران با استقبال از خبر «پیشرفت بزرگ» در مذاکرات آمریکا و ایران، به خرید دارایی‌های ریسکی و فروش دلار روی آورده‌اند. این واکنش، فاصله زیادی با دیدگاه قبلی بازار دارد که معتقد بود بازار نفت به نقطه‌ای بحرانی نزدیک شده و ممکن است جهشی غیرخطی در قیمت نفت خام ایجاد شود. هنوز برای اعلام پایان بحران زود است، اما دلار آمریکا فعلاً می‌تواند به افت بیشتر ادامه دهد. تصویر کلی دستیابی به یک توافق صلح دائمی میان آمریکا و ایران همچنان بسیار نامطمئن است و انتظار می‌رود نفت همچنان نوسانات بالایی داشته باشد. این مقاله توسط موسسه ING منتشر شده است و توسط یوتوتایمز برای مخاطبان تهیه شده است. در یک نگاه بازگشت ریسک‌پذیری به بازارها نفت همچنان پرنوسان و حساس به داده‌ها فشار فروش بر دلار و تقویت ارزهای نوظهور اروپا و بریتانیا زیر ذره‌بین داده‌ها دلار آمریکا: ریسک‌پذیری بالا، دلار تحت فشار به نظر می‌رسد سرمایه‌گذاران بازار سهام همچنان آماده تزریق سرمایه هستند و به اخبار مثبت از خلیج فارس واکنش سریع نشان می‌دهند. واکنش بازار به توقف «پروژه آزادی» تا حدی اغراق‌آمیز به نظر می‌رسد، اما توجه‌ها همچنین به دیپلماسی رفت‌وبرگشتی اخیر ایران معطوف شده؛ جایی که وزیر خارجه ایران طی روزهای اخیر به روسیه و چین سفر کرده است. سناریوی خوش‌بینانه بازار این است که ترامپ می‌خواهد پیش از دیدار با شی جین‌پینگ در تاریخ ۱۴ تا ۱۵ مه، به توافقی با ایران دست یابد و چین نیز احتمالاً در حال اعمال فشار بر ایران است. با این حال، احتمال دستیابی به یک توافق صلح دائمی همچنان بسیار نامشخص است و نفت احتمالاً در وضعیت نوسانی باقی می‌ماند. تمرکز بازار انرژی اکنون بر این است که آیا طی ماه آینده یک «نقطه بحرانی» در عرضه شکل می‌گیرد یا نه؛ سناریویی که در آن ذخایر نفتی آن‌قدر کاهش می‌یابد که رقابت شدیدی برای منابع محدودتر ایجاد شود. این وضعیت می‌تواند باعث جهشی غیرخطی در قیمت نفت شود. به همین دلیل، توجه امروز بازار به انتشار گزارش هفتگی ذخایر نفت خام آمریکا توسط اداره اطلاعات انرژی آمریکا (EIA) در ساعت 16:30 به وقت اروپای مرکزی معطوف است. بازار انتظار کاهش ۲.۴ میلیون بشکه‌ای را دارد؛ آن هم پس از افت ۶.۲ میلیون بشکه‌ای هفته گذشته. هرگونه کاهش بسیار بیشتر از انتظار می‌تواند دوباره نفت را به شدت صعودی کند. با این وجود، موج خوش‌بینی نسبت به توافق صلح باعث بازگشت سرمایه به بازار سهام شده است؛ حرکتی که عمدتاً ناشی از این باور بنیادی است که سرمایه‌گذاری عظیم در حوزه هوش مصنوعی و فناوری ادامه خواهد یافت. بازارهای آسیایی نیز عملکرد خوبی داشتند. شاخص کاسپی کره جنوبی عملکردی برجسته داشت؛ زیرا اخبار مربوط به افزایش دسترسی سرمایه‌گذاران خارجی به بازار سهام محلی، کوسپی را ۷ درصد بالا برد و از وون کره حمایت کرد. سهام چین نیز عملکرد مطلوبی داشته و انتشار بهتر از انتظار شاخص PMI ماه آوریل باعث شده USDCNY به پایین‌ترین سطح سال، نزدیک 6.81، برسد. بهبود فضای بازارهای نوظهور معمولاً به ضرر دلار تمام می‌شود؛ همان‌طور که در ژانویه و فوریه نیز شاهد آن بودیم، زمانی که ورود سرمایه به بازارهای نوظهور شدت گرفته بود. داده‌های جریان سرمایه ETF نشان می‌دهد سرمایه‌گذاران نه‌تنها ورود سرمایه به بازارهای نوظهور را متوقف نکرده‌اند، بلکه پس از بحران خلیج فارس نیز آن را معکوس نکرده‌اند؛ موضوعی که نشانه‌ای از اعتماد سرمایه‌گذاران تلقی می‌شود. در کنار این موارد، احتمال مداخله مجدد بانک مرکزی ژاپن برای فروش دلار در معاملات ابتدایی اروپا نیز باعث شده دلار با فشار فروش آغاز به کار کند. اینکه دلار امروز افت بیشتری داشته باشد یا نه، بستگی به مسیر قیمت نفت (اخبار و داده‌های ذخایر) و همچنین انتشار گزارش اشتغال ماهانه ADP آمریکا دارد. بازار انتظار رشد 120 هزار واحدی اشتغال در آوریل را دارد و هرگونه عدد ضعیف‌تر می‌تواند فشار بیشتری بر دلار وارد کند.   با توجه به عدم قطعیت‌های خلیج فارس، فروش تهاجمی دلار در سطوح فعلی همچنان پرریسک به نظر می‌رسد و محدوده حمایتی 97.65 تا 97.75 در شاخص DXY احتمالاً دوباره حفظ خواهد شد. با این حال، جریان کلی بازار همچنان به نفع دارایی‌های ریسکی و به ضرر دلار است. یورو: عملکرد ضعیف‌تر از انتظار بررسی عملکرد یورو در کراس‌هایی مانند EURGBP و EURCHF نشان می‌دهد یورو نسبتاً ضعیف ظاهر شده است. داده‌های اقتصادی منطقه یورو طی دو ماه گذشته کمتر از انتظارات بوده‌اند؛ مسئله‌ای که عمدتاً ناشی از فشار قیمت‌های بالای انرژی است. با این حال، فضای ریسک‌پذیر بازار و این باور که بانک مرکزی اروپا در ژوئن یک افزایش نرخ بهره احتیاطی انجام خواهد داد، اندکی از EURUSD حمایت کرده است. با توجه به انتظارات تورمی بالا — از جمله نرخ 3.03 درصدی استخراج‌شده از سوآپ تورمی دوساله — یورو نیاز دارد که بانک مرکزی اروپا واقعاً این افزایش نرخ را اجرا کند. عدم انجام این کار و کاهش نرخ‌های بهره واقعی می‌تواند به یورو آسیب بزند. امروز، جدا از تحولات خلیج فارس و بازار انرژی، تمرکز بازار بر شاخص ردیاب دستمزد ECB و داده‌های PPI آوریل خواهد بود. در آخرین گزارش، رشد دستمزدها برای سه‌ماهه چهارم 2026 معادل 2.6 درصد پیش‌بینی شده بود. هرگونه افزایش در این شاخص می‌تواند برای یورو مثبت باشد، زیرا احتمال افزایش نرخ بهره را تقویت می‌کند. با این حال، تحلیلگران معتقدند EURUSD لزوماً نیازی ندارد فعلاً به بالای 1.18 برسد و حتی بازگشت به محدوده 1.1700 نیز دور از ذهن نیست. پوند: معمای استرلینگ این هفته توجه زیادی به بازار اوراق قرضه بریتانیا جلب شده؛ جایی که بازده اوراق گیلت (Gilt) پیش از انتخابات محلی روز پنجشنبه به بالاترین سطوح چندساله رسیده است. تیم استراتژی نرخ بهره معتقد است فروش گسترده Giltها الزاماً ناشی از انتخابات محلی نیست، زیرا اختلاف بازده Gilt با سوآپ‌های پوندی نسبتاً باثبات مانده است. این موضوع می‌تواند توضیح دهد چرا استرلینگ با وجود فشار فروش در بازار اوراق، همچنان عملکرد خوبی داشته است. اگر این تحلیل درست باشد، هم اوراق Gilt و هم پوند ممکن است در صورت ایجاد چالش جدی برای رهبری حزب کارگر بریتانیا پس از انتخابات محلی، با ریسک نزولی مواجه شوند. در حال حاضر، EURGBP در محدوده حمایتی 0.8600 تا 0.8610 از حمایت خوبی برخوردار است و انتظار می‌رود این سطح حفظ شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

فایننشال‌تایمز: FBS درباره آسیب‌پذیری‌های اعتبارات خصوصی هشدار داد

به گزارش فایننشال‌تایمز، هیئت ثبات مالی (FSB) نسبت به ریسک‌های فزاینده در بازار اعتبارات خصوصی هشدار داده است. این نهاد بین‌المللی که وظیفه نظارت بر ثبات مالی جهانی را بر عهده دارد، اعلام کرده رشد سریع بخش اعتبارات خصوصی — شامل وام‌های خارج از سیستم بانکی سنتی — می‌تواند منشأ ریسک‌های سیستمی جدید برای بازارهای جهانی باشد. هیئت ثبات مالی تأکید کرده که شفافیت پایین، تمرکز بالای سرمایه در صندوق‌های خصوصی و استفاده گسترده از اهرم مالی ممکن است در شرایط فشار بازار، به انتقال ریسک به بخش‌های دیگر سیستم مالی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دیپ‌سیک در آستانه ارزش‌گذاری ۴۵ میلیارد دلاری؛ «صندوق بزرگ» چین وارد می‌شود

به گزارش فایننشال‌تایمز، شرکت دیپ‌سیک — یکی از استارتاپ‌های پیشرو هوش مصنوعی در چین — در آستانه دستیابی به ارزش‌گذاری حدود ۴۵ میلیارد دلاری قرار دارد. طبق این گزارش، «صندوق بزرگ چین» که صندوق راهبردی دولت چین برای حمایت از صنایع نیمه‌هادی و فناوری‌های پیشرفته است، در حال رهبری مذاکرات سرمایه‌گذاری در این شرکت است. دیپ‌سیک طی ماه‌های اخیر به‌دلیل توسعه مدل‌های هوش مصنوعی بومی و رقابت مستقیم با شرکت‌های آمریکایی و چینی مطرح، توجه سرمایه‌گذاران دولتی و خصوصی را به خود جلب کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بیلی، رئيس بانک مرکزی انگلستان: باید مراقب ریسک‌های اعتبارات خصوصی باشیم

به گزارش فایننشال‌تایمز، اندرو بیلی، رئیس بانک انگلستان، هشدار داد که سیاست‌گذاران و نهادهای نظارتی باید نسبت به ریسک‌های رو‌به‌افزایش در بازار اعتبارات خصوصی هوشیار باشند. او تأکید کرد که رشد سریع این بخش و نقش فزاینده آن در تأمین مالی، نیازمند نظارت دقیق‌تر است تا از انتقال ریسک به سیستم مالی جلوگیری شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بررسی طرح نظارت دولت ترامپ بر مدل‌های جدید هوش مصنوعی پیش از انتشار عمومی

بر اساس گزارش نیویورک تایمز، دولت ترامپ که پیش از این رویکردی عدم مداخله‌جویانه در قبال هوش مصنوعی داشت، اکنون در حال بررسی اعمال نظارت و ارزیابی مدل‌های هوش مصنوعی پیش از قرار گرفتن آن‌ها در دسترس عموم است. به گفته مقامات آمریکایی و افراد مطلع از این بررسی‌ها، دونالد ترامپ که پیش‌تر مروج رویکردی آزادانه در قبال هوش مصنوعی بود و به شرکت‌های سیلیکون‌ولی برای توسعه و عرضه این فناوری آزادی عمل کامل داده بود، اکنون در حال ارزیابی طرحی برای معرفی نظارت‌های دولتی بر مدل‌های جدید هوش مصنوعی است. این مقامات که به دلیل حساسیت موضوع نخواستند نامشان فاش شود، اعلام کردند که دولت در حال بحث بر روی یک فرمان اجرایی جهت ایجاد یک «کارگروه هوش مصنوعی» است. این کارگروه قرار است مدیران ارشد فناوری و مقامات دولتی را گرد هم آورد تا رویه‌های نظارتی احتمالی را ارزیابی کنند. در میان برنامه‌های بالقوه این کارگروه، ایجاد یک فرآیند رسمی بازبینی دولتی برای مدل‌های جدید هوش مصنوعی نیز در نظر گرفته شده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پنتاگون به سراغ هوش مصنوعی انویدیا و مایکروسافت رفت

  گزارش‌ها حاکی است که پنتاگون قصد دارد استفاده از فناوری‌های هوش مصنوعی شرکت‌های انویدیا (Nvidia) و مایکروسافت را در شبکه‌های محرمانه و طبقه‌بندی‌شده خود گسترش دهد. بر اساس این گزارش، وزارت دفاع آمریکا همچنین توافق‌های جدیدی با AWS و Reflection AI برای توسعه زیرساخت‌های هوش مصنوعی در محیط‌های امنیتی امضا کرده است. این اقدام بخشی از برنامه گسترده‌تر پنتاگون برای تقویت توان پردازشی، تحلیل داده و خودکارسازی عملیات در شبکه‌های حساس دفاعی به شمار می‌رود؛ شبکه‌هایی که نیازمند استانداردهای امنیتی بسیار بالا هستند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش میلیاردی دلار توسط ژاپن آغاز شد؟

  عبور USDJPY از سطح ۱۶۰ بار دیگر مقام‌های ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که می‌تواند شروع یک دوره طولانی‌تر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار می‌تواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسک‌های ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچک‌تر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده می‌کند؛ به‌ویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کم‌حجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفت‌ارز دو ماه بعد دوباره سقف‌های جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ می‌تواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمت‌های بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره می‌کند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانه‌زنی‌ها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید می‌کند که نشانه‌ای از کاهش تنش‌های ژئوپلیتیکی مشاهده نمی‌شود و مقامات ایرانی نشانه‌ای از عقب‌نشینی نشان نداده‌اند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیت‌های اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر می‌رسد. تمرکز بازار بر داده‌های آمریکا بازار امروز دو رویداد کلیدی را دنبال می‌کند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص می‌تواند تصویر تازه‌ای از وضعیت فعالیت‌های تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی می‌کند. انتظار می‌رود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث می‌شود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را به‌راحتی قیمت‌گذاری نکند. بر این اساس، شاخص دلار می‌تواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمت‌ها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاست‌های بانک مرکزی اروپا (ECB). در کوتاه‌مدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیج‌کننده» توصیف می‌کند. برخی در بازار فارکس متقاعد شده‌اند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آماده‌سازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخ‌های کوتاه‌مدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریان‌های پایان ماه و بازتنظیم سرمایه‌گذاری‌ها به سمت بازار بریتانیا بوده است. موسسه ING هشدار می‌دهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کم‌حجم فعلی آسیب‌پذیر است.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مهم‌ترین خبرهای کریپتو در ۲۴ ساعت گذشته (۱ مه ۲۰۲۶)

۱) راکوتن ژاپن امکان تبدیل امتیازهای Rakuten Points به XRP را فعال کرد شرکت Rakuten Wallet (بازوی کریپتوی غول تجارت الکترونیک ژاپن) اعلام کرد کاربران می‌توانند امتیازهای وفاداری خود را به ریپل (XRP) تبدیل کرده و در بیش از ۵ میلیون فروشگاه خرج کنند. این اقدام می‌تواند پذیرش رمزارزها در ژاپن را افزایش دهد. ۲) نیکیتا بیر: کریپتو «کم‌صدا‌ترین» موضوع در X شده است او گفته در پلتفرم X (توییتر سابق) قابلیتی به نام Snooze فعال شده که کاربران با آن می‌توانند موضوعات خاص را «بی‌صدا» کنند تا پست‌های مربوط به آن کمتر در فیدشان نمایش داده شود. طبق گفته‌ی او، کریپتو، سیاست و جنگ ایران سه موضوعی هستند که بیشترین تعداد کاربران تصمیم گرفته‌اند فعلاً آن‌ها را بی‌صدا کنند — یعنی کمتر ببینند یا دنبال کنند. ۳) شرط عجیب برای سهام ویژه ماسک در SpaceX طبق گزارش Cointelegraph، ایلان ماسک تنها در صورتی ۲۰۰ میلیون سهم سوپر-رأی در شرکت SpaceX دریافت می‌کند که کلونی یک‌میلیون‌نفری در مریخ ایجاد شود. ۴) رشد اقتصادی آمریکا کمتر از انتظار بود وزارت بازرگانی آمریکا اعلام کرد رشد اقتصادی در سه‌ماهه اول ۲٪ بوده؛ کمتر از پیش‌بینی ۲.۲٪. ۵) سقوط ۱۰٪ سهام Meta پس از افزایش هزینه‌های هوش مصنوعی شرکت Meta Platforms هزینه سرمایه‌گذاری در AI را به ۱۲۵ تا ۱۴۵ میلیارد دلار افزایش داد و از فروش اوراق ۲۰ تا ۲۵ میلیارد دلاری خبر داد؛ موضوعی که نگرانی سرمایه‌گذاران را بالا برد و باعث افت شدید سهام شد. ۶) رکورد تاریخی S&P 500 شاخص S&P 500 با ثبت عدد ۷۲۰۰ بهترین عملکرد ماهانه خود از سال ۲۰۲۰ را ثبت کرد. ۷) ۷۵٪ رشد GDP آمریکا ناشی از سرمایه‌گذاری‌های AI بوده است طبق داده‌های جدید، سرمایه‌گذاری‌های مرتبط با هوش مصنوعی حدود سه‌چهارم رشد اقتصادی آمریکا در سه‌ماهه اول را تشکیل داده‌اند. در همین حال، پس‌انداز شخصی به پایین‌ترین سطح سه سال اخیر رسیده است. ۸) بدهی آمریکا برای اولین‌بار از جنگ جهانی دوم از ۱۰۰٪ GDP عبور کرد بدهی دولت فدرال اکنون از کل تولید ناخالص داخلی آمریکا بیشتر شده است. ۹) روند تأیید رئیس جدید فدرال رزرو وارد مرحله نهایی شد رهبر اکثریت سنا، جان تون، درخواست رأی‌گیری برای تأیید کوین وارش (گزینه معرفی‌شده برای ریاست فدرال رزرو) را ثبت کرد. ۱۰) وزیر دفاع آمریکا: برنامه محرمانه برای برتری بیت‌کوین در برابر چین پیت هگست (وزیر دفاع آمریکا) تأیید کرد که دولت در حال اجرای برنامه‌های طبقه‌بندی‌شده برای کسب برتری استراتژیک بیت‌کوین نسبت به چین است. او خود را «حامی پرشور بیت‌کوین» معرفی کرد. ۱۱) قانون‌گذار ارشد سنا: قانون CLARITY تابستان به میز رئیس‌جمهور می‌رسد تیم اسکات (رئیس کمیته بانکی سنا) گفت انتظار دارد لایحه CLARITY — قانون مهم تنظیم‌گری کریپتو — تا تابستان نهایی شود. ۱۲) حکم تاریخی چین: اخراج کارمند و جایگزینی با AI غیرقانونی است یک دادگاه چینی اعلام کرد شرکت‌ها نمی‌توانند صرفاً برای کاهش هزینه‌ها، کارمندان را اخراج کرده و جای آنها را با مدل‌های هوش مصنوعی پر کنند. این حکم پس از شکایت یک کارمند اخراج‌شده صادر شد.  جمع‌بندی ۲۴ ساعته ژاپن یک گام مهم برای پذیرش کریپتو برداشت. متا با هزینه‌های سنگین AI بازار را نگران کرد. آمریکا با رشد اقتصادی ضعیف و بدهی تاریخی مواجه است. بیت‌کوین وارد سطحی از رقابت ژئوپلیتیک شده است. چین اولین حکم رسمی علیه جایگزینی نیروی انسانی با AI را صادر کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ ژئوپلیتیک، جلسات بانک‌های مرکزی و گزارش‌های درآمدی در کانون توجه بازارها

در یک نگاه بازارها در فضایی پرنوسان تحت سلطه ریسک‌های ژئوپلیتیک حرکت می‌کنند؛ جایی که قیمت نفت همچنان محرک اصلی انتظارات تورمی و جهت‌گیری دارایی‌هاست. تمرکز هفته پیش‌رو بر داده‌های کلیدی (GDP و PMI)، نشست‌های مهم بانک‌های مرکزی (فدرال رزرو، ECB، BoE و BoJ) و گزارش‌های درآمدی غول‌های فناوری خواهد بود که می‌تواند نوسانات را تشدید کند. دلار در کوتاه‌مدت به اخبار خاورمیانه وابسته است، در حالی که سطوح کلیدی در یورو/دلار و پوند/دلار و همچنین محدوده حساس 160 در دلار/ین، نقاط تعیین‌کننده جهت بازار خواهند بود. یک هفته دیگر گذشت و سرمایه‌گذاران همچنان چشم به صفحه‌نمایش‌های خود دوخته‌اند تا تحولات خاورمیانه را دنبال کنند. ریسک‌پذیری در بازارها تحت تأثیر حجم بالای اخبار، عدم برگزاری نشست مورد انتظار میان نمایندگان آمریکا و ایران، و اظهارات متعدد رئیس‌جمهور آمریکا، نوسان شدیدی را تجربه کرده است. با این حال، شاخص‌های اصلی سهام آمریکا موفق شدند رکوردهای تاریخی تازه‌ای ثبت کنند و بیت‌کوین نیز به بالاترین سطح دو ماه گذشته رسید، اما در بازارها همه چیز روشن و مثبت نیست؛ زیرا تنش‌ها می‌توانند هر لحظه دوباره شعله‌ور شوند. در نتیجه، قیمت نفت همچنان عامل اصلی هدایت بازارها باقی مانده است؛ حتی سناریوی مثبت توافق سریع میان آمریکا و ایران که نفت را تا حدود 80 دلار پیش ببرد، بانک‌های مرکزی را در مواجهه با اثرات تورمی دور دوم همچنان در حالت آماده‌باش نگه می‌دارد، هرچند به وضوح از اینکه اقتصاد جهانی به دلیل افزایش هزینه‌های انرژی فلج نخواهد شد، اندکی آسوده خاطر خواهند شد. در چنین محیط ناپایدار و پرنوسانی، هفته پیش‌رو تقویمی نسبتاً شلوغ برای سرمایه‌گذاران خواهد داشت. انتشار داده‌های کلیدی مانند برآوردهای اولیه تولید ناخالص داخلی (GDP) برای سه‌ماهه نخست سال 2026 در آمریکا و منطقه یورو، و همچنین شاخص‌ مدیران خرید (PMI) ماه آوریل چین، در کنار پنج نشست برنامه‌ریزی‌شده بانک‌های مرکزی و گزارش‌های درآمدی حساس شرکت‌های آمریکایی، باعث شده هفته پیش‌رو یکی از شلوغ‌ترین هفته‌های سال 2026 برای بازارها باشد. روند یورو/دلار معکوس شد، پوند/دلار از اوج دو ماهه کاهش یافت پس از هفته‌های دشوار ابتدای آوریل، که دلار آمریکا در برابر هر دو ارز یورو و پوند عملکرد ضعیفی داشت، این هفته شرایط برای دلار بهبود یافته است؛ این موضوع تا حد زیادی ناشی از عدم پیشرفت مذاکرات خاورمیانه است. در زمان نگارش این تحلیل، شاخص دلار از ابتدای روز دوشنبه تاکنون 0.8 درصد رشد کرده و زیان‌های هفته گذشته را جبران کرده است. به‌طور طبیعی، توجه بازارها در هفته آینده به آمریکا معطوف خواهد بود. انتشار برآورد اولیه تولید ناخالص داخلی (GDP) سه‌ماهه اول، گزارش سفارشات کالاهای بادوام مارس و شاخص مدیران خرید بخش تولید موسسه ISM ماه آوریل ممکن است تحت تأثیر تنش‌های خاورمیانه ناامیدکننده ظاهر شوند؛ در حالی که شاخص اعتماد مصرف‌کننده کنفرانس بورد ماه آوریل و گزارش PCE ماه مارس می‌توانند میزان آسیب وارده به رفتار مصرفی را در شرایط افزایش انتظارات تورمی و فشار هزینه‌های انرژی نشان دهند. در نشست چهارشنبه فدرال رزرو، انتظار نمی‌رود تغییری در نرخ بهره اعلام شود؛ چراکه دات‌پلات و پیش‌بینی‌های معمول منتشر نشده‌اند و به‌احتمال زیاد، پاول در آخرین جلسه خود به‌عنوان رئیس، تمایلی به تغییر اساسی سیاست‌ها نخواهد داشت. با این حال، لحن کلی سخنان، نشست پرسش و پاسخ مطبوعاتی و احتمال رأی‌دهی بیشتر اعضای FOMC به نفع کاهش نرخ بهره، از شاخص‌های مهم برای سنجش روحیه کمیته به شمار می‌روند. بعید است پس از اظهارات متوازن رئیس فدرال رزرو کلیولند، مخالفان انقباضی جدی ظاهر شوند. در سمت دیگر اقیانوس، بانک مرکزی اروپا (ECB) روز پنج‌شنبه تشکیل جلسه خواهد داد. به دلیل تحولات خاورمیانه و افزایش قیمت انرژی، منطقه یورو طبق شاخص‌های PMI و ZEW شرایط دشواری را تجربه می‌کند. با این حال، هیچ بحثی درباره کاهش نرخ بهره مطرح نیست، چرا که تورم همچنان شتاب گرفته و این تنها ماموریت ECB است. مانند فدرال رزرو، انتظار می‌رود ECB نیز سیاست فعلی را حفظ کند. سناریوهای ارائه شده در نشست قبلی، محور اصلی بحث در شورا خواهند بود، اما اکثر اعضا احتمالاً از توقف موقت دیگر تا زمانی که تصویر اقتصادی روشن شود حمایت خواهند کرد و هر تصمیم نهایی به ژوئن موکول می‌شود، زمانی که پیش‌بینی‌های جدید کارکنان منتشر خواهد شد. با این حال، خطر غیرقابل چشم‌پوشی وجود دارد که رئیس لاگارد لحن انقباضی‌تری اتخاذ کند تا اعضای هاوکیش را راضی کند؛ به‌ویژه اگر گزارش اولیه تورم و GDP سه‌ماهه اول منطقه یورو فراتر از انتظار ظاهر شوند. در همین حال، بانک مرکزی انگلستان نیز روز پنج‌شنبه تشکیل جلسه خواهد داد. با وجود عدم شتاب قابل توجه تورم در مارس، جهش در شاخص‌های اولیه PMI ماه آوریل و گزارش قابل توجه خرده‌فروشی مارس انتظارات افزایش نرخ بهره را دوباره تقویت کرده‌اند. اگرچه لحن اعضای انقباضی MPC نسبتاً قوی است، اما اعضای داویش همچنان کنترل کمیته را در دست دارند. بنابراین نتیجه رأی‌گیری می‌تواند بازار را به شدت تحت تأثیر قرار دهد، به‌ویژه در صورت نتیجه 5-4. جمع‌بندی اینکه، دلار آمریکا عمدتاً تحت تأثیر تحولات خاورمیانه دچار نوسان خواهد بود. با این حال، اگر حتی بدون توافق صلح، نگاه مثبتی از منطقه منتشر شود، دلار ممکن است در برابر یورو و پوند تحت فشار قرار گیرد. جهش موفق از محدوده شلوغ 1.1636-1.1671 در یورو/دلار می‌تواند مسیر رالی تا 1.1830 را باز کرده و حرکت این هفته را معکوس کند. مشابه آن، صعود پوند/دلار فراتر از اوج اخیر 1.3599 می‌تواند پایه‌ای برای پیشروی طولانی‌تر فراهم کند؛ به‌ویژه اگر اعضای «داویش» BoE از رأی به کاهش نرخ خودداری کنند. آیا سکوت بانک مرکزی ژاپن می‌تواند به مداخله در دلار/ین منجر شود؟ روز سه‌شنبه، بانک مرکزی ژاپن (BoJ) دور جدید نشست‌های بانک‌های مرکزی را آغاز خواهد کرد. با وجود انتظار برای اتخاذ سیاست انقباضی پیش از درگیری آمریکا، اسرائیل و ایران در نشست آوریل، افزایش نرخ بهره در دستور کار نیست؛ این موضوع، همراه با نگرانی‌ها درباره وضعیت اقتصاد ژاپن در پی محدودیت‌های تنگه هرمز، می‌تواند توضیح دهد چرا ین نتوانسته از ضعف اخیر دلار بهره‌مند شود. “ «تمرکز بازار بیشتر بر لحن کلی و اظهارات بانک مرکزی ژاپن خواهد بود، اما معامله‌گران ین که به دنبال سیگنال واضحی از آمادگی بانک برای اجرای افزایش نرخ مورد بحث در ژوئن هستند، ممکن است بار دیگر ناامید شوند. » محمد زمانی در زمان نگارش این تحلیل در یوتوتایمز، جفت‌ارز دلار/ین کمی پایین‌تر از سطح 160 معامله می‌شود و تحولات می‌توانند مقامات BoJ را مجبور کنند تصمیم بگیرند آیا سطح بالای فعلی دلار/ین را تحمل کنند (که به نفع صادرات و تورم است) یا دست به مداخله بزنند تا فشار بر بانک مرکزی برای افزایش نرخ بهره کاهش یابد. طلا همچنان بدون جهت، در حالی که سهام آمریکا بیش از حد خوش‌بینانه به نظر می‌رسد طلا همچنان بسیاری از سرمایه‌گذاران را سردرگم کرده است. در بخش نخست درگیری آمریکا، اسرائیل و ایران، قدرت دلار عامل اصلی ضعف این فلز گران‌بها بود، اما از اوایل آوریل (زمانی که دلار ضعیف شده بود) طلا نتوانسته روند صعودی قابل توجهی را تجربه کند. اگرچه تقاضای بانک‌های مرکزی همچنان قوی است و نظرسنجی‌ها حاکی از خریدهای بیشتر طلا در آینده‌اند و بازده واقعی نیز افزایش نیافته است، طلا همچنان در حال کاهش است؛ مسئله‌ای که تنها می‌تواند به این معنا باشد که برخی کشورها، احتمالاً در خاورمیانه، برای تأمین نقدینگی، اقدام به فروش طلا می‌کنند. در سوی دیگر، بازار سهام آمریکا عملکرد به مراتب بهتری داشته و تحولات خاورمیانه و کاهش احتمال کاهش نرخ بهره فدرال رزرو در سال 2026 را نادیده گرفته است. فصل گزارش‌های درآمدی فعلی نیز به تغییر در احساسات سرمایه‌گذاران کمک کرده است؛ اما این خوش‌بینی در هفته آینده آزموده خواهد شد، زمانی که شرکت‌های آلفابت، مایکروسافت، آمازون و متا روز چهارشنبه و اپل روز پنج‌شنبه گزارش‌های خود را منتشر کنند. سایر گزارش‌های کلیدی شامل شرکت‌های بزرگ نفتی مانند اکسون‌موبیل و شِورون خواهند بود. به شرطی که وضعیت خاورمیانه تشدید نشود، انتشار مجموعه‌ای مثبت از داده‌ها می‌تواند به حرکت صعودی دیگر در بازار سهام منجر شود و نگرانی‌ها درباره حرکت اخیر که بیش از حد تهاجمی به نظر می‌رسید (حتی بدون دلیل واقعی) را کاهش دهد. پیش‌بینی می‌شود سهام رشد و فناوری رهبری این رالی را برعهده داشته باشند و شاخص‌های نزدک و S&P 500 را به ثبت رکوردهای تاریخی جدید برسانند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا قله ۵۰۰۰ دلاری دوباره فتح خواهد شد؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش وضعیت اشتغال انگلستان – فوریه ۲۰۲۶

تغییرات مدعیان بیکاری انگلیس - فوریه - Claimant Count Change  واقعی .................. 26.8 هزار نفر پیش‌بینی ............ 21.4 هزار نفر قبلی ..................... 24.7 هزار نفر نرخ بیکاری انگلیس - فوریه - Unemployment Rate  واقعی .................. %4.9 پیش‌بینی ............. %5.2 قبلی .................... %5.2 شاخص متوسط درآمد به همراه مزایا - فوریه - Average Earnings Index  واقعی .................. %3.8 پیش‌بینی ............... %3.6 قبلی .................... %3.9

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر