TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

صورت‌جلسه بانک مرکزی استرالیا چه سیگنالی به بازارها می‌دهد؟

در یک نگاه نرخ بهره در فوریه ۲۵ نقطه پایه افزایش یافت و به ۳.۸۵٪ رسید. بانک مرکزی استرالیا: «ریسک‌های تورمی و اشتغال به‌طور محسوس تغییر کرده‌اند». بازارها همچنان احتمال افزایش نرخ در ماه‌های آینده را قیمت‌گذاری می‌کنند. تمرکز بر داده‌های تورم آینده؛ دلار استرالیا و اوراق کوتاه‌مدت حساس باقی می‌مانند. بانک مرکزی استرالیا در صورت‌جلسه نشست فوریه خود اعلام کرده که تصمیم به افزایش نرخ بهره پس از مشاهده داده‌های تورمی قوی‌تر از انتظار و کاهش محسوس محدودیت‌های مالی اتخاذ شده است. این گزارش نشان می‌دهد که مسیر سیاست پولی همچنان وابسته به داده‌هاست و هیچ مسیر از پیش‌تعیین‌شده‌ای وجود ندارد. این گزارش بر پایه داده‌های منتشرشده توسط بانک مرکزی استرالیا و بازخوانی یوتوتایمز برای مخاطبان تنظیم شده است. چرا نرخ بهره در فوریه افزایش یافت؟ طبق صورت‌جلسه بانک مرکزی استرالیا، تصمیم به افزایش نرخ بهره پس از آن گرفته شد که اعضای هیئت‌مدیره به این نتیجه رسیدند که: تورم همچنان گسترده و پایدار است. شرایط مالی به‌طور قابل‌توجهی تسهیل شده‌اند. بازار کار فشرده باقی مانده و دستمزدها بالا هستند. تقاضا در اقتصاد بیش از عرضه است و این روند ادامه خواهد داشت. اعضای هیئت‌مدیره معتقد بودند که بدون اقدام سیاستی، تورم برای مدت طولانی بالاتر از هدف ۲–۳٪ باقی خواهد ماند. تصمیم‌گیری: افزایش یا تثبیت؟ در نشست فوریه، گزینه تثبیت نرخ بهره در سطح ۳.۶٪ نیز بررسی شد، اما در نهایت افزایش ۲۵ نقطه پایه به ۳.۸۵٪ به‌عنوان گزینه قوی‌تر انتخاب شد. تصمیم به‌صورت اجماعی گرفته شد و هدف آن مقابله با تقاضای بیش‌ازحد و جلوگیری از تثبیت تورم بالا بود. مسیر آینده نرخ بهره: وابسته به داده‌ها بانک مرکزی تأکید کرده که هیچ مسیر از پیش‌تعیین‌شده‌ای برای نرخ بهره وجود ندارد و تصمیمات آینده کاملاً وابسته به داده‌های اقتصادی خواهند بود. ریسک‌ها در هر دو سمت وجود دارند و اعضا اذعان کرده‌اند که نمی‌توان با اطمینان بالا مسیر آینده را پیش‌بینی کرد. شرایط مالی: دیگر محدودکننده نیستند؟ در صورت‌جلسه آمده که: بانک‌ها به‌راحتی وام می‌دهند. رشد اعتباری قوی است. قیمت مسکن و وام‌های رهنی افزایش یافته‌اند. دلار استرالیا تقویت شده، اما تأثیر آن محدود بوده. این عوامل باعث شده‌اند که سیاست پولی دیگر به‌اندازه گذشته محدودکننده (انقباضی) تلقی نشود. زمینه جهانی: مقاوم‌تر از انتظار بانک مرکزی استرالیا همچنین اشاره کرده که چشم‌انداز جهانی بهتر از پیش‌بینی‌هاست؛ به‌ویژه به دلیل سرمایه‌گذاری‌های مرتبط با هوش مصنوعی که به رشد اقتصادی کمک کرده‌اند. جمع‌بندی استراتژیک: فاز «تثبیت با حساسیت بالا به داده‌ها» بازار استرالیا اکنون در فاز «تثبیت با حساسیت بالا به داده‌ها» قرار دارد: نرخ بهره افزایش یافته است. اما مسیر آینده نامشخص است. داده‌های تورمی آینده نقش کلیدی دارند. دلار استرالیا و اوراق کوتاه‌مدت به‌شدت واکنش‌پذیر خواهند بود. معامله‌گران باید منتظر داده‌های شاخص CPI و اشتغال باشند تا مسیر بعدی سیاست پولی روشن‌تر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛صورت‌جلسه فدرال رزرو و تصمیم RBNZ در کانون توجه

در یک نگاه هفته پیش‌رو با انتشار تولید ناخالص داخلی آمریکا، شاخص PCE و صورتجلسه فدرال رزرو می‌تواند انتظارات کاهش نرخ بهره در سال ۲۰۲۶ را بازتنظیم کرده و مسیر دلار را تعیین کند. در کنار آمریکا، داده‌های تورمی و اشتغال در ژاپن، بریتانیا و کانادا و همچنین شاخص‌های مدیران خرید فوریه، نوسانات جدیدی در ین، پوند و دلار کانادا ایجاد خواهند کرد. تصمیم بانک مرکزی نیوزیلند و تداوم رویکرد نسبتاً انقباضی در استرالیا نشان می‌دهد واگرایی سیاست‌های پولی همچنان محرک اصلی بازار ارز در هفته پیش‌رو خواهد بود. گزارش اشتغال ماه ژانویه آمریکا (گزارش NFP) که با اندکی تأخیر منتشر شد، برخلاف انتظارات برخی فعالان بازار، نتوانست به سناریوی انبساطی فدرال رزرو کمکی کند. در حالی که مجموعه‌ای از شاخص‌های ضعیف بازار کار در هفته پیش از آن، زمینه را برای انتشار یک گزارش ناامیدکننده فراهم کرده بود، آمار نهایی خلاف این روایت را نشان داد و امیدها به تضعیف محسوس اشتغال را نقش بر آب کرد. اگر ارقام اشتغال کمتر از انتظار ظاهر می‌شدند، احتمالاً سرمایه‌گذاران دست‌کم ۵۰ درصد احتمال برای سومین کاهش ۲۵ واحد پایه‌ای نرخ بهره تا پایان سال در نظر می‌گرفتند. اهمیت این گزارش از منظر سیاسی و ارتباطی نیز قابل توجه بود. جروم پاول، رئیس در آستانه خروج از فدرال رزرو، در کنفرانس خبری ماه گذشته نگرانی‌ها درباره بازار کار را کم‌اهمیت جلوه داده بود و انتشار داده‌های ضعیف می‌توانست او را در موقعیتی دشوار قرار دهد. اما اکنون به نظر می‌رسد پاول و همکاران هاوکیش او می‌توانند با آسودگی بیشتری نفس بکشند؛ چرا که شرایط اشتغال در ژانویه بهبود یافته و این امر به فدرال رزرو اجازه می‌دهد بار دیگر تمرکز اصلی خود را بر تورم معطوف کند؛ تورمی که همچنان بالاتر از هدف ۲ درصدی قرار دارد و دغدغه اصلی سیاست‌گذاران باقی مانده است. هفته‌ای فشرده از داده‌های آمریکا در راه است در هفته پیش‌رو، فدرال رزرو با موجی تازه از داده‌های اقتصادی مواجه خواهد شد؛ داده‌هایی که می‌توانند حتی انتظارات مربوط به مجموع کاهش نرخ بهره در سال ۲۰۲۶ را به کمتر از ۵۰ واحد پایه کاهش دهند و سناریوی انبساطی بازار را بیش از پیش به چالش بکشند. تقویم اقتصادی از روز سه‌شنبه با انتشار شاخص تولیدی «امپایر استیت» آغاز می‌شود. روز چهارشنبه نیز مجموعه‌ای از آمارهای مهم شامل سفارشات کالاهای بادوام، مجوزهای ساخت، شروع پروژه‌های مسکونی و تولید صنعتی منتشر خواهد شد. شاخص تولیدی فدرال رزرو فیلادلفیا در روز پنج‌شنبه در کنار آمار فروش خانه‌های در انتظار معامله قرار دارد. با این حال، مهم‌ترین رویدادهای هفته به روز جمعه موکول شده‌اند؛ جایی که نخستین برآورد رشد تولید ناخالص داخلی سه‌ماهه چهارم و همچنین شاخص قیمت مخارج مصرف شخصی (PCE)؛ معیار تورمی مورد علاقه فدرال رزرو، منتشر خواهند شد. پیش‌بینی می‌شود اقتصاد آمریکا در سه ماه منتهی به دسامبر با نرخ سالانه ۳.۰ درصد رشد کرده باشد؛ رقمی که نسبت به رشد ۴.۴ درصدی سه‌ماهه سوم اندکی کندتر است. با این حال، مدل GDPNow فدرال رزرو آتلانتا رشد ۳.۷ درصدی را برآورد کرده که احتمال غافلگیری صعودی را افزایش می‌دهد. انتشار عددی بالاتر از انتظار می‌تواند به تقویت استدلال‌های جناح انقباضی فدرال رزرو برای توقف کاهش نرخ بهره کمک کند. در عین حال، تأثیر شاخص‌های PCE بر چشم‌انداز تورم حتی مهم‌تر خواهد بود. هر دو شاخص سرفصل و هسته PCE در ماه نوامبر در سطح ۲.۸ درصد سالانه قرار داشتند. اگر در ماه دسامبر اندکی تعدیل مشاهده شود، ممکن است بخشی از بازنگری‌های اخیر در انتظارات کاهش نرخ بهره معکوس شده و بار دیگر فشار بر دلار آمریکا افزایش یابد. علاوه بر این، آمار درآمد و مخارج شخصی نیز با دقت دنبال خواهد شد، چرا که مصرف‌کننده همچنان ستون فقرات اقتصاد آمریکا محسوب می‌شود. سایر داده‌های روز جمعه شامل فروش خانه‌های نوساز و شاخص‌های اولیه مدیران خرید S&P Global برای ماه فوریه خواهند بود؛ مجموعه‌ای از گزارش‌ها که می‌توانند مسیر انتظارات بازار را در آستانه ماه جدید شکل دهند. آیا صورت‌جلسه فدرال رزرو اثر قابل توجهی بر بازار خواهد داشت؟ در کنار سیل داده‌های اقتصادی، فدرال رزرو روز چهارشنبه صورت‌جلسه نشست سیاست پولی ماه ژانویه را منتشر خواهد کرد. لحن نسبتاً انقباضی این نشست از همان ابتدا آشکار بود و با توجه به اظهارات اخیر مقامات پولی، به نظر می‌رسد تنها معدودی از اعضا همچنان بر ضرورت کاهش فوری نرخ بهره تأکید دارند؛ در حالی که اکثریت سیاست‌گذاران ترجیح می‌دهند پیش از هر اقدام تازه‌ای، با صبر و احتیاط بیشتری تحولات اقتصادی را ارزیابی کنند. با این حال، صورت‌جلسه می‌تواند حاوی نشانه‌هایی باشد مبنی بر اینکه اعضای کمیته بازار باز (FOMC) در صورت وخامت دوباره شرایط بازار کار، آماده‌اند نگرانی‌های تورمی را موقتاً در اولویت پایین‌تری قرار دهند. چنین پیامی؛ حتی اگر مشروط و محتاطانه بیان شود؛ می‌تواند از منظر بازارهای سهام و دارایی‌های پرریسک، به‌عنوان سیگنالی حمایتی تعبیر شود و به بهبود نسبی تمایلات ریسک‌پذیری منجر گردد. خریداران ین در انتظار داده‌های ژاپن برای تداوم حرکت صعودی برای دلار آمریکا، افزایش دوباره انتظارات کاهش نرخ بهره می‌تواند به‌ویژه در برابر ین ژاپن پرهزینه باشد؛ چرا که این ارز پس از ماه‌ها فشار فروش سنگین، سرانجام نشانه‌هایی از بازگشت تقاضا را بروز داده است. “ «پیروزی قاطع تاکائیچی در انتخابات زودهنگام هفته گذشته، اگرچه می‌تواند مسیر اجرای بسته‌های حمایتی مالی جدید را هموار کرده و ریسک افزایش دوباره بدهی دولت را به همراه داشته باشد، اما هم‌زمان ممکن است آغازگر دوره‌ای تازه از ثبات سیاسی در ژاپن نیز باشد؛ عاملی که معمولاً برای یک ارز ملی پیامد مثبتی دارد..» محمد زمانی علاوه بر این، هشدارهای مکرر مقامات ارشد ژاپنی درباره نوسانات بیش از حد ین و لحن قویا انقباضی بانک مرکزی ژاپن، زمینه‌ساز شکل‌گیری گفتمان «خرید ژاپن» در میان برخی فعالان بازار شده است. این تغییر فضا حتی در روز انتشار گزارش اشتغال آمریکا نیز قابل مشاهده بود؛ جایی که دلار تنها توانست جهشی کوتاه‌مدت در برابر ین ثبت کند و علی‌رغم داده‌های مثبت بازار کار، خیلی زود عقب نشست. رالی اخیر ین اکنون به سایر ارزهای اصلی نیز تسری یافته و در صورت انتشار داده‌های قوی از تولید ناخالص داخلی سه‌ماهه چهارم در روز دوشنبه، می‌تواند شتاب بیشتری بگیرد. پیش‌بینی می‌شود اقتصاد ژاپن در این دوره ۰.۴ درصد رشد فصلی ثبت کرده باشد و بخشی از افت ۰.۶ درصدی سه‌ماهه سوم را جبران کند. در ادامه هفته نیز آمارهای تجاری در روز چهارشنبه، سفارشات ماشین‌آلات در روز پنج‌شنبه، و شاخص‌های اولیه مدیران خرید فوریه به همراه داده‌های تورمی ماه ژانویه در روز جمعه منتشر خواهند شد؛ مجموعه‌ای از گزارش‌ها که می‌توانند سوخت بیشتری برای ادامه حرکت صعودی ین فراهم آورند. داده‌های اشتغال و تورم بریتانیا در راه است؛ بانک مرکزی انگلستان در آستانه کاهش دوباره نرخ بهره بریتانیا نیز از موج انتشار داده‌های مهم در امان نخواهد بود و هفته‌ای حساس برای پوند در پیش است. با توجه به اینکه مقامات بانک مرکزی انگلستان ضعف بازار کار و رشد اقتصادی کند را از دلایل اصلی رویکرد داویش عنوان کرده‌اند، گزارش اشتغال سه‌ماهه منتهی به دسامبر که روز سه‌شنبه منتشر می‌شود، با دقت ویژه‌ای زیر نظر خواهد بود؛ به‌ویژه روند رشد دستمزدها و افزایش نگران‌کننده نرخ بیکاری. در ادامه، گزارش تورم مصرف‌کننده (شاخص CPI) روز چهارشنبه منتشر می‌شود. تورم سرفصل در ماه دسامبر به‌طور ناامیدکننده‌ای به ۳.۴ درصد سالانه افزایش یافت، در حالی که تورم هسته در سطح ۳.۲ درصد ثابت ماند. تحلیل‌گران یوتوتایمز معتقدند که اگر در ماه ژانویه روند نزولی تورم از سر گرفته شود، احتمالاً پوند تحت فشار قرار خواهد گرفت؛ چرا که انتظارات برای کاهش نرخ بهره در نشست ماه مارس بانک مرکزی تقویت شده و احتمال یک کاهش ۲۵ واحد پایه‌ای می‌تواند از سطح فعلی ۶۴ درصد فراتر رود. در مقابل، اگر تورم برخلاف انتظار افزایش یابد، این موضوع می‌تواند اعضای کمتر متمایل به سیاست‌های انبساطی در کمیته سیاست پولی را در موقعیتی دشوار قرار دهد و فضای تصمیم‌گیری را پیچیده‌تر کند. در نهایت، روز جمعه آمار خرده‌فروشی ماه ژانویه و شاخص‌های اولیه مدیران خرید فوریه منتشر خواهند شد که می‌توانند پیش از پایان هفته نوسانات تازه‌ای به پوند تزریق کنند. با این حال، با فروکش کردن موقت فضای پرتنش سیاسی پیرامون رهبری نخست‌وزیر استارمر، ریسک‌های نزولی برای پوند در مقطع کنونی تا حدی محدودتر به نظر می‌رسند. تورم کانادا؛ داده‌ای که شاید تصویر روشنی ارائه نکند کانادا نیز در هفته پیش‌رو آمار تورم مصرف‌کننده (CPI) ماه ژانویه را منتشر خواهد کرد. صورت‌جلسه آخرین نشست بانک مرکزی کانادا که چهارشنبه گذشته انتشار یافت، نشان داد افزایش نااطمینانی‌های جهانی، پیش‌بینی مسیر نرخ‌های بهره را برای سیاست‌گذاران دشوارتر کرده است. اگرچه اقتصاد کانادا در ماه‌های اخیر تا حدی باثبات‌تر ظاهر شده، اما بانک مرکزی همچنان نسبت به تمدید توافق تجاری ایالات متحده–مکزیک–کانادا در سایه رویکرد غیرقابل پیش‌بینی ترامپ ابراز نگرانی کرده است. افزون بر این، ارزیابی روند تورم نیز برای مقامات پیچیده شده؛ چرا که در حالی‌که نرخ سرفصل تورم طی ماه‌های اخیر اندکی افزایش یافته، دو شاخص کلیدی زیرین تورم روندی نزولی را نشان داده‌اند. داده‌های CPI روز سه‌شنبه بعید است بانک مرکزی کانادا را به خروج از وضعیت توقف فعلی سیاست پولی در نشست بعدی سوق دهد، اما می‌تواند بخشی از ابهامات موجود را برطرف کند. با این حال، دلار کانادا احتمالاً بیش از آنکه به این گزارش واکنش نشان دهد، به تحولات انتظارات سیاست پولی فدرال رزرو و همچنین اظهارنظرهای تازه ترامپ درباره کانادا حساس خواهد بود. هفته‌ای کم‌هیجان‌تر برای یورو در منطقه یورو، شاخص‌های اولیه مدیران خرید (PMI) ماه فوریه مهم‌ترین داده پیش‌روی یورو خواهند بود. هرچند جهش اخیر یورو در برابر دلار تا حدی فروکش کرده است، اما بازگشت به محدوده ۱.۲۰ دلار همچنان در سناریوها باقی می‌ماند؛ مشروط بر آنکه اقتصاد منطقه یورو رشد ملایم اما باثبات خود را حفظ کند و انتظارات کاهش نرخ بهره فدرال رزرو به کمتر از ۵۰ واحد پایه تقلیل نیابد. پیش‌بینی می‌شود شاخص ترکیبی PMI منطقه یورو در ماه فوریه اندکی افزایش یافته باشد. با این حال، تشدید تنش‌ها میان اتحادیه اروپا و ایالات متحده بر سر گرینلند ممکن است در ابتدای ماه سایه‌ای بر اعتماد کسب‌وکارها انداخته باشد و از این منظر، ریسک نزولی برای این داده‌ها وجود دارد. همچنین شاخص انتظارات اقتصادی ZEW آلمان که روز سه‌شنبه منتشر می‌شود، می‌تواند تصویری تکمیلی از فضای ذهنی فعالان اقتصادی ارائه دهد. با این وجود، برای جفت‌ارز یورو/دلار، جهت‌گیری نهایی همچنان بیش از هر چیز به تحولات مرتبط با دلار آمریکا وابسته خواهد بود و معامله‌گران احتمالاً سیگنال اصلی را از آن سوی آتلانتیک دریافت خواهند کرد. ✔️  بیشتر بخوانید: وقتی بیت‌کوین دیگر داستان تازه‌ای برای گفتن ندارد دلار استرالیا در انتظار تقویت از ناحیه بازار کار در آسیا، رالی قابل توجه بازارهای سهام پیش از تعطیلات طولانی سال نوی قمری با وقفه مواجه شده و احتمال دارد در هفته آینده نیز تحت تأثیر کاهش نقدشوندگی (به دلیل تعطیلی بازارهای چین) با چالش بیشتری روبه‌رو شود. با این حال، برای ارزهای اقیانوسیه لزوماً هفته‌ای آرام در پیش نخواهد بود. در استرالیا، داده‌های کلیدی بازار کار روز پنج‌شنبه منتشر می‌شود و یک روز پیش از آن، بانک مرکزی نیوزیلند نخستین تصمیم سیاست پولی خود در سال ۲۰۲۶ را اعلام خواهد کرد. اقتصاد استرالیا نشانه‌های اولیه‌ای از داغ شدن بیش از حد بروز داده و همین امر بانک مرکزی این کشور را به نخستین بانک مرکزی بزرگ تبدیل کرده که پس از دوران همه‌گیری، بار دیگر به چرخه افزایش نرخ بهره بازگشته است. افزون بر این، مقامات RBA همچنان بر ریسک‌های صعودی تورم تأکید دارند و انتظار می‌رود صورت‌جلسه نشست فوریه که روز سه‌شنبه منتشر می‌شود، بار دیگر بر این تهدیدها انگشت بگذارد. با وجود این لحن انقباضی، بازارها در حال حاضر تنها حدود ۲۰ درصد احتمال برای افزایش متوالی نرخ بهره در نشست ماه مه در نظر گرفته‌اند. اگر گزارش اشتغال ژانویه بر تقویت بازار کار صحه بگذارد، این احتمال می‌تواند افزایش یابد و محرک تازه‌ای برای صعود دلار استرالیا فراهم کند. یک روز پیش از آن نیز داده‌های رشد دستمزد سه‌ماهه چهارم منتشر خواهد شد که می‌تواند مکمل مهمی برای ارزیابی فشارهای تورمی از ناحیه بازار کار باشد. بانک مرکزی نیوزیلند در مسیر تثبیت سیاست پولی جالب آنکه تا همین چندی پیش، بانک مرکزی نیوزیلند (RBNZ) در صف نخست افزایش نرخ‌های بهره قرار داشت. با این حال، روند بهبود بازار کار این کشور کند بوده و علی‌رغم رشد مثبت اشتغال در سه‌ماهه چهارم، نرخ بیکاری به بالاترین سطح خود در یک دهه اخیر و ۵.۴ درصد رسیده است. در نتیجه، سرمایه‌گذاران در حال حاضر چشم‌انداز معناداری برای افزایش نرخ بهره پیش از پاییز متصور نیستند و انتظار می‌رود RBNZ در نشست روز چهارشنبه سیاست پولی را بدون تغییر حفظ کند. با این وجود، دلار نیوزیلند ممکن است همچنان در معرض نوسانات قرار گیرد؛ به‌ویژه اگر بانک مرکزی در بیانیه خود لحن آشکارا انبساطی یا برعکس، هاوکیش اتخاذ کند. سناریوی دوم حتی می‌تواند زمینه را برای عبور «کیوی» از مقاومت مهم محدوده ۰.۶۰۷۵ دلار فراهم کند و فصل تازه‌ای از تقویت این ارز را رقم بزند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاهش نرخ بازدهی اوراق ۳۰ ساله به ۴.۷۵٪؛ جزئیات کامل حراج

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۳۰ ساله را منتشر کرد که نشان‌دهنده استقبال بسیار خوب سرمایه‌گذاران است. نرخ بازدهی نهایی: ۴.۷۵۰ درصد (کاهش نسبت به ۴.۸۲۵ درصد دوره قبل). نرخ بازار قبل از حراج: ۴.۷۷۱ درصد (بسته شدن نرخ نهایی زیر این عدد، نشانه تقاضای قوی است). نسبت تقاضا به عرضه: این شاخص مهم به ۲.۶۶ افزایش یافت (در دوره قبل ۲.۴۲ بود). خریداران غیرمستقیم: سهم این گروه (شامل بانک‌های مرکزی خارجی) به ۶۹.۹ درصد افزایش یافت (دوره قبل ۶۶.۸ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۴.۲ درصد رسید (دوره قبل ۲۱.۳ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کره جنوبی ۳۱ – وال‌استریت ۱؛ شکست سنگین نیویورک در جذب سرمایه‌های هوشمند!

در یک نگاه رکوردشکنی تاریخی: شاخص آسیا-پاسیفیک با ۱۳٪ رشد، بهترین شروع سال در قرن ۲۱ را تجربه می‌کند. کره جنوبی بر قله: بازار سهام سئول با بازدهی خیره‌کننده ۳۱ درصدی، رتبه اول جهان را به خود اختصاص داد. کوچ از دلار: سرمایه‌گذاران بین‌المللی در حال خروج از بازارهای آمریکا و انتقال نقدینگی به بورس‌های آسیایی هستند. رالی هوش مصنوعی: سرمایه‌گذاری میلیاردی شرکت‌های شرق بر روی تکنولوژی AI، محرک اصلی جهش سهام تکنولوژی در آسیا شده است. در حالی که وال‌استریت در رکود نسبی به سر می‌برد، بازارهای آسیایی با رشدی بی‌سابقه در ۲۵ سال اخیر، جهان را شگفت‌زده کرده‌اند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه غول‌های شرق با تکیه بر «هوش مصنوعی» و «ارزش‌گذاری‌های جذاب»، در حال بلعیدن سرمایه‌های دلاری هستند. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: نقشه بازارهای مالی جهان در حال تغییر است و این بار قطب‌نما به سمت شرق متمایل شده است. شاخص معتبر MSCI آسیا-پاسیفیک با ثبت پنجمین روز صعودی متوالی، رشدی ۱۳ درصدی را از ابتدای سال ۲۰۲۶ به ثبت رسانده است؛ رکوردی که از ابتدای قرن حاضر تا کنون بی‌سابقه بوده است. طبق تحلیل اختصاصی یوتوتایمز، در حالی که شاخص S&P 500 آمریکا با تنها ۱.۴٪ رشد در رتبه‌های پایین جدول جهانی دست‌وپا می‌زند، بورس‌های آسیایی به بهشت جدید معامله‌گران تبدیل شده‌اند. کره جنوبی؛ ستاره بی‌رقیب جهان در میان این طوفان صعودی، کره جنوبی با بازدهی ۳۱ درصدی، به تنهایی بار رشد بازارهای جهانی را به دوش می‌کشد. یوتوتایمز بر این باور است که قیمت‌های ارزان سهام آسیایی در مقایسه با وال‌استریت و چشم‌انداز رشد اقتصادی خیره‌کننده در این منطقه، باعث شده تا سرمایه‌گذاران بزرگ بین‌المللی به تدریج دارایی‌های دلاری خود را نقد کرده و به سمت بازارهای نوظهور شرق حرکت کنند. هوش مصنوعی و شوک سیاسی در ژاپن اما محرک اصلی این پرواز، انقلاب هوش مصنوعی است. شرکت‌های آسیایی با تزریق میلیاردها دلار به زیرساخت‌های هوش مصنوعی (AI)، نه تنها صنایع را متحول کرده‌اند، بلکه اعتماد بازار را نیز به دست آورده‌اند. از سوی دیگر، در ژاپن پیروزی قاطع نخست‌وزیر تاکایچی باعث شد تا نگرانی‌های بودجه‌ای فروکش کرده و شاهد جهش اوراق قرضه و تقویت ین در برابر دلار باشیم. به گزارش یوتوتایمز، در حالی که طلا، نقره و دلار در حال عقب‌نشینی هستند، بازارهای آسیایی آماده‌اند تا این موج صعودی را به معاملات اروپا و آمریکا نیز صادر کنند. سوال بزرگ این است: آیا وال‌استریت می‌تواند در برابر این هجوم شرقی، جایگاه خود را پس بگیرد؟

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار جدید RBA؛ بازار کار هنوز بیش از حد داغ است

سارا هانتر، مقام ارشد بانک مرکزی استرالیا (RBA)، گفت: «بازار کار تثبیت شده اما همچنان در وضعیت فشرده قرار دارد.» او افزود: «فشارهای ظرفیت و وضعیت بازار کار را با دقت ارزیابی خواهیم کرد.» هانتر همچنین گفت: «انتظار داریم بازار کار همچنان فشرده بماند و تورم برای مدتی بالاتر از هدف قرار داشته باشد.» او تأکید کرد: «باید بررسی کنیم که افزایش اخیر تورم تا چه حد موقتی است.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای دلار استرالیا؛ آیا نقشه جدید «میشل بولاک» برای مهار تورم جواب می‌دهد؟

در یک نگاه اهرم دوجانبه: بانک مرکزی استرالیا روی دلار قوی و نرخ بهره بالا برای «سرد کردن» اقتصاد حساب باز کرده است. ابهام استراتژیک: بولاک با عبارت «شاید نرخ‌ها بالا برود، شاید نه»، بازارها را در حالت آماده‌باش نگه داشت. تله بهره‌وری: بدون جهش در بهره‌وری، رشد اقتصادی استرالیا به سقف شیشه‌ای ۲ درصد برخورد خواهد کرد. سیگنال مثبت بازار کار: برخلاف نگرانی‌ها، وضعیت اشتغال همچنان نقطه قوت اقتصاد استرالیا باقی مانده است. بانک مرکزی استرالیا میان دو راهی «صبر» و «حمله» ایستاده است. در حالی که میچل بولاک، رئيس یانک مرکزی استرالیا از اثرگذاری دلار قوی بر مهار تورم سخن می‌گوید، اما همزمان سایه افزایش دوباره نرخ بهره را بر سر بازارها حفظ کرده است. یوتوتایمز در این گزارش بررسی می‌کند که چرا استرالیا برای فرار از تله تورم، به چیزی فراتر از نرخ بهره نیاز دارد. یوتوتایمز - ۱۲ فوریه ۲۰۲۶: میشل بولاک، رئیس بانک مرکزی استرالیا (RBA)، در جدیدترین اظهارات خود پیام صریحی به بازارها مخابره کرد: «ما بیکار نخواهیم نشست.» به گزارش اختصاصی یوتوتایمز، بولوک معتقد است که ترکیب فعلی نرخ‌های بهره بالا و تقویت ارزش دلار استرالیا (AUD)، دو اهرم قدرتمندی هستند که در حال حاضر وظیفه مهار تقاضا و خنک کردن اقتصاد را بر عهده دارند. این سیاست که به نوعی «اجازه دادن به ابزارها برای انجام کار» توصیف می‌شود، هدفش بازگرداندن تعادل به بازاری است که همچنان با فشارهای تورمی دست و پنجه نرم می‌کند. بازی با کلمات یا ابهام هوشمندانه؟ نکته‌ای که توجه تحلیلگران یوتوتایمز را جلب کرده، احتیاط بولاک در تعیین مسیر قطعی نرخ بهره است. او با استفاده از عبارت «ممکن است نیاز باشد یا نباشد»، عملاً از پیش‌متعهد شدن به هرگونه حرکت بعدی خودداری کرد. این ابهام هوشمندانه باعث می‌شود که معامله‌گران فارکس و بازارهای بدهی، با کوچکترین تغییر در آمارهای تورم، واکنش‌های شدیدی نشان دهند. بولاک تاکید کرد که اولویت اصلی، جلوگیری از تثبیت تورم در اقتصاد است و اگر داده‌ها هشدار دهند، RBA در افزایش دوباره نرخ‌ها تردید نخواهد کرد. “ در حالی که بولاک وضعیت فعلی را «خوب» توصیف می‌کند و بازار کار را مایه امیدواری می‌داند، اما پیامی که به بازار مخابره شد کاملاً شفاف است: بانک مرکزی استرالیا صبور است، اما به هیچ وجه اجازه نخواهد داد تورم در خانه ماندگار شود. یوتوتایمز سقف شیشه‌ای رشد اقتصادی استرالیا بخش دیگری از تحلیل یوتوتایمز به هشدار میان‌مدت بولاک اختصاص دارد. او معتقد است بدون رشد جدی در بهره‌وری، اقتصاد استرالیا نمی‌تواند به طور پایدار رشدی بیش از ۲ درصد را تجربه کند. این یعنی اگر بهره‌وری بهبود نیابد، حتی رشد‌های کوچک هم می‌توانند باعث «داغ شدن» بیش از حد اقتصاد و شعله‌ور شدن دوباره تورم شوند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

استقبال سرد از اوراق ۱۰ ساله آمریکا؛ نرخ بازدهی افزایش یافت

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۱۰ ساله را منتشر کرد که نشان‌دهنده کاهش تقاضا نسبت به پیش‌بینی‌ها و دوره قبل است. جزئیات کامل این حراج به شرح زیر است: نرخ بازدهی نهایی: این نرخ ۴.۱۷۷ درصد ثبت شد که هم نسبت به دوره قبل (۴.۱۷۳ درصد) و هم نسبت به نرخ مورد انتظار بازار (WI) که ۴.۱۶۳ درصد بود، بالاتر بسته شد. نسبت تقاضا به عرضه: این شاخص مهم به رقم ۲.۳۹ کاهش یافت (در دوره قبل ۲.۵۵ بود). خریداران غیرمستقیم: سهم این گروه (که معمولاً شامل بانک‌های مرکزی خارجی می‌شود) به ۶۴.۵ درصد کاهش یافت (دوره قبل ۶۹.۶ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۲.۱ درصد رسید (دوره قبل ۲۴.۵ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فراتر از شایعات؛ فدرال رزرو دقیقاً به دنبال چه عددی در گزارش اشتغال است؟

در یک نگاه تله آماری: اگرچه محدوده پیش‌بینی‌ها تا ۱۳۵ هزار شغل است، اما اکثر غول‌های بانکی روی عدد ۵۰ تا ۸۵ هزار متمرکز شده‌اند. خط قرمز پاول: فدرال رزرو برای جلوگیری از بحران، به حداقل ۳۰ تا ۵۰ هزار شغل جدید در ماه نیاز دارد. نرخ بیکاری؛ پادشاه داده‌ها: اجماع سنگین ۷۷ درصدی روی عدد ۴.۴٪ نشان می‌دهد که کوچک‌ترین تغییر در این نرخ، زلزله‌ای در بازار ارز ایجاد می‌کند. بازنگری‌های بی‌اهمیت: برخلاف هیاهوی رسانه‌ها، بازنگری داده‌های سال ۲۰۲۵ تأثیر چندانی بر آینده سیاست‌های پولی نخواهد داشت. معامله‌گران وال‌استریت در انتظار یک غافلگیری بزرگ؛ آیا تمرکز بیش از حد بر اعداد قدیمی، بازار را از واقعیتِ فعلی نرخ بیکاری غافل کرده است؟ یوتوتایمز در این گزارش تحلیلی، کالبدشکافی دقیقی از توزیع پیش‌بینی‌های NFP ارائه می‌دهد تا بدانید دقیقاً در کدام نقطه، ماشه نوسانات شدید بازار کشیده خواهد شد. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز بازارها در حالی به استقبال گزارش اشتغال (NFP) می‌روند که تمرکز صرف بر عدد «اجماع»، می‌تواند یک خطای استراتژیک برای معامله‌گران باشد. بررسی‌های اختصاصی یوتوتایمز نشان می‌دهد که اگرچه محدوده تخمین‌ها بسیار وسیع است، اما هسته اصلی پیش‌بینی‌ها در منطقه ۵۰ تا ۸۵ هزار شغل متمرکز شده است. این یعنی حتی اگر داده‌ها مطابق میل بازار منتشر شوند اما در مرز پایین این محدوده باشند، باز هم باید منتظر یک شوک قیمتی باشیم. “ «امروز روز تمرکز بر جزئیات است؛ جایی که توزیع آرا و نرخ بیکاری، سرنوشت جفت‌ارزهای اصلی را رقم خواهند زد.» یوتوتایمز چرا نرخ بیکاری ۴.۴ درصد سرنوشت‌ساز است؟ برخلاف دوره‌های قبل، این بار نبرد اصلی بر سر تعداد شغل‌های ایجاد شده نیست. طبق تحلیل یوتوتایمز، فدرال رزرو و شخص جروم پاول، لنز دوربین خود را روی نرخ بیکاری تنظیم کرده‌اند. با توجه به اینکه ۷۷ درصد از اقتصاددانان روی عدد ۴.۴ درصد توافق دارند، هرگونه انحراف (حتی ۰.۱ درصدی) از این مرز، می‌تواند به معنای تغییر فوری در انتظارات نرخ بهره و جهت‌گیری دلار باشد. عبور از سایه گذشته درحالی که رسانه‌ها به شدت بر بازنگری داده‌های حقوق و دستمزد سال ۲۰۲۵ تمرکز کرده‌اند، تحلیلگران یوتوتایمز معتقدند این داده‌ها تنها «تاریخ» هستند و تأثیری بر آینده ندارند. واقعیت فعلی این است که اقتصاد آمریکا برای حفظ تعادل، به حداقل ۳۰ تا ۵۰ هزار شغل ماهانه نیاز دارد. هر عددی بالاتر از این، می‌تواند سوخت لازم برای جهش دلار را فراهم کند و هر عددی کمتر از آن، زنگ خطر رکود را با صدای بلندتری به صدا در خواهد آورد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تله‌ی ۳۷ هزارتایی در بازار فارکس؛ آیا دلار از پیش‌بینی‌های ترسناک عبور می‌کند؟

در یک نگاه دلار در دوراهی: پیش‌بینی‌ها از عدد ۳۷ هزار تا ۸۰ هزار شغل متغیر است؛ هر عددی زیر ۶۵ هزار، دلار را به لرزه می‌اندازد. سقوط قدرت خرید: کاهش حجم واقعی خرده‌فروشی در آمریکا، زنگ خطر رکود و کاهش رشد GDP را به صدا درآورده است. بحران پوند: احتمال ۷۰ درصدی استعفای نخست‌وزیر انگلیس، پوند را در برابر یورو بی‌دفاع کرده است. سقف شیشه‌ای یورو: عبور یورو از مرز ۱.۲۰ می‌تواند بانک مرکزی اروپا را مجبور به مداخله کلامی یا کاهش نرخ بهره کند. امروز روز سرنوشت برای دلار است؛ در حالی که بازارها خود را برای یک گزارش اشتغال فاجعه‌بار آماده کرده‌اند، برخی تحلیلگران از یک «غافلگیری معکوس» سخن می‌گویند. یوتوتایمز در این گزارش بررسی می‌کند که آیا دلار می‌تواند از تله «کوین هست» فرار کند یا سقوط به کانال ۹۶ در انتظار اسکناس سبز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز نگاه تمامی معامله‌گران به گزارش اشتغال بخش غیرکشاورزی آمریکا (NFP) دوخته شده است. پس از هشدارهای جنجالی هفته جاری، «عدد نجوا شده» در بازار به شدت کاهش یافته و برخی معامله‌گران در انتظار عددی در حدود ۳۷ هزار شغل هستند. با این حال، تحلیلگران یوتوتایمز به نقل از کارشناسان ING معتقدند اگر آمار واقعی به ۸۰ هزار شغل نزدیک شود، دلار می‌تواند بخشی از ریزش‌های اخیر خود را جبران کند؛ هرچند این بازیابی احتمالاً موقت و کوتاه‌مدت خواهد بود. وضعیت بحرانی مصرف‌کننده آمریکایی داده‌های دیروز خرده‌فروشی نشان داد که خریداران آمریکایی عقب‌نشینی کرده‌اند. ثابت ماندن میزان فروش در دسامبر عملاً به معنای کاهش حجم خرید با احتساب تورم است. این موضوع نه تنها رشد اقتصادی فصول آینده را تهدید می‌کند، بلکه فدرال رزرو را برای کاهش نرخ بهره در ماه آوریل تحت فشار قرار می‌دهد. یورو و پوند؛ درگیر نوسانات سیاسی و تکنیکال در جبهه اروپا، تحلیلگران در گزارش اخیر خود به نکته‌ای حیاتی اشاره کرده‌اند: اگر گزارش اشتغال امروز فراتر از انتظار ضعیف باشد، جفت‌ارز EURUSD پتانسیل پرواز تا مرز ۱.۲۵ را خواهد داشت. این سطح، یک «مرز قرمز» برای بانک مرکزی اروپا محسوب می‌شود؛ چرا که صعود یورو به این کانال می‌تواند مقامات اروپایی را برای جلوگیری از کاهش تورم، به مداخله فوری و حتی کاهش نرخ بهره مجبور کند. با این حال، یوتوتایمز به نقل از ING گزارش می‌دهد که سناریوی محتمل‌تر فعلی، یک اصلاح موقت به سمت ۱.۱۸۰ است، مگر آنکه داده‌های NFP آواری بر سر دلار شوند. از سوی دیگر، پوند انگلیس روزهای سختی را سپری می‌کند. شایعات استعفای نخست‌وزیر تا اواسط سال جاری میلادی و ترس از سیاست‌های مالی جانشین احتمالی او، پوند را در یک مارپیچ نزولی قرار داده و هدف ۰.۸۸ را برای جفت‌ارز EURGBP کاملاً در دسترس کرده است. امروز بازار فارکس در یک «نقطه عطف» قرار دارد. اگر داده‌های اشتغال به‌شدت ضعیف باشد، شاخص دلار (DXY) به سرعت سطح ۹۶.۰ را آزمایش خواهد کرد، اتفاقی که می‌تواند آرایش تمام جفت‌ارزهای اصلی را برای ماه‌های آینده تغییر دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پرواز ۱.۶ درصدی بورس استرالیا؛ در بازارهای آسیایی امروز چه گذشت؟

در یک نگاه پیشتازی سیدنی: شاخص ASX 200 استرالیا با رشد خیره‌کننده ۱.۶ درصدی، بهترین عملکرد منطقه را ثبت کرد. ثبات در چین: بورس شانگهای و هنگ‌کنگ علیرغم آمارهای ضعیف اقتصادی، با چراغ سبز بسته شدند. استراحت سامورایی‌ها: بازار سهام ژاپن (نیکی ۲۲۵) امروز به دلیل تعطیلات رسمی هیچ معاملاتی نداشت. اشتهای ریسک: فضای کلی بازارهای آسیایی نشان‌دهنده تمایل معامله‌گران به خرید سهام در سطوح فعلی است. در حالی که تابلوی معاملات در توکیو خاموش است، سایر بورس‌های بزرگ آسیا-اقیانوسیه روزی سبز را پشت سر گذاشتند. یوتوتایمز در این گزارش بررسی می‌کند که چگونه بورس استرالیا با یک پرش بلند، گوی سبقت را از رقبای منطقه‌ای ربود و چرا داده‌های تورمی چین نتوانست مانع صعود ملایم شاخص‌ها در شانگهای و هنگ‌کنگ شود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: امروز تابلوی معاملات بورس‌های منطقه آسیا-اقیانوسیه، علیرغم غیبت بزرگ بورس توکیو، حال و هوایی صعودی داشت. در حالی که بورس ژاپن به دلیل تعطیلات رسمی بسته بود، سایر شاخص‌های منطقه‌ای با تکیه بر جو مثبت ریسک‌پذیری، مسیر رو به رشدی را طی کردند. درخشش خیره‌کننده در سیدنی به گزارش اختصاصی یوتوتایمز، ستاره بی‌چون و چرای معاملات امروز، بورس استرالیا بود. شاخص S&P/ASX 200 با جهش ۱.۶۴ درصدی، قدرتمندترین حرکت را در میان بورس‌های منطقه به ثبت رساند. به نظر می‌رسد خوش‌بینی به وضعیت اقتصادی و تقاضای داخلی، انگیزه لازم را به خریداران سهام در این بازار تزریق کرده است. مقاومت بورس‌های چین در برابر آمارهای ضعیف در شرق دور، بورس‌های چین و هنگ‌کنگ نیز روز مثبتی را سپری کردند. علیرغم اینکه داده‌های تورم ژانویه چین کمتر از پیش‌بینی‌ها منتشر شد، اما شاخص هانگ‌سنگ هنگ‌کنگ ۰.۴۳ درصد و شاخص ترکیبی شانگهای نیز ۰.۲۲ درصد رشد کردند. این موضوع نشان می‌دهد که معامله‌گران سهام، ثبات مدیریت‌شده توسط دولت را به داده‌های مقطعی اقتصادی ترجیح داده‌اند. جمع‌بندی نهایی به‌طور کلی، طبق رصد یوتوتایمز، بازار سهام در کل منطقه آسیا شاهد یک «ریسک‌پذیری معقول» بود. با بسته بودن بازار نیکی ۲۲۵، تمرکز سرمایه‌گذاران بر بازارهای پیرامونی معطوف شد که در نهایت منجر به سبزپوشی اکثر شاخص‌های اصلی گردید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پرواز دلار استرالیا با سوخت «هاوزر»؛ در نشست سیدنی چه گذشت؟

در یک نگاه اولتیماتوم به تورم: اندرو هاوزر هشدار داد که RBA برای سرکوب قیمت‌ها از افزایش دوباره نرخ بهره ابایی ندارد. واکنش بازار: دلار استرالیا (AUD) بلافاصله پس از این اظهارات تهاجمی، گارد صعودی گرفت. تقویم داغ بانکی: تحلیلگران ماه «مه» را موعد احتمالی شوک جدید نرخ بهره ۳.۸۵ درصدی می‌دانند. فراتر از معدن: برخلاف تصور عموم، تقاضای داخلی در استرالیا همچنان در برابر نرخ‌های بهره بالا مقاومت می‌کند. سیگنال تند و تیز از سیدنی؛ دلار استرالیا پس از خط و نشان کشیدن نایب‌رئیس بانک مرکزی برای تورم، با جهشی ناگهانی روبرو شد. یوتوتایمز در این گزارش بررسی می‌کند که چرا مقامات RBA علیرغم فشارهای اقتصادی، همچنان بر طبل افزایش نرخ بهره می‌کوبند و چرا ماه «مه» برای وام‌گیرندگان استرالیایی سرنوشت‌ساز خواهد بود. یوتوتایمز - ۱۱ فوریه ۲۰۲۶: بازار فارکس امروز تحت تأثیر پیام‌های تند و تیز از قلب سیدنی قرار گرفت. اندرو هاوزر، نایب‌رئیس بانک مرکزی استرالیا (RBA)، در نشستی صمیمانه با رهبران تجاری، آب پاکی را روی دست کسانی ریخت که منتظر پایان دوره انقباضی بودند. او با صراحت اعلام کرد: «تورم همچنان بسیار بالاست و ما برای بازگرداندن آن به هدف، هر اقدامی که لازم باشد انجام می‌دهیم.» شوک هاوزر به معامله‌گران دلار استرالیا به گزارش اختصاصی یوتوتایمز، این اظهارات بلافاصله باعث تقویت دلار استرالیا (AUD) در بازارهای جهانی شد. هاوزر معتقد است که بخشی از تورم فعلی ناشی از محدودیت‌های عرضه داخلی است؛ موضوعی که برخلاف اختلالات جهانی، به راحتی حل نمی‌شود و نیاز به یک پاسخ پولی «قاطع و محکم» دارد. او تأکید کرد که تثبیت انتظارات تورمی در محدوده ۲ تا ۳ درصد، خط قرمز بانک مرکزی است. ماه «مه»؛ ایستگاه بعدی نرخ بهره؟ در حالی که نرخ بهره در حال حاضر روی سطح ۳.۸۵ درصد جا خوش کرده است، بازارها با استناد به سخنان هاوزر، خود را برای یک افزایش دیگر آماده می‌کنند. اگرچه احتمال حرکت در ماه مارس ضعیف به نظر می‌رسد، اما سایه سنگین افزایش نرخ در ماه «مه» بیش از هر زمان دیگری بر سر اقتصاد استرالیا سنگینی می‌کند. مقاومت عجیب اقتصاد استرالیا نکته کلیدی در تحلیل هاوزر که یوتوتایمز بر آن تأکید دارد، انعطاف‌پذیری اقتصاد استرالیاست. او با رد این ادعا که اقتصاد این کشور تنها به صادرات منابع وابسته است، اعلام کرد که تقاضای داخلی علیرغم فشارهای سنگین پولی، همچنان سرپاست. این قدرت تقاضا همان عاملی است که دست بانک مرکزی را برای تداوم رویکردانقباضی (هاوکیش) باز گذاشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جزئیات فروش اوراق خزانه؛ تقاضا برای اوراق ۳ ساله

وزارت خزانه‌داری ایالات متحده نتایج حراج جدید اوراق قرضه ۳ ساله خود را منتشر کرد. جزئیات کامل این فروش به شرح زیر است: نرخ بازدهی نهایی: این نرخ ۳.۵۱۸ درصد ثبت شد که نسبت به حراج قبلی (۳.۶۰۹ درصد) کاهش داشته است. نرخ بازار قبل از حراج: نرخ مورد انتظار بازار ۳.۵۱۹ درصد بود. نسبت تقاضا به عرضه: این شاخص عدد ۲.۶۲ را نشان داد که نسبت به دوره قبل (۲.۶۵) اندکی کاهش یافته است. خریداران مستقیم: سهم این گروه ۳۱.۹ درصد بود (افزایش نسبت به ۲۹.۵ درصد قبلی). خریداران غیرمستقیم : سهم این گروه نیز ۵۷.۱ درصد گزارش شد (افزایش نسبت به ۵۶.۵ درصد قبلی).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نگاهی به سررسیدهای مهم فارکس در ۱۰ فوریه ۲۰۲۶

در یک نگاه سررسید مهم EURUSD در سطح 1.1910 ممکن است مانع از رشد بیشتر قیمت شود. جفت ارز AUDUSD نیز در سطح 0.7100 با لایه‌ای از سفارشات فروش مواجه است. بازار در آستانه ۷۲ ساعت حساس از داده‌های اقتصادی آمریکا قرار دارد. داده‌های فروش خرده‌فروشی آمریکا امروز محرک اصلی نوسانات خواهد بود. به گزارش یوتوتایمز، بازار فارکس امروز (۲۱ بهمن ۱۴۰۴) تنها با چند سررسید مهم آپشن روبه‌روست، اما همین موارد می‌توانند در کوتاه‌مدت بر رفتار جفت‌ارزهای اصلی اثر بگذارند. مهم‌ترین سررسید مربوط به EURUSD در سطح 1.1910 است؛ سطحی که از نظر تکنیکال اهمیت ویژه‌ای ندارد، اما می‌تواند در معاملات صبح اروپا مانع از ادامه حرکت صعودی شود. این در حالی است که جفت‌ارز پس از تضعیف دلار، دوباره بالای 1.1900 قرار گرفته است. “ با این حال، معامله‌گران بیش از هر چیز چشم‌انتظار داده‌های مهم اقتصادی آمریکا هستند؛ از جمله فروش خرده‌فروشی که امروز منتشر می‌شود. این داده‌ها طی ۷۲ ساعت آینده می‌توانند نقش اصلی را در تعیین جهت بازار ایفا کنند و اثر سررسیدهای امروز را تحت‌الشعاع قرار دهند. یوتوتایمز در سوی دیگر، AUDUSD نیز با سررسید 0.7100 مواجه است؛ سطحی که طی دو هفته گذشته چندین بار جلوی رشد قیمت را گرفته و اکنون نیز با وجود نبود اهمیت تکنیکال، به دلیل تجمع سفارشات فروش، مانع از ادامه مومنتوم صعودی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط دوباره اعتماد مصرف‌کننده؛ آیا بانک مرکزی استرالیا در مارس مکث می‌کند؟

در یک نگاه اعتماد مصرف‌کننده استرالیا برای سومین ماه پیاپی کاهش یافت و به ۹۰.۵ رسید. فشار هزینه‌های زندگی و نرخ‌های بهره بالا وضعیت مالی خانوارها را تضعیف کرده است. ضعف اعتماد مصرف کننده از توقف RBA در ماه مارس حمایت می‌کند. وست‌پک همچنان افزایش نرخ بهره در ماه مه را محتمل می‌داند. به گزارش یوتوتایمز در تاریخ ۱۰ فوریه ۲۰۲۶، اعتماد مصرف‌کننده استرالیا در فوریه دوباره کاهش یافت و به پایین‌ترین سطح چندماهه رسید؛ موضوعی که فشار فزاینده بر خانوارها و اثر ترکیبی نرخ‌های بهره بالا و هزینه‌های زندگی را برجسته می‌کند. شاخص وست‌پک–ملبورن ۲.۶ درصد افت کرد و به ۹۰.۵ رسید؛ سومین کاهش متوالی و نشانه‌ای از بدتر شدن چشم‌انداز مالی خانوارها. تحلیلگران می‌گویند این ضعف گسترده در احساسات مصرف‌کننده احتمال توقف بانک مرکزی استرالیا (RBA) در نشست مارس را تقویت می‌کند؛ زیرا سیاست‌گذاران منتظر داده‌های تورمی فصلی هستند. با این حال، انتظارات برای افزایش نرخ وام مسکن همچنان در میان خانوارها بالا است و همین موضوع می‌تواند رفتار خرید را محدود کند. در حالی که RBA تأکید دارد داده‌های CPI ماهانه برای تصمیم‌گیری کافی نیست، اقتصاددانان وست‌پک معتقدند تورم در گزارش فصلی بعدی همچنان بالا خواهد بود و بنابراین احتمال افزایش ۲۵ نقطه پایه نرخ بهره در ماه مه را مطرح می‌کنند. بازارها نیز همین سناریو را در قیمت‌ها لحاظ کرده‌اند و ضعف تقاضا را در برابر تمرکز بانک مرکزی بر مهار تورم متعادل می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رشد هم‌زمان ین و سهام ژاپن؛ الگوی قدیمی در حال فروپاشی؟

به گزارش یوتوتایمز، معاملات آسیایی امروز ۱۰ فوریه ۲۰۲۶، با جهش دوباره سهام ژاپن و تقویت ین همراه شد؛ ترکیبی کم‌سابقه که الگوی سنتی جریان سرمایه خارجی و پوشش ریسک ارزی را به چالش می‌کشد. پس از انتخابات ژاپن، برخی تحلیلگران معتقدند سرمایه‌گذاران خارجی تمایل کمتری به فروش ین برای پوشش ریسک دارند و همین موضوع می‌تواند فشار نزولی بلندمدت بر ارز ژاپن را کاهش دهد. در ادامه موج صعودی بازارهای منطقه، شاخص‌های سهام آسیا–اقیانوسیه عمدتاً در محدوده مثبت معامله شدند. نیکی 225 ژاپن با جهش ۲.۵ درصدی در صدر قرار گرفت، هانگ‌سنگ هنگ‌کنگ با رشد ۰.۵۸ درصدی همراه شد، شانگهای کامپوزیت تنها ۰.۰۵ درصد افت کرد و ASX200 استرالیا نیز ۰.۲۱ درصد افزایش یافت. این عملکرد نشان می‌دهد جریان ریسک‌پذیری در منطقه همچنان فعال است، هرچند واکنش بازارها نسبت به داده‌های داخلی متفاوت بوده است. در مجموع، فضای معاملاتی آسیا امروز ترکیبی از رشد سهام، تقویت ارزهای منطقه و داده‌های اقتصادی متنوع بود که مسیر بازارهای جهانی را تحت تأثیر قرار داد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن در مسیر اصلاحات سریع؛ آیا مالیات مواد غذایی کاهش می‌یابد؟

در یک نگاه دولت ژاپن قصد دارد بودجه و اصلاحات مالیاتی را با سرعت تصویب کند. کاهش مالیات مواد غذایی محبوب اما از نظر مالی پیچیده است. استفاده از مازاد ذخایر ارزی یکی از گزینه‌های تأمین مالی است، اما هنوز قطعی نشده. بازار ین و اوراق به‌شدت نسبت به اخبار مالی حساس باقی مانده‌اند. دولت جدید ژاپن با سرعتی بالا در حال پیشبرد برنامه مالی خود است و وزیر دارایی این کشور اعلام کرده که بودجه سال آینده و اصلاحات مالیاتی باید در سریع‌ترین زمان ممکن تصویب شود. این اقدام بخشی از تلاش دولت برای عمل به وعده‌های انتخاباتی و کاهش فشار هزینه‌های زندگی بر خانوارهاست. به گزارش یوتوتایمز، یکی از مهم‌ترین محورهای بحث، کاهش مالیات مصرفی بخش مواد غذایی است؛ طرحی که از نظر سیاسی محبوب اما از نظر مالی چالش‌برانگیز است. مقامات می‌گویند برای اجرای این طرح، گفت‌وگوهای دقیق‌تری لازم است و هنوز درباره نحوه تأمین مالی آن تصمیم‌گیری نشده است. در همین حال، دولت تلاش کرده نگرانی‌ها درباره تأخیر احتمالی در تصویب بودجه را کاهش دهد و تأکید کرده که هرگونه وقفه با دقت مدیریت خواهد شد تا به اعتماد مصرف‌کننده آسیب نرسد. گزینه‌های تأمین مالی اکنون در مرکز توجه قرار دارند. وزیر دارایی تأیید کرده که ژاپن در گذشته از مازاد ذخایر ارزی استفاده کرده و این گزینه همچنان روی میز است، اما هنوز تصمیم نهایی درباره استفاده کامل از این ذخایر گرفته نشده است. تحلیلگران می‌گویند استفاده از ذخایر ارزی می‌تواند در کوتاه‌مدت به دولت فضای مالی بدهد، اما ممکن است بر سیاست ارزی و رفتار بازار ین اثر بگذارد. در مجموع، انتظار می‌رود سیاست مالی نقش مهم‌تری در حمایت از رشد اقتصادی ژاپن در سال آینده ایفا کند. با این حال، کارشناسان هشدار می‌دهند که دولت باید میان محرک مالی، انضباط بودجه‌ای و ثبات بازار تعادل برقرار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

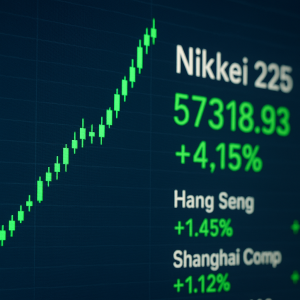
انفجار شاخص نیکی؛ بازار سهام ژاپن پس از پیروزی تاکایچی رکورد زد

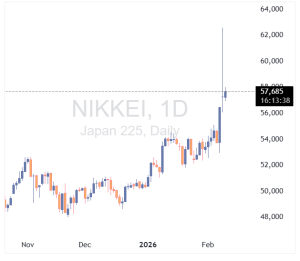
در یک نگاه نیکی ژاپن با جهش ۴.۱۵٪ رکورد تاریخی جدید ثبت کرد. شاخص‌های هنگ‌کنگ، چین و استرالیا همگی سبز بودند. پیروزی تاکایچی مسیر سیاست‌های مالی انبساطی را باز کرد. بازارهای سهام آسیا امروز دوشنبه ۹ فوریه ۲۰۲۶ یکی از قوی‌ترین شروع‌های سال را تجربه کردند؛ جایی که شاخص نیکی ژاپن با جهشی تاریخی از مرز ۵۷ هزار واحد عبور کرد و موجی از خوش‌بینی را در سراسر منطقه به‌راه انداخت. پیروزی قاطع سانائه تاکایچی در انتخابات، مسیر سیاست‌های مالی انبساطی را باز کرده و سرمایه‌گذاران حالا روی رشد اقتصادی سریع‌تر و بسته‌های حمایتی بزرگ‌تر حساب می‌کنند. هم‌زمان، هشدارهای ارزی مقامات ژاپنی باعث شد نوسانات ین کنترل شود و تمرکز بازار دوباره به سمت سهام بازگردد. در کنار ژاپن، شاخص‌های هنگ‌کنگ، چین و استرالیا نیز سبز بودند؛ نشانه‌ای از اینکه جریان ریسک‌پذیری در کل منطقه تقویت شده است. رشد طلا و آرامش نسبی در بازار ارز نیز به این فضای مثبت کمک کرد. عملکرد شاخص‌های سهام آسیا–اقیانوسیه بازار عملکرد امروز نکته کلیدی ژاپن (Nikkei 225) +4.15% رکورد تاریخی بالای 57,300 واحد هنگ‌کنگ (Hang Seng) +1.45% رشد هم‌زمان سهام فناوری و مالی چین (Shanghai Composite) +1.12% حمایت از سهام مرتبط با توکن‌سازی RWA استرالیا (S&P/ASX 200) +1.89% رشد انرژی و مواد اولیه

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تحلیل واگرایی سیاستی نیوزیلند و استرالیا و اثر آن بر NZDAUD

در یک نگاه داده‌های ضعیف بازار کار نیوزیلند انتظارات افزایش نرخ بهره RBNZ را عقب انداخت تصمیم غافلگیرکننده RBA برای افزایش نرخ بهره اختلاف سیاستی را به نفع AUD افزایش داد جفت ارز NZDUSD بالای 0.60 تثبیت شده، اما NZDAUD همچنان تحت فشار است چشم‌انداز کوتاه‌مدت NZD خنثی و وابسته به داده‌های جهانی و احساس ریسک است دلار نیوزیلند پس از یک هفته پرنوسان، اکنون در حال تثبیت است؛ اما ترکیب داده‌های ضعیف‌تر بازار کار داخلی و موضع هاوکیش بانک مرکزی استرالیا باعث شده مسیر آینده این ارز همچنان مبهم باشد. در حالی که بانک مرکزی نیوزیلند (RBNZ) عجله‌ای برای افزایش نرخ بهره ندارد، تصمیم غافلگیرکننده RBA برای بالا بردن نرخ‌ها، اختلاف سیاستی میان دو کشور را به‌شدت افزایش داده و فشار بیشتری بر NZD وارد کرده است. جفت ارز NZDUSD فعلاً بالای 0.60 مانده، اما در برابر دلار استرالیا وضعیت متفاوت است. NZDAUD دوباره به محدوده کف‌های ژانویه نزدیک شده؛ جایی که سرمایه‌گذاران به‌وضوح سیاست‌های متفاوت دو کشور را در قیمت‌ها لحاظ می‌کنند. افزایش بیکاری در نیوزیلند، کاهش رشد دستمزدها و ظرفیت خالی اقتصاد باعث شده بازارها انتظار داشته باشند RBNZ برای مدتی طولانی در حالت «توقف» باقی بماند. در مقابل، استرالیا با تورم بالاتر از هدف و لحن هاوکیش بانک مرکزی استرالیا (RBA)، جذابیت بیشتری برای سرمایه‌گذاران ایجاد کرده است. داده‌های آتی نشان می‌دهد صندوق‌های بزرگ سرمایه‌گذاری به‌طور قابل‌توجهی موقعیت‌های خرید AUD را افزایش داده‌اند. با وجود این فشارها، NZDAUD هنوز حمایت‌های کلیدی را از دست نداده و برخی معامله‌گران همچنان در این محدوده‌ها خریدار هستند. اما در مجموع، چشم‌انداز کوتاه‌مدت دلار نیوزیلند بیشتر به داده‌های جهانی و احساس ریسک بستگی دارد و هرگونه تشدید ریسک‌گریزی می‌تواند دوباره آن را تحت فشار قرار دهد.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا استارمر استعفا می‌دهد؟ بحران اپستین به لندن رسید

در یک نگاه شایعاتی درباره استعفای استارمر در روز دوشنبه منتشر شده، اما هنوز تأیید نشده‌اند افشاگری‌های تازه درباره رابطه مندلسون–اپستین فشار سیاسی را افزایش داده‌اند بازارها منتظر جلسه دوشنبه حزب کارگر هستند تا مسیر بحران مشخص شود در حالی که بازارهای بریتانیا هفته را با نگرانی آغاز کرده‌اند، شایعاتی درباره استعفای نخست‌وزیر استارمر در روز دوشنبه ۹ فوریه ۲۰۲۶، فضای سیاسی را ملتهب کرده است. ماجرا از افشاگری‌های تازه درباره ارتباط پیتر مندلسون با جفری اپستین آغاز شد، اما حالا به نقطه‌ای رسیده که نه‌تنها اعتبار دولت، بلکه ثبات پوند و اوراق قرضه بریتانیا را نیز تحت تأثیر قرار داده است. از افشاگری تا بحران سیاسی استارمر در سپتامبر گذشته، پس از انتشار گزارش‌هایی درباره ارتباط مندلسون با اپستین، او را از سمت سفیر بریتانیا در آمریکا کنار گذاشت. اما اسناد جدید منتشرشده از سوی منابع آمریکایی، ابعاد تازه‌ای از این رابطه را آشکار کرده و موجی از خشم در حزب کارگر به‌راه انداخته است. استارمر مدعی است که در زمان انتصاب، از عمق این رابطه بی‌اطلاع بوده و در روند بررسی سوابق، اطلاعات ناقص دریافت کرده است. با این حال، بسیاری از نمایندگان حزب کارگر این توضیح را ناکافی می‌دانند و برخی حتی به‌صورت علنی خواستار کناره‌گیری او شده‌اند.  تحقیقات پلیس و استعفای مشاور ارشد پلیس بریتانیا تأیید کرده که تحقیقات رسمی درباره «سوءاستفاده احتمالی از موقعیت عمومی» آغاز شده و گزارش‌هایی از بازرسی املاک مرتبط با مندلسون منتشر شده است. در همین حال، مورگان مک‌سوینی، رئیس دفتر نخست‌وزیر، روز یک‌شنبه استعفا داد و مسئولیت کامل انتصاب مندلسون را پذیرفت. این استعفا، اگرچه با هدف کنترل بحران انجام شد، اما نشان‌دهنده جدیت و عمق بحران درون دولت است.  واکنش بازارها؛ پوند و اوراق زیر فشار تحلیلگران معتقدند که بازارها بیش از آنکه به شایعات توجه کنند، به مسیر احتمالی بحران نگاه می‌کنند. اگر استارمر بتواند در جلسه دوشنبه حزب کارگر، حمایت داخلی را حفظ کند، بازارها ممکن است این بحران را «مدیریت‌شده» تلقی کنند. اما اگر نشانه‌ای از فروپاشی رهبری یا استعفای ناگهانی دیده شود، احتمالاً پوند با افت سریع مواجه خواهد شد و ریسک‌پذیری در بازار اوراق قرضه افزایش می‌یابد. سناریوهای پیش‌رو برای بازار پوند (GBP): در معرض نوسانات خبری؛ در صورت تشدید بحران، احتمال افت وجود دارد اوراق قرضه (Gilts): ریسک سیاسی می‌تواند حاشیه سود را افزایش دهد سهام بریتانیا: شرکت‌های داخلی آسیب‌پذیرترند؛ شرکت‌های بین‌المللی کمتر تحت تأثیر قرار می‌گیرند

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو؛ داده‌های اشتغال و تورم آمریکا در کانون توجه فدرال رزرو

در یک نگاه گزارش اشتغال و تورم آمریکا می‌تواند مسیر سیاست پولی فدرال رزرو در سال ۲۰۲۶ را تغییر دهد. انتخابات زودهنگام ژاپن عاملی کلیدی برای نوسانات ین خواهد بود. داده‌های رشد اروپا، بریتانیا و چین نیز جهت حرکت ارزها و بازارها را تحت تأثیر قرار می‌دهد. بازگشت قدرت دلار با معرفی وارش و انتشار PMI قدرتمند بخش تولید دلار آمریکا در هفته گذشته وارد فاز بازیابی شد و موفق شد عملکردی بهتر از سایر ارزهای اصلی به ثبت برساند؛ حرکتی که عمدتاً تحت تأثیر معرفی کوین وارش، عضو پیشین هیئت‌مدیره فدرال رزرو، به‌عنوان گزینه ریاست جدید این نهاد رقم خورد. وارش در دوره فعالیت خود بین سال‌های ۲۰۰۶ تا ۲۰۱۱، رویکردی سخت‌گیرانه نسبت به تورم داشت و با گسترش ترازنامه بانک مرکزی مخالف بود؛ به همین دلیل، انتخاب او از سوی ترامپ برای بسیاری از سرمایه‌گذاران غیرمنتظره تلقی شد. با این حال، نباید فراموش کرد که ترامپ همواره بر کاهش تهاجمی نرخ بهره تأکید داشته و وارش نیز در مقطع کنونی نشانه‌هایی از انعطاف بیشتر در مواضع خود بروز داده است. در هر صورت، در شرایطی که شاخص مدیران خرید بخش تولید ISM فراتر از انتظارات ظاهر شد و زیرشاخص قیمت‌ها در بخش خدمات نیز افزایش یافت، گزارش اشتغال بخش خصوصی ADP رشد ضعیف‌تری از حد انتظار را نشان داد. همین ترکیب متناقض داده‌ها باعث شده سرمایه‌گذاران همچنان بر این باور باشند که فدرال رزرو ممکن است ناچار شود در سال جاری دو نوبت کاهش ۲۵ واحد پایه‌ای نرخ بهره را در دستور کار قرار دهد. تمرکز بازار بر داده‌های NFP و CPI با توجه به این فضای کلی، در هفته پیش‌رو توجه بازارها احتمالاً به گزارش به‌تعویق‌افتاده اشتغال غیرکشاورزی آمریکا (NFP) در روز چهارشنبه و داده‌های تورمی CPI در روز جمعه معطوف خواهد شد؛ آماری که هر دو مربوط به ماه ژانویه هستند. پیش‌بینی می‌شود رشد اشتغال از ۵۰ هزار به ۶۸ هزار نفر افزایش یافته باشد و نرخ بیکاری نیز در سطح ۴.۴ درصد ثابت بماند. با این حال، با در نظر گرفتن اینکه انتظار می‌رود اشتغال بخش خصوصی از ۳۷ هزار به ۷۰ هزار نفر برسد، اما گزارش ADP تنها رشد ۲۲ هزار نفری را نشان داده، ریسک‌های پیرامون آمار NFP بیشتر به سمت ضعف متمایل شده‌اند. افت زیرشاخص اشتغال در شاخص PMI بخش خدمات ISM نیز این دیدگاه محتاطانه را تقویت می‌کند. “ «انتشار گزارشی که با دیدگاه جروم پاول مبنی بر کاهش ریسک‌های نزولی بازار کار در تضاد باشد، می‌تواند سرمایه‌گذاران را به تقویت انتظارات خود برای کاهش نرخ بهره ترغیب کند و در نتیجه، دلار آمریکا را تحت فشار فروش قرار دهد.» محمد زمانی با این حال، تداوم یا ناپایداری این افت احتمالی، تا حد زیادی به داده‌های تورمی روز جمعه بستگی خواهد داشت. تورم سرفصل در ماه دسامبر در سطح ۲.۷ درصد باقی ماند که همچنان فاصله محسوسی با هدف ۲ درصدی فدرال رزرو دارد. از سوی دیگر، زیرشاخص قیمت‌ها در گزارش‌های ISM بخش تولید و خدمات، نشانه‌هایی از شتاب‌گیری تورم ارائه داده‌اند؛ موضوعی که ریسک انتشار ارقام بالاتر از انتظار در شاخص CPI را افزایش می‌دهد. از این رو، اگر داده‌های تورمی بار دیگر بر چسبندگی قیمت‌ها تأکید کنند، دلار آمریکا به احتمال زیاد می‌تواند بخشی از افت احتمالی ناشی از گزارش NFP را جبران کند و وارد فاز بازیابی شود. در این میان، آمار خرده‌فروشی آمریکا قرار است روز سه‌شنبه و پیش از انتشار گزارش‌های NFP و CPI منتشر شود و می‌تواند تصویری اولیه از وضعیت تقاضای مصرف‌کننده در آغاز سال جدید ارائه دهد. آیا پیروزی تاکائیچی می‌تواند دلار/ین را بار دیگر به محدوده ۱۶۰ برساند؟ دلار آمریکا در هفته گذشته بیشترین رشد خود را در برابر ین ژاپن به ثبت رساند؛ حرکتی که پس از اظهارات تاکائیچی، نخست‌وزیر ژاپن، درباره مزایای تضعیف ین شکل گرفت و فشار تازه‌ای بر ارز این کشور وارد کرد. ین پیش از این، در پی نگرانی‌ها درباره مداخله هماهنگ احتمالی میان آمریکا و ژاپن، بازگشتی قابل توجه را تجربه کرده بود؛ به‌طوری که دلار/ین از محدوده ۱۵۹.۰۰ تا حوالی ۱۵۲.۰۰ سقوط کرد، اما پس از سخنان تاکائیچی بار دیگر مسیر صعودی در پیش گرفت و به بالای سطح ۱۵۷.۰۰ بازگشت. اکنون معامله‌گران بازار ین نگاه خود را به انتخابات زودهنگام روز یکشنبه در ژاپن دوخته‌اند. تاکائیچی این انتخابات را با هدف تقویت موقعیت سیاسی خود در پارلمان برگزار کرده تا بتواند با دست بازتری برنامه‌های مالی و هزینه‌ای دولت را پیش ببرد. نظرسنجی‌های ماه نخست سال نشان دادند که محبوبیت نخست‌وزیر جدید تا حدی کاهش یافته است؛ به‌طوری که تنها یکی از آن‌ها از حمایت بالای ۷۰ درصدی حکایت داشت، در حالی که در ماه دسامبر سه نظرسنجی چنین سطحی از محبوبیت را نشان می‌دادند. با این حال، سایر نظرسنجی‌ها همچنان حمایت قابل توجهی در محدوده ۶۰ درصد را گزارش کرده‌اند. بر این اساس، اگر ائتلاف حاکم مطابق انتظارات پیروزی قاطعی به دست آورد، این احتمال وجود دارد که ین بخش بیشتری از رشد ناشی از مداخلات قبلی را پس بدهد. در چنین سناریویی، گمانه‌زنی‌ها درباره افزایش هزینه‌های دولتی و فشار بیشتر بر بانک مرکزی ژاپن برای حرکت آهسته‌تر در مسیر افزایش نرخ بهره، می‌تواند به تضعیف دوباره ین منجر شود. البته در صورت نزدیک شدن دلار/ین به محدوده ۱۶۰.۰۰، احتمال افزایش هشدارهای مداخله‌ای یا انجام «بررسی نرخ» جدید نیز وجود دارد که می‌تواند مانع ادامه رشد شود. در مقابل، اگر ائتلاف تاکائیچی موفق به کسب اکثریت نشود، ین ممکن است تقویت شود؛ چرا که او پیش‌تر وعده داده در چنین شرایطی از سمت خود کناره‌گیری کند. افزایش نااطمینانی سیاسی می‌تواند فشار کوتاه‌مدتی بر بازار سهام ژاپن وارد کند، اما در عین حال، ین ممکن است به‌عنوان دارایی امن مورد توجه قرار گیرد. این روند می‌تواند با انتظارات مربوط به سیاست مالی انقباضی‌تر و موضع تهاجمی‌تر بانک مرکزی ژاپن در آینده تقویت شود؛ حتی اگر تا زمان تشکیل دولت جدید، یک دوره وقفه و بلاتکلیفی موقت در فضای سیاسی کشور حاکم باشد. با افزایش احتمال کاهش نرخ بهره بانک مرکزی انگلستان، داده‌های GDP در کانون توجه قرار می‌گیرند در بریتانیا، نخستین برآورد از رشد تولید ناخالص داخلی سه‌ماهه چهارم منتشر خواهد شد؛ آماری که هم‌زمان با گزارش GDP ماهانه دسامبر و داده‌های مربوط به تولید صنعتی و تولید کارخانه‌ای برای همان ماه در اختیار بازارها قرار می‌گیرد. این مجموعه داده‌ها می‌تواند تصویر دقیق‌تری از وضعیت واقعی اقتصاد بریتانیا در پایان سال گذشته ارائه دهد. بانک مرکزی انگلستان روز پنج‌شنبه نرخ بهره را بدون تغییر و در سطح ۳.۷۵ درصد حفظ کرد، اما الگوی رأی‌گیری نشان داد که این تصمیم با اختلافی بسیار شکننده اتخاذ شده است. چهار عضو کمیته به کاهش نرخ بهره رأی دادند و پنج نفر از تثبیت نرخ‌ها حمایت کردند؛ به این معنا که تغییر نظر تنها یک عضو در نشست‌های آینده می‌تواند زمینه‌ساز آغاز چرخه کاهش نرخ بهره شود. مقامات پولی همچنان تمایل خود را برای کاهش بیشتر نرخ‌ها حفظ کرده‌اند. اندرو بیلی، رئیس بانک مرکزی، تأکید کرد که روند کاهش تورم مطابق برنامه و حتی جلوتر از زمان‌بندی پیش‌بینی‌شده در حال حرکت است؛ موضوعی که در صورت تداوم شرایط فعلی، فضای لازم برای تسهیل بیشتر سیاست پولی را فراهم می‌کند. این موضع‌گیری باعث شده سرمایه‌گذاران بر حجم شرط‌بندی‌های خود برای کاهش نرخ بهره بیفزایند و اکنون تقریباً ۵۰ درصد احتمال می‌دهند که در نشست ۱۹ مارس، بانک مرکزی دست به کاهش نرخ بزند. همچنین تا پایان سال، بازارها انتظار دو نوبت کاهش نرخ بهره را دارند؛ سناریویی مشابه آنچه برای فدرال رزرو آمریکا پیش‌بینی می‌شود. بر اساس بررسی‌های یوتوتایمز، در شرایطی که اقتصاد بریتانیا نشانه‌هایی از کندی بروز داده و رشد سه‌ماهه سوم سال ۲۰۲۵ نیز ضعیف بوده است، انتشار مجموعه‌ای دیگر از داده‌های نرم برای سه‌ماهه چهارم می‌تواند احتمال کاهش نرخ بهره در ماه مارس را تقویت کرده و فشار نزولی بر پوند وارد کند. با این حال، بهبود شاخص‌های PMI در سه ماه پایانی سال نسبت به سه‌ماهه سوم، بخشی از این ریسک‌ها را به سمت سناریوی مثبت متمایل کرده است. افزون بر این، افزایش بیشتر PMI در ماه ژانویه نیز نشان‌دهنده شروعی سالم‌تر برای سال جدید است؛ عاملی که می‌تواند تا حدی از پوند حمایت کند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است انتشار داده‌های GDP منطقه یورو در سایه نگرانی‌ها درباره قدرت یورو معامله‌گران یورو در هفته پیش‌رو ناچار خواهند بود داده‌های اولیه رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم را هضم کنند؛ آماری که قرار است روز جمعه منتشر شود و می‌تواند نشانه‌های مهمی از وضعیت اقتصاد اروپا در پایان سال ۲۰۲۵ ارائه دهد. بانک مرکزی اروپا نیز روز پنج‌شنبه نرخ‌های بهره را بدون تغییر حفظ کرد و بیانیه همراه این تصمیم، اطلاعات تازه و معناداری در اختیار بازار قرار نداد. کریستین لاگارد، رئیس ECB، بار دیگر تأکید کرد که اقتصاد منطقه یورو در وضعیت مناسبی قرار دارد، اما در عین حال هشدار داد که تقویت یورو می‌تواند تورم را بیش از برآوردهای فعلی کاهش دهد. در همین راستا، مارتینز کازاکس، از اعضای شورای حکام بانک مرکزی اروپا، روز جمعه اعلام کرد که تقویت محسوس ارزش یورو می‌تواند واکنش سیاستی این نهاد را در پی داشته باشد. بر این اساس، اگر داده‌های GDP سه‌ماهه چهارم نشانه‌هایی از ضعف اقتصادی را منعکس کنند، این نگرانی تقویت خواهد شد که رشد ارزش یورو در ماه‌های اخیر فشار مضاعفی بر اقتصاد منطقه وارد کرده است. در چنین شرایطی، هرچند فعالان بازار در حال حاضر احتمال معناداری برای کاهش نرخ بهره در آینده نزدیک قائل نیستند، اما ممکن است به‌تدریج این سناریو را در محاسبات خود وارد کنند و انتظارات خود از مسیر سیاست پولی ECB را مورد بازنگری قرار دهند. داده‌های تورمی چین نیز در دستور کار بازارها قرار دارند در سایر نقاط جهان، آمار شاخص قیمت مصرف‌کننده (CPI) و شاخص قیمت تولیدکننده (PPI) چین برای ماه ژانویه قرار است در جریان معاملات آسیایی روز چهارشنبه منتشر شود. دومین اقتصاد بزرگ جهان در سال ۲۰۲۵ رشدی معادل ۵.۰ درصد را ثبت کرد؛ رشدی که عمدتاً حاصل تلاش این کشور برای دستیابی به رکوردهای تازه در صادرات و ثبت مازاد تجاری بی‌سابقه بوده است. با این حال، ضعف در بخش‌های داخلی اقتصاد چین همچنان ادامه داشته است. رشد خرده‌فروشی به ۳.۷ درصد محدود شد و سرمایه‌گذاری در بخش املاک با افت قابل توجه ۱۷.۲ درصدی مواجه شد. اگرچه تورم مصرف‌کننده از ماه اکتبر وارد محدوده مثبت شد و در نوامبر و دسامبر نیز شتاب گرفت، اما نرخ سرفصل PPI از نوامبر ۲۰۲۲ تاکنون در محدوده منفی باقی مانده است. این وضعیت می‌تواند نشان‌دهنده آن باشد که تولیدکنندگان برای حفظ قدرت رقابتی خود در برابر تعرفه‌های دولت ترامپ، ناچار به پایین نگه داشتن قیمت‌ها شده‌اند. در عین حال، تداوم انتشار داده‌های تورمی ضعیف یا منفی می‌تواند نگرانی‌هایی را درباره سودآوری شرکت‌های تولیدی و در نتیجه، نقش آن‌ها در رشد کلی اقتصاد چین تشدید کند. چنین سناریویی ممکن است فشار کوتاه‌مدتی بر دلار استرالیا وارد کند، چرا که اقتصاد استرالیا پیوند نزدیکی با تقاضای چین دارد. با این وجود، از آنجا که بانک مرکزی استرالیا در مقایسه با سایر بانک‌های مرکزی بزرگ رویکردی انقباضی‌تر در پیش گرفته و حتی در هفته جاری نرخ بهره را افزایش داده است، هرگونه اصلاح در جفت‌ارز دلار استرالیا/دلار آمریکا احتمالاً محدود و کوتاه‌مدت خواهد بود؛ به‌ویژه اگر دلار آمریکا تحت تأثیر داده‌های ضعیف احتمالی بازار کار، بار دیگر با فشار مواجه شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

صفر تا صد گزارش NFP | چگونه اخبار اشتغال را هوشمندانه ترید کنیم؟

در یک نگاه گزارش NFP یکی از اثرگذارترین داده‌های اقتصاد کلان آمریکا بر بازار فارکس است و می‌تواند نوسانات شدیدی ایجاد کند. گزارش اشتغال غیرکشاورزی آمریکا (NFP) شاخصی کلیدی از وضعیت بازار کار ایالات متحده است که هر ماه در نخستین جمعه منتشر می‌شود. آنچه بازار را حرکت می‌دهد «عدد خام» نیست، بلکه فاصله آن با انتظارات و نحوه تفسیر معامله‌گران است. معامله موفق NFP نیازمند صبر، درک ساختار داده و اجتناب از واکنش‌های هیجانی اولیه است. در بازارهای مالی، برخی داده‌های اقتصادی فراتر از یک عدد ساده عمل می‌کنند؛ آن‌ها می‌توانند مسیر قیمت‌ها را تغییر دهند، استراتژی‌ها را به‌هم بریزند و حتی روندهای بزرگ بازار را بازتعریف کنند. گزارش‌های اشتغال آمریکا دقیقاً در همین دسته قرار می‌گیرند؛ داده‌هایی که هر ماه نگاه میلیون‌ها معامله‌گر، تحلیل‌گر و سرمایه‌گذار را به خود خیره می‌کنند و در عرض چند دقیقه، موجی از نوسان را در بازار فارکس، طلا و شاخص‌های سهام ایجاد می‌کنند. درک عمیق این گزارش، نه‌تنها یک مزیت تحلیلی محسوب می‌شود، بلکه می‌تواند مرز میان تصمیم‌گیری آگاهانه و معامله احساسی را مشخص کند؛ مرزی که بسیاری از فعالان بازار هر ماه در آزمون آن قرار می‌گیرند. در این مقاله از یوتوتایمز، بررسی می‌کنیم که چرا درک پیامدهای این گزارش اهمیت بالایی دارد، چگونه باید اعداد و داده‌های آن را تفسیر کرد و به‌طور کلی، چه رویکردهایی برای معامله بر اساس گزارش NFP در بازار فارکس وجود دارد. NFP چیست و چرا برای بازارهای مالی اهمیت دارد؟ گزارش اشتغال بخش غیرکشاورزی آمریکا (Nonfarm Payrolls – NFP) یکی از مهم‌ترین و تأثیرگذارترین داده‌های اقتصادی جهان به‌شمار می‌رود که هر ماه توسط اداره آمار کار ایالات متحده منتشر می‌شود. این گزارش تصویری نسبتاً دقیق از وضعیت بازار کار ایالات متحده ارائه می‌دهد و به‌عنوان یکی از شاخص‌های کلیدی سلامت اقتصادی این کشور شناخته می‌شود؛ شاخصی که مستقیماً بر انتظارات تورمی، سیاست‌های پولی و جهت‌گیری بازارهای مالی اثر می‌گذارد. NFP نشان می‌دهد در طول یک ماه، چه تعداد شغل جدید در بخش‌های غیرکشاورزی اقتصاد آمریکا ایجاد یا حذف شده است. این آمار شامل تمام کارکنان حقوق‌بگیر در بخش‌های خصوصی و عمومی می‌شود، اما کارکنان دولتی فدرال، کارگران بخش کشاورزی، کارکنان خانوارهای خصوصی و سازمان‌های غیرانتفاعی را در بر نمی‌گیرد. هدف از این تفکیک، ارائه تصویری شفاف‌تر از روند واقعی اشتغال در بدنه اصلی اقتصاد است. با این حال، گزارش NFP صرفاً به تعداد مشاغل ایجادشده محدود نمی‌شود، بلکه مجموعه‌ای از داده‌های مکمل و بسیار مهم را نیز در اختیار فعالان بازار قرار می‌دهد. مهم‌ترین اجزای این گزارش عبارت‌اند از: تغییرات اشتغال غیرکشاورزی: میزان افزایش یا کاهش تعداد مشاغل نسبت به ماه قبل نرخ بیکاری (Unemployment Rate): درصد جمعیت فعال اقتصادی که فاقد شغل هستند میانگین دستمزد ساعتی (Average Hourly Earnings): شاخصی کلیدی برای سنجش فشارهای تورمی نرخ مشارکت نیروی کار (Labor Force Participation Rate): درصد افرادی که در بازار کار فعال هستند ساعات کاری هفتگی: نشانه‌ای از میزان تقاضا برای نیروی کار ترکیب این داده‌ها، تصویری چندبعدی از وضعیت بازار کار آمریکا ارائه می‌دهد و به تحلیل‌گران کمک می‌کند روندهای پنهان اقتصادی را شناسایی کنند. برای مثال، رشد بالای اشتغال همراه با افزایش دستمزدها می‌تواند نشانه‌ای از داغ شدن اقتصاد و افزایش احتمال سیاست‌های انقباضی فدرال رزرو باشد. در مقابل، افت اشتغال و کاهش مشارکت نیروی کار معمولاً به‌عنوان زنگ هشدار رکود تلقی می‌شود. اهمیت NFP زمانی دوچندان می‌شود که بدانیم بازارهای مالی، به‌ویژه فارکس، بیش از هر چیز به «انتظارات» واکنش نشان می‌دهند. “ «اختلاف میان رقم واقعی منتشرشده و پیش‌بینی تحلیل‌گران، اغلب عامل اصلی نوسانات شدید قیمتی است.» محمد زمانی به همین دلیل، این گزارش نه‌تنها برای اقتصاددانان، بلکه برای معامله‌گران طلا، ارز، شاخص‌ها و حتی بازار اوراق قرضه نیز یک نقطه مرجع حیاتی محسوب می‌شود. درک ساختار و اجزای گزارش NFP، نخستین گام برای تحلیل درست واکنش بازار به این داده است. بدون شناخت دقیق این مؤلفه‌ها، معامله‌گران در معرض تصمیم‌گیری‌های احساسی و پرریسک قرار می‌گیرند؛ تصمیم‌هایی که اغلب در لحظات پرنوسان انتشار این گزارش، هزینه‌بر تمام می‌شوند. برای رصد سریع و دقیق داده‌های NFP در لحظه انتشار نیز، معامله‌گران می‌توانند از تقویم‌های اقتصادی معتبر مثل فارکس‌فکتوری استفاده کنند. این پلتفرم، ارقام واقعی، پیش‌بینی‌ها و داده‌های قبلی را هم‌زمان نمایش می‌دهد و امکان مقایسه فوری اطلاعات را فراهم می‌سازد. تأثیر گزارش NFP بر دلار آمریکا و رفتار بازار گزارش NFP علاوه بر ارائه تصویری از وضعیت بازار کار، یکی از مهم‌ترین محرک‌های نوسان در دلار آمریکا محسوب می‌شود. معامله‌گران بازار ارز، این داده را به‌عنوان نشانه‌ای از قدرت یا ضعف آینده اقتصاد ایالات متحده تفسیر می‌کنند و بر اساس آن، پوزیشن‌های معاملاتی خود را تنظیم می‌نمایند. در حالت کلی، انتشار ارقام مثبت و فراتر از انتظارات در گزارش NFP، نشان‌دهنده پویایی بازار کار و بهبود شرایط اقتصادی است. چنین وضعیتی معمولاً انتظارات نسبت به رشد اقتصادی و احتمال تداوم سیاست‌های انقباضی را تقویت می‌کند. در نتیجه، تقاضا برای دلار آمریکا افزایش یافته و این ارز با حمایت نسبی در بازار مواجه می‌شود. در مقابل، زمانی که آمار اشتغال ضعیف‌تر از پیش‌بینی‌ها منتشر شود، نگرانی‌ها درباره کند شدن رشد اقتصادی افزایش می‌یابد. در این شرایط، سرمایه‌گذاران تمایل بیشتری به خروج از دارایی‌های دلاری پیدا می‌کنند و دلار تحت فشار فروش قرار می‌گیرد. این واکنش، بازتابی از تغییر انتظارات نسبت به آینده اقتصاد و سیاست‌های پولی است. با این حال، چنین رابطه‌ای همیشه به‌صورت مستقیم و قابل‌پیش‌بینی عمل نمی‌کند. در بسیاری از موارد، واکنش بازار به گزارش NFP برخلاف انتظار اولیه معامله‌گران است. دلیل اصلی این موضوع، نقش «برداشت و تفسیر فعالان بازار» از داده‌های منتشرشده است. در معاملات مبتنی بر اخبار اقتصادی، اصل مهمی وجود دارد که می‌گوید: بازار لزوماً به خودِ خبر واکنش نشان نمی‌دهد، بلکه به نحوه تفسیر آن واکنش نشان می‌دهد. این اصل در مورد NFP بیش از هر داده دیگری مصداق دارد. گاهی ممکن است گزارش منتشرشده از نظر عددی مثبت باشد، اما به دلیل ضعف در سایر مؤلفه‌ها، مانند کاهش دستمزدها یا افت نرخ مشارکت، بازار واکنش منفی نشان دهد. از سوی دیگر، در برخی مواقع، حتی داده‌های ضعیف نیز می‌توانند باعث رشد دلار شوند؛ به‌ویژه زمانی که معامله‌گران از قبل سناریوی بدتری را در قیمت‌ها لحاظ کرده باشند. در چنین شرایطی، انتشار آمار «کمتر بد نسبت به انتظار» می‌تواند باعث تعدیل انتظارات و بازگشت قیمت شود. عامل مهم دیگر، عنصر «غافلگیری» است. هرچه فاصله میان رقم واقعی و پیش‌بینی تحلیل‌گران بیشتر باشد، احتمال بروز نوسانات شدید نیز افزایش می‌یابد. این غافلگیری می‌تواند موجی از معاملات هیجانی، فعال شدن حد ضررها و افزایش ناگهانی حجم معاملات را به دنبال داشته باشد. به همین دلیل، واکنش بازار به گزارش NFP را نمی‌توان صرفاً بر اساس مثبت یا منفی بودن اعداد پیش‌بینی کرد. آنچه اهمیت دارد، مقایسه هم‌زمان داده‌ها با انتظارات قبلی، شرایط کلی اقتصاد، فضای سیاست‌گذاری پولی و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است. درک این پویایی رفتاری، پلی میان تحلیل فاندامنتال و معاملات عملی ایجاد می‌کند و معامله‌گر را از نگاه ساده‌انگارانه به اخبار اقتصادی دور می‌سازد؛ نگاهی که اغلب منجر به تصمیم‌گیری‌های شتاب‌زده در لحظات پرنوسان بازار می‌شود. نوسانات بازار و رفتار قیمت پیش از انتشار گزارش NFP گزارش NFP یکی از پرمخاطب‌ترین رویدادهای اقتصادی در تقویم بازارهای مالی است و همین موضوع باعث می‌شود معامله‌گران در ساعات و حتی روزهای منتهی به انتشار آن، با احتیاط بیشتری عمل کنند. نتیجه این رفتار محافظه‌کارانه، معمولاً کاهش تدریجی حجم معاملات و افت نوسانات بازار است. در اغلب موارد، در روز جمعه پیش از انتشار گزارش، قیمت‌ها وارد یک فاز خنثی و کم‌رمق می‌شوند. بازار در این بازه زمانی اغلب بدون جهت مشخص حرکت می‌کند و در قالب یک محدوده محدود نوسان می‌یابد. این حالت «انتظار و تردید» بازتابی از بلاتکلیفی معامله‌گران نسبت به نتیجه گزارش و پیامدهای احتمالی آن است. در چنین شرایطی، بسیاری از معامله‌گران ترجیح می‌دهند تا زمان انتشار داده، از ورود به پوزیشن‌های جدید خودداری کنند. این کاهش مشارکت فعالان بازار، باعث می‌شود حرکات قیمتی فاقد مومنتوم قوی بوده و بیشتر به نوسانات رفت‌وبرگشتی و کوتاه‌مدت محدود شود. از منظر معاملاتی، این دوره معمولاً یکی از دشوارترین بازه‌ها برای یافتن پوزیشن‌های کم‌ریسک و پربازده محسوب می‌شود. نبود روند مشخص، افزایش حرکات فریب‌دهنده و شکل‌گیری شکست‌های نامعتبر، احتمال گرفتار شدن در نوسانات ناگهانی را افزایش می‌دهد؛ پدیده‌ای که در اصطلاح معاملاتی به «ویپ‌ساو» (Whipsaw) معروف است. به همین دلیل، بسیاری از معامله‌گران میان‌مدت و سوئینگ ترجیح می‌دهند در ساعات ابتدایی روز جمعه، پیش از انتشار NFP، از بازار فاصله بگیرند. در این بازه، نه‌تنها احتمال شکل‌گیری ستاپ‌های معاملاتی با کیفیت پایین است، بلکه ریسک فعال شدن ناگهانی حد ضررها نیز به‌طور محسوسی افزایش می‌یابد. نکته مهم آن است که این فاز آرامش نسبی، اغلب پیش‌درآمد یک حرکت شدید و پرشتاب پس از انتشار داده محسوب می‌شود. انباشت سفارش‌ها، پوزیشن‌های بازنشده و انتظارات معلق، همگی پس از اعلام گزارش آزاد می‌شوند و می‌توانند موجی از نوسان را در بازار ایجاد کنند. درک این الگوی رفتاری به معامله‌گران کمک می‌کند تا از ورود زودهنگام به معاملات کم‌بازده اجتناب کرده و انرژی تحلیلی خود را برای مرحله پس از انتشار خبر، که معمولاً فرصت‌های واقعی‌تری در آن شکل می‌گیرد، حفظ کنند. چگونه گزارش NFP را معامله کنیم و داده‌های اشتغال را درست تفسیر کنیم؟ در لحظه انتشار گزارش NFP، بازار فارکس معمولاً وارد یکی از پرتنش‌ترین و پرنوسان‌ترین دقایق ماه می‌شود. نقدشوندگی کاهش می‌یابد، اسپردها افزایش پیدا می‌کنند و قیمت‌ها با سرعتی حرکت می‌کنند که حتی معامله‌گران باتجربه را نیز غافلگیر می‌کند. در چنین فضایی، رفتار قیمت اغلب از یک الگوی تکرارشونده پیروی می‌کند. در اغلب موارد، واکنش بازار به انتشار NFP را می‌توان در دو مرحله مجزا مشاهده کرد: جهش اولیه نوسان: بلافاصله پس از انتشار داده، قیمت با یک حرکت تند و هیجانی واکنش نشان می‌دهد. این حرکت معمولاً نتیجه معاملات الگوریتمی، فعال شدن سفارش‌های معلق و واکنش‌های احساسی اولیه است. بازگشت و شکل‌گیری جهت واقعی بازار: با گذشت زمان و هضم تدریجی داده‌ها توسط معامله‌گران، بازار از فاز هیجانی خارج می‌شود و قیمت به‌تدریج در جهتی حرکت می‌کند که بازتاب تفسیر عمیق‌تر گزارش است؛ جهتی که اغلب با روند پایدارتر همراه است. نکته کلیدی در معامله NFP دقیقاً همین‌جاست. مهم‌ترین توصیه برای معامله در زمان انتشار این گزارش آن است که: شما لزوما خودِ عدد NFP را معامله نمی‌کنید؛ بلکه انتظارات و واکنش معامله‌گران به آن عدد را ترید می‌کنید. در نگاه اول، تمرکز بسیاری از فعالان بازار بر عدد اصلی اشتغال غیرکشاورزی است. این عدد معمولاً بیشترین وزن را در واکنش اولیه بازار دارد و به همین دلیل، بیشترین توجه رسانه‌ای نیز معطوف به آن است. اما برای تحلیل درست رفتار قیمت، باید این عدد را در کنار دو مرجع کلیدی دیگر بررسی کرد: رقم ماه گذشته پیش‌بینی (Forecast) تحلیل‌گران رقم واقعی منتشرشده بر اساس مقایسه این سه عدد، معمولاً یکی از سناریوهای زیر شکل می‌گیرد: عدد واقعی بالاتر از پیش‌بینی و ماه قبل باشد: احتمال تقویت دلار آمریکا افزایش می‌یابد. عدد واقعی پایین‌تر از پیش‌بینی و ماه قبل باشد: دلار معمولاً تحت فشار فروش قرار می‌گیرد. عدد واقعی نسبت به یکی از این دو بهتر و نسبت به دیگری بدتر باشد: بازار دچار سردرگمی می‌شود و نتیجه آن، نوسانات شدید و بدون جهت مشخص است. مثال‌های فوق به‌خوبی نشان می‌دهند که چرا عجله در ورود به معامله پس از انتشار NFP می‌تواند پرریسک باشد. در بسیاری از موارد، واکنش اولیه بازار صرفاً بر اساس عدد اصلی اشتغال شکل می‌گیرد. اگر این عدد ضعیف‌تر از انتظار باشد، دلار بلافاصله تضعیف می‌شود و جفت‌ارزهایی مانند EURUSD رشد می‌کنند. اما با گذشت زمان، معامله‌گران جزئیات گزارش را دقیق‌تر بررسی می‌کنند. اگر هم‌زمان مشخص شود که دستمزدها افزایش یافته و نرخ بیکاری کاهش یافته است، برداشت بازار تغییر می‌کند. در چنین شرایطی، تصویر کلی بازار کار مثبت‌تر ارزیابی می‌شود و دلار می‌تواند مسیر خود را اصلاح کرده و حتی تقویت شود؛ دقیقاً همان چیزی که در نمودارهای نمونه مشاهده می‌شود. بنابراین؛ معامله موفق در زمان انتشار NFP نیازمند صبر، درک ساختار داده‌ها و اجتناب از واکنش‌های شتاب‌زده است. اغلب، بهترین فرصت‌ها نه در ثانیه‌های اول، بلکه پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. زمانی که بازار سردرگم می‌شود: واکنش معامله‌گران به داده‌های متناقض NFP همه گزارش‌های NFP به‌صورت شفاف و قابل‌تفسیر منتشر نمی‌شوند. در برخی ماه‌ها، داده‌های اشتغال تصویری متناقض و چندپهلو از وضعیت بازار کار ارائه می‌دهند؛ شرایطی که معمولاً به سردرگمی معامله‌گران و افزایش نوسانات بدون جهت مشخص منجر می‌شود. نمونه‌ای از این وضعیت را می‌توان در داده‌های ماه آوریل در مثال زیر مشاهده کرد؛ جایی که گزارش NFP ترکیبی از سیگنال‌های مثبت و منفی را در بر داشت. در چنین سناریوهایی، بازار در کوتاه‌مدت قادر به شکل‌دهی یک روند پایدار نیست، زیرا فعالان بازار در حال بازبینی مداوم برداشت خود از داده‌ها هستند. در مثال فوق، رقم اشتغال بالاتر از پیش‌بینی تحلیل‌گران منتشر شد، اما در مقایسه با ماه قبل کاهش داشت. واکنش اولیه بازار بر اساس مقایسه با پیش‌بینی‌ها شکل گرفت و باعث تقویت دلار آمریکا شد. در نتیجه، جفت‌ارز EURUSD با فشار فروش مواجه شد و قیمت کاهش یافت. اما این واکنش پایدار نماند. با گذشت زمان و تحلیل دقیق‌تر گزارش، معامله‌گران متوجه شدند که داده‌ها به اندازه‌ای که در نگاه اول به نظر می‌رسید، مثبت نیستند. کاهش نسبت به ماه قبل، این پیام را منتقل می‌کرد که شتاب رشد بازار کار در حال تضعیف است. همین برداشت باعث تغییر جهت انتظارات و بازگشت قیمت شد. این الگو به‌خوبی نشان می‌دهد که در شرایط داده‌های ترکیبی، بازار اغلب وارد فاز «نوسان تحلیلی» می‌شود؛ مرحله‌ای که در آن قیمت میان برداشت‌های مختلف فعالان بازار دست‌به‌دست می‌شود و حرکت‌های رفت‌وبرگشتی افزایش می‌یابد. در چنین فضایی، معامله‌گرانی که تنها بر واکنش اولیه تکیه می‌کنند، بیشترین آسیب را متحمل می‌شوند. زیرا حرکت نخست بازار، لزوماً بازتاب دیدگاه نهایی سرمایه‌گذاران نیست، بلکه بیشتر نتیجه پردازش سریع و ناقص اطلاعات است. از منظر معاملاتی، ماه‌هایی با داده‌های متناقض NFP معمولاً جزو دشوارترین دوره‌ها محسوب می‌شوند. نبود اجماع تحلیلی، افزایش معاملات کوتاه‌مدت و تغییر سریع احساسات بازار، احتمال شکل‌گیری روندهای کاذب را به‌طور محسوسی افزایش می‌دهد. در ماه‌هایی که داده‌های NFP سیگنال‌های متناقض ارائه می‌دهند، صبر، احتیاط و پرهیز از تصمیم‌های عجولانه، مهم‌ترین ابزارهای مدیریت ریسک محسوب می‌شوند. در چنین شرایطی، گاهی بهترین معامله، «معامله نکردن» است. ✔️  بیشتر بخوانید: نرخ بهره چیست و چگونه بازار فارکس را تحت‌تأثیر قرار می‌دهد؟ سخن پایانی گزارش NFP را نمی‌توان صرفاً یک داده ماهانه یا یک خبر اقتصادی معمولی دانست؛ این گزارش، نقطه تلاقی تحلیل فاندامنتال، انتظارات بازار و رفتار جمعی معامله‌گران است. واکنش قیمت به NFP، بیش از آنکه به خود اعداد وابسته باشد، بازتابی از برداشت سرمایه‌گذاران نسبت به آینده اقتصاد آمریکا و مسیر سیاست‌های پولی است. از همین رو، موفقیت در معامله این رویداد، مستلزم درک هم‌زمان ساختار داده‌ها، فضای کلی بازار و موقعیت‌یابی معامله‌گران پیش از انتشار خبر است؛ عواملی که بدون آن‌ها، ورود به معاملات خبری بیشتر به قمار شباهت دارد تا تصمیم‌گیری حرفه‌ای. بر اساس جمع‌بندی تیم UtoTimes، معامله‌گری موفق در زمان انتشار NFP بیش از هر چیز به «صبر، انضباط و مدیریت ریسک» وابسته است. تجربه نشان داده است که بهترین فرصت‌ها معمولاً پس از فروکش کردن هیجان اولیه و مشخص شدن برداشت واقعی بازار شکل می‌گیرند. معامله‌گرانی که به‌جای واکنش‌های شتاب‌زده، بر تحلیل عمیق و انتظار برای تأیید جهت بازار تمرکز می‌کنند، در بلندمدت عملکرد باثبات‌تری خواهند داشت. در دنیای معاملات مبتنی بر اخبار، آنچه تفاوت ایجاد می‌کند، نه سرعت ورود، بلکه کیفیت تصمیم‌گیری است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

تحلیل اثر انتخابات ژاپن بر بازار فارکس و اوراق دولتی

در یک نگاه انتخابات ژاپن در ۸ فوریه برگزار می‌شود؛ تاکایچی به‌دنبال کسب اکثریت قاطع است. طرح تعلیق مالیات فروش مواد غذایی، نگرانی‌های مالی را افزایش داده است. بازارها به نبود برنامه تأمین مالی واکنش نشان داده‌اند؛ ین و JGBها تحت فشار قرار گرفته‌اند. تنش با چین و احتمال افزایش هزینه‌های دفاعی، ریسک ژئوپلیتیک را بالا برده‌اند. در آستانه انتخابات ملی ژاپن در روز یکشنبه 8 فوریه ۲۰۲۶، نخست‌وزیر سانائه تاکایچی به‌دنبال کسب اکثریتی قدرتمند در پارلمان است—نتیجه‌ای که می‌تواند مسیر سیاست‌گذاری، بازار فارکس و اوراق دولتی را تغییر دهد. نظرسنجی‌ها نشان می‌دهند که حزب لیبرال دموکرات و متحدانش ممکن است تا ۳۰۰ کرسی از مجموع ۴۶۵ کرسی مجلس را تصاحب کنند؛ رقمی که کنترل کامل کمیته‌های پارلمانی را ممکن می‌سازد. اما برای بازارها، این انتخابات فراتر از شمار کرسی‌هاست. طرح تاکایچی برای تعلیق مالیات ۸٪ فروش مواد غذایی، نگرانی‌های مالی را افزایش داده و باعث افت ین و فروش اوراق دولتی شده است. بازارها نگرانند که کسری بودجه سالانه ۵ تریلیون ین چگونه تأمین خواهد شد—و آیا دولت پس از انتخابات برنامه‌ای شفاف ارائه خواهد داد یا نه. به گزارش منابع یوتوتایمز، تحلیلگران هشدار می‌دهند که اگر نگرانی‌های مالی ادامه یابد، بانک مرکزی ژاپن ممکن است فضای کمتری برای مداخله در بازار داشته باشد؛ به‌ویژه در شرایطی که سیاست‌های پولی در حال نرمال‌سازی هستند. این موضوع ین را در برابر نوسانات جهانی و پیام‌های سیاسی آسیب‌پذیرتر می‌کند. در کنار مسائل اقتصادی، پیروزی قاطع تاکایچی می‌تواند مواضع تهاجمی‌تری در سیاست خارجی—به‌ویژه در قبال چین و تایوان—ایجاد کند. این رویکرد ممکن است هزینه‌های دفاعی را افزایش دهد و ریسک ژئوپلیتیک را برای دارایی‌های ژاپنی بالا ببرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه غول بانکی ژاپن دوباره سراغ اوراق دولتی رفتند

در یک نگاه مگابانک‌های ژاپن آماده بازگشت به خرید JGBها هستند؛ بازدهی‌های بالاتر جذابیت را افزایش داده است. بانک‌ها با وجود زیان‌های ارزیابی‌شده، به‌دنبال بازسازی تدریجی پرتفوی اوراق هستند. ریسک‌های BoJ، سیاست مالی و بدهی سنگین ژاپن همچنان عامل احتیاط بانک‌هاست. بانک‌های بزرگ ژاپن پس از چند سال دوری از بازار اوراق دولتی، حالا دوباره آماده افزایش خرید اوراق قرضه دولتی ژاپن (JGB) هستند. افزایش بازدهی این اوراق و آرام‌تر شدن نوسانات بازار باعث شده جذابیت JGBها برای بانک‌ها دوباره بالا برود. تقاضای قوی در حراج‌های اخیر و کاهش بازدهی اوراق ۳۰ساله نیز نشانه‌هایی از ثبات بازار را تقویت کرده است. دو بانک بزرگ MUFG و SMFG اعلام کرده‌اند که با وجود زیان‌های ارزیابی‌شده روی پرتفوی فعلی، قصد دارند به‌تدریج خرید اوراق دولتی را از سر بگیرند. در مقابل، بانک میزوهو — سومین بانک بزرگ ژاپن — همچنان محتاطانه عمل می‌کند و بیشتر روی اوراق کوتاه‌مدت متمرکز است؛ به‌طوری که میانگین سررسید اوراق این بانک فقط ۱.۸ سال گزارش شده است. به گفته تحلیلگران یوتوتایمز، اگرچه ریسک افزایش دوباره نرخ بهره توسط بانک مرکزی ژاپن و نگرانی‌های مالی دولت تاکایچی همچنان پابرجاست، اما بازدهی‌های بالاتر و تضعیف ین می‌تواند سودآوری بانک‌ها را در سال‌های آینده تقویت کند. رشد سهام بانکی از زمان آغاز چرخه افزایش نرخ‌ها در سال ۲۰۲۴ نیز نشان می‌دهد بازار نسبت به آینده بانک‌ها خوش‌بین‌تر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موضع انقباضی بولاک: سیاست پولی باید سخت‌تر شود تا تورم پایدار کنترل گردد

در یک نگاه بانک مرکزی استرالیا نرخ بهره را به‌دلیل محدودیت شدید ظرفیت و تورم پایدار افزایش داد. بانک مرکزی استرالیا  انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف ۲–۳٪ بازنگردد. بازار کار نزدیک به اشتغال کامل است و کمبود نیروی ماهر ادامه دارد. میشل بولاک، رئیس بانک مرکزی استرالیا، در تاریخ ۶ فوریه (ساعت ۲ بامداد به وقت ایران)، طی سخنرانی خود در پارلمان اعلام کرد که افزایش اخیر نرخ بهره نتیجه فشارهای فزاینده بر ظرفیت اقتصادی و بازگشت تورم به مسیر صعودی بوده است. او تأکید کرد که اقتصاد بیش از برآوردهای قبلی با محدودیت عرضه مواجه شده و برای جلوگیری از تشدید تورم، سیاست پولی باید انقباضی‌تر شود. طبق گفته بولاک، تورم میانگین موزون از ۲.۷٪ در میانه ۲۰۲۵ به ۳.۴٪ در سه‌ماهه پایانی سال رسیده و تورم کل نیز به ۳.۶٪ افزایش یافته است. او تأکید کرد که بخشی از این افزایش موقتی است، اما نشانه‌هایی از پایداری فشارهای قیمتی دیده می‌شود و بانک مرکزی اکنون انتظار دارد تورم تا میانه ۲۰۲۷ به محدوده هدف بازنگردد. بولاک همچنین بازار کار را نزدیک به اشتغال کامل توصیف کرد و گفت بسیاری از شرکت‌ها همچنان برای یافتن نیروی کار ماهر با مشکل مواجه‌اند. او اعلام کرد که بانک مرکزی تا پایان مارس نتایج بررسی هزینه‌های کارتی را منتشر می‌کند و گزارش اختلال سیستم تسویه در ۲۷ ژانویه نیز تا پایان فوریه منتشر خواهد شد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تراز تجاری استرالیا – دسامبر

تراز تجاری استرالیا - Trade Balance (دسامبر)  واقعی ................ 3.37B  پیش‌بینی .......... 3.424B  قبلی ....................2.6B (این داده از 2.94B تجدید شده است.) صادرات استرالیا - دسامبر - Exports  واقعی ................ %1 قبلی ..................... %4- (این داده از 2.9- درصد تجدید شده است) واردات استرالیا - دسامبر - Imports  واقعی ................ %0.8- قبلی ..................... %0.2- (این داده از 0.2 درصد تجدید شده است)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر