TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,276.51 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

د اینفورمیشن: اوپن‌ای‌آی تنها با وعده خرید از تأمین‌کنندگان، میلیاردها دلار درآمد کسب می‌کند

اوپن‌ای‌آی صرفاً با تعهد به خرید از فروشندگان، میلیاردها دلار به دست می‌آورد. مایکروسافت بیش از ۳۰ میلیارد دلار درآمد مرتبط با اوپن‌ای‌آی کسب کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

از حباب دات‌کام تا AI: آیا تاریخ در وال‌استریت تکرار می‌شود؟

در یک نگاه وال‌استریت درگیر یک رالی سریع و شدید است که برخی آن را شبیه حباب دات‌کام می‌دانند. تحلیلگران می‌گویند بازار حال‌وهوای ۱۹۹۹ دارد، اما از نظر بنیادی قوی‌تر از آن دوره است. با این حال، نشانه‌هایی از ریسک در عمق بازار و تمرکز شدید رشد دیده می‌شود. برخی هشدار می‌دهند این وضعیت می‌تواند شباهت‌هایی با دوره‌های قبل از اصلاح بزرگ داشته باشد، هرچند هنوز سیگنال قطعی سقوط نیست. وال‌استریت نشانه‌هایی از یک «جهش سریع و غیرمنتظره» در بازار سهام را نشان می‌دهد؛ پدیده‌ای که برخی تحلیلگران آن را با حباب دات‌کام (Dot-Com) اواخر دهه ۱۹۹۰ مقایسه می‌کنند و این شباهت‌ها را نگران‌کننده ارزیابی می‌کنند. این مقاله را موسسه YahooFinance منتشر کرده است و توسط یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. شاخص‌های S&P 500 و نزدک روز دوشنبه در نزدیکی رکوردهای تاریخی خود نوسان داشتند، در حالی که بازارها یکی از بهترین فصل‌های گزارشات درآمدزایی در سال‌های اخیر را تجربه می‌کنند و موجی از بازبینی‌های صعودی حتی خوش‌بین‌ترین تحلیلگران را نیز غافلگیر کرده است. این هفته مؤسسه Yardeni Research هدف پایان سال خود برای شاخص S&P 500 را از ۷۷۰۰ به ۸۲۵۰ افزایش داد؛ این تصمیم پس از آن اتخاذ شد که برآوردهای اجماع سود شرکت‌ها برای سال‌های ۲۰۲۶ و ۲۰۲۷ به‌طور قابل توجهی از پیش‌بینی‌های حتی نسبتاً خوش‌بینانه این مؤسسه فراتر رفت. اد یاردنی، رئیس مؤسسه Yardeni Research ، روز یکشنبه در یادداشتی نوشت: «هرگز ندیده‌ایم انتظارات اجماع سود برای سال جاری و سال‌های پیش رو تا این حد سریع افزایش پیدا کند.» او افزود: «نتیجه این وضعیت، یک جهش در بازار سهام با محوریت گزارشات درآمدزایی بوده است.» رشد سریع سهام شرکت‌های نیمه‌هادی باعث شده است که ناظران بازار برای تحلیل وضعیت فعلی، به الگوهای دوره رشد پیش از سقوط حباب دات‌کام بازگردند. از کف بازار در تاریخ ۳۰ مارس ۲۰۲۶ و به‌ویژه طی چند هفته اخیر، «حس و حال سال ۱۹۹۹» به چشم می‌خورد. یولیان امانوئل، استراتژیست مؤسسه Evercore ISI، و تیم او در یادداشتی نوشتند: «خانواده، دوستان، پزشکان، حتی رانندگان اوبر همه درباره سهام هوش مصنوعی و فناوری صحبت می‌کنند.» اما امانوئل و تیم او تأکید می‌کنند که خوش‌بینی بازار در سال ۲۰۲۶ بر پایه‌ای محکم‌تر نسبت به دوران حباب دات‌کام شکل گرفته است. در سال ۱۹۹۹، سهام «ستاره‌های دات‌کام» با میانگین نسبت قیمت به سود حدود ۱۵۲ برابر معامله می‌شد؛ به این معنا که سرمایه‌گذاران برای هر ۱ دلار سود، ۱۵۲ دلار پرداخت می‌کردند. در مقابل، «نسل هوش مصنوعی ۲۰۲۶» امروز با نسبت حدود ۳۹ برابر سود معامله می‌شود. امانوئل نوشت: «ارزش‌گذاری‌ها بالا است، اما به سطوح بسیار شدید سال ۲۰۰۰ نمی‌رسد. با این حال، نشانه‌های هشداردهنده‌ای در زیر سطح بازار در حال ظاهر شدن هستند. روز دوشنبه، برایان سوزی از یاهو فایننس (Yahoo Finance) به یک رالی بسیار متمرکز در عمق بازار اشاره کرد. هم‌زمان، جاناتان کرینسکی، استراتژیست BTIG، یادآور شد که روز جمعه تنها سومین بار از سال ۱۹۹۰ بود که تعداد سهام‌هایی از S&P 500 که به کف‌های جدید رسیده‌اند، از تعداد سهام‌هایی که به سقف‌های جدید رسیده‌اند بیشتر شد؛ آن هم در روزی که خود شاخص رکورد تاریخی ثبت کرده بود. پیتر بوک‌ور، مدیر ارشد سرمایه‌گذاری در گروه مالی Bleakley، نیز اشاره کرد که شاخص S&P 500 هم‌زمان با ثبت رکورد تاریخی، شاهد این بوده است که ۵ درصد از سهام تشکیل‌دهنده آن به کف ۵۲ هفته‌ای سقوط کرده‌اند؛ پدیده‌ای که تنها سه بار در تاریخ رخ داده است: ژوئیه ۱۹۲۹، ژانویه ۱۹۷۳ و دسامبر ۱۹۹۹، یعنی درست پیش از ترکیدن حباب دات‌کام. بوک‌ور در ادامه نوشت: «این یک سیگنال نزولی نیست، چون نمی‌دانیم دقیقاً در چه مرحله‌ای از این چرخه قرار داریم؛ اما از نظر شدت و جهش‌های تند در این سهام، شباهت‌های زیادی به گذشته دیده می‌شود.» هیچ‌کس این موضوع را صریح‌تر از سرمایه‌گذار مایکل بری بیان نکرد؛ او روز جمعه و پس از آنکه شاخص احساسات مصرف‌کننده (consumer sentiment) به پایین‌ترین سطح جدیدی رسید و گزارش اشتغال نیز بازاری مقاوم اما نه چندان درخشان را نشان داد، این هشدار را مطرح کرد. به گفته وی: «سهام نه به‌دلیل اشتغال یا احساسات مصرف‌کننده بالا و پایین می‌شوند. آن‌ها صرفاً به این دلیل به‌طور مستقیم در حال صعودند که پیش‌تر هم در مسیر صعود قرار داشته‌اند؛ بر پایه یک تز دوکلمه‌ای که همه تصور می‌کنند آن را می‌فهمند»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

به گفته منابع مطلع، گوگل و اسپیس‌ایکس در حال مذاکره برای راه‌اندازی دیتاسنترها در مدار زمین هستند

بر اساس این گزارش، یک توافق میان گوگل و اسپیس‌ایکس می‌تواند به تقویت موقعیت اسپیس‌ایکس در آستانه عرضه اولیه احتمالی سهام (IPO) کمک کند. همچنین گفته می‌شود گوگل با سایر شرکت‌های فعال در حوزه پرتاب موشک نیز در حال گفت‌وگو درباره این پروژه است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دلار در برابر ریسک جهانی؛ بازار سهام تعیین‌کننده است

انتظار می‌رود شاخص قیمت مصرف‌کننده (CPI) آمریکا برای امروز بالاتر از اجماع بازار و معادل ۰.۹ درصد ماهانه منتشر شود. حتی اگر تورم هسته با رشد ملایم‌تر ۰.۳ درصد ماهانه همراه باشد، چنین رقمی می‌تواند به تقویت روند انقباضی و هاوکیش در منحنی نرخ دلار کمک کند. با این حال، میزان صعود دلار بیشتر به این بستگی دارد که آیا این داده‌ها – در کنار توقف مذاکرات آمریکا و ایران – در نهایت از جذابیت بازار سهام که تاکنون مقاوم باقی مانده، کم می‌کند یا خیر. این مقاله را وب‌سایت موسسه ING منتشر کرده است و بازخوانی آن به فارسی برای مخاطبان توسط یوتوتایمز انجام شده است. در یک نگاه دلار از ترکیب تورم بالا و تنش‌های ژئوپلیتیک حمایت می‌شود؛ توقف مذاکرات آمریکا و ایران و نگرانی‌ها درباره تحولات تنگه هرمز همچنان تقاضا برای دلار را تقویت کرده است. بازار سهام نقش کلیدی در واکنش دلار دارد؛ تحلیلگران معتقدند اثر مثبت داده تورمی بر دلار زمانی قوی‌تر می‌شود که نگرانی از افزایش نرخ بهره باعث فشار بر بازارهای سهام شود. یورو و پوند با ریسک‌های مضاعف روبه‌رو هستند؛ از یک‌سو ضعف داده‌های اقتصادی منطقه یورو و از سوی دیگر تشدید فشار سیاسی بر استارمر، ارزهای اروپایی را در موقعیت شکننده‌تری قرار داده است. دلار آمریکا: یک جهش ۰.۹ درصدی دیگر در تورم ماهانه امروز داده‌های CPI آمریکا برای ماه آوریل منتشر می‌شود و پیش‌بینی ما (تحلیلگران ING) ثبت دومین رشد متوالی ۰.۹ درصدی ماهانه در تورم کل است؛ موضوعی که می‌تواند تورم سالانه را به ۴.۰ درصد برساند. این رقم بالاتر از اجماع بازار است که انتظار ۰.۶ درصد ماهانه و ۳.۷ درصد سالانه را دارد. در مقابل، پیش‌بینی ما برای تورم هسته مطابق اجماع بازار و برابر با ۰.۳ درصد ماهانه و ۲.۷ درصد سالانه است. بازگشت تورم کل عمدتاً ناشی از افزایش قیمت بنزین و گازوئیل خواهد بود؛ در حالی که بهبود قیمت خدمات درمانی و تفریحی احتمالاً عامل رشد ۰.۳ درصدی تورم هسته است. در نهایت، برای فدرال رزرو تورم هسته مهم‌ترین معیار محسوب می‌شود. با این حال، احتمالاً هنوز برای مشاهده شواهد واضح از اثرات دور دوم تورمی زود است و به نظر می‌رسد حتی افزایش تورم کل بالاتر از انتظار نیز بتواند به روند اخیر قیمت‌گذاری هاوکیش در منحنی سوآپ دلار شتاب بیشتری بدهد. در حال حاضر بازار حدود ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده است. با این حال، اثر مثبت بر دلار احتمالاً بیشتر از مسیر بازار سهام می‌آید تا صرفاً نرخ بهره. سنتیمنت ریسک جهانی در هفته‌های اخیر محرک مهم‌تری نسبت به اختلاف نرخ‌های کوتاه‌مدت و قیمت نفت برای بسیاری از جفت‌ارزهای مرتبط با دلار از جمله EURUSD بوده است. در روزهای اخیر، معمولاً روزهای مثبت دلار با روزهای منفی بازار سهام همزمان بوده‌اند. اکنون باید دید آیا ترس از افزایش نرخ بهره می‌تواند دوباره نگرانی‌هایی درباره ارزش‌گذاری بالای سهام ایجاد کند یا خیر. با این وجود، CPI همچنان احتمالاً در اولویت دوم نسبت به هر تحول معنادار در پرونده ایران قرار دارد. روزهای اخیر نشان داده‌اند که ایران و آمریکا همچنان بر سر بخش‌های کلیدی توافق هسته‌ای فاصله زیادی دارند. در عین حال، بازارها با وجود ادعای دونالد ترامپ مبنی بر اینکه آتش‌بس «روی دستگاه تنفس مصنوعی» قرار دارد و همچنین گزارش‌های جدید از تحرکات نظامی در تنگه هرمز، هنوز تمایل چندانی به قیمت‌گذاری تشدید دوباره تنش‌ها نشان نداده‌اند. هرچه این بن‌بست طولانی‌تر شود، ریسک صعودی دلار هم در کوتاه‌مدت و هم میان‌مدت بیشتر می‌شود؛ چراکه در افق میان‌مدت، ادامه این وضعیت می‌تواند فشار طولانی‌تری بر اقتصاد جهانی وارد کند؛ عاملی که دلار معمولاً با ضعف رشد اقتصاد جهانی همبستگی منفی دارد. یورو: شاخص ZEW همچنان بدبین باقی می‌ماند جفت‌ارز EURUSD با وجود افزایش بدبینی نسبت به حل‌وفصل بحران خلیج فارس، همچنان در کنار فضای ریسک‌پذیری بازار مقاومت خوبی نشان داده است. با این حال، هرگونه اصلاح معنادار در بازار سهام احتمالاً با سطوح فعلی EURUSD سازگار نخواهد بود؛ حتی اگر قیمت‌گذاری بازار برای بانک مرکزی اروپا همچنان انقباضی‌تر از فدرال رزرو باشد. تقویم اقتصادی امروز منطقه یورو شامل انتشار نظرسنجی‌های ZEW است که نخستین تصویر از احساسات اقتصادی آلمان در ماه مه را ارائه می‌دهد. اجماع بازار انتظار دارد هر دو شاخص انتظارات و وضعیت فعلی با افت بیشتری همراه شوند. تفسیر این نظرسنجی‌ها در چنین فضای پرنوسان ژئوپلیتیکی دشوار است، اما پیام کلی احتمالاً تشدید تضعیف چشم‌انداز رشد اقتصادی منطقه یورو خواهد بود. دیدگاه ما نسبت به EURUSD همچنان متمایل به نزول است؛ مگر اینکه نشانه‌های ملموسی از پیشرفت به سمت توافق صلح میان آمریکا و ایران مشاهده شود. در چنین فضایی، شکست پایدار سطح 1.1800 چندان محتمل به نظر نمی‌رسد و بازگشت دوباره به محدوده 1.1700 سناریوی محتمل‌تری است. پوند: احتمال افزایش پرمیوم ریسک سیاسی فشارها بر نخست‌وزیر بریتانیا، استارمر، روز گذشته شدت بیشتری گرفت؛ پس از آنکه وزیر کشور، شابانا محمود، به بیش از ۷۰ نماینده پارلمان پیوست که خواستار استعفای او شده‌اند. اکنون بازارهای شرط‌بندی احتمال بسیار بالایی را برای خروج استارمر از قدرت در سال جاری قیمت‌گذاری می‌کنند و سرمایه‌گذاران احتمالاً هر سخنرانی برنامه‌ریزی‌شده او را به‌عنوان فرصتی برای اعلام استعفا تفسیر خواهند کرد. پوند از عصر دیروز و پس از تشدید درخواست‌ها برای استعفای استارمر، تحت فشار قرار گرفت؛ آن هم پس از یک جلسه معاملاتی که در آن پوند تقویت شد. برای نخستین بار پس از مدت‌ها، به نظر می‌رسد نوعی پرمیوم ریسک سیاسی در EURGBP در حال شکل‌گیری است. با این حال، طبق مدل ما این پرمیوم هنوز کوچک و حدود ۰.۳ درصد بیش‌ارزش‌گذاری کوتاه‌مدت است. پوند همچنان فضای زیادی برای افزایش این پرمیوم منفی دارد؛ زیرا بازارها احتمالاً تمرکز خود را به این معطوف می‌کنند که کدام نامزد شانس بیشتری برای جایگزینی استارمر دارد. اندی برنهام، وس استریتینگ و آنجلا رینر در حال حاضر گزینه‌های اصلی محسوب می‌شوند. نکته قابل توجه اینکه اخیراً گزارش‌هایی مبنی بر تلاش احتمالی برنهام برای کسب کرسی پارلمانی و ورود به رقابت رهبری، باعث فشار بر استرلینگ شد؛ زیرا بازار نگران است دیدگاه‌های او درباره کنار گذاشتن قواعد مالی بتواند یکی از ستون‌های اعتماد بازار به وضعیت مالی عمومی بریتانیا را تضعیف کند.  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بسنت، وزیر خزانه‌داری امریکا: هیچ درخواستی درباره سیاست پولی از ژاپن نداشتم

وزیر خزانه‌داری آمریکا، بسنت، اعلام کرد که در گفت‌وگو با نخست‌وزیر تاکایچی درباره سفر رئیس‌جمهور ترامپ به پکن تبادل نظر کرده است. او تأکید کرد که هیچ درخواستی درباره سیاست پولی از نخست‌وزیر ژاپن نداشته است. بسنت افزود که واشنگتن در ارتباط بسیار نزدیک با وزارت دارایی ژاپن قرار دارد و هر دو طرف معتقدند که نوسانات شدید در بازار فارکس نامطلوب است. او همچنین وضعیت اقتصادی ژاپن را قوی و مقاوم توصیف کرد و گفت این موضوع «در نرخ ارز نیز منعکس خواهد شد». وزیر خزانه‌داری آمریکا همچنین اعلام کرد که اعتماد کامل به «کازوئو اوئدا»، رئیس بانک مرکزی ژاپن (BoJ)، در هدایت سیاست پولی دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی زیر سایه تنش ایران–آمریکا؛ نفت و دلار صعودی ماندند

در معاملات سه‌شنبه (۱۲ مه ۲۰۲۶) سشن آسیا، نفت و دلار آمریکا در سطحی بالا معامله شدند؛ زیرا فضای بدبینانه نسبت به مذاکرات آمریکا–ایران و بسته‌بودن تنگه هرمز شدت گرفته است. هم‌زمان، داده‌ها و تحولات مهمی از ژاپن، چین، استرالیا و آمریکا منتشر شد که مسیر بازارها را تحت‌تأثیر قرار داد. مهم‌ترین رویدادهای امروز آسیا نفت و دلار قوی ماندند؛ ترامپ گفت آتش‌بس «در وضعیت مرگ مغزی» است و CNN گزارش داد او به‌طور جدی بازگشت به عملیات نظامی علیه ایران را بررسی می‌کند. بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «خلاصه دیدگاه‌ها» لحن هاوکیش داشت و چند عضو احتمال افزایش نرخ در نشست بعدی را مطرح کردند. اعتماد کسب‌وکار استرالیا در آوریل به  منفی 24 رسید؛ شرایط کسب‌وکار به پایین‌ترین سطح از 2020 سقوط کرد. ژاپن و آمریکا همکاری ارزی را تأیید کردند؛ کاتایاما گفت گفت‌وگوهای دو ساعته با بسنت شامل ارز، مواد معدنی حیاتی و AI بوده است. نیکی ژاپن مثبت ماند، اما شاخص KOSPI کره جنوبی پس از لمس رکورد تاریخی، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. PBoC نرخ مرکزی USDCNY را 6.8426 تعیین کرد که بالاتر از برآورد بازار بود. جزئیات تحولات کلیدی ۱) نفت و دلار در اوج؛ تنش آمریکا–ایران تشدید شد ترامپ از بسته‌بودن تنگه هرمز و توقف مذاکرات هسته‌ای به‌شدت ناراضی است. CNN گزارش داد او اکنون بیش از هر زمان دیگری احتمال بازگشت به عملیات نظامی گسترده علیه ایران را بررسی می‌کند. بازار نفت در واکنش صعودی و پرریسک باقی ماند. ۲) BOJ: احتمال افزایش نرخ بهره در نشست بعدی بانک مرکزی ژاپن نرخ‌ها را ثابت نگه داشت، اما «صورت‌جلسه» منتشرشده امروز نشان داد: ریسک‌های تورمی رو به بالا هستند. قیمت نفت فشار بیشتری ایجاد کرده است. چند عضو گفتند افزایش نرخ ممکن است از نشست بعدی آغاز شود. این لحن تهاجمی باعث شد بازده اوراق ژاپن بالا بماند. ۳) استرالیا: اعتماد کسب‌وکار همچنان در رکود عمیق شاخص اعتماد کسب‌وکار NAB در آوریل: منفی 24 (ماه قبل -29) شرایط کسب‌وکار: پایین‌ترین سطح از 2020 سرمایه‌گذاری شرکت‌ها: بزرگ‌ترین افت پساکرونا افزایش هزینه انرژی عامل اصلی فشار بر حاشیه سود است. ۴) ژاپن–آمریکا: تأیید همکاری ارزی کاتایاما پس از دیدار با بسنت گفت: همکاری ارزی «بسیار نزدیک» است. مداخله اخیر ژاپن با بیانیه مشترک سپتامبر سازگار است. گفت‌وگوها شامل ارز، مواد معدنی حیاتی و هوش مصنوعی بوده است. بسنت فردا با نخست‌وزیر تاکایچی دیدار می‌کند. ۵) بازار سهام آسیا نیکی ژاپن مثبت ماند. KOSPI کره جنوبی پس از لمس رکورد ۸۰۰۰ واحد، با فشار فروش ناشی از تنش‌های خاورمیانه عقب نشست. یک مقام کره‌ای پیشنهاد داد مردم «سود AI» دریافت کنند که از مالیات شرکت‌های AI تأمین شود. رویدادهای پیش‌رو ۱) گزارش CPI آمریکا – ساعت ۱۲:۳۰ GMT (ساعت ۱۶:۰۰ به وقت ایران) بانک‌های سرمایه‌گذاری انتظار انشار داده بد دارند. این گزارش می‌تواند مسیر دلار، بازده اوراق و سیاست فدرال رزرو را تغییر دهد. ۲) رأی‌گیری سنا درباره کوین وارش ساعت ۱۱:۳۰ به وقت شرق آمریکا تأیید او برای دوره ۱۴ساله، مسیر را برای رأی‌گیری درباره ریاست فدرال رزرو هموار می‌کند. ۳) بودجه استرالیا انتظار می‌رود کسری بودجه کمتر از پیش‌بینی باشد و اصلاحات بزرگ مالیاتی بخش مسکن اعلام شود. ۴) سفر ترامپ به چین چهارشنبه: ورود به پکن پنجشنبه: دیدار با شی جین‌پینگ، نشست دوجانبه و ضیافت رسمی جمعه: عکس یادبود، چای دوجانبه و ناهار کاری

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

رکوردشکنی بورس آمریکا به‌رغم جهش نفت و بن‌بست مذاکرات واشنگتن و تهران

با وجود شکست مذاکرات آمریکا و ایران، تداوم انسداد تنگه هرمز و رسیدن بهای نفت به ۹۸ دلار، شاخص اس‌اندپی ۵۰۰ با پیشتازی سهام نیمه‌هادی‌ها رکورد جدیدی ثبت کرد. همزمان، افزایش نگرانی‌های تورمی و تنش‌های ژئوپلیتیک، انتظارات بازار برای کاهش نرخ بهره را تضعیف کرده است. در پی شکست ایالات متحده و ایران در دستیابی به توافقی برای پایان دادن به جنگ، امیدها برای بازگشایی تنگه هرمز کمرنگ شد و با شعله‌ور شدن مجدد نگرانی‌های تورمی، بهای نفت و بازدهی اوراق قرضه روند صعودی به خود گرفتند. تحولات کلیدی بازارهای مالی و انرژی به این شرح است: نفت خام آمریکا: تثبیت در محدوده ۹۸ دلار در هر بشکه به دلیل اختلالات سنگین در مسیرهای کلیدی کشتیرانی و تشدید نگرانی‌ها از کمبود گسترده انرژی. اوراق قرضه خزانه‌داری: افزایش بازدهی اوراق در پی کاهش انتظارات بازار برای افت نرخ بهره فدرال رزرو در سال جاری میلادی به دلیل تداوم درگیری‌ها در خاورمیانه. بازار سهام: ثبت رکورد جدید در شاخص اس‌اندپی ۵۰۰ که به‌رغم افت بیشتر نمادهای زیرمجموعه آن، با اتکا به جهش سهام شرکت‌های نیمه‌هادی محقق شد. در عرصه ژئوپلیتیک، توجه بازارها همچنان به تحولات این حوزه معطوف است. گزارش‌ها حاکی از آن است که دونالد ترامپ با تیم امنیت ملی خود برای بررسی گام‌های بعدی در این درگیری دیدار کرده است؛ رایزنی‌هایی که با توجه به بن‌بست در گفتگوها با تهران، احتمال از سرگیری اقدامات نظامی را نیز شامل می‌شود. آتش‌بس میان آمریکا و ایران به شکلی فزاینده شکننده به نظر می‌رسد. ترامپ با انتقاد از پاسخ ایران به پیشنهاد اخیر ایالات متحده، وضعیت توافق را «وصل به دستگاه تنفس مصنوعی» توصیف کرد. پیش‌بینی می‌شود این درگیری، به‌ویژه در موضوع درآمدهای نفتی و صادرات احتمالی تسلیحات ایران، محور اصلی مذاکرات آتی ترامپ و شی جین‌پینگ، رئیس‌جمهور چین در اواخر هفته جاری باشد. در بُعد اقتصاد کلان نیز، سرمایه‌گذاران در حال آماده‌سازی برای انتشار گزارش مهم تورم آمریکا هستند. اقتصاددانان پیش‌بینی می‌کنند شاخص قیمت مصرف‌کننده ایالات متحده به دنبال شتاب شدید ماه مارس، یک افزایش ماهانه قدرتمند دیگر را به ثبت برساند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

احتمال امضای فرمان اجرایی امنیت هوش مصنوعی توسط ترامپ؛ شکاف در دولت بر سر نقش نهادهای اطلاعاتی

بر اساس گزارش واشنگتن‌پست، دونالد ترامپ ممکن است امروز فرمان اجرایی جدیدی را در زمینه امنیت هوش مصنوعی امضا کند. این در حالی است که در آستانه سفر وی به اجلاس چین، اختلافات شدیدی در دولت آمریکا بر سر افزایش اختیارات نهادهای اطلاعاتی برای ارزیابی مدل‌های هوش مصنوعی شکل گرفته است. به گزارش واشنگتن‌پست، انتظار می‌رود دونالد ترامپ در اولین فرصت و احتمالاً روز دوشنبه، یک فرمان اجرایی با محوریت امنیت هوش مصنوعی را امضا کند. این تصمیم در شرایطی اتخاذ می‌شود که وی در حال آماده‌سازی برای سفر به یک اجلاس در کشور چین است. با این حال، منابع آگاه که نخواستند نامشان فاش شود، اعلام کرده‌اند که دولت درگیر اختلافات و شکاف‌های عمیقی بر سر نحوه مدیریت هوش مصنوعی است. محور اصلی این کشمکش‌ها، طرحی است که هنوز به صورت عمومی منتشر نشده اما بر اساس آن، نهادهای اطلاعاتی و جاسوسی ایالات متحده به دنبال کسب قدرت و ایفای نقش بزرگ‌تر در ارزیابی مدل‌های هوش مصنوعی هستند. بر اساس اظهارات افراد مطلع، وضعیت فعلی سیاست‌گذاری دولت در قبال مدل‌های پیشرفته هوش مصنوعی با چالش‌های زیر روبه‌رو است: پاسخ نهایی دولت به مدل‌های جدید و پیشرفته هوش مصنوعی همچنان در وضعیت بی‌ثبات و تغییرات مداوم قرار دارد. موضوع ارزیابی امنیتی این فناوری‌ها، به محور بحث‌های گسترده و طولانی‌مدت در داخل ساختار دولت تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بری: با افزایش نگرانی‌ها از شکل‌گیری حباب، سرمایه‌گذاری در سهام فناوری را کاهش دهید

مایکل بری هشدار داده است که بازارهای مالی نشانه‌هایی از شکل‌گیری حباب را بروز می‌دهند؛ وضعیتی که به گفته او تحت تأثیر تب هوش مصنوعی و معاملات هیجانی مبتنی بر شتاب قیمتی ایجاد شده است. او به سرمایه‌گذاران توصیه می‌کند از میزان سرمایه‌گذاری خود در سهام فناوری بکاهند و «فریب طمع را نخورند.» بری همچنین توصیه می‌کند سرمایه‌گذاران سهم بیشتری از دارایی خود را به وجه نقد اختصاص دهند و از ورود به موقعیت‌های پرریسکی مانند فروش استقراضی خودداری کنند؛ زیرا به باور او این نوع معاملات برای اغلب افراد هم پرهزینه است و هم ریسک بالایی دارد. بری که به‌دلیل پیش‌بینی بحران مالی ۲۰۰۸ شهرت دارد، معتقد است شرایط کنونی شباهت زیادی به حباب دات‌کام در سال‌های ۱۹۹۹ تا ۲۰۰۰ دارد و ارزش‌گذاری سهام فناوری را بیش از اندازه بالا می‌داند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بانک HSBC هدف شاخص S&P 500 را به ۷٬۶۵۰ واحد افزایش داد

بانک HSBC در تازه‌ترین گزارش خود، هدف سالانه شاخص S&P 500 را برای پایان سال ۲۰۲۶ از ۷٬۵۰۰ واحد به ۷٬۶۵۰ واحد افزایش داد. این بازبینی صعودی نشان‌دهنده اعتماد بیشتر تحلیل‌گران HSBC به روند رشد بازار سهام آمریکا است؛ به‌ویژه در شرایطی که داده‌های اقتصادی اخیر و سودآوری شرکت‌های بزرگ فناوری، چشم‌انداز مثبتی را برای نیمه دوم سال ترسیم کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پول هوشمند از دلار خارج شد؟ گزارش جدید COT چه می‌گوید

گزارش هفتگی Commitments of Traders (COT) تصویری تازه از رفتار معامله‌گران بزرگ در بازارهای جهانی ارائه می‌دهد؛ گزارشی که نشان می‌دهد در هفته منتهی به ۵ می ۲۰۲۶، بخشی از سرمایه‌های بزرگ از دلار فاصله گرفته و هم‌زمان تمایل به دارایی‌هایی مانند طلا، دلار استرالیا و برخی کالاها افزایش یافته است. این گزارش بر پایه داده‌های COT Reports توسط تیم یویتوتایمز برای مخاطبان تهیه شده است. در یک نگاه موقعیت خالص دلار آمریکا به 693 کاهش یافت؛ افتی معادل 84.63٪ نسبت به هفته قبل طلا همچنان در موقعیت قدرتمند باقی ماند و Net Long آن به 163,303 رسید. دلار استرالیا یکی از قوی‌ترین ورودی‌های سرمایه را ثبت کرد و موقعیت خرید آن به 78,674 افزایش یافت. پس از هفته‌های محتاطانه، دوباره وارد محدوده مثبت شد و Net Position آن به 1,221 رسید. بازار فارکس؛ کاهش اعتماد به دلار و چرخش سرمایه به سمت ارزهای جایگزین دلار آمریکا؛ افت محسوس در موقعیت معامله‌گران بزرگ طبق داده‌های جدید، معامله‌گران غیرتجاری (Non-Commercial) که معمولا شامل صندوق‌های پوشش ریسک و سرمایه‌گذاران بزرگ هستند، موقعیت خالص خرید خود در شاخص دلار آمریکا را به 693 کاهش داده‌اند. این عدد نسبت به هفته قبل 3,815 واحد کاهش نشان می‌دهد. این داده چه مفهومی دارد؟ زمانی که موقعیت خالص خرید کاهش پیدا می‌کند، معمولا به این معناست که بخشی از بازار نسبت به ادامه رشد دلار محتاط‌تر شده است. به زبان ساده: بازار در حال انتظار برای حرکت بعدی دلار است و بخشی از سرمایه‌گذاران ترجیح داده‌اند ریسک خود را کاهش دهند. یورو؛ هنوز موقعیت مثبت حفظ شده است در بازار یورو: Net Position: 32,202 تغییر هفتگی: -3,510 با وجود کاهش جزئی، یورو همچنان در محدوده خرید خالص باقی مانده است. این موضوع نشان می‌دهد سرمایه‌گذاران هنوز به طور کامل از موقعیت‌های خرید خارج نشده‌اند، اما بخشی از سودهای قبلی ذخیره شده است. دلار استرالیا؛ یکی از رهبران این هفته داده‌های COT نشان می‌دهد: Net Long: 78,674 تغییر هفتگی: +6,805 افزایش موقعیت خرید معمولا زمانی رخ می‌دهد که خریداران بیشتری وارد بازار شوند و انتظار رشد باثبات‌تری وجود داشته باشد. به بیان ساده: نوعی انباشت در حال شکل‌گیری است؛ یعنی بازار به‌تدریج سرمایه بیشتری روی این ارز متمرکز می‌کند. ین ژاپن؛ کاهش فشار فروش برای ین ژاپن: Net Position: -61,738 تغییر: +40,321 اگرچه عدد همچنان منفی است، اما کاهش شدید موقعیت‌های فروش نشان می‌دهد بخشی از معامله‌گران از شرط‌بندی علیه ین خارج شده‌اند. این رفتار معمولا در دوره‌های افزایش احتیاط بازار مشاهده می‌شود. فلزات گرانبها؛ طلا همچنان مقصد سرمایه‌های محتاط طلا؛ حفظ قدرت در موقعیت‌های خرید طبق داده‌ها: Net Long: 163,303 تغییر: +3,732 افزایش موقعیت خرید طلا نشان می‌دهد سرمایه‌گذاران بزرگ همچنان این فلز را به عنوان دارایی امن ترجیح می‌دهند. معنای این داده زمانی که موقعیت خرید طلا افزایش می‌یابد، معمولا بازار در حال جستجوی پناهگاه امن است. این رفتار می‌تواند به دلیل: نااطمینانی‌های کلان اقتصادی نگرانی‌های تورمی ریسک‌های ژئوپلیتیک باشد. نقره؛ کاهش محدود در موقعیت خرید برای نقره: Net Long: 23,892 تغییر: -268 کاهش محدود نشان می‌دهد بازار هنوز دیدگاه مثبتی دارد اما با سرعت کمتری نسبت به طلا حرکت می‌کند. بازار انرژی؛ نفت هنوز مثبت، گاز طبیعی تحت فشار نفت خام WTI؛ کاهش بخشی از خوش‌بینی داده‌ها: Net Long: 178,786 تغییر: -13,125 اگرچه نفت همچنان در محدوده خرید خالص قرار دارد، اما کاهش موقعیت‌ها نشان می‌دهد بخشی از معامله‌گران سود خود را ذخیره کرده‌اند. این رفتار معمولا در فاز انتظار محتاطانه دیده می‌شود؛ یعنی بازار هنوز روند اصلی را ترک نکرده اما برای ادامه حرکت به داده‌های جدید نیاز دارد. گاز طبیعی؛ فشار فروش ادامه دارد Net Position: -166,646 عدد منفی بزرگ نشان می‌دهد فشار فروش همچنان بالاست. به زبان ساده: بازار هنوز خریدار قدرتمندی برای گاز طبیعی پیدا نکرده است. بازار سهام آمریکا؛ نزدک بهتر از S&P500 ظاهر شد S&P500؛ معامله‌گران بزرگ هنوز محتاط‌اند Net Position: -103,885 موقعیت منفی نشان می‌دهد بخشی از سرمایه‌گذاران بزرگ هنوز نسبت به شاخص گسترده بازار آمریکا محافظه‌کار هستند. این وضعیت معمولا نشانه فاز آزمون اعتماد است؛ دوره‌ای که بازار هنوز به اطمینان کامل نرسیده است. نزدک 100؛ بازگشت به محدوده مثبت Net Position: 1,221 تغییر: +3,543 بازگشت نزدک به محدوده مثبت نشان می‌دهد علاقه به سهام فناوری نسبت به هفته‌های قبل افزایش یافته است. کریپتو؛ بیت‌کوین و اتریوم در فاز احتیاط بیت‌کوین Net Long: 1,441 تغییر: -951 اتریوم Net Long: 1,229 تغییر: -1,312 کاهش موقعیت‌های خرید در هر دو دارایی نشان می‌دهد بازار کریپتو فعلا در مرحله‌ای قرار دارد که می‌توان آن را چرخش پیش از گسترش نامید. به زبان ساده: بازار هنوز جهت قطعی بعدی را انتخاب نکرده و سرمایه‌گذاران بخشی از ریسک را کاهش داده‌اند. جمع‌بندی مهم‌ترین سیگنال‌ها: کاهش جذابیت نسبی دلار حفظ تقاضا برای طلا بهبود تمایل به ارزهای کالامحور مانند دلار استرالیا احتیاط در شاخص‌های سهامی سنتی و کریپتو      

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش TSMC در آوریل ۱۷.۵٪ رشد کرد؛ تقاضای تراشه‌های AI ادامه دارد

شرکت TSMC، بزرگ‌ترین تولیدکننده تراشه جهان، اعلام کرد که فروش ماه آوریل آن به ۴۱۰.۷۳ میلیارد دلار تایوان (NT) رسیده است؛ رقمی که ۱۷.۵ درصد بیشتر از مدت مشابه سال گذشته است. بر اساس گزارش شرکت، فروش تجمعی از ابتدای سال تا پایان آوریل به ۱.۵۴ تریلیون دلار تایوان رسیده که نسبت به سال گذشته ۲۹.۹ درصد رشد نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تويوتا: افت ۲۰ درصدی سود سالانه به‌دلیل پیامدهای جنگ خاورمیانه

شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینه‌ها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیش‌بینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابل‌توجهی دارد. با وجود این فشارها، تقاضا برای مدل‌های هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک می‌کند. این گزارش هم‌زمان با نمایش مدل‌های جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رکوردهای تاریخی نزدک و S&P 500 در سایه امیدها به کاهش تنش‌های ژئوپلیتیک با ایران؛ عبور موقت داوجونز از مرز ۵۰ هزار واحد

شاخص‌های نزدک و S&P 500 امروز در ادامه روند صعودی بازارهای سهام، در بالاترین سطوح تاریخی خود به کار پایان دادند. همزمان با استقبال سرمایه‌گذاران از فضای ریسک‌پذیری، شاخص راسل ۲۰۰۰ نیز رکورد جدیدی در قیمت بسته شدن ثبت کرد و شاخص داوجونز پیش از عقب‌نشینی در ساعات پایانی بازار، موفق به شکستن مرز ۵۰,۰۰۰ واحد شد. این رالی صعودی تا حد زیادی تحت تأثیر امیدها به کاهش تنش‌ها در مناقشه ایران شکل گرفت. گزارش‌های منتشر شده حاکی از آن است که پیشنهاد یک یادداشت تفاهم یک‌صفحه‌ای می‌تواند در آینده به عنوان چارچوبی برای یک توافق هسته‌ای گسترده‌تر عمل کند. علاوه بر این، امیدواری‌ها نسبت به بازگشایی کامل‌تر تنگه هرمز به روی ترافیک کشتیرانی و در نتیجه، کاهش نگرانی‌ها درباره اختلال در عرضه جهانی انرژی، به خوش‌بینی‌های بازار افزوده است. این تغییر در تمایلات بازار، افت شدیدی را در قیمت نفت رقم زد. قراردادهای آتی نفت خام تحویل ژوئن با کاهش ۷.۱۸ دلاری (معادل ۷.۰۲- درصد) در محدوده ۹۵.۰۹ دلار تسویه شد؛ چرا که معامله‌گران کاهش ریسک‌های ژئوپلیتیک و احتمال بهبود جریان عرضه را در قیمت‌گذاری‌های خود لحاظ کردند. در بررسی روند کوتاه‌مدت بازار، شاخص‌های نزدک و راسل ۲۰۰۰ در ۴ روز از ۵ روز معاملاتی گذشته مثبت بوده‌اند و شاخص S&P 500 در ۳ روز از ۴ روز گذشته روندی صعودی داشته است. طی ۵ روز اخیر، شاخص راسل ۲۰۰۰ رشد ۵.۳۸ درصدی و شاخص نزدک رشد ۴.۷۶ درصدی را به ثبت رسانده‌اند. همچنین بازدهی شاخص‌ها از زمان ثبت کف قیمتی در ۳۰ مارس بسیار قابل‌توجه بوده است؛ از آن زمان تاکنون، شاخص نزدک ۲۴.۸۸ درصد، شاخص S&P 500 حدود ۱۶.۵۹ درصد و شاخص شرکت‌های با ارزش بازار کوچک (راسل ۲۰۰۰) به میزان ۲۰.۰۳ درصد رشد داشته‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیشتازی شاخص نزدک در وال‌استریت؛ رشد بیش از ۱ درصدی S&P 500 و داوجونز

شاخص نزدک با ثبت رکوردهای جدید در جلسه معاملاتی امروز، رهبری روند صعودی بازار سهام را بر عهده گرفته است. همزمان با این جهش، گستره وسیع‌تری از بازار نیز در این حرکت مثبت مشارکت کرده‌اند؛ به طوری که شاخص‌های S&P 500 و داوجونز نیز هر کدام با رشد بیش از ۱ درصدی، خوش‌بینی در بازارهای مالی را تداوم بخشیده‌اند. بر اساس داده‌های معاملاتی، شاخص نزدک با جهشی بیش از ۴۰۰ واحدی (معادل ۱.۵۸ درصد) به سطح ۲۵,۷۲۶ رسید، در حالی که پیش‌تر بالاترین سقف روزانه خود را در عدد ۲۵,۷۴۱.۱۴ لمس کرده بود. در همین حال، شاخص صنعتی داوجونز با افزایش تقریبی ۵۰۲ واحدی (۱.۰۲ درصد) در محدوده ۴۹,۸۰۰ قرار گرفته و شاخص S&P 500 نیز رشد ۸۰.۱۷ واحدی (۱.۱۰ درصد) را به ثبت رسانده است. این گشتاور قدرتمند، روند صعودی بازار را کاملاً تثبیت کرده است. شاخص‌های نزدک و S&P 500 در مسیر ثبت رکوردهای جدیدی در قیمت بسته شدن قرار دارند؛ آن هم در شرایطی که روز گذشته نیز کار خود را در سطوح بی‌سابقه‌ای به پایان رسانده بودند. با این وجود، شاخص داوجونز اندکی از این روند عقب‌تر است و رکورد تاریخی ۵۰,۴۱۲.۶۵ واحدی آن، همچنان به عنوان هدف صعودی بزرگ بعدی در نظر گرفته می‌شود. در میان شرکت‌ها، نمادهای تکنولوژی با ارزش بازار بالا و سهام رشدی بار دیگر پیشگام این صعود هستند. سهام شرکت‌های AMD و «سوپر میکرو کامپیوتر» (Super Micro Computer) با رشدی در حدود ۱۶ درصد، برجسته‌ترین عملکرد را در این جلسه معاملاتی داشته‌اند. همچنین، سهام شرکت کورنینگ (Corning) پس از اعلام قرارداد همکاری با انویدیا (Nvidia) در اوایل امروز، با ۱۳.۶۹ درصد افزایش روبرو شد و سهام دیزنی (Disney) نیز پس از انتشار گزارش درآمدهایی فراتر از انتظارات تحلیلگران، ۶.۳۳ درصد رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طرح جدید ترامپ برای گسترش حساب‌های سرمایه‌گذاری

مقام‌های دولت دونالد ترامپ در حال بررسی طرحی برای توسعه گسترده «حساب‌های ترامپ» هستند؛ برنامه‌ای سرمایه‌گذاری که با هدف ایجاد پس‌انداز و سرمایه‌گذاری برای میلیون‌ها کودک آمریکایی راه‌اندازی شده است. براساس گزارش نیویورک تایمز، مقامات کاخ سفید و وزارت خزانه‌داری آمریکا گفت‌وگوهای داخلی درباره گسترش دامنه دارایی‌های قابل نگهداری در این حساب‌ها را آغاز کرده‌اند. این حساب‌ها که به‌طور رسمی با عنوان Section 530A accounts شناخته می‌شوند، قرار است از ۴ جولای امکان دریافت سرمایه را داشته باشند. در حال حاضر، این حساب‌ها تنها مجاز به دریافت سرمایه نقدی و سرمایه‌گذاری در صندوق‌های شاخص متنوع هستند؛ اما پیشنهاد جدید شامل اجازه به افراد فوق‌ثروتمند برای اهدای سهام شرکت‌های خود به این حساب‌هاست. این طرح از سوی برد گرستنر، بنیان‌گذار Altimeter Capital و از حامیان اصلی برنامه 530A، پیگیری می‌شود. او که پیش‌تر در سخنرانی وضعیت کشور ترامپ نیز مورد تقدیر قرار گرفته بود، درباره این تغییر احتمالی با مقام‌های دولت رایزنی کرده است. حامیان طرح معتقدند اضافه شدن سهام شرکت‌ها می‌تواند منابع مالی این حساب‌ها را به شکل قابل‌توجهی افزایش داده و برنامه را به ابزار بزرگ‌تری برای سرمایه‌گذاری نسل آینده آمریکایی‌ها تبدیل کند. با این حال، منتقدان هشدار می‌دهند چنین تغییری ممکن است ساختار ساده فعلی را پیچیده‌تر کرده و ریسک تمرکز سرمایه در سهام شرکت‌های خاص را بالا ببرد. «حساب‌های ترامپ» پیش‌تر نیز از طریق کمک‌های خیریه میلیاردها دلار جذب کرده‌اند و اکنون به یکی از پروژه‌های مالی بحث‌برانگیز دولت ترامپ تبدیل شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تسلا در آمریکا ۲۱۸ هزار خودرو را فراخواند

  به گزارش اداره ملی ایمنی ترافیک بزرگراه‌های آمریکا (NHTSA)، شرکت تسلا اعلام کرده که ۲۱۸٬۸۶۸ خودرو را در ایالات متحده فراخوان می‌کند. طبق اعلام این نهاد، برخی از خودروهای تسلا با مشکل تأخیر در نمایش تصویر دوربین عقب مواجه هستند؛ نقصی که می‌تواند دید راننده نسبت به پشت خودرو را کاهش داده و خطر تصادف را افزایش دهد. اداره NHTSA اعلام کرده این مشکل نرم‌افزاری بوده و تسلا موظف است با به‌روزرسانی سیستم، نقص را برطرف کند. فراخوان‌های مرتبط با سیستم‌های کمکی و دوربین‌ها در سال‌های اخیر به‌دلیل پیچیدگی نرم‌افزارهای خودروهای برقی و خودران افزایش یافته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

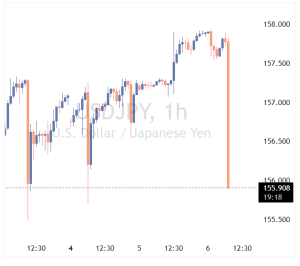
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تغییر لحن واشنگتن؛ بازارهای جهانی نفس راحت کشیدند

در معاملات چهارشنبه (۶ مه ۲۰۲۶) آسیا-پاسیفیک، بازارها تحت تأثیر نشانه‌های کاهش تنش میان آمریکا و ایران، با موجی از ریسک‌پذیری روبه‌رو شدند. مقام‌های دولت آمریکا با لحنی ملایم‌تر درباره ایران سخن گفتند و رئیس‌جمهور آمریکا اعلام کرد عملیات Project Freedom – برنامه هدایت کشتی‌های گرفتار در تنگه هرمز – به‌طور موقت متوقف شده است تا فضای لازم برای پیشرفت مذاکرات احتمالی با تهران فراهم شود. تحولات ژئوپلیتیک مقام‌های ارشد آمریکا از جمله وزیر دفاع، وزیر خارجه و رئیس ستاد مشترک، همگی بر حفظ آتش‌بس و کاهش تنش تأکید کردند. منابع منطقه‌ای می‌گویند بی‌اعتمادی عمیق ایران به آمریکا مانع اصلی توافق بوده و توقف عملیات دریایی، به‌عنوان اقدامی اعتمادساز تلقی شده است. این تغییر لحن در حالی رخ می‌دهد که گزارش‌هایی از حملات موشکی و پهپادی ایران به امارات منتشر شده است. واکنش بازارها نفت کاهش یافت؛ زیرا ریسک ژئوپلیتیک از قیمت‌ها حذف شد. طلا تا محدوده ۴۶۵۰ دلار بالا رفت؛ ضعف دلار و افت نفت از آن حمایت کرد. بازارهای سهام آسیا جهش کردند: شاخص KOSPI کره جنوبی از سطح ۷۰۰۰ عبور کرد و مکانیسم توقف معاملات خرید فعال شد. شانگهای پس از تعطیلات و هانگ‌سنگ همسو با جریان ریسک‌پذیری رشد کردند. فیوچرزهای آمریکا نیز صعودی بودند؛ به‌ویژه پس از عملکرد قوی AMD در گزارش درآمد. ین ژاپن به دلیل تعطیلی بازار داخلی بی‌تغییر ماند. بازار فارکس دلار آمریکا تضعیف شد. دلار استرالیا به بالاترین سطح چهار ساله رسید. دلار نیوزیلند به قوی‌ترین سطح دو ماهه صعود کرد. داده‌های اقتصادی شاخص خدمات RatingDog چین در آوریل بهتر از پیش‌بینی‌ها بود و به ۵۲.۶ رسید. بانک مرکزی چین نرخ مرجع USDCNY را بالاتر از انتظار تعیین کرد. نرخ بیکاری نیوزیلند در سه‌ماهه اول به ۵.۳٪ کاهش یافت و بهتر از پیش‌بینی‌ها بود. استرالیا اعلام کرد ذخیره سوخت ۱۰ میلیارد دلاری ایجاد می‌کند. بانک‌های استرالیایی و نیوزیلندی درباره مسیر نرخ بهره هشدارهایی ارائه کردند. جمع‌بندی  توقف موقت Project Freedom و تغییر لحن مقام‌های آمریکایی نسبت به ایران، فضای مثبتی در بازارهای آسیا ایجاد کرد. نفت افت کرد، طلا و دارایی‌های ریسکی رشد کردند و ارزهای کالامحور تقویت شدند. داده‌های اقتصادی چین و نیوزیلند نیز به بهبود احساسات بازار کمک کرد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

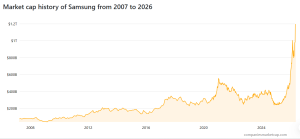
سامسونگ وارد باشگاه ۱ تریلیون دلاری‌ها شد

سهام Samsung پس از رشد ۱۵ درصدی، ارزش بازار این شرکت را به حدود ۱.۱۷ تریلیون دلار رساند؛ سطحی که سامسونگ را در رده یازدهم بزرگ‌ترین شرکت‌های جهان قرار می‌دهد و آن را درست پس از تسلا قرار می‌دهد. در صدر فهرست جهانی نیز انویدیا با ارزش بازار حدود ۴.۷ تریلیون دلار همچنان بزرگ‌ترین شرکت دنیا محسوب می‌شود. جهش اخیر سامسونگ نشان‌دهنده افزایش توجه سرمایه‌گذاران به بخش نیمه‌هادی‌ها و تقاضای رو‌به‌رشد برای تراشه‌های پیشرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وال‌استریت در محاصره تنش‌های ژئوپلیتیک و بازده بالای اوراق

پس از افت روز گذشته، معاملات آتی سهام آمریکا امروز با ثبات نسبی آغاز شده‌اند. در حالی که تنش‌های میان آمریکا و ایران همچنان بر فضای بازار سایه انداخته، سهام فناوری پیشتاز بازگشت آرام بازار هستند. سرمایه‌گذاران در انتظار نشانه‌های جدید از تحولات ژئوپلیتیک و واکنش بازار اوراق قرضه‌اند. این گزارش بر پایه داده‌های منتشرشده توسط اینوستینگ‌لایو و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه معاملات آتی S&P 500 حدود ۰.۳٪ و Nasdaq حدود ۰.۶٪ رشد کردند. بازده اوراق ۱۰ ساله آمریکا به ۴.۴۲٪ و اوراق ۳۰ ساله به بالای ۵٪ رسیده است. عبور روزانه کمتر از ۱۰ کشتی از تنگه هرمز نشان‌دهنده رکود در مسیرهای حمل‌ونقل است. حمله ایران به امارات، تنش‌های منطقه‌ای را افزایش داده اما بازارها فعلاً خوش‌بین مانده‌اند. سهام فناوری در نقش رهبر بازگشت بازار سهام فناوری امروز پیشتاز رشد بازار هستند. این گروه معمولاً در برابر افزایش بازده اوراق قرضه آسیب‌پذیرتر است، اما در شرایط فعلی، سرمایه‌گذاران آن را به‌عنوان پناهگاه نسبی در برابر نوسانات ژئوپلیتیک می‌بینند. رشد محدود شاخص‌های آتی نشان می‌دهد بازار در فاز تثبیت محتاطانه قرار دارد. تأثیر تنش‌های خلیج فارس بر بازار تحولات میان آمریکا و ایران همچنان عامل اصلی جهت‌دهی به احساسات بازار است. با وجود تأکید آمریکا بر حضور در تنگه هرمز و ادعای ایران درباره کنترل کامل منطقه، داده‌های حمل‌ونقل نشان می‌دهد عبور کشتی‌ها به کمتر از ده مورد در روز رسیده است. این کاهش، نشانه‌ای از رکود در تجارت انرژی جهانی است. در همین حال، حمله ایران به امارات متحده عربی نیز بر نگرانی‌ها افزوده، اما بازارها فعلاً با فرض بهبود شرایط، واکنش شدیدی نشان نداده‌اند. بازار اوراق و ریسک‌های پیش‌رو افزایش بازده اوراق خزانه‌داری آمریکا می‌تواند در ادامه فشار بیشتری بر سهام وارد کند. بازده ۱۰ ساله به ۴.۴۲٪ رسیده و اوراق ۳۰ ساله نیز بالای ۵٪ معامله می‌شود. این روند معمولاً نشانه‌ای از انتظار تورمی بالاتر و سیاست پولی سخت‌گیرانه‌تر است. اگر این روند ادامه یابد، ممکن است سرمایه‌گذاران دوباره به سمت دارایی‌های امن‌تر حرکت کنند. جمع‌بندی بازار سهام آمریکا در حال حاضر در فاز انتظار محتاطانه قرار دارد. تنش‌های ژئوپلیتیک و رشد بازده اوراق می‌توانند ریسک‌های جدیدی ایجاد کنند، خوش‌بینی نسبی نسبت به ثبات اقتصادی و عملکرد بخش فناوری، مانع از افت شدید شده است. تا زمانی که نشانه‌ای از توافق یا کاهش تنش در خلیج فارس دیده نشود، بازارها احتمالاً در همین محدوده نوسان خواهند داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر