TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

نبرد نابرابر غول‌های فناوری در وال‌استریت؛ صعود اوراکل در سایه افت آمازون و نیمه‌هادی‌ها

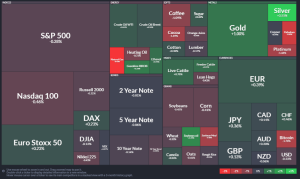
در یک نگاه بخش فناوری و نیمه‌هادی‌ها با نوسانات قابل‌توجهی مواجه شد و تنها معدودی از نمادها، از جمله اوراکل، عملکردی مثبت ثبت کردند. سهام شرکت‌هایی مانند آمازون و مایکرون تحت فشار نگرانی‌های تقاضا و چشم‌انداز اقتصادی قرار گرفتند. در مقابل، رشد سهام حوزه سلامت نشانه‌ای از حرکت سرمایه‌گذاران به سمت دارایی‌های تدافعی است. چشم‌انداز بازار سهام آمریکا در معاملات اخیر، تصویری دوگانه و پرابهام از وضعیت بخش‌های مختلف اقتصادی ترسیم کرده است؛ تصویری که در آن، فناوری و نیمه‌هادی‌ها زیر فشار تردیدهای کلان قرار گرفته‌اند، در حالی که برخی صنایع تدافعی توانسته‌اند اعتماد سرمایه‌گذاران را حفظ کنند. بررسی نقشه حرارتی بازار نشان می‌دهد که عملکرد سهام در میان بخش‌ها به‌طور محسوسی واگرا شده و جریان سرمایه، بیش از گذشته گزینشی عمل می‌کند. در میان شرکت‌های فناوری، اوراکل به‌عنوان یکی از معدود برندگان روز ظاهر شد و با رشد ۳.۵۶ درصدی، توجه بازار را به توانمندی‌های خود در زیرساخت‌های نرم‌افزاری و خدمات سازمانی جلب کرد. این رشد، نشانه‌ای از تداوم اعتماد سرمایه‌گذاران به مدل درآمدی باثبات این شرکت در شرایط پرنوسان فعلی است. در مقابل، مایکروسافت تنها افزایش محدودی را تجربه کرد و رشد ۰.۲۴ درصدی آن، بازتابی از احتیاط سرمایه‌گذاران نسبت به آینده کوتاه‌مدت این غول فناوری بود. در سوی دیگر، سهام اپل با افت ۰.۴۸ درصدی مواجه شد؛ افتی که به باور تحلیلگران، ریشه در نگرانی‌های مربوط به زنجیره تأمین و تداوم فشارهای هزینه‌ای دارد. “ «این روند نشان می‌دهد که حتی بزرگ‌ترین برندهای فناوری نیز از فضای نامطمئن اقتصاد جهانی مصون نمانده‌اند.» محمد زمانی بخش نیمه‌هادی‌ها نیز هفته‌ای پرنوسان را پشت سر گذاشت. سهام میکرون با سقوط بیش از ۵ درصدی، بیشترین فشار فروش را متحمل شد؛ حرکتی که عمدتاً به نگرانی‌ها درباره کاهش تقاضای جهانی برای تراشه‌ها نسبت داده می‌شود. همزمان، Advanced Micro Devices نیز با افت ۱.۳۶ درصدی، تحت تأثیر همین فضای بدبینانه قرار گرفت. در این میان، برادکام عملکردی باثبات‌تر داشت و توانست رشد محدودی معادل ۰.۸ درصد ثبت کند؛ موضوعی که نشان‌دهنده تمایز نسبی این شرکت در سبد سرمایه‌گذاران است. در بخش مصرفی چرخه‌ای، فشار فروش بار دیگر خودنمایی کرد. سهام آمازون با افت بیش از ۲ درصدی مواجه شد؛ افتی که بازتابی از تردیدها درباره چشم‌انداز رشد تجارت الکترونیک و تأثیر شرایط کلان اقتصادی بر قدرت خرید مصرف‌کنندگان است. همزمان، تسلا نیز کاهش محدودی را تجربه کرد که بیشتر به شناسایی سود و احتیاط سرمایه‌گذاران نسبت داده می‌شود. بر اساس جمع‌بندی تیم UtoTimes، فضای حاکم بر بازار را می‌توان «ترکیبی و محتاطانه» توصیف کرد. سرمایه‌گذاران در شرایطی که نشانه‌های کندی رشد اقتصادی و تداوم نااطمینانی‌های ژئوپلیتیک و پولی پابرجاست، تمایل کمتری به پذیرش ریسک در بخش‌های حساس به چرخه اقتصادی نشان می‌دهند. سهام فناوری، که در سال‌های اخیر موتور اصلی رشد بازار بوده‌اند، اکنون بیش از سایر گروه‌ها در معرض بازبینی انتظارات قرار گرفته‌اند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است در مقابل، بخش سلامت بار دیگر نقش پناهگاه امن سرمایه را ایفا کرد. رشد بیش از ۳ درصدی سهام Eli Lilly نمادی از این گرایش تدافعی است و نشان می‌دهد که بخشی از سرمایه‌ها به سمت شرکت‌هایی با جریان درآمدی پایدار و حساسیت کمتر به چرخه‌های اقتصادی در حال حرکت است. بر اساس دیدگاه کارشناسان یوتوتایمز؛ در چنین فضایی، استراتژی غالب در میان سرمایه‌گذاران حرفه‌ای، تمرکز بر چرخش هوشمندانه میان بخش‌ها و مدیریت فعال ریسک است. تقویت وزن صنایع مقاوم‌تر مانند سلامت، رصد دقیق تحولات زنجیره تأمین در فناوری، و تنوع‌بخشی هدفمند در بخش‌های چرخه‌ای و خدمات ارتباطی، می‌تواند ابزار مناسبی برای عبور از این دوره پرنوسان باشد. آنچه مسلم است، بازار در حال ورود به مرحله‌ای است که انتخاب سهام، بیش از گذشته بر پایه تحلیل بنیادی و ارزیابی ریسک‌های ساختاری شکل خواهد گرفت، نه صرفاً موج‌های کوتاه‌مدت خوش‌بینی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هوش مصنوعی دوباره بازار را ترساند؛ چه خبر است؟

در یک نگاه آتی‌های نزدک با افت ۰.۴۶٪ پیشتاز کاهش‌ها هستند. نگرانی درباره ارزش‌گذاری سهام هوش مصنوعی و تحولات Anthropic همچنان بر بازار سایه انداخته است. طلا، نقره و بیت‌کوین همگی در حال عقب‌نشینی‌اند و نشانه‌هایی از ریسک‌گریزی گسترده‌تر در بازار دیده می‌شود. بازارهای آمریکا هفته جدید را با فشار فروش آغاز کرده‌اند و سهام تکنولوژی بار دیگر در مرکز نگرانی‌ها قرار گرفته است. پس از آنکه داوجونز در پایان هفته گذشته از مرز ۵۰ هزار واحد عبور کرد، امروز دوباره نشانه‌های ضعف در بازار دیده می‌شود و آتی‌های نزدک بیشترین افت را ثبت کرده‌اند. آتی‌های S&P 500 حدود ۰.۲۸٪ پایین‌تر هستند و نزدک نیز ۰.۴۶٪ افت کرده؛ در حالی که داوجونز فعلاً تنها کاهش خفیفی را تجربه می‌کند.   به گزارش یوتوتایمز، این هفته یکی از مهم‌ترین هفته‌ها برای انتشار داده‌های اقتصادی آمریکاست و همین موضوع می‌تواند نوسانات بیشتری را وارد بازار کند. سرمایه‌گذاران همچنان نسبت به ارزش‌گذاری سهام مرتبط با هوش مصنوعی محتاط‌اند؛ به‌ویژه پس از تحولات اخیر پیرامون شرکت Anthropic که هفته گذشته فشار زیادی بر سهام تکنولوژی وارد کرد. هم‌زمان با افت سهام، بازارهای کالایی و رمزارز نیز نشانه‌هایی از ریسک‌گریزی نشان می‌دهند. طلا دوباره به زیر ۵۰۰۰ دلار برگشته، نقره به زیر ۸۰ دلار سقوط کرده و بیت‌کوین نیز با افت ۳ درصدی به محدوده ۶۸٬۵۰۰ دلار رسیده است. این عقب‌نشینی گسترده نشان می‌دهد که معامله‌گران در آستانه انتشار داده‌های مهم اقتصادی، ترجیح می‌دهند محتاط‌تر عمل کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز ۵۰ هزار واحدی؛ آیا این فقط شروع رالی است؟

در یک نگاه داوجونز جمعه برای نخستین‌بار در تاریخ بالای ۵۰,۰۰۰ واحد بسته شد. معاملات آتی S&P 500، نزدک و داوجونز در بامداد دوشنبه ۹ فوریه ۲۰۲۶ مثبت هستند. گزارش اشتغال و تورم ژانویه (به‌دلیل تعطیلی دولت با تأخیر) این هفته منتشر می‌شوند. نگاه‌ها به مسیر نرخ بهره و نقش احتمالی کوین وارش در فدرال رزرو دوخته شده است. در شروع معاملات این هفته، وال‌استریت بعد از یک رالی تاریخی حالا در نقطه‌ای حساس ایستاده است؛ جایی که داوجونز برای اولین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شده و معاملات آتی سهام آمریکا در شامگاه یکشنبه و بامداد امروز دوشنبه ۹ فوریه ۲۰۲۶ دوباره سبز شده‌اند. حالا سؤال اصلی برای بازار این است: آیا این رالی می‌تواند در برابر سیل داده‌های اقتصادی و گزارش‌های درآمدی این هفته دوام بیاورد یا نه؟ معاملات آتی S&P 500 حدود ۰.۴٪، نزدک ۱۰۰ حدود ۰.۶٪ و داوجونز حدود ۰.۲٪ رشد کرده‌اند؛ نشانه‌ای از آن‌که سرمایه‌گذاران فعلاً ترجیح می‌دهند روی سناریوی ادامه رالی حساب باز کنند. این حرکت پس از آن رخ می‌دهد که داوجونز جمعه گذشته بیش از ۱۲۰۰ واحد (حدود ۲.۵٪) جهش کرد و برای نخستین‌بار در تاریخ بالای ۵۰ هزار واحد بسته شد؛ در حالی که S&P 500 و نزدک هم حدود ۲٪ بالا رفتند و بخشی از فشار فروش سنگین هفته قبل را جبران کردند. هفته گذشته، سهام تکنولوژی و به‌ویژه شرکت‌های نرم‌افزاری زیر فشار بودند؛ دلیل اصلی هم نگرانی از موج جدید هزینه‌های سنگین در حوزه هوش مصنوعی بود. آمازون، گوگل، متا و مایکروسافت در مجموع برنامه‌ریزی کرده‌اند ۶۵۰ میلیارد دلار برای توسعه زیرساخت و مدل‌های هوش مصنوعی هزینه کنند؛ رقابتی پرهزینه که هنوز برنده مشخصی ندارد و همین، بخشی از بازار را نگران کرده است. اما این‌بار رالی بازار درست در آستانه یک «هفته داده‌محور» قرار گرفته است. به‌دلیل تعطیلی جزئی دولت آمریکا، انتشار گزارش اشتغال ژانویه به چهارشنبه موکول شده؛ گزارشی که پس از داده ضعیف ADP (افزایش فقط ۲۲ هزار شغل در برابر ۱۴۰ هزار سال قبل) انتظارات را پایین آورده است. جمعه هم نوبت شاخص قیمت مصرف‌کننده (CPI) ژانویه است که آن هم با تأخیر منتشر می‌شود و می‌تواند انتظارات تورمی و مسیر نرخ بهره را دوباره جابه‌جا کند. در کنار داده‌ها، این هفته گزارش‌های درآمدی شرکت‌هایی مثل کوکاکولا، مک‌دونالد، سیسکو و ON Semiconductor هم زیر ذره‌بین است؛ چون می‌تواند تصویر دقیق‌تری از وضعیت مصرف، حاشیه سود و سرمایه‌گذاری در بخش تکنولوژی و نیمه‌هادی‌ها ارائه دهد. در پس‌زمینه همه این‌ها، یک متغیر مهم دیگر هم وجود دارد: آینده سیاست پولی فدرال رزرو تحت ریاست احتمالی کوین وارش، گزینه پیشنهادی دونالد ترامپ برای جانشینی جروم پاول. وارش به‌عنوان یک چهره متمایل به سیاست‌های انقباضی شناخته می‌شود و سابقه حضور در فدرال رزرو در بحران ۲۰۰۸ را دارد، اما جالب اینجاست که با وجود نامزدی او، شاخص دلار از زمان روی کار آمدن ترامپ حدود ۱۰٪ پایین‌تر آمده و واکنش بازار فارکس به این انتصاب، کوتاه‌مدت و محدود بوده است. به گفته‌ی منابع یوتوتایمز، برای سرمایه‌گذاران، ترکیب این عوامل یعنی: بازاری که از یک‌سو روی ادامه رالی و رکوردشکنی حساب می‌کند، و از سوی دیگر می‌داند که تنها چند گزارش کلیدی می‌تواند جهت انتظارات نرخ بهره، ارزش دلار و اشتهای ریسک را به‌سرعت تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌نمایش گزارش‌های درآمدی شرکت‌های آمریکا در هفته ۹ تا ۱۳ فوریه

در یک نگاه کوکاکولا و مک‌دونالدز معیار اصلی سلامت مصرف‌کننده هستند. فورد، Onsemi و Magna وضعیت صنعت خودرو را مشخص می‌کنند. سیسکو و AMAT سیگنال‌های حیاتی درباره سرمایه‌گذاری سازمانی و موج AI می‌دهند. گزارش‌های Coinbase، DraftKings و Expedia نبض کریپتو، قمار آنلاین و سفر را نشان می‌دهند. در هفته منتهی به ۹ تا ۱۳ فوریه ۲۰۲۶، بازار سهام آمریکا وارد مرحله‌ای می‌شود که گزارش‌های شرکت‌های متوسط اما کلیدی می‌توانند تصویر دقیق‌تری از اقتصاد واقعی ارائه دهند. از غول‌های مصرفی مثل کوکاکولا و مک‌دونالدز تا شرکت‌های صنعتی و تکنولوژی مانند فورد و سیسکو، داده‌های این هفته می‌توانند مسیر تورم، تقاضای مصرف‌کننده و سرمایه‌گذاری سازمانی را مشخص کنند. یوتوتایمز در ادامه تحلیل می‌کند کدام گزارش‌ها برای بازار حیاتی‌ترند. دوشنبه: نبض صنعت و نیمه‌هادی‌ها هفته با گزارش‌هایی شروع می‌شود که بیشتر جنبهٔ صنعتی دارند. یوتوتایمز معتقد است Cleveland-Cliffs می‌تواند اولین نشانه‌ها از وضعیت فولاد، ساخت‌وساز و تقاضای صنعتی را آشکار کند—بخش‌هایی که معمولاً زودتر از بقیه وارد رکود یا رونق می‌شوند. اما نقطهٔ حساس روز، Onsemi است. این شرکت تعیین می‌کند آیا بازار تراشه‌های خودرویی و صنعتی همچنان زیر فشار است یا نه. اگر Onsemi چشم‌انداز ضعیفی بدهد، می‌تواند زنجیرهٔ خودرو تا کالاهای صنعتی را تحت‌تأثیر قرار دهد. سه‌شنبه: روز بزرگ مصرف‌کننده و سفر سه‌شنبه یکی از مهم‌ترین روزهای هفته است. کوکاکولا شاخص اصلی قدرت خرید جهانی است. اگر حجم فروش پایین باشد، یوتوتایمز هشدار می‌دهد که «مصرف‌کنندهٔ آمریکایی وارد فاز خستگی شده است». Marriott نیز وضعیت سفرهای لوکس را مشخص می‌کند—بخشی که معمولاً آخرین مرحله از چرخهٔ اقتصادی تحت فشار قرار می‌گیرد. در بخش تکنولوژی، Datadog می‌تواند نشان دهد آیا شرکت‌ها همچنان برای SaaS و نظارت ابری هزینه می‌کنند یا نه. بعد از بسته‌شدن بازار، Ford با راهنمایی مالی‌اش می‌تواند مسیر کل صنعت خودرو را تعیین کند. Zillow نیز نبض بازار مسکن را نشان می‌دهد—بازاری که ماه‌هاست در حالت انجماد قرار دارد. چهارشنبه: مهم‌ترین روز هفته یوتوتایمز این روز را «روز سیگنال‌های کلان» می‌نامد. McDonald’s معیار مستقیم مصرف‌کنندهٔ کم‌درآمد است. اگر فروش این شرکت افت کند، احتمالاً موج جدیدی از نگرانی درباره رکود مصرفی شکل می‌گیرد. Shopify نیز می‌تواند کل تجارت الکترونیک را تکان دهد. T-Mobile وضعیت مخابرات و Kraft Heinz تورم غذایی را نشان می‌دهند. اما مهم‌ترین گزارش روز، Cisco است. تحلیل یوتوتایمز نشان می‌دهد که راهنمایی مالی سیسکو معمولاً پیش‌نگر سرمایه‌گذاری سازمانی است—بخشی که برای رشد اقتصادی حیاتی است. پنج‌شنبه: AI، کریپتو و تجهیزات نیمه‌هادی Applied Materials (AMAT) تعیین می‌کند آیا موج سرمایه‌گذاری AI واقعاً به تأمین‌کنندگان تجهیزات رسیده یا نه. اگر AMAT چشم‌انداز قوی بدهد، یوتوتایمز انتظار دارد موج جدیدی از خوش‌بینی در سهام نیمه‌هادی شکل بگیرد. Coinbase نیز احتمالاً همراه با نوسانات بیت‌کوین حرکت می‌کند و می‌تواند نشان دهد آیا ورود سرمایه‌گذاران خرد ادامه دارد یا نه. DraftKings و Expedia نیز وضعیت قمار آنلاین و سفر را مشخص می‌کنند. جمعه: انرژی، بیوتک و خودرو Enbridge شاخص اصلی زیرساخت انرژی است و معمولاً برای سرمایه‌گذاران محافظه‌کار اهمیت زیادی دارد. Moderna نیز می‌تواند مسیر بیوتک را مشخص کند. Magna آخرین قطعهٔ پازل صنعت خودرو در این هفته است. جمع‌بندی یوتوتایمز این هفته شاید پر از نام‌های کوچک‌تر باشد، اما سیگنال‌های آن بسیار بزرگ‌تر از ظاهرش است. از تورم و مصرف‌کننده گرفته تا AI، خودرو، سفر و مسکن—هر گزارش می‌تواند مسیر بازار را تغییر دهد. «یوتوتایمز در روزهای آینده واکنش بازار به این گزارش‌ها را مرحله‌به‌مرحله دنبال و تحلیل می‌کند تا تصویر روشن‌تری از روندهای پیش‌رو ارائه دهد.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

داوجونز در تقابل سنت و مدرنیته؛ چرا نسل Z داوجونز را جدی نمی‌گیرد؟

در یک نگاه شاخص داوجونز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد و عملکردی بهتر از بسیاری از شاخص‌های بزرگ ثبت کرد. نسل جوان همچنان این شاخص را قدیمی و کم‌اهمیت می‌داند. چرخش سرمایه از فناوری به صنایع سنتی، بار دیگر جایگاه داوجونز را تقویت کرده است. چند ماه پیش، زمانی که «آمیت کوکریجا» در حال پخش زنده تحلیل‌های بازار برای گروهی از معامله‌گران روزانه بود، ناگهان با پستی در شبکه‌های اجتماعی از سوی دونالد ترامپ غافلگیر شد؛ پیامی که از ثبت رکوردهای تاریخی بازار سهام خبر می‌داد. اما از نگاه کوکریجا، این ادعا چندان منطقی به نظر نمی‌رسید. شاخص S&P 500 هنوز به سقف تاریخی نرسیده بود و نزدک نیز تحت فشار افت سهام هوش مصنوعی، روز سختی را پشت سر می‌گذاشت. او به صفحه نمایش خود خیره شد و با تردید سر تکان داد. در همین لحظه، یکی از معامله‌گران در بخش گفت‌وگو نوشت: «صبر کن… منظورش داوجونزه؟» پاسخ مثبت بود. شاخص داوجونز، این معیار قدیمی و نوستالژیک بازار آمریکا، در همان روز به رکوردی تازه دست یافت. هفته گذشته نیز برای نخستین‌بار از مرز ۵۰ هزار واحد عبور کرد؛ آن هم کمتر از دو سال پس از فتح سطح ۴۰ هزار واحدی. داوجونز؛ مجموعه‌ای از شرکت‌های بزرگ و باسابقه از صنایع مختلف، از جمله والمارت، بوئینگ و مک دونالد؛ در ماه‌های اخیر عملکردی فراتر از انتظار ثبت کرده و در مقایسه با سایر شاخص‌های اصلی، چه در ماه‌های گذشته و چه در سال ۲۰۲۶، بازدهی بالاتری داشته است. با این حال، این دستاوردها احتمالاً برای نسل جدید سرمایه‌گذاران خرد چندان چشمگیر نیست. بسیاری از آن‌ها داوجونز را به‌اندازه گواهی‌های کاغذی سهام یا نوارهای قدیمی قیمت، بی‌ربط به واقعیت بازارهای مدرن می‌دانند؛ شاخصی که به‌زعم آن‌ها فاصله زیادی با ریتم و پویایی سرمایه‌گذاری امروز دارد. کوکریجا، معامله‌گر ۲۸ ساله و تولیدکننده محتوای بورسی که تقریباً هر روز درباره سهام می‌نویسد، در این‌باره می‌گوید: «ما عملاً هیچ‌وقت درباره داوجونز حرف نمی‌زنیم. این شاخص اصلاً در رادار ذهنی مردم نیست.» با همه این تردیدها، "میانگین صنعتی داو جونز" همچنان یکی از قدیمی‌ترین و قابل‌اتکاترین شاخص‌های بازار سهام آمریکا به‌شمار می‌رود. این شاخص طی بیش از یک قرن، رشد تدریجی شرکت‌های بزرگ در بزرگ‌ترین اقتصاد جهان را ثبت کرده و از بحران‌هایی چون رکود بزرگ دهه ۱۹۳۰، دو جنگ جهانی، حباب دات‌کام، بحران مالی ۲۰۰۸–۲۰۰۹ و تنش‌های تعرفه‌ای عبور کرده است. حتی امروز نیز، نوسان هزار واحدی داوجونز همچنان برای نسل قدیمی‌تر سرمایه‌گذاران، معیاری ساده و قابل‌فهم از «یک روز بزرگ در بازار» تلقی می‌شود. با این حال، منتقدان داوجونز سال‌هاست به ساختار خاص آن ایراد می‌گیرند. تمرکز بالا، وزن‌دهی بر اساس قیمت سهام (به‌جای ارزش بازار) و تمایل ذاتی به شرکت‌های بزرگ و قدیمی، از جمله مهم‌ترین محورهای این انتقادهاست. “ «همین ویژگی‌ها باعث شده برخی از بزرگ‌ترین و سریع‌ترین شرکت‌های در حال رشد وال‌استریت، عملاً سهمی در این شاخص نداشته باشند.» محمد زمانی برای نسل تازه‌ای از سرمایه‌گذاران جوان که با گوشی‌های هوشمند معامله‌گری را آموخته‌اند و صعودهای انفجاری نزدک را به چشم دیده‌اند، سبد ۳۰ سهمی داوجونز که عمدتاً نماینده «اقتصاد واقعی» است، چندان هیجان‌انگیز به نظر نمی‌رسد. شرکت‌هایی مانند Caterpillar، Home Depot و کوکا کولا، بیش از آنکه نماد آینده باشند، یادآور گذشته‌اند. آستین هنکویتز، تولیدکننده محتوای ۲۹ ساله که پادکستی درباره پول و سرمایه‌گذاری دارد، این شکاف نسلی را این‌گونه توصیف می‌کند: «کوکاکولا شاید ۳۰ سال پیش نماد جذابیت بود. این شاخص بیشتر نشان می‌دهد بازار چه بوده، نه اینکه امروز چه هست.» با وجود نگاه انتقادی نسل جوان، مزیت‌های شاخصی متشکل از سهام شرکت‌های بزرگ و باسابقه، در هفته‌های اخیر بیش از گذشته نمایان شده است. از ابتدای سال ۲۰۲۶، سرمایه‌گذاران به‌تدریج بر گسترش دامنه رشد بازار شرط‌بندی کرده‌اند؛ حرکتی که با عقب‌نشینی نسبی از غول‌های فناوری و چرخش سرمایه به سمت بخش‌های دیگر همراه بوده است. این چرخش، صنایعی مانند مواد اولیه، کالاهای مصرفی اساسی و بخش صنعتی را در بر گرفته است؛ بخش‌هایی که همگی طی ماه گذشته عملکردی بهتر از S&P 500 و شاخص ترکیبی نزدک ثبت کرده‌اند. اد یاردنی، رئیس مؤسسه Yardeni Research، در این‌باره می‌گوید: «اعتماد بیشتری شکل گرفته که کل اقتصاد می‌تواند از این روند منتفع شود. سرمایه‌گذاران دیگر فقط روی چند سهم محدود متمرکز نیستند.» با این حال، شاخص‌های S&P 500 و نزدک همچنان به‌شدت به بخش فناوری وابسته‌اند؛ وابستگی‌ای که سرنوشت آن‌ها را به موج سرمایه‌گذاری در حوزه هوش مصنوعی گره زده است. بر اساس داده‌های بازار داوجونز، بخش فناوری اطلاعات و خدمات ارتباطی اکنون حدود ۴۳ درصد از وزن S&P 500 را تشکیل می‌دهد؛ سطحی که حتی از دوران اوج حباب دات‌کام نیز فراتر رفته است. برای بسیاری از سرمایه‌گذاران جوان، این تمرکز بالا نه یک ضعف، بلکه یک فرصت تلقی می‌شود. آن‌ها به‌دنبال سهام رشدمحور هستند و با اشتیاق در موج هوش مصنوعی مشارکت می‌کنند؛ با این باور که وعده‌های انقلابی این فناوری در طول عمر سرمایه‌گذاری‌شان محقق خواهد شد و بازدهی چشمگیری به همراه خواهد آورد. شین گرینلی، کارمند ۲۲ ساله یک بانک، می‌گوید بخش عمده سبد سرمایه‌گذاری‌اش را به شرکت‌های فناوری اختصاص داده است؛ از جمله انویدیا و تأمین‌کننده زیرساخت‌های هوش مصنوعی، Nebius Group. او ترجیح می‌دهد برای رصد تحولات کلی بازار، به S&P 500؛ متشکل از ۵۰۰ شرکت بزرگ بورسی آمریکا و شاخص نزدک مراجعه کند، نه داوجونز. به گفته او، این شاخص‌ها تصویر دقیق‌تری از مسیر آینده بازار ارائه می‌دهند. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است شین گرینلی با اشاره به داوجونز می‌گوید: «وقتی شاخص فقط از تعداد محدودی سهم تشکیل شده، به‌سختی می‌تواند نماینده آنچه واقعاً در کل بازار می‌گذرد باشد.» او اضافه می‌کند که این معیار بیشتر میان «افراد مسن‌تری که با آن‌ها صحبت می‌کنم (مثلاً بالای ۶۰ سال) محبوبیت دارد.» واقعیت آن است که شاخص میانگین صنعتی داوجونز بسیاری از نشانه‌های شاخصی را دارد که پیش از عصر رایانه‌ها، شبکه‌های خبری کابلی و حتی پیش از تأسیس "کمیسیون بورس و اوراق بهادار آمریکا (SEC)" شکل گرفته است. با این حال، هرگونه تغییر اساسی در شیوه محاسبه آن، یکی از ارزشمندترین ویژگی‌های داوجونز را از میان می‌برد: امکان مقایسه‌ای مستقیم و هم‌سنخ از عملکرد بازار سهام در بازه‌ای بیش از ۱۳۰ سال؛ یا دست‌کم از سال ۱۹۲۸، زمانی که تعداد شرکت‌های حاضر در شاخص به ۳۰ نماد افزایش یافت. البته داوجونز در طول زمان کاملاً ایستا نبوده است. این شاخص به‌صورت مقطعی به‌روزرسانی شده و یکی از مهم‌ترین تغییرات آن در سال ۲۰۲۴ رخ داد؛ زمانی که کمیته تدوین داوجونز؛ متشکل از نمایندگان S&P Dow Jones Indices و وال‌استریت ژورنال، شرکت اینتل را از ترکیب شاخص خارج و انویدیا را جایگزین آن کرد. بررسی‌های آماری یوتوتایمز نشان می‌دهد که در پایان سال ۲۰۲۴ حدود ۱۱۳ میلیارد دلار دارایی به داوجونز متصل بود؛ رقمی قابل‌توجه، هرچند در مقایسه با حدود ۱۳ تریلیون دلار دارایی شاخص‌شده به S&P 500 بسیار ناچیز به نظر می‌رسد. همیش پرستون، رئیس بخش سهام آمریکا در S&P Dow Jones Indices، در توصیف جایگاه امروز داوجونز می‌گوید: «این دیگر شاخص دوران پدرِ پدربزرگِ شما نیست.» برای بسیاری از سرمایه‌گذاران نسل Z، دفاع از داوجونز گاه شبیه جملاتی است که بیشتر از زبان نسل‌های بسیار قدیمی شنیده می‌شود. کریس گالیک، سرمایه‌گذار ۳۰ ساله، می‌گوید حتی به خاطر نمی‌آورد که والدینش زمانی در گفت‌وگوهای بورسی خود به داوجونز اشاره کرده باشند. او که خود را با لحنی طنزآمیز «سرمایه‌گذار پیرمردمآب» توصیف می‌کند، می‌گوید حدود ۴۰ درصد دارایی‌هایش به سهام شرکت محل کارش (یک شرکت بزرگ فناوری) اختصاص دارد. باقی سرمایه او نیز در سبدی منتخب از سهام و صندوق‌های قابل معامله متمرکز است؛ از صنایع دفاعی و کالاهای مصرفی اساسی گرفته تا گزینه‌های مبتنی بر سود تقسیمی. گالیک می‌گوید: «با این سبک سرمایه‌گذاری، شاید انتظار داشته باشید دنبال شاخص پیرمردها بروم. اما واقعیت این است که داوجونز تقریباً از ذهنم بیرون رفته.» با این حال، این به آن معنا نیست که او یا دیگر معامله‌گران جوانی که در این گزارش با آن‌ها گفت‌وگو شده، تصور کنند داوجونز به‌زودی از صحنه بازار محو خواهد شد. شاید این شاخص، نخستین شاخصی نباشد که ساعت ۹:۳۰ صبح روی صفحه معاملات آن‌ها باز می‌شود، اما همچنان برای بسیاری از تحلیلگران، نماد تعادل و ثبات نسبی در بازاری است که به‌زعم برخی، بیش‌ازحد به یک صنعت و گروه محدودی از سهام وابسته شده است. علاوه بر این، داوجونز از پشتوانه سنت تاریخی نیز برخوردار است. این نخستین‌بار نیست که شاخصی که توسط چارلز داو پایه‌گذاری شد، با تردید درباره کارآمدی خود مواجه می‌شود. در اواخر دهه ۱۹۹۰ نیز، بسیاری از فعالان بازار همین پرسش را مطرح می‌کردند: «چرا هنوز داوجونز را دنبال می‌کنیم؟» چند سال بعد، حباب فناوری ترکید و نزدک حدود ۷۸ درصد از ارزش خود را از دست داد. به گفته تحلیلگران، در آن مقطع، بسیاری از سرمایه‌گذاران ترجیح می‌دادند ای کاش بخشی از دارایی خود را در ساختاری شبیه به داوجونز نگه داشته بودند؛ شاخصی که اگرچه کمتر هیجان‌انگیز است، اما در بزنگاه‌های بحرانی، اغلب پناهگاهی امن‌تر به نظر می‌رسد. ✔️  بیشتر بخوانید: از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی بر اساس جمع‌بندی تیم UtoTimes، سرنوشت Dow Jones Industrial Average بیش از آنکه به محبوبیت آن در میان نسل‌های جوان وابسته باشد، به نقشی گره خورده که طی بیش از یک قرن در ثبت فراز و فرود اقتصاد آمریکا ایفا کرده است. در بازاری که هر دوره مجذوب روایت‌های تازه از دات‌کام تا هوش مصنوعی می‌شود، داوجونز همچنان نماینده نوعی ثبات، توازن و حافظه تاریخی است؛ شاخصی که شاید دیگر الهام‌بخش هیجان روزانه معامله‌گران نباشد، اما در لحظات بازنگری و اصلاح، بار دیگر اهمیت خود را یادآوری می‌کند. تجربه گذشته نشان می‌دهد که فاصله گرفتن از این معیار قدیمی، الزاماً به معنای پیشرفت نیست و گاهی بازگشت به شاخص‌های «کم‌هیاهو»، نشانه بلوغ سرمایه‌گذاری است، نه عقب‌ماندگی. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

از نیکسون تا ترامپ؛ روایت شکست رؤسای‌جمهور در مهار بانک مرکزی

در یک نگاه دونالد ترامپ با انتصاب کوین وارش به ریاست فدرال رزرو، به‌دنبال نرخ‌های بهره پایین‌تر است؛ مسیری که پیش‌تر برای چند رئیس‌جمهور آمریکا پرهزینه بوده است. تاریخ نشان می‌دهد رؤسای فدرال رزرو یا با تسلیم در برابر فشار سیاسی تورم می‌سازند، یا در برابر رئیس‌جمهور می‌ایستند. تجربه ترومن، نیکسون و کارتر نقشه راهی از سناریوهای محتمل پیش‌روی وارش ترسیم می‌کند. دونالد ترامپ با انتخاب رئیس جدید فدرال رزرو، این بار نیز بر این باور است که می‌تواند از طریق این انتصاب، مسیر سیاست پولی را به سمت نرخ‌های بهره پایین‌تر هدایت کند. اما تاریخ فدرال رزرو نشان می‌دهد چنین محاسبه‌ای، بیش از آنکه تضمین‌کننده موفقیت باشد، اغلب به نتایجی پیش‌بینی‌نشده و حتی پرهزینه منجر شده است. ترامپ، کِوین وارش را به‌عنوان رئیس جدید فدرال رزرو برگزیده است؛ انتخابی که به‌زعم او می‌تواند کاهش نرخ‌های بهره را به همراه داشته باشد. با این حال، تجربه سه رئیس‌جمهور پیشین آمریکا نشان می‌دهد که تلاش برای «قابل‌پیش‌بینی‌کردن» رئیس فدرال رزرو، معمولاً به سه مسیر متفاوت ختم شده است و هر سه، برای کاخ سفید ناخوشایند بوده‌اند. در یک سناریو، رئیس فدرال رزرو دقیقاً همان کاری را انجام می‌دهد که رئیس‌جمهور انتظار دارد: کاهش شدید نرخ بهره. نتیجه می‌تواند تحریک بیش‌ازحد اقتصاد و بازگشت تورم باشد؛ همان مسیری که ریچارد نیکسون با همراهی آرتور برنز طی کرد. در سناریویی دیگر، رئیس منصوب‌شده وفادار باقی می‌ماند، اما در متقاعد کردن سایر اعضای کمیته سیاست‌گذاری ناتوان است؛ تجربه‌ای که جیمی کارتر با ویلیام میلر از سر گذراند. و در سناریوی سوم، رئیس فدرال رزرو به‌تدریج استقلال نهادی خود را بازیافته و حتی در تقابل مستقیم با خواست رئیس‌جمهور، نرخ‌ها را افزایش می‌دهد؛ درسی که هری ترومن در دوران ویلیام مک‌چسنی مارتین آموخت. این سه تجربه تاریخی، نقشه راهی روشن از مسیرهای احتمالی پیش‌روی ریاست وارش بر فدرال رزرو ترسیم می‌کند مسیرهایی که نه‌تنها برای ترامپ، بلکه برای اقتصاد آمریکا تعیین‌کننده خواهند بود و در این مقاله از یوتوتایمز به آن خواهیم پرداخت. ترامپ در شام سالانه باشگاه آلفالفا در واشنگتن، بدون پرده‌پوشی انتظارات خود را از وارش بیان کرد. او با لحنی طنزآمیز، اما معنادار، از وارش خواست بایستد و سپس گفت در صورتی که موفق به کاهش نرخ‌ها نشود، از او شکایت خواهد کرد. این شوخی، با توجه به حملات علنی ترامپ به رئیس فعلی فدرال رزرو، جروم پاول از جمله اشاره به تحقیقات کیفری وزارت دادگستری، بار سیاسی سنگینی داشت. پاول، که خود در سال ۲۰۱۸ توسط ترامپ منصوب شده بود، در همان مراسم حضور داشت. نیکسون و برنز؛ وقتی سیاست پولی قربانی سیاست انتخاباتی شد این نخستین‌بار نبود که یک رئیس‌جمهور، با زبان طنز، انتظارات خود از رئیس آینده فدرال رزرو را علنی می‌کرد. در مراسم تحلیف آرتور برنز در سال ۱۹۷۰، ریچارد نیکسون با اشاره به تشویق حضار گفت: «این تشویق، نوعی رأی ایستاده از پیش برای کاهش نرخ بهره و افزایش نقدینگی است.» برنز، سال‌ها مشاور اقتصادی نزدیک نیکسون بود و رئیس‌جمهور نیز تلاشی برای پنهان‌کردن انتظارات خود انجام نداد. نیکسون در همان مقطع اظهار داشت: «من برای استقلال او احترام قائلم؛ اما امیدوارم به‌طور مستقل به این نتیجه برسد که دیدگاه‌های من همان‌هایی است که باید دنبال شوند.» برنز، در عمل، مطابق خواست کاخ سفید حرکت کرد. او در آستانه انتخابات ۱۹۷۲ نرخ‌های بهره را در سطحی پایین نگه داشت تا فضای اقتصادی مساعدی برای دولت ایجاد شود. نتیجه، جهشی سریع در تورم بود؛ نرخ تورم که در آن سال کمتر از ۴ درصد بود، تا سال ۱۹۷۴ به بیش از ۱۲ درصد رسید. در واکنش، فدرال رزرو ناچار شد سیاستی انقباضی و تهاجمی در پیش بگیرد. نرخ‌ها به‌سرعت افزایش یافت و اقتصاد آمریکا وارد رکودی سنگین شد؛ رکودی که هم‌زمان با بحران واترگیت و استعفای نیکسون، فضای سیاسی و اقتصادی کشور را تیره‌تر کرد. هرچند در ادامه، تورم تا حدی مهار شد، اما بانک مرکزی بار دیگر دچار تردید شد و از ادامه سیاست سخت‌گیرانه عقب‌نشینی کرد. این عقب‌نشینی، به بازگشت فشارهای تورمی انجامید و دستاوردهای مهار تورم را به‌تدریج تضعیف کرد. “ «ناکامی برنز، امروز به یکی از نمونه‌های کلاسیک مداخله سیاسی در سیاست پولی تبدیل شده است؛ نمونه‌ای که همواره به‌عنوان هشدار در محافل اقتصادی مطرح می‌شود. » محمد زمانی با این حال، تجربه او تنها الگوی شکست نیست. مسیر دو رئیس دیگر فدرال رزرو (ویلیام میلر و ویلیام مک‌چسنی مارتین) از جهاتی حتی آموزنده‌تر است؛ زیرا نشان می‌دهد یک رئیس فدرال رزرو می‌تواند رئیس‌جمهور را ناامید کند، حتی زمانی که تورم عامل اصلی بحران نباشد. کارتر و میلر؛ شکست در مدیریت اجماع زمانی که جیمی کارتر در پایان سال ۱۹۷۷ جی. ویلیام میلر را به ریاست فدرال رزرو منصوب کرد، تصور می‌کرد مدیری باتجربه از دنیای شرکت‌های بزرگ را به خدمت گرفته است؛ مدیری که بتواند در هماهنگی کامل با دولت عمل کند. میلر بیش از یک دهه مدیرعامل هلدینگ صنعتی Textron بود و سابقه‌ای موفق در بخش خصوصی داشت. اما او خیلی زود دریافت که فرهنگ تصمیم‌گیری در فدرال رزرو با فضای مدیریتی شرکت‌های بزرگ تفاوت بنیادین دارد. در یکی از نخستین جلسات خود، میلر برخلاف اکثریت اعضا، با افزایش نرخ بهره مخالفت کرد؛ تصمیمی که به‌سرعت اعتماد اعضای کمیته به رهبری او را تضعیف کرد. نانسی تیترز، از اعضای وقت هیئت‌مدیره فدرال رزرو، سال‌ها بعد در مصاحبه‌ای با این نهاد در سال ۲۰۰۸ گفت: «بیل میلر، به‌ویژه در چهار یا پنج ماه اول، دوران بسیار دشواری داشت، چون هرگز به این موضوع فکر نکرده بود که برای پیشبرد سیاست‌ها باید اکثریت آرا را به دست بیاورد. او تصور می‌کرد می‌تواند به ما بگوید چه کنیم و ما هم اجرا کنیم. اما واکنش ما این بود: “واقعاً؟”» پس از ۱۷ ماه، کارتر وزیر خزانه‌داری خود را کنار گذاشت و میلر را به آن سمت منتقل کرد؛ تغییری که به او امکان داد فرد مناسب‌تری را برای ریاست فدرال رزرو انتخاب کند. گزینه جدید، پل ولکر بود؛ مدیری که با افزایش شدید نرخ‌های بهره، موفق شد تورم افسارگسیخته را مهار کند. اما این سیاست سخت‌گیرانه، اقتصاد آمریکا را وارد رکودی عمیق کرد رکودی که در نهایت به پایان دوران ریاست‌جمهوری کارتر انجامید. در مقایسه با میلر، کوین وارش با مزایای قابل‌توجهی وارد فدرال رزرو شده است. او پنج سال در دوران بحران مالی جهانی عضو هیئت‌مدیره بود و با سازوکارهای درونی این نهاد آشنایی دارد؛ تجربه‌ای که میلر هرگز از آن برخوردار نبود. با این حال، وارش نیز با نسخه‌ای متفاوت از همان مشکل میلر روبه‌روست. او سال‌ها به‌عنوان یک «چهره انقباضی» شناخته می‌شد و بارها هشدار داده بود که سیاست پولی آسان می‌تواند به تورم منجر شود. اکنون اما، ریاست فدرال رزرو را با حمایت رئیس‌جمهور به دست آورده که انتظار کاهش نرخ بهره دارد در شرایطی که تورم همچنان بالاتر از هدف ۲ درصدی بانک مرکزی قرار دارد. اگر وارش بدون پشتوانه روشن اقتصادی بر کاهش نرخ‌ها اصرار کند، ممکن است با تردید همکاران خود در کمیته بازار آزاد فدرال رزرو روبه‌رو شود؛ تردیدی نسبت به اینکه آیا چرخش او از «سیاست انقباضی» به «سیاست انبساطی» واقعاً مبتنی بر تحلیل است یا صرفاً سیاسی. ویلیام دادلی، رئیس پیشین فدرال رزرو نیویورک که سال‌ها با وارش همکاری داشت، در این‌باره می‌گوید: «او فردی بسیار مسلط و بااعتمادبه‌نفس است. اما فکر می‌کنم در ابتدای کار برای جلب اعتماد بدنه فدرال رزرو و اعضای کمیته، با مشکل مواجه خواهد شد؛ چون برخی از ایده‌های سیاستی‌اش هنوز به‌اندازه کافی پخته نشده‌اند.» نمونه‌ای از این تناقض‌ها به سال ۲۰۱۰ بازمی‌گردد؛ زمانی که وارش به برنامه خرید گسترده اوراق قرضه معروف به تسهیل کمی یا QE، رأی مثبت داد، اما تنها چند روز بعد در یادداشتی مطبوعاتی، همان تصمیم را زیر سؤال برد. سال‌ها بعد نیز، زمانی که او سیاست‌های فدرال رزرو را «مبهم و بی‌ثبات» توصیف کرد، با واکنش تند نیل کشکاری، رئیس فدرال رزرو مینیاپولیس، مواجه شد. کشکاری در شبکه‌های اجتماعی نوشت: «کوین، رأی‌دادن به QE و بعد انتقاد از آن، معنای واقعی سردرگمی و بی‌ثباتی است.» نکته قابل‌توجه آنکه کشکاری در سال جاری یکی از اعضای دارای حق رأی کمیته سیاست‌گذاری پولی است، موضوعی که می‌تواند وزن این اختلاف‌نظرها را در تصمیم‌گیری‌های آینده افزایش دهد. ✔️  بیشتر بخوانید: منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟ ترومن و مارتین؛ وقتی استقلال بر وفاداری غلبه می‌کند تاریخ، سناریوی سومی را نیز پیش روی ریاست کوین وارش قرار می‌دهد: موفقیت در مدیریت فدرال رزرو، همراه با ناامیدکردن رئیس‌جمهور. این همان مسیری است که هری ترومن با ویلیام مک‌چسنی مارتین جونیور تجربه کرد. تا سال ۱۹۵۱، فدرال رزرو عملاً زیر نفوذ وزارت خزانه‌داری فعالیت می‌کرد. در همان سال، توافقی میان دولت و بانک مرکزی منعقد شد که به این وابستگی پایان داد و استقلال نهادی فدرال رزرو را تثبیت کرد. هم‌زمان با این توافق، رئیس وقت بانک مرکزی استعفا داد و ترومن، مارتین یکی از مقامات وزارت خزانه‌داری و از معماران اصلی این توافق را به‌عنوان جانشین او منصوب کرد. در واشنگتن و وال‌استریت، برداشت اولیه این بود که اگرچه فدرال رزرو در ظاهر پیروز شده، اما در عمل بازنده نهایی است؛ چراکه وزارت خزانه‌داری حالا «مرد خود» را بر رأس بانک مرکزی نشانده بود. روایت منتشرشده توسط فدرال رزرو ریچموند نیز بازتاب‌دهنده همین نگاه بود. اما مارتین خیلی زود نشان داد که قرار نیست مهره‌ای مطیع باشد. در دیداری در کاخ سفید، پیش از آنکه پیشنهاد رسمی ریاست به او داده شود، ترومن از مارتین پرسید آیا متعهد می‌شود نرخ‌های بهره را ثابت نگه دارد یا نه. پاسخ مارتین منفی بود. او هشدار داد که بدون اتخاذ سیاست‌های مالی و اقتصادی مسئولانه، افزایش نرخ بهره اجتناب‌ناپذیر خواهد بود: «بازارها منتظر پادشاهان، نخست‌وزیران، رؤسای‌جمهور، وزرای خزانه‌داری یا رؤسای فدرال رزرو نمی‌مانند.» این نقل‌قول، بعدها در زندگینامه‌ای به قلم رابرت پی. برمنر ثبت شد. با وجود این موضع‌گیری صریح، ترومن مارتین را منصوب کرد و خیلی زود از تصمیم خود پشیمان شد. فدرال رزرو مسیر افزایش نرخ بهره را ادامه داد و مارتین بعدها جمله‌ای را وارد ادبیات سیاست پولی کرد که به نماد استقلال بانک مرکزی بدل شد: «وظیفه فدرال رزرو این است که درست زمانی که مهمانی اوج می‌گیرد، ظرف نوشیدنی را جمع کند.» روابط آن دو به‌سرعت تیره شد. در یکی از دیدارهای تصادفی در خیابان در سال ۱۹۵۲، مارتین به رئیس‌جمهور سلام کرد و ترومن تنها با یک کلمه پاسخ داد: «خائن!» مارتین در مجموع ۱۹ سال بر رأس فدرال رزرو باقی ماند و در دوران چهار رئیس‌جمهور دیگر نیز خدمت کرد. دفاع زودهنگام او از استقلال بانک مرکزی و در مقابل، عقب‌نشینی بعدی آرتور برنز در برابر فشار سیاسی، به بخشی از حافظه نهادی فدرال رزرو تبدیل شده است. وارش، خود در دوران عضویت در هیئت‌مدیره، بارها بر همین آموزه‌ها تأکید کرده بود. او در سخنرانی سال ۲۰۱۰ درباره استقلال بانک مرکزی گفت: «تنها محبوبیتی که یک بانکدار مرکزی باید به‌دنبال آن باشد—اگر اصلاً باشد—در کتاب‌های تاریخ است.» اکنون، وارش در موقعیتی قرار گرفته که بیش از هر زمان دیگر به راه رفتن روی طناب شباهت دارد. دلیپ سینگ، مقام پیشین فدرال رزرو نیویورک و مشاور اقتصادی دولت بایدن، می‌گوید: «او صادقانه به استقلال و اعتبار فدرال رزرو متعهد است. این یک باور واقعی در شخصیت اوست.» اما همین تعهد، می‌تواند او را در تقابل با دونالد ترامپ قرار دهد و در آن صورت، وارش ممکن است به سرنوشت جروم پاول دچار شود. به گفته سینگ: «همه‌چیز به نحوه مدیریت رابطه در پشت درهای بسته بستگی دارد. اگر اختلاف‌ها علنی شود، بازی تمام است.» ترامپ، حتی پیش از اعلام رسمی انتخاب وارش، در نشست اخیر مجمع جهانی اقتصاد به این پدیده اشاره کرده بود: «شگفت‌انگیز است که آدم‌ها وقتی این سمت را می‌گیرند، چقدر تغییر می‌کنند.» جمله‌ای که اکنون، بیش از هر زمان دیگر، می‌تواند به‌عنوان پیش‌درآمدی بر فصل تازه رابطه کاخ سفید و فدرال رزرو تلقی شود. ✔️  بیشتر بخوانید: از خون نهنگ تا برق ارزان؛ چرا هوش مصنوعی ادامه همان مسیر تاریخی است بر اساس جمع‌بندی تیم UtoTimes، تجربه تاریخی روابط پرتنش میان کاخ سفید و فدرال رزرو نشان می‌دهد که ریاست این نهاد، بیش از آنکه تابع خواست سیاسی باشد، آزمونی برای حفظ اعتبار نهادی و استقلال حرفه‌ای است. مسیر پیش‌روی کوین وارش نیز در همین چارچوب تعریف می‌شود: یا همسو با انتظارات دونالد ترامپ حرکت کند و ریسک بی‌ثباتی اقتصادی را بپذیرد، یا بر استقلال بانک مرکزی پای بفشارد و وارد مرحله‌ای پرهزینه از تنش سیاسی شود. تاریخ نشان داده است که رؤسای فدرال رزرو، دیر یا زود، ناچارند میان محبوبیت کوتاه‌مدت و اعتبار بلندمدت یکی را انتخاب کنند انتخابی که نه‌تنها سرنوشت حرفه‌ای آنان، بلکه مسیر اقتصاد آمریکا را نیز شکل می‌دهد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

انقلاب در وال‌استریت؛ گلدمن ساکس حسابداری را به AI سپرد

شبکه CNBC گزارش داد که غول بانکداری وال‌استریت، گلدمن ساکس، همکاری جدیدی را با شرکت هوش مصنوعی آنتروپیک (Anthropic) آغاز کرده است. بر اساس این گزارش، گلدمن ساکس قصد دارد از مدل هوش مصنوعی قدرتمند Claude برای خودکارسازی وظایف در بخش‌های حسابداری و تطبیق مقررات استفاده کند. این اقدام نشان‌دهنده نفوذ عمیق‌تر هوش مصنوعی در حساس‌ترین بخش‌های صنعت مالی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جفرسون: بازار کار در مسیر ثبات قرار دارد و فشارهای تورمی به‌تدریج کاهش می‌یابد

بازار کار تحت تأثیر کاهش تقاضا و محدودیت‌های مهاجرتی، با نشانه‌هایی از ضعف همراه شده است. انتظار می‌رود اقتصاد آمریکا در سال جاری حدود ۲.۲ درصد رشد کند. شرایط بازار کار به سمت تعادل با محیط «استخدام پایین و تعدیل محدود» حرکت کرده است. با وجود برخی ریسک‌های صعودی، فشارهای تورمی در مسیر کاهش قرار دارند. سیاست پولی در حال حاضر در وضعیتی نزدیک به حالت خنثی ارزیابی می‌شود. شاخص قیمت مصرف‌کننده شخصی (PCE) احتمالاً در ماه دسامبر رشد سالانه ۲.۹ درصدی ثبت کرده است. تعرفه‌ها عامل اصلی تورم در سال ۲۰۲۵ بودند و انتظار می‌رود فشارهای قیمتی در سال ۲۰۲۶ کاهش یابد. افزایش بهره‌وری می‌تواند به مهار فشارهای تورمی کمک کند. اثر تعرفه‌ها بیشتر به‌صورت یک جهش مقطعی در سطح قیمت‌ها ارزیابی می‌شود. بازار کار در حال تثبیت است و تورم به سمت تعدیل حرکت می‌کند. تعهد قوی فدرال رزرو به ثبات قیمتی، ریسک‌های تورمی را کاهش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

دالی: شرایط اقتصادی شکننده است و بازار کار می‌تواند به‌سرعت تغییر مسیر دهد

سیاست‌گذاران باید به‌طور هم‌زمان بر هر دو مأموریت فدرال رزرو، یعنی کنترل تورم و حفظ اشتغال، تمرکز داشته باشند. فضای فعلی بازار کار با استخدام و تعدیل محدود همراه است، اما ممکن است به‌سرعت به دوره‌ای با کاهش شدید استخدام و افزایش اخراج‌ها تبدیل شود. در حالی که کسب‌وکارها با خوش‌بینی محتاطانه به آینده نگاه می‌کنند، نگرانی در میان نیروی کار همچنان بالاست.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: خوش‌بینی محتاطانه حاکم است، اما مهار تورم همچنان اولویت اصلی است

فضای کلی اقتصادی در حوزه تحت پوشش فدرال رزرو آتلانتا، همراه با خوش‌بینی محتاطانه ارزیابی می‌شود. نگرانی‌ها درباره فشارهای تورمی نباید از کانون توجه سیاست‌گذاران خارج شود. احتمالاً تا ماه‌های آوریل یا مه، داده‌های اقتصادی سیگنال‌های شفاف‌تری ارائه خواهند داد. حفظ سیاست پولی در وضعیت محدودکننده، برای بازگرداندن تورم به سطح ۲ درصدی ضروری است. ساختار اقتصاد آمریکا برای مدتی طولانی، حتی پیش از دوران کرونا، به‌صورت «K شکل» عمل کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مکلم، رئیس بانک مرکزی کانادا: جهش بهره‌وری ناشی از هوش مصنوعی به این معناست که اقتصاد کانادا می‌تواند بدون افزودن فشار تورمی، رشد بیشتری داشته باشد

ما هنوز واقعاً شاهد باز شدن بازارهای جدید برای شرکت‌های کانادایی نبوده‌ایم؛ این قطعاً چیزی است که ما به دنبال آن هستیم. مکلم از نامزدی کوین وارش به عنوان رئیس فدرال رزرو استقبال می‌کند. او می‌گوید یک فدرال رزروِ کمتر قابل پیش‌بینی بر نرخ‌های ما تأثیر خواهد گذاشت. در آن صورت، انتظار می‌رود که شاهد تأثیری بر نرخ بهره اوراق خزانه ۵ ساله آمریکا باشید. اگر سیاست فدرال رزرو آمریکا کمتر قابل پیش‌بینی شود، این مسئله بر همه ما تأثیر خواهد گذاشت. مکلم، رئیس بانک مرکزی کانادا در پاسخ به سوالی درباره پیش‌بینی‌های اقتصادی بانک: ما نمی‌توانیم هر تهدیدی از سوی پرزیدنت ترامپ را دنبال کنیم. در این صورت، دور خودمان می‌چرخیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: مهار تورم نیازمند تداوم سیاست‌های محدودکننده و نگاه بلندمدت است

تورم برای مدت طولانی در سطحی بالاتر از حد مطلوب قرار داشته است. حفظ سیاست پولی در وضعیت نسبتاً محدودکننده، برای بازگرداندن ثبات قیمتی ضروری است. سیاست‌گذاری پولی باید با نگاه بلندمدت و فراتر از نوسانات مقطعی انجام شود. برخلاف برخی نهادهای سیاسی که افق‌های کوتاه‌مدت‌تری دارند، بانک مرکزی ناگزیر به تمرکز بر پایداری بلندمدت اقتصاد است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: بانک مرکزی اروپا بر نرخ ارز تمرکز ندارد و مسیر تورم همچنان باثبات ارزیابی می‌شود

بانک مرکزی اروپا هدف‌گذاری مستقیمی برای نرخ ارز ندارد. تصمیم اخیر بانک مرکزی با اجماع کامل اعضا اتخاذ شده است. در حال حاضر، توازن نسبی میان ریسک‌های صعودی و نزولی برقرار است. یورو از مارس سال گذشته روندی افزایشی را تجربه کرده است. محدوده فعلی نرخ ارز با میانگین تاریخی یورو همخوانی دارد. شرایط سیاست پولی و وضعیت تورم در سطح مناسبی قرار دارد. بررسی امکان گسترش خطوط ریپو با بانک‌های مرکزی خارج از منطقه یورو در دستور کار قرار گرفته است. دامنه ریسک‌ها کاهش محسوسی نداشته است. احتمال ارائه جزئیات بیشتر درباره بازتنظیم خطوط ریپو در روزهای آینده وجود دارد. تورم در افق میان‌مدت در سطح هدف‌گذاری‌شده ارزیابی می‌شود. روند تورم به‌تدریج به سمت هدف ۲ درصدی حرکت می‌کند. آمادگی کامل برای انجام اقدامات لازم در صورت نیاز وجود دارد. سیاست پولی از انعطاف‌پذیری بالایی برخوردار است. عوامل بنیادین تورم تغییر معناداری نداشته‌اند. شاخص دستمزدها از تداوم روند تعدیل و کاهش فشارهای مزدی حکایت دارد. پیش‌بینی‌های بلندمدت همچنان احتمال پایین‌تر بودن تورم در سال ۲۰۲۶ نسبت به هدف را نشان می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لاگارد: تقاضای داخلی با حمایت دولت‌ها و بخش خدمات، ستون اصلی رشد اقتصاد اروپا است

هزینه‌کرد دولت‌ها باید نقش مؤثرتری در تقویت تقاضای داخلی ایفا کند. فضای خارجی و شرایط بین‌المللی همچنان چالش‌برانگیز باقی مانده است. تقویت منطقه یورو در چارچوب تحولات ژئوپلیتیک، یک ضرورت راهبردی محسوب می‌شود. با وجود فشارهای تجاری، بخش تولید همچنان از تاب‌آوری مناسبی برخوردار است. بازار کار در حال حمایت از سطح درآمد خانوارها است. شتاب فعالیت‌ها در بخش ساخت‌وساز در حال افزایش است. رشد اقتصادی عمدتاً توسط بخش خدمات، به‌ویژه حوزه فناوری اطلاعات و ارتباطات، هدایت می‌شود. فضای نامطمئن اقتصادی می‌تواند بر سطح تقاضا در منطقه یورو فشار وارد کند. شاخص‌های پیش‌نگر و نظرسنجی‌ها از تداوم روند تعدیل و کاهش تدریجی هزینه‌های نیروی کار حکایت دارند. نشانه‌های تورم پایه در ماه‌های اخیر تغییر محسوسی نداشته‌اند. فضای تجاری به‌دلیل تعرفه‌ها و تقویت ارزش یورو، همچنان چالش‌برانگیز باقی مانده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا بانک انگلستان نرخ‌ها را ثابت نگه می‌دارد؟ پشت پرده تصمیم ۵ فوریه

در یک نگاه بانک مرکزی انگلستان احتمالاً نرخ بهره را در سطح ۳.۷۵٪ حفظ می‌کند. تورم در حال کاهش است، اما رشد دستمزدها همچنان نگران‌کننده است. ترکیب آرا و لحن بیانیه بیش از خود تصمیم اهمیت دارد. بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی می‌کنند. بانک مرکزی انگلستان در آستانه نشست ۵ فوریه ۲۰۲۶ قرار دارد و انتظار می‌رود نرخ بهره را در سطح ۳.۷۵٪ حفظ کند. با وجود کاهش تورم در ماه‌های اخیر، نگرانی‌ها درباره رشد دستمزدها و فشارهای بازار کار باعث شده سیاست‌گذاران محتاطانه عمل کنند و فعلاً از کاهش بیشتر نرخ‌ها خودداری کنند. در حالی که تورم هسته به‌سمت هدف ۲٪ حرکت می‌کند، تورم خدمات و رشد حقوق‌ها همچنان بالا هستند و اعضای کمیته سیاست پولی را نسبت به کاهش سریع نرخ‌ها مردد کرده‌اند. به همین دلیل، راهنمایی بانک احتمالاً مبهم و وابسته به داده‌ها باقی خواهد ماند. ترکیب آرا در رأی‌گیری این نشست اهمیت زیادی دارد. “ اگر نتیجه رأی‌گیری نزدیک یا تقسیم‌شده باشد، بازارها احتمال بیشتری برای کاهش نرخ در ماه‌های آینده در نظر خواهند گرفت. اما اگر رأی یکپارچه برای حفظ نرخ باشد، نشان‌دهنده تداوم نگرانی‌ها درباره تورم داخلی و تمایل به حفظ سیاست‌های انقباضی خواهد بود. یوتوتایمز بازارها فعلاً احتمال کاهش نرخ در کوتاه‌مدت را پایین ارزیابی کرده‌اند. این موضوع نه‌تنها به عوامل داخلی مربوط می‌شود، بلکه به تغییرات جهانی از جمله بهبود رشد اقتصادی بریتانیا و بازنگری در مسیر سیاست پولی آمریکا نیز مرتبط است. در نهایت، آنچه بازارها را تحت‌تأثیر قرار خواهد داد، نه فقط تصمیم نهایی بلکه لحن بیانیه و سیگنال‌های ظریف درباره دستمزدها و بازار کار است—عواملی که می‌توانند مسیر نرخ بهره در ماه‌های آینده را تعیین کنند.  

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

واگرایی در بورس آمریکا؛ فرصت‌های جدید در صنایع سنتی

در یک نگاه افت سنگین سهام فناوری در مقابل رشد سهام چرخه‌ای، نشانه‌ای از چرخش سرمایه در بازار است. داده‌های جدید بخش تولید آمریکا این فرضیه را تقویت کرده که اقتصاد واقعی در حال جان گرفتن است. سرمایه‌گذاران به‌تدریج از فناوری فاصله می‌گیرند و به صنایع سنتی، حمل‌ونقل و مواد اولیه روی می‌آورند. بازار سهام آمریکا پس از شروعی مثبت، به‌سرعت وارد محدوده منفی شد؛ حرکتی که عمدتاً تحت فشار فروش در سهام فناوری شکل گرفت. شاخص نزدک حدود ۱ درصد افت کرد و نام‌های بزرگ این بخش، بخش عمده‌ای از فشار نزولی بازار را به خود اختصاص دادند. در میان بازندگان اصلی، سهامی مانند پی‌پل، انویدیا، مایکروسافت، ادوبی، میکرون و ای‌اس‌ام‌ال افت‌های قابل‌توجهی را ثبت کردند؛ افت‌هایی که بار دیگر آسیب‌پذیری بخش فناوری را در برابر تغییر فضای کلان اقتصادی برجسته کرد. با این حال، تمرکز صرف بر این افت‌ها تصویر کامل بازار را نشان نمی‌دهد. در سوی دیگر اقتصاد، نشانه‌های روشنی از بهبود دیده می‌شود. بخش حمل‌ونقل که روز گذشته موفق به شکست سطوح مقاومتی شده بود، امروز نیز به روند صعودی خود ادامه داد. همچنین سهام شرکت‌های معدنی پس از سقوط شدید روزهای جمعه و دوشنبه، بار دیگر به محدوده مثبت بازگشتند. طبق بررسی‌های کارشناسان یوتوتایمز؛ سهامی مانند امریکن ایرلاینز، فری‌پورت-مک‌موران، داو، کلیولند-کلیفس و چند نام صنعتی دیگر نیز رشدهای قابل‌توجهی را ثبت کردند؛ رشدی که به‌روشنی از چرخش تمرکز بازار به سمت بخش‌های چرخه‌ای خبر می‌دهد. از منظر سیاست‌گذاری، یکی از مقامات فدرال رزرو امروز اعلام کرد داده‌های اقتصادی آمریکا در یک ماه و نیم گذشته، به‌ویژه از منظر تقاضا، امیدوارکننده بوده است. این ارزیابی، فرضیه انتقال تدریجی موتور رشد بازار از بخش فناوری به «اقتصاد واقعی» را تقویت می‌کند. چنین چرخشی لزوماً به محرک‌های بزرگ نیاز ندارد. بخش‌هایی مانند مسکن، مواد اولیه و صنایع قدیمی طی دو سال گذشته به‌شدت تحت فشار بوده‌اند و از نظر ارزش‌گذاری در وضعیت جذابی قرار دارند. این گروه‌ها به‌طور سنتی در دسته سهام چرخه‌ای قرار می‌گیرند و معمولاً در مراحل ابتدایی احیای اقتصادی عملکرد بهتری دارند. “ «در واقع، هم دولت آمریکا و هم فدرال رزرو طی سال‌های اخیر تلاش کرده‌اند زمینه بازگشت صنایع سنتی را فراهم کنند.» محمد زمانی گزارش جدید شاخص مدیران خرید بخش تولید که از سوی مؤسسه مدیریت عرضه منتشر شد و رشد آن از ۴۸.۵ به ۵۲.۶ واحد را نشان داد، در همین راستا مورد توجه بازار قرار گرفت. هرچند این تنها یک داده است، اما نتایج نظرسنجی مؤسسه اس‌اندپی گلوبال و شاخص تولیدی شیکاگو نیز تصویر نسبتاً بهتری از وضعیت صنعت ارائه داده‌اند. به‌ویژه مؤلفه سفارش‌های جدید در گزارش ISM، نشانه‌ای است که نمی‌توان به‌سادگی از کنار آن عبور کرد. هرچند احتیاط همچنان ضروری است و احتمال دارد بخشی از این جهش مقطعی باشد، اما بررسی دقیق گزارش‌های مالی و اظهارنظر مدیران شرکت‌های صنعتی می‌تواند سرنخ‌های مهمی درباره تغییر واقعی تقاضا ارائه دهد. نکته قابل‌توجه آن است که در روزی که شاخص‌های اصلی بازار سهام تحت فشار قرار دارند، بخش‌هایی از بازار از خود مقاومت چشمگیری نشان می‌دهند. این رفتار معمولاً نشانه‌ای از جابه‌جایی فعال سرمایه است، نه صرفاً نوسان‌های کوتاه‌مدت. ✔️  بیشتر بخوانید: چرا دولت آمریکا مدام تعطیل می‌شود؟ در همین چارچوب، برخی سرمایه‌گذاران بزرگ نیز به‌نظر می‌رسد روی این سناریو شرط‌بندی کرده‌اند. به‌عنوان نمونه، دیوید تپر اخیراً نشانه‌هایی از تمرکز بر سهام چرخه‌ای نشان داده و سرمایه‌گذاری او در سهام ویرلپول پس از افت ناشی از گزارش مالی، همچنان به رشد خود ادامه داده و امروز نیز چند درصد افزایش قیمت را ثبت کرده است. بر اساس جمع‌بندی تیم UtoTimes، آنچه این روزها در بازار سهام آمریکا دیده می‌شود، می‌تواند نشانه‌ای از آغاز یک واگرایی معنادار باشد؛ واگرایی‌ای که در آن، سهام فناوری نقش پیشران خود را موقتاً واگذار می‌کند و صنایع سنتی و چرخه‌ای بار دیگر به مرکز توجه سرمایه‌گذاران بازمی‌گردند. اگر داده‌های اقتصادی این مسیر را تأیید کنند، بازگشت «معامله چرخه‌ای» ممکن است بیش از یک نوسان مقطعی باشد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

طلا چرا ناگهان صعودی شد؟ گلدمن‌ساکس پاسخ می‌دهد

در یک نگاه گلدمن‌ساکس جهش طلا را ساختاری می‌داند، نه حبابی. تنوع‌بخشی بانک‌های مرکزی از دلار به طلا محرک اصلی رشد است. بازار کوچک طلا باعث می‌شود تقاضای محدود اثر قیمتی بزرگی داشته باشد. گلدمن استراتژی باربل جدید را پیشنهاد می‌کند: سهام + طلا، نه سهام + اوراق. گلدمن‌ساکس در تازه‌ترین تحلیل خود در تاریخ ۳ فوریه ۲۰۲۶، اعلام کرده جهش طلا در سال‌های ۲۰۲۵ و ۲۰۲۶ نتیجه یک تغییر ساختاری عمیق است، نه هیجان سفته‌بازان. به‌گفته این بانک، فاصله‌گیری بانک‌های مرکزی از دلار و حرکت به‌سوی ذخایر طلا، موتور اصلی رشد قیمت‌هاست؛ موضوعی که می‌تواند نقش این فلز را در پرتفوی سرمایه‌گذاران برای سال‌های آینده تقویت کند. گلدمن‌ساکس می‌گوید رشد قدرتمند طلا در سال ۲۰۲۵ و آغاز ۲۰۲۶ نتیجه یک تغییر ساختاری در بازارهای جهانی است. برخلاف تصور رایج، این جهش ناشی از سفته‌بازی یا هیجان کوتاه‌مدت نیست؛ بلکه حاصل تصمیمات بلندمدت بانک‌های مرکزی برای کاهش وابستگی به دلار و افزایش سهم طلا در ذخایر ارزی است. این بانک توضیح می‌دهد که بازار طلا نسبت به سهام و اوراق قرضه بسیار کوچک‌تر است. بنابراین حتی افزایش‌های محدود در تقاضای رسمی می‌تواند اثر قیمتی بزرگی ایجاد کند؛ موضوعی که سرعت رشد طلا در سال گذشته را توضیح می‌دهد. گلدمن تأکید می‌کند که مشارکت سفته‌بازان در بازار هنوز پایین است و تنها بخش کوچکی از ذخایر جهانی در اختیار معامله‌گران مالی قرار دارد. این یعنی رشد اخیر طلا برخلاف دوره‌های حبابی گذشته، بر پایه اهرم‌های سنگین یا معاملات پرریسک شکل نگرفته است. به‌گفته این بانک، جهش اخیر طلا نوعی «جبران عقب‌ماندگی» پس از یک دهه رکود قیمتی است. از ۲۰۱۰ تا ۲۰۲۰ طلا تقریباً بدون روند بود، در حالی که سهام رشد محور بازدهی‌های چشمگیری ثبت کردند. اکنون بازار در حال بازتعادل است. گلدمن انتظار دارد روند صعودی ادامه پیدا کند، هرچند با سرعت کمتر و نوسانات بیشتر. اما تا زمانی که بانک‌های مرکزی به تنوع‌بخشی ذخایر ادامه دهند، چشم‌انداز بلندمدت طلا مثبت باقی می‌ماند. در حوزه تخصیص دارایی، گلدمن یک نسخه جدید از استراتژی باربل را پیشنهاد می‌کند: ترکیب سهام برای رشد و طلا برای محافظت. این بانک معتقد است در دنیایی که با نااطمینانی ژئوپلیتیک، کسری بودجه و تغییرات ارزی همراه است، طلا نقش یک سپر استراتژیک را ایفا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: ما می‌توانیم ماه‌های دارای تورم منفی را نادیده بگیریم

بانک مرکزی سوئیس می‌تواند نرخ‌ها را به زیر صفر کاهش دهد، اما آستانه انجام آن بالاتر است. نرخ‌های بهره بانک مرکزی سوئیس در حال حاضر مناسب هستند. این بانک می‌تواند در صورت نیاز در بازارهای ارز فعال باشد. اقتصاد سوئیس رشدی ملایم و پایین‌تر از میانگین دارد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بانک مرکزی ژاپن در ژانویه چه گفت؟ صورت‌جلسه جدید منتشر شد

در یک نگاه اقتصاد ژاپن به‌طور ملایم در حال بهبود است تأکید بر تنظیم محتاطانه و واکنش‌پذیر سیاست‌ پولی نوسانات بازار اوراق قرضه بلندمدت نیازمند توجه ویژه است شرایط مالی با وجود افزایش نرخ بهره همچنان انبساطی است تورم به‌صورت پایدار و تدریجی در حال افزایش است بانک مرکزی ژاپن در گزارش نشست سیاست‌گذاری منتشرشده در ۲ فوریه ۲۰۲۶، بر ادامه مسیر محتاطانه افزایش نرخ بهره تأکید کرد. با وجود بهبود نسبی اقتصاد و تورم پایدار، بانک مرکزی ژاپن (BoJ) همچنان سیاست‌های خود را به صورت تدریجی و واکنش‌پذیر تنظیم می‌کند. این رویکرد ممکن است نوسانات ین و بازار اوراق قرضه ژاپن را افزایش دهد و بازارها را به دقت زمان‌بندی تصمیمات بعدی این بانک متمرکز کند. بهبود اقتصادی: ملایم اما نابرابر بانک مرکزی ژاپن اعلام کرد که اقتصاد کشور به‌طور کلی در حال بازیابی است، اما برخی بخش‌ها هنوز با ضعف مواجه‌اند. این بهبود تحت تأثیر تقاضای جهانی و اقدامات حمایتی دولت رخ داده، اما وابستگی به سیاست‌های خارجی همچنان بالاست. تورم پایدار؛ تعامل دستمزد و قیمت‌ها تورم در ژاپن به‌صورت تدریجی در حال افزایش است. عامل اصلی این روند: افزایش دستمزدها انتقال هزینه‌های وارداتی ناشی از کاهش ارزش ین تعامل بین قیمت‌ها و درآمد خانوارها BoJ تأکید دارد که باید تعادل بین تورم، دستمزد و سیاست‌های حمایتی دولت حفظ شود. سیاست پولی: محتاطانه، تدریجی، واکنش‌پذیر با وجود افزایش نرخ بهره در دسامبر، شرایط مالی هنوز انبساطی است. برخی اعضا معتقدند در صورت تحقق پیش‌بینی‌ها، افزایش‌های بیشتر نرخ بهره مناسب خواهد بود. تأکید بر: زمان‌بندی دقیق اجتناب از تعهد به مسیر ثابت واکنش به داده‌های واقعی بازار بازار اوراق قرضه و نوسانات ین نوسانات در بازار اوراق قرضه بلندمدت و نرخ ارز ین از جمله نگرانی‌های BoJ است. در صورت بروز شرایط خاص، واکنش‌های منعطف و سریع ضروری خواهد بود. هماهنگی سیاست پولی و مالی نمایندگان دولت در نشست تأکید کردند که برای دستیابی به ثبات قیمت و رشد پایدار، هماهنگی بین سیاست پولی و مالی ضروری است. این همکاری تحت چارچوب قانونی بانک مرکزی ژاپن ادامه خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

میران: ترازنامه فدرال رزرو باید کوچک‌تر شود

میران از اعضای داویش فدرال رزرو در جدیدترین اظهارنظر خود تأکید کرد که به‌شدت از کوچک‌سازی بیشتر ترازنامه فدرال رزرو حمایت می‌کند و معتقد است که یک ترازنامه کوچک‌تر، مسیر صحیح سیاست پولی است. او اعلام کرد که انتظار دارد «کوین وارش» جایگزین او در هیئت‌مدیره فدرال رزرو شود و به‌طور ضمنی به تغییرات احتمالی در ترکیب سیاست‌گذاران اشاره کرد. مقررات و چارچوب‌های نظارتی فعلی، یکی از عوامل اصلی محدودکننده در کاهش اندازه ترازنامه بانک مرکزی محسوب می‌شوند. کاهش و اصلاح مقررات می‌تواند امکان کوچک‌سازی مؤثرتر ترازنامه فدرال رزرو را فراهم کند. مدل‌ها و پیش‌بینی‌های اقتصادی فدرال رزرو نیازمند به‌روزرسانی و مدرن‌سازی هستند تا با شرایط جدید اقتصاد هم‌خوانی بیشتری داشته باشند. میران اعلام کرد که مخالفت با تصمیمات نشست اخیر FOMC کار دشواری نبوده است؛ موضوعی که نشان‌دهنده وجود اختلاف‌نظر در میان سیاست‌گذاران پولی است. بخش عمده فشارهای تورمی فعلی ناشی از عوامل مرتبط با بازار مسکن و برخی اختلالات در مدیریت پرتفوی‌هاست، نه از ضعف بنیادین اقتصاد. در مقطع کنونی، مشکل جدی تورمی در اقتصاد آمریکا مشاهده نمی‌شود. کریستوفر والر نسبت به وضعیت بازار کار نگرانی بیشتری دارد و دیدگاه او در این زمینه محافظه‌کارانه‌تر است. کاهش مالیات‌ها و آزادسازی مقررات می‌تواند در کوتاه‌مدت از رشد اقتصادی حمایت کند. نرخ بیکاری فعلی حدود نیم واحد درصد بالاتر از سطح مطلوب ارزیابی می‌شود. داده‌های شاخص قیمت تولیدکننده (PPI) تأثیر معناداری بر انتظارات مربوط به شاخص هزینه مصرف شخصی (PCE) نداشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

منتقد دیروز، رئیس امروز؛ وارش چگونه سکان سیاست پولی آمریکا را در دست گرفت؟

در یک نگاه کِوین وارش، منتقد سرسخت سیاست‌های فدرال رزرو، با انتخاب دونالد ترامپ در آستانه تصدی ریاست این نهاد قدرتمند قرار گرفته است. وارش سابقه‌ای طولانی در هشدار نسبت به تورم، انتقاد از سیاست‌های انبساطی و بازنگری در ترازنامه فدرال رزرو دارد. چالش اصلی او، ایجاد توازن میان انتظارات سیاسی کاخ سفید و جلب اعتماد همکارانی است که سال‌ها هدف انتقادهای تندش بوده‌اند. کوین وارش بیش از یک دهه است که خود را برای لحظه‌ای آماده می‌کند که اکنون فرا رسیده است. انتخاب او از سوی دونالد ترامپ به‌عنوان رئیس آینده فدرال رزرو، نقطه پایانی بر مسیری طولانی و پرتنش است؛ مسیری که از دل بحران مالی، اختلافات درون‌بانکی و سال‌ها انتقاد علنی از سیاست‌گذاران پولی آمریکا عبور کرده است. وارش نخستین‌بار در سال ۲۰۱۷ تصور می‌کرد که به ریاست فدرال رزرو خواهد رسید، اما ترامپ در آن مقطع تردید داشت. سن نسبتاً پایین او و سابقه نگرانی‌هایش درباره تورم، این تصور را ایجاد کرده بود که ممکن است حاضر نباشد نرخ‌های بهره را آن‌گونه که رئیس‌جمهور می‌خواهد پایین نگه دارد. در نهایت، ترامپ جروم پاول را برگزید. وارش اما عقب ننشست؛ او به‌تدریج به یکی از منتقدان جدی پاول بدل شد، روابط خود را با حلقه نزدیک به ترامپ تقویت کرد و از دستورکار اقتصادی رئیس‌جمهور دفاع نمود. اکنون، در ۵۵ سالگی، همان سمتی را به دست آورده که سال‌ها برایش موقعیت‌سازی کرده بود. در صورت تأیید سنا، وارش جانشین جروم پاول خواهد شد؛ رئیس فدرال رزروی که طی ماه‌های اخیر به‌دلیل امتناع از کاهش سریع‌تر نرخ‌های بهره، هدف حملات مکرر ترامپ قرار داشت. دوره ریاست پاول در اواسط ماه مه به پایان می‌رسد و انتقال قدرت، یکی از حساس‌ترین مقاطع سیاست پولی آمریکا در سال‌های اخیر را رقم خواهد زد. طبق بررسی‌های یوتوتایمز؛ وارش پیش‌تر پنج سال عضو هیئت‌مدیره فدرال رزرو بود و نقش فعالی در مدیریت بحران مالی ۲۰۰۹–۲۰۰۸ ایفا کرد. با این حال، او پس از خروج از بانک مرکزی، بخش عمده‌ای از فعالیت حرفه‌ای خود را صرف نقد ساختار، سیاست‌ها و عملکرد نهادی کرد که اکنون قرار است رهبری آن را بر عهده بگیرد. برخی از همکاران پیشین او معتقدند نباید لحن تند انتقادات وارش را با جزم‌اندیشی اشتباه گرفت. رندال کروزنر، عضو سابق هیئت‌مدیره فدرال رزرو، او را فردی عمل‌گرا توصیف می‌کند که بیش از هر چیز به شفاف‌سازی اهداف و یافتن مسیر اجرایی برای تحقق آن‌ها اهمیت می‌دهد، نه پایبندی کورکورانه به یک مکتب فکری خاص. این دیدگاه در شرایطی مطرح می‌شود که فدرال رزرو در پایان سال ۲۰۲۵ سه بار نرخ بهره را کاهش داد؛ تصمیمی که برخلاف دوره‌های پیشین، با اختلاف‌نظر جدی میان مقامات همراه بود. پاول این کاهش‌ها را با استناد به شکنندگی پنهان بازار کار پیش برد، در حالی که برخی دیگر معتقد بودند رشد قیمت دارایی‌ها و انتقال هزینه‌های ناشی از تعرفه‌ها به مصرف‌کنندگان، فضای لازم برای تسهیل پولی را از بین برده است. وارش در مواضع علنی خود، از ارائه نسخه مشخص درباره نحوه مدیریت این دوگانه‌ها پرهیز کرده و بیشتر به الگوهای تاریخی ارجاع داده است. او بارها به تجربه آلن گرینسپن در دهه ۱۹۹۰ اشاره کرده؛ دوره‌ای که فدرال رزرو با وجود رشد اقتصادی، افزایش نرخ بهره را به تعویق انداخت و تنها در مراحل پایانی شکل‌گیری حباب دات‌کام وارد فاز انقباضی شد. “ «هشدارهای وارش درباره تورم، سابقه‌ای طولانی دارد. او در سال ۲۰۲۱ به‌درستی هشدار داد که تداوم خرید گسترده اوراق خزانه و اوراق رهنی، می‌تواند بذر یک بحران تورمی بزرگ‌تر را بکارد؛ هشداری که بعدها با جهش تورم، رنگ واقعیت به خود گرفت.» محمد زمانی در مرکز برنامه‌های او برای فدرال رزرو، بازنگری اساسی در ترازنامه ۶.۶ تریلیون دلاری بانک مرکزی قرار دارد. وارش بارها تأکید کرده که اندازه این ترازنامه بیش از حد بزرگ شده و باید در قالب توافقی جدید با وزارت خزانه‌داری، نقش فدرال رزرو در بازارهای پولی محدودتر شود. او همچنین خواستار مقررات سخت‌گیرانه‌تر برای ارزهای دیجیتال خصوصی بوده؛ موضعی که طی سال‌های اخیر با مقاومت جدی بخشی از جمهوری‌خواهان مواجه شده است. با این حال، لحن انتقادی وارش برای برخی از همکاران آینده‌اش نگران‌کننده بوده است. شماری از مقامات سابق فدرال رزرو معتقدند او برای جلب اعتماد بدنه کارشناسی بانک مرکزی، مسیر دشواری در پیش دارد؛ به‌ویژه با توجه به اینکه در سال‌های گذشته، حملات ترامپ به فدرال رزرو را به‌طور صریح محکوم نکرد. کارشناسان UtoTimes معتقدند که این موضوع در تضاد با مواضعی است که وارش در دوران عضویت خود در فدرال رزرو اتخاذ می‌کرد. او در سال ۲۰۱۰، سخنرانی مفصلی با عنوان «ستایشی بر استقلال» ایراد کرد و هشدار داد که هرگونه تلاش برای اعمال نفوذ سیاسی بر سیاست پولی، باید با واکنشی قاطع مواجه شود. به باور او، تنها محبوبیتی که بانکداران مرکزی باید در پی آن باشند، جایگاهشان در کتاب‌های تاریخ است. در سال‌های اخیر اما، وارش استدلال کرده که فدرال رزرو با اشتباهات سیاستی خود، استقلالش را به سپری برای فرار از پاسخ‌گویی تبدیل کرده است. او در یکی از سخنرانی‌هایش تصریح کرد که بانکداران مرکزی نباید «شاهزادگان نازپرورده» باشند و استقلال، جایگزین مسئولیت‌پذیری نمی‌شود. اکنون، موفقیت وارش در این سمت به توانایی او در ایجاد تعادل میان دو جبهه وابسته است: رئیس‌جمهوری که انتظار دارد فدرال رزرو همسو با دستورکار او حرکت کند، و نهادی که تصمیم‌گیری در آن بر پایه اجماع میان ۱۹ سیاست‌گذار مستقل انجام می‌شود. ریاست فدرال رزرو قدرت زیادی به همراه دارد، اما نه قدرت یک‌نفره. وارش که در خانواده‌ای متوسط در ایالت نیویورک بزرگ شد، از همان دوران تحصیل در استنفورد، استعداد ویژه‌ای در شبکه‌سازی و نفوذ به حلقه‌های تصمیم‌ساز از خود نشان داد. این توانایی، او را در بحران مالی به یکی از چهره‌های کلیدی ارتباط میان فدرال رزرو، وال‌استریت و سیاست‌مداران تبدیل کرد؛ تا جایی که در راهروهای بانک مرکزی، جمله‌ای تکرار می‌شد: «اول با وارش چک کن.» از منظر فکری، وارش همواره بیش از رکود اقتصادی، نگران تورم بوده است؛ نگرانی‌ای که در مقاطعی نادرست از آب درآمد، اما بعدها در قالب جهش تورمی دهه ۲۰۲۰، بخشی از آن تأیید شد. او معتقد بود که سیاست‌های بیش‌ازحد انبساطی، به کنگره و دولت اجازه می‌دهد از تصمیمات سخت مالی فرار کنند. ✔️  بیشتر بخوانید: سقوط ناگهانی نقره؛ اصلاح موقت یا پایان بازار صعودی؟ وارش در نهایت در سال ۲۰۱۱ فدرال رزرو را ترک کرد و به دنیای آکادمیک، سرمایه‌گذاری و هیئت‌مدیره شرکت‌ها وارد شد. ازدواج او با جین لادر، از خانواده بانفوذ لادر، نیز پیوندهای سیاسی و اقتصادی‌اش را تقویت کرد. اکنون، منتقد دیرینه فدرال رزرو در آستانه رهبری همان نهادی قرار گرفته که سال‌ها آن را به چالش کشیده است؛ موقعیتی که نه‌تنها آزمونی برای وارش، بلکه آزمونی برای استقلال، انسجام و آینده سیاست پولی آمریکا خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

والر: رشد اشتغال در ۲۰۲۵ تقریباً متوقف شده؛ سیاست پولی باید به سطح خنثی نزدیک‌تر شود

کریستوفر والر اعلام کرد که در سال ۲۰۲۵، رشد اشتغال حقوق‌بگیری (Payrolls) عملاً ناچیز بوده و بازار کار با ضعف ساختاری مواجه است. وی افزود که تردیدهای قابل‌توجهی درباره تداوم رشد اشتغال در آینده وجود دارد و چشم‌انداز بازار کار با عدم قطعیت همراه است. به گفته والر، بازار کار علی‌رغم رشد مناسب اقتصادی، همچنان ضعیف باقی مانده است؛ موضوعی که نشان‌دهنده شکاف میان رشد و اشتغال است. این مقام فدرال رزرو تأکید کرد که سیاست پولی باید به سطح خنثی نزدیک‌تر شود و سطحی در حدود ۳ درصد را مناسب‌تر از بازه فعلی ۳.۵۰ تا ۳.۷۵ درصد ارزیابی کرد. والر تصریح کرد که تورم (با حذف اثر تعرفه‌ها) اکنون به سطح هدف ۲ درصدی فدرال رزرو نزدیک شده و در مسیر دستیابی پایدار به آن قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بوستیک: تورم هنوز بالاست و باید به‌طور قاطع مهار شود؛ برای کاهش نرخ‌ها باید صبور بود

رافائل بوستیک تأکید کرد که سطح فعلی تورم همچنان بیش از حد بالاست و بازگشت آن به مسیر هدف‌گذاری‌شده، اولویت اصلی فدرال رزرو محسوب می‌شود. به گفته او، بانک مرکزی به شواهد روشن و قابل‌اتکا از بازگشت پایدار تورم به سطح ۲ درصد نیاز دارد، پیش از آنکه مسیر سیاست پولی تغییر کند. بوستیک خاطرنشان کرد که طی دو سال گذشته، تورم عملاً در سطوح فعلی متوقف شده و کاهش معناداری را تجربه نکرده است. وی هشدار داد که بخشی از اثرات تعرفه‌ها بر قیمت‌ها هنوز به‌طور کامل در داده‌ها منعکس نشده‌اند و می‌توانند در آینده فشارهای تورمی ایجاد کنند. رئیس فدرال رزرو آتلانتا تأکید کرد که در مسیر مهار تورم همچنان راه باقی مانده و سیاست‌گذاران باید با دقت و هوشیاری کامل عمل کنند. وی تصریح کرد که در شرایط فعلی، بهترین رویکرد، صبر و پرهیز از شتاب‌زدگی در کاهش نرخ‌های بهره است. بوستیک تأکید کرد که از نظر او، سیاست پولی فدرال رزرو همچنان باید تا حدی محدودکننده باقی بماند تا روند مهار تورم تضعیف نشود. وی اظهار داشت که در شرایط فعلی، ریسک‌های مربوط به تورم و بازار کار تا حد زیادی در وضعیت متعادل قرار دارند و هیچ‌یک بر دیگری غلبه محسوسی ندارد. رئیس فدرال رزرو آتلانتا تصریح کرد که در مقطع کنونی، ضرورتی برای حرکت به سمت کاهش نرخ‌های بهره وجود ندارد. بوستیک افزود که ریسک‌های نزولی برای اشتغال در حال حاضر فاصله بیشتری با سناریوهای محتمل دارند و نگرانی فوری در این حوزه دیده نمی‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ کوین وارش را به عنوان رئيس جدید فدرال رزرو معرفی کرد

امروز ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ با اعتماد کامل اعلام کرد که کوین وارش یکی از بهترین روسای فدرال رزرو در تاریخ خواهد بود و هرگز مردم را ناامید نخواهد کرد. این اظهارنظر نشان‌دهنده حمایت قوی ترامپ از وارش است که قرار است نقش مهمی در سیاست‌های پولی آمریکا ایفا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چه کسی رئیس بعدی فدرال رزرو آمریکا می‌شود؟ بررسی نامزدهای اصلی

  در یک نگاه ترامپ قصد دارد جمعه صبح گزینه نهایی خود برای ریاست فدرال رزرو را معرفی کند. ریک ریدر، کوین وارش، کریستوفر والر، کوین هست و اسکات بسنت از جمله گزینه‌های اصلی هستند. ترامپ به دنبال فردی است که نرخ‌های بهره را پایین نگه دارد و در عین حال اعتبار کافی در وال‌استریت و فدرال رزرو داشته باشد. عصر جمعه ۳۰ ژانویه ۲۰۲۶، دونالد ترامپ قرار است گزینه نهایی خود برای ریاست فدرال رزرو آمریکا را اعلام کند. او گفته که این فرد ممکن است کسی باشد که چند سال پیش هم می‌توانست در این سمت باشد. در میان گزینه‌های مطرح برای ریاست فدرال رزرو، پنج نام اصلی از سوی منابع مختلف معرفی شده‌اند که هر کدام ویژگی‌ها و دیدگاه‌های خاص خود را دارند: 1. ریک ریدر متخصص اوراق قرضه و مدیر در بلک‌راک، طرفدار نرخ‌های بهره پایین‌تر و معتقد به حفظ رشد اسمی بالای اقتصاد آمریکا (حدود ۵٪) است. او نگران بازار کار بیشتر از تورم است و طلا را می‌پسندد، اما بیت‌کوین را بیشتر به عنوان دارایی مرتبط با بازار سهام می‌بیند تا پوششی در برابر تورم. همچنین به اهمیت استیبل کوین‌ها برای جذب عرضه عظیم اوراق خزانه تاکید دارد. 2. کوین وارش دارای روابط شخصی با ترامپ و منتقد سیاست‌های فدرال رزرو، به‌ویژه در زمینه افزایش ترازنامه بانک مرکزی. او معتقد است کنترل تورم اولویت است و هوش مصنوعی می‌تواند به کاهش تورم کمک کند. وارش دیدگاهی متفاوت نسبت به طلا و بیت‌کوین دارد. منابع خبری بلومبرگ گزارش داده‌اند که احتمال معرفی او توسط ترامپ زیاد است. 3. کریستوفر والر عضو فعلی فدرال رزرو و از گزینه‌های داخلی، که توسط ترامپ در سال ۲۰۲۰ معرفی شده بود. او بیشتر دیدگاهی ملایم دارد و تمرکز خود را روی بازار کار گذاشته است. نگرانی‌هایی درباره تاثیر کوتاه‌مدت هوش مصنوعی بر بازار کار دارد و معتقد است فدرال رزرو نباید تامین مالی ارزان برای دولت فراهم کند. او استیبل کوین‌ها را به عنوان ابزاری برای تقویت دلار می‌بیند. 4. کوین هست از طرفداران ترامپ و دیدگاهی داویش‌تر دارد. او انتظار دارد بازار کار به دلیل هوش مصنوعی ضعیف شود و هوش مصنوعی را به عنوان یک جهش بزرگ در بهره‌وری می‌بیند. هست نقش فعالی در گروه کاری دارایی‌های دیجیتال کاخ سفید داشته و در بازار رمزارزها نیز حضور دارد اما ممکن است در هماهنگی اعضای فدرال رزرو با چالش مواجه شود. 5. اسکات بسنت گزینه‌ای غیرمنتظره که به نظر می‌رسد ترامپ علاقه زیادی به او دارد اما خود بسنت چندان تمایلی نشان نداده است. هنوز مشخص نیست که او تا چه مدت می‌تواند این بی‌میلی را حفظ کند. نتیجه‌گیری تیم تحلیل یوتایمز بر این باور است که ترامپ به دنبال فردی است که بتواند نرخ‌ بهره را پایین نگه دارد، اما در عین حال از اعتبار کافی در وال‌استریت و میان اعضای فدرال رزرو برخوردار باشد. این ترکیب چالشی است که یافتن آن ممکن است دشوار باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر