TSLA 404.22 USD ▼ 0.80%
AAPL 343.83 USD ▼ 0.94%
GOOGL 324.89 USD ▲ 1.34%
AMZN 254.60 USD ▲ 0.59%
NVDA 215.38 USD ▼ 1.17%
BTCUSD 81,241.86 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

مداخله بانک مرکزی هند، روپیه را تقویت کرد

بانک مرکزی هند برای حمایت از روپیه وارد بازار فارکس شده و به‌طور گسترده USDINR را فروخته است؛ اقدامی که باعث شد روپیه حدود ۱٪ تقویت شود و نرخ USDINR سقوط کند. در روزهای اخیر روپیه به پایین‌ترین رکوردهای تاریخی رسیده بود، زیرا ضعف ریسک‌پذیری جهانی و عدم‌تعادل جریان‌های ارزی فشار زیادی بر آن وارد کرده بود. کاهش ارزش دلار آمریکا در روز سه‌شنبه نیز نتوانست روپیه را تقویت کند و همین موضوع ظاهراً محرک مداخله امروز بانک مرکزی هند بوده است. اگر روپیه در برابر دلار ضعیف می‌ماند، خطر افت بی‌نظم و شدیدتر وجود داشت؛ چیزی که بانک مرکزی نمی‌خواهد. به گفته معامله‌گران، افت اخیر بیشتر ناشی از فشار جریان‌های معاملاتی بوده تا وحشت بازار. تقاضای مداوم برای دلار—به‌ویژه از سوی معاملات مرتبط با سررسید NDF و خروج سرمایه—باعث کمبود نقدینگی دلار در بازار داخلی شده است. همچنین تقاضای شرکت‌های دولتی برای دلار این کمبود را تشدید کرده است. در همین حال، تقاضای پوشش ریسک واردکنندگان بالا مانده؛ زیرا نگران ضعف بیشتر روپیه هستند. اما فروش دلار توسط صادرکنندگان کم بوده، چون بسیاری از آنها منتظر نرخ‌های بهتر هستند. این عدم تقارن باعث شده روپیه نسبت به افزایش کوچک تقاضای دلار بسیار حساس شود. جریان‌های پرتفوی نیز همچنان به ارز فشار وارد می‌کنند. خروج سرمایه خارجی از بازار سهام و اوراق هند، نقاط قوت اقتصاد این کشور—از جمله رشد قوی و بهبود بنیادها—را تحت‌الشعاع قرار داده است. در چنین شرایطی، این عوامل مثبت تنها حمایت محدودی در برابر دلار قوی و ریسک‌گریزی جهانی ایجاد می‌کنند. معامله‌گران تأکید می‌کنند که افت اخیر منظم و مبتنی بر جریان‌ها بوده و نشانه‌ای از رفتارهای سفته‌بازانه شدید دیده نمی‌شود. نوسان نیز کنترل‌شده باقی مانده است. اگر خروج سرمایه معکوس نشود، ریسک‌پذیری جهانی بهبود نیابد یا محرک تجاری مثبتی ظاهر نشود، روپیه احتمالاً تحت فشار باقی می‌ماند و حتی آزمون رکوردهای جدید ضعف نیز دور از ذهن نیست—حتی با وجود مداخله امروز بانک مرکزی هند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

اتحادیه اروپا ممنوعیت موتور احتراقی را لغو می‌کند

اتحادیه اروپا به‌زودی ممنوعیت موتورهای احتراق داخلی را در سال 2035 لغو خواهد کرد. این تصمیم به نفع خودروسازان است و می‌تواند تحولی در صنعت خودرو ایجاد کند. با این تغییر، خودروسازان می‌توانند به تولید خودروهای بنزینی و دیزلی ادامه دهند و این موضوع تأثیرات زیادی بر بازار خودرو خواهد داشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چین سال آینده اوراق قرضه فوق‌بلندمدت ویژه منتشر می‌کند

چین اعلام کرده است که قصد دارد سال آینده اوراق قرضه دولتی فوق‌بلندمدت ویژه منتشر کند؛ اوراقی که منابع حاصل از آن برای حمایت از راهبردهای ملی کلیدی و ابتکارهای مرتبط با امنیت اختصاص خواهد یافت. وزارت دارایی چین در بیانیه‌ای که روز شنبه منتشر شد، اعلام کرد بخشی از این منابع همچنین برای نوسازی گسترده تجهیزات و اجرای برنامه‌های تعویض کالاهای مصرفی استفاده خواهد شد؛ این تصمیم پس از جلسه‌ای برای اجرای مصوبات «کنفرانس مرکزی کار اقتصادی» اتخاذ شده است. با این حال، وزارت دارایی جزئیاتی درباره پروژه‌های راهبردی یا طرح‌های عمرانی بزرگی که از این منابع بهره‌مند می‌شوند ارائه نکرد. این وزارتخانه همچنین بر تعهد خود برای رسیدگی به ریسک‌های بدهی دولت‌های محلی تأکید کرد و وعده داد که بدهی‌های موجود را کاهش داده و از ایجاد بدهی پنهان جدید جلوگیری کند. این اعلامیه نشان می‌دهد که حمایت مالی دولت برای رشد اقتصادی و ارتقای صنعتی ادامه دارد، هرچند نبود جزئیات پروژه‌ها ممکن است واکنش بازار در کوتاه‌مدت را محدود کند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

تنش‌های دریایی با توقیف نفتکش‌ها اوج گرفت

گزارش‌های جدید نشان می‌دهد که تنش‌های دریایی در هفته اخیر به‌طور قابل‌توجهی افزایش یافته است. طبق اعلام منابع مختلف، ونزوئلا یک نفتکش مرتبط با چین را توقیف کرده و ایران نیز یک نفتکش خارجی حامل ۶ میلیون لیتر گازوئیل قاچاق را در دریای عمان متوقف کرده است. در همین حال، نیروهای آمریکایی یک کشتی حامل محموله‌ای از چین به مقصد ایران را توقیف کرده‌اند و گزارش‌ها حاکی است که آمریکا یک نفتکش دیگر را نیز در سواحل ونزوئلا ضبط کرده است. این سلسله توقیف‌ها که برخی آن را به «هفته‌ای شبیه دزدان دریایی کارائیب» تشبیه کرده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت خزانه‌داری آمریکا اوراق قرضه ۳۰ ساله را با تقاضای مناسب و بازده ۴.۷۷۳ درصد حراج کرد

وزارت خزانه‌داری ایالات متحده حراج ۲۲ میلیارد دلار اوراق قرضه ۳۰ ساله را با بازده نهایی ۴.۷۷۳ درصد به پایان رساند؛ نرخی که اندکی پایین‌تر از سطح ۴.۷۷۴ درصدی در زمان صدور (When-Issued) بود و نشان‌دهنده تقاضای پایدار در بازار است. نتایج این حراج که به عنوان یک «کارنامه» برای سنجش اشتهای بازار نسبت به بدهی‌های دولت آمریکا عمل می‌کند، حاکی از عملکردی قابل‌قبول با نمره B است. در این حراج، نسبت پیشنهاد به پوشش (Bid-to-Cover) به ۲.۳۶ رسید که دقیقاً با میانگین شش‌ماه گذشته برابری می‌کند. همچنین، تفاوت نرخ نهایی با نرخ زمان صدور (Tail) منفی ۰.۱ نقطه پایه بود که در مقایسه با میانگین مثبت ۰.۳ نقطه پایه در ماه‌های اخیر، سیگنالی مثبت محسوب می‌شود. بررسی ترکیب خریداران نشان می‌دهد که پیشنهاددهندگان غیرمستقیم (شامل بانک‌های مرکزی خارجی) سهم خود را به ۶۵.۴ درصد افزایش داده‌اند که بالاتر از میانگین اخیر است، در حالی که معامله‌گران اولیه (Dealers) تنها مجبور به جذب ۱۱.۲ درصد از عرضه شدند که این کاهش فشار بر واسطه‌ها، نکته‌ای مثبت برای بازار اوراق بدهی به شمار می‌رود.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

بازار بدهی ژاپن با نگرانی‌های جدی مواجه شده است

سانائه تاکایچی، نخست‌وزیر ژاپن، در واکنش به افزایش بازدهی اوراق قرضه اعلام کرد که دولت به‌طور دقیق تحرکات بازار را زیر نظر دارد. او تأکید کرد که ثبات حرکت ارزها و همخوانی آن‌ها با بنیادهای اقتصادی اهمیت دارد و در صورت بروز نوسانات شدید و بی‌نظم، اقدامات مناسب انجام خواهد شد. افزایش بازدهی اوراق قرضه باعث شده هزینه استقراض در ژاپن بیشتر شود و نگرانی‌ها درباره بازار بدهی این کشور افزایش یابد، به‌ویژه در شرایطی که سرمایه‌گذاران روزانه زیان در اوراق ۱۰ ساله را تجربه می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

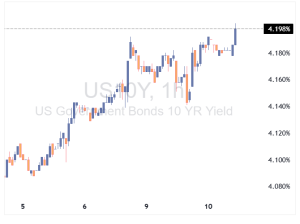
نرخ بازده اوراق ۱۰ ساله خزانه‌داری آمریکا در پی حراج اخیر به ۴.۱۷۵ درصد افزایش یافت

خزانه‌داری ایالات متحده حراج اوراق قرضه ۱۰ ساله خود را برگزار کرد که در آن نرخ بازده نهایی به ۴.۱۷۵ درصد رسید؛ این رقم نسبت به حراج قبلی (۴.۰۷۴ درصد) افزایش یافته اما دقیقاً با نرخ بازار پیش از حراج (WI) مطابقت داشت که نشان‌دهنده قیمت‌گذاری دقیق و ثبات در تقاضا است. در این حراج ۳۹ میلیارد دلاری، استقبال سرمایه‌گذاران بهبود یافت و شاخص «نسبت تقاضا به عرضه» (Bid-to-Cover) به ۲.۵۵ افزایش پیدا کرد که بالاتر از رقم ۲.۴۳ در دوره گذشته است. همچنین سهم معامله‌گران اولیه (Primary Dealers) از خرید این اوراق تنها ۸.۸ درصد بود که پایین بودن این رقم معمولاً نشان‌دهنده تقاضای واقعی و قدرتمند از سوی سایر سرمایه‌گذاران و خریداران مستقیم (با سهم ۲۰.۹۶ درصد) است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن اعلام کرد بازار اوراق قرضه رصد خواهد شد

کاتایاما، وزیر دارایی ژاپن، اعلام کرد که تحولات بازار اوراق قرضه را به‌دقت زیر نظر دارد. او افزود که دولت قصد دارد گفت‌وگو با فعالان بازار اوراق قرضه را تقویت کند و بر روی مدیریت مناسب بدهی‌های دولتی کار کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

حراج ۵۸ میلیارد دلاری اوراق ۳ ساله آمریکا با استقبال چشمگیر خریداران بین‌المللی انجام شد

وزارت خزانه‌داری ایالات متحده در تازه‌ترین حراج خود، ۵۸ میلیارد دلار اوراق قرضه ۳ ساله را با بازدهی نهایی ۳.۶۱۴ درصد به فروش رساند. نرخ WI در زمان انجام حراج ۳.۶۲۲ درصد بود که منجر به ثبت تِیل (Tail) منفی ۰.۸ واحد پایه شد؛ این رقم در مقایسه با میانگین شش‌ماهه (منفی ۰.۲ واحد پایه) نشان‌دهنده قیمت‌گذاری بسیار قوی‌تر است. در این حراج، نسبت تقاضا به عرضه (Bid to Cover) ۲.۶۴ برابر گزارش شد که تقریباً هم‌تراز با میانگین اخیر است. نکته حائز اهمیت، استقبال گسترده خریداران غیرمستقیم (شامل نهادهای بین‌المللی) بود که ۷۱.۹۷ درصد از کل حراج را به خود اختصاص دادند (بسیار بالاتر از میانگین ۶۲.۵ درصدی)، در حالی که مشارکت خریداران مستقیم داخلی کمتر از حد معمول بود و در نهایت این حراج نمره B+ را دریافت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بلومبرگ: خرید نفت روسیه توسط هند و حملات اوکراین عوامل کلیدی بازار نفت هستند

به گزارش بلومبرگ، قیمت نفت ثابت ماند زیرا معامله‌گران خرید نفت خام روسیه توسط هند و حملات اوکراین به زیرساخت‌های انرژی روسیه را زیر نظر دارند. نفت برنت پس از ثبت نخستین رشد هفتگی متوالی از ماه اوت، زیر ۶۴ دلار در هر بشکه معامله شد و نفت خام وست تگزاس اینترمدیت نیز در نزدیکی ۶۰ دلار قرار گرفت. هفته گذشته، ولادیمیر پوتین رئیس‌جمهور روسیه وعده داد که عرضه سوخت به هند بدون وقفه ادامه خواهد داشت. این موضوع احتمالاً یکی از محورهای اصلی گفت‌وگوها خواهد بود، زیرا مذاکره‌کنندگان آمریکایی برای مذاکرات تجاری وارد هند می‌شوند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بحران عرضه جهانی و عطش سیری‌ناپذیر هند برای نقره

هند همواره یکی از بازیگران اصلی بازار نقره بوده است، اما امسال به عامل تعیین‌کننده‌ای در پشت رشد بی‌سابقه تقاضای سرمایه‌گذاری تبدیل شده؛ رشدی که قیمت‌ها را به رکورد تاریخی بالای ۵۹ دلار در هر اونس رسانده است. در گزارشی که تابستان امسال منتشر شد، شرکت Metals Focus اعلام کرد که هند، پس از آمریکا، دومین بازار بزرگ جهان برای سرمایه‌گذاری فیزیکی در نقره است و نزدیک به ۸۰ درصد از تقاضای جهانی برای شمش و سکه نقره را به خود اختصاص می‌دهد. این مؤسسه همچنین یادآور شد که هند سال‌هاست بزرگ‌ترین مصرف‌کننده زیورآلات و ظروف نقره در جهان (به لحاظ حجم) محسوب می‌شود. در گزارش به‌روزشده، تحلیلگران گفتند که در پنج سال گذشته، مردم هند — به‌ویژه مصرف‌کنندگان کم‌درآمد در مناطق روستایی — حدود ۲۹ هزار تن نقره در قالب زیورآلات و ۴ هزار تن در قالب سکه خریداری کرده‌اند. شرکت Metals Focus افزود که یک تحول بالقوه دگرگون‌کننده در بازار نقره در حال شکل‌گیری است؛ چراکه مقررات جدید بانک مرکزی هند (RBI) به مردم اجازه می‌دهد دارایی‌های فیزیکی نقره خود را به پول تبدیل کنند. در گزارش آمده است: «در هند، طلا همیشه نقش وثیقه نهایی را داشته و به خانواده‌ها، به‌خصوص کسانی که دسترسی محدودی به خدمات بانکی دارند، امکان دسترسی سریع به منابع مالی در مواقع اضطراری را می‌داده است. نقره نیز بخش مهمی از ثروت روستایی بوده، به‌ویژه در میان خانوارهای کم‌ و متوسط‌درآمد. قیمت پایین‌تر آن باعث شده انباشت گسترده آن در قالب زیورآلات و لوازم خانگی — از جمله پابند، انگشتر پا و زیورآلات کودکان — امکان‌پذیر شود.» ماه گذشته، RBI مقررات جدیدی را اعلام کرد که از اول آوریل ۲۰۲۶ به اجرا درمی‌آید و به افراد اجازه می‌دهد دارایی‌های نقره‌ای خود را نزد بانک‌ها، مؤسسات مالی غیربانکی و شرکت‌های تأمین مالی مسکن به‌عنوان وثیقه برای دریافت تسهیلات قرار دهند. این شرکت در ادامه افزود: «این اقدام می‌تواند به فعال‌سازی ذخایر عظیم نقره خانگی در هند، گسترش دسترسی به اعتبار رسمی و به رسمیت شناختن نقره به‌عنوان یک دارایی وثیقه‌ای جریان‌اصلی کمک کند.» برخی گزارش‌ها افزایش اخیر تقاضا در هند را به همین مقررات جدید مرتبط می‌دانند. با اینکه این مقررات در نوامبر رسماً اعلام شد، RBI از ابتدای سال در حال تدوین چارچوب آن بوده است. در ماه اکتبر نیز این چارچوب را برای دریافت بازخورد، با مهم‌ترین وام‌دهندگان کشور در میان گذاشت. بر اساس داده‌های تجاری دولت، واردات نقره هند در ماه اکتبر به ۲.۷۲ میلیارد دلار رسید؛ در حالی که این رقم در اکتبر ۲۰۲۴ تنها ۰.۴۳ میلیارد دلار بود. افزایش تقاضای فیزیکی در هند، کسری عرضه قابل توجهی در بازارهای خارج از بورس لندن ایجاد کرده و نرخ اجاره نقره را به رکوردهای تازه رسانده است. کمبود نقدینگی در بازار، عامل اصلی جهش قیمت‌ها به بالای ۵۰ دلار در هر اونس بوده است. تداوم تقاضای قوی در ماه نوامبر نیز ذخایر جهانی نقره را در نزدیکی کمترین سطوح تاریخی نگه داشته و از قیمت‌های بالای جدید — نزدیک ۵۹ دلار — حمایت کرده است. با وجود اینکه طلا و نقره سال‌هاست در فرهنگ هند اهمیت داشته‌اند، مردم تنها اخیراً شروع به تبدیل این دارایی‌ها به سرمایه قابل استفاده کرده‌اند. Metals Focus خاطرنشان کرد که کل اعتبارات بانکی در هند حدود ۱۹۳ تریلیون روپیه (۲.۱ تریلیون دلار) است که از این میان ۳.۴ تریلیون روپیه (۳۸ میلیارد دلار) به‌وسیله طلا وثیقه‌گذاری شده است. این رقم از سال ۲۰۲۱ رشد زیادی داشته؛ سالی که وام‌های مبتنی بر طلا حدود ۰.۷ تریلیون روپیه (۸ میلیارد دلار) ارزش داشت. این مؤسسه افزود: «برآورد می‌کنیم اندازه بازار رسمی وام مبتنی بر طلا در هند حدود ۷۰۰ تن و بخش غیررسمی آن در حدود ۱۰۰۰ تا ۱۵۰۰ تن باشد. با وجود الگوهای مالکیت مشابه، نقره عمدتاً از سیستم اعتباری رسمی کنار گذاشته شده است. مهم‌ترین مانع، ریسک خلوص بوده است؛ چراکه بسیاری از زیورآلات نقره‌ای فاقد مهر استاندارد بوده و دارای آلیاژهای متفاوت هستند — به‌ویژه در اقلام سنتی مانند پابند و انگشتر پا که بیش از ۵۰ درصد بازار را تشکیل می‌دهند.» تحلیلگران گفتند چارچوب اصلاح‌شده RBI انتظار می‌رود نظم و یکپارچگی را در فرآیند اعطای وام مبتنی بر نقره ایجاد کند. در پایان گزارش آمده است: «اگرچه وام‌های مبتنی بر نقره دهه‌ها به‌طور غیررسمی وجود داشته‌اند، اما چارچوب جدید RBI نخستین به‌رسمیت‌شناسی رسمی نقره در نظام وثیقه‌گذاری تحت نظارت است. Metals Focus معتقد است وام‌دهی مبتنی بر نقره به‌جای رقابت با وام‌های مبتنی بر طلا یا کانال‌های اعتباری سنتی، احتمالاً به محصولی مکمل تبدیل خواهد شد.»

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

مزایده اوراق بلندمدت انگلیس در سه‌ماهه نخست سال برگزار نمی‌شود

دفتر مدیریت بدهی بریتانیا (UK DMO) اعلام کرد که در سه‌ماهه نخست سال هیچ مزایده‌ای برای اوراق قرضه بلندمدت متعارف برگزار نخواهد کرد. این نهاد برنامه دارد فروش اوراق بلندمدت (Long-Gilts) را از طریق سندیکا و عرضه‌های کوچک (Mini-Tender) انجام دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازده اوراق خزانه به دلار کمک کرد تا اولین رشد خود در پنج روز اخیر را ثبت کند

افزایش بازده اوراق خزانه امروز به ویژگی غالب بازارها تبدیل شده است؛ عاملی که به تقویت دلار آمریکا برای اولین بار در یک هفته اخیر کمک کرده و بر بازار سهام فشار وارد کرده است، به‌طوری‌که شاخص S&P 500 با افتی ۱۸ واحدی به سطح ۶۸۳۲ رسیده و در نزدیکی کف روزانه خود قرار دارد. در واشنگتن، سیگنال‌های متناقضی درباره اولویت‌های مربوط به کسری بودجه به چشم می‌خورد. دونالد ترامپ اعلام کرده که از تعرفه‌ها برای پرداخت کسری بودجه (که بیش از ۶ درصد تولید ناخالص داخلی است) استفاده خواهد کرد، اما همزمان به شکل‌های مختلفی گفته است که درآمد حاصل از تعرفه‌ها را به کشاورزان، کارخانه‌ها یا از طریق چک‌های ۲۰۰۰ دلاری به آمریکایی‌ها اختصاص خواهد داد. در جبهه اقتصادی، بازارها با احتمال ۸۵ درصدی کاهش نرخ بهره فدرال رزرو در تاریخ ۱۰ دسامبر قیمت‌گذاری شده‌اند و این چرخش داویش می‌تواند به تشدید ترس‌های تورمی در افق‌های دورتر دامن بزند. نکته قابل توجه این است که بازده اوراق ۲ ساله نیز صعودی شده و به ۳.۵۳ درصد رسیده که فاصله چندانی با نرخ فعلی وجوه فدرال (۳.۷۵ تا ۴.۰۰ درصد) ندارد. اگرچه اخیراً داده‌های اشتغال آمریکا روند نزولی داشته، اما در مقابل، داده‌های خرده‌فروشی به جز موارد جزئی ضعف، مستحکم بوده‌اند و با توجه به کمبود داده‌های اقتصادی، تشخیص وضعیت واقعی اقتصاد دشوار است. امروز قدرت گرفتن دلار باعث فشار بر جفت‌ارز EUR/USD شد که با ۲۰ پیپ کاهش، نزدیک به کف روزانه معامله می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازده اوراق ۱۰ ساله ژاپن به ۱.۹۲٪ رسید

بازار اوراق قرضه ژاپن به شدت پرنوسان شده است. بازده اوراق ۱۰ ساله دولت ژاپن به سطح ۱.۹۲٪ رسید؛ بالاترین میزان از ژوئیه ۲۰۰۷. این بازده‌ها از سال ۲۰۱۹ تاکنون از منفی ۰.۲۸٪ به مثبت ۱.۹۲٪ افزایش یافته‌اند، در حالی که ژاپن آماده می‌شود نرخ‌های بهره را در چارچوب یک بسته محرک ۱۳۵ میلیارد دلاری افزایش دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرمایه‌گذاران بازار اوراق قرضه نسبت به پیامدهای انتصاب کوین هسِت به ریاست فدرال رزرو به خزانه‌داری آمریکا هشدار دادند

سرمایه‌گذاران اوراق قرضه به وزارت خزانه‌داری آمریکا اعلام کرده‌اند که نگران انتصاب احتمالی کوین هسِت (Kevin Hassett) به عنوان رئیس فدرال رزرو هستند؛ چرا که بیم آن دارند او برای خشنود کردن دونالد ترامپ، رئیس‌جمهور آمریکا، نرخ‌های بهره را به شکلی تهاجمی کاهش دهد. طبق گفته منابع آگاه، وزارت خزانه‌داری بازخوردهایی را درباره هسِت و سایر نامزدها طی گفتگوهای خصوصی با مدیران بانک‌های بزرگ وال‌استریت، غول‌های مدیریت دارایی و سایر بازیگران اصلی بازار بدهی ایالات متحده دریافت کرده است. این گفتگوها در ماه نوامبر و پیش از دور دوم مصاحبه‌های اسکات بسنت (وزیر خزانه‌داری) با نامزدها برای جایگزینی پاول صورت گرفته است. در حالی که کاخ سفید این مباحث را «گمانه‌زنی‌های بی‌فایده» خوانده، هسِت، که مقام ارشد اقتصادی کاخ سفید است، در هفته‌های اخیر به عنوان یکی از گزینه‌های اصلی مطرح شده است. دونالد ترامپ روز سه‌شنبه اعلام کرد که قصد دارد نامزد خود را «اوایل» سال آینده معرفی کند و اشاره او به هسِت به عنوان یک رقیب بالقوه، باعث افت موقت ارزش دلار شد. تردیدها درباره هسِت بازتاب‌دهنده اضطراب گسترده‌تر وال‌استریت در مورد تغییر رهبری فدرال رزرو و مسئله استقلال بانک مرکزی است. برخی از فعالان ارشد بازار اوراق قرضه، گزینه‌های دیگری مانند ریک ریدر (از شرکت بلک‌راک) و کریستوفر والر (از اعضای هیئت مدیره فدرال رزرو) را ترجیح می‌دهند که مستقل‌تر از هسِت به نظر می‌رسند. بانکداران و سرمایه‌گذاران نگرانند که هسِت ممکن است حتی در صورتی که تورم بالاتر از هدف ۲ درصدی فدرال رزرو باقی بماند، برای کاهش بی‌رویه نرخ بهره فشار بیاورد. یکی از فعالان بازار با اشاره به شوک بازار اوراق انگلستان در سال ۲۰۲۲ گفت: «هیچ‌کس نمی‌خواهد بلای لیز تراس (Truss-ed) سرش بیاید.» مدیران بزرگ اوراق قرضه چشم‌انداز یک رئیس فدرال رزرو با سیاست‌های انبساطی (dovish) را در صورت افزایش تورم در سال آینده بسیار نگران‌کننده می‌دانند. به گفته یکی از فعالان بازار، ترکیب سیاست‌های پولی شل و تورم بالاتر می‌تواند جرقه‌ای برای فروش گسترده (sell-off) در اوراق خزانه بلندمدت باشد. همچنین برخی از فعالان بازار متقاعد نشده‌اند که هسِت بتواند نظر هیئت مدیره متکثر فدرال رزرو را جلب کرده و در تصمیم‌گیری‌های نرخ بهره به اجماع برسد. جان استاپفورد، از مدیران دارایی، می‌افزاید: «به نظر من بازار او را مهره دست‌نشانده ترامپ می‌بیند که این مسئله اعتبار فدرال رزرو را در حاشیه تضعیف می‌کند.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت CyrusOne تجهیزات خنک‌کننده موقت مستقر کرد

شرکت CyrusOne اعلام کرد در حال تلاش برای بازگرداندن کامل ظرفیت خنک‌سازی مراکز داده خود است. این شرکت توانسته چند چیلر را با ظرفیت محدود دوباره راه‌اندازی کند و همچنین تجهیزات خنک‌کننده موقت را برای مدیریت شرایط اضطراری مستقر کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

وزارت دارایی ژاپن انتشار اوراق ۲ و ۵ ساله را افزایش داد

وزارت دارایی ژاپن (MoF) برنامه اصلاح‌شده انتشار اوراق قرضه را اعلام کرد: بودجه اضافی شامل ۱۱.۷ تریلیون ین بدهی جدید خواهد بود. هیچ تغییری در انتشار اوراق ۱۰ تا ۴۰ ساله اعمال نمی‌شود. انتشار اوراق خزانه (T-Bill) در سال مالی ۲۰۲۵ به میزان ۶.۳ تریلیون ین افزایش می‌یابد. کابینه بودجه اضافی ۱۱۷ میلیارد دلاری را تصویب کرد. انتشار اوراق ۵ ساله در سال مالی ۲۰۲۵ به میزان ۳۰۰ میلیارد ین افزایش می‌یابد. انتشار اوراق ۲ ساله نیز به میزان ۳۰۰ میلیارد ین افزایش خواهد یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

موسسه فیچ هشدار داد بسته مشوق جدید ژاپن ریسک مالی دارد

مؤسسه فیچ هشدار داد که بسته مشوق اقتصادی جدید ژاپن می‌تواند ریسک‌های مالی را افزایش دهد و بر رتبه اعتباری A/پایدار این کشور فشار وارد کند. فیچ اعلام کرد اگر این بسته منجر به افزایش هزینه‌های پایدار و بدهی‌های بیشتر دولت شود، ریسک‌های مالی افزایش خواهد یافت، هرچند اثر کوتاه‌مدت آن هنوز نامشخص است. این بسته حدود ۳.۴ درصد تولید ناخالص داخلی برآورد شده، اما فیچ تأکید کرد که اثر واقعی آن به دلیل وجود اقدامات غیرمالی، اجرای چندساله و ریسک‌های اجرایی، روشن نیست. فیچ افزود ژاپن هنوز پس از عملکرد مالی بهتر اخیر، فضای رتبه‌بندی مثبت دارد، اما هشدار داد که افزایش مداوم هزینه‌ها یا رشد نرخ‌های بهره واقعی می‌تواند رتبه اعتباری A/پایدار را تهدید کند. این مؤسسه همچنان انتظار دارد نسبت بدهی به تولید ناخالص داخلی به‌تدریج کاهش یابد، اما یادآور شد که بدهی بسیار بالا و رشد ضعیف میان‌مدت همچنان آسیب‌پذیری‌های اصلی اقتصاد ژاپن هستند. فیچ همچنین اشاره کرد که این هشدار ممکن است اشتیاق سرمایه‌گذاران به اوراق قرضه دولتی ژاپن (JGB) را تعدیل کند و تمرکز را بر مسیر بدهی و ترکیب سیاست‌های اقتصادی این کشور افزایش دهد، هرچند لحن گزارش منفی شدید نبود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عملکرد ضعیف حراج اوراق ۷ساله خزانه‌داری آمریکا؛ بازده بالاتر و افت تقاضای خارجی

وزارت خزانه‌داری آمریکا امروز ۴۴ میلیارد دلار اوراق ۷ساله را با بازده نهایی ۳.۷۸۱٪ به فروش رساند؛ رقمی که بالاتر از نرخ WI (معاملات پیش از حراج) در سطح ۳.۷۷۵٪ بود و نشان‌دهنده فشار فروش و نیاز به بازده بالاتر برای جذب خریداران است. جزئیات کلیدی حراج: بازده نهایی: ۳.۷۸۱٪ نرخ (WI):  ۳.۷۷۵٪ تیل: ۰.۶ واحد پایه (درحالی‌که میانگین ۶ماهه منفی ۰.۶ واحد بود) نسبت پوشش (Bid-to-Cover): ۲.۴۶ برابر (پایین‌تر از میانگین ۲.۵۶) سهم دیلرها: ۹.۴۴٪ (میانگین ۹.۲٪) سهم خریداران مستقیم: ۳۰.۲۷٪ (به‌طور قابل‌توجه بالاتر از میانگین ۲۳.۵٪) سهم خریداران غیرمستقیم (عمدتاً خارجی): ۵۶.۶۵٪ (کمتر از میانگین ۶۷.۲٪) حراج امروز در مجموع ضعیف و زیر میانگین ارزیابی شد (گرید +C-/D). تقاضای خارجی کاهش محسوسی داشت و عمده بار خرید بر دوش سرمایه‌گذاران داخلی افتاد. بازده نهایی بالاتر از WI نیز نشان می‌دهد جذب نقدینگی نیازمند نرخ‌های جذاب‌تر بوده و ریسک‌گریزی یا احتیاط در میان سرمایه‌گذاران خارجی همچنان ادامه دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صندوق بین‌المللی پول درباره هند: با وجود چالش‌های خارجی، انتظار می‌رود رشد اقتصادی همچنان قوی باقی بماند و از شرایط داخلی مساعد حمایت شود.

پیش‌بینی می‌شود تولید ناخالص داخلی واقعی هند در سال مالی ۲۰۲۵/۲۶ با نرخ ۶.۶٪ رشد کند و در سال مالی ۲۰۲۶/۲۷ به ۶.۲٪ کاهش یابد پیش‌بینی می‌شود نرخ تورم کل به‌خوبی کنترل شده باقی بماند. پس از رشد اقتصادی ۶.۵ درصدی در سال مالی ۲۰۲۴/۲۵، تولید ناخالص داخلی واقعی هند در سه‌ماهه اول سال مالی ۲۰۲۵/۲۶ با ۷.۸ درصد افزایش یافت چارچوب مدیریت ارز خارجی هند از «تثبیت‌شده» به «مکانیسم خزنده» بازطبقه‌بندی شد. درباره هند: اگر تعرفه‌ها در سطح فعلی باقی بمانند، احتمالاً فضای بیشتری برای سیاست‌های پولی تسهیلی‌تر وجود خواهد داشت، به ویژه در شرایطی که تورم به‌طور نسبی ملایم باقی بماند. امضای توافق‌های تجاری جدید و اجرای سریع‌تر اصلاحات ساختاری در داخل کشور می‌تواند اقتصاد را تقویت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ژاپن انتشار اوراق قرضه را کاهش می‌دهد

نخست‌وزیر ژاپن، تاکایچی، اعلام کرد که میزان انتشار اوراق قرضه دولتی ژاپن (JGB) در سال مالی جاری، حتی با در نظر گرفتن انتشار مورد انتظار برای بودجه اضافی، کمتر از حجم سال گذشته خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داری آمریکا اوراق ۵ ساله را با بازدهی ۳.۵۶۲ درصد و مشارکت ضعیف خریداران خارجی فروخت

خزانه‌داری ایالات متحده ۷۰ میلیارد دلار اوراق قرضه ۵ ساله را با بازدهی نهایی ۳.۵۶۲ درصد به فروش رساند؛ رقمی که بالاتر از نرخ ۳.۵۵۷ درصدی بازار در لحظه حراج (WI level) بود. این اختلاف قیمت منجر به ثبت تِیل (Tail) ۰.۵ نقطه پایه‌ای شد که اندکی از میانگین شش‌ماهه‌ بالاتر است. در بررسی میزان تقاضا، نسبت پیشنهاد به پوشش (Bid to cover) به ۲.۴۱ برابر رسید که نسبت به میانگین شش‌ماهه (۲.۳۶ برابر) بهبود یافته است. با این حال، ترکیب خریداران نشان‌دهنده دوگانگی در بازار بود؛ تقاضای مستقیم (Directs) یا همان خریداران داخلی با سهم ۲۷.۶ درصدی بالاتر از میانگین ظاهر شدند، در حالی که تقاضای غیرمستقیم (Indirects) که عمدتاً شامل سرمایه‌گذاران بین‌المللی می‌شود، به ۶۱.۳۵ درصد کاهش یافت و پایین‌تر از حد معمول بود. در نهایت، این عملکرد ترکیبی باعث شد تا این حراج نمره متوسط C را دریافت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خزانه‌داری آمریکا اوراق بدهی ۲ ساله را با بازدهی ۳.۴۸۹ درصد به فروش رساند

خزانه‌داری ایالات متحده ۶۹ میلیارد دلار اوراق قرضه ۲ ساله را با بازدهی نهایی ۳.۴۸۹ درصد به حراج گذاشت. نرخ بازدهی در بازار قبل از حراج (WI) نیز دقیقاً ۳.۴۸۹ درصد بود که منجر به ثبت "تِیل" (Tail) صفر واحد پایه شد؛ رقمی که در مقایسه با میانگین ۶ ماهه (منفی ۰.۵ واحد پایه) بالاتر است. همچنین نسبت تقاضا به پوشش (Bid-to-Cover) در این حراج ۲.۶۸ برابر گزارش شد که از میانگین ۶ ماهه (۲.۵۹ برابر) فراتر رفت. با توجه به اینکه سهم خریداران غیرمستقیم و مستقیم تقریباً مشابه میانگین‌های بلندمدت بود، این حراج در مجموع نمره C را دریافت کرد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر