TSLA 391.62 USD ▲ 5.21%
AAPL 343.91 USD ▼ 1.10%
GOOGL 316.80 USD ▼ 1.06%
AMZN 249.09 USD ▲ 0.44%
NVDA 216.00 USD ▲ 2.39%
BTCUSD 79,834.10 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

آیا هوش مصنوعی باعث اختلال در AWS شد؟

طبق گزارش‌ها، سرویس Amazon Web Services در اواسط دسامبر با اختلالی ۱۳ ساعته در یکی از سیستم‌های مورد استفاده مشتریان مواجه شد. علت این اختلال، اقدام خودکار ابزار هوش مصنوعی Kiro بود که تصمیم گرفت محیط اجرایی را «حذف و بازسازی» کند. آمازون اعلام کرد که این حادثه ناشی از «خطای کاربری» بوده، نه نقص در عملکرد هوش مصنوعی. با این حال، پس از این اختلال، AWS مجموعه‌ای از تدابیر ایمنی جدید را اجرا کرده است؛ از جمله الزام بررسی همتا (peer review) و آموزش‌های تخصصی برای کارکنان. این حادثه بار دیگر توجه‌ها را به سمت ریسک‌های ابزارهای عامل‌محور (agentic tools) در زیرساخت‌های حیاتی جلب کرده است — ابزارهایی که می‌توانند تصمیم‌گیری مستقل انجام دهند و تغییرات سیستمی ایجاد کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جنگ تصاحب وارنر برادرز؛ نتفلیکس پیشنهاد خود را افزایش می‌دهد؟

خبرگزاری رویترز به نقل از منابع آگاه گزارش داد که نتفلیکس فضای مالی کافی برای افزایش پیشنهاد ۸۲.۷ میلیارد دلاری خود جهت خرید شرکت وارنر برادرز دیسکاوری را دارد. این منابع می‌گویند اگر رقیب اصلی، یعنی پارامونت اسکای‌دنس، پیشنهاد ۱۰۸.۴ میلیارد دلاری خود را برای خرید کل شرکت افزایش دهد، نتفلیکس نیز آمادگی دارد تا رقم پیشنهادی خود را بالا ببرد و وارد نبرد قیمتی شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تله‌ انفجاری در آستانه آخر هفته؛ معامله‌گران وال‌استریت نگران کدام خبر فوری هستند؟

در یک نگاه گزارش آکسیوس: احتمال درگیری نظامی بین آمریکا–ایران «به‌طور قابل‌توجهی» افزایش یافته است. هرگونه درگیری می‌تواند قیمت نفت را به‌شدت بالا ببرد و ریسک رکود تورمی را فعال کند. نزدک از اکتبر در یک محدوده وسیع درجا می‌زند؛ بازار در «فاز انتظار برای حرکت بعدی». تصمیم احتمالی دیوان عالی درباره تعرفه‌های ترامپ می‌تواند نوسان آخر هفته را تشدید کند. بازار نزدک در حالی در یک محدوده فشرده گیر کرده که داده‌های بهتر آمریکا و کاهش فشارهای تورمی نتوانسته‌اند آن را به سمت رشد پایدار هدایت کنند. اکنون نگاه معامله‌گران به سمت ریسک بزرگ‌تری چرخیده است: احتمال درگیری نظامی میان آمریکا و ایران؛ ریسکی که می‌تواند موجی از فروش سنگین در بازار سهام ایجاد کند و سودهای آخر هفته را محدود نگه دارد. ریسک ژئوپلیتیکی؛ تهدیدی مستقیم برای بازارهای سهام بر اساس گزارش Investinglive و بازخوانی‌شده توسط یوتوتایمز، منابع آگاه گفته‌اند که احتمال وقوع جنگ میان آمریکا و ایران افزایش یافته و هیچ نشانه‌ای از پیشرفت دیپلماتیک دیده نمی‌شود. این موضوع باعث نگرانی بازار شده، زیرا: هرگونه عملیات نظامی «وسیع و چند هفته‌ای» خواهد بود. قیمت نفت احتمالاً جهش شدیدی خواهد داشت. اختلال در تنگه هرمز می‌تواند شوک منفی به اقتصاد جهانی وارد کند. این شرایط معمولاً به ریسک‌گریزی شدید در بازارها منجر می‌شود و شاخص‌های سهام، به‌ویژه نزدک، در چنین محیطی آسیب‌پذیر هستند. ✔️ بیشتر بخوانید: فرانک سوئیس یا دلار آمریکا؟ کدام ارز در میانه تنش‌های ایران و آمریکا پیروز می‌شود؟ چرا نزدک درجا می‌زند؟ نزدک از اکتبر سال گذشته در یک محدوده وسیع نوسان می‌کند. این نوع رفتار معمولاً نشان‌دهنده انباشت یا انتظار برای محرک جدید است. در چنین فازهایی: خریداران منتظر یک سیگنال قوی برای ورود هستند. فروشندگان تنها در صورت شکست محدوده‌های کلیدی فعال می‌شوند. بازار در حالت «تثبیت» باقی می‌ماند تا یک خبر بزرگ جهت را مشخص کند. ریسک آخر هفته و احتمال تشدید تنش‌ها، مانع از شکل‌گیری موج خرید می‌شود. تصمیم دیوان عالی؛ ریسک مثبت اما محدود فردا احتمال دارد دیوان عالی آمریکا درباره تعرفه‌های ترامپ رأی بدهد. اگر رأی علیه تعرفه‌ها باشد: بازار سهام احتمالاً رشد می‌کند انتظارات رشد اقتصادی تقویت می‌شود اما معامله‌گران می‌دانند که ریسک ژئوپلیتیکی آخر هفته می‌تواند هر رشد کوتاه‌مدتی را محدود کند. کاتالیزورهای پیش‌رو آمار جدید مدعیان بیکاری آمریکا GDP فصل چهارم شاخص PCE (تورم ترجیحی فدرال رزرو) PMIهای اولیه رأی احتمالی دیوان عالی درباره تعرفه‌ها هرگونه خبر درباره تنش آمریکا–ایران جمع‌بندی استراتژیک بازار نزدک در فاز «انتظار محتاطانه» قرار دارد. داده‌های اقتصادی مثبت نتوانسته‌اند مسیر روشنی ایجاد کنند و اکنون ریسک ژئوپلیتیکی به عامل اصلی تبدیل شده است. تا زمانی که وضعیت ایران–آمریکا روشن نشود، بازار احتمالاً در همین محدوده باقی می‌ماند و معامله‌گران از گرفتن ریسک اضافی در آستانه آخر هفته خودداری می‌کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پایان عصر طلایی وام‌دهی پکن؛ اژدها دیگر به دلار آمریکا تکیه نمی‌کند؟

در یک نگاه حجم اوراق خزانه در اختیار خارجی‌ها در دسامبر: ۹.۲۷ تریلیون دلار (کاهش از اوج ۹.۳۶ تریلیون دلاری نوامبر) بزرگ‌ترین افت ماهانه از سال ۲۰۲۲ با کاهش ۸۸.۴ میلیارد دلاری سقوط دارایی چین به ۶۸۳.۵ میلیارد دلار؛ کمترین سطح از ۲۰۰۸ افزایش ۷۷۰ میلیارد دلاری تقاضای خارجی در کل سال ۲۰۲۵ گزارش جدید وزارت خزانه‌داری آمریکا نشان می‌دهد که پس از رسیدن به اوج تاریخی در نوامبر، میزان اوراق قرضه دولتی آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر ۲۰۲۵ کمی کاهش یافته است. با وجود این افت ماهانه، سال ۲۰۲۵ همچنان یکی از بزرگ‌ترین دوره‌های رشد تقاضای خارجی برای بدهی آمریکا بوده است؛ موضوعی که پیامدهای مهمی برای بازارهای جهانی و ساختار تأمین مالی دولت آمریکا دارد. کاهش ملایم پس از اوج تاریخی؛ تصویر کلی همچنان صعودی است بر اساس گزارش TIC و بازخوانی یوتوتایمز، حجم اوراق خزانه آمریکا در اختیار سرمایه‌گذاران خارجی در دسامبر به ۹.۲۷ تریلیون دلار رسید؛ کمی کمتر از رکورد ۹.۳۶ تریلیون دلاری نوامبر. با وجود این افت ماهانه، سطح فعلی همچنان به‌طور قابل‌توجهی بالاتر از ۸.۵ تریلیون دلار پایان ۲۰۲۴ است. این یعنی سال ۲۰۲۵ یکی از قوی‌ترین سال‌ها برای تقاضای خارجی اوراق خزانه بوده است. چین؛ ادامه روند خروج از اوراق آمریکا یکی از نکات برجسته گزارش، کاهش مداوم سهم چین است: کاهش به ۶۸۳.۵ میلیارد دلار کمترین سطح از ۲۰۰۸ کاهش بیش از ۲۰۰ میلیارد دلار در سال ۲۰۲۵ این روند از سال ۲۰۱۳ آغاز شده و همچنان ادامه دارد. اما نکته مهم این است که آمار TIC فقط دارایی‌هایی را ثبت می‌کند که در متولیان آمریکایی نگهداری می‌شود. بنابراین بخشی از خریدهای چین ممکن است از طریق متولیان غیرآمریکایی انجام شود. به همین دلیل، افزایش دارایی‌های بلژیک و لوکزامبورگ معمولاً به‌عنوان نشانه‌ای از خریدهای غیرمستقیم تلقی می‌شود. نقش لندن؛ مرکز تسویه‌ جهانی افزایش سهم بریتانیا بیشتر به این دلیل است که لندن مرکز تسویه‌وجوه جهانی برای سرمایه‌گذاران خصوصی است؛ روندی که پس از دوران کرونا تقویت شد. این موضوع نشان می‌دهد که ساختار مالکیت اوراق خزانه آمریکا در حال تغییر است. تغییر بزرگ: از بانک‌های مرکزی به سرمایه‌گذاران خصوصی گزارش نشان می‌دهد که: بانک‌های مرکزی دیگر خریداران اصلی نیستند. سرمایه‌گذاران خصوصی مانند صندوق‌های بازنشستگی، صندوق‌های پوشش ریسک و مدیران دارایی، نقش اصلی را برعهده گرفته‌اند. این تغییر به معنای افزایش حساسیت بازار به نرخ بازدهی است؛ زیرا سرمایه‌گذاران خصوصی نسبت به تغییرات قیمت بسیار واکنش‌پذیرترند. پیامد کلان: تأمین مالی آمریکا وابسته‌تر به بازار شده است بازخوانی یوتوتایمز نشان می‌دهد: تأمین مالی دولت آمریکا اکنون بیشتر به سرمایه بازارمحور وابسته است. نه به چرخه ذخایر ارزی یا خریدهای استراتژیک دولت‌ها. این یعنی هر شوک بزرگ می‌تواند نوسان شدید بازدهی ایجاد کند. با وجود نگرانی‌ها درباره دلار و دارایی‌های آمریکایی، تقاضای خارجی در سال ۲۰۲۵ همچنان ۷۷۰ میلیارد دلار افزایش یافته است. اما فشار هزینه‌های مالی دولت آمریکا همچنان پابرجاست. جمع‌بندی استراتژیک بازار اوراق خزانه آمریکا در فاز «تثبیت با ریسک‌های پنهان» قرار دارد. تقاضای خارجی همچنان قوی است، اما تغییر ساختار مالکیت — از دولت‌ها به سرمایه‌گذاران خصوصی — بازار را حساس‌تر و واکنش‌پذیرتر کرده است. در چنین شرایطی، هر تحول ژئوپلیتیکی یا مالی می‌تواند به افزایش ناگهانی بازدهی منجر شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سامسونگ در قله تاریخی؛ وقتی تراشه‌های گران‌قیمت بازار سئول را سبزپوش می‌کنند

در یک نگاه شاخص MSCI آسیا-اقیانوسیه ۰.۴٪ رشد کرد؛ KOSPI کره جنوبی رکورد زد. سهام سامسونگ ۵.۴٪ رشد کرد؛ چیپ جدید با قیمت بالاتر در راه است. دلار استرالیا پس از داده‌های اشتغال تا ۰.۴٪ تقویت شد. شرکت OpenAI در آستانه جذب سرمایه بیش از ۱۰۰ میلیارد دلار؛ ارزش‌گذاری احتمالی ۸۵۰ میلیارد دلاری. بازارهای سهام آسیا در روز پنج‌شنبه ۱۹ فوریه با رشد قابل‌توجهی همراه شدند؛ خوش‌بینی به سهام تکنولوژی، داده‌های قوی اشتغال در استرالیا و اخبار مربوط به تأمین مالی OpenAI از جمله عوامل محرک بودند. شاخص KOSPI کره جنوبی رکورد جدیدی ثبت کرد و سهام سامسونگ جهش زد. رالی تکنولوژی؛ از وال‌استریت تا آسیا رشد سهام تکنولوژی در وال‌استریت با افزایش ۰.۶٪ S&P 500 و ۰.۸٪ Nasdaq 100، به بازارهای آسیا نیز سرایت کرد. نگرانی‌ها درباره حباب هوش مصنوعی کاهش یافته و برخی سرمایه‌گذاران فرصت خرید را مناسب ارزیابی کرده‌اند. در همین راستا، گزارش‌ها نشان می‌دهد OpenAI در آستانه تکمیل مرحله اول جذب سرمایه جدید است که می‌تواند ارزش شرکت را به بیش از ۸۵۰ میلیارد دلار برساند. سامسونگ و KOSPI؛ کره جنوبی در صدر رشد منطقه‌ای سهام سامسونگ پس از گزارش رسانه‌های محلی مبنی بر تعیین قیمت چیپ حافظه جدید با تمرکز بر هوش مصنوعی، تا ۵.۴٪ رشد کرد. این چیپ ممکن است تا ۳۰٪ گران‌تر از نسخه قبلی باشد. شاخص KOSPI نیز پس از تعطیلات سه‌روزه با جهش سهام تکنولوژی به رکورد تاریخی رسید. رشد سالانه این شاخص تاکنون بیش از ۳۰٪ بوده است. https://youtu.be/D_tSKA_7r1c داده‌های اشتغال استرالیا؛ محرک جدید برای AUD داده‌های ژانویه نشان داد نرخ بیکاری در استرالیا در سطح ۴.۱٪ باقی مانده — برخلاف پیش‌بینی‌ها برای افزایش به ۴.۲٪. این داده‌ها باعث شد دلار استرالیا تا ۰.۴٪ تقویت شود و به سطح ۰.۷۰۷۱ دلار آمریکا برسد. بازارهای تعطیل و طلا بدون تغییر بازارهای چین، هنگ‌کنگ و تایوان به دلیل تعطیلات سال نو قمری بسته بودند و نقدینگی منطقه‌ای محدودتر بود. قیمت طلا نیز پس از افت دو روزه، در سطح ۴۹۷۰ دلار در هر اونس تثبیت شد. در ژاپن، تقاضا برای اوراق ۲۰ ساله دولتی کمتر از میانگین ۱۲ ماهه بود؛ کاهش بازدهی پس از پیروزی تاکایچی در انتخابات، جذابیت این اوراق را کاهش داده است. جمع‌بندی استراتژیک بررسی یوتوتایمز نشان می‌دهد بازار آسیا وارد فاز «اعتماد دوباره به تکنولوژی» شده است. داده‌های اشتغال، اخبار تأمین مالی OpenAI و رشد سهام سامسونگ، فضای مثبتی ایجاد کرده‌اند. با این حال، تعطیلات منطقه‌ای و احتیاط در بازار اوراق ژاپن نشان می‌دهد بازار هنوز در مرحله «تثبیت با چاشنی خوش‌بینی» قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار شرکت‌های بزرگ ژاپنی به دولت؛ بازی با مالیات‌ها، انضباط مالی توکیو را تهدید می‌کند

در یک نگاه ۶۶٪ شرکت‌های ژاپنی نگران انضباط مالی دولت تاکایچی هستند. تعلیق مالیات مواد غذایی باعث جهش بازده اوراق بلندمدت شد. صندوق بین‌المللی پول خواهان احتیاط مالی برای حفظ ثبات بازار اوراق است. نگرانی‌ها درباره چین کاهش یافته؛ فقط ۱۸٪ شرکت‌ها انتظار آسیب تجاری دارند. نتایج یک نظرسنجی جدید نشان می‌دهد دو سوم شرکت‌های ژاپنی نسبت به انضباط مالی دولت تاکایچی نگران هستند. این نگرانی‌ها در حالی ادامه دارد که تنش‌های دیپلماتیک با چین کمی کاهش یافته و بازارها همچنان نسبت به سیاست‌های مالی و ارزی حساس‌اند. نگرانی از سیاست مالی؛ تعلیق مالیات و افزایش هزینه‌ها بر اساس گزارش منتشرشده توسط رویترز و بازخوانی یوتوتایمز، دو سوم شرکت‌های ژاپنی نسبت به سیاست‌های مالی دولت تاکایچی ابراز نگرانی کرده‌اند. این نگرانی‌ها پس از پیشنهاد تعلیق دو ساله مالیات ۸٪ بر مواد غذایی و افزایش هزینه‌های سرمایه‌گذاری شدت گرفت — اقدامی که پیش از انتخابات زودهنگام اعلام شد و بازار اوراق را به شدت نوسانی کرد. اگرچه تاکایچی بعداً وعده داد که این اقدامات بدون صدور بدهی جدید انجام خواهد شد، اما تردید شرکت‌ها همچنان پابرجاست. ۱۱٪ از شرکت‌ها «بسیار نگران» و ۵۵٪ «تا حدی نگران» هستند. فقط ۳۰٪ نگرانی محدودی دارند. ریسک‌های اصلی: ین ضعیف و هزینه‌های تأمین مالی در میان شرکت‌های نگران، ۶۴٪ از تضعیف ین و افزایش هزینه واردات مواد اولیه ابراز نگرانی کرده‌اند و ۵۵٪ نیز افزایش نرخ بهره را تهدیدی برای هزینه‌های تأمین مالی دانسته‌اند. برخی شرکت‌ها گفته‌اند در صورت تحقق این ریسک‌ها، برنامه‌های سرمایه‌گذاری، تأمین مالی یا رشد دستمزد را بازنگری خواهند کرد. ژاپن بالاترین سطح بدهی عمومی در میان اقتصادهای توسعه‌یافته را دارد و هرگونه تصور از شل شدن مالی می‌تواند حساسیت بازار را افزایش دهد. صندوق بین‌المللی پول نیز هشدار داده که تعلیق مالیات باید محدود و موقت باشد و احتیاط مالی برای حفظ ثبات بازار اوراق ضروری است. ✔️ بیشتر بخوانید: رمزگشایی از صورت‌جلسه جدید فدرال رزرو؛ چرا تاریخ ۲۰۲۸ از نقشه تورم حذف شد؟ کاهش نگرانی‌ها درباره چین؛ بازتنظیم زنجیره تأمین در بخش روابط خارجی، نگرانی شرکت‌ها درباره تنش با چین کاهش یافته است. فقط ۱۸٪ از شرکت‌ها انتظار آسیب تجاری دارند — در حالی که این رقم در ژانویه ۳۵٪ بود. ۷۳٪ گفته‌اند تأثیر کمی از تنش‌ها انتظار دارند. برخی شرکت‌ها همچنان چین را بازار کلیدی می‌دانند، اما دیگران در حال تنوع‌بخشی به زنجیره تأمین هستند. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد شرکت‌های ژاپنی در حال عبور از فاز «تنش خارجی» به فاز «ریسک داخلی» هستند. در حالی که نگرانی‌ها درباره چین کاهش یافته، سیاست‌های مالی داخلی به نقطه تمرکز جدید بازار تبدیل شده‌اند. بازار اکنون در فاز «آزمون اعتماد» نسبت به دولت تاکایچی قرار دارد؛ جایی که هر تصمیم مالی می‌تواند مسیر ین، اوراق و سرمایه‌گذاری را تغییر دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چرا وال‌استریت پیش از انتشار صورت‌جلسه فدرال رزرو سبز شد؟

در یک نگاه نزدک در پیش‌گشایش با تقاضای قوی برای سهام تکنولوژی رو به بالا باز می‌شود. داوجونز و S&P 500 نیز در محدوده مثبت قرار دارند. تمرکز اصلی بازار بر انتشار صورت‌جلسه آخرین نشست سیاست‌گذاری فدرال رزرو است. بازارهای آمریکا امروز در آستانه انتشار صورت‌جلسه فدرال رزرو، حال‌وهوای مثبتی را تجربه می‌کنند. پیش‌گشایش وال‌استریت نشان می‌دهد که سرمایه‌گذاران دوباره به سمت سهام تکنولوژی متمایل شده‌اند؛ موضوعی که می‌تواند جهت حرکت شاخص‌های اصلی را در ادامه روز تعیین کند. نزدک در مرکز توجه؛ بازگشت تقاضا برای تکنولوژی بر اساس گزارش منتشرشده در barrons.com و بازخوانی‌شده توسط یوتوتایمز، شاخص نزدک در پیش‌گشایش امروز با رشد همراه است. سرمایه‌گذاران بار دیگر به سمت سهام تکنولوژی حرکت کرده‌اند؛ رفتاری که معمولاً زمانی رخ می‌دهد که بازار انتظار دارد سیاست‌های پولی سخت‌گیرانه‌تر نشود. سهام تکنولوژی معمولاً زمانی رشد می‌کند که: نرخ بهره در مسیر ثبات یا کاهش باشد. سرمایه‌گذاران به دنبال رشد بلندمدت باشند. بازار در فاز «انتظار برای حرکت بعدی» قرار داشته باشد. این همان وضعیتی است که امروز در وال‌استریت دیده می‌شود. داوجونز و S&P 500 نیز سبزپوش شدند شاخص‌های داوجونز و S&P 500 نیز در پیش‌گشایش در محدوده مثبت معامله می‌شوند. این رشد نشان می‌دهد که بازار نه‌تنها از فشارهای اخیر عبور کرده، بلکه در حال آماده‌سازی برای واکنش به داده‌های جدید فدرال رزرو است. بازار اکنون در فاز «تثبیت» قرار دارد؛ یعنی معامله‌گران نه وارد فروش گسترده شده‌اند و نه انباشت سنگین انجام می‌دهند، بلکه منتظر داده‌های جدید هستند. چرا صورت‌جلسه فدرال رزرو مهم است؟ صورت‌جلسه امروز می‌تواند سرنخ‌هایی درباره موارد زیر ارائه دهد: نگاه اعضای کمیته به تورم احتمال کاهش یا ثبات نرخ بهره ارزیابی آن‌ها از وضعیت اقتصاد آمریکا هر اشاره‌ای به «نرم‌تر شدن سیاست‌های پولی» می‌تواند موج جدیدی از تقاضا برای سهام تکنولوژی ایجاد کند. https://youtu.be/D_tSKA_7r1c جمع‌بندی سرمایه‌گذاران با احتیاط اما امیدوارانه در حال ورود به سهام تکنولوژی هستند و شاخص‌های اصلی نیز در محدوده مثبت حرکت می‌کنند. تا زمانی که صورت‌جلسه فدرال رزرو منتشر نشود، بازار در همین فاز انتظار باقی می‌ماند؛ اما هر سیگنال مثبت می‌تواند موج جدیدی از رشد را در نزدک و S&P 500 رقم بزند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

معمای مخفی‌کاری چین؛ آیا اژدها از طریق بلژیک و لوکزامبورگ در حال دور زدن خزانه‌داری است؟

در یک نگاه گزارش TIC برای دسامبر ۲۰۲۵ امروز ساعت ۲۱:۰۰ به وقت GMT منتشر می‌شود. در گزارش نوامبر، دارایی خارجی‌ها در خزانه‌داری آمریکا به رکورد ۹.۳۶ تریلیون دلار رسید. چین با ۶۸۳ میلیارد دلار، پایین‌ترین سطح از سال ۲۰۰۸ را ثبت کرد. خرید خصوصی (صندوق‌های بازنشستگی، سرمایه‌گذاری و ...) دو برابر خرید رسمی بود. در حالی که بازارها منتظر انتشار صورت‌جلسه نشست FOMC هستند، گزارش TIC خزانه‌داری آمریکا نیز امروز منتشر می‌شود؛ گزارشی که تصویر دقیق‌تری از تقاضای جهانی برای اوراق قرضه آمریکا ارائه می‌دهد. با وجود بحث‌های گسترده درباره «دلاری‌زدایی»، داده‌های قبلی نشان دادند که تقاضا برای خزانه‌داری آمریکا همچنان در سطح بالایی باقی مانده است. تقاضای خزانه‌داری؛ فراتر از روایت دلاری‌زدایی بر اساس گزارش منتشرشده توسط InvestingLive و بازخوانی یوتوتایمز، با وجود افزایش تنش‌های ژئوپلیتیک و بحث‌های مربوط به کاهش وابستگی به دلار، تقاضا برای اوراق خزانه‌داری آمریکا همچنان بالا باقی مانده است. در گزارش نوامبر ۲۰۲۵، مجموع دارایی خارجی‌ها در خزانه‌داری به رکورد ۹.۳۶ تریلیون دلار رسید. ژاپن با ۱.۲۰ تریلیون دلار در صدر قرار دارد و بریتانیا با ۸۸۸ میلیارد دلار در رتبه دوم است. چین با کاهش مداوم دارایی‌ها، اکنون در سطح ۶۸۳ میلیارد دلار قرار دارد — پایین‌ترین سطح از سال ۲۰۰۸. نقش واسطه‌ها و مراکز نگهداری غیرآمریکایی نکته مهم در خوانش این گزارش آن است که اعداد فقط دارایی‌هایی را نشان می‌دهند که در نگهداری نهادهای آمریکایی هستند. بسیاری از کشورها، از جمله چین، بخشی از خریدهای خود را از طریق واسطه‌هایی مانند بلژیک و لوکزامبورگ انجام می‌دهند. به همین دلیل، دارایی‌های این کشورها در گزارش‌ها به‌طور غیرمستقیم بالا دیده می‌شود. https://youtu.be/D_tSKA_7r1c تغییر ساختار تقاضا؛ از بانک‌های مرکزی به سرمایه‌گذاران خصوصی در گزارش نوامبر، خرید توسط سرمایه‌گذاران خصوصی (صندوق‌های بازنشستگی، صندوق‌های سرمایه‌گذاری، مدیران دارایی) حدود ۱۵۸ میلیارد دلار بود — بیش از دو برابر خرید رسمی توسط بانک‌های مرکزی و نهادهای دولتی (۶۴ میلیارد دلار). این تغییر نشان می‌دهد که تأمین مالی آمریکا اکنون بیشتر به سرمایه‌گذاران بازارمحور وابسته است تا بازیافت ذخایر ارزی. به‌عبارت ساده‌تر، تقاضا برای خزانه‌داری اکنون بیشتر بر پایه بازدهی و جذابیت مالی است تا ملاحظات ژئوپلیتیک. آیا دلار همچنان بی‌رقیب است؟ با وجود حفظ تقاضا برای خزانه‌داری، نباید تصور کرد که دلار و سیستم مالی آمریکا بدون رقیب باقی مانده‌اند. سهم طلا در ذخایر بانک‌های مرکزی جهان در پایان سال گذشته از سهم خزانه‌داری آمریکا عبور کرد — اولین تغییر ساختاری از سال ۱۹۹۶. جمع‌بندی استراتژیک بازخوانی یوتوتایمز نشان می‌دهد که بازار جهانی در فاز «بازنگری ساختاری در ذخایر» قرار دارد. اگرچه خزانه‌داری آمریکا همچنان جایگاه خود را حفظ کرده، اما نقش سرمایه‌گذاران خصوصی و رشد سهم طلا نشان می‌دهد که تعادل جدیدی در حال شکل‌گیری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

قمار ۶۴۵ میلیارد دلاری روی هوش مصنوعی؛ آیا بورس جهانی در سال ۲۰۲۶ با یک حباب جدید روبروست؟

در یک نگاه سرمایه‌گذاری ۶۴۵ میلیارد دلاری: پیش‌بینی مجموع مخارج غول‌های فناوری در زیرساخت‌های AI برای سال ۲۰۲۶. رشد ۶۵ درصدی درآمد انویدیا: انتظار بازار برای گزارش مالی هفته آینده (۲۵ فوریه) که می‌تواند قیمت سهم را به بالای ۲۰۰ دلار برساند. تضاد در سودآوری: افت ارزش سهام آمازون و آلفابت پس از اعلام هزینه‌های سنگین، در مقابل رشد خیره‌کننده متا و انویدیا. فاز بلوغ AI: حرکت از مرحله «ایمان به تکنولوژی» به مرحله «ارزیابی کارایی عملیاتی» در سال ۲۰۲۶. در حالی که غول‌های فناوری مثل آمازون و متا با بودجه‌های صدها میلیارد دلاری در حال رقابت برای ساخت زیرساخت‌های عظیم هستند، سرمایه‌گذاران با وسواس بیشتری به دنبال این هستند که ببینند این هزینه‌های نجومی چه زمانی به سود خالص تبدیل می‌شود. نبرد بودجه‌های نجومی؛ قمار بزرگ آمازون و مایکروسافت در سال ۲۰۲۶، چهار شرکت بزرگ فناوری (آمازون، گوگل، متا و مایکروسافت) مجموعاً ۶۴۵ میلیارد دلار برای توسعه هوش مصنوعی بودجه کنار گذاشته‌اند که نسبت به سال گذشته ۶۰٪ افزایش یافته است. اما بازار همیشه با لبخند به این اعداد نگاه نمی‌کند. به محض اعلام برنامه سرمایه‌گذاری ۲۰۰ میلیارد دلاری آمازون، ارزش سهام این شرکت شاهد افت بود. این رفتار نشان‌دهنده یک «فاز بازنگری ارزش‌گذاری» است؛ یعنی سرمایه‌گذاران نگران هستند که این هزینه‌ها بیش از حد سریع افزایش یابد و حاشیه سود شرکت‌ها را در کوتاه‌مدت کاهش دهد. انویدیا؛ سمبل هوش مصنوعی در برابر آزمون جدید انویدیا همچنان به عنوان رهبر بورس وال‌استریت شناخته می‌شود. در حالی که بسیاری از شرکت‌های نرم‌افزاری به دلیل ظهور ابزارهای خودکار با فشار فروش مواجه شده‌اند، انویدیا به دلیل نیاز بی‌پایان بازار به تراشه‌های پیشرفته، مسیر صعودی خود را حفظ کرده است. بازار اکنون در «فاز انتظار محتاطانه» برای گزارش مالی ۲۵ فوریه است. تحلیلگران معتقدند اگر انویدیا بتواند پیش‌بینی سود ۱۱۰ میلیارد دلاری را محقق کند، بار دیگر ثابت خواهد کرد که بازار AI هنوز دچار «حباب» نشده است. از هیجان تا بهره‌وری؛ تغییر جهت در سال ۲۰۲۶ در سال‌های ۲۰۲۴ و ۲۰۲۵، صرفاً نام بردن از هوش مصنوعی باعث رشد سهام می‌شد، اما در سال ۲۰۲۶، بازار به دنبال «کاربردهای واقعی» است. شرکت‌هایی که توانسته‌اند AI را در زنجیره تأمین و خدمات مشتریان (مثل الگوریتم‌های جدید آمازون با نرخ خرید ۴۲٪) پیاده‌سازی کنند، در حال جدا کردن مسیر خود از شرکت‌هایی هستند که فقط هزینه می‌کنند. این پدیده باعث «توزیع نامتوازن دارایی‌ها» شده است؛ یعنی برخی سهام رشد می‌کنند در حالی که بقیه بازار ممکن است درجا بزند. ✔️ بیشتر بخوانید: سه سهم با کاتالیزورهای قدرتمند؛ آیا این نمادها در ۲۰۲۶ بازار را شکست می‌دهند؟ جمع‌بندی استراتژیک این گزارش بر پایه گزارش‌های تحلیلی موسسات مالی بزرگ (مانند Goldman Sachs، Morgan Stanley و تحلیل‌های Bloomberg) و بازخوانی یوتوتایمز تنظیم شده است. در حال حاضر بازار هوش مصنوعی در فاز «بلوغ و آزمون سودآوری» قرار دارد. روند فعلی: سرمایه‌گذاران از شرکت‌ها می‌خواهند نشان دهند که دلارهای خرج شده چگونه به درآمد تبدیل می‌شوند. نکته کلیدی: هفته آینده (۲۵ فوریه) با انتشار گزارش انویدیا، مشخص خواهد شد که آیا این روند صعودی ادامه می‌یابد یا بازار نیاز به یک اصلاح قیمتی عمیق‌تر دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

آنتروپیک تا ۲۰۲۹ بیش از ۸۰ میلیارد دلار به آمازون، گوگل و مایکروسافت می‌پردازد

بر اساس گزارش وب‌سایت The Information، شرکت هوش مصنوعی Anthropic انتظار دارد تا سال ۲۰۲۹ بیش از ۸۰ میلیارد دلار به سه غول فناوری — آمازون، گوگل و مایکروسافت — برای استفاده از سرورهای ابری آن‌ها پرداخت کند. این هزینه‌ها مربوط به اجرای مدل هوش مصنوعی این شرکت، Claude، روی زیرساخت‌های ابری این شرکت‌هاست؛ زیرساختی که برای پردازش مدل‌های بزرگ هوش مصنوعی ضروری است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

متا و انویدیا همکاری چندساله در حوزه زیرساخت AI را آغاز کردند

انویدیا و متا یک همکاری چندساله در حوزه زیرساخت‌های هوش مصنوعی اعلام کردند؛ همکاری‌ای که شامل گسترش استفاده متا از پردازنده‌های انویدیا و بهبود کارایی انرژی در پردازش‌های هوش مصنوعی است. بر اساس این گزارش، دو شرکت قرار است روی پردازنده‌های جدید Nvidia Vera همکاری کنند؛ تراشه‌هایی که احتمال دارد از سال ۲۰۲۷ در مقیاس بزرگ توسط متا به‌کار گرفته شوند. متا همچنین فناوری Confidential Computing انویدیا را برای پردازش‌های امن هوش مصنوعی و پردازش خصوصی واتس‌اپ به‌کار می‌گیرد. در کنار این موارد، متا قصد دارد بارهای کاری هوش مصنوعی خود را با استفاده از شبکه Nvidia Spectrum‑X Ethernet در مقیاس بزرگ توسعه دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عینک هوشمند، آویز و ایرپاد دوربین‌دار؛ گجت‌های جدید اپل

گزارش‌ها حاکی از آن است که شرکت اپل در حال توسعه سه دستگاه جدید است که حول محور دستیار دیجیتال سیری (Siri) طراحی شده‌اند. بر اساس این اخبار، اپل کار بر روی عینک‌های هوشمند مبتنی بر هوش مصنوعی، یک آویز پوشیدنی (Pendant) و ایرپادهای مجهز به دوربین را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نبرد روایت‌ها در سنجش ریسک بازار سهام؛ آیا بازار آماده نوسان تازه است؟

در یک نگاه شاخص جامع احساسات بازار در گزارش گلدمن ساکس تصویری نسبتاً متعادل و حتی متمایل به خوش‌بینی ارائه می‌دهد. در مقابل، نظرسنجی مدیران صندوق بانک آو آمریکا نشانه‌هایی از اشباع خوش‌بینی و ریسک‌پذیری بالا را نشان می‌دهد. واگرایی این دو سیگنال می‌تواند هشداری درباره نوسانات احتمالی پیش‌رو در بازار سهام باشد. در دوره‌ای که روایت‌های متناقض درباره اقتصاد و فناوری (به‌ویژه هوش مصنوعی) بر بازار سایه انداخته، سنجش «احساسات» سرمایه‌گذاران به یکی از دشوارترین کارها تبدیل شده است. فضای رسانه‌ای مملو از الگوریتم‌ها، تقویت‌کننده‌های دیدگاه و تحلیل‌های جهت‌دار شده و همین امر ارزیابی دقیق سطح خوش‌بینی یا بدبینی بازار را پیچیده‌تر کرده است. با این حال، داده‌های رسمی منتشرشده در هفته جاری نیز بر این سردرگمی افزوده‌اند. دو شاخص معتبر از دو نهاد بزرگ مالی تصویری کاملاً متفاوت از وضعیت روانی بازار ارائه می‌کنند. گزارش شاخص تجمیعی احساسات سرمایه‌گذاران از سوی گلدمن ساکس نشان می‌دهد که بازار در محدوده‌ای نسبتاً متعادل قرار دارد و حتی می‌توان آن را اندکی متمایل به خوش‌بینی دانست. این شاخص ترکیبی از معیارهای مختلف؛ از جریان سرمایه تا موقعیت‌گیری مشتقات را در قالب یک عدد واحد ارائه می‌دهد و در حال حاضر نشانه‌ای از هیجان افراطی نشان نمی‌دهد. در نقطه مقابل، تازه‌ترین نظرسنجی مدیران صندوق سرمایه‌گذاری از سوی بانک امریکا تصویر متفاوتی ترسیم می‌کند. شاخص ترکیبی این بانک که بر اساس سطح نگهداری نقدینگی، تخصیص به سهام و انتظارات رشد جهانی محاسبه می‌شود؛ در محدوده‌ای قرار گرفته که به‌طور تاریخی با سطوح بالای خوش‌بینی و حتی اشباع ریسک‌پذیری هم‌زمان بوده است. طبق بررسی‌های تیم یوتوتایمز؛ برخی جزئیات این نظرسنجی قابل‌توجه است: انتظارات رشد به بالاترین سطح از میانه سال ۲۰۲۱ رسیده، وزن دارایی‌های کالایی در پرتفوی‌ها به بیشترین میزان از سال ۲۰۲۲ افزایش یافته، مدیران صندوق بیشترین اضافه‌وزن به سهام را از اواخر ۲۰۲۴ ثبت کرده‌اند و در مقابل، کمترین تخصیص به اوراق قرضه از سپتامبر ۲۰۲۲ مشاهده می‌شود. این سطح از موقعیت‌گیری تهاجمی در حالی ثبت شده که سال جاری با نوسانات قابل‌توجه در بخش فناوری آغاز شده است. به‌عبارت دیگر، حتی اصلاح‌های اخیر نیز نتوانسته‌اند خوش‌بینی ساختاری سرمایه‌گذاران نهادی را به‌طور جدی کاهش دهند. “ «از منظر تاریخی، نظرسنجی مدیران صندوق بانک آو آمریکا یکی از معتبرترین شاخص‌های رفتاری بازار محسوب می‌شود و در مقاطع متعددی پیش‌درآمد تغییر فاز بازار بوده است.» محمد زمانی وقتی این شاخص به محدوده‌های افراطی نزدیک می‌شود، معمولاً بازار در معرض نوسانات یا اصلاح‌های کوتاه‌مدت قرار می‌گیرد. در مقابل، شاخص گلدمن ساکس که دامنه گسترده‌تری از داده‌ها را در نظر می‌گیرد، هنوز از ورود بازار به فاز «حبابی» حکایت نمی‌کند. این اختلاف می‌تواند ناشی از تفاوت روش‌شناسی باشد: یکی بر نظرسنجی مستقیم مدیران تکیه دارد و دیگری بر داده‌های رفتاری بازار. سؤال کلیدی این است: پیام واقعی کدام است؟ اگر معیار بانک آمریکا را ملاک قرار دهیم، بازار ممکن است در آستانه یک دوره نوسانی دشوار باشد؛ چراکه سطح بالای خوش‌بینی معمولاً فضای کمتری برای شگفتی مثبت باقی می‌گذارد. اما اگر شاخص گلدمن را معتبرتر بدانیم، هنوز نشانه‌ای از اشباع کامل هیجان مشاهده نمی‌شود و روند صعودی می‌تواند ادامه یابد. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ در چنین شرایطی، شاید مهم‌ترین نکته نه انتخاب یکی از این دو روایت، بلکه درک همین واگرایی باشد. وقتی داده‌های رفتاری پیام‌های متناقض ارسال می‌کنند، معمولاً بازار در نقطه‌ای حساس قرار دارد؛ نقطه‌ای که کوچک‌ترین شوک اقتصادی یا ژئوپلیتیکی می‌تواند تعادل را برهم بزند. به بیان دیگر، حتی اگر روند کلی بازار صعودی باقی بماند، مسیر رسیدن به آن می‌تواند «ناهموار» باشد. برای سرمایه‌گذاران حرفه‌ای، این محیط بیش از آنکه زمان تعقیب هیجان باشد، زمان مدیریت ریسک و پایش دقیق تغییرات در احساسات بازار است. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تردید در روایت هوش مصنوعی؛ فشار فروش بر غول‌های فناوری و بازار در دو راهی امید و بدبینی

در یک نگاه موج تازه فروش در سهام فناوری، شاخص نزدک را پس از طولانی‌ترین افت هفتگی از سال ۲۰۲۲، بار دیگر پایین کشید. سرمایه‌گذاران میان دو نگرانی متضاد گرفتارند: تهدید فراگیر هوش مصنوعی برای مدل‌های کسب‌وکار یا بازدهی کمتر از انتظار سرمایه‌گذاری‌های عظیم در این حوزه. با وجود رشد قوی سود شرکت‌ها، چرخش سرمایه از فناوری می‌تواند نوسانات کوتاه‌مدت بازار را تشدید کند. بازار سهام آمریکا بار دیگر زیر فشار فروش در بخش فناوری قرار گرفت؛ جایی که تردیدهای مداوم درباره چشم‌انداز هوش مصنوعی، روند صعودی اخیر را متوقف کرد. پس از بازگشت معامله‌گران از تعطیلات، شاخص نزدک کامپوزیت حدود یک درصد افت کرد؛ آن هم در شرایطی که هفته گذشته طولانی‌ترین روند نزولی خود از سال ۲۰۲۲ را ثبت کرده بود. فشار اصلی از سوی سهام نیمه‌هادی‌ها و شرکت‌های نرم‌افزاری وارد شد. شاخص شرکت‌های تولیدکننده تراشه، از جمله انویدیا و برادکام، بیش از دو درصد کاهش یافت و صندوق‌های قابل معامله در بورس متمرکز بر نرم‌افزار نیز افت محسوسی را تجربه کردند. هم‌زمان، شاخص اس‌اندپی ۵۰۰ با عبور از میانگین متحرک ۱۰۰روزه خود، سیگنال فنی منفی تازه‌ای صادر کرد که بر شدت فروش افزود. در بازار دارایی‌های دیگر نیز نوسانات قابل توجه بود؛ بیت‌کوین حدود سه درصد سقوط کرد و طلا نیز با کاهش قیمت مواجه شد؛ نشانه‌ای از آنکه سرمایه‌گذاران در حال بازتنظیم پوزیشن‌های خود در میان فضای پرابهام هستند. ریشه این آشفتگی به دو نگرانی متضاد بازمی‌گردد. نخست، ترس از آنکه هوش مصنوعی به‌قدری ساختار اقتصاد را متحول کند که شرکت‌های سنتی حتی در صنایع غیرمرتبط، در معرض جایگزینی قرار گیرند. این نگرانی موجب شده سرمایه‌گذاران به‌سرعت از هر سهمی که اندک ریسکی از «اخلال فناورانه» دارد، فاصله بگیرند. نگرانی دوم، درست در نقطه مقابل قرار دارد: آیا صدها میلیارد دلار سرمایه‌گذاری در زیرساخت‌های هوش مصنوعی واقعاً در کوتاه‌مدت به سودآوری متناسب منجر خواهد شد؟ تردید نسبت به بازدهی این سرمایه‌گذاری‌های سنگین، باعث شده برخی سرمایه‌گذاران به این نتیجه برسند که انتظارات بیش از حد بالا بوده است. تحلیل مکالمات مدیریتی شرکت‌ها نشان می‌دهد اشاره به «اخلال ناشی از هوش مصنوعی» تقریباً دو برابر فصل قبل شده است. هرچند برآوردهای سود شرکت‌ها هنوز به‌طور محسوس کاهش نیافته، اما بازار پیش‌دستانه عمل می‌کند و منتظر افت واقعی سودآوری نمی‌ماند. تحلیلگران یوتوتایمز معتقدند، چرخش سرمایه از فناوری و تداوم تردیدها می‌تواند داده‌های اقتصادی اخیر؛ از جمله اشتغال و تورم را تحت‌الشعاع قرار دهد. مگر آنکه آمارهای جدید غافلگیری معناداری ایجاد کند، روایت غالب بازار همچنان حول محور بازتعریف ارزش‌گذاری سهام فناوری خواهد چرخید. “ «در عین حال، باید توجه داشت که شاخص‌های اصلی هنوز نزدیک به سقف‌های تاریخی خود قرار دارند.» محمد زمانی همین موضوع باعث شده برخی سرمایه‌گذاران احساس کنند بازار در رکود است، در حالی که تصویر کلی هنوز صعودی است. این واگرایی میان احساسات و سطوح شاخص‌ها می‌تواند به نوسانات تند و مقطعی منجر شود. با این حال، همه تحلیلگران بدبین نیستند. برخی معتقدند اصلاح‌های اخیر می‌تواند فرصت‌هایی در صنایعی ایجاد کند که هوش مصنوعی برای آن‌ها نه تهدید، بلکه یک محرک رشد است. در چنین شرایطی، بازار بیش از هر زمان دیگری گزینشی شده و تمایز میان برندگان و بازندگان فناوری اهمیت یافته است. ✔️ بیشتر بخوانید: اقتصاد آمریکا در آستانه فرود نرم؛ پیروزی زودهنگام یا آرامش قبل از طوفان؟ بر اساس جمع‌بندی تیم UtoTimes، بازار سهام آمریکا در مقطعی حساس قرار گرفته است؛ جایی که باید میان امید به تحول دیجیتال و واقع‌گرایی نسبت به ارزش‌گذاری‌ها تعادل برقرار کند. تا زمانی که این تعادل شکل نگیرد، مسیر پیش‌رو احتمالاً با نوسانات مقطعی و چرخش‌های سریع سرمایه همراه خواهد بود؛ حتی اگر روند بلندمدت همچنان صعودی باقی بماند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گریر، نماینده تجاری آمریکا، درباره فولاد: ممکن است بخواهیم تعرفه‌ها را تنظیم کنیم تا اجرای آن آسان‌تر شود.

تعرفه‌های فولاد و آلومینیوم همچنان برقرار خواهند ماند. درباره تعرفه‌های فلزات: نمی‌خواهیم هزینه‌های اجرای قوانین بیش از حد سنگین شود

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

عقب‌نشینی ۲ درصدی نزدک؛ آیا دوران طلایی سهام فناوری به پایان رسیده است؟

در یک نگاه آتی نزدک 100 حدود ۰.۹٪ افت کرد؛ S&P 500 حدود ۰.۵٪ کاهش سهام آسیایی در معاملات کم‌حجم ۰.۲٪ افت داشتند طلا و نقره در معاملات آسیا کاهش یافتند وزیر خارجه ایران در آستانه مذاکرات ژنو با رئیس آژانس اتمی دیدار کرد بازارهای سهام آمریکا در آستانه بازگشت معامله‌گران پس از تعطیلات، با افت شاخص‌های آتی مواجه شدند. کاهش چند هفته‌ای در سهام فناوری، نگرانی‌های ژئوپلیتیک و تردید درباره مسیر نرخ بهره فدرال رزرو، فضای معاملاتی را محتاطانه کرده‌اند. این گزارش بر پایه داده‌های منتشرشده توسط financialjuice و بازخوانی یوتوتایمز برای مخاطبان آماده شده است. افت شاخص‌های آتی؛ ادامه فشار بر سهام فناوری شاخص‌های آتی سهام آمریکا در روز سه‌شنبه با افت همراه شدند: نزدک 100 حدود ۰.۹٪ کاهش یافت S&P 500 حدود ۰.۵٪ افت کرد این افت‌ها در ادامه روند نزولی چند هفته‌ای در سهام فناوری رخ داده‌اند؛ به‌طوری‌که  نزدک اکنون حدود ۲٪ پایین‌تر از ابتدای سال قرار دارد. آسیا در حالت نیمه‌تعطیل؛ معاملات کم‌حجم و افت محدود در بازارهای آسیایی: سهام منطقه‌ای حدود ۰.۲٪ افت کردند. بازارهای چین، هنگ‌کنگ، سنگاپور، کره جنوبی و تایوان به دلیل سال نو قمری تعطیل بودند. نقدینگی پایین باعث کاهش نوسانات شد. نگرانی‌های جدید درباره هوش مصنوعی؛ فشار فراتر از فناوری برخی معامله‌گران از ظهور «پانیک معاملاتی مرتبط با هوش مصنوعی» سخن گفته‌اند؛ به این معنا که: نگرانی‌ها درباره بازتوزیع سودآوری شرکت‌ها و تغییرات ساختاری ناشی از AI باعث فشار بر سهام فراتر از بخش فناوری شده‌اند https://youtu.be/D_tSKA_7r1c ریسک ژئوپلیتیک؛ تمرکز دوباره بر خاورمیانه تحولات خاورمیانه دوباره توجه بازارها را به ریسک‌های ژئوپلیتیک جلب کرده‌اند. وزیر خارجه جمهوری اسلامی ایران، «عباس عراقچی»، روز دوشنبه در ژنو با رئیس آژانس بین‌المللی انرژی اتمی دیدار کرد؛ این دیدار در آستانه دور دوم مذاکرات هسته‌ای با آمریکا انجام شد. طلا و نقره؛ افت در معاملات آسیا در بازار کالاها: طلا و نقره هر دو کاهش قیمت داشتند. معاملات تحت تأثیر نقدینگی پایین در آسیا قرار داشتند. جمع‌بندی استراتژیک: فاز «بازگشت محتاطانه با فشار چندجانبه» بازارهای جهانی اکنون در فاز «بازگشت محتاطانه با فشار چندجانبه» قرار دارند: سهام فناوری همچنان تحت فشارند نگرانی‌های ژئوپلیتیک و هوش مصنوعی در حال گسترش‌اند نقدینگی پایین باعث کاهش نوسانات شده معامله‌گران منتظر سیگنال‌های جدید از فدرال رزرو هستند سؤال پایانی آیا بازگشت معامله‌گران آمریکایی می‌تواند روند نزولی سهام فناوری را متوقف کند — یا بازار همچنان در فاز تثبیت باقی خواهد ماند؟

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

خیز اپل برای شکست یوتیوب و اسپاتیفای؛ پادکست‌های ویدیویی متحول می‌شوند

در یک نگاه اپل اعلام کرد که از بهار امسال، تجربه یکپارچه پادکست‌های ویدیویی را به اپلیکیشن Apple Podcasts می‌آورد. کاربران می‌توانند به صورت یکپارچه بین «گوش دادن» و «تماشا کردن» جابجا شوند و از قابلیت تصویر-در-تصویر استفاده کنند. این به‌روزرسانی شامل پشتیبانی از استریم HLS و درج تبلیغات ویدیویی پویا برای درآمدزایی سازندگان است. اعلام جنگ اپل به غول‌های استریمینگ اپل (Apple) روز دوشنبه از یک تغییر استراتژیک بزرگ پرده برداشت: اضافه کردن تجربه یکپارچه پادکست ویدیویی به پلتفرم محبوب خود در بهار پیش‌رو. این حرکت جسورانه، اپل پادکست را مستقیماً در برابر رقبای قدرتمندی همچون اسپاتیفای، یوتیوب و حتی نتفلیکس قرار می‌دهد که همگی اخیراً تمرکز زیادی بر محتوای ویدیویی داشته‌اند. تحلیلگران معتقدند که این اقدام پاسخی به تغییر ذائقه مخاطبان است؛ چرا که طبق آمار ادیسون ریسرچ، حدود ۳۷ درصد از افراد بالای ۱۲ سال ماهانه پادکست‌های ویدیویی تماشا می‌کنند. ویژگی‌های جدید چیست؟ در نسخه جدید، کاربران می‌توانند بدون وقفه بین حالت صوتی و تصویری یک برنامه سوییچ کنند. همچنین قابلیت‌های محبوبی مثل «تصویر در تصویر» (PiP) و دانلود ویدیوها برای تماشای آفلاین نیز اضافه شده است. ادی کیو، معاون ارشد خدمات اپل، گفت: «با آوردن تجربه ویدیویی پیشرو به اپل پادکست، ما کنترل کامل محتوا و کسب‌وکار را به سازندگان می‌دهیم و گوش دادن یا تماشای پادکست را برای مخاطبان آسان‌تر می‌کنیم.» https://youtu.be/D_tSKA_7r1c فناوری پشت پرده: HLS و تبلیغات پویا اگرچه اپل از سال ۲۰۰۵ از ویدیو پشتیبانی می‌کرد، اما این فایل‌ها جدا از نسخه صوتی بودند. آپدیت جدید از پروتکل استریمینگ HLS پشتیبانی می‌کند که امکان پخش تطبیقی و کنترل‌های بیشتر را فراهم می‌سازد. مهم‌تر از همه، این فرمت جدید امکان «درج تبلیغات ویدیویی پویا» را فراهم می‌کند. اپل اعلام کرده که هزینه‌ای از سازندگان یا میزبان‌ها برای توزیع محتوا نمی‌گیرد، اما از شبکه‌های تبلیغاتی شرکت‌کننده، کارمزدی بر اساس میزان بازدید دریافت خواهد کرد. شرکای اولیه این طرح شامل Acast، ART19 (متعلق به آمازون)، Omny Studio و SiriusXM هستند. “ یوتیوب سال گذشته اعلام کرد بیش از ۱ میلیارد کاربر ماهانه پادکست دارد و اسپاتیفای نیز ۱۰۰ میلیون دلار به پادکسترها پرداخت کرده است. حتی نتفلیکس هم با برنامه «پیت دیویدسون» وارد این میدان شده است. مرتضی عظیمی سرمایه‌گذاری روی هوش مصنوعی در پایان گزارش اشاره شده است که بخش خدمات اپل (Services) در سه ماهه اخیر ۳۰ میلیارد دلار درآمد داشته است. همچنین اپل در ماه ژانویه استارتاپ هوش مصنوعی اسرائیلی Q.ai را خریداری کرده که بر ابزارهای هوش مصنوعی صوتی تمرکز دارد؛ خریدی که می‌تواند آینده پادکست‌ها را هوشمندتر کند. بر اساس جمع‌بندی تیم یوتوتایمز، اپل که زمانی پیشگام پادکست بود، اکنون تلاش می‌کند تا با ارائه ابزارهای مدرن ویدیویی و مدل‌های درآمدی جدید، جایگاه خود را در بازاری که به سرعت توسط ویدیو تسخیر شده، بازپس گیرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

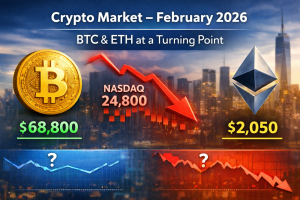
کریپتو در انتظار حرکت بعدی؛ بیت‌کوین و اتریوم کجا ایستاده‌اند؟

بازار کریپتو در میانه فوریه ۲۰۲۶ در نقطه‌ای حساس قرار گرفته است. بیت‌کوین پس از افت از اوج ۱۱۰ هزار دلار، در محدوده ۶۸٬۸۰۰ دلار تثبیت شده و اتریوم نیز به نزدیکی ۲٬۰۵۰ دلار رسیده است. هم‌زمان شاخص نزدک کمی عقب‌نشینی کرده و هیچ دارایی نقش هدایتگر بازار را ندارد. سرمایه‌گذاران در حال بررسی هستند: آیا بازار در حال استراحت است یا فروش گسترده‌ای در راه است؟ در یک نگاه بیت‌کوین نزدیک ۶۸٬۸۰۰ دلار تثبیت شده؛ کاهش حدود ۳۷٪ از اوج ۱۱۰ هزار دلاری. اتریوم حوالی ۲٬۰۵۰ دلار؛ تقریباً نصف سقف ۴ هزار دلاری. نزدک از اوج ۲۶ هزار واحدی عقب‌نشینی کرده و در محدوده ۲۴٬۸۰۰ معامله می‌شود. هیچ دارایی هدایتگر بازار نیست؛ بازار فعلاً در مرحله انتظار قبل از رشد جدید است.  منبع گزارش این مقاله بر پایه داده‌های منتشرشده توسط investinglive و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان آماده شده است. تمرکز متن روی پیامدهای کلی بازار است، نه تحلیل تکنیکال.  بیت‌کوین و اتریوم در برابر سرد شدن نزدک بیت‌کوین در محدوده ۶۸٬۸۰۰ دلار تثبیت شده است؛ سطحی که پس از افت شدید از اوج ۱۱۰ هزار دلار شکل گرفته است. اتریوم نیز با قیمت حدود ۲٬۰۵۰ دلار تقریباً نصف ارزش سقف قبلی خود را از دست داده است. این تثبیت به معنی استراحت کوتاه بازار است، نه نشانه بازگشت سریع؛ چون شاخص نزدک پس از دوره رشد سال ۲۰۲۵ کمی عقب‌نشینی کرده است.  نزدک: رشد کمتر، افت آرام شاخص نزدک در محدوده ۲۴٬۸۰۰ معامله می‌شود و نسبت به اوج خود کمی عقب‌نشینی کرده است. رشدها انرژی کمتری دارند. افت‌ها آرام و مشخص هستند. مشارکت سرمایه‌گذاران کمتر شده است. این نشان می‌دهد بازار در مرحله انتظار است و دارایی‌های پرریسک مانند کریپتو برای صعود، نیاز به محرک یا رهبر جدید دارند. بیت‌کوین: تثبیت، نه انباشت افت ۳۷٪ بیت‌کوین در مقایسه با اوج تاریخی طبیعی است، اما جهش‌های اخیر متوسط بوده و قیمت نتوانسته محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. به زبان ساده: بازار هنوز به اندازه کافی خریدار ندارد و تثبیت فعلی به معنی جمع شدن واقعی سرمایه‌ها نیست. انباشت زمانی اتفاق می‌افتد که تعداد خریداران بیشتر شود و رشد قیمت‌ها پایدار باشد.  اتریوم: ضعف نسبی اتریوم با افت ۵۰٪ نسبت به سقف ۴ هزار دلاری، شرایط شکننده‌ای دارد: جهش‌های آن نسبت به بیت‌کوین کندتر است. مقاومت‌های مهم بازپس گرفته نشده است. به محدوده‌های سقوط نزدیک‌تر است تا صعود این ضعف نشان می‌دهد که معامله‌گران محتاط هستند و بازار آماده یک موج صعودی بزرگ نیست.  وضعیت قدرت بازار رتبه‌بندی قدرت بازار بر اساس داده‌ها: نزدک – کمی عقب‌نشینی کرده اما ساختاراً سالم بیت‌کوین – تثبیت شده اما بدون هدایتگر مشخص اتریوم – ضعیف‌ترین بخش بازار نبود یک دارایی رهبر، پیام اصلی این مرحله است: بازار در انتظار روشن شدن مسیر است. چه چیزی می‌تواند بازار را تغییر دهد؟ برای ورود به فاز صعودی جدید: نزدک باید دوباره رشد پایدار نشان دهد. بیت‌کوین باید محدوده ۷۵–۸۰ هزار دلار را پس بگیرد. اتریوم باید در جهش‌ها عملکرد بهتری از بیت‌کوین داشته باشد. تا آن زمان، هر جهش قیمتی بیشتر یک نوسان کوتاه است تا آغاز روند جدید. جمع‌بندی: بازار در فاز «انتظار محتاطانه» داده‌ها، بازخوانی شده توسط یوتوتایمز، نشان می‌دهند بازار کریپتو در مرحله انتظار محتاطانه است: انباشت گسترده رخ نداده است. فشار فروش شدید دیده نمی‌شود. تا زمانی که یک دارایی نقش رهبر را بر عهده نگیرد، سرمایه‌گذاران باید با احتیاط عمل کنند. به زبان ساده: بازار فعلاً نفس می‌کشد و آماده تصمیم‌گیری بزرگ بعدی نیست.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

گزارش وال‌مارت و جان‌دیر در هفته پیش‌رو؛ نبض اقتصاد واقعی در دست کیست؟

در یک نگاه گزارش وال‌مارت نشان خواهد داد که آیا رشد مخارج ناشی از اعتماد مصرف‌کننده است یا تورم کالاهای ضروری. عملکرد DoorDash محکی برای «اقتصاد راحتی» است؛ اگر تقاضا با وجود افزایش هزینه‌ها حفظ شود، تورم خدمات چسبنده خواهد ماند. جان‌دیر (John Deere) سیگنال‌های مهمی درباره پایان رکود صنعتی و تاثیر تعرفه‌ها بر صادرات ارائه خواهد داد. گزارش پالو آلتو نتورکس مشخص می‌کند که آیا بودجه‌های IT شرکت‌ها به نفع هوش مصنوعی قربانی امنیت سایبری شده است یا خیر. خداحافظی با بانک‌ها، سلام به اقتصاد واقعی فصل گزارش‌های غول‌های فناوری و بانکی تمام شد؛ حالا نوبت به «اقتصاد واقعی» رسیده است. تقویم هفته آینده صحنه نبرد میان مصرف‌کننده‌ای است که همچنان پول خرج می‌کند و بخش صنعتی که ضربه خورده است. تحلیلگران نقشه راهی را برای هفته پیش‌رو ترسیم کرده‌اند که در آن هر گزارش درآمدی، پیامی فراتر از سود و زیان یک شرکت خاص دارد. ۱. وال‌مارت (WMT) - پنج‌شنبه اگر رشد فروش در بخش کالاهای عمومی (الکترونیک، پوشاک) مثبت باشد، یعنی مصرف‌کننده اعتماد به نفس دارد. اما اگر رشد فقط مربوط به خواربار باشد، یعنی مردم فقط برای زنده ماندن تلاش می‌کنند. همچنین اگر وال‌مارت از «کاهش قیمت‌ها» برای خالی کردن انبارها صحبت کند، این یک سیگنال ضد تورمی برای فدرال رزرو خواهد بود. ۲. دِردش (DoorDash) - چهارشنبه همه می‌گویند مردم تحت فشارند، اما هنوز ۳۰ دلار برای یک بریتوی ولرم دم در خانه پول می‌دهند! اگر فرکانس سفارش‌ها با وجود گرانی حفظ شود، تایید می‌کند که «اقتصاد راحتی» نسبت به قیمت بی‌کشش است و تورم خدمات به این زودی‌ها نمی‌میرد. ۳. جان‌دیر (John Deere) - پنج‌شنبه مدیریت قبلاً اشاره کرده بود که سال ۲۰۲۶ کف چرخه صنعتی است و بازار هم با رشد قیمت سهام این را پذیرفت. اگر آن‌ها قدرت بیشتری را پیش‌بینی کنند، یعنی رکود صنعتی تمام شده است. اما اگر به خاطر «عدم قطعیت تعرفه‌ها» چشم‌انداز را کاهش دهند، روایت رشد جهانی ضربه می‌خورد. “ امنیت سایبری معمولاً آخرین چیزی است که شرکت‌ها بودجه‌اش را می‌زنند. اگر پالو آلتو نتورکس (Palo Alto) نشانه‌هایی از ضعف در فروش نشان دهد، یعنی مدیران IT دارند بودجه‌های حیاتی را قربانی آزمایش‌های هوش مصنوعی می‌کنند. مرتضی عظیمی ۴. آنالوگ دیوایسز (ADI) - چهارشنبه برخلاف انویدیا، این شرکت چیپ‌های «اقتصاد قدیم» (خودرو، کارخانه، 5G) را می‌فروشد. ما باید بشنویم که «اصلاح موجودی انبار» تمام شده است. اگر مشتریان شروع به پر کردن انبارها کرده باشند، سیگنالی صعودی برای بخش تولید است. ۵. وی‌فر (Wayfair) - پنج‌شنبه سهام سازندگان مسکن رکورد زده‌اند. وی‌فر نماینده مستقیم بازار مسکن دست دوم است. اگر تعداد مشتریان فعال این شرکت (که مدتهاست نزولی بوده) تثبیت شود، یعنی «یخ‌زدگی مسکن» در حال آب شدن است و مردم نرخ وام ۶ درصدی را به عنوان نرمال جدید پذیرفته‌اند. برنامه کامل: دوشنبه بازارهای آمریکا و کانادا به دلیل تعطیلات بسته هستند. سه‌شنبه قبل از بازگشایی: Energy Transfer, Medtronic, SunCoke Energy پس از بسته شدن: Hecla Mining, Palo Alto Networks, Cadence Design Systems, Devon Energy, EQT, SSR Mining, Toll Brothers, Kenvue, MKS Instruments, FirstEnergy چهارشنبه قبل از بازگشایی: Analog Devices, SolarEdge, Garmin, Moody’s, Liberty Global, ProPetro, Constellium, Verisk, Fiverr, ICL پس از بسته شدن: Kinross Gold, Carvana, Coeur Mining, Pan American Silver, DoorDash, Figma, Royal Gold, Equinox Gold, eBay, Remitly پنجشنبه قبل از بازگشایی: Walmart, First Majestic Silver, Quanta Services, John Deere, Lemonade, Klarna, Visteon, Wayfair, Endava, NICE پس از بسته شدن: Opendoor, Transocean, Newmont, Akamai, CompoSecure, Live Nation, Sprouts Farmers Market, Texas Roadhouse, CentraGold, AXT جمعه قبل از بازگشایی: AngloGold Ashanti, Telix Pharmaceuticals, Portland General Electric, PPL, Oil States International, FET, Lamar Advertising, Hudbay Minerals, Western Union, Cogent Communications    

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت؛ نرم‌افزاری‌ها نفس کشیدند

در یک نگاه بازار سهام آمریکا در روز جمعه شاهد بازگشتی قدرتمند بود؛ راسل ۲۰۰۰ با رشد ۱.۸ درصدی پیشتاز شد. سهام‌های نرم‌افزاری که در هفته‌های اخیر له شده بودند، امروز با رهبری Salesforce و ServiceNow بهبود یافتند. با وجود رالی تکنولوژی، سهام‌های «اقتصاد قدیم» و معدنی همچنان رهبری اصلی بازار را در دست دارند. تحلیلگران هشدار می‌دهند که با توجه به سقوط ۱۲ درصدی مایکروسافت در فصل درآمدها، هیچ سهمی کاملاً امن نیست. جمعه سبز؛ بازارها جان گرفتند در آخرین روز معاملاتی هفته، وال‌استریت نفسی تازه کرد. شاخص‌های اصلی با چرخشی مثبت روبرو شدند؛ شاخص راسل ۲۰۰۰ (شرکت‌های کوچک) با ۱.۸ درصد رشد پیشتاز بود و S&P 500 و نزدک هر کدام ۰.۶ درصد رشد کردند. اما نگاه همه به صندوق ETF نرم‌افزاری (IGV) بود که پس از عملکردی فاجعه‌بار در سال جاری، امروز ۲.۳ درصد جهش کرد. البته نباید فراموش کرد که ۲۰ درصد وزن این صندوق متعلق به مایکروسافت است که خود هم اخیراً ضربه خورده است. کدام نرم‌افزاری‌ها برگشتند؟ تحلیلگران یوتوتایمز با بررسی تابلوی معاملات، بازگشت خریداران به سهام‌های آسیب‌دیده را تایید می‌کنند. شرکت‌هایی مثل Salesforce (۳.۴+٪)، ServiceNow (۴+٪) و Moody's (۳.۴+٪) روز خوبی را سپری کردند. حتی شرکت‌های حمل‌ونقل که دیروز به خاطر ترس از هوش مصنوعی سقوط کرده بودند، امروز کمی بهبود یافتند. “ این فصل گزارش‌های درآمدی یک فاجعه بود. حتی شرکت‌هایی که فراتر از انتظار ظاهر شدند، سهامشان سقوط کرد. ریزش ۱۲ درصدی مایکروسافت سیگنال قدرتمندی بود که هیچ‌چیز امن نیست. مرتضی عظیمی نگاه تکنیکال و هفته پیش‌رو در تصویر بزرگتر، سهام‌های «اقتصاد قدیم» و معدنی (مثل NEM با ۶.۹٪ رشد) همچنان پیشتازان اصلی هستند. از نظر تکنیکال، بازار در یک محدوده رنج (۶۸۰۰-۷۰۰۰) گیر کرده است. با اینکه حمایت‌های هفته گذشته حفظ شد، اما ریسک نزولی همچنان بالاست چون سایه «هوش مصنوعی» از سر بازار کم نمی‌شود. تقویم هفته آینده از نظر داده‌های اقتصادی خلوت‌تر است که می‌تواند به کاهش نوسانات کمک کند، اما بازگشت دیوان عالی و احتمال صدور رای درباره تعرفه‌ها، یک ریسک سیاسی بالقوه است. بر اساس جمع‌بندی تیم یوتوتایمز، اگرچه رالی امروز تسکین‌دهنده بود، اما معامله‌گران باید محتاط باشند. تا زمانی که شکست معتبری در نمودار رخ ندهد، بهتر است به جای پیش‌بینی جهت، منتظر تایید بازار بمانیم.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط فلزات گران‌بها؛ چرا سهام شرکت‌های معدنی می‌تواند برنده بعدی باشد؟

در یک نگاه با وجود نوسانات اخیر، عوامل بنیادی بلندمدت همچنان از طلا و نقره حمایت می‌کنند. تنش‌های ژئوپلیتیکی، بدهی بالای دولت‌ها، کسری‌های مالی و افزایش تحمل تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف کرده و به نفع طلا عمل می‌کند. سهام شرکت‌های معدنی نسبت به رشد قیمت طلا عقب مانده و حدود ۲۰٪ کمتر از ارزش مورد انتظار معامله می‌شوند؛ بنابراین می‌توانند فرصت سرمایه‌گذاری بهتری باشند. برآورد می‌شود قیمت طلا باید به زیر حدود ۳۵۰۰ دلار در هر اونس برسد تا شرایط اقتصادی این بخش شبیه دوره‌های نزولی گذشته شود. قیمت طلا و نقره هنوز نتوانسته‌اند به ثبات برسند و در حفظ سطوح حمایتی اولیه ناکام مانده‌اند؛ با این وجود، یکی از مدیران صندوق معتقد است که در بازار فلزات گران‌بها، به‌خصوص در بخش معدنی، همچنان فرصت‌های ارزشمندی دیده می‌شود. استیو لند، مدیر ارشد پرتفوی صندوق طلا و فلزات گران‌بهای فرانکلین تمپلتون (Franklin Templeton)، در تازه‌ترین یادداشت خود که در Kitco منتشر شده و توسط یوتوتایمز، بازنویسی شده است، درباره فلزات گران‌بها اعلام کرد که با وجود نوسانات اخیر بازار، طلا و نقره همچنان از پشتوانه‌های بنیادی قوی در بلندمدت برخوردارند. به گفته وی: «طلا به‌طور تاریخی در دوره‌های تنش‌های مالی و ژئوپلیتیکی عملکرد مطلوبی داشته است و تنش‌های تجاری اخیر، درگیری‌های جهانی و عدم‌قطعیت‌های مالی در اقتصادهای بزرگ این روند را تقویت کرده‌اند. از نظر ساختاری، بدهی بالای دولت‌ها، کسری‌های مالی پایدار و تحمل بیشتر نسبت به تورم، اعتماد به ارزهای بدون پشتوانه را تضعیف می‌کند. با وجود افت‌های ثبت‌شده، همچنان با توجه به محدودیت عرضه و رشد تقاضا، از منظر بنیادی از قیمت‌های بالای طلا حمایت می‌شود.» هرچند ممکن است طلا و نقره وارد یک دوره تثبیت یا نوسان محدود شوند و رشد چشمگیری نداشته باشند، اما سرمایه‌گذاران بهتر است به بخش شرکت‌های معدنی توجه کنند؛ چون سهام این شرکت‌ها نسبت به خود قیمت طلا و نقره عملکرد ضعیف‌تری داشته و بنابراین ممکن است اکنون ارزان‌تر و دارای فرصت رشد بیشتری باشد. او توضیح داد که بر اساس مدل‌های او، ارزش‌گذاری‌ها طی چند سال گذشته حدود ۲۰ درصد از قیمت طلا عقب مانده‌اند. طبق داده‌های بررسی شده توسط یوتوتایمز: «بانک‌های مرکزی و صندوق‌های قابل معامله در بورس با پشتوانه شمش طلا، رشد قیمت طلا را تقویت کرده‌اند و این امر باعث شده قیمت شمش با سرعتی به‌مراتب بیشتر از جریان سرمایه به سهام شرکت‌های معدنی افزایش یابد. این فاصله و اختلاف میان عملکرد قیمت طلا و سهام شرکت‌های معدنی بیشتر ناشی از ذهنیت و برداشت سرمایه‌گذاران است، نه واقعیت‌های بنیادی اقتصاد این صنعت. ✔️  بیشتر بخوانید: طلای ۸۰۰۰ دلاری؛ پیش‌بینی تخیلی یا واقعیتِ پنهان جی‌پی مورگان؟ سرمایه‌گذاران هنوز تجربه‌های منفی گذشته را به یاد دارند؛ مثل دوره‌هایی که هزینه‌ها بالا می‌رفت، سرمایه‌ها بد تخصیص داده می‌شد و با افزایش تعداد سهام، ارزش سهام موجود کاهش می‌یافت. اما وضعیت صنعت تغییر کرده است:  شرکت‌های معدنی اکنون ترازنامه‌های قوی‌تری دارند،  انضباط مالی و سرمایه‌گذاری بهتری رعایت می‌کنند،  و بازده بیشتری به سهام‌داران می‌دهند. به همین دلیل، در قیمت‌های بالای فعلی طلا، شرکت‌های معدنی نوعی اهرم عملیاتی واقعی دارند؛ یعنی سود و جریان نقد آزاد آن‌ها سریع‌تر از خودِ قیمت طلا رشد می‌کند. اگرچه سهام شرکت‌های معدنی نیز همسو با بازار طلا نوسانات قابل‌توجهی را تجربه کرده‌اند، لند اظهار داشت که این شرکت‌ها در قیمت‌های کنونی همچنان جریان نقد آزاد چشمگیری تولید خواهند کرد. او گفت: «برآورد ما این است که قیمت طلا باید به زیر حدود ۳۵۰۰ دلار به ازای هر اونس کاهش یابد تا اقتصاد این بخش شباهتی به دوره‌های نزولی پیشین پیدا کند.» بر اساس جمع‌بندی تیم یوتوتایمز، با وجود نوسانات اخیر و ناتوانی طلا و نقره در تثبیت قیمت، پشتوانه‌های بنیادی بلندمدت همچنان از این فلزات حمایت می‌کنند؛ عواملی مانند تنش‌های ژئوپلیتیکی، بدهی‌های فزاینده دولت‌ها و تضعیف اعتماد به ارزهای بدون پشتوانه. در همین حال، فرصت اصلی سرمایه‌گذاری بیش از آنکه در خودِ فلزات گران‌بها باشد، در سهام شرکت‌های معدنی نهفته است؛ بخشی که به‌دلیل عقب‌ماندگی از رشد قیمت طلا، بهبود ساختار مالی شرکت‌ها و توانایی ایجاد سود و جریان نقد بالاتر، می‌تواند در صورت تداوم قیمت‌های فعلی طلا بازدهی قابل‌توجهی برای سرمایه‌گذاران فراهم کند. لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

معاملات آتی آمریکا افت کردند؛ فشار بر سهام فناوری ادامه دارد

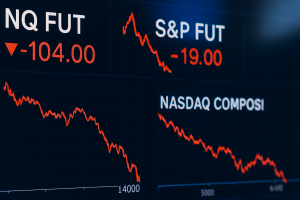
در یک نگاه معاملات آتی آمریکا امروز با افت همراه شده‌اند؛ نزدک -۰.۵٪، S&P 500 -۰.۴٪ نگرانی‌ها درباره آینده تجارت هوش مصنوعی باعث افزایش نوسانات شده‌اند شاخص S&P 500 به میانگین متحرک ۱۰۰ روزه نزدیک می‌شود؛ سطحی کلیدی برای تحلیل‌گران تکنیکال سهام نرم‌افزاری بار دیگر تحت فشار قرار گرفتند؛ نزدک از سطح حمایتی عبور کرده است در حالی که هفته معاملاتی رو به پایان است، بازارهای آمریکا با افت معاملات آتی و فشار بر سهام فناوری وارد فاز احتیاط شده‌اند. یوتوتایمز در این گزارش، داده‌های منتشرشده از InvestingLive را بررسی می‌کند تا نقاط حساس تکنیکال و روانی بازار را تحلیل کند.  معاملات آتی در مسیر نزولی؛ فشار بر سهام فناوری ادامه دارد در معاملات صبح جمعه، شاخص‌های آتی آمریکا با افت همراه شده‌اند: S&P 500: -۰.۴٪ Nasdaq: -۰.۵٪ Dow Jones: -۰.۳٪ این افت پس از فروش سنگین در وال‌استریت رخ داده که عمدتاً ناشی از نگرانی‌ها درباره تجارت هوش مصنوعی و اختلالات احتمالی در فناوری‌های مرتبط بوده است. از نگاه یوتوتایمز، این موج فروش باعث شکل‌گیری یک «گرداب نوسانی» شده که ممکن است تا مدتی ادامه داشته باشد. نزدک سطح حمایتی را شکست؛ S&P در آستانه آزمون تکنیکال شاخص نزدک هفته گذشته از میانگین متحرک ۱۰۰ روزه عبور کرد و افت دیروز این روند را تثبیت کرد. در همین حال، S&P 500 نیز به این سطح نزدیک شده—سطحی که در گذشته مانع افت‌های شدید شده بود. اگر این سطح شکسته شود و فروشندگان محرک‌های کافی داشته باشند، احتمال اصلاح شدیدتر در بازار وجود دارد.  آیا بازار واقعاً در خطر است؟ با وجود فشارهای اخیر، شاخص S&P 500 هنوز کمتر از ۲.۵٪ با رکورد تاریخی خود فاصله دارد. از نگاه یوتوتایمز، این فاصله نشان می‌دهد که بازار هنوز وارد فاز بحران نشده، اما احساسات معامله‌گران شکننده است و همین شکنندگی می‌تواند نوسانات را تشدید کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ترامپ در آستانه انتخابات به‌دنبال کاهش تعرفه‌ها؟

در یک نگاه دولت آمریکا در حال بررسی کاهش بخشی از تعرفه‌های فلزات است.  تعرفه‌ها تا ۵۰٪ روی فولاد، آلومینیوم و کالاهای خانگی اعمال شده بودند. هدف اصلی این چرخش، کاهش فشار سیاسی و بهبود محبوبیت ترامپ پیش از انتخابات است. بازارها نگران بی‌ثباتی سیاست‌گذاری و تأثیر آن بر دلار هستند. در آستانه انتخابات میان‌دوره‌ای آمریکا، گزارش‌ها حاکی از آن است که دولت ترامپ در حال بررسی کاهش بخشی از تعرفه‌های فولاد و آلومینیوم است. یوتوتایمز در این گزارش، داده‌های منتشرشده از سوی فایننشال تایمز را بررسی می‌کند و پیامدهای این چرخش احتمالی را برای بازارها و رأی‌دهندگان تحلیل می‌کند. چرخش تعرفه‌ای؛ ترامپ به‌دنبال کاهش فشار سیاسی طبق بررسی تحلیلی یوتوتایمز از گزارش منتشرشده توسط فایننشال تایمز، دولت ترامپ در حال بررسی کاهش بخشی از تعرفه‌های اعمال‌شده بر واردات فولاد، آلومینیوم و کالاهای فلزی خانگی است. این اقدام بیشتر با هدف بهبود تصویر عمومی رئیس‌جمهور پیش از انتخابات میان‌دوره‌ای در نظر گرفته شده است. تعرفه‌هایی که تا ۵۰٪ بالا رفتند سال گذشته، دولت آمریکا تعرفه‌هایی تا سقف ۵۰٪ بر واردات فلزات اعمال کرد؛ اقدامی که حتی شامل کالاهایی مانند ماشین لباسشویی، اجاق‌گاز و قطعات دوچرخه شد. این سیاست با هدف حمایت از تولید داخلی معرفی شد، اما اکنون با انتقادهایی درباره افزایش هزینه‌های مصرف‌کننده مواجه شده است. فشار از سوی وزارت بازرگانی و رأی‌دهندگان منابع آگاه می‌گویند وزارت بازرگانی و مقامات تجاری آمریکا معتقدند این تعرفه‌ها باعث افزایش قابل‌توجه قیمت‌ها شده‌اند و نارضایتی عمومی را دامن زده‌اند. از نگاه یوتوتایمز، این نارضایتی به‌ویژه در مناطق حساس انتخاباتی، دولت را به سمت عقب‌نشینی سوق داده است. بازنگری لیست کالاها؛ تمرکز بر امنیت ملی دولت اکنون در حال بازنگری لیست کالاهای مشمول تعرفه است و قصد دارد برخی اقلام را از لیست خارج کند. همچنین، به‌جای گسترش لیست، تمرکز بر تحقیقات هدفمند امنیت ملی خواهد بود. این تغییر رویکرد می‌تواند به معنای پایان سیاست‌های تعرفه‌ای فراگیر باشد. پیامدهای بازار؛ دلار زیر فشار بی‌ثباتی از نگاه یوتوتایمز، این عقب‌نشینی در سیاست‌گذاری بار دیگر بی‌ثباتی در تصمیم‌گیری‌های اقتصادی آمریکا را برجسته می‌کند—موضوعی که بازارها از سال گذشته با کاهش ارزش دلار به آن واکنش نشان داده‌اند. اگر این روند ادامه یابد، سرمایه‌گذاران ممکن است به‌دنبال دارایی‌های امن‌تر بروند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فرار از تکنولوژی؛ سقوط سنگین وال‌استریت در سایه ترس از هوش مصنوعی

در یک نگاه ترس از «اختلال هوش مصنوعی» باعث خروج سرمایه از بخش تکنولوژی و سقوط شاخص‌های اصلی بورس آمریکا شد. سیسکو سیستمز (CSCO) با وجود فروش خوب، به دلیل چشم‌انداز سود ضعیف ۱۱ درصد سقوط کرد و سایر غول‌های فناوری را با خود پایین کشید. علاوه بر نرم‌افزار، صنایع حمل‌ونقل، لجستیک و املاک نیز به دلیل نگرانی از تأثیر AI ضربه خوردند. بازار با نگرانی منتظر گزارش تورم (CPI) فردا است تا تکلیف نرخ بهره مشخص شود؛ گزارش اشتغال قوی ژانویه امید به کاهش نرخ را کم‌رنگ کرده است. خونریزی در وال‌استریت؛ تکنولوژی قربانی شد بازارهای سهام ایالات متحده روز پنج‌شنبه را با رنگ قرمز به پایان رساندند. ترس از اینکه هوش مصنوعی (AI) چگونه صنایع مختلف را زیر و رو می‌کند، سرمایه‌گذاران را وادار به فرار از سهام فناوری کرد. بررسی‌های تیم تحلیل یوتوتایمز نشان می‌دهد که شاخص داوجونز با ریزشی ۵۰۰ واحدی (۰.۸٪) نوار پیروزی سه روزه خود را پاره کرد. وضعیت برای نزدک وخیم‌تر بود و این شاخص تکنولوژی‌محور ۱.۶ درصد سقوط کرد؛ در حالی که S&P 500 نیز ۱.۱ درصد عقب‌نشینی کرد. چرا سیسکو ۱۱ درصد ریخت؟ کانون این ریزش، گزارش مالی شرکت سیسکو (Cisco) بود. اگرچه فروش این شرکت به لطف توسعه زیرساخت‌های هوش مصنوعی رشد داشت، اما چشم‌انداز سودآوری تیره‌وتار آن باعث سقوط ۱۱ درصدی سهامش شد. این بدبینی به سرعت به سایر غول‌های تکنولوژی سرایت کرد؛ متا، آمازون و اپل با زیان‌های سنگین روبرو شدند و حتی انویدیا نیز بیش از ۱ درصد افت کرد. گسترش دامنه ترس: از نرم‌افزار تا کامیون‌داران نکته نگران‌کننده‌ای که تحلیلگران یوتوتایمز رصد کرده‌اند، گسترش دامنه «ترس از هوش مصنوعی» است. این وحشت دیگر محدود به شرکت‌های نرم‌افزاری نیست؛ اکنون صنایع حمل‌ونقل، لجستیک و املاک نیز زیر فشار فروش قرار گرفته‌اند، زیرا سرمایه‌گذاران نگرانند که AI مدل کسب‌وکار آن‌ها را نیز مختل کند. “ ترکیبی از بازار کار مقاوم و تورم چسبنده، احتمال کاهش نرخ بهره در کوتاه‌مدت را کاهش داده است؛ عاملی که پیش‌تر موتور محرک صعود بازار بود. مرتضی عظیمی همه نگاه‌ها به تورم فردا علاوه بر تکنولوژی، بازار درگیر یک نگرانی کلان دیگر نیز هست: تورم. پس از گزارش اشتغال قدرتمند ژانویه (که اقتصاد دو برابر انتظار شغل ایجاد کرد) و آمار مدعیان بیکاری امروز، امیدها برای کاهش زودهمکام نرخ بهره کم‌رنگ شده است. اکنون همه منتظر گزارش تورم مصرف‌کننده (CPI) روز جمعه هستند تا ببینند آیا فشارهای قیمتی کاهش یافته است یا خیر. بر اساس جمع‌بندی تیم یوتوتایمز، بازار در حال چرخش (Rotation) است. سرمایه‌گذاران در حال ارزیابی مجدد ریسک‌های هوش مصنوعی هستند و همزمان نیم‌نگاهی نگران به سیاست‌های فدرال رزرو دارند. روز جمعه با انتشار داده‌های تورم، روزی سرنوشت‌ساز خواهد بود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش نرخ بازدهی اوراق ۳۰ ساله به ۴.۷۵٪؛ جزئیات کامل حراج

وزارت خزانه‌داری ایالات متحده نتایج حراج اوراق قرضه ۳۰ ساله را منتشر کرد که نشان‌دهنده استقبال بسیار خوب سرمایه‌گذاران است. نرخ بازدهی نهایی: ۴.۷۵۰ درصد (کاهش نسبت به ۴.۸۲۵ درصد دوره قبل). نرخ بازار قبل از حراج: ۴.۷۷۱ درصد (بسته شدن نرخ نهایی زیر این عدد، نشانه تقاضای قوی است). نسبت تقاضا به عرضه: این شاخص مهم به ۲.۶۶ افزایش یافت (در دوره قبل ۲.۴۲ بود). خریداران غیرمستقیم: سهم این گروه (شامل بانک‌های مرکزی خارجی) به ۶۹.۹ درصد افزایش یافت (دوره قبل ۶۶.۸ درصد بود). خریداران مستقیم: سهم این گروه نیز به ۲۴.۲ درصد رسید (دوره قبل ۲۱.۳ درصد بود).

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر