TSLA 382.70 USD ▲ 2.05%
AAPL 336.64 USD ▼ 1.11%
GOOGL 351.66 USD ▲ 0.97%
AMZN 262.43 USD ▲ 3.29%
NVDA 229.28 USD ▼ 0.52%
BTCUSD 83,597.48 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

چین تحقیق ضددامپینگ درباره مواد اولیه ساخت تراشه از ژاپن را آغاز کرد

وزارت بازرگانی چین اعلام کرد که این کشور تحقیق ضددامپینگ درباره واردات دی‌کلروسایلن از ژاپن را آغاز کرده است؛ ماده‌ای کلیدی در تولید نیمه‌رساناها. این اقدام پس از درخواست یک شرکت چینی انجام شده و دوره بررسی ژوئیه ۲۰۲۴ تا ژوئن ۲۰۲۵ را پوشش می‌دهد. این پرونده در شرایطی مطرح می‌شود که رقابت فناوری میان چین و ژاپن در حوزه نیمه‌رساناها شدت گرفته و کنترل زنجیره تأمین مواد حساس به یکی از محورهای اصلی سیاست صنعتی پکن تبدیل شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تنش‌های ژئوپولیتیک ممکن است بیت‌کوین را تقویت کنند

بر اساس گفته‌های مت منا، استراتژیست شرکت 21Shares، بهبود اخیر بیت‌کوین نشان می‌دهد که افزایش تنش‌های ژئوپولیتیک سرمایه‌گذاران را به سمت رمزارزها سوق می‌دهد. او افزود که بیت‌کوین به‌طور فزاینده‌ای به‌عنوان یک دارایی ذخیره «خنثی» در کنار دارایی‌های امن سنتی مانند طلا و نقره دیده می‌شود. پس از افت بیش از ۶٪ در سال گذشته، تاریخچه بیت‌کوین نشان می‌دهد که کاهش‌های سالانه متوالی را به ندرت تجربه کرده است، موضوعی که احتمال رشد آن در سال جاری را تقویت می‌کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

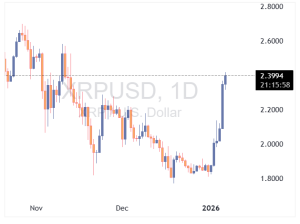
ریپل با رشد ۱۱ درصدی به ارزش بازار ۱۴۰ میلیارد دلار رسید

ارز دیجیتال ریپل (XRP) با رشد قابل‌توجه ۱۱ درصدی دوباره به سطح ۱۴۰ میلیارد دلار ارزش بازار رسید؛ سطحی که نشان می‌دهد تقاضا برای این رمزارز در حال افزایش است. این رشد در حالی رخ می‌دهد که بازار کریپتو در هفته‌ی اخیر شاهد ورود سرمایه‌های تازه و افزایش فعالیت معامله‌گران بوده است. تحلیلگران می‌گویند ترکیبی از بهبود سنتیمنت بازار، افزایش حجم معاملات و انتظار برای تحولات حقوقی و فنی در رشد XRP نقش داشته است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

افزایش قیمت بیت‌کوین در پی اقدامات آمریکا در ونزوئلا

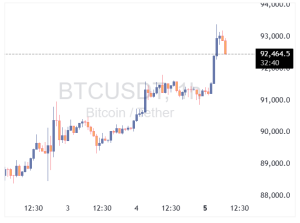
بیت‌کوین و سایر رمزارزها در روز دوشنبه افزایش یافتند، زیرا معامله‌گران به برکناری رئیس‌جمهور ونزوئلا، مادورو، توسط آمریکا واکنش نشان دادند. هینا ساتار جوشی از TP ICAP گفت که حدس و گمان‌ها درباره امکان مصادره بیش از ۶۰۰,۰۰۰ بیت‌کوین ونزوئلا می‌تواند عرضه را کاهش داده و قیمت‌ها را بالا ببرد. بیت‌کوین ۱.۶٪ افزایش یافت و به ۹۲,۷۳۰ دلار رسید که نزدیک به بالاترین سطح چهار هفته اخیر است، در حالی که اتریوم ۰.۵٪ صعود کرد و به ۳,۱۵۸ دلار رسید. بازار همچنین از رشد شاخص‌های جهانی بورس و گسترش خدمات مشاوره کریپتو توسط PwC در پی شفاف‌تر شدن مقررات استیبل‌کوین‌های آمریکا بهره برد. تحلیلگران هشدار می‌دهند که رالی رمزارزها ممکن است هنوز کامل نشده باشد و بیت‌کوین همچنان به‌طور قابل توجهی پایین‌تر از رکورد اکتبر ۱۲۶,۲۲۳ دلار قرار دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اردوغان، رئيس جمهور ترکیه: بازگشت ترکیه به برنامه F-35 برای امنیت ناتو ضروری است

رئیس‌جمهور ترکیه، رجب طیب اردوغان، در اظهاراتی تازه تأکید کرد که بازگشت ترکیه به برنامه جنگنده‌های F-35 نه‌تنها برای منافع ملی آنکارا بلکه برای امنیت کلی ناتو حیاتی است. ترکیه در سال‌های گذشته به‌دلیل خرید سامانه دفاعی اس-۴۰۰ از روسیه از برنامه F-35 کنار گذاشته شد، اما اکنون با افزایش تنش‌های منطقه‌ای و نیاز به تقویت توان دفاعی، مقامات ترک خواستار بازگشت به این پروژه هستند. اردوغان با اشاره به نقش ترکیه در ساختار دفاعی ناتو، گفت که مشارکت آنکارا در برنامه‌های پیشرفته نظامی می‌تواند به تقویت امنیت جمعی در برابر تهدیدات نوظهور کمک کند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

توصیه جدید بانک آمریکا: تا ۴٪ از سبد سرمایه‌گذاری را به بیت‌کوین اختصاص دهید

بانک آمریکا در یک تغییر رویکرد مهم، رسماً به مشتریان خود پیشنهاد کرده است که تا ۴ درصد از سبد سرمایه‌گذاری‌شان را به بیت‌کوین و سایر رمزارزها اختصاص دهند. این توصیه نشان می‌دهد که یکی از بزرگ‌ترین مؤسسات مالی جهان، رمزارزها را به‌عنوان بخشی از یک استراتژی سرمایه‌گذاری متعادل و بلندمدت به رسمیت شناخته است. کارشناسان می‌گویند این اقدام می‌تواند اعتماد سرمایه‌گذاران سنتی به بازار کریپتو را افزایش دهد و مسیر ورود سرمایه‌های نهادی را هموارتر کند — به‌ویژه در شرایطی که قوانین و چارچوب‌های نظارتی در آمریکا شفاف‌تر شده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

داده‌های جدید: هیچ نشانه‌ای از فروش وحشت‌زده بیت‌کوین نیست

با وجود افزایش تنش‌های ژئوپلیتیک، به‌ویژه در ونزوئلا، داده‌های درون‌زنجیره‌ای (آنچین) نشان می‌دهند که بازار بیت‌کوین واکنش شدیدی نشان نداده است. بررسی‌ها حاکی از آن است که ورود گسترده بیت‌کوین به صرافی‌ها — که معمولاً نشانه‌ای از فروش یا خروج سرمایه است — مشاهده نشده و فروش وحشت‌زده نیز در بازار غایب است. این وضعیت نشان می‌دهد که فعالان بازار رمزارزها با وجود حساسیت قیمتی، همچنان رویکردی محتاطانه اما بدون ترس دارند. در شرایطی که بازارهای سنتی تحت تأثیر اخبار سیاسی دچار نوسان شده‌اند، بیت‌کوین فعلاً توانسته آرامش نسبی خود را حفظ کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

ورود PwC به کریپتو؛ بیت‌کوین جهش کرد

بیت‌کوین امروز با افزایش تقاضا و بهبود سنتیمنت نهادی رشد کرد؛ رشدی که پس از اعلام تغییر استراتژیک PwC (بزرگ‌ترین شبکه خدمات حرفه‌ای جهان) به سمت خدمات رمزارزی و شفاف‌تر شدن قوانین آمریکا شدت گرفت. PwC اعلام کرده قصد دارد فعالیت‌های حسابرسی و مشاوره‌ای خود در حوزه دارایی‌های دیجیتال را گسترش دهد؛ اقدامی که نشان می‌دهد فضای نظارتی جدید، ریسک‌های قبلی را برای شرکت‌ها و بانک‌ها کاهش داده است. قانون GENIUS که سال گذشته تصویب شد، نخستین چارچوب فدرال برای استیبل‌کوین‌ها را ایجاد کرد و راه را برای انتشار توکن‌های دیجیتال توسط بانک‌ها باز کرد. این قانون، همراه با رویکرد حمایتی دولت آمریکا نسبت به دارایی‌های دیجیتال، باعث شده مؤسسات بزرگ دوباره به کریپتو نگاه کنند. تحلیلگران می‌گویند ورود PwC — یکی از چهار شرکت بزرگ خدمات حرفه‌ای — نشانه‌ای مهم از نهادینه شدن کریپتو است و می‌تواند بیت‌کوین را در مسیر پذیرش گسترده‌تر قرار دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

ایران می‌خواهد موشک و پهپاد را با رمزارز بفروشد

طبق گزارش فایننشال تایمز، ایران اعلام کرده آماده است سامانه‌های تسلیحاتی پیشرفته، موشک‌های بالستیک، پهپادهای رزمی و حتی ناوهای جنگی را به دولت‌های خارجی در ازای دریافت رمزارز بفروشد. این اقدام می‌تواند مسیر تازه‌ای برای دور زدن محدودیت‌های بانکی و تحریم‌های مالی ایجاد کند؛ زیرا تراکنش‌های رمزارزی خارج از سیستم‌های سنتی بانکی انجام می‌شوند. گزارش‌ها نشان می‌دهد این پیشنهاد بخشی از تلاش ایران برای گسترش صادرات دفاعی و یافتن کانال‌های پرداخت جایگزین در شرایط محدودیت‌های بین‌المللی است. کارشناسان می‌گویند استفاده از رمزارز در معاملات نظامی می‌تواند پیامدهای ژئوپلیتیکی مهمی داشته باشد و واکنش قدرت‌های غربی را برانگیزد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

هشدار امنیتی: تخلیه ناگهانی موجودی کاربران Trust Wallet

در ساعات اخیر گزارش‌های متعددی از سوی کاربران تراست ولت (Trust Wallet) منتشر شده که نشان می‌دهد موجودی برخی کیف‌پول‌ها بدون هیچ اقدام مشکوکی تخلیه شده است. با اینکه علت اصلی این اتفاق هنوز مشخص نشده، اما هم‌زمانی آن با به‌روزرسانی جدید افزونه کروم Trust Wallet که روز گذشته منتشر شد، توجه بسیاری را جلب کرده است. کارشناسان امنیتی در حال بررسی موضوع هستند و به کاربران توصیه می‌شود تا زمان مشخص شدن جزئیات، اقدامات امنیتی کیف‌پول خود را با دقت بیشتری بررسی کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

جی‌پی‌مورگان به دنبال ارائه معاملات رمزارزها برای مشتریان سازمانی

شرکت جی‌پی‌مورگان در حال بررسی ارائه معاملات رمزارزها برای مشتریان سازمانی است که شامل محصولات اسپات و مشتقات می‌شود. این ابتکار، که هنوز در مراحل اولیه قرار دارد، با هدف پاسخ به علاقه رو به رشد مشتریان پس از تغییرات اخیر در مقررات رمزارزها ایالات متحده انجام می‌شود. هرگونه ارائه خدمات به تقاضا، ارزیابی ریسک و امکان‌سنجی قانونی بستگی خواهد داشت. این برنامه‌ها هنوز علنی نشده‌اند و سخنگوی جی‌پی‌مورگان از اظهار نظر خودداری کرد.»

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

بیت‌کوین در مسیر شش‌رقمی | پیش‌بینی بانک‌ها برای ۲۰۲۶

چشم‌انداز بیت‌کوین برای سال ۲۰۲۶ در حال تغییر اساسی است. تحلیل‌های جدید از سوی بانک‌های بزرگ جهانی نشان می‌دهد که این بار رشد احتمالی بیت‌کوین نه بر پایه هیجانات خرده‌فروشی، بلکه بر پایه پذیرش نهادی، ETFهای نقدی و توکنیزاسیون شکل گرفته است. پیش‌بینی‌ها اکنون به‌طور مشخص در محدوده شش‌رقمی قرار گرفته‌اند. پیش‌بینی Citi: بیت‌کوین تا ۱۴۳ هزار دلار طبق گزارش‌های منتشرشده از Citi Research، بیت‌کوین می‌تواند در سال ۲۰۲۶ به ۱۴۳٬۰۰۰ دلار برسد. این پیش‌بینی بر سه محور اصلی استوار است: ورود سرمایه پایدار از ETFها شفافیت بیشتر مقرراتی در بازارهای کلیدی کاهش تدریجی ریسک‌های ساختاری بازار Citi می‌گوید راه‌اندازی ETFهای نقدی بیت‌کوین، موانع ورود برای سرمایه‌گذاران سنتی را از بین برده و جریان سرمایه‌ای ایجاد کرده که ماهیت ساختاری دارد، نه دوره‌ای. ETFها چگونه بازی را تغییر داده‌اند؟ ETFهای نقدی (اسپات) بیت‌کوین به صندوق‌های بازنشستگی، مدیران دارایی و مشاوران مالی اجازه می‌دهند در چارچوب‌های آشنا و قانونی در بیت‌کوین سرمایه‌گذاری کنند. این یعنی: بیت‌کوین از یک دارایی پرنوسان و حاشیه‌ای به یک ابزار تنوع‌بخش معتبر در سبدهای نهادی تبدیل شده است این تغییر، یکی از مهم‌ترین دلایل رشد پایدار بیت‌کوین در سال‌های آینده محسوب می‌شود. نقش توکنیزاسیون: از JPMorgan تا بازارهای سنتی در کنار ETFها، روند توکنیزاسیون دارایی‌ها نیز در حال تقویت چشم‌انداز بیت‌کوین است. JPMorgan اخیراً یک صندوق بازار پول توکنیزه‌شده راه‌اندازی کرده—نشانه‌ای از اینکه زیرساخت‌های بلاک‌چین در حال ورود به بازارهای سرمایه سنتی هستند. اگرچه این محصول مستقیماً به بیت‌کوین مرتبط نیست، اما نشان می‌دهد: بانک‌های بزرگ به زیرساخت‌های بلاک‌چین اعتماد بیشتری پیدا کرده‌اند توکنیزاسیون در حال تبدیل شدن به یک استاندارد نهادی است این روند می‌تواند مشارکت سرمایه‌گذاران بزرگ در دارایی‌های دیجیتال را افزایش دهد سناریوهای صعودی: تا ۱۷۰ هزار دلار برخی گزارش‌ها که به تحلیل‌های جی‌پی مورگان اشاره دارند، سناریوهای صعودی‌تری را مطرح می‌کنند: بیت‌کوین می‌تواند تا سال ۲۰۲۶ به ۱۷۰٬۰۰۰ دلار برسد. این سناریو بر پایه: رشد توکنیزاسیون راهکارهای نگهداری قانونی (custody) زیرساخت‌های معاملاتی پیشرفته و ورود سرمایه‌گذاران نهادی جدید شکل گرفته است. ۲۰۲۶: نقطه عطف بیت‌کوین؟ مجموعه این عوامل نشان می‌دهد که سال ۲۰۲۶ می‌تواند یک نقطه عطف تاریخی برای بیت‌کوین باشد—نقطه‌ای که در آن: بیت‌کوین از چرخه‌های سفته‌بازانه فاصله می‌گیرد. و به بخشی از سیستم مالی جهانی تبدیل می‌شود.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

کمبود تراشه هوندا را به توقف تولید وادار کرد

هوندا قصد دارد در هفته‌های آینده تولید خودرو را در بخش‌هایی از ژاپن و چین متوقف کند؛ اقدامی که شکنندگی زنجیره تأمین جهانی خودرو را دوباره برجسته می‌کند و پرسش‌هایی تازه درباره وضعیت تقاضا در بازارهای کلیدی ایجاد می‌کند. این خودروساز ژاپنی اعلام کرد تولید در کارخانه‌های داخلی در تاریخ ۵ و ۶ ژانویه متوقف می‌شود و همچنین تولید در هر سه کارخانه مشترک «گوانگ‌چی–هوندا» در چین از ۲۹ دسامبر تا ۲ ژانویه تعلیق خواهد شد. هوندا دلیل اصلی این توقف‌ها را کمبود مداوم نیمه‌رساناها عنوان کرده است؛ نشانه‌ای از اینکه اختلالات زنجیره تأمین تراشه همچنان بر برنامه‌های تولید اثر می‌گذارد. این تصمیم در حالی اتخاذ شده که هوندا پیش‌تر اعلام کرده بود تولید از اواخر نوامبر به حالت عادی بازمی‌گردد. اما تعلیق جدید نشان می‌دهد محدودیت‌های عرضه هنوز حل نشده و روند بازگشت به ظرفیت کامل را پیچیده کرده است. در عین حال، این توقف‌ها ممکن است توجه‌ها را به وضعیت تقاضا نیز جلب کند. تقاضای خودرو در بخش‌هایی از آسیا به دلیل هزینه‌های بالاتر وام، احتیاط مصرف‌کنندگان و ضعف رشد اقتصادی کاهش یافته است. در چنین شرایطی، توقف موقت تولید می‌تواند به مدیریت موجودی‌ها و هماهنگی بهتر تولید با فروش کمک کند. هرچند هوندا مستقیماً به ضعف تقاضا اشاره نکرده، اما هم‌پوشانی مشکلات عرضه و شرایط سخت‌تر تقاضا نشان می‌دهد این توقف‌ها ممکن است بخشی از یک بازتنظیم گسترده‌تر باشد. این خبر بر احساسات بازار اثر گذاشت و سهام هوندا در معاملات توکیو حدود ۱.۵٪ افت کرد. این واکنش نشان‌دهنده نگرانی از آن است که محدودیت‌های عرضه و تقاضای ضعیف می‌تواند سودآوری صنعت خودرو را در سال ۲۰۲۶ تحت فشار نگه دارد. چین همچنان یکی از بازارهای کلیدی هوندا از نظر فروش و تولید است و توقف کارخانه‌های مشترک در این کشور اهمیت ویژه‌ای دارد. این رویداد بار دیگر نشان می‌دهد خودروسازان جهانی همچنان در معرض ریسک‌های عرضه و تقاضا قرار دارند، حتی با وجود تلاش برای تمرکز بر مدل‌های پربازده و تنظیم ترکیب تولید.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رئیس بانک مرکزی کانادا بر مناسب بودن نرخ بهره فعلی و حفظ هدف تورمی ۲ درصدی تأکید کرد

تیف مک‌لم، رئیس بانک مرکزی کانادا، در تازه‌ترین اظهارات خود با دفاع از سیاست‌های فعلی اعلام کرد که نرخ بهره سیاستی کنونی برای حفظ تورم در نزدیکی ۲ درصد در سطح مناسبی قرار دارد. وی ضمن ابراز اطمینان از اینکه ۲ درصد بهترین هدف تورمی است و بانک مرکزی قصدی برای بازنگری در آن ندارد، خاطرنشان کرد که این نهاد آماده است در صورت تغییر چشم‌انداز اقتصادی، واکنش لازم را نشان دهد. مک‌لم در بخش دیگری از سخنانش به تشریح الزامات ارزهای دیجیتال باثبات (Stablecoins) پرداخت و تأکید کرد که هر استیبل‌کوین کانادایی در آینده باید یک‌به‌یک به ارز بانک مرکزی متصل (Pegged) باشد. به گفته او، این ارزها باید توسط دارایی‌های نقدشونده با کیفیت بالا پشتیبانی شوند تا همواره امکان تبدیل آن‌ها به پول نقد با ارزش اسمی فراهم باشد. رئیس بانک مرکزی کانادا افزود که هدف نهایی تبدیل استیبل‌کوین‌ها به «پول خوب» و قابل‌اعتمادی مانند اسکناس یا سپرده‌های بانکی است؛ از این‌رو صادرکنندگان باید دارای تاب‌آوری عملیاتی کافی باشند و شرایط بازخرید و کارمزدها را کاملاً شفاف‌سازی کنند. بانک مرکزی کانادا قصد دارد با همکاری وزارت دارایی، از تدوین مقررات استیبل‌کوین‌ها در سال ۲۰۲۶ حمایت کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی‌مورگان صندوق اتریومی خود را به بازار عرضه کرد

جی‌پی‌مورگان نخستین صندوق بازار پول توکنی‌شده را بر بستر اتریوم راه‌اندازی کرد. این بانک اعلام کرده است که ۱۰۰ میلیون دلار از سرمایه خود را برای آغاز به کار این صندوق اختصاص می‌دهد و سپس آن را از روز سه‌شنبه به روی سرمایه‌گذاران خارجی باز خواهد کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

شرکت تتر برای خرید باشگاه فوتبال یوونتوس پیشنهاد رسمی داد

شرکت تتر (Tether)، صادرکننده استیبل‌کوین USDT، پیشنهادی را برای خرید و تملک باشگاه فوتبال یوونتوس ارائه کرده است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

رئیس موقت CFTC دستورالعمل‌های قدیمی حوزه دارایی‌های دیجیتال را لغو کرد

رئیس موقت کمیسیون معاملات آتی کالا (CFTC)، فم، اعلام کرد که این نهاد دستورالعمل‌های منسوخ و قدیمی مرتبط با دارایی‌های دیجیتال را لغو و از درجه اعتبار ساقط می‌کند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

اوضاع می‌توانست برای فروشندگان دلار بدتر باشد

کاهش ۲۵ نقطه پایه‌ای نرخ بهره توسط فدرال رزرو شاید به اندازه‌ای که برخی نگران بودند، انقباضی نبود. دلار در ابتدا با توجه به آنچه می‌توان نوعی پیام بازانبساطی (reflationary communication) دانست، با فشار فروش مواجه شد. در این جلسه، فدرال رزرو پیش‌بینی رشد تولید ناخالص داخلی را افزایش داد، اما همچنان بر نظر خود مبنی بر کاهش نرخ بهره در سال‌های ۲۰۲۶ و ۲۰۲۷ تأکید کرد. اکنون بازارها به دنبال ورودی‌های مهم بعدی تا پایان سال هستند؛ از جمله داده‌های شغلی ایالات متحده و جلسات بانک‌های مرکزی. دلار: ممکن بود بدتر باشد برای فروشندگان دلار سرمایه‌گذاران منتظر یک کاهش نرخ با لحن هاوکیش بودند. در نهایت، تنها دو نفر مخالف این کاهش بودند و فدرال رزرو همچنان کاهش نرخ بهره را در پیش‌بینی‌های خود برای سال ۲۰۲۶ قرار داد. همچنین به نظر می‌رسید که جروم پاول، رئیس فدرال رزرو، تمایلی نداشت که فدرال رزرو را در وضعیت «وقفه» قرار دهد. به جای آن، صحبت‌ها در این جهت بود که نرخ سیاستی در حدود یک دامنه خنثی قرار دارد و فدرال رزرو در موقعیت مناسبی برای اتخاذ اقدامات بعدی قرار دارد. بنابراین، کنفرانس خبری به نوعی بمب‌ خبری هاوکیش که در اکتبر شاهد بودیم، تبدیل نشد و دلار به طور کلی ثابت باقی ماند یا کمی کاهش یافت. در هر صورت، ممکن بود وضعیت برای فروشندگان دلار بدتر از این باشد. توجه ویژه‌ای به اعلامیه فدرال رزرو در مورد خرید ۴۰ میلیارد دلار اوراق خزانه‌داری (T-Bills) در ماه آینده بود. این حرکت بیشتر جنبه تکنیکی داشت تا اطمینان حاصل شود که ذخایر کافی در بانک‌ها برای مقابله با محدودیت‌های بازار پول وجود دارد. با این حال، چشم‌انداز نرخ‌های کمی پایین‌تر در بازار پول احتمالاً می‌تواند اندکی منفی برای دلار باشد. همچنان که پاول اشاره کرد، داده‌های زیادی قبل از جلسه بعدی فدرال رزرو در ژانویه منتشر خواهد شد. و پاول هشدار داد که این داده‌ها ممکن است تحت تأثیر مشکلات فنی مربوط به تعطیلی دولت قرار بگیرند. سرمایه‌گذاران اکنون منتظر ورودی‌های داده‌های شغلی نوامبر در سه‌شنبه آینده هستند. همچنین جلسات مهم بانک‌های مرکزی در ۱۰ روز آینده در پیش است. به طور کلی، جلسه FOMC دیروز شاید بزرگترین ریسک مثبت برای دلار در سال جاری بود. حالا که این رویداد سپری شده است، ممکن است ضعف فصلی دلار تا پایان سال غالب شود. شاخص دلار (DXY) احتمالاً به سمت سطح ۹۸.۰۰ نزول خواهد کرد. یورو: خوش‌بینی‌های بانک مرکزی اروپا جفت ارز EURUSD پس از جلسه فدرال رزرو کمی بالاتر بسته شد. همچنین، یک سری اظهارات خوش‌بینانه از بانک مرکزی اروپا در مورد رشد اقتصاد که بهتر از حد انتظار بوده، کمک کرد. احتمال کاهش بیشتر نرخ بهره از سوی بانک مرکزی اروپا اکنون کمتر از قبل است اما شاید هنوز برای بازار زود باشد که به تصمیمات افزایش نرخ در سال ۲۰۲۶ از بانک مرکزی اروپا اطمینان پیدا کند. انتظار می‌رود که EURUSD در محدوده بالای ۱.۱۶ باقی بماند و رسیدن به هدف ۱.۱۸۰۰ برای پایان سال، احتمالاً به داده‌های ضعیف‌تر شغلی در ایالات متحده یا برخی اصلاحات مثبت پیش‌بینی رشد از سوی بانک مرکزی اروپا در هفته آینده بستگی خواهد داشت. فرانک سوئیس: بانک ملی سوئیس امیدوار به هاوکیش شدن مواضع بانک مرکزی اروپا بانک ملی سوئیس امروز جلسه تعیین نرخ بهره خود را برگزار می‌کند. انتظار نمی‌رود تغییراتی در نرخ بهره ۰.۰۰٪ ایجاد شود یا برای بخش عمده‌ای از سال ۲۰۲۶ تغییراتی در این زمینه پیش آید. به نظر می‌رسد بانک ملی سوئیس با مشکل تورم کاهنده (disinflation) مواجه است و احتمالاً به پیش‌بینی‌هایی که نشان می‌دهند نرخ تورم تا اواخر ۲۰۲۸ به ۰.۸٪ خواهد رسید، ادامه خواهد داد. در واقع، نرخ تورم این فصل خیلی ضعیف‌تر از پیش‌بینی بازگشت به ۰.۴٪ سالانه بود که بانک ملی سوئیس در سپتامبر پیش‌بینی کرده بود. نرخ تورم در ماه‌های اکتبر و نوامبر به ترتیب ۰.۱٪ و ۰.۰٪ بوده است. با توجه به انتشار ضعیف رشد اقتصادی سوئیس در سه‌ماهه سوم، انتظار می‌رود که بانک ملی سوئیس همچنان رویکرد محتاطانه‌ای داشته باشد و اعلام کند که گزینه‌هایی برای کاهش نرخ بهره و مداخله برای مقابله با قدرت بیشتر فرانک سوئیس دارد اما به احتمال زیاد این اقدامات را به طور مداوم نخواهد داشت. در عوض، بانک ملی سوئیس امیدوار است که ارزیابی‌های خوش‌بینانه‌تر در مورد مواضع بانک مرکزی اروپا ادامه یابد. همچنین، در صورتی که اخبار مثبت در مورد آتش‌بس در اوکراین منتشر شود، این می‌تواند تأثیر مثبتی بر EURCHF داشته باشد. در پیش‌بینی‌های فارکس برای ۲۰۲۶، ما (تیم تحلیل ING) بر این باور بودیم که EURCHF ممکن است در پایان سال به سطح ۰.۹۲ برسد و در ۲۰۲۶ به ۰.۹۵ افزایش یابد. اما حالا که ارزیابی‌های هاوکیش از سوی بانک مرکزی اروپا صورت گرفته (ممکن است پیش‌بینی‌های رشد در ۱۸ دسامبر اصلاح شوند) و احتمال آتش‌بس در اوکراین هنوز وجود دارد، چشم‌انداز ما برای EURCHF در هفته‌های آینده به شدت مثبت شده است. لیر ترکیه: بانک مرکزی ترکیه آخرین کاهش نرخ خود را در این سال انجام خواهد داد امروز، بانک مرکزی ترکیه آخرین تصمیم خود را در مورد نرخ بهره برای سال جاری اتخاذ خواهد کرد. داده‌های تورم نوامبر باید بانک مرکزی را به ادامه روند کاهش نرخ‌ها ترغیب کند، اما آخرین داده‌های رشد تولید ناخالص داخلی سه‌ماهه سوم و شاخص‌های اولیه برای سه‌ماهه چهارم نشان می‌دهد که شرایط تقاضای ضعیف‌تری برای روند کاهش تورم وجود دارد و این می‌تواند ریسک‌های صعودی برای پیش‌بینی‌های تورم ایجاد کند. بر این اساس، بانک مرکزی احتمالاً با احتیاط و با کاهش نرخ ۱۰۰ نقطه پایه در نشست دسامبر عمل خواهد کرد، هرچند احتمال کاهش بیشتر نرخ‌ها نیز نمی‌توان رد کرد. بازار نرخ‌ها از پایان اکتبر شاهد رالی قدرتمندی بوده و جدیدترین داده‌های تورمی به نوعی اعتماد به روند کاهش تورم و ادامه سیاست کاهش نرخ‌ها را بازگردانده است. برای امروز، بازار انتظار یک کاهش ۱۰۰-۱۵۰ نقطه پایه را دارد و مگر اینکه بانک مرکزی با کاهش نرخ‌های بزرگ‌تر غافلگیر کند، احتمالاً شاهد واکنش عمده‌ای نخواهیم بود. انتظار می‌رود که USDTRY همچنان در مسیر صعودی خود باقی بماند و تغییرات عمده‌ای در رژیم ارزی فعلی ترکیه در کوتاه‌مدت نخواهیم دید؛ زیرا بانک مرکزی در پیشبرد این دوره کاهش نرخ با احتیاط عمل می‌کند. بنابراین، ما معتقدیم که لیر ترکیه همچنان یک انتخاب محبوب برای معاملات با بهره بالا در سال آینده خواهد بود، علیرغم ادامه روند کاهش نرخ‌ها. برای نیمه دوم سال ۲۰۲۶، ما پیش‌بینی می‌کنیم که USDTRY به ۴۸.۴۰ برسد و در پایان سال به ۵۱.۰۰ افزایش یابد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نمودارهایی که زندگی‌ها را نابود کردند

تصور کنید به صفحه مانیتور خیره شده‌اید و کندل‌های قرمز یکی پس از دیگری، مثل قطرات خون روی نمودار می‌چکند؛ این دقیقا همان لحظه‌ای است که زندگی‌ها نابود شدند. در بازار کریپتوکارنسی، مرز بین ثروت افسانه‌ای و فقر مطلق، گاهی به نازکی یک تار مو است و تاریخ این بازار پر از داستان‌های ترسناک، عبرت‌آموز و البته واقعی است که در آن میلیاردها دلار سرمایه در عرض چند ساعت دود شده و به هوا رفته است. وقتی صحبت از سقوط می‌شود، منظور یک اصلاح قیمت ساده نیست؛ بلکه صحبت از پروژه‌هایی است که با وعده‌های طلایی آمدند، اما در نهایت جیب سرمایه‌گذاران را خالی کردند و تنها چیزی که باقی گذاشتند، حسرت و نموداری بود که به سمت صفر مطلق شیرجه می‌رفت. در این مقاله می‌پردازیم به چند پروژه بزرگی که قصد میلیونر کردن سرمایه‌گذاران را داشتند، ولی در نهایت چیزی که بود، جیب خود را پر کرده و زندگی‌هایی که برای سرمایه‌گذاران نابود شد. در ادامه، راهکارهایی برای حفظ سرمایه در بازار کریپتو همچنین نحوه شناسایی این پروژه‌ها را بررسی کنیم. ترا (LUNA)؛ رقص مرگ یک امپراتوری ۶۰ میلیارد دلاری شاید معروف‌ترین و دراماتیک‌ترین داستان در سال‌های اخیر، ماجرای اکوسیستم "ترا TERRA" و ارز دیجیتال "لونا LUNA " باشد. لونا یک شت‌کوین بی‌نام و نشان نبود؛ بلکه یکی از ده ارز برتر بازار بود که همه تحلیلگران آن را تحسین می‌کردند. مکانیزم این پروژه بر پایه یک استیبل‌کوین الگوریتمیک به نام UST بنا شده بود. قرار بود هر وقت قیمت UST از یک دلار پایین‌تر آمد، سیستم به طور خودکار لونا را بسوزاند یا ضرب کند تا تعادل برقرار شود. اما در می ۲۰۲۲، یک حمله هماهنگ شده به نقدینگی این شبکه باعث شد UST ارزش برابر با دلار خود را از دست بدهد. سیستم هوشمند شبکه که قرار بود نجات‌بخش باشد، تبدیل به قاتل آن شد. برای نجات قیمت دلارِ شبکه، سیستم شروع به چاپ تریلیون‌ها واحد لونا کرد. این فرآیند که به "مارپیچ مرگ" (Death Spiral) معروف است، باعث شد قیمت لونا از حدود ۱۱۹ دلار، در عرض چند روز به ۰.۰۰۰۰۰۱ دلار برسد. سرمایه‌گذارانی که خانه‌های خود را فروخته و روی لونا شرط بسته بودند، صبح بیدار شدند و دیدند دارایی میلیون دلاری‌شان حتی ارزش خرید یک همبرگر را هم ندارد. اف‌تی‌اکس (FTX)؛ کلاهبرداری در لباس نبوغ اگر لونا قربانی یک ایراد فنی و حمله اقتصادی شد، صرافی FTX قربانی طمع خالص انسانی و کلاهبرداری پشت پرده بود. سم بنکمن-فرید (SBF)، مدیرعامل FTX، چهره محبوب و موجه دنیای کریپتو بود که روی جلد مجلات فوربس می‌رفت و به سیاستمداران کمک مالی می‌کرد. اما در پشت پرده، او از دارایی‌های کاربران صرافی خود استفاده می‌کرد تا بدهی‌های شرکت دیگرش، یعنی "آلامدا ریسرچ" را پوشش دهد. آن‌ها توکن خود صرافی یعنی FTT را وثیقه قرار می‌دادند و وام‌های کلان می‌گرفتند. وقتی در نوامبر ۲۰۲۲ گزارش‌هایی مبنی بر ورشکستگی و مدیریت غلط دارایی‌ها منتشر شد، کاربران برای برداشت پول هجوم آوردند (Bank Run). صرافی پولی برای دادن به مردم نداشت چون پول‌ها قبلاً خرج شده بود. توکن FTT سقوط آزاد کرد و یکی از بزرگترین صرافی‌های جهان در کمتر از یک هفته اعلام ورشکستگی کرد. این اتفاق نشان داد که حتی بزرگترین نام‌ها هم می‌توانند بخشی از لیست نمودارهایی که زندگی‌ها را نابود کردند باشند. نکته کلیدی: تفاوت بزرگ FTX و Luna در این بود که FTX یک کلاهبرداری متمرکز و سرقت مستقیم دارایی‌ها بود، در حالی که لونا یک شکست در طراحی اقتصادی غیرمتمرکز محسوب می‌شد. اسکوئید گیم و راگ پول‌های کلاسیک همیشه پروژه‌ها بزرگ و پیچیده نیستند؛ گاهی کلاهبرداری‌ها ساده، سریع و بر موج احساسات سوار می‌شوند. توکن "Squid Game" که از نام سریال محبوب نتفلیکس سوءاستفاده کرده بود، نمونه بارز یک "راگ پول" (Rug Pull) یا به اصطلاح "کشیدن فرش از زیر پا" به این معنی که، در لحظه زیرپای‌تان خالی می‌شود و باز مغز به زمین می‌خورید، بود. قیمت این توکن در عرض چند روز هزاران درصد رشد کرد و مردم به طمع سودهای نجومی آن را خریدند. اما یک مشکل کوچک وجود داشت: کدهای قرارداد هوشمند طوری نوشته شده بود که شما می‌توانستید توکن را بخرید، اما نمی‌توانستید آن را بفروشید! وقتی قیمت به اوج رسید، توسعه‌دهندگان ناشناس پروژه، تمام نقدینگی را برداشتند و ناپدید شدند. قیمت توکن در یک ثانیه از حدود ۲۸۰۰ دلار به صفر رسید. این نمودار شبیه یک خط صاف رو به بالا و سپس یک خط عمودی رو به پایین بود؛ تصویری دقیق از نابودی سرمایه. مقایسه انواع سقوط در بازار کریپتو برای درک بهتر اینکه چگونه پولتان ممکن است پودر شود، به جدول زیر دقت کنید: نوع پروژه علت سقوط نمونه معروف سرعت نابودی الگوریتمیک نقص در طراحی مکانیزم ثبات قیمت Terra (LUNA) چند روز صرافی متمرکز سوءمدیریت و سرقت دارایی کاربر FTX چند روز تا چند هفته راگ پول سرقت نقدینگی توسط سازنده Squid Game چند ثانیه پانزی پرداخت سود قدیمی‌ها با پول جدیدها BitConnect چند ماه تا نابودی ناگهانی چگونه قبل از وقوع فاجعه بوی خطر را حس کنیم؟ شناسایی نمودارهایی که زندگی‌ها را نابود کردند قبل از شکل‌گیری کامل آن‌ها، هنر زنده ماندن در این بازار است. هیچ پروژه‌ای بی‌دلیل سقوط نمی‌کند و معمولاً نشانه‌هایی وجود دارد که اگر هوشیار باشید، می‌توانید آن‌ها را ببینید: سودهای نجومی و غیرمنطقی (APY): اگر پروژه‌ای وعده سود سالانه ۱۰۰٪، ۲۰۰٪ یا بیشتر می‌دهد و منبع درآمد مشخصی جز "ورود اعضای جدید" ندارد، قطعاً یک سیستم پانزی یا ناپایدار است. تیم ناشناس یا مشکوک: اگر توسعه‌دهندگان پروژه هویت مشخصی ندارند یا سابقه شفافی در لینکدین و توییتر ندارند، فرار کنید. تمرکز نقدینگی: اگر بخش بزرگی از توکن‌ها در اختیار چند کیف پول خاص است، آن‌ها می‌توانند هر لحظه بازار را دامپ کنند (ریزش ناگهانی ایجاد کنند). وایت‌پیپر (Whitepaper) کپی شده: بسیاری از پروژه‌های اسکم حتی زحمت نوشتن اهداف خود را نمی‌کشند و متن‌های دیگران را کپی می‌کنند. عدم امکان فروش (Honeypot): همیشه قبل از خرید سنگین، مقدار کمی بخرید و سعی کنید بفروشید تا مطمئن شوید قرارداد هوشمند قفل نیست. در مقاله زیر کار با انواع پلتفرم‌ها بخصوص پلتفرم دکستولز را برای شناسایی پروژه‌های کلاهبرداری کامل آموزش دادیم، که یکی از بهترین راههای اولیه برای بررسی قرارداد هوشمند یک پروژه، همین سایت و قابلیت‌هایی که در اختیار کاربر می‌گذارد، محسوب می‌شود. ✔️ بیشتر بخوانید: چگونه توکن‌های کلاهبرداری را شناسایی کنیم؟ استراتژی بقا: چگونه قربانی بعدی نباشیم؟ زمانی که بازار دچار جنون می‌شود، حتی باهوش‌ترین افراد هم ممکن است گرفتار فوبیای جا ماندن از سود یا فومو (FOMO) شوند. اما تنها سپر دفاعی شما در برابر این طوفان‌ها، "مدیریت سرمایه" است. هرگز، تاکید می‌کنم هرگز، تمام سرمایه خود را روی یک ارز قرار ندهید، حتی اگر آن ارز بیت‌کوین باشد، چه برسد به شت‌کوین‌های تازه وارد. توزیع سرمایه بین حوزه‌های مختلف (بیت‌کوین، اتریوم، دیفای، گیمینگ و حتی استیبل‌کوین‌ها) می‌تواند در روزهای خونین بازار، جان شما را نجات دهد. نکته بعدی خطرناک، نگهداری دارایی در صرافی‌ها است، که باید برایمان هک بزرگترین صرافی‌ها درس شده باشد. از صرافی فقط برای نقد کردن یا تبدیل ریال به رمزارز استفاده کنید و بلافاصله بعداز معامله، دارایی خود را به کیف پولی مانند متامسک یا تراست ولت، انتقال دهید. حتی برای امنیت بیشتر سعی کنید یک ولت واسط داشته باشید، به این معنی که اول به آن ولت بزنید بعد از ولت واسط به ولت اصلی انتقال دهید، چون ردگیری ولت صرافی‌های ایرانی ساده و احتمال فریز شدن داراریی حتی درون ولت ممکن است. همچنین، همیشه بخشی از سود خود را نقد کنید. پول مجازی روی صفحه مانیتور تا زمانی که به حساب بانکی شما واریز نشود، پول واقعی نیست. طمع برای "کمی سود بیشتر" همان عاملی است که باعث می‌شود تریدرها در قله قیمت نفروشند، اما در کف قیمت با ضرر سنگین خارج شوند. به یاد داشته باشید که در بازار مالی، اولویت اول "حفظ سرمایه" و اولویت دوم "کسب سود" است. اگر اصل پولتان را حفظ کنید، همیشه فرصت دیگری وجود خواهد داشت، اما اگر صفر شوید، بازی تمام است. آیا ارزی که قیمتش صفر شده، دوباره زنده می‌شود؟ خیر، تقریباً غیرممکن است. وقتی ارزی به دلیل "راگ پول" یا "نقص ساختاری" (مثل لونا کلاسیک) صفر می‌شود، اعتماد جامعه و نقدینگی از بین رفته است. هر صعودی صرفاً نوسان‌گیری دلالان روی جسد آن ارز است. پولتان را روی اسب مرده شرط‌بندی نکنید؛ پروژه‌های زنده و آینده‌دار را دریابید. در یک صورت می‌توان به این ارزها امیدوار بود که تیم پروژه کلاهبردار نبوده و در ازای ازدست رفتن دارایی، مقداری از آن را بیمه کرده یا با مبادله با سایر ارزها، برای جبران اندکی از سرمایه هولدرها اقدام کنند، وگرنه هیچ شت‌کوینی هنوز نتوانسته بعداز صفر شدن مجدد قیمت بگیرد، که اگر هم بوده یک در میلیون بوده که تقریبا احتمال آن نزدیک به صفر است.

خواندن کامل خبر
ارز دیجیتال کم اثر
ارز دیجیتال کم اثر

پذیرش استیبل‌کوین‌ها در سیستم مالی بین المللی

جریان‌های مالی بین المللی هم اکنون از اتریوم نیز پیشی گرفته‌اند و نشان می‌دهند استیبل‌کوین‌ها دیگر صرفاً ابزار معاملات پرریسک کریپتویی نیستند، بلکه به یک ابزار جدی در نظام مالی جهانی تبدیل شده‌اند. استیبل‌کوین‌ها زمانی فقط ضمیمه‌ای کوچک در بازارهای کریپتو بودند؛ جایی برای سرمایه معامله‌گرانی که بین بیت‌کوین و اتریوم جابه‌جا می‌شدند. اما این چارچوب دیگر با واقعیت امروز همخوانی ندارد. با موجودی در گردش بیش از ۳۰۰ میلیارد دلار و حجم معاملات سالانه‌ای که در سال ۲۰۲۴ از ۲۳ تریلیون دلار عبور کرده، استیبل‌کوین‌ها به نوعی زیرساخت موازی دلاری تبدیل شده‌اند. آن‌ها نفوذ پولی ایالات متحده را به بازارهایی گسترش می‌دهند که نظام مالی‌شان شکننده یا ناکارآمد است، و هم‌زمان شکاف‌هایی را برای کشورهایی آشکار می‌کنند که وابستگی بیشتری به این دارایی‌ها دارند. با این حال ارقام درشت نیازمند دقت هستند. بخش قابل‌توجهی از همان ۲۳ تریلیون دلار، همچنان حاصل چرخه‌های معاملاتی پرتکرار در صرافی‌های متمرکز است. با این وجود ترکیب جریان‌ها در حال تغییر است. انتقال‌های بین‌المللی استیبل‌کوین ها که شاخصی نزدیک‌تر به استفاده واقعی در اقتصاد محسوب می‌شود در سال ۲۰۲۵ به رکورد تاریخی رسیده و برای نخستین بار از بیت‌کوین و اتریوم پیشی گرفته است. براساس گزارش صندوق بین‌المللی پول (IMF)، آسیا بزرگ‌ترین سهم از حجم استفاده را به خود اختصاص می‌دهد، در حالی‌ که آفریقا، آمریکای لاتین و خاورمیانه سریع‌ترین رشد را نسبت به تولید ناخالص داخلی تجربه می‌کنند. در نتیجه IMF  که پیش‌تر این دارایی‌ها را ابزارهایی محدود برای تسویه‌های کریپتویی می‌دانست، اکنون آن‌ها را امتداد قدرت دیجیتالی دلار توصیف می‌کند؛ عبارتی که هم کاربرد عملی آن‌ها و هم میزان دور زدن سازوکارهای سنتی کنترل پول را نشان می‌دهد. راه خروج نقدینگی در بازارهای پرتنش برای خانوارها و کسب‌وکارهای کوچک در نیجریه، آرژانتین یا ترکیه، استیبل‌کوین‌ها معمولاً دارایی‌های سفته‌بازانه نیستند؛ بلکه ابزارهایی برای بقا هستند. در نیجریه، جایی که وجود چند نرخ ارز و کمبود دلار، دسترسی به ارز خارجی را مختل کرده، حجم معاملات USDT در بازارهای غیررسمی همتا‌به‌همتا اغلب از کانال‌های رسمی پیشی می‌گیرد. در آرژانتین که گرفتار تورم شدید است، مطالعات فین‌تک نشان می‌دهد استیبل‌کوین‌ها اکنون به گزینه اصلی پس‌انداز تبدیل شده‌اند، به‌ویژه در میان نیروی کار جوان. جذابیت آن‌ها ساده است. حفظ قدرت خرید، تسویه فوری، و عدم نیاز به تعامل با بانک‌های داخلی. برخلاف دلاری‌سازی سنتی که بر اسکناس فیزیکی یا شبکه‌های کند بانکی بین‌المللی تکیه دارد، دلاری‌سازی دیجیتال با سرعت اینترنت حرکت می‌کند. یک سپرده‌گذار می‌تواند در چند ثانیه از ارز محلی خارج شود، بدون عبور از کنترل‌های ارزی، سازوکارهای بیمه سپرده یا ترازنامه بانک‌ها. این تغییر در داده‌های نقدینگی بازارهای نوظهور کاملاً مشهود است. بانک استاندارد چارترد برآورد می‌کند که بانک‌های بازارهای نوظهور ممکن است تا ۱ تریلیون دلار کاهش سپرده را تجربه کنند زیرا سپرده‌گذاران سرمایه خود را از حساب‌های کم‌بازده داخلی به سمت استیبل‌کوین‌های دلاری پشتوانه‌دار با اوراق خزانه آمریکا منتقل می‌کنند. برای ناظران مالی، این روند شبیه یک فرار بانکی آهسته اما مداوم است که نقدینگی را به سمت دارایی‌های دلاری برون‌مرزی سوق می‌دهد؛ دارایی‌هایی که خارج از دامنه نظارتی آن‌ها قرار دارند. در این مناطق، صادرکننده مسلط یک نهاد تحت نظارت آمریکا نیست، بلکه تتر است؛ شرکتی با ساختار برون‌مرزی که خارج از نظارت احتیاطی مستقیم ایالات متحده عمل می‌کند. تتر بزرگ‌ترین صادرکننده استیبل‌کوین در جهان است و استیبل‌کوین USDT آن نزدیک به ۱۹۰ میلیارد دلار عرضه در گردش دارد. با این حال نقدشوندگی بالا، آشنایی کاربران و دسترس‌پذیری گسترده، به تتر مزیت ساختاری در بازارهایی می‌دهد که نفوذ بانکی پایین و محدودیت‌های ارزی شدید دارند. خریدار جدید در بازار اوراق خزانه‌داری آمریکا استیبل‌کوین‌ها در حال بازتعریف تقاضا برای اوراق دولتی کوتاه‌مدت آمریکا هستند. از آنجا که بیشتر ناشران بزرگ از جمله تتر، توکن‌های خود را با پشتوانه‌ی اوراق خزانه‌داری کوتاه‌مدت (T-Bills) و قراردادهای بازخرید (Repo) منتشر می‌کنند، گسترش این بازار باعث شده است که آنها به خریداران اثرگذار در بازار پول تبدیل شوند. صندوق بین‌المللی پول (IMF) اشاره می‌کند که تحت برخی شرایط، افزایش ۳.۵ میلیارد دلاری در عرضه استیبل‌کوین‌ها می‌تواند بازدهی اوراق کوتاه‌مدت خزانه را حدود ۲ واحد پایه کاهش دهد. این عدد ممکن است کوچک به نظر برسد، اما در یکی از عمیق‌ترین بازارهای مالی جهان، چنین حساسیتی نشان می‌دهد که استیبل‌کوین‌ها به بازیگری جدی و غیرقابل‌ چشم‌پوشی تبدیل شده‌اند. پیش‌بینی‌ها متفاوت است، اما چندین تحلیلگر برآورد می‌کنند که بازار استیبل‌کوین‌ها تا سال ۲۰۳۰ می‌تواند به ۲ تا ۳.۷ تریلیون دلار برسد؛ بسته به میزان شفافیت مقررات و میزان پذیرش نهادی. در سناریوی صعودی، استیبل‌کوین‌ها آن‌قدر اوراق خزانه در اختیار خواهند داشت که بتوانند شرایط نقدینگی در بخش کوتاه‌مدت منحنی بازده را تحت تأثیر قرار دهند. با این حال، ناشران استیبل‌کوین از پشتوانه‌های نقدینگی‌ای که صندوق‌های بازار پول در اختیار دارند بهره‌مند نیستند. مدل کسب‌وکار آنها یک عبور مستقیم سخت‌گیرانه است. سود حاصل از اوراق در اختیار ناشر قرار می‌گیرد، اما ریسک نقدینگی و ریسک طرف مقابل بر عهده کاربران است. در یک شوک بازخرید، چه ناشی از اقدام نظارتی باشد، چه تنش بازار یا از دست رفتن اعتماد، ناشران ممکن است ناچار شوند اوراق خزانه خود را در شرایط نامساعد نقد کنند. این ریسک نقش استیبل‌کوین‌ها را به‌عنوان خریدارانی جدید اما بالقوه ناپایدار در بازار خزانه‌داری برجسته می‌کند. بازار جهانی استیبل‌کوین و پراکندگی قوانین تا مدت‌ها چارچوب نظارتی استیبل‌کوین‌ها در سطح جهانی پراکنده و ناهمگون بود. در اتحادیه اروپا، مقررات MiCA ناشران را ملزم می‌کند بخش قابل‌ توجهی از ذخایر خود را در سپرده‌های نقدشونده نگه دارند و پرداخت سود به کاربران را ممنوع می‌کند. در مقابل ژاپن یک مدل بانکی‌شده برگزیده است که انتشار استیبل‌کوین را فقط به بانک‌ها و شرکت‌های تراست محدود می‌کند. در بریتانیا نیز یک سیستم دوگانه در حال طراحی است؛ جایی که بانک انگلستان بر ناشران سیستمیک نظارت خواهد کرد، آن‌ هم ناشرانی که عمدتاً توکن‌های خود را با سپرده‌های بانک مرکزی پشتیبانی می‌کنند. در عمل، این رویکرد آنها را به نوعی CBDC مصنوعی تبدیل می‌کند. در همین حال، ایالات متحده گام تعیین‌کننده‌ای برداشته و لایحه‌ای تحت عنوان GENIUS Act معرفی کرده است. چارچوبی که نقشه مقررات جهانی استیبل‌کوین‌ها را دگرگون می‌کند. GENIUS Act اولین طرح فدرال یکپارچه برای استیبل‌کوین‌های دلاری است. این قانون به بانک‌ها و مؤسسات غیربانکی دارای مجوز اجازه می‌دهد با پشتوانه‌ی نقدی، استیبل‌کوین‌های کاملاً وثیقه‌گذاری‌شده منتشر کنند. اوراق خزانه‌داری کوتاه‌مدت و قراردادهای بازخرید (Repo). این چارچوب حقوق بازخرید را مشخص می‌کند، جداسازی ذخایر را الزامی می‌سازد و ناشران را زیر یک نظام صدور مجوز فدرال مستقل از قوانین اوراق بهادارقرار می‌دهد. به همین دلیل GENIUS Act آمریکا را به منعطف‌ترین، مقیاس‌پذیرترین و سازگارترین حوزه قضایی برای انتشار استیبل‌کوین‌ها تبدیل کرده است: محدودیت کمتر از اروپا، آزادتر از مدل ژاپن، و بازارمحورتر از رویکرد بریتانیا برای ایجاد شبهCBDCها. در اصل این قانون ایالات متحده را به مرکز اصلی انتشار استیبل‌کوین‌های دلاری تبدیل کرده است. اما این تحول می‌تواند فشارها را بر بازارهای نوظهور تشدید کند. مشروعیت‌بخشی به دلار دیجیتال و نهادینه‌سازی آن باعث شده پذیرش استیبل‌کوین‌ها در خارج از آمریکا شتاب بگیرد، خروج سپرده‌ها از بانک‌های اقتصادهای نوظهور افزایش یابد و تقاضا برای بدهی دولت آمریکا بیشتر شود، درحالی‌که مقررات‌گذاران غیرآمریکایی ابزارهای محدودی برای جلوگیری از این روند دارند. برای درک بهتر، داده‌های Artemis نشان می‌دهد استفاده از استیبل‌کوین‌ها برای پرداخت‌ها از زمان آغاز تلاش‌های نظارتی آمریکا بیش از ۷۰ درصد رشد کرده است. همزمان سایر مراکز مالی مانند سنگاپور، هنگ‌کنگ و امارات نیز در حال طراحی چارچوب‌هایی هستند تا ناشران نهادی را جذب کنند، اما هیچ‌کدام توان رقابت با مدل استیبل‌کوین دلاری مورد تأیید فدرال را ندارند. شتاب‌دهنده دلار در بحران‌های جهانی استیبل‌کوین‌ها نقش دلار را در زندگی معاملاتی اقتصادهای در حال توسعه عمیق‌تر و سریع‌تر از سیستم قدیمی یورودلار جاگذاری می‌کنند. این گسترش از طریق شرکت‌های خصوصی رخ می‌دهد، نه نهادهای دولتی که نظارت سنتی و کانال‌های دیپلماتیک را پیچیده‌تر می‌کند. در نتیجه حتی اقتصادهای بزرگ هم واکنش تدافعی نشان می‌دهند. بانک مرکزی اروپا (ECB) افزایش استیبل‌کوین‌های دلاری را یکی از دلایل تسریع برنامه‌های خود برای ایجاد یوروی دیجیتال عنوان کرده و نگران است که این توکن‌ها ممکن است در پرداخت‌های فرامرزی منطقه یورو غالب شوند. برای اقتصادهای کوچک‌تر، ریسک‌ها ملموس‌تر است. استیبل‌کوین‌ها ارزش پول ملی را تضعیف می‌کنند، قدرت بانک مرکزی را به چالش می‌کشند و یک مسیر بدون اصطکاک برای خروج سرمایه فراهم می‌کنند. با این حال آنها هزینه‌های حواله را کاهش می‌دهند، دسترسی به محصولات پس‌انداز باثبات را گسترش می‌دهند و ناکارآمدی‌های زیرساخت مالی قدیمی را آشکار می‌کنند. به این ترتیب استیبل‌کوین‌ها هم ارتقای مالی هستند و هم یک آسیب‌پذیری سیستمی. از این رو نگرانی صندوق بین‌المللی پول کمتر درباره خود فناوری و بیشتر درباره سرعت پذیرش آن نسبت به هماهنگی مقرراتی است. استیبل‌کوین‌ها سریع‌تر از آنچه چارچوب‌های جهانی بتوانند خود را تطبیق دهند رشد می‌کنند و عمیق‌ترین نفوذ آنها در اقتصادهایی رخ می‌دهد که کمترین آمادگی برای جذب شوک‌های ناشی از آن را دارند. اگرچه استیبل‌کوین‌ها از بازارهای کریپتو ظهور کرده‌اند، اما اکنون در خط مقدم تغییرات پولی جهانی قرار دارند. با گسترش نفوذ دلار و قانونی شدن آن از طریق قوانینی مانند GENIUS، آنها جریان‌های سرمایه را بازتعریف کرده، ثبات بازارهای نوظهور را به چالش می‌کشند و توزیع قدرت پولی را بازنویسی می‌کنند. اینکه استیبل‌کوین‌ها به یک جزء پایدار در نظام مالی بین‌المللی تبدیل شوند یا به نیرویی خارج از کنترل باقی بمانند، به موج بعدی تصمیمات سیاست‌گذاری جهانی و سرعت تطبیق جهان با عصر دلار دیجیتال بستگی دارد.  

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

نشست فدرال رزرو و تاثیرات آن بر بیت کوین

بیت‌کوین در حال دنبال‌کردن یک سیگنال پنهان ۴۰۰ میلیارد دلاری از نقدینگی فدرال رزرو است. سرمایه‌گذاران بیت‌کوین خود را برای تغییرات احتمالی نقدینگی آماده می‌کنند. قیمت بیت‌کوین در آستانۀ آخرین تصمیم سیاستی فدرال رزرو در سال بدون نوسان جدی حرکت می‌کند، اما در زیر این سطح آرام، فشار قابل‌توجهی در ساختار بازار دیده می‌شود. داده‌های آنچین نشان می‌دهد سرمایه‌گذاران روزانه نزدیک به ۵۰۰ میلیون دلار زیان محقق‌شده ثبت می‌کنند، اهرم در بازارهای آتی به‌طور چشمگیری کاهش یافته، و حدود ۶.۵ میلیون بیت‌کوین اکنون در وضعیت زیان تحقق‌نیافته قرار دارد. به‌رغم ظاهر آرام بازار، واقعیت این است که بازار در حال عبور از یک دوره تنش فشرده است. این شرایط بیشتر شبیه مراحل پایانی چرخه‌های انقباض بازار است تا یک دوره تثبیت آرام و بی‌خطر. بااین‌حال اینکه یک بازتنظیم ساختاری زیر سطحی به‌ظاهر ایستا رخ دهد، برای بازار بیت‌کوین پدیده‌ای غیرمعمول نیست؛ آنچه مهم است، زمان‌بندی آن است. فشار داخلی بازار درست در نقطه‌ای تقاطع پیدا کرده که سیاست پولی آمریکا نیز در آستانه یک تغییر جهت بیرونی است. فدرال رزرو فاز تهاجمی کاهش ترازنامه که بزرگ‌ترین کاهش در بیش از یک دهه بوده را عملاً پشت سر گذاشته و از نشست ماه دسامبر انتظار می‌رود مسیر روشن‌تری برای آغاز فاز بازسازی ذخایر ارائه دهد. به همین دلیل، ترکیب تنش آنچینی و یک چرخش قریب‌الوقوع در نقدینگی، بستر اصلی رویدادهای کلان این هفته را شکل می‌دهد. چرخش نقدینگی طبق گزارش فایننشال‌تایمز، سیاست کاهش نقدینگی از سوی فدرال رزرو رسماً در اول دسامبر پایان یافته و این دوره که طی آن فدرال رزرو حدود ۲.۴ تریلیون دلار از ترازنامه خود کم کرد، خاتمه یافته است. در نتیجه ذخایر بانکی به سطحی نزدیک شده‌اند که معمولاً با فشار در تأمین نقدینگی همراه است و نرخ تأمین مالی یک‌شبه با وثیقه (SOFR) بارها به سقف محدوده تعیین‌شده توسط سیاست‌ها رسیده است این تحولات نشان می‌دهد سیستم دیگر سرشار از نقدینگی نیست و به‌تدریج وارد محدوده‌ای می‌شود که در آن کمبود ذخایر به یک نگرانی واقعی تبدیل می‌شود. در چنین شرایطی، مهم‌ترین پیام نشست FOMC نه آن کاهش ۲۵ واحد پایه‌ای نرخ بهره ( که بازار عملاً از قبل آن را پذیرفته ) بلکه مسیر تازه‌ای است که فدرال رزرو برای ترازنامه خود تعیین می‌کند. انتظار می‌رود فدرال رزرو یا به صورت مستقیم یا از طریق یادداشت‌های اجرایی خود، چگونگی گذار به برنامه خریدهای مدیریت ذخایر (RMP) را مشخص کند. این برنامه می‌تواند از اوایل ژانویه ۲۰۲۶ آغاز شود و شامل خرید ماهانه حدود ۳۵ میلیارد دلار اوراق خزانه کوتاه‌مدت باشد، به‌طوری‌که خروجی اوراق رهنی (MBS) به سمت دارایی‌های با سررسید کوتاه‌تر هدایت شود. جزئیات فنی مهم‌اند. هرچند فدرال رزرو RMP را به‌عنوان سیاست محرک ارائه نخواهد کرد، اما سرمایه‌گذاری مجدد در اوراق کوتاه‌مدت به‌طور پیوسته ذخایر را افزایش می‌دهد و متوسط سررسید دارایی‌های SOMA را کاهش می‌دهد. این عملیات به‌مرور ذخایر را بالا می‌برد و معادل افزایش سالانه بیش از ۴۰۰ میلیارد دلار در ترازنامه است. چنین تغییری نخستین جریان انبساطی پیوسته از زمان شروع QT خواهد بود. بیت‌کوین نسبت به چرخه‌های نقدینگی بسیار حساس‌تر از تغییرات نرخ بهره واکنش نشان داده است. در همین حال شاخص‌های گسترده‌تر پولی نیز نشان می‌دهند چرخه نقدینگی احتمالاً از قبل در حال تغییر جهت است. نکته مهم حجم عرضه پولی M2 است که اکنون با عبور از سقف ابتدای سال ۲۰۲۲ به رکورد ۲۲.۳ تریلیون دلار رسیده و روند انقباض طولانی‌مدت خود را پشت سر گذاشته است. اگر فدرال رزرو تأیید کند که فرآیند بازسازی ذخایر بانکی آغاز شده است، حساسیت بیت‌کوین نسبت به تغییرات ترازنامه احتمالاً دوباره خیلی سریع به محور اصلی بازار تبدیل می‌شود. تله اقتصاد کلان منطق این چرخش سیاستی در داده‌های بازار کار نهفته است. اشتغال غیرکشاورزی طی پنج مورد از هفت ماه گذشته کاهش یافته و افت محسوس در تعداد فرصت‌های شغلی، نرخ استخدام و میزان ترک داوطلبانه شغل، روایت مقاوم بودن بازار کار را به‌سمت شکنندگی سوق داده است. با افت تدریجی این شاخص‌ها، دفاع از سناریوی فرود نرم دشوارتر می‌شود و فدرال رزرو با مجموعه محدودتری از گزینه‌های سیاستی روبه‌روست. تورم کاهش یافته اما هنوز بالاتر از هدف است، و هزینه‌ی ادامه‌دادن سیاست انقباض طولانی‌مدت به‌سرعت در حال افزایش است. خطر اصلی این است که ضعف بازار کار پیش از کامل شدن روند کاهش تورم تشدید شود. به همین دلیل، کنفرانس خبری این هفته احتمالاً اهمیت بیشتری نسبت به خود تصمیم نرخ بهره خواهد داشت. بازارها به این نگاه می‌کنند که پاول چگونه میان حفظ ثبات بازار کار و صیانت از مسیر تورم تعادلی برقرار می‌کند. ارزیابی او از کفایت ذخایر بانکی، استراتژی ترازنامه، و زمان‌بندی اجرای RMP مسیر انتظارات برای سال ۲۰۲۶ را شکل خواهد داد. برای بیت‌کوین، نتیجه بیشتر مشروط است تا دوحالتی. اگر پاول به ضعف بازار کار اشاره کند و درباره بازسازی ذخایر شفاف‌سازی دهد، بازار این سیگنال را دریافت می‌کند که قیمت فعلی در یک محدوده خنثی، با جهت سیاست پولی همخوان نیست. در این حالت، عبور از محدوده ۹۲٬۰۰۰ تا ۹۳٬۵۰۰ دلار نشان می‌دهد معامله‌گران در حال قیمت‌گذاری سناریوی گسترش نقدینگی هستند. اما اگر پاول محتاطانه صحبت کند یا درباره RMP شفافیت ارائه ندهد، بیت‌کوین احتمالاً در همان محدوده فشرده باقی می‌ماند یا به ناحیه حمایتی پایین‌تر در بازه ۸۲٬۰۰۰ تا ۷۵٬۰۰۰ دلار بازمی‌گردد؛ جایی که کف‌های ETFها، محدوده‌های حساس ترازنامه شرکت‌ها و نقاط تقاضای ساختاری تاریخی قرار دارند. بیت‌کوین زیر فشار دینامیک‌های درونی بازار بیت‌کوین نشان می‌دهند که این دارایی دیجیتال شاخص، زیر سطح قیمت در حال بازتنظیم است. هولدرهای کوتاه‌مدت همچنان در ضعف بازار اقدام به فروش می‌کنند و اقتصاد استخراج نیز تضعیف شده، زیرا هزینه تولید نزدیک به ۷۴,۰۰۰ دلار رسیده است. هم‌زمان سختی استخراج بیشترین کاهش خود را از جولای ۲۰۲۵ ثبت کرده است، که نشان می‌دهد ماینرها یا فعالیت خود را کاهش داده‌اند یا متوقف کرده‌اند. با این حال، این نشانه‌های فشار همزمان با شواهد اولیه‌ای از محدود شدن عرضه دیده می‌شوند. کیف‌پول‌های بزرگ حدود ۴۵,۰۰۰ بیت‌کوین در هفته گذشته انباشت کرده‌اند، موجودی صرافی‌ها همچنان کاهش می‌یابد و جریان‌های استیبل‌کوین نشان می‌دهند که سرمایه آماده است دوباره وارد بازار شود اگر شرایط بهبود یابد. علاوه بر این معیارهای عرضه Bitwise نشان می‌دهد که انباشت در بین گروه‌های مختلف کیف‌پول ادامه دارد، حتی زمانی که سنتیمنت معامله گران ترس شدید را ثبت کرده‌اند. کوین‌ها از صرافی‌ها و کیف‌پول‌های نقدشونده به سوی نگهداری بلندمدت منتقل می‌شوند و در نتیجه، بخشی از عرضه که می‌تواند فروش اضافی را جذب کند، کاهش می‌یابد. این الگو که ترکیبی از توزیع اجباری، فشار ماینرها و انباشت انتخابی است، معمولاً پایه‌ای برای شکل‌گیری کف‌های پایدار بازار است. Bitwise اضافه کرده است: "ورود سرمایه به بیت‌کوین همچنان کاهش می‌یابد و رشد سرمایه واقعی ۳۰ روزه تنها به +۰.۷۵٪ در ماه رسیده است. این نشان می‌دهد که سیوسود و ضررمعامله‌گران اکنون تقریباً متوازن است و ضررها تنها کمی بیشتر از سودها هستند. این تعادل تقریبی نشان می‌دهد بازار وارد یک وضعیت استراحت شده و هیچ طرفی تسلط قابل توجهی ندارد." تحلیل تکنیکال از منظر ساختار بازار، بیت‌کوین همچنان بین دو محدوده بحرانی قرار دارد. اگر قیمت بیت‌کوین بالای ۹۳,۵۰۰ دلار تثبیت شود، احتمال دارد تا حدود ۱۰۰,۰۰۰ دلار و سپس نزدیک به ۱۰۳,۱۰۰ دلار (میانگین خرید هولدرهای کوتاه‌مدت) رشد کند و حتی میانگین‌های بلندمدت نیز می‌توانند هدف بعدی باشند. از طرف دیگر اگر قیمت نتواند از مقاومت عبور کند و فدرال رزرو پیام محتاطانه‌ای بدهد، بازار ممکن است دوباره به محدوده ۷۵,۰۰۰ تا ۸۲,۰۰۰ دلار بازگردد، محدوده‌ای که بارها به‌عنوان سطح حمایتی و تقاضای ساختاری عمل کرده است. طلا و بیت‌کوین پیش از جلسه فدرال به‌طور معکوس معامله شده‌اند، که این امر بیشتر ناشی از چرخش سرمایه در واکنش به تغییر انتظارات نقدینگی است و نه صرفاً به دلیل تغییر در سنتیمنت ریسک. بنابراین اگر اظهارات پاول تأکید کند که بازسازی ذخایر فاز بعدی چرخه سیاست پولی است، جریان‌ها احتمالاً سریعاً به سمت دارایی‌هایی بازخواهد گشت که در برابر شرایط انبساط نقدینگی واکنش مثبت نشان می‌دهند.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

استراتژی ۱۰۶۲۴ بیت‌کوین دیگر خرید

شرکت Strategy Inc. در تاریخ ۸ دسامبر ۲۰۲۵ اعلام کرد که بین اول تا هفتم دسامبر، ۱۰۶۲۴ بیت‌کوین به ارزش ۹۶۲.۷ میلیون دلار با میانگین قیمت ۹۰٬۶۱۵ دلار خریداری کرده است. منابع مالی این خریدها از طریق عرضه سهام در بازار (ATM Offering) تأمین شده است. در همین دوره، شرکت ۴۴۲٬۵۳۶ سهم STRD را فروخته و ۳۴.۹ میلیون دلار درآمد خالص کسب کرده است، و همچنین ۵٬۱۲۷٬۶۸۴ سهم MSTR را به فروش رسانده و ۹۲۸.۱ میلیون دلار درآمد خالص به دست آورده است. تا تاریخ ۷ دسامبر ۲۰۲۵، این شرکت در مجموع ۶۶۰٬۶۲۴ بیت‌کوین در اختیار دارد که با هزینه‌ای معادل ۴۹.۳۵ میلیارد دلار خریداری شده‌اند؛ میانگین قیمت تمام‌شده هر بیت‌کوین، شامل کارمزدها، ۷۴٬۶۹۶ دلار است.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

چرا قیمت بیت‌کوین ناگهان رشد و یا افت میکند؟‌

ورود ناگهانی ۱۳.۵ میلیارد دلار نقدینگی توسط فدرال رزرو به سیستم مالی. نقدینگی دلاری این هفته کمی تکان خورده و بیت‌کوین اولین دارایی است که این تغییر را احساس می‌کند. این رقم در نگاه اول چشمگیر به نظر نمی‌رسید (۱۳.۵ میلیارد دلار در عملیات توتفق بازخرید یک‌شبه در ۱ دسامبر) اما برای کسانی که ساختار پولی فدرال رزرو را دنبال می‌کنند، این یک جهش قابل توجه بود. این عملیات به ندرت تیتر خبرها می‌شوند، اما جریان نقدینگی‌ای که همه چیز را شکل می‌دهد،‌از فاصله نرخ اوراق قرضه و تمایل به سهام گرفته تا رفتار بیت‌کوین در یک آخر هفته آرام ایجاد می‌کنند. وقتی حجم توافق بازخرید یک‌شبه ناگهان افزایش می‌یابد، نشان می‌دهد دلارها چقدر روان در سیستم مالی در حال حرکت هستند، و بیت‌کوین که اکنون به جریان‌های ریسک جهانی پیوند خورده، این تغییر را سریع حس می‌کند. یک جهش ناگهانی مثل این به ندرت به معنای شروع یک چرخه محرک جدید یا چرخش پنهان سیاستی است. این حرکت سریع و ناگهانی فقط نشان می‌دهد که چگونه فشارها و کاهش تنش‌ها در بازارهای تأمین مالی کوتاه‌مدت جریان پیدا می‌کنند. استفاده از توافق بازخرید به‌ویژه یک‌شبه، به یکی از سریع‌ترین شاخص‌ها برای سنجش شدت یا  ضعف نقدینگی سیستم تبدیل شده است. هرچند این شاخص سال‌هاست که در طبقات معامله‌گری سنتی مورد استفاده است، بیشتر بازارهای کریپتو هنوز آن را به چشم یک زمینه کم‌اهمیت و غیرشفاف نگاه می‌کنند. رقم ۱۳.۵ میلیارد دلار فرصت خوبی است تا توضیح دهیم چرا این حرکات اهمیت دارند، چگونه لحن بازارهای سنتی را شکل می‌دهند، و چرا بیت‌کوین اکنون در همان سیستم معامله می‌شود. توافق بازخرید چیست و چرا گاهی جهش می‌کند؟ توافق بازخرید یا همان ریپو (repo )، یک تبادل یک‌شبه پول نقد در برابر وثیقه است. یک طرف به فدرال رزرو یک اوراق خزانه می‌دهد، فدرال رزرو دلار به او می‌دهد و روز بعد معامله معکوس می‌شود. این یک روش کوتاه‌مدت، دقیق و کم‌ریسک برای قرض گرفتن یا وام دادن نقدینگی است. از آنجا که اوراق خزانه ایمن‌ترین وثیقه جهان محسوب می‌شود، امن‌ترین روش برای موسسات است تا نیازهای روزانه تأمین مالی خود را مدیریت کنند. وقتی فدرال رزرو افزایش استفاده از ریپو یک‌شبه را گزارش می‌دهد، یعنی بیشتر موسسات نسبت به همیشه به دلار کوتاه‌مدت نیاز داشته‌اند. اما دلیل این نیاز می‌تواند دو دسته کلی داشته باشد: به دلیل احتیاط: بانک‌ها، معامله‌گران و فعالان دارای اهرم ممکن است نسبت به بازار نامطمئن باشند و به فدرال رزرو روی بیاورند، چون امن‌ترین طرف معامله است. نقدینگی کمی محدود می‌شود، وام‌دهندگان خصوصی عقب می‌کشند و فدرال رزرو این تقاضا را جذب می‌کند. برای مدیریت عادی مالی: تقویم تسویه، مزایده‌ها یا تنظیمات پایان ماه می‌تواند نیازهای موقتی دلار ایجاد کند که ربطی به تنش بازار ندارد. فدرال رزرو ابزاری آسان و پیش‌بینی‌پذیر برای مدیریت این نوسانات ارائه می‌دهد و موسسات از آن استفاده می‌کنند. بنابراین جهش ریپو نیاز به زمینه و تحلیل دارد. صرفاً عدد نمی‌تواند دلیل آن را توضیح دهد؛ باید دید چه اتفاقاتی در اطرافش رخ داده است. هفته‌های اخیر نشان داده‌اند که SOFR  کمی افزایش یافته، گاهی وثایق سریع جذب می‌شوند و استفاده از Standing Repo Facility بالا رفته است. این نشانه‌ی ترس کامل نیست، اما آرام هم نیست. اهمیت این موضوع برای بیت‌کوین بازارهای سنتی این شاخص را با دقت دنبال می‌کنند، چون تغییرات کوچک در هزینه یا دسترسی به دلار کوتاه‌مدت تمام سیستم را تحت تاثیر قرار می‌دهد. اگر قرض گرفتن نقدینگی یک‌شبه کمی سخت‌تر یا گران‌تر شود، اهرم‌ها شکننده‌تر می‌شوند، پوشش ریسک‌ها هزینه‌بر می‌شوند و سرمایه‌گذاران ابتدا از ریسک‌ترین بخش‌ها عقب می‌کشند. بیت‌کوین ممکن است به عنوان جایگزین سیستم دلاری معرفی شود، اما رفتار قیمت آن نشان می‌دهد که چقدر به نیروهایی که بازار سهام، اعتبار و تکنولوژی را هدایت می‌کنند وابسته است. وقتی نقدینگی بهبود می‌یابد (دلار راحت‌تر قرض گرفته می‌شود و بازار تأمین مالی آرام می‌شود)، ریسک‌پذیری ارزان‌تر و راحت‌تر می‌شود. معامله‌گران بیشتر وارد پوزیشن می‌شوند، نوسانات کمتر تهدیدآمیز به نظر می‌رسند و بیت‌کوین به عنوان یک دارایی با بتای بالا رفتار می‌کند و این تمایل جدید به ریسک را جذب می‌کند. از سوی دیگر، هنگامیکه بازارهای تأمین مالی فشرده می‌شوند (مواقعی که جهش ریپو نشانه تردید است، نرخ SOFR افزایش می‌یابد و ترازنامه‌ها محتاط می‌شوند)، بیت‌کوین هم آسیب‌پذیر می‌شود حتی اگر هیچ تغییری در بنیادی‌ترین متغیرهای آن رخ نداده باشد. دارایی‌های حساس به نقدینگی فروخته می‌شوند نه به دلیل ضعف داخلی، بلکه به این خاطر که معامله‌گران در لحظات فشار، هر چیزی که باعث افزایش نوسان شود را کاهش می‌دهند. این ارتباط واقعی بین جهش ریپو و بیت‌کوین است. حرکت ریپو باعث صعود یا سقوط BTC نمی‌شود، اما پس‌زمینه احساس معامله‌گران نسبت به ریسک‌های بالا را شکل می‌دهد. سیستم مالی با نقدینگی کافی فعال است بیت‌کوین را بالا می‌برد و وقتی سیستم مالی دچار محدودیت نقدینگی شده است، آن را پایین می‌کشاند. ورود پول این هفته دقیقاً در وسط این طیف قرار دارد: ۱۳.۵ میلیارد دلار عددی افراطی نیست، اما کافی است تا نشان دهد موسسات نسبت به معمول به نقدینگی بیشتری نیاز داشته‌اند. این نشانه وحشت نیست، اما به تنشی اشاره دارد که فدرال رزرو مجبور شد آن را کاهش دهد. این همان بخشی است که برای بیت‌کوین اهمیت دارد.  لحظاتی که نقدینگی دلار افزوده می‌شود، معمولاً فرصت ایجاد می‌کنند تا بازارهای ریسک‌پذیر تثبیت شوند. بیت‌کوین اکنون در همین چارچوب معامله می‌شود، زیرا گروه قدرتمند جدیدی از بازیگران آن (صندوق‌ها، بازارسازان، دک‌های ETF و معامله‌گران سیستماتیک) در همان جهان تأمین مالی کوتاه‌مدت عمل می‌کنند که همه سایر بازارهای سنتی در آن حضور دارند. وقتی دلارها به وفور وجود دارند، اسپردها کاهش می‌یابد، نقدینگی عمیق‌تر می‌شود و تقاضا برای مواجهه با نوسانات افزایش می‌یابد. وقتی دلارها کمیاب می‌شوند، همه این موارد معکوس می‌شوند. به همین دلیل است که سیگنال‌های کوچک ریپو مهم‌اند حتی اگر قیمت بلافاصله حرکت نکند. آن‌ها نشانه‌های اولیه‌ای از تعادل یا فشار سیستم را ارائه می‌دهند. بیت‌کوین به این تعادل به شکل غیرمستقیم اما پیوسته واکنش نشان می‌دهد. نکته بزرگ‌تر و ساختاری این است که بیت‌کوین دیگر مستقل از سیستم مالی سنتی شناور نیست. رشد ETFهای اسپات، حجم معاملات مشتقات، محصولات ساختاریافته و دک‌های سازمانی، بیت‌کوین را مستقیماً وارد همان چرخه‌های نقدینگی کرده است که دارایی‌های کلان را کنترل می‌کنند. کاهش ترازنامه فدرال رزرو، عرضه اوراق خزانه، جریان‌های بازار پول و ابزارهای فدرال رزرو (از جمله ریپو) مشوق‌ها و محدودیت‌های موسساتی که حجم بزرگی حرکت می‌دهند را تعریف می‌کنند. بنابراین، یک جهش ریپو یکی از سیگنال‌های ظریفی است که توضیح می‌دهد چرا بیت‌کوین گاهی در روزهایی که هیچ اتفاق خاصی نمی‌افتد صعود می‌کند و چرا گاهی سقوط می‌کند حتی وقتی اخبار کریپتو عادی است. اگر جهش ۱ دسامبر کاهش یابد و استفاده از ریپو به سطوح پایین بازگردد، یعنی سیستم صرفاً به دلیل مکانیکی به دلار نیاز داشت. اما اگر این عملیات تکرار شود و SOFR بالاتر از هدف باقی بماند یا استفاده از Standing Repo Facility افزایش یابد، از فشار بیشتر بر نقدینگی خبر می‌دهد. بیت‌کوین در این دو حالت کاملاً متفاوت رفتار می‌کند، یکی ریسک‌پذیری را تسهیل می‌کند، دیگری آن را کاهش می‌دهد. در حال حاضر، بازار در یک تعادل حساس قرار دارد. جریان‌های ETF کاهش یافته، بازده تثبیت شده و نقدینگی قبل از پایان سال ناپایدار است. یک ریپو ۱۳.۵ میلیارد دلاری تصویر کلی را تغییر نمی‌دهد، اما به خوبی در آن جای می‌گیرد و نشان می‌دهد سیستم نه آن‌قدر تحت فشار است که نگران‌کننده باشد و نه آن‌قدر آزاد که نادیده گرفته شود. و اینجاست که بیت‌کوین وارد ماجرا می‌شود. وقتی دلارها روان حرکت می‌کنند، BTC تمایل دارد سود ببرد، نه به این دلیل که پول ریپو مستقیماً بیت‌کوین می‌خرد، بلکه چون سطح راحتی کل سیستم مالی کمی افزایش می‌یابد و از دارایی‌های پرریسک حمایت می‌کند. و همین تغییرات جزئی در حاشیه نقدینگی است که بیت‌کوین را حرکت می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر