TSLA 362.44 USD ▼ 1.29%
AAPL 342.00 USD ▼ 0.28%
GOOGL 349.22 USD ▲ 0.45%
AMZN 254.76 USD ▲ 0.27%
NVDA 217.23 USD ▼ 1.84%
BTCUSD 82,050.04 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

چشم‌انداز هفته پیش‌رو؛ بازارها در انتظار داده‌های تورمی آمریکا در سایه امید به صلح با ایران

در یک نگاه تیتر خبرهای خاورمیانه همچنان محرک اصلی بازارها هستند؛ در حالی که امیدها به دستیابی به توافق میان آمریکا و ایران رو به افزایش است. داده‌های تورم و خرده‌فروشی آمریکا در تلاش برای جلب توجه بازارها خواهند بود؛ هم‌زمان با آغاز رسمی دوره ریاست کوین وارش بر فدرال رزرو. تولید ناخالص داخلی سه‌ماهه نخست بریتانیا و خلاصه نشست بانک مرکزی ژاپن نیز در کانون توجه سرمایه‌گذاران قرار دارند. جهش قیمت نفت در اواخر آوریل، برخلاف آغاز درگیری ایران، با واکنش شدید ریسک‌گریزی در بازارها همراه نشد؛ چراکه موج تازه رونق سهام مرتبط با هوش مصنوعی، نگرانی‌ها درباره تشدید بحران انرژی را تا حد زیادی تحت‌الشعاع قرار داد. با این حال، افزایش انتظارات تورمی قابل توجه بوده است و حتی با فروکش کردن بخشی از بدترین سناریوها، شاخص‌های کلیدی مانند نرخ سر‌به‌سر اوراق 10 ساله آمریکا همچنان بالاتر از سطوح پیش از جنگ قرار دارند. به نظر می‌رسد سرمایه‌گذاران از این موضوع دلگرم شده‌اند که انتظارات تورمی در سطح جهانی هنوز فاصله قابل توجهی با اوج‌های ثبت‌شده پس از حمله روسیه به اوکراین دارند. اما این خطر وجود دارد که بازارها ریسک واقعی تبدیل شدن بحران فعلی انرژی به شدیدترین بحران تاریخ را دست‌کم گرفته باشند. نکته مهم آن است که رشد اخیر بازارها بیش از آنکه بر پایه یک توافق واقعی میان آمریکا و ایران باشد، بر موجی از امید و خوش‌بینی استوار شده است. اگرچه درست است که لحن دونالد ترامپ بیشتر نشان‌دهنده تمایل او به خروج از درگیری است تا تشدید آن، اما ساختار رهبری در تهران (به تعبیر خود ترامپ) «شکاف‌خورده‌تر» شده است. افزون بر این، ایرانی‌ها به‌عنوان مذاکره‌کنندگانی سرسخت شناخته می‌شوند؛ بنابراین حتی اگر دو طرف بتوانند بر سر چارچوبی برای یک توافق بلندمدت (شامل محدودیت‌هایی بر غنی‌سازی هسته‌ای) به تفاهم برسند، خطر بازگشت تنش‌ها همچنان بسیار بالا خواهد بود؛ به‌ویژه در شرایطی که رقابت بر سر کنترل تنگه هرمز ادامه دارد و اسرائیل نیز بارها آتش‌بس خود با حزب‌الله را نقض کرده است. حتی در بهترین سناریو، یعنی بازگشایی سریع تنگه هرمز، احتمال آن وجود دارد که کمبود انرژی پیش از بهبود، در کوتاه‌مدت تشدید شود؛ چراکه بازگشت جریان عادی نفت و گاز خاورمیانه احتمالاً ماه‌ها زمان خواهد برد. با این حال، به نظر می‌رسد مذاکرات ایران در هفته آینده تا حدی به حاشیه رانده شود؛ زیرا دونالد ترامپ برای دیدار با شی جین‌پینگ راهی چین خواهد شد؛ نشستی که انتظار می‌رود محور اصلی آن مسائل تجاری باشد. آیا گزارش تورم آمریکا واقعاً برای بازارها اهمیت خواهد داشت؟ سرمایه‌گذاران هم‌زمان با عقب‌نشینی قیمت نفت، بخشی از انتظارات خود برای افزایش نرخ بهره توسط بانک‌های مرکزی بزرگ را کاهش داده‌اند و در مورد فدرال رزرو، انتظارات بار دیگر از سناریوی افزایش نرخ بهره به سمت کاهش نرخ‌ها تغییر جهت داده است. اما شرایط سیال و غیرقابل پیش‌بینی خاورمیانه باعث شده واکنش بازار به داده‌های پیش‌روی آمریکا؛ به‌ویژه گزارش تورم مصرف‌کننده (شاخص CPI) در روز سه‌شنبه، بیش از هر چیز به روند مذاکرات صلح یا احتمال صدور دستور حملات جدید علیه ایران از سوی ترامپ وابسته باشد. تشدید دوباره تنش‌ها می‌تواند حساسیت سرمایه‌گذاران به داده‌های تورمی بالاتر از انتظار را افزایش دهد، در حالی که پیشرفت در مذاکرات، این حساسیت را کاهش خواهد داد؛ چراکه در آن صورت، هرگونه جهش تورمی بیشتر موقتی تلقی می‌شود. تورم سرفصل آمریکا در ماه مارس به 3.3 درصد سالانه رسید و احتمالاً در آوریل نیز شتاب بیشتری گرفته است. برآورد «Nowcast» فدرال رزرو کلیولند نشان می‌دهد این نرخ ممکن است به 3.6 درصد سالانه افزایش یافته باشد، در حالی که تورم هسته‌ای (Core CPI) احتمالاً بدون تغییر در سطح 2.6 درصد باقی مانده است. داده‌های تورم تولیدکننده (PPI) برای همان ماه نیز یک روز بعد، در چهارشنبه، منتشر خواهد شد. گزارش PPI اغلب در مواقعی که با CPI تناقض داشته باشد، بخشی از اثر غافلگیری تورمی را خنثی می‌کند. اما اگر هر دو مجموعه داده فراتر از انتظارات ظاهر شوند، احتمالاً ریسک‌پذیری در بازارها تحت فشار قرار خواهد گرفت؛ چراکه انتظارات کاهش نرخ بهره فدرال رزرو آسیب می‌بیند و برنامه فشرده حراج اوراق خزانه‌داری آمریکا در هفته آینده نیز می‌تواند هرگونه جهش در بازدهی اوراق را تشدید کند. بازارها در انتظار تأیید نهایی کوین وارش در هفته آینده، مسیر سیاست پولی فدرال رزرو علاوه بر داده‌های اقتصادی، تحت تأثیر اظهارات احتمالی کوین وارش (نامزد ریاست فدرال رزرو) نیز قرار خواهد گرفت؛ فردی که به نظر می‌رسد سرانجام روز دوشنبه و تنها چند روز پیش از پایان رسمی دوره جروم پاول در 15 مه، از سوی سنای آمریکا تأیید شود. “ «سرمایه‌گذاران تا حد زیادی از معرفی وارش استقبال کرده‌اند، زیرا انتظار می‌رود او بر ضرورت کاهش بیشتر نرخ‌های بهره تأکید کند. با این حال، هرگونه اشاره صریح به نوع اصلاحاتی که در ذهن دارد، می‌تواند بازارها را نگران و محتاط کند.» محمد زمانی در همین حال، داده‌های خرده‌فروشی ماه آوریل که روز پنج‌شنبه منتشر می‌شود نیز اهمیت ویژه‌ای خواهد داشت؛ به‌خصوص در شرایطی که نگرانی‌هایی درباره توان تاب‌آوری مصرف‌کنندگان آمریکایی در برابر افزایش قیمت بنزین شکل گرفته است. سایر داده‌های مهم هفته شامل آمار فروش خانه‌های موجود در روز دوشنبه، و شاخص تولیدی امپایر استیت همراه با داده‌های تولید صنعتی در روز جمعه خواهند بود. تاب‌آوری دلار در برابر مداخله ارزی ژاپن محک می‌خورد افت دلار آمریکا در پی خوش‌بینی‌ها نسبت به پایان درگیری ایران، نسبتاً محدود بوده است و اگر مداخله ارزی دولت ژاپن در حمایت از ین نبود، این کاهش حتی کمتر هم می‌شد. با این حال، هرچند انتظارات افزایش نرخ بهره فدرال رزرو کاهش یافته، اما ازسرگیری روند صعودی دلار در سال 2026 نیز فعلاً محتمل به نظر نمی‌رسد؛ چراکه گمان می‌رود مقامات ژاپنی پس از مداخله 30 آوریل همچنان به‌طور فعال در بازار ارز حضور داشته باشند. در کوتاه‌مدت، بهترین سناریوی ین می‌تواند تلاش برای حرکت به سمت محدوده 152 در برابر دلار باشد؛ سطحی که دو بار در اوایل امسال به‌عنوان مقاومت عمل کرده بود. چنین حرکتی می‌تواند از انتشار خلاصه دیدگاه‌های نشست آوریل بانک مرکزی ژاپن در روز سه‌شنبه حمایت بگیرد. در آن نشست، سه عضو با تصمیم نهایی مخالفت کردند و صداهای انقباضی در بانک مرکزی ژاپن بلندتر شد. اگر این گزارش نشان دهد سایر اعضای هیئت‌مدیره نیز به‌زودی به حامیان افزایش قریب‌الوقوع نرخ بهره خواهند پیوست، ین می‌تواند علاوه بر حمایت ناشی از خریدهای بانک مرکزی، از سمت تقاضای بازار نیز تقویت شود. معامله‌گران صعودی پوند با احتیاط حرکت می‌کنند برای پوند، که بازگشت آن در برابر دلار تحت تأثیر ریسک‌های رکود تورمی محدود شده است؛ حتی در شرایطی که بانک مرکزی انگلستان زمینه را برای افزایش نرخ بهره در تابستان فراهم می‌کند، تحولات ژئوپلیتیکی همچنان از نزدیک دنبال می‌شود تا زمان‌بندی و ابعاد هرگونه سیاست انقباضی مشخص‌تر شود. برآورد اولیه رشد تولید ناخالص داخلی (GDP) بریتانیا در سه‌ماهه نخست که هفته آینده منتشر می‌شود، احتمالاً در سایه اخبار مربوط به ایران قرار خواهد گرفت، اما با این حال اهمیت زیادی خواهد داشت؛ به‌ویژه داده ماهانه مارس، که می‌تواند نشان دهد آغاز جنگ ایران چه اثری بر اقتصاد بریتانیا گذاشته است. این داده‌ها روز پنج‌شنبه منتشر خواهند شد و هم‌زمان، جزئیات رشد بخش‌های مختلف اقتصادی برای کل سه‌ماهه و ماه مارس نیز ارائه می‌شود. درخشش دلار نیوزیلند در حالی که یورو عقب مانده است داستان برای یورو نیز تا حد زیادی مشابه پوند است؛ با این تفاوت که روند بازیابی یورو حتی کندتر بوده و این ارز همچنان پایین‌تر از اوج اواسط آوریل معامله می‌شود. حذف انتظارات مربوط به تقریباً یک افزایش کامل 25 واحد پایه‌ای نرخ بهره از سناریوی پایان سال بانک مرکزی اروپا (ECB)، پس از کاهش تنش‌های خاورمیانه، احتمالاً عامل اصلی عملکرد ضعیف‌تر یورو بوده است. در تقویم اقتصادی اروپا، داده‌های اشتغال فصلی و دومین برآورد رشد تولید ناخالص داخلی سه‌ماهه نخست که هر دو روز چهارشنبه منتشر می‌شوند، در کنار شاخص احساسات اقتصادی ZEW آلمان در روز سه‌شنبه، مهم‌ترین رویدادها به شمار می‌روند؛ هرچند بعید است تأثیر قابل توجهی بر یورو داشته باشند. طبق بررسی‌های یوتوتایمز، در سایر نقاط جهان نیز، انتظار می‌رود چین روز دوشنبه افزایش قابل توجهی را هم در شاخص تورم مصرف‌کننده (CPI) و هم در شاخص قیمت تولیدکننده (PPI) گزارش کند؛ چراکه اثر افزایش قیمت انرژی در ماه آوریل نمایان شده است. در روز چهارشنبه نیز داده‌های رشد دستمزدهای فصلی در استرالیا با دقت دنبال خواهد شد تا سرنخ‌هایی درباره احتمال چهارمین افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA) ارائه کند. هم‌زمان در نیوزیلند، نظرسنجی انتظارات تورمی فصلی بانک مرکزی نیوزیلند (RBNZ) می‌تواند در صورتی که افزایش انتظارات تورمی را نشان دهد، به ادامه رالی قدرتمند یک‌ماهه دلار نیوزیلند در برابر دلار آمریکا کمک کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا اصلاح عمیق‌تری در راه است؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

Zcash در یک ماه ۷۵٪ جهش کرد؛ دلیل این صعود چیست؟

رمزارز Zcash (ZEC) در ماه آوریل و اوایل مه ۲۰۲۶ با جهشی بیش از ۷۵ درصد به یکی از پربازده‌ترین دارایی‌های دیجیتال تبدیل شد. این رشد چشمگیر در حالی رخ داده که بازار رمزارزها پس از دوره‌ای از رکود، دوباره شاهد افزایش علاقه به پروژه‌های متمرکز بر حریم خصوصی و امنیت تراکنش‌ها است. Zcashچیست؟ Zcash یکی از نخستین رمزارزهایی است که بر پایه فناوری zk‑SNARKs ساخته شده؛ روشی رمزنگاری که امکان تأیید تراکنش‌ها را بدون افشای اطلاعات فرستنده، گیرنده یا مبلغ فراهم می‌کند. این پروژه در سال ۲۰۱۶ توسط زوکو ویلکاکس و شرکت Electric Coin Company راه‌اندازی شد و اکنون توسط Zcash Foundation به‌صورت غیرمتمرکز توسعه می‌یابد. دلایل رشد اخیر ۱. افزایش تقاضا برای تراکنش‌های خصوصی در پی افزایش نظارت‌های دولتی و نگرانی از ردیابی تراکنش‌ها، کاربران بیشتری به سمت رمزارزهای متمرکز بر حریم خصوصی مانند Zcash و Monero روی آورده‌اند. ۲. ورود سرمایه‌گذاران نهادی شرکت‌های سرمایه‌گذاری بزرگ از جمله Multicoin Capital موقعیت‌های قابل‌توجهی در ZEC ایجاد کرده‌اند و آن را گزینه‌ای مناسب برای سرمایه‌گذاری در حوزه «پول خصوصی» دانسته‌اند. ۳. حمایت چهره‌های مطرح بازار افرادی مانند آرتور هیز (بنیان‌گذار BitMEX) و تایلر وینکلووس ( از بنیان‌گذاران Gemini) پیش‌بینی کرده‌اند که Zcash می‌تواند تا ۱۰٪ از ارزش بازار بیت‌کوین را در آینده تصاحب کند. ۴. فهرست شدن در پلتفرم‌های بزرگ افزوده شدن Zcash به فهرست معاملات اسپات در Robinhood باعث افزایش نقدشوندگی و دسترسی کاربران آمریکایی شده است. وضعیت فعلی بازار قیمت فعلی: حدود ۵۷۵ دلار آمریکا ارزش بازار: بیش از ۸ میلیارد دلار عرضه در گردش: حدود ۱۶.۶ میلیون واحد از سقف ۲۱ میلیون واحد رشد سالانه: بیش از ۱۲۰۰٪ نسبت به سال گذشته چالش‌ها و چشم‌انداز آینده با وجود رشد سریع، کارشناسان هشدار می‌دهند که نوسانات ZEC بسیار بالا است و احتمال اصلاح کوتاه‌مدت وجود دارد. همچنین، تمرکز این رمزارز بر تراکنش‌های ناشناس ممکن است در آینده با فشارهای نظارتی بیشتری مواجه شود. در مقابل، توسعه‌دهندگان Zcash در حال کار بر روی نسخه‌های جدید پروتکل و بهینه‌سازی شبکه برای استفاده در پرداخت‌های روزمره و قراردادهای هوشمند هستند. جمع‌بندی رشد ۷۵ درصدی Zcash در یک ماه اخیر نشان‌دهنده بازگشت توجه بازار به رمزارزهای متمرکز بر حریم خصوصی است. در دنیایی که نظارت مالی و داده‌ای رو به افزایش است، پروژه‌هایی مانند Zcash می‌توانند نقش مهمی در حفظ آزادی مالی و امنیت کاربران ایفا کنند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

تويوتا: افت ۲۰ درصدی سود سالانه به‌دلیل پیامدهای جنگ خاورمیانه

شرکت تويوتا موتور اعلام کرد که سود عملیاتی این خودروساز در سال مالی جاری احتمالاً ۲۰ درصد کاهش خواهد یافت؛ موضوعی که به گفته شرکت، ناشی از افزایش هزینه‌ها و اختلال در زنجیره تأمین در پی جنگ خاورمیانه است. تويوتا پیش‌بینی کرده سود عملیاتی آن در سال منتهی به مارس ۲۰۲۷ به ۳ تریلیون ین (۱۹ میلیارد دلار) برسد؛ رقمی که نسبت به ۳.۷۷ تریلیون ین سال گذشته کاهش قابل‌توجهی دارد. با وجود این فشارها، تقاضا برای مدل‌های هیبریدی تويوتا همچنان قوی است و به رشد فروش جهانی این خودروساز کمک می‌کند. این گزارش هم‌زمان با نمایش مدل‌های جدید الکتریکی تويوتا در نمایشگاه خودروی پکن منتشر شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای آسیایی تحت فشار تنش‌های هرمز و داده‌های ضعیف ژاپن

بازارهای آسیایی روز جمعه، ۸ مه ۲۰۲۶ در حالی آغاز شد که خبر تبادل آتش میان ایران و آمریکا در تنگه هرمز فضای معاملات را تحت‌تأثیر قرار داد. به گفته منابع نظامی آمریکا، نیروهای ایرانی با موشک، پهپاد و قایق‌های تندرو سه ناوشکن آمریکایی را هدف قرار دادند و آمریکا نیز در پاسخ مواضعی در بندرعباس و قشم را هدف قرار داد. با وجود شدت درگیری، یک مقام آمریکایی تأکید کرد که این اقدام «عمل جنگی محسوب نمی‌شود» و آتش‌بس همچنان برقرار است. رئیس‌جمهور آمریکا نیز در گفت‌وگو با ABC این حملات را «ضربه‌ای سبک» توصیف کرد و گفت مذاکرات آتش‌بس با ایران ادامه دارد. همچنین اعلام شد که پاکستان از آمریکا خواسته پروژه موسوم به Project Freedom فعلاً متوقف بماند. داده‌های اقتصادی آسیا: ژاپن زیر فشار جنگ، کره‌جنوبی در اوج صادرات در ژاپن، دستمزدهای واقعی برای سومین ماه متوالی رشد ۱ درصدی داشت؛ داده‌ای که می‌تواند مسیر افزایش نرخ بهره در نشست ژوئن بانک مرکزی را تقویت کند. اما PMI خدمات ژاپن به دلیل افزایش هزینه‌های انرژی ناشی از جنگ خاورمیانه به کمترین سطح ۱۱ ماهه رسید و اعتماد کسب‌وکارها به پایین‌ترین سطح از دوران کرونا سقوط کرد. در کره‌جنوبی، خبرهای مثبت‌تری منتشر شد: مازاد حساب جاری به رکورد ۳۷.۳ میلیارد دلار رسید و صادرات نیمه‌هادی‌ها ۱۵۰ درصد رشد کرد. تحولات تجاری و سیاست‌گذاری آمریکا و اروپا دادگاه تجارت آمریکا تعرفه ۱۰ درصدی جهانی دولت آمریکا را در رأی ۲-۱ رد کرد، اما تحلیلگران انتظار دارند تا زمان رسیدگی در دادگاه بالاتر، تعرفه‌ها پابرجا بمانند. رئیس‌جمهور آمریکا به اتحادیه اروپا تا ۴ ژوئیه فرصت داده توافق Turnberry را اجرا کند؛ در غیر این صورت افزایش تعرفه‌ها در راه خواهد بود. گزارش‌ها نشان می‌دهد ژاپن طی ۶ روز متوالی در بازار ارز مداخله کرده و حدود ۶۷ میلیارد دلار برای حمایت از ین هزینه شده است. بازارها: نوسان محدود، احتیاط بالا ارزهای اصلی در محدوده‌های محدود معامله شدند. سهام آسیایی تحت فشار باقی ماند. نفت ابتدا رشد کرد اما دوباره عقب نشست. تحلیلگران عدم قطعیت در خاورمیانه را عامل اصلی احتیاط بازارها می‌دانند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش ۲۴ ساعته کریپتو | ۶ مه ۲۰۲۶؛ بیت‌کوین در ۸۰ هزار دلار، فعالیت آنچین در کف دو ساله

در ۲۴ ساعت گذشته، بازار کریپتو و فناوری شاهد مجموعه‌ای از تحولات مهم بود؛ از کاهش فعالیت شبکه بیت‌کوین تا ورود نهادهای مالی سنتی به معاملات دارایی‌های دیجیتال و توسعه ابزارهای هوش مصنوعی توسط شرکت‌های بزرگ. بیت‌کوین و جریان سرمایه  فعالیت آنچین بیت‌کوین در کف دو ساله طبق داده‌های پلتفرم Santiment، فعالیت شبکه بیت‌کوین به پایین‌ترین سطح دو سال اخیر رسیده، در حالی که قیمت دوباره به ۸۰ هزار دلار بازگشته است. توضیح: فعالیت آنچین یعنی تعداد تراکنش‌ها، حجم انتقال‌ها و رفتار کیف‌پول‌ها روی بلاک‌چین. تحلیل: این وضعیت نشان می‌دهد رالی اخیر بیشتر توسط سرمایه‌گذاران بزرگ (نهنگ‌ها) هدایت شده و مشارکت عمومی پایین است؛ بنابراین پایداری روند صعودی زیر سؤال می‌رود.  ورود ۱۱۷.۸ میلیون دلار سرمایه محصولات سرمایه‌گذاری دیجیتال برای پنجمین هفته متوالی ورود پول ثبت کردند. این روند نشان‌دهنده افزایش اعتماد نهادی‌ها به بازار است. تحولات شرکت‌ها و صرافی‌ها  تعدیل ۱۴٪ نیروی کار درCoinbase Coinbase (بزرگ‌ترین صرافی آمریکایی) اعلام کرد حدود ۱۴٪ از کارکنان را کاهش می‌دهد مدیرعامل کوین‌بیس گفته شرکت در حال حرکت به سمت ساختار AI-native است؛ یعنی استفاده گسترده از هوش مصنوعی در عملیات داخلی است. تحلیل: این اقدام می‌تواند هزینه‌ها را کاهش دهد اما نگرانی‌هایی درباره کاهش سرعت توسعه ایجاد می‌کند.  همکاری Kraken و MoneyGram Kraken با MoneyGram (بزرگ‌ترین شبکه انتقال پول نقد جهانی) همکاری می‌کند تا برداشت نقدی کریپتو در ۱۰۰+ کشور ممکن شود. تحلیل: این اتفاق یک گام مهم برای اتصال کریپتو به سیستم مالی سنتی است.  ریپل (Ripple): رشد با هوش مصنوعی، نه اخراج برد گارلینگهوس مدیرعامل ریپل گفت رشد شرکت توسط هوش مصنوعی هدایت می‌شود و برنامه‌ای برای کاهش نیرو ندارد. بانک Morgan Stanley وارد معاملات اسپات کریپتو می‌شود این بانک بزرگ سرمایه‌گذاری قصد دارد امسال معاملات اسپات را در پلتفرم ثروت خود فعال کند اسپات یعنی خریدوفروش مستقیم دارایی، نه مشتقه. تحلیل: ورود بانک‌های سنتی به معاملات مستقیم کریپتو یک سیگنال صعودی بلندمدت است.  CME Group فیوچرز نوسان بیت‌کوین راه‌اندازی می‌کند CME (بزرگ‌ترین بازار مشتقات جهان) از ۱ ژوئن فیوچرز نوسان بیت‌کوین عرضه می‌کند. بازارها و اقتصاد کلان  رکورد ۱۴.۵ تریلیون دلاری دلار فراساحلی سپرده‌های Offshore USD به رکورد تاریخی رسیده است. توضیح: دلار فراساحلی یعنی دلارهایی که خارج از آمریکا نگهداری می‌شوند. تحلیل: این روند نشان‌دهنده تقاضای جهانی بسیار بالا برای دلار است.  قانون‌گذاری کریپتو سناتور لومیس گفت قانون Clarity Act اولویت اصلی قانون‌گذاری در آمریکا است. توضیح: این قانون قرار است وضعیت حقوقی توکن‌ها را شفاف کند.  CFTC و استفاده از هوش مصنوعی CFTC (نهاد ناظر مشتقات آمریکا) اعلام کرد برای نظارت بر بازار از AI استفاده می‌کند. توکن‌ها و پروژه‌ها  STRC با سود ماهانه ۱۱.۵٪ توکن‌شده STRC اکنون روی اتریوم، BNB Chain و سولانا فعال است. توضیح: STRC یک نوع سهام ترجیحی توکن‌شده با سود ثابت است.  مهاجرت rsETH به Chainlink CCIP KelpDAO توکن rsETH را به Chainlink CCIP منتقل کرد. توضیح: CCIP پروتکل ارتباط بین‌زنجیره‌ای Chainlink است. LayerZero پروتکل دیگری است که در حمله ۳۰۰ میلیون دلاری آوریل نقش داشته است. اظهارات چهره‌های مطرح  آرتور هیز «هرچه پول بیشتری چاپ شود، ارزش بیت‌کوین بیشتر خواهد شد.» توضیح: هیز بنیان‌گذار BitMEX و یکی از تحلیلگران شناخته‌شده بازار است.  مایکل سیلور سیلور گفت ممکن است برای پرداخت سود تقسیمی، بخشی از بیت‌کوین شرکت را بفروشند. توضیح: او بزرگ‌ترین خریدار نهادی بیت‌کوین در جهان است.  زیان ۱۲.۵۴ میلیارد دلاری Strategy شرکت Strategy متعلق به سیلور در سه‌ماهه اول سال ۲۰۲۶، ۱۲.۵۴ میلیارد دلار زیان گزارش کرد که ناشی از ۱۴.۴۶ میلیارد دلار زیان تحقق‌نیافته روی ۸۱۸٬۳۳۴ بیت‌کوین است. تحلیل: این زیان حسابداری است و ناشی از کاهش ارزش بازار بیت‌کوین در دوره گزارش است، نه فروش واقعی.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

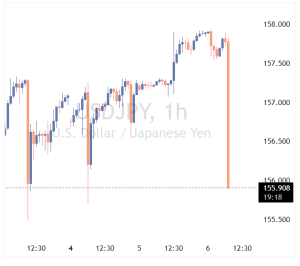
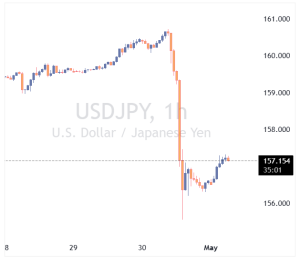
افت شدید USDJPY؛ بازار به مداخله توکیو مشکوک شد

در معاملات امروز، ۶ مه ۲۰۲۶ بازار فارکس، جفت‌ارز USDJPY به‌طور ناگهانی با افت شدید مواجه شد و توجه معامله‌گران را به خود جلب کرد. بر اساس ارزیابی اولیه فعالان بازار، این حرکت می‌تواند نشانه‌ای از مداخله ارزی بانک مرکزی ژاپن یا وزارت دارایی این کشور برای حمایت از ین باشد. این کاهش سریع در شرایطی رخ می‌دهد که مقامات ژاپنی طی هفته‌های اخیر بارها نسبت به نوسانات شدید ین هشدار داده و اعلام کرده بودند در صورت لزوم برای حفظ ثبات بازار فارکس اقدام خواهند کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آیا دوران نرخ‌های بهره بالا بازمی‌گردد؟ چرخش ناگهانی انتظارات در وال‌استریت

افزایش تنش‌ها در خلیج فارس و رشد قیمت نفت، بانک‌های مرکزی را در وضعیت آماده‌باش نگه داشته است. پس از تصمیم امروز بانک مرکزی استرالیا برای افزایش نرخ بهره، بازارهای فارکس جهانی دوباره به سمت ارزهایی متمایل شده‌اند که پشتوانه سیاست‌های پولی انقباضی دارند. دلار آمریکا نیز از این فضا سود می‌برد. این گزارش بر پایه داده‌های منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بانک مرکزی استرالیا نرخ بهره را ۲۵ نقطه پایه افزایش داد و به ۴.۳۵٪ رساند. بازار اکنون حدود ۶ تا ۷ نقطه پایه افزایش نرخ بهره فدرال رزرو در سال جاری را قیمت‌گذاری کرده است. احتمال افزایش نرخ بهره در نروژ نیز در نشست پنج‌شنبه وجود دارد. شاخص دلار آمریکا در مسیر بازگشت به محدوده ۹۹.۰۰ تا ۹۹.۵۰ قرار گرفته است. دلار آمریکا: فدرال رزرو و دوگانگی تورم–اشتغال از زمان آغاز بحران خلیج فارس در ماه مارس، دلار استرالیا و کرون نروژ در صدر عملکرد ارزهای گروه G10 قرار گرفته‌اند، در حالی که ین ژاپن و کرون سوئد در پایین‌ترین سطح هستند. ارزهای برتر، صادرکنندگان انرژی با نرخ‌های بهره بالای ۴٪ هستند و از سیاست‌های هاوکیش حمایت می‌شوند. در مقابل، ارزهای ضعیف‌تر با بانک‌های مرکزی محتاط و هزینه‌های بالای واردات انرژی روبه‌رو هستند. در آمریکا، پس از نشست هاوکیش هفته گذشته فدرال رزرو و تداوم قیمت‌های بالای انرژی، بازارها اکنون احتمال افزایش نرخ بهره را جدی‌تر می‌دانند. تمرکز این هفته بر داده‌های اشتغال است:  فرصت‌های شغلی (JOLTS) امروز، ADP فردا و NFP جمعه. حتی کاهش قابل‌توجه در NFP ممکن است انتظارات افزایش نرخ را تغییر ندهد؛ زیرا نوسانات داده‌های اشتغال بالا است. انتظار می‌رود شاخص دلار (DXY) در پی این تحولات به سمت محدوده ۹۹.۰۰ تا ۹۹.۵۰ حرکت کند. یورو: نگرانی تازه از بازار گاز طبیعی به گفته وارن پترسون، رئیس استراتژی کالا در ING، بازار گاز طبیعی ریسک کاهش عرضه در خلیج فارس را کمتر از واقعیت ارزیابی کرده است. ثبات نسبی قیمت گاز در سال جاری یکی از عوامل حمایت از یورو بوده، اما اگر قیمت‌ها جهش کنند، فشار بر یورو افزایش خواهد یافت. سطح ۱.۱۷ برای EURUSD همچنان منصفانه ارزیابی می‌شود، اما هرگونه افزایش نرخ بهره فدرال رزرو یا جهش قیمت گاز می‌تواند این تعادل را به سمت ۱.۱۶۳۰–۱.۱۶۵۰ سوق دهد. ین ژاپن: اثر محدود مداخله ارزی جفت‌ارز USDJPY دوباره در حال صعود است. برآوردها نشان می‌دهد بانک مرکزی ژاپن هفته گذشته بیش از ۳۰ میلیارد دلار برای حمایت از ین فروخته است. با این حال، نرخ‌های بالای بهره در آمریکا و قیمت‌های بالای انرژی مانع از تقویت پایدار ین می‌شوند. انتظار می‌رود USDJPY در هفته‌های آینده به سطح ۱۶۰ بازگردد، مگر آنکه پیشرفت قابل‌توجهی در مذاکرات صلح خلیج فارس حاصل شود. دلار استرالیا: ارز کالایی با بازده بالا با وجود افزایش نرخ بهره توسط بانک مرکزی استرالیا (RBA)، دلار استرالیا امروز کمی تضعیف شد؛ زیرا بازار احتمال می‌دهد بانک مرکزی وارد فاز توقف موقت شود. با این حال، اعتبار هاوکیش RBA حفظ شده و بازار انتظار دارد در اوت یا سپتامبر افزایش بعدی رخ دهد. تقاضا برای AUD در کف‌های قیمتی همچنان قوی است و روند صعودی AUDJPY پابرجا مانده است. جمع‌بندی بازارهای فارکس جهانی در فاز انتظار محتاطانه قرار دارند. تا زمانی که نشانه‌ای از صلح پایدار در خلیج فارس دیده نشود، قیمت‌های بالای نفت می‌توانند نرخ‌های کوتاه‌مدت آمریکا و دلار را در سطح بالا نگه دارند. در این میان، ارزهایی با پشتوانه سیاست‌های پولی انقباضی همچنان مورد توجه سرمایه‌گذاران خواهند بود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اظهارات مهم میشل بولاک پس از تصمیم بانک مرکزی استرالیا | تأکید بر ریسک‌های تورمی و پیامدهای جنگ

در ادامه نشست امروز (۵ مه ۲۰۲۶) بانک مرکزی استرالیا (RBA)، میشل بولاک رئیس این بانک، مجموعه‌ای از توضیحات مهم درباره وضعیت اقتصاد، تورم و مسیر سیاست پولی ارائه کرد. محور اصلی سخنان او تأکید بر ریسک‌های تورمی ناشی از جنگ و ضرورت حفظ موضع انقباضی برای جلوگیری از تثبیت فشارهای قیمتی بود. نکات کلیدی سخنان بولاک  افزایش نرخ بهره برای مهار تورم ضروری بود بولاک تأکید کرد که افزایش اخیر نرخ بهره به کنترل فشارهای تورمی کمک می‌کند و بخشی از واکنش لازم سیاست پولی به شرایط جدید است.  احتمال افزایش‌های بیشتر در صورت تشدید اثرات دور دوم او هشدار داد: «اگر اثرات دور دوم تورمی بر انتظارات مردم و کسب‌وکارها تأثیر بگذارد، ممکن است نیاز به افزایش‌های بیشتر نرخ بهره باشد.»  سیاست‌گذاران فضای کافی برای مدیریت ریسک‌ها دارند به گفته او، هیئت سیاست‌گذاری اکنون در موقعیتی قرار دارد که می‌تواند ریسک‌های دوگانه تورم و رشد اقتصادی را بهتر مدیریت کند.  نرخ بهره در محدوده انقباضی قرار دارد بولاک گفت: «نرخ بهره نقدی اکنون کمی در محدوده انقباضی قرار دارد و این موضوع به بانک اجازه می‌دهد تحولات مربوط به درگیری‌ها و ریسک‌های ژئوپلیتیک را با دقت بیشتری زیر نظر بگیرد.» پیامدهای جنگ: فشار بر درآمد و ثروت خانوارها بولاک در بخش دیگری از سخنان خود به اثرات جنگ اشاره کرد: جهش هزینه‌ها باعث کاهش درآمد واقعی خانوارها شده است. ثروت خانوارها نیز تحت فشار قرار گرفته است. جنگ باعث شده همه «احساس فقیرتر بودن» داشته باشند. او افزود: «کاملاً ممکن بود اگر جنگ رخ نمی‌داد، نیازی به افزایش دوباره نرخ بهره نداشتیم؛ اما واقعیت این است که جنگ اتفاق افتاده.» موضع سیاستی: نه صبر، بلکه هوشیاری فعال بولاک تأکید کرد که عبارت «صبر کنیم و ببینیم» توصیف درستی برای موضع فعلی RBA نیست. او گفت: «احساس می‌کنیم اکنون در موقعیتی هستیم که فضای کافی برای هوشیاری نسبت به هر دو سمت ریسک‌های مربوط به چشم‌انداز تورم داریم.» چشم‌انداز رشد: ضعیف اما مثبت در سناریوی پایه بانک مرکزی استرالیا: رشد اقتصادی کم‌رمق خواهد بود اما اقتصاد همچنان رشد مثبت را حفظ می‌کند رفتار کسب‌وکارها و نگرانی از تثبیت تورم بولاک گفت انتقال بخشی از هزینه‌ها به مصرف‌کننده توسط کسب‌وکارها منطقی است، اما هشدار داد: «ما می‌خواهیم از این موضوع جلوگیری کنیم که فشارهای تورمی در اقتصاد نهادینه و تثبیت شود.» تحلیل: دلار استرالیا کمی کاهش یافته است، زیرا بولاک احتمال برداشتن گام بعدی (افزایش نرخ بهره) را در کوتاه‌مدت کم‌اهمیت جلوه می‌دهد. او همچنان تصویری نسبتاً خوش‌بینانه از اقتصاد ارائه می‌کند و تأکید دارد که نرخ‌های بهره اکنون در محدوده‌ای انقباضی قرار گرفته‌اند؛ محدوده‌ای که به بانک مرکزی اجازه می‌دهد با فشارهای تورمی ناشی از جنگ مقابله کند. اگرچه او به‌طور صریح می‌گوید عبارت صبر کنیم و ببینیم توصیف درستی برای موضع فعلی نیست، اما عملاً همین‌طور به نظر می‌رسد. دلیل انکار او بیشتر جنبه ظاهری دارد، زیرا استفاده از این عبارت در شرایطی که خانوارها با افزایش قیمت‌ها و فشار مالی روبه‌رو هستند، خوشایند به نظر نمی‌رسد. جفت‌ارز AUDUSD اکنون ۰.۳٪ افت کرده و به 0.7140 رسیده است. همچنین بازارها زمان‌بندی افزایش ۲۵ نقطه پایه‌ای بعدی را از سپتامبر به نوامبر عقب انداخته‌اند. تا پایان سال نیز حدود ۳۰ نقطه پایه افزایش نرخ بهره قیمت‌گذاری شده که کمی کمتر از انتظارات پیش از تصمیم امروز RBA است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جمع‌بندی بازار فارکس آسیا–اقیانوسیه | سه‌شنبه ۵ مه ۲۰۲۶

معاملات امروز آسیا–اقیانوسیه در فضایی محتاطانه آغاز شد؛ جایی که معامله‌گران چشم‌انتظار تصمیم بانک مرکزی استرالیا (RBA) هستند و هم‌زمان تنش‌های ژئوپلیتیک در خاورمیانه بر نفت، ارزها و شاخص‌های منطقه‌ای فشار وارد کرده است. بازارها تقریباً مطمئن‌اند که RBA نرخ بهره را ۲۵ نقطه پایه افزایش می‌دهد؛ اما مسیر بعدی سیاست پولی و لحن میشل بولاک، رئیس بانک مرکزی، برای معامله‌گران اهمیت بیشتری دارد. مهم‌ترین تحولات امروز بازار ۱) نفت در فاز تثبیت پس از جهش روز گذشته قیمت نفت در معاملات آسیایی اندکی عقب نشست. بازار میان دو نیروی متضاد گرفتار شده است: افزایش احتمال ازسرگیری عملیات نظامی آمریکا علیه ایران اظهارات آرام‌کننده تهران درباره پیشرفت مذاکرات با میانجی‌گری پاکستان این ترکیب باعث شده ریسک‌پریمیوم نفت بالا بماند، اما شدت نگرانی‌ها کمی تعدیل شود. ۲) تنش‌های ژئوپلیتیک همچنان محرک اصلی بازار مقام‌های آمریکایی می‌گویند احتمال بازگشت به عملیات نظامی علیه ایران طی ۲۴ ساعت گذشته «افزایش یافته» است. عباس عراقچی، وزیر خارجه ایران، تأکید کرده بحران هرمز «راه‌حل نظامی ندارد» و مذاکرات در حال پیشرفت است. او به آمریکا و امارات هشدار داده وارد «باتلاق» درگیری نشوند. دونالد ترامپ نیز با لحنی محتاطانه، سیگنال مثبتی نسبت به روند مذاکرات ارسال کرده است. این مجموعه پیام‌ها باعث شده بازارها بین ترس از تشدید درگیری و امید به کاهش تنش در نوسان باشند. ۳) بازار فارکس کم‌نوسان و کم‌عمق تعطیلی بازارهای ژاپن و چین نقدشوندگی را کاهش داد. جفت‌ارزهای اصلی در دامنه‌ای محدود معامله شدند. دلار استرالیا پیش از تصمیم RBA تقریباً بدون تغییر باقی ماند. ۴) افت شاخص‌های سهام آسیا بازارهای سهام منطقه‌ای همسو با وال‌استریت کاهش یافتند، اما تعطیلی ژاپن، چین و کره جنوبی حجم معاملات را به‌شدت محدود کرد. ۵) تحولات سیاسی آمریکا مارکو روبیو، وزیر خارجه آمریکا، امروز ساعت ۳ بعدازظهر به وقت شرق آمریکا نشست خبری در کاخ سفید برگزار می‌کند. او موقتاً جایگزین سخنگوی کاخ سفید شده که در مرخصی زایمان است. وضعیت نفت: تثبیت پس از جهش، اما ریسک‌ها پابرجاست بازار نفت در حال هضم دو سیگنال متناقض است: سیگنال افزایشی گزارش‌هایی مبنی بر نزدیک‌تر شدن آمریکا به عملیات نظامی علیه ایران افزایش فعالیت هوایی و دریایی آمریکا در منطقه نگرانی از اختلال در تنگه هرمز، مسیر ۲۰٪ نفت دریابرد جهان سیگنال کاهشی اظهارات آرام‌کننده ایران درباره پیشرفت مذاکرات هشدار تهران به آمریکا و امارات درباره «دام‌کشان» لحن محتاطانه ترامپ درباره مسیر دیپلماسی نتیجه: بازار در فاز تثبیت است، اما ریسک‌پریمیوم همچنان بالاست. بازار فارکس: انتظار برای RBA نوسانات محدود نقدشوندگی پایین دلار استرالیا در حالت انتظار معامله‌گران منتظرند ببینند RBA تنها یک افزایش ۲۵ نقطه پایه ارائه می‌دهد یا لحن بیانیه و کنفرانس خبری مسیر نرخ بهره را هاوکیش‌تر نشان می‌دهد. تمرکز اصلی بازار: تصمیم بانک مرکزی استرالیا  زمان اعلام تصمیم: ۰۴:۳۰ به وقت گرینویچ ۰۸:۰۰ به وقت ایران انتظار بازار: افزایش ۲۵ نقطه پایه نرخ بهره رویداد مهم بعدی: سخنرانی میشل بولاک یک ساعت پس از اعلام تصمیم این سخنرانی می‌تواند جهت کوتاه‌مدت AUD را تعیین کند. جمع‌بندی بازار آسیا–اقیانوسیه امروز در تقاطع دو محرک اصلی قرار دارد: تصمیم RBA که می‌تواند مسیر AUD و بازارهای منطقه را تغییر دهد تنش‌های خاورمیانه که همچنان بر نفت، ریسک‌پریمیوم و جریان‌های امن سرمایه سایه انداخته است تا پیش از نشست RBA، انتظار می‌رود نوسانات محدود باقی بماند؛ اما پس از انتشار بیانیه و کنفرانس خبری، بازار فارکس می‌تواند وارد فاز پرنوسان شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک مرکزی استرالیا نرخ بهره را به ۴.۳۵٪ رساند | بازگشت کامل به سطوح پیش از کاهش‌های ۲۰۲۵

بانک مرکزی استرالیا در نشست ماه مه ۲۰۲۶ مطابق انتظارات بازار، نرخ بهره را ۲۵ واحد پایه افزایش داد و آن را از ۴.۱۰٪ به ۴.۳۵٪ رساند؛ سطحی که عملاً تمام کاهش‌های سال ۲۰۲۵ را خنثی می‌کند. در واکنش اولیه، جفت‌ارز AUDUSD تقویت شد و نوسان‌گیری در بازار فارکس افزایش یافت. پیش از نشست، معامله‌گران حدود ۸۵٪ احتمال افزایش نرخ را قیمت‌گذاری کرده بودند و در مجموع ۶۱ واحد پایه افزایش تا پایان سال در بازار لحاظ شده بود. مهم‌ترین نکات بیانیه بانک مرکزی استرالیا | ۵ مه ۲۰۲۶ ۱) تورم تحت فشار جنگ خاورمیانه درگیری‌های خاورمیانه باعث افزایش شدید قیمت سوخت و کالاهای اساسی شده و این فشار مستقیماً وارد تورم استرالیا شده است. نشانه‌ها حاکی از آن است که بسیاری از شرکت‌ها در حال افزایش قیمت کالا و خدمات هستند. ۲) افزایش عدم‌قطعیت اقتصادی چشم‌انداز فعالیت اقتصادی و تورم با عدم‌قطعیت قابل‌توجهی مواجه شده است. سناریوهای محتملی وجود دارد که در آن تورم بالاتر و رشد اقتصادی پایین‌تر از پیش‌بینی‌های پایه قرار می‌گیرد. ۳) خطر شکل‌گیری اثرات دور دوم تورمی RBA هشدار می‌دهد که درگیری خاورمیانه می‌تواند اثرات دور دوم (Second-round effects) بر قیمت‌ها ایجاد کند؛ یعنی موج جدیدی از افزایش قیمت‌ها در بخش‌های مختلف اقتصاد. ۴) تورم بالاتر از هدف باقی می‌ماند بانک مرکزی اعلام کرد تورم احتمالاً برای مدتی بالاتر از هدف ۲–۳٪ خواهد ماند و ریسک‌ها همچنان به سمت افزایش تورم متمایل هستند. ۵) سیاست پولی در موقعیت واکنش سریع پس از سه نوبت افزایش نرخ بهره، RBA می‌گوید سیاست پولی اکنون در موقعیت مناسبی برای واکنش به تحولات جدید قرار دارد. بانک تأکید کرد که برای تحقق ثبات قیمتی و اشتغال کامل، هر اقدامی را که لازم باشد انجام خواهد داد. ۶) نتیجه رأی‌گیری رأی‌گیری درباره افزایش نرخ بهره با نتیجه ۸ رأی موافق و ۱ رأی مخالف به پایان رسید. تحلیل: بیانیه RBA به‌طور واضح انقباضی (هاوکیش) است بیانیه بانک مرکزی استرالیا نشان می‌دهد که: تورم همچنان نگران‌کننده است شوک انرژی ناشی از بحران هرمز پایدارتر از انتظار خواهد بود RBA آماده است در صورت لزوم باز هم نرخ بهره را افزایش دهد بازار اکنون منتظر سخنرانی میشل بولاک، رئیس بانک مرکزی استرالیا است که ساعت ۹ صبح به وقت ایران برگزار می‌شود و می‌تواند مسیر کوتاه‌مدت AUD را تعیین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گلدمن ساکس: ژاپن توان انجام ۳۰ مداخله ارزی دیگر را دارد

به‌گزارش بلومبرگ، تحلیلگران گلدمن ساکس می‌گویند ژاپن همچنان قدرت مالی لازم برای انجام حدود ۳۰ مداخله دیگر در بازار فارکس را دارد؛ آن هم در ابعادی مشابه مداخله بزرگ هفته گذشته. برآورد می‌شود مقامات ژاپنی حدود ۵ تریلیون ین (۳۱.۳ میلیارد دلار) در روز پنجشنبه گذشته برای حمایت از ین هزینه کرده باشند؛ زمانی که نرخ USDJPY از سطح ۱۶۰ عبور کرد. به‌گفته «یوریکو تاناکا»، اقتصاددان گلدمن ساکس، این اقدام در شرایط نوسان نسبتاً ملایم نشان می‌دهد که سطح ۱۶۰ برای سیاست‌گذاران «خط دفاع» محسوب می‌شود. با این حال، تحلیلگران انتظار دارند مقامات ژاپنی ذخایر خود را با احتیاط مصرف کنند و تنها در لحظات مؤثرتر وارد بازار شوند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

جمع‌بندی سشن آسیایی بازار فارکس | دوشنبه ۴ مه ۲۰۲۶

بازارهای آسیا در جلسه‌ای کم‌عمق به‌دلیل تعطیلی ژاپن و چین، تحت‌تأثیر تحولات سریع خاورمیانه قرار گرفتند. مهم‌ترین رویداد، اعلام «پروژه آزادی» از سوی رئیس‌جمهور آمریکا برای هدایت کشتی‌های بی‌طرف از تنگه هرمز بود؛ اقدامی که واکنش فوری ایران و نوسان در بازارهای جهانی را به‌دنبال داشت.  مهم‌ترین تحولات ۱) طرح ترامپ برای هرمز ترامپ اعلام کرد آمریکا از دوشنبه هدایت کشتی‌های بی‌طرف را برای خروج امن از تنگه هرمز آغاز می‌کند. او این اقدام را «انسان‌دوستانه» توصیف کرد و هشدار داد هرگونه مداخله «به‌شدت پاسخ داده می‌شود». ۲) تناقض در روایت آمریکا مقام‌های آمریکایی به وال‌استریت ژورنال گفتند این طرح اسکورت رسمی ناوهای آمریکا نیست و بیشتر یک چارچوب هماهنگی است. اما سنتکام اعلام کرد از ۴ مه ناوشکن‌ها، بیش از ۱۰۰ هواگرد، پهپادهای چندحوزه‌ای و ۱۵ هزار نیرو در حمایت از عملیات مستقر می‌شوند. ۳) واکنش ایران رئیس کمیسیون امنیت ملی مجلس ایران این طرح را نقض آتش‌بس خواند و آن را رد کرد. وزارت خارجه ایران تأیید کرد که طرح ۱۴ ماده‌ای تهران شامل موضوعات هسته‌ای نیست و فقط پایان «اقدامات آمریکا و اسرائیل» را هدف دارد. ۴) حمله به نفتکش یک نفتکش در ۷۸ مایلی فجیره توسط پروژه‌ایل‌های ناشناس هدف قرار گرفت؛ این حمله درست پیش از اعلام طرح ترامپ رخ داد.  بازارهای مالی ارزها به‌دلیل تعطیلی ژاپن و چین، نقدینگی پایین بود. جفت ارز USDJPY سقوط کرد. دلار استرالیا در آستانه تصمیم بانک مرکزی استرالیا (RBA) در محدوده‌ای محدود معامله شد. بانک‌های مرکزی کاشکاری، عضو فدرال رزرو هشدار داد جنگ ایران ریسک تورمی را بالا برده و ممکن است نیاز به افزایش نرخ بهره ایجاد کند. یک مقام از بانک مرکزی نیوزیلند(RBNZ) تأکید کرد شوک هرمز به‌تنهایی دلیل کافی برای افزایش فوری نرخ‌ها نیست. بانک مرکزی کره جنوبی آماده چرخش به سیاست انقباضی است. کالاها و انرژی بانک ANZ پیش‌بینی کرد قیمت برنت در ۲۰۲۶ بالای ۹۰ دلار بماند و احتمال عبور از ۱۰۰ دلار در ۲۰۲۷ وجود دارد. نفت با اعلام طرح ترامپ کاهش یافت و سهام جهانی افزایش پیدا کرد. دیگر رویدادها بیت‌کوین برای نخستین بار از ژانویه از ۸۰ هزار دلار عبور کرد. استرالیا و ژاپن توافق‌هایی در حوزه امنیت اقتصادی، مواد معدنی حیاتی و دفاع امضا کردند.  تصمیم RBA تصمیم نرخ بهره بانک مرکزی استرالیا سه‌شنبه ساعت ۲:۳۰ بعدازظهر سیدنی اعلام می‌شود. بازار بیش از ۷۵٪ احتمال افزایش نرخ را قیمت‌گذاری کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاهش ناگهانی USDJPY در بازارهای فارکس

جفت ارز USDJPY شاهد کاهش ناگهانی بود. لازم به ذکر است که بازارهای ژاپن امروز بسته هستند. در هفته گذشته، مقامات ژاپنی با مداخله‌ای به ارزش ۳۵ میلیارد دلار در بازار، اقدام کردند و هشدار دادند که در صورت نیاز، مداخلات بیشتری انجام خواهند داد. این مداخله به منظور مدیریت نوسانات ارزی و حمایت از یوان ژاپن صورت گرفته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

چشم‌انداز هفته پیش‌رو: تمرکز بازارها بر گزارش اشتغال آمریکا و نشست RBA در میانه نااطمینانی خاورمیانه

در یک نگاه پس از موضع انقباضی فدرال رزرو، توجه بازارها به گزارش اشتغال غیرکشاورزی آمریکا معطوف شده است. بانک مرکزی استرالیا خود را برای سومین افزایش متوالی نرخ بهره آماده می‌کند. گزارش اشتغال کانادا هم‌زمان با داده‌های NFP آمریکا منتشر خواهد شد. تورم سوئیس و داده‌های اشتغال نیوزیلند نیز در دستور کار بازارها قرار دارند. دلار آمریکا این هفته در برابر رقبای اصلی خود وارد مسیر بازیابی شد؛ آن هم با وجود اینکه آتش‌بس در خاورمیانه همچنان برقرار مانده است. هفته با موج تازه‌ای از خوش‌بینی آغاز شد، پس از آنکه خبر رسید ایران پیشنهادی برای پایان دادن به درگیری‌های خاورمیانه به آمریکا ارائه کرده است. با این حال، این خوش‌بینی دوام چندانی نداشت؛ چراکه به گفته یک مقام آمریکایی، دونالد ترامپ از این پیشنهاد رضایت نداشت و همچنان آماده بود محاصره را تمدید کند. این موضوع موجب رشد دلار آمریکا و بازدهی اوراق خزانه‌داری شد، زیرا نگرانی‌ها درباره بسته ماندن طولانی‌تر تنگه هرمز شدت گرفت. ترس از اینکه این وضعیت بتواند در ادامه به تورمی چسبنده‌تر منجر شود، معامله‌گران را وادار کرد انتظارات خود از کاهش نرخ بهره را عقب بکشند؛ به‌ویژه آنکه تصمیم روز چهارشنبه فدرال رزرو، امیدهای کم‌رنگ برای کاهش نرخ بهره تا پایان سال را نیز عملاً کنار زد. فدرال رزرو تصمیم گرفت از فشار دادن دکمه کاهش نرخ بهره خودداری کند و دلیل آن را تداوم تورمِ بیش از حد بالا دانست. این تصمیم با اختلاف‌نظر قابل توجهی همراه بود؛ یک عضو در همین نشست به کاهش نرخ بهره رأی داد، اما سه عضو دیگر خواستار حذف یا به تأخیر انداختن هرگونه سیگنال درباره کاهش نرخ بهره در آینده شدند. همین مسئله باعث شد سرمایه‌گذاران شرط‌بندی‌های خود روی کاهش نرخ بهره را کنار بگذارند و حتی احتمال بیش از 50 درصدی برای افزایش نرخ بهره تا آوریل 2027 را در قیمت‌ها لحاظ کنند. گزارش اشتغال غیرکشاورزی، انتظارات نرخ بهره فدرال رزرو را بازآرایی می‌کند با توجه به اینکه نشست بعدی فدرال رزرو برای ماه ژوئن برنامه‌ریزی شده و به احتمال زیاد نخستین نشست تحت ریاست کوین وارش خواهد بود، سرمایه‌گذاران ممکن است تمرکز خود را به داده‌های اشتغال غیرکشاورزی آمریکا در روز جمعه معطوف کنند تا ارزیابی دقیق‌تری از مسیر بعدی سیاست پولی فدرال رزرو به دست آورند. پیش از آن نیز گزارش ADP از اشتغال بخش خصوصی در روز چهارشنبه منتشر خواهد شد. طبق بررسی یوتوتایمز؛ اشتغال غیرکشاورزی (گزارش NFP) در ماه مارس بازگشتی قدرتمند داشت و پس از کاهش 92 هزار نفری در فوریه، 178 هزار شغل جدید ایجاد شد. هم‌زمان، نرخ بیکاری از 4.4 درصد به 4.3 درصد کاهش یافت و رشد میانگین دستمزد ساعتی از 3.8 درصد به 3.5 درصد سالانه کند شد. اگر یک ماه دیگر از رشد قوی اشتغال، همراه با شتاب گرفتن رشد دستمزدها ثبت شود، می‌تواند نگرانی‌های تورمی را تشدید کند و این دیدگاه را تقویت کند که فدرال رزرو نیازی به کاهش بیشتر نرخ بهره در سال جاری ندارد. میانگین متحرک چهار هفته‌ای تغییرات هفتگی اشتغال ADP در ماه آوریل نسبت به ماه‌های قبل به‌طور محسوسی افزایش یافته است؛ موضوعی که این برداشت را تأیید می‌کند که دست‌کم بخش خصوصی از رشد قدرتمند اشتغال برخوردار بوده است. “ «این مسئله ریسک گزارش ماهانه ADP و در ادامه، گزارش اشتغال غیرکشاورزی روز جمعه را به سمت نتایج قوی‌تر از انتظار متمایل می‌کند.» محمد زمانی بانک مرکزی استرالیا در آستانه افزایش مجدد نرخ بهره؛ آیا موضع انقباضی حفظ می‌شود؟ پس از موج نشست‌های بانک‌های مرکزی در هفته گذشته، روز سه‌شنبه نوبت به بانک مرکزی استرالیا (RBA) می‌رسد. این بانک در نشست قبلی خود در 17 مارس، دومین افزایش متوالی 25 واحد پایه‌ای نرخ بهره را اعمال کرد و دلیل آن را تداوم تورم بالا و رشد اقتصادی فراتر از انتظار عنوان کرد. با این حال، این تصمیم با اختلاف اندکی اتخاذ شد؛ به‌طوری که 5 عضو به افزایش نرخ بهره رأی دادند و 4 عضو از حفظ نرخ‌ها حمایت کردند. همین موضوع، تصمیم هفته آینده را حتی جذاب‌تر می‌کند؛ هرچند بازارها حدود 75 درصد احتمال می‌دهند که بانک مرکزی برای سومین بار متوالی نرخ بهره را افزایش دهد. دلیل اصلی این انتظار، شتاب بیشتر تورم است؛ به‌گونه‌ای که تمامی شاخص‌ها بیش از پیش از سقف محدوده هدف 2 تا 3 درصدی بانک مرکزی فاصله گرفته‌اند. در ماه مارس، تورم سرفصل به 4.6 درصد سالانه از 3.7 درصد در فوریه جهش کرد، در حالی که شاخص تورم تعدیل‌شده (trimmed mean) در سطح 3.3 درصد بدون تغییر باقی ماند. این در شرایطی است که بازار کار همچنان روندی مثبت دارد و با ایجاد 18 هزار شغل جدید در مارس، نرخ بیکاری در سطح 4.3 درصد تثبیت شده است. با این حال، افزایش نرخ بهره به‌تنهایی بعید است تأثیر قابل توجهی بر دلار استرالیا داشته باشد. معامله‌گران احتمالاً به دنبال نشانه‌هایی قوی‌تر خواهند بود؛ از جمله پیوستن تعداد بیشتری از اعضا به جبهه انقباضی و ارسال سیگنال‌هایی صریح مبنی بر اینکه بانک مرکزی همچنان آماده است در صورت تداوم فشارهای تورمی (به‌ویژه ناشی از قیمت نفت) نرخ‌های بهره را بیش از این افزایش دهد. تمرکز بر داده‌های اشتغال کانادا و نیوزیلند؛ تورم سوئیس نیز زیر ذره‌بین در کانادا، گزارش اشتغال این کشور هم‌زمان با داده‌های بازار کار آمریکا منتشر خواهد شد. بانک مرکزی کانادا (BoC) نیز در نشست سیاست‌گذاری روز چهارشنبه تصمیم گرفت نرخ بهره را بدون تغییر حفظ کند. با وجود آنکه مقامات این بانک اذعان کردند تورم همچنان بالاتر از هدف قرار دارد، اما آن را عمدتاً ناشی از فشارهای موقتی قیمت نفت دانستند. از این رو، حتی اگر داده‌های اشتغال کانادا فراتر از انتظار ظاهر شود، لحن نسبتاً داویش بانک مرکزی کانادا در مقایسه با فدرال رزرو بعید است به دلار کانادا اجازه دهد عملکرد بهتری نسبت به دلار آمریکا داشته باشد. در سوی دیگر، داده‌های تورم سوئیس روز سه‌شنبه منتشر خواهد شد. افزایش بیشتر تورم (در صورت وقوع) که ناشی از بحران انرژی مرتبط با خاورمیانه است، می‌تواند فشار بر بانک مرکزی سوئیس (SNB) برای بازگشت به نرخ‌های بهره منفی را کاهش دهد و همچنین احتمال مداخله در بازار ارز را به تعویق بیندازد. با این حال، با وجود رشد اخیر دلار، فرانک سوئیس همچنان در سطوح بسیار قوی قرار دارد و اگر روند صعودی آن از سر گرفته شود، نگرانی‌ها درباره بازگشت تورم منفی (deflation) می‌تواند دوباره مطرح شود؛ موضوعی که ممکن است SNB را در وضعیت آماده‌باش برای مداخله در بازار ارز نگه دارد. در همین حال، گزارش اشتغال نیوزیلند نیز در دستور کار روز سه‌شنبه قرار دارد، البته در ساعات ابتدایی نشست آسیایی. با وجود آنکه بانک مرکزی نیوزیلند (RBNZ) در نشست آوریل خود رویکرد «صبر و مشاهده» را در پیش گرفت، تداوم قیمت‌های بالای نفت باعث شده سرمایه‌گذاران حدود 35 درصد احتمال برای افزایش 25 واحد پایه‌ای نرخ بهره در نشست ماه مه در نظر بگیرند. در چنین شرایطی، انتشار یک گزارش اشتغال قوی می‌تواند این احتمال را افزایش داده و در نتیجه از دلار نیوزیلند حمایت کند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آینده طلا در انحصار تصمیمات بانک‌های مرکزی و نوسانات قیمت نفت لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیش‌بینی تازه سیتی‌گروپ؛ بانک ژاپن در ژوئن نرخ‌ بهره را بالا می‌برد

بانک آمریکایی سیتی‌گروپ (Citigroup) پیش‌بینی خود درباره زمان افزایش نرخ بهره توسط بانک مرکزی ژاپن (BoJ) را اصلاح کرد و اعلام نمود که انتظار دارد افزایش بعدی نرخ بهره در ژوئن ۲۰۲۶ انجام شود؛ در حالی‌که پیش‌تر این اقدام را برای ماه ژوئیه پیش‌بینی کرده بود. بر اساس گزارش تازه سیتی‌گروپ، BoJ احتمالاً از ماه ژوئن به بعد هر شش ماه یک‌بار نرخ‌های بهره را افزایش خواهد داد. این مؤسسه معتقد است که فشارهای تورمی و رشد تدریجی دستمزدها در ژاپن، مسیر سیاست پولی را به سمت انقباض بیشتر سوق داده است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

داده‌های بانک مرکزی ژاپن از مداخله ۵.۴ تریلیون ینی پرده برداشت

داده‌های منتشرشده از سوی بانک مرکزی ژاپن (BoJ) نشان می‌دهد که حجم مداخله ارزی اخیر این کشور در بازار فارکس حدود ۵.۴ تریلیون ین (حدود ۳۵ میلیارد دلار امریکا) بوده است. این رقم یکی از بزرگ‌ترین مداخلات ارزی ژاپن در سال‌های اخیر محسوب می‌شود و نشان می‌دهد توکیو برای جلوگیری از سقوط بیشتر ین در برابر دلار وارد عمل شده است. گزارش‌ها حاکی است این مداخله پس از عبور USDJPY از سطوح حساس انجام شده و می‌تواند نشانه‌ای از آغاز دوره‌ای فعال‌تر در سیاست‌های حمایتی ژاپن باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

فروش میلیاردی دلار توسط ژاپن آغاز شد؟

  عبور USDJPY از سطح ۱۶۰ بار دیگر مقام‌های ژاپنی را وارد بازار کرد. بسیاری از فعالان بازار معتقدند توکیو روز گذشته برای حمایت از ین در بازار فارکس مداخله کرده؛ اقدامی که می‌تواند شروع یک دوره طولانی‌تر از مداخلات ژاپن در سال جاری باشد. این گزارش بر پایه مقاله منتشرشده توسط ING و بازخوانی یوتوتایمز برای مخاطبان فارسی‌زبان تهیه شده است. در یک نگاه بازار معتقد است ژاپن روز گذشته در بازار USDJPY مداخله کرده است. حجم فروش دلار می‌تواند مشابه مداخله سال ۲۰۲۴ و بیش از ۳۰ میلیارد دلار بوده باشد. تحلیلگران ING انتظار دارند شاخص دلار DXY در محدوده حمایتی ۹۸.۰۰ حمایت شود. بازار همچنان نسبت به ریسک‌های ناشی از قیمت انرژی و سیاست فدرال رزرو حساس است. به گفته ING، عبور USDJPY از سطح ۱۶۰ پیش از تعطیلات جهانی اول ماه مه، شرایطی مشابه سال ۲۰۲۴ ایجاد کرد؛ زمانی که ژاپن در ۲۹ آوریل بیش از ۳۰ میلیارد دلار فروخت. در سال ۲۰۲۴، بانک مرکزی ژاپن پس از نخستین مداخله، در اول ماه مه نیز دور دوم مداخله کوچک‌تر را اجرا کرد. به همین دلیل بازار اکنون خود را برای احتمال اقدامات بیشتر در روزهای ابتدایی هفته آینده آماده می‌کند؛ به‌ویژه با توجه به ادامه تعطیلات در ژاپن و برخی بازارهای جهانی. بر اساس این گزارش، مداخله سال ۲۰۲۴ در بازار کم‌حجم باعث افت USDJPY تا سطح ۱۵۲ شد، اما تنها برای مدت کوتاهی مؤثر بود و این جفت‌ارز دو ماه بعد دوباره سقف‌های جدید ثبت کرد. موسسه ING معتقد است شرایط امسال نیز مشابه است و مگر آنکه آمریکا در حمایت از ین مشارکت کند، تقاضا برای خرید USDJPY در محدوده ۱۵۵ می‌تواند همچنان قوی باقی بماند. دلایل این موضوع شامل موارد زیر است: قیمت‌های بالای انرژی رویکرد محتاطانه بانک مرکزی ژاپن در افزایش نرخ بهره فاصله گرفتن فدرال رزرو از مسیر سیاست پولی انبساطی فشار بر دلار موقتاً افزایش یافته است فروش احتمالی دلار توسط ژاپن همراه با عملکرد مثبت بازارهای سهام باعث شد دلار در برابر ارزهای مختلف اندکی تضعیف شود. موسسه ING همچنین اشاره می‌کند کاهش قیمت نفت به این روند کمک کرده است. در عین حال، برخی گمانه‌زنی‌ها درباره احتمال مداخله توکیو در بازار معاملات آتی نفت خام نیز مطرح شده است. با این حال، گزارش تأکید می‌کند که نشانه‌ای از کاهش تنش‌های ژئوپلیتیکی مشاهده نمی‌شود و مقامات ایرانی نشانه‌ای از عقب‌نشینی نشان نداده‌اند. از این رو، تحلیلگران نسبت به پایداری افت اخیر قیمت انرژی اطمینان ندارند. به گفته ING، با توجه به احتمال کند شدن فعالیت‌های اقتصادی، فضای افت شدیدتر برای دلار در شرایط فعلی محدود به نظر می‌رسد. تمرکز بازار بر داده‌های آمریکا بازار امروز دو رویداد کلیدی را دنبال می‌کند: ۱. شاخص تولیدی ISM آمریکا در ماه آوریل این شاخص می‌تواند تصویر تازه‌ای از وضعیت فعالیت‌های تولیدی آمریکا ارائه دهد. ۲. سخنرانی استفن میران از فدرال رزرو میران نخستین مقام فدرال رزرو است که پس از تصمیم این هفته کمیته بازار آزاد سخنرانی می‌کند. انتظار می‌رود او موضعی نسبتاً متمایل به کاهش نرخ بهره (داویش) داشته باشد، زیرا این هفته بار دیگر به کاهش نرخ رأی داده است. با این حال، ING معتقد است افزایش انتظارات تورمی و احتیاط بیشتر فدرال رزرو باعث می‌شود بازار تا زمان کاهش محسوس قیمت نفت، کاهش جدید نرخ بهره را به‌راحتی قیمت‌گذاری نکند. بر این اساس، شاخص دلار می‌تواند در نزدیکی سطح ۹۸.۰۰ حمایت شود و به سمت ۹۸.۵۰ بازگردد. یورو؛ تأثیر محدود ECB بر بازار به گفته ING، نوسانات شدید بازار نفت باعث شد تأثیر پیام بانک مرکزی اروپا بر یورو چندان محسوس نباشد. بازار همچنان حدود ۹۰ درصد احتمال افزایش نرخ بهره در ژوئن را در قیمت‌ها لحاظ کرده است. تحلیلگران معتقدند افت ۱۰ نقطه پایه‌ای نرخ‌های کوتاه‌مدت یورو بیشتر تحت تأثیر کاهش قیمت نفت بوده تا سیاست‌های بانک مرکزی اروپا (ECB). در کوتاه‌مدت، ING انتظار دارد EURUSD در محدوده ۱.۱۶۵۰ تا ۱.۱۷۵۰ نوسان کند. پوند؛ تصویری متناقض موسسه ING وضعیت پوند را در حال حاضر «گیج‌کننده» توصیف می‌کند. برخی در بازار فارکس متقاعد شده‌اند که پیام بانک مرکزی انگلیس متمایل به کاهش نرخ بوده (داویش)، اما تحلیلگران این مؤسسه معتقدند بانک مرکزی انگلستان (BoE) در حال آماده‌سازی بازار برای افزایش نرخ بهره (داویش) در ژوئن است. با وجود افت نرخ‌های کوتاه‌مدت و کاهش قیمت نفت، EURGBP روز گذشته کاهش یافت؛ حرکتی که احتمالاً ناشی از جریان‌های پایان ماه و بازتنظیم سرمایه‌گذاری‌ها به سمت بازار بریتانیا بوده است. موسسه ING هشدار می‌دهد حمایت مهم EURGBP در محدوده ۰.۸۶۰۰ تا ۰.۸۶۱۰ در شرایط کم‌حجم فعلی آسیب‌پذیر است.    

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

ین ژاپن در برابر دلار تقویت شد؛ احتمال مداخله بانک مرکزی

بن ژاپن در برابر دلار آمریکا تقویت شد در معاملات روز جمعه ۱ مه ۲۰۲۶، ارزش ین ژاپن در برابر دلار آمریکا افزایش یافت و جفت‌ارز USDJPY تا سطح ۱۵۵.۹۶ پایین آمد. تحلیلگران یوتوتایمز احتمال می‌دهند که بانک مرکزی ژاپن (BoJ) در واکنش به نوسانات اخیر، دست به مداخله مستقیم در بازار فارکس زده باشد یا در آستانه چنین اقدامی قرار دارد. این تحرکات در حالی رخ می‌دهد که فشارهای تورمی و نگرانی از خروج سرمایه از بازار ژاپن همچنان ادامه دارد و مقام‌های مالی توکیو به‌دنبال حفظ ثبات نرخ ارز هستند. لازم به ذکر است که روز گذشته‌ام ما شاهد تقویت ین ژاپن و مداخله بانک مرکزی ژاپن بودیم.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

آغاز مرحله تازه برداشت از ذخایر نفت ژاپن در ایباراکی

خبرگزاری کیودو گزارش داد که دولت ژاپن از امروز ۱ مه ۲۰۲۶ روند آزادسازی اضافی ذخایر ملی نفت را آغاز کرده است. طبق اعلام رسمی دولت، این آزادسازی در پایگاه‌های نفتی استان ایباراکی شروع شده و با هدف مدیریت فشارهای عرضه و تثبیت بازار انرژی انجام می‌شود. این اقدام در حالی صورت می‌گیرد که ژاپن طی ماه‌های اخیر برای مقابله با نوسانات شدید قیمت انرژی و کاهش ریسک‌های ژئوپلیتیکی، چند مرحله آزادسازی ذخایر استراتژیک را در دستور کار قرار داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مهم‌ترین خبرهای کریپتو در ۲۴ ساعت گذشته (۱ مه ۲۰۲۶)

۱) راکوتن ژاپن امکان تبدیل امتیازهای Rakuten Points به XRP را فعال کرد شرکت Rakuten Wallet (بازوی کریپتوی غول تجارت الکترونیک ژاپن) اعلام کرد کاربران می‌توانند امتیازهای وفاداری خود را به ریپل (XRP) تبدیل کرده و در بیش از ۵ میلیون فروشگاه خرج کنند. این اقدام می‌تواند پذیرش رمزارزها در ژاپن را افزایش دهد. ۲) نیکیتا بیر: کریپتو «کم‌صدا‌ترین» موضوع در X شده است او گفته در پلتفرم X (توییتر سابق) قابلیتی به نام Snooze فعال شده که کاربران با آن می‌توانند موضوعات خاص را «بی‌صدا» کنند تا پست‌های مربوط به آن کمتر در فیدشان نمایش داده شود. طبق گفته‌ی او، کریپتو، سیاست و جنگ ایران سه موضوعی هستند که بیشترین تعداد کاربران تصمیم گرفته‌اند فعلاً آن‌ها را بی‌صدا کنند — یعنی کمتر ببینند یا دنبال کنند. ۳) شرط عجیب برای سهام ویژه ماسک در SpaceX طبق گزارش Cointelegraph، ایلان ماسک تنها در صورتی ۲۰۰ میلیون سهم سوپر-رأی در شرکت SpaceX دریافت می‌کند که کلونی یک‌میلیون‌نفری در مریخ ایجاد شود. ۴) رشد اقتصادی آمریکا کمتر از انتظار بود وزارت بازرگانی آمریکا اعلام کرد رشد اقتصادی در سه‌ماهه اول ۲٪ بوده؛ کمتر از پیش‌بینی ۲.۲٪. ۵) سقوط ۱۰٪ سهام Meta پس از افزایش هزینه‌های هوش مصنوعی شرکت Meta Platforms هزینه سرمایه‌گذاری در AI را به ۱۲۵ تا ۱۴۵ میلیارد دلار افزایش داد و از فروش اوراق ۲۰ تا ۲۵ میلیارد دلاری خبر داد؛ موضوعی که نگرانی سرمایه‌گذاران را بالا برد و باعث افت شدید سهام شد. ۶) رکورد تاریخی S&P 500 شاخص S&P 500 با ثبت عدد ۷۲۰۰ بهترین عملکرد ماهانه خود از سال ۲۰۲۰ را ثبت کرد. ۷) ۷۵٪ رشد GDP آمریکا ناشی از سرمایه‌گذاری‌های AI بوده است طبق داده‌های جدید، سرمایه‌گذاری‌های مرتبط با هوش مصنوعی حدود سه‌چهارم رشد اقتصادی آمریکا در سه‌ماهه اول را تشکیل داده‌اند. در همین حال، پس‌انداز شخصی به پایین‌ترین سطح سه سال اخیر رسیده است. ۸) بدهی آمریکا برای اولین‌بار از جنگ جهانی دوم از ۱۰۰٪ GDP عبور کرد بدهی دولت فدرال اکنون از کل تولید ناخالص داخلی آمریکا بیشتر شده است. ۹) روند تأیید رئیس جدید فدرال رزرو وارد مرحله نهایی شد رهبر اکثریت سنا، جان تون، درخواست رأی‌گیری برای تأیید کوین وارش (گزینه معرفی‌شده برای ریاست فدرال رزرو) را ثبت کرد. ۱۰) وزیر دفاع آمریکا: برنامه محرمانه برای برتری بیت‌کوین در برابر چین پیت هگست (وزیر دفاع آمریکا) تأیید کرد که دولت در حال اجرای برنامه‌های طبقه‌بندی‌شده برای کسب برتری استراتژیک بیت‌کوین نسبت به چین است. او خود را «حامی پرشور بیت‌کوین» معرفی کرد. ۱۱) قانون‌گذار ارشد سنا: قانون CLARITY تابستان به میز رئیس‌جمهور می‌رسد تیم اسکات (رئیس کمیته بانکی سنا) گفت انتظار دارد لایحه CLARITY — قانون مهم تنظیم‌گری کریپتو — تا تابستان نهایی شود. ۱۲) حکم تاریخی چین: اخراج کارمند و جایگزینی با AI غیرقانونی است یک دادگاه چینی اعلام کرد شرکت‌ها نمی‌توانند صرفاً برای کاهش هزینه‌ها، کارمندان را اخراج کرده و جای آنها را با مدل‌های هوش مصنوعی پر کنند. این حکم پس از شکایت یک کارمند اخراج‌شده صادر شد.  جمع‌بندی ۲۴ ساعته ژاپن یک گام مهم برای پذیرش کریپتو برداشت. متا با هزینه‌های سنگین AI بازار را نگران کرد. آمریکا با رشد اقتصادی ضعیف و بدهی تاریخی مواجه است. بیت‌کوین وارد سطحی از رقابت ژئوپلیتیک شده است. چین اولین حکم رسمی علیه جایگزینی نیروی انسانی با AI را صادر کرد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

گزارش بازار فارکس آسیا–اقیانوسیه | جمعه ۱ مه ۲۰۲۶

  بازارهای آسیا امروز در فضایی آرام و کم‌نوسان آغاز به کار کردند؛ دلیل اصلی، تعطیلی سنگاپور، هنگ‌کنگ و چین و همچنین تعطیلات پیش‌روی هفته طلایی در ژاپن است که از دوشنبه تا چهارشنبه ادامه خواهد داشت. مداخله ژاپن و بازگشت فشار بر ین پس از مداخله روز پنجشنبه برای حمایت از ین، امروز USDJPY دوباره بالای ۱۵۷ معامله شد. آتسوشی میمورا، مقام ارشد ارزی وزارت دارایی ژاپن، از تأیید رسمی مداخله خودداری کرد اما هشدار داد: “ «بازار همیشه حق دارد؛ این معامله‌گر است که باید خود را تطبیق دهد، نه بازار.» این جمله در بازار به‌عنوان سیگنال آمادگی برای مداخله دوباره تفسیر شد. تورم توکیو کمتر از انتظار؛ فشار بر BoJ کاهش یافت داده‌های تورمی امروز توکیو نشان داد: تورم کل: ۱.۵٪ (پایین‌تر از ۱.۶٪ پیش‌بینی‌شده) تورم هسته: ۱.۵٪ (کمترین سطح از مارس ۲۰۲۲) تورم هسته - هسته : ۱.۹٪ (کمتر از ۲.۳٪ مورد انتظار) این سومین ماه متوالی است که تورم توکیو زیر هدف ۲٪ بانک مرکزی ژاپن قرار می‌گیرد. نتیجه: بازار احتمال افزایش نرخ در ژوئن را کمتر می‌بیند — و این برای ین منفی است. شاخص نهایی PMI تولیدی ژاپن و استرالیا: ظاهر خوب، باطن ضعیف هر دو کشور PMI تولیدی قوی منتشر کردند، اما جزئیات نشان می‌دهد: سفارشات جدید ضعیف خروجی تولید شکننده زنجیره تأمین تحت فشار بخشی از رشد ناشی از ذخیره‌سازی مرتبط با جنگ خاورمیانه است، نه تقاضای واقعی تیترهای اخبار مهم منطقه و جهان آسه‌آن هشدار داد جنگ خاورمیانه امنیت انرژی و رشد منطقه را تهدید می‌کند. بانک مرکزی استرالیا احتمالاً سومین افزایش متوالی نرخ را در ماه مه انجام می‌دهد؛ بسته‌شدن هرمز تورم را بالا برده است. شاخص PMI تولید ژاپن به بالاترین سطح ۴ ساله رسیده اما تقاضا همچنان شکننده است. اعتماد مصرف‌کننده نیوزیلند به‌دلیل شوک نفتی خاورمیانه به پایین‌ترین سطح ۳ ساله رسیده است. بانک مرکزی اروپا تقریباً قطعی است که در ژوئن نرخ را افزایش دهد. مورگان استنلی زمان اولین کاهش نرخ فدرال رزرو را به ۲۰۲۷ عقب انداخته است. شاخص‌های S&P و نزدک در بالاترین رکورد تاریخی بسته شدند. اپل برنامه بازخرید ۱۰۰ میلیارد دلاری سهام را تصویب کرد؛ سود فراتر از انتظار. تحلیلگران می‌گویند طلا ممکن است با خرید بانک‌های مرکزی بازارهای نوظهور تا ۸۰۰۰ دلار رشد کند. جمع‌بندی سریع برای معامله‌گران ین: مداخله انجام شده، اما تورم ضعیف احتمال افزایش نرخ را کم کرده → فشار نزولی ادامه‌دار سهام آمریکا: رکوردهای جدید طلا: چشم‌انداز صعودی در صورت ادامه خرید بانک‌های مرکزی شاخص PMI ژاپن و استرالیا: ظاهر خوب، اما تقاضای واقعی ضعیف ریسک‌های ژئوپلیتیک: جنگ خاورمیانه همچنان محرک اصلی انرژی و تورم

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار ژاپن به سفته‌بازان؛ مداخله ادامه دارد

ژاپن پس از عبور ین از مرز ۱۶۰ وارد بازار فارکس شد و با نخستین مداخله خود در نزدیک به دو سال، ارزش ین را تا ۳ درصد بالا برد. مقام ارشد مالی، آتسوشی میمورا، هشدار داده است که در تعطیلات Golden Week نیز احتمال اقدام دوباره وجود دارد. به‌گزارش رسانه‌های بین‌المللی، این مداخله زمانی انجام شد که ین به سطح حساس ۱۶۰ در برابر دلار رسید؛ سطحی که مقام‌های ژاپنی آن را «خط قرمز» تلقی می‌کردند. این اقدام باعث شد ین تا ۱۵۵.۵ تقویت شود و سپس در محدوده ۱۵۷ تثبیت شود. میمورا در پاسخ به پرسش خبرنگاران درباره تأیید رسمی مداخله، از اظهار نظر مستقیم خودداری کرد، اما تأکید داشت که حرکات بازار همچنان ماهیت سفته‌بازانه دارد و ژاپن در طول تعطیلات Golden Week نیز آماده اقدام خواهد بود. وزیر دارایی، ساتسوکی کاتایاما، یک روز قبل با لحنی کم‌سابقه هشدار داده بود که «اقدام قاطع» نزدیک است و حتی از خبرنگاران خواسته بود در طول تعطیلات گوشی‌های خود را روشن نگه دارند؛ نشانه‌ای آشکار از آمادگی برای مداخله. میمورا همچنین تأیید کرده است که ژاپن و آمریکا در تماس بسیار نزدیک درباره تحولات بازار فارکس هستند و دو طرف بر ضرورت اقدام احتمالی بسته به شرایط بازار توافق دارند؛ موضوعی که بازدارندگی مداخله را به‌طور قابل‌توجهی افزایش می‌دهد. تحلیلگران می‌گویند عوامل ساختاری ضعف ین همچنان پابرجاست: افزایش نرخ‌های بهره در ژاپن بسیار آهسته پیش می‌رود. فدرال رزرو به‌دلیل فشارهای تورمی، فعلاً به سمت کاهش نرخ نمی‌رود. قیمت نفت بالای ۱۰۰ دلار هزینه واردات ژاپن را سنگین‌تر کرده است. با شروع تعطیلات Golden Week و کاهش شدید نقدینگی در بازار، خطر نوسانات تند بیشتر می‌شود و همین موضوع احتمال آزمون دوباره سطح ۱۶۰ را افزایش می‌دهد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص قیمت مصرف کننده توکیو – فوریه ۲۰۲۶

شاخص قیمت مصرف کننده هسته توکیو ژاپن - سالانه (فوریه) - Tokyo Core CPI  واقعی .................. %1.5 پیش‌بینی ........... %1.8  قبلی ................ %1.7 تحلیل: افت تورم توکیو، فضای بیشتری برای صبر فراهم می‌کند تورم توکیو در ماه آوریل به‌طور قابل‌توجهی کمتر از پیش‌بینی‌ها بود و این موضوع به بانک مرکزی ژاپن فضای بیشتری می‌دهد تا با وجود سیگنال‌های افزایش نرخ بهره در ماه ژوئن، فعلاً دست نگه دارد — هرچند ضعف ین و رشد قیمت نفت می‌تواند در ماه‌های آینده دوباره فشارهای تورمی را تشدید کند. این داده‌ها در کوتاه‌مدت به ضرر ین و به نفع اوراق دولتی ژاپن (JGB) ارزیابی می‌شود. مهم‌ترین نکته، افت شدید شاخص core-core است که به ۱.۹٪ رسید؛ در حالی که انتظار ۲.۳٪ وجود داشت. این شکاف بزرگ می‌تواند به بانک مرکزی ژاپن پوشش معناداری بدهد تا افزایش نرخ بهره در ژوئن را به تعویق بیندازد، با وجود اینکه در نشست آوریل لحن نسبتاً تهاجمی‌تری (هاوکیش‌) ارائه کرده بود. بازارهای نرخ بهره احتمالاً قیمت‌گذاری خود برای افزایش نرخ در ژوئن را عقب می‌برند. با این حال، تنش ساختاری پابرجاست. یارانه‌های سوخت باعث شده‌اند تورم واقعی کمتر دیده شود و تحلیلگران انتظار دارند با اثرگذاری قیمت نفت و ضعف ین، تورم دوباره در ماه‌های آینده بالا برود. بانک مرکزی ژاپن بین دو نیروی متضاد گیر کرده است: داده‌هایی که می‌گویند صبر کن، و ضعف ین که می‌گوید سریع‌تر عمل کن. کندی چرخه افزایش نرخ‌ها خود یکی از دلایل ضعف ین است و همین ضعف ین، تورم وارداتی ایجاد می‌کند که در نهایت بانک را مجبور به واکنش می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌کرد زیرساخت هوش مصنوعی بزرگ‌ترین پروژه غیرنظامی در تاریخ بشر است

من اغلب می‌نویسم که انقلاب صنعتی بزرگ‌ترین رویداد تاریخ بشر بوده است، اما ممکن است همین حالا در حال بازنویسی تاریخ باشیم. می‌خواهم بر حجم هزینه‌هایی که اکنون در حوزه هوش مصنوعی انجام می‌شود تأکید کنم، زیرا اعداد تقریباً غیرقابل تصور هستند. گوگل، آمازون، مایکروسافت و متا به‌طور مجموع قصد دارند در سال ۲۰۲۶ حدود ۷۲۵ میلیارد دلار هزینه سرمایه‌ای (Capex) انجام دهند؛ این رقم ۷۷٪ بیشتر از رکورد ۴۱۰ میلیارد دلاری سال گذشته است. این ارقام همچنان در حال افزایش‌اند. اوپن‌ای‌آی (OpenAI) نیز ۱۰۰ تا ۱۲۵ میلیارد دلار هزینه خواهد کرد و آنتروپیک (Anthropic) احتمالاً در محدوده ۵۰ میلیارد دلار قرار می‌گیرد. در چین نیز احتمالاً حدود ۱۰۰ تا ۲۰۰ میلیارد دلار هزینه خواهد شد. علاوه بر این، می‌توان ۱۰۰ تا ۲۰۰ میلیارد دلار دیگر برای برق، شبکه انتقال، سیستم‌های خنک‌کننده، توربین‌های گازی، پست‌های برق و زمین در نظر گرفت. در مجموع، این رقم برای امسال به حدود ۹۰۰ میلیارد تا ۱.۳ تریلیون دلار می‌رسد و هیچ نشانه‌ای از کاهش سرعت در آن دیده نمی‌شود (حداقل فعلاً نه). این ارقام واقعاً عظیم‌اند و برای درک بهتر: تقریباً دو برابر هزینه کل پروژه ۳۵ ساله ساخت بزرگراه‌های بین‌استانی آمریکا (با احتساب تورم) کمی کمتر از کل بودجه دولت بریتانیا و حدود دو برابر بودجه فدرال آلمان حدود ۱.۵ برابر بودجه ژاپن بزرگ‌تر از تولید ناخالص داخلی همه کشورها به جز آمریکا حدود ۴ برابر هزینه پروژه آپولو برای فرود انسان بر ماه (با احتساب تورم) هزینه آپولو در اوج خود ۴.۴٪ از بودجه فدرال بود، در حالی که هزینه سرمایه‌ای هوش مصنوعی اکنون معادل ۱۵ تا ۲۰٪ بودجه دولت آمریکا است نکته مهم‌تر این است: برآورد کل هزینه جنگ جهانی دوم در ارزش امروز حدود ۴ تا ۷ تریلیون دلار بوده است. با این روند، هزینه‌های هوش مصنوعی می‌تواند به همان سطح برسد. فقط برای آمریکا، هزینه اوج جنگ جهانی دوم حدود ۱ تریلیون دلار در سال (به ارزش امروز) بوده و هزینه فعلی هوش مصنوعی آمریکا به تنهایی به همین سطح نزدیک شده است. البته نسبت به GDP بسیار کوچک‌تر است، اما از نظر مقیاس عددی تقریباً مشابه است. در حوزه سرمایه‌گذاری خصوصی، تاکنون هیچ چیز حتی نزدیک به این سطح وجود نداشته است. و کاربرد اصلی همه این سرمایه‌گذاری‌ها: جایگزینی تفکر انسانی نویسنده: آدام باتن  

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چشم‌انداز هفته پیش‌رو؛ ژئوپلیتیک، جلسات بانک‌های مرکزی و گزارش‌های درآمدی در کانون توجه بازارها

در یک نگاه بازارها در فضایی پرنوسان تحت سلطه ریسک‌های ژئوپلیتیک حرکت می‌کنند؛ جایی که قیمت نفت همچنان محرک اصلی انتظارات تورمی و جهت‌گیری دارایی‌هاست. تمرکز هفته پیش‌رو بر داده‌های کلیدی (GDP و PMI)، نشست‌های مهم بانک‌های مرکزی (فدرال رزرو، ECB، BoE و BoJ) و گزارش‌های درآمدی غول‌های فناوری خواهد بود که می‌تواند نوسانات را تشدید کند. دلار در کوتاه‌مدت به اخبار خاورمیانه وابسته است، در حالی که سطوح کلیدی در یورو/دلار و پوند/دلار و همچنین محدوده حساس 160 در دلار/ین، نقاط تعیین‌کننده جهت بازار خواهند بود. یک هفته دیگر گذشت و سرمایه‌گذاران همچنان چشم به صفحه‌نمایش‌های خود دوخته‌اند تا تحولات خاورمیانه را دنبال کنند. ریسک‌پذیری در بازارها تحت تأثیر حجم بالای اخبار، عدم برگزاری نشست مورد انتظار میان نمایندگان آمریکا و ایران، و اظهارات متعدد رئیس‌جمهور آمریکا، نوسان شدیدی را تجربه کرده است. با این حال، شاخص‌های اصلی سهام آمریکا موفق شدند رکوردهای تاریخی تازه‌ای ثبت کنند و بیت‌کوین نیز به بالاترین سطح دو ماه گذشته رسید، اما در بازارها همه چیز روشن و مثبت نیست؛ زیرا تنش‌ها می‌توانند هر لحظه دوباره شعله‌ور شوند. در نتیجه، قیمت نفت همچنان عامل اصلی هدایت بازارها باقی مانده است؛ حتی سناریوی مثبت توافق سریع میان آمریکا و ایران که نفت را تا حدود 80 دلار پیش ببرد، بانک‌های مرکزی را در مواجهه با اثرات تورمی دور دوم همچنان در حالت آماده‌باش نگه می‌دارد، هرچند به وضوح از اینکه اقتصاد جهانی به دلیل افزایش هزینه‌های انرژی فلج نخواهد شد، اندکی آسوده خاطر خواهند شد. در چنین محیط ناپایدار و پرنوسانی، هفته پیش‌رو تقویمی نسبتاً شلوغ برای سرمایه‌گذاران خواهد داشت. انتشار داده‌های کلیدی مانند برآوردهای اولیه تولید ناخالص داخلی (GDP) برای سه‌ماهه نخست سال 2026 در آمریکا و منطقه یورو، و همچنین شاخص‌ مدیران خرید (PMI) ماه آوریل چین، در کنار پنج نشست برنامه‌ریزی‌شده بانک‌های مرکزی و گزارش‌های درآمدی حساس شرکت‌های آمریکایی، باعث شده هفته پیش‌رو یکی از شلوغ‌ترین هفته‌های سال 2026 برای بازارها باشد. روند یورو/دلار معکوس شد، پوند/دلار از اوج دو ماهه کاهش یافت پس از هفته‌های دشوار ابتدای آوریل، که دلار آمریکا در برابر هر دو ارز یورو و پوند عملکرد ضعیفی داشت، این هفته شرایط برای دلار بهبود یافته است؛ این موضوع تا حد زیادی ناشی از عدم پیشرفت مذاکرات خاورمیانه است. در زمان نگارش این تحلیل، شاخص دلار از ابتدای روز دوشنبه تاکنون 0.8 درصد رشد کرده و زیان‌های هفته گذشته را جبران کرده است. به‌طور طبیعی، توجه بازارها در هفته آینده به آمریکا معطوف خواهد بود. انتشار برآورد اولیه تولید ناخالص داخلی (GDP) سه‌ماهه اول، گزارش سفارشات کالاهای بادوام مارس و شاخص مدیران خرید بخش تولید موسسه ISM ماه آوریل ممکن است تحت تأثیر تنش‌های خاورمیانه ناامیدکننده ظاهر شوند؛ در حالی که شاخص اعتماد مصرف‌کننده کنفرانس بورد ماه آوریل و گزارش PCE ماه مارس می‌توانند میزان آسیب وارده به رفتار مصرفی را در شرایط افزایش انتظارات تورمی و فشار هزینه‌های انرژی نشان دهند. در نشست چهارشنبه فدرال رزرو، انتظار نمی‌رود تغییری در نرخ بهره اعلام شود؛ چراکه دات‌پلات و پیش‌بینی‌های معمول منتشر نشده‌اند و به‌احتمال زیاد، پاول در آخرین جلسه خود به‌عنوان رئیس، تمایلی به تغییر اساسی سیاست‌ها نخواهد داشت. با این حال، لحن کلی سخنان، نشست پرسش و پاسخ مطبوعاتی و احتمال رأی‌دهی بیشتر اعضای FOMC به نفع کاهش نرخ بهره، از شاخص‌های مهم برای سنجش روحیه کمیته به شمار می‌روند. بعید است پس از اظهارات متوازن رئیس فدرال رزرو کلیولند، مخالفان انقباضی جدی ظاهر شوند. در سمت دیگر اقیانوس، بانک مرکزی اروپا (ECB) روز پنج‌شنبه تشکیل جلسه خواهد داد. به دلیل تحولات خاورمیانه و افزایش قیمت انرژی، منطقه یورو طبق شاخص‌های PMI و ZEW شرایط دشواری را تجربه می‌کند. با این حال، هیچ بحثی درباره کاهش نرخ بهره مطرح نیست، چرا که تورم همچنان شتاب گرفته و این تنها ماموریت ECB است. مانند فدرال رزرو، انتظار می‌رود ECB نیز سیاست فعلی را حفظ کند. سناریوهای ارائه شده در نشست قبلی، محور اصلی بحث در شورا خواهند بود، اما اکثر اعضا احتمالاً از توقف موقت دیگر تا زمانی که تصویر اقتصادی روشن شود حمایت خواهند کرد و هر تصمیم نهایی به ژوئن موکول می‌شود، زمانی که پیش‌بینی‌های جدید کارکنان منتشر خواهد شد. با این حال، خطر غیرقابل چشم‌پوشی وجود دارد که رئیس لاگارد لحن انقباضی‌تری اتخاذ کند تا اعضای هاوکیش را راضی کند؛ به‌ویژه اگر گزارش اولیه تورم و GDP سه‌ماهه اول منطقه یورو فراتر از انتظار ظاهر شوند. در همین حال، بانک مرکزی انگلستان نیز روز پنج‌شنبه تشکیل جلسه خواهد داد. با وجود عدم شتاب قابل توجه تورم در مارس، جهش در شاخص‌های اولیه PMI ماه آوریل و گزارش قابل توجه خرده‌فروشی مارس انتظارات افزایش نرخ بهره را دوباره تقویت کرده‌اند. اگرچه لحن اعضای انقباضی MPC نسبتاً قوی است، اما اعضای داویش همچنان کنترل کمیته را در دست دارند. بنابراین نتیجه رأی‌گیری می‌تواند بازار را به شدت تحت تأثیر قرار دهد، به‌ویژه در صورت نتیجه 5-4. جمع‌بندی اینکه، دلار آمریکا عمدتاً تحت تأثیر تحولات خاورمیانه دچار نوسان خواهد بود. با این حال، اگر حتی بدون توافق صلح، نگاه مثبتی از منطقه منتشر شود، دلار ممکن است در برابر یورو و پوند تحت فشار قرار گیرد. جهش موفق از محدوده شلوغ 1.1636-1.1671 در یورو/دلار می‌تواند مسیر رالی تا 1.1830 را باز کرده و حرکت این هفته را معکوس کند. مشابه آن، صعود پوند/دلار فراتر از اوج اخیر 1.3599 می‌تواند پایه‌ای برای پیشروی طولانی‌تر فراهم کند؛ به‌ویژه اگر اعضای «داویش» BoE از رأی به کاهش نرخ خودداری کنند. آیا سکوت بانک مرکزی ژاپن می‌تواند به مداخله در دلار/ین منجر شود؟ روز سه‌شنبه، بانک مرکزی ژاپن (BoJ) دور جدید نشست‌های بانک‌های مرکزی را آغاز خواهد کرد. با وجود انتظار برای اتخاذ سیاست انقباضی پیش از درگیری آمریکا، اسرائیل و ایران در نشست آوریل، افزایش نرخ بهره در دستور کار نیست؛ این موضوع، همراه با نگرانی‌ها درباره وضعیت اقتصاد ژاپن در پی محدودیت‌های تنگه هرمز، می‌تواند توضیح دهد چرا ین نتوانسته از ضعف اخیر دلار بهره‌مند شود. “ «تمرکز بازار بیشتر بر لحن کلی و اظهارات بانک مرکزی ژاپن خواهد بود، اما معامله‌گران ین که به دنبال سیگنال واضحی از آمادگی بانک برای اجرای افزایش نرخ مورد بحث در ژوئن هستند، ممکن است بار دیگر ناامید شوند. » محمد زمانی در زمان نگارش این تحلیل در یوتوتایمز، جفت‌ارز دلار/ین کمی پایین‌تر از سطح 160 معامله می‌شود و تحولات می‌توانند مقامات BoJ را مجبور کنند تصمیم بگیرند آیا سطح بالای فعلی دلار/ین را تحمل کنند (که به نفع صادرات و تورم است) یا دست به مداخله بزنند تا فشار بر بانک مرکزی برای افزایش نرخ بهره کاهش یابد. طلا همچنان بدون جهت، در حالی که سهام آمریکا بیش از حد خوش‌بینانه به نظر می‌رسد طلا همچنان بسیاری از سرمایه‌گذاران را سردرگم کرده است. در بخش نخست درگیری آمریکا، اسرائیل و ایران، قدرت دلار عامل اصلی ضعف این فلز گران‌بها بود، اما از اوایل آوریل (زمانی که دلار ضعیف شده بود) طلا نتوانسته روند صعودی قابل توجهی را تجربه کند. اگرچه تقاضای بانک‌های مرکزی همچنان قوی است و نظرسنجی‌ها حاکی از خریدهای بیشتر طلا در آینده‌اند و بازده واقعی نیز افزایش نیافته است، طلا همچنان در حال کاهش است؛ مسئله‌ای که تنها می‌تواند به این معنا باشد که برخی کشورها، احتمالاً در خاورمیانه، برای تأمین نقدینگی، اقدام به فروش طلا می‌کنند. در سوی دیگر، بازار سهام آمریکا عملکرد به مراتب بهتری داشته و تحولات خاورمیانه و کاهش احتمال کاهش نرخ بهره فدرال رزرو در سال 2026 را نادیده گرفته است. فصل گزارش‌های درآمدی فعلی نیز به تغییر در احساسات سرمایه‌گذاران کمک کرده است؛ اما این خوش‌بینی در هفته آینده آزموده خواهد شد، زمانی که شرکت‌های آلفابت، مایکروسافت، آمازون و متا روز چهارشنبه و اپل روز پنج‌شنبه گزارش‌های خود را منتشر کنند. سایر گزارش‌های کلیدی شامل شرکت‌های بزرگ نفتی مانند اکسون‌موبیل و شِورون خواهند بود. به شرطی که وضعیت خاورمیانه تشدید نشود، انتشار مجموعه‌ای مثبت از داده‌ها می‌تواند به حرکت صعودی دیگر در بازار سهام منجر شود و نگرانی‌ها درباره حرکت اخیر که بیش از حد تهاجمی به نظر می‌رسید (حتی بدون دلیل واقعی) را کاهش دهد. پیش‌بینی می‌شود سهام رشد و فناوری رهبری این رالی را برعهده داشته باشند و شاخص‌های نزدک و S&P 500 را به ثبت رکوردهای تاریخی جدید برسانند. ✔️ بیشتر بخوانید: بازار طلا زیر ذره‌بین تحلیلگران؛ آیا قله ۵۰۰۰ دلاری دوباره فتح خواهد شد؟ لطفا نظر و سوالات خود را درباره این مقاله‌ی UtoTimes ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر