TSLA 372.22 USD ▼ 0.63%
AAPL 347.73 USD ▼ 0.14%
GOOGL 320.21 USD ▼ 1.24%
AMZN 248.00 USD ▼ 0.95%
NVDA 210.96 USD ▼ 0.59%
BTCUSD 80,454.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده – هفته منتهی به 24 ژانویه

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 24 ژانویه) - Unemployment Claims واقعی ............... 209 هزار نفر پیش‌بینی ........... 205 هزار نفر قبلی ................... 200 هزار نفر تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 17 ژانویه) - Continuing Jobless Claims واقعی ................ 1827 هزار نفر پیش‌بینی ........... 1860 هزار نفر قبلی ................... 1849 هزار نفر

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا – CB Consumer Confidence – ژانویه

شاخص اطمینان مصرف‌کننده کنفرانس بورد آمریکا - CB Consumer Confidence (ژانویه) واقعی  ................. 84.5 پیش‌بینی  ............ 90.6 قبلی  .................... 89.1 (به 94.2 بازبینی شد)

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

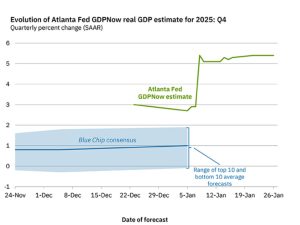
برآورد مدل GDPNow از رشد اقتصادی آمریکا در سطح ۵.۴ درصد تثبیت شد

جدیدترین برآورد مدل GDPNow فدرال رزرو آتلانتا نشان می‌دهد رشد اقتصادی ایالات متحده در سه‌ماهه چهارم سال ۲۰۲۵ همچنان در سطح بالای ۵.۴ درصد باقی مانده است؛ نرخی که از منظر تاریخی بسیار قابل‌توجه تلقی می‌شود، اما بازارها با احتیاط به آن می‌نگرند. بر اساس داده‌های منتشرشده در روز ۲۶ ژانویه، برآورد رشد تولید ناخالص داخلی واقعی (به‌صورت سالانه‌شده و تعدیل فصلی) نسبت به گزارش قبلی تغییری نکرده است. پس از انتشار گزارش سفارشات کالاهای بادوام، پیش‌بینی رشد مصرف شخصی در سه‌ماهه چهارم از ۳.۱ به ۳.۲ درصد و برآورد رشد سرمایه‌گذاری بخش خصوصی نیز از ۶.۲ به ۶.۴ درصد افزایش یافت. گزارش کالاهای بادوام به‌طور کلی قوی ارزیابی شده، هرچند به‌اندازه‌ای نبود که برآورد کلی رشد GDPNow را بالاتر ببرد. سفارشات جدید کالاهای بادوام تولیدی در ماه نوامبر با رشد ۵.۳ درصدی، معادل ۱۶.۴ میلیارد دلار، به ۳۲۳.۸ میلیارد دلار رسید. بخش عمده این افزایش به سفارشات حوزه حمل‌ونقل مربوط می‌شد، در حالی که سفارشات سرمایه‌ای غیرنظامی به‌استثنای هواپیما، ۰.۷ درصد رشد داشت که بالاتر از پیش‌بینی ۰.۳ درصدی بازار بود. با این حال، بسیاری از تحلیلگران نسبت به داده‌های رشد سه‌ماهه چهارم با احتیاط برخورد می‌کنند. تعطیلی طولانی‌مدت دولت آمریکا در ماه‌های پایانی سال، اختلال قابل‌توجهی در جمع‌آوری و پردازش آمارهای اقتصادی ایجاد کرده و کیفیت بخشی از داده‌ها را زیر سؤال برده است. هم‌زمان، پیامدهای جنگ تجاری نیز باعث نوسانات غیرعادی در جریان واردات و صادرات شده است. همین نگاه محتاطانه باعث شده بازارهای مالی همچنان احتمال کاهش حدود ۵۰ واحد پایه‌ای نرخ بهره توسط فدرال رزرو در سال جاری را در قیمت‌ها لحاظ کنند. به بیان دیگر، با وجود ثبت یکی از بالاترین نرخ‌های رشد فصلی در سال‌های اخیر، معامله‌گران هنوز قانع نشده‌اند که اقتصاد آمریکا وارد یک مسیر رشد پایدار و بدون ریسک شده است. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، برآورد GDPNow از رشد ۵.۴ درصدی اگرچه در ظاهر نشانه‌ای از قدرت اقتصاد آمریکا محسوب می‌شود، اما زیر سطح این عدد، نشانه‌هایی از عدم‌تعادل، نااطمینانی آماری و فشار بر مصرف‌کنندگان کم‌درآمد دیده می‌شود؛ عواملی که همچنان مسیر سیاست پولی و چشم‌انداز اقتصادی سال ۲۰۲۶ را در هاله‌ای از ابهام قرار داده‌اند. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

گزارش بعدی اشتغال آمریکا می‌تواند نقطه عطف بازارها باشد

در یک نگاه با وجود بهبود داده‌های بازار کار آمریکا، بازارها همچنان حدود ۴۶ واحد پایه کاهش نرخ بهره فدرال رزرو را تا پایان سال قیمت‌گذاری کرده‌اند. بهبود اخیر در داده‌های بیکاری می‌تواند این انتظارات انبساطی را به‌سرعت تعدیل کند. گزارش پیش‌روی NFP پتانسیل ایجاد نوسانات قابل‌توجه در دلار و بازار فلزات گران‌بها را دارد. در حالی که داده‌های اخیر بازار کار آمریکا نشانه‌هایی از بهبود تدریجی را نشان می‌دهد، سرمایه‌گذاران همچنان انتظار کاهش حدود ۴۶ واحد پایه‌ای نرخ بهره فدرال رزرو تا پایان سال را در قیمت‌ها لحاظ کرده‌اند؛ سطحی که تقریباً معادل دو مرحله کاهش نرخ در سال ۲۰۲۶ است. این فاصله میان واقعیت‌های اقتصادی و انتظارات بازار، می‌تواند در آستانه انتشار گزارش جدید اشتغال، زمینه‌ساز نوسانات قابل‌توجهی در دارایی‌های مالی شود. پس از تصمیم نسبتاً هاوکیش‌تر از انتظار کمیته بازار آزاد فدرال در ماه اکتبر، تردیدها درباره تداوم سیاست‌های تسهیلی افزایش یافت. اختلاف‌نظر میان اعضای فدرال رزرو درباره مسیر نرخ بهره آشکارتر شد و همین مسئله باعث شد بازار نسبت به اجرای چند مرحله کاهش نرخ، محتاط‌تر شود. هرچند بانک مرکزی آمریکا در نهایت در ماه دسامبر یک کاهش دیگر را اجرا کرد، اما هم‌زمان تأکید داشت که تصمیمات آینده به‌شدت به داده‌های اقتصادی وابسته خواهد بود. از ابتدای سال میلادی جاری، مجموعه‌ای از داده‌های مثبت از اقتصاد آمریکا منتشر شده که مهم‌ترین آن‌ها به بازار کار مربوط می‌شود. گزارش‌های هفتگی مدعیان بیمه بیکاری در ماه‌های اخیر تصویری از یک بازار کار با «استخدام محدود و اخراج محدود» ارائه می‌دادند؛ وضعیتی که در آن، تعداد متقاضیان جدید بیکاری ثابت باقی مانده بود، اما درخواست‌های مداوم به بالاترین سطوح چرخه‌ای خود رسیده بود. این الگو تا حد زیادی بازتاب‌دهنده فضای عدم‌اطمینان ناشی از تنش‌های تجاری و تعرفه‌ای بود که فعالیت بنگاه‌ها را تحت فشار قرار داده و بسیاری از شرکت‌ها را به تعلیق استخدام واداشته بود. با این حال، داده‌های جدیدتر از بهبود معنادار در وضعیت بازار کار حکایت دارد. کاهش درخواست‌های اولیه بیکاری به پایین‌ترین سطوح چرخه‌ای و توقف روند صعودی درخواست‌های مداوم، نشانه‌هایی از بازگشت تدریجی پویایی به بازار کار محسوب می‌شود. تحلیل‌گران UTOTimes این تحولات را نشانه‌ای از افزایش دوباره سرعت فعالیت‌های اقتصادی در سال ۲۰۲۶، هم‌زمان با کاهش عدم‌اطمینان‌ها، ارزیابی می‌کنند. این تغییرات باعث شده انتظارات بازار نسبت به سیاست‌های پولی فدرال رزرو تا حدی تعدیل شود و بازنگری محدودی در برآوردهای مربوط به کاهش نرخ بهره شکل بگیرد. “ «در چنین فضایی، گزارش اشتغال غیرکشاورزی آمریکا در ماه فوریه به نقطه عطفی برای مسیر نرخ بهره تبدیل شده است؛ گزارشی که می‌تواند جهت‌گیری بازارها در ماه‌های آینده را مشخص کند.» محمد زمانی در حال حاضر، بخش قابل‌توجهی از فعالان بازار همچنان بر این باورند که ضعف بازار کار در سال ۲۰۲۵، فدرال رزرو را به اجرای کاهش‌های پیشگیرانه نرخ بهره سوق خواهد داد. بسیاری از اعضای داویش در بانک مرکزی، در سال گذشته نگران افت سریع اشتغال بودند و کاهش نرخ‌ها را نوعی بیمه در برابر رکود احتمالی می‌دانستند. اما در صورتی که روند بهبود بازار کار در سال جاری تثبیت شود، این گروه احتمالاً موضع خود را از انبساطی به خنثی تغییر خواهند داد. در سناریویی که هم‌زمان با این تحول، نشانه‌هایی از بازگشت فشارهای تورمی نیز ظاهر شود، حتی امکان چرخش مجدد برخی از این سیاست‌گذاران به سمت رویکرد انقباضی وجود خواهد داشت؛ تغییری که می‌تواند پیامدهای گسترده‌ای برای بازارهای جهانی به همراه داشته باشد. تحلیلگران یوتوتایمز بر این باورند که انتشار یک گزارش قدرتمند از اشتغال آمریکا در هفته آینده، می‌تواند به‌سرعت انتظارات انبساطی فعلی را از قیمت‌ها خارج کند. در چنین شرایطی، احتمال تقویت دلار آمریکا افزایش می‌یابد، در حالی که بازار طلا و نقره ممکن است با موج جدیدی از فشار فروش مواجه شوند. ✔️  بیشتر بخوانید: جهش سفارشات کالاهای بادوام آمریکا؛ سیگنالی از بازگشت اعتماد اقتصادی در مجموع، گزارش پیش‌روی اشتغال نه‌تنها معیاری از وضعیت واقعی بازار کار آمریکا خواهد بود، بلکه به‌عنوان محرکی کلیدی برای بازتنظیم انتظارات سیاست پولی عمل خواهد کرد. نتیجه این گزارش می‌تواند مسیر دلار، فلزات گران‌بها و حتی بازارهای سهام را در ماه‌های آینده تحت تأثیر قرار دهد و فرصت‌های معاملاتی تازه‌ای برای سرمایه‌گذاران فراهم سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده – ژانویه

برآورد اولیه شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Manufacturing PMI Flash (ژانویه) واقعی ................... 51.9 پیش‌بینی .............. 52.1 قبلی ...................... 51.8 برآورد اولیه شاخص مدیران خرید بخش خدمات ایالات متحده - S&P Global Services PMI Flash (ژانویه) واقعی ................... 52.5 پیش‌بینی .............. 52.8 قبلی ...................... 52.5 برآورد اولیه شاخص مدیران خرید بخش ترکیبی (تولیدی و خدماتی) ایالات متحده - S&P Global Composite PMI Flash (ژانویه) واقعی ................... 52.8 قبلی ...................... 52.7

خواندن کامل خبر
داده های اقتصادی کم اثر

تورم PCE و مصرف‌کننده آمریکا؛ تاب‌آوری اقتصاد در سایه تردیدهای آماری

داده‌های تازه هزینه‌کرد و تورم مصرف‌کننده در آمریکا نشان می‌دهد موتور اصلی اقتصاد این کشور همچنان با قدرت در حال کار است، حتی در شرایطی که ابهام‌های آماری ناشی از تعطیلی دولت فدرال، خوانش دقیق وضعیت تورم را دشوار کرده است. گزارش ماه نوامبر شاخص هزینه‌های مصرف شخصی (PCE) تصویری از تداوم تاب‌آوری تقاضای داخلی ارائه می‌دهد، در حالی که فشارهای قیمتی همچنان بالاتر از هدف فدرال رزرو باقی مانده‌اند. بر اساس آمار اداره تحلیل اقتصادی آمریکا، مخارج واقعی مصرف‌کنندگان در نوامبر برای دومین ماه متوالی ۰.۳ درصد افزایش یافت و نشانه‌ای از ورود قدرتمند خانوارها به فصل خریدهای پایان سال بود. هزینه‌کرد اسمی نیز ۰.۵ درصد رشد کرد، در حالی که درآمد شخصی ۰.۳ درصد افزایش یافت. رشد مخارج عمدتاً از ناحیه کالاها حاصل شد؛ قوی‌ترین افزایش از ماه ژوئیه، در حالی که شتاب هزینه‌کرد در بخش خدمات اندکی کاهش یافت. هم‌زمان، نرخ پس‌انداز به ۳.۵ درصد افت کرد که نشان‌دهنده تمایل خانوارها به مصرف بیشتر در کوتاه‌مدت است. در جبهه تورم، شاخص هسته PCE در نوامبر ۰.۲ درصد نسبت به ماه قبل و ۲.۸ درصد نسبت به سال گذشته افزایش یافت؛ رقمی که اندکی بالاتر از سطح هدف ۲ درصدی فدرال رزرو باقی مانده است. شاخص کل PCE نیز رشد سالانه ۲.۸ درصدی را ثبت کرد. اگرچه این ارقام عمدتاً مطابق انتظارات بازار بودند، اما نشان می‌دهند که روند نزولی تورم هنوز به‌طور کامل تثبیت نشده و فشارهای قیمتی ساختاری همچنان پابرجاست. با این حال، کیفیت داده‌ها خود به یکی از متغیرهای کلیدی این گزارش تبدیل شده است. تعطیلی طولانی دولت فدرال در پاییز گذشته، مانع از گردآوری کامل اطلاعات قیمتی توسط اداره آمار کار شد و اداره تحلیل اقتصادی ناچار شد بخشی از داده‌ها را بر اساس میانگین شاخص‌های مصرف‌کننده در سپتامبر و نوامبر برآورد کند. همین موضوع باعث شده برخی تحلیلگران این گزارش را «ناهموار» و تفسیر آن را با احتیاط همراه بدانند. واکنش محدود بازارها نیز بازتاب همین تردیدهاست. ✔️  بیشتر بخوانید: دیوان عالی آمریکا در آستانه دفاع از استقلال فدرال رزرو در برابر ترامپ؟ از منظر سیاست پولی، گزارش نوامبر تصویری دوگانه برای فدرال رزرو ترسیم می‌کند. از یک سو، رشد پایدار مصرف؛ در کنار رشد اقتصادی ۴.۴ درصدی سه‌ماهه سوم، نشان می‌دهد اقتصاد آمریکا هنوز از شتاب قابل‌توجهی برخوردار است. از سوی دیگر، تورم هسته در سطح ۲.۸ درصدی، فضای مانور برای کاهش بیشتر نرخ بهره را محدود می‌کند. انتظار می‌رود بانک مرکزی پس از سه نوبت کاهش نرخ در پایان سال ۲۰۲۵، در نشست پیش‌رو رویکردی محتاطانه در پیش بگیرد و تا روشن‌تر شدن مسیر تورم و بازار کار، سیاست‌ها را بدون تغییر حفظ کند. در مجموع، داده‌های PCE نوامبر حکایت از اقتصادی دارند که همچنان بر دوش مصرف‌کننده حرکت می‌کند، اما زیر سطح این پویایی، چالش‌هایی جدی نهفته است: تورمی که هنوز مهار نشده، کیفیت آماری که محل تردید است، و سیاست‌گذاری پولی که میان حمایت از رشد و کنترل قیمت‌ها گرفتار توازن دشواری شده است. مسیر ماه‌های آینده بیش از هر چیز به این بستگی خواهد داشت که آیا تورم واقعاً به سمت هدف فدرال رزرو همگرا می‌شود یا تاب‌آوری مصرف، بار دیگر فشارهای قیمتی را احیا خواهد کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تراز تجاری آمریکا – Trade Balance (اکتبر)

تراز تجاری آمریکا - Trade Balance (اکتبر) واقعی ................. 29.40- میلیارد دلار پیش‌بینی ............ 58.9 - میلیارد دلار قبلی .................... 52.8- میلیارد دلار (به 48.10- میلیارد دلار بازبینی شد)  

خواندن کامل خبر
داده های اقتصادی کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 3 ژانویه)

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 3 ژانویه) - Unemployment Claims واقعی ............... 208 هزار نفر پیش‌بینی ........... 213 هزار نفر قبلی ................... 199 هزار نفر (به 200 هزار نفر بازبینی شد) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 27 دسامبر) - Continuing Jobless Claims واقعی ................ 1914 هزار نفر پیش‌بینی ........... 1900 هزار نفر قبلی ................... 1866 هزار نفر (به 1858 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

شتاب‌گیری بخش خدمات آمریکا در پایان سال؛ رشد پرقدرت تقاضا در سایه نااطمینانی‌های سیاستی

داده‌های تازه مؤسسه ISM نشان می‌دهد بخش خدمات آمریکا در ماه دسامبر با سریع‌ترین آهنگ رشد خود در بیش از یک سال گذشته به کار خود پایان داده است؛ نشانه‌ای که از تقویت تقاضا، بهبود فعالیت کسب‌وکارها و افزایش جذب نیروی کار در بزرگ‌ترین بخش اقتصاد این کشور حکایت دارد. بر اساس این گزارش، شاخص مدیران خرید خدمات ISM با جهشی ۱.۸ واحدی به ۵۴.۴ رسید؛ بالاترین سطح از اکتبر ۲۰۲۴ و فراتر از تمامی برآوردهای اقتصاددانان. قرار گرفتن شاخص در این سطح، به‌روشنی نشان می‌دهد که بخش خدمات نه‌تنها در محدوده رشد باقی مانده، بلکه در پایان سال شتاب تازه‌ای نیز گرفته است. جزئیات گزارش، تصویر قدرتمندتری از تقاضا ترسیم می‌کند. سفارش‌های جدید بیشترین رشد خود از سپتامبر ۲۰۲۴ را ثبت کردند و شاخص فعالیت تجاری، که هم‌راستا با سنجه تولید در بخش صنعت است، به بالاترین سطح یک‌سال اخیر صعود کرد. همزمان، سفارش‌های صادراتی نیز با سریع‌ترین آهنگ رشد در بیش از یک سال گذشته افزایش یافتند؛ موضوعی که نشان می‌دهد تقاضای خارجی نیز به حمایت از بخش خدمات آمریکا بازگشته است. این بهبود تقاضا مستقیماً در بازار کار بخش خدمات منعکس شده و به قوی‌ترین رشد اشتغال از فوریه انجامیده است. این در حالی است که انتظار می‌رود گزارش رسمی اشتغال دولت آمریکا نیز از رشد ملایم تعداد مشاغل در ماه دسامبر و کاهش جزئی نرخ بیکاری نسبت به ماه قبل حکایت داشته باشد. مجموعه این داده‌ها تصویری از بازاری ارائه می‌دهد که با وجود نشانه‌های سرد شدن در برخی بخش‌ها، همچنان از پویایی قابل‌توجهی برخوردار است. به گفته تحلیل‌گران، گستردگی رشد در شاخص کل ISM نشان می‌دهد که بهبود فعالیت خدماتی محدود به چند صنعت خاص نبوده و می‌تواند زمینه‌ساز رشد فراگیرتر اقتصاد در ماه‌های پیش‌رو شود. در همین راستا، یازده صنعت در ماه گذشته افزایش فعالیت را گزارش کرده‌اند که در صدر آن‌ها خرده‌فروشی، خدمات مالی و بیمه، و اقامت و خدمات غذایی قرار دارند. در مقابل، پنج صنعت از جمله مدیریت شرکت‌ها و خدمات پشتیبانی همچنان در محدوده انقباض باقی مانده‌اند؛ موضوعی که از ناهمگونی بهبود اقتصادی حکایت دارد. این تصویر مثبت از بخش خدمات در تضاد آشکار با وضعیت بخش تولید قرار می‌گیرد. داده‌های جداگانه ISM نشان داده بود که فعالیت کارخانه‌ای آمریکا در ماه دسامبر با شدیدترین افت خود از سال ۲۰۲۴ مواجه شده است. این واگرایی، بار دیگر نقش محوری بخش خدمات را در حفظ رشد اقتصادی آمریکا برجسته می‌کند؛ بخشی که اکنون بیش از هر زمان دیگری بار اقتصاد را به دوش می‌کشد. از منظر تورمی، گزارش ISM نشانه‌هایی از کاهش نسبی فشار قیمت‌ها ارائه می‌دهد. شاخص قیمت‌های پرداخت‌شده برای خدمات و مواد اولیه، کندترین آهنگ رشد خود در نه ماه گذشته را ثبت کرده است. با این حال، اظهارات فعالان صنعتی نشان می‌دهد که نگرانی‌ها درباره هزینه‌ها همچنان پابرجاست؛ از افزایش قیمت‌ها به‌دلیل سیاست‌های تجاری و تعرفه‌ای گرفته تا رشد سالانه هزینه خدمات داده‌ای و فناوری. در برخی صنایع، افزایش تقاضای فصلی و فشارهای بهداشتی نیز به رشد هزینه‌ها دامن زده است. در همین حال، موجودی انبارها با سریع‌ترین سرعت از اکتبر ۲۰۲۴ افزایش یافته، اما همزمان شاخص برداشت فعالان از سطح موجودی‌ها برای سومین ماه متوالی کاهش یافته است. این ترکیب نشان می‌دهد شرکت‌ها اگرچه موجودی خود را افزایش داده‌اند، اما کمتر نگران انباشت بیش از حد کالا و خدمات هستند؛ نشانه‌ای از اعتماد نسبی به تداوم تقاضا در آینده نزدیک. ✔️  بیشتر بخوانید: سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟ در مجموع، گزارش دسامبر ISM تصویری دووجهی از اقتصاد آمریکا ارائه می‌دهد: از یک سو، بخش خدمات با قدرت در حال گسترش است و نقش ضربه‌گیر اقتصاد را ایفا می‌کند؛ از سوی دیگر، لحن محتاطانه اظهارنظرها و تداوم نااطمینانی‌های مرتبط با سیاست‌های تجاری و هزینه‌ها، هشداری نسبت به پایداری این شتاب در ماه‌های آینده است. این داده‌ها اگرچه از یک چرخش مثبت در پایان سال حکایت دارند، اما همزمان یادآور آن هستند که مسیر رشد اقتصاد آمریکا همچنان به‌شدت به سیاست‌گذاری‌ها، شرایط مالی و اعتماد کسب‌وکارها گره خورده است. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

سردشدن بازار کار آمریکا؛ چرا معامله‌گران هنوز نگران رکود نیستند؟

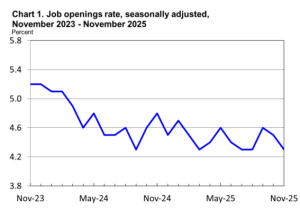
داده‌های تازه بازار کار آمریکا نشان می‌دهد روند تعدیل و خنک‌شدن تدریجی اشتغال همچنان ادامه دارد، بی‌آنکه نشانه‌ای از فروپاشی یا فشار شدید در آن دیده شود. بر اساس گزارش JOLTS وزارت کار آمریکا، تعداد فرصت‌های شغلی در ماه نوامبر به حدود ۷.۱۵ میلیون موقعیت کاهش یافته که پایین‌ترین سطح در بیش از یک سال گذشته محسوب می‌شود. این رقم در مقایسه با ماه قبل که به‌صورت نزولی بازبینی شده بود، افت محسوسی را نشان می‌دهد و از همه برآوردهای اقتصاددانان در نظرسنجی بلومبرگ نیز کمتر بوده است. کاهش فرصت‌های شغلی عمدتاً در بخش‌هایی مشاهده شده که در سال‌های اخیر موتور اصلی جذب نیروی کار بودند؛ از جمله گردشگری و مهمان‌نوازی، بهداشت و خدمات اجتماعی، و همچنین حمل‌ونقل و انبارداری. این عقب‌نشینی نشان می‌دهد شرکت‌ها، حتی در بخش‌های خدمات‌محور، با احتیاط بیشتری نسبت به توسعه نیروی انسانی تصمیم‌گیری می‌کنند. همزمان، تعداد استخدام‌ها نیز به پایین‌ترین سطح خود از اواسط سال ۲۰۲۴ رسیده است؛ موضوعی که بر تمایل محدود کارفرمایان برای گسترش سریع ظرفیت اشتغال دلالت دارد. با این حال، نکته قابل‌توجه آن است که کاهش فرصت‌های شغلی و کند شدن استخدام‌ها با افزایش موج اخراج‌ها همراه نشده است. گزارش JOLTS نشان می‌دهد تعداد تعدیل نیرو در ماه نوامبر به پایین‌ترین سطح شش‌ماهه کاهش یافته است؛ آن هم پس از آنکه در ماه قبل به بالاترین سطح خود از سال ۲۰۲۳ رسیده بود. این الگو نشان می‌دهد شرکت‌ها به‌جای اخراج گسترده، ترجیح می‌دهند از طریق محدود کردن استخدام‌های جدید و کنترل طبیعی خروج نیروها، خود را با شرایط اقتصادی سازگار کنند. در همین حال، تعداد افرادی که به‌صورت داوطلبانه شغل خود را ترک کرده‌اند اندکی افزایش یافته است؛ به‌ویژه در صنایعی مانند اقامت و خدمات غذایی و همچنین ساخت‌وساز. با وجود این، نرخ ترک شغل همچنان در سطوحی پایین‌تر از اوج چرخه قبلی قرار دارد و بیانگر کاهش قدرت چانه‌زنی نیروی کار و احتیاط بیشتر کارکنان در تغییر شغل است. این داده‌ها در کنار گزارش‌های دیگر، تصویری نسبتاً منسجم از وضعیت بازار کار آمریکا ترسیم می‌کند. گزارش ADP نشان داده بود که اشتغال در ماه دسامبر با آهنگی ملایم افزایش یافته، در حالی که داده‌های مؤسسه ISM حاکی از آن است که فعالیت بخش خدمات در پایان سال با سرعتی بالاتر از یک سال گذشته گسترش یافته و همین موضوع به حفظ سطح استخدام در بخش‌های کلیدی اقتصاد کمک کرده است. شاخص اشتغال ISM نیز به بالاترین سطح خود از فوریه رسیده است؛ نشانه‌ای از آن‌که افت فرصت‌های شغلی لزوماً به معنای رکود در استخدام نیست، بلکه بیشتر بازتابی از تعادل تدریجی بازار کار است. از منظر سیاست‌گذاری پولی، یکی از مهم‌ترین داده‌های گزارش JOLTS نسبت فرصت‌های شغلی به تعداد بیکاران است؛ نسبتی که فدرال رزرو آن را به‌عنوان شاخصی کلیدی برای سنجش توازن عرضه و تقاضای نیروی کار دنبال می‌کند. این نسبت در ماه نوامبر به ۰.۹ کاهش یافته که پایین‌ترین سطح از مارس ۲۰۲۱ محسوب می‌شود. این در حالی است که در اوج بازار داغ کار در سال ۲۰۲۲، این نسبت به حدود دو فرصت شغلی به ازای هر فرد بیکار رسیده بود. چنین تغییری نشان می‌دهد فشار سمت تقاضای نیروی کار به‌طور محسوسی فروکش کرده است. البته برخی اقتصاددانان نسبت به دقت داده‌های JOLTS تردیدهایی مطرح می‌کنند و به نرخ پایین مشارکت در این نظرسنجی و بازبینی‌های گاه قابل‌توجه آن اشاره دارند. در مقابل، داده‌های مستقل‌تری مانند شاخص فرصت‌های شغلی وب‌سایت Indeed که به‌صورت روزانه منتشر می‌شود، نشان می‌دهد تعداد آگهی‌های شغلی در ماه نوامبر پس از رسیدن به کف چندساله، اندکی بهبود یافته است؛ موضوعی که تصویر بازار کار را پیچیده‌تر و چندلایه‌تر می‌کند. ✔️  بیشتر بخوانید: چرا دموکرات‌ها این بار تهدید به تعطیلی دولت نمی‌کنند؟ در مجموع، داده‌های ماه نوامبر تأییدکننده سناریویی است که طی ماه‌های اخیر بارها تکرار شده: بازار کار آمریکا در حال سرد شدن است، اما به‌شکلی منظم و کنترل‌شده. تقاضای نیروی کار کاهش یافته، اما اخراج‌ها محدود مانده‌اند و نشانه‌ای از فشار حاد در اشتغال دیده نمی‌شود. برای معامله‌گران و فعالان بازار، این وضعیت همچنان روایت «فرود نرم» اقتصاد آمریکا را تقویت می‌کند؛ روایتی که نه نیاز فوری به کاهش تهاجمی نرخ بهره ایجاد می‌کند و نه نگرانی جدی از رکود عمیق را برمی‌انگیزد. در چنین شرایطی، تمرکز بازارها بیش از JOLTS، همچنان بر داده‌های تورمی و گزارش‌های اشتغال ماهانه باقی خواهد ماند؛ داده‌هایی که مسیر بعدی سیاست پولی و نوسانات دلار و بازده اوراق را تعیین خواهند کرد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص مدیران خرید به گزارش موسسه آیوی – Ivey PMI (دسامبر)

شاخص مدیران خرید به گزارش موسسه آیوی - Ivey PMI (دسامبر) واقعی ...................... 51.9 پیش‌بینی ................. 49.5 قبلی ......................... 48.4

خواندن کامل خبر
داده های اقتصادی کم اثر

شاخص سفارشات کارخانجات ایالات متحده – Factory Orders (اکتبر)

شاخص سفارشات کارخانجات ایالات متحده - Factory Orders (اکتبر) واقعی ..................... 1.3- درصد پیش‌بینی ................ 1.2- درصد قبلی ........................ 0.2 درصد

خواندن کامل خبر
داده های اقتصادی کم اثر

آمار فرصت‌های شغلی – JOLTS Job Openings (نوامبر)

آمار فرصت‌های شغلی - JOLTS Job Openings (نوامبر) واقعی .................... 7.146 میلیون پیش‌بینی ............... 7.61 میلیون قبلی ...................... 7.67 میلیون (به 7.146 بازبینی شد) تعداد ترک شغل: 3.161 میلیون (قبلی 2.941 میلیون)

خواندن کامل خبر
داده های اقتصادی کم اثر

تنش‌های ژئوپولیتیک ممکن است بیت‌کوین را تقویت کنند

بر اساس گفته‌های مت منا، استراتژیست شرکت 21Shares، بهبود اخیر بیت‌کوین نشان می‌دهد که افزایش تنش‌های ژئوپولیتیک سرمایه‌گذاران را به سمت رمزارزها سوق می‌دهد. او افزود که بیت‌کوین به‌طور فزاینده‌ای به‌عنوان یک دارایی ذخیره «خنثی» در کنار دارایی‌های امن سنتی مانند طلا و نقره دیده می‌شود. پس از افت بیش از ۶٪ در سال گذشته، تاریخچه بیت‌کوین نشان می‌دهد که کاهش‌های سالانه متوالی را به ندرت تجربه کرده است، موضوعی که احتمال رشد آن در سال جاری را تقویت می‌کند.

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

افزایش قیمت بیت‌کوین در پی اقدامات آمریکا در ونزوئلا

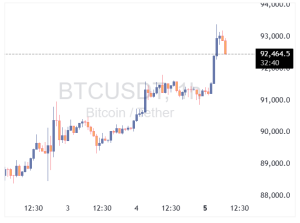
بیت‌کوین و سایر رمزارزها در روز دوشنبه افزایش یافتند، زیرا معامله‌گران به برکناری رئیس‌جمهور ونزوئلا، مادورو، توسط آمریکا واکنش نشان دادند. هینا ساتار جوشی از TP ICAP گفت که حدس و گمان‌ها درباره امکان مصادره بیش از ۶۰۰,۰۰۰ بیت‌کوین ونزوئلا می‌تواند عرضه را کاهش داده و قیمت‌ها را بالا ببرد. بیت‌کوین ۱.۶٪ افزایش یافت و به ۹۲,۷۳۰ دلار رسید که نزدیک به بالاترین سطح چهار هفته اخیر است، در حالی که اتریوم ۰.۵٪ صعود کرد و به ۳,۱۵۸ دلار رسید. بازار همچنین از رشد شاخص‌های جهانی بورس و گسترش خدمات مشاوره کریپتو توسط PwC در پی شفاف‌تر شدن مقررات استیبل‌کوین‌های آمریکا بهره برد. تحلیلگران هشدار می‌دهند که رالی رمزارزها ممکن است هنوز کامل نشده باشد و بیت‌کوین همچنان به‌طور قابل توجهی پایین‌تر از رکورد اکتبر ۱۲۶,۲۲۳ دلار قرار دارد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

توصیه جدید بانک آمریکا: تا ۴٪ از سبد سرمایه‌گذاری را به بیت‌کوین اختصاص دهید

بانک آمریکا در یک تغییر رویکرد مهم، رسماً به مشتریان خود پیشنهاد کرده است که تا ۴ درصد از سبد سرمایه‌گذاری‌شان را به بیت‌کوین و سایر رمزارزها اختصاص دهند. این توصیه نشان می‌دهد که یکی از بزرگ‌ترین مؤسسات مالی جهان، رمزارزها را به‌عنوان بخشی از یک استراتژی سرمایه‌گذاری متعادل و بلندمدت به رسمیت شناخته است. کارشناسان می‌گویند این اقدام می‌تواند اعتماد سرمایه‌گذاران سنتی به بازار کریپتو را افزایش دهد و مسیر ورود سرمایه‌های نهادی را هموارتر کند — به‌ویژه در شرایطی که قوانین و چارچوب‌های نظارتی در آمریکا شفاف‌تر شده‌اند.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

داده‌های جدید: هیچ نشانه‌ای از فروش وحشت‌زده بیت‌کوین نیست

با وجود افزایش تنش‌های ژئوپلیتیک، به‌ویژه در ونزوئلا، داده‌های درون‌زنجیره‌ای (آنچین) نشان می‌دهند که بازار بیت‌کوین واکنش شدیدی نشان نداده است. بررسی‌ها حاکی از آن است که ورود گسترده بیت‌کوین به صرافی‌ها — که معمولاً نشانه‌ای از فروش یا خروج سرمایه است — مشاهده نشده و فروش وحشت‌زده نیز در بازار غایب است. این وضعیت نشان می‌دهد که فعالان بازار رمزارزها با وجود حساسیت قیمتی، همچنان رویکردی محتاطانه اما بدون ترس دارند. در شرایطی که بازارهای سنتی تحت تأثیر اخبار سیاسی دچار نوسان شده‌اند، بیت‌کوین فعلاً توانسته آرامش نسبی خود را حفظ کند.  

خواندن کامل خبر
تحلیل ارز دیجیتال کم اثر

ورود PwC به کریپتو؛ بیت‌کوین جهش کرد

بیت‌کوین امروز با افزایش تقاضا و بهبود سنتیمنت نهادی رشد کرد؛ رشدی که پس از اعلام تغییر استراتژیک PwC (بزرگ‌ترین شبکه خدمات حرفه‌ای جهان) به سمت خدمات رمزارزی و شفاف‌تر شدن قوانین آمریکا شدت گرفت. PwC اعلام کرده قصد دارد فعالیت‌های حسابرسی و مشاوره‌ای خود در حوزه دارایی‌های دیجیتال را گسترش دهد؛ اقدامی که نشان می‌دهد فضای نظارتی جدید، ریسک‌های قبلی را برای شرکت‌ها و بانک‌ها کاهش داده است. قانون GENIUS که سال گذشته تصویب شد، نخستین چارچوب فدرال برای استیبل‌کوین‌ها را ایجاد کرد و راه را برای انتشار توکن‌های دیجیتال توسط بانک‌ها باز کرد. این قانون، همراه با رویکرد حمایتی دولت آمریکا نسبت به دارایی‌های دیجیتال، باعث شده مؤسسات بزرگ دوباره به کریپتو نگاه کنند. تحلیلگران می‌گویند ورود PwC — یکی از چهار شرکت بزرگ خدمات حرفه‌ای — نشانه‌ای مهم از نهادینه شدن کریپتو است و می‌تواند بیت‌کوین را در مسیر پذیرش گسترده‌تر قرار دهد.

خواندن کامل خبر
اخبار ارز دیجیتال کم اثر

صنعت کانادا همچنان در انقباض؛ PMI دسامبر برای یازدهمین ماه زیر 50 تثبیت شد

شاخص مدیران خرید بخش تولید کانادا در دسامبر اندکی بهبود یافت، اما همچنان در محدوده رکودی باقی ماند. آخرین نظرسنجی S&P Global نشان می‌دهد PMI تولیدی کانادا در ماه دسامبر به ۴۸٫۶ واحد رسید، در حالی که در ماه قبل ۴۸٫۴ بود؛ سطحی که برای یازدهمین ماه متوالی زیر مرز ۵۰ باقی مانده و به معنای ادامه انقباض در بخش تولید است. این داده‌ها تصویری نگران‌کننده از اقتصاد کانادا ترسیم می‌کنند؛ ترکیبی از رشد ضعیف، کاهش اشتغال و افزایش فشارهای قیمتی؛ الگویی که بیش از هر چیز به یک سناریوی «رکود تورمی» شباهت دارد و طبیعتاً برای بانک مرکزی کانادا خبر خوشایندی محسوب نمی‌شود. بررسی جزئیات گزارش نشان می‌دهد که تولید صنعتی با سرعت بیشتری کاهش یافته و سفارش‌های جدید نیز افت قابل‌توجهی را ثبت کرده‌اند. بازار کار تولیدی نیز همچنان در حال کوچک شدن است؛ به‌طوری‌که بنگاه‌ها برای یازدهمین ماه پیاپی به تعدیل نیروی انسانی ادامه داده‌اند. در همین حال، فشارهای قیمتی نه‌تنها کاهش نیافته بلکه شدت گرفته است: تورم قیمت فروش به بالاترین سطح شش‌ماهه رسیده و هزینه نهاده‌های تولید نیز رو به افزایش گذاشته است. عامل کلیدی پشت این واگرایی نامطلوب، طبق گزارش S&P Global، تعرفه‌های تجاری است. تعرفه‌ها از یک سو هزینه واردات را بالا برده‌اند و از سوی دیگر، با تضعیف تقاضا، به افت تولید و سفارش‌ها دامن زده‌اند. شرکت‌ها همچنین از طولانی‌تر شدن زمان تحویل نهاده‌ها خبر داده‌اند که عمدتاً به دلیل تأخیرهای گمرکی در واردات از آمریکا رخ داده است. فضای کلی حاکم بر بخش تولید، فضایی آکنده از عدم‌قطعیت است؛ عدم‌قطعیتی که مستقیماً بر تصمیم‌های سرمایه‌گذاری (Capex)، استخدام و حتی سطح موجودی انبارها سایه انداخته است. پل اسمیت، مدیر اقتصادی S&P Global، در توضیح این وضعیت می‌گوید اقتصاد تولیدی کانادا سال را در شرایطی سرد و کم‌رمق به پایان رسانده است؛ شرایطی که در آن هم تولید و هم سفارش‌های جدید در اغلب ماه‌های سال ۲۰۲۵ روندی نزولی داشته‌اند. به گفته او، تعرفه‌ها به موضوعی محوری در ذهن فعالان اقتصادی تبدیل شده و فضای عمومی عدم‌اطمینان همچنان سطح تولید فعلی و انتظارات آینده را تضعیف می‌کند. در نتیجه، بنگاه‌ها به‌طور طبیعی به سمت ساختارهای کم‌هزینه‌تر حرکت کرده‌اند؛ از کاهش ظرفیت نیروی کار گرفته تا کاهش موجودی انبار و محدود کردن خرید مواد اولیه. ✔️  بیشتر بخوانید: اقتصاد اروپا در سال ۲۰۲۵؛ مرور تحولات و چشم‌انداز ۲۰۲۶ با وجود این نشانه‌های رکودی، بخش قیمتی تصویر متفاوتی ارائه می‌دهد. افزایش هزینه نهاده‌ها و رشد قیمت فروش نشان می‌دهد که بنگاه‌ها در حال انتقال مستقیم هزینه‌های ناشی از تعرفه‌ها به مصرف‌کننده نهایی هستند. این ترکیب؛ رشد ضعیف همراه با فشار تورمی، دقیقاً همان چیزی است که دست بانک مرکزی را برای کاهش نرخ بهره می‌بندد و سیاست‌گذاری پولی را پیچیده‌تر می‌کند. در بازار ارز نیز واکنش‌ها محدود اما قابل‌توجه بوده است. دلار آمریکا در برابر دلار کانادا در نخستین روز معاملاتی سال ۲۰۲۶ حدود ۱۶ پیپ تقویت شد، هرچند دلار کانادا در مجموع سال گذشته حدود ۵ درصد در برابر دلار آمریکا تضعیف شده بود. در مجموع، داده‌های دسامبر تأکید می‌کنند که مشکلات بخش تولید کانادا ساختاری و گذرا نیستند. یازده ماه انقباض متوالی، کاهش مستمر اشتغال و تشدید فشارهای قیمتی، همگی نشان می‌دهند که صنعت کانادا نه‌تنها از مسیر بهبود فاصله دارد، بلکه درگیر ترکیبی از ضعف تقاضا و شوک‌های هزینه‌ای است که خروج از آن بدون تغییر در فضای سیاست تجاری و کاهش عدم‌قطعیت، کار ساده‌ای نخواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تثبیت PMI تولیدی استرالیا درمحدوده 51.6؛ استخدام بالا رفت و فشار تورمی تشدید شد

بخش تولید استرالیا سال ۲۰۲۵ را با نشانه‌هایی از تداوم رشد، اما در فضایی آمیخته با افزایش فشارهای هزینه‌ای و محدودیت‌های عرضه به پایان رساند؛ ترکیبی که تصویر یک اقتصاد داخلی نسبتاً مقاوم، اما همچنان آسیب‌پذیر در برابر شوک‌های تورمی را ترسیم می‌کند. بر اساس داده‌های شاخص مدیران خرید مؤسسه S&P Global، شاخص تولید در ماه دسامبر بدون تغییر نسبت به نوامبر روی عدد ۵۱.۶ باقی ماند؛ سطحی که برای دومین ماه متوالی بالاتر از مرز ۵۰ واحد قرار گرفت و به‌معنای تداوم انبساط فعالیت‌ها در این بخش است. هرچند این رقم اندکی پایین‌تر از برآورد اولیه دسامبر بود، اما همچنان از بهبود تدریجی شرایط عملیاتی حکایت دارد. سفارش‌های جدید و سطح تولید برای دومین ماه متوالی افزایش یافتند، اما شتاب این رشد نسبت به ماه‌های قبل کاهش نشان داد. بنگاه‌ها گزارش کرده‌اند که بهبود تقاضای داخلی تا حدی از فعالیت‌ها حمایت کرده، ولی تشدید رقابت، تضعیف احساسات بازار و ضعف تقاضای خارجی مانع از شکل‌گیری یک روند پرقدرت شده است. سفارش‌های صادراتی برای چهارمین ماه پیاپی اندکی کاهش یافت که بازتابی از محدودیت‌های بودجه‌ای مشتریان خارجی و افت تقاضا در بازارهای بین‌المللی است. با وجود این کندی نسبی در سمت تقاضا، بازار کار در بخش تولید جان تازه‌ای گرفت. اشتغال با سریع‌ترین سرعت در ۹ ماه گذشته افزایش یافت که هم ناشی از دسترسی بهتر به نیروی کار و هم حاصل افزایش حجم سفارش‌ها بود. این روند به کاهش تدریجی کارهای معوق نیز کمک کرد. فعالیت‌های خرید نیز همسو با رشد تولید افزایش یافت، هرچند سطح موجودی انبارها برای سومین ماه متوالی اندکی کاهش پیدا کرد که نشان‌دهنده احتیاط بنگاه‌ها در مواجهه با عدم قطعیت تقاضاست. در سمت عرضه، فشارها در ماه دسامبر به‌طور محسوسی تشدید شد. زمان تحویل مواد اولیه با سریع‌ترین نرخ در بیش از یک سال گذشته افزایش یافت که ناشی از کمبود برخی مواد و اختلالات لجستیکی بود. این مسئله به شتاب گرفتن تورم هزینه‌های ورودی انجامید؛ به‌ویژه با افزایش قیمت مواد خام و هزینه‌های حمل‌ونقل. اگرچه نرخ رشد هزینه‌ها همچنان پایین‌تر از میانگین‌های بلندمدت باقی مانده، اما نسبت به ماه قبل افزایش یافته است. بخشی از این فشار هزینه‌ای به مشتریان منتقل شد و قیمت محصولات نهایی نیز در دسامبر بار دیگر افزایش یافت. در میان این شرایط، اعتماد بنگاه‌ها به بالاترین سطح در چهار ماه اخیر رسید. شرکت‌ها راه‌اندازی محصولات جدید و برنامه‌های توسعه‌ای را به‌عنوان محرک‌های اصلی رشد در سال آینده معرفی کرده‌اند. با این حال، مجموعه داده‌ها همچنان تصویری از رشد ملایم همراه با فشارهای تورمی پایدار ارائه می‌دهد؛ وضعیتی که احتمالاً سیاست‌گذاران پولی را در مسیر احتیاط و تعویق در کاهش نرخ بهره، دست‌کم در اوایل ۲۰۲۶، نگه خواهد داشت. از منظر بازار ارز نیز این ترکیب الزاماً سیگنال روشنی به نفع دلار استرالیا محسوب نمی‌شود، به‌ویژه در فضایی که تحولات خارجی مانند تشدید محدودیت‌های تجاری چین؛ از جمله اعمال تعرفه‌های سنگین بر واردات مازاد برخی کالاها ـ می‌تواند ریسک‌های جدیدی برای بخش صادرات و تراز تجاری استرالیا ایجاد کند. در مجموع، صنعت تولید استرالیا سال را در نقطه‌ای به پایان رساند که نه نشانه‌ای از رکود جدی در آن دیده می‌شود و نه از یک شتاب پرقدرت در رشد خبری است؛ بلکه اقتصادی در حال حرکت روی مرز باریکی میان تداوم انبساط و فشارهای تورمی که مسیر سیاست‌گذاری و رفتار بازارها در ماه‌های ابتدایی ۲۰۲۶ را شکل خواهد داد.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

ایران می‌خواهد موشک و پهپاد را با رمزارز بفروشد

طبق گزارش فایننشال تایمز، ایران اعلام کرده آماده است سامانه‌های تسلیحاتی پیشرفته، موشک‌های بالستیک، پهپادهای رزمی و حتی ناوهای جنگی را به دولت‌های خارجی در ازای دریافت رمزارز بفروشد. این اقدام می‌تواند مسیر تازه‌ای برای دور زدن محدودیت‌های بانکی و تحریم‌های مالی ایجاد کند؛ زیرا تراکنش‌های رمزارزی خارج از سیستم‌های سنتی بانکی انجام می‌شوند. گزارش‌ها نشان می‌دهد این پیشنهاد بخشی از تلاش ایران برای گسترش صادرات دفاعی و یافتن کانال‌های پرداخت جایگزین در شرایط محدودیت‌های بین‌المللی است. کارشناسان می‌گویند استفاده از رمزارز در معاملات نظامی می‌تواند پیامدهای ژئوپلیتیکی مهمی داشته باشد و واکنش قدرت‌های غربی را برانگیزد.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

مدعیان بیمه بیکاری آمریکا در هفته کریسمس؛ داده‌ای امیدوارکننده یا خطای فصلی؟

داده‌های هفتگی مدعیان بیمه بیکاری آمریکا در واپسین هفته سال ۲۰۲۵، بار دیگر پیچیدگی خوانش بازار کار این کشور را به نمایش گذاشت. کاهش درخواست‌های اولیه بیمه بیکاری به ۱۹۹ هزار نفر؛ سطحی پایین‌تر از تمامی برآوردهای اقتصاددانان، در نگاه نخست تصویری از بازاری باثبات و مقاوم ترسیم می‌کند. اما هم‌زمانی این گزارش با تعطیلات کریسمس و چند تعطیلی فدرال جدید، تردیدهای جدی درباره دقت تعدیل‌های فصلی و اعتبار تیتر داده‌ها ایجاد کرده است. بر اساس آمار وزارت کار آمریکا، تعداد متقاضیان جدید بیمه بیکاری در هفته منتهی به ۲۷ دسامبر نسبت به هفته قبل ۱۶ هزار نفر کاهش یافت؛ عددی که تنها برای چندمین بار از ابتدای ۲۰۲۴ به زیر مرز روانی ۲۰۰ هزار نفر سقوط می‌کند. این افت، در شرایط عادی، نشانه‌ای از پایین‌بودن سطح اخراج‌ها و سلامت نسبی بازار کار تلقی می‌شود. با این حال، تجربه سال‌های گذشته نشان داده که داده‌های بازار کار در هفته‌های پایانی سال؛ به‌ویژه حوالی تعطیلات گسترده، مستعد نوسانات غیرمعمول و خطاهای تعدیل فصلی هستند. چرا میانگین‌ها مهم‌ترند؟ برای عبور از نوسانات کوتاه‌مدت، تحلیل‌گران معمولاً به میانگین متحرک چهار هفته‌ای توجه می‌کنند؛ معیاری که در این گزارش به ۲۱۸ هزار و ۷۵۰ نفر افزایش یافته است. این حرکت صعودی ملایم نشان می‌دهد افت تند عدد تیتر الزاماً به معنای بهبود ساختاری شرایط بازار کار نیست. به بیان دیگر، زیر سطح آرام داده‌های هفتگی، نشانه‌هایی از کُندی استخدام و شکنندگی روند اشتغال همچنان دیده می‌شود. در همین حال، مدعیان ادامه‌دار بیمه بیکاری؛ شاخصی که تعداد افرادی را نشان می‌دهد که همچنان مزایا دریافت می‌کنند، به حدود ۱.۸۷ میلیون نفر کاهش یافته است؛ یکی از پایین‌ترین سطوح ماه‌های اخیر. این داده حاکی از آن است که افرادی که شغل خود را از دست می‌دهند، به‌طور متوسط مدت کمتری در وضعیت بیکاری باقی می‌مانند؛ موضوعی که با روایت «اخراج کم» هم‌خوانی دارد. پارادوکس بازار کار ۲۰۲۵: ثبات ظاهری، ضعف در عمق بازار کار آمریکا در سال ۲۰۲۵ بیش از آنکه وارد فاز رکود شود، در وضعیتی خاکستری قرار گرفت. اخراج‌ها در سطحی محدود باقی ماند، اما استخدام‌ها نیز شتاب قابل‌توجهی نگرفتند. این ترکیب که برخی سیاست‌گذاران آن را اقتصاد «اخراج کم، استخدام کم» توصیف می‌کنند، به‌تدریج بر احساسات عمومی اثر گذاشته است. نظرسنجی‌های اخیر نشان می‌دهد سهم آمریکایی‌هایی که یافتن شغل را دشوار می‌دانند افزایش یافته و تصور «فراوانی فرصت‌های شغلی» در حال رنگ‌باختن است. هم‌زمان، نرخ بیکاری به بالاترین سطح چهار سال اخیر رسیده و بسیاری از اقتصاددانان انتظار دارند این وضعیت در بخش عمده‌ای از سال ۲۰۲۶ نیز تداوم داشته باشد. نگاه بازارها: شاخصی پُرنویز اما حیاتی در میان انبوه داده‌های اقتصادی، مدعیان بیمه بیکاری جایگاهی ویژه دارند. این گزارش هفتگی اغلب به‌عنوان سریع‌ترین نبض‌سنج اقتصاد آمریکا شناخته می‌شود؛ تا آنجا که Bill Gross زمانی گفته بود اگر تنها یک شاخص برای رصد اقتصاد در اختیار داشته باشد، همین داده خواهد بود. با این حال، همین ویژگی پُرفرکانس بودن، آن را به شاخصی پر نویز تبدیل کرده است؛ به‌ویژه در دوره‌هایی مانند تعطیلات که عوامل موقتی می‌توانند تصویر واقعی را مخدوش کنند. از همین رو، فعالان حرفه‌ای بازار این داده را نه به‌تنهایی، بلکه در کنار گزارش‌های ماهانه اشتغال، نرخ بیکاری و شاخص‌های اعتماد مصرف‌کننده تفسیر می‌کنند. پیام سیاستی و افق ۲۰۲۶ از منظر سیاست پولی، افت اخیر مدعیان بیمه بیکاری اگرچه در ظاهر خبر خوبی است، اما به‌تنهایی دلیلی قاطع برای تغییر روایت فدرال رزرو محسوب نمی‌شود. ترکیب استخدام ضعیف و اخراج‌های محدود، سیاست‌گذاران را نسبت به شکنندگی بازار کار در محیط رشد پایین اشتغال حساس کرده است. در چنین شرایطی، حتی شوک‌های کوچک می‌توانند به افت ناگهانی اشتغال منجر شوند؛ عاملی که احتمالاً فدرال رزرو را در سال ۲۰۲۶ به حفظ رویکردی محتاطانه و تطبیقی سوق خواهد داد. ✔️  بیشتر بخوانید: تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان سخن پایانی کاهش مدعیان بیمه بیکاری آمریکا به ۱۹۹ هزار نفر در هفته کریسمس، تیتر مثبتی است که نباید آن را نادیده گرفت. با این حال، این عدد بیش از آنکه نشانه‌ای از قدرت‌گیری دوباره بازار کار باشد، بازتاب نوسانات فصلی در مقطعی خاص از سال است. تصویر کلان‌تر نشان می‌دهد بازار کار آمریکا همچنان پایدار اما کم‌جان است؛ بازاری که اخراج‌ها در آن پایین مانده، اما موتور استخدام هنوز روشن نشده است. برای معامله‌گران و تحلیل‌گران کلان، پیام روشن است: این داده را باید با احتیاط خواند و در کنار سایر شاخص‌ها سنجید؛ نه به‌عنوان پایان داستان، بلکه به‌عنوان یکی از قطعات پازل اقتصاد آمریکا در آستانه ۲۰۲۶. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده-هفته منتهی به 27 دسامبر

تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 27 دسامبر) - Unemployment Claims واقعی ............... 199 هزار نفر پیش‌بینی ........... 220 هزار نفر قبلی ................... 214 هزار نفر (به 215 هزار نفر بازبینی شد.) تعداد متقاضیان ادامه‌دار مدعیان بیکاری (هفته منتهی به 20 دسامبر) - Continuing Jobless Claims واقعی ................ 1866 هزار نفر 👎 قبلی ................... 1923 هزار نفر (به 1913 هزار نفر بازبینی شد)

خواندن کامل خبر
داده های اقتصادی کم اثر

تورم، CPI و سیاست پولی؛ پیوندی کلیدی در تحلیل اقتصاد کلان

تورم، یکی از پیچیده‌ترین و در عین حال تاثیرگذارترین عوامل اقتصادی است که نه تنها بر تصمیم‌گیری‌های کلان اقتصادی، بلکه بر زندگی روزمره افراد نیز تأثیرات عمیقی دارد. این پدیده، به ظاهر ساده، می‌تواند نمایانگر نشانه‌های قدرت یا ضعف یک اقتصاد باشد و شرایطی را رقم بزند که به مرور زمان درک دقیق آن برای تحلیلگران اقتصادی و سرمایه‌گذاران ضروری می‌شود. در این راستا، شاخص قیمت مصرف‌کننده (CPI) به عنوان یکی از اصلی‌ترین ابزارهای اندازه‌گیری تورم، نقش برجسته‌ای در تحلیل رفتار بازار و پیش‌بینی سیاست‌های پولی ایفا می‌کند. در دنیای امروز که تغییرات اقتصادی به سرعت رخ می‌دهد و تبعات آن می‌تواند به سرعت بر بازارها اثر بگذارد، درک صحیح از تورم و ابزارهای اندازه‌گیری آن نه تنها برای تحلیلگران اقتصادی بلکه برای سرمایه‌گذاران و حتی مصرف‌کنندگان نیز ضروری است. اگرچه تورم به‌طور کلی به افزایش قیمت‌ها اشاره دارد، اما پیچیدگی‌های آن و نحوه تأثیرگذاری آن بر دیگر متغیرهای اقتصادی به‌ویژه در محیط‌های متلاطم مالی، موضوعاتی است که نمی‌توان از آن‌ها غافل شد. در ادامه این مقاله، به بررسی دقیق‌تر این مفاهیم پرداخته و تاثیرات آن‌ها بر تصمیم‌گیری‌های اقتصادی و بازارهای مالی را تحلیل خواهیم کرد. تورم چیست؟ تورم به‌ زبان ساده به روند افزایش مداوم و فراگیر سطح عمومی قیمت‌ها در یک اقتصاد اطلاق می‌شود؛ به این معنا که با گذشت زمان، برای خرید همان سبد کالا و خدمات، به مقدار بیشتری پول نیاز است و در نتیجه قدرت خرید پول کاهش می‌یابد. نکته کلیدی در تعریف تورم، «فراگیر بودن» و «تداوم» آن است؛ افزایش مقطعی قیمت یک کالا (مثلاً بنزین یا مسکن) به‌تنهایی تورم محسوب نمی‌شود، بلکه زمانی از تورم سخن گفته می‌شود که رشد قیمت‌ها در طیف گسترده‌ای از کالاها و خدمات و در یک بازه زمانی نسبتاً پایدار رخ دهد. از این منظر، تورم بیشتر از آنکه صرفاً یک پدیده قیمتی باشد، بازتابی از عدم تعادل میان عرضه و تقاضا، سیاست‌های پولی و مالی، ساختار بازارها و انتظارات اقتصادی است. از منظر اقتصادی، تورم آثار چندلایه و بعضاً متضادی دارد. در سطوح پایین و کنترل‌شده، می‌تواند نشانه‌ای از پویایی اقتصاد و افزایش تقاضا باشد و به کاهش ریسک رکود و تعمیق بدهی‌ها کمک کند. اما تورم بالا یا بی‌ثبات، به‌سرعت به عاملی مخرب تبدیل می‌شود: قدرت خرید خانوارها را تضعیف می‌کند، برنامه‌ریزی بلندمدت بنگاه‌ها را دشوار می‌سازد، نااطمینانی را افزایش می‌دهد و می‌تواند به توزیع ناعادلانه‌تر درآمد منجر شود. در چنین شرایطی، سرمایه‌گذاری مولد کاهش می‌یابد، رفتارهای سفته‌بازانه تقویت می‌شود و سیاست‌گذاران ناچار می‌شوند با ابزارهایی مانند افزایش نرخ بهره یا محدود کردن نقدینگی، رشد اقتصادی را قربانی مهار تورم کنند. به همین دلیل است که تورم در قلب تحلیل‌های اقتصادی و تصمیم‌سازی‌های کلان قرار دارد و درک دقیق آن برای فهم رفتار اقتصاد و بازارهای مالی ضروری است. اَبَرتورم و تبعات آن اَبَرتورم به وضعیتی اطلاق می‌شود که در آن نرخ تورم از کنترل سیاست‌گذاران خارج شده و افزایش قیمت‌ها با سرعتی بسیار بالا، مداوم و شتاب‌گیرنده رخ می‌دهد؛ به‌گونه‌ای که پول ملی در بازه‌ای کوتاه بخش عمده‌ای از ارزش خود را از دست می‌دهد. در ادبیات اقتصادی، معمولاً تورم‌های ماهانه بالاتر از ۵۰ درصد به‌عنوان آستانه‌های کلاسیک اَبَرتورم در نظر گرفته می‌شوند، اما آنچه این پدیده را متمایز می‌کند صرفاً بزرگی عدد تورم نیست، بلکه فروپاشی اعتماد عمومی به پول و نظام پولی است. در چنین شرایطی، پول دیگر نقش خود را به‌عنوان ابزار ذخیره ارزش، واحد حساب و حتی وسیله مبادله به‌درستی ایفا نمی‌کند. پیامدهای اَبَرتورم عمیق، فراگیر و ویرانگر است. قدرت خرید خانوارها به‌سرعت سقوط می‌کند، پس‌اندازهای سال‌ها تلاش عملاً نابود می‌شوند و قراردادهای اقتصادی کارکرد خود را از دست می‌دهند. بنگاه‌ها قادر به قیمت‌گذاری عقلایی نیستند، دستمزدها همواره از رشد قیمت‌ها عقب می‌ماند و فعالیت‌های مولد جای خود را به رفتارهای سفته‌بازانه و دادوستدهای کوتاه‌مدت می‌دهد. در این فضا، اقتصاد به سمت استفاده از ارزهای خارجی یا کالا به‌عنوان وسیله مبادله حرکت می‌کند، پدیده‌ای که به آن «دلاریزه شدن» گفته می‌شود، و اقتدار پول ملی و سیاست پولی به‌شدت تضعیف می‌گردد. تجربه تاریخی نمونه‌های روشنی از اَبَرتورم را ثبت کرده است. آلمان در سال‌های پس از جنگ جهانی اول، به‌ویژه در سال ۱۹۲۳، یکی از مشهورترین مثال‌هاست؛ جایی که هزینه‌های سنگین جنگ و تأمین مالی آن از طریق چاپ پول، مارک آلمان را به ارزی تقریباً بی‌ارزش تبدیل کرد. زیمبابوه در دهه ۲۰۰۰ نیز نمونه‌ای مدرن‌تر است که تورم‌های چند میلیون درصدی را تجربه کرد و در نهایت به کنار گذاشتن پول ملی انجامید. ونزوئلا در دهه اخیر و مجارستان پس از جنگ جهانی دوم نیز از دیگر نمونه‌های شناخته‌شده اَبَرتورم هستند. وجه مشترک همه این موارد، ترکیبی از کسری بودجه مزمن، تأمین مالی دولت از طریق خلق پول، فروپاشی تولید و از بین رفتن اعتماد عمومی بوده است. به همین دلیل، اَبَرتورم همواره یکی از بزرگ‌ترین کابوس‌های بانک‌های مرکزی محسوب می‌شود. حتی در دوره‌هایی که سیاست‌های پولی بسیار انبساطی اجرا شده‌اند، سیاست‌گذاران تلاش کرده‌اند از ورود اقتصاد به این محدوده خطرناک جلوگیری کنند. تجربه تاریخی نشان می‌دهد مهار اَبَرتورم بسیار پرهزینه، زمان‌بر و اجتماعی‌–سیاسی است و معمولاً نیازمند اصلاحات عمیق پولی، مالی و نهادی می‌باشد. از این منظر، اَبَرتورم نه صرفاً یک پدیده قیمتی، بلکه نشانه‌ای از فروپاشی نظم پولی و اعتماد اقتصادی است  و به همین دلیل جایگاهی ویژه در تحلیل ریسک‌های کلان دارد. دفع تورم و رکود: کاهش یا افزایش نرخ بهره تورم یکی از مهم‌ترین عواملی است که بانک‌های مرکزی در اتخاذ سیاست‌های پولی خود به آن توجه ویژه‌ای دارند. این شاخص اقتصادی نه تنها بر قدرت خرید افراد و بنگاه‌ها تأثیر می‌گذارد، بلکه به‌طور مستقیم بر سیاست‌های مالی و پولی کشورها اثر می‌گذارد. در این راستا، یکی از ابزارهای اصلی که بانک‌های مرکزی برای کنترل تورم از آن استفاده می‌کنند، نرخ بهره است. نرخ بهره، به‌عنوان هزینه استفاده از پول قرضی، نقش کلیدی در کنترل تورم و رکود اقتصادی ایفا می‌کند. زمانی که تورم از حد مطلوب بالاتر می‌رود، بانک‌های مرکزی معمولاً نرخ بهره را افزایش می‌دهند تا با محدود کردن جریان نقدینگی در بازار، تقاضای کل کاهش یابد و از افزایش بیشتر قیمت‌ها جلوگیری کنند. افزایش نرخ بهره به معنی گرانی و محدودیت دسترسی به وام و اعتبار است که در نتیجه تقاضای مصرف‌کنندگان و سرمایه‌گذاران را کاهش می‌دهد، به این ترتیب از شتاب گرفتن تورم جلوگیری می‌شود. با این حال، افزایش نرخ بهره می‌تواند رکود اقتصادی را نیز تشدید کند. در زمانی که اقتصاد در حال رکود است، تقاضای کل کاهش می‌یابد و نرخ بیکاری افزایش می‌یابد. در چنین شرایطی، افزایش نرخ بهره می‌تواند به کاهش بیشتر فعالیت‌های اقتصادی، افت تولید و رشد منفی اقتصادی منجر شود. بنابراین، بانک‌های مرکزی باید در تصمیم‌گیری‌های خود بین کنترل تورم و جلوگیری از رکود تعادل برقرار کنند. در مقابل، وقتی نرخ تورم پایین است یا اقتصاد با رکود مواجه است، بانک‌های مرکزی ممکن است نرخ بهره را کاهش دهند تا از این طریق به تحریک تقاضای کل و رشد اقتصادی کمک کنند. کاهش نرخ بهره باعث ارزان‌تر شدن وام‌ها می‌شود و مصرف‌کنندگان و بنگاه‌ها تشویق می‌شوند تا بیشتر خرج کنند و سرمایه‌گذاری کنند. این سیاست به افزایش فعالیت‌های اقتصادی و در نهایت رشد تولید کمک می‌کند. به‌طور خلاصه، بانک‌های مرکزی با استفاده از نرخ بهره در تلاش هستند تا تورم را در سطح مطلوبی حفظ کنند و از رکود اقتصادی جلوگیری کنند. تصمیمات آن‌ها در این زمینه نه تنها بر وضعیت اقتصادی کشور تأثیر می‌گذارد، بلکه به‌طور مستقیم بر بازارهای مالی، به‌ویژه بازار ارز و سرمایه‌گذاری‌ها تأثیر می‌گذارد. بنابراین، تحلیلگران اقتصادی و سرمایه‌گذاران باید همواره به تغییرات نرخ بهره و سیاست‌های بانک‌های مرکزی توجه داشته باشند، چرا که این تصمیمات می‌تواند پیش‌بینی‌های بازار را تحت تأثیر قرار دهد.  شاخص قیمت مصرف‌کننده (CPI) چیست؟ شاخص قیمت مصرف‌کننده (CPI) یکی از مهم‌ترین و پرکاربردترین شاخص‌های اقتصادی است که برای اندازه‌گیری تورم و ارزیابی تغییرات قیمت کالاها و خدمات در طول زمان استفاده می‌شود. این شاخص، با اندازه‌گیری تغییرات قیمت یک سبد مشخص از کالاها و خدمات مصرفی، نمایی از تورم یا کاهش تورم را در یک اقتصاد به‌دست می‌دهد و به‌عنوان ابزار اصلی برای ارزیابی وضعیت قیمت‌ها در بازارهای مصرفی عمل می‌کند. CPI معمولاً شامل کالاهایی است که بخش زیادی از هزینه‌های روزانه مصرف‌کنندگان را تشکیل می‌دهند؛ از جمله مواد غذایی، پوشاک، مسکن، حمل‌ونقل، بهداشت و درمان، آموزش و تفریح. بنابراین، تغییرات در این شاخص می‌تواند نشان‌دهنده تغییرات در قدرت خرید مردم و نحوه زندگی آنان باشد. نحوه محاسبه CPI محاسبه CPI از طریق وزن‌دهی قیمت‌ها بر اساس اهمیت نسبی کالاها و خدمات در سبد مصرفی خانوارها صورت می‌گیرد. به‌طور ساده، قیمت‌های کالاها و خدمات مختلف جمع‌آوری شده و تغییرات آن‌ها در طول زمان محاسبه می‌شود. سپس، این تغییرات در قالب یک شاخص قیمت به‌صورت ماهانه یا سالانه اعلام می‌شود. برای مثال، اگر قیمت یک کالا مانند نفت یا گندم افزایش یابد، این تغییر در قیمت در محاسبه CPI در نظر گرفته می‌شود. اما در عین حال، کالاهایی که سهم بیشتری در هزینه خانوار دارند، تأثیر بیشتری بر CPI خواهند گذاشت. به‌طور کلی، محاسبه CPI با استفاده از فرمول زیر انجام می‌شود: 100  x  (هزینه سبد مصرفی در سال پایه ÷ هزینه سبد مصرفی در سال جاری)  =  CPI این فرمول به‌طور دقیق‌تر نشان‌دهنده این است که قیمت‌ها چقدر نسبت به سال پایه تغییر کرده‌اند. نقش CPI در ارزیابی تورم شاخص CPI نقش بسیار مهمی در ارزیابی وضعیت تورم ایفا می‌کند. از آنجایی که تورم به افزایش عمومی قیمت‌ها اشاره دارد، تغییرات شاخص CPI می‌تواند نشان‌دهنده میزان تورم در اقتصاد باشد. اگر CPI افزایش یابد، این بدان معناست که هزینه کالاها و خدمات بیشتر شده و در نتیجه تورم در حال افزایش است. برعکس، اگر CPI کاهش یابد، این نشان‌دهنده کاهش تورم یا حتی وقوع دفع تورم است. CPI برای بانک‌های مرکزی و سیاست‌گذاران اقتصادی ابزار حیاتی است. این شاخص می‌تواند مبنای تصمیمات سیاست‌گذاری مانند نرخ بهره باشد. برای مثال، اگر CPI به‌طور مداوم افزایش یابد، بانک مرکزی ممکن است نرخ بهره را افزایش دهد تا از شتاب گرفتن تورم جلوگیری کند. از طرف دیگر، اگر CPI کاهش یابد و اقتصاد در رکود قرار گیرد، بانک‌های مرکزی می‌توانند برای تحریک تقاضا و افزایش فعالیت‌های اقتصادی نرخ بهره را کاهش دهند. به‌طور خلاصه، CPI نه تنها در ارزیابی وضعیت تورم و کمک به سیاست‌گذاران برای اتخاذ تصمیمات اقتصادی نقش اساسی دارد، بلکه برای تحلیلگران بازار، سرمایه‌گذاران و مصرف‌کنندگان نیز ابزاری مفید برای پیش‌بینی روندهای آینده قیمت‌ها و تصمیمات مالی است. انواع شاخص CPI اگرچه در گزارش‌های اقتصادی معمولاً از «CPI» به‌صورت کلی نام برده می‌شود، اما در عمل این شاخص دارای انواع مختلفی است که هرکدام تصویری متفاوت از فشارهای تورمی ارائه می‌دهند. شناخته‌شده‌ترین آن‌ها CPI کل (Headline CPI) است که تغییرات قیمت کل سبد کالاها و خدمات مصرفی، از جمله مواد غذایی و انرژی، را اندازه‌گیری می‌کند. این شاخص بیشترین بازتاب را در رسانه‌ها دارد و بیش از سایر انواع CPI بر انتظارات عمومی و واکنش اولیه بازارها اثر می‌گذارد، اما به دلیل نوسانات شدید قیمت انرژی و مواد غذایی، گاهی تصویر ناپایداری از روند واقعی تورم ارائه می‌دهد. در مقابل، CPI هسته (Core CPI) با حذف قیمت مواد غذایی و انرژی که ذاتاً پرنوسان هستند، تلاش می‌کند روندهای پایدارتر تورم را نشان دهد. این شاخص برای بانک‌های مرکزی اهمیت ویژه‌ای دارد، زیرا مبنای مناسب‌تری برای ارزیابی فشارهای تورمی بلندمدت و تصمیم‌گیری درباره نرخ بهره محسوب می‌شود. علاوه بر این دو، در برخی کشورها شاخص‌های تکمیلی‌تری مانند CPI خدمات، CPI مسکن یا CPI تعدیل‌شده با تغییر الگوی مصرف نیز منتشر می‌شود تا تصویر دقیق‌تری از رفتار قیمت‌ها در بخش‌های مختلف اقتصاد ارائه گردد. درک تفاوت میان این شاخص‌ها به تحلیلگران کمک می‌کند واکنش بازارها به داده‌های تورمی را عمیق‌تر و واقع‌بینانه‌تر تفسیر کنند. چگونگی استفاده از داده‌های CPI در معاملات داده‌های شاخص قیمت مصرف‌کننده (CPI) از مهم‌ترین محرک‌های نوسان در بازار ارز هستند، زیرا مستقیماً بر انتظارات بازار نسبت به مسیر نرخ بهره اثر می‌گذارند. اگر عدد CPI بالاتر از پیش‌بینی‌ها منتشر شود، احتمال افزایش نرخ بهره در آینده تقویت شده و ارز آن کشور معمولاً تقویت می‌شود؛ در مقابل، CPI پایین‌تر از انتظار اغلب به تضعیف ارز منجر می‌شود. برای مثال، در آوریل ۲۰۱۹ نرخ تورم آمریکا ۲.۰ درصد اعلام شد که کمی بالاتر از پیش‌بینی بازار بود و همین موضوع باعث تقویت دلار و آغاز یک روند نزولی در جفت‌ارز AUDUSD شد؛ حرکتی که در تصویر زیر نیز قابل مشاهده است. این نمونه نشان می‌دهد واکنش بازار بیش از آنکه به خود عدد وابسته باشد، به فاصله آن از انتظارات بستگی دارد. با این حال، CPI به‌تنهایی یک استراتژی معاملاتی کامل نیست و باید در کنار سایر متغیرهای کلان مانند سیاست بانک‌های مرکزی، وضعیت رشد اقتصادی و ریسک‌های ژئوپلیتیک تحلیل شود. در عمل، معامله‌گران حرفه‌ای از CPI به‌عنوان یک کاتالیزور نوسان کوتاه‌مدت و یک عامل جهت‌دهنده به انتظارات میان‌مدت استفاده می‌کنند، نه به‌عنوان سیگنال مستقل خرید یا فروش. سخن پایانی تورم و شاخص قیمت مصرف‌کننده (CPI) از جمله مفاهیمی هستند که درک آن‌ها فراتر از دانش نظری، به ابزار عملی تحلیل اقتصاد و بازارهای مالی تبدیل شده است. این شاخص‌ها نه‌تنها وضعیت فعلی قیمت‌ها و قدرت خرید را منعکس می‌کنند، بلکه انتظارات نسبت به مسیر سیاست‌های پولی، به‌ویژه نرخ بهره، را شکل می‌دهند. از همین رو، CPI به یکی از داده‌های کلیدی تبدیل شده که هم سیاست‌گذاران و هم فعالان بازار با دقت آن را رصد می‌کنند. برای معامله‌گران و سرمایه‌گذاران، CPI زمانی بیشترین ارزش را دارد که در کنار سایر داده‌های کلان اقتصادی و در چارچوب یک تحلیل فاندامنتال منسجم به‌کار گرفته شود. واکنش بازارها به تورم، اغلب ترکیبی از عدد منتشرشده، انتظارات قبلی و چشم‌انداز سیاست‌های بانک‌های مرکزی است. در نتیجه، درک صحیح از تورم و CPI می‌تواند به تصمیم‌گیری‌های آگاهانه‌تر، مدیریت بهتر ریسک و تحلیل واقع‌بینانه‌تری از تحولات بازارهای مالی منجر شود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
آموزش کم اثر
آموزش کم اثر

هفته‌ای آرام با سه رویداد مهم: رزمایش چین، دیدار ترامپ و نتانیاهو و افت‌وخیز نقره

هفته پیش‌رو با مجموعه‌ای از رویدادهای مهم سیاسی، اقتصادی و رمزارزی همراه است. در روز دوشنبه، انتظار می‌رود «مایکل سیلور» بنیان‌گذار MicroStrategy، از خرید جدید بیت‌کوین خبر دهد. هم‌زمان، ترامپ قرار است با نتانیاهو در فلوریدا دیدار کند تا درباره مرحله دوم طرح صلح غزه گفت‌وگو کنند. در روز سه‌شنبه، صورت‌جلسه نشست اخیر کمیته بازار آزاد فدرال (FOMC) منتشر می‌شود که می‌تواند بر انتظارات نرخ بهره تأثیر بگذارد. چهارشنبه شب، اعتبار یارانه‌های ACA در آمریکا به پایان می‌رسد و پنج‌شنبه به‌دلیل تعطیلات سال نو، بازارها بسته خواهند بود. در سطح ژئوپلیتیک، چین در واکنش به بزرگ‌ترین قرارداد تسلیحاتی آمریکا با تایوان، رزمایش‌های نظامی گسترده‌ای را در اطراف این جزیره آغاز کرده که شبیه‌سازی محاصره بنادر اصلی را شامل می‌شود. هم‌زمان، احتمال اعلام سیاست جدید از سوی پکن وجود دارد. در بازار رمزارزها، صرافی Lighter احتمالاً ایردراپ جدیدی را منتشر خواهد کرد. در بازار فلزات، قیمت نقره پس از رسیدن به اوج تاریخی ۸۴ دلار، با افت شدید مواجه شده است. مایکل سیلور نیز با تغییر استراتژی، خرید بیت‌کوین را متوقف کرده و ذخایر دلاری شرکت را افزایش داده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر