TSLA 367.16 USD ▼ 2.15%
AAPL 342.96 USD ▲ 0.50%
GOOGL 347.64 USD ▼ 1.74%
AMZN 254.08 USD ▼ 1.74%
NVDA 221.30 USD ▼ 3.16%
BTCUSD 81,469.93 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

مورگان استنلی: فرصت خرید در اصلاح فعلی برای سودهای سال ۲۰۲۶

مایکل ویلسون می‌گوید فشار فعلی بازار سهام یک اصلاح تاکتیکی به‌دلیل نگرانی‌ها درباره نقدینگی فدرال‌رزرو است، نه نشانه‌ای از تضعیف بنیادهای اقتصادی. به‌گفته او، «آسیب زیرسطحی» بازار نشان می‌دهد که این دوره اصلاح رو به پایان است. ویلسون همچنان بسیار خوش‌بین است؛ انتظار دارد فدرال‌رزرو نرخ‌ها را کاهش دهد و رشد ۱۷ درصدی سود شرکت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کند. توصیه: از این ضعف بازار برای خرید استفاده کنید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاخ سفید با افشای عمدی خبر احتمال فروش تراشه‌های انویدیا به چین تلاش می‌کند مانع از ریزش بازار سهام شود

ترامپ، رئیس‌جمهور ایالات متحده، ظاهراً هر روز عملکرد خود را بر اساس ارزش شاخص میانگین صنعتی داوجونز می‌سنجد و شخصی است که حتی برای مدتی کوتاه، تحمل دیدن نزول بازارهای سهام را ندارد. او کاملاً خود را متقاعد کرده است که پیشرفت آمریکا معادل همان عددی است که روی شاخص دیده می‌شود. درست پس از «روز آزادسازی» و اظهارات اسکات بسنت، وزیر خزانه‌داری، مبنی بر اینکه «اکنون نوبت اقتصاد واقعی (Main Street) است»، تنها حدود سه روز گذشت تا روند کند و تدریجی عقب‌نشینی از تعرفه‌ها آغاز شود. نکته قابل‌توجه این است که نخستین نشانه‌های این تغییر موضع ناگهانی، ابتدا در توییت‌های ترامپ نمایان شد و احتمالاً زمینه را برای پیش‌دستی معامله‌گران فراهم کرد. این الگو که به «ستاره قطبی» معامله‌گری در عصر ترامپ تبدیل شده، موضوع جدیدی نیست. اکنون کاخ سفید این احتمال را مطرح کرده که در فکر صدور مجوز فروش تراشه‌های انویدیا به چین است. با توجه به تایید منابع رویترز در مورد این گزارش، به نظر می‌رسد این یک نشت اطلاعاتی عمدی و استراتژیک برای تغییر جهت بازار و جلوگیری از ریزش آن است؛ هرچند تکرار بیش‌ازحد این تاکتیک می‌تواند اثربخشی آن را از بین ببرد. با نزدیک شدن به انتخابات میان‌دوره‌ای، حساسیت ترامپ نسبت به افت بازار اهمیت بیشتری می‌یابد. اگرچه هیچ‌کس توان کنترل کامل بازار را ندارد، اما ترامپ با در اختیار داشتن معافیت‌های تعرفه‌ای و تلاش برای تغییر ترکیب اعضای فدرال رزرو، ترکیب قدرتمندی از مهمات را برای حمایت از بازار در اختیار دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش وال‌استریت پیش از بازگشایی بازار؛ موج تازه‌ای از اظهارات داویش فدرال رزرو مسیر سهام را تغییر داد

بازار سهام آمریکا در معاملات پیش‌گشایش امروز تحت‌تأثیر مجموعه‌ای از اظهارات نرم‌تر از سوی مقامات فدرال رزرو، به‌طور قابل‌توجهی صعودی شده است. در حالی که روز گذشته شاخص نزدک پس از جهش اولیه ناشی از عملکرد قدرتمند انویدیا بیش از ۲ درصد ریزش کرد، امروز لحن داویش برخی از اعضای کلیدی فدرال رزرو ورق را برگردانده است. جان ویلیامز، رئیس فدرال رزرو نیویورک، اعلام کرد سیاست پولی هنوز «نسبتاً محدودکننده» است و همین موضوع می‌تواند زمینه کاهش نرخ را فراهم کند. این پیام بلافاصله در بازار بازتسعیر شد و فضای ریسک‌پذیری را بهبود بخشید. لیزا کالینز نیز تأکید کرد که سیاست‌گذاری باید آینده‌نگر باشد. او با اشاره به افزایش ریسک‌های بازار کار، گفت همین نگرانی‌ها دلیل موجهی برای کاهش نرخ‌ها تا این مرحله بوده است؛ هرچند همچنان تورم را نگرانی اصلی خود می‌داند. در نهایت، میران؛ داویش‌ترین مقام حاضر در جمع امروز، سخنان صریح‌تری داشت و گفت وضعیت فعلی بازار کار باید همه را متقاعد کند که «کاهش نرخ در دسامبر» ضروری است. واکنش وال‌استریت در معاملات پیش‌گشایش: S&P 500 حدود ۳۶.۷۴ واحد رشد کرده است نزدک بیش از ۱۲۴ واحد صعود کرده داوجونز نیز حدود ۲۶۰ واحد افزایش را ثبت کرده است این بازگشت پس از آن رخ می‌دهد که روز گذشته بازار با وجود شروع قدرتمند ناشی از گزارش خیره‌کننده انویدیا، تحت فشار فروش قرار گرفت و نزدک بیش از ۲ درصد افت کرد. به‌نظر می‌رسد مجموعه‌ای از پیام‌های داویش امروز، به‌ویژه از سوی ویلیامز و میران، در حال شکل‌دادن به انتظارات تازه برای کاهش نرخ بهره در نشست دسامبر است؛ سناریویی که در روزهای اخیر قدرت بیشتری گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت بخشی از رشد خود را از دست داد؛ عقب‌نشینی S&P 500 و کاهش هیجان انویدیا

روند صعودی سهام آمریکا در معاملات اخیر بخشی از قدرت خود را از دست داده و بخش قابل‌توجهی از رشد ابتدای جلسه بازپس گرفته شده است. شاخص S&P 500 که در اوج به سطح ۶۷۷۰ واحد رسیده بود، اکنون با عقب‌نشینی حدود ۱۰۰ واحد در محدوده ۶۶۶۷ واحد معامله می‌شود؛ تحولی که نشان می‌دهد اشتیاق اولیه بازار در حال فروکش کردن است. در این میان، انویدیا که پس از انتشار گزارش مالی چشمگیر خود جهشی قابل‌توجه را تجربه کرده بود، رشد خود را به‌طور محسوسی از دست داده و اکنون تنها ۱ درصد بالاتر معامله می‌شود. کاهش شتاب این سهم؛ که موتور اصلی هیجان در بازارهای سهام بوده، می‌تواند سیگنالی مهم برای ادامه مسیر شاخص‌های تکنولوژی باشد. سرمایه‌گذاران اکنون با دقت بیشتری عملکرد انویدیا را رصد می‌کنند، چراکه هر تغییر جهت در این نماد می‌تواند به‌سرعت بر احساسات بازار، به‌ویژه در بخش فناوری، اثر بگذارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 والمارت

سود هر سهم (EPS) واقعی ................. 0.62 دلار پیش‌بینی ............ 0.6 دلار درآمدزایی فصلی (REVENUE) واقعی ................ 179.5 میلیارد دلار پیش‌بینی ........... 177.45 میلیارد دلار جزئیات وزن والمارت در شاخص‌های اصلی شاخص داوجونز داوجونز یک شاخص قیمت‌محور است، یعنی وزن هر شرکت بر اساس قیمت سهام آن تعیین می‌شود، نه ارزش بازار. با توجه به قیمت فعلی سهام والمارت (WMT) که حدود ۱۰۳ دلار است، وزن آن در داوجونز حدود ۲.۶٪ است. شرکت‌هایی با قیمت سهام بالاتر مانند Goldman Sachs یا Microsoft وزن بیشتری دارند، حتی اگر ارزش بازار کمتری نسبت به والمارت داشته باشند. شاخص S&P 500 این شاخص ارزش‌محور (Market Cap Weighted) است، یعنی وزن هر شرکت بر اساس ارزش بازار آن تعیین می‌شود. ارزش بازار والمارت در سال ۲۰۲۵ حدود ۸۱۶ میلیارد دلار است. با توجه به ارزش بازار کل S&P 500، وزن والمارت در این شاخص حدود ۰.۶٪ تا ۰.۷٪ تخمین زده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود بازار سهام در آستانه گزارش انویدیا؛ لحظه‌ای سرنوشت‌ساز برای وال‌استریت

بورس آمریکا پس از چهار روز افت متوالی، بالاخره بار دیگر رنگ سبز را دید؛ آن هم درست چند ساعت مانده به انتشار گزارش مالی انویدیا، شرکتی که وزن سنگین آن در شاخص‌ها می‌تواند مسیر کل بازار را تغییر دهد. سهام انویدیا امروز حدود 3.5 درصد رشد کرد و همین حرکت کافی بود تا شاخص S&P 500 از طولانی‌ترین روند نزولی خود از ماه اوت فاصله بگیرد. در آستانه انتشار اعداد و چشم‌انداز این غول ۴.۵ تریلیون دلاری و آخرین عضو گروه «هفت شگفت‌انگیز» که گزارش فصل را ارائه می‌کند، انتظارات و حساسیت بازار در اوج قرار دارد. واکنش وال‌استریت به عملکرد انویدیا می‌تواند شاخص‌ها را به‌طور گروهی بالا بکشد یا به همان سرعت پایین بیاورد؛ چرا که بخش بزرگی از رشد ماه‌های اخیر بازار حول محور هوش مصنوعی و صرفاً چند سهم بزرگ شکل گرفته است. با افزایش تردیدها درخصوص شدت هزینه‌کرد شرکت‌ها در حوزه AI، نحوه تفسیر گزارش انویدیا اهمیت مهمی یافته است. بسیاری از سرمایه‌گذاران اکنون نگران‌اند که رشد درآمد شرکت‌ها متناسب با میلیاردها دلاری که صرف زیرساخت و دیتاسنتر شده، نباشد. همچنین بحث «چرخه بسته تأمین مالی» و سرمایه‌گذاری‌های سنگین میان چند شرکت بزرگ فناوری نیز باعث شده است بخشی از بازار نسبت به پایداری روند صعودی بدبین شود. این نگرانی‌ها هفته گذشته بازار را تکان داد و S&P 500 را وارد طولانی‌ترین ریزش خود طی سه ماه گذشته کرد. دیـوید ترینر، تحلیلگر New Constructs، در این باره می‌گوید: «پول زیادی در تعقیب تعداد اندکی سهم است. بسیاری از سهام مرتبط با هوش مصنوعی با فرض یک سناریوی کاملاً بی‌نقص و حتی فراتر از آن قیمت‌گذاری شده‌اند. افت ماه نوامبر را می‌توان یک توقف برای تنفس دانست؛ فرصتی برای بازگشت ذهنیت بازار به یک واقع‌بینی نسبی.» اگر انویدیا عملکردی قوی و چشم‌اندازی اطمینان‌بخش ارائه کند، این فشار روانی ممکن است کاهش یابد و بازار برای مدتی از فاز وسواس نسبت به ارزش‌گذاری دور شود. معامله‌گران علاوه بر گزارش انویدیا، خود را برای انتشار ۱۶ میلیارد دلار اوراق ۲۰ ساله خزانه‌داری آمریکا و همچنین انتشار صورتجلسه نشست اخیر فدرال رزرو آماده می‌کنند؛ دو رویدادی که می‌توانند جهت نرخ‌های بهره و جریان نقدینگی را تحت‌تأثیر قرار دهند. در مجموع، بازار در نقطه‌ای حساس قرار دارد: یک گزارش مالی از سوی انویدیا می‌تواند یا به ترمز فروش‌ها پایان دهد، یا موج جدیدی از نوسان و فشار را به شاخص‌ها تحمیل کند. چند ساعت آینده مشخص خواهد کرد آیا نگاه بازار به هزینه‌های عظیم AI اصلاح می‌شود یا همچنان نگرانی‌ها دست بالا را خواهند داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

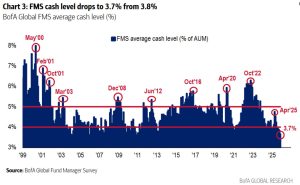
بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت قدرتمند وال‌استریت: S&P 500 ضررها را جبران کرد، نزدک وارد محدوده مثبت شد

بازار سهام آمریکا امروز نمونه‌ای کلاسیک از بازگشت سریع و چشمگیر را رقم زد. تنها طی یک ساعت، تمام افت سنگین ابتدای معاملات پاک شد و شاخص‌ها با قدرت به سمت تعادل بازگشتند. اکنون S&P 500 در سطح صفر روزانه قرار دارد و نزدک نیز وارد محدوده مثبت شده است. به‌نظر می‌رسد حفظ کف‌ هفته گذشته در S&P 500 جرقه این چرخش را زده است؛ سطح حمایتی که بسیاری از معامله‌گران آن را نقطه کلیدی برای جهت‌گیری بازار می‌دانستند. با وجود این ریکاوری چشمگیر، یک نکته در پس‌زمینه اهمیت دارد: احتمال کاهش نرخ بهره توسط فدرال رزرو در نشست دسامبر کاهش یافته و اکنون تنها حدود ۴۶ درصد برآورد می‌شود. این تغییر در قیمت‌گذاری سیاست پولی می‌تواند به‌زودی دوباره نوساناتی در بازار ایجاد کند، اما فعلاً واکنش بازار سهام نشان می‌دهد که معامله‌گران همچنان تمایل دارند از سطوح حمایتی دفاع کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

سایه ریسک‌گریزی بر وال‌استریت؛ نزدک در مسیر دومین هفته منفی از ماه مارس

بازارهای جهانی امروز بار دیگر در فضایی محتاطانه و ریسک‌گریز قرار گرفته‌اند. قراردادهای فیوچرز S&P 500 اکنون حدود ۱ درصد کاهش را ثبت می‌کنند و این در حالی است که سهام تکنولوژی بار دیگر بار اصلی فشار فروش را به دوش می‌کشد. فیوچرز نزدک بیش از ۱.۴ درصد پایین آمده‌اند و سهام انویدیا که نماد موج سرمایه‌گذاری در حوزه هوش مصنوعی است، در معاملات پیش‌گشایش بیش از ۳ درصد افت کرده است. با این حال، بر خلاف روز گذشته، رفتار کلی بازار کمتر هیجانی است. طلا که طی چند روز اخیر زیر فشار فروش ناشی از تعدیل ریسک بوده، امروز نیز روند نزولی خود را ادامه داده و نزدیک ۱.۲ درصد کاهش یافته تا در محدوده ۴۱۱۳ دلار معامله شود. در بازار اوراق قرضه نیز تقاضای خاصی دیده نمی‌شود؛ بازدهی اوراق ۱۰ساله آمریکا در سطح ۴.۱۳ درصد ثابت مانده و فعلاً نقش پناهگاه امن را ایفا نمی‌کند. در بازار فارکس، دلار بدون جهت‌گیری مشخص و با نوسانات پراکنده معامله می‌شود. جفت‌ارزهای اصلی عمدتاً در محدوده‌ای آرام حرکت می‌کنند، اما EURCHF امروز توجهات را به خود جلب کرده و در آستانه شکست سطح ۰.۹۲۰۰ قرار دارد، سطحی که از منظر تکنیکال می‌تواند پیامدهای مهمی برای جریان سرمایه به سوی دارایی‌های امن‌تر داشته باشد. پوند نیز تحت تأثیر تداوم نگرانی‌های مالی و بی‌ثباتی سیاسی در بریتانیا، ۰.۴ درصد کاهش یافته و در محدوده ۱.۳۱۳۰ معامله می‌شود. در مجموع، نشانه‌ها حاکی از آن است که بازار سهام ممکن است در حال ورود به مرحله‌ای از بازتعدیل ریسک باشد؛ مرحله‌ای که هرچند ممکن است کوتاه‌مدت باشد، اما می‌تواند مسیر کوتاه‌مدت قیمت‌گذاری‌ها را تغییر دهد. نزدک اکنون در مسیر ثبت دو هفته پیاپی کاهش قرار دارد؛ اتفاقی که از ماه مارس تاکنون سابقه نداشته و خود گویای فشارهای ساختاری بر بخش فناوری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تعیین علت اصلی فروش سنگین امروز در بازار سهام دشوار است

بازارهای سهام آمریکا امروز شاهد فروش سنگین و افت شدید شاخص‌ها بودند؛ به‌طوری‌که شاخص S&P 500 حدود ۱.۶٪، نزدک کامپوزیت ۲.۳٪ و راسل ۲۰۰۰ نزدیک به ۲.۵٪ سقوط کردند. نکته قابل توجه این است که هیچ محرک مشخصی برای این افت گسترده وجود ندارد و این موضوع تحلیلگران را با یک معما روبرو کرده است. با این حال، چندین عامل احتمالی به‌عنوان مقصران این ریزش مطرح شده‌اند: ۱. افت شدید سهام شرکت‌های تراشه‌ساز: سهام شرکت‌های مرتبط با هوش مصنوعی (AI) مانند انویدیا (Nvidia) که بیش از ۴٪ سقوط کرد، از بزرگ‌ترین بازندگان امروز بودند. نگرانی‌ها در مورد آینده بازار هوش مصنوعی و پیشرفت‌های سریع و غافلگیرکننده چین در این حوزه، از دلایل اصلی این فشار فروش به شمار می‌رود. ۲. تغییر انتظارات از سیاست فدرال رزرو: احتمال کاهش نرخ بهره توسط فدرال رزرو در ماه دسامبر از ۶۶٪ به ۵۰٪ کاهش یافته است. این تغییر، انگیزه فروش دارایی‌های پرریسک را افزایش داده، هرچند دلیل تغییر ناگهانی این انتظارات کاملاً روشن نیست. ۳. نگرانی‌های مربوط به سال ۲۰۲۶: برخی سرمایه‌گذاران با نگاه به آینده، نگران ابهامات سیاسی مانند تصمیم دیوان عالی درباره تعرفه‌ها و همچنین احتمال یک اصلاح قیمتی بزرگ در سهام‌های گران‌قیمت حوزه فناوری هستند. این امر باعث شده تا برخی برای کاهش ریسک، موقعیت‌های تدافعی‌تری اتخاذ کنند. با این حال، ثبات نسبی در بازارهای دیگر مانند بازار ارز و افزایش قیمت نفت، این ریزش را پیچیده‌تر می‌کند و تحلیلگران را در مورد اینکه آیا این افت یک فرصت خرید است یا خیر، با تردید مواجه کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سنگین سهام دیزنی پس از گزارش مالی؛ فشار بخش‌های سنتی رکورد تازه‌ای رقم زد

سهام دیزنی امروز با افتی کم‌سابقه مواجه شد و حدود ۸.۸ درصد در ابتدای معاملات سقوط کرد؛ واکنشی که قیمت را به پایین‌ترین سطح از ماه مه رساند و نشان داد بازار بیش از هر چیز نگران آینده بخش‌های سنتی این غول رسانه‌ای است. دیزنی در سه‌ماهه چهارم مالی ۲۰۲۵، EPS تعدیل‌شده ۱.۱۱ دلاری ثبت کرد؛ رقمی که فراتر از پیش‌بینی ۱.۰۵ دلاری تحلیلگران بود. اما درآمد ۲۲.۵ میلیارد دلاری—تقریباً بدون رشد سالانه—با برآورد ۲۲.۷۵ میلیارد دلاری وال‌استریت فاصله داشت و همین ناکامی در بخش بالای صورت‌حساب، فشار اصلی را بر سهم وارد کرد. عملکرد بخش استریمینگ و خدمات مستقیم‌به‌مصرف‌کننده (DTC) همچنان نقطه اتکای دیزنی باقی مانده است: سود عملیاتی با جهش ۳۹ درصدی به ۳۵۲ میلیون دلار رسید. ۱۲.۵ میلیون مشترک جدید به مجموع مشترکان "دیزنی پلاس" و Hulu افزوده شد و تعداد کاربران به حدود ۱۹۶ میلیون نفر رسید. این رشد نشان می‌دهد مسیر تغییر استراتژیک دیزنی؛ حرکت از تلویزیون سنتی به اکوسیستم استریمینگ، به‌رغم چالش‌ها رو به جلو است. بخش «تجربه‌ها» شامل پارک‌ها، هتل‌ها و کروزها، همچنان عملکردی چشمگیر دارد: سود عملیاتی این بخش ۱۳ درصد افزایش یافت و به ۱.۸۸ میلیارد دلار رسید؛ بخشی از این رشد ناشی از افزایش سفرهای دریایی و نتایج قوی دیزنی‌لند پاریس بود. این روند از منظر کلان، نشانه‌ای مثبت برای قدرت هزینه‌کرد مصرف‌کنندگان است. اما نقطه شکست گزارش در جایی بود که بازار نگران آن است: رسانه‌های سنتی. سود عملیاتی بخش سرگرمی بیش از یک‌سوم کاهش یافت و به ۶۹۱ میلیون دلار رسید. بخش تلویزیون سنتی ۲۱ درصد افت سود را تجربه کرد و ESPN نیز عملکردی ضعیف داشت. ضعف ساختاری تلویزیون کابلی و روند نزولی شبکه‌های خطی باعث شد کل درآمد شرکت کمتر از انتظار باشد؛ و همین موضوع دلیل اصلی سقوط امروز سهام است. دیزنی برای حمایت از ارزش سهام، سود تقسیمی را ۵۰ درصد افزایش داد به ۱.۵۰ دلار و اعلام کرد که برنامه بازخرید سهام را ادامه می‌دهد. بازار اکنون بیش از هر چیز روی این پرسش متمرکز است: آیا دیزنی می‌تواند گذار از مدل سنتی تلویزیون به اقتصاد استریمینگ را با موفقیت کامل کند؟ باب آیگر، مدیرعامل شرکت، در اظهاراتی امیدوارکننده گفت: «در سال مالی ۲۰۲۶ در موقعیتی هستیم که رشد کسب‌وکار استریمینگ را ادامه دهیم.» با این حال، واکنش بازار نشان داد که سرمایه‌گذاران بیش از گذشته منتظر روشن شدن چشم‌انداز بخش‌های تلویزیونی و سرعت پیشرفت تحول دیجیتال دیزنی هستند؛ موضوعی که احتمالاً مسیر قیمت سهام در ماه‌های آینده را تعیین خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک آمریکا: سرمایه‌گذاران نهادی در حال خرید در افت قیمت سهام آمریکا هستند.

بانک آمریکا (BofA) اعلام کرد سرمایه‌گذاران نهادی در هفته گذشته به‌طور خالص خریدار سهام آمریکا بوده‌اند. این خریدها عمدتاً از طریق ورود ۴.۳ میلیارد دلار به صندوق‌های قابل معامله (ETF) انجام شده که بزرگ‌ترین رقم از دسامبر ۲۰۲۲ تاکنون است، هرچند آن‌ها هم‌زمان ۲.۶ میلیارد دلار از سهام شرکت‌های خاص را فروخته‌اند. در حالی‌که صندوق‌های پوشش ریسک (Hedge Funds) و سرمایه‌گذاران خرد فروشنده بودند، تنها سرمایه‌گذاران نهادی در سمت خرید باقی ماندند. جریان سرمایه میان بخش‌ها نیز جهت‌گیری محتاطانه‌ای را نشان داد؛ با خروج سرمایه از بخش‌های فناوری و خدمات ارتباطی و ورود آن به بخش‌های کالاهای اساسی مصرفی و بهداشت و درمان. بانک آمریکا خاطرنشان کرد که در سال جاری، سرمایه‌گذاران نهادی جایگزین سرمایه‌گذاران خرد به‌عنوان خریداران اصلی در دوره‌های افت بازار شده‌اند، زیرا بازخرید سهام شرکت‌ها همچنان کمتر از سطح معمول فصلی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص S&P 500 افت‌های اولیه را جبران کرد اما سهام فناوری همچنان با فشار فروش مواجه است

شاخص S&P 500 با جبران افت‌های اولیه، به بالاترین سطح روزانه خود رسید. این شاخص که پیش‌تر تا سطح ۶۸۰۸ سقوط کرده بود، با رشد ۰.۲ درصدی به ۶۸۴۴ واحد رسید و سقف قیمتی هشت روزه خود را لمس کرد. با این حال، بازار شرایط متفاوتی را تجربه می‌کند؛ بخش فناوری همچنان یک عامل منفی محسوب می‌شود و شاخص نزدک با افت ۰.۳ درصدی مواجه است، در حالی که شاخص داو جونز به یک رکورد تاریخی جدید دست یافت. بازار اوراق قرضه آمریکا امروز تعطیل است، اما قراردادهای آتی نشان می‌دهند که بازدهی اوراق ۳ تا ۴ واحد پایه (bps) کاهش خواهد یافت که احتمالاً نتیجه گزارش ضعیف اشتغال هفتگی ADP است. انتشار اخبار ضعیف‌تر از بازار کار می‌تواند فدرال رزرو را برای کاهش مجدد نرخ بهره در ماه دسامبر ترغیب کند. سهام با رشد چشمگیر: FDX: رشد ۵.۳٪ DVN: رشد ۴.۷٪ MRNA: رشد ۴.۴٪ NKE: رشد ۴.۴٪ بخش انرژی به‌طور کلی روز قدرتمندی را سپری کرد. سهام با افت چشمگیر: ENPH: افت ۵.۵٪ HPE: افت ۴.۰٪ MU: افت ۳.۹٪ VST: افت ۳.۶٪ NVDA: افت ۲.۸٪ ORCL: افت ۲.۶٪ تولیدکنندگان تراشه تا حدی به دلیل خروج کامل سافت‌بانک (SoftBank) از سهام انویدیا (NVDA) با فشار فروش مواجه شدند. در همین حال، یادداشتی از ولز فارگو (Wells Fargo) در پاسخ به دیدگاه‌های نزولی بازار (خرس‌ها) منتشر شده است: ۱. نقدینگی (Liquidity) محدود است: این وضعیت در گذشته به دلیل پر شدن حساب عمومی خزانه‌داری (TGA) وجود داشت، اما اکنون شرایط نقدینگی رو به بهبود است؛ زیرا نرخ SOFR به حالت عادی بازگشته، TGA در بالاترین سطح از زمان کووید قرار دارد و سیاست انقباض کمی (QT) در حال پایان است. ۲. مصرف‌کننده ضعیف و اخراج‌ها: با وجود این نگرانی‌ها، بازار تنها ۶۳ درصد احتمال برای کاهش نرخ بهره در دسامبر را قیمت‌گذاری کرده است. ما انتظار یک کاهش نرخ و به دنبال آن یک رالی مبتنی بر ریسک‌پذیری (risk-on rally) را داریم. ۳. فروش سنگین ۱۰ درصدی طی ۱-۲ سال: این یک امر عادی است. اصلاح‌های ۱۰ درصدی یا بیشتر به طور میانگین ۰.۸ بار در سال رخ می‌دهند. ۴. سرمایه‌گذاری بیش از حد شرکت‌های بزرگ فناوری: ما نیز نگرانیم که هزینه‌های سرمایه‌ای (capex) این شرکت‌ها برای حفظ رقابت "ضروری" باشد، اما آیا این نباید خبر خوبی برای سهام زیرساخت هوش مصنوعی باشد؟ ما خرید در کف قیمت (Buy the dip) را برای سهام مرتبط با هوش مصنوعی توصیه می‌کنیم. ۵. ارزش‌گذاری بسیار بالاست: این منصفانه است، اما ارزش‌گذاری تنها نیمی از معادله است؛ نیم دیگر غافلگیری در سود هر سهم (EPS surprise) است. اگر سود هر سهم طی ۵ سال آینده سالانه ۱۰ درصد رشد کند (پیش‌بینی ما ۱۰ درصد یا بیشتر برای سال‌های ۲۰۲۵-۲۰۲۷ است)، شاخص S&P 500 می‌تواند بازدهی کل سالانه ۸ درصدی ایجاد کند و تا پایان سال ۲۰۳۰ به سطح ۹۵۰۰ واحد برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارهای سهام آمریکا به رهبری نزدک، به نزدیکی بالاترین سطوح تاریخی خود رسیدند

شاخص‌های اصلی سهام ایالات متحده در نزدیکی بالاترین سطوح خود معامله می‌شوند. در این میان، شاخص نزدک با رشد ۲.۲۶ درصدی پیشتاز است. این رشد که معادل حدود ۵۲۰ واحد است و شاخص را به سطح ۲۳۵۲۴ رسانده، بزرگترین جهش روزانه از تاریخ ۲۷ می محسوب می‌شود. شاخص S&P نیز با ۱۰۰ واحد (۱.۴۹٪) و شاخص صنعتی داوجونز با ۳۶۴ واحد (۰.۷۷٪) افزایش یافته‌اند. با نگاهی به نمودار ساعتی، قیمت در ابتدای معاملات امروز با رشد شدیدی روبرو شد و بالاتر از میانگین متحرک ۱۰۰ ساعته خود (سطح ۲۳۴۰۶.۲۰) قرار گرفت. هرچند یک حرکت اصلاحی موقتاً قیمت را به زیر این میانگین بازگرداند، اما بازگشت مجدد قیمت به بالای میانگین متحرک ۱۰۰ ساعته، خریداران را برای پیشروی بیشتر ترغیب کرد. هدف بعدی در صورت تداوم این روند صعودی، محدوده ۲۳۶۳۷ است که به سقف‌های قیمتی هفته گذشته نزدیک است. عبور از این ناحیه می‌تواند قیمت را مجدداً به محدوده بالاترین رکورد تاریخی خود در ۲۴۰۱۹.۹۹ بازگرداند. برخی از سهام برنده در معاملات امروز عبارتند از: SoFi Technologies: %۹.۴۰+ Papa John’s: %۹.۲۰+ Palantir: %۹.۱۷+ NVIDIA: %۵.۱۹+ Alphabet A: %۴.۰۷+

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شاخص S&P 500 به پایین‌ترین سطح از ۱۷ اکتبر سقوط کرد

فشار فروش در وال‌استریت شدت گرفته و شاخص S&P 500 امروز با ۱.۱٪ افت تا سطح ۶۶۴۶ پایین آمده؛ کمترین مقدار از ۱۷ اکتبر. با شکسته شدن کف‌های اواخر اکتبر، موج جدیدی از استاپ‌ها و فروش‌های خودکار در بازار فعال شده است. در مقیاس هفتگی، شاخص S&P 500 حدود ۲.۸٪ افت کرده، در حالی‌که نزدک با ۴.۶٪ کاهش بیشترین فشار را از سوی سهام تکنولوژی متحمل شده است. بخش اصلی ریزش از سمت غول‌های فناوری (7 شگفت‌انگیز) بوده؛ از جمله متا که اکنون ۲۴٪ پایین‌تر از اوج تاریخی خود معامله می‌شود. تحلیلگران می‌گویند از بین رفتن رشد اواخر اکتبر و نگرانی‌های تازه درباره درآمد شرکت‌ها و محدودیت‌های صادرات فناوری به چین، فضای بازار را به‌وضوح ریسک‌گریز کرده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازگشت خریداران به وال‌استریت پس از سقوط سهام هوش مصنوعی؛ طلا و بیت‌کوین نیز صعودی شدند

پس از اصلاح اخیر بازار سهام به‌دنبال افت قابل‌توجه در سهام شرکت‌های هوش مصنوعی، خریداران دوباره به وال‌استریت بازگشتند. در حالی‌که نگرانی‌ها از ارزش‌گذاری‌های بیش از حد در بازار همچنان وجود دارد، سرمایه‌گذاران از این افت به‌عنوان فرصتی برای خرید در کف استفاده کردند. بیت‌کوین رشد کرد، اوراق خزانه افت کرد و بازدهی‌ها افزایش یافت. بازار سهام آمریکا روز چهارشنبه توانست بخشی از افت روز گذشته را جبران کند. شاخص S&P 500 تا سطح حدودی ۶,۸۰۰ واحد افزایش یافت و شاخص نیمه‌هادی‌ها جهشی ۲.۷ درصدی را ثبت کرد؛ هرچند گزارش سود ناامیدکننده AMD پس از رالی اخیر سهام هوش مصنوعی، بخشی از هیجان بازار را تعدیل کرد. بازدهی اوراق ۱۰ ساله خزانه‌داری آمریکا با ۶ واحد پایه افزایش به ۴.۱۵ درصد رسید و بیت‌کوین نیز بیش از ۳.۵ درصد رشد کرد. به گفته رابرت ادواردز از شرکت Edwards Asset Management، «برای سرمایه‌گذارانی که نقدینگی در اختیار دارند، افت اخیر بازار فرصت خوبی برای خرید محسوب می‌شود، به‌ویژه برای کسانی که افق سرمایه‌گذاری بلندمدت دارند. رشد سود شرکت‌ها سریع‌تر از رشد درآمدهاست و معمولاً این موضوع زمینه‌ساز افزایش مضرب‌های قیمتی (P/E) می‌شود.» انتشار داده‌های تازه نشان داد که بخش خدمات آمریکا در اکتبر با سریع‌ترین آهنگ رشد در هشت ماه اخیر گسترش یافته است؛ عاملی که باعث افزایش بازدهی اوراق شد. در همین حال، اشتغال در بخش خصوصی نیز نشانه‌هایی از ثبات بازار کار را نشان داد. وزارت خزانه‌داری اعلام کرد که برنامه‌ای برای افزایش حجم فروش اوراق تا سال آینده ندارد، موضوعی که مطابق انتظار فعالان بازار بود. استراتژیست‌های بارکلیز معتقدند که اصلاح اخیر پس از یک رالی قدرتمند، حرکتی «سالم و طبیعی» است و بازار هنوز برای پایان سال قوی آماده است. آن‌ها اشاره کردند که بازخرید سهام از سر گرفته شده، وجوه نقد در صندوق‌ها همچنان بالاست و فصل‌های پایانی سال از نظر فصلی معمولاً از بازار سهام حمایت می‌کند. اولریکه هوفمان-بورچاردی از UBS نیز گفت: «ارزش‌گذاری‌های بالا لزوماً به معنی اصلاح قریب‌الوقوع نیست. تا زمانی‌که رشد سود شرکت‌ها ادامه دارد، بازار از اصلاح‌های مقطعی عبور می‌کند.» نیکلاس کولاس از DataTrek Research تأکید کرد که در ۲۵ سال گذشته، روند ارزش‌گذاری سهام تابعی از اعتماد سرمایه‌گذاران به ثبات نظام مالی، رشد سود شرکت‌ها و نوآوری انسانی بوده است: «برای تغییر نگرش صعودی فعلی بازار، یک عامل کلان واقعی لازم است. در حال حاضر چنین تهدیدی دیده نمی‌شود.» در مقابل، جیم زلتر رئیس شرکت Apollo Global Management هشدار داد که شتاب سرمایه‌گذاری در بخش هوش مصنوعی و مراکز داده می‌تواند ریسک‌های جدیدی برای سرمایه‌گذاران ایجاد کند: «هر زمان که ورود سرمایه به یک بخش بیش از حد سریع و شدید باشد، باید درباره بازده سرمایه‌گذاری در بدهی و سهام آن نگران بود.» بر اساس تحلیل دویچه بانک، رشد سود شرکت‌های آمریکایی در فصل جاری گسترده‌تر و متنوع‌تر از گذشته بوده و دیگر صرفاً محدود به چند غول فناوری نیست. رایان دیتریک از Carson Group نیز گفت: «با توجه به عملکرد خیره‌کننده فصل درآمدها و ادامه سیاست‌های تسهیل از سوی فدرال رزرو، احتمالاً در پایان سال شاهد موج جدیدی از خریدها خواهیم بود؛ هرچند نوسان در ماه نوامبر طبیعی است.» در همین راستا، جورج ماریس از Principal Asset Management افزود: «رشد کنونی بازارها بیش از هر چیز از رشد ساختاری فناوری، به‌ویژه در حوزه هوش مصنوعی تغذیه می‌شود. ما در مرحله‌ای قرار داریم که نوآوری و سودآوری با هم تلاقی پیدا کرده‌اند؛ ترکیبی که می‌تواند موتور اصلی رشد بازار در سال آینده باشد.»  

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

گزارش درآمدزایی سه‌ماهه سوم مک دونالد

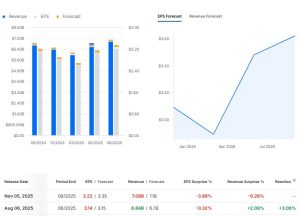
سود هر سهم (EPS) واقعی........... 3.22 پیش‌بینی........... 3.35 درآمد زایی فصلی (REVENUE) واقعی.......... 7.08 میلیارد دلار پیش‌بینی......... 7.1 میلیارد دلار وزن سهام مک‌دونالد (MCD) در شاخص‌های مختلف به شرح زیر است: در شاخص داوجونز حدود ۵.۵٪، در S&P 500 حدود ۰.۲۵٪، و در نزدک حضور ندارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار سهام آمریکا هشدار اصلاح دریافت کرد

مدیران عامل بانک‌های گلدمن ساکس و مورگان استنلی هشدار دادند که بازارهای سهام آمریکا ممکن است در آستانه اصلاح قرار داشته باشند و احتمال افت ۱۰ تا ۱۵ درصدی وجود دارد. در اجلاس سرمایه‌گذاران جهانی در هنگ‌کنگ، تد پیک، مدیرعامل مورگان استنلی، گفت که چنین کاهش‌هایی می‌تواند طبیعی و حتی سالم باشد. او به ارزش‌گذاری‌های بیش از حد و فضای آرام بازار اشاره کرد، در حالی که شاخص S&P 500 با وجود خطرات تورمی، بی‌ثباتی سیاستی و تعطیلی دولت آمریکا، رکوردهای جدیدی ثبت کرده است. دیوید سولومون، مدیرعامل گلدمن ساکس، نیز با تأکید بر همین نگرانی‌ها گفت که بازارها در دوره‌های صعودی طولانی، اغلب از واقعیت‌های بنیادی جلوتر می‌روند و همین موضوع آن‌ها را در برابر تغییرات ناگهانی در احساسات سرمایه‌گذاران آسیب‌پذیر می‌کند. سولومون افزود که ارزش‌گذاری سهام فناوری بیش از حد بالا است، اگرچه بازار کلی کمتر دچار این مشکل شده است. در همین حال، شاخص‌های سهام آمریکا روز سه‌شنبه کاهش یافتند و این روند در آسیا نیز مشاهده شد؛ شاخص نیکی ۲۲۵ ژاپن ۲.۵٪ افت کرد، در حالی که بازارهای چین هنوز باز نشده‌اند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

سقوط انویدیا؛ «مایکل بری» سرمایه‌گذار معروف فیلم Big Short دوباره علیه هوش مصنوعی شرط‌بندی می‌کند

سهام انویدیا روز سه‌شنبه در معاملات پیش از بازگشایی بازار با افت ۲ درصدی به ۲۰۲٫۸۳ دلار رسید، پس از آن‌که اسناد مالی نشان داد شرکت Scion Asset Management به رهبری مایکل بری (سرمایه‌گذار معروف فیلم The Big Short) حدود ۱۸۷ میلیون دلار اختیار فروش در سهام انویدیا خریداری کرده است؛ که نشانه‌ای از پیش‌بینی نزولی او نسبت به بازار هوش مصنوعی است. شرکت Scion همچنین از خرید ۹۱۲ میلیون دلار اختیار فروش بر سهام Palantir خبر داد. این دو معامله در مجموع حدود ۸۰ درصد از پرتفوی شرکت را تشکیل می‌دهند. هنوز مشخص نیست که آیا این موقعیت‌ها همچنان فعال هستند یا خیر، چراکه اسناد ارائه‌شده ممکن است تا ۴۵ روز تأخیر داشته باشند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

خدمات وب آمازون (AWS) و اوپن‌ای‌آی از شراکت راهبردی چندساله خبر دادند.

آمازون با اوپن‌ای‌آی قرارداد ۳۸ میلیارد دلاری برای تأمین تراشه‌های انویدیا امضا کرد. اوپن‌ای‌آی اعلام کرد این همکاری که معادل تعهد مالی ۳۸ میلیارد دلاری است، به افزایش ظرفیت محاسباتی این شرکت کمک می‌کند و هم‌زمان از قیمت، عملکرد، مقیاس‌پذیری و امنیت زیرساخت‌های AWS بهره‌مند خواهد شد. اوپن‌ای‌آی: در چارچوب این همکاری، استفاده از ظرفیت محاسباتی AWS بلافاصله آغاز می‌شود و تمام ظرفیت‌های برنامه‌ریزی‌شده تا پایان سال ۲۰۲۶ مستقر خواهند شد. آمازون به مدت هفت سال خوشه‌های تراشه‌ی انویدیا را در اختیار اوپن‌ای‌آی قرار خواهد داد. آمازون نیز به جمع مایکروسافت، اوراکل و گوگل پیوست و به یکی از ارائه‌دهندگان خدمات ابری اوپن‌ای‌آی تبدیل شد. سهام آمازون پس از اعلام قرارداد برای تأمین تراشه‌های انویدیا به اوپن‌ای‌آی، ۶.۱ درصد رشد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سودهای نجومی انویدیا و آمازون؛ نشانه قدرت یا پایان مسیر بازار؟

رالی صعودی وال‌استریت با محوریت شرکت‌های فناوری باعث شد شاخص S&P 500 روز جمعه به رکوردی تازه نزدیک ۶۹۰۰ واحد برسد. اما گرت سولووی، استراتژیست بازار، در گفت‌وگو با Kitco News هشدار داد که «ممکن است بازار به سقف مهمی رسیده باشد». این جهش عمدتاً به لطف چند غول فناوری شکل گرفته که اکنون بیش از یک‌سوم کل ارزش S&P 500 را تشکیل می‌دهند. آغاز موج صعودی از گزارش درآمدزایی آمازون بود؛ جایی که رشد بخش رایانش ابری AWS دوباره به ۲۰ درصد رسید. هم‌زمان، انویدیا نیز به نخستین شرکت تاریخ تبدیل شد که ارزش بازارش از ۵ تریلیون دلار فراتر رفت. این روند باعث شده پیش‌بینی سود شرکت‌ها در ۱۲ ماه آینده S&P 500  به عدد ۲۲.۹ برسد؛ بسیار بالاتر از میانگین ده‌ساله ۱۸.۶. با این حال، سولووی این وضعیت را نشانه قدرت نمی‌داند، بلکه به گفته او «علائم اوج‌گیری» است: «این‌ها نقاط عطفی هستند که معمولاً نشانه رسیدن به سقف بازارند.» حباب هوش مصنوعی و مقایسه با سال ۲۰۰۰ سولووی با اشاره به شباهت‌های فعلی با حباب دات‌کام، گفت بازار با وجود سودهای تاریخی در حال نشان دادن «علائم خستگی» است. به گفته او، حتی اگر انویدیا سودآور باشد—با رشد ۹۴ درصدی درآمد نسبت به سال گذشته—این توجیه کافی برای ارزش‌های فعلی نیست: «در سال ۲۰۰۰، شرکت سیسکو هم سودآور بود، اما باز هم درگیر حباب شد.» او افزود که ارزش انویدیا نسبت به اندازه کل اقتصاد آمریکا به طرز خطرناکی بالاست: «در سال ۲۰۰۰، ارزش بازار سیسکو معادل ۳.۹ درصد تولید ناخالص داخلی آمریکا بود؛ امروز انویدیا معادل ۱۶ درصد GDP آمریکاست. آیا این طبیعی است یا نشانه حباب؟ من سمت حباب را می‌بینم.» سولووی هشدار داد که در حالی که سرمایه‌گذاران خرد سرخوش‌اند، مؤسسات بزرگ در حال فروش‌اند: «بازیگران بزرگی مثل بلک‌راک دارند در اوج هیجان می‌فروشند، چون می‌دانند چه در پیش است.» اقتصاد K-شکل به گفته سولووی، شکاف میان قیمت دارایی‌ها و وضعیت معیشتی مردم عادی باعث شکل‌گیری یک «اقتصاد K-شکل» شده است. داده‌ها نیز این واگرایی را تأیید می‌کنند: دارندگان دارایی و افراد با درآمد بالا از رالی بازار سود می‌برند، اما طبقات متوسط و پایین زیر فشار بدهی و کاهش رشد دستمزدها قرار دارند. بدهی کارت‌های اعتباری در آمریکا به ۱.۳۳ تریلیون دلار رسیده و نرخ بهره میانگین آن به ۲۲.۸۳٪ افزایش یافته است. رشد واقعی دستمزدها نیز کاهش یافته و طبق گزارش فدرال‌رزرو مینیاپولیس، برای کارگران کم‌درآمد از ۳.۹٪ به ۱.۵٪ افت کرده است. مصرف نیز دچار دوگانگی شده: هزینه برای کالاهای لوکس در اوایل ۲۰۲۵ ۷٪ کاهش یافته، در حالی که فروشگاه‌های تخفیفی عملکرد بهتری دارند. سولووی گفت: «حتی چیپوتلی (Chipotle) شرکت فست‌فود آمریکایی گزارش داده مشتریانش دیگر توان رفتن به رستوران را ندارند.» بیت‌کوین و طلا؛ سیگنال خطر و فرصت سولووی بیت‌کوین را شاخص پیش‌نگر اصلاح بازار سهام می‌داند: «نگران‌کننده است که دارایی پرریسکی مثل بیت‌کوین رشد نمی‌کند، در حالی که نزدک رکورد می‌زند.» او یادآور شد که بیت‌کوین در سال‌های ۲۰۱۷ و ۲۰۲۱، چهار تا شش هفته پیش از سقوط بازار سهام به اوج رسیده بود. در مقابل، سولووی افت اخیر طلا از اوج ۴٬۳۰۰ دلار را «فرصت خرید بزرگ» توصیف کرد: «اگر طلا به محدوده ۳٬۵۰۰ تا ۳٬۶۰۰ دلار برسد، شروع به خرید خواهم کرد. هدف من برای سال ۲۰۲۶، قیمت ۵٬۰۰۰ دلار است.»

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بازارهای سهام آمریکا در پایان روزی پرنوسان صعودی شدند

بازارهای سهام آمریکا روزی پرنوسان را تجربه کردند. این بازارها که در ابتدا با قدرت شروع به کار کرده بودند، در اواسط بعد از ظهر با فشار فروش مواجه شده و به محدوده منفی سقوط کردند. با این حال، ورود خریداران در سطوح پایین‌تر در ساعات پایانی معاملات، باعث شد شاخص‌ها تا نزدیکی سقف‌های روزانه خود بازگردند، هرچند در ۱۰ دقیقه پایانی مجدداً فشار فروش مشاهده شد. تغییرات پایانی شاخص‌ها به شرح زیر بود: شاخص اس‌اندپی500: %۰.۳+ شاخص نزدک کامپوزیت: %۰.۷+ شاخص میانگین صنعتی داو جونز (DJIA): %۰.۱+ شاخص راسل ۲۰۰۰: %۰.۷+ شاخص ترکیبی TSX تورنتو: %۰.۳+ در عملکرد هفتگی، شاخص نزدک با ۲.۲٪ رشد بهترین عملکرد را داشت، در حالی که راسل ۲۰۰۰ با افت ۱.۲٪ مواجه شد. در مقیاس ماهانه، شاخص S&P 500 با ۲.۳٪ و نزدک با ۴.۷٪ رشد کردند. روند رشد شش ماهه متوالی در شاخص S&P 500، طولانی‌ترین روند صعودی این شاخص از سال ۲۰۲۱ به شمار می‌رود. برخی تحلیلگران معتقدند که نمودار شاخص راسل ۲۰۰۰ همچنان جذاب‌ترین نمودار در میان شاخص‌هاست. با این حال، این نگرانی وجود دارد که رشد این شاخص تحت تأثیر عملکرد چند ده سهام‌ پرطرفدار (meme stocks) باشد که اکنون به بزرگ‌ترین اجزای تشکیل‌دهنده آن تبدیل شده‌اند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روندهای فصلی نوامبر: بهترین ماه برای دارایی‌های پرریسک، بدترین ماه برای نفت

با شروع ماه جدید، داده‌های تاریخی نشان می‌دهند که نوامبر به طور کلی یک ماه عالی برای دارایی‌های پرریسک است. این ماه به طور تاریخی بهترین ماه برای شاخص نزدک و شاخص نیکی ۲۲۵ محسوب می‌شود. همچنین، نوامبر دومین ماه برتر برای شاخص S&P 500، شاخص جهانی MSCI و شاخص دکس آلمان است. در بازار ارز، نوامبر بهترین ماه برای جفت‌ارز دلار/ین (USD/JPY) و سومین ماه برتر برای دلار آمریکا به شمار می‌رود. در مقابل، این ماه به عنوان بدترین ماه برای نفت خام WTI و دلار کانادا (CAD) شناخته می‌شود. با این حال، شاخص فوتسی ۱۰۰ (FTSE 100) انگلستان یک استثنا در میان شاخص‌های سهام است و به طور میانگین در این ماه با کاهش مواجه می‌شود. تحلیلگران معتقدند که دوره زمانی نوامبر تا فوریه برای طلا نیز دوره‌ای بسیار قوی است؛ الگویی که بیش از ۱۵ سال مشاهده شده است. بر اساس این تحلیل، به طور کلی افت‌های قیمتی در اواسط نوامبر می‌تواند فرصت‌های خرید ایجاد کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر