شاخص بازار مسکن NAHB آمریکا (دسامبر) واقعی ................ 39 پیشبینی ........... 38 قبلی ................... 38
نبض بازار رو با یک نگاه بگیر
تحلیل تکنیکال و فاندامنتال طلا و بازارها، همراه با گیجهای سنتیمنت، همیشه بهروز و در دسترس.
ورود به حساب
رمز عبور باید حداقل ۸ نویسه داشته باشد.
شاخص بازار مسکن NAHB آمریکا (دسامبر) واقعی ................ 39 پیشبینی ........... 38 قبلی ................... 38

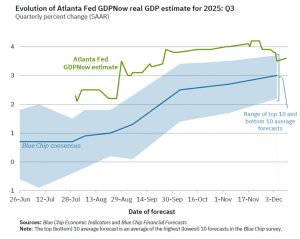
بانک فدرال رزرو آتلانتا در تازهترین بهروزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی سهماهه سوم ۲۰۲۵ ایالات متحده به ۳.۶ درصد افزایش یافته است؛ رقمی که اندکی بالاتر از پیشبینی ۳.۵ درصدی قبلی است و بار دیگر نشان میدهد اقتصاد آمریکا برخلاف انتظارها، نشانهای از کندی جدی بروز نمیدهد. افزایش این برآورد اما صرفاً حاصل رشد تقاضای داخلی نیست. دادههای جدید اداره آمار و اداره تحلیل اقتصادی آمریکا نشان میدهد که اگرچه سرمایهگذاری بخش خصوصی و هزینههای دولت کمی کاهش یافتهاند، اما جهش قابلتوجه در خالص صادرات توانسته اثر منفی این بخشها را جبران کند و رشد اقتصادی را بالاتر ببرد. سهم خالص صادرات در رشد اقتصادی از ۰.۸۶ واحد درصد به ۱.۰۱ واحد درصد افزایش یافته است؛ تغییری معنادار که نشان میدهد تجارت خارجی در سال ۲۰۲۵ به یکی از موتورهای کلیدی رشد تبدیل شده است. در مقابل، رشد سرمایهگذاری داخلی از ۳.۰ درصد به ۲.۳ درصد و رشد مخارج دولت از ۱.۷ درصد به ۱.۶ درصد کاهش یافته است. به بیان دیگر، در شرایطی که بخشهای داخلی اندکی عقبنشینی کردهاند، تراز تجاری آمریکا بار دیگر نقش «ضربهگیر» را برای اقتصاد ایفا کرده است. بهروزرسانی GDPNow کاملاً همسو با برآورد تازه فدرالرزرو است که روز گذشته منتشر شد. اعضای کمیته بازار باز، برآورد رشد اقتصادی سال ۲۰۲۶ را بهطور قابلتوجهی افزایش دادهاند: رقم جدید ۲.۳ درصد است، در حالیکه در سپتامبر تنها ۱.۸ درصد پیشبینی میشد. چنین بازنگری ۰.۵ واحد درصدی در یک دوره سهماهه کمسابقه است و نشان میدهد بانک مرکزی رشد فعلی را موقتی یا ناشی از عوامل گذرا نمیداند. این چرخش ذهنی سیاستگذاران به معنای آن است که فدرالرزرو اکنون معتقد است اقتصاد آمریکا میتواند در سطوح بالاتر رشد کند بدون آنکه خطر بازگشت تورم جدی شود؛ سناریویی نزدیک به «سرزمین طلایی» برای بازارهای ریسکی. جروم پاول در نشست خبری روز گذشته توضیح داد که افزایش بهرهوری نیروی کار میتواند دلیل اصلی تابآوری رشد اقتصادی باشد. افزایش بهرهوری به معنای آن است که تولید در هر ساعت کار بالا میرود و در نتیجه اقتصاد میتواند سریعتر رشد کند بدون آنکه فشار دستمزدها به تورم منجر شود. این توضیح از نگاه بازارها بسیار مهم است، چراکه سناریوی «فرود نرم» یا حتی «بدون فرود» را تقویت میکند؛ وضعیتی که در آن آمریکا از رکود اجتناب میکند و مسیر رشد پایدار را ادامه میدهد. در حالی که سال مالی رو به پایان است، دو تاریخ کلیدی میتواند مسیر انتظارات بازار را مشخصتر کند: بهروزرسانی بعدی GDPNow: پنجشنبه ۱۶ دسامبر اولین برآورد برای سهماهه چهارم ۲۰۲۵: سهشنبه ۲۳ دسامبر این دادهها تعیین میکنند که آیا شتاب کنونی رشد میتواند به سال ۲۰۲۶ منتقل شود یا خیر.
تراز تجاری آمریکا - Trade Balance (سپتامبر) واقعی ................. 52.8- میلیارد دلار پیشبینی ............ 63.3 - میلیارد دلار قبلی .................... 59.6 - میلیارد دلار
تغییرات هفتگی آمار مدعیان بیکاری ایالات متحده (هفته منتهی به 6 دسامبر) - Unemployment Claims واقعی ................ 236 هزار نفر پیشبینی ........... 220 هزار نفر قبلی ................... 191 هزار نفر (به 192 هزار نفر بازبینی شد) تعداد متقاضیان ادامهدار مدعیان بیکاری از 1939 هزار نفر به 1838 هزار نفر رسید. (هفته منتهی به 29 نوامبر)
آمار فرصتهای شغلی - JOLTS Job Openings (اکتبر) واقعی .................... 7.67 میلیون پیشبینی ............... 7.2 میلیون قبلی ...................... 7.658 میلیون تعداد ترک شغل: 2.941 میلیون (قبلی 3.128 میلیون)
آمار فرصتهای شغلی - JOLTS Job Openings (سپتامبر) واقعی .................... 7.658 میلیون پیشبینی ............... 7.2 میلیون قبلی ...................... 7.67 میلیون تعداد ترک شغل: 3.128 میلیون (قبلی 3.091 میلیون)
اداره آمار کار آمریکا (BLS) اعلام کرد که مجموعهای از دادههای کلیدی تورمی برای ماه اکتبر منتشر نخواهد شد؛ تصمیمی که بار دیگر فضای تحلیلی بازارهای مالی را با ابهام روبهرو میکند. بر اساس اطلاعیه جدید، گزارش شاخص قیمت تولیدکننده (PPI) برای ماه اکتبر بهطور کامل لغو شده و انتشار دادههای ماه نوامبر نیز تا ۱۴ ژانویه ۲۰۲۶ به تعویق میافتد. همچنین BLS تأیید کرده است که گزارش قیمت واردات و صادرات برای ماه اکتبر نیز منتشر نخواهد شد و دادههای نوامبر این بخشها در ۱۵ ژانویه ۲۰۲۶ ارائه میشود. این در حالی است که در ماههای گذشته نیز بخشی از آمارهای حیاتی دچار اختلال شده بود. چندی پیش BLS اعلام کرده بود که گزارش CPI ماه اکتبر لغو شده و تنها داده قابلانتشار در کوتاهمدت، CPI ماه نوامبر در تاریخ ۱۸ دسامبر ۲۰۲۵ خواهد بود. این تأخیرهای پیاپی، آن هم در شرایطی که بازارها در انتظار نشانههای روشنتری از روند تورم و سیاستهای آینده فدرالرزرو هستند، باعث افزایش سطح عدم قطعیت در تحلیلها و پیشبینیهای اقتصاد کلان شده است؛ زیرا دادههای تورمی، از جمله CPI و PPI، نقش تعیینکنندهای در مسیر نرخهای بهره و چشمانداز رشد اقتصادی دارند.
بر اساس نتایج نظرسنجی فدرالرزرو نیویورک برای ماه نوامبر، انتظارات تورمی یکساله در سطح ۳.۲٪ ثابت مانده است. همچنین، انتظارات تورمی سهساله و پنجساله نیز بدون تغییر در ۳٪ باقی ماندهاند. مهمترین نتایج دیگر این نظرسنجی شامل موارد زیر است: انتظارات تورمی یکساله بدون تغییر در ۳.۲٪ باقی ماند. انتظارات تورمی سهساله و پنجساله هر دو در ۳٪ ثابت ماندند. انتظارات افزایش هزینههای درمانی برای یک سال آینده به بالاترین سطح از ژانویه ۲۰۱۴ رسید. انتظارات رشد قیمت مسکن ثابت در ۳٪ باقی ماند. انتظارات بازار کار در نوامبر بهبود یافته است. خانوارها بیشتر نگران وضعیت مالی فعلی و آینده خود هستند. این آمار نشاندهنده ثبات نسبی در انتظارات تورمی و نگرانیهای فزاینده خانوارها درباره وضعیت اقتصادی در آینده است.
تغییرات اشتغال کانادا - Employment Change (نوامبر) واقعی ................ 53.6 هزار نفر پیشبینی ........... 5- هزار نفر قبلی ................... 66.6 هزار نفر نرخ بیکاری کانادا - Unemployment Rate (نوامبر) واقعی .................... 6.5 درصد پیشبینی .............. 7 درصد قبلی ...................... 6.9 درصد میانگین دستمزد ساعتی سالانه (نسبت به سال قبل) - Average Hourly Wages YoY واقعی ............ 4 درصد قبلی ................... 4 درصد نرخ مشارکت 65.1 درصد بود (قبلی نیز 65.3 درصد بود)
شاخص GDPNow که توسط فدرال رزرو آتلانتا منتشر میشود، در سالهای اخیر به یکی از محبوبترین ابزارهای سیاستمداران و حتی برخی تحلیلگران تبدیل شده است. آخرین برآورد این مدل اکنون از ۳.۹٪ به ۳.۸٪ کاهش یافته؛ اما این تغییرات جزئی، آنقدرها هم اهمیت ندارند—چرا که خودِ شاخص در وضعیت فعلی قابلاتکا نیست. واقعیت این است که GDPNow تنها در دو هفته پایانی پیش از انتشار گزارش اولیه GDP ارزش تحلیلی دارد؛ زمانی که بخش عمده دادههای اقتصادی منتشر شده و مدل میتواند براساس ورودیهای واقعی کار کند. با این حال، بسیاری از فعالان بازار آن را در طول فصل نقلقول میکنند، درست زمانی که مدل بر پایه فرضیات مبهم، دادههای ناقص و نوسانات شدید بنا شده است. اما مشکل این دوره فراتر از همیشه است. تعطیلی دولت آمریکا باعث شد برخی انتشارهای کلیدی اقتصادی به تعویق بیفتد و شکاف اطلاعاتی بزرگی در مدل ایجاد شود؛ شکافی که تا سهماهه اول سال آینده نیز پر نخواهد شد. نتیجه آن است که نسخه فعلی GDPNow عملاً «منقضیشده» است و نباید در تحلیلهای بازار جدی گرفته شود. این البته توضیح میدهد چرا سیاستمداران دوست دارند زمانی که عدد بالا میرود آن را برجسته کنند؛ اما برای فعالان حرفهای بازار، اتکا به چنین مدلی میتواند گمراهکننده باشد. اگر فدرال رزرو آتلانتا رویکرد علمیتری داشت، انتشار این سری را تا زمان تکمیل دادهها متوقف میکرد. در نهایت، کاهش ۰.۱ واحدی آخرین برآورد اهمیت چندانی ندارد؛ زیرا مسئله اصلی، ضعف ساختاری مدل در غیاب دادههای کامل است، نه تغییرات سطحی عدد.
بانک فدرال رزرو آتلانتا اعلام کرد آخرین برآورد GDPNow برای رشد اقتصادی آمریکا در سهماهه سوم ۲۰۲۵ همچنان ۳.۹ درصد باقی مانده است؛ رقمی که پس از انتشار دادههای ISM بخش تولید تغییری نکرده است. طبق توضیحات رسمی این نهاد، مدل اکنونسنجی GDPNow پس از گزارش امروز ISM، تنها یک تغییر جزئی را ثبت کرده است: برآورد رشد سرمایهگذاری بخش خصوصی از ۳.۵ درصد به ۳.۴ درصد کاهش یافت، اما این تعدیل کوچک نتوانست تصویر کلی رشد را تغییر دهد. این برآورد نشان میدهد که اقتصاد آمریکا در فصل سوم عملکردی نسبتاً قدرتمند داشته، هرچند انتظار میرود این سرعت رشد در فصل چهارم آهستهتر شود؛ موضوعی که پیشتر نیز در تحلیلهای فدرال رزرو آتلانتا به آن اشاره شده بود. بهروزرسانی بعدی مدل GDPNow حداکثر تا پنجشنبه ۴ دسامبر منتشر میشود. اولین برآورد مدل برای رشد اقتصادی فصل چهارم نیز زودتر از ۲۳ دسامبر ارائه نخواهد شد.
برآورد نهایی شاخص مدیران خرید بخش تولیدی ایالات متحده - S&P Global Final Manufacturing PMI (نوامبر) واقعی .............. 52.2 پیشبینی ........... 51.9 قبلی ................ 51.9
شاخص قیمت مصرف کننده آلمان - نوامبر - Consumer Price Index واقعی ................ %0.2- پیشبینی ............. %0.3- قبلی ..................... %0.3 شاخص قیمت مصرف کننده آلمان - سالانه (نوامبر) - Consumer Price Index واقعی ................ %2.3 پیشبینی ............. %2.4 قبلی ..................... %2.3 برآورد اولیه نرخ تورم هماهنگشده ماهانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %0.5- پیشبینی ............. %0.6- قبلی ..................... %0.3 برآورد اولیه نرخ تورم هماهنگشده سالانه آلمان - Harmonised Inflation Rate (نوامبر) واقعی ................ %2.6 پیشبینی ............. %2.4 قبلی ..................... %2.3
شاخص مدیران خرید شیکاگو - Chicago PMI (نوامبر) واقعی .................. 36.3 پیشبینی ............. 44.3 قبلی ..................... 43.8
بانک فدرال رزرو آتلانتا در آخرین بهروزرسانی مدل GDPNow اعلام کرد که برآورد رشد اقتصادی آمریکا در سهماهه سوم ۲۰۲۵ از ۴.۲ درصد به ۴.۰ درصد کاهش یافته است؛ نرخی که همچنان در سطحی بالا قرار دارد. طبق توضیح رسمی این نهاد، پس از انتشار دادههای جدید از سوی اداره سرشماری آمریکا، اداره آمار کار و فدرال رزرو، دو مؤلفه مهم رشد—مصرف شخصی حقیقی و سرمایهگذاری داخلی خصوصی حقیقی—با بازنگری کاهشی مواجه شدهاند: رشد مصرف شخصی از ۳.۴٪ به ۳.۲٪ کاهش یافته رشد سرمایهگذاری خصوصی از ۴.۹٪ به ۴.۴٪ رسیده است بهروزرسانی بعدی مدل GDPNow روز چهارشنبه ۲۶ نوامبر منتشر خواهد شد.
شاخص اطمینان مصرفکننده کنفرانس بورد آمریکا - CB Consumer Confidence (نوامبر) واقعی ................. 88.7 پیشبینی ............ 93.4 قبلی .................... 94.6
در بهروزرسانی جدید، دادههای ماه اوت مربوط به بخش تولید و ظرفیت صنعتی آمریکا پایینتر از برآوردهای اولیه اعلام شد؛ نشانهای از ضعف بیشتر در فعالیت صنعتی. بر اساس اصلاحات منتشرشده: تولید صنعتی از رشد ۰.۱٪ به کاهش ۰.۱٪ بازبینی شد. نرخ بهرهبرداری از ظرفیت تولید از ۷۷.۴٪ به ۷۵.۸٪ کاهش یافت. تولید بخش ساخت نیز از ۰.۲٪ به ۰.۱٪ تعدیل شد. فدرال رزرو همچنین در کنار این تغییرات، بازبینی سالانه دادههای ظرفیت تولید را نیز منتشر کرده است. این اصلاحات نشان میدهد شرایط صنعتی آمریکا در اواخر تابستان ضعیفتر از آن چیزی بوده که در ابتدا گزارش شده بود.
در حالیکه موج سرمایهگذاری در هوش مصنوعی به سرعت به مرزهای «تریلیون دلاری» نزدیک میشود، نگرانیها درباره شکلگیری یک حباب بزرگ فناوری در حال افزایش است. شرکتهای فناوری برای ساخت دیتاسنترها، خرید تراشههای پیشرفته و توسعه مدلهای هوش مصنوعی، صدها میلیارد دلار هزینه میکنند؛ رقمی که ممکن است در سالهای آینده به چندین تریلیون دلار برسد. بخش زیادی از این هزینهها از طریق سرمایهگذاریهای پرریسک، بدهیهای سنگین و حتی ساختارهای مالی «دایرهای» (به این معنی که غولهای فناوری با سرمایهگذاری در شرکتهای یکدیگر چرخهای از حمایت داخلی ایجاد میکنند) تأمین میشود؛ ساختارهایی که برخی تحلیلگران را نگران کرده است. غولهای AI مانند OpenAI، Anthropic و xAI بهطور فزایندهای از تأمین مالی مبتنی بر بدهی و سرمایهگذاریهایی استفاده میکنند که در نهایت دوباره به خرید تراشههای انویدیا منجر میشود؛ موضوعی که برخی آن را نشانهای از وابستگی خطرناک اکوسیستم AI به یک تأمینکننده واحد میدانند. در همین حال، شرکتهای بزرگ فناوری مانند آمازون، مایکروسافت، گوگل و متا نیز رکورد جدیدی در انتشار بدهی برای تأمین هزینههای این جهش سرمایهای ثبت کردهاند. در حالی که هزینهها سرسامآور است، مدل درآمدی این صنعت هنوز بهطور کامل شکل نگرفته. براساس برآورد Bain، شرکتهای AI تا سال ۲۰۳۰ باید حدود ۲ تریلیون دلار درآمد سالانه داشته باشند تا هزینههای پردازشی مورد نیاز را پوشش دهند؛ درحالیکه پیشبینیها نشان میدهد درآمد واقعی میتواند ۸۰۰ میلیارد دلار کمتر باشد. همزمان، برخی مطالعات دانشگاهی تردیدها را تقویت کردهاند. پژوهش MIT نشان میدهد که ۹۵٪ از شرکتها بازدهی ملموسی از پروژههای AI دریافت نکردهاند. تحقیقات دیگری نیز هشدار میدهد که بخشی از خروجیهای AI بهجای افزایش بهرهوری، به تولید «کار بیفایده» منجر شده و ممکن است هزینههای پنهان زیادی برای سازمانها ایجاد کند. بازار نیز نسبت به این شرایط بیتفاوت نبوده است. سقوط گسترده سهام فناوری پس از معرفی مدل ارزانقیمت DeepSeek در ژانویه و بازگشت شدید نوسانات در سهام انویدیا، نشان داد سرمایهگذاران نسبت به ارزشگذاریهای نجومی حساستر از گذشتهاند. با وجود این هشدارها، رهبران صنعت همچنان خوشبین هستند. سم آلتمن و مارک زاکربرگ میگویند که خطر حباب واقعی است، اما فرصتهای بلندمدت چنان عظیماند که «سرمایهگذاری کم» ریسک بزرگتری محسوب میشود. آنها معتقدند افزایش ظرفیت پردازشی برای پاسخ به تقاضای جهانی ضروری است و پیشرفتهای بعدی میتواند ارزشافزایی سنگینی ایجاد کند. بهطور کلی، سرمایهگذاریهای عظیم، عدم قطعیت در بازدهی، وابستگی شدید به تأمینکنندگان محدود و رقابت روبهافزایش چین، همگی عواملی هستند که نگرانیها درباره شکلگیری یک حباب هوش مصنوعی را جدیتر کردهاند؛ اما در عین حال، رشد سریع کاربران و کاربردهای AI نیز نشان میدهد این فناوری همچنان یکی از بزرگترین فرصتهای اقتصادی عصر جدید است.
شاخص کسبوکار تولیدی فدرال رزرو دالاس در ماه نوامبر به منفی ۱۰.۴ سقوط کرد؛ بدتر از سطح منفی ۵ ماه گذشته و نشاندهنده تداوم فشار بر فضای کلی کسبوکار در تگزاس. با این حال، جزئیات نظرسنجی ماهانه تصویری متفاوت از بهبود قابل توجه فعالیت واقعی کارخانهها ارائه میدهد. رشد قوی در تولید شاخص تولید با جهشی ۱۵ واحدی به ۲۰.۵ رسید؛ قویترین رشد امسال. سفارشهای جدید از منفی به مثبت چرخید: ۴.۸ در برابر ۱.۷- ماه قبل. استفاده از ظرفیت ۲۱ واحد افزایش یافت و به ۱۹.۴ رسید. ارسال کالا (Shipments) نیز به ۱۵.۱ جهش کرد. بازار کار: بدون تغییر در استخدام، افزایش ساعات کاری شاخص استخدام در سطح ۱.۲ ثابت ماند؛ ترکیب ۱۷٪ استخدام در برابر ۱۶٪ تعدیل نیرو. ساعات کاری اما افزایش محسوسی داشت و با رشد ۱۵ واحدی به ۹.۹ رسید. قیمتها و دستمزدها در مسیر صعودی ملایم قیمت مواد اولیه: ۳۵.۳ (رشد جزئی). قیمت کالاهای نهایی: ۱۰.۸ در برابر ۷.۷ ماه قبل. دستمزدها و مزایا: ۱۵.۴؛ ثابت و پایینتر از میانگین تاریخی. انتظارات آینده: خوشبینی محسوس چشمانداز تولید ۶ ماه آینده از ۲۱ به ۳۳.۷ جهش کرد. شاخص آینده فعالیت کل به ۱۱ افزایش یافت. تقریباً تمامی شاخصهای پیشنگر تقویت شدند. جمعبندی در حالیکه شاخص کلی کسبوکار همچنان در محدوده انقباضی باقی مانده، فعالیت واقعی کارخانهها در تگزاس با شتابی قابل توجه در حال بهبود است. رشد سفارشها، جهش تولید و افزایش ظرفیت نشان میدهد که بخش تولید منطقه در حال خروج از رکود کوتاهمدت است؛ هرچند فضای کلی اقتصاد هنوز با احتیاط ارزیابی میشود.
گزارش اشتغال آمریکا نشان میدهد بازار کار در ماه سپتامبر بار دیگر جان گرفته و پس از افت ماه قبل، ۱۱۹ هزار شغل جدید ایجاد شده است؛ رقمی که بهطور محسوسی بالاتر از پیشبینی میانه تحلیلگران بود. با این حال، نرخ بیکاری به ۴.۴ درصد افزایش یافت و به بالاترین سطح از سال ۲۰۲۱ رسید؛ افزایشی که عمدتاً ناشی از رشد مشارکت نیروی کار است. متوسط درآمد ساعتی نیز ۰.۲ درصد رشد کرد که اندکی کمتر از انتظار بازار بود. این دادهها تصویری دووجهی از بازار کار ارائه میکنند: از یکسو افزایش اشتغال در بخشهایی مانند سلامت و گردشگری نشاندهنده بازگشت نسبی تقاضا برای نیروی کار است، اما از سوی دیگر افت در بخشهایی همچون تولید، حملونقل، انبارداری و خدمات تجاری نشان میدهد که برخی حوزهها همچنان با فشارهای ساختاری مواجهاند. این گزارش که ماه گذشته به دلیل تعطیلی دولت منتشر نشده بود، اکنون یکی از مهمترین دادههایی است که فدرال رزرو پیش از نشست ۹ و ۱۰ دسامبر در اختیار دارد. در شرایطی که پیش از تعطیلی دولت، بازار کار در وضعیتی کمتحرک و کماستخدام قرار داشت، موج اخیر اعلام تعدیل نیرو توسط شرکتهای بزرگی مانند آمازون و تارگت نگرانیها را تشدید کرده و اعتماد عمومی به امنیت شغلی را کاهش داده است. با این حال، پاول ماه گذشته تأکید کرده بود که کاهش نرخ بهره در دسامبر «قطعی نیست» و صورتجلسه اخیر نیز نشان میدهد بسیاری از سیاستگذاران تمایلی به کاهش دوباره نرخها ندارند. انتشار گزارش امروز واکنش فوری بازارها را نیز تحتتأثیر قرار داد؛ بازدهی اوراق خزانه کاهش یافت و قراردادهای فیوچرز شاخص S&P 500 با رشد همراه شدند. این رفتار نشان میدهد معاملهگران این داده را نه یک هشدار فوری، بلکه نشانهای از نوعی تثبیت بازار کار در آستانه پایان سال تفسیر کردهاند. در همین حال، وزارت کار اعلام کرده است گزارش اشتغال ماه اکتبر منتشر نخواهد شد و دادههای مربوط به آن مستقیماً در گزارش نوامبر ادغام میشود؛ گزارشی که پس از نشست دسامبر فدرال رزرو منتشر خواهد شد. به دلیل تعطیلی دولت، نظرسنجی خانوارها انجام نشده و اطلاعات این بخش قابل بازیابی نیست. بنابراین، گزارش سپتامبر عملاً آخرین تصویر رسمی بازار کار قبل از تصمیمگیری سیاستگذاران خواهد بود؛ تصویری که اگرچه کامل نیست، اما وزن زیادی در معادلات ماههای پیش رو پیدا کرده است.
گلدمن ساکس پیشبینی میکند که قیمت نفت تا پایان سال ۲۰۲۶ به دلیل افزایش عرضه و مازاد حدود ۲ میلیون بشکه در روز کاهش یابد. این بانک میانگین قیمت نفت برنت در سال ۲۰۲۶ را ۵۶ دلار و نفت WTI را ۵۲ دلار برآورد کرده است؛ ارقامی که پایینتر از منحنیهای آتی فعلی هستند. این مازاد عرضه ناشی از ورود پروژههای بزرگ پیش از همهگیری کرونا به مرحله تولید و لغو تدریجی کاهش تولید اوپکپلاس است. همچنین، افزایش تولید از سوی آمریکا و برزیل چشمانداز عرضه را سنگینتر کرده است. آژانس بینالمللی انرژی هشدار داده که مازاد عرضه در سال ۲۰۲۵ ممکن است به بیش از ۴ میلیون بشکه در روز برسد که میتواند فشار نزولی بیشتری بر قیمتها وارد کند. با این حال، گلدمن ساکس انتظار دارد که از سال ۲۰۲۷ به بعد بازار دوباره دچار تنگنای عرضه شود؛ چرا که کمبود سرمایهگذاری در سالهای اخیر باعث شده پروژههای جدید کمی در دست اجرا باشد. این بانک پیشبینی میکند که قیمت نفت برنت تا پایان ۲۰۲۸ به ۸۰ دلار و WTI به ۷۶ دلار بازگردد. با این حال، چشمانداز بازار همچنان بسیار نامطمئن است. اگر تولید غیر اوپک قویتر از انتظار باشد یا رشد اقتصادی جهانی کاهش یابد، برنت ممکن است به محدوده ۴۰ دلاری سقوط کند. در مقابل، اگر تولید روسیه کاهش یابد، قیمتها ممکن است دوباره به بالای ۷۰ دلار بازگردند. گلدمن هشدار داده که مازاد طولانیمدت میتواند بر سهام انرژی و برنامههای سرمایهگذاری فشار وارد کند، هرچند چشمانداز بلندمدت کاهش عرضه ممکن است از قیمتهای آتی حمایت کند.
بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانیهای عرضه، پیشتاز رشد هستند، در حالی که غولهای فناوری با فشار فروش قابلتوجه مواجهاند. اکسونموبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل بهدلیل نگرانیهای زنجیره تأمین و ریسکهای نظارتی عقبنشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. همزمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالشهای تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی بهدنبال دادههای ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.
وزارت کار آمریکا پس از پایان تعطیلی دولت تحت فشار قرار گرفته تا انتشار دادههای حیاتی اشتغال و تورم ماه نوامبر را در اولویت قرار دهد؛ دادههایی که برای تصمیمگیری فدرال رزرو در نشست ۹ تا ۱۰ دسامبر ضروری است. بهدلیل طولانیترین تعطیلی دولت در تاریخ آمریکا، جمعآوری و انتشار دادهها در نهادهای دولتی متوقف شده بود. تنها گزارش CPI ماه سپتامبر منتشر شد و بسیاری از آمارهای سپتامبر و تقریباً تمام دادههای اکتبر عقب افتاده یا ناقص هستند. اقتصاددانان میگویند اگر دولت تا پایان هفته بازگشایی شود، گزارش اشتغال سپتامبر میتواند از ۱۹ نوامبر منتشر شود، زیرا دادههای آن پیش از تعطیلی جمعآوری شده بود. اما آمار CPI اکتبر و بخش خانوار گزارش اشتغال همچنان نامشخص است، زیرا این دادهها به جمعآوری میدانی نیاز دارند؛ کاری که در دوره تعطیلی امکانپذیر نبود. متخصصین مستقل داده، هشدار دادهاند که اکتبر ۲۰۲۵ بهعنوان یک حفره آماری دائمی در سوابق اقتصادی آمریکا باقی خواهد ماند، بهویژه با توجه به کمبود نیروی انسانی: BLS از فوریه تاکنون ۲۵٪ از کارکنان خود را از دست داده و یکسوم پستهای مدیریتی خالی است. برخی اقتصاددانان احتمال میدهند BLS بخشی از دادههای خانوار اکتبر را هنگام جمعآوری دادههای نوامبر گردآوری کند، اما این کار با توجه به کاهش نیرو دشوار خواهد بود. با وجود این خلأ اطلاعاتی، دادههای بخش خصوصی و آمار هفتگی بیکاری نشان میدهد وضعیت بازار کار نسبت به پایان سپتامبر تغییر چشمگیری نکرده و نرخ بیکاری همچنان نزدیک به ۴.۳٪ است. در سطح کلان، اقتصاد آمریکا همچنان به دو بخش تقسیم شده است: بخش فناوری از رونق سرمایهگذاری در هوش مصنوعی سود میبرد، در حالی که سایر بخشها تحت فشار تعرفهها ضعیف ظاهر شدهاند. برآورد دفتر بودجه کنگره نشان میدهد که تعطیلی ششهفتهای دولت میتواند رشد GDP سهماهه چهارم را تا ۱.۵ واحد درصد کاهش دهد که بین ۷ تا ۱۴ میلیارد دلار آن احتمالاً هرگز جبران نخواهد شد.
اوپک: میانگین تولید نفت خام اعضای اوپک پلاس در ماه اکتبر ۴۳.۰۲ میلیون بشکه در روز بوده که با وجود توافق افزایش تولید، ۷۳ هزار بشکه در روز کمتر از سپتامبر ثبت شده است. اوپک پیشبینی کرده است که تقاضای جهانی برای نفت خام اوپک در سال ۲۰۲۶ بهطور میانگین به ۴۳ میلیون بشکه در روز خواهد رسید که ۱۰۰ هزار بشکه در روز کمتر از پیشبینی قبلی است. اوپک پیشبینی رشد تقاضای جهانی نفت در سال ۲۰۲۶ را بدون تغییر و معادل ۱.۳۸ میلیون بشکه در روز حفظ کرده است. اوپک دیدگاه خود درباره بازار نفت در سهماهه سوم را به «مازاد عرضه» تغییر داد و دلیل آن رشد تولید در آمریکا اعلام شد. چالشهای مرتبط با تجارت و بازدهی بدهیهای آمریکا نیازمند رصد دقیق هستند. اوپک با استناد به منابع ثانویه گزارش داد که تولید نفت خام ایران در ماه اکتبر ۶۶ هزار بشکه در روز کاهش یافته و به ۳.۲۱ میلیون بشکه در روز رسیده است. انتظار میرود اقتصاد جهانی مسیر رشد پایدار خود را حفظ کند. اوپک با استناد به منابع ثانویه گزارش داد که تولید نفت خام عربستان سعودی در ماه اکتبر ۴۳ هزار بشکه در روز افزایش یافته و به ۱۰ میلیون بشکه در روز رسیده است. اوپک با استناد به منابع ثانویه گزارش داد که تولید نفت خام اوپک در ماه اکتبر ۳۳ هزار بشکه در روز افزایش یافته و به ۲۸.۴۶ میلیون بشکه در روز رسیده است. اوپک با استناد به منابع ثانویه گزارش داد که تولید نفت خام قزاقستان در ماه اکتبر ۱۵۵ هزار بشکه در روز کاهش یافته و به ۱.۷۱ میلیون بشکه در روز رسیده است.
لیسا سو، مدیرعامل AMD، اعلام کرد که این شرکت ۴۵ میلیارد دلار درآمد از محل طراحی تراشههای سفارشی خواهد داشت که از سال ۲۰۲۶ آغاز میشود. به گفته او، تقاضا برای زیرساختهای محاسباتی هوش مصنوعی "سیریناپذیر" است. او همچنین افزود که شتابدهندههای هوش مصنوعی (AI Accelerator) باعث کندی در بازار پردازندههای مرکزی (CPU) نشدهاند. علاوه بر این، AMD چشمانداز مالی خود را برای سالهای آینده ترسیم کرده و پیشبینی میکند: کسب درآمد "دهها میلیارد دلاری" از بخش مرکز داده (Data Centre) تا سال ۲۰۲۷. رشد سالانه ترکیبی (CAGR) بیش از ۸۰ درصد برای تراشههای هوش مصنوعی در بخش مرکز داده. دستیابی به سهم بازار بیش از ۵۰ درصد در پردازندههای سرور (Server CPU). کسب سهم بازار بیش از ۴۰ درصد در پردازندههای کامپیوترهای شخصی (PC CPU). رشد درآمد سالانه ترکیبی ۳۵ درصدی طی ۳ تا ۵ سال آینده. رشد کلی بیش از ۶۰ درصدی در بخش مرکز داده با نرخ رشد سالانه ترکیبی.