TSLA 378.03 USD ▼ 1.22%
AAPL 340.97 USD ▲ 1.29%
GOOGL 352.72 USD ▲ 0.30%
AMZN 259.53 USD ▼ 1.11%
NVDA 226.32 USD ▼ 1.29%
BTCUSD 81,947.02 USD

ترمینال خبری

آخرین بروزرسانی ۴ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۴ ماه پیش

ویتکاف، فرستاده آمریکا: هنوز راه زیادی تا توافق صلح اوکراین مانده

فرستاده ویژه ایالات متحده، ویتکاف، روز پنجشنبه ۵ فوریه ۲۰۲۶، اعلام کرد که هیئت‌های آمریکا، روسیه و اوکراین به توافقی برای مبادله ۳۱۴ زندانی دست یافته‌اند. این توافق در ادامه مذاکراتی حاصل شده که به گفته مقامات، «سازنده و دقیق» بوده‌اند. با وجود این پیشرفت، ویتکاف تأکید کرد که کار زیادی برای رسیدن به توافق نهایی میان روسیه و اوکراین باقی مانده و گفت‌وگوها همچنان ادامه دارد. او همچنین ابراز امیدواری کرد که در روزهای آینده پیشرفت‌های بیشتری در مسیر صلح حاصل شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

مسکو: دیگر به محدودیت‌های تسلیحاتی آمریکا پایبند نیستیم

وزارت خارجه روسیه در بیانیه‌ای مهم اعلام کرد که با انقضای پیمان کنترل تسلیحات استارت جدید (New START)، این کشور دیگر خود را ملزم به رعایت محدودیت‌های کمی این توافق نمی‌داند. مسکو تاکید کرد که هنوز پاسخ رسمی از سوی ایالات متحده دریافت نکرده است و فرض را بر این می‌گذارد که طرفین دیگر به تعهدات و شاخص‌های مرکزی این پیمان پایبند نیستند و در انتخاب گام‌های بعدی خود آزادند. وزارت خارجه روسیه هشدار داد که آماده اتخاذ «اقدامات قاطع نظامی-فنی» برای مقابله با تهدیدات احتمالی علیه امنیت ملی است، اما همزمان خاطرنشان کرد که درهای مسکو برای گفتگوهای برابر جهت تثبیت اوضاع همچنان باز است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پاسخ مسکو به ادعای ترامپ درباره نفت؛ هیچ تغییری از سوی هند ندیده‌ایم

در حالی که آمریکا مدعی شده هند قصد دارد واردات نفت از روسیه را متوقف کند، وزارت خارجه روسیه امروز ۴ فوریه ۲۰۲۶، این ادعا را رد کرده و تأکید دارد که هیچ نشانه‌ای از تغییر موضع دهلی‌نو دریافت نکرده است. وزارت خارجه روسیه اعلام کرده که روابط انرژی با هند همچنان پایدار است و هیچ دلیلی برای نگرانی وجود ندارد. این موضع‌گیری در واکنش به اظهارات اخیر دونالد ترامپ مطرح شده که گفته بود هند در چارچوب توافق تجاری جدید با واشنگتن، خرید نفت از روسیه را متوقف خواهد کرد. اما منابع روسی و هندی تأکید دارند که چنین تصمیمی نه اعلام شده و نه عملیاتی شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گفت‌وگوی پوتین و شی درباره ایران؛ پشت پرده چه می‌گذرد؟

روسیه اعلام کرده که همکاری‌هایش با چین وارد مرحله‌ای عمیق‌تر شده و دو کشور اکنون بیش از هر زمان دیگری بر یکدیگر تکیه می‌کنند. طبق گفته مشاور کرملین، ولادیمیر پوتین و شی جین‌پینگ در گفت‌وگویی تازه، بر توسعه تجارت دوجانبه—به‌ویژه در حوزه انرژی—توافق کرده‌اند. همچنین مسکو می‌گوید مواضع دو کشور درباره ابتکار «هیئت صلح» همسو است و رهبران دو طرف درباره ایران نیز تبادل نظر داشته‌اند.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

مذاکرات صلح در ابوظبی: اوکراین به دنبال روشن شدن نیت‌های روسیه و آمریکا

در حالی که دور جدیدی از مذاکرات صلح میان اوکراین و روسیه در ابوظبی آغاز می‌شود، سخنگوی وزارت امور خارجه اوکراین اعلام کرد که حملات گسترده روسیه به زیرساخت‌های انرژی این کشور، روند مذاکرات را تحت تأثیر قرار داده و به مانعی جدی تبدیل شده است. در این دور از مذاکرات، تمرکز اصلی بر روی مسائل نظامی و نظامی-سیاسی خواهد بود. اوکراین به دنبال درک نیت‌های واقعی مسکو و واشنگتن در این مذاکرات است تا بتواند بهترین تصمیمات را برای آینده خود اتخاذ کند. حملات مداوم به زیرساخت‌های انرژی اوکراین نه تنها بر زندگی روزمره مردم تأثیر منفی گذاشته، بلکه باعث افزایش تنش‌ها و بی‌اعتمادی میان طرفین شده است. اوکراین امیدوار است که با روشن شدن نیت‌های طرف‌های مقابل، بتواند به راه‌حلی پایدار و عادلانه دست یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اظهارات شبانه ترامپ؛ از ایران تا اپستین

در یک نگاه ترامپ لایحه پایان تعطیلی دولت فدرال را امضا کرد. مذاکرات با ایران ادامه دارد؛ ترامپ گفت ایران «مایل به اقدام» است. همکاری با کلمبیا برای اعمال تحریم‌ها در جریان است. ترامپ خواستار پایان جنگ توسط پوتین شد و درباره توافقی هفت‌روزه صحبت کرد. رئیس‌جمهور آمریکا در یک رشته اظهارات شبانه در تاریخ ۴ فوریه ۲۰۲۶، از پایان تعطیلی دولت فدرال خبر داد و هم‌زمان به موضوعاتی چون مذاکرات با ایران، تحریم‌های جدید، جنگ اوکراین و پرونده اپستین پرداخت. در ساعات پایانی شب، رئیس‌جمهور آمریکا مجموعه‌ای از مواضع سیاسی و بین‌المللی را مطرح کرد. او ابتدا اعلام کرد که با امضای یک لایحه، تعطیلی جزئی دولت فدرال به پایان رسیده است. سپس به مذاکرات با ایران اشاره کرد و گفت این گفت‌وگوها همچنان ادامه دارند و ایران «مایل به انجام کاری» است. ترامپ همچنین از همکاری با رئیس‌جمهور کلمبیا برای اعمال تحریم‌ها خبر داد و تأکید کرد که نمی‌خواهد ماجرای «چکش نیمه‌شب» با ایران تکرار شود. در بخش دیگری از اظهاراتش، ترامپ گفت پوتین شب گذشته حمله سنگینی به اوکراین انجام داده و خواستار پایان جنگ شد. او همچنین به توافقی میان خود و پوتین اشاره کرد که «از یک‌شنبه تا یک‌شنبه» ادامه داشته است. در پایان، ترامپ از ورود نفت ونزوئلا به هیوستون خبر داد و گفت وقت آن رسیده که پرونده اپستین بسته شود.

خواندن کامل خبر
اخبار ایران کم اثر
اخبار ایران کم اثر

رئیس‌جمهور اوکراین، ولودیمیر زلنسکی: روسیه با حمله شبانه به زیرساخت‌های انرژی اوکراین، تلاش‌های ایالات متحده را نادیده گرفت.

اوکراین برای بررسی پیامدهای این حمله برای روسیه با آمریکا گفت‌وگو خواهد کرد. آمریکا در آخرین دور گفت‌وگوها امکان توقف حملات به «سایر زیرساخت‌های حیاتی» را مطرح کرده است. اوکراین آماده است پیشنهادهای مشابهی از سوی آمریکا برای توقف حملات را بررسی کند. زلنسکی گفت انتظار دارد در گفت‌وگوهای ابوظبی بشنود روسیه برای چه سازش‌هایی آمادگی دارد. زلنسکی درباره گفت‌وگو با روسیه: باید به دنبال دیالوگ بود، اما هیچ‌کس آماده تسلیم نیست. با مارک روته درباره تحویل سریع سامانه‌های پدافند هوایی و اعطای مجوز برای تولید تسلیحات آمریکایی در اروپا گفت‌وگو کرده‌ام.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

روسیه: منابع انرژی ما همچنان مشتری دارد؛ حتی با شایعات هند

نوواک، معاون نخست‌وزیر روسیه، درباره انتظارات از اقدامات اوپک‌پلاس در آوریل: «ما شاهد توازن میان عرضه و تقاضای نفت هستیم. این موضوع یک عامل اضافی برای تضمین تعادل در بازار نفت خواهد بود.» نوواک: «منابع کالایی ما همچنان تقاضای بالایی دارند.» درباره احتمال کاهش واردات نفت روسیه توسط هند: «ما فقط اظهارات عمومی را دیده‌ایم.»

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازار نفت بین امید و نگرانی؛ ایران و آمریکا چه تصمیمی می‌گیرند؟

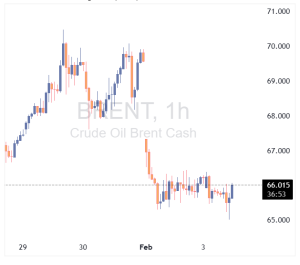
در یک نگاه قیمت نفت پس از کاهش تنش‌های ایران و آمریکا افت کرد. مذاکرات ایران و آمریکا قرار است جمعه در استانبول برگزار شود. اوپک‌پلاس تولید را ثابت نگه داشت؛ عاملی حمایتی برای بازار نفت. شاخص تولید ISM آمریکا رشد چشمگیری داشته و تقاضا را تقویت کرده است. بازار نفت جهانی این هفته با افت چشمگیر قیمت‌ها آغاز شد؛ افتی که پس از چند تحول مثبت در روابط ایران و آمریکا رخ داد. اعلام آمادگی تهران برای مذاکره با واشنگتن و تکذیب رزمایش نظامی در تنگه هرمز باعث شد ریسک ژئوپلیتیک کاهش یابد و فشار فروش در بازار نفت افزایش یابد. در کنار این تحولات، اوپک‌پلاس نیز طبق انتظار تولید را ثابت نگه داشت؛ تصمیمی که در صورت ادامه روند بهبود تقاضا، می‌تواند از قیمت‌ها حمایت کند. شاخص تولید ISM آمریکا نیز فراتر از پیش‌بینی‌ها بود و سفارشات جدید به بالاترین سطح از سال ۲۰۲۲ رسید؛ نشانه‌ای از تقاضای قوی در اقتصاد آمریکا. در تحلیل تکنیکال، نفت خام پس از رسیدن به محدوده ۶۶ دلار، با فشار فروش به سطح حمایتی ۵۸.۸۰ دلار نزدیک شد. در تایم‌فریم‌های کوتاه‌تر، خریداران در تلاش‌اند با حفظ روند صعودی، قیمت را دوباره به بالای ۶۲.۳۷ دلار برگردانند. اما فروشندگان نیز در کمین شکست روند هستند تا فشار نزولی را تشدید کنند. با توجه به داده‌های اقتصادی پیش‌رو—از جمله ADP، ISM خدمات، آمار بیکاری و شاخص اعتماد مصرف‌کننده—بازار نفت در روزهای آینده با نوسانات بیشتری روبه‌رو خواهد شد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اشلگل، رئیس بانک مرکزی سوئیس: ما می‌توانیم ماه‌های دارای تورم منفی را نادیده بگیریم

بانک مرکزی سوئیس می‌تواند نرخ‌ها را به زیر صفر کاهش دهد، اما آستانه انجام آن بالاتر است. نرخ‌های بهره بانک مرکزی سوئیس در حال حاضر مناسب هستند. این بانک می‌تواند در صورت نیاز در بازارهای ارز فعال باشد. اقتصاد سوئیس رشدی ملایم و پایین‌تر از میانگین دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

لغو مذاکرات امنیتی اوکراین در ابوظبی به دلیل مشکلات زمان‌بندی؛ دور جدید این هفته برگزار می‌شود

بر اساس اعلام کرملین، مذاکرات امنیتی مربوط به اوکراین که قرار بود روز یکشنبه ۱ فوریه ۲۰۲۶، در ابوظبی برگزار شود، به دلیل مشکلات زمان‌بندی انجام نگرفت. با این حال، دور بعدی مذاکرات سه‌جانبه امنیتی درباره اوکراین قرار است روزهای چهارشنبه و پنج‌شنبه همین هفته در ابوظبی برگزار شود. روسیه و اوکراین در برخی مسائل به توافق‌های نزدیک‌تری دست یافته‌اند، اما در مسائل پیچیده‌تر هنوز اختلافاتی باقی مانده است. دیمیتریف، فرستاده ویژه روسیه، رهبری یک گروه کاری اقتصادی را بر عهده دارد. همچنین کرملین اعلام کرده که جزئیات بیشتری درباره دور قبلی مذاکرات دیمیتریف با مقامات آمریکایی ارائه نخواهد کرد. کرملین همچنین تاکید کرده که هیچ اطلاعات جدیدی درباره توافق روسیه برای توقف موقت حملات به زیرساخت‌های انرژی اوکراین به درخواست ترامپ ندارد و فقط به گفته‌های قبلی خود اکتفا می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گام تازه اوپک برای کنترل بازار نفت

در یک نگاه اوپک برنامه‌های جبرانی جدید از عراق، امارات، قزاقستان و عمان دریافت کرد. هشت کشور دارای تعدیلات داوطلبانه: عربستان، روسیه، عراق، امارات، کویت، قزاقستان، الجزایر، عمان هدف برنامه‌های جبرانی: مدیریت عرضه، جبران مازاد تولید، حفظ تعادل بازار دبیرخانه اوپک اعلام کرد که چهار کشور عراق، امارات، قزاقستان و عمان برنامه‌های جبرانی به‌روزشده خود را ارائه کرده‌اند؛ اقدامی که در ادامه توافق نشست ۴ ژانویه ۲۰۲۶ میان هشت کشور دارای تعدیلات داوطلبانه انجام شده است. این برنامه‌ها نقش مهمی در مدیریت عرضه، حفظ تعادل بازار و اجرای دقیق تعهدات تولیدی اوپک پلاس دارند. جزئیات توافق ۴ ژانویه ۲۰۲۶ تمرکز بر اجرای دقیق تعهدات تولیدی الزام کشورها به ارائه برنامه‌های جبرانی هماهنگی برای جلوگیری از مازاد عرضه در بازار جهانی نفت اهمیت برنامه‌های جبرانی برای بازار نفت جلوگیری از بی‌ثباتی قیمت‌ها تقویت اعتماد بازار به اوپک پلاس مدیریت بهتر عرضه در دوره نوسانات ژئوپولیتیکی

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک ایران قیمت نفت را بالا و پایین می‌برد

در یک نگاه نفت پس از جهش ژانویه با افت قیمت هفته را آغاز کرد. اوپک‌پلاس تولید ماه مارس را بدون تغییر نگه داشت. تنش‌های آمریکا–ایران همچنان ریسک دوطرفه برای بازار نفت است. اختلالات عرضه در قزاقستان به محدودیت عرضه کوتاه‌مدت کمک کرده است. تقاضای جهانی — به‌ویژه از سوی واردکنندگان بزرگ — متغیر کلیدی برای فصل دوم سال است. امروز ۱۳ بهمن ۱۴۰۴ (۲ فوریه ۲۰۲۶)، بازار نفت پس از جهش قدرتمند در ژانویه، هفته جدید را با کاهش قیمت آغاز کرده است. معامله‌گران در حال ارزیابی میزان ریسک‌های ژئوپولیتیکی، به‌ویژه مربوط به ایران، هستند که چقدر در قیمت‌ها لحاظ شده است. همچنین، تصمیم اوپک‌پلاس برای ثابت نگه‌داشتن تولید در ماه مارس و عدم ارائه چشم‌انداز مشخص برای دوره پس از آن، فضای احتیاطی و نگرانی در بازار را تقویت کرده است. نفت این روزها حسابی در نوسان است! “ «افت امروز بیشتر مدیریت ریسک است تا تغییر روند» یوتوتایمز افت قیمت نفت پس از جهش ژانویه نفت که در ژانویه به بالاترین سطح شش‌ماهه رسیده بود، امروز با کاهش قیمت باز شد. این الگو معمولاً زمانی دیده می‌شود که بازار پس از یک رالی مبتنی بر اخبار ژئوپولیتیکی، نیاز دارد بسنجد آیا ریسک قیمتی بدون تشدید تنش‌ها قابل حفظ است یا نه. اوپک‌پلاس: تولید مارس ثابت، آینده نامشخص اوپک‌پلاس اعلام کرد: تولید ماه مارس بدون تغییر می‌ماند. افزایش‌های برنامه‌ریزی‌شده همچنان متوقف است. هیچ تصمیمی برای بعد از مارس اعلام نمی‌شود. این عدم ارائه چشم‌انداز، بازار را در حالت انتظار نگه می‌دارد و نشان می‌دهد اوپک‌پلاس می‌خواهد حداکثر انعطاف‌پذیری را حفظ کند. ایران؛ بزرگ‌ترین متغیر ژئوپولیتیکی تنش‌های آمریکا و ایران همچنان عامل اصلی نوسان قیمت نفت است. دو سناریوی کاملاً متفاوت روی میز است: تشدید تنش → افزایش سریع قیمت گفت‌وگو و کاهش تنش → حذف سریع ریسک قیمتی اظهارات ترامپ درباره «گفت‌وگوی جدی ایران» باعث کاهش بخشی از ریسک شد. قزاقستان و اختلالات عرضه اختلالات اخیر در میدان نفتی تنگیز باعث شده عرضه کوتاه‌مدت کمی محدودتر شود. این عامل در کنار ریسک‌های ژئوپولیتیکی، از قیمت‌ها حمایت کرده است. جمع‌بندی یوتوتایمز افت امروز نفت بیشتر نشانه: تعدیل موقعیت‌ها مدیریت ریسک و انتظار برای داده‌های تقاضا در فصل دوم است تا تغییر بنیادین در روند بازار.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هشدار تند مدودف: جهان به سمت درگیری می‌رود

دیمیتری مدودف، از چهره‌های ارشد سیاسی روسیه، در اظهاراتی تند اعلام کرد که اقدام آمریکا علیه نیکلاس مادورو «سرقت» و ضربه‌ای جدی به نظم بین‌الملل بوده است. او هشدار داد که ادامه این روند می‌تواند جهان را به سمت درگیری‌های بزرگ‌تر سوق دهد. مدودف همچنین ادعاهای غرب درباره تهدید روسیه یا چین برای گرینلند را «داستان‌سرایی سیاسی» توصیف کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سرگئی لاوروف، وزیر امور خارجه روسیه، پیشنهاد توافق امنیتی آمریکا و اوکراین را رد کرد. – واشنگتن پست

سرگئی لاوروف، وزیر امور خارجه روسیه، پیشنهاد توافق امنیتی آمریکا و اوکراین را رد کرد. - واشنگتن پست

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

جهش قیمت نفت و سقوط وال‌استریت؛ بازارها تحت فشار تنش‌های خاورمیانه

در یک نگاه قیمت نفت به بالاترین سطح چهار ماه اخیر رسید: نفت برنت به ۶۹.۵۵ دلار و نفت خام آمریکا به ۶۵.۴۳ دلار در هر بشکه افزایش یافت.. تنش‌های ژئوپلیتیکی آمریکا و ایران: تهدیدهای نظامی ترامپ و رد درخواست مذاکره ایران، نگرانی از اختلال در عرضه نفت ایران را افزایش داده است. اختلالات تولید در آمریکا: طوفان زمستانی تولید نفت و صادرات را کاهش داد و ذخایر نفت آمریکا بیش از پیش‌بینی‌ها پایین آمد. قیمت نفت در روز پنج‌شنبه 9 بهمن به بالاترین سطح چهار ماه اخیر رسید و با ادامه روند صعودی، نگرانی‌ها از احتمال اختلال در عرضه نفت ایران، یکی از تولیدکنندگان کلیدی خاورمیانه، در سایه تشدید تنش‌های ژئوپلیتیکی با آمریکا، باعث افزایش بیشتر قیمت‌ها شد. در ساعت ۱۰:۵۸ به وقت شرقی (۱۹:۲۸ به وقت ایران)، قراردادهای آتی نفت برنت برای ماه مارس با ۳.۲ درصد افزایش به ۶۹.۵۵ دلار در هر بشکه رسید و پیش‌تر تا ۷۰.۵۸ دلار در هر بشکه بالا رفته بود که بالاترین سطح از اواخر سپتامبر محسوب می‌شود. قراردادهای آتی نفت خام وست تگزاس اینترمدیت نیز با ۳.۵ درصد افزایش به ۶۵.۴۳ دلار در هر بشکه رسید و پیش‌تر به بالای ۶۶ دلار، بالاترین سطح چهار ماه گذشته، دست یافته بود. هر دو قرارداد طی هفته گذشته حدود ۹ درصد افزایش یافته‌اند. تشدید تنش‌ها میان آمریکا و ایران گزارش‌های اواخر روز چهارشنبه حاکی از آن بود که رئیس‌جمهور آمریکا، دونالد ترامپ، در حال بررسی گزینه‌های نظامی جدید علیه ایران است، از جمله حملات احتمالی به رهبران و تأسیسات هسته‌ای این کشور. پیش‌تر، ترامپ از ایران خواسته بود که دوباره با آمریکا وارد مذاکره شود و برنامه هسته‌ای خود را متوقف کند، اما تهران این درخواست‌ها را رد کرده و تهدید به مقابله کرده است. این تنش‌ها تنها چند روز پس از ورود کشتی‌های آمریکایی به خاورمیانه رخ داد و ترامپ اخیراً اعلام کرد که یک ناوگان دیگر نیز در مسیر رسیدن به این منطقه است. افزایش تنش‌های ژئوپلیتیکی در خاورمیانه باعث شد معامله‌گران ریسک بیشتری را به قیمت نفت اضافه کنند، زیرا بازارها نگران اختلال احتمالی در تولید نفت ایران در صورت بروز هرگونه درگیری بودند. ایران چهارمین تولیدکننده بزرگ اوپک است و روزانه ۳.۲ میلیون بشکه نفت تولید می‌کند. ✔️  بیشتر بخوانید: گفتگوهای پشت‌پرده ایران و آمریکا؛ تلاش برای بازگشت به میز مذاکره بر اساس داده‌های یوتوتایمز: « این مهم‌ترین نگرانی فوری در زمینه عرضه نفت است، با این حال، نگرانی‌هایی نیز درباره تأثیر آن بر عرضه نفت منطقه وجود دارد. هرگونه تشدید تنش ممکن است جریان نفت خلیج فارس از تنگه هرمز، که روزانه حدود ۲۰ میلیون بشکه نفت از آن عبور می‌کند، را در معرض خطر قرار دهد.» با این حال، تحلیلگران معتقدند: «ترامپ تنها یک هدف دارد: توافق هسته‌ای با ایران و هیچ چیز دیگر» و بنابراین احتمال اختلال در عرضه نفت ایران را با وجود استقرار ناوگان آمریکایی در منطقه کم می‌دانند. آن‌ها افزودند: «ما تقریباً هرگونه کمپین بمباران گسترده آمریکا علیه ایران را منتفی می‌دانیم، زیرا هدف استراتژیک آن به وضوح مشخص نیست. هدف اصلی ترامپ همچنان خنثی‌سازی برنامه هسته‌ای ایران است، نه تغییر رژیم.» این موسسه اضافه کرد که قیمت نفت ممکن است در کوتاه‌مدت افزایش یابد، اما این رشد کوتاه‌مدت خواهد بود و شاید تنها برای چند هفته ادامه داشته باشد. اختلال تولید نفت در آمریکا و کاهش ذخایر به دلیل طوفان زمستانی قیمت نفت این هفته همچنین تحت تأثیر طوفان زمستانی که بارش سنگین برف و دمای زیر صفر را در گستره وسیعی از آمریکا ایجاد کرد و تولید نفت را مختل نمود، افزایش یافت. گزارش‌ها نشان داد که در هفته گذشته حداقل دو میلیون بشکه نفت خام در روز از چرخه تولید خارج شده و صادرات از سواحل خلیج نیز دچار اختلال شد. اختلالات طولانی‌مدت تولید انتظار می‌رود عرضه نفت آمریکا را محدود کند و کاهش غیرمنتظره موجودی نفت آمریکا نشان می‌دهد که چنین روندی در حال وقوع است. داده‌های دولتی نشان داد که ذخایر نفت آمریکا تا هفته منتهی به ۲۳ ژانویه، ۲.۲۹۵ میلیون بشکه کاهش یافته است، در حالی که پیش‌بینی‌ها کاهش تنها ۰.۲ میلیون بشکه را نشان می‌داد. تحلیلگران گفتند: «این کاهش ناشی از کاهش ۸۰۵ هزار بشکه در روز واردات و افزایش ۹۰۱ هزار بشکه در روز صادرات است. تأثیر اولیه طوفان اخیر زمستانی در اعداد منعکس شده است، به طوری که تولید نفت خام در ۴۸ ایالت پایین‌تر به میزان ۴۲ هزار بشکه در روز کاهش یافته و پالایشگاه‌ها نیز نرخ بهره‌برداری خود را ۲.۴ درصد کاهش داده و به ۹۰.۹ درصد رسانده‌اند.» بر اساس جمع‌بندی تیم یوتوتایمز، قیمت نفت در روز پنج‌شنبه ۹ بهمن به بالاترین سطح چهار ماه اخیر رسید و روند صعودی آن تحت تأثیر دو عامل اصلی قرار گرفت: تشدید تنش‌های ژئوپلیتیکی میان آمریکا و ایران و اختلال در تولید و کاهش ذخایر نفت آمریکا به دلیل طوفان زمستانی. نگرانی‌ها از احتمال محدود شدن عرضه نفت ایران، یکی از تولیدکنندگان کلیدی اوپک، و نقش تنگه هرمز در انتقال نفت خلیج فارس باعث افزایش ریسک در بازار و رشد قیمت‌ها شد. با این حال، تحلیلگران معتقدند احتمال حمله گسترده آمریکا به ایران کم است و افزایش قیمت نفت در کوتاه‌مدت ادامه خواهد داشت، اما اثرات بلندمدت آن محدود خواهد بود. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

اشلگل: اقتصاد سوئیس و جهان مقاوم‌تر از برآوردها ظاهر شده‌اند

مارتین اشلگل، رئیس بانک مرکزی سوئیس، اعلام کرد که رشد اقتصادی سوئیس فراتر از انتظارات، از تاب‌آوری بالایی برخوردار بوده است. وی افزود که رشد اقتصاد جهانی نیز نسبت به برآوردهای پیشین مقاوم‌تر ارزیابی می‌شود و ریسک‌های رکودی کاهش یافته‌اند. اشلگل تصریح کرد که فشارهای قیمتی در سوئیس تغییر محسوسی نداشته و همچنان در سطحی باثبات قرار دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کرملین درباره توافق آتش‌بس انرژی با اوکراین سکوت کرد

کرملین به گزارش‌های اخیر درباره توافق احتمالی آتش‌بس میان روسیه و اوکراین در بخش زیرساخت‌های انرژی واکنشی نشان نداد. این موضوع می‌تواند تاثیر مهمی بر وضعیت انرژی در منطقه و روند مذاکرات صلح داشته باشد. در همین حال، روسیه منتظر پاسخ آمریکا به پیشنهاد ولادیمیر پوتین برای تمدید پیمان کنترل تسلیحات هسته‌ای است که به زودی منقضی می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نیویورک‌تایمز: آمریکا می‌گوید چارچوب گرینلند «تعهدات ناتو» را تأیید می‌کند

امروز ۲۹ ژانویه ۲۰۲۶، فرستادهٔ آمریکا «لندری» گفته است چارچوبی که دربارهٔ گرینلند مطرح شده، هنوز نهایی نشده و گفت‌وگوها درباره جزئیات آن ادامه دارد. همچنین طبق گزارشی که نیویورک‌تایمز به آن اشاره کرده، این چارچوب از نگاه طرف آمریکایی می‌تواند به‌گونه‌ای تنظیم شود که با تعهدات اعضای ناتو هم‌راستا باشد. گرینلند به دلیل جایگاه جغرافیایی‌اش در شمال اقیانوس اطلس و نزدیکی به مسیرهای حساس قطبی، در سال‌های اخیر بیشتر وارد بحث‌های امنیتی و ژئوپولیتیکی شده است؛ به همین دلیل، هر «چارچوب همکاری» درباره این منطقه معمولاً فقط اقتصادی یا اداری نیست و پای امنیت، همکاری‌های دفاعی و هماهنگی‌های بین‌المللی را هم وسط می‌کشد. در همین چارچوب، تأکید بر «تعهدات ناتو» معمولاً یک پیام روشن دارد: هر ترتیبی که میان آمریکا و شرکا/متحدانش درباره گرینلند شکل بگیرد، قرار است با ساختارهای رسمی همکاری امنیتی در غرب—به‌خصوص ناتو—تناقض نداشته باشد و از خطوط کلی آن عبور نکند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ادامه فروش دلار؛ آیا کاهش ۳ درصدی دیگر محتمل است؟

روز سه‌شنبه، ۲۸ ژانویه ۲۰۲۶، فروش دلار در تمامی جبهه‌ها ادامه یافت. هیچ کاتالیست جدیدی برای این حرکت وجود نداشت و اظهارات رئیس‌جمهور ترامپ مبنی بر اینکه نگران ضعف دلار نیست، در پایان روز منتشر شد. اگر خریداران تصمیم به افزایش نسبت‌های پوشش دلار خود به دلیل ریسک‌های سیاسی ایالات متحده و احساس اینکه واشنگتن خواهان دلار ضعیف‌تر است، گرفته باشند، ایستادن در برابر این روند منطقی نخواهد بود. دلار: شکستن حمایت‌های اصلی – احتمال کاهش ۳ درصدی دیگر دلار دیروز در تمامی بازارها کاهش یافت. این حرکت نه ناشی از بازدهی‌های ایالات متحده و نه از عملکرد ضعیف بازارهای دارایی ایالات متحده بود. بلکه به نظر می‌رسد این حرکت تحت تأثیر تصمیم‌گیرندگان ارزی بوده است؛ چه مدیران دارایی که در حال پوشش ریسک‌های ایالات متحده هستند و چه جامعه سفته‌باز (هزینه‌کردهای هج‌فاندها و CTAs) که به اضافه کردن موقعیت‌های شورت (فروش) دلار در شکست محدوده‌ها پرداخته‌اند. پیامدهای احتمال مشارکت فدرال رزرو در مداخله USDJPY همچنان در بازار نفوذ دارد. آیا دولت ایالات متحده صرفاً خواهان یوان قوی‌تر است تا به تثبیت بازار اوراق قرضه ژاپن و خزانه‌داری ایالات متحده کمک کند؟ یا آیا ایالات متحده خواهان دلار ضعیف‌تر به طور کلی به منظور رقابت است، در زمانی که مصرف‌کننده آمریکایی تحت فشار قرار گرفته است؟ در گذشته، معمولاً دولت‌های جمهوری‌خواه ترجیح می‌دادند که دلار ضعیف‌تر باشد. عدم نگرانی رئیس‌جمهور ترامپ درباره ضعف دلار در اظهارات دیروز، نظریه دوم را تقویت می‌کند. به احتمال زیاد، اکنون سؤالات جدیدی برای اسکات بسنت درباره سیاست دلار خزانه‌داری ایالات متحده مطرح خواهد شد. ما انتظار نداشتیم که این فروش دلار به این سرعت اتفاق بیفتد. عملکرد دلار در حول جلسه FOMC امشب آموزنده خواهد بود. نظر ما این است که اگر فدرال به سمت توقف حرکت کند، ممکن است از دلار حمایت کند. با این حال، اگر هر گونه افزایش ضعیف باشد و دلار در نهایت در روز کاهش یابد، حتی اگر بازدهی‌های کوتاه‌مدت ایالات متحده افزایش یابد، این نشان‌دهنده حرکت بسیار منفی دلار خواهد بود. علاوه بر این، امشب پس از بسته شدن بازار ایالات متحده، گزارش درآمدزایی متا، مایکروسافت و تسلا منتشر خواهد شد. هر گونه عدم موفقیت در اینجا می‌تواند منبع دیگری برای ضعف دلار باشد، جایی که بسیاری از مصرف‌کنندگان آمریکایی به بازار سهام وابسته هستند. با این حال، شایان ذکر است که سازنده تراشه هلندی ASML نتایج قوی را منتشر کرده است. اگر DXY بتواند به طور کامل از کف‌های سال گذشته نزدیک به ۹۶.۲۰ عبور کند، ممکن است در مسیر کاهش ۳ درصدی دیگر دلار قرار بگیریم. تأیید این موضوع با اصول دشوار است، اما اکنون بار مسئولیت بر دوش دلار است تا خلاف آن را ثابت کند. یورو: نظارت بر وضعیت در برج‌های ECB این آموزنده بود که وقتی EURUSD دیروز بالاتر رفت، نرخ‌های مبادله‌ای کوتاه‌مدت یورو کاهش یافت. یکی از تهدیدات برای چشم‌انداز سیاست خنثی بانک مرکزی اروپا(ECB)، یورو قوی‌تر بوده است. و حرکات قیمت EURUSD دیروز نشان می‌دهد که ممکن است داویش‌های ECB حق داشته باشند که نگران باشند که یک یورو قوی‌تر ممکن است آنها را به هدف تورمی خود برساند. ما فکر می‌کنیم که این قطعاً داستان برای قیمت‌گذاری سیاست بانک ملی سوئیس است. فرانک سوئیس به عنوان یک پوشش برای تجارت تضعیف دلار و همچنین برای ریسک مالی گسترده‌تر تقاضای قوی دارد. نرخ OIS یک ماهه سوئیس، که شش ماه جلوتر قیمت‌گذاری شده، اکنون حدود -۱۰ نقطه پایه است با انتظاراتی مبنی بر اینکه بانک ملی سوئیس ممکن است مجبور شود نرخ سیاست را دوباره منفی کند. افزایش قیمت نفت خام به دلیل ریسک درگیری در ایران برای یورو مثبت نیست. اما بیایید ببینیم آیا داستان شکست دلار غالب‌تر خواهد بود. عدم موفقیت EURUSD در بازگشت به زیر ۱.۱۹۱۰/۲۰ اکنون حرکت صعودی را حفظ می‌کند. در واقع، به نظر می‌رسد که گپ بالاتر روز دوشنبه می‌تواند یک «گپ بولیش» بسیار صعودی باشد که ممکن است حرکت را تا ۱.۲۳/۲۴ گسترش دهد، هرچند که این به نظر بعید می‌رسد. بازار آپشن ارزی قطعاً در اینجا نگران است. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

آیا آستانه درد بانک مرکزی سوئیس برای فرانک تغییر کرده است؟

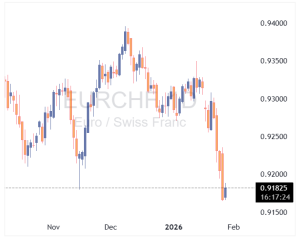
در یک نگاه بانک مرکزی سوئیس خط قرمزی در نرخ EURCHF حدود ۰.۹۲۰۰ برای مداخله در بازار تعیین کرده بود. کاهش اخیر نرخ EURCHF به زیر این سطح نشان‌دهنده احتمال تغییر آستانه درد و سیاست‌های SNB است. تقویت فرانک می‌تواند فشارهای ضدتورمی ایجاد کرده و تأثیر غیرمستقیم مثبتی بر یورو در برابر دلار داشته باشد. فرانک سوئیس از ابتدای سال جاری به آرامی در حال جلب توجه است. با کاهش جذابیت دلار و ین ژاپن به عنوان ارزهای امن، معامله‌گران به دنبال امنیت و آرامش در فرانک سوئیس در فضای پرنوسان بازار هستند. در دو سال گذشته، بانک مرکزی سوئیس خطی در نرخ EURCHF در حدود ۰.۹۲۰۰ کشیده است که به بازارها اعلام می‌کند این حد تحمل آن‌ها برای مداخله است. اما کاهش اخیر این هفته باعث شده این حد تحمل به چالش کشیده شود و به نظر می‌رسد این آستانه درد ممکن است جابه‌جا شده باشد. به ویژه با کاهش جذابیت دلار و ین، فرانک بسیار مورد توجه قرار گرفته است. اگر این تغییر واقعی باشد، باید به آن توجه ویژه‌ای داشت، نه فقط از نظر سیاست‌های بانک مرکزی سوئیس، بلکه از منظر تاثیرات آن بر یورو و دلار نیز. اجازه دادن به تقویت بیشتر فرانک ممکن است فشارهای ضدتورمی ایجاد کند و بانک مرکزی سوئیس را مجبور به استفاده دوباره از سیاست‌های پولی غیرمتعارف کند. اما تقویت فرانک همچنین می‌تواند به طور غیرمستقیم به یورو کمک کند، به خصوص در شرایطی که دلار در حال کاهش است. کاهش محدودیت‌های بانک مرکزی سوئيس (SNB) روی فرانک، فرصت‌هایی برای یورو فراهم می‌کند تا در برابر دلار قوی‌تر شود. به عبارت دیگر، نمودار نرخ EURCHF بیشتر یک سیگنال از سوی SNB است. یورو هنوز می‌تواند در برابر فرانک کاهش یا افزایش یابد، اما شرایط فعلی نشان می‌دهد که یورو می‌تواند در برابر دلار تقویت شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

پیشروی سریع روسیه؛ ۱۷ شهرک سقوط کرد

وزارت دفاع روسیه اعلام کرده است که نیروهای این کشور از آغاز ژانویه تاکنون ۱۷ شهرک را در اوکراین به کنترل خود درآورده‌اند؛ پیشروی‌هایی که عمدتاً در محور شرقی متمرکز بوده است. به‌گفته مسکو، نیروهای روسیه موفق شده‌اند کوپیانسک-وزلووی و نوویاکوفلیفکا را نیز تصرف کنند؛ مناطقی که در هفته‌های اخیر شاهد درگیری‌های شدید بوده‌اند. همچنین «والری گراسیموف»، رئیس ستاد کل نیروهای مسلح روسیه، از گروه عملیاتی «غرب» بازدید کرده و وضعیت میدانی و عملیات‌های جاری را مورد بررسی قرار داده است. این تحولات در حالی رخ می‌دهد که نبردهای شرق اوکراین همچنان یکی از حساس‌ترین محورهای جنگ باقی مانده و هرگونه تغییر میدانی می‌تواند پیامدهای مهمی برای خطوط تماس و روند درگیری داشته باشد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ریسک پرمیوم دلار: آیا مداخله مشترک آمریکا و ژاپن در راه است؟

مداخله مشکوک برای فروش USDJPY و همچنین درگیری مقامات آمریکایی به کاهش نزدیک به ۳.۵ درصدی دلار از صبح جمعه منجر شده است. این حرکت در زمانی که دلار در وضعیت ضعیفی قرار دارد، رخ داده و جفت‌ارزهایی مانند EURUSD و USDCHF از سطوح کلیدی عبور کرده‌اند. این تغییرات به دلیل عوامل بنیادی نیست، اما ریسک پرمیوم دلار ممکن است همچنان بالا بماند. دلار آمریکا: ریسک پرمیوم دلار همچنان بالا خواهد بود مداخله مشکوک ژاپنی‌ها برای فروش USDJPY در زمانی ضعیف برای دلار اتفاق افتاده است، به ویژه بعد از تنش‌های ژئوپلیتیکی هفته گذشته. بر اساس اطلاعات موجود، مقامات ژاپنی ممکن است در روز جمعه زمانی که USDJPY بالای ۱۵۹ رفت، مداخله کرده باشند. نکته مهم‌تر اینکه، در زمان بسته شدن بازار لندن در ساعت ۱۷:۰۰ GMT روز جمعه، فدرال رزرو شروع به پرسش از بانک‌ها در نیویورک درباره اندازه‌های موقعیت‌های خود در USDJPY کرده است. این عمل به نوعی «بررسی نرخ» تلقی می‌شود که نشان‌دهنده آمادگی بانک مرکزی برای مداخله فیزیکی است. اینکه فدرال رزرو به این فعالیت پرداخته و روشن نکرده که این کار صرفاً به نمایندگی از مقامات ژاپنی است، باعث شده تا گمانه‌زنی‌هایی مبنی بر احتمال مداخله مشترک آمریکا و ژاپن شکل بگیرد. احتمال مداخله دوجانبه بین ژاپن و آمریکا به وضوح قوی‌تر از مداخله صرفاً غیرفعال توکیو است. چرا واشنگتن باید در این امر دخالت کند؟ دو دلیل وجود دارد: الف) یِن ضعیف به فروش اوراق قرضه ژاپن (JGB) هفته گذشته افزوده و به طور غیرمستقیم باعث افزایش بازدهی اوراق قرضه خزانه‌داری آمریکا شده است. اگر مالیاتی وجود داشته باشد که برای کاخ سفید در حال حاضر مهم‌تر از بازار سهام باشد، آن اوراق خزانه‌داری آمریکا است. ب) USDJPY قوی ممکن است کارکرد تعرفه‌های آمریکایی بر روی ژاپن را تضعیف کند و مزیت رقابتی برای تولیدکنندگان ژاپنی ایجاد کند. با این حال، این حرکت تحت تأثیر عوامل بنیادی نیست. نرخ‌های واقعی بهره یِن هنوز منفی هستند و انتخابات ناگهانی ژاپن در ۸ فوریه ممکن است فشار بیشتری بر JGBها و یِن وارد کند. همچنین، با توجه به ریسک‌های ژئوپلیتیکی که به دارایی‌های آمریکایی مرتبط است، داستان بنیادی دلار تغییر نکرده است. بعلاوه، ما مشکوک هستیم که جلسه FOMC این هفته ممکن است کمی برای دلار مثبت باشد. بدون شک، مقامات ژاپنی و احتمالاً آمریکایی نیز از این رویکرد مبهم به مداخله ارزی خوشحال هستند. معامله‌گران اکنون منتظر فعالیت در زمان‌های آغاز و پایان بازار خواهند بود. یک گپ صعودی در USDJPY در ۱۵۵.۶۵ ممکن است اکنون مقاومت روزانه باشد. اما برای ادامه فروش دلار به این شکل، احتمالاً نیاز به مشاهده برخی اخبار ضعیف داخلی ایالات متحده داریم. به جز جلسه FOMC، این موضوع نظارت بر گزارش‌های درآمدی از غول‌های فناوری آمریکا را در روزهای چهارشنبه و پنجشنبه افزایش خواهد داد. این داستان مداخله یِن فشار زیادی بر DXY وارد کرده است، جایی که احتمال فروش تا ۱۰۰ میلیارد دلار (مقداری که توکیو در تابستان ۲۰۲۴ فروخته بود) دلار را در زمانی ضعیف گرفتار کرده است. DXY دارای یک گپ صعودی به ۹۷.۴۲ (که اکنون مقاومت است) بوده و تمایل به سطوح پایین سال گذشته در ۹۶.۲۰/۳۵ دارد – اما واقعاً نیاز به پشتیبانی بنیادی برای حفظ این حرکات دارد. یورو: با جریان همراه شوید ما انتظار چنین قدرتی در EURUSD را در این فصل نداشتیم، اما به نظر می‌رسد ترکیب تحولات ژئوپلیتیکی هفته گذشته و فروش‌های بزرگ دلار از سوی ژاپن باعث شده است که EURUSD از مقاومت‌های اصلی در ۱.۱۸۰۰/۱۸۱۰ عبور کند. سه موضوعی که روز جمعه به آن اشاره کردیم، به طور کلی برای یورو حمایت‌کننده هستند. ادامه ورود سرمایه‌های قوی به ETFهای سهام بازارهای نوظهور نظریه رشد جهانی را تقویت می‌کند، در حالی که افزایش قیمت طلا و فرانک سوئیس روایت کاهش ارزش دلار را حفظ می‌کند. ممکن است کمی حمایت کلان نیز برای داستان یورو وجود داشته باشد. PMIهای منطقه یورو به آرامی در حال افزایش هستند – به ویژه در آلمان. یک خوانش خوب دیگر از شاخص Ifo آلمان می‌تواند به طور ملایم از EURUSD حمایت کند و ممکن است EURUSD را به مقاومت اصلی در ۱.۱۹۰۰/۱۹۱۰ برساند. این ممکن است هنوز بالاترین نقطه دامنه EURUSD در سه‌ماهه اول باشد، اما بیایید ببینیم. همچنین در پایان این هفته، جمعه شاهد انتشار پیشرفته داده‌های GDP سه‌ماهه چهارم ۲۵ خواهیم بود – که انتظار می‌رود در آلمان و منطقه یورو به ترتیب ۰.۲٪ نسبت به سه‌ماهه قبل باشد. حمایت درون‌روزی اکنون ۱.۱۸۳۵ است و مقاومت در ۱.۱۹۰۰/۱۹۱۰ قرار دارد. شرکت‌های اروپایی با نیازهای خرید دلار باید بسیار خوشحال باشند. فرانک سوئيس: بسیار قوی اینکه EURCHF نزدیک به ۰.۹۲ عرضه می‌شود و USDCHF زیر ۰.۷۸۰۰ شکسته شده، زنگ خطرهایی را در زوریخ به صدا درمی‌آورد. فرانک سوئیس تجارت‌وزنی اکنون به سمت بالاترین رکوردهای تاریخی خود فشار خواهد آورد و تعجبی ندارد اگر بازار دوباره نرخ‌های منفی را در سوئیس قیمت‌گذاری کند، زیرا بانک ملی سوئیس با فرانک قوی مقابله می‌کند. اگر بانک مرکزی سوئيس (SNB) نتیجه‌گیری کند که چشم‌اندازهای بهتر رشد جهانی به معنای این است که فرانک قوی مشکلی نیست، پس EURCHF به ۰.۹۰ خواهد رسید. اگر این حرکت USDCHF ادامه یابد، ۰.۷۸۰۰/۷۸۱۰ باید اکنون مقاومت باشد. یک حرکت مستقیم بالای ۰.۷۸۸۰ نشان می‌دهد که ما هنوز در یک دامنه معاملاتی بسیار نوسانی هستیم. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

چشم‌انداز هفته پیش‌رو؛ تمرکز بازارها بر نشست فدرال رزرو و بانک مرکزی کانادا در سایه تنش‌های ژئوپلیتیک

فدرال رزرو هفته آینده نخستین نشست سیاست پولی خود در سال جدید را برگزار می‌کند و تصمیم آن در روز چهارشنبه اعلام خواهد شد. انتظار نمی‌رود تغییری در نرخ‌های بهره اعمال شود؛ چرا که جروم پاول، رئیس فدرال رزرو، در نشست دسامبر و پس از سه نوبت کاهش متوالی ۲۵ واحد پایه‌ای تأکید کرده بود که بانک مرکزی اکنون «در موقعیتی مناسب قرار دارد تا منتظر بماند و ببیند اقتصاد چگونه پیش می‌رود». نگرانی‌ها درباره بازار کار موجب شد فدرال رزرو از ماه سپتامبر چرخه انبساط پولی را از سر بگیرد؛ آن هم در شرایطی که رشد اشتغال در تابستان عملاً متوقف شده بود، در حالی که تورم همچنان بالاتر از هدف ۲ درصدی باقی مانده بود. با این حال، نشانه‌هایی از تثبیت بازار کار مشاهده می‌شود و اگرچه فضای فعلی «نه استخدام، نه اخراج» چندان نشانی از یک رونق قدرتمند ندارد، اما به فدرال رزرو این امکان را می‌دهد که با فراغ بال بیشتری تحولات تورمی را ارزیابی کند؛ به‌ویژه در شرایطی که داده‌ها به دلیل تعطیلی دولت فدرال با نویز و اختلال همراه بوده‌اند. تورم سرفصل آمریکا در ماه دسامبر به ۲.۷ درصد به صورت سالانه کاهش یافت، در حالی که تورم هسته بدون تغییر در سطح ۲.۶ درصد باقی ماند. این ارقام دیدگاه غالب بازار را تقویت کرده‌اند که تورم پس از افزایش موقتی ناشی از تعرفه‌های دولت ترامپ، بار دیگر در مسیر نزولی قرار گرفته است. پاول نیز در کنفرانس خبری پس از نشست دسامبر، بدون تردید تعرفه‌ها را عامل جهش تورمی معرفی کرد، اما هم‌زمان با لحنی نسبتاً خوش‌بینانه اظهار داشت که این فشار قیمتی به احتمال زیاد «یک افزایش یک‌باره قیمت‌ها» بوده است. با این وجود، مقامات فدرال رزرو همچنان رویکردی محتاطانه در پیش گرفته‌اند؛ نه‌تنها به این دلیل که تورم از سال ۲۰۲۱ تاکنون به هدف ۲ درصدی نرسیده و اعتبار بانک مرکزی در صورت تداوم این وضعیت زیر سؤال می‌رود، بلکه از آن رو که نگرانی‌ها درباره بازار کار نیز تا حد زیادی کاهش یافته است. اقتصاد آمریکا در حال حاضر نشانه‌های روشنی از قدرت نشان می‌دهد و مدل GDPNow فدرال رزرو آتلانتا رشد چشمگیر ۵.۴ درصدی را برای سه‌ماهه پایانی سال ۲۰۲۵ برآورد می‌کند. از این رو، با وجود نرم‌تر شدن اخیر داده‌های تورمی، بعید به نظر می‌رسد فدرال رزرو در نشست هفته آینده نشانه‌ای از تسریع روند کاهش نرخ بهره در ماه‌های آتی ارائه دهد. پاول احتمالاً تلاش خواهد کرد با برجسته‌سازی قدرت اقتصاد آمریکا، این احتیاط را توجیه کند. با این حال، اگر او در سخنان خود دریچه‌ای به روی بیش از یک نوبت کاهش ۲۵ واحد پایه‌ای  آن‌گونه که در نمودار نقطه‌ای برای سال ۲۰۲۶ پیش‌بینی شده بگشاید، این موضوع می‌تواند خبر خوشایندی برای سرمایه‌گذاران تلقی شود. در شرایطی که دلار آمریکا همچنان تحت تأثیر تهدیدهای تازه ترامپ درباره اعمال تعرفه‌ها و تحولات مرتبط با گرینلند قرار دارد، هرگونه غافلگیری انبساطی از سوی فدرال رزرو می‌تواند فشار فروش تازه‌ای بر اسکناس سبز وارد کند و نوسانات جدیدی را در بازار ارز رقم بزند. آیا ترامپ سرانجام جانشین پاول را معرفی خواهد کرد؟ از منظر داده‌های اقتصادی، هفته پیش‌رو با انتشار سفارشات کالاهای بادوام آمریکا برای ماه نوامبر در روز دوشنبه آغاز می‌شود. پس از آن، شاخص اعتماد مصرف‌کننده «کنفرانس بورد» روز سه‌شنبه منتشر خواهد شد. در ادامه، گزارش سفارشات کارخانه‌ای در روز پنج‌شنبه و در نهایت شاخص مدیران خرید شیکاگو (Chicago PMI) و شاخص قیمت تولیدکننده (PPI) در روز جمعه در کانون توجه بازار قرار خواهند گرفت. با این حال، این احتمال وجود دارد که مهم‌ترین رویداد هفته نه از دل داده‌های اقتصادی بیرون بیاید و نه حتی از تصمیم فدرال رزرو. دونالد ترامپ ممکن است با اعلام نام گزینه مورد نظر خود برای جانشینی جروم پاول، توجه بازارها را از نشست بانک مرکزی منحرف کند. بر اساس گزارش‌ها، رئیس‌جمهور آمریکا دامنه انتخاب خود را به چهار نفر محدود کرده است: کِوین هَسِت، مشاور اقتصادی کاخ سفید؛ کریستوفر والر، عضو هیئت‌مدیره فدرال رزرو؛ کوین وارش، عضو پیشین هیئت‌مدیره این نهاد؛ و ریک ریدر، مدیر ارشد سرمایه‌گذاری اوراق بدهی در بلک‌راک که اخیراً به فهرست گزینه‌ها اضافه شده است. معامله‌گران بازار سهام احتمالاً با انتخاب هر یک از این گزینه‌ها واکنش مثبتی نشان خواهند داد، چرا که همگی از چهره‌های شناخته‌شده و مورد اعتماد بازار به شمار می‌روند. با این حال، بازار اوراق قرضه به احتمال زیاد در صورت انتخاب کریستوفر والر آرامش بیشتری خواهد داشت؛ چرا که او به‌عنوان یکی از چهره‌های درون‌ساختاری فدرال رزرو، نماد تداوم و ثبات سیاست‌گذاری تلقی می‌شود. در مقابل، انتظار نمی‌رود دلار آمریکا بلافاصله واکنش پررنگی به این خبر نشان دهد. سرمایه‌گذاران احتمالاً ترجیح خواهند داد تا روشن‌تر شدن مسیر سیاست پولی تحت مدیریت جدید صبر کنند و پس از آن، موضع‌گیری دقیق‌تری نسبت به چشم‌انداز دلار اتخاذ کنند. ✔️  بیشتر بخوانید: تصمیم درباره رئیس آینده فدرال رزرو در آستانه نهایی شدن؛ بازارها چشم‌انتظار انتخاب ترامپ بانک مرکزی کانادا در مسیر حفظ وضعیت فعلی در شرایطی که احتمال می‌رود جروم پاول بار دیگر به دلیل خودداری از کاهش نرخ بهره، هدف انتقادهای تازه دونالد ترامپ قرار گیرد، مارک کارنی، نخست‌وزیر کانادا نیز همچنان در کاخ سفید از محبوبیت چندانی برخوردار نیست. با این حال، با وجود پیشرفت محدود در زمینه کاهش تعرفه‌های آمریکا بر صادرات کانادا که خارج از چارچوب توافق USMCA قرار دارند، اقتصاد این کشور تاکنون از خود پایداری قابل قبولی نشان داده است. طی ماه‌های اخیر، بازار کار کانادا از ماه سپتامبر به این سو در مسیر رشد قرار گرفته و تولید ناخالص داخلی نیز در سه‌ماهه سوم سال گذشته بار دیگر شتاب گرفته است. تازه‌ترین آمار رشد ماهانه اقتصاد کانادا قرار است روز جمعه منتشر شود و می‌تواند تصویر دقیق‌تری از میزان تاب‌آوری اقتصاد این کشور ارائه دهد. در سوی دیگر، چشم‌انداز تورم در ماه‌های اخیر ترکیبی و نسبتاً نامتوازن بوده است؛ موضوعی که فضای تصمیم‌گیری بانک مرکزی کانادا را محتاطانه‌تر کرده است. در نتیجه، انتظار می‌رود این نهاد در نشست روز چهارشنبه که تنها چند ساعت پیش از اعلام تصمیم فدرال رزرو برگزار می‌شود، نرخ‌های بهره را بدون تغییر حفظ کند. بر اساس قیمت‌گذاری بازارهای فیوچرز، در حال حاضر حدود ۴۰ درصد احتمال برای افزایش نرخ بهره تا پایان سال در نظر گرفته شده است. با این حال، اگر مقامات بانک مرکزی کانادا در بیانیه خود همچنان گزینه کاهش نرخ بهره را باز نگه دارند، دلار کانادا ممکن است بخشی از رشدهای اخیر خود در برابر دلار آمریکا را از دست بدهد و وارد فاز اصلاحی شود. آیا داده‌های تورمی استرالیا مهر تأییدی بر افزایش نرخ بهره RBA خواهد زد؟ در همین حال، در استرالیا احتمال افزایش نرخ بهره بیش از پیش تقویت شده است و سرمایه‌گذاران در حال حاضر حدود ۵۸ درصد احتمال می‌دهند که بانک مرکزی استرالیا (RBA) در نشست ۳ فوریه نرخ بهره را ۲۵ واحد پایه افزایش دهد. در این میان، انتشار داده‌های شاخص قیمت مصرف‌کننده (شاخص CPI) در هفته آینده نقشی تعیین‌کننده در جهت‌گیری این انتظارات ایفا خواهد کرد. آمارهای فصلی تورم قرار است روز چهارشنبه هم‌زمان با داده‌های ماهانه منتشر شوند و می‌توانند مشخص کنند که کفه ترازو به سود افزایش نرخ‌ها سنگین‌تر خواهد شد یا خیر. تورم سرفصل در سه‌ماهه سوم سال گذشته به ۳.۲ درصد به صورت سالانه رسید و انتظار می‌رود در سه‌ماهه چهارم نیز اندکی افزایش یافته باشد. این در حالی است که شاخص ماهانه تورم در ماه اکتبر تا ۳.۸ درصد رشد کرد، اما در نوامبر بار دیگر به ۳.۴ درصد عقب نشست؛ نشانه‌ای از نوسانات مقطعی در مسیر تورم. در صورتی که گزارش تورمی پیش‌رو کمتر از انتظارات بازار منتشر شود، می‌تواند فشار قابل توجهی بر دلار استرالیا وارد کند؛ ارزی که طی هفته گذشته تحت تأثیر افزایش گمانه‌زنی‌ها درباره رشد نرخ بهره، روندی صعودی را تجربه کرده است. در مقابل، اگر داده‌های CPI احتمال اقدام انقباضی از سوی RBA را تقویت کنند، دلار استرالیا ممکن است در کوتاه‌مدت هدف قیمتی ۰.۶۹۰۰ دلار آمریکا را در چشم‌انداز خود قرار دهد و وارد فاز جدیدی از تقویت شود. ✔️  بیشتر بخوانید: فرانک سوئیس همچنان امن‌ترین پناهگاه ارزی؛ نگاه محتاطانه گلدمن ساکس به چشم‌انداز کوتاه‌مدت داده‌های منطقه یورو؛ عاملی برای حفظ حمایت از یورو کاهش نسبی تنش‌ها میان پایتخت‌های اروپایی و واشنگتن بر سر موضوع خودمختاری گرینلند، برای بازارهای مالی خبر خوشایندی بوده و تا حد زیادی از شدت نگرانی‌ها کاسته است. با این حال، این بحران را نمی‌توان پایان‌یافته تلقی کرد؛ چرا که گفت‌وگوها درباره چارچوب یک توافق احتمالی آینده، هنوز فاصله زیادی با حل‌وفصل کامل اختلافات میان طرفین دارد. در این میان، یورو به‌طور غیرمنتظره‌ای به یکی از برندگان اصلی تحولات ژئوپلیتیک اخیر تبدیل شده است؛ چرا که دلار آمریکا در نتیجه شکل‌گیری موج «فروش دارایی‌های آمریکایی» تحت فشار قرار گرفت. البته این به معنای مصون بودن یورو از ریسک‌ها نیست و هم‌زمان با ادامه مذاکرات درباره آینده گرینلند، آسیب‌پذیری‌هایی نیز همچنان متوجه این ارز اروپایی است. یکی از مهم‌ترین این ریسک‌ها، احتمال تشدید تنش‌های تجاری میان اتحادیه اروپا و ایالات متحده است؛ موضوعی که می‌تواند شانس کاهش مجدد نرخ بهره توسط بانک مرکزی اروپا در سال جاری را افزایش دهد. با این حال، در مقطع کنونی انتظار می‌رود داده‌های اقتصادی منتشرشده همچنان از موضع خنثی ECB حمایت کرده و مانع از چرخش زودهنگام سیاست پولی شوند. نخستین برآورد از رشد تولید ناخالص داخلی منطقه یورو در سه‌ماهه چهارم، روز جمعه منتشر خواهد شد. پیش‌بینی‌ها از رشد ۰.۲ درصدی به‌صورت فصلی (q/q) حکایت دارد؛ رقمی که اندکی کمتر از رشد ۰.۳ درصدی سه‌ماهه سوم است و نشانه‌ای از کند شدن نسبی شتاب اقتصادی محسوب می‌شود. علاوه بر این، سرمایه‌گذاران در طول هفته نگاه ویژه‌ای به شاخص فضای کسب‌وکار «ایفو» آلمان در روز دوشنبه و همچنین آمارهای اولیه تورم منطقه یورو برای ماه ژانویه در روز جمعه خواهند داشت؛ داده‌هایی که می‌توانند نقش مهمی در شکل‌دهی انتظارات بازار نسبت به مسیر آتی سیاست پولی اروپا ایفا کنند. تمرکز بازار بر تورم توکیو پس از تصمیم بانک مرکزی ژاپن در پایان هفته، نگاه بازارها بار دیگر به ژاپن و داده‌های تورمی این کشور معطوف خواهد شد؛ جایی که برآوردهای شاخص قیمت مصرف‌کننده (CPI) منطقه توکیو برای ماه ژانویه، روز جمعه منتشر می‌شود. این آمار به‌عنوان یکی از شاخص‌های پیش‌نگر تورم ملی ژاپن، از اهمیت بالایی برخوردار است و می‌تواند جهت‌گیری انتظارات بازار را تحت تأثیر قرار دهد. تورم هسته توکیو در ماه دسامبر به ۲.۳ درصد به صورت سالانه کاهش یافت؛ کاهشی که بازتابی از افت قیمت انرژی و تعدیل نسبی تورم مواد غذایی بود و از فروکش کردن بخشی از فشارهای قیمتی حکایت داشت. در صورتی که داده‌های ماه ژانویه نیز کاهش بیشتری را نشان دهند، ممکن است فشار تازه‌ای بر ین ژاپن وارد شود. این در حالی است که سرمایه‌گذاران همچنان بیش از آنکه بر موضع نسبتا انقباضی بانک مرکزی ژاپن تمرکز کنند، نگران روند فزاینده بدهی دولت این کشور هستند. اگرچه بانک مرکزی ژاپن در نشست اخیر خود چشم‌انداز تورمی را به سمت بالا بازنگری کرد و سیگنال‌هایی از آمادگی برای افزایش دوباره نرخ بهره ارسال نمود، اما بازار ارز تاکنون واکنش قاطعی به این پیام‌ها نشان نداده و ین همچنان متقاعد نشده است. در شرایطی که ین قادر به بازیابی پایدار نیست، ریسک مداخله ارزی از سوی مقامات ژاپنی در روزهای آینده افزایش یافته است؛ به‌ویژه پس از آنچه روز جمعه به‌عنوان «بررسی نرخ» (Rate Check) مشکوک تلقی شد. معمولاً مقامات پیش از مداخله مستقیم، از این ابزار برای سنجش شرایط بازار و ارسال یک پیام هشدارآمیز استفاده می‌کنند که نشان می‌دهد در هر لحظه آمادگی ورود به بازار را دارند. از این رو، سرمایه‌گذاران بازار ارز در روزهای آینده ناگزیر خواهند بود با هوشیاری بیشتری تحولات ین را دنبال کنند، چرا که هرگونه تشدید نوسانات می‌تواند به واکنش سریع سیاست‌گذاران ژاپنی منجر شود و معادلات کوتاه‌مدت بازار را دگرگون سازد. لطفا نظر و سوالات خود را درباره این مقاله ارسال کنید تا کارشناسان ما به شما پاسخ دهند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر