TSLA 374.58 USD ▼ 3.08%
AAPL 348.22 USD ▲ 1.23%
GOOGL 324.22 USD ▼ 3.15%
AMZN 250.38 USD ▼ 4.57%
NVDA 212.21 USD ▼ 4.40%
BTCUSD 81,297.92 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

انتظار برای گزارش اشتغال آمریکا؛ کاهش بازده اوراق و فشار بر سهام فناوری

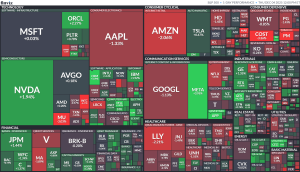
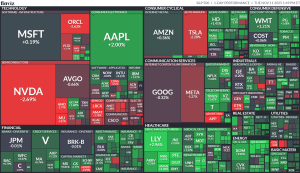
هفته حساس معاملاتی با نوسان بازار سهام و رشد اوراق قرضه آغاز شد؛ جایی که سرمایه‌گذاران در انتظار داده‌های کلیدی اقتصاد آمریکا هستند تا مسیر آتی نرخ بهره فدرال رزرو را روشن‌تر کند. در آستانه انتشار گزارش اشتغال، شاخص S&P 500 در محدوده‌ای نوسانی حرکت کرد و فشار فروش در بخش فناوری دوباره شدت گرفت؛ به‌طوری که سهام برادکام در مسیر بدترین افت سه‌روزه از سال ۲۰۲۰ قرار گرفت و اوراکل نیز افتی حدود ۱۷ درصدی را تکمیل کرد. هم‌زمان، ریزش بازار رمزارزها فضای دارایی‌های پرریسک را تحت فشار نگه داشت. بازده اوراق خزانه‌داری آمریکا کاهش یافت، زیرا بازارها انتظار دارند فدرال رزرو سال آینده دو بار نرخ بهره را کاهش دهد تا از بازار کار حمایت کند؛ حتی با وجود آن‌که تورم همچنان نشانه‌هایی از چسبندگی دارد. دلار نیز تضعیف شد. گزارش اشتغال نوامبر—که شامل برآورد معوقه اشتغال اکتبر به‌دلیل تعطیلی دولت است—ممکن است تصویری از بازار کار کندتر را نشان دهد. در این فضا، مقامات فدرال رزرو پیام‌های نسبتاً محتاطانه‌ای مخابره کرده‌اند. استیون میران سیاست فعلی را بیش از حد انقباضی دانست و جان ویلیامز گفت سیاست پولی پس از کاهش اخیر، برای سال آینده در موقعیت مناسبی قرار دارد؛ با ریسک‌های بیشتر برای اشتغال و کاهش نسبی ریسک‌های تورمی. تحلیل‌گران می‌گویند تا زمانی که داده‌های اشتغال نشانه فروپاشی شدید نداشته باشد، «خبر بد می‌تواند خبر خوب» تلقی شود؛ چرا که به فدرال رزروی متمایل‌تر به کاهش نرخ‌ها می‌انجامد. در بازارها، S&P 500 حوالی ۶٬۸۲۰ واحد باقی ماند؛ بیشتر مگاکپ‌ها افت کردند، در حالی که تسلا و انویدیا رشد داشتند. بازده اوراق ۱۰ساله به ۴.۱۷ درصد کاهش یافت و دلار به پایین‌ترین سطوح از اوایل اکتبر نزدیک شد. برخی استراتژیست‌ها همچنان به چشم‌انداز صعودی میان‌مدت خوش‌بین‌اند و با فرض فدرال رزروی حمایتی، اهداف ۷٬۳۰۰ تا ۷٬۷۰۰ واحدی را برای S&P 500 تا پایان ۲۰۲۶ مطرح می‌کنند؛ هرچند هشدار می‌دهند این هفته به‌دلیل انباشت داده‌های معوق، نوسان می‌تواند افزایش یابد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نیمه دوم دسامبر؛ وقتی «بابانوئل» معمولاً به بازار سهام سر می‌زند

بازار سهام آمریکا هفته را با لحنی مثبت آغاز کرده است؛ شاخص S&P 500 اندکی پس از بازگشایی معاملات حدود ۰.۳ درصد رشد کرده و همین حرکت اولیه، نگاه‌ها را بار دیگر به یکی از الگوهای قدیمی اما پرطرفدار بازار جلب کرده است: اثر فصلی پایان سال یا همان سانتا رالی. بررسی‌های تاریخی نشان می‌دهد نیمه دوم ماه دسامبر، اغلب با عملکردی مطلوب برای سهام همراه بوده است. به گفته رایان دتریک از مؤسسه کارسون، داده‌های ۷۵ سال گذشته حاکی از آن است که میانگین بازده شاخص‌ها در این بازه زمانی حدود ۱.۴ درصد بوده؛ آماری که بار دیگر اصطلاح معروف «رالی بابانوئل» را در ذهن فعالان بازار زنده می‌کند. این الگوی فصلی معمولاً به ترکیبی از عوامل نسبت داده می‌شود: کاهش حجم معاملات، خوش‌بینی سرمایه‌گذاران در آستانه پایان سال، تعدیل پوزیشن‌ها پیش از تعطیلات و البته جریان‌های نقدی مرتبط با مدیریت پرتفوی. هرچند این عوامل تضمینی برای تداوم رشد نیستند، اما تاریخ نشان داده‌اند که نیمه دوم دسامبر اغلب فضایی مساعدتر نسبت به سایر مقاطع سال برای بازار سهام فراهم کرده است. در مجموع، شروع مثبت معاملات و هم‌زمانی آن با یکی از خوش‌سابقه‌ترین مقاطع تقویمی بازار، می‌تواند برای سرمایه‌گذاران پیام روشنی داشته باشد: اگرچه ریسک‌ها همچنان پابرجاست، اما آمارهای فصلی می‌گویند بابانوئل معمولاً در نیمه دوم دسامبر سری هم به وال‌استریت می‌زند.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

چرخش سرمایه در بازار سهام آمریکا؛ چرخش سرمایه در بازار سهام آمریکا؛ خروج سرمایه از فناوری و ورود به صنایع سنتی

چرخش سرمایه در بازار سهام آمریکا امروز شتاب گرفته و تصویر دوگانه‌ای از بازار ساخته است. در حالی که شاخص داوجونز با حمایت سهام صنعتی و چرخه‌ای در مسیر صعودی حرکت می‌کند، نزدک تحت فشار سهام بزرگ فناوری عقب‌نشینی کرده است؛ نشانه‌ای روشن از ادامه انتقال سرمایه از فناوری‌های پُرریسک به صنایع ارزشی و چرخه‌ای. کاتالیزور اصلی ضعف بخش فناوری، برادکام (AVGO) بوده است. این شرکت با وجود انتشار گزارش مالی بهتر از انتظار—سود هر سهم ۱.۹۵ دلار در برابر پیش‌بینی ۱.۸۶ دلار و درآمد ۱۸.۰۲ میلیارد دلار بالاتر از برآوردها؛ به‌دلیل نگرانی از فشرده‌تر شدن حاشیه سود با موج فروش مواجه شد. در بازاری که سهام برادکام از ابتدای سال حدود ۵۸ درصد رشد کرده، حتی کوچک‌ترین نشانه ضعف کافی است تا سناریوی «فروش با خبر» فعال شود؛ به‌طوری‌که سهم امروز نزدیک به ۱۰ درصد افت کرده و به نمادی از ضعف گسترده‌تر فناوری بدل شده است. در مجموع، عملکرد واگرا میان داوجونز و نزدک بیانگر تداوم چرخش ساختاری بازار است؛ جایی که سرمایه‌گذاران سودهای فناوری را شناسایی کرده و به‌سمت صنایع چرخه‌ای حرکت می‌کنند. در اخبار دیگر، Dell اعلام کرد از ۱۷ دسامبر قیمت محصولات تجاری را به‌دلیل افزایش تقاضا برای تراشه‌های حافظه بالا می‌برد؛ با این حال، سهام دل نیز امروز حدود ۲.۳۵ درصد کاهش یافت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سهام اوراکل ۱۰٪ افت کرد و فشار بر فناوری افزایش یافت

بیشتر بازارهای سهام آسیا روز پنج‌شنبه با سیگنال‌های انبساطی فدرال رزرو رشد کردند، اما سهام فناوری به‌ویژه پس از گزارش ضعیف اوراکل افت داشت. فدرال رزرو مطابق انتظار نرخ بهره را ۲۵ نقطه پایه کاهش داد و اعلام کرد که از ماه آینده حدود ۴۰ میلیارد دلار اوراق خزانه خریداری خواهد کرد تا نقدینگی بیشتری وارد بازار شود. این اقدام شرایط پولی را در ماه‌های آینده تسهیل خواهد کرد. با این حال، سهام فناوری و شرکت‌های مرتبط با هوش مصنوعی تحت فشار قرار گرفتند. سهام اوراکل پس از انتشار گزارش مالی ضعیف تا ۱۰٪ افت کرد و این موضوع باعث کاهش ارزش سهام شرکت‌های بزرگی مانند انویدیا شد. شاخص S&P 500 آتی ۰.۴٪ افت کرد شاخص نزدک ۱۰۰ آتی ۰.۷٪ کاهش یافت بازار ژاپن بیشترین آسیب را از افت سهام فناوری دید در بخش‌های غیر فناوری، بازارهای آسیا عملکرد بهتری داشتند: شاخص Straits Times سنگاپور ۰.۵٪ رشد کرد شاخص KOSPI کره‌جنوبی ۰.۳٪ افزایش یافت CSI 300 چین ۰.۲٪ رشد کرد هانگ‌سنگ هنگ‌کنگ ۰.۴٪ بالا رفت شاخص ASX 200 استرالیا ۰.۴٪ رشد کرد به‌دلیل داده‌های ضعیف بازار کار که احتمال کاهش نرخ بهره توسط RBA را تقویت کرد. در ژاپن، شاخص نیکی ۲۲۵ با افت ۰.۶٪ و TOPIX با کاهش ۰.۴٪ مواجه شدند. سهام SoftBank به‌دلیل وابستگی به اوراکل و سرمایه‌گذاری در OpenAI ۶.۴٪ سقوط کرد. اختلاف دیپلماتیک میان توکیو و پکن بر سر تایوان نیز فشار مضاعفی بر بازار ژاپن وارد کرد. در مقابل، خبر فروش تراشه‌های پیشرفته انویدیا در چین کمی از فشارها کاست. سهام Advantest ژاپن ۴٪ رشد کرد، در حالی که SK Hynix کره ۱٪ افت کرد و سامسونگ ۱٪ رشد داشت. شرکت TSMC تایوان نیز اعلام کرد فروش نوامبر کاهش یافته و سهام آن ۱.۳٪ افت کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان محدود بازار سهام؛ افت اوراق خزانه و انتظار برای تصمیم فدرال رزرو

بازار سهام آمریکا که در روزهای اخیر تا آستانه سقف تاریخی پیش رفت، در معاملات امروز با احتیاط بیشتری همراه شد؛ احتیاطی که ناشی از نزدیک شدن به نشست هفته آینده فدرال رزرو بود. شاخص S&P 500 با وجود رشد در اغلب نمادها، تقریباً بدون تغییر ماند. هم‌زمان اوراق خزانه‌داری با افت قیمت روبه‌رو شد و بازدهی ۱۰ساله سه واحد پایه افزایش یافت و به ۴.۱۰٪ رسید. بیت‌کوین نیز پس از جهش اخیر، روند صعودی خود را متوقف کرد. در میان خبرهای شرکتی، سهام متا با انتشار گزارش‌هایی مبنی بر بررسی کاهش بودجه واحد متاورس، ۴٪ رشد کرد. نگرانی برخی سرمایه‌گذاران نسبت به داغ شدن بیش از حد موج هوش مصنوعی در ماه گذشته، باعث نوسان بازار شده بود؛ اما همچنان انتظار می‌رود سیاست‌های انبساطی آتی به سودآوری شرکت‌ها کمک کند. به گفته تحلیلگران، پرسش اصلی بازار این است که آیا کاهش احتمالی نرخ بهره در نشست آینده می‌تواند جرقه یک «رالی آخر سال» را بزند یا خیر. در بازار ارز، دلار نوسان محدود داشت و ین ژاپن پس از گزارش‌هایی درباره احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن تقویت شد. در بخش داده‌های اقتصادی، درخواست‌های اولیه بیمه بیکاری به پایین‌ترین سطح سه سال اخیر رسید که نشان می‌دهد با وجود موج اخیر اعلام تعدیل نیرو، شرکت‌ها هنوز تمایلی به اخراج گسترده ندارند. با این حال، گزارش چالنجر نشان داد میزان تعدیل نیروی اعلام‌شده در ماه نوامبر همچنان در بالاترین سطح سه‌ساله قرار دارد. در مجموع، بازارها در آستانه تصمیم فدرال رزرو در یک محدوده فشرده نوسان می‌کنند و هر داده جدیدی می‌تواند جهت معاملات روزهای آتی را تعیین کند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

شاخص نزدک با وجود پیشتازی در معاملات روزانه، اولین افت ماهانه خود را از ماه مارس ثبت کرد

شاخص‌های اصلی سهام ایالات متحده با ثبت افزایش قیمت، روند صعودی خود را برای پنجمین روز متوالی حفظ کردند و در این میان، شاخص نزدک با رشد ۰.۶۵ درصدی پیشتاز بازار بود. با وجود دستاوردهای روزانه، شاخص نزدک برای اولین بار از ماه مارس، ماه را با عملکرد منفی (۱.۵۱- درصد) به پایان رساند؛ این در حالی است که شاخص S&P موفق به ثبت رشدی جزئی معادل ۰.۱۳ درصد در مقیاس ماهانه شد و میانگین صنعتی داوجونز نیز در ماه جاری ۰.۳۲ درصد افزایش یافت. در جریان معاملات روزانه، میانگین صنعتی داوجونز با جهش ۲۸۹.۳۰ واحدی (۰.۶۱ درصد) به سطح ۴۷,۷۱۶.۴۲ رسید. شاخص S&P با افزایش ۳۶.۴۸ واحد (۰.۵۴ درصد) در عدد ۶,۸۴۹.۰۹ بسته شد و شاخص نزدک نیز با رشد ۱۵۱ واحدی (۰.۶۵ درصد) به سطح ۲۳,۳۶۵.۶۹ دست یافت. در بررسی عملکرد ماهانه شرکت‌ها، ناهمخوانی آشکاری میان برندگان و بازندگان دیده می‌شود. انویدیا (Nvidia) با افت ۱۲.۶ درصدی، بدترین عملکرد ماهانه خود را از زمان مارس تجربه کرد و غول‌های فناوری دیگری همچون مایکروسافت، آمازون، AMD و تسلا نیز با کاهش قیمت مواجه شدند. در مقابل، آلفابت (Alphabet) با جهشی ۱۳.۸۷ درصدی از برندگان بزرگ بود. همچنین در انتهای جدول عملکرد ماهانه، نام‌هایی چون ریتیان (Raytheon) و سوپر میکرو کامپیوتر با ریزش‌های سنگین بیش از ۳۵ درصد به چشم می‌خورند، در حالی که بایوژن (Biogen) و مرک (Merck & Co) رشدهای فراتر از ۲۰ درصد را به ثبت رساندند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان وال‌استریت زیر سایه رقابت هوش مصنوعی و داده‌های اقتصادی دیرهنگام

امروز بازار سهام آمریکا چهره‌ای متزلزل از خود نشان داد. شاخص S&P500 میان رشد و افت جزئی در نوسان بود و نزدک بخش زیادی از ریزش ۱.۳ درصدی ابتدای جلسه را جبران کرد. دلیل اصلی این نوسانات، انتشار داده‌های اقتصادی و تشدید رقابت میان انویدیا و آلفابت در بازار تراشه‌های هوش مصنوعی بود؛ آن هم یک روز پس از جهش خوش‌بینانه بازارها به احتمال کاهش نرخ بهره فدرال رزرو در دسامبر. سهام آلفابت با خبر مذاکره متا برای خرید میلیاردها دلار تراشه هوش مصنوعی گوگل رشد کرد و این شرکت را به ارزش ۴ تریلیون دلار نزدیک‌تر ساخت. در مقابل، سهام انویدیا، AMD و اوراکل تحت فشار قرار گرفتند. بااین‌حال برخی مدیران سرمایه، ورود گوگل به بازار تراشه‌های AI را نشانه ظرفیت عظیم این صنعت می‌دانند. در بخش داده‌ها، گزارش‌ها نشان داد خرده‌فروشی آمریکا در سپتامبر رشد ملایمی داشته، در حالی که تورم عمده‌فروشی به‌دلیل افزایش هزینه انرژی و غذا بالا رفته است. شاخص اعتماد مصرف‌کننده نیز به‌دلیل نگرانی‌های بازار کار بیشترین افت هفت‌ماهه را ثبت کرد. بازدهی اوراق ۱۰ساله کاهش یافت، دلار افت کرد و بیت‌کوین به زیر ۸۸ هزار دلار رسید. مجموعه این داده‌ها باعث شد بازارها احتمال کاهش ۲۵ واحد پایه‌ای نرخ بهره در نشست دسامبر را حدود ۸۰ درصد برآورد کنند. در بازار کالا، گزارش‌هایی از توافق اولیه اوکراین با چارچوب یک طرح صلح اصلاح‌شده، قیمت نفت را به‌طور محسوسی پایین آورد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

جی‌پی مورگان درباره ریسک‌های کلیدی بازار در آستانه سال ۲۰۲۶ هشدار داد

جی‌پی مورگان هشدار داده است که با وجود اینکه سال ۲۰۲۵ برای سهام قوی بوده است — شاخص S&P 500 تا کنون ۱۴٪ رشد داشته و با هیجان پیرامون هوش مصنوعی تقویت شده — چشم‌انداز سال ۲۰۲۶ نامطمئن است. جویس چانگ، رئیس بخش تحقیقات جی‌پی مورگان، گفت که بازارها با وجود عوامل مثبت مانند افزایش هزینه‌های سرمایه‌ای (Capex)، پذیرش هوش مصنوعی و کاهش مقررات، با ریسک‌هایی مواجه هستند. نگرانی‌های اصلی شامل ضعف بازار کار، فشارهای هزینه زندگی و تورم است. ریسک‌های احتمالی بازار برای سال ۲۰۲۶:  تعرفه‌ها: دیوان عالی ممکن است تعرفه‌های دوره ترامپ را به چالش بکشد، که ۳۵۰ میلیارد دلار درآمد سالانه را در معرض خطر قرار می‌دهد و می‌تواند کسری تولید ناخالص داخلی پیش‌بینی‌شده ۶.۲٪ را تحت تأثیر قرار دهد.  روابط آمریکا و چین: تنش‌های رو به افزایش و کنترل چین بر مواد حیاتی می‌تواند زنجیره‌های تأمین را مختل کند.  انتخابات میان‌دوره‌ای: دموکرات‌ها ممکن است کنترل مجلس نمایندگان را به دست گیرند که باعث افزایش تعارض بین قوه مقننه و مجریه و عدم‌قطعیت سیاسی می‌شود. در کل، جی‌پی مورگان رشد بالقوه‌ای از جریان‌های اقتصادی مثبت می‌بیند اما ریسک‌های نزولی قابل توجهی را نیز یادآور می‌شود.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

مورگان استنلی: فرصت خرید در اصلاح فعلی برای سودهای سال ۲۰۲۶

مایکل ویلسون می‌گوید فشار فعلی بازار سهام یک اصلاح تاکتیکی به‌دلیل نگرانی‌ها درباره نقدینگی فدرال‌رزرو است، نه نشانه‌ای از تضعیف بنیادهای اقتصادی. به‌گفته او، «آسیب زیرسطحی» بازار نشان می‌دهد که این دوره اصلاح رو به پایان است. ویلسون همچنان بسیار خوش‌بین است؛ انتظار دارد فدرال‌رزرو نرخ‌ها را کاهش دهد و رشد ۱۷ درصدی سود شرکت‌ها در سال ۲۰۲۶ را پیش‌بینی می‌کند. توصیه: از این ضعف بازار برای خرید استفاده کنید.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

کاخ سفید با افشای عمدی خبر احتمال فروش تراشه‌های انویدیا به چین تلاش می‌کند مانع از ریزش بازار سهام شود

ترامپ، رئیس‌جمهور ایالات متحده، ظاهراً هر روز عملکرد خود را بر اساس ارزش شاخص میانگین صنعتی داوجونز می‌سنجد و شخصی است که حتی برای مدتی کوتاه، تحمل دیدن نزول بازارهای سهام را ندارد. او کاملاً خود را متقاعد کرده است که پیشرفت آمریکا معادل همان عددی است که روی شاخص دیده می‌شود. درست پس از «روز آزادسازی» و اظهارات اسکات بسنت، وزیر خزانه‌داری، مبنی بر اینکه «اکنون نوبت اقتصاد واقعی (Main Street) است»، تنها حدود سه روز گذشت تا روند کند و تدریجی عقب‌نشینی از تعرفه‌ها آغاز شود. نکته قابل‌توجه این است که نخستین نشانه‌های این تغییر موضع ناگهانی، ابتدا در توییت‌های ترامپ نمایان شد و احتمالاً زمینه را برای پیش‌دستی معامله‌گران فراهم کرد. این الگو که به «ستاره قطبی» معامله‌گری در عصر ترامپ تبدیل شده، موضوع جدیدی نیست. اکنون کاخ سفید این احتمال را مطرح کرده که در فکر صدور مجوز فروش تراشه‌های انویدیا به چین است. با توجه به تایید منابع رویترز در مورد این گزارش، به نظر می‌رسد این یک نشت اطلاعاتی عمدی و استراتژیک برای تغییر جهت بازار و جلوگیری از ریزش آن است؛ هرچند تکرار بیش‌ازحد این تاکتیک می‌تواند اثربخشی آن را از بین ببرد. با نزدیک شدن به انتخابات میان‌دوره‌ای، حساسیت ترامپ نسبت به افت بازار اهمیت بیشتری می‌یابد. اگرچه هیچ‌کس توان کنترل کامل بازار را ندارد، اما ترامپ با در اختیار داشتن معافیت‌های تعرفه‌ای و تلاش برای تغییر ترکیب اعضای فدرال رزرو، ترکیب قدرتمندی از مهمات را برای حمایت از بازار در اختیار دارد.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

جهش وال‌استریت پیش از بازگشایی بازار؛ موج تازه‌ای از اظهارات داویش فدرال رزرو مسیر سهام را تغییر داد

بازار سهام آمریکا در معاملات پیش‌گشایش امروز تحت‌تأثیر مجموعه‌ای از اظهارات نرم‌تر از سوی مقامات فدرال رزرو، به‌طور قابل‌توجهی صعودی شده است. در حالی که روز گذشته شاخص نزدک پس از جهش اولیه ناشی از عملکرد قدرتمند انویدیا بیش از ۲ درصد ریزش کرد، امروز لحن داویش برخی از اعضای کلیدی فدرال رزرو ورق را برگردانده است. جان ویلیامز، رئیس فدرال رزرو نیویورک، اعلام کرد سیاست پولی هنوز «نسبتاً محدودکننده» است و همین موضوع می‌تواند زمینه کاهش نرخ را فراهم کند. این پیام بلافاصله در بازار بازتسعیر شد و فضای ریسک‌پذیری را بهبود بخشید. لیزا کالینز نیز تأکید کرد که سیاست‌گذاری باید آینده‌نگر باشد. او با اشاره به افزایش ریسک‌های بازار کار، گفت همین نگرانی‌ها دلیل موجهی برای کاهش نرخ‌ها تا این مرحله بوده است؛ هرچند همچنان تورم را نگرانی اصلی خود می‌داند. در نهایت، میران؛ داویش‌ترین مقام حاضر در جمع امروز، سخنان صریح‌تری داشت و گفت وضعیت فعلی بازار کار باید همه را متقاعد کند که «کاهش نرخ در دسامبر» ضروری است. واکنش وال‌استریت در معاملات پیش‌گشایش: S&P 500 حدود ۳۶.۷۴ واحد رشد کرده است نزدک بیش از ۱۲۴ واحد صعود کرده داوجونز نیز حدود ۲۶۰ واحد افزایش را ثبت کرده است این بازگشت پس از آن رخ می‌دهد که روز گذشته بازار با وجود شروع قدرتمند ناشی از گزارش خیره‌کننده انویدیا، تحت فشار فروش قرار گرفت و نزدک بیش از ۲ درصد افت کرد. به‌نظر می‌رسد مجموعه‌ای از پیام‌های داویش امروز، به‌ویژه از سوی ویلیامز و میران، در حال شکل‌دادن به انتظارات تازه برای کاهش نرخ بهره در نشست دسامبر است؛ سناریویی که در روزهای اخیر قدرت بیشتری گرفته است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

وال‌استریت بخشی از رشد خود را از دست داد؛ عقب‌نشینی S&P 500 و کاهش هیجان انویدیا

روند صعودی سهام آمریکا در معاملات اخیر بخشی از قدرت خود را از دست داده و بخش قابل‌توجهی از رشد ابتدای جلسه بازپس گرفته شده است. شاخص S&P 500 که در اوج به سطح ۶۷۷۰ واحد رسیده بود، اکنون با عقب‌نشینی حدود ۱۰۰ واحد در محدوده ۶۶۶۷ واحد معامله می‌شود؛ تحولی که نشان می‌دهد اشتیاق اولیه بازار در حال فروکش کردن است. در این میان، انویدیا که پس از انتشار گزارش مالی چشمگیر خود جهشی قابل‌توجه را تجربه کرده بود، رشد خود را به‌طور محسوسی از دست داده و اکنون تنها ۱ درصد بالاتر معامله می‌شود. کاهش شتاب این سهم؛ که موتور اصلی هیجان در بازارهای سهام بوده، می‌تواند سیگنالی مهم برای ادامه مسیر شاخص‌های تکنولوژی باشد. سرمایه‌گذاران اکنون با دقت بیشتری عملکرد انویدیا را رصد می‌کنند، چراکه هر تغییر جهت در این نماد می‌تواند به‌سرعت بر احساسات بازار، به‌ویژه در بخش فناوری، اثر بگذارد.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش درآمدزایی سه‌ماهه سوم 2025 والمارت

سود هر سهم (EPS) واقعی ................. 0.62 دلار پیش‌بینی ............ 0.6 دلار درآمدزایی فصلی (REVENUE) واقعی ................ 179.5 میلیارد دلار پیش‌بینی ........... 177.45 میلیارد دلار جزئیات وزن والمارت در شاخص‌های اصلی شاخص داوجونز داوجونز یک شاخص قیمت‌محور است، یعنی وزن هر شرکت بر اساس قیمت سهام آن تعیین می‌شود، نه ارزش بازار. با توجه به قیمت فعلی سهام والمارت (WMT) که حدود ۱۰۳ دلار است، وزن آن در داوجونز حدود ۲.۶٪ است. شرکت‌هایی با قیمت سهام بالاتر مانند Goldman Sachs یا Microsoft وزن بیشتری دارند، حتی اگر ارزش بازار کمتری نسبت به والمارت داشته باشند. شاخص S&P 500 این شاخص ارزش‌محور (Market Cap Weighted) است، یعنی وزن هر شرکت بر اساس ارزش بازار آن تعیین می‌شود. ارزش بازار والمارت در سال ۲۰۲۵ حدود ۸۱۶ میلیارد دلار است. با توجه به ارزش بازار کل S&P 500، وزن والمارت در این شاخص حدود ۰.۶٪ تا ۰.۷٪ تخمین زده می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صعود بازار سهام در آستانه گزارش انویدیا؛ لحظه‌ای سرنوشت‌ساز برای وال‌استریت

بورس آمریکا پس از چهار روز افت متوالی، بالاخره بار دیگر رنگ سبز را دید؛ آن هم درست چند ساعت مانده به انتشار گزارش مالی انویدیا، شرکتی که وزن سنگین آن در شاخص‌ها می‌تواند مسیر کل بازار را تغییر دهد. سهام انویدیا امروز حدود 3.5 درصد رشد کرد و همین حرکت کافی بود تا شاخص S&P 500 از طولانی‌ترین روند نزولی خود از ماه اوت فاصله بگیرد. در آستانه انتشار اعداد و چشم‌انداز این غول ۴.۵ تریلیون دلاری و آخرین عضو گروه «هفت شگفت‌انگیز» که گزارش فصل را ارائه می‌کند، انتظارات و حساسیت بازار در اوج قرار دارد. واکنش وال‌استریت به عملکرد انویدیا می‌تواند شاخص‌ها را به‌طور گروهی بالا بکشد یا به همان سرعت پایین بیاورد؛ چرا که بخش بزرگی از رشد ماه‌های اخیر بازار حول محور هوش مصنوعی و صرفاً چند سهم بزرگ شکل گرفته است. با افزایش تردیدها درخصوص شدت هزینه‌کرد شرکت‌ها در حوزه AI، نحوه تفسیر گزارش انویدیا اهمیت مهمی یافته است. بسیاری از سرمایه‌گذاران اکنون نگران‌اند که رشد درآمد شرکت‌ها متناسب با میلیاردها دلاری که صرف زیرساخت و دیتاسنتر شده، نباشد. همچنین بحث «چرخه بسته تأمین مالی» و سرمایه‌گذاری‌های سنگین میان چند شرکت بزرگ فناوری نیز باعث شده است بخشی از بازار نسبت به پایداری روند صعودی بدبین شود. این نگرانی‌ها هفته گذشته بازار را تکان داد و S&P 500 را وارد طولانی‌ترین ریزش خود طی سه ماه گذشته کرد. دیـوید ترینر، تحلیلگر New Constructs، در این باره می‌گوید: «پول زیادی در تعقیب تعداد اندکی سهم است. بسیاری از سهام مرتبط با هوش مصنوعی با فرض یک سناریوی کاملاً بی‌نقص و حتی فراتر از آن قیمت‌گذاری شده‌اند. افت ماه نوامبر را می‌توان یک توقف برای تنفس دانست؛ فرصتی برای بازگشت ذهنیت بازار به یک واقع‌بینی نسبی.» اگر انویدیا عملکردی قوی و چشم‌اندازی اطمینان‌بخش ارائه کند، این فشار روانی ممکن است کاهش یابد و بازار برای مدتی از فاز وسواس نسبت به ارزش‌گذاری دور شود. معامله‌گران علاوه بر گزارش انویدیا، خود را برای انتشار ۱۶ میلیارد دلار اوراق ۲۰ ساله خزانه‌داری آمریکا و همچنین انتشار صورتجلسه نشست اخیر فدرال رزرو آماده می‌کنند؛ دو رویدادی که می‌توانند جهت نرخ‌های بهره و جریان نقدینگی را تحت‌تأثیر قرار دهند. در مجموع، بازار در نقطه‌ای حساس قرار دارد: یک گزارش مالی از سوی انویدیا می‌تواند یا به ترمز فروش‌ها پایان دهد، یا موج جدیدی از نوسان و فشار را به شاخص‌ها تحمیل کند. چند ساعت آینده مشخص خواهد کرد آیا نگاه بازار به هزینه‌های عظیم AI اصلاح می‌شود یا همچنان نگرانی‌ها دست بالا را خواهند داشت.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

هشدار بانک آمریکا: سطح بسیار پایین نقدینگی می‌تواند زنگ خطر برای بازار سهام باشد

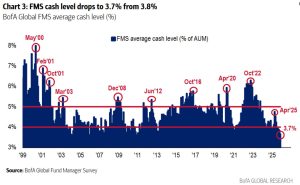
بانک آمریکا در تازه‌ترین نظرسنجی مدیران صندوق خود هشدار داده است که سطح نقدینگی مدیران سرمایه به محدوده خطرناک رسیده است؛ موضوعی که می‌تواند پیامدهای مهمی برای بازارهای سهام و اوراق قرضه در ماه‌های پیش‌رو داشته باشد. طبق داده‌های این بانک، زمانی که سطح نقدینگی صندوق‌ها به ۳.۷ درصد یا کمتر کاهش یافته که از سال ۲۰۰۲ تاکنون تنها ۲۰ بار رخ داده است، در تمام موارد بازار سهام در بازه یک تا سه ماه بعد با افت مواجه شده و اوراق خزانه آمریکا عملکرد بهتری داشته‌اند. این سابقه تاریخی، توجه بسیاری از معامله‌گران را به خود جلب کرده و نگرانی از اصلاح بازار را افزایش داده است. این هشدار در شرایطی مطرح می‌شود که بازار همچنان درگیر تردیدهای تازه درباره سهام هوش مصنوعی است. سرمایه‌گذاران با دقت چشم‌انتظار انتشار گزارش درآمدی انویدیا هستند؛ شرکتی که طی دو سال گذشته موتور اصلی رشد بازار بوده است. در کنار آن، عرضه نسخه جدید Gemini 3 از سوی گوگل نیز می‌تواند احساسات بازار را تغییر دهد. اما همان‌طور که تحلیلگران می‌گویند، «مرز ظریفی» میان ادامه هیجان هوش مصنوعی و آغاز اصلاح عمیق بازار وجود دارد. در مجموع، پیامی که از داده‌های بانک آمریکا استخراج می‌شود روشن است: وقتی سطح نقدینگی به این اندازه پایین می‌رسد، بازار معمولاً در برابر هر شوک یا ناامیدی شکننده‌تر می‌شود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

بازگشت قدرتمند وال‌استریت: S&P 500 ضررها را جبران کرد، نزدک وارد محدوده مثبت شد

بازار سهام آمریکا امروز نمونه‌ای کلاسیک از بازگشت سریع و چشمگیر را رقم زد. تنها طی یک ساعت، تمام افت سنگین ابتدای معاملات پاک شد و شاخص‌ها با قدرت به سمت تعادل بازگشتند. اکنون S&P 500 در سطح صفر روزانه قرار دارد و نزدک نیز وارد محدوده مثبت شده است. به‌نظر می‌رسد حفظ کف‌ هفته گذشته در S&P 500 جرقه این چرخش را زده است؛ سطح حمایتی که بسیاری از معامله‌گران آن را نقطه کلیدی برای جهت‌گیری بازار می‌دانستند. با وجود این ریکاوری چشمگیر، یک نکته در پس‌زمینه اهمیت دارد: احتمال کاهش نرخ بهره توسط فدرال رزرو در نشست دسامبر کاهش یافته و اکنون تنها حدود ۴۶ درصد برآورد می‌شود. این تغییر در قیمت‌گذاری سیاست پولی می‌تواند به‌زودی دوباره نوساناتی در بازار ایجاد کند، اما فعلاً واکنش بازار سهام نشان می‌دهد که معامله‌گران همچنان تمایل دارند از سطوح حمایتی دفاع کنند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سه نگرانی بزرگ که بازار سهام را تحت‌فشار قرار داده‌اند

بازار سهام آمریکا امروز با فشار سنگینی آغاز شده است. معاملات فیوچرز S&P 500 نزدیک ۱ درصد و فیوچرز نزدک حدود ۱.۵ درصد پایین‌تر قرار دارند. سهام شرکت‌های بزرگ تکنولوژی نیز در پیش‌گشایش روندی منفی را تجربه می‌کنند؛ انویدیا ۲.۷ درصد، پالانتیر ۳.۹ درصد و تسلا ۴.۳ درصد افت کرده‌اند. در ظاهر، تغییر محسوسی رخ نداده؛ هیچ داده اقتصادی جدیدی منتشر نشده و هیچ تحول ناگهانی در سیاست‌گذاری دولت یا فدرال رزرو دیده نمی‌شود. اما زیر سطح بازار، سه جریان مهم طی دو روز اخیر شدت گرفته که اکنون در حال آشکار شدن‌اند و هر سه پیام مشترکی برای سرمایه‌گذاران دارند: سرمایه‌گذاری در حوزه AI وارد مرحله‌ای بحرانی‌تر شده است. ۱. نشانه‌هایی از کمبود سرمایه خصوصی در پروژه‌های هوش مصنوعی نخستین نگرانی، از دل سخنان اخیر OpenAI بیرون آمد. این شرکت در اظهاراتی غیرمنتظره، به احتمال نیاز به پشتوانه مالی دولت آمریکا اشاره کرده بود؛ موضوعی که به‌سرعت این برداشت را ایجاد کرد که جذب سرمایه خصوصی به اندازه گذشته آسان نیست. اگرچه بعداً مدیر مالی شرکت بخشی از این اظهارات را تعدیل کرد، اما پیام اصلی همچنان باقی است: بازار نگران است که سرمایه‌گذاران خصوصی تمایل کمتری به تأمین مالی پروژه‌های عظیم و پرهزینه AI داشته باشند. در همین راستا، رویکرد رسانه‌ای جدید OpenAI که بر رقابت ژئوپلیتیک آمریکا و چین در هوش مصنوعی تأکید می‌کند، نوعی زمینه‌سازی برای جلب حمایت دولت تلقی می‌شود. این موضوع به‌ویژه زمانی حساس می‌شود که تقاضای مالی این شرکت با تعهد هزینه‌ای ۱.۴ تریلیون دلاری در برابر درآمد سالانه ۱۳ میلیارد دلاری مطرح می‌شود. این تنش در گفت‌وگوی اخیر سم آلتمن با پادکستر «برد گرسنر» آشکار شد؛ جایی که آلتمن در پاسخ به پرسش درباره امکان تأمین این حجم هزینه، لحنی عصبی و تدافعی به خود گرفت؛ پاسخی که تحلیلگران آن را اولین «چراغ زرد» جدی برای ارزش‌گذاری‌های بسیار بالای شرکت‌های AI می‌دانند. ۲. لحن دفاعی مدیران شرکت‌های تکنولوژی؛ زنگ خطری برای ارزش‌گذاری‌ها دومین نگرانی، تغییر لحن برخی مدیران ارشد شرکت‌های بزرگ حوزه تکنولوژی است. هفته گذشته الکس کارپ، مدیرعامل پالانتیر، در مصاحبه‌هایش لحنی تدافعی و پرخاشگرانه داشت؛ در حالی‌که ارزش‌گذاری سهام شرکت در سطوح بسیار بالایی قرار دارد و فروش سنگین مدیران (insider selling) نیز ادامه دارد. این وضعیت زمانی مشکل‌ساز می‌شود که مدیران، به‌جای ارائه جزئیات عملیاتی و مستدل درباره مدل درآمدی و سودآوری: به منتقدان حمله می‌کنند، از خطوط دفاعی مبهم استفاده می‌کنند، یا به هیجان بازار تکیه می‌کنند. این لحن دفاعی، مشابه همان چیزی است که در پاسخ‌های آلتمن به چشم می‌خورد و برای بسیاری یادآور دوره‌های حباب‌گونه بازار است. ۳. سیگنال‌های هشداردهنده از بازار اوراق؛ جایی که همیشه اول خبر را می‌فهمد سومین نگرانی، رفتار بازار بدهی شرکت‌هاست؛ بازاری که بسیاری از متخصصان آن را «باهوش‌ترین بخش بازار» می‌دانند. طی ماه گذشته، هزینه اوراق قرضه و CDS شرکت‌های بزرگ تکنولوژی و AI با سرعت قابل‌توجهی افزایش یافته است: اوراکل: ۳۵٪+ کراوداسترایک: ۳۱.۸۹٪+ سافت‌بانک: ۱۲.۶٪+ مایکروسافت: ۱۴.۶٪+ آلفابت: ۱۲.۸۸٪+ آمازون: ۱۰.۲۳٪+ این افزایش به معنای آن است که سرمایه‌گذاران نهادی برای ریسک اعتباری این شرکت‌ها، نرخ بیشتری مطالبه می‌کنند؛ پدیده‌ای که معمولاً پیش از افزایش نگرانی‌ها درباره مدل تأمین مالی یا سطح بدهی شرکت‌ها رخ می‌دهد. نمونه بارز این نگرانی اوراکل است. سهام این شرکت طی دو ماه گذشته جهشی ۲۵ درصدی داشت که لَری الیسون را به‌طور موقت ثروتمندترین فرد جهان کرد، اما با آشکار شدن پیچیدگی‌های مالی و «حلقه‌های تأمین مالی» پشت پروژه‌های AI، سهام روند معکوس گرفت و بازده اوراق ۳۰ساله شرکت نیز از ۱۰۰ به ۹۲ دلار سقوط کرده است. سیگنال روانی آخر: خروج مایکل بری در کنار این سه نگرانی بنیادین، یک عامل روانی مهم هم وارد میدان شده است: خروج مایکل بری از بازار. این سرمایه‌گذار مشهور که سقوط بازار مسکن در بحران ۲۰۰۸ را پیش‌بینی کرده بود، به‌طور کامل از معاملات سهام خارج شد. خروج ناگهانی بری باعث شده برخی فعالان بازار آن را سیگنالی برای سقف بازار در سهام تکنولوژی تعبیر کنند.

خواندن کامل خبر
تحلیل تکنیکال کم اثر

سایه ریسک‌گریزی بر وال‌استریت؛ نزدک در مسیر دومین هفته منفی از ماه مارس

بازارهای جهانی امروز بار دیگر در فضایی محتاطانه و ریسک‌گریز قرار گرفته‌اند. قراردادهای فیوچرز S&P 500 اکنون حدود ۱ درصد کاهش را ثبت می‌کنند و این در حالی است که سهام تکنولوژی بار دیگر بار اصلی فشار فروش را به دوش می‌کشد. فیوچرز نزدک بیش از ۱.۴ درصد پایین آمده‌اند و سهام انویدیا که نماد موج سرمایه‌گذاری در حوزه هوش مصنوعی است، در معاملات پیش‌گشایش بیش از ۳ درصد افت کرده است. با این حال، بر خلاف روز گذشته، رفتار کلی بازار کمتر هیجانی است. طلا که طی چند روز اخیر زیر فشار فروش ناشی از تعدیل ریسک بوده، امروز نیز روند نزولی خود را ادامه داده و نزدیک ۱.۲ درصد کاهش یافته تا در محدوده ۴۱۱۳ دلار معامله شود. در بازار اوراق قرضه نیز تقاضای خاصی دیده نمی‌شود؛ بازدهی اوراق ۱۰ساله آمریکا در سطح ۴.۱۳ درصد ثابت مانده و فعلاً نقش پناهگاه امن را ایفا نمی‌کند. در بازار فارکس، دلار بدون جهت‌گیری مشخص و با نوسانات پراکنده معامله می‌شود. جفت‌ارزهای اصلی عمدتاً در محدوده‌ای آرام حرکت می‌کنند، اما EURCHF امروز توجهات را به خود جلب کرده و در آستانه شکست سطح ۰.۹۲۰۰ قرار دارد، سطحی که از منظر تکنیکال می‌تواند پیامدهای مهمی برای جریان سرمایه به سوی دارایی‌های امن‌تر داشته باشد. پوند نیز تحت تأثیر تداوم نگرانی‌های مالی و بی‌ثباتی سیاسی در بریتانیا، ۰.۴ درصد کاهش یافته و در محدوده ۱.۳۱۳۰ معامله می‌شود. در مجموع، نشانه‌ها حاکی از آن است که بازار سهام ممکن است در حال ورود به مرحله‌ای از بازتعدیل ریسک باشد؛ مرحله‌ای که هرچند ممکن است کوتاه‌مدت باشد، اما می‌تواند مسیر کوتاه‌مدت قیمت‌گذاری‌ها را تغییر دهد. نزدک اکنون در مسیر ثبت دو هفته پیاپی کاهش قرار دارد؛ اتفاقی که از ماه مارس تاکنون سابقه نداشته و خود گویای فشارهای ساختاری بر بخش فناوری است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

تعیین علت اصلی فروش سنگین امروز در بازار سهام دشوار است

بازارهای سهام آمریکا امروز شاهد فروش سنگین و افت شدید شاخص‌ها بودند؛ به‌طوری‌که شاخص S&P 500 حدود ۱.۶٪، نزدک کامپوزیت ۲.۳٪ و راسل ۲۰۰۰ نزدیک به ۲.۵٪ سقوط کردند. نکته قابل توجه این است که هیچ محرک مشخصی برای این افت گسترده وجود ندارد و این موضوع تحلیلگران را با یک معما روبرو کرده است. با این حال، چندین عامل احتمالی به‌عنوان مقصران این ریزش مطرح شده‌اند: ۱. افت شدید سهام شرکت‌های تراشه‌ساز: سهام شرکت‌های مرتبط با هوش مصنوعی (AI) مانند انویدیا (Nvidia) که بیش از ۴٪ سقوط کرد، از بزرگ‌ترین بازندگان امروز بودند. نگرانی‌ها در مورد آینده بازار هوش مصنوعی و پیشرفت‌های سریع و غافلگیرکننده چین در این حوزه، از دلایل اصلی این فشار فروش به شمار می‌رود. ۲. تغییر انتظارات از سیاست فدرال رزرو: احتمال کاهش نرخ بهره توسط فدرال رزرو در ماه دسامبر از ۶۶٪ به ۵۰٪ کاهش یافته است. این تغییر، انگیزه فروش دارایی‌های پرریسک را افزایش داده، هرچند دلیل تغییر ناگهانی این انتظارات کاملاً روشن نیست. ۳. نگرانی‌های مربوط به سال ۲۰۲۶: برخی سرمایه‌گذاران با نگاه به آینده، نگران ابهامات سیاسی مانند تصمیم دیوان عالی درباره تعرفه‌ها و همچنین احتمال یک اصلاح قیمتی بزرگ در سهام‌های گران‌قیمت حوزه فناوری هستند. این امر باعث شده تا برخی برای کاهش ریسک، موقعیت‌های تدافعی‌تری اتخاذ کنند. با این حال، ثبات نسبی در بازارهای دیگر مانند بازار ارز و افزایش قیمت نفت، این ریزش را پیچیده‌تر می‌کند و تحلیلگران را در مورد اینکه آیا این افت یک فرصت خرید است یا خیر، با تردید مواجه کرده است.  

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

نوسان شدید در وال‌استریت؛ جهش بخش انرژی در برابر فشار سنگین بر غول‌های تکنولوژی

بازار سهام امروز با تصویری دوگانه همراه است؛ جایی که سهام انرژی با حمایت افزایش تقاضا و نگرانی‌های عرضه، پیشتاز رشد هستند، در حالی که غول‌های فناوری با فشار فروش قابل‌توجه مواجه‌اند. اکسون‌موبیل و شورون هر دو رشد ملایمی ثبت کردند، در مقابل انویدیا و گوگل به‌دلیل نگرانی‌های زنجیره تأمین و ریسک‌های نظارتی عقب‌نشینی داشتند و مایکروسافت تقریباً بدون تغییر ماند. هم‌زمان، بخش کالاهای مصرفی نیز در مسیر نزولی قرار گرفت؛ آمازون با افتی محدود مواجه شد و تسلا تحت فشار رقابت و چالش‌های تولید کاهش بیشتری را تجربه کرد. در بخش سرگرمی، دیزنی به‌دنبال داده‌های ضعیف مشترکان سقوط چشمگیری داشت، در حالی که متا روزی آرام و با رشد جزئی پشت سر گذاشت.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

سقوط سنگین سهام دیزنی پس از گزارش مالی؛ فشار بخش‌های سنتی رکورد تازه‌ای رقم زد

سهام دیزنی امروز با افتی کم‌سابقه مواجه شد و حدود ۸.۸ درصد در ابتدای معاملات سقوط کرد؛ واکنشی که قیمت را به پایین‌ترین سطح از ماه مه رساند و نشان داد بازار بیش از هر چیز نگران آینده بخش‌های سنتی این غول رسانه‌ای است. دیزنی در سه‌ماهه چهارم مالی ۲۰۲۵، EPS تعدیل‌شده ۱.۱۱ دلاری ثبت کرد؛ رقمی که فراتر از پیش‌بینی ۱.۰۵ دلاری تحلیلگران بود. اما درآمد ۲۲.۵ میلیارد دلاری—تقریباً بدون رشد سالانه—با برآورد ۲۲.۷۵ میلیارد دلاری وال‌استریت فاصله داشت و همین ناکامی در بخش بالای صورت‌حساب، فشار اصلی را بر سهم وارد کرد. عملکرد بخش استریمینگ و خدمات مستقیم‌به‌مصرف‌کننده (DTC) همچنان نقطه اتکای دیزنی باقی مانده است: سود عملیاتی با جهش ۳۹ درصدی به ۳۵۲ میلیون دلار رسید. ۱۲.۵ میلیون مشترک جدید به مجموع مشترکان "دیزنی پلاس" و Hulu افزوده شد و تعداد کاربران به حدود ۱۹۶ میلیون نفر رسید. این رشد نشان می‌دهد مسیر تغییر استراتژیک دیزنی؛ حرکت از تلویزیون سنتی به اکوسیستم استریمینگ، به‌رغم چالش‌ها رو به جلو است. بخش «تجربه‌ها» شامل پارک‌ها، هتل‌ها و کروزها، همچنان عملکردی چشمگیر دارد: سود عملیاتی این بخش ۱۳ درصد افزایش یافت و به ۱.۸۸ میلیارد دلار رسید؛ بخشی از این رشد ناشی از افزایش سفرهای دریایی و نتایج قوی دیزنی‌لند پاریس بود. این روند از منظر کلان، نشانه‌ای مثبت برای قدرت هزینه‌کرد مصرف‌کنندگان است. اما نقطه شکست گزارش در جایی بود که بازار نگران آن است: رسانه‌های سنتی. سود عملیاتی بخش سرگرمی بیش از یک‌سوم کاهش یافت و به ۶۹۱ میلیون دلار رسید. بخش تلویزیون سنتی ۲۱ درصد افت سود را تجربه کرد و ESPN نیز عملکردی ضعیف داشت. ضعف ساختاری تلویزیون کابلی و روند نزولی شبکه‌های خطی باعث شد کل درآمد شرکت کمتر از انتظار باشد؛ و همین موضوع دلیل اصلی سقوط امروز سهام است. دیزنی برای حمایت از ارزش سهام، سود تقسیمی را ۵۰ درصد افزایش داد به ۱.۵۰ دلار و اعلام کرد که برنامه بازخرید سهام را ادامه می‌دهد. بازار اکنون بیش از هر چیز روی این پرسش متمرکز است: آیا دیزنی می‌تواند گذار از مدل سنتی تلویزیون به اقتصاد استریمینگ را با موفقیت کامل کند؟ باب آیگر، مدیرعامل شرکت، در اظهاراتی امیدوارکننده گفت: «در سال مالی ۲۰۲۶ در موقعیتی هستیم که رشد کسب‌وکار استریمینگ را ادامه دهیم.» با این حال، واکنش بازار نشان داد که سرمایه‌گذاران بیش از گذشته منتظر روشن شدن چشم‌انداز بخش‌های تلویزیونی و سرعت پیشرفت تحول دیجیتال دیزنی هستند؛ موضوعی که احتمالاً مسیر قیمت سهام در ماه‌های آینده را تعیین خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بانک آمریکا: سرمایه‌گذاران نهادی در حال خرید در افت قیمت سهام آمریکا هستند.

بانک آمریکا (BofA) اعلام کرد سرمایه‌گذاران نهادی در هفته گذشته به‌طور خالص خریدار سهام آمریکا بوده‌اند. این خریدها عمدتاً از طریق ورود ۴.۳ میلیارد دلار به صندوق‌های قابل معامله (ETF) انجام شده که بزرگ‌ترین رقم از دسامبر ۲۰۲۲ تاکنون است، هرچند آن‌ها هم‌زمان ۲.۶ میلیارد دلار از سهام شرکت‌های خاص را فروخته‌اند. در حالی‌که صندوق‌های پوشش ریسک (Hedge Funds) و سرمایه‌گذاران خرد فروشنده بودند، تنها سرمایه‌گذاران نهادی در سمت خرید باقی ماندند. جریان سرمایه میان بخش‌ها نیز جهت‌گیری محتاطانه‌ای را نشان داد؛ با خروج سرمایه از بخش‌های فناوری و خدمات ارتباطی و ورود آن به بخش‌های کالاهای اساسی مصرفی و بهداشت و درمان. بانک آمریکا خاطرنشان کرد که در سال جاری، سرمایه‌گذاران نهادی جایگزین سرمایه‌گذاران خرد به‌عنوان خریداران اصلی در دوره‌های افت بازار شده‌اند، زیرا بازخرید سهام شرکت‌ها همچنان کمتر از سطح معمول فصلی است.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

شاخص S&P 500 افت‌های اولیه را جبران کرد اما سهام فناوری همچنان با فشار فروش مواجه است

شاخص S&P 500 با جبران افت‌های اولیه، به بالاترین سطح روزانه خود رسید. این شاخص که پیش‌تر تا سطح ۶۸۰۸ سقوط کرده بود، با رشد ۰.۲ درصدی به ۶۸۴۴ واحد رسید و سقف قیمتی هشت روزه خود را لمس کرد. با این حال، بازار شرایط متفاوتی را تجربه می‌کند؛ بخش فناوری همچنان یک عامل منفی محسوب می‌شود و شاخص نزدک با افت ۰.۳ درصدی مواجه است، در حالی که شاخص داو جونز به یک رکورد تاریخی جدید دست یافت. بازار اوراق قرضه آمریکا امروز تعطیل است، اما قراردادهای آتی نشان می‌دهند که بازدهی اوراق ۳ تا ۴ واحد پایه (bps) کاهش خواهد یافت که احتمالاً نتیجه گزارش ضعیف اشتغال هفتگی ADP است. انتشار اخبار ضعیف‌تر از بازار کار می‌تواند فدرال رزرو را برای کاهش مجدد نرخ بهره در ماه دسامبر ترغیب کند. سهام با رشد چشمگیر: FDX: رشد ۵.۳٪ DVN: رشد ۴.۷٪ MRNA: رشد ۴.۴٪ NKE: رشد ۴.۴٪ بخش انرژی به‌طور کلی روز قدرتمندی را سپری کرد. سهام با افت چشمگیر: ENPH: افت ۵.۵٪ HPE: افت ۴.۰٪ MU: افت ۳.۹٪ VST: افت ۳.۶٪ NVDA: افت ۲.۸٪ ORCL: افت ۲.۶٪ تولیدکنندگان تراشه تا حدی به دلیل خروج کامل سافت‌بانک (SoftBank) از سهام انویدیا (NVDA) با فشار فروش مواجه شدند. در همین حال، یادداشتی از ولز فارگو (Wells Fargo) در پاسخ به دیدگاه‌های نزولی بازار (خرس‌ها) منتشر شده است: ۱. نقدینگی (Liquidity) محدود است: این وضعیت در گذشته به دلیل پر شدن حساب عمومی خزانه‌داری (TGA) وجود داشت، اما اکنون شرایط نقدینگی رو به بهبود است؛ زیرا نرخ SOFR به حالت عادی بازگشته، TGA در بالاترین سطح از زمان کووید قرار دارد و سیاست انقباض کمی (QT) در حال پایان است. ۲. مصرف‌کننده ضعیف و اخراج‌ها: با وجود این نگرانی‌ها، بازار تنها ۶۳ درصد احتمال برای کاهش نرخ بهره در دسامبر را قیمت‌گذاری کرده است. ما انتظار یک کاهش نرخ و به دنبال آن یک رالی مبتنی بر ریسک‌پذیری (risk-on rally) را داریم. ۳. فروش سنگین ۱۰ درصدی طی ۱-۲ سال: این یک امر عادی است. اصلاح‌های ۱۰ درصدی یا بیشتر به طور میانگین ۰.۸ بار در سال رخ می‌دهند. ۴. سرمایه‌گذاری بیش از حد شرکت‌های بزرگ فناوری: ما نیز نگرانیم که هزینه‌های سرمایه‌ای (capex) این شرکت‌ها برای حفظ رقابت "ضروری" باشد، اما آیا این نباید خبر خوبی برای سهام زیرساخت هوش مصنوعی باشد؟ ما خرید در کف قیمت (Buy the dip) را برای سهام مرتبط با هوش مصنوعی توصیه می‌کنیم. ۵. ارزش‌گذاری بسیار بالاست: این منصفانه است، اما ارزش‌گذاری تنها نیمی از معادله است؛ نیم دیگر غافلگیری در سود هر سهم (EPS surprise) است. اگر سود هر سهم طی ۵ سال آینده سالانه ۱۰ درصد رشد کند (پیش‌بینی ما ۱۰ درصد یا بیشتر برای سال‌های ۲۰۲۵-۲۰۲۷ است)، شاخص S&P 500 می‌تواند بازدهی کل سالانه ۸ درصدی ایجاد کند و تا پایان سال ۲۰۳۰ به سطح ۹۵۰۰ واحد برسد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش مالی سافت‌بانک برای سه‌ماهه دوم سال منتشر شد

سافت‌بانک در سه‌ماهه دوم سال ۲۰۲۵ عملکردی فراتر از انتظار ثبت کرد و سود خالص آن به ۲.۵۰ تریلیون ین رسید که بیش از پنج برابر برآوردها بود. فروش خالص نیز اندکی بالاتر از پیش‌بینی‌ها گزارش شد. این شرکت همچنین اعلام کرد که از اول ژانویه تقسیم سهام ۴ به ۱ را اجرا خواهد کرد. سود تقسیمی ۲۲ ین به ازای هر سهم تعیین شده و مجموع سود نیمه اول سال به ۲.۹۲ تریلیون ین رسیده است. گروه سافت‌بانک در ماه اکتبر، سهام خود در شرکت انویدیا را به ارزش ۵.۸۳ میلیارد دلار به فروش رسانده است. این خبر توسط بلومبرگ منتشر شده است. پاورقی: سافت‌بانک تاکنون تا سقف ۴۰ میلیارد دلار در حوزه هوش مصنوعی سرمایه‌گذاری کرده که بخش عمده آن به OpenAI اختصاص یافته است. از این مبلغ، ۳۰ میلیارد دلار مستقیماً توسط خود سافت‌بانک تأمین می‌شود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

شرکت سونی سود سه‌ماهه را فراتر از انتظار ثبت کرد

شرکت سونی در گزارش مالی سه‌ماهه دوم سال ۲۰۲۵ اعلام کرد: سود خالص: ۳۱۱.۴۳ میلیارد ین (برآورد: ۳۰۰.۱۷ میلیارد ین) سود عملیاتی: ۴۲۸.۹۷ میلیارد ین (برآورد: ۳۹۲.۱۶ میلیارد ین) پیش‌بینی سود عملیاتی سالانه: ۱.۴۳ تریلیون ین (قبلی: ۱.۳۳ تریلیون ین) پیش‌بینی فروش خالص سالانه: ۱۲.۰۰ تریلیون ین (قبلی: ۱۱.۷۰ تریلیون ین) سود تقسیمی سالانه بدون تغییر: ۲۵.۰۰ ین (برآورد: ۲۴.۹۲ ین) تأثیر تعرفه‌های آمریکا کاهش یافته و به ۵۰ میلیارد ین رسیده است (قبلی: ۷۰ میلیارد ین) تأثیر تعرفه‌ها بر سود عملیاتی سالانه: منفی ۵۰ میلیارد ین برنامه بازخرید سهام تا سقف ۱۰۰ میلیارد ین اعلام شده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر