TSLA 354.72 USD ▼ 2.13%
AAPL 343.46 USD ▲ 0.43%
GOOGL 340.59 USD ▼ 2.47%
AMZN 250.00 USD ▼ 1.87%
NVDA 214.13 USD ▼ 1.43%
BTCUSD 81,196.89 USD

ترمینال خبری

آخرین بروزرسانی ۵ ماه پیش

اخبار لحظه ای بازار، اقتصاد، بانک های مرکزی و ژئوپلیتیک

آخرین بروزرسانی ۵ ماه پیش

تورم هسته ژاپن ثابت ماند؛ آیا نرخ بهره افزایش می‌یابد؟

داده‌های رسمی تورم ژاپن نشان می‌دهد فشارهای قیمتی همچنان پایدار و گسترده هستند؛ موضوعی که انتظار بازار برای ادامه مسیر عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن را تقویت می‌کند. بر اساس آمار منتشرشده، تورم هسته ژاپن در نوامبر نسبت به سال قبل ۳ درصد رشد کرده؛ رقمی که دقیقاً مطابق پیش‌بینی بازار بوده و برای چندمین ماه متوالی بالاتر از هدف ۲ درصدی بانک مرکزی ژاپن قرار دارد. این شاخص که قیمت مواد غذایی تازه را حذف می‌کند اما انرژی را در بر می‌گیرد، یکی از مهم‌ترین معیارهای سنجش روند تورم پایدار در اقتصاد ژاپن است. تورم همچنان قوی است تورم سرفصل (کلی) نیز با رشد ۲.۹ درصدی تقریباً بدون تغییر مانده و نشان می‌دهد فشارهای قیمتی در بخش‌های مختلف اقتصاد— حتی با وجود نوسانات انرژی—پایدار است. شاخص «هسته-هسته» که هم غذا و هم انرژی را حذف می‌کند نیز ۳ درصد رشد داشته و نشان می‌دهد تورم دیگر فقط ناشی از هزینه‌های وارداتی نیست، بلکه عوامل داخلی مانند قیمت خدمات، دستمزدها و رفتار قیمت‌گذاری شرکت‌ها نیز نقش پررنگ‌تری پیدا کرده‌اند. چرا این داده‌ها مهم‌اند؟ این ارقام تأیید می‌کنند که ژاپن از فضای تورم بسیار پایین و حتی رکودی دو دهه گذشته فاصله گرفته است. تحلیلگران معتقدند این روند، مسیر بانک مرکزی ژاپن برای افزایش نرخ بهره را تقویت می‌کند؛ افزایشی که می‌تواند نرخ سیاستی را به بالاترین سطح در حدود سه دهه اخیر برساند. با این حال، مقام‌های بانک مرکزی همچنان محتاط هستند؛ زیرا افزایش بازده اوراق دولتی ژاپن و حساسیت شرایط مالی می‌تواند سرعت سیاست‌گذاری را محدود کند. واکنش بازار از آنجا که داده‌ها مطابق انتظار منتشر شده‌اند، بازارها واکنش شدیدی نشان نداده‌اند و تمرکز معامله‌گران بیشتر بر راهنمای سیاستی بانک مرکزی ژاپن و ارزیابی کازوئو اوئدا از پایداری تورم است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

۵۰۰۰ دلار هدف بعدی طلا؟ روایت جی‌پی‌مورگان از تقاضای جهانی

قیمت طلا در سال ۲۰۲۵ با رشدی کم‌سابقه بیش از ۵۵ درصد افزایش یافت و برای نخستین‌بار از سطح ۴۰۰۰ دلار عبور کرد. اما پرسش اصلی بازار این است: آیا این فقط یک جهش مقطعی بود، یا آغاز یک بازتنظیم بلندمدت در قیمت طلا؟ ناتاشا کانیوا، رئیس استراتژی جهانی کامودیتی‌ها در جی‌پی‌مورگان، می‌گوید: «اگرچه این رالی طلا خطی نبوده و نخواهد بود، اما معتقدیم عواملی که این بازتنظیم صعودی قیمت طلا را رقم زده‌اند، هنوز به پایان نرسیده‌اند. روند بلندمدت متنوع سازی ذخایر رسمی و سبد سرمایه‌گذاران به سمت طلا همچنان ادامه خواهد داشت. انتظار داریم تقاضای طلا قیمت‌ها را تا پایان سال ۲۰۲۶ به سمت ۵۰۰۰ دلار به‌ازای هر اونس سوق دهد.» در مجموع، بخش تحقیقات جهانی جی‌پی‌مورگان پیش‌بینی می‌کند که قیمت طلا در سه‌ماهه پایانی سال ۲۰۲۶ به‌طور متوسط به ۵۰۵۵ دلار به‌ازای هر اونس برسد و تا پایان سال ۲۰۲۷ به سمت ۵۴۰۰ دلار حرکت کند. چشم‌انداز طلا در سال ۲۰۲۶ از نگاه JPMorgan به‌طور سنتی، تضعیف دلار و کاهش نرخ‌های بهره آمریکا جذابیت طلا ـ که دارایی بدون بازده محسوب می‌شود ـ را افزایش می‌دهد. نااطمینانی‌های اقتصادی و ژئوپلیتیکی نیز به دلیل جایگاه طلا به‌عنوان دارایی امن و توان آن در حفظ ارزش، معمولاً محرک‌های مثبتی برای قیمت آن هستند. طلا همبستگی پایینی با سایر طبقات دارایی دارد و در دوره‌های افت بازار و تنش‌های ژئوپلیتیکی می‌تواند نقش بیمه را ایفا کند. با این حال، با توجه به محرک‌های متنوع سازی و پویای تقاضای طلا در شرایط کنونی، این فلز گران‌بها اخیراً هم به‌عنوان پوشش ریسک کاهش ارزش پول (ناشی از تورم یا تضعیف ارزی) و هم در نقش سنتی خود به‌عنوان رقیب بدون بازده اوراق خزانه‌داری آمریکا و صندوق‌های بازار پول ایفای نقش کرده است. گریگوری شیرر، رئیس استراتژی فلزات پایه و گران‌بها در جی‌پی‌مورگان، می‌گوید: «در سه‌ماهه سوم سال ۲۰۲۵، مجموع تقاضای سرمایه‌گذاران (شامل ETFها، قراردادهای آتی، شمش و سکه) و بانک‌های مرکزی برای طلا حدود ۹۸۰ تن بود که بیش از ۵۰ درصد بالاتر از میانگین چهار فصل پیش از آن است.» پس از افزایش‌های اخیر قیمت، رشد تقاضا از منظر ارزشی حتی چشمگیرتر به نظر می‌رسد؛ به‌طوری که حدود ۹۵۰ تن طلا، با میانگین قیمت ۳۴۵۸ دلار به‌ازای هر اونس در سه‌ماهه سوم ۲۰۲۵، معادل تقریباً ۱۰۹ میلیارد دلار ورود تقاضای فصلی است که حدود ۹۰ درصد بیشتر از میانگین چهار فصل قبل محسوب می‌شود. خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود؟ پس از رشد بی‌وقفه قیمت طلا، برخی سرمایه‌گذاران این پرسش را مطرح کرده‌اند که خریداران اصلی طلا در سال ۲۰۲۶ چه کسانی خواهند بود. مبنای پیش‌بینی‌های قیمتی تحقیقات جهانی جی‌پی‌مورگان، تداوم تقاضای قوی سرمایه‌گذاران و بانک‌های مرکزی است که انتظار می‌رود به‌طور متوسط به حدود ۵۸۵ تن در هر فصل برسد. شیرر می‌گوید: «ما همچنان از رابطه میان میزان تقاضای فصلی سرمایه‌گذاران و بانک‌های مرکزی (بر حسب تن) و قیمت طلا برای استخراج پیش‌بینی‌های قیمتی خود استفاده می‌کنیم.» به‌عنوان یک قاعده تجربی، این رابطه ـ که حدود ۷۰ درصد از تغییرات فصل‌به‌فصل قیمت طلا را توضیح می‌دهد ـ نشان می‌دهد برای افزایش قیمت طلا در هر فصل، حداقل حدود ۳۵۰ تن تقاضای خالص فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی لازم است. هر ۱۰۰ تن تقاضای اضافی بالاتر از این سطح، به‌طور متوسط معادل افزایش حدود ۲ درصدی قیمت طلا در همان فصل است. شیرر می‌افزاید: «در افق سال ۲۰۲۶، ما به‌طور متوسط حدود ۵۸۵ تن تقاضای فصلی از سوی سرمایه‌گذاران و بانک‌های مرکزی را پیش‌بینی می‌کنیم؛ شامل حدود ۱۹۰ تن در هر فصل از سوی بانک‌های مرکزی، ۳۳۰ تن در هر فصل در قالب تقاضای شمش و سکه، و ۲۷۵ تن تقاضای سالانه از سوی ETFها و قراردادهای آتی که عمدتاً در ابتدای سال متمرکز خواهد بود.» بانک‌های مرکزی به‌رغم سه سال متوالی خرید بیش از ۱۰۰۰ تن طلا توسط بانک‌های مرکزی، به گفته تحقیقات جهانی جی‌پی‌مورگان، روند ساختاری افزایش خرید طلا توسط بانک‌های مرکزی در سال ۲۰۲۶ نیز ادامه خواهد داشت. انتظار می‌رود خرید بانک‌های مرکزی در سال ۲۰۲۶ به حدود ۷۵۵ تن برسد؛ رقمی کمتر از اوج بیش از ۱۰۰۰ تن در سه سال گذشته، اما همچنان بالا در مقایسه با میانگین‌های پیش از سال ۲۰۲۲ که در محدوده ۴۰۰ تا ۵۰۰ تن قرار داشت. این کاهش بیشتر ناشی از تغییرات مکانیکی در رفتار بانک‌های مرکزی است تا یک تغییر ساختاری. با قیمت‌های حدود ۴۰۰۰ دلار به‌ازای هر اونس و بالاتر، بانک‌های مرکزی برای رساندن سهم طلا در ذخایر خود به سطح مطلوب، نیازی به خرید حجم بالایی از طلا ندارند. شیرر می‌گوید: «ما معتقدیم تقاضای بانک‌های مرکزی در سال آینده همچنان بالا خواهد ماند و از خریدهای قوی در سه‌ماهه سوم ۲۰۲۵، حتی در سطوح قیمتی بسیار بالاتر، دلگرم شده‌ایم.» بر اساس داده‌های «ترکیب ارزی ذخایر رسمی ارزی» (COFER) صندوق بین‌المللی پول، جدا شدن از دلار آمریکا در ذخایر ارزی ـ هرچند هنوز محدود ـ در سال‌های اخیر شتاب گرفته است. طبق داده‌های گزارش‌شده صندوق بین‌المللی پول تا پایان سال ۲۰۲۴، ذخایر طلای بانک‌های مرکزی جهان به حدود ۳۶۲۰۰ تن رسیده و نزدیک به ۲۰ درصد از کل ذخایر رسمی را تشکیل می‌دهد؛ در حالی که این سهم در پایان سال ۲۰۲۳ حدود ۱۵ درصد بود. اگر بانک‌های مرکزی که سهم طلای گزارش‌شده آن‌ها کمتر از ۱۰ درصد است، بخواهند این سهم را به ۱۰ درصد افزایش دهند، در قیمت ۴۰۰۰ دلار به‌ازای هر اونس، به انتقال ارزشی حدود ۳۳۵ میلیارد دلار به طلا ـ معادل تقریباً ۲۶۰۰ تن خرید ـ نیاز خواهد بود. حتی در قیمت ۵۰۰۰ دلار به‌ازای هر اونس، همین سناریو به انتقالی معادل ۱۹۴ میلیارد دلار یا حدود ۱۲۰۰ تن خرید منجر می‌شود. شیرر می‌گوید: «با در نظر گرفتن این موضوع، ما همچنان بزرگ‌ترین دارندگان ذخایر ارزی با سهم طلای کمتر از ۱۰ درصد را زیر نظر داریم. برزیل در ماه سپتامبر ۱۵ تن و در ماه اکتبر ۱۶ تن طلا خریداری کرد و بانک مرکزی کره جنوبی نیز به‌طور علنی از “برنامه‌هایی برای بررسی خرید بیشتر طلا از منظر میان‌مدت تا بلندمدت” سخن گفته است.» در عین حال، برخی از بزرگ‌ترین خریداران سال‌های اخیر، بانک‌های مرکزی‌ بوده‌اند که سهم طلای آن‌ها از قبل بیش از ۱۰ درصد بوده است. بر اساس یک مطالعه بانک تسویه حساب‌های بین‌المللی (BIS) در سال ۲۰۲۰، بانک‌های مرکزی در اقتصادهای نوظهور یا کشورهایی با ارزهای کالامحور، از نگهداری بیش از ۲۰ درصد ذخایر خود به‌صورت طلا منتفع می‌شوند، زیرا این امر محافظت قوی‌تری در برابر ریسک نوسانات ارزی فراهم می‌کند. سرمایه‌گذاران بانک‌های مرکزی تنها گروهی نبوده‌اند که در سال‌های اخیر سهم طلا را در سبد دارایی‌های خود افزایش داده‌اند؛ انتظار می‌رود تقاضای سرمایه‌گذاران نیز گسترش یابد. در بازارهای مالی طلا، موقعیت‌گیری سرمایه‌گذاران در قراردادهای آتی همچنان عمدتاً «خرید» است؛ به این معنا که انتظار افزایش قیمت در آینده وجود دارد. هرچند قراردادهای آتی سریع‌ترین جزء از منظر جریان سرمایه هستند، اما تنها بخش کوچکی از کل دارایی‌های طلای سرمایه‌گذاران را تشکیل می‌دهند؛ دارایی‌هایی که شامل ETFهای طلا و نگهداری فیزیکی شمش و سکه نیز می‌شود. تحقیقات جهانی جی‌پی‌مورگان تداوم تقاضای قوی سرمایه‌گذاران برای طلا را پیش‌بینی می‌کند؛ به‌طوری که انتظار می‌رود در سال ۲۰۲۶ حدود ۲۵۰ تن ورود سرمایه به ETFهای طلا صورت گیرد و تقاضای شمش و سکه نیز بار دیگر از سطح بالای ۱۲۰۰ تن در سال فراتر رود. تا پایان ماه سپتامبر، تحت تأثیر جهش شدید قیمت‌ها و ورود قدرتمند سرمایه‌گذاران، میزان دارایی طلای سرمایه‌گذاران (از طریق ETFها، شمش و سکه و قراردادهای آتی کامکس) به حدود ۲٫۸ درصد از کل دارایی‌های تحت مدیریت (AUM) در سهام، اوراق با درآمد ثابت (به‌جز ذخایر بانک‌های مرکزی) و دارایی‌های جایگزین رسید. شیرر خاطرنشان می‌کند: «اگرچه سهم طلا از کل دارایی‌های سرمایه‌گذاران طی دو سال گذشته، هم‌زمان با افزایش قیمت و تقاضا، حدود یک واحد درصد رشد کرده است، اما ما همچنان پتانسیل افزایش این سهم تا حدود ۴ تا ۵ درصد را در سال‌های پیش رو می‌بینیم.» از منظر تاریخی، دارایی‌های ETF طلا عمدتاً تحت تأثیر تغییرات نرخ بهره قرار دارند؛ به‌طوری که کاهش نرخ‌ها جذابیت طلا را به‌عنوان دارایی بدون بازده افزایش می‌دهد. در ماه‌های آینده، ETFهای طلا می‌توانند در انتظار آغاز چرخه کاهش نرخ بهره توسط فدرال رزرو، همچنان شاهد ورود سرمایه باشند و از قیمت‌ها حمایت کنند. این موضوع با الگوی معمول طلا در مراحل ابتدایی کاهش نرخ بهره نیز همخوانی دارد: پس از یک افت کوتاه‌مدت و دوره‌ای از ثبات دو تا سه‌ماهه پس از نخستین کاهش نرخ، قیمت طلا معمولاً از ماه چهارم به بعد دوباره صعودی می‌شود. شیرر می‌گوید: «در افق بلندمدت‌تر، ما معتقدیم بخشی از عملکرد بهتر از انتظار ETFهای طلا در سال جاری ـ صرفاً بر مبنای تغییرات بازدهی آمریکا ـ نشانه‌ای از یک روند ساختاری‌تر در جهت تنوع‌بخشی بیشتر سرمایه‌گذاران به طلا است.» همچنین، انتظار می‌رود دامنه مالکان طلا در سال آینده گسترش یابد؛ از شرکت‌های بیمه چینی گرفته تا حوزه دارایی‌های دیجیتال. شیرر در پایان می‌گوید: «اگرچه زمان‌بندی دقیق محرک‌ها و جریان‌های سرمایه‌ای که قیمت‌ها را بالاتر می‌برند دشوار است، اما ما همچنان اطمینان بالایی داریم که تقاضای طلا توان کافی برای سوق دادن قیمت‌ها به سمت ۵۰۰۰ دلار به‌ازای هر اونس در سال ۲۰۲۶ را خواهد داشت. در واقع، حتی می‌توان گفت مفروضات ما درباره تقاضای سرمایه‌گذاران تا حدی محافظه‌کارانه است. ما سناریویی را ترسیم کرده‌ایم که در آن، اگر تنها ۰٫۵ درصد از دارایی‌های خارجی ایالات متحده به طلا تنوع‌بخشی شود، تقاضای جدید کافی برای رساندن قیمت‌ها به ۶۰۰۰ دلار به‌ازای هر اونس ایجاد خواهد شد. با توجه به انعطاف‌ناپذیری نسبی عرضه معادن طلا و کندی واکنش آن به قیمت‌های بالاتر، و با فرض تداوم تقاضای قوی، ریسک تحقق این هدف چندساله زودتر از انتظار، همچنان بالا است.» سخن پایانی تحلیل جی‌پی‌مورگان نشان می‌دهد رالی طلا صرفاً نتیجه نوسانات کوتاه‌مدت نبوده، بلکه بازتاب یک تغییر ساختاری در رفتار بانک‌های مرکزی و سرمایه‌گذاران است. اگر این روند ادامه یابد، عبور طلا از ۵۰۰۰ دلار در افق ۲۰۲۶ دیگر یک سناریوی دور از ذهن نخواهد بود.

خواندن کامل خبر
تحلیل کم اثر
تحلیل کم اثر

ژاپن هشدارهای ارزی را تشدید کرد

ژاپن با افزایش هشدارهای لفظی درباره شرایط بازار، نشانه‌هایی از هوشیاری بیشتر نسبت به تحرکات ارزی و تلاش برای مقابله با تضعیف دوباره ین نشان داده است. سخنگوی ارشد دولت ژاپن، «مینورو کیهارا»، اعلام کرد دولت تحولات بازار، از جمله نرخ‌های بلندمدت را به‌دقت زیر نظر دارد؛ اظهاراتی که به‌طور گسترده به‌عنوان هشداری غیرمستقیم به بازار ارز تعبیر شد. اگرچه او مستقیماً به ین اشاره نکرد، اما تأکید بر شرایط مالی نشان می‌دهد نگرانی‌ها درباره ریسک بی‌ثبات‌کننده کاهش ارزش ین افزایش یافته است. این اظهارات در حالی مطرح می‌شود که ین همچنان تحت فشار اختلاف بازدهی میان ژاپن و اقتصادهای بزرگ قرار دارد؛ حتی با وجود انتظار بازار برای افزایش نرخ بهره در دسامبر و ادامه روند عادی‌سازی تدریجی سیاست پولی توسط بانک مرکزی ژاپن. مقام‌های ژاپنی همچنان مداخله لفظی را ابزار نخست خود می‌دانند؛ روشی که بدون اقدام عملی، می‌تواند از سفته‌بازی بکاهد و ریسک دوطرفه را در بازار فارکس تقویت کند. در عین حال، نگرانی‌هایی درباره سخت‌تر شدن شرایط مالی نیز وجود دارد، به‌ویژه با توجه به حساسیت اقتصاد بدهکار ژاپن نسبت به افزایش هزینه‌های استقراض. دولت بارها تأکید کرده که هدف آن تعیین سطح مشخصی برای نرخ ارز نیست، بلکه جلوگیری از نوسانات شدید و یک‌طرفه ناشی از سفته‌بازی است. اظهارات کیهارا نیز در همین چارچوب قرار می‌گیرد و نشان می‌دهد مقامات آماده واکنش در صورت تشدید رفتارهای غیرعادی بازار هستند. برای بازارها، این پیام‌ها نشان‌دهنده تمایل ژاپن به ثبات‌بخشی به ین و جلوگیری از کاهش بیشتر آن است. با توجه به رویکرد محتاطانه بانک مرکزی در مسیر افزایش نرخ‌ها، مقامات بیشتر بر مدیریت نوسان تمرکز دارند تا ایجاد یک تغییر سریع در نرخ ارز.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

افزایش بازدهی اوراق قرضه ژاپن ادامه دارد

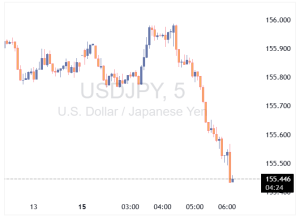
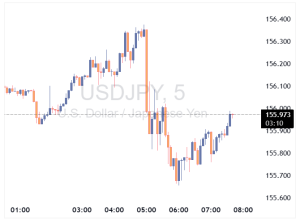
بازدهی اوراق قرضه ژاپن همچنان در حال افزایش است، در حالی که نگاه‌ها به نشست بانک مرکزی ژاپن در اواخر این هفته دوخته شده است. انتظار می‌رود بانک مرکزی ژاپن روز جمعه یک افزایش نرخ بهره دیگر ارائه کند. این نشست یکی از آخرین رویدادهای مهم ریسک‌ساز سال ۲۰۲۵ است و بازارها تقریباً مطمئن هستند که بانک مرکزی ژاپن بار دیگر نرخ‌ها را بالا می‌برد. این در حالی است که نخست‌وزیر تاکایچی همچنان بر موضع خود در حمایت از سیاست مالی فعال پافشاری می‌کند و امروز نیز اعلام کرد اکنون زمان انقباض مالی نیست. او می‌خواهد بانک ژاپن در سال آینده با سیاست‌های مالی دولت هماهنگ شود. با این حال، به نظر می‌رسد اوئدا و تیمش در آخرین نشست سال، آماده‌اند نرخ بهره کوتاه‌مدت را به ۰.۷۵٪ افزایش دهند. در ماه‌های اخیر، نگرانی‌ها درباره سیاست مالی تاکایچی باعث فروش گسترده اوراق ژاپن شده است. ترکیب این نگرانی‌ها با موضع هاوکیش‌تر بانک مرکزی ژاپن موجب شده بازدهی اوراق به‌شدت افزایش یابد. بازدهی اوراق ۱۰ساله JGB (اوراق قرضه ژاپن) اکنون به بالاترین سطح از ژوئن ۲۰۰۹ رسیده است. فروش اوراق همچنین فشار بیشتری بر ین ژاپن وارد کرده و افت ارزش آن را تشدید کرده است. این شرایط برای دارندگان دارایی‌های ژاپنی دشوار شده است. دولت و بانک مرکزی ژاپن باید راه‌هایی برای جلوگیری از سفته‌بازی بیش از حد پیدا کنند، اما تاکنون نشانه‌ای از اقدام مشخص دیده نمی‌شود. جفت ارز USDJPY امروز دوباره به بالای ۱۵۵.۰۰ بازگشته است. اگر بانک مرکزی ژاپن سال آینده همچنان در تقابل با دولت باقی بماند، دستیابی به ثبات در بازار ارز و اوراق برای ژاپن دشوار خواهد بود. اگرچه انتظار نمی‌رود بیانیه بانک مرکزی ژاپن این هفته به‌طور مستقیم به این تنش‌ها اشاره کند، اما خودِ افزایش نرخ بهره پیام قدرتمندی به بازار می‌فرستد—به‌ویژه اگر مذاکرات دستمزد بهاری در ماه مارس نیز نتایج قوی‌تری ارائه دهد و فشار بیشتری برای افزایش نرخ‌ها ایجاد کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

واكاتابه، معاون پیشین بانک مرکزی ژاپن، درباره افزایش زودهنگام نرخ‌ بهره هشدار داد

معاون پیشین بانک مرکزی ژاپن، واکاتابه، می‌گوید سیاست مالی می‌تواند نرخ خنثی را افزایش دهد و مسیر را برای افزایش نرخ‌های بهره بانک مرکزی ژاپن هموار کند. او توضیح داد که اگر تقاضا برای منابع مالی افزایش یابد، نرخ خنثی نیز بالا می‌رود. واكاتابه افزود اگر نرخ خنثی از طریق سیاست مالی و استراتژی رشد افزایش یابد، افزایش نرخ بهره توسط بانک مرکزی ژاپن اقدامی طبیعی خواهد بود. او هشدار داد که افزایش زودهنگام نرخ‌ها یا خروج بیش از حد از سیاست پولی حمایتی می‌تواند پر ریسک باشد. واكاتابه گفت «سانائنومیکس» عناصر آبه‌نومیکس را حفظ می‌کند اما تمرکز بیشتری بر تقویت سمت عرضه اقتصاد دارد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

صادرات قوی ژاپن مسیر افزایش نرخ بهره را هموار کرد

افزایش صادرات و رشد سفارشات کالاهای سرمایه‌ای، احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن را در کوتاه‌مدت تقویت کرده و در عین حال حمایت محدودی از ین ایجاد کرده است، هرچند مسیر افزایش‌های بعدی همچنان نامشخص است. داده‌های امروز تجارت و سرمایه‌گذاری ژاپن نشان می‌دهد که بانک مرکزی این کشور احتمالاً این هفته افزایش ۲۵ نقطه پایه‌ای نرخ بهره را اجرا خواهد کرد؛ زیرا نشانه‌های بهبود اقتصادی پس از انقباض فصل گذشته در حال تقویت است. صادرات ژاپن برای سومین ماه متوالی در نوامبر افزایش یافت و با رشد ۶.۱ درصدی سالانه فراتر از انتظارات بازار ظاهر شد. این رشد ناشی از تقاضای قوی از آمریکا و اروپا و همچنین بهبود تقاضای جهانی نیمه‌هادی‌ها پس از نهایی شدن توافق تجاری آمریکا بود. صادرات به آمریکا ۸.۸٪ و به اتحادیه اروپا نزدیک به ۲۰٪ افزایش یافت. در بخش‌ها، صادرات ماشین‌آلات و تجهیزات الکتریکی رشد گسترده‌ای داشت و صادرات نیمه‌هادی‌ها ۱۳٪ افزایش یافت. صادرات خودرو در مجموع کاهش داشت، اما به آمریکا اندکی افزایش یافت و به اروپا همچنان قوی باقی ماند. تقاضای منطقه‌ای ترکیبی بود؛ صادرات به برخی اقتصادهای آسیایی رشد قابل‌توجهی داشت، اما صادرات به چین اندکی کاهش یافت. رشد کندتر واردات نسبت به صادرات باعث شد تراز تجاری ژاپن در نوامبر به مازاد بازگردد. این تراز بر اساس تعدیل فصلی برای دومین ماه متوالی مثبت شده و به رشد سه‌ماهه چهارم کمک می‌کند. سفارشات اصلی ماشین‌آلات نیز با رشد ۷٪ ماهانه در اکتبر، پس از افزایش قوی سپتامبر، روند بهبود را تقویت کرد. تقاضای خارجی همچنان از تقاضای داخلی پیشی می‌گیرد و نشان می‌دهد که شتاب صادرات در ماه‌های آینده نیز می‌تواند ادامه یابد. مجموع این داده‌ها احتمال افزایش نرخ بهره بانک مرکزی ژاپن را تقویت می‌کند، حتی اگر سیاست‌گذاران در راهنمایی آینده محتاط باقی بمانند. همان‌طور که پیش‌تر اشاره شد، بهبود رشد اقتصادی، ضعف ین و ملاحظات تورمی اکنون هم‌زمان در حال فشار آوردن برای افزایش نرخ بهره هستند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

بانک مرکزی ژاپن: سود شرکت‌ها محدود می‌ماند اما دستمزدها بالا می‌رود

بانک مرکزی ژاپن، اعلام کرده است که شرکت‌ها انتظار بهبود محدود در سودآوری در سال مالی ۲۰۲۶ دارند، اما با این حال برنامه دارند افزایش دستمزدها را حفظ کنند. طبق اطلاعاتی که بانک مرکزی از طریق ارتباط با مدیران کسب‌وکار جمع‌آوری کرده است: تعداد کمی از شرکت‌ها انتظار بهبود قابل‌توجه سود را دارند. افزایش تعرفه‌های آمریکا چشم‌انداز سود شرکت‌ها را تحت فشار قرار داده است. بیشتر شرکت‌ها معتقدند لازم است در سال مالی ۲۰۲۶ دستمزدها را به اندازه یا مشابه سال ۲۰۲۵ افزایش دهند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش تانکان، احتمال افزایش نرخ بهره ژاپن را بالا برد

گزارش‌های جدید نشان می‌دهد که نتایج قوی نظرسنجی تانکان و اظهارات مثبت بانک مرکزی ژاپن، احتمال افزایش نرخ بهره در نشست دسامبر را به‌طور قابل‌توجهی بالا برده است. اعتماد تولیدکنندگان بزرگ در سطح +15 ثابت مانده و شرکت‌های کوچک‌تر نیز عملکردی بهتر از انتظار داشته‌اند. انتظارات تورمی در سطح ۲.۴٪ تثبیت شده و کمبود نیروی کار ادامه دارد—عواملی که نشان می‌دهد فشارهای قیمتی بنیادی همچنان پایدارند. بازار فارکس ابتدا با تضعیف ین واکنش نشان داد، اما پس از تحلیل دقیق‌تر داده‌ها و اظهارات بانک مرکزی ژاپن، ین تقویت شد و USDJPY کاهش یافت. اکنون بازارها نسبت به هر نشانه‌ای از افزایش نرخ بهره در نشست ۱۸ و ۱۹ دسامبر بسیار حساس شده‌اند.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

رویترز: بانک مرکزی ژاپن تعهد خود به افزایش نرخ بهره را حفظ می‌کند

منابع خبری به رویترز گفته‌اند که بانک مرکزی ژاپن احتمالاً هفته آینده تعهد خود برای ادامه افزایش نرخ بهره را حفظ خواهد کرد، هرچند سرعت این افزایش‌ها به واکنش اقتصاد در برابر هر مرحله بستگی خواهد داشت. همچنین، بانک مرکزی ژاپن برآورد جدیدی از نرخ خنثی منتشر نخواهد کرد و از آن به‌عنوان ابزار اصلی ارتباطی برای زمان‌بندی افزایش نرخ بهره استفاده نخواهد نمود.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

پیش‌بینی رویترز: افزایش نرخ بهره ژاپن در دسامبر محتمل است

نظرسنجی رویترز نشان می‌دهد که افزایش نرخ بهره بانک مرکزی ژاپن در ماه دسامبر محتمل است و اقتصاددانان انتظار دارند نرخ‌ها تا سپتامبر ۲۰۲۶ به سطح ۱.۰٪ برسد. ۹۰٪ از اقتصاددانان پیش‌بینی می‌کنند بانک مرکزی ژاپن نرخ بهره را در دسامبر به ۰.۷۵٪ افزایش دهد (در مقایسه با ۵۳٪ در نظرسنجی نوامبر). ۶۹٪ انتظار دارند نرخ سیاستی تا سپتامبر ۲۰۲۶ به حداقل ۱.۰٪ برسد. ۷۷٪ با برنامه دولت برای تأمین بودجه تکمیلی عمدتاً از طریق بدهی جدید مخالف هستند. رشد دستمزدها در مذاکرات شونتو سال آینده ۵.۰٪ پیش‌بینی می‌شود که اندکی کمتر از رشد ۵.۲۵٪ امسال است.

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: اقتصاد ژاپن در سه‌ماهه چهارم به رشد مثبت بازخواهد گشت

اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که اقتصاد این کشور در سه‌ماهه چهارم و پس از آن به رشد مثبت بازخواهد گشت. او افزود که با توجه به اینکه انتظار می‌رود نرخ تورم پایه به سطح ۲ درصد نزدیک شود، بانک مرکزی به‌تدریج میزان سیاست‌های تسهیلی را کاهش داده است. اوئدا همچنین گفت که خودروسازان ژاپنی با کاهش قیمت‌های صادراتی بدون انتقال آن به مصرف‌کنندگان داخلی، توانسته‌اند حجم صادرات خودرو را تثبیت کنند و از ایجاد اثرات منفی بزرگ بر اشتغال و تولید جلوگیری نمایند. شتاب کافی در روند داخلی قیمت‌ها و دستمزدها وجود دارد تا از تأثیرگذاری شدید شوک‌های منفی بر نرخ تورم جلوگیری شود. در حال حاضر ریسک بالایی برای تورم مشاهده نمی‌شود، به‌ویژه در زمینه شتاب گرفتن تورم پایه پس از اجرای محرک‌های مالی. اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد که تغییرات نرخ ارز و تأثیر آن بر چشم‌انداز تورم، پرسشی بسیار مهم برای بانک مرکزی است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

تاکایچی، نخست‌وزیر ژاپن: تصمیمات پولی بر عهده بانک مرکزی ژاپن خواهند بود

تاکایچی، نخست‌وزیر ژاپن، اعلام کرد که تصمیمات مربوط به سیاست پولی بر عهده بانک مرکزی ژاپن است و دولت در این زمینه دخالت نخواهد کرد. او افزود که بانک مرکزی باید با دولت ارتباط داشته باشد اما جزئیات تصمیمات به خود بانک مرکزی ژاپن واگذار شده است. تاکایچی همچنین گفت که انتظار دارد بانک مرکزی سیاست‌های مناسب را برای دستیابی به هدف تورمی اجرا کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: در صورت تحقق چشم‌انداز اقتصادی نرخ بهره افزایش خواهد یافت

اوئدا، رئیس بانک مرکزی ژاپن، اعلام کرد در صورتی که چشم‌انداز اقتصادی محقق شود، نرخ‌های بهره افزایش خواهند یافت. او تأکید کرد که نرخ واقعی بهره در ژاپن بسیار پایین است و افزود که بانک مرکزی در موارد استثنایی خرید اوراق قرضه را افزایش خواهد داد. همچنین گفت که بازارها به‌طور دقیق رصد خواهند شد و سرعت اخیر حرکت بازدهی بلندمدت را تا حدی سریع توصیف کرد. در نشست دسامبر تصمیم مناسب اتخاذ خواهد شد. او افزود که بانک مرکزی در حال جمع‌آوری فعالانه اطلاعات درباره روند دستمزدها است و تأکید کرد که احتمال تحقق چشم‌انداز اقتصادی به‌تدریج در حال افزایش است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

گزارش‌ها نشان می‌دهد ژاپن احتمالاً این ماه نرخ بهره را افزایش می‌دهد

گزارش‌ها حاکی است بانک مرکزی ژاپن احتمالاً در ماه جاری نرخ بهره را افزایش خواهد داد و درهای بیشتری برای افزایش‌های بعدی باز خواهد گذاشت. منابع می‌گویند حتی با این افزایش، نرخ‌ها همچنان از اقتصاد حمایت خواهند کرد. همچنین گفته می‌شود بانک ژاپن آگاه است که اظهارات روز دوشنبه رئیس بانک، کازوئو اوئدا، چگونه توسط بازارها تفسیر خواهد شد و تا زمان تصمیم نهایی، داده‌ها و تحرکات بازار را به‌دقت بررسی می‌کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

کاتایاما، وزیر دارایی ژاپن: تحولات بازار به‌دقت رصد می‌شود

ساتسوکی کاتایاما، وزیر دارایی ژاپن، تأکید کرد که دولت تحولات بازار را به‌دقت زیر نظر خواهد گرفت و در عین حال بر تعهد خود به انضباط مالی پایبند است. او همچنین از ادامه هماهنگی با بانک مرکزی ژاپن پیش از نشست حساس سیاست‌گذاری در ماه دسامبر خبر داد. کاتایاما گفت نرخ‌های بهره تحت تأثیر «عوامل مختلف» شکل می‌گیرند و دولت سیاست‌های مناسب مدیریت بدهی را دنبال خواهد کرد و بودجه‌ها را با محوریت پایداری مالی تدوین می‌کند. او اشاره کرد که بودجه اضافی اخیر با اولویت ثبات مالی تصویب شده و بودجه سال آینده نیز همین رویکرد را دنبال خواهد کرد. کاتایاما همچنین از «گفت‌وگوی مثبت» با رئیس بانک مرکزی، کازوئو اوئدا، خبر داد اما تأکید کرد که ابزارهای سیاست پولی مسئولیت بانک مرکزی ژاپن هستند؛ موضوعی که استقلال عملیاتی بانک مرکزی را در لحظه حساس هدایت نرخ بهره تقویت می‌کند. این اظهارات در مجموع لحنی متعادل داشت: حمایت از استقلال بانک ژاپن، احتیاط در برابر ریسک‌های مالی و توجه به شرایط پرنوسان بازار اوراق قرضه.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

هزینه‌های خانوار ژاپن در اکتبر ۳٪ کاهش یافت

هزینه‌های خانوار در ژاپن در ماه اکتبر با بیشترین سرعت طی دو سال اخیر کاهش یافت و نگرانی‌های تازه‌ای درباره تاب‌آوری تقاضای مصرف‌کننده ایجاد کرد؛ همزمان بانک مرکزی ژاپن در آستانه تصمیم‌گیری برای افزایش نرخ بهره در ماه دسامبر قرار دارد. داده‌های دولتی نشان داد که هزینه‌های خانوار نسبت به سال قبل ۳.۰٪ کاهش یافته است؛ این نخستین افت در شش ماه اخیر و بسیار بدتر از پیش‌بینی رشد ۱.۰٪ بود. در مقیاس ماهانه نیز هزینه‌ها ۳.۵٪ کاهش یافتند در حالی که انتظار می‌رفت رشد اندکی ثبت شود. مقام‌ها اعلام کردند ضعف مصرف عمدتاً در بخش‌های مواد غذایی، سرگرمی و خودرو متمرکز بوده است، اما هشدار دادند هنوز زود است نتیجه‌گیری شود که مصرف متوقف شده، زیرا تقاضای کلی همچنان در «مرحله بازیابی» قرار دارد. این آمار در لحظه‌ای حساس برای بانک مرکزی ژاپن منتشر شده است. سیاست‌گذاران از ژانویه نرخ‌ها را ثابت نگه داشته‌اند تا اثر تعرفه‌های آمریکا را ارزیابی کنند، اما تورم پایدار و ین ضعیف هیئت بانک مرکزی را به سمت حمایت از افزایش نرخ در ۱۹ دسامبر سوق داده است. با این حال اقتصاددانان هشدار می‌دهند که ضعف مصرف می‌تواند سرعت هرگونه سیاست انقباضی فراتر از این ماه را محدود کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

رویترز: بانک مرکزی ژاپن احتمالاً در دسامبر نرخ بهره را افزایش می‌دهد

منابع خبری رویترز گزارش دادند که بانک مرکزی ژاپن احتمالاً در ماه دسامبر نرخ‌های بهره را افزایش خواهد داد و دولت نیز این اقدام را تحمل خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: بانک مرکزی ژاپن برآورد نرخ بهره خنثی را دقیق‌تر می‌کند

رئیس بانک مرکزی ژاپن، آقای اوئدا، اعلام کرد که این نهاد در حال کار بر روی محدود کردن دامنه برآورد نرخ بهره خنثی است و در صورت موفقیت، نتایج را منتشر خواهد کرد.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

بازارها آماده کاهش نرخ بهره توسط فدرال رزرو هستند

این هفته داده‌ها آخرین فرصت برای بازارها خواهند بود تا احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را که اکنون به طور کامل در قیمت‌ها لحاظ شده است، دوباره ارزیابی کنند. در حالی که شرط‌بندی‌های بازار بر کاهش نرخ بهره کمی بیش از حد خوش‌بینانه به نظر می‌رسند، ما (تیم تحلیل ING) بر این باوریم که آمارهای ISM (شاخص مدیران خرید)، ADP و PCE این پیش‌بینی‌ها را تأیید خواهند کرد. دلار همچنان در این هفته در معرض ضعف است و احتمالاً ین ژاپن به دلیل احتمال افزایش نرخ بهره توسط بانک مرکزی ژاپن در این ماه، ممکن است همچنان تقویت شود. دلار آمریکا: هنوز گران و در معرض ضعف این هفته آخرین فرصت واقعی است که بازارها می‌توانند احتمال کاهش نرخ بهره توسط فدرال رزرو در دسامبر را زیر سوال ببرند. در حالی که پیش‌بینی ما این است که کاهش نرخ در هفته آینده اتفاق خواهد افتاد، باید اذعان کنیم که ۲۵ نقطه پایه‌ای که در منحنی OIS (منحنی نرخ بهره پیش‌بینی شده) برای این ماه قیمت‌گذاری شده، نسبت به ترکیب داده‌ها و سخنان مقامات فدرال رزرو تا به امروز کمی بیش از حد داویش است. در عین حال، انتشار داده‌های اقتصادی این هفته معمولاً نمی‌تواند قیمت‌ها را به طور چشمگیری تغییر دهد. دو ورودی اصلی فدرال رزرو، یعنی آمار اشتغال و شاخص قیمت مصرف‌کننده، پس از جلسه ۱۰ دسامبر منتشر می‌شوند. بنابراین، با وجود قیمت‌گذاری‌های کاهشی در بازار، سیگنال‌های قوی و دست‌نخورده از سمت فدرال رزرو برای تقویت دلار و نرخ‌های بهره کوتاه‌مدت لازم است. به نظر ما، این سیگنال‌های هاوکیش در این هفته به وقوع نخواهند پیوست. انتظار می‌رود شاخص‌های ISM به‌طور کلی آمارهای مختلط ارائه دهند، به‌ویژه در بخش تولید که همچنان در رکود است. روز چهارشنبه، انتظار داریم که رشد اشتغال ADP صفر باشد (در حالی که پیش‌بینی بازار رشد ۱۰ هزار نفر است) و احتمالاً آمار منفی هم وجود خواهد داشت. علاوه بر این، آمار تعدادی اخراج‌ها از شغل‌ها که روز پنج‌شنبه منتشر خواهد شد، ممکن است سیگنال‌هایی کاهشی به بازار ارسال کند. در نهایت، شاخص قیمت مصرف شخصی (PCE) برای سپتامبر که روز جمعه منتشر خواهد شد، احتمالاً در سطح ۰.۲ درصد ماهانه باقی خواهد ماند، که نشان‌دهنده کنترل تورم و حمایت از ادامه کاهش نرخ بهره است. با توجه به اینکه دلار هنوز اثرات منفی آخرین تغییرات کاهشی در قیمت‌ها را به طور کامل جذب نکرده است، ما همچنان به ریسک‌های منفی برای دلار آمریکا در این هفته نگاه می‌کنیم، زیرا ممکن است بازارها انتظار کاهش نرخ‌ها را محکم‌تر کنند. همچنین احتمال دارد که رئیس‌جمهور ایالات متحده، دونالد ترامپ، طی روزهای آینده رئیس جدید فدرال رزرو را معرفی کند. انتظار می‌رود که این شخص، کوین هسِت، فردی با دیدگاه‌های داویش باشد که تأیید این موضوع می‌تواند فشار بیشتری به دلار وارد کند. یورو: چشم‌ها به مذاکرات اوکراین مذاکرات صلح اوکراین طی روزهای اخیر کمی به کندی پیش رفته است، اما سفر نماینده ویژه ایالات متحده، استیو ویتکاف، به روسیه این هفته پتانسیل پیشرفت در این مذاکرات را دارد. با توجه به احتیاطی که بازارها در قبال احتمال توافق صلح نشان داده‌اند، هرگونه پیشرفت قابل توجه می‌تواند ارزهای با بتای بالا در منطقه یورو را تقویت کند و قیمت‌های نفت و گاز را تحت تأثیر قرار دهد. توجه داشته باشید که از آنجا که ارزش منصفانه میان‌مدت یورو به شدت به قیمت‌های انرژی وابسته است، اثرات مذاکرات اوکراین بر EURUSD فراتر از تأثیر اولیه خواهد بود. داده‌های اقتصادی منطقه یورو همچنان نقش ثانویه‌ای در تاثیرگذاری بر نرخ‌های ارز ایفا خواهند کرد. ما پیش‌بینی تورم CPI فردا را کمی پایین‌تر از اجماع داریم: ۲.۰٪ برای شاخص عمومی و ۲.۳٪ برای شاخص هسته‌، در حالی که اجماع به ترتیب ۲.۱٪ و ۲.۴٪ است. با این حال، این ارقام به اندازه کافی قوی نخواهند بود تا بازارها را به سمت چشم‌انداز کاهشی برای بانک مرکزی اروپا سوق دهند. جفت ارز EURUSD همچنان حدود ۱.۵٪ زیر ارزش منصفانه کوتاه‌مدت ما قرار دارد، زیرا اختلاف نرخ بهره همچنان به نفع یورو است. پیش‌بینی ما این است که این جفت ارز در این هفته به ۱.۱۷۰ بازخواهد گشت. ین ژاپن: غافلگیری تند و تیز در یک حرکت کاملاً غافلگیرکننده، رئیس بانک مرکزی ژاپن، کازوئو اوئدا، در سخنرانی صبح امروز خود سیگنال‌های واضحی در خصوص احتمال افزایش نرخ بهره ارسال کرد و این باعث شد که قیمت‌گذاری بازار برای افزایش نرخ در دسامبر از ۱۴ نقطه پایه به ۲۱ نقطه پایه افزایش یابد. او در این سخنرانی نه تنها به صراحت اعلام کرد که بانک مرکزی ژاپن در حال بررسی مزایا و معایب افزایش نرخ بهره است، بلکه اشاره کرد که احتمالاً هیچ مخالفی در دولت جدید به رهبری نخست‌وزیر سانائه تاکایچی نسبت به افزایش نرخ بهره وجود ندارد. این عامل دوم برای بازارها بسیار مهم بود، زیرا تصور می‌شد که تاکایچی تأثیر مثبتی بر سیاست‌های کاهشی بانک مرکزی ژاپن داشته باشد. جفت ارز USDJPY حدود ۰.۵٪ پایین‌تر از قبل معامله می‌شود. این حرکت نسبت به ارزیابی بسیار بالای این جفت ارز (هم در کوتاه‌مدت و هم در میان‌مدت) اندکی است. ادامه انتظار برای افزایش نرخ بهره در ژاپن و کاهش نرخ بهره در ایالات متحده احتمالاً باعث تغییر روند (حداقل در این هفته) در USDJPY خواهد شد و شکستن سطح ۱۵۵.۰ می‌تواند ریسک واضحی باشد. منبع: ING

خواندن کامل خبر
تحلیل فارکس کم اثر
تحلیل فارکس کم اثر

اوئدا، رئيس بانک مرکزی ژاپن: باید ریسک تأثیر نرخ ارز بر روند قیمت‌ها را زیر نظر داشت

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، اعلام کرد که ضروری است ریسک ناشی از تغییرات نرخ ارز بر روند قیمت‌ها به‌دقت رصد شود. او افزود که گفت‌وگوهای صریح و سازنده‌ای با نخست‌وزیر و وزرا داشته است و تأکید کرد که ارتباط نزدیک با دولت ادامه خواهد یافت. اوئدا در عین حال گفت که جزئیات مباحث مطرح‌شده با نخست‌وزیر و وزرا را توضیح نخواهد داد. کازوئو اودا، اعلام کرد که قصد دارد در نشست دسامبر با بررسی اطلاعات مربوط به دستمزدها و سایر داده‌های اقتصادی تصمیم‌گیری سیاستی انجام دهد. او هشدار داد که تأخیر بیش از حد در افزایش نرخ بهره می‌تواند منجر به تورم شدید شود و بانک را مجبور به تعدیل سریع سیاست‌ها کند. اودا افزود که ترکیب سیاست مالی فعال دولت و تنظیم حمایت پولی بانک مرکزی می‌تواند مسیر رشد اقتصادی پایدار را تضمین کند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

اوئدا، رئيس بانک ژاپن: نرخ بهره در صورت تحقق پیش‌بینی‌ها افزایش خواهد یافت

رئیس بانک مرکزی ژاپن، کازوئو اوئدا، روز دوشنبه در جمع رهبران تجاری در ناگویا سخنرانی مفصلی ارائه کرد و شفاف‌ترین نشانه‌ها را از آمادگی بانک برای ادامه افزایش نرخ بهره بیان کرد. او تأکید کرد که سیاست پولی همچنان حمایتی باقی خواهد ماند تا از روند بهبود ملایم اقتصاد ژاپن پشتیبانی کند. اوئدا گفت اقتصادهای خارجی ضعف‌هایی نشان می‌دهند اما در مجموع به‌تدریج در حال رشد هستند و افزود که تأثیر منفی تعرفه‌های آمریکا تاکنون چندان محسوس نبوده است، هرچند انتظار می‌رود رشد جهانی تحت فشار این تعرفه‌ها به‌طور موقت کند شود. وی تصریح کرد که اگر پیش‌بینی‌های بانک درباره فعالیت اقتصادی و تورم محقق شود، نرخ بهره سیاستی افزایش خواهد یافت. او بارها تأکید کرد که حتی با افزایش نرخ‌ها، شرایط مالی همچنان انبساطی باقی می‌ماند و این تغییر بیشتر شبیه به «برداشتن پا از پدال گاز» است تا «فشار بر ترمز». اودا افزود اقتصاد ژاپن به‌طور ملایم بهبود یافته است، هرچند ضعف‌هایی مشاهده می‌شود و منفی شدن تولید ناخالص داخلی در سه‌ماهه ژوئیه–سپتامبر را موقت دانست. تمرکز اصلی بر پایداری روند افزایش دستمزدها خواهد بود. او گفت مذاکرات دستمزد بهاری سال آینده حیاتی است و تصمیم مقامات برای افزایش حداقل دستمزد ۲۰۲۵ بیش از ۵٪ احتمالاً موجی از افزایش دستمزدها در شرکت‌ها ایجاد خواهد کرد. در مورد تورم، اوئدا گفت شرکت‌ها افزایش دستمزدها را به قیمت‌ها منتقل کرده‌اند و تورم هسته احتمالاً در نیمه نخست سال مالی ۲۰۲۶ به‌طور موقت زیر ۲٪ می‌رود اما سپس دوباره شتاب می‌گیرد و در نیمه دوم دوره سه‌ساله به سطح سازگار با هدف ۲٪ بانک مرکزی خواهد رسید. او هشدار داد که با افزایش تمایل شرکت‌ها به بالا بردن دستمزد و قیمت، نوسانات نرخ ارز می‌تواند اثر مستقیم‌تری بر تورم داشته باشد. پیش از نشست دسامبر، بانک مرکزی ژاپن شرایط داخلی و جهانی، تحولات بازار و ریسک‌ها را بررسی خواهد کرد و مزایا و معایب افزایش نرخ بهره را در نظر خواهد گرفت. در بازار فارکس، ین در صبح دوشنبه در توکیو صعودی شد و پس از سخنان اوئدا همچنان در حال افزایش است؛ نشانه‌ای که بازارها را به احتمال افزایش نرخ بهره در نشست ۱۸–۱۹ دسامبر حساس کرده است.

خواندن کامل خبر
اخبار فارکس کم اثر
اخبار فارکس کم اثر

نوگوچی، عضو بانک مرکزی ژاپن: هدف تورمی ۲ درصدی به پایداری دستمزدها وابسته است

آساهی نوگوچی، عضو هیئت‌مدیره بانک مرکزی ژاپن، اعلام کرد که سیاست‌های تسهیلی تنها در صورتی کاهش خواهد یافت که رشد دستمزدها بتواند شتاب تورمی را پایدار کند. او تأکید کرد که بانک مرکزی ژاپن به‌صورت تدریجی و مرحله‌به‌مرحله محرک‌های پولی را کاهش خواهد داد، مشروط بر اینکه تقاضا و دستمزدها به اندازه کافی تقویت شوند تا تورم تثبیت شود. نوگوچی هشدار داد که برخی فشارهای قیمتی ممکن است دوباره ظاهر شوند، به‌ویژه به دلیل انتقال هزینه‌های تأخیری، مشابه افزایش اخیر قیمت مواد غذایی مانند برنج. وی افزود که تأثیر تعرفه‌های آمریکا بر اقتصاد ژاپن تاکنون محدود بوده است. او تأکید کرد که دستیابی به تورم پایدار و باثبات نیازمند رشد تقاضا و افزایش مداوم دستمزدهای اسمی، به‌ویژه در شرکت‌های کوچک و مناطق محلی است. نوگوچی بار دیگر خاطرنشان کرد که پایداری رشد دستمزدها تعیین خواهد کرد آیا تورم می‌تواند در مسیر هدف ۲ درصد باقی بماند یا خیر. نوگوچی همچنین گفت اگر بانک مرکزی ژاپن در نیمه دوم افق پیش‌بینی خود به هدف تورمی برسد، باید نرخ بهره را با سرعتی مناسب و متناسب با داده‌ها تنظیم کند. او بر مسیر تدریجی و وابسته به داده‌ها برای عادی‌سازی سیاست پولی تأکید کرد. در بازار فارکس، ین ژاپن در طول جلسه معاملاتی روندی صعودی داشته است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ین با احتمال افزایش نرخ بهره تقویت شد

ین ژاپن پس از انتشار خبر شدت گرفتن پیام‌های بانک مرکزی ژاپن درباره افزایش نرخ بهره، تقویت شد. این تغییر لحن باعث شد جفت‌ارز USDJPY و سایر کراس‌های ین کاهش یابند. گزارش‌ها نشان می‌دهد بانک ژاپن در حال آماده‌سازی زمینه برای افزایش نرخ بهره در دسامبر یا ژانویه است؛ زیرا ضعف ین و تغییرات سیاسی فشار بیشتری بر سیاست‌گذاران وارد کرده است. بانک مرکزی ژاپن نشانه‌های بیشتری از احتمال افزایش نرخ بهره در آینده نزدیک ارسال کرده است، زیرا ضعف ین و تغییرات سیاسی فضای تصمیم‌گیری را تغییر داده‌اند. لحن هاوکیش‌تر مقامات بانک، ریسک حرکت در ماه دسامبر را افزایش داده و نوسانات ین را دوباره به صحنه بازگردانده است. منابع آگاه به رویترز گفته‌اند که بانک ژاپن در روزهای اخیر عمداً پیام‌رسانی خود را تغییر داده تا بر ریسک‌های تورمی ناشی از ضعف پایدار ین تأکید کند و نشان دهد که افزایش نرخ در دسامبر همچنان یک گزینه جدی است. این تغییر پس از دیدار نخست‌وزیر سانائه تاکایچی با رئیس بانک کازوئو اوئدا رخ داد که به نظر می‌رسد مخالفت‌های سیاسی فوری با سیاست‌های انقباضی را کاهش داده است. تصمیم بین دسامبر یا ژانویه همچنان حساس است و می‌تواند تحت تأثیر تصمیم فدرال رزرو آمریکا قرار گیرد. تعداد بیشتری از اعضای هیئت‌مدیره به اردوگاه هاوکیش پیوسته‌اند. جونکو کوئدا گفته نرخ‌های واقعی باید همچنان افزایش یابند و کازویوکی ماسو زمان افزایش را «نزدیک» توصیف کرده است. حتی اوئدا نیز تغییر لحن داده و اعلام کرده هیئت‌مدیره در جلسات آینده درباره «امکان‌پذیری و زمان‌بندی» افزایش نرخ بحث خواهد کرد. بانک ژاپن از ژانویه نرخ‌ها را در سطح ۰.۵٪ نگه داشته بود، عمدتاً به دلیل نگرانی از شوک تعرفه‌های آمریکا. اما دلایل اقتصادی برای صبر کردن در حال کاهش است: اثر تعرفه‌ها محدود بوده، نشانه‌های اولیه توافق‌های دستمزدی تقویت شده و افت دوباره ین، استدلال برای سیاست‌های انقباضی را محکم‌تر کرده است. تاکایچی و وزیر دارایی ساتسوکی کاتایاما نیز مخالفتی با عادی‌سازی بیشتر نشان نداده‌اند. سرمایه‌گذاران همچنان تقسیم شده‌اند. نظرسنجی رویترز نشان می‌دهد اکثریت اندکی انتظار افزایش نرخ در نشست ۱۸-۱۹ دسامبر دارند و همه اقتصاددانان مورد بررسی پیش‌بینی کرده‌اند نرخ تا مارس به ۰.۷۵٪ برسد. با این حال، زمان‌بندی می‌تواند به تصمیم فدرال رزرو وابسته باشد. تحلیلگران می‌گویند تغییر لحن بانک ژاپن عمدی است: یادآوری اینکه دوران نرخ‌های فوق‌العاده پایین در ژاپن رو به پایان است و سیاست‌گذاران «تمایل واقعی به عادی‌سازی» دارند.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر

ماسو از مقامات بانک مرکزی ژاپن: بانک ژاپن به تصمیم افزایش نرخ بسیار نزدیک است

به گزارش نیکی، ماسو از مقامات ارشد بانک مرکزی ژاپن (BoJ) اعلام کرد که این نهاد «به تصمیم‌گیری درباره افزایش نرخ بهره بسیار نزدیک» شده است. او تأکید کرد که منفی ماندن عمیق نرخ‌های واقعی برای اقتصاد مطلوب نیست و سیاست‌گذار باید نسبت نرخ بهره فعلی را با «نرخ خنثی» در نظر بگیرد. ماسو با اشاره به تجربه سایر اقتصادها گفت: در اغلب کشورها نرخ‌های بهره بالاتر از نرخ خنثی قرار دارند—نمونه بارز آن ایالات متحده—اما ژاپن هنوز در سطحی پایین‌تر از نرخ خنثی سیاست‌گذاری می‌کند. اختلاف گسترده نرخ بهره با سایر اقتصادهای بزرگ، عامل مهمی در تضعیف ین طی ماه‌های اخیر بوده است.

خواندن کامل خبر
اخبار کم اثر
اخبار کم اثر